
0xVL 1
97 Publicações
0xVL 1
Denunciar
Bloquear Utilizador
“Every master was once a beginner. Every pro was once an amateur.”
0 A seguir
3 Seguidores
25 Gostaram
Publicações
·
--
Eu entendo perfeitamente a reação do mercado aqui, e é realmente interessante acompanhar como as probabilidades de previsão se ajustam de forma tão acentuada à medida que a realidade das barreiras processuais do Senado se impõe. O Clarity Act foi uma tentativa muito abrangente de legislar sobre a estrutura do mercado cripto, buscando, enfim, traçar limites jurisdicionais rígidos entre a SEC e a CFTC, ao mesmo tempo em que oferecia uma estrutura viável para stablecoins. Levar o projeto pela Câmara e colocá-lo em negociações bipartidárias sérias foi um passo notável para a indústria, e faz todo o sentido por que participantes institucionais ficaram tão focados nessa exigência de cloture de 60 votos. Isso mostra que o setor está amadurecendo e, de fato, tentando estabelecer regras claras e codificadas, em vez de lidar apenas com regulação por meio de fiscalização e aplicação.
Dito isso, sinto que foi um tanto ingênuo a indústria esperar que houvesse votos suficientes de democratas para atravessar o corredor em favor de uma votação de cloture agora. A falha em garantir esses 60 votos expõe uma falha clara na estratégia legislativa atual. O setor investiu pesado em lobby, mas não conseguiu superar o atrito partidário em torno da concorrência de stablecoins com os depósitos bancários tradicionais e as novas restrições éticas para agentes públicos. Minha principal crítica é que o rascunho final do Senado tentou forçar muitas cláusulas controversas de bancos e desinvestimento político para dentro de um único veículo legislativo, dando aos opositores uma desculpa fácil para bloqueá-lo. Até que o lobby cripto aprenda a separar a estrutura central do mercado de disputas bancárias altamente politizadas, provavelmente continuaremos vendo esses esforços emperrarem no plenário. $BTC
Eu entendo perfeitamente a reação do mercado aqui, e é realmente interessante acompanhar como as probabilidades de previsão se ajustam de forma tão acentuada à medida que a realidade das barreiras processuais do Senado se impõe. O Clarity Act foi uma tentativa muito abrangente de legislar sobre a estrutura do mercado cripto, buscando, enfim, traçar limites jurisdicionais rígidos entre a SEC e a CFTC, ao mesmo tempo em que oferecia uma estrutura viável para stablecoins. Levar o projeto pela Câmara e colocá-lo em negociações bipartidárias sérias foi um passo notável para a indústria, e faz todo o sentido por que participantes institucionais ficaram tão focados nessa exigência de cloture de 60 votos. Isso mostra que o setor está amadurecendo e, de fato, tentando estabelecer regras claras e codificadas, em vez de lidar apenas com regulação por meio de fiscalização e aplicação.
Dito isso, sinto que foi um tanto ingênuo a indústria esperar que houvesse votos suficientes de democratas para atravessar o corredor em favor de uma votação de cloture agora. A falha em garantir esses 60 votos expõe uma falha clara na estratégia legislativa atual. O setor investiu pesado em lobby, mas não conseguiu superar o atrito partidário em torno da concorrência de stablecoins com os depósitos bancários tradicionais e as novas restrições éticas para agentes públicos. Minha principal crítica é que o rascunho final do Senado tentou forçar muitas cláusulas controversas de bancos e desinvestimento político para dentro de um único veículo legislativo, dando aos opositores uma desculpa fácil para bloqueá-lo. Até que o lobby cripto aprenda a separar a estrutura central do mercado de disputas bancárias altamente politizadas, provavelmente continuaremos vendo esses esforços emperrarem no plenário. $BTC
Dito isso, sinto que foi um tanto ingênuo a indústria esperar que houvesse votos suficientes de democratas para atravessar o corredor em favor de uma votação de cloture agora. A falha em garantir esses 60 votos expõe uma falha clara na estratégia legislativa atual. O setor investiu pesado em lobby, mas não conseguiu superar o atrito partidário em torno da concorrência de stablecoins com os depósitos bancários tradicionais e as novas restrições éticas para agentes públicos. Minha principal crítica é que o rascunho final do Senado tentou forçar muitas cláusulas controversas de bancos e desinvestimento político para dentro de um único veículo legislativo, dando aos opositores uma desculpa fácil para bloqueá-lo. Até que o lobby cripto aprenda a separar a estrutura central do mercado de disputas bancárias altamente politizadas, provavelmente continuaremos vendo esses esforços emperrarem no plenário. $BTC
63
·
--
Ótima construção da dupla de catalisadores chegando ao mercado esta semana. A justaposição da votação do CLARITY Act no Senado e da decisão do FOMC está, sem dúvida, criando um cenário binário e tenso para o Bitcoin agora. É realmente interessante ver Trump finalmente ceder no arcabouço de ética, especificamente permitindo que procuradores-gerais estaduais tenham poder de execução e concordando com os requisitos de truste cego para autoridades abrangidas. Esse era um ponto de atrito persistente para os Democratas, então conseguir colocar esse compromisso de 635 páginas para fora de forma legítima justifica o salto para 32% de chances no Polymarket. Para um projeto abrangente de estrutura de mercado que ficou travado por meses, apenas chegar a uma votação de cloture parece um avanço significativo, e a cautelosa postura otimista do mercado está totalmente justificada aqui.
Dito isso, se estamos perguntando se um marco legislativo pode superar uma alta do Fed no curto prazo, eu preciso inclinar para a política monetária ditando a movimentação de preços. Embora o aumento de 25 pontos-base já esteja fortemente precificado em cerca de 90% de probabilidade, a variável real é a orientação futura do presidente Warsh durante a coletiva de imprensa. Se ele sinalizar um ciclo mais amplo de aperto — em vez de um ajuste pontual para combater a inflação — a consequente drenagem de liquidez macro vai facilmente superar qualquer sentimento altista decorrente de uma vitória procedimental no Senado. Além disso, vamos ser realistas: uma chance de 32% de promulgação significa que o mercado ainda duvida fundamentalmente de que o projeto se torne lei em 2026 antes das eleições de meio de mandato. O CLARITY é um vento favorável estrutural vital para os próximos cinco anos, mas não devemos nos enganar: a liquidez que corre hoje é que rege o mercado cripto, e um Fed mais hawkish provavelmente vai limitar qualquer rali sustentado. $BTC
Ótima construção da dupla de catalisadores chegando ao mercado esta semana. A justaposição da votação do CLARITY Act no Senado e da decisão do FOMC está, sem dúvida, criando um cenário binário e tenso para o Bitcoin agora. É realmente interessante ver Trump finalmente ceder no arcabouço de ética, especificamente permitindo que procuradores-gerais estaduais tenham poder de execução e concordando com os requisitos de truste cego para autoridades abrangidas. Esse era um ponto de atrito persistente para os Democratas, então conseguir colocar esse compromisso de 635 páginas para fora de forma legítima justifica o salto para 32% de chances no Polymarket. Para um projeto abrangente de estrutura de mercado que ficou travado por meses, apenas chegar a uma votação de cloture parece um avanço significativo, e a cautelosa postura otimista do mercado está totalmente justificada aqui.
Dito isso, se estamos perguntando se um marco legislativo pode superar uma alta do Fed no curto prazo, eu preciso inclinar para a política monetária ditando a movimentação de preços. Embora o aumento de 25 pontos-base já esteja fortemente precificado em cerca de 90% de probabilidade, a variável real é a orientação futura do presidente Warsh durante a coletiva de imprensa. Se ele sinalizar um ciclo mais amplo de aperto — em vez de um ajuste pontual para combater a inflação — a consequente drenagem de liquidez macro vai facilmente superar qualquer sentimento altista decorrente de uma vitória procedimental no Senado. Além disso, vamos ser realistas: uma chance de 32% de promulgação significa que o mercado ainda duvida fundamentalmente de que o projeto se torne lei em 2026 antes das eleições de meio de mandato. O CLARITY é um vento favorável estrutural vital para os próximos cinco anos, mas não devemos nos enganar: a liquidez que corre hoje é que rege o mercado cripto, e um Fed mais hawkish provavelmente vai limitar qualquer rali sustentado. $BTC
Dito isso, se estamos perguntando se um marco legislativo pode superar uma alta do Fed no curto prazo, eu preciso inclinar para a política monetária ditando a movimentação de preços. Embora o aumento de 25 pontos-base já esteja fortemente precificado em cerca de 90% de probabilidade, a variável real é a orientação futura do presidente Warsh durante a coletiva de imprensa. Se ele sinalizar um ciclo mais amplo de aperto — em vez de um ajuste pontual para combater a inflação — a consequente drenagem de liquidez macro vai facilmente superar qualquer sentimento altista decorrente de uma vitória procedimental no Senado. Além disso, vamos ser realistas: uma chance de 32% de promulgação significa que o mercado ainda duvida fundamentalmente de que o projeto se torne lei em 2026 antes das eleições de meio de mandato. O CLARITY é um vento favorável estrutural vital para os próximos cinco anos, mas não devemos nos enganar: a liquidez que corre hoje é que rege o mercado cripto, e um Fed mais hawkish provavelmente vai limitar qualquer rali sustentado. $BTC
62
·
--
A ligação entre um grande estímulo fiscal e o potencial estrutural de alta do Bitcoin está correta, e ao olhar para o ciclo de 2020 fica claro o quão poderoso o crescimento da oferta de M2 pode ser para ativos digitais escassos. Quando a liquidez direta chega às contas de varejo junto com a “antecipação” de instituições, isso cria uma demanda imediata por BTC, acelerando efetivamente a adoção enquanto desvaloriza os saldos em dinheiro fiduciário. Mencionar uma possível injeção de US$ 1T naturalmente deixa os traders empolgados porque $BTC segue sendo o hedge líquido mais sensível contra a desvalorização sistêmica da moeda.
No entanto, esperar uma repetição 1:1 da alta do mercado em 2020 parece excessivamente simplista diante do cenário macro de hoje. Naquela época, tínhamos taxas de juros próximas de zero, inflação de base baixa e uma capitalização de mercado pequena o bastante para que o estímulo ao varejo causasse um impacto gigantesco. Hoje, a inflação persistente limita a flexibilidade do Fed, e o mercado é dominado por fluxos de ETFs e pelo rebalanceamento de mesas institucionais, em vez de cheques de estímulo ao varejo. Um estímulo de um trilhão de dólares certamente forneceria um vento favorável considerável, mas esperar o mesmo multiplicador parabólico ignora a saturação do mercado e as realidades do custo de capital mais alto.
A ligação entre um grande estímulo fiscal e o potencial estrutural de alta do Bitcoin está correta, e ao olhar para o ciclo de 2020 fica claro o quão poderoso o crescimento da oferta de M2 pode ser para ativos digitais escassos. Quando a liquidez direta chega às contas de varejo junto com a “antecipação” de instituições, isso cria uma demanda imediata por BTC, acelerando efetivamente a adoção enquanto desvaloriza os saldos em dinheiro fiduciário. Mencionar uma possível injeção de US$ 1T naturalmente deixa os traders empolgados porque $BTC segue sendo o hedge líquido mais sensível contra a desvalorização sistêmica da moeda.
No entanto, esperar uma repetição 1:1 da alta do mercado em 2020 parece excessivamente simplista diante do cenário macro de hoje. Naquela época, tínhamos taxas de juros próximas de zero, inflação de base baixa e uma capitalização de mercado pequena o bastante para que o estímulo ao varejo causasse um impacto gigantesco. Hoje, a inflação persistente limita a flexibilidade do Fed, e o mercado é dominado por fluxos de ETFs e pelo rebalanceamento de mesas institucionais, em vez de cheques de estímulo ao varejo. Um estímulo de um trilhão de dólares certamente forneceria um vento favorável considerável, mas esperar o mesmo multiplicador parabólico ignora a saturação do mercado e as realidades do custo de capital mais alto.
No entanto, esperar uma repetição 1:1 da alta do mercado em 2020 parece excessivamente simplista diante do cenário macro de hoje. Naquela época, tínhamos taxas de juros próximas de zero, inflação de base baixa e uma capitalização de mercado pequena o bastante para que o estímulo ao varejo causasse um impacto gigantesco. Hoje, a inflação persistente limita a flexibilidade do Fed, e o mercado é dominado por fluxos de ETFs e pelo rebalanceamento de mesas institucionais, em vez de cheques de estímulo ao varejo. Um estímulo de um trilhão de dólares certamente forneceria um vento favorável considerável, mas esperar o mesmo multiplicador parabólico ignora a saturação do mercado e as realidades do custo de capital mais alto.

66
·
--
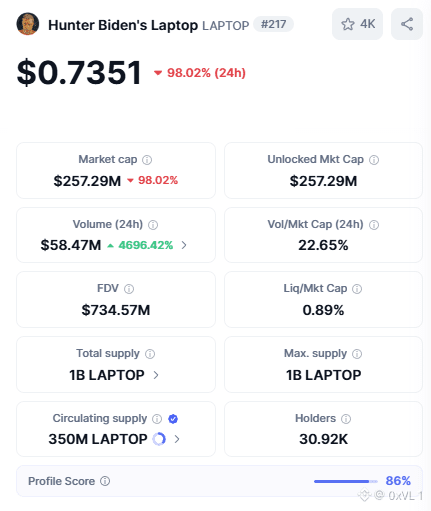
É definitivamente uma pergunta válida de se fazer, e estou realmente feliz por alguém estar finalmente puxando os dados sobre essa situação de $LAPTOP para ver o que realmente aconteceu nos bastidores. O fato de que oitenta por cento dos traders foram simplesmente eliminados em questão de minutos após o lançamento mostra exatamente por que analisar esses movimentos on-chain é tão importante. Rastrear as conexões das carteiras e ver como o pool de liquidez foi estruturado nos dá uma visão muito mais clara da mecânica envolvida aqui, e sua análise dos dados está perfeita.
Dito isso, se olharmos com atenção para os dados on-chain, fica bem claro quem estava descarregando para a multidão. Market makers como a Wintermute receberam grandes alocações de tokens logo no início e começaram a garantir lucros quase imediatamente. Some isso a um pool de liquidez que tinha apenas cerca de quarenta e oito mil dólares nele contra uma avaliação totalmente diluída irrealista, e o arranjo estava fadado a falhar. Os compradores de varejo que entraram simplesmente funcionaram como liquidez de saída para os primeiros detentores da reivindicação do airdrop e para os market makers designados. É frustrante ver esse mesmo roteiro sendo usado repetidamente para extrair valor de traders comuns que não verificam a profundidade de liquidez antes de fazer uma compra.
É definitivamente uma pergunta válida de se fazer, e estou realmente feliz por alguém estar finalmente puxando os dados sobre essa situação de $LAPTOP para ver o que realmente aconteceu nos bastidores. O fato de que oitenta por cento dos traders foram simplesmente eliminados em questão de minutos após o lançamento mostra exatamente por que analisar esses movimentos on-chain é tão importante. Rastrear as conexões das carteiras e ver como o pool de liquidez foi estruturado nos dá uma visão muito mais clara da mecânica envolvida aqui, e sua análise dos dados está perfeita.
Dito isso, se olharmos com atenção para os dados on-chain, fica bem claro quem estava descarregando para a multidão. Market makers como a Wintermute receberam grandes alocações de tokens logo no início e começaram a garantir lucros quase imediatamente. Some isso a um pool de liquidez que tinha apenas cerca de quarenta e oito mil dólares nele contra uma avaliação totalmente diluída irrealista, e o arranjo estava fadado a falhar. Os compradores de varejo que entraram simplesmente funcionaram como liquidez de saída para os primeiros detentores da reivindicação do airdrop e para os market makers designados. É frustrante ver esse mesmo roteiro sendo usado repetidamente para extrair valor de traders comuns que não verificam a profundidade de liquidez antes de fazer uma compra.
Dito isso, se olharmos com atenção para os dados on-chain, fica bem claro quem estava descarregando para a multidão. Market makers como a Wintermute receberam grandes alocações de tokens logo no início e começaram a garantir lucros quase imediatamente. Some isso a um pool de liquidez que tinha apenas cerca de quarenta e oito mil dólares nele contra uma avaliação totalmente diluída irrealista, e o arranjo estava fadado a falhar. Os compradores de varejo que entraram simplesmente funcionaram como liquidez de saída para os primeiros detentores da reivindicação do airdrop e para os market makers designados. É frustrante ver esse mesmo roteiro sendo usado repetidamente para extrair valor de traders comuns que não verificam a profundidade de liquidez antes de fazer uma compra.
51
·
--
Na verdade é engraçado, mas estranhamente genial como o time do $LAPTOP estruturou este airdrop. Direcionar carteiras com PnL negativo na moeda $TRUMP é uma guerra de memes esperta e uma forma bem inteligente de impulsionar uma comunidade inicial. Você precisa admitir: usar dados on-chain para encontrar exatamente as pessoas que tomaram prejuízo com um token político rival e então entregar a elas tokens grátis é uma abordagem fresca para distribuição. Isso inverte o meta usual de farm de airdrops e coloca tudo de cabeça para baixo, garantindo atenção imediata do público exato que adora negociar tokens políticos. A mera ironia de uma moeda com tema de Hunter Biden recompensar quem segura TRUMP cria a narrativa viral perfeita para a linha do tempo. Eu sinceramente respeito a criatividade aqui; é exatamente o tipo de marketing cínico e autoconsciente que está prosperando na Base agora e faz as pessoas conversarem. Dito isso, eu não acho que isso conquiste de verdade o voto principal dos degen por mais do que alguns dias. Claro, os perdedores do TRUMP vão aceitar seus tokens grátis com prazer, mas vamos ser realistas: eles vão despejar tudo imediatamente para recuperar as perdas anteriores. Você está basicamente entregando capital grátis para pessoas cujo único objetivo é sair. Além disso, o meta político está ficando extremamente desgastado neste ponto. Quando a novidade inicial passar, você fica com um token fortemente concentrado entre insiders, dependendo de truques bizarros como queimar a oferta com base na eleição de 2028. Parece menos uma comunidade sustentável e mais como um jogo de extração PVP convoluto, onde o varejo vai ser picotado de novo. Vou observar o gráfico por entretenimento, mas definitivamente não vou dar lances nisso
Na verdade é engraçado, mas estranhamente genial como o time do $LAPTOP estruturou este airdrop. Direcionar carteiras com PnL negativo na moeda $TRUMP é uma guerra de memes esperta e uma forma bem inteligente de impulsionar uma comunidade inicial. Você precisa admitir: usar dados on-chain para encontrar exatamente as pessoas que tomaram prejuízo com um token político rival e então entregar a elas tokens grátis é uma abordagem fresca para distribuição. Isso inverte o meta usual de farm de airdrops e coloca tudo de cabeça para baixo, garantindo atenção imediata do público exato que adora negociar tokens políticos. A mera ironia de uma moeda com tema de Hunter Biden recompensar quem segura TRUMP cria a narrativa viral perfeita para a linha do tempo. Eu sinceramente respeito a criatividade aqui; é exatamente o tipo de marketing cínico e autoconsciente que está prosperando na Base agora e faz as pessoas conversarem. Dito isso, eu não acho que isso conquiste de verdade o voto principal dos degen por mais do que alguns dias. Claro, os perdedores do TRUMP vão aceitar seus tokens grátis com prazer, mas vamos ser realistas: eles vão despejar tudo imediatamente para recuperar as perdas anteriores. Você está basicamente entregando capital grátis para pessoas cujo único objetivo é sair. Além disso, o meta político está ficando extremamente desgastado neste ponto. Quando a novidade inicial passar, você fica com um token fortemente concentrado entre insiders, dependendo de truques bizarros como queimar a oferta com base na eleição de 2028. Parece menos uma comunidade sustentável e mais como um jogo de extração PVP convoluto, onde o varejo vai ser picotado de novo. Vou observar o gráfico por entretenimento, mas definitivamente não vou dar lances nisso
62
·
--
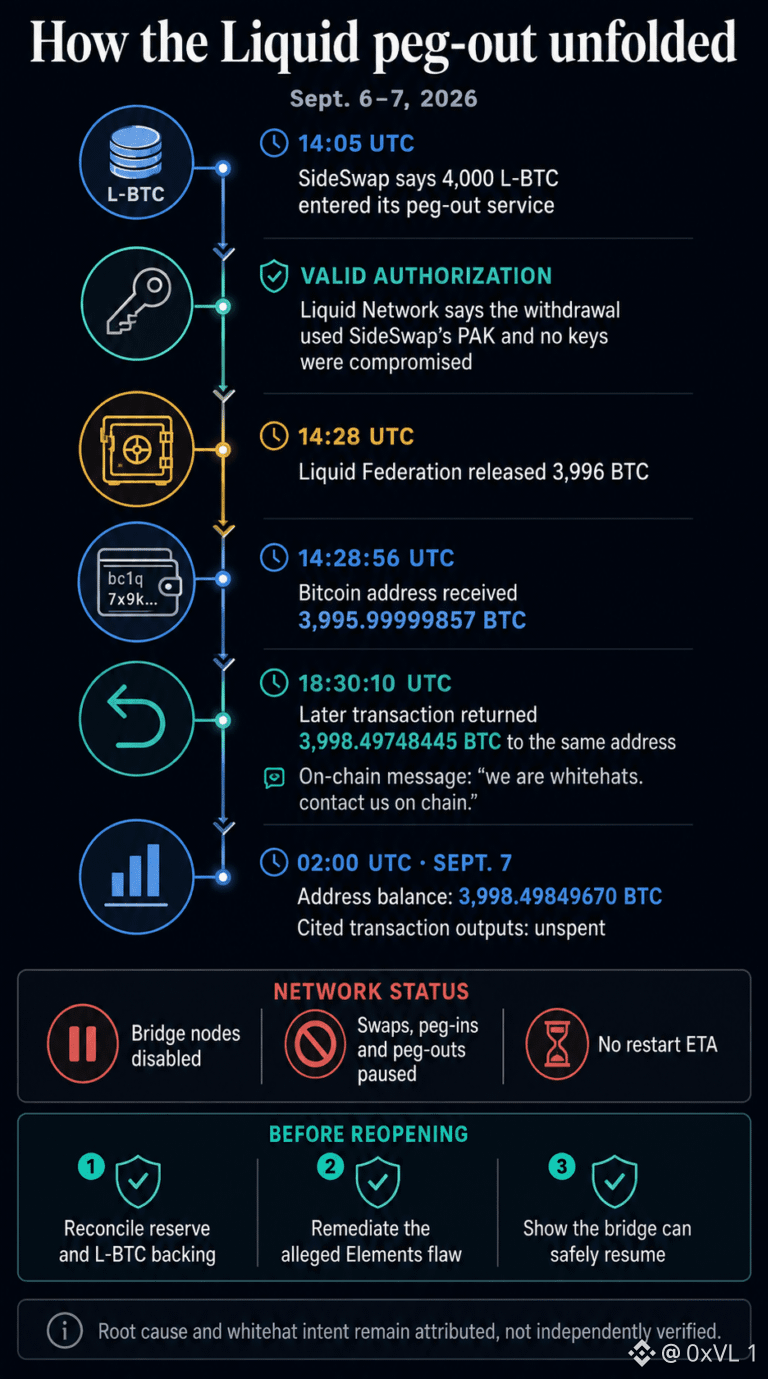
Acompanhar esta situação da Liquid Network tem sido altamente envolvente do ponto de vista de pesquisa. É genuinamente interessante ver um autoproclamado white hat usar mensagens OP_RETURN para negociar diretamente com a Blockstream on-chain, tratando um saque de 320 milhões de dólares como uma caça ao bug ao vivo. O fato de terem contornado a multisig de 11 de 15 explorando uma falha lógica no software Elements, em vez de roubar chaves privadas, mostra um entendimento sólido da arquitetura de sidechain. Isso me lembra antigos exploits de pontes (bridges), em que o código falhou enquanto o modelo de custódia funcionava tecnicamente como pretendido. Preciso reconhecer a execução técnica aqui; provar que é possível gerar L-BTC sem lastro e sacá-lo por dólares reais ($BTC) traz uma lição muito clara para o ecossistema.
Dito isso, tenho preocupações reais com como todo esse cenário está se desenrolando. Manter 320 milhões de dólares como reféns até que os desenvolvedores provem que corrigiram todos os nós ultrapassa a linha entre divulgação ética e conformidade forçada. Um white hat padrão reporta a vulnerabilidade e coleta uma recompensa; eles não congelam unilateralmente a liquidez e ditam termos operacionais para uma federação de exchanges. Este incidente agride severamente a confiança que depositamos em modelos de sidechain federados. Se uma única falha de software pode contornar o mecanismo de consenso e drenar 95% das reservas, precisamos reavaliar seriamente as premissas de segurança usadas para escalar o Bitcoin. A Blockstream precisará fornecer um post-mortem bem minucioso quando a poeira baixar.
Acompanhar esta situação da Liquid Network tem sido altamente envolvente do ponto de vista de pesquisa. É genuinamente interessante ver um autoproclamado white hat usar mensagens OP_RETURN para negociar diretamente com a Blockstream on-chain, tratando um saque de 320 milhões de dólares como uma caça ao bug ao vivo. O fato de terem contornado a multisig de 11 de 15 explorando uma falha lógica no software Elements, em vez de roubar chaves privadas, mostra um entendimento sólido da arquitetura de sidechain. Isso me lembra antigos exploits de pontes (bridges), em que o código falhou enquanto o modelo de custódia funcionava tecnicamente como pretendido. Preciso reconhecer a execução técnica aqui; provar que é possível gerar L-BTC sem lastro e sacá-lo por dólares reais ($BTC) traz uma lição muito clara para o ecossistema.
Dito isso, tenho preocupações reais com como todo esse cenário está se desenrolando. Manter 320 milhões de dólares como reféns até que os desenvolvedores provem que corrigiram todos os nós ultrapassa a linha entre divulgação ética e conformidade forçada. Um white hat padrão reporta a vulnerabilidade e coleta uma recompensa; eles não congelam unilateralmente a liquidez e ditam termos operacionais para uma federação de exchanges. Este incidente agride severamente a confiança que depositamos em modelos de sidechain federados. Se uma única falha de software pode contornar o mecanismo de consenso e drenar 95% das reservas, precisamos reavaliar seriamente as premissas de segurança usadas para escalar o Bitcoin. A Blockstream precisará fornecer um post-mortem bem minucioso quando a poeira baixar.
Dito isso, tenho preocupações reais com como todo esse cenário está se desenrolando. Manter 320 milhões de dólares como reféns até que os desenvolvedores provem que corrigiram todos os nós ultrapassa a linha entre divulgação ética e conformidade forçada. Um white hat padrão reporta a vulnerabilidade e coleta uma recompensa; eles não congelam unilateralmente a liquidez e ditam termos operacionais para uma federação de exchanges. Este incidente agride severamente a confiança que depositamos em modelos de sidechain federados. Se uma única falha de software pode contornar o mecanismo de consenso e drenar 95% das reservas, precisamos reavaliar seriamente as premissas de segurança usadas para escalar o Bitcoin. A Blockstream precisará fornecer um post-mortem bem minucioso quando a poeira baixar.
61
·
--
Ver $ZEC e $XRP imprimirem breakouts técnicos limpos após meses de consolidação é, sem dúvida, um sinal empolgante para o mercado. Isso mostra que a rotação de capital está ativamente migrando ao longo da curva de risco, e ver nomes mais antigos e de alto perfil liderarem a investida sempre traz liquidez fresca e atenção renovada do varejo de volta às altcoins. O aumento de volume nessas pares específicas indica uma demanda real à vista e um impulso altista de curto prazo que não pode ser ignorado.
Porém, declarar um verdadeiro altseason completo a partir desses movimentos parece um pouco prematuro. Um altseason macro de verdade geralmente requer uma queda sustentada na dominância do Bitcoin, combinada com uma amplitude de mercado ampla em DeFi, L1s e tokens de mid-cap, em vez de picos isolados impulsionados por notícias específicas ou por short squeezes. Até vermos expansão persistente de volume e transbordamento de liquidez para ativos de menor capitalização, sem que o BTC puxe tudo para baixo em uma correção, isso parece mais uma rotação tática de liquidez do que o início de um ciclo altista prolongado.
Ver $ZEC e $XRP imprimirem breakouts técnicos limpos após meses de consolidação é, sem dúvida, um sinal empolgante para o mercado. Isso mostra que a rotação de capital está ativamente migrando ao longo da curva de risco, e ver nomes mais antigos e de alto perfil liderarem a investida sempre traz liquidez fresca e atenção renovada do varejo de volta às altcoins. O aumento de volume nessas pares específicas indica uma demanda real à vista e um impulso altista de curto prazo que não pode ser ignorado.
Porém, declarar um verdadeiro altseason completo a partir desses movimentos parece um pouco prematuro. Um altseason macro de verdade geralmente requer uma queda sustentada na dominância do Bitcoin, combinada com uma amplitude de mercado ampla em DeFi, L1s e tokens de mid-cap, em vez de picos isolados impulsionados por notícias específicas ou por short squeezes. Até vermos expansão persistente de volume e transbordamento de liquidez para ativos de menor capitalização, sem que o BTC puxe tudo para baixo em uma correção, isso parece mais uma rotação tática de liquidez do que o início de um ciclo altista prolongado.
Porém, declarar um verdadeiro altseason completo a partir desses movimentos parece um pouco prematuro. Um altseason macro de verdade geralmente requer uma queda sustentada na dominância do Bitcoin, combinada com uma amplitude de mercado ampla em DeFi, L1s e tokens de mid-cap, em vez de picos isolados impulsionados por notícias específicas ou por short squeezes. Até vermos expansão persistente de volume e transbordamento de liquidez para ativos de menor capitalização, sem que o BTC puxe tudo para baixo em uma correção, isso parece mais uma rotação tática de liquidez do que o início de um ciclo altista prolongado.
70
·
--
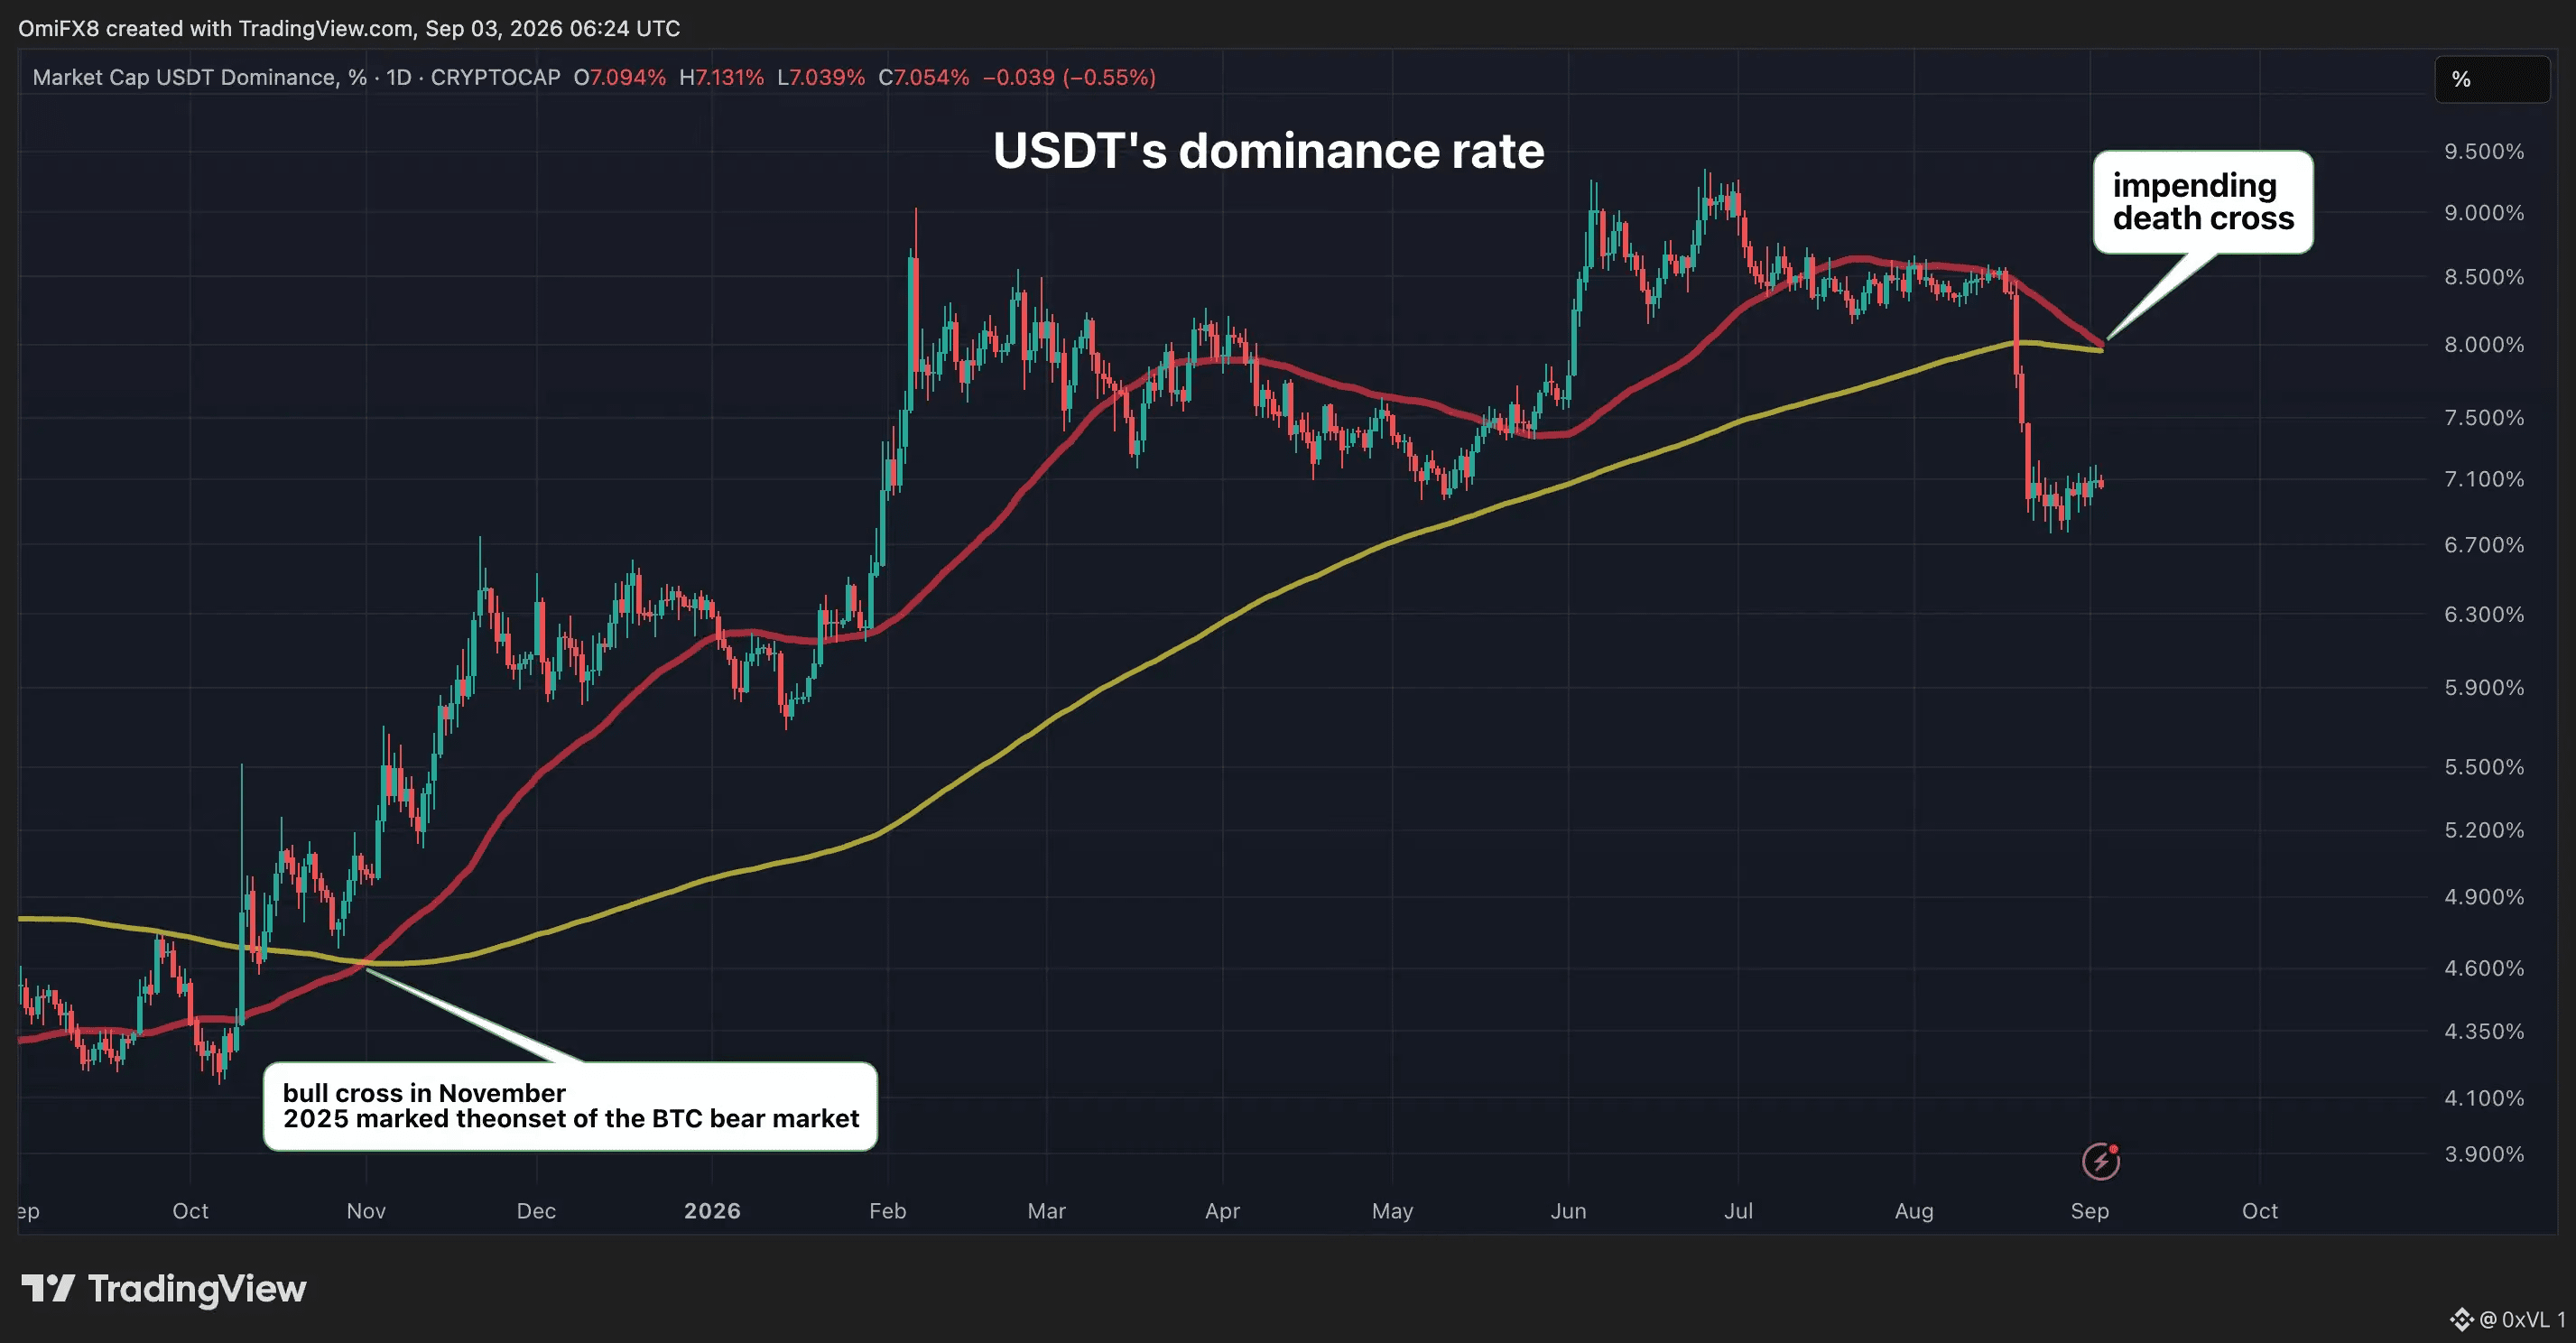
O histórico do cruzamento dourado do Bitcoin é, sem dúvida, impressionante — especialmente ao observar como cruzamentos anteriores entre médias móveis de 50 e 200 dias confirmaram mudanças de regime macro e desencadearam ralis de várias centenas por cento. No contexto da estrutura de mercado atual, com capital institucional fluindo por meio de ETFs spot e topos mais altos e fundos mais altos em prazos maiores se formando, faz todo o sentido por que traders estão hiperfocados nesse setup técnico como um catalisador legítimo para impulsionar a recuperação em direção a US$ 100 mil.
Dito isso, apoiar-se demais na repetição histórica sem considerar a evolução do ciclo é um jogo perigoso. O cruzamento dourado é, no fim das contas, um indicador defasado que reflete a ação de preço passada em vez de prever o impulso futuro. Agora que o Bitcoin opera em escala de vários trilhões de dólares, esperar uma nova expansão de 300% ignora a lei de retornos decrescentes entre classes de ativos maduras. Sem liquidez macro mais ampla, afrouxamento das condições monetárias e uma demanda spot genuína consumindo a resistência relevante no topo, confiar apenas em um cruzamento de médias móveis pode facilmente se transformar em liquidez de saída para traders de varejo excessivamente alavancados $BTC
O histórico do cruzamento dourado do Bitcoin é, sem dúvida, impressionante — especialmente ao observar como cruzamentos anteriores entre médias móveis de 50 e 200 dias confirmaram mudanças de regime macro e desencadearam ralis de várias centenas por cento. No contexto da estrutura de mercado atual, com capital institucional fluindo por meio de ETFs spot e topos mais altos e fundos mais altos em prazos maiores se formando, faz todo o sentido por que traders estão hiperfocados nesse setup técnico como um catalisador legítimo para impulsionar a recuperação em direção a US$ 100 mil.
Dito isso, apoiar-se demais na repetição histórica sem considerar a evolução do ciclo é um jogo perigoso. O cruzamento dourado é, no fim das contas, um indicador defasado que reflete a ação de preço passada em vez de prever o impulso futuro. Agora que o Bitcoin opera em escala de vários trilhões de dólares, esperar uma nova expansão de 300% ignora a lei de retornos decrescentes entre classes de ativos maduras. Sem liquidez macro mais ampla, afrouxamento das condições monetárias e uma demanda spot genuína consumindo a resistência relevante no topo, confiar apenas em um cruzamento de médias móveis pode facilmente se transformar em liquidez de saída para traders de varejo excessivamente alavancados $BTC
Dito isso, apoiar-se demais na repetição histórica sem considerar a evolução do ciclo é um jogo perigoso. O cruzamento dourado é, no fim das contas, um indicador defasado que reflete a ação de preço passada em vez de prever o impulso futuro. Agora que o Bitcoin opera em escala de vários trilhões de dólares, esperar uma nova expansão de 300% ignora a lei de retornos decrescentes entre classes de ativos maduras. Sem liquidez macro mais ampla, afrouxamento das condições monetárias e uma demanda spot genuína consumindo a resistência relevante no topo, confiar apenas em um cruzamento de médias móveis pode facilmente se transformar em liquidez de saída para traders de varejo excessivamente alavancados $BTC
64
·
--
Ótima chamada sobre a cascata de liquidações de US$ 115M. Destacar a reação imediata às manchetes do Irã, ao lado do ponto decisivo de US$ 75K versus US$ 70K, captura exatamente o que as mesas de derivativos estão monitorando agora. A forma como a alavancagem é eliminada em questão de minutos durante choques de notícias geopolíticas é sempre fascinante de observar, e acompanhar se esse suporte de US$ 75K se mantém dá uma boa medida da demanda spot subjacente versus a pressão de papel sintético.
Dito isso, sinto que os traders de varejo estão entrando em pânico rápido demais novamente, por causa de manchetes geopolíticas de curto prazo. Atribuir o recuo repentino ao barulho geopolítico ignora a realidade óbvia de que o open interest estava completamente inflado e precisava de um ajuste de qualquer forma. Esses picos guiados por manchetes geralmente criam armadilhas clássicas de baixa; então saltar direto para um cenário de desespero de US$ 70K parece exagerado quando a liquidez estrutural do livro de ofertas em torno de US$ 74K–US$ 75K segue relativamente densa. Traders excessivamente alavancados nunca aprendem.
Ótima chamada sobre a cascata de liquidações de US$ 115M. Destacar a reação imediata às manchetes do Irã, ao lado do ponto decisivo de US$ 75K versus US$ 70K, captura exatamente o que as mesas de derivativos estão monitorando agora. A forma como a alavancagem é eliminada em questão de minutos durante choques de notícias geopolíticas é sempre fascinante de observar, e acompanhar se esse suporte de US$ 75K se mantém dá uma boa medida da demanda spot subjacente versus a pressão de papel sintético.
Dito isso, sinto que os traders de varejo estão entrando em pânico rápido demais novamente, por causa de manchetes geopolíticas de curto prazo. Atribuir o recuo repentino ao barulho geopolítico ignora a realidade óbvia de que o open interest estava completamente inflado e precisava de um ajuste de qualquer forma. Esses picos guiados por manchetes geralmente criam armadilhas clássicas de baixa; então saltar direto para um cenário de desespero de US$ 70K parece exagerado quando a liquidez estrutural do livro de ofertas em torno de US$ 74K–US$ 75K segue relativamente densa. Traders excessivamente alavancados nunca aprendem.
Dito isso, sinto que os traders de varejo estão entrando em pânico rápido demais novamente, por causa de manchetes geopolíticas de curto prazo. Atribuir o recuo repentino ao barulho geopolítico ignora a realidade óbvia de que o open interest estava completamente inflado e precisava de um ajuste de qualquer forma. Esses picos guiados por manchetes geralmente criam armadilhas clássicas de baixa; então saltar direto para um cenário de desespero de US$ 70K parece exagerado quando a liquidez estrutural do livro de ofertas em torno de US$ 74K–US$ 75K segue relativamente densa. Traders excessivamente alavancados nunca aprendem.
69
·
--
É interessante ver a Robinhood Chain liderar as paradas diárias de receita de aplicativos. Fazer a ponte da liquidez de varejo para um L2 baseado em Arbitrum, ao lado de ações tokenizadas como NVDA e AAPL, certamente atrairia um volume forte, e ver a adoção do Uniswap v4 disparar junto com o onboarding de suas carteiras nativas mostra que sua alavancagem de distribuição é real. Eles claramente reduziram a fricção de onboarding que normalmente impede o varejo de interagir com apps onchain. No entanto, se você analisar com atenção os dados por trás desse aumento de taxas, mais de 90% do volume veio de bots de trading automatizados como GMGN e de plataformas de lançamento de tokens como Pons. A maioria dos usuários não está mantendo posições spot de longo prazo; eles estão atrás de memecoins de curto prazo e de arbitragem via bots. Esse tipo de capital mercenário seca rápido quando a volatilidade diminui, então a menos que eles convertam esses traders em um TVL mais “aderente” com mercados robustos de empréstimos e rendimento, esse pico de receita não vai durar muito $BTC
É interessante ver a Robinhood Chain liderar as paradas diárias de receita de aplicativos. Fazer a ponte da liquidez de varejo para um L2 baseado em Arbitrum, ao lado de ações tokenizadas como NVDA e AAPL, certamente atrairia um volume forte, e ver a adoção do Uniswap v4 disparar junto com o onboarding de suas carteiras nativas mostra que sua alavancagem de distribuição é real. Eles claramente reduziram a fricção de onboarding que normalmente impede o varejo de interagir com apps onchain. No entanto, se você analisar com atenção os dados por trás desse aumento de taxas, mais de 90% do volume veio de bots de trading automatizados como GMGN e de plataformas de lançamento de tokens como Pons. A maioria dos usuários não está mantendo posições spot de longo prazo; eles estão atrás de memecoins de curto prazo e de arbitragem via bots. Esse tipo de capital mercenário seca rápido quando a volatilidade diminui, então a menos que eles convertam esses traders em um TVL mais “aderente” com mercados robustos de empréstimos e rendimento, esse pico de receita não vai durar muito $BTC
65
·
--
É fascinante ver como os modelos de tesouraria corporativa estão evoluindo tão rapidamente, com a Strategy e a BitMine realizando mais US$ 500 milhões em ativos digitais. O foco incansável de Michael Saylor em construir uma tesouraria de Bitcoin de longo prazo, ao lado da acumulação agressiva de Ethereum por Tom Lee, prova que a convicção institucional continua extraordinariamente forte. Ver esses pesos-pesados usarem estratégias estruturadas de balanço para capturar a escassez digital demonstra maturidade real de engenharia financeira no espaço cripto. No entanto, não podemos ignorar os riscos estruturais crescentes inerentes a essas apostas agressivas de balanço. Quando os prêmios sobre o valor patrimonial líquido comprimem para perto de 1,0x, o modelo de alavancagem fica significativamente mais complicado. A dependência da Strategy de dívida fixa em dólares e dividendos preferenciais significa que eles precisam administrar enormes obrigações de liquidez sem qualquer rendimento nativo, o que eventualmente força a formação de colchões de caixa e pausas na compra. Enquanto o rendimento de staking da BitMine oferece uma boa proteção contra desvantagens para o $ETH , as perdas em papel ainda pesam bastante se as condições macro vierem a piorar. Empurrar grandes volumes de dívida e ofertas de patrimônio preferencial para ativos voláteis funciona brilhantemente durante os mercados em alta, mas deixa muito pouca margem de erro se o impulso do mercado estagnar por um período prolongado. $BTC
É fascinante ver como os modelos de tesouraria corporativa estão evoluindo tão rapidamente, com a Strategy e a BitMine realizando mais US$ 500 milhões em ativos digitais. O foco incansável de Michael Saylor em construir uma tesouraria de Bitcoin de longo prazo, ao lado da acumulação agressiva de Ethereum por Tom Lee, prova que a convicção institucional continua extraordinariamente forte. Ver esses pesos-pesados usarem estratégias estruturadas de balanço para capturar a escassez digital demonstra maturidade real de engenharia financeira no espaço cripto. No entanto, não podemos ignorar os riscos estruturais crescentes inerentes a essas apostas agressivas de balanço. Quando os prêmios sobre o valor patrimonial líquido comprimem para perto de 1,0x, o modelo de alavancagem fica significativamente mais complicado. A dependência da Strategy de dívida fixa em dólares e dividendos preferenciais significa que eles precisam administrar enormes obrigações de liquidez sem qualquer rendimento nativo, o que eventualmente força a formação de colchões de caixa e pausas na compra. Enquanto o rendimento de staking da BitMine oferece uma boa proteção contra desvantagens para o $ETH , as perdas em papel ainda pesam bastante se as condições macro vierem a piorar. Empurrar grandes volumes de dívida e ofertas de patrimônio preferencial para ativos voláteis funciona brilhantemente durante os mercados em alta, mas deixa muito pouca margem de erro se o impulso do mercado estagnar por um período prolongado. $BTC
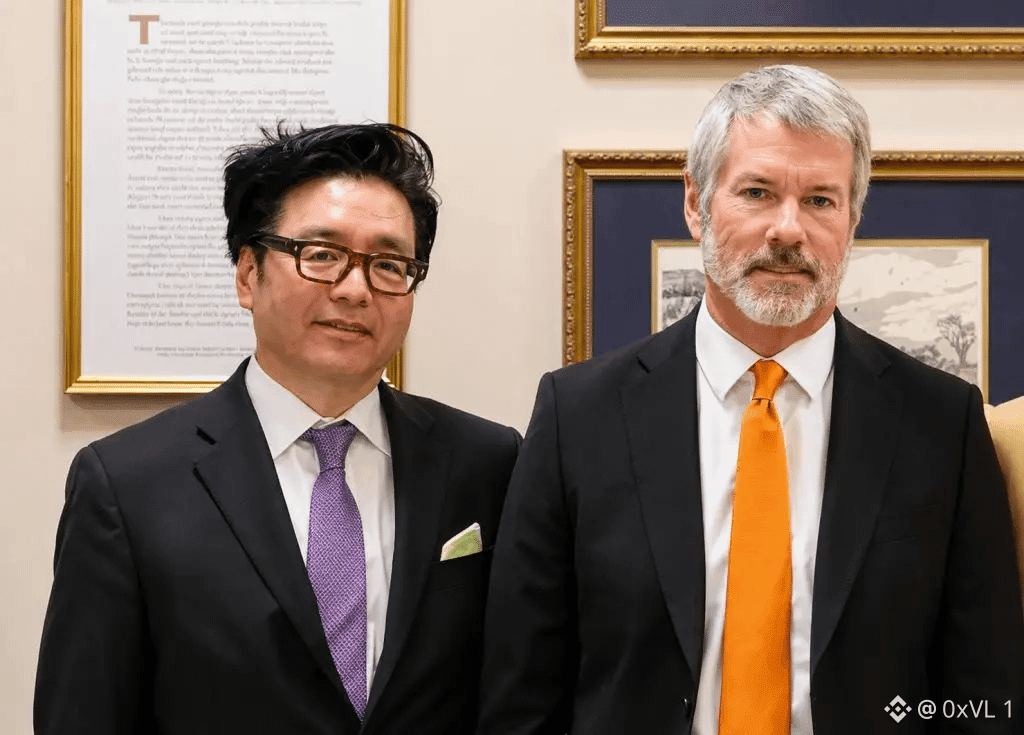
57
·
--
Embora a CryptoQuant enquadre a recente alta em direção a US$ 81.000 como o amanhecer de um novo bull run estrutural, exigindo apenas um avanço acima de US$ 83.000 para confirmação oficial, as realidades subjacentes na cadeia mostram um quadro bem mais cauteloso e orientado à distribuição. Chamar uma mudança de tendência macro baseada em catalisadores temporários, como expansões de recompras do Tesouro dos EUA ou retórica política, ignora a enorme resistência estrutural acima da faixa. Os dados concretos mostram detentores de curto prazo realizando caixa rapidamente, com US$ 1,2 bilhão em lucros realizados, além de um aumento acentuado nas entradas em exchanges — 53.000 $BTC, 1,7 milhão ETH — e pesados depósitos de whales, o que historicamente sinaliza forte distribuição em vez de uma acumulação saudável. Margens elevadas de lucro não realizado acima de 20% normalmente marcam topos locais, nos quais a realização agressiva de lucros limita o potencial de alta. Atingir a média móvel de 365 dias perto de US$ 83.000 é muito mais provável de agir como uma barreira formidável, onde a liquidez presa é descarregada, desencadeando uma correção brusca no início do bull, em vez de uma ruptura limpa em direção a um ciclo de alta sustentável
Embora a CryptoQuant enquadre a recente alta em direção a US$ 81.000 como o amanhecer de um novo bull run estrutural, exigindo apenas um avanço acima de US$ 83.000 para confirmação oficial, as realidades subjacentes na cadeia mostram um quadro bem mais cauteloso e orientado à distribuição. Chamar uma mudança de tendência macro baseada em catalisadores temporários, como expansões de recompras do Tesouro dos EUA ou retórica política, ignora a enorme resistência estrutural acima da faixa. Os dados concretos mostram detentores de curto prazo realizando caixa rapidamente, com US$ 1,2 bilhão em lucros realizados, além de um aumento acentuado nas entradas em exchanges — 53.000 $BTC, 1,7 milhão ETH — e pesados depósitos de whales, o que historicamente sinaliza forte distribuição em vez de uma acumulação saudável. Margens elevadas de lucro não realizado acima de 20% normalmente marcam topos locais, nos quais a realização agressiva de lucros limita o potencial de alta. Atingir a média móvel de 365 dias perto de US$ 83.000 é muito mais provável de agir como uma barreira formidável, onde a liquidez presa é descarregada, desencadeando uma correção brusca no início do bull, em vez de uma ruptura limpa em direção a um ciclo de alta sustentável
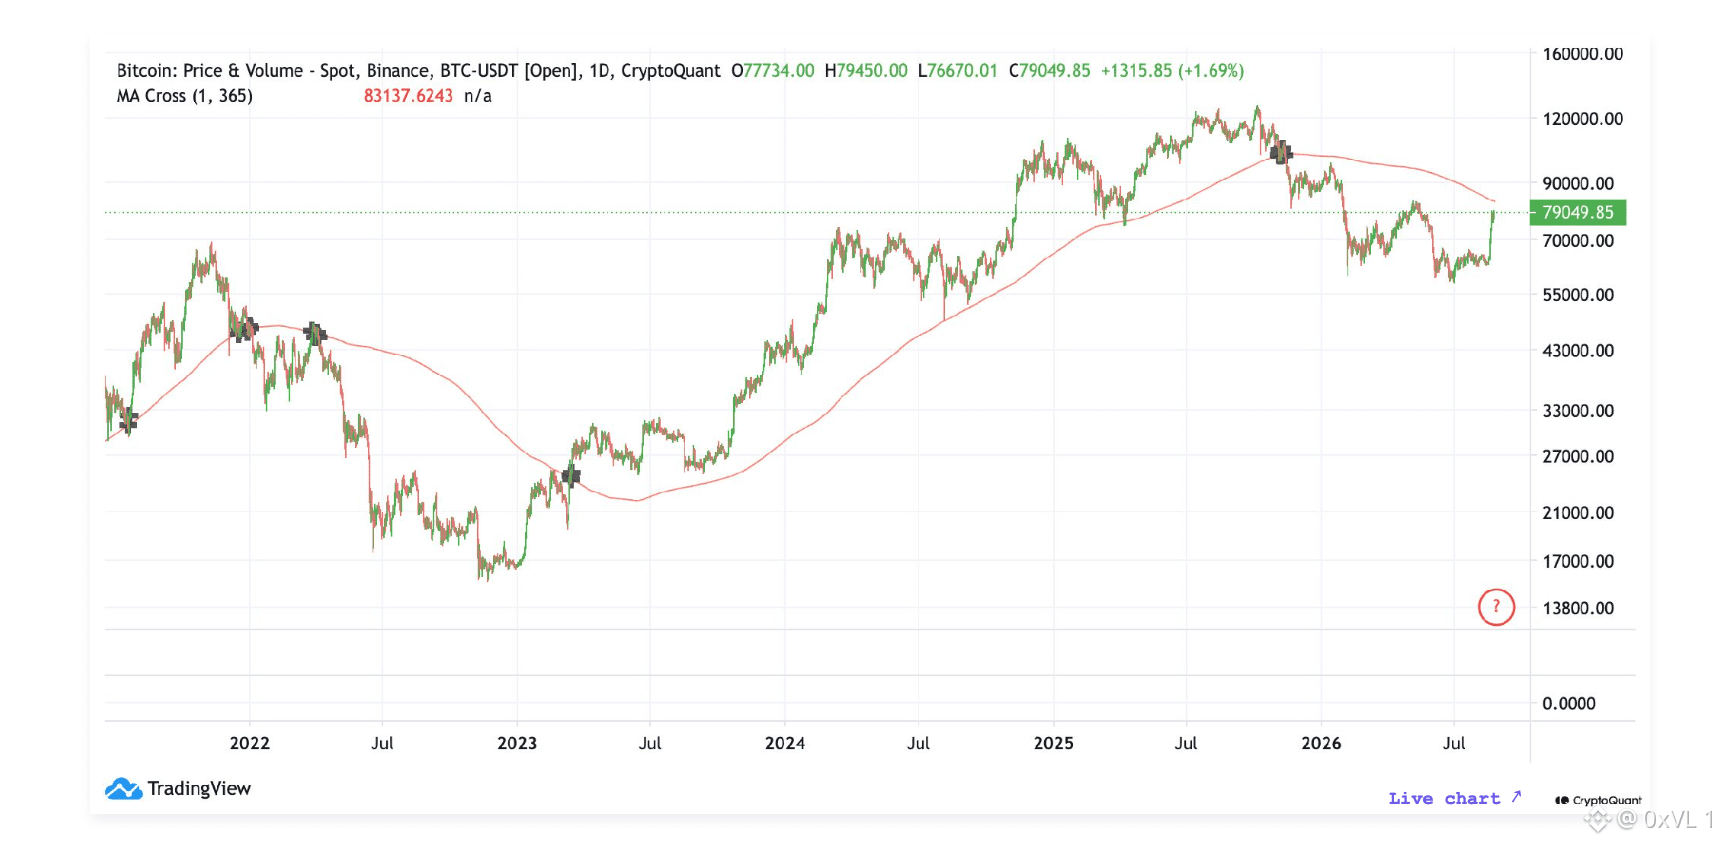
80
·
--
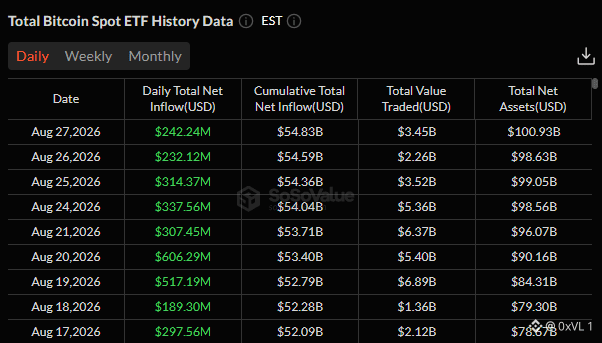
Acertou em cheio ao trazer à tona a narrativa macro em torno da liderança dos bancos centrais — sem dúvida, um dos gatilhos de curto prazo mais “limpos” para direcionar a movimentação dos preços agora. Observar como a liquidez do mercado e as expectativas de taxa de juros mudam sempre que a liderança do Fed fala redesenha completamente o apetite a risco em diferentes ativos de risco, especialmente com o $BTC situado perto desse nível psicológico crítico de 80K. A correlação entre os sinais de política do banco central e os ciclos globais de liquidez segue sendo uma das estruturas mais confiáveis para entender a rotação de capital para ativos digitais.
Dito isso, acho que o mercado está dando peso demais a cada manchete de coletiva de imprensa, em vez de olhar para a estrutura subjacente do mercado. Um único discurso ou uma observação mais hawkish pode provocar liquidações de curto prazo, mas a trajetória de longo prazo do Bitcoin é determinada muito mais pela absorção institucional via ETFs, pela dinâmica de oferta e pelos déficits fiscais soberanos persistentes. Tratar cada declaração do Fed como um momento decisivo demais ignora o quanto a liquidez em cripto se tornou resiliente além da política monetária tradicional
Acertou em cheio ao trazer à tona a narrativa macro em torno da liderança dos bancos centrais — sem dúvida, um dos gatilhos de curto prazo mais “limpos” para direcionar a movimentação dos preços agora. Observar como a liquidez do mercado e as expectativas de taxa de juros mudam sempre que a liderança do Fed fala redesenha completamente o apetite a risco em diferentes ativos de risco, especialmente com o $BTC situado perto desse nível psicológico crítico de 80K. A correlação entre os sinais de política do banco central e os ciclos globais de liquidez segue sendo uma das estruturas mais confiáveis para entender a rotação de capital para ativos digitais.
Dito isso, acho que o mercado está dando peso demais a cada manchete de coletiva de imprensa, em vez de olhar para a estrutura subjacente do mercado. Um único discurso ou uma observação mais hawkish pode provocar liquidações de curto prazo, mas a trajetória de longo prazo do Bitcoin é determinada muito mais pela absorção institucional via ETFs, pela dinâmica de oferta e pelos déficits fiscais soberanos persistentes. Tratar cada declaração do Fed como um momento decisivo demais ignora o quanto a liquidez em cripto se tornou resiliente além da política monetária tradicional
Dito isso, acho que o mercado está dando peso demais a cada manchete de coletiva de imprensa, em vez de olhar para a estrutura subjacente do mercado. Um único discurso ou uma observação mais hawkish pode provocar liquidações de curto prazo, mas a trajetória de longo prazo do Bitcoin é determinada muito mais pela absorção institucional via ETFs, pela dinâmica de oferta e pelos déficits fiscais soberanos persistentes. Tratar cada declaração do Fed como um momento decisivo demais ignora o quanto a liquidez em cripto se tornou resiliente além da política monetária tradicional
74
·
--
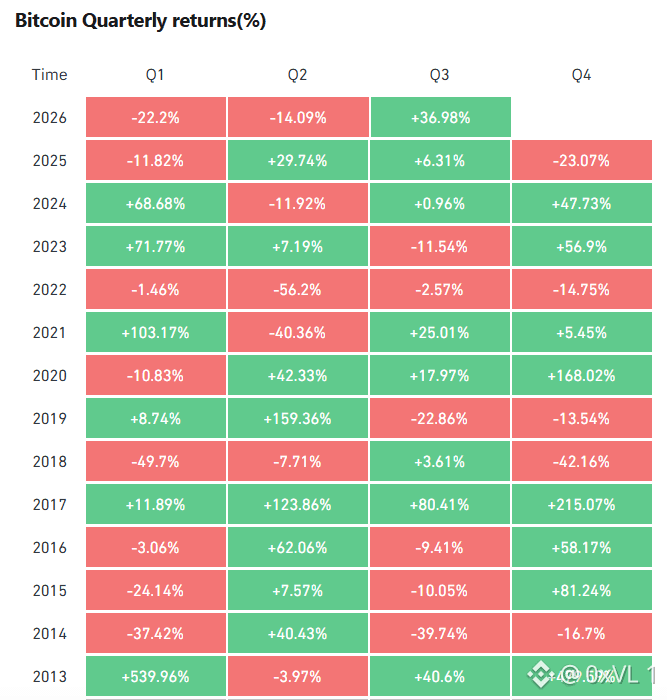
O modelo de Bernstein realmente apresenta um argumento convincente, especialmente quando se observa os mecanismos institucionais que impulsionam este ciclo. O déficit estrutural de oferta após o halving, combinado com afluxos líquidos consistentes para ETFs à vista e com a crescente demanda do Tesouro, confere ao Bitcoin um piso muito mais firme do que nas corridas anteriores. Historicamente, uma expansão de 58% em um trimestre não é inédita quando a descoberta de preço começa e a liquidez macro começa a se expandir junto com os ciclos de cortes de juros.
Dito isso, mirar US$ 125 mil estritamente até dezembro parece agressivo demais diante da profundidade atual do livro de ofertas e dos ventos contrários macro. Ainda há uma resistência relevante acima para ser superada, e depender apenas do impulso dos ETFs ignora a pressão persistente de venda proveniente de hedge de margens de mineradores e de distribuições de ativos soberanos. Se o open interest em contratos perpétuos continuar superando o volume à vista, é muito mais provável vermos limpezas bruscas de alavancagem do que uma alta parabólica limpa rumo ao fim do ano. A meta em si não é impossível no longo prazo, mas apostar em um prazo tão apertado subestima o quanto as rotações do Q4 podem ser instáveis. $BTC
O modelo de Bernstein realmente apresenta um argumento convincente, especialmente quando se observa os mecanismos institucionais que impulsionam este ciclo. O déficit estrutural de oferta após o halving, combinado com afluxos líquidos consistentes para ETFs à vista e com a crescente demanda do Tesouro, confere ao Bitcoin um piso muito mais firme do que nas corridas anteriores. Historicamente, uma expansão de 58% em um trimestre não é inédita quando a descoberta de preço começa e a liquidez macro começa a se expandir junto com os ciclos de cortes de juros.
Dito isso, mirar US$ 125 mil estritamente até dezembro parece agressivo demais diante da profundidade atual do livro de ofertas e dos ventos contrários macro. Ainda há uma resistência relevante acima para ser superada, e depender apenas do impulso dos ETFs ignora a pressão persistente de venda proveniente de hedge de margens de mineradores e de distribuições de ativos soberanos. Se o open interest em contratos perpétuos continuar superando o volume à vista, é muito mais provável vermos limpezas bruscas de alavancagem do que uma alta parabólica limpa rumo ao fim do ano. A meta em si não é impossível no longo prazo, mas apostar em um prazo tão apertado subestima o quanto as rotações do Q4 podem ser instáveis. $BTC
Dito isso, mirar US$ 125 mil estritamente até dezembro parece agressivo demais diante da profundidade atual do livro de ofertas e dos ventos contrários macro. Ainda há uma resistência relevante acima para ser superada, e depender apenas do impulso dos ETFs ignora a pressão persistente de venda proveniente de hedge de margens de mineradores e de distribuições de ativos soberanos. Se o open interest em contratos perpétuos continuar superando o volume à vista, é muito mais provável vermos limpezas bruscas de alavancagem do que uma alta parabólica limpa rumo ao fim do ano. A meta em si não é impossível no longo prazo, mas apostar em um prazo tão apertado subestima o quanto as rotações do Q4 podem ser instáveis. $BTC
71
·
--
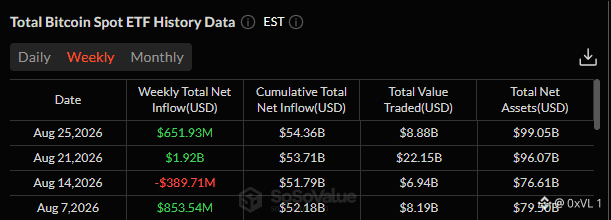
Uma explicação bem sólida deste setup de vencimento. O agrupamento da open interest da Deribit e da CME em torno deste fechamento trimestral é definitivamente enorme, e destacar o “poder gravitacional” em direção ao preço de max pain é um contexto crucial que a maior parte dos traders de varejo completamente ignora. A exposição a gama dos market makers agora está criando uma fricção perceptível, especialmente com a posição dos dealers forçando hedge dinâmico de delta toda vez que o spot tenta ultrapassar níveis locais de resistência. Dito isso, acho que atribuir convicção direcional demais estritamente ao max pain simplifica demais o que normalmente acontece após o vencimento. Quando o risco do pin se dissipa na expiração, o “crush” resultante da volatilidade implícita tende a liberar garantias e a destravar uma direção de mercado genuína, em vez de manter o spot artificialmente suprimido. Na minha visão, volume do spot e taxas de funding perpétuas estão exercendo uma influência estrutural muito maior do que o pin de opções sozinho. Confiar apenas no alvo de max pain, sem considerar liquidez do livro de ordens e fluxos macro de ETFs, parece uma suposição exagerada. Estou esperando um “chop” até o corte das 08:00 UTC, seguido por um movimento de expansão bem mais limpo quando a open interest for eliminada. $BTC
Uma explicação bem sólida deste setup de vencimento. O agrupamento da open interest da Deribit e da CME em torno deste fechamento trimestral é definitivamente enorme, e destacar o “poder gravitacional” em direção ao preço de max pain é um contexto crucial que a maior parte dos traders de varejo completamente ignora. A exposição a gama dos market makers agora está criando uma fricção perceptível, especialmente com a posição dos dealers forçando hedge dinâmico de delta toda vez que o spot tenta ultrapassar níveis locais de resistência. Dito isso, acho que atribuir convicção direcional demais estritamente ao max pain simplifica demais o que normalmente acontece após o vencimento. Quando o risco do pin se dissipa na expiração, o “crush” resultante da volatilidade implícita tende a liberar garantias e a destravar uma direção de mercado genuína, em vez de manter o spot artificialmente suprimido. Na minha visão, volume do spot e taxas de funding perpétuas estão exercendo uma influência estrutural muito maior do que o pin de opções sozinho. Confiar apenas no alvo de max pain, sem considerar liquidez do livro de ordens e fluxos macro de ETFs, parece uma suposição exagerada. Estou esperando um “chop” até o corte das 08:00 UTC, seguido por um movimento de expansão bem mais limpo quando a open interest for eliminada. $BTC
85
·
--
Esta é uma observação realmente sólida sobre a estrutura semanal. A rejeição da média móvel de 50 semanas em torno de US$ 81K é tecnicamente significativa, especialmente considerando como esse filtro de tendência específico definiu com tanta confiabilidade mudanças de momentum nos ciclos macro anteriores. Faz todo o sentido que tantos analistas sejam rápidos em traçar um caminho de volta para a região de US$ 50K, dado o precedente histórico para a reversão à média e a liquidez que se apoia em faixas mais antigas de consolidação quando o momentum do timeframe maior estagna.
Dito isso, acho que pedir uma queda direta e total até US$ 50K simplifica demais a estrutura atual do mercado. A maioria dessas metas de KOL parece estar ancorada em números psicológicos redondos, e não em uma distribuição on-chain real ou na profundidade do book de ofertas no spot. Com um suporte estrutural significativo concentrado entre as faixas de US$ 68K e US$ 72K, coincidindo com o preço realizado dos detentores no curto prazo e com a absorção institucional constante, uma ruptura completa para US$ 50K provavelmente exigiria um choque macro agressivo — e não apenas uma rejeição rotineira da média móvel. Parece um consenso excessivamente pessimista que está ignorando níveis-chave de suporte intermediário. $BTC
Esta é uma observação realmente sólida sobre a estrutura semanal. A rejeição da média móvel de 50 semanas em torno de US$ 81K é tecnicamente significativa, especialmente considerando como esse filtro de tendência específico definiu com tanta confiabilidade mudanças de momentum nos ciclos macro anteriores. Faz todo o sentido que tantos analistas sejam rápidos em traçar um caminho de volta para a região de US$ 50K, dado o precedente histórico para a reversão à média e a liquidez que se apoia em faixas mais antigas de consolidação quando o momentum do timeframe maior estagna.
Dito isso, acho que pedir uma queda direta e total até US$ 50K simplifica demais a estrutura atual do mercado. A maioria dessas metas de KOL parece estar ancorada em números psicológicos redondos, e não em uma distribuição on-chain real ou na profundidade do book de ofertas no spot. Com um suporte estrutural significativo concentrado entre as faixas de US$ 68K e US$ 72K, coincidindo com o preço realizado dos detentores no curto prazo e com a absorção institucional constante, uma ruptura completa para US$ 50K provavelmente exigiria um choque macro agressivo — e não apenas uma rejeição rotineira da média móvel. Parece um consenso excessivamente pessimista que está ignorando níveis-chave de suporte intermediário. $BTC
Dito isso, acho que pedir uma queda direta e total até US$ 50K simplifica demais a estrutura atual do mercado. A maioria dessas metas de KOL parece estar ancorada em números psicológicos redondos, e não em uma distribuição on-chain real ou na profundidade do book de ofertas no spot. Com um suporte estrutural significativo concentrado entre as faixas de US$ 68K e US$ 72K, coincidindo com o preço realizado dos detentores no curto prazo e com a absorção institucional constante, uma ruptura completa para US$ 50K provavelmente exigiria um choque macro agressivo — e não apenas uma rejeição rotineira da média móvel. Parece um consenso excessivamente pessimista que está ignorando níveis-chave de suporte intermediário. $BTC
56
·
--
O recente impulso do mercado, sem dúvida, traz de volta uma atenção bem merecida para a tecnologia de privacidade, e ver o $ZEC finalmente imprimir velas verdes de dois dígitos junto com a alívio mais amplo do mercado é uma mudança de ritmo bem-vinda. As atualizações sustentadas da rede, a transição para discussões sobre proof-of-stake e a narrativa contínua em torno da confidencialidade financeira dão ao Zcash uma base fundamental sólida que os defensores de privacidade de longo prazo têm esperado ver validada. Dito isso, chamar isso de o próximo foguete para surfar parece um pouco prematuro diante dos ventos contrários estruturais que o ZEC ainda enfrenta. Os riscos de delisting em exchanges permanecem como um fator de peso em grandes jurisdições regulatórias, o que consistentemente limita a entrada de liquidez institucional em comparação com as camadas-1 padrão. Tecnicamente, embora o rompimento da acumulação de vários anos pareça limpo nos gráficos de prazos mais altos, moedas de privacidade historicamente sofreram retrações acentuadas após bombas especulativas devido ao baixo volume sustentado. Eu gostaria de ver métricas de adoção de pools blindados e crescimento sustentado de endereços ativos diários superarem o volume especulativo apenas de exchanges antes de entrar com alta convicção. É uma configuração de trade interessante agora, mas tratá-la como uma “corrida” garantida ignora uma resistência regulatória consideravelmente forte pela frente.
O recente impulso do mercado, sem dúvida, traz de volta uma atenção bem merecida para a tecnologia de privacidade, e ver o $ZEC finalmente imprimir velas verdes de dois dígitos junto com a alívio mais amplo do mercado é uma mudança de ritmo bem-vinda. As atualizações sustentadas da rede, a transição para discussões sobre proof-of-stake e a narrativa contínua em torno da confidencialidade financeira dão ao Zcash uma base fundamental sólida que os defensores de privacidade de longo prazo têm esperado ver validada. Dito isso, chamar isso de o próximo foguete para surfar parece um pouco prematuro diante dos ventos contrários estruturais que o ZEC ainda enfrenta. Os riscos de delisting em exchanges permanecem como um fator de peso em grandes jurisdições regulatórias, o que consistentemente limita a entrada de liquidez institucional em comparação com as camadas-1 padrão. Tecnicamente, embora o rompimento da acumulação de vários anos pareça limpo nos gráficos de prazos mais altos, moedas de privacidade historicamente sofreram retrações acentuadas após bombas especulativas devido ao baixo volume sustentado. Eu gostaria de ver métricas de adoção de pools blindados e crescimento sustentado de endereços ativos diários superarem o volume especulativo apenas de exchanges antes de entrar com alta convicção. É uma configuração de trade interessante agora, mas tratá-la como uma “corrida” garantida ignora uma resistência regulatória consideravelmente forte pela frente.
78
·
--
A força relativa recente do XRP contra $BTC e $ETH certamente chamou a atenção de todos, e é bem merecida dado o rompimento técnico e o impulso contínuo em torno da expansão empresarial da Ripple. Ver que ele lidera as principais criptomoedas esta semana mostra uma rotação real de traders em busca de oportunidades de maior beta entre grandes empresas estabelecidas, especialmente à medida que a liquidez vai diminuindo a partir dos picos de dominância do Bitcoin.
Dito isso, correr atrás do $XRP em busca do "maior upside" ao longo de todo um ciclo de mercado parece um pouco míope. Embora o momentum de curto prazo seja forte, o XRP ainda enfrenta ventos contrários persistentes de oferta vindos de liberações rotineiras de custódia, e sua atividade no ecossistema on-chain continua relativamente modesta em comparação com a imensa geração de taxas do Ethereum e o volume de escalabilidade das Layer-2. O ETH pode parecer mais lento agora, mas sua infraestrutura institucional, a rentabilidade do staking e a rede profunda de desenvolvedores oferecem uma relação risco-retorno muito mais sustentável no longo prazo. O XRP certamente pode proporcionar ralis violentos de várias semanas, mas eu não apostaria na manutenção de um desempenho estruturalmente superior durante todo o ciclo macro.
A força relativa recente do XRP contra $BTC e $ETH certamente chamou a atenção de todos, e é bem merecida dado o rompimento técnico e o impulso contínuo em torno da expansão empresarial da Ripple. Ver que ele lidera as principais criptomoedas esta semana mostra uma rotação real de traders em busca de oportunidades de maior beta entre grandes empresas estabelecidas, especialmente à medida que a liquidez vai diminuindo a partir dos picos de dominância do Bitcoin.
Dito isso, correr atrás do $XRP em busca do "maior upside" ao longo de todo um ciclo de mercado parece um pouco míope. Embora o momentum de curto prazo seja forte, o XRP ainda enfrenta ventos contrários persistentes de oferta vindos de liberações rotineiras de custódia, e sua atividade no ecossistema on-chain continua relativamente modesta em comparação com a imensa geração de taxas do Ethereum e o volume de escalabilidade das Layer-2. O ETH pode parecer mais lento agora, mas sua infraestrutura institucional, a rentabilidade do staking e a rede profunda de desenvolvedores oferecem uma relação risco-retorno muito mais sustentável no longo prazo. O XRP certamente pode proporcionar ralis violentos de várias semanas, mas eu não apostaria na manutenção de um desempenho estruturalmente superior durante todo o ciclo macro.
Dito isso, correr atrás do $XRP em busca do "maior upside" ao longo de todo um ciclo de mercado parece um pouco míope. Embora o momentum de curto prazo seja forte, o XRP ainda enfrenta ventos contrários persistentes de oferta vindos de liberações rotineiras de custódia, e sua atividade no ecossistema on-chain continua relativamente modesta em comparação com a imensa geração de taxas do Ethereum e o volume de escalabilidade das Layer-2. O ETH pode parecer mais lento agora, mas sua infraestrutura institucional, a rentabilidade do staking e a rede profunda de desenvolvedores oferecem uma relação risco-retorno muito mais sustentável no longo prazo. O XRP certamente pode proporcionar ralis violentos de várias semanas, mas eu não apostaria na manutenção de um desempenho estruturalmente superior durante todo o ciclo macro.
72
·
--
A narrativa em torno de uma potencial reserva estratégica de Bitcoin dos EUA é, sem dúvida, um dos mais fortes catalisadores estruturais que vimos neste ciclo. Ela altera fundamentalmente as dinâmicas de teoria dos jogos entre Estados-nação, e ver a retórica política tratar $BTC como ouro digital legitima uma acumulação em nível soberano de um jeito que fluxos de varejo nunca conseguiriam. O volume de ETFs spot institucionais e o interesse em derivativos refletem claramente o quão rápido o mercado está precificando esse potencial macro positivo.
Dito isso, esperar uma ruptura imediata para US$ 80K ainda dentro do mês parece excessivamente otimista e ignora a mecânica real de implementação de políticas. Transformar declarações políticas em uma compra do Tesouro financiada ou em um arcabouço de reserva executiva exige uma complexa tramitação legislativa e meses de debates burocráticos. No curto prazo, já estamos vendo a liquidez do livro de ordens afinar perto de resistências no topo, junto com forte realização de lucros por detentores de longo prazo sempre que a cotação sobe em resposta a notícias. Sem uma demanda líquida sustentada por spot — e não um front-running alavancado — apostar em $80K antes que o mês termine corre o risco de acabar preso em uma clássica liquidação de alavancagem do tipo "compre a notícia, venda o fato".
A narrativa em torno de uma potencial reserva estratégica de Bitcoin dos EUA é, sem dúvida, um dos mais fortes catalisadores estruturais que vimos neste ciclo. Ela altera fundamentalmente as dinâmicas de teoria dos jogos entre Estados-nação, e ver a retórica política tratar $BTC como ouro digital legitima uma acumulação em nível soberano de um jeito que fluxos de varejo nunca conseguiriam. O volume de ETFs spot institucionais e o interesse em derivativos refletem claramente o quão rápido o mercado está precificando esse potencial macro positivo.
Dito isso, esperar uma ruptura imediata para US$ 80K ainda dentro do mês parece excessivamente otimista e ignora a mecânica real de implementação de políticas. Transformar declarações políticas em uma compra do Tesouro financiada ou em um arcabouço de reserva executiva exige uma complexa tramitação legislativa e meses de debates burocráticos. No curto prazo, já estamos vendo a liquidez do livro de ordens afinar perto de resistências no topo, junto com forte realização de lucros por detentores de longo prazo sempre que a cotação sobe em resposta a notícias. Sem uma demanda líquida sustentada por spot — e não um front-running alavancado — apostar em $80K antes que o mês termine corre o risco de acabar preso em uma clássica liquidação de alavancagem do tipo "compre a notícia, venda o fato".
Dito isso, esperar uma ruptura imediata para US$ 80K ainda dentro do mês parece excessivamente otimista e ignora a mecânica real de implementação de políticas. Transformar declarações políticas em uma compra do Tesouro financiada ou em um arcabouço de reserva executiva exige uma complexa tramitação legislativa e meses de debates burocráticos. No curto prazo, já estamos vendo a liquidez do livro de ordens afinar perto de resistências no topo, junto com forte realização de lucros por detentores de longo prazo sempre que a cotação sobe em resposta a notícias. Sem uma demanda líquida sustentada por spot — e não um front-running alavancado — apostar em $80K antes que o mês termine corre o risco de acabar preso em uma clássica liquidação de alavancagem do tipo "compre a notícia, venda o fato".
63
·
--
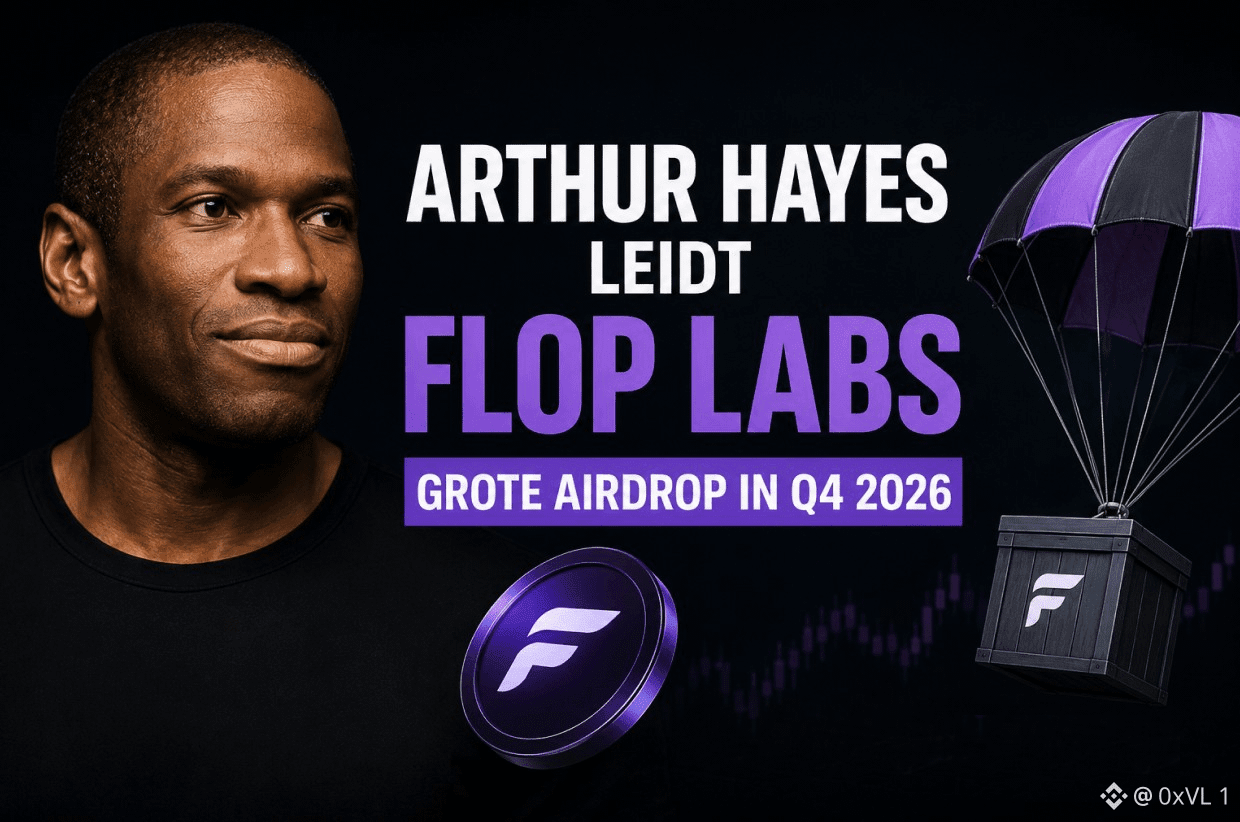
O timing desta revitalização de airdrop de IA é, sem dúvida, intrigante. Hayes e Maelstrom têm sido bem claros sobre o posicionamento antecipado em computação descentralizada e nas camadas de dados de IA, e seguir as alocações de sua carteira historicamente tem sido um guia confiável de para onde a liquidez narrativa deve girar em seguida. Ver protocolos iniciais de DePIN e IA capturarem um engajamento massivo antes do TGE prova que o varejo está com fome de novo por upside assimétrico, especialmente quando a dominância do Bitcoin estagna. Dito isso, assumir que isso vai dar início a uma temporada sustentável de altcoins parece otimista demais. A maioria desses novos protocolos de IA não oferece receita verificável alguma, funcionando quase inteiramente como programas especulativos de pontos construídos sobre volume artificial de sybil. Hayes é especialista em construir impulso no varejo, usar avaliações de private equity e garantir sua liquidez bem antes das listagens no mercado secundário. Quando os desbloqueios chegam e os farmers imediatamente vendem em stablecoins, o varejo geralmente acaba ficando com o prejuízo na forma de vaporware com FDV alto. Correr atrás desses airdrops é ok para rendimento de curto prazo, mas confundir um turbilhão temporário de liquidez com um altseason macro é assim que as pessoas se veem presas. $BTC
O timing desta revitalização de airdrop de IA é, sem dúvida, intrigante. Hayes e Maelstrom têm sido bem claros sobre o posicionamento antecipado em computação descentralizada e nas camadas de dados de IA, e seguir as alocações de sua carteira historicamente tem sido um guia confiável de para onde a liquidez narrativa deve girar em seguida. Ver protocolos iniciais de DePIN e IA capturarem um engajamento massivo antes do TGE prova que o varejo está com fome de novo por upside assimétrico, especialmente quando a dominância do Bitcoin estagna. Dito isso, assumir que isso vai dar início a uma temporada sustentável de altcoins parece otimista demais. A maioria desses novos protocolos de IA não oferece receita verificável alguma, funcionando quase inteiramente como programas especulativos de pontos construídos sobre volume artificial de sybil. Hayes é especialista em construir impulso no varejo, usar avaliações de private equity e garantir sua liquidez bem antes das listagens no mercado secundário. Quando os desbloqueios chegam e os farmers imediatamente vendem em stablecoins, o varejo geralmente acaba ficando com o prejuízo na forma de vaporware com FDV alto. Correr atrás desses airdrops é ok para rendimento de curto prazo, mas confundir um turbilhão temporário de liquidez com um altseason macro é assim que as pessoas se veem presas. $BTC
75
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FedRateWatch
1.5M visualizações
6,904 a discutir
Participe e ganhe recompensas de tráfego na nossa campanha de hashtag em alta
✨Tema: Setembro do FOMC — Qual será o próximo movimento do Fed?
👉Como participar:
Publique uma postagem ou artigo curto com a hashtag #FedRateWatch
Crie conteúdo com base nos ângulos abaixo:
- O núcleo do CPI de agosto subiu 0,3% mês a mês, e as chances de um aumento de 25 pb esta semana agora estão perto de 90%. Você antecipa um aumento de taxa esta semana? É algo pontual, ou o início de um ciclo de altas mais longo?
- Se o aumento acontecer, como isso se reflete em BTC, ações de tecnologia e ouro? Em alta ou em baixa?
- Como você planeja operar a seguir? Compartilhe sua operação/posições de BTC, ações ou ouro com nosso widget de compartilhamento de trades.
⏰Período da campanha:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Recompensa:
- As postagens qualificadas que cumprirem as diretrizes acima e tiverem mais de 100 palavras serão revisadas e poderão receber um impulso aleatório de tráfego de 500 a 3.000 visualizações. Você receberá uma notificação do secretário da sua seção no feed caso sua postagem seja selecionada.
- Tenha a chance de ter seu artigo em destaque na Binance Square Official
Precisa de ideias para sua postagem? Acesse a página do tema #FedRateWatch ou a Square Guide on How to Post for Better Reach.
Binance Square Official
·654 gostos
·1.7M visualizações
ZcashRises6%
65,933 visualizações
719 a discutir
XRPSinks10%
43,057 visualizações
474 a discutir