

#tokenization
tokenization
3.2M visualizações
14,056 a discutir
Popular
Mais recente

Verificado
Ver tradução
“US$4 TRILHÕES estão indo para o XRP Ledger.”
Você provavelmente vai ver alguma versão dessa manchete hoje.
Mas não foi isso que aconteceu.
E a história REAL já é interessante o suficiente.
A CSD BR, empresa autorizada no mercado financeiro brasileiro, começou a registrar no XRP Ledger uma representação de participações em fundos selecionados do BTG Pactual.
E aqui está o número gigante:
a infraestrutura da CSD BR possui mais de R$22 TRILHÕES em ativos registrados.
Aproximadamente US$4 trilhões.
Mas atenção:
esses US$4 trilhões NÃO foram tokenizados no XRPL.
A primeira fase começa com fundos selecionados do BTG.
O registro oficial continua sendo o sistema da CSD BR.
O XRP Ledger funciona como uma segunda camada de registro e verificação.
Pra mim, justamente por isso a notícia é interessante.
Não é uma promessa de “um dia os bancos usarão blockchain”.
É blockchain pública sendo testada dentro de uma infraestrutura financeira regulada e com ativos reais.
E se essa fase funcionar, o próximo passo estudado é ainda maior:
emissão e negociação de ativos diretamente no XRPL, incluindo instrumentos ligados ao mercado imobiliário e agronegócio.
Agora vem a pergunta que eu acho mais importante:
isso é bullish para o ECOSSISTEMA XRPL.
Mas quanto desse valor realmente será capturado pelo token $XRP ?
Essa resposta ainda precisa aparecer.
$XRP #XRPL #RWA #Tokenization #crypto
Você acha que a próxima grande adoção de blockchain virá do DeFi…
ou justamente dos mercados financeiros tradicionais?
{spot}(XRPUSDT)
“US$4 TRILHÕES estão indo para o XRP Ledger.”
Você provavelmente vai ver alguma versão dessa manchete hoje.
Mas não foi isso que aconteceu.
E a história REAL já é interessante o suficiente.
A CSD BR, empresa autorizada no mercado financeiro brasileiro, começou a registrar no XRP Ledger uma representação de participações em fundos selecionados do BTG Pactual.
E aqui está o número gigante:
a infraestrutura da CSD BR possui mais de R$22 TRILHÕES em ativos registrados.
Aproximadamente US$4 trilhões.
Mas atenção:
esses US$4 trilhões NÃO foram tokenizados no XRPL.
A primeira fase começa com fundos selecionados do BTG.
O registro oficial continua sendo o sistema da CSD BR.
O XRP Ledger funciona como uma segunda camada de registro e verificação.
Pra mim, justamente por isso a notícia é interessante.
Não é uma promessa de “um dia os bancos usarão blockchain”.
É blockchain pública sendo testada dentro de uma infraestrutura financeira regulada e com ativos reais.
E se essa fase funcionar, o próximo passo estudado é ainda maior:
emissão e negociação de ativos diretamente no XRPL, incluindo instrumentos ligados ao mercado imobiliário e agronegócio.
Agora vem a pergunta que eu acho mais importante:
isso é bullish para o ECOSSISTEMA XRPL.
Mas quanto desse valor realmente será capturado pelo token $XRP ?
Essa resposta ainda precisa aparecer.
$XRP #XRPL #RWA #Tokenization #crypto
Você acha que a próxima grande adoção de blockchain virá do DeFi…
ou justamente dos mercados financeiros tradicionais?
4
5.4k
Você compra Bitcoin agora ou está apenas assistindo o trem passar? 🚂💥
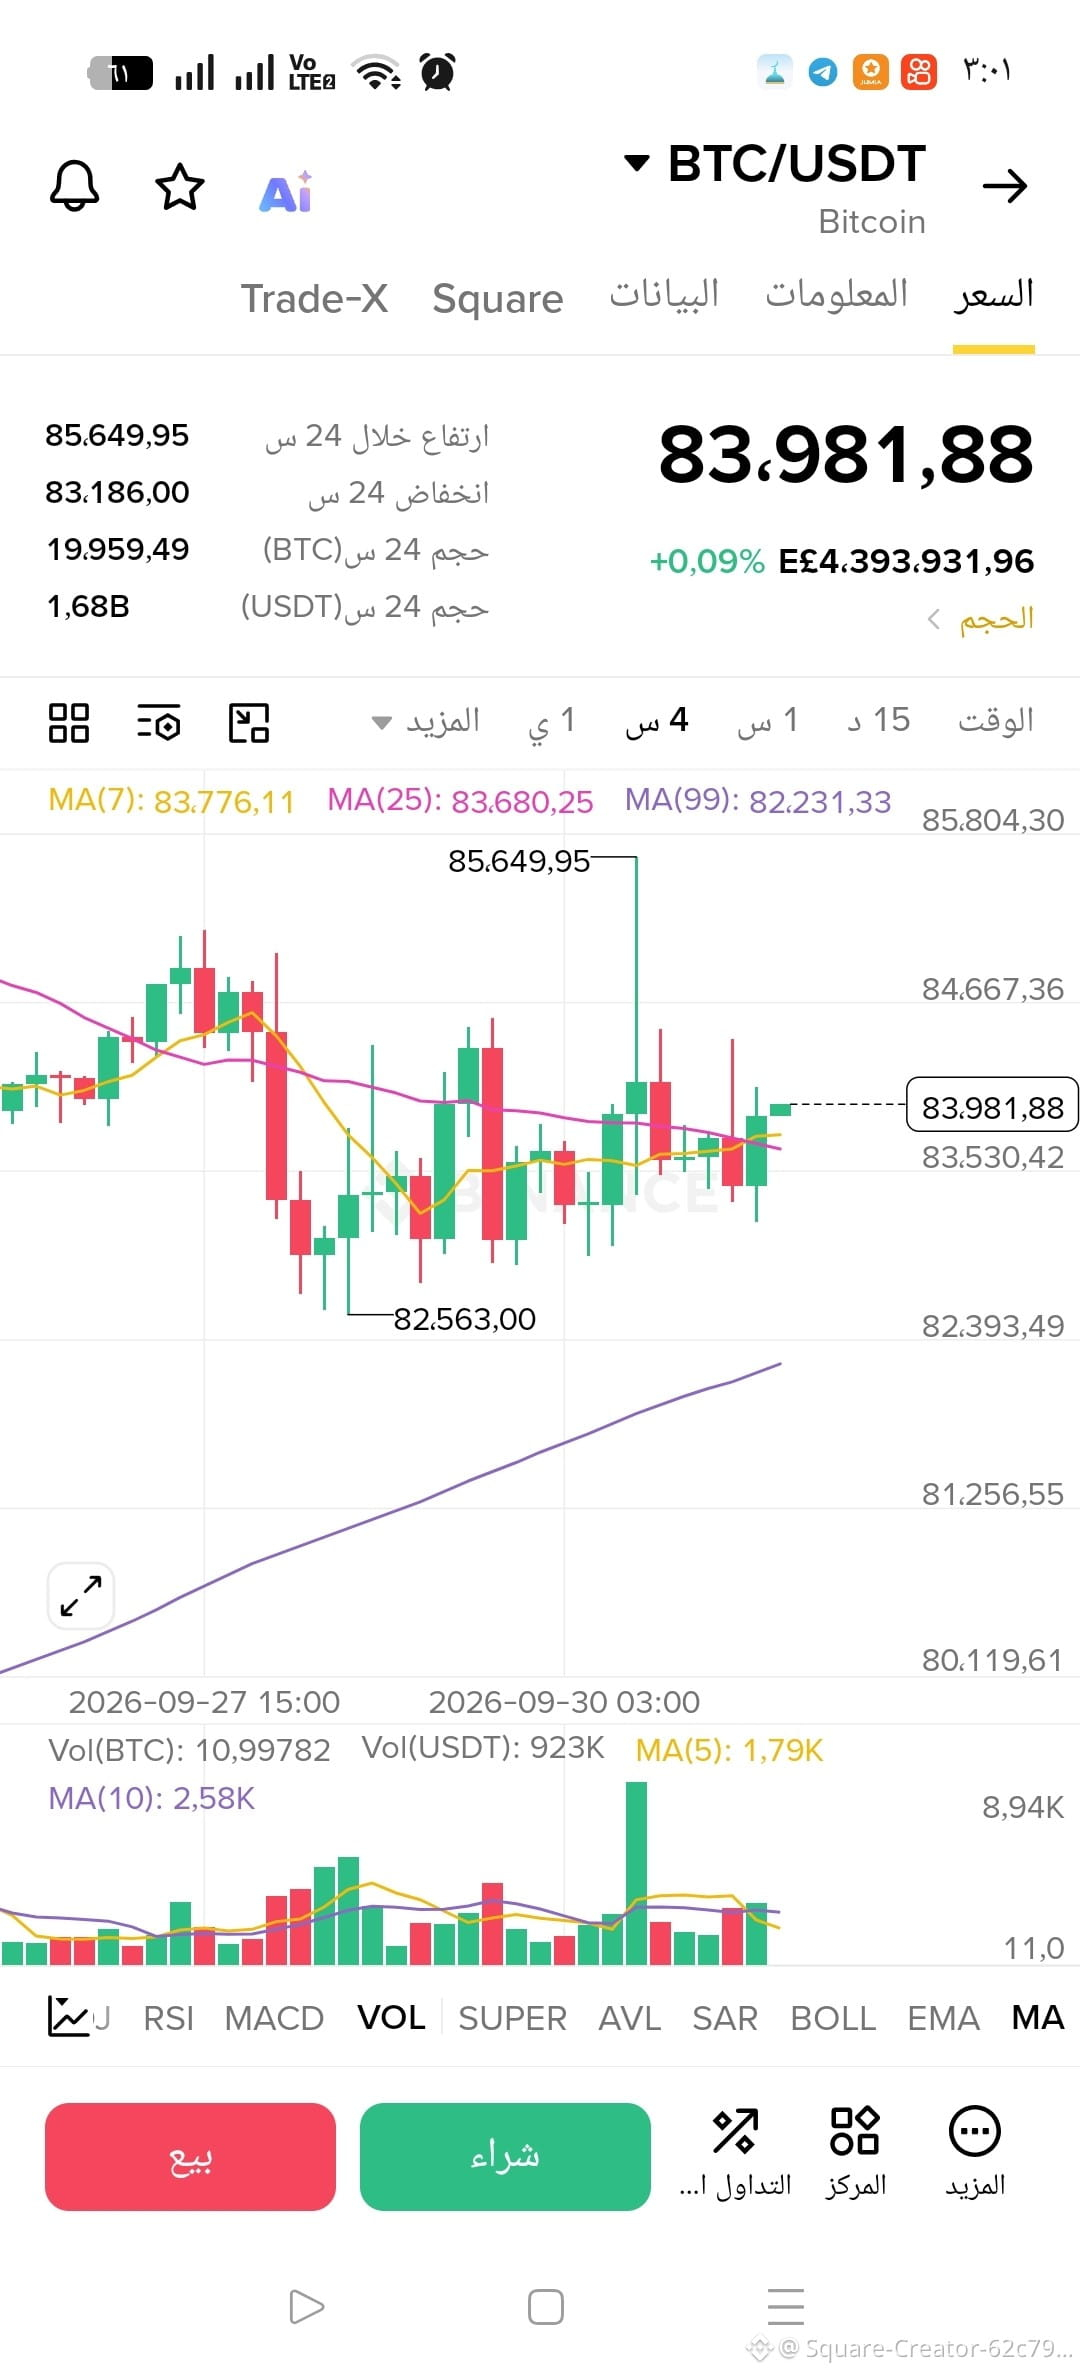
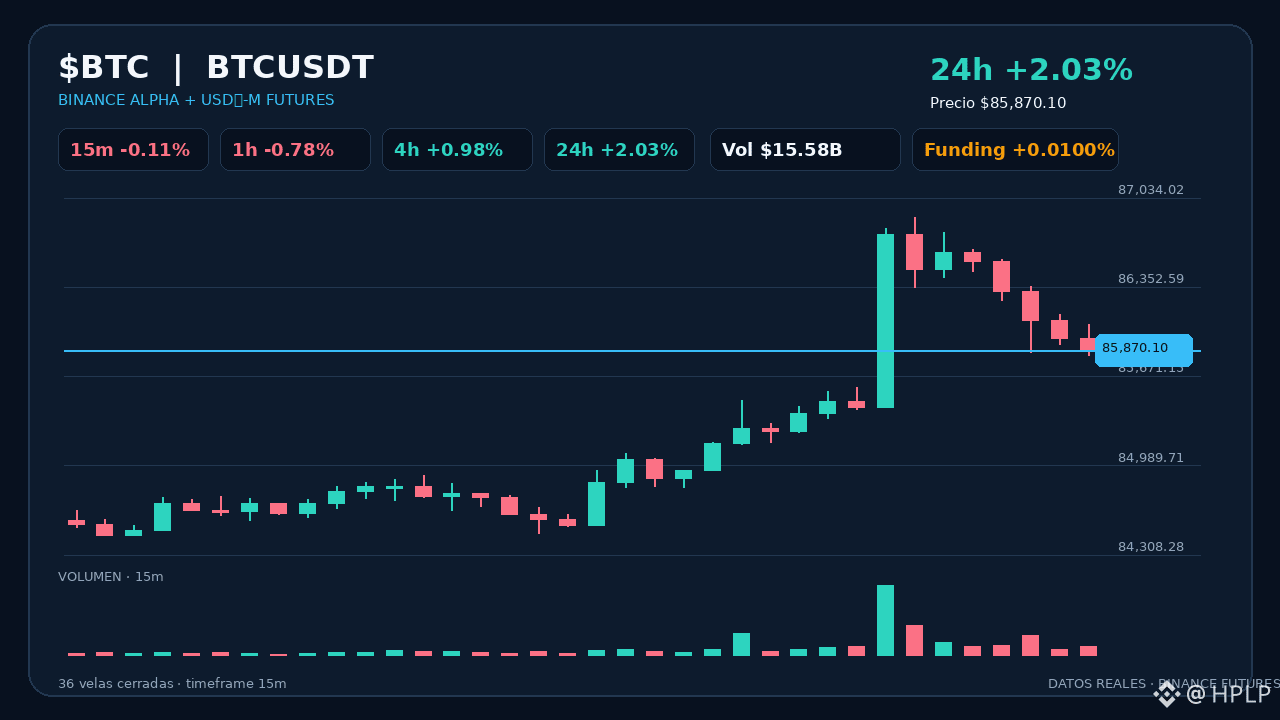
Os dados de inflação dos EUA foram divulgados há pouco, e em poucos minutos tudo desabou.. exceto o Bitcoin, que disparou em loucura e ultrapassou a barreira de 85.000$! Os mercados pegam fogo e a liquidez se move como um furacão.
📈⚡Mas o verdadeiro terremoto não está no preço de hoje, e sim no que Richard Teng disse:
"A tokenização de ativos (Tokenization) vai mudar para sempre a forma como o mundo acessa os mercados de ações".
O CEO da "Binance" envia um sinal claro:
Os mercados tradicionais estão morrendo, e o futuro está sendo reescrito completamente via blockchain 🌐💼. Sim, isso não vai acontecer da noite para o dia, mas quem começa hoje vai ter as chances do amanhã.
💡 Uma pergunta que define seu nível como trader:
Você acha que a alta de 85k é o topo da temporada, ou estamos apenas no começo da explosão ainda maior das altcoins? 👇
#Bitcoin❗
#Tokenization
#BinanceSquare
#العملات_الرقمية
#البيتكوين
1
365
·
--
Em Alta
🔥 A Coreia do Sul movendo US$ 7 trilhões em ações e títulos para a blockchain!
Os reguladores sul-coreanos acabaram de divulgar o plano legal para levar os mercados financeiros tradicionais para a blockchain a partir do início de 2027!
Isso é enorme para a adoção institucional de cripto.
👇 Qual projeto de RWA vai bater uma nova máxima (ATH) primeiro por causa disso? Deixe suas escolhas abaixo!
#Tokenization #CryptoTrading #MarketUpdate #BinanceSquare
30
·
--
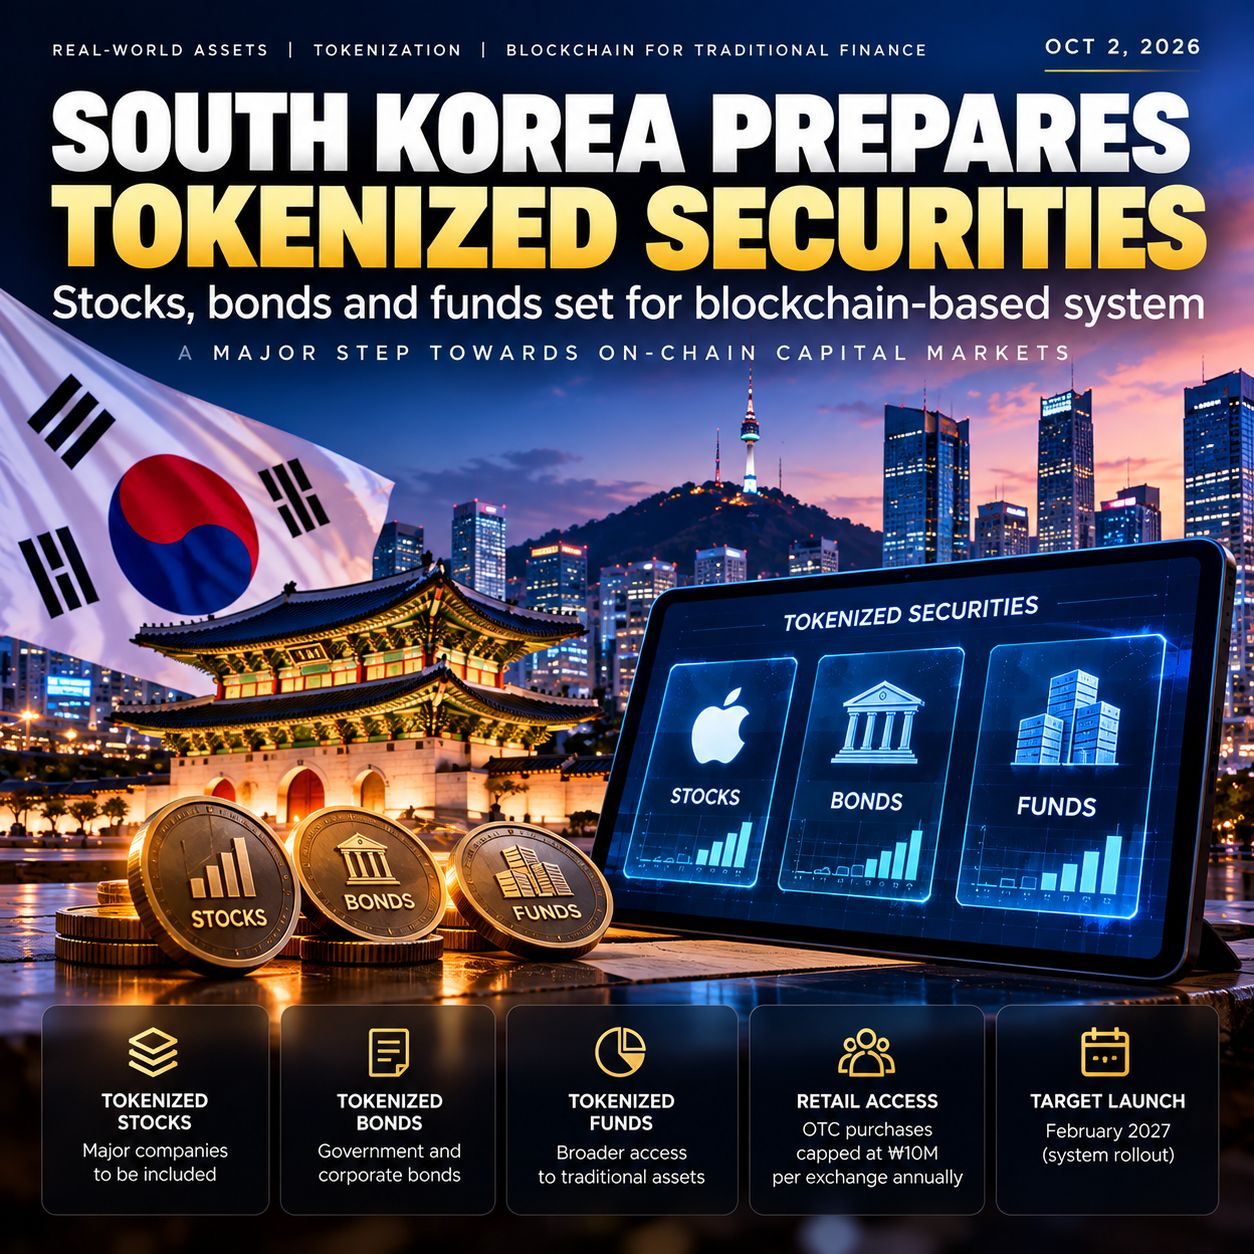
🇰🇷 A CORÉIA DO SUL ESTÁ LEVANDO AS SECURITZADAS TOKENIZADAS AO MAINSTREAM
A Coreia do Sul está preparando um arcabouço regulado para **ações, títulos e fundos tokenizados**, com o sistema previsto para **fevereiro de 2027**.
FATO
• O arcabouço de valores mobiliários tokenizados abrange ações, títulos e fundos.
• A consulta pública vai até 11 de nov. de 2026.
• Compras no balcão (OTC) por varejo estariam sujeitas a um limite anual por bolsa.
• A estrutura foi desenhada em torno de emissão e negociação com infraestrutura regulada.
ANÁLISE
Isso é um desenvolvimento relevante de RWA porque o foco está mudando de simplesmente colocar ativos na cadeia para construir infraestrutura de mercado regulada em torno deles.
A próxima questão é a liquidez: as securitizadas tokenizadas podem desenvolver mercados secundários profundos e, eventualmente, se conectar com stablecoins e finanças on-chain mais amplas?
RISCO
Um arcabouço regulatório não garante adoção. Emissão, investidores ativos, volume no mercado secundário e atividade de liquidação vão importar mais do que os números de tokenização em manchetes.
2 OUT 2026 | WEB3 / RWA
#RWA #Tokenization #Web3
55
·
--
IPs estão migrando para a cadeia (on-chain): a mudança de US$ 4 BILHÕES começou! 🚀
CZ disse isso: “IPOs vão migrar para a cadeia (on-chain)” e isso está acontecendo AGORA!
O que está acontecendo؟
A Binance Research acabou de confirmar que a capitalização do mercado de ações tokenizadas atingiu US$ 4 BILHÕES em setembro de 2026. Isso não é apenas negociação agora: é todo o ciclo de vida — emissão, liquidação e negociação — migrando para trilhos (rails) de blockchain.
Por que isso é GRANDE para nós:
1. Negociação 24/7: sem mais esperar a abertura do mercado
2. Liquidação instantânea: de T+2 dias para segundos na cadeia (on-chain)
3. Acesso pré-IPO: plataformas como a Backpack estão oferecendo ações tokenizadas na Solana antes de as ações começarem a ser negociadas
4. Aprovado pela SEC: em 17 de setembro de 2026, a SEC lançou a Innovation Exemption para permitir que ações tokenizadas dos EUA sejam negociadas on-chain
Minha opinião: a antiga “explosão” do IPO, onde só os bancos ganham, vai acabar. IPOs on-chain = acesso mais justo para varejo como nós.
O que você acha? Seu próximo investimento em IPO será on-chain؟
#WOTD #IPOsOnChain
RWA#
#Tokenization #Binance Crypton#
68
·
--
A Coreia do Sul dá um passo firme rumo à adoção institucional com a proposta de regras detalhadas para securities tokenizados, visando sua implantação em 2027. O marco regulatório do regulador financeiro inclui requisitos de capital, licenças para mercados OTC e limites claros para o investimento de varejo, proporcionando a segurança jurídica que os grandes operadores institucionais exigem para a tokenização de ativos financeiros. Esse movimento posiciona a Ásia como uma região-chave na adoção formal da tecnologia blockchain e estabelece um precedente regulatório interessante a ser acompanhado por outras jurisdições globais. Você acha que a clareza regulatória acelerará a chegada de capital institucional aos ativos tokenizados? Te leio nos comentários e convido a seguir a gente para mais análises diárias do mercado cripto. #Regulation #Tokenization #Crypto #Markets $BTC
A Coreia do Sul dá um passo firme rumo à adoção institucional com a proposta de regras detalhadas para securities tokenizados, visando sua implantação em 2027. O marco regulatório do regulador financeiro inclui requisitos de capital, licenças para mercados OTC e limites claros para o investimento de varejo, proporcionando a segurança jurídica que os grandes operadores institucionais exigem para a tokenização de ativos financeiros. Esse movimento posiciona a Ásia como uma região-chave na adoção formal da tecnologia blockchain e estabelece um precedente regulatório interessante a ser acompanhado por outras jurisdições globais. Você acha que a clareza regulatória acelerará a chegada de capital institucional aos ativos tokenizados? Te leio nos comentários e convido a seguir a gente para mais análises diárias do mercado cripto. #Regulation #Tokenization #Crypto #Markets $BTC
17

Coreia do Sul avança com regulamentações para títulos tokenizados, com implantação em 2027
- A Coreia do Sul propõe regras detalhadas para títulos tokenizados
- Exigências de capital, licença para negociação OTC, limites para investimentos de varejo
- Implementação em 2027
#BinanceSquare #CryptoNews #Tokenization #SouthKorea
$btc $eth
#vlikevn Titanbot
Fonte: CoinTelegraph
- A Coreia do Sul propõe regras detalhadas para títulos tokenizados
- Exigências de capital, licença para negociação OTC, limites para investimentos de varejo
- Implementação em 2027
#BinanceSquare #CryptoNews #Tokenization #SouthKorea
$btc $eth
#vlikevn Titanbot
Fonte: CoinTelegraph
200
A Coreia do Sul emite regulamentação detalhada para valores mobiliários tokenizados
- A autoridade financeira sul-coreana acaba de propor um conjunto de regulamentos detalhados para os tipos de valores mobiliários tokenizados (tokenized securities).
- As disposições incluem: requisitos de capital, licenciamento para negociação fora do mercado (OTC) e limites de investimento para investidores pessoas físicas.
- Este é um passo importante no cronograma de preparação para a implementação oficial em 2027.
#BinanceSquare #CryptoNews #Tokenization #SouthKorea #Web3
$btc $eth
vlikevn Titanbot
Fonte: CoinTelegraph
281

·
--
🚀 Ações tokenizadas vieram para ficar em 2030
Tokenizar ações pode mudar totalmente a forma como todos nós negociamos ações, mas isso não vai acontecer da noite para o dia.
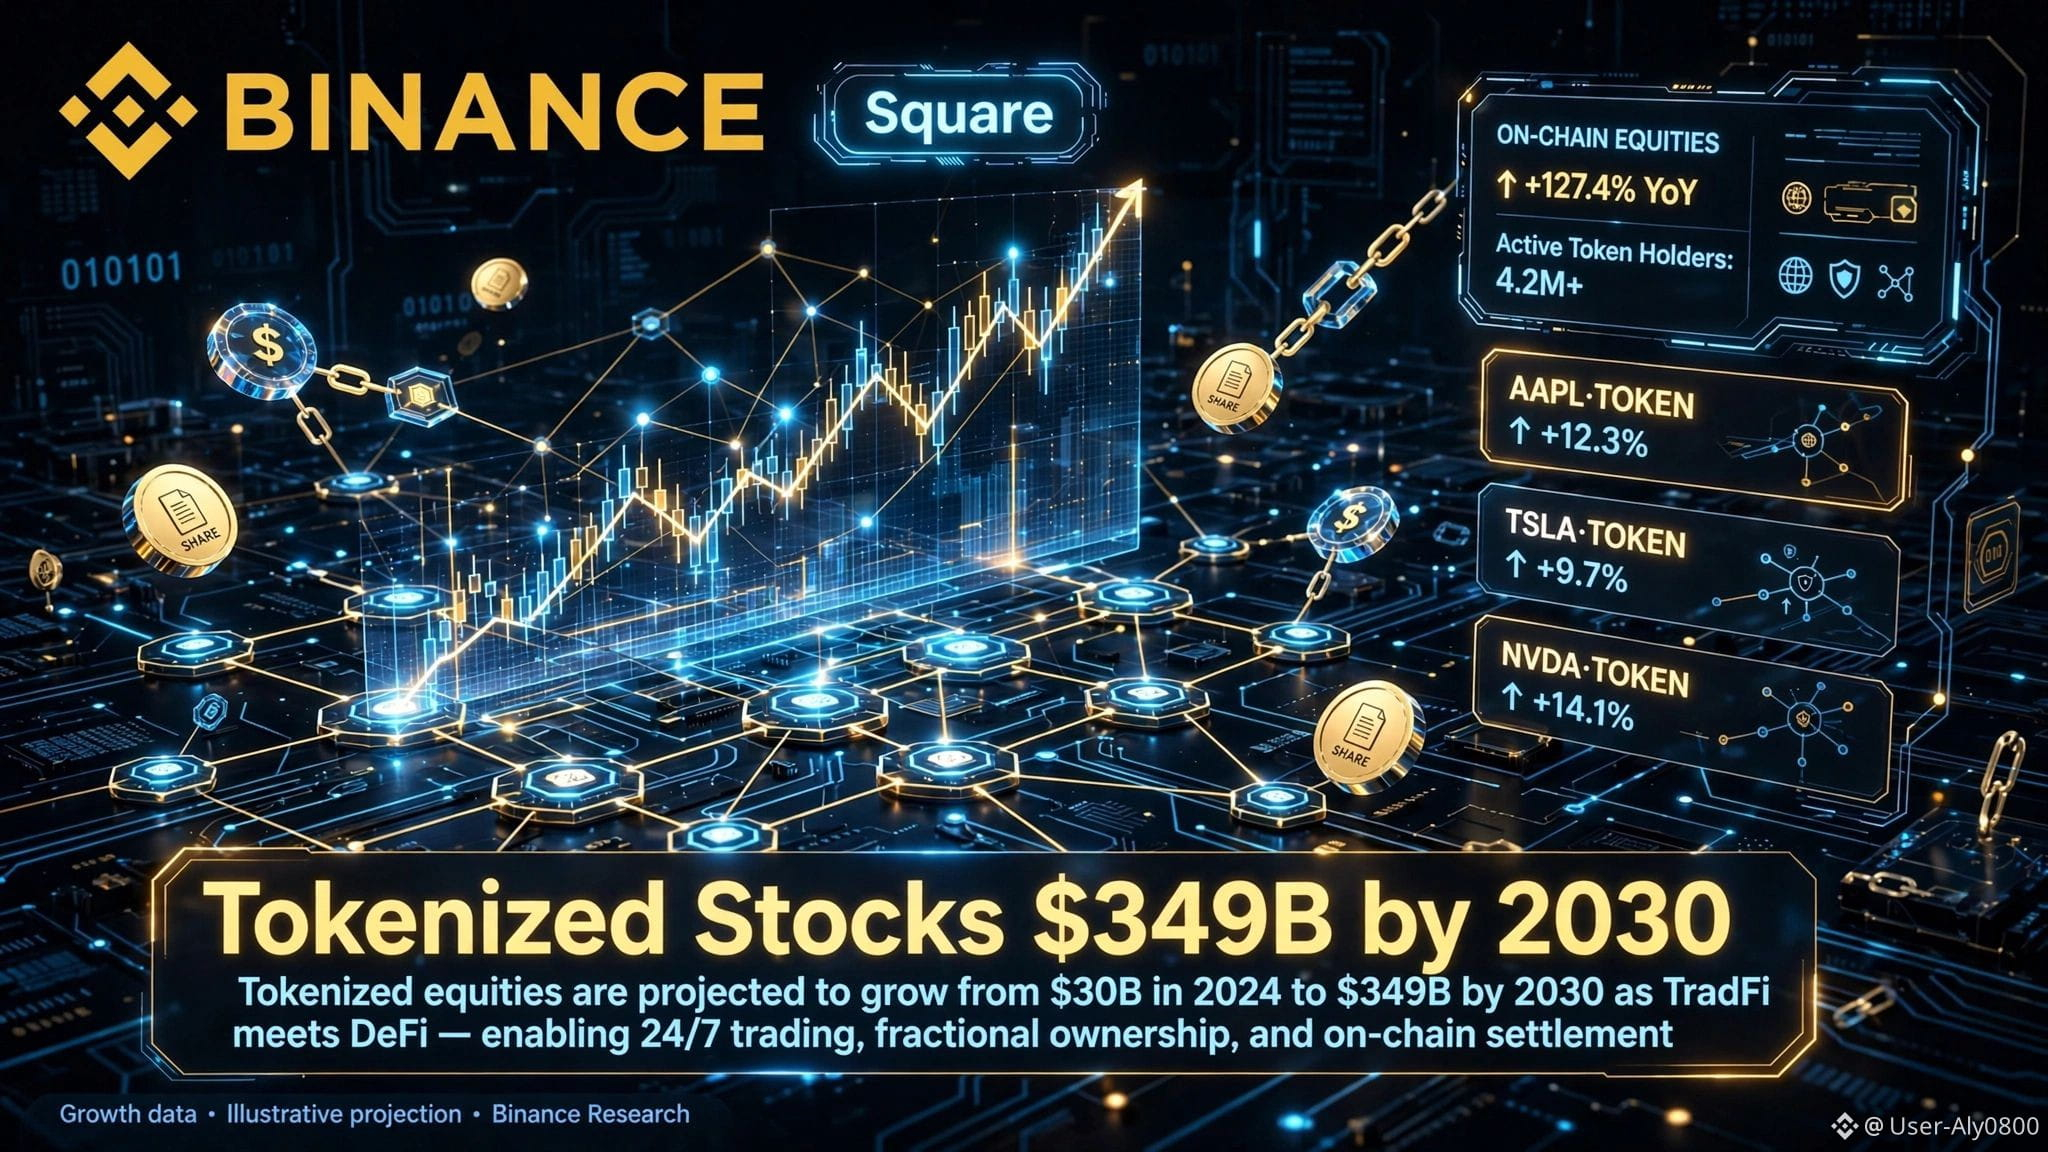
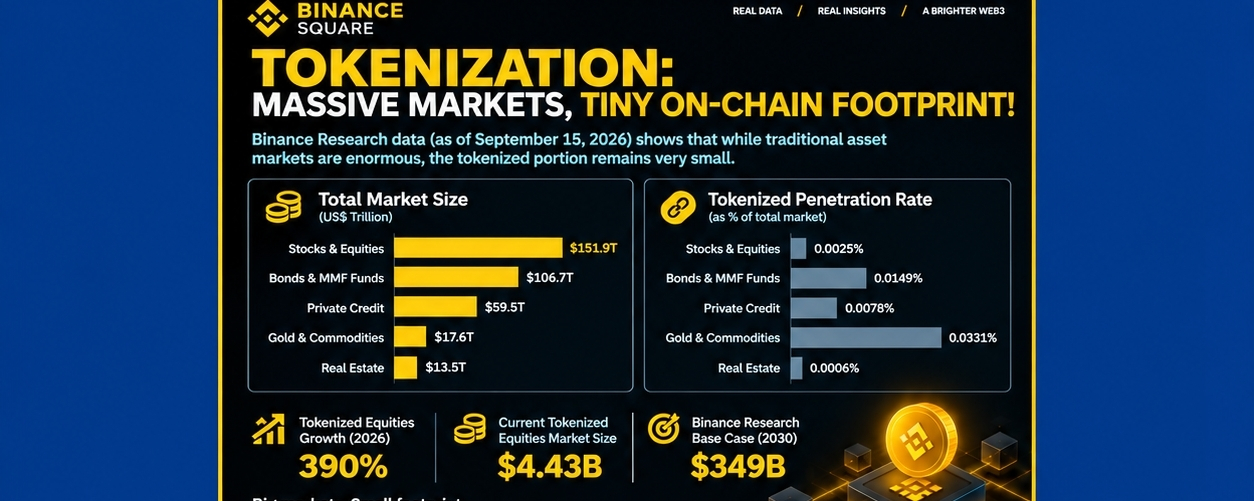
Mesmo com um enorme aumento de +390% em 2026, o número de ações tokenizadas representaria apenas 0,0029% do mercado global total de ações de US$ 151,9 tri. Ainda não é a hora.
Previsão da Binance Research:
📈 US$ 4,43B agora - US$ 349B em 2030 (Cenário Base)
Negociação 24/7, frações de ações, liquidação instantânea. TradFi + DeFi é o que vem por aí.
#Tokenization #RWA! #BinanceResearch #StockMarket #CryptoNews
85
Artigo
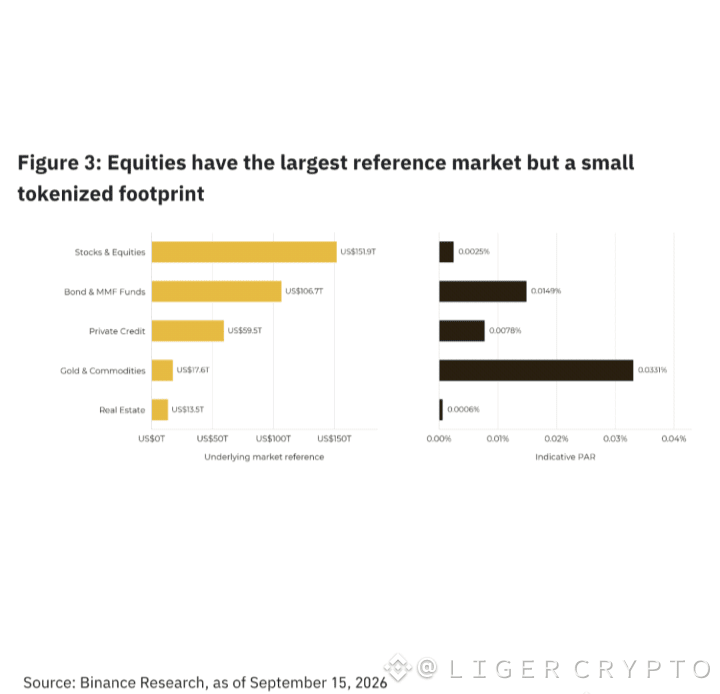
🚀 Tokenização: O mercado de US$ 151,9T com uma pegada on-chain minúscula🚨 Tokenização: Mercados enormes, pegada on-chain minúscula!
Dados da pesquisa da Binance de 15 de setembro de 2026 mostram 👇
📊 Ações & Equities — US$ 151,9T | 0,0025%
💵 Títulos & Fundos de Mercado Monetário — US$ 106,7T | 0,0149%
🏦 Crédito Privado — US$ 59,5T | 0,0078%
🥇 Ouro & Commodities — US$ 17,6T | 0,0331%
🏠 Imobiliário — US$ 13,5T | 0,0006%
Apesar desses mercados tradicionais gigantescos, sua presença tokenizada permanece extremamente pequena.
E é isso que torna a tendência interessante. 🚀
A oportunidade não é simplesmente colocar ativos na cadeia — é torná-los mais acessíveis, líquidos e utilizáveis em mercados financeiros baseados em blockchain.
🚀 Tokenização: O mercado de US$ 151,9T com uma pegada on-chain minúscula
🚨 Tokenização: Mercados enormes, pegada on-chain minúscula!
Dados da pesquisa da Binance de 15 de setembro de 2026 mostram 👇
📊 Ações & Equities — US$ 151,9T | 0,0025%
💵 Títulos & Fundos de Mercado Monetário — US$ 106,7T | 0,0149%
🏦 Crédito Privado — US$ 59,5T | 0,0078%
🥇 Ouro & Commodities — US$ 17,6T | 0,0331%
🏠 Imobiliário — US$ 13,5T | 0,0006%
Apesar desses mercados tradicionais gigantescos, sua presença tokenizada permanece extremamente pequena.
E é isso que torna a tendência interessante. 🚀
A oportunidade não é simplesmente colocar ativos na cadeia — é torná-los mais acessíveis, líquidos e utilizáveis em mercados financeiros baseados em blockchain.
1
55
·
--
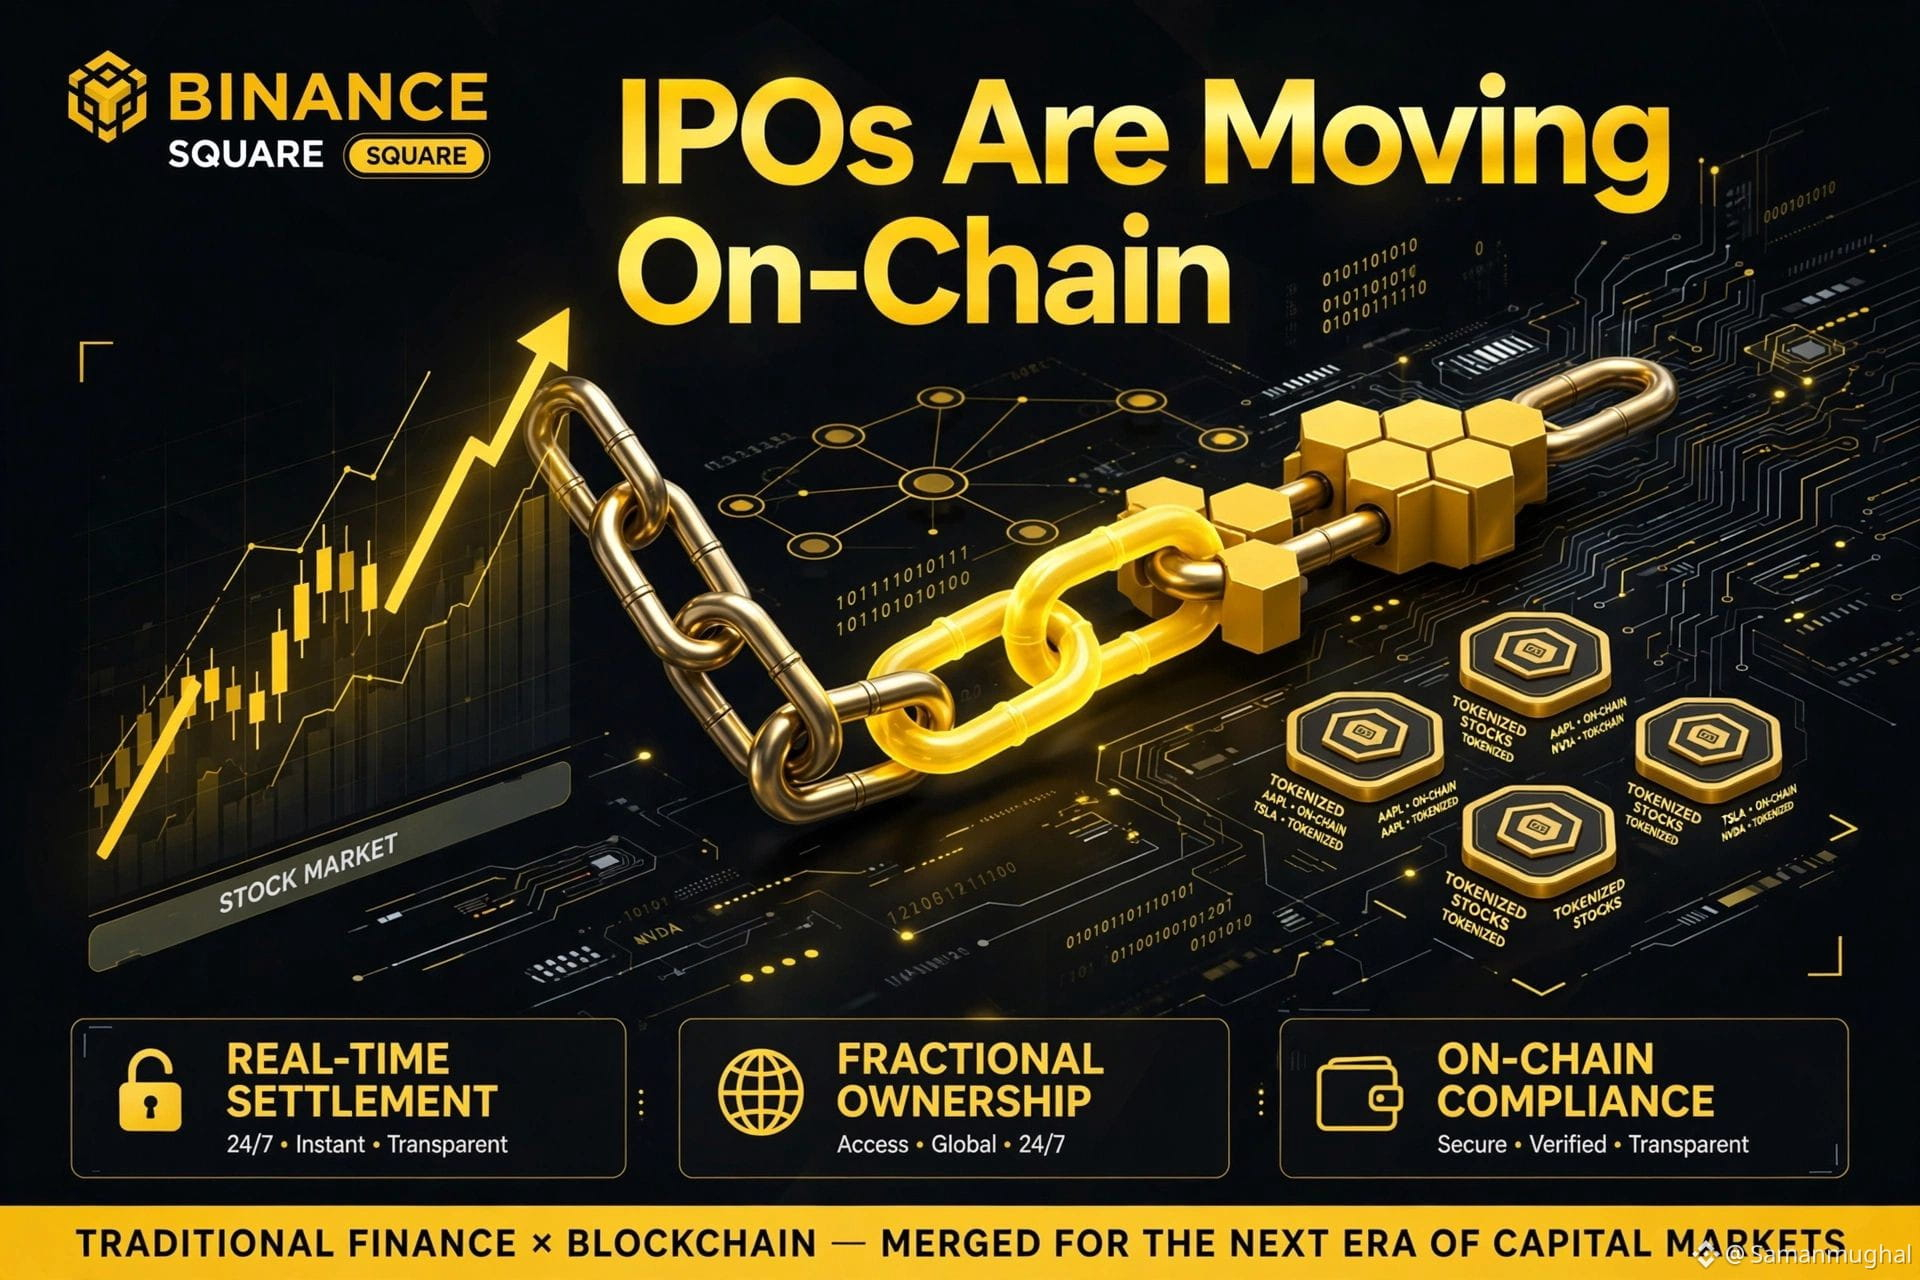
As IPOs Estão Indo Para a Cadeia! 🚀
Isso não é apenas uma tendência, é o futuro.
Da negociação à liquidação, tudo está migrando para a blockchain.
Ações tokenizadas já ultrapassaram US$ 4 bilhões em 2026. Imagine quando sua empresa favorita fizer seu IPO diretamente na cadeia — liquidação instantânea, sem intermediários, total transparência!
A pergunta não é SE, é QUANDO.
Você está pronto para IPOs na Cadeia? 👇
#WOTD #BinanceSquare #OnChainIPO #Tokenization
1
54
·
--
Em Alta
🚨 TÍTULOS TOKENIZADOS: A PRÓXIMA GRANDE MUDANÇA NO MERCADO?
A tokenização poderia mudar fundamentalmente a forma como o mundo acessa os mercados de ações — mas não vai acontecer da noite para o dia. 🌍📈
📊 Crescimento em 2026: +390%
💰 Mercado atual: ~$4,43 bi
🏦 Mercado de ações listado nos EUA: ~$151,9 tri
🔹 Ações atuais: apenas 0,0029%
🔮 Base de cenário da pesquisa da Binance:
Até 2030, as ações tokenizadas poderiam chegar aproximadamente a US$ 349 bi.
Isso representaria uma expansão enorme em relação ao mercado de hoje, de ~$4,43 bi.
⚠️ Mas a principal conclusão:
O mercado ainda é extremamente pequeno em comparação com as ações tradicionais.
A tokenização está crescendo rapidamente, mas a adoção, a regulamentação, a liquidez, a infraestrutura e o acesso dos investidores determinarão até onde ela pode chegar.
🚀 De bilhões hoje → potencialmente centenas de bilhões até 2030.
A verdadeira pergunta não é se a tokenização está crescendo…
É o tamanho que esse mercado pode atingir.
#Tokenization #RWA #TokenizedEquities #crypto #Binance $BTC
{future}(BTCUSDT)
🚨 TÍTULOS TOKENIZADOS: A PRÓXIMA GRANDE MUDANÇA NO MERCADO?
A tokenização poderia mudar fundamentalmente a forma como o mundo acessa os mercados de ações — mas não vai acontecer da noite para o dia. 🌍📈
📊 Crescimento em 2026: +390%
💰 Mercado atual: ~$4,43 bi
🏦 Mercado de ações listado nos EUA: ~$151,9 tri
🔹 Ações atuais: apenas 0,0029%
🔮 Base de cenário da pesquisa da Binance:
Até 2030, as ações tokenizadas poderiam chegar aproximadamente a US$ 349 bi.
Isso representaria uma expansão enorme em relação ao mercado de hoje, de ~$4,43 bi.
⚠️ Mas a principal conclusão:
O mercado ainda é extremamente pequeno em comparação com as ações tradicionais.
A tokenização está crescendo rapidamente, mas a adoção, a regulamentação, a liquidez, a infraestrutura e o acesso dos investidores determinarão até onde ela pode chegar.
🚀 De bilhões hoje → potencialmente centenas de bilhões até 2030.
A verdadeira pergunta não é se a tokenização está crescendo…
É o tamanho que esse mercado pode atingir.
#Tokenization #RWA #TokenizedEquities #crypto #Binance $BTC
57
·
--
Em Alta
💎 NÃO DEIXE ESSES GEMS DE CRIPTO DESAPARECEREM
O novo sistema financeiro está sendo construído em torno de #Tokenization — e estas três podem desempenhar papéis bem diferentes nessa transição:
$ONDO — US$ 0,50
$SEI — US$ 0,070
$QNT — US$ 260
Tecnologias diferentes. Papéis diferentes.
Mas a mesma narrativa maior: trazer ativos do mundo real e finanças tradicionais para a cadeia. 🌍⛓️
Estes são os preços no momento em que este texto foi escrito.
{spot}(ONDOUSDT)
{spot}(SEIUSDT)
{spot}(QNTUSDT)
💎 NÃO DEIXE ESSES GEMS DE CRIPTO DESAPARECEREM
O novo sistema financeiro está sendo construído em torno de #Tokenization — e estas três podem desempenhar papéis bem diferentes nessa transição:
$ONDO — US$ 0,50
$SEI — US$ 0,070
$QNT — US$ 260
Tecnologias diferentes. Papéis diferentes.
Mas a mesma narrativa maior: trazer ativos do mundo real e finanças tradicionais para a cadeia. 🌍⛓️
Estes são os preços no momento em que este texto foi escrito.
2
1.4k

·
--
🏛️ $DUSK REWIRING LIQUIDEZ INSTITUCIONAL DE RWA COM PRIVACIDADE PROGRAMÁVEL COMPATÍVEL COM EVM 🔍
O fluxo de ordens institucional não consegue ser implantado em pools públicos totalmente transparentes, onde posições e estratégia ficam expostas a front-running. $DUSK resolve esse principal gargalo estrutural ao integrar provas ZK e criptografia homomórfica diretamente na camada EVM por meio do Hedger. 🏦
Ao combinar ferramentas nativas de EVM com licenças reguladas como MTF e estruturas de European DLT-TSS, a infraestrutura de “smart money” está mudando de tokens meramente empacotados para emissão on-chain completa ao longo de todo o ciclo de vida. 📊 Essa arquitetura protege livros de ordens ofuscados, mantendo total auditabilidade regulatória. 🔍
💬 A execução EVM confidencial é a chave para destravar a adoção real de RWA institucional? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #DUSK #RWA #Tokenization #Crypto
🏦 🔍
1
89
·
--
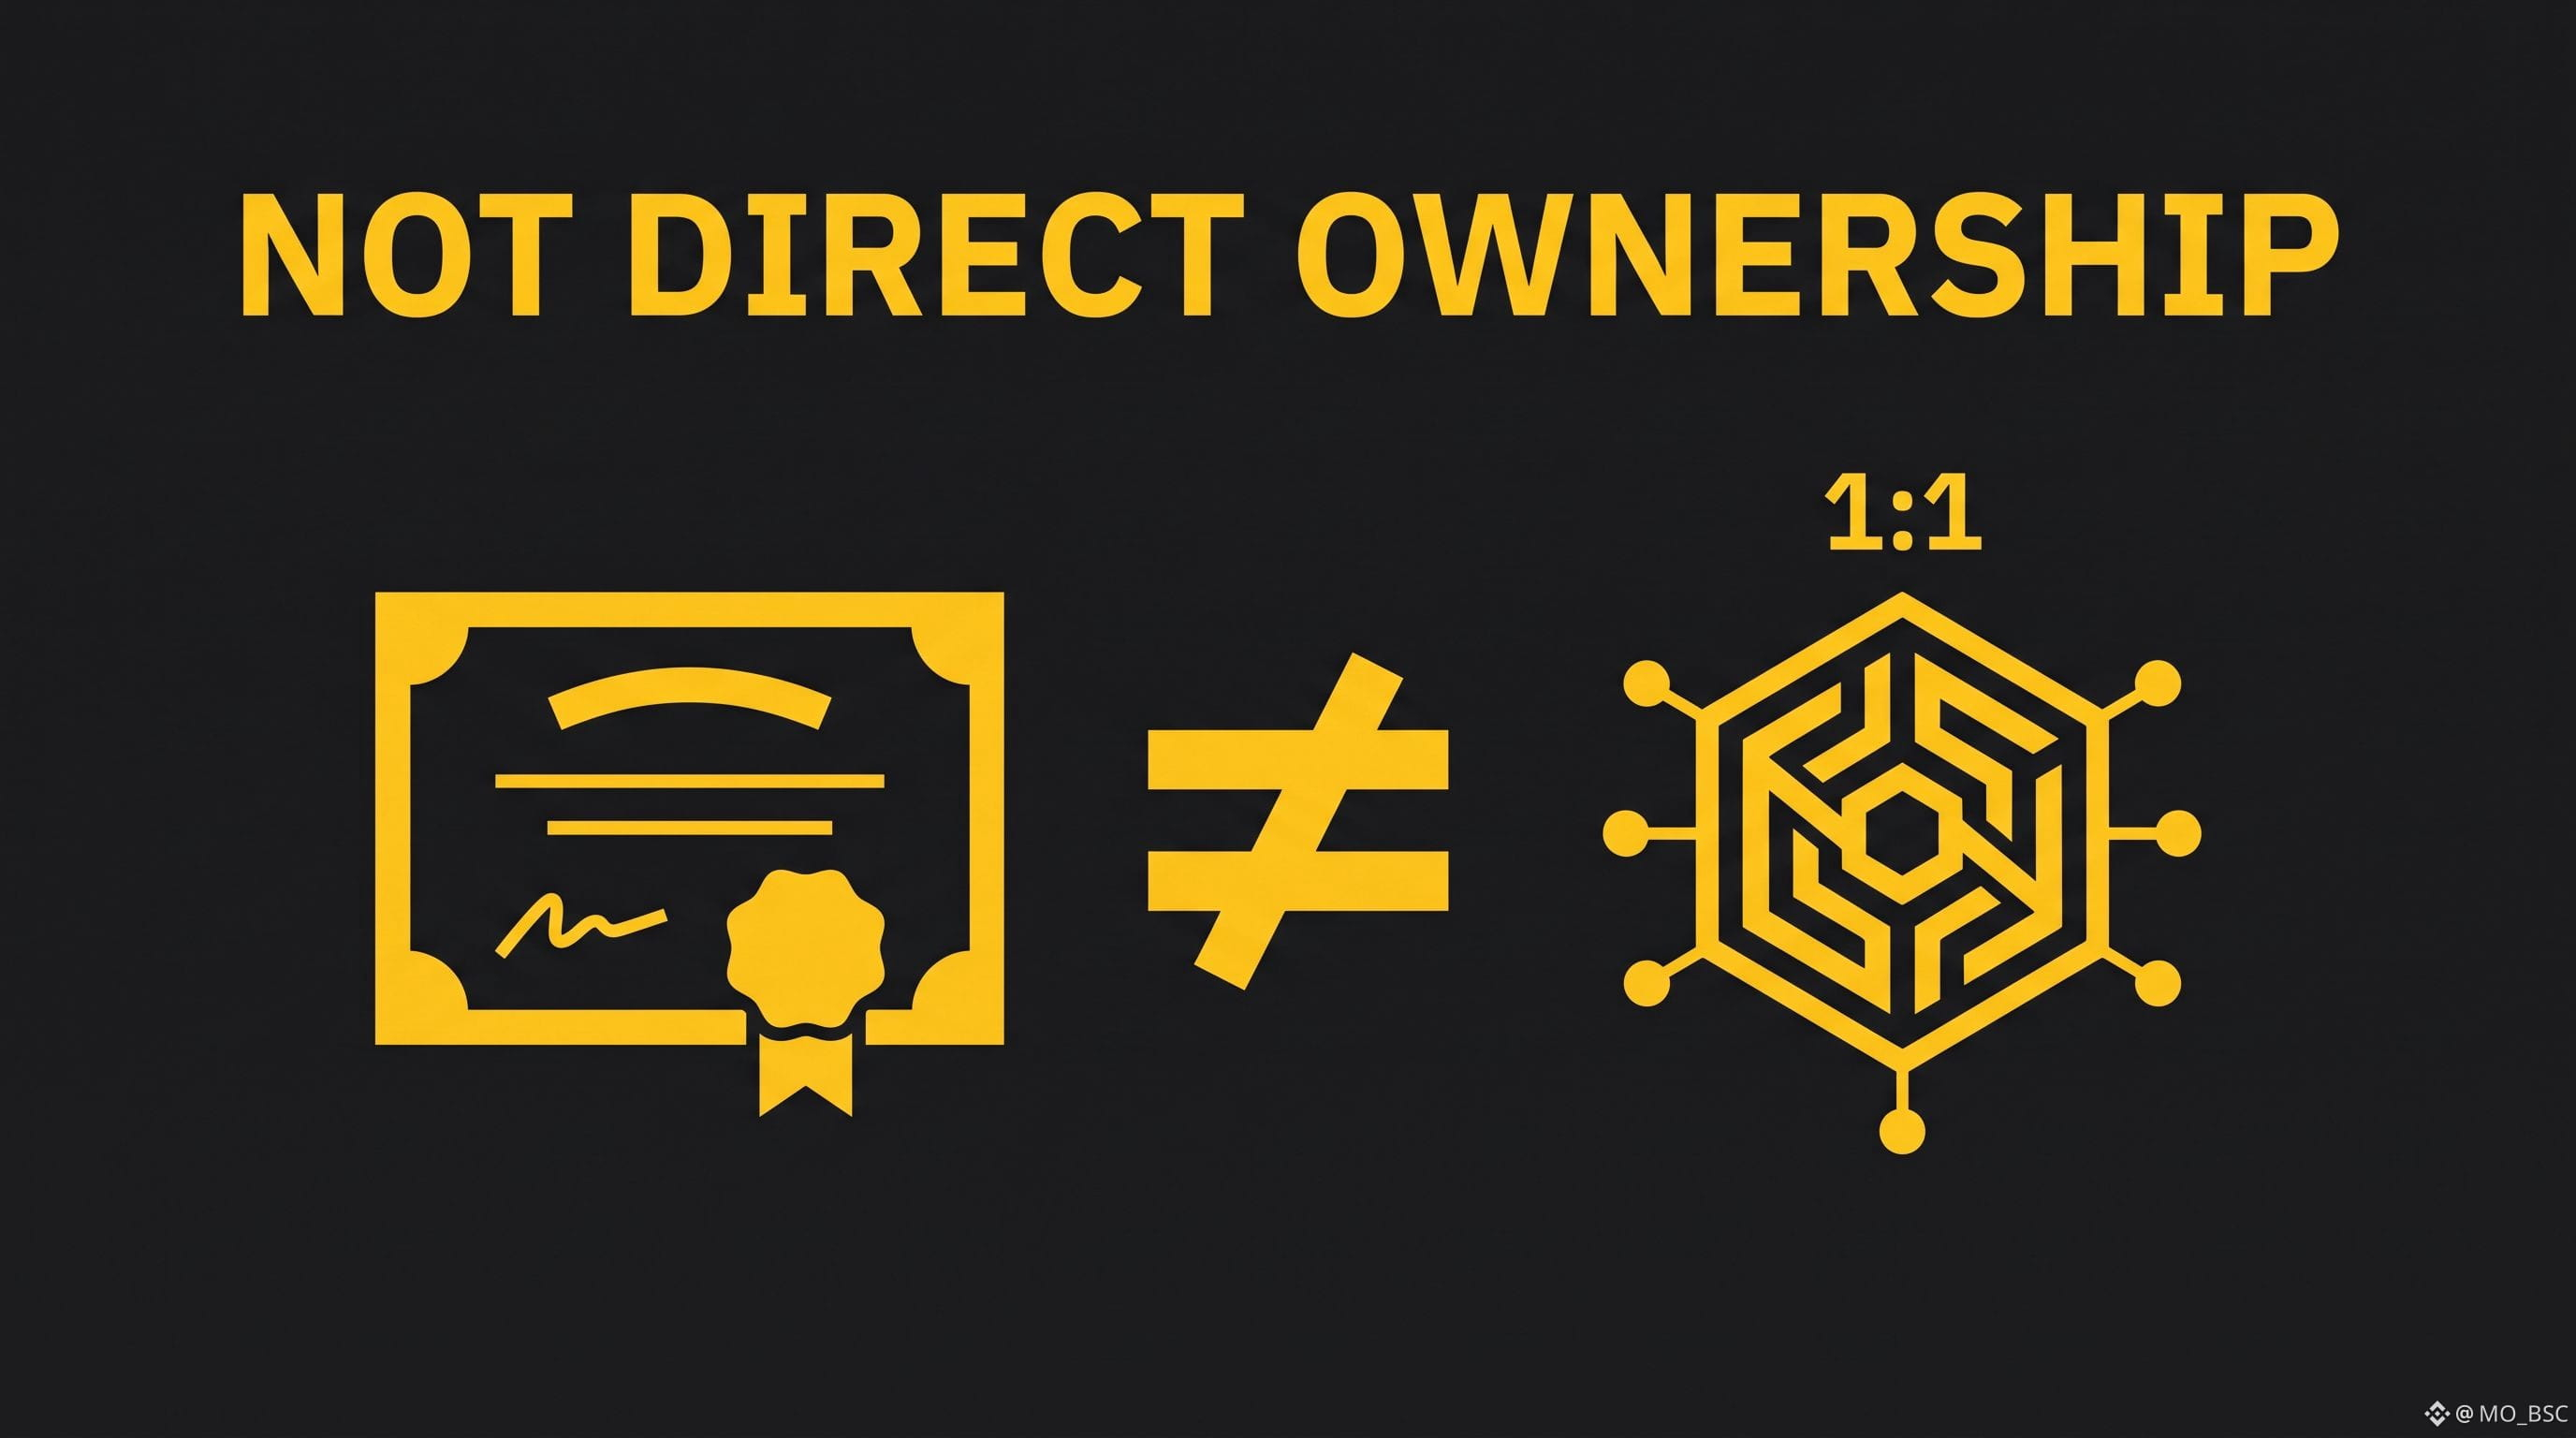
13 - 1:1 NÃO SIGNIFICA PROPRIEDADE
Aqui vai um detalhe que pode ser facilmente mal interpretado:
O respaldo 1:1 ≠ propriedade direta.
Um bStock pode ser lastreado 1:1 por uma ação subjacente.
Mas ter o bStock não significa que você seja o proprietário direto da ação daquela empresa.
A estrutura é:
Ação subjacente
→ mantida em custódia
bStock
→ representa um interesse ligado àquele título subjacente
Sua posição
→ exposição por meio da segurança tokenizada
Então, quando você ouvir:
"Lastreado 1:1"
Não traduza automaticamente isso para:
"Eu possuo as ações."
São dois conceitos diferentes.
O respaldo descreve a estrutura de garantias.
A propriedade descreve os direitos legais/econômicos associados ao instrumento.
Entender essa diferença é importante.
Para mais conteúdo educacional, explore a Binance Academy:
https://academy.binance.com/en
#Tokenization
Aviso de Risco: Ativos cripto envolvem riscos. Isto não é aconselhamento financeiro. bStocks não são ações e não representam propriedade direta da empresa subjacente.
1
38
·
--
Em Alta
Verificado
🚨 $ONDO está silenciosamente se tornando um GRANDE assunto em RWA.
Mais um ATH para as Ações da Ondo.
💰 US$ 1,26B+ em TVL
📈 450+ ações tokenizadas e ETFs
🔥 US$ 28B+ em volume acumulado
👥 Centenas de milhares de detentores
Isso já não é apenas uma narrativa cripto.
Ativos do mundo real estão se movendo onchain — e #ONDO está bem no meio disso.
A onda #Tokenization está só começando. 🌎➡️⛓️
$ONDO = #RWA exposição.
{spot}(ONDOUSDT)
🚨 $ONDO está silenciosamente se tornando um GRANDE assunto em RWA.
Mais um ATH para as Ações da Ondo.
💰 US$ 1,26B+ em TVL
📈 450+ ações tokenizadas e ETFs
🔥 US$ 28B+ em volume acumulado
👥 Centenas de milhares de detentores
Isso já não é apenas uma narrativa cripto.
Ativos do mundo real estão se movendo onchain — e #ONDO está bem no meio disso.
A onda #Tokenization está só começando. 🌎➡️⛓️
$ONDO = #RWA exposição.
530
·
--
Em Alta
Verificado
🧭 SOB O RADAR: $LINK
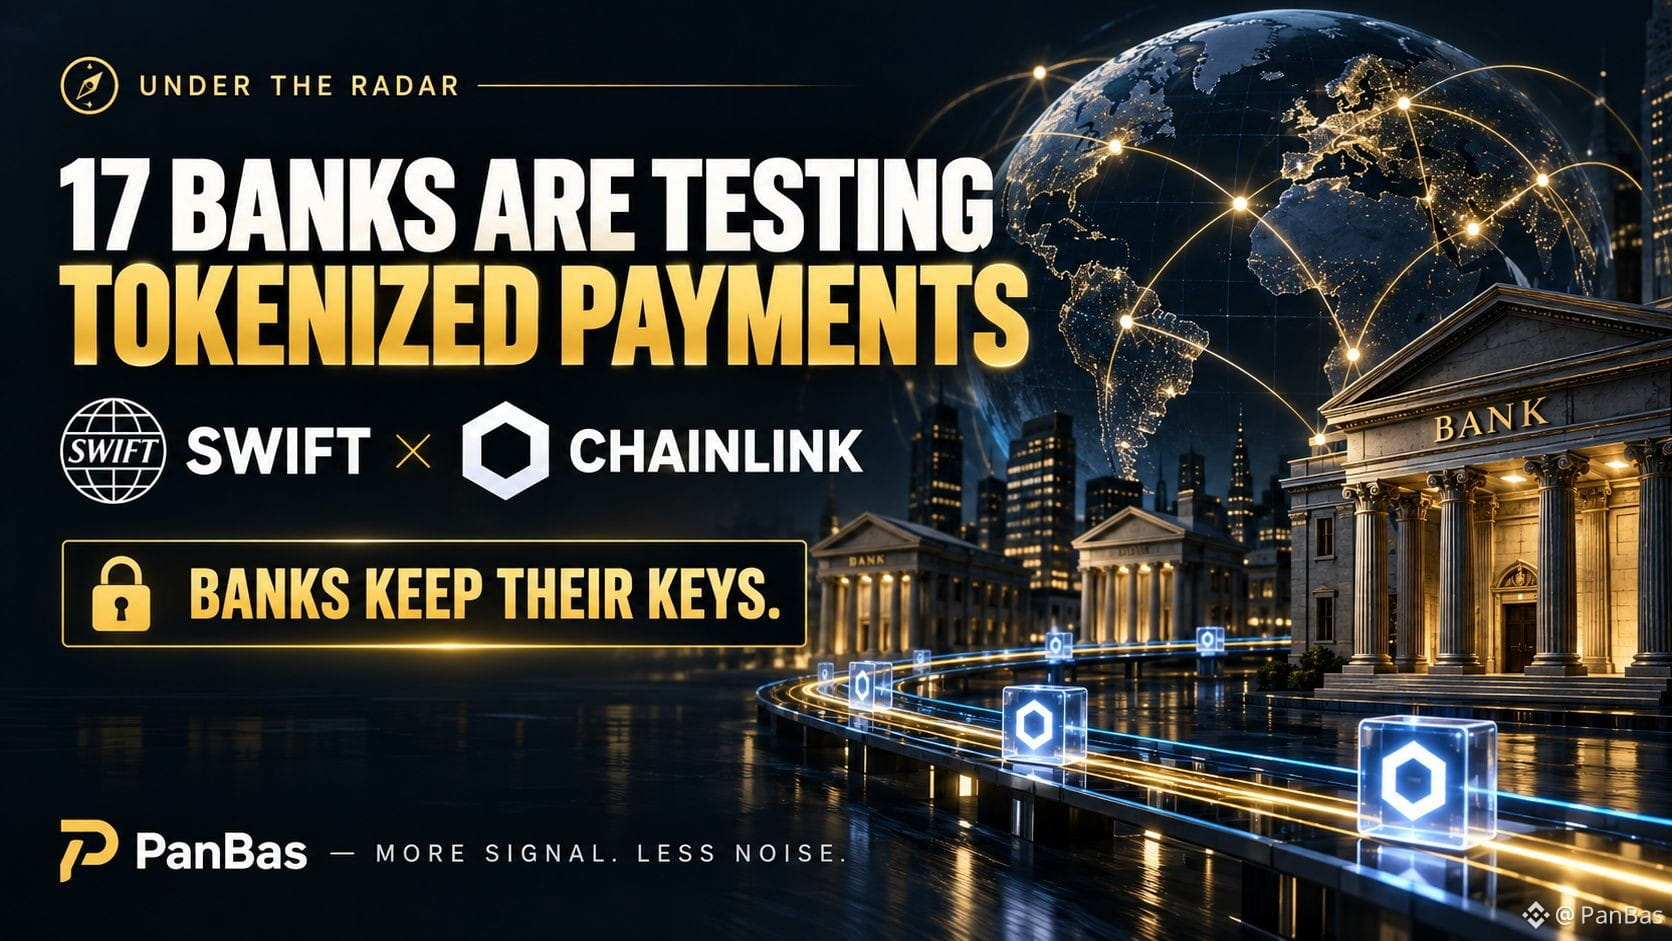
17 BANCOS. 6 CONTINENTES. PAGAMENTOS TOKENIZADOS 24/7.
E quase ninguém está falando sobre a parte que mais importa.
A Swift tem 17 bancos preparando-se para fazer um piloto de pagamentos transfronteiriços usando depósitos tokenizados em seu ledger baseado em blockchain.
Agora, a Chainlink está habilitando instituições financeiras a se conectar por meio do CRE.
Mas aqui está a parte que chamou minha atenção:
🔐 OS BANCOS MANTÊM SUAS PRÓPRIAS CHAVES.
A Chainlink usa um modelo de autoassinatura.
Em termos simples, os bancos podem usar a infraestrutura sem abrir mão do controle sobre a autorização das transações.
🧩 E isso resolve uma das maiores dúvidas institucionais sobre blockchain:
"Como usamos isso sem abrir mão do controle?"
Há outro detalhe importante.
Esses depósitos tokenizados não precisam se tornar mais uma stablecoin especulativa.
Eles podem continuar sendo dinheiro emitido pelo banco, enquanto a Swift coordena a liquidação entre as instituições.
Então, a configuração fica assim:
⚡ Pagamentos transfronteiriços 24/7
🏦 dinheiro emitido pelos bancos
🔐 bancos mantêm o controle
🌍 rede global da Swift
Isso NÃO significa que os bancos, de repente, estejam levando tudo para a blockchain.
Os pilotos ainda precisam provar que funcionam em escala.
Mas a direção importa.
🧭 O QUE ESTOU OBSERVANDO:
Não o próximo candle $LINK .
Estou observando se esse piloto com 17 bancos se torna uma infraestrutura replicável.
Porque se depósitos tokenizados virarem trilhos de pagamento normais para bancos…
isso é uma história muito maior do que um único pump de cripto.
Mais sinal. Menos ruído.
#Chainlink #Swift #Tokenization
46
·
--
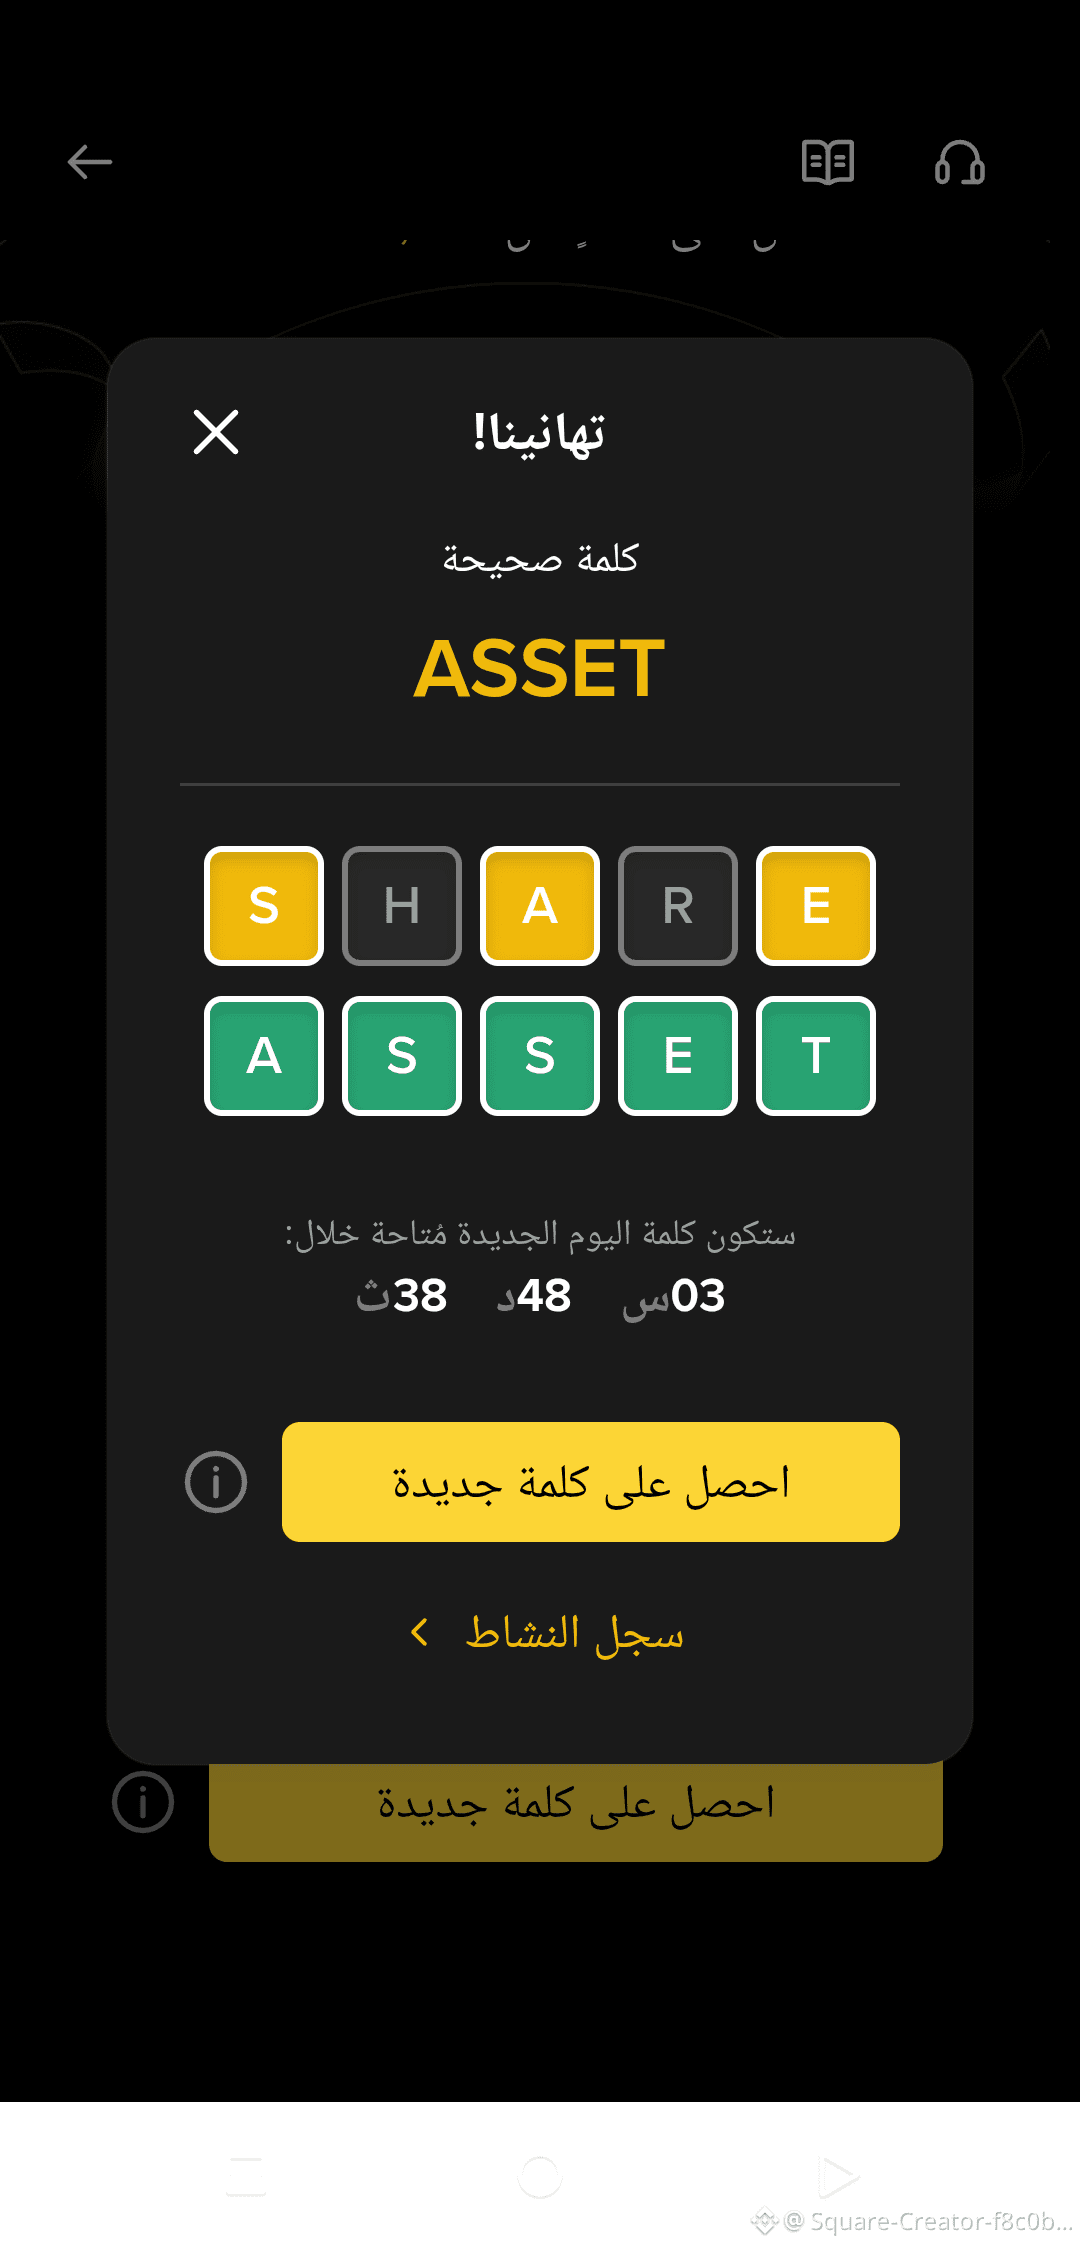
✅ RESOLVIDO! WOTD ASSET 🔥
Tema da semana: IPOs Estão Indo Para On-Chain
Por que a palavra ASSET é a chave do futuro?
No mundo dos IPOs tradicionais:
Sua ação é apenas um número na conta da corretora ❌
No mundo dos IPOs na blockchain:
Sua ação = ASSET real na sua carteira ✅
Você pode vendê-la 24/7
Você pode usá-la como garantia no DeFi
Você pode transferi-la para qualquer lugar do mundo em segundos
Quando a ação vira um ASSET tokenizado, é aí que começa a verdadeira revolução.
🎯 Progresso: 1/5 - faltam 4 e então faça o saque de 10.000 USDC!
Pergunta pra vocês: se vocês tivessem um ASSET tokenizado de uma ação da Apple, o que fariam primeiro? Vendem? Colocam como garantia? Mantêm? 👇
#WOTD #ASSET #BinanceWOTD #IPOsOnChain #Tokenization
فن السيوله:
جميل استمر اقل القليل انت تقوم بأرشاد الناس ليكسبو من الألغاز بدل ان يقومو في المقامره
2
1
95
·
--
A TOKENIZAÇÃO está fundamentalmente mudando a forma como os mercados globais de ações operam, embora uma transição completa exija tempo institucional.
De acordo com dados recentes de referência, as ações tokenizadas dispararam 390% em 2026, mas atualmente representam apenas 0,0029% do amplo arcabouço de referência do mercado global de ações listado, de US$ 151,9T. Com pesquisas projetando uma expansão para US$ 349B até 2030, as redes da camada de infraestrutura em estágio inicial estão perfeitamente posicionadas para uma integração de longo prazo.
A Rede Mirex, agora oficialmente verificada no BscScan, se integra diretamente a esse paradigma de ativos em expansão, fornecendo uma camada transparente para tokenização on-chain segura à medida que as estruturas de liquidez pós-TGE amadurecem.
#RWA #Mirex #Tokenization
2
47
·
--
📰 WisdomTree Implanta Fundos Nativamente na Arbitrum Baseados em Ativos do Mundo Real Tokenizados
Fonte : Newsbtc
description: Em um grande desenvolvimento confirmado em 30 DE SETEMBRO DE 2026, anúncio/apresentação confirmada para WisdomTree Implanta Fundos de Ativos do Mundo Real Tokenizados Nativamente na Arbitrum. Essa mudança operacional destaca a expansão da atividade no ecossistema de ativos digitais e ressalta desenvolvimentos-chave para os participantes do mercado. Marcos Operacionais e Contexto & Segundo registros corporativos e regulatórios primários verificados em 30 DE SETEMBRO DE 2026, este desenvolvimento introduz aprimoramentos cruciais de infraestrutura. Líderes da indústria observam que manter conformidade robusta, segurança e liquidez de mercado continua sendo essencial à medida que os serviços de ativos digitais se integram a estruturas institucionais mais amplas. A transição reflete uma virada estratégica em direção a operações escaláveis e transparentes. Analistas destacam que atualizações tecnológicas contínuas desempenharão um papel central para sustentar a confiança dos usuários e a estabilidade do mercado ao longo do próximo trimestre. Perspectiva de Mercado e Impacto na Indústria À medida que a participação institucional acelera em mercados globais, este evento marcante estabelece um precedente notável. Traders e investidores estão avaliando de perto os sinais de liquidez e os fluxos de garantias após o anúncio. Para obter todos os detalhes e verificação primária, o comunicado oficial está disponível via o link da fonte principal: WisdomTree Implanta Fundos de Ativos do Mundo Real Tokenizados Nativamente na Arbitrum — Divulgação Oficial.
Horário : 2026-10-01 01:00:00
Crédito : equipe editorial da newsbtc
Link : https://www.newsbtc.com/institutional/wisdomtree-deploys-tokenized-real-world-asset-funds-natively-on-arbitr/
#arbitrum #wisdomtree #institutional #tokenization
$LINK $ARB $LEO
5
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#NFPWatch
10.5M visualizações
17,160 a discutir
2
#XRPPostsFirstThreeGreenMonthsInQ3
357 visualizações
46 a discutir
3
#BitcoinRisesToward$85K
26,026 visualizações
76 a discutir
4
#AmazonPlansToSell$8BNvidiaChips
2,021 visualizações
60 a discutir
5
#NEARFallsToAround$4.70Down14%
32,796 visualizações
87 a discutir
6
#EthereumFoundationLaunchesZkAPIOnMainnet
47,318 visualizações
724 a discutir
7
#EvernorthPlansNasdaqListingOct8
70,428 visualizações
618 a discutir
8
#SECProposesCryptoCustodyFramework
61,869 visualizações
555 a discutir
9
#IMFApproves$139MDisbursementToElSalvador
30,662 visualizações
30 a discutir
10
#AnthropicTargetsIPOAsSoonAsMidNovember
45,369 visualizações
465 a discutir