
倔犟的小土豆
712 ပို့စ်များ

倔犟的小土豆
တိုင်ကြားမည်
သုံးစွဲသူကို ဘလော့မည်
希望有一天我也会变得很优秀!
60 ဖော်လိုလုပ်ထားသည်
4.2K+ ဖော်လိုလုပ်သူများ
491 လိုက်ခ်လုပ်ထားသည်
ပို့စ်များ
အားလုံး
Quotes
တိုက်ရိုက်ထုတ်လွှင့်ခြင်း
ပုံသေထားသည်
·
--
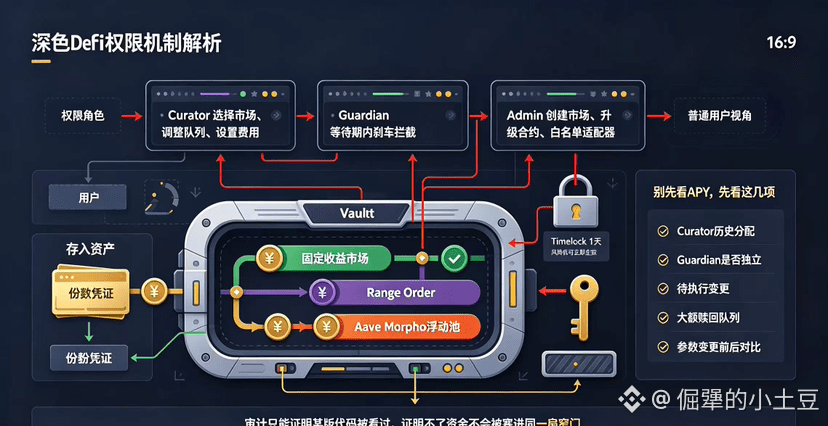
翻完TermMax的Vault权限文档,我发现“被动赚固定收益”这句话最该加粗的不是“固定收益”,而是“谁在替你动手”。
Vault本身走ERC-4626标准,用户存入资产拿份额。Curator负责挑市场、建Range Order、调资金队列和定价曲线。闲钱还能部署到Aave、Morpho这类浮动池。对普通用户很省事,复杂的期限管理被包进一个入口里。这层产品化确实比自己挨个市场搬砖顺滑。
但省操作不等于省信任。Curator能决定资本往哪儿走,也能提交市场白名单、绩效费和timelock的调整。Guardian可以在等待期里撤销风险上升的改动。默认等待期是1天,风险降低动作可立即生效。这套设计像给基金经理旁边坐了个踩刹车的人,方向盘仍然不在存款人手里。
再往上一层,协议还有DEFAULT_ADMIN、PAUSER、CONFIGURATOR等角色:创建市场、升级合约、白名单适配器、更新部分配置。预言机更敏感,改价源有单独的等待机制和备用源。官方公开了权限与多签入口,这是加分项。可公开权限不等于权限消失,只是让你知道钥匙挂在哪面墙上。
所以我看Vault不先看页面APY,先看Curator的历史分配、Guardian是否独立、待执行变更能不能被普通用户看懂,再看大额赎回时队列怎么排。最好再给每次参数变更留一张前后对照表。审计只能证明某版代码被看过,证明不了经理不会把流动性塞进同一扇窄门。
TermMax真正要卖的不是“替你省点击”,而是“替你做判断还能让权力被约束”。前半句产品已经有了,后半句得靠长期链上记录,不靠角色名称。
#termmax @TermMax
翻完TermMax的Vault权限文档,我发现“被动赚固定收益”这句话最该加粗的不是“固定收益”,而是“谁在替你动手”。
Vault本身走ERC-4626标准,用户存入资产拿份额。Curator负责挑市场、建Range Order、调资金队列和定价曲线。闲钱还能部署到Aave、Morpho这类浮动池。对普通用户很省事,复杂的期限管理被包进一个入口里。这层产品化确实比自己挨个市场搬砖顺滑。
但省操作不等于省信任。Curator能决定资本往哪儿走,也能提交市场白名单、绩效费和timelock的调整。Guardian可以在等待期里撤销风险上升的改动。默认等待期是1天,风险降低动作可立即生效。这套设计像给基金经理旁边坐了个踩刹车的人,方向盘仍然不在存款人手里。
再往上一层,协议还有DEFAULT_ADMIN、PAUSER、CONFIGURATOR等角色:创建市场、升级合约、白名单适配器、更新部分配置。预言机更敏感,改价源有单独的等待机制和备用源。官方公开了权限与多签入口,这是加分项。可公开权限不等于权限消失,只是让你知道钥匙挂在哪面墙上。
所以我看Vault不先看页面APY,先看Curator的历史分配、Guardian是否独立、待执行变更能不能被普通用户看懂,再看大额赎回时队列怎么排。最好再给每次参数变更留一张前后对照表。审计只能证明某版代码被看过,证明不了经理不会把流动性塞进同一扇窄门。
TermMax真正要卖的不是“替你省点击”,而是“替你做判断还能让权力被约束”。前半句产品已经有了,后半句得靠长期链上记录,不靠角色名称。
#termmax @TermMax
Vault本身走ERC-4626标准,用户存入资产拿份额。Curator负责挑市场、建Range Order、调资金队列和定价曲线。闲钱还能部署到Aave、Morpho这类浮动池。对普通用户很省事,复杂的期限管理被包进一个入口里。这层产品化确实比自己挨个市场搬砖顺滑。
但省操作不等于省信任。Curator能决定资本往哪儿走,也能提交市场白名单、绩效费和timelock的调整。Guardian可以在等待期里撤销风险上升的改动。默认等待期是1天,风险降低动作可立即生效。这套设计像给基金经理旁边坐了个踩刹车的人,方向盘仍然不在存款人手里。
再往上一层,协议还有DEFAULT_ADMIN、PAUSER、CONFIGURATOR等角色:创建市场、升级合约、白名单适配器、更新部分配置。预言机更敏感,改价源有单独的等待机制和备用源。官方公开了权限与多签入口,这是加分项。可公开权限不等于权限消失,只是让你知道钥匙挂在哪面墙上。
所以我看Vault不先看页面APY,先看Curator的历史分配、Guardian是否独立、待执行变更能不能被普通用户看懂,再看大额赎回时队列怎么排。最好再给每次参数变更留一张前后对照表。审计只能证明某版代码被看过,证明不了经理不会把流动性塞进同一扇窄门。
TermMax真正要卖的不是“替你省点击”,而是“替你做判断还能让权力被约束”。前半句产品已经有了,后半句得靠长期链上记录,不靠角色名称。
#termmax @TermMax
4
1
2
97
·
--
დღესაც ცოტა თავისუფალი დრო მქონდა და Dusk-ის ეკოსისტემის გვერდი გადავხედე.
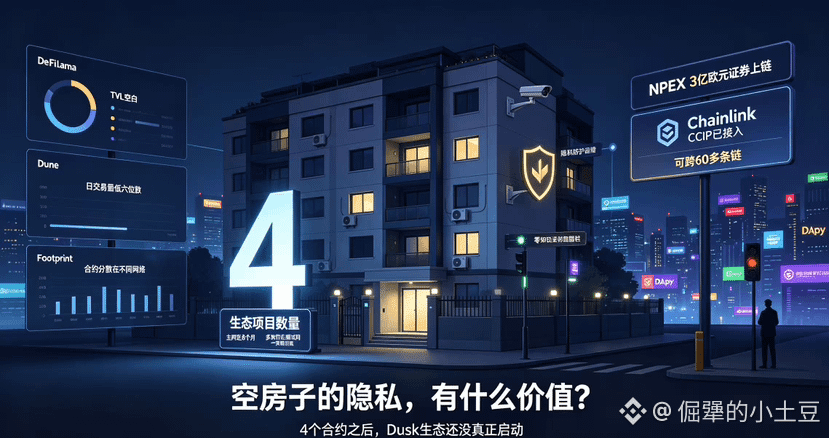
ოფიციალურ მონაცემთა გვერდზე ეწყო ეკოსისტემაში არსებული პროექტები; დავთვალე — 4. ერთი Layer 1, რომელიც მთავარ ქსელში თითქმის 8 თვეა გავიდა, ეკოსისტემაში კი სულ 4 პროექტია. Dune, DeFiLlama და Footprint გადმოვატრიალე, მაგრამ შედეგი ან ცარიელი იყო, ან ისევ და ისევ მხოლოდ იმ 4 კონტრაქტს ვხედავდი. ეს 4 კონტრაქტი კი სხვადასხვა ქსელზეა განაწილებული და უმეტესობა ჯერ ტესტნეტ ფაზაშია.
შედარე იმავე პერიოდის სხვა L1-ებს მთავარ ქსელში — მათ ეკოსისტემის პროექტები სულ მცირე ათეულობით ან ასობით აქვთ; DApp-ების სიას სამ გვერდზე ვერ ამთავრებ. Dusk-ის მხარეს კი ერთი გვერდი და ბოლო.
ვიღაც შეიძლება თქვას: „Dusk ფოკუსირდება ინსტიტუციებზე, ამიტომ ბევრი DApp არ სჭირდება“. მაგრამ 4 კონტრაქტის ეს რაოდენობა არც „სტარტის ეტაპად“ ითვლება. ეკოსისტემის გარეშე ჯაჭვი ისეთია, როგორიც ლუქსის რემონტით აშენებული კორპუსია, სადაც არავინ ცხოვრობს. დააყენე ყველაზე კარგი კარის საკეტი, ყველაზე ძვირადღირებული სათვალთვალო სისტემა, მაგრამ იცავ ცარიელ ბინებს. ცარიელი ბინების პირადობა/კონფიდენციალურობა რა ღირებულებას ქმნის?
შემდეგ ისევ TVL-ის მონაცემებს გადავხედე: DeFiLlama-ზე TVL ცარიელია, ხოლო დღიური交易量 მხოლოდ დაბალ ექვსნიშნა რიცხვშია. NPEX-ის თანამშრომლობა ნამდვილად Dusk-ის ყველაზე დიდი პლუსია — 300 მილიონი ევროს ტოკენიზებული ფასიანი ქაღალდები თითქოს შთამბეჭდავად ჟღერს. მაგრამ ერთი თანამშრომლობა ვერ „დააფუძნებს“ მთელ ჯაჭვს. საზოგადოებაში ერთი წრე მოვიარე და NPEX-ის გარდა ვერ ვიპოვე მეორე მსგავსი, ღირსეული საწარმოს დონის თანამშრომლობა. თანაც „არსებული აქტივების მასშტაბი“ არ ნიშნავს „ონლაინ, ჯაჭვზე აქტიურ ანგარიშსწორებას“; ანალიზში აღინიშნა, რომ „გამოქვეყნებულ რიცხვებსა და რეალურ განხორციელებას შორის სხვაობა უკიდურესად დიდია“.
2026 წლის იანვარში Dusk-მა და Chainlink-მა CCIP მთლიანად ჩართეს. თეორიულად, Dusk-ზე გამოშვებული NPEX-ის ფასიანი ქაღალდების ტოკენები 60-ზე მეტ ჯაჭვზე უნდა გადიოდეს. მაგრამ როცა ინფრასტრუქტურა მზადაა, ხოლო არავინ იყენებს, ეს უბრალოდ „უსარგებლო დაგება“ გამოდის.
თუ ამ წლის ბოლოსკენ Dusk-ის კონტრაქტების რაოდენობა კვლავ ორნიშნა რიცხვზე ქვემოთ იქნება, ნამდვილად ვერ შევძლებ საკუთარ თავს დავარწმუნო. კონფიდენციალურობის ჯაჭვი, რომელსაც არავინ იყენებს, მისი კონფიდენციალურობა უმნიშვნელოა — ჯერ ადამიანები უნდა მოვიდნენ, რომ კონფიდენციალურობა საერთოდ საჭირო იყოს დასაცავად. ახლა კი ადამიანებიც არ არიან და კონფიდენციალურობა თვითდარწმუნებად გადაიქცა.
4 კონტრაქტის მდგომარეობამ ჩემთვის ძალიან მკაფიოდ დამანახა — ეს ეკოსისტემა ჯერ რეალურად არ დაწყებულა. მთავარ ქსელში სტაბილურობა მხოლოდ პირველი ნაბიჯია; მერე გადამწყვეტია, მოდიან თუ არა დეველოპერები, და შეძლებენ თუ არა დარჩენას. ჯაჭვის ღირებულება საბოლოოდ იმაზე დგას, რა ხდება მასზე.
#dusk $DUSK @Dusk
დღესაც ცოტა თავისუფალი დრო მქონდა და Dusk-ის ეკოსისტემის გვერდი გადავხედე.
ოფიციალურ მონაცემთა გვერდზე ეწყო ეკოსისტემაში არსებული პროექტები; დავთვალე — 4. ერთი Layer 1, რომელიც მთავარ ქსელში თითქმის 8 თვეა გავიდა, ეკოსისტემაში კი სულ 4 პროექტია. Dune, DeFiLlama და Footprint გადმოვატრიალე, მაგრამ შედეგი ან ცარიელი იყო, ან ისევ და ისევ მხოლოდ იმ 4 კონტრაქტს ვხედავდი. ეს 4 კონტრაქტი კი სხვადასხვა ქსელზეა განაწილებული და უმეტესობა ჯერ ტესტნეტ ფაზაშია.
შედარე იმავე პერიოდის სხვა L1-ებს მთავარ ქსელში — მათ ეკოსისტემის პროექტები სულ მცირე ათეულობით ან ასობით აქვთ; DApp-ების სიას სამ გვერდზე ვერ ამთავრებ. Dusk-ის მხარეს კი ერთი გვერდი და ბოლო.
ვიღაც შეიძლება თქვას: „Dusk ფოკუსირდება ინსტიტუციებზე, ამიტომ ბევრი DApp არ სჭირდება“. მაგრამ 4 კონტრაქტის ეს რაოდენობა არც „სტარტის ეტაპად“ ითვლება. ეკოსისტემის გარეშე ჯაჭვი ისეთია, როგორიც ლუქსის რემონტით აშენებული კორპუსია, სადაც არავინ ცხოვრობს. დააყენე ყველაზე კარგი კარის საკეტი, ყველაზე ძვირადღირებული სათვალთვალო სისტემა, მაგრამ იცავ ცარიელ ბინებს. ცარიელი ბინების პირადობა/კონფიდენციალურობა რა ღირებულებას ქმნის?
შემდეგ ისევ TVL-ის მონაცემებს გადავხედე: DeFiLlama-ზე TVL ცარიელია, ხოლო დღიური交易量 მხოლოდ დაბალ ექვსნიშნა რიცხვშია. NPEX-ის თანამშრომლობა ნამდვილად Dusk-ის ყველაზე დიდი პლუსია — 300 მილიონი ევროს ტოკენიზებული ფასიანი ქაღალდები თითქოს შთამბეჭდავად ჟღერს. მაგრამ ერთი თანამშრომლობა ვერ „დააფუძნებს“ მთელ ჯაჭვს. საზოგადოებაში ერთი წრე მოვიარე და NPEX-ის გარდა ვერ ვიპოვე მეორე მსგავსი, ღირსეული საწარმოს დონის თანამშრომლობა. თანაც „არსებული აქტივების მასშტაბი“ არ ნიშნავს „ონლაინ, ჯაჭვზე აქტიურ ანგარიშსწორებას“; ანალიზში აღინიშნა, რომ „გამოქვეყნებულ რიცხვებსა და რეალურ განხორციელებას შორის სხვაობა უკიდურესად დიდია“.
2026 წლის იანვარში Dusk-მა და Chainlink-მა CCIP მთლიანად ჩართეს. თეორიულად, Dusk-ზე გამოშვებული NPEX-ის ფასიანი ქაღალდების ტოკენები 60-ზე მეტ ჯაჭვზე უნდა გადიოდეს. მაგრამ როცა ინფრასტრუქტურა მზადაა, ხოლო არავინ იყენებს, ეს უბრალოდ „უსარგებლო დაგება“ გამოდის.
თუ ამ წლის ბოლოსკენ Dusk-ის კონტრაქტების რაოდენობა კვლავ ორნიშნა რიცხვზე ქვემოთ იქნება, ნამდვილად ვერ შევძლებ საკუთარ თავს დავარწმუნო. კონფიდენციალურობის ჯაჭვი, რომელსაც არავინ იყენებს, მისი კონფიდენციალურობა უმნიშვნელოა — ჯერ ადამიანები უნდა მოვიდნენ, რომ კონფიდენციალურობა საერთოდ საჭირო იყოს დასაცავად. ახლა კი ადამიანებიც არ არიან და კონფიდენციალურობა თვითდარწმუნებად გადაიქცა.
4 კონტრაქტის მდგომარეობამ ჩემთვის ძალიან მკაფიოდ დამანახა — ეს ეკოსისტემა ჯერ რეალურად არ დაწყებულა. მთავარ ქსელში სტაბილურობა მხოლოდ პირველი ნაბიჯია; მერე გადამწყვეტია, მოდიან თუ არა დეველოპერები, და შეძლებენ თუ არა დარჩენას. ჯაჭვის ღირებულება საბოლოოდ იმაზე დგას, რა ხდება მასზე.
#dusk $DUSK @Dusk
ოფიციალურ მონაცემთა გვერდზე ეწყო ეკოსისტემაში არსებული პროექტები; დავთვალე — 4. ერთი Layer 1, რომელიც მთავარ ქსელში თითქმის 8 თვეა გავიდა, ეკოსისტემაში კი სულ 4 პროექტია. Dune, DeFiLlama და Footprint გადმოვატრიალე, მაგრამ შედეგი ან ცარიელი იყო, ან ისევ და ისევ მხოლოდ იმ 4 კონტრაქტს ვხედავდი. ეს 4 კონტრაქტი კი სხვადასხვა ქსელზეა განაწილებული და უმეტესობა ჯერ ტესტნეტ ფაზაშია.
შედარე იმავე პერიოდის სხვა L1-ებს მთავარ ქსელში — მათ ეკოსისტემის პროექტები სულ მცირე ათეულობით ან ასობით აქვთ; DApp-ების სიას სამ გვერდზე ვერ ამთავრებ. Dusk-ის მხარეს კი ერთი გვერდი და ბოლო.
ვიღაც შეიძლება თქვას: „Dusk ფოკუსირდება ინსტიტუციებზე, ამიტომ ბევრი DApp არ სჭირდება“. მაგრამ 4 კონტრაქტის ეს რაოდენობა არც „სტარტის ეტაპად“ ითვლება. ეკოსისტემის გარეშე ჯაჭვი ისეთია, როგორიც ლუქსის რემონტით აშენებული კორპუსია, სადაც არავინ ცხოვრობს. დააყენე ყველაზე კარგი კარის საკეტი, ყველაზე ძვირადღირებული სათვალთვალო სისტემა, მაგრამ იცავ ცარიელ ბინებს. ცარიელი ბინების პირადობა/კონფიდენციალურობა რა ღირებულებას ქმნის?
შემდეგ ისევ TVL-ის მონაცემებს გადავხედე: DeFiLlama-ზე TVL ცარიელია, ხოლო დღიური交易量 მხოლოდ დაბალ ექვსნიშნა რიცხვშია. NPEX-ის თანამშრომლობა ნამდვილად Dusk-ის ყველაზე დიდი პლუსია — 300 მილიონი ევროს ტოკენიზებული ფასიანი ქაღალდები თითქოს შთამბეჭდავად ჟღერს. მაგრამ ერთი თანამშრომლობა ვერ „დააფუძნებს“ მთელ ჯაჭვს. საზოგადოებაში ერთი წრე მოვიარე და NPEX-ის გარდა ვერ ვიპოვე მეორე მსგავსი, ღირსეული საწარმოს დონის თანამშრომლობა. თანაც „არსებული აქტივების მასშტაბი“ არ ნიშნავს „ონლაინ, ჯაჭვზე აქტიურ ანგარიშსწორებას“; ანალიზში აღინიშნა, რომ „გამოქვეყნებულ რიცხვებსა და რეალურ განხორციელებას შორის სხვაობა უკიდურესად დიდია“.
2026 წლის იანვარში Dusk-მა და Chainlink-მა CCIP მთლიანად ჩართეს. თეორიულად, Dusk-ზე გამოშვებული NPEX-ის ფასიანი ქაღალდების ტოკენები 60-ზე მეტ ჯაჭვზე უნდა გადიოდეს. მაგრამ როცა ინფრასტრუქტურა მზადაა, ხოლო არავინ იყენებს, ეს უბრალოდ „უსარგებლო დაგება“ გამოდის.
თუ ამ წლის ბოლოსკენ Dusk-ის კონტრაქტების რაოდენობა კვლავ ორნიშნა რიცხვზე ქვემოთ იქნება, ნამდვილად ვერ შევძლებ საკუთარ თავს დავარწმუნო. კონფიდენციალურობის ჯაჭვი, რომელსაც არავინ იყენებს, მისი კონფიდენციალურობა უმნიშვნელოა — ჯერ ადამიანები უნდა მოვიდნენ, რომ კონფიდენციალურობა საერთოდ საჭირო იყოს დასაცავად. ახლა კი ადამიანებიც არ არიან და კონფიდენციალურობა თვითდარწმუნებად გადაიქცა.
4 კონტრაქტის მდგომარეობამ ჩემთვის ძალიან მკაფიოდ დამანახა — ეს ეკოსისტემა ჯერ რეალურად არ დაწყებულა. მთავარ ქსელში სტაბილურობა მხოლოდ პირველი ნაბიჯია; მერე გადამწყვეტია, მოდიან თუ არა დეველოპერები, და შეძლებენ თუ არა დარჩენას. ჯაჭვის ღირებულება საბოლოოდ იმაზე დგას, რა ხდება მასზე.
#dusk $DUSK @Dusk
86
·
--
Тalking about the Dusk project, I’ve been watching it for quite a while.
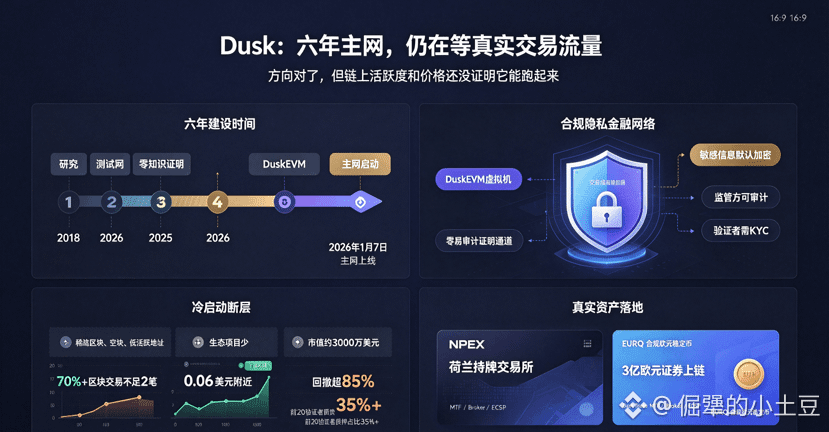
It started in 2018, and only launched on the mainnet in January this year—six years of refinement in between. Unlike the privacy projects out there that “encrypt everything,” Dusk takes a different approach: weaving privacy and compliance together, serving regulated financial use cases specifically. On January 7, 2026, the mainnet will officially go live, and DuskEVM will launch simultaneously—fully compatible with Solidity. Developers migrating from Ethereum generally don’t need to change code. The core component, Hedger, uses zero-knowledge proofs to add a privacy layer to EVM transactions: sensitive information is encrypted by default, while preserving an auditable channel for regulators. Validators must complete KYC—many people criticize this as “not decentralized enough,” but I see it as an honest response to what finance really is. Real-world financial systems rely on clear accountability; when something goes wrong, you know who to look for.
What truly makes it feel different is its execution. Dusk has a formal partnership with the licensed Dutch exchange NPEX. On the NPEX platform, more than €300 million worth of securities assets are set to move on-chain. DuskTrade has obtained EU MTF, Broker, and ECSP licenses. Quantoz also issues a compliant euro stablecoin, EURQ, via Dusk. These are real assets running—not demos on testnets.
But every coin has another side. The mainnet has been live for nearly eight months, and the official ecosystem page only lists a handful of projects. In more than 70% of the blocks, there are fewer than 2 transactions—often with consecutive empty blocks. In early August, the price hovered around $0.06, with a market cap just over $30 million. Since the early-year high, it has retraced more than 85%. In June, Binance delisted the DUSK/BTC trading pair. And within the community, people are arguing—there are 200 validators, and the top 20 control over 35% of the staked amount.
I understand the technical direction. A balance between privacy and compliance has always been hard to find, and Dusk really has found a position where it can work in practice. The NPEX partnership also proves that this logic isn’t just spinning in place. But the price has already gone through an emotion-driven pump. Whether it can now translate into sustained user growth and on-chain activity is still unclear. I’ll keep watching to see whether those €300 million assets on NPEX can truly generate ongoing transaction volume, and whether truly useful applications can emerge on DuskEVM. Until then, I’ll just keep watching—don’t move yet.
#dusk $DUSK @Dusk
Тalking about the Dusk project, I’ve been watching it for quite a while.
It started in 2018, and only launched on the mainnet in January this year—six years of refinement in between. Unlike the privacy projects out there that “encrypt everything,” Dusk takes a different approach: weaving privacy and compliance together, serving regulated financial use cases specifically. On January 7, 2026, the mainnet will officially go live, and DuskEVM will launch simultaneously—fully compatible with Solidity. Developers migrating from Ethereum generally don’t need to change code. The core component, Hedger, uses zero-knowledge proofs to add a privacy layer to EVM transactions: sensitive information is encrypted by default, while preserving an auditable channel for regulators. Validators must complete KYC—many people criticize this as “not decentralized enough,” but I see it as an honest response to what finance really is. Real-world financial systems rely on clear accountability; when something goes wrong, you know who to look for.
What truly makes it feel different is its execution. Dusk has a formal partnership with the licensed Dutch exchange NPEX. On the NPEX platform, more than €300 million worth of securities assets are set to move on-chain. DuskTrade has obtained EU MTF, Broker, and ECSP licenses. Quantoz also issues a compliant euro stablecoin, EURQ, via Dusk. These are real assets running—not demos on testnets.
But every coin has another side. The mainnet has been live for nearly eight months, and the official ecosystem page only lists a handful of projects. In more than 70% of the blocks, there are fewer than 2 transactions—often with consecutive empty blocks. In early August, the price hovered around $0.06, with a market cap just over $30 million. Since the early-year high, it has retraced more than 85%. In June, Binance delisted the DUSK/BTC trading pair. And within the community, people are arguing—there are 200 validators, and the top 20 control over 35% of the staked amount.
I understand the technical direction. A balance between privacy and compliance has always been hard to find, and Dusk really has found a position where it can work in practice. The NPEX partnership also proves that this logic isn’t just spinning in place. But the price has already gone through an emotion-driven pump. Whether it can now translate into sustained user growth and on-chain activity is still unclear. I’ll keep watching to see whether those €300 million assets on NPEX can truly generate ongoing transaction volume, and whether truly useful applications can emerge on DuskEVM. Until then, I’ll just keep watching—don’t move yet.
#dusk $DUSK @Dusk
It started in 2018, and only launched on the mainnet in January this year—six years of refinement in between. Unlike the privacy projects out there that “encrypt everything,” Dusk takes a different approach: weaving privacy and compliance together, serving regulated financial use cases specifically. On January 7, 2026, the mainnet will officially go live, and DuskEVM will launch simultaneously—fully compatible with Solidity. Developers migrating from Ethereum generally don’t need to change code. The core component, Hedger, uses zero-knowledge proofs to add a privacy layer to EVM transactions: sensitive information is encrypted by default, while preserving an auditable channel for regulators. Validators must complete KYC—many people criticize this as “not decentralized enough,” but I see it as an honest response to what finance really is. Real-world financial systems rely on clear accountability; when something goes wrong, you know who to look for.
What truly makes it feel different is its execution. Dusk has a formal partnership with the licensed Dutch exchange NPEX. On the NPEX platform, more than €300 million worth of securities assets are set to move on-chain. DuskTrade has obtained EU MTF, Broker, and ECSP licenses. Quantoz also issues a compliant euro stablecoin, EURQ, via Dusk. These are real assets running—not demos on testnets.
But every coin has another side. The mainnet has been live for nearly eight months, and the official ecosystem page only lists a handful of projects. In more than 70% of the blocks, there are fewer than 2 transactions—often with consecutive empty blocks. In early August, the price hovered around $0.06, with a market cap just over $30 million. Since the early-year high, it has retraced more than 85%. In June, Binance delisted the DUSK/BTC trading pair. And within the community, people are arguing—there are 200 validators, and the top 20 control over 35% of the staked amount.
I understand the technical direction. A balance between privacy and compliance has always been hard to find, and Dusk really has found a position where it can work in practice. The NPEX partnership also proves that this logic isn’t just spinning in place. But the price has already gone through an emotion-driven pump. Whether it can now translate into sustained user growth and on-chain activity is still unclear. I’ll keep watching to see whether those €300 million assets on NPEX can truly generate ongoing transaction volume, and whether truly useful applications can emerge on DuskEVM. Until then, I’ll just keep watching—don’t move yet.
#dusk $DUSK @Dusk
115
·
--
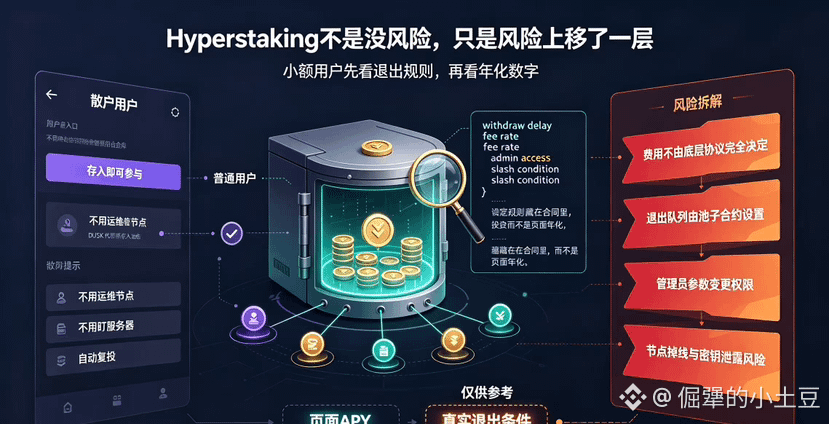
Hyperstaking这件事,乍一看确实挺香的。
不会跑节点的散户也能参与质押了。Dusk的Stake Abstraction文档里写得清楚,智能合约替你收币、替你质押、替你复投,小额用户不需要自己盯着服务器在线状态,也不需要担心惩罚。门槛从“自己运维”降到了“存进去就行”。
但底层风险没有消失,只是往上叠了一层。
池子合约有自己的规则——费用怎么收、奖励什么时候发、退出要等多久、管理员能不能改参数——这些都不再由Dusk底层决定。就算协议本身没有赎回等待期,池子照样可以自己设一个队列。你退出的自由度,其实取决于池子的合约写了什么,而不是Dusk写了什么。
还有一个容易被忽略的问题:池子的收益来源本质上仍然是一个或几个实际节点。节点掉线、密钥泄露、合约回调出问题——这些风险不会因为池子帮你管了就不存在。它只是从一个地方集中到了另一个地方,从你一个人承担变成了一群人一起承担。
页面上的年化差一两个点,可能远不如池子的退出条件和权限设计重要。
我不是反对质押池,没有它们,小额用户根本不会参与网络安全。但“不用自己跑节点”和“不用关心谁在跑节点”是两回事。等Dusk上的池子公开了合约审计、管理员权限、费用公式和退出流程,我会再看收益数字。在那之前,哪个池子的年化数字最高,我反而会多看几眼它的合约里有没有藏着什么我没看到的限制。
拿$DUSK做Hyperstaking,先看的不该是哪家数字最高,而是哪家把风险和退出写得更清楚。
#dusk $DUSK @Dusk
Hyperstaking这件事,乍一看确实挺香的。
不会跑节点的散户也能参与质押了。Dusk的Stake Abstraction文档里写得清楚,智能合约替你收币、替你质押、替你复投,小额用户不需要自己盯着服务器在线状态,也不需要担心惩罚。门槛从“自己运维”降到了“存进去就行”。
但底层风险没有消失,只是往上叠了一层。
池子合约有自己的规则——费用怎么收、奖励什么时候发、退出要等多久、管理员能不能改参数——这些都不再由Dusk底层决定。就算协议本身没有赎回等待期,池子照样可以自己设一个队列。你退出的自由度,其实取决于池子的合约写了什么,而不是Dusk写了什么。
还有一个容易被忽略的问题:池子的收益来源本质上仍然是一个或几个实际节点。节点掉线、密钥泄露、合约回调出问题——这些风险不会因为池子帮你管了就不存在。它只是从一个地方集中到了另一个地方,从你一个人承担变成了一群人一起承担。
页面上的年化差一两个点,可能远不如池子的退出条件和权限设计重要。
我不是反对质押池,没有它们,小额用户根本不会参与网络安全。但“不用自己跑节点”和“不用关心谁在跑节点”是两回事。等Dusk上的池子公开了合约审计、管理员权限、费用公式和退出流程,我会再看收益数字。在那之前,哪个池子的年化数字最高,我反而会多看几眼它的合约里有没有藏着什么我没看到的限制。
拿$DUSK 做Hyperstaking,先看的不该是哪家数字最高,而是哪家把风险和退出写得更清楚。
#dusk $DUSK @Dusk
不会跑节点的散户也能参与质押了。Dusk的Stake Abstraction文档里写得清楚,智能合约替你收币、替你质押、替你复投,小额用户不需要自己盯着服务器在线状态,也不需要担心惩罚。门槛从“自己运维”降到了“存进去就行”。
但底层风险没有消失,只是往上叠了一层。
池子合约有自己的规则——费用怎么收、奖励什么时候发、退出要等多久、管理员能不能改参数——这些都不再由Dusk底层决定。就算协议本身没有赎回等待期,池子照样可以自己设一个队列。你退出的自由度,其实取决于池子的合约写了什么,而不是Dusk写了什么。
还有一个容易被忽略的问题:池子的收益来源本质上仍然是一个或几个实际节点。节点掉线、密钥泄露、合约回调出问题——这些风险不会因为池子帮你管了就不存在。它只是从一个地方集中到了另一个地方,从你一个人承担变成了一群人一起承担。
页面上的年化差一两个点,可能远不如池子的退出条件和权限设计重要。
我不是反对质押池,没有它们,小额用户根本不会参与网络安全。但“不用自己跑节点”和“不用关心谁在跑节点”是两回事。等Dusk上的池子公开了合约审计、管理员权限、费用公式和退出流程,我会再看收益数字。在那之前,哪个池子的年化数字最高,我反而会多看几眼它的合约里有没有藏着什么我没看到的限制。
拿$DUSK 做Hyperstaking,先看的不该是哪家数字最高,而是哪家把风险和退出写得更清楚。
#dusk $DUSK @Dusk
115
·
--
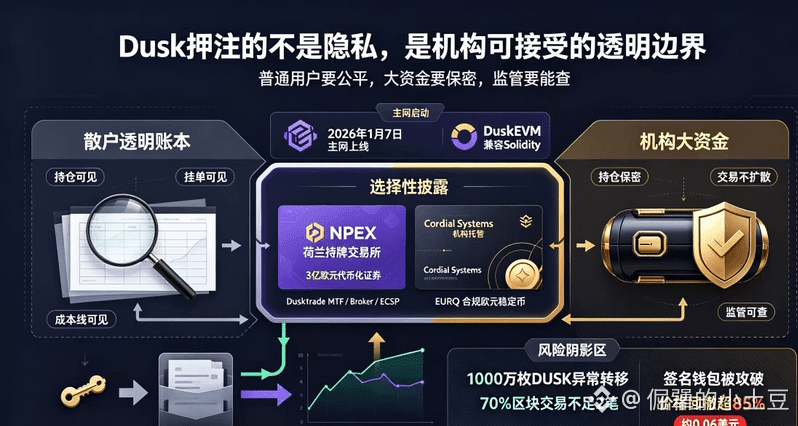
链上透明是散户的福利,却是机构的噩梦。持仓、挂单、成本线全部公开,对普通人是公平,对大资金是酷刑。Dusk盯上的就是这个矛盾。跟那些“加密一切、谁都别看”的隐私项目不一样,Dusk走的是“选择性披露”——日常交易别人看不见,监管要查的时候有路径让查。它赌的是未来机构要进场,但机构不可能接受一个完全透明的账本。
2026年1月7号主网正式启动,DuskEVM同步上线,完全兼容Solidity,开发者从以太坊迁过来基本不用改代码。真正让我觉得不一样的,是落地。Dusk跟荷兰持牌交易所NPEX搞了正式合作,超过3亿欧元的代币化证券已经在链上发行和交易。DuskTrade定位是一种新型经纪商,把传统证券的买卖、审查与结算全部压到链上,还拿了欧盟MTF、Broker、ECSP牌照。Cordial Systems解决了机构最头疼的私钥管理问题。Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真资产在跑,不是PPT。
但硬币总有反面。1月16日的安全事件,攻击者拿到了桥签名钱包权限,超过1000万枚DUSK被转走。团队事后做了签名与事件处理的架构隔离。链上真实交易量还不高,超过70%的区块里交易数不足2笔。价格从年初高点回撤超过85%,现在0.06美元左右晃荡。
方向我认——隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。但技术逻辑成立和市场认不认是两回事。资产上链能不能产生持续的交易流量,才是实打实的考验。
以上是个人观察,不构成投资建议。
#dusk $DUSK @Dusk
链上透明是散户的福利,却是机构的噩梦。持仓、挂单、成本线全部公开,对普通人是公平,对大资金是酷刑。Dusk盯上的就是这个矛盾。跟那些“加密一切、谁都别看”的隐私项目不一样,Dusk走的是“选择性披露”——日常交易别人看不见,监管要查的时候有路径让查。它赌的是未来机构要进场,但机构不可能接受一个完全透明的账本。
2026年1月7号主网正式启动,DuskEVM同步上线,完全兼容Solidity,开发者从以太坊迁过来基本不用改代码。真正让我觉得不一样的,是落地。Dusk跟荷兰持牌交易所NPEX搞了正式合作,超过3亿欧元的代币化证券已经在链上发行和交易。DuskTrade定位是一种新型经纪商,把传统证券的买卖、审查与结算全部压到链上,还拿了欧盟MTF、Broker、ECSP牌照。Cordial Systems解决了机构最头疼的私钥管理问题。Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真资产在跑,不是PPT。
但硬币总有反面。1月16日的安全事件,攻击者拿到了桥签名钱包权限,超过1000万枚DUSK被转走。团队事后做了签名与事件处理的架构隔离。链上真实交易量还不高,超过70%的区块里交易数不足2笔。价格从年初高点回撤超过85%,现在0.06美元左右晃荡。
方向我认——隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。但技术逻辑成立和市场认不认是两回事。资产上链能不能产生持续的交易流量,才是实打实的考验。
以上是个人观察,不构成投资建议。
#dusk $DUSK @Dusk
2026年1月7号主网正式启动,DuskEVM同步上线,完全兼容Solidity,开发者从以太坊迁过来基本不用改代码。真正让我觉得不一样的,是落地。Dusk跟荷兰持牌交易所NPEX搞了正式合作,超过3亿欧元的代币化证券已经在链上发行和交易。DuskTrade定位是一种新型经纪商,把传统证券的买卖、审查与结算全部压到链上,还拿了欧盟MTF、Broker、ECSP牌照。Cordial Systems解决了机构最头疼的私钥管理问题。Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真资产在跑,不是PPT。
但硬币总有反面。1月16日的安全事件,攻击者拿到了桥签名钱包权限,超过1000万枚DUSK被转走。团队事后做了签名与事件处理的架构隔离。链上真实交易量还不高,超过70%的区块里交易数不足2笔。价格从年初高点回撤超过85%,现在0.06美元左右晃荡。
方向我认——隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。但技术逻辑成立和市场认不认是两回事。资产上链能不能产生持续的交易流量,才是实打实的考验。
以上是个人观察,不构成投资建议。
#dusk $DUSK @Dusk
80
·
--
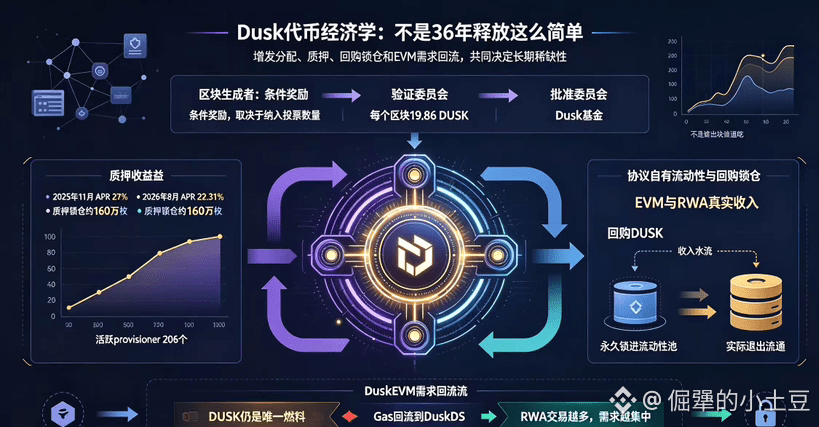
聊 Dusk 的代币经济学,其实最值得琢磨的不是那个“36年释放”的标签,而是区块奖励到底是怎么分的。
每个区块固定产出 19.86 枚 DUSK——这个数字本身没什么特别的,真正有意思的是分配比例。产出的大头给区块生成者,但注意,其中有一部分是条件奖励,取决于是否尽可能多地纳入了投票。也就是说,不是出块就能拿满,得干活够认真才行。验证委员会和批准委员会各拿一部分,Dusk 基金拿一部分。这套分配把激励拆成了三块——干活的人、确认的人、以及协议长期储备——而不是简单地“谁出块谁通吃”。
然后说说质押收益。2025 年 11 月 APR 还在 27% 左右,到了 2026 年 8 月已经降到了 22.31%。质押池里锁了大概 160 万枚 DUSK,活跃的 provisioner 有 206 个。APR 下降有两层意思:一是更多人进来分了同一锅粥,二是网络可能真的在走向成熟。早期那种“质押就躺赚 27%”的阶段正在过去。
DuskEVM 上线后还有一个容易被忽略的细节:没有引入单独的 Gas 代币。很多公链搞 EVM 兼容时会发一个新的 Gas 资产,但 Dusk 没这么做。DUSK 仍是唯一燃料,执行成本最终会回流到 DuskDS。任何 DuskEVM 上跑出来的活动,需求都 funnel 回同一个代币——而不是把它拆碎。
这套设计的逻辑其实挺清楚的。增发激励早期参与,但增发本身是几何衰减的。同时用真实收入回购锁仓,把通胀的稀释效应往回拉。再加上一个代币捕获整个生态的需求——RWA 资产发行和交易越多,Gas 和验证需求就越高,节点质押奖励越多,锁仓越多,流通越少。
当然这套东西能不能真的跑起来,取决于 DuskEVM 上能不能长出足够的真实交易量。如果链上一直没什么人用,回购就无从谈起,通缩也只是个美好的假设。但至少从设计上看,它不是那种“只管发不管收”的粗放模型。
#dusk $DUSK @Dusk
聊 Dusk 的代币经济学,其实最值得琢磨的不是那个“36年释放”的标签,而是区块奖励到底是怎么分的。
每个区块固定产出 19.86 枚 DUSK——这个数字本身没什么特别的,真正有意思的是分配比例。产出的大头给区块生成者,但注意,其中有一部分是条件奖励,取决于是否尽可能多地纳入了投票。也就是说,不是出块就能拿满,得干活够认真才行。验证委员会和批准委员会各拿一部分,Dusk 基金拿一部分。这套分配把激励拆成了三块——干活的人、确认的人、以及协议长期储备——而不是简单地“谁出块谁通吃”。
然后说说质押收益。2025 年 11 月 APR 还在 27% 左右,到了 2026 年 8 月已经降到了 22.31%。质押池里锁了大概 160 万枚 DUSK,活跃的 provisioner 有 206 个。APR 下降有两层意思:一是更多人进来分了同一锅粥,二是网络可能真的在走向成熟。早期那种“质押就躺赚 27%”的阶段正在过去。
DuskEVM 上线后还有一个容易被忽略的细节:没有引入单独的 Gas 代币。很多公链搞 EVM 兼容时会发一个新的 Gas 资产,但 Dusk 没这么做。DUSK 仍是唯一燃料,执行成本最终会回流到 DuskDS。任何 DuskEVM 上跑出来的活动,需求都 funnel 回同一个代币——而不是把它拆碎。
这套设计的逻辑其实挺清楚的。增发激励早期参与,但增发本身是几何衰减的。同时用真实收入回购锁仓,把通胀的稀释效应往回拉。再加上一个代币捕获整个生态的需求——RWA 资产发行和交易越多,Gas 和验证需求就越高,节点质押奖励越多,锁仓越多,流通越少。
当然这套东西能不能真的跑起来,取决于 DuskEVM 上能不能长出足够的真实交易量。如果链上一直没什么人用,回购就无从谈起,通缩也只是个美好的假设。但至少从设计上看,它不是那种“只管发不管收”的粗放模型。
#dusk $DUSK @Dusk
每个区块固定产出 19.86 枚 DUSK——这个数字本身没什么特别的,真正有意思的是分配比例。产出的大头给区块生成者,但注意,其中有一部分是条件奖励,取决于是否尽可能多地纳入了投票。也就是说,不是出块就能拿满,得干活够认真才行。验证委员会和批准委员会各拿一部分,Dusk 基金拿一部分。这套分配把激励拆成了三块——干活的人、确认的人、以及协议长期储备——而不是简单地“谁出块谁通吃”。
然后说说质押收益。2025 年 11 月 APR 还在 27% 左右,到了 2026 年 8 月已经降到了 22.31%。质押池里锁了大概 160 万枚 DUSK,活跃的 provisioner 有 206 个。APR 下降有两层意思:一是更多人进来分了同一锅粥,二是网络可能真的在走向成熟。早期那种“质押就躺赚 27%”的阶段正在过去。
DuskEVM 上线后还有一个容易被忽略的细节:没有引入单独的 Gas 代币。很多公链搞 EVM 兼容时会发一个新的 Gas 资产,但 Dusk 没这么做。DUSK 仍是唯一燃料,执行成本最终会回流到 DuskDS。任何 DuskEVM 上跑出来的活动,需求都 funnel 回同一个代币——而不是把它拆碎。
这套设计的逻辑其实挺清楚的。增发激励早期参与,但增发本身是几何衰减的。同时用真实收入回购锁仓,把通胀的稀释效应往回拉。再加上一个代币捕获整个生态的需求——RWA 资产发行和交易越多,Gas 和验证需求就越高,节点质押奖励越多,锁仓越多,流通越少。
当然这套东西能不能真的跑起来,取决于 DuskEVM 上能不能长出足够的真实交易量。如果链上一直没什么人用,回购就无从谈起,通缩也只是个美好的假设。但至少从设计上看,它不是那种“只管发不管收”的粗放模型。
#dusk $DUSK @Dusk
1
111
·
--
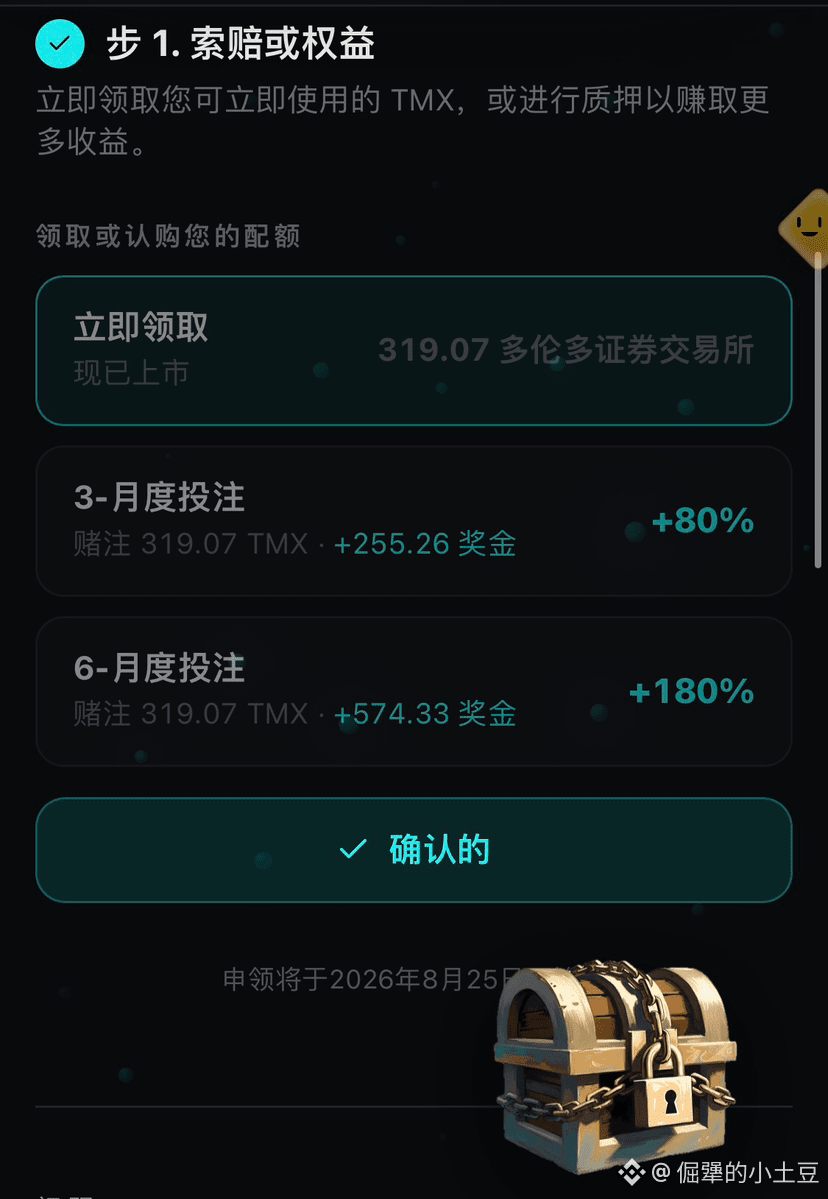
25号的TMX空投你们领取了多少?怎么我看有人开宝箱能开出来几千个代币,我就是一只猫头鹰?辛苦签到了一年多就给了我三百来个币,未免也太寒酸了一点吧,听说开盘价0.15,那等到能卖的时候那不是只剩下30U了,果然现在链上已经没有毛了…
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@termmax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的,你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
25号的TMX空投你们领取了多少?怎么我看有人开宝箱能开出来几千个代币,我就是一只猫头鹰?辛苦签到了一年多就给了我三百来个币,未免也太寒酸了一点吧,听说开盘价0.15,那等到能卖的时候那不是只剩下30U了,果然现在链上已经没有毛了…
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@TermMax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的,你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@TermMax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的,你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
3
1
249
·
--
说实话,我开始看 Dusk 的时候,也以为它就是个隐私币。
隐私赛道我其实不怎么碰。Monero、Zcash 都是老面孔了,技术路线都挺成熟,但问题是——它们太“纯”了。纯到机构根本不敢碰。合规这道坎过不去,再好的技术也只能在小圈子里自嗨。
但 Dusk 不太一样。
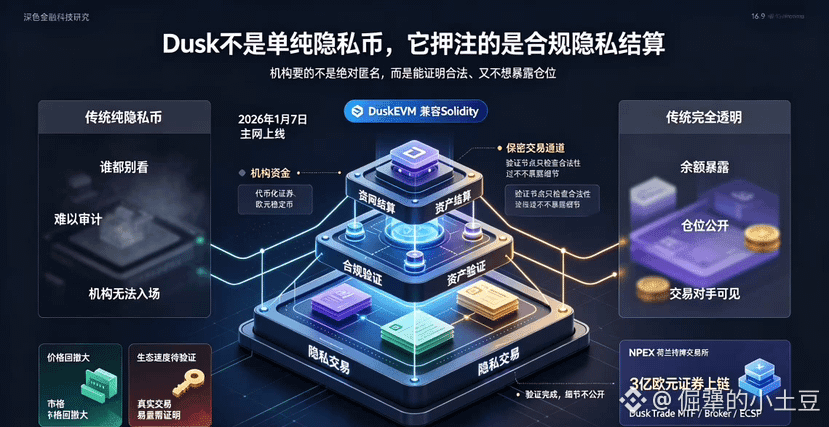
它不是把隐私当功能加进去的,是把“隐私 + 合规 + 结算”这三件事从一开始就焊在了一起。三件事缺一个都跑不通。金融机构需要隐私,但不是那种“谁都别看”的隐私。它需要证明一笔交易是合法的、符合监管要求的,但不想把余额、仓位、交易对手全摊在所有人面前。Dusk 解决的就是这个矛盾——验证可以完成,细节不需要公开。
2026 年 1 月 7 号主网启动,DuskEVM 上线,兼容 Solidity,开发者迁移成本很低。跟荷兰 NPEX 交易所的合作已经落地,超过 3 亿欧元的证券资产在链上发行和交易。DuskTrade 拿了欧盟 MTF、Broker、ECSP 牌照。这些是真资产在跑,不是 PPT。
但价格确实不强。从年初高点下来回撤很大,社区里也开始有人质疑生态速度。技术逻辑成立和市场认不认,是两回事。
我真正关心的是:未来如果真的有更多受监管的金融资产进入链上,Dusk 能不能成为它们真正依赖的结算基础设施?数据出来之前,我不会重仓,但也不会关掉观察列表。
#dusk $DUSK @Dusk
说实话,我开始看 Dusk 的时候,也以为它就是个隐私币。
隐私赛道我其实不怎么碰。Monero、Zcash 都是老面孔了,技术路线都挺成熟,但问题是——它们太“纯”了。纯到机构根本不敢碰。合规这道坎过不去,再好的技术也只能在小圈子里自嗨。
但 Dusk 不太一样。
它不是把隐私当功能加进去的,是把“隐私 + 合规 + 结算”这三件事从一开始就焊在了一起。三件事缺一个都跑不通。金融机构需要隐私,但不是那种“谁都别看”的隐私。它需要证明一笔交易是合法的、符合监管要求的,但不想把余额、仓位、交易对手全摊在所有人面前。Dusk 解决的就是这个矛盾——验证可以完成,细节不需要公开。
2026 年 1 月 7 号主网启动,DuskEVM 上线,兼容 Solidity,开发者迁移成本很低。跟荷兰 NPEX 交易所的合作已经落地,超过 3 亿欧元的证券资产在链上发行和交易。DuskTrade 拿了欧盟 MTF、Broker、ECSP 牌照。这些是真资产在跑,不是 PPT。
但价格确实不强。从年初高点下来回撤很大,社区里也开始有人质疑生态速度。技术逻辑成立和市场认不认,是两回事。
我真正关心的是:未来如果真的有更多受监管的金融资产进入链上,Dusk 能不能成为它们真正依赖的结算基础设施?数据出来之前,我不会重仓,但也不会关掉观察列表。
#dusk $DUSK @Dusk
隐私赛道我其实不怎么碰。Monero、Zcash 都是老面孔了,技术路线都挺成熟,但问题是——它们太“纯”了。纯到机构根本不敢碰。合规这道坎过不去,再好的技术也只能在小圈子里自嗨。
但 Dusk 不太一样。
它不是把隐私当功能加进去的,是把“隐私 + 合规 + 结算”这三件事从一开始就焊在了一起。三件事缺一个都跑不通。金融机构需要隐私,但不是那种“谁都别看”的隐私。它需要证明一笔交易是合法的、符合监管要求的,但不想把余额、仓位、交易对手全摊在所有人面前。Dusk 解决的就是这个矛盾——验证可以完成,细节不需要公开。
2026 年 1 月 7 号主网启动,DuskEVM 上线,兼容 Solidity,开发者迁移成本很低。跟荷兰 NPEX 交易所的合作已经落地,超过 3 亿欧元的证券资产在链上发行和交易。DuskTrade 拿了欧盟 MTF、Broker、ECSP 牌照。这些是真资产在跑,不是 PPT。
但价格确实不强。从年初高点下来回撤很大,社区里也开始有人质疑生态速度。技术逻辑成立和市场认不认,是两回事。
我真正关心的是:未来如果真的有更多受监管的金融资产进入链上,Dusk 能不能成为它们真正依赖的结算基础设施?数据出来之前,我不会重仓,但也不会关掉观察列表。
#dusk $DUSK @Dusk
99
·
--
聊 Dusk 生态的时候,Cordial Systems 这条线很少被提起。但在机构决策流程里,它可能是最前置的一环。
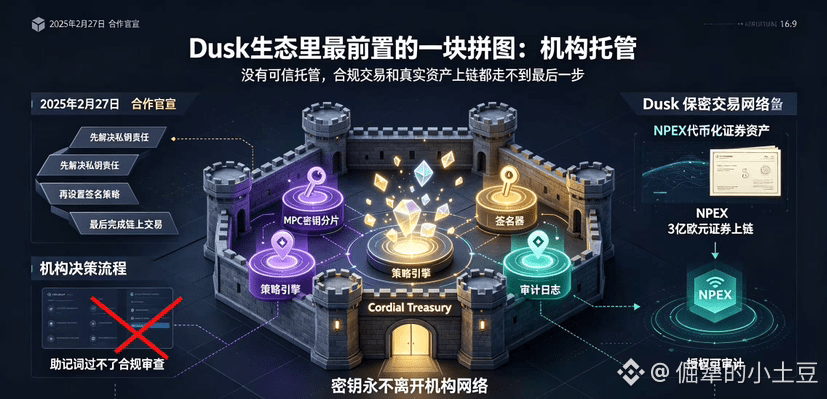
一家受监管的机构要碰链上资产,第一个问题不是收益多少,而是私钥谁管。一个存在浏览器插件里的助记词,根本过不了合规审查。
Cordial Systems 是一家使用零信任安全模型的机构级自我托管软件提供商。首款产品 Cordial Treasury 是一个 MPC 钱包基础设施,支持完全自部署,密钥分片、签名流程、审计日志全在机构自己手里。不想自己运维的也可以选托管云,密钥跑在 AWS 硬件隔离环境中。
Dusk 跟 Cordial Systems 的合作,2025 年 2 月 27 号就官宣了。NPEX 作为荷兰持牌证券交易所(MTF),平台上超过 3 亿欧元的证券资产要搬上链,NPEX 选择在自家环境里部署 Cordial Treasury。
Cordial Treasury 的节点包含一个策略引擎和一个签名器,密钥永远不会离开网络。设定金额阈值以上必须多方共同签署、限定资金只能转向白名单地址、异常操作自动阻断并留痕。这些规则在传统系统里靠流程和岗位约束,在链上必须写成代码。
配合 Dusk 的保密交易模型,还有一个不太直观的好处:托管方能完成操作审批和记录,同时不必让持仓信息扩散到公开账本上。验证者需要完成 KYC,虽然被批评“不够去中心化”,但这恰恰是对金融本质的诚实回应——真实世界的金融系统靠的是责任链条清晰,出问题了知道该找谁。
不过托管环节的风险同样真实。方案越复杂,出错面越大。密钥分片的恢复流程、服务方自身的持续经营能力、第三方审计和保险覆盖范围,任何一项薄弱都会成为机构拒绝的理由。这类基建的可信度是靠时间攒出来的。
我不会把托管当成 DUSK 的估值驱动,但如果它缺位,前面所有合规设计都推进不到最后一步。它是必要条件,不是加分项。
#dusk $DUSK @Dusk
聊 Dusk 生态的时候,Cordial Systems 这条线很少被提起。但在机构决策流程里,它可能是最前置的一环。
一家受监管的机构要碰链上资产,第一个问题不是收益多少,而是私钥谁管。一个存在浏览器插件里的助记词,根本过不了合规审查。
Cordial Systems 是一家使用零信任安全模型的机构级自我托管软件提供商。首款产品 Cordial Treasury 是一个 MPC 钱包基础设施,支持完全自部署,密钥分片、签名流程、审计日志全在机构自己手里。不想自己运维的也可以选托管云,密钥跑在 AWS 硬件隔离环境中。
Dusk 跟 Cordial Systems 的合作,2025 年 2 月 27 号就官宣了。NPEX 作为荷兰持牌证券交易所(MTF),平台上超过 3 亿欧元的证券资产要搬上链,NPEX 选择在自家环境里部署 Cordial Treasury。
Cordial Treasury 的节点包含一个策略引擎和一个签名器,密钥永远不会离开网络。设定金额阈值以上必须多方共同签署、限定资金只能转向白名单地址、异常操作自动阻断并留痕。这些规则在传统系统里靠流程和岗位约束,在链上必须写成代码。
配合 Dusk 的保密交易模型,还有一个不太直观的好处:托管方能完成操作审批和记录,同时不必让持仓信息扩散到公开账本上。验证者需要完成 KYC,虽然被批评“不够去中心化”,但这恰恰是对金融本质的诚实回应——真实世界的金融系统靠的是责任链条清晰,出问题了知道该找谁。
不过托管环节的风险同样真实。方案越复杂,出错面越大。密钥分片的恢复流程、服务方自身的持续经营能力、第三方审计和保险覆盖范围,任何一项薄弱都会成为机构拒绝的理由。这类基建的可信度是靠时间攒出来的。
我不会把托管当成 DUSK 的估值驱动,但如果它缺位,前面所有合规设计都推进不到最后一步。它是必要条件,不是加分项。
#dusk $DUSK @Dusk
一家受监管的机构要碰链上资产,第一个问题不是收益多少,而是私钥谁管。一个存在浏览器插件里的助记词,根本过不了合规审查。
Cordial Systems 是一家使用零信任安全模型的机构级自我托管软件提供商。首款产品 Cordial Treasury 是一个 MPC 钱包基础设施,支持完全自部署,密钥分片、签名流程、审计日志全在机构自己手里。不想自己运维的也可以选托管云,密钥跑在 AWS 硬件隔离环境中。
Dusk 跟 Cordial Systems 的合作,2025 年 2 月 27 号就官宣了。NPEX 作为荷兰持牌证券交易所(MTF),平台上超过 3 亿欧元的证券资产要搬上链,NPEX 选择在自家环境里部署 Cordial Treasury。
Cordial Treasury 的节点包含一个策略引擎和一个签名器,密钥永远不会离开网络。设定金额阈值以上必须多方共同签署、限定资金只能转向白名单地址、异常操作自动阻断并留痕。这些规则在传统系统里靠流程和岗位约束,在链上必须写成代码。
配合 Dusk 的保密交易模型,还有一个不太直观的好处:托管方能完成操作审批和记录,同时不必让持仓信息扩散到公开账本上。验证者需要完成 KYC,虽然被批评“不够去中心化”,但这恰恰是对金融本质的诚实回应——真实世界的金融系统靠的是责任链条清晰,出问题了知道该找谁。
不过托管环节的风险同样真实。方案越复杂,出错面越大。密钥分片的恢复流程、服务方自身的持续经营能力、第三方审计和保险覆盖范围,任何一项薄弱都会成为机构拒绝的理由。这类基建的可信度是靠时间攒出来的。
我不会把托管当成 DUSK 的估值驱动,但如果它缺位,前面所有合规设计都推进不到最后一步。它是必要条件,不是加分项。
#dusk $DUSK @Dusk
1
81
·
--
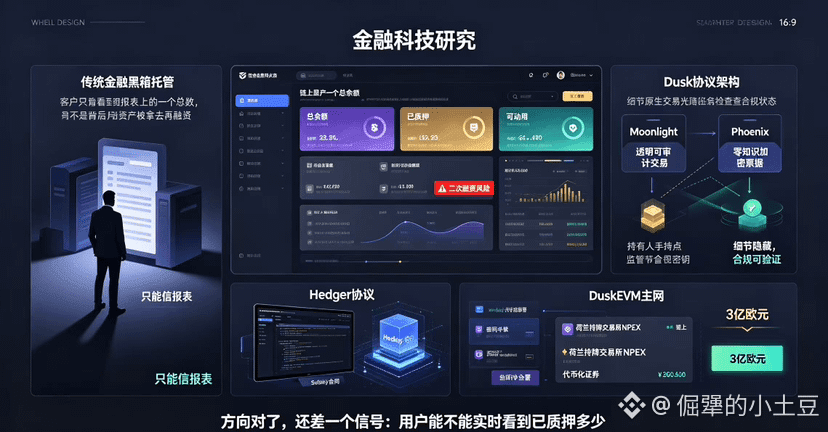
传统金融里,托管商把客户的券拿去再融资,收益归自己,风险留给客户——这种事之所以能发生,根本原因就是客户只能看到报表上的一个总数,看不到“其中有多少已经被质押了、多少被冻结了、还有多少是自由的”。
链上如果只显示一个总余额,这个问题并不会消失,反而可能被藏得更深。内部台账一加密,客户连怀疑的抓手都没有。
Dusk解决这个问题的方式,是把“能藏”和“能看见”拆成了两件事。 它搞了两个原生交易模型——Moonlight管透明的、可审计的交易,Phoenix用零知识证明把余额和转账加密成不可见的“票据”。日常交易别人看不见,但持有人和监管可以通过查看密钥选择性披露需要的信息。这不是事后加的功能,是从2018年成立起就写进协议的设计。
这套架构的核心价值在于,它让“限制状态”和“可用余额”可以分离。资产余额不只是“有多少”,还包括“已质押了多少、可再质押上限是多少”——这些字段如果能被持有人自己看见,中间人把券拿去二次融资就没那么容易藏住了。
Dusk还搞了个叫Hedger的协议,用零知识证明加同态加密,交易细节对外隐藏,但监管节点可以随时验证合规状态。2026年1月DuskEVM主网上线后,开发者可以直接部署Solidity合约。跟荷兰持牌交易所NPEX的合作已经落地,超过3亿欧元的代币化证券搬上了链。
我的判断是:方向对了,但还需要一个具体信号——用户能不能在钱包或区块浏览器里,清晰看到自己的资产中“已质押了多少”“可动用的还有多少”。 这个信号出来之前,我会继续观察。资产状态若只有“有多少”,没有“其中多少已被设限”,请把再质押当成默认可能发生的事。
#dusk $DUSK @Dusk
传统金融里,托管商把客户的券拿去再融资,收益归自己,风险留给客户——这种事之所以能发生,根本原因就是客户只能看到报表上的一个总数,看不到“其中有多少已经被质押了、多少被冻结了、还有多少是自由的”。
链上如果只显示一个总余额,这个问题并不会消失,反而可能被藏得更深。内部台账一加密,客户连怀疑的抓手都没有。
Dusk解决这个问题的方式,是把“能藏”和“能看见”拆成了两件事。 它搞了两个原生交易模型——Moonlight管透明的、可审计的交易,Phoenix用零知识证明把余额和转账加密成不可见的“票据”。日常交易别人看不见,但持有人和监管可以通过查看密钥选择性披露需要的信息。这不是事后加的功能,是从2018年成立起就写进协议的设计。
这套架构的核心价值在于,它让“限制状态”和“可用余额”可以分离。资产余额不只是“有多少”,还包括“已质押了多少、可再质押上限是多少”——这些字段如果能被持有人自己看见,中间人把券拿去二次融资就没那么容易藏住了。
Dusk还搞了个叫Hedger的协议,用零知识证明加同态加密,交易细节对外隐藏,但监管节点可以随时验证合规状态。2026年1月DuskEVM主网上线后,开发者可以直接部署Solidity合约。跟荷兰持牌交易所NPEX的合作已经落地,超过3亿欧元的代币化证券搬上了链。
我的判断是:方向对了,但还需要一个具体信号——用户能不能在钱包或区块浏览器里,清晰看到自己的资产中“已质押了多少”“可动用的还有多少”。 这个信号出来之前,我会继续观察。资产状态若只有“有多少”,没有“其中多少已被设限”,请把再质押当成默认可能发生的事。
#dusk $DUSK @Dusk
链上如果只显示一个总余额,这个问题并不会消失,反而可能被藏得更深。内部台账一加密,客户连怀疑的抓手都没有。
Dusk解决这个问题的方式,是把“能藏”和“能看见”拆成了两件事。 它搞了两个原生交易模型——Moonlight管透明的、可审计的交易,Phoenix用零知识证明把余额和转账加密成不可见的“票据”。日常交易别人看不见,但持有人和监管可以通过查看密钥选择性披露需要的信息。这不是事后加的功能,是从2018年成立起就写进协议的设计。
这套架构的核心价值在于,它让“限制状态”和“可用余额”可以分离。资产余额不只是“有多少”,还包括“已质押了多少、可再质押上限是多少”——这些字段如果能被持有人自己看见,中间人把券拿去二次融资就没那么容易藏住了。
Dusk还搞了个叫Hedger的协议,用零知识证明加同态加密,交易细节对外隐藏,但监管节点可以随时验证合规状态。2026年1月DuskEVM主网上线后,开发者可以直接部署Solidity合约。跟荷兰持牌交易所NPEX的合作已经落地,超过3亿欧元的代币化证券搬上了链。
我的判断是:方向对了,但还需要一个具体信号——用户能不能在钱包或区块浏览器里,清晰看到自己的资产中“已质押了多少”“可动用的还有多少”。 这个信号出来之前,我会继续观察。资产状态若只有“有多少”,没有“其中多少已被设限”,请把再质押当成默认可能发生的事。
#dusk $DUSK @Dusk
3
86
·
--
Ko govorimo o TermMax, moj prvi odziv je: DeFi že toliko let, končno pa se je nekdo resno lotil vrzeli na področju fiksnih obrestnih mer.
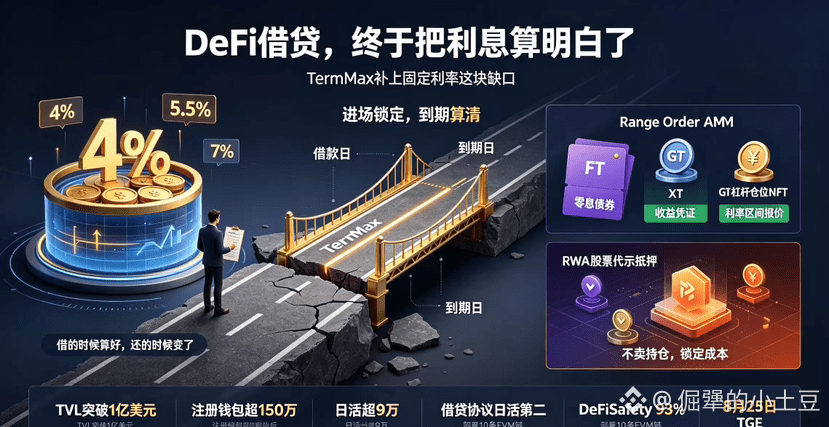
Lani sem v Aave posodil USDC. Ko sem vstopil, je bila obrestna mera nekaj čez 4 %, ko pa sem odplačeval, je narasla na več kot 7 %. Če rečeš, da so obresti visoke—ja, je res; ampak občutek je bil tak, kot da pri najemu vse izračunajo “na podlagi dobrih računov”, pri odplačilu pa to sploh ni več res. To je precej neprijetno. Plavajoča obrestna mera ima svoje prednosti: je prilagodljiva, izkoristek kapitala je višji. Toda za ljudi, ki res potrebujejo načrtovanje sredstev, je prav ta negotovost sama po sebi strošek.
TermMax počne zelo preprosto—spremeniti plavajočo obrestno mero v fiksno. V trenutku, ko vstopiš, je obrestna mera zaklenjena; koliko boš odplačal ob zapadlosti, je jasno izračunano že na začetku. Posojilojemalci si lahko vnaprej izračunajo strošek financiranja, posojilodajalci pa vnaprej vedo, koliko bodo zaslužili ob zapadlosti. To je v tradicionalnih financah samoumevno, v DeFi pa je takih projektov zelo malo.
Njegov osrednji mehanizem je model s tremi kovanci. FT je kot ničkuponska obveznica—kupiš jo s popustom, ob zapadlosti pa jo unovčiš po nominalni vrednosti in zaslužiš razliko. XT je potrdilo o donosu: 1 FT + 1 XT = 1 dolžniški žeton. GT je pozicijski NFT z lev otom—vse skupaj zapakira tako zavarovanje kot dolg. Ni to neka na silo ustvarjena kompleksna zasnova; bolj je kot da isti “nekaj” razdeliš na tri orodja, pri čemer vsako orodje služi različnim potrebam. Poleg tega je še precej zanimiva zasnova: Range Order AMM. Market makerji lahko kotirajo znotraj določenega razpona obrestnih mer, uporabniki pa se samodejno ujemajo z najboljšim razmerjem.
Na podatkih se res vidi, da so nekateri pripravljeni kupiti “določnost”. Od lansiranja na glavno verigo aprila 2025 do zdaj: TVL je prebil 100 milijonov USD, registriranih je več kot 1,5 milijona denarnic, dnevno aktivnih je več kot 90 tisoč. 25. marca so podatki Token Terminal pokazali, da je dnevno aktivnih naslovov TermMax v DeFi protokolih za posojanje/izposojo na 2. mestu, takoj za Aave. Razporejen je na 10 EVM verigah, vključno z Ethereum, BNB Chain, Arbitrum, Base, Berachain in drugimi. Van so že vključeni Morph o, Aave, Venus, Pendle in drugi vodilni protokoli.
Nekaj, kar mi je res ostalo v spominu—v januarju je bilo to, da je TermMax na BNB Chain lansiral market za fiksno-obrestno izposojo s tokeniziranim delnicam. Integrirali so tokenizirane vrednostne papirje podjetja Ondo. Zastava delniških žetonov zamenja likvidnost v stabilnih kovancih: ne rabiš prodati svojih pozicij, hkrati pa lahko zakleneš strošek obresti.
#termmax @TermMax
Ko govorimo o TermMax, moj prvi odziv je: DeFi že toliko let, končno pa se je nekdo resno lotil vrzeli na področju fiksnih obrestnih mer.
Lani sem v Aave posodil USDC. Ko sem vstopil, je bila obrestna mera nekaj čez 4 %, ko pa sem odplačeval, je narasla na več kot 7 %. Če rečeš, da so obresti visoke—ja, je res; ampak občutek je bil tak, kot da pri najemu vse izračunajo “na podlagi dobrih računov”, pri odplačilu pa to sploh ni več res. To je precej neprijetno. Plavajoča obrestna mera ima svoje prednosti: je prilagodljiva, izkoristek kapitala je višji. Toda za ljudi, ki res potrebujejo načrtovanje sredstev, je prav ta negotovost sama po sebi strošek.
TermMax počne zelo preprosto—spremeniti plavajočo obrestno mero v fiksno. V trenutku, ko vstopiš, je obrestna mera zaklenjena; koliko boš odplačal ob zapadlosti, je jasno izračunano že na začetku. Posojilojemalci si lahko vnaprej izračunajo strošek financiranja, posojilodajalci pa vnaprej vedo, koliko bodo zaslužili ob zapadlosti. To je v tradicionalnih financah samoumevno, v DeFi pa je takih projektov zelo malo.
Njegov osrednji mehanizem je model s tremi kovanci. FT je kot ničkuponska obveznica—kupiš jo s popustom, ob zapadlosti pa jo unovčiš po nominalni vrednosti in zaslužiš razliko. XT je potrdilo o donosu: 1 FT + 1 XT = 1 dolžniški žeton. GT je pozicijski NFT z lev otom—vse skupaj zapakira tako zavarovanje kot dolg. Ni to neka na silo ustvarjena kompleksna zasnova; bolj je kot da isti “nekaj” razdeliš na tri orodja, pri čemer vsako orodje služi različnim potrebam. Poleg tega je še precej zanimiva zasnova: Range Order AMM. Market makerji lahko kotirajo znotraj določenega razpona obrestnih mer, uporabniki pa se samodejno ujemajo z najboljšim razmerjem.
Na podatkih se res vidi, da so nekateri pripravljeni kupiti “določnost”. Od lansiranja na glavno verigo aprila 2025 do zdaj: TVL je prebil 100 milijonov USD, registriranih je več kot 1,5 milijona denarnic, dnevno aktivnih je več kot 90 tisoč. 25. marca so podatki Token Terminal pokazali, da je dnevno aktivnih naslovov TermMax v DeFi protokolih za posojanje/izposojo na 2. mestu, takoj za Aave. Razporejen je na 10 EVM verigah, vključno z Ethereum, BNB Chain, Arbitrum, Base, Berachain in drugimi. Van so že vključeni Morph o, Aave, Venus, Pendle in drugi vodilni protokoli.
Nekaj, kar mi je res ostalo v spominu—v januarju je bilo to, da je TermMax na BNB Chain lansiral market za fiksno-obrestno izposojo s tokeniziranim delnicam. Integrirali so tokenizirane vrednostne papirje podjetja Ondo. Zastava delniških žetonov zamenja likvidnost v stabilnih kovancih: ne rabiš prodati svojih pozicij, hkrati pa lahko zakleneš strošek obresti.
#termmax @TermMax
Lani sem v Aave posodil USDC. Ko sem vstopil, je bila obrestna mera nekaj čez 4 %, ko pa sem odplačeval, je narasla na več kot 7 %. Če rečeš, da so obresti visoke—ja, je res; ampak občutek je bil tak, kot da pri najemu vse izračunajo “na podlagi dobrih računov”, pri odplačilu pa to sploh ni več res. To je precej neprijetno. Plavajoča obrestna mera ima svoje prednosti: je prilagodljiva, izkoristek kapitala je višji. Toda za ljudi, ki res potrebujejo načrtovanje sredstev, je prav ta negotovost sama po sebi strošek.
TermMax počne zelo preprosto—spremeniti plavajočo obrestno mero v fiksno. V trenutku, ko vstopiš, je obrestna mera zaklenjena; koliko boš odplačal ob zapadlosti, je jasno izračunano že na začetku. Posojilojemalci si lahko vnaprej izračunajo strošek financiranja, posojilodajalci pa vnaprej vedo, koliko bodo zaslužili ob zapadlosti. To je v tradicionalnih financah samoumevno, v DeFi pa je takih projektov zelo malo.
Njegov osrednji mehanizem je model s tremi kovanci. FT je kot ničkuponska obveznica—kupiš jo s popustom, ob zapadlosti pa jo unovčiš po nominalni vrednosti in zaslužiš razliko. XT je potrdilo o donosu: 1 FT + 1 XT = 1 dolžniški žeton. GT je pozicijski NFT z lev otom—vse skupaj zapakira tako zavarovanje kot dolg. Ni to neka na silo ustvarjena kompleksna zasnova; bolj je kot da isti “nekaj” razdeliš na tri orodja, pri čemer vsako orodje služi različnim potrebam. Poleg tega je še precej zanimiva zasnova: Range Order AMM. Market makerji lahko kotirajo znotraj določenega razpona obrestnih mer, uporabniki pa se samodejno ujemajo z najboljšim razmerjem.
Na podatkih se res vidi, da so nekateri pripravljeni kupiti “določnost”. Od lansiranja na glavno verigo aprila 2025 do zdaj: TVL je prebil 100 milijonov USD, registriranih je več kot 1,5 milijona denarnic, dnevno aktivnih je več kot 90 tisoč. 25. marca so podatki Token Terminal pokazali, da je dnevno aktivnih naslovov TermMax v DeFi protokolih za posojanje/izposojo na 2. mestu, takoj za Aave. Razporejen je na 10 EVM verigah, vključno z Ethereum, BNB Chain, Arbitrum, Base, Berachain in drugimi. Van so že vključeni Morph o, Aave, Venus, Pendle in drugi vodilni protokoli.
Nekaj, kar mi je res ostalo v spominu—v januarju je bilo to, da je TermMax na BNB Chain lansiral market za fiksno-obrestno izposojo s tokeniziranim delnicam. Integrirali so tokenizirane vrednostne papirje podjetja Ondo. Zastava delniških žetonov zamenja likvidnost v stabilnih kovancih: ne rabiš prodati svojih pozicij, hkrati pa lahko zakleneš strošek obresti.
#termmax @TermMax
3
281
·
--
Dusk这份白皮书我看了三遍。
第三遍往下翻的时候,心里开始犯嘀咕。
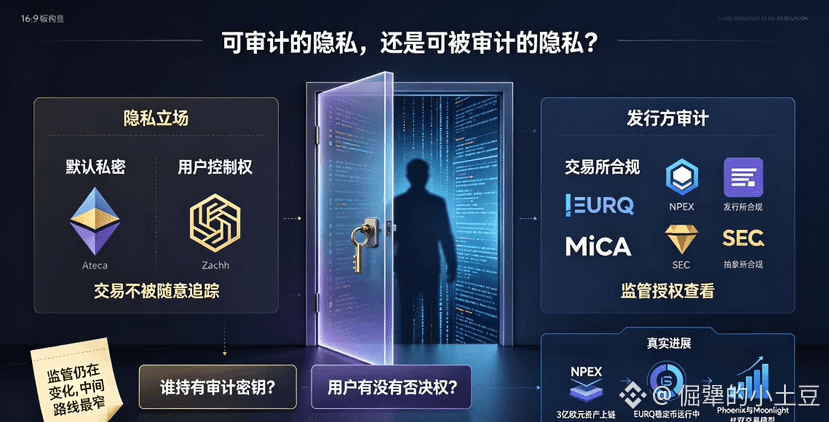
第一个绕不过去的就是那个审计密钥。白皮书说得挺好听的——“可审计的隐私”,监管能看但普通人不能看。可“能看”和“谁能看”是两码事。
如果这把密钥在用户自己手里,用户自己决定向谁披露交易细节,那是真隐私。但Dusk的架构里,选择性披露机制是为“发行方、交易场所、审计师或监管机构”设计的。具体到荷兰NPEX那边,监管机构确实能通过授权密钥实时审计。问题在于,用户有没有否决权?当用户想保密但监管要求披露的时候,听谁的?文档里关于控制权归属和触发条件的描述,远没有“默认私密”这四个字那么清晰。
第二个问题更戳我痛点。Dusk的赌注是什么?是未来受监管的金融应用最终需要协议层面的机密性。这话说得漂亮,但有个前提——你得赌监管不会变得更严。
万一哪天哪个司法管辖区拍板说所有交易必须完全透明,Moonlight模式倒是能应付,可Phoenix那边会不会直接被当成合规障碍?这不是代码能填的gap。不同国家的监管要求本来就不一样,MiCA认的,SEC不一定认。Dusk选了一条要同时讨好两边用户的中间路,两边都想要,最后可能两边都不够极致。
NPEX那3亿欧元资产确实已经上链了,EURQ稳定币也在跑,这些是真的。方向我也认——隐私和合规之间需要一个平衡点,不是二选一。但我最大的担忧不是技术做不好,是监管还在剧烈变化,而它选了一条最窄的路。
我会继续盯着一个信号:Dusk有没有公开选择性披露的完整触发条件和控制权归属说明。有的话,审计隐私是真正可验证的平衡;没有的话,那扇门的钥匙在谁手里,用户永远不知道。
风险提示:以上是个人观察,不构成投资建议。DYOR。
#dusk $DUSK @Dusk
Dusk这份白皮书我看了三遍。
第三遍往下翻的时候,心里开始犯嘀咕。
第一个绕不过去的就是那个审计密钥。白皮书说得挺好听的——“可审计的隐私”,监管能看但普通人不能看。可“能看”和“谁能看”是两码事。
如果这把密钥在用户自己手里,用户自己决定向谁披露交易细节,那是真隐私。但Dusk的架构里,选择性披露机制是为“发行方、交易场所、审计师或监管机构”设计的。具体到荷兰NPEX那边,监管机构确实能通过授权密钥实时审计。问题在于,用户有没有否决权?当用户想保密但监管要求披露的时候,听谁的?文档里关于控制权归属和触发条件的描述,远没有“默认私密”这四个字那么清晰。
第二个问题更戳我痛点。Dusk的赌注是什么?是未来受监管的金融应用最终需要协议层面的机密性。这话说得漂亮,但有个前提——你得赌监管不会变得更严。
万一哪天哪个司法管辖区拍板说所有交易必须完全透明,Moonlight模式倒是能应付,可Phoenix那边会不会直接被当成合规障碍?这不是代码能填的gap。不同国家的监管要求本来就不一样,MiCA认的,SEC不一定认。Dusk选了一条要同时讨好两边用户的中间路,两边都想要,最后可能两边都不够极致。
NPEX那3亿欧元资产确实已经上链了,EURQ稳定币也在跑,这些是真的。方向我也认——隐私和合规之间需要一个平衡点,不是二选一。但我最大的担忧不是技术做不好,是监管还在剧烈变化,而它选了一条最窄的路。
我会继续盯着一个信号:Dusk有没有公开选择性披露的完整触发条件和控制权归属说明。有的话,审计隐私是真正可验证的平衡;没有的话,那扇门的钥匙在谁手里,用户永远不知道。
风险提示:以上是个人观察,不构成投资建议。DYOR。
#dusk $DUSK @Dusk
第三遍往下翻的时候,心里开始犯嘀咕。
第一个绕不过去的就是那个审计密钥。白皮书说得挺好听的——“可审计的隐私”,监管能看但普通人不能看。可“能看”和“谁能看”是两码事。
如果这把密钥在用户自己手里,用户自己决定向谁披露交易细节,那是真隐私。但Dusk的架构里,选择性披露机制是为“发行方、交易场所、审计师或监管机构”设计的。具体到荷兰NPEX那边,监管机构确实能通过授权密钥实时审计。问题在于,用户有没有否决权?当用户想保密但监管要求披露的时候,听谁的?文档里关于控制权归属和触发条件的描述,远没有“默认私密”这四个字那么清晰。
第二个问题更戳我痛点。Dusk的赌注是什么?是未来受监管的金融应用最终需要协议层面的机密性。这话说得漂亮,但有个前提——你得赌监管不会变得更严。
万一哪天哪个司法管辖区拍板说所有交易必须完全透明,Moonlight模式倒是能应付,可Phoenix那边会不会直接被当成合规障碍?这不是代码能填的gap。不同国家的监管要求本来就不一样,MiCA认的,SEC不一定认。Dusk选了一条要同时讨好两边用户的中间路,两边都想要,最后可能两边都不够极致。
NPEX那3亿欧元资产确实已经上链了,EURQ稳定币也在跑,这些是真的。方向我也认——隐私和合规之间需要一个平衡点,不是二选一。但我最大的担忧不是技术做不好,是监管还在剧烈变化,而它选了一条最窄的路。
我会继续盯着一个信号:Dusk有没有公开选择性披露的完整触发条件和控制权归属说明。有的话,审计隐私是真正可验证的平衡;没有的话,那扇门的钥匙在谁手里,用户永远不知道。
风险提示:以上是个人观察,不构成投资建议。DYOR。
#dusk $DUSK @Dusk
140
·
--
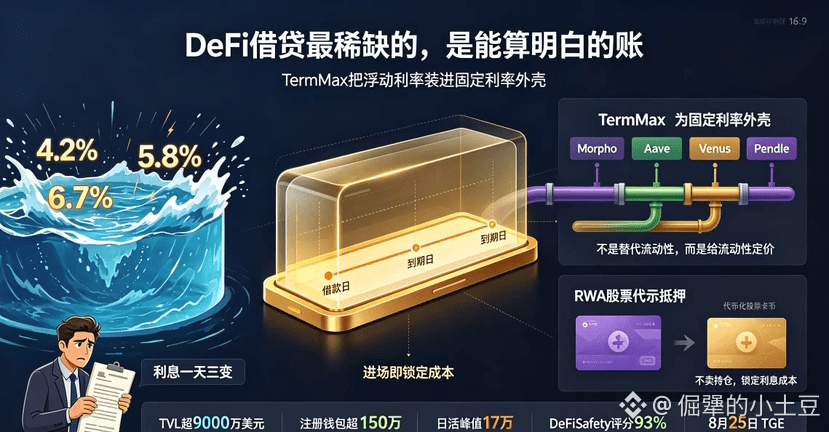
Soprtandai dengan orang-orang di grup soal pinjaman DeFi berbasis agunan akhir-akhir ini, dan ternyata masalah yang paling bikin pusing semua orang sama persis—bukan karena tak bisa menemukan pool, tapi karena suku bunganya bisa bergerak terlalu menakutkan. Fluktuasi harga aset jaminan saja sudah cukup merepotkan, bunga ikut berubah dengan sentimen pasar—bisa tiga kali sehari. Pinjam sedikit saja, ketika waktunya bayar kembali, akhirnya harus bayar berapa, benar-benar tak ada pegangan.
TermMax yang dilakukan adalah menghilangkan variabel itu. Saat masuk, suku bunga dikunci: pinjam 3 bulan berarti bunganya untuk 3 bulan, pinjam 1 tahun berarti bunganya untuk 1 tahun—saat jatuh tempo, tidak lebih dan tidak kurang. Biaya dihitung lebih awal, barulah hati terasa tenang. Ini bukan kompetisi dengan protokol suku bunga mengambang seperti Morpho atau Aave; lebih seperti menambahkan “selubung” suku bunga tetap di atasnya—likuiditas dasarnya tetap berjalan lewat protokol tersebut, tetapi di lapisan atas kamu menerima penawaran yang pasti.
Dari data juga terlihat orang memang mau “membeli kepastian”. TVL sudah menembus lebih dari 90 juta dolar, jumlah wallet terdaftar lebih dari 1,5 juta, DAU sekitar 90 ribu, dan puncaknya pernah mencapai 170 ribu. Termans tersebut dideploy di Ethereum, BNB Chain, Arbitrum, Base, Berachain. Morpho, Aave, Venus, dan Pendle sudah bergabung. Pada 25 Maret, DAU alamat peringkatnya pernah berada di nomor 2 untuk protokol pinjam-meminjam, tepat di bawah Aave.
Yang membuatku lebih terkejut adalah kejadian di Januari—TermMax meluncurkan di BNB Chain sebuah pasar pinjaman suku bunga tetap berbasis saham ter-tokenisasi, dengan mengintegrasikan sekuritas tokenisasi milik Ondo. Saham tokenized yang dijaminkan ditukar menjadi likuiditas dalam stablecoin; tidak perlu menjual posisi, dan tetap bisa mengunci biaya bunga. Kombinasi suku bunga tetap + RWA ini seperti mendorong lagi jembatan antara keuangan on-chain dan keuangan tradisional.
Untuk pendanaan, TermMax memperoleh dana dari Cumberland DRW, HashKey Capital, dan Decima Fund. EASY Residency dari YZi Labs angkatan semester ketiga juga sudah lulus. Skor DeFiSafety 93%—setara dengan Aave V3. Audit dan hadiah bounty atas celah keamanan via Immunefi juga ada. Total TMX 1 miliar, dengan TGE pada 25 Agustus.
Sejujurnya, suku bunga tetap sudah lama menjadi standar di keuangan tradisional. Sampai DeFi seperti sekarang, yang kurang adalah alat seperti ini—“yang bisa menghitung semuanya dengan jelas”. Apakah TermMax akan berhasil, belum tentu, tapi setidaknya ada satu hal yang terbukti: saat meminjam uang di chain, kamu tidak perlu berjudi soal suku bunga setiap saat. Rasanya yang menghitung biaya jauh-jauh hari, terasa jauh lebih tenang daripada mengejar APY yang terlalu tinggi.
#termmax @TermMax
Soprtandai dengan orang-orang di grup soal pinjaman DeFi berbasis agunan akhir-akhir ini, dan ternyata masalah yang paling bikin pusing semua orang sama persis—bukan karena tak bisa menemukan pool, tapi karena suku bunganya bisa bergerak terlalu menakutkan. Fluktuasi harga aset jaminan saja sudah cukup merepotkan, bunga ikut berubah dengan sentimen pasar—bisa tiga kali sehari. Pinjam sedikit saja, ketika waktunya bayar kembali, akhirnya harus bayar berapa, benar-benar tak ada pegangan.
TermMax yang dilakukan adalah menghilangkan variabel itu. Saat masuk, suku bunga dikunci: pinjam 3 bulan berarti bunganya untuk 3 bulan, pinjam 1 tahun berarti bunganya untuk 1 tahun—saat jatuh tempo, tidak lebih dan tidak kurang. Biaya dihitung lebih awal, barulah hati terasa tenang. Ini bukan kompetisi dengan protokol suku bunga mengambang seperti Morpho atau Aave; lebih seperti menambahkan “selubung” suku bunga tetap di atasnya—likuiditas dasarnya tetap berjalan lewat protokol tersebut, tetapi di lapisan atas kamu menerima penawaran yang pasti.
Dari data juga terlihat orang memang mau “membeli kepastian”. TVL sudah menembus lebih dari 90 juta dolar, jumlah wallet terdaftar lebih dari 1,5 juta, DAU sekitar 90 ribu, dan puncaknya pernah mencapai 170 ribu. Termans tersebut dideploy di Ethereum, BNB Chain, Arbitrum, Base, Berachain. Morpho, Aave, Venus, dan Pendle sudah bergabung. Pada 25 Maret, DAU alamat peringkatnya pernah berada di nomor 2 untuk protokol pinjam-meminjam, tepat di bawah Aave.
Yang membuatku lebih terkejut adalah kejadian di Januari—TermMax meluncurkan di BNB Chain sebuah pasar pinjaman suku bunga tetap berbasis saham ter-tokenisasi, dengan mengintegrasikan sekuritas tokenisasi milik Ondo. Saham tokenized yang dijaminkan ditukar menjadi likuiditas dalam stablecoin; tidak perlu menjual posisi, dan tetap bisa mengunci biaya bunga. Kombinasi suku bunga tetap + RWA ini seperti mendorong lagi jembatan antara keuangan on-chain dan keuangan tradisional.
Untuk pendanaan, TermMax memperoleh dana dari Cumberland DRW, HashKey Capital, dan Decima Fund. EASY Residency dari YZi Labs angkatan semester ketiga juga sudah lulus. Skor DeFiSafety 93%—setara dengan Aave V3. Audit dan hadiah bounty atas celah keamanan via Immunefi juga ada. Total TMX 1 miliar, dengan TGE pada 25 Agustus.
Sejujurnya, suku bunga tetap sudah lama menjadi standar di keuangan tradisional. Sampai DeFi seperti sekarang, yang kurang adalah alat seperti ini—“yang bisa menghitung semuanya dengan jelas”. Apakah TermMax akan berhasil, belum tentu, tapi setidaknya ada satu hal yang terbukti: saat meminjam uang di chain, kamu tidak perlu berjudi soal suku bunga setiap saat. Rasanya yang menghitung biaya jauh-jauh hari, terasa jauh lebih tenang daripada mengejar APY yang terlalu tinggi.
#termmax @TermMax
TermMax yang dilakukan adalah menghilangkan variabel itu. Saat masuk, suku bunga dikunci: pinjam 3 bulan berarti bunganya untuk 3 bulan, pinjam 1 tahun berarti bunganya untuk 1 tahun—saat jatuh tempo, tidak lebih dan tidak kurang. Biaya dihitung lebih awal, barulah hati terasa tenang. Ini bukan kompetisi dengan protokol suku bunga mengambang seperti Morpho atau Aave; lebih seperti menambahkan “selubung” suku bunga tetap di atasnya—likuiditas dasarnya tetap berjalan lewat protokol tersebut, tetapi di lapisan atas kamu menerima penawaran yang pasti.
Dari data juga terlihat orang memang mau “membeli kepastian”. TVL sudah menembus lebih dari 90 juta dolar, jumlah wallet terdaftar lebih dari 1,5 juta, DAU sekitar 90 ribu, dan puncaknya pernah mencapai 170 ribu. Termans tersebut dideploy di Ethereum, BNB Chain, Arbitrum, Base, Berachain. Morpho, Aave, Venus, dan Pendle sudah bergabung. Pada 25 Maret, DAU alamat peringkatnya pernah berada di nomor 2 untuk protokol pinjam-meminjam, tepat di bawah Aave.
Yang membuatku lebih terkejut adalah kejadian di Januari—TermMax meluncurkan di BNB Chain sebuah pasar pinjaman suku bunga tetap berbasis saham ter-tokenisasi, dengan mengintegrasikan sekuritas tokenisasi milik Ondo. Saham tokenized yang dijaminkan ditukar menjadi likuiditas dalam stablecoin; tidak perlu menjual posisi, dan tetap bisa mengunci biaya bunga. Kombinasi suku bunga tetap + RWA ini seperti mendorong lagi jembatan antara keuangan on-chain dan keuangan tradisional.
Untuk pendanaan, TermMax memperoleh dana dari Cumberland DRW, HashKey Capital, dan Decima Fund. EASY Residency dari YZi Labs angkatan semester ketiga juga sudah lulus. Skor DeFiSafety 93%—setara dengan Aave V3. Audit dan hadiah bounty atas celah keamanan via Immunefi juga ada. Total TMX 1 miliar, dengan TGE pada 25 Agustus.
Sejujurnya, suku bunga tetap sudah lama menjadi standar di keuangan tradisional. Sampai DeFi seperti sekarang, yang kurang adalah alat seperti ini—“yang bisa menghitung semuanya dengan jelas”. Apakah TermMax akan berhasil, belum tentu, tapi setidaknya ada satu hal yang terbukti: saat meminjam uang di chain, kamu tidak perlu berjudi soal suku bunga setiap saat. Rasanya yang menghitung biaya jauh-jauh hari, terasa jauh lebih tenang daripada mengejar APY yang terlalu tinggi.
#termmax @TermMax
89
·
--
聊公链質押的时候,我慢慢觉得很多人其实看偏了。
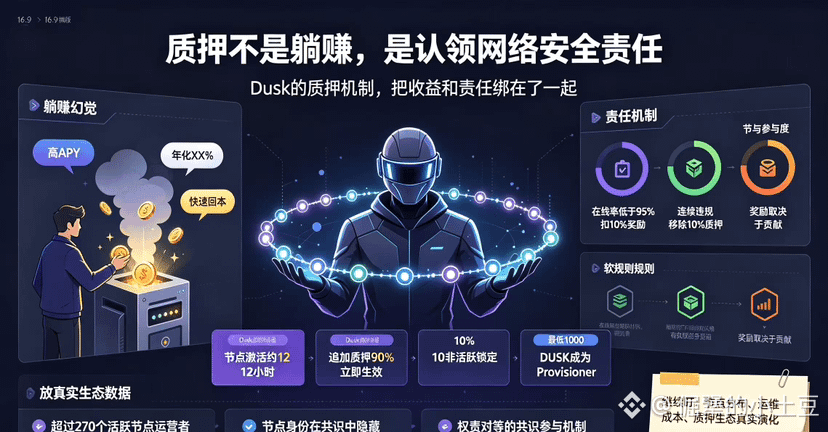
很多新人以为DUSK質押就是简单把币锁进去躺赚。其实不是那么回事。如果你走直接質押,是要自己跑节点的,得持续保持在线,还得把配置做到位。节点激活要等大概4320个区块,差不多12小时。追加質押也有讲究——当你向现有質押追加资金时,只有90%会立即生效,剩下的10%会处于非活跃状态,除非你完全取消質押,否则没法动用。奖励也不是固定的,取决于你的共识参与度和有效質押比例。收益逻辑更像是为你给网络做出的贡献买单,而不是靠项目方源源不断增发补贴硬拉出来的泡沫。
更值得留意的是它的惩罚机制。Dusk用的是软惩罚(soft slashing),不是直接烧掉你的币,但重复犯错或长时间离线会暂停奖励、降低有效質押。如果在线率低于95%,直接扣掉10%的奖励。连续违规的话,每次会移除节点10%的質押,转移到奖励池。
但也有一层疑问一直在我心里。节点体系看着一步步完善起来了,可架构完整并不直接等同于真正的去中心化。最后还是要看节点实际的分布够不够分散,普通参与者长期跑节点的硬件和运维成本能不能扛得住。一旦门槛慢慢抬上去,慢慢往少数大户手里集中,再好的机制也会慢慢变味。
我越来越觉得,往后公链之间拉开差距的地方,未必是谁短期把質押收益炒得更高。高收益确实可以快速把资金吸引进来,但大多是来套利的过客。真正能长期把人留下来的,一定是一套权责对等、足够可靠的共识参与机制。Dusk现在在慢慢搭建的就是这么一套东西——节点身份在共识过程中是隐藏的,想当Provisioner最低只要1000 DUSK,目前已经有超过270个活跃节点运营者。至于能不能走通,我还是会继续盯着节点分布和質押生态的真实演化去看。#dusk $DUSK @Dusk
聊公链質押的时候,我慢慢觉得很多人其实看偏了。
很多新人以为DUSK質押就是简单把币锁进去躺赚。其实不是那么回事。如果你走直接質押,是要自己跑节点的,得持续保持在线,还得把配置做到位。节点激活要等大概4320个区块,差不多12小时。追加質押也有讲究——当你向现有質押追加资金时,只有90%会立即生效,剩下的10%会处于非活跃状态,除非你完全取消質押,否则没法动用。奖励也不是固定的,取决于你的共识参与度和有效質押比例。收益逻辑更像是为你给网络做出的贡献买单,而不是靠项目方源源不断增发补贴硬拉出来的泡沫。
更值得留意的是它的惩罚机制。Dusk用的是软惩罚(soft slashing),不是直接烧掉你的币,但重复犯错或长时间离线会暂停奖励、降低有效質押。如果在线率低于95%,直接扣掉10%的奖励。连续违规的话,每次会移除节点10%的質押,转移到奖励池。
但也有一层疑问一直在我心里。节点体系看着一步步完善起来了,可架构完整并不直接等同于真正的去中心化。最后还是要看节点实际的分布够不够分散,普通参与者长期跑节点的硬件和运维成本能不能扛得住。一旦门槛慢慢抬上去,慢慢往少数大户手里集中,再好的机制也会慢慢变味。
我越来越觉得,往后公链之间拉开差距的地方,未必是谁短期把質押收益炒得更高。高收益确实可以快速把资金吸引进来,但大多是来套利的过客。真正能长期把人留下来的,一定是一套权责对等、足够可靠的共识参与机制。Dusk现在在慢慢搭建的就是这么一套东西——节点身份在共识过程中是隐藏的,想当Provisioner最低只要1000 DUSK,目前已经有超过270个活跃节点运营者。至于能不能走通,我还是会继续盯着节点分布和質押生态的真实演化去看。#dusk $DUSK @Dusk
很多新人以为DUSK質押就是简单把币锁进去躺赚。其实不是那么回事。如果你走直接質押,是要自己跑节点的,得持续保持在线,还得把配置做到位。节点激活要等大概4320个区块,差不多12小时。追加質押也有讲究——当你向现有質押追加资金时,只有90%会立即生效,剩下的10%会处于非活跃状态,除非你完全取消質押,否则没法动用。奖励也不是固定的,取决于你的共识参与度和有效質押比例。收益逻辑更像是为你给网络做出的贡献买单,而不是靠项目方源源不断增发补贴硬拉出来的泡沫。
更值得留意的是它的惩罚机制。Dusk用的是软惩罚(soft slashing),不是直接烧掉你的币,但重复犯错或长时间离线会暂停奖励、降低有效質押。如果在线率低于95%,直接扣掉10%的奖励。连续违规的话,每次会移除节点10%的質押,转移到奖励池。
但也有一层疑问一直在我心里。节点体系看着一步步完善起来了,可架构完整并不直接等同于真正的去中心化。最后还是要看节点实际的分布够不够分散,普通参与者长期跑节点的硬件和运维成本能不能扛得住。一旦门槛慢慢抬上去,慢慢往少数大户手里集中,再好的机制也会慢慢变味。
我越来越觉得,往后公链之间拉开差距的地方,未必是谁短期把質押收益炒得更高。高收益确实可以快速把资金吸引进来,但大多是来套利的过客。真正能长期把人留下来的,一定是一套权责对等、足够可靠的共识参与机制。Dusk现在在慢慢搭建的就是这么一套东西——节点身份在共识过程中是隐藏的,想当Provisioner最低只要1000 DUSK,目前已经有超过270个活跃节点运营者。至于能不能走通,我还是会继续盯着节点分布和質押生态的真实演化去看。#dusk $DUSK @Dusk
104
·
--
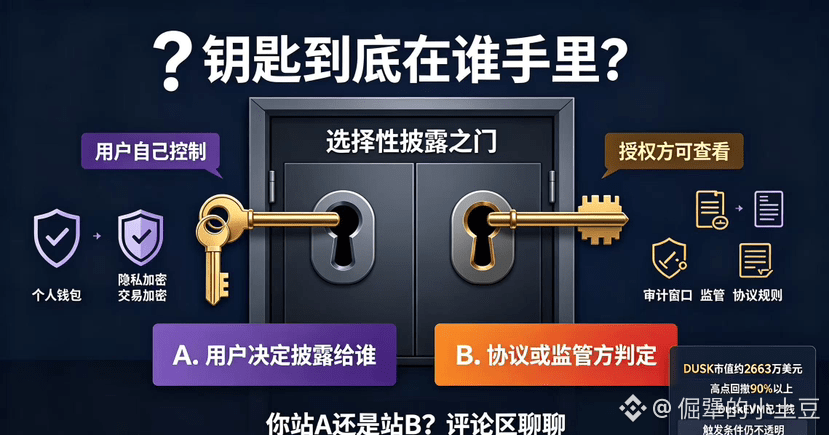
Dusk 的 CTO 最近确认了一件事:DUSK 转账默认是私密的,协议里有一套选择性披露机制,授权方可以查看交易细节。
我看到这句话的时候,脑子里的第一反应不是“好隐私”,而是另一个问题——授权方是谁?
这不是一个随口就能答的问题。
如果是用户自己控制披露权限,那这个设计没问题。你想让人看就给,不想看就锁着,这才是真正的隐私保护。但如果这个“授权方”是协议层或者监管机构,可以在某些条件下单方面开门,那默认私密就是一个可以被覆盖的设置,不是真正的隐私。
Dusk 从第一天就把 MiCA 合规写进了架构里,它的目标客户就是欧洲的机构金融市场。合规是它的核心卖点,这没问题。但合规和隐私之间的那条线比大部分人以为的要窄得多。监管合规要求“必要时”能查看交易,用户隐私要求“只有我能决定谁能看”。Dusk 声称两者都能做到,但那个“必要时”到底是谁判定的?触发条件是什么?用户有没有否决权?
我翻了文档,没找到具体的说明。
选择性披露机制在不被触发的时候,隐私确实是完整的。问题是触发条件写在哪里,谁来执行,用户知不知道。如果那扇门的钥匙在用户手里,这是可审计的隐私;如果钥匙在别人手里,那是披着隐私外衣的监管工具。不是一回事。
DUSK 现在市值 2663 万,从高点跌了 90% 以上。DuskEVM 刚上线,开发进度是真实的。但关于选择性披露的控制权归属,我只看到一个信号:要么 Dusk 公开完整的触发条件和控制权说明,要么用户永远不知道那扇门的钥匙在谁手里。
你站 A 还是站 B?评论区聊聊。
#dusk $DUSK @Dusk
Dusk 的 CTO 最近确认了一件事:DUSK 转账默认是私密的,协议里有一套选择性披露机制,授权方可以查看交易细节。
我看到这句话的时候,脑子里的第一反应不是“好隐私”,而是另一个问题——授权方是谁?
这不是一个随口就能答的问题。
如果是用户自己控制披露权限,那这个设计没问题。你想让人看就给,不想看就锁着,这才是真正的隐私保护。但如果这个“授权方”是协议层或者监管机构,可以在某些条件下单方面开门,那默认私密就是一个可以被覆盖的设置,不是真正的隐私。
Dusk 从第一天就把 MiCA 合规写进了架构里,它的目标客户就是欧洲的机构金融市场。合规是它的核心卖点,这没问题。但合规和隐私之间的那条线比大部分人以为的要窄得多。监管合规要求“必要时”能查看交易,用户隐私要求“只有我能决定谁能看”。Dusk 声称两者都能做到,但那个“必要时”到底是谁判定的?触发条件是什么?用户有没有否决权?
我翻了文档,没找到具体的说明。
选择性披露机制在不被触发的时候,隐私确实是完整的。问题是触发条件写在哪里,谁来执行,用户知不知道。如果那扇门的钥匙在用户手里,这是可审计的隐私;如果钥匙在别人手里,那是披着隐私外衣的监管工具。不是一回事。
DUSK 现在市值 2663 万,从高点跌了 90% 以上。DuskEVM 刚上线,开发进度是真实的。但关于选择性披露的控制权归属,我只看到一个信号:要么 Dusk 公开完整的触发条件和控制权说明,要么用户永远不知道那扇门的钥匙在谁手里。
你站 A 还是站 B?评论区聊聊。
#dusk $DUSK @Dusk
我看到这句话的时候,脑子里的第一反应不是“好隐私”,而是另一个问题——授权方是谁?
这不是一个随口就能答的问题。
如果是用户自己控制披露权限,那这个设计没问题。你想让人看就给,不想看就锁着,这才是真正的隐私保护。但如果这个“授权方”是协议层或者监管机构,可以在某些条件下单方面开门,那默认私密就是一个可以被覆盖的设置,不是真正的隐私。
Dusk 从第一天就把 MiCA 合规写进了架构里,它的目标客户就是欧洲的机构金融市场。合规是它的核心卖点,这没问题。但合规和隐私之间的那条线比大部分人以为的要窄得多。监管合规要求“必要时”能查看交易,用户隐私要求“只有我能决定谁能看”。Dusk 声称两者都能做到,但那个“必要时”到底是谁判定的?触发条件是什么?用户有没有否决权?
我翻了文档,没找到具体的说明。
选择性披露机制在不被触发的时候,隐私确实是完整的。问题是触发条件写在哪里,谁来执行,用户知不知道。如果那扇门的钥匙在用户手里,这是可审计的隐私;如果钥匙在别人手里,那是披着隐私外衣的监管工具。不是一回事。
DUSK 现在市值 2663 万,从高点跌了 90% 以上。DuskEVM 刚上线,开发进度是真实的。但关于选择性披露的控制权归属,我只看到一个信号:要么 Dusk 公开完整的触发条件和控制权说明,要么用户永远不知道那扇门的钥匙在谁手里。
你站 A 还是站 B?评论区聊聊。
#dusk $DUSK @Dusk
95
·
--
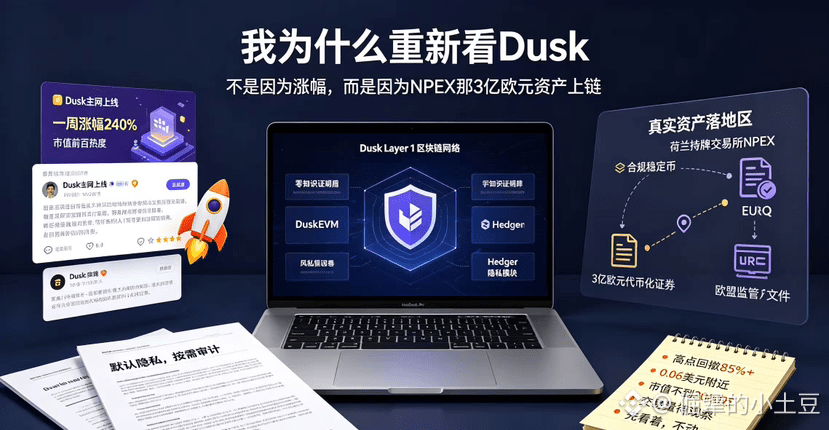
Dusk这个项目我是在什么时候注意到的?年初那阵子,它主网上线的消息刷了我好几天的首页。当时DUSK一周拉了240%,挺唬人的。但我那会儿没追,因为见过太多“主网上线拉一波然后归零”的剧本了。
后来真正让我回头去翻它资料的原因,是它跟荷兰那个NPEX交易所的合作。NPEX是持牌的,不是那种野鸡交易所。Dusk直接持有NPEX的股权,平台上3亿多欧元的证券资产要搬到链上来。这个事让我觉得跟其他隐私项目不太一样——它不是先吹技术再找场景,是先把真实场景锁定了,再围绕这个场景做技术。
Dusk的白皮书我翻了翻,核心其实就一句话:日常交易别人看不见,监管要查的时候你有路径让他查。不是跟监管对着干,是把审计能力做成协议的一个可选功能。这个定位挺精准的——Monero那种全匿名的链,机构不敢碰;以太坊那种全透明的链,大户不想用。Dusk卡在中间那个位置。
技术上它搞了个DuskEVM,兼容Solidity,2026年1月7号主网正式启动了。开发者从以太坊迁过来基本不用改代码。然后加了Hedger模块给EVM交易上隐私保护,默认加密。
但价格确实跌得狠。从年初高点下来回撤了85%以上,现在0.06美元上下,市值不到3000万。主网上线后链上交易量也不高,生态应用还有很大的缺口。
我现在的判断是:方向对,技术落地也有真实案例,但价格已经走过一波情绪拉盘了。接下来要看NPEX那3亿欧元资产能不能真正产生持续的交易流量,以及主网上有没有真正好用的应用长出来。这些数据出来之前,我先看着,不动。
#dusk $DUSK @Dusk_Foundation @Dusk_Foundation
Dusk这个项目我是在什么时候注意到的?年初那阵子,它主网上线的消息刷了我好几天的首页。当时DUSK一周拉了240%,挺唬人的。但我那会儿没追,因为见过太多“主网上线拉一波然后归零”的剧本了。
后来真正让我回头去翻它资料的原因,是它跟荷兰那个NPEX交易所的合作。NPEX是持牌的,不是那种野鸡交易所。Dusk直接持有NPEX的股权,平台上3亿多欧元的证券资产要搬到链上来。这个事让我觉得跟其他隐私项目不太一样——它不是先吹技术再找场景,是先把真实场景锁定了,再围绕这个场景做技术。
Dusk的白皮书我翻了翻,核心其实就一句话:日常交易别人看不见,监管要查的时候你有路径让他查。不是跟监管对着干,是把审计能力做成协议的一个可选功能。这个定位挺精准的——Monero那种全匿名的链,机构不敢碰;以太坊那种全透明的链,大户不想用。Dusk卡在中间那个位置。
技术上它搞了个DuskEVM,兼容Solidity,2026年1月7号主网正式启动了。开发者从以太坊迁过来基本不用改代码。然后加了Hedger模块给EVM交易上隐私保护,默认加密。
但价格确实跌得狠。从年初高点下来回撤了85%以上,现在0.06美元上下,市值不到3000万。主网上线后链上交易量也不高,生态应用还有很大的缺口。
我现在的判断是:方向对,技术落地也有真实案例,但价格已经走过一波情绪拉盘了。接下来要看NPEX那3亿欧元资产能不能真正产生持续的交易流量,以及主网上有没有真正好用的应用长出来。这些数据出来之前,我先看着,不动。
#dusk $DUSK @Dusk @Dusk
后来真正让我回头去翻它资料的原因,是它跟荷兰那个NPEX交易所的合作。NPEX是持牌的,不是那种野鸡交易所。Dusk直接持有NPEX的股权,平台上3亿多欧元的证券资产要搬到链上来。这个事让我觉得跟其他隐私项目不太一样——它不是先吹技术再找场景,是先把真实场景锁定了,再围绕这个场景做技术。
Dusk的白皮书我翻了翻,核心其实就一句话:日常交易别人看不见,监管要查的时候你有路径让他查。不是跟监管对着干,是把审计能力做成协议的一个可选功能。这个定位挺精准的——Monero那种全匿名的链,机构不敢碰;以太坊那种全透明的链,大户不想用。Dusk卡在中间那个位置。
技术上它搞了个DuskEVM,兼容Solidity,2026年1月7号主网正式启动了。开发者从以太坊迁过来基本不用改代码。然后加了Hedger模块给EVM交易上隐私保护,默认加密。
但价格确实跌得狠。从年初高点下来回撤了85%以上,现在0.06美元上下,市值不到3000万。主网上线后链上交易量也不高,生态应用还有很大的缺口。
我现在的判断是:方向对,技术落地也有真实案例,但价格已经走过一波情绪拉盘了。接下来要看NPEX那3亿欧元资产能不能真正产生持续的交易流量,以及主网上有没有真正好用的应用长出来。这些数据出来之前,我先看着,不动。
#dusk $DUSK @Dusk @Dusk
1
133
·
--
Dusk项目,我之前一直没太当回事。直到年初主网上线那波涨幅确实猛,才回头认真翻了翻它的技术文档。
说说它跟其他隐私币到底哪不一样。
市面上大部分隐私币的逻辑是“加密一切,谁都别看”。Dusk不是这个路子。它的核心设计叫“可审计隐私”——用零知识证明把交易细节加密,但同时给监管机构留了一把合规审计的钥匙。白皮书里管这个叫“默认隐私,按需审计”。翻译成人话:日常交易别人看不见,但监管要查的时候你能给出合规证明,而不是对抗。
为了实现这个平衡,Dusk搞了一个双账户模型。Moonlight管透明账户,Phoenix管隐私账户。你可以一键切换,两边资产互通。这个设计很务实——完全匿名的链交易所不敢上,完全透明的链机构不敢用,Dusk卡在中间那个位置。
2026年1月7日主网正式启动,DuskEVM同步上线。开发者可以直接部署Solidity合约,兼容MetaMask和Hardhat这些主流工具。Hedger模块负责给EVM交易加上
DUSK总量10亿枚,目前流通约4.96亿枚。质押年化收益从2025年11月的约27%降到了近期的22.31%。2026年1月主网上线后,DUSK一周内飙升超240%,月涨幅接近470%,日成交量一度突破2亿美元。截至8月初,价格在0.06美元左右震荡,市值不到3000万美元。从高点回撤幅度相当大,早期获利盘在持续兑现。
风险也得说清楚。
主网上线后生态应用这块确实有点冷,区块里的交易量不算高。代币持续解锁带来的抛压是实打实的。而且隐私赛道竞争激烈,Monero、Zcash这些老玩家体量摆在那里。
Dusk解决的是一个真实存在的问题——传统金融想上链,但隐私和合规之间一直找不到平衡点。NPEX的合作证明这套逻辑不是空转。但现在这个位置,说抄底还太早,说放弃也言之过早。我会继续关注主网稳定运行后的真实交易量和用户留存数据。
#dusk $DUSK @Dusk
Dusk项目,我之前一直没太当回事。直到年初主网上线那波涨幅确实猛,才回头认真翻了翻它的技术文档。
说说它跟其他隐私币到底哪不一样。
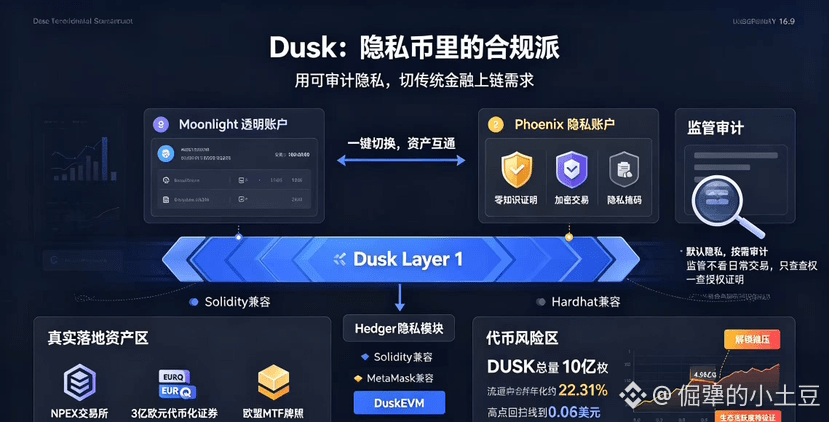
市面上大部分隐私币的逻辑是“加密一切,谁都别看”。Dusk不是这个路子。它的核心设计叫“可审计隐私”——用零知识证明把交易细节加密,但同时给监管机构留了一把合规审计的钥匙。白皮书里管这个叫“默认隐私,按需审计”。翻译成人话:日常交易别人看不见,但监管要查的时候你能给出合规证明,而不是对抗。
为了实现这个平衡,Dusk搞了一个双账户模型。Moonlight管透明账户,Phoenix管隐私账户。你可以一键切换,两边资产互通。这个设计很务实——完全匿名的链交易所不敢上,完全透明的链机构不敢用,Dusk卡在中间那个位置。
2026年1月7日主网正式启动,DuskEVM同步上线。开发者可以直接部署Solidity合约,兼容MetaMask和Hardhat这些主流工具。Hedger模块负责给EVM交易加上
DUSK总量10亿枚,目前流通约4.96亿枚。质押年化收益从2025年11月的约27%降到了近期的22.31%。2026年1月主网上线后,DUSK一周内飙升超240%,月涨幅接近470%,日成交量一度突破2亿美元。截至8月初,价格在0.06美元左右震荡,市值不到3000万美元。从高点回撤幅度相当大,早期获利盘在持续兑现。
风险也得说清楚。
主网上线后生态应用这块确实有点冷,区块里的交易量不算高。代币持续解锁带来的抛压是实打实的。而且隐私赛道竞争激烈,Monero、Zcash这些老玩家体量摆在那里。
Dusk解决的是一个真实存在的问题——传统金融想上链,但隐私和合规之间一直找不到平衡点。NPEX的合作证明这套逻辑不是空转。但现在这个位置,说抄底还太早,说放弃也言之过早。我会继续关注主网稳定运行后的真实交易量和用户留存数据。
#dusk $DUSK @Dusk
说说它跟其他隐私币到底哪不一样。
市面上大部分隐私币的逻辑是“加密一切,谁都别看”。Dusk不是这个路子。它的核心设计叫“可审计隐私”——用零知识证明把交易细节加密,但同时给监管机构留了一把合规审计的钥匙。白皮书里管这个叫“默认隐私,按需审计”。翻译成人话:日常交易别人看不见,但监管要查的时候你能给出合规证明,而不是对抗。
为了实现这个平衡,Dusk搞了一个双账户模型。Moonlight管透明账户,Phoenix管隐私账户。你可以一键切换,两边资产互通。这个设计很务实——完全匿名的链交易所不敢上,完全透明的链机构不敢用,Dusk卡在中间那个位置。
2026年1月7日主网正式启动,DuskEVM同步上线。开发者可以直接部署Solidity合约,兼容MetaMask和Hardhat这些主流工具。Hedger模块负责给EVM交易加上
DUSK总量10亿枚,目前流通约4.96亿枚。质押年化收益从2025年11月的约27%降到了近期的22.31%。2026年1月主网上线后,DUSK一周内飙升超240%,月涨幅接近470%,日成交量一度突破2亿美元。截至8月初,价格在0.06美元左右震荡,市值不到3000万美元。从高点回撤幅度相当大,早期获利盘在持续兑现。
风险也得说清楚。
主网上线后生态应用这块确实有点冷,区块里的交易量不算高。代币持续解锁带来的抛压是实打实的。而且隐私赛道竞争激烈,Monero、Zcash这些老玩家体量摆在那里。
Dusk解决的是一个真实存在的问题——传统金融想上链,但隐私和合规之间一直找不到平衡点。NPEX的合作证明这套逻辑不是空转。但现在这个位置,说抄底还太早,说放弃也言之过早。我会继续关注主网稳定运行后的真实交易量和用户留存数据。
#dusk $DUSK @Dusk
100
·
--
DUSK这个币,说实话我盯了有一阵了。跟市面上那些只会喊“匿名至上、监管滚开”的隐私币不一样,DUSK走的是另一条路——它试图把隐私和合规缝在一起。
先说技术。
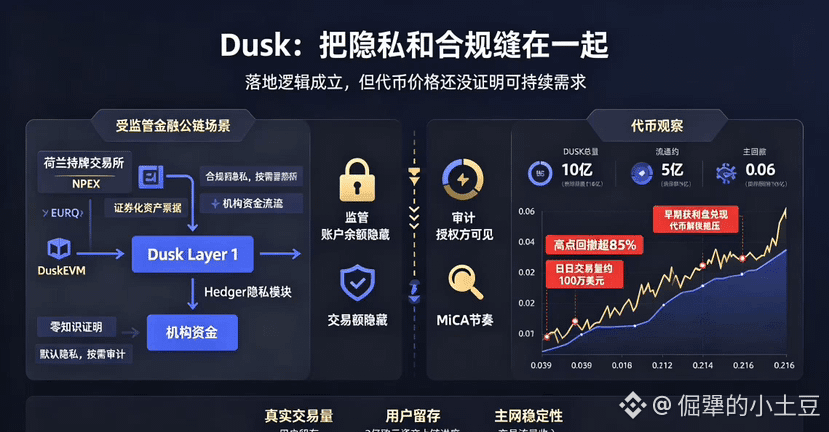
Dusk是一条专门为受监管金融打造的Layer 1公链,2026年1月7日主网正式启动。核心武器是DuskEVM——兼容Solidity的隐私虚拟机,开发者从以太坊迁过来基本不用大改代码。再加上Hedger隐私模块,用零知识证明把账户余额、交易额这些敏感信息都藏起来,只有授权方才能看到。这套“默认隐私、按需审计”的设计,恰好踩中了欧盟MiCA监管框架的节奏。
真正让我觉得不一样的是落地。
Dusk跟荷兰持牌交易所NPEX深度合作,数亿欧元的证券化资产已经在链上发行和交易了。Quantoz也通过Dusk发行了合规稳定币EURQ。这不是测试网上的demo,是真金白银的受监管资产在跑。
代币这边,数据不太好看。
DUSK总量10亿,目前流通约5亿枚。2026年1月主网上线后单月暴涨超过583%,从0.039美元一路冲到0.216美元。但热潮退得也快,截至2026年8月初,价格在0.06美元上下。从高点回撤超过85%。流动性也不高,日交易量才一百多万美元,说明早期获利盘在持续兑现,接盘的人不多。
我的看法。
Dusk的方向我认——传统金融想上链,隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。NPEX的合作也证明这套逻辑不是空转。但价格已经炒过一波又跌回来了,3亿欧元的资产上链能不能按期落地、能不能产生持续的交易流量,以及代币持续解锁带来的抛压,都是实打实的考验。
我会继续关注主网稳定运行后的真实交易量和用户留存数据。现在这个位置,说抄底还太早,说放弃也言之过早。先观察,不着急。
#dusk $DUSK @Dusk
DUSK这个币,说实话我盯了有一阵了。跟市面上那些只会喊“匿名至上、监管滚开”的隐私币不一样,DUSK走的是另一条路——它试图把隐私和合规缝在一起。
先说技术。
Dusk是一条专门为受监管金融打造的Layer 1公链,2026年1月7日主网正式启动。核心武器是DuskEVM——兼容Solidity的隐私虚拟机,开发者从以太坊迁过来基本不用大改代码。再加上Hedger隐私模块,用零知识证明把账户余额、交易额这些敏感信息都藏起来,只有授权方才能看到。这套“默认隐私、按需审计”的设计,恰好踩中了欧盟MiCA监管框架的节奏。
真正让我觉得不一样的是落地。
Dusk跟荷兰持牌交易所NPEX深度合作,数亿欧元的证券化资产已经在链上发行和交易了。Quantoz也通过Dusk发行了合规稳定币EURQ。这不是测试网上的demo,是真金白银的受监管资产在跑。
代币这边,数据不太好看。
DUSK总量10亿,目前流通约5亿枚。2026年1月主网上线后单月暴涨超过583%,从0.039美元一路冲到0.216美元。但热潮退得也快,截至2026年8月初,价格在0.06美元上下。从高点回撤超过85%。流动性也不高,日交易量才一百多万美元,说明早期获利盘在持续兑现,接盘的人不多。
我的看法。
Dusk的方向我认——传统金融想上链,隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。NPEX的合作也证明这套逻辑不是空转。但价格已经炒过一波又跌回来了,3亿欧元的资产上链能不能按期落地、能不能产生持续的交易流量,以及代币持续解锁带来的抛压,都是实打实的考验。
我会继续关注主网稳定运行后的真实交易量和用户留存数据。现在这个位置,说抄底还太早,说放弃也言之过早。先观察,不着急。
#dusk $DUSK @Dusk
先说技术。
Dusk是一条专门为受监管金融打造的Layer 1公链,2026年1月7日主网正式启动。核心武器是DuskEVM——兼容Solidity的隐私虚拟机,开发者从以太坊迁过来基本不用大改代码。再加上Hedger隐私模块,用零知识证明把账户余额、交易额这些敏感信息都藏起来,只有授权方才能看到。这套“默认隐私、按需审计”的设计,恰好踩中了欧盟MiCA监管框架的节奏。
真正让我觉得不一样的是落地。
Dusk跟荷兰持牌交易所NPEX深度合作,数亿欧元的证券化资产已经在链上发行和交易了。Quantoz也通过Dusk发行了合规稳定币EURQ。这不是测试网上的demo,是真金白银的受监管资产在跑。
代币这边,数据不太好看。
DUSK总量10亿,目前流通约5亿枚。2026年1月主网上线后单月暴涨超过583%,从0.039美元一路冲到0.216美元。但热潮退得也快,截至2026年8月初,价格在0.06美元上下。从高点回撤超过85%。流动性也不高,日交易量才一百多万美元,说明早期获利盘在持续兑现,接盘的人不多。
我的看法。
Dusk的方向我认——传统金融想上链,隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。NPEX的合作也证明这套逻辑不是空转。但价格已经炒过一波又跌回来了,3亿欧元的资产上链能不能按期落地、能不能产生持续的交易流量,以及代币持续解锁带来的抛压,都是实打实的考验。
我会继续关注主网稳定运行后的真实交易量和用户留存数据。现在这个位置,说抄底还太早,说放弃也言之过早。先观察,不着急。
#dusk $DUSK @Dusk
113
·
--
翻Babylon文档的时候,我看到Covenant Committee那段,第一反应是"又是个委员会"。说实话,现在链上项目但凡搞个多签委员会,我就自动开启防御机制——这东西太容易被包装成去中心化但实际上是个后门。但后来我把整个质押和退出流程捋了一遍,发现我可能没搞清楚它到底卡在哪儿。@babylonlabs_io
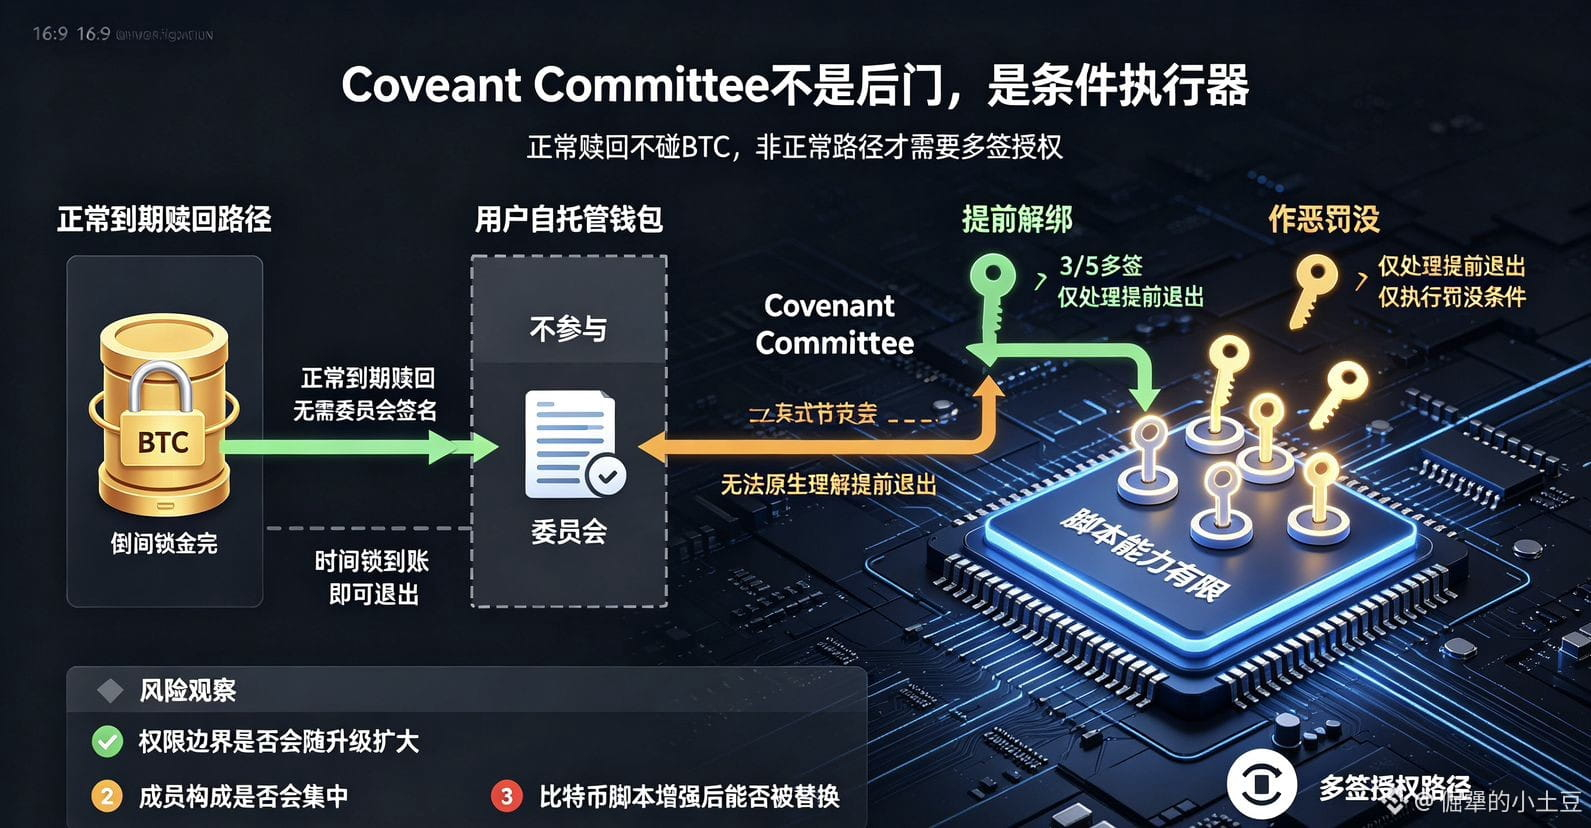
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
翻Babylon文档的时候,我看到Covenant Committee那段,第一反应是"又是个委员会"。说实话,现在链上项目但凡搞个多签委员会,我就自动开启防御机制——这东西太容易被包装成去中心化但实际上是个后门。但后来我把整个质押和退出流程捋了一遍,发现我可能没搞清楚它到底卡在哪儿。@BabylonLabs_io
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
86
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
အီးမေးလ် / ဖုန်းနံပါတ်
ရေပန်းစားနေသော ခေါင်းစဉ်များ
BOJHikesRatesTo31YearHigh
1,919 views
123 Discussing
BOJ Hikes Rates to a 31-Year High
Ubuningi be-Article
Ibhange Elikhulu laseJapane (BOJ) lenyuse inzalo yalo eyinhloko
anwarali0
·နှစ်သက်မှု 0 ခု
·51 views
ChainlinkPowersBottomlinePaymentPlatform
6,449 views
217 Discussing
DtcpayCompletes$25MSeriesA
14 views
3 Discussing