
BELIEVE_
11.5k ပို့စ်များ
BELIEVE_
 Square Verified+
တိုင်ကြားမည်
သုံးစွဲသူကို ဘလော့မည်
🌟Exploring 🌟 🇮🇳 X🍷@The_Believe_21 🍷
High-Frequency Trader
1.7 Years
627 ဖော်လိုလုပ်ထားသည်
30.5K+ ဖော်လိုလုပ်သူများ
39.9K+ လိုက်ခ်လုပ်ထားသည်
ပို့စ်များ
အားလုံး
Quotes
ဗီဒီယိုများ
·
--
ကျရိပ်ရှိသည်
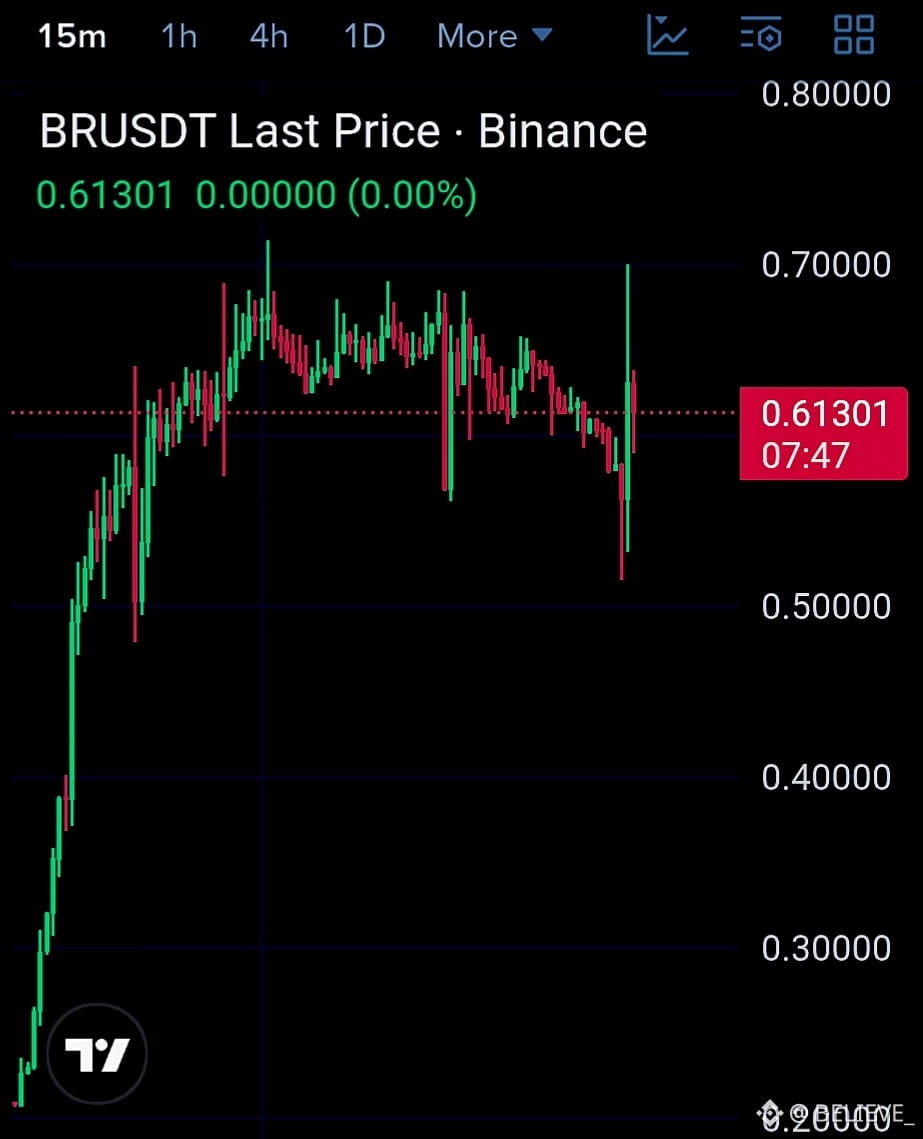
$$BR УЛІЦА 🔻
Вхід: 0.61–0.63
SL: 0.68
TP1: 0.58
TP2: 0.54
TP3: 0.50
Різкий імпульс + відхилення біля 0.70, далі слабкість і нижчі максимуми.
Тригер: відхилення на 15М / пробій нижче 0.60.
Невалідність: повернення на 15М вище 0.68.
Напрям: ШОРТ 🔴 | Висока волатильність — спочатку підтвердження.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
$$BR УЛІЦА 🔻
Вхід: 0.61–0.63
SL: 0.68
TP1: 0.58
TP2: 0.54
TP3: 0.50
Різкий імпульс + відхилення біля 0.70, далі слабкість і нижчі максимуми.
Тригер: відхилення на 15М / пробій нижче 0.60.
Невалідність: повернення на 15М вище 0.68.
Напрям: ШОРТ 🔴 | Висока волатильність — спочатку підтвердження.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
Вхід: 0.61–0.63
SL: 0.68
TP1: 0.58
TP2: 0.54
TP3: 0.50
Різкий імпульс + відхилення біля 0.70, далі слабкість і нижчі максимуми.
Тригер: відхилення на 15М / пробій нижче 0.60.
Невалідність: повернення на 15М вище 0.68.
Напрям: ШОРТ 🔴 | Висока волатильність — спочатку підтвердження.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
2
2.3k
·
--
ကျရိပ်ရှိသည်
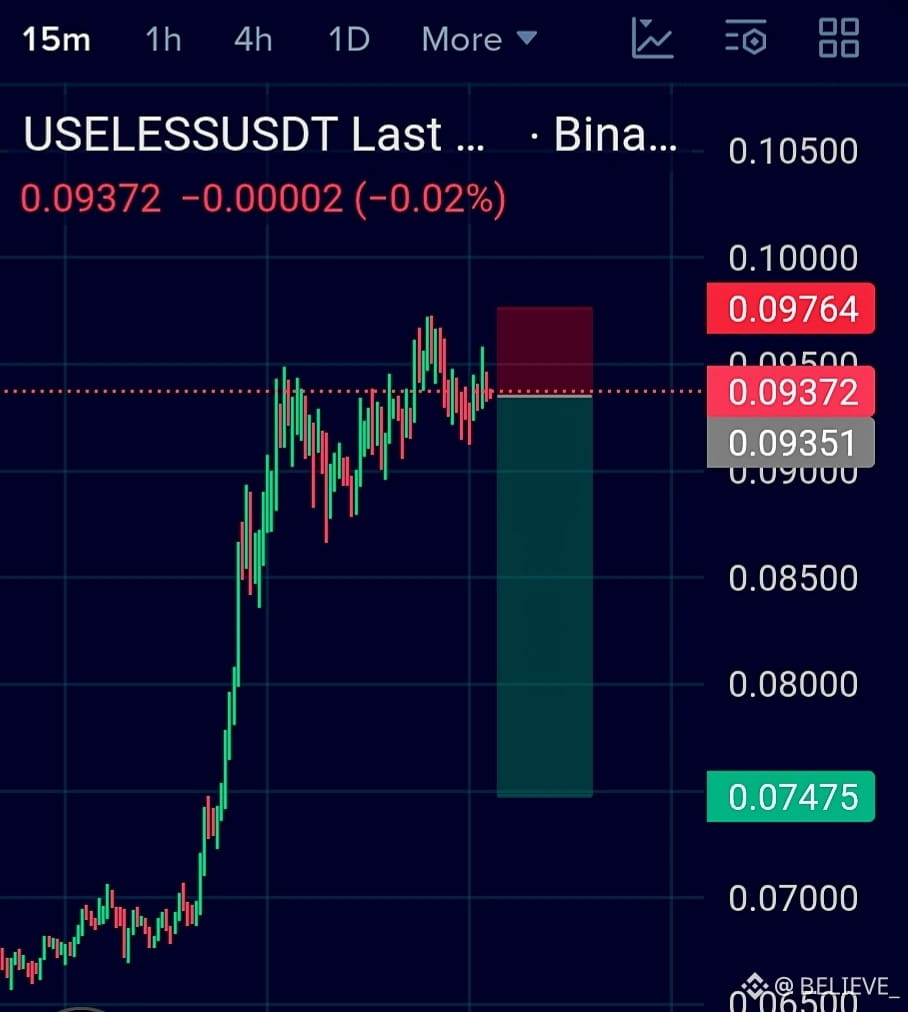
$USELESS SHORT SETUP 🔻
Entry: 0.0935–0.0955
SL: 0.0977
TP1: 0.0900
TP2: 0.0850
TP3: 0.0800
TP4: 0.0748
Harga telah melakukan pergerakan vertikal tajam dan kini sedang konsolidasi di dekat level tertinggi. Hanya ambil SELL saat terjadi penolakan dari 0.095–0.0975 atau jika ada breakdown 15M yang terkonfirmasi.
Invalidation: penutupan 15M di atas 0.0977.
Bias: SHORT 🔴 — jangan kejar.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
$USELESS SHORT SETUP 🔻
Entry: 0.0935–0.0955
SL: 0.0977
TP1: 0.0900
TP2: 0.0850
TP3: 0.0800
TP4: 0.0748
Harga telah melakukan pergerakan vertikal tajam dan kini sedang konsolidasi di dekat level tertinggi. Hanya ambil SELL saat terjadi penolakan dari 0.095–0.0975 atau jika ada breakdown 15M yang terkonfirmasi.
Invalidation: penutupan 15M di atas 0.0977.
Bias: SHORT 🔴 — jangan kejar.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
Entry: 0.0935–0.0955
SL: 0.0977
TP1: 0.0900
TP2: 0.0850
TP3: 0.0800
TP4: 0.0748
Harga telah melakukan pergerakan vertikal tajam dan kini sedang konsolidasi di dekat level tertinggi. Hanya ambil SELL saat terjadi penolakan dari 0.095–0.0975 atau jika ada breakdown 15M yang terkonfirmasi.
Invalidation: penutupan 15M di atas 0.0977.
Bias: SHORT 🔴 — jangan kejar.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
6
169
·
--
ကျရိပ်ရှိသည်
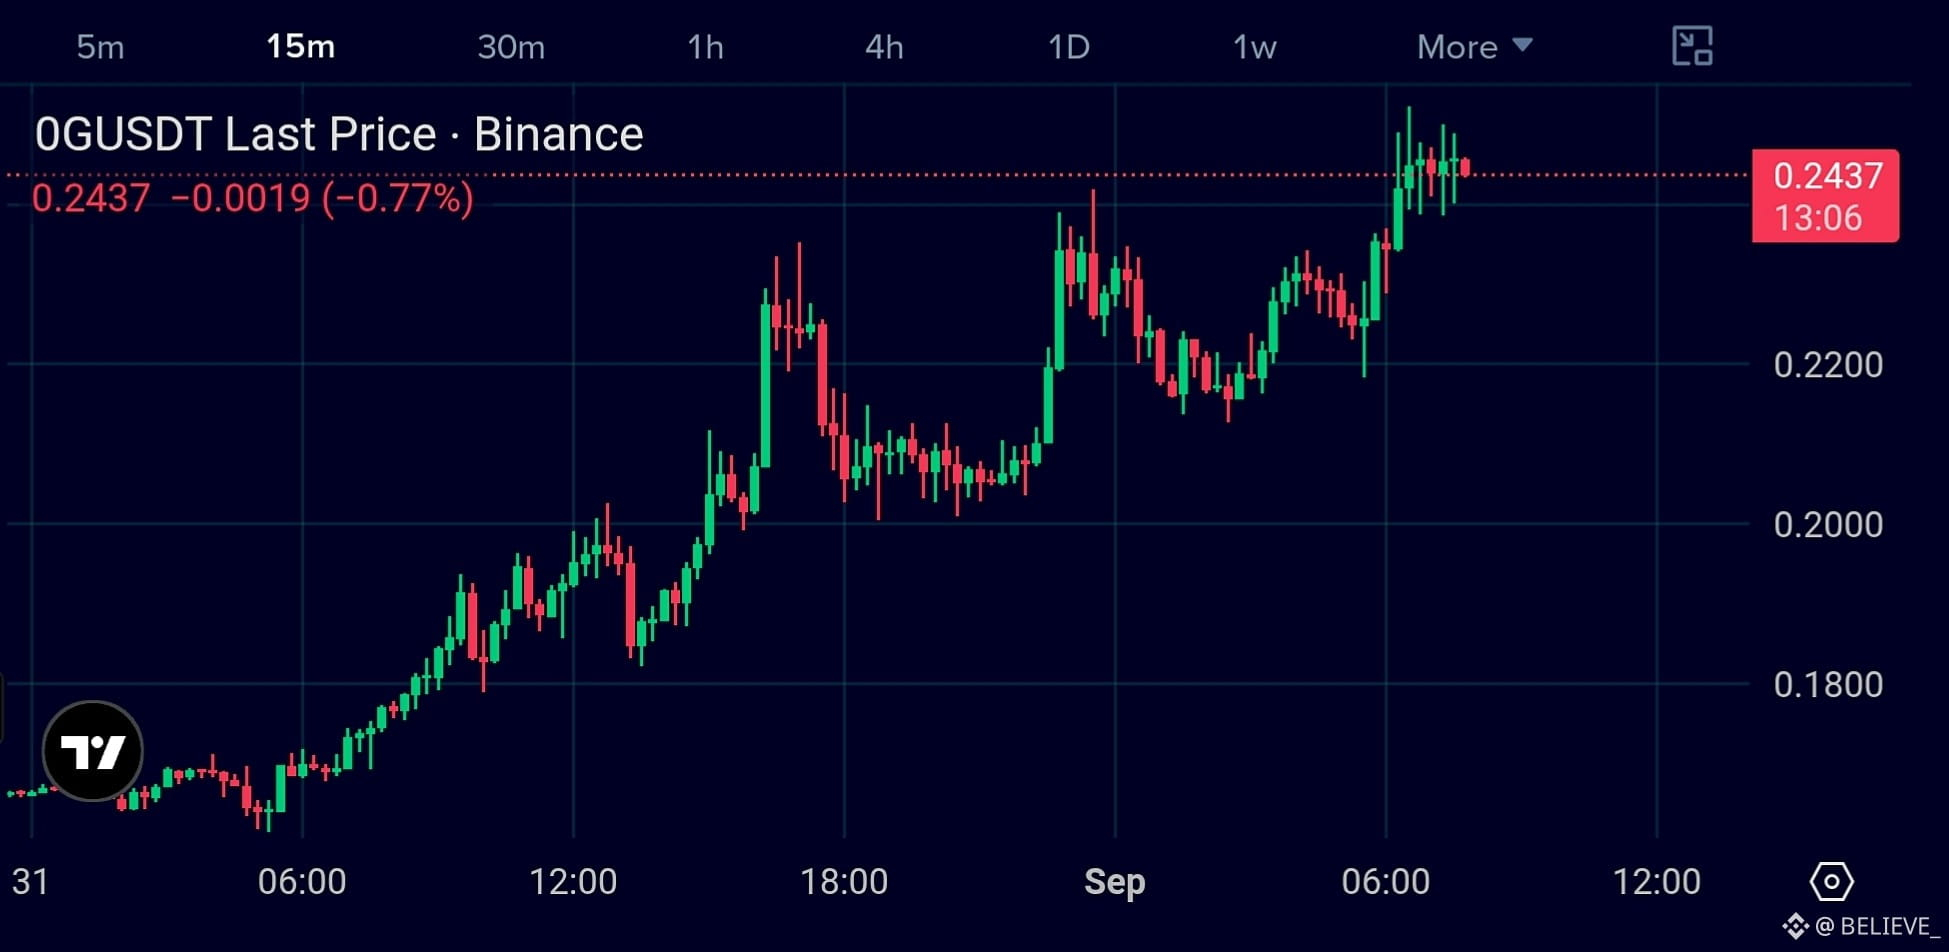
$0G Շարունակական աճի ուժեղ միտում կա, սակայն այժմ գինը կոնսոլիդացվում է բարձր մակարդակների մոտ՝ կտրուկ շարժից հետո։
Կարճ մուտք՝ $0.244–$0.248
SL: $0.253
TP1: $0.238
TP2: $0.230
TP3: $0.220
Ակտիվացման ազդակ՝ 15 րոպեանոց գծապատկերի ռեակցիա + $0.240-ից կորուստ։
Չեղարկում՝ հստակ բրեյքաութ և պահպանում $0.253-ից վեր։
Կողմնորոշում՝ ԿՈՃԱՐ (SHORT) 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
$0G Շարունակական աճի ուժեղ միտում կա, սակայն այժմ գինը կոնսոլիդացվում է բարձր մակարդակների մոտ՝ կտրուկ շարժից հետո։
Կարճ մուտք՝ $0.244–$0.248
SL: $0.253
TP1: $0.238
TP2: $0.230
TP3: $0.220
Ակտիվացման ազդակ՝ 15 րոպեանոց գծապատկերի ռեակցիա + $0.240-ից կորուստ։
Չեղարկում՝ հստակ բրեյքաութ և պահպանում $0.253-ից վեր։
Կողմնորոշում՝ ԿՈՃԱՐ (SHORT) 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
Կարճ մուտք՝ $0.244–$0.248
SL: $0.253
TP1: $0.238
TP2: $0.230
TP3: $0.220
Ակտիվացման ազդակ՝ 15 րոպեանոց գծապատկերի ռեակցիա + $0.240-ից կորուստ։
Չեղարկում՝ հստակ բրեյքաութ և պահպանում $0.253-ից վեր։
Կողմնորոշում՝ ԿՈՃԱՐ (SHORT) 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
6
184
·
--
ကျရိပ်ရှိသည်
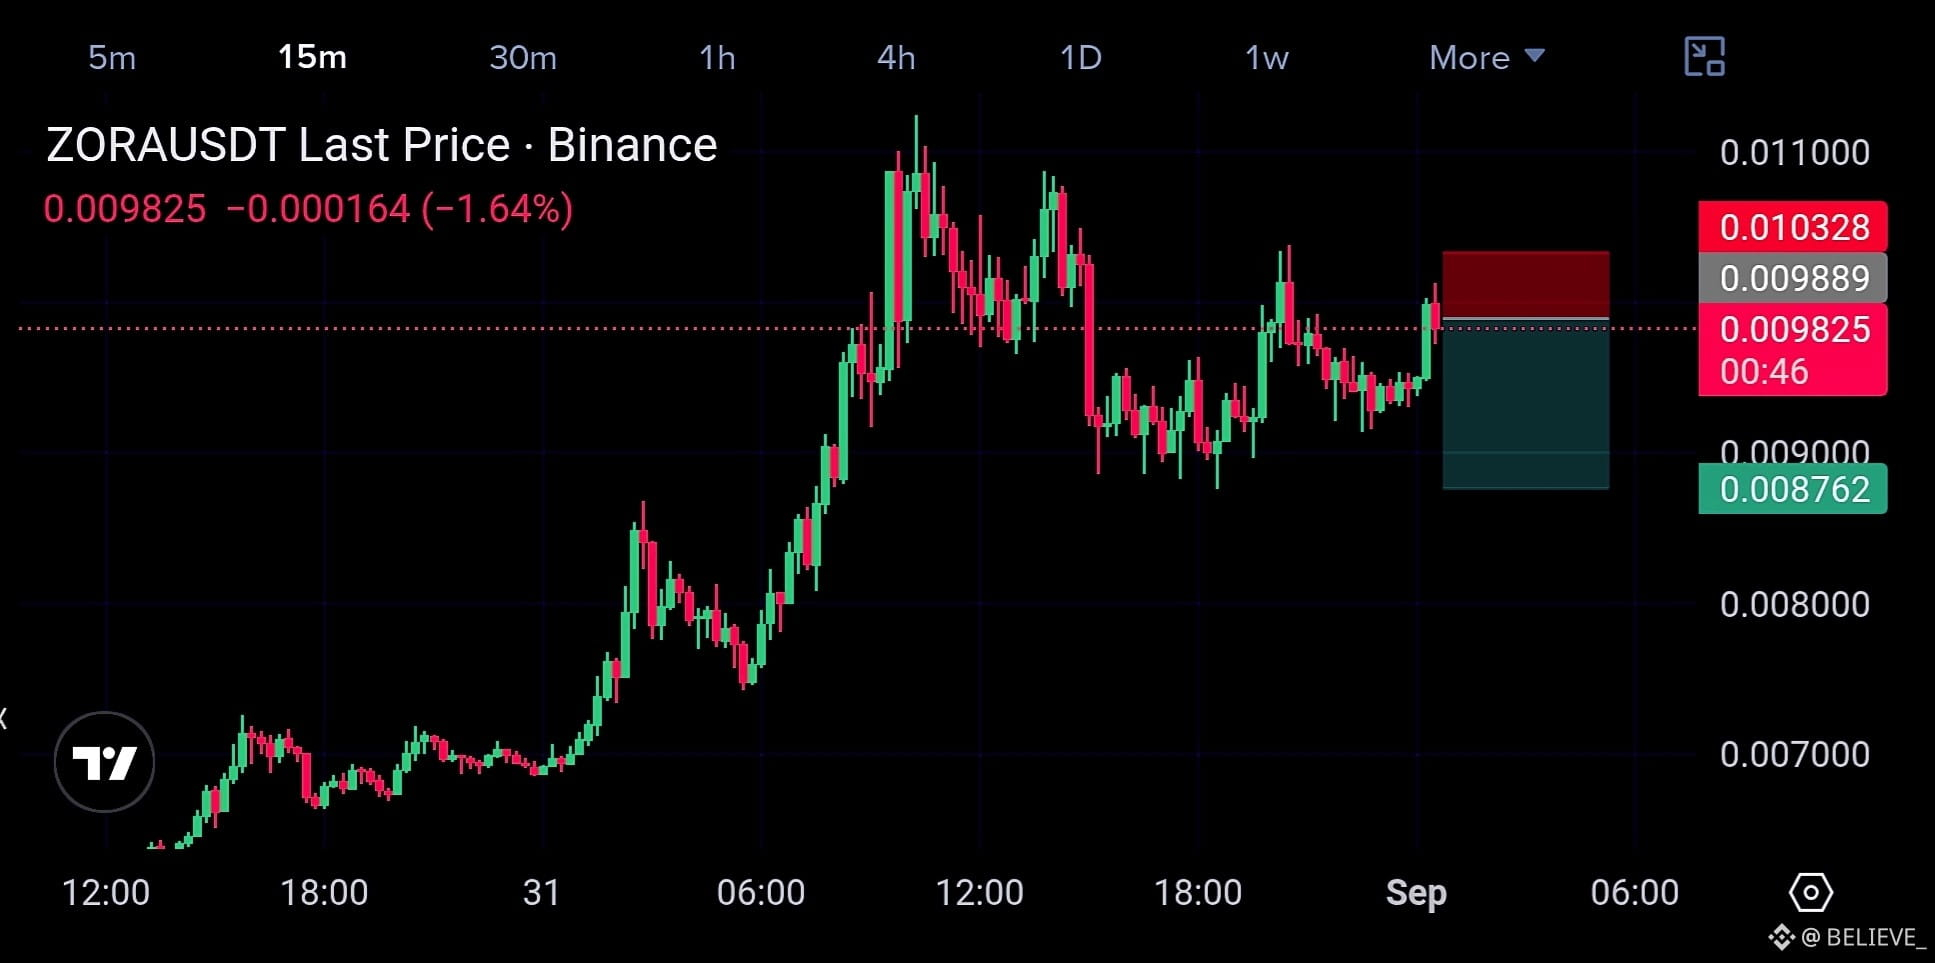
AGAIN $ZORA SHORT SETUP 🔻
Entry: $0.00985–$0.00995
SL: $0.01033
TP1: $0.00940
TP2: $0.00900
TP3: $0.00876
Pris testt jetzt den $0.0099 Widerstands-/Retest-Bereich nach der vorherigen Ablehnung. Die Short-These ist nur gültig, solange der Preis unter $0.01033 bleibt.
Trigger: Ablehnung/Schlusskurs wieder unter $0.00985.
Invalidation: Rückeroberung im 15M über $0.01033.
Bias: SHORT 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
AGAIN $ZORA SHORT SETUP 🔻
Entry: $0.00985–$0.00995
SL: $0.01033
TP1: $0.00940
TP2: $0.00900
TP3: $0.00876
Pris testt jetzt den $0.0099 Widerstands-/Retest-Bereich nach der vorherigen Ablehnung. Die Short-These ist nur gültig, solange der Preis unter $0.01033 bleibt.
Trigger: Ablehnung/Schlusskurs wieder unter $0.00985.
Invalidation: Rückeroberung im 15M über $0.01033.
Bias: SHORT 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
Entry: $0.00985–$0.00995
SL: $0.01033
TP1: $0.00940
TP2: $0.00900
TP3: $0.00876
Pris testt jetzt den $0.0099 Widerstands-/Retest-Bereich nach der vorherigen Ablehnung. Die Short-These ist nur gültig, solange der Preis unter $0.01033 bleibt.
Trigger: Ablehnung/Schlusskurs wieder unter $0.00985.
Invalidation: Rückeroberung im 15M über $0.01033.
Bias: SHORT 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
3
4
726
·
--
ကျရိပ်ရှိသည်
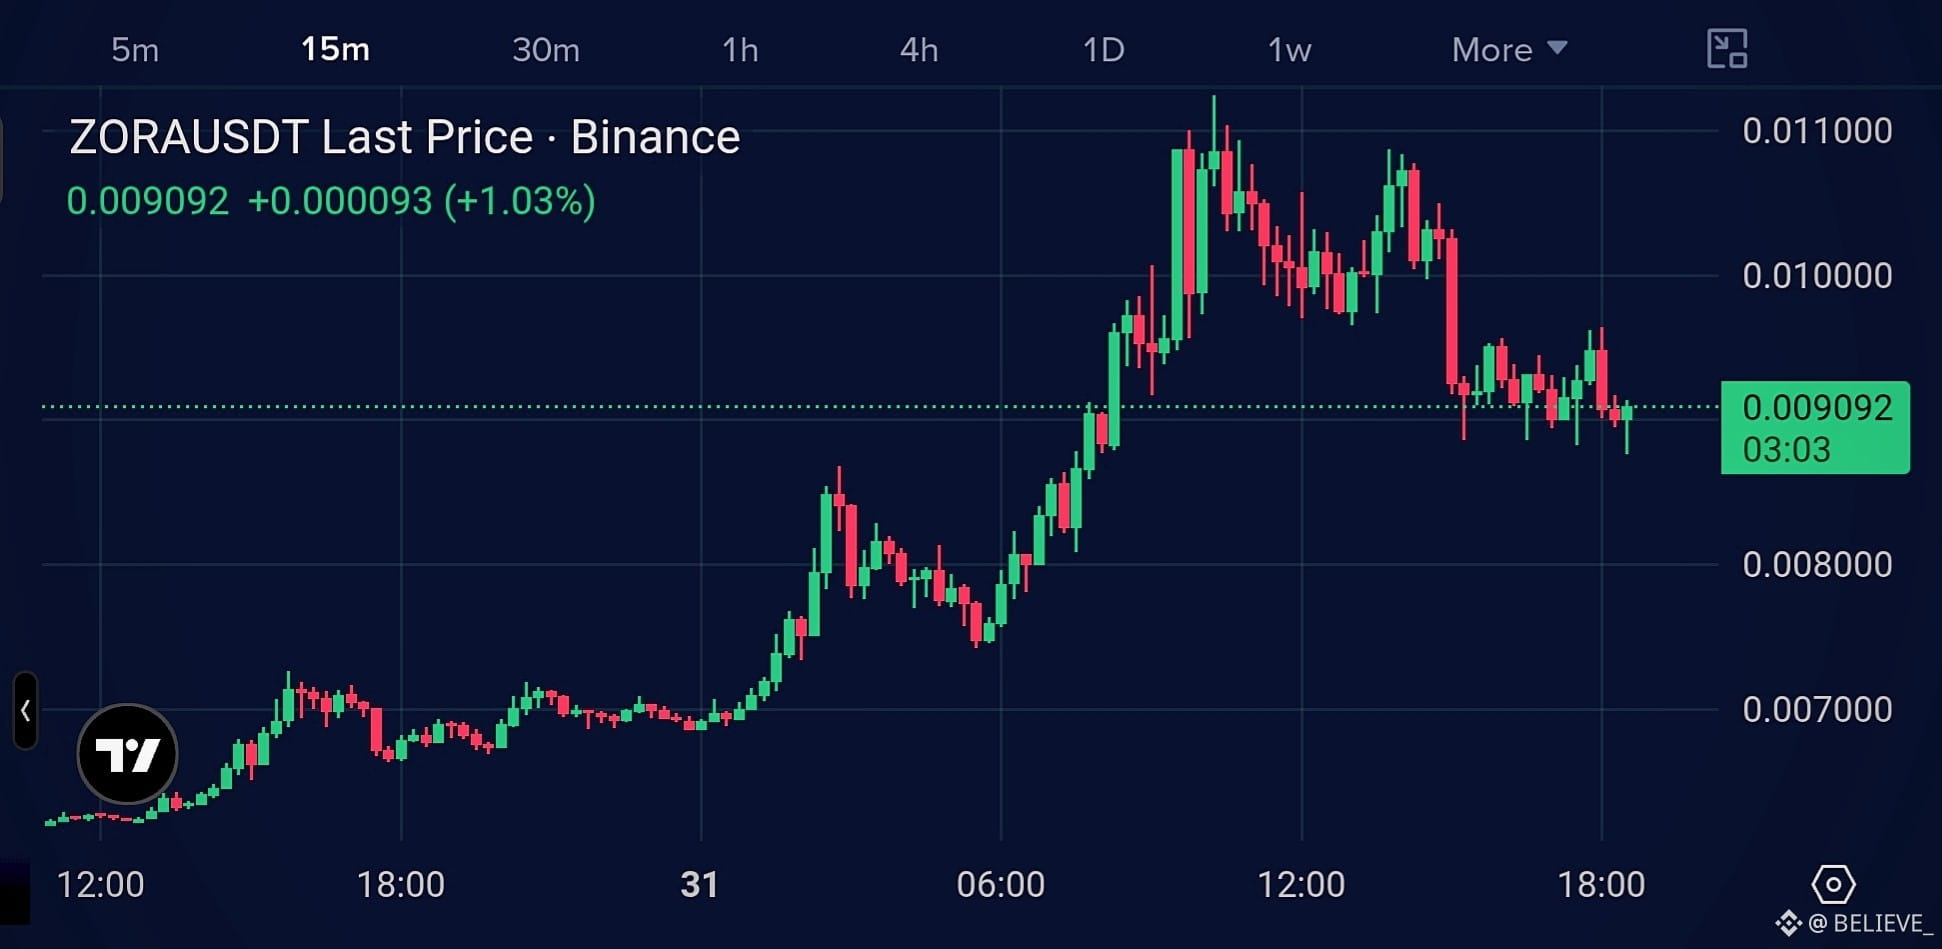
Acepter det skarpe pumpen har $ZORA avvist $0.0112-området og danner nå lavere highs på 15M-diagrammet.
Kort inngang: $0.0092–$0.0095
SL: $0.0099
TP1: $0.0087
TP2: $0.0082
TP3: $0.0076
Bekreftelse: Foretrekk en mislykket retest av $0.0092–$0.0095.
Invalidasjon: 15M gjenerobrer over $0.0099.
Bias: KORT 🔴 — ikke jag; vent på bekreftelse.
$SKR Kort var vellykket 🔻
$HEMI Kort🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
Acepter det skarpe pumpen har $ZORA avvist $0.0112-området og danner nå lavere highs på 15M-diagrammet.
Kort inngang: $0.0092–$0.0095
SL: $0.0099
TP1: $0.0087
TP2: $0.0082
TP3: $0.0076
Bekreftelse: Foretrekk en mislykket retest av $0.0092–$0.0095.
Invalidasjon: 15M gjenerobrer over $0.0099.
Bias: KORT 🔴 — ikke jag; vent på bekreftelse.
$SKR Kort var vellykket 🔻
$HEMI Kort🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
Kort inngang: $0.0092–$0.0095
SL: $0.0099
TP1: $0.0087
TP2: $0.0082
TP3: $0.0076
Bekreftelse: Foretrekk en mislykket retest av $0.0092–$0.0095.
Invalidasjon: 15M gjenerobrer over $0.0099.
Bias: KORT 🔴 — ikke jag; vent på bekreftelse.
$SKR Kort var vellykket 🔻
$HEMI Kort🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
1
4
143
·
--
ကျရိပ်ရှိသည်
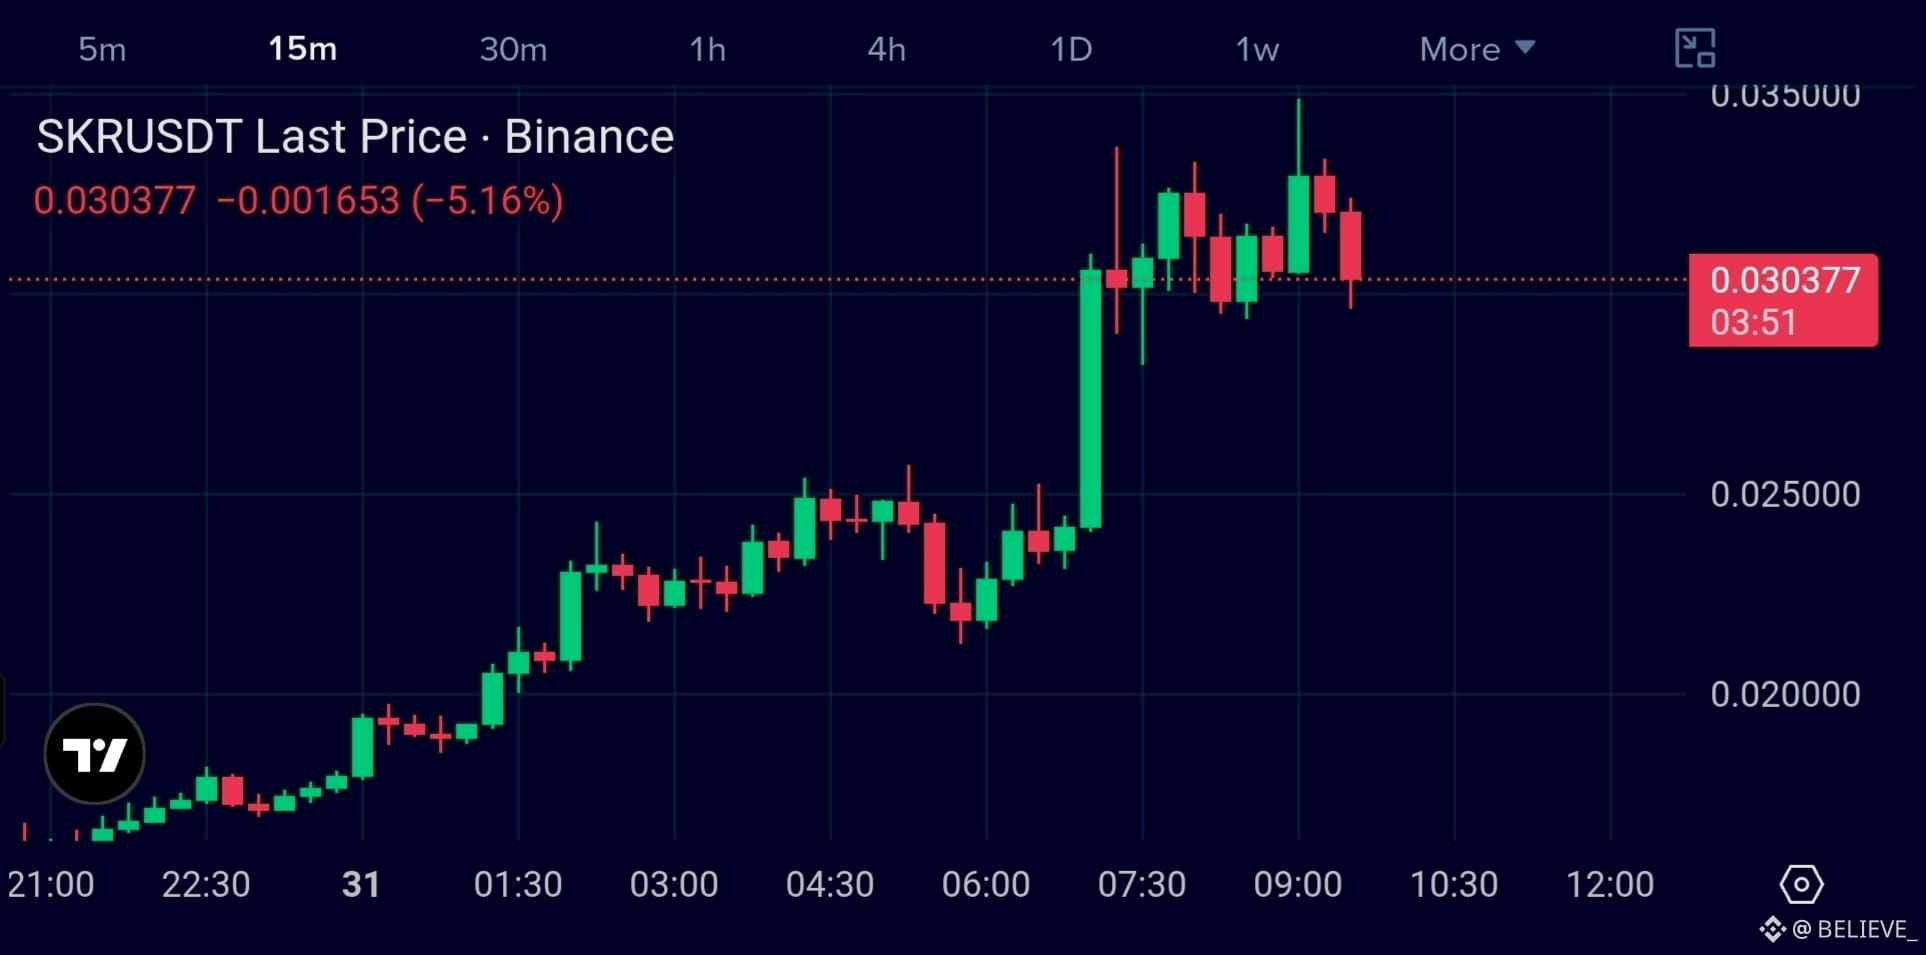
$SKR Short setup 🔻
Zone : $0.0305–$0.03
SL: $0.0340
TP1: $0.0285
TP2: $0.0260
TP3: $0.0245
+153% in 24H dan sekarang menunjukkan penolakan dari area $0.0348–$0.0350.
Struktur 15M mulai menjadi bearish setelah dorongan gagal ke atas.
Invalidasi: Penutupan ulang kuat 15M di atas $0.0340.
Bias: SHORT 🔴
$4 Short berhasil 🔻
$HEMI sedang bullish 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
$SKR Short setup 🔻
Zone : $0.0305–$0.03
SL: $0.0340
TP1: $0.0285
TP2: $0.0260
TP3: $0.0245
+153% in 24H dan sekarang menunjukkan penolakan dari area $0.0348–$0.0350.
Struktur 15M mulai menjadi bearish setelah dorongan gagal ke atas.
Invalidasi: Penutupan ulang kuat 15M di atas $0.0340.
Bias: SHORT 🔴
$4 Short berhasil 🔻
$HEMI sedang bullish 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
Zone : $0.0305–$0.03
SL: $0.0340
TP1: $0.0285
TP2: $0.0260
TP3: $0.0245
+153% in 24H dan sekarang menunjukkan penolakan dari area $0.0348–$0.0350.
Struktur 15M mulai menjadi bearish setelah dorongan gagal ke atas.
Invalidasi: Penutupan ulang kuat 15M di atas $0.0340.
Bias: SHORT 🔴
$4 Short berhasil 🔻
$HEMI sedang bullish 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
4
328
·
--
ကျရိပ်ရှိသည်
$4 SHORT BIAS 🔻
Momentum het oborot bearish nah 15m chart.
Korto zona: $0.0182–$0.0187
SL: $0.0195
TP1: $0.0172
TP2: $0.0164
TP3: $0.0155
{future}(4USDT)
⚠️ Nasto: Strong reclaim above $0.0195.
No chase e korto posle pad. Cleaner setup ye weak retest at $0.0182–$0.0187 poyomot rejection.
Bias: SHORT 🔴
$CYS
{future}(CYSUSDT)
$PROM
{future}(PROMUSDT)
#TradingSignal
#4usdt #Crypto #Trading #Binance
$4 SHORT BIAS 🔻
Momentum het oborot bearish nah 15m chart.
Korto zona: $0.0182–$0.0187
SL: $0.0195
TP1: $0.0172
TP2: $0.0164
TP3: $0.0155
⚠️ Nasto: Strong reclaim above $0.0195.
No chase e korto posle pad. Cleaner setup ye weak retest at $0.0182–$0.0187 poyomot rejection.
Bias: SHORT 🔴
$CYS
$PROM
#TradingSignal
#4usdt #Crypto #Trading #Binance
Momentum het oborot bearish nah 15m chart.
Korto zona: $0.0182–$0.0187
SL: $0.0195
TP1: $0.0172
TP2: $0.0164
TP3: $0.0155
⚠️ Nasto: Strong reclaim above $0.0195.
No chase e korto posle pad. Cleaner setup ye weak retest at $0.0182–$0.0187 poyomot rejection.
Bias: SHORT 🔴
$CYS
$PROM
#TradingSignal
#4usdt #Crypto #Trading #Binance
Going Short 🔻
54%
Going Long 💹
46%
24 မဲများ • မဲပိတ်ပါပြီ
5
1.1k
·
--
ကျရိပ်ရှိသည်
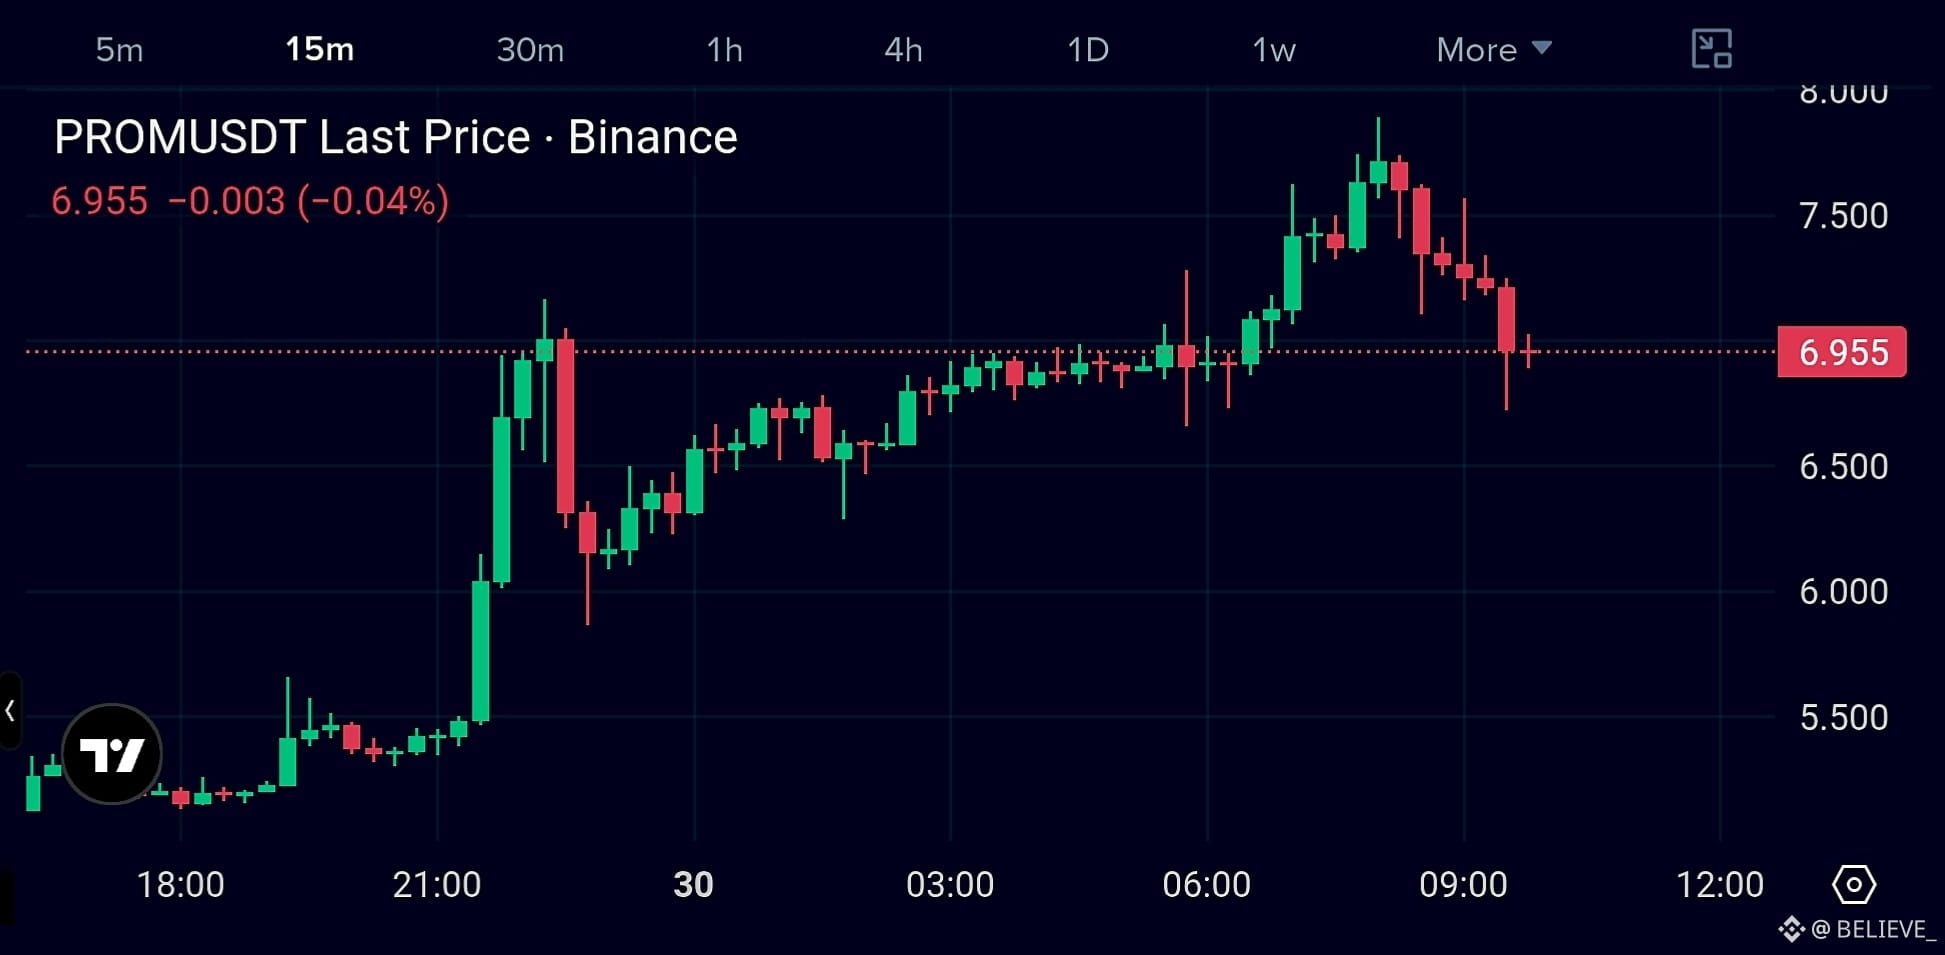
$PROM Short Setup 🔻below $7.0
🎯 TP1: $6.70
🎯 TP2: $6.45
🎯 TP3: $6.15
🛑 Invalidation: $7.30+
{future}(PROMUSDT)
PROM מראה דחייה ברורה מאזור $7.7–$7.9 אחרי מהלך עלייה חזק.
המחיר נמצא כרגע סביב $6.95, והמומנטום נחלש.
כניסה מומלצת: בדיקה חוזרת/דחייה סביב $7.0–$7.2, במקום לרדוף אחרי הירידה.
Setup: SHORT 🔴
$4
{future}(4USDT)
$ZKP
{future}(ZKPUSDT)
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
$PROM Short Setup 🔻below $7.0
🎯 TP1: $6.70
🎯 TP2: $6.45
🎯 TP3: $6.15
🛑 Invalidation: $7.30+
PROM מראה דחייה ברורה מאזור $7.7–$7.9 אחרי מהלך עלייה חזק.
המחיר נמצא כרגע סביב $6.95, והמומנטום נחלש.
כניסה מומלצת: בדיקה חוזרת/דחייה סביב $7.0–$7.2, במקום לרדוף אחרי הירידה.
Setup: SHORT 🔴
$4
$ZKP
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
🎯 TP1: $6.70
🎯 TP2: $6.45
🎯 TP3: $6.15
🛑 Invalidation: $7.30+
PROM מראה דחייה ברורה מאזור $7.7–$7.9 אחרי מהלך עלייה חזק.
המחיר נמצא כרגע סביב $6.95, והמומנטום נחלש.
כניסה מומלצת: בדיקה חוזרת/דחייה סביב $7.0–$7.2, במקום לרדוף אחרי הירידה.
Setup: SHORT 🔴
$4
$ZKP
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
4
427
·
--
တက်ရိပ်ရှိသည်
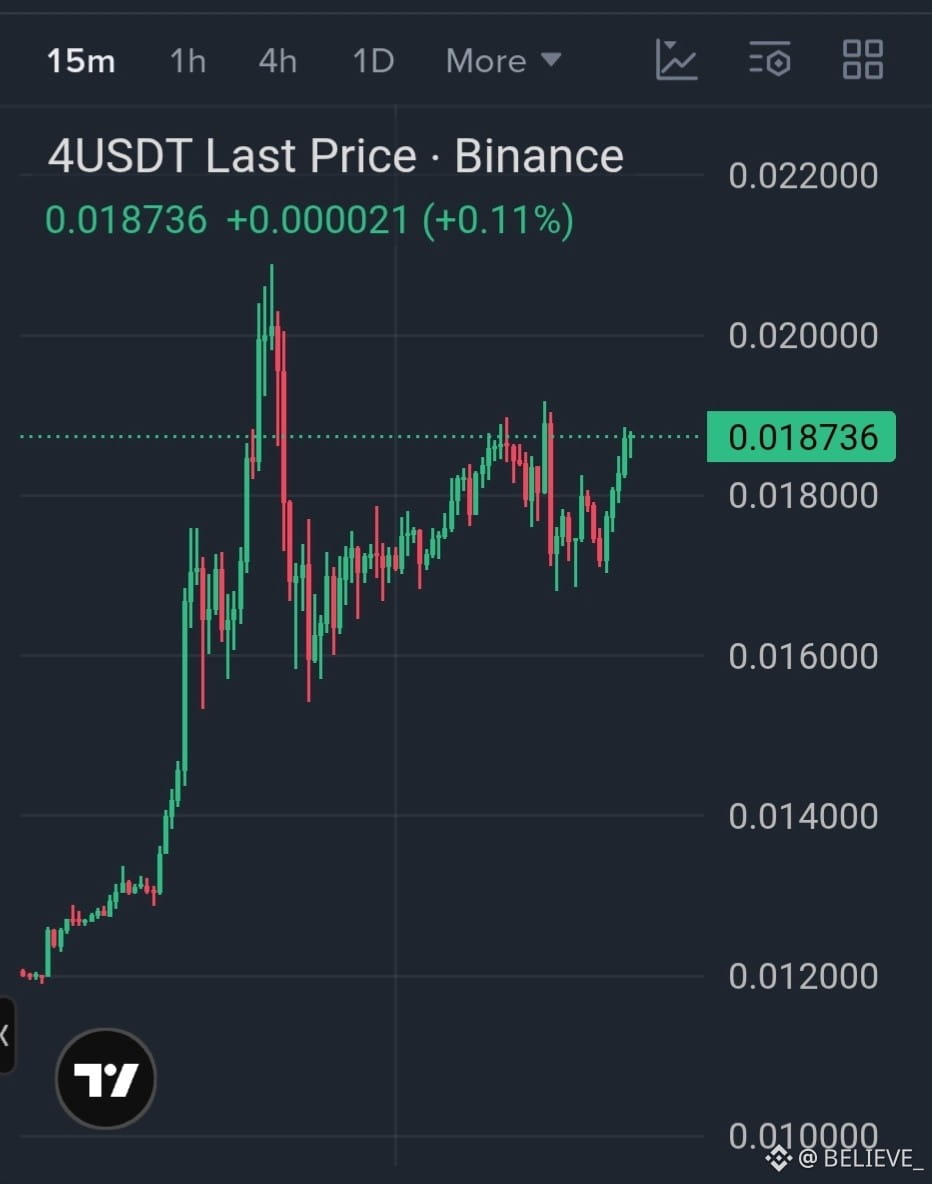
$4 е показващ силна възходяща инерция. 🚀
След рязък пробив от зоната $0.012 цената консолидира по-високо и сега е отново близо до $0.0187.
Чист пробив над $0.019–$0.020 може да задейства следващо разширение, докато $0.017–$0.018 е ключовата зона, която трябва да се задържи при откат.
Тъй като цената вече е нагоре с 55%+ за 24ч, преследването на движението е рисковано. По-добре е да изчакаш потвърждение или здравословно повторно тестване.
Насоченост: Възходяща 📈
{future}(4USDT)
$PROM
{future}(PROMUSDT)
$BTC
{future}(BTCUSDT)
#4usdt #crypto #Trading #Binance #altcoins
$4 е показващ силна възходяща инерция. 🚀
След рязък пробив от зоната $0.012 цената консолидира по-високо и сега е отново близо до $0.0187.
Чист пробив над $0.019–$0.020 може да задейства следващо разширение, докато $0.017–$0.018 е ключовата зона, която трябва да се задържи при откат.
Тъй като цената вече е нагоре с 55%+ за 24ч, преследването на движението е рисковано. По-добре е да изчакаш потвърждение или здравословно повторно тестване.
Насоченост: Възходяща 📈
$PROM
$BTC
#4usdt #crypto #Trading #Binance #altcoins
След рязък пробив от зоната $0.012 цената консолидира по-високо и сега е отново близо до $0.0187.
Чист пробив над $0.019–$0.020 може да задейства следващо разширение, докато $0.017–$0.018 е ключовата зона, която трябва да се задържи при откат.
Тъй като цената вече е нагоре с 55%+ за 24ч, преследването на движението е рисковано. По-добре е да изчакаш потвърждение или здравословно повторно тестване.
Насоченост: Възходяща 📈
$PROM
$BTC
#4usdt #crypto #Trading #Binance #altcoins
4
413
·
--
ကျရိပ်ရှိသည်
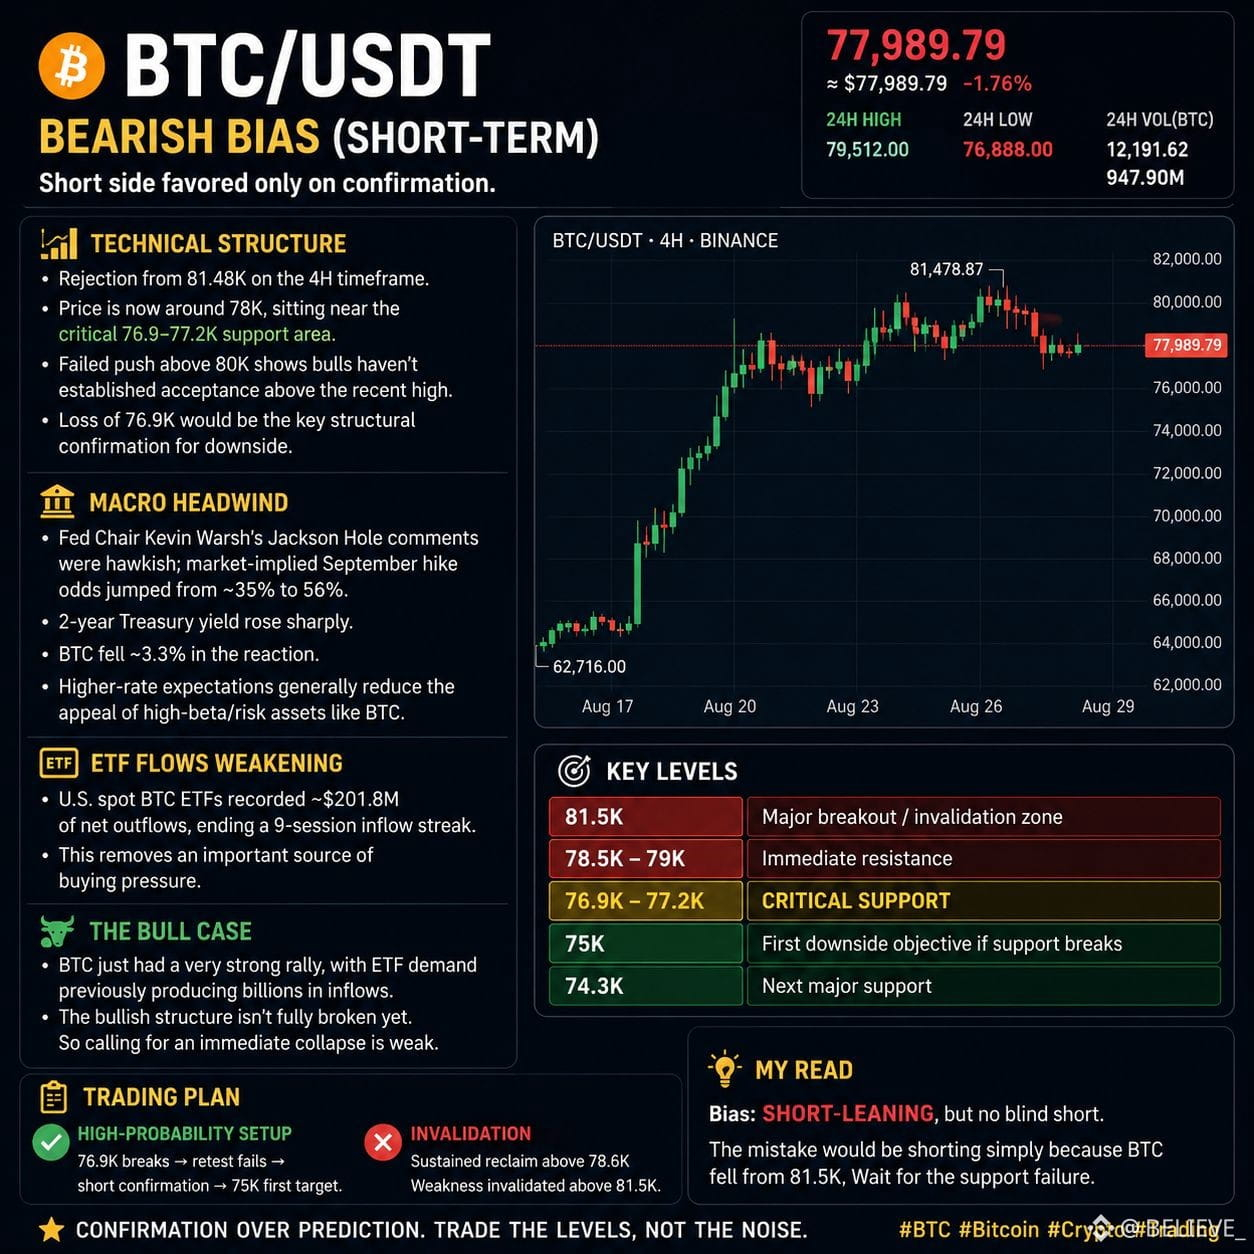
$BTC is showing signs of short-term weakness after getting rejected from the $81.5K area.
Price is now hovering around $78K, with $76.9K–$77.2K acting as the key support zone. A clean breakdown and failed retest of this area could open the way toward $75K and $74.3K.
For now, the bias remains bearish below $79K, but I wouldn’t chase a short at current levels. The better setup is confirmation through support.
Key levels:
Resistance: $78.5K–$79K
Support: $76.9K–$77.2K
Targets: $75K → $74.3K
Invalidation: reclaim above $81.5K
Let price confirm the direction.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
$BTC is showing signs of short-term weakness after getting rejected from the $81.5K area.
Price is now hovering around $78K, with $76.9K–$77.2K acting as the key support zone. A clean breakdown and failed retest of this area could open the way toward $75K and $74.3K.
For now, the bias remains bearish below $79K, but I wouldn’t chase a short at current levels. The better setup is confirmation through support.
Key levels:
Resistance: $78.5K–$79K
Support: $76.9K–$77.2K
Targets: $75K → $74.3K
Invalidation: reclaim above $81.5K
Let price confirm the direction.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
Price is now hovering around $78K, with $76.9K–$77.2K acting as the key support zone. A clean breakdown and failed retest of this area could open the way toward $75K and $74.3K.
For now, the bias remains bearish below $79K, but I wouldn’t chase a short at current levels. The better setup is confirmation through support.
Key levels:
Resistance: $78.5K–$79K
Support: $76.9K–$77.2K
Targets: $75K → $74.3K
Invalidation: reclaim above $81.5K
Let price confirm the direction.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
5
206
·
--
ကျရိပ်ရှိသည်
စိစစ်အတည်ပြုထားသည်
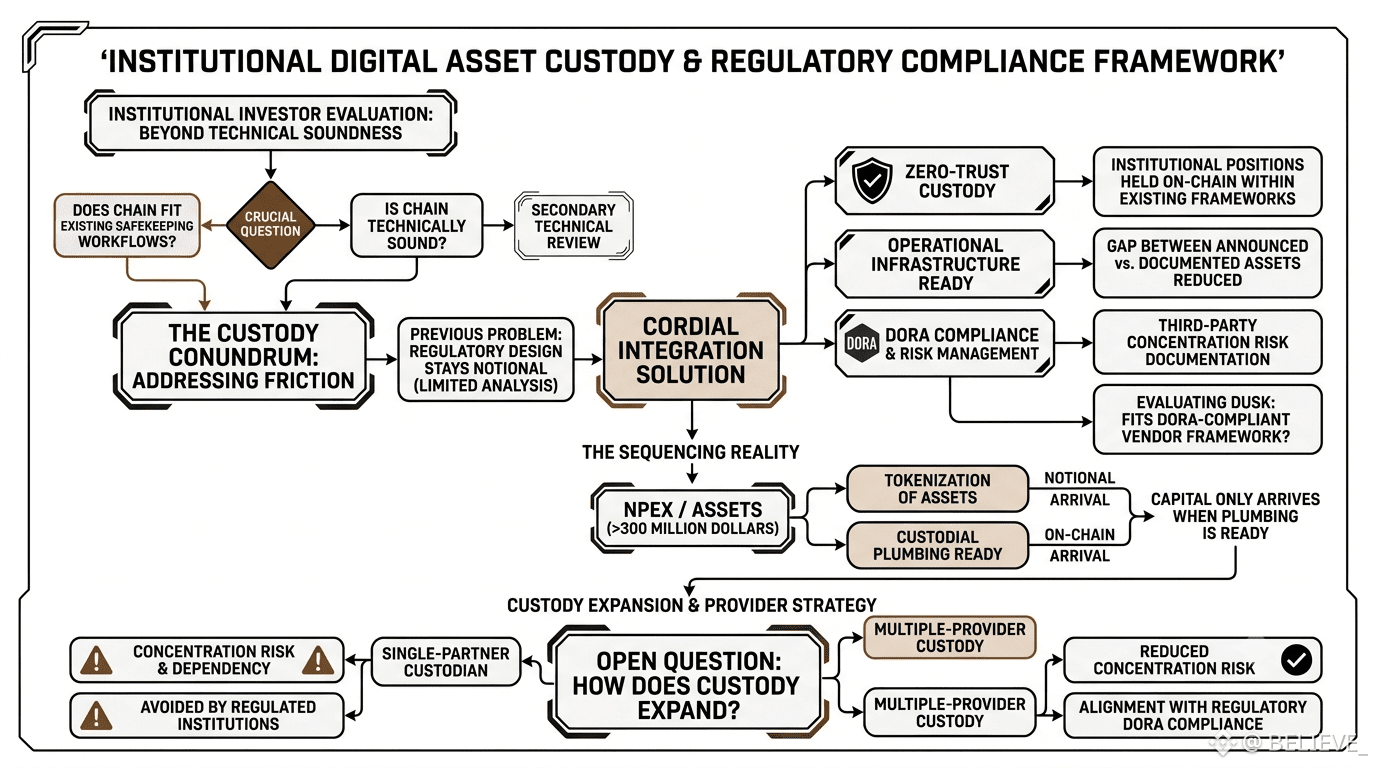
“Egy nap épp Dusk partnerségét néztem 21X-szel, és valami az elsődleges use casenél csendben meglepett. A legtöbb értelmezés ezt egyenes, szabályozott csereegyüttműködésként keretezi – két megfelelés-központú szereplő talál közös nevezőt. De az a konkrét belépési pont, amit a Dusk használ, nem értékpapír-kibocsátás vagy elsődleges kereskedési infrastruktúra. Ez stablecoin-tartalékkezelés: ahol egy stablecoin-kibocsátó tokenizált pénzpiaci alapokat vesz és ad el, hogy tartalékait egy szabályozott DLT-alapú kereskedési helyszínen menedzselje. Néha azon gondolkodom, hogy ez a szűk induló helyzet valójában kifinomultabb ék, mint amilyennek először látszik.
Ami különösen érdekes, hogy mindez strukturálisan mit sugall. Ha egy stablecoin-kibocsátó engedélyezett tőzsdén tokenizált pénzpiaci alapokon keresztül kezeli a tartalékait, akkor a Dusk csendben beilleszkedik a szabályozott digitális deviza infrastruktúra működési „vezetékrendszerébe” – nem csak mint elszámolási réteg, hanem mint környezet, ahol a tartalékeszközök ténylegesen élnek és mozognak. Az a kérdés merül fel bennem, hogy ez a Duskot közelebb hozza-e a rendszerszintű pénzügyi infrastruktúrához annál, mint amit a legtöbb megfigyelő jelenleg értékel.
Nem vagyok teljesen biztos benne, hogyan skálázódik ez a kapcsolat, ha a 21X-nek az EU-s DLT Pilot Regime alatti helyzete fejlődik – egy olyan keretrendszer, ami továbbra is valóban kísérleti, és világszerte nagyon kevés engedélyezett szereplővel. Kívülről nézve kereskedelmi résztvevőként belépni, nem pedig elsődleges elszámolási rétegként, mérsékelt és megfontolt lépésnek tűnik, de ez azt is jelenti, hogy a tényleges volumen még távolról sem közelít a jelentőshez.
Arra gondolok, hogy ennek a partnerségnek az igazi jelentősége talán csak akkor válik igazán láthatóvá, amikor a tartalékkezelési use case jóval túl nő a jelenlegi hatókörén. Na mindegy, majd kiderül👍
#dusk $DUSK @Dusk_Foundation
“Egy nap épp Dusk partnerségét néztem 21X-szel, és valami az elsődleges use casenél csendben meglepett. A legtöbb értelmezés ezt egyenes, szabályozott csereegyüttműködésként keretezi – két megfelelés-központú szereplő talál közös nevezőt. De az a konkrét belépési pont, amit a Dusk használ, nem értékpapír-kibocsátás vagy elsődleges kereskedési infrastruktúra. Ez stablecoin-tartalékkezelés: ahol egy stablecoin-kibocsátó tokenizált pénzpiaci alapokat vesz és ad el, hogy tartalékait egy szabályozott DLT-alapú kereskedési helyszínen menedzselje. Néha azon gondolkodom, hogy ez a szűk induló helyzet valójában kifinomultabb ék, mint amilyennek először látszik.
Ami különösen érdekes, hogy mindez strukturálisan mit sugall. Ha egy stablecoin-kibocsátó engedélyezett tőzsdén tokenizált pénzpiaci alapokon keresztül kezeli a tartalékait, akkor a Dusk csendben beilleszkedik a szabályozott digitális deviza infrastruktúra működési „vezetékrendszerébe” – nem csak mint elszámolási réteg, hanem mint környezet, ahol a tartalékeszközök ténylegesen élnek és mozognak. Az a kérdés merül fel bennem, hogy ez a Duskot közelebb hozza-e a rendszerszintű pénzügyi infrastruktúrához annál, mint amit a legtöbb megfigyelő jelenleg értékel.
Nem vagyok teljesen biztos benne, hogyan skálázódik ez a kapcsolat, ha a 21X-nek az EU-s DLT Pilot Regime alatti helyzete fejlődik – egy olyan keretrendszer, ami továbbra is valóban kísérleti, és világszerte nagyon kevés engedélyezett szereplővel. Kívülről nézve kereskedelmi résztvevőként belépni, nem pedig elsődleges elszámolási rétegként, mérsékelt és megfontolt lépésnek tűnik, de ez azt is jelenti, hogy a tényleges volumen még távolról sem közelít a jelentőshez.
Arra gondolok, hogy ennek a partnerségnek az igazi jelentősége talán csak akkor válik igazán láthatóvá, amikor a tartalékkezelési use case jóval túl nő a jelenlegi hatókörén. Na mindegy, majd kiderül👍
#dusk $DUSK @Dusk
Ami különösen érdekes, hogy mindez strukturálisan mit sugall. Ha egy stablecoin-kibocsátó engedélyezett tőzsdén tokenizált pénzpiaci alapokon keresztül kezeli a tartalékait, akkor a Dusk csendben beilleszkedik a szabályozott digitális deviza infrastruktúra működési „vezetékrendszerébe” – nem csak mint elszámolási réteg, hanem mint környezet, ahol a tartalékeszközök ténylegesen élnek és mozognak. Az a kérdés merül fel bennem, hogy ez a Duskot közelebb hozza-e a rendszerszintű pénzügyi infrastruktúrához annál, mint amit a legtöbb megfigyelő jelenleg értékel.
Nem vagyok teljesen biztos benne, hogyan skálázódik ez a kapcsolat, ha a 21X-nek az EU-s DLT Pilot Regime alatti helyzete fejlődik – egy olyan keretrendszer, ami továbbra is valóban kísérleti, és világszerte nagyon kevés engedélyezett szereplővel. Kívülről nézve kereskedelmi résztvevőként belépni, nem pedig elsődleges elszámolási rétegként, mérsékelt és megfontolt lépésnek tűnik, de ez azt is jelenti, hogy a tényleges volumen még távolról sem közelít a jelentőshez.
Arra gondolok, hogy ennek a partnerségnek az igazi jelentősége talán csak akkor válik igazán láthatóvá, amikor a tartalékkezelési use case jóval túl nő a jelenlegi hatókörén. Na mindegy, majd kiderül👍
#dusk $DUSK @Dusk
6
10
920
·
--
တက်ရိပ်ရှိသည်
စိစစ်အတည်ပြုထားသည်
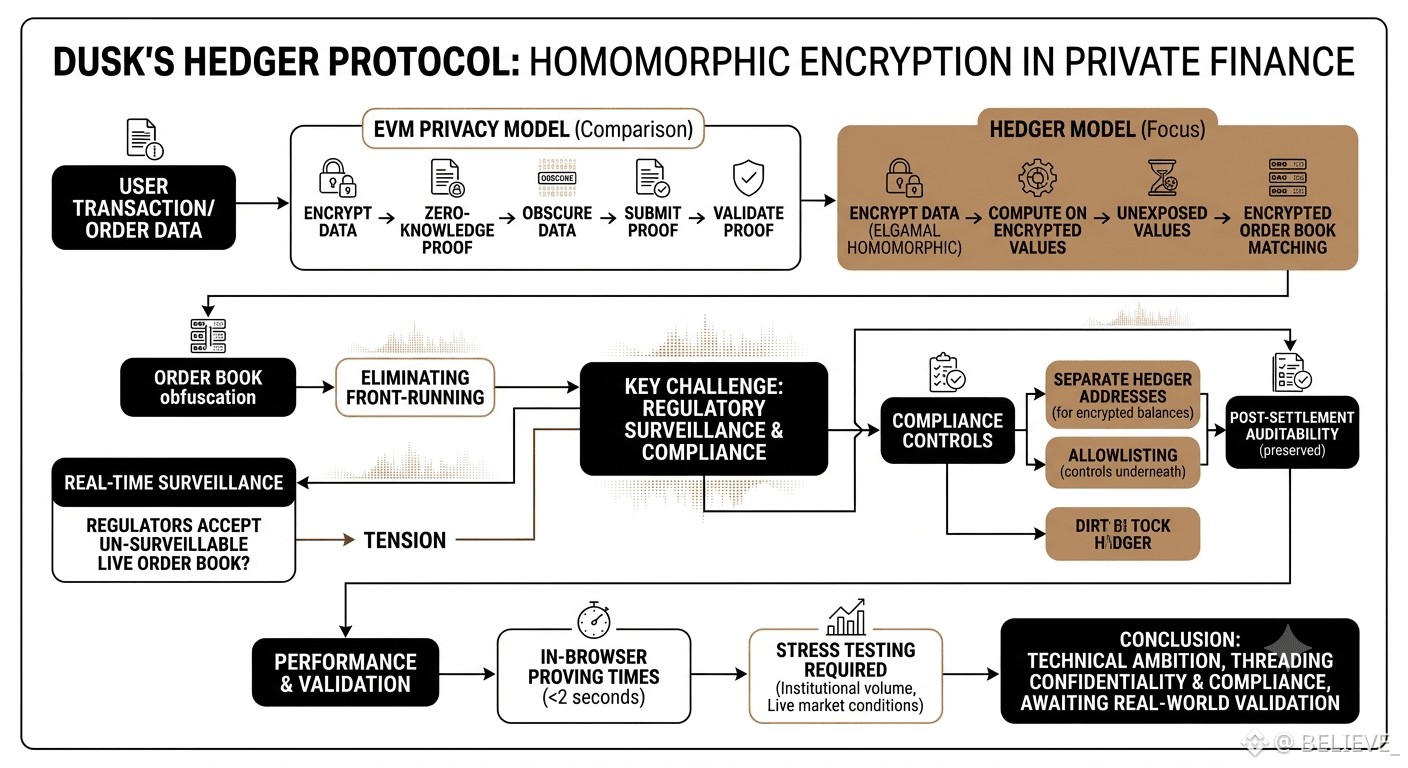
Соңғы кездері Dusk-тің Hedger құжаттамасын оқып отырып, еш жерде техникалық жазбалардан тыс талқыланбайтын бір детальға тоқтадым. EVM орталарында жасалған көптеген құпиялылық жүйелері транзакция деректерін жасыру үшін тек нөлдік білім дәлелдеріне (zero-knowledge proofs) толық сүйенеді. Hedger басқа жолды таңдайды — ол жоғарғы қабатқа ElGamal гомоморфты шифрлауды қосады; бұл шифрланған мәндердің үстінде олар іс жүзінде нені білдіретінін ешқашан ашпай-ақ есептеулер жүргізуге мүмкіндік береді. Кейде бұл айырмашылық не үшін соншалықты маңызды екенін оны неге әкелетінін ойламайынша анық сезілмей ме деп ойлаймын: сәйкестендіру кезінде өтінімдер (bids), сұраныстар (asks) және көлемдер шифрланған күйде қалатын тапсырыстар кітабы.
Ең қызығы — соның реттелетін қаржы нарықтарына қалай қолданылатыны. Front-running — біреу орындалып тұрған үлкен тапсырысты көріп, соның алдына түсіп сауда жасауы — дәстүрлі де, on-chain қаржыда да ең тұрақты мәселелердің бірі. Төлем (settlement) басталғанға дейін ешбір қатысушы тірі позицияларды көре алмайтын обфускацияланған тапсырыстар кітабы бұл бағытты құрылымдық түрде жояр еді. Ойға келетін сұрақ: реттеушілер дәл уақыт режимінде өздері бақылай алмайтын тапсырыстар кітабын қабылдар ма екен, тіпті пост-төлем аудиттелуі сақталса да.
Мен бұл қайшылықтың әлі анық әрі таза шешімі бар-жоғына толық сенімді емеспін. Сырттан қарағанда, Hedger-дің дизайны сәйкестік пен құпиялылықты бір арнаға тоғыстыратын сияқты көрінеді: пайдаланушылар шифрланған баланс үшін бөлек Hedger мекенжайын ұстайды, ал allowlisting арқылы сәйкестікке қатысты басқару тетіктері астында өңделеді. Бірақ браузер ішінде екі секундтан аз уақытта дәлелдеу жасау — әсерлі болғанымен — оны институттық көлемде нақты әлем жағдайында күйретіп тексеру әлі қажет.
Сондықтан Hedger-ді осы бүкіл стек ішіндегі ең техникалық жағынан амбициялы компоненттердің бірі деп ойлаймын — әрі нарықтың нақты тірі жағдайларынсыз тексеру ең қиындарының бірі сияқты. Қалай болғанда да, уақыт бәрін көрсетеді👍
#dusk $DUSK @Dusk_Foundation
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
Соңғы кездері Dusk-тің Hedger құжаттамасын оқып отырып, еш жерде техникалық жазбалардан тыс талқыланбайтын бір детальға тоқтадым. EVM орталарында жасалған көптеген құпиялылық жүйелері транзакция деректерін жасыру үшін тек нөлдік білім дәлелдеріне (zero-knowledge proofs) толық сүйенеді. Hedger басқа жолды таңдайды — ол жоғарғы қабатқа ElGamal гомоморфты шифрлауды қосады; бұл шифрланған мәндердің үстінде олар іс жүзінде нені білдіретінін ешқашан ашпай-ақ есептеулер жүргізуге мүмкіндік береді. Кейде бұл айырмашылық не үшін соншалықты маңызды екенін оны неге әкелетінін ойламайынша анық сезілмей ме деп ойлаймын: сәйкестендіру кезінде өтінімдер (bids), сұраныстар (asks) және көлемдер шифрланған күйде қалатын тапсырыстар кітабы.
Ең қызығы — соның реттелетін қаржы нарықтарына қалай қолданылатыны. Front-running — біреу орындалып тұрған үлкен тапсырысты көріп, соның алдына түсіп сауда жасауы — дәстүрлі де, on-chain қаржыда да ең тұрақты мәселелердің бірі. Төлем (settlement) басталғанға дейін ешбір қатысушы тірі позицияларды көре алмайтын обфускацияланған тапсырыстар кітабы бұл бағытты құрылымдық түрде жояр еді. Ойға келетін сұрақ: реттеушілер дәл уақыт режимінде өздері бақылай алмайтын тапсырыстар кітабын қабылдар ма екен, тіпті пост-төлем аудиттелуі сақталса да.
Мен бұл қайшылықтың әлі анық әрі таза шешімі бар-жоғына толық сенімді емеспін. Сырттан қарағанда, Hedger-дің дизайны сәйкестік пен құпиялылықты бір арнаға тоғыстыратын сияқты көрінеді: пайдаланушылар шифрланған баланс үшін бөлек Hedger мекенжайын ұстайды, ал allowlisting арқылы сәйкестікке қатысты басқару тетіктері астында өңделеді. Бірақ браузер ішінде екі секундтан аз уақытта дәлелдеу жасау — әсерлі болғанымен — оны институттық көлемде нақты әлем жағдайында күйретіп тексеру әлі қажет.
Сондықтан Hedger-ді осы бүкіл стек ішіндегі ең техникалық жағынан амбициялы компоненттердің бірі деп ойлаймын — әрі нарықтың нақты тірі жағдайларынсыз тексеру ең қиындарының бірі сияқты. Қалай болғанда да, уақыт бәрін көрсетеді👍
#dusk $DUSK @Dusk
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
Ең қызығы — соның реттелетін қаржы нарықтарына қалай қолданылатыны. Front-running — біреу орындалып тұрған үлкен тапсырысты көріп, соның алдына түсіп сауда жасауы — дәстүрлі де, on-chain қаржыда да ең тұрақты мәселелердің бірі. Төлем (settlement) басталғанға дейін ешбір қатысушы тірі позицияларды көре алмайтын обфускацияланған тапсырыстар кітабы бұл бағытты құрылымдық түрде жояр еді. Ойға келетін сұрақ: реттеушілер дәл уақыт режимінде өздері бақылай алмайтын тапсырыстар кітабын қабылдар ма екен, тіпті пост-төлем аудиттелуі сақталса да.
Мен бұл қайшылықтың әлі анық әрі таза шешімі бар-жоғына толық сенімді емеспін. Сырттан қарағанда, Hedger-дің дизайны сәйкестік пен құпиялылықты бір арнаға тоғыстыратын сияқты көрінеді: пайдаланушылар шифрланған баланс үшін бөлек Hedger мекенжайын ұстайды, ал allowlisting арқылы сәйкестікке қатысты басқару тетіктері астында өңделеді. Бірақ браузер ішінде екі секундтан аз уақытта дәлелдеу жасау — әсерлі болғанымен — оны институттық көлемде нақты әлем жағдайында күйретіп тексеру әлі қажет.
Сондықтан Hedger-ді осы бүкіл стек ішіндегі ең техникалық жағынан амбициялы компоненттердің бірі деп ойлаймын — әрі нарықтың нақты тірі жағдайларынсыз тексеру ең қиындарының бірі сияқты. Қалай болғанда да, уақыт бәрін көрсетеді👍
#dusk $DUSK @Dusk
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
8
12
1.4k
·
--
ကျရိပ်ရှိသည်
စိစစ်အတည်ပြုထားသည်
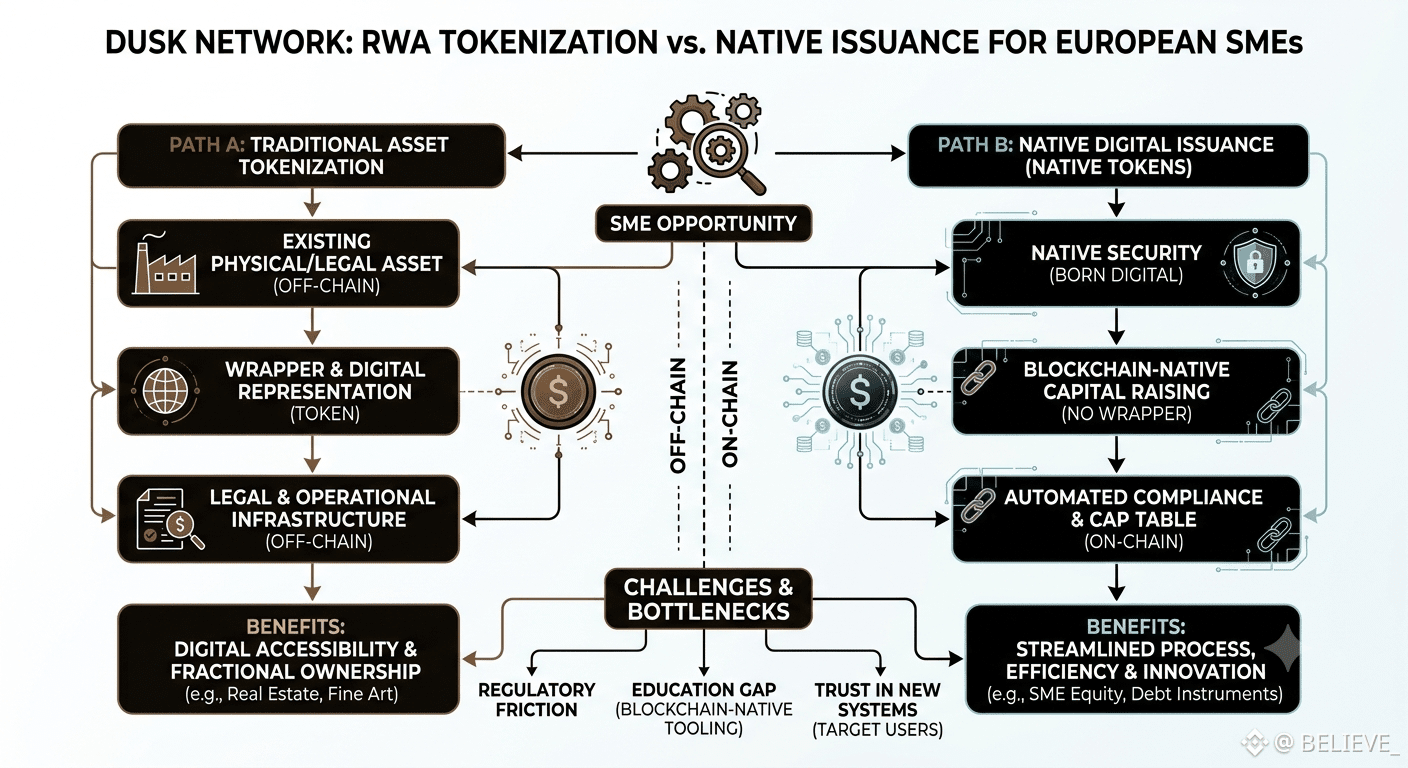
I came across something in Dusk's documentation the other evening that shifted how I was thinking about the whole project. Most of the conversation around real-world asset tokenization assumes the primary beneficiaries are large institutions — asset managers, banks, sovereign funds. But Dusk has been quietly making a case for a completely different audience: Europe's small and mid-sized enterprises, the businesses that collectively generate over half of the continent's GDP yet remain effectively locked out of traditional capital markets. I sometimes wonder whether that repositioning is strategically brilliant or whether it quietly narrows the near-term revenue opportunity.
What seems interesting is the distinction Dusk draws between tokenization and native issuance. Tokenization wraps an existing asset in a digital representation while the underlying legal and operational infrastructure stays off-chain. Native issuance means the asset is born digital — the token is the security, not a wrapper around one. The question that comes to mind is whether that difference actually matters to a growth-stage SME trying to raise capital, or whether most founders will simply choose the fastest compliant path available regardless of the architectural purity underneath.
I'm not completely sure the SME market will move at the pace the infrastructure assumes. Looking from the outside, even with regulatory friction reduced, the education gap between blockchain-native tooling and a traditional business owner managing a cap table manually feels genuinely wide.
It makes me think the bottleneck here isn't technical readiness — it's whether the target users are ready to trust a system they barely understand yet. Anyway, time will tell👍
#dusk $DUSK @Dusk_Foundation
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
I came across something in Dusk's documentation the other evening that shifted how I was thinking about the whole project. Most of the conversation around real-world asset tokenization assumes the primary beneficiaries are large institutions — asset managers, banks, sovereign funds. But Dusk has been quietly making a case for a completely different audience: Europe's small and mid-sized enterprises, the businesses that collectively generate over half of the continent's GDP yet remain effectively locked out of traditional capital markets. I sometimes wonder whether that repositioning is strategically brilliant or whether it quietly narrows the near-term revenue opportunity.
What seems interesting is the distinction Dusk draws between tokenization and native issuance. Tokenization wraps an existing asset in a digital representation while the underlying legal and operational infrastructure stays off-chain. Native issuance means the asset is born digital — the token is the security, not a wrapper around one. The question that comes to mind is whether that difference actually matters to a growth-stage SME trying to raise capital, or whether most founders will simply choose the fastest compliant path available regardless of the architectural purity underneath.
I'm not completely sure the SME market will move at the pace the infrastructure assumes. Looking from the outside, even with regulatory friction reduced, the education gap between blockchain-native tooling and a traditional business owner managing a cap table manually feels genuinely wide.
It makes me think the bottleneck here isn't technical readiness — it's whether the target users are ready to trust a system they barely understand yet. Anyway, time will tell👍
#dusk $DUSK @Dusk
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
What seems interesting is the distinction Dusk draws between tokenization and native issuance. Tokenization wraps an existing asset in a digital representation while the underlying legal and operational infrastructure stays off-chain. Native issuance means the asset is born digital — the token is the security, not a wrapper around one. The question that comes to mind is whether that difference actually matters to a growth-stage SME trying to raise capital, or whether most founders will simply choose the fastest compliant path available regardless of the architectural purity underneath.
I'm not completely sure the SME market will move at the pace the infrastructure assumes. Looking from the outside, even with regulatory friction reduced, the education gap between blockchain-native tooling and a traditional business owner managing a cap table manually feels genuinely wide.
It makes me think the bottleneck here isn't technical readiness — it's whether the target users are ready to trust a system they barely understand yet. Anyway, time will tell👍
#dusk $DUSK @Dusk
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
5
9
1.6k
·
--
როგორ შევამოწმოთ Creatorspad-ის ჯილდო
როგორ შევამოწმოთ Creatorspad-ის ჯილდო
ကိုးကားထားသော အကြောင်းအရာကို ဖယ်ရှားလိုက်ပါပြီ
1
5
166
·
--
တက်ရိပ်ရှိသည်
စိစစ်အတည်ပြုထားသည်
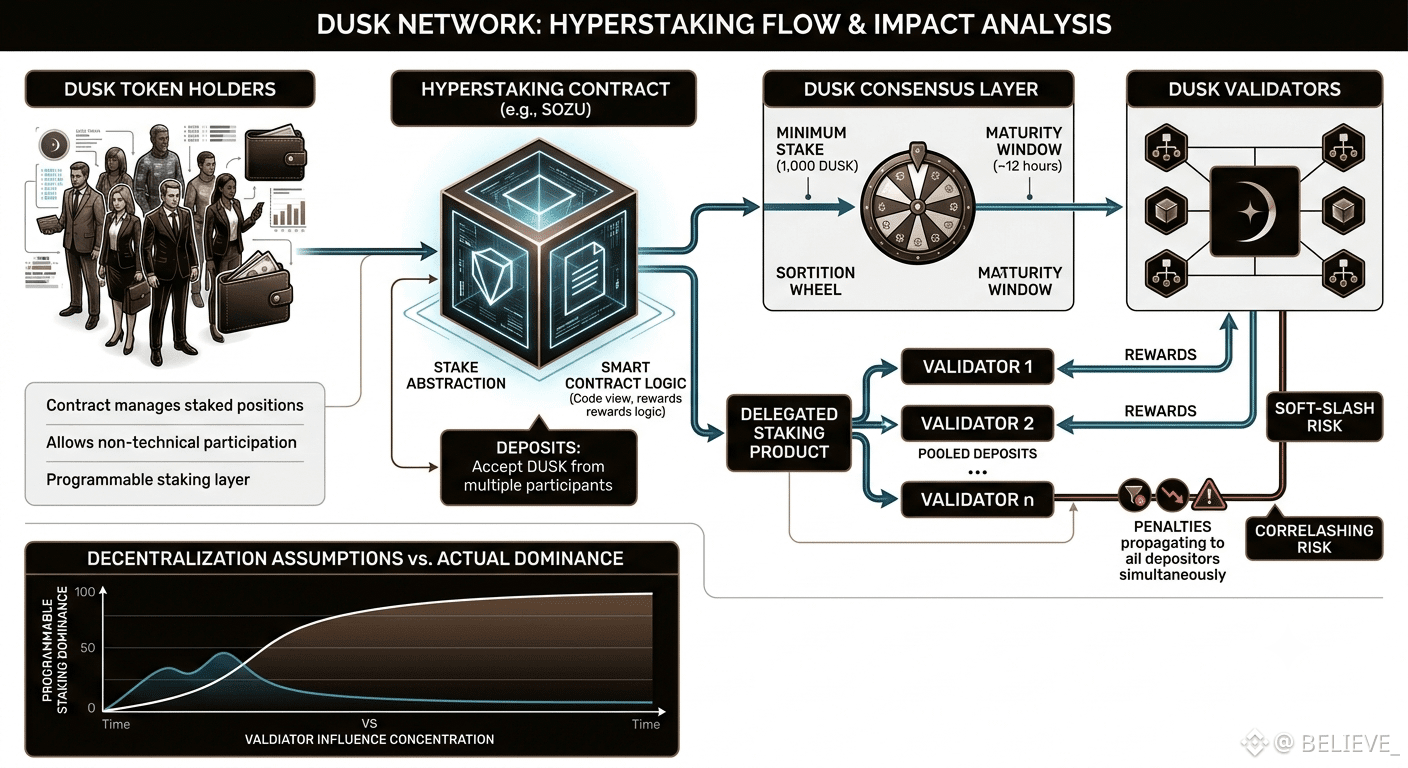
Мен недавно перечитывал документацию Dusk по Hyperstaking и кое-что в главной идее постоянно возвращало меня обратно. Вместо того чтобы делать стейкинг только из личного кошелька, смарт-контракты могут хранить и управлять застейканными позициями напрямую — принимать депозиты, стейкать от имени участников и распределять награды в соответствии с любой логикой, которую закодировал контракт. Иногда мне кажется, что такое описание недооценивает, насколько структурно необычной является эта концепция.
Интересно в этом то, что Sozu — первый живой проект, который это реализует. Он позволяет держателям делать стейкинг без запуска ноды вообще, что поначалу кажется простым удобством, но до тех пор, пока не задумаешься о том, что это означает в масштабе. Возникает вопрос: не приводит ли маршрутизация больших долей застейканного DUSK через один контракт незаметно к концентрации влияния валидаторов в таких формах, с которыми базовый механизм выбора на основе сортиции не был рассчитан.
Я не уверен, что механизм мягкого слэшинга полностью это компенсирует. Снаружи это выглядит так: если пуловые контракты начинают доминировать в распределении стейка, то любые применяемые к ним штрафы отражаются сразу на всех вкладчиках — коррелированное воздействие, с которым индивидуальные стейкеры никогда не сталкивались по отдельности.
Это заставляет меня думать, что программируемый стейкинг действительно мощный, однако его долгосрочное влияние на децентрализацию остаётся открытым и недостаточно изученным вопросом. В любом случае, время покажет👍
#dusk $DUSK @Dusk_Foundation
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
Мен недавно перечитывал документацию Dusk по Hyperstaking и кое-что в главной идее постоянно возвращало меня обратно. Вместо того чтобы делать стейкинг только из личного кошелька, смарт-контракты могут хранить и управлять застейканными позициями напрямую — принимать депозиты, стейкать от имени участников и распределять награды в соответствии с любой логикой, которую закодировал контракт. Иногда мне кажется, что такое описание недооценивает, насколько структурно необычной является эта концепция.
Интересно в этом то, что Sozu — первый живой проект, который это реализует. Он позволяет держателям делать стейкинг без запуска ноды вообще, что поначалу кажется простым удобством, но до тех пор, пока не задумаешься о том, что это означает в масштабе. Возникает вопрос: не приводит ли маршрутизация больших долей застейканного DUSK через один контракт незаметно к концентрации влияния валидаторов в таких формах, с которыми базовый механизм выбора на основе сортиции не был рассчитан.
Я не уверен, что механизм мягкого слэшинга полностью это компенсирует. Снаружи это выглядит так: если пуловые контракты начинают доминировать в распределении стейка, то любые применяемые к ним штрафы отражаются сразу на всех вкладчиках — коррелированное воздействие, с которым индивидуальные стейкеры никогда не сталкивались по отдельности.
Это заставляет меня думать, что программируемый стейкинг действительно мощный, однако его долгосрочное влияние на децентрализацию остаётся открытым и недостаточно изученным вопросом. В любом случае, время покажет👍
#dusk $DUSK @Dusk
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
Интересно в этом то, что Sozu — первый живой проект, который это реализует. Он позволяет держателям делать стейкинг без запуска ноды вообще, что поначалу кажется простым удобством, но до тех пор, пока не задумаешься о том, что это означает в масштабе. Возникает вопрос: не приводит ли маршрутизация больших долей застейканного DUSK через один контракт незаметно к концентрации влияния валидаторов в таких формах, с которыми базовый механизм выбора на основе сортиции не был рассчитан.
Я не уверен, что механизм мягкого слэшинга полностью это компенсирует. Снаружи это выглядит так: если пуловые контракты начинают доминировать в распределении стейка, то любые применяемые к ним штрафы отражаются сразу на всех вкладчиках — коррелированное воздействие, с которым индивидуальные стейкеры никогда не сталкивались по отдельности.
Это заставляет меня думать, что программируемый стейкинг действительно мощный, однако его долгосрочное влияние на децентрализацию остаётся открытым и недостаточно изученным вопросом. В любом случае, время покажет👍
#dusk $DUSK @Dusk
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
14
20
977
·
--
တက်ရိပ်ရှိသည်
စိစစ်အတည်ပြုထားသည်
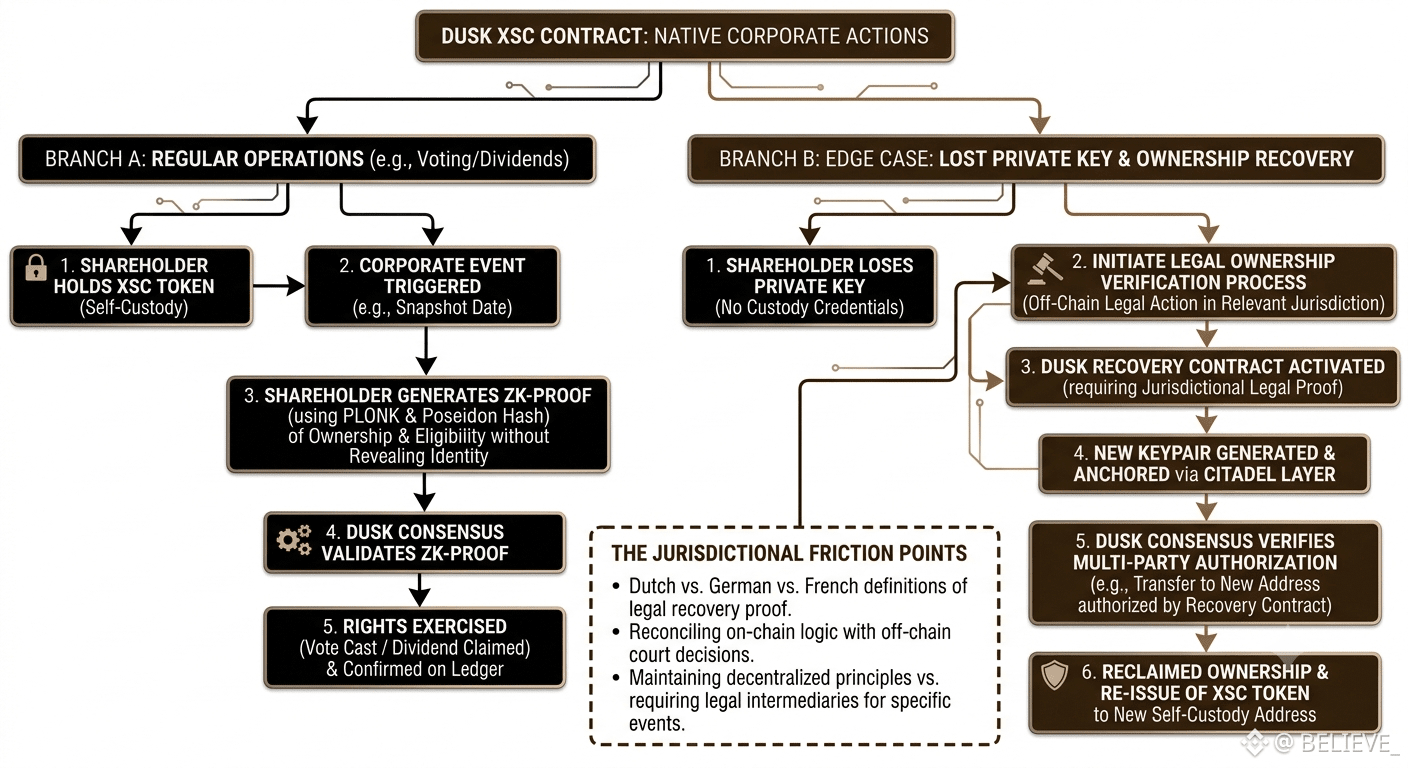
Je war gerade dabei, in den XSC-Standard von Dusk einzusteigen – die Confidential Security Contract-Ebene, die über dem Basisprotokoll liegt – und ich bin immer wieder an einem Detail hängen geblieben, das in den meisten Veröffentlichungen offenbar komplett übergangen wird. Der Standard soll Unternehmensaktionen offenbar nativ abbilden. Dinge wie Dividendenverteilung und Stimmrechtsausübung werden nicht über eine separate Schicht oder einen Drittanbieter-Zwischendiener verwaltet; sie sind direkt in den Token-Contract selbst kodiert. Manchmal frage ich mich, ob das wirklich so unauffällig klingt, bis man bedenkt, wie viel operativer Overhead traditionelle Wertpapierfirmen genau für diese Prozesse aufbringen – die Abstimmung (Reconciliation), die manuelle Intervention, die Compliance-Checks, bevor irgendein Corporate Event überhaupt ausgelöst wird.
Was interessant wirkt, ist ein spezieller Randfall, der im Design verborgen ist. Wenn ein Aktionär seine privaten Schlüssel verliert, kann er seine Eigentumsrechte trotzdem über das XSC-Framework ausüben – weil der Standard mit der rechtlichen Realität des Wertpapierrechts im Blick gebaut wurde, in der Eigentumsrechte den Verlust von Zugangsdaten zur Verwahrung (Custody Credentials) überstehen. Die Frage, die mir dabei in den Sinn kommt, ist, wie dieser Wiederherstellungsmechanismus in der Praxis funktioniert, ohne einen erneut eingeführten vertrauenswürdigen Intermediär – denn genau der würde die Self-Custody-Prämisse still untergraben, auf der die gesamte Architektur ruht.
Ich bin nicht ganz sicher, ob diese Spannung bereits vollständig aufgelöst wurde. Von außen betrachtet klingt es elegant, gesetzliche Aktionärsrechte in einen kryptografischen Vertrag zu kodieren, aber das Wertpapierrecht unterscheidet sich erheblich zwischen den Jurisdiktionen, und was einer niederländischen Gerichtsdefinition von Wiederherstellung des Eigentums genügt, wird möglicherweise nicht der deutschen oder französischen Entsprechung genügen. Dieses Flickwerk zwischen den Rechtsräumen wirkt wie eine Art Reibung, die erst dann sichtbar wird, wenn es zu echten Streitfällen kommt.
Es lässt mich denken, dass Dusk’ interessantester Stresstest nicht technischer Natur sein wird – sondern die erste umstrittene Corporate Action, die vollständig on-chain verarbeitet wird. Na ja, die Zeit wird es zeigen👍
#dusk $DUSK @Dusk_Foundation
$ONG $ENA
Je war gerade dabei, in den XSC-Standard von Dusk einzusteigen – die Confidential Security Contract-Ebene, die über dem Basisprotokoll liegt – und ich bin immer wieder an einem Detail hängen geblieben, das in den meisten Veröffentlichungen offenbar komplett übergangen wird. Der Standard soll Unternehmensaktionen offenbar nativ abbilden. Dinge wie Dividendenverteilung und Stimmrechtsausübung werden nicht über eine separate Schicht oder einen Drittanbieter-Zwischendiener verwaltet; sie sind direkt in den Token-Contract selbst kodiert. Manchmal frage ich mich, ob das wirklich so unauffällig klingt, bis man bedenkt, wie viel operativer Overhead traditionelle Wertpapierfirmen genau für diese Prozesse aufbringen – die Abstimmung (Reconciliation), die manuelle Intervention, die Compliance-Checks, bevor irgendein Corporate Event überhaupt ausgelöst wird.
Was interessant wirkt, ist ein spezieller Randfall, der im Design verborgen ist. Wenn ein Aktionär seine privaten Schlüssel verliert, kann er seine Eigentumsrechte trotzdem über das XSC-Framework ausüben – weil der Standard mit der rechtlichen Realität des Wertpapierrechts im Blick gebaut wurde, in der Eigentumsrechte den Verlust von Zugangsdaten zur Verwahrung (Custody Credentials) überstehen. Die Frage, die mir dabei in den Sinn kommt, ist, wie dieser Wiederherstellungsmechanismus in der Praxis funktioniert, ohne einen erneut eingeführten vertrauenswürdigen Intermediär – denn genau der würde die Self-Custody-Prämisse still untergraben, auf der die gesamte Architektur ruht.
Ich bin nicht ganz sicher, ob diese Spannung bereits vollständig aufgelöst wurde. Von außen betrachtet klingt es elegant, gesetzliche Aktionärsrechte in einen kryptografischen Vertrag zu kodieren, aber das Wertpapierrecht unterscheidet sich erheblich zwischen den Jurisdiktionen, und was einer niederländischen Gerichtsdefinition von Wiederherstellung des Eigentums genügt, wird möglicherweise nicht der deutschen oder französischen Entsprechung genügen. Dieses Flickwerk zwischen den Rechtsräumen wirkt wie eine Art Reibung, die erst dann sichtbar wird, wenn es zu echten Streitfällen kommt.
Es lässt mich denken, dass Dusk’ interessantester Stresstest nicht technischer Natur sein wird – sondern die erste umstrittene Corporate Action, die vollständig on-chain verarbeitet wird. Na ja, die Zeit wird es zeigen👍
#dusk $DUSK @Dusk
$ONG $ENA
Was interessant wirkt, ist ein spezieller Randfall, der im Design verborgen ist. Wenn ein Aktionär seine privaten Schlüssel verliert, kann er seine Eigentumsrechte trotzdem über das XSC-Framework ausüben – weil der Standard mit der rechtlichen Realität des Wertpapierrechts im Blick gebaut wurde, in der Eigentumsrechte den Verlust von Zugangsdaten zur Verwahrung (Custody Credentials) überstehen. Die Frage, die mir dabei in den Sinn kommt, ist, wie dieser Wiederherstellungsmechanismus in der Praxis funktioniert, ohne einen erneut eingeführten vertrauenswürdigen Intermediär – denn genau der würde die Self-Custody-Prämisse still untergraben, auf der die gesamte Architektur ruht.
Ich bin nicht ganz sicher, ob diese Spannung bereits vollständig aufgelöst wurde. Von außen betrachtet klingt es elegant, gesetzliche Aktionärsrechte in einen kryptografischen Vertrag zu kodieren, aber das Wertpapierrecht unterscheidet sich erheblich zwischen den Jurisdiktionen, und was einer niederländischen Gerichtsdefinition von Wiederherstellung des Eigentums genügt, wird möglicherweise nicht der deutschen oder französischen Entsprechung genügen. Dieses Flickwerk zwischen den Rechtsräumen wirkt wie eine Art Reibung, die erst dann sichtbar wird, wenn es zu echten Streitfällen kommt.
Es lässt mich denken, dass Dusk’ interessantester Stresstest nicht technischer Natur sein wird – sondern die erste umstrittene Corporate Action, die vollständig on-chain verarbeitet wird. Na ja, die Zeit wird es zeigen👍
#dusk $DUSK @Dusk
$ONG $ENA
23
20
478
·
--
တက်ရိပ်ရှိသည်
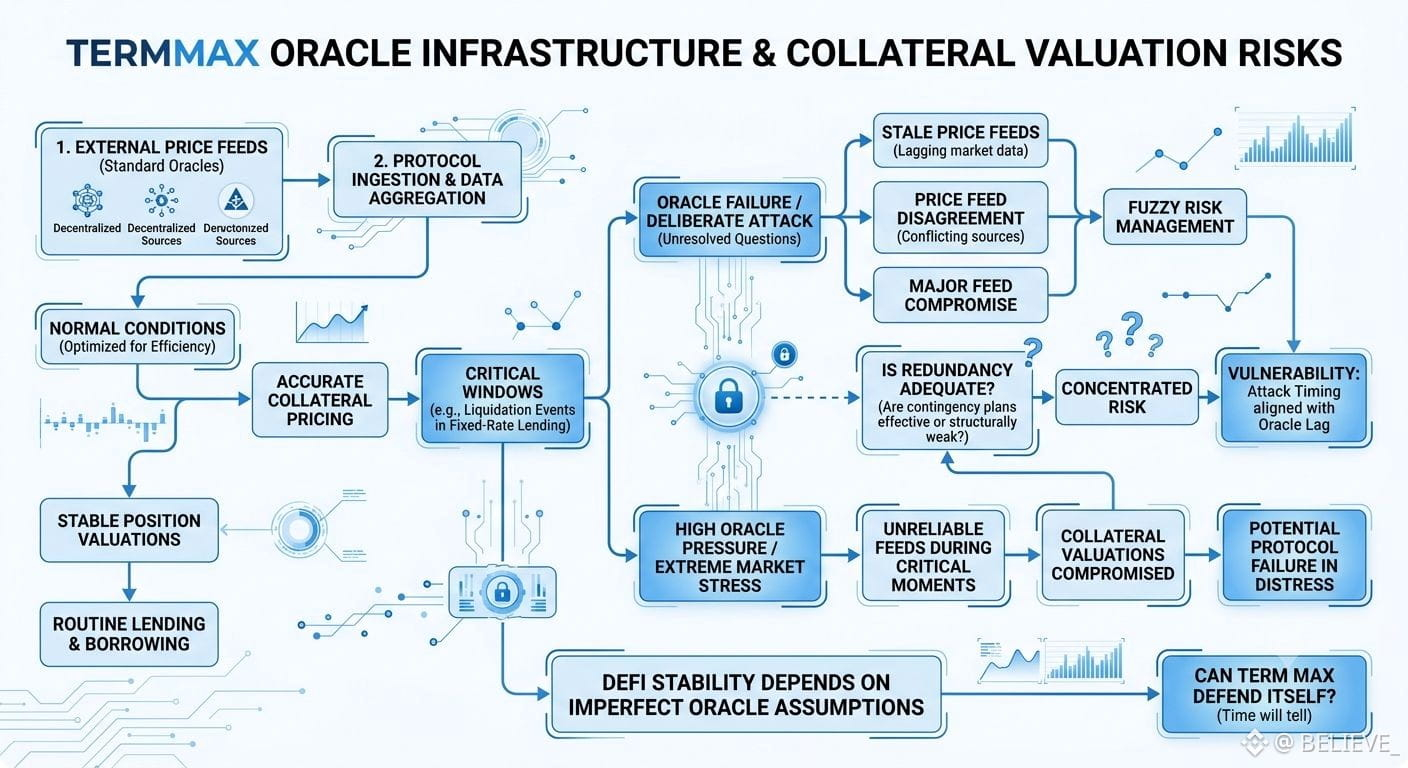
I was thinking about TermMax's oracle infrastructure the other day and realized I couldn't find much discussion about what happens when price feeds go stale or disagree with each other, which seems like a surprisingly quiet topic for something that directly affects position valuations. Most protocols lean on standard oracle solutions, but I'm genuinely uncertain whether TermMax has built redundancy that actually matters or if they're just hoping the feeds stay reliable.
What seems interesting is that fixed-rate lending depends heavily on accurate collateral pricing at the moment of liquidation. Unlike variable-rate pools where prices matter constantly, TermMax's locked terms create specific windows where price feeds become critical, and I kept wondering if that concentration of risk is actually an advantage because it's knowable, or a vulnerability because it's predictable. The question that comes to mind is whether an attacker could time their moves to coincide with oracle lag or disagreement, knowing that's when the protocol's risk management becomes fuzzy.
It makes me think about how much DeFi stability actually rests on assumptions that oracles work perfectly, which is obviously fragile reasoning. I'm not completely sure what contingency plans exist if a major price feed fails or gets compromised. Looking from the outside, I sometimes wonder if protocols deliberately avoid discussing these scenarios because acknowledging them feels like admitting structural weakness, even though every system has breaking points.
The oracle architecture probably works fine most of the time, yet that's almost the wrong metric to optimize for. Protocols don't fail during normal conditions, they fail during the exact moments when feeds become unreliable and collateral valuations matter most. Can TermMax actually defend itself when oracle pressure is highest?
The protocol seems to handle price discovery adequately today, but whether the oracle layer holds steady under deliberate attack or extreme market stress remains the unresolved question.
#termmax @termmax $ONG $ENA $ONT
I was thinking about TermMax's oracle infrastructure the other day and realized I couldn't find much discussion about what happens when price feeds go stale or disagree with each other, which seems like a surprisingly quiet topic for something that directly affects position valuations. Most protocols lean on standard oracle solutions, but I'm genuinely uncertain whether TermMax has built redundancy that actually matters or if they're just hoping the feeds stay reliable.
What seems interesting is that fixed-rate lending depends heavily on accurate collateral pricing at the moment of liquidation. Unlike variable-rate pools where prices matter constantly, TermMax's locked terms create specific windows where price feeds become critical, and I kept wondering if that concentration of risk is actually an advantage because it's knowable, or a vulnerability because it's predictable. The question that comes to mind is whether an attacker could time their moves to coincide with oracle lag or disagreement, knowing that's when the protocol's risk management becomes fuzzy.
It makes me think about how much DeFi stability actually rests on assumptions that oracles work perfectly, which is obviously fragile reasoning. I'm not completely sure what contingency plans exist if a major price feed fails or gets compromised. Looking from the outside, I sometimes wonder if protocols deliberately avoid discussing these scenarios because acknowledging them feels like admitting structural weakness, even though every system has breaking points.
The oracle architecture probably works fine most of the time, yet that's almost the wrong metric to optimize for. Protocols don't fail during normal conditions, they fail during the exact moments when feeds become unreliable and collateral valuations matter most. Can TermMax actually defend itself when oracle pressure is highest?
The protocol seems to handle price discovery adequately today, but whether the oracle layer holds steady under deliberate attack or extreme market stress remains the unresolved question.
#termmax @TermMax $ONG $ENA $ONT
What seems interesting is that fixed-rate lending depends heavily on accurate collateral pricing at the moment of liquidation. Unlike variable-rate pools where prices matter constantly, TermMax's locked terms create specific windows where price feeds become critical, and I kept wondering if that concentration of risk is actually an advantage because it's knowable, or a vulnerability because it's predictable. The question that comes to mind is whether an attacker could time their moves to coincide with oracle lag or disagreement, knowing that's when the protocol's risk management becomes fuzzy.
It makes me think about how much DeFi stability actually rests on assumptions that oracles work perfectly, which is obviously fragile reasoning. I'm not completely sure what contingency plans exist if a major price feed fails or gets compromised. Looking from the outside, I sometimes wonder if protocols deliberately avoid discussing these scenarios because acknowledging them feels like admitting structural weakness, even though every system has breaking points.
The oracle architecture probably works fine most of the time, yet that's almost the wrong metric to optimize for. Protocols don't fail during normal conditions, they fail during the exact moments when feeds become unreliable and collateral valuations matter most. Can TermMax actually defend itself when oracle pressure is highest?
The protocol seems to handle price discovery adequately today, but whether the oracle layer holds steady under deliberate attack or extreme market stress remains the unresolved question.
#termmax @TermMax $ONG $ENA $ONT
4
10
724
·
--
တက်ရိပ်ရှိသည်
စိစစ်အတည်ပြုထားသည်
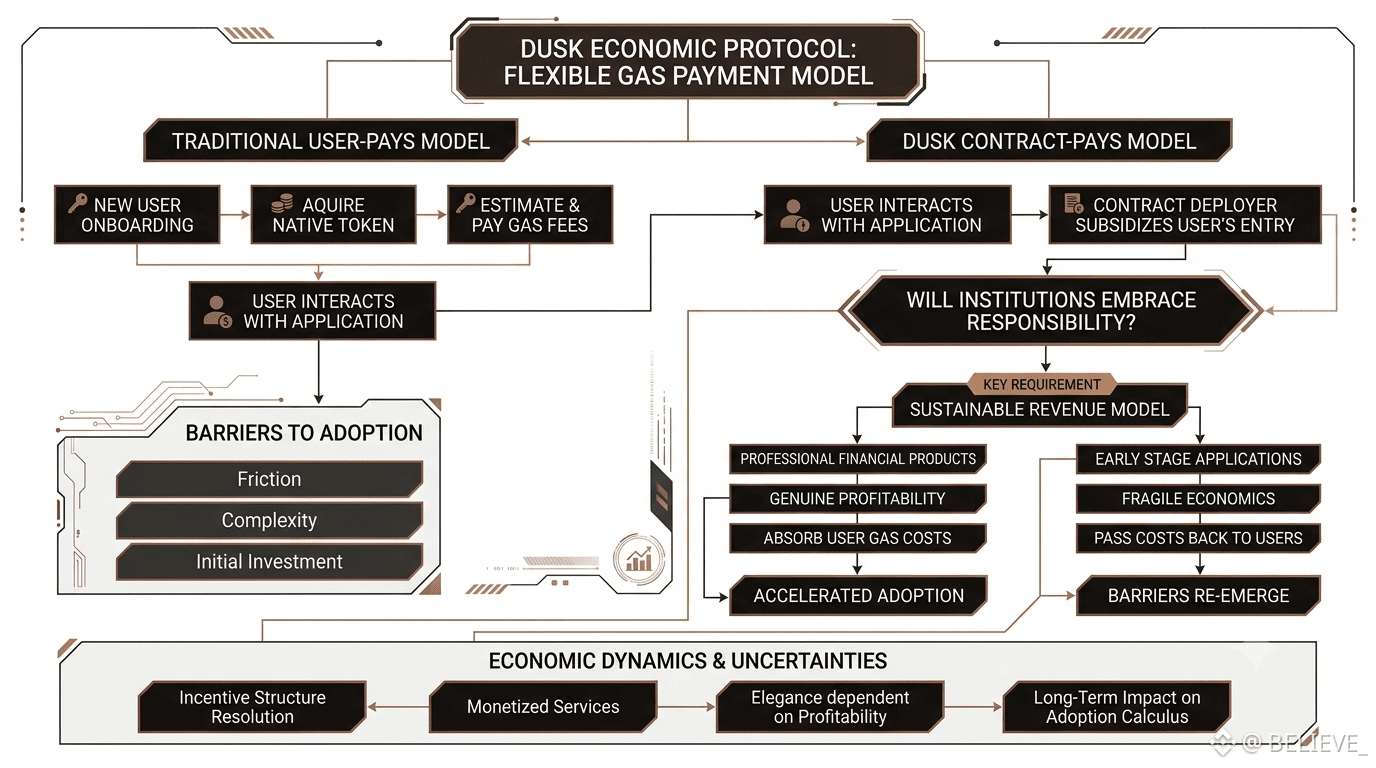
Мой друг, я наткнулся на кое-что в инженерной документации Dusk, о чём нечасто говорили вне кругов разработчиков — и это с тех пор не выходит у меня из головы. В Economic Protocol встроена функция, при которой смарт‑контракты могут оплачивать комиссии за газ от имени пользователей, которые с ними взаимодействуют. На первый взгляд это выглядит как небольшое удобство для UX, но чем больше я об этом думал, тем сильнее это начало ощущаться как тихо значимое дизайнерское решение. Это означает, что кто-то может взаимодействовать с финансовым приложением, построенным на Dusk, вообще не имея DUSK, чтобы начать. Иногда я задаюсь вопросом, меняет ли это логику принятия (adoption) так, как снаружи сразу не очевидно.
Самое интересное, что здесь переворачивается типичная «точка трения» при онбординге в большинстве блокчейн‑сетей. Обычно новый пользователь сначала должен получить нативный токен, настроить оценку газа и освоить сложность механики комиссий, прежде чем сделать хоть что-то значимое. Модель Dusk переносит эту нагрузку на деплойера контракта — по сути, он субсидирует вход пользователя. Вопрос, который приходит в голову: будут ли учреждения, которые строят поверх этой инфраструктуры, действительно брать на себя эту ответственность, или большинство всё равно перекладывают расходы на газ обратно на конечных пользователей и тем самым превращают функцию в основном в теорию на практике.
Я не уверен, что здесь полностью складывается структура стимулов. Тот факт, что контракт добровольно покрывает расходы на газ, подразумевает наличие устойчивой модели доходов за этим — а это, в свою очередь, предполагает существенный объём транзакций и чётко монетизированную услугу. С внешней стороны эта цепочка допущений кажется разумной для уже устоявшегося финансового продукта, но довольно хрупкой для всего, что находится на ранней стадии.
Это заставляет меня думать, что элегантность этого механизма проявляется лишь тогда, когда приложения, построенные поверх него, действительно достаточно прибыльны, чтобы поглощать то, за что они платят. В любом случае, время покажет👍
#dusk $DUSK @Dusk_Foundation
$BOME $ONG
#GrayscaleFilesToListZcashTrustOnNYSEArca #KOSPICloses5.9%HigherOnChipmakerBuybacks #CryptoRally #FOMCWatch
Мой друг, я наткнулся на кое-что в инженерной документации Dusk, о чём нечасто говорили вне кругов разработчиков — и это с тех пор не выходит у меня из головы. В Economic Protocol встроена функция, при которой смарт‑контракты могут оплачивать комиссии за газ от имени пользователей, которые с ними взаимодействуют. На первый взгляд это выглядит как небольшое удобство для UX, но чем больше я об этом думал, тем сильнее это начало ощущаться как тихо значимое дизайнерское решение. Это означает, что кто-то может взаимодействовать с финансовым приложением, построенным на Dusk, вообще не имея DUSK, чтобы начать. Иногда я задаюсь вопросом, меняет ли это логику принятия (adoption) так, как снаружи сразу не очевидно.
Самое интересное, что здесь переворачивается типичная «точка трения» при онбординге в большинстве блокчейн‑сетей. Обычно новый пользователь сначала должен получить нативный токен, настроить оценку газа и освоить сложность механики комиссий, прежде чем сделать хоть что-то значимое. Модель Dusk переносит эту нагрузку на деплойера контракта — по сути, он субсидирует вход пользователя. Вопрос, который приходит в голову: будут ли учреждения, которые строят поверх этой инфраструктуры, действительно брать на себя эту ответственность, или большинство всё равно перекладывают расходы на газ обратно на конечных пользователей и тем самым превращают функцию в основном в теорию на практике.
Я не уверен, что здесь полностью складывается структура стимулов. Тот факт, что контракт добровольно покрывает расходы на газ, подразумевает наличие устойчивой модели доходов за этим — а это, в свою очередь, предполагает существенный объём транзакций и чётко монетизированную услугу. С внешней стороны эта цепочка допущений кажется разумной для уже устоявшегося финансового продукта, но довольно хрупкой для всего, что находится на ранней стадии.
Это заставляет меня думать, что элегантность этого механизма проявляется лишь тогда, когда приложения, построенные поверх него, действительно достаточно прибыльны, чтобы поглощать то, за что они платят. В любом случае, время покажет👍
#dusk $DUSK @Dusk
$BOME $ONG
#GrayscaleFilesToListZcashTrustOnNYSEArca #KOSPICloses5.9%HigherOnChipmakerBuybacks #CryptoRally #FOMCWatch
Самое интересное, что здесь переворачивается типичная «точка трения» при онбординге в большинстве блокчейн‑сетей. Обычно новый пользователь сначала должен получить нативный токен, настроить оценку газа и освоить сложность механики комиссий, прежде чем сделать хоть что-то значимое. Модель Dusk переносит эту нагрузку на деплойера контракта — по сути, он субсидирует вход пользователя. Вопрос, который приходит в голову: будут ли учреждения, которые строят поверх этой инфраструктуры, действительно брать на себя эту ответственность, или большинство всё равно перекладывают расходы на газ обратно на конечных пользователей и тем самым превращают функцию в основном в теорию на практике.
Я не уверен, что здесь полностью складывается структура стимулов. Тот факт, что контракт добровольно покрывает расходы на газ, подразумевает наличие устойчивой модели доходов за этим — а это, в свою очередь, предполагает существенный объём транзакций и чётко монетизированную услугу. С внешней стороны эта цепочка допущений кажется разумной для уже устоявшегося финансового продукта, но довольно хрупкой для всего, что находится на ранней стадии.
Это заставляет меня думать, что элегантность этого механизма проявляется лишь тогда, когда приложения, построенные поверх него, действительно достаточно прибыльны, чтобы поглощать то, за что они платят. В любом случае, время покажет👍
#dusk $DUSK @Dusk
$BOME $ONG
#GrayscaleFilesToListZcashTrustOnNYSEArca #KOSPICloses5.9%HigherOnChipmakerBuybacks #CryptoRally #FOMCWatch
12
16
1.5k
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
အီးမေးလ် / ဖုန်းနံပါတ်
ရေပန်းစားနေသော ခေါင်းစဉ်များ
BOJRaisesRatesTo31YearHigh
41,454 views
876 Discussing
Bitcoin Reclaims the Spotlight as Macro Pressure Fails to Break Crypto Demand
Fatima_Tariq
·နှစ်သက်မှု 11 ခု
·5.6k views
BuffettStepsDownAsBerkshireChairman
15,691 views
373 Discussing
XRPExchangeReservesHitSevenYearLow
20,229 views
381 Discussing