

Nexiz Crypto
665 ပို့စ်များ
Nexiz Crypto
တိုင်ကြားမည်
သုံးစွဲသူကို ဘလော့မည်
အမှန်တကယ်ရောင်းဝယ်နေ
High-Frequency Trader
5.3 နှစ်
181 ဖော်လိုလုပ်ထားသည်
135 ဖော်လိုလုပ်သူများ
412 လိုက်ခ်လုပ်ထားသည်
ပို့စ်များ
ပိုင်ဆိုင်မှုစာရင်း
အားလုံး
ဆိုဈေးများ
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
Manchester City vs Brighton ⚽
City are currently trailing 0-1, but there's still time to turn things around. Brighton have the advantage, but City can never be counted out.
Can Brighton hold on, or will City make a comeback? 👀
#BinancePick
Manchester City vs Brighton ⚽
City are currently trailing 0-1, but there's still time to turn things around. Brighton have the advantage, but City can never be counted out.
Can Brighton hold on, or will City make a comeback? 👀
#BinancePick
City are currently trailing 0-1, but there's still time to turn things around. Brighton have the advantage, but City can never be counted out.
Can Brighton hold on, or will City make a comeback? 👀
#BinancePick
86
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
Manchester City vs Brighton ⚽
City are currently trailing 0-1, but there's still time to turn things around. Brighton have the advantage, but City can never be counted out.
Can Brighton hold on, or will City make a comeback? 👀
#BinancePick
Manchester City vs Brighton ⚽
City are currently trailing 0-1, but there's still time to turn things around. Brighton have the advantage, but City can never be counted out.
Can Brighton hold on, or will City make a comeback? 👀
#BinancePick
City are currently trailing 0-1, but there's still time to turn things around. Brighton have the advantage, but City can never be counted out.
Can Brighton hold on, or will City make a comeback? 👀
#BinancePick
11
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
NBA prediction is heating up! 🏀
76ers vs Knicks — a close matchup, but Knicks have a slight edge with 53% winning chances against 46% for the 76ers.
Who are you backing? 👀 #BinancePick
NBA prediction is heating up! 🏀
76ers vs Knicks — a close matchup, but Knicks have a slight edge with 53% winning chances against 46% for the 76ers.
Who are you backing? 👀 #BinancePick
76ers vs Knicks — a close matchup, but Knicks have a slight edge with 53% winning chances against 46% for the 76ers.
Who are you backing? 👀 #BinancePick
2
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
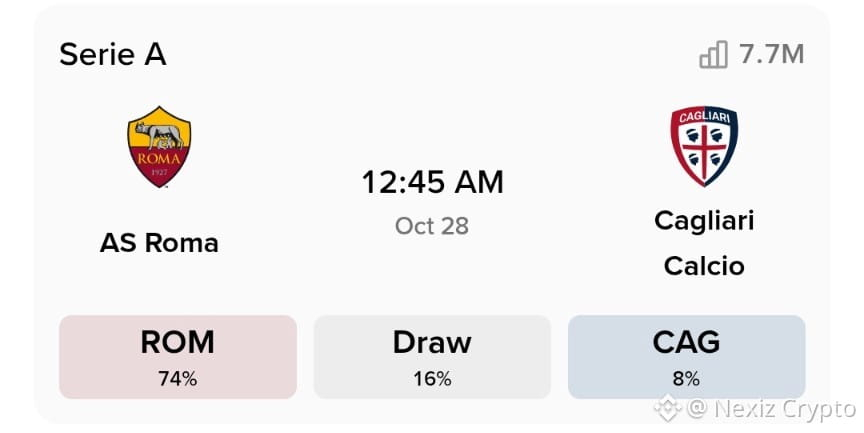
AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
80
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
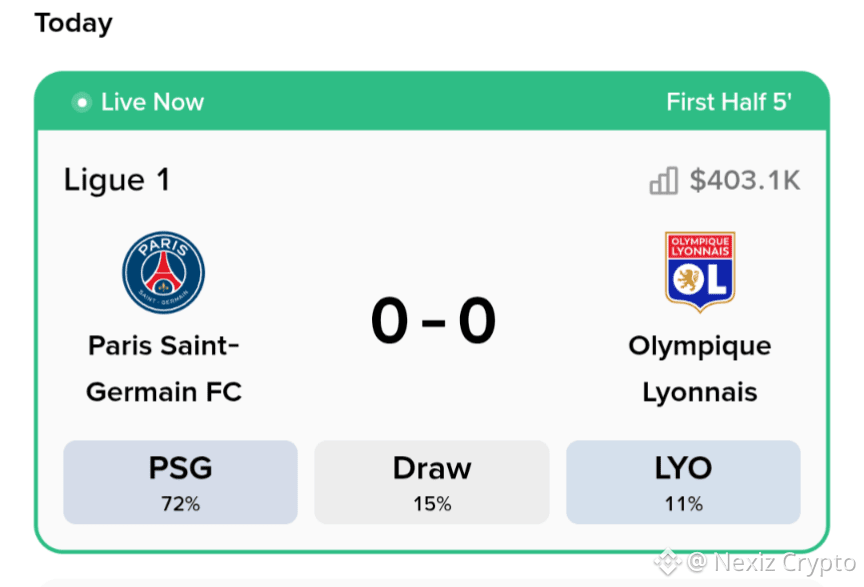
#BinancePick PSG are the favorites against Lyon, with a 72% win probability. Still 0-0 in the 5th minute. Let’s see if PSG can deliver!
#BinancePick PSG are the favorites against Lyon, with a 72% win probability. Still 0-0 in the 5th minute. Let’s see if PSG can deliver!
177
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
G2 Esports vs Dplus KIA
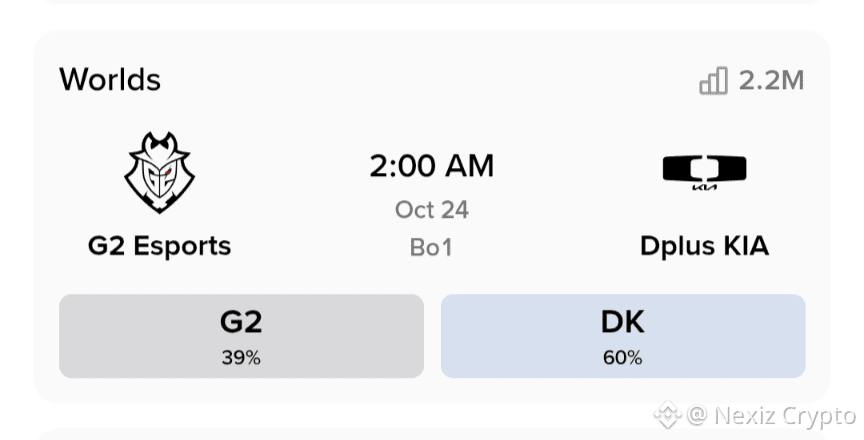
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset, or will DK take the win? #BinancePick
G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset, or will DK take the win? #BinancePick
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset, or will DK take the win? #BinancePick
65
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
G2 Esports vs Dplus KIA 🔥
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset, or will DK take the win? 👀 #BinancePick
G2 Esports vs Dplus KIA 🔥
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset, or will DK take the win? 👀 #BinancePick
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset, or will DK take the win? 👀 #BinancePick
65
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
#BinancePick today, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
#BinancePick today, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
74
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
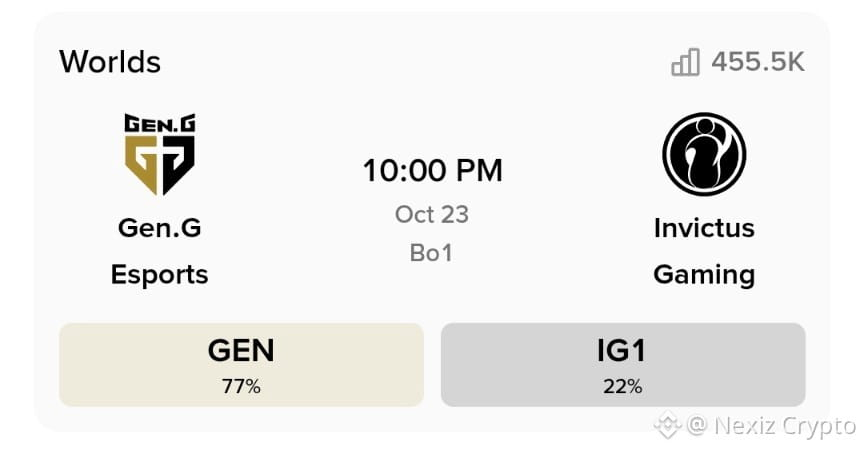
I’m going with Gen.G (GEN) for this match! They’ve been looking strong recently, but IG shouldn’t be underestimated. It’s a BO1, so anything can happen!
Who’s your pick? 👀 #BinancePick
I’m going with Gen.G (GEN) for this match! They’ve been looking strong recently, but IG shouldn’t be underestimated. It’s a BO1, so anything can happen!
Who’s your pick? 👀 #BinancePick
Who’s your pick? 👀 #BinancePick
90
·
--
တက်ရိပ်ရှိသည်
158
·
--
တက်ရိပ်ရှိသည်
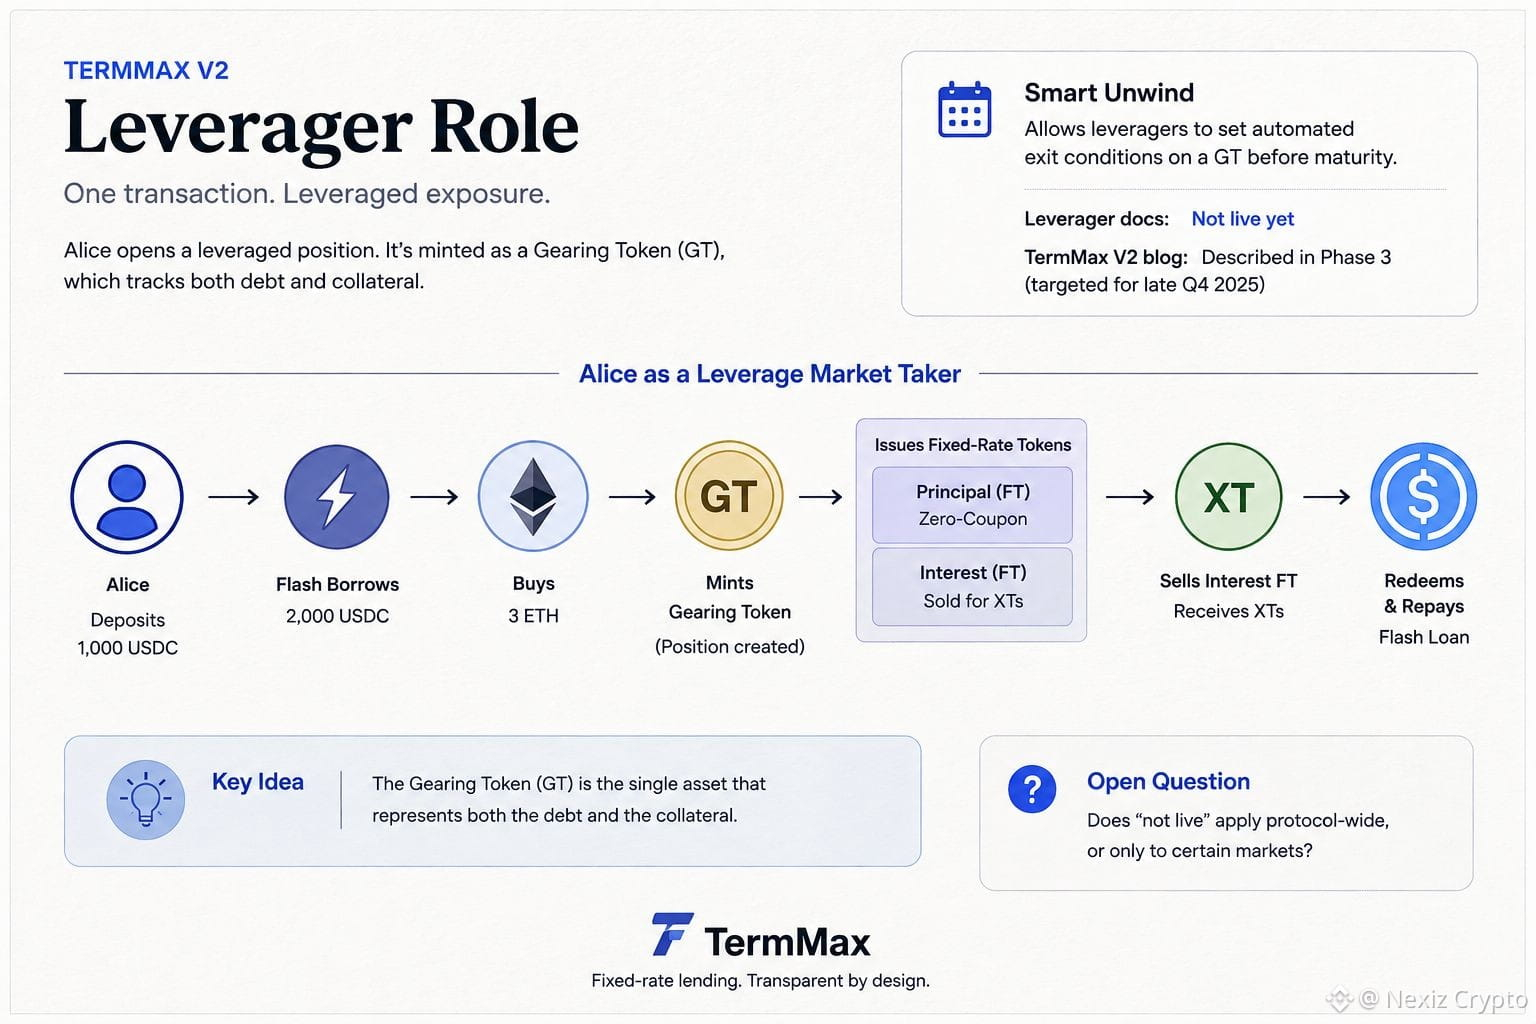
Mimiikuwa nikisoma hati za TermMax kuhusu jukumu la Leverager, na jambo moja lilivutia fikira zangu: nafasi iliyoleveraged haifuatiliwi kama salio la kawaida—inawekewa ukomo kama mali yake mwenyewe—Tokeni ya Gearing.
Nilifikiri hii ilikuwa ni kifuniko tu cha dhamana, lakini utaratibu ni wa kujitosheleza zaidi kuliko huo. Alice anaweka amana ya USDC 1,000, anaunda mkopo wa flash wa ziada wa 2,000, hununua ETH 3, na kuifunga kwenye GT. Kisha GT hutoa Fixed-Rate Tokens, ambazo hugawanyika kuwa sehemu ya mkuu (principal) na riba (interest)—sehemu ya riba huuzwa kwa XTs, na XTs hizo pamoja na principal hurejesha USDC ya kutosha kulipa mkopo wa flash. Msururu mmoja wa shughuli, hakuna kurudia-rudia kwa mikono.
Ndipo iliponielewesha kwa nini GT inahitaji kuwepo kabisa: ndiyo kitu kimoja kinachorekodi pande zote mbili za nafasi—madeni na dhamana—kwa wakati mmoja.
Baada ya kuangalia tangazo rasmi la TermMax V2, niliona kuna kitu kinachostahili kuashiria. Chapisho la blogu la V2 linaelezea Smart Unwind, ambalo huruhusu leveragers kuweka masharti ya kutoka kiotomatiki kwenye GT kabla ya kukomaa. Lakini ukurasa wa hati za Leverager bado unasema moja kwa moja kwamba kipengele hiki bado hakijaishi—hata baada ya uenezaji mpana wa V2. Huu ni mpango unaoeleweka kama makubaliano ya kuzinduliwa kwa hatua, lakini unaacha swali la wazi: "bado hakijaishi" inahusu mfumo mzima, au masoko fulani pekee?
#termmax @termmax
Mimiikuwa nikisoma hati za TermMax kuhusu jukumu la Leverager, na jambo moja lilivutia fikira zangu: nafasi iliyoleveraged haifuatiliwi kama salio la kawaida—inawekewa ukomo kama mali yake mwenyewe—Tokeni ya Gearing.
Nilifikiri hii ilikuwa ni kifuniko tu cha dhamana, lakini utaratibu ni wa kujitosheleza zaidi kuliko huo. Alice anaweka amana ya USDC 1,000, anaunda mkopo wa flash wa ziada wa 2,000, hununua ETH 3, na kuifunga kwenye GT. Kisha GT hutoa Fixed-Rate Tokens, ambazo hugawanyika kuwa sehemu ya mkuu (principal) na riba (interest)—sehemu ya riba huuzwa kwa XTs, na XTs hizo pamoja na principal hurejesha USDC ya kutosha kulipa mkopo wa flash. Msururu mmoja wa shughuli, hakuna kurudia-rudia kwa mikono.
Ndipo iliponielewesha kwa nini GT inahitaji kuwepo kabisa: ndiyo kitu kimoja kinachorekodi pande zote mbili za nafasi—madeni na dhamana—kwa wakati mmoja.
Baada ya kuangalia tangazo rasmi la TermMax V2, niliona kuna kitu kinachostahili kuashiria. Chapisho la blogu la V2 linaelezea Smart Unwind, ambalo huruhusu leveragers kuweka masharti ya kutoka kiotomatiki kwenye GT kabla ya kukomaa. Lakini ukurasa wa hati za Leverager bado unasema moja kwa moja kwamba kipengele hiki bado hakijaishi—hata baada ya uenezaji mpana wa V2. Huu ni mpango unaoeleweka kama makubaliano ya kuzinduliwa kwa hatua, lakini unaacha swali la wazi: "bado hakijaishi" inahusu mfumo mzima, au masoko fulani pekee?
#termmax @TermMax
18
13
175
·
--
တက်ရိပ်ရှိသည်
Меня заинтересовало оглашение Dusk о партнерстве с Chainlink: я ожидал обычные разговоры об интеграции CCIP, но один момент выделился еще до всей технической лексики. Партнер здесь вообще не является крипто-ориентированной платформой — это NPEX, полностью регулируемая нидерландская фондовая биржа.
Я предположил, что это очередная история про мосты и каналы данных, поэтому сразу проверил официальный сайт. Параграф, который привлек внимание, описывал реальный послужной список NPEX: NPEX, тем временем, приносит сильное наследие регулируемой рыночной активности. Будучи фондовой биржей в Нидерландах под надзором Управления по финансовым рынкам Нидерландов (AFM), NPEX помогла обеспечить более €200 млн финансирования для 100+ МСП и связывает сеть из 17 500+ активных инвесторов.
И тогда стало ясно, почему здесь важен Chainlink. Dusk не просто соединяет блокчейны — она связывает уже регулируемую биржу с ончейн-расчетами. CCIP становится уровнем интероперабельности, а Chainlink DataLink и Data Streams предназначены для передачи официальных рыночных данных NPEX on-chain — это другая задача, чем та, под которую обычно строят оракулы в DeFi.
Меня удивило то, как это подано. Dusk позиционирует себя как ориентированную на сохранение приватности платформу, но эта интеграция во многом опирается на прозрачность и верифицированные данные. Это не столько противоречие, сколько компромисс: конфиденциальность на уровне транзакций, верифицируемость на уровне данных, чтобы институции получали комплаенс без необходимости полностью отказываться от приватности.
Я все еще разбираюсь, насколько эта модель масштабируется за пределы одной биржи, или же NPEX — это просто тот самый доказательный кейс, который Dusk нужен до того, как подтянутся другие.
Как думаете вы: справедливый баланс или еще рано судить?#dusk $DUSK @Dusk_Foundation
Меня заинтересовало оглашение Dusk о партнерстве с Chainlink: я ожидал обычные разговоры об интеграции CCIP, но один момент выделился еще до всей технической лексики. Партнер здесь вообще не является крипто-ориентированной платформой — это NPEX, полностью регулируемая нидерландская фондовая биржа.
Я предположил, что это очередная история про мосты и каналы данных, поэтому сразу проверил официальный сайт. Параграф, который привлек внимание, описывал реальный послужной список NPEX: NPEX, тем временем, приносит сильное наследие регулируемой рыночной активности. Будучи фондовой биржей в Нидерландах под надзором Управления по финансовым рынкам Нидерландов (AFM), NPEX помогла обеспечить более €200 млн финансирования для 100+ МСП и связывает сеть из 17 500+ активных инвесторов.
И тогда стало ясно, почему здесь важен Chainlink. Dusk не просто соединяет блокчейны — она связывает уже регулируемую биржу с ончейн-расчетами. CCIP становится уровнем интероперабельности, а Chainlink DataLink и Data Streams предназначены для передачи официальных рыночных данных NPEX on-chain — это другая задача, чем та, под которую обычно строят оракулы в DeFi.
Меня удивило то, как это подано. Dusk позиционирует себя как ориентированную на сохранение приватности платформу, но эта интеграция во многом опирается на прозрачность и верифицированные данные. Это не столько противоречие, сколько компромисс: конфиденциальность на уровне транзакций, верифицируемость на уровне данных, чтобы институции получали комплаенс без необходимости полностью отказываться от приватности.
Я все еще разбираюсь, насколько эта модель масштабируется за пределы одной биржи, или же NPEX — это просто тот самый доказательный кейс, который Dusk нужен до того, как подтянутся другие.
Как думаете вы: справедливый баланс или еще рано судить?#dusk $DUSK @Dusk
Fair Balance
100%
Too Early
0%
Need More Data
0%
2 မဲများ • မဲပိတ်ပါပြီ
5
3
42
·
--
တက်ရိပ်ရှိသည်
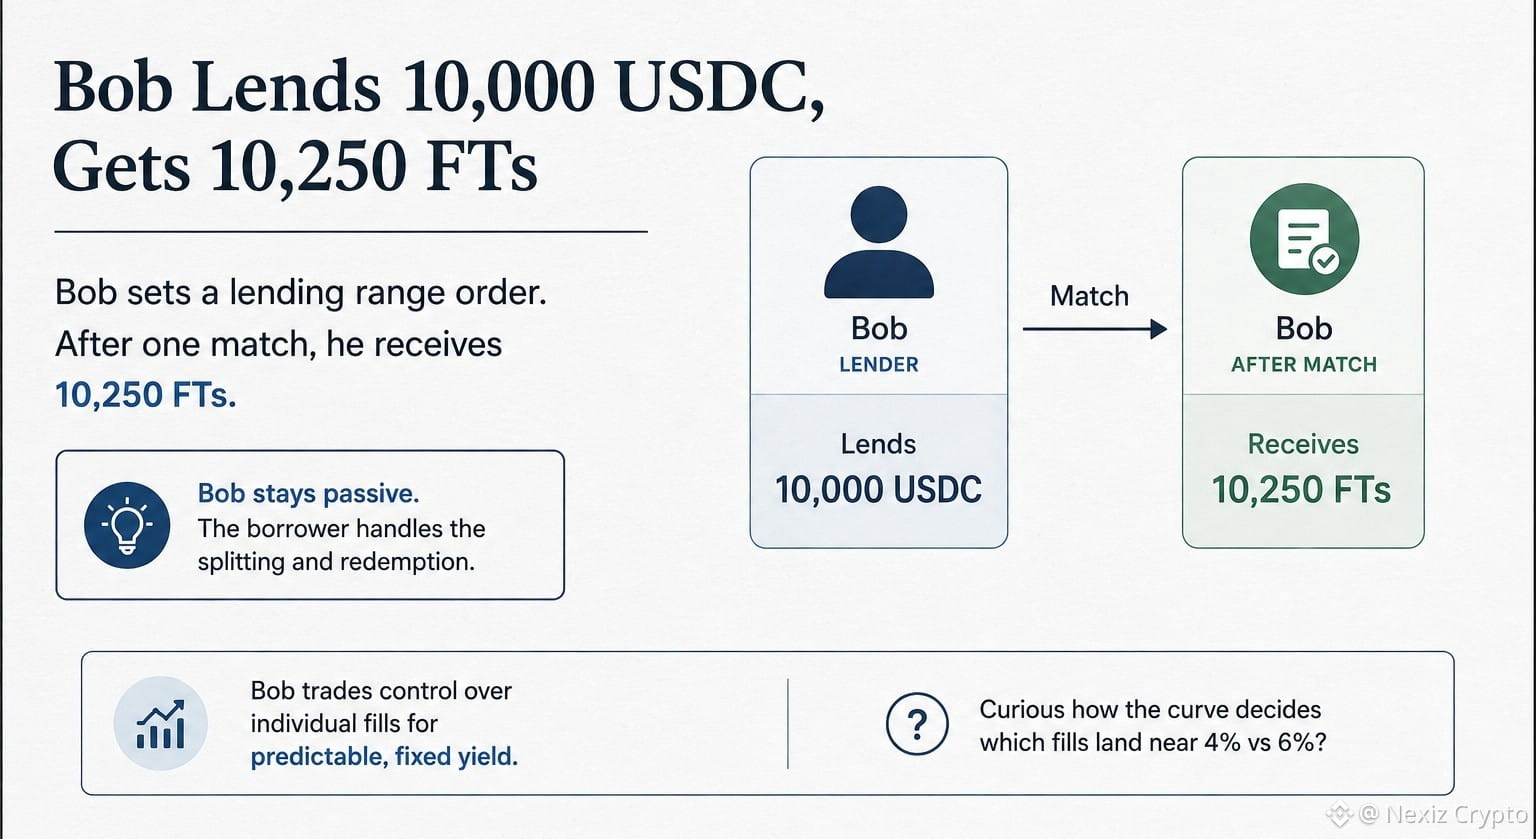
Өзім несие беру ауқымының order setters бөлігін оқып отырып, бір деталь назарымды аударды: мысалда Боб 10 000 USDC береді де, небәрі бір ғана match-тен кейін-ақ 10 250 FTs ұстап тұр. Алғашқы жорамалым — қосымша 250 проекцияланған кіріс шығар, әлі нақты емес нәрсе деп ойладым.
Механиканы қайта тексергеннен кейін, олай емес. Орналастыру кезінде жүйе Бобтың толық сомасына тең principal FTs-ті мүлде бірден минттап, оларды XTs-пен жұптастырады да, оны order-ға бөледі. Ал matching кезінде ғана өзгеретін — пайыздық (interest) бөлік: қарыз алушы өз шығарылған FTs-ті principal және interest болып бөледі, interest FTs-ті XTs-қа айырбастап Бобтың order-ына сатады, содан кейін сол XTs-ты және өздерінің principal FTs-ін пайдаланып redemption жасайды. Боб ешқашан XT-ке тимейді — ол тек interest FTs-ті алады.
Менің таңғалдырғаным: splitting пен redemption-ді қарыз алушының өзі орындайды, lender емес. Боб баға қисығын (pricing curve) орнатқаннан кейін пассив күйде қалады: ол жеке fill-тердің орындалу бағасына бақылауды бекітілген, алдын ала болжанатын кіріске айырбастап береді.
Қалай болғанда да, қисық 4% маңындағы және 6% маңындағы қандай fills түсетінін қалай шешетінін әлі де білгім келеді.
#termmax @termmax
Өзім несие беру ауқымының order setters бөлігін оқып отырып, бір деталь назарымды аударды: мысалда Боб 10 000 USDC береді де, небәрі бір ғана match-тен кейін-ақ 10 250 FTs ұстап тұр. Алғашқы жорамалым — қосымша 250 проекцияланған кіріс шығар, әлі нақты емес нәрсе деп ойладым.
Механиканы қайта тексергеннен кейін, олай емес. Орналастыру кезінде жүйе Бобтың толық сомасына тең principal FTs-ті мүлде бірден минттап, оларды XTs-пен жұптастырады да, оны order-ға бөледі. Ал matching кезінде ғана өзгеретін — пайыздық (interest) бөлік: қарыз алушы өз шығарылған FTs-ті principal және interest болып бөледі, interest FTs-ті XTs-қа айырбастап Бобтың order-ына сатады, содан кейін сол XTs-ты және өздерінің principal FTs-ін пайдаланып redemption жасайды. Боб ешқашан XT-ке тимейді — ол тек interest FTs-ті алады.
Менің таңғалдырғаным: splitting пен redemption-ді қарыз алушының өзі орындайды, lender емес. Боб баға қисығын (pricing curve) орнатқаннан кейін пассив күйде қалады: ол жеке fill-тердің орындалу бағасына бақылауды бекітілген, алдын ала болжанатын кіріске айырбастап береді.
Қалай болғанда да, қисық 4% маңындағы және 6% маңындағы қандай fills түсетінін қалай шешетінін әлі де білгім келеді.
#termmax @TermMax
18
7
124
·
--
တက်ရိပ်ရှိသည်
စိစစ်အတည်ပြုထားသည်
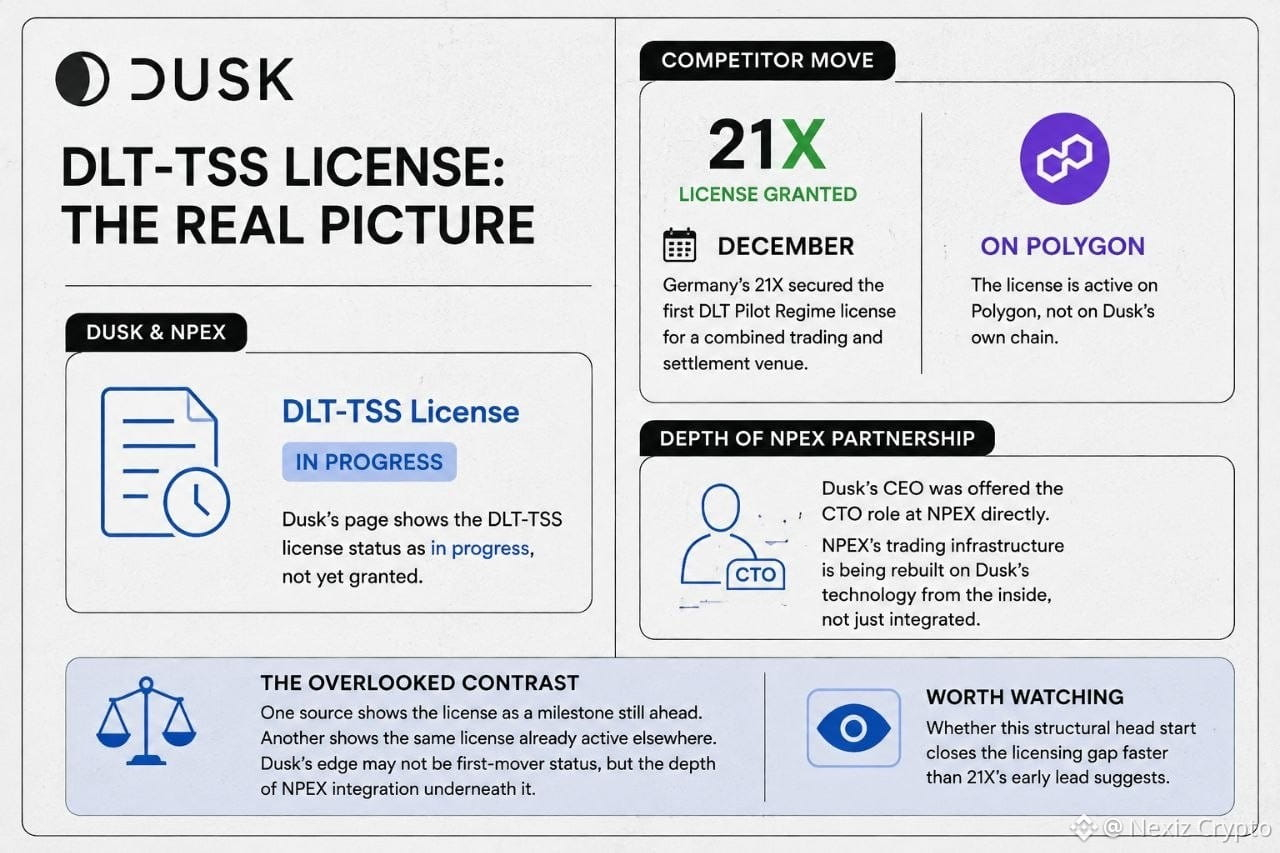
میں NPEX شراکت پر Dusk کے صفحے پڑھ رہا تھا، اور ایک تفصیل نمایاں ہوئی: DLT-TSS لائسنس ابھی بھی "in progress" کے طور پر درج ہے، دیا گیا نہیں۔ میں نے سمجھا کہ یہ شاید محض معمول کا ریگولیٹری لیگ ہے—یعنی کسی بھی EU فائلنگ کے لیے عام انتظار۔ مزید جانچ کے بعد، یہ ٹائمنگ میرے اندازے سے زیادہ مخصوص نکلی۔ جرمنی کی 21X نے دسمبر میں ہی ایک مشترکہ ٹریڈنگ اور سیٹلمنٹ وینیو کے لیے پہلی DLT Pilot Regime لائسنس حاصل کر لی تھی، اور یہ Dusk کے اپنے چین پر نہیں بلکہ Polygon پر کیا گیا تھا۔ لہٰذا جس عین لائسنس کو Dusk اور NPEX آگے بڑھا رہے ہیں، وہ پہلے ہی کہیں اور موجود ہے—ایسی انفراسٹرکچر پر جس پر Dusk کا کنٹرول نہیں۔ جس نے مجھے زیادہ حیران کیا وہ یہ تھا کہ NPEX کے ساتھ تعلق حقیقت میں کتنا گہرا ہے۔ ماضی کی انٹرویوز میں، Dusk کے CEO نے بتایا تھا کہ انہیں NPEX میں براہِ راست CTO کا رول پیش کیا گیا تھا—یعنی NPEX کا اپنا ٹریڈنگ انفراسٹرکچر اندر سے Dusk کی ٹیکنالوجی پر دوبارہ بنایا جا رہا ہے، صرف پارٹنر کی طرح انٹیگریٹ نہیں ہو رہا۔ یہی وہ نظر انداز کیا گیا تضاد ہے۔ ایک سرکاری ذریعہ DLT-TSS کو ایسا سنگِِ میل بتاتا ہے جو ابھی آگے ہے۔ ایک اور میں دکھایا گیا ہے کہ ایک حریف پہلے ہی اسی عین لائسنس کے تحت، مکمل طور پر مختلف چین پر آپریٹ کر رہا ہے۔ انہیں ساتھ رکھ کر دیکھیں تو یہ تاثر بنتا ہے کہ Dusk کی برتری خود لائسنس پر first-mover ہونے کی بجائے، اس لائسنس کے نیچے NPEX انٹیگریشن کی گہرائی میں ہے۔
یہ دیکھنا قابلِ توجہ ہے کہ آیا یہ ساختی ابتدائی برتری 21X کی ابتدائی سبقت کے اشارے سے زیادہ تیزی سے لائسنسنگ گیپ کو بند کرتی ہے یا نہیں۔
#dusk $DUSK @Dusk_Foundation
میں NPEX شراکت پر Dusk کے صفحے پڑھ رہا تھا، اور ایک تفصیل نمایاں ہوئی: DLT-TSS لائسنس ابھی بھی "in progress" کے طور پر درج ہے، دیا گیا نہیں۔ میں نے سمجھا کہ یہ شاید محض معمول کا ریگولیٹری لیگ ہے—یعنی کسی بھی EU فائلنگ کے لیے عام انتظار۔ مزید جانچ کے بعد، یہ ٹائمنگ میرے اندازے سے زیادہ مخصوص نکلی۔ جرمنی کی 21X نے دسمبر میں ہی ایک مشترکہ ٹریڈنگ اور سیٹلمنٹ وینیو کے لیے پہلی DLT Pilot Regime لائسنس حاصل کر لی تھی، اور یہ Dusk کے اپنے چین پر نہیں بلکہ Polygon پر کیا گیا تھا۔ لہٰذا جس عین لائسنس کو Dusk اور NPEX آگے بڑھا رہے ہیں، وہ پہلے ہی کہیں اور موجود ہے—ایسی انفراسٹرکچر پر جس پر Dusk کا کنٹرول نہیں۔ جس نے مجھے زیادہ حیران کیا وہ یہ تھا کہ NPEX کے ساتھ تعلق حقیقت میں کتنا گہرا ہے۔ ماضی کی انٹرویوز میں، Dusk کے CEO نے بتایا تھا کہ انہیں NPEX میں براہِ راست CTO کا رول پیش کیا گیا تھا—یعنی NPEX کا اپنا ٹریڈنگ انفراسٹرکچر اندر سے Dusk کی ٹیکنالوجی پر دوبارہ بنایا جا رہا ہے، صرف پارٹنر کی طرح انٹیگریٹ نہیں ہو رہا۔ یہی وہ نظر انداز کیا گیا تضاد ہے۔ ایک سرکاری ذریعہ DLT-TSS کو ایسا سنگِِ میل بتاتا ہے جو ابھی آگے ہے۔ ایک اور میں دکھایا گیا ہے کہ ایک حریف پہلے ہی اسی عین لائسنس کے تحت، مکمل طور پر مختلف چین پر آپریٹ کر رہا ہے۔ انہیں ساتھ رکھ کر دیکھیں تو یہ تاثر بنتا ہے کہ Dusk کی برتری خود لائسنس پر first-mover ہونے کی بجائے، اس لائسنس کے نیچے NPEX انٹیگریشن کی گہرائی میں ہے۔
یہ دیکھنا قابلِ توجہ ہے کہ آیا یہ ساختی ابتدائی برتری 21X کی ابتدائی سبقت کے اشارے سے زیادہ تیزی سے لائسنسنگ گیپ کو بند کرتی ہے یا نہیں۔
#dusk $DUSK @Dusk
یہ دیکھنا قابلِ توجہ ہے کہ آیا یہ ساختی ابتدائی برتری 21X کی ابتدائی سبقت کے اشارے سے زیادہ تیزی سے لائسنسنگ گیپ کو بند کرتی ہے یا نہیں۔
#dusk $DUSK @Dusk
7
7
29
·
--
တက်ရိပ်ရှိသည်
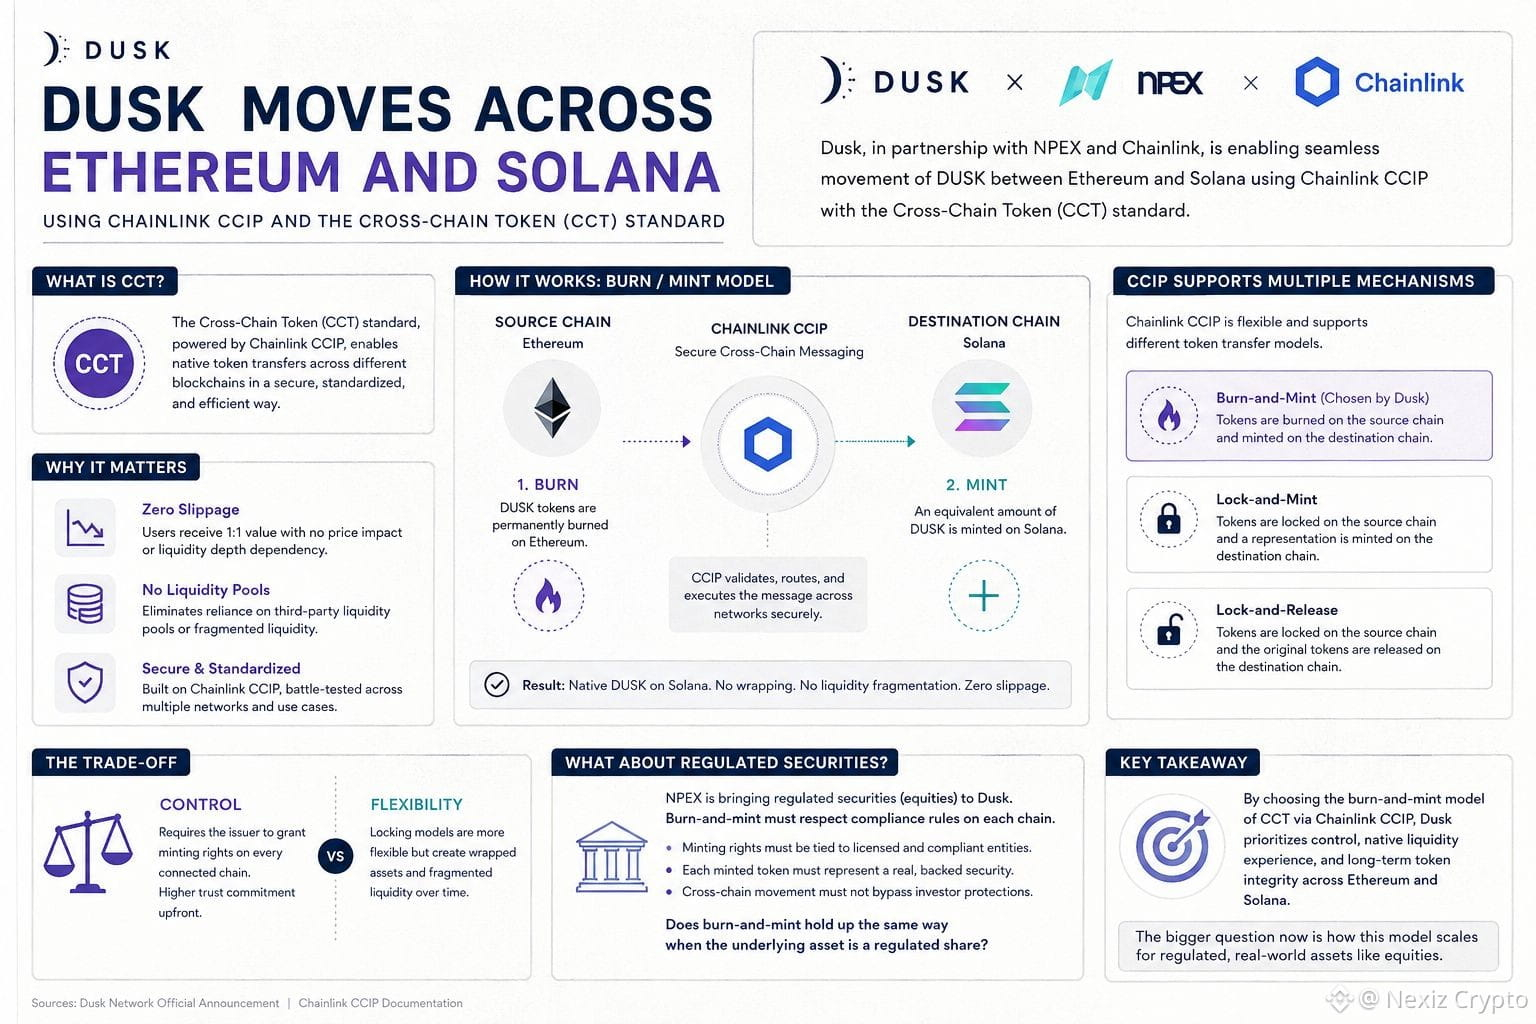
Меня как-то заинтересовало объявление Dusk о их партнерстве с NPEX и Chainlink, и одна деталь сразу привлекла внимание: DUSK перемещается между Ethereum и Solana с помощью так называемого стандарта Cross-Chain Token, или CCT. Я предположил, что это просто еще один механизм моста — вроде того, который заворачивает токен и надеется, что ликвидность появится на другой стороне.
Однако после проверки официального объявления терминология оказалась более точной. Dusk прямо указывает на «burn/mint model» и описывает это как устранение зависимости от внешних пулов ликвидности полностью. Именно тогда мне стало ясно, почему они сделали нулевой слиппедж (zero slippage) аргументом продажи, а не просто технической сноской. Меня удивило сравнение с документацией Chainlink по CCIP, где перечислены несколько возможных механизмов: burn-and-mint, lock-and-mint и lock-and-release. Dusk использовали CCIP не просто в общем виде; они выбрали конкретную настройку, при которой токены уничтожаются на исходной цепочке и заново создаются на целевой, а не блокируются и не представляются обернутой версией.
Похоже, компромисс за такой выбор — это контроль против гибкости. Burn-and-mint требует, чтобы эмитент предоставил права на минтинг для каждой подключенной цепочки: это более крупное обязательство по доверию на старте, но при этом позволяет избежать проблемы фрагментированной ликвидности, которую со временем создают обернутые активы.
Я все еще разбираюсь, что это означает именно для регулируемых ценных бумаг NPEX, потому что акции несут комплаенс-ограничения, которых у универсального токена может не быть. Сохраняется ли в таком случае тот же смысл burn-and-mint, когда лежащий в основе актив — регулируемая доля, а не валюта?#dusk $DUSK @Dusk_Foundation
Меня как-то заинтересовало объявление Dusk о их партнерстве с NPEX и Chainlink, и одна деталь сразу привлекла внимание: DUSK перемещается между Ethereum и Solana с помощью так называемого стандарта Cross-Chain Token, или CCT. Я предположил, что это просто еще один механизм моста — вроде того, который заворачивает токен и надеется, что ликвидность появится на другой стороне.
Однако после проверки официального объявления терминология оказалась более точной. Dusk прямо указывает на «burn/mint model» и описывает это как устранение зависимости от внешних пулов ликвидности полностью. Именно тогда мне стало ясно, почему они сделали нулевой слиппедж (zero slippage) аргументом продажи, а не просто технической сноской. Меня удивило сравнение с документацией Chainlink по CCIP, где перечислены несколько возможных механизмов: burn-and-mint, lock-and-mint и lock-and-release. Dusk использовали CCIP не просто в общем виде; они выбрали конкретную настройку, при которой токены уничтожаются на исходной цепочке и заново создаются на целевой, а не блокируются и не представляются обернутой версией.
Похоже, компромисс за такой выбор — это контроль против гибкости. Burn-and-mint требует, чтобы эмитент предоставил права на минтинг для каждой подключенной цепочки: это более крупное обязательство по доверию на старте, но при этом позволяет избежать проблемы фрагментированной ликвидности, которую со временем создают обернутые активы.
Я все еще разбираюсь, что это означает именно для регулируемых ценных бумаг NPEX, потому что акции несут комплаенс-ограничения, которых у универсального токена может не быть. Сохраняется ли в таком случае тот же смысл burn-and-mint, когда лежащий в основе актив — регулируемая доля, а не валюта?#dusk $DUSK @Dusk
3
3
108
·
--
တက်ရိပ်ရှိသည်
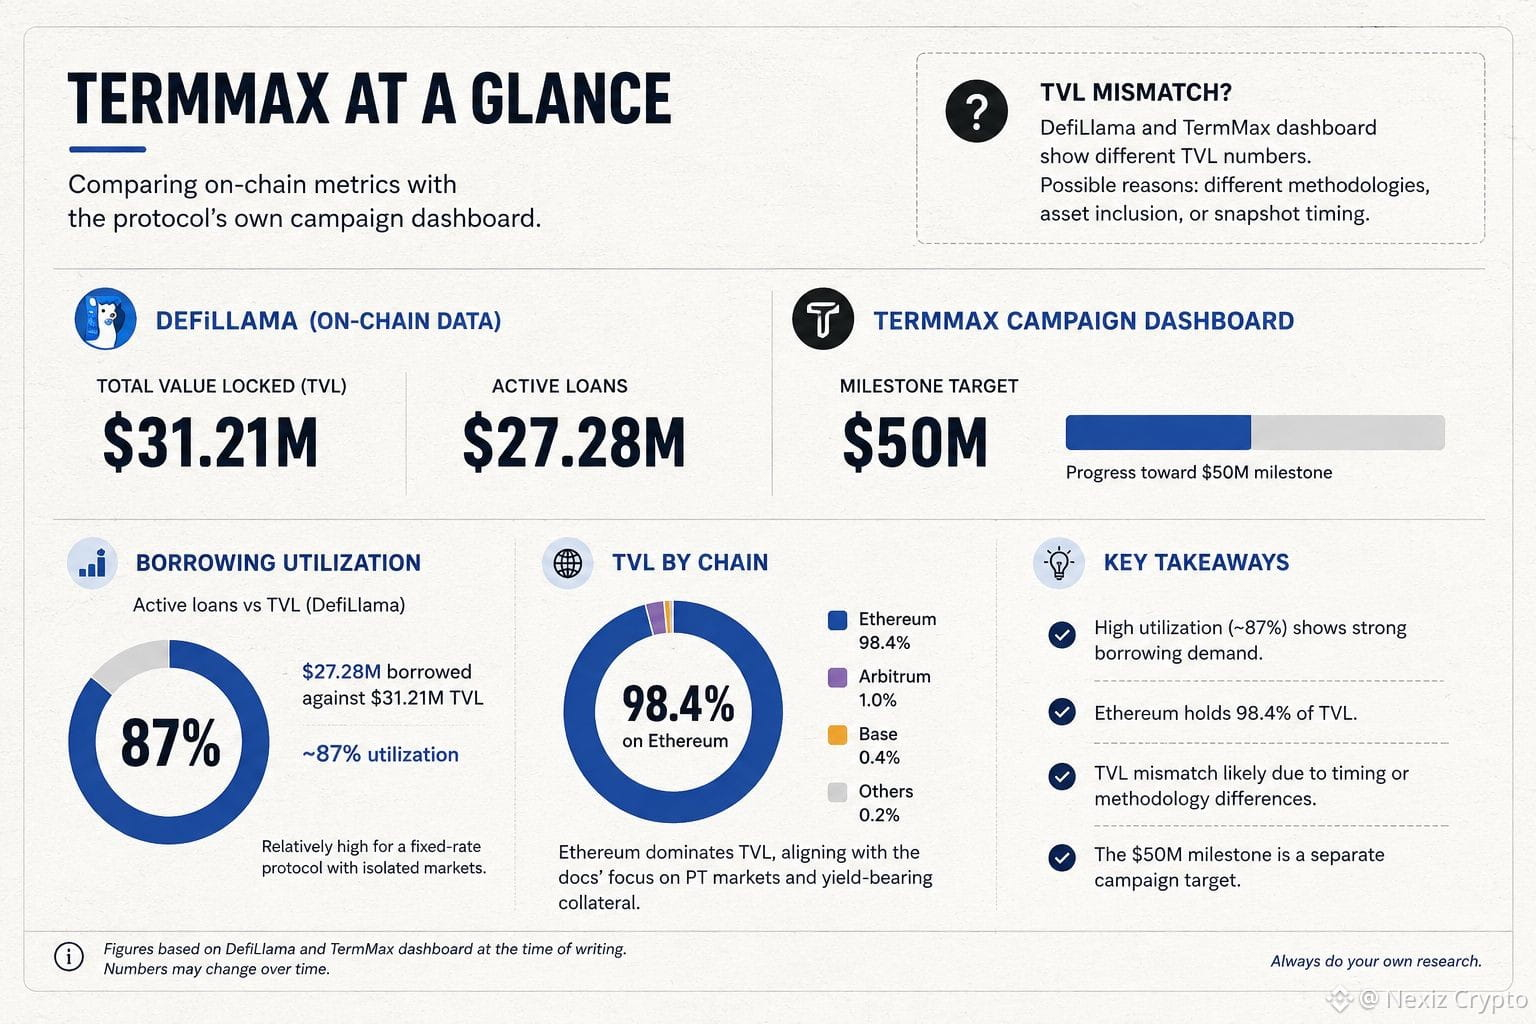
Moʻ natijada TermMax’ning raqamlarini bugun tekshirayotgandim va bir narsa darhol diqqatimni tortdi.
DefiLlama TVL bo‘yicha $31.21M, faol kreditlar bo‘yicha esa $27.28M ko‘rsatadi, protokolning kampaniya boshqaruv paneli esa alohida $50M bosqichga tomon erishilayotgan progressni kuzatmoqda.
Ikki xil manba. Ikki xil raqam.
Lekin eng qiziqarli detal qarz olish tomonda edi.
TVL $31.21M ga teng bo‘lgan holatda $27.28M qarz olingan, ya’ni utilizatsiya taxminan 87% atrofida. Bu, ayniqsa, umumiy likvidlik pulidan ko‘ra izolyatsiyalangan bozorlarga asoslangan va fiksirlangan stavkali protokol uchun ancha yuqori.
Yana bir qiziqarli ko‘rsatkich: protokol TVL’ining 98.4% hozirda Ethereum’da, bu esa PT bozorlari va daromad keltiradigan garovga oid hujjatlardagi e’tibor bilan mos kelayotgandek.
Menimcha, TVL farqi vaqt yoki metodologiyaga bog‘liq, ammo baribir qiziqaman.
Kimdir mos kelmaslik (raqamlar farqi) bo‘yicha rasmiy izoh topganmi?
#termmax @termmax
Moʻ natijada TermMax’ning raqamlarini bugun tekshirayotgandim va bir narsa darhol diqqatimni tortdi.
DefiLlama TVL bo‘yicha $31.21M, faol kreditlar bo‘yicha esa $27.28M ko‘rsatadi, protokolning kampaniya boshqaruv paneli esa alohida $50M bosqichga tomon erishilayotgan progressni kuzatmoqda.
Ikki xil manba. Ikki xil raqam.
Lekin eng qiziqarli detal qarz olish tomonda edi.
TVL $31.21M ga teng bo‘lgan holatda $27.28M qarz olingan, ya’ni utilizatsiya taxminan 87% atrofida. Bu, ayniqsa, umumiy likvidlik pulidan ko‘ra izolyatsiyalangan bozorlarga asoslangan va fiksirlangan stavkali protokol uchun ancha yuqori.
Yana bir qiziqarli ko‘rsatkich: protokol TVL’ining 98.4% hozirda Ethereum’da, bu esa PT bozorlari va daromad keltiradigan garovga oid hujjatlardagi e’tibor bilan mos kelayotgandek.
Menimcha, TVL farqi vaqt yoki metodologiyaga bog‘liq, ammo baribir qiziqaman.
Kimdir mos kelmaslik (raqamlar farqi) bo‘yicha rasmiy izoh topganmi?
#termmax @TermMax
8
4
90
·
--
တက်ရိပ်ရှိသည်
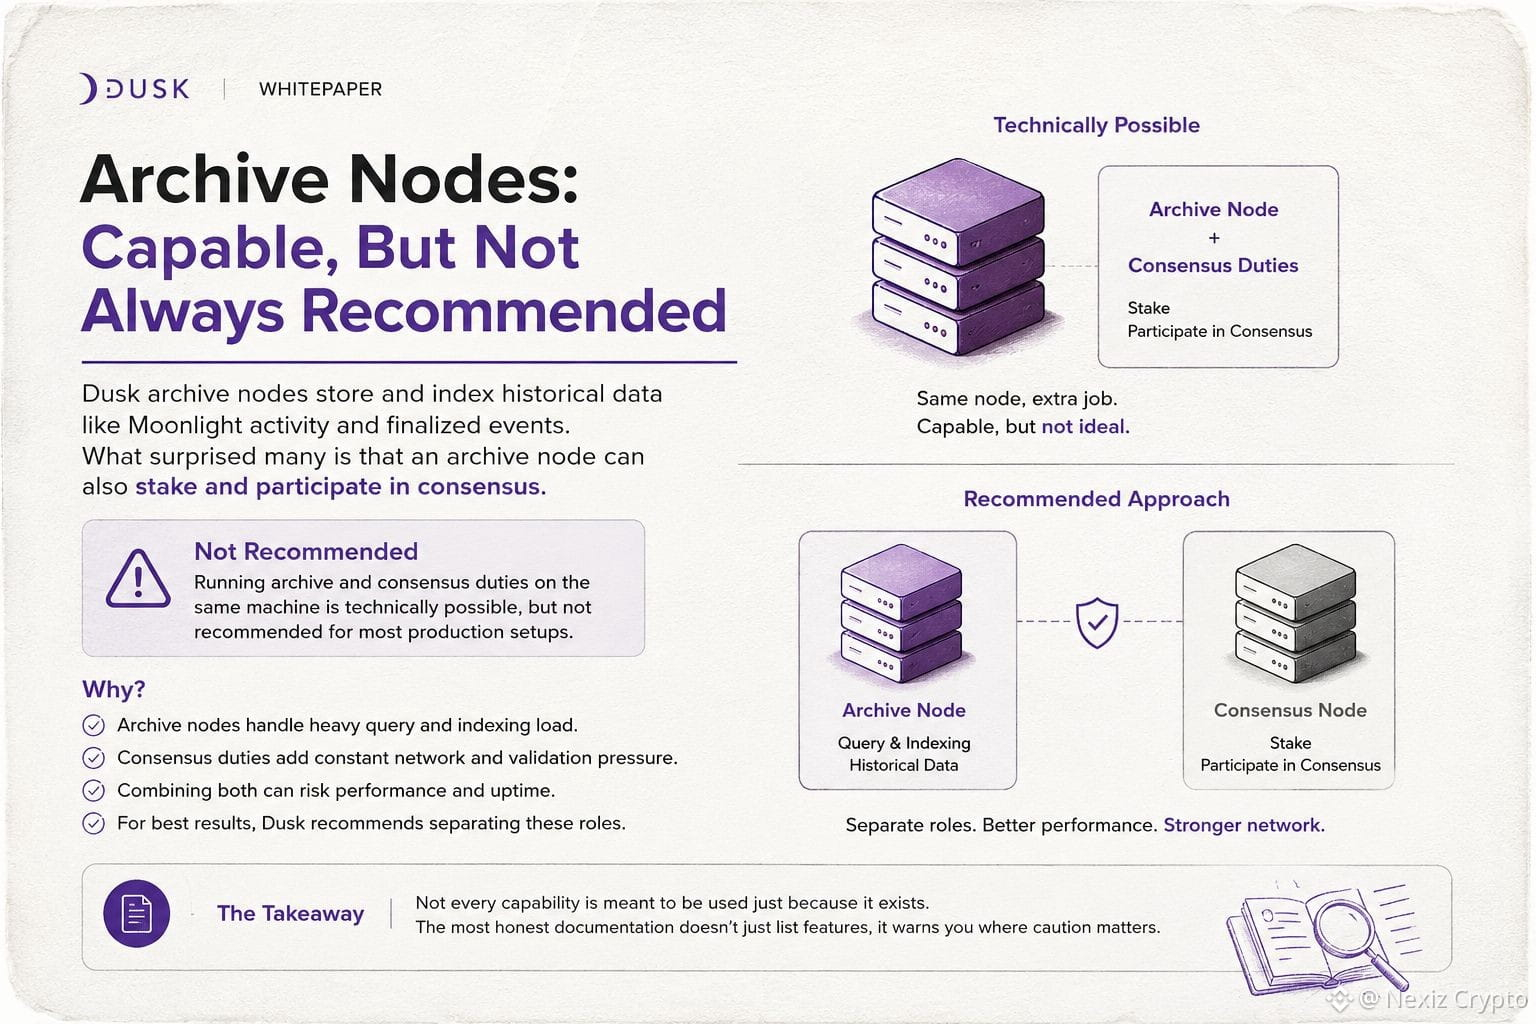
Меня одолевала бессонница, и я читал документацию к узлам Dusk поздно ночью, вполглаза. Я почти пропустил раздел об archive node.
Мне казалось, что там скучно. Просто хранилище для старых блоков. Ничего особенного.
Но потом одна строка остановила меня.
Оказывается, archive node может не только хранить, но и делать ставки и участвовать в консенсусе. Тот же узел, но с дополнительной задачей.
Подождите, что? Я думал, что archive nodes просто тихо работают в фоне. Я продолжил читать, ожидая больше деталей. Затем увидел, что в документации также сказано: это вообще-то не рекомендуется. На секунду меня это сбило с толку. Зачем упоминать то, чего вы на самом деле не хотите, чтобы люди делали?
И тут дошло.
Это не правило. Скорее предупреждающая наклейка. Узел может выполнять обе работы, но делать всё сразу — это слишком много для одной машины. Представьте библиотекаря, которого ещё попросили охранять здание ночью. Технически возможно. Скорее всего, выматывает. Эта маленькая деталь изменила то, как я вижу эти узлы. Не каждую возможность стоит использовать только потому, что она существует. Иногда самое честное в документации — это не функция. Это тихая пометка, которая говорит: «будь осторожен».
Теперь мне интересно, сколько операторов узлов прочитали эту строку и просто... проигнорировали.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Меня одолевала бессонница, и я читал документацию к узлам Dusk поздно ночью, вполглаза. Я почти пропустил раздел об archive node.
Мне казалось, что там скучно. Просто хранилище для старых блоков. Ничего особенного.
Но потом одна строка остановила меня.
Оказывается, archive node может не только хранить, но и делать ставки и участвовать в консенсусе. Тот же узел, но с дополнительной задачей.
Подождите, что? Я думал, что archive nodes просто тихо работают в фоне. Я продолжил читать, ожидая больше деталей. Затем увидел, что в документации также сказано: это вообще-то не рекомендуется. На секунду меня это сбило с толку. Зачем упоминать то, чего вы на самом деле не хотите, чтобы люди делали?
И тут дошло.
Это не правило. Скорее предупреждающая наклейка. Узел может выполнять обе работы, но делать всё сразу — это слишком много для одной машины. Представьте библиотекаря, которого ещё попросили охранять здание ночью. Технически возможно. Скорее всего, выматывает. Эта маленькая деталь изменила то, как я вижу эти узлы. Не каждую возможность стоит использовать только потому, что она существует. Иногда самое честное в документации — это не функция. Это тихая пометка, которая говорит: «будь осторожен».
Теперь мне интересно, сколько операторов узлов прочитали эту строку и просто... проигнорировали.
#dusk $DUSK @Dusk
8
4
87
·
--
တက်ရိပ်ရှိသည်
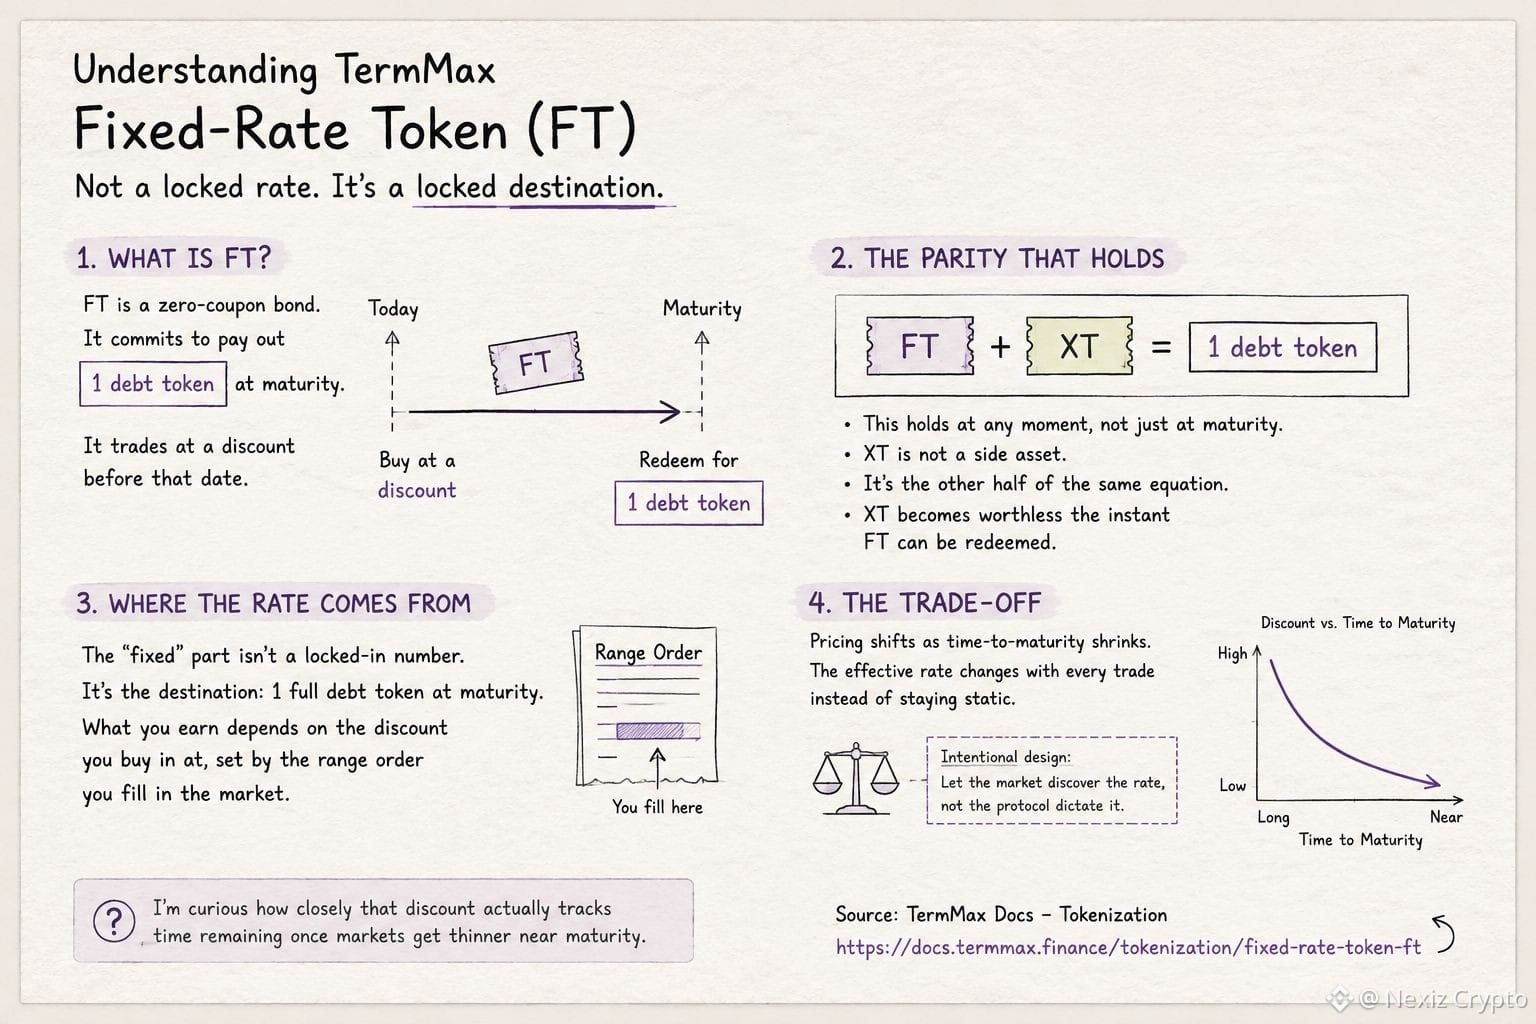
Жай ғана TermMax құжаттарын қарап отырып, “Fixed-Rate Token” дегеннің нақты нені білдіретінін түсінуге тырыстым. Мен мөлшерлеме өзі протоколмен бекітіліп, нарық ашылған кезде бір рет құлыпталады деп топшыладым. Бірақ бұл жорамал токенизация туралы бірінші беттен-ақ күмәнді болып шықты.
Құжаттар FT-ті нөлдік купондық облигация ретінде сипаттайды: ол өтеу мерзімінде 1 қарыз токенін төлеуге міндеттенеді, бірақ сол күнге дейін ол дисконтпен саудаланады. Демек “fixed” бөлігінің мағынасы — құлыпталған сан емес, баратын жер, яғни толық 1 қарыз токені, ол өтеу мерзімінде кепілденген. Несие берушінің нақты қанша табыс табуы — ол сатып алатын дисконтке байланысты; ал сол дисконтты олар қандай range order-ді толтырғанына қарай нарық белгілейді. Сол сәтте бәрі түсінікті болды.
Мені таңғалдырғаны — оның астында жүретін паритет шарты: 1 FT плюс 1 XT тең 1 қарыз токені, ол кез келген сәтте, тек settlement кезінде емес, теңгерімде ұсталады. XT — шетке қойылған қосымша актив емес; ол дәл сол теңдеудің екінші бөлігі. Ал FT-ті өтеу мерзімінде бірден redeem етуге болатын сәтте XT бірден құнын жоғалтады. Шығарылатын айырбас мынада: бағалау уақыты өтеу мерзіміне қаншалық жақындаған сайын жылжиды, сондықтан тиімді мөлшерлеме әр сауда сайын өзгереді, тұрақты қалмайды. Бұл протокол оны алдын ала бекітпей, нарық мөлшерлемені өзі анықтай алатындай етіп жасалған сияқты.
Нарықтар өтеу мерзіміне жақындаған кезде жұқара түсетін болса, сол дисконттың уақыт қалғанына қаншалықты дәл ілесетінін қалай тексеруге болады екен? #termmax @termmax
Жай ғана TermMax құжаттарын қарап отырып, “Fixed-Rate Token” дегеннің нақты нені білдіретінін түсінуге тырыстым. Мен мөлшерлеме өзі протоколмен бекітіліп, нарық ашылған кезде бір рет құлыпталады деп топшыладым. Бірақ бұл жорамал токенизация туралы бірінші беттен-ақ күмәнді болып шықты.
Құжаттар FT-ті нөлдік купондық облигация ретінде сипаттайды: ол өтеу мерзімінде 1 қарыз токенін төлеуге міндеттенеді, бірақ сол күнге дейін ол дисконтпен саудаланады. Демек “fixed” бөлігінің мағынасы — құлыпталған сан емес, баратын жер, яғни толық 1 қарыз токені, ол өтеу мерзімінде кепілденген. Несие берушінің нақты қанша табыс табуы — ол сатып алатын дисконтке байланысты; ал сол дисконтты олар қандай range order-ді толтырғанына қарай нарық белгілейді. Сол сәтте бәрі түсінікті болды.
Мені таңғалдырғаны — оның астында жүретін паритет шарты: 1 FT плюс 1 XT тең 1 қарыз токені, ол кез келген сәтте, тек settlement кезінде емес, теңгерімде ұсталады. XT — шетке қойылған қосымша актив емес; ол дәл сол теңдеудің екінші бөлігі. Ал FT-ті өтеу мерзімінде бірден redeem етуге болатын сәтте XT бірден құнын жоғалтады. Шығарылатын айырбас мынада: бағалау уақыты өтеу мерзіміне қаншалық жақындаған сайын жылжиды, сондықтан тиімді мөлшерлеме әр сауда сайын өзгереді, тұрақты қалмайды. Бұл протокол оны алдын ала бекітпей, нарық мөлшерлемені өзі анықтай алатындай етіп жасалған сияқты.
Нарықтар өтеу мерзіміне жақындаған кезде жұқара түсетін болса, сол дисконттың уақыт қалғанына қаншалықты дәл ілесетінін қалай тексеруге болады екен? #termmax @TermMax
8
5
109
·
--
တက်ရိပ်ရှိသည်
တစ်စိတ်တစ်ပိုင်း မှန်ကန်
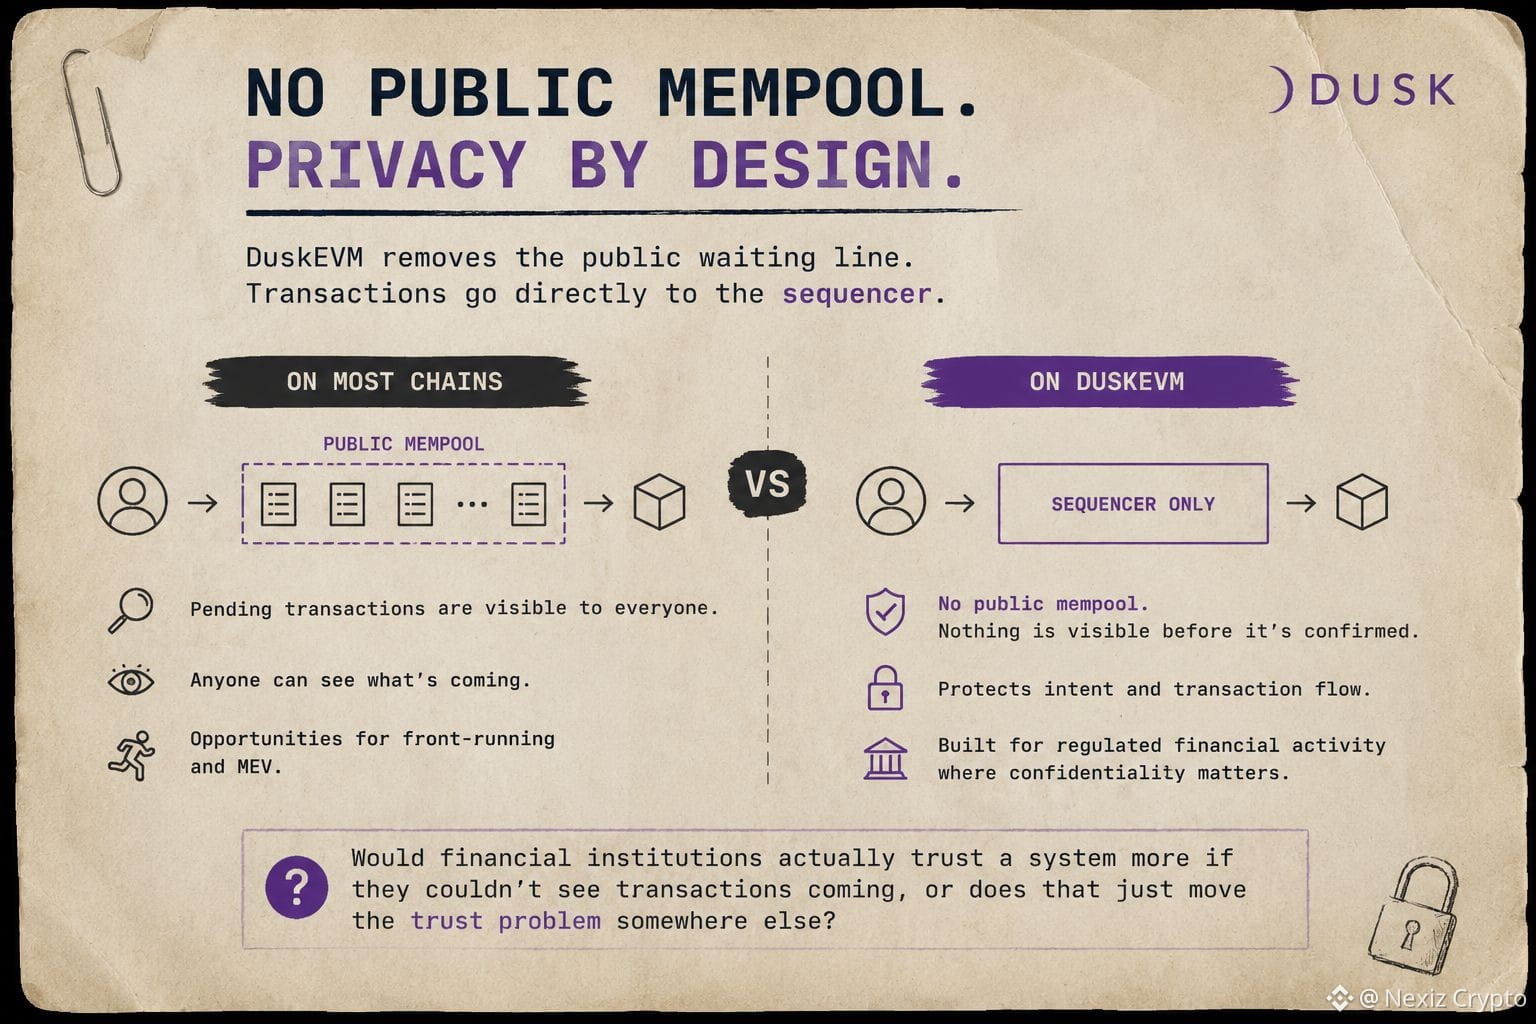
ကျွန်တော်က ဘလော့ခ်ချိန်းတိုင်းဟာ နောက်ကွယ်မှာ အခြေခံအားဖြင့် အတူတူပဲ အလုပ်လုပ်မယ်လို့ ထင်ထားခဲ့တယ်။ ငွေလွှဲငွေပြောင်းလုပ်ဆောင်ချက်တွေကို တင်သွင်းလိုက်တယ်၊ တန်းစီစောင့်ရတယ်၊ အတည်မပြုမီ အဲဒီတန်းစီနေတာကို လူတိုင်း မြင်နိုင်တယ်။ ဒီအကြောင်းကို တစ်ခါမှ အထူးစဉ်းစားမထားခဲ့ဘူး။ နောက်ပိုင်း Dusk ရဲ့ စာရွက်စာတမ်းထဲက တစ်ခုခုကို ဖတ်မိတော့ ကျွန်တော် ရပ်တန့်သွားတယ်။ DuskEVM မှာ အဲဒီလို မြင်သာတဲ့ စောင့်ဆိုင်းတန်းစီမှု မရှိဘူး။ ငွေလွှဲငွေပြောင်းတွေက တန်းတန်းမတ်မတ် ဖြတ်သန်းသွားပြီး ဖြစ်လာမယ့်အရာကို မဖြစ်ခင် လူမြင်ကွင်းမှာ ဘာမှ မပြဘူး။ အဲဒီအချိန်မှာပဲ ကျွန်တော် သဘောပေါက်သွားတယ်။ အများစု ချိန်းတွေမှာ pending transactions တွေကို လူတိုင်းမြင်ခွင့်ပေးတာကို ပွင့်လင်းမြင်သာမှုအတွက် ပုံမှန်၊ တစ်ခါတစ်ရံ ကောင်းတယ်လို့တောင် သဘောထားကြတယ်။ ဒါပေမယ့် အဲဒါကလည်း စောင့်ကြည့်နေတဲ့ ဘယ်သူမဆို လာမယ့် trade တစ်ခုကို မြင်နိုင်ပြီး အရင်ဆုံး လုပ်ဆောင်နိုင်တယ်ဆိုတာကိုလည်း ဆိုလိုတယ်။ နေ့စဉ်သုံး လွှဲပြောင်းမှုတွေမှာတော့ ဒါက သိပ်အရေးမကြီးဘူး။ စည်းမျဉ်းတင်းကျပ်ထားတဲ့ ဘဏ္ဍာရေးလုပ်ငန်းဆိုင်ရာ လှုပ်ရှားမှုတွေမှာတော့ ဒါက တကယ့် အန္တရာယ်တစ်ခုပဲ။ ဒါကြောင့် ဒီဟာက တကယ်တော့ နည်းပညာဆိုင်ရာ shortcut တစ်ခု မဟုတ်ဘူး။ ပိုပြီးတော့ ရည်ရွယ်ချက်ရှိရှိ ရွေးချယ်ထားတဲ့အရာလိုပဲ မြင်ရတယ်၊ ပွင့်လင်းမြင်သာမှုကို ကာကွယ်မှုနဲ့ လဲလှယ်ထားတာ။ ဘာကြောင့်လဲဆိုတော့ ဘဏ္ဍာရေးအဖွဲ့အစည်းတွေက တန်းစီစာရင်းကို ကြည့်နေရတာထက် သူတို့ရဲ့ လှုပ်ရှားမှုတွေ settlement မဖြစ်မီ ဖော်ထုတ်မခံရတာကို ပိုပြီး အရေးထားကြလို့ပဲ။ ကျွန်တော် ပြန်လည်စဉ်းစားမိနေတဲ့အချက်က ဒီအရာက ဒီနေရာမှာ "privacy" ရဲ့ အဓိပ္ပာယ်ကို ဘယ်လိုပြောင်းလဲစေသလဲဆိုတာပဲ။ အရာအားလုံးကို ဖုံးကွယ်ဖို့ မဟုတ်ဘူး။ ငွေလွှဲငွေပြောင်း တကယ်ဖြစ်မလာခင် ရည်ရွယ်ချက်ကို မကြေညာထားဖို့ပဲ။ ဘဏ္ဍာရေးအဖွဲ့အစည်းတွေက လာမယ့် transactions တွေကို မမြင်ရဘူးဆိုရင် စနစ်ကို ပိုပြီး ယုံကြည်လာမလား၊ ဒါမှမဟုတ် ယုံကြည်မှု ပြဿနာကို တခြားနေရာဆီပဲ ရွှေ့လိုက်တာလား? #dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
ကျွန်တော်က ဘလော့ခ်ချိန်းတိုင်းဟာ နောက်ကွယ်မှာ အခြေခံအားဖြင့် အတူတူပဲ အလုပ်လုပ်မယ်လို့ ထင်ထားခဲ့တယ်။ ငွေလွှဲငွေပြောင်းလုပ်ဆောင်ချက်တွေကို တင်သွင်းလိုက်တယ်၊ တန်းစီစောင့်ရတယ်၊ အတည်မပြုမီ အဲဒီတန်းစီနေတာကို လူတိုင်း မြင်နိုင်တယ်။ ဒီအကြောင်းကို တစ်ခါမှ အထူးစဉ်းစားမထားခဲ့ဘူး။ နောက်ပိုင်း Dusk ရဲ့ စာရွက်စာတမ်းထဲက တစ်ခုခုကို ဖတ်မိတော့ ကျွန်တော် ရပ်တန့်သွားတယ်။ DuskEVM မှာ အဲဒီလို မြင်သာတဲ့ စောင့်ဆိုင်းတန်းစီမှု မရှိဘူး။ ငွေလွှဲငွေပြောင်းတွေက တန်းတန်းမတ်မတ် ဖြတ်သန်းသွားပြီး ဖြစ်လာမယ့်အရာကို မဖြစ်ခင် လူမြင်ကွင်းမှာ ဘာမှ မပြဘူး။ အဲဒီအချိန်မှာပဲ ကျွန်တော် သဘောပေါက်သွားတယ်။ အများစု ချိန်းတွေမှာ pending transactions တွေကို လူတိုင်းမြင်ခွင့်ပေးတာကို ပွင့်လင်းမြင်သာမှုအတွက် ပုံမှန်၊ တစ်ခါတစ်ရံ ကောင်းတယ်လို့တောင် သဘောထားကြတယ်။ ဒါပေမယ့် အဲဒါကလည်း စောင့်ကြည့်နေတဲ့ ဘယ်သူမဆို လာမယ့် trade တစ်ခုကို မြင်နိုင်ပြီး အရင်ဆုံး လုပ်ဆောင်နိုင်တယ်ဆိုတာကိုလည်း ဆိုလိုတယ်။ နေ့စဉ်သုံး လွှဲပြောင်းမှုတွေမှာတော့ ဒါက သိပ်အရေးမကြီးဘူး။ စည်းမျဉ်းတင်းကျပ်ထားတဲ့ ဘဏ္ဍာရေးလုပ်ငန်းဆိုင်ရာ လှုပ်ရှားမှုတွေမှာတော့ ဒါက တကယ့် အန္တရာယ်တစ်ခုပဲ။ ဒါကြောင့် ဒီဟာက တကယ်တော့ နည်းပညာဆိုင်ရာ shortcut တစ်ခု မဟုတ်ဘူး။ ပိုပြီးတော့ ရည်ရွယ်ချက်ရှိရှိ ရွေးချယ်ထားတဲ့အရာလိုပဲ မြင်ရတယ်၊ ပွင့်လင်းမြင်သာမှုကို ကာကွယ်မှုနဲ့ လဲလှယ်ထားတာ။ ဘာကြောင့်လဲဆိုတော့ ဘဏ္ဍာရေးအဖွဲ့အစည်းတွေက တန်းစီစာရင်းကို ကြည့်နေရတာထက် သူတို့ရဲ့ လှုပ်ရှားမှုတွေ settlement မဖြစ်မီ ဖော်ထုတ်မခံရတာကို ပိုပြီး အရေးထားကြလို့ပဲ။ ကျွန်တော် ပြန်လည်စဉ်းစားမိနေတဲ့အချက်က ဒီအရာက ဒီနေရာမှာ "privacy" ရဲ့ အဓိပ္ပာယ်ကို ဘယ်လိုပြောင်းလဲစေသလဲဆိုတာပဲ။ အရာအားလုံးကို ဖုံးကွယ်ဖို့ မဟုတ်ဘူး။ ငွေလွှဲငွေပြောင်း တကယ်ဖြစ်မလာခင် ရည်ရွယ်ချက်ကို မကြေညာထားဖို့ပဲ။ ဘဏ္ဍာရေးအဖွဲ့အစည်းတွေက လာမယ့် transactions တွေကို မမြင်ရဘူးဆိုရင် စနစ်ကို ပိုပြီး ယုံကြည်လာမလား၊ ဒါမှမဟုတ် ယုံကြည်မှု ပြဿနာကို တခြားနေရာဆီပဲ ရွှေ့လိုက်တာလား? #dusk $DUSK @Dusk
5
3
102
·
--
တက်ရိပ်ရှိသည်
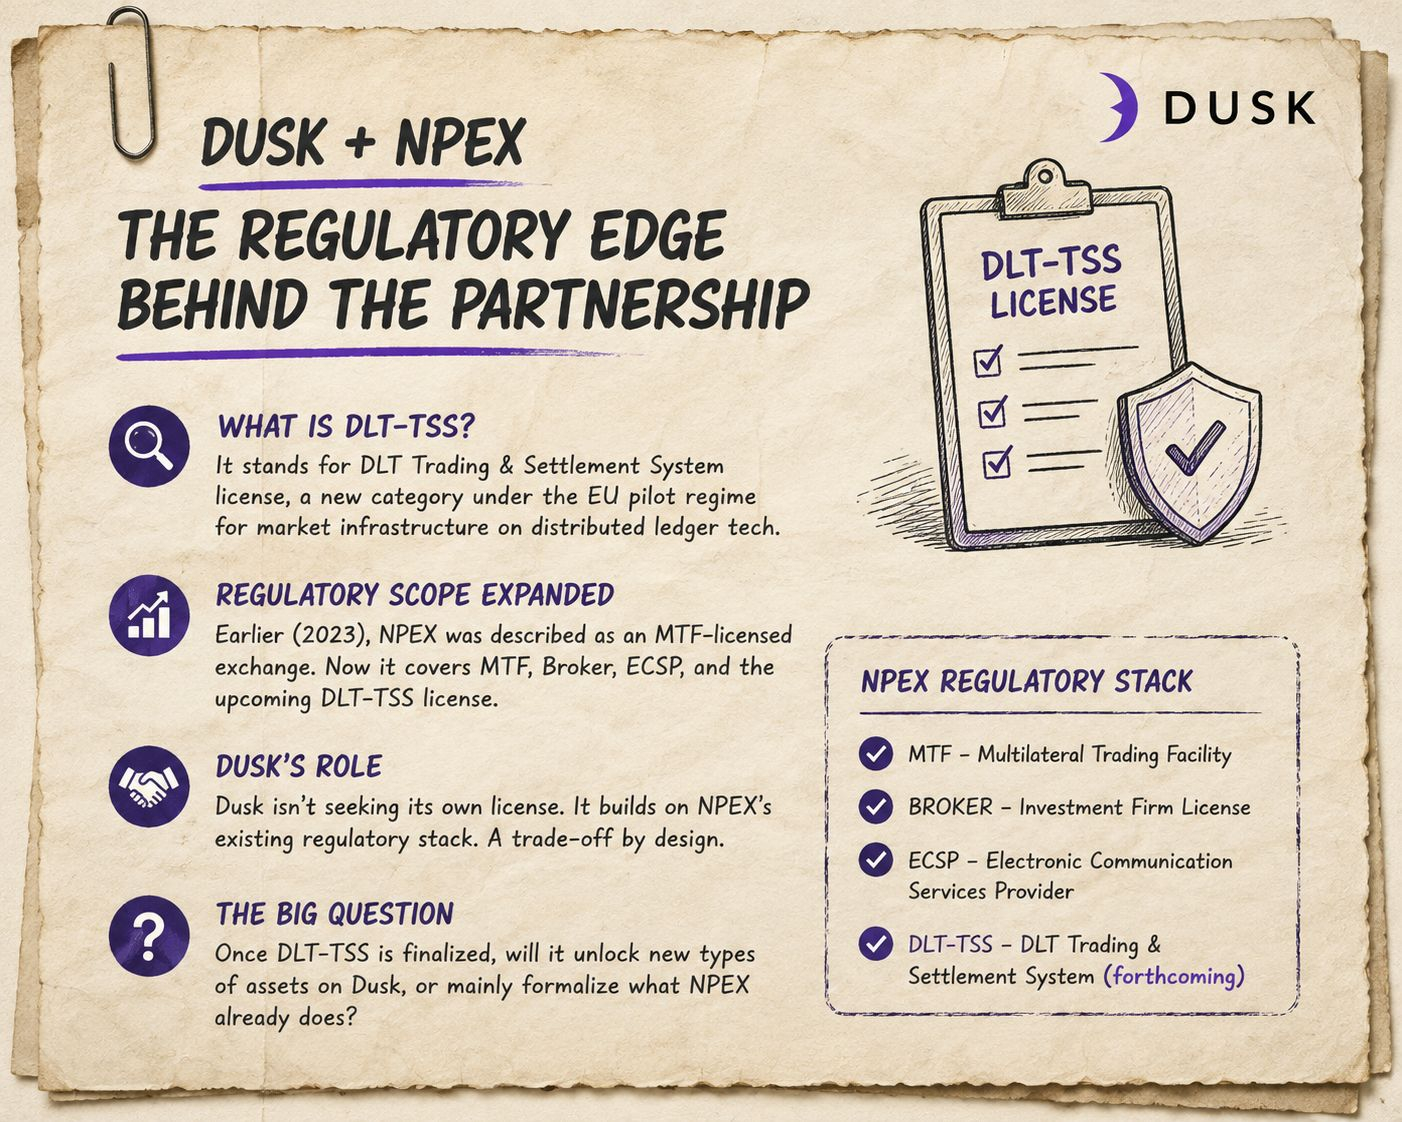
Мені випало читати сторінку Dusk про партнерство з NPEX, і одна деталь привернула мою увагу: згадка про ліцензію "DLT-TSS". Я раніше не зустрічав цей термін у контексті блокчейну, тож припустив, що це внутрішня термінологія Dusk.
Після перевірки офіційної сторінки з’ясувалося, що це справді категорія регуляторного характеру — ліцензія на Trading and Settlement System для DLT. Це одна з новіших класифікацій у межах правил пілотного режиму ЄС для ринкової інфраструктури, що працює на розподілених реєстрах.
Мене здивувало порівняння тієї сторінки з попередньою заявою Dusk про NPEX. У первинному релізі за 2023 рік NPEX описували просто як біржу, ліцензовану як MTF. Нова сторінка "Regulatory Edge" наводить ширший набір: MTF, Broker, ECSP і майбутню DLT-TSS. Це помітний зсув у межах між двома офіційними матеріалами з того самого джерела. Це не суперечність, але ознака того, що регуляторне покриття партнерства розширювалося з часом, а не було зафіксовано з самого старту.
Обачне прочитання тут таке: Dusk не заявляє про власну ліцензію, а успадковує чинний регуляторний статус NPEX у всьому стеку. Це компроміс, закладений за дизайном: він прив’язує історію комплаєнсу Dusk до прогресу ліцензування NPEX, а не до окремої автономної рамки.
Це, своєю чергою, підводить до реального питання: коли DLT-TSS буде остаточно затверджено, чи це змінить те, які саме активи можуть бути врегульовані на Dusk, чи радше просто формалізує те, що NPEX уже робить?
#dusk $DUSK @Dusk_Foundation
Мені випало читати сторінку Dusk про партнерство з NPEX, і одна деталь привернула мою увагу: згадка про ліцензію "DLT-TSS". Я раніше не зустрічав цей термін у контексті блокчейну, тож припустив, що це внутрішня термінологія Dusk.
Після перевірки офіційної сторінки з’ясувалося, що це справді категорія регуляторного характеру — ліцензія на Trading and Settlement System для DLT. Це одна з новіших класифікацій у межах правил пілотного режиму ЄС для ринкової інфраструктури, що працює на розподілених реєстрах.
Мене здивувало порівняння тієї сторінки з попередньою заявою Dusk про NPEX. У первинному релізі за 2023 рік NPEX описували просто як біржу, ліцензовану як MTF. Нова сторінка "Regulatory Edge" наводить ширший набір: MTF, Broker, ECSP і майбутню DLT-TSS. Це помітний зсув у межах між двома офіційними матеріалами з того самого джерела. Це не суперечність, але ознака того, що регуляторне покриття партнерства розширювалося з часом, а не було зафіксовано з самого старту.
Обачне прочитання тут таке: Dusk не заявляє про власну ліцензію, а успадковує чинний регуляторний статус NPEX у всьому стеку. Це компроміс, закладений за дизайном: він прив’язує історію комплаєнсу Dusk до прогресу ліцензування NPEX, а не до окремої автономної рамки.
Це, своєю чергою, підводить до реального питання: коли DLT-TSS буде остаточно затверджено, чи це змінить те, які саме активи можуть бути врегульовані на Dusk, чи радше просто формалізує те, що NPEX уже робить?
#dusk $DUSK @Dusk
5
2
104
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
အီးမေးလ် / ဖုန်းနံပါတ်
ရေပန်းစားနေသော ခေါင်းစဉ်များ
FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
ကြည့်ရှုမှု 14 ကြိမ်
5 ဦး ဆွေးနွေးနေသည်
Binance မှ ဒေါ်လာ ၆ ဘီလီယံ ခိုးယူမှုကို မြောက်ကိုရီးယား၏ TraderTraitor အဖွဲ့ကြောင့်ဟု FBI သတ်မှတ်
Binance News
·နှစ်သက်မှု 6 ခု
·ကြည့်ရှုမှု 3.4k ကြိမ်
BinanceSAFUFundTransferCompleted7499BTC
ကြည့်ရှုမှု 42,754 ကြိမ်
867 ဦး ဆွေးနွေးနေသည်
BinanceRecovery90% of stolen assets
ကြည့်ရှုမှု 147,342 ကြိမ်
181 ဦး ဆွေးနွေးနေသည်