
海盗鸭
2.4k ပို့စ်များ

海盗鸭
တိုင်ကြားမည်
သုံးစွဲသူကို ဘလော့မည်
52 ဖော်လိုလုပ်ထားသည်
128 ဖော်လိုလုပ်သူများ
297 လိုက်ခ်လုပ်ထားသည်
ပို့စ်များ
အားလုံး
Quotes
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
9月15日,美国参议院就《数字资产市场清晰法案》(CLARITY Act)的终止辩论动议投票,49票赞成、50票反对,距离推进所需的60票差了11票。被否的是程序性门槛,不是对法案内容的最终表决——但对一个已经谈了快一年的法案来说,这个区别意义不大。
Polymarket的赔率走得比投票更早:今年2月委员会通过后的高点约82%,6月中旬约70%,6月底在Jefferies提示参议院风险后掉到48%,投票前一度只剩15%上下,投票失败后跌到5%附近。所谓"几率减半",其实是从82%到5%,只剩下十六分之一。相关合约累计成交约2130万美元。
卡在哪里?主要是"道德条款":民主党要求对高级官员的加密资产施加可执行的剥离或盲信托,共和党领导层则认为对方在一再移动球门;此外稳定币收益条款、DeFi协议如何分类同样是争议点。Lummis警告,错过本届国会,下一个现实窗口可能要等到2030年。
我的立场很明确:立法路径今年基本关窗,但监管不会停——伯恩斯坦判断SEC与CFTC会"积极且迅速"地推进规则制定,SEC的Regulation Crypto Assets提案公众意见征询期到10月20日截止。普通用户真正可操作的时间节点在这里,而不是参议院的下一次投票。行政规则的软肋是可逆:一次政府更替或一场诉讼就能改写它。
想听听你的看法:你会把10月20日意见征询截止当成一个观察节点,还是觉得规则路径的利好早就被市场定价完了?
#Polymarket上CLARITY法案立法几率减半
9月15日,美国参议院就《数字资产市场清晰法案》(CLARITY Act)的终止辩论动议投票,49票赞成、50票反对,距离推进所需的60票差了11票。被否的是程序性门槛,不是对法案内容的最终表决——但对一个已经谈了快一年的法案来说,这个区别意义不大。
Polymarket的赔率走得比投票更早:今年2月委员会通过后的高点约82%,6月中旬约70%,6月底在Jefferies提示参议院风险后掉到48%,投票前一度只剩15%上下,投票失败后跌到5%附近。所谓"几率减半",其实是从82%到5%,只剩下十六分之一。相关合约累计成交约2130万美元。
卡在哪里?主要是"道德条款":民主党要求对高级官员的加密资产施加可执行的剥离或盲信托,共和党领导层则认为对方在一再移动球门;此外稳定币收益条款、DeFi协议如何分类同样是争议点。Lummis警告,错过本届国会,下一个现实窗口可能要等到2030年。
我的立场很明确:立法路径今年基本关窗,但监管不会停——伯恩斯坦判断SEC与CFTC会"积极且迅速"地推进规则制定,SEC的Regulation Crypto Assets提案公众意见征询期到10月20日截止。普通用户真正可操作的时间节点在这里,而不是参议院的下一次投票。行政规则的软肋是可逆:一次政府更替或一场诉讼就能改写它。
想听听你的看法:你会把10月20日意见征询截止当成一个观察节点,还是觉得规则路径的利好早就被市场定价完了?
#Polymarket上CLARITY法案立法几率减半
Polymarket的赔率走得比投票更早:今年2月委员会通过后的高点约82%,6月中旬约70%,6月底在Jefferies提示参议院风险后掉到48%,投票前一度只剩15%上下,投票失败后跌到5%附近。所谓"几率减半",其实是从82%到5%,只剩下十六分之一。相关合约累计成交约2130万美元。
卡在哪里?主要是"道德条款":民主党要求对高级官员的加密资产施加可执行的剥离或盲信托,共和党领导层则认为对方在一再移动球门;此外稳定币收益条款、DeFi协议如何分类同样是争议点。Lummis警告,错过本届国会,下一个现实窗口可能要等到2030年。
我的立场很明确:立法路径今年基本关窗,但监管不会停——伯恩斯坦判断SEC与CFTC会"积极且迅速"地推进规则制定,SEC的Regulation Crypto Assets提案公众意见征询期到10月20日截止。普通用户真正可操作的时间节点在这里,而不是参议院的下一次投票。行政规则的软肋是可逆:一次政府更替或一场诉讼就能改写它。
想听听你的看法:你会把10月20日意见征询截止当成一个观察节点,还是觉得规则路径的利好早就被市场定价完了?
#Polymarket上CLARITY法案立法几率减半
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
9月中旬,Zama把"机密DeFi"从概念推到了有规模的运营:在以太坊上开放了16个架在Morpho之上的机密策展金库,由Steakhouse Financial、Armitage by Wintermute、Flowdesk、RockawayX、Bitwise五家机构担任策展人,覆盖USDC、USDT、WBTC、AUSD、tGBP五种资产。
拆开看结构,16个金库分两类:12个"混合"金库,本质是给现有公开金库开一个机密入口,策略、流动性、风险状况和底层金库完全一致,只有存款和仓位不公开;4个"独家"金库是全新的、没有公开对应版本,比如Wintermute的机密WBTC金库。这也不是孤例——今年6月第一个机密USDC金库上线,七周内TVL从零做到4000万美元。
技术上它靠的是FHE(全同态加密),配套的代币标准是ERC7984;Zama还和Merkl合作,把激励引擎扩展到机密代币上,让奖励在加密余额上计算、用机密转账发放,连排行榜数据都不公开,同时上线了Zama Swap做机密兑换。
为什么要做这个?因为DeFi最反直觉的一点是:链上透明对散户是保护,对大额仓位却是纯劣势。你的建仓、清算价、减仓动作全网可见,等于给对手方免费的信息优势——抢跑、定点挤兑、跟单都能被精确执行。所以隐私在链上首先是个市场微观结构问题,然后才轮到合规问题。
代价也要说清楚:机密计算比明文计算贵,可组合性还会打折——一个金库能看到自己的仓位,但外部协议看不到,很多乐高式拼接就做不了。这次先上"策展金库"而不是"全链开放隐私",我认为正是对成本与可组合性的一次妥协。
我倾向于认为,机构资金要不要上链,隐私不是加分项而是必需项。$ETH 上长出来这类基础设施,比再多一个收益聚合器有意义。
问你:机构进场,隐私是必需项还是加分项?如果必须为机密性牺牲一部分可组合性,你愿意吗?
#Zama在以太坊开放16个机密Morpho金库
9月中旬,Zama把"机密DeFi"从概念推到了有规模的运营:在以太坊上开放了16个架在Morpho之上的机密策展金库,由Steakhouse Financial、Armitage by Wintermute、Flowdesk、RockawayX、Bitwise五家机构担任策展人,覆盖USDC、USDT、WBTC、AUSD、tGBP五种资产。
拆开看结构,16个金库分两类:12个"混合"金库,本质是给现有公开金库开一个机密入口,策略、流动性、风险状况和底层金库完全一致,只有存款和仓位不公开;4个"独家"金库是全新的、没有公开对应版本,比如Wintermute的机密WBTC金库。这也不是孤例——今年6月第一个机密USDC金库上线,七周内TVL从零做到4000万美元。
技术上它靠的是FHE(全同态加密),配套的代币标准是ERC7984;Zama还和Merkl合作,把激励引擎扩展到机密代币上,让奖励在加密余额上计算、用机密转账发放,连排行榜数据都不公开,同时上线了Zama Swap做机密兑换。
为什么要做这个?因为DeFi最反直觉的一点是:链上透明对散户是保护,对大额仓位却是纯劣势。你的建仓、清算价、减仓动作全网可见,等于给对手方免费的信息优势——抢跑、定点挤兑、跟单都能被精确执行。所以隐私在链上首先是个市场微观结构问题,然后才轮到合规问题。
代价也要说清楚:机密计算比明文计算贵,可组合性还会打折——一个金库能看到自己的仓位,但外部协议看不到,很多乐高式拼接就做不了。这次先上"策展金库"而不是"全链开放隐私",我认为正是对成本与可组合性的一次妥协。
我倾向于认为,机构资金要不要上链,隐私不是加分项而是必需项。$ETH 上长出来这类基础设施,比再多一个收益聚合器有意义。
问你:机构进场,隐私是必需项还是加分项?如果必须为机密性牺牲一部分可组合性,你愿意吗?
#Zama在以太坊开放16个机密Morpho金库
拆开看结构,16个金库分两类:12个"混合"金库,本质是给现有公开金库开一个机密入口,策略、流动性、风险状况和底层金库完全一致,只有存款和仓位不公开;4个"独家"金库是全新的、没有公开对应版本,比如Wintermute的机密WBTC金库。这也不是孤例——今年6月第一个机密USDC金库上线,七周内TVL从零做到4000万美元。
技术上它靠的是FHE(全同态加密),配套的代币标准是ERC7984;Zama还和Merkl合作,把激励引擎扩展到机密代币上,让奖励在加密余额上计算、用机密转账发放,连排行榜数据都不公开,同时上线了Zama Swap做机密兑换。
为什么要做这个?因为DeFi最反直觉的一点是:链上透明对散户是保护,对大额仓位却是纯劣势。你的建仓、清算价、减仓动作全网可见,等于给对手方免费的信息优势——抢跑、定点挤兑、跟单都能被精确执行。所以隐私在链上首先是个市场微观结构问题,然后才轮到合规问题。
代价也要说清楚:机密计算比明文计算贵,可组合性还会打折——一个金库能看到自己的仓位,但外部协议看不到,很多乐高式拼接就做不了。这次先上"策展金库"而不是"全链开放隐私",我认为正是对成本与可组合性的一次妥协。
我倾向于认为,机构资金要不要上链,隐私不是加分项而是必需项。$ETH 上长出来这类基础设施,比再多一个收益聚合器有意义。
问你:机构进场,隐私是必需项还是加分项?如果必须为机密性牺牲一部分可组合性,你愿意吗?
#Zama在以太坊开放16个机密Morpho金库
273
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
9月15日,美国参议院对《CLARITY法案》(数字资产市场结构法案)的终止辩论动议表决为49比50,距离推进所需的60票门槛差了11票,连简单多数都没拿到。全部赞成票来自共和党,民主党整体反对,Collins、Hawley、Moran等共和党人倒戈。主要起草人之一Lummis直言,下一个现实窗口可能要等到2030年。
比票数更值得看的是概率怎么被定价。Polymarket上"2026年通过"的几率2月还在82%,表决前一周约34%,投票当天早间掉到18%,投完只剩个位数百分比。这半年,预测市场基本是这轮立法最好的温度计——它比新闻早一步告诉你结局。
失败的原因不是技术性的,是三重政治账:特朗普家族2025年约14亿美元的加密相关收入,让"伦理条款"成了死结;稳定币收益的边界(禁止闲置余额付息、但放行DeFi奖励)同时得罪银行业和行业自己;再加上11月3日大选只剩七周,双方都不愿意让步。
真正的变化发生在投票之后。SEC主席Atkins和CFTC主席Selig双双表态,将依据既有法定授权自行立规——比如SEC的加密资产监管框架、CFTC的现货上市制度。这就是"规则驱动"接替"立法驱动"。
两者的区别很要命:立法一旦通过就相对稳定;而行政规则下一届政府就能推翻,还要被法院反复检验。更关键的是,"哪些代币是商品、哪些是证券"这道题,没有立法就只能靠个案和执法裁量去答。
我倾向于认为,这次失败的代价不在当下——监管真空期并没有变得更严——而在于把资产分类这件事整体推迟了几年。$BTC 当天跌约4%、一度下探7.5万美元,市场给的正是"确定性延期"的定价。
留个问题:你更愿意要一套随时可能被下届推翻的行政规则,还是继续等一部像是在等不到的立法?"2030年窗口"这个说法,你信吗?
#美参议院否决CLARITY法案
9月15日,美国参议院对《CLARITY法案》(数字资产市场结构法案)的终止辩论动议表决为49比50,距离推进所需的60票门槛差了11票,连简单多数都没拿到。全部赞成票来自共和党,民主党整体反对,Collins、Hawley、Moran等共和党人倒戈。主要起草人之一Lummis直言,下一个现实窗口可能要等到2030年。
比票数更值得看的是概率怎么被定价。Polymarket上"2026年通过"的几率2月还在82%,表决前一周约34%,投票当天早间掉到18%,投完只剩个位数百分比。这半年,预测市场基本是这轮立法最好的温度计——它比新闻早一步告诉你结局。
失败的原因不是技术性的,是三重政治账:特朗普家族2025年约14亿美元的加密相关收入,让"伦理条款"成了死结;稳定币收益的边界(禁止闲置余额付息、但放行DeFi奖励)同时得罪银行业和行业自己;再加上11月3日大选只剩七周,双方都不愿意让步。
真正的变化发生在投票之后。SEC主席Atkins和CFTC主席Selig双双表态,将依据既有法定授权自行立规——比如SEC的加密资产监管框架、CFTC的现货上市制度。这就是"规则驱动"接替"立法驱动"。
两者的区别很要命:立法一旦通过就相对稳定;而行政规则下一届政府就能推翻,还要被法院反复检验。更关键的是,"哪些代币是商品、哪些是证券"这道题,没有立法就只能靠个案和执法裁量去答。
我倾向于认为,这次失败的代价不在当下——监管真空期并没有变得更严——而在于把资产分类这件事整体推迟了几年。$BTC 当天跌约4%、一度下探7.5万美元,市场给的正是"确定性延期"的定价。
留个问题:你更愿意要一套随时可能被下届推翻的行政规则,还是继续等一部像是在等不到的立法?"2030年窗口"这个说法,你信吗?
#美参议院否决CLARITY法案
比票数更值得看的是概率怎么被定价。Polymarket上"2026年通过"的几率2月还在82%,表决前一周约34%,投票当天早间掉到18%,投完只剩个位数百分比。这半年,预测市场基本是这轮立法最好的温度计——它比新闻早一步告诉你结局。
失败的原因不是技术性的,是三重政治账:特朗普家族2025年约14亿美元的加密相关收入,让"伦理条款"成了死结;稳定币收益的边界(禁止闲置余额付息、但放行DeFi奖励)同时得罪银行业和行业自己;再加上11月3日大选只剩七周,双方都不愿意让步。
真正的变化发生在投票之后。SEC主席Atkins和CFTC主席Selig双双表态,将依据既有法定授权自行立规——比如SEC的加密资产监管框架、CFTC的现货上市制度。这就是"规则驱动"接替"立法驱动"。
两者的区别很要命:立法一旦通过就相对稳定;而行政规则下一届政府就能推翻,还要被法院反复检验。更关键的是,"哪些代币是商品、哪些是证券"这道题,没有立法就只能靠个案和执法裁量去答。
我倾向于认为,这次失败的代价不在当下——监管真空期并没有变得更严——而在于把资产分类这件事整体推迟了几年。$BTC 当天跌约4%、一度下探7.5万美元,市场给的正是"确定性延期"的定价。
留个问题:你更愿意要一套随时可能被下届推翻的行政规则,还是继续等一部像是在等不到的立法?"2030年窗口"这个说法,你信吗?
#美参议院否决CLARITY法案
71
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
9月18日,华夏基金(香港)联同渣打银行与 OSL 集团,完成了香港首宗以受规管港元稳定币 HKDAP 申购、赎回旗下数字货币市场基金的用例。金额不大,但把一条链路跑通了。
三方分工值得拆开看:HKDAP 的发行方是碇点金融科技,由渣打银行(香港)牵头成立,2026年4月获金管局颁发牌照;申购、交易与结算在持牌交易所 OSL HK 开设的户口上进行,完成 HKDAP 与基金代币之间的兑换;渣打同时担任代币及基金单位的托管人和代币化代理。发行、交易、托管三个角色都不是沙盒里的模拟。
资产端也有底座:华夏数字货币市场基金2025年推出,已做成港元、美元、人民币三个币种的系列,规模超过58亿港元,并在多家香港持牌虚拟资产交易平台及券商渠道开放认购。
我的判断是,这件事的价值不在「首宗」这两个字,而在于它补上了港元稳定币最缺的那一环——用途。此前稳定币的讨论几乎都停在发行牌照和储备上,可持有者拿到稳定币之后能拿它做什么,一直没答案。现在稳定币可以直接变成一只可生息的合规基金份额,再叠加团队提到的 24/7 申赎方向,等于把「稳定币+数字资产」从沙盒推进到了实际的资产配置环节。
接下来我会盯两点:一是这类用例能不能从港元扩到美元、人民币币种;二是规模能不能起来——58亿港元的基金盘子,靠几笔用例是撑不动的。
#华夏基金完成港元稳定币投资用例
问你一个实操的:这条通道全面开放,你会用稳定币直接申赎基金吗?还是更习惯法币进出?
9月18日,华夏基金(香港)联同渣打银行与 OSL 集团,完成了香港首宗以受规管港元稳定币 HKDAP 申购、赎回旗下数字货币市场基金的用例。金额不大,但把一条链路跑通了。
三方分工值得拆开看:HKDAP 的发行方是碇点金融科技,由渣打银行(香港)牵头成立,2026年4月获金管局颁发牌照;申购、交易与结算在持牌交易所 OSL HK 开设的户口上进行,完成 HKDAP 与基金代币之间的兑换;渣打同时担任代币及基金单位的托管人和代币化代理。发行、交易、托管三个角色都不是沙盒里的模拟。
资产端也有底座:华夏数字货币市场基金2025年推出,已做成港元、美元、人民币三个币种的系列,规模超过58亿港元,并在多家香港持牌虚拟资产交易平台及券商渠道开放认购。
我的判断是,这件事的价值不在「首宗」这两个字,而在于它补上了港元稳定币最缺的那一环——用途。此前稳定币的讨论几乎都停在发行牌照和储备上,可持有者拿到稳定币之后能拿它做什么,一直没答案。现在稳定币可以直接变成一只可生息的合规基金份额,再叠加团队提到的 24/7 申赎方向,等于把「稳定币+数字资产」从沙盒推进到了实际的资产配置环节。
接下来我会盯两点:一是这类用例能不能从港元扩到美元、人民币币种;二是规模能不能起来——58亿港元的基金盘子,靠几笔用例是撑不动的。
#华夏基金完成港元稳定币投资用例
问你一个实操的:这条通道全面开放,你会用稳定币直接申赎基金吗?还是更习惯法币进出?
三方分工值得拆开看:HKDAP 的发行方是碇点金融科技,由渣打银行(香港)牵头成立,2026年4月获金管局颁发牌照;申购、交易与结算在持牌交易所 OSL HK 开设的户口上进行,完成 HKDAP 与基金代币之间的兑换;渣打同时担任代币及基金单位的托管人和代币化代理。发行、交易、托管三个角色都不是沙盒里的模拟。
资产端也有底座:华夏数字货币市场基金2025年推出,已做成港元、美元、人民币三个币种的系列,规模超过58亿港元,并在多家香港持牌虚拟资产交易平台及券商渠道开放认购。
我的判断是,这件事的价值不在「首宗」这两个字,而在于它补上了港元稳定币最缺的那一环——用途。此前稳定币的讨论几乎都停在发行牌照和储备上,可持有者拿到稳定币之后能拿它做什么,一直没答案。现在稳定币可以直接变成一只可生息的合规基金份额,再叠加团队提到的 24/7 申赎方向,等于把「稳定币+数字资产」从沙盒推进到了实际的资产配置环节。
接下来我会盯两点:一是这类用例能不能从港元扩到美元、人民币币种;二是规模能不能起来——58亿港元的基金盘子,靠几笔用例是撑不动的。
#华夏基金完成港元稳定币投资用例
问你一个实操的:这条通道全面开放,你会用稳定币直接申赎基金吗?还是更习惯法币进出?
6
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
Zama把16个机密金库的访问权限开到了Morpho上。打头的是与Steakhouse Financial合作的金库:用户把$USDC换成加密版本的cUSDC,直接存入Morpho现有的Steakhouse USDC Prime金库,在不暴露余额、交易金额与策略的前提下赚取收益。底座是全同态加密FHE——在密文上直接做计算,不需要先解密,也不需要跨链桥。
机制上有两点值得注意。一是链上可见的只有金库整体的偿付数据,个人仓位与进出时点全部加密;二是激励层采用ERC-7984机密代币标准,与Merkl合作分发奖励,但领取额外收益需要按仓位把余额查看权委托出去——隐私不是白来的,是有条件的披露。盘子本身不小:Morpho存款超过110亿美元,Steakhouse管理超过45亿美元。
为什么这件事对$ETH重要?以太坊缺的从来不是流动性,而是让机构资金敢把仓位整块搬上链的运营隐私——基金不想让对手方看见自己的建仓路径和赎回时点。Zama CEO Rand Hindi把这称为"保密DeFi"作为一个类别被打开。
我的观点:隐私不是叙事,是机构资金上链的门槛条件,这条线的方向我认为是对的。分歧在成本和合规——FHE的计算开销,以及"选择性披露"能否满足审计与监管要求,才是决定它能不能从16个金库长成基础设施的关键。
问题交给你:如果为了仓位隐私要让出余额查看权、甚至牺牲一点收益率,你会用吗?
#Zama在以太坊开放16个机密Morpho金库
Zama把16个机密金库的访问权限开到了Morpho上。打头的是与Steakhouse Financial合作的金库:用户把$USDC 换成加密版本的cUSDC,直接存入Morpho现有的Steakhouse USDC Prime金库,在不暴露余额、交易金额与策略的前提下赚取收益。底座是全同态加密FHE——在密文上直接做计算,不需要先解密,也不需要跨链桥。
机制上有两点值得注意。一是链上可见的只有金库整体的偿付数据,个人仓位与进出时点全部加密;二是激励层采用ERC-7984机密代币标准,与Merkl合作分发奖励,但领取额外收益需要按仓位把余额查看权委托出去——隐私不是白来的,是有条件的披露。盘子本身不小:Morpho存款超过110亿美元,Steakhouse管理超过45亿美元。
为什么这件事对$ETH 重要?以太坊缺的从来不是流动性,而是让机构资金敢把仓位整块搬上链的运营隐私——基金不想让对手方看见自己的建仓路径和赎回时点。Zama CEO Rand Hindi把这称为"保密DeFi"作为一个类别被打开。
我的观点:隐私不是叙事,是机构资金上链的门槛条件,这条线的方向我认为是对的。分歧在成本和合规——FHE的计算开销,以及"选择性披露"能否满足审计与监管要求,才是决定它能不能从16个金库长成基础设施的关键。
问题交给你:如果为了仓位隐私要让出余额查看权、甚至牺牲一点收益率,你会用吗?
#Zama在以太坊开放16个机密Morpho金库
机制上有两点值得注意。一是链上可见的只有金库整体的偿付数据,个人仓位与进出时点全部加密;二是激励层采用ERC-7984机密代币标准,与Merkl合作分发奖励,但领取额外收益需要按仓位把余额查看权委托出去——隐私不是白来的,是有条件的披露。盘子本身不小:Morpho存款超过110亿美元,Steakhouse管理超过45亿美元。
为什么这件事对$ETH 重要?以太坊缺的从来不是流动性,而是让机构资金敢把仓位整块搬上链的运营隐私——基金不想让对手方看见自己的建仓路径和赎回时点。Zama CEO Rand Hindi把这称为"保密DeFi"作为一个类别被打开。
我的观点:隐私不是叙事,是机构资金上链的门槛条件,这条线的方向我认为是对的。分歧在成本和合规——FHE的计算开销,以及"选择性披露"能否满足审计与监管要求,才是决定它能不能从16个金库长成基础设施的关键。
问题交给你:如果为了仓位隐私要让出余额查看权、甚至牺牲一点收益率,你会用吗?
#Zama在以太坊开放16个机密Morpho金库
1
337
·
--
ဘာသာပြန်ဆိုချက် ကြည့်မည်
$XRP 在交易所的储备降到约16亿枚,七年最低。对比去年10月的约37.6亿枚,一年少了近六成,交易所供给比率掉到0.03。单看币安,月均持仓从去年11月约31亿枚降到今年9月初约26亿枚,5亿枚XRP离开,是2024年2月以来最低,100万枚以上的大额钱包占了提币量的55.3%。
三种解释:提去冷钱包长持、被现货ETF发行方买走托管、交易所内部钱包调拨。链上数据分不清这三者。
我的倾向:这更像ETF带来的被动搬家,不是主动囤币。理由是价格没配合——XRP约1.4美元,仍比3.66美元的高点低六成以上;2024年7月也出现过类似的储备低位,之后并没有行情。
所以:这5亿枚是真锁进冷钱包,还是OTC在出货?#XRP交易所储备创七年新低
$XRP 在交易所的储备降到约16亿枚,七年最低。对比去年10月的约37.6亿枚,一年少了近六成,交易所供给比率掉到0.03。单看币安,月均持仓从去年11月约31亿枚降到今年9月初约26亿枚,5亿枚XRP离开,是2024年2月以来最低,100万枚以上的大额钱包占了提币量的55.3%。
三种解释:提去冷钱包长持、被现货ETF发行方买走托管、交易所内部钱包调拨。链上数据分不清这三者。
我的倾向:这更像ETF带来的被动搬家,不是主动囤币。理由是价格没配合——XRP约1.4美元,仍比3.66美元的高点低六成以上;2024年7月也出现过类似的储备低位,之后并没有行情。
所以:这5亿枚是真锁进冷钱包,还是OTC在出货?#XRP交易所储备创七年新低
三种解释:提去冷钱包长持、被现货ETF发行方买走托管、交易所内部钱包调拨。链上数据分不清这三者。
我的倾向:这更像ETF带来的被动搬家,不是主动囤币。理由是价格没配合——XRP约1.4美元,仍比3.66美元的高点低六成以上;2024年7月也出现过类似的储备低位,之后并没有行情。
所以:这5亿枚是真锁进冷钱包,还是OTC在出货?#XRP交易所储备创七年新低
90
·
--
Deel deze financiële rapportage is het meest directe bewijs op deze AI-serverketen: $DELLB in het tweede kwartaal een omzet van 47 miljard dollar, +58% jaar-op-jaar; niet-GAAP winst per aandeel 7,04 dollar, terwijl de markt slechts rond 4,9 dollar verwachtte. De order backlog van AI-servers is binnen één kwartaal bijna verdubbeld tot 95 miljard dollar; in de periode werden 16,4 miljard dollar aan AI-systemen verzonden. In de jaarverwachting werd de guidance met 25 miljard naar 192 miljard dollar verhoogd en na publicatie steeg de koers aanvankelijk met ongeveer 8%. Maar het andere deel van het verhaal zit in de cashflow: de vrije kasstroom ligt bijna op halvering vergeleken met vorig jaar, de brutomarge blijft nog steeds rond de 20% liggen, terwijl aan de chipkant meer dan 70% kan worden behaald. Dit is de taakverdeling van deze ronde AI-hardware: het assemblagegedeelte haalt eerst de orders binnen en neemt vervolgens zowel de lage marges als het risico van het voorschieten van kapitaal over. Of orders echt omgezet kunnen worden naar contant geld is het getal dat de komende twee kwartalen centraal moet staan. #Dell-resultaten overtreffen verwachtingen, aandeel stijgt 8%
Deel deze financiële rapportage is het meest directe bewijs op deze AI-serverketen: $DELLB in het tweede kwartaal een omzet van 47 miljard dollar, +58% jaar-op-jaar; niet-GAAP winst per aandeel 7,04 dollar, terwijl de markt slechts rond 4,9 dollar verwachtte. De order backlog van AI-servers is binnen één kwartaal bijna verdubbeld tot 95 miljard dollar; in de periode werden 16,4 miljard dollar aan AI-systemen verzonden. In de jaarverwachting werd de guidance met 25 miljard naar 192 miljard dollar verhoogd en na publicatie steeg de koers aanvankelijk met ongeveer 8%. Maar het andere deel van het verhaal zit in de cashflow: de vrije kasstroom ligt bijna op halvering vergeleken met vorig jaar, de brutomarge blijft nog steeds rond de 20% liggen, terwijl aan de chipkant meer dan 70% kan worden behaald. Dit is de taakverdeling van deze ronde AI-hardware: het assemblagegedeelte haalt eerst de orders binnen en neemt vervolgens zowel de lage marges als het risico van het voorschieten van kapitaal over. Of orders echt omgezet kunnen worden naar contant geld is het getal dat de komende twee kwartalen centraal moet staan. #Dell-resultaten overtreffen verwachtingen, aandeel stijgt 8%
3
·
--
Oracle ónĩ́ wó ọ̀pọ̀lọ́pọ̀ yípadà láìmọ̀pọ̀ 5% sí 167 dọ́là, ìdáhùn ọ̀rọ̀ náà jẹ́ pé Morgan Stanley ti gbé ìye tí ó fojú bá rẹ̀ soke, àti apá ìdàgbàsókè amáyédẹrùn AI cloud infrastructure ti bẹ̀rẹ̀ sí í padà bọ̀. Ohun tí ń gbé ìgbàgbọ́ yìí ró, ni iroyin ìṣirò Oracle fún Oṣù kẹfa: ìwọlé cloud infrastructure pọ̀ sí 93% ní ọdún sí 57.9 milionu dọ́là, ìdálẹ́kọ̀ọ́ ìfaramọ́ tó kù (RPO) sì ń fò soke 363% sí 6,380 milionu dọ́là; nínú èyí, 75 milionu dọ́là ní í ṣe pẹ̀lú àwọn ìwé adehun GPU tí wọ́n ti sanwo síwájú. Alákóso náà tún jẹ́risi àwọn ìfojúsùn ìwọlé fún ọdún inawo 2027, tí ó tó 90 milionu dọ́là. Ṣùgbọ́n apa míì lẹ́gbẹ̀ẹ́ owó náà ni owó-ọwọ́: inawo capital expenditure fún ọdún inawo 2026 ga dé 55.7 milionu dọ́là, free cash flow sì wà ní abájáde ìnà dọ́kòtà 23.7 milionu dọ́là, ó sì tún ní ètò láti túnná owó-ìnà tó jẹ́ ní nǹkan bí 40 milionu dọ́là ní ọdún inawo tuntun. Ní apá kejì, CoreWeave ní kìta kẹ̀ẹ̀dọ́gún (Q2) tó pọ̀ sí i ní ìlọpo méjì sí 2.6 milionu dọ́là, àti àwọn ìpamọ́ pátápátá (backlog) tó bọ́ mí sí 1,040 milionu dọ́là. Gbogbo ọna ìṣòwò ìṣirò AI—láti ohun-èlò sí ìlò—ń dánwò ọjọ́ iwájú kan ṣoṣo.$ORCLB $CRWVB
Oracle ónĩ́ wó ọ̀pọ̀lọ́pọ̀ yípadà láìmọ̀pọ̀ 5% sí 167 dọ́là, ìdáhùn ọ̀rọ̀ náà jẹ́ pé Morgan Stanley ti gbé ìye tí ó fojú bá rẹ̀ soke, àti apá ìdàgbàsókè amáyédẹrùn AI cloud infrastructure ti bẹ̀rẹ̀ sí í padà bọ̀. Ohun tí ń gbé ìgbàgbọ́ yìí ró, ni iroyin ìṣirò Oracle fún Oṣù kẹfa: ìwọlé cloud infrastructure pọ̀ sí 93% ní ọdún sí 57.9 milionu dọ́là, ìdálẹ́kọ̀ọ́ ìfaramọ́ tó kù (RPO) sì ń fò soke 363% sí 6,380 milionu dọ́là; nínú èyí, 75 milionu dọ́là ní í ṣe pẹ̀lú àwọn ìwé adehun GPU tí wọ́n ti sanwo síwájú. Alákóso náà tún jẹ́risi àwọn ìfojúsùn ìwọlé fún ọdún inawo 2027, tí ó tó 90 milionu dọ́là. Ṣùgbọ́n apa míì lẹ́gbẹ̀ẹ́ owó náà ni owó-ọwọ́: inawo capital expenditure fún ọdún inawo 2026 ga dé 55.7 milionu dọ́là, free cash flow sì wà ní abájáde ìnà dọ́kòtà 23.7 milionu dọ́là, ó sì tún ní ètò láti túnná owó-ìnà tó jẹ́ ní nǹkan bí 40 milionu dọ́là ní ọdún inawo tuntun. Ní apá kejì, CoreWeave ní kìta kẹ̀ẹ̀dọ́gún (Q2) tó pọ̀ sí i ní ìlọpo méjì sí 2.6 milionu dọ́là, àti àwọn ìpamọ́ pátápátá (backlog) tó bọ́ mí sí 1,040 milionu dọ́là. Gbogbo ọna ìṣòwò ìṣirò AI—láti ohun-èlò sí ìlò—ń dánwò ọjọ́ iwájú kan ṣoṣo.$ORCLB $CRWVB
7
·
--
SOL 9月18日单日涨约11%,站上112美元,创下1月以来的新高。同一天,Bitwise 的 Solana 质押 ETF BSOL 涨12%,成交额8500万美元。
但数字里最该看的是结构:Solana 期货24小时成交额约121.4亿美元,现货只有14.9亿美元——杠杆资金是现货的8倍。24小时全网清算3821万美元,其中空头3672万,占比96%;未平仓合约已接近70亿美元。这是一场典型的空头挤压,而不是现货买盘堆出来的行情。
那基本面上有什么?Solana 基金会接入 Allfunds,这家分销网络连着3300多家资管机构、管理约1.9万亿欧元资产;链上 RWA 规模超40亿美元、持有地址超35万个;MoneyGram 的出入金通道上线 Solana,覆盖25个以上国家的入金和170多个国家的提现;性能侧计划把目标出块时隙从400毫秒逐步压到200毫秒。ETF 这边,Solana 相关 ETF 资产14.2亿美元、累计流入13.7亿。
我的倾向很明确:SOL 这轮的相对强度来自「支付+资管分销+RWA」这类真实使用场景,性质跟 meme 情绪的二次点火不一样。但短期 RSI 已经到83,超买是事实,115–122美元是下一档参考位,跌回110下方则要看107和100的支撑。
$SOL
#SOL涨约10%
同一个问题给你:112这个价位你会追,还是等回踩100再接?
SOL 9月18日单日涨约11%,站上112美元,创下1月以来的新高。同一天,Bitwise 的 Solana 质押 ETF BSOL 涨12%,成交额8500万美元。
但数字里最该看的是结构:Solana 期货24小时成交额约121.4亿美元,现货只有14.9亿美元——杠杆资金是现货的8倍。24小时全网清算3821万美元,其中空头3672万,占比96%;未平仓合约已接近70亿美元。这是一场典型的空头挤压,而不是现货买盘堆出来的行情。
那基本面上有什么?Solana 基金会接入 Allfunds,这家分销网络连着3300多家资管机构、管理约1.9万亿欧元资产;链上 RWA 规模超40亿美元、持有地址超35万个;MoneyGram 的出入金通道上线 Solana,覆盖25个以上国家的入金和170多个国家的提现;性能侧计划把目标出块时隙从400毫秒逐步压到200毫秒。ETF 这边,Solana 相关 ETF 资产14.2亿美元、累计流入13.7亿。
我的倾向很明确:SOL 这轮的相对强度来自「支付+资管分销+RWA」这类真实使用场景,性质跟 meme 情绪的二次点火不一样。但短期 RSI 已经到83,超买是事实,115–122美元是下一档参考位,跌回110下方则要看107和100的支撑。
$SOL
#SOL涨约10%
同一个问题给你:112这个价位你会追,还是等回踩100再接?
但数字里最该看的是结构:Solana 期货24小时成交额约121.4亿美元,现货只有14.9亿美元——杠杆资金是现货的8倍。24小时全网清算3821万美元,其中空头3672万,占比96%;未平仓合约已接近70亿美元。这是一场典型的空头挤压,而不是现货买盘堆出来的行情。
那基本面上有什么?Solana 基金会接入 Allfunds,这家分销网络连着3300多家资管机构、管理约1.9万亿欧元资产;链上 RWA 规模超40亿美元、持有地址超35万个;MoneyGram 的出入金通道上线 Solana,覆盖25个以上国家的入金和170多个国家的提现;性能侧计划把目标出块时隙从400毫秒逐步压到200毫秒。ETF 这边,Solana 相关 ETF 资产14.2亿美元、累计流入13.7亿。
我的倾向很明确:SOL 这轮的相对强度来自「支付+资管分销+RWA」这类真实使用场景,性质跟 meme 情绪的二次点火不一样。但短期 RSI 已经到83,超买是事实,115–122美元是下一档参考位,跌回110下方则要看107和100的支撑。
$SOL
#SOL涨约10%
同一个问题给你:112这个价位你会追,还是等回踩100再接?
·
--
$ETH 又摸到2600美元了,这是本月第二次。但这次站上去的底气,可能比价格本身更值得看。链上数据摆在这:非空以太坊钱包数创下历史新高,突破2.07亿个;质押中的 ETH 超过4000万枚;以太坊仍以约500亿美元的总锁仓量稳居 DeFi 第一。更关键的是平均交易费跌破0.1美元,比4月0.72美元的高点降了八成多——手续费便宜到这个程度,小额交互才真正成立。分析师 Ted Pillows 给的门槛是周线收在2550美元上方,那就有机会去2900到3000美元。我倾向于认为,钱包数与质押量的同步新高,比某一次突破更值得当成信号。你更看重价格突破还是链上这些慢变量?#以太坊重回2600美元
$ETH 又摸到2600美元了,这是本月第二次。但这次站上去的底气,可能比价格本身更值得看。链上数据摆在这:非空以太坊钱包数创下历史新高,突破2.07亿个;质押中的 ETH 超过4000万枚;以太坊仍以约500亿美元的总锁仓量稳居 DeFi 第一。更关键的是平均交易费跌破0.1美元,比4月0.72美元的高点降了八成多——手续费便宜到这个程度,小额交互才真正成立。分析师 Ted Pillows 给的门槛是周线收在2550美元上方,那就有机会去2900到3000美元。我倾向于认为,钱包数与质押量的同步新高,比某一次突破更值得当成信号。你更看重价格突破还是链上这些慢变量?#以太坊重回2600美元
280
·
--
У.S. спот XRP ETF连续ный рекорд притоков был прерван 17 сентября: в тот день чистый отток около $5.15 млн, погашения были сосредоточены в двух продуктах, а остальные в основном «шли ровно». Если смотреть в месячном разрезе, эта цифра не выглядит пугающе — с сентября по сегодняшний день накопленный чистый приток около $192 млн: за 16 дней притока пришлось 2 дня оттока; на уровне последней недели скользящий итог всё ещё остаётся небольшим чистым притоком. Накопленный чистый приток слегка снизился с $1.715 млрд до $1.710 млрд. Я скорее склонен считать этот день шумом в рамках тренда, а не точкой старта оттока: погашения на уровне нескольких миллионов за один день на фоне почти $200 млн месячного притока не дают направляющего сигнала. Настоящий сигнал только один — когда общий объём по скользящей неделе переходит в минус и при этом две недели подряд остаётся отрицательным, это говорит о том, что портфельные инвесторы выходят, а не просто маркетмейкеры перекладывают позиции. Поток средств ETF <$XRP > — самый жёсткий опорный пункт в этой истории. На какую линию ты смотришь? Сокращаешь позицию при однодневном уходе в минус или ждёшь подтверждения по недельным данным?
У.S. спот XRP ETF连续ный рекорд притоков был прерван 17 сентября: в тот день чистый отток около $5.15 млн, погашения были сосредоточены в двух продуктах, а остальные в основном «шли ровно». Если смотреть в месячном разрезе, эта цифра не выглядит пугающе — с сентября по сегодняшний день накопленный чистый приток около $192 млн: за 16 дней притока пришлось 2 дня оттока; на уровне последней недели скользящий итог всё ещё остаётся небольшим чистым притоком. Накопленный чистый приток слегка снизился с $1.715 млрд до $1.710 млрд. Я скорее склонен считать этот день шумом в рамках тренда, а не точкой старта оттока: погашения на уровне нескольких миллионов за один день на фоне почти $200 млн месячного притока не дают направляющего сигнала. Настоящий сигнал только один — когда общий объём по скользящей неделе переходит в минус и при этом две недели подряд остаётся отрицательным, это говорит о том, что портфельные инвесторы выходят, а не просто маркетмейкеры перекладывают позиции. Поток средств ETF <$XRP > — самый жёсткий опорный пункт в этой истории. На какую линию ты смотришь? Сокращаешь позицию при однодневном уходе в минус или ждёшь подтверждения по недельным данным?
49
·
--
$BTC кайра 80 миң доллардын үстүнө чыкты. 9-сентябрда бир күндүн ичинде 81702 долларга чейин тийип, бир күндөгү өсүш дээрлик 6% болду — акыркы эки жылдагы эң катуу көтөрүлүүлөрдүн бири. Бирок бөлүп карасак, бул көтөрүлүүгө түрткү болгон күйүүчү май спот сатып алуу эмес: 24 сааттын ичинде бүт тармак боюнча жалпы ликвидация болжол менен 606 миллион долларды түздү, анын ичинде сатуучулардын (short) ликвидациясы 539 миллион доллар — дээрлик 90%. Биткойндун өзүнүн short-ликвидациясы 253 миллион доллар, ал эми long болгондор 7.3 миллион гана — 30+ эсе айырма. Башкача айтканда, бааны өйдө түрткөн нерсе — short позициялардын аргасыз жабылышы (forced liquidation). Андан кийинки бир нече күндө спот ETFтердин таза агымы улана береби — мына ошонун баары маанилүү. 17-сентябрда таза агым 159 миллион долларга жакын болуп, аны BlackRock’тун IBIT жана Fidelity’нин FBTCсы башкарып келди. Менин позициям так: позицияга (leverage) байланышкан рынок кыймылы негизги факторлор менен эмес; short squeeze’тин “күйүүчү майы” чектелүү. 81700 аймагында 365 күндүк орточо сызык дал келип калыптыр. Эгер 82000дин үстүнө чыга калып, ошол жерде бекем сакталгың келсе — спот акчанын агымы тынымсыз “кезектешип” колдоп туруусу керек, болбосо кайра түшүп, 79000–80000 диапазонуна кирип кетсе, анда көпчүлүк (long) кайра тазаланып (liquidation) калышы мүмкүн. Сен бул жолу тренддин тескери бурулушубу деп ойлойсуңбу, же дагы бир жолу squeeze болуп, анан кайра эле кайтып (回吐) түшө турган нерсеби? #比特币突破8万美元大关
$BTC кайра 80 миң доллардын үстүнө чыкты. 9-сентябрда бир күндүн ичинде 81702 долларга чейин тийип, бир күндөгү өсүш дээрлик 6% болду — акыркы эки жылдагы эң катуу көтөрүлүүлөрдүн бири. Бирок бөлүп карасак, бул көтөрүлүүгө түрткү болгон күйүүчү май спот сатып алуу эмес: 24 сааттын ичинде бүт тармак боюнча жалпы ликвидация болжол менен 606 миллион долларды түздү, анын ичинде сатуучулардын (short) ликвидациясы 539 миллион доллар — дээрлик 90%. Биткойндун өзүнүн short-ликвидациясы 253 миллион доллар, ал эми long болгондор 7.3 миллион гана — 30+ эсе айырма. Башкача айтканда, бааны өйдө түрткөн нерсе — short позициялардын аргасыз жабылышы (forced liquidation). Андан кийинки бир нече күндө спот ETFтердин таза агымы улана береби — мына ошонун баары маанилүү. 17-сентябрда таза агым 159 миллион долларга жакын болуп, аны BlackRock’тун IBIT жана Fidelity’нин FBTCсы башкарып келди. Менин позициям так: позицияга (leverage) байланышкан рынок кыймылы негизги факторлор менен эмес; short squeeze’тин “күйүүчү майы” чектелүү. 81700 аймагында 365 күндүк орточо сызык дал келип калыптыр. Эгер 82000дин үстүнө чыга калып, ошол жерде бекем сакталгың келсе — спот акчанын агымы тынымсыз “кезектешип” колдоп туруусу керек, болбосо кайра түшүп, 79000–80000 диапазонуна кирип кетсе, анда көпчүлүк (long) кайра тазаланып (liquidation) калышы мүмкүн. Сен бул жолу тренддин тескери бурулушубу деп ойлойсуңбу, же дагы бир жолу squeeze болуп, анан кайра эле кайтып (回吐) түшө турган нерсеби? #比特币突破8万美元大关
105
·
--
这条话题本身就有分歧:今年1月的多篇报道称Strategy(MSTR)市值超越福特、成为美国第200至202大上市公司;而到9月中旬的估值数据里,Strategy市值约526亿美元、福特约554亿美元,差距是在缩小而不是确定性的超越。同一件事在不同时间点得出相反结论,说明这两家公司的规模已经贴得很近。
分歧的本质,是两套估值框架被放到了同一个刻度上。Strategy是比特币储备公司,市值大致等于持有的$BTC价值加上一个溢价(mNAV);福特是现金流资产,定价锚是销量、利润率和电动化的资本开支。
多头的理由:可转债融资飞轮能持续增厚每股对应的比特币数量,被动指数资金还在流入。空头的理由:溢价是反身性的——股价下跌导致融资能力下降、增持放缓,溢价随之收敛;而福特的估值压缩是周期问题,不是结构问题。
我的判断是:市场愿意给"资产负债表里装什么"的权重,大于给当期利润的权重,这本身就是2026年最值得注意的变化。但$MSTRB这类标的的溢价属于反身性资产,多空分歧的真正焦点不该是比特币涨不涨,而是融资飞轮和币价谁先转向——币价跌30%而溢价还在,飞轮就还能转;溢价先崩,那才是真正的风险。
所以想问你:你愿意为每一股Strategy对应的比特币支付多少溢价?还是说你认为这个溢价本来就该归零?
#Strategy市值超越福特
这条话题本身就有分歧:今年1月的多篇报道称Strategy(MSTR)市值超越福特、成为美国第200至202大上市公司;而到9月中旬的估值数据里,Strategy市值约526亿美元、福特约554亿美元,差距是在缩小而不是确定性的超越。同一件事在不同时间点得出相反结论,说明这两家公司的规模已经贴得很近。
分歧的本质,是两套估值框架被放到了同一个刻度上。Strategy是比特币储备公司,市值大致等于持有的$BTC 价值加上一个溢价(mNAV);福特是现金流资产,定价锚是销量、利润率和电动化的资本开支。
多头的理由:可转债融资飞轮能持续增厚每股对应的比特币数量,被动指数资金还在流入。空头的理由:溢价是反身性的——股价下跌导致融资能力下降、增持放缓,溢价随之收敛;而福特的估值压缩是周期问题,不是结构问题。
我的判断是:市场愿意给"资产负债表里装什么"的权重,大于给当期利润的权重,这本身就是2026年最值得注意的变化。但$MSTRB 这类标的的溢价属于反身性资产,多空分歧的真正焦点不该是比特币涨不涨,而是融资飞轮和币价谁先转向——币价跌30%而溢价还在,飞轮就还能转;溢价先崩,那才是真正的风险。
所以想问你:你愿意为每一股Strategy对应的比特币支付多少溢价?还是说你认为这个溢价本来就该归零?
#Strategy市值超越福特
分歧的本质,是两套估值框架被放到了同一个刻度上。Strategy是比特币储备公司,市值大致等于持有的$BTC 价值加上一个溢价(mNAV);福特是现金流资产,定价锚是销量、利润率和电动化的资本开支。
多头的理由:可转债融资飞轮能持续增厚每股对应的比特币数量,被动指数资金还在流入。空头的理由:溢价是反身性的——股价下跌导致融资能力下降、增持放缓,溢价随之收敛;而福特的估值压缩是周期问题,不是结构问题。
我的判断是:市场愿意给"资产负债表里装什么"的权重,大于给当期利润的权重,这本身就是2026年最值得注意的变化。但$MSTRB 这类标的的溢价属于反身性资产,多空分歧的真正焦点不该是比特币涨不涨,而是融资飞轮和币价谁先转向——币价跌30%而溢价还在,飞轮就还能转;溢价先崩,那才是真正的风险。
所以想问你:你愿意为每一股Strategy对应的比特币支付多少溢价?还是说你认为这个溢价本来就该归零?
#Strategy市值超越福特
4
·
--
Polygon 基金会 CEO Sandeep Nailwal 确认,团队正在准备部署一个无许可销毁合约,首轮一次性永久销毁1亿枚 POL,此后转为季度销毁——关键变化是任何地址都能触发,不再需要基金会自己动手。
目前合约已在测试网,等安全委员会完成最终签名后才会上主网;主网日期未公布,也还没有任何 POL 被真正销毁。
几个数字值得摆在台面上:这1亿枚约占基础费收集器所持1.21亿枚代币的83%,销毁后收集器里只剩约2100万枚;对应初始100亿枚供应量约1%,按约107.16亿枚总供应量算约0.93%。
分歧恰恰在这里。POL 并没有硬性上限,2025年6月之后年化增发约2%,单次1亿枚的销毁量不到半年新增发行量的一半。Nailwal 说 POL 自2026年1月起已进入通缩,但这句话成立的前提是费用销毁持续跑赢增发——那取决于网络真实用量,不取决于一次发布会式的销毁。
我的立场:别把「无许可」本身当成利好。它的意义是把销毁从基金会的动作变成社区可读的 KPI——以后每个季度的销毁量会被当成链上活跃度的读数,触发的人越多,说明费用越真实。这比「1亿枚」这个数字更有信息量。
$POL
#Polygon拟部署合约首轮销毁1亿枚POL
问题留给你:季度销毁数据出来之后,你会把它当成增持 POL 的理由,还是只认费用收入本身?
Polygon 基金会 CEO Sandeep Nailwal 确认,团队正在准备部署一个无许可销毁合约,首轮一次性永久销毁1亿枚 POL,此后转为季度销毁——关键变化是任何地址都能触发,不再需要基金会自己动手。
目前合约已在测试网,等安全委员会完成最终签名后才会上主网;主网日期未公布,也还没有任何 POL 被真正销毁。
几个数字值得摆在台面上:这1亿枚约占基础费收集器所持1.21亿枚代币的83%,销毁后收集器里只剩约2100万枚;对应初始100亿枚供应量约1%,按约107.16亿枚总供应量算约0.93%。
分歧恰恰在这里。POL 并没有硬性上限,2025年6月之后年化增发约2%,单次1亿枚的销毁量不到半年新增发行量的一半。Nailwal 说 POL 自2026年1月起已进入通缩,但这句话成立的前提是费用销毁持续跑赢增发——那取决于网络真实用量,不取决于一次发布会式的销毁。
我的立场:别把「无许可」本身当成利好。它的意义是把销毁从基金会的动作变成社区可读的 KPI——以后每个季度的销毁量会被当成链上活跃度的读数,触发的人越多,说明费用越真实。这比「1亿枚」这个数字更有信息量。
$POL
#Polygon拟部署合约首轮销毁1亿枚POL
问题留给你:季度销毁数据出来之后,你会把它当成增持 POL 的理由,还是只认费用收入本身?
目前合约已在测试网,等安全委员会完成最终签名后才会上主网;主网日期未公布,也还没有任何 POL 被真正销毁。
几个数字值得摆在台面上:这1亿枚约占基础费收集器所持1.21亿枚代币的83%,销毁后收集器里只剩约2100万枚;对应初始100亿枚供应量约1%,按约107.16亿枚总供应量算约0.93%。
分歧恰恰在这里。POL 并没有硬性上限,2025年6月之后年化增发约2%,单次1亿枚的销毁量不到半年新增发行量的一半。Nailwal 说 POL 自2026年1月起已进入通缩,但这句话成立的前提是费用销毁持续跑赢增发——那取决于网络真实用量,不取决于一次发布会式的销毁。
我的立场:别把「无许可」本身当成利好。它的意义是把销毁从基金会的动作变成社区可读的 KPI——以后每个季度的销毁量会被当成链上活跃度的读数,触发的人越多,说明费用越真实。这比「1亿枚」这个数字更有信息量。
$POL
#Polygon拟部署合约首轮销毁1亿枚POL
问题留给你:季度销毁数据出来之后,你会把它当成增持 POL 的理由,还是只认费用收入本身?
61
·
--
在9月15日,Strategy(原MicroStrategy)的市值一度超过福特汽车,成为美国市值第200大上市公司——但只维持了很短时间,次日股价回落后又跌回福特约530亿美元市值之下。
这种“超越”本身没什么;有意义的是它凭什么实现。Strategy持有845,050枚比特币,约占比特币总供应量的4%,买入均价约75,412美元,总成本约637亿美元,其后20家上市公司持仓加起来还多。因此它的市值本质上并不是“一家软件公司的估值”,而是“打包上市的$BTC 敞口,再叠一层溢价”。
问题恰恰出在那层溢价上。Strategy过去的飞轮是:股价高于持仓价值(mNAV大于1)时增发股票买币,币价上涨推高股价,股价再融资买币。现在这道飞轮停了——mNAV从2024到2025年约1.5至4倍的高位收缩到1.0以下,股价比52周高点365.21美元低了约六成。溢价没了,增发买币就等于稀释股东。
于是公司做了两件方向相反的事:连续两周没有买入比特币;同时按“比特币货币化计划”卖出约2.184亿美元比特币来支付优先股股息(季度约4.007亿美元),并保留约64亿美元储备,足够覆盖三年以上股息。
9月18日,$BTC 一度突破80,000美元,$MSTRB 单日上涨11.87%至147.95美元,市值回到588亿——这恰恰说明它现在的弹性完全绑在币价上,和汽车公司的可比性只是象征。
我倾向于认为,把Strategy当“比特币代理”来买的人,买的其实是那道溢价本身。当溢价在1以下,你付的是管理成本和杠杆风险,而不是比特币。
所以我想问你一句:如果mNAV长期停在1以下,你会买$MSTRB,还是干脆直接买$BTC?为什么?
#Strategy市值超越福特
在9月15日,Strategy(原MicroStrategy)的市值一度超过福特汽车,成为美国市值第200大上市公司——但只维持了很短时间,次日股价回落后又跌回福特约530亿美元市值之下。
这种“超越”本身没什么;有意义的是它凭什么实现。Strategy持有845,050枚比特币,约占比特币总供应量的4%,买入均价约75,412美元,总成本约637亿美元,其后20家上市公司持仓加起来还多。因此它的市值本质上并不是“一家软件公司的估值”,而是“打包上市的$BTC 敞口,再叠一层溢价”。
问题恰恰出在那层溢价上。Strategy过去的飞轮是:股价高于持仓价值(mNAV大于1)时增发股票买币,币价上涨推高股价,股价再融资买币。现在这道飞轮停了——mNAV从2024到2025年约1.5至4倍的高位收缩到1.0以下,股价比52周高点365.21美元低了约六成。溢价没了,增发买币就等于稀释股东。
于是公司做了两件方向相反的事:连续两周没有买入比特币;同时按“比特币货币化计划”卖出约2.184亿美元比特币来支付优先股股息(季度约4.007亿美元),并保留约64亿美元储备,足够覆盖三年以上股息。
9月18日,$BTC 一度突破80,000美元,$MSTRB 单日上涨11.87%至147.95美元,市值回到588亿——这恰恰说明它现在的弹性完全绑在币价上,和汽车公司的可比性只是象征。
我倾向于认为,把Strategy当“比特币代理”来买的人,买的其实是那道溢价本身。当溢价在1以下,你付的是管理成本和杠杆风险,而不是比特币。
所以我想问你一句:如果mNAV长期停在1以下,你会买$MSTRB ,还是干脆直接买$BTC ?为什么?
#Strategy市值超越福特
这种“超越”本身没什么;有意义的是它凭什么实现。Strategy持有845,050枚比特币,约占比特币总供应量的4%,买入均价约75,412美元,总成本约637亿美元,其后20家上市公司持仓加起来还多。因此它的市值本质上并不是“一家软件公司的估值”,而是“打包上市的$BTC 敞口,再叠一层溢价”。
问题恰恰出在那层溢价上。Strategy过去的飞轮是:股价高于持仓价值(mNAV大于1)时增发股票买币,币价上涨推高股价,股价再融资买币。现在这道飞轮停了——mNAV从2024到2025年约1.5至4倍的高位收缩到1.0以下,股价比52周高点365.21美元低了约六成。溢价没了,增发买币就等于稀释股东。
于是公司做了两件方向相反的事:连续两周没有买入比特币;同时按“比特币货币化计划”卖出约2.184亿美元比特币来支付优先股股息(季度约4.007亿美元),并保留约64亿美元储备,足够覆盖三年以上股息。
9月18日,$BTC 一度突破80,000美元,$MSTRB 单日上涨11.87%至147.95美元,市值回到588亿——这恰恰说明它现在的弹性完全绑在币价上,和汽车公司的可比性只是象征。
我倾向于认为,把Strategy当“比特币代理”来买的人,买的其实是那道溢价本身。当溢价在1以下,你付的是管理成本和杠杆风险,而不是比特币。
所以我想问你一句:如果mNAV长期停在1以下,你会买$MSTRB ,还是干脆直接买$BTC ?为什么?
#Strategy市值超越福特
117
·
--
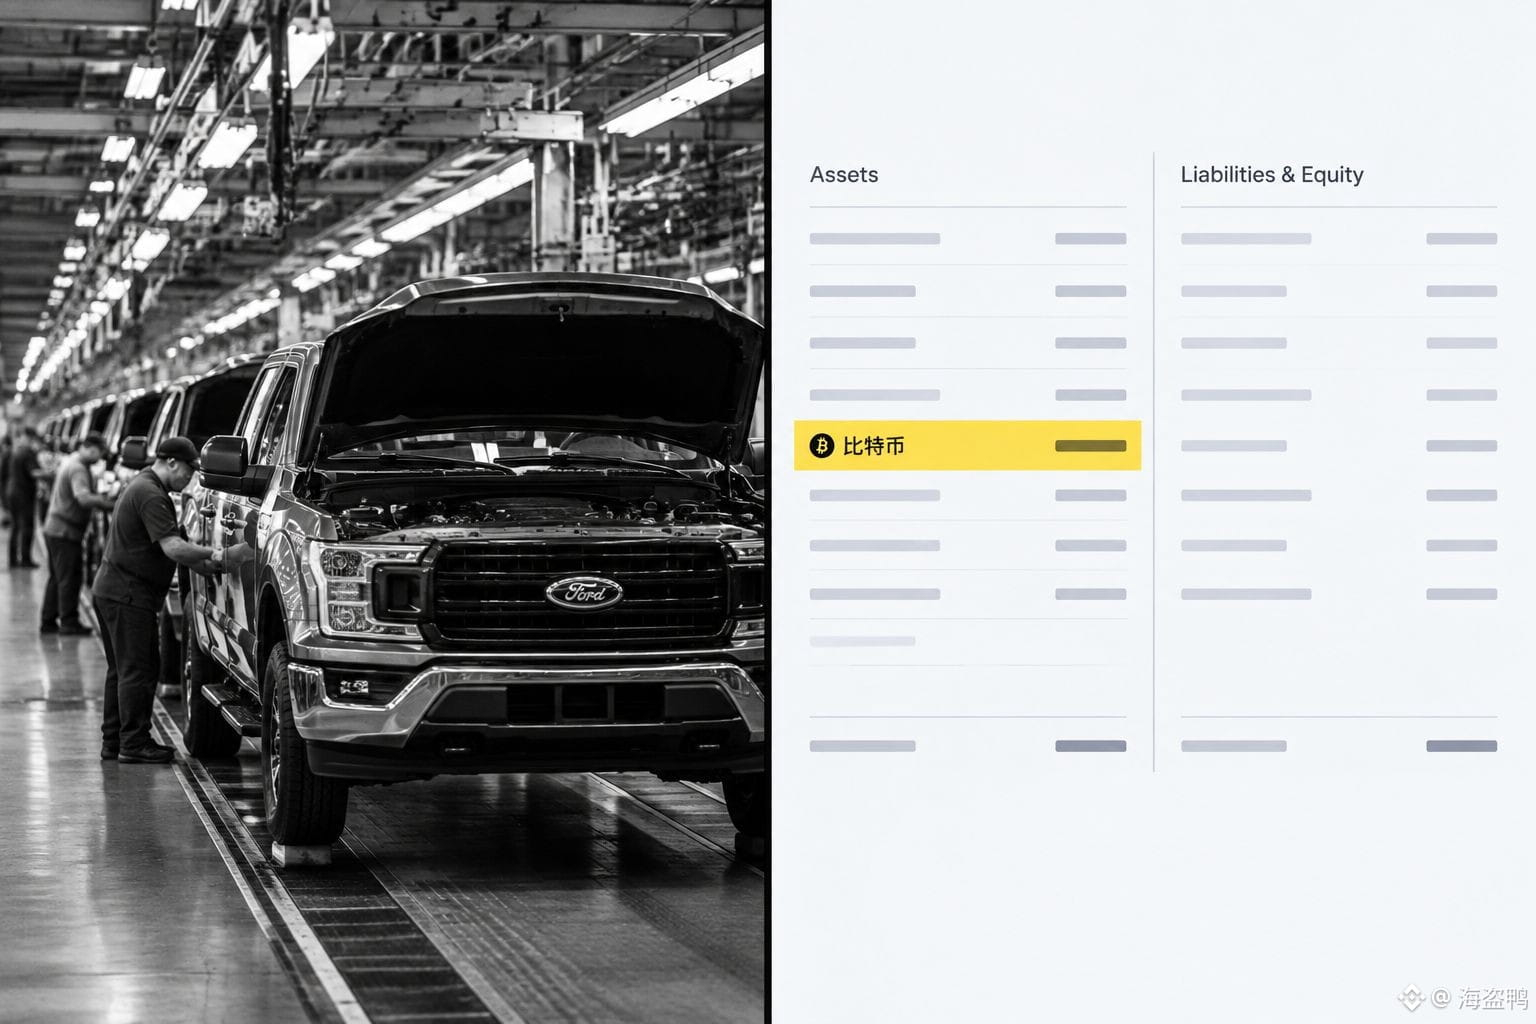
一家不造一辆车、不产一块电池的公司,市值超过了福特。
福特一年卖出几百万台车,全球十几万员工,一百多年的产线和渠道。Strategy 账上最值钱的东西,是它那一堆比特币。市场给这两样东西定的价,前者低于后者。
这意味着什么?现在愿意为「资产结构」付溢价的钱,比愿意为「产能」付溢价的钱多。造车的钱要先进厂房、库存、经销商返利,每一分都先变成成本;囤币的钱直接躺在资产负债表上,还能随时被当成抵押品再融资。前者赚的是经营利润,后者赚的是市场对它融资能力的想象力。
我不觉得这只是币圈的自我感动。过去两年,凡是重资产、薄利润的老牌公司,估值几乎都被同一把尺子重新量过一遍,Strategy 只是把这件事做到了极致——它干脆把公司本身变成了一只资产容器。
问题也在这儿:想象力跑在现金流前面的时候,定价权就不在公司手里了。你觉得福特被低估了,还是 Strategy 被高估了?这两个答案,对应完全不同的仓位。
一家不造一辆车、不产一块电池的公司,市值超过了福特。
福特一年卖出几百万台车,全球十几万员工,一百多年的产线和渠道。Strategy 账上最值钱的东西,是它那一堆比特币。市场给这两样东西定的价,前者低于后者。
这意味着什么?现在愿意为「资产结构」付溢价的钱,比愿意为「产能」付溢价的钱多。造车的钱要先进厂房、库存、经销商返利,每一分都先变成成本;囤币的钱直接躺在资产负债表上,还能随时被当成抵押品再融资。前者赚的是经营利润,后者赚的是市场对它融资能力的想象力。
我不觉得这只是币圈的自我感动。过去两年,凡是重资产、薄利润的老牌公司,估值几乎都被同一把尺子重新量过一遍,Strategy 只是把这件事做到了极致——它干脆把公司本身变成了一只资产容器。
问题也在这儿:想象力跑在现金流前面的时候,定价权就不在公司手里了。你觉得福特被低估了,还是 Strategy 被高估了?这两个答案,对应完全不同的仓位。
福特一年卖出几百万台车,全球十几万员工,一百多年的产线和渠道。Strategy 账上最值钱的东西,是它那一堆比特币。市场给这两样东西定的价,前者低于后者。
这意味着什么?现在愿意为「资产结构」付溢价的钱,比愿意为「产能」付溢价的钱多。造车的钱要先进厂房、库存、经销商返利,每一分都先变成成本;囤币的钱直接躺在资产负债表上,还能随时被当成抵押品再融资。前者赚的是经营利润,后者赚的是市场对它融资能力的想象力。
我不觉得这只是币圈的自我感动。过去两年,凡是重资产、薄利润的老牌公司,估值几乎都被同一把尺子重新量过一遍,Strategy 只是把这件事做到了极致——它干脆把公司本身变成了一只资产容器。
问题也在这儿:想象力跑在现金流前面的时候,定价权就不在公司手里了。你觉得福特被低估了,还是 Strategy 被高估了?这两个答案,对应完全不同的仓位。
1
2
474
·
--
XRP ഇപ്പോൾ 13 വർഷത്തിൽ ഒരിക്കൽ മാത്രം 7 തവണ കണ്ടിട്ടുള്ള ഒരു ടെക്നിക്കൽ ലെവലിൽ കുടുങ്ങിക്കിടക്കുന്നു.
വാര ചാർട്ടിലെ Gaussian ചാനലിന്റെ താഴത്തെ ബാൻഡ് താഴേക്ക് തകർന്നു. ചരിത്രത്തിൽ ഇത്തരമൊരു അവസ്ഥ 2014, 2017, 2020, 2022, 2024 വർഷങ്ങളിൽ മാത്രമാണ് ഉണ്ടായത്; ഓരോ തവണയ്ക്കും ശേഷം വലിയ പുനഃനിർണ്ണയം നടന്നു. അതേസമയം, ദിനചാർട്ടിലെ ATR ഏകദേശം $0.07 മാത്രമാണ്, Bollinger %B 0.1-ന് സമീപത്തേക്ക് ഒതുങ്ങുന്നു, MACD ഹിസ്റ്റോഗ്രാം ശൂന്യത്തിന് അടുത്ത് ഒട്ടിപ്പിടിച്ചിരിക്കുന്നു — അതായത് അതിസ്വല്പമായ അസ്ഥിരതയിലേക്കാണ് ചുരുങ്ങിയിരിക്കുന്നത്. വിലവശത്ത് $1.33 ആ ലെവലാണ്: അതിന് മുകളിലേക്ക് സ്ഥിരമായി കയറാൻ സാധിക്കാത്തുവെങ്കിൽ ഘടന ഇപ്പോഴും ബെയറിഷ് തന്നെ. $1.26 തകർത്താൽ അടുത്ത നില $1.22; അതിന് താഴെ 1.09-1.11 ആണ് മാക്രോ പിന്തുണ.
എന്റെ അഭിപ്രായം: അത്യന്തം ചുരുങ്ങിയ അവസ്ഥയുടെ അവസാനം സാധാരണയായി ഒരുവേളയിൽ തന്നെ ശക്തമായി ‘അൺലോക്ക്’ ചെയ്യും, പക്ഷേ ദിശ കൃത്യമായി പ്രവചിക്കാനാവില്ല. ഇപ്പോൾ ദിശയ്ക്കെതിരെ പന്തയം വെക്കുന്നത് മൂല്യമില്ല. $XRP പോലുള്ള സ്ഥാനങ്ങൾ ബ്രേക്ക് ഔട്ട് സ്ഥിരീകരിച്ച ശേഷം ഫോളോ ചെയ്യുന്നതിനാണ് കൂടുതൽ അനുയോജ്യം, മുമ്പേ തന്നെ ‘എമ്പ്ലേസ്’ ചെയ്യേണ്ടതല്ല. ഈ വർഷം ഓഗസ്റ്റിൽ ഉണ്ടായ ദിനചാർട്ട് തലത്തിലുള്ള $114 മില്യൺ ഡോളർ ലിക്വിഡേഷൻ — അതിന് മുൻകൂട്ടി കാത്തിരിക്കാതെ പൊസിഷൻ എടുത്തതിനുള്ള ചെലവായിരുന്നു.
ചോദ്യം: നീ XРP ആദ്യം 1.40 തകർക്കുമെന്നാണ് പന്തയം വെക്കണോ, അതോ ആദ്യം 1.26 നഷ്ടപ്പെടുമോ?
XRP ഇപ്പോൾ 13 വർഷത്തിൽ ഒരിക്കൽ മാത്രം 7 തവണ കണ്ടിട്ടുള്ള ഒരു ടെക്നിക്കൽ ലെവലിൽ കുടുങ്ങിക്കിടക്കുന്നു.
വാര ചാർട്ടിലെ Gaussian ചാനലിന്റെ താഴത്തെ ബാൻഡ് താഴേക്ക് തകർന്നു. ചരിത്രത്തിൽ ഇത്തരമൊരു അവസ്ഥ 2014, 2017, 2020, 2022, 2024 വർഷങ്ങളിൽ മാത്രമാണ് ഉണ്ടായത്; ഓരോ തവണയ്ക്കും ശേഷം വലിയ പുനഃനിർണ്ണയം നടന്നു. അതേസമയം, ദിനചാർട്ടിലെ ATR ഏകദേശം $0.07 മാത്രമാണ്, Bollinger %B 0.1-ന് സമീപത്തേക്ക് ഒതുങ്ങുന്നു, MACD ഹിസ്റ്റോഗ്രാം ശൂന്യത്തിന് അടുത്ത് ഒട്ടിപ്പിടിച്ചിരിക്കുന്നു — അതായത് അതിസ്വല്പമായ അസ്ഥിരതയിലേക്കാണ് ചുരുങ്ങിയിരിക്കുന്നത്. വിലവശത്ത് $1.33 ആ ലെവലാണ്: അതിന് മുകളിലേക്ക് സ്ഥിരമായി കയറാൻ സാധിക്കാത്തുവെങ്കിൽ ഘടന ഇപ്പോഴും ബെയറിഷ് തന്നെ. $1.26 തകർത്താൽ അടുത്ത നില $1.22; അതിന് താഴെ 1.09-1.11 ആണ് മാക്രോ പിന്തുണ.
എന്റെ അഭിപ്രായം: അത്യന്തം ചുരുങ്ങിയ അവസ്ഥയുടെ അവസാനം സാധാരണയായി ഒരുവേളയിൽ തന്നെ ശക്തമായി ‘അൺലോക്ക്’ ചെയ്യും, പക്ഷേ ദിശ കൃത്യമായി പ്രവചിക്കാനാവില്ല. ഇപ്പോൾ ദിശയ്ക്കെതിരെ പന്തയം വെക്കുന്നത് മൂല്യമില്ല. $XRP പോലുള്ള സ്ഥാനങ്ങൾ ബ്രേക്ക് ഔട്ട് സ്ഥിരീകരിച്ച ശേഷം ഫോളോ ചെയ്യുന്നതിനാണ് കൂടുതൽ അനുയോജ്യം, മുമ്പേ തന്നെ ‘എമ്പ്ലേസ്’ ചെയ്യേണ്ടതല്ല. ഈ വർഷം ഓഗസ്റ്റിൽ ഉണ്ടായ ദിനചാർട്ട് തലത്തിലുള്ള $114 മില്യൺ ഡോളർ ലിക്വിഡേഷൻ — അതിന് മുൻകൂട്ടി കാത്തിരിക്കാതെ പൊസിഷൻ എടുത്തതിനുള്ള ചെലവായിരുന്നു.
ചോദ്യം: നീ XРP ആദ്യം 1.40 തകർക്കുമെന്നാണ് പന്തയം വെക്കണോ, അതോ ആദ്യം 1.26 നഷ്ടപ്പെടുമോ?
വാര ചാർട്ടിലെ Gaussian ചാനലിന്റെ താഴത്തെ ബാൻഡ് താഴേക്ക് തകർന്നു. ചരിത്രത്തിൽ ഇത്തരമൊരു അവസ്ഥ 2014, 2017, 2020, 2022, 2024 വർഷങ്ങളിൽ മാത്രമാണ് ഉണ്ടായത്; ഓരോ തവണയ്ക്കും ശേഷം വലിയ പുനഃനിർണ്ണയം നടന്നു. അതേസമയം, ദിനചാർട്ടിലെ ATR ഏകദേശം $0.07 മാത്രമാണ്, Bollinger %B 0.1-ന് സമീപത്തേക്ക് ഒതുങ്ങുന്നു, MACD ഹിസ്റ്റോഗ്രാം ശൂന്യത്തിന് അടുത്ത് ഒട്ടിപ്പിടിച്ചിരിക്കുന്നു — അതായത് അതിസ്വല്പമായ അസ്ഥിരതയിലേക്കാണ് ചുരുങ്ങിയിരിക്കുന്നത്. വിലവശത്ത് $1.33 ആ ലെവലാണ്: അതിന് മുകളിലേക്ക് സ്ഥിരമായി കയറാൻ സാധിക്കാത്തുവെങ്കിൽ ഘടന ഇപ്പോഴും ബെയറിഷ് തന്നെ. $1.26 തകർത്താൽ അടുത്ത നില $1.22; അതിന് താഴെ 1.09-1.11 ആണ് മാക്രോ പിന്തുണ.
എന്റെ അഭിപ്രായം: അത്യന്തം ചുരുങ്ങിയ അവസ്ഥയുടെ അവസാനം സാധാരണയായി ഒരുവേളയിൽ തന്നെ ശക്തമായി ‘അൺലോക്ക്’ ചെയ്യും, പക്ഷേ ദിശ കൃത്യമായി പ്രവചിക്കാനാവില്ല. ഇപ്പോൾ ദിശയ്ക്കെതിരെ പന്തയം വെക്കുന്നത് മൂല്യമില്ല. $XRP പോലുള്ള സ്ഥാനങ്ങൾ ബ്രേക്ക് ഔട്ട് സ്ഥിരീകരിച്ച ശേഷം ഫോളോ ചെയ്യുന്നതിനാണ് കൂടുതൽ അനുയോജ്യം, മുമ്പേ തന്നെ ‘എമ്പ്ലേസ്’ ചെയ്യേണ്ടതല്ല. ഈ വർഷം ഓഗസ്റ്റിൽ ഉണ്ടായ ദിനചാർട്ട് തലത്തിലുള്ള $114 മില്യൺ ഡോളർ ലിക്വിഡേഷൻ — അതിന് മുൻകൂട്ടി കാത്തിരിക്കാതെ പൊസിഷൻ എടുത്തതിനുള്ള ചെലവായിരുന്നു.
ചോദ്യം: നീ XРP ആദ്യം 1.40 തകർക്കുമെന്നാണ് പന്തയം വെക്കണോ, അതോ ആദ്യം 1.26 നഷ്ടപ്പെടുമോ?
149
·
--
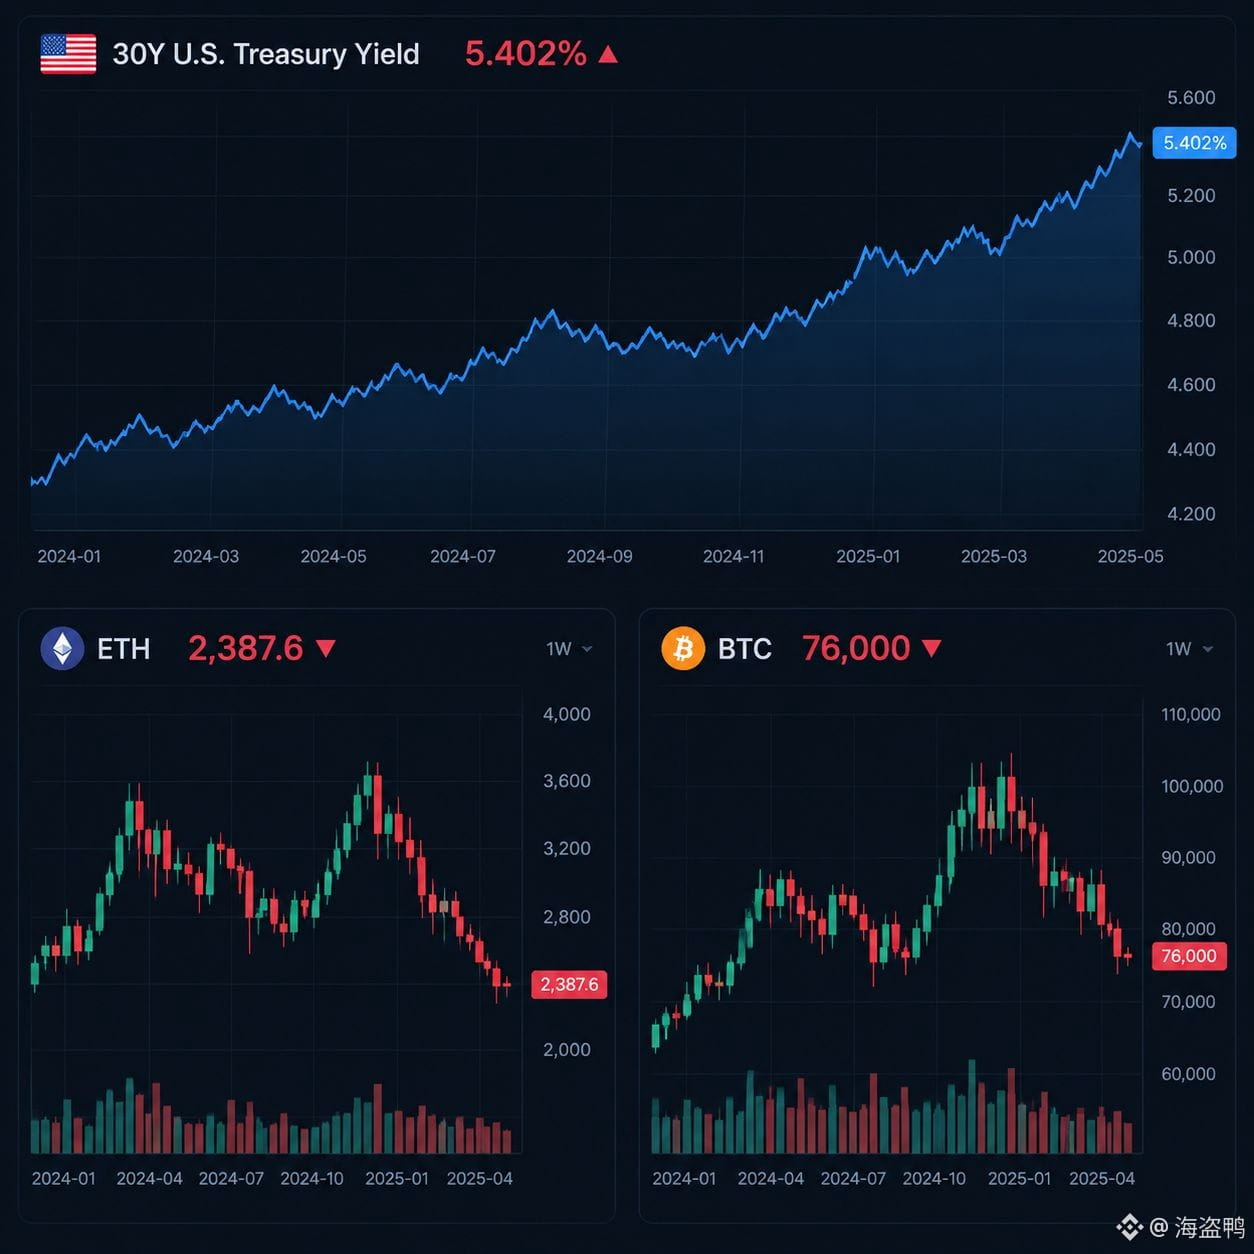
अमेरिका 30 વર્ષની સરકારી બોન્ડની આવકદર 5.40%થી ઉપર નીકળી ગઈ છે. એ જ અઠવાડિયામાં, ઈથેરિયમ 2400 ડોલરથી નીચે આવ્યું, અને બિટકોઇન 7.6 લાખ સુધી નીચે સરક્યું。
ઘણા લોકો આ બંનેને બે અલગ સમાચાર માને છે. હકીકતમાં, આ એક જ સમાચાર છે—અને એ એવો સમાચાર છે જે ભાગાકારના હર (denominator) તરફથી કાપીને પસાર થાય છે。
લાંબા ગાળાની વ્યાજદર વૈશ્વિક સંપત્તિની કિંમતો નક્કી કરતી સાચી ગુરુત્વાકર્ષણની લાઇન છે. તે એક ઉંચે જાય, તો દૂરસ્થ ભવિષ્યના રોકડ પ્રવાહો પર નિર્ભર વાર્તા કહેતા દરેક એસેટના ડિસ્કાઉન્ટ રેટ પણ સાથે ઉંચે જાય. ટેક શેર્સ, ગ્રોથ શેર્સ, ક્રિપ્ટો—બધા એક જ હર (ડિનૉમિનેટર) પર ઊભા છે; કોઈ પણ પોતે અલગ રહી શકતું નથી. તમારા હાથમાં રહેલું કૉઈન ઘટે છે એનું કારણ તેની પોતાની કોઈ મૂળભૂત સમસ્યા નથી; કારણ કે નિરભર (risk-free) સરકારી બોન્ડ હવે વધુ વ્યાજ આપે છે. એટલે તમે કોઈને એવો વસ્તુ લેવા કહેતા હો જેનું વોલેટિલિટી એક વધારાથી વધારે છે—તો તમને કેટલો પ્રીમિયમ આપવો પડે કે તે તૈયાર થાય?
મને ખબર છે કે આ સમજાવટ તમને અરસપરસ ન માનવી પડે. અગાઉની બે વર્ષોમાં ક્રિપ્ટો માર્કેટની લોજિક લિક્વિડિટી પર આધારિત હતી: વ્યાજદરોમાં કાપની અપેક્ષા આવે, તો પહેલા તો ભાવ ઉછળે—કોણ જાયને સરકારી બોન્ડની આવકદરની ફિકર કરે? પરંતુ હવે આ એન્કર ઉખડી ગયું છે. બજારનું મતભેદ એ પર ફેરવાયું છે કે વ્યાજદર વધુ ઊંચી અને વધુ સમય સુધી રહેશે કે નહીં, અને આ પ્રશ્નનો જવાબ કોઈ પણ ફેડરલ રિઝર્વ માટે આપી શકતું નથી. જો વ્યાજદરોમાં કાપ અપેક્ષા કરતાં એક મહિનો મોડો થયો, તો સૌથી પહેલા તૂટી પડતી સામાન્ય રીતે સૌથી વધુ લેવરેજ ભરેલી સ્થિતિ હોય છે—કોઈ મૂળભૂત રીતે સૌથી ખરાબ પ્રોજેક્ટ નહીં.
તેથી દરરોજ તમારે K-લાઇન નહીં, પણ લાંબા બોન્ડની આવકદરની લાઇનનો દિશા ઉપર નજર રાખવી જોઈએ. તે વળે, ત્યારે જ જોખમી સંપત્તિઓ (risk assets) ખરેખર પલટો લઈ શકે. એ પહેલા, કોઈ પણ રિબાઉન્ડ પહેલાં એક વાત ચોક્કસ પૂછવી: વ્યાજદર છૂટા પડ્યા છે કે ફક્ત કોઈએ તળીયા પરથી ખરીદી કરી છે?
તમને લાગે છે કે આ માત્ર ટૂંકાગાળાની અસ્થિરતા છે, કે ખરેખર ભાવ નક્કી કરવાની માપની પટ્ટી (尺子) બદલાઈ ગઈ છે?
अमेरिका 30 વર્ષની સરકારી બોન્ડની આવકદર 5.40%થી ઉપર નીકળી ગઈ છે. એ જ અઠવાડિયામાં, ઈથેરિયમ 2400 ડોલરથી નીચે આવ્યું, અને બિટકોઇન 7.6 લાખ સુધી નીચે સરક્યું。
ઘણા લોકો આ બંનેને બે અલગ સમાચાર માને છે. હકીકતમાં, આ એક જ સમાચાર છે—અને એ એવો સમાચાર છે જે ભાગાકારના હર (denominator) તરફથી કાપીને પસાર થાય છે。
લાંબા ગાળાની વ્યાજદર વૈશ્વિક સંપત્તિની કિંમતો નક્કી કરતી સાચી ગુરુત્વાકર્ષણની લાઇન છે. તે એક ઉંચે જાય, તો દૂરસ્થ ભવિષ્યના રોકડ પ્રવાહો પર નિર્ભર વાર્તા કહેતા દરેક એસેટના ડિસ્કાઉન્ટ રેટ પણ સાથે ઉંચે જાય. ટેક શેર્સ, ગ્રોથ શેર્સ, ક્રિપ્ટો—બધા એક જ હર (ડિનૉમિનેટર) પર ઊભા છે; કોઈ પણ પોતે અલગ રહી શકતું નથી. તમારા હાથમાં રહેલું કૉઈન ઘટે છે એનું કારણ તેની પોતાની કોઈ મૂળભૂત સમસ્યા નથી; કારણ કે નિરભર (risk-free) સરકારી બોન્ડ હવે વધુ વ્યાજ આપે છે. એટલે તમે કોઈને એવો વસ્તુ લેવા કહેતા હો જેનું વોલેટિલિટી એક વધારાથી વધારે છે—તો તમને કેટલો પ્રીમિયમ આપવો પડે કે તે તૈયાર થાય?
મને ખબર છે કે આ સમજાવટ તમને અરસપરસ ન માનવી પડે. અગાઉની બે વર્ષોમાં ક્રિપ્ટો માર્કેટની લોજિક લિક્વિડિટી પર આધારિત હતી: વ્યાજદરોમાં કાપની અપેક્ષા આવે, તો પહેલા તો ભાવ ઉછળે—કોણ જાયને સરકારી બોન્ડની આવકદરની ફિકર કરે? પરંતુ હવે આ એન્કર ઉખડી ગયું છે. બજારનું મતભેદ એ પર ફેરવાયું છે કે વ્યાજદર વધુ ઊંચી અને વધુ સમય સુધી રહેશે કે નહીં, અને આ પ્રશ્નનો જવાબ કોઈ પણ ફેડરલ રિઝર્વ માટે આપી શકતું નથી. જો વ્યાજદરોમાં કાપ અપેક્ષા કરતાં એક મહિનો મોડો થયો, તો સૌથી પહેલા તૂટી પડતી સામાન્ય રીતે સૌથી વધુ લેવરેજ ભરેલી સ્થિતિ હોય છે—કોઈ મૂળભૂત રીતે સૌથી ખરાબ પ્રોજેક્ટ નહીં.
તેથી દરરોજ તમારે K-લાઇન નહીં, પણ લાંબા બોન્ડની આવકદરની લાઇનનો દિશા ઉપર નજર રાખવી જોઈએ. તે વળે, ત્યારે જ જોખમી સંપત્તિઓ (risk assets) ખરેખર પલટો લઈ શકે. એ પહેલા, કોઈ પણ રિબાઉન્ડ પહેલાં એક વાત ચોક્કસ પૂછવી: વ્યાજદર છૂટા પડ્યા છે કે ફક્ત કોઈએ તળીયા પરથી ખરીદી કરી છે?
તમને લાગે છે કે આ માત્ર ટૂંકાગાળાની અસ્થિરતા છે, કે ખરેખર ભાવ નક્કી કરવાની માપની પટ્ટી (尺子) બદલાઈ ગઈ છે?
ઘણા લોકો આ બંનેને બે અલગ સમાચાર માને છે. હકીકતમાં, આ એક જ સમાચાર છે—અને એ એવો સમાચાર છે જે ભાગાકારના હર (denominator) તરફથી કાપીને પસાર થાય છે。
લાંબા ગાળાની વ્યાજદર વૈશ્વિક સંપત્તિની કિંમતો નક્કી કરતી સાચી ગુરુત્વાકર્ષણની લાઇન છે. તે એક ઉંચે જાય, તો દૂરસ્થ ભવિષ્યના રોકડ પ્રવાહો પર નિર્ભર વાર્તા કહેતા દરેક એસેટના ડિસ્કાઉન્ટ રેટ પણ સાથે ઉંચે જાય. ટેક શેર્સ, ગ્રોથ શેર્સ, ક્રિપ્ટો—બધા એક જ હર (ડિનૉમિનેટર) પર ઊભા છે; કોઈ પણ પોતે અલગ રહી શકતું નથી. તમારા હાથમાં રહેલું કૉઈન ઘટે છે એનું કારણ તેની પોતાની કોઈ મૂળભૂત સમસ્યા નથી; કારણ કે નિરભર (risk-free) સરકારી બોન્ડ હવે વધુ વ્યાજ આપે છે. એટલે તમે કોઈને એવો વસ્તુ લેવા કહેતા હો જેનું વોલેટિલિટી એક વધારાથી વધારે છે—તો તમને કેટલો પ્રીમિયમ આપવો પડે કે તે તૈયાર થાય?
મને ખબર છે કે આ સમજાવટ તમને અરસપરસ ન માનવી પડે. અગાઉની બે વર્ષોમાં ક્રિપ્ટો માર્કેટની લોજિક લિક્વિડિટી પર આધારિત હતી: વ્યાજદરોમાં કાપની અપેક્ષા આવે, તો પહેલા તો ભાવ ઉછળે—કોણ જાયને સરકારી બોન્ડની આવકદરની ફિકર કરે? પરંતુ હવે આ એન્કર ઉખડી ગયું છે. બજારનું મતભેદ એ પર ફેરવાયું છે કે વ્યાજદર વધુ ઊંચી અને વધુ સમય સુધી રહેશે કે નહીં, અને આ પ્રશ્નનો જવાબ કોઈ પણ ફેડરલ રિઝર્વ માટે આપી શકતું નથી. જો વ્યાજદરોમાં કાપ અપેક્ષા કરતાં એક મહિનો મોડો થયો, તો સૌથી પહેલા તૂટી પડતી સામાન્ય રીતે સૌથી વધુ લેવરેજ ભરેલી સ્થિતિ હોય છે—કોઈ મૂળભૂત રીતે સૌથી ખરાબ પ્રોજેક્ટ નહીં.
તેથી દરરોજ તમારે K-લાઇન નહીં, પણ લાંબા બોન્ડની આવકદરની લાઇનનો દિશા ઉપર નજર રાખવી જોઈએ. તે વળે, ત્યારે જ જોખમી સંપત્તિઓ (risk assets) ખરેખર પલટો લઈ શકે. એ પહેલા, કોઈ પણ રિબાઉન્ડ પહેલાં એક વાત ચોક્કસ પૂછવી: વ્યાજદર છૂટા પડ્યા છે કે ફક્ત કોઈએ તળીયા પરથી ખરીદી કરી છે?
તમને લાગે છે કે આ માત્ર ટૂંકાગાળાની અસ્થિરતા છે, કે ખરેખર ભાવ નક્કી કરવાની માપની પટ્ટી (尺子) બદલાઈ ગઈ છે?
1
266
·
--
Truthfully, I think XiBei might not be able to last much longer, and I don’t believe it’s because pre-made dishes drove it under.
Pre-made dishes are just the match that lit the fuse. What really can’t hold up is the whole business model: stores inside malls, large shopfronts, high rent, and relying on high turnover to sell. For a Chinese meal where the per-capita spend is around 60–70, you have to be able to afford the premium space rent of a prime mall location, the wages of dozens of staff, and the ingredients and energy costs that keep rising year after year. Once those three big costs are paid, the remaining profit is as thin as paper.
Why did pre-made dishes get criticized so fiercely? Because they expose the most awkward part of this business: customers feel they’re paying for a proper meal, but what the back kitchen is really doing is just reheating. Once trust collapses, the average bill can’t hold. And once the average bill drops, the cost structure above immediately becomes unbalanced—no matter how high the turnover rate is, it can’t make up for it.
So the problem isn’t with any particular supplier. It’s with the form of “mall-based Chinese sit-down dining,” which may not have been viable from the beginning. It depends on huge foot traffic to spread out costs, but the mall’s own foot traffic has been declining these past couple of years.
When was the last time you ate at XiBei? Would you still go out of your way to do so now?
Truthfully, I think XiBei might not be able to last much longer, and I don’t believe it’s because pre-made dishes drove it under.
Pre-made dishes are just the match that lit the fuse. What really can’t hold up is the whole business model: stores inside malls, large shopfronts, high rent, and relying on high turnover to sell. For a Chinese meal where the per-capita spend is around 60–70, you have to be able to afford the premium space rent of a prime mall location, the wages of dozens of staff, and the ingredients and energy costs that keep rising year after year. Once those three big costs are paid, the remaining profit is as thin as paper.
Why did pre-made dishes get criticized so fiercely? Because they expose the most awkward part of this business: customers feel they’re paying for a proper meal, but what the back kitchen is really doing is just reheating. Once trust collapses, the average bill can’t hold. And once the average bill drops, the cost structure above immediately becomes unbalanced—no matter how high the turnover rate is, it can’t make up for it.
So the problem isn’t with any particular supplier. It’s with the form of “mall-based Chinese sit-down dining,” which may not have been viable from the beginning. It depends on huge foot traffic to spread out costs, but the mall’s own foot traffic has been declining these past couple of years.
When was the last time you ate at XiBei? Would you still go out of your way to do so now?
Pre-made dishes are just the match that lit the fuse. What really can’t hold up is the whole business model: stores inside malls, large shopfronts, high rent, and relying on high turnover to sell. For a Chinese meal where the per-capita spend is around 60–70, you have to be able to afford the premium space rent of a prime mall location, the wages of dozens of staff, and the ingredients and energy costs that keep rising year after year. Once those three big costs are paid, the remaining profit is as thin as paper.
Why did pre-made dishes get criticized so fiercely? Because they expose the most awkward part of this business: customers feel they’re paying for a proper meal, but what the back kitchen is really doing is just reheating. Once trust collapses, the average bill can’t hold. And once the average bill drops, the cost structure above immediately becomes unbalanced—no matter how high the turnover rate is, it can’t make up for it.
So the problem isn’t with any particular supplier. It’s with the form of “mall-based Chinese sit-down dining,” which may not have been viable from the beginning. It depends on huge foot traffic to spread out costs, but the mall’s own foot traffic has been declining these past couple of years.
When was the last time you ate at XiBei? Would you still go out of your way to do so now?
1
43
·
--
بِتکوین ۱۸ سپتامبر دوباره از ۸۰ هزار دلار عبور کرد؛ این برای اولین بار از ۷ سپتامبر است. در ۲۴ ساعت حدود ۵٪ رشد داشت، در جریان معاملات حتی تا بالای ۸۱٬۴۰۰ دلار هم رسید و ارزش کل بازار در کل شبکه دوباره به ۲٫۶۶ تریلیون دلار برگشت. اما اگر این حرکت را جداگانه بررسی کنیم، محرک آن «پولِ جدید» نیست.
در ۲۴ ساعت گذشته، کلِ بازار حدود ۲۳۸ میلیون دلار لیکویید اجباری داشت که در آن، معاملات لانگ بسیار کمتر از معاملات شورت بود: فقط حدود ۶۰ میلیون دلار برای لانگها؛ در مقابل، در بازهی یک ساعته ۱۹۲ میلیون دلار پوزیشن اهرمی تسویه شد که ۱۸۳ میلیون دلار آن سهم شورتها بود. بیش از ۱۰۰ هزار نفر در این موج از میدان بیرون پرتاب شدند. Kuptsikevich از FxPro خیلی مستقیم گفت: این «تنظیم پوزیشن» است، نه «بنیادهای جدید».
و از نظر فاندامنتال، این هفته در واقع اصلاً دوستانه نبود: ۱۶ سپتامبر فدرال رزرو ۲۵ واحد بیسپوینت نرخ را به ۳٫۷۵٪ تا ۴٫۰۰٪ رساند؛ اولین بار از ژوئیه ۲۰۲۳. همچنین ۱۵ سپتامبر، لایحهی CLARITY در سنای آمریکا با نتیجه ۴۹ به ۵۰ نتوانست پیش برود. بعد از این دو رویداد، BTC نهتنها ادامهی ریزش نداد، بلکه برگشت و جهش کرد—همین بخش واقعاً ارزش دقت دارد.
برداشت من: این یک «تخلیهی خبرِ بد (لیفیو/اُفت) + بازپُر کردن شورتها» و در نتیجه یک ریستِ پوزیشن است، نه یک بازگشتِ روند. چیزی که واقعاً باید دنبالش بود این است که آیا ورود خالص صندوقهای ETF اسپات میتواند پشت سر هم ادامه پیدا کند یا نه: ۱۷ سپتامبر حدود ۱٫۵۹ میلیارد دلار ورود خالص داشت که IBIT پیشتاز بود، اما قبلتر دو روز متوالی جریانهای خروجیِ سنگین دیده شده بود؛ یک روز ورود، بهتنهایی مسئله را حل نمیکند. از نظر تکنیکال، میانگین متحرک ۳۶۵ روزه حدود ۸۱٬۷۰۰ دلار است و قیمت دقیقاً چسبیده به آن؛ و از اوج تاریخی اکتبر ۲۰۲۵ هنوز نزدیک به ۲۰٪ فاصله دارد.
پس «کیفیت» این محدودهی ۸۰ هزار دلار خیلی ساده است: اگر سه روز بایستد، و ETF هم بهصورت پیوسته ورود خالص داشته باشد، آنوقت میشود گفت دوباره قیمتگذاری شده؛ اگر نتواند، فقط یک موجِ فرعی از فشار روی شورتهاست.
$BTC
#بیتکوین از مرز ۸۰ هزار دلار عبور کرد
نوبت تو: بالای ۸۰ هزار، تو اضافه میکنی یا کم؟
بِتکوین ۱۸ سپتامبر دوباره از ۸۰ هزار دلار عبور کرد؛ این برای اولین بار از ۷ سپتامبر است. در ۲۴ ساعت حدود ۵٪ رشد داشت، در جریان معاملات حتی تا بالای ۸۱٬۴۰۰ دلار هم رسید و ارزش کل بازار در کل شبکه دوباره به ۲٫۶۶ تریلیون دلار برگشت. اما اگر این حرکت را جداگانه بررسی کنیم، محرک آن «پولِ جدید» نیست.
در ۲۴ ساعت گذشته، کلِ بازار حدود ۲۳۸ میلیون دلار لیکویید اجباری داشت که در آن، معاملات لانگ بسیار کمتر از معاملات شورت بود: فقط حدود ۶۰ میلیون دلار برای لانگها؛ در مقابل، در بازهی یک ساعته ۱۹۲ میلیون دلار پوزیشن اهرمی تسویه شد که ۱۸۳ میلیون دلار آن سهم شورتها بود. بیش از ۱۰۰ هزار نفر در این موج از میدان بیرون پرتاب شدند. Kuptsikevich از FxPro خیلی مستقیم گفت: این «تنظیم پوزیشن» است، نه «بنیادهای جدید».
و از نظر فاندامنتال، این هفته در واقع اصلاً دوستانه نبود: ۱۶ سپتامبر فدرال رزرو ۲۵ واحد بیسپوینت نرخ را به ۳٫۷۵٪ تا ۴٫۰۰٪ رساند؛ اولین بار از ژوئیه ۲۰۲۳. همچنین ۱۵ سپتامبر، لایحهی CLARITY در سنای آمریکا با نتیجه ۴۹ به ۵۰ نتوانست پیش برود. بعد از این دو رویداد، BTC نهتنها ادامهی ریزش نداد، بلکه برگشت و جهش کرد—همین بخش واقعاً ارزش دقت دارد.
برداشت من: این یک «تخلیهی خبرِ بد (لیفیو/اُفت) + بازپُر کردن شورتها» و در نتیجه یک ریستِ پوزیشن است، نه یک بازگشتِ روند. چیزی که واقعاً باید دنبالش بود این است که آیا ورود خالص صندوقهای ETF اسپات میتواند پشت سر هم ادامه پیدا کند یا نه: ۱۷ سپتامبر حدود ۱٫۵۹ میلیارد دلار ورود خالص داشت که IBIT پیشتاز بود، اما قبلتر دو روز متوالی جریانهای خروجیِ سنگین دیده شده بود؛ یک روز ورود، بهتنهایی مسئله را حل نمیکند. از نظر تکنیکال، میانگین متحرک ۳۶۵ روزه حدود ۸۱٬۷۰۰ دلار است و قیمت دقیقاً چسبیده به آن؛ و از اوج تاریخی اکتبر ۲۰۲۵ هنوز نزدیک به ۲۰٪ فاصله دارد.
پس «کیفیت» این محدودهی ۸۰ هزار دلار خیلی ساده است: اگر سه روز بایستد، و ETF هم بهصورت پیوسته ورود خالص داشته باشد، آنوقت میشود گفت دوباره قیمتگذاری شده؛ اگر نتواند، فقط یک موجِ فرعی از فشار روی شورتهاست.
$BTC
#بیتکوین از مرز ۸۰ هزار دلار عبور کرد
نوبت تو: بالای ۸۰ هزار، تو اضافه میکنی یا کم؟
در ۲۴ ساعت گذشته، کلِ بازار حدود ۲۳۸ میلیون دلار لیکویید اجباری داشت که در آن، معاملات لانگ بسیار کمتر از معاملات شورت بود: فقط حدود ۶۰ میلیون دلار برای لانگها؛ در مقابل، در بازهی یک ساعته ۱۹۲ میلیون دلار پوزیشن اهرمی تسویه شد که ۱۸۳ میلیون دلار آن سهم شورتها بود. بیش از ۱۰۰ هزار نفر در این موج از میدان بیرون پرتاب شدند. Kuptsikevich از FxPro خیلی مستقیم گفت: این «تنظیم پوزیشن» است، نه «بنیادهای جدید».
و از نظر فاندامنتال، این هفته در واقع اصلاً دوستانه نبود: ۱۶ سپتامبر فدرال رزرو ۲۵ واحد بیسپوینت نرخ را به ۳٫۷۵٪ تا ۴٫۰۰٪ رساند؛ اولین بار از ژوئیه ۲۰۲۳. همچنین ۱۵ سپتامبر، لایحهی CLARITY در سنای آمریکا با نتیجه ۴۹ به ۵۰ نتوانست پیش برود. بعد از این دو رویداد، BTC نهتنها ادامهی ریزش نداد، بلکه برگشت و جهش کرد—همین بخش واقعاً ارزش دقت دارد.
برداشت من: این یک «تخلیهی خبرِ بد (لیفیو/اُفت) + بازپُر کردن شورتها» و در نتیجه یک ریستِ پوزیشن است، نه یک بازگشتِ روند. چیزی که واقعاً باید دنبالش بود این است که آیا ورود خالص صندوقهای ETF اسپات میتواند پشت سر هم ادامه پیدا کند یا نه: ۱۷ سپتامبر حدود ۱٫۵۹ میلیارد دلار ورود خالص داشت که IBIT پیشتاز بود، اما قبلتر دو روز متوالی جریانهای خروجیِ سنگین دیده شده بود؛ یک روز ورود، بهتنهایی مسئله را حل نمیکند. از نظر تکنیکال، میانگین متحرک ۳۶۵ روزه حدود ۸۱٬۷۰۰ دلار است و قیمت دقیقاً چسبیده به آن؛ و از اوج تاریخی اکتبر ۲۰۲۵ هنوز نزدیک به ۲۰٪ فاصله دارد.
پس «کیفیت» این محدودهی ۸۰ هزار دلار خیلی ساده است: اگر سه روز بایستد، و ETF هم بهصورت پیوسته ورود خالص داشته باشد، آنوقت میشود گفت دوباره قیمتگذاری شده؛ اگر نتواند، فقط یک موجِ فرعی از فشار روی شورتهاست.
$BTC
#بیتکوین از مرز ۸۰ هزار دلار عبور کرد
نوبت تو: بالای ۸۰ هزار، تو اضافه میکنی یا کم؟
129
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
အီးမေးလ် / ဖုန်းနံပါတ်
ရေပန်းစားနေသော ခေါင်းစဉ်များ
SaylorHintsStrategyBitcoinBuy
2.2M views
11,349 Discussing
#SaylorHintsStrategyBitcoinBuy
Michael Saylor kembali memberi sinyal positif terhadap strategi Bitcoin Strategy.
Namun, data terbaru menunjukkan Strategy belum membeli Bitcoin dalam beberapa minggu terakhir. Per 13 September 2026, perusahaan masih memegang 845.050 BTC serta sekitar US$6,4 miliar aset berbasis USD.
Alih-alih membeli BTC, Strategy mengalokasikan sekitar US$139 juta untuk membeli kembali saham preferen STRC.
Apa artinya bagi pasar?
🔹 Strategy masih mempertahankan keyakinan jangka panjang terhadap Bitcoin
🔹 Cadangan USD memberi ruang untuk pembelian BTC berikutnya
🔹 Pembelian baru dapat menjadi katalis bullish bagi sentimen institusional
🔹 Tetapi, hint belum sama dengan pembelian yang sudah dikonfirmasi
Untuk saat ini, pasar perlu membedakan antara rumor akumulasi dan filing resmi.
Tunggu konfirmasi—jangan membeli hanya karena headline.
#Bitcoin #BTC #Strategy #MichaelSaylor
$BTC
XaliCoin
·နှစ်သက်မှု 1 ခု
·76 views
BOJRaisesRatesTo31YearHigh
177,395 views
2,652 Discussing
BuffettStepsDownAsBerkshireChairman
85,980 views
1,368 Discussing