

Harvey Lill Yxh9
130 ပို့စ်များ
Harvey Lill Yxh9
တိုင်ကြားမည်
သုံးစွဲသူကို ဘလော့မည်
Публікую актуальні дропи Binance, на яких заробляю.Спілкуємось та ділимось темками ми в каналі cryptohornettg
အမှန်တကယ်ရောင်းဝယ်နေ

BNB Holder
Frequent Trader
2.7 နှစ်
22 ဖော်လိုလုပ်ထားသည်
126 ဖော်လိုလုပ်သူများ
541 လိုက်ခ်လုပ်ထားသည်
ပို့စ်များ
ပိုင်ဆိုင်မှုစာရင်း
ရိုးရာဈေးကွက်တွင် ရှယ်ယာရောင်းချမှုတစ်ခု၏ အခြေချမှုသည် T+1 ဖြစ်နိုင်သည်။ Binance က bStocks များကို ပုံမှန်အားဖြင့် တစ်စက္ကန့်ထက်နည်းသောအချိန်အတွင်း အခြေချနိုင်သည့် ကိရိယာများအဖြစ် ဖော်ပြထားသည်။
လက်တွေ့အကျိုးကျေးဇူးက ရှင်းလင်းသည်။ အရောင်းအဝယ် အကောင်အထည်ဖော်ပြီးနောက် ပြီးဆုံးသွားသည့် အရောင်းအဝယ်ကို မြင်တွေ့ရန် နောက်တစ်ရက်အထိ စောင့်စရာမလိုပါ။ ယင်းက အရင်းအနှီးစီမံခန့်ခွဲမှုကို ပိုမိုမြန်ဆန်စေသည်။
သို့သော် ချက်ချင်းအခြေချမှုက အောက်ပါအချက်သုံးခုကို မပြောင်းလဲစေပါ။
1. ကုမ္ပဏီ၏တန်ဖိုး ကျဆင်းသွားနိုင်သည်။
2. ဈေးနှုန်းကွာဟချက်ကြောင့် ဝင်ရောက်ခြင်း သို့မဟုတ် ထွက်ခွာခြင်းသည် ပိုမိုကုန်ကျနိုင်သည်။
3. ငွေလွှဲပြောင်းမှု မြန်ဆန်ခြင်းက အားနည်းသော ခွဲခြမ်းစိတ်ဖြာမှုကို ပြုပြင်ပေးမည်မဟုတ်ပါ။
နည်းပညာဆိုင်ရာ အားသာချက်က “အရောင်းအဝယ် ဘယ်အချိန်မှာ ပြီးဆုံးမလဲ” ဆိုသည့် မေးခွန်းကို ဖြေပေးသည်။ ရင်းနှီးမြှုပ်နှံမှုဆိုင်ရာ အယူအဆကတော့ အခြားမေးခွန်းတစ်ခုဖြစ်သည့် “ဒီရင်းနှီးမြှုပ်နှံမှု ထိတွေ့မှုက ဘာကြောင့် အဓိပ္ပာယ်ရှိတာလဲ” ဆိုတာကို ဖြေပေးသည်။
ဒီအကြောင်းပြချက်နှစ်ခုကို ကျွန်တော် ရောထွေးမည်မဟုတ်ပါ။
1
140
Smart Arbitrage သည် ဦးတည်ချက်ဆိုင်ရာ အန္တရာယ်ကို လျှော့ချပြီး funding ကို ရယူနိုင်ရန် Spot တွင် long position နှင့် perpetual futures တွင် short position ကို ပေါင်းစပ်ထားသည်။
ဤမဟာဗျူဟာက ကြားနေဖြစ်အောင် လုပ်ဆောင်ရန် ကြိုးစားသည့်အရာမှာ ဈေးနှုန်း ပုံမှန်အတိုင်း အတက်အကျ ဖြစ်ခြင်းဖြစ်သည်။
ကျန်ရှိနေသည့် အန္တရာယ်များမှာ-
• funding လျော့နည်းသွားနိုင်သည် သို့မဟုတ် အပေါင်းမှ အနုတ်၊ အနုတ်မှ အပေါင်းသို့ ပြောင်းလဲနိုင်သည်;
• Spot နှင့် Futures အကြား ယာယီကွာဟမှု ဖြစ်ပေါ်နိုင်သည်;
• Futures အပိုင်းသည် margin နှင့် liquidation စည်းမျဉ်းများအောက်တွင် ရှိသည်;
• ကော်မရှင်ကြေးများနှင့် အော်ဒါအကောင်အထည်ဖော်မှုတို့က အသားတင်ရလဒ်အပေါ် သက်ရောက်မှုရှိသည်;
• အချိန်မတိုင်မီ ပိတ်သိမ်းခြင်းကြောင့် position နှစ်ဖက်အကြား မလိုလားအပ်သော ကွာဟမှုကို အတည်ပြုမိနိုင်သည်။
ထို့ကြောင့် “delta-neutral” ဆိုသည်မှာ အန္တရာယ်၏ ရှုထောင့်တစ်ခုကိုသာ ဖော်ပြခြင်းဖြစ်ပြီး ထုတ်ကုန်တစ်ခုလုံးကို ဆိုလိုခြင်းမဟုတ်ပါ။
အတိုးနှုန်းကို အာမခံထားသော ဝင်ငွေဟု မယူဆဘဲ မျှော်မှန်းထားသည့် funding ကို ကုန်ကျစရိတ်များနှင့် margin အရန်ငွေပမာဏတို့နှင့် နှိုင်းယှဉ်ကြည့်မည်။
#BinanceEarn
1
272
ကုန်သည်နှစ်ဦးသည် တူညီသော limit price ကို သတ်မှတ်ထားသော်လည်း ရည်ရွယ်ချက်ချင်း မတူကြပါ။
ပထမသူက အမြန်ဆုံး အရောင်းအဝယ်ဖြစ်စေချင်ပြီး ရှိပြီးသား liquidity ကို ရယူရန် အသင့်ရှိသည်။
ဒုတိယသူကတော့ သူ၏ order ကို maker အဖြစ် order book ထဲသို့ အရင်ဝင်စေချင်သည်။ ထိုသို့လုပ်ရန် Post-Only ရှိသည်။ ၎င်းသည် ရှိပြီးသား order နှင့် ချက်ချင်း အရောင်းအဝယ်မဖြစ်စေရန် သေချာစေသည်။
အကျိုးကျေးဇူးမှာ အရောင်းအဝယ်ဖြစ်ပုံနှင့် maker fee ကို ထိန်းချုပ်နိုင်ခြင်းဖြစ်သည်။ အပေးအယူမှာ အရောင်းအဝယ်မဖြစ်ခင် ဈေးကွက်က ရွေ့သွားနိုင်ခြင်းဖြစ်သည်။
TradFi Perp မှာတော့ အခုပဲ position ရမယ်လို့ အာမခံရခြင်းထက် အရေးတကြီးဝယ်ယူမှုအတွက် ပိုမိုပေးချေရခြင်းကို ရှောင်ရှားခြင်းက ပိုအရေးကြီးသည့်အခါမှသာ Post-Only ကို ရွေးချယ်မည်။
“ပိုကောင်းတဲ့” flag ဆိုတာ မရှိပါ။ အရေးကြီးတာက ဒီမေးခွန်းကို ရိုးရိုးသားသား ဖြေဖို့ပါပဲ—ကျွန်ုပ်က liquidity ကို ပေးနေတာလား၊ ရယူနေတာလား?
280
လေ့လာရေးအတွက် အသေးစားဥပမာတစ်ခု။
နှစ် ၁: ကုမ္ပဏီသည် ဒေါ်လာ သန်း ၁၀၀ အမြတ်ရရှိပြီး ရှယ်ယာ သန်း ၁၀၀ ရှိခဲ့သည်။ EPS = ၁ ဒေါ်လာ။
နှစ် ၂: အမြတ်သည် ဒေါ်လာ သန်း ၁၁၀ အထိ တိုးလာသော်လည်း၊ ရွေးချယ်ခွင့်များနှင့် ရှယ်ယာအသစ်ထုတ်ဝေမှုတို့ကြောင့် ရှယ်ယာအရေအတွက်သည် ၁၁၅ သန်းအထိ တိုးလာခဲ့သည်။ Diluted EPS သည် ၀.၉၆ ဒေါ်လာခန့်သာ ရှိတော့သည်။
စုစုပေါင်းအမြတ်သည် ၁၀% တိုးလာသော်လည်း၊ ရှယ်ယာတစ်စုအတွက် ကျရောက်သည့် အမြတ်ဝေစုမှာ လျော့နည်းသွားသည်။
ထို့ကြောင့် bStock ကို တန်ဖိုးဖြတ်မည့်အခါ အသားတင်အမြတ်ကိုသာမက ပျမ်းမျှရှယ်ယာအရေအတွက်နှင့် diluted ရှယ်ယာအရေအတွက်ကိုပါ စစ်ဆေးသည်။ ရှယ်ယာပြန်ဝယ်ယူမှုများက ပိုင်းခြေကို လျှော့ချနိုင်သော်လည်း၊ ရှယ်ယာဖြင့်ပေးသော လျော်ကြေးနှင့် ရှယ်ယာအသစ်ထုတ်ဝေမှုများက ပိုင်းခြေကို တိုးစေနိုင်သည်။
တန်ဖိုးရှိသည့် ရင်းနှီးမြှုပ်နှံမှုထိတွေ့မှုကို ပိုင်ဆိုင်သူအတွက် အရေးကြီးသည်မှာ အစုတစ်ခုလုံး ဘယ်လောက်ကြီးလာသည်ဆိုသည်သာမက၊ ၎င်းကို အပိုင်းဘယ်နှပိုင်း ခွဲလိုက်သည်ဆိုသည်လည်း ဖြစ်သည်။
#bStocks
161
အခန်းနှစ်ခန်းရှိတယ်လို့ စိတ်ကူးကြည့်ပါ။
Isolated Margin မှာ မီးလောင်မှုက သတ်မှတ်ထားတဲ့ position အတွက် ခွဲဝေထားတဲ့ ရန်ပုံငွေထဲမှာပဲ ကန့်သတ်ထားပါတယ်။ အပို margin ကို အမျိုးအစားတူတဲ့ အခြား position တွေကနေ အလိုအလျောက် ဆွဲယူတာ မရှိပါဘူး။
Cross Margin မှာတော့ position အများအပြားက ရရှိနိုင်တဲ့ လက်ကျန်ငွေကို မျှဝေသုံးစွဲပါတယ်။ တစ်ခုရဲ့ အမြတ်က အခြားတစ်ခုကို ပံ့ပိုးပေးနိုင်ပေမယ့်၊ အရှုံးပေါ်နေတဲ့ position က ပိုကျယ်ပြန့်တဲ့ ရန်ပုံငွေအစုအဝေးကို အသုံးပြုခွင့်ရပါတယ်။
ဒါကြောင့် Cross က “ပိုလုံခြုံတယ်” လို့ မဆိုနိုင်သလို Isolated ကလည်း မူလကတည်းက “ပိုကောင်းတယ်” လို့ မဆိုနိုင်ပါဘူး။ ဒါဟာ စွန့်စားရမှုကို ခွဲဝေတဲ့ ပုံစံမတူညီတာပါ။
TradFi Perp မလုပ်ခင် ကိုယ့်ကိုယ်ကိုယ် ဆုံးဖြတ်မေးမြန်းမိမှာက—အရောင်းအဝယ်တစ်ခုတည်းမှာ အများဆုံးဆုံးရှုံးနိုင်တဲ့ ပမာဏကို ကန့်သတ်ထားချင်တာလား၊ ဒါမှမဟုတ် portfolio တစ်ခုလုံးအတွက် မျှဝေသုံးစွဲတဲ့ margin အရန်ငွေကို ရည်ရွယ်ချက်ရှိရှိ စီမံခန့်ခွဲချင်တာလား။
Margin mode ကို position မဖွင့်ခင် ရွေးချယ်သင့်ပါတယ်။ စျေးကွက်က ကိုယ့် position နဲ့ ဆန့်ကျင်ဘက်ကို ရွေ့နေပြီးမှ ရွေးချယ်တာ မဟုတ်ပါဘူး။
1
132
ရှယ်ယာတစ်စောင် ဒေါ်လာ ၂၀ ဖြစ်တာက ရှယ်ယာတစ်စောင် ဒေါ်လာ ၂၀၀ ဖြစ်တာထက် မဖြစ်မနေ ပိုဈေးသက်သာတယ်လို့ မဆိုလိုပါဘူး။
ကုမ္ပဏီနှစ်ခုကို စဉ်းစားကြည့်ရအောင်။
• ကုမ္ပဏီ A: ရှယ်ယာတစ်စောင် ဈေးနှုန်း — $20၊ လည်ပတ်နေသော ရှယ်ယာအရေအတွက် ၅ ဘီလီယံ။ ဈေးကွက်တန်ဖိုး — $100 ဘီလီယံ။
• ကုမ္ပဏီ B: ရှယ်ယာတစ်စောင် ဈေးနှုန်း — $200၊ လည်ပတ်နေသော ရှယ်ယာအရေအတွက် သန်း ၁၀၀။ ဈေးကွက်တန်ဖိုး — $20 ဘီလီယံ။
ရှယ်ယာတစ်စောင်ချင်း ဈေးနှုန်းအရ ကုမ္ပဏီ A ဟာ ဆယ်ဆ ပိုဈေးသက်သာသလို မြင်ရပါတယ်။ ဒါပေမဲ့ လုပ်ငန်းတစ်ခုလုံးရဲ့ တန်ဖိုးအရတော့ ငါးဆ ပိုကြီးပါတယ်။
ဒါကြောင့် bStock ကို ဆန်းစစ်တဲ့အခါ တိုကင်ဈေးနှုန်းကိုပဲ ကြည့်တာမဟုတ်ပါဘူး။ အနည်းဆုံး လည်ပတ်နေသော ရှယ်ယာအရေအတွက်၊ ဈေးကွက်တန်ဖိုး၊ ကုမ္ပဏီရဲ့ အမြတ်နဲ့ ကြွေးမြီတွေကို သိဖို့လိုပါတယ်။
အပိုင်းအစလိုက် ရင်းနှီးမြှုပ်နှံနိုင်တာက ဝင်ရောက်ရတာ ပိုအဆင်ပြေစေပေမဲ့၊ အမည်ခံဈေးနှုန်း နိမ့်တာကို တန်ဖိုးသင့်တင့်တဲ့ ဈေးဖြစ်အောင် ပြောင်းလဲပေးတာတော့ မဟုတ်ပါဘူး။
117
ငွေကြေးဆိုင်ရာအန္တရာယ်ကို မဖယ်ရှားဘဲ လုပ်ငန်းဆောင်ရွက်မှုဆိုင်ရာ ရှုပ်ထွေးမှုကို ငွေလွှဲပြောင်းမှုတစ်ခုတည်းဖြင့် လျှော့ချနိုင်သည်။
TermMax တွင် leverage အသုံးပြုသူတစ်ဦးသည် ကနဦးထည့်ဝင်ငွေကို flash loan နှင့် ပေါင်းစပ်ပြီး အပေါင်ပစ္စည်း ထပ်မံဝယ်ယူနိုင်သည်။ ထို့နောက် ၎င်းကို Gearing Token ထဲတွင် ထည့်သွင်းကာ ရရှိလာသည့် FT/XT ယန္တရားများကို အသုံးပြုပြီး flash loan ကို ပြန်ဆပ်နိုင်သည် — အားလုံးကို ငွေလွှဲပြောင်းမှုတစ်ခုတည်းအတွင်း လုပ်ဆောင်နိုင်သည်။
၎င်းသည် ကိုယ်တိုင်အဆင့်ဆင့် လုပ်ဆောင်ခြင်းနှင့် သိသိသာသာ ကွာခြားသည်-
အပေါင်ပစ္စည်းထည့်သွင်းရန် → ချေးယူရန် → လဲလှယ်ရန် → ပြန်ထည့်သွင်းရန် → ထပ်မံချေးယူရန်။
ငွေလွှဲပြောင်းမှုအရေအတွက် နည်းသွားခြင်းက လုပ်ဆောင်မှုအဆင်မပြေမှုနှင့် အဆင့်များစွာပါသည့် ရာထူးတစ်ခု မပြည့်စုံဘဲ ကျန်ခဲ့နိုင်ခြေကို လျှော့ချနိုင်သည်။ သို့သော် နောက်ဆုံး GT တွင် leverage အသုံးပြုထားသော အပေါင်ပစ္စည်းနှင့် အကြွေးကို မှတ်တမ်းတင်ထားဆဲဖြစ်သည်။ အပေါင်ပစ္စည်းတန်ဖိုး လုံလောက်အောင် ကျဆင်းသွားပါက ဖျက်သိမ်းခံရနိုင်သည့် အန္တရာယ် ရှိနေဆဲဖြစ်သည်။
ထို့ကြောင့် တစ်ချက်နှိပ် leverage ကို အကဲဖြတ်ရာတွင် စစ်ဆေးရမည့်စာရင်းနှစ်ခုကို သီးခြားထားမည်-
လုပ်ဆောင်မှု: လမ်းကြောင်း၊ slippage၊ gas နှင့် အနည်းဆုံးရရှိမည့်ပမာဏ။
ရာထူး: leverage၊ LTV ဘေးကင်းလုံခြုံမှုအနားသတ်၊ LLTV၊ oracle အန္တရာယ်နှင့် သက်တမ်းကုန်ဆုံးချိန်။
Flash loan သည် အာမခံမဲ့ အမြဲတမ်းအကြွေးမဟုတ်ဘဲ တည်ဆောက်ရေးကိရိယာတစ်ခုသာဖြစ်သည်။ ၎င်းသည် ငွေလွှဲပြောင်းမှုအတွင်း ပျောက်ကွယ်သွားသော်လည်း leverage ကြောင့် ဖြစ်ပေါ်လာသည့် ထိတွေ့မှုကတော့ မပျောက်ကွယ်ပါ။
စစ်ဆေးခဲ့သည့်ရင်းမြစ်များ: TermMax Docs — Leverager; Token။
@termmax #TermMax
ငွေကြေးဆိုင်ရာအန္တရာယ်ကို မဖယ်ရှားဘဲ လုပ်ငန်းဆောင်ရွက်မှုဆိုင်ရာ ရှုပ်ထွေးမှုကို ငွေလွှဲပြောင်းမှုတစ်ခုတည်းဖြင့် လျှော့ချနိုင်သည်။
TermMax တွင် leverage အသုံးပြုသူတစ်ဦးသည် ကနဦးထည့်ဝင်ငွေကို flash loan နှင့် ပေါင်းစပ်ပြီး အပေါင်ပစ္စည်း ထပ်မံဝယ်ယူနိုင်သည်။ ထို့နောက် ၎င်းကို Gearing Token ထဲတွင် ထည့်သွင်းကာ ရရှိလာသည့် FT/XT ယန္တရားများကို အသုံးပြုပြီး flash loan ကို ပြန်ဆပ်နိုင်သည် — အားလုံးကို ငွေလွှဲပြောင်းမှုတစ်ခုတည်းအတွင်း လုပ်ဆောင်နိုင်သည်။
၎င်းသည် ကိုယ်တိုင်အဆင့်ဆင့် လုပ်ဆောင်ခြင်းနှင့် သိသိသာသာ ကွာခြားသည်-
အပေါင်ပစ္စည်းထည့်သွင်းရန် → ချေးယူရန် → လဲလှယ်ရန် → ပြန်ထည့်သွင်းရန် → ထပ်မံချေးယူရန်။
ငွေလွှဲပြောင်းမှုအရေအတွက် နည်းသွားခြင်းက လုပ်ဆောင်မှုအဆင်မပြေမှုနှင့် အဆင့်များစွာပါသည့် ရာထူးတစ်ခု မပြည့်စုံဘဲ ကျန်ခဲ့နိုင်ခြေကို လျှော့ချနိုင်သည်။ သို့သော် နောက်ဆုံး GT တွင် leverage အသုံးပြုထားသော အပေါင်ပစ္စည်းနှင့် အကြွေးကို မှတ်တမ်းတင်ထားဆဲဖြစ်သည်။ အပေါင်ပစ္စည်းတန်ဖိုး လုံလောက်အောင် ကျဆင်းသွားပါက ဖျက်သိမ်းခံရနိုင်သည့် အန္တရာယ် ရှိနေဆဲဖြစ်သည်။
ထို့ကြောင့် တစ်ချက်နှိပ် leverage ကို အကဲဖြတ်ရာတွင် စစ်ဆေးရမည့်စာရင်းနှစ်ခုကို သီးခြားထားမည်-
လုပ်ဆောင်မှု: လမ်းကြောင်း၊ slippage၊ gas နှင့် အနည်းဆုံးရရှိမည့်ပမာဏ။
ရာထူး: leverage၊ LTV ဘေးကင်းလုံခြုံမှုအနားသတ်၊ LLTV၊ oracle အန္တရာယ်နှင့် သက်တမ်းကုန်ဆုံးချိန်။
Flash loan သည် အာမခံမဲ့ အမြဲတမ်းအကြွေးမဟုတ်ဘဲ တည်ဆောက်ရေးကိရိယာတစ်ခုသာဖြစ်သည်။ ၎င်းသည် ငွေလွှဲပြောင်းမှုအတွင်း ပျောက်ကွယ်သွားသော်လည်း leverage ကြောင့် ဖြစ်ပေါ်လာသည့် ထိတွေ့မှုကတော့ မပျောက်ကွယ်ပါ။
စစ်ဆေးခဲ့သည့်ရင်းမြစ်များ: TermMax Docs — Leverager; Token။
@TermMax #TermMax
1
103
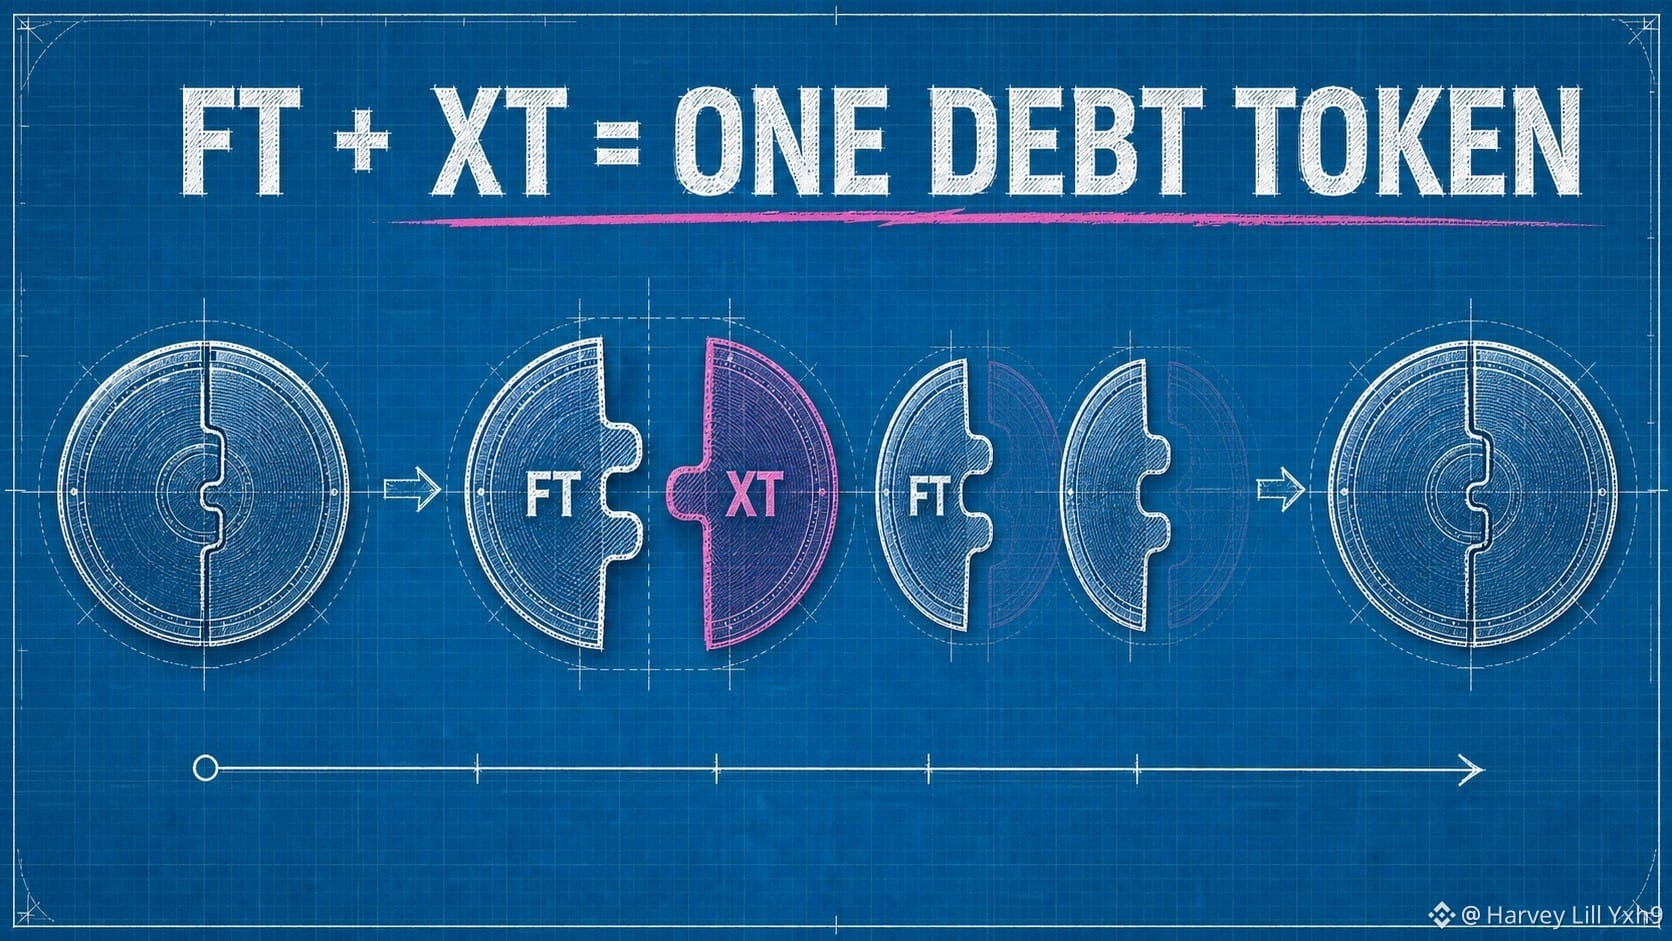
TermMax ၏ အသုံးဝင်ဆုံးညီမျှခြင်းမှာ APY မဟုတ်ပါ။ လက်ကျန်ရှင်းတမ်းဆိုင်ရာ အထောက်အထားတစ်ခုဖြစ်သည်။
PV(FT) + PV(XT) = 1 အကြွေးတိုကင်။
FT သည် သက်တမ်းပြည့်ချိန်တွင် အကြွေးတိုကင်တစ်ခုအဖြစ်သို့ တဖြည်းဖြည်းရောက်ရှိသွားမည့် ပုံသေတောင်းဆိုခွင့်ဖြစ်သည်။ XT သည် ၎င်းနှင့် ဆန့်ကျင်ဘက်ဖြစ်သော အတိုးအစိတ်အပိုင်းကို ကိုယ်စားပြုသည်။ သက်တမ်းပြည့်ချိန် နီးကပ်လာသည်နှင့်အမျှ FT တောင်းဆိုခွင့်သည် ပြန်လည်ရွေးနုတ်တန်ဖိုးသို့ နီးကပ်လာပြီး XT သည် သုညသို့ နီးကပ်လာသည်။
ဥပမာအနေဖြင့် တွက်ချက်ပြထားသော အခြေအနေတစ်ခုမှာ—
• FT ၏ လက်ရှိတန်ဖိုး: 0.94;
• XT ၏ လက်ရှိတန်ဖိုး: 0.06;
• စုစုပေါင်းတန်ဖိုး: အကြွေးတိုကင် 1.00။
ဤခွဲခြမ်းဖော်ပြချက်က ထုတ်ကုန်မျက်နှာပြင်များစွာကို တစ်ပြိုင်နက် နားလည်စေသည်။ ငွေချေးပေးသူသည် လျှော့စျေးဖြင့် FT ကို စုဆောင်းရရှိသည်။ ငွေချေးယူသူသည် အနာဂတ်ပေးရန်တာဝန်ကို ထုတ်ပေးသည်။ AMM သည် သက်တမ်းပြည့်ချိန်၌ ရရှိမည့်တောင်းဆိုခွင့်နှင့် ကျန်ရှိသောအစိတ်အပိုင်းတို့၏ ခွဲဝေမှုကို ဈေးနှုန်းသတ်မှတ်ပေးသည်။
ထို့အပြင် FT ဈေးနှုန်းနှင့် APY သည် အဘယ်ကြောင့် ဆန့်ကျင်ဘက်ဦးတည်ချက်ဖြင့် ရွေ့လျားကြောင်းကိုလည်း ရှင်းပြပေးသည်။ သက်တမ်းပြည့်ချိန်တွင်ရရှိမည့် တန်ဖိုး 1 ယူနစ်ရှိ တောင်းဆိုခွင့်တစ်ခုတည်းသည် ယနေ့တွင် ပိုဈေးကြီးလာပါက ကျန်ရှိသည့်အထွက်နှုန်းသည် ပိုနည်းလာမည်ဖြစ်သည်။
ကျွန်ုပ်၏ စိတ်ထဲရှိ နားလည်မှုပုံစံမှာ ရိုးရှင်းပါသည်။ TermMax သည် ဘယ်နေရာမှမဟုတ်ဘဲ အထွက်နှုန်းကို ဖန်တီးပေးခြင်းမဟုတ်ပါ။ ၎င်းသည် အနာဂတ်အကြွေးပေးချေမှုကို မည်သူရရှိမည်နှင့် ယနေ့တွင် ၎င်း၏လက်ရှိတန်ဖိုးကို မည်သို့ဈေးနှုန်းသတ်မှတ်ထားသည်ကို တိုကင်အဖြစ် ပြောင်းလဲဖော်ပြခြင်းဖြစ်သည်။
စစ်ဆေးခဲ့သော ရင်းမြစ်များ: TermMax စာရွက်စာတမ်းများ — တိုကင်; ပုံသေအတိုးနှုန်း တိုကင်ပြောင်းလဲခြင်း။
@termmax #TermMax
TermMax ၏ အသုံးဝင်ဆုံးညီမျှခြင်းမှာ APY မဟုတ်ပါ။ လက်ကျန်ရှင်းတမ်းဆိုင်ရာ အထောက်အထားတစ်ခုဖြစ်သည်။
PV(FT) + PV(XT) = 1 အကြွေးတိုကင်။
FT သည် သက်တမ်းပြည့်ချိန်တွင် အကြွေးတိုကင်တစ်ခုအဖြစ်သို့ တဖြည်းဖြည်းရောက်ရှိသွားမည့် ပုံသေတောင်းဆိုခွင့်ဖြစ်သည်။ XT သည် ၎င်းနှင့် ဆန့်ကျင်ဘက်ဖြစ်သော အတိုးအစိတ်အပိုင်းကို ကိုယ်စားပြုသည်။ သက်တမ်းပြည့်ချိန် နီးကပ်လာသည်နှင့်အမျှ FT တောင်းဆိုခွင့်သည် ပြန်လည်ရွေးနုတ်တန်ဖိုးသို့ နီးကပ်လာပြီး XT သည် သုညသို့ နီးကပ်လာသည်။
ဥပမာအနေဖြင့် တွက်ချက်ပြထားသော အခြေအနေတစ်ခုမှာ—
• FT ၏ လက်ရှိတန်ဖိုး: 0.94;
• XT ၏ လက်ရှိတန်ဖိုး: 0.06;
• စုစုပေါင်းတန်ဖိုး: အကြွေးတိုကင် 1.00။
ဤခွဲခြမ်းဖော်ပြချက်က ထုတ်ကုန်မျက်နှာပြင်များစွာကို တစ်ပြိုင်နက် နားလည်စေသည်။ ငွေချေးပေးသူသည် လျှော့စျေးဖြင့် FT ကို စုဆောင်းရရှိသည်။ ငွေချေးယူသူသည် အနာဂတ်ပေးရန်တာဝန်ကို ထုတ်ပေးသည်။ AMM သည် သက်တမ်းပြည့်ချိန်၌ ရရှိမည့်တောင်းဆိုခွင့်နှင့် ကျန်ရှိသောအစိတ်အပိုင်းတို့၏ ခွဲဝေမှုကို ဈေးနှုန်းသတ်မှတ်ပေးသည်။
ထို့အပြင် FT ဈေးနှုန်းနှင့် APY သည် အဘယ်ကြောင့် ဆန့်ကျင်ဘက်ဦးတည်ချက်ဖြင့် ရွေ့လျားကြောင်းကိုလည်း ရှင်းပြပေးသည်။ သက်တမ်းပြည့်ချိန်တွင်ရရှိမည့် တန်ဖိုး 1 ယူနစ်ရှိ တောင်းဆိုခွင့်တစ်ခုတည်းသည် ယနေ့တွင် ပိုဈေးကြီးလာပါက ကျန်ရှိသည့်အထွက်နှုန်းသည် ပိုနည်းလာမည်ဖြစ်သည်။
ကျွန်ုပ်၏ စိတ်ထဲရှိ နားလည်မှုပုံစံမှာ ရိုးရှင်းပါသည်။ TermMax သည် ဘယ်နေရာမှမဟုတ်ဘဲ အထွက်နှုန်းကို ဖန်တီးပေးခြင်းမဟုတ်ပါ။ ၎င်းသည် အနာဂတ်အကြွေးပေးချေမှုကို မည်သူရရှိမည်နှင့် ယနေ့တွင် ၎င်း၏လက်ရှိတန်ဖိုးကို မည်သို့ဈေးနှုန်းသတ်မှတ်ထားသည်ကို တိုကင်အဖြစ် ပြောင်းလဲဖော်ပြခြင်းဖြစ်သည်။
စစ်ဆေးခဲ့သော ရင်းမြစ်များ: TermMax စာရွက်စာတမ်းများ — တိုကင်; ပုံသေအတိုးနှုန်း တိုကင်ပြောင်းလဲခြင်း။
@TermMax #TermMax
3
110
ယာဉ်ပို့ဆောင်မှုဆိုင်ရာ ခေါင်းစီးသတင်းတစ်ခုတည်းက $TSLAB နောက်ကွယ်ရှိ လုပ်ငန်းတစ်ခုလုံးကို ဖော်ပြမပေးနိုင်ပါ။
Tesla က အဓိကလုပ်ငန်းလည်ပတ်မှုအပိုင်းနှစ်ခုဖြစ်သည့် မော်တော်ယာဉ်လုပ်ငန်းနှင့် စွမ်းအင်ထုတ်လုပ်ရေးနှင့် သိုလှောင်ရေးလုပ်ငန်းတို့ကို အစီရင်ခံတင်ပြသည်။
ဒါကြောင့် ရိုးရှင်းပေမယ့် အသုံးဝင်တဲ့ သုံးသပ်မှုအလေ့အကျင့်တစ်ခု ရလာပါတယ်။
မော်တော်ယာဉ်လုပ်ငန်းအတွက် ပို့ဆောင်ရောင်းချမှု၊ ဈေးနှုန်း၊ ထုတ်လုပ်မှုကုန်ကျစရိတ်၊ ထုတ်ကုန်အမျိုးအစားအလိုက် အချိုးအစားနဲ့ စည်းမျဉ်းဆိုင်ရာ ခရက်ဒစ်များအကြောင်း မေးမြန်းပါ။
စွမ်းအင်ထုတ်လုပ်ရေးနှင့် သိုလှောင်ရေးလုပ်ငန်းအတွက် တပ်ဆင်အသုံးပြုမှု၊ စွမ်းဆောင်ရည်၊ ထုတ်ကုန်ဝယ်လိုအားနဲ့ စွမ်းအင်ထုတ်ကုန်များ၏ စီးပွားရေးတွက်ခြေကိုက်မှုတို့အကြောင်း မေးမြန်းပါ။
လုပ်ငန်းအပိုင်းနှစ်ခုက တိုးတက်မှုနှုန်း မတူညီနိုင်ပါ။ စွမ်းအင်သိုလှောင်ရေး ရလဒ်ကောင်းတစ်ခုရှိတာဟာ မော်တော်ယာဉ်အမြတ်နှုန်းဆိုင်ရာ မေးခွန်းကို အလိုအလျောက် ဖြေပြီးသားမဟုတ်သလို၊ ယာဉ်နဲ့ပတ်သက်တဲ့ ခေါင်းစီးသတင်းတစ်ခုကလည်း စွမ်းအင်လုပ်ငန်းကို ပျောက်ကွယ်သွားစေတာ မဟုတ်ပါဘူး။
လူသိများတဲ့ ကုမ္ပဏီတစ်ခုတည်းကို အခြေခံထားတဲ့ bStock တစ်ခုကို သုံးသပ်တဲ့အခါ ကျွန်တော့်စည်းမျဉ်းက ဈေးနှုန်းဇယားကို မဖွင့်ခင် ကုမ္ပဏီကို လုပ်ငန်းလည်ပတ်မှုဆိုင်ရာ အင်ဂျင်တွေ ခွဲကြည့်ဖို့ပါ။
ဇယားပေါ်မှာ မျဉ်းတစ်ကြောင်းတည်းရှိပေမယ့် အဲဒီအောက်က လုပ်ငန်းမှာတော့ စနစ်နှစ်ခု သို့မဟုတ် နှစ်ခုထက်ပိုပြီး ရှိနိုင်ပါတယ်။
@BinanceCIS #bStocksCIS
5
5
101
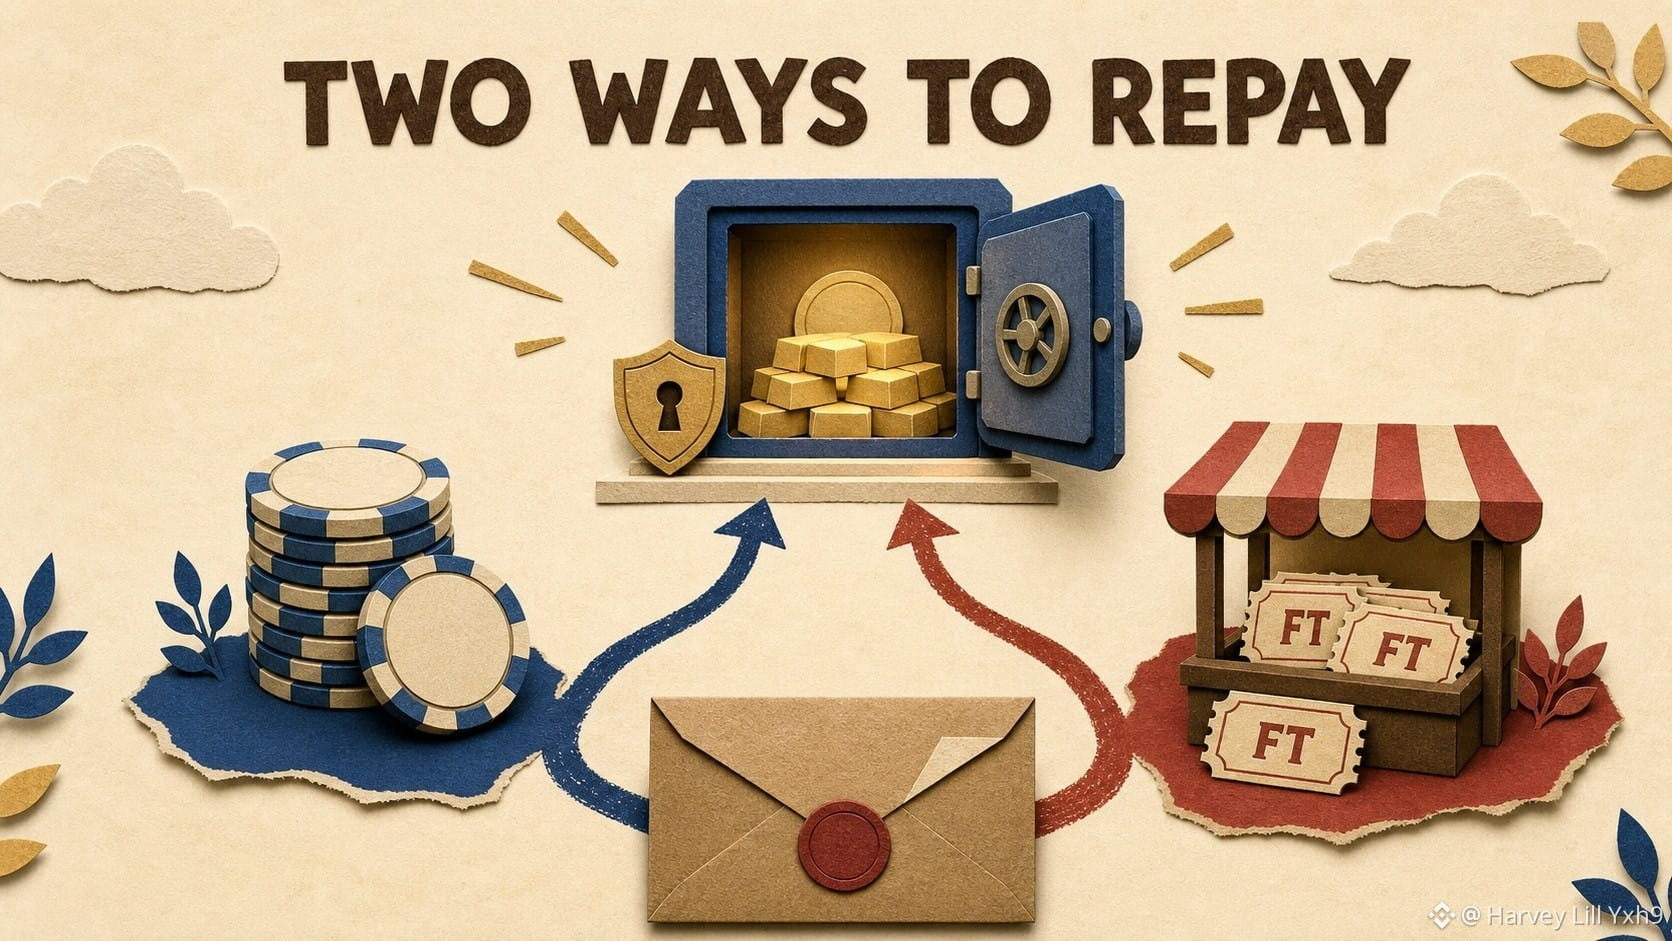
“ပုံသေအတိုးနှုန်း” ဆိုတာ ချေးယူသူမှာ ပြန်ဆပ်နည်းလမ်းတစ်ခုတည်းသာရှိသလို ထင်ရစေသည်။ TermMax စာရွက်စာတမ်းများတွင် နည်းလမ်းနှစ်ခုကို ဖော်ပြထားသည်။
ချေးယူသူသည် Gearing Token တွင် မှတ်တမ်းတင်ထားသော ကြွေးမြီကို ကြွေးမြီတိုကင်ကိုယ်တိုင်ဖြင့် ပြန်ဆပ်နိုင်သလို၊ သက်ဆိုင်ရာ Fixed-Rate Tokens များကို ဝယ်ယူပြီး ထို FT များကို ပြန်အပ်ကာ တာဝန်ကို ဖြေရှင်းနိုင်သည်။
ဒုတိယနည်းလမ်းသည် အရေးကြီးသည်၊ အကြောင်းမှာ FT တွင် သက်တမ်းမပြည့်မီ ဈေးကွက်ဈေးနှုန်းရှိသောကြောင့်ဖြစ်သည်။
သက်တမ်းပြည့်ချိန်တွင် ယူနစ် 1,000 ကြွေးနေသော အနေအထားတစ်ခုကို စဉ်းစားကြည့်ပါ။ ကြွေးမြီတိုကင် 1,000 ပေးချေခြင်းသည် တိုက်ရိုက်နည်းလမ်းဖြစ်သည်။ ကိုက်ညီသည့် FT 1,000 ကို ကြွေးမြီတိုကင် 970 ဖြင့် ဝယ်ယူနိုင်ပါက FT ဖြင့် ပြန်ဆပ်ခြင်းသည် အခကြေးငွေနှင့် ဈေးနှုန်းသက်ရောက်မှုများ မပါဝင်မီ စုစုပေါင်းဖြေရှင်းစရိတ်ကို 970 အထိ လျှော့ချနိုင်သည်။
ဤသည် အခမဲ့ငွေမဟုတ်ပါ။ လိုအပ်သော FT ၏ ငွေဖြစ်လွယ်မှု နည်းပါးနိုင်ပြီး၊ အရောင်းအဝယ်ပမာဏအလိုက် ဈေးနှုန်းပြောင်းလဲနိုင်သလို၊ မှန်ကန်သောတိုကင်နှင့် သက်တမ်းတို့သည် ကြွေးမြီနှင့် ကိုက်ညီရမည်။
စာချုပ်ပါ ကြွေးမြီကုန်ကျစရိတ်အတွက် ပုံသေအတိုးနှုန်းကို အမြင့်ဆုံးကန့်သတ်ချက်တစ်ခုအဖြစ် ကျွန်ုပ်မြင်သည်။ သို့သော် အခြေအနေကောင်းလျှင် ဒုတိယဈေးကွက်ရှိ FT သည် ပိုသက်သာသော ထွက်ပေါက်တစ်ခု ဖြစ်လာနိုင်သည်။
ပြန်မဆပ်မီ သိသာထင်ရှားသည့် ခလုတ်ကို အလိုအလျောက်မနှိပ်ဘဲ၊ ပမာဏအပြည့်အတွက် နည်းလမ်းနှစ်ခုလုံး၏ ဈေးနှုန်းကို စစ်ဆေးမည်။
စစ်ဆေးထားသော ရင်းမြစ်များ: TermMax Docs — Borrower; Protocol FAQ။
@termmax #TermMax
“ပုံသေအတိုးနှုန်း” ဆိုတာ ချေးယူသူမှာ ပြန်ဆပ်နည်းလမ်းတစ်ခုတည်းသာရှိသလို ထင်ရစေသည်။ TermMax စာရွက်စာတမ်းများတွင် နည်းလမ်းနှစ်ခုကို ဖော်ပြထားသည်။
ချေးယူသူသည် Gearing Token တွင် မှတ်တမ်းတင်ထားသော ကြွေးမြီကို ကြွေးမြီတိုကင်ကိုယ်တိုင်ဖြင့် ပြန်ဆပ်နိုင်သလို၊ သက်ဆိုင်ရာ Fixed-Rate Tokens များကို ဝယ်ယူပြီး ထို FT များကို ပြန်အပ်ကာ တာဝန်ကို ဖြေရှင်းနိုင်သည်။
ဒုတိယနည်းလမ်းသည် အရေးကြီးသည်၊ အကြောင်းမှာ FT တွင် သက်တမ်းမပြည့်မီ ဈေးကွက်ဈေးနှုန်းရှိသောကြောင့်ဖြစ်သည်။
သက်တမ်းပြည့်ချိန်တွင် ယူနစ် 1,000 ကြွေးနေသော အနေအထားတစ်ခုကို စဉ်းစားကြည့်ပါ။ ကြွေးမြီတိုကင် 1,000 ပေးချေခြင်းသည် တိုက်ရိုက်နည်းလမ်းဖြစ်သည်။ ကိုက်ညီသည့် FT 1,000 ကို ကြွေးမြီတိုကင် 970 ဖြင့် ဝယ်ယူနိုင်ပါက FT ဖြင့် ပြန်ဆပ်ခြင်းသည် အခကြေးငွေနှင့် ဈေးနှုန်းသက်ရောက်မှုများ မပါဝင်မီ စုစုပေါင်းဖြေရှင်းစရိတ်ကို 970 အထိ လျှော့ချနိုင်သည်။
ဤသည် အခမဲ့ငွေမဟုတ်ပါ။ လိုအပ်သော FT ၏ ငွေဖြစ်လွယ်မှု နည်းပါးနိုင်ပြီး၊ အရောင်းအဝယ်ပမာဏအလိုက် ဈေးနှုန်းပြောင်းလဲနိုင်သလို၊ မှန်ကန်သောတိုကင်နှင့် သက်တမ်းတို့သည် ကြွေးမြီနှင့် ကိုက်ညီရမည်။
စာချုပ်ပါ ကြွေးမြီကုန်ကျစရိတ်အတွက် ပုံသေအတိုးနှုန်းကို အမြင့်ဆုံးကန့်သတ်ချက်တစ်ခုအဖြစ် ကျွန်ုပ်မြင်သည်။ သို့သော် အခြေအနေကောင်းလျှင် ဒုတိယဈေးကွက်ရှိ FT သည် ပိုသက်သာသော ထွက်ပေါက်တစ်ခု ဖြစ်လာနိုင်သည်။
ပြန်မဆပ်မီ သိသာထင်ရှားသည့် ခလုတ်ကို အလိုအလျောက်မနှိပ်ဘဲ၊ ပမာဏအပြည့်အတွက် နည်းလမ်းနှစ်ခုလုံး၏ ဈေးနှုန်းကို စစ်ဆေးမည်။
စစ်ဆေးထားသော ရင်းမြစ်များ: TermMax Docs — Borrower; Protocol FAQ။
@TermMax #TermMax
1
3
96
လုပ်ငန်းသုံး AI ကို $IBMB နှင့် $MSFTB တို့အကြား တိုက်ရိုက်နှိုင်းယှဉ်၍ မရပါ။
IBM သည် Software၊ Consulting၊ Infrastructure နှင့် Financing ကဏ္ဍများအလိုက် အစီရင်ခံတင်ပြသည်။ ဤဖွဲ့စည်းပုံတွင် နည်းပညာထုတ်ကုန်များနှင့်အတူ အကောင်အထည်ဖော်ဆောင်ရွက်မှုဆိုင်ရာ ကျွမ်းကျင်မှုနှင့် ရေရှည်အသုံးပြုသည့် လုပ်ငန်းသုံးစနစ်များကို ပေါင်းစပ်ထားသည်။
Microsoft သည် Productivity and Business Processes၊ Intelligent Cloud နှင့် More Personal Computing ကဏ္ဍများအလိုက် အစီရင်ခံတင်ပြသည်။ ၎င်း၏ပုံစံတွင် ဆော့ဖ်ဝဲစာရင်းသွင်းအသုံးပြုမှုများ၊ cloud အခြေခံအဆောက်အအုံနှင့် ကျယ်ပြန့်သော ကွန်ပျူတာစနစ်ဂေဟစနစ်တို့ကို ပေါင်းစပ်ထားသည်။
ပိုမိုကောင်းမွန်သော မေးခွန်းမှာ ဖောက်သည်နှင့် ဆက်ဆံရေးသည် မည်သည့်နေရာတွင် တည်ရှိသနည်း ဆိုခြင်းဖြစ်သည်။
IBM သည် ဆော့ဖ်ဝဲ၊ အကြံပေးဝန်ဆောင်မှု သို့မဟုတ် အခြေခံအဆောက်အအုံ ပြောင်းလဲမှုမှတစ်ဆင့် ဝင်ရောက်နိုင်သည်။
Microsoft သည် နေ့စဉ်အသုံးပြုသည့် ကုန်ထုတ်စွမ်းအားမြှင့်ကိရိယာများ၊ cloud အသုံးပြုမှုနှင့် ပလက်ဖောင်းကို လက်ခံအသုံးပြုမှုတို့မှတစ်ဆင့် ဝင်ရောက်နိုင်သည်။
နှစ်ခုစလုံးသည် လုပ်ငန်းသုံးနည်းပညာအတွက် တူညီသော ဘတ်ဂျက်တွင် ပါဝင်နိုင်သည်။ သို့သော် ဝင်ငွေဖွဲ့စည်းပုံ၊ အရောင်းဆောင်ရွက်ပုံနှင့် ဝန်ဆောင်မှုပေးအပ်ပုံတို့မှာ ကွဲပြားနိုင်သည်။
ကျွန်ုပ်၏ နှိုင်းယှဉ်မှုစည်းမျဉ်းမှာ ကုမ္ပဏီနှစ်ခုလုံးအတွက် တူညီသော တန်ဖိုးဖြတ်သတ်မှတ်ချက်တစ်ခုကို အသုံးမပြုမီ ထုတ်ကုန်၊ ဝန်ဆောင်မှုနှင့် အခြေခံအဆောက်အအုံမှရသော ဝင်ငွေများကို သီးခြားစီ ခွဲခြားသတ်မှတ်ရန် ဖြစ်သည်။
အကြောင်းအရာတူညီသော်လည်း စာချုပ်ချုပ်ဆိုသည့် လမ်းကြောင်းမှာ မတူပါ။
စစ်ဆေးခဲ့သော ရင်းမြစ်များ - IBM နှင့် Microsoft ၏ FY2025 နှစ်ပတ်လည်အစီရင်ခံစာများ။
@BinanceCIS #bStocksCIS
2
75
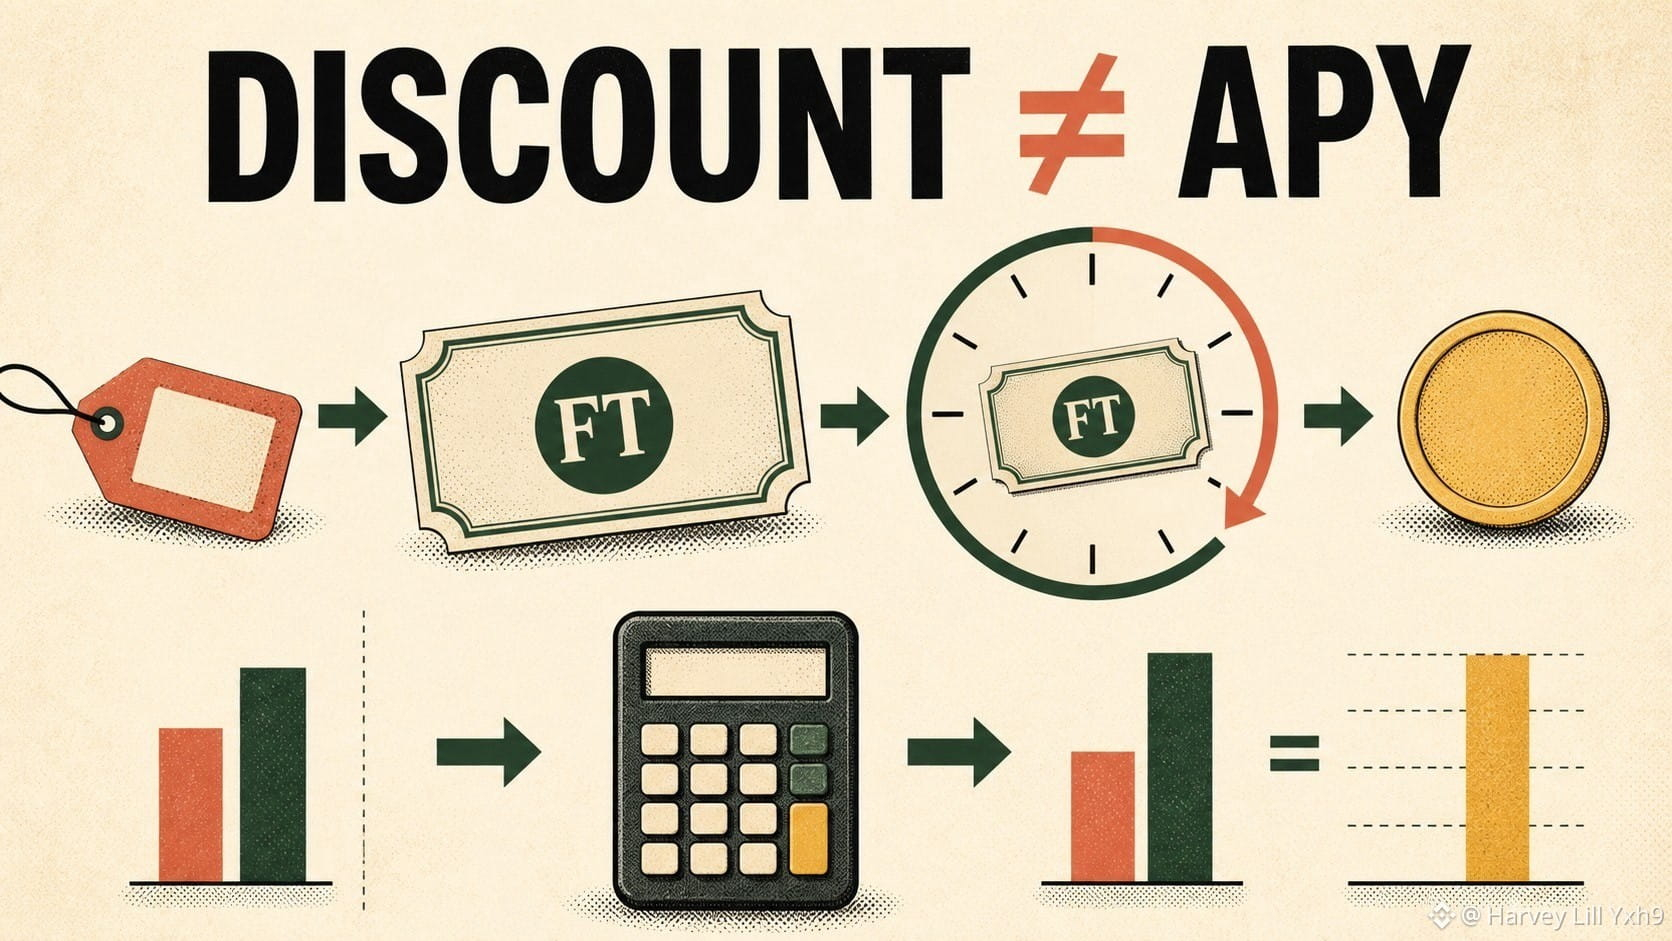
Fixed-Rate Token တစ်ခုသည် တူညီသော မျက်နှာတန်ဖိုးအထိ မြင့်တက်နိုင်သော်လည်း APY များမှာ အလွန်ကွာခြားနိုင်သည်။
သက်တမ်း 60 ရက်အကြာတွင် debt token 1 ခုဖြင့် ပြန်လဲနိုင်သော၊ လုံးဝစိတ်ကူးယဉ်ထားသည့် TermMax FT တစ်ခုကို စဉ်းစားကြည့်ပါ။ ယနေ့ဈေးနှုန်းက 0.96 ဖြစ်ပါက ကိုင်ထားသည့်ကာလအတွက် အမြတ်နှုန်းသည် “4% APY” မဟုတ်ပါ။ ၎င်းမှာ—
(1 / 0.96 − 1) = 60 ရက်အတွင်း 4.17% ဖြစ်သည်။
TermMax စာရွက်စာတမ်းများတွင် ဖော်ပြထားသည့် ရိုးရှင်းသော နှစ်စဉ်တွက်ချက်နည်းကို အသုံးပြုလျှင်—
4.17% × 365 / 60 ≈ နှစ်စဉ်နှုန်း 25.35% ဖြစ်သည်။
ကျန်ရှိသည့်သက်တမ်း 30 ရက်သာရှိသည့်အခါ 0.96 ဖြင့် ဝယ်ယူသည့် တူညီသောဈေးနှုန်းက နှစ်စဉ်နှုန်းကို ပိုမိုမြင့်မားစွာ ပြသမည်ဖြစ်သော်လည်း သက်တမ်းပြည့်ချိန်တွင် ရရှိမည့်ပေးချေမှုမှာ 1 ပင် ဖြစ်နေဆဲဖြစ်သည်။
ထို့ကြောင့် FT အခွင့်အလမ်းနှစ်ခုကို APY တစ်ခုတည်းဖြင့် ဘယ်တော့မှ နှိုင်းယှဉ်မည်မဟုတ်ပါ။ ဝယ်ယူဈေးနှုန်း၊ ပြန်လဲရရှိမည့်တန်ဖိုး၊ ကျန်ရှိသည့်ရက်အရေအတွက်နှင့် အကောင်အထည်ဖော်မှုအတွက် စုစုပေါင်းကုန်ကျစရိတ်—ဤအချက်လေးချက်ကို မှတ်တမ်းတင်မည်။ ဈေးနှုန်းလျှောကျမှု သို့မဟုတ် သက်တမ်းမပြည့်မီ ရောင်းချခြင်းတို့ကြောင့် အမှန်တကယ်ရရှိသည့်ရလဒ်သည် သက်တမ်းပြည့်အထိ ကိုင်ထားသည့် တွက်ချက်မှုနှင့် ကွာခြားနိုင်သည်။
လက်တွေ့အသုံးချရန် ကျွန်ုပ်၏စည်းမျဉ်းမှာ—ပထမဦးစွာ အမှန်တကယ်သက်တမ်းအတွက် ငွေသားအမြတ်ကို တွက်ချက်ပြီးမှသာ နှစ်စဉ်နှုန်းအဖြစ် ပြောင်းလဲတွက်ချက်ရန်ဖြစ်သည်။
စစ်ဆေးထားသော ရင်းမြစ်များ៖ TermMax Docs — Token; Fixed Rate Tokenization။
@termmax #TermMax
Fixed-Rate Token တစ်ခုသည် တူညီသော မျက်နှာတန်ဖိုးအထိ မြင့်တက်နိုင်သော်လည်း APY များမှာ အလွန်ကွာခြားနိုင်သည်။
သက်တမ်း 60 ရက်အကြာတွင် debt token 1 ခုဖြင့် ပြန်လဲနိုင်သော၊ လုံးဝစိတ်ကူးယဉ်ထားသည့် TermMax FT တစ်ခုကို စဉ်းစားကြည့်ပါ။ ယနေ့ဈေးနှုန်းက 0.96 ဖြစ်ပါက ကိုင်ထားသည့်ကာလအတွက် အမြတ်နှုန်းသည် “4% APY” မဟုတ်ပါ။ ၎င်းမှာ—
(1 / 0.96 − 1) = 60 ရက်အတွင်း 4.17% ဖြစ်သည်။
TermMax စာရွက်စာတမ်းများတွင် ဖော်ပြထားသည့် ရိုးရှင်းသော နှစ်စဉ်တွက်ချက်နည်းကို အသုံးပြုလျှင်—
4.17% × 365 / 60 ≈ နှစ်စဉ်နှုန်း 25.35% ဖြစ်သည်။
ကျန်ရှိသည့်သက်တမ်း 30 ရက်သာရှိသည့်အခါ 0.96 ဖြင့် ဝယ်ယူသည့် တူညီသောဈေးနှုန်းက နှစ်စဉ်နှုန်းကို ပိုမိုမြင့်မားစွာ ပြသမည်ဖြစ်သော်လည်း သက်တမ်းပြည့်ချိန်တွင် ရရှိမည့်ပေးချေမှုမှာ 1 ပင် ဖြစ်နေဆဲဖြစ်သည်။
ထို့ကြောင့် FT အခွင့်အလမ်းနှစ်ခုကို APY တစ်ခုတည်းဖြင့် ဘယ်တော့မှ နှိုင်းယှဉ်မည်မဟုတ်ပါ။ ဝယ်ယူဈေးနှုန်း၊ ပြန်လဲရရှိမည့်တန်ဖိုး၊ ကျန်ရှိသည့်ရက်အရေအတွက်နှင့် အကောင်အထည်ဖော်မှုအတွက် စုစုပေါင်းကုန်ကျစရိတ်—ဤအချက်လေးချက်ကို မှတ်တမ်းတင်မည်။ ဈေးနှုန်းလျှောကျမှု သို့မဟုတ် သက်တမ်းမပြည့်မီ ရောင်းချခြင်းတို့ကြောင့် အမှန်တကယ်ရရှိသည့်ရလဒ်သည် သက်တမ်းပြည့်အထိ ကိုင်ထားသည့် တွက်ချက်မှုနှင့် ကွာခြားနိုင်သည်။
လက်တွေ့အသုံးချရန် ကျွန်ုပ်၏စည်းမျဉ်းမှာ—ပထမဦးစွာ အမှန်တကယ်သက်တမ်းအတွက် ငွေသားအမြတ်ကို တွက်ချက်ပြီးမှသာ နှစ်စဉ်နှုန်းအဖြစ် ပြောင်းလဲတွက်ချက်ရန်ဖြစ်သည်။
စစ်ဆေးထားသော ရင်းမြစ်များ៖ TermMax Docs — Token; Fixed Rate Tokenization။
@TermMax #TermMax
2
85
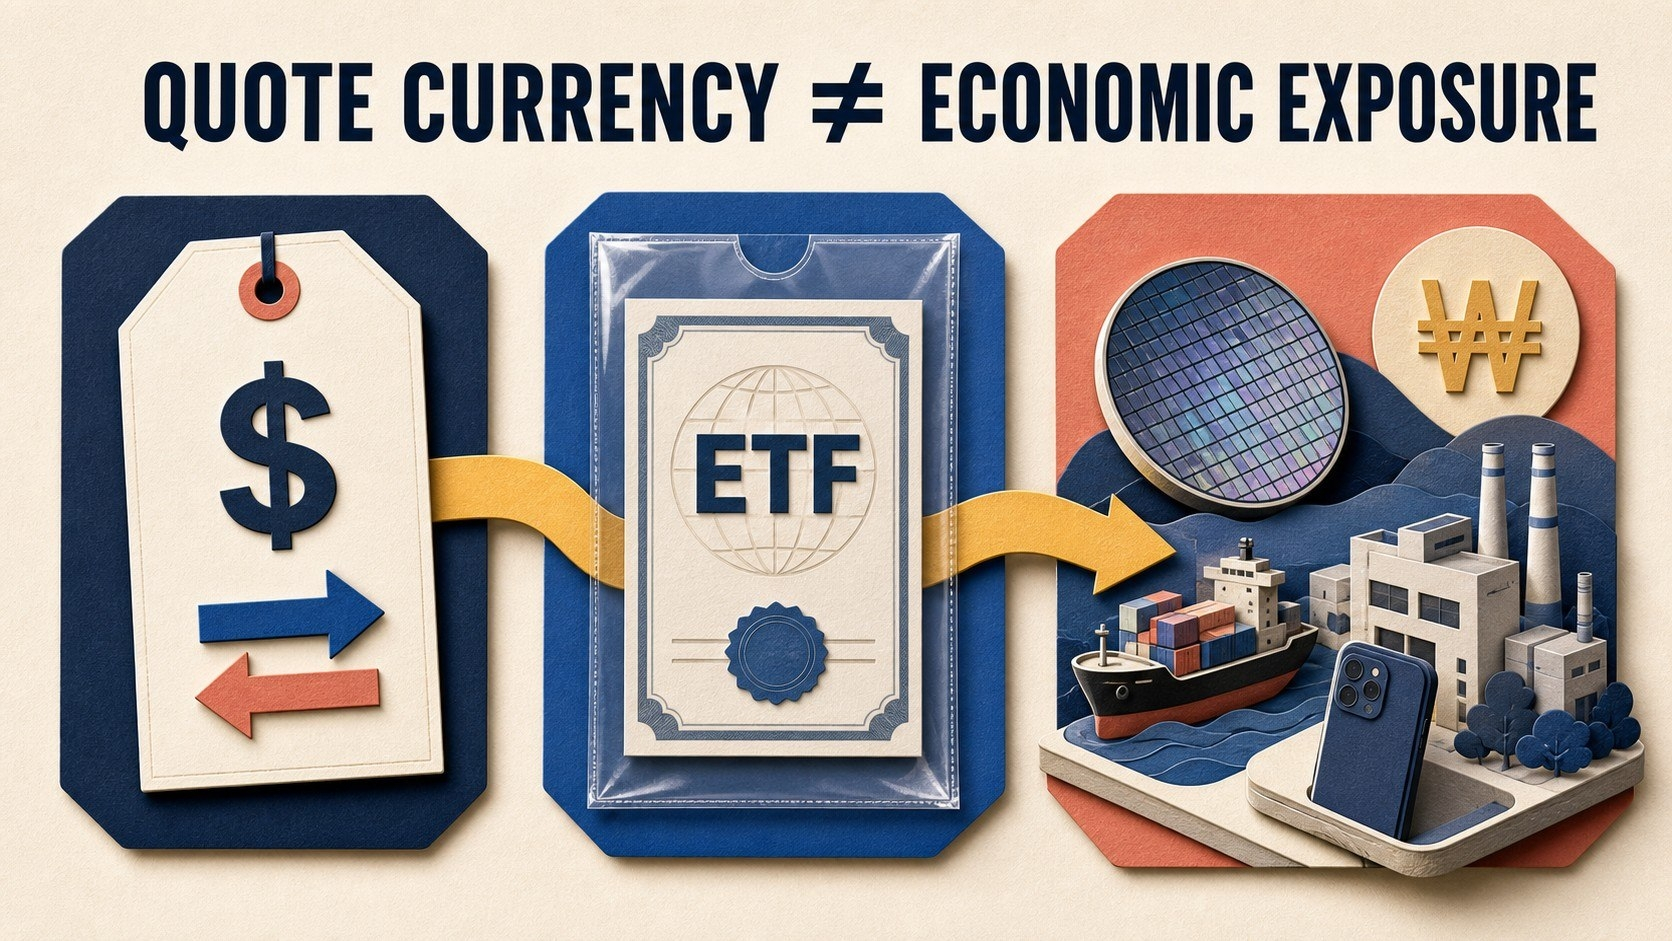
USDT နဲ့ $EWYB ကို ဝယ်ယူခြင်းက တောင်ကိုရီးယား ရှယ်ယာများအပေါ် ထိတွေ့မှုကို ဒေါ်လာတစ်မျိုးတည်းနဲ့သာ သက်ဆိုင်တဲ့ ရင်းနှီးမြှုပ်နှံမှုအဖြစ် ပြောင်းလဲပေးတာ မဟုတ်ပါဘူး။
ကိုးကားငွေကြေးက အရောင်းအဝယ်ကို ဘယ်ငွေကြေးနဲ့ ဈေးသတ်မှတ်ထားသလဲဆိုတာကို ပြောပြပါတယ်။ အရင်းခံစီးပွားရေးအခြေအနေကို ဘယ်ငွေကြေးတွေက ပုံဖော်သလဲဆိုတာကိုတော့ မပြောပြပါဘူး။
EWY မှာ တောင်ကိုရီးယား ရှယ်ယာတွေ ပါဝင်ပြီး iShares ကလည်း နိုင်ငံတကာ ရင်းနှီးမြှုပ်နှံမှုရဲ့ အန္တရာယ်တွေထဲမှာ နိုင်ငံခြားငွေကြေးဆိုင်ရာ အန္တရာယ်ကို အတိအလင်း ဖော်ပြထားပါတယ်။ ပြည်တွင်းငွေကြေးနဲ့ ဈေးနှုန်းသတ်မှတ်ထားတဲ့ ပိုင်ဆိုင်မှုတွေ၏ USD တန်ဖိုးကို ရှယ်ယာဈေးနှုန်းတွေနဲ့ ငွေလဲနှုန်းတွေ နှစ်မျိုးစလုံးက သက်ရောက်စေနိုင်ပါတယ်။ ရင်းနှီးမြှုပ်နှံထားတဲ့ ကုမ္ပဏီတွေကလည်း ငွေကြေးအမျိုးမျိုးနဲ့ ဝင်ငွေရရှိနိုင်တာကြောင့် နောက်ထပ်အလွှာတစ်ခု ထပ်တိုးလာပါတယ်။
ဒီရင်းနှီးမြှုပ်နှံမှုကို အလွှာသုံးဆင့်နဲ့ သုံးသပ်ပါတယ်-
1. အရောင်းအဝယ်အလွှာ: Binance Spot မှာ $EWYB ကို USDT နဲ့ ဈေးနှုန်းဖော်ပြထားပါတယ်။
2. ထုပ်ပိုးထားသည့်ပိုင်ဆိုင်မှုအလွှာ: bStock ကို သက်ဆိုင်ရာ အရင်းခံအာမခံပစ္စည်းနဲ့ ကျောထောက်နောက်ခံပြုထားပါတယ်။
3. စီးပွားရေးအလွှာ: ETF မှာ ပြည်တွင်းဈေးနှုန်းတွေနဲ့ လုပ်ငန်းလည်ပတ်မှုမှ ငွေစီးဆင်းမှုတွေကို USDT က သတ်မှတ်ပေးတာမဟုတ်တဲ့ တောင်ကိုရီးယားကုမ္ပဏီတွေ ပါဝင်ပါတယ်။
တိုကင်ပြုလုပ်ခြင်းက ဝင်ရောက်နိုင်မှု၊ အရောင်းအဝယ်လုပ်နိုင်တဲ့အချိန်နဲ့ ထိန်းသိမ်းထားနိုင်မယ့် ရွေးချယ်စရာတွေကို ပြောင်းလဲပေးပါတယ်။ အရင်းခံရင်းနှီးမြှုပ်နှံမှုအစုထဲက ငွေကြေးဆိုင်ရာ ထိတွေ့မှုတွေကိုတော့ ဖယ်ရှားမပေးပါဘူး။
ကျွန်တော့် စည်းမျဉ်းကတော့ ဝယ်ယူရန်ခလုတ်ပေါ်က ငွေကြေးဟာ ငွေပေးချေမှုယူနစ်သာဖြစ်ပြီး အန္တရာယ်အားလုံးကို ပြည့်စုံစွာ ဖော်ပြတဲ့မြေပုံ မဟုတ်ပါဘူး။
စစ်ဆေးခဲ့သော အရင်းအမြစ်များ: iShares EWY အချက်အလက်စာရွက်နှင့် Binance Academy bStocks လမ်းညွှန်။
@BinanceCIS #bStocksCIS
2
5
102
စိစစ်အတည်ပြုထားသည်
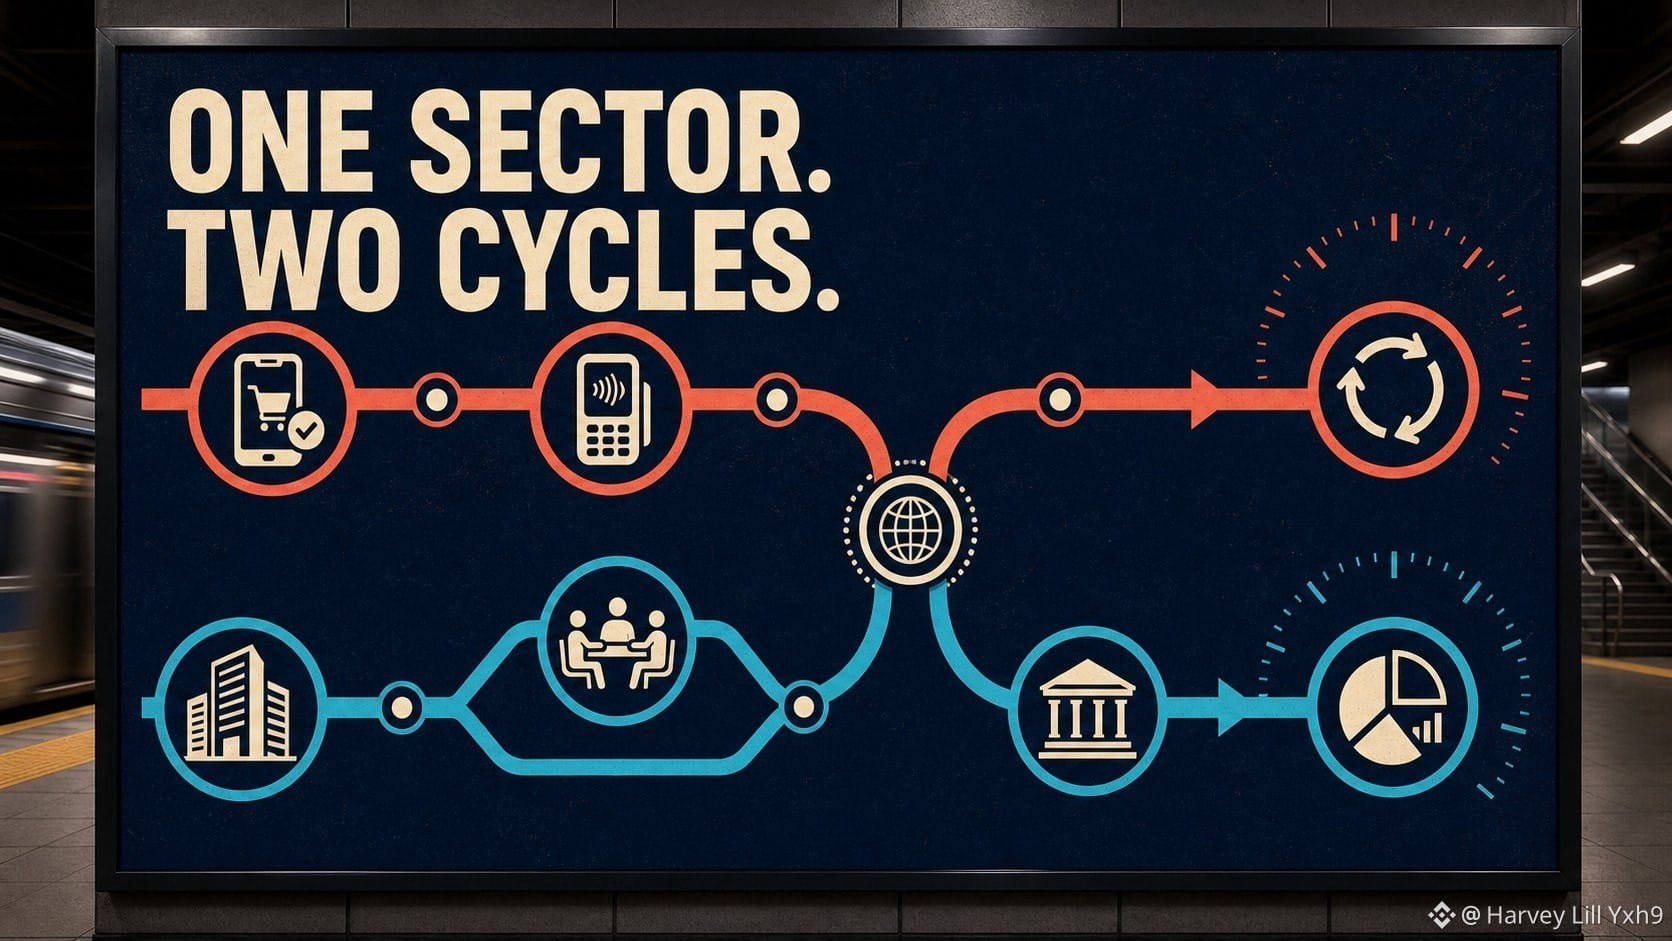
ဘဏ္ဍာရေးကဏ္ဍရှိ bStocks နှစ်ခုသည် လုံးဝမတူညီသော ဖောက်သည်အပြုအမူများအပေါ် မူတည်နိုင်သည်။
$PYPLB သည် စားသုံးသူများနှင့် ကုန်သည်များကို ဝန်ဆောင်မှုပေးသည့် ငွေပေးချေမှုပလက်ဖောင်းနှင့် ဆက်စပ်နေသည်။ ၎င်းနှင့်ပတ်သက်သည့် မေးခွန်းများမှာ ငွေရှင်းချိန်တွင် လုပ်ဆောင်သည့် အပြုအမူများ၊ အမှတ်တံဆိပ်ပါ အတွေ့အကြုံများ၊ ငွေလွှဲပြောင်းမှုဆိုင်ရာ စီးပွားရေးအခြေအနေများနှင့် ကုန်သည်များ လက်ခံအသုံးပြုမှုတို့ကို အဓိကထားသည်။
$GSB သည် အဓိကလုပ်ငန်းကဏ္ဍများမှာ Global Banking & Markets နှင့် Asset & Wealth Management ဖြစ်သည့် Goldman Sachs နှင့် ဆက်စပ်နေသည်။ ၎င်းနှင့်ပတ်သက်သည့် မေးခွန်းများတွင် အကြံပေးလုပ်ငန်းများ၊ အာမခံဖြင့် ငွေချေးသက်သေခံလက်မှတ် ထုတ်ဝေမှုများ၊ အရောင်းအဝယ်စီးဆင်းမှုများ၊ ဘဏ္ဍာငွေထောက်ပံ့မှုနှင့် ကြီးကြပ်စီမံထားသည့် ပိုင်ဆိုင်မှုများ ပါဝင်သည်။
ထို့ကြောင့် ကွဲပြားမှုကို ရှင်းရှင်းလင်းလင်း မြင်နိုင်သည်-
စားသုံးသူနှင့် ကုန်သည်များ၏ ငွေပေးငွေယူများနှင့် ကော်ပိုရေးရှင်းများ၊ အဖွဲ့အစည်းများ၏ အရင်းအနှီးဆိုင်ရာ လုပ်ဆောင်မှုများ။
နှစ်ခုစလုံးသည် စီးပွားရေးအခြေအနေနှင့် အတိုးနှုန်းများ၏ သက်ရောက်မှုကို ခံရနိုင်သော်လည်း သက်ရောက်မှုရောက်ရှိသည့် လမ်းကြောင်းများမှာ မတူညီပါ။
ကဏ္ဍအလိုက် ကျွန်ုပ်လိုက်နာသည့် စည်းမျဉ်းမှာ “ဘဏ္ဍာရေးလုပ်ငန်းများ” ဟူသော အမျိုးအစားတွင်သာ မရပ်တန့်ရန် ဖြစ်သည်။ ဖောက်သည်က ဘယ်သူလဲ၊ ဘယ်လုပ်ဆောင်ချက်က ဝင်ငွေဖန်တီးသလဲ၊ ထိုလုပ်ဆောင်ချက်ကို ဘယ်ဈေးကွက်စက်ဝန်းက ထိန်းချုပ်သလဲဆိုသည်ကို မှတ်သားပါ။
အမျိုးအစားခေါင်းစဉ်တစ်ခုတည်းက အလွန်ကွဲပြားသော အချိန်စက်နှစ်ခုကို ဖုံးကွယ်ထားနိုင်သည်။
စစ်ဆေးခဲ့သော ရင်းမြစ်များ- PayPal ရင်းနှီးမြှုပ်နှံသူဆိုင်ရာ အချက်အလက်များနှင့် Goldman Sachs ၏ ၂၀၂၅ နှစ်ပတ်လည်အစီရင်ခံစာ။
@BinanceCIS #bStocksCIS
5
7
123
နိုင်ငံတစ်နိုင်ငံကို ကိုယ်စားပြုတဲ့ ETF ကို ဝယ်ယူထားရုံနဲ့ အဲဒီနိုင်ငံရဲ့ ကဏ္ဍတွေကို မျှတစွာ ခွဲဝေထားတဲ့ ရင်းနှီးမြှုပ်နှံမှုတစ်ခု ရရှိမယ်လို့ အာမမခံနိုင်ပါဘူး။
EWY က တောင်ကိုရီးယားရှယ်ယာတွေရဲ့ အညွှန်းကိန်းတစ်ခုကို ခြေရာခံဖို့ ရည်ရွယ်ထားပါတယ်။ iShares ရဲ့ တရားဝင်စာမျက်နှာအရ ၂၀၂၆ ခုနှစ် ဇူလိုင်လ ၂၇ ရက်နေ့မှာ ရန်ပုံငွေမှာ ရင်းနှီးမြှုပ်နှံမှု ၇၈ ခု ပါဝင်ပြီး သတင်းအချက်အလက်နည်းပညာက စျေးကွက်တန်ဖိုးရဲ့ 50.16% ကို ကိုယ်စားပြုပါတယ်။
ဒါကြောင့် $EWYB ဟာ အရင်းခံရင်းနှီးမြှုပ်နှံမှုတွေကို အသေးစိတ်ကြည့်ရှုသုံးသပ်ဖို့ အသုံးဝင်တဲ့ သင်ခန်းစာတစ်ခုပါ။
ခေါင်းစဉ်အရ ထိတွေ့မှုက “တောင်ကိုရီးယား” ဖြစ်ပါတယ်။ ဒါပေမဲ့ အစုရှယ်ယာအစုရဲ့ စွမ်းဆောင်ရည်ကို ကဏ္ဍတစ်ခုတည်း၊ အစုရှယ်ယာအလေးချိန်ကြီးတဲ့ ကုမ္ပဏီတွေ၊ အညွှန်းကိန်းတွက်ချက်ပုံတို့က အဓိက လွှမ်းမိုးနေဆဲ ဖြစ်နိုင်ပါတယ်။
နိုင်ငံအလိုက် ETF တွေအတွက် ကျွန်မရဲ့ စစ်ဆေးစာရင်းကတော့—
1. ရင်းနှီးမြှုပ်နှံမှုအရေအတွက်။
2. အလေးချိန်အများဆုံး ကဏ္ဍ။
3. အလေးချိန်အများဆုံး ကုမ္ပဏီများ။
4. ငွေကြေးဆိုင်ရာနဲ့ နိုင်ငံအလိုက် သီးခြားဖြစ်နိုင်တဲ့ အန္တရာယ်များ။
ဒီအချက်လေးချက်ကို စစ်ဆေးပြီးမှသာ အဲဒီရင်းနှီးမြှုပ်နှံမှုက အစုရှယ်ယာအစုထဲ ဘာတွေကို အမှန်တကယ် ဖြည့်စွက်ပေးတယ်ဆိုတာ ဖော်ပြပါမယ်။
ETF တစ်ခုက ကုမ္ပဏီတစ်ခုတည်းမှာ ရင်းနှီးမြှုပ်နှံခြင်းကြောင့် ဖြစ်လာတဲ့ အန္တရာယ်ကို လျှော့ချနိုင်ပေမဲ့ ကဏ္ဍတစ်ခုတည်းမှာ စုစည်းနေတဲ့ အန္တရာယ်ကိုတော့ ဆက်လက်ရှိစေနိုင်ပါတယ်။
အချက်အလက်ရက်စွဲက အရေးကြီးပါတယ်—ရင်းနှီးမြှုပ်နှံမှုတွေက အချိန်နဲ့အမျှ ပြောင်းလဲနိုင်ပါတယ်။ အထက်ပါ ကိန်းဂဏန်းတွေဟာ ၂၀၂၆ ခုနှစ် ဇူလိုင်လ ၂၇ ရက်နေ့အထိ iShares EWY စာမျက်နှာက အချက်အလက်တွေ ဖြစ်ပါတယ်။
@BinanceCIS #bStocksCIS
3
4
115
စိစစ်အတည်ပြုထားသည်
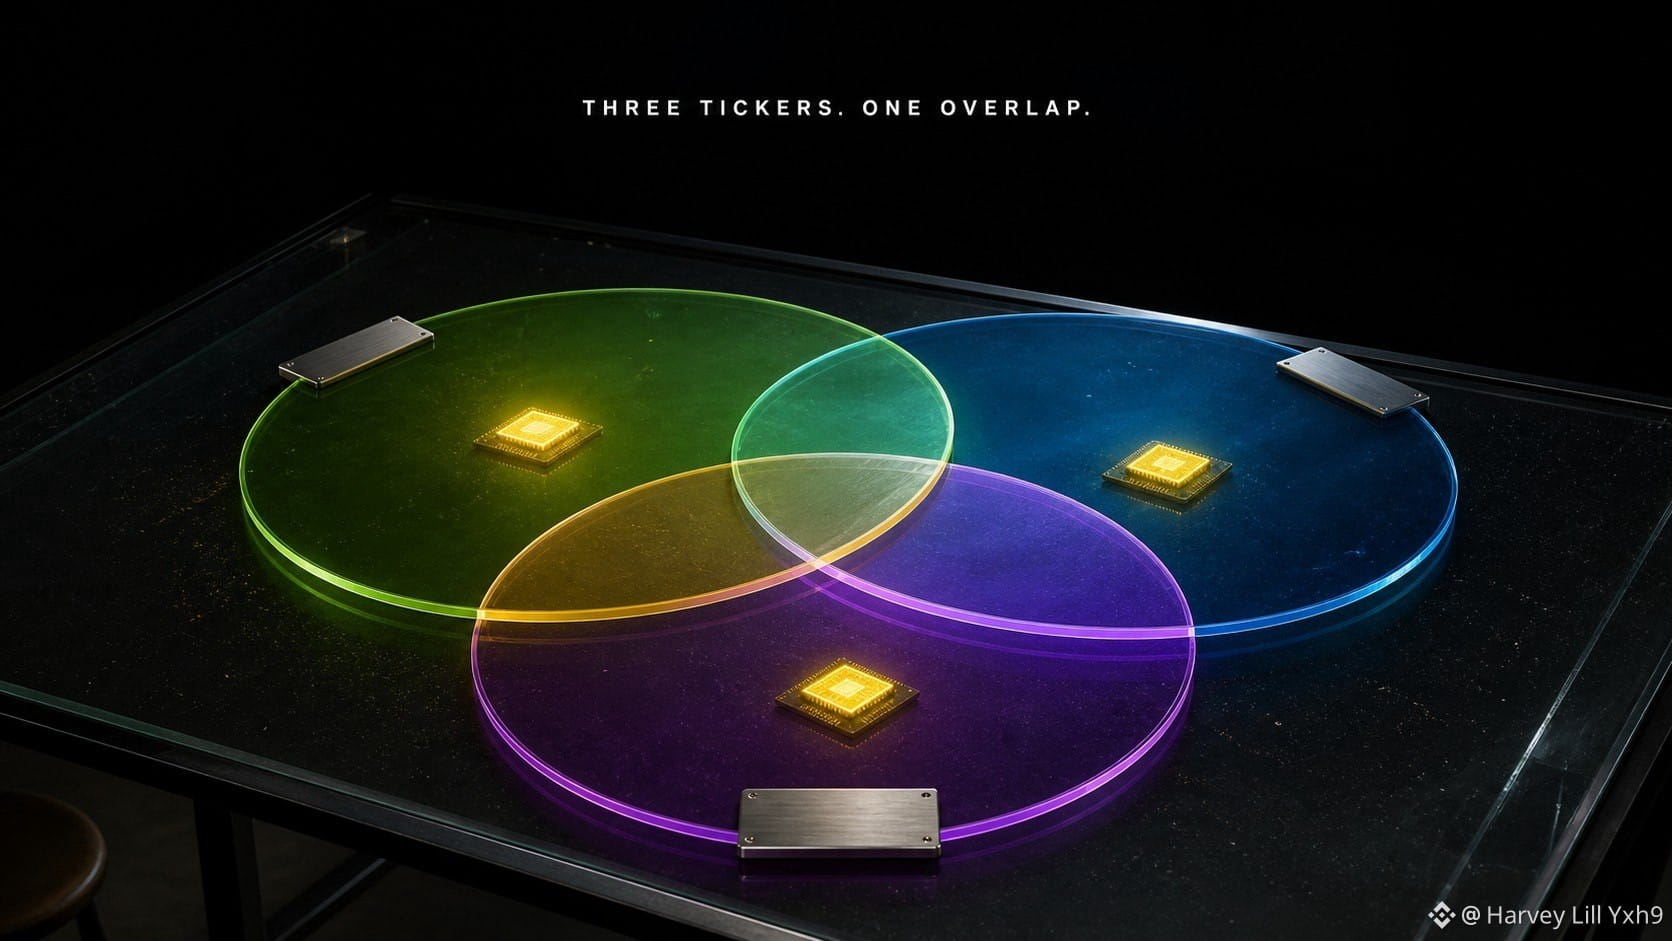
ရင်းနှီးမြှုပ်နှံမှုအစုတစ်ခုမှာ ticker သုံးခု ပါဝင်နိုင်ပေမယ့် ကုမ္ပဏီတစ်ခုတည်းအပေါ် ထပ်နေတဲ့ ထိတွေ့မှု ရှိနေနိုင်ပါတယ်။
ကျွန်တော်စစ်ဆေးခဲ့တဲ့ မူရင်းစာမျက်နှာတွေအရ NVIDIA ဟာ SPY နဲ့ QQQ နှစ်ခုစလုံးရဲ့ ဖော်ပြထားတဲ့ ပိုင်ဆိုင်မှုတစ်ခု ဖြစ်ပါတယ်။ ဒါကြောင့် $SPYB၊ $QQQB နဲ့ $NVDAB ပါဝင်တဲ့ အစုတစ်ခုဟာ သီးခြားထိတွေ့မှု သုံးခုကို ဖန်တီးပေးတာ မဟုတ်ပါဘူး။
ဖန်တီးပေးတာကတော့—
• $NVDAB မှတစ်ဆင့် NVIDIA ကို တိုက်ရိုက်ထိတွေ့မှု၊
• SPY နဲ့ချိတ်ဆက်ထားတဲ့ အစုအတွင်းက NVIDIA ကို သွယ်ဝိုက်ထိတွေ့မှု၊
• QQQ နဲ့ချိတ်ဆက်ထားတဲ့ အစုအတွင်းက နောက်ထပ် သွယ်ဝိုက်ထိတွေ့မှုတစ်ဆင့်။
ဒါဟာ အလိုအလျောက် မှားတယ်လို့ မဆိုလိုပါဘူး။ ရည်ရွယ်ချက်ရှိရှိ လုပ်ထားတာလည်း ဖြစ်နိုင်ပါတယ်။ အမှားက အခြေခံရင်းနှီးမြှုပ်နှံမှုဆိုင်ရာ အကြောင်းရင်းတွေကို မတွက်ဘဲ ticker အရေအတွက်ကိုပဲ ရေတွက်တာပါ။
ထပ်နေမှုကို စစ်ဆေးဖို့ ကျွန်တော် နှစ်မိနစ်ပဲ အချိန်ယူပါတယ်—
1. ETF ရဲ့ လက်ရှိပိုင်ဆိုင်မှုစာရင်းကို ဖွင့်ပါ။
2. ကုမ္ပဏီတစ်ခုတည်းရဲ့အမည်ကို ရှာပါ။
3. ထပ်နေမှုကို ရည်ရွယ်ချက်ရှိရှိ ထားတာ ဟုတ်မဟုတ် မှတ်သားပါ။
Tokenization ကြောင့် ရင်းနှီးမြှုပ်နှံမှုတွေကို အတူတကွ ထည့်သွင်းရတာ လွယ်ကူစေပါတယ်။ ဒါပေမယ့် အစုဖွဲ့စည်းရာမှာတော့ အလွှာတစ်ခုစီကို ဖောက်ကြည့်စစ်ဆေးဖို့ လိုနေဆဲပါ။
ဒါကို ကွဲပြားစွာ ခွဲဝေရင်းနှီးမြှုပ်နှံထားတာလို့ ခေါ်မလား၊ ဒါမှမဟုတ် NVIDIA ကို ရည်ရွယ်ချက်ရှိရှိ ပိုမိုအလေးပေးထားတာလို့ ခေါ်မလား။
တရားဝင်ရန်ပုံငွေစာမျက်နှာများရှိ ပိုင်ဆိုင်မှုစာရင်းများကို စစ်ဆေးထားပါတယ်။ အလေးချိန်နဲ့ ပါဝင်ပစ္စည်းတွေ ပြောင်းလဲနိုင်တာကြောင့် မထုတ်ဝေခင် ထပ်မံစစ်ဆေးပါ။
@BinanceCIS #bStocksCIs
3
116
ETF ticker တစ်ခုဆိုသည်မှာ portfolio စည်းမျဉ်းတစ်ခုကို အက္ခရာလေးလုံးအတွင်း ချုံ့ထားခြင်းဖြစ်သည်။
$SPYB သည် SPY နှင့် ချိတ်ဆက်ထားသော tokenized ရင်းနှီးမြှုပ်နှံမှုထိတွေ့မှုကို ပေးသည်။ SPY သည် S&P 500 ကို ခြေရာခံပြီး ကဏ္ဍ ၁၁ ခုရှိ အမေရိကန်ကုမ္ပဏီကြီးများကို လွှမ်းခြုံထားသည်။
$QQQB သည် QQQ နှင့် ချိတ်ဆက်ထားသည်။ QQQ သည် Nasdaq-100 ကို ခြေရာခံပြီး ၎င်း၏နည်းစနစ်အရ Nasdaq တွင် စာရင်းဝင်ထားသော ငွေကြေးလုပ်ငန်းမဟုတ်သည့် အကြီးဆုံးကုမ္ပဏီများကို ပါဝင်စေသည်။
ဒါကြောင့် ရွေးချယ်မှုဟာ “စျေးကွက်တစ်ခုလုံးကို ကျယ်ကျယ်ပြန့်ပြန့် ရင်းနှီးမြှုပ်နှံခြင်းနဲ့ နည်းပညာကဏ္ဍကို ရင်းနှီးမြှုပ်နှံခြင်း” ဆိုတာမျှသာ မဟုတ်ပါ။ ဘယ်ကုမ္ပဏီတွေ ပါဝင်နိုင်မလဲ၊ ကဏ္ဍတွေကို ဘယ်လိုကိုယ်စားပြုမလဲ၊ ရင်းနှီးမြှုပ်နှံမှု ဘယ်နေရာမှာ စုပုံလာနိုင်မလဲဆိုတာကို အခြေခံစည်းမျဉ်းတွေက ဆုံးဖြတ်ပါတယ်။
ကျွန်ုပ်၏ မေးခွန်းသုံးခု စစ်ဆေးချက်မှာ—
၁။ ဘယ်အညွှန်းကိန်းကို ခြေရာခံနေတာလဲ။
၂။ ဒီဇိုင်းအရ ဘယ်ကုမ္ပဏီတွေကို ချန်လှပ်ထားသလဲ။
၃။ ရလဒ်အပေါ် အဓိကသက်ရောက်မှုရှိတဲ့ ထိပ်တန်းပိုင်ဆိုင်မှုတွေက ဘယ်ဟာတွေလဲ။
Token wrapper က ဝင်ရောက်အသုံးပြုနိုင်မှုကို ပြောင်းလဲပေးတယ်။ အောက်ခံ ETF ရဲ့ ဖွဲ့စည်းပုံဆိုင်ရာ စည်းမျဉ်းတွေကိုတော့ ဖျက်ပစ်မပေးနိုင်ပါဘူး။
သူတို့ရဲ့ ဇယားတွေကို မနှိုင်းယှဉ်ခင် စည်းမျဉ်းစာအုပ်တွေကို အရင်နှိုင်းယှဉ်ပါ။
စစ်ဆေးထားသော ရင်းမြစ်များ—State Street SPY နှင့် Invesco QQQ ထုတ်ကုန်စာမျက်နှာများ။ Binance အတွဲအခြေအနေကို ၂၀၂၆ ဩဂုတ် ၆ ရက်တွင် အတည်ပြုခဲ့သည်။
@BinanceCIS #bStocksCIS
4
107
Bitcoin ဈေးနှုန်း ရွေ့လျားလာပါက $MSTRB နှင့် $COINB နှစ်ခုစလုံး အာရုံစိုက်ခံရနိုင်သည်။ သို့သော် ယင်းကြောင့် ၎င်းတို့၏ စီးပွားရေးပုံစံများကို အစားထိုးအသုံးပြုနိုင်သည်ဟု မဆိုလိုပါ။
Strategy သည် မိမိကိုယ်ကို Bitcoin ဘဏ္ဍာတိုက်ကုမ္ပဏီတစ်ခုအဖြစ် ဖော်ပြထားပြီး လုပ်ငန်းသုံး ခွဲခြမ်းစိတ်ဖြာရေးဆော့ဖ်ဝဲလုပ်ငန်းကိုလည်း လုပ်ကိုင်သည်။ ၎င်း၏ လက်ကျန်ရှင်းတမ်းနှင့် ရန်ပုံငွေရှာဖွေရေးဆိုင်ရာ ဆုံးဖြတ်ချက်များသည် ရင်းနှီးမြှုပ်နှံမှုအယူအဆအတွက် အဓိကကျသည်။
Coinbase သည် crypto ပလက်ဖောင်းတစ်ခုကို လုပ်ကိုင်သည်။ အရောင်းအဝယ်မှရရှိသော ဝင်ငွေသည် လုပ်ဆောင်မှုအပေါ် မူတည်ပြီး စာရင်းသွင်းဝန်ဆောင်မှုများနှင့် အခြားဝန်ဆောင်မှုများကလည်း ဝင်ငွေစီးကြောင်းများကို ထပ်မံဖြည့်စွက်ပေးသည်။
ကျွန်ုပ် အသုံးပြုသည့် ကွာခြားချက်မှာ—
$MSTRB → လက်ကျန်ရှင်းတမ်းဆိုင်ရာ ထိတွေ့မှု၊ အရင်းအနှီးဖွဲ့စည်းပုံနှင့် ရှယ်ယာတစ်ခုလျှင် Bitcoin ပမာဏ။
$COINB → ဈေးကွက်တွင် ပါဝင်မှု၊ အရောင်းအဝယ်ပမာဏ၊ ထုတ်ကုန်လက်ခံအသုံးပြုမှုနှင့် ဝန်ဆောင်မှုများ။
Bitcoin ဈေးနှုန်း မြင့်တက်ခြင်းက နှစ်ခုစလုံးအတွက် ရင်းနှီးမြှုပ်နှံမှုအယူအဆများကို အားပေးနိုင်သော်လည်း သက်ရောက်ပုံချင်း မတူပါ။ ဈေးနှုန်းဦးတည်ချက်သည် ခွဲခြမ်းစိတ်ဖြာမှု၏ ပထမအဆင့်သာဖြစ်ပြီး ရန်ပုံငွေရှာဖွေမှု၊ ဈေးနှုန်းမတည်ငြိမ်မှု၊ အသုံးပြုသူလှုပ်ရှားမှုနှင့် ဝင်ငွေဖွဲ့စည်းပုံတို့က ဒုတိယအဆင့်ကို ဆုံးဖြတ်သည်။
ကျွန်ုပ်၏ စည်းမျဉ်းမှာ—ရှယ်ယာနှစ်ခုသည် crypto သတင်းခေါင်းစဉ်တစ်ခုတည်းနှင့် ဆက်စပ်လာပါက ကုမ္ပဏီက ပိုင်ဆိုင်မှုကို ပိုင်ဆိုင်သလား၊ ဈေးကွက်ကို ဝန်ဆောင်မှုပေးသလား၊ သို့မဟုတ် နှစ်မျိုးစလုံး လုပ်ဆောင်သလားကို ဖော်ထုတ်ပါ။
စစ်ဆေးခဲ့သော ရင်းမြစ်များ៖ Strategy ၏ ရင်းနှီးမြှုပ်နှံသူဆိုင်ရာ အချက်အလက်များနှင့် Coinbase ၏ FY2025 ရလဒ်များ။
@BinanceCIS #bStocksCIS
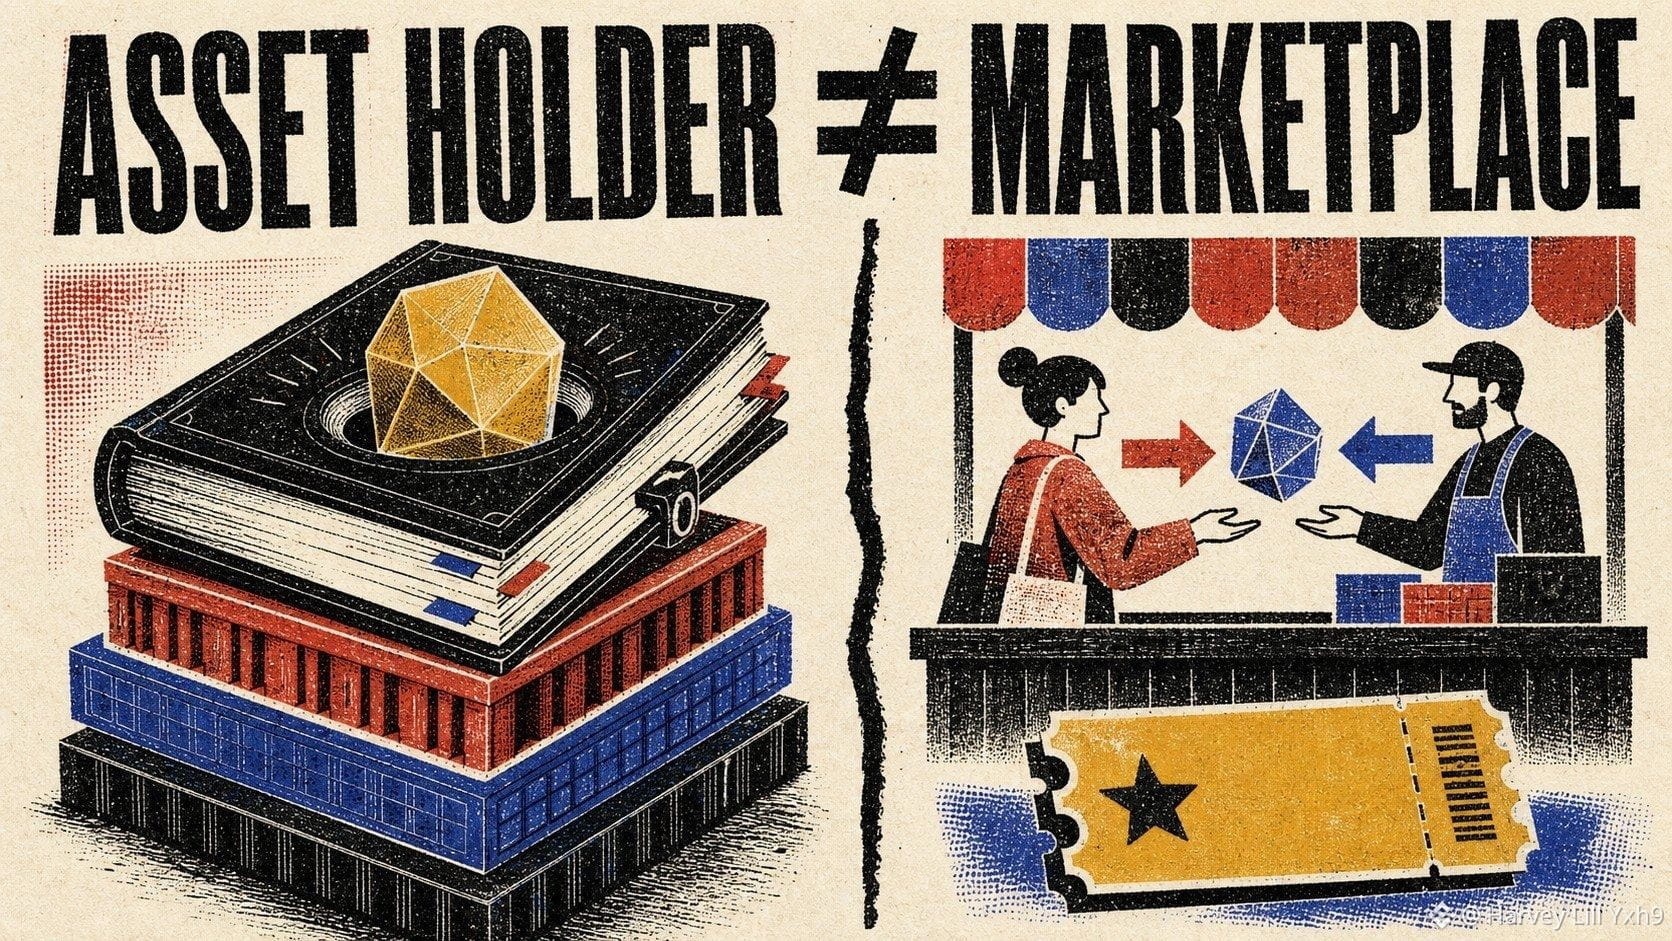
1
2
97
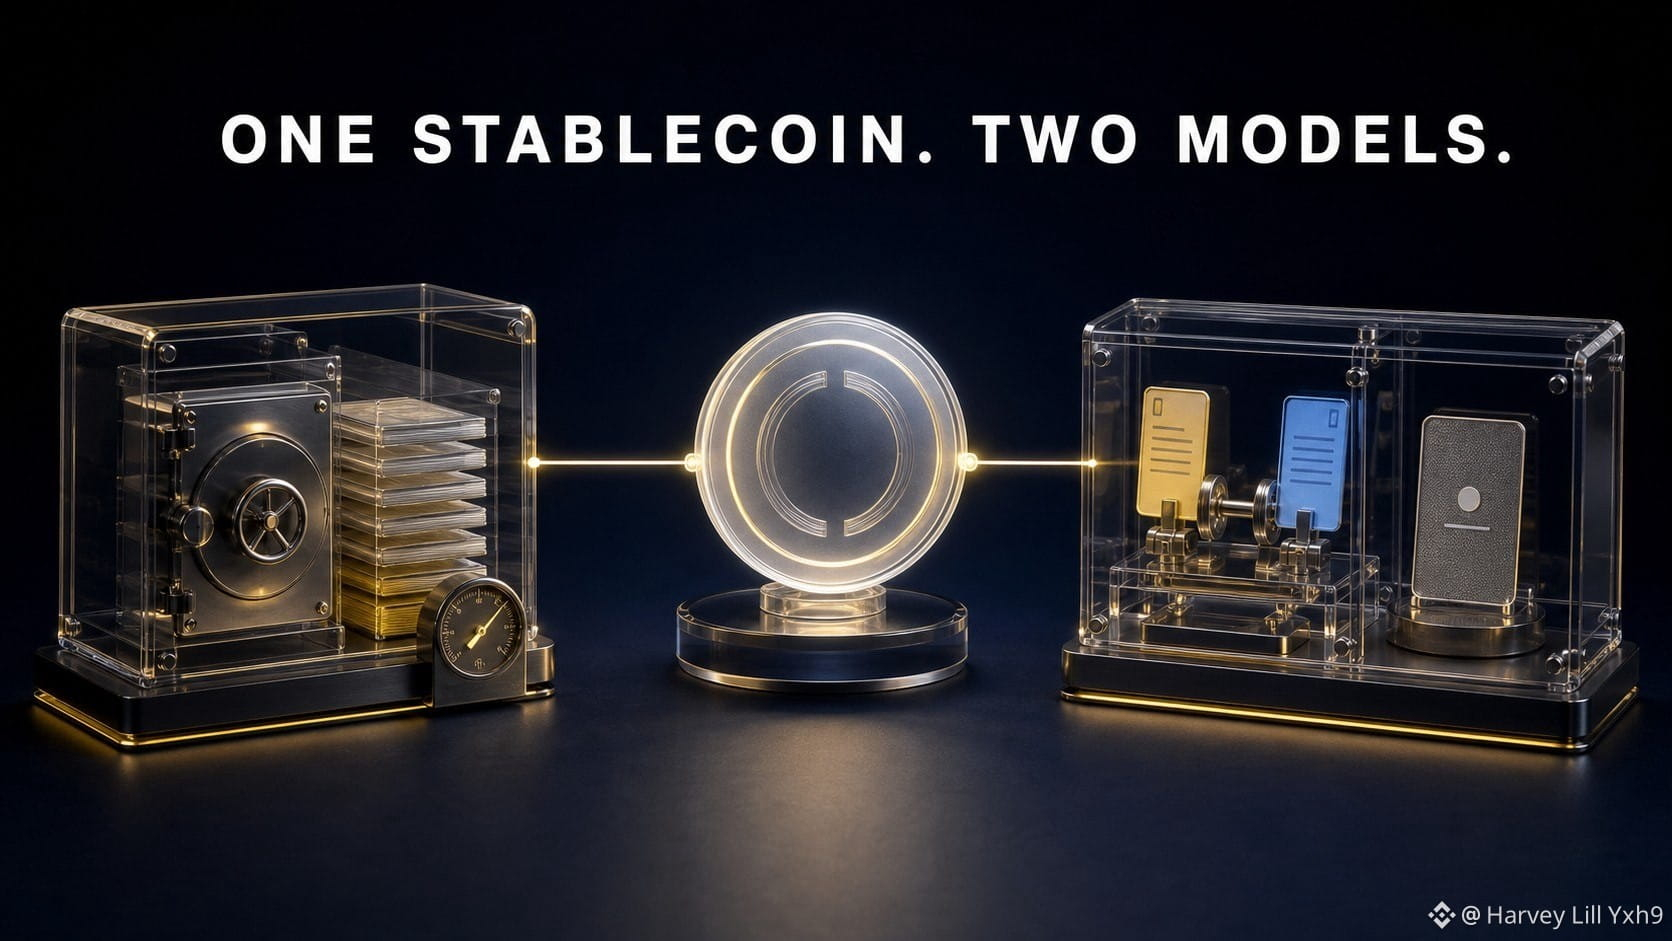
မျှဝေထားသော ထုတ်ကုန်တစ်ခုက ကုမ္ပဏီနှစ်ခုကို ချိတ်ဆက်ပေးနိုင်သော်လည်း တူညီသော ထိတွေ့မှုအန္တရာယ်ကို မဖြစ်စေပါ။
Circle က USDC ကို ထုတ်ပေးသည်။ ၎င်း၏ 2025 ခုနှစ် တင်ပြချက်အရ အရန်ငွေမှရရှိသော ဝင်ငွေသည် စုစုပေါင်းဝင်ငွေ၏ အများစုဖြစ်နေဆဲဖြစ်ပြီး၊ လည်ပတ်မှုပုံစံသည် လည်ပတ်နေသော USDC ပမာဏနှင့် အရန်ပိုင်ဆိုင်မှုများမှရရှိသော အကျိုးအမြတ်တို့နှင့် ဆက်စပ်နေသည်။
Coinbase သည် ဈေးကွက်တစ်ခုဖြစ်သလို ပလက်ဖောင်းတစ်ခုလည်း ဖြစ်သည်။ ၎င်း၏ ဝင်ငွေတွင် အရောင်းအဝယ်လုပ်ဆောင်မှုအပြင် စာရင်းသွင်းဝန်ဆောင်မှုများနှင့် ဝန်ဆောင်မှုလုပ်ငန်းများလည်း ပါဝင်ပြီး၊ ယင်းတို့ထဲတွင် အခြားဝင်ငွေလမ်းကြောင်းများစွာနှင့်အတူ Stablecoin နှင့်ဆက်စပ်သော ဝင်ငွေလည်း ပါဝင်သည်။
ထို့ကြောင့် $CRCLB နှင့် $COINB တို့သည် USDC ပတ်လည်တွင် ဆုံတွေ့ကြသော်လည်း စီးပွားရေးဆိုင်ရာ ဝင်ငွေရရှိပုံလမ်းကြောင်းများမှာ ကွဲပြားသည်။
Circle: Stablecoin ပမာဏတိုးလာခြင်း → အရန်ပိုင်ဆိုင်မှုများ → အရန်ငွေမှဝင်ငွေ၊ ဖြန့်ဖြူးမှုနှင့် အခြားကုန်ကျစရိတ်များ နုတ်ပြီးနောက်။
Coinbase: အရောင်းအဝယ်လုပ်ဆောင်မှု + စာရင်းသွင်းမှု/ဝန်ဆောင်မှုများ + ဂေဟစနစ်တွင် ပါဝင်မှု။
ဤသည်မှာ အကြောင်းအရာတူ ရင်းနှီးမြှုပ်နှံမှုအစုတိုင်းအတွက် အသုံးဝင်သော စမ်းသပ်ချက်တစ်ခုဖြစ်သည်။ မျှဝေထားသော ထုတ်ကုန်ကို အရင်ဖော်ထုတ်ပြီး၊ ထို့နောက် မည်သူက ၎င်းမှ မည်သို့ဝင်ငွေရရှိသည်ကို ဖော်ထုတ်ပါ။
ဆက်နွှယ်မှုသည် ချိတ်ဆက်မှုမှ ဖြစ်ပေါ်လာနိုင်သည်။ ကွဲပြားမှုသည် စီးပွားရေးပုံစံမှ ဖြစ်ပေါ်လာနိုင်သည်။
ဤအရာများကို Stablecoin ဆိုင်ရာ ရင်းနှီးမြှုပ်နှံမှုတစ်ခုတည်းအဖြစ် သတ်မှတ်မလား၊ သို့မဟုတ် ဝင်ငွေရယူပုံ မတူညီသော ပုံစံနှစ်မျိုးအဖြစ် သတ်မှတ်မလား။
@BinanceCIS #bStocksCIs
1
5
225
စိစစ်အတည်ပြုထားသည်
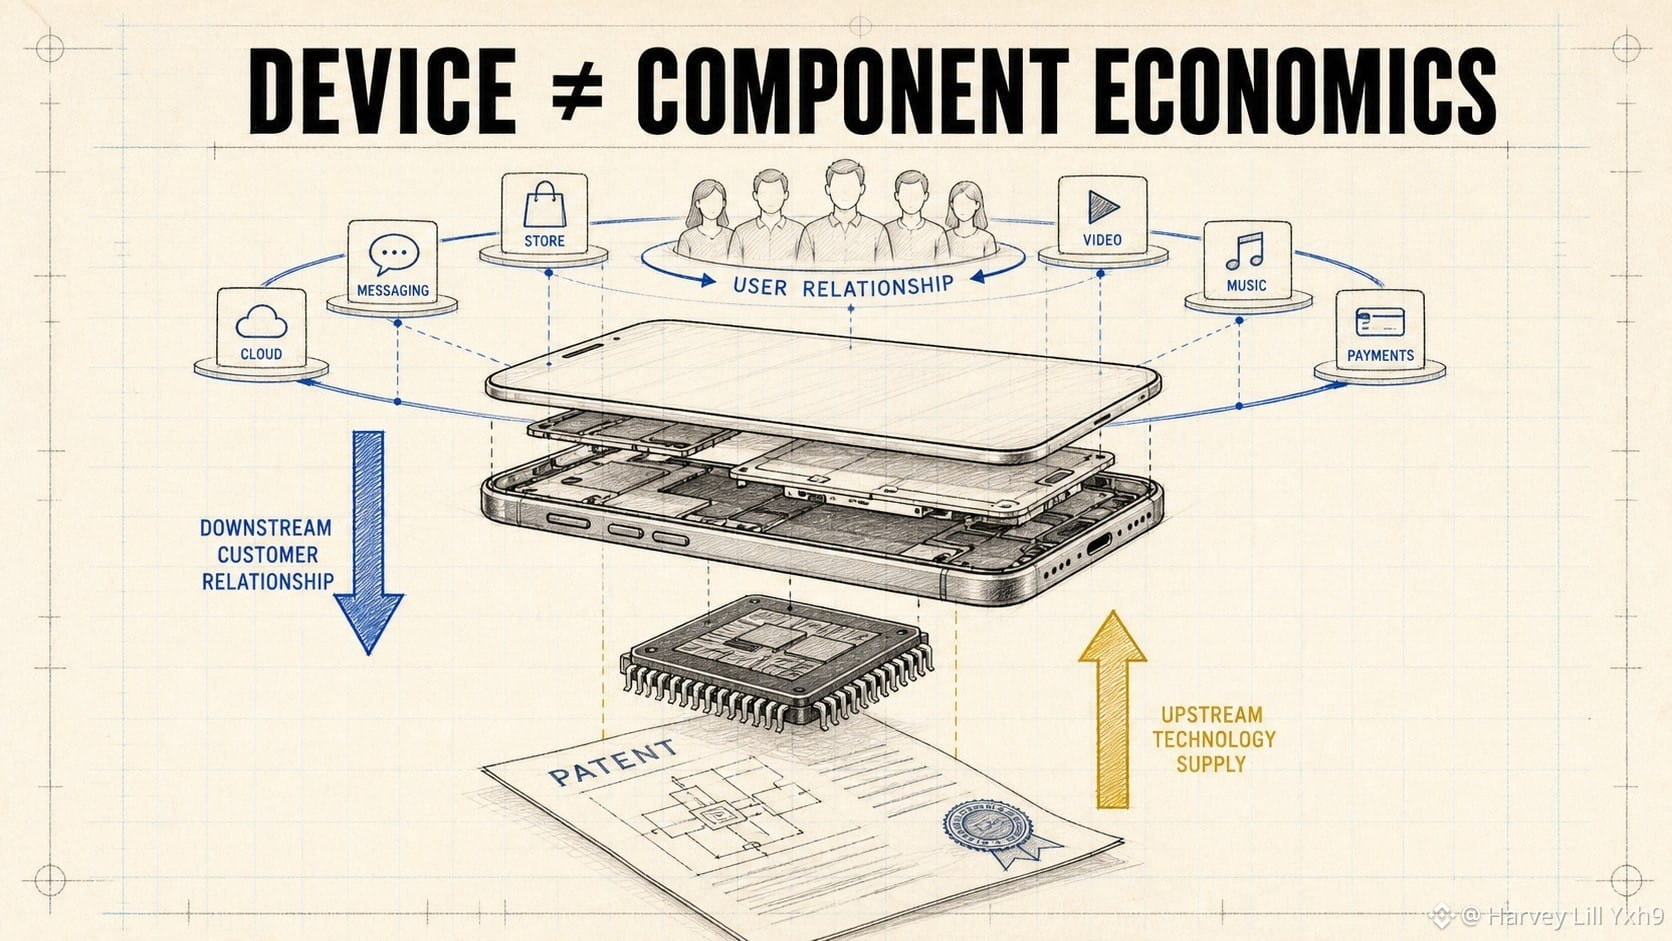
Apple နဲ့ Qualcomm နှစ်ခုစလုံးဟာ တူညီတဲ့အလွှာကို ပိုင်ဆိုင်စရာမလိုဘဲ စက်ပစ္စည်းဈေးကွက် လည်ပတ်မှုအားကောင်းခြင်းကနေ အကျိုးခံစားနိုင်ပါတယ်။
$AAPLB က ထုတ်ကုန်နဲ့ ဝန်ဆောင်မှုတွေကို ပေါင်းစည်းထားတဲ့ ဂေဟစနစ်ကို ကိုယ်စားပြုပါတယ်။ ကုမ္ပဏီက စက်ပစ္စည်းအသုံးပြုမှု အတွေ့အကြုံကို ထိန်းချုပ်ပြီး ရှိပြီးသား သုံးစွဲသူအခြေခံအုပ်စုတစ်ဝိုက်မှာ ဟာ့ဒ်ဝဲနဲ့ ဝန်ဆောင်မှု နှစ်မျိုးစလုံးကနေ ဝင်ငွေရှာဖွေပါတယ်။
$QCOMB က တစ်ပိုင်းလျှပ်ကူးပစ္စည်းနဲ့ နည်းပညာလိုင်စင်ပေးခြင်း မော်ဒယ်ကို ကိုယ်စားပြုပါတယ်။ Qualcomm က သူ့ရဲ့ ထုတ်ကုန်လုပ်ငန်းကို QCT ကနေတစ်ဆင့်၊ လိုင်စင်လုပ်ငန်းကို QTL ကနေတစ်ဆင့် အစီရင်ခံပါတယ်။
ဒါကြောင့် မေးခွန်းနှစ်မျိုး ကွဲပြားလာပါတယ်—
Apple အတွက်—သုံးစွဲသူ ဘယ်နှယောက်က ဂေဟစနစ်ထဲ ဝင်လာသလဲ၊ ဒါမှမဟုတ် ဆက်လက်ရှိနေသလဲ၊ ထုတ်ကုန်အမျိုးအစားအလိုက် အချိုးအစားက ဘယ်လိုပြောင်းလဲသလဲ။
Qualcomm အတွက်—သူ့ရဲ့ ချစ်ပ်ပလက်ဖောင်းတွေကို ဘယ်နေရာတွေမှာ အသုံးပြုကြသလဲ၊ ထုတ်ကုန်တင်ပို့မှုနဲ့ လိုင်စင်မှရတဲ့ စီးပွားရေးအကျိုးအမြတ်တွေ ဘယ်လိုပြောင်းလဲလာသလဲ။
သုံးစွဲသူလက်ထဲမှာရှိတဲ့ စက်ပစ္စည်းဟာ တူညီတဲ့အရာ ဖြစ်နိုင်ပါတယ်။ ဒါပေမဲ့ ထောက်ပံ့ရေးကွင်းဆက်ရဲ့ အထက်ပိုင်းနဲ့ အောက်ပိုင်းမှာ ရရှိတဲ့တန်ဖိုးကတော့ မတူပါဘူး။
ကျွန်တော့် စောင့်ကြည့်စာရင်း စည်းမျဉ်းကတော့—သုံးစွဲသူနဲ့ ဆက်ဆံရေးကို ပိုင်ဆိုင်တဲ့ ကုမ္ပဏီနဲ့ စက်ပစ္စည်းထဲ ထည့်သွင်းအသုံးပြုမယ့် နည်းပညာကို ပံ့ပိုးပေးတဲ့ ကုမ္ပဏီကို ခွဲခြားထားဖို့ပါ။
@BinanceCIS #bStocksCIS
3
99
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
အီးမေးလ် / ဖုန်းနံပါတ်
ရေပန်းစားနေသော ခေါင်းစဉ်များ
$1.5BInLeveragedCryptoBetsLiquidated
ကြည့်ရှုမှု 8,508 ကြိမ်
130 ဦး ဆွေးနွေးနေသည်
လီဗာရေ့ချ်အတင်းအကျပ်ပိတ်သိမ်းမှု $1.53–1.57B
SoverignLedger
·နှစ်သက်မှု 1 ခု
·ကြည့်ရှုမှု 254 ကြိမ်
KOSPIFalls3.53%BackBelow6000
ကြည့်ရှုမှု 24,175 ကြိမ်
575 ဦး ဆွေးနွေးနေသည်
AmazonSharesFallAbout7%InPremarketTrading
ကြည့်ရှုမှု 6,281 ကြိမ်
204 ဦး ဆွေးနွေးနေသည်