

ChemistDeFi
29 ပို့စ်များ
ChemistDeFi
 Square စိစစ်အတည်ပြုပြီး
တိုင်ကြားမည်
သုံးစွဲသူကို ဘလော့မည်
Software Engineer & Onchain Degen
Writing about Crypto & DeFi | AI is my slave, I'm the master
9 ဖော်လိုလုပ်ထားသည်
1.5K+ ဖော်လိုလုပ်သူများ
381 လိုက်ခ်လုပ်ထားသည်
ပို့စ်များ
အားလုံး
ဗီဒီယိုများ
·
--
၂၀၂၆ ခုနှစ် Q3 ဟာ အရင်းအနှီးဝင်ရောက်တဲ့ သုံးလပတ်မဟုတ်ဘဲ ဈေးနှုန်းတက်တဲ့ သုံးလပတ်ပါ။
$BTC က 42.7% တက်ခဲ့ပြီး ၂၀၁၇ နောက်ပိုင်း အကောင်းဆုံး Q3 ဖြစ်ခဲ့ပါတယ်။ $ETH က 70.8% တက်ခဲ့ပါတယ်။ အပေါ်ယံကြည့်ရင် crypto ဈေးကွက် ပြန်ကောင်းလာပါပြီ။
ဒါပေမဲ့ ဝယ်လိုအားကို ကြည့်ပါ။ ဒီသုံးလပတ်မှာ $BTC spot ETF တွေထဲကို $6.34B ဝင်ခဲ့ပါတယ်။ ၂၀၂၅ ခုနှစ် Q3 ရဲ့ $7.8B ထက်နည်းပါတယ်။ စုစုပေါင်းငွေစီးဝင်မှုက ပြီးခဲ့တဲ့ အောက်တိုဘာလ အမြင့်ဆုံးပမာဏအောက် ~$5B လောက်မှာပဲ ရှိနေသေးတယ်။
Onchain အချက်အလက်တွေကလည်း အဲဒီအတိုင်းပဲ ပြနေပါတယ်။ DeFi TVL က $69.2B ကနေ $95.4B အထိ၊ 38% တက်ခဲ့ပါတယ်။ ကောင်းတယ်လို့ ထင်ရပေမဲ့ အဲဒီကာလအတွင်း $ETH က 71% တက်ခဲ့တာကို သတိရလိုက်ပါ။
အဲဒီတိုးလာမှုအများစုဟာ ငွေအသစ်အပ်နှံတာကြောင့်မဟုတ်ဘဲ ဈေးကွက်တန်ဖိုးအလိုက် ပြန်လည်တွက်ချက်မှုကြောင့်ပါ။ အရှင်းဆုံးပြတဲ့အချက်က stablecoin တွေပါ။ $309.6B ကနေ $311.6B အထိပဲ တက်ခဲ့ပြီး၊ $BTC 43% တက်ခဲ့တဲ့ သုံးလပတ်မှာ 0.7% သာ တိုးခဲ့ပါတယ်။
ငွေအသစ်တွေ onchain ပေါ်ကို မဝင်လာခဲ့ပါဘူး။
တိုးလာတာက အသုံးပြုမှုပါ။ DEX ပမာဏ 13% တိုးပြီး $722B ရောက်ခဲ့တယ်၊ protocol fee တွေ 15% တိုးပြီး $5.88B ရောက်ခဲ့တယ်။ Tokenized RWA တွေက 23% တိုးပြီး $38.6B ရောက်ခဲ့တယ်။ ကျွန်တော့်အမြင်အရ အမှန်တကယ် အရင်းအနှီးအသစ် ဝင်လာခဲ့တဲ့ အမျိုးအစားတစ်ခုတည်းပါ။
Perps ကတော့ ပြောင်းပြန်ဖြစ်ခဲ့ပါတယ်။ Perp DEX ပမာဏ 11% ကျဆင်းပြီး $1.62T ရောက်ခဲ့တယ်။
Hyperliquid ရဲ့ ရှယ်ယာဝေစုက 34.2% ကနေ 37.3% အထိ တိုးလာပေမဲ့ ဝင်ငွေကတော့ လျော့နည်းခဲ့ပါတယ်။ Q2 မှာ ~$202M၊ တစ်နှစ်အရင်က $457M ရခဲ့တာနဲ့ နှိုင်းယှဉ်ရင် ဒီတစ်ကြိမ် fee ဝင်ငွေက ~$185M ပဲ ရခဲ့တယ်။ ကျုံ့လာတဲ့ မုန့်ကို ပိုကြီးတဲ့အပိုင်းရတာက buyback အတွက် ငွေမဖြစ်စေပါဘူး။
စောင့်ကြည့်ရမယ့်အပိုင်းက လုံခြုံရေးပါ။ Hack ဖြစ်မှုတွေကြောင့် $1.25B ဆုံးရှုံးခဲ့ပြီး ၂၀၂၅ ခုနှစ် Q3 ထက် ~3.9 ဆ ရှိခဲ့ပါတယ်။
ဒါပေမဲ့ CEX နဲ့ custody ဖြစ်စဉ်တွေကို ဖယ်လိုက်ရင် onchain ဆုံးရှုံးမှုက QoQ 13% ကျဆင်းပြီး $701M ရှိခဲ့တယ်။ အားနည်းချက်က contracts ကနေ keys ဆီကို ရွေ့သွားခဲ့ပါတယ်။
အနှစ်ချုပ်ကတော့ ဈေးနှုန်းတက်ခဲ့တယ်၊ အသုံးပြုမှုတိုးခဲ့တယ်၊ အရင်းအနှီးအများစုကတော့ အပြင်မှာပဲ ရှိနေခဲ့တယ်။
Q4 မှာ မေးခွန်းတစ်ခုအတွက် အဖြေထွက်လာပါလိမ့်မယ်။ ငွေက ဈေးနှုန်းနောက်ကို လိုက်လာမလား၊ ဒါမှမဟုတ် ဈေးနှုန်းက ငွေရှိရာဆီ ပြန်လာမလား။
သတိပြုရမှာက ဒီကိန်းဂဏန်းတွေဟာ သုံးလပတ်ကုန်ချိန် လျှပ်တစ်ပြက်အခြေအနေတွေဖြစ်ပြီး၊ tracker တွေရဲ့ အချက်အလက်က အနည်းငယ်စီ ကွဲပြားနိုင်ပါတယ်။
1
190
·
--
ရင်းနှီးမြှုပ်နှံမှုတစ်ခုထဲ ထည့်ဝင်လိုက်နိုင်တဲ့ တန်ဖိုးအကြီးဆုံးအရာတွေထဲက တစ်ခုက ငွေမဟုတ်ပါဘူး။
အချိန်ပါ။
တိုကင်တစ်ခုအကြောင်း ပိုလေ့လာလေလေ၊ စာရွက်စာတမ်းတွေ ဖတ်လေလေ၊ ကိုယ့်အမြင်ကို တည်ဆောက်လေလေ၊ လူသိရှင်ကြား ပြောဆိုလေလေ၊ အဲဒီရင်းနှီးမြှုပ်နှံမှုကို ဘက်မလိုက်ဘဲ သုံးသပ်ဖို့ ပိုခက်လာလေလေပါပဲ။
အပြုအမူဆိုင်ရာ စီးပွားရေးပညာရှင်တွေက ဒါကို “ဆုံးရှုံးပြီးသားကုန်ကျစရိတ် သက်ရောက်မှု” လို့ ခေါ်ကြပါတယ်။
အရင်က ကြိုးစားအားထုတ်ခဲ့တာတွေကို အနာဂတ်က တစ်ခုခုနဲ့ ပြန်လည်တရားမျှတအောင် လုပ်ပေးရမယ့်အရာလို ခံစားလာရပါတယ်။
ဒါကြောင့် ကိုယ့်အမြင် အားနည်းလာတဲ့အခါ ရောင်းလိုက်တာဟာ အဲဒီလေ့လာမှုတွေ အားလုံး အလဟဿဖြစ်ခဲ့ကြောင်း ဝန်ခံရသလို ခံစားရနိုင်ပါတယ်။
အဲဒီအခါမှာပဲ ရင်းနှီးမြှုပ်နှံမှုအပေါ် ကိုယ့်သဘောထားက တိတ်တဆိတ် ပြောင်းလဲသွားပါတယ်။
ကိုယ့်ကိုယ်ကို ဒီလိုမေးတာ ရပ်လိုက်တယ်—
“ဒီနေ့ဆိုရင် ဒါကို ဝယ်မလား”
ပြီးတော့ ဒီလိုမေးလာတယ်—
“ငါ့အမြင် မှန်နေသေးတယ်ဆိုတာကို ဘယ်လိုပြနိုင်မလဲ”
1
3
383
·
--
Aave ဟာ DeFi ချေးငွေပေးသည့် ပရိုတိုကောတစ်ခုသက်သက်နဲ့ ဆင်တူမှုနည်းလာပြီး၊ crypto-native ခရက်ဒစ်အဖွဲ့အစည်းတစ်ခုနဲ့ ပိုတူလာနေပါတယ်။
မနေ့က Aave Labs က “Aave Institutional” ကို အဆိုပြုခဲ့ပါတယ်။
DAO က ရန်ပုံငွေပံ့ပိုးမယ့် လမ်းကြောင်းနှစ်ခုကို ခွင့်ပြုမှာပါ။
→ facilitator အသစ်တစ်ခုကနေ GHO 25M
→ DAO ရဲ့ လက်ကျန်ရှင်းတမ်းပိုင်ဆိုင်မှုတွေကို အပေါင်ထားပြီး ချေးယူမယ့် USDC/USDT ဒေါ်လာ 25M အထိ
ဒီအရင်းအနှီးကို BTC သို့မဟုတ် ETH ကို အသိအမှတ်ပြုထားတဲ့ ထိန်းသိမ်းစောင့်ရှောက်သူတွေဆီ အပ်နှံထားတဲ့ အဖွဲ့အစည်းတွေကို အပေါင်ပိုထားပြီး ချေးငွေပေးဖို့ အသုံးပြုမှာဖြစ်ပြီး၊ ပုံမှန်အားဖြင့် LTV 60–75% ဖြစ်ပါတယ်။
ဒီအစီအစဉ်ရဲ့ စီးပွားရေးတွက်ချက်မှုက စိတ်ဝင်စားစရာပါ။
ချေးယူသူအတိုးနှုန်း: 6–8%
ရန်ပုံငွေကုန်ကျစရိတ်: ~4.5%
DAO အတွက် အသားတင်အမြတ်နှုန်း: 1.5–3.5%
ဒေါ်လာ 50M ကို အပြည့်အဝ အသုံးချနိုင်ရင် တစ်နှစ်စာ အသားတင်အတိုးဝင်ငွေ ဒေါ်လာ 750K–$1.75M လောက်ရနိုင်ပါတယ်။
ဒါပေမဲ့ ကျွန်တော်ထင်တာက ပိုကြီးမားတဲ့ အပြောင်းအလဲက အတိုးအမြတ်ရင်းမြစ် ပြောင်းလဲလာတာပါ။
ဒါဟာ onchain မှာရှိတဲ့ တူညီတဲ့ leverage နဲ့ မက်လုံးတွေကို ပြန်လည်လည်ပတ်စေတဲ့ DeFi လှည့်ကွက်တစ်ခု ထပ်ဖြစ်လာတာ မဟုတ်ပါဘူး။
GHO ဟာ DeFi အပြင်ဘက်က အဖွဲ့အစည်းဆိုင်ရာ ခရက်ဒစ်အတွက် ရန်ပုံငွေဖြစ်လာမှာပါ။
ဒါပေမဲ့ အပေးအယူတော့ ရှိပါတယ်။
အဆိုပြုထားတဲ့ GHO 25M ပမာဏဟာ လက်ရှိ GHO Stability Module ရဲ့ ရွေးနုတ်နိုင်တဲ့ လက်ကျန်ပမာဏ ဒေါ်လာ 59.9M ရဲ့ ~42% ရှိတာကြောင့် peg ရဲ့ ငွေဖြစ်လွယ်မှုကို သတိထား စီမံရပါမယ်။ ရန်ပုံငွေခွင့်ပြုချက်တစ်ခုစီတိုင်းအတွက် GHO Steward ရဲ့ အတည်ပြုချက် လိုအပ်ပါမယ်။
ဒါ့အပြင် ဒီဟာက ARFC အဆိုပြုချက်အဆင့်ပဲ ရှိသေးပြီး လက်တွေ့စတင်လုပ်ဆောင်နေပြီ မဟုတ်ပါဘူး။
ဒါပေမဲ့ governance က အတည်ပြုမယ်ဆိုရင် Aave ဟာ DeFi ရဲ့ ငွေဖြစ်လွယ်မှုကို offchain ခရက်ဒစ်ဈေးကွက်တွေဆီ စတင်ပို့ဆောင်လာပါလိမ့်မယ်။
ဒါဟာ လူတွေ onchain မှာ stablecoin ပိုချေးလာမယ့်အချိန်ကို စောင့်နေရုံထက် အများကြီး ပိုကြီးမားတဲ့ လုပ်ငန်းတစ်ခု ဖြစ်ပါတယ်။
2
1
559
·
--
စက်တင်ဘာ 15 နဲ့ 16 ရက်မှာ spot Bitcoin ETF တွေကနေ $746M ထွက်သွားခဲ့တယ်။ အဲဒီနောက်ပိုင်း $BTC က ~7% တက်လာတယ်။
သတင်းအခြေပြု ခန့်မှန်းချက်တွေကို ဆန့်ကျင်တဲ့ အငြင်းအခုံတစ်ခုလုံးက ဒီနှစ်ကြောင်းပါပဲ။
အဲဒီနှစ်ရက်မှာ တကယ်ဖြစ်ခဲ့တာတွေကတော့ ↓
- စက်တင်ဘာ 15: CLARITY Act ကို အဆုံးသတ်ဆွေးနွေးဖို့ အဆို 49-50 နဲ့ မအောင်မြင်ခဲ့ဘူး။ လိုအပ်တာက 60 မဲ။ $BTC -4.2%
- စက်တင်ဘာ 15 ETF စီးဆင်းမှု: -$450.4M
- စက်တင်ဘာ 16: Fed က အတိုးနှုန်းကို 25bps တိုးပြီး 3.75-4.00% သတ်မှတ်ခဲ့တယ်။ 2023 ဇူလိုင်နောက်ပိုင်း ပထမဆုံးအကြိမ်ဖြစ်ပြီး အားလုံးတညီတညွတ်တည်း ဆုံးဖြတ်ခဲ့တယ်
- စက်တင်ဘာ 16 ETF စီးဆင်းမှု: -$295.9M
- စက်တင်ဘာ 16 အနိမ့်ဆုံး: $74,913
ပြီးတော့ ဈေးက ပြန်လှည့်တက်လာတယ် ↓
- စက်တင်ဘာ 17-18 ETF စီးဆင်းမှု: +$484.1M
- 24 နာရီအတွင်း ဖျက်သိမ်းခံရမှု: $547M၊ အဲဒီထဲက $469M က short position တွေ၊ ကုန်သည် 107K ယောက်
- အခု $BTC: ~$81,100၊ ဒီလအတွင်း +25%
- $ETH: ဒီလအတွင်း +37%
နောက်ခံအခြေအနေကတော့ US 10Y yield က အခု 5% ကို ထိသွားပြီ၊ 2007 ဇူလိုင်နောက်ပိုင်း အမြင့်ဆုံးပါ။ အတိုးနှုန်းတွေက 19 နှစ်အတွင်း အမြင့်ဆုံး၊ လုပ်ငန်းရဲ့ အဓိကဥပဒေကြမ်းကလည်း ပျက်သွားပြီး crypto က 25% တက်နေတယ်။
အရင်ဖြစ်ရပ်တွေနဲ့ နှိုင်းယှဉ်ချက်တွေကတော့ ဆန့်ကျင်ဘက်ကို ပြောခဲ့တယ်။ 2022 မတ်လမှာ Fed က ပထမဆုံးအကြိမ် အတိုးနှုန်းတိုးတဲ့အချိန် $BTC က ATH ထက် 40% အောက်မှာရှိပြီး 12 ရက်အတွင်း 18% တက်ကာ နောက်တော့ 50% ကျသွားတယ်။ ဒီအပတ် လူတိုင်းတင်ခဲ့တဲ့ chart က အဲဒီ chart အတိအကျပဲ။
2024 ဇန်နဝါရီကတော့ ပြောင်းပြန်ပုံစံပါ။ crypto လောကမှာ ရခဲ့ဖူးသမျှ အတက်ဘက်အကောင်းဆုံး သတင်းခေါင်းစဉ်—spot ETF တွေ အတည်ပြုခံရတာ—ထွက်လာပေမယ့် နောက် 12 ရက်အတွင်း $BTC က 16.6% ကျသွားတယ်။
ကျွန်တော့်အမြင်မှာ အခု အရင်ဖြစ်ရပ်တွေနဲ့ နှိုင်းယှဉ်ချက်တွေက အသုံးမဝင်တာထက်တောင် ပိုဆိုးတယ်၊ အကြောင်းက လူတိုင်းမြင်နိုင်နေပြီ။ သင်နဲ့ကျွန်တော် နှစ်ယောက်လုံး 2022 chart overlay ကို ဖွင့်ကြည့်နိုင်ရင် funding rate ကလည်း အဲဒါကို ထည့်တွက်နိုင်တယ်။ ရလဒ်မထွက်ခင်ကတည်းက ဈေးကွက်က အဲဒီအပေါ် အနေအထားယူပြီးသားဖြစ်နေတယ်။
ဒီလရဲ့ အကြီးမားဆုံး нэг өдөрက သက်သေပါ။ ဩဂုတ် 20 ရက်မှာ $BTC က +8% တက်ပြီး short position $2.74B ဖျက်သိမ်းခံခဲ့ရတယ်—စံချိန်တင်ပမာဏပါ။ ဝယ်လိုအားအသစ်ကြောင့် မဟုတ်ဘူး။ အတင်းအကျပ် ဝယ်ယူမှုကြောင့်ပါ။
အခုထိ အသုံးဝင်နေသေးတာက ဈေးထဲမှာ ထည့်တွက်ထားပြီးသားအရာနဲ့ တကယ်ထွက်ပေါ်လာတဲ့ရလဒ်ကြားက ကွာဟချက်ကို တိုင်းတာတာပါ။
Polymarket မှာ စက်တင်ဘာအစောပိုင်းက CLARITY ဖြစ်နိုင်ခြေကို 12% လို့ သတ်မှတ်ထားပြီး၊ မအောင်မြင်ခင် တစ်ရက်အလိုမှာ ~30% ဖြစ်နေခဲ့တယ်။ ရလဒ်ကို ကြိုသိထားပြီးသားပါ။ အဲဒီ 4.2% ကျဆင်းမှုက သတင်းအချက်အလက်ကြောင့်မဟုတ်ဘဲ ဈေးကွက်အနေအထားတွေ ပြန်ဖျက်သိမ်းတာကြောင့်ပါ။
သတင်းနဲ့ သမိုင်းကြောင်းက သင့်ကို ဈေးနှုန်းပစ်မှတ်မဟုတ်ဘဲ ဈေးနှုန်းလှုပ်ရှားမှုမြေပုံတစ်ခု ပေးတယ်။ ဒါတွေက မတူညီတဲ့အရာတွေပါ။
ကျွန်တော့်အမြင်ကို ပြောင်းအောင်လုပ်ကြည့်ပါ။
1
3
312
·
--
Article
Bubblemaps V2 Änderungen, wenn die Token-Recherche beginntIch habe @bubblemaps immer verwendet … aber vielleicht ein bisschen spät im Forschungsprozess.
Finde irgendwo anders ein Token, bemerk etwas Interessantes, und öffne dann Bubblemaps, um herauszufinden, wer tatsächlich was hält.
Die neue Version dreht diesen Ablauf um, weil man jetzt mit der Entdeckung beginnt.
Es gibt einen Live-Feed für frische und angesagte Tokens über mehrere Chains hinweg, mit Filtern für Launchpad, Liquidität, Volumen, Preis usw.
Hover auf ein Token und du kannst die Bubble-Map inspizieren, ohne den Feed zu verlassen.
Könnte nach einer kleinen UX-Änderung klingen, aber ich denke, das ist wahrscheinlich der wichtigste Teil des Revamps.
Bubblemaps V2 Änderungen, wenn die Token-Recherche beginnt
Ich habe @Bubblemaps.io immer verwendet … aber vielleicht ein bisschen spät im Forschungsprozess.
Finde irgendwo anders ein Token, bemerk etwas Interessantes, und öffne dann Bubblemaps, um herauszufinden, wer tatsächlich was hält.
Die neue Version dreht diesen Ablauf um, weil man jetzt mit der Entdeckung beginnt.
Es gibt einen Live-Feed für frische und angesagte Tokens über mehrere Chains hinweg, mit Filtern für Launchpad, Liquidität, Volumen, Preis usw.
Hover auf ein Token und du kannst die Bubble-Map inspizieren, ohne den Feed zu verlassen.
Könnte nach einer kleinen UX-Änderung klingen, aber ich denke, das ist wahrscheinlich der wichtigste Teil des Revamps.
17
10
26k
·
--
စိစစ်အတည်ပြုထားသည်
Ethena schließlich hat $ENA einen Wert-Zuteilungsmechanismus gegeben, den man tatsächlich verfolgen kann.
Und die Kennzahl ist ziemlich einfach: USDe-Umlaufmenge.
USDe liegt heute bei rund 4,35 Mrd. $.
Die erste Fee-Switch-Stufe greift erst, wenn der 14-Tage-Durchschnitt 7,5 Mrd. $ erreicht. Ab dann fließen 5% der Brutto-Protokolleinnahmen in ENA-Rückkäufe.
Also ist der Pfad ziemlich klar:
→ 4,35 Mrd. $ heute
→ 7,5 Mrd. $ = erste Rückkaufs-Stufe
→ 10 Mrd. $ = höhere Allokation
→ 15 Mrd. $ = 15% der Bruttoeinnahmen in den Mechanismus
Das Setup ist real. Es hängt nur noch davon ab, dass Ethena weiterhin USDe wachsen lässt.
Und in letzter Zeit bewegt sich genau dieser Teil in die richtige Richtung.
Der Investor-Buyout hilft ebenfalls.
Ethena hat 14 Verkauf-Wallets aufgekauft, während 30 Investoren, die noch nicht verkauft hatten, das Angebot zum Nennwert abgelehnt haben.
Das ist ein saubererer Weg, einen Teil des Überhangs zu reduzieren, als nur über zukünftige Rückkäufe zu sprechen.
Es gibt jedoch noch die zu beobachtende Angebotsseite, vor allem die Entsperrung im Oktober und das laufende Vesting von Team/Foundation.
Aber für mich ist die wichtigste Frage ziemlich einfach.
Wenn USDe weiter wächst, wird der Rückkauf viel relevanter.
Wenn es stagniert, bleibt der Mechanismus größtenteils theoretisch.
Also ist das Diagramm, das ich hier im Blick habe, nicht ENA.
Es ist die USDe-Umlaufmenge.
5
23
42k
·
--
Article
Внутри Dusk: как программируемая приватность приносит регулируемые финансы в ончейнДавайте разберём, что именно $DUSK собирается делать, потому что «приватный блокчейн для регулируемых финансов» часто упоминают без особого объяснения того, что это значит механически.
Начнём с ключевой проблемы: публичные блокчейны показывают все транзакции всем.
Для большинства криптосценариев это, возможно, подходит, но не для системы расчётов по ценным бумагам: торговые данные, личность контрагентов и размер позиций — это именно та информация, которую регулируемые финансы обязаны по закону защищать.
Так что, казалось бы, ответ — приватная цепочка.
Внутри Dusk: как программируемая приватность приносит регулируемые финансы в ончейн
Давайте разберём, что именно $DUSK собирается делать, потому что «приватный блокчейн для регулируемых финансов» часто упоминают без особого объяснения того, что это значит механически.
Начнём с ключевой проблемы: публичные блокчейны показывают все транзакции всем.
Для большинства криптосценариев это, возможно, подходит, но не для системы расчётов по ценным бумагам: торговые данные, личность контрагентов и размер позиций — это именно та информация, которую регулируемые финансы обязаны по закону защищать.
Так что, казалось бы, ответ — приватная цепочка.
4
9
6.1k
·
--
တက်ရိပ်ရှိသည်
$BTC ကို ယုံကြည်နေဆဲပါ။
ပိုအရေးကြီးတာကတော့ ယုံကြည်ချင်နေဆဲပါ။
အချို့အရောင်းအဝယ်တွေက ဈေးနှုန်းနဲ့သက်ဆိုင်တယ်။
အချို့ကတော့ ခိုင်မာတဲ့ယုံကြည်ချက်နဲ့ သက်ဆိုင်တယ်။
ဒီတစ်ခုကတော့ နှစ်မျိုးလုံးပါပဲ။
NFA။ အမြဲတမ်း ကိုယ်တိုင်လေ့လာစူးစမ်းပါ (DYOR)။
$BTC ကို ယုံကြည်နေဆဲပါ။
ပိုအရေးကြီးတာကတော့ ယုံကြည်ချင်နေဆဲပါ။
အချို့အရောင်းအဝယ်တွေက ဈေးနှုန်းနဲ့သက်ဆိုင်တယ်။
အချို့ကတော့ ခိုင်မာတဲ့ယုံကြည်ချက်နဲ့ သက်ဆိုင်တယ်။
ဒီတစ်ခုကတော့ နှစ်မျိုးလုံးပါပဲ။
NFA။ အမြဲတမ်း ကိုယ်တိုင်လေ့လာစူးစမ်းပါ (DYOR)။
ပိုအရေးကြီးတာကတော့ ယုံကြည်ချင်နေဆဲပါ။
အချို့အရောင်းအဝယ်တွေက ဈေးနှုန်းနဲ့သက်ဆိုင်တယ်။
အချို့ကတော့ ခိုင်မာတဲ့ယုံကြည်ချက်နဲ့ သက်ဆိုင်တယ်။
ဒီတစ်ခုကတော့ နှစ်မျိုးလုံးပါပဲ။
NFA။ အမြဲတမ်း ကိုယ်တိုင်လေ့လာစူးစမ်းပါ (DYOR)။
2
11
4.6k
·
--
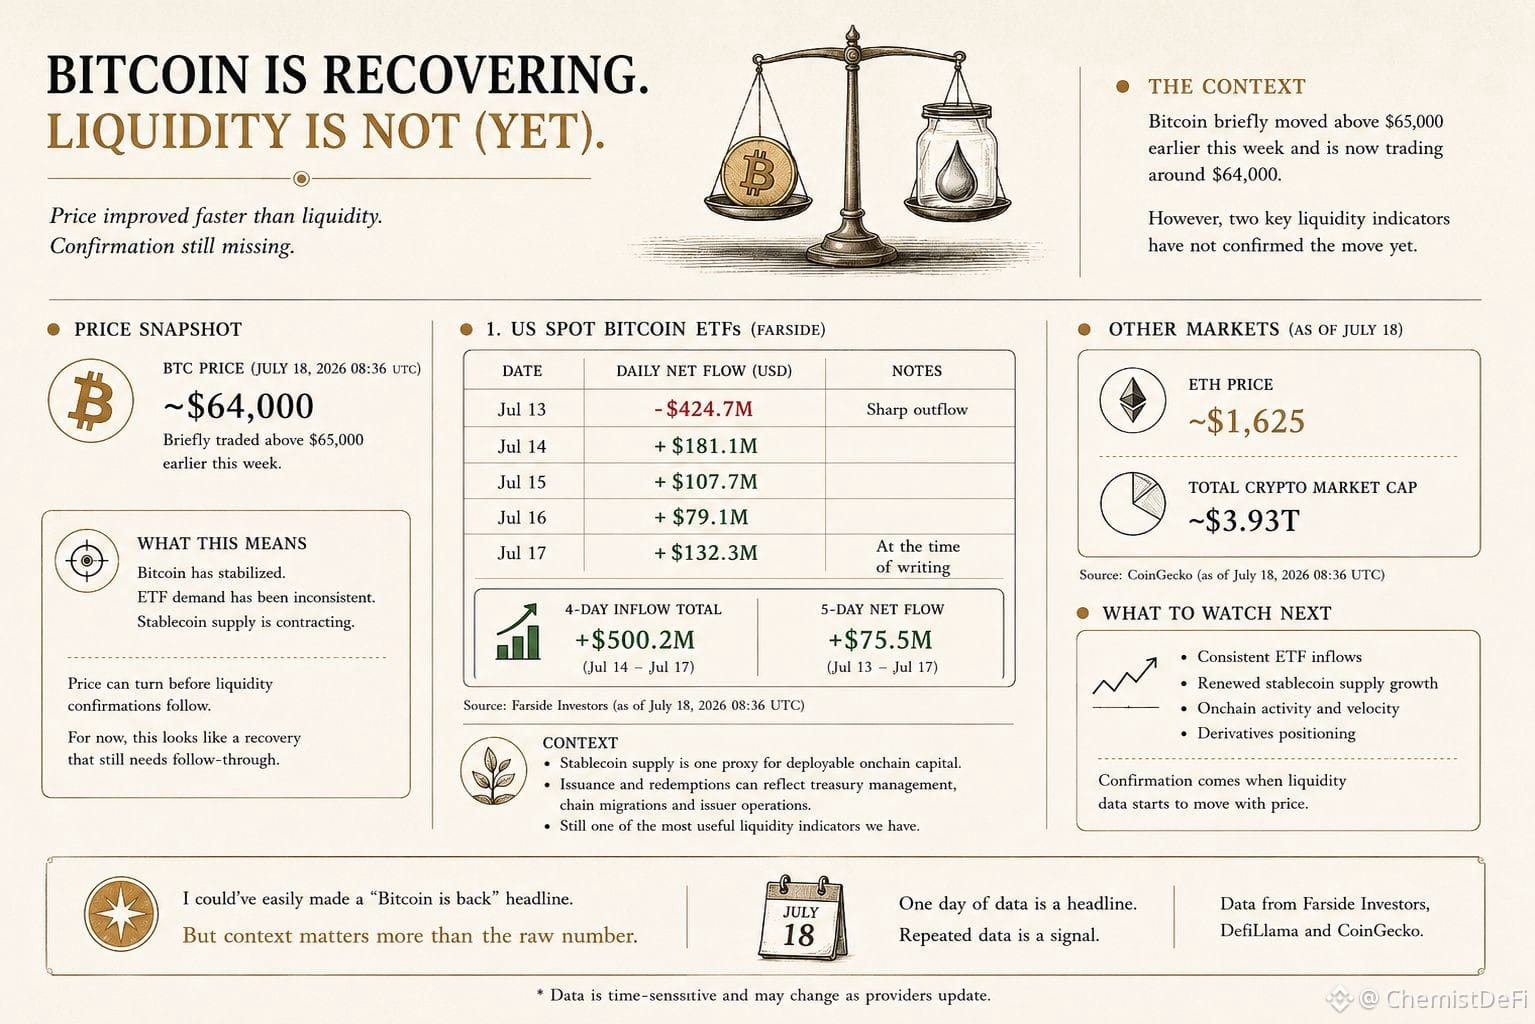
Bitcoin သည် ပြန်လည်ဦးမော့ရန် ကြိုးစားနေသည်။
ကာလတို ETF ငွေစီးဆင်းမှုများက အထောက်အကူပြုသည့်ဘက်သို့ ပြောင်းလဲလာသည်။
Stablecoin ပမာဏကတော့ ထိုသို့မဟုတ်သေးပါ။
ရေးသားနေချိန်တွင် BTC သည် $64,000 ဝန်းကျင်၌ အရောင်းအဝယ်ဖြစ်နေသည်။
ရေးသားနေချိန်တွင် Farside ၏ ဖော်ပြချက်အရ အမေရိကန် spot Bitcoin ETF များ၏ ငွေစီးဆင်းမှုမှာ အောက်ပါအတိုင်းဖြစ်သည်။
→ ဇူလိုင် 13: -$424.7M
→ ဇူလိုင် 14: +$181.1M
→ ဇူလိုင် 15: +$107.7M
→ ဇူလိုင် 16: +$79.1M
→ ဇူလိုင် 17: +$132.3M
ဇူလိုင် 13 ရက်နေ့တွင် ငွေထွက်စီးမှု ပြင်းထန်ခဲ့ပြီးနောက် ဆက်တိုက်ဝင်ငွေစီးဆင်းခဲ့သည့် လေးရက်အတွင်း စုစုပေါင်း $500.2M ရှိခဲ့သည်။
သို့သော် ငါးရက်တာကာလတစ်ခုလုံးကိုကြည့်လျှင် အသားတင်ဝင်ငွေစီးဆင်းမှုမှာ $75.5M သာ ရှိသည်။
ETF များ ပြန်လည်ကောင်းမွန်လာမှုကို အားတက်စရာဟု သတ်မှတ်နိုင်သော်လည်း ဆက်လက်တည်တံ့ဖို့ လိုအပ်နေသေးသည်။
DefiLlama က ငွေဖြစ်လွယ်မှုအခြေအနေ၏ အခြားတစ်ဖက်ကို ဖော်ပြနေသည်။
→ Stablecoin စုစုပေါင်းပမာဏ: $309.99B
→ 7 ရက်အတွင်း ပြောင်းလဲမှု: -$1.572B (-0.50%)
→ 30 ရက်အတွင်း ပြောင်းလဲမှု: -1.40%
ထို့ကြောင့် stablecoin စုစုပေါင်းပမာဏသည် အပတ်စဉ်နှင့် လစဉ်ကာလနှစ်ခုစလုံးတွင် ကျဆင်းနေသည်။
ဤတိုင်းတာချက်သည် ငွေဖြစ်လွယ်မှုကို အပြည့်အဝတိုင်းတာနိုင်သည့် အညွှန်းတစ်ခုတော့ မဟုတ်ပါ။
ထုတ်ပေးမှုနှင့် ပြန်လည်ထုတ်ယူမှုများသည် ဘဏ္ဍာတိုက်စီမံခန့်ခွဲမှု၊ blockchain ကွန်ရက်များအကြား ပြောင်းရွှေ့မှုနှင့် ထုတ်ပေးသူများ၏ လုပ်ငန်းဆောင်ရွက်မှုများကိုလည်း ထင်ဟပ်နိုင်သည်။
သို့သော်လည်း stablecoin ပမာဏသည် onchain တွင် အသုံးပြုနိုင်သော အရင်းအနှီးကို ခန့်မှန်းရန် အသုံးဝင်သည့် အညွှန်းတစ်ခုဖြစ်နေဆဲဖြစ်သည်။
ထို့ကြောင့် ကျွန်ုပ်တို့တွင် ကွဲပြားနေသော အချက်ပြမှုများ ရှိနေသည်။
→ အမေရိကန် spot ETF များအပေါ် ဝယ်လိုအား တိုးတက်လာသည်
→ Stablecoin စုစုပေါင်းပမာဏမှာ ဆက်လက်ကျဆင်းနေသည်
ဤအချက်ပြမှုများသည် တစ်ခုနှင့်တစ်ခု ဆန့်ကျင်နေခြင်းမဟုတ်ပါ။
၎င်းတို့သည် အရင်းအနှီးစီးဆင်းသည့် လမ်းကြောင်းမတူညီမှုများနှင့် ဈေးကွက်၏ အစိတ်အပိုင်းမတူညီမှုများကို တိုင်းတာထားခြင်းဖြစ်သည်။
ကျွန်ုပ်၏အမြင်မှာ—
Bitcoin ၏ ပြန်လည်ဦးမော့မှုကို အမေရိကန် spot ETF ငွေစီးဆင်းမှုများက ကာလတိုအတွင်း အထောက်အကူပြုနေသော်လည်း၊ ပိုမိုကျယ်ပြန့်သော ငွေဖြစ်လွယ်မှုက အတည်ပြုထောက်ခံမှုမှာ မပြည့်စုံသေးပါ။
နောက်တစ်ဆင့်တွင် စောင့်ကြည့်မည့်အချက်မှာ ETF များသို့ ငွေဝင်စီးဆင်းမှု ဆက်လက်ရှိနေပြီး stablecoin ပမာဏ တည်ငြိမ်လာမလား သို့မဟုတ် ပြန်လည်တိုးလာမလား ဆိုသည်ဖြစ်သည်။
2
116
·
--
GameFi ဟာ DeFi သမိုင်းတစ်လျှောက် အကြီးမားဆုံး UX စမ်းသပ်မှုတွေထဲက တစ်ခုကို တိတ်တဆိတ် လုပ်ဆောင်ခဲ့ပါတယ်။
ပြီးတော့ ရလဒ်တွေကို အခုထိ တန်ဖိုးလျှော့တွက်နေကြတယ်လို့ ကျွန်တော် ထင်နေဆဲပါ။
နှစ်ပေါင်းများစွာ လူတွေက DeFi ဟာ အရမ်းရှုပ်ထွေးလို့ မကြီးထွားနိုင်တာလို့ ပြောခဲ့ကြပါတယ်။
Seed phrase တွေ။
Gas fee တွေ။
Bridge တွေ။
ဈေးနှုန်းချော်မှုတွေ။
ခွင့်ပြုချက်ပေးရတာတွေ။
ပြီးတော့ ကစားပြီး ဝင်ငွေရယူတဲ့စနစ် ပေါ်လာခဲ့ပါတယ်။
အရင်က crypto ကို လုံးဝမထိတွေ့ဖူးတဲ့သူတွေတောင် အဲဒါတွေအားလုံးကို ရက်သတ္တပတ်အနည်းငယ်အတွင်း သင်ယူခဲ့ကြပါတယ်။
Interface တွေက ရုတ်တရက် ပိုကောင်းလာခဲ့တာ မဟုတ်ပါဘူး။
ဂရုစိုက်ဖို့ အကြောင်းရင်းကသာ ပြောင်းလဲသွားတာပါ။
GameFi က သက်သေပြခဲ့တာက အဲဒီအချက်ပါပဲ။
ရှုပ်ထွေးမှုက တကယ်ရှိပါတယ်၊ ဒါပေမဲ့ အဲဒါက ကုန်ကျစရိတ်တစ်ခုလိုပါပဲ။
နောက်ကွယ်ကအရာက ကြိုးစားရကျိုးနပ်တယ်လို့ ခံစားရရင် လူတွေက အဲဒီကုန်ကျစရိတ်ကို ပေးဆပ်ကြပါလိမ့်မယ်။
ဟုတ်ပါတယ်၊ ပထမလှိုင်းမှာ ပြဿနာတွေ ရှိခဲ့ပါတယ်။
စီးပွားရေးစနစ်အများအပြားဟာ ဆုလာဘ်တွေ၊ token ထုတ်လွှတ်မှုတွေနဲ့ ကစားသမားအသစ်တွေ ဝင်လာမှုအပေါ် အလွန်အမင်း မှီခိုခဲ့ကြပါတယ်။
မက်လုံးတွေ လျော့လာတဲ့အခါ လှုပ်ရှားမှုတွေလည်း လျော့သွားခဲ့ပါတယ်။
ဒါပေမဲ့ အဲဒါကြောင့် ဒီကဏ္ဍ သေဆုံးသွားတာ မဟုတ်ပါဘူး။
သင်ခန်းစာကို ပိုရှင်းလင်းစေခဲ့တာပါ။
GameFi ရဲ့ နောက်မျိုးဆက်ဟာ ဂိမ်းအရေပြားတပ်ထားတဲ့ DeFi သက်သက် မဖြစ်နိုင်ပါဘူး။
ပိုင်ဆိုင်မှု၊ ဈေးကွက်၊ ကိုယ်ပိုင်အမှတ်အသားနဲ့ တိုးတက်မှုတွေက အတွေ့အကြုံကို ပိုကောင်းစေတဲ့ တကယ့်ဂိမ်းတစ်ခု ဖြစ်ရပါမယ်။
ဒီနေရာမှာ အချိန်ကိုက်မှုက စိတ်ဝင်စားစရာ ဖြစ်လာပါတယ်။
AI က တည်ဆောက်ရေးကုန်ကျစရိတ်ကို ပြောင်းလဲစေခဲ့ပါတယ်။
ရိုးရှင်းတဲ့ဂိမ်းတစ်ခု ဒါမှမဟုတ် အလယ်အလတ်အဆင့်ဂိမ်းတစ်ခုကို ထုတ်လုပ်ဖို့ အရင်ကလို အချိန်အများကြီး မလိုတော့ပါဘူး။
အနုပညာလက်ရာတွေ၊ ရှေ့ပြေးပုံစံတွေ၊ NPC တွေရဲ့ လုပ်ဆောင်ချက်ယုတ္တိ၊ ကမ္ဘာတည်ဆောက်မှု၊ စမ်းသပ်မှု၊ ပြန်လည်ပြင်ဆင်မှုတွေ။
နှေးကွေးခဲ့တဲ့ အပိုင်းအတော်များများက ပိုမြန်လာနေပါတယ်။
ဒါက ကောင်းမွန်တဲ့ဂိမ်းတွေကို အလိုအလျောက် ဖန်တီးပေးမှာတော့ မဟုတ်ပါဘူး။
ဒါပေမဲ့ ဒီကဏ္ဍကို လျစ်လျူရှုဖို့ ပိုခက်လာစေပါတယ်။
GameFi က သူတို့နောက်ကွယ်က ကမ္ဘာကို စိတ်ဝင်စားတဲ့အခါ လူတွေဟာ ရှုပ်ထွေးတဲ့စနစ်တွေကို သင်ယူကြတယ်ဆိုတာ သက်သေပြပြီးသားဖြစ်လို့ပါ။
GameFi ထုတ်ကုန်တွေက AAA အရည်အသွေးအတွေ့အကြုံတွေနဲ့ ပိုနီးစပ်လာတဲ့အခါ ဘာဖြစ်လာမလဲဆိုတာကို ကျွန်တော် တကယ်ပဲ သိချင်နေပါတယ်။
ဒါမှမဟုတ် Age of Empires လိုမျိုး နက်ရှိုင်းမှုရှိတဲ့ ဗျူဟာဂိမ်းတွေတောင် ဖြစ်လာနိုင်ပါတယ်။
ဂရပ်ဖစ်ပိုကောင်းတဲ့ ဆုလာဘ်တွေ သက်သက် မဟုတ်ပါဘူး။
တကယ့်ဂိမ်းတွေပါ။
ကမ္ဘာကို အစားထိုးမယ့်အစား အဲဒီကမ္ဘာကို ပံ့ပိုးပေးတဲ့ စီးပွားရေးစနစ်တွေနဲ့အတူ။
3
156
·
--
မနေ့က Strategy က 3,588 $BTC ကို ဒေါ်လာ ၂၁၆ သန်းဖြင့် ရောင်းချခဲ့ကြောင်း ထုတ်ဖော်ပြောကြားခဲ့သည်။
{spot}(BTCUSDT)
ကုမ္ပဏီသမိုင်းတစ်လျှောက် အကြီးမားဆုံးရောင်းချမှု ဖြစ်သည်။
သို့သော် အရွယ်အစားထက် အကြောင်းရင်းက ပိုအရေးကြီးသည်။
ရောင်းချရငွေကို ဦးစားပေးရှယ်ယာများအတွက် အမြတ်ဝေစု ပေးရန် အသုံးပြုခဲ့သည်။
ထိုအမြတ်ဝေစုများကို ငွေသားဖြင့် ပေးချေရသည်။
၎င်းတို့သည် စာချုပ်အရ ပေးချေရမည့်အရာများ ဖြစ်သည်။
ဆော့ဖ်ဝဲလုပ်ငန်းမှ ဝင်ငွေက ထိုအမြတ်ဝေစုများကို ကာမိခြင်းမရှိပါ။
Grayscale ၏ သုတေသနအဖွဲ့က နှစ်စဉ်ကုန်ကျစရိတ်သည် ဒေါ်လာ ၁.၅ ဘီလီယံခန့် ရှိမည်ဟု ခန့်မှန်းထားသည်။
နှစ်ပေါင်းများစွာ စနစ်သည် ဦးတည်ချက်တစ်ခုတည်းဖြင့်သာ လည်ပတ်ခဲ့သည်-
အကြွေးစာချုပ် ထုတ်ဝေပါ။
Bitcoin ဝယ်ပါ။
ထပ်လုပ်ပါ။
ကတိက ရိုးရှင်းသည်-
ဘယ်တော့မှ မရောင်းပါ။
ယခုအခါ ဦးစားပေးရှယ်ယာတစ်မျိုး၏ ဈေးနှုန်းသည် ၎င်း၏ မျက်နှာတန်ဖိုး ဒေါ်လာ ၁၀၀ အောက်သို့ ကျဆင်းနေသည်။
အကြွေးစာချုပ်အသစ်များကို ရောင်းချရန် ပိုခက်လာသည်။
ထို့အပြင် ပေးချေရမည့်ငွေတောင်းခံလွှာက သုံးလတစ်ကြိမ် ရောက်လာနေဆဲဖြစ်သည်။
ထို့ကြောင့် ဒေါ်လာများကို Bitcoin အဖြစ် ပြောင်းလဲရန် တည်ဆောက်ခဲ့သော ဖွဲ့စည်းပုံသည် Bitcoin ကို ဒေါ်လာများအဖြစ် ပြန်လည်ပြောင်းလဲလာခဲ့သည်။
သတ်မှတ်ထားသော အချိန်ဇယားအတိုင်း။
ထိုနေ့တွင် ဈေးနှုန်း မည်မျှပင်ရှိစေကာမူ။
Strategy တွင် BTC ၈၄၃,၇၇၅ ခု ကျန်ရှိနေဆဲဖြစ်သည်။
ဤသည်မှာ ပြိုလဲမှုအကြောင်း ဇာတ်လမ်းမဟုတ်ပါ။
သို့သော် ဈေးကွက်က အမြဲတမ်း ရောင်းချခြင်းမပြုဟု တန်ဖိုးသတ်မှတ်ခဲ့သော ပိုင်ဆိုင်မှုတစ်ခုသည် ယခုအခါ ပုံမှန်ရောင်းချသူတစ်ဦး ဖြစ်လာခဲ့သည်။
ကျွန်တော် အမြဲတွေးနေမိတာက ရိုးရှင်းသည်-
အခြားဘဏ္ဍာရေးပိုင်ဆိုင်မှုစီမံခန့်ခွဲရေးကုမ္ပဏီ ဘယ်နှခုက ဒီစနစ်ကို ကူးယူခဲ့ကြသလဲ။
ပြီးတော့ သူတို့ရဲ့ ငွေတောင်းခံလွှာတွေ ဘယ်အချိန်မှာ ရောက်လာမလဲ။
မနေ့က Strategy က 3,588 $BTC ကို ဒေါ်လာ ၂၁၆ သန်းဖြင့် ရောင်းချခဲ့ကြောင်း ထုတ်ဖော်ပြောကြားခဲ့သည်။
ကုမ္ပဏီသမိုင်းတစ်လျှောက် အကြီးမားဆုံးရောင်းချမှု ဖြစ်သည်။
သို့သော် အရွယ်အစားထက် အကြောင်းရင်းက ပိုအရေးကြီးသည်။
ရောင်းချရငွေကို ဦးစားပေးရှယ်ယာများအတွက် အမြတ်ဝေစု ပေးရန် အသုံးပြုခဲ့သည်။
ထိုအမြတ်ဝေစုများကို ငွေသားဖြင့် ပေးချေရသည်။
၎င်းတို့သည် စာချုပ်အရ ပေးချေရမည့်အရာများ ဖြစ်သည်။
ဆော့ဖ်ဝဲလုပ်ငန်းမှ ဝင်ငွေက ထိုအမြတ်ဝေစုများကို ကာမိခြင်းမရှိပါ။
Grayscale ၏ သုတေသနအဖွဲ့က နှစ်စဉ်ကုန်ကျစရိတ်သည် ဒေါ်လာ ၁.၅ ဘီလီယံခန့် ရှိမည်ဟု ခန့်မှန်းထားသည်။
နှစ်ပေါင်းများစွာ စနစ်သည် ဦးတည်ချက်တစ်ခုတည်းဖြင့်သာ လည်ပတ်ခဲ့သည်-
အကြွေးစာချုပ် ထုတ်ဝေပါ။
Bitcoin ဝယ်ပါ။
ထပ်လုပ်ပါ။
ကတိက ရိုးရှင်းသည်-
ဘယ်တော့မှ မရောင်းပါ။
ယခုအခါ ဦးစားပေးရှယ်ယာတစ်မျိုး၏ ဈေးနှုန်းသည် ၎င်း၏ မျက်နှာတန်ဖိုး ဒေါ်လာ ၁၀၀ အောက်သို့ ကျဆင်းနေသည်။
အကြွေးစာချုပ်အသစ်များကို ရောင်းချရန် ပိုခက်လာသည်။
ထို့အပြင် ပေးချေရမည့်ငွေတောင်းခံလွှာက သုံးလတစ်ကြိမ် ရောက်လာနေဆဲဖြစ်သည်။
ထို့ကြောင့် ဒေါ်လာများကို Bitcoin အဖြစ် ပြောင်းလဲရန် တည်ဆောက်ခဲ့သော ဖွဲ့စည်းပုံသည် Bitcoin ကို ဒေါ်လာများအဖြစ် ပြန်လည်ပြောင်းလဲလာခဲ့သည်။
သတ်မှတ်ထားသော အချိန်ဇယားအတိုင်း။
ထိုနေ့တွင် ဈေးနှုန်း မည်မျှပင်ရှိစေကာမူ။
Strategy တွင် BTC ၈၄၃,၇၇၅ ခု ကျန်ရှိနေဆဲဖြစ်သည်။
ဤသည်မှာ ပြိုလဲမှုအကြောင်း ဇာတ်လမ်းမဟုတ်ပါ။
သို့သော် ဈေးကွက်က အမြဲတမ်း ရောင်းချခြင်းမပြုဟု တန်ဖိုးသတ်မှတ်ခဲ့သော ပိုင်ဆိုင်မှုတစ်ခုသည် ယခုအခါ ပုံမှန်ရောင်းချသူတစ်ဦး ဖြစ်လာခဲ့သည်။
ကျွန်တော် အမြဲတွေးနေမိတာက ရိုးရှင်းသည်-
အခြားဘဏ္ဍာရေးပိုင်ဆိုင်မှုစီမံခန့်ခွဲရေးကုမ္ပဏီ ဘယ်နှခုက ဒီစနစ်ကို ကူးယူခဲ့ကြသလဲ။
ပြီးတော့ သူတို့ရဲ့ ငွေတောင်းခံလွှာတွေ ဘယ်အချိန်မှာ ရောက်လာမလဲ။
2
241
·
--
Article
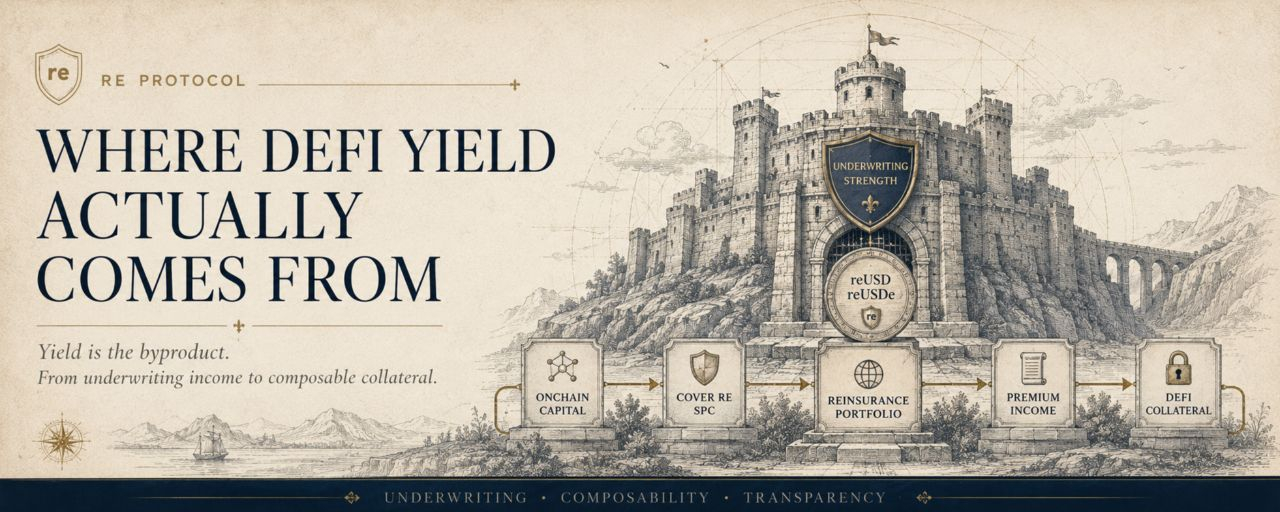
ပြန်လည်အာမခံအမြတ်နှုန်းသည် DeFi-native အပေါင်ပစ္စည်း ဖြစ်လာသောအခါ — RE ProtocolDeFi အမြတ်နှုန်းထုတ်ကုန်များစွာသည် အလားတူမေးခွန်းကို ဖြေဆိုရန် ကြိုးစားနေကြသည်။
အမှန်တကယ် အမြတ်အစွန်းသည် မည်သည့်နေရာမှ ရရှိလာသနည်း။
၊ နောက်ကွယ်ရှိ ပရောဂျက်
/ $REUSDT က ထိုမေးခွန်းကို ထူးခြားသည့်နည်းလမ်းဖြင့် ဖြေဆိုသည်။
အမြတ်နှုန်းသည် ထုတ်ကုန်မဟုတ်ပါ။
၎င်းသည် ဘေးထွက်ရလဒ်သာ ဖြစ်သည်။
အာမခံအန္တရာယ်လက်ခံရေးလုပ်ငန်းကို ဦးစွာထားပါ
RE Protocol သည် Cover Re SPC မှတစ်ဆင့် အွန်ချိန်းအရင်းအနှီးကို လက်တွေ့လည်ပတ်နေသည့် ပြန်လည်အာမခံအစုစုထဲသို့ လမ်းကြောင်းပေးသည်။ Cover Re SPC သည် ဤဖွဲ့စည်းပုံနောက်ကွယ်ရှိ စည်းမျဉ်းကြီးကြပ်မှုခံ ပြန်လည်အာမခံလုပ်ငန်းအဖွဲ့အစည်းဖြစ်သည်။
ပြန်လည်အာမခံလုပ်ငန်းကို အတုယူထားခြင်း မဟုတ်ပါ။ အခြားသူတစ်ဦး၏ အမြတ်နှုန်းအပေါ် တိုကင်အလွှာတစ်ခုသာ ထပ်တင်ထားခြင်းလည်း မဟုတ်ပါ။
အာမခံအစီအစဉ် ၄၈ ခု၊ အမေရိကန်ပြည်နယ် ၄၉ ခုနှင့် မူဝါဒကိုင်ဆောင်သူ ၇၀၀,၀၀၀ ကျော် ပါဝင်သည့် အမှန်တကယ် အာမခံအန္တရာယ်လက်ခံရေးအစုစုတစ်ခုဖြစ်သည်။ ပမာဏမှာ $510.5M ဖြစ်သည်။
ပြန်လည်အာမခံအမြတ်နှုန်းသည် DeFi-native အပေါင်ပစ္စည်း ဖြစ်လာသောအခါ — RE Protocol
DeFi အမြတ်နှုန်းထုတ်ကုန်များစွာသည် အလားတူမေးခွန်းကို ဖြေဆိုရန် ကြိုးစားနေကြသည်။
အမှန်တကယ် အမြတ်အစွန်းသည် မည်သည့်နေရာမှ ရရှိလာသနည်း။
၊ နောက်ကွယ်ရှိ ပရောဂျက်
/ $REUSDT က ထိုမေးခွန်းကို ထူးခြားသည့်နည်းလမ်းဖြင့် ဖြေဆိုသည်။
အမြတ်နှုန်းသည် ထုတ်ကုန်မဟုတ်ပါ။
၎င်းသည် ဘေးထွက်ရလဒ်သာ ဖြစ်သည်။
အာမခံအန္တရာယ်လက်ခံရေးလုပ်ငန်းကို ဦးစွာထားပါ
RE Protocol သည် Cover Re SPC မှတစ်ဆင့် အွန်ချိန်းအရင်းအနှီးကို လက်တွေ့လည်ပတ်နေသည့် ပြန်လည်အာမခံအစုစုထဲသို့ လမ်းကြောင်းပေးသည်။ Cover Re SPC သည် ဤဖွဲ့စည်းပုံနောက်ကွယ်ရှိ စည်းမျဉ်းကြီးကြပ်မှုခံ ပြန်လည်အာမခံလုပ်ငန်းအဖွဲ့အစည်းဖြစ်သည်။
ပြန်လည်အာမခံလုပ်ငန်းကို အတုယူထားခြင်း မဟုတ်ပါ။ အခြားသူတစ်ဦး၏ အမြတ်နှုန်းအပေါ် တိုကင်အလွှာတစ်ခုသာ ထပ်တင်ထားခြင်းလည်း မဟုတ်ပါ။
အာမခံအစီအစဉ် ၄၈ ခု၊ အမေရိကန်ပြည်နယ် ၄၉ ခုနှင့် မူဝါဒကိုင်ဆောင်သူ ၇၀၀,၀၀၀ ကျော် ပါဝင်သည့် အမှန်တကယ် အာမခံအန္တရာယ်လက်ခံရေးအစုစုတစ်ခုဖြစ်သည်။ ပမာဏမှာ $510.5M ဖြစ်သည်။
15
1
158
16.5k
·
--
ပိတ်ရက်မှာ မပိတ်တဲ့ အဓိကဈေးကွက်ဆိုလို့ Crypto ဈေးကွက်တစ်ခုပဲ ရှိပါတယ်။
အရင်က ဈေးကွက်တိုင်းမှာ အနားယူချိန်ကို စနစ်ထဲမှာ ထည့်သွင်းထားခဲ့ပါတယ်။
ဈေးကွက်ပိတ်ခေါင်းလောင်း မြည်တယ်။
တစ်ပတ်တာ ကုန်ဆုံးတယ်။
လူတိုင်း အနားယူပြီး အားပြန်ဖြည့်နိုင်ခဲ့တယ်၊ အစီအစဉ်ရှိရှိ မရှိရှိပေါ့။
Crypto က အဲဒီခေါင်းလောင်းကို ဖယ်ရှားလိုက်ပြီး အနားယူဖို့ကိစ္စကို တိတ်တဆိတ် တစ်ဦးချင်းစီရဲ့ တာဝန်အဖြစ် ပြောင်းလဲလိုက်တယ်။
ဒီလိုတာဝန်လွှဲပြောင်းခံလိုက်ရတာကို လူအများစု သတိမထားမိခဲ့ကြဘူး။
အခု ဇီဝဓာတုဗေဒအကြောင်း ပြောရအောင်။
သင့်ရဲ့ စိတ်ဖိစီးမှုတုံ့ပြန်စနစ်ဟာ ခဏတာဖြစ်ရပ်တွေအတွက် တည်ဆောက်ထားတာပါ။
ပြင်းပြင်းထန်ထန် တုံ့ပြန်ပါ။
ပုံမှန်အခြေအနေကို ပြန်ရောက်ပါ။
Cortisol ဟော်မုန်းဟာ ခဏတာ မြင့်တက်တဲ့အခါ အသုံးဝင်ပေမယ့် နောက်ခံအဆင့်အနေနဲ့ အမြဲရှိနေတဲ့အခါ ထိခိုက်စေပါတယ်။
အမြဲဖွင့်ထားတဲ့ ဈေးကွက်မှာ အရောင်းအဝယ်တစ်ခု ဖွင့်ထားတာက အဲဒီစနစ်ကို နာရီပတ်လုံး အနည်းငယ် တက်ကြွနေစေပါတယ်။
ဇယားကို တစ်ကြိမ်ကြည့်တိုင်း ထူးထူးခြားခြား ဘာမှဖြစ်မလာပါဘူး။
ကုန်ကျစရိတ်ကို မမြင်ရအောင် ဖြစ်စေတာကလည်း အဲဒီအချက်ပါပဲ။
ပြီးတော့ ပိတ်ရက်တွေမှာ အဲဒီအရောင်းအဝယ်က ပိုဆိုးသွားတယ်။
အော်ဒါစာရင်းတွေ ပါးသွားတယ်။
ဈေးနှုန်းအတက်အကျတွေ ပိုပြင်းထန်လာပြီး တနင်္လာနေ့ရောက်ရင် မကြာခဏ ပြန်ပြောင်းသွားတတ်တယ်။
ပိတ်ရက်ဈေးနှုန်းလှုပ်ရှားမှုဟာ တစ်ပတ်တာအတွင်း ယုံကြည်စိတ်ချရမှု အနည်းဆုံး သတင်းအချက်အလက်ဖြစ်ပြီး စိတ်ခံစားမှုဆိုင်ရာ ကုန်ကျစရိတ်အပြည့်နဲ့ ရရှိတာပါ။
အာရုံစိုက်မှု အမြင့်ဆုံးအချိန်ကို ဈေးကွက်ရဲ့ အရည်အသွေးအနိမ့်ဆုံး အချက်ပြမှုအတွက် အသုံးချနေမိတယ်။
ကျွန်တော့်ရဲ့ အပြုအမူကို ပြောင်းလဲစေခဲ့တာက ရိုးရှင်းတဲ့ စမ်းသပ်ချက်တစ်ခုပါ။
ဒီဇယားကို ကြည့်တာကနေ ဆုံးဖြတ်ချက်တစ်ခုမှ ထွက်မလာနိုင်ဘူးဆိုရင် ဒါဟာ အန္တရာယ်စီမံခန့်ခွဲမှု မဟုတ်ပါဘူး။
ဒါဟာ အလုပ်လုပ်နေသလို ဟန်ဆောင်ထားတဲ့ စိတ်ဖိစီးမှုသက်သက်ပါ။
အစီအစဉ်ကို ကြိုရေးထားပြီးသားဖြစ်တဲ့ ပိတ်ရက်အများစုမှာ ဒီစမ်းသပ်ချက်ကို အကြိမ်တိုင်း မအောင်မြင်ခဲ့ပါဘူး။
ဈေးကွက်ကတော့ အနားမယူဘူး။
အဲဒါကို ဘယ်သူမှ မမေးခွန်းထုတ်ခဲ့ပါဘူး။
မေးခွန်းကတော့ သင်လည်း အနားယူနိုင်သေးတယ်ဆိုတာကို မှတ်မိနေသေးလားဆိုတာပါ။
23
195
·
--
ဇူလိုင် ၁ ရက်နေ့ထုတ် အပတ်စဉ်အစီရင်ခံစာတွင် Glassnode က အမြတ်ရနေသည့် bitcoin ပမာဏထက် အရှုံးပေါ်နေသည့် bitcoin ပမာဏ ပိုများကြောင်း သတိပြုဖော်ပြခဲ့သည်။
BTC ၁၀.၈ သန်းခန့်သည် အရှုံးပေါ်နေပြီး ၉.၂ သန်းမှာ အမြတ်ရနေသည်။
နောက်ဆုံးအကြိမ် အခြေအနေပြောင်းပြန်ဖြစ်သွားခြင်းသည် ဇွန်လအစောပိုင်းတွင် ပထမဆုံးဖြစ်ပွားခဲ့သည်။ ထိုအချိန်မှစ၍ ဈေးနှုန်းသည် အခြေအနေပြောင်းပြန်ဖြစ်သည့် အဆင့်တစ်ဝိုက်တွင် အတက်အကျဖြစ်နေပြီး၊ ဈေးကွက်က ထိုအဆင့်ကို စမ်းသပ်နေစဉ် သတ်မှတ်ဇုန်အတွင်း ဝင်လိုက်ထွက်လိုက် ဖြစ်နေသည်။
အခြေအနေပြောင်းပြန်ဖြစ်သည့်နေ့တွင်ပင် သတင်းရင်းမြစ်အများစုက ဇွန်လအပြောင်းအလဲကို ဈေးကွက်အောက်ခြေဖြစ်ကြောင်း ပြသသည့် အချက်ပြအဖြစ် ဖော်ပြခဲ့ကြသည်။
သမိုင်းမှတ်တမ်းကတော့ အဲဒီထက် ပိုမှန်ကန်တဲ့ပုံကို ပြောပြသည်။
ဟုတ်ပါတယ်၊ ဒီလိုအခြေအနေပြောင်းပြန်ဖြစ်မှုဟာ အဓိကဈေးကွက်အောက်ခြေတိုင်းနီးပါးမှာ ပေါ်လာခဲ့တယ်။ ဒါပေမဲ့ အဲဒီဇုန်ထဲမှာ ရှိနေခဲ့တဲ့ကာလကတော့ အလွန်ကွာခြားခဲ့တယ်။
၂၀၁၉ ခုနှစ်မှာ ခြောက်လခန့်။
ကိုဗစ်ကြောင့် ဈေးကွက်ပျက်ကျချိန်မှာ တစ်လ။
၂၀၂၂ ခုနှစ်မှာ ထပ်ပြီး ခြောက်လ။
၂၀၁၅ ခုနှစ်မှာ တစ်နှစ်နီးပါး။
ဒါကြောင့် ဒီညွှန်းကိန်းက မေးခွန်းတစ်ခုကို ဖြေပေမဲ့၊ တခြားမေးခွန်းတစ်ခုကို ဖြေသလိုမျိုး ကိုးကားခံနေရတယ်။
သင် ဘယ်ဇုန်ထဲမှာ ရှိနေတယ်ဆိုတာကို ပြောပြတယ်။
အဲဒီမှာ ဘယ်လောက်ကြာကြာ ရှိနေမယ်ဆိုတာကိုတော့ ဘာမှမပြောဘူး။
ဒီစက်ဝန်းက အဲဒီအချက်ကို သက်သေပြနေပြီ။ ကျွန်တော်တို့ဟာ အဲဒီမျဉ်းကိုယ်တိုင်ရဲ့ ပတ်လည်မှာ တစ်လကြာ အတက်အကျဖြစ်နေခဲ့တယ်။
ကျွန်တော် အမြဲပြန်စဉ်းစားမိတာက ဒီတူညီတဲ့အချက်အလက်တွေကြောင့် အဲဒီကာလတိုင်းမှာ လူတွေ စောလွန်းပြီး ခန့်မှန်းခဲ့ကြတာပါပဲ။
ဇုန်ကို မှန်မှန်ကန်ကန် ခန့်မှန်းပေမဲ့ အချိန်ကို မှားတာဟာ လုံးဝမှားသလိုပဲ ခံစားရတယ်။
ဒီနေရာမှာ တကယ့်အချက်ပြက စိတ်ရှည်ခြင်းပဲ ဖြစ်နိုင်တယ်။
37
259
·
--
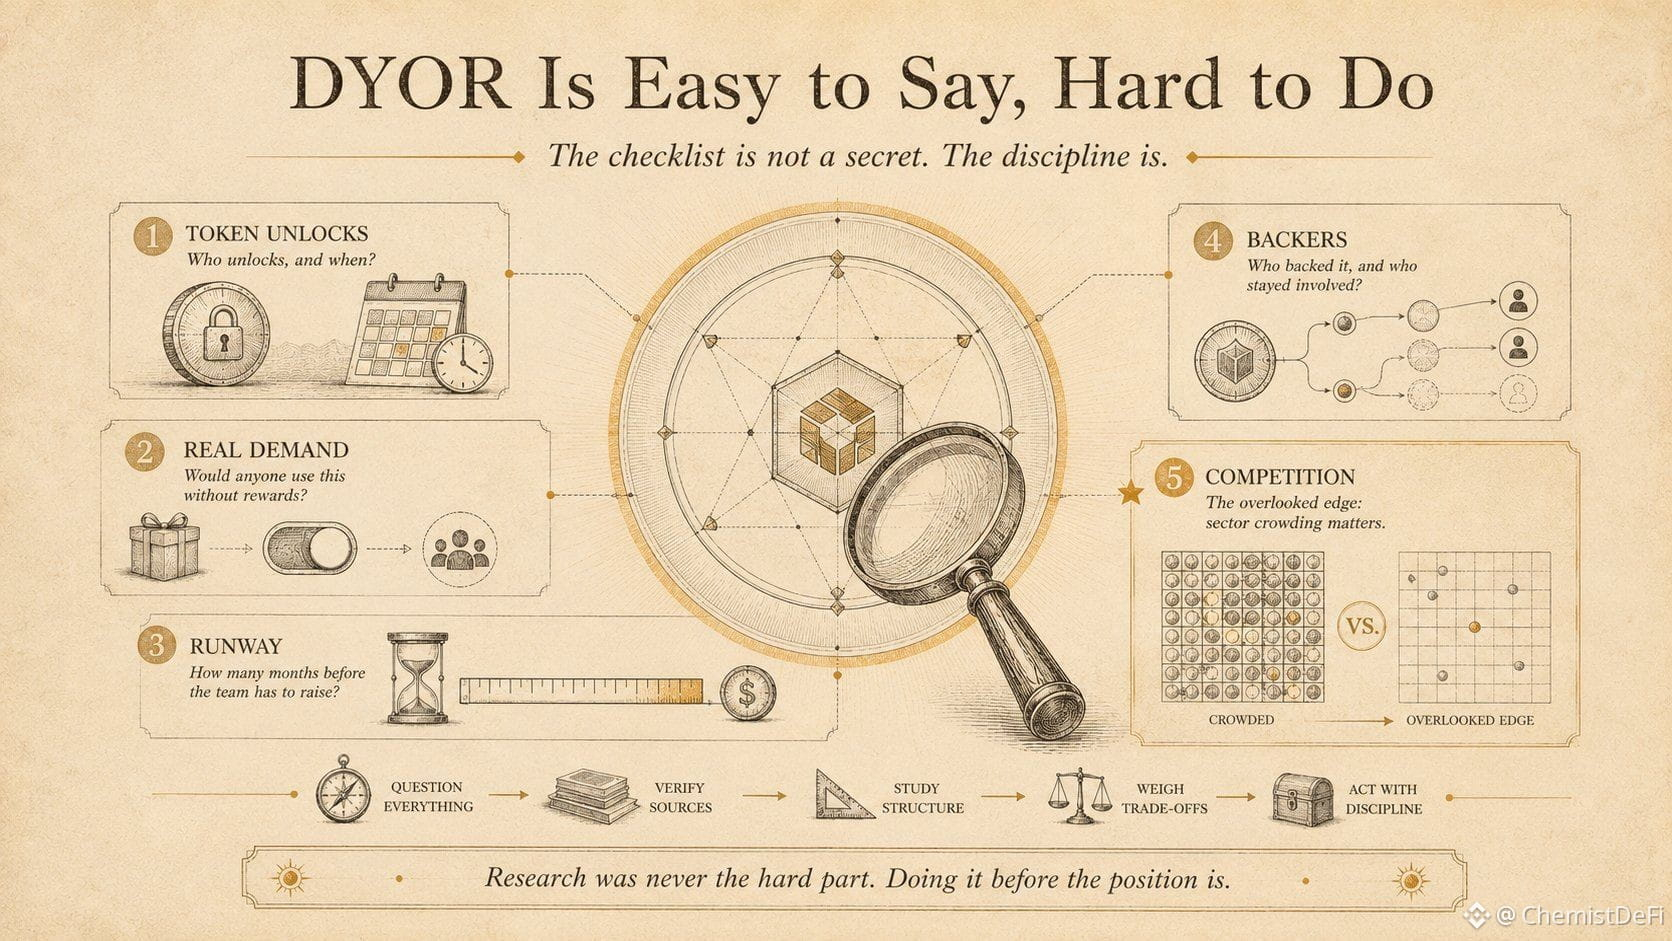
DYOR (ကိုယ်တိုင်လေ့လာစူးစမ်းပါ) ဆိုတာ ခရစ်ပတိုလောကမှာ အများဆုံး ထပ်ခါတလဲလဲ ပြောကြပေမယ့် အနည်းဆုံး ရှင်းပြကြတဲ့ အကြံပေးစကားပါ။
ထူးဆန်းတဲ့အချက်က စစ်ဆေးရမယ့်စာရင်းကိုယ်တိုင်က လျှို့ဝှက်ချက်မဟုတ်ပါဘူး။
→ တိုကင်တွေကို ဘယ်သူက ဘယ်အချိန်မှာ ထုတ်ပေးမှာလဲ
→ ဆုလာဘ်တွေမရှိရင်တောင် ဒါကို လူတွေ သုံးကြမှာလား
→ အဖွဲ့အနေနဲ့ ရန်ပုံငွေထပ်ရှာရမယ့်အချိန်မတိုင်ခင် ဘယ်နှလစာ လည်ပတ်နိုင်မလဲ
→ ဘယ်သူတွေက ရင်းနှီးမြှုပ်နှံခဲ့သလဲ၊ ငွေထည့်ပြီးနောက် ဘယ်သူတွေက ဆက်လက်ပါဝင်နေသလဲ
ဒီစာရင်းကို ဘယ်သူမဆို ရေးနိုင်ပါတယ်။
ဒီစာကို ဖတ်နေသူအများစုလည်း ရေးနိုင်ကြမှာပါ။
တကယ်အရေးကြီးတဲ့ မေးခွန်းက ဘာကြောင့် ဒီစာရင်းကို လက်တွေ့စစ်ဆေးသူ မရှိသလောက်ဖြစ်နေတာလဲ ဆိုတာပါ။
ကျွန်တော့်ရဲ့ ရိုးသားတဲ့အဖြေကတော့—
ဒီစာရင်းက အိမ်စာလုပ်ရသလို ခံစားရပြီး၊ ဝယ်လိုက်တာက လုပ်ဆောင်မှုတစ်ခုလို ခံစားရတယ်။ ဒိုပါမင်းကိုလည်း နှုတ်ဆက်လိုက်ပါ။
နာရီအနည်းငယ် ဖတ်ရှုလေ့လာရတာက ကုန်ကျစရိတ်ကို သိသာစေတယ်။
မလေ့လာဘဲ ကျော်သွားရင်တော့ ကုန်ကျစရိတ်က မမြင်ရဘူး။ အဲဒီအချိန်မှာ မမြင်ရတဲ့ ကုန်ကျစရိတ်တွေက ဘယ်တော့မှ အနိုင်မရဘူး။
တစ်ခုတည်းပဲ ရွေးပြီး ထားရမယ်ဆိုရင် ကျွန်တော် ဆက်ထားမယ့်အချက်က လူအများစုရဲ့စာရင်းမှာတောင် မပါပါဘူး။
ပြိုင်ဆိုင်မှုပါ။
ပြိုင်ဘက်များတဲ့ ကဏ္ဍထဲက ပရောဂျက်ကောင်းတစ်ခုဟာ ပြိုင်ဘက်မရှိတဲ့ ကဏ္ဍထဲက သာမန်ပရောဂျက်တစ်ခုထက် တန်ဖိုးနည်းတတ်ပါတယ်။
အရည်အသွေးကို သီးခြားခွဲပြီး တန်ဖိုးသတ်မှတ်လို့မရပါဘူး။
ဒီဈေးကွက်မှာ ကျွန်တော် အဖိုးအခကြီးကြီးနဲ့ သင်ယူခဲ့ရတဲ့ သင်ခန်းစာတိုင်းဟာ မေးသင့်မှန်းသိပြီးသား မေးခွန်းတစ်ခုကို မမေးဖို့ ဆုံးဖြတ်ခဲ့တာကနေ အရင်းခံလာတာပါ။
သုတေသနလုပ်ရတာက ဘယ်တုန်းကမှ ခက်ခဲတဲ့အပိုင်း မဟုတ်ခဲ့ပါဘူး။
ခက်တာက ရင်းနှီးမြှုပ်နှံပြီးမှ လုပ်တာမဟုတ်ဘဲ၊ မရင်းနှီးမြှုပ်နှံခင် ထိုင်ပြီး လုပ်ဖို့ပါ။
20
254
·
--
DefiLlama ရဲ့ ပင်မစာမျက်နှာက ဇာတ်လမ်းနှစ်ခုကို တစ်ပြိုင်နက် ပြောပြနေပြီး လူအများစုက တစ်ခုတည်းကိုပဲ ဖတ်ကြတယ်။
DeFi ရဲ့ စုစုပေါင်း TVL က 70 billion ဝန်းကျင်မှာ ရှိနေပြီး နှစ်အစပိုင်းက 114 ဝန်းကျင်ရှိရာကနေ ကျဆင်းလာတယ်။
လူတိုင်းဖတ်ကြတဲ့ ဇာတ်လမ်းက ဒါပါပဲ။ DeFi က ကျုံ့လာနေတယ်။
ဒါပေမယ့် TVL ဆိုတာ ထူးဆန်းတဲ့ တိုင်းတာချက်တစ်ခုပါ။ မတူတဲ့ ယူနစ်နှစ်မျိုးကို ကိန်းဂဏန်းတစ်ခုတည်းထဲမှာ ရောနှောထားတယ်။
အများစုက crypto အပေါင်ပစ္စည်းတွေပါ။ Lido ထဲက ETH၊ restaking ထဲက ETH၊ ချေးငွေဈေးကွက်တွေမှာ ရှိနေတဲ့ coin တွေပါ။ ဈေးနှုန်းတွေ ကျတဲ့အခါ အဲဒီ TVL လည်း အတူကျတယ်။ ဘယ်သူမှ ဘာမှ ထုတ်ယူစရာမလိုဘူး။ အဲဒီ coin တွေရဲ့ တန်ဖိုးကိုပဲ ပြန်လည်သတ်မှတ်လိုက်တာပါ။
အနည်းငယ်သော အပိုင်းက ဒေါ်လာနဲ့ သတ်မှတ်ထားတယ်။ Tokenized treasury နဲ့ ပုဂ္ဂလိကချေးငွေတွေပါ။ ETH ဈေးကျတဲ့အခါ အဲဒီအပိုင်းရဲ့ တန်ဖိုးက ပြန်လည်သတ်မှတ်မခံရဘူး။ တစ်ယောက်ယောက်က တကယ်အပ်နှံတဲ့အခါ ဒါမှမဟုတ် တကယ်ထွက်သွားတဲ့အခါမှသာ ပြောင်းလဲတယ်။
တစ်လစာ ကော်လံကို ဖွင့်ကြည့်လိုက်ရင် အဆင့်ဆင့်ကွာခြားမှုကို လွယ်လွယ်ကူကူ မြင်နိုင်တယ်။
→ Staking နဲ့ restaking အမျိုးအစားတွေက 15 to 25 percent ကျဆင်းပြီး ETH ဈေးနှုန်းအတိုင်း လိုက်နေတယ်
→ ချေးငွေကဏ္ဍက ရာခိုင်နှုန်းအနည်းငယ်မှ ဆယ်ဂဏန်းနီးပါး ကျဆင်းပြီး သူ့ရဲ့ အပေါင်ပစ္စည်းတန်ဖိုးအတိုင်း လိုက်နေတယ်
→ RWA က ရာခိုင်နှုန်းအနည်းငယ်သာ ကျဆင်းပြီး စာရင်းထဲမှာ အကျဆင်းဆုံးနည်းတဲ့ အမျိုးအစားဖြစ်တယ်
ဒါကြောင့် ရိုးရိုးသားသား သုံးသပ်ရရင် ဒီနှစ်ကျဆင်းမှုအများစုဟာ လူတွေ အလုံးအရင်းနဲ့ ထွက်သွားတာမဟုတ်ဘဲ ဈေးနှုန်းကျဆင်းမှုရဲ့ သက်ရောက်မှုပါ။ အမျိုးအစားတစ်ခုက crypto ဈေးနှုန်းအပေါ် မူတည်မှုနည်းလေလေ၊ ကျဆင်းမှုလည်း နည်းလေလေပါပဲ။
ပြီးတော့ အကျဆင်းဆုံးနည်းတဲ့ အဲဒီအမျိုးအစားထဲမှာ ဒေါ်လာအခြေပြု ချေးငွေလုပ်ငန်းတွေကတော့ ကြီးထွားနေဆဲပါ။ အခြားအရာအားလုံးနီးပါး ကျဆင်းနေတဲ့ တစ်လအတွင်း Centrifuge က နှစ်ဆဂဏန်းရာခိုင်နှုန်းအထိ တက်လာတယ်။
မျှတစွာပြောရရင် ကိုယ့်တိုင်းတာယူနစ်ရဲ့ တန်ဖိုးကို ပြန်လည်သတ်မှတ်စရာမလိုတဲ့အခါ တည်ငြိမ်နေဖို့က လွယ်ပါတယ်။ ဒီနေရာမှာ တည်ငြိမ်မှုက ဘာမှ သက်သေမပြပါဘူး။ ကြီးထွားမှုကသာ သက်သေပြတယ်။
ဈေးကွက်ကျဆင်းနေချိန်မှာ tokenized ချေးငွေနဲ့ treasury တွေကို ငွေအသစ်တွေက ရွေးချယ်ဝင်လာတာဟာ တစ်ယောက်ယောက်က ရည်ရွယ်ချက်ရှိရှိ ချမှတ်ခဲ့တဲ့ ဆုံးဖြတ်ချက်တစ်ခုပါ။
ကဏ္ဍရဲ့ onchain တန်ဖိုးက ဆယ့်ရှစ်လအတွင်း 6 billion ဝန်းကျင်ကနေ 25 billion ကျော်အထိ တက်လာပြီး ဒီအဖြစ်အပျက်တွေကြောင့်လည်း မရပ်တန့်ခဲ့ဘူး။
နောက်နှစ်နှစ်မှာ ဘယ်ကိန်းဂဏန်းကို တကယ်အရေးထားမိမလဲလို့ ကိုယ့်ကိုယ်ကို အမြဲမေးနေမိတယ်။
ETH ဈေးနှုန်းနဲ့အတူ အတက်အကျဖြစ်နေတဲ့ TVL လား၊ ဒါမှမဟုတ် တစ်ယောက်ယောက်က ဆုံးဖြတ်လိုက်တဲ့အခါမှသာ ပြောင်းလဲတဲ့ TVL လား။
22
416
·
--
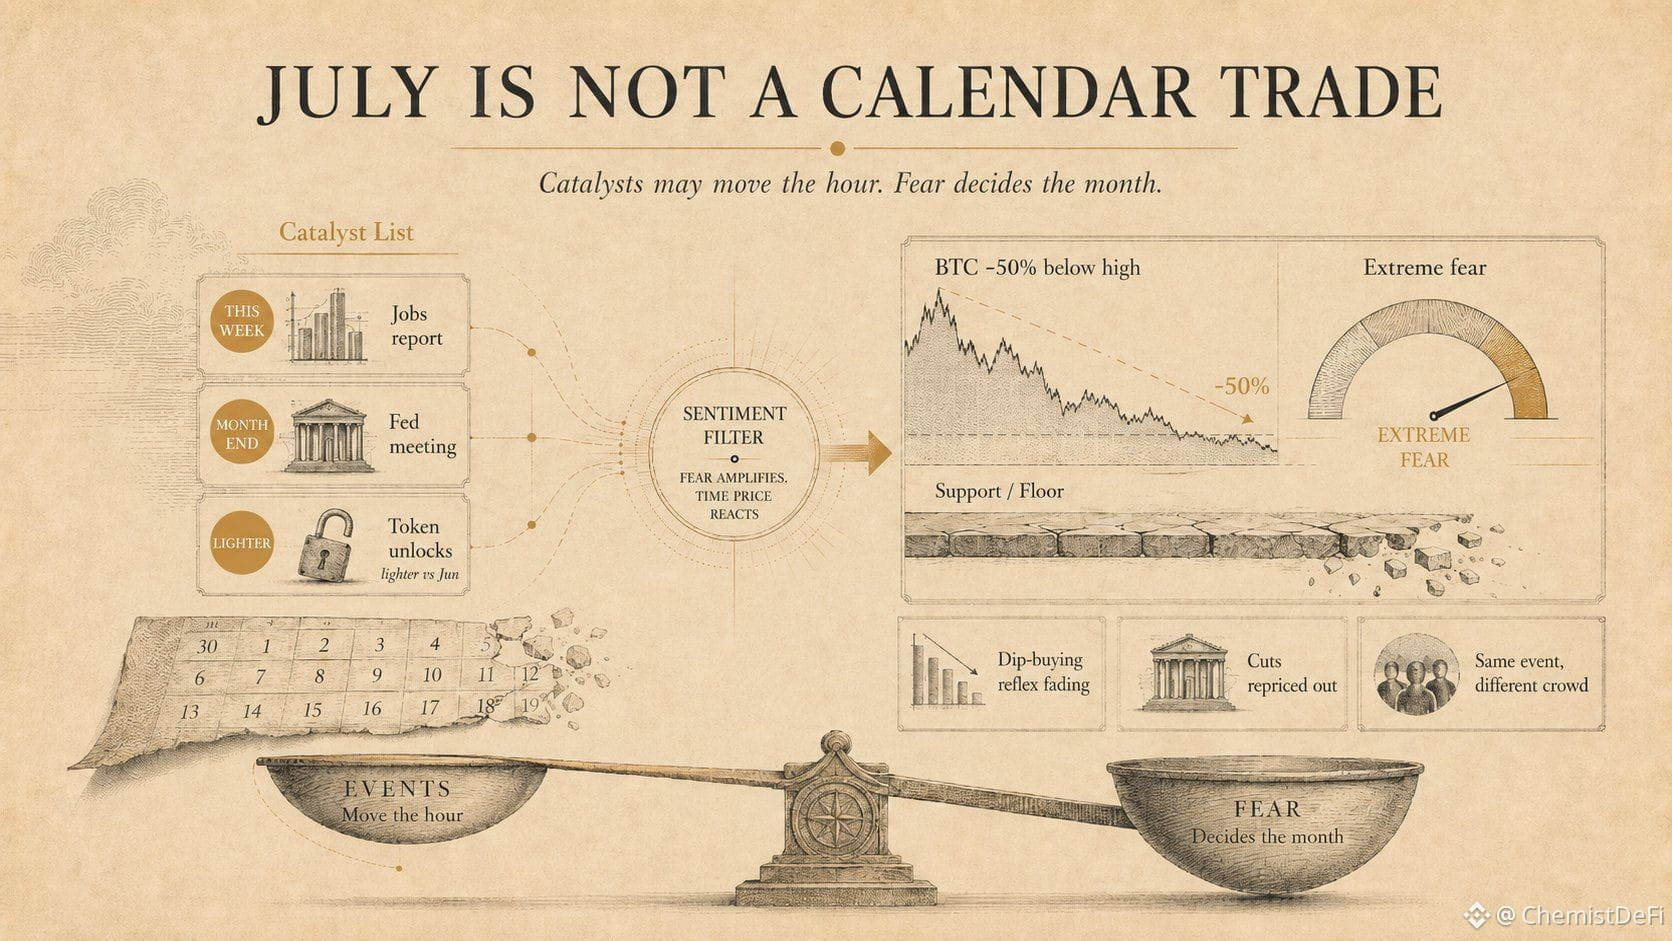
လတစ်လအသစ်ကို ရောက်လာပြီ၊ ဇူလိုင်လအတွက် ဈေးကွက်ကို လှုပ်ခတ်စေနိုင်မယ့် အကြောင်းအရာတွေအကြောင်း ပို့စ်တွေ တက်လာနေပါပြီ။
လတိုင်းရဲ့အစမှာ ဒီလိုပဲ ဖြစ်တတ်ပါတယ်။ တစ်ယောက်ယောက်က ရက်စွဲတွေကို စာရင်းလုပ်တယ်၊ ဈေးကွက်က ခေါင်းညိတ်တယ်၊ ပြီးတော့ ပြက္ခဒိန်ကို ကြိုတင်ခန့်မှန်းချက်တစ်ခုလို သဘောထားကြတယ်။
ဒီတစ်ခါတော့ ရက်စွဲတွေက တကယ်ရှိပါတယ်။
→ ဒီတစ်ပတ်မှာ အလုပ်အကိုင်အစီရင်ခံစာ ထွက်မယ်
→ လကုန်မှာ Fed အစည်းအဝေးလုပ်မယ်
→ ပြီးခဲ့တဲ့လထက် နည်းပေမယ့် ပုံမှန်တွေ့ရတတ်တဲ့ တိုကင်သော့ဖွင့်မှုတွေ ရှိမယ်
ဒါတွေထဲက ဘာတစ်ခုမှ ဇူလိုင်လရဲ့ အခြေအနေကို တကယ်ဆုံးဖြတ်ပေးမှာ မဟုတ်ပါဘူး။
BTC က ဒီလထဲကို အမြင့်ဆုံးဈေးထက် ထက်ဝက်လောက် ကျဆင်းနေတဲ့အခြေအနေနဲ့ ဝင်လာပြီး၊ သူ့ပတ်ဝန်းကျင်က ဈေးကွက်မှာလည်း အလွန်အမင်း ကြောက်ရွံ့မှုတွေ ဖြစ်နေပါတယ်။
ဒါကတော့ လူအများစု စာရင်းထဲ မထည့်ကြတဲ့ အချက်ပါ။
ဒီလိုအခြေအနေမျိုးမှာ ဖြစ်ရပ်တွေက ဈေးကွက်ဦးတည်ချက်ကို စတင်သတ်မှတ်တာ မဟုတ်တော့ပါဘူး။ ကြောက်ရွံ့နေတဲ့ လူအုပ်ကို သူတို့လုပ်ချင်နေပြီးသားအရာကို လုပ်ဖို့ အကြောင်းပြချက်ပေးလိုက်တာပါ။
အလုပ်အကိုင်အရေအတွက် တူညီတဲ့သတင်းတစ်ခုဟာ ယုံကြည်မှုရှိတဲ့ ဈေးကွက်မှာ တစ်မျိုးသက်ရောက်နိုင်ပေမယ့်၊ ကြောက်ရွံ့နေတဲ့ ဈေးကွက်မှာတော့ ဆန့်ကျင်ဘက်သက်ရောက်နိုင်ပါတယ်။
ဖြစ်ရပ်ကတော့ မပြောင်းလဲပါဘူး။
အဲဒီဖြစ်ရပ်ကို လက်ခံရရှိတဲ့ လူအုပ်ကသာ ပြောင်းလဲသွားတာပါ။
ပြီးတော့ နှစ်နှစ်တာ ဈေးကျတိုင်း ဝယ်ယူမှုတွေကို ဦးဆောင်ခဲ့တဲ့ အလိုအလျောက်တုံ့ပြန်မှုကလည်း တိတ်တဆိတ် ပျောက်ကွယ်သွားပါပြီ။
ဒီဈေးကွက်လည်ပတ်မှုတစ်လျှောက် အများစုမှာ အတက်ဈေးကွက်ဖြစ်မယ်ဆိုတဲ့ မျှော်လင့်ချက်ဟာ တိတ်တဆိတ်ယူဆထားတဲ့ အချက်တစ်ခုပေါ်မှာ အခြေခံခဲ့ပါတယ်။ ငွေကြေးရင်းမြစ်တွေ ပိုစျေးသက်သာလာမယ်။ အတိုးနှုန်းလျှော့ချမှုတွေ လာတော့မယ်၊ ငွေဖြစ်လွယ်မှုလည်း ရောက်လာတော့မယ်၊ ဈေးကျတိုင်း အဲဒီအောက်ခံအကာအကွယ် ရှိနေမယ်ဆိုတဲ့ ယူဆချက်ပါ။
ဇွန်လမှာ Fed က အဲဒီအောက်ခံအကာအကွယ်ကို ဖယ်ရှားခဲ့ပါတယ်။ အတိုးနှုန်းတွေကို မပြောင်းဘဲ ထားခဲ့တယ်၊ သဘောထားက တင်းမာလာတယ်၊ ဒီနှစ်အတွင်း အတိုးနှုန်းလျှော့ချမယ်လို့ ဈေးကွက်က မျှော်မှန်းတာ ရပ်သွားတယ်။
ဒါကြောင့် ကြောက်ရွံ့နေတဲ့ လူအုပ်ကို ဒီဈေးကွက်ကို သူတို့အားကိုးတည်ဆောက်ခဲ့တဲ့ တစ်ခုတည်းသော ဇာတ်ကြောင်းမပါဘဲ တန်ဖိုးဖြတ်ခိုင်းနေပါတယ်။
ကျွန်တော် အမြဲပြန်စဉ်းစားမိတာကတော့ ဒီအရာတွေထဲက ဘာတစ်ခုမှ ဈေးကွက်လှုပ်ခတ်စေနိုင်တဲ့ အကြောင်းအရာစာရင်းထဲမှာ ပေါ်မလာဘူးဆိုတာပါပဲ။
ရက်စွဲတွေက ဈေးနှုန်းကို တစ်နာရီလောက် လှုပ်ခတ်စေပါလိမ့်မယ်။
ဒီလရဲ့အဆုံးအဖြတ်ကို ပေးမှာကတော့ ကြောက်ရွံ့မှုပါ။
2
24
445
·
--
မင်္ဂလာနံနက်ခင်းပါ၊ လသစ်၊ ပလက်ဖောင်းအသစ်။
Binance Square မှာ ပထမဆုံးနေ့ပါ။
အရင်လိုပဲ ရှုပ်ထွေးမှုတွေ၊ ဒါပေမယ့် ပိုပြီးအာရုံစိုက်မှုနဲ့။
ဒီကနေစပြီး crypto, DeFi, liquidity နဲ့ ဈေးကွက်အကြောင်းအရာတွေကို ဘယ်လိုရှုမြင်သလဲဆိုတာလည်း မျှဝေသွားမယ်။
စလိုက်ကြစို့ 🧪
မင်္ဂလာနံနက်ခင်းပါ၊ လသစ်၊ ပလက်ဖောင်းအသစ်။
Binance Square မှာ ပထမဆုံးနေ့ပါ။
အရင်လိုပဲ ရှုပ်ထွေးမှုတွေ၊ ဒါပေမယ့် ပိုပြီးအာရုံစိုက်မှုနဲ့။
ဒီကနေစပြီး crypto, DeFi, liquidity နဲ့ ဈေးကွက်အကြောင်းအရာတွေကို ဘယ်လိုရှုမြင်သလဲဆိုတာလည်း မျှဝေသွားမယ်။
စလိုက်ကြစို့ 🧪
Binance Square မှာ ပထမဆုံးနေ့ပါ။
အရင်လိုပဲ ရှုပ်ထွေးမှုတွေ၊ ဒါပေမယ့် ပိုပြီးအာရုံစိုက်မှုနဲ့။
ဒီကနေစပြီး crypto, DeFi, liquidity နဲ့ ဈေးကွက်အကြောင်းအရာတွေကို ဘယ်လိုရှုမြင်သလဲဆိုတာလည်း မျှဝေသွားမယ်။
စလိုက်ကြစို့ 🧪
1
21
534
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
အီးမေးလ် / ဖုန်းနံပါတ်
ရေပန်းစားနေသော ခေါင်းစဉ်များ
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
ကြည့်ရှုမှု 321 ကြိမ်
31 ဦး ဆွေးနွေးနေသည်
Binance သတင်းအပ်ဒိတ် | ဒေါ်လာ ၆.၃ ဘီလီယံ ဆုံးရှုံးမှု၏ ၈၀% ကို ကာမိပြီးဖြစ်ကြောင်း Binance ၏ ပူးတွဲအမှုဆောင်အရာရှိချုပ်များ ပြောကြား၊ ငွေထုတ်မှုများကို အဆင့်လိုက် ပြန်လည်စတင်မည်ဖြစ်ပြီး အရန်ငွေသက်သေပြချက်ကို တနင်္လာနေ့တွင် ထုတ်ပြန်မည်
Binance News
·နှစ်သက်မှု 186 ခု
·ကြည့်ရှုမှု 163k ကြိမ်
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
ကြည့်ရှုမှု 50 ကြိမ်
43 ဦး ဆွေးနွေးနေသည်
CZSaysCompensationIsinPlaceUsersAreProtected
ကြည့်ရှုမှု 2 ကြိမ်
18 ဦး ဆွေးနွေးနေသည်