
GweiToTheSky
2.6k ပို့စ်များ
GweiToTheSky
တိုင်ကြားမည်
သုံးစွဲသူကို ဘလော့မည်
759 ဖော်လိုလုပ်ထားသည်
5.4K+ ဖော်လိုလုပ်သူများ
3.9K+ လိုက်ခ်လုပ်ထားသည်
ပို့စ်များ
အားလုံး
ဆိုဈေးများ
တိုက်ရိုက်ထုတ်လွှင့်ခြင်း
·
--
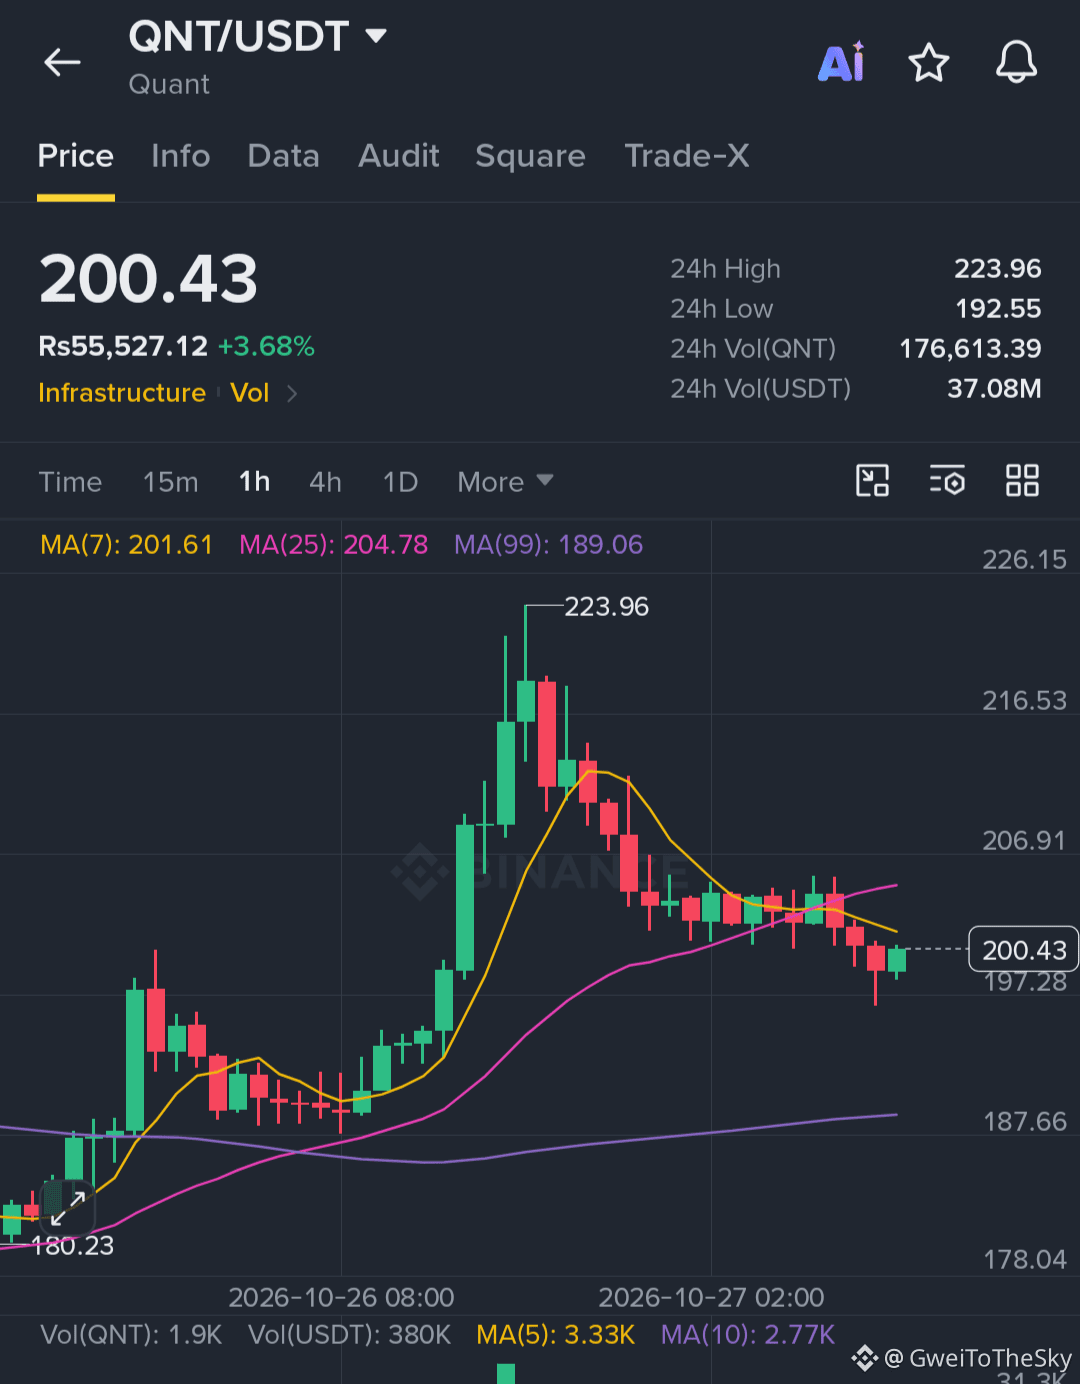
$QNT /USDT စျေးကွက်အခြေအနေ
QNT သည် 200.43 USDT ဖြင့် အရောင်းအဝယ်ဖြစ်နေပြီး၊ အမြင့်ဆုံး 223.96 သို့ ရောက်ရှိခဲ့ပြီးနောက် 24 နာရီအတွင်း 3.68% မြင့်တက်ခဲ့သည်။ ကာလတိုအရှိန်အဟုန် အေးလာချိန်တွင် စျေးနှုန်းသည် ယခု 200 အနီး၌ စုစည်းနေသည်။
🔹 ပံ့ပိုးမှု: 197–192.5
🔹 ခုခံမှု: 204.8–207
🔹 အဓိက ခုခံမှု: 216–224
စျေးနှုန်းသည် MA(7) နှင့် MA(25) အောက်တွင် ရှိနေခြင်းက ကာလတို အရောင်းဖိအားရှိနေကြောင်း ပြသသော်လည်း 189.06 ရှိ MA(99) အထက်တွင် ဆက်လက်ရှိနေသည်။
👀 နောက်ထပ် ဦးတည်ချက်ကို သိရှိရန် 205–207 အထက်သို့ ခွဲထွက်တက်ခြင်း သို့မဟုတ် 197 အောက်သို့ ကျဆင်းခြင်းကို စောင့်ကြည့်ပါ။
#QNT #Crypto #Trading
$QNT /USDT စျေးကွက်အခြေအနေ
QNT သည် 200.43 USDT ဖြင့် အရောင်းအဝယ်ဖြစ်နေပြီး၊ အမြင့်ဆုံး 223.96 သို့ ရောက်ရှိခဲ့ပြီးနောက် 24 နာရီအတွင်း 3.68% မြင့်တက်ခဲ့သည်။ ကာလတိုအရှိန်အဟုန် အေးလာချိန်တွင် စျေးနှုန်းသည် ယခု 200 အနီး၌ စုစည်းနေသည်။
🔹 ပံ့ပိုးမှု: 197–192.5
🔹 ခုခံမှု: 204.8–207
🔹 အဓိက ခုခံမှု: 216–224
စျေးနှုန်းသည် MA(7) နှင့် MA(25) အောက်တွင် ရှိနေခြင်းက ကာလတို အရောင်းဖိအားရှိနေကြောင်း ပြသသော်လည်း 189.06 ရှိ MA(99) အထက်တွင် ဆက်လက်ရှိနေသည်။
👀 နောက်ထပ် ဦးတည်ချက်ကို သိရှိရန် 205–207 အထက်သို့ ခွဲထွက်တက်ခြင်း သို့မဟုတ် 197 အောက်သို့ ကျဆင်းခြင်းကို စောင့်ကြည့်ပါ။
#QNT #Crypto #Trading
QNT သည် 200.43 USDT ဖြင့် အရောင်းအဝယ်ဖြစ်နေပြီး၊ အမြင့်ဆုံး 223.96 သို့ ရောက်ရှိခဲ့ပြီးနောက် 24 နာရီအတွင်း 3.68% မြင့်တက်ခဲ့သည်။ ကာလတိုအရှိန်အဟုန် အေးလာချိန်တွင် စျေးနှုန်းသည် ယခု 200 အနီး၌ စုစည်းနေသည်။
🔹 ပံ့ပိုးမှု: 197–192.5
🔹 ခုခံမှု: 204.8–207
🔹 အဓိက ခုခံမှု: 216–224
စျေးနှုန်းသည် MA(7) နှင့် MA(25) အောက်တွင် ရှိနေခြင်းက ကာလတို အရောင်းဖိအားရှိနေကြောင်း ပြသသော်လည်း 189.06 ရှိ MA(99) အထက်တွင် ဆက်လက်ရှိနေသည်။
👀 နောက်ထပ် ဦးတည်ချက်ကို သိရှိရန် 205–207 အထက်သို့ ခွဲထွက်တက်ခြင်း သို့မဟုတ် 197 အောက်သို့ ကျဆင်းခြင်းကို စောင့်ကြည့်ပါ။
#QNT #Crypto #Trading
1
2
433
·
--
တက်ရိပ်ရှိသည်
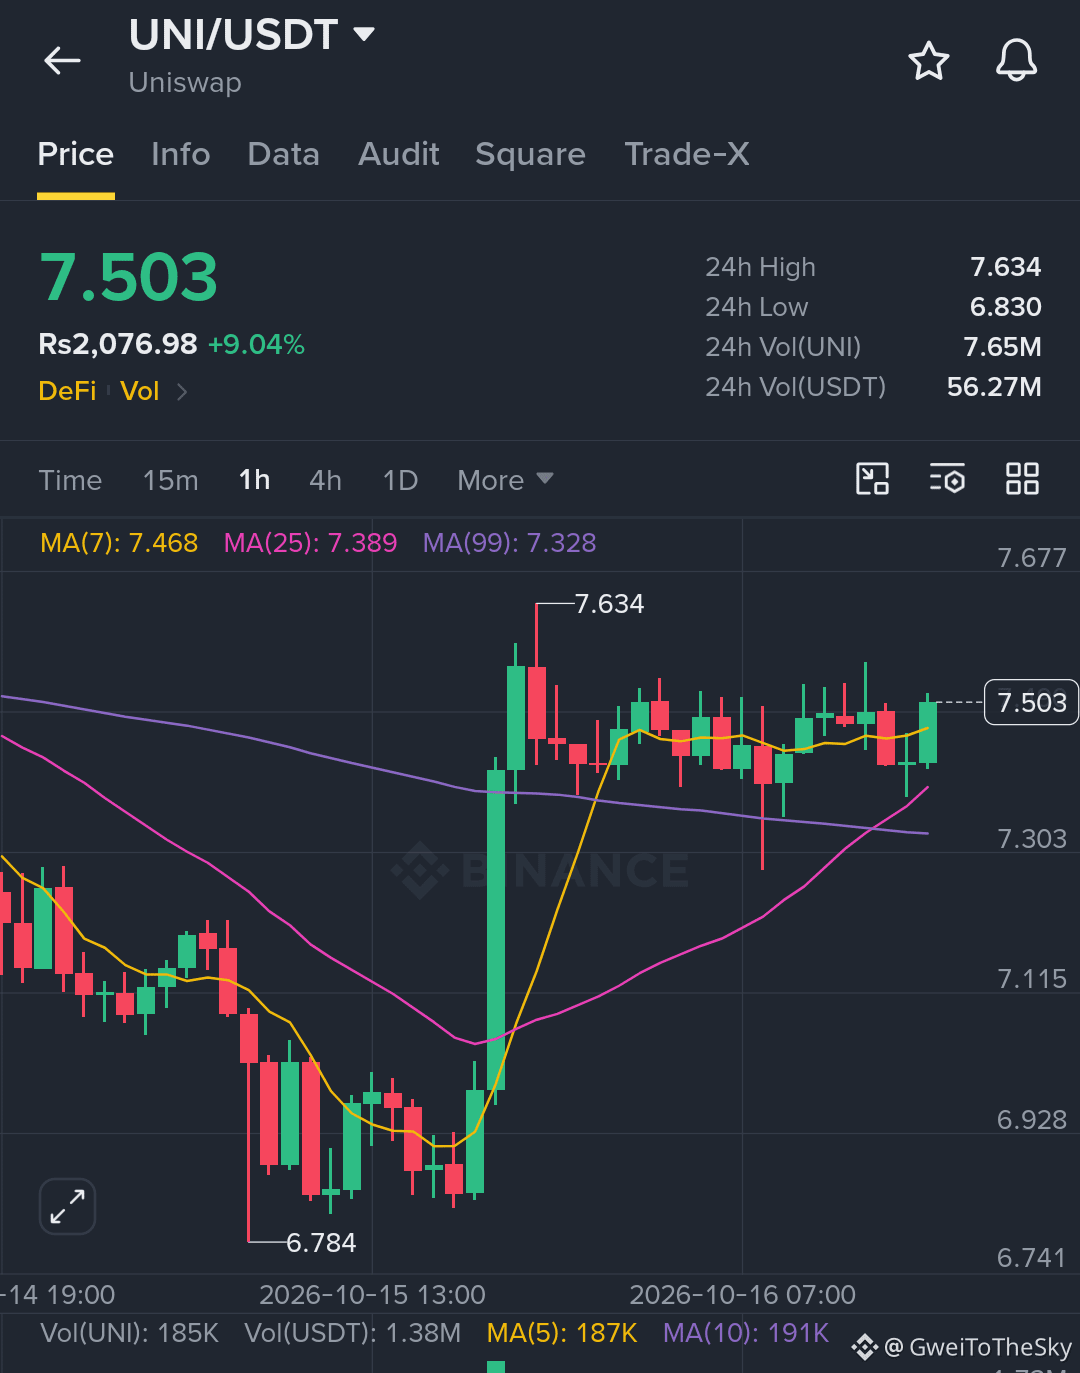
$UNI /USDT စျေးကွက်အခြေအနေ | အတက်ဘက်အရှိန်အဟုန် တည်ဆောက်နေပြီလား?
Uniswap ($UNI ) သည် 1H ဇယားတွင် အားကောင်းစွာ ပြန်လည်နာလန်ထူနေပြီး လက်ရှိတွင် $7.503 (+9.04%) ဝန်းကျင်၌ အရောင်းအဝယ်ဖြစ်နေသည်။ $6.784 အနိမ့်ဆုံးမှ ပြန်တက်လာပြီးနောက် ဝယ်သူများက စျေးနှုန်းကို $7.634 အထိ တွန်းတင်ခဲ့ပြီး ယခုအခါ စျေးနှုန်းစုစည်းနေသည့် အဆင့်သို့ ရောက်ရှိနေသည်။
🔍 စောင့်ကြည့်ရမည့် အဓိကအဆင့်များ:
- ခုခံမှု: $7.63–$7.70
- ထောက်ပံ့မှု: $7.35–$7.30
- အတက်ဘက်အခြေအနေ: $7.63 အထက်ကို ပြတ်ပြတ်သားသား ကျော်တက်နိုင်ပါက ဆက်လက်မြင့်တက်ရန် အခွင့်အလမ်း ပွင့်လာနိုင်သည်။
- အကျဘက်အခြေအနေ: $7.30 အောက်သို့ ကျသွားပါက ပြန်လည်နာလန်ထူမှု အားနည်းသွားနိုင်ပြီး အရောင်းဖိအား ပိုမိုဖြစ်ပေါ်လာနိုင်သည်။
စျေးနှုန်းသည် MA(25) နှင့် MA(99) အထက်တွင် ရှိနေသဖြင့် ရေတိုအရှိန်အဟုန် တိုးတက်လာကြောင်း ညွှန်ပြနေသည်။ သို့သော် ပမာဏအထောက်အထားနှင့် ဆက်တိုက်တည်တံ့သော အထက်သို့ကျော်တက်မှုဖြင့် အတည်ပြုရန် လိုအပ်သည်။
👀 ကျွန်ုပ်၏အမြင်: UNI သည် အရေးကြီးသော ဆုံးဖြတ်ချက်ချရမည့်ဇုန်တွင် ရှိနေသည်။ ဝယ်သူများက ကျော်တက်ရန် တွန်းအားပေးမလား၊ သို့မဟုတ် ခုခံမှုကြောင့် နောက်တစ်ကြိမ် ပြန်ကျမလား?
#UNI #Uniswap #Crypto #Trading #TechnicalAnalysis
$UNI /USDT စျေးကွက်အခြေအနေ | အတက်ဘက်အရှိန်အဟုန် တည်ဆောက်နေပြီလား?
Uniswap ($UNI ) သည် 1H ဇယားတွင် အားကောင်းစွာ ပြန်လည်နာလန်ထူနေပြီး လက်ရှိတွင် $7.503 (+9.04%) ဝန်းကျင်၌ အရောင်းအဝယ်ဖြစ်နေသည်။ $6.784 အနိမ့်ဆုံးမှ ပြန်တက်လာပြီးနောက် ဝယ်သူများက စျေးနှုန်းကို $7.634 အထိ တွန်းတင်ခဲ့ပြီး ယခုအခါ စျေးနှုန်းစုစည်းနေသည့် အဆင့်သို့ ရောက်ရှိနေသည်။
🔍 စောင့်ကြည့်ရမည့် အဓိကအဆင့်များ:
- ခုခံမှု: $7.63–$7.70
- ထောက်ပံ့မှု: $7.35–$7.30
- အတက်ဘက်အခြေအနေ: $7.63 အထက်ကို ပြတ်ပြတ်သားသား ကျော်တက်နိုင်ပါက ဆက်လက်မြင့်တက်ရန် အခွင့်အလမ်း ပွင့်လာနိုင်သည်။
- အကျဘက်အခြေအနေ: $7.30 အောက်သို့ ကျသွားပါက ပြန်လည်နာလန်ထူမှု အားနည်းသွားနိုင်ပြီး အရောင်းဖိအား ပိုမိုဖြစ်ပေါ်လာနိုင်သည်။
စျေးနှုန်းသည် MA(25) နှင့် MA(99) အထက်တွင် ရှိနေသဖြင့် ရေတိုအရှိန်အဟုန် တိုးတက်လာကြောင်း ညွှန်ပြနေသည်။ သို့သော် ပမာဏအထောက်အထားနှင့် ဆက်တိုက်တည်တံ့သော အထက်သို့ကျော်တက်မှုဖြင့် အတည်ပြုရန် လိုအပ်သည်။
👀 ကျွန်ုပ်၏အမြင်: UNI သည် အရေးကြီးသော ဆုံးဖြတ်ချက်ချရမည့်ဇုန်တွင် ရှိနေသည်။ ဝယ်သူများက ကျော်တက်ရန် တွန်းအားပေးမလား၊ သို့မဟုတ် ခုခံမှုကြောင့် နောက်တစ်ကြိမ် ပြန်ကျမလား?
#UNI #Uniswap #Crypto #Trading #TechnicalAnalysis
Uniswap ($UNI ) သည် 1H ဇယားတွင် အားကောင်းစွာ ပြန်လည်နာလန်ထူနေပြီး လက်ရှိတွင် $7.503 (+9.04%) ဝန်းကျင်၌ အရောင်းအဝယ်ဖြစ်နေသည်။ $6.784 အနိမ့်ဆုံးမှ ပြန်တက်လာပြီးနောက် ဝယ်သူများက စျေးနှုန်းကို $7.634 အထိ တွန်းတင်ခဲ့ပြီး ယခုအခါ စျေးနှုန်းစုစည်းနေသည့် အဆင့်သို့ ရောက်ရှိနေသည်။
🔍 စောင့်ကြည့်ရမည့် အဓိကအဆင့်များ:
- ခုခံမှု: $7.63–$7.70
- ထောက်ပံ့မှု: $7.35–$7.30
- အတက်ဘက်အခြေအနေ: $7.63 အထက်ကို ပြတ်ပြတ်သားသား ကျော်တက်နိုင်ပါက ဆက်လက်မြင့်တက်ရန် အခွင့်အလမ်း ပွင့်လာနိုင်သည်။
- အကျဘက်အခြေအနေ: $7.30 အောက်သို့ ကျသွားပါက ပြန်လည်နာလန်ထူမှု အားနည်းသွားနိုင်ပြီး အရောင်းဖိအား ပိုမိုဖြစ်ပေါ်လာနိုင်သည်။
စျေးနှုန်းသည် MA(25) နှင့် MA(99) အထက်တွင် ရှိနေသဖြင့် ရေတိုအရှိန်အဟုန် တိုးတက်လာကြောင်း ညွှန်ပြနေသည်။ သို့သော် ပမာဏအထောက်အထားနှင့် ဆက်တိုက်တည်တံ့သော အထက်သို့ကျော်တက်မှုဖြင့် အတည်ပြုရန် လိုအပ်သည်။
👀 ကျွန်ုပ်၏အမြင်: UNI သည် အရေးကြီးသော ဆုံးဖြတ်ချက်ချရမည့်ဇုန်တွင် ရှိနေသည်။ ဝယ်သူများက ကျော်တက်ရန် တွန်းအားပေးမလား၊ သို့မဟုတ် ခုခံမှုကြောင့် နောက်တစ်ကြိမ် ပြန်ကျမလား?
#UNI #Uniswap #Crypto #Trading #TechnicalAnalysis
1
96
·
--
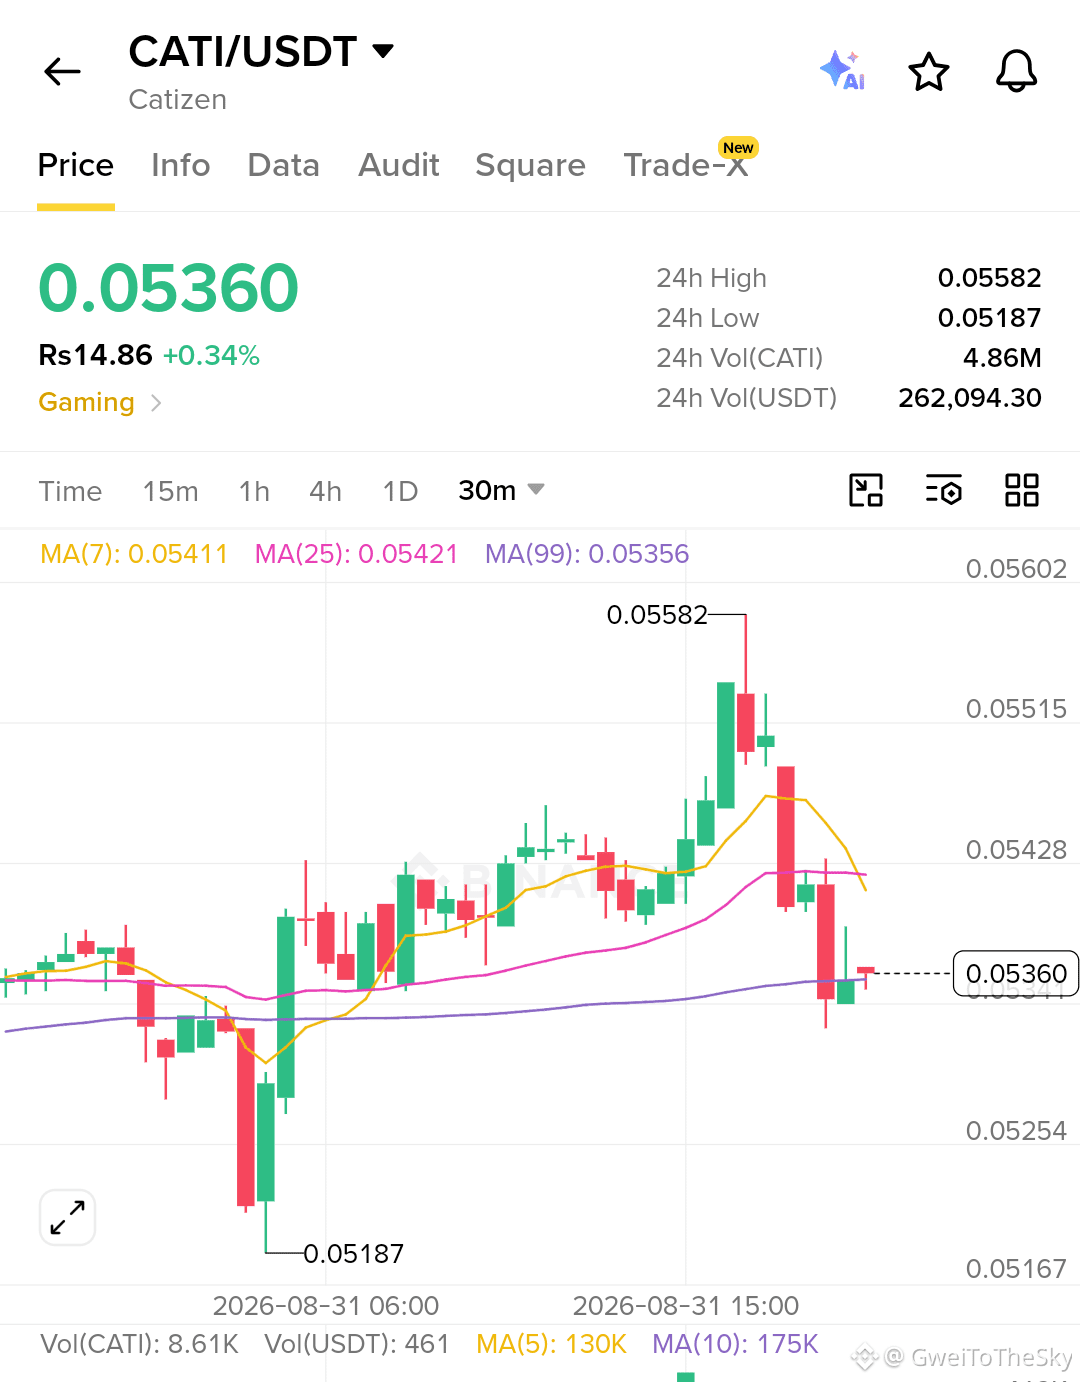
$CATI /$USDT — အတက်ဘက် LONG SETUP 🔥
CATI သည် 30M ဇယားတွင် လက်ရှိ 0.05360 USDT ဝန်းကျင်ဖြင့် အရောင်းအဝယ်ဖြစ်နေသည်။ ဈေးနှုန်းသည် 0.05356 ရှိ MA(99) အနီးတွင် ရှိနေပြီး၊ အရေးကြီးသော ဆုံးဖြတ်ချက်ချရမည့် ဇုန်ဖြစ်သည်။
📌 အရောင်းအဝယ်အစီအစဉ်
🟢 ဝင်ရောက်ဈေး: 0.05340 – 0.05370
🛑 Stop Loss: 0.05290
🎯 TP1: 0.05430
🎯 TP2: 0.05515
🎯 TP3: 0.05580
📊 အန္တရာယ်/အမြတ် အချိုး: ဝင်ရောက်ဈေးနှင့် ရည်မှန်းဈေးပေါ်မူတည်၍ ခန့်မှန်းခြေ 1:2 မှ 1:4+ အထိ ဖြစ်သည်။
အတည်ပြုချက်: 0.05430 အထက်တွင် 30M အချိန်ကာလ၏ အားကောင်းသော အပိတ်ဈေးရှိပါက အတက်ဘက် အရောင်းအဝယ်အစီအစဉ် ပိုမိုခိုင်မာလာမည်။ ဈေးနှုန်းသည် 0.05290 အောက်သို့ ကျဆင်းပါက အစီအစဉ် ပျက်ပြယ်မည်။
Leverage ကို အလွန်အကျွံမသုံးပါနှင့်။ ဆုံးရှုံးနိုင်သည့် ပမာဏအတွင်းသာ အန္တရာယ်ယူပြီး TP1/TP2 တွင် အမြတ်တစ်စိတ်တစ်ပိုင်းကို ရယူရန် စဉ်းစားပါ။
#CATI #cryptouniverseofficial #altcoins
$CATI /$USDT — အတက်ဘက် LONG SETUP 🔥
CATI သည် 30M ဇယားတွင် လက်ရှိ 0.05360 USDT ဝန်းကျင်ဖြင့် အရောင်းအဝယ်ဖြစ်နေသည်။ ဈေးနှုန်းသည် 0.05356 ရှိ MA(99) အနီးတွင် ရှိနေပြီး၊ အရေးကြီးသော ဆုံးဖြတ်ချက်ချရမည့် ဇုန်ဖြစ်သည်။
📌 အရောင်းအဝယ်အစီအစဉ်
🟢 ဝင်ရောက်ဈေး: 0.05340 – 0.05370
🛑 Stop Loss: 0.05290
🎯 TP1: 0.05430
🎯 TP2: 0.05515
🎯 TP3: 0.05580
📊 အန္တရာယ်/အမြတ် အချိုး: ဝင်ရောက်ဈေးနှင့် ရည်မှန်းဈေးပေါ်မူတည်၍ ခန့်မှန်းခြေ 1:2 မှ 1:4+ အထိ ဖြစ်သည်။
အတည်ပြုချက်: 0.05430 အထက်တွင် 30M အချိန်ကာလ၏ အားကောင်းသော အပိတ်ဈေးရှိပါက အတက်ဘက် အရောင်းအဝယ်အစီအစဉ် ပိုမိုခိုင်မာလာမည်။ ဈေးနှုန်းသည် 0.05290 အောက်သို့ ကျဆင်းပါက အစီအစဉ် ပျက်ပြယ်မည်။
Leverage ကို အလွန်အကျွံမသုံးပါနှင့်။ ဆုံးရှုံးနိုင်သည့် ပမာဏအတွင်းသာ အန္တရာယ်ယူပြီး TP1/TP2 တွင် အမြတ်တစ်စိတ်တစ်ပိုင်းကို ရယူရန် စဉ်းစားပါ။
#CATI #cryptouniverseofficial #altcoins
CATI သည် 30M ဇယားတွင် လက်ရှိ 0.05360 USDT ဝန်းကျင်ဖြင့် အရောင်းအဝယ်ဖြစ်နေသည်။ ဈေးနှုန်းသည် 0.05356 ရှိ MA(99) အနီးတွင် ရှိနေပြီး၊ အရေးကြီးသော ဆုံးဖြတ်ချက်ချရမည့် ဇုန်ဖြစ်သည်။
📌 အရောင်းအဝယ်အစီအစဉ်
🟢 ဝင်ရောက်ဈေး: 0.05340 – 0.05370
🛑 Stop Loss: 0.05290
🎯 TP1: 0.05430
🎯 TP2: 0.05515
🎯 TP3: 0.05580
📊 အန္တရာယ်/အမြတ် အချိုး: ဝင်ရောက်ဈေးနှင့် ရည်မှန်းဈေးပေါ်မူတည်၍ ခန့်မှန်းခြေ 1:2 မှ 1:4+ အထိ ဖြစ်သည်။
အတည်ပြုချက်: 0.05430 အထက်တွင် 30M အချိန်ကာလ၏ အားကောင်းသော အပိတ်ဈေးရှိပါက အတက်ဘက် အရောင်းအဝယ်အစီအစဉ် ပိုမိုခိုင်မာလာမည်။ ဈေးနှုန်းသည် 0.05290 အောက်သို့ ကျဆင်းပါက အစီအစဉ် ပျက်ပြယ်မည်။
Leverage ကို အလွန်အကျွံမသုံးပါနှင့်။ ဆုံးရှုံးနိုင်သည့် ပမာဏအတွင်းသာ အန္တရာယ်ယူပြီး TP1/TP2 တွင် အမြတ်တစ်စိတ်တစ်ပိုင်းကို ရယူရန် စဉ်းစားပါ။
#CATI #cryptouniverseofficial #altcoins
2
109
·
--
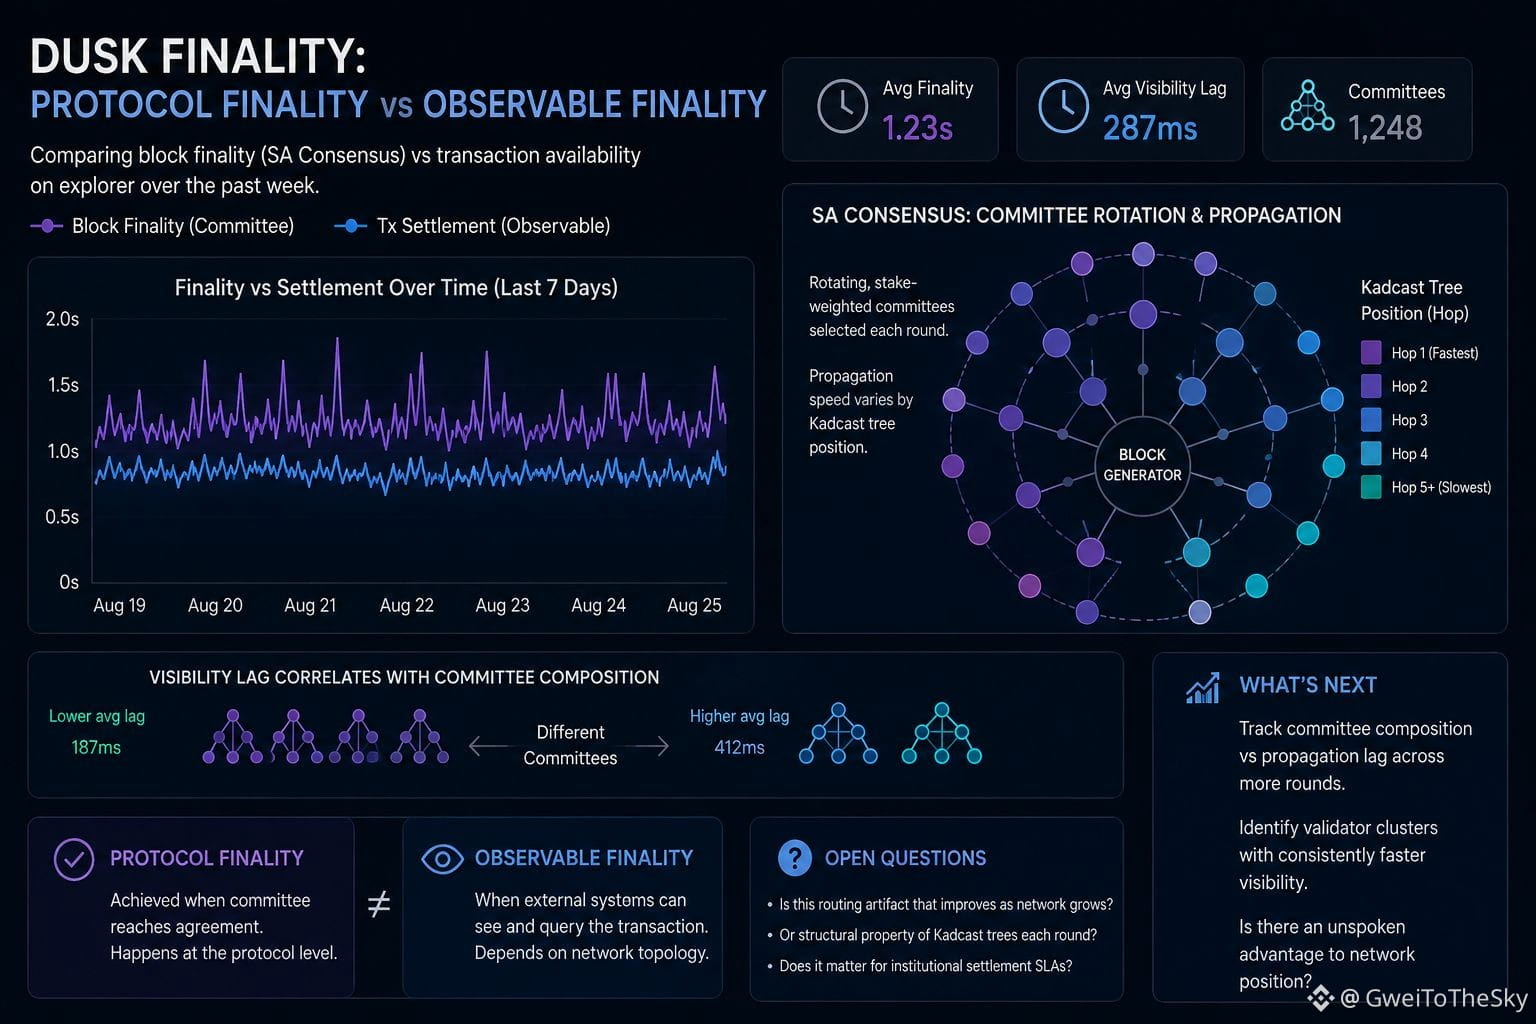
@Dusk_Foundation ၏ block finality timestamp များကို ပြီးခဲ့သည့်တစ်ပတ်အတွင်း explorer ပေါ်ရှိ အမှန်တကယ် transaction settlement အချိန်များနှင့် နှိုင်းယှဉ်ခဲ့သည်။ အစပိုင်းမှာ ကျွန်တော် အမြဲတွေ့နေရတဲ့ အနည်းငယ်နောက်ကျမှု—committee က အတည်ပြုပြီးနောက် transaction ကို downstream tool များတွင် query လုပ်လို့ရသည်အထိ မီလီစက္ကန့် ရာဂဏန်းကြာခြင်း—ဟာ indexing နှောင့်နှေးမှုသက်သက်ပဲလို့ ထင်ခဲ့တယ်။ အဲဒါကို အရေးမကြီးတဲ့ကွာဟချက်လို့ သတ်မှတ်ပြီး validator ပါဝင်မှုနှုန်းတွေကို စစ်ဆေးတာဘက် ပြောင်းလုပ်ခဲ့တယ်။
ဒီကွာဟချက်က ဘာကြောင့် အမြဲတူညီမနေသလဲဆိုတာကို စူးစမ်းရင်း SA Consensus အောက်မှာ အဲဒီ round အတွက် ရွေးချယ်ခံရတဲ့ committee အဖွဲ့ဝင်တွေနဲ့ ဆက်စပ်နေကြောင်း တွေ့ခဲ့တယ်။ Stake အလေးပေးထားပြီး အလှည့်ကျဖွဲ့စည်းတဲ့ committee တွေဟာ round တစ်ခုစီမှာ validator တွေကို ကျပန်းရွေးချယ်ရုံသာ မဟုတ်ဘဲ Kadcast tree ပေါ်က တည်နေရာအလိုက် propagation အချိန် အနည်းငယ်စီ ကွာခြားမှုကိုလည်း ဖြစ်စေတယ်။ ကျွန်တော်ဖတ်ခဲ့သမျှ ဘယ်နေရာမှာမှ ဒီအကြောင်းကို မှတ်တမ်းတင်ထားတာ မတွေ့ခဲ့ဘူး။ Round အများအပြားကို ဘေးချင်းယှဉ်ပြီး လုံလောက်အောင် နှိုင်းယှဉ်ကြည့်မှ data ထဲမှာပဲ ပေါ်လာခဲ့တာပါ။
ဒီတွေ့ရှိချက်ကြောင့် ကျွန်တော် တစ်ခုတည်းလို သဘောထားခဲ့တဲ့ အရာနှစ်ခုကို သီးခြားမြင်လာခဲ့တယ်—consensus finality နဲ့ မြင်တွေ့နိုင်တဲ့ finality ပါ။ Protocol အဆင့်မှာ committee သဘောတူလိုက်တဲ့အချိန်မှာပဲ finality ဖြစ်ပေါ်တယ်။ ဒါပေမဲ့ ပြင်ပစနစ်တစ်ခုက ဘာကိုမြင်ရသလဲဆိုတာက အဲဒီအချိန်က network topology အပေါ် မူတည်တယ်။ $DUSK ကို စောင့်ကြည့်နေသူအများစုက “fast finality” ဆိုတာ downstream ဘက်က လူတိုင်းအတွက် တစ်ပြေးညီ မြန်ဆန်တယ်လို့ ယူဆကြပေမဲ့ ကျွန်တော်တွေ့နေရတာက အဲဒီလိုတော့ မဟုတ်ပါဘူး။
ဒီအချိန်ကွာခြားမှုက indexing အဆင်ပြေရေးထက် ကျော်လွန်ပြီး တခြားအရာတစ်ခုခုအတွက် အရေးပါသလား၊ ဒါမှမဟုတ် အဖွဲ့အစည်းဆိုင်ရာ settlement စနစ်တွေက ပိုတိကျပြီး ကြိုတင်ခန့်မှန်းနိုင်တဲ့ အချိန်ကာလတွေကို မျှော်လင့်လာတဲ့အခါမှ အရေးပါလာသလားဆိုတာကိုတော့ ကျွန်တော် မသိနိုင်သေးဘူး။ ဒါဟာ network ကြီးထွားလာတာနဲ့အမျှ ကိုယ်တိုင်ပြေလည်သွားမယ့် routing ဆိုင်ရာ သက်ရောက်မှုတစ်ခုလား၊ ဒါမှမဟုတ် round တစ်ခုစီမှာ Kadcast tree တွေ ဖွဲ့စည်းပုံရဲ့ အခြေခံသဘောသဘာဝလား။
ရှေ့ဆက်ပြီး ပိုကြီးတဲ့ sample တစ်ခုအပေါ် committee ဖွဲ့စည်းမှုနဲ့ propagation lag ကို ခြေရာခံချင်တယ်။ Validator cluster အချို့က downstream မှာ ပိုမြန်မြန်မြင်နိုင်မှုကို တစ်သမတ်တည်း ဖြစ်စေသလားဆိုတာကိုလည်း လေ့လာမယ်။ ဒါမှ ဒီအချက်က incentive အပေါ် ဘက်မလိုက်သလား၊ ဒါမှမဟုတ် operator တွေက အခုထိ တန်ဖိုးသတ်မှတ်မထားသေးတဲ့ network တည်နေရာဆိုင်ရာ မပြောပြထားတဲ့ အားသာချက်တစ်ခု ရှိနေသလားဆိုတာ သိနိုင်မယ်။
#Dusk
$BTR
{future}(BTRUSDT)
$BMT
{future}(BMTUSDT)
@Dusk ၏ block finality timestamp များကို ပြီးခဲ့သည့်တစ်ပတ်အတွင်း explorer ပေါ်ရှိ အမှန်တကယ် transaction settlement အချိန်များနှင့် နှိုင်းယှဉ်ခဲ့သည်။ အစပိုင်းမှာ ကျွန်တော် အမြဲတွေ့နေရတဲ့ အနည်းငယ်နောက်ကျမှု—committee က အတည်ပြုပြီးနောက် transaction ကို downstream tool များတွင် query လုပ်လို့ရသည်အထိ မီလီစက္ကန့် ရာဂဏန်းကြာခြင်း—ဟာ indexing နှောင့်နှေးမှုသက်သက်ပဲလို့ ထင်ခဲ့တယ်။ အဲဒါကို အရေးမကြီးတဲ့ကွာဟချက်လို့ သတ်မှတ်ပြီး validator ပါဝင်မှုနှုန်းတွေကို စစ်ဆေးတာဘက် ပြောင်းလုပ်ခဲ့တယ်။
ဒီကွာဟချက်က ဘာကြောင့် အမြဲတူညီမနေသလဲဆိုတာကို စူးစမ်းရင်း SA Consensus အောက်မှာ အဲဒီ round အတွက် ရွေးချယ်ခံရတဲ့ committee အဖွဲ့ဝင်တွေနဲ့ ဆက်စပ်နေကြောင်း တွေ့ခဲ့တယ်။ Stake အလေးပေးထားပြီး အလှည့်ကျဖွဲ့စည်းတဲ့ committee တွေဟာ round တစ်ခုစီမှာ validator တွေကို ကျပန်းရွေးချယ်ရုံသာ မဟုတ်ဘဲ Kadcast tree ပေါ်က တည်နေရာအလိုက် propagation အချိန် အနည်းငယ်စီ ကွာခြားမှုကိုလည်း ဖြစ်စေတယ်။ ကျွန်တော်ဖတ်ခဲ့သမျှ ဘယ်နေရာမှာမှ ဒီအကြောင်းကို မှတ်တမ်းတင်ထားတာ မတွေ့ခဲ့ဘူး။ Round အများအပြားကို ဘေးချင်းယှဉ်ပြီး လုံလောက်အောင် နှိုင်းယှဉ်ကြည့်မှ data ထဲမှာပဲ ပေါ်လာခဲ့တာပါ။
ဒီတွေ့ရှိချက်ကြောင့် ကျွန်တော် တစ်ခုတည်းလို သဘောထားခဲ့တဲ့ အရာနှစ်ခုကို သီးခြားမြင်လာခဲ့တယ်—consensus finality နဲ့ မြင်တွေ့နိုင်တဲ့ finality ပါ။ Protocol အဆင့်မှာ committee သဘောတူလိုက်တဲ့အချိန်မှာပဲ finality ဖြစ်ပေါ်တယ်။ ဒါပေမဲ့ ပြင်ပစနစ်တစ်ခုက ဘာကိုမြင်ရသလဲဆိုတာက အဲဒီအချိန်က network topology အပေါ် မူတည်တယ်။ $DUSK ကို စောင့်ကြည့်နေသူအများစုက “fast finality” ဆိုတာ downstream ဘက်က လူတိုင်းအတွက် တစ်ပြေးညီ မြန်ဆန်တယ်လို့ ယူဆကြပေမဲ့ ကျွန်တော်တွေ့နေရတာက အဲဒီလိုတော့ မဟုတ်ပါဘူး။
ဒီအချိန်ကွာခြားမှုက indexing အဆင်ပြေရေးထက် ကျော်လွန်ပြီး တခြားအရာတစ်ခုခုအတွက် အရေးပါသလား၊ ဒါမှမဟုတ် အဖွဲ့အစည်းဆိုင်ရာ settlement စနစ်တွေက ပိုတိကျပြီး ကြိုတင်ခန့်မှန်းနိုင်တဲ့ အချိန်ကာလတွေကို မျှော်လင့်လာတဲ့အခါမှ အရေးပါလာသလားဆိုတာကိုတော့ ကျွန်တော် မသိနိုင်သေးဘူး။ ဒါဟာ network ကြီးထွားလာတာနဲ့အမျှ ကိုယ်တိုင်ပြေလည်သွားမယ့် routing ဆိုင်ရာ သက်ရောက်မှုတစ်ခုလား၊ ဒါမှမဟုတ် round တစ်ခုစီမှာ Kadcast tree တွေ ဖွဲ့စည်းပုံရဲ့ အခြေခံသဘောသဘာဝလား။
ရှေ့ဆက်ပြီး ပိုကြီးတဲ့ sample တစ်ခုအပေါ် committee ဖွဲ့စည်းမှုနဲ့ propagation lag ကို ခြေရာခံချင်တယ်။ Validator cluster အချို့က downstream မှာ ပိုမြန်မြန်မြင်နိုင်မှုကို တစ်သမတ်တည်း ဖြစ်စေသလားဆိုတာကိုလည်း လေ့လာမယ်။ ဒါမှ ဒီအချက်က incentive အပေါ် ဘက်မလိုက်သလား၊ ဒါမှမဟုတ် operator တွေက အခုထိ တန်ဖိုးသတ်မှတ်မထားသေးတဲ့ network တည်နေရာဆိုင်ရာ မပြောပြထားတဲ့ အားသာချက်တစ်ခု ရှိနေသလားဆိုတာ သိနိုင်မယ်။
#Dusk
$BTR
$BMT
ဒီကွာဟချက်က ဘာကြောင့် အမြဲတူညီမနေသလဲဆိုတာကို စူးစမ်းရင်း SA Consensus အောက်မှာ အဲဒီ round အတွက် ရွေးချယ်ခံရတဲ့ committee အဖွဲ့ဝင်တွေနဲ့ ဆက်စပ်နေကြောင်း တွေ့ခဲ့တယ်။ Stake အလေးပေးထားပြီး အလှည့်ကျဖွဲ့စည်းတဲ့ committee တွေဟာ round တစ်ခုစီမှာ validator တွေကို ကျပန်းရွေးချယ်ရုံသာ မဟုတ်ဘဲ Kadcast tree ပေါ်က တည်နေရာအလိုက် propagation အချိန် အနည်းငယ်စီ ကွာခြားမှုကိုလည်း ဖြစ်စေတယ်။ ကျွန်တော်ဖတ်ခဲ့သမျှ ဘယ်နေရာမှာမှ ဒီအကြောင်းကို မှတ်တမ်းတင်ထားတာ မတွေ့ခဲ့ဘူး။ Round အများအပြားကို ဘေးချင်းယှဉ်ပြီး လုံလောက်အောင် နှိုင်းယှဉ်ကြည့်မှ data ထဲမှာပဲ ပေါ်လာခဲ့တာပါ။
ဒီတွေ့ရှိချက်ကြောင့် ကျွန်တော် တစ်ခုတည်းလို သဘောထားခဲ့တဲ့ အရာနှစ်ခုကို သီးခြားမြင်လာခဲ့တယ်—consensus finality နဲ့ မြင်တွေ့နိုင်တဲ့ finality ပါ။ Protocol အဆင့်မှာ committee သဘောတူလိုက်တဲ့အချိန်မှာပဲ finality ဖြစ်ပေါ်တယ်။ ဒါပေမဲ့ ပြင်ပစနစ်တစ်ခုက ဘာကိုမြင်ရသလဲဆိုတာက အဲဒီအချိန်က network topology အပေါ် မူတည်တယ်။ $DUSK ကို စောင့်ကြည့်နေသူအများစုက “fast finality” ဆိုတာ downstream ဘက်က လူတိုင်းအတွက် တစ်ပြေးညီ မြန်ဆန်တယ်လို့ ယူဆကြပေမဲ့ ကျွန်တော်တွေ့နေရတာက အဲဒီလိုတော့ မဟုတ်ပါဘူး။
ဒီအချိန်ကွာခြားမှုက indexing အဆင်ပြေရေးထက် ကျော်လွန်ပြီး တခြားအရာတစ်ခုခုအတွက် အရေးပါသလား၊ ဒါမှမဟုတ် အဖွဲ့အစည်းဆိုင်ရာ settlement စနစ်တွေက ပိုတိကျပြီး ကြိုတင်ခန့်မှန်းနိုင်တဲ့ အချိန်ကာလတွေကို မျှော်လင့်လာတဲ့အခါမှ အရေးပါလာသလားဆိုတာကိုတော့ ကျွန်တော် မသိနိုင်သေးဘူး။ ဒါဟာ network ကြီးထွားလာတာနဲ့အမျှ ကိုယ်တိုင်ပြေလည်သွားမယ့် routing ဆိုင်ရာ သက်ရောက်မှုတစ်ခုလား၊ ဒါမှမဟုတ် round တစ်ခုစီမှာ Kadcast tree တွေ ဖွဲ့စည်းပုံရဲ့ အခြေခံသဘောသဘာဝလား။
ရှေ့ဆက်ပြီး ပိုကြီးတဲ့ sample တစ်ခုအပေါ် committee ဖွဲ့စည်းမှုနဲ့ propagation lag ကို ခြေရာခံချင်တယ်။ Validator cluster အချို့က downstream မှာ ပိုမြန်မြန်မြင်နိုင်မှုကို တစ်သမတ်တည်း ဖြစ်စေသလားဆိုတာကိုလည်း လေ့လာမယ်။ ဒါမှ ဒီအချက်က incentive အပေါ် ဘက်မလိုက်သလား၊ ဒါမှမဟုတ် operator တွေက အခုထိ တန်ဖိုးသတ်မှတ်မထားသေးတဲ့ network တည်နေရာဆိုင်ရာ မပြောပြထားတဲ့ အားသာချက်တစ်ခု ရှိနေသလားဆိုတာ သိနိုင်မယ်။
#Dusk
$BTR
$BMT
4
311
·
--
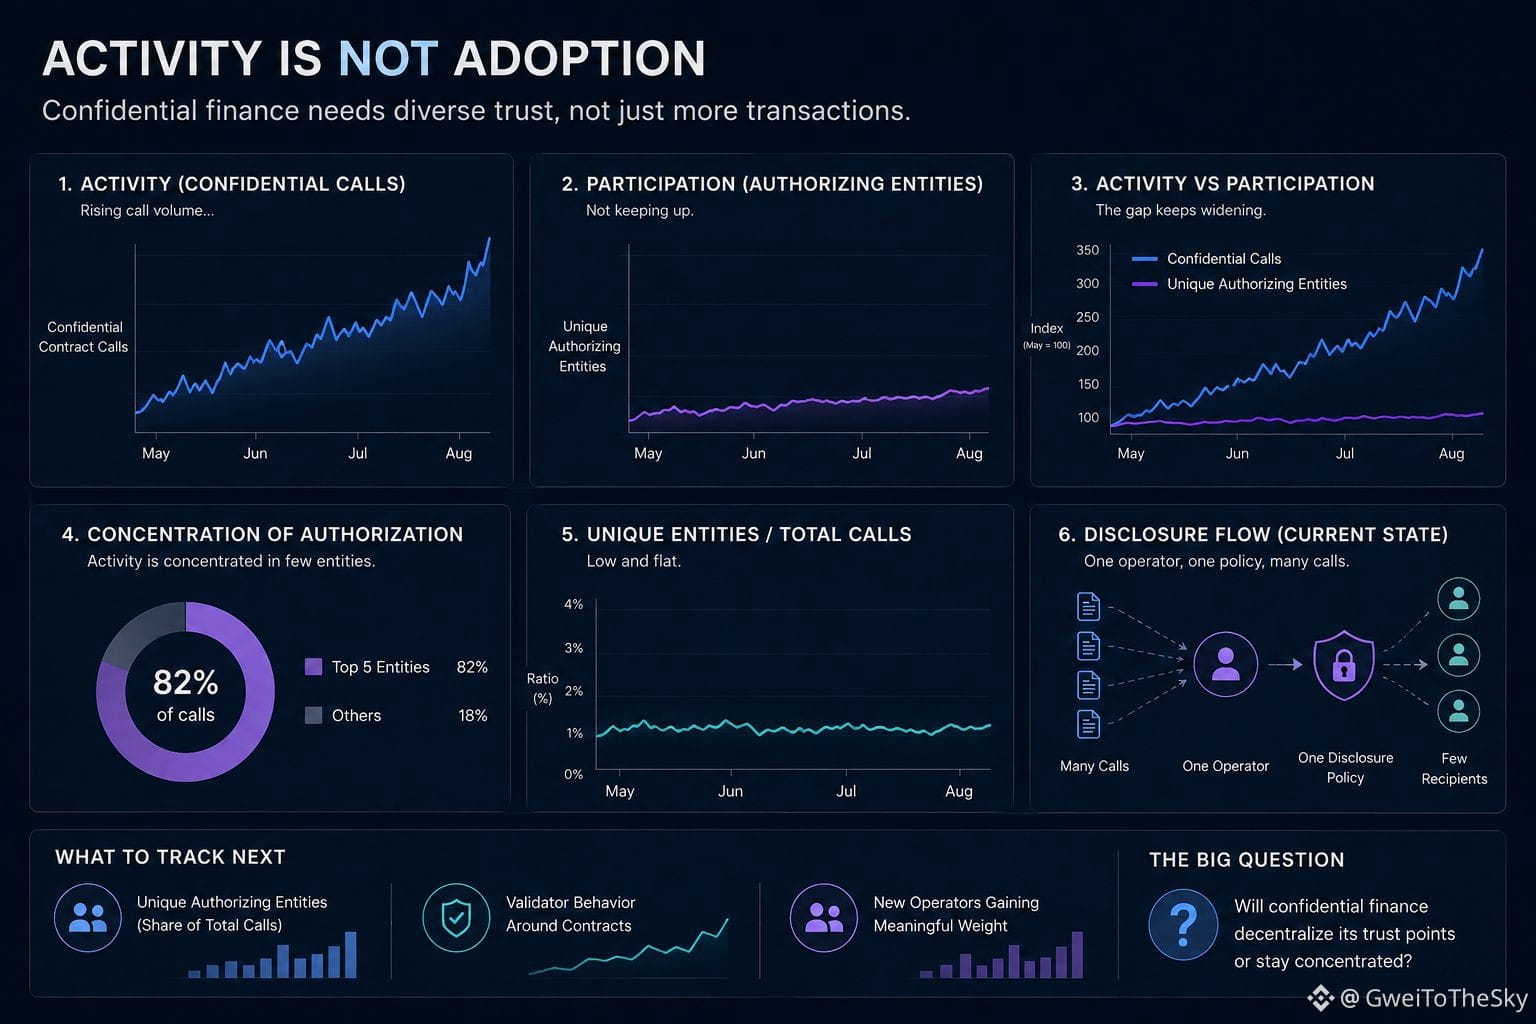
@Dusk_Foundation ပြီးခဲ့တဲ့အပတ်က explorer instance ကို စစ်ဆေးကြည့်ခဲ့တယ်။ လျှို့ဝှက်စာချုပ်ဆိုင်ရာ ခေါ်ဆိုမှုတွေ ရုတ်တရက်များလာတာဟာ သုံးစွဲသူအသစ်တွေ ဝင်လာတာကြောင့်လို့ ယူဆခဲ့ပေမယ့်၊ အဲဒီခေါ်ဆိုမှုတွေရဲ့ နောက်ကွယ်က wallet အဆင့် လက်မှတ်တွေကို လိုက်ကြည့်တဲ့အခါ လိပ်စာအစုအဖွဲ့ငယ်တစ်ခုဆီပဲ ထပ်ခါထပ်ခါ ပြန်ရောက်နေတယ်။
ထပ်မံစူးစမ်းကြည့်တော့ အလုပ်လုပ်နေတဲ့ တကယ့်ယန္တရားက ငွေလွှဲလုပ်ဆောင်မှု ပမာဏကိုယ်တိုင်မဟုတ်ဘဲ အဲဒီအောက်မှာရှိနေတဲ့ ရွေးချယ်ဖော်ပြမှုအလွှာ ဖြစ်နေတာကို တွေ့ရတယ်။ ခေါ်ဆိုမှုတိုင်းဟာ တူညီတဲ့ ဖော်ပြမှုမူဝါဒကို ဖြတ်သန်းသွားတာကြောင့်၊ မြင်တွေ့နေရတဲ့ “လုပ်ဆောင်မှု” ဟာ သဘာဝအတိုင်း ကျယ်ပြန့်လာတဲ့ အသုံးပြုမှုထက် XSC ပုံစံစာချုပ်တွေကတစ်ဆင့် ခွင့်ပြုချက်တောင်းဆိုမှုတွေကို အော်ပရေတာတစ်ဦးတည်းက ထပ်ခါတလဲလဲ လုပ်ဆောင်နေတာပဲ ဖြစ်တယ်။
ဒီကွာခြားချက်ကြောင့် ဒီနေရာက လက်ခံကျင့်သုံးမှုအကြောင်း ကျွန်တော် စဉ်းစားပုံ ပြောင်းလဲသွားတယ်။ ငွေလွှဲလုပ်ဆောင်မှု အရေအတွက်နဲ့ ခွင့်ပြုချက်ပေးသူများ၏ မတူကွဲပြားမှုဟာ တူညီတဲ့ အချက်ပြမှု မဟုတ်ဘူး။ ခေါ်ဆိုမှု ပမာဏ တိုးလာနေတယ်လို့ ကွင်းဆက်တစ်ခုမှာ ပြသနိုင်ပေမယ့် ဘယ်အချက်အလက်ကို ဘယ်သူ့ထံ ဖော်ပြမလဲဆိုတာ ဆုံးဖြတ်တဲ့ အဖွဲ့အစည်းတွေကတော့ အနည်းငယ်ပဲ ရှိနေနိုင်တယ်။ လုပ်ဆောင်မှုနဲ့ ပါဝင်မှုကြားက ဒီဒုတိယအဆင့် ကွာဟချက်ကို ဖြတ်သန်းမှုပမာဏကိုပဲ ဇယားဆွဲကြည့်နေမယ်ဆိုရင် သတိမထားမိဖို့ လွယ်တယ်။
အခုထိ မဆုံးဖြတ်နိုင်သေးတာက ဒီလို စုစည်းနေမှုဟာ အစပျိုးတည်ဆောက်ရေးကာလတစ်ခုလား၊ ဒါမှမဟုတ် လျှို့ဝှက်ငွေကြေးစနစ်လမ်းကြောင်းတွေ သဘာဝအတိုင်း လုပ်ဆောင်ပုံရဲ့ ဖွဲ့စည်းပုံဆိုင်ရာ လက္ခဏာတစ်ခုလား ဆိုတာပဲ။ စည်းမျဉ်းခံရတဲ့ မိတ်ဖက်အဖွဲ့အစည်းတွေက အစပိုင်းမှာ ယုံကြည်စိတ်ချရတဲ့ ဖော်ပြမှုအချက်အနည်းငယ်ကို ပိုနှစ်သက်နိုင်ပေမယ့်၊ အချိန်ကြာလာတာနဲ့အမျှ ဒီအစုကို ချဲ့ထွင်ဖို့ မက်လုံးပေးသလား၊ ဒါမှမဟုတ် အစုကို ကျဉ်းကျဉ်းလေးပဲ ထားရှိခြင်းကို တိတ်တဆိတ် အကျိုးဖြစ်ထွန်းစေသလားဆိုတာ မသိသေးဘူး။
ရှေ့ဆက်ပြီးတော့ လျှို့ဝှက်ခေါ်ဆိုမှု စုစုပေါင်းနဲ့ နှိုင်းယှဉ်ထားတဲ့ ထူးခြားသော ခွင့်ပြုချက်ပေးသည့် အဖွဲ့အစည်းအရေအတွက်ကို ခြေရာခံချင်တယ်၊ စုစုပေါင်းပမာဏကိုပဲ ကြည့်နေတာမျိုး မဟုတ်ဘူး။ ဖော်ပြမှုတောင်းဆိုချက်တွေ မတူကွဲပြားလာတဲ့အခါ ဒီစာချုပ်တွေနဲ့ပတ်သက်ပြီး validator တွေရဲ့ အပြုအမူ ပြောင်းလဲလာသလား၊ ဝင်ရောက်လာတဲ့ အော်ပရေတာအသစ်တွေက အဓိပ္ပာယ်ရှိတဲ့ ခွင့်ပြုချက်အလေးချိန်ကို တကယ်ရရှိသလား၊ ဒါမှမဟုတ် အရေအတွက်ကိုပဲ ရှုပ်ထွေးစေသလားဆိုတာကိုလည်း စောင့်ကြည့်နေတယ်။
ရှင်းလင်းတဲ့ ကောက်ချက်တစ်ခုတော့ မရသေးဘဲ ပိုမိုတိကျတဲ့ မေးခွန်းတစ်ခုသာ ကျန်ခဲ့တယ်။ ကိုယ်ရေးကိုယ်တာကာကွယ်မှုကို ဒီဇိုင်းထဲကတည်းက ထည့်သွင်းထားတဲ့ ငွေကြေးစနစ်ဟာ နောက်ဆုံးမှာ ယုံကြည်မှုအချက်အချာတွေကို ဗဟိုချုပ်ကိုင်မှုလျှော့ချသွားမလား၊ ဒါမှမဟုတ် ဖော်ပြမှုကို ထိန်းချုပ်တဲ့ အုပ်ထိန်းသူအနည်းငယ်ကိုပဲ ဖွဲ့စည်းပုံအရ အားပေးနေမလား။ အခုထိ မြင်တွေ့ထားတဲ့ အချက်အလက်တွေက ဒီမေးခွန်းကို ဘက်တစ်ဘက်ဘက်ကနေ ဖြေနိုင်တယ်လို့ မထင်ဘူး။
#Dusk
$DUSK
{future}(DUSKUSDT)
$BMT
{future}(BMTUSDT)
$ZRO
{future}(ZROUSDT)
@Dusk ပြီးခဲ့တဲ့အပတ်က explorer instance ကို စစ်ဆေးကြည့်ခဲ့တယ်။ လျှို့ဝှက်စာချုပ်ဆိုင်ရာ ခေါ်ဆိုမှုတွေ ရုတ်တရက်များလာတာဟာ သုံးစွဲသူအသစ်တွေ ဝင်လာတာကြောင့်လို့ ယူဆခဲ့ပေမယ့်၊ အဲဒီခေါ်ဆိုမှုတွေရဲ့ နောက်ကွယ်က wallet အဆင့် လက်မှတ်တွေကို လိုက်ကြည့်တဲ့အခါ လိပ်စာအစုအဖွဲ့ငယ်တစ်ခုဆီပဲ ထပ်ခါထပ်ခါ ပြန်ရောက်နေတယ်။
ထပ်မံစူးစမ်းကြည့်တော့ အလုပ်လုပ်နေတဲ့ တကယ့်ယန္တရားက ငွေလွှဲလုပ်ဆောင်မှု ပမာဏကိုယ်တိုင်မဟုတ်ဘဲ အဲဒီအောက်မှာရှိနေတဲ့ ရွေးချယ်ဖော်ပြမှုအလွှာ ဖြစ်နေတာကို တွေ့ရတယ်။ ခေါ်ဆိုမှုတိုင်းဟာ တူညီတဲ့ ဖော်ပြမှုမူဝါဒကို ဖြတ်သန်းသွားတာကြောင့်၊ မြင်တွေ့နေရတဲ့ “လုပ်ဆောင်မှု” ဟာ သဘာဝအတိုင်း ကျယ်ပြန့်လာတဲ့ အသုံးပြုမှုထက် XSC ပုံစံစာချုပ်တွေကတစ်ဆင့် ခွင့်ပြုချက်တောင်းဆိုမှုတွေကို အော်ပရေတာတစ်ဦးတည်းက ထပ်ခါတလဲလဲ လုပ်ဆောင်နေတာပဲ ဖြစ်တယ်။
ဒီကွာခြားချက်ကြောင့် ဒီနေရာက လက်ခံကျင့်သုံးမှုအကြောင်း ကျွန်တော် စဉ်းစားပုံ ပြောင်းလဲသွားတယ်။ ငွေလွှဲလုပ်ဆောင်မှု အရေအတွက်နဲ့ ခွင့်ပြုချက်ပေးသူများ၏ မတူကွဲပြားမှုဟာ တူညီတဲ့ အချက်ပြမှု မဟုတ်ဘူး။ ခေါ်ဆိုမှု ပမာဏ တိုးလာနေတယ်လို့ ကွင်းဆက်တစ်ခုမှာ ပြသနိုင်ပေမယ့် ဘယ်အချက်အလက်ကို ဘယ်သူ့ထံ ဖော်ပြမလဲဆိုတာ ဆုံးဖြတ်တဲ့ အဖွဲ့အစည်းတွေကတော့ အနည်းငယ်ပဲ ရှိနေနိုင်တယ်။ လုပ်ဆောင်မှုနဲ့ ပါဝင်မှုကြားက ဒီဒုတိယအဆင့် ကွာဟချက်ကို ဖြတ်သန်းမှုပမာဏကိုပဲ ဇယားဆွဲကြည့်နေမယ်ဆိုရင် သတိမထားမိဖို့ လွယ်တယ်။
အခုထိ မဆုံးဖြတ်နိုင်သေးတာက ဒီလို စုစည်းနေမှုဟာ အစပျိုးတည်ဆောက်ရေးကာလတစ်ခုလား၊ ဒါမှမဟုတ် လျှို့ဝှက်ငွေကြေးစနစ်လမ်းကြောင်းတွေ သဘာဝအတိုင်း လုပ်ဆောင်ပုံရဲ့ ဖွဲ့စည်းပုံဆိုင်ရာ လက္ခဏာတစ်ခုလား ဆိုတာပဲ။ စည်းမျဉ်းခံရတဲ့ မိတ်ဖက်အဖွဲ့အစည်းတွေက အစပိုင်းမှာ ယုံကြည်စိတ်ချရတဲ့ ဖော်ပြမှုအချက်အနည်းငယ်ကို ပိုနှစ်သက်နိုင်ပေမယ့်၊ အချိန်ကြာလာတာနဲ့အမျှ ဒီအစုကို ချဲ့ထွင်ဖို့ မက်လုံးပေးသလား၊ ဒါမှမဟုတ် အစုကို ကျဉ်းကျဉ်းလေးပဲ ထားရှိခြင်းကို တိတ်တဆိတ် အကျိုးဖြစ်ထွန်းစေသလားဆိုတာ မသိသေးဘူး။
ရှေ့ဆက်ပြီးတော့ လျှို့ဝှက်ခေါ်ဆိုမှု စုစုပေါင်းနဲ့ နှိုင်းယှဉ်ထားတဲ့ ထူးခြားသော ခွင့်ပြုချက်ပေးသည့် အဖွဲ့အစည်းအရေအတွက်ကို ခြေရာခံချင်တယ်၊ စုစုပေါင်းပမာဏကိုပဲ ကြည့်နေတာမျိုး မဟုတ်ဘူး။ ဖော်ပြမှုတောင်းဆိုချက်တွေ မတူကွဲပြားလာတဲ့အခါ ဒီစာချုပ်တွေနဲ့ပတ်သက်ပြီး validator တွေရဲ့ အပြုအမူ ပြောင်းလဲလာသလား၊ ဝင်ရောက်လာတဲ့ အော်ပရေတာအသစ်တွေက အဓိပ္ပာယ်ရှိတဲ့ ခွင့်ပြုချက်အလေးချိန်ကို တကယ်ရရှိသလား၊ ဒါမှမဟုတ် အရေအတွက်ကိုပဲ ရှုပ်ထွေးစေသလားဆိုတာကိုလည်း စောင့်ကြည့်နေတယ်။
ရှင်းလင်းတဲ့ ကောက်ချက်တစ်ခုတော့ မရသေးဘဲ ပိုမိုတိကျတဲ့ မေးခွန်းတစ်ခုသာ ကျန်ခဲ့တယ်။ ကိုယ်ရေးကိုယ်တာကာကွယ်မှုကို ဒီဇိုင်းထဲကတည်းက ထည့်သွင်းထားတဲ့ ငွေကြေးစနစ်ဟာ နောက်ဆုံးမှာ ယုံကြည်မှုအချက်အချာတွေကို ဗဟိုချုပ်ကိုင်မှုလျှော့ချသွားမလား၊ ဒါမှမဟုတ် ဖော်ပြမှုကို ထိန်းချုပ်တဲ့ အုပ်ထိန်းသူအနည်းငယ်ကိုပဲ ဖွဲ့စည်းပုံအရ အားပေးနေမလား။ အခုထိ မြင်တွေ့ထားတဲ့ အချက်အလက်တွေက ဒီမေးခွန်းကို ဘက်တစ်ဘက်ဘက်ကနေ ဖြေနိုင်တယ်လို့ မထင်ဘူး။
#Dusk
$DUSK
$BMT
$ZRO
ထပ်မံစူးစမ်းကြည့်တော့ အလုပ်လုပ်နေတဲ့ တကယ့်ယန္တရားက ငွေလွှဲလုပ်ဆောင်မှု ပမာဏကိုယ်တိုင်မဟုတ်ဘဲ အဲဒီအောက်မှာရှိနေတဲ့ ရွေးချယ်ဖော်ပြမှုအလွှာ ဖြစ်နေတာကို တွေ့ရတယ်။ ခေါ်ဆိုမှုတိုင်းဟာ တူညီတဲ့ ဖော်ပြမှုမူဝါဒကို ဖြတ်သန်းသွားတာကြောင့်၊ မြင်တွေ့နေရတဲ့ “လုပ်ဆောင်မှု” ဟာ သဘာဝအတိုင်း ကျယ်ပြန့်လာတဲ့ အသုံးပြုမှုထက် XSC ပုံစံစာချုပ်တွေကတစ်ဆင့် ခွင့်ပြုချက်တောင်းဆိုမှုတွေကို အော်ပရေတာတစ်ဦးတည်းက ထပ်ခါတလဲလဲ လုပ်ဆောင်နေတာပဲ ဖြစ်တယ်။
ဒီကွာခြားချက်ကြောင့် ဒီနေရာက လက်ခံကျင့်သုံးမှုအကြောင်း ကျွန်တော် စဉ်းစားပုံ ပြောင်းလဲသွားတယ်။ ငွေလွှဲလုပ်ဆောင်မှု အရေအတွက်နဲ့ ခွင့်ပြုချက်ပေးသူများ၏ မတူကွဲပြားမှုဟာ တူညီတဲ့ အချက်ပြမှု မဟုတ်ဘူး။ ခေါ်ဆိုမှု ပမာဏ တိုးလာနေတယ်လို့ ကွင်းဆက်တစ်ခုမှာ ပြသနိုင်ပေမယ့် ဘယ်အချက်အလက်ကို ဘယ်သူ့ထံ ဖော်ပြမလဲဆိုတာ ဆုံးဖြတ်တဲ့ အဖွဲ့အစည်းတွေကတော့ အနည်းငယ်ပဲ ရှိနေနိုင်တယ်။ လုပ်ဆောင်မှုနဲ့ ပါဝင်မှုကြားက ဒီဒုတိယအဆင့် ကွာဟချက်ကို ဖြတ်သန်းမှုပမာဏကိုပဲ ဇယားဆွဲကြည့်နေမယ်ဆိုရင် သတိမထားမိဖို့ လွယ်တယ်။
အခုထိ မဆုံးဖြတ်နိုင်သေးတာက ဒီလို စုစည်းနေမှုဟာ အစပျိုးတည်ဆောက်ရေးကာလတစ်ခုလား၊ ဒါမှမဟုတ် လျှို့ဝှက်ငွေကြေးစနစ်လမ်းကြောင်းတွေ သဘာဝအတိုင်း လုပ်ဆောင်ပုံရဲ့ ဖွဲ့စည်းပုံဆိုင်ရာ လက္ခဏာတစ်ခုလား ဆိုတာပဲ။ စည်းမျဉ်းခံရတဲ့ မိတ်ဖက်အဖွဲ့အစည်းတွေက အစပိုင်းမှာ ယုံကြည်စိတ်ချရတဲ့ ဖော်ပြမှုအချက်အနည်းငယ်ကို ပိုနှစ်သက်နိုင်ပေမယ့်၊ အချိန်ကြာလာတာနဲ့အမျှ ဒီအစုကို ချဲ့ထွင်ဖို့ မက်လုံးပေးသလား၊ ဒါမှမဟုတ် အစုကို ကျဉ်းကျဉ်းလေးပဲ ထားရှိခြင်းကို တိတ်တဆိတ် အကျိုးဖြစ်ထွန်းစေသလားဆိုတာ မသိသေးဘူး။
ရှေ့ဆက်ပြီးတော့ လျှို့ဝှက်ခေါ်ဆိုမှု စုစုပေါင်းနဲ့ နှိုင်းယှဉ်ထားတဲ့ ထူးခြားသော ခွင့်ပြုချက်ပေးသည့် အဖွဲ့အစည်းအရေအတွက်ကို ခြေရာခံချင်တယ်၊ စုစုပေါင်းပမာဏကိုပဲ ကြည့်နေတာမျိုး မဟုတ်ဘူး။ ဖော်ပြမှုတောင်းဆိုချက်တွေ မတူကွဲပြားလာတဲ့အခါ ဒီစာချုပ်တွေနဲ့ပတ်သက်ပြီး validator တွေရဲ့ အပြုအမူ ပြောင်းလဲလာသလား၊ ဝင်ရောက်လာတဲ့ အော်ပရေတာအသစ်တွေက အဓိပ္ပာယ်ရှိတဲ့ ခွင့်ပြုချက်အလေးချိန်ကို တကယ်ရရှိသလား၊ ဒါမှမဟုတ် အရေအတွက်ကိုပဲ ရှုပ်ထွေးစေသလားဆိုတာကိုလည်း စောင့်ကြည့်နေတယ်။
ရှင်းလင်းတဲ့ ကောက်ချက်တစ်ခုတော့ မရသေးဘဲ ပိုမိုတိကျတဲ့ မေးခွန်းတစ်ခုသာ ကျန်ခဲ့တယ်။ ကိုယ်ရေးကိုယ်တာကာကွယ်မှုကို ဒီဇိုင်းထဲကတည်းက ထည့်သွင်းထားတဲ့ ငွေကြေးစနစ်ဟာ နောက်ဆုံးမှာ ယုံကြည်မှုအချက်အချာတွေကို ဗဟိုချုပ်ကိုင်မှုလျှော့ချသွားမလား၊ ဒါမှမဟုတ် ဖော်ပြမှုကို ထိန်းချုပ်တဲ့ အုပ်ထိန်းသူအနည်းငယ်ကိုပဲ ဖွဲ့စည်းပုံအရ အားပေးနေမလား။ အခုထိ မြင်တွေ့ထားတဲ့ အချက်အလက်တွေက ဒီမေးခွန်းကို ဘက်တစ်ဘက်ဘက်ကနေ ဖြေနိုင်တယ်လို့ မထင်ဘူး။
#Dusk
$DUSK
$BMT
$ZRO
5
288
·
--
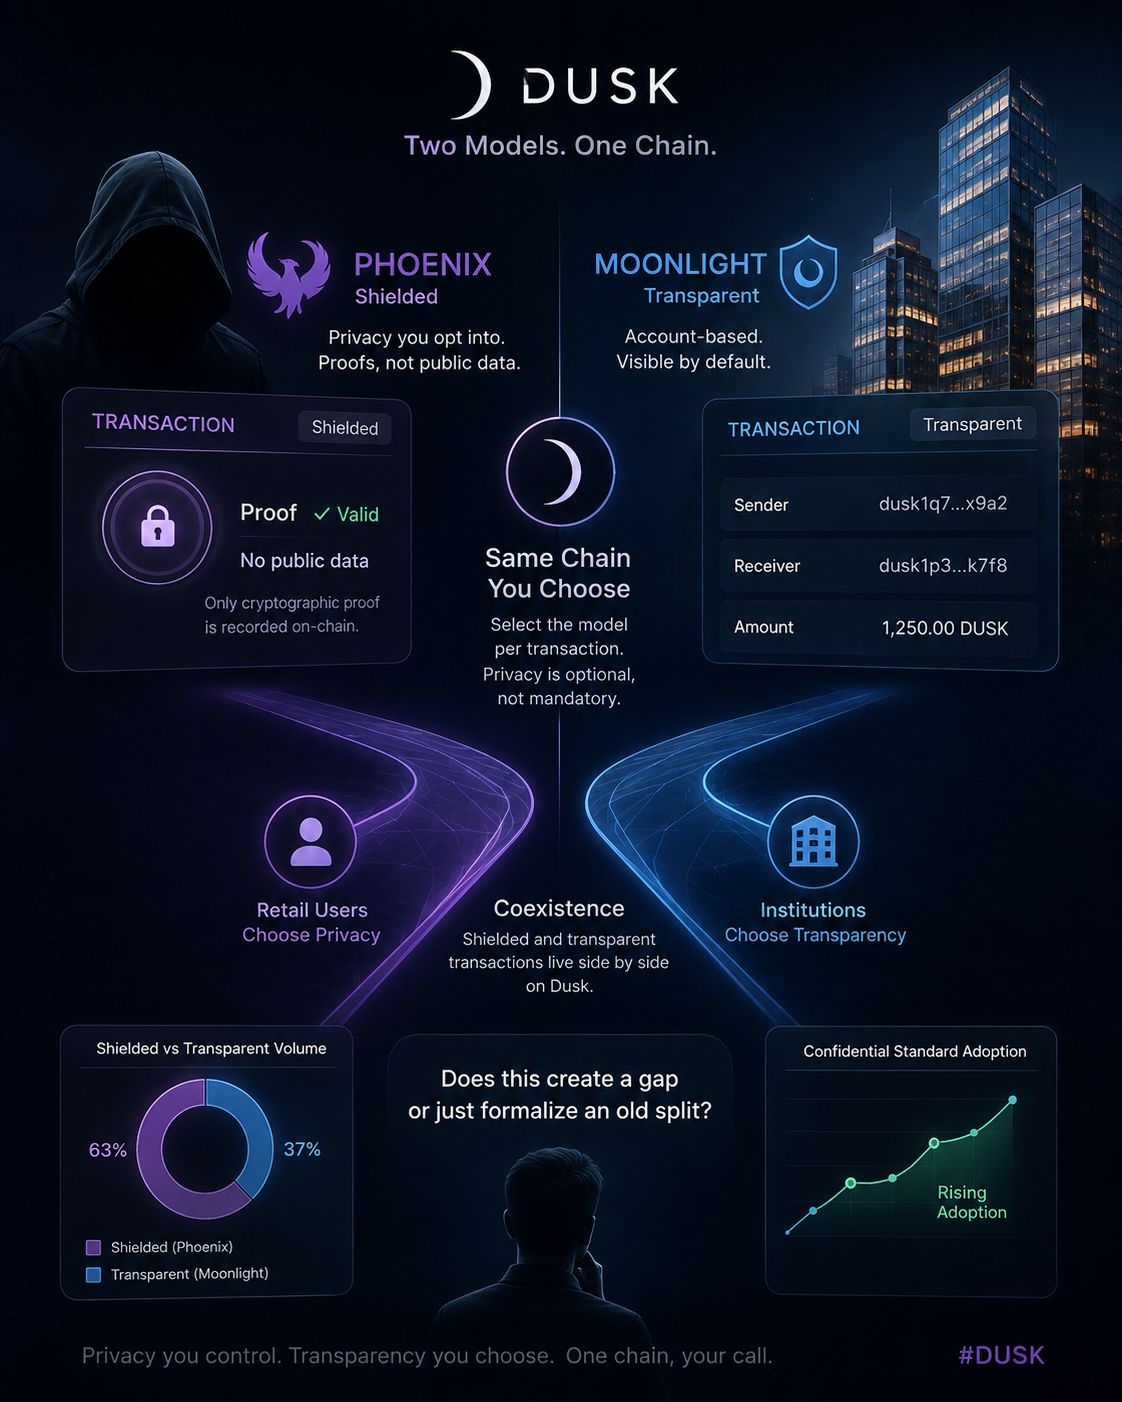
တစ်ညနေမှာ Dusk ရဲ့ explorer ကို ကြည့်နေတုန်း အာရုံတစ်ဝက်လောက်ပဲ စိုက်ထားမိပြီး တစ်ခုခုတော့ မမှန်သလို ခံစားလိုက်ရတယ်။ အရောင်းအဝယ်တချို့မှာ ပို့သူ၊ လက်ခံသူ၊ ပမာဏတွေ ပြထားပေမယ့် တချို့ကတော့ ဖတ်လို့ရတာ ဘာမှမရှိဘဲ သက်သေတစ်ခုအနေနဲ့ပဲ ရှိနေတယ်။ ပထမဆုံး တွေးမိတာက explorer ချို့ယွင်းနေတာပဲ။
တကယ်တော့ အဲဒီလိုမဟုတ်ဘူး။ Dusk မှာ မော်ဒယ်နှစ်မျိုးကို တစ်ပြိုင်နက် အသုံးပြုထားတယ်—အကာအကွယ်ပေးထားတဲ့ Phoenix နဲ့ ပွင့်လင်းမြင်သာပြီး အကောင့်အခြေပြုတဲ့ Moonlight တို့ပါ။ ဘယ်မော်ဒယ်တစ်မျိုးကိုမှ မဖြစ်မနေ သုံးခိုင်းတာမဟုတ်ဘူး၊ အရောင်းအဝယ်တစ်ခုချင်းစီအတွက် ကိုယ်တိုင်ရွေးလို့ရတယ်။ ငါမြင်ခဲ့တာက အဲဒါပဲ။
အဲဒီအချိန်မှာပဲ ငါ့အတွေးတွေ ပြောင်းသွားတယ်။ အရင်က “privacy chain” နဲ့ “မူလကတည်းက သီးသန့်ဖြစ်တဲ့စနစ်” ကို တစ်မျိုးတည်းလို သဘောထားခဲ့တယ်။ ဒီမှာတော့ အဲဒီနှစ်ခုက မတူဘူး။ သီးသန့်ထားခြင်းဆိုတာ ကိုယ်တိုင်ရွေးချယ်သုံးတာဖြစ်ပြီး စနစ်ထဲမှာ မူလကတည်းက ထည့်သွင်းထားတာမဟုတ်ဘူး။ ဒါကြောင့် ဖုံးကွယ်ထားတဲ့ လုပ်ဆောင်မှုတွေနဲ့ မြင်သာတဲ့ လုပ်ဆောင်မှုတွေ အတူတကွ ရှိနေနိုင်တယ်။
ဒီအကြောင်းကို အခုထိ စဉ်းစားနေတုန်းပဲ။ စည်းမျဉ်းစည်းကမ်းနဲ့ ထိန်းချုပ်ထားတဲ့ ငွေကြေးတွေက ပွင့်လင်းမြင်သာနေပြီး လက်လီအသုံးပြုသူတွေက အကာအကွယ်ပေးထားတဲ့စနစ်ကို သုံးကြမယ်ဆိုရင်၊ အဲဒါက ကွာဟချက်တစ်ခု ဖန်တီးတာလား၊ ဒါမှမဟုတ် ရှိပြီးသား ကွဲပြားမှုကို တရားဝင်ပုံစံချလိုက်တာပဲလား။
လောလောဆယ်တော့ ကိန်းဂဏန်းစုစုပေါင်းတွေထက် အကာအကွယ်ပေးထားတဲ့ ပမာဏနဲ့ ပွင့်လင်းမြင်သာတဲ့ ပမာဏတို့ရဲ့ အချိုးကို စောင့်ကြည့်နေတယ်။ ပွင့်လင်းမြင်သာမှုကို မူလအတိုင်းထားမယ့်အစား လျှို့ဝှက်ရေးစံနှုန်းကို လက်ခံကျင့်သုံးလာတဲ့ စာချုပ်အရေအတွက်ကိုလည်း ကြည့်နေတယ်။
အမှန်အတိုင်းပြောရရင် ဒီအရာက ဈေးကွက်ကို ပိုကျန်းမာစေမလား၊ ဒါမှမဟုတ် အချင်းချင်း ဘယ်တော့မှ မဆက်သွယ်နိုင်တဲ့ အခန်းတွေထဲ ငွေဖြစ်လွယ်မှုကို ခွဲထုတ်လိုက်တာပဲလားဆိုတာ မသိသေးဘူး။ အဲဒါကိုပဲ ဆက်စဉ်းစားနေတုန်းပါ။
@Dusk_Foundation #Dusk
$DUSK
{future}(DUSKUSDT)
$TAC
{future}(TACUSDT)
$ONG
{future}(ONGUSDT)
တစ်ညနေမှာ Dusk ရဲ့ explorer ကို ကြည့်နေတုန်း အာရုံတစ်ဝက်လောက်ပဲ စိုက်ထားမိပြီး တစ်ခုခုတော့ မမှန်သလို ခံစားလိုက်ရတယ်။ အရောင်းအဝယ်တချို့မှာ ပို့သူ၊ လက်ခံသူ၊ ပမာဏတွေ ပြထားပေမယ့် တချို့ကတော့ ဖတ်လို့ရတာ ဘာမှမရှိဘဲ သက်သေတစ်ခုအနေနဲ့ပဲ ရှိနေတယ်။ ပထမဆုံး တွေးမိတာက explorer ချို့ယွင်းနေတာပဲ။
တကယ်တော့ အဲဒီလိုမဟုတ်ဘူး။ Dusk မှာ မော်ဒယ်နှစ်မျိုးကို တစ်ပြိုင်နက် အသုံးပြုထားတယ်—အကာအကွယ်ပေးထားတဲ့ Phoenix နဲ့ ပွင့်လင်းမြင်သာပြီး အကောင့်အခြေပြုတဲ့ Moonlight တို့ပါ။ ဘယ်မော်ဒယ်တစ်မျိုးကိုမှ မဖြစ်မနေ သုံးခိုင်းတာမဟုတ်ဘူး၊ အရောင်းအဝယ်တစ်ခုချင်းစီအတွက် ကိုယ်တိုင်ရွေးလို့ရတယ်။ ငါမြင်ခဲ့တာက အဲဒါပဲ။
အဲဒီအချိန်မှာပဲ ငါ့အတွေးတွေ ပြောင်းသွားတယ်။ အရင်က “privacy chain” နဲ့ “မူလကတည်းက သီးသန့်ဖြစ်တဲ့စနစ်” ကို တစ်မျိုးတည်းလို သဘောထားခဲ့တယ်။ ဒီမှာတော့ အဲဒီနှစ်ခုက မတူဘူး။ သီးသန့်ထားခြင်းဆိုတာ ကိုယ်တိုင်ရွေးချယ်သုံးတာဖြစ်ပြီး စနစ်ထဲမှာ မူလကတည်းက ထည့်သွင်းထားတာမဟုတ်ဘူး။ ဒါကြောင့် ဖုံးကွယ်ထားတဲ့ လုပ်ဆောင်မှုတွေနဲ့ မြင်သာတဲ့ လုပ်ဆောင်မှုတွေ အတူတကွ ရှိနေနိုင်တယ်။
ဒီအကြောင်းကို အခုထိ စဉ်းစားနေတုန်းပဲ။ စည်းမျဉ်းစည်းကမ်းနဲ့ ထိန်းချုပ်ထားတဲ့ ငွေကြေးတွေက ပွင့်လင်းမြင်သာနေပြီး လက်လီအသုံးပြုသူတွေက အကာအကွယ်ပေးထားတဲ့စနစ်ကို သုံးကြမယ်ဆိုရင်၊ အဲဒါက ကွာဟချက်တစ်ခု ဖန်တီးတာလား၊ ဒါမှမဟုတ် ရှိပြီးသား ကွဲပြားမှုကို တရားဝင်ပုံစံချလိုက်တာပဲလား။
လောလောဆယ်တော့ ကိန်းဂဏန်းစုစုပေါင်းတွေထက် အကာအကွယ်ပေးထားတဲ့ ပမာဏနဲ့ ပွင့်လင်းမြင်သာတဲ့ ပမာဏတို့ရဲ့ အချိုးကို စောင့်ကြည့်နေတယ်။ ပွင့်လင်းမြင်သာမှုကို မူလအတိုင်းထားမယ့်အစား လျှို့ဝှက်ရေးစံနှုန်းကို လက်ခံကျင့်သုံးလာတဲ့ စာချုပ်အရေအတွက်ကိုလည်း ကြည့်နေတယ်။
အမှန်အတိုင်းပြောရရင် ဒီအရာက ဈေးကွက်ကို ပိုကျန်းမာစေမလား၊ ဒါမှမဟုတ် အချင်းချင်း ဘယ်တော့မှ မဆက်သွယ်နိုင်တဲ့ အခန်းတွေထဲ ငွေဖြစ်လွယ်မှုကို ခွဲထုတ်လိုက်တာပဲလားဆိုတာ မသိသေးဘူး။ အဲဒါကိုပဲ ဆက်စဉ်းစားနေတုန်းပါ။
@Dusk #Dusk
$DUSK
$TAC
$ONG
တကယ်တော့ အဲဒီလိုမဟုတ်ဘူး။ Dusk မှာ မော်ဒယ်နှစ်မျိုးကို တစ်ပြိုင်နက် အသုံးပြုထားတယ်—အကာအကွယ်ပေးထားတဲ့ Phoenix နဲ့ ပွင့်လင်းမြင်သာပြီး အကောင့်အခြေပြုတဲ့ Moonlight တို့ပါ။ ဘယ်မော်ဒယ်တစ်မျိုးကိုမှ မဖြစ်မနေ သုံးခိုင်းတာမဟုတ်ဘူး၊ အရောင်းအဝယ်တစ်ခုချင်းစီအတွက် ကိုယ်တိုင်ရွေးလို့ရတယ်။ ငါမြင်ခဲ့တာက အဲဒါပဲ။
အဲဒီအချိန်မှာပဲ ငါ့အတွေးတွေ ပြောင်းသွားတယ်။ အရင်က “privacy chain” နဲ့ “မူလကတည်းက သီးသန့်ဖြစ်တဲ့စနစ်” ကို တစ်မျိုးတည်းလို သဘောထားခဲ့တယ်။ ဒီမှာတော့ အဲဒီနှစ်ခုက မတူဘူး။ သီးသန့်ထားခြင်းဆိုတာ ကိုယ်တိုင်ရွေးချယ်သုံးတာဖြစ်ပြီး စနစ်ထဲမှာ မူလကတည်းက ထည့်သွင်းထားတာမဟုတ်ဘူး။ ဒါကြောင့် ဖုံးကွယ်ထားတဲ့ လုပ်ဆောင်မှုတွေနဲ့ မြင်သာတဲ့ လုပ်ဆောင်မှုတွေ အတူတကွ ရှိနေနိုင်တယ်။
ဒီအကြောင်းကို အခုထိ စဉ်းစားနေတုန်းပဲ။ စည်းမျဉ်းစည်းကမ်းနဲ့ ထိန်းချုပ်ထားတဲ့ ငွေကြေးတွေက ပွင့်လင်းမြင်သာနေပြီး လက်လီအသုံးပြုသူတွေက အကာအကွယ်ပေးထားတဲ့စနစ်ကို သုံးကြမယ်ဆိုရင်၊ အဲဒါက ကွာဟချက်တစ်ခု ဖန်တီးတာလား၊ ဒါမှမဟုတ် ရှိပြီးသား ကွဲပြားမှုကို တရားဝင်ပုံစံချလိုက်တာပဲလား။
လောလောဆယ်တော့ ကိန်းဂဏန်းစုစုပေါင်းတွေထက် အကာအကွယ်ပေးထားတဲ့ ပမာဏနဲ့ ပွင့်လင်းမြင်သာတဲ့ ပမာဏတို့ရဲ့ အချိုးကို စောင့်ကြည့်နေတယ်။ ပွင့်လင်းမြင်သာမှုကို မူလအတိုင်းထားမယ့်အစား လျှို့ဝှက်ရေးစံနှုန်းကို လက်ခံကျင့်သုံးလာတဲ့ စာချုပ်အရေအတွက်ကိုလည်း ကြည့်နေတယ်။
အမှန်အတိုင်းပြောရရင် ဒီအရာက ဈေးကွက်ကို ပိုကျန်းမာစေမလား၊ ဒါမှမဟုတ် အချင်းချင်း ဘယ်တော့မှ မဆက်သွယ်နိုင်တဲ့ အခန်းတွေထဲ ငွေဖြစ်လွယ်မှုကို ခွဲထုတ်လိုက်တာပဲလားဆိုတာ မသိသေးဘူး။ အဲဒါကိုပဲ ဆက်စဉ်းစားနေတုန်းပါ။
@Dusk #Dusk
$DUSK
$TAC
$ONG
3
6
517
·
--
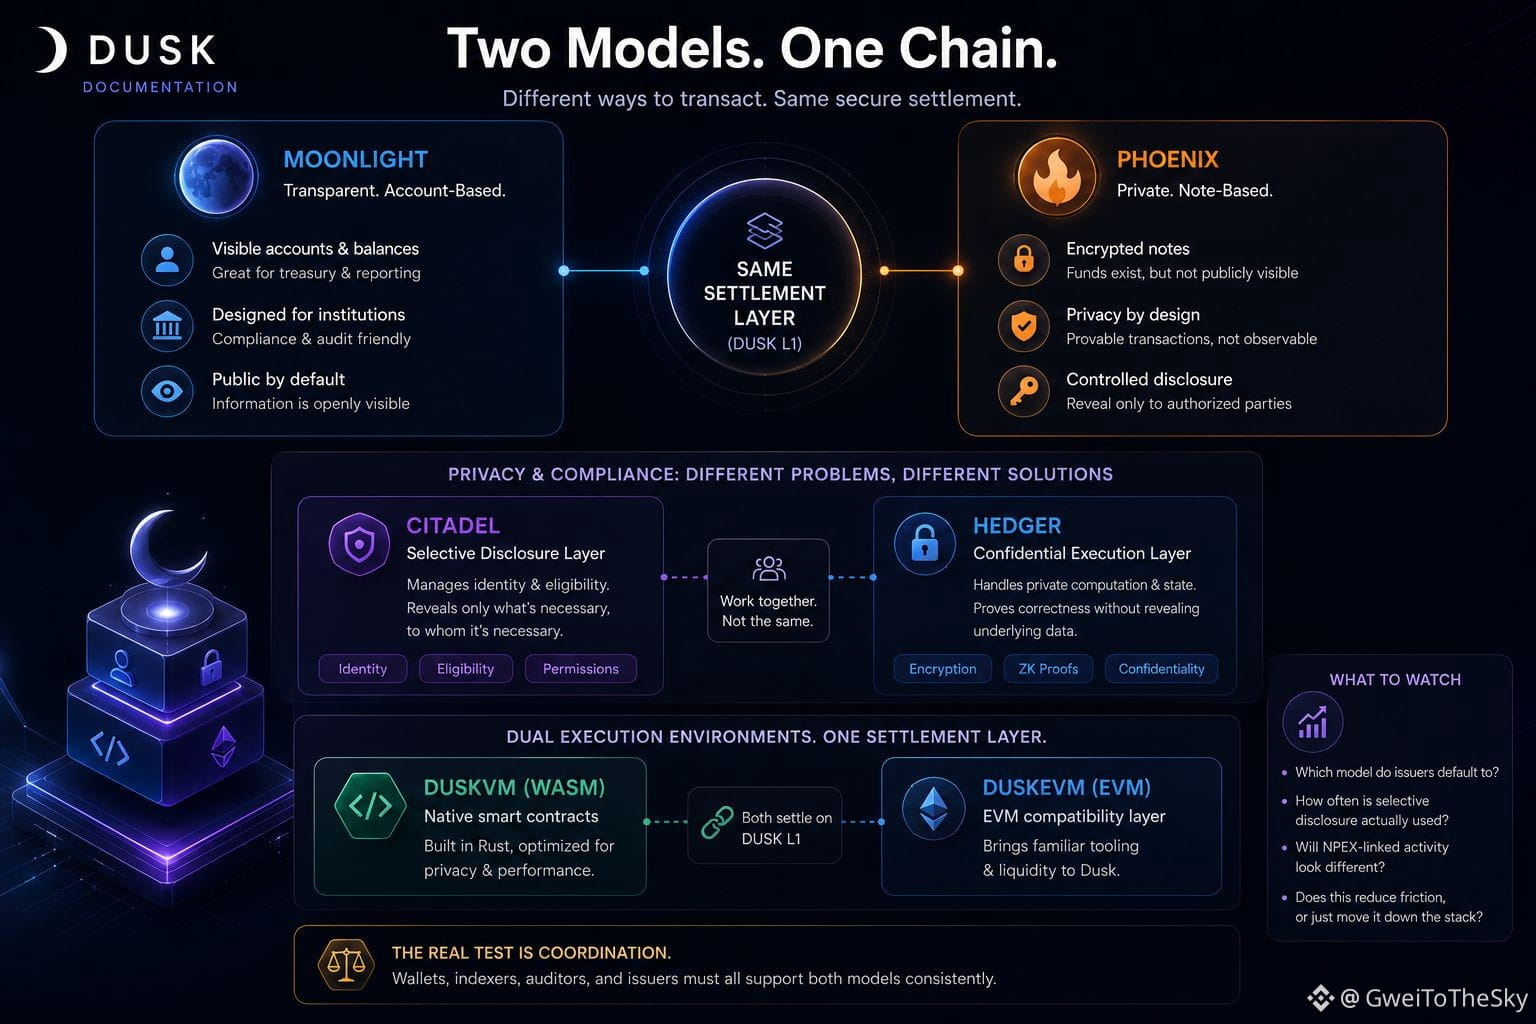
Dusk ရဲ့ စာရွက်စာတမ်းတွေကို ဇယားတစ်ခုထက် ပိုပြီးဖတ်ရှုရင်း Moonlight နဲ့ Phoenix ဟာ wallet ရွေးချယ်စရာနှစ်ခုသာဖြစ်ပြီး ပွင့်လင်းမြင်သာမှုရှိတာနဲ့ သီးသန့်ဖြစ်တာထဲက ကိုယ်ကြိုက်တာကို ရွေးရမယ်လို့ ကျွန်တော် ထင်ခဲ့တယ်။ ပိုပြီးသေချာဖတ်ကြည့်တော့ အဲဒီလိုယူဆချက်က မမှန်တော့ဘူး။
ကျွန်တော့်အမြင် ပြောင်းလဲသွားစေတာက ဒါတွေဟာ အပြန်အလှန်အစားထိုးသုံးလို့ရတဲ့ မုဒ်တွေမဟုတ်ဘဲ တူညီတဲ့ chain ပေါ်မှာ အခြေချတဲ့ သီးခြားငွေလွှဲပုံစံတွေဖြစ်တယ်ဆိုတာ သတိပြုမိတာပါ။ Moonlight က မြင်သာတဲ့ account စာရင်းတစ်ခုလို လုပ်ဆောင်ပြီး ဘဏ္ဍာရေးစီမံခန့်ခွဲမှုနဲ့ အစီရင်ခံတင်ပြမှုတွေအတွက် အသုံးဝင်တယ်။ Phoenix ကတော့ ရန်ပုံငွေတွေကို ကုဒ်ဝှက်ထားတဲ့ မှတ်စုတွေအဖြစ် သိမ်းဆည်းထားပြီး မှန်ကန်ကြောင်း သက်သေပြနိုင်ပေမယ့် ကြည့်ရှုလို့မရဘူး။ အခြေချမှုအလွှာက တစ်ခုတည်းပေမယ့် သတင်းအချက်အလက်မြင်ကွင်းတွေက မတူကြဘူး။
ဒီကွဲပြားမှုက အရေးကြီးတယ်။ ဘာလို့လဲဆိုတော့ crypto အကြောင်း ဆွေးနွေးမှုအများစုမှာ ကိုယ်ရေးလုံခြုံမှုနဲ့ စည်းမျဉ်းလိုက်နာမှုကို ဆန့်ကျင်ဘက်တွေလို သဘောထားကြလို့ပါ။ ဒီမှာတော့ ဒီဇိုင်းအရ သီးခြားခွဲထားတယ်။ Citadel က ကိုယ်ရေးအချက်အလက်ဆိုင်ရာ အရည်အချင်းလက္ခဏာတွေကို ရွေးချယ်ဖော်ပြနိုင်အောင် ကိုင်တွယ်ပြီး Hedger က EVM ဘက်မှာ လျှို့ဝှက်စွာ လုပ်ဆောင်မှုကို ကိုင်တွယ်တယ်။ အရည်အချင်းပြည့်မီမှုကို သက်သေပြတာနဲ့ ပိုင်ဆိုင်မှုအနေအထားကို ဖုံးကွယ်တာဟာ မတူညီတဲ့ ပြဿနာတွေဖြစ်ပြီး မတူညီတဲ့နည်းလမ်းတွေနဲ့ ဖြေရှင်းထားတာ ဖြစ်လာတယ်။
ကျွန်တော် အခုထိ မသေချာသေးတာက ညှိနှိုင်းဆောင်ရွက်မှုအတွက် ကုန်ကျစရိတ်ပါ။ ငွေလွှဲပုံစံနှစ်မျိုးနဲ့ လုပ်ဆောင်မှုပတ်ဝန်းကျင်နှစ်မျိုး (မူရင်း WASM နဲ့ EVM) ကို တစ်ပြိုင်တည်း လည်ပတ်ရတာကြောင့် wallet တွေ၊ indexer တွေနဲ့ စာရင်းစစ်တွေက တစ်သမတ်တည်း ပံ့ပိုးပေးနိုင်ဖို့ လိုအပ်တဲ့ အပိုနယ်ပယ်တွေ ပိုများလာတယ်။ စာရွက်ပေါ်မှာ ကြော့ရှင်းနေတာက လက်တွေ့မှာလည်း ကိရိယာတွေ တစ်သမတ်တည်းရှိမယ်လို့ အာမမခံနိုင်ဘူး။
ရှေ့ဆက်ပြီးတော့ ဘယ်ပုံစံကို အမှန်တကယ်ထုတ်ပေးသူတွေက ပုံမှန်အဖြစ် ရွေးချယ်ကြသလဲ၊ ရွေးချယ်ဖော်ပြမှုကို ဆွေးနွေးရုံသာမက ဘယ်လောက်မကြာခဏ အသုံးပြုကြသလဲ၊ NPEX နဲ့ ချိတ်ဆက်ထားတဲ့ လုပ်ဆောင်မှုတွေဟာ ပုံမှန်ငွေလွှဲမှုတွေနဲ့ ကွဲပြားစွာ လုပ်ဆောင်သလားဆိုတာကိုပဲ စောင့်ကြည့်ချင်တယ်။
ဒီတည်ဆောက်ပုံက အတားအဆီးတွေကို လျှော့ချပေးတာလား၊ ဒါမှမဟုတ် stack ရဲ့ အောက်ပိုင်းဆီကိုပဲ ရွှေ့ပြောင်းပေးတာလားဆိုတာ ကျွန်တော် မသေချာသေးဘူး။
@Dusk_Foundation #Dusk
$DUSK
{future}(DUSKUSDT)
$MORPHO
{future}(MORPHOUSDT)
$TRUMP
{future}(TRUMPUSDT)
Dusk ရဲ့ စာရွက်စာတမ်းတွေကို ဇယားတစ်ခုထက် ပိုပြီးဖတ်ရှုရင်း Moonlight နဲ့ Phoenix ဟာ wallet ရွေးချယ်စရာနှစ်ခုသာဖြစ်ပြီး ပွင့်လင်းမြင်သာမှုရှိတာနဲ့ သီးသန့်ဖြစ်တာထဲက ကိုယ်ကြိုက်တာကို ရွေးရမယ်လို့ ကျွန်တော် ထင်ခဲ့တယ်။ ပိုပြီးသေချာဖတ်ကြည့်တော့ အဲဒီလိုယူဆချက်က မမှန်တော့ဘူး။
ကျွန်တော့်အမြင် ပြောင်းလဲသွားစေတာက ဒါတွေဟာ အပြန်အလှန်အစားထိုးသုံးလို့ရတဲ့ မုဒ်တွေမဟုတ်ဘဲ တူညီတဲ့ chain ပေါ်မှာ အခြေချတဲ့ သီးခြားငွေလွှဲပုံစံတွေဖြစ်တယ်ဆိုတာ သတိပြုမိတာပါ။ Moonlight က မြင်သာတဲ့ account စာရင်းတစ်ခုလို လုပ်ဆောင်ပြီး ဘဏ္ဍာရေးစီမံခန့်ခွဲမှုနဲ့ အစီရင်ခံတင်ပြမှုတွေအတွက် အသုံးဝင်တယ်။ Phoenix ကတော့ ရန်ပုံငွေတွေကို ကုဒ်ဝှက်ထားတဲ့ မှတ်စုတွေအဖြစ် သိမ်းဆည်းထားပြီး မှန်ကန်ကြောင်း သက်သေပြနိုင်ပေမယ့် ကြည့်ရှုလို့မရဘူး။ အခြေချမှုအလွှာက တစ်ခုတည်းပေမယ့် သတင်းအချက်အလက်မြင်ကွင်းတွေက မတူကြဘူး။
ဒီကွဲပြားမှုက အရေးကြီးတယ်။ ဘာလို့လဲဆိုတော့ crypto အကြောင်း ဆွေးနွေးမှုအများစုမှာ ကိုယ်ရေးလုံခြုံမှုနဲ့ စည်းမျဉ်းလိုက်နာမှုကို ဆန့်ကျင်ဘက်တွေလို သဘောထားကြလို့ပါ။ ဒီမှာတော့ ဒီဇိုင်းအရ သီးခြားခွဲထားတယ်။ Citadel က ကိုယ်ရေးအချက်အလက်ဆိုင်ရာ အရည်အချင်းလက္ခဏာတွေကို ရွေးချယ်ဖော်ပြနိုင်အောင် ကိုင်တွယ်ပြီး Hedger က EVM ဘက်မှာ လျှို့ဝှက်စွာ လုပ်ဆောင်မှုကို ကိုင်တွယ်တယ်။ အရည်အချင်းပြည့်မီမှုကို သက်သေပြတာနဲ့ ပိုင်ဆိုင်မှုအနေအထားကို ဖုံးကွယ်တာဟာ မတူညီတဲ့ ပြဿနာတွေဖြစ်ပြီး မတူညီတဲ့နည်းလမ်းတွေနဲ့ ဖြေရှင်းထားတာ ဖြစ်လာတယ်။
ကျွန်တော် အခုထိ မသေချာသေးတာက ညှိနှိုင်းဆောင်ရွက်မှုအတွက် ကုန်ကျစရိတ်ပါ။ ငွေလွှဲပုံစံနှစ်မျိုးနဲ့ လုပ်ဆောင်မှုပတ်ဝန်းကျင်နှစ်မျိုး (မူရင်း WASM နဲ့ EVM) ကို တစ်ပြိုင်တည်း လည်ပတ်ရတာကြောင့် wallet တွေ၊ indexer တွေနဲ့ စာရင်းစစ်တွေက တစ်သမတ်တည်း ပံ့ပိုးပေးနိုင်ဖို့ လိုအပ်တဲ့ အပိုနယ်ပယ်တွေ ပိုများလာတယ်။ စာရွက်ပေါ်မှာ ကြော့ရှင်းနေတာက လက်တွေ့မှာလည်း ကိရိယာတွေ တစ်သမတ်တည်းရှိမယ်လို့ အာမမခံနိုင်ဘူး။
ရှေ့ဆက်ပြီးတော့ ဘယ်ပုံစံကို အမှန်တကယ်ထုတ်ပေးသူတွေက ပုံမှန်အဖြစ် ရွေးချယ်ကြသလဲ၊ ရွေးချယ်ဖော်ပြမှုကို ဆွေးနွေးရုံသာမက ဘယ်လောက်မကြာခဏ အသုံးပြုကြသလဲ၊ NPEX နဲ့ ချိတ်ဆက်ထားတဲ့ လုပ်ဆောင်မှုတွေဟာ ပုံမှန်ငွေလွှဲမှုတွေနဲ့ ကွဲပြားစွာ လုပ်ဆောင်သလားဆိုတာကိုပဲ စောင့်ကြည့်ချင်တယ်။
ဒီတည်ဆောက်ပုံက အတားအဆီးတွေကို လျှော့ချပေးတာလား၊ ဒါမှမဟုတ် stack ရဲ့ အောက်ပိုင်းဆီကိုပဲ ရွှေ့ပြောင်းပေးတာလားဆိုတာ ကျွန်တော် မသေချာသေးဘူး။
@Dusk #Dusk
$DUSK
$MORPHO
$TRUMP
ကျွန်တော့်အမြင် ပြောင်းလဲသွားစေတာက ဒါတွေဟာ အပြန်အလှန်အစားထိုးသုံးလို့ရတဲ့ မုဒ်တွေမဟုတ်ဘဲ တူညီတဲ့ chain ပေါ်မှာ အခြေချတဲ့ သီးခြားငွေလွှဲပုံစံတွေဖြစ်တယ်ဆိုတာ သတိပြုမိတာပါ။ Moonlight က မြင်သာတဲ့ account စာရင်းတစ်ခုလို လုပ်ဆောင်ပြီး ဘဏ္ဍာရေးစီမံခန့်ခွဲမှုနဲ့ အစီရင်ခံတင်ပြမှုတွေအတွက် အသုံးဝင်တယ်။ Phoenix ကတော့ ရန်ပုံငွေတွေကို ကုဒ်ဝှက်ထားတဲ့ မှတ်စုတွေအဖြစ် သိမ်းဆည်းထားပြီး မှန်ကန်ကြောင်း သက်သေပြနိုင်ပေမယ့် ကြည့်ရှုလို့မရဘူး။ အခြေချမှုအလွှာက တစ်ခုတည်းပေမယ့် သတင်းအချက်အလက်မြင်ကွင်းတွေက မတူကြဘူး။
ဒီကွဲပြားမှုက အရေးကြီးတယ်။ ဘာလို့လဲဆိုတော့ crypto အကြောင်း ဆွေးနွေးမှုအများစုမှာ ကိုယ်ရေးလုံခြုံမှုနဲ့ စည်းမျဉ်းလိုက်နာမှုကို ဆန့်ကျင်ဘက်တွေလို သဘောထားကြလို့ပါ။ ဒီမှာတော့ ဒီဇိုင်းအရ သီးခြားခွဲထားတယ်။ Citadel က ကိုယ်ရေးအချက်အလက်ဆိုင်ရာ အရည်အချင်းလက္ခဏာတွေကို ရွေးချယ်ဖော်ပြနိုင်အောင် ကိုင်တွယ်ပြီး Hedger က EVM ဘက်မှာ လျှို့ဝှက်စွာ လုပ်ဆောင်မှုကို ကိုင်တွယ်တယ်။ အရည်အချင်းပြည့်မီမှုကို သက်သေပြတာနဲ့ ပိုင်ဆိုင်မှုအနေအထားကို ဖုံးကွယ်တာဟာ မတူညီတဲ့ ပြဿနာတွေဖြစ်ပြီး မတူညီတဲ့နည်းလမ်းတွေနဲ့ ဖြေရှင်းထားတာ ဖြစ်လာတယ်။
ကျွန်တော် အခုထိ မသေချာသေးတာက ညှိနှိုင်းဆောင်ရွက်မှုအတွက် ကုန်ကျစရိတ်ပါ။ ငွေလွှဲပုံစံနှစ်မျိုးနဲ့ လုပ်ဆောင်မှုပတ်ဝန်းကျင်နှစ်မျိုး (မူရင်း WASM နဲ့ EVM) ကို တစ်ပြိုင်တည်း လည်ပတ်ရတာကြောင့် wallet တွေ၊ indexer တွေနဲ့ စာရင်းစစ်တွေက တစ်သမတ်တည်း ပံ့ပိုးပေးနိုင်ဖို့ လိုအပ်တဲ့ အပိုနယ်ပယ်တွေ ပိုများလာတယ်။ စာရွက်ပေါ်မှာ ကြော့ရှင်းနေတာက လက်တွေ့မှာလည်း ကိရိယာတွေ တစ်သမတ်တည်းရှိမယ်လို့ အာမမခံနိုင်ဘူး။
ရှေ့ဆက်ပြီးတော့ ဘယ်ပုံစံကို အမှန်တကယ်ထုတ်ပေးသူတွေက ပုံမှန်အဖြစ် ရွေးချယ်ကြသလဲ၊ ရွေးချယ်ဖော်ပြမှုကို ဆွေးနွေးရုံသာမက ဘယ်လောက်မကြာခဏ အသုံးပြုကြသလဲ၊ NPEX နဲ့ ချိတ်ဆက်ထားတဲ့ လုပ်ဆောင်မှုတွေဟာ ပုံမှန်ငွေလွှဲမှုတွေနဲ့ ကွဲပြားစွာ လုပ်ဆောင်သလားဆိုတာကိုပဲ စောင့်ကြည့်ချင်တယ်။
ဒီတည်ဆောက်ပုံက အတားအဆီးတွေကို လျှော့ချပေးတာလား၊ ဒါမှမဟုတ် stack ရဲ့ အောက်ပိုင်းဆီကိုပဲ ရွှေ့ပြောင်းပေးတာလားဆိုတာ ကျွန်တော် မသေချာသေးဘူး။
@Dusk #Dusk
$DUSK
$MORPHO
$TRUMP
5
7
292
·
--
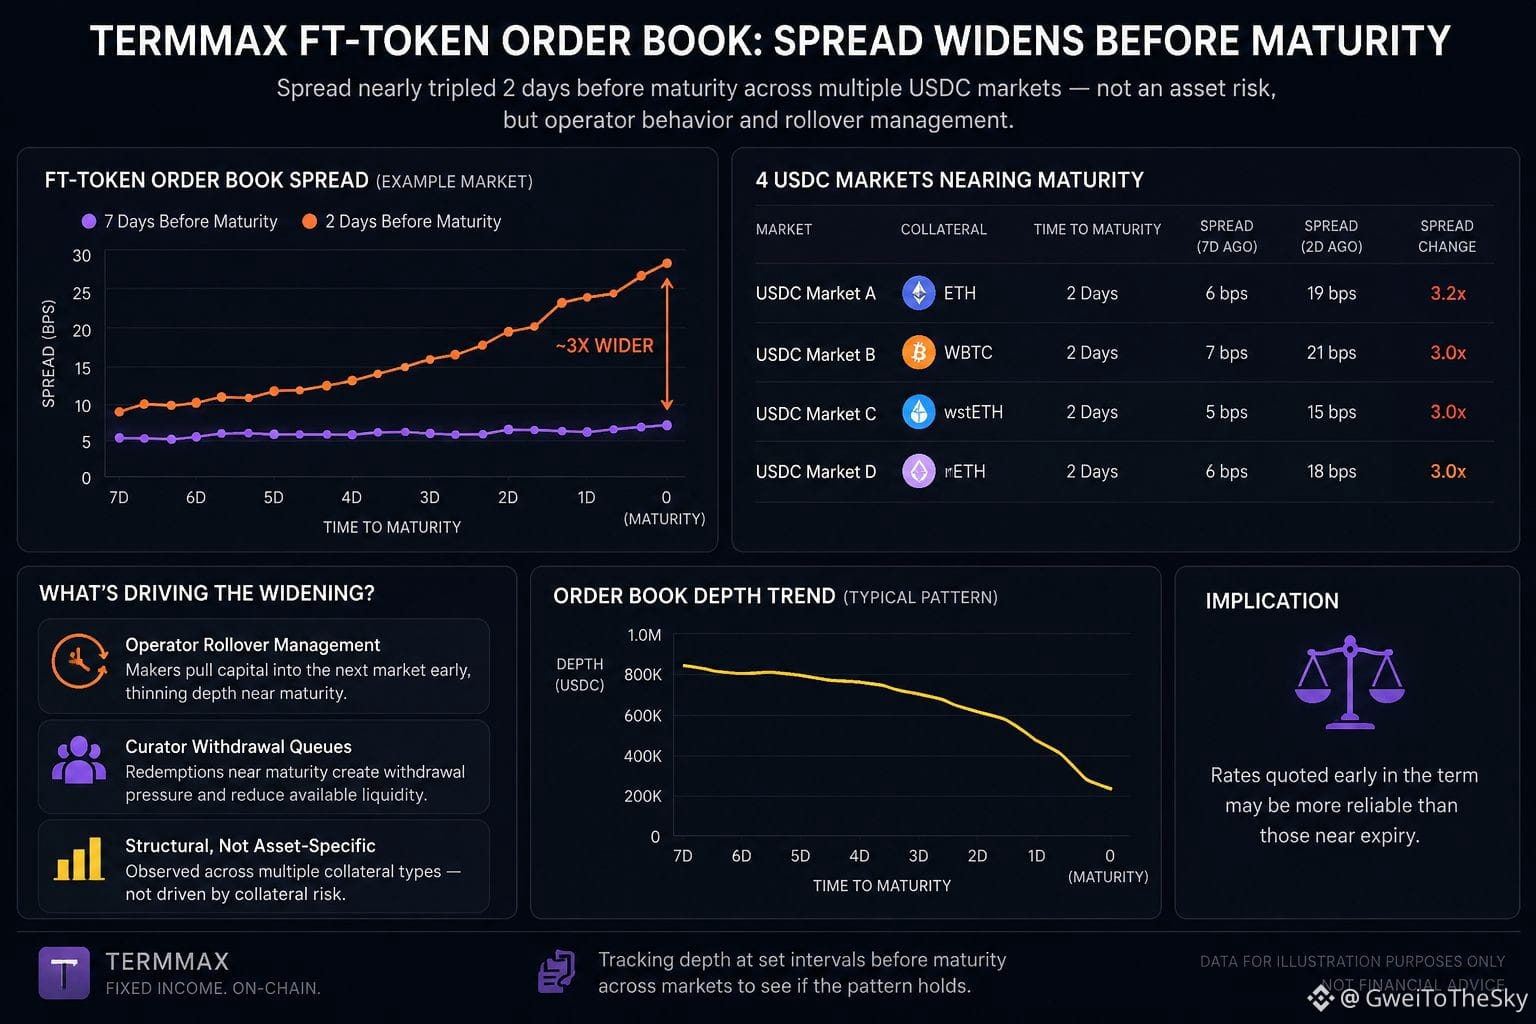
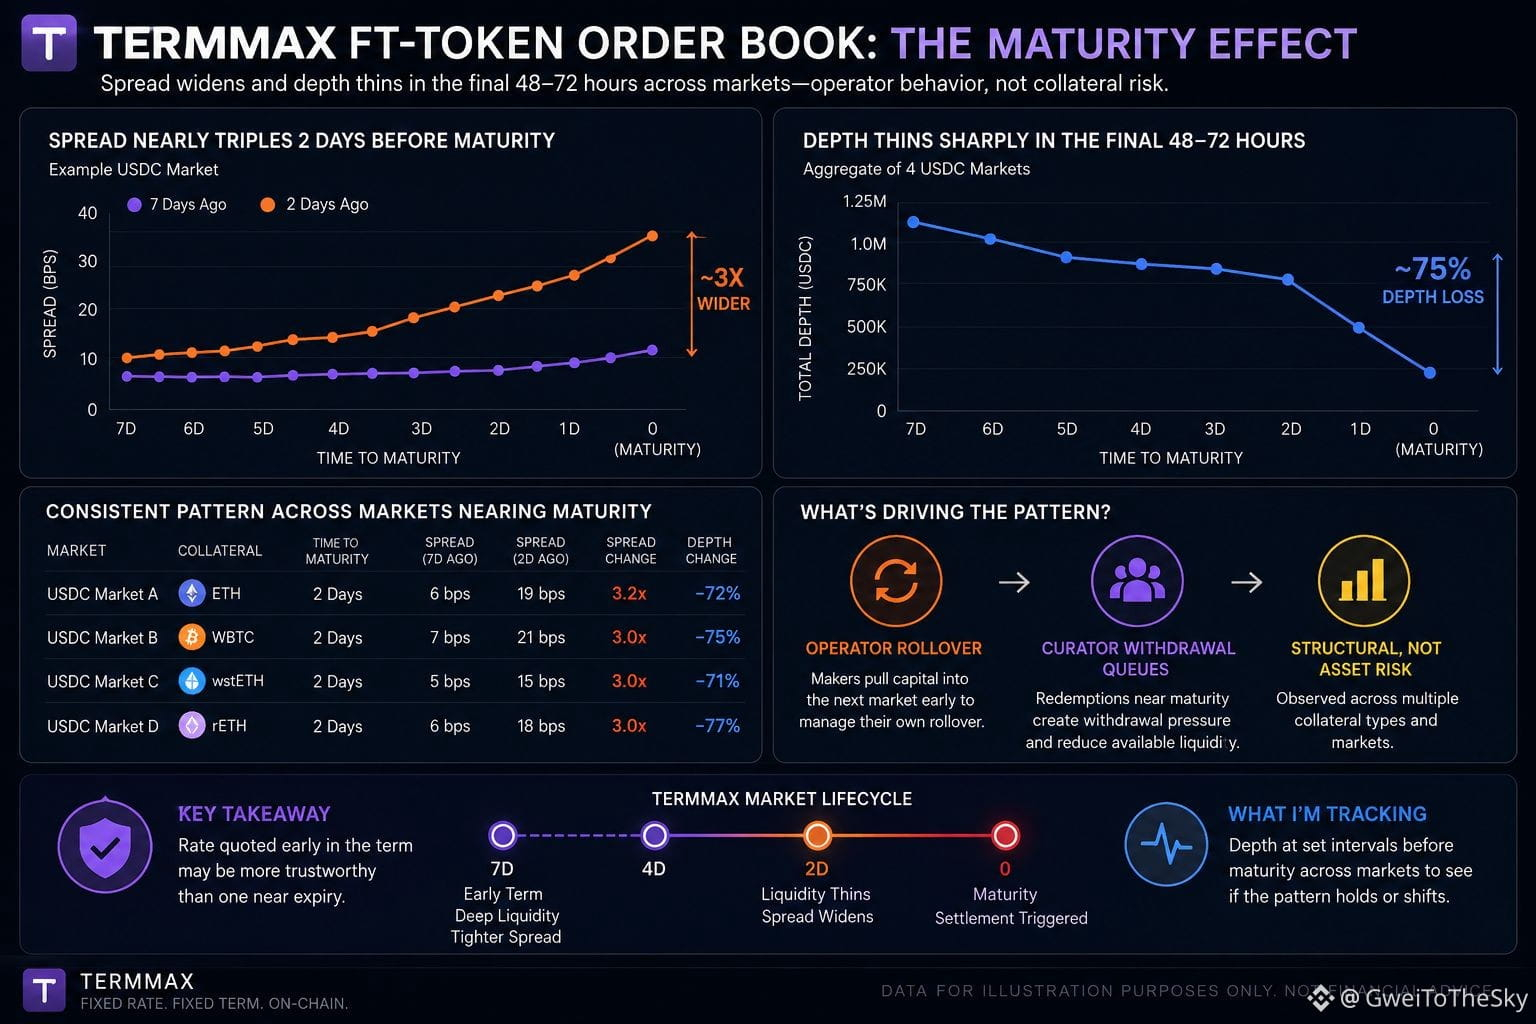
ဈေးကွက်သက်တမ်းကုန်ဆုံးရန် နှစ်ရက်အလိုတွင် TermMax ရဲ့ ft-token order book ကို သတိထားကြည့်မိရာ၊ spread က အရင်တစ်ပတ်ကထက် သုံးဆနီးပါး ကျယ်လာတာကို တွေ့ရတယ်။ အစပိုင်းမှာ အပေါင်ပစ္စည်းဆိုင်ရာ အန္တရာယ်ကို ဈေးနှုန်းထဲ ထည့်သွင်းတွက်ချက်နေတာလို့ ထင်ခဲ့တယ်။
သက်တမ်းကုန်ဆုံးခါနီးဖြစ်တဲ့ အခြား USDC ဈေးကွက်သုံးခုကို စစ်ကြည့်တော့ အပေါင်ပစ္စည်းအမျိုးအစားမရွေး နောက်ဆုံး ၄၈-၇၂ နာရီအတွင်း order book ရဲ့ depth သိသိသာသာ လျော့သွားတဲ့ တူညီတဲ့ပုံစံကို တွေ့ရတယ်။ ဒါကြောင့် ပိုင်ဆိုင်မှုတစ်မျိုးတည်းနဲ့ သက်ဆိုင်တဲ့ စိုးရိမ်မှုကြောင့် မဟုတ်ဘူးဆိုတာ သိသာသွားတယ်။
ကျွန်တော် မစဉ်းစားမိခဲ့တာက လုပ်ငန်းလည်ပတ်သူတွေရဲ့ အပြုအမူပါ။ ပုံသေအတိုးနှုန်းကို quote ပေးတဲ့ market maker တွေဟာ အကြွေးဆိုင်ရာအန္တရာယ်ကိုပဲ ဈေးနှုန်းသတ်မှတ်တာ မဟုတ်ဘဲ ကိုယ့်ရဲ့ rollover ကိုလည်း စီမံကြတယ်။ သက်တမ်းကုန်ခါနီးမှာ နောက်ဈေးကွက်အတွက် အရင်းအနှီးကို စောစောရွှေ့ထားကြတာကြောင့် အပေါင်ပစ္စည်းအပေါ် ယုံကြည်မှုကို ထင်ဟပ်တာထက် order book ရဲ့ depth လျော့သွားတာ ဖြစ်နိုင်တယ်။
ဒါက market maker တွေ ညှိနှိုင်းလုပ်ဆောင်တာလား၊ ဒါမှမဟုတ် တစ်ဦးချင်းစီရဲ့ ကိုယ်ကျိုးစီးပွားကြောင့် တပြိုင်နက်တည်း လုပ်ဆောင်တာလား၊ ဒါမှမဟုတ် curator တွေရဲ့ withdrawal queue က သက်တမ်းကုန်ခါနီးမှာ redemption တွေကို ဆောင်ရွက်နေတာကြောင့် ဖွဲ့စည်းပုံအရ ဖြစ်ပေါ်တာလားဆိုတာတော့ မသိရသေးဘူး။
အခုတော့ ဒီကျဆင်းမှုက အမြဲတမ်းတူညီနေသလား၊ ဒါမှမဟုတ် ပြောင်းလဲသလားဆိုတာ ကြည့်ဖို့ ဈေးကွက်အမျိုးမျိုးမှာ သက်တမ်းမကုန်ခင် သတ်မှတ်ထားတဲ့ အချိန်အပိုင်းအခြားတွေအလိုက် depth ကို စောင့်ကြည့်နေတယ်။
ဒီပုံစံက မှန်နေတယ်ဆိုရင် သက်တမ်းအစောပိုင်းမှာ quote ပေးထားတဲ့ အတိုးနှုန်းက သက်တမ်းကုန်ခါနီးမှာ ပေးထားတာထက် ပိုယုံကြည်စိတ်ချရနိုင်တယ်။ ဒီလိုမျိုး သတိထားမိသူ ရှိလား။
@termmax #termmax
$GALA
{future}(GALAUSDT)
$BLESS
{future}(BLESSUSDT)
$GPS
{future}(GPSUSDT)
ဈေးကွက်သက်တမ်းကုန်ဆုံးရန် နှစ်ရက်အလိုတွင် TermMax ရဲ့ ft-token order book ကို သတိထားကြည့်မိရာ၊ spread က အရင်တစ်ပတ်ကထက် သုံးဆနီးပါး ကျယ်လာတာကို တွေ့ရတယ်။ အစပိုင်းမှာ အပေါင်ပစ္စည်းဆိုင်ရာ အန္တရာယ်ကို ဈေးနှုန်းထဲ ထည့်သွင်းတွက်ချက်နေတာလို့ ထင်ခဲ့တယ်။
သက်တမ်းကုန်ဆုံးခါနီးဖြစ်တဲ့ အခြား USDC ဈေးကွက်သုံးခုကို စစ်ကြည့်တော့ အပေါင်ပစ္စည်းအမျိုးအစားမရွေး နောက်ဆုံး ၄၈-၇၂ နာရီအတွင်း order book ရဲ့ depth သိသိသာသာ လျော့သွားတဲ့ တူညီတဲ့ပုံစံကို တွေ့ရတယ်။ ဒါကြောင့် ပိုင်ဆိုင်မှုတစ်မျိုးတည်းနဲ့ သက်ဆိုင်တဲ့ စိုးရိမ်မှုကြောင့် မဟုတ်ဘူးဆိုတာ သိသာသွားတယ်။
ကျွန်တော် မစဉ်းစားမိခဲ့တာက လုပ်ငန်းလည်ပတ်သူတွေရဲ့ အပြုအမူပါ။ ပုံသေအတိုးနှုန်းကို quote ပေးတဲ့ market maker တွေဟာ အကြွေးဆိုင်ရာအန္တရာယ်ကိုပဲ ဈေးနှုန်းသတ်မှတ်တာ မဟုတ်ဘဲ ကိုယ့်ရဲ့ rollover ကိုလည်း စီမံကြတယ်။ သက်တမ်းကုန်ခါနီးမှာ နောက်ဈေးကွက်အတွက် အရင်းအနှီးကို စောစောရွှေ့ထားကြတာကြောင့် အပေါင်ပစ္စည်းအပေါ် ယုံကြည်မှုကို ထင်ဟပ်တာထက် order book ရဲ့ depth လျော့သွားတာ ဖြစ်နိုင်တယ်။
ဒါက market maker တွေ ညှိနှိုင်းလုပ်ဆောင်တာလား၊ ဒါမှမဟုတ် တစ်ဦးချင်းစီရဲ့ ကိုယ်ကျိုးစီးပွားကြောင့် တပြိုင်နက်တည်း လုပ်ဆောင်တာလား၊ ဒါမှမဟုတ် curator တွေရဲ့ withdrawal queue က သက်တမ်းကုန်ခါနီးမှာ redemption တွေကို ဆောင်ရွက်နေတာကြောင့် ဖွဲ့စည်းပုံအရ ဖြစ်ပေါ်တာလားဆိုတာတော့ မသိရသေးဘူး။
အခုတော့ ဒီကျဆင်းမှုက အမြဲတမ်းတူညီနေသလား၊ ဒါမှမဟုတ် ပြောင်းလဲသလားဆိုတာ ကြည့်ဖို့ ဈေးကွက်အမျိုးမျိုးမှာ သက်တမ်းမကုန်ခင် သတ်မှတ်ထားတဲ့ အချိန်အပိုင်းအခြားတွေအလိုက် depth ကို စောင့်ကြည့်နေတယ်။
ဒီပုံစံက မှန်နေတယ်ဆိုရင် သက်တမ်းအစောပိုင်းမှာ quote ပေးထားတဲ့ အတိုးနှုန်းက သက်တမ်းကုန်ခါနီးမှာ ပေးထားတာထက် ပိုယုံကြည်စိတ်ချရနိုင်တယ်။ ဒီလိုမျိုး သတိထားမိသူ ရှိလား။
@TermMax #termmax
$GALA
$BLESS
$GPS
သက်တမ်းကုန်ဆုံးခါနီးဖြစ်တဲ့ အခြား USDC ဈေးကွက်သုံးခုကို စစ်ကြည့်တော့ အပေါင်ပစ္စည်းအမျိုးအစားမရွေး နောက်ဆုံး ၄၈-၇၂ နာရီအတွင်း order book ရဲ့ depth သိသိသာသာ လျော့သွားတဲ့ တူညီတဲ့ပုံစံကို တွေ့ရတယ်။ ဒါကြောင့် ပိုင်ဆိုင်မှုတစ်မျိုးတည်းနဲ့ သက်ဆိုင်တဲ့ စိုးရိမ်မှုကြောင့် မဟုတ်ဘူးဆိုတာ သိသာသွားတယ်။
ကျွန်တော် မစဉ်းစားမိခဲ့တာက လုပ်ငန်းလည်ပတ်သူတွေရဲ့ အပြုအမူပါ။ ပုံသေအတိုးနှုန်းကို quote ပေးတဲ့ market maker တွေဟာ အကြွေးဆိုင်ရာအန္တရာယ်ကိုပဲ ဈေးနှုန်းသတ်မှတ်တာ မဟုတ်ဘဲ ကိုယ့်ရဲ့ rollover ကိုလည်း စီမံကြတယ်။ သက်တမ်းကုန်ခါနီးမှာ နောက်ဈေးကွက်အတွက် အရင်းအနှီးကို စောစောရွှေ့ထားကြတာကြောင့် အပေါင်ပစ္စည်းအပေါ် ယုံကြည်မှုကို ထင်ဟပ်တာထက် order book ရဲ့ depth လျော့သွားတာ ဖြစ်နိုင်တယ်။
ဒါက market maker တွေ ညှိနှိုင်းလုပ်ဆောင်တာလား၊ ဒါမှမဟုတ် တစ်ဦးချင်းစီရဲ့ ကိုယ်ကျိုးစီးပွားကြောင့် တပြိုင်နက်တည်း လုပ်ဆောင်တာလား၊ ဒါမှမဟုတ် curator တွေရဲ့ withdrawal queue က သက်တမ်းကုန်ခါနီးမှာ redemption တွေကို ဆောင်ရွက်နေတာကြောင့် ဖွဲ့စည်းပုံအရ ဖြစ်ပေါ်တာလားဆိုတာတော့ မသိရသေးဘူး။
အခုတော့ ဒီကျဆင်းမှုက အမြဲတမ်းတူညီနေသလား၊ ဒါမှမဟုတ် ပြောင်းလဲသလားဆိုတာ ကြည့်ဖို့ ဈေးကွက်အမျိုးမျိုးမှာ သက်တမ်းမကုန်ခင် သတ်မှတ်ထားတဲ့ အချိန်အပိုင်းအခြားတွေအလိုက် depth ကို စောင့်ကြည့်နေတယ်။
ဒီပုံစံက မှန်နေတယ်ဆိုရင် သက်တမ်းအစောပိုင်းမှာ quote ပေးထားတဲ့ အတိုးနှုန်းက သက်တမ်းကုန်ခါနီးမှာ ပေးထားတာထက် ပိုယုံကြည်စိတ်ချရနိုင်တယ်။ ဒီလိုမျိုး သတိထားမိသူ ရှိလား။
@TermMax #termmax
$GALA
$BLESS
$GPS
4
288
·
--
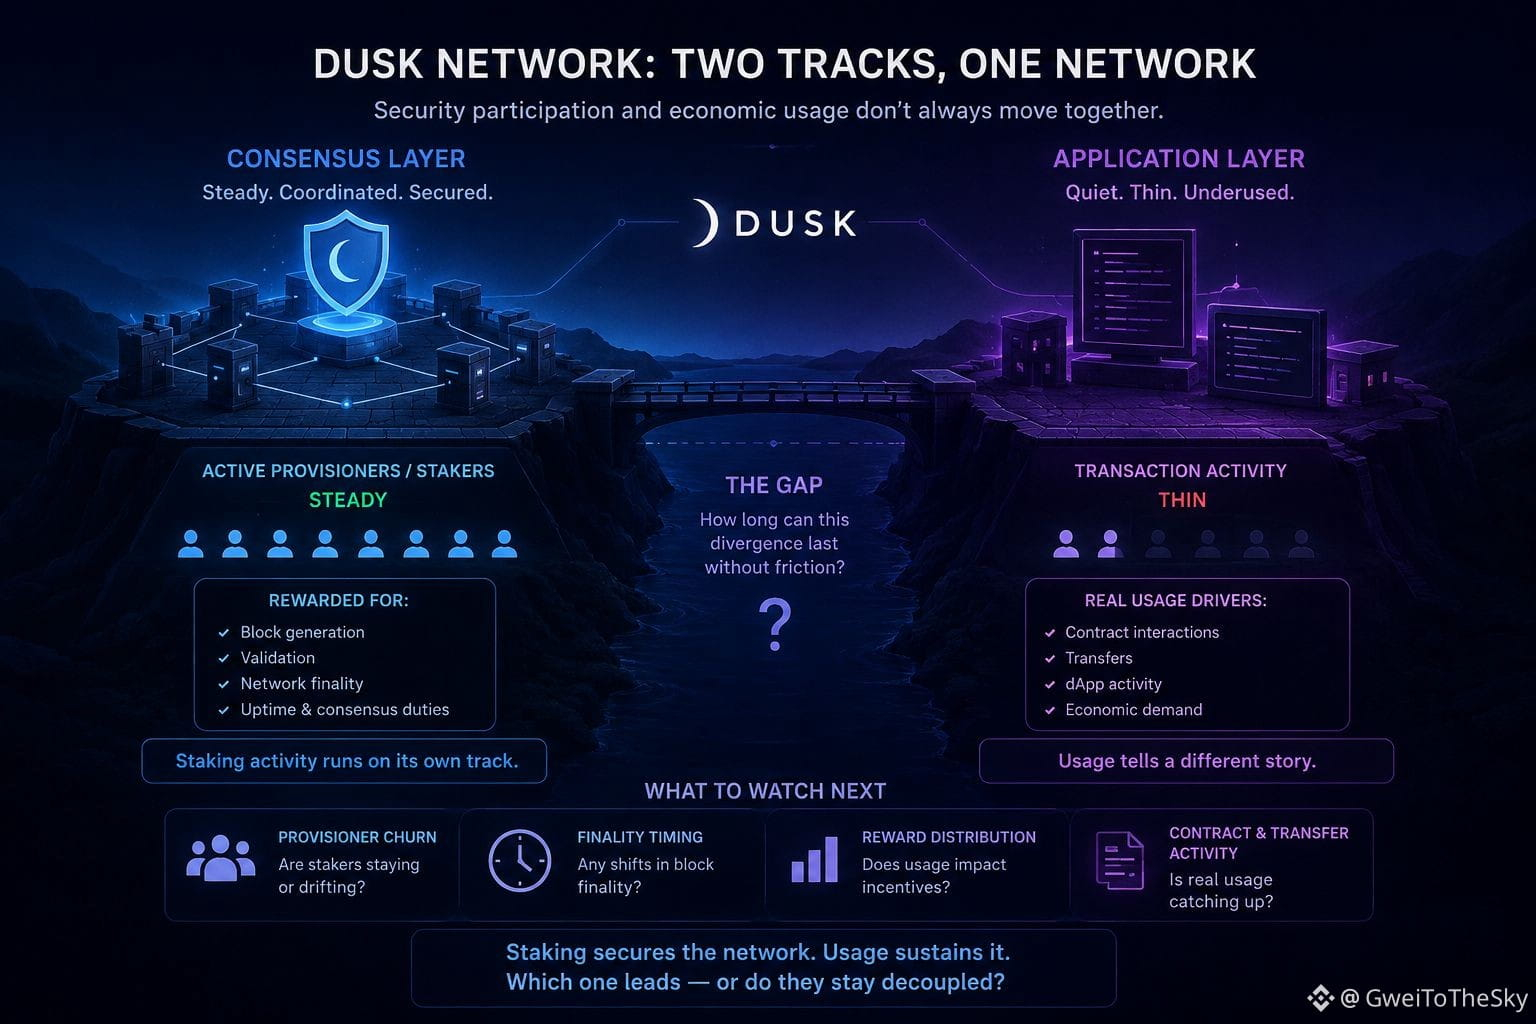
ပြီးခဲ့တဲ့အပတ်က Dusk explorer ကို စစ်ဆေးကြည့်တဲ့အခါ၊ ကွန်ရက်ပေါ်မှာ stake လုပ်နေတဲ့ Provisioner အရေအတွက်က တည်ငြိမ်ပြီး ကျန်းမာပုံတောင်ပေါက်နေခဲ့ပေမယ့်၊ အောက်ခြေက transaction အရေအတွက်ကတော့ နည်းပါးနေဆဲပါ။ ဒါဟာ stake အများစုက အမှန်တကယ် ပါဝင်ဆောင်ရွက်မှုနည်းနည်းနဲ့ အကျိုးအမြတ်ရဖို့သာ ထားရှိထားတာလို့ ကျွန်တော် ယူဆခဲ့ပါတယ်။
ထပ်လေ့လာကြည့်တော့ ဒီကွာဟမှုဟာ Dusk က consensus မှာ ပါဝင်မှုနဲ့ transaction လုပ်ဆောင်မှုကို သီးခြားခွဲထားပုံကြောင့် ဖြစ်တယ်ဆိုတာ တွေ့ခဲ့ပါတယ်။ Provisioner တွေဟာ ကွန်ရက်ရဲ့ သီးခြား agreement လုပ်ငန်းစဉ်ကနေ block ထုတ်လုပ်ခြင်းနဲ့ အတည်ပြုခြင်းမှာ ပါဝင်တဲ့အတွက် ဆုလာဘ်ရကြပြီး၊ အသုံးပြုသူတွေ transaction လုပ်သည်ဖြစ်စေ မလုပ်သည်ဖြစ်စေ ဒီတာဝန်က ဆက်လက်ရှိနေပါတယ်။ Staking လုပ်ဆောင်မှုနဲ့ ကွန်ရက်အသုံးပြုမှုက တစ်ခုနဲ့တစ်ခု နီးပါး သီးခြားလမ်းကြောင်းတွေပေါ်မှာ ရှိနေသလိုပါပဲ။
ဒါကြောင့် ဒေတာကို ကျွန်တော် ဖတ်ရှုနေပုံ ပြောင်းလဲသွားခဲ့ပါတယ်။ လုံခြုံရေးအတွက် ပါဝင်မှုနဲ့ စီးပွားရေးဆိုင်ရာ အသုံးပြုမှုကို အချက်ပြတစ်ခုတည်းလို သဘောထားခဲ့ပေမယ့်၊ အဲဒီနှစ်ခုက သိသိသာသာ မတူပါဘူး။ ကွန်ရက်တစ်ခုဟာ consensus အလွှာမှာ လုံခြုံပြီး စနစ်တကျ လည်ပတ်နေပုံရနိုင်သလို၊ application အလွှာမှာတော့ တိတ်ဆိတ်နေနိုင်ပါတယ်။ ကိန်းဂဏန်းနှစ်ခုအနက် တစ်ခုတည်းကိုကြည့်ရုံနဲ့ တစ်ခုက အခြားတစ်ခုအကြောင်း အများကြီး မပြောပြနိုင်ပါဘူး။
ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက ဒီကွာဟမှုဟာ အခက်အခဲမရှိဘဲ ဘယ်လောက်ကြာကြာ ဆက်ရှိနိုင်မလဲဆိုတာပါ။ Provisioner တွေကို အဓိကအားဖြင့် အွန်လိုင်းအမြဲရှိနေမှုနဲ့ consensus တာဝန်တွေအတွက် လျော်ကြေးပေးတယ်ဆိုရင်၊ မက်လုံးတွေ ဟန်ချက်ညီနေဖို့ အသုံးပြုမှုက နောက်ဆုံးမှာ လိုက်မီဖို့ လိုလာမလား၊ ဒါမှမဟုတ် validator ပါဝင်မှုက သူ့ဘာသာသူ အကန့်အသတ်မရှိ တည်ငြိမ်နေနိုင်မလား။
ရှေ့ဆက်ပြီးတော့ staking စုစုပေါင်းပမာဏတစ်ခုတည်းကိုသာ မကြည့်ဘဲ၊ Provisioner အပြောင်းအလဲတွေကို တကယ့် contract နဲ့ transfer လုပ်ဆောင်မှုတွေနဲ့အတူ စောင့်ကြည့်ချင်ပါတယ်။ အသေးစား staker တွေ ဆက်လက်ပါဝင်မှု၊ finality ဖြစ်ချိန် ပြောင်းလဲမှုတွေနဲ့ အသုံးပြုမှု ပြောင်းလဲလာတဲ့အခါ ဆုလာဘ်ခွဲဝေမှုမှာ ပြောင်းလဲမှုရှိမရှိတွေက ထင်ရှားတဲ့ stake ကိန်းဂဏန်းတွေထက် ပိုပြီး ပြောပြနိုင်ပါလိမ့်မယ်။
ဒီနေရာမှာ ဘယ်ဘက်က အရင်ဦးဆောင်သလဲဆိုတာ ကျွန်တော် မသေချာသေးပါဘူး—အသုံးပြုမှုက နောက်ဆုံးမှာ staking အပြုအမူကို လိုက်ပါပြောင်းလဲစေသလား၊ ဒါမှမဟုတ် နှစ်ခုက တကယ်ပဲ သီးခြားစီ ဆက်ရှိနေသလားဆိုတာပါ။ ကျွန်တော် ဆက်ပြီး စဉ်းစားနေမိတဲ့ အပိုင်းက အဲဒါပါပဲ။
@Dusk_Foundation #Dusk
$DUSK
{future}(DUSKUSDT)
$ZEC
{future}(ZECUSDT)
$ENA
{future}(ENAUSDT)
ပြီးခဲ့တဲ့အပတ်က Dusk explorer ကို စစ်ဆေးကြည့်တဲ့အခါ၊ ကွန်ရက်ပေါ်မှာ stake လုပ်နေတဲ့ Provisioner အရေအတွက်က တည်ငြိမ်ပြီး ကျန်းမာပုံတောင်ပေါက်နေခဲ့ပေမယ့်၊ အောက်ခြေက transaction အရေအတွက်ကတော့ နည်းပါးနေဆဲပါ။ ဒါဟာ stake အများစုက အမှန်တကယ် ပါဝင်ဆောင်ရွက်မှုနည်းနည်းနဲ့ အကျိုးအမြတ်ရဖို့သာ ထားရှိထားတာလို့ ကျွန်တော် ယူဆခဲ့ပါတယ်။
ထပ်လေ့လာကြည့်တော့ ဒီကွာဟမှုဟာ Dusk က consensus မှာ ပါဝင်မှုနဲ့ transaction လုပ်ဆောင်မှုကို သီးခြားခွဲထားပုံကြောင့် ဖြစ်တယ်ဆိုတာ တွေ့ခဲ့ပါတယ်။ Provisioner တွေဟာ ကွန်ရက်ရဲ့ သီးခြား agreement လုပ်ငန်းစဉ်ကနေ block ထုတ်လုပ်ခြင်းနဲ့ အတည်ပြုခြင်းမှာ ပါဝင်တဲ့အတွက် ဆုလာဘ်ရကြပြီး၊ အသုံးပြုသူတွေ transaction လုပ်သည်ဖြစ်စေ မလုပ်သည်ဖြစ်စေ ဒီတာဝန်က ဆက်လက်ရှိနေပါတယ်။ Staking လုပ်ဆောင်မှုနဲ့ ကွန်ရက်အသုံးပြုမှုက တစ်ခုနဲ့တစ်ခု နီးပါး သီးခြားလမ်းကြောင်းတွေပေါ်မှာ ရှိနေသလိုပါပဲ။
ဒါကြောင့် ဒေတာကို ကျွန်တော် ဖတ်ရှုနေပုံ ပြောင်းလဲသွားခဲ့ပါတယ်။ လုံခြုံရေးအတွက် ပါဝင်မှုနဲ့ စီးပွားရေးဆိုင်ရာ အသုံးပြုမှုကို အချက်ပြတစ်ခုတည်းလို သဘောထားခဲ့ပေမယ့်၊ အဲဒီနှစ်ခုက သိသိသာသာ မတူပါဘူး။ ကွန်ရက်တစ်ခုဟာ consensus အလွှာမှာ လုံခြုံပြီး စနစ်တကျ လည်ပတ်နေပုံရနိုင်သလို၊ application အလွှာမှာတော့ တိတ်ဆိတ်နေနိုင်ပါတယ်။ ကိန်းဂဏန်းနှစ်ခုအနက် တစ်ခုတည်းကိုကြည့်ရုံနဲ့ တစ်ခုက အခြားတစ်ခုအကြောင်း အများကြီး မပြောပြနိုင်ပါဘူး။
ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက ဒီကွာဟမှုဟာ အခက်အခဲမရှိဘဲ ဘယ်လောက်ကြာကြာ ဆက်ရှိနိုင်မလဲဆိုတာပါ။ Provisioner တွေကို အဓိကအားဖြင့် အွန်လိုင်းအမြဲရှိနေမှုနဲ့ consensus တာဝန်တွေအတွက် လျော်ကြေးပေးတယ်ဆိုရင်၊ မက်လုံးတွေ ဟန်ချက်ညီနေဖို့ အသုံးပြုမှုက နောက်ဆုံးမှာ လိုက်မီဖို့ လိုလာမလား၊ ဒါမှမဟုတ် validator ပါဝင်မှုက သူ့ဘာသာသူ အကန့်အသတ်မရှိ တည်ငြိမ်နေနိုင်မလား။
ရှေ့ဆက်ပြီးတော့ staking စုစုပေါင်းပမာဏတစ်ခုတည်းကိုသာ မကြည့်ဘဲ၊ Provisioner အပြောင်းအလဲတွေကို တကယ့် contract နဲ့ transfer လုပ်ဆောင်မှုတွေနဲ့အတူ စောင့်ကြည့်ချင်ပါတယ်။ အသေးစား staker တွေ ဆက်လက်ပါဝင်မှု၊ finality ဖြစ်ချိန် ပြောင်းလဲမှုတွေနဲ့ အသုံးပြုမှု ပြောင်းလဲလာတဲ့အခါ ဆုလာဘ်ခွဲဝေမှုမှာ ပြောင်းလဲမှုရှိမရှိတွေက ထင်ရှားတဲ့ stake ကိန်းဂဏန်းတွေထက် ပိုပြီး ပြောပြနိုင်ပါလိမ့်မယ်။
ဒီနေရာမှာ ဘယ်ဘက်က အရင်ဦးဆောင်သလဲဆိုတာ ကျွန်တော် မသေချာသေးပါဘူး—အသုံးပြုမှုက နောက်ဆုံးမှာ staking အပြုအမူကို လိုက်ပါပြောင်းလဲစေသလား၊ ဒါမှမဟုတ် နှစ်ခုက တကယ်ပဲ သီးခြားစီ ဆက်ရှိနေသလားဆိုတာပါ။ ကျွန်တော် ဆက်ပြီး စဉ်းစားနေမိတဲ့ အပိုင်းက အဲဒါပါပဲ။
@Dusk #Dusk
$DUSK
$ZEC
$ENA
ထပ်လေ့လာကြည့်တော့ ဒီကွာဟမှုဟာ Dusk က consensus မှာ ပါဝင်မှုနဲ့ transaction လုပ်ဆောင်မှုကို သီးခြားခွဲထားပုံကြောင့် ဖြစ်တယ်ဆိုတာ တွေ့ခဲ့ပါတယ်။ Provisioner တွေဟာ ကွန်ရက်ရဲ့ သီးခြား agreement လုပ်ငန်းစဉ်ကနေ block ထုတ်လုပ်ခြင်းနဲ့ အတည်ပြုခြင်းမှာ ပါဝင်တဲ့အတွက် ဆုလာဘ်ရကြပြီး၊ အသုံးပြုသူတွေ transaction လုပ်သည်ဖြစ်စေ မလုပ်သည်ဖြစ်စေ ဒီတာဝန်က ဆက်လက်ရှိနေပါတယ်။ Staking လုပ်ဆောင်မှုနဲ့ ကွန်ရက်အသုံးပြုမှုက တစ်ခုနဲ့တစ်ခု နီးပါး သီးခြားလမ်းကြောင်းတွေပေါ်မှာ ရှိနေသလိုပါပဲ။
ဒါကြောင့် ဒေတာကို ကျွန်တော် ဖတ်ရှုနေပုံ ပြောင်းလဲသွားခဲ့ပါတယ်။ လုံခြုံရေးအတွက် ပါဝင်မှုနဲ့ စီးပွားရေးဆိုင်ရာ အသုံးပြုမှုကို အချက်ပြတစ်ခုတည်းလို သဘောထားခဲ့ပေမယ့်၊ အဲဒီနှစ်ခုက သိသိသာသာ မတူပါဘူး။ ကွန်ရက်တစ်ခုဟာ consensus အလွှာမှာ လုံခြုံပြီး စနစ်တကျ လည်ပတ်နေပုံရနိုင်သလို၊ application အလွှာမှာတော့ တိတ်ဆိတ်နေနိုင်ပါတယ်။ ကိန်းဂဏန်းနှစ်ခုအနက် တစ်ခုတည်းကိုကြည့်ရုံနဲ့ တစ်ခုက အခြားတစ်ခုအကြောင်း အများကြီး မပြောပြနိုင်ပါဘူး။
ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက ဒီကွာဟမှုဟာ အခက်အခဲမရှိဘဲ ဘယ်လောက်ကြာကြာ ဆက်ရှိနိုင်မလဲဆိုတာပါ။ Provisioner တွေကို အဓိကအားဖြင့် အွန်လိုင်းအမြဲရှိနေမှုနဲ့ consensus တာဝန်တွေအတွက် လျော်ကြေးပေးတယ်ဆိုရင်၊ မက်လုံးတွေ ဟန်ချက်ညီနေဖို့ အသုံးပြုမှုက နောက်ဆုံးမှာ လိုက်မီဖို့ လိုလာမလား၊ ဒါမှမဟုတ် validator ပါဝင်မှုက သူ့ဘာသာသူ အကန့်အသတ်မရှိ တည်ငြိမ်နေနိုင်မလား။
ရှေ့ဆက်ပြီးတော့ staking စုစုပေါင်းပမာဏတစ်ခုတည်းကိုသာ မကြည့်ဘဲ၊ Provisioner အပြောင်းအလဲတွေကို တကယ့် contract နဲ့ transfer လုပ်ဆောင်မှုတွေနဲ့အတူ စောင့်ကြည့်ချင်ပါတယ်။ အသေးစား staker တွေ ဆက်လက်ပါဝင်မှု၊ finality ဖြစ်ချိန် ပြောင်းလဲမှုတွေနဲ့ အသုံးပြုမှု ပြောင်းလဲလာတဲ့အခါ ဆုလာဘ်ခွဲဝေမှုမှာ ပြောင်းလဲမှုရှိမရှိတွေက ထင်ရှားတဲ့ stake ကိန်းဂဏန်းတွေထက် ပိုပြီး ပြောပြနိုင်ပါလိမ့်မယ်။
ဒီနေရာမှာ ဘယ်ဘက်က အရင်ဦးဆောင်သလဲဆိုတာ ကျွန်တော် မသေချာသေးပါဘူး—အသုံးပြုမှုက နောက်ဆုံးမှာ staking အပြုအမူကို လိုက်ပါပြောင်းလဲစေသလား၊ ဒါမှမဟုတ် နှစ်ခုက တကယ်ပဲ သီးခြားစီ ဆက်ရှိနေသလားဆိုတာပါ။ ကျွန်တော် ဆက်ပြီး စဉ်းစားနေမိတဲ့ အပိုင်းက အဲဒါပါပဲ။
@Dusk #Dusk
$DUSK
$ZEC
$ENA
2
5
482
·
--
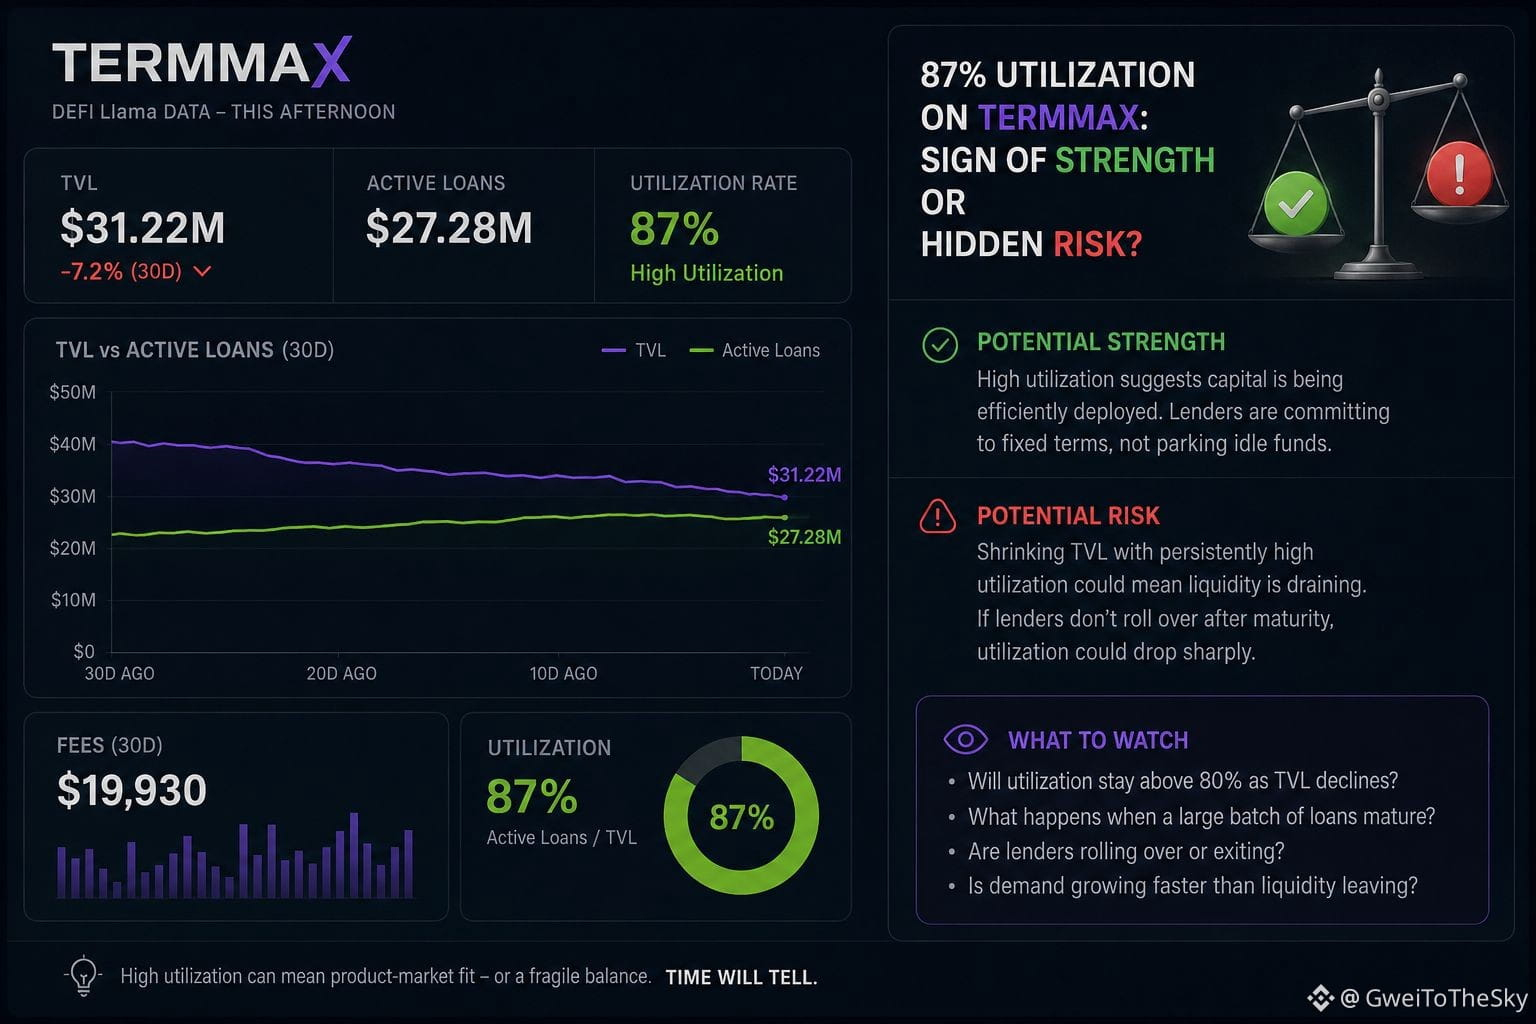
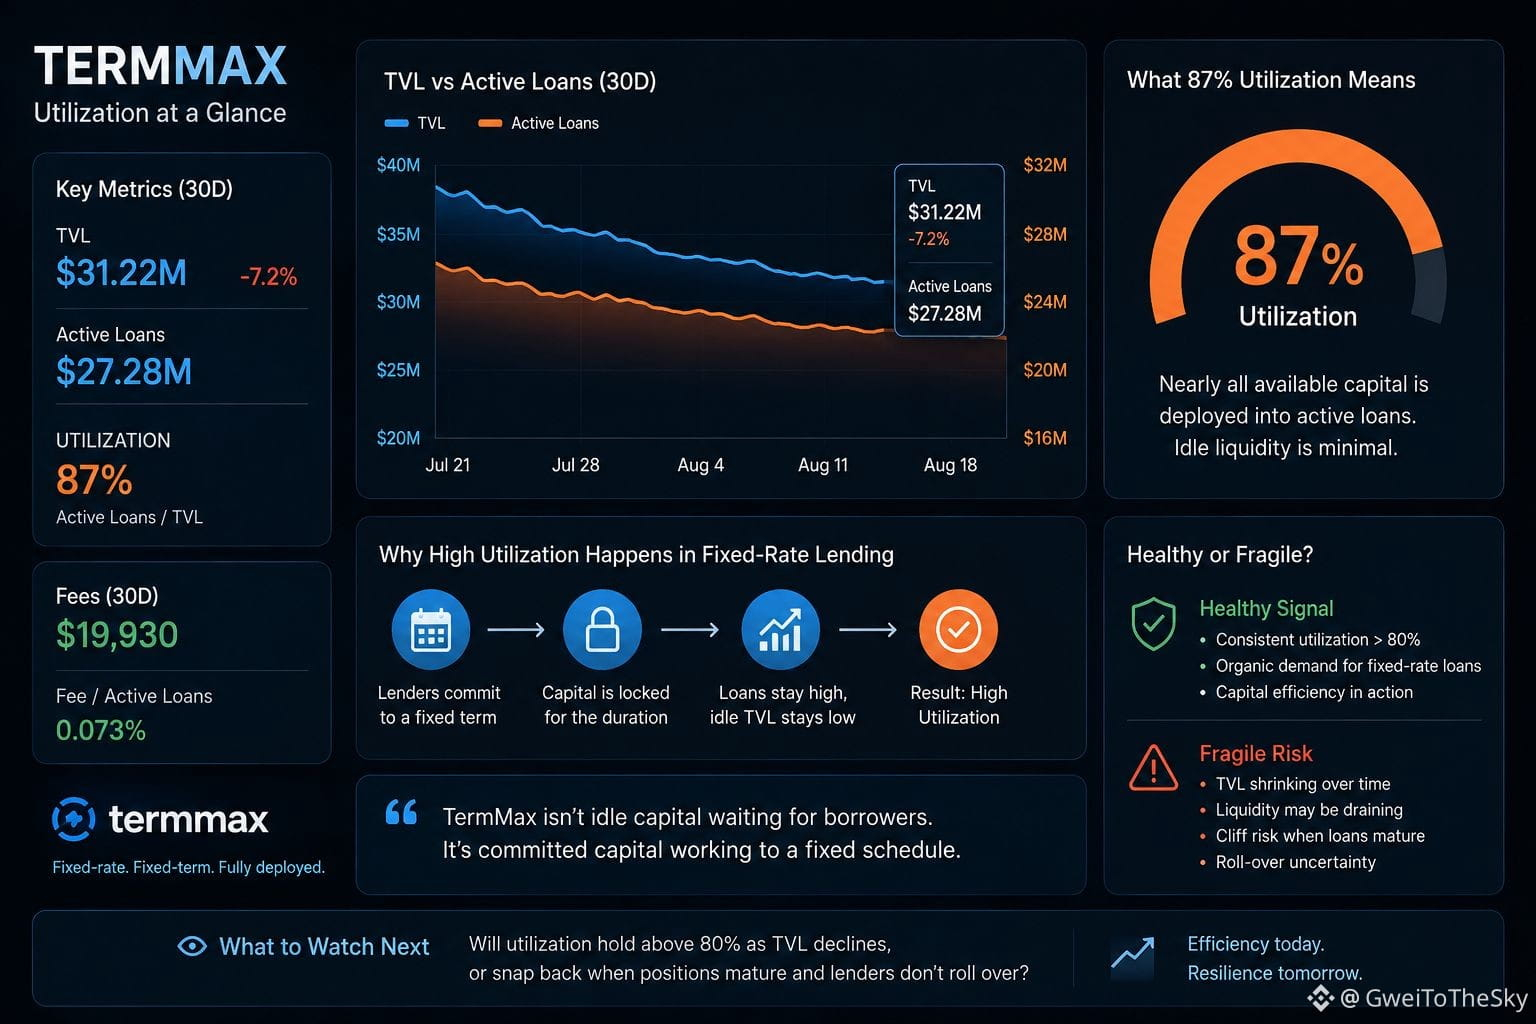
ဒီနေ့မွန်းလွဲပိုင်း DefiLlama မှာတွေ့ရတဲ့ TermMax ရဲ့ ကိန်းဂဏန်းတွေကတော့ TVL ဟာ $31.22M ရှိပြီး ရက် 30 အတွင်း 7.2% ကျဆင်းသွားပါတယ်။ ဒါပေမဲ့ လက်ရှိချေးငွေတွေက $27.28M ရှိပါတယ်။ အသုံးပြုမှုနှုန်းက 87% လောက်ပါပဲ။ အစတုန်းကတော့ ဇယားကို ဖတ်မှားမိတာလို့ ထင်ခဲ့တယ်။
နောက်တော့ အခကြေးငွေတွေနဲ့ ပြန်တိုက်စစ်ကြည့်တယ်။ ချေးယူထားတာ $27M နီးပါးရှိပေမဲ့ ရက် 30 အတွင်း အခကြေးငွေက $19,930 ပဲ ရှိတယ်။ သတ်မှတ်အတိုးနှုန်းနဲ့ သက်တမ်းသတ်မှတ်ထားတဲ့ ချေးငွေဈေးကွက်တစ်ခုအနေနဲ့ ကြည့်ရင်၊ အပေါင်ပစ္စည်းအစုကို အခုလို တင်းတင်းကျပ်ကျပ် အသုံးပြုနေတာနဲ့ ယှဉ်လိုက်တဲ့အခါ ဒီအချိုးက နည်းလွန်းတယ်လို့ ခံစားရတယ်။
နောက်မှတော့ အဲဒီအချက်ကို တခြားရှုထောင့်ကနေ မြင်လာတယ်။ TermMax ဟာ ချေးယူမယ့်သူတွေကို စောင့်ရင်း မလှုပ်မယှက် ထိုင်နေတဲ့ ငွေစုအုပ်စုမျိုး မဟုတ်ဘဲ၊ အချိန်မရွေး အရင်းအနှီးကို အပြည့်နီးပါး အသုံးချထားတဲ့ ပုံစံနဲ့ ပိုတူတယ်။ သတ်မှတ်သက်တမ်းတွေရှိတာကြောင့် ငွေချေးသူတွေဟာ အမြတ်ရဖို့ မျှော်လင့်ပြီး ငွေကို ဒီအတိုင်းထားတာမဟုတ်ဘဲ သတ်မှတ်ထားတဲ့ ကာလတစ်ခုအတွက် ကတိပြုထားကြတယ်။ ဒါကြောင့် ချေးငွေတွေက အချိုးအစားအားဖြင့် မြင့်နေချိန်မှာ အသုံးမပြုတဲ့ TVL က သဘာဝအတိုင်း လျော့နည်းသွားတယ်။
ဒါက ကျန်းမာတဲ့အခြေအနေလား၊ ဒါမှမဟုတ် မတည်ငြိမ်မှုကို ဖုံးကွယ်ထားတာလားဆိုတာတော့ ကျွန်တော် အပြည့်အဝ မသေချာသေးဘူး။ ကျဆင်းနေတဲ့ TVL အခြေခံပမာဏပေါ်မှာ အသုံးပြုမှုနှုန်းမြင့်နေတာက အရင်းအနှီးကို ထိရောက်စွာ အသုံးချနေတယ်လို့ ဆိုနိုင်သလို၊ လက်ရှိရာထူးတွေ သက်တမ်းမပြည့်သေးတာကြောင့်သာ ငွေဖြစ်လွယ်မှု တိတ်တဆိတ် လျော့နည်းနေတယ်လို့လည်း ဆိုနိုင်တယ်။
TVL ဆက်လက်ကျဆင်းနေချိန်မှာ အသုံးပြုမှုနှုန်း 80% အထက်မှာ ဆက်ရှိမရှိ၊ ဒါမှမဟုတ် ရာထူးတွေ သက်တမ်းပြည့်ပြီးနောက် ငွေချေးသူတွေက သက်တမ်းတိုးမလုပ်တဲ့အခါ ပြန်ကျသွားမလားဆိုတာကို စောင့်ကြည့်နေတယ်။
TermMax မှာ အသုံးပြုမှုနှုန်း 87% ရှိတာက သတ်မှတ်အတိုးနှုန်း ချေးငွေအတွက် ထုတ်ကုန်နဲ့ ဈေးကွက် အမှန်တကယ် ကိုက်ညီနေပြီဆိုတဲ့ လက္ခဏာလား၊ ဒါမှမဟုတ် ဖိအားစမ်းသပ်မှု မလုပ်ရသေးတဲ့ ကျုံ့လာနေသော ငွေစုအုပ်စုရဲ့ လက္ခဏာလား။
@termmax #termmax
$ONG
{future}(ONGUSDT)
$BOME
{future}(BOMEUSDT)
$ACE
{future}(ACEUSDT)
ဒီနေ့မွန်းလွဲပိုင်း DefiLlama မှာတွေ့ရတဲ့ TermMax ရဲ့ ကိန်းဂဏန်းတွေကတော့ TVL ဟာ $31.22M ရှိပြီး ရက် 30 အတွင်း 7.2% ကျဆင်းသွားပါတယ်။ ဒါပေမဲ့ လက်ရှိချေးငွေတွေက $27.28M ရှိပါတယ်။ အသုံးပြုမှုနှုန်းက 87% လောက်ပါပဲ။ အစတုန်းကတော့ ဇယားကို ဖတ်မှားမိတာလို့ ထင်ခဲ့တယ်။
နောက်တော့ အခကြေးငွေတွေနဲ့ ပြန်တိုက်စစ်ကြည့်တယ်။ ချေးယူထားတာ $27M နီးပါးရှိပေမဲ့ ရက် 30 အတွင်း အခကြေးငွေက $19,930 ပဲ ရှိတယ်။ သတ်မှတ်အတိုးနှုန်းနဲ့ သက်တမ်းသတ်မှတ်ထားတဲ့ ချေးငွေဈေးကွက်တစ်ခုအနေနဲ့ ကြည့်ရင်၊ အပေါင်ပစ္စည်းအစုကို အခုလို တင်းတင်းကျပ်ကျပ် အသုံးပြုနေတာနဲ့ ယှဉ်လိုက်တဲ့အခါ ဒီအချိုးက နည်းလွန်းတယ်လို့ ခံစားရတယ်။
နောက်မှတော့ အဲဒီအချက်ကို တခြားရှုထောင့်ကနေ မြင်လာတယ်။ TermMax ဟာ ချေးယူမယ့်သူတွေကို စောင့်ရင်း မလှုပ်မယှက် ထိုင်နေတဲ့ ငွေစုအုပ်စုမျိုး မဟုတ်ဘဲ၊ အချိန်မရွေး အရင်းအနှီးကို အပြည့်နီးပါး အသုံးချထားတဲ့ ပုံစံနဲ့ ပိုတူတယ်။ သတ်မှတ်သက်တမ်းတွေရှိတာကြောင့် ငွေချေးသူတွေဟာ အမြတ်ရဖို့ မျှော်လင့်ပြီး ငွေကို ဒီအတိုင်းထားတာမဟုတ်ဘဲ သတ်မှတ်ထားတဲ့ ကာလတစ်ခုအတွက် ကတိပြုထားကြတယ်။ ဒါကြောင့် ချေးငွေတွေက အချိုးအစားအားဖြင့် မြင့်နေချိန်မှာ အသုံးမပြုတဲ့ TVL က သဘာဝအတိုင်း လျော့နည်းသွားတယ်။
ဒါက ကျန်းမာတဲ့အခြေအနေလား၊ ဒါမှမဟုတ် မတည်ငြိမ်မှုကို ဖုံးကွယ်ထားတာလားဆိုတာတော့ ကျွန်တော် အပြည့်အဝ မသေချာသေးဘူး။ ကျဆင်းနေတဲ့ TVL အခြေခံပမာဏပေါ်မှာ အသုံးပြုမှုနှုန်းမြင့်နေတာက အရင်းအနှီးကို ထိရောက်စွာ အသုံးချနေတယ်လို့ ဆိုနိုင်သလို၊ လက်ရှိရာထူးတွေ သက်တမ်းမပြည့်သေးတာကြောင့်သာ ငွေဖြစ်လွယ်မှု တိတ်တဆိတ် လျော့နည်းနေတယ်လို့လည်း ဆိုနိုင်တယ်။
TVL ဆက်လက်ကျဆင်းနေချိန်မှာ အသုံးပြုမှုနှုန်း 80% အထက်မှာ ဆက်ရှိမရှိ၊ ဒါမှမဟုတ် ရာထူးတွေ သက်တမ်းပြည့်ပြီးနောက် ငွေချေးသူတွေက သက်တမ်းတိုးမလုပ်တဲ့အခါ ပြန်ကျသွားမလားဆိုတာကို စောင့်ကြည့်နေတယ်။
TermMax မှာ အသုံးပြုမှုနှုန်း 87% ရှိတာက သတ်မှတ်အတိုးနှုန်း ချေးငွေအတွက် ထုတ်ကုန်နဲ့ ဈေးကွက် အမှန်တကယ် ကိုက်ညီနေပြီဆိုတဲ့ လက္ခဏာလား၊ ဒါမှမဟုတ် ဖိအားစမ်းသပ်မှု မလုပ်ရသေးတဲ့ ကျုံ့လာနေသော ငွေစုအုပ်စုရဲ့ လက္ခဏာလား။
@TermMax #termmax
$ONG
$BOME
$ACE
နောက်တော့ အခကြေးငွေတွေနဲ့ ပြန်တိုက်စစ်ကြည့်တယ်။ ချေးယူထားတာ $27M နီးပါးရှိပေမဲ့ ရက် 30 အတွင်း အခကြေးငွေက $19,930 ပဲ ရှိတယ်။ သတ်မှတ်အတိုးနှုန်းနဲ့ သက်တမ်းသတ်မှတ်ထားတဲ့ ချေးငွေဈေးကွက်တစ်ခုအနေနဲ့ ကြည့်ရင်၊ အပေါင်ပစ္စည်းအစုကို အခုလို တင်းတင်းကျပ်ကျပ် အသုံးပြုနေတာနဲ့ ယှဉ်လိုက်တဲ့အခါ ဒီအချိုးက နည်းလွန်းတယ်လို့ ခံစားရတယ်။
နောက်မှတော့ အဲဒီအချက်ကို တခြားရှုထောင့်ကနေ မြင်လာတယ်။ TermMax ဟာ ချေးယူမယ့်သူတွေကို စောင့်ရင်း မလှုပ်မယှက် ထိုင်နေတဲ့ ငွေစုအုပ်စုမျိုး မဟုတ်ဘဲ၊ အချိန်မရွေး အရင်းအနှီးကို အပြည့်နီးပါး အသုံးချထားတဲ့ ပုံစံနဲ့ ပိုတူတယ်။ သတ်မှတ်သက်တမ်းတွေရှိတာကြောင့် ငွေချေးသူတွေဟာ အမြတ်ရဖို့ မျှော်လင့်ပြီး ငွေကို ဒီအတိုင်းထားတာမဟုတ်ဘဲ သတ်မှတ်ထားတဲ့ ကာလတစ်ခုအတွက် ကတိပြုထားကြတယ်။ ဒါကြောင့် ချေးငွေတွေက အချိုးအစားအားဖြင့် မြင့်နေချိန်မှာ အသုံးမပြုတဲ့ TVL က သဘာဝအတိုင်း လျော့နည်းသွားတယ်။
ဒါက ကျန်းမာတဲ့အခြေအနေလား၊ ဒါမှမဟုတ် မတည်ငြိမ်မှုကို ဖုံးကွယ်ထားတာလားဆိုတာတော့ ကျွန်တော် အပြည့်အဝ မသေချာသေးဘူး။ ကျဆင်းနေတဲ့ TVL အခြေခံပမာဏပေါ်မှာ အသုံးပြုမှုနှုန်းမြင့်နေတာက အရင်းအနှီးကို ထိရောက်စွာ အသုံးချနေတယ်လို့ ဆိုနိုင်သလို၊ လက်ရှိရာထူးတွေ သက်တမ်းမပြည့်သေးတာကြောင့်သာ ငွေဖြစ်လွယ်မှု တိတ်တဆိတ် လျော့နည်းနေတယ်လို့လည်း ဆိုနိုင်တယ်။
TVL ဆက်လက်ကျဆင်းနေချိန်မှာ အသုံးပြုမှုနှုန်း 80% အထက်မှာ ဆက်ရှိမရှိ၊ ဒါမှမဟုတ် ရာထူးတွေ သက်တမ်းပြည့်ပြီးနောက် ငွေချေးသူတွေက သက်တမ်းတိုးမလုပ်တဲ့အခါ ပြန်ကျသွားမလားဆိုတာကို စောင့်ကြည့်နေတယ်။
TermMax မှာ အသုံးပြုမှုနှုန်း 87% ရှိတာက သတ်မှတ်အတိုးနှုန်း ချေးငွေအတွက် ထုတ်ကုန်နဲ့ ဈေးကွက် အမှန်တကယ် ကိုက်ညီနေပြီဆိုတဲ့ လက္ခဏာလား၊ ဒါမှမဟုတ် ဖိအားစမ်းသပ်မှု မလုပ်ရသေးတဲ့ ကျုံ့လာနေသော ငွေစုအုပ်စုရဲ့ လက္ခဏာလား။
@TermMax #termmax
$ONG
$BOME
$ACE
6
106
·
--
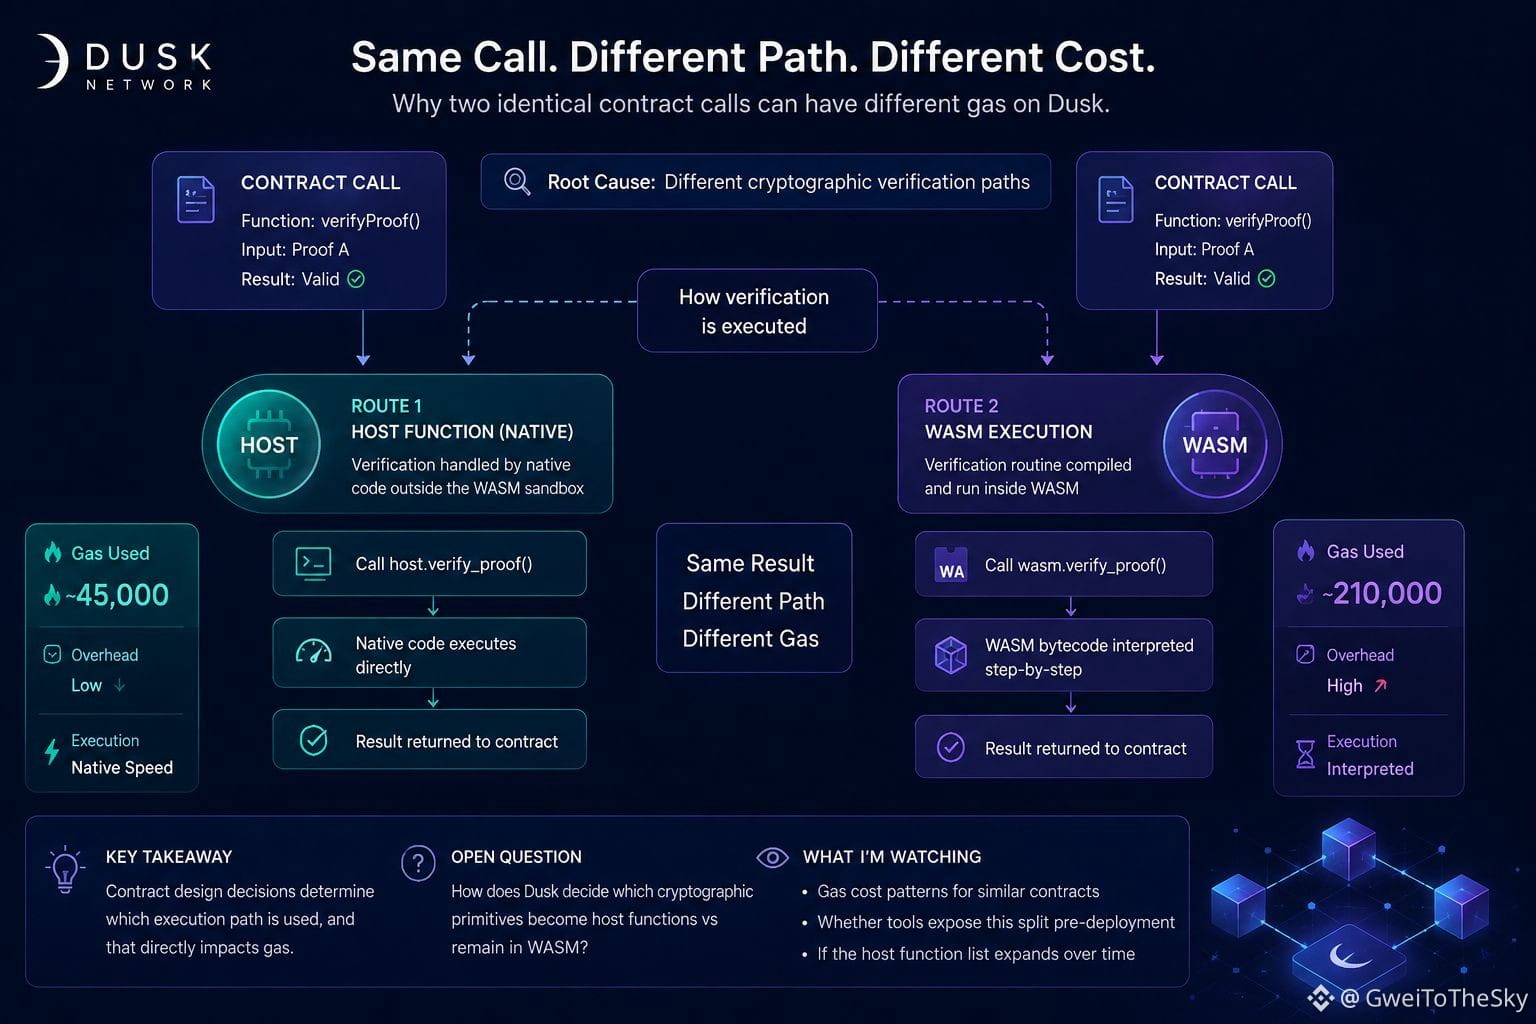
ညနေခင်းတစ်ခုတွင် Dusk explorer ကို လေ့လာနေစဉ် အပေါ်ယံအားဖြင့် လုပ်ဆောင်ပုံချင်း ဆင်တူနေသည့် contract call နှစ်ခု၏ gas အသုံးပြုမှုမှာ သိသိသာသာ ကွာခြားနေသည်ကို တွေ့ခဲ့ရသည်။ ပထမတော့ တစ်ခုမှာ ပိုရှုပ်ထွေးသော logic ကို ရေးထည့်ထားလို့ဟု ယူဆမိခဲ့သည်။ သို့သော် ထိုယူဆချက်မှာ မှားနေခဲ့သည်။
ထပ်မံလေ့လာကြည့်ရာ ကွာခြားချက်မှာ contract တစ်ခုစီက ၎င်းတို့၏ cryptographic verification အဆင့်ကို ကိုင်တွယ်ပုံကြောင့် ဖြစ်နေသည်ကို တွေ့ရှိခဲ့သည်။ လုပ်ဆောင်မှုလမ်းကြောင်းတစ်ခုက host function ကို ခေါ်ယူခဲ့သည်။ ၎င်းမှာ WASM sandbox အပြင်ဘက်တွင် runtime က တိုက်ရိုက်လုပ်ဆောင်သည့် native code ဖြစ်သည်။ အခြားလမ်းကြောင်းကတော့ WASM ထဲသို့ ကိုယ်တိုင် compile လုပ်ထားသော verification routine ကို လုပ်ဆောင်ခဲ့သည်။ Dusk သည် hashing နှင့် proof verification ကဲ့သို့ သတ်မှတ်ထားသော လုပ်ဆောင်မှုများအတွက်သာ host function များကို သုံးပြီး၊ gas ကွာဟချက်မှာ အမှန်အားဖြင့် ထိုခွဲခြားမှုကို မြင်နိုင်မှု ကွာဟချက်ဖြစ်သည်။
ဒါကြောင့် ကျွန်ုပ်က အမျိုးအစားတစ်ခုတည်းအဖြစ် သဘောထားခဲ့သည့် အရာတစ်ခုကို ပြန်လည်စဉ်းစားမိစေခဲ့သည်။ ၎င်းမှာ “on-chain computation” ဖြစ်သည်။ sandbox အတွင်း လုပ်ဆောင်မှုနှင့် native လုပ်ဆောင်မှုတို့ကို ကုန်ကျစရိတ်နှင့် အပြုအမူ တူညီစွာ ပြောင်းလဲသည်ဟု ယူဆကာ တစ်စုတစ်စည်းတည်း သတ်မှတ်ခဲ့မိသည်။ သို့သော် ထိုသို့မဟုတ်ပါ။ Native call များသည် WASM interpretation ၏ အပိုကုန်ကျစရိတ်ကို ရှောင်လွှဲနိုင်သည်။ ဆိုလိုသည်မှာ အစောပိုင်းအဆင့်ရှိ contract ဒီဇိုင်းရွေးချယ်မှုများက နောက်ပိုင်းတွင် transaction တစ်ခုက မည်သည့် execution path ကို ရွေးချယ်သွားမည်ကို တိတ်တဆိတ် ဆုံးဖြတ်ပေးနေခြင်းဖြစ်သည်။
ကျွန်ုပ်အတွက် မရှင်းလင်းသေးသည်မှာ အနာဂတ်တွင် ထည့်သွင်းမည့် cryptographic primitive များထဲမှ ဘယ်ဟာတွေကို host-function အဖြစ် သတ်မှတ်မည်၊ ဘယ်ဟာတွေကို WASM အတွင်းမှာပဲ ထားမည်ကို Dusk က မည်သို့ဆုံးဖြတ်သနည်းဆိုသည့်အချက်ဖြစ်သည်။ သတ်မှတ်ထားသော performance အဆင့်သတ်မှတ်ချက်ရှိသလား၊ ဒါမှမဟုတ် verification scheme အသစ်များ ထည့်သွင်းသည့်အခါ တစ်ခုချင်းစီအလိုက် ဆုံးဖြတ်သလား။ primitive စာရင်း ပိုရှည်လာသည်နှင့်အမျှ ထိုမရေရာမှုက ပိုအရေးကြီးလာသည်။
ရှေ့ဆက်ပြီး ယုတ္တိအရ ဆင်တူသော contract များ၏ gas ကုန်ကျစရိတ်များ အမြဲတမ်း အုပ်စုတူကျနေသလား၊ ထို့အပြင် developer tooling က deployment မလုပ်မီမှာပင် ဤ execution ကွဲပြားမှုကို ဖော်ပြပေးလာမလားဆိုသည်ကို စောင့်ကြည့်နေမည်။ ထိုနေရာတွင် ထပ်တလဲလဲ တွေ့ရသောပုံစံများက ဤအချက်သည် ဒီဇိုင်းပိုင်းဆိုင်ရာ တည်ငြိမ်သော အားသာချက်တစ်ခုလား၊ သို့မဟုတ် contract ရေးသားသူများက ခက်ခက်ခဲခဲ သင်ယူရမည့်အရာလားဆိုသည်ကို ပြသပေးနိုင်သည်။
ဤခွဲခြားမှုကို ဒီဇိုင်းအရ ကျဉ်းမြောင်းစွာပဲ ထားဖို့ ရည်ရွယ်ထားသလား၊ ဒါမှမဟုတ် protocol ရင့်ကျက်လာသည်နှင့်အမျှ ပိုမိုကျယ်ပြန့်လာမည်လားဆိုတာကို ကျွန်ုပ် မသိသေးပါ။ Network ပေါ်ရှိ builder များအတွက် ဘယ်ရလဒ်က ပိုကောင်းမည်ဆိုတာကိုလည်း မသေချာပါ။
@Dusk_Foundation #Dusk
$ACE
{future}(ACEUSDT)
$DUSK
{future}(DUSKUSDT)
$BOME
{future}(BOMEUSDT)
ညနေခင်းတစ်ခုတွင် Dusk explorer ကို လေ့လာနေစဉ် အပေါ်ယံအားဖြင့် လုပ်ဆောင်ပုံချင်း ဆင်တူနေသည့် contract call နှစ်ခု၏ gas အသုံးပြုမှုမှာ သိသိသာသာ ကွာခြားနေသည်ကို တွေ့ခဲ့ရသည်။ ပထမတော့ တစ်ခုမှာ ပိုရှုပ်ထွေးသော logic ကို ရေးထည့်ထားလို့ဟု ယူဆမိခဲ့သည်။ သို့သော် ထိုယူဆချက်မှာ မှားနေခဲ့သည်။
ထပ်မံလေ့လာကြည့်ရာ ကွာခြားချက်မှာ contract တစ်ခုစီက ၎င်းတို့၏ cryptographic verification အဆင့်ကို ကိုင်တွယ်ပုံကြောင့် ဖြစ်နေသည်ကို တွေ့ရှိခဲ့သည်။ လုပ်ဆောင်မှုလမ်းကြောင်းတစ်ခုက host function ကို ခေါ်ယူခဲ့သည်။ ၎င်းမှာ WASM sandbox အပြင်ဘက်တွင် runtime က တိုက်ရိုက်လုပ်ဆောင်သည့် native code ဖြစ်သည်။ အခြားလမ်းကြောင်းကတော့ WASM ထဲသို့ ကိုယ်တိုင် compile လုပ်ထားသော verification routine ကို လုပ်ဆောင်ခဲ့သည်။ Dusk သည် hashing နှင့် proof verification ကဲ့သို့ သတ်မှတ်ထားသော လုပ်ဆောင်မှုများအတွက်သာ host function များကို သုံးပြီး၊ gas ကွာဟချက်မှာ အမှန်အားဖြင့် ထိုခွဲခြားမှုကို မြင်နိုင်မှု ကွာဟချက်ဖြစ်သည်။
ဒါကြောင့် ကျွန်ုပ်က အမျိုးအစားတစ်ခုတည်းအဖြစ် သဘောထားခဲ့သည့် အရာတစ်ခုကို ပြန်လည်စဉ်းစားမိစေခဲ့သည်။ ၎င်းမှာ “on-chain computation” ဖြစ်သည်။ sandbox အတွင်း လုပ်ဆောင်မှုနှင့် native လုပ်ဆောင်မှုတို့ကို ကုန်ကျစရိတ်နှင့် အပြုအမူ တူညီစွာ ပြောင်းလဲသည်ဟု ယူဆကာ တစ်စုတစ်စည်းတည်း သတ်မှတ်ခဲ့မိသည်။ သို့သော် ထိုသို့မဟုတ်ပါ။ Native call များသည် WASM interpretation ၏ အပိုကုန်ကျစရိတ်ကို ရှောင်လွှဲနိုင်သည်။ ဆိုလိုသည်မှာ အစောပိုင်းအဆင့်ရှိ contract ဒီဇိုင်းရွေးချယ်မှုများက နောက်ပိုင်းတွင် transaction တစ်ခုက မည်သည့် execution path ကို ရွေးချယ်သွားမည်ကို တိတ်တဆိတ် ဆုံးဖြတ်ပေးနေခြင်းဖြစ်သည်။
ကျွန်ုပ်အတွက် မရှင်းလင်းသေးသည်မှာ အနာဂတ်တွင် ထည့်သွင်းမည့် cryptographic primitive များထဲမှ ဘယ်ဟာတွေကို host-function အဖြစ် သတ်မှတ်မည်၊ ဘယ်ဟာတွေကို WASM အတွင်းမှာပဲ ထားမည်ကို Dusk က မည်သို့ဆုံးဖြတ်သနည်းဆိုသည့်အချက်ဖြစ်သည်။ သတ်မှတ်ထားသော performance အဆင့်သတ်မှတ်ချက်ရှိသလား၊ ဒါမှမဟုတ် verification scheme အသစ်များ ထည့်သွင်းသည့်အခါ တစ်ခုချင်းစီအလိုက် ဆုံးဖြတ်သလား။ primitive စာရင်း ပိုရှည်လာသည်နှင့်အမျှ ထိုမရေရာမှုက ပိုအရေးကြီးလာသည်။
ရှေ့ဆက်ပြီး ယုတ္တိအရ ဆင်တူသော contract များ၏ gas ကုန်ကျစရိတ်များ အမြဲတမ်း အုပ်စုတူကျနေသလား၊ ထို့အပြင် developer tooling က deployment မလုပ်မီမှာပင် ဤ execution ကွဲပြားမှုကို ဖော်ပြပေးလာမလားဆိုသည်ကို စောင့်ကြည့်နေမည်။ ထိုနေရာတွင် ထပ်တလဲလဲ တွေ့ရသောပုံစံများက ဤအချက်သည် ဒီဇိုင်းပိုင်းဆိုင်ရာ တည်ငြိမ်သော အားသာချက်တစ်ခုလား၊ သို့မဟုတ် contract ရေးသားသူများက ခက်ခက်ခဲခဲ သင်ယူရမည့်အရာလားဆိုသည်ကို ပြသပေးနိုင်သည်။
ဤခွဲခြားမှုကို ဒီဇိုင်းအရ ကျဉ်းမြောင်းစွာပဲ ထားဖို့ ရည်ရွယ်ထားသလား၊ ဒါမှမဟုတ် protocol ရင့်ကျက်လာသည်နှင့်အမျှ ပိုမိုကျယ်ပြန့်လာမည်လားဆိုတာကို ကျွန်ုပ် မသိသေးပါ။ Network ပေါ်ရှိ builder များအတွက် ဘယ်ရလဒ်က ပိုကောင်းမည်ဆိုတာကိုလည်း မသေချာပါ။
@Dusk #Dusk
$ACE
$DUSK
$BOME
ထပ်မံလေ့လာကြည့်ရာ ကွာခြားချက်မှာ contract တစ်ခုစီက ၎င်းတို့၏ cryptographic verification အဆင့်ကို ကိုင်တွယ်ပုံကြောင့် ဖြစ်နေသည်ကို တွေ့ရှိခဲ့သည်။ လုပ်ဆောင်မှုလမ်းကြောင်းတစ်ခုက host function ကို ခေါ်ယူခဲ့သည်။ ၎င်းမှာ WASM sandbox အပြင်ဘက်တွင် runtime က တိုက်ရိုက်လုပ်ဆောင်သည့် native code ဖြစ်သည်။ အခြားလမ်းကြောင်းကတော့ WASM ထဲသို့ ကိုယ်တိုင် compile လုပ်ထားသော verification routine ကို လုပ်ဆောင်ခဲ့သည်။ Dusk သည် hashing နှင့် proof verification ကဲ့သို့ သတ်မှတ်ထားသော လုပ်ဆောင်မှုများအတွက်သာ host function များကို သုံးပြီး၊ gas ကွာဟချက်မှာ အမှန်အားဖြင့် ထိုခွဲခြားမှုကို မြင်နိုင်မှု ကွာဟချက်ဖြစ်သည်။
ဒါကြောင့် ကျွန်ုပ်က အမျိုးအစားတစ်ခုတည်းအဖြစ် သဘောထားခဲ့သည့် အရာတစ်ခုကို ပြန်လည်စဉ်းစားမိစေခဲ့သည်။ ၎င်းမှာ “on-chain computation” ဖြစ်သည်။ sandbox အတွင်း လုပ်ဆောင်မှုနှင့် native လုပ်ဆောင်မှုတို့ကို ကုန်ကျစရိတ်နှင့် အပြုအမူ တူညီစွာ ပြောင်းလဲသည်ဟု ယူဆကာ တစ်စုတစ်စည်းတည်း သတ်မှတ်ခဲ့မိသည်။ သို့သော် ထိုသို့မဟုတ်ပါ။ Native call များသည် WASM interpretation ၏ အပိုကုန်ကျစရိတ်ကို ရှောင်လွှဲနိုင်သည်။ ဆိုလိုသည်မှာ အစောပိုင်းအဆင့်ရှိ contract ဒီဇိုင်းရွေးချယ်မှုများက နောက်ပိုင်းတွင် transaction တစ်ခုက မည်သည့် execution path ကို ရွေးချယ်သွားမည်ကို တိတ်တဆိတ် ဆုံးဖြတ်ပေးနေခြင်းဖြစ်သည်။
ကျွန်ုပ်အတွက် မရှင်းလင်းသေးသည်မှာ အနာဂတ်တွင် ထည့်သွင်းမည့် cryptographic primitive များထဲမှ ဘယ်ဟာတွေကို host-function အဖြစ် သတ်မှတ်မည်၊ ဘယ်ဟာတွေကို WASM အတွင်းမှာပဲ ထားမည်ကို Dusk က မည်သို့ဆုံးဖြတ်သနည်းဆိုသည့်အချက်ဖြစ်သည်။ သတ်မှတ်ထားသော performance အဆင့်သတ်မှတ်ချက်ရှိသလား၊ ဒါမှမဟုတ် verification scheme အသစ်များ ထည့်သွင်းသည့်အခါ တစ်ခုချင်းစီအလိုက် ဆုံးဖြတ်သလား။ primitive စာရင်း ပိုရှည်လာသည်နှင့်အမျှ ထိုမရေရာမှုက ပိုအရေးကြီးလာသည်။
ရှေ့ဆက်ပြီး ယုတ္တိအရ ဆင်တူသော contract များ၏ gas ကုန်ကျစရိတ်များ အမြဲတမ်း အုပ်စုတူကျနေသလား၊ ထို့အပြင် developer tooling က deployment မလုပ်မီမှာပင် ဤ execution ကွဲပြားမှုကို ဖော်ပြပေးလာမလားဆိုသည်ကို စောင့်ကြည့်နေမည်။ ထိုနေရာတွင် ထပ်တလဲလဲ တွေ့ရသောပုံစံများက ဤအချက်သည် ဒီဇိုင်းပိုင်းဆိုင်ရာ တည်ငြိမ်သော အားသာချက်တစ်ခုလား၊ သို့မဟုတ် contract ရေးသားသူများက ခက်ခက်ခဲခဲ သင်ယူရမည့်အရာလားဆိုသည်ကို ပြသပေးနိုင်သည်။
ဤခွဲခြားမှုကို ဒီဇိုင်းအရ ကျဉ်းမြောင်းစွာပဲ ထားဖို့ ရည်ရွယ်ထားသလား၊ ဒါမှမဟုတ် protocol ရင့်ကျက်လာသည်နှင့်အမျှ ပိုမိုကျယ်ပြန့်လာမည်လားဆိုတာကို ကျွန်ုပ် မသိသေးပါ။ Network ပေါ်ရှိ builder များအတွက် ဘယ်ရလဒ်က ပိုကောင်းမည်ဆိုတာကိုလည်း မသေချာပါ။
@Dusk #Dusk
$ACE
$DUSK
$BOME
1
5
348
·
--
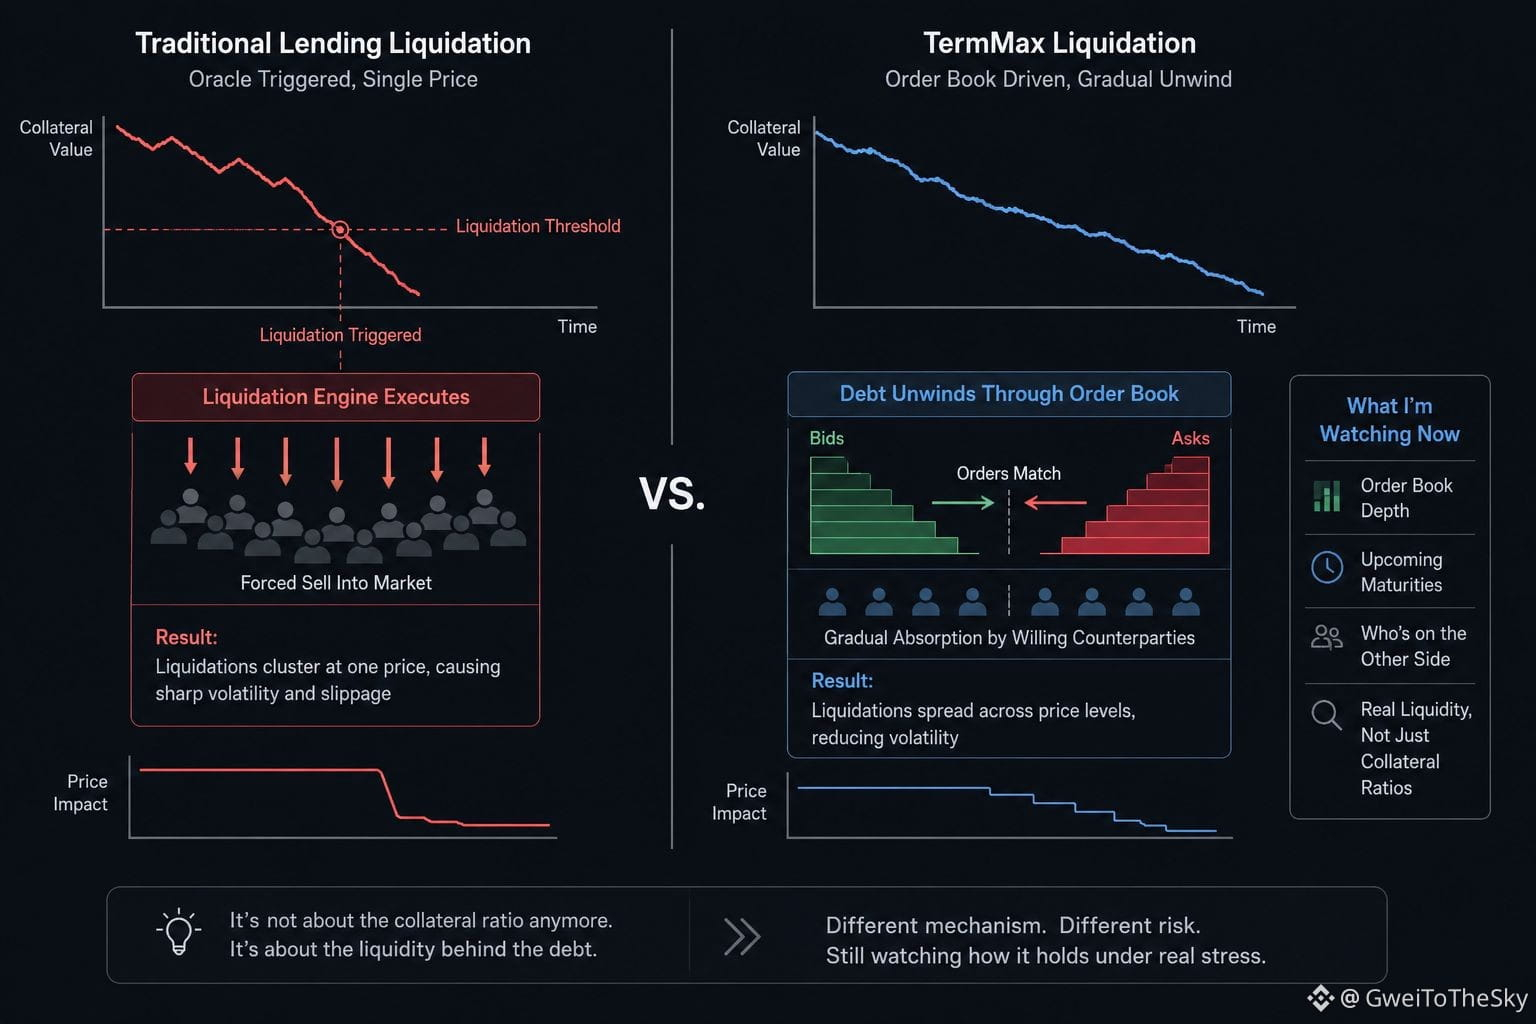
အတိုးနှုန်း မြင့်တက်သွားပြီးနောက် TermMax ရဲ့ position အစုတစ်ခုကို စစ်ဆေးကြည့်ရင်း ကျွန်တော် မျှော်လင့်ထားတာနဲ့ မကိုက်ညီတာတစ်ခုကို သတိထားမိခဲ့တယ်။ အရင်က စောင့်ကြည့်ဖူးတဲ့ lending market တွေမှာ ဖြစ်လေ့ရှိသလို liquidation တွေ တစ်နေရာတည်းမှာ စုပြုံမဖြစ်နေခဲ့ဘူး။
အပေါင်ပစ္စည်းတန်ဖိုး မြန်မြန်ကျသွားရင် ပုံမှန်အတိုင်း oracle က အစပျိုးပေးတဲ့ အတင်းအကျပ်ရောင်းချမှုလှိုင်းတစ်ခုက တစ်ပြိုင်နက်တည်း ဈေးနှုန်းတစ်ခုတည်းမှာ အရောင်းတွေကို ဖြစ်ပေါ်စေလိမ့်မယ်လို့ ကျွန်တော် ယူဆခဲ့တယ်။ ဒါကြောင့် တကယ်တမ်း ဘာတွေ အရောင်းအဝယ်ဖြစ်ခဲ့လဲဆိုတာ သိရဖို့ အဲဒီ position တွေအနီးက order flow ကို ပြန်လည်လေ့လာခဲ့တယ်။
တွေ့ရှိခဲ့တာကတော့ မတူခဲ့ဘူး။ TermMax က အရာအားလုံးကို oracle တစ်ခုတည်းရဲ့ trigger ကနေ ဖြတ်သန်းစေတာထက် သက်တမ်းသတ်မှတ်ထားတဲ့ token တွေရဲ့ ကိုယ်ပိုင် order book ကနေတစ်ဆင့် ကြွေးမြီဈေးနှုန်းကို သတ်မှတ်တာကြောင့်၊ position တွေကို ပိတ်သိမ်းတဲ့အခါ ရှိပြီးသား ဝယ်ယူကမ်းလှမ်းချက်တွေနဲ့ အော်ဒါတွေ ကိုက်ညီသွားတာနဲ့အမျှ တဖြည်းဖြည်း စုပ်ယူသွားခဲ့တယ်။ liquidation ဈေးနှုန်းတစ်ခုတည်းကို တိုက်ရိုက်ဝင်တိုက်တာမျိုး မဟုတ်ဘူး။ ကြွေးမြီကိုယ်တိုင်က ကျော်ဖြတ်ရမယ့် သတ်မှတ်ချက်တစ်ခုသာ မဟုတ်ဘဲ ကိုယ်ပိုင်ဈေးကွက်အနက်ရှိတဲ့ အရောင်းအဝယ်ပြုလုပ်နိုင်သော ကိရိယာတစ်ခုလို လုပ်ဆောင်နေတယ်။
ဒါက ဒီနေရာမှာရှိတဲ့ အန္တရာယ်ကို ကျွန်တော် တွေးမြင်ပုံကို ပြောင်းလဲစေခဲ့တယ်။ ဈေးနှုန်းအတက်အကျ ပျောက်ကွယ်သွားတာ မဟုတ်ဘူး။ အစား၊ liquidation engine တစ်ခုတည်းက ကိုင်တွယ်တာထက် အရောင်းအဝယ်လုပ်ဖို့ ဆန္ဒရှိတဲ့ တစ်ဖက်ပါတီတွေကြားမှာ အရောင်းအဝယ်ကို ဖြန့်ကျက်ပေးတဲ့ ယန္တရားဖြစ်တာကြောင့် ဖိအားတွေက ဈေးနှုန်းမှာ ဘယ်လောက်မြန်မြန် ပေါ်လာမလဲဆိုတာ ပြောင်းလဲသွားတာပါ။
တကယ့်ဖိအားများတဲ့ အခြေအနေမှာလည်း ဒီအတိုင်းဖြစ်မယ်ဆိုတာတော့ ကျွန်တော် မသေချာသေးဘူး။ လူသိနည်းတဲ့ သက်တမ်းကာလတွေအနီးမှာ order book အနက်နည်းရင် အခြေအနေက တော်တော်ကွာခြားနိုင်တယ်။ ဒီစနစ်ကို တကယ်တမ်း ရုန်းရင်းဆန်ခတ်ဖြစ်တဲ့ ဈေးကွက်မှာ စမ်းသပ်ထားတာလည်း မတွေ့ရသေးဘူး။
ဒါကြောင့် အခုတော့ လာမယ့် သက်တမ်းကုန်ဆုံးချိန်တွေအနီးက order book အနက်ကို ပိုပြီး အနီးကပ်စောင့်ကြည့်နေတယ်။ အပေါင်ပစ္စည်းအချိုးကိုပဲ စိတ်ဝင်စားတာထက်၊ အရေးကြီးတဲ့အချိန်မှာ အဲဒီ order book ရဲ့ တစ်ဖက်မှာ ဘယ်သူတွေ ရှိနေသလဲဆိုတာကို ပိုစိတ်ဝင်စားလာတယ်။
@termmax #termmax
$RE
{future}(REUSDT)
$HEMI
{future}(HEMIUSDT)
$ETH
{future}(ETHUSDT)
အတိုးနှုန်း မြင့်တက်သွားပြီးနောက် TermMax ရဲ့ position အစုတစ်ခုကို စစ်ဆေးကြည့်ရင်း ကျွန်တော် မျှော်လင့်ထားတာနဲ့ မကိုက်ညီတာတစ်ခုကို သတိထားမိခဲ့တယ်။ အရင်က စောင့်ကြည့်ဖူးတဲ့ lending market တွေမှာ ဖြစ်လေ့ရှိသလို liquidation တွေ တစ်နေရာတည်းမှာ စုပြုံမဖြစ်နေခဲ့ဘူး။
အပေါင်ပစ္စည်းတန်ဖိုး မြန်မြန်ကျသွားရင် ပုံမှန်အတိုင်း oracle က အစပျိုးပေးတဲ့ အတင်းအကျပ်ရောင်းချမှုလှိုင်းတစ်ခုက တစ်ပြိုင်နက်တည်း ဈေးနှုန်းတစ်ခုတည်းမှာ အရောင်းတွေကို ဖြစ်ပေါ်စေလိမ့်မယ်လို့ ကျွန်တော် ယူဆခဲ့တယ်။ ဒါကြောင့် တကယ်တမ်း ဘာတွေ အရောင်းအဝယ်ဖြစ်ခဲ့လဲဆိုတာ သိရဖို့ အဲဒီ position တွေအနီးက order flow ကို ပြန်လည်လေ့လာခဲ့တယ်။
တွေ့ရှိခဲ့တာကတော့ မတူခဲ့ဘူး။ TermMax က အရာအားလုံးကို oracle တစ်ခုတည်းရဲ့ trigger ကနေ ဖြတ်သန်းစေတာထက် သက်တမ်းသတ်မှတ်ထားတဲ့ token တွေရဲ့ ကိုယ်ပိုင် order book ကနေတစ်ဆင့် ကြွေးမြီဈေးနှုန်းကို သတ်မှတ်တာကြောင့်၊ position တွေကို ပိတ်သိမ်းတဲ့အခါ ရှိပြီးသား ဝယ်ယူကမ်းလှမ်းချက်တွေနဲ့ အော်ဒါတွေ ကိုက်ညီသွားတာနဲ့အမျှ တဖြည်းဖြည်း စုပ်ယူသွားခဲ့တယ်။ liquidation ဈေးနှုန်းတစ်ခုတည်းကို တိုက်ရိုက်ဝင်တိုက်တာမျိုး မဟုတ်ဘူး။ ကြွေးမြီကိုယ်တိုင်က ကျော်ဖြတ်ရမယ့် သတ်မှတ်ချက်တစ်ခုသာ မဟုတ်ဘဲ ကိုယ်ပိုင်ဈေးကွက်အနက်ရှိတဲ့ အရောင်းအဝယ်ပြုလုပ်နိုင်သော ကိရိယာတစ်ခုလို လုပ်ဆောင်နေတယ်။
ဒါက ဒီနေရာမှာရှိတဲ့ အန္တရာယ်ကို ကျွန်တော် တွေးမြင်ပုံကို ပြောင်းလဲစေခဲ့တယ်။ ဈေးနှုန်းအတက်အကျ ပျောက်ကွယ်သွားတာ မဟုတ်ဘူး။ အစား၊ liquidation engine တစ်ခုတည်းက ကိုင်တွယ်တာထက် အရောင်းအဝယ်လုပ်ဖို့ ဆန္ဒရှိတဲ့ တစ်ဖက်ပါတီတွေကြားမှာ အရောင်းအဝယ်ကို ဖြန့်ကျက်ပေးတဲ့ ယန္တရားဖြစ်တာကြောင့် ဖိအားတွေက ဈေးနှုန်းမှာ ဘယ်လောက်မြန်မြန် ပေါ်လာမလဲဆိုတာ ပြောင်းလဲသွားတာပါ။
တကယ့်ဖိအားများတဲ့ အခြေအနေမှာလည်း ဒီအတိုင်းဖြစ်မယ်ဆိုတာတော့ ကျွန်တော် မသေချာသေးဘူး။ လူသိနည်းတဲ့ သက်တမ်းကာလတွေအနီးမှာ order book အနက်နည်းရင် အခြေအနေက တော်တော်ကွာခြားနိုင်တယ်။ ဒီစနစ်ကို တကယ်တမ်း ရုန်းရင်းဆန်ခတ်ဖြစ်တဲ့ ဈေးကွက်မှာ စမ်းသပ်ထားတာလည်း မတွေ့ရသေးဘူး။
ဒါကြောင့် အခုတော့ လာမယ့် သက်တမ်းကုန်ဆုံးချိန်တွေအနီးက order book အနက်ကို ပိုပြီး အနီးကပ်စောင့်ကြည့်နေတယ်။ အပေါင်ပစ္စည်းအချိုးကိုပဲ စိတ်ဝင်စားတာထက်၊ အရေးကြီးတဲ့အချိန်မှာ အဲဒီ order book ရဲ့ တစ်ဖက်မှာ ဘယ်သူတွေ ရှိနေသလဲဆိုတာကို ပိုစိတ်ဝင်စားလာတယ်။
@TermMax #termmax
$RE
$HEMI
$ETH
အပေါင်ပစ္စည်းတန်ဖိုး မြန်မြန်ကျသွားရင် ပုံမှန်အတိုင်း oracle က အစပျိုးပေးတဲ့ အတင်းအကျပ်ရောင်းချမှုလှိုင်းတစ်ခုက တစ်ပြိုင်နက်တည်း ဈေးနှုန်းတစ်ခုတည်းမှာ အရောင်းတွေကို ဖြစ်ပေါ်စေလိမ့်မယ်လို့ ကျွန်တော် ယူဆခဲ့တယ်။ ဒါကြောင့် တကယ်တမ်း ဘာတွေ အရောင်းအဝယ်ဖြစ်ခဲ့လဲဆိုတာ သိရဖို့ အဲဒီ position တွေအနီးက order flow ကို ပြန်လည်လေ့လာခဲ့တယ်။
တွေ့ရှိခဲ့တာကတော့ မတူခဲ့ဘူး။ TermMax က အရာအားလုံးကို oracle တစ်ခုတည်းရဲ့ trigger ကနေ ဖြတ်သန်းစေတာထက် သက်တမ်းသတ်မှတ်ထားတဲ့ token တွေရဲ့ ကိုယ်ပိုင် order book ကနေတစ်ဆင့် ကြွေးမြီဈေးနှုန်းကို သတ်မှတ်တာကြောင့်၊ position တွေကို ပိတ်သိမ်းတဲ့အခါ ရှိပြီးသား ဝယ်ယူကမ်းလှမ်းချက်တွေနဲ့ အော်ဒါတွေ ကိုက်ညီသွားတာနဲ့အမျှ တဖြည်းဖြည်း စုပ်ယူသွားခဲ့တယ်။ liquidation ဈေးနှုန်းတစ်ခုတည်းကို တိုက်ရိုက်ဝင်တိုက်တာမျိုး မဟုတ်ဘူး။ ကြွေးမြီကိုယ်တိုင်က ကျော်ဖြတ်ရမယ့် သတ်မှတ်ချက်တစ်ခုသာ မဟုတ်ဘဲ ကိုယ်ပိုင်ဈေးကွက်အနက်ရှိတဲ့ အရောင်းအဝယ်ပြုလုပ်နိုင်သော ကိရိယာတစ်ခုလို လုပ်ဆောင်နေတယ်။
ဒါက ဒီနေရာမှာရှိတဲ့ အန္တရာယ်ကို ကျွန်တော် တွေးမြင်ပုံကို ပြောင်းလဲစေခဲ့တယ်။ ဈေးနှုန်းအတက်အကျ ပျောက်ကွယ်သွားတာ မဟုတ်ဘူး။ အစား၊ liquidation engine တစ်ခုတည်းက ကိုင်တွယ်တာထက် အရောင်းအဝယ်လုပ်ဖို့ ဆန္ဒရှိတဲ့ တစ်ဖက်ပါတီတွေကြားမှာ အရောင်းအဝယ်ကို ဖြန့်ကျက်ပေးတဲ့ ယန္တရားဖြစ်တာကြောင့် ဖိအားတွေက ဈေးနှုန်းမှာ ဘယ်လောက်မြန်မြန် ပေါ်လာမလဲဆိုတာ ပြောင်းလဲသွားတာပါ။
တကယ့်ဖိအားများတဲ့ အခြေအနေမှာလည်း ဒီအတိုင်းဖြစ်မယ်ဆိုတာတော့ ကျွန်တော် မသေချာသေးဘူး။ လူသိနည်းတဲ့ သက်တမ်းကာလတွေအနီးမှာ order book အနက်နည်းရင် အခြေအနေက တော်တော်ကွာခြားနိုင်တယ်။ ဒီစနစ်ကို တကယ်တမ်း ရုန်းရင်းဆန်ခတ်ဖြစ်တဲ့ ဈေးကွက်မှာ စမ်းသပ်ထားတာလည်း မတွေ့ရသေးဘူး။
ဒါကြောင့် အခုတော့ လာမယ့် သက်တမ်းကုန်ဆုံးချိန်တွေအနီးက order book အနက်ကို ပိုပြီး အနီးကပ်စောင့်ကြည့်နေတယ်။ အပေါင်ပစ္စည်းအချိုးကိုပဲ စိတ်ဝင်စားတာထက်၊ အရေးကြီးတဲ့အချိန်မှာ အဲဒီ order book ရဲ့ တစ်ဖက်မှာ ဘယ်သူတွေ ရှိနေသလဲဆိုတာကို ပိုစိတ်ဝင်စားလာတယ်။
@TermMax #termmax
$RE
$HEMI
$ETH
4
51
·
--
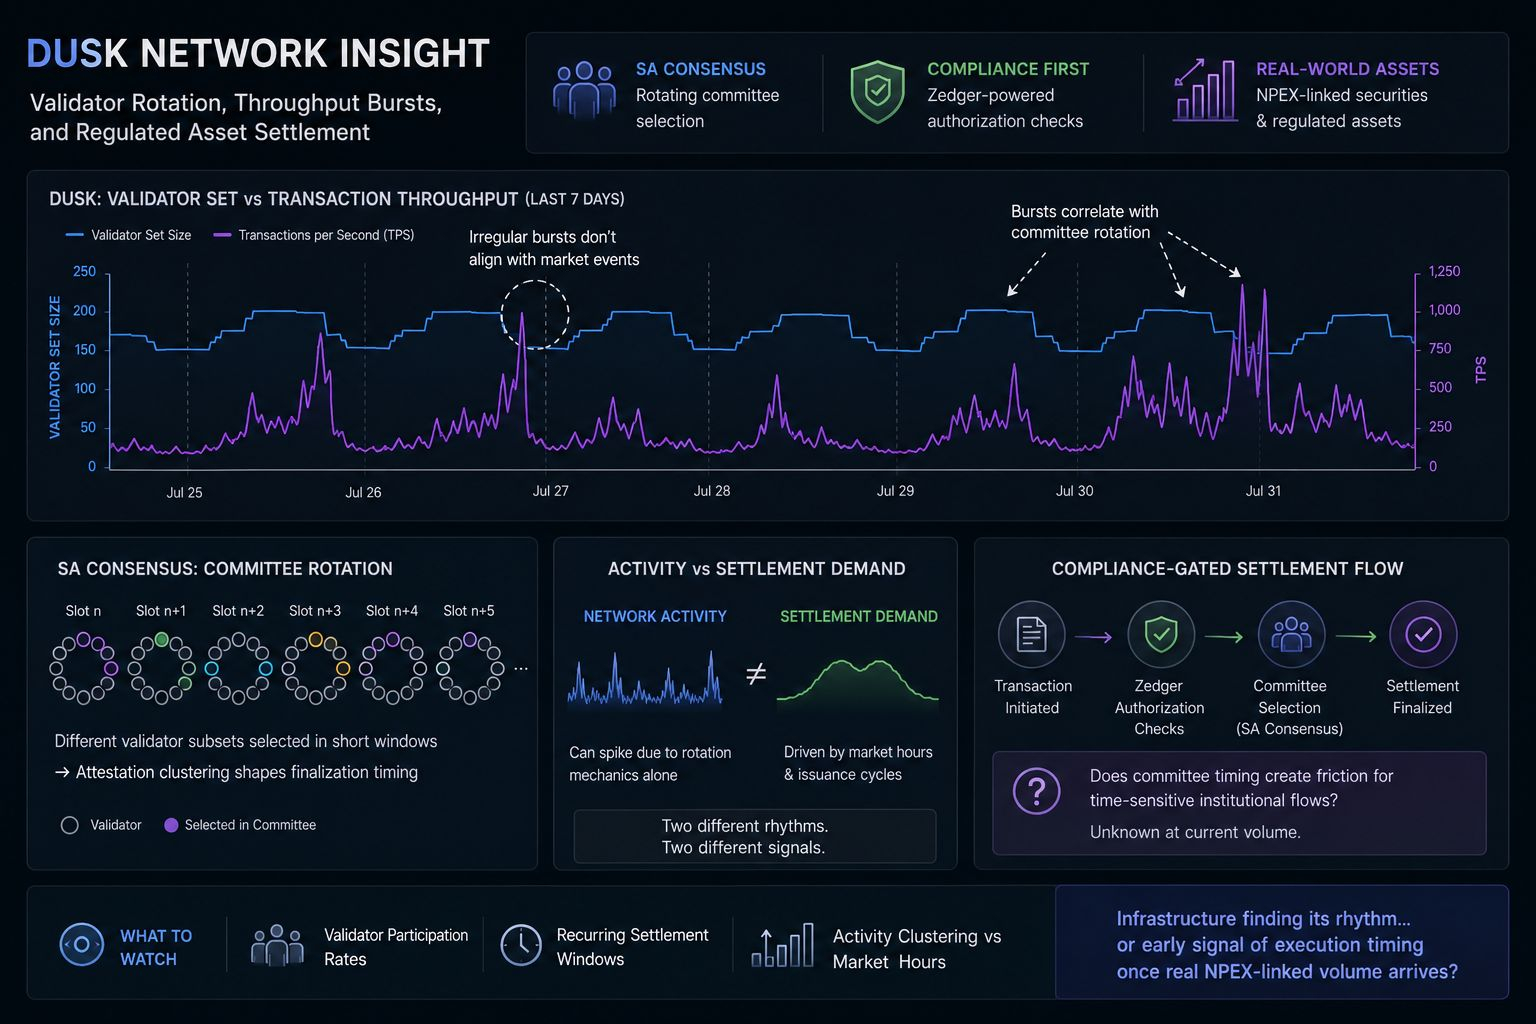
ပြီးခဲ့တဲ့အပတ်က Dusk ရဲ့ validator အစုနှင့် ၎င်း၏ transaction ဖြတ်သန်းနိုင်စွမ်းကို နှိုင်းယှဉ်ကြည့်ခဲ့တယ်။ စည်းမျဉ်းထိန်းသိမ်းထားတဲ့ ပိုင်ဆိုင်မှုတွေအတွက် တည်ဆောက်ထားတဲ့ ကွန်ရက်တစ်ခုဆိုတော့ တည်ငြိမ်ပြီး ငြီးငွေ့စရာကောင်းလောက်အောင် ပုံမှန်ဖြစ်တဲ့ လှုပ်ရှားမှုပုံစံတွေ ရှိမယ်လို့ ထင်ထားခဲ့တယ်။ ဒါပေမဲ့ မြင်လိုက်ရတာကတော့ သိသာတဲ့ ဈေးကွက်ဖြစ်ရပ်တွေနဲ့ ဆက်စပ်မနေတဲ့ မမှန်မကန် အလှုပ်အခတ်တွေပါပဲ။
အသေးစိတ်လိုက်ကြည့်ရင်း ဒီအလှုပ်အခတ်တွေဟာ SA Consensus အောက်မှာ Dusk ရဲ့ consensus က ကော်မတီရွေးချယ်မှုကို အလှည့်ကျပြောင်းလဲပေးပုံနဲ့ ဆက်စပ်နေတယ်ဆိုတာ ခြေရာခံမိခဲ့တယ်။ ဒါဟာ ကျပန်းဖြစ်ပေါ်တဲ့ ဆူညံသံမျိုး မဟုတ်ပါဘူး။ အဲဒီပုံစံက အတည်ပြုထောက်ခံမှု အစုလိုက်အပြုံလိုက်ဖြစ်ပေါ်တာနဲ့ ပိုတူတယ်။ validator အစုအချို့ကို အချိန်တိုအတွင်း ပိုမိုမကြာခဏ ရွေးချယ်တာကြောင့် အခြေချမှုအပေါ် အဓိကမူတည်တဲ့ လုပ်ဆောင်ချက်တွေ အမှန်တကယ် ဘယ်အချိန်မှာ အပြီးသတ်မလဲဆိုတာကို ပုံဖော်ပေးတယ်။
ဒီကွာခြားချက်က အစက ကျွန်တော် ထင်ထားတာထက် ပိုအရေးကြီးတယ်။ “ကွန်ရက်လှုပ်ရှားမှု” နဲ့ “အခြေချမှုအတွက် လိုအပ်ချက်” ကို အခြေခံအားဖြင့် တူညီတဲ့ အချက်ပြမှုတွေလို့ သဘောထားခဲ့မိတယ်။ ဒါပေမဲ့ အဲဒီလို မဟုတ်ပါဘူး။ validator တွေ အလှည့်ကျပြောင်းလဲတဲ့ ယန္တရားတစ်ခုတည်းကြောင့် လှုပ်ရှားမှု မြင့်တက်လာနိုင်ပေမဲ့ တကယ့်အခြေချမှုလိုအပ်ချက်ကတော့ NPEX မှ စတင်ထုတ်ပေးတဲ့ ပိုင်ဆိုင်မှုတွေလိုမျိုးနဲ့ ဆက်စပ်တဲ့ လိုအပ်ချက်ဖြစ်ပြီး၊ ဈေးကွက်ဖွင့်ချိန်တွေနဲ့ ထုတ်ဝေမှုစက်ဝန်းတွေအပေါ် မူတည်တဲ့ လုံးဝကွဲပြားတဲ့ စည်းချက်အတိုင်း လှုပ်ရှားတယ်။
မဖြေရှင်းနိုင်သေးတာက ဒီအလှည့်ကျပြောင်းလဲတဲ့ အပြုအမူဟာ လိုက်နာမှုစစ်ဆေးချက်တွေကို ဖြတ်သန်းရတဲ့ transaction တွေနဲ့ ဘယ်လို အပြန်အလှန်သက်ရောက်မှုရှိသလဲဆိုတာပါ။ Zedger ကိုအခြေခံတဲ့ securities တွေ အခြေချခြင်းမပြုမီ သီးခြားခွင့်ပြုချက်စစ်ဆေးမှုတွေ လိုအပ်တယ်ဆိုရင် ကော်မတီအလှည့်အပြောင်း အချိန်က အချိန်အရေးကြီးတဲ့ အဖွဲ့အစည်းဆိုင်ရာ ငွေကြေးစီးဆင်းမှုတွေအတွက် အတားအဆီးဖြစ်စေသလား၊ ဒါမှမဟုတ် လက်ရှိပမာဏမှာ အဲဒီအတားအဆီးက လျစ်လျူရှုနိုင်လောက်အောင် နည်းပါးသလား။ ဘယ်လိုပဲဖြစ်ဖြစ် ပြောနိုင်ဖို့ ကျွန်တော့်မှာ ဒေတာအချက်အလက် မလုံလောက်သေးပါဘူး။
ရှေ့ဆက်ပြီးတော့ transaction အရေအတွက်စုစုပေါင်းကိုပဲ ကြည့်မနေဘဲ၊ validator ပါဝင်မှုနှုန်းတွေနဲ့ ထပ်တလဲလဲဖြစ်ပေါ်တဲ့ အခြေချချိန်ကာလတွေကိုပါ တွဲကြည့်ချင်တယ်။ စည်းမျဉ်းထိန်းသိမ်းထားတဲ့ ပိုင်ဆိုင်မှုဆိုင်ရာ လုပ်ဆောင်ချက်တွေဟာ ဈေးကွက်ဖွင့်ချိန်တွေအစား သီးခြားကော်မတီအလှည့်အပြောင်းတွေနားမှာ စုဝေးလာတယ်ဆိုရင် အဖွဲ့အစည်းဆိုင်ရာ ငွေကြေးစီးဆင်းမှု ဘယ်လောက်အထိ တကယ်လုပ်ဆောင်နေပြီး ဘယ်လောက်က စမ်းသပ်ဆဲအဆင့်မှာပဲ ရှိနေသေးသလဲဆိုတာကို သိစေမယ်။
ဒီအလှည့်ကျပြောင်းလဲမှုပုံစံဟာ အခြေခံအဆောက်အအုံက သူ့ရဲ့စည်းချက်ကို ရှာတွေ့လာတာပဲလား၊ ဒါမှမဟုတ် NPEX နဲ့ချိတ်ဆက်ထားတဲ့ ပိုင်ဆိုင်မှုတွေဆီက တကယ့်ငွေကြေးပမာဏ စီးဆင်းလာတဲ့အခါ လုပ်ဆောင်မှုအချိန်ကိုက်ပုံ ဘယ်လိုဖြစ်မလဲဆိုတာကို ကြိုတင်ပြတဲ့ အစောပိုင်းအချက်ပြမှုလားဆိုတာ တွေးနေမိတယ်။ အဲဒါကို အခုချိန်မှာတော့ ဖြေနိုင်မယ်လို့ မထင်ပါဘူး။
@Dusk_Foundation #Dusk
$DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$TREE
{future}(TREEUSDT)
ပြီးခဲ့တဲ့အပတ်က Dusk ရဲ့ validator အစုနှင့် ၎င်း၏ transaction ဖြတ်သန်းနိုင်စွမ်းကို နှိုင်းယှဉ်ကြည့်ခဲ့တယ်။ စည်းမျဉ်းထိန်းသိမ်းထားတဲ့ ပိုင်ဆိုင်မှုတွေအတွက် တည်ဆောက်ထားတဲ့ ကွန်ရက်တစ်ခုဆိုတော့ တည်ငြိမ်ပြီး ငြီးငွေ့စရာကောင်းလောက်အောင် ပုံမှန်ဖြစ်တဲ့ လှုပ်ရှားမှုပုံစံတွေ ရှိမယ်လို့ ထင်ထားခဲ့တယ်။ ဒါပေမဲ့ မြင်လိုက်ရတာကတော့ သိသာတဲ့ ဈေးကွက်ဖြစ်ရပ်တွေနဲ့ ဆက်စပ်မနေတဲ့ မမှန်မကန် အလှုပ်အခတ်တွေပါပဲ။
အသေးစိတ်လိုက်ကြည့်ရင်း ဒီအလှုပ်အခတ်တွေဟာ SA Consensus အောက်မှာ Dusk ရဲ့ consensus က ကော်မတီရွေးချယ်မှုကို အလှည့်ကျပြောင်းလဲပေးပုံနဲ့ ဆက်စပ်နေတယ်ဆိုတာ ခြေရာခံမိခဲ့တယ်။ ဒါဟာ ကျပန်းဖြစ်ပေါ်တဲ့ ဆူညံသံမျိုး မဟုတ်ပါဘူး။ အဲဒီပုံစံက အတည်ပြုထောက်ခံမှု အစုလိုက်အပြုံလိုက်ဖြစ်ပေါ်တာနဲ့ ပိုတူတယ်။ validator အစုအချို့ကို အချိန်တိုအတွင်း ပိုမိုမကြာခဏ ရွေးချယ်တာကြောင့် အခြေချမှုအပေါ် အဓိကမူတည်တဲ့ လုပ်ဆောင်ချက်တွေ အမှန်တကယ် ဘယ်အချိန်မှာ အပြီးသတ်မလဲဆိုတာကို ပုံဖော်ပေးတယ်။
ဒီကွာခြားချက်က အစက ကျွန်တော် ထင်ထားတာထက် ပိုအရေးကြီးတယ်။ “ကွန်ရက်လှုပ်ရှားမှု” နဲ့ “အခြေချမှုအတွက် လိုအပ်ချက်” ကို အခြေခံအားဖြင့် တူညီတဲ့ အချက်ပြမှုတွေလို့ သဘောထားခဲ့မိတယ်။ ဒါပေမဲ့ အဲဒီလို မဟုတ်ပါဘူး။ validator တွေ အလှည့်ကျပြောင်းလဲတဲ့ ယန္တရားတစ်ခုတည်းကြောင့် လှုပ်ရှားမှု မြင့်တက်လာနိုင်ပေမဲ့ တကယ့်အခြေချမှုလိုအပ်ချက်ကတော့ NPEX မှ စတင်ထုတ်ပေးတဲ့ ပိုင်ဆိုင်မှုတွေလိုမျိုးနဲ့ ဆက်စပ်တဲ့ လိုအပ်ချက်ဖြစ်ပြီး၊ ဈေးကွက်ဖွင့်ချိန်တွေနဲ့ ထုတ်ဝေမှုစက်ဝန်းတွေအပေါ် မူတည်တဲ့ လုံးဝကွဲပြားတဲ့ စည်းချက်အတိုင်း လှုပ်ရှားတယ်။
မဖြေရှင်းနိုင်သေးတာက ဒီအလှည့်ကျပြောင်းလဲတဲ့ အပြုအမူဟာ လိုက်နာမှုစစ်ဆေးချက်တွေကို ဖြတ်သန်းရတဲ့ transaction တွေနဲ့ ဘယ်လို အပြန်အလှန်သက်ရောက်မှုရှိသလဲဆိုတာပါ။ Zedger ကိုအခြေခံတဲ့ securities တွေ အခြေချခြင်းမပြုမီ သီးခြားခွင့်ပြုချက်စစ်ဆေးမှုတွေ လိုအပ်တယ်ဆိုရင် ကော်မတီအလှည့်အပြောင်း အချိန်က အချိန်အရေးကြီးတဲ့ အဖွဲ့အစည်းဆိုင်ရာ ငွေကြေးစီးဆင်းမှုတွေအတွက် အတားအဆီးဖြစ်စေသလား၊ ဒါမှမဟုတ် လက်ရှိပမာဏမှာ အဲဒီအတားအဆီးက လျစ်လျူရှုနိုင်လောက်အောင် နည်းပါးသလား။ ဘယ်လိုပဲဖြစ်ဖြစ် ပြောနိုင်ဖို့ ကျွန်တော့်မှာ ဒေတာအချက်အလက် မလုံလောက်သေးပါဘူး။
ရှေ့ဆက်ပြီးတော့ transaction အရေအတွက်စုစုပေါင်းကိုပဲ ကြည့်မနေဘဲ၊ validator ပါဝင်မှုနှုန်းတွေနဲ့ ထပ်တလဲလဲဖြစ်ပေါ်တဲ့ အခြေချချိန်ကာလတွေကိုပါ တွဲကြည့်ချင်တယ်။ စည်းမျဉ်းထိန်းသိမ်းထားတဲ့ ပိုင်ဆိုင်မှုဆိုင်ရာ လုပ်ဆောင်ချက်တွေဟာ ဈေးကွက်ဖွင့်ချိန်တွေအစား သီးခြားကော်မတီအလှည့်အပြောင်းတွေနားမှာ စုဝေးလာတယ်ဆိုရင် အဖွဲ့အစည်းဆိုင်ရာ ငွေကြေးစီးဆင်းမှု ဘယ်လောက်အထိ တကယ်လုပ်ဆောင်နေပြီး ဘယ်လောက်က စမ်းသပ်ဆဲအဆင့်မှာပဲ ရှိနေသေးသလဲဆိုတာကို သိစေမယ်။
ဒီအလှည့်ကျပြောင်းလဲမှုပုံစံဟာ အခြေခံအဆောက်အအုံက သူ့ရဲ့စည်းချက်ကို ရှာတွေ့လာတာပဲလား၊ ဒါမှမဟုတ် NPEX နဲ့ချိတ်ဆက်ထားတဲ့ ပိုင်ဆိုင်မှုတွေဆီက တကယ့်ငွေကြေးပမာဏ စီးဆင်းလာတဲ့အခါ လုပ်ဆောင်မှုအချိန်ကိုက်ပုံ ဘယ်လိုဖြစ်မလဲဆိုတာကို ကြိုတင်ပြတဲ့ အစောပိုင်းအချက်ပြမှုလားဆိုတာ တွေးနေမိတယ်။ အဲဒါကို အခုချိန်မှာတော့ ဖြေနိုင်မယ်လို့ မထင်ပါဘူး။
@Dusk #Dusk
$DUSK
$HEMI
$TREE
အသေးစိတ်လိုက်ကြည့်ရင်း ဒီအလှုပ်အခတ်တွေဟာ SA Consensus အောက်မှာ Dusk ရဲ့ consensus က ကော်မတီရွေးချယ်မှုကို အလှည့်ကျပြောင်းလဲပေးပုံနဲ့ ဆက်စပ်နေတယ်ဆိုတာ ခြေရာခံမိခဲ့တယ်။ ဒါဟာ ကျပန်းဖြစ်ပေါ်တဲ့ ဆူညံသံမျိုး မဟုတ်ပါဘူး။ အဲဒီပုံစံက အတည်ပြုထောက်ခံမှု အစုလိုက်အပြုံလိုက်ဖြစ်ပေါ်တာနဲ့ ပိုတူတယ်။ validator အစုအချို့ကို အချိန်တိုအတွင်း ပိုမိုမကြာခဏ ရွေးချယ်တာကြောင့် အခြေချမှုအပေါ် အဓိကမူတည်တဲ့ လုပ်ဆောင်ချက်တွေ အမှန်တကယ် ဘယ်အချိန်မှာ အပြီးသတ်မလဲဆိုတာကို ပုံဖော်ပေးတယ်။
ဒီကွာခြားချက်က အစက ကျွန်တော် ထင်ထားတာထက် ပိုအရေးကြီးတယ်။ “ကွန်ရက်လှုပ်ရှားမှု” နဲ့ “အခြေချမှုအတွက် လိုအပ်ချက်” ကို အခြေခံအားဖြင့် တူညီတဲ့ အချက်ပြမှုတွေလို့ သဘောထားခဲ့မိတယ်။ ဒါပေမဲ့ အဲဒီလို မဟုတ်ပါဘူး။ validator တွေ အလှည့်ကျပြောင်းလဲတဲ့ ယန္တရားတစ်ခုတည်းကြောင့် လှုပ်ရှားမှု မြင့်တက်လာနိုင်ပေမဲ့ တကယ့်အခြေချမှုလိုအပ်ချက်ကတော့ NPEX မှ စတင်ထုတ်ပေးတဲ့ ပိုင်ဆိုင်မှုတွေလိုမျိုးနဲ့ ဆက်စပ်တဲ့ လိုအပ်ချက်ဖြစ်ပြီး၊ ဈေးကွက်ဖွင့်ချိန်တွေနဲ့ ထုတ်ဝေမှုစက်ဝန်းတွေအပေါ် မူတည်တဲ့ လုံးဝကွဲပြားတဲ့ စည်းချက်အတိုင်း လှုပ်ရှားတယ်။
မဖြေရှင်းနိုင်သေးတာက ဒီအလှည့်ကျပြောင်းလဲတဲ့ အပြုအမူဟာ လိုက်နာမှုစစ်ဆေးချက်တွေကို ဖြတ်သန်းရတဲ့ transaction တွေနဲ့ ဘယ်လို အပြန်အလှန်သက်ရောက်မှုရှိသလဲဆိုတာပါ။ Zedger ကိုအခြေခံတဲ့ securities တွေ အခြေချခြင်းမပြုမီ သီးခြားခွင့်ပြုချက်စစ်ဆေးမှုတွေ လိုအပ်တယ်ဆိုရင် ကော်မတီအလှည့်အပြောင်း အချိန်က အချိန်အရေးကြီးတဲ့ အဖွဲ့အစည်းဆိုင်ရာ ငွေကြေးစီးဆင်းမှုတွေအတွက် အတားအဆီးဖြစ်စေသလား၊ ဒါမှမဟုတ် လက်ရှိပမာဏမှာ အဲဒီအတားအဆီးက လျစ်လျူရှုနိုင်လောက်အောင် နည်းပါးသလား။ ဘယ်လိုပဲဖြစ်ဖြစ် ပြောနိုင်ဖို့ ကျွန်တော့်မှာ ဒေတာအချက်အလက် မလုံလောက်သေးပါဘူး။
ရှေ့ဆက်ပြီးတော့ transaction အရေအတွက်စုစုပေါင်းကိုပဲ ကြည့်မနေဘဲ၊ validator ပါဝင်မှုနှုန်းတွေနဲ့ ထပ်တလဲလဲဖြစ်ပေါ်တဲ့ အခြေချချိန်ကာလတွေကိုပါ တွဲကြည့်ချင်တယ်။ စည်းမျဉ်းထိန်းသိမ်းထားတဲ့ ပိုင်ဆိုင်မှုဆိုင်ရာ လုပ်ဆောင်ချက်တွေဟာ ဈေးကွက်ဖွင့်ချိန်တွေအစား သီးခြားကော်မတီအလှည့်အပြောင်းတွေနားမှာ စုဝေးလာတယ်ဆိုရင် အဖွဲ့အစည်းဆိုင်ရာ ငွေကြေးစီးဆင်းမှု ဘယ်လောက်အထိ တကယ်လုပ်ဆောင်နေပြီး ဘယ်လောက်က စမ်းသပ်ဆဲအဆင့်မှာပဲ ရှိနေသေးသလဲဆိုတာကို သိစေမယ်။
ဒီအလှည့်ကျပြောင်းလဲမှုပုံစံဟာ အခြေခံအဆောက်အအုံက သူ့ရဲ့စည်းချက်ကို ရှာတွေ့လာတာပဲလား၊ ဒါမှမဟုတ် NPEX နဲ့ချိတ်ဆက်ထားတဲ့ ပိုင်ဆိုင်မှုတွေဆီက တကယ့်ငွေကြေးပမာဏ စီးဆင်းလာတဲ့အခါ လုပ်ဆောင်မှုအချိန်ကိုက်ပုံ ဘယ်လိုဖြစ်မလဲဆိုတာကို ကြိုတင်ပြတဲ့ အစောပိုင်းအချက်ပြမှုလားဆိုတာ တွေးနေမိတယ်။ အဲဒါကို အခုချိန်မှာတော့ ဖြေနိုင်မယ်လို့ မထင်ပါဘူး။
@Dusk #Dusk
$DUSK
$HEMI
$TREE
2
4
200
·
--
@termmax တွင် ကျွန်ုပ်၏ ဖွင့်ထားသော ပေါင်းစည်းမှု၏ သက်တမ်းကုန်ဆုံးရက်ကို စစ်ဆေးနေစဉ်၊ ကျွန်ုပ် သတ်မှတ်ထားခဲ့သော ပုံသေအတိုးနှုန်းသည် စျေးကွက်အကျဉ်းချုပ်စာမျက်နှာတွင် ပြသနေသောနှုန်းနှင့် မကိုက်ညီတော့သည်ကို တွေ့လိုက်ရသည်။ ကျွန်ုပ်၏ ပေါင်းစည်းမှုတွင် ဘာမှမပြောင်းလဲခဲ့သော်လည်း ဖြစ်သည်။ အစပိုင်းမှာတော့ ပြသမှုနောက်ကျတာပဲလို့ ထင်ခဲ့သည်။
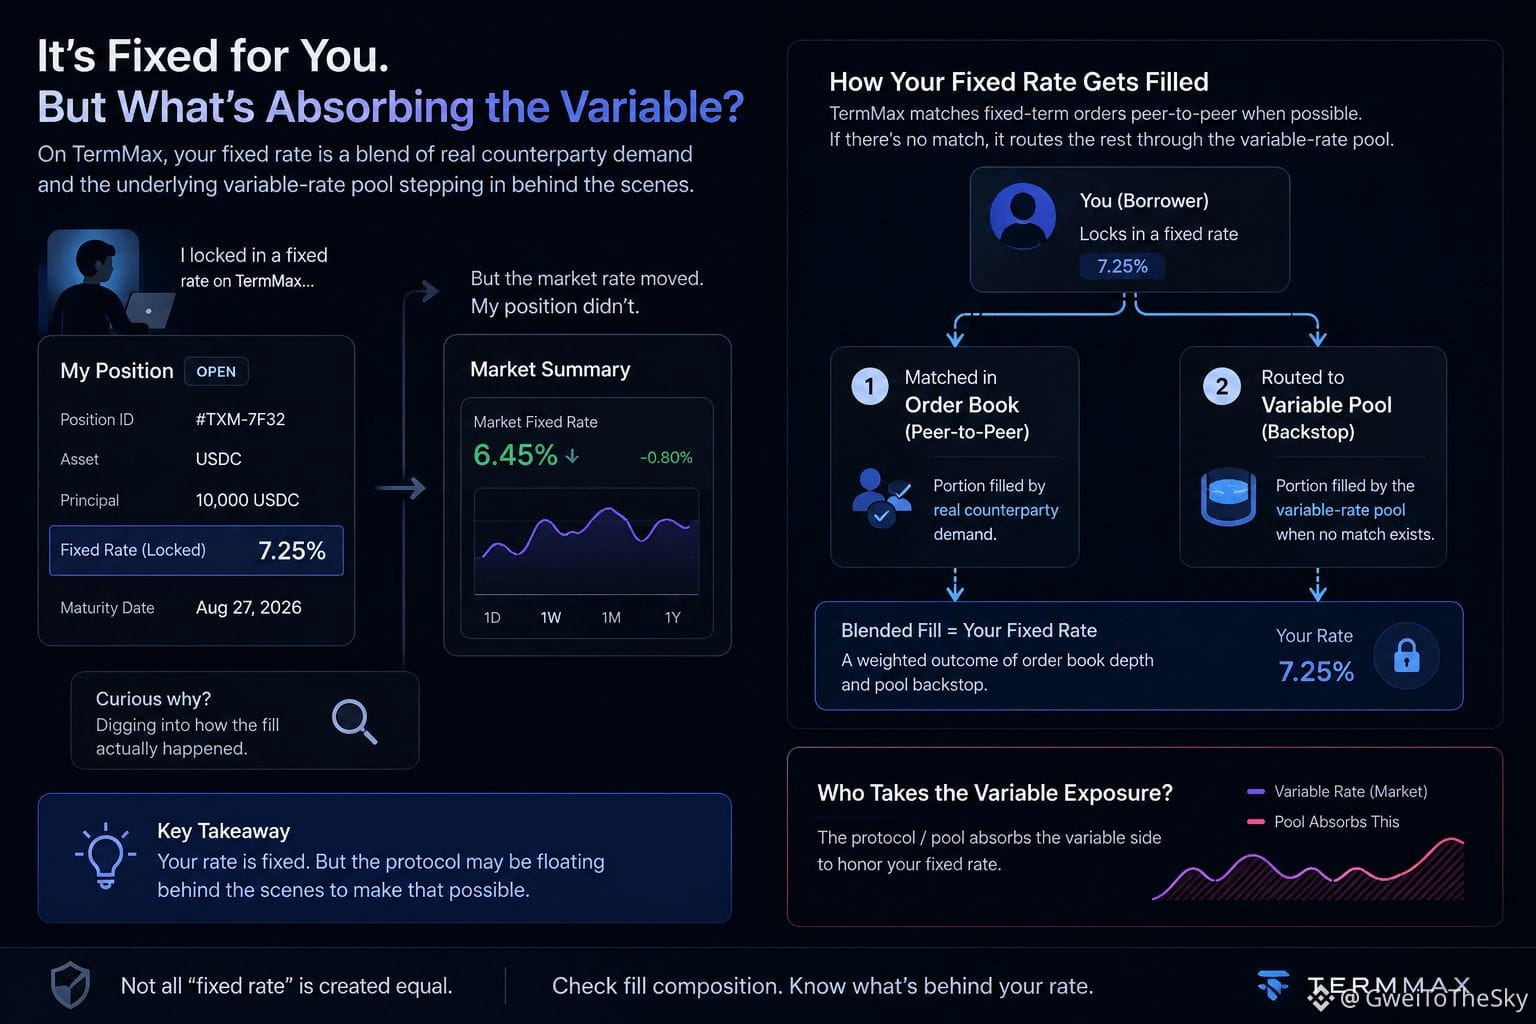
ဒါကြောင့် အော်ဒါစာရင်းက နောက်ခံငွေစုအစုနှင့် ဘယ်လိုအော်ဒါဖြည့်ဆည်းမှုလုပ်သလဲဆိုတာ စတင်လေ့လာခဲ့သည်။ TermMax သည် ဖြစ်နိုင်သည့်အခါ သတ်မှတ်ကာလရှိသော အော်ဒါများကို အချင်းချင်း တိုက်ရိုက်ချိတ်ဆက်ပေးသည်။ သို့သော် တိုက်ရိုက်တွဲဖက်မည့်သူ မရှိသည့်အခါ ကွာဟချက်ကို ဖြည့်ရန် အောက်ခံရှိ ပြောင်းလဲနိုင်သော အတိုးနှုန်းငွေစုအစုမှတစ်ဆင့် လမ်းကြောင်းပြောင်းပေးသည်။ ကျွန်ုပ် မသိလိုက်ဘဲ ထိုနည်းဖြင့် ကျွန်ုပ်၏ ပေါင်းစည်းမှုကို တစ်စိတ်တစ်ပိုင်း ဖြည့်ဆည်းပေးခဲ့ခြင်းဖြစ်သည်။
ဒီအချက်ကြောင့် ဒီနေရာမှာ “ပုံသေအတိုးနှုန်း” ဆိုတာကို ကျွန်ုပ်မြင်ပုံ ပြောင်းသွားသည်။ ငွေချေးသူဖြစ်သော ကျွန်ုပ်အတွက်တော့ အတိုးနှုန်းက ပုံသေဖြစ်သော်လည်း၊ အဲဒီအာမခံချက်ကို ဖြစ်နိုင်စေဖို့ ပရိုတိုကောက အခြားတစ်ဖက်ရှိ ပြောင်းလဲနိုင်သော အတိုးနှုန်းဆိုင်ရာ အန္တရာယ်ကို တိတ်တဆိတ် လက်ခံယူနေသည်။ ကျွန်ုပ်မြင်ရသောနှုန်းသည် ကျွန်ုပ်ရွေးချယ်ခဲ့သည့် ကိန်းဂဏန်းတစ်ခုသာ မဟုတ်ဘဲ၊ ကျွန်ုပ် ဝင်ရောက်ချိန်ရှိ အော်ဒါစာရင်း၏ အနက်အပေါ် မူတည်၍ ပေါင်းစပ်ဖြစ်ပေါ်လာသော ရလဒ်ဖြစ်သည်။
ငွေဖြစ်လွယ်မှုနည်းသည့်အချိန်များတွင် အချင်းချင်းတိုက်ရိုက်ချိတ်ဆက်သည့် အလွှာက ဘယ်လောက်ပါးလွှာသွားသလဲ၊ သို့မဟုတ် မည်သည့်နေ့တွင်မဆို အော်ဒါစာရင်း၏ ဘယ်လောက်ကို အမှန်တကယ် အချင်းချင်းကိုက်ညီစေပြီး ဘယ်လောက်ကို ငွေစုအစုမှတစ်ဆင့် လမ်းကြောင်းပြောင်းဖြည့်ဆည်းသလဲဆိုတာကို ကျွန်ုပ် သေချာမသိသေးပါ။ စာရွက်စာတမ်းများတွင် ယန္တရားအကြောင်း ဖော်ပြထားသော်လည်း လက်ရှိအချိုးကို မပြသထားပါ။
အခုတော့ ပိုကြီးတဲ့ ပေါင်းစည်းမှုတွေ မဝင်ခင် အော်ဒါဖြည့်ဆည်းမှု အမျိုးအစားဖွဲ့စည်းပုံကို စစ်ဆေးလေ့ရှိပြီ။ အဓိကကတော့ ကျွန်ုပ်ရရှိတဲ့နှုန်းထဲမှာ ဘယ်လောက်က တကယ့်တွဲဖက်ဖက်၏ ဝယ်လိုအားကြောင့်ဖြစ်ပြီး ဘယ်လောက်က ငွေစုအစု၏ အရန်ပံ့ပိုးမှုကြောင့်ဖြစ်သလဲဆိုတာ သိဖို့ပါ။
ပုံသေအတိုးနှုန်းပရိုတိုကော ဘယ်နှခုလောက်က အမည်ခံသာ ပုံသေဖြစ်ပြီး၊ တကယ့်တည်ငြိမ်မှုက အောက်ခံမှာ ပြောင်းလဲနိုင်တဲ့ အတိုးနှုန်းဘက်ကို စုပ်ယူပေးနေတဲ့အရာပေါ်မှာပဲ မူတည်နေတာလဲလို့ စဉ်းစားမိစေတယ်။
#TermMax
$CLO
{future}(CLOUSDT)
$VELVET
{future}(VELVETUSDT)
$EDEN
{future}(EDENUSDT)
@TermMax တွင် ကျွန်ုပ်၏ ဖွင့်ထားသော ပေါင်းစည်းမှု၏ သက်တမ်းကုန်ဆုံးရက်ကို စစ်ဆေးနေစဉ်၊ ကျွန်ုပ် သတ်မှတ်ထားခဲ့သော ပုံသေအတိုးနှုန်းသည် စျေးကွက်အကျဉ်းချုပ်စာမျက်နှာတွင် ပြသနေသောနှုန်းနှင့် မကိုက်ညီတော့သည်ကို တွေ့လိုက်ရသည်။ ကျွန်ုပ်၏ ပေါင်းစည်းမှုတွင် ဘာမှမပြောင်းလဲခဲ့သော်လည်း ဖြစ်သည်။ အစပိုင်းမှာတော့ ပြသမှုနောက်ကျတာပဲလို့ ထင်ခဲ့သည်။
ဒါကြောင့် အော်ဒါစာရင်းက နောက်ခံငွေစုအစုနှင့် ဘယ်လိုအော်ဒါဖြည့်ဆည်းမှုလုပ်သလဲဆိုတာ စတင်လေ့လာခဲ့သည်။ TermMax သည် ဖြစ်နိုင်သည့်အခါ သတ်မှတ်ကာလရှိသော အော်ဒါများကို အချင်းချင်း တိုက်ရိုက်ချိတ်ဆက်ပေးသည်။ သို့သော် တိုက်ရိုက်တွဲဖက်မည့်သူ မရှိသည့်အခါ ကွာဟချက်ကို ဖြည့်ရန် အောက်ခံရှိ ပြောင်းလဲနိုင်သော အတိုးနှုန်းငွေစုအစုမှတစ်ဆင့် လမ်းကြောင်းပြောင်းပေးသည်။ ကျွန်ုပ် မသိလိုက်ဘဲ ထိုနည်းဖြင့် ကျွန်ုပ်၏ ပေါင်းစည်းမှုကို တစ်စိတ်တစ်ပိုင်း ဖြည့်ဆည်းပေးခဲ့ခြင်းဖြစ်သည်။
ဒီအချက်ကြောင့် ဒီနေရာမှာ “ပုံသေအတိုးနှုန်း” ဆိုတာကို ကျွန်ုပ်မြင်ပုံ ပြောင်းသွားသည်။ ငွေချေးသူဖြစ်သော ကျွန်ုပ်အတွက်တော့ အတိုးနှုန်းက ပုံသေဖြစ်သော်လည်း၊ အဲဒီအာမခံချက်ကို ဖြစ်နိုင်စေဖို့ ပရိုတိုကောက အခြားတစ်ဖက်ရှိ ပြောင်းလဲနိုင်သော အတိုးနှုန်းဆိုင်ရာ အန္တရာယ်ကို တိတ်တဆိတ် လက်ခံယူနေသည်။ ကျွန်ုပ်မြင်ရသောနှုန်းသည် ကျွန်ုပ်ရွေးချယ်ခဲ့သည့် ကိန်းဂဏန်းတစ်ခုသာ မဟုတ်ဘဲ၊ ကျွန်ုပ် ဝင်ရောက်ချိန်ရှိ အော်ဒါစာရင်း၏ အနက်အပေါ် မူတည်၍ ပေါင်းစပ်ဖြစ်ပေါ်လာသော ရလဒ်ဖြစ်သည်။
ငွေဖြစ်လွယ်မှုနည်းသည့်အချိန်များတွင် အချင်းချင်းတိုက်ရိုက်ချိတ်ဆက်သည့် အလွှာက ဘယ်လောက်ပါးလွှာသွားသလဲ၊ သို့မဟုတ် မည်သည့်နေ့တွင်မဆို အော်ဒါစာရင်း၏ ဘယ်လောက်ကို အမှန်တကယ် အချင်းချင်းကိုက်ညီစေပြီး ဘယ်လောက်ကို ငွေစုအစုမှတစ်ဆင့် လမ်းကြောင်းပြောင်းဖြည့်ဆည်းသလဲဆိုတာကို ကျွန်ုပ် သေချာမသိသေးပါ။ စာရွက်စာတမ်းများတွင် ယန္တရားအကြောင်း ဖော်ပြထားသော်လည်း လက်ရှိအချိုးကို မပြသထားပါ။
အခုတော့ ပိုကြီးတဲ့ ပေါင်းစည်းမှုတွေ မဝင်ခင် အော်ဒါဖြည့်ဆည်းမှု အမျိုးအစားဖွဲ့စည်းပုံကို စစ်ဆေးလေ့ရှိပြီ။ အဓိကကတော့ ကျွန်ုပ်ရရှိတဲ့နှုန်းထဲမှာ ဘယ်လောက်က တကယ့်တွဲဖက်ဖက်၏ ဝယ်လိုအားကြောင့်ဖြစ်ပြီး ဘယ်လောက်က ငွေစုအစု၏ အရန်ပံ့ပိုးမှုကြောင့်ဖြစ်သလဲဆိုတာ သိဖို့ပါ။
ပုံသေအတိုးနှုန်းပရိုတိုကော ဘယ်နှခုလောက်က အမည်ခံသာ ပုံသေဖြစ်ပြီး၊ တကယ့်တည်ငြိမ်မှုက အောက်ခံမှာ ပြောင်းလဲနိုင်တဲ့ အတိုးနှုန်းဘက်ကို စုပ်ယူပေးနေတဲ့အရာပေါ်မှာပဲ မူတည်နေတာလဲလို့ စဉ်းစားမိစေတယ်။
#TermMax
$CLO
$VELVET
$EDEN
ဒါကြောင့် အော်ဒါစာရင်းက နောက်ခံငွေစုအစုနှင့် ဘယ်လိုအော်ဒါဖြည့်ဆည်းမှုလုပ်သလဲဆိုတာ စတင်လေ့လာခဲ့သည်။ TermMax သည် ဖြစ်နိုင်သည့်အခါ သတ်မှတ်ကာလရှိသော အော်ဒါများကို အချင်းချင်း တိုက်ရိုက်ချိတ်ဆက်ပေးသည်။ သို့သော် တိုက်ရိုက်တွဲဖက်မည့်သူ မရှိသည့်အခါ ကွာဟချက်ကို ဖြည့်ရန် အောက်ခံရှိ ပြောင်းလဲနိုင်သော အတိုးနှုန်းငွေစုအစုမှတစ်ဆင့် လမ်းကြောင်းပြောင်းပေးသည်။ ကျွန်ုပ် မသိလိုက်ဘဲ ထိုနည်းဖြင့် ကျွန်ုပ်၏ ပေါင်းစည်းမှုကို တစ်စိတ်တစ်ပိုင်း ဖြည့်ဆည်းပေးခဲ့ခြင်းဖြစ်သည်။
ဒီအချက်ကြောင့် ဒီနေရာမှာ “ပုံသေအတိုးနှုန်း” ဆိုတာကို ကျွန်ုပ်မြင်ပုံ ပြောင်းသွားသည်။ ငွေချေးသူဖြစ်သော ကျွန်ုပ်အတွက်တော့ အတိုးနှုန်းက ပုံသေဖြစ်သော်လည်း၊ အဲဒီအာမခံချက်ကို ဖြစ်နိုင်စေဖို့ ပရိုတိုကောက အခြားတစ်ဖက်ရှိ ပြောင်းလဲနိုင်သော အတိုးနှုန်းဆိုင်ရာ အန္တရာယ်ကို တိတ်တဆိတ် လက်ခံယူနေသည်။ ကျွန်ုပ်မြင်ရသောနှုန်းသည် ကျွန်ုပ်ရွေးချယ်ခဲ့သည့် ကိန်းဂဏန်းတစ်ခုသာ မဟုတ်ဘဲ၊ ကျွန်ုပ် ဝင်ရောက်ချိန်ရှိ အော်ဒါစာရင်း၏ အနက်အပေါ် မူတည်၍ ပေါင်းစပ်ဖြစ်ပေါ်လာသော ရလဒ်ဖြစ်သည်။
ငွေဖြစ်လွယ်မှုနည်းသည့်အချိန်များတွင် အချင်းချင်းတိုက်ရိုက်ချိတ်ဆက်သည့် အလွှာက ဘယ်လောက်ပါးလွှာသွားသလဲ၊ သို့မဟုတ် မည်သည့်နေ့တွင်မဆို အော်ဒါစာရင်း၏ ဘယ်လောက်ကို အမှန်တကယ် အချင်းချင်းကိုက်ညီစေပြီး ဘယ်လောက်ကို ငွေစုအစုမှတစ်ဆင့် လမ်းကြောင်းပြောင်းဖြည့်ဆည်းသလဲဆိုတာကို ကျွန်ုပ် သေချာမသိသေးပါ။ စာရွက်စာတမ်းများတွင် ယန္တရားအကြောင်း ဖော်ပြထားသော်လည်း လက်ရှိအချိုးကို မပြသထားပါ။
အခုတော့ ပိုကြီးတဲ့ ပေါင်းစည်းမှုတွေ မဝင်ခင် အော်ဒါဖြည့်ဆည်းမှု အမျိုးအစားဖွဲ့စည်းပုံကို စစ်ဆေးလေ့ရှိပြီ။ အဓိကကတော့ ကျွန်ုပ်ရရှိတဲ့နှုန်းထဲမှာ ဘယ်လောက်က တကယ့်တွဲဖက်ဖက်၏ ဝယ်လိုအားကြောင့်ဖြစ်ပြီး ဘယ်လောက်က ငွေစုအစု၏ အရန်ပံ့ပိုးမှုကြောင့်ဖြစ်သလဲဆိုတာ သိဖို့ပါ။
ပုံသေအတိုးနှုန်းပရိုတိုကော ဘယ်နှခုလောက်က အမည်ခံသာ ပုံသေဖြစ်ပြီး၊ တကယ့်တည်ငြိမ်မှုက အောက်ခံမှာ ပြောင်းလဲနိုင်တဲ့ အတိုးနှုန်းဘက်ကို စုပ်ယူပေးနေတဲ့အရာပေါ်မှာပဲ မူတည်နေတာလဲလို့ စဉ်းစားမိစေတယ်။
#TermMax
$CLO
$VELVET
$EDEN
1
3
324
·
--
#dusk $DUSK @Dusk_Foundation
ကျွန်မခင်ပွန်းက ဒီအကြောင်းအရာကို ကျွန်မဆီ ပို့ပြီး ဒီသတင်းက Dusk ကိုင်ဆောင်သူတွေအတွက် သတင်းကောင်းအသစ်လားလို့ မေးပါတယ်။ ပြီးခဲ့တဲ့အပတ်က Dusk ရဲ့ validator အစုအဖွဲ့အရွယ်အစားနဲ့ staking ပါဝင်မှုနှုန်းကို ကြည့်လိုက်တော့ အစပိုင်းမှာ turnover နည်းတာဟာ စိတ်ဝင်စားမှုနည်းလို့ပဲလို့ ထင်ခဲ့ပါတယ်။ ဒါပေမဲ့ သေချာလေ့လာကြည့်တဲ့အခါ အဲဒီယူဆချက်က မမှန်ခဲ့ပါဘူး။
Provisioner အလှည့်ကျပြောင်းလဲမှု မှတ်တမ်းတွေကို စစ်ဆေးရင်း stake တွေဟာ အသုံးမပြုဘဲ ရပ်နေတာမဟုတ်ဘဲ consensus round တွေအနီးမှာ အချိန်တိုအတွင်း အကြိမ်ကြိမ် ပြန်လည်လွှဲအပ်နေကြတာကို တွေ့ခဲ့ပါတယ်။ အဲဒီအချက်က Dusk ရဲ့ committee ရွေးချယ်ပုံကို ပိုစိတ်ဝင်စားလာစေပါတယ်။ ဒီစနစ်ဟာ proof of stake အလေးချိန်ကိုပဲ အခြေခံတာမဟုတ်ဘဲ round တစ်ခုချင်းစီနဲ့ ချိတ်ဆက်ထားတဲ့ ဖြစ်နိုင်ခြေအခြေပြု ရွေးချယ်မှုဖြစ်ပါတယ်။ ဒါကြောင့် သြဇာလွှမ်းမိုးမှုဟာ validator အုပ်စုတစ်စုထဲမှာ အမြဲတမ်း စုပုံနေမယ့်အစား အဆက်မပြတ် ပြန်လည်သတ်မှတ်ခံရပါတယ်။
ဒီကွာခြားချက်က ထင်ရတာထက် ပိုအရေးကြီးပါတယ်။ အရင်က “stake ပမာဏ” နဲ့ “consensus အပေါ် သြဇာလွှမ်းမိုးမှု” ကို တူညီတဲ့အရာလို သဘောထားခဲ့ပေမဲ့ တကယ်တော့ မတူပါဘူး။ stake များများရှိတာက ရွေးချယ်ခံရဖို့ အခွင့်အရေးပိုများစေတာပဲ ဖြစ်ပြီး အမြဲတမ်းနေရာတစ်ခု ရရှိစေတာမဟုတ်ပါဘူး။ ဒီဒုတိယအဆင့် သက်ရောက်မှုကြောင့် ဒီနေရာက စုစည်းမှုအန္တရာယ်ကို ကျွန်မမြင်ပုံ ပြောင်းလဲသွားပါတယ်။ ငွေကြေးအင်အားကြီးသူတစ်ဦးဟာ အလေးချိန်ကို ကိုင်ထားနိုင်ပေမဲ့ round တစ်ခုတည်းမှာပဲ ကွန်ရက်ကို ချုပ်ကိုင်ထားနိုင်တာမျိုး မဟုတ်ပါဘူး။
ဖိအားများတဲ့အခြေအနေမှာ ဒီစနစ် ဘယ်လိုအလုပ်လုပ်မလဲဆိုတာတော့ ကျွန်မ မဖြေရှင်းနိုင်သေးပါဘူး။ ငွေကြေးအင်အားကြီးသူတွေက stake ကိုပဲ ကိုင်ထားတာထက် ရွေးချယ်ခံရမယ့်အချိန်ကို အကောင်းဆုံးဖြစ်အောင် စတင်ကြိုးစားလာရင် ဒီကျပန်းရွေးချယ်မှုစနစ်က ခိုင်မာနေဦးမလား၊ ဒါမှမဟုတ် အခုအချိန်မှာ ဘယ်သူမှ ထည့်သွင်းစဉ်းစားမထားတဲ့ သိမ်မွေ့တဲ့ ပူးပေါင်းညှိနှိုင်းမှုဆိုင်ရာ မက်လုံးတွေ ဖြစ်ပေါ်လာမလားဆိုတာ မသေချာသေးပါဘူး။
ရှေ့ဆက်ပြီးတော့ staked supply စုစုပေါင်းကိုသာမက stake ပြန်လည်လွှဲအပ်တဲ့ အကြိမ်ရေကိုပါ စောင့်ကြည့်သွားမှာပါ။ ဒါ့အပြင် အချိန်ကြာလာတာနဲ့အမျှ committee တွေထဲကို အမှန်တကယ် ရွေးချယ်ခံရတဲ့ သီးခြားလိပ်စာအရေအတွက် ဘယ်လောက်ရှိလဲဆိုတာကိုလည်း၊ ရွေးချယ်ခံရနိုင်ရုံသာရှိတဲ့ လိပ်စာတွေကို ရေတွက်တာထက် ပိုပြီး အာရုံစိုက်သွားမှာပါ။
ဒီအလှည့်ကျပြောင်းလဲမှု ဒီဇိုင်းဟာ တကယ့်ကာကွယ်မှုတစ်ခုလား၊ ဒါမှမဟုတ် ကျွန်မ လုံလုံလောက်လောက် ဖိအားပေးစမ်းသပ်မကြည့်ရသေးတဲ့ ယူဆချက်တစ်ခုသာလားဆိုတာကိုတော့ မသေချာသေးပါဘူး။
$BTW $ACE
#dusk $DUSK @Dusk
ကျွန်မခင်ပွန်းက ဒီအကြောင်းအရာကို ကျွန်မဆီ ပို့ပြီး ဒီသတင်းက Dusk ကိုင်ဆောင်သူတွေအတွက် သတင်းကောင်းအသစ်လားလို့ မေးပါတယ်။ ပြီးခဲ့တဲ့အပတ်က Dusk ရဲ့ validator အစုအဖွဲ့အရွယ်အစားနဲ့ staking ပါဝင်မှုနှုန်းကို ကြည့်လိုက်တော့ အစပိုင်းမှာ turnover နည်းတာဟာ စိတ်ဝင်စားမှုနည်းလို့ပဲလို့ ထင်ခဲ့ပါတယ်။ ဒါပေမဲ့ သေချာလေ့လာကြည့်တဲ့အခါ အဲဒီယူဆချက်က မမှန်ခဲ့ပါဘူး။
Provisioner အလှည့်ကျပြောင်းလဲမှု မှတ်တမ်းတွေကို စစ်ဆေးရင်း stake တွေဟာ အသုံးမပြုဘဲ ရပ်နေတာမဟုတ်ဘဲ consensus round တွေအနီးမှာ အချိန်တိုအတွင်း အကြိမ်ကြိမ် ပြန်လည်လွှဲအပ်နေကြတာကို တွေ့ခဲ့ပါတယ်။ အဲဒီအချက်က Dusk ရဲ့ committee ရွေးချယ်ပုံကို ပိုစိတ်ဝင်စားလာစေပါတယ်။ ဒီစနစ်ဟာ proof of stake အလေးချိန်ကိုပဲ အခြေခံတာမဟုတ်ဘဲ round တစ်ခုချင်းစီနဲ့ ချိတ်ဆက်ထားတဲ့ ဖြစ်နိုင်ခြေအခြေပြု ရွေးချယ်မှုဖြစ်ပါတယ်။ ဒါကြောင့် သြဇာလွှမ်းမိုးမှုဟာ validator အုပ်စုတစ်စုထဲမှာ အမြဲတမ်း စုပုံနေမယ့်အစား အဆက်မပြတ် ပြန်လည်သတ်မှတ်ခံရပါတယ်။
ဒီကွာခြားချက်က ထင်ရတာထက် ပိုအရေးကြီးပါတယ်။ အရင်က “stake ပမာဏ” နဲ့ “consensus အပေါ် သြဇာလွှမ်းမိုးမှု” ကို တူညီတဲ့အရာလို သဘောထားခဲ့ပေမဲ့ တကယ်တော့ မတူပါဘူး။ stake များများရှိတာက ရွေးချယ်ခံရဖို့ အခွင့်အရေးပိုများစေတာပဲ ဖြစ်ပြီး အမြဲတမ်းနေရာတစ်ခု ရရှိစေတာမဟုတ်ပါဘူး။ ဒီဒုတိယအဆင့် သက်ရောက်မှုကြောင့် ဒီနေရာက စုစည်းမှုအန္တရာယ်ကို ကျွန်မမြင်ပုံ ပြောင်းလဲသွားပါတယ်။ ငွေကြေးအင်အားကြီးသူတစ်ဦးဟာ အလေးချိန်ကို ကိုင်ထားနိုင်ပေမဲ့ round တစ်ခုတည်းမှာပဲ ကွန်ရက်ကို ချုပ်ကိုင်ထားနိုင်တာမျိုး မဟုတ်ပါဘူး။
ဖိအားများတဲ့အခြေအနေမှာ ဒီစနစ် ဘယ်လိုအလုပ်လုပ်မလဲဆိုတာတော့ ကျွန်မ မဖြေရှင်းနိုင်သေးပါဘူး။ ငွေကြေးအင်အားကြီးသူတွေက stake ကိုပဲ ကိုင်ထားတာထက် ရွေးချယ်ခံရမယ့်အချိန်ကို အကောင်းဆုံးဖြစ်အောင် စတင်ကြိုးစားလာရင် ဒီကျပန်းရွေးချယ်မှုစနစ်က ခိုင်မာနေဦးမလား၊ ဒါမှမဟုတ် အခုအချိန်မှာ ဘယ်သူမှ ထည့်သွင်းစဉ်းစားမထားတဲ့ သိမ်မွေ့တဲ့ ပူးပေါင်းညှိနှိုင်းမှုဆိုင်ရာ မက်လုံးတွေ ဖြစ်ပေါ်လာမလားဆိုတာ မသေချာသေးပါဘူး။
ရှေ့ဆက်ပြီးတော့ staked supply စုစုပေါင်းကိုသာမက stake ပြန်လည်လွှဲအပ်တဲ့ အကြိမ်ရေကိုပါ စောင့်ကြည့်သွားမှာပါ။ ဒါ့အပြင် အချိန်ကြာလာတာနဲ့အမျှ committee တွေထဲကို အမှန်တကယ် ရွေးချယ်ခံရတဲ့ သီးခြားလိပ်စာအရေအတွက် ဘယ်လောက်ရှိလဲဆိုတာကိုလည်း၊ ရွေးချယ်ခံရနိုင်ရုံသာရှိတဲ့ လိပ်စာတွေကို ရေတွက်တာထက် ပိုပြီး အာရုံစိုက်သွားမှာပါ။
ဒီအလှည့်ကျပြောင်းလဲမှု ဒီဇိုင်းဟာ တကယ့်ကာကွယ်မှုတစ်ခုလား၊ ဒါမှမဟုတ် ကျွန်မ လုံလုံလောက်လောက် ဖိအားပေးစမ်းသပ်မကြည့်ရသေးတဲ့ ယူဆချက်တစ်ခုသာလားဆိုတာကိုတော့ မသေချာသေးပါဘူး။
$BTW $ACE
ကျွန်မခင်ပွန်းက ဒီအကြောင်းအရာကို ကျွန်မဆီ ပို့ပြီး ဒီသတင်းက Dusk ကိုင်ဆောင်သူတွေအတွက် သတင်းကောင်းအသစ်လားလို့ မေးပါတယ်။ ပြီးခဲ့တဲ့အပတ်က Dusk ရဲ့ validator အစုအဖွဲ့အရွယ်အစားနဲ့ staking ပါဝင်မှုနှုန်းကို ကြည့်လိုက်တော့ အစပိုင်းမှာ turnover နည်းတာဟာ စိတ်ဝင်စားမှုနည်းလို့ပဲလို့ ထင်ခဲ့ပါတယ်။ ဒါပေမဲ့ သေချာလေ့လာကြည့်တဲ့အခါ အဲဒီယူဆချက်က မမှန်ခဲ့ပါဘူး။
Provisioner အလှည့်ကျပြောင်းလဲမှု မှတ်တမ်းတွေကို စစ်ဆေးရင်း stake တွေဟာ အသုံးမပြုဘဲ ရပ်နေတာမဟုတ်ဘဲ consensus round တွေအနီးမှာ အချိန်တိုအတွင်း အကြိမ်ကြိမ် ပြန်လည်လွှဲအပ်နေကြတာကို တွေ့ခဲ့ပါတယ်။ အဲဒီအချက်က Dusk ရဲ့ committee ရွေးချယ်ပုံကို ပိုစိတ်ဝင်စားလာစေပါတယ်။ ဒီစနစ်ဟာ proof of stake အလေးချိန်ကိုပဲ အခြေခံတာမဟုတ်ဘဲ round တစ်ခုချင်းစီနဲ့ ချိတ်ဆက်ထားတဲ့ ဖြစ်နိုင်ခြေအခြေပြု ရွေးချယ်မှုဖြစ်ပါတယ်။ ဒါကြောင့် သြဇာလွှမ်းမိုးမှုဟာ validator အုပ်စုတစ်စုထဲမှာ အမြဲတမ်း စုပုံနေမယ့်အစား အဆက်မပြတ် ပြန်လည်သတ်မှတ်ခံရပါတယ်။
ဒီကွာခြားချက်က ထင်ရတာထက် ပိုအရေးကြီးပါတယ်။ အရင်က “stake ပမာဏ” နဲ့ “consensus အပေါ် သြဇာလွှမ်းမိုးမှု” ကို တူညီတဲ့အရာလို သဘောထားခဲ့ပေမဲ့ တကယ်တော့ မတူပါဘူး။ stake များများရှိတာက ရွေးချယ်ခံရဖို့ အခွင့်အရေးပိုများစေတာပဲ ဖြစ်ပြီး အမြဲတမ်းနေရာတစ်ခု ရရှိစေတာမဟုတ်ပါဘူး။ ဒီဒုတိယအဆင့် သက်ရောက်မှုကြောင့် ဒီနေရာက စုစည်းမှုအန္တရာယ်ကို ကျွန်မမြင်ပုံ ပြောင်းလဲသွားပါတယ်။ ငွေကြေးအင်အားကြီးသူတစ်ဦးဟာ အလေးချိန်ကို ကိုင်ထားနိုင်ပေမဲ့ round တစ်ခုတည်းမှာပဲ ကွန်ရက်ကို ချုပ်ကိုင်ထားနိုင်တာမျိုး မဟုတ်ပါဘူး။
ဖိအားများတဲ့အခြေအနေမှာ ဒီစနစ် ဘယ်လိုအလုပ်လုပ်မလဲဆိုတာတော့ ကျွန်မ မဖြေရှင်းနိုင်သေးပါဘူး။ ငွေကြေးအင်အားကြီးသူတွေက stake ကိုပဲ ကိုင်ထားတာထက် ရွေးချယ်ခံရမယ့်အချိန်ကို အကောင်းဆုံးဖြစ်အောင် စတင်ကြိုးစားလာရင် ဒီကျပန်းရွေးချယ်မှုစနစ်က ခိုင်မာနေဦးမလား၊ ဒါမှမဟုတ် အခုအချိန်မှာ ဘယ်သူမှ ထည့်သွင်းစဉ်းစားမထားတဲ့ သိမ်မွေ့တဲ့ ပူးပေါင်းညှိနှိုင်းမှုဆိုင်ရာ မက်လုံးတွေ ဖြစ်ပေါ်လာမလားဆိုတာ မသေချာသေးပါဘူး။
ရှေ့ဆက်ပြီးတော့ staked supply စုစုပေါင်းကိုသာမက stake ပြန်လည်လွှဲအပ်တဲ့ အကြိမ်ရေကိုပါ စောင့်ကြည့်သွားမှာပါ။ ဒါ့အပြင် အချိန်ကြာလာတာနဲ့အမျှ committee တွေထဲကို အမှန်တကယ် ရွေးချယ်ခံရတဲ့ သီးခြားလိပ်စာအရေအတွက် ဘယ်လောက်ရှိလဲဆိုတာကိုလည်း၊ ရွေးချယ်ခံရနိုင်ရုံသာရှိတဲ့ လိပ်စာတွေကို ရေတွက်တာထက် ပိုပြီး အာရုံစိုက်သွားမှာပါ။
ဒီအလှည့်ကျပြောင်းလဲမှု ဒီဇိုင်းဟာ တကယ့်ကာကွယ်မှုတစ်ခုလား၊ ဒါမှမဟုတ် ကျွန်မ လုံလုံလောက်လောက် ဖိအားပေးစမ်းသပ်မကြည့်ရသေးတဲ့ ယူဆချက်တစ်ခုသာလားဆိုတာကိုတော့ မသေချာသေးပါဘူး။
$BTW $ACE
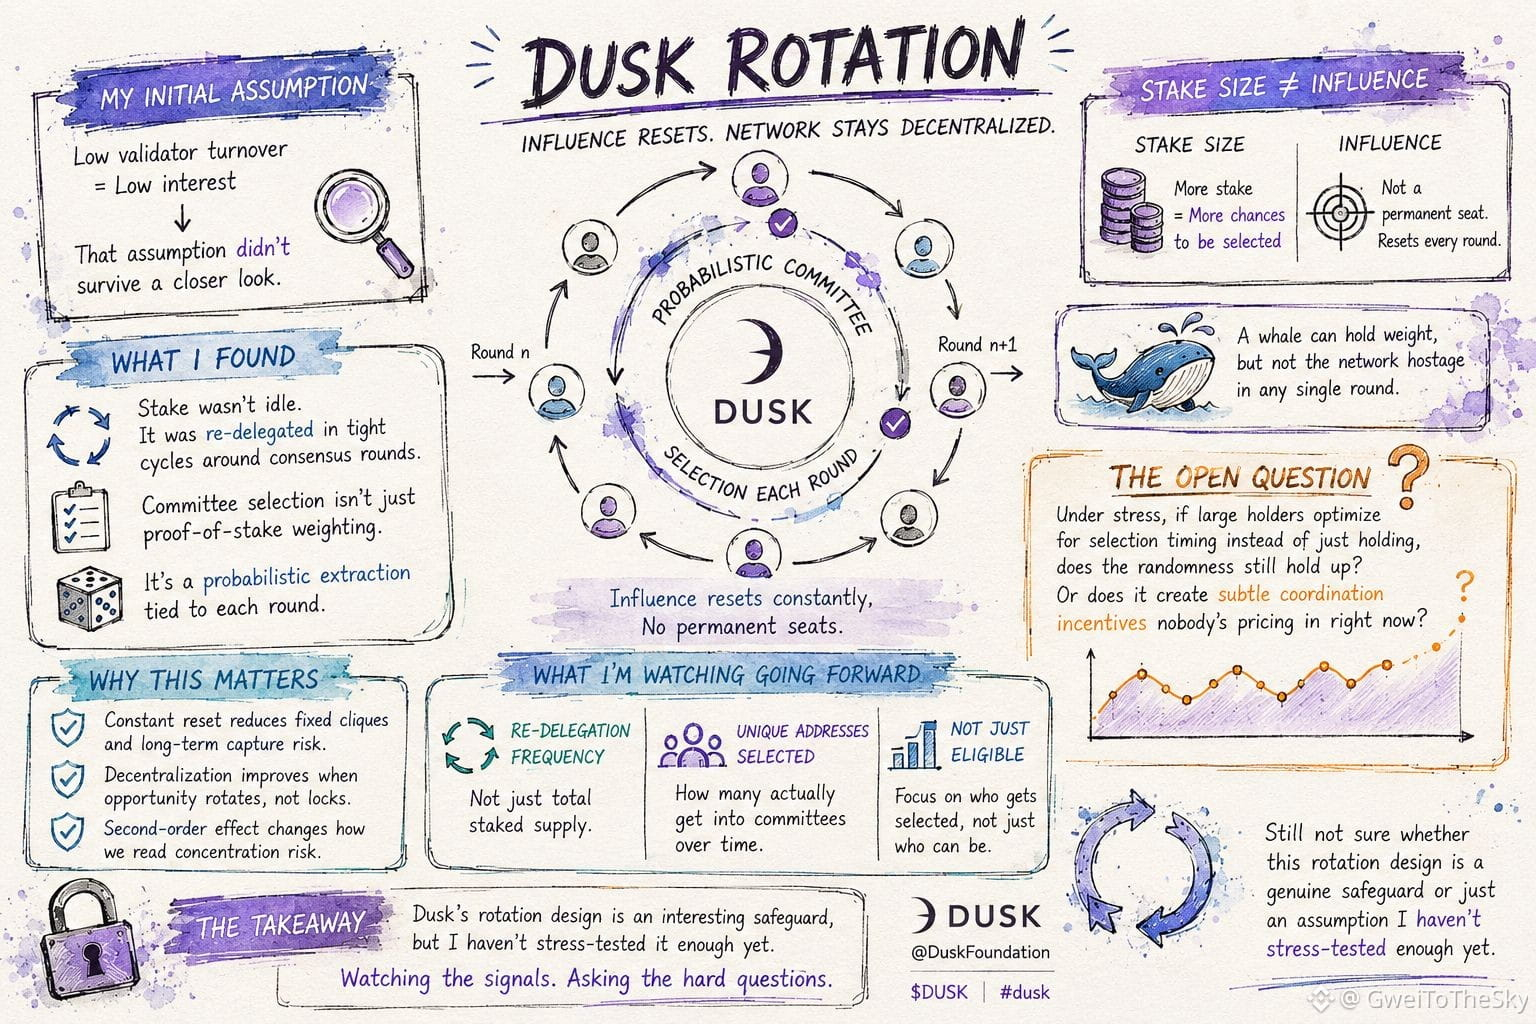
2
2
135
·
--
#Dusk $HEMI $COW $DUSK
ပြီးခဲ့တဲ့အပတ်က Dusk explorer ကို လေ့လာနေတုန်းပါ။ အကြိမ်တစ်ကြိမ်ချင်းစီမှာ ကော်မတီဝင်အပြောင်းအလဲက stake ဖြန့်ဝေမှုနဲ့ အကြမ်းဖျင်းအားဖြင့် ကိုက်ညီမယ်လို့ ကျွန်တော် ထင်ခဲ့တယ်။ လက်တွေ့မှာ sortition ကို အခြေခံတဲ့ စနစ်အများစုက အဲဒီလိုပဲ လုပ်ဆောင်ကြတာကိုး။ ဒါပေမဲ့ ကိန်းဂဏန်းတွေက အဲဒီပုံစံနဲ့ သိပ်မကိုက်ညီဘူး။ အဲဒီအချက်က ကျွန်တော့်စိတ်ထဲမှာ တဖွဖွဖြစ်နေခဲ့တယ်။
ထပ်ပြီးစူးစမ်းကြည့်တော့ Deterministic Sortition က role တွေကို stake အလေးချိန်သတ်မှတ်မှုနဲ့ သီးခြားခွဲပြီး ဘယ်လိုတာဝန်ပေးသလဲဆိုတာအထိ ခြေရာခံနိုင်ခဲ့တယ်။ Provisioner တစ်ဦးမှာ stake အများအပြားရှိနေနိုင်ပေမဲ့ တူညီတဲ့အချိန်ကာလအတွင်း stake နည်းတဲ့သူတစ်ဦးထက် validation committee တွေမှာ ပါဝင်ခွင့်ရတဲ့အကြိမ် နည်းနိုင်တယ်။ ဒါက အကြိမ်တစ်ကြိမ်စီမှာ role တွေကို ဘယ်လိုခွဲဝေပေးသလဲဆိုတဲ့အပေါ်မှာပဲ မူတည်တာပါ။ Тэгээд л ကျွန်တော်ဟာ လုံးဝမတူတဲ့ အရာနှစ်ခုကို တစ်ခုတည်းလို သဘောထားမိနေခဲ့တာကို သတိပြုမိခဲ့တယ်။
Stake weight က ပါဝင်ခွင့်ရှိမရှိကို ဆုံးဖြတ်တယ်။ ရွေးချယ်ခံရတဲ့အကြိမ်ရေက အမှန်တကယ်ပါဝင်မှုကို ဆုံးဖြတ်တယ်။ လူအများစုက ဒီနှစ်ခုကို တူညီတဲ့ညွှန်ပြချက်တစ်ခုလို သဘောထားကြပေမဲ့ တကယ်တော့ ကွာခြားနေတယ်။ အဲဒီကွာခြားချက်က ဘယ်သူတွေက အတည်ပြုထောက်ခံမှုလုပ်နေကြပြီး ဘယ်သူတွေက အရင်းအနှီးပဲ ထည့်ထားကြသလဲဆိုတာကို တိတ်တဆိတ် ပုံဖော်ပေးနေတယ်။ အစုလိုက် stake ဝေစုကိုကြည့်တာထက် အကြိမ်တစ်ကြိမ်ချင်းစီကို လိုက်ကြည့်မှသာ မြင်ရတဲ့ ဒုတိယအဆင့်သက်ရောက်မှုတစ်ခုပါ။
ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက ဒီကွာဟချက်ဟာ ရည်ရွယ်ချက်ရှိရှိ ဝန်ချိန်ညှိပေးတာလား၊ ဒါမှမဟုတ် ပိုရှည်တဲ့ နမူနာကာလတွေမှာ ပျမ်းမျှညီသွားမယ့် စာရင်းအင်းဆိုင်ရာ အတက်အကျသက်သက်လားဆိုတာပါ။ ဖွဲ့စည်းပုံအရ ဖြစ်နေတာဆိုရင် stake နည်းတဲ့ provisioner တွေဟာ သူတို့ရဲ့ အရင်းအနှီးအချိုးအစားနဲ့ နှိုင်းယှဉ်ရင် တာဝန်ပိုများများ ထမ်းဆောင်နေရသလား၊ အချိန်ကြာလာတာနဲ့အမျှ မက်လုံးတွေ ကိုက်ညီမှုအပေါ် ဘယ်လိုသက်ရောက်မလဲဆိုတာကို တကယ်မေးခွန်းထုတ်စရာ ဖြစ်လာတယ်။
ရှေ့ဆက်ပြီး stake အဆင့်အလိုက် အကြိမ်တစ်ကြိမ်ချင်းစီရဲ့ committee ဖွဲ့စည်းပုံကို စောင့်ကြည့်သွားမယ်။ ပါဝင်မှုအရေအတွက် စုစုပေါင်းကိုပဲ ကြည့်မှာမဟုတ်ဘူး။ Provisioner အရေအတွက် တိုးလာတဲ့အခါ BLS aggregation ရဲ့ ထိရောက်မှု တည်ငြိမ်နေသလားဆိုတာလည်း ကြည့်ချင်တယ်။ ဆက်သွယ်ရေးဝန်ထုပ်ဝန်ပိုး စတင်သိသာလာတတ်တာ အဲဒီအချိန်မှာပဲလေ။
ဒါက ဒီဇိုင်းရဲ့ အင်္ဂါရပ်တစ်ခုလား၊ ဒါမှမဟုတ် လက်ရှိကွန်ရက်အရွယ်အစားကြောင့် ဖြစ်လာတဲ့ ရလဒ်တစ်ခုလားဆိုတာကို အခုထိ သေချာမသိသေးဘူး။ ဘယ်ရှင်းလင်းချက်ကို ပိုလိုလားမိမလဲဆိုတာတောင် မသေချာဘူး။
@Dusk_Foundation
#Dusk $HEMI $COW $DUSK
ပြီးခဲ့တဲ့အပတ်က Dusk explorer ကို လေ့လာနေတုန်းပါ။ အကြိမ်တစ်ကြိမ်ချင်းစီမှာ ကော်မတီဝင်အပြောင်းအလဲက stake ဖြန့်ဝေမှုနဲ့ အကြမ်းဖျင်းအားဖြင့် ကိုက်ညီမယ်လို့ ကျွန်တော် ထင်ခဲ့တယ်။ လက်တွေ့မှာ sortition ကို အခြေခံတဲ့ စနစ်အများစုက အဲဒီလိုပဲ လုပ်ဆောင်ကြတာကိုး။ ဒါပေမဲ့ ကိန်းဂဏန်းတွေက အဲဒီပုံစံနဲ့ သိပ်မကိုက်ညီဘူး။ အဲဒီအချက်က ကျွန်တော့်စိတ်ထဲမှာ တဖွဖွဖြစ်နေခဲ့တယ်။
ထပ်ပြီးစူးစမ်းကြည့်တော့ Deterministic Sortition က role တွေကို stake အလေးချိန်သတ်မှတ်မှုနဲ့ သီးခြားခွဲပြီး ဘယ်လိုတာဝန်ပေးသလဲဆိုတာအထိ ခြေရာခံနိုင်ခဲ့တယ်။ Provisioner တစ်ဦးမှာ stake အများအပြားရှိနေနိုင်ပေမဲ့ တူညီတဲ့အချိန်ကာလအတွင်း stake နည်းတဲ့သူတစ်ဦးထက် validation committee တွေမှာ ပါဝင်ခွင့်ရတဲ့အကြိမ် နည်းနိုင်တယ်။ ဒါက အကြိမ်တစ်ကြိမ်စီမှာ role တွေကို ဘယ်လိုခွဲဝေပေးသလဲဆိုတဲ့အပေါ်မှာပဲ မူတည်တာပါ။ Тэгээд л ကျွန်တော်ဟာ လုံးဝမတူတဲ့ အရာနှစ်ခုကို တစ်ခုတည်းလို သဘောထားမိနေခဲ့တာကို သတိပြုမိခဲ့တယ်။
Stake weight က ပါဝင်ခွင့်ရှိမရှိကို ဆုံးဖြတ်တယ်။ ရွေးချယ်ခံရတဲ့အကြိမ်ရေက အမှန်တကယ်ပါဝင်မှုကို ဆုံးဖြတ်တယ်။ လူအများစုက ဒီနှစ်ခုကို တူညီတဲ့ညွှန်ပြချက်တစ်ခုလို သဘောထားကြပေမဲ့ တကယ်တော့ ကွာခြားနေတယ်။ အဲဒီကွာခြားချက်က ဘယ်သူတွေက အတည်ပြုထောက်ခံမှုလုပ်နေကြပြီး ဘယ်သူတွေက အရင်းအနှီးပဲ ထည့်ထားကြသလဲဆိုတာကို တိတ်တဆိတ် ပုံဖော်ပေးနေတယ်။ အစုလိုက် stake ဝေစုကိုကြည့်တာထက် အကြိမ်တစ်ကြိမ်ချင်းစီကို လိုက်ကြည့်မှသာ မြင်ရတဲ့ ဒုတိယအဆင့်သက်ရောက်မှုတစ်ခုပါ။
ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက ဒီကွာဟချက်ဟာ ရည်ရွယ်ချက်ရှိရှိ ဝန်ချိန်ညှိပေးတာလား၊ ဒါမှမဟုတ် ပိုရှည်တဲ့ နမူနာကာလတွေမှာ ပျမ်းမျှညီသွားမယ့် စာရင်းအင်းဆိုင်ရာ အတက်အကျသက်သက်လားဆိုတာပါ။ ဖွဲ့စည်းပုံအရ ဖြစ်နေတာဆိုရင် stake နည်းတဲ့ provisioner တွေဟာ သူတို့ရဲ့ အရင်းအနှီးအချိုးအစားနဲ့ နှိုင်းယှဉ်ရင် တာဝန်ပိုများများ ထမ်းဆောင်နေရသလား၊ အချိန်ကြာလာတာနဲ့အမျှ မက်လုံးတွေ ကိုက်ညီမှုအပေါ် ဘယ်လိုသက်ရောက်မလဲဆိုတာကို တကယ်မေးခွန်းထုတ်စရာ ဖြစ်လာတယ်။
ရှေ့ဆက်ပြီး stake အဆင့်အလိုက် အကြိမ်တစ်ကြိမ်ချင်းစီရဲ့ committee ဖွဲ့စည်းပုံကို စောင့်ကြည့်သွားမယ်။ ပါဝင်မှုအရေအတွက် စုစုပေါင်းကိုပဲ ကြည့်မှာမဟုတ်ဘူး။ Provisioner အရေအတွက် တိုးလာတဲ့အခါ BLS aggregation ရဲ့ ထိရောက်မှု တည်ငြိမ်နေသလားဆိုတာလည်း ကြည့်ချင်တယ်။ ဆက်သွယ်ရေးဝန်ထုပ်ဝန်ပိုး စတင်သိသာလာတတ်တာ အဲဒီအချိန်မှာပဲလေ။
ဒါက ဒီဇိုင်းရဲ့ အင်္ဂါရပ်တစ်ခုလား၊ ဒါမှမဟုတ် လက်ရှိကွန်ရက်အရွယ်အစားကြောင့် ဖြစ်လာတဲ့ ရလဒ်တစ်ခုလားဆိုတာကို အခုထိ သေချာမသိသေးဘူး။ ဘယ်ရှင်းလင်းချက်ကို ပိုလိုလားမိမလဲဆိုတာတောင် မသေချာဘူး။
@Dusk
ပြီးခဲ့တဲ့အပတ်က Dusk explorer ကို လေ့လာနေတုန်းပါ။ အကြိမ်တစ်ကြိမ်ချင်းစီမှာ ကော်မတီဝင်အပြောင်းအလဲက stake ဖြန့်ဝေမှုနဲ့ အကြမ်းဖျင်းအားဖြင့် ကိုက်ညီမယ်လို့ ကျွန်တော် ထင်ခဲ့တယ်။ လက်တွေ့မှာ sortition ကို အခြေခံတဲ့ စနစ်အများစုက အဲဒီလိုပဲ လုပ်ဆောင်ကြတာကိုး။ ဒါပေမဲ့ ကိန်းဂဏန်းတွေက အဲဒီပုံစံနဲ့ သိပ်မကိုက်ညီဘူး။ အဲဒီအချက်က ကျွန်တော့်စိတ်ထဲမှာ တဖွဖွဖြစ်နေခဲ့တယ်။
ထပ်ပြီးစူးစမ်းကြည့်တော့ Deterministic Sortition က role တွေကို stake အလေးချိန်သတ်မှတ်မှုနဲ့ သီးခြားခွဲပြီး ဘယ်လိုတာဝန်ပေးသလဲဆိုတာအထိ ခြေရာခံနိုင်ခဲ့တယ်။ Provisioner တစ်ဦးမှာ stake အများအပြားရှိနေနိုင်ပေမဲ့ တူညီတဲ့အချိန်ကာလအတွင်း stake နည်းတဲ့သူတစ်ဦးထက် validation committee တွေမှာ ပါဝင်ခွင့်ရတဲ့အကြိမ် နည်းနိုင်တယ်။ ဒါက အကြိမ်တစ်ကြိမ်စီမှာ role တွေကို ဘယ်လိုခွဲဝေပေးသလဲဆိုတဲ့အပေါ်မှာပဲ မူတည်တာပါ။ Тэгээд л ကျွန်တော်ဟာ လုံးဝမတူတဲ့ အရာနှစ်ခုကို တစ်ခုတည်းလို သဘောထားမိနေခဲ့တာကို သတိပြုမိခဲ့တယ်။
Stake weight က ပါဝင်ခွင့်ရှိမရှိကို ဆုံးဖြတ်တယ်။ ရွေးချယ်ခံရတဲ့အကြိမ်ရေက အမှန်တကယ်ပါဝင်မှုကို ဆုံးဖြတ်တယ်။ လူအများစုက ဒီနှစ်ခုကို တူညီတဲ့ညွှန်ပြချက်တစ်ခုလို သဘောထားကြပေမဲ့ တကယ်တော့ ကွာခြားနေတယ်။ အဲဒီကွာခြားချက်က ဘယ်သူတွေက အတည်ပြုထောက်ခံမှုလုပ်နေကြပြီး ဘယ်သူတွေက အရင်းအနှီးပဲ ထည့်ထားကြသလဲဆိုတာကို တိတ်တဆိတ် ပုံဖော်ပေးနေတယ်။ အစုလိုက် stake ဝေစုကိုကြည့်တာထက် အကြိမ်တစ်ကြိမ်ချင်းစီကို လိုက်ကြည့်မှသာ မြင်ရတဲ့ ဒုတိယအဆင့်သက်ရောက်မှုတစ်ခုပါ။
ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက ဒီကွာဟချက်ဟာ ရည်ရွယ်ချက်ရှိရှိ ဝန်ချိန်ညှိပေးတာလား၊ ဒါမှမဟုတ် ပိုရှည်တဲ့ နမူနာကာလတွေမှာ ပျမ်းမျှညီသွားမယ့် စာရင်းအင်းဆိုင်ရာ အတက်အကျသက်သက်လားဆိုတာပါ။ ဖွဲ့စည်းပုံအရ ဖြစ်နေတာဆိုရင် stake နည်းတဲ့ provisioner တွေဟာ သူတို့ရဲ့ အရင်းအနှီးအချိုးအစားနဲ့ နှိုင်းယှဉ်ရင် တာဝန်ပိုများများ ထမ်းဆောင်နေရသလား၊ အချိန်ကြာလာတာနဲ့အမျှ မက်လုံးတွေ ကိုက်ညီမှုအပေါ် ဘယ်လိုသက်ရောက်မလဲဆိုတာကို တကယ်မေးခွန်းထုတ်စရာ ဖြစ်လာတယ်။
ရှေ့ဆက်ပြီး stake အဆင့်အလိုက် အကြိမ်တစ်ကြိမ်ချင်းစီရဲ့ committee ဖွဲ့စည်းပုံကို စောင့်ကြည့်သွားမယ်။ ပါဝင်မှုအရေအတွက် စုစုပေါင်းကိုပဲ ကြည့်မှာမဟုတ်ဘူး။ Provisioner အရေအတွက် တိုးလာတဲ့အခါ BLS aggregation ရဲ့ ထိရောက်မှု တည်ငြိမ်နေသလားဆိုတာလည်း ကြည့်ချင်တယ်။ ဆက်သွယ်ရေးဝန်ထုပ်ဝန်ပိုး စတင်သိသာလာတတ်တာ အဲဒီအချိန်မှာပဲလေ။
ဒါက ဒီဇိုင်းရဲ့ အင်္ဂါရပ်တစ်ခုလား၊ ဒါမှမဟုတ် လက်ရှိကွန်ရက်အရွယ်အစားကြောင့် ဖြစ်လာတဲ့ ရလဒ်တစ်ခုလားဆိုတာကို အခုထိ သေချာမသိသေးဘူး။ ဘယ်ရှင်းလင်းချက်ကို ပိုလိုလားမိမလဲဆိုတာတောင် မသေချာဘူး။
@Dusk
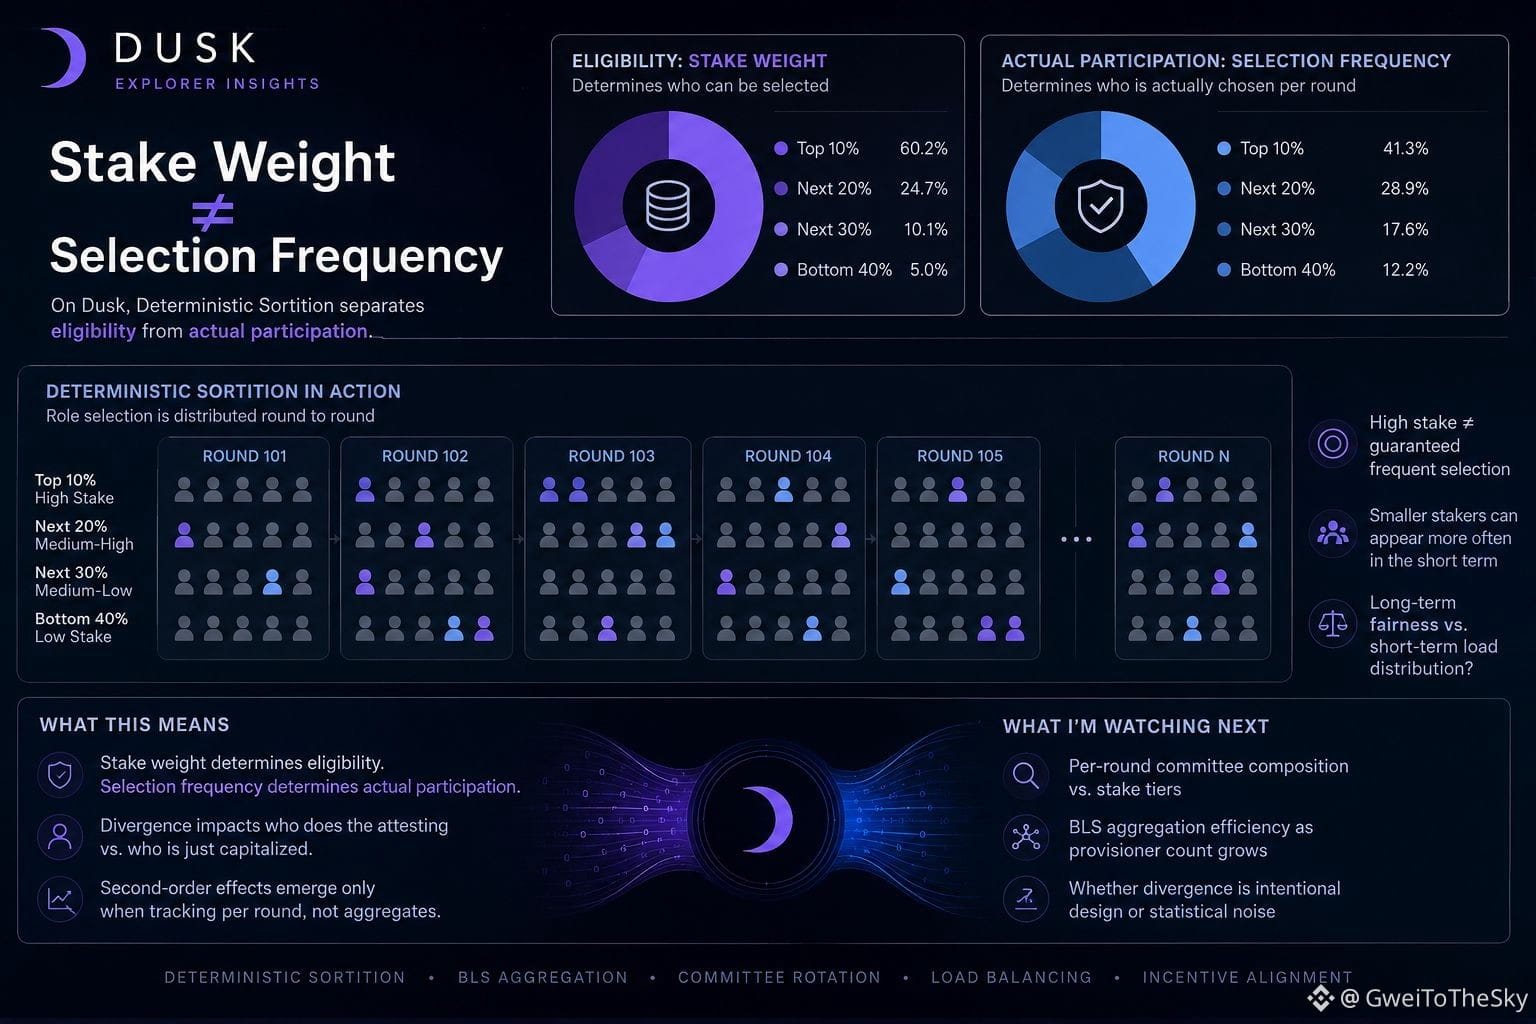
6
4
202
·
--
Dusk ရဲ့ explorer မှာ မကြာသေးမီက block ထုတ်လုပ်မှုဒေတာတွေကို ပြန်လည်စစ်ဆေးနေစဉ်၊ validator လိပ်စာအနည်းငယ်တည်းက သူတို့ရဲ့ stake အချိုးအစားနဲ့ နှိုင်းယှဉ်ရင် များစွာပိုပြီး မကြာခဏ ပေါ်လာတာကို သတိထားမိခဲ့တယ်။ အစပိုင်းမှာ pagination ကို မှားဖတ်မိတာ၊ ဒါမှမဟုတ် အညွှန်းဟောင်းတစ်ခုကို ရယူမိတာလို့ ထင်ခဲ့တာကြောင့် block အပိုင်းအခြားကို ပိုကျယ်အောင်ထားပြီး ဒေတာကို ထပ်ဆွဲယူခဲ့တယ်။
ပုံစံက မပြောင်းလဲဘဲ ရှိနေတဲ့အတွက် consensus ယန္တရားကိုယ်တိုင်ကို လေ့လာဖြစ်ခဲ့တယ်။ Dusk က ပုံသေလှည့်ပတ်စနစ်ကို သုံးတာမဟုတ်ဘဲ stake အလေးချိန်အလိုက်၊ round အခြေပြု ရွေးချယ်မှုနည်းလမ်းနဲ့ round တစ်ခုစီအတွက် block ထုတ်လုပ်မယ့် committee ကို ရွေးချယ်တယ်။ အချိန်ကာလကျဉ်းကျဉ်းအတွင်း ကြီးစိုးနေသလို ထင်ရတာဟာ operator အချို့ကို ဦးစားပေးဆက်ဆံတာမဟုတ်ဘဲ committee တွေကို မဲနှိုက်ရွေးချယ်ပုံမှာ ပါဝင်နေတဲ့ နမူနာကွဲလွဲမှုကြောင့် ဖြစ်တာပါ။
ဒီကွဲပြားချက်ကြောင့် ဒီနေရာမှာ မျှတမှုအကြောင်း ကျွန်တော်တွေးပုံ ပြောင်းလဲသွားတယ်။ Stake အလေးချိန်နဲ့ ရွေးချယ်ခံရတဲ့ အကြိမ်ရေကို အတူတူလို သဘောထားကြပေမယ့်၊ ရေရှည်ကြည့်ရှုတဲ့အခါမှသာ အဲဒီနှစ်ခုဟာ တစ်ခုနဲ့တစ်ခု နီးစပ်လာတယ်။ ကာလတိုမှာတော့ ကျပန်းဖြစ်မှုက အဓိကလွှမ်းမိုးပြီး validator တစ်ခုဟာ ကံအားလျော်စွာပဲ အချိုးအစားထက် ပိုများနေသလို ပေါ်လာနိုင်တယ်။ သတိမထားမိလွယ်တဲ့ သက်ရောက်မှုက စိတ်ပိုင်းဆိုင်ရာပါ။ အချိန်ကာလတိုတွေကို ကြည့်နေတဲ့ operator အသေးစားတွေဟာ ရေရှည်တွက်ချက်မှုအရ မျှတနေရင်တောင် စနစ်ကို ဘက်လိုက်နေတယ်လို့ ထင်မြင်နိုင်တယ်။
ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက အဲဒီအမြင်က လက်တွေ့လုပ်ဆောင်မှုတွေအပေါ် ဘယ်လိုသက်ရောက်မလဲဆိုတာပါ။ Validator အသေးစားတွေက စာရင်းအင်းဆိုင်ရာ ရေရှည်ညီမျှမှုထက် အချိန်တိုအတွင်း ဖြစ်ပျက်မှုတွေအပေါ် မူတည်ပြီး မျှတမှုကို ဆုံးဖြတ်ရင်၊ တချို့က ပါဝင်မှုကို လျှော့ချတာ ဒါမှမဟုတ် လုံးဝထွက်ခွာတာမျိုး လုပ်နိုင်တယ်။ အဲဒီလိုဖြစ်ရင် protocol မှာ အမှန်တကယ် ဘက်လိုက်မှုမရှိဘဲနဲ့တောင် stake ပိုမိုစုစည်းသွားနိုင်တယ်။
ရှေ့ဆက်ပြီး နေ့စဉ်အချက်အလက်ပုံရိပ်တွေထက် လှည့်ပတ်တွက်ချက်တဲ့ လစဉ်အချိန်ကာလတွေတစ်လျှောက် block ထုတ်လုပ်မှု ဖြန့်ဝေမှုကို ခြေရာခံချင်တယ်။ အဲဒီအပြင် validator အစုအဖွဲ့အရွယ်အစားနဲ့ operator အသေးစားတွေကြားက အဝင်အထွက်ကိုပါ လေ့လာမယ်။ ကာလတိုမှာ သိသာတဲ့ ကွဲလွဲမှုတွေရှိနေပေမယ့် ပါဝင်မှု ဆက်လက်တည်ရှိနေတာက နမူနာယူတဲ့ ကာလတစ်ခုတည်းထက် ပိုပြီး အချက်အလက်ပေးနိုင်တယ်။
သင်္ချာနည်းအရ မျှတမှုရှိရုံနဲ့ လုံလောက်သလား၊ ဒါမှမဟုတ် မျှတမှုရှိတယ်လို့ လူတွေထင်မြင်ပုံက အခြေခံဒီဇိုင်းလောက်ပဲ ဗဟိုချုပ်ကိုင်မှုလျှော့ချရေးကို ပုံဖော်ပေးသလားဆိုတာ ကျွန်တော် ဆက်ပြီး စဉ်းစားနေမိတယ်။
@Dusk_Foundation #Dusk
$ACE $VELVET $DUSK
Dusk ရဲ့ explorer မှာ မကြာသေးမီက block ထုတ်လုပ်မှုဒေတာတွေကို ပြန်လည်စစ်ဆေးနေစဉ်၊ validator လိပ်စာအနည်းငယ်တည်းက သူတို့ရဲ့ stake အချိုးအစားနဲ့ နှိုင်းယှဉ်ရင် များစွာပိုပြီး မကြာခဏ ပေါ်လာတာကို သတိထားမိခဲ့တယ်။ အစပိုင်းမှာ pagination ကို မှားဖတ်မိတာ၊ ဒါမှမဟုတ် အညွှန်းဟောင်းတစ်ခုကို ရယူမိတာလို့ ထင်ခဲ့တာကြောင့် block အပိုင်းအခြားကို ပိုကျယ်အောင်ထားပြီး ဒေတာကို ထပ်ဆွဲယူခဲ့တယ်။
ပုံစံက မပြောင်းလဲဘဲ ရှိနေတဲ့အတွက် consensus ယန္တရားကိုယ်တိုင်ကို လေ့လာဖြစ်ခဲ့တယ်။ Dusk က ပုံသေလှည့်ပတ်စနစ်ကို သုံးတာမဟုတ်ဘဲ stake အလေးချိန်အလိုက်၊ round အခြေပြု ရွေးချယ်မှုနည်းလမ်းနဲ့ round တစ်ခုစီအတွက် block ထုတ်လုပ်မယ့် committee ကို ရွေးချယ်တယ်။ အချိန်ကာလကျဉ်းကျဉ်းအတွင်း ကြီးစိုးနေသလို ထင်ရတာဟာ operator အချို့ကို ဦးစားပေးဆက်ဆံတာမဟုတ်ဘဲ committee တွေကို မဲနှိုက်ရွေးချယ်ပုံမှာ ပါဝင်နေတဲ့ နမူနာကွဲလွဲမှုကြောင့် ဖြစ်တာပါ။
ဒီကွဲပြားချက်ကြောင့် ဒီနေရာမှာ မျှတမှုအကြောင်း ကျွန်တော်တွေးပုံ ပြောင်းလဲသွားတယ်။ Stake အလေးချိန်နဲ့ ရွေးချယ်ခံရတဲ့ အကြိမ်ရေကို အတူတူလို သဘောထားကြပေမယ့်၊ ရေရှည်ကြည့်ရှုတဲ့အခါမှသာ အဲဒီနှစ်ခုဟာ တစ်ခုနဲ့တစ်ခု နီးစပ်လာတယ်။ ကာလတိုမှာတော့ ကျပန်းဖြစ်မှုက အဓိကလွှမ်းမိုးပြီး validator တစ်ခုဟာ ကံအားလျော်စွာပဲ အချိုးအစားထက် ပိုများနေသလို ပေါ်လာနိုင်တယ်။ သတိမထားမိလွယ်တဲ့ သက်ရောက်မှုက စိတ်ပိုင်းဆိုင်ရာပါ။ အချိန်ကာလတိုတွေကို ကြည့်နေတဲ့ operator အသေးစားတွေဟာ ရေရှည်တွက်ချက်မှုအရ မျှတနေရင်တောင် စနစ်ကို ဘက်လိုက်နေတယ်လို့ ထင်မြင်နိုင်တယ်။
ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက အဲဒီအမြင်က လက်တွေ့လုပ်ဆောင်မှုတွေအပေါ် ဘယ်လိုသက်ရောက်မလဲဆိုတာပါ။ Validator အသေးစားတွေက စာရင်းအင်းဆိုင်ရာ ရေရှည်ညီမျှမှုထက် အချိန်တိုအတွင်း ဖြစ်ပျက်မှုတွေအပေါ် မူတည်ပြီး မျှတမှုကို ဆုံးဖြတ်ရင်၊ တချို့က ပါဝင်မှုကို လျှော့ချတာ ဒါမှမဟုတ် လုံးဝထွက်ခွာတာမျိုး လုပ်နိုင်တယ်။ အဲဒီလိုဖြစ်ရင် protocol မှာ အမှန်တကယ် ဘက်လိုက်မှုမရှိဘဲနဲ့တောင် stake ပိုမိုစုစည်းသွားနိုင်တယ်။
ရှေ့ဆက်ပြီး နေ့စဉ်အချက်အလက်ပုံရိပ်တွေထက် လှည့်ပတ်တွက်ချက်တဲ့ လစဉ်အချိန်ကာလတွေတစ်လျှောက် block ထုတ်လုပ်မှု ဖြန့်ဝေမှုကို ခြေရာခံချင်တယ်။ အဲဒီအပြင် validator အစုအဖွဲ့အရွယ်အစားနဲ့ operator အသေးစားတွေကြားက အဝင်အထွက်ကိုပါ လေ့လာမယ်။ ကာလတိုမှာ သိသာတဲ့ ကွဲလွဲမှုတွေရှိနေပေမယ့် ပါဝင်မှု ဆက်လက်တည်ရှိနေတာက နမူနာယူတဲ့ ကာလတစ်ခုတည်းထက် ပိုပြီး အချက်အလက်ပေးနိုင်တယ်။
သင်္ချာနည်းအရ မျှတမှုရှိရုံနဲ့ လုံလောက်သလား၊ ဒါမှမဟုတ် မျှတမှုရှိတယ်လို့ လူတွေထင်မြင်ပုံက အခြေခံဒီဇိုင်းလောက်ပဲ ဗဟိုချုပ်ကိုင်မှုလျှော့ချရေးကို ပုံဖော်ပေးသလားဆိုတာ ကျွန်တော် ဆက်ပြီး စဉ်းစားနေမိတယ်။
@Dusk #Dusk
$ACE $VELVET $DUSK
ပုံစံက မပြောင်းလဲဘဲ ရှိနေတဲ့အတွက် consensus ယန္တရားကိုယ်တိုင်ကို လေ့လာဖြစ်ခဲ့တယ်။ Dusk က ပုံသေလှည့်ပတ်စနစ်ကို သုံးတာမဟုတ်ဘဲ stake အလေးချိန်အလိုက်၊ round အခြေပြု ရွေးချယ်မှုနည်းလမ်းနဲ့ round တစ်ခုစီအတွက် block ထုတ်လုပ်မယ့် committee ကို ရွေးချယ်တယ်။ အချိန်ကာလကျဉ်းကျဉ်းအတွင်း ကြီးစိုးနေသလို ထင်ရတာဟာ operator အချို့ကို ဦးစားပေးဆက်ဆံတာမဟုတ်ဘဲ committee တွေကို မဲနှိုက်ရွေးချယ်ပုံမှာ ပါဝင်နေတဲ့ နမူနာကွဲလွဲမှုကြောင့် ဖြစ်တာပါ။
ဒီကွဲပြားချက်ကြောင့် ဒီနေရာမှာ မျှတမှုအကြောင်း ကျွန်တော်တွေးပုံ ပြောင်းလဲသွားတယ်။ Stake အလေးချိန်နဲ့ ရွေးချယ်ခံရတဲ့ အကြိမ်ရေကို အတူတူလို သဘောထားကြပေမယ့်၊ ရေရှည်ကြည့်ရှုတဲ့အခါမှသာ အဲဒီနှစ်ခုဟာ တစ်ခုနဲ့တစ်ခု နီးစပ်လာတယ်။ ကာလတိုမှာတော့ ကျပန်းဖြစ်မှုက အဓိကလွှမ်းမိုးပြီး validator တစ်ခုဟာ ကံအားလျော်စွာပဲ အချိုးအစားထက် ပိုများနေသလို ပေါ်လာနိုင်တယ်။ သတိမထားမိလွယ်တဲ့ သက်ရောက်မှုက စိတ်ပိုင်းဆိုင်ရာပါ။ အချိန်ကာလတိုတွေကို ကြည့်နေတဲ့ operator အသေးစားတွေဟာ ရေရှည်တွက်ချက်မှုအရ မျှတနေရင်တောင် စနစ်ကို ဘက်လိုက်နေတယ်လို့ ထင်မြင်နိုင်တယ်။
ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက အဲဒီအမြင်က လက်တွေ့လုပ်ဆောင်မှုတွေအပေါ် ဘယ်လိုသက်ရောက်မလဲဆိုတာပါ။ Validator အသေးစားတွေက စာရင်းအင်းဆိုင်ရာ ရေရှည်ညီမျှမှုထက် အချိန်တိုအတွင်း ဖြစ်ပျက်မှုတွေအပေါ် မူတည်ပြီး မျှတမှုကို ဆုံးဖြတ်ရင်၊ တချို့က ပါဝင်မှုကို လျှော့ချတာ ဒါမှမဟုတ် လုံးဝထွက်ခွာတာမျိုး လုပ်နိုင်တယ်။ အဲဒီလိုဖြစ်ရင် protocol မှာ အမှန်တကယ် ဘက်လိုက်မှုမရှိဘဲနဲ့တောင် stake ပိုမိုစုစည်းသွားနိုင်တယ်။
ရှေ့ဆက်ပြီး နေ့စဉ်အချက်အလက်ပုံရိပ်တွေထက် လှည့်ပတ်တွက်ချက်တဲ့ လစဉ်အချိန်ကာလတွေတစ်လျှောက် block ထုတ်လုပ်မှု ဖြန့်ဝေမှုကို ခြေရာခံချင်တယ်။ အဲဒီအပြင် validator အစုအဖွဲ့အရွယ်အစားနဲ့ operator အသေးစားတွေကြားက အဝင်အထွက်ကိုပါ လေ့လာမယ်။ ကာလတိုမှာ သိသာတဲ့ ကွဲလွဲမှုတွေရှိနေပေမယ့် ပါဝင်မှု ဆက်လက်တည်ရှိနေတာက နမူနာယူတဲ့ ကာလတစ်ခုတည်းထက် ပိုပြီး အချက်အလက်ပေးနိုင်တယ်။
သင်္ချာနည်းအရ မျှတမှုရှိရုံနဲ့ လုံလောက်သလား၊ ဒါမှမဟုတ် မျှတမှုရှိတယ်လို့ လူတွေထင်မြင်ပုံက အခြေခံဒီဇိုင်းလောက်ပဲ ဗဟိုချုပ်ကိုင်မှုလျှော့ချရေးကို ပုံဖော်ပေးသလားဆိုတာ ကျွန်တော် ဆက်ပြီး စဉ်းစားနေမိတယ်။
@Dusk #Dusk
$ACE $VELVET $DUSK
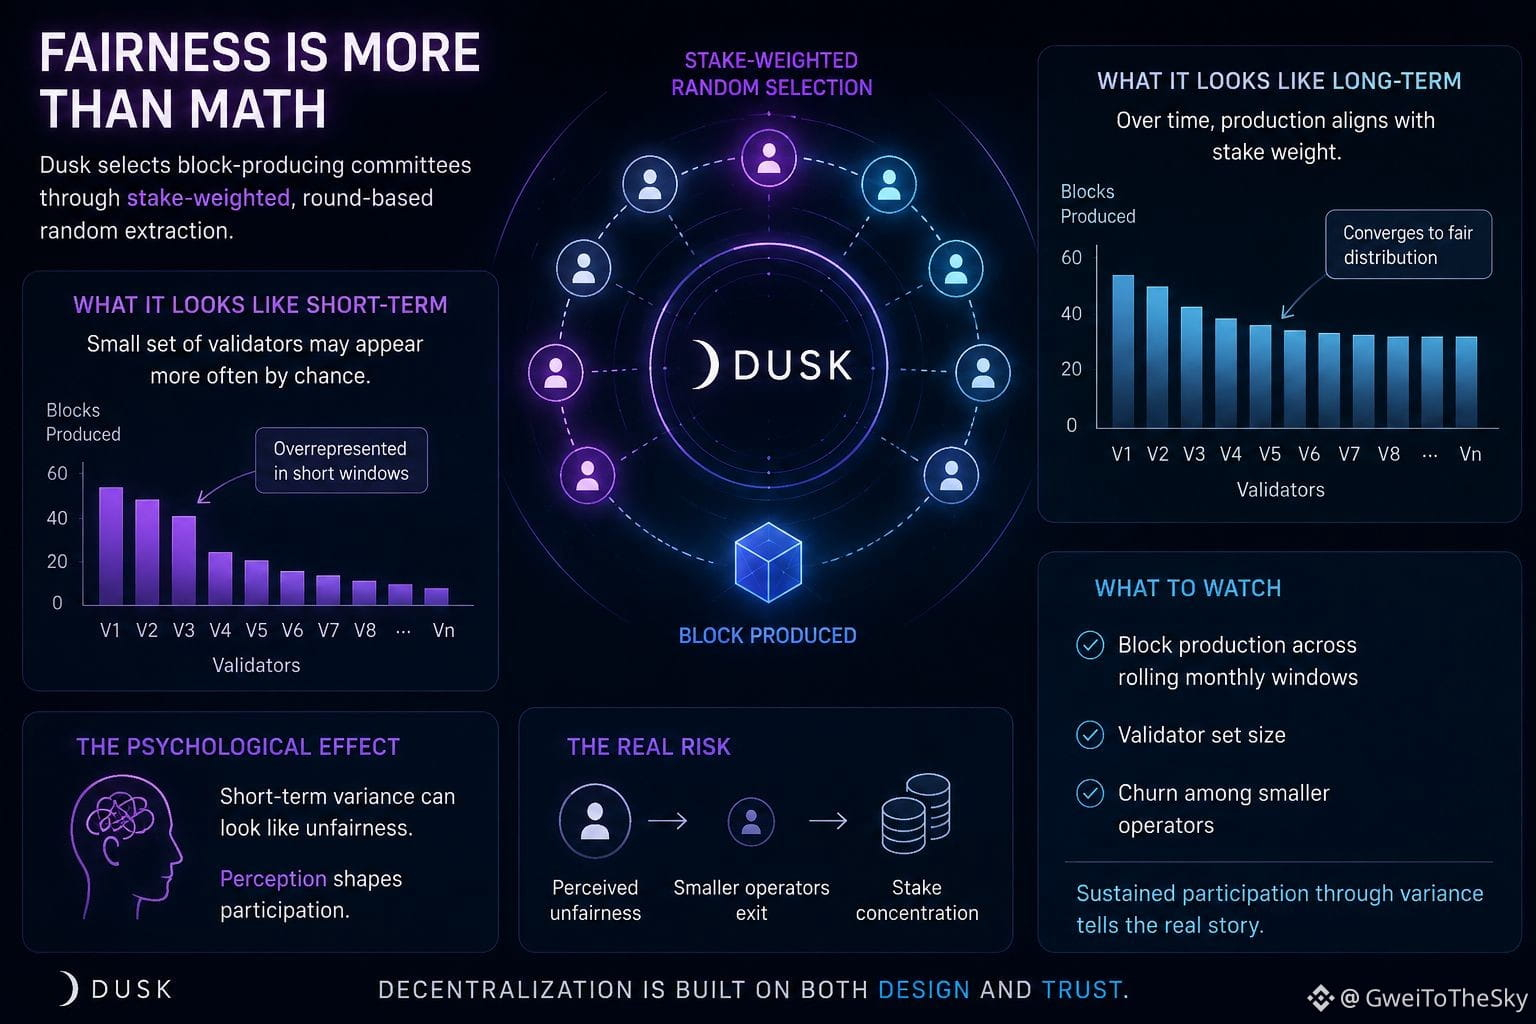
3
3
317
·
--
Dusk ၏ လျှို့ဝှက်စာချုပ်ခေါ်ဆိုမှုများကို ၎င်း၏ အများမြင် mempool လုပ်ဆောင်မှုနှင့် နှိုင်းယှဉ်ကြည့်ရာ အဓိပ္ပာယ်ရှိသော အရေအတွက်ရှိသည့် ငွေလွှဲမှုများတွင် မှန်ကန်သော state transition များ ပြသနေသော်လည်း မြင်သာသော input data မရှိသလောက်ဖြစ်နေသည်။ အစပိုင်းမှာတော့ ကျွန်ုပ်ဘက်က decoding မအောင်မြင်မှုကြောင့် ဖြစ်ပေါ်လာသည့် noise သက်သက်၊ သို့မဟုတ် shielded payload များကို ဗလာဟု မှားဖတ်မိနေသည့် indexer ၏ ထူးဆန်းမှုတစ်ခုသာဖြစ်မည်ဟု ယူဆခဲ့သည်။
ထပ်မံစူးစမ်းကြည့်ရာတွင် reporting layer မှာမဟုတ်ဘဲ execution အချိန်တွင် selective disclosure က အမှန်တကယ် မည်သို့လုပ်ဆောင်သည်ဆိုသည့်အချက်နှင့် ဆက်စပ်နေကြောင်း ခြေရာခံတွေ့ရှိခဲ့သည်။ ငွေလွှဲမှုတစ်ခုသည် အပြည့်အဝ အများမြင်ဖြစ်စေ၊ အပြည့်အဝ ဖုံးကွယ်ထားသည်ဖြစ်စေ ဆိုသည့်ပုံစံမဟုတ်ဘဲ disclosure logic သည် စာချုပ်ခေါ်ဆိုမှုတစ်ခုအတွင်းရှိ သီးခြား field များနှင့် ချိတ်ဆက်နေဟန်ရှိသည်။ ထို့ကြောင့် သတ်မှတ်ထားသော ပါတီတစ်ဖက်ထံ အရည်အချင်းပြည့်မီမှု သို့မဟုတ် စည်းမျဉ်းလိုက်နာမှုဆိုင်ရာ အချက်အလက်များကို ဖော်ပြပေးပြီး ငွေလွှဲပမာဏနှင့် ငွေလွှဲဖက်များကိုမူ မထိဘဲထားနိုင်သည်။ ၎င်းသည် encryption ကို ဖွင့်လိုက်၊ ပိတ်လိုက်လုပ်သည့် ယန္တရားနှင့် မတူပါ။
ဒီအချက်ကြောင့် ကျွန်ုပ်က တစ်ခုတည်းအဖြစ် သတ်မှတ်ထားခဲ့သော အရာနှစ်ခုဖြစ်သည့် privacy နှင့် confidentiality ကို ခွဲခြားစဉ်းစားရတော့သည်။ Privacy ဆိုသည်မှာ လူတိုင်းထံမှ အချက်အလက်ကို ထိမ်ချန်ထားခြင်းဟု အဓိပ္ပာယ်ရသည်။ ဤနေရာတွင် confidentiality ဆိုသည်မှာ ထိန်းချုပ်ထားသော မြင်နိုင်ခွင့်ကို ဆိုလိုသည်။ အချက်အလက်သည် ရှိနေပြီး သက်သေပြနိုင်သော်လည်း သက်ဆိုင်ရာ ခွင့်ပြုချက်သော့ကို ကိုင်ဆောင်ထားသူသာ ရယူနိုင်သည်။ ဒုတိယဆင့် အကျိုးဆက်မှာ သိမ်မွေ့သည်။ Disclosure သည် ကွန်ရက်တစ်ခုလုံးအတွက် သတ်မှတ်ချက်မဟုတ်ဘဲ ခွင့်ပြုချက်အပေါ် မူတည်သည့် လုပ်ဆောင်ချက်တစ်ခုဖြစ်လာပြီး၊ ၎င်းက အချက်အလက်စီးဆင်းမှုကို အမှန်တကယ် ထိန်းချုပ်သူ မည်သူဖြစ်သည်ကို ပြောင်းလဲစေသည်။
ကျွန်ုပ် မဖြေရှင်းနိုင်သေးသည်မှာ အဖွဲ့အစည်းဆိုင်ရာ အမှန်တကယ် ဝန်အားအောက်တွင် ၎င်းသည် မည်သို့ချဲ့ထွင်နိုင်မည်ဆိုသည့်အချက်ဖြစ်သည်။ Disclosure အခွင့်အရေးများကို ထုတ်ပေးသူများ သို့မဟုတ် စာရင်းစစ်များက ကိုင်ထားပါက၊ ၎င်းသည် ခွင့်ပြုချက်ရထားသော ပါတီအနည်းငယ်အပေါ် ပျော့ပျောင်းသော်လည်း မှီခိုမှုတစ်ခု ဖြစ်ပေါ်စေမည်လား။ ထိုမှီခိုမှုသည် တရားစီရင်ပိုင်ခွင့်နယ်မြေ သို့မဟုတ် ပိုင်ဆိုင်မှုအမျိုးအစားအလိုက် ပြောင်းလဲမည်လား။
ရှေ့ဆက်ပြီး ခွင့်ပြုချက်သော့များ ထုတ်ပေးသည့်ပုံစံများ၊ disclosure ခွင့်ပြုချက်များကို အသုံးပြုသည့် အကြိမ်ရေနှင့် အသုံးမပြုဘဲထားသည့် အကြိမ်ရေတို့ကိုလည်းကောင်း၊ ပမာဏတိုးလာသည့်အခါ ဤလျှို့ဝှက်ခေါ်ဆိုမှုများအပေါ် validator များ၏ အပြုအမူ တသမတ်တည်းရှိနေမနေကိုလည်းကောင်း စောင့်ကြည့်လိုသည်။
ဤခွင့်ပြုချက်အလွှာသည် အခြေခံအဆောက်အအုံတစ်ခု ဖြစ်လာမလား၊ သို့မဟုတ် အတားအဆီးတစ်ခု ဖြစ်လာမလားဆိုသည်ကို ကျွန်ုပ် မသေချာသေးပါ။ ထိုကွာခြားချက်ကို အနီးကပ်စောင့်ကြည့်သင့်သည်ဟု ထင်သည်။
@Dusk_Foundation $DUSK #Dusk
Dusk ၏ လျှို့ဝှက်စာချုပ်ခေါ်ဆိုမှုများကို ၎င်း၏ အများမြင် mempool လုပ်ဆောင်မှုနှင့် နှိုင်းယှဉ်ကြည့်ရာ အဓိပ္ပာယ်ရှိသော အရေအတွက်ရှိသည့် ငွေလွှဲမှုများတွင် မှန်ကန်သော state transition များ ပြသနေသော်လည်း မြင်သာသော input data မရှိသလောက်ဖြစ်နေသည်။ အစပိုင်းမှာတော့ ကျွန်ုပ်ဘက်က decoding မအောင်မြင်မှုကြောင့် ဖြစ်ပေါ်လာသည့် noise သက်သက်၊ သို့မဟုတ် shielded payload များကို ဗလာဟု မှားဖတ်မိနေသည့် indexer ၏ ထူးဆန်းမှုတစ်ခုသာဖြစ်မည်ဟု ယူဆခဲ့သည်။
ထပ်မံစူးစမ်းကြည့်ရာတွင် reporting layer မှာမဟုတ်ဘဲ execution အချိန်တွင် selective disclosure က အမှန်တကယ် မည်သို့လုပ်ဆောင်သည်ဆိုသည့်အချက်နှင့် ဆက်စပ်နေကြောင်း ခြေရာခံတွေ့ရှိခဲ့သည်။ ငွေလွှဲမှုတစ်ခုသည် အပြည့်အဝ အများမြင်ဖြစ်စေ၊ အပြည့်အဝ ဖုံးကွယ်ထားသည်ဖြစ်စေ ဆိုသည့်ပုံစံမဟုတ်ဘဲ disclosure logic သည် စာချုပ်ခေါ်ဆိုမှုတစ်ခုအတွင်းရှိ သီးခြား field များနှင့် ချိတ်ဆက်နေဟန်ရှိသည်။ ထို့ကြောင့် သတ်မှတ်ထားသော ပါတီတစ်ဖက်ထံ အရည်အချင်းပြည့်မီမှု သို့မဟုတ် စည်းမျဉ်းလိုက်နာမှုဆိုင်ရာ အချက်အလက်များကို ဖော်ပြပေးပြီး ငွေလွှဲပမာဏနှင့် ငွေလွှဲဖက်များကိုမူ မထိဘဲထားနိုင်သည်။ ၎င်းသည် encryption ကို ဖွင့်လိုက်၊ ပိတ်လိုက်လုပ်သည့် ယန္တရားနှင့် မတူပါ။
ဒီအချက်ကြောင့် ကျွန်ုပ်က တစ်ခုတည်းအဖြစ် သတ်မှတ်ထားခဲ့သော အရာနှစ်ခုဖြစ်သည့် privacy နှင့် confidentiality ကို ခွဲခြားစဉ်းစားရတော့သည်။ Privacy ဆိုသည်မှာ လူတိုင်းထံမှ အချက်အလက်ကို ထိမ်ချန်ထားခြင်းဟု အဓိပ္ပာယ်ရသည်။ ဤနေရာတွင် confidentiality ဆိုသည်မှာ ထိန်းချုပ်ထားသော မြင်နိုင်ခွင့်ကို ဆိုလိုသည်။ အချက်အလက်သည် ရှိနေပြီး သက်သေပြနိုင်သော်လည်း သက်ဆိုင်ရာ ခွင့်ပြုချက်သော့ကို ကိုင်ဆောင်ထားသူသာ ရယူနိုင်သည်။ ဒုတိယဆင့် အကျိုးဆက်မှာ သိမ်မွေ့သည်။ Disclosure သည် ကွန်ရက်တစ်ခုလုံးအတွက် သတ်မှတ်ချက်မဟုတ်ဘဲ ခွင့်ပြုချက်အပေါ် မူတည်သည့် လုပ်ဆောင်ချက်တစ်ခုဖြစ်လာပြီး၊ ၎င်းက အချက်အလက်စီးဆင်းမှုကို အမှန်တကယ် ထိန်းချုပ်သူ မည်သူဖြစ်သည်ကို ပြောင်းလဲစေသည်။
ကျွန်ုပ် မဖြေရှင်းနိုင်သေးသည်မှာ အဖွဲ့အစည်းဆိုင်ရာ အမှန်တကယ် ဝန်အားအောက်တွင် ၎င်းသည် မည်သို့ချဲ့ထွင်နိုင်မည်ဆိုသည့်အချက်ဖြစ်သည်။ Disclosure အခွင့်အရေးများကို ထုတ်ပေးသူများ သို့မဟုတ် စာရင်းစစ်များက ကိုင်ထားပါက၊ ၎င်းသည် ခွင့်ပြုချက်ရထားသော ပါတီအနည်းငယ်အပေါ် ပျော့ပျောင်းသော်လည်း မှီခိုမှုတစ်ခု ဖြစ်ပေါ်စေမည်လား။ ထိုမှီခိုမှုသည် တရားစီရင်ပိုင်ခွင့်နယ်မြေ သို့မဟုတ် ပိုင်ဆိုင်မှုအမျိုးအစားအလိုက် ပြောင်းလဲမည်လား။
ရှေ့ဆက်ပြီး ခွင့်ပြုချက်သော့များ ထုတ်ပေးသည့်ပုံစံများ၊ disclosure ခွင့်ပြုချက်များကို အသုံးပြုသည့် အကြိမ်ရေနှင့် အသုံးမပြုဘဲထားသည့် အကြိမ်ရေတို့ကိုလည်းကောင်း၊ ပမာဏတိုးလာသည့်အခါ ဤလျှို့ဝှက်ခေါ်ဆိုမှုများအပေါ် validator များ၏ အပြုအမူ တသမတ်တည်းရှိနေမနေကိုလည်းကောင်း စောင့်ကြည့်လိုသည်။
ဤခွင့်ပြုချက်အလွှာသည် အခြေခံအဆောက်အအုံတစ်ခု ဖြစ်လာမလား၊ သို့မဟုတ် အတားအဆီးတစ်ခု ဖြစ်လာမလားဆိုသည်ကို ကျွန်ုပ် မသေချာသေးပါ။ ထိုကွာခြားချက်ကို အနီးကပ်စောင့်ကြည့်သင့်သည်ဟု ထင်သည်။
@Dusk $DUSK #Dusk
ထပ်မံစူးစမ်းကြည့်ရာတွင် reporting layer မှာမဟုတ်ဘဲ execution အချိန်တွင် selective disclosure က အမှန်တကယ် မည်သို့လုပ်ဆောင်သည်ဆိုသည့်အချက်နှင့် ဆက်စပ်နေကြောင်း ခြေရာခံတွေ့ရှိခဲ့သည်။ ငွေလွှဲမှုတစ်ခုသည် အပြည့်အဝ အများမြင်ဖြစ်စေ၊ အပြည့်အဝ ဖုံးကွယ်ထားသည်ဖြစ်စေ ဆိုသည့်ပုံစံမဟုတ်ဘဲ disclosure logic သည် စာချုပ်ခေါ်ဆိုမှုတစ်ခုအတွင်းရှိ သီးခြား field များနှင့် ချိတ်ဆက်နေဟန်ရှိသည်။ ထို့ကြောင့် သတ်မှတ်ထားသော ပါတီတစ်ဖက်ထံ အရည်အချင်းပြည့်မီမှု သို့မဟုတ် စည်းမျဉ်းလိုက်နာမှုဆိုင်ရာ အချက်အလက်များကို ဖော်ပြပေးပြီး ငွေလွှဲပမာဏနှင့် ငွေလွှဲဖက်များကိုမူ မထိဘဲထားနိုင်သည်။ ၎င်းသည် encryption ကို ဖွင့်လိုက်၊ ပိတ်လိုက်လုပ်သည့် ယန္တရားနှင့် မတူပါ။
ဒီအချက်ကြောင့် ကျွန်ုပ်က တစ်ခုတည်းအဖြစ် သတ်မှတ်ထားခဲ့သော အရာနှစ်ခုဖြစ်သည့် privacy နှင့် confidentiality ကို ခွဲခြားစဉ်းစားရတော့သည်။ Privacy ဆိုသည်မှာ လူတိုင်းထံမှ အချက်အလက်ကို ထိမ်ချန်ထားခြင်းဟု အဓိပ္ပာယ်ရသည်။ ဤနေရာတွင် confidentiality ဆိုသည်မှာ ထိန်းချုပ်ထားသော မြင်နိုင်ခွင့်ကို ဆိုလိုသည်။ အချက်အလက်သည် ရှိနေပြီး သက်သေပြနိုင်သော်လည်း သက်ဆိုင်ရာ ခွင့်ပြုချက်သော့ကို ကိုင်ဆောင်ထားသူသာ ရယူနိုင်သည်။ ဒုတိယဆင့် အကျိုးဆက်မှာ သိမ်မွေ့သည်။ Disclosure သည် ကွန်ရက်တစ်ခုလုံးအတွက် သတ်မှတ်ချက်မဟုတ်ဘဲ ခွင့်ပြုချက်အပေါ် မူတည်သည့် လုပ်ဆောင်ချက်တစ်ခုဖြစ်လာပြီး၊ ၎င်းက အချက်အလက်စီးဆင်းမှုကို အမှန်တကယ် ထိန်းချုပ်သူ မည်သူဖြစ်သည်ကို ပြောင်းလဲစေသည်။
ကျွန်ုပ် မဖြေရှင်းနိုင်သေးသည်မှာ အဖွဲ့အစည်းဆိုင်ရာ အမှန်တကယ် ဝန်အားအောက်တွင် ၎င်းသည် မည်သို့ချဲ့ထွင်နိုင်မည်ဆိုသည့်အချက်ဖြစ်သည်။ Disclosure အခွင့်အရေးများကို ထုတ်ပေးသူများ သို့မဟုတ် စာရင်းစစ်များက ကိုင်ထားပါက၊ ၎င်းသည် ခွင့်ပြုချက်ရထားသော ပါတီအနည်းငယ်အပေါ် ပျော့ပျောင်းသော်လည်း မှီခိုမှုတစ်ခု ဖြစ်ပေါ်စေမည်လား။ ထိုမှီခိုမှုသည် တရားစီရင်ပိုင်ခွင့်နယ်မြေ သို့မဟုတ် ပိုင်ဆိုင်မှုအမျိုးအစားအလိုက် ပြောင်းလဲမည်လား။
ရှေ့ဆက်ပြီး ခွင့်ပြုချက်သော့များ ထုတ်ပေးသည့်ပုံစံများ၊ disclosure ခွင့်ပြုချက်များကို အသုံးပြုသည့် အကြိမ်ရေနှင့် အသုံးမပြုဘဲထားသည့် အကြိမ်ရေတို့ကိုလည်းကောင်း၊ ပမာဏတိုးလာသည့်အခါ ဤလျှို့ဝှက်ခေါ်ဆိုမှုများအပေါ် validator များ၏ အပြုအမူ တသမတ်တည်းရှိနေမနေကိုလည်းကောင်း စောင့်ကြည့်လိုသည်။
ဤခွင့်ပြုချက်အလွှာသည် အခြေခံအဆောက်အအုံတစ်ခု ဖြစ်လာမလား၊ သို့မဟုတ် အတားအဆီးတစ်ခု ဖြစ်လာမလားဆိုသည်ကို ကျွန်ုပ် မသေချာသေးပါ။ ထိုကွာခြားချက်ကို အနီးကပ်စောင့်ကြည့်သင့်သည်ဟု ထင်သည်။
@Dusk $DUSK #Dusk
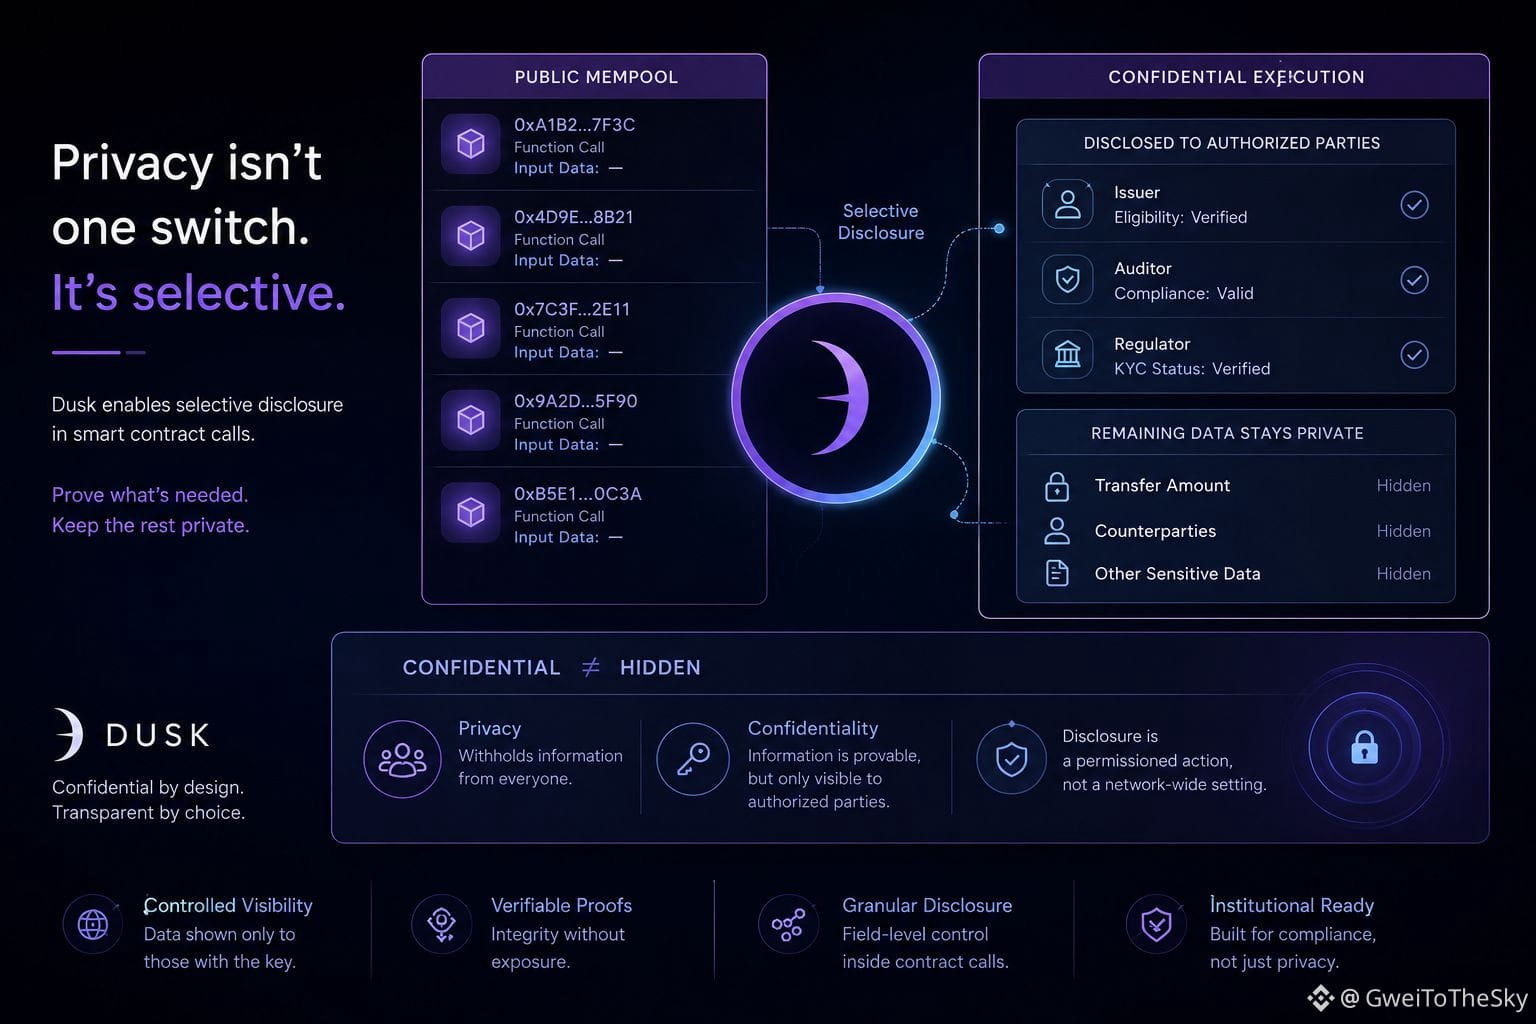
3
103
·
--
Explorer မှာရယူထားတဲ့ DUSK ငွေလွှဲမှုအစုတစ်ခုရဲ့ အတည်ပြုချိန်တွေကို နှိုင်းယှဉ်ကြည့်ရင်း ထူးဆန်းတာတစ်ခု သတိထားမိခဲ့တယ်။ ကွန်ရက်ပေါ်က ငွေလွှဲမှုအားလုံးဟာ တူညီတဲ့ လုပ်ဆောင်မှုလမ်းကြောင်းကနေ အပြီးသတ်တယ်လို့ ယူဆထားတာကြောင့် အချိန်ကွာခြားမှုတိုင်းဟာ ကွန်ရက်ပိတ်ဆို့မှုကြောင့်ပဲလို့ ထင်ခဲ့တယ်။ ဒေတာတွေကို အမျိုးအစားခွဲပြီးနောက်မှာတော့ အဲဒီယူဆချက်က မမှန်ကြောင်း သိလာရတယ်။
ထပ်ပြီး လေ့လာကြည့်တဲ့အခါ နှောင့်နှေးမှုပုံစံက ဘလောက်ပေါ်ဝန်နဲ့မဟုတ်ဘဲ ငွေလွှဲမှုအမျိုးအစားနဲ့ ဆက်စပ်နေတာကို တွေ့ရတယ်။ တချို့ငွေလွှဲမှုတွေက ကွန်ရက်က ကိုယ်ရေးကိုယ်တာကို ကာကွယ်ပေးတဲ့ လုပ်ဆောင်မှုမော်ဒယ်လို့ ခေါ်တဲ့စနစ်ကို ဖြတ်သန်းတဲ့ ကာကွယ်ဖုံးကွယ်ထားသော ငွေလွှဲမှုတွေဖြစ်ပြီး၊ တချို့ကတော့ သီးခြားအကောင့်အခြေပြု လမ်းကြောင်းကို အသုံးပြုတဲ့ အပြည့်အဝ ပွင့်လင်းမြင်သာသော ငွေလွှဲမှုတွေဖြစ်တယ်။ နှစ်မျိုးစလုံးဟာ ကွင်းဆက်တစ်ခုတည်းမှာ အပြီးသတ်ပေမဲ့ သီးခြားလုပ်ဆောင်မှုစနစ်တွေနဲ့ စီမံဆောင်ရွက်တာကြောင့် ကျွန်တော်တွေ့ခဲ့တဲ့ အချိန်ကွာခြားမှုကို ရှင်းပြနိုင်ခဲ့တယ်။
ဒီကွာခြားချက်ကြောင့် ကွန်ရက်အပေါ် ကျွန်တော်စဉ်းစားပုံကို ပြန်လည်သုံးသပ်မိတယ်။ ကိုယ်ရေးကိုယ်တာကာကွယ်မှုနဲ့ စည်းမျဉ်းလိုက်နာမှုကို တူညီတဲ့အင်္ဂါရပ်တစ်ခုလို စိတ်ထဲမှာ ထားခဲ့မိတယ်။ တကယ်တော့ မတူပါဘူး။ ကိုယ်ရေးကိုယ်တာကာကွယ်မှုက ကွင်းဆက်ပေါ်မှာ ပုံမှန်အားဖြင့် ဘယ်အချက်အလက်တွေကို မြင်နိုင်သလဲဆိုတာကို ဆုံးဖြတ်တယ်။ စည်းမျဉ်းလိုက်နာမှုကတော့ နောက်ပိုင်းမှာ ဘာကို ဘယ်သူ့ထံ ဘယ်လိုခွင့်ပြုချက်နဲ့ သက်သေပြနိုင်သလဲဆိုတာကို ဆုံးဖြတ်တယ်။ သင့်လျော်တဲ့ ထုတ်ဖော်ပြသမှုနည်းလမ်းရှိရင် ငွေလွှဲမှုတစ်ခုဟာ ကိုယ်ရေးကိုယ်တာကို ကာကွယ်ထားရင်း စစ်ဆေးနိုင်လည်း ဖြစ်နိုင်တယ်။ ဒီနှစ်ခုကို ရောထွေးလိုက်တာက ဒုတိယအလွှာကို လုံးဝဖုံးကွယ်သွားစေတယ်။
လက်ရှိမှာ ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက လက်တွေ့မှာ ပွင့်လင်းတဲ့လမ်းကြောင်းနဲ့ ကာကွယ်ဖုံးကွယ်ထားတဲ့လမ်းကြောင်းကို ဘယ်သူတွေ အသုံးပြုကြသလဲ၊ ဘာကြောင့်လဲဆိုတာပါ။ ပွင့်လင်းတဲ့လုပ်ဆောင်မှုကို သန့်ရှင်းတဲ့ စာရင်းစစ်လမ်းကြောင်းလိုချင်တဲ့ ကွန်ရက်လည်ပတ်သူတွေနဲ့ အဖွဲ့အစည်းဆိုင်ရာ ငွေလွှဲမှုတွေက အများဆုံးသုံးတာလား၊ ဒါမှမဟုတ် ကာကွယ်ဖုံးကွယ်ထားတဲ့ ရွေးချယ်စရာကို မသိသေးတဲ့ သုံးစွဲသူတွေရဲ့ အလေ့အကျင့်ကြောင့်ပဲလား။ တကယ့်လိုအပ်ချက်ကို နားလည်ဖို့ ဒီကွဲပြားမှုက အရေးကြီးတယ်။
ရှေ့ဆက်ပြီးတော့ စုစုပေါင်းလုပ်ဆောင်နှုန်းကိုသာမက အချိန်နဲ့အမျှ ကာကွယ်ဖုံးကွယ်ထားသော ငွေလွှဲမှုပမာဏနဲ့ ပွင့်လင်းသော ငွေလွှဲမှုပမာဏတို့ရဲ့ အချိုးကိုပါ စောင့်ကြည့်ချင်တယ်။ ကာကွယ်ဖုံးကွယ်ထားတဲ့ ငွေလွှဲမှုအသုံးပြုမှု တိုးလာတာကို တွေ့ရရင် ကိုယ်ရေးကိုယ်တာကာကွယ်ရေးကိရိယာတွေကို ရရှိနိုင်ရုံသက်သက်မဟုတ်ဘဲ တက်တက်ကြွကြွ ရွေးချယ်အသုံးပြုနေကြောင်း ပြသနိုင်မယ်။
အဲဒီအချိုးက တကယ့်နှစ်သက်မှုကို ထင်ဟပ်တာလား၊ ဒါမှမဟုတ် ရိုးရိုးအလေ့အကျင့်ဟောင်းကိုပဲ ဆက်လုပ်နေကြတာလားဆိုတာကိုတော့ ကျွန်တော် မသေချာသေးဘူး။ ငွေလွှဲမှုပမာဏဒေတာတစ်ခုတည်းနဲ့ ဒီမေးခွန်းကို ဖြေနိုင်မယ်လို့လည်း မထင်ဘူး။
@Dusk_Foundation
$DUSK #Dusk
Explorer မှာရယူထားတဲ့ DUSK ငွေလွှဲမှုအစုတစ်ခုရဲ့ အတည်ပြုချိန်တွေကို နှိုင်းယှဉ်ကြည့်ရင်း ထူးဆန်းတာတစ်ခု သတိထားမိခဲ့တယ်။ ကွန်ရက်ပေါ်က ငွေလွှဲမှုအားလုံးဟာ တူညီတဲ့ လုပ်ဆောင်မှုလမ်းကြောင်းကနေ အပြီးသတ်တယ်လို့ ယူဆထားတာကြောင့် အချိန်ကွာခြားမှုတိုင်းဟာ ကွန်ရက်ပိတ်ဆို့မှုကြောင့်ပဲလို့ ထင်ခဲ့တယ်။ ဒေတာတွေကို အမျိုးအစားခွဲပြီးနောက်မှာတော့ အဲဒီယူဆချက်က မမှန်ကြောင်း သိလာရတယ်။
ထပ်ပြီး လေ့လာကြည့်တဲ့အခါ နှောင့်နှေးမှုပုံစံက ဘလောက်ပေါ်ဝန်နဲ့မဟုတ်ဘဲ ငွေလွှဲမှုအမျိုးအစားနဲ့ ဆက်စပ်နေတာကို တွေ့ရတယ်။ တချို့ငွေလွှဲမှုတွေက ကွန်ရက်က ကိုယ်ရေးကိုယ်တာကို ကာကွယ်ပေးတဲ့ လုပ်ဆောင်မှုမော်ဒယ်လို့ ခေါ်တဲ့စနစ်ကို ဖြတ်သန်းတဲ့ ကာကွယ်ဖုံးကွယ်ထားသော ငွေလွှဲမှုတွေဖြစ်ပြီး၊ တချို့ကတော့ သီးခြားအကောင့်အခြေပြု လမ်းကြောင်းကို အသုံးပြုတဲ့ အပြည့်အဝ ပွင့်လင်းမြင်သာသော ငွေလွှဲမှုတွေဖြစ်တယ်။ နှစ်မျိုးစလုံးဟာ ကွင်းဆက်တစ်ခုတည်းမှာ အပြီးသတ်ပေမဲ့ သီးခြားလုပ်ဆောင်မှုစနစ်တွေနဲ့ စီမံဆောင်ရွက်တာကြောင့် ကျွန်တော်တွေ့ခဲ့တဲ့ အချိန်ကွာခြားမှုကို ရှင်းပြနိုင်ခဲ့တယ်။
ဒီကွာခြားချက်ကြောင့် ကွန်ရက်အပေါ် ကျွန်တော်စဉ်းစားပုံကို ပြန်လည်သုံးသပ်မိတယ်။ ကိုယ်ရေးကိုယ်တာကာကွယ်မှုနဲ့ စည်းမျဉ်းလိုက်နာမှုကို တူညီတဲ့အင်္ဂါရပ်တစ်ခုလို စိတ်ထဲမှာ ထားခဲ့မိတယ်။ တကယ်တော့ မတူပါဘူး။ ကိုယ်ရေးကိုယ်တာကာကွယ်မှုက ကွင်းဆက်ပေါ်မှာ ပုံမှန်အားဖြင့် ဘယ်အချက်အလက်တွေကို မြင်နိုင်သလဲဆိုတာကို ဆုံးဖြတ်တယ်။ စည်းမျဉ်းလိုက်နာမှုကတော့ နောက်ပိုင်းမှာ ဘာကို ဘယ်သူ့ထံ ဘယ်လိုခွင့်ပြုချက်နဲ့ သက်သေပြနိုင်သလဲဆိုတာကို ဆုံးဖြတ်တယ်။ သင့်လျော်တဲ့ ထုတ်ဖော်ပြသမှုနည်းလမ်းရှိရင် ငွေလွှဲမှုတစ်ခုဟာ ကိုယ်ရေးကိုယ်တာကို ကာကွယ်ထားရင်း စစ်ဆေးနိုင်လည်း ဖြစ်နိုင်တယ်။ ဒီနှစ်ခုကို ရောထွေးလိုက်တာက ဒုတိယအလွှာကို လုံးဝဖုံးကွယ်သွားစေတယ်။
လက်ရှိမှာ ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက လက်တွေ့မှာ ပွင့်လင်းတဲ့လမ်းကြောင်းနဲ့ ကာကွယ်ဖုံးကွယ်ထားတဲ့လမ်းကြောင်းကို ဘယ်သူတွေ အသုံးပြုကြသလဲ၊ ဘာကြောင့်လဲဆိုတာပါ။ ပွင့်လင်းတဲ့လုပ်ဆောင်မှုကို သန့်ရှင်းတဲ့ စာရင်းစစ်လမ်းကြောင်းလိုချင်တဲ့ ကွန်ရက်လည်ပတ်သူတွေနဲ့ အဖွဲ့အစည်းဆိုင်ရာ ငွေလွှဲမှုတွေက အများဆုံးသုံးတာလား၊ ဒါမှမဟုတ် ကာကွယ်ဖုံးကွယ်ထားတဲ့ ရွေးချယ်စရာကို မသိသေးတဲ့ သုံးစွဲသူတွေရဲ့ အလေ့အကျင့်ကြောင့်ပဲလား။ တကယ့်လိုအပ်ချက်ကို နားလည်ဖို့ ဒီကွဲပြားမှုက အရေးကြီးတယ်။
ရှေ့ဆက်ပြီးတော့ စုစုပေါင်းလုပ်ဆောင်နှုန်းကိုသာမက အချိန်နဲ့အမျှ ကာကွယ်ဖုံးကွယ်ထားသော ငွေလွှဲမှုပမာဏနဲ့ ပွင့်လင်းသော ငွေလွှဲမှုပမာဏတို့ရဲ့ အချိုးကိုပါ စောင့်ကြည့်ချင်တယ်။ ကာကွယ်ဖုံးကွယ်ထားတဲ့ ငွေလွှဲမှုအသုံးပြုမှု တိုးလာတာကို တွေ့ရရင် ကိုယ်ရေးကိုယ်တာကာကွယ်ရေးကိရိယာတွေကို ရရှိနိုင်ရုံသက်သက်မဟုတ်ဘဲ တက်တက်ကြွကြွ ရွေးချယ်အသုံးပြုနေကြောင်း ပြသနိုင်မယ်။
အဲဒီအချိုးက တကယ့်နှစ်သက်မှုကို ထင်ဟပ်တာလား၊ ဒါမှမဟုတ် ရိုးရိုးအလေ့အကျင့်ဟောင်းကိုပဲ ဆက်လုပ်နေကြတာလားဆိုတာကိုတော့ ကျွန်တော် မသေချာသေးဘူး။ ငွေလွှဲမှုပမာဏဒေတာတစ်ခုတည်းနဲ့ ဒီမေးခွန်းကို ဖြေနိုင်မယ်လို့လည်း မထင်ဘူး။
@Dusk
$DUSK #Dusk
ထပ်ပြီး လေ့လာကြည့်တဲ့အခါ နှောင့်နှေးမှုပုံစံက ဘလောက်ပေါ်ဝန်နဲ့မဟုတ်ဘဲ ငွေလွှဲမှုအမျိုးအစားနဲ့ ဆက်စပ်နေတာကို တွေ့ရတယ်။ တချို့ငွေလွှဲမှုတွေက ကွန်ရက်က ကိုယ်ရေးကိုယ်တာကို ကာကွယ်ပေးတဲ့ လုပ်ဆောင်မှုမော်ဒယ်လို့ ခေါ်တဲ့စနစ်ကို ဖြတ်သန်းတဲ့ ကာကွယ်ဖုံးကွယ်ထားသော ငွေလွှဲမှုတွေဖြစ်ပြီး၊ တချို့ကတော့ သီးခြားအကောင့်အခြေပြု လမ်းကြောင်းကို အသုံးပြုတဲ့ အပြည့်အဝ ပွင့်လင်းမြင်သာသော ငွေလွှဲမှုတွေဖြစ်တယ်။ နှစ်မျိုးစလုံးဟာ ကွင်းဆက်တစ်ခုတည်းမှာ အပြီးသတ်ပေမဲ့ သီးခြားလုပ်ဆောင်မှုစနစ်တွေနဲ့ စီမံဆောင်ရွက်တာကြောင့် ကျွန်တော်တွေ့ခဲ့တဲ့ အချိန်ကွာခြားမှုကို ရှင်းပြနိုင်ခဲ့တယ်။
ဒီကွာခြားချက်ကြောင့် ကွန်ရက်အပေါ် ကျွန်တော်စဉ်းစားပုံကို ပြန်လည်သုံးသပ်မိတယ်။ ကိုယ်ရေးကိုယ်တာကာကွယ်မှုနဲ့ စည်းမျဉ်းလိုက်နာမှုကို တူညီတဲ့အင်္ဂါရပ်တစ်ခုလို စိတ်ထဲမှာ ထားခဲ့မိတယ်။ တကယ်တော့ မတူပါဘူး။ ကိုယ်ရေးကိုယ်တာကာကွယ်မှုက ကွင်းဆက်ပေါ်မှာ ပုံမှန်အားဖြင့် ဘယ်အချက်အလက်တွေကို မြင်နိုင်သလဲဆိုတာကို ဆုံးဖြတ်တယ်။ စည်းမျဉ်းလိုက်နာမှုကတော့ နောက်ပိုင်းမှာ ဘာကို ဘယ်သူ့ထံ ဘယ်လိုခွင့်ပြုချက်နဲ့ သက်သေပြနိုင်သလဲဆိုတာကို ဆုံးဖြတ်တယ်။ သင့်လျော်တဲ့ ထုတ်ဖော်ပြသမှုနည်းလမ်းရှိရင် ငွေလွှဲမှုတစ်ခုဟာ ကိုယ်ရေးကိုယ်တာကို ကာကွယ်ထားရင်း စစ်ဆေးနိုင်လည်း ဖြစ်နိုင်တယ်။ ဒီနှစ်ခုကို ရောထွေးလိုက်တာက ဒုတိယအလွှာကို လုံးဝဖုံးကွယ်သွားစေတယ်။
လက်ရှိမှာ ကျွန်တော် မဖြေရှင်းနိုင်သေးတာက လက်တွေ့မှာ ပွင့်လင်းတဲ့လမ်းကြောင်းနဲ့ ကာကွယ်ဖုံးကွယ်ထားတဲ့လမ်းကြောင်းကို ဘယ်သူတွေ အသုံးပြုကြသလဲ၊ ဘာကြောင့်လဲဆိုတာပါ။ ပွင့်လင်းတဲ့လုပ်ဆောင်မှုကို သန့်ရှင်းတဲ့ စာရင်းစစ်လမ်းကြောင်းလိုချင်တဲ့ ကွန်ရက်လည်ပတ်သူတွေနဲ့ အဖွဲ့အစည်းဆိုင်ရာ ငွေလွှဲမှုတွေက အများဆုံးသုံးတာလား၊ ဒါမှမဟုတ် ကာကွယ်ဖုံးကွယ်ထားတဲ့ ရွေးချယ်စရာကို မသိသေးတဲ့ သုံးစွဲသူတွေရဲ့ အလေ့အကျင့်ကြောင့်ပဲလား။ တကယ့်လိုအပ်ချက်ကို နားလည်ဖို့ ဒီကွဲပြားမှုက အရေးကြီးတယ်။
ရှေ့ဆက်ပြီးတော့ စုစုပေါင်းလုပ်ဆောင်နှုန်းကိုသာမက အချိန်နဲ့အမျှ ကာကွယ်ဖုံးကွယ်ထားသော ငွေလွှဲမှုပမာဏနဲ့ ပွင့်လင်းသော ငွေလွှဲမှုပမာဏတို့ရဲ့ အချိုးကိုပါ စောင့်ကြည့်ချင်တယ်။ ကာကွယ်ဖုံးကွယ်ထားတဲ့ ငွေလွှဲမှုအသုံးပြုမှု တိုးလာတာကို တွေ့ရရင် ကိုယ်ရေးကိုယ်တာကာကွယ်ရေးကိရိယာတွေကို ရရှိနိုင်ရုံသက်သက်မဟုတ်ဘဲ တက်တက်ကြွကြွ ရွေးချယ်အသုံးပြုနေကြောင်း ပြသနိုင်မယ်။
အဲဒီအချိုးက တကယ့်နှစ်သက်မှုကို ထင်ဟပ်တာလား၊ ဒါမှမဟုတ် ရိုးရိုးအလေ့အကျင့်ဟောင်းကိုပဲ ဆက်လုပ်နေကြတာလားဆိုတာကိုတော့ ကျွန်တော် မသေချာသေးဘူး။ ငွေလွှဲမှုပမာဏဒေတာတစ်ခုတည်းနဲ့ ဒီမေးခွန်းကို ဖြေနိုင်မယ်လို့လည်း မထင်ဘူး။
@Dusk
$DUSK #Dusk
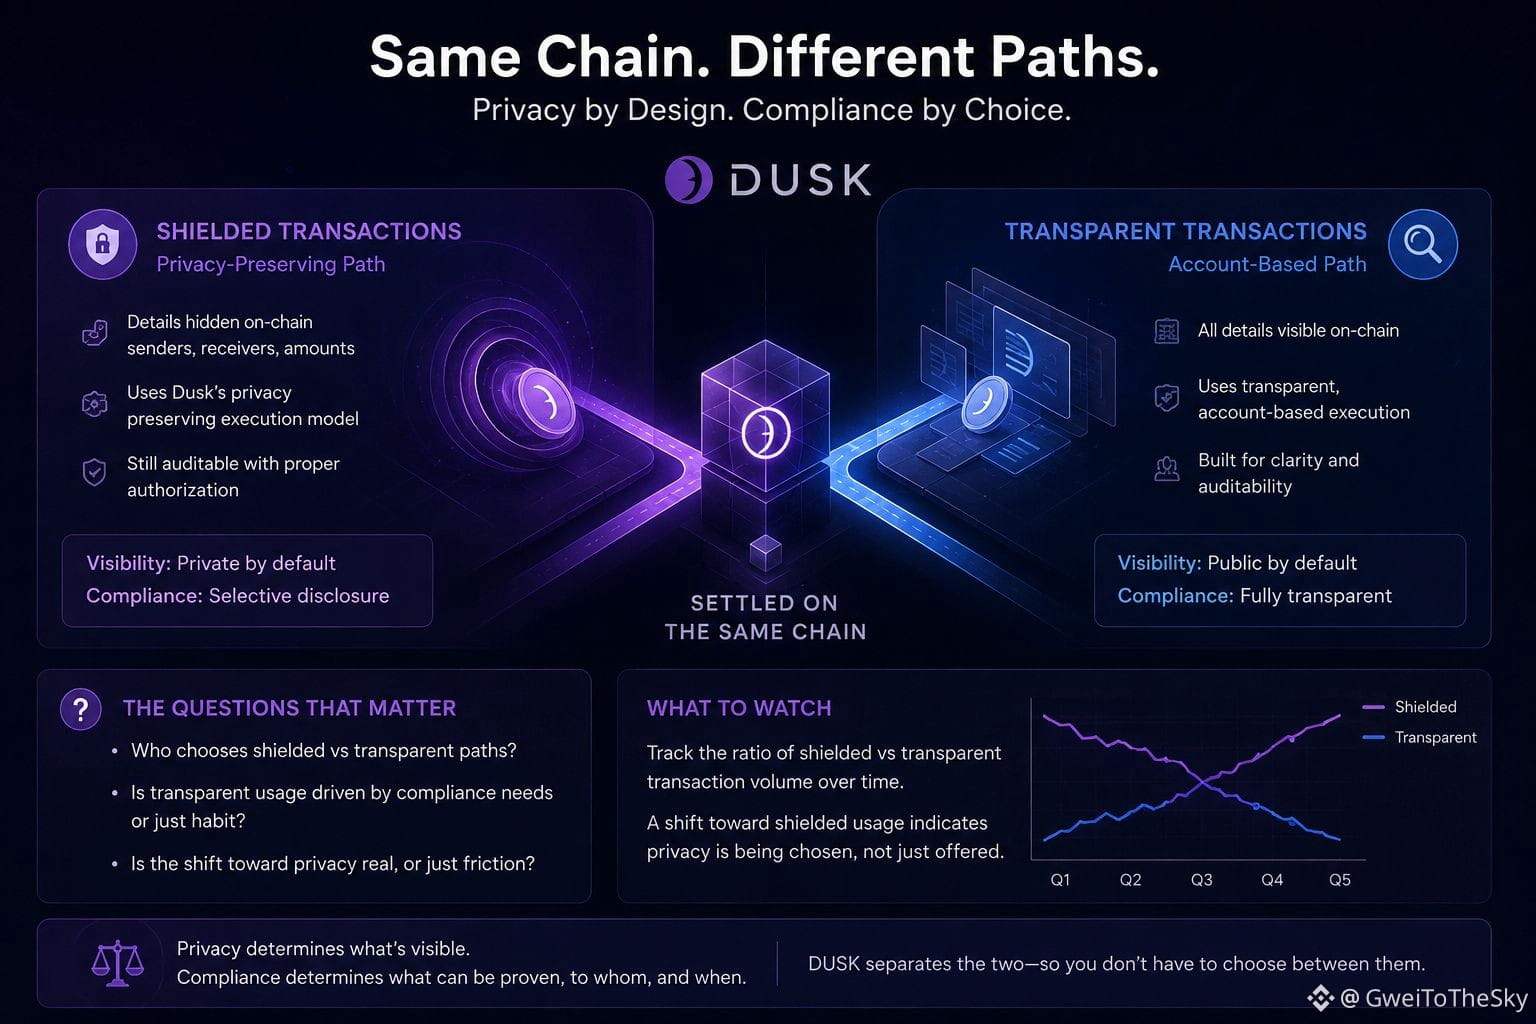
1
3
99
·
--
ခရစ်ပတိုစျေးကွက် စက်ဝန်းတိုင်းမှာ တူညီတဲ့ အိပ်မက်ကို ကျွန်ုပ်တို့ကို ရောင်းချနေကြတယ်။ ဒီတစ်ခါတော့ ယုံကြည်မှုလိုအပ်ချက်ကို စနစ်က နောက်ဆုံးမှာ ဖယ်ရှားပေးနိုင်တော့မယ်ဆိုတဲ့ အိပ်မက်ပါ။
“ယုံကြည်မှုပြဿနာကို ကျွန်ုပ်တို့ ဖြေရှင်းပြီးပြီ။”
“လုံခြုံရေးပြဿနာကို ကျွန်ုပ်တို့ ဖြေရှင်းပြီးပြီ။”
“ပျောက်နေတဲ့ အလွှာကို ကျွန်ုပ်တို့ ဖြည့်ဆည်းပြီးပြီ။”
Newton Protocol ($NEWT ) က တကယ့်ပြဿနာတစ်ခုကို ဖြေရှင်းဖို့ ရည်ရွယ်ထားတယ်။ AI အေးဂျင့်တွေ၊ အလိုအလျောက် လည်ပတ်တဲ့ vault တွေ၊ smart contract တွေက ငွေအမြောက်အမြားကို စတင်ရွှေ့ပြောင်းလာတဲ့အခါ ထိခိုက်မှုမဖြစ်ခင် အဲဒီလုပ်ဆောင်ချက်တွေက မှန်ကန်တဲ့ စည်းမျဉ်းတွေကို လိုက်နာကြောင်း ဘယ်သူက သေချာစေမှာလဲ။
ဒီအကြံက ယုတ္တိရှိသလိုပါပဲ။ ဟက်ခ်ခံရတာကို စောင့်မနေပါနဲ့။ ငွေတွေ ပျောက်သွားပြီးမှ ဘာမှားသွားလဲဆိုတာ စုံစမ်းမနေပါနဲ့။ လုပ်ဆောင်မှုမစခင် မူဝါဒတွေကို ချမှတ်ပြီး အန္တရာယ်ရှိတဲ့ လုပ်ဆောင်ချက်တွေ အတည်မဖြစ်ခင် တားဆီးလိုက်ပါ။
ဇာတ်လမ်းက ရှင်းလင်းတယ်။
စာရွက်ပေါ်မှာတော့ အနည်းဆုံးပေါ့။
ဒါပေမဲ့ ဒီနေရာမှာပဲ ကိစ္စတွေက ရှုပ်ထွေးလာတယ်။ စည်းမျဉ်းအလွှာတစ်ခု ထပ်ထည့်တာက မှီခိုမှုအသစ်တစ်ခုကိုလည်း ဖန်တီးပေးတယ်။ ဒီမူဝါဒတွေကို ဘယ်သူရေးဆွဲမှာလဲ။ မူလသတ်မှတ်ချက်တွေကို ဘယ်သူထိန်းချုပ်မှာလဲ။ “ဘေးကင်းတယ်” ဆိုတာ ဘာကိုဆိုလိုတယ်လို့ ဘယ်သူက ဆုံးဖြတ်မှာလဲ။
တစ်ခါတစ်ရံ အကြီးမားဆုံးအာဏာဆိုတာ ငွေကို ကိုင်ထားတာ မဟုတ်ဘူး။
ငွေကို ဘာလုပ်ခွင့်ရှိသလဲဆိုတာကို ထိန်းချုပ်ထားတာပါ။
Newton က မျက်စိမှိတ်ယုံကြည်မှုကနေ အတည်ပြုနိုင်တဲ့ စည်းမျဉ်းတွေဆီ ရွေ့လျားဖို့ ပြောဆိုထားပြီး၊ ဒါဟာ စောင့်ကြည့်သင့်တဲ့ ဦးတည်ချက်တစ်ခုပါ။ ဒါပေမဲ့ နည်းပညာတစ်ခုတည်းက လူတွေရဲ့ အကျိုးစီးပွားကို မဖယ်ရှားပေးနိုင်ဘူး။ စနစ်ကို တစ်စုံတစ်ယောက်က ဒီဇိုင်းဆွဲနေဆဲပဲ။ လက်ခံအသုံးပြုလာမှုကနေ တစ်စုံတစ်ယောက်က အကျိုးအမြတ်ရနေဆဲပဲ။ တခြားသူအားလုံး လိုက်နာရတဲ့ စံနှုန်းတွေကို တစ်စုံတစ်ယောက်က ထိန်းချုပ်နေဆဲပဲ။
Newt အတွက် တကယ့်စမ်းသပ်ချက်က အစောပိုင်းယုံကြည်သူတွေနဲ့ ဘီတာအဆင့်မှာ နည်းပညာ အလုပ်လုပ်သလားဆိုတာ မဟုတ်ဘူး။
စမ်းသပ်မှုက နောက်ပိုင်းမှ လာမယ်။
တကယ့်ငွေတွေ ဝင်လာတဲ့အခါ၊ အကျိုးစီးပွားတွေ ထိပ်တိုက်တွေ့တဲ့အခါ၊ နာမည်တစ်မျိုးပြောင်းပြီး တံခါးစောင့်အသစ်တစ်ခု ဖြစ်မသွားဘဲ အသုံးပြုသူတွေကို ကာကွယ်ပေးနိုင်ကြောင်း စနစ်က သက်သေပြရမယ့်အခါမှာပါ။
@NewtonProtocol #Newt
$TAC $SKL
ခရစ်ပတိုစျေးကွက် စက်ဝန်းတိုင်းမှာ တူညီတဲ့ အိပ်မက်ကို ကျွန်ုပ်တို့ကို ရောင်းချနေကြတယ်။ ဒီတစ်ခါတော့ ယုံကြည်မှုလိုအပ်ချက်ကို စနစ်က နောက်ဆုံးမှာ ဖယ်ရှားပေးနိုင်တော့မယ်ဆိုတဲ့ အိပ်မက်ပါ။
“ယုံကြည်မှုပြဿနာကို ကျွန်ုပ်တို့ ဖြေရှင်းပြီးပြီ။”
“လုံခြုံရေးပြဿနာကို ကျွန်ုပ်တို့ ဖြေရှင်းပြီးပြီ။”
“ပျောက်နေတဲ့ အလွှာကို ကျွန်ုပ်တို့ ဖြည့်ဆည်းပြီးပြီ။”
Newton Protocol ($NEWT ) က တကယ့်ပြဿနာတစ်ခုကို ဖြေရှင်းဖို့ ရည်ရွယ်ထားတယ်။ AI အေးဂျင့်တွေ၊ အလိုအလျောက် လည်ပတ်တဲ့ vault တွေ၊ smart contract တွေက ငွေအမြောက်အမြားကို စတင်ရွှေ့ပြောင်းလာတဲ့အခါ ထိခိုက်မှုမဖြစ်ခင် အဲဒီလုပ်ဆောင်ချက်တွေက မှန်ကန်တဲ့ စည်းမျဉ်းတွေကို လိုက်နာကြောင်း ဘယ်သူက သေချာစေမှာလဲ။
ဒီအကြံက ယုတ္တိရှိသလိုပါပဲ။ ဟက်ခ်ခံရတာကို စောင့်မနေပါနဲ့။ ငွေတွေ ပျောက်သွားပြီးမှ ဘာမှားသွားလဲဆိုတာ စုံစမ်းမနေပါနဲ့။ လုပ်ဆောင်မှုမစခင် မူဝါဒတွေကို ချမှတ်ပြီး အန္တရာယ်ရှိတဲ့ လုပ်ဆောင်ချက်တွေ အတည်မဖြစ်ခင် တားဆီးလိုက်ပါ။
ဇာတ်လမ်းက ရှင်းလင်းတယ်။
စာရွက်ပေါ်မှာတော့ အနည်းဆုံးပေါ့။
ဒါပေမဲ့ ဒီနေရာမှာပဲ ကိစ္စတွေက ရှုပ်ထွေးလာတယ်။ စည်းမျဉ်းအလွှာတစ်ခု ထပ်ထည့်တာက မှီခိုမှုအသစ်တစ်ခုကိုလည်း ဖန်တီးပေးတယ်။ ဒီမူဝါဒတွေကို ဘယ်သူရေးဆွဲမှာလဲ။ မူလသတ်မှတ်ချက်တွေကို ဘယ်သူထိန်းချုပ်မှာလဲ။ “ဘေးကင်းတယ်” ဆိုတာ ဘာကိုဆိုလိုတယ်လို့ ဘယ်သူက ဆုံးဖြတ်မှာလဲ။
တစ်ခါတစ်ရံ အကြီးမားဆုံးအာဏာဆိုတာ ငွေကို ကိုင်ထားတာ မဟုတ်ဘူး။
ငွေကို ဘာလုပ်ခွင့်ရှိသလဲဆိုတာကို ထိန်းချုပ်ထားတာပါ။
Newton က မျက်စိမှိတ်ယုံကြည်မှုကနေ အတည်ပြုနိုင်တဲ့ စည်းမျဉ်းတွေဆီ ရွေ့လျားဖို့ ပြောဆိုထားပြီး၊ ဒါဟာ စောင့်ကြည့်သင့်တဲ့ ဦးတည်ချက်တစ်ခုပါ။ ဒါပေမဲ့ နည်းပညာတစ်ခုတည်းက လူတွေရဲ့ အကျိုးစီးပွားကို မဖယ်ရှားပေးနိုင်ဘူး။ စနစ်ကို တစ်စုံတစ်ယောက်က ဒီဇိုင်းဆွဲနေဆဲပဲ။ လက်ခံအသုံးပြုလာမှုကနေ တစ်စုံတစ်ယောက်က အကျိုးအမြတ်ရနေဆဲပဲ။ တခြားသူအားလုံး လိုက်နာရတဲ့ စံနှုန်းတွေကို တစ်စုံတစ်ယောက်က ထိန်းချုပ်နေဆဲပဲ။
Newt အတွက် တကယ့်စမ်းသပ်ချက်က အစောပိုင်းယုံကြည်သူတွေနဲ့ ဘီတာအဆင့်မှာ နည်းပညာ အလုပ်လုပ်သလားဆိုတာ မဟုတ်ဘူး။
စမ်းသပ်မှုက နောက်ပိုင်းမှ လာမယ်။
တကယ့်ငွေတွေ ဝင်လာတဲ့အခါ၊ အကျိုးစီးပွားတွေ ထိပ်တိုက်တွေ့တဲ့အခါ၊ နာမည်တစ်မျိုးပြောင်းပြီး တံခါးစောင့်အသစ်တစ်ခု ဖြစ်မသွားဘဲ အသုံးပြုသူတွေကို ကာကွယ်ပေးနိုင်ကြောင်း စနစ်က သက်သေပြရမယ့်အခါမှာပါ။
@NewtonProtocol #Newt
$TAC $SKL
“ယုံကြည်မှုပြဿနာကို ကျွန်ုပ်တို့ ဖြေရှင်းပြီးပြီ။”
“လုံခြုံရေးပြဿနာကို ကျွန်ုပ်တို့ ဖြေရှင်းပြီးပြီ။”
“ပျောက်နေတဲ့ အလွှာကို ကျွန်ုပ်တို့ ဖြည့်ဆည်းပြီးပြီ။”
Newton Protocol ($NEWT ) က တကယ့်ပြဿနာတစ်ခုကို ဖြေရှင်းဖို့ ရည်ရွယ်ထားတယ်။ AI အေးဂျင့်တွေ၊ အလိုအလျောက် လည်ပတ်တဲ့ vault တွေ၊ smart contract တွေက ငွေအမြောက်အမြားကို စတင်ရွှေ့ပြောင်းလာတဲ့အခါ ထိခိုက်မှုမဖြစ်ခင် အဲဒီလုပ်ဆောင်ချက်တွေက မှန်ကန်တဲ့ စည်းမျဉ်းတွေကို လိုက်နာကြောင်း ဘယ်သူက သေချာစေမှာလဲ။
ဒီအကြံက ယုတ္တိရှိသလိုပါပဲ။ ဟက်ခ်ခံရတာကို စောင့်မနေပါနဲ့။ ငွေတွေ ပျောက်သွားပြီးမှ ဘာမှားသွားလဲဆိုတာ စုံစမ်းမနေပါနဲ့။ လုပ်ဆောင်မှုမစခင် မူဝါဒတွေကို ချမှတ်ပြီး အန္တရာယ်ရှိတဲ့ လုပ်ဆောင်ချက်တွေ အတည်မဖြစ်ခင် တားဆီးလိုက်ပါ။
ဇာတ်လမ်းက ရှင်းလင်းတယ်။
စာရွက်ပေါ်မှာတော့ အနည်းဆုံးပေါ့။
ဒါပေမဲ့ ဒီနေရာမှာပဲ ကိစ္စတွေက ရှုပ်ထွေးလာတယ်။ စည်းမျဉ်းအလွှာတစ်ခု ထပ်ထည့်တာက မှီခိုမှုအသစ်တစ်ခုကိုလည်း ဖန်တီးပေးတယ်။ ဒီမူဝါဒတွေကို ဘယ်သူရေးဆွဲမှာလဲ။ မူလသတ်မှတ်ချက်တွေကို ဘယ်သူထိန်းချုပ်မှာလဲ။ “ဘေးကင်းတယ်” ဆိုတာ ဘာကိုဆိုလိုတယ်လို့ ဘယ်သူက ဆုံးဖြတ်မှာလဲ။
တစ်ခါတစ်ရံ အကြီးမားဆုံးအာဏာဆိုတာ ငွေကို ကိုင်ထားတာ မဟုတ်ဘူး။
ငွေကို ဘာလုပ်ခွင့်ရှိသလဲဆိုတာကို ထိန်းချုပ်ထားတာပါ။
Newton က မျက်စိမှိတ်ယုံကြည်မှုကနေ အတည်ပြုနိုင်တဲ့ စည်းမျဉ်းတွေဆီ ရွေ့လျားဖို့ ပြောဆိုထားပြီး၊ ဒါဟာ စောင့်ကြည့်သင့်တဲ့ ဦးတည်ချက်တစ်ခုပါ။ ဒါပေမဲ့ နည်းပညာတစ်ခုတည်းက လူတွေရဲ့ အကျိုးစီးပွားကို မဖယ်ရှားပေးနိုင်ဘူး။ စနစ်ကို တစ်စုံတစ်ယောက်က ဒီဇိုင်းဆွဲနေဆဲပဲ။ လက်ခံအသုံးပြုလာမှုကနေ တစ်စုံတစ်ယောက်က အကျိုးအမြတ်ရနေဆဲပဲ။ တခြားသူအားလုံး လိုက်နာရတဲ့ စံနှုန်းတွေကို တစ်စုံတစ်ယောက်က ထိန်းချုပ်နေဆဲပဲ။
Newt အတွက် တကယ့်စမ်းသပ်ချက်က အစောပိုင်းယုံကြည်သူတွေနဲ့ ဘီတာအဆင့်မှာ နည်းပညာ အလုပ်လုပ်သလားဆိုတာ မဟုတ်ဘူး။
စမ်းသပ်မှုက နောက်ပိုင်းမှ လာမယ်။
တကယ့်ငွေတွေ ဝင်လာတဲ့အခါ၊ အကျိုးစီးပွားတွေ ထိပ်တိုက်တွေ့တဲ့အခါ၊ နာမည်တစ်မျိုးပြောင်းပြီး တံခါးစောင့်အသစ်တစ်ခု ဖြစ်မသွားဘဲ အသုံးပြုသူတွေကို ကာကွယ်ပေးနိုင်ကြောင်း စနစ်က သက်သေပြရမယ့်အခါမှာပါ။
@NewtonProtocol #Newt
$TAC $SKL
3
2
168
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
အီးမေးလ် / ဖုန်းနံပါတ်
ရေပန်းစားနေသော ခေါင်းစဉ်များ
WhatWillDriveCryptoandStocks’NextRebound?
ကြည့်ရှုမှု 30,692 ကြိမ်
496 ဦး ဆွေးနွေးနေသည်
ဒေါ်လာအညွှန်းကိန်း ၁၉ လအတွင်း အမြင့်ဆုံးသို့ ရောက်ချိန် Bitcoin ဒေါ်လာ ၇၀,၀၀၀ အောက်သို့ ကျဆင်း
Binance News
·နှစ်သက်မှု 13 ခု
·ကြည့်ရှုမှု 29.9k ကြိမ်
Anthropic’s6xIPODemandSignalsPotentialRecordRaise
ကြည့်ရှုမှု 9,537 ကြိမ်
229 ဦး ဆွေးနွေးနေသည်
HuangExitNvidiaStrategyInFocus
ကြည့်ရှုမှု 174,839 ကြိမ်
1,549 ဦး ဆွေးနွေးနေသည်