
慢即是快i
249 ໂພສ

慢即是快i
ລາຍງານ
ບລັອກຜູ້ໃຊ້
45 ກໍາລັງຕິດຕາມ
1.0K+ ຜູ້ຕິດຕາມ
413 Liked
ໂພສ
ທັງໝົດ
ວົງຢືມ
ຖ່າຍທອດສົດ
·
--
ເບິ່ງການແປ
代币化股票是真实股票的链上版本,与真实股票实现 1:1 映射,资产真实性有保障。#币安夏令营
代币化股票是真实股票的链上版本,与真实股票实现 1:1 映射,资产真实性有保障。#币安夏令营
85
·
--
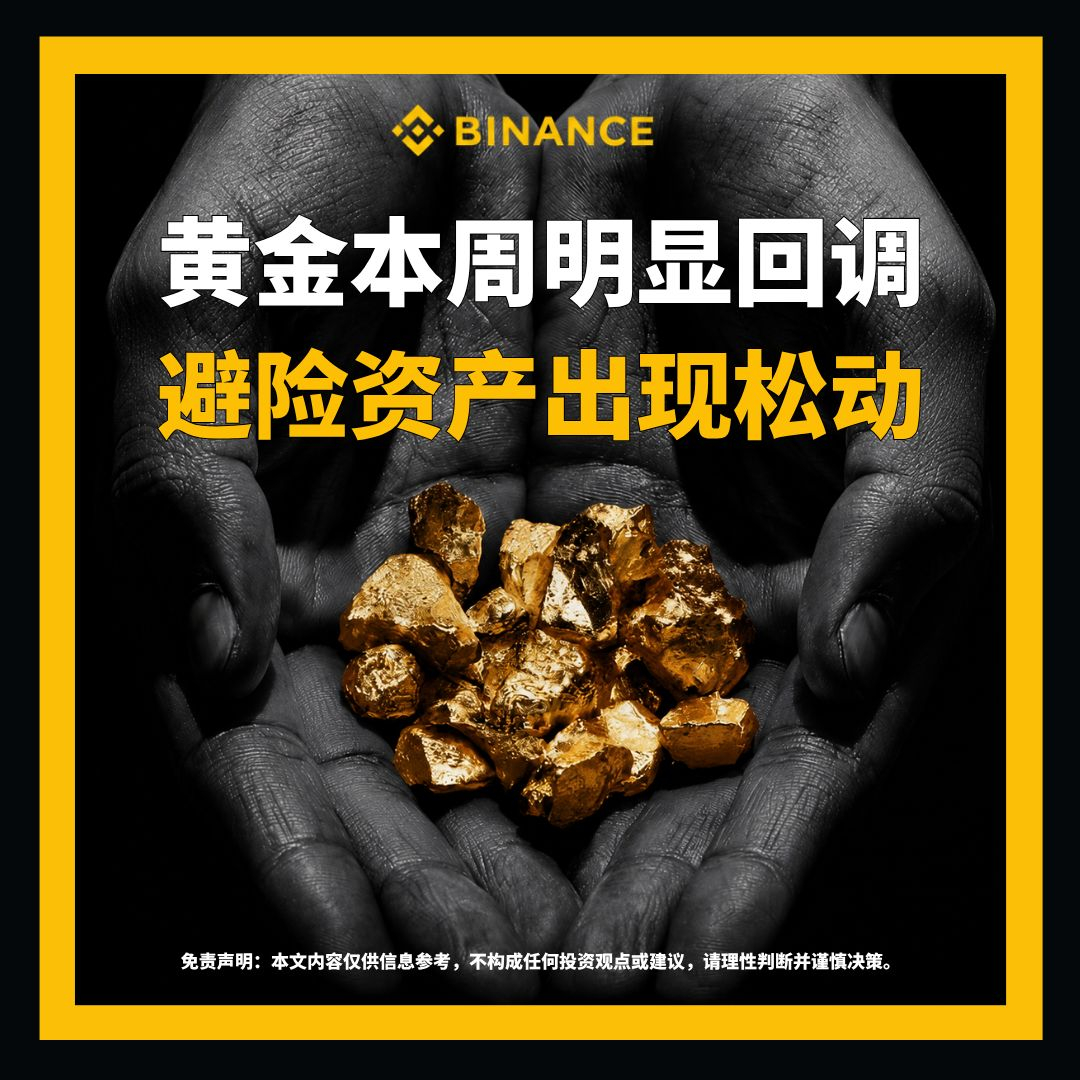
A. មាសសប្តាហ៍នេះកែច្បាស់លាស់ ដោយសញ្ញានៃសុវត្ថិភាពកើនភាពរឹងមាំ
ហេតុផល៖ មាសតាំងពីយូរមកហើយគឺជាទីជម្រក “សុវត្ថិភាព” នៅពេលមានវិបត្តិ ហើយការធ្លាក់ច្បាស់លាស់នៅសប្តាហ៍នេះបង្ហាញថា ចំណង់ចំណូលចិត្តនៃទីផ្សារកំពុងផ្លាស់ប្តូរយ៉ាងស្ងៀមស្ងាត់។ ការក្លាយជារលុងនៃទ្រព្យសម្បត្តិសុវត្ថិភាព ជាទូទៅមិនមែនជាសញ្ញាតែមួយឡើយ វាបង្ហាញថាទុនកំពុងរៀបតម្លៃឡើងវិញ—មិនថាជាដំណាក់កាលនៃព្រឹត្តិការណ៍ហានិភ័យបានធូរស្រាលជាបណ្តោះអាសន្ន ឬជាការផ្លាស់ប្តូរនៃការរំពឹងអំពីសាច់ងាយស្រួល។ ការសង្កេតឃើញចំណុចបត់នេះ អាចជួយឲ្យយើងចាប់ចង្វាក់នៃការប្តូរអារម្មណ៍ទីផ្សារមុនគេ និងផ្តល់ឱ្យនូវបង្អួចយោងដ៏មានតម្លៃ ដើម្បីវិនិច្ឆ័យទិសដៅនៃការរៀបចំទ្រព្យសម្បត្តិសម្រាប់ពេលបន្ទាប់—តម្លៃព័ត៌មានមិនអាចមើលរំលងបានឡើយ។#安友周一观察团
A. មាសសប្តាហ៍នេះកែច្បាស់លាស់ ដោយសញ្ញានៃសុវត្ថិភាពកើនភាពរឹងមាំ
ហេតុផល៖ មាសតាំងពីយូរមកហើយគឺជាទីជម្រក “សុវត្ថិភាព” នៅពេលមានវិបត្តិ ហើយការធ្លាក់ច្បាស់លាស់នៅសប្តាហ៍នេះបង្ហាញថា ចំណង់ចំណូលចិត្តនៃទីផ្សារកំពុងផ្លាស់ប្តូរយ៉ាងស្ងៀមស្ងាត់។ ការក្លាយជារលុងនៃទ្រព្យសម្បត្តិសុវត្ថិភាព ជាទូទៅមិនមែនជាសញ្ញាតែមួយឡើយ វាបង្ហាញថាទុនកំពុងរៀបតម្លៃឡើងវិញ—មិនថាជាដំណាក់កាលនៃព្រឹត្តិការណ៍ហានិភ័យបានធូរស្រាលជាបណ្តោះអាសន្ន ឬជាការផ្លាស់ប្តូរនៃការរំពឹងអំពីសាច់ងាយស្រួល។ ការសង្កេតឃើញចំណុចបត់នេះ អាចជួយឲ្យយើងចាប់ចង្វាក់នៃការប្តូរអារម្មណ៍ទីផ្សារមុនគេ និងផ្តល់ឱ្យនូវបង្អួចយោងដ៏មានតម្លៃ ដើម្បីវិនិច្ឆ័យទិសដៅនៃការរៀបចំទ្រព្យសម្បត្តិសម្រាប់ពេលបន្ទាប់—តម្លៃព័ត៌មានមិនអាចមើលរំលងបានឡើយ។#安友周一观察团
ហេតុផល៖ មាសតាំងពីយូរមកហើយគឺជាទីជម្រក “សុវត្ថិភាព” នៅពេលមានវិបត្តិ ហើយការធ្លាក់ច្បាស់លាស់នៅសប្តាហ៍នេះបង្ហាញថា ចំណង់ចំណូលចិត្តនៃទីផ្សារកំពុងផ្លាស់ប្តូរយ៉ាងស្ងៀមស្ងាត់។ ការក្លាយជារលុងនៃទ្រព្យសម្បត្តិសុវត្ថិភាព ជាទូទៅមិនមែនជាសញ្ញាតែមួយឡើយ វាបង្ហាញថាទុនកំពុងរៀបតម្លៃឡើងវិញ—មិនថាជាដំណាក់កាលនៃព្រឹត្តិការណ៍ហានិភ័យបានធូរស្រាលជាបណ្តោះអាសន្ន ឬជាការផ្លាស់ប្តូរនៃការរំពឹងអំពីសាច់ងាយស្រួល។ ការសង្កេតឃើញចំណុចបត់នេះ អាចជួយឲ្យយើងចាប់ចង្វាក់នៃការប្តូរអារម្មណ៍ទីផ្សារមុនគេ និងផ្តល់ឱ្យនូវបង្អួចយោងដ៏មានតម្លៃ ដើម្បីវិនិច្ឆ័យទិសដៅនៃការរៀបចំទ្រព្យសម្បត្តិសម្រាប់ពេលបន្ទាប់—តម្លៃព័ត៌មានមិនអាចមើលរំលងបានឡើយ។#安友周一观察团


币安Binance华语
·
--
📡#安友周一观察团 已就位,本周热点一键查收!
过去一周大事不断,你最关注哪一件 👀?
🗳️ ຂໍຮ່ວມໂຫວດແລະຄອມເມັນເຫດຜົນ, RT ຫຼືແບ່ງປັນຂ່າວຮ້ອນອື່ນໆ, ຈັບສຸ່ມ 5 ຄົນ ມອບ 30U ຄົນລະໜຶ່ງ!
A. ຄຳດືວຊັດເຈນການຖອດຖອນຂອງອາທິດນີ້, ຊັບສິນປ້ອງກັນຄວາມສ່ຽງເລີ່ມຜ່ອນຄາຍ
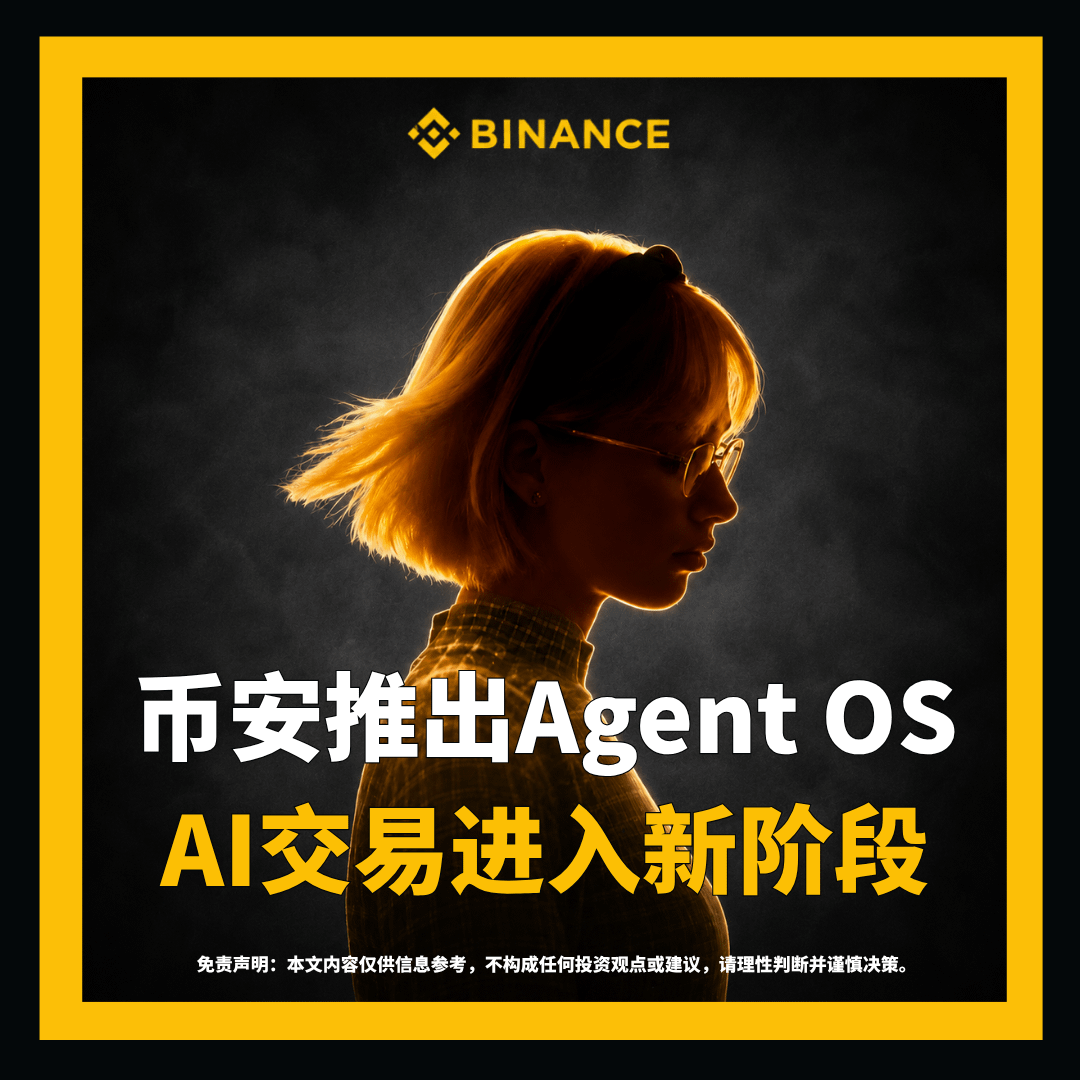
B. Binance ເປີດຕົວ Agent OS, ການຄ້າ AI ເຂົ້າສູ່ຂັ້ນໃໝ່
C. ຫວຽດນາມທົດລອງຕະຫຼາດ crypto, ການຄຸ້ມຄອງໃນອາຊີກ້າວໄປຂັ້ນເພີ່ມ
D. ສະຖານະການຢູ່ຊ່ອງແຄບ Hormuz ຮ້ອນແຮງຂຶ້ນ, ລາຄານ້ຳມັນກາຍເປັນຈຸດສົນໃຈທົ່ວໂລກ
过去一周大事不断,你最关注哪一件 👀?
🗳️ ຂໍຮ່ວມໂຫວດແລະຄອມເມັນເຫດຜົນ, RT ຫຼືແບ່ງປັນຂ່າວຮ້ອນອື່ນໆ, ຈັບສຸ່ມ 5 ຄົນ ມອບ 30U ຄົນລະໜຶ່ງ!
A. ຄຳດືວຊັດເຈນການຖອດຖອນຂອງອາທິດນີ້, ຊັບສິນປ້ອງກັນຄວາມສ່ຽງເລີ່ມຜ່ອນຄາຍ
B. Binance ເປີດຕົວ Agent OS, ການຄ້າ AI ເຂົ້າສູ່ຂັ້ນໃໝ່
C. ຫວຽດນາມທົດລອງຕະຫຼາດ crypto, ການຄຸ້ມຄອງໃນອາຊີກ້າວໄປຂັ້ນເພີ່ມ
D. ສະຖານະການຢູ່ຊ່ອງແຄບ Hormuz ຮ້ອນແຮງຂຶ້ນ, ລາຄານ້ຳມັນກາຍເປັນຈຸດສົນໃຈທົ່ວໂລກ
95
·
--
ມາຫຼິ້ນ
ມາຫຼິ້ນ
币安Binance华语
·
--
“Đừng cười, bạn cũng không tìm được số 4 😨”
🪤 Người ta nói đây là thử thách #币安安全星期四 khó nhất trong lịch sử: bạn có thể tìm ra tất cả các cái bẫy trong thời gian ngắn nhất không?
👉 点击参与实景陷阱追踪挑战, giành vị trí trên bảng 🏆
Top 10 trên bảng mỗi người được thưởng 100U cho nhà thám tử, top 3 sẽ được tặng thêm hộp quà vật phẩm theo chủ đề!
Chia sẻ và trong phần bình luận đăng ảnh chặn được màn chơi, rồi rút thăm tặng 15 người 44U 🧧
🪤 Người ta nói đây là thử thách #币安安全星期四 khó nhất trong lịch sử: bạn có thể tìm ra tất cả các cái bẫy trong thời gian ngắn nhất không?
👉 点击参与实景陷阱追踪挑战, giành vị trí trên bảng 🏆
Top 10 trên bảng mỗi người được thưởng 100U cho nhà thám tử, top 3 sẽ được tặng thêm hộp quà vật phẩm theo chủ đề!
Chia sẻ và trong phần bình luận đăng ảnh chặn được màn chơi, rồi rút thăm tặng 15 người 44U 🧧
40
·
--
ເລືອກ C. Micron ລົງທຶນ 10 ຕື້ໂດລາພັດທະນາ R&D ແລະ ເພີ່ມການສະໜັບສະໜູນຊິບ AI ຫຼາຍຂຶ້ນ
ເຫດຜົນ: ການລົງທຶນຂະໜາດ 10 ຕື້ໂດລານີ້ ກຳລັງຈັບຕົວເວລາສຳຄັນຢູ່ກ່ອນທີ່ການລະເບີດຂອງ AI compute ຈະເກີດຂຶ້ນ. ຊິບເກັບຂໍ້ມູນແມ່ນ “ຄັງອາຫານ” ທີ່ຈຳເປັນບໍ່ສາມາດຂາດໄດ້ສຳລັບເຊີບເວີ AI, Micron ຂະຫຍາຍການຜະລິດກ່ອນແລະ ພັດທະນາ/iterate ເຕັກໂນໂລຊີກ່ອນໝູ່ ເທົ່າກັບໄດ້ “ລັອກ” ຄວາມໄດ້ປຽບດ້ານກຳລັງການຜະລິດ ກ່ອນທີ່ຄວາມຕ້ອງການຈະພຸ່ງຂຶ້ນ; ສົມຜົນການເຕີບໂຕໃນລະຍາວຄວາມຄິດຊັດເຈນ, ແລະເປັນທິດທາງການລົງທຶນທີ່ມີ “ຄວາມໝັ້ນຄົງ” ສູງໃນສາຍການຜະລິດ. #安友周一观察团
ເລືອກ C. Micron ລົງທຶນ 10 ຕື້ໂດລາພັດທະນາ R&D ແລະ ເພີ່ມການສະໜັບສະໜູນຊິບ AI ຫຼາຍຂຶ້ນ
ເຫດຜົນ: ການລົງທຶນຂະໜາດ 10 ຕື້ໂດລານີ້ ກຳລັງຈັບຕົວເວລາສຳຄັນຢູ່ກ່ອນທີ່ການລະເບີດຂອງ AI compute ຈະເກີດຂຶ້ນ. ຊິບເກັບຂໍ້ມູນແມ່ນ “ຄັງອາຫານ” ທີ່ຈຳເປັນບໍ່ສາມາດຂາດໄດ້ສຳລັບເຊີບເວີ AI, Micron ຂະຫຍາຍການຜະລິດກ່ອນແລະ ພັດທະນາ/iterate ເຕັກໂນໂລຊີກ່ອນໝູ່ ເທົ່າກັບໄດ້ “ລັອກ” ຄວາມໄດ້ປຽບດ້ານກຳລັງການຜະລິດ ກ່ອນທີ່ຄວາມຕ້ອງການຈະພຸ່ງຂຶ້ນ; ສົມຜົນການເຕີບໂຕໃນລະຍາວຄວາມຄິດຊັດເຈນ, ແລະເປັນທິດທາງການລົງທຶນທີ່ມີ “ຄວາມໝັ້ນຄົງ” ສູງໃນສາຍການຜະລິດ. #安友周一观察团
ເຫດຜົນ: ການລົງທຶນຂະໜາດ 10 ຕື້ໂດລານີ້ ກຳລັງຈັບຕົວເວລາສຳຄັນຢູ່ກ່ອນທີ່ການລະເບີດຂອງ AI compute ຈະເກີດຂຶ້ນ. ຊິບເກັບຂໍ້ມູນແມ່ນ “ຄັງອາຫານ” ທີ່ຈຳເປັນບໍ່ສາມາດຂາດໄດ້ສຳລັບເຊີບເວີ AI, Micron ຂະຫຍາຍການຜະລິດກ່ອນແລະ ພັດທະນາ/iterate ເຕັກໂນໂລຊີກ່ອນໝູ່ ເທົ່າກັບໄດ້ “ລັອກ” ຄວາມໄດ້ປຽບດ້ານກຳລັງການຜະລິດ ກ່ອນທີ່ຄວາມຕ້ອງການຈະພຸ່ງຂຶ້ນ; ສົມຜົນການເຕີບໂຕໃນລະຍາວຄວາມຄິດຊັດເຈນ, ແລະເປັນທິດທາງການລົງທຶນທີ່ມີ “ຄວາມໝັ້ນຄົງ” ສູງໃນສາຍການຜະລິດ. #安友周一观察团
币安Binance华语
·
--
🔥 ປະຊຸມພ້ອມເວລາ #安友周一观察团 , ຮອດແລ້ວສິ່ງຮ້ອນປະຈຳອາທິດ!
ອາທິດນີ້ຂໍ້ມູນແນ່ນຫຼາຍແທ້, ເລື່ອງໃດທີ່ຄຸ້ມຄ່າສຸດສຳລັບເຈົ້າກົດປຸ່ມຈໍາປັບ 🧐 ?
💬 ໂຫວດ ແລະ ເວົ້າເຫດຜົນຢູ່ໃນຄອມເມນຕ໌, RT ຫຼື ແບ່ງປັນເລື່ອງຮ້ອນອື່ນທີ່ເຈົ້າສົນໃຈ, ສຸ່ມ 5 ຄົນຮັບ 30U!
A. ຖືຂອງ Binance SNDK ລະຫວ່າງ 1 ມື້ ເກີນ 700 ລ້ານ, ຄວາມເລິກຂອງຕະຫຼາດນຳໜ້າ
B. BTC ກັບມາຢູ່ທີ່ 700,000 ໂດລາ, ອາລົມຕະຫຼາດຟື້ນຕົວ
C. Micron ລົງທຶນ 10 ຕື້ໂດລາ ໃນການພັດທະນາ, ເພີ່ມເຕີມ AI chip
D. ຜົນຕອບແທນພັນທະບັດລັດຖະບານຍີ່ປຸ່ນສູງສຸດ, ກົດດັນໃນຕະຫຼາດພັນທະບັດທົ່ວໂລກ
ອາທິດນີ້ຂໍ້ມູນແນ່ນຫຼາຍແທ້, ເລື່ອງໃດທີ່ຄຸ້ມຄ່າສຸດສຳລັບເຈົ້າກົດປຸ່ມຈໍາປັບ 🧐 ?
💬 ໂຫວດ ແລະ ເວົ້າເຫດຜົນຢູ່ໃນຄອມເມນຕ໌, RT ຫຼື ແບ່ງປັນເລື່ອງຮ້ອນອື່ນທີ່ເຈົ້າສົນໃຈ, ສຸ່ມ 5 ຄົນຮັບ 30U!
A. ຖືຂອງ Binance SNDK ລະຫວ່າງ 1 ມື້ ເກີນ 700 ລ້ານ, ຄວາມເລິກຂອງຕະຫຼາດນຳໜ້າ
B. BTC ກັບມາຢູ່ທີ່ 700,000 ໂດລາ, ອາລົມຕະຫຼາດຟື້ນຕົວ
C. Micron ລົງທຶນ 10 ຕື້ໂດລາ ໃນການພັດທະນາ, ເພີ່ມເຕີມ AI chip
D. ຜົນຕອບແທນພັນທະບັດລັດຖະບານຍີ່ປຸ່ນສູງສຸດ, ກົດດັນໃນຕະຫຼາດພັນທະບັດທົ່ວໂລກ
79
·
--
ເລືອກ C
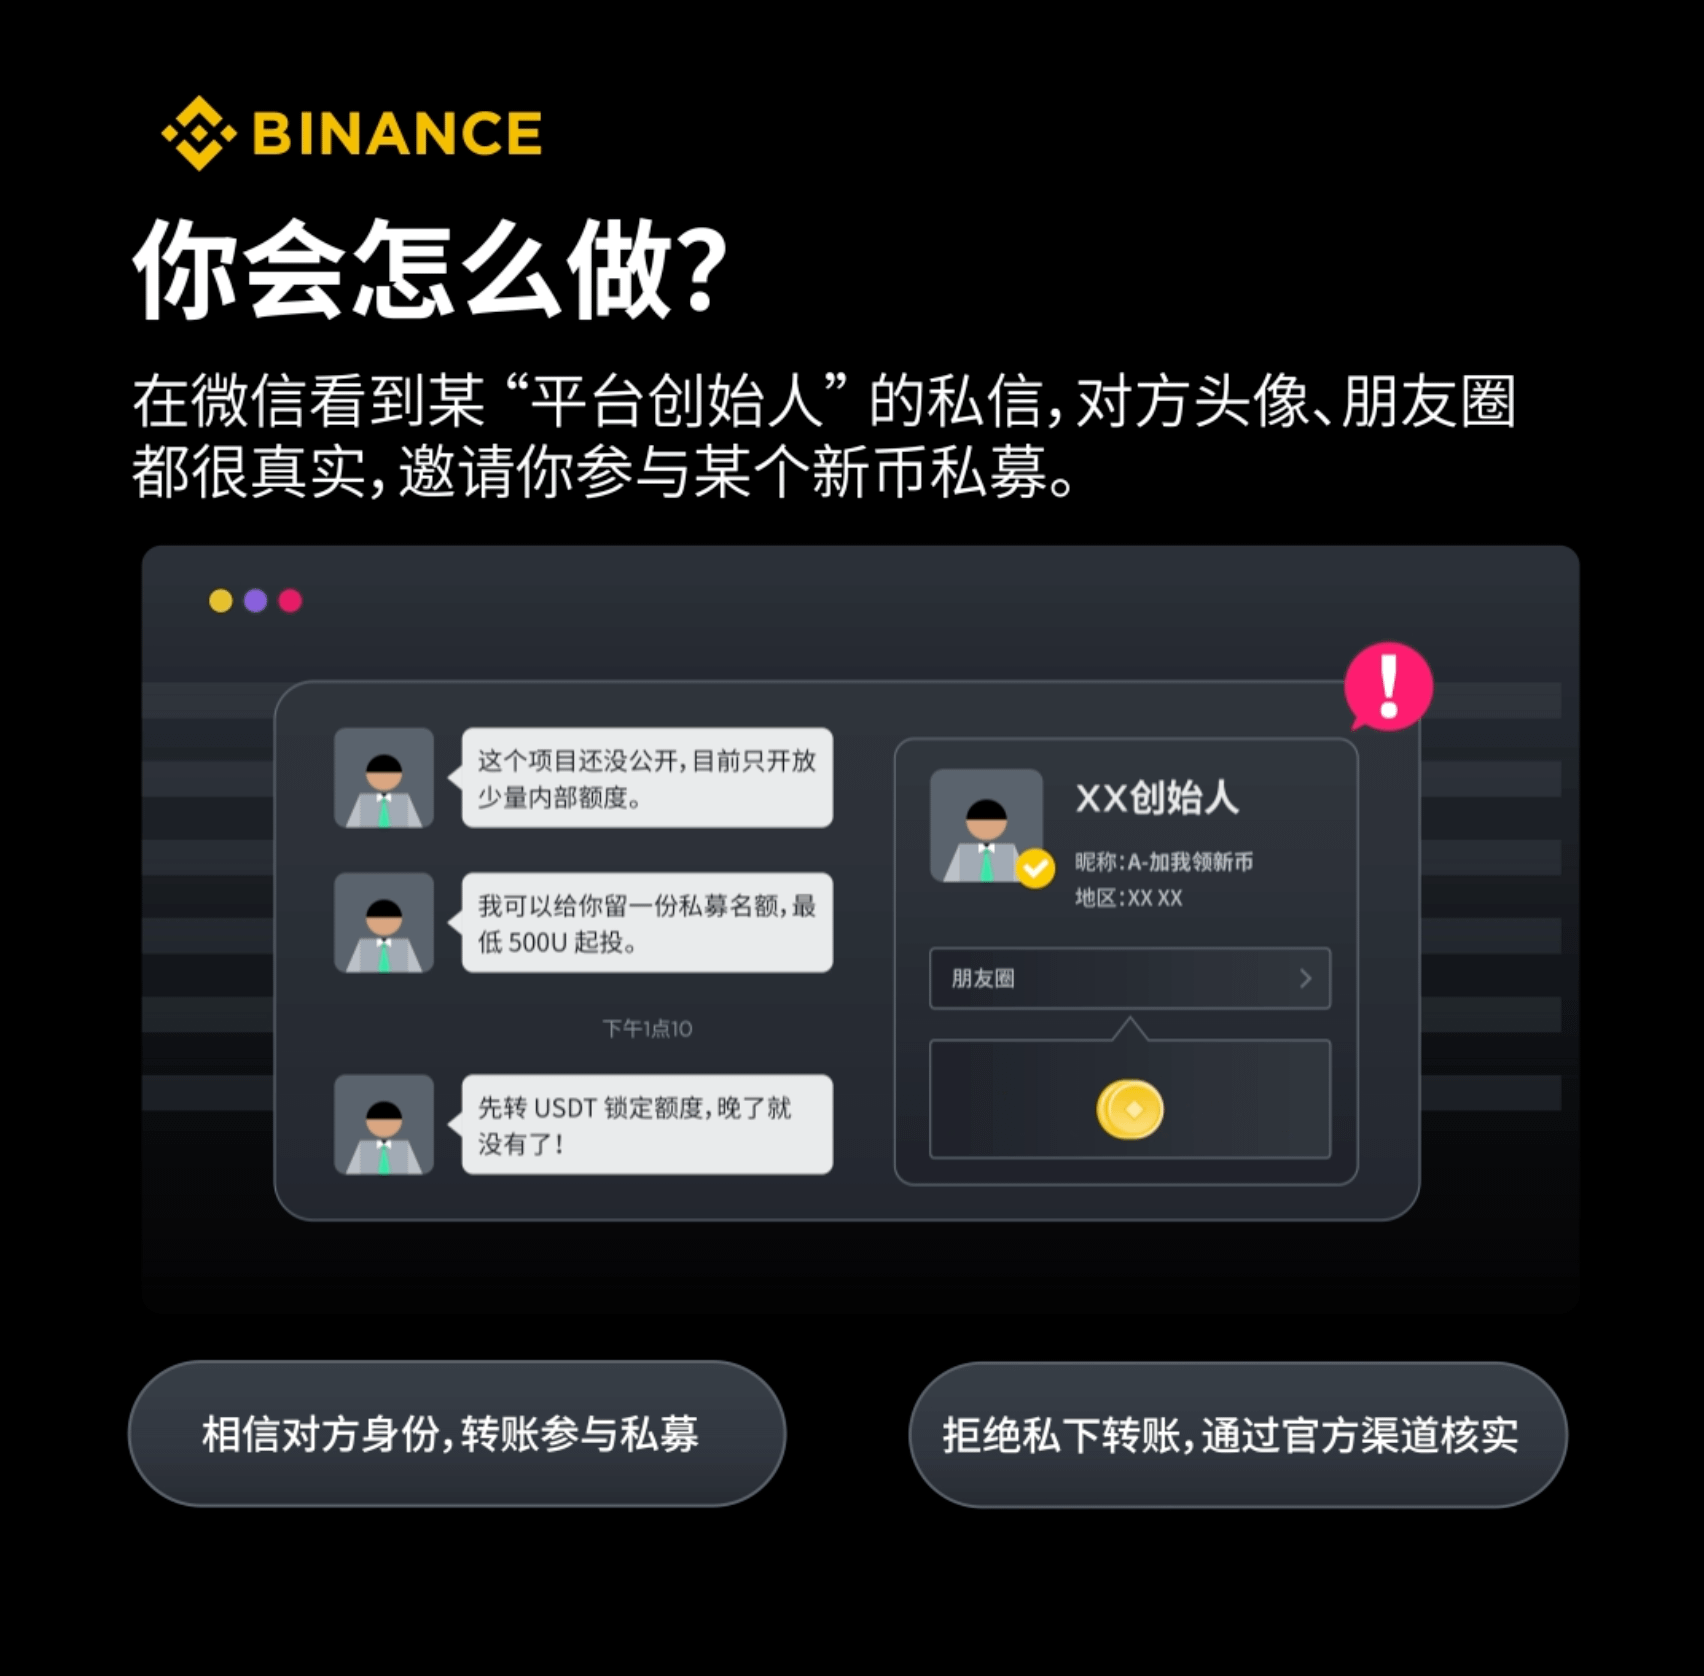
ກ່ອນອື່ນໃຫ້ຍຶດເງິນ 500U ກ້ອນນີ້ເປັນຄວາມກະຕຸ້ນທີ່ຈະຖືກນຳໄປເປັນຕົ້ນທືນ. ບົດເລື່ອງທີ່ສົມບູນຍິ່ງເປັນຄ້າຍບົດລະຄອນຍິ່ງ: ຈຳນວນບ່ອນຈຳກັດ, ຜູ້ກໍ່ຕັ້ງເຊີນຕົງ, ສາມາດກວດສອບຕົວຕົນໄດ້, ທັງໝົດແມ່ນບັ້ນໄດທີ່ໃຫ້ເຈົ້າຕິດກັບ. ກົດລະບຽບຂອງການສ່ວນຕົວ (private placement) ມີແຕ່ເລື່ອງດຽວ—ສັນຍາທາງການ, ຊ່ອງທາງທາງການ. ຖ້າບໍ່ກົງກັນ, ກໍ່ບໍ່ມີຄ່າເທົ່າໃດໆ. ກວດສອບໃຫ້ແນ່ຊັດກ່ອນໂອນເງິນ, ຍອມພາດດີກວ່າ, ແລະຢ່າສົ່ງຜິດ.
#币安安全星期四
ເລືອກ C
ກ່ອນອື່ນໃຫ້ຍຶດເງິນ 500U ກ້ອນນີ້ເປັນຄວາມກະຕຸ້ນທີ່ຈະຖືກນຳໄປເປັນຕົ້ນທືນ. ບົດເລື່ອງທີ່ສົມບູນຍິ່ງເປັນຄ້າຍບົດລະຄອນຍິ່ງ: ຈຳນວນບ່ອນຈຳກັດ, ຜູ້ກໍ່ຕັ້ງເຊີນຕົງ, ສາມາດກວດສອບຕົວຕົນໄດ້, ທັງໝົດແມ່ນບັ້ນໄດທີ່ໃຫ້ເຈົ້າຕິດກັບ. ກົດລະບຽບຂອງການສ່ວນຕົວ (private placement) ມີແຕ່ເລື່ອງດຽວ—ສັນຍາທາງການ, ຊ່ອງທາງທາງການ. ຖ້າບໍ່ກົງກັນ, ກໍ່ບໍ່ມີຄ່າເທົ່າໃດໆ. ກວດສອບໃຫ້ແນ່ຊັດກ່ອນໂອນເງິນ, ຍອມພາດດີກວ່າ, ແລະຢ່າສົ່ງຜິດ.
#币安安全星期四
ກ່ອນອື່ນໃຫ້ຍຶດເງິນ 500U ກ້ອນນີ້ເປັນຄວາມກະຕຸ້ນທີ່ຈະຖືກນຳໄປເປັນຕົ້ນທືນ. ບົດເລື່ອງທີ່ສົມບູນຍິ່ງເປັນຄ້າຍບົດລະຄອນຍິ່ງ: ຈຳນວນບ່ອນຈຳກັດ, ຜູ້ກໍ່ຕັ້ງເຊີນຕົງ, ສາມາດກວດສອບຕົວຕົນໄດ້, ທັງໝົດແມ່ນບັ້ນໄດທີ່ໃຫ້ເຈົ້າຕິດກັບ. ກົດລະບຽບຂອງການສ່ວນຕົວ (private placement) ມີແຕ່ເລື່ອງດຽວ—ສັນຍາທາງການ, ຊ່ອງທາງທາງການ. ຖ້າບໍ່ກົງກັນ, ກໍ່ບໍ່ມີຄ່າເທົ່າໃດໆ. ກວດສອບໃຫ້ແນ່ຊັດກ່ອນໂອນເງິນ, ຍອມພາດດີກວ່າ, ແລະຢ່າສົ່ງຜິດ.
#币安安全星期四
币安Binance华语
·
--
😈“ယါ platform ကို တည်ထောင်သူပါ။ အသစ်ထွက်ငွေ private sale နောက်ဆုံး လစ်မည့်နေရာ 500U နဲ့ စီးဝင်!”
သင် ဘယ်လိုလုပ်မလဲ❓
A. မိုးကုတ်စက်ဝန်းလို ချမ်းသာမှု နောက်ဆုံးတော့ ငါ့အလှည့်ပဲ၊ အလျင်အမြန် ဝင်လိုက် 🤑
B. ဖေ့စ်ဘွတ်ဝန်းကျင်နဲ့ ကိုက်ညီမှုရှိတယ်၊ identity package အမှန်တကယ်ပါ 😎
C. ဒီကံကောင်းမှုကို မယူလည်းပဲ! လွှဲပြောင်းငွေမလုပ်သေးဘဲ အရင်ဆုံး တရားဝင်မှာ စစ်ဆေး 🔍
⬇️ RT လုပ်ပြီး ရွေးချယ်မှုနဲ့ အကြောင်းပြချက်ကို ချန်ထားပါ၊ လူ ၃ ယောက်ကို တစ်ဦးစီ 40U ပေးမယ် #币安安全星期四
သင် ဘယ်လိုလုပ်မလဲ❓
A. မိုးကုတ်စက်ဝန်းလို ချမ်းသာမှု နောက်ဆုံးတော့ ငါ့အလှည့်ပဲ၊ အလျင်အမြန် ဝင်လိုက် 🤑
B. ဖေ့စ်ဘွတ်ဝန်းကျင်နဲ့ ကိုက်ညီမှုရှိတယ်၊ identity package အမှန်တကယ်ပါ 😎
C. ဒီကံကောင်းမှုကို မယူလည်းပဲ! လွှဲပြောင်းငွေမလုပ်သေးဘဲ အရင်ဆုံး တရားဝင်မှာ စစ်ဆေး 🔍
⬇️ RT လုပ်ပြီး ရွေးချယ်မှုနဲ့ အကြောင်းပြချက်ကို ချန်ထားပါ၊ လူ ၃ ယောက်ကို တစ်ဦးစီ 40U ပေးမယ် #币安安全星期四
81
·
--
🎙️ ວັນທີ 12 ຂອງການລົງທຶນແບບປະຈຳ Superman 100U DCA BTC, DUSK ຂຶ້ນ ຫຼື ລົງ
ສິ້ນສຸດ
02 ຊົ່ວໂມງ 23 ນາທີ 12 ວິນາທີ
7.5k
17
15
·
--
🎙️ ເມື່ອຈະເພີ່ມຂຶ້ນຕ້ອງເຢັນສະຕິ, ຫັນກັບໄປເບິ່ງເສັ້ນທາງທີ່ຜ່ານມາກ່ອນ. bnb
ສິ້ນສຸດ
02 ຊົ່ວໂມງ 24 ນາທີ 20 ວິນາທີ
8k
18
20
·
--
🎙️ ຮັກສາສົມດຸນຂອງລະບົບນິເວດ ກໍ່ສ້າງຈຸດຈອດ Binance Plaza
ສິ້ນສຸດ
03 ຊົ່ວໂມງ 36 ນາທີ 31 ວິນາທີ
6.6k
31
88
·
--
🎙️ សាងសង់ទីលាន Binance ប៊ិនណាន់|ដាក់ប្រាក់តាមរយៈ DCA BNB រយៈពេលរៀងរាល់សប្ដាហ៍|ថ្ងៃពុធ BTC នៅតែមិនទាន់អាចស្ថិតនៅលើ 80,000 បាន ទេ បន្ទាប់ពីនេះអ្នកគិតថាទីផ្សារនឹងទៅทางណា? ចូលមកពិភាក្សាទៅ~
ສິ້ນສຸດ
05 ຊົ່ວໂມງ 21 ນາທີ 38 ວິນາທີ
9.4k
41
38
·
--
D. CLARITY ກົດໝາຍການລະຫັດຖືກຍືດອອກ, ການກຳກັບຊ້າລົງອີກຄັ້ງ ⏳
ກົດໝາຍຖືກຍືດອອກໄປອີກຄັ້ງແລ້ວແລ້ວ, ສະທ້ອນວ່າການປັບຕົວລະຫວ່າງການກຳກັບແລະອຸດສາຫະກຳໃຊ້ເວລາຫຼາຍກວ່າທີ່ຄາດໄວ້. ໃນໄລຍະສັ້ນ, ຕະຫຼາດການລະຫັດຂາດກົດເກນທີ່ຊັດເຈນ ແລະ ເງິນທຶນຈະລະມັດລະວັງຫຼາຍ ຄວາມຜັນຜວນຂອງລາຄາກໍອາດຈະເພີ່ມຂຶ້ນຢ່າງຫຼີກບໍ່ໄດ້; ແຕ່ໃນອີກມຸມໜຶ່ງ, ການຍືດອອກກໍອາດບໍ່ແມ່ນຂໍ້ສຽງທັງໝົດ. ອຸດສາຫະກຳໄດ້ຮັບເວລາກຳລັງພັກເພື່ອກວດສອບຕົນເອງ ແລະ ປັບປຸງ, ເມື່ອກອບສຳລັບການນຳໃຊ້ຕົວຈິງຖືກວາງອອກ ມັນຈະເຫມາະກັບສະພາບຈິງຫຼາຍຂຶ້ນ. ສຳລັບຜູ້ທີ່ວາງແຜນໄລຍະຍາວ, ຕອນນີ້ກໍເຫມືອນກັບຊ່ອງສັງເກດ; ເມື່ອກົດເກນຊັດເຈນ ຕະຫຼາດຈະປັບລາຄາໃໝ່ ແລະ ໂອກາດກໍຈະເກີດຂຶ້ນເອງ. #安友周一观察团
D. CLARITY ກົດໝາຍການລະຫັດຖືກຍືດອອກ, ການກຳກັບຊ້າລົງອີກຄັ້ງ ⏳
ກົດໝາຍຖືກຍືດອອກໄປອີກຄັ້ງແລ້ວແລ້ວ, ສະທ້ອນວ່າການປັບຕົວລະຫວ່າງການກຳກັບແລະອຸດສາຫະກຳໃຊ້ເວລາຫຼາຍກວ່າທີ່ຄາດໄວ້. ໃນໄລຍະສັ້ນ, ຕະຫຼາດການລະຫັດຂາດກົດເກນທີ່ຊັດເຈນ ແລະ ເງິນທຶນຈະລະມັດລະວັງຫຼາຍ ຄວາມຜັນຜວນຂອງລາຄາກໍອາດຈະເພີ່ມຂຶ້ນຢ່າງຫຼີກບໍ່ໄດ້; ແຕ່ໃນອີກມຸມໜຶ່ງ, ການຍືດອອກກໍອາດບໍ່ແມ່ນຂໍ້ສຽງທັງໝົດ. ອຸດສາຫະກຳໄດ້ຮັບເວລາກຳລັງພັກເພື່ອກວດສອບຕົນເອງ ແລະ ປັບປຸງ, ເມື່ອກອບສຳລັບການນຳໃຊ້ຕົວຈິງຖືກວາງອອກ ມັນຈະເຫມາະກັບສະພາບຈິງຫຼາຍຂຶ້ນ. ສຳລັບຜູ້ທີ່ວາງແຜນໄລຍະຍາວ, ຕອນນີ້ກໍເຫມືອນກັບຊ່ອງສັງເກດ; ເມື່ອກົດເກນຊັດເຈນ ຕະຫຼາດຈະປັບລາຄາໃໝ່ ແລະ ໂອກາດກໍຈະເກີດຂຶ້ນເອງ. #安友周一观察团
ກົດໝາຍຖືກຍືດອອກໄປອີກຄັ້ງແລ້ວແລ້ວ, ສະທ້ອນວ່າການປັບຕົວລະຫວ່າງການກຳກັບແລະອຸດສາຫະກຳໃຊ້ເວລາຫຼາຍກວ່າທີ່ຄາດໄວ້. ໃນໄລຍະສັ້ນ, ຕະຫຼາດການລະຫັດຂາດກົດເກນທີ່ຊັດເຈນ ແລະ ເງິນທຶນຈະລະມັດລະວັງຫຼາຍ ຄວາມຜັນຜວນຂອງລາຄາກໍອາດຈະເພີ່ມຂຶ້ນຢ່າງຫຼີກບໍ່ໄດ້; ແຕ່ໃນອີກມຸມໜຶ່ງ, ການຍືດອອກກໍອາດບໍ່ແມ່ນຂໍ້ສຽງທັງໝົດ. ອຸດສາຫະກຳໄດ້ຮັບເວລາກຳລັງພັກເພື່ອກວດສອບຕົນເອງ ແລະ ປັບປຸງ, ເມື່ອກອບສຳລັບການນຳໃຊ້ຕົວຈິງຖືກວາງອອກ ມັນຈະເຫມາະກັບສະພາບຈິງຫຼາຍຂຶ້ນ. ສຳລັບຜູ້ທີ່ວາງແຜນໄລຍະຍາວ, ຕອນນີ້ກໍເຫມືອນກັບຊ່ອງສັງເກດ; ເມື່ອກົດເກນຊັດເຈນ ຕະຫຼາດຈະປັບລາຄາໃໝ່ ແລະ ໂອກາດກໍຈະເກີດຂຶ້ນເອງ. #安友周一观察团
币安Binance华语
·
--
🔥#安友周一观察团 ປະກົດການຂະໜາດໃຫຍ່ ລວບລວມ 📡
ຊ່ວງນີ້ຂ່າວໃຫຍ່ມີຫຼາຍ, ມີອັນໃດທີ່ເຮັດໃຫ້ທ່ານເອົາໃຈໃສ່ບໍ?👀
✅ ໂຫວດ ແລະ ຝາກເຫດຜົນຂອງທ່ານໄວ້ໃນຄອມເມນທ໌, RT ຫຼື ແຊຣ໌ຂ່າວຮ້ອນອື່ນໆ—ສຸ່ມ 5 ທ່ານ ໄດ້ຮັບ 30U ລາງວັນ!
A. bStocks ເປີດຊ່ອງເຂົ້າສິນຊັບ, ການແປງ 1:1 ມີຄວາມຍືດຫຍຸ່ນກວ່າ
B. ຂໍ້ມູນ CPI ຍັງຫຼຸດລົງຕໍ່ເນື່ອງ, ຄວາມເຊື່ອໝັ້ນຂອງຕະຫຼາດຟື້ນຄືນ
C. ດັດຊະນີ S&P 500 ຂຶ້ນສູ່ຈຸດສູງສຸດອີກຄັ້ງ, ກຸ່ມຫຸ້ນເທັກໂນໂລຢີຍັງແຮງຕໍ່ເນື່ອງ
D. ກົດໝາຍການເກັບຮັບ CLARITY ຊັກເວລາອອກ, ຂັ້ນຕອນການຄວບຄຸມຊ້າລົງອີກ
ຊ່ວງນີ້ຂ່າວໃຫຍ່ມີຫຼາຍ, ມີອັນໃດທີ່ເຮັດໃຫ້ທ່ານເອົາໃຈໃສ່ບໍ?👀
✅ ໂຫວດ ແລະ ຝາກເຫດຜົນຂອງທ່ານໄວ້ໃນຄອມເມນທ໌, RT ຫຼື ແຊຣ໌ຂ່າວຮ້ອນອື່ນໆ—ສຸ່ມ 5 ທ່ານ ໄດ້ຮັບ 30U ລາງວັນ!
A. bStocks ເປີດຊ່ອງເຂົ້າສິນຊັບ, ການແປງ 1:1 ມີຄວາມຍືດຫຍຸ່ນກວ່າ
B. ຂໍ້ມູນ CPI ຍັງຫຼຸດລົງຕໍ່ເນື່ອງ, ຄວາມເຊື່ອໝັ້ນຂອງຕະຫຼາດຟື້ນຄືນ
C. ດັດຊະນີ S&P 500 ຂຶ້ນສູ່ຈຸດສູງສຸດອີກຄັ້ງ, ກຸ່ມຫຸ້ນເທັກໂນໂລຢີຍັງແຮງຕໍ່ເນື່ອງ
D. ກົດໝາຍການເກັບຮັບ CLARITY ຊັກເວລາອອກ, ຂັ້ນຕອນການຄວບຄຸມຊ້າລົງອີກ
135
·
--
ວົງຈອນແຫ່ງຄວາມຕາຍຂອງການຊຳລະແບບດັ້ງເດີມ—ທຸກຄົນກໍບໍ່ໄດ້ແປກໃຈກັນ: ຂອງຄຳປະກັນລົງລາຄາ, ຂໍ້ຕົກລົງທີ່ຮີບຂາຍ, ລາຄາຖືກກົດຈົນລົງ, ສະຖານະສາທາລະນະເພີ່ມຈົນກວ່າຈະເຮັດໃຫ້ການຊຳລະຕື່ມອີກ, ຍັງຂາຍຕໍ່—ການກະທົບພັງທະລາຍເກີດຂຶ້ນໃນຂັ້ນຕອນການຊຳລະນັ້ນເອງ. @termmax ໃຊ້ການຊຳລະແບບຂອງຈິງເພື່ອຫຼີກມັນ: ບໍ່ຕ້ອງຮີບຫາຄູ່ຮັບຊື້, ພຽງແຕ່ນຳຊັບຄຳປະກັນມອບໃຫ້ກູ້ຢືມ; ຜູ້ຖື FT ໄດ້ຮັບຊັບຄຳປະກັນແລະຊັບພື້ນຖານຕາມກົດເກນ, ບໍ່ຈຳເປັນຕ້ອງໄປເສີດກັບການຈັບຄູ່ໃນຕະຫຼາດ. ຄວາມສະຫຼາດຂອງການອອກແບບນີ້, ແມ່ນການຍອມຮັບຢ່າງໜຶ່ງ: ໃນສະພາບຮຸນແຮງສຸດ, ການຂາຍເອງ (ນັ້ນແຫຼະ) ອາດຈະເປັນທ່າອອກປະຕິບັດທີ່ຜິດ.
ແຕ່ຖ້າຢຸດແລະຄິດຕໍ່ອີກຊັ້ນ, ການກະທົບພັງທະລາຍບໍ່ໄດ້ຫາຍໄປ—ມັນພຽງແຕ່ຖືກຍ້າຍສະຖານທີ່. ກ່ອນໜ້ານີ້ ການກະທົບເກີດຢູ່ໃນສະບຽງການຊຳລະ: ຂໍ້ຕົກລົງຕ້ອງແປງຊັບເປັນເງິນພາຍໃນຊ່ວງເວລາ ທີ່ກຳນົດ, ທຸກຄົນຊຸກແຍ່ກັນຂາຍ. ຕອນນີ້ ສະຖານທີ່ທີ່ເປັນໄປໄດ້ຂອງການກະທົບ ກາຍເປັນຫຼັງການຊຳລະແບບຂອງຈິງ: ເມື່ອຜູ້ໃຫ້ກູ້ຢືມກຸ່ມນຶ່ງໄດ້ຮັບຊັບຄຳປະກັນປະເພດດຽວກັນພ້ອມກັນ, ຖ້າຕະຫຼາດຍັງສືບຕໍ່ແຍ່ລົງ ແລະກຸ່ມນີ້ພາກັນຢາກອອກຂາຍ, ພວກເຂົາຈະກາຍເປັນກຸ່ມຂາຍທີ່ຖິ້ມ—ແລະພວກເຂົາບໍ່ມີພາລະພາບການເຮັດມາກເກັດ, ບໍ່ມີແຮງຈູງໃຈຕ້ອງຮັບຊື້ຄືນ, ພຽງແຕ່ເປັນຜູ້ຖືທີ່ບໍ່ຢາກຖືຊັບໄວ້. ການຊຳລະແບບຂອງຈິງ ພຽງແຕ່ຍ້າຍການຂາຍທີ່ຖືກບັງຄັບຈາກຝ່າຍຂໍ້ຕົກລົງ ໄປຫາຝ່າຍກູ້ຢືມ, ບໍ່ໄດ້ຖືກລະລາຍແຮງກົດຂາຍ—ພຽງແຕ່ປ່ຽນຜູ້ຖືຊັບ. $ONG
ແລະຍັງມີຄວາມສ່ຽງທີ່ລະອຽດກວ່ານັ້ນອີກ: ໃນການຊຳລະແບບດັ້ງເດີມ, ຂໍ້ຕົກລົງຢ່າງໜ້ອຍກໍມີການຕັດສິນໃຈຮ່ວມ—ຈະຂາຍແນວໃດ, ຈະຂາຍເມື່ອໃດ, ເປັນການດຳເນີນການສ່ວນກາງ; ແຕ່ການຊຳລະແບບຂອງຈິງ ແຍກການຈັດການອອກເປັນການຕັດສິນໃຈຂອງແຕ່ລະຄົນ, ສະເໝືອນກັບການມອບຈັງຫວະການກະທົບທີ່ພ້ອມກັນ ໃຫ້ກັບຜູ້ຖືຫຼາຍຮ້ອຍຄົນທີ່ບໍ່ໄດ້ສື່ສານກັນ. ທຸກຄົນຢາກອອກໄປໂດຍໄວ—ໃນຂະນະນັ້ນ ປະສິດທິພາບຂອງການກະທົບ ອາດຈະສູງກວ່າການຂາຍແບບຈຸດດຽວຂອງຂໍ້ຕົກລົງເສຍອີກ. ກົນໄກປ່ຽນການຊຳລະຈາກຄວາມຢ້ານຂອງສະຖາບັນ ໄປເປັນຄວາມຢ້ານຂອງກຸ່ມຄົນລາຍຍ່ອຍ—ຄວາມຢ້ານບໍ່ໄດ້ຫາຍໄປ, ສິ່ງທີ່ປ່ຽນແມ່ນຮູບແບບການຈັດຕັ້ງ.
ດັ່ງນັ້ນ ຂ້ອຍປະເມີນການຊຳລະແບບຂອງຈິງດັ່ງນີ້: ມັນຈິງໆຫຼີກຜ່ອນຈຸດປວດທີ່ແຂງທີ່ສຸດ—ບໍ່ສາມາດຂາຍໄດ້ໃນສະພາບຮຸນແຮງ—ເຮັດໃຫ້ຊັບທີ່ມີສະພາບສະລາດຂະຫນາດ (ໂດຍສະເພາະ RWA) ບໍ່ຖືກຂາຍຖືກຈົນເກີນໄປ; ແຕ່ຄ່າໃຊ້ແມ່ນ ຄວາມເວລາຂອງການກະທົບຈະຖືກຍູ້ອອກໄປຫຼັງການຊຳລະ ແລະແຈກຈ່າຍໃຫ້ຜູ້ຖື. ກົນໄກງາມບໍ່ໄດ້ພິສູດວ່າການທົດສອບຄວາມທົນທານຈະງາມ—ຄັ້ງຕໍ່ໄປ ສິ່ງທີ່ຄວນຈະຈັບຕາພິຈາລະນາຈິງໆ ບໍ່ແມ່ນວ່າການຊຳລະຈະລື່ນໄຫຼສໍ່າໃດ, ແຕ່ແມ່ນວ່າຫຼັງການຊຳລະ ຜູ້ຖືຄົນນັ້ນ ຈະຢາກແລ່ນໜີ ໃນເວລາດຽວກັນຫຼືບໍ່.
#termmax
ວົງຈອນແຫ່ງຄວາມຕາຍຂອງການຊຳລະແບບດັ້ງເດີມ—ທຸກຄົນກໍບໍ່ໄດ້ແປກໃຈກັນ: ຂອງຄຳປະກັນລົງລາຄາ, ຂໍ້ຕົກລົງທີ່ຮີບຂາຍ, ລາຄາຖືກກົດຈົນລົງ, ສະຖານະສາທາລະນະເພີ່ມຈົນກວ່າຈະເຮັດໃຫ້ການຊຳລະຕື່ມອີກ, ຍັງຂາຍຕໍ່—ການກະທົບພັງທະລາຍເກີດຂຶ້ນໃນຂັ້ນຕອນການຊຳລະນັ້ນເອງ. @TermMax ໃຊ້ການຊຳລະແບບຂອງຈິງເພື່ອຫຼີກມັນ: ບໍ່ຕ້ອງຮີບຫາຄູ່ຮັບຊື້, ພຽງແຕ່ນຳຊັບຄຳປະກັນມອບໃຫ້ກູ້ຢືມ; ຜູ້ຖື FT ໄດ້ຮັບຊັບຄຳປະກັນແລະຊັບພື້ນຖານຕາມກົດເກນ, ບໍ່ຈຳເປັນຕ້ອງໄປເສີດກັບການຈັບຄູ່ໃນຕະຫຼາດ. ຄວາມສະຫຼາດຂອງການອອກແບບນີ້, ແມ່ນການຍອມຮັບຢ່າງໜຶ່ງ: ໃນສະພາບຮຸນແຮງສຸດ, ການຂາຍເອງ (ນັ້ນແຫຼະ) ອາດຈະເປັນທ່າອອກປະຕິບັດທີ່ຜິດ.
ແຕ່ຖ້າຢຸດແລະຄິດຕໍ່ອີກຊັ້ນ, ການກະທົບພັງທະລາຍບໍ່ໄດ້ຫາຍໄປ—ມັນພຽງແຕ່ຖືກຍ້າຍສະຖານທີ່. ກ່ອນໜ້ານີ້ ການກະທົບເກີດຢູ່ໃນສະບຽງການຊຳລະ: ຂໍ້ຕົກລົງຕ້ອງແປງຊັບເປັນເງິນພາຍໃນຊ່ວງເວລາ ທີ່ກຳນົດ, ທຸກຄົນຊຸກແຍ່ກັນຂາຍ. ຕອນນີ້ ສະຖານທີ່ທີ່ເປັນໄປໄດ້ຂອງການກະທົບ ກາຍເປັນຫຼັງການຊຳລະແບບຂອງຈິງ: ເມື່ອຜູ້ໃຫ້ກູ້ຢືມກຸ່ມນຶ່ງໄດ້ຮັບຊັບຄຳປະກັນປະເພດດຽວກັນພ້ອມກັນ, ຖ້າຕະຫຼາດຍັງສືບຕໍ່ແຍ່ລົງ ແລະກຸ່ມນີ້ພາກັນຢາກອອກຂາຍ, ພວກເຂົາຈະກາຍເປັນກຸ່ມຂາຍທີ່ຖິ້ມ—ແລະພວກເຂົາບໍ່ມີພາລະພາບການເຮັດມາກເກັດ, ບໍ່ມີແຮງຈູງໃຈຕ້ອງຮັບຊື້ຄືນ, ພຽງແຕ່ເປັນຜູ້ຖືທີ່ບໍ່ຢາກຖືຊັບໄວ້. ການຊຳລະແບບຂອງຈິງ ພຽງແຕ່ຍ້າຍການຂາຍທີ່ຖືກບັງຄັບຈາກຝ່າຍຂໍ້ຕົກລົງ ໄປຫາຝ່າຍກູ້ຢືມ, ບໍ່ໄດ້ຖືກລະລາຍແຮງກົດຂາຍ—ພຽງແຕ່ປ່ຽນຜູ້ຖືຊັບ. $ONG
ແລະຍັງມີຄວາມສ່ຽງທີ່ລະອຽດກວ່ານັ້ນອີກ: ໃນການຊຳລະແບບດັ້ງເດີມ, ຂໍ້ຕົກລົງຢ່າງໜ້ອຍກໍມີການຕັດສິນໃຈຮ່ວມ—ຈະຂາຍແນວໃດ, ຈະຂາຍເມື່ອໃດ, ເປັນການດຳເນີນການສ່ວນກາງ; ແຕ່ການຊຳລະແບບຂອງຈິງ ແຍກການຈັດການອອກເປັນການຕັດສິນໃຈຂອງແຕ່ລະຄົນ, ສະເໝືອນກັບການມອບຈັງຫວະການກະທົບທີ່ພ້ອມກັນ ໃຫ້ກັບຜູ້ຖືຫຼາຍຮ້ອຍຄົນທີ່ບໍ່ໄດ້ສື່ສານກັນ. ທຸກຄົນຢາກອອກໄປໂດຍໄວ—ໃນຂະນະນັ້ນ ປະສິດທິພາບຂອງການກະທົບ ອາດຈະສູງກວ່າການຂາຍແບບຈຸດດຽວຂອງຂໍ້ຕົກລົງເສຍອີກ. ກົນໄກປ່ຽນການຊຳລະຈາກຄວາມຢ້ານຂອງສະຖາບັນ ໄປເປັນຄວາມຢ້ານຂອງກຸ່ມຄົນລາຍຍ່ອຍ—ຄວາມຢ້ານບໍ່ໄດ້ຫາຍໄປ, ສິ່ງທີ່ປ່ຽນແມ່ນຮູບແບບການຈັດຕັ້ງ.
ດັ່ງນັ້ນ ຂ້ອຍປະເມີນການຊຳລະແບບຂອງຈິງດັ່ງນີ້: ມັນຈິງໆຫຼີກຜ່ອນຈຸດປວດທີ່ແຂງທີ່ສຸດ—ບໍ່ສາມາດຂາຍໄດ້ໃນສະພາບຮຸນແຮງ—ເຮັດໃຫ້ຊັບທີ່ມີສະພາບສະລາດຂະຫນາດ (ໂດຍສະເພາະ RWA) ບໍ່ຖືກຂາຍຖືກຈົນເກີນໄປ; ແຕ່ຄ່າໃຊ້ແມ່ນ ຄວາມເວລາຂອງການກະທົບຈະຖືກຍູ້ອອກໄປຫຼັງການຊຳລະ ແລະແຈກຈ່າຍໃຫ້ຜູ້ຖື. ກົນໄກງາມບໍ່ໄດ້ພິສູດວ່າການທົດສອບຄວາມທົນທານຈະງາມ—ຄັ້ງຕໍ່ໄປ ສິ່ງທີ່ຄວນຈະຈັບຕາພິຈາລະນາຈິງໆ ບໍ່ແມ່ນວ່າການຊຳລະຈະລື່ນໄຫຼສໍ່າໃດ, ແຕ່ແມ່ນວ່າຫຼັງການຊຳລະ ຜູ້ຖືຄົນນັ້ນ ຈະຢາກແລ່ນໜີ ໃນເວລາດຽວກັນຫຼືບໍ່.
#termmax
ແຕ່ຖ້າຢຸດແລະຄິດຕໍ່ອີກຊັ້ນ, ການກະທົບພັງທະລາຍບໍ່ໄດ້ຫາຍໄປ—ມັນພຽງແຕ່ຖືກຍ້າຍສະຖານທີ່. ກ່ອນໜ້ານີ້ ການກະທົບເກີດຢູ່ໃນສະບຽງການຊຳລະ: ຂໍ້ຕົກລົງຕ້ອງແປງຊັບເປັນເງິນພາຍໃນຊ່ວງເວລາ ທີ່ກຳນົດ, ທຸກຄົນຊຸກແຍ່ກັນຂາຍ. ຕອນນີ້ ສະຖານທີ່ທີ່ເປັນໄປໄດ້ຂອງການກະທົບ ກາຍເປັນຫຼັງການຊຳລະແບບຂອງຈິງ: ເມື່ອຜູ້ໃຫ້ກູ້ຢືມກຸ່ມນຶ່ງໄດ້ຮັບຊັບຄຳປະກັນປະເພດດຽວກັນພ້ອມກັນ, ຖ້າຕະຫຼາດຍັງສືບຕໍ່ແຍ່ລົງ ແລະກຸ່ມນີ້ພາກັນຢາກອອກຂາຍ, ພວກເຂົາຈະກາຍເປັນກຸ່ມຂາຍທີ່ຖິ້ມ—ແລະພວກເຂົາບໍ່ມີພາລະພາບການເຮັດມາກເກັດ, ບໍ່ມີແຮງຈູງໃຈຕ້ອງຮັບຊື້ຄືນ, ພຽງແຕ່ເປັນຜູ້ຖືທີ່ບໍ່ຢາກຖືຊັບໄວ້. ການຊຳລະແບບຂອງຈິງ ພຽງແຕ່ຍ້າຍການຂາຍທີ່ຖືກບັງຄັບຈາກຝ່າຍຂໍ້ຕົກລົງ ໄປຫາຝ່າຍກູ້ຢືມ, ບໍ່ໄດ້ຖືກລະລາຍແຮງກົດຂາຍ—ພຽງແຕ່ປ່ຽນຜູ້ຖືຊັບ. $ONG
ແລະຍັງມີຄວາມສ່ຽງທີ່ລະອຽດກວ່ານັ້ນອີກ: ໃນການຊຳລະແບບດັ້ງເດີມ, ຂໍ້ຕົກລົງຢ່າງໜ້ອຍກໍມີການຕັດສິນໃຈຮ່ວມ—ຈະຂາຍແນວໃດ, ຈະຂາຍເມື່ອໃດ, ເປັນການດຳເນີນການສ່ວນກາງ; ແຕ່ການຊຳລະແບບຂອງຈິງ ແຍກການຈັດການອອກເປັນການຕັດສິນໃຈຂອງແຕ່ລະຄົນ, ສະເໝືອນກັບການມອບຈັງຫວະການກະທົບທີ່ພ້ອມກັນ ໃຫ້ກັບຜູ້ຖືຫຼາຍຮ້ອຍຄົນທີ່ບໍ່ໄດ້ສື່ສານກັນ. ທຸກຄົນຢາກອອກໄປໂດຍໄວ—ໃນຂະນະນັ້ນ ປະສິດທິພາບຂອງການກະທົບ ອາດຈະສູງກວ່າການຂາຍແບບຈຸດດຽວຂອງຂໍ້ຕົກລົງເສຍອີກ. ກົນໄກປ່ຽນການຊຳລະຈາກຄວາມຢ້ານຂອງສະຖາບັນ ໄປເປັນຄວາມຢ້ານຂອງກຸ່ມຄົນລາຍຍ່ອຍ—ຄວາມຢ້ານບໍ່ໄດ້ຫາຍໄປ, ສິ່ງທີ່ປ່ຽນແມ່ນຮູບແບບການຈັດຕັ້ງ.
ດັ່ງນັ້ນ ຂ້ອຍປະເມີນການຊຳລະແບບຂອງຈິງດັ່ງນີ້: ມັນຈິງໆຫຼີກຜ່ອນຈຸດປວດທີ່ແຂງທີ່ສຸດ—ບໍ່ສາມາດຂາຍໄດ້ໃນສະພາບຮຸນແຮງ—ເຮັດໃຫ້ຊັບທີ່ມີສະພາບສະລາດຂະຫນາດ (ໂດຍສະເພາະ RWA) ບໍ່ຖືກຂາຍຖືກຈົນເກີນໄປ; ແຕ່ຄ່າໃຊ້ແມ່ນ ຄວາມເວລາຂອງການກະທົບຈະຖືກຍູ້ອອກໄປຫຼັງການຊຳລະ ແລະແຈກຈ່າຍໃຫ້ຜູ້ຖື. ກົນໄກງາມບໍ່ໄດ້ພິສູດວ່າການທົດສອບຄວາມທົນທານຈະງາມ—ຄັ້ງຕໍ່ໄປ ສິ່ງທີ່ຄວນຈະຈັບຕາພິຈາລະນາຈິງໆ ບໍ່ແມ່ນວ່າການຊຳລະຈະລື່ນໄຫຼສໍ່າໃດ, ແຕ່ແມ່ນວ່າຫຼັງການຊຳລະ ຜູ້ຖືຄົນນັ້ນ ຈະຢາກແລ່ນໜີ ໃນເວລາດຽວກັນຫຼືບໍ່.
#termmax
229
·
--
បញ្ចប់ @termmax សៀវភៅសអៀវស (whitepaper) ពេលខ្ញុំអានផ្នែក GT ខ្ញុំបានកត់ទុក一句មួយ៖ ការបង្កើត (mint) តែមួយប្រតិបត្តិការ បង្កើតឲ្យមានតំណែង leverage ហើយកាត់បន្ថយ gas យ៉ាងច្បាស់។ មើលតែឯកឯងមិនមានអ្វីខុសទេ ប៉ុន្តែបើមិនទាន់រត់ពេញមួយវដ្ត GT ទាំងមូល—បើកតំណែង កាន់កាប់ បិទ/កាត់បន្ថយ និងដោះស្រាយ—ទើបដឹងថា “សន្សំ” មួយណា ហើយ “មិនបានលើកឡើង” គឺកាត់បន្ថយពីប្រតិបត្តិការណាខ្លះ។
ពេលបង្កើតនោះពិតជាលឿន សម្រាប់ប្រតិបត្តិការ ១ ដង gas ១ ដង តំណែង leverage ក៏បានមកហើយ។ ប៉ុន្តែពេលដំណើរការវដ្តពេញលើកទាំងមូល មួយឃ្លា “mint តែមួយបង្កើត leverage” គ្រាន់តែជាជំហានដំបូងក្នុងដំណើរលេវើរេជទាំងមូលប៉ុណ្ណោះ។ បើកតំណែងធ្វើបានមួយដង ប៉ុន្តែបិទ/កាត់បន្ថយធ្វើមិនបានស្រួលដូចគ្នា។ ដើម្បីដោះ leverage នៅក្នុង GT អ្នកត្រូវលក់ទ្រព្យបញ្ចាំ បង់សងបំណុល រួចទើបដក/បោះតំណែង (redeem) ត្រឡប់មកវិញ—រាល់ជំហានគឺជាការធ្វើប្រតិបត្តិការនៅលើខ្សែសង្វាក់ (on-chain) ដាច់ដោយឡែកមួយ។ Gas ដែលសន្សំបានពីការបង្កើតនោះ ដាក់ក្នុងតម្លៃលើខ្សែសង្វាក់ពេញមួយវដ្ត គឺមិនគ្រប់អ្វីសោះ។$RE
អ្វីដែលធ្វើឲ្យមនុស្សពិបាកយល់ទៀត គឺ “ការអត់ឱនក្នុងការគន្លឹះ (liquidation tolerance)”។ Whitepaper ពន្យល់ពី GT ផ្តោតខ្លាំងលើការវេចខ្ចប់ (encapsulation) និងការចំណាយ ប៉ុន្តែពាក់ព័ន្ធនឹងសុខភាពនៃ leverage positions ក្នុងស្ថានការណ៍ទីផ្សារខ្លាំងៗ វាមិនបានលំអិតច្រើនទេ។ នៅពេលខ្ញុំអនុវត្តផ្ទាល់ ខ្ញុំចាំមើលសុខភាពឲ្យជិតខ្លាំង—រលំកម្រិត/ប្រែប្រួលណាមួយច្រើន ខ្ញុំត្រូវអង្គុយជាប់នឹងបន្ទាត់ liquidate (liquidation line) ដូចជាកំពុងលោតលេង។ ហើយបង្អួចសម្រាប់ចាក់បន្ថែម (manual top-up collateral) ក៏តូចណាស់។ ប្រព័ន្ធគ្រប់គ្រងហានិភ័យ (risk control) របស់ protocol គឺស្ថិរភាព ប៉ុន្តែសម្រាប់អ្នកដែលប្រើ leverage ចន្លោះការអត់ឱនពិតជាមិនធំ។$SKYAI
ជំហានបិទ/កាត់បន្ថយ ក៏ជួបបញ្ហាផ្នែក “ជម្រៅ (depth)” ផងដែរ។ ការចាកចេញពី leveraged positions ពឹងផ្អែកលើការលក់ទ្រព្យបញ្ចាំ និងការទិញបំណុលមកវិញ—ប្រតិបត្តិការទាំងពីរនេះធ្វើនៅក្នុងទីផ្សារដោយកាលកំណត់ (maturity market)។ ទីផ្សាររយៈពេលខ្លីនៅតែអាចទ្រាំបាន ប៉ុន្តែបើទាញទៅដល់រយៈពេលវែង (long end) នោះការដាក់បញ្ជាទិញ/លក់ស្ដើង (thin order book) និង spread ធំ—តម្លៃក្នុងការបិទ/កាត់បន្ថយក៏អាចមើលឃើញឡើងខ្លាំង។ Whitepaper ពន្យល់ GT ដូចជាកំពុងដាក់ leverage ទៅក្នុង “ប្រអប់” មួយ ប៉ុន្តែនៅពេលអនុវត្តផ្ទាល់ ទើបដឹងថា ក្នុងប្រអប់នោះនៅតែជាទីផ្សារ និងជម្រៅ (depth)។
បន្ទាប់ពីវដ្តអនុវត្តផ្ទាល់មួយជុំនេះ ការរចនាយន្តការ GT ពិតជាលឿន—mint ស្រួល គណនេយ្យ (accounting) មានតម្លាភាព។ តែ whitepaper ប្រើការបង្កើតក្នុងប្រតិបត្តិការតែមួយ ដើម្បីសង្ខេបតម្លៃរបស់ GT មានអារម្មណ៍ថា “និយាយល្អពេក” បន្តិច—សន្សំ的是ជំហានទី១ តែថ្លៃវិញគឺជំហានបន្ទាប់ៗរាល់ជំហាន។ បើចង់លេង leverage ក្នុង GT កុំមើលតែ “ភាពស្រួល” នៃការបង្កើតនោះ—ត្រូវគណនាឲ្យច្បាស់ពី gas cost លើខ្សែសង្វាក់ពេញមួយវដ្ត ការអត់ឱនសម្រាប់ការគន្លឹះ (liquidation buffer) និង depth ក្នុងពេលបិទ/កាត់បន្ថយ មុនសម្រេចចិត្តដាក់ប៉ុន្មាន position។ អាកប្បកិរិយារបស់ខ្ញុំឥឡូវនេះ គឺមើលយឺតៗក្នុងបញ្ជី watchlist (self-selected list) ហើយរង់ចាំឲ្យការអត់ឱន និង depth កាន់តែស្គម/សមត្ថភាពពេញលេញ ទើបនិយាយគ្នាផ្សេង។
#termmax
បញ្ចប់ @TermMax សៀវភៅសអៀវស (whitepaper) ពេលខ្ញុំអានផ្នែក GT ខ្ញុំបានកត់ទុក一句មួយ៖ ការបង្កើត (mint) តែមួយប្រតិបត្តិការ បង្កើតឲ្យមានតំណែង leverage ហើយកាត់បន្ថយ gas យ៉ាងច្បាស់។ មើលតែឯកឯងមិនមានអ្វីខុសទេ ប៉ុន្តែបើមិនទាន់រត់ពេញមួយវដ្ត GT ទាំងមូល—បើកតំណែង កាន់កាប់ បិទ/កាត់បន្ថយ និងដោះស្រាយ—ទើបដឹងថា “សន្សំ” មួយណា ហើយ “មិនបានលើកឡើង” គឺកាត់បន្ថយពីប្រតិបត្តិការណាខ្លះ។
ពេលបង្កើតនោះពិតជាលឿន សម្រាប់ប្រតិបត្តិការ ១ ដង gas ១ ដង តំណែង leverage ក៏បានមកហើយ។ ប៉ុន្តែពេលដំណើរការវដ្តពេញលើកទាំងមូល មួយឃ្លា “mint តែមួយបង្កើត leverage” គ្រាន់តែជាជំហានដំបូងក្នុងដំណើរលេវើរេជទាំងមូលប៉ុណ្ណោះ។ បើកតំណែងធ្វើបានមួយដង ប៉ុន្តែបិទ/កាត់បន្ថយធ្វើមិនបានស្រួលដូចគ្នា។ ដើម្បីដោះ leverage នៅក្នុង GT អ្នកត្រូវលក់ទ្រព្យបញ្ចាំ បង់សងបំណុល រួចទើបដក/បោះតំណែង (redeem) ត្រឡប់មកវិញ—រាល់ជំហានគឺជាការធ្វើប្រតិបត្តិការនៅលើខ្សែសង្វាក់ (on-chain) ដាច់ដោយឡែកមួយ។ Gas ដែលសន្សំបានពីការបង្កើតនោះ ដាក់ក្នុងតម្លៃលើខ្សែសង្វាក់ពេញមួយវដ្ត គឺមិនគ្រប់អ្វីសោះ។$RE
អ្វីដែលធ្វើឲ្យមនុស្សពិបាកយល់ទៀត គឺ “ការអត់ឱនក្នុងការគន្លឹះ (liquidation tolerance)”។ Whitepaper ពន្យល់ពី GT ផ្តោតខ្លាំងលើការវេចខ្ចប់ (encapsulation) និងការចំណាយ ប៉ុន្តែពាក់ព័ន្ធនឹងសុខភាពនៃ leverage positions ក្នុងស្ថានការណ៍ទីផ្សារខ្លាំងៗ វាមិនបានលំអិតច្រើនទេ។ នៅពេលខ្ញុំអនុវត្តផ្ទាល់ ខ្ញុំចាំមើលសុខភាពឲ្យជិតខ្លាំង—រលំកម្រិត/ប្រែប្រួលណាមួយច្រើន ខ្ញុំត្រូវអង្គុយជាប់នឹងបន្ទាត់ liquidate (liquidation line) ដូចជាកំពុងលោតលេង។ ហើយបង្អួចសម្រាប់ចាក់បន្ថែម (manual top-up collateral) ក៏តូចណាស់។ ប្រព័ន្ធគ្រប់គ្រងហានិភ័យ (risk control) របស់ protocol គឺស្ថិរភាព ប៉ុន្តែសម្រាប់អ្នកដែលប្រើ leverage ចន្លោះការអត់ឱនពិតជាមិនធំ។$SKYAI
ជំហានបិទ/កាត់បន្ថយ ក៏ជួបបញ្ហាផ្នែក “ជម្រៅ (depth)” ផងដែរ។ ការចាកចេញពី leveraged positions ពឹងផ្អែកលើការលក់ទ្រព្យបញ្ចាំ និងការទិញបំណុលមកវិញ—ប្រតិបត្តិការទាំងពីរនេះធ្វើនៅក្នុងទីផ្សារដោយកាលកំណត់ (maturity market)។ ទីផ្សាររយៈពេលខ្លីនៅតែអាចទ្រាំបាន ប៉ុន្តែបើទាញទៅដល់រយៈពេលវែង (long end) នោះការដាក់បញ្ជាទិញ/លក់ស្ដើង (thin order book) និង spread ធំ—តម្លៃក្នុងការបិទ/កាត់បន្ថយក៏អាចមើលឃើញឡើងខ្លាំង។ Whitepaper ពន្យល់ GT ដូចជាកំពុងដាក់ leverage ទៅក្នុង “ប្រអប់” មួយ ប៉ុន្តែនៅពេលអនុវត្តផ្ទាល់ ទើបដឹងថា ក្នុងប្រអប់នោះនៅតែជាទីផ្សារ និងជម្រៅ (depth)។
បន្ទាប់ពីវដ្តអនុវត្តផ្ទាល់មួយជុំនេះ ការរចនាយន្តការ GT ពិតជាលឿន—mint ស្រួល គណនេយ្យ (accounting) មានតម្លាភាព។ តែ whitepaper ប្រើការបង្កើតក្នុងប្រតិបត្តិការតែមួយ ដើម្បីសង្ខេបតម្លៃរបស់ GT មានអារម្មណ៍ថា “និយាយល្អពេក” បន្តិច—សន្សំ的是ជំហានទី១ តែថ្លៃវិញគឺជំហានបន្ទាប់ៗរាល់ជំហាន។ បើចង់លេង leverage ក្នុង GT កុំមើលតែ “ភាពស្រួល” នៃការបង្កើតនោះ—ត្រូវគណនាឲ្យច្បាស់ពី gas cost លើខ្សែសង្វាក់ពេញមួយវដ្ត ការអត់ឱនសម្រាប់ការគន្លឹះ (liquidation buffer) និង depth ក្នុងពេលបិទ/កាត់បន្ថយ មុនសម្រេចចិត្តដាក់ប៉ុន្មាន position។ អាកប្បកិរិយារបស់ខ្ញុំឥឡូវនេះ គឺមើលយឺតៗក្នុងបញ្ជី watchlist (self-selected list) ហើយរង់ចាំឲ្យការអត់ឱន និង depth កាន់តែស្គម/សមត្ថភាពពេញលេញ ទើបនិយាយគ្នាផ្សេង។
#termmax
ពេលបង្កើតនោះពិតជាលឿន សម្រាប់ប្រតិបត្តិការ ១ ដង gas ១ ដង តំណែង leverage ក៏បានមកហើយ។ ប៉ុន្តែពេលដំណើរការវដ្តពេញលើកទាំងមូល មួយឃ្លា “mint តែមួយបង្កើត leverage” គ្រាន់តែជាជំហានដំបូងក្នុងដំណើរលេវើរេជទាំងមូលប៉ុណ្ណោះ។ បើកតំណែងធ្វើបានមួយដង ប៉ុន្តែបិទ/កាត់បន្ថយធ្វើមិនបានស្រួលដូចគ្នា។ ដើម្បីដោះ leverage នៅក្នុង GT អ្នកត្រូវលក់ទ្រព្យបញ្ចាំ បង់សងបំណុល រួចទើបដក/បោះតំណែង (redeem) ត្រឡប់មកវិញ—រាល់ជំហានគឺជាការធ្វើប្រតិបត្តិការនៅលើខ្សែសង្វាក់ (on-chain) ដាច់ដោយឡែកមួយ។ Gas ដែលសន្សំបានពីការបង្កើតនោះ ដាក់ក្នុងតម្លៃលើខ្សែសង្វាក់ពេញមួយវដ្ត គឺមិនគ្រប់អ្វីសោះ។$RE
អ្វីដែលធ្វើឲ្យមនុស្សពិបាកយល់ទៀត គឺ “ការអត់ឱនក្នុងការគន្លឹះ (liquidation tolerance)”។ Whitepaper ពន្យល់ពី GT ផ្តោតខ្លាំងលើការវេចខ្ចប់ (encapsulation) និងការចំណាយ ប៉ុន្តែពាក់ព័ន្ធនឹងសុខភាពនៃ leverage positions ក្នុងស្ថានការណ៍ទីផ្សារខ្លាំងៗ វាមិនបានលំអិតច្រើនទេ។ នៅពេលខ្ញុំអនុវត្តផ្ទាល់ ខ្ញុំចាំមើលសុខភាពឲ្យជិតខ្លាំង—រលំកម្រិត/ប្រែប្រួលណាមួយច្រើន ខ្ញុំត្រូវអង្គុយជាប់នឹងបន្ទាត់ liquidate (liquidation line) ដូចជាកំពុងលោតលេង។ ហើយបង្អួចសម្រាប់ចាក់បន្ថែម (manual top-up collateral) ក៏តូចណាស់។ ប្រព័ន្ធគ្រប់គ្រងហានិភ័យ (risk control) របស់ protocol គឺស្ថិរភាព ប៉ុន្តែសម្រាប់អ្នកដែលប្រើ leverage ចន្លោះការអត់ឱនពិតជាមិនធំ។$SKYAI
ជំហានបិទ/កាត់បន្ថយ ក៏ជួបបញ្ហាផ្នែក “ជម្រៅ (depth)” ផងដែរ។ ការចាកចេញពី leveraged positions ពឹងផ្អែកលើការលក់ទ្រព្យបញ្ចាំ និងការទិញបំណុលមកវិញ—ប្រតិបត្តិការទាំងពីរនេះធ្វើនៅក្នុងទីផ្សារដោយកាលកំណត់ (maturity market)។ ទីផ្សាររយៈពេលខ្លីនៅតែអាចទ្រាំបាន ប៉ុន្តែបើទាញទៅដល់រយៈពេលវែង (long end) នោះការដាក់បញ្ជាទិញ/លក់ស្ដើង (thin order book) និង spread ធំ—តម្លៃក្នុងការបិទ/កាត់បន្ថយក៏អាចមើលឃើញឡើងខ្លាំង។ Whitepaper ពន្យល់ GT ដូចជាកំពុងដាក់ leverage ទៅក្នុង “ប្រអប់” មួយ ប៉ុន្តែនៅពេលអនុវត្តផ្ទាល់ ទើបដឹងថា ក្នុងប្រអប់នោះនៅតែជាទីផ្សារ និងជម្រៅ (depth)។
បន្ទាប់ពីវដ្តអនុវត្តផ្ទាល់មួយជុំនេះ ការរចនាយន្តការ GT ពិតជាលឿន—mint ស្រួល គណនេយ្យ (accounting) មានតម្លាភាព។ តែ whitepaper ប្រើការបង្កើតក្នុងប្រតិបត្តិការតែមួយ ដើម្បីសង្ខេបតម្លៃរបស់ GT មានអារម្មណ៍ថា “និយាយល្អពេក” បន្តិច—សន្សំ的是ជំហានទី១ តែថ្លៃវិញគឺជំហានបន្ទាប់ៗរាល់ជំហាន។ បើចង់លេង leverage ក្នុង GT កុំមើលតែ “ភាពស្រួល” នៃការបង្កើតនោះ—ត្រូវគណនាឲ្យច្បាស់ពី gas cost លើខ្សែសង្វាក់ពេញមួយវដ្ត ការអត់ឱនសម្រាប់ការគន្លឹះ (liquidation buffer) និង depth ក្នុងពេលបិទ/កាត់បន្ថយ មុនសម្រេចចិត្តដាក់ប៉ុន្មាន position។ អាកប្បកិរិយារបស់ខ្ញុំឥឡូវនេះ គឺមើលយឺតៗក្នុងបញ្ជី watchlist (self-selected list) ហើយរង់ចាំឲ្យការអត់ឱន និង depth កាន់តែស្គម/សមត្ថភាពពេញលេញ ទើបនិយាយគ្នាផ្សេង។
#termmax
2
169
·
--
Nang panahon ng auction para sa @termmax , ang pinaka-hindi-inaasahang payo ay: huwag mang-iskema—diretsong ibigay ang tunay mong pinakamababang presyo na nasa puso mo.
Hindi rin ako naniniwala sa simula. Lahat ng merkado tinuturuan ang mga tao na “maglaan ng puwang, tingnan muna kung paano magsusumite ang iba.” Sa auction, dapat ding maging maingat. Pero sa unang beses pa lang, nasaktan ako: gusto kong kumita nang kaunti pang higit pa, kaya itinaas ko ang bid sa itaas ng aking psychological na presyo. Pagkalipas ng isang cycle, walang naganap na transaksyon—yung hinihingi kong interest rate ay masyadong mataas, hindi ito maibigay ng merkado; ang pera na nakatengga ay talagang lugi.$ACE
Kapag malinaw mo ang mekanismo, mauunawaan mo. Ang TermMax ay isang auction na iisang clearing price ang pinagseserbisyuhan. Ang huling成交 na presyo ay hindi sumusunod sa bid mo, kundi sa intersection ng lahat ng bids. Kahit gaano kataas ang ibida mo, hindi magiging mas mataas ang clearing price; kung ibida mo na masyadong malayo sa intersection, agad kang matatanggal sa transaksyon. Ganun din sa kabaligtaran: kung sobra mong ibinaba ang iyong bottom line, kapag ang clearing price ay eksakto na bumagsak sa pagitan ng iyong bid at ng iyong bottom line, makikipag-transact ka sa isang interest rate na hindi mo naman sana tatanggapin.$BTW
Kaya sa disenyo na ito, ang tunay na bottom line ang tanging tamang bid: kapag naganap ang transaksyon, ang matatanggap mo ay clearing price—hindi ka malulugi; kapag hindi naganap, ibig sabihin hindi kayang ibigay ng merkado ang numerong gusto mo, at naiipon ang pondo para sa iba pang lugar. Sa halip, ang mga “maging mas gahaman pa” o “pisilin pa” na maliliit na galaw ang pinaka-madaling magpabayang nakatengga ang pondo, o mapapailalim ka sa passive na pagkakatransaksyon sa maling interest rate.
Bago mag-bid, ang tunay na dapat mong isipin ay hindi kung paano maglalagay ng presyo, kundi tatlong bagay: saan ang pinakahuling clearing price sa merkado, gaano katagal kayang manatiling nakatengga ang iyong pondo, at ano ang iyong tunay na bottom line. Kapag naisip mo nang malinaw ang tatlong ito, ang ibinid na numero ay hindi na laro ng kalkulasyon—kundi sagot.
Inaalis ng mekanismong ito ang “negotiation” mula sa pagpapautang. Sa ordinaryong merkado, hinihila at pinapa-ikot ang presyo; dito, sabay-sabay na nagsasabi ang lahat ng tunay nilang impormasyon. Ang tapang mo bang magsabi ng totoo—iyon ang hangganan kung nakakakuha ka ng magandang interest rate o hindi.#termmax
Nang panahon ng auction para sa @TermMax , ang pinaka-hindi-inaasahang payo ay: huwag mang-iskema—diretsong ibigay ang tunay mong pinakamababang presyo na nasa puso mo.
Hindi rin ako naniniwala sa simula. Lahat ng merkado tinuturuan ang mga tao na “maglaan ng puwang, tingnan muna kung paano magsusumite ang iba.” Sa auction, dapat ding maging maingat. Pero sa unang beses pa lang, nasaktan ako: gusto kong kumita nang kaunti pang higit pa, kaya itinaas ko ang bid sa itaas ng aking psychological na presyo. Pagkalipas ng isang cycle, walang naganap na transaksyon—yung hinihingi kong interest rate ay masyadong mataas, hindi ito maibigay ng merkado; ang pera na nakatengga ay talagang lugi.$ACE
Kapag malinaw mo ang mekanismo, mauunawaan mo. Ang TermMax ay isang auction na iisang clearing price ang pinagseserbisyuhan. Ang huling成交 na presyo ay hindi sumusunod sa bid mo, kundi sa intersection ng lahat ng bids. Kahit gaano kataas ang ibida mo, hindi magiging mas mataas ang clearing price; kung ibida mo na masyadong malayo sa intersection, agad kang matatanggal sa transaksyon. Ganun din sa kabaligtaran: kung sobra mong ibinaba ang iyong bottom line, kapag ang clearing price ay eksakto na bumagsak sa pagitan ng iyong bid at ng iyong bottom line, makikipag-transact ka sa isang interest rate na hindi mo naman sana tatanggapin.$BTW
Kaya sa disenyo na ito, ang tunay na bottom line ang tanging tamang bid: kapag naganap ang transaksyon, ang matatanggap mo ay clearing price—hindi ka malulugi; kapag hindi naganap, ibig sabihin hindi kayang ibigay ng merkado ang numerong gusto mo, at naiipon ang pondo para sa iba pang lugar. Sa halip, ang mga “maging mas gahaman pa” o “pisilin pa” na maliliit na galaw ang pinaka-madaling magpabayang nakatengga ang pondo, o mapapailalim ka sa passive na pagkakatransaksyon sa maling interest rate.
Bago mag-bid, ang tunay na dapat mong isipin ay hindi kung paano maglalagay ng presyo, kundi tatlong bagay: saan ang pinakahuling clearing price sa merkado, gaano katagal kayang manatiling nakatengga ang iyong pondo, at ano ang iyong tunay na bottom line. Kapag naisip mo nang malinaw ang tatlong ito, ang ibinid na numero ay hindi na laro ng kalkulasyon—kundi sagot.
Inaalis ng mekanismong ito ang “negotiation” mula sa pagpapautang. Sa ordinaryong merkado, hinihila at pinapa-ikot ang presyo; dito, sabay-sabay na nagsasabi ang lahat ng tunay nilang impormasyon. Ang tapang mo bang magsabi ng totoo—iyon ang hangganan kung nakakakuha ka ng magandang interest rate o hindi.#termmax
Hindi rin ako naniniwala sa simula. Lahat ng merkado tinuturuan ang mga tao na “maglaan ng puwang, tingnan muna kung paano magsusumite ang iba.” Sa auction, dapat ding maging maingat. Pero sa unang beses pa lang, nasaktan ako: gusto kong kumita nang kaunti pang higit pa, kaya itinaas ko ang bid sa itaas ng aking psychological na presyo. Pagkalipas ng isang cycle, walang naganap na transaksyon—yung hinihingi kong interest rate ay masyadong mataas, hindi ito maibigay ng merkado; ang pera na nakatengga ay talagang lugi.$ACE
Kapag malinaw mo ang mekanismo, mauunawaan mo. Ang TermMax ay isang auction na iisang clearing price ang pinagseserbisyuhan. Ang huling成交 na presyo ay hindi sumusunod sa bid mo, kundi sa intersection ng lahat ng bids. Kahit gaano kataas ang ibida mo, hindi magiging mas mataas ang clearing price; kung ibida mo na masyadong malayo sa intersection, agad kang matatanggal sa transaksyon. Ganun din sa kabaligtaran: kung sobra mong ibinaba ang iyong bottom line, kapag ang clearing price ay eksakto na bumagsak sa pagitan ng iyong bid at ng iyong bottom line, makikipag-transact ka sa isang interest rate na hindi mo naman sana tatanggapin.$BTW
Kaya sa disenyo na ito, ang tunay na bottom line ang tanging tamang bid: kapag naganap ang transaksyon, ang matatanggap mo ay clearing price—hindi ka malulugi; kapag hindi naganap, ibig sabihin hindi kayang ibigay ng merkado ang numerong gusto mo, at naiipon ang pondo para sa iba pang lugar. Sa halip, ang mga “maging mas gahaman pa” o “pisilin pa” na maliliit na galaw ang pinaka-madaling magpabayang nakatengga ang pondo, o mapapailalim ka sa passive na pagkakatransaksyon sa maling interest rate.
Bago mag-bid, ang tunay na dapat mong isipin ay hindi kung paano maglalagay ng presyo, kundi tatlong bagay: saan ang pinakahuling clearing price sa merkado, gaano katagal kayang manatiling nakatengga ang iyong pondo, at ano ang iyong tunay na bottom line. Kapag naisip mo nang malinaw ang tatlong ito, ang ibinid na numero ay hindi na laro ng kalkulasyon—kundi sagot.
Inaalis ng mekanismong ito ang “negotiation” mula sa pagpapautang. Sa ordinaryong merkado, hinihila at pinapa-ikot ang presyo; dito, sabay-sabay na nagsasabi ang lahat ng tunay nilang impormasyon. Ang tapang mo bang magsabi ng totoo—iyon ang hangganan kung nakakakuha ka ng magandang interest rate o hindi.#termmax
7
350
·
--
ការខ្ចីប្រាក់លើខ្សែសង្វាក់មើលទៅដូចជាជំនួញ “បែកចែក”—មានប្រូតូកូលផ្សេងៗ ទ្រព្យធានាផ្សេងៗ ទីផ្សារផ្សេងៗ មើលទៅហាក់ដូចជាផ្នែកនីមួយៗលេងរៀងខ្លួនឯង។ ប៉ុន្តែបើដាក់ហានិភ័យមកមើលជាមួយគ្នា វាអាចជាជំនួញដែលប្រមូលផ្តុំជាងគេក្នុង DeFi: ប្រាក់ទាំងអស់ដាក់លើប្រភេទទ្រព្យធានាដូចគ្នា ចែករំលែកប្រព័ន្ធជម្រះបញ្ចប់ដូចគ្នា ហើយក៏ចែករំលែក “ពេលវេលាដ៏ផុយស្រួយបំផុត” ដូចគ្នា។ នៅពេលទីផ្សារប្រែទិស ហើយបើកើតវិបត្តិ—មនុស្សទាំងអស់ក៏មានកើតហេតុនៅថ្ងៃតែមួយ និងដោយសារតែមូលហេតុដូចគ្នា។ $1000RATS
ហិរញ្ញវត្ថុប្រពៃណី ការដោះស្រាយ “ការប្រមូលផ្តុំ” បែបនេះពឹងលើ “ពេលវេលា”។ ស្ថាប័ននឹងមិនដាក់ប្រាក់ឲ្យទាំងអស់នៅក្នុងកាលកំណត់តែមួយ—អ្នកខ្លះដាក់ ៣ ខែ អ្នកខ្លះដាក់ ១ ឆ្នាំ អ្នកខ្លះដាក់ ១០ ឆ្នាំ។ ទ្រព្យដែលមានថ្ងៃកំណត់ខុសគ្នា បង្កើតឲ្យមានការបែកចែកពេលវេលាដោយធម្មជាតិ។ វិធីបំបែកហានិភ័យដោយពេលវេលានេះ នៅលើខ្សែសង្វាក់ស្ទើរតែគ្មានទេ៖ មនុស្សមានតែ “អត្រាការប្រាក់សម្រាប់ពេលបច្ចុប្បន្ន” មិនមាន “ការរៀបចំសម្រាប់ថ្ងៃអនាគត” ឯណា។ $CLO
@termmax អ្វីដែលធ្វើឲ្យខ្ញុំគិតឡើងវិញច្បាស់ គឺ “រចនាសម្ព័ន្ធកាលកំណត់” របស់វា។ ទ្រព្យធានាប្រាក់ចំណូលថេរដែលមានថ្ងៃផុតកំណត់ខុសគ្នា ក្លាយជា “ឧបករណ៍បំបែកពេលវេលាហានិភ័យ”—ប្រាក់ដែលផុតកំណត់ក្រោយ ៣ ខែរបស់អ្នក និងប្រាក់ដែលផុតកំណត់ក្រោយ ១ ឆ្នាំរបស់អ្នកផ្សេង នឹងមិនជួបគ្នាបញ្ចប់ថ្ងៃតែមួយ ឬទូទាត់/ជម្រះនៅថ្ងៃតែមួយ។ ទោះបីទីផ្សារទាំងមូលមិនល្អក៏ដោយ ប្រសិនបើកាលកំណត់ត្រូវបានបែកចេញ វានឹងមិនធ្វើឲ្យមនុស្សទាំងអស់ជាន់ជ្រុង “កន្លែងទុកចោល” នៅថ្ងៃតែមួយទេ។
ពេលខ្ញុំយល់ដល់ចំណុចនេះ ទើបដឹងថា “កាលកំណត់” ជាវិមាត្រមានកម្ររហូតខ្លាំងប៉ុណ្ណានៅលើខ្សែសង្វាក់។ វាមិនត្រឹមតែធ្វើឲ្យអត្រាការប្រាក់កាន់តែមានស្ថិរភាពប៉ុណ្ណោះទេ ប៉ុន្តែថែមទាំងបន្ថែម “អ្វីមួយ” ដែលហិរញ្ញវត្ថុប្រពៃណីមានតាំងពីយូរ: បំបែកហានិភ័យតាមរយៈពេលវេលា មិនមែនឲ្យហានិភ័យទាំងអស់ប្រមូលផ្តុំនៅចំណុចតែមួយឡើយ។
ជាការពិត ការបែកចែកកាលកំណត់មិនមែនឲ្យដោយឥតគិតថ្លៃទេ។ កាលកំណត់កាន់តែច្រើន ទីផ្សារកាន់តែបែកខ្ទេចជាច្រើន សម្រាប់ជម្រៅ (liquidity) ក្នុងថ្ងៃផុតកំណត់តែមួយកាន់តែស្តើង។ ហើយនៅពេលកាន់តែជិតថ្ងៃផុតកំណត់ កាន់តែជាកំឡុងពេលសម្ពាធខ្ពស់នៃការទូទាត់និងការជម្រះបញ្ចប់កាន់តែផ្តោត—ថ្ងៃនោះ សម្ពាធលើមូលនិធិក៏ត្រូវបានបង្កើនផងដែរ។ ការបែកចេញពេលគ្នាជារឿងល្អ ប៉ុន្តែពេល “បែកចេញ” នោះឯង គឺជាការសាកល្បងថ្មី។
ដូច្នេះ ខ្ញុំនឹងផ្តោតសំខាន់លើ៖ នៅក្នុងទីផ្សារខ្លាំងខ្លាំងបំផុត តើទ្រព្យដែលមានកាលកំណត់ខុសគ្នាពិតជាបែកចេញពីការបរាជ័យ/ការជួបវិបត្តិឬ? តើថ្ងៃផុតកំណត់មានការប្រមូលផ្តុំលើប៉ុន្មានថ្ងៃណាមួយលើសកម្រិតឬ? និងនៅពេលជិតថ្ងៃផុតកំណត់ សម្ពាធលើការទូទាត់អាចត្រូវទីផ្សារស្រូបយកដោយរលូនបានឬទេ។ ទាំងបីចំណុចនេះ បើខ្ញុំមើលច្បាស់ ខ្ញុំនឹងគិតថា TermMax មិនត្រឹមតែ “ចាក់សោ” អត្រាការប្រាក់ប៉ុណ្ណោះទេ ប៉ុន្តែពិតជា “បំបែកហានិភ័យ” ឲ្យបាន។ #termmax
ការខ្ចីប្រាក់លើខ្សែសង្វាក់មើលទៅដូចជាជំនួញ “បែកចែក”—មានប្រូតូកូលផ្សេងៗ ទ្រព្យធានាផ្សេងៗ ទីផ្សារផ្សេងៗ មើលទៅហាក់ដូចជាផ្នែកនីមួយៗលេងរៀងខ្លួនឯង។ ប៉ុន្តែបើដាក់ហានិភ័យមកមើលជាមួយគ្នា វាអាចជាជំនួញដែលប្រមូលផ្តុំជាងគេក្នុង DeFi: ប្រាក់ទាំងអស់ដាក់លើប្រភេទទ្រព្យធានាដូចគ្នា ចែករំលែកប្រព័ន្ធជម្រះបញ្ចប់ដូចគ្នា ហើយក៏ចែករំលែក “ពេលវេលាដ៏ផុយស្រួយបំផុត” ដូចគ្នា។ នៅពេលទីផ្សារប្រែទិស ហើយបើកើតវិបត្តិ—មនុស្សទាំងអស់ក៏មានកើតហេតុនៅថ្ងៃតែមួយ និងដោយសារតែមូលហេតុដូចគ្នា។ $1000RATS
ហិរញ្ញវត្ថុប្រពៃណី ការដោះស្រាយ “ការប្រមូលផ្តុំ” បែបនេះពឹងលើ “ពេលវេលា”។ ស្ថាប័ននឹងមិនដាក់ប្រាក់ឲ្យទាំងអស់នៅក្នុងកាលកំណត់តែមួយ—អ្នកខ្លះដាក់ ៣ ខែ អ្នកខ្លះដាក់ ១ ឆ្នាំ អ្នកខ្លះដាក់ ១០ ឆ្នាំ។ ទ្រព្យដែលមានថ្ងៃកំណត់ខុសគ្នា បង្កើតឲ្យមានការបែកចែកពេលវេលាដោយធម្មជាតិ។ វិធីបំបែកហានិភ័យដោយពេលវេលានេះ នៅលើខ្សែសង្វាក់ស្ទើរតែគ្មានទេ៖ មនុស្សមានតែ “អត្រាការប្រាក់សម្រាប់ពេលបច្ចុប្បន្ន” មិនមាន “ការរៀបចំសម្រាប់ថ្ងៃអនាគត” ឯណា។ $CLO
@TermMax អ្វីដែលធ្វើឲ្យខ្ញុំគិតឡើងវិញច្បាស់ គឺ “រចនាសម្ព័ន្ធកាលកំណត់” របស់វា។ ទ្រព្យធានាប្រាក់ចំណូលថេរដែលមានថ្ងៃផុតកំណត់ខុសគ្នា ក្លាយជា “ឧបករណ៍បំបែកពេលវេលាហានិភ័យ”—ប្រាក់ដែលផុតកំណត់ក្រោយ ៣ ខែរបស់អ្នក និងប្រាក់ដែលផុតកំណត់ក្រោយ ១ ឆ្នាំរបស់អ្នកផ្សេង នឹងមិនជួបគ្នាបញ្ចប់ថ្ងៃតែមួយ ឬទូទាត់/ជម្រះនៅថ្ងៃតែមួយ។ ទោះបីទីផ្សារទាំងមូលមិនល្អក៏ដោយ ប្រសិនបើកាលកំណត់ត្រូវបានបែកចេញ វានឹងមិនធ្វើឲ្យមនុស្សទាំងអស់ជាន់ជ្រុង “កន្លែងទុកចោល” នៅថ្ងៃតែមួយទេ។
ពេលខ្ញុំយល់ដល់ចំណុចនេះ ទើបដឹងថា “កាលកំណត់” ជាវិមាត្រមានកម្ររហូតខ្លាំងប៉ុណ្ណានៅលើខ្សែសង្វាក់។ វាមិនត្រឹមតែធ្វើឲ្យអត្រាការប្រាក់កាន់តែមានស្ថិរភាពប៉ុណ្ណោះទេ ប៉ុន្តែថែមទាំងបន្ថែម “អ្វីមួយ” ដែលហិរញ្ញវត្ថុប្រពៃណីមានតាំងពីយូរ: បំបែកហានិភ័យតាមរយៈពេលវេលា មិនមែនឲ្យហានិភ័យទាំងអស់ប្រមូលផ្តុំនៅចំណុចតែមួយឡើយ។
ជាការពិត ការបែកចែកកាលកំណត់មិនមែនឲ្យដោយឥតគិតថ្លៃទេ។ កាលកំណត់កាន់តែច្រើន ទីផ្សារកាន់តែបែកខ្ទេចជាច្រើន សម្រាប់ជម្រៅ (liquidity) ក្នុងថ្ងៃផុតកំណត់តែមួយកាន់តែស្តើង។ ហើយនៅពេលកាន់តែជិតថ្ងៃផុតកំណត់ កាន់តែជាកំឡុងពេលសម្ពាធខ្ពស់នៃការទូទាត់និងការជម្រះបញ្ចប់កាន់តែផ្តោត—ថ្ងៃនោះ សម្ពាធលើមូលនិធិក៏ត្រូវបានបង្កើនផងដែរ។ ការបែកចេញពេលគ្នាជារឿងល្អ ប៉ុន្តែពេល “បែកចេញ” នោះឯង គឺជាការសាកល្បងថ្មី។
ដូច្នេះ ខ្ញុំនឹងផ្តោតសំខាន់លើ៖ នៅក្នុងទីផ្សារខ្លាំងខ្លាំងបំផុត តើទ្រព្យដែលមានកាលកំណត់ខុសគ្នាពិតជាបែកចេញពីការបរាជ័យ/ការជួបវិបត្តិឬ? តើថ្ងៃផុតកំណត់មានការប្រមូលផ្តុំលើប៉ុន្មានថ្ងៃណាមួយលើសកម្រិតឬ? និងនៅពេលជិតថ្ងៃផុតកំណត់ សម្ពាធលើការទូទាត់អាចត្រូវទីផ្សារស្រូបយកដោយរលូនបានឬទេ។ ទាំងបីចំណុចនេះ បើខ្ញុំមើលច្បាស់ ខ្ញុំនឹងគិតថា TermMax មិនត្រឹមតែ “ចាក់សោ” អត្រាការប្រាក់ប៉ុណ្ណោះទេ ប៉ុន្តែពិតជា “បំបែកហានិភ័យ” ឲ្យបាន។ #termmax
ហិរញ្ញវត្ថុប្រពៃណី ការដោះស្រាយ “ការប្រមូលផ្តុំ” បែបនេះពឹងលើ “ពេលវេលា”។ ស្ថាប័ននឹងមិនដាក់ប្រាក់ឲ្យទាំងអស់នៅក្នុងកាលកំណត់តែមួយ—អ្នកខ្លះដាក់ ៣ ខែ អ្នកខ្លះដាក់ ១ ឆ្នាំ អ្នកខ្លះដាក់ ១០ ឆ្នាំ។ ទ្រព្យដែលមានថ្ងៃកំណត់ខុសគ្នា បង្កើតឲ្យមានការបែកចែកពេលវេលាដោយធម្មជាតិ។ វិធីបំបែកហានិភ័យដោយពេលវេលានេះ នៅលើខ្សែសង្វាក់ស្ទើរតែគ្មានទេ៖ មនុស្សមានតែ “អត្រាការប្រាក់សម្រាប់ពេលបច្ចុប្បន្ន” មិនមាន “ការរៀបចំសម្រាប់ថ្ងៃអនាគត” ឯណា។ $CLO
@TermMax អ្វីដែលធ្វើឲ្យខ្ញុំគិតឡើងវិញច្បាស់ គឺ “រចនាសម្ព័ន្ធកាលកំណត់” របស់វា។ ទ្រព្យធានាប្រាក់ចំណូលថេរដែលមានថ្ងៃផុតកំណត់ខុសគ្នា ក្លាយជា “ឧបករណ៍បំបែកពេលវេលាហានិភ័យ”—ប្រាក់ដែលផុតកំណត់ក្រោយ ៣ ខែរបស់អ្នក និងប្រាក់ដែលផុតកំណត់ក្រោយ ១ ឆ្នាំរបស់អ្នកផ្សេង នឹងមិនជួបគ្នាបញ្ចប់ថ្ងៃតែមួយ ឬទូទាត់/ជម្រះនៅថ្ងៃតែមួយ។ ទោះបីទីផ្សារទាំងមូលមិនល្អក៏ដោយ ប្រសិនបើកាលកំណត់ត្រូវបានបែកចេញ វានឹងមិនធ្វើឲ្យមនុស្សទាំងអស់ជាន់ជ្រុង “កន្លែងទុកចោល” នៅថ្ងៃតែមួយទេ។
ពេលខ្ញុំយល់ដល់ចំណុចនេះ ទើបដឹងថា “កាលកំណត់” ជាវិមាត្រមានកម្ររហូតខ្លាំងប៉ុណ្ណានៅលើខ្សែសង្វាក់។ វាមិនត្រឹមតែធ្វើឲ្យអត្រាការប្រាក់កាន់តែមានស្ថិរភាពប៉ុណ្ណោះទេ ប៉ុន្តែថែមទាំងបន្ថែម “អ្វីមួយ” ដែលហិរញ្ញវត្ថុប្រពៃណីមានតាំងពីយូរ: បំបែកហានិភ័យតាមរយៈពេលវេលា មិនមែនឲ្យហានិភ័យទាំងអស់ប្រមូលផ្តុំនៅចំណុចតែមួយឡើយ។
ជាការពិត ការបែកចែកកាលកំណត់មិនមែនឲ្យដោយឥតគិតថ្លៃទេ។ កាលកំណត់កាន់តែច្រើន ទីផ្សារកាន់តែបែកខ្ទេចជាច្រើន សម្រាប់ជម្រៅ (liquidity) ក្នុងថ្ងៃផុតកំណត់តែមួយកាន់តែស្តើង។ ហើយនៅពេលកាន់តែជិតថ្ងៃផុតកំណត់ កាន់តែជាកំឡុងពេលសម្ពាធខ្ពស់នៃការទូទាត់និងការជម្រះបញ្ចប់កាន់តែផ្តោត—ថ្ងៃនោះ សម្ពាធលើមូលនិធិក៏ត្រូវបានបង្កើនផងដែរ។ ការបែកចេញពេលគ្នាជារឿងល្អ ប៉ុន្តែពេល “បែកចេញ” នោះឯង គឺជាការសាកល្បងថ្មី។
ដូច្នេះ ខ្ញុំនឹងផ្តោតសំខាន់លើ៖ នៅក្នុងទីផ្សារខ្លាំងខ្លាំងបំផុត តើទ្រព្យដែលមានកាលកំណត់ខុសគ្នាពិតជាបែកចេញពីការបរាជ័យ/ការជួបវិបត្តិឬ? តើថ្ងៃផុតកំណត់មានការប្រមូលផ្តុំលើប៉ុន្មានថ្ងៃណាមួយលើសកម្រិតឬ? និងនៅពេលជិតថ្ងៃផុតកំណត់ សម្ពាធលើការទូទាត់អាចត្រូវទីផ្សារស្រូបយកដោយរលូនបានឬទេ។ ទាំងបីចំណុចនេះ បើខ្ញុំមើលច្បាស់ ខ្ញុំនឹងគិតថា TermMax មិនត្រឹមតែ “ចាក់សោ” អត្រាការប្រាក់ប៉ុណ្ណោះទេ ប៉ុន្តែពិតជា “បំបែកហានិភ័យ” ឲ្យបាន។ #termmax
6
241
·
--
ຢືນຢັນແລ້ວ
ការផ្តល់ហិរញ្ញប្បទាននៅក្នុងពិភពពិត ភាគច្រើនជាប្រាក់កម្ចីអត្រាការប្រាក់ថេរ។ កម្ចីទិញផ្ទះ “ចាក់សោ” ឲ្យថេរ បំណុលសាជីវកម្មក៏ “ចាក់សោ” ឲ្យថេរ ដែរ ព្រោះសម្រាប់អ្នកណាម្នាក់ដែលត្រូវធ្វើថវិកា “អាចទាយបាន” តែងតែសំខាន់ជាង “ថោក”។
ប៉ុន្តែ នៅលើខ្សែច្រវាក់ (on-chain) បែបផ្ទុយ។ នៅក្នុងប្រព័ន្ធដូចជា Aave និង Compound អត្រាការប្រាក់ឡើងចុះតាមការប្រើប្រាស់ស្រោមធនធាន (utilization rate) — ថ្ងៃនេះ 5% ថ្ងៃស្អែក 8% ថ្ងៃបន្ទាប់ 3%។ អ្នកខ្ចីមិនដឹងថ្លៃដើម អ្នកឲ្យខ្ចីមិនដឹងផលតបស្នង ទាល់តែស្ទ្រីមសាច់ប្រាក់ (cash flow) ក៏មិនអាចរៀបចំបានទេ។ $GPS
@termmax គឺជាការបំពេញចន្លោះនេះ។ ការងាររបស់វាមិនស្មុគស្មាញទេ៖ បំប្លែង “អត្រាការប្រាក់ថេរនៅអនាគតសម្រាប់រយៈពេលណាមួយ” ទៅជារឿងដែលអាច “ចាក់សោ” បាន ដើម្បីឲ្យអ្នកខ្ចីដឹងពីថ្លៃដើម និងអ្នកឲ្យខ្ចីដឹងពីផលតបស្នង ហើយនៅតែដូចដដែលរហូតដល់ថ្ងៃផុតកំណត់។ $ACE
តម្លៃនៅកម្រិតនេះ ជាញឹកញាប់ត្រូវបាន “បាំង” ដោយថាតើ “អត្រាត្រឡប់ (yield) ខ្ពស់ឬអត់”។ ចំណុចលក់ពិតប្រាកដនៃអត្រាការប្រាក់ថេរ មិនដែលជាខ្ពស់ជាងទេ ប៉ុន្តែជា “ច្បាស់លាស់”។ ភាពច្បាស់លាស់មានន័យថា អាចធ្វើថវិកា អាចផ្គូផ្គងរយៈពេល (tenor matching) និងអាចបម្លែងការសម្រេចចិត្តបែបអំណាចតែម្តង (one-off) ទៅជាសកម្មភាពអាជីវកម្មដែលធ្វើឡើងវិញបាន។ កាន់អត្រាប្រាក់អណ្តែត (floating) គឺដូចជាកំពុងភ្នាល់លើទិសដៅ; ចាក់សោអត្រាការប្រាក់ថេរ គឺធ្វើលើការគ្រប់គ្រងសាច់ប្រាក់តាមរបៀបអាជីវកម្ម—នោះគឺជាមនុស្សពីរប្រភេទផ្សេងគ្នាទាំងស្រុង។
ប៉ុន្តែ នេះមិនមានន័យថា អត្រាការប្រាក់ថេរគឺ “ខ្ពស់កម្រិត” ជាងទេ វាគ្រាន់តែដាក់ “តម្លៃ” លើ “ភាពមិនប្រាកដ”។ អ្នកបង់សម្រាប់ភាពច្បាស់លាស់ គឺជាចន្លោះអត្រា (spread) រវាងអត្រាការប្រាក់ថេរ និងអត្រាប្រាក់អណ្តែត។ ពេលអត្រាការប្រាក់ធ្លាក់ចុះ អ្នកដែលបានចាក់សោឲ្យបានអត្រាខ្ពស់ នឹងមានអារម្មណ៍ថាខាត; ពេលអត្រាការប្រាក់ឡើង អ្នកដែលមិនបានចាក់សោ នឹងស្ដាយ។ តម្លៃនៃភាពច្បាស់លាស់ខ្លួនឯងមាន។ ថាតើអ្នកព្រមបង់ឬអត់ អាស្រ័យលើអ្វីដែលអ្នកកាន់នៅក្នុងដៃ—“លុយទំនេរ (闲钱)” ឬ “លុយដែលត្រូវសង (要还的钱)”។
ដូច្នេះ ខ្ញុំវិនិច្ឆ័យថា ប្រព័ន្ធអត្រាការប្រាក់ថេរនេះល្អឬអត់ មិនមែនមើលថាតើវាបង្ហាញអត្រា annualized (APY) ខ្ពស់ប៉ុណ្ណានោះទេ ប៉ុន្តែមើលថាតើវាអាចផ្តល់ជម្រើសចាក់សោនៃរយៈពេលផ្សេងៗ ឲ្យមានស្ថិរភាព និងបន្តជាប់បានឬអត់។ មានតែពេលដែលមនុស្សម្នាក់ នៅពេលណាក៏អាចរកឃើញ “រយៈពេលដែលគាត់ចង់បាន” បាន នោះអត្រាការប្រាក់ថេរពិតជាចុះចតហើយ មិនមែនគ្រាន់តែបង្កើន “ច្រកចូល” នៃអត្រាត្រឡប់ ដែលលើកទឹកចិត្តឲ្យមនុស្សធ្វើការទិញដោយអារម្មណ៍ជំរុញ (impulse) ម្តងទៀតទេ។ #termmax
ការផ្តល់ហិរញ្ញប្បទាននៅក្នុងពិភពពិត ភាគច្រើនជាប្រាក់កម្ចីអត្រាការប្រាក់ថេរ។ កម្ចីទិញផ្ទះ “ចាក់សោ” ឲ្យថេរ បំណុលសាជីវកម្មក៏ “ចាក់សោ” ឲ្យថេរ ដែរ ព្រោះសម្រាប់អ្នកណាម្នាក់ដែលត្រូវធ្វើថវិកា “អាចទាយបាន” តែងតែសំខាន់ជាង “ថោក”។
ប៉ុន្តែ នៅលើខ្សែច្រវាក់ (on-chain) បែបផ្ទុយ។ នៅក្នុងប្រព័ន្ធដូចជា Aave និង Compound អត្រាការប្រាក់ឡើងចុះតាមការប្រើប្រាស់ស្រោមធនធាន (utilization rate) — ថ្ងៃនេះ 5% ថ្ងៃស្អែក 8% ថ្ងៃបន្ទាប់ 3%។ អ្នកខ្ចីមិនដឹងថ្លៃដើម អ្នកឲ្យខ្ចីមិនដឹងផលតបស្នង ទាល់តែស្ទ្រីមសាច់ប្រាក់ (cash flow) ក៏មិនអាចរៀបចំបានទេ។ $GPS
@TermMax គឺជាការបំពេញចន្លោះនេះ។ ការងាររបស់វាមិនស្មុគស្មាញទេ៖ បំប្លែង “អត្រាការប្រាក់ថេរនៅអនាគតសម្រាប់រយៈពេលណាមួយ” ទៅជារឿងដែលអាច “ចាក់សោ” បាន ដើម្បីឲ្យអ្នកខ្ចីដឹងពីថ្លៃដើម និងអ្នកឲ្យខ្ចីដឹងពីផលតបស្នង ហើយនៅតែដូចដដែលរហូតដល់ថ្ងៃផុតកំណត់។ $ACE
តម្លៃនៅកម្រិតនេះ ជាញឹកញាប់ត្រូវបាន “បាំង” ដោយថាតើ “អត្រាត្រឡប់ (yield) ខ្ពស់ឬអត់”។ ចំណុចលក់ពិតប្រាកដនៃអត្រាការប្រាក់ថេរ មិនដែលជាខ្ពស់ជាងទេ ប៉ុន្តែជា “ច្បាស់លាស់”។ ភាពច្បាស់លាស់មានន័យថា អាចធ្វើថវិកា អាចផ្គូផ្គងរយៈពេល (tenor matching) និងអាចបម្លែងការសម្រេចចិត្តបែបអំណាចតែម្តង (one-off) ទៅជាសកម្មភាពអាជីវកម្មដែលធ្វើឡើងវិញបាន។ កាន់អត្រាប្រាក់អណ្តែត (floating) គឺដូចជាកំពុងភ្នាល់លើទិសដៅ; ចាក់សោអត្រាការប្រាក់ថេរ គឺធ្វើលើការគ្រប់គ្រងសាច់ប្រាក់តាមរបៀបអាជីវកម្ម—នោះគឺជាមនុស្សពីរប្រភេទផ្សេងគ្នាទាំងស្រុង។
ប៉ុន្តែ នេះមិនមានន័យថា អត្រាការប្រាក់ថេរគឺ “ខ្ពស់កម្រិត” ជាងទេ វាគ្រាន់តែដាក់ “តម្លៃ” លើ “ភាពមិនប្រាកដ”។ អ្នកបង់សម្រាប់ភាពច្បាស់លាស់ គឺជាចន្លោះអត្រា (spread) រវាងអត្រាការប្រាក់ថេរ និងអត្រាប្រាក់អណ្តែត។ ពេលអត្រាការប្រាក់ធ្លាក់ចុះ អ្នកដែលបានចាក់សោឲ្យបានអត្រាខ្ពស់ នឹងមានអារម្មណ៍ថាខាត; ពេលអត្រាការប្រាក់ឡើង អ្នកដែលមិនបានចាក់សោ នឹងស្ដាយ។ តម្លៃនៃភាពច្បាស់លាស់ខ្លួនឯងមាន។ ថាតើអ្នកព្រមបង់ឬអត់ អាស្រ័យលើអ្វីដែលអ្នកកាន់នៅក្នុងដៃ—“លុយទំនេរ (闲钱)” ឬ “លុយដែលត្រូវសង (要还的钱)”។
ដូច្នេះ ខ្ញុំវិនិច្ឆ័យថា ប្រព័ន្ធអត្រាការប្រាក់ថេរនេះល្អឬអត់ មិនមែនមើលថាតើវាបង្ហាញអត្រា annualized (APY) ខ្ពស់ប៉ុណ្ណានោះទេ ប៉ុន្តែមើលថាតើវាអាចផ្តល់ជម្រើសចាក់សោនៃរយៈពេលផ្សេងៗ ឲ្យមានស្ថិរភាព និងបន្តជាប់បានឬអត់។ មានតែពេលដែលមនុស្សម្នាក់ នៅពេលណាក៏អាចរកឃើញ “រយៈពេលដែលគាត់ចង់បាន” បាន នោះអត្រាការប្រាក់ថេរពិតជាចុះចតហើយ មិនមែនគ្រាន់តែបង្កើន “ច្រកចូល” នៃអត្រាត្រឡប់ ដែលលើកទឹកចិត្តឲ្យមនុស្សធ្វើការទិញដោយអារម្មណ៍ជំរុញ (impulse) ម្តងទៀតទេ។ #termmax
ប៉ុន្តែ នៅលើខ្សែច្រវាក់ (on-chain) បែបផ្ទុយ។ នៅក្នុងប្រព័ន្ធដូចជា Aave និង Compound អត្រាការប្រាក់ឡើងចុះតាមការប្រើប្រាស់ស្រោមធនធាន (utilization rate) — ថ្ងៃនេះ 5% ថ្ងៃស្អែក 8% ថ្ងៃបន្ទាប់ 3%។ អ្នកខ្ចីមិនដឹងថ្លៃដើម អ្នកឲ្យខ្ចីមិនដឹងផលតបស្នង ទាល់តែស្ទ្រីមសាច់ប្រាក់ (cash flow) ក៏មិនអាចរៀបចំបានទេ។ $GPS
@TermMax គឺជាការបំពេញចន្លោះនេះ។ ការងាររបស់វាមិនស្មុគស្មាញទេ៖ បំប្លែង “អត្រាការប្រាក់ថេរនៅអនាគតសម្រាប់រយៈពេលណាមួយ” ទៅជារឿងដែលអាច “ចាក់សោ” បាន ដើម្បីឲ្យអ្នកខ្ចីដឹងពីថ្លៃដើម និងអ្នកឲ្យខ្ចីដឹងពីផលតបស្នង ហើយនៅតែដូចដដែលរហូតដល់ថ្ងៃផុតកំណត់។ $ACE
តម្លៃនៅកម្រិតនេះ ជាញឹកញាប់ត្រូវបាន “បាំង” ដោយថាតើ “អត្រាត្រឡប់ (yield) ខ្ពស់ឬអត់”។ ចំណុចលក់ពិតប្រាកដនៃអត្រាការប្រាក់ថេរ មិនដែលជាខ្ពស់ជាងទេ ប៉ុន្តែជា “ច្បាស់លាស់”។ ភាពច្បាស់លាស់មានន័យថា អាចធ្វើថវិកា អាចផ្គូផ្គងរយៈពេល (tenor matching) និងអាចបម្លែងការសម្រេចចិត្តបែបអំណាចតែម្តង (one-off) ទៅជាសកម្មភាពអាជីវកម្មដែលធ្វើឡើងវិញបាន។ កាន់អត្រាប្រាក់អណ្តែត (floating) គឺដូចជាកំពុងភ្នាល់លើទិសដៅ; ចាក់សោអត្រាការប្រាក់ថេរ គឺធ្វើលើការគ្រប់គ្រងសាច់ប្រាក់តាមរបៀបអាជីវកម្ម—នោះគឺជាមនុស្សពីរប្រភេទផ្សេងគ្នាទាំងស្រុង។
ប៉ុន្តែ នេះមិនមានន័យថា អត្រាការប្រាក់ថេរគឺ “ខ្ពស់កម្រិត” ជាងទេ វាគ្រាន់តែដាក់ “តម្លៃ” លើ “ភាពមិនប្រាកដ”។ អ្នកបង់សម្រាប់ភាពច្បាស់លាស់ គឺជាចន្លោះអត្រា (spread) រវាងអត្រាការប្រាក់ថេរ និងអត្រាប្រាក់អណ្តែត។ ពេលអត្រាការប្រាក់ធ្លាក់ចុះ អ្នកដែលបានចាក់សោឲ្យបានអត្រាខ្ពស់ នឹងមានអារម្មណ៍ថាខាត; ពេលអត្រាការប្រាក់ឡើង អ្នកដែលមិនបានចាក់សោ នឹងស្ដាយ។ តម្លៃនៃភាពច្បាស់លាស់ខ្លួនឯងមាន។ ថាតើអ្នកព្រមបង់ឬអត់ អាស្រ័យលើអ្វីដែលអ្នកកាន់នៅក្នុងដៃ—“លុយទំនេរ (闲钱)” ឬ “លុយដែលត្រូវសង (要还的钱)”។
ដូច្នេះ ខ្ញុំវិនិច្ឆ័យថា ប្រព័ន្ធអត្រាការប្រាក់ថេរនេះល្អឬអត់ មិនមែនមើលថាតើវាបង្ហាញអត្រា annualized (APY) ខ្ពស់ប៉ុណ្ណានោះទេ ប៉ុន្តែមើលថាតើវាអាចផ្តល់ជម្រើសចាក់សោនៃរយៈពេលផ្សេងៗ ឲ្យមានស្ថិរភាព និងបន្តជាប់បានឬអត់។ មានតែពេលដែលមនុស្សម្នាក់ នៅពេលណាក៏អាចរកឃើញ “រយៈពេលដែលគាត់ចង់បាន” បាន នោះអត្រាការប្រាក់ថេរពិតជាចុះចតហើយ មិនមែនគ្រាន់តែបង្កើន “ច្រកចូល” នៃអត្រាត្រឡប់ ដែលលើកទឹកចិត្តឲ្យមនុស្សធ្វើការទិញដោយអារម្មណ៍ជំរុញ (impulse) ម្តងទៀតទេ។ #termmax
8
783
·
--
🎙️ សូមនិយាយអំពីការជួញដូរ និងការប្តូរទៀងទាត់ BNB ជាផ្ទាល់!

ສິ້ນສຸດ
03 ຊົ່ວໂມງ 15 ນາທີ 50 ວິນາທີ
16.4k
30
45
·
--
🎙️ ຫຸ້ນສະຫະລັດອີກແລ້ວບ້າອີກ, ຄາດການວ່າເປີດຕະຫຼາດຈະໄປທາງໃດ?

ສິ້ນສຸດ
02 ຊົ່ວໂມງ 35 ນາທີ 59 ວິນາທີ
10.8k
20
27
·
--
最近盯 @Dusk_Foundation 的盤,有些不對勁的地方越來越明顯:項目一直在往前走,可「消息出來之後,鏈上到底有沒有東西接得住」,好像沒人在認真算。
8 月 DuskEVM Testnet 上線,開發者熟悉的工具鏈直接能用,利好是真的。但我看項目從來不看消息夠不夠唬人,我更在意的是:消息出來之後,鏈上有沒有真實活動跟著長。測試網熱鬧不等於主網有業務——官網上主網 Chain ID、RPC、瀏覽器地址都列了,可文件裡給的地址一度存取 404,產品列表掛的還是 Testnet。這不是說項目沒在做事,參數可以先行佔位;但「架構上打算這樣接」和「公眾能穩定使用」是兩回事,前者回答的是規劃,後者才回答有沒有人用。$AIO
在數據面上我反而更留意鏈上。活躍地址在慢慢累積,雙向橋上線後鏈上活動確實增加,這些都是真的;但質押率看起來不低,細看主要是靠節點方在撐。如果再過一年,真正把核心業務跑在加密通道上的應用仍然是空白,這個盤的定價就會滑向「帶了個隱私外殼的 EVM 鏈」——那樣的敘事,離現在的定位就塌了一半。
真正要驗的是承接能力。哪天第一批機構資產上來,訂單同時湧進,鏈上執行和交易端扛不扛得住——Hedger 的機密執行在真實負載下撐不撐得住、結算端能不能批量處理、撤單重掛順不順——這些才決定一次利好能不能變成真的資金流,而不是繞一圈就走的熱度
所以我對 $DUSK 最大的疑問已經不是「故事講得好不好」,而是「故事落地的時候,鏈上到底接不接得住」。消息可以造勢,但真實需求只認兩樣東西——鏈上跑得動、錢進得去出得來。這兩樣在數據驗證前,再多的利好也只是遞給投機者的請柬。#dusk
最近盯 @Dusk 的盤,有些不對勁的地方越來越明顯:項目一直在往前走,可「消息出來之後,鏈上到底有沒有東西接得住」,好像沒人在認真算。
8 月 DuskEVM Testnet 上線,開發者熟悉的工具鏈直接能用,利好是真的。但我看項目從來不看消息夠不夠唬人,我更在意的是:消息出來之後,鏈上有沒有真實活動跟著長。測試網熱鬧不等於主網有業務——官網上主網 Chain ID、RPC、瀏覽器地址都列了,可文件裡給的地址一度存取 404,產品列表掛的還是 Testnet。這不是說項目沒在做事,參數可以先行佔位;但「架構上打算這樣接」和「公眾能穩定使用」是兩回事,前者回答的是規劃,後者才回答有沒有人用。$AIO
在數據面上我反而更留意鏈上。活躍地址在慢慢累積,雙向橋上線後鏈上活動確實增加,這些都是真的;但質押率看起來不低,細看主要是靠節點方在撐。如果再過一年,真正把核心業務跑在加密通道上的應用仍然是空白,這個盤的定價就會滑向「帶了個隱私外殼的 EVM 鏈」——那樣的敘事,離現在的定位就塌了一半。
真正要驗的是承接能力。哪天第一批機構資產上來,訂單同時湧進,鏈上執行和交易端扛不扛得住——Hedger 的機密執行在真實負載下撐不撐得住、結算端能不能批量處理、撤單重掛順不順——這些才決定一次利好能不能變成真的資金流,而不是繞一圈就走的熱度
所以我對 $DUSK 最大的疑問已經不是「故事講得好不好」,而是「故事落地的時候,鏈上到底接不接得住」。消息可以造勢,但真實需求只認兩樣東西——鏈上跑得動、錢進得去出得來。這兩樣在數據驗證前,再多的利好也只是遞給投機者的請柬。#dusk
8 月 DuskEVM Testnet 上線,開發者熟悉的工具鏈直接能用,利好是真的。但我看項目從來不看消息夠不夠唬人,我更在意的是:消息出來之後,鏈上有沒有真實活動跟著長。測試網熱鬧不等於主網有業務——官網上主網 Chain ID、RPC、瀏覽器地址都列了,可文件裡給的地址一度存取 404,產品列表掛的還是 Testnet。這不是說項目沒在做事,參數可以先行佔位;但「架構上打算這樣接」和「公眾能穩定使用」是兩回事,前者回答的是規劃,後者才回答有沒有人用。$AIO
在數據面上我反而更留意鏈上。活躍地址在慢慢累積,雙向橋上線後鏈上活動確實增加,這些都是真的;但質押率看起來不低,細看主要是靠節點方在撐。如果再過一年,真正把核心業務跑在加密通道上的應用仍然是空白,這個盤的定價就會滑向「帶了個隱私外殼的 EVM 鏈」——那樣的敘事,離現在的定位就塌了一半。
真正要驗的是承接能力。哪天第一批機構資產上來,訂單同時湧進,鏈上執行和交易端扛不扛得住——Hedger 的機密執行在真實負載下撐不撐得住、結算端能不能批量處理、撤單重掛順不順——這些才決定一次利好能不能變成真的資金流,而不是繞一圈就走的熱度
所以我對 $DUSK 最大的疑問已經不是「故事講得好不好」,而是「故事落地的時候,鏈上到底接不接得住」。消息可以造勢,但真實需求只認兩樣東西——鏈上跑得動、錢進得去出得來。這兩樣在數據驗證前,再多的利好也只是遞給投機者的請柬。#dusk
8
584
·
--
ମୁଁ ସୁପାରିଶ କରୁଥିବା “ଟ୍ରେଜର” ଚତୁର ମନି ବ୍ୟାଚ୍ କରୁଥିବା ଅପରେଟର ହେଉଛି <李非与>—ଏହି ବ୍ୟକ୍ତି “大道至简”ର ସର୍ବୋଚ୍ଚ ଶ୍ରେଷ୍ଠ ପ୍ଲେୟର। ମଞ୍ଚରେ ପ୍ରବେଶ କଲେମାତ୍ରେ ଲୋକଙ୍କ ଚକିତ ହେବା ଭଳି ଲାଗେ। ତାଙ୍କର “ଆସେଟ୍ ପ୍ରିଫରେନ୍ସ” ଅଂଶଟି ଏତେ ସଫା ଯେ ଚମତ୍କାର—BTC 100%। ସମସ୍ତ ପୋଜିସନ କେବଳ ଗୋଟିଏ ପ୍ରଡକ୍ଟ: ବଡ ରୋଟି (大饼)। ସ୍କ୍ରିନ୍ରେ ପ୍ରଚୁର ରଙ୍ଗିନ ଅସ୍ପଷ୍ଟ ଟୋକେନରେ ଲୋକେ ଧାଉଥିବା ସମୟରେ, ତାଙ୍କର ଏହି ଚରମ ଏକାଗ୍ରତା ଅତ୍ୟନ୍ତ ସ୍ଥିର ଏବଂ ପ୍ରଫେସନାଲ ଭାବରେ ଦେଖାଯାଏ। ଅନ୍ୟମାନେ ଯାହାକିଛି ଧରିବାକୁ ଚାହାନ୍ତି, ସେ ମାତ୍ର ଅତିମୁଖ୍ୟ ଟ୍ରାକ୍କୁ ଗଭୀରଭାବେ ଚାଳନା କରନ୍ତି; ସବୁଠୁ ସରଳ ପଦ୍ଧତିରେ ସବୁଠୁ ମଜବୁତ ଟଙ୍କା ହାସଲ କରନ୍ତି। ଏହି ଶାନ୍ତି-ଦୃଢ଼ ନିଶ୍ଚୟତା ନିଜେ ଟପ୍-ଟିଅର ଟ୍ରେଡରଙ୍କ ଦୁର୍ଲଭ ଗୁଣ।
ଗତ 30 ଦିନର ରିଟର୍ନ +37.24%, ଡ୍ରଡାଉନ 8.24% ଭିତରେ ନିୟନ୍ତ୍ରିତ। ଏବଂ ସମଗ୍ର ମାସରେ ସେ କେବଳ 4ଟି ପୋଜିସନ ଖୋଲିଛନ୍ତି; ଜିତିବା ହାର 75%—ତିନୋଟିରେ ତିନୋଟି ସମ୍ପୂର୍ଣ୍ଣ ଜିତ। ଏହାର ଅର୍ଥ, ତାଙ୍କର ପ୍ରତ୍ୟେକ ଥର କରାଯାଇଥିବା ପଦକ୍ଷେପ ହେଉଛି ଭାବିଚିନ୍ତି ନିଆଯାଇଥିବା ଭୟଙ୍କର ଘୁସା; “ଅଭାବ ନାହିଁ, ତେଣୁ ନେଇବା ନାହିଁ” — ଠିକ୍ ଠିକ୍ ସମୟରେ ଠିକ୍ ଟାର୍ଗେଟକୁ ଲାଗିବା, କୌଣସି ଅବସରକୁ ଅପବ୍ୟୟ କରିବେ ନାହିଁ। ଏତେ ସଯମୀ ଏବଂ ସୀମିତ ଶୈଳୀ, ସତ୍ୟରେ ଅଧିକାଂଶ ରିଟେଲ୍ ଟ୍ରେଡରଙ୍କ ଦ୍ୱାରା ସର୍ବାଧିକ ଅଭାବ ହୁଏ। ତାଙ୍କୁ ଅନୁସରଣ କଲେ, ଆପଣ କେବଳ ଟଙ୍କା ତିଆରି କରିବା ଶିଖୁନ୍ତୁ ନୁହେଁ—“କମ୍ ଟ୍ରେଡ୍, ଅଧିକ ସମ୍ଭାବନା” ଭଳି ଏକ ଟ୍ରେଡିଂ ଦର୍ଶନ ଶିଖିପାରିବେ।
ଏବଂ ଆପଣ ଦେଖନ୍ତୁ—ସେ ନିଜ ପାଇଁ ସବୁକୁ ନିଜେ ବେଟ୍ କରିଛନ୍ତି। ସେଙ୍କରେ ଆନୁଗତ ପ୍ରୋଭାଇଡର୍ (带单) ଗ୍ୟାରାଣ୍ଟି ମାର୍ଜିନ 57,628 ଆମେରିକୀୟ ଡଲାର, ପ୍ରାୟ ସମ୍ପୂର୍ଣ୍ଣ ଫୁଲ୍-ପୋଜିସନ ହେଉଥିବା ନିଜ ଷ୍ଟ୍ରାଟେଜି ସହିତ। ଜିତିଲେ ମାତ୍ର 10% ହିସ୍ସାରେ ଲାଭ ବାଣ୍ଟାଯାଏ; ହାରିଲେ ପ୍ରଥମେ କ୍ଷତି ଭୋଗିବେ ସେ ନିଜେ। ଏହି “ସତ୍ୟ ସୁନା-ମଣି” ଦାୟିତ୍ୱ ମନୁଷ୍ୟଙ୍କୁ ସବୁଠୁ ବଡ଼ ଆଶ୍ୱାସ ଦେଇଥାଏ। 10 USDT ଦେଇ ମଧ୍ୟ ସହଯୋଗ କରିପାରିବେ—କୌଣସି ଦ୍ୱାର-ଶୁଳ୍କ/ଥ୍ରେଶହୋଲ୍ଡ ନାହିଁ; ଯେକେହି ମଧ୍ୟ ଏହି BTC-କେନ୍ଦ୍ରିତ ପ୍ଲେୟରଙ୍କ ସହିତ, ବଡ ରୋଟି (大饼)ର ପ୍ରତ୍ୟେକ ମୁଭ୍ରେ ନିଜ ଯୋଜନାକୁ ଲଗାଇପାରିବେ।
ଯଦି ଆପଣ ମଧ୍ୟ ନିଶ୍ଚିତ ଭାବେ ଭାବନ୍ତି ଯେ BTC ହେଉଛି ଏହି ବଜାରରେ ସବୁଠୁ ଦୀର୍ଘକାଳିନ ଗଭୀର ଭାବେ ଚାଷ କରିବା ଯୋଗ୍ୟ ଲକ୍ଷ୍ୟ, ଏବଂ ଟ୍ରେଡିଂର ଜଟିଳ କାମକୁ ପ୍ରଫେସନାଲଙ୍କୁ ଦେଇଦେବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ <李非与> ହେଉଛି ଆପଣଙ୍କ ପାଇଁ ନିଜେ ଆକୃତି କରାଯାଇଥିବା ପସନ୍ଦ। #币安聪明钱跟单
ମୁଁ ସୁପାରିଶ କରୁଥିବା “ଟ୍ରେଜର” ଚତୁର ମନି ବ୍ୟାଚ୍ କରୁଥିବା ଅପରେଟର ହେଉଛି <李非与>—ଏହି ବ୍ୟକ୍ତି “大道至简”ର ସର୍ବୋଚ୍ଚ ଶ୍ରେଷ୍ଠ ପ୍ଲେୟର। ମଞ୍ଚରେ ପ୍ରବେଶ କଲେମାତ୍ରେ ଲୋକଙ୍କ ଚକିତ ହେବା ଭଳି ଲାଗେ। ତାଙ୍କର “ଆସେଟ୍ ପ୍ରିଫରେନ୍ସ” ଅଂଶଟି ଏତେ ସଫା ଯେ ଚମତ୍କାର—BTC 100%। ସମସ୍ତ ପୋଜିସନ କେବଳ ଗୋଟିଏ ପ୍ରଡକ୍ଟ: ବଡ ରୋଟି (大饼)। ସ୍କ୍ରିନ୍ରେ ପ୍ରଚୁର ରଙ୍ଗିନ ଅସ୍ପଷ୍ଟ ଟୋକେନରେ ଲୋକେ ଧାଉଥିବା ସମୟରେ, ତାଙ୍କର ଏହି ଚରମ ଏକାଗ୍ରତା ଅତ୍ୟନ୍ତ ସ୍ଥିର ଏବଂ ପ୍ରଫେସନାଲ ଭାବରେ ଦେଖାଯାଏ। ଅନ୍ୟମାନେ ଯାହାକିଛି ଧରିବାକୁ ଚାହାନ୍ତି, ସେ ମାତ୍ର ଅତିମୁଖ୍ୟ ଟ୍ରାକ୍କୁ ଗଭୀରଭାବେ ଚାଳନା କରନ୍ତି; ସବୁଠୁ ସରଳ ପଦ୍ଧତିରେ ସବୁଠୁ ମଜବୁତ ଟଙ୍କା ହାସଲ କରନ୍ତି। ଏହି ଶାନ୍ତି-ଦୃଢ଼ ନିଶ୍ଚୟତା ନିଜେ ଟପ୍-ଟିଅର ଟ୍ରେଡରଙ୍କ ଦୁର୍ଲଭ ଗୁଣ।
ଗତ 30 ଦିନର ରିଟର୍ନ +37.24%, ଡ୍ରଡାଉନ 8.24% ଭିତରେ ନିୟନ୍ତ୍ରିତ। ଏବଂ ସମଗ୍ର ମାସରେ ସେ କେବଳ 4ଟି ପୋଜିସନ ଖୋଲିଛନ୍ତି; ଜିତିବା ହାର 75%—ତିନୋଟିରେ ତିନୋଟି ସମ୍ପୂର୍ଣ୍ଣ ଜିତ। ଏହାର ଅର୍ଥ, ତାଙ୍କର ପ୍ରତ୍ୟେକ ଥର କରାଯାଇଥିବା ପଦକ୍ଷେପ ହେଉଛି ଭାବିଚିନ୍ତି ନିଆଯାଇଥିବା ଭୟଙ୍କର ଘୁସା; “ଅଭାବ ନାହିଁ, ତେଣୁ ନେଇବା ନାହିଁ” — ଠିକ୍ ଠିକ୍ ସମୟରେ ଠିକ୍ ଟାର୍ଗେଟକୁ ଲାଗିବା, କୌଣସି ଅବସରକୁ ଅପବ୍ୟୟ କରିବେ ନାହିଁ। ଏତେ ସଯମୀ ଏବଂ ସୀମିତ ଶୈଳୀ, ସତ୍ୟରେ ଅଧିକାଂଶ ରିଟେଲ୍ ଟ୍ରେଡରଙ୍କ ଦ୍ୱାରା ସର୍ବାଧିକ ଅଭାବ ହୁଏ। ତାଙ୍କୁ ଅନୁସରଣ କଲେ, ଆପଣ କେବଳ ଟଙ୍କା ତିଆରି କରିବା ଶିଖୁନ୍ତୁ ନୁହେଁ—“କମ୍ ଟ୍ରେଡ୍, ଅଧିକ ସମ୍ଭାବନା” ଭଳି ଏକ ଟ୍ରେଡିଂ ଦର୍ଶନ ଶିଖିପାରିବେ।
ଏବଂ ଆପଣ ଦେଖନ୍ତୁ—ସେ ନିଜ ପାଇଁ ସବୁକୁ ନିଜେ ବେଟ୍ କରିଛନ୍ତି। ସେଙ୍କରେ ଆନୁଗତ ପ୍ରୋଭାଇଡର୍ (带单) ଗ୍ୟାରାଣ୍ଟି ମାର୍ଜିନ 57,628 ଆମେରିକୀୟ ଡଲାର, ପ୍ରାୟ ସମ୍ପୂର୍ଣ୍ଣ ଫୁଲ୍-ପୋଜିସନ ହେଉଥିବା ନିଜ ଷ୍ଟ୍ରାଟେଜି ସହିତ। ଜିତିଲେ ମାତ୍ର 10% ହିସ୍ସାରେ ଲାଭ ବାଣ୍ଟାଯାଏ; ହାରିଲେ ପ୍ରଥମେ କ୍ଷତି ଭୋଗିବେ ସେ ନିଜେ। ଏହି “ସତ୍ୟ ସୁନା-ମଣି” ଦାୟିତ୍ୱ ମନୁଷ୍ୟଙ୍କୁ ସବୁଠୁ ବଡ଼ ଆଶ୍ୱାସ ଦେଇଥାଏ। 10 USDT ଦେଇ ମଧ୍ୟ ସହଯୋଗ କରିପାରିବେ—କୌଣସି ଦ୍ୱାର-ଶୁଳ୍କ/ଥ୍ରେଶହୋଲ୍ଡ ନାହିଁ; ଯେକେହି ମଧ୍ୟ ଏହି BTC-କେନ୍ଦ୍ରିତ ପ୍ଲେୟରଙ୍କ ସହିତ, ବଡ ରୋଟି (大饼)ର ପ୍ରତ୍ୟେକ ମୁଭ୍ରେ ନିଜ ଯୋଜନାକୁ ଲଗାଇପାରିବେ।
ଯଦି ଆପଣ ମଧ୍ୟ ନିଶ୍ଚିତ ଭାବେ ଭାବନ୍ତି ଯେ BTC ହେଉଛି ଏହି ବଜାରରେ ସବୁଠୁ ଦୀର୍ଘକାଳିନ ଗଭୀର ଭାବେ ଚାଷ କରିବା ଯୋଗ୍ୟ ଲକ୍ଷ୍ୟ, ଏବଂ ଟ୍ରେଡିଂର ଜଟିଳ କାମକୁ ପ୍ରଫେସନାଲଙ୍କୁ ଦେଇଦେବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ <李非与> ହେଉଛି ଆପଣଙ୍କ ପାଇଁ ନିଜେ ଆକୃତି କରାଯାଇଥିବା ପସନ୍ଦ। #币安聪明钱跟单
ଗତ 30 ଦିନର ରିଟର୍ନ +37.24%, ଡ୍ରଡାଉନ 8.24% ଭିତରେ ନିୟନ୍ତ୍ରିତ। ଏବଂ ସମଗ୍ର ମାସରେ ସେ କେବଳ 4ଟି ପୋଜିସନ ଖୋଲିଛନ୍ତି; ଜିତିବା ହାର 75%—ତିନୋଟିରେ ତିନୋଟି ସମ୍ପୂର୍ଣ୍ଣ ଜିତ। ଏହାର ଅର୍ଥ, ତାଙ୍କର ପ୍ରତ୍ୟେକ ଥର କରାଯାଇଥିବା ପଦକ୍ଷେପ ହେଉଛି ଭାବିଚିନ୍ତି ନିଆଯାଇଥିବା ଭୟଙ୍କର ଘୁସା; “ଅଭାବ ନାହିଁ, ତେଣୁ ନେଇବା ନାହିଁ” — ଠିକ୍ ଠିକ୍ ସମୟରେ ଠିକ୍ ଟାର୍ଗେଟକୁ ଲାଗିବା, କୌଣସି ଅବସରକୁ ଅପବ୍ୟୟ କରିବେ ନାହିଁ। ଏତେ ସଯମୀ ଏବଂ ସୀମିତ ଶୈଳୀ, ସତ୍ୟରେ ଅଧିକାଂଶ ରିଟେଲ୍ ଟ୍ରେଡରଙ୍କ ଦ୍ୱାରା ସର୍ବାଧିକ ଅଭାବ ହୁଏ। ତାଙ୍କୁ ଅନୁସରଣ କଲେ, ଆପଣ କେବଳ ଟଙ୍କା ତିଆରି କରିବା ଶିଖୁନ୍ତୁ ନୁହେଁ—“କମ୍ ଟ୍ରେଡ୍, ଅଧିକ ସମ୍ଭାବନା” ଭଳି ଏକ ଟ୍ରେଡିଂ ଦର୍ଶନ ଶିଖିପାରିବେ।
ଏବଂ ଆପଣ ଦେଖନ୍ତୁ—ସେ ନିଜ ପାଇଁ ସବୁକୁ ନିଜେ ବେଟ୍ କରିଛନ୍ତି। ସେଙ୍କରେ ଆନୁଗତ ପ୍ରୋଭାଇଡର୍ (带单) ଗ୍ୟାରାଣ୍ଟି ମାର୍ଜିନ 57,628 ଆମେରିକୀୟ ଡଲାର, ପ୍ରାୟ ସମ୍ପୂର୍ଣ୍ଣ ଫୁଲ୍-ପୋଜିସନ ହେଉଥିବା ନିଜ ଷ୍ଟ୍ରାଟେଜି ସହିତ। ଜିତିଲେ ମାତ୍ର 10% ହିସ୍ସାରେ ଲାଭ ବାଣ୍ଟାଯାଏ; ହାରିଲେ ପ୍ରଥମେ କ୍ଷତି ଭୋଗିବେ ସେ ନିଜେ। ଏହି “ସତ୍ୟ ସୁନା-ମଣି” ଦାୟିତ୍ୱ ମନୁଷ୍ୟଙ୍କୁ ସବୁଠୁ ବଡ଼ ଆଶ୍ୱାସ ଦେଇଥାଏ। 10 USDT ଦେଇ ମଧ୍ୟ ସହଯୋଗ କରିପାରିବେ—କୌଣସି ଦ୍ୱାର-ଶୁଳ୍କ/ଥ୍ରେଶହୋଲ୍ଡ ନାହିଁ; ଯେକେହି ମଧ୍ୟ ଏହି BTC-କେନ୍ଦ୍ରିତ ପ୍ଲେୟରଙ୍କ ସହିତ, ବଡ ରୋଟି (大饼)ର ପ୍ରତ୍ୟେକ ମୁଭ୍ରେ ନିଜ ଯୋଜନାକୁ ଲଗାଇପାରିବେ।
ଯଦି ଆପଣ ମଧ୍ୟ ନିଶ୍ଚିତ ଭାବେ ଭାବନ୍ତି ଯେ BTC ହେଉଛି ଏହି ବଜାରରେ ସବୁଠୁ ଦୀର୍ଘକାଳିନ ଗଭୀର ଭାବେ ଚାଷ କରିବା ଯୋଗ୍ୟ ଲକ୍ଷ୍ୟ, ଏବଂ ଟ୍ରେଡିଂର ଜଟିଳ କାମକୁ ପ୍ରଫେସନାଲଙ୍କୁ ଦେଇଦେବାକୁ ଚାହୁଁଛନ୍ତି, ତେବେ <李非与> ହେଉଛି ଆପଣଙ୍କ ପାଇଁ ନିଜେ ଆକୃତି କରାଯାଇଥିବା ପସନ୍ଦ। #币安聪明钱跟单
币安Binance华语
·
--
👀 ຄົ້ນຫາຄົນທົ່ວເຄືອຂ່າຍ: ໃຜແມ່ນ “ເພັດຊ້ອນ” ທີ່ເຈົ້າເກັບໄວ້? ນາຍທັນສະຫຼາດແບບສັ່ງຕາມ/ຕາມການຊື້!
Binance ສະຫຼາດເງິນ “Signal Follow” ໄດ້ຖືກເປີດໃຊ້ແລ້ວ ຮອງຮັບການເບິ່ງຜົນການຂອງນັກທຽບ/ເຈົ້າຕະຫຼາດ ແລະ ທໍາອັດຕາມອັດໂນມັດ.
ກົດ RT ແລະ ແນະນໍາ #Binance ສະຫຼາດເງິນ ເພື່ອ “ເກັບຕາມ” ນາຍສັ່ງທີ່ເປັນເພັດ ຫຼື ແບ່ງປັນປະສົບການການນຳສັ່ງ/ການຕາມການຊື້ຂອງສັນຍາ (contract) ຂອງເຈົ້າ ກໍ່ມີສິດເຂົ້າຮ່ວມກິດຈະກຳ! ພ້ອມນັ້ນ ຍັງເຊີນນັກທຽບຕົນເອງມາສະໝັກເອງ👏
🎁 ມີ 20 ຄໍາແນະນໍາທີ່ດີ ຈະແບ່ງ 1000USDT ໄດ້
ນັກທຽບທີ່ດີຄວນໄດ້ຮັບການເຫັນ, ລໍຖ້າໃຫ້ເຈົ້າແບ່ງປັນ😎
Binance ສະຫຼາດເງິນ “Signal Follow” ໄດ້ຖືກເປີດໃຊ້ແລ້ວ ຮອງຮັບການເບິ່ງຜົນການຂອງນັກທຽບ/ເຈົ້າຕະຫຼາດ ແລະ ທໍາອັດຕາມອັດໂນມັດ.
ກົດ RT ແລະ ແນະນໍາ #Binance ສະຫຼາດເງິນ ເພື່ອ “ເກັບຕາມ” ນາຍສັ່ງທີ່ເປັນເພັດ ຫຼື ແບ່ງປັນປະສົບການການນຳສັ່ງ/ການຕາມການຊື້ຂອງສັນຍາ (contract) ຂອງເຈົ້າ ກໍ່ມີສິດເຂົ້າຮ່ວມກິດຈະກຳ! ພ້ອມນັ້ນ ຍັງເຊີນນັກທຽບຕົນເອງມາສະໝັກເອງ👏
🎁 ມີ 20 ຄໍາແນະນໍາທີ່ດີ ຈະແບ່ງ 1000USDT ໄດ້
ນັກທຽບທີ່ດີຄວນໄດ້ຮັບການເຫັນ, ລໍຖ້າໃຫ້ເຈົ້າແບ່ງປັນ😎
61
ເຂົ້າສູ່ລະບົບເພື່ອສຳຫຼວດເນື້ອຫາເພີ່ມເຕີມ
ເຂົ້າຮ່ວມກຸ່ມຜູ້ໃຊ້ຄຣິບໂຕທົ່ວໂລກໃນ Binance Square.
⚡️ ໄດ້ຮັບຂໍ້ມູນຫຼ້າສຸດ ແລະ ທີ່ມີປະໂຫຍດກ່ຽວກັບຄຣິບໂຕ.
💬 ໄດ້ຮັບຄວາມໄວ້ວາງໃຈຈາກຕະຫຼາດແລກປ່ຽນຄຣິບໂຕທີ່ໃຫຍ່ທີ່ສຸດໃນໂລກ.
👍 ຄົ້ນຫາຂໍ້ມູນເຊີງເລິກທີ່ແທ້ຈາກນັກສ້າງທີ່ໄດ້ຮັບການຢືນຢັນ.
ອີເມວ / ເບີໂທລະສັບ
ຫົວຂໍ້ທີ່ກໍາລັງນິຍົມ
BOJRaisesRatesTo31YearHigh
133,208 views
2,087 ກຳລັງສົນທະນາ
#BOJRaisesRatesTo31YearHigh
#BOJRaisesRatesTo31YearHigh 🇯🇵📈
Ibhange laseJapane selithathe isinyathelo esikhulu esinye ngokukhuphula inzalo iye ezingeni eliphakeme kakhulu eminyakeni engu-31, okwenza ukuba izimakethe zomhlaba zibe semqondweni. Lesi sinyathelo sibonisa ukuqhubeka kokushintsha kude nenqubomgomo yemali eyaqina kakhulu (ultra-loose) eyayisetshenziswa isikhathi eside eJapane. Inzalo yaseJapane ephakeme ingaqinisa i-yen, ithinte namazinga enzalo emabhondi emhlabeni jikelele, futhi ingase ithinte nokugeleza kwemali (capital flows) phakathi kwezimakethe zezezimali. I-Crypto kanye nama-asethi anobungozi nakho kungase kusabele njengoba abatshalizimali behlola kabusha uketshezi (liquidity) kanye nokulinganisa ubungozi. Abahwebi manje sebegxile kakhulu kumazwi alandelayo e-BOJ ukuze bathole izinkomba mayelana nezinqumo zesikhathi esizayo zamazinga enzalo. Ukuhlukahluka (volatility) kungase kukhule njengoba izimakethe ziqonda ushintsho lwenqubomgomo nomthelela walo ongaba khona emhlabeni wonke. #BOJ #Japan #Crypto #Markets #InterestRates $NVDAB
maqsoodahmed1
·1 ຖືກໃຈ
·160 views
BuffettStepsDownAsBerkshireChairman
63,290 views
1,035 ກຳລັງສົນທະນາ
XRPExchangeReservesHitSevenYearLow
68,116 views
964 ກຳລັງສົນທະນາ