
Odaily星球日报
214k ໂພສ
Odaily星球日报
 Square Verified+
ລາຍງານ
ບລັອກຜູ້ໃຊ້
让一部分人先读懂Web3.0。Entering Web3.0 ahead of Others.
10 ກໍາລັງຕິດຕາມ
97.1K+ ຜູ້ຕິດຕາມ
1.3M+ Liked
ໂພສ
·
--
Odaily星球日报讯 美国国会众议员、亚利桑那州第三选区代表 Yassamin Ansari 于 X 平台发文表示,民主党议程在首日就应把三件事放在最前面:暂停先进 AI 开发、对这一失控行业加强监管,以及禁止超级人工智能。
随后,马斯克评论道;“It's a Brave New World”(这是一个美丽新世界),疑似暗讽民主党。Ansari 随后回复称“See you soon”(走着瞧)。
Odaily星球日报讯 美国国会众议员、亚利桑那州第三选区代表 Yassamin Ansari 于 X 平台发文表示,民主党议程在首日就应把三件事放在最前面:暂停先进 AI 开发、对这一失控行业加强监管,以及禁止超级人工智能。
随后,马斯克评论道;“It's a Brave New World”(这是一个美丽新世界),疑似暗讽民主党。Ansari 随后回复称“See you soon”(走着瞧)。
随后,马斯克评论道;“It's a Brave New World”(这是一个美丽新世界),疑似暗讽民主党。Ansari 随后回复称“See you soon”(走着瞧)。
4
·
--
Odaily星球日报讯 据 MSX.COM 数据,WDC 24 小时下跌 10.6%,现报 281.13 USDT。
Odaily星球日报讯 据 MSX.COM 数据,WDC 24 小时下跌 10.6%,现报 281.13 USDT。
3
·
--
Odaily星球日报讯 据 MSX.COM 数据,WDC 24 小时下跌 10.6%,现报 281.13 USDT。
Odaily星球日报讯 据 MSX.COM 数据,WDC 24 小时下跌 10.6%,现报 281.13 USDT。
2
·
--
Odaily星球日报讯 币安发布安全事件恢复进展更新#9,表示将于北京时间 11 月 6 日 12:00 起分批恢复一批资产的提现服务。相关服务将在完成安全检查后逐步开放,并非所有资产同时开放,充值业务保持正常。计划开放提现的资产涉及 BSC、Base、以太坊、Optimism、Polygon、Arbitrum 等网络,包括 USDE、PENDLE、ZRO、XRP、CAKE 等。币安表示,将优先根据过去一周的用户需求安排恢复,其他资产将在具备条件后陆续加入;恢复期间,部分用户可能遇到暂时性延迟或处理时间延长,提现未成功可稍后重试。
Odaily星球日报讯 币安发布安全事件恢复进展更新#9,表示将于北京时间 11 月 6 日 12:00 起分批恢复一批资产的提现服务。相关服务将在完成安全检查后逐步开放,并非所有资产同时开放,充值业务保持正常。计划开放提现的资产涉及 BSC、Base、以太坊、Optimism、Polygon、Arbitrum 等网络,包括 USDE、PENDLE、ZRO、XRP、CAKE 等。币安表示,将优先根据过去一周的用户需求安排恢复,其他资产将在具备条件后陆续加入;恢复期间,部分用户可能遇到暂时性延迟或处理时间延长,提现未成功可稍后重试。
3
·
--
Odaily星球日报讯 美国国会众议员、亚利桑那州第三选区代表 Yassamin Ansari 于 X 平台发文表示,民主党议程在首日就应把三件事放在最前面:暂停先进 AI 开发、对这一失控行业加强监管,以及禁止超级人工智能。
随后,马斯克评论道;“It's a Brave New World”(这是一个美丽新世界),疑似暗讽民主党。Ansari 随后回复称“See you soon”(走着瞧)。
Odaily星球日报讯 美国国会众议员、亚利桑那州第三选区代表 Yassamin Ansari 于 X 平台发文表示,民主党议程在首日就应把三件事放在最前面:暂停先进 AI 开发、对这一失控行业加强监管,以及禁止超级人工智能。
随后,马斯克评论道;“It's a Brave New World”(这是一个美丽新世界),疑似暗讽民主党。Ansari 随后回复称“See you soon”(走着瞧)。
随后,马斯克评论道;“It's a Brave New World”(这是一个美丽新世界),疑似暗讽民主党。Ansari 随后回复称“See you soon”(走着瞧)。
3
·
--
Odaily星球日报讯 币安发布安全事件恢复进展更新#9,表示将于北京时间 11 月 6 日 12:00 起分批恢复一批资产的提现服务。相关服务将在完成安全检查后逐步开放,并非所有资产同时开放,充值业务保持正常。计划开放提现的资产涉及 BSC、Base、以太坊、Optimism、Polygon、Arbitrum 等网络,包括 USDE、PENDLE、ZRO、XRP、CAKE 等。币安表示,将优先根据过去一周的用户需求安排恢复,其他资产将在具备条件后陆续加入;恢复期间,部分用户可能遇到暂时性延迟或处理时间延长,提现未成功可稍后重试。
Odaily星球日报讯 币安发布安全事件恢复进展更新#9,表示将于北京时间 11 月 6 日 12:00 起分批恢复一批资产的提现服务。相关服务将在完成安全检查后逐步开放,并非所有资产同时开放,充值业务保持正常。计划开放提现的资产涉及 BSC、Base、以太坊、Optimism、Polygon、Arbitrum 等网络,包括 USDE、PENDLE、ZRO、XRP、CAKE 等。币安表示,将优先根据过去一周的用户需求安排恢复,其他资产将在具备条件后陆续加入;恢复期间,部分用户可能遇到暂时性延迟或处理时间延长,提现未成功可稍后重试。
1
·
--
民主党反对AI?原文来源:贝叶斯之美
当政治口号遇上产业利益:透过美国两党之争,看清 AI 资本市场的真正逻辑。2026 年美国中期选举之后,市场上又出现了一种熟悉的叙事:民主党赢了,美国 AI 产业要遭殃;数据中心建设可能受限,科技巨头的资本开支将受到冲击,AI 牛市因此面临系统性风险。这种说法听起来似乎逻辑完整。但如果我们稍微拉长历史,就会发现一个非常值得追问的问题:
2022—2024 年,美国总统是民主党的拜登。2023—2024 年,美国 AI 产业经历了什么?
是生成式 AI 爆发、算力需求井喷、科技巨头资本开支扩张,以及英伟达等 AI 龙头企业历史性的盈利增长。
难道这些事情发生在另一个美国?如果民主党天然反对 AI 发展,那么为什么美国 AI 革命最重要的商业化爆发期,恰恰发生在民主党总统执政期间?
当然,市场上涨不等于政府政策一定正确。但是,历史事实至少提醒我们:把民主党执政与 AI 产业衰退直接画等号,在逻辑上过于粗糙,在经验上也缺乏充分支持。比党派标签更重要的,是对真实政策、经济利益和产业传导机制的理解。
一、先尊重历史:民主党执政时期,AI 究竟涨了多少?
不妨先看几组数字。
2022 年,纳斯达克综合指数下跌 33.10%。
2023 年,纳斯达克上涨 43.42%。
2024 年,纳斯达克继续上涨 28.64%。
仅 2023—2024 两年,纳斯达克累计涨幅就达到约 84.5%。
再看 AI 产业最具代表性的公司——英伟达。
根据英伟达向 SEC 提交的年度报告,其数据中心业务收入:
FY2023:150.05 亿美元;
FY2024:475.25 亿美元;
FY2025:1,151.86 亿美元。
短短两个财年,数据中心业务收入增长约 7.7 倍。这里的 FY2025 截至 2025 年 1 月 26 日,主要反映 2024 年的业务发展。与此同时,Meta 在 2024 年的资本开支(包含融资租赁本金支付)达到 392.3 亿美元,微软 2024 财年购置物业及设备的现金支出达到 444.8 亿美元。这些开支并非全部属于 AI,但充分说明当时大型科技企业正在进行规模庞大的基础设施投资。
这些数字并非舆论推测,而是企业正式披露的财务数据。需要强调的是,2023—2024 年美国处于民主党总统、两党分治国会的政治格局,不能将上涨完全归功于民主党。同样,2022 年民主党控制白宫和国会两院时,科技股依然大跌。
这说明什么?
科技股涨跌从来不是政党变量的一元函数。2022 年的科技熊市与美联储快速加息、实际利率上升、估值压缩密切相关;2023—2024 年的 AI 牛市则受到技术突破、企业盈利上修、资本开支扩张和风险偏好修复的共同驱动。
如果用一个政党就能解释科技股涨跌,那么同一位总统任内的 2022 年熊市和 2023 年牛市,根本无法同时解释。
二、拜登政府真的反对 AI?不如看看它究竟做了什么
比市场涨幅更值得研究的,是当年的实际政策。
第一,2022 年 8 月,《芯片与科学法案》正式签署。
该法案为美国半导体产业及相关计划拨款 527 亿美元,其中约 390 亿美元用于半导体制造激励,约 110 亿美元用于研发。这项法案获得了跨党派支持,并非民主党单独完成。但它确实在拜登执政期间签署和实施。其核心目标之一,就是强化美国半导体制造能力,减少关键技术供应链的脆弱性。
半导体是 AI 算力基础设施的重要组成部分。若说当时的联邦政府全面反对 AI 产业发展,就很难解释这类大规模产业政策的存在。
第二,2023 年 10 月,拜登签署 AI 行政令 EO 14110。
很多人今天提到这项行政令,只记得安全测试、算法风险和政府监管。但完整文件不仅涉及风险管理,还包含支持 AI 创新、促进竞争、吸引人才、推动科研和政府应用的内容。这份行政令体现的是一种政策组合:既希望 AI 发展,也希望 AI 受到一定治理。可以争论其合规成本是否过高,或者部分安全要求是否抑制创新。但不能把“对 AI 进行监管”直接改写成“反对 AI 技术发展”。
第三,2024 年 9 月,白宫主动协调 AI 数据中心建设。
9 月 12 日,拜登政府召集超大规模云厂商、AI 企业、数据中心运营商和电力公司,讨论大型 AI 数据中心、电网建设、清洁能源、项目审批和劳动力需求。随后,白宫推动成立 AI 数据中心基础设施工作组,协调有关部门解决建设瓶颈。这恰恰证明,当年的民主党政府已经意识到:AI 竞争不仅是算法竞争,更是 GPU、能源、电力、数据中心和基础设施交付能力的竞争。
第四,2024 年 10 月,AI 正式进入美国国家安全战略核心。
拜登政府发布 NSM-25 国家安全备忘录,要求美国保持先进 AI 领域的领先地位,并协调计算基础设施、研发和国家安全应用。甚至到了 2025 年 1 月 14 日,拜登离任前夕,又签署 EO 14141,专门推动美国 AI 基础设施建设,其中包括要求国防部和能源部识别适合建设先进 AI 数据中心的联邦土地。
当然,行政令不代表项目已经建成,政策目标也不等于最终效果。但至少从政策文本和行政行动来看,所谓“民主党反对美国 AI 发展”的概括,与这些事实并不相符。
三、真正的区别:支持 AI 技术,不代表无条件支持科技巨头
这里需要引入一个重要区分:支持一个产业发展,与支持该产业所有公司保留全部利润,并不是一回事。
拜登政府一方面支持半导体和 AI 基础设施,另一方面也加强科技反垄断、AI 安全治理和出口管制。
2024 年 1 月,美国 FTC 正式调查微软与 OpenAI、亚马逊与 Anthropic、谷歌与 Anthropic 等合作关系,关注大型科技公司是否通过资金、算力和合同优势限制竞争。
2022 年和 2023 年,拜登政府还陆续加强对华先进计算芯片出口管制。这些政策确实可能影响科技企业的收入、成本和竞争优势,不能轻描淡写。但它们针对的是市场结构、国家安全和技术扩散,不等于美国政府希望本国 AI 产业停止创新。
从经济学角度看,这里存在三种不同利益:
国家希望拥有先进 AI 技术。
企业希望通过 AI 技术创造利润。
公众希望 AI 发展带来的成本与收益得到合理分配。
三者大体可以一致,却不可能永远完全一致。
因此,一个政府完全可能一边补贴本土半导体制造,一边限制部分高端 GPU 出口;一边推动 AI 数据中心建设,一边要求大型科技公司承担更多电网成本。把这些不同层次的政策压缩成一句“支持 AI”或“反对 AI”,反而会遮蔽真正值得投资者研究的问题。
四、2026 年的争议,本质上已经转向:AI 扩张究竟由谁买单?
为什么 2026 年数据中心突然成为美国地方选举的重要议题?
答案首先在于 AI 基础设施扩张开始产生越来越显著的外部成本。美国能源部 2024 年发布的研究显示,2023 年全美数据中心耗电约 176 太瓦时,占全国总用电量的 4.4%。研究预计,到 2028 年,数据中心用电可能达到 325—580 太瓦时,占全国用电量的 6.7%—12.0%。
注意:这是当时的情景预测,不是已经实现的用电量,但它清楚揭示了问题的规模。数据中心不仅需要 GPU,还需要新增发电能力、输电线路、变电设施、冷却系统、水资源和土地。
谁来承担这些基础设施成本?如果大型科技企业获得算力和商业利润,而部分电网建设成本通过公共事业费率转嫁给普通家庭,地方政治阻力就会自然上升。这种阻力并非必然来自对 AI 技术的反感,它也可能来自对电价、土地利用、环保和公共补贴的担忧。
2026 年 1 月,民主党参议员 Cory Booker 等人提出《Power for the People Act》,要求大型数据中心承担相关电网扩张成本,减少普通居民的负担。
但值得注意的是,这种立场并非民主党独有。2026 年 9 月,众议院以 417 票赞成、3 票反对通过共和党主导的《Ratepayer Protection Act》,许多民主党议员同样投下赞成票。该法案随后在参议院以 57 比 43 的程序性投票未达到推进所需的 60 票门槛。反对的民主党参议员认为,法案只是要求各州考虑有关标准,缺乏强制效力;共和党则强调应尊重各州监管权限。
这起事件说明,双方对保护居民电费承担者的目标存在相当程度的重叠,但在约束力度和执行方式上仍存在分歧。真实政治分歧,往往比媒体概括出来的两党对立复杂得多。
五、不能否认:民主党候选人的数据中心限制主张,确实可能产生实际影响
理性分析也不能走向另一个极端——认为所有限制 AI 基础设施的表态都是竞选口号。
2026 年 11 月 3 日中期选举后,路透社报道称,得州州长选举获胜的民主党候选人 Gina Hinojosa 承诺暂停新的数据中心项目审批,直到制定更明确的社区和消费者保护规则。得州在美国规划中的数据中心容量中占有重要份额。因此,审批暂停即使不影响最终 AI 需求,也可能改变项目交付时间、地区配置和融资回报。
但另一个事实同样值得注意:在这次选举之前,共和党籍得州州长 Greg Abbott 也已经采取措施,暂停部分新的电网接入,并加强对数据中心项目的审查。2026 年 9 月,至少五个州的共和党候选人提出或加强了数据中心限制主张。这使得将地方数据中心争议完全解释为“民主党反 AI”,缺乏充分依据。
新的州长竞选承诺是否落实,还取决于行政权限、州议会、公共事业委员会、既有合同以及司法审查。媒体宣布胜选也不等于相关限制已经正式生效。反对某些数据中心项目的选址或补贴,与反对 AI 本身,不是同一个命题。但同样不能忽视:即使长期 AI 需求仍然强劲,项目延期也可能造成真实的现金流损失。对于高杠杆、依赖项目投运和持续融资的数据中心开发商,这种风险尤其重要。
六、美国两党在 AI 问题上,存在一个不能忽略的共同经济约束
AI 已经不是单纯的软件技术问题。
它关系到半导体制造、国家安全、军工应用、云计算、能源投资、科研竞争以及美国大型科技企业在全球市场中的竞争地位。这意味着,无论哪一党掌握政治权力,都必须面对多种同时存在的经济激励。
一方面,先进 AI 可能提升生产率、扩大经济产出并创造新的产业机会。另一方面,AI 基础设施需要大量电力、资本和公共资源,也可能带来就业冲击、市场集中和成本转嫁问题。
两党对这些问题的重视程度和政策工具并不完全相同,但都不可能仅凭一句竞选口号消除这些约束。
这里还可以讨论政治人物的个人投资持仓。佩洛西家庭、部分民主党议员及相关国会议员交易跟踪 ETF 具有可观察的科技股敞口,这是一条值得研究的利益线索。但公开持仓存在披露滞后、金额区间较宽以及家庭成员与议员本人持仓需要区分等问题。更不能因为某位议员家庭持有 NVDA,就断言其一定不会支持影响数据中心利润率的监管。
投资持仓能够提供经济激励方面的信息,却不能替代对立法投票、行政行为和政策执行的直接分析。比观察政治人物口袋里有什么,更重要的是检验他们最终让什么政策生效。
七、资本市场最容易犯的错误:把政策叙事直接等同于盈利变化
从投资角度看,一条负面政治新闻真正影响股票价值,至少需要经过一条传导链:政治事件 → 政策文本 → 行政执行 → 项目经济性 → 企业盈利预期 → 估值与风险溢价。
任何一个环节都可能中断,也可能与市场最初的猜测不同。例如,某州提高数据中心电网接入成本,可能导致开发商项目 IRR 下降;但若最终只是由云厂商承担更多能源费用,GPU 需求未必同步下降。
又例如,项目延期可能利空特定地区的数据中心开发商,却使已经拥有充足电力和接入容量的存量设施更加稀缺。如果资本市场将这些差异全部简化为“AI 板块利空”,就可能出现不同公司之间的错误定价。
用因果归因框架,可以把风险拆成三个竞争假说:
H1:AI 产业的最终需求受到政策实质压制。需要观察企业削减资本开支、订单取消、算力需求下修等证据。
H2:AI 需求仍然存在,但基础设施建设成本被重新分配。需要观察电网接入费用、项目延误、开发商利润率和投资回报率。
H3:政治事件只是市场重新定价的触发器。真正放大跌幅的可能是高估值、拥挤仓位、去杠杆、期权对冲及流动性不足。
第三种情况尤其值得警惕。
2022—2024 年的经验已经说明,企业盈利、货币政策和估值变化可以在同一政治环境下产生截然不同的市场结果。
2026 年的 AI 市场同样如此。即便长期技术需求没有改变,庞大的资本开支、融资成本和高 Beta 仓位,也足以引发剧烈调整。
因此,长期看多 AI,并不意味着每一次下跌都应立即买入,更不意味着可以忽略组合风险。
真正有价值的 Buy the dip,应当建立在对基本面、估值和流动性的独立判断之上,而不是对某个政党的简单乐观或悲观。
八、最值得反思的,不是民主党对 AI 的态度,而是投资者的分析方式
回顾整个 AI 周期,我们会发现一个常见的认知问题:
市场喜欢用简单的政治标签,解释复杂的产业变化。
民主党赢了,AI 可能受监管,于是科技股要跌。
共和党赢了,监管可能放松,于是科技股就要涨。
这种叙事传播效率极高,但在资产定价中往往遗漏最重要的中间变量。
2023—2024 年的 AI 牛市,没有因为拜登政府实施 AI 安全监管而停止;2026 年的 AI 基础设施争议,也不会因为共和党支持美国技术竞争力就自动消失。
政策可能改变建设成本,却未必改变需求;可能损害某些企业的利润,却不一定损害整个产业;也可能带来真实的项目延误,不能被简单称为市场噪音。
真正严谨的投资研究,必须把政党立场、政策约束、项目经济性、企业盈利和股票估值分别建模。
回头再看最初的问题:民主党反对 AI 吗?
至少根据 2022—2024 年的联邦政策记录,无法得出民主党整体反对 AI 产业发展的结论。但这也不意味着民主党内部不存在主张严格限制某些 AI 应用和数据中心建设的政治力量。更准确的理解是:美国 AI 产业已经进入一个技术扩张与社会成本分配相互交织的新阶段。
对于投资者来说,决定长期回报的,不是给某个政党贴上“支持 AI”或“反对 AI”的标签,而是看技术需求能否持续增长、企业能否创造自由现金流,以及政策究竟改变了哪一部分价值分配。
不要把政治口号当作产业事实,不要把选举结果当作盈利预测,也不要把市场情绪当作投资结论。
如果说 2022—2024 年的历史留下了什么最重要的启示,那就是:
AI 产业的长期发展可以跨越不同政治周期,但 AI 公司的估值和利润,仍然必须接受每一个政治周期的现实检验。
真正的独立思考,不是相信任何一个政党永远有利于科技股,而是无论谁执政,都能识别产业趋势、核验政策证据,并判断资本究竟会流向哪里。
民主党反对AI?
原文来源:贝叶斯之美
当政治口号遇上产业利益:透过美国两党之争,看清 AI 资本市场的真正逻辑。2026 年美国中期选举之后,市场上又出现了一种熟悉的叙事:民主党赢了,美国 AI 产业要遭殃;数据中心建设可能受限,科技巨头的资本开支将受到冲击,AI 牛市因此面临系统性风险。这种说法听起来似乎逻辑完整。但如果我们稍微拉长历史,就会发现一个非常值得追问的问题:
2022—2024 年,美国总统是民主党的拜登。2023—2024 年,美国 AI 产业经历了什么?
是生成式 AI 爆发、算力需求井喷、科技巨头资本开支扩张,以及英伟达等 AI 龙头企业历史性的盈利增长。
难道这些事情发生在另一个美国?如果民主党天然反对 AI 发展,那么为什么美国 AI 革命最重要的商业化爆发期,恰恰发生在民主党总统执政期间?
当然,市场上涨不等于政府政策一定正确。但是,历史事实至少提醒我们:把民主党执政与 AI 产业衰退直接画等号,在逻辑上过于粗糙,在经验上也缺乏充分支持。比党派标签更重要的,是对真实政策、经济利益和产业传导机制的理解。
一、先尊重历史:民主党执政时期,AI 究竟涨了多少?
不妨先看几组数字。
2022 年,纳斯达克综合指数下跌 33.10%。
2023 年,纳斯达克上涨 43.42%。
2024 年,纳斯达克继续上涨 28.64%。
仅 2023—2024 两年,纳斯达克累计涨幅就达到约 84.5%。
再看 AI 产业最具代表性的公司——英伟达。
根据英伟达向 SEC 提交的年度报告,其数据中心业务收入:
FY2023:150.05 亿美元;
FY2024:475.25 亿美元;
FY2025:1,151.86 亿美元。
短短两个财年,数据中心业务收入增长约 7.7 倍。这里的 FY2025 截至 2025 年 1 月 26 日,主要反映 2024 年的业务发展。与此同时,Meta 在 2024 年的资本开支(包含融资租赁本金支付)达到 392.3 亿美元,微软 2024 财年购置物业及设备的现金支出达到 444.8 亿美元。这些开支并非全部属于 AI,但充分说明当时大型科技企业正在进行规模庞大的基础设施投资。
这些数字并非舆论推测,而是企业正式披露的财务数据。需要强调的是,2023—2024 年美国处于民主党总统、两党分治国会的政治格局,不能将上涨完全归功于民主党。同样,2022 年民主党控制白宫和国会两院时,科技股依然大跌。
这说明什么?
科技股涨跌从来不是政党变量的一元函数。2022 年的科技熊市与美联储快速加息、实际利率上升、估值压缩密切相关;2023—2024 年的 AI 牛市则受到技术突破、企业盈利上修、资本开支扩张和风险偏好修复的共同驱动。
如果用一个政党就能解释科技股涨跌,那么同一位总统任内的 2022 年熊市和 2023 年牛市,根本无法同时解释。
二、拜登政府真的反对 AI?不如看看它究竟做了什么
比市场涨幅更值得研究的,是当年的实际政策。
第一,2022 年 8 月,《芯片与科学法案》正式签署。
该法案为美国半导体产业及相关计划拨款 527 亿美元,其中约 390 亿美元用于半导体制造激励,约 110 亿美元用于研发。这项法案获得了跨党派支持,并非民主党单独完成。但它确实在拜登执政期间签署和实施。其核心目标之一,就是强化美国半导体制造能力,减少关键技术供应链的脆弱性。
半导体是 AI 算力基础设施的重要组成部分。若说当时的联邦政府全面反对 AI 产业发展,就很难解释这类大规模产业政策的存在。
第二,2023 年 10 月,拜登签署 AI 行政令 EO 14110。
很多人今天提到这项行政令,只记得安全测试、算法风险和政府监管。但完整文件不仅涉及风险管理,还包含支持 AI 创新、促进竞争、吸引人才、推动科研和政府应用的内容。这份行政令体现的是一种政策组合:既希望 AI 发展,也希望 AI 受到一定治理。可以争论其合规成本是否过高,或者部分安全要求是否抑制创新。但不能把“对 AI 进行监管”直接改写成“反对 AI 技术发展”。
第三,2024 年 9 月,白宫主动协调 AI 数据中心建设。
9 月 12 日,拜登政府召集超大规模云厂商、AI 企业、数据中心运营商和电力公司,讨论大型 AI 数据中心、电网建设、清洁能源、项目审批和劳动力需求。随后,白宫推动成立 AI 数据中心基础设施工作组,协调有关部门解决建设瓶颈。这恰恰证明,当年的民主党政府已经意识到:AI 竞争不仅是算法竞争,更是 GPU、能源、电力、数据中心和基础设施交付能力的竞争。
第四,2024 年 10 月,AI 正式进入美国国家安全战略核心。
拜登政府发布 NSM-25 国家安全备忘录,要求美国保持先进 AI 领域的领先地位,并协调计算基础设施、研发和国家安全应用。甚至到了 2025 年 1 月 14 日,拜登离任前夕,又签署 EO 14141,专门推动美国 AI 基础设施建设,其中包括要求国防部和能源部识别适合建设先进 AI 数据中心的联邦土地。
当然,行政令不代表项目已经建成,政策目标也不等于最终效果。但至少从政策文本和行政行动来看,所谓“民主党反对美国 AI 发展”的概括,与这些事实并不相符。
三、真正的区别:支持 AI 技术,不代表无条件支持科技巨头
这里需要引入一个重要区分:支持一个产业发展,与支持该产业所有公司保留全部利润,并不是一回事。
拜登政府一方面支持半导体和 AI 基础设施,另一方面也加强科技反垄断、AI 安全治理和出口管制。
2024 年 1 月,美国 FTC 正式调查微软与 OpenAI、亚马逊与 Anthropic、谷歌与 Anthropic 等合作关系,关注大型科技公司是否通过资金、算力和合同优势限制竞争。
2022 年和 2023 年,拜登政府还陆续加强对华先进计算芯片出口管制。这些政策确实可能影响科技企业的收入、成本和竞争优势,不能轻描淡写。但它们针对的是市场结构、国家安全和技术扩散,不等于美国政府希望本国 AI 产业停止创新。
从经济学角度看,这里存在三种不同利益:
国家希望拥有先进 AI 技术。
企业希望通过 AI 技术创造利润。
公众希望 AI 发展带来的成本与收益得到合理分配。
三者大体可以一致,却不可能永远完全一致。
因此,一个政府完全可能一边补贴本土半导体制造,一边限制部分高端 GPU 出口;一边推动 AI 数据中心建设,一边要求大型科技公司承担更多电网成本。把这些不同层次的政策压缩成一句“支持 AI”或“反对 AI”,反而会遮蔽真正值得投资者研究的问题。
四、2026 年的争议,本质上已经转向:AI 扩张究竟由谁买单?
为什么 2026 年数据中心突然成为美国地方选举的重要议题?
答案首先在于 AI 基础设施扩张开始产生越来越显著的外部成本。美国能源部 2024 年发布的研究显示,2023 年全美数据中心耗电约 176 太瓦时,占全国总用电量的 4.4%。研究预计,到 2028 年,数据中心用电可能达到 325—580 太瓦时,占全国用电量的 6.7%—12.0%。
注意:这是当时的情景预测,不是已经实现的用电量,但它清楚揭示了问题的规模。数据中心不仅需要 GPU,还需要新增发电能力、输电线路、变电设施、冷却系统、水资源和土地。
谁来承担这些基础设施成本?如果大型科技企业获得算力和商业利润,而部分电网建设成本通过公共事业费率转嫁给普通家庭,地方政治阻力就会自然上升。这种阻力并非必然来自对 AI 技术的反感,它也可能来自对电价、土地利用、环保和公共补贴的担忧。
2026 年 1 月,民主党参议员 Cory Booker 等人提出《Power for the People Act》,要求大型数据中心承担相关电网扩张成本,减少普通居民的负担。
但值得注意的是,这种立场并非民主党独有。2026 年 9 月,众议院以 417 票赞成、3 票反对通过共和党主导的《Ratepayer Protection Act》,许多民主党议员同样投下赞成票。该法案随后在参议院以 57 比 43 的程序性投票未达到推进所需的 60 票门槛。反对的民主党参议员认为,法案只是要求各州考虑有关标准,缺乏强制效力;共和党则强调应尊重各州监管权限。
这起事件说明,双方对保护居民电费承担者的目标存在相当程度的重叠,但在约束力度和执行方式上仍存在分歧。真实政治分歧,往往比媒体概括出来的两党对立复杂得多。
五、不能否认:民主党候选人的数据中心限制主张,确实可能产生实际影响
理性分析也不能走向另一个极端——认为所有限制 AI 基础设施的表态都是竞选口号。
2026 年 11 月 3 日中期选举后,路透社报道称,得州州长选举获胜的民主党候选人 Gina Hinojosa 承诺暂停新的数据中心项目审批,直到制定更明确的社区和消费者保护规则。得州在美国规划中的数据中心容量中占有重要份额。因此,审批暂停即使不影响最终 AI 需求,也可能改变项目交付时间、地区配置和融资回报。
但另一个事实同样值得注意:在这次选举之前,共和党籍得州州长 Greg Abbott 也已经采取措施,暂停部分新的电网接入,并加强对数据中心项目的审查。2026 年 9 月,至少五个州的共和党候选人提出或加强了数据中心限制主张。这使得将地方数据中心争议完全解释为“民主党反 AI”,缺乏充分依据。
新的州长竞选承诺是否落实,还取决于行政权限、州议会、公共事业委员会、既有合同以及司法审查。媒体宣布胜选也不等于相关限制已经正式生效。反对某些数据中心项目的选址或补贴,与反对 AI 本身,不是同一个命题。但同样不能忽视:即使长期 AI 需求仍然强劲,项目延期也可能造成真实的现金流损失。对于高杠杆、依赖项目投运和持续融资的数据中心开发商,这种风险尤其重要。
六、美国两党在 AI 问题上,存在一个不能忽略的共同经济约束
AI 已经不是单纯的软件技术问题。
它关系到半导体制造、国家安全、军工应用、云计算、能源投资、科研竞争以及美国大型科技企业在全球市场中的竞争地位。这意味着,无论哪一党掌握政治权力,都必须面对多种同时存在的经济激励。
一方面,先进 AI 可能提升生产率、扩大经济产出并创造新的产业机会。另一方面,AI 基础设施需要大量电力、资本和公共资源,也可能带来就业冲击、市场集中和成本转嫁问题。
两党对这些问题的重视程度和政策工具并不完全相同,但都不可能仅凭一句竞选口号消除这些约束。
这里还可以讨论政治人物的个人投资持仓。佩洛西家庭、部分民主党议员及相关国会议员交易跟踪 ETF 具有可观察的科技股敞口,这是一条值得研究的利益线索。但公开持仓存在披露滞后、金额区间较宽以及家庭成员与议员本人持仓需要区分等问题。更不能因为某位议员家庭持有 NVDA,就断言其一定不会支持影响数据中心利润率的监管。
投资持仓能够提供经济激励方面的信息,却不能替代对立法投票、行政行为和政策执行的直接分析。比观察政治人物口袋里有什么,更重要的是检验他们最终让什么政策生效。
七、资本市场最容易犯的错误:把政策叙事直接等同于盈利变化
从投资角度看,一条负面政治新闻真正影响股票价值,至少需要经过一条传导链:政治事件 → 政策文本 → 行政执行 → 项目经济性 → 企业盈利预期 → 估值与风险溢价。
任何一个环节都可能中断,也可能与市场最初的猜测不同。例如,某州提高数据中心电网接入成本,可能导致开发商项目 IRR 下降;但若最终只是由云厂商承担更多能源费用,GPU 需求未必同步下降。
又例如,项目延期可能利空特定地区的数据中心开发商,却使已经拥有充足电力和接入容量的存量设施更加稀缺。如果资本市场将这些差异全部简化为“AI 板块利空”,就可能出现不同公司之间的错误定价。
用因果归因框架,可以把风险拆成三个竞争假说:
H1:AI 产业的最终需求受到政策实质压制。需要观察企业削减资本开支、订单取消、算力需求下修等证据。
H2:AI 需求仍然存在,但基础设施建设成本被重新分配。需要观察电网接入费用、项目延误、开发商利润率和投资回报率。
H3:政治事件只是市场重新定价的触发器。真正放大跌幅的可能是高估值、拥挤仓位、去杠杆、期权对冲及流动性不足。
第三种情况尤其值得警惕。
2022—2024 年的经验已经说明,企业盈利、货币政策和估值变化可以在同一政治环境下产生截然不同的市场结果。
2026 年的 AI 市场同样如此。即便长期技术需求没有改变,庞大的资本开支、融资成本和高 Beta 仓位,也足以引发剧烈调整。
因此,长期看多 AI,并不意味着每一次下跌都应立即买入,更不意味着可以忽略组合风险。
真正有价值的 Buy the dip,应当建立在对基本面、估值和流动性的独立判断之上,而不是对某个政党的简单乐观或悲观。
八、最值得反思的,不是民主党对 AI 的态度,而是投资者的分析方式
回顾整个 AI 周期,我们会发现一个常见的认知问题:
市场喜欢用简单的政治标签,解释复杂的产业变化。
民主党赢了,AI 可能受监管,于是科技股要跌。
共和党赢了,监管可能放松,于是科技股就要涨。
这种叙事传播效率极高,但在资产定价中往往遗漏最重要的中间变量。
2023—2024 年的 AI 牛市,没有因为拜登政府实施 AI 安全监管而停止;2026 年的 AI 基础设施争议,也不会因为共和党支持美国技术竞争力就自动消失。
政策可能改变建设成本,却未必改变需求;可能损害某些企业的利润,却不一定损害整个产业;也可能带来真实的项目延误,不能被简单称为市场噪音。
真正严谨的投资研究,必须把政党立场、政策约束、项目经济性、企业盈利和股票估值分别建模。
回头再看最初的问题:民主党反对 AI 吗?
至少根据 2022—2024 年的联邦政策记录,无法得出民主党整体反对 AI 产业发展的结论。但这也不意味着民主党内部不存在主张严格限制某些 AI 应用和数据中心建设的政治力量。更准确的理解是:美国 AI 产业已经进入一个技术扩张与社会成本分配相互交织的新阶段。
对于投资者来说,决定长期回报的,不是给某个政党贴上“支持 AI”或“反对 AI”的标签,而是看技术需求能否持续增长、企业能否创造自由现金流,以及政策究竟改变了哪一部分价值分配。
不要把政治口号当作产业事实,不要把选举结果当作盈利预测,也不要把市场情绪当作投资结论。
如果说 2022—2024 年的历史留下了什么最重要的启示,那就是:
AI 产业的长期发展可以跨越不同政治周期,但 AI 公司的估值和利润,仍然必须接受每一个政治周期的现实检验。
真正的独立思考,不是相信任何一个政党永远有利于科技股,而是无论谁执政,都能识别产业趋势、核验政策证据,并判断资本究竟会流向哪里。
当政治口号遇上产业利益:透过美国两党之争,看清 AI 资本市场的真正逻辑。2026 年美国中期选举之后,市场上又出现了一种熟悉的叙事:民主党赢了,美国 AI 产业要遭殃;数据中心建设可能受限,科技巨头的资本开支将受到冲击,AI 牛市因此面临系统性风险。这种说法听起来似乎逻辑完整。但如果我们稍微拉长历史,就会发现一个非常值得追问的问题:
2022—2024 年,美国总统是民主党的拜登。2023—2024 年,美国 AI 产业经历了什么?
是生成式 AI 爆发、算力需求井喷、科技巨头资本开支扩张,以及英伟达等 AI 龙头企业历史性的盈利增长。
难道这些事情发生在另一个美国?如果民主党天然反对 AI 发展,那么为什么美国 AI 革命最重要的商业化爆发期,恰恰发生在民主党总统执政期间?
当然,市场上涨不等于政府政策一定正确。但是,历史事实至少提醒我们:把民主党执政与 AI 产业衰退直接画等号,在逻辑上过于粗糙,在经验上也缺乏充分支持。比党派标签更重要的,是对真实政策、经济利益和产业传导机制的理解。
一、先尊重历史:民主党执政时期,AI 究竟涨了多少?
不妨先看几组数字。
2022 年,纳斯达克综合指数下跌 33.10%。
2023 年,纳斯达克上涨 43.42%。
2024 年,纳斯达克继续上涨 28.64%。
仅 2023—2024 两年,纳斯达克累计涨幅就达到约 84.5%。
再看 AI 产业最具代表性的公司——英伟达。
根据英伟达向 SEC 提交的年度报告,其数据中心业务收入:
FY2023:150.05 亿美元;
FY2024:475.25 亿美元;
FY2025:1,151.86 亿美元。
短短两个财年,数据中心业务收入增长约 7.7 倍。这里的 FY2025 截至 2025 年 1 月 26 日,主要反映 2024 年的业务发展。与此同时,Meta 在 2024 年的资本开支(包含融资租赁本金支付)达到 392.3 亿美元,微软 2024 财年购置物业及设备的现金支出达到 444.8 亿美元。这些开支并非全部属于 AI,但充分说明当时大型科技企业正在进行规模庞大的基础设施投资。
这些数字并非舆论推测,而是企业正式披露的财务数据。需要强调的是,2023—2024 年美国处于民主党总统、两党分治国会的政治格局,不能将上涨完全归功于民主党。同样,2022 年民主党控制白宫和国会两院时,科技股依然大跌。
这说明什么?
科技股涨跌从来不是政党变量的一元函数。2022 年的科技熊市与美联储快速加息、实际利率上升、估值压缩密切相关;2023—2024 年的 AI 牛市则受到技术突破、企业盈利上修、资本开支扩张和风险偏好修复的共同驱动。
如果用一个政党就能解释科技股涨跌,那么同一位总统任内的 2022 年熊市和 2023 年牛市,根本无法同时解释。
二、拜登政府真的反对 AI?不如看看它究竟做了什么
比市场涨幅更值得研究的,是当年的实际政策。
第一,2022 年 8 月,《芯片与科学法案》正式签署。
该法案为美国半导体产业及相关计划拨款 527 亿美元,其中约 390 亿美元用于半导体制造激励,约 110 亿美元用于研发。这项法案获得了跨党派支持,并非民主党单独完成。但它确实在拜登执政期间签署和实施。其核心目标之一,就是强化美国半导体制造能力,减少关键技术供应链的脆弱性。
半导体是 AI 算力基础设施的重要组成部分。若说当时的联邦政府全面反对 AI 产业发展,就很难解释这类大规模产业政策的存在。
第二,2023 年 10 月,拜登签署 AI 行政令 EO 14110。
很多人今天提到这项行政令,只记得安全测试、算法风险和政府监管。但完整文件不仅涉及风险管理,还包含支持 AI 创新、促进竞争、吸引人才、推动科研和政府应用的内容。这份行政令体现的是一种政策组合:既希望 AI 发展,也希望 AI 受到一定治理。可以争论其合规成本是否过高,或者部分安全要求是否抑制创新。但不能把“对 AI 进行监管”直接改写成“反对 AI 技术发展”。
第三,2024 年 9 月,白宫主动协调 AI 数据中心建设。
9 月 12 日,拜登政府召集超大规模云厂商、AI 企业、数据中心运营商和电力公司,讨论大型 AI 数据中心、电网建设、清洁能源、项目审批和劳动力需求。随后,白宫推动成立 AI 数据中心基础设施工作组,协调有关部门解决建设瓶颈。这恰恰证明,当年的民主党政府已经意识到:AI 竞争不仅是算法竞争,更是 GPU、能源、电力、数据中心和基础设施交付能力的竞争。
第四,2024 年 10 月,AI 正式进入美国国家安全战略核心。
拜登政府发布 NSM-25 国家安全备忘录,要求美国保持先进 AI 领域的领先地位,并协调计算基础设施、研发和国家安全应用。甚至到了 2025 年 1 月 14 日,拜登离任前夕,又签署 EO 14141,专门推动美国 AI 基础设施建设,其中包括要求国防部和能源部识别适合建设先进 AI 数据中心的联邦土地。
当然,行政令不代表项目已经建成,政策目标也不等于最终效果。但至少从政策文本和行政行动来看,所谓“民主党反对美国 AI 发展”的概括,与这些事实并不相符。
三、真正的区别:支持 AI 技术,不代表无条件支持科技巨头
这里需要引入一个重要区分:支持一个产业发展,与支持该产业所有公司保留全部利润,并不是一回事。
拜登政府一方面支持半导体和 AI 基础设施,另一方面也加强科技反垄断、AI 安全治理和出口管制。
2024 年 1 月,美国 FTC 正式调查微软与 OpenAI、亚马逊与 Anthropic、谷歌与 Anthropic 等合作关系,关注大型科技公司是否通过资金、算力和合同优势限制竞争。
2022 年和 2023 年,拜登政府还陆续加强对华先进计算芯片出口管制。这些政策确实可能影响科技企业的收入、成本和竞争优势,不能轻描淡写。但它们针对的是市场结构、国家安全和技术扩散,不等于美国政府希望本国 AI 产业停止创新。
从经济学角度看,这里存在三种不同利益:
国家希望拥有先进 AI 技术。
企业希望通过 AI 技术创造利润。
公众希望 AI 发展带来的成本与收益得到合理分配。
三者大体可以一致,却不可能永远完全一致。
因此,一个政府完全可能一边补贴本土半导体制造,一边限制部分高端 GPU 出口;一边推动 AI 数据中心建设,一边要求大型科技公司承担更多电网成本。把这些不同层次的政策压缩成一句“支持 AI”或“反对 AI”,反而会遮蔽真正值得投资者研究的问题。
四、2026 年的争议,本质上已经转向:AI 扩张究竟由谁买单?
为什么 2026 年数据中心突然成为美国地方选举的重要议题?
答案首先在于 AI 基础设施扩张开始产生越来越显著的外部成本。美国能源部 2024 年发布的研究显示,2023 年全美数据中心耗电约 176 太瓦时,占全国总用电量的 4.4%。研究预计,到 2028 年,数据中心用电可能达到 325—580 太瓦时,占全国用电量的 6.7%—12.0%。
注意:这是当时的情景预测,不是已经实现的用电量,但它清楚揭示了问题的规模。数据中心不仅需要 GPU,还需要新增发电能力、输电线路、变电设施、冷却系统、水资源和土地。
谁来承担这些基础设施成本?如果大型科技企业获得算力和商业利润,而部分电网建设成本通过公共事业费率转嫁给普通家庭,地方政治阻力就会自然上升。这种阻力并非必然来自对 AI 技术的反感,它也可能来自对电价、土地利用、环保和公共补贴的担忧。
2026 年 1 月,民主党参议员 Cory Booker 等人提出《Power for the People Act》,要求大型数据中心承担相关电网扩张成本,减少普通居民的负担。
但值得注意的是,这种立场并非民主党独有。2026 年 9 月,众议院以 417 票赞成、3 票反对通过共和党主导的《Ratepayer Protection Act》,许多民主党议员同样投下赞成票。该法案随后在参议院以 57 比 43 的程序性投票未达到推进所需的 60 票门槛。反对的民主党参议员认为,法案只是要求各州考虑有关标准,缺乏强制效力;共和党则强调应尊重各州监管权限。
这起事件说明,双方对保护居民电费承担者的目标存在相当程度的重叠,但在约束力度和执行方式上仍存在分歧。真实政治分歧,往往比媒体概括出来的两党对立复杂得多。
五、不能否认:民主党候选人的数据中心限制主张,确实可能产生实际影响
理性分析也不能走向另一个极端——认为所有限制 AI 基础设施的表态都是竞选口号。
2026 年 11 月 3 日中期选举后,路透社报道称,得州州长选举获胜的民主党候选人 Gina Hinojosa 承诺暂停新的数据中心项目审批,直到制定更明确的社区和消费者保护规则。得州在美国规划中的数据中心容量中占有重要份额。因此,审批暂停即使不影响最终 AI 需求,也可能改变项目交付时间、地区配置和融资回报。
但另一个事实同样值得注意:在这次选举之前,共和党籍得州州长 Greg Abbott 也已经采取措施,暂停部分新的电网接入,并加强对数据中心项目的审查。2026 年 9 月,至少五个州的共和党候选人提出或加强了数据中心限制主张。这使得将地方数据中心争议完全解释为“民主党反 AI”,缺乏充分依据。
新的州长竞选承诺是否落实,还取决于行政权限、州议会、公共事业委员会、既有合同以及司法审查。媒体宣布胜选也不等于相关限制已经正式生效。反对某些数据中心项目的选址或补贴,与反对 AI 本身,不是同一个命题。但同样不能忽视:即使长期 AI 需求仍然强劲,项目延期也可能造成真实的现金流损失。对于高杠杆、依赖项目投运和持续融资的数据中心开发商,这种风险尤其重要。
六、美国两党在 AI 问题上,存在一个不能忽略的共同经济约束
AI 已经不是单纯的软件技术问题。
它关系到半导体制造、国家安全、军工应用、云计算、能源投资、科研竞争以及美国大型科技企业在全球市场中的竞争地位。这意味着,无论哪一党掌握政治权力,都必须面对多种同时存在的经济激励。
一方面,先进 AI 可能提升生产率、扩大经济产出并创造新的产业机会。另一方面,AI 基础设施需要大量电力、资本和公共资源,也可能带来就业冲击、市场集中和成本转嫁问题。
两党对这些问题的重视程度和政策工具并不完全相同,但都不可能仅凭一句竞选口号消除这些约束。
这里还可以讨论政治人物的个人投资持仓。佩洛西家庭、部分民主党议员及相关国会议员交易跟踪 ETF 具有可观察的科技股敞口,这是一条值得研究的利益线索。但公开持仓存在披露滞后、金额区间较宽以及家庭成员与议员本人持仓需要区分等问题。更不能因为某位议员家庭持有 NVDA,就断言其一定不会支持影响数据中心利润率的监管。
投资持仓能够提供经济激励方面的信息,却不能替代对立法投票、行政行为和政策执行的直接分析。比观察政治人物口袋里有什么,更重要的是检验他们最终让什么政策生效。
七、资本市场最容易犯的错误:把政策叙事直接等同于盈利变化
从投资角度看,一条负面政治新闻真正影响股票价值,至少需要经过一条传导链:政治事件 → 政策文本 → 行政执行 → 项目经济性 → 企业盈利预期 → 估值与风险溢价。
任何一个环节都可能中断,也可能与市场最初的猜测不同。例如,某州提高数据中心电网接入成本,可能导致开发商项目 IRR 下降;但若最终只是由云厂商承担更多能源费用,GPU 需求未必同步下降。
又例如,项目延期可能利空特定地区的数据中心开发商,却使已经拥有充足电力和接入容量的存量设施更加稀缺。如果资本市场将这些差异全部简化为“AI 板块利空”,就可能出现不同公司之间的错误定价。
用因果归因框架,可以把风险拆成三个竞争假说:
H1:AI 产业的最终需求受到政策实质压制。需要观察企业削减资本开支、订单取消、算力需求下修等证据。
H2:AI 需求仍然存在,但基础设施建设成本被重新分配。需要观察电网接入费用、项目延误、开发商利润率和投资回报率。
H3:政治事件只是市场重新定价的触发器。真正放大跌幅的可能是高估值、拥挤仓位、去杠杆、期权对冲及流动性不足。
第三种情况尤其值得警惕。
2022—2024 年的经验已经说明,企业盈利、货币政策和估值变化可以在同一政治环境下产生截然不同的市场结果。
2026 年的 AI 市场同样如此。即便长期技术需求没有改变,庞大的资本开支、融资成本和高 Beta 仓位,也足以引发剧烈调整。
因此,长期看多 AI,并不意味着每一次下跌都应立即买入,更不意味着可以忽略组合风险。
真正有价值的 Buy the dip,应当建立在对基本面、估值和流动性的独立判断之上,而不是对某个政党的简单乐观或悲观。
八、最值得反思的,不是民主党对 AI 的态度,而是投资者的分析方式
回顾整个 AI 周期,我们会发现一个常见的认知问题:
市场喜欢用简单的政治标签,解释复杂的产业变化。
民主党赢了,AI 可能受监管,于是科技股要跌。
共和党赢了,监管可能放松,于是科技股就要涨。
这种叙事传播效率极高,但在资产定价中往往遗漏最重要的中间变量。
2023—2024 年的 AI 牛市,没有因为拜登政府实施 AI 安全监管而停止;2026 年的 AI 基础设施争议,也不会因为共和党支持美国技术竞争力就自动消失。
政策可能改变建设成本,却未必改变需求;可能损害某些企业的利润,却不一定损害整个产业;也可能带来真实的项目延误,不能被简单称为市场噪音。
真正严谨的投资研究,必须把政党立场、政策约束、项目经济性、企业盈利和股票估值分别建模。
回头再看最初的问题:民主党反对 AI 吗?
至少根据 2022—2024 年的联邦政策记录,无法得出民主党整体反对 AI 产业发展的结论。但这也不意味着民主党内部不存在主张严格限制某些 AI 应用和数据中心建设的政治力量。更准确的理解是:美国 AI 产业已经进入一个技术扩张与社会成本分配相互交织的新阶段。
对于投资者来说,决定长期回报的,不是给某个政党贴上“支持 AI”或“反对 AI”的标签,而是看技术需求能否持续增长、企业能否创造自由现金流,以及政策究竟改变了哪一部分价值分配。
不要把政治口号当作产业事实,不要把选举结果当作盈利预测,也不要把市场情绪当作投资结论。
如果说 2022—2024 年的历史留下了什么最重要的启示,那就是:
AI 产业的长期发展可以跨越不同政治周期,但 AI 公司的估值和利润,仍然必须接受每一个政治周期的现实检验。
真正的独立思考,不是相信任何一个政党永远有利于科技股,而是无论谁执政,都能识别产业趋势、核验政策证据,并判断资本究竟会流向哪里。
13
·
--
Odaily星球日报讯 根据 SoSoValue 数据,美东时间 11 月 5 日,美国 SOL 现货 ETF 单日总净流出 117.61 万美元。其中,Grayscale Solana Trust(GSOL)净流出最多,为 81.51 万美元,历史总净流入达 1.27 亿美元;Invesco Galaxy Solana ETF(QSOL)净流出 36.09 万美元,历史总净流入达 372.71 万美元。截至发稿前,SOL 现货 ETF 总资产净值为 13.33 亿美元,SOL 净资产比率为 2.51%,历史累计净流入达 14.67 亿美元。
Odaily星球日报讯 根据 SoSoValue 数据,美东时间 11 月 5 日,美国 SOL 现货 ETF 单日总净流出 117.61 万美元。其中,Grayscale Solana Trust(GSOL)净流出最多,为 81.51 万美元,历史总净流入达 1.27 亿美元;Invesco Galaxy Solana ETF(QSOL)净流出 36.09 万美元,历史总净流入达 372.71 万美元。截至发稿前,SOL 现货 ETF 总资产净值为 13.33 亿美元,SOL 净资产比率为 2.51%,历史累计净流入达 14.67 亿美元。
23
·
--
Odaily星球日报讯 根据 SoSoValue 数据,美东时间 11 月 5 日,美国 SOL 现货 ETF 单日总净流出 117.61 万美元。其中,Grayscale Solana Trust(GSOL)净流出最多,为 81.51 万美元,历史总净流入达 1.27 亿美元;Invesco Galaxy Solana ETF(QSOL)净流出 36.09 万美元,历史总净流入达 372.71 万美元。截至发稿前,SOL 现货 ETF 总资产净值为 13.33 亿美元,SOL 净资产比率为 2.51%,历史累计净流入达 14.67 亿美元。
Odaily星球日报讯 根据 SoSoValue 数据,美东时间 11 月 5 日,美国 SOL 现货 ETF 单日总净流出 117.61 万美元。其中,Grayscale Solana Trust(GSOL)净流出最多,为 81.51 万美元,历史总净流入达 1.27 亿美元;Invesco Galaxy Solana ETF(QSOL)净流出 36.09 万美元,历史总净流入达 372.71 万美元。截至发稿前,SOL 现货 ETF 总资产净值为 13.33 亿美元,SOL 净资产比率为 2.51%,历史累计净流入达 14.67 亿美元。
18
·
--
ບົດຄວາມ
美股日报|黑色星期四再现,纳指暴跌5.5%,费半遭重创单日暴跌12.2%,数据中心产业链集体杀估值(11月6日)一、头条
民主党横扫国会两院,"反数据中心"从竞选口号变成政策议程,AI 交易遭遇系统性重定价。 民主党已拿下参议院多数、众议院超过 250 席,NPR 定性为"全面掌控国会"。国会高层随即公开呼吁"National data center moratorium now"。这是 11-04 上涨 3% 之后次日反手暴跌 -4.36% 的直接政治触发点。
纳指单日跌 5.52%,正式进入技术性回调;费半跌 12.25%,是全场最惨资产。 纳指收 24,315.00,距 10-06 高点 27,599.79 回撤 11.90%;SOX 收 9,011.14,距 6-22 高点 14,634.72 已回撤 38.43%。Reuters 称"蓝色浪潮抹去纳斯达克 2.5 万亿美元市值",CNBC 统计"Magnificent 7 单日蒸发 1 万亿美元"。
避险与紧缩同时定价:股跌、油涨、金涨、收益率跌。 VIX 从 16.61 飙至 28.18(+69.66%),10 年期美债收益率降至 4.84%(-6bp)、2 年期降至 4.46%(-12bp);但布伦特原油反弹 4.88% 至 99.24 美元,黄金升至 4,094.5 美元——通胀压力未解,12 月加息定价仍在约三分之二。
加密资产被当作"高贝塔科技股"抛售,杠杆集中出清。 比特币跌 5.57% 至 75,949.75 美元、以太坊跌 7.77% 至 2,234.07 美元,全网爆仓超 10.3 亿美元(The Block)。MSTR 跌 9.29%,收盘市值 549.9 亿美元对持币市值 645.1 亿美元,市值/持币降至 0.85 倍——这是本轮 DAT 模式最重要的定价信号。
油价反弹的地缘根源没有被选举解决。 波斯湾再有船只遇袭、卡塔尔近海油轮被攻击,伊朗称"协助美军攻击的国家是合法目标"。11-04 的 8.5% 油价崩跌建立在"战争即将收尾"的假设上,11-05 该假设被现实打折。
二、美股大盘与宏观
2.1 三大指数与波动率(2026-11-05 收盘,EST)
回撤位置(自 52 周高点):纳指 -11.90%(高点 27,599.79,10-06)→ 已进入技术性回调;标普 500 -5.95%(高点 7,818.93,10-06);道指 -5.20%(高点 54,349.12,08-05);SOX -38.43%(高点 14,634.72,06-22)→ 半导体已处深度熊市区间。Reuters 称纳指创 19 个月最大单日跌幅;Yahoo Finance 称这是 1896 年以来表现最差的中期选举次日。
2.2 板块表现(11-05 收盘)
驱动排序:
① 政策预期反转(民主党国会 → 数据中心审批/电力成本/算法监管风险上升);
② 拥挤交易去杠杆(科技权重过度集中,散户单日抛售为疫情以来最多);
③ 估值对利率的敏感度(12 月加息仍在定价中)。防御性板块(XLP、XLU、XLC)跌幅均在 1% 以内,是典型的"杀久期、不杀现金流"结构。
注意一处反常背离:
原油大涨 3.55%,XLE 却跌 2.98%。说明资金在做"整体风险预算收缩",而非按油价做多能源股;同时也反映美国页岩巨头在高油价下仍拒绝扩大资本开支(OilPrice,11-05)。
2.3 宏观数据与美联储
读数含义:就业强 + 生产率强,本应利好"软着陆",但在当前框架下等于"美联储没有理由停止加息"。这是"好数据变坏消息"的又一次演绎——与 11-04 的"选举利好压倒一切"形成对照。
下一颗雷:10 月非农将于 11-06 08:30 ET 公布,市场预期新增 6.3 万–6.5 万(不同机构汇总口径有差异,IndexBox 报 6.5 万)。在"加息恐慌"主导的环境里,数据过强会推高加息概率、数据过弱会引发衰退担忧,双向风险均被放大。
2.4 利率、美元与商品
收益率曲线呈"短端下行更快"的避险形态:2 年期 -12bp 大于 10 年期 -6bp。这与"加息预期未消"并存,说明当日主导变量是风险资产去杠杆引发的避险买盘,而不是宽松预期。
三、热点个股与板块
3.1 半导体:本轮杀跌的核心
传导逻辑:市场担心的不是"AI 需求消失",而是"AI 基建的审批与电力瓶颈导致订单节奏后移"。存储(美光、SanDisk)跌幅最大,因为它们是"扩产周期最长、对资本开支预期最敏感"的环节——一旦数据中心开工被延后,存储订单的能见度最先受损。英伟达跌幅相对小(-9.26%),说明抛售集中在"基建配套"而非"算力芯片本身",但两者同处一个贝塔里。
注意:Micron 此前已因暂停台湾 4.5B 美元厂区施工承压,属个股叠加因素。
3.2 数据中心配套:跌幅超过芯片本身
Vertiv 是数据中心供电/散热龙头,其跌幅(-14.02%)大于英伟达,正是"资本开支预期"被直接打折的证据:政策风险落在"建不建数据中心"上,而不是"买不买 GPU"上。市场当日的定价逻辑可概括为"资本开支被迫受控(forced control on capex)"。
3.3 大型科技:普跌但层次分明
苹果跌幅最小,符合"低 AI 资本开支暴露 = 低政策风险"的当日逻辑;特斯拉跌 10.77%,除高贝塔属性外,媒体将其归因于马斯克此前的选举押注反向兑现(24/7 Wall St,属媒体解读,非公司公告)。
3.4 逆势/抗跌线索
必需消费、公用事业、通信服务跌幅均小于 1%,资金在做"从成长向现金流"的防守切换。
黄金站上 4,094 美元,GLD +0.81%,是当日少数确定性受益资产。
ConocoPhillips(COP)三季度利润翻倍至 40 亿美元、股息上调 11%(OilPrice),但股价仍跌 1.08%——战争带来的"业绩利好"已被市场视为一次性。
四、加密相关美股
4.1 DAT 龙头:Strategy(MSTR)——溢价转折价是本轮最关键信号
11-05 收盘:MSTR 129.30 美元,-9.29%;收盘市值 549.88 亿美元(Nasdaq)。
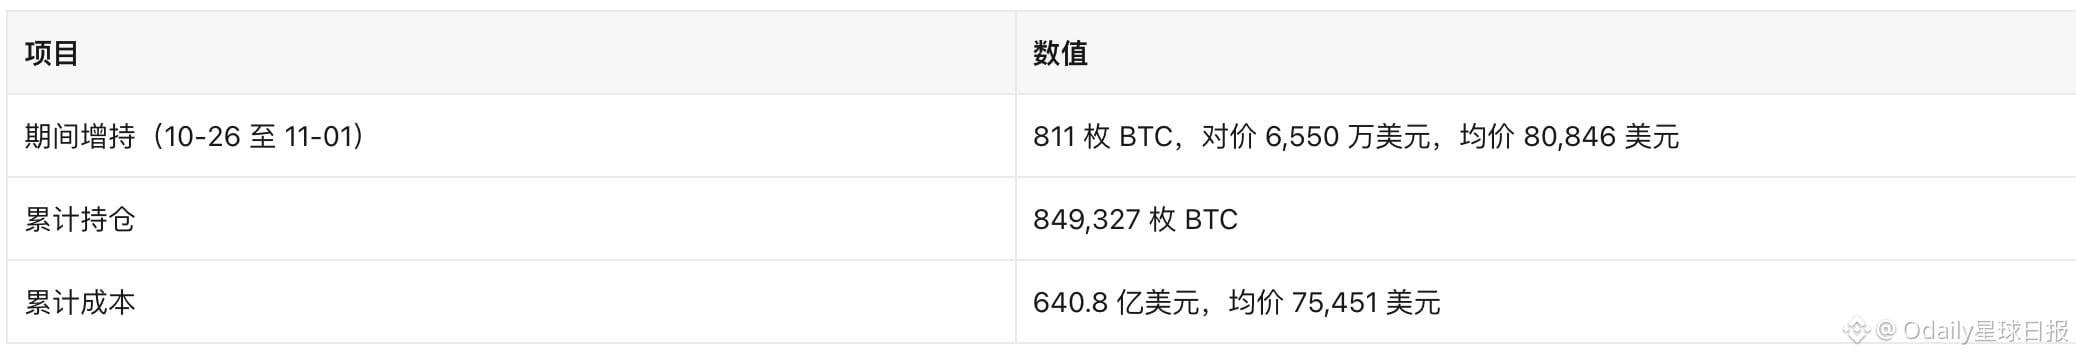
持仓与成本(SEC 8-K,2026-11-02 披露,数据截至 11-01):
mNAV(市值/持币市值):持币市值 = 849,327 × 75,949.75 = 645.1 亿美元;市值 549.9 亿美元 → 0.85 倍。即 Strategy 当前相对其比特币净值折价 15%(1 - 0.85)。比特币现价 75,949.75 美元仅比其 75,451 美元的累计均价高 0.66%,浮盈几乎被抹平。
为什么 0.85 倍很重要:Saylor 模式的引擎是"mNAV > 1 时用高溢价股票/可转债换 BTC,实现每股含币量增厚"。当 mNAV 掉到 1 以下,同样的 ATM 增发会稀释每股含币量,融资买币的正循环变成负循环。这是本轮 DAT 集体承压的机制核心,也解释了为何 MSTR 跌幅(-9.29%)大于比特币(-5.57%)——杠杆与溢价同时在收缩。
融资与回购动作(同一份 8-K):
ATM:10-26 至 11-01 期间 STRF、STRC 两档优先股均无新增销售;MSTR 普通股净募资 1.64 亿美元,其中 6,550 万用于买币、9,850 万留存为美元现金。
回购:期间回购 2,092,035 股,耗资 2.082 亿美元(含 STRC 等)。
剩余额度:STRC 尚有 175.1 亿美元、STRF 尚有 16.2 亿美元可发行;MSTR 普通股回购计划尚余 10 亿美元额度。
结构性观察:STRC(Variable Rate 永续优先股)在场内回到 100 美元面值附近,日频派息机制使其重新具备"低成本买币弹药"的功能(CryptoSlate,11-05)。换言之,Strategy 的增量买币能力正从"溢价发股"转向"优先股/固收式工具"——这是 mNAV<1 环境下的必然迁移。
日历风险:MSCI 将于 11-11 公布指数成分调整名单,11-30 生效;此前 MSCI 已通过可能将 DAT 类公司排除在指数外的新规则。若 MSTR 被剔除,被动资金将被迫卖出,这是未来 5 个交易日最明确的单一事件风险。
4.2 其他 DAT 与持仓公司动态
矿企与算力(含 AI/HPC 转型):
矿企正从"囤币"转向"卖币换 AI 资本开支与回购"(Hut 8、Riot),而 DAT 仍在"囤币"。前者在币价下跌时现金流更稳,后者则完全暴露于 mNAV 收缩。
4.3 泛加密美股:交易所、ETF 与支付
现货 ETF 资金流:11-04 美国现货比特币 ETF 合计净流入 7,457 万美元,结束此前连续三日累计 11.6 亿美元净流出;现货比特币 ETF 总净资产 1,022.6 亿美元。11-05 的资金流数据在本文生成时(美东 19:00)尚未发布,通常于美东当晚公布,属今日需跟踪项,不以推测替代。
支付与稳定币链上动作:
Samsung Wallet 面向美国 Galaxy 用户上线 Solana 链 USDC"稳定币账户"。
Anchorage Digital 申请 CFTC 掉期交易商(swap dealer)注册,拟提供欧式 BTC/ETH 期权。
PayPal/Visa/Mastercard 当日无重大链上公告。
产品端:Canary 的质押型 Injective ETF(INJC)在纳斯达克上市,NAV 内含质押收益。加密 ETF 正从"现货持有"向"含收益"演进。
4.4 监管与会计驱动
参议院层面出现对加密最不利的单一结果:Sherrod Brown 赢得俄亥俄州参议员席位,Digital Chamber 称其为"对加密最具实质影响的不利结果",民主党将把加密议题重心转向消费者保护与监管问责。这意味着此前市场期待的 Clarity Act 友好版本立法路径基本被封堵。
州层面执法扩散:阿肯色州起诉预测市场平台 Kalshi,指其构成非法赌博。
传统金融的反向摩擦:苹果、家得宝加入反对阵营,抵制纽交所母公司 ICE 推动的"代币化股票"方案——代币化叙事在 TradFi 内部遇到阻力。
会计口径提示:AVAT、ABTC 的利润表中已出现大额"持币公允价值变动收益"(AVAT 约 6,000 万美元、ABTC 1.97 亿美元),说明公允价值会计仍在放大 DAT 的业绩波动——币价上涨时利润虚高,下跌时同样会反向冲击 EPS。这一点在评估"低市盈率 DAT"时必须先做口径还原。
4.5 加密美股观察名单
观察名单近期新增:
BNB Standard Corporation(BNC):原 CEA Industries 于 2026-09-29 更名并转向 BNB 财库,11-03 任命 Anthony Scaramucci 为董事。
Avalanche Treasury Corp(AVAT):AVAX 财库,持 1,331 万枚 AVAX,11-05 披露 Q3 并启动回购。
五、加密市场
比特币已抹去中期选举后的全部涨幅,回到 7.6 万美元下方;全网 24 小时爆仓 10.3 亿美元(The Block)。
传导链条清晰:纳指杀跌 → 风险预算收缩 → 高贝塔加密资产被优先卖出 → 杠杆盘连环清算 → 币价下跌反噬 DAT 股价与 mNAV。
行业事件(背景,不作展开):Mercado Bitcoin 被盗资金经 11 条链分散、链上追踪显示约 4,860 万美元被转出(Decrypt,11-05);Zcash 升级后旧隐私池将停止接受提现,约 1,600 万美元资产面临永久锁定风险(Decrypt,11-05)。
六、地缘政治影响
6.1 伊朗战争:选举没有结束战争,只改变了叙事
最新事实:波斯湾再有船只遇袭,卡塔尔近海一艘油轮被攻击;伊朗称协助美军攻击的国家为"合法目标"(Al Jazeera);美国防部长 Hegseth 表态继续作战,同时面临内部追责压力。
政治层面:中期选举惨败后,特朗普需要重新权衡伊朗战争的下一步(PBS)。副总统 Vance 此前将败选归因于伊朗战争(11-04)。
传导路径:战争未收尾 → 霍尔木兹/波斯湾航运风险溢价维持 → 布伦特 99.24 美元 → 美国通胀黏性 → 美联储 12 月加息概率难降 → 长久期资产(AI、加密)估值受压。
不确定性:市场在"和平红利"与"战争长期化"之间反复摇摆,11-04 布伦特单日 -8.5%、11-05 立刻 +4.88%,这种日线级别的双向大幅波动本身就是风险源。任何"停火谈判"传闻都需标注为未经证实。
6.2 其他地缘与政策线索
法国预算危机:国民议会一致否决政府预算案,法国赤字率达 5.1%,法债拍卖收益率跳升(10 年期升至 4.74%),欧洲债市风险可能外溢至全球久期资产。
能源企业成为战争受益者:ConocoPhillips 三季度利润翻倍至 40 亿美元并上调股息 11%,但股价当日下跌,说明市场不认为高油价可持续。
美国政治结构:民主党掌控国会 + 共和党总统 → 立法端大概率僵局,但监管端(州级、听证会、调查)会显著活跃,AI 与加密都是首当其冲的行业。市场当前交易的是"监管预期",而非已落地法律——这是最大的不确定来源。
七、今日关注点(11-06,美东时间)
需要盯的三个风险:
mNAV 折价自我强化:若 MSTR 长期低于 1 倍持币价值,DAT 的融资-买币模式失效,可能引发板块性减持或回购潮。
被动资金机械卖出:11-30 MSCI 生效日前后,DAT 相关标的可能出现与基本面无关的流动性冲击。
"好数据 = 坏消息":在加息周期里,强劲的就业与生产率数据反而可能压低估值,需警惕非农公布后的第二波杀跌。
美股日报|黑色星期四再现,纳指暴跌5.5%,费半遭重创单日暴跌12.2%,数据中心产业链集体杀估值(11月6日)
一、头条
民主党横扫国会两院,"反数据中心"从竞选口号变成政策议程,AI 交易遭遇系统性重定价。 民主党已拿下参议院多数、众议院超过 250 席,NPR 定性为"全面掌控国会"。国会高层随即公开呼吁"National data center moratorium now"。这是 11-04 上涨 3% 之后次日反手暴跌 -4.36% 的直接政治触发点。
纳指单日跌 5.52%,正式进入技术性回调;费半跌 12.25%,是全场最惨资产。 纳指收 24,315.00,距 10-06 高点 27,599.79 回撤 11.90%;SOX 收 9,011.14,距 6-22 高点 14,634.72 已回撤 38.43%。Reuters 称"蓝色浪潮抹去纳斯达克 2.5 万亿美元市值",CNBC 统计"Magnificent 7 单日蒸发 1 万亿美元"。
避险与紧缩同时定价:股跌、油涨、金涨、收益率跌。 VIX 从 16.61 飙至 28.18(+69.66%),10 年期美债收益率降至 4.84%(-6bp)、2 年期降至 4.46%(-12bp);但布伦特原油反弹 4.88% 至 99.24 美元,黄金升至 4,094.5 美元——通胀压力未解,12 月加息定价仍在约三分之二。
加密资产被当作"高贝塔科技股"抛售,杠杆集中出清。 比特币跌 5.57% 至 75,949.75 美元、以太坊跌 7.77% 至 2,234.07 美元,全网爆仓超 10.3 亿美元(The Block)。MSTR 跌 9.29%,收盘市值 549.9 亿美元对持币市值 645.1 亿美元,市值/持币降至 0.85 倍——这是本轮 DAT 模式最重要的定价信号。
油价反弹的地缘根源没有被选举解决。 波斯湾再有船只遇袭、卡塔尔近海油轮被攻击,伊朗称"协助美军攻击的国家是合法目标"。11-04 的 8.5% 油价崩跌建立在"战争即将收尾"的假设上,11-05 该假设被现实打折。
二、美股大盘与宏观
2.1 三大指数与波动率(2026-11-05 收盘,EST)
回撤位置(自 52 周高点):纳指 -11.90%(高点 27,599.79,10-06)→ 已进入技术性回调;标普 500 -5.95%(高点 7,818.93,10-06);道指 -5.20%(高点 54,349.12,08-05);SOX -38.43%(高点 14,634.72,06-22)→ 半导体已处深度熊市区间。Reuters 称纳指创 19 个月最大单日跌幅;Yahoo Finance 称这是 1896 年以来表现最差的中期选举次日。
2.2 板块表现(11-05 收盘)
驱动排序:
① 政策预期反转(民主党国会 → 数据中心审批/电力成本/算法监管风险上升);
② 拥挤交易去杠杆(科技权重过度集中,散户单日抛售为疫情以来最多);
③ 估值对利率的敏感度(12 月加息仍在定价中)。防御性板块(XLP、XLU、XLC)跌幅均在 1% 以内,是典型的"杀久期、不杀现金流"结构。
注意一处反常背离:
原油大涨 3.55%,XLE 却跌 2.98%。说明资金在做"整体风险预算收缩",而非按油价做多能源股;同时也反映美国页岩巨头在高油价下仍拒绝扩大资本开支(OilPrice,11-05)。
2.3 宏观数据与美联储
读数含义:就业强 + 生产率强,本应利好"软着陆",但在当前框架下等于"美联储没有理由停止加息"。这是"好数据变坏消息"的又一次演绎——与 11-04 的"选举利好压倒一切"形成对照。
下一颗雷:10 月非农将于 11-06 08:30 ET 公布,市场预期新增 6.3 万–6.5 万(不同机构汇总口径有差异,IndexBox 报 6.5 万)。在"加息恐慌"主导的环境里,数据过强会推高加息概率、数据过弱会引发衰退担忧,双向风险均被放大。
2.4 利率、美元与商品
收益率曲线呈"短端下行更快"的避险形态:2 年期 -12bp 大于 10 年期 -6bp。这与"加息预期未消"并存,说明当日主导变量是风险资产去杠杆引发的避险买盘,而不是宽松预期。
三、热点个股与板块
3.1 半导体:本轮杀跌的核心
传导逻辑:市场担心的不是"AI 需求消失",而是"AI 基建的审批与电力瓶颈导致订单节奏后移"。存储(美光、SanDisk)跌幅最大,因为它们是"扩产周期最长、对资本开支预期最敏感"的环节——一旦数据中心开工被延后,存储订单的能见度最先受损。英伟达跌幅相对小(-9.26%),说明抛售集中在"基建配套"而非"算力芯片本身",但两者同处一个贝塔里。
注意:Micron 此前已因暂停台湾 4.5B 美元厂区施工承压,属个股叠加因素。
3.2 数据中心配套:跌幅超过芯片本身
Vertiv 是数据中心供电/散热龙头,其跌幅(-14.02%)大于英伟达,正是"资本开支预期"被直接打折的证据:政策风险落在"建不建数据中心"上,而不是"买不买 GPU"上。市场当日的定价逻辑可概括为"资本开支被迫受控(forced control on capex)"。
3.3 大型科技:普跌但层次分明
苹果跌幅最小,符合"低 AI 资本开支暴露 = 低政策风险"的当日逻辑;特斯拉跌 10.77%,除高贝塔属性外,媒体将其归因于马斯克此前的选举押注反向兑现(24/7 Wall St,属媒体解读,非公司公告)。
3.4 逆势/抗跌线索
必需消费、公用事业、通信服务跌幅均小于 1%,资金在做"从成长向现金流"的防守切换。
黄金站上 4,094 美元,GLD +0.81%,是当日少数确定性受益资产。
ConocoPhillips(COP)三季度利润翻倍至 40 亿美元、股息上调 11%(OilPrice),但股价仍跌 1.08%——战争带来的"业绩利好"已被市场视为一次性。
四、加密相关美股
4.1 DAT 龙头:Strategy(MSTR)——溢价转折价是本轮最关键信号
11-05 收盘:MSTR 129.30 美元,-9.29%;收盘市值 549.88 亿美元(Nasdaq)。
持仓与成本(SEC 8-K,2026-11-02 披露,数据截至 11-01):
mNAV(市值/持币市值):持币市值 = 849,327 × 75,949.75 = 645.1 亿美元;市值 549.9 亿美元 → 0.85 倍。即 Strategy 当前相对其比特币净值折价 15%(1 - 0.85)。比特币现价 75,949.75 美元仅比其 75,451 美元的累计均价高 0.66%,浮盈几乎被抹平。
为什么 0.85 倍很重要:Saylor 模式的引擎是"mNAV > 1 时用高溢价股票/可转债换 BTC,实现每股含币量增厚"。当 mNAV 掉到 1 以下,同样的 ATM 增发会稀释每股含币量,融资买币的正循环变成负循环。这是本轮 DAT 集体承压的机制核心,也解释了为何 MSTR 跌幅(-9.29%)大于比特币(-5.57%)——杠杆与溢价同时在收缩。
融资与回购动作(同一份 8-K):
ATM:10-26 至 11-01 期间 STRF、STRC 两档优先股均无新增销售;MSTR 普通股净募资 1.64 亿美元,其中 6,550 万用于买币、9,850 万留存为美元现金。
回购:期间回购 2,092,035 股,耗资 2.082 亿美元(含 STRC 等)。
剩余额度:STRC 尚有 175.1 亿美元、STRF 尚有 16.2 亿美元可发行;MSTR 普通股回购计划尚余 10 亿美元额度。
结构性观察:STRC(Variable Rate 永续优先股)在场内回到 100 美元面值附近,日频派息机制使其重新具备"低成本买币弹药"的功能(CryptoSlate,11-05)。换言之,Strategy 的增量买币能力正从"溢价发股"转向"优先股/固收式工具"——这是 mNAV<1 环境下的必然迁移。
日历风险:MSCI 将于 11-11 公布指数成分调整名单,11-30 生效;此前 MSCI 已通过可能将 DAT 类公司排除在指数外的新规则。若 MSTR 被剔除,被动资金将被迫卖出,这是未来 5 个交易日最明确的单一事件风险。
4.2 其他 DAT 与持仓公司动态
矿企与算力(含 AI/HPC 转型):
矿企正从"囤币"转向"卖币换 AI 资本开支与回购"(Hut 8、Riot),而 DAT 仍在"囤币"。前者在币价下跌时现金流更稳,后者则完全暴露于 mNAV 收缩。
4.3 泛加密美股:交易所、ETF 与支付
现货 ETF 资金流:11-04 美国现货比特币 ETF 合计净流入 7,457 万美元,结束此前连续三日累计 11.6 亿美元净流出;现货比特币 ETF 总净资产 1,022.6 亿美元。11-05 的资金流数据在本文生成时(美东 19:00)尚未发布,通常于美东当晚公布,属今日需跟踪项,不以推测替代。
支付与稳定币链上动作:
Samsung Wallet 面向美国 Galaxy 用户上线 Solana 链 USDC"稳定币账户"。
Anchorage Digital 申请 CFTC 掉期交易商(swap dealer)注册,拟提供欧式 BTC/ETH 期权。
PayPal/Visa/Mastercard 当日无重大链上公告。
产品端:Canary 的质押型 Injective ETF(INJC)在纳斯达克上市,NAV 内含质押收益。加密 ETF 正从"现货持有"向"含收益"演进。
4.4 监管与会计驱动
参议院层面出现对加密最不利的单一结果:Sherrod Brown 赢得俄亥俄州参议员席位,Digital Chamber 称其为"对加密最具实质影响的不利结果",民主党将把加密议题重心转向消费者保护与监管问责。这意味着此前市场期待的 Clarity Act 友好版本立法路径基本被封堵。
州层面执法扩散:阿肯色州起诉预测市场平台 Kalshi,指其构成非法赌博。
传统金融的反向摩擦:苹果、家得宝加入反对阵营,抵制纽交所母公司 ICE 推动的"代币化股票"方案——代币化叙事在 TradFi 内部遇到阻力。
会计口径提示:AVAT、ABTC 的利润表中已出现大额"持币公允价值变动收益"(AVAT 约 6,000 万美元、ABTC 1.97 亿美元),说明公允价值会计仍在放大 DAT 的业绩波动——币价上涨时利润虚高,下跌时同样会反向冲击 EPS。这一点在评估"低市盈率 DAT"时必须先做口径还原。
4.5 加密美股观察名单
观察名单近期新增:
BNB Standard Corporation(BNC):原 CEA Industries 于 2026-09-29 更名并转向 BNB 财库,11-03 任命 Anthony Scaramucci 为董事。
Avalanche Treasury Corp(AVAT):AVAX 财库,持 1,331 万枚 AVAX,11-05 披露 Q3 并启动回购。
五、加密市场
比特币已抹去中期选举后的全部涨幅,回到 7.6 万美元下方;全网 24 小时爆仓 10.3 亿美元(The Block)。
传导链条清晰:纳指杀跌 → 风险预算收缩 → 高贝塔加密资产被优先卖出 → 杠杆盘连环清算 → 币价下跌反噬 DAT 股价与 mNAV。
行业事件(背景,不作展开):Mercado Bitcoin 被盗资金经 11 条链分散、链上追踪显示约 4,860 万美元被转出(Decrypt,11-05);Zcash 升级后旧隐私池将停止接受提现,约 1,600 万美元资产面临永久锁定风险(Decrypt,11-05)。
六、地缘政治影响
6.1 伊朗战争:选举没有结束战争,只改变了叙事
最新事实:波斯湾再有船只遇袭,卡塔尔近海一艘油轮被攻击;伊朗称协助美军攻击的国家为"合法目标"(Al Jazeera);美国防部长 Hegseth 表态继续作战,同时面临内部追责压力。
政治层面:中期选举惨败后,特朗普需要重新权衡伊朗战争的下一步(PBS)。副总统 Vance 此前将败选归因于伊朗战争(11-04)。
传导路径:战争未收尾 → 霍尔木兹/波斯湾航运风险溢价维持 → 布伦特 99.24 美元 → 美国通胀黏性 → 美联储 12 月加息概率难降 → 长久期资产(AI、加密)估值受压。
不确定性:市场在"和平红利"与"战争长期化"之间反复摇摆,11-04 布伦特单日 -8.5%、11-05 立刻 +4.88%,这种日线级别的双向大幅波动本身就是风险源。任何"停火谈判"传闻都需标注为未经证实。
6.2 其他地缘与政策线索
法国预算危机:国民议会一致否决政府预算案,法国赤字率达 5.1%,法债拍卖收益率跳升(10 年期升至 4.74%),欧洲债市风险可能外溢至全球久期资产。
能源企业成为战争受益者:ConocoPhillips 三季度利润翻倍至 40 亿美元并上调股息 11%,但股价当日下跌,说明市场不认为高油价可持续。
美国政治结构:民主党掌控国会 + 共和党总统 → 立法端大概率僵局,但监管端(州级、听证会、调查)会显著活跃,AI 与加密都是首当其冲的行业。市场当前交易的是"监管预期",而非已落地法律——这是最大的不确定来源。
七、今日关注点(11-06,美东时间)
需要盯的三个风险:
mNAV 折价自我强化:若 MSTR 长期低于 1 倍持币价值,DAT 的融资-买币模式失效,可能引发板块性减持或回购潮。
被动资金机械卖出:11-30 MSCI 生效日前后,DAT 相关标的可能出现与基本面无关的流动性冲击。
"好数据 = 坏消息":在加息周期里,强劲的就业与生产率数据反而可能压低估值,需警惕非农公布后的第二波杀跌。
民主党横扫国会两院,"反数据中心"从竞选口号变成政策议程,AI 交易遭遇系统性重定价。 民主党已拿下参议院多数、众议院超过 250 席,NPR 定性为"全面掌控国会"。国会高层随即公开呼吁"National data center moratorium now"。这是 11-04 上涨 3% 之后次日反手暴跌 -4.36% 的直接政治触发点。
纳指单日跌 5.52%,正式进入技术性回调;费半跌 12.25%,是全场最惨资产。 纳指收 24,315.00,距 10-06 高点 27,599.79 回撤 11.90%;SOX 收 9,011.14,距 6-22 高点 14,634.72 已回撤 38.43%。Reuters 称"蓝色浪潮抹去纳斯达克 2.5 万亿美元市值",CNBC 统计"Magnificent 7 单日蒸发 1 万亿美元"。
避险与紧缩同时定价:股跌、油涨、金涨、收益率跌。 VIX 从 16.61 飙至 28.18(+69.66%),10 年期美债收益率降至 4.84%(-6bp)、2 年期降至 4.46%(-12bp);但布伦特原油反弹 4.88% 至 99.24 美元,黄金升至 4,094.5 美元——通胀压力未解,12 月加息定价仍在约三分之二。
加密资产被当作"高贝塔科技股"抛售,杠杆集中出清。 比特币跌 5.57% 至 75,949.75 美元、以太坊跌 7.77% 至 2,234.07 美元,全网爆仓超 10.3 亿美元(The Block)。MSTR 跌 9.29%,收盘市值 549.9 亿美元对持币市值 645.1 亿美元,市值/持币降至 0.85 倍——这是本轮 DAT 模式最重要的定价信号。
油价反弹的地缘根源没有被选举解决。 波斯湾再有船只遇袭、卡塔尔近海油轮被攻击,伊朗称"协助美军攻击的国家是合法目标"。11-04 的 8.5% 油价崩跌建立在"战争即将收尾"的假设上,11-05 该假设被现实打折。
二、美股大盘与宏观
2.1 三大指数与波动率(2026-11-05 收盘,EST)
回撤位置(自 52 周高点):纳指 -11.90%(高点 27,599.79,10-06)→ 已进入技术性回调;标普 500 -5.95%(高点 7,818.93,10-06);道指 -5.20%(高点 54,349.12,08-05);SOX -38.43%(高点 14,634.72,06-22)→ 半导体已处深度熊市区间。Reuters 称纳指创 19 个月最大单日跌幅;Yahoo Finance 称这是 1896 年以来表现最差的中期选举次日。
2.2 板块表现(11-05 收盘)
驱动排序:
① 政策预期反转(民主党国会 → 数据中心审批/电力成本/算法监管风险上升);
② 拥挤交易去杠杆(科技权重过度集中,散户单日抛售为疫情以来最多);
③ 估值对利率的敏感度(12 月加息仍在定价中)。防御性板块(XLP、XLU、XLC)跌幅均在 1% 以内,是典型的"杀久期、不杀现金流"结构。
注意一处反常背离:
原油大涨 3.55%,XLE 却跌 2.98%。说明资金在做"整体风险预算收缩",而非按油价做多能源股;同时也反映美国页岩巨头在高油价下仍拒绝扩大资本开支(OilPrice,11-05)。
2.3 宏观数据与美联储
读数含义:就业强 + 生产率强,本应利好"软着陆",但在当前框架下等于"美联储没有理由停止加息"。这是"好数据变坏消息"的又一次演绎——与 11-04 的"选举利好压倒一切"形成对照。
下一颗雷:10 月非农将于 11-06 08:30 ET 公布,市场预期新增 6.3 万–6.5 万(不同机构汇总口径有差异,IndexBox 报 6.5 万)。在"加息恐慌"主导的环境里,数据过强会推高加息概率、数据过弱会引发衰退担忧,双向风险均被放大。
2.4 利率、美元与商品
收益率曲线呈"短端下行更快"的避险形态:2 年期 -12bp 大于 10 年期 -6bp。这与"加息预期未消"并存,说明当日主导变量是风险资产去杠杆引发的避险买盘,而不是宽松预期。
三、热点个股与板块
3.1 半导体:本轮杀跌的核心
传导逻辑:市场担心的不是"AI 需求消失",而是"AI 基建的审批与电力瓶颈导致订单节奏后移"。存储(美光、SanDisk)跌幅最大,因为它们是"扩产周期最长、对资本开支预期最敏感"的环节——一旦数据中心开工被延后,存储订单的能见度最先受损。英伟达跌幅相对小(-9.26%),说明抛售集中在"基建配套"而非"算力芯片本身",但两者同处一个贝塔里。
注意:Micron 此前已因暂停台湾 4.5B 美元厂区施工承压,属个股叠加因素。
3.2 数据中心配套:跌幅超过芯片本身
Vertiv 是数据中心供电/散热龙头,其跌幅(-14.02%)大于英伟达,正是"资本开支预期"被直接打折的证据:政策风险落在"建不建数据中心"上,而不是"买不买 GPU"上。市场当日的定价逻辑可概括为"资本开支被迫受控(forced control on capex)"。
3.3 大型科技:普跌但层次分明
苹果跌幅最小,符合"低 AI 资本开支暴露 = 低政策风险"的当日逻辑;特斯拉跌 10.77%,除高贝塔属性外,媒体将其归因于马斯克此前的选举押注反向兑现(24/7 Wall St,属媒体解读,非公司公告)。
3.4 逆势/抗跌线索
必需消费、公用事业、通信服务跌幅均小于 1%,资金在做"从成长向现金流"的防守切换。
黄金站上 4,094 美元,GLD +0.81%,是当日少数确定性受益资产。
ConocoPhillips(COP)三季度利润翻倍至 40 亿美元、股息上调 11%(OilPrice),但股价仍跌 1.08%——战争带来的"业绩利好"已被市场视为一次性。
四、加密相关美股
4.1 DAT 龙头:Strategy(MSTR)——溢价转折价是本轮最关键信号
11-05 收盘:MSTR 129.30 美元,-9.29%;收盘市值 549.88 亿美元(Nasdaq)。
持仓与成本(SEC 8-K,2026-11-02 披露,数据截至 11-01):
mNAV(市值/持币市值):持币市值 = 849,327 × 75,949.75 = 645.1 亿美元;市值 549.9 亿美元 → 0.85 倍。即 Strategy 当前相对其比特币净值折价 15%(1 - 0.85)。比特币现价 75,949.75 美元仅比其 75,451 美元的累计均价高 0.66%,浮盈几乎被抹平。
为什么 0.85 倍很重要:Saylor 模式的引擎是"mNAV > 1 时用高溢价股票/可转债换 BTC,实现每股含币量增厚"。当 mNAV 掉到 1 以下,同样的 ATM 增发会稀释每股含币量,融资买币的正循环变成负循环。这是本轮 DAT 集体承压的机制核心,也解释了为何 MSTR 跌幅(-9.29%)大于比特币(-5.57%)——杠杆与溢价同时在收缩。
融资与回购动作(同一份 8-K):
ATM:10-26 至 11-01 期间 STRF、STRC 两档优先股均无新增销售;MSTR 普通股净募资 1.64 亿美元,其中 6,550 万用于买币、9,850 万留存为美元现金。
回购:期间回购 2,092,035 股,耗资 2.082 亿美元(含 STRC 等)。
剩余额度:STRC 尚有 175.1 亿美元、STRF 尚有 16.2 亿美元可发行;MSTR 普通股回购计划尚余 10 亿美元额度。
结构性观察:STRC(Variable Rate 永续优先股)在场内回到 100 美元面值附近,日频派息机制使其重新具备"低成本买币弹药"的功能(CryptoSlate,11-05)。换言之,Strategy 的增量买币能力正从"溢价发股"转向"优先股/固收式工具"——这是 mNAV<1 环境下的必然迁移。
日历风险:MSCI 将于 11-11 公布指数成分调整名单,11-30 生效;此前 MSCI 已通过可能将 DAT 类公司排除在指数外的新规则。若 MSTR 被剔除,被动资金将被迫卖出,这是未来 5 个交易日最明确的单一事件风险。
4.2 其他 DAT 与持仓公司动态
矿企与算力(含 AI/HPC 转型):
矿企正从"囤币"转向"卖币换 AI 资本开支与回购"(Hut 8、Riot),而 DAT 仍在"囤币"。前者在币价下跌时现金流更稳,后者则完全暴露于 mNAV 收缩。
4.3 泛加密美股:交易所、ETF 与支付
现货 ETF 资金流:11-04 美国现货比特币 ETF 合计净流入 7,457 万美元,结束此前连续三日累计 11.6 亿美元净流出;现货比特币 ETF 总净资产 1,022.6 亿美元。11-05 的资金流数据在本文生成时(美东 19:00)尚未发布,通常于美东当晚公布,属今日需跟踪项,不以推测替代。
支付与稳定币链上动作:
Samsung Wallet 面向美国 Galaxy 用户上线 Solana 链 USDC"稳定币账户"。
Anchorage Digital 申请 CFTC 掉期交易商(swap dealer)注册,拟提供欧式 BTC/ETH 期权。
PayPal/Visa/Mastercard 当日无重大链上公告。
产品端:Canary 的质押型 Injective ETF(INJC)在纳斯达克上市,NAV 内含质押收益。加密 ETF 正从"现货持有"向"含收益"演进。
4.4 监管与会计驱动
参议院层面出现对加密最不利的单一结果:Sherrod Brown 赢得俄亥俄州参议员席位,Digital Chamber 称其为"对加密最具实质影响的不利结果",民主党将把加密议题重心转向消费者保护与监管问责。这意味着此前市场期待的 Clarity Act 友好版本立法路径基本被封堵。
州层面执法扩散:阿肯色州起诉预测市场平台 Kalshi,指其构成非法赌博。
传统金融的反向摩擦:苹果、家得宝加入反对阵营,抵制纽交所母公司 ICE 推动的"代币化股票"方案——代币化叙事在 TradFi 内部遇到阻力。
会计口径提示:AVAT、ABTC 的利润表中已出现大额"持币公允价值变动收益"(AVAT 约 6,000 万美元、ABTC 1.97 亿美元),说明公允价值会计仍在放大 DAT 的业绩波动——币价上涨时利润虚高,下跌时同样会反向冲击 EPS。这一点在评估"低市盈率 DAT"时必须先做口径还原。
4.5 加密美股观察名单
观察名单近期新增:
BNB Standard Corporation(BNC):原 CEA Industries 于 2026-09-29 更名并转向 BNB 财库,11-03 任命 Anthony Scaramucci 为董事。
Avalanche Treasury Corp(AVAT):AVAX 财库,持 1,331 万枚 AVAX,11-05 披露 Q3 并启动回购。
五、加密市场
比特币已抹去中期选举后的全部涨幅,回到 7.6 万美元下方;全网 24 小时爆仓 10.3 亿美元(The Block)。
传导链条清晰:纳指杀跌 → 风险预算收缩 → 高贝塔加密资产被优先卖出 → 杠杆盘连环清算 → 币价下跌反噬 DAT 股价与 mNAV。
行业事件(背景,不作展开):Mercado Bitcoin 被盗资金经 11 条链分散、链上追踪显示约 4,860 万美元被转出(Decrypt,11-05);Zcash 升级后旧隐私池将停止接受提现,约 1,600 万美元资产面临永久锁定风险(Decrypt,11-05)。
六、地缘政治影响
6.1 伊朗战争:选举没有结束战争,只改变了叙事
最新事实:波斯湾再有船只遇袭,卡塔尔近海一艘油轮被攻击;伊朗称协助美军攻击的国家为"合法目标"(Al Jazeera);美国防部长 Hegseth 表态继续作战,同时面临内部追责压力。
政治层面:中期选举惨败后,特朗普需要重新权衡伊朗战争的下一步(PBS)。副总统 Vance 此前将败选归因于伊朗战争(11-04)。
传导路径:战争未收尾 → 霍尔木兹/波斯湾航运风险溢价维持 → 布伦特 99.24 美元 → 美国通胀黏性 → 美联储 12 月加息概率难降 → 长久期资产(AI、加密)估值受压。
不确定性:市场在"和平红利"与"战争长期化"之间反复摇摆,11-04 布伦特单日 -8.5%、11-05 立刻 +4.88%,这种日线级别的双向大幅波动本身就是风险源。任何"停火谈判"传闻都需标注为未经证实。
6.2 其他地缘与政策线索
法国预算危机:国民议会一致否决政府预算案,法国赤字率达 5.1%,法债拍卖收益率跳升(10 年期升至 4.74%),欧洲债市风险可能外溢至全球久期资产。
能源企业成为战争受益者:ConocoPhillips 三季度利润翻倍至 40 亿美元并上调股息 11%,但股价当日下跌,说明市场不认为高油价可持续。
美国政治结构:民主党掌控国会 + 共和党总统 → 立法端大概率僵局,但监管端(州级、听证会、调查)会显著活跃,AI 与加密都是首当其冲的行业。市场当前交易的是"监管预期",而非已落地法律——这是最大的不确定来源。
七、今日关注点(11-06,美东时间)
需要盯的三个风险:
mNAV 折价自我强化:若 MSTR 长期低于 1 倍持币价值,DAT 的融资-买币模式失效,可能引发板块性减持或回购潮。
被动资金机械卖出:11-30 MSCI 生效日前后,DAT 相关标的可能出现与基本面无关的流动性冲击。
"好数据 = 坏消息":在加息周期里,强劲的就业与生产率数据反而可能压低估值,需警惕非农公布后的第二波杀跌。
45
·
--
Odaily星球日报讯 数字资产投资公司 Arca 的 CIO Jeff Dorman 在接受采访时表示,Hyperliquid 是首个真正实现加密货币“三大王冠”的项目,即拥有自己的 L1 公链,并获得 DEX 手续费和稳定币手续费收入。他认为,L1 代币本身价值不高,除非还能获得 DEX 手续费和稳定币手续费。
Odaily星球日报讯 数字资产投资公司 Arca 的 CIO Jeff Dorman 在接受采访时表示,Hyperliquid 是首个真正实现加密货币“三大王冠”的项目,即拥有自己的 L1 公链,并获得 DEX 手续费和稳定币手续费收入。他认为,L1 代币本身价值不高,除非还能获得 DEX 手续费和稳定币手续费。
22
·
--
Odaily星球日报讯 据链上分析师余烬监测,某巨鲸在昨晚 11 点 MU 暴跌开始前做多价值 3100 万美元的 MU,开仓价格为 775.25 美元。随后 MU 最低跌至 650 美元,该巨鲸浮亏 500 万美元。目前 MU 反弹至约 700 美元,该巨鲸浮亏收窄至 312 万美元。
Odaily星球日报讯 据链上分析师余烬监测,某巨鲸在昨晚 11 点 MU 暴跌开始前做多价值 3100 万美元的 MU,开仓价格为 775.25 美元。随后 MU 最低跌至 650 美元,该巨鲸浮亏 500 万美元。目前 MU 反弹至约 700 美元,该巨鲸浮亏收窄至 312 万美元。
23
·
--
Odaily星球日报讯 数字资产投资公司 Arca 的 CIO Jeff Dorman 在接受采访时表示,Hyperliquid 是首个真正实现加密货币“三大王冠”的项目,即拥有自己的 L1 公链,并获得 DEX 手续费和稳定币手续费收入。他认为,L1 代币本身价值不高,除非还能获得 DEX 手续费和稳定币手续费。
Odaily星球日报讯 数字资产投资公司 Arca 的 CIO Jeff Dorman 在接受采访时表示,Hyperliquid 是首个真正实现加密货币“三大王冠”的项目,即拥有自己的 L1 公链,并获得 DEX 手续费和稳定币手续费收入。他认为,L1 代币本身价值不高,除非还能获得 DEX 手续费和稳定币手续费。
17
·
--
Odaily星球日报讯 据链上分析师余烬监测,某巨鲸在昨晚 11 点 MU 暴跌开始前做多价值 3100 万美元的 MU,开仓价格为 775.25 美元。随后 MU 最低跌至 650 美元,该巨鲸浮亏 500 万美元。目前 MU 反弹至约 700 美元,该巨鲸浮亏收窄至 312 万美元。
Odaily星球日报讯 据链上分析师余烬监测,某巨鲸在昨晚 11 点 MU 暴跌开始前做多价值 3100 万美元的 MU,开仓价格为 775.25 美元。随后 MU 最低跌至 650 美元,该巨鲸浮亏 500 万美元。目前 MU 反弹至约 700 美元,该巨鲸浮亏收窄至 312 万美元。
13
·
--
Odaily星球日报讯 据多位安全研究员和 KOL 监测,iOS 漏洞利用工具包 DarkSword 利用 iOS 18 底层缺陷,用户通过 Safari 打开受感染网站后,恶意代码可在手机后台运行,无需连接钱包或进行签名授权。攻击者可借此窃取密码、照片、文件以及加密钱包私钥和助记词。目前已发现至少 18 个恶意网站,受害者损失高达 557 万美元,涉及 20 多个钱包。赵长鹏呼吁用户及时更新 iOS 系统,尤其是长时间未更新的用户。他表示,没有任何钱包软件能够替用户更新操作系统,自我托管意味着用户需自行负责。
Odaily星球日报讯 据多位安全研究员和 KOL 监测,iOS 漏洞利用工具包 DarkSword 利用 iOS 18 底层缺陷,用户通过 Safari 打开受感染网站后,恶意代码可在手机后台运行,无需连接钱包或进行签名授权。攻击者可借此窃取密码、照片、文件以及加密钱包私钥和助记词。目前已发现至少 18 个恶意网站,受害者损失高达 557 万美元,涉及 20 多个钱包。赵长鹏呼吁用户及时更新 iOS 系统,尤其是长时间未更新的用户。他表示,没有任何钱包软件能够替用户更新操作系统,自我托管意味着用户需自行负责。
1
18
·
--
Odaily星球日报讯 据多位安全研究员和 KOL 监测,iOS 漏洞利用工具包 DarkSword 利用 iOS 18 底层缺陷,用户通过 Safari 打开受感染网站后,恶意代码可在手机后台运行,无需连接钱包或进行签名授权。攻击者可借此窃取密码、照片、文件以及加密钱包私钥和助记词。目前已发现至少 18 个恶意网站,受害者损失高达 557 万美元,涉及 20 多个钱包。赵长鹏呼吁用户及时更新 iOS 系统,尤其是长时间未更新的用户。他表示,没有任何钱包软件能够替用户更新操作系统,自我托管意味着用户需自行负责。
Odaily星球日报讯 据多位安全研究员和 KOL 监测,iOS 漏洞利用工具包 DarkSword 利用 iOS 18 底层缺陷,用户通过 Safari 打开受感染网站后,恶意代码可在手机后台运行,无需连接钱包或进行签名授权。攻击者可借此窃取密码、照片、文件以及加密钱包私钥和助记词。目前已发现至少 18 个恶意网站,受害者损失高达 557 万美元,涉及 20 多个钱包。赵长鹏呼吁用户及时更新 iOS 系统,尤其是长时间未更新的用户。他表示,没有任何钱包软件能够替用户更新操作系统,自我托管意味着用户需自行负责。
5
·
--
Tom Lee怒批AI恐慌论:实际情况远没有想象中糟糕,悲观预期被过度夸大Odaily星球日报讯 以太坊财库公司 Bitmine 董事长 Tom Lee 转发德州数据中心政策分析内容,据悉德州州长当选人 Gina Hinojosa 已明确表示,所有目前获得许可的数据中心项目均可继续完成建设,预计覆盖 2027 年全年及 2028 年的大部分时间,与其本人此前提出的暂停新数据中心审批、待立法建立保护措施后再推进的政策主张并不完全等同。
对此,Tom Lee 发文表达了对 AI 恐慌论的质疑,认为市场对人工智能的悲观论调及潜在风险担忧被严重夸大,实际情况远没有外界描述的那么糟糕,当前围绕 AI 的负面情绪与现实存在明显偏差,市场对 AI 发展的担忧可能已经超出实际风险本身。
昨日美国股市 AI 产业链板块遭全面抛售,跌势从芯片、存储延伸至数据中心网络设备、光通信、AI 云计算及电力供应商,亚洲股市随后也大幅下跌,追随隔夜美股抛售走势。
Tom Lee怒批AI恐慌论:实际情况远没有想象中糟糕,悲观预期被过度夸大
Odaily星球日报讯 以太坊财库公司 Bitmine 董事长 Tom Lee 转发德州数据中心政策分析内容,据悉德州州长当选人 Gina Hinojosa 已明确表示,所有目前获得许可的数据中心项目均可继续完成建设,预计覆盖 2027 年全年及 2028 年的大部分时间,与其本人此前提出的暂停新数据中心审批、待立法建立保护措施后再推进的政策主张并不完全等同。
对此,Tom Lee 发文表达了对 AI 恐慌论的质疑,认为市场对人工智能的悲观论调及潜在风险担忧被严重夸大,实际情况远没有外界描述的那么糟糕,当前围绕 AI 的负面情绪与现实存在明显偏差,市场对 AI 发展的担忧可能已经超出实际风险本身。
昨日美国股市 AI 产业链板块遭全面抛售,跌势从芯片、存储延伸至数据中心网络设备、光通信、AI 云计算及电力供应商,亚洲股市随后也大幅下跌,追随隔夜美股抛售走势。
对此,Tom Lee 发文表达了对 AI 恐慌论的质疑,认为市场对人工智能的悲观论调及潜在风险担忧被严重夸大,实际情况远没有外界描述的那么糟糕,当前围绕 AI 的负面情绪与现实存在明显偏差,市场对 AI 发展的担忧可能已经超出实际风险本身。
昨日美国股市 AI 产业链板块遭全面抛售,跌势从芯片、存储延伸至数据中心网络设备、光通信、AI 云计算及电力供应商,亚洲股市随后也大幅下跌,追随隔夜美股抛售走势。
14
·
--
Tom Lee怒批AI恐慌论:实际情况远没有想象中糟糕,悲观预期被过度夸大Odaily星球日报讯 以太坊财库公司 Bitmine 董事长 Tom Lee 转发德州数据中心政策分析内容,据悉德州州长当选人 Gina Hinojosa 已明确表示,所有目前获得许可的数据中心项目均可继续完成建设,预计覆盖 2027 年全年及 2028 年的大部分时间,与其本人此前提出的暂停新数据中心审批、待立法建立保护措施后再推进的政策主张并不完全等同。
对此,Tom Lee 发文表达了对 AI 恐慌论的质疑,认为市场对人工智能的悲观论调及潜在风险担忧被严重夸大,实际情况远没有外界描述的那么糟糕,当前围绕 AI 的负面情绪与现实存在明显偏差,市场对 AI 发展的担忧可能已经超出实际风险本身。
昨日美国股市 AI 产业链板块遭全面抛售,跌势从芯片、存储延伸至数据中心网络设备、光通信、AI 云计算及电力供应商,亚洲股市随后也大幅下跌,追随隔夜美股抛售走势。
Tom Lee怒批AI恐慌论:实际情况远没有想象中糟糕,悲观预期被过度夸大
Odaily星球日报讯 以太坊财库公司 Bitmine 董事长 Tom Lee 转发德州数据中心政策分析内容,据悉德州州长当选人 Gina Hinojosa 已明确表示,所有目前获得许可的数据中心项目均可继续完成建设,预计覆盖 2027 年全年及 2028 年的大部分时间,与其本人此前提出的暂停新数据中心审批、待立法建立保护措施后再推进的政策主张并不完全等同。
对此,Tom Lee 发文表达了对 AI 恐慌论的质疑,认为市场对人工智能的悲观论调及潜在风险担忧被严重夸大,实际情况远没有外界描述的那么糟糕,当前围绕 AI 的负面情绪与现实存在明显偏差,市场对 AI 发展的担忧可能已经超出实际风险本身。
昨日美国股市 AI 产业链板块遭全面抛售,跌势从芯片、存储延伸至数据中心网络设备、光通信、AI 云计算及电力供应商,亚洲股市随后也大幅下跌,追随隔夜美股抛售走势。
对此,Tom Lee 发文表达了对 AI 恐慌论的质疑,认为市场对人工智能的悲观论调及潜在风险担忧被严重夸大,实际情况远没有外界描述的那么糟糕,当前围绕 AI 的负面情绪与现实存在明显偏差,市场对 AI 发展的担忧可能已经超出实际风险本身。
昨日美国股市 AI 产业链板块遭全面抛售,跌势从芯片、存储延伸至数据中心网络设备、光通信、AI 云计算及电力供应商,亚洲股市随后也大幅下跌,追随隔夜美股抛售走势。
4
·
--
Odaily星球日报讯 Pump.fun 联合创始人 Alon 在 X 平台发文表示,其背后的开发公司 Baton Corporation 正在招聘三个商务拓展(BD)岗位,分别涉及永续合约、预测市场及交易终端业务。
Alon 表示,为扩大 Pump.fun 应用的社交网络,需要吸引 Meme 币、永续合约及预测市场等领域的优秀交易者。应聘者需具备至少两年加密平台商务拓展领导经验,工作地点首选纽约,也可考虑远程办公。
据 DEGEN NEWS 指出,这是 Alon 首次公开提及预测市场相关业务。
Odaily星球日报讯 Pump.fun 联合创始人 Alon 在 X 平台发文表示,其背后的开发公司 Baton Corporation 正在招聘三个商务拓展(BD)岗位,分别涉及永续合约、预测市场及交易终端业务。
Alon 表示,为扩大 Pump.fun 应用的社交网络,需要吸引 Meme 币、永续合约及预测市场等领域的优秀交易者。应聘者需具备至少两年加密平台商务拓展领导经验,工作地点首选纽约,也可考虑远程办公。
据 DEGEN NEWS 指出,这是 Alon 首次公开提及预测市场相关业务。
Alon 表示,为扩大 Pump.fun 应用的社交网络,需要吸引 Meme 币、永续合约及预测市场等领域的优秀交易者。应聘者需具备至少两年加密平台商务拓展领导经验,工作地点首选纽约,也可考虑远程办公。
据 DEGEN NEWS 指出,这是 Alon 首次公开提及预测市场相关业务。
47
·
--
Odaily星球日报讯 韩国财长表示,韩国股市近期对外部因素反应过度,鉴于韩国经济基本面依然强劲,市场应警惕过度焦虑情绪。
韩国财长强调,政府将主动采取行动,防止市场焦虑情绪进一步升级。
Odaily星球日报讯 韩国财长表示,韩国股市近期对外部因素反应过度,鉴于韩国经济基本面依然强劲,市场应警惕过度焦虑情绪。
韩国财长强调,政府将主动采取行动,防止市场焦虑情绪进一步升级。
韩国财长强调,政府将主动采取行动,防止市场焦虑情绪进一步升级。
28
ເຂົ້າສູ່ລະບົບເພື່ອສຳຫຼວດເນື້ອຫາເພີ່ມເຕີມ
ເຂົ້າຮ່ວມກຸ່ມຜູ້ໃຊ້ຄຣິບໂຕທົ່ວໂລກໃນ Binance Square.
⚡️ ໄດ້ຮັບຂໍ້ມູນຫຼ້າສຸດ ແລະ ທີ່ມີປະໂຫຍດກ່ຽວກັບຄຣິບໂຕ.
💬 ໄດ້ຮັບຄວາມໄວ້ວາງໃຈຈາກຕະຫຼາດແລກປ່ຽນຄຣິບໂຕທີ່ໃຫຍ່ທີ່ສຸດໃນໂລກ.
👍 ຄົ້ນຫາຂໍ້ມູນເຊີງເລິກທີ່ແທ້ຈາກນັກສ້າງທີ່ໄດ້ຮັບການຢືນຢັນ.
ອີເມວ / ເບີໂທລະສັບ
ຫົວຂໍ້ທີ່ກໍາລັງນິຍົມ
BinanceReopensWithdrawalsForMoreAssets
975,675 ຄັ້ງທີ່ເບິ່ງ
4,996 ກຳລັງສົນທະນາ
Security Incident | Recovery Update #8: Withdrawals for More Assets to Reopen (2026-11-05)
Binance Announcement
·457 ຖືກໃຈ
·2.1M ຄັ້ງທີ່ເບິ່ງ
AnthropicIPOValuationDoubts
500 ຄັ້ງທີ່ເບິ່ງ
33 ກຳລັງສົນທະນາ
USStocksSlipandCryptoMarketUnderBroadPressure
50,932 ຄັ້ງທີ່ເບິ່ງ
450 ກຳລັງສົນທະນາ