

SignalPlus華語
1.3k ໂພສ

SignalPlus華語
ລາຍງານ
ບລັອກຜູ້ໃຊ້
提供每日最专业的宏观&加密货币资讯及分析报道

原创之星
0 ກໍາລັງຕິດຕາມ
78.2K+ ຜູ້ຕິດຕາມ
11.2K+ Liked
1 ຫຼຽນລາງວັນ
ໂພສ
ທັງໝົດ
ວີດີໂອ
ປັກໝຸດ
·
--
ບົດຄວາມ
25岁10年交易经验:天才交易员PATH的进化之路导言
15 岁还在完成初中学业的时候,Path 就经历了自己人生中的第一场股灾。
大多数人花费十年,也未必能掌握交易的本质。但这位刚毕业的25岁年轻人,却用十年时间把自己修炼成——将“活下来”奉为第一信条的交易精算师。
去年布局比特币“黑天鹅彩票”,让他净赚几十万美金。这份成功背后,是一套极其精密的交易策略。而这套策略背后,则是一种名为“遍历性”(Ergodicity)的交易哲学。
他的眼里,交易早不再是九死一生的冒险之旅,而是一场每日推进的成本管理游戏。目标明确且清晰:通过持续不断地“刷成本”,让持仓成本不断趋向于零甚至是负数,最终做到无论市场发生任何意外,都能享受“不确定性”所带来的馈赠。
本期《SignalPlus 大户对谈录》,Path首次毫无保留地展示了自己跨市场套利的核心逻辑、如何利用期权策略创造“免费的彩票”,从而构建一个低成本的“反脆弱”系统。
如果你愿意放下一夜暴富的幻想,就请和我们一起踏上这场回顾十年交易路的漫漫征程。
15 岁入市,熔断股灾是第一课
SignalPlus:请PATH同学先做一个自我介绍,介绍一下您的经历。
Path: 我目前大概有十年的投资经验。股票、债券,还有期权、期货等衍生品我都接触过,也都有实际交易经验。
SignalPlus:能问一下您今年多大了吗?我记得您好像刚毕业不久,是怎么开始接触投资的?
Path: 我是99年生人,今年25岁。大概在十年前,也就是A股熔断股灾的前一年,我入市的。我第一个交易的市场是A股,因为支付宝刚刚推出模拟炒股功能,我玩了几次,觉得这个能赚钱,就用家里人的账户,问他们借了一万块钱开始入市。结果第二年年初就满仓迎接了熔断股灾,给我上了深刻的一课。这就是我最开始的交易经历。
活下来才能暴富:超越黑天鹅的遍历性思维
SignalPlus:十年的经验,您应该经历了很多个周期,有没有形成自己比较核心的理念或者偏好的操作手法?
Path: 我现在体会最深的一点其实很简单:活下来。
只要保证自己活着(不爆仓),未来才有赚钱的可能。 换句话说,我认为交易中有两个关键:一是存活,二是遍历性(Ergodicity)。
什么是遍历性呢?简单说就是时间拉得足够长,好事情和坏事情迟早都会发生在你身上。坏的遍历性指的是总有一天会遇到极端风险导致爆仓;好的遍历性指的是也许某天踩中大机会一夜暴富。
不管好事还是坏事,这些极端情况在市场里都是存在的,因为市场具有肥尾特征,黑天鹅事件不可预测。举个例子,前些天不是有个持有8万个比特币的老钱包突然被激活了吗?这其实也算一种“遍历性”导致的暴富案例吧。
当然,在十多年前他绝不可能预测到十几年后比特币价格会涨到11万美元一个,否则当初就不会只买区区8万个。这个例子说明,好的遍历性(好运)是存在的。同样,谁用激进方式重仓搏杀,早晚可能碰上坏的遍历性(厄运)而爆仓离场。
怎样才能尽量避开坏的遍历性、增加好运发生在自己身上的概率呢?核心就是活着——保证自己存活在市场里。只要活得足够久,时间足够长,“遍历性”的作用必然会显现,总有机会轮到你。 这是我目前感悟最深的一点。
SignalPlus:遍历性在数学上一般指在足够长时间内会经历所有可能场景的概率。您能用通俗的语言给大家解释一下,您所理解的交易中的“遍历性”吗?
Path: 只要有可能发生的,那么它在不远的未来内,就一定会发生,并且在金融市场中这个未来往往会比预估的早非常多。
一个例子就是在去杠杆(de-leveraging)暴跌行情下,由于市场的自我实现性,高杠杆交易者被强平后带动价格继续下跌,使得稍低杠杆的交易者也落入强平射程内,依此循环,其中可能还伴随熔断这种流动性真空情况、叠加熔断的磁吸效应,让很多交易者自认为“很安全”的杠杆率,成为他们爆仓的推手。
可能某些回测数据会表示,在某个杠杆率下投资组合触发强平的概率不足 1%,但市场是肥尾分布的、而且具有自我实现的特性。
类似的案例还有 LTCM 因为俄罗斯国债违约事件破产的案例,LTCM 的模型认为俄罗斯国债违约是 7 或 8 个标准差之外的事件,按模型推算,类似事件也许百万年都不会遇到一次。但后来的故事咱们都知道了。
SignalPlus:为了应对遍历性,我们要尽可能考虑各种极端场景,是这样吗?
Path:应对遍历性,应该是让遍历性对我们有利。
市场的肥尾分布和自我实现特性都是客观存在的事实,利用这样的事实来构建投资组合。当市场遍历到尾部时,对投资组合的影响应该是积极的、而不是消极的,这就需要用到期权这类的非线性工具了。
市场是不可预测的,也无需预测,始终保持遍历性有益于我的姿态,在时间的积累下,就能有不错的结果。
第一次赚大钱的经历
SignalPlus:您还记得第一次赚到大资金是什么时候吗?
Path: 我赚得最多的一次交易是在BTC上完成的,就是去年的那一波行情。
SignalPlus:可以说一下量级吗?
Path: 嗯,大概几十万美元吧。
SignalPlus:投入的本金大概是多少呢?
Path: 本金大概十万美元左右,如果我没记错的话。
SignalPlus:通过什么操作方式赚到这笔钱的?
Path: 主要分两部分吧。一方面,持有现货,在币价不断上涨的过程中确保自己不轻易卖出(不“丢币”)。那段时间我期权仓位其实很少。另一方面,后来币价高位震荡时,我开始做一些期权策略。其中让我赚得最多的一段,就是去年8月份那波剧烈去杠杆引发的下跌行情。
SignalPlus: 您当时买了虚值的OTM Put?
Path: 对,在那段时间之前就已经把期权的仓位给拉上来了,买了很多OTM Put,然后近端的话不断地用短期期权,把那个Long Put的支出给回本。
SignalPlus: 在您这种持仓或者刷成本的时候,有没有遇到过特别煎熬的时刻?
Path: 在BTC上面还真没有,在其他品种上有。比如上证50,去年年初它跌得非常狠,春节后有一波小行情终于让我回本赚钱了。在A股这种标的上面,它总是在阴跌,极少数情况下暴涨,你去刷成本的话,你的仓位就会越打越高。当时甚至还用了一些融资,这其实是有悖于我说的那个遍历性原则的,它如果真的再继续往下跌,那我就爆仓了。
套利机会永远藏在规则里
SignalPlus:刚刚您谈到A股、Crypto,包括现在用IBKR做美股,您是怎么构建起这么全面的投资体系的呢?
Path: 首先就是出于好奇心吧。我对各种金融市场确实都很感兴趣。一开始我炒A股现货,当时完全是小白一个——财报不会看,技术指标也看不懂。那时听别人讨论什么MACD、KDJ,我看书查资料也是一头雾水,越学越糊涂。后来我干脆放弃了直接炒股,从场外基金开始学起。
通过买基金,我慢慢学习了指数是怎么构成的、成分股和权重怎么影响基金走势、指数的编制规则、市值加权算法等等。把这些基础规则弄明白后,我又转去研究场内ETF:ETF的报价撮合是怎么进行的、集合竞价和连续竞价的机制是什么等等。
我一直有个理念:当你把这些最基础的交易规则都搞懂了,其实就已经胜过90%以上的投资者了。 这个体会是我跟很多投资者交流、并从网上论坛收集信息之后形成的。
现实中有很多人,连最基础的交易规则都不清楚。而恰恰有不少交易机会就蕴藏在这些基础规则里。 比如几年前保时捷和大众的收购案,当时证监会的规则没有把期权的持仓涵盖在持股量里面,其中一方就用这些衍生品达成了收购。
这就是最基础的交易规则,你如果能把这些规则摸透了,那其实你已经超过绝大多数的投资者了。从此以后,我就朝着这个方向不断地去学。
东方财富上面有很多品种,除了股票,我交易比较多的就是A股的可转债。可转债的套利,也非常要求你对于规则的研究要比较细,有很多套利机会在里面。另外还有期货市场,最近也有一个套利机会——某豆粕ETF的收盘价和豆粕期货收盘价之间存在套利空间。当时套利的年化收益率非常可观,虽然持续时间不长。这就是利用最基础的收盘价和净值情况进行套利。如果你能看懂最基础的交易规则,这钱就是你的。
到了境外市场之后,我发现还可以玩美股、港股。它们也有很多套利机会,从品种上面最直观的,比如我们交易的Crypto衍生品是币本位的,而美股的IBIT它是美元本位的,它们两个都有期权链,那它们之间的这个差价就可以套利,也是利用最基本的交割结算规则。
SignalPlus:可见只要定价机制存在“收敛”,套利机会就永远存在。
Path: 对,就是这样。
透明市场:美股与Crypto为何更适合交易者?
SignalPlus:您觉得美股市场和加密市场各自最吸引你的地方是什么?
Path: 最吸引我的点就是透明和公开。 Crypto我了解得很晚,直到去年才开始认真研究。在我进入Crypto市场之前,我是认认真真地把白皮书看了,再把代码复现了一下,大概知道它是个什么东西。
它给我的第一个震撼就是公开透明。区块链上每一笔转账、每个地址的持仓都清清楚楚,完全公开可查。这个属性让我非常震撼。 在传统金融世界里,你肯定是不知道你交易对手方名下的资产情况的,但是在区块链的世界里面,你是能知道的。
美股市场当然也有很成熟的公开机制。比如美联储主席鲍威尔每次发布会跟市场的博弈,其实是公开进行的。虽然我们老说他是太极大师,但你看他还给你们点阵图、美联储利率观察器这些工具。它这个市场非常之成熟,你只要能明确知道你想要交易什么风险,那市场一定会有对应的工具给你。比如你想交易三个月后美联储是否降息的风险敞口,CME会给你利率期货来交易。美股有完善的衍生品工具,这也是它的魅力所在。
说起这个,前段时间美国大选期间,预测市场上有赌特朗普和哈里斯谁能竞选成功。IBKR也有事件预测工具,你也可以赌,两个市场中间还有差价,甚至还可以套利。我当时算了一下,如果做的话年化收益10%以上。
我觉得美股和加密市场都是高度市场化、公开博弈的市场。它们的价格都是各种力量博弈的结果。
SignalPlus:公开透明的市场本身就很有吸引力和竞争力。
Path: 对,没错,就是竞争力。
博弈之道:A股经验在海外市场的降维打击
SignalPlus:您在A股做可转债套利和在美股做波动率策略的这些经历,对您后面做Crypto有什么影响或启发吗?
Path: 可能有点暴论了,就是我觉得在A股,你无论做什么策略,你都会涉及到博弈,就是人与人之间的博弈。这个东西实际上是中性的,不是贬义的。如果你对于博弈非常熟练了,在美股市场上其实是有优势的。 比如说GME的行情里面,你如果是一个常年交易过A股的人,对于你的博弈能力是有优势的。
如果你在A股市场习惯了这种博弈论的思维,并且运用得很熟练,那么当你去美股市场,实际上是有优势的。比如说GME的逼空行情,如果你是长期混迹A股的人,对那种多空博弈局面的理解会更深,也更敢于参与。
刚才提到的可转债套利其实也是一个博弈的结果。当时我的策略是提前买入正股,并持有到股权登记日,那么我就有权获得公司发行的可转债。当时A股可转债的发行价和市场价之间往往存在非常大的价差(普遍溢价30%以上),我可以利用这个差价作为持有股票的“安全垫”。当然,我最终目的不是长期持有股票,而是拿到可转债后卖出套利。那如何选择买入时机、选择什么样的股票、它的转债合约的设计是怎么样的?这又是一个博弈的点了。这对于理解美股和币圈的博弈是有帮助的。
SignalPlus:主要是博弈思维,以及实际操作中的择时能力,对吧?
Path: 对,择时。
SignalPlus:之前在传统市场养成的不轻易搏命、注重博弈的理念,以及用很多套利对冲的手段,在Crypto市场仍然适用吗?
Path: 那肯定能更好应用。Crypto市场的衍生品要更加自由,保证金设计甚至比美股还要好用很多。 因为它始终在一个交易所里面,自身风险没有多少。美股有不同交易所,你可能会考虑跨交易所的保证金设计。涉及到对冲的话,Crypto的工具更好用。
构建终极防御策略:万物皆可“刷成本”
SignalPlus:我们接下来聊聊您的具体策略。您在美股市场一般使用什么策略?
Path: 现在看到的这个表格,就是我做TLT(美国国债20+年ETF)相关的持仓。
我有个主观看法:美股是一个降息周期,长期债券在降息周期中升值空间比较大。我主观预期它是一个牛市,那如何去匹配我这个预期?我选择的策略就是成本策略,具体就是使用期权进行备兑、反备兑来降低成本。另外,美股市场可用的工具很多,债券方面有零息债券,ETF方面有杠杆ETF、反向ETF等,都可以对策略有一些帮助。
整体思路是:先建立底仓(相当于压舱石)。我先持有一定数量的TLT现货头寸,而不是一开始就完全的卖出 Put 来接货。
你看上面这个成本表,P代表put,有到期日、行权价、合约数量,如果是负数就是卖出。接货之后,就反手卖出Call,中间会用一些杠杆ETF(LETF)来增强收益。
LETF是我比较喜欢的一个交易品种,它有个特点就是在震荡行情中是偏损耗的。债券通常是一个震荡行情占大头的品种,所以债券的LETF在趋势超额和震荡损耗中,更偏向于震荡损耗。既然是损耗,那我就想办法当它的空头。
比如TMF是三倍做多TLT的ETF,TMV是三倍做空TLT的。那我既然想做空损耗,同时又想做多债券,我就会选择做空TMV。具体操作就是卖TMV的Call,买TMV的Put,并把它配平成一个成本为负的组合。这样即使到期后标的价格不动,我也有权利金的正收入,所以这个交易还不错。成本为负,收益上限还挺高。
SignalPlus:我看到您表格中数量为负五,在券商软件中代表卖出方,也就是义务方。您对这个格式非常熟悉。
Path:是的。有了交易记录之后,你就能得出一个权利金加股息的总和、佣金总和、现货数量和总成本,最后算出平均成本。说起这个,为什么我会选TLT来做这个策略?TLT是一系列债券的集合,我们可以把它等价成一张大的债券。适用于债券的定价方式,对于TLT同样适用。债券有一个非常好的性质:一个价格一定对应一个收益率。
我们看美剧商战剧里交易员报债券产品价格时,往往不是报成交价,而是收益率。比如“我要以5%的价格(这里把5%的收益率简称为5%的价格)买入多少万、多少年久期的债券”。为什么?因为价格和收益率可以一一对应。TLT作为一张大债券,同样有这个性质。
假如我想以85的价格接货TLT,85对我来说是抽象概念,但如果说我想以5.09%的收益率接货,这个概念一下子就直观了。TLT的久期大概是26年,我愿不愿意以5.09%的收益率锁定26年?我觉得划算,我就Take。如果它涨到92美元,对应收益率4.59%,我觉得不太划算了,就可以卖出一些货。这样做下来,你的持仓成本也是一个价格,这个价格同样对应一个收益率。我保守估计我目前的持仓成本对应的收益率应该是8%以上。
你的成本做低,意味着你的收益率在做高。以8%以上的成本去持有25年期以上的债券,我觉得合适,那我就继续保持这个成本价。
这个成本其实是有含义的,股票也一样。我另一个账户主要做西方石油(OXY),它的一个指标是PE(市盈率),也就是你的回本周期。当你的成本变低的时候,你的回本周期就变快了。
除此之外,我还在IBIT(贝莱德比特币现货ETF)上做了一些成本管理。IBIT的价格和比特币的币价之间有对应关系,50美元的IBIT价格对应87912美元的比特币。很多时候交易行权价,数字很抽象,但做了这个对应关系后,就变得直观了。同样,持有的股数和对应的币量之间也有换算关系。我还会把相关标的的策略并表,比如我用两倍杠杆ETF做增强策略赚的钱,会把它并入IBIT的成本表,让IBIT的成本越来越低。基本上每个标的都是这样操作。
SignalPlus:按您这种做法,交易好像变成了“低买高卖,只要成本足够低就一定赚钱”这么简单的事了。
Path: 无论什么标的,包括一些“衍生品的衍生品”,如果你能不断降低它的持仓成本,就拥有了一个低成本的“反脆弱”头寸。
大家都明白,持有一些“黑天鹅保险”(反脆弱头寸)是好事,但正因为人人都想要,它的价格通常很昂贵。如果你高价买入这些保险,一旦市场真的暴跌,它开始发挥作用时,你的收益还要减去当初付出的高成本,算下来净利润未必多高。
所以,关键是以低成本持有反脆弱头寸。 通过不停地“刷成本”把持有成本降下来,这个头寸将来才能真正大赚。就拿UVIX(2×做多VIX波动率期货的ETF)举例,如果你能把持有UVIX的成本刷到很低,将来当市场大跌时它暴涨,你的收益减掉极低的成本,净收益才会非常可观。
低成本“反脆弱”策略在加密市场的应用
SignalPlus:您在股票市场用的这种“低成本反脆弱+现金流”策略,在加密市场也同样适用吗?
Path: Crypto在波动率衍生品方面其实不多,除了DVOL期货,基本上没有其他了。但你可以自己手动构造。比如我之前用的方法,就是去Long(做多)远期的OTM(虚值期权)。Deribit最远只能交易到一年的期权,其实也不算太远,但凸性(期权价值对标的资产价格变化的非线性加速特性,即Gamma效应)也是足够的。然后你不断地买入远期的OTM,再用近端的备兑、反备兑刷出来的现金流去支付远期的支出。这个账一定是算得平的,因为短期的Theta(时间价值)流逝速度会比远期的快非常多。你用短期的Theta流逝速度差,去填补远期的支出,不断这样做,到某个时间点,你的OTM头寸就免费了。一个免费的OTM Put,就是一张免费的彩票,非常有意义。
具体来说,当你的“彩票”真中了(也就是远期看跌期权变成实值,大跌发生)之后,我现在最新的策略是会Roll(滚动操作)一下。比如前段时间BTC涨上来,我把已经ITM(实值)的看涨期权卖掉,再开一个行权价更高的。比如把40的持仓卖了,开成43的。这样你的成交价更便宜了,意味着你在止盈。但止盈的同时,你依然保持了对应底层标的的凸性,相当于部分止盈,然后继续把它Roll上去。这样,你凸性的成本也会变得很低。
SignalPlus:听起来很像一种日历价差策略。比如卖近月、买远月,利用近远端Theta差异获利。
Path: 它就是你自己构造出来的一个日历结构。远端时间在流逝,对你不利;近端时间也在流逝,但对你有利(因为你在卖)。近端的时间流速非常快,所以你就可以不断用近端时间流速去填补远期时间流速。
SignalPlus:您之前提到去年8月份通过黑天鹅头寸在Crypto市场挣了一大笔。能否再详细讲讲,当时您是怎么设计这个黑天鹅头寸的?
Path: 那个时候(7月份开始)我其实已经开始做一些备兑、反备兑了,不是单纯拿着币。
当时BTC价格大概7万美元左右,已经跌过一次了。 再涨上来的时候,我就开始买OTM Put,边涨边买。那个时候买的还蛮多的,但我确信短端的现金流一定能够填补长端的支出。我确信我一定能回本,它是能够刷回来的。
给新手的忠告:魔鬼藏在细节里
SignalPlus:您从去年正式加入Crypto市场,也开始使用SignalPlus。可以聊聊哪些功能对您的帮助比较大吗?
Path: 风险矩阵是我最常用的一个工具,近段时间我也有做一些BTC策略,这基本上是我每次打开都会用的功能。我会看自己的损益图,在什么情况下不同希腊字母给我的盈亏影响怎样。最重要的还是保证金压力测试,可以给我一个大概估计,对于未来行情的预期比较有帮助。
SignalPlus:对于那些原来做美股现货或美股期权,现在转战到Crypto期权市场的新手投资者,您有什么想提醒的,或者觉得哪些东西容易踩坑?
Path: 一定要了解清楚你交易品种的交易规则。 衍生品有结算交割规则,到底是几点结算?价格怎么算出来的?数据来源在哪?这些你至少得了解。我最近看到有案例,因为不了解强制平仓规则,赚钱了反而被平仓。这些东西都已经提前告诉你了,你不应该在出了事之后才知道。
像币圈的一些衍生品,它可能会绕一些。比如币本位合约,它的英文叫Inverse Contract(反向合约), 它的算法是反的。比如我平常在美股,买100股英伟达,市值是成交价乘以100股,单位是美元。但是反向合约,它的单位是美元,它的市值才是币。我最近甚至为此写了一个计算器,可以直观地展示这种反向合约和我们常见的线性合约在盈亏曲线上的区别(对于做空的投资者来说更有利)。
甚至底层一点,我也推荐去了解一下,BTC到底是个什么玩意儿。我知道有很多人对BTC的定义非常粗暴,就是拿来洗钱的庞氏骗局。那他到底有没有去看一看BTC的白皮书,看一看它的源代码怎么写的,自己去复现一下,去感受一下?至少去区块链浏览器上看一看每个区块包含的交易,每个地址之间的转账,Input/Output这些名词到底是什么东西。
你交易标的的底层也应该了解,包括BTC、ETH,还有美股的一些东西。股票的话就是底层财务数据(财报)了。现在GPT这些工具很发达,我现在看财报都是先扔给它们,让它们给我分析我想要的点——业务有哪些板块,每个板块占比多少,每年净利润多少,不同地区收入占比等。现在我一天就可以搞完一个股票的研究,以前可能一个月都不行。
SignalPlus:总结一下,还是要从规则和底层细节入手,充分了解你交易的市场和资产。
Path: 有句话说得蛮贴切:魔鬼藏在细节里。真的有很多东西,特别是要命的一些东西,往往就藏在这些细节里面,你一定得注意。
包括SignalPlus平台上的很多工具,也可以研究它们的数据来源和原理。你们平台的Delta有币本位Delta和美元本位Delta,可以自己去切换感受一下不同计量单位下曲线的效果。
最终建议:不要神话工具,要提高容错率
SignalPlus:最后,您还有什么想对新入场的听众朋友说的?可以畅所欲言。
Path: 还是开头那句话:一定要活下去。 你至少要在这个市场上活下来,才有可能等到暴富的机会。我见过很多人跟我说,他们资金量小,只能搏一把,上高杠杆去赌。但不是这样的,这只是你的理由。100万的持仓和1000万的持仓、一个亿的持仓,你都应该一样细水长流、稳扎稳打地做。
资本的积累有个过程,你不踏踏实实熬时间,100万怎么可能变1000万?所以千万不要急。首先要保证自己在市场中活着,然后财富的“遍历性”才可能降临到你身上。 不能等到哪一天,你看对的那个预期确实发生了,但那时你已经不在了,那又有什么意义呢?所以你至少得活到你看对的那一天。
期权这些工具,只能说是给你的容错率更大一些,让你的交易曲线更平滑一些。它并不是什么灵丹妙药,不是学了期权就能平步青云、加速暴富。它只是一个工具,不要神话工具,要利用好工具,把自己的容错率提高。 别人都死了,你还活着。
就像成本一样,我拿债券来比喻,我现在的成本对应收益率是8%,市场报价是5%。那等到市场跌到对应8%收益率的时候,一定是高成本的人比我先死。股票也是一样,估值更高、资产质量更差、杠杆更高的公司一定更先破产。
如何把你的成本价做低?拿比特币而言,如果你可以把持币成本压低到比矿工的电费成本还低,当他们都要关机了你还活着,那你就牛逼了。 如果成本是负数,那就更好了。
这也是一种思路:利用期权这些衍生品,不断降低持仓成本。 期权有一个非常好的点,就是你可以交易现价之外的风险。假如现在比特币是十万,你可以交易九万甚至八万的风险敞口,线性产品是不行的。你就可以利用这种性质去把你的成本不断地磨低。甚至别人说比特币没有现金流,你可以用期权去创造出它的现金流,手动实现它的现金流。
Path的十年,是一部关于在变幻莫测的市场中如何系统性幸存的史诗。我们相信,在市场的每一个角落,都潜藏着同样精彩的篇章。
《SignalPlus 对谈录:在市场里活下来的方法》 正在寻找像您一样经验丰富的投资者。
如果您是一位管理投资资产超过10万美元的资深玩家,我们诚邀您参与我们的一对一深度访谈。我们渴望了解您独特的投资风格与制胜之道,并愿意投入专业资源,将您的宝贵经验整理成深度文章,分享给整个社区。
您的成功值得被看见。期待您的联系!
25岁10年交易经验:天才交易员PATH的进化之路
导言
15 岁还在完成初中学业的时候,Path 就经历了自己人生中的第一场股灾。
大多数人花费十年,也未必能掌握交易的本质。但这位刚毕业的25岁年轻人,却用十年时间把自己修炼成——将“活下来”奉为第一信条的交易精算师。
去年布局比特币“黑天鹅彩票”,让他净赚几十万美金。这份成功背后,是一套极其精密的交易策略。而这套策略背后,则是一种名为“遍历性”(Ergodicity)的交易哲学。
他的眼里,交易早不再是九死一生的冒险之旅,而是一场每日推进的成本管理游戏。目标明确且清晰:通过持续不断地“刷成本”,让持仓成本不断趋向于零甚至是负数,最终做到无论市场发生任何意外,都能享受“不确定性”所带来的馈赠。
本期《SignalPlus 大户对谈录》,Path首次毫无保留地展示了自己跨市场套利的核心逻辑、如何利用期权策略创造“免费的彩票”,从而构建一个低成本的“反脆弱”系统。
如果你愿意放下一夜暴富的幻想,就请和我们一起踏上这场回顾十年交易路的漫漫征程。
15 岁入市,熔断股灾是第一课
SignalPlus:请PATH同学先做一个自我介绍,介绍一下您的经历。
Path: 我目前大概有十年的投资经验。股票、债券,还有期权、期货等衍生品我都接触过,也都有实际交易经验。
SignalPlus:能问一下您今年多大了吗?我记得您好像刚毕业不久,是怎么开始接触投资的?
Path: 我是99年生人,今年25岁。大概在十年前,也就是A股熔断股灾的前一年,我入市的。我第一个交易的市场是A股,因为支付宝刚刚推出模拟炒股功能,我玩了几次,觉得这个能赚钱,就用家里人的账户,问他们借了一万块钱开始入市。结果第二年年初就满仓迎接了熔断股灾,给我上了深刻的一课。这就是我最开始的交易经历。
活下来才能暴富:超越黑天鹅的遍历性思维
SignalPlus:十年的经验,您应该经历了很多个周期,有没有形成自己比较核心的理念或者偏好的操作手法?
Path: 我现在体会最深的一点其实很简单:活下来。
只要保证自己活着(不爆仓),未来才有赚钱的可能。 换句话说,我认为交易中有两个关键:一是存活,二是遍历性(Ergodicity)。
什么是遍历性呢?简单说就是时间拉得足够长,好事情和坏事情迟早都会发生在你身上。坏的遍历性指的是总有一天会遇到极端风险导致爆仓;好的遍历性指的是也许某天踩中大机会一夜暴富。
不管好事还是坏事,这些极端情况在市场里都是存在的,因为市场具有肥尾特征,黑天鹅事件不可预测。举个例子,前些天不是有个持有8万个比特币的老钱包突然被激活了吗?这其实也算一种“遍历性”导致的暴富案例吧。
当然,在十多年前他绝不可能预测到十几年后比特币价格会涨到11万美元一个,否则当初就不会只买区区8万个。这个例子说明,好的遍历性(好运)是存在的。同样,谁用激进方式重仓搏杀,早晚可能碰上坏的遍历性(厄运)而爆仓离场。
怎样才能尽量避开坏的遍历性、增加好运发生在自己身上的概率呢?核心就是活着——保证自己存活在市场里。只要活得足够久,时间足够长,“遍历性”的作用必然会显现,总有机会轮到你。 这是我目前感悟最深的一点。
SignalPlus:遍历性在数学上一般指在足够长时间内会经历所有可能场景的概率。您能用通俗的语言给大家解释一下,您所理解的交易中的“遍历性”吗?
Path: 只要有可能发生的,那么它在不远的未来内,就一定会发生,并且在金融市场中这个未来往往会比预估的早非常多。
一个例子就是在去杠杆(de-leveraging)暴跌行情下,由于市场的自我实现性,高杠杆交易者被强平后带动价格继续下跌,使得稍低杠杆的交易者也落入强平射程内,依此循环,其中可能还伴随熔断这种流动性真空情况、叠加熔断的磁吸效应,让很多交易者自认为“很安全”的杠杆率,成为他们爆仓的推手。
可能某些回测数据会表示,在某个杠杆率下投资组合触发强平的概率不足 1%,但市场是肥尾分布的、而且具有自我实现的特性。
类似的案例还有 LTCM 因为俄罗斯国债违约事件破产的案例,LTCM 的模型认为俄罗斯国债违约是 7 或 8 个标准差之外的事件,按模型推算,类似事件也许百万年都不会遇到一次。但后来的故事咱们都知道了。
SignalPlus:为了应对遍历性,我们要尽可能考虑各种极端场景,是这样吗?
Path:应对遍历性,应该是让遍历性对我们有利。
市场的肥尾分布和自我实现特性都是客观存在的事实,利用这样的事实来构建投资组合。当市场遍历到尾部时,对投资组合的影响应该是积极的、而不是消极的,这就需要用到期权这类的非线性工具了。
市场是不可预测的,也无需预测,始终保持遍历性有益于我的姿态,在时间的积累下,就能有不错的结果。
第一次赚大钱的经历
SignalPlus:您还记得第一次赚到大资金是什么时候吗?
Path: 我赚得最多的一次交易是在BTC上完成的,就是去年的那一波行情。
SignalPlus:可以说一下量级吗?
Path: 嗯,大概几十万美元吧。
SignalPlus:投入的本金大概是多少呢?
Path: 本金大概十万美元左右,如果我没记错的话。
SignalPlus:通过什么操作方式赚到这笔钱的?
Path: 主要分两部分吧。一方面,持有现货,在币价不断上涨的过程中确保自己不轻易卖出(不“丢币”)。那段时间我期权仓位其实很少。另一方面,后来币价高位震荡时,我开始做一些期权策略。其中让我赚得最多的一段,就是去年8月份那波剧烈去杠杆引发的下跌行情。
SignalPlus: 您当时买了虚值的OTM Put?
Path: 对,在那段时间之前就已经把期权的仓位给拉上来了,买了很多OTM Put,然后近端的话不断地用短期期权,把那个Long Put的支出给回本。
SignalPlus: 在您这种持仓或者刷成本的时候,有没有遇到过特别煎熬的时刻?
Path: 在BTC上面还真没有,在其他品种上有。比如上证50,去年年初它跌得非常狠,春节后有一波小行情终于让我回本赚钱了。在A股这种标的上面,它总是在阴跌,极少数情况下暴涨,你去刷成本的话,你的仓位就会越打越高。当时甚至还用了一些融资,这其实是有悖于我说的那个遍历性原则的,它如果真的再继续往下跌,那我就爆仓了。
套利机会永远藏在规则里
SignalPlus:刚刚您谈到A股、Crypto,包括现在用IBKR做美股,您是怎么构建起这么全面的投资体系的呢?
Path: 首先就是出于好奇心吧。我对各种金融市场确实都很感兴趣。一开始我炒A股现货,当时完全是小白一个——财报不会看,技术指标也看不懂。那时听别人讨论什么MACD、KDJ,我看书查资料也是一头雾水,越学越糊涂。后来我干脆放弃了直接炒股,从场外基金开始学起。
通过买基金,我慢慢学习了指数是怎么构成的、成分股和权重怎么影响基金走势、指数的编制规则、市值加权算法等等。把这些基础规则弄明白后,我又转去研究场内ETF:ETF的报价撮合是怎么进行的、集合竞价和连续竞价的机制是什么等等。
我一直有个理念:当你把这些最基础的交易规则都搞懂了,其实就已经胜过90%以上的投资者了。 这个体会是我跟很多投资者交流、并从网上论坛收集信息之后形成的。
现实中有很多人,连最基础的交易规则都不清楚。而恰恰有不少交易机会就蕴藏在这些基础规则里。 比如几年前保时捷和大众的收购案,当时证监会的规则没有把期权的持仓涵盖在持股量里面,其中一方就用这些衍生品达成了收购。
这就是最基础的交易规则,你如果能把这些规则摸透了,那其实你已经超过绝大多数的投资者了。从此以后,我就朝着这个方向不断地去学。
东方财富上面有很多品种,除了股票,我交易比较多的就是A股的可转债。可转债的套利,也非常要求你对于规则的研究要比较细,有很多套利机会在里面。另外还有期货市场,最近也有一个套利机会——某豆粕ETF的收盘价和豆粕期货收盘价之间存在套利空间。当时套利的年化收益率非常可观,虽然持续时间不长。这就是利用最基础的收盘价和净值情况进行套利。如果你能看懂最基础的交易规则,这钱就是你的。
到了境外市场之后,我发现还可以玩美股、港股。它们也有很多套利机会,从品种上面最直观的,比如我们交易的Crypto衍生品是币本位的,而美股的IBIT它是美元本位的,它们两个都有期权链,那它们之间的这个差价就可以套利,也是利用最基本的交割结算规则。
SignalPlus:可见只要定价机制存在“收敛”,套利机会就永远存在。
Path: 对,就是这样。
透明市场:美股与Crypto为何更适合交易者?
SignalPlus:您觉得美股市场和加密市场各自最吸引你的地方是什么?
Path: 最吸引我的点就是透明和公开。 Crypto我了解得很晚,直到去年才开始认真研究。在我进入Crypto市场之前,我是认认真真地把白皮书看了,再把代码复现了一下,大概知道它是个什么东西。
它给我的第一个震撼就是公开透明。区块链上每一笔转账、每个地址的持仓都清清楚楚,完全公开可查。这个属性让我非常震撼。 在传统金融世界里,你肯定是不知道你交易对手方名下的资产情况的,但是在区块链的世界里面,你是能知道的。
美股市场当然也有很成熟的公开机制。比如美联储主席鲍威尔每次发布会跟市场的博弈,其实是公开进行的。虽然我们老说他是太极大师,但你看他还给你们点阵图、美联储利率观察器这些工具。它这个市场非常之成熟,你只要能明确知道你想要交易什么风险,那市场一定会有对应的工具给你。比如你想交易三个月后美联储是否降息的风险敞口,CME会给你利率期货来交易。美股有完善的衍生品工具,这也是它的魅力所在。
说起这个,前段时间美国大选期间,预测市场上有赌特朗普和哈里斯谁能竞选成功。IBKR也有事件预测工具,你也可以赌,两个市场中间还有差价,甚至还可以套利。我当时算了一下,如果做的话年化收益10%以上。
我觉得美股和加密市场都是高度市场化、公开博弈的市场。它们的价格都是各种力量博弈的结果。
SignalPlus:公开透明的市场本身就很有吸引力和竞争力。
Path: 对,没错,就是竞争力。
博弈之道:A股经验在海外市场的降维打击
SignalPlus:您在A股做可转债套利和在美股做波动率策略的这些经历,对您后面做Crypto有什么影响或启发吗?
Path: 可能有点暴论了,就是我觉得在A股,你无论做什么策略,你都会涉及到博弈,就是人与人之间的博弈。这个东西实际上是中性的,不是贬义的。如果你对于博弈非常熟练了,在美股市场上其实是有优势的。 比如说GME的行情里面,你如果是一个常年交易过A股的人,对于你的博弈能力是有优势的。
如果你在A股市场习惯了这种博弈论的思维,并且运用得很熟练,那么当你去美股市场,实际上是有优势的。比如说GME的逼空行情,如果你是长期混迹A股的人,对那种多空博弈局面的理解会更深,也更敢于参与。
刚才提到的可转债套利其实也是一个博弈的结果。当时我的策略是提前买入正股,并持有到股权登记日,那么我就有权获得公司发行的可转债。当时A股可转债的发行价和市场价之间往往存在非常大的价差(普遍溢价30%以上),我可以利用这个差价作为持有股票的“安全垫”。当然,我最终目的不是长期持有股票,而是拿到可转债后卖出套利。那如何选择买入时机、选择什么样的股票、它的转债合约的设计是怎么样的?这又是一个博弈的点了。这对于理解美股和币圈的博弈是有帮助的。
SignalPlus:主要是博弈思维,以及实际操作中的择时能力,对吧?
Path: 对,择时。
SignalPlus:之前在传统市场养成的不轻易搏命、注重博弈的理念,以及用很多套利对冲的手段,在Crypto市场仍然适用吗?
Path: 那肯定能更好应用。Crypto市场的衍生品要更加自由,保证金设计甚至比美股还要好用很多。 因为它始终在一个交易所里面,自身风险没有多少。美股有不同交易所,你可能会考虑跨交易所的保证金设计。涉及到对冲的话,Crypto的工具更好用。
构建终极防御策略:万物皆可“刷成本”
SignalPlus:我们接下来聊聊您的具体策略。您在美股市场一般使用什么策略?
Path: 现在看到的这个表格,就是我做TLT(美国国债20+年ETF)相关的持仓。
我有个主观看法:美股是一个降息周期,长期债券在降息周期中升值空间比较大。我主观预期它是一个牛市,那如何去匹配我这个预期?我选择的策略就是成本策略,具体就是使用期权进行备兑、反备兑来降低成本。另外,美股市场可用的工具很多,债券方面有零息债券,ETF方面有杠杆ETF、反向ETF等,都可以对策略有一些帮助。
整体思路是:先建立底仓(相当于压舱石)。我先持有一定数量的TLT现货头寸,而不是一开始就完全的卖出 Put 来接货。
你看上面这个成本表,P代表put,有到期日、行权价、合约数量,如果是负数就是卖出。接货之后,就反手卖出Call,中间会用一些杠杆ETF(LETF)来增强收益。
LETF是我比较喜欢的一个交易品种,它有个特点就是在震荡行情中是偏损耗的。债券通常是一个震荡行情占大头的品种,所以债券的LETF在趋势超额和震荡损耗中,更偏向于震荡损耗。既然是损耗,那我就想办法当它的空头。
比如TMF是三倍做多TLT的ETF,TMV是三倍做空TLT的。那我既然想做空损耗,同时又想做多债券,我就会选择做空TMV。具体操作就是卖TMV的Call,买TMV的Put,并把它配平成一个成本为负的组合。这样即使到期后标的价格不动,我也有权利金的正收入,所以这个交易还不错。成本为负,收益上限还挺高。
SignalPlus:我看到您表格中数量为负五,在券商软件中代表卖出方,也就是义务方。您对这个格式非常熟悉。
Path:是的。有了交易记录之后,你就能得出一个权利金加股息的总和、佣金总和、现货数量和总成本,最后算出平均成本。说起这个,为什么我会选TLT来做这个策略?TLT是一系列债券的集合,我们可以把它等价成一张大的债券。适用于债券的定价方式,对于TLT同样适用。债券有一个非常好的性质:一个价格一定对应一个收益率。
我们看美剧商战剧里交易员报债券产品价格时,往往不是报成交价,而是收益率。比如“我要以5%的价格(这里把5%的收益率简称为5%的价格)买入多少万、多少年久期的债券”。为什么?因为价格和收益率可以一一对应。TLT作为一张大债券,同样有这个性质。
假如我想以85的价格接货TLT,85对我来说是抽象概念,但如果说我想以5.09%的收益率接货,这个概念一下子就直观了。TLT的久期大概是26年,我愿不愿意以5.09%的收益率锁定26年?我觉得划算,我就Take。如果它涨到92美元,对应收益率4.59%,我觉得不太划算了,就可以卖出一些货。这样做下来,你的持仓成本也是一个价格,这个价格同样对应一个收益率。我保守估计我目前的持仓成本对应的收益率应该是8%以上。
你的成本做低,意味着你的收益率在做高。以8%以上的成本去持有25年期以上的债券,我觉得合适,那我就继续保持这个成本价。
这个成本其实是有含义的,股票也一样。我另一个账户主要做西方石油(OXY),它的一个指标是PE(市盈率),也就是你的回本周期。当你的成本变低的时候,你的回本周期就变快了。
除此之外,我还在IBIT(贝莱德比特币现货ETF)上做了一些成本管理。IBIT的价格和比特币的币价之间有对应关系,50美元的IBIT价格对应87912美元的比特币。很多时候交易行权价,数字很抽象,但做了这个对应关系后,就变得直观了。同样,持有的股数和对应的币量之间也有换算关系。我还会把相关标的的策略并表,比如我用两倍杠杆ETF做增强策略赚的钱,会把它并入IBIT的成本表,让IBIT的成本越来越低。基本上每个标的都是这样操作。
SignalPlus:按您这种做法,交易好像变成了“低买高卖,只要成本足够低就一定赚钱”这么简单的事了。
Path: 无论什么标的,包括一些“衍生品的衍生品”,如果你能不断降低它的持仓成本,就拥有了一个低成本的“反脆弱”头寸。
大家都明白,持有一些“黑天鹅保险”(反脆弱头寸)是好事,但正因为人人都想要,它的价格通常很昂贵。如果你高价买入这些保险,一旦市场真的暴跌,它开始发挥作用时,你的收益还要减去当初付出的高成本,算下来净利润未必多高。
所以,关键是以低成本持有反脆弱头寸。 通过不停地“刷成本”把持有成本降下来,这个头寸将来才能真正大赚。就拿UVIX(2×做多VIX波动率期货的ETF)举例,如果你能把持有UVIX的成本刷到很低,将来当市场大跌时它暴涨,你的收益减掉极低的成本,净收益才会非常可观。
低成本“反脆弱”策略在加密市场的应用
SignalPlus:您在股票市场用的这种“低成本反脆弱+现金流”策略,在加密市场也同样适用吗?
Path: Crypto在波动率衍生品方面其实不多,除了DVOL期货,基本上没有其他了。但你可以自己手动构造。比如我之前用的方法,就是去Long(做多)远期的OTM(虚值期权)。Deribit最远只能交易到一年的期权,其实也不算太远,但凸性(期权价值对标的资产价格变化的非线性加速特性,即Gamma效应)也是足够的。然后你不断地买入远期的OTM,再用近端的备兑、反备兑刷出来的现金流去支付远期的支出。这个账一定是算得平的,因为短期的Theta(时间价值)流逝速度会比远期的快非常多。你用短期的Theta流逝速度差,去填补远期的支出,不断这样做,到某个时间点,你的OTM头寸就免费了。一个免费的OTM Put,就是一张免费的彩票,非常有意义。
具体来说,当你的“彩票”真中了(也就是远期看跌期权变成实值,大跌发生)之后,我现在最新的策略是会Roll(滚动操作)一下。比如前段时间BTC涨上来,我把已经ITM(实值)的看涨期权卖掉,再开一个行权价更高的。比如把40的持仓卖了,开成43的。这样你的成交价更便宜了,意味着你在止盈。但止盈的同时,你依然保持了对应底层标的的凸性,相当于部分止盈,然后继续把它Roll上去。这样,你凸性的成本也会变得很低。
SignalPlus:听起来很像一种日历价差策略。比如卖近月、买远月,利用近远端Theta差异获利。
Path: 它就是你自己构造出来的一个日历结构。远端时间在流逝,对你不利;近端时间也在流逝,但对你有利(因为你在卖)。近端的时间流速非常快,所以你就可以不断用近端时间流速去填补远期时间流速。
SignalPlus:您之前提到去年8月份通过黑天鹅头寸在Crypto市场挣了一大笔。能否再详细讲讲,当时您是怎么设计这个黑天鹅头寸的?
Path: 那个时候(7月份开始)我其实已经开始做一些备兑、反备兑了,不是单纯拿着币。
当时BTC价格大概7万美元左右,已经跌过一次了。 再涨上来的时候,我就开始买OTM Put,边涨边买。那个时候买的还蛮多的,但我确信短端的现金流一定能够填补长端的支出。我确信我一定能回本,它是能够刷回来的。
给新手的忠告:魔鬼藏在细节里
SignalPlus:您从去年正式加入Crypto市场,也开始使用SignalPlus。可以聊聊哪些功能对您的帮助比较大吗?
Path: 风险矩阵是我最常用的一个工具,近段时间我也有做一些BTC策略,这基本上是我每次打开都会用的功能。我会看自己的损益图,在什么情况下不同希腊字母给我的盈亏影响怎样。最重要的还是保证金压力测试,可以给我一个大概估计,对于未来行情的预期比较有帮助。
SignalPlus:对于那些原来做美股现货或美股期权,现在转战到Crypto期权市场的新手投资者,您有什么想提醒的,或者觉得哪些东西容易踩坑?
Path: 一定要了解清楚你交易品种的交易规则。 衍生品有结算交割规则,到底是几点结算?价格怎么算出来的?数据来源在哪?这些你至少得了解。我最近看到有案例,因为不了解强制平仓规则,赚钱了反而被平仓。这些东西都已经提前告诉你了,你不应该在出了事之后才知道。
像币圈的一些衍生品,它可能会绕一些。比如币本位合约,它的英文叫Inverse Contract(反向合约), 它的算法是反的。比如我平常在美股,买100股英伟达,市值是成交价乘以100股,单位是美元。但是反向合约,它的单位是美元,它的市值才是币。我最近甚至为此写了一个计算器,可以直观地展示这种反向合约和我们常见的线性合约在盈亏曲线上的区别(对于做空的投资者来说更有利)。
甚至底层一点,我也推荐去了解一下,BTC到底是个什么玩意儿。我知道有很多人对BTC的定义非常粗暴,就是拿来洗钱的庞氏骗局。那他到底有没有去看一看BTC的白皮书,看一看它的源代码怎么写的,自己去复现一下,去感受一下?至少去区块链浏览器上看一看每个区块包含的交易,每个地址之间的转账,Input/Output这些名词到底是什么东西。
你交易标的的底层也应该了解,包括BTC、ETH,还有美股的一些东西。股票的话就是底层财务数据(财报)了。现在GPT这些工具很发达,我现在看财报都是先扔给它们,让它们给我分析我想要的点——业务有哪些板块,每个板块占比多少,每年净利润多少,不同地区收入占比等。现在我一天就可以搞完一个股票的研究,以前可能一个月都不行。
SignalPlus:总结一下,还是要从规则和底层细节入手,充分了解你交易的市场和资产。
Path: 有句话说得蛮贴切:魔鬼藏在细节里。真的有很多东西,特别是要命的一些东西,往往就藏在这些细节里面,你一定得注意。
包括SignalPlus平台上的很多工具,也可以研究它们的数据来源和原理。你们平台的Delta有币本位Delta和美元本位Delta,可以自己去切换感受一下不同计量单位下曲线的效果。
最终建议:不要神话工具,要提高容错率
SignalPlus:最后,您还有什么想对新入场的听众朋友说的?可以畅所欲言。
Path: 还是开头那句话:一定要活下去。 你至少要在这个市场上活下来,才有可能等到暴富的机会。我见过很多人跟我说,他们资金量小,只能搏一把,上高杠杆去赌。但不是这样的,这只是你的理由。100万的持仓和1000万的持仓、一个亿的持仓,你都应该一样细水长流、稳扎稳打地做。
资本的积累有个过程,你不踏踏实实熬时间,100万怎么可能变1000万?所以千万不要急。首先要保证自己在市场中活着,然后财富的“遍历性”才可能降临到你身上。 不能等到哪一天,你看对的那个预期确实发生了,但那时你已经不在了,那又有什么意义呢?所以你至少得活到你看对的那一天。
期权这些工具,只能说是给你的容错率更大一些,让你的交易曲线更平滑一些。它并不是什么灵丹妙药,不是学了期权就能平步青云、加速暴富。它只是一个工具,不要神话工具,要利用好工具,把自己的容错率提高。 别人都死了,你还活着。
就像成本一样,我拿债券来比喻,我现在的成本对应收益率是8%,市场报价是5%。那等到市场跌到对应8%收益率的时候,一定是高成本的人比我先死。股票也是一样,估值更高、资产质量更差、杠杆更高的公司一定更先破产。
如何把你的成本价做低?拿比特币而言,如果你可以把持币成本压低到比矿工的电费成本还低,当他们都要关机了你还活着,那你就牛逼了。 如果成本是负数,那就更好了。
这也是一种思路:利用期权这些衍生品,不断降低持仓成本。 期权有一个非常好的点,就是你可以交易现价之外的风险。假如现在比特币是十万,你可以交易九万甚至八万的风险敞口,线性产品是不行的。你就可以利用这种性质去把你的成本不断地磨低。甚至别人说比特币没有现金流,你可以用期权去创造出它的现金流,手动实现它的现金流。
Path的十年,是一部关于在变幻莫测的市场中如何系统性幸存的史诗。我们相信,在市场的每一个角落,都潜藏着同样精彩的篇章。
《SignalPlus 对谈录:在市场里活下来的方法》 正在寻找像您一样经验丰富的投资者。
如果您是一位管理投资资产超过10万美元的资深玩家,我们诚邀您参与我们的一对一深度访谈。我们渴望了解您独特的投资风格与制胜之道,并愿意投入专业资源,将您的宝贵经验整理成深度文章,分享给整个社区。
您的成功值得被看见。期待您的联系!
8
11
42
14.6k
·
--
ບົດຄວາມ
波动率回顾(7月20日-7月27日)关键指标(香港时间7月20日下午4点至7月27日下午4点):
BTC/USD:+1.9%($64,150 → $65,350)ETH/USD:+5.9%($1,860 → $1,970)
BTC/USD现货技术展望
上周BTC(以及ETH)现货价格继续表现相对稳健,与我们过去几周持续跟踪的整体技术面格局一致。市场最初反弹至$67k,但随着美国国会进入夏季休会前推动《CLARITY法案》取得进展的希望在一周内逐渐降温,这轮上涨最终遭到压制。尽管临近周末时美伊战争升级引发整体市场避险情绪,BTC最终仍在$63.7k上方找到支撑;由于周末局势并未进一步升级,今日(周一)价格再次反弹。
目前我们的基本观点是,市场将整体维持宽幅盘整,并在此过程中震荡缓慢上行。随着盛夏临近,市场成交量继续普遍下降。近期价格持续形成更高的低点和更高的高点,勾勒出较为积极的短期技术面格局,最终可能推动价格向上试探$67–68k的第一道阻力位;如果《CLARITY法案》取得进展,BTC则可能进一步上涨至更为重要的趋势阻力位$74k。下行方面,我们正关注$62.5–63k的第一道支撑区域;如果该区域失守,价格可能先后回测$60k和$58k,并可能最终形成下探至$50–55k的子浪完成整个熊市调整波动。
市场主题
尽管Google和Intel等重要公司公布了整体稳健的业绩,上周市场仍普遍呈现避险情绪。市场对资本开支进一步上升的担忧再次加剧,投资者似乎仍不相信这些投入最终能够带来足够的产出及收入增长。美伊局势持续反复,推动油价维持上行压力,布伦特原油一度突破每桶$100,较近期低点上涨超过30%。不过,由于双方在周末并未相互发动袭击,油价随后已从局部高点回落近10%。市场仍然预计特朗普会在中期选举前作出让步。上周加密货币市场情绪整体再次改善。市场对《CLARITY法案》的初步乐观情绪推动现货价格上涨,BTC一度涨至$67k,ETH则碰到$2k。尽管该法案上周最终并未取得实质性进展——民主党仍在针对最新版草案中的道德条款提出反对——但未来两周内通过的可能性仍不容忽视,Polymarket上的概率稳定在约35%–37%。鉴于市场概率分布中仍存在这一利好尾部情景,加之5月至6月下旬ETF经历巨额资金流出后,市场上剩余卖方已经很少,短期供需格局正逐渐向需求端倾斜。总体而言,我们认为,如果结果令人失望,即《CLARITY法案》未能在夏季休会前通过,现货价格可能回落至$62–63k;如果出现超预期利好,现货价格则可能再次突破$70k。短期最糟糕的情景将是美伊战争升级,同时《CLARITY法案》未能通过,这可能导致BTC重新回到$58–60k区域。
BTC美元ATM隐含波动率
上周隐含波动率整体缓慢上升,主要由波动率曲线最前端(截至8月中旬前到期)不确定性提高所推动。为了交易国会夏季休会前《CLARITY法案》的潜在事件窗口,市场对上行期权产生了大量需求。不过,这仍然是一项高度集中于短期的押注。由于实际波动率依然较低——主要受整体成交量低迷影响,BTC ETF成交量降至2024年10月以来最低——短端波动率的上涨并未推动曲线更远端的隐含波动率出现更具实质性的反弹。目前,结构性上行期权需求依然不见踪影。另一方面,由于市场现金头寸明显变轻,我们并未看到明显的下行对冲需求;与此同时,在当前区间震荡的环境下,备兑策略卖方继续在现货价格上下两侧卖出期权,以提高持仓收益。
上周波动率期限结构整体趋于平坦,主要是《CLARITY法案》带来的不确定性推动短期限波动率上升。我们仍然预计,从9月开始实际波动率将有所回升,尤其考虑到中期选举及宏观背景——市场对美联储首次降息时间的预期现已由7月/8月推迟至9月/10月。此外,即使《CLARITY法案》错过夏季休会前的截止日期,9月仍有一定的国会审议时间,使其有可能在中期选举进入白热化阶段前获得通过。不过,由于目前正接近盛夏时节,市场尚不愿意提前押注这一情景。这使波动率曲线远端的远期波动率估值进一步降至过去两年区间的低端,逐渐接近我们认为具有配置价值、可以开始累积仓位的水平。
BTC美元偏度/峰度
上周偏度定价经历了较为极端的波动。受市场对《CLARITY法案》的乐观情绪推动,BTC上涨至$67k附近,同时市场对上行期权的需求大幅增加,使短期限偏度自1月以来首次短暂转为看涨期权更贵。不过,这一走势最终维持时间很短:随着乐观情绪迅速降温,外部市场的避险情绪也开始对现货价格构成压力,并使市场有理由提高对下行尾部方差的定价,即《CLARITY法案》未能通过与战争升级同时发生的风险。
凸性定价整体走高,长端期限尤其明显。短期限波动率的波动率(vol-of-vol)以及短期限riskie-gamma均出现极端表现——也就是说,随着现货价格上涨,偏度强烈向看涨期权方向移动;而当现货价格回落时,这一走势又迅速逆转。这使市场有理由提高曲线更远端蝶式价差的溢价。考虑到当前的偏度定价,市场现在对于以深度折价的水平过度做空看涨侧波动率更加谨慎。这已经体现在更高的峰度之中,而且未来几周该溢价很可能继续维持在较高水平。
祝大家本周交易顺利!
波动率回顾(7月20日-7月27日)
关键指标(香港时间7月20日下午4点至7月27日下午4点):
BTC/USD:+1.9%($64,150 → $65,350)ETH/USD:+5.9%($1,860 → $1,970)
BTC/USD现货技术展望
上周BTC(以及ETH)现货价格继续表现相对稳健,与我们过去几周持续跟踪的整体技术面格局一致。市场最初反弹至$67k,但随着美国国会进入夏季休会前推动《CLARITY法案》取得进展的希望在一周内逐渐降温,这轮上涨最终遭到压制。尽管临近周末时美伊战争升级引发整体市场避险情绪,BTC最终仍在$63.7k上方找到支撑;由于周末局势并未进一步升级,今日(周一)价格再次反弹。
目前我们的基本观点是,市场将整体维持宽幅盘整,并在此过程中震荡缓慢上行。随着盛夏临近,市场成交量继续普遍下降。近期价格持续形成更高的低点和更高的高点,勾勒出较为积极的短期技术面格局,最终可能推动价格向上试探$67–68k的第一道阻力位;如果《CLARITY法案》取得进展,BTC则可能进一步上涨至更为重要的趋势阻力位$74k。下行方面,我们正关注$62.5–63k的第一道支撑区域;如果该区域失守,价格可能先后回测$60k和$58k,并可能最终形成下探至$50–55k的子浪完成整个熊市调整波动。
市场主题
尽管Google和Intel等重要公司公布了整体稳健的业绩,上周市场仍普遍呈现避险情绪。市场对资本开支进一步上升的担忧再次加剧,投资者似乎仍不相信这些投入最终能够带来足够的产出及收入增长。美伊局势持续反复,推动油价维持上行压力,布伦特原油一度突破每桶$100,较近期低点上涨超过30%。不过,由于双方在周末并未相互发动袭击,油价随后已从局部高点回落近10%。市场仍然预计特朗普会在中期选举前作出让步。上周加密货币市场情绪整体再次改善。市场对《CLARITY法案》的初步乐观情绪推动现货价格上涨,BTC一度涨至$67k,ETH则碰到$2k。尽管该法案上周最终并未取得实质性进展——民主党仍在针对最新版草案中的道德条款提出反对——但未来两周内通过的可能性仍不容忽视,Polymarket上的概率稳定在约35%–37%。鉴于市场概率分布中仍存在这一利好尾部情景,加之5月至6月下旬ETF经历巨额资金流出后,市场上剩余卖方已经很少,短期供需格局正逐渐向需求端倾斜。总体而言,我们认为,如果结果令人失望,即《CLARITY法案》未能在夏季休会前通过,现货价格可能回落至$62–63k;如果出现超预期利好,现货价格则可能再次突破$70k。短期最糟糕的情景将是美伊战争升级,同时《CLARITY法案》未能通过,这可能导致BTC重新回到$58–60k区域。
BTC美元ATM隐含波动率
上周隐含波动率整体缓慢上升,主要由波动率曲线最前端(截至8月中旬前到期)不确定性提高所推动。为了交易国会夏季休会前《CLARITY法案》的潜在事件窗口,市场对上行期权产生了大量需求。不过,这仍然是一项高度集中于短期的押注。由于实际波动率依然较低——主要受整体成交量低迷影响,BTC ETF成交量降至2024年10月以来最低——短端波动率的上涨并未推动曲线更远端的隐含波动率出现更具实质性的反弹。目前,结构性上行期权需求依然不见踪影。另一方面,由于市场现金头寸明显变轻,我们并未看到明显的下行对冲需求;与此同时,在当前区间震荡的环境下,备兑策略卖方继续在现货价格上下两侧卖出期权,以提高持仓收益。
上周波动率期限结构整体趋于平坦,主要是《CLARITY法案》带来的不确定性推动短期限波动率上升。我们仍然预计,从9月开始实际波动率将有所回升,尤其考虑到中期选举及宏观背景——市场对美联储首次降息时间的预期现已由7月/8月推迟至9月/10月。此外,即使《CLARITY法案》错过夏季休会前的截止日期,9月仍有一定的国会审议时间,使其有可能在中期选举进入白热化阶段前获得通过。不过,由于目前正接近盛夏时节,市场尚不愿意提前押注这一情景。这使波动率曲线远端的远期波动率估值进一步降至过去两年区间的低端,逐渐接近我们认为具有配置价值、可以开始累积仓位的水平。
BTC美元偏度/峰度
上周偏度定价经历了较为极端的波动。受市场对《CLARITY法案》的乐观情绪推动,BTC上涨至$67k附近,同时市场对上行期权的需求大幅增加,使短期限偏度自1月以来首次短暂转为看涨期权更贵。不过,这一走势最终维持时间很短:随着乐观情绪迅速降温,外部市场的避险情绪也开始对现货价格构成压力,并使市场有理由提高对下行尾部方差的定价,即《CLARITY法案》未能通过与战争升级同时发生的风险。
凸性定价整体走高,长端期限尤其明显。短期限波动率的波动率(vol-of-vol)以及短期限riskie-gamma均出现极端表现——也就是说,随着现货价格上涨,偏度强烈向看涨期权方向移动;而当现货价格回落时,这一走势又迅速逆转。这使市场有理由提高曲线更远端蝶式价差的溢价。考虑到当前的偏度定价,市场现在对于以深度折价的水平过度做空看涨侧波动率更加谨慎。这已经体现在更高的峰度之中,而且未来几周该溢价很可能继续维持在较高水平。
祝大家本周交易顺利!
1
1.2k
·
--
ບົດຄວາມ
BTC波动率(7月13日-7月20日)关键指标
(香港时间7月13日下午4点至7月20日下午4点): — BTC/USD 上涨2.0%(62,900美元 → 64,150美元),ETH/USD 上涨4.2%(1,785美元 → 1,860美元)
BTC/USD 现货技术展望
上周BTC(以及ETH)币价表现相对强势,整体符合我们过去数周持续跟踪的中期技术分析,同时也受到市场对《CLARITY法案》在美国国会于8月8日起进入夏季休会前取得进展的预期升温所推动。短期来看,尽管股票市场因韩国综合股价指数(KOSPI)及AI相关交易去杠杆而出现大范围的避险情绪,且美伊战争局势进一步升级,但BTC仍在62,000美元上方找到支撑。与此同时,64,500至65,000美元区域依然存在较强阻力。 — 目前,我们仍预计价格将以横盘震荡的方式缓慢上行,同时也注意到短期低点不断抬高这一积极信号。随着《CLARITY法案》成为市场关注焦点,相关消息可能带来一定噪音,并扰乱短期技术走势。不过,我们仍重点关注下方60,000至61,000美元的支撑区域。如果该区域失守,价格可能首先重新尝试下探58,000美元,并有可能形成一段子浪的最终下跌,目标指向50,000至55,000美元。 另一方面,如果价格明确突破64,500至65,000美元附近的阻力,预计将首先尝试突破68,000美元,随后进一步上探74,000美元附近的更强阻力。届时,市场将最终需要判断:本轮低点是否已经形成,并继续大幅上行;还是价格将再次转弱,在启动年内更具实质性的上涨行情之前,最后一次跌破60,000美元。 ## 市场主题 -上周市场整体呈现避险情绪,尽管低于预期的CPI数据在周初一度小幅提振了风险资产。但美伊局势持续升温,最终开始传导至油价,布伦特原油突破每桶90美元,较近期低点上涨略超20%。 与此同时,股票市场中的KOSPI及AI相关交易继续去杠杆。韩国年轻成年散户破产事件不断变多,监管部门也开始采取措施,限制短期内进一步开展杠杆交易。总体而言,我们认为后者对市场而言属于健康调整;而前者则可能在整个夏季继续对风险资产构成压力。地缘政治局势若长期处于不确定状态,可能导致油价维持高位,利率也将在更长时间内保持较高水平。由于目前看不到明确的解决方案,局势升级或误判的尾部风险正在上升。 — 加密市场情绪整体改善,白宫方面的相关表态提升了市场对《CLARITY法案》的乐观预期。随着夏季休会临近,法案获批的时间窗口正在收窄;休会之后,中期选举可能成为政治议程的主导因素,届时法案的通过时间可能被推迟至2027年。 市场继续录得ETF资金流入,但64,500至65,000美元区域仍面临较强阻力。当前市场仓位整体体感上非常轻。短线交易者在价格被轧空至64,000美元时回补空头,而中期投资者显然已在过去4至6周内减持或退出持仓,我们也继续观察到矿工卖币的趋势。 尽管市场已经针对未来两周建立了一些上行仓位,但如果《CLARITY法案》在未来2至3周内获得通过,市场很可能被迫追涨,推动BTC上行至68,000美元。目前Polymarket显示的通过概率为38%,这意味着一旦法案落地,上行空间仍然较大。 另一方面,如果中东战争导致避险情绪持续,同时《CLARITY法案》未能在未来2至3周内通过,市场失望情绪可能拖累BTC回落至60,000至61,000美元。由于ETH此前受乐观预期推动,其表现已跑赢BTC,因此一旦情绪反转,ETH可能更容易出现快速下探至1,600美元的行情。
BTC波动率
上周隐含波动率整体下行,尽管实际波动率较此前一周的极低水平略有回升。不过,其中大部分波动都与事件因素有关,主要包括CPI数据及市场对《CLARITY法案》的乐观预期。 随着进入盛夏,市场参与度继续下降,投资者也越来越适应BTC暂时维持在60,000至66,000美元的宽幅区间内。唯一的例外,是7月31日到期合约出现了一些高杠杆的上行需求,用于对冲《CLARITY法案》可能在夏季休会前加速通过的情形,这也推动了该期限隐含波动率上升。 即便如此,这仍然只是一项高度集中的短期押注。即使法案获得批准,市场也并未表现出对价格形成结构性持续上涨的兴趣或预期。 另一方面,由于市场中的现货持仓明显减少,我们并未观察到明显的下行对冲需求。与此同时,备兑策略卖方继续同时卖出价格上下两侧的期权,以在当前区间震荡环境中增强收益。 — 随着市场正式进入夏季,同时现货价格继续在此均衡区间继续巩固,隐含波动率期限结构已经开始变得更加陡峭。 我们仍预计,从9月开始实际波动率将有所回升,尤其考虑到美国中期选举及整体宏观背景。市场对美联储首次降息时间的预期,已由此前的7月至8月推迟至9月至10月。 不过,鉴于目前正接近盛夏,市场暂时没有对九月十月的交易表现出兴趣。这使得曲线远端的远期波动率估值进一步下降至过去两年区间的低端,我们认为目前的点位可以开始考虑累积多头仓位作为价值投资策略。
BTC美元偏度/峰度
上周偏度定价对看跌期权的倾斜程度有所减弱,主要原因是币价在外部避险环境下依然表现出相对强势,同时短期期限的上行需求开始传导至整体波动率曲线。 我们还观察到,部分原本以卖出看涨期权为主的备兑策略卖方,开始在其策略中加入卖出下行期权。这反映出随着近期价格低点不断抬高,他们开始对下方价格走势有了一定的信心。 — 当前峰度定价在现有水平附近获得一定支撑。随着偏度重新定价,相较近期水平下行端波动率看起来已相对偏低。 考虑到当前地缘政治背景,市场仍然不愿以过低价格卖出下行尾部风险。此外,由于MSTR和STRC尚未表现出任何明显的复苏迹象,Saylor未来数月可能仍需要继续卖出资产,因此市场对下行尾部风险依然保持警惕。 在上行端,市场对单买看涨期权以及窄幅看涨价差的需求,整体上吸收了部分上行翼端波动率。此前由于大量备兑期权卖盘,市场在这一部分积累了较重的波动率多头敞口。如今这一供应压力有所减轻,也进一步支撑了峰度定价。
祝大家本周交易顺利!
BTC波动率(7月13日-7月20日)
关键指标
(香港时间7月13日下午4点至7月20日下午4点): — BTC/USD 上涨2.0%(62,900美元 → 64,150美元),ETH/USD 上涨4.2%(1,785美元 → 1,860美元)
BTC/USD 现货技术展望
上周BTC(以及ETH)币价表现相对强势,整体符合我们过去数周持续跟踪的中期技术分析,同时也受到市场对《CLARITY法案》在美国国会于8月8日起进入夏季休会前取得进展的预期升温所推动。短期来看,尽管股票市场因韩国综合股价指数(KOSPI)及AI相关交易去杠杆而出现大范围的避险情绪,且美伊战争局势进一步升级,但BTC仍在62,000美元上方找到支撑。与此同时,64,500至65,000美元区域依然存在较强阻力。 — 目前,我们仍预计价格将以横盘震荡的方式缓慢上行,同时也注意到短期低点不断抬高这一积极信号。随着《CLARITY法案》成为市场关注焦点,相关消息可能带来一定噪音,并扰乱短期技术走势。不过,我们仍重点关注下方60,000至61,000美元的支撑区域。如果该区域失守,价格可能首先重新尝试下探58,000美元,并有可能形成一段子浪的最终下跌,目标指向50,000至55,000美元。 另一方面,如果价格明确突破64,500至65,000美元附近的阻力,预计将首先尝试突破68,000美元,随后进一步上探74,000美元附近的更强阻力。届时,市场将最终需要判断:本轮低点是否已经形成,并继续大幅上行;还是价格将再次转弱,在启动年内更具实质性的上涨行情之前,最后一次跌破60,000美元。 ## 市场主题 -上周市场整体呈现避险情绪,尽管低于预期的CPI数据在周初一度小幅提振了风险资产。但美伊局势持续升温,最终开始传导至油价,布伦特原油突破每桶90美元,较近期低点上涨略超20%。 与此同时,股票市场中的KOSPI及AI相关交易继续去杠杆。韩国年轻成年散户破产事件不断变多,监管部门也开始采取措施,限制短期内进一步开展杠杆交易。总体而言,我们认为后者对市场而言属于健康调整;而前者则可能在整个夏季继续对风险资产构成压力。地缘政治局势若长期处于不确定状态,可能导致油价维持高位,利率也将在更长时间内保持较高水平。由于目前看不到明确的解决方案,局势升级或误判的尾部风险正在上升。 — 加密市场情绪整体改善,白宫方面的相关表态提升了市场对《CLARITY法案》的乐观预期。随着夏季休会临近,法案获批的时间窗口正在收窄;休会之后,中期选举可能成为政治议程的主导因素,届时法案的通过时间可能被推迟至2027年。 市场继续录得ETF资金流入,但64,500至65,000美元区域仍面临较强阻力。当前市场仓位整体体感上非常轻。短线交易者在价格被轧空至64,000美元时回补空头,而中期投资者显然已在过去4至6周内减持或退出持仓,我们也继续观察到矿工卖币的趋势。 尽管市场已经针对未来两周建立了一些上行仓位,但如果《CLARITY法案》在未来2至3周内获得通过,市场很可能被迫追涨,推动BTC上行至68,000美元。目前Polymarket显示的通过概率为38%,这意味着一旦法案落地,上行空间仍然较大。 另一方面,如果中东战争导致避险情绪持续,同时《CLARITY法案》未能在未来2至3周内通过,市场失望情绪可能拖累BTC回落至60,000至61,000美元。由于ETH此前受乐观预期推动,其表现已跑赢BTC,因此一旦情绪反转,ETH可能更容易出现快速下探至1,600美元的行情。
BTC波动率
上周隐含波动率整体下行,尽管实际波动率较此前一周的极低水平略有回升。不过,其中大部分波动都与事件因素有关,主要包括CPI数据及市场对《CLARITY法案》的乐观预期。 随着进入盛夏,市场参与度继续下降,投资者也越来越适应BTC暂时维持在60,000至66,000美元的宽幅区间内。唯一的例外,是7月31日到期合约出现了一些高杠杆的上行需求,用于对冲《CLARITY法案》可能在夏季休会前加速通过的情形,这也推动了该期限隐含波动率上升。 即便如此,这仍然只是一项高度集中的短期押注。即使法案获得批准,市场也并未表现出对价格形成结构性持续上涨的兴趣或预期。 另一方面,由于市场中的现货持仓明显减少,我们并未观察到明显的下行对冲需求。与此同时,备兑策略卖方继续同时卖出价格上下两侧的期权,以在当前区间震荡环境中增强收益。 — 随着市场正式进入夏季,同时现货价格继续在此均衡区间继续巩固,隐含波动率期限结构已经开始变得更加陡峭。 我们仍预计,从9月开始实际波动率将有所回升,尤其考虑到美国中期选举及整体宏观背景。市场对美联储首次降息时间的预期,已由此前的7月至8月推迟至9月至10月。 不过,鉴于目前正接近盛夏,市场暂时没有对九月十月的交易表现出兴趣。这使得曲线远端的远期波动率估值进一步下降至过去两年区间的低端,我们认为目前的点位可以开始考虑累积多头仓位作为价值投资策略。
BTC美元偏度/峰度
上周偏度定价对看跌期权的倾斜程度有所减弱,主要原因是币价在外部避险环境下依然表现出相对强势,同时短期期限的上行需求开始传导至整体波动率曲线。 我们还观察到,部分原本以卖出看涨期权为主的备兑策略卖方,开始在其策略中加入卖出下行期权。这反映出随着近期价格低点不断抬高,他们开始对下方价格走势有了一定的信心。 — 当前峰度定价在现有水平附近获得一定支撑。随着偏度重新定价,相较近期水平下行端波动率看起来已相对偏低。 考虑到当前地缘政治背景,市场仍然不愿以过低价格卖出下行尾部风险。此外,由于MSTR和STRC尚未表现出任何明显的复苏迹象,Saylor未来数月可能仍需要继续卖出资产,因此市场对下行尾部风险依然保持警惕。 在上行端,市场对单买看涨期权以及窄幅看涨价差的需求,整体上吸收了部分上行翼端波动率。此前由于大量备兑期权卖盘,市场在这一部分积累了较重的波动率多头敞口。如今这一供应压力有所减轻,也进一步支撑了峰度定价。
祝大家本周交易顺利!
1
1.1k
·
--
ບົດຄວາມ
BTC波动率周回顾(七月6日-七月13日)关键市场指标(香港时间 7月6日16:00 → 7月13日16:00)
BTC/USD:持平(62,900 美元 → 62,900 美元)ETH/USD:上涨 1.1%(1,765 美元 → 1,785 美元)
BTC/USD 现货技术展望
上周BTC现货价格继续维持横盘,与我们过去数周持续跟踪的技术指标结构一致。短期来看,在 MicroStrategy(MSTR)出售BTC 消息公布后,市场出现膝跳反应快速下跌,但在 61,000美元附近获得支撑;与此同时,周后半段价格上行至 64,000–64,500美元区域 时遭遇明显阻力。目前,我们仍预计BTC将维持震荡偏强的走势。预计未来仍有一次探底 60,000–61,000美元支撑区间 的可能,随后将在未来 4–6周 内逐步上涨至 68,000美元。如果 60,000–61,000美元支撑失守,币价大概率首先回落至 58,000美元,随后甚至可能完成一轮更大的调整浪,下探 50,000–55,000美元 区域。相反,如果能够有效突破64,500–65,000美元阻力位,首先会尝试突破 68,000美元,随后挑战更重要的阻力位 74,000美元。 届时,市场将最终决定:当前低点是否已经确认,从而开启新一轮上涨趋势;还是再次回落并最终跌破60,000美元完成最后一次探底,为今年稍后的更大级别上涨奠定基础。
市场主题
上周整体风险偏好有所改善,尽管美国与伊朗局势一度再度紧张,但由于双方谈判仍在持续,市场基本忽略了初步事态升级带来的影响。 不过,周末最新的发展显示冲突进一步升级,因此今日市场重新进入避险模式。 油价重新逼近上周高点,几乎完全收复了此前冲高后的回落。 全球经济目前仍表现出较强适应能力。例如,中国更多依赖此前储备,而非在油价高位继续采购。 但若中东局势长期得不到解决,这种持续的不确定性将在整个夏季持续压制风险资产表现。(如果存在明确解决方案,前几轮谈判本应已经取得成果)
尽管MicroStrategy在周度披露文件中宣布此前一周出售约 3,500枚BTC,加密市场整体情绪仍较前一周改善。 市场终于迎来了数周以来首次ETF资金净流入。 不过,BTC在 64,000–64,500美元 区域依然遭遇较强阻力,而今日整体风险偏好下降再次拖累币价回落。 从仓位来看,目前市场整体配置依然较轻:短线交易者在价格逼空上涨至64,000美元附近时明显回补空头;中期投资者则在过去4–6周持续减仓;矿工持续出售BTC的趋势仍在延续。 因此,我们仍预计BTC将在 60,000–65,000美元 区间内继续横盘,除非中东冲突出现明显升级,否则难以打开新的下跌空间。
BTC美元期权:ATM隐含波动率 BTC ATM 隐含波动率
上周隐含波动率继续下降,与实际波动率同步回落。尤其是以每日定盘价计算,1周 Fix-to-Fix 实际波动率约20%,相较而言高频实际波动率略高约38%。虽然MSTR相关新闻公布后短时间内市场波动较大,但整体价格区间明显收窄。BTC整周主要在 61,300–64,600美元 区间波动,多数定盘时间都围绕 63,000美元 波动。 这意味着现货及永续合约成交量偏轻,同时市场整体处于Long Gamma状态,因此波动被压制。
随着进入传统夏季淡季,BTC逐渐找到新的均衡区间,波动率期限结构开始重新变陡。 我们依然预计9月以后实现波动率将重新上升。主要考虑到美国中期选举临近以及宏观环境仍充满不确定性(市场对于美联储首次降息时间的预期已由 7–8月 推迟至 9–10月)。
BTC期权:
上周偏度价格整体变化不大。 目前市场仍持续存在来自套保卖方的大量上方Call卖出。因为Call端的单边流量,市场不愿进一步抬高这一侧隐含波动率;与此同时,由于BTC价格持续横盘整理,在当前较高的水平下继续持有偏度仓位的成本越来越高。因此,我们预计未来偏度将在当前附近趋于稳定并略微降低。
峰度整体缓慢回落。 主要原因包括市场持续吸收大量卖出的上方尾部(远虚值Call),与此同时下方尾部风险(Fat Tail)的定价也开始下降,考虑到持有下方保护的高昂成本越来越明显;同时市场基本面有所改善;MicroStrategy出售BTC这一利空已被市场逐渐消化,因此市场认为极端下跌尾部风险有所减弱。 上周来看:曲线中部(Belly)峰度定价基本保持稳定;但超短期限峰度继续承压,因为时间价值衰减速度较快同时短期期权翼部持续受到套保卖方供给影响。
祝大家本周交易顺利!
BTC波动率周回顾(七月6日-七月13日)
关键市场指标(香港时间 7月6日16:00 → 7月13日16:00)
BTC/USD:持平(62,900 美元 → 62,900 美元)ETH/USD:上涨 1.1%(1,765 美元 → 1,785 美元)
BTC/USD 现货技术展望
上周BTC现货价格继续维持横盘,与我们过去数周持续跟踪的技术指标结构一致。短期来看,在 MicroStrategy(MSTR)出售BTC 消息公布后,市场出现膝跳反应快速下跌,但在 61,000美元附近获得支撑;与此同时,周后半段价格上行至 64,000–64,500美元区域 时遭遇明显阻力。目前,我们仍预计BTC将维持震荡偏强的走势。预计未来仍有一次探底 60,000–61,000美元支撑区间 的可能,随后将在未来 4–6周 内逐步上涨至 68,000美元。如果 60,000–61,000美元支撑失守,币价大概率首先回落至 58,000美元,随后甚至可能完成一轮更大的调整浪,下探 50,000–55,000美元 区域。相反,如果能够有效突破64,500–65,000美元阻力位,首先会尝试突破 68,000美元,随后挑战更重要的阻力位 74,000美元。 届时,市场将最终决定:当前低点是否已经确认,从而开启新一轮上涨趋势;还是再次回落并最终跌破60,000美元完成最后一次探底,为今年稍后的更大级别上涨奠定基础。
市场主题
上周整体风险偏好有所改善,尽管美国与伊朗局势一度再度紧张,但由于双方谈判仍在持续,市场基本忽略了初步事态升级带来的影响。 不过,周末最新的发展显示冲突进一步升级,因此今日市场重新进入避险模式。 油价重新逼近上周高点,几乎完全收复了此前冲高后的回落。 全球经济目前仍表现出较强适应能力。例如,中国更多依赖此前储备,而非在油价高位继续采购。 但若中东局势长期得不到解决,这种持续的不确定性将在整个夏季持续压制风险资产表现。(如果存在明确解决方案,前几轮谈判本应已经取得成果)
尽管MicroStrategy在周度披露文件中宣布此前一周出售约 3,500枚BTC,加密市场整体情绪仍较前一周改善。 市场终于迎来了数周以来首次ETF资金净流入。 不过,BTC在 64,000–64,500美元 区域依然遭遇较强阻力,而今日整体风险偏好下降再次拖累币价回落。 从仓位来看,目前市场整体配置依然较轻:短线交易者在价格逼空上涨至64,000美元附近时明显回补空头;中期投资者则在过去4–6周持续减仓;矿工持续出售BTC的趋势仍在延续。 因此,我们仍预计BTC将在 60,000–65,000美元 区间内继续横盘,除非中东冲突出现明显升级,否则难以打开新的下跌空间。
BTC美元期权:ATM隐含波动率 BTC ATM 隐含波动率
上周隐含波动率继续下降,与实际波动率同步回落。尤其是以每日定盘价计算,1周 Fix-to-Fix 实际波动率约20%,相较而言高频实际波动率略高约38%。虽然MSTR相关新闻公布后短时间内市场波动较大,但整体价格区间明显收窄。BTC整周主要在 61,300–64,600美元 区间波动,多数定盘时间都围绕 63,000美元 波动。 这意味着现货及永续合约成交量偏轻,同时市场整体处于Long Gamma状态,因此波动被压制。
随着进入传统夏季淡季,BTC逐渐找到新的均衡区间,波动率期限结构开始重新变陡。 我们依然预计9月以后实现波动率将重新上升。主要考虑到美国中期选举临近以及宏观环境仍充满不确定性(市场对于美联储首次降息时间的预期已由 7–8月 推迟至 9–10月)。
BTC期权:
上周偏度价格整体变化不大。 目前市场仍持续存在来自套保卖方的大量上方Call卖出。因为Call端的单边流量,市场不愿进一步抬高这一侧隐含波动率;与此同时,由于BTC价格持续横盘整理,在当前较高的水平下继续持有偏度仓位的成本越来越高。因此,我们预计未来偏度将在当前附近趋于稳定并略微降低。
峰度整体缓慢回落。 主要原因包括市场持续吸收大量卖出的上方尾部(远虚值Call),与此同时下方尾部风险(Fat Tail)的定价也开始下降,考虑到持有下方保护的高昂成本越来越明显;同时市场基本面有所改善;MicroStrategy出售BTC这一利空已被市场逐渐消化,因此市场认为极端下跌尾部风险有所减弱。 上周来看:曲线中部(Belly)峰度定价基本保持稳定;但超短期限峰度继续承压,因为时间价值衰减速度较快同时短期期权翼部持续受到套保卖方供给影响。
祝大家本周交易顺利!
913
·
--
ບົດຄວາມ
BTC波动率周回顾(六月29日-七月6日)关键指标:(香港时间6月29日16:00 -> 7月6日16:00)
BTC/USD +4.8%($60,000 -> $62,900),ETH/USD +11.7%($1,580 -> $1,765) BTC/USD 现货技术展望:
上周现货价格走势整体感觉相对克制。虽然一度下探到了约58k美元的局部低点,但并未引发恐慌性的看跌期权买入作为对冲,这让我们更加强烈地感觉到,当前这个点位市场的现货持仓已经少了很多。尽管MSTR作为“最后兜底买家”的能力有所下降,但与此同时,这也降低了市场触发恐怖式下跌螺旋、并在中期破坏整个BTC叙事的可能性。从技术形态来看,最后一段下跌最明显地呈现为5个子浪结构,因此看起来像是自5月中旬以来这轮下跌走势的完成。接下来的问题在于,这究竟是“WXYXZ三重调整”中最后一个“ABC”结构里的“A浪”,还是从一开始就是“WXY双重调整”中一个延长的“Y浪”。未来一个月左右的交易走势将使这一点逐渐明朗。我们在“未来”维度上仍然保持看多,因为市场总的来说距离2月低点并不远,并且自那以来整体上一直处于横盘但偏调整性的走势中。从技术上看,这为市场在高点之后约10-12个月的低谷区域重启上行走势创造了条件,无论该高点是正统高点还是非正统高点。 市场主题上周,股票市场在经历了混乱的月末/季末再平衡之后开始释放压力。随后公布的美国非农数据偏软,同时沃什承认近期通胀数据已有所回落,尽管他仍表示通胀“依然过高”。美国利率从近期高点回落,美元也部分回吐了6月的强劲涨幅。黄金在4000美元/盎司下方找到支撑,并在48小时内自低点反弹近5%。整体来看,市场似乎正进入夏季前的观望状态。沃什首次FOMC会议后出现的利率/美元“冲击”正在消退,而股票市场最终仍受到强劲盈利和温和宏观背景的支撑。不过,近期过度亢奋后的剧烈回调,以及市场对估值过高的担忧,可能会暂时限制上行空间。加密市场似乎在短期内找到了底部。此前进入月末/季末时,ETF持续大规模流出,但这种流出最终有所缓和,BTC在58k美元附近尤其显示出较好的需求。MSTR正式确认了会在未来数月“某个时点”出售价值12亿美元的比特币,以重新补充股份回购资金(此前其出售了12亿美元股票,以筹集资金覆盖STRC股息义务)。市场整体将此视为对MSTR和STRC的利好,不过这对BTC而言仍然是结构性压力。在本周初空头挤压推动价格升至64k美元附近之后,我们预计价格大概率会回落至60-62k美元区间,随后若宏观背景保持支撑,则可能以更加可控的方式逐步走高,第一目标指向66-68k美元阻力区间。市场今晚将密切关注MSTR披露文件,以确认其上周是否出售了任何BTC。 隐含波动率
上周隐含波动率整体走低。尽管现货反复尝试突破58k美元低点,但市场非常好地消化了这些卖压;另一方面即便在资金流和现货位置都较为敏感的情况下,实际波动率仍整体保持温和。总的来说市场并未看到新的期权需求,尤其是下行期权需求,这表明当前现货市场仓位更加干净,且在当前点位附近整体较为冷淡。套保策略带来的上行卖压供给仍在持续释放,尤其是在现货反弹时更为明显。市场似乎正逐渐接受未来数月大致处于55-70k美元区间的判断:MSTR的潜在压力限制反弹空间,而那些需要或想要退出BTC市场的玩家,很可能已经完全出售,这也反映在5月以来持续而沉重的ETF流出中。随着市场进入季节性的夏季月份,同时现货开始寻找新的平衡区间,期限结构曲线已经开始重新变陡。我们仍预计从9月开始,实际波动率会有所回升,尤其考虑到中期选举和宏观背景;此外,美联储首次降息的潜在时间点目前也已从7月/8月推迟至9月/10月。 BTC美元偏度/峰度
偏度价格已开始从极端水平正常化。尽管现货几度下探,甚至一度短暂跌破58k美元创下新的局部低点,但实际波动率整体仍受到控制,且并未出现通常会看到的隐含波动率飙升,因为市场对期权的需求并未真正出现。此外,MSTR的消息可以说至少在短期内降低了下行尾部的方差,因为鉴于其现有现金储备,市场已明确认为短期内不会看到被迫恐慌性抛售BTC的情况。与此同时,上行方向仍持续存在来自套保策略的无差别卖压,因此鉴于该方向上单边资金流的存在,市场并不愿意抬高上行侧波动率定价。整体而言,我们预计偏度价格将在当前水平附近企稳。不过需要注意的是,在这些水平持有单腿看跌的成本非常高,尤其是在市场进入夏季盘整的情况下。峰度价格整体持续走低,因为市场正在消化套保策略带来的持续上行翼部供给;与此同时,考虑到持有成本较高以及宏观背景更有支撑,下行厚尾的定价也开始回落。 祝接下来一周交易顺利!
BTC波动率周回顾(六月29日-七月6日)
关键指标:(香港时间6月29日16:00 -> 7月6日16:00)
BTC/USD +4.8%($60,000 -> $62,900),ETH/USD +11.7%($1,580 -> $1,765) BTC/USD 现货技术展望:
上周现货价格走势整体感觉相对克制。虽然一度下探到了约58k美元的局部低点,但并未引发恐慌性的看跌期权买入作为对冲,这让我们更加强烈地感觉到,当前这个点位市场的现货持仓已经少了很多。尽管MSTR作为“最后兜底买家”的能力有所下降,但与此同时,这也降低了市场触发恐怖式下跌螺旋、并在中期破坏整个BTC叙事的可能性。从技术形态来看,最后一段下跌最明显地呈现为5个子浪结构,因此看起来像是自5月中旬以来这轮下跌走势的完成。接下来的问题在于,这究竟是“WXYXZ三重调整”中最后一个“ABC”结构里的“A浪”,还是从一开始就是“WXY双重调整”中一个延长的“Y浪”。未来一个月左右的交易走势将使这一点逐渐明朗。我们在“未来”维度上仍然保持看多,因为市场总的来说距离2月低点并不远,并且自那以来整体上一直处于横盘但偏调整性的走势中。从技术上看,这为市场在高点之后约10-12个月的低谷区域重启上行走势创造了条件,无论该高点是正统高点还是非正统高点。 市场主题上周,股票市场在经历了混乱的月末/季末再平衡之后开始释放压力。随后公布的美国非农数据偏软,同时沃什承认近期通胀数据已有所回落,尽管他仍表示通胀“依然过高”。美国利率从近期高点回落,美元也部分回吐了6月的强劲涨幅。黄金在4000美元/盎司下方找到支撑,并在48小时内自低点反弹近5%。整体来看,市场似乎正进入夏季前的观望状态。沃什首次FOMC会议后出现的利率/美元“冲击”正在消退,而股票市场最终仍受到强劲盈利和温和宏观背景的支撑。不过,近期过度亢奋后的剧烈回调,以及市场对估值过高的担忧,可能会暂时限制上行空间。加密市场似乎在短期内找到了底部。此前进入月末/季末时,ETF持续大规模流出,但这种流出最终有所缓和,BTC在58k美元附近尤其显示出较好的需求。MSTR正式确认了会在未来数月“某个时点”出售价值12亿美元的比特币,以重新补充股份回购资金(此前其出售了12亿美元股票,以筹集资金覆盖STRC股息义务)。市场整体将此视为对MSTR和STRC的利好,不过这对BTC而言仍然是结构性压力。在本周初空头挤压推动价格升至64k美元附近之后,我们预计价格大概率会回落至60-62k美元区间,随后若宏观背景保持支撑,则可能以更加可控的方式逐步走高,第一目标指向66-68k美元阻力区间。市场今晚将密切关注MSTR披露文件,以确认其上周是否出售了任何BTC。 隐含波动率
上周隐含波动率整体走低。尽管现货反复尝试突破58k美元低点,但市场非常好地消化了这些卖压;另一方面即便在资金流和现货位置都较为敏感的情况下,实际波动率仍整体保持温和。总的来说市场并未看到新的期权需求,尤其是下行期权需求,这表明当前现货市场仓位更加干净,且在当前点位附近整体较为冷淡。套保策略带来的上行卖压供给仍在持续释放,尤其是在现货反弹时更为明显。市场似乎正逐渐接受未来数月大致处于55-70k美元区间的判断:MSTR的潜在压力限制反弹空间,而那些需要或想要退出BTC市场的玩家,很可能已经完全出售,这也反映在5月以来持续而沉重的ETF流出中。随着市场进入季节性的夏季月份,同时现货开始寻找新的平衡区间,期限结构曲线已经开始重新变陡。我们仍预计从9月开始,实际波动率会有所回升,尤其考虑到中期选举和宏观背景;此外,美联储首次降息的潜在时间点目前也已从7月/8月推迟至9月/10月。 BTC美元偏度/峰度
偏度价格已开始从极端水平正常化。尽管现货几度下探,甚至一度短暂跌破58k美元创下新的局部低点,但实际波动率整体仍受到控制,且并未出现通常会看到的隐含波动率飙升,因为市场对期权的需求并未真正出现。此外,MSTR的消息可以说至少在短期内降低了下行尾部的方差,因为鉴于其现有现金储备,市场已明确认为短期内不会看到被迫恐慌性抛售BTC的情况。与此同时,上行方向仍持续存在来自套保策略的无差别卖压,因此鉴于该方向上单边资金流的存在,市场并不愿意抬高上行侧波动率定价。整体而言,我们预计偏度价格将在当前水平附近企稳。不过需要注意的是,在这些水平持有单腿看跌的成本非常高,尤其是在市场进入夏季盘整的情况下。峰度价格整体持续走低,因为市场正在消化套保策略带来的持续上行翼部供给;与此同时,考虑到持有成本较高以及宏观背景更有支撑,下行厚尾的定价也开始回落。 祝接下来一周交易顺利!
1
923
·
--
ບົດຄວາມ
BTC周波动率回顾(6月22日-6月29日)关键指标:(6月22日 16:00 香港时间 → 6月29日 16:00 香港时间)
BTC/USD -6.5%($64,200 → $60,000),ETH/USD -8.9%($1,735 → $1,580)
BTC/USD 现货技术展望
现货价格走势持续表明我们仍处于一个横盘修正的 “B” 浪阶段,并与 3,3,5 的结构计数一致。这意味着,如果短期内价格未进一步下行,我们可能会快速回升至约 $64k 区域,随后进入更稳健的上行趋势,目标指向 $70–75k 区间。 但如果出现快速的进一步下跌,那么我们“可能”已经进入一个加速的 X→AB→Z 结构,这将使价格更早开始回落至低点并实现更完整的修正,大致在 $55–50k 区间。在这之后,将可能引发更激进的夏季上涨行情。我们整体观点仍对 Q4 / 27年Q1 保持乐观态度(预计在 8–10 月形成低点之后)。我们认为中长期持有者在当前局部位置的仓位较轻,而高频交易者偏空,同时我们认为超长期投资者在 $60k 以下仍存在持续且稳定的吸筹行为。
市场主题
上周纳斯达克出现明显的修正性下跌,市场正在为即将到来的夏季假期清仓,同时一些季度末的被动平仓也带来额外抛压——在上周前,纳指自 Q1 收盘以来已上涨接近 30%。 美光(Micron)财报超预期并上调指引,短暂提供支撑;与此同时,美债利率在美联储会议后从高点回落,PCE 通胀略低于预期,市场开始谨慎对“过度鹰派”的利率路径定价,尤其是油价在地缘政治风险持续存在的背景下仍持续下跌。 美元指数(DXY)向上突破,黄金短暂跌破 $4,000,整体指向长期结构性仓位正在被削减(“去贬值交易”正在清仓,市场预期 Warsh 将严格管控通胀)。同时,加密主流资产(BTC、ETH)在过去数周持续出现 ETF 净流出,主要是风险资产表现承压的宏观背景叠加市场对 MSTR 资本结构风险的担忧加剧。 MSTR 股价跌至多年低点 $83,STRC 目前以明显折价交易,对应隐含收益率 15–16%(高于 11.5% 分红率)。虽然 Saylor 在未来 6–9 个月仍有足够现金覆盖分红义务,但其在当前价格水平继续融资并买入 BTC 的能力受到明显限制。市场也开始担忧他未来可能被迫出售 BTC 以满足分红义务。 这一结构性压力可能在未来数月持续对 BTC 构成拖累,但是否真的会形成 BTC/MSTR 的“死亡螺旋”的定论还为时尚早。
BTC ATM 隐含波动率
即使高频实际波动率从低 40% 快速上升至约 60–65%,并且 BTC 跌破 $60k,隐含波动率上升幅度仍然有限。 看起来进入夏季后,市场对期权的需求较弱,并未出现恐慌性下行对冲需求。也意味着中长期持有者可能已经显著降低现金仓位,因此不需要额外对冲来应对进一步下跌。 同时,由于 MSTR带来的不确定性,市场在当前点位仍未看到明显的看涨期权需求,市场显然仍在等待该问题进一步明朗,或等待价格动能出现明显改善后再重新参与上行。波动率期限结构因高频波动上升而趋平。但有趣的是日频实际波动率仍然很低,因此系统性的 gamma 卖方仍然愿意在前端提供流动性,导致波动率期限结构并未出现明显倒挂。同时,中远端(belly)波动率因风险溢价有所上升,但在当前缺乏期权需求、且夏季季节性偏弱的背景下,这部分溢价容易在市场平静几日后重新下修。
BTC 偏度/峰度
偏度定价对现货方向极其敏感,并且保持高度波动性:每当现货跌破新低,市场都会出现恐慌性定价,但这种定价往往难以持续。 考虑到现在高昂的偏度,只要价格出现反弹,偏度就会出现剧烈回撤。总体来看,在当前隐含水平下,很难抗住多头偏度的theta衰减,除非出现明显的下跌跳空。 相反,币价上行的实际波动率仍然较低,市场仍在持续出现结构性卖出看涨期权的行为,这使得偏度在币价反弹过程中仍然得到一定支撑。峰度定价整体波动较大,但呈横盘略下行走势:由于双边期权需求不足,加上现货震荡但整体在区间运行,使得峰度价格整体被压制。
祝本周交易顺利!
BTC周波动率回顾(6月22日-6月29日)
关键指标:(6月22日 16:00 香港时间 → 6月29日 16:00 香港时间)
BTC/USD -6.5%($64,200 → $60,000),ETH/USD -8.9%($1,735 → $1,580)
BTC/USD 现货技术展望
现货价格走势持续表明我们仍处于一个横盘修正的 “B” 浪阶段,并与 3,3,5 的结构计数一致。这意味着,如果短期内价格未进一步下行,我们可能会快速回升至约 $64k 区域,随后进入更稳健的上行趋势,目标指向 $70–75k 区间。 但如果出现快速的进一步下跌,那么我们“可能”已经进入一个加速的 X→AB→Z 结构,这将使价格更早开始回落至低点并实现更完整的修正,大致在 $55–50k 区间。在这之后,将可能引发更激进的夏季上涨行情。我们整体观点仍对 Q4 / 27年Q1 保持乐观态度(预计在 8–10 月形成低点之后)。我们认为中长期持有者在当前局部位置的仓位较轻,而高频交易者偏空,同时我们认为超长期投资者在 $60k 以下仍存在持续且稳定的吸筹行为。
市场主题
上周纳斯达克出现明显的修正性下跌,市场正在为即将到来的夏季假期清仓,同时一些季度末的被动平仓也带来额外抛压——在上周前,纳指自 Q1 收盘以来已上涨接近 30%。 美光(Micron)财报超预期并上调指引,短暂提供支撑;与此同时,美债利率在美联储会议后从高点回落,PCE 通胀略低于预期,市场开始谨慎对“过度鹰派”的利率路径定价,尤其是油价在地缘政治风险持续存在的背景下仍持续下跌。 美元指数(DXY)向上突破,黄金短暂跌破 $4,000,整体指向长期结构性仓位正在被削减(“去贬值交易”正在清仓,市场预期 Warsh 将严格管控通胀)。同时,加密主流资产(BTC、ETH)在过去数周持续出现 ETF 净流出,主要是风险资产表现承压的宏观背景叠加市场对 MSTR 资本结构风险的担忧加剧。 MSTR 股价跌至多年低点 $83,STRC 目前以明显折价交易,对应隐含收益率 15–16%(高于 11.5% 分红率)。虽然 Saylor 在未来 6–9 个月仍有足够现金覆盖分红义务,但其在当前价格水平继续融资并买入 BTC 的能力受到明显限制。市场也开始担忧他未来可能被迫出售 BTC 以满足分红义务。 这一结构性压力可能在未来数月持续对 BTC 构成拖累,但是否真的会形成 BTC/MSTR 的“死亡螺旋”的定论还为时尚早。
BTC ATM 隐含波动率
即使高频实际波动率从低 40% 快速上升至约 60–65%,并且 BTC 跌破 $60k,隐含波动率上升幅度仍然有限。 看起来进入夏季后,市场对期权的需求较弱,并未出现恐慌性下行对冲需求。也意味着中长期持有者可能已经显著降低现金仓位,因此不需要额外对冲来应对进一步下跌。 同时,由于 MSTR带来的不确定性,市场在当前点位仍未看到明显的看涨期权需求,市场显然仍在等待该问题进一步明朗,或等待价格动能出现明显改善后再重新参与上行。波动率期限结构因高频波动上升而趋平。但有趣的是日频实际波动率仍然很低,因此系统性的 gamma 卖方仍然愿意在前端提供流动性,导致波动率期限结构并未出现明显倒挂。同时,中远端(belly)波动率因风险溢价有所上升,但在当前缺乏期权需求、且夏季季节性偏弱的背景下,这部分溢价容易在市场平静几日后重新下修。
BTC 偏度/峰度
偏度定价对现货方向极其敏感,并且保持高度波动性:每当现货跌破新低,市场都会出现恐慌性定价,但这种定价往往难以持续。 考虑到现在高昂的偏度,只要价格出现反弹,偏度就会出现剧烈回撤。总体来看,在当前隐含水平下,很难抗住多头偏度的theta衰减,除非出现明显的下跌跳空。 相反,币价上行的实际波动率仍然较低,市场仍在持续出现结构性卖出看涨期权的行为,这使得偏度在币价反弹过程中仍然得到一定支撑。峰度定价整体波动较大,但呈横盘略下行走势:由于双边期权需求不足,加上现货震荡但整体在区间运行,使得峰度价格整体被压制。
祝本周交易顺利!
2
1k
·
--
ເປັນຄວາມຈິງບາງສ່ວນ
ບົດຄວາມ
BTC波动率回顾(5月18日-6月1日)关键指标:(5月18日香港时间下午4点 -> 6月1日香港时间下午4点):
BTC/USD 下跌 5.5%(77,000美元 -> 72,750美元),ETH/USD 下跌 6.6%(2,120美元 -> 1,980美元) BTC/USD 现货技术展望:过去几周,币价上行势头有所减弱,回落跌破了一些局部支撑位。不过,实际波动率仍然较低,依然符合一个更稳定、且最终通常更具建设性的路径。在当前水平下方,若跌破 71,000 美元,将为 68,000 美元下方打开空间(已发生),之后下一个下方目标为 60,000 美元。但由于当前仓位较此前明显更轻,这种情形发生的概率看起来较低。上行方面,若突破 82,000 美元,将打开进一步上行空间;不过当前的形态/走势结构显示,较大的上行行情预计会出现在夏末或第四季度。我们长期仍保持建设性观点,但预计未来几周价格走势大概率较为平淡,除非地缘政治局势进一步升级。 市场主题尽管过去几周美国与伊朗之间尚未正式宣布达成协议,但新闻标题的走向一直偏积极。最新消息称,两国已同意进一步延长 60 天停火,“但仍需特朗普签字批准”。与此同时,中国一直在消耗其石油战略储备,而不是在高价位继续买入,因此全球石油需求在一定程度上受到抑制。这一因素叠加逐步改善的正面消息流,使油价从高点回落了 20%。与此同时,投资者似乎在基本面上对股票的配置偏低,考虑到消息面仍然好坏参半的情况下股市也正快速从低点反弹。因此,即使最终协议尚未确认,标普500指数和纳斯达克指数仍持续创下新高。可以合理推断的是,一旦最终确认达成协议,随着“不确定性溢价”逐步消退,市场应会继续看到进一步上行。与此同时,过去两周主要加密资产(BTC、ETH)的 ETF 基本持续出现资金流出,大概率是由机会成本驱动的轮动:资金从这些 ETF 流向股票,同时也流向 HYPE(其在加密领域吸引了大量关注,这可以理解)。黄金也从近期高点出现了较明显回调,因为上方显然仍存在一定压力,同时投资者也在将资金转向即将到来的 IPO 以及股票相关的交易。我们的基准情形仍然是,比特币和黄金将在今年晚些时候出现显著上行;不过在夏季期间,我们应预期其将以盘整为主(可能不会太多参与股票市场的上涨)。 BTC$ ATM 隐含波动率:BTC$ ATM 隐含波动率(5月18日香港时间下午4点 -> 6月1日香港时间下午4点) 尽管过去两周现货价格从 80,000 美元上方回落至 72,500 美元低点,但实际波动率大部分时间仍然相当低。唯一的例外主要是周末流动性较薄导致的波动,以及美国—伊朗相关新闻反复引发的行情。实际波动率持续稳低于 35–36 vol,部分交易日仅有 20–25 vol 。这使得前端日度隐含波动率降至 30–35 vol 区间;与此同时,曲线更远端的期限溢价继续被挤出,尤其是在进入夏季月份之际。整体来看,过去两周隐含波动率趋势性走低。波动率曲线的期限结构在前端实际上有所走平。由于当前隐含波动率水平下盈亏平衡点较低,同时币价走势在 73,000 美元附近看起来“更有意思”,市场在现货两侧都出现了一些买盘需求。曲线更远端的期限结构看起来较陡,但视觉上有一些欺骗性,因为季节性因素,以及市场对第四季度中期选举季相关波动的需求, 2026年12月和2027年3月到期日天然应该有支撑。 BTC$ 偏斜/峰度:偏度价格对现货方向的敏感度有所下降。随着现货以有序的走势下行,偏度甚至从几周前的深度偏向下方水平开始走高。在当前币价水平下,对更深度看跌期权(65,000 美元下方)的需求尚未出现,这表明现货仓位较轻,或对对冲的需求较低。在偏度的另一侧,市场仍持续看到来自备兑/套保卖方的看涨端波动率大量供给。例如,上周五约有 5,000 BTC 名义金额的 7月 80,000 美元看涨期权被卖出。因此,在这些持续资金流的预期下,看涨端波动率仍然受到压制。峰度价格整体横盘或趋于下行,这与价格走势大体区间震荡、且区间外期权需求有限相一致。少数局部方向性交易是例外;但即便如此,由于价格区间整体压缩,我们也看到许多这类交易是通过看涨价差和看跌价差来实现的。 祝下周交易顺利!
BTC波动率回顾(5月18日-6月1日)
关键指标:(5月18日香港时间下午4点 -> 6月1日香港时间下午4点):
BTC/USD 下跌 5.5%(77,000美元 -> 72,750美元),ETH/USD 下跌 6.6%(2,120美元 -> 1,980美元) BTC/USD 现货技术展望:过去几周,币价上行势头有所减弱,回落跌破了一些局部支撑位。不过,实际波动率仍然较低,依然符合一个更稳定、且最终通常更具建设性的路径。在当前水平下方,若跌破 71,000 美元,将为 68,000 美元下方打开空间(已发生),之后下一个下方目标为 60,000 美元。但由于当前仓位较此前明显更轻,这种情形发生的概率看起来较低。上行方面,若突破 82,000 美元,将打开进一步上行空间;不过当前的形态/走势结构显示,较大的上行行情预计会出现在夏末或第四季度。我们长期仍保持建设性观点,但预计未来几周价格走势大概率较为平淡,除非地缘政治局势进一步升级。 市场主题尽管过去几周美国与伊朗之间尚未正式宣布达成协议,但新闻标题的走向一直偏积极。最新消息称,两国已同意进一步延长 60 天停火,“但仍需特朗普签字批准”。与此同时,中国一直在消耗其石油战略储备,而不是在高价位继续买入,因此全球石油需求在一定程度上受到抑制。这一因素叠加逐步改善的正面消息流,使油价从高点回落了 20%。与此同时,投资者似乎在基本面上对股票的配置偏低,考虑到消息面仍然好坏参半的情况下股市也正快速从低点反弹。因此,即使最终协议尚未确认,标普500指数和纳斯达克指数仍持续创下新高。可以合理推断的是,一旦最终确认达成协议,随着“不确定性溢价”逐步消退,市场应会继续看到进一步上行。与此同时,过去两周主要加密资产(BTC、ETH)的 ETF 基本持续出现资金流出,大概率是由机会成本驱动的轮动:资金从这些 ETF 流向股票,同时也流向 HYPE(其在加密领域吸引了大量关注,这可以理解)。黄金也从近期高点出现了较明显回调,因为上方显然仍存在一定压力,同时投资者也在将资金转向即将到来的 IPO 以及股票相关的交易。我们的基准情形仍然是,比特币和黄金将在今年晚些时候出现显著上行;不过在夏季期间,我们应预期其将以盘整为主(可能不会太多参与股票市场的上涨)。 BTC$ ATM 隐含波动率:BTC$ ATM 隐含波动率(5月18日香港时间下午4点 -> 6月1日香港时间下午4点) 尽管过去两周现货价格从 80,000 美元上方回落至 72,500 美元低点,但实际波动率大部分时间仍然相当低。唯一的例外主要是周末流动性较薄导致的波动,以及美国—伊朗相关新闻反复引发的行情。实际波动率持续稳低于 35–36 vol,部分交易日仅有 20–25 vol 。这使得前端日度隐含波动率降至 30–35 vol 区间;与此同时,曲线更远端的期限溢价继续被挤出,尤其是在进入夏季月份之际。整体来看,过去两周隐含波动率趋势性走低。波动率曲线的期限结构在前端实际上有所走平。由于当前隐含波动率水平下盈亏平衡点较低,同时币价走势在 73,000 美元附近看起来“更有意思”,市场在现货两侧都出现了一些买盘需求。曲线更远端的期限结构看起来较陡,但视觉上有一些欺骗性,因为季节性因素,以及市场对第四季度中期选举季相关波动的需求, 2026年12月和2027年3月到期日天然应该有支撑。 BTC$ 偏斜/峰度:偏度价格对现货方向的敏感度有所下降。随着现货以有序的走势下行,偏度甚至从几周前的深度偏向下方水平开始走高。在当前币价水平下,对更深度看跌期权(65,000 美元下方)的需求尚未出现,这表明现货仓位较轻,或对对冲的需求较低。在偏度的另一侧,市场仍持续看到来自备兑/套保卖方的看涨端波动率大量供给。例如,上周五约有 5,000 BTC 名义金额的 7月 80,000 美元看涨期权被卖出。因此,在这些持续资金流的预期下,看涨端波动率仍然受到压制。峰度价格整体横盘或趋于下行,这与价格走势大体区间震荡、且区间外期权需求有限相一致。少数局部方向性交易是例外;但即便如此,由于价格区间整体压缩,我们也看到许多这类交易是通过看涨价差和看跌价差来实现的。 祝下周交易顺利!
BTC/USD 下跌 5.5%(77,000美元 -> 72,750美元),ETH/USD 下跌 6.6%(2,120美元 -> 1,980美元) BTC/USD 现货技术展望:过去几周,币价上行势头有所减弱,回落跌破了一些局部支撑位。不过,实际波动率仍然较低,依然符合一个更稳定、且最终通常更具建设性的路径。在当前水平下方,若跌破 71,000 美元,将为 68,000 美元下方打开空间(已发生),之后下一个下方目标为 60,000 美元。但由于当前仓位较此前明显更轻,这种情形发生的概率看起来较低。上行方面,若突破 82,000 美元,将打开进一步上行空间;不过当前的形态/走势结构显示,较大的上行行情预计会出现在夏末或第四季度。我们长期仍保持建设性观点,但预计未来几周价格走势大概率较为平淡,除非地缘政治局势进一步升级。 市场主题尽管过去几周美国与伊朗之间尚未正式宣布达成协议,但新闻标题的走向一直偏积极。最新消息称,两国已同意进一步延长 60 天停火,“但仍需特朗普签字批准”。与此同时,中国一直在消耗其石油战略储备,而不是在高价位继续买入,因此全球石油需求在一定程度上受到抑制。这一因素叠加逐步改善的正面消息流,使油价从高点回落了 20%。与此同时,投资者似乎在基本面上对股票的配置偏低,考虑到消息面仍然好坏参半的情况下股市也正快速从低点反弹。因此,即使最终协议尚未确认,标普500指数和纳斯达克指数仍持续创下新高。可以合理推断的是,一旦最终确认达成协议,随着“不确定性溢价”逐步消退,市场应会继续看到进一步上行。与此同时,过去两周主要加密资产(BTC、ETH)的 ETF 基本持续出现资金流出,大概率是由机会成本驱动的轮动:资金从这些 ETF 流向股票,同时也流向 HYPE(其在加密领域吸引了大量关注,这可以理解)。黄金也从近期高点出现了较明显回调,因为上方显然仍存在一定压力,同时投资者也在将资金转向即将到来的 IPO 以及股票相关的交易。我们的基准情形仍然是,比特币和黄金将在今年晚些时候出现显著上行;不过在夏季期间,我们应预期其将以盘整为主(可能不会太多参与股票市场的上涨)。 BTC$ ATM 隐含波动率:BTC$ ATM 隐含波动率(5月18日香港时间下午4点 -> 6月1日香港时间下午4点) 尽管过去两周现货价格从 80,000 美元上方回落至 72,500 美元低点,但实际波动率大部分时间仍然相当低。唯一的例外主要是周末流动性较薄导致的波动,以及美国—伊朗相关新闻反复引发的行情。实际波动率持续稳低于 35–36 vol,部分交易日仅有 20–25 vol 。这使得前端日度隐含波动率降至 30–35 vol 区间;与此同时,曲线更远端的期限溢价继续被挤出,尤其是在进入夏季月份之际。整体来看,过去两周隐含波动率趋势性走低。波动率曲线的期限结构在前端实际上有所走平。由于当前隐含波动率水平下盈亏平衡点较低,同时币价走势在 73,000 美元附近看起来“更有意思”,市场在现货两侧都出现了一些买盘需求。曲线更远端的期限结构看起来较陡,但视觉上有一些欺骗性,因为季节性因素,以及市场对第四季度中期选举季相关波动的需求, 2026年12月和2027年3月到期日天然应该有支撑。 BTC$ 偏斜/峰度:偏度价格对现货方向的敏感度有所下降。随着现货以有序的走势下行,偏度甚至从几周前的深度偏向下方水平开始走高。在当前币价水平下,对更深度看跌期权(65,000 美元下方)的需求尚未出现,这表明现货仓位较轻,或对对冲的需求较低。在偏度的另一侧,市场仍持续看到来自备兑/套保卖方的看涨端波动率大量供给。例如,上周五约有 5,000 BTC 名义金额的 7月 80,000 美元看涨期权被卖出。因此,在这些持续资金流的预期下,看涨端波动率仍然受到压制。峰度价格整体横盘或趋于下行,这与价格走势大体区间震荡、且区间外期权需求有限相一致。少数局部方向性交易是例外;但即便如此,由于价格区间整体压缩,我们也看到许多这类交易是通过看涨价差和看跌价差来实现的。 祝下周交易顺利!
1.7k
·
--
ບົດຄວາມ
BTC波动率周回顾(5月11日-18日)关键指标(香港时间5月11日下午4点 → 5月18日下午4点):
BTC/USD 下跌 4.7%(80,800 美元 → 77,000 美元)
ETH/USD 下跌 9.0%(2,330 美元 → 2,120 美元)
BTC/USD 现货技术面展望:
价格走势整体仍较符合宽幅盘整阶段的特征,下方在 76-75k 区间存在较强支撑,其后在 74k 附近也有支撑。目前来看,盘整后的下一阶段走势更可能是向上突破至 85-86k,但即便出现该上涨,预计随后仍会进入更长时间的横盘整理。
• 若跌破 72-73k,中期走势将再次变得复杂。随着价格持续运行在原先的下行通道之外,进一步跌至 60k 以下的可能性在不断降低,因此更可能出现的是长期横盘震荡行情。
市场主题
上周后半段,美股此前普遍亢奋的情绪终于开始消退。尽管特朗普与习近平在中国会面期间释放了一些积极表态,但美伊僵局并未取得进一步进展,油价持续缓慢上行并稳定维持在 100 美元/桶以上。 这种长期不确定性以及高油价最终传导至前端利率市场,“美联储今年不会进一步加息”的论调逐渐被现实打倒,并据此重新调整定价。若高利率持续存在,股市估值自然需要一定折价。不过,从目前来看,利率继续大幅上行的空间有限,因为此前最后一波利率上升,明显是由于市场上一些结构性接盘仓位被止损触发所导致。 • 加密市场方面,在《Clarity Act》投票及特朗普-习近平会面前,市场提前进行了部分去风险操作,本周初 BTC 一度下探至 79k。随后随着《Clarity Act》在众议院通过并提交参议院,BTC 又反弹至 82k。 然而,在第三次尝试突破 82k 未果后,宏观情绪在周末转弱,对加密市场形成明显压力。BTC 回吐此前因法案通过带来的涨幅,上周收盘回落至约 79k,随后在周末爆仓推动下进一步跌破 77k。 本周初宏观变量整体仍相对稳定,因此若其他条件不变,今天晚些时候存在反弹回 78-79k(回补 CME 缺口)的可能性。整体来看,目前市场仓位较轻,在 76-82k 的宽幅区间内,多空两侧止损均已被触发。
BTC ATM 隐含波动率: BTC 美元 ATM 隐含波动率(香港时间5月11日下午4点 → 5月18日下午4点)
• 上周隐含波动率整体维持横盘略偏下行,尽管价格波动区间较大(82k-76.5k),但实际波动率仍相对较低。包括周末在内的一周高频实际波动率约为 30-31 vol,与前周基本一致。 由于现货价格周末下跌,本周初隐含波动率自低位出现一定反弹,但整体仍与上周中段变化不大。 • 波动率曲线期限结构依然非常陡峭,因此每当现货价格波动时,曲线都会迅速趋平(主要由短端波动率上升带动)。整个期限结构上,结构性上涨期权的卖盘依旧充足,而买盘则较为稀少(除了一些事件驱动或币价方向性突破时的战术性 Gamma 交易)。因此,整个期限结构在上涨时仍持续承压。
BTC 偏度 / 峰度: BTC 美元 10d 峰度(香港时间5月11日下午4点 → 5月18日下午4点)
• 偏度价格仍然对现货方向极为敏感。自上周三 BTC 首次跌至 79k 开始,Put 偏度迅速加深。随着周末现货重新下探并创出局部新低,偏度进一步向下方走深,目前已接近今年 3 月底 / 4 月初 BTC 跌破 70k、下方行权价低于 60k 时的水平。
考虑到当前整体波动率基准已明显降低,这种程度的偏度显得较为极端。同时,币价上方波动率已被压得非常低。这的确反映了当前供需结构(即大量备兑交易持续卖出 Call),但未必合理反映如果BTC 再次上涨时,实际波动率与隐含波动率可能出现的变化。
• 峰度价格整体持续上升,因为市场仍对做空尾部下跌期权保持谨慎。同时,由于偏度极陡,上方 Call 显得极度便宜,因此市场尝试通过提高 峰度定价来部分对冲这种折价。
考虑到目前偏度已经非常极端,同时现货市场杠杆与仓位明显降低,我们预计峰度(尤其是短端)未来在下跌方向继续获利将变得非常困难。
反之,若 BTC 能真正突破 82-83k 阻力位,则偏度存在较大重定价空间(下方偏度将减弱),因此上行方向的峰度 仍具备较好的表现空间。
祝大家本周交易顺利!
BTC波动率周回顾(5月11日-18日)
关键指标(香港时间5月11日下午4点 → 5月18日下午4点):
BTC/USD 下跌 4.7%(80,800 美元 → 77,000 美元)
ETH/USD 下跌 9.0%(2,330 美元 → 2,120 美元)
BTC/USD 现货技术面展望:
价格走势整体仍较符合宽幅盘整阶段的特征,下方在 76-75k 区间存在较强支撑,其后在 74k 附近也有支撑。目前来看,盘整后的下一阶段走势更可能是向上突破至 85-86k,但即便出现该上涨,预计随后仍会进入更长时间的横盘整理。
• 若跌破 72-73k,中期走势将再次变得复杂。随着价格持续运行在原先的下行通道之外,进一步跌至 60k 以下的可能性在不断降低,因此更可能出现的是长期横盘震荡行情。
市场主题
上周后半段,美股此前普遍亢奋的情绪终于开始消退。尽管特朗普与习近平在中国会面期间释放了一些积极表态,但美伊僵局并未取得进一步进展,油价持续缓慢上行并稳定维持在 100 美元/桶以上。 这种长期不确定性以及高油价最终传导至前端利率市场,“美联储今年不会进一步加息”的论调逐渐被现实打倒,并据此重新调整定价。若高利率持续存在,股市估值自然需要一定折价。不过,从目前来看,利率继续大幅上行的空间有限,因为此前最后一波利率上升,明显是由于市场上一些结构性接盘仓位被止损触发所导致。 • 加密市场方面,在《Clarity Act》投票及特朗普-习近平会面前,市场提前进行了部分去风险操作,本周初 BTC 一度下探至 79k。随后随着《Clarity Act》在众议院通过并提交参议院,BTC 又反弹至 82k。 然而,在第三次尝试突破 82k 未果后,宏观情绪在周末转弱,对加密市场形成明显压力。BTC 回吐此前因法案通过带来的涨幅,上周收盘回落至约 79k,随后在周末爆仓推动下进一步跌破 77k。 本周初宏观变量整体仍相对稳定,因此若其他条件不变,今天晚些时候存在反弹回 78-79k(回补 CME 缺口)的可能性。整体来看,目前市场仓位较轻,在 76-82k 的宽幅区间内,多空两侧止损均已被触发。
BTC ATM 隐含波动率: BTC 美元 ATM 隐含波动率(香港时间5月11日下午4点 → 5月18日下午4点)
• 上周隐含波动率整体维持横盘略偏下行,尽管价格波动区间较大(82k-76.5k),但实际波动率仍相对较低。包括周末在内的一周高频实际波动率约为 30-31 vol,与前周基本一致。 由于现货价格周末下跌,本周初隐含波动率自低位出现一定反弹,但整体仍与上周中段变化不大。 • 波动率曲线期限结构依然非常陡峭,因此每当现货价格波动时,曲线都会迅速趋平(主要由短端波动率上升带动)。整个期限结构上,结构性上涨期权的卖盘依旧充足,而买盘则较为稀少(除了一些事件驱动或币价方向性突破时的战术性 Gamma 交易)。因此,整个期限结构在上涨时仍持续承压。
BTC 偏度 / 峰度: BTC 美元 10d 峰度(香港时间5月11日下午4点 → 5月18日下午4点)
• 偏度价格仍然对现货方向极为敏感。自上周三 BTC 首次跌至 79k 开始,Put 偏度迅速加深。随着周末现货重新下探并创出局部新低,偏度进一步向下方走深,目前已接近今年 3 月底 / 4 月初 BTC 跌破 70k、下方行权价低于 60k 时的水平。
考虑到当前整体波动率基准已明显降低,这种程度的偏度显得较为极端。同时,币价上方波动率已被压得非常低。这的确反映了当前供需结构(即大量备兑交易持续卖出 Call),但未必合理反映如果BTC 再次上涨时,实际波动率与隐含波动率可能出现的变化。
• 峰度价格整体持续上升,因为市场仍对做空尾部下跌期权保持谨慎。同时,由于偏度极陡,上方 Call 显得极度便宜,因此市场尝试通过提高 峰度定价来部分对冲这种折价。
考虑到目前偏度已经非常极端,同时现货市场杠杆与仓位明显降低,我们预计峰度(尤其是短端)未来在下跌方向继续获利将变得非常困难。
反之,若 BTC 能真正突破 82-83k 阻力位,则偏度存在较大重定价空间(下方偏度将减弱),因此上行方向的峰度 仍具备较好的表现空间。
祝大家本周交易顺利!
1
1.4k
·
--

ບົດຄວາມ
BTC 波动率周回顾(2月16日-2月23日)关键指标:(2月16日下午4点香港时间 -> 2月23日下午4点香港时间)
BTC/USD -4.0% ($68,500 -> $65,750), ETH/USD -5.0% ($1,970 -> $1,870)
自跌破约73–74千美元的长期支撑位以来,市场总体上处于盘整模式,目前大部分非长期多头头寸已被清算,而动量策略更可能持有空头头寸。市场处于十字路口,短期内下跌/上涨的可能性相对平均。斐波那契技术指标表明,在重新进入长期上涨走势之前,我们可能会看到币价进一步走低;话虽如此,近期价格变动的幅度和速度也清理了不少的头寸,这意味着任何进一步的下跌都必须由非常长线的持有者减仓/平仓来驱动。如果币价跌破62千美元,60千美元这两个支撑位,可能会导致一波下跌至55–54千美元;而重新站稳75千美元上方,则可能触发中期动量策略从空头转向多头。
市场主题
由于地缘政治(美伊紧张局势/特朗普关税)与对人工智能估值泡沫的担忧同时浮出水面,避险情绪上周弥漫市场。不确定性的持续增加引发了投资者进行了去风险操作。从基本面来看,宏观背景并未实质性恶化,尽管FOMC会议的鹰派倾向将市场对美联储下次降息时间的预期推后。新兴市场股市表现相对较好,动作基本集中在将资金挪出美国,主要是由于人工智能和特朗普政策带来的不确定性 — — 因此市场仍在有选择性地部署风险资产,尽管整体基调偏向谨慎。加密货币继续承压:BTC未能站稳70千美元上方,上周大部分时间震荡走低,主要是因为IBIT持续出现资金流出,且避险情绪增添了进一步的下行压力。伴随着极度悲观的市场情绪且持仓量大幅减少,现货价格基本得到控制,在65千美元前获得支撑,随后在周末前后在68千美元附近找到一些喘息之机。然而,随着新一周开始市场情绪就处于不利地位,亚洲周一在流动性稀薄的情况下出现大量抛售,导致现货价格跌破65千美元,整体情绪依然脆弱,买家似乎尚不愿意大规模入场。
BTC 波动率
上周隐含波动率大体呈横盘/走低趋势,尽管局部价格走势震荡,但实际波动率上周大部分时间降至40出头的水平。隐含波动率的期限结构上周继续趋陡,前端期限的日均波动率开始定价至40%中低水平,与近期的实际波动率一致,这给2周-1个月的期限(该区域日均波动率仍在定价50%左右)带来了压力。然而,周一价格跌破65千美元的走势致使上周波动率的卖压大部分被回吐,波动率的波动(vol-of-vol)仍然高企。市场已开始为3月6日到期合约定价一些额外的波动风险,特朗普上周四宣布,在“非常糟糕的事情发生”之前,伊朗需要在大概“10天”的最后期限内达成协议。Polymarket显示,美国在3月6日前打击伊朗的几率已升至约35%,而本周结束前该几率仅为10%。
BTC 偏度/峰度
偏度仍然对现货方向非常敏感,周一随着现货跌破65千美元,对看跌期权的需求也疯涨。总体而言,这些变动大多局限于1个月以内的短期限,市场上未见对长期限看跌期权的结构性需求。然而,鉴于这一轮的洗仓,市场中的杠杆所剩无几,在没有真正催化剂的情况下,偏度很难在如此极端的下跌水平上维持表现,因此偏度随着现货的小幅反弹而迅速回撤。峰度总体呈上升趋势,因为市场仍然对现有币价区间被打破感到紧张,且波动率的波动(vol-of-vol)居高不下。方向性交易和现货对冲需求导致对价格上下两方的低价期权存在需求,这也助推了峰度的上涨。然而,当前处于极高水平的峰度与下行的基准隐含波动率基准(因为局部的实际波动率表现“尚可”)并不一致,当前的峰度更像一种市场压力的体现,对于有方向性观点的投资者来说,现在构建看跌/看涨期权价差策略能提供不错的杠杆效应。
祝新的一周交易顺利!
BTC 波动率周回顾(2月16日-2月23日)
关键指标:(2月16日下午4点香港时间 -> 2月23日下午4点香港时间)
BTC/USD -4.0% ($68,500 -> $65,750), ETH/USD -5.0% ($1,970 -> $1,870)
自跌破约73–74千美元的长期支撑位以来,市场总体上处于盘整模式,目前大部分非长期多头头寸已被清算,而动量策略更可能持有空头头寸。市场处于十字路口,短期内下跌/上涨的可能性相对平均。斐波那契技术指标表明,在重新进入长期上涨走势之前,我们可能会看到币价进一步走低;话虽如此,近期价格变动的幅度和速度也清理了不少的头寸,这意味着任何进一步的下跌都必须由非常长线的持有者减仓/平仓来驱动。如果币价跌破62千美元,60千美元这两个支撑位,可能会导致一波下跌至55–54千美元;而重新站稳75千美元上方,则可能触发中期动量策略从空头转向多头。
市场主题
由于地缘政治(美伊紧张局势/特朗普关税)与对人工智能估值泡沫的担忧同时浮出水面,避险情绪上周弥漫市场。不确定性的持续增加引发了投资者进行了去风险操作。从基本面来看,宏观背景并未实质性恶化,尽管FOMC会议的鹰派倾向将市场对美联储下次降息时间的预期推后。新兴市场股市表现相对较好,动作基本集中在将资金挪出美国,主要是由于人工智能和特朗普政策带来的不确定性 — — 因此市场仍在有选择性地部署风险资产,尽管整体基调偏向谨慎。加密货币继续承压:BTC未能站稳70千美元上方,上周大部分时间震荡走低,主要是因为IBIT持续出现资金流出,且避险情绪增添了进一步的下行压力。伴随着极度悲观的市场情绪且持仓量大幅减少,现货价格基本得到控制,在65千美元前获得支撑,随后在周末前后在68千美元附近找到一些喘息之机。然而,随着新一周开始市场情绪就处于不利地位,亚洲周一在流动性稀薄的情况下出现大量抛售,导致现货价格跌破65千美元,整体情绪依然脆弱,买家似乎尚不愿意大规模入场。
BTC 波动率
上周隐含波动率大体呈横盘/走低趋势,尽管局部价格走势震荡,但实际波动率上周大部分时间降至40出头的水平。隐含波动率的期限结构上周继续趋陡,前端期限的日均波动率开始定价至40%中低水平,与近期的实际波动率一致,这给2周-1个月的期限(该区域日均波动率仍在定价50%左右)带来了压力。然而,周一价格跌破65千美元的走势致使上周波动率的卖压大部分被回吐,波动率的波动(vol-of-vol)仍然高企。市场已开始为3月6日到期合约定价一些额外的波动风险,特朗普上周四宣布,在“非常糟糕的事情发生”之前,伊朗需要在大概“10天”的最后期限内达成协议。Polymarket显示,美国在3月6日前打击伊朗的几率已升至约35%,而本周结束前该几率仅为10%。
BTC 偏度/峰度
偏度仍然对现货方向非常敏感,周一随着现货跌破65千美元,对看跌期权的需求也疯涨。总体而言,这些变动大多局限于1个月以内的短期限,市场上未见对长期限看跌期权的结构性需求。然而,鉴于这一轮的洗仓,市场中的杠杆所剩无几,在没有真正催化剂的情况下,偏度很难在如此极端的下跌水平上维持表现,因此偏度随着现货的小幅反弹而迅速回撤。峰度总体呈上升趋势,因为市场仍然对现有币价区间被打破感到紧张,且波动率的波动(vol-of-vol)居高不下。方向性交易和现货对冲需求导致对价格上下两方的低价期权存在需求,这也助推了峰度的上涨。然而,当前处于极高水平的峰度与下行的基准隐含波动率基准(因为局部的实际波动率表现“尚可”)并不一致,当前的峰度更像一种市场压力的体现,对于有方向性观点的投资者来说,现在构建看跌/看涨期权价差策略能提供不错的杠杆效应。
祝新的一周交易顺利!
2
1.9k
·
--

ບົດຄວາມ
BTC波动率周回顾(1月5日-1月12日)关键指标(1月5日香港时间16:00 -> 1月12日香港时间16:00)
BTC/USD -1.0% (从$92,600跌至$91,700)ETH/USD -0.5% (从$3,165跌至$3,150)
BTC现货市场延续了自11月底以来的横盘整理走势,持续下降的实际波动率让多空双方都感到受挫。价格走势可视为在一个楔形形态内运行,该形态在概率上略倾向于最终向下运动(之后形成最终反转),但鉴于过去两个月观察到的不错的支撑位,这也很有可能是更长期且更复杂的向上调整过程的一部分。目前尚无定论,但我们总体认为,从当前位置向下的空间(无论是幅度还是波动性)都将有限,而向上则具有更大的潜在终端运动空间,不过我们同样不预期会出现爆炸性的价格走势或波动。低于$89,000或高于$95,000可能会催化价格脱离当前的盘整期/楔形形态,我们建议在市场试图确定下一步动向时保持耐心。
市场主题
2026年首个完整交易周最终以各类资产价格走势普遍平淡收场,随着“全流动性”回归市场,假日期间流动性不足阶段出现的部分极端日内波动(例如贵金属)开始恢复正常。宏观背景总体上仍支持风险偏好,标普500指数创下历史新高,略低于$7,000的心理关口,收盘于约$6966水平。尽管地缘政治噪音(委内瑞拉、伊朗、格陵兰)仍在持续,但这些叙事在日频交易中难以体现,大家正着眼于为来年进行更具结构性的布局,忽略短期噪音。加密资产再次滞后于整体风险资产的走势,在年初的积极开局后,于BTC关键的$94,000-$94,500阻力位前失去动能。上周大部分时间,ETF资金流向转为净流出,使得年初前两日录得$10亿净流入后,年初至今的净流入实际上已归于平坦。从资产配置角度看,哪怕在当前价位市场似乎仍然更倾向于配置黄金,作为对冲美元贬值的工具,而对于股票/风险偏好,市场仍更愿意直接配置股票。在出现明显的上行势头/波动证据,或结构性催化剂转变(例如美国购买BTC作为储备资产)之前,在当前机制下,加密资产可能继续被忽视,让位于其他资产。
BTC美元ATM隐含波动率
隐含波动率上周普遍走低,因实际波动率维持在30–35%的区间内,且年初开始的上行买入热潮已经消退(事实上,在突破$94,000失败后,资金流已转向卖出/解除上行波动率头寸)。隐含波动率的期限结构开始变得陡峭,短期日波动率定价降至约35%中段,与近期的实际波动表现趋同。这不可避免地影响所有直到一月底前的到期日,而一月底的日波动定价仍在约48%中高位,从而导致了陡峭化效应。只要价格维持在$88,000-$94,000区间内,市场前端波动率可能会快速下降,因此我们可能会继续看到前端面临压力,而在更远端的曲线上,在经历了去年第四季度的高波动行情后,市场对在当前水平结构性卖出波动率持更为谨慎的态度。
BTC 偏度/峰度
随着年初上行势头的消退以及市场上行波动率供应增加,偏度在过去一周进一步偏向下方。币价上涨时实际波动率表现平淡,而在现货价格回调时开始加速,这表明当前存在相当明显的现货与实际波动率局部相关性。然而,鉴于市场头寸更干净,且宏观背景仍支持风险偏好,市场似乎并不担心在当前点位出现持续的波动性下跌,这使得偏度的幅度受限。峰度基本呈横盘走势,币价在$88,000-$94,000的大范围内找到立足点。该区间两侧的方向性操作多以看涨价差或看跌价差的形式出现,给峰度持续提供卖压,而市场对于短期内实质性突破该区间的预期有限。
祝新的一周交易顺利!
BTC波动率周回顾(1月5日-1月12日)
关键指标(1月5日香港时间16:00 -> 1月12日香港时间16:00)
BTC/USD -1.0% (从$92,600跌至$91,700)ETH/USD -0.5% (从$3,165跌至$3,150)
BTC现货市场延续了自11月底以来的横盘整理走势,持续下降的实际波动率让多空双方都感到受挫。价格走势可视为在一个楔形形态内运行,该形态在概率上略倾向于最终向下运动(之后形成最终反转),但鉴于过去两个月观察到的不错的支撑位,这也很有可能是更长期且更复杂的向上调整过程的一部分。目前尚无定论,但我们总体认为,从当前位置向下的空间(无论是幅度还是波动性)都将有限,而向上则具有更大的潜在终端运动空间,不过我们同样不预期会出现爆炸性的价格走势或波动。低于$89,000或高于$95,000可能会催化价格脱离当前的盘整期/楔形形态,我们建议在市场试图确定下一步动向时保持耐心。
市场主题
2026年首个完整交易周最终以各类资产价格走势普遍平淡收场,随着“全流动性”回归市场,假日期间流动性不足阶段出现的部分极端日内波动(例如贵金属)开始恢复正常。宏观背景总体上仍支持风险偏好,标普500指数创下历史新高,略低于$7,000的心理关口,收盘于约$6966水平。尽管地缘政治噪音(委内瑞拉、伊朗、格陵兰)仍在持续,但这些叙事在日频交易中难以体现,大家正着眼于为来年进行更具结构性的布局,忽略短期噪音。加密资产再次滞后于整体风险资产的走势,在年初的积极开局后,于BTC关键的$94,000-$94,500阻力位前失去动能。上周大部分时间,ETF资金流向转为净流出,使得年初前两日录得$10亿净流入后,年初至今的净流入实际上已归于平坦。从资产配置角度看,哪怕在当前价位市场似乎仍然更倾向于配置黄金,作为对冲美元贬值的工具,而对于股票/风险偏好,市场仍更愿意直接配置股票。在出现明显的上行势头/波动证据,或结构性催化剂转变(例如美国购买BTC作为储备资产)之前,在当前机制下,加密资产可能继续被忽视,让位于其他资产。
BTC美元ATM隐含波动率
隐含波动率上周普遍走低,因实际波动率维持在30–35%的区间内,且年初开始的上行买入热潮已经消退(事实上,在突破$94,000失败后,资金流已转向卖出/解除上行波动率头寸)。隐含波动率的期限结构开始变得陡峭,短期日波动率定价降至约35%中段,与近期的实际波动表现趋同。这不可避免地影响所有直到一月底前的到期日,而一月底的日波动定价仍在约48%中高位,从而导致了陡峭化效应。只要价格维持在$88,000-$94,000区间内,市场前端波动率可能会快速下降,因此我们可能会继续看到前端面临压力,而在更远端的曲线上,在经历了去年第四季度的高波动行情后,市场对在当前水平结构性卖出波动率持更为谨慎的态度。
BTC 偏度/峰度
随着年初上行势头的消退以及市场上行波动率供应增加,偏度在过去一周进一步偏向下方。币价上涨时实际波动率表现平淡,而在现货价格回调时开始加速,这表明当前存在相当明显的现货与实际波动率局部相关性。然而,鉴于市场头寸更干净,且宏观背景仍支持风险偏好,市场似乎并不担心在当前点位出现持续的波动性下跌,这使得偏度的幅度受限。峰度基本呈横盘走势,币价在$88,000-$94,000的大范围内找到立足点。该区间两侧的方向性操作多以看涨价差或看跌价差的形式出现,给峰度持续提供卖压,而市场对于短期内实质性突破该区间的预期有限。
祝新的一周交易顺利!
2
1.2k
·
--

ບົດຄວາມ
SignalPlus 宏观分析特别版:市场平淡期我们生活在一个多么有趣的时代。
就在市场收盘再创历史新高之际,美国政府正忙于在全球推行”政权更迭2.0"行动。今晨我们醒来便获悉,美联储因独立性持续受到挑战而收到了司法部的传票:
“刑事指控的威胁,是美联储基于服务公众的最佳判断来设定利率、而非遵从总统偏好的结果。”
- 杰罗姆·鲍威尔,2026年1月11日
这一切发生的同时,最新就业资料显示美国仍处于”金发姑娘”式的增长情境中:不温不火的劳动力资料支援著(已然)宽松的货币政策立场,而法定货币贬值预期使资产价格维持在”永久性高位平台”。尽管非农就业人数逊于预期5万,但4.4%的良好失业率以及平均时薪同比强劲反弹至3.8%弥补了这一缺口。
总而言之,这是一份稳健的增长资料,导致市场对曲线最前端的美联储降息预期略有消退,而标普500指数、原油甚至美元都因此资料获得良好支撑。
本周另一焦点是美国最高法院对《国际紧急经济权力法》(特朗普关税案)的裁决,目前尚未有消息传出。最好的结果可能是法院禁止政府未来实施单边关税,但允许现有关税作为一次性政治妥协予以保留。根据华尔街分析师判断,裁决可能在本周三这一下一个意见发布日公布。
资料方面,明日发布的CPI将是重头戏,核心CPI预计环比增长0.27%,同比增长2.7%。关注点将集中在住房通胀上,特别是考虑到政府近期对住房可负担性的关注。随后将发布PPI(包含10月和11月两次数据),以及零售销售(预计环比增长0.4%)和工业产出资料,结束本周。
加密货币度过了又一周平淡无奇的行情,BTC在毫无兴奋点的情况下徘徊在9.2万美元附近。 BTC/ETH ETF在12月和今年1月至今的资金流入令人失望,在经历了惨澹的10月之后几乎未见反弹。另一方面,传统金融股票ETF在2025年底录得创纪录的2350亿美元月度资金流入,因为投资者几乎已将投机习惯全部转向股票交易,目前尚不清楚短期内有何催化剂能扭转这一趋势。
除了价格,加密货币的关注度和热度也已明显降温。YouTube上加密货币内容的30天平均观看量已暴跌至2021年1月以来的最低水准,而X平台也因机器人帐户涌入,开始限制和过滤加密货币相关内容。
稍显积极的一点是,资金外流出现了一些企稳迹象。CME期货的未平仓合约量(相对于市值)略有反弹,期货仓位元代理指标也表明,最新一轮的去风险化操作目前可能已基本结束。
SignalPlus 宏观分析特别版:市场平淡期
我们生活在一个多么有趣的时代。
就在市场收盘再创历史新高之际,美国政府正忙于在全球推行”政权更迭2.0"行动。今晨我们醒来便获悉,美联储因独立性持续受到挑战而收到了司法部的传票:
“刑事指控的威胁,是美联储基于服务公众的最佳判断来设定利率、而非遵从总统偏好的结果。”
- 杰罗姆·鲍威尔,2026年1月11日
这一切发生的同时,最新就业资料显示美国仍处于”金发姑娘”式的增长情境中:不温不火的劳动力资料支援著(已然)宽松的货币政策立场,而法定货币贬值预期使资产价格维持在”永久性高位平台”。尽管非农就业人数逊于预期5万,但4.4%的良好失业率以及平均时薪同比强劲反弹至3.8%弥补了这一缺口。
总而言之,这是一份稳健的增长资料,导致市场对曲线最前端的美联储降息预期略有消退,而标普500指数、原油甚至美元都因此资料获得良好支撑。
本周另一焦点是美国最高法院对《国际紧急经济权力法》(特朗普关税案)的裁决,目前尚未有消息传出。最好的结果可能是法院禁止政府未来实施单边关税,但允许现有关税作为一次性政治妥协予以保留。根据华尔街分析师判断,裁决可能在本周三这一下一个意见发布日公布。
资料方面,明日发布的CPI将是重头戏,核心CPI预计环比增长0.27%,同比增长2.7%。关注点将集中在住房通胀上,特别是考虑到政府近期对住房可负担性的关注。随后将发布PPI(包含10月和11月两次数据),以及零售销售(预计环比增长0.4%)和工业产出资料,结束本周。
加密货币度过了又一周平淡无奇的行情,BTC在毫无兴奋点的情况下徘徊在9.2万美元附近。 BTC/ETH ETF在12月和今年1月至今的资金流入令人失望,在经历了惨澹的10月之后几乎未见反弹。另一方面,传统金融股票ETF在2025年底录得创纪录的2350亿美元月度资金流入,因为投资者几乎已将投机习惯全部转向股票交易,目前尚不清楚短期内有何催化剂能扭转这一趋势。
除了价格,加密货币的关注度和热度也已明显降温。YouTube上加密货币内容的30天平均观看量已暴跌至2021年1月以来的最低水准,而X平台也因机器人帐户涌入,开始限制和过滤加密货币相关内容。
稍显积极的一点是,资金外流出现了一些企稳迹象。CME期货的未平仓合约量(相对于市值)略有反弹,期货仓位元代理指标也表明,最新一轮的去风险化操作目前可能已基本结束。
11
3.2k
·
--

ບົດຄວາມ
SignalPlus 宏观分析特别版:'唐罗主义'无论地缘政治紧张与否,市场都毫不犹豫地重回全面冒险模式,标普500指数已逼近7000点大关。尽管关于委内瑞拉局势以及新”唐罗主义”下的下一个目标(冰岛?)已有诸多讨论,但显而易见的是,全球范围内正在开展对贵金属和输入性原料的囤积行动。在一个自由贸易和战略联盟正逐步瓦解的世界里,这为大宗商品创造了长期看涨的前景。
虽然2025年对除加密货币外的几乎所有宏观资产类别而言已是辉煌的一年,但令人担忧的是,推动市场动物精神进一步高涨的要素可能已经就位。
首先,尽管对美元贬值和资本撤离美国市场的担忧不绝于耳(哈!),但2025年结束时,外国投资者购买美股的12个月滚动累计金额却创下了……有史以来的最高纪录。
远离美元资产之说可以休矣……外国投资者购买美股规模创历史新高
其次,尽管资金流入汹涌,但在指数持续创新高之际,标普500指数的认沽/认购比率却一直徘徊在低位元(显示谨慎)。历史上,该比率的反弹(图中红点)往往预示著股市将迎来强劲的风险偏好上升期,我们在去年年底就观察到了其中一次。(完全归功于吉姆·保尔森的研究)
第三,我们可能正在见证动物精神的显著变化。近期,高贝塔值、低品质、小盘股以及首次公开募股股票的表现强劲,确实已开始重获领先地位和超额收益。超长期图表显示,我们可能正在看到由FOMO(错失恐惧)/动物精神驱动的结构性突破上涨 — — 这是否是长期AI超级周期和重商主义超级大国影响的现实结果之一?
第四,技术面看起来向好,纳斯达克指数似乎有望进一步向上突破。
最后,波动性和相关性的下降是另一个信号。随著股票涨跌广度改善,隐含相关性持续下降,而较低的宏观波动性正助力推高股价。尽管关于未偿债务上升和日本国债收益率攀升的末日言论不绝于耳,但固定收益隐含波动率在2025年底收于多年低点。
谈到利率,市场已开始聚焦联邦公开市场委员会会议,多位美联储官员即将发表讲话。里士满联储主席巴尔金试图保持平衡,指出通胀和就业之间存在微妙平衡;而超级鸽派官员米兰则呼吁今年降息”远超”100个基点,提醒大家,在另行通知之前,宽松货币政策时代仍应是基本假设。
在加密货币方面,由于我们目前守住了2024年的趋势线,价格已强劲反弹至9.3万美元左右。MSCI决定维持对数位资产信托(如MSTR)的指数资格,这在短期内提供了急需的支援票,不过该指数提供商宣布,将就如何处理非经营性公司启动”更广泛的磋商”。
近日,看涨期权偏斜度有所改善,特别是针对10万美元水准,因为交易员对BTC的看法略微转向积极,但总体仍持谨慎态度,因为自11月以来ETF资金流入一直不温不火。市场活动总体清淡,等待更有力的催化剂来打破自11月以来持续的8.7–9.5万美元区间。祝您好运,交易顺利。
SignalPlus 宏观分析特别版:'唐罗主义'
无论地缘政治紧张与否,市场都毫不犹豫地重回全面冒险模式,标普500指数已逼近7000点大关。尽管关于委内瑞拉局势以及新”唐罗主义”下的下一个目标(冰岛?)已有诸多讨论,但显而易见的是,全球范围内正在开展对贵金属和输入性原料的囤积行动。在一个自由贸易和战略联盟正逐步瓦解的世界里,这为大宗商品创造了长期看涨的前景。
虽然2025年对除加密货币外的几乎所有宏观资产类别而言已是辉煌的一年,但令人担忧的是,推动市场动物精神进一步高涨的要素可能已经就位。
首先,尽管对美元贬值和资本撤离美国市场的担忧不绝于耳(哈!),但2025年结束时,外国投资者购买美股的12个月滚动累计金额却创下了……有史以来的最高纪录。
远离美元资产之说可以休矣……外国投资者购买美股规模创历史新高
其次,尽管资金流入汹涌,但在指数持续创新高之际,标普500指数的认沽/认购比率却一直徘徊在低位元(显示谨慎)。历史上,该比率的反弹(图中红点)往往预示著股市将迎来强劲的风险偏好上升期,我们在去年年底就观察到了其中一次。(完全归功于吉姆·保尔森的研究)
第三,我们可能正在见证动物精神的显著变化。近期,高贝塔值、低品质、小盘股以及首次公开募股股票的表现强劲,确实已开始重获领先地位和超额收益。超长期图表显示,我们可能正在看到由FOMO(错失恐惧)/动物精神驱动的结构性突破上涨 — — 这是否是长期AI超级周期和重商主义超级大国影响的现实结果之一?
第四,技术面看起来向好,纳斯达克指数似乎有望进一步向上突破。
最后,波动性和相关性的下降是另一个信号。随著股票涨跌广度改善,隐含相关性持续下降,而较低的宏观波动性正助力推高股价。尽管关于未偿债务上升和日本国债收益率攀升的末日言论不绝于耳,但固定收益隐含波动率在2025年底收于多年低点。
谈到利率,市场已开始聚焦联邦公开市场委员会会议,多位美联储官员即将发表讲话。里士满联储主席巴尔金试图保持平衡,指出通胀和就业之间存在微妙平衡;而超级鸽派官员米兰则呼吁今年降息”远超”100个基点,提醒大家,在另行通知之前,宽松货币政策时代仍应是基本假设。
在加密货币方面,由于我们目前守住了2024年的趋势线,价格已强劲反弹至9.3万美元左右。MSCI决定维持对数位资产信托(如MSTR)的指数资格,这在短期内提供了急需的支援票,不过该指数提供商宣布,将就如何处理非经营性公司启动”更广泛的磋商”。
近日,看涨期权偏斜度有所改善,特别是针对10万美元水准,因为交易员对BTC的看法略微转向积极,但总体仍持谨慎态度,因为自11月以来ETF资金流入一直不温不火。市场活动总体清淡,等待更有力的催化剂来打破自11月以来持续的8.7–9.5万美元区间。祝您好运,交易顺利。
1
5
1.7k
·
--
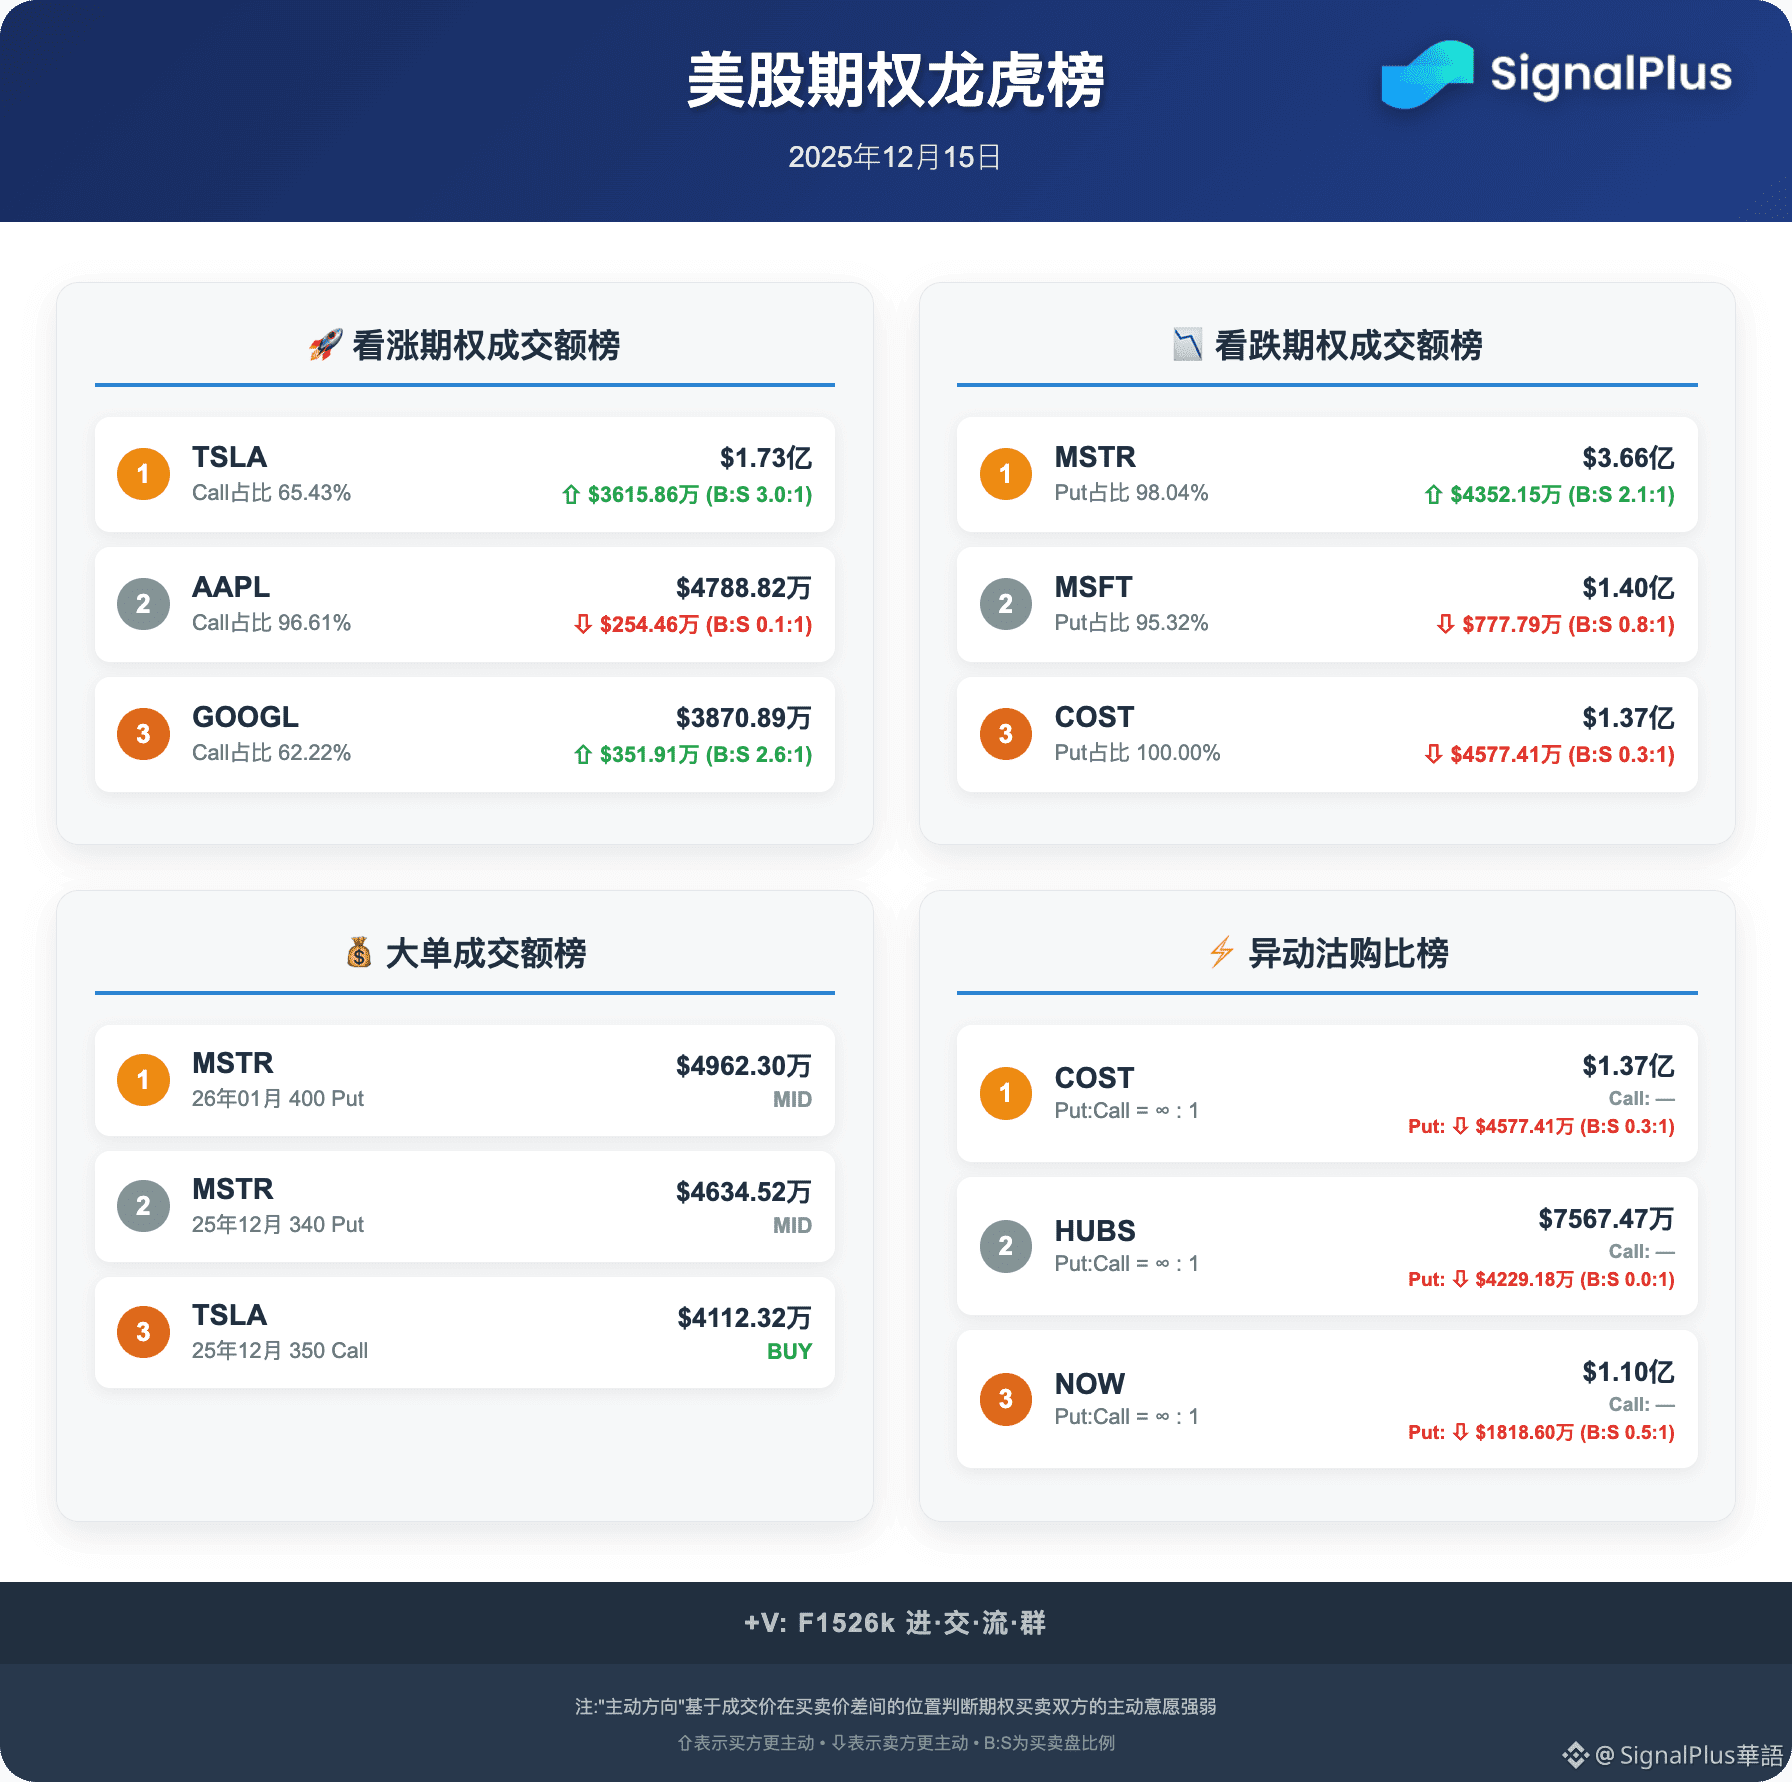
【12月15日 美股期权龙虎榜】
盘面:三大指数小幅回调,NASDAQ -0.59%、S&P 500 -0.16%,风险偏好偏谨慎。
$特斯拉(TSLA)$ Call 成交额 $ 1.73 亿,主动净买 $ 3616 万 (B:S 3.0:1),Put 端反而净卖 $ 4217 万;大单 25/12 350C(BUY $ 4112 万)偏“深 ITM 替代持股”。路透社称 Tesla 测试无安全员 Robotaxi。
👉 策略:顺势看多 → 牛市 Call 价差;想逢回撤接货 → 卖 Put 价差(别裸卖)。
$苹果(AAPL)$ Call 占比 96.6%,但主动净卖 $ 254 万 (B:S 0.1:1),更像高位覆盖 / 收租。大盘走弱下 AAPL 当天跌约 1.5%。开发者团体敦促欧盟加强对 Apple App Store 收费规则的 DMA 执法。
👉 策略:持股党 Covered Call 或 Collar 降波动;想做温和反弹 → Call 日历 / 对角价差。
$Strategy(MSTR)$ Put 成交额 $ 3.66 亿、占比 98%,净买 $ 4352 万;大单集中 26/01 400P、25/12 340P(均 MID)更像“给 BTC 波动上保险”。
👉 策略:持股 / 做多 BTC 的对冲 → 买 Put 价差;做波动 → 日历跨式(用时间换成本),别裸跨。
#OptionsFlow
7
2.3k
·
--

ບົດຄວາມ
SignalPlus 宏观分析特别版: 风险提示上周五市场风险情绪发生180度逆转,宏观资产全线抛售,科技股领跌,收益率曲线呈现熊市趋陡。市场对甲骨文和博通财报的担忧拖累整体风险资产走低,而年末获利了结和板块轮动一度令纳斯达克指数日内跌幅达-2%。
此外,最高法院最早将于本周就特朗普总统的关税权作出裁决,不利裁决可能意味著未来一年美国政府需向进口商退还约2000亿美元关税。这部分资金需通过进一步发行债券筹集,并对未来政府预算造成重大冲击,因为关税原本被指定为主要收入来源。受此影响,10年期美债收益率测试并有望突破约4.20%的多月高位,且仅过去两周,2/10年期收益率曲线就趋陡了约15个基点。
另外,长端收益率正面临上行压力,因哈西特可能被提名为美联储主席,其倾向于宽松政策的立场,抵消了美联储近期强调就业下行风险的鸽派影响。尽管本周非农就业报告可能显示失业率上升,但市场目前定价1月降息概率仅约25%,且对2026年全年的降息预期仍仅略高于2次。
加密货币延续近期疲势,在流动性极度匮乏的情况下,价格于周五和周一持续下跌。大型做市商抛售库存的传言雪上加霜,10月10日事件的影响继续显现。近几周流动性和交易量明显萎缩,尤其是场外市场,BTC/ETH将越来越多地被用作对冲替代品,因为它们是仅有的具备机构规模流动性的主要代币。
随著全球市场即将进入假日模式,加密货币7x24小时不间断交易的特点可能在年底前成为不利因素,价格波动可能加剧,尤其是在进一步的风险规避和去风险行动中。在连续数周资金流出后,ETF流入上周小幅反弹,12月至今流入+0.2B,而上月为-3.5B。
从技术面看,价格走势仍显凶险,若跌破当前通道,可能重新下探约7万美元的价格水准。我们维持看跌倾向,并建议在本周CPI/非农就业资料公布前极度谨慎,尤其是在假日交易清淡的环境下。
祝交易顺利,好运!
SignalPlus 宏观分析特别版: 风险提示
上周五市场风险情绪发生180度逆转,宏观资产全线抛售,科技股领跌,收益率曲线呈现熊市趋陡。市场对甲骨文和博通财报的担忧拖累整体风险资产走低,而年末获利了结和板块轮动一度令纳斯达克指数日内跌幅达-2%。
此外,最高法院最早将于本周就特朗普总统的关税权作出裁决,不利裁决可能意味著未来一年美国政府需向进口商退还约2000亿美元关税。这部分资金需通过进一步发行债券筹集,并对未来政府预算造成重大冲击,因为关税原本被指定为主要收入来源。受此影响,10年期美债收益率测试并有望突破约4.20%的多月高位,且仅过去两周,2/10年期收益率曲线就趋陡了约15个基点。
另外,长端收益率正面临上行压力,因哈西特可能被提名为美联储主席,其倾向于宽松政策的立场,抵消了美联储近期强调就业下行风险的鸽派影响。尽管本周非农就业报告可能显示失业率上升,但市场目前定价1月降息概率仅约25%,且对2026年全年的降息预期仍仅略高于2次。
加密货币延续近期疲势,在流动性极度匮乏的情况下,价格于周五和周一持续下跌。大型做市商抛售库存的传言雪上加霜,10月10日事件的影响继续显现。近几周流动性和交易量明显萎缩,尤其是场外市场,BTC/ETH将越来越多地被用作对冲替代品,因为它们是仅有的具备机构规模流动性的主要代币。
随著全球市场即将进入假日模式,加密货币7x24小时不间断交易的特点可能在年底前成为不利因素,价格波动可能加剧,尤其是在进一步的风险规避和去风险行动中。在连续数周资金流出后,ETF流入上周小幅反弹,12月至今流入+0.2B,而上月为-3.5B。
从技术面看,价格走势仍显凶险,若跌破当前通道,可能重新下探约7万美元的价格水准。我们维持看跌倾向,并建议在本周CPI/非农就业资料公布前极度谨慎,尤其是在假日交易清淡的环境下。
祝交易顺利,好运!
19
2.4k
·
--
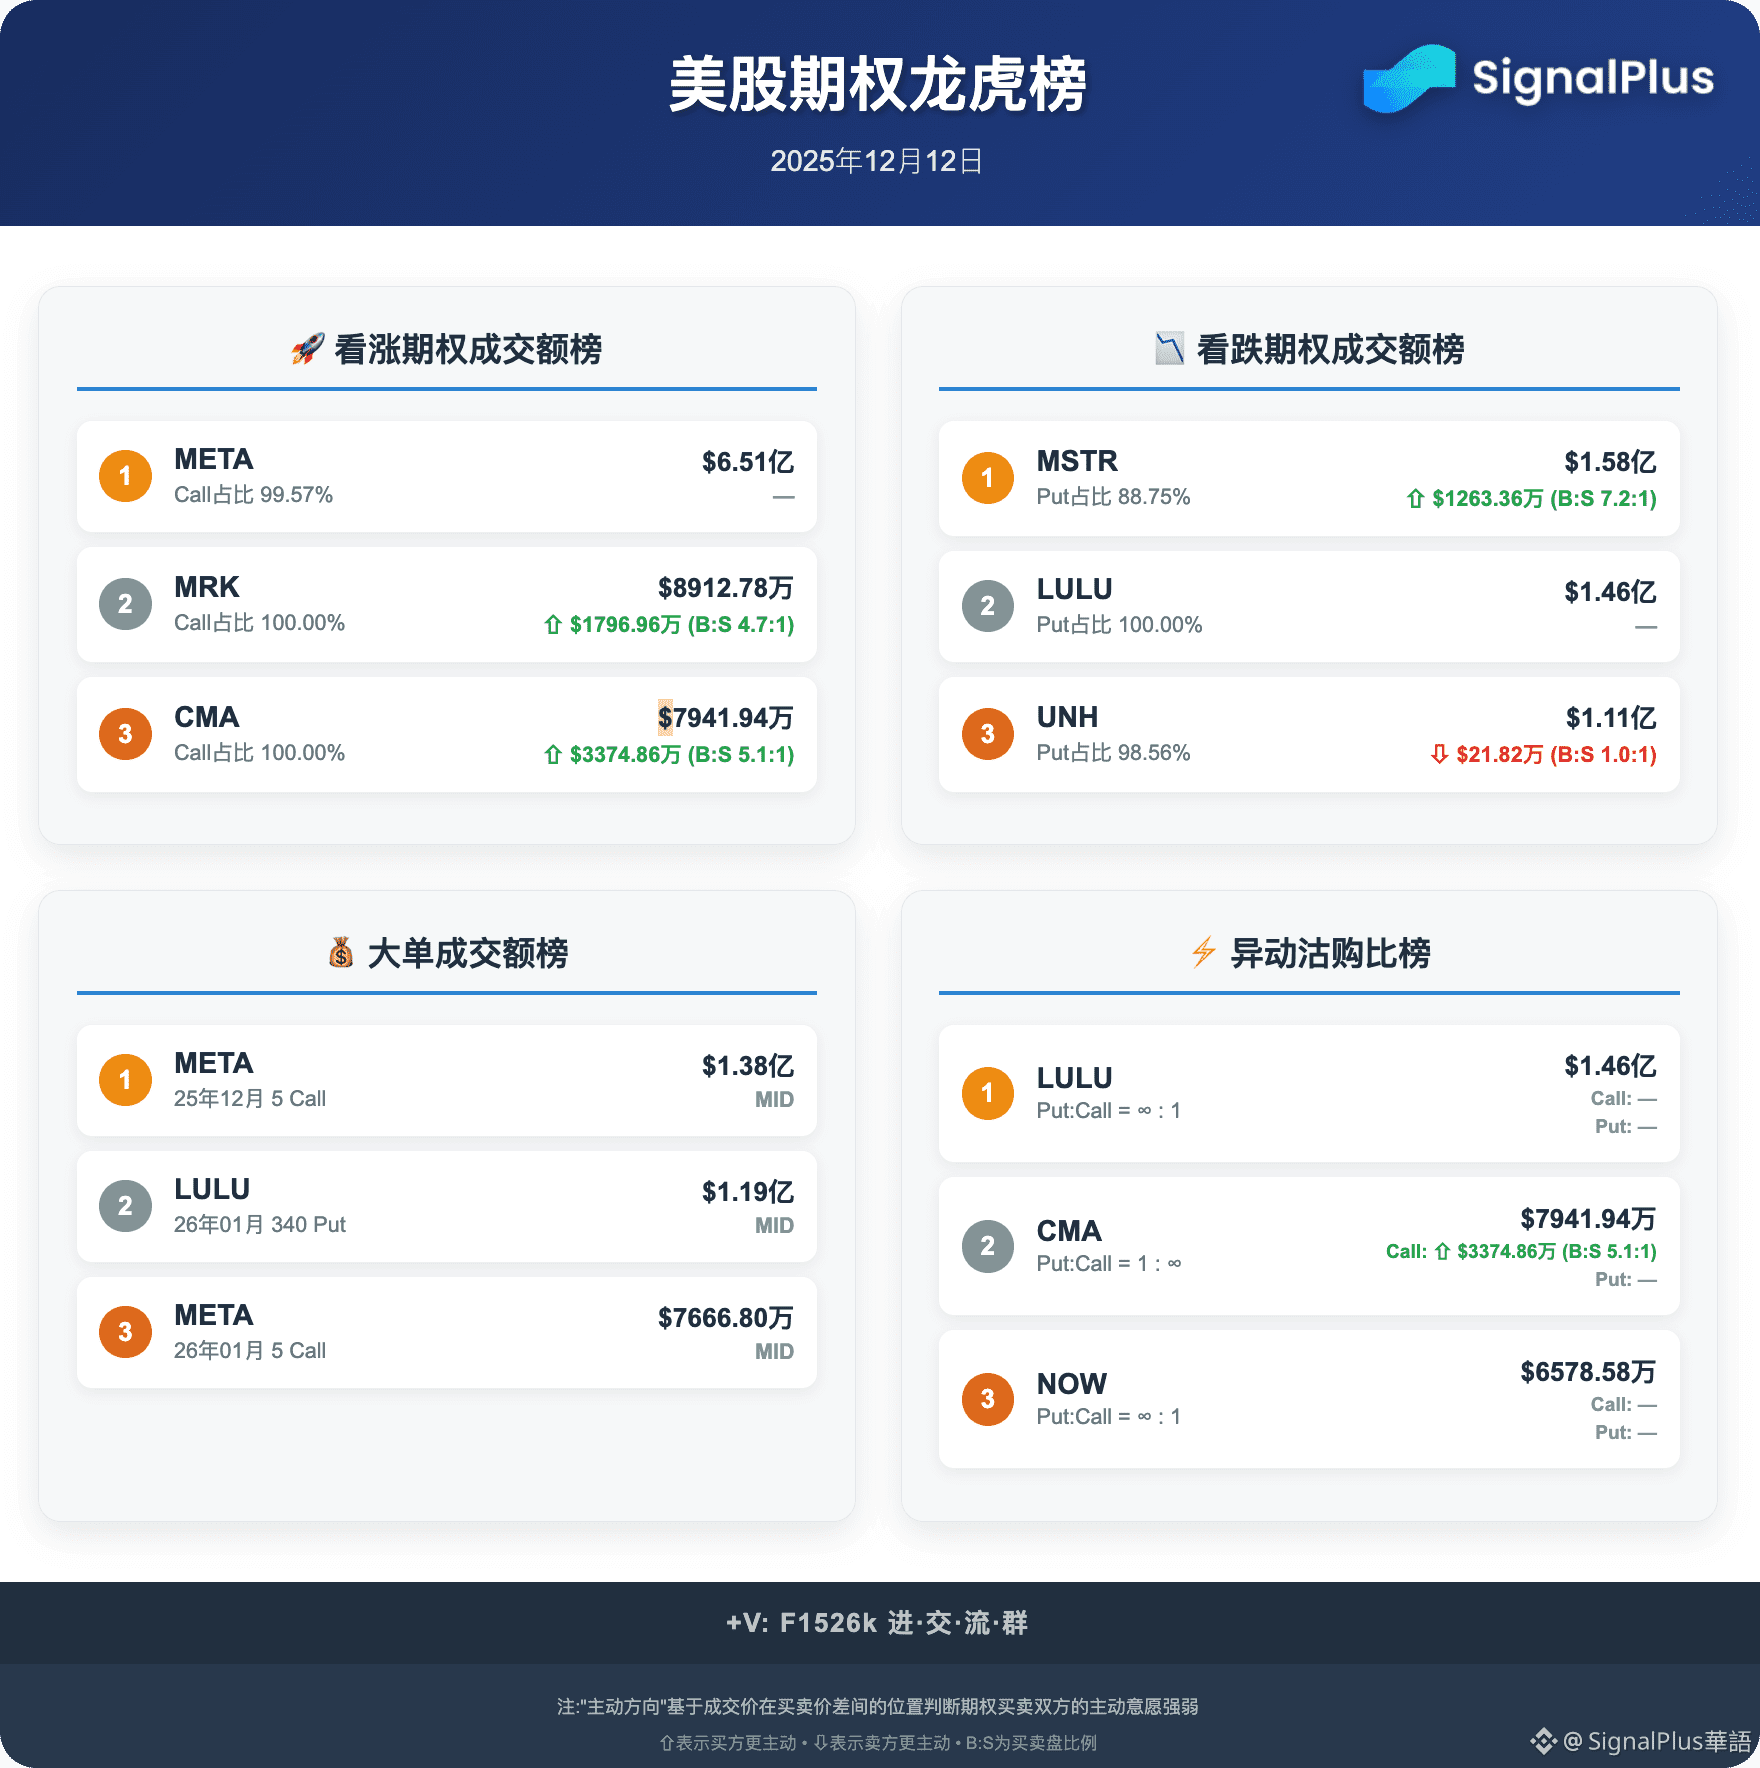
【12 月 12 日 美股期权龙虎榜】
$Meta(META)$ Call 成交额 $ 6.51 亿,占比 99.6%,像机构用期权替代现货/做结构调仓。股价盘中冲高到 711 后回落收 645,波动很大。近期市场对 Meta 的 AI 投入回报更挑剔,同时欧盟对 WhatsApp AI 用法发起反垄断调查,监管折价仍在。策略:看多不追裸 Call,优先远月牛市价差/日历;持股用 Collar(卖 Call + 买 Put)先把波动锁住。
$默沙东(MRK)$ Call 成交额 $ 8913 万(Put:Call = 1:∞),净主动买入 $ 1797 万(B:S 4.7:1),资金明显押注利好兑现。公司公告称 WINREVAIR 在欧盟获得 CHMP 积极意见(适应症扩展方向),对药企来说属于高确定性的监管催化。策略:偏多用牛市看涨价差(防回吐);已有仓位可小幅卖 OTM Call 做收益增强。
$Strategy(MSTR)$ Put 成交额 $ 1.58 亿(Put 占比 88.8%),净主动买入 $ 1263 万(B:S 7.2:1),典型 “先买保护”。Reuters 提到其面临纳指 100 年度调整的去留争议,若被剔除可能触发被动资金再平衡,叠加 BTC 波动,股性更偏事件驱动。策略:不确定性期,用 Put 价差/对冲型跨式更稳;避免裸卖 Put 或裸买深 OTM。
#OptionsFlow
17
2k
·
--
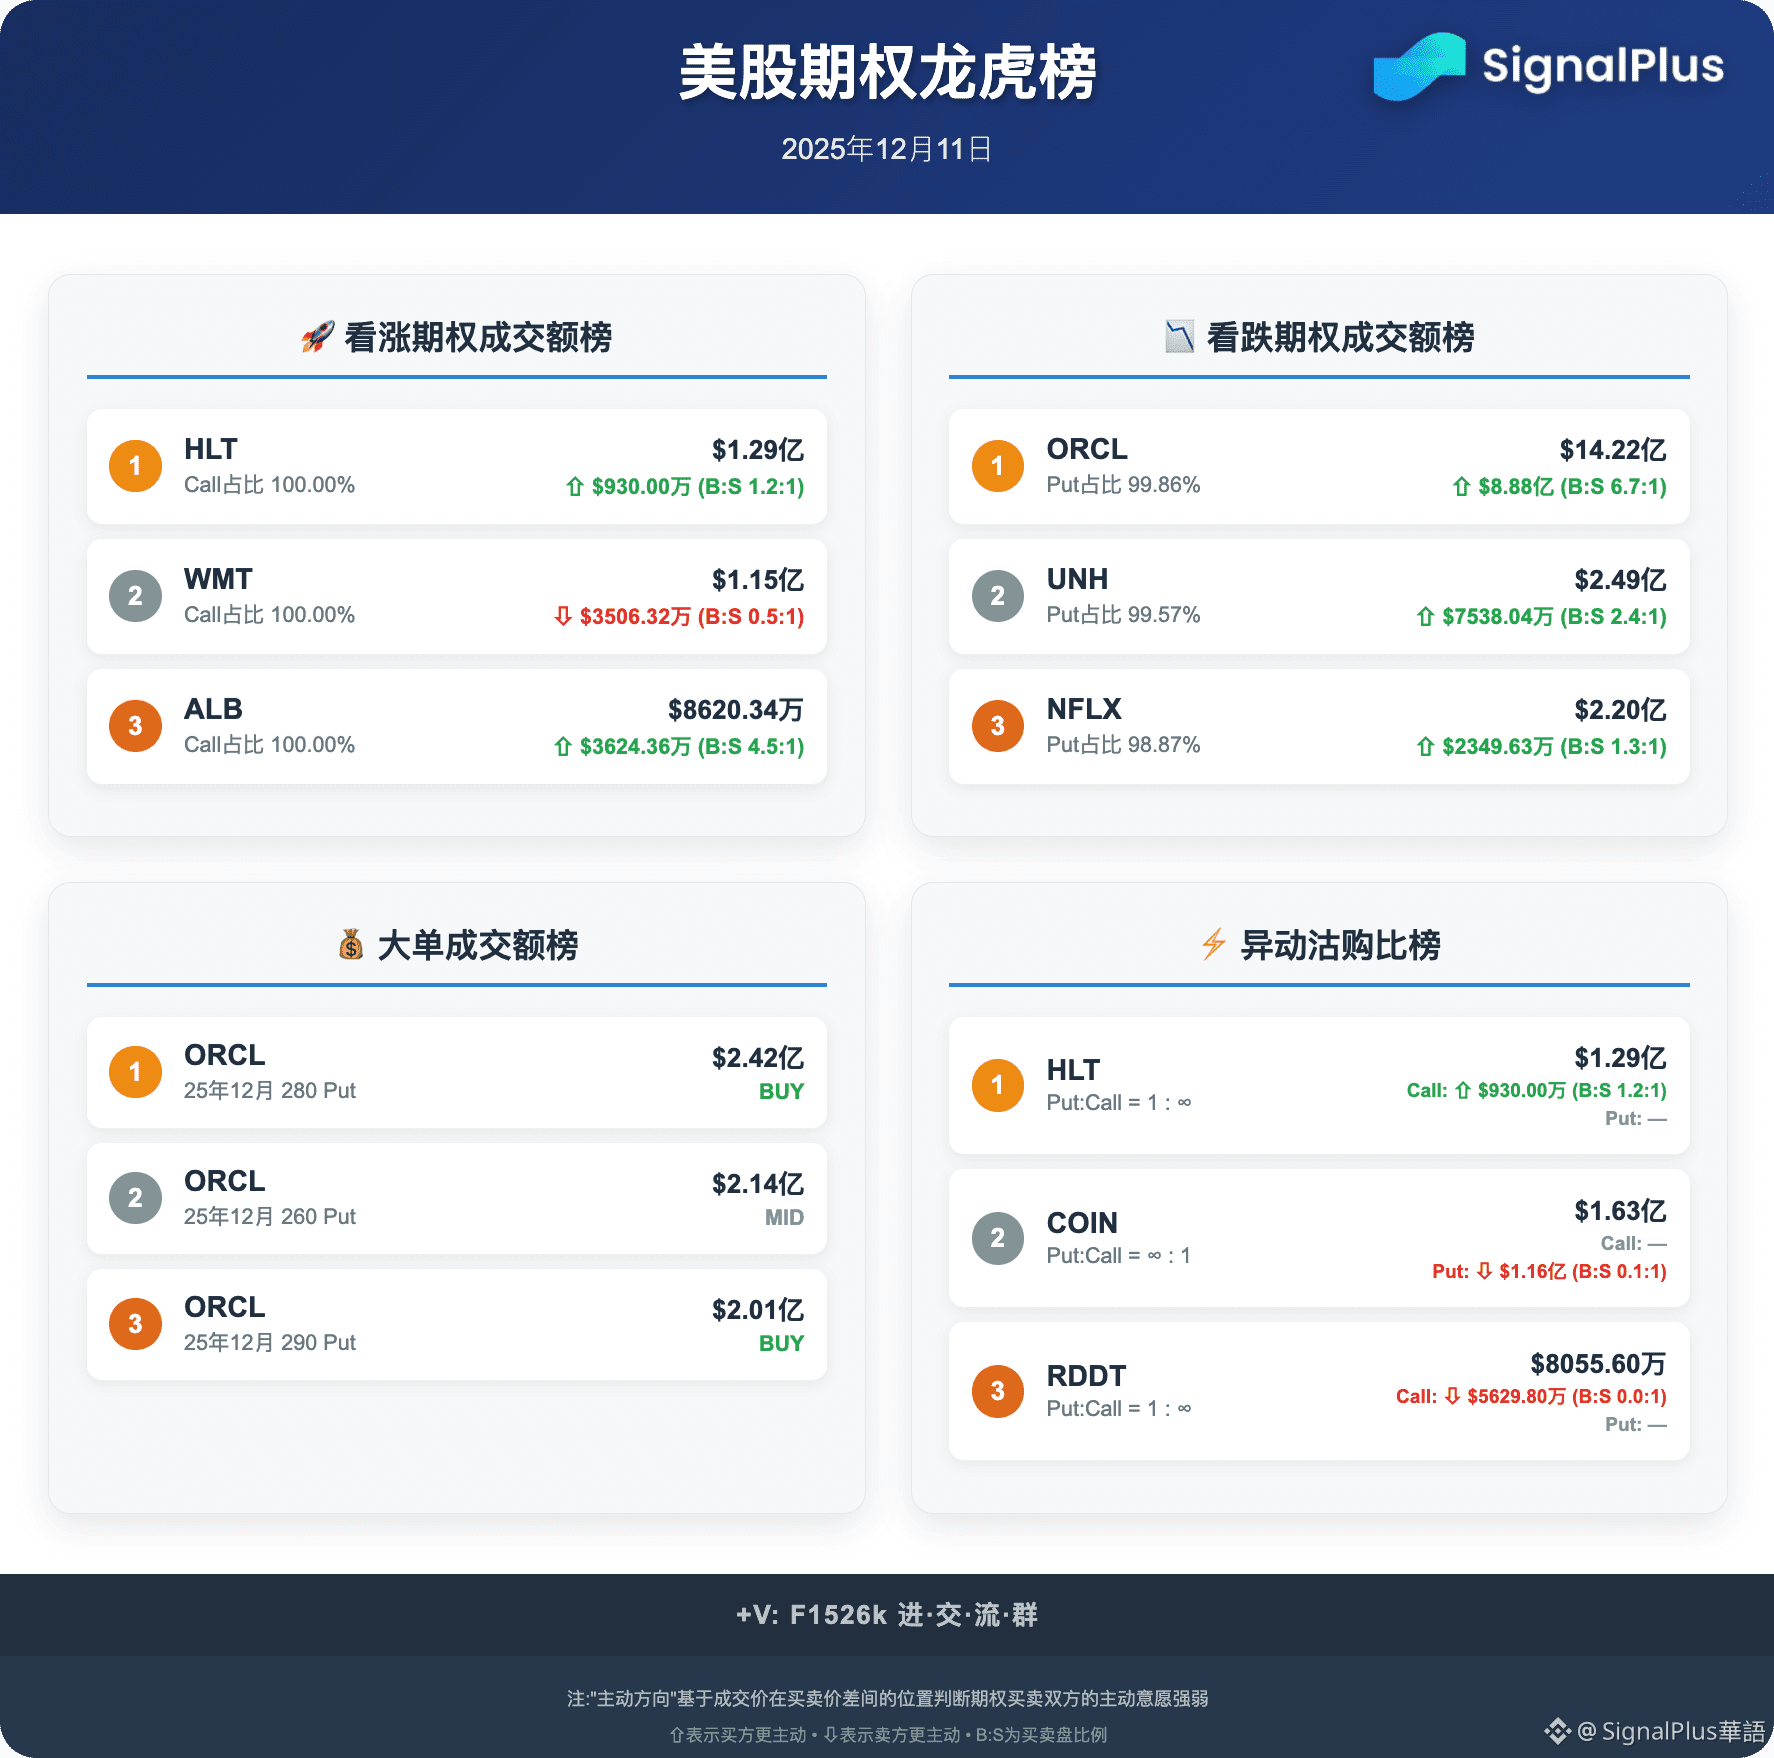
【12月11日 美股期权龙虎榜】
$甲骨文(ORCL)$ Put 端几乎“一边倒”:Put 占比 99.86%,净主动买入 $8.88 亿,且大单集中在 25/12 260P、280P、290P(多为 BUY),更像财报后保护/追空共振。基本面上指引偏弱 + Capex 上调,市场担心 AI 投入回报变慢。
👉 策略:不赌 V 反,优先 Put 借记价差(买 ATM Put、卖更虚值 Put 降成本);持股用 Collar(卖 OTM Call + 买 Put)把下行锁住。
$奈飞(NFLX)$ Put 占比 98.87%,净主动买入 $2349 万,更多像事件型对冲。围绕 Netflix 拟收购 WBD 资产,市场最大分歧在监管与整合(这类大交易最怕“久拖 + 反复定价”)。
👉 策略:偏保守用熊市 Put 价差;如果只看波动回落,做日历跨(卖近月、买远月)更划算。
$Coinbase Global(COIN)$ 异动沽购比显示几乎全是 Put:Put 净主动卖出 $1.16 亿,像在 “卖恐慌、收波动”。当天 BTC 跌破 90,000 美元附近,crypto 股同步回撤。
👉 策略:偏多但控风险,用牛市 Put 价差收息;别裸卖 Put,至少配更远 OTM Put 做灾难保护。
#OptionsFlow
12
1.3k
·
--
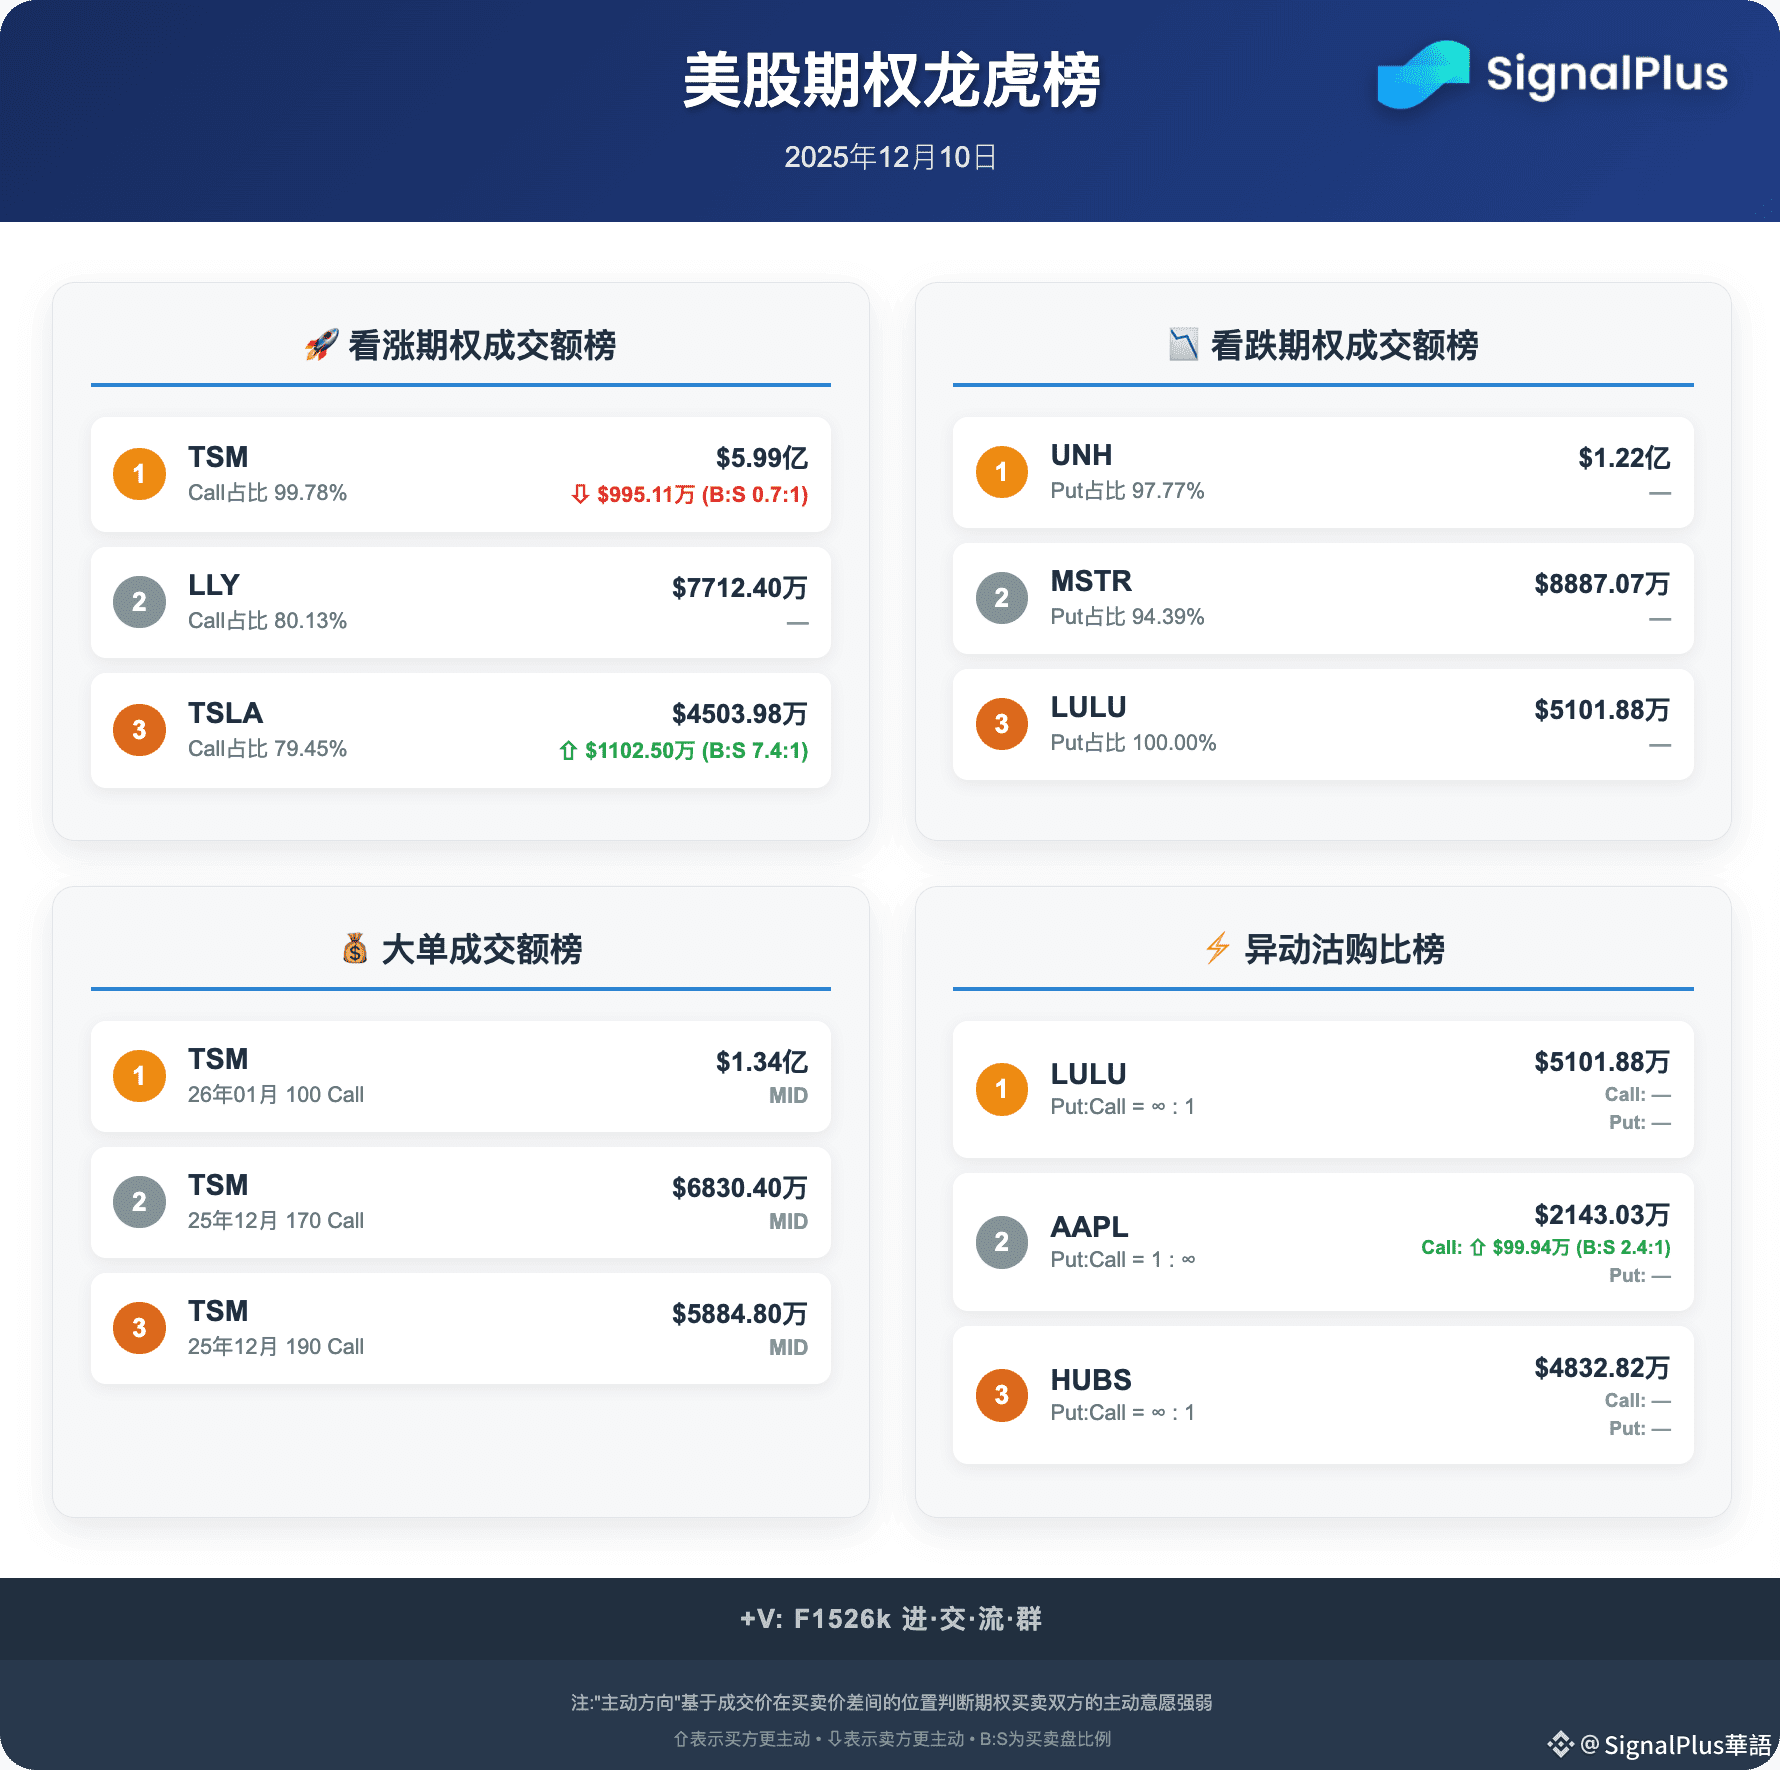
【12月10日 美股期权龙虎榜】
美联储年内最后一次降息落地,道指大涨近 500 点,标普距历史新高只差几步,风险偏好回暖,期权资金围绕 AI 半导体、医药、比特币资产和消费龙头博弈。
$台积电(TSM)$ 看涨成交额+大单三榜包揽:5.99 亿美元 Call,Call 占比近 100%,但略为净卖出(B:S≈0.7:1),26/01 100C、25/12 170/190C 大单多在 MID,偏高位换手/覆盖而非梭哈。股价收在约 310 美元,近几日连阳,11 月营收同比二十多%,年初至今营收增速三成+,AI 链景气仍强。策略:中长期看多但警惕短期挤泡沫,更适合用 2026 年略价外牛市 Call 价差或分批卖远月 Put 当“限价单”,别追短期实值 Call。
$Strategy(MSTR)$ 看跌成交额第 2,Put 占比逾 94%,延续近几日对高 Beta 比特币股的重对冲。公司刚再次斥资约 9.6 亿美元买入 1 万多枚 BTC,总持仓超 66 万枚,比特币本身也在 9.2 万美元附近剧烈波动,股价今年却仍跌逾三成,高杠杆+高波动特征明显。策略:这是标准“BTC 杠杆因子股”,适合小仓位做结构化——看多用 3–6 月牛市 Call 价差或宽跨,看空则用熊市 Put 价差表达观点;不建议散户裸卖 Put 或重仓短期期权。
$特斯拉(TSLA)$ Call 成交额第 3,Call 占比近 80%,净买入约 1100 万美元(B:S≈7.4:1),资金真正在加多。股价近期大致在 440–460 美元区间震荡,一边是年底 0 利率、0 首付等强力促销清库存,一边是马斯克在 FSD / Robotaxi 上继续画大饼,预期与现实拉扯。策略:看多但能接受波动的,用 2–3 月略价外牛市 Call 价差替代短期裸 Call;已有底仓的,在更高行权价分批卖 Call 锁一部分收益,对冲激进促销对利润的压力。
#OptionsFlow
23
2.5k
·
--
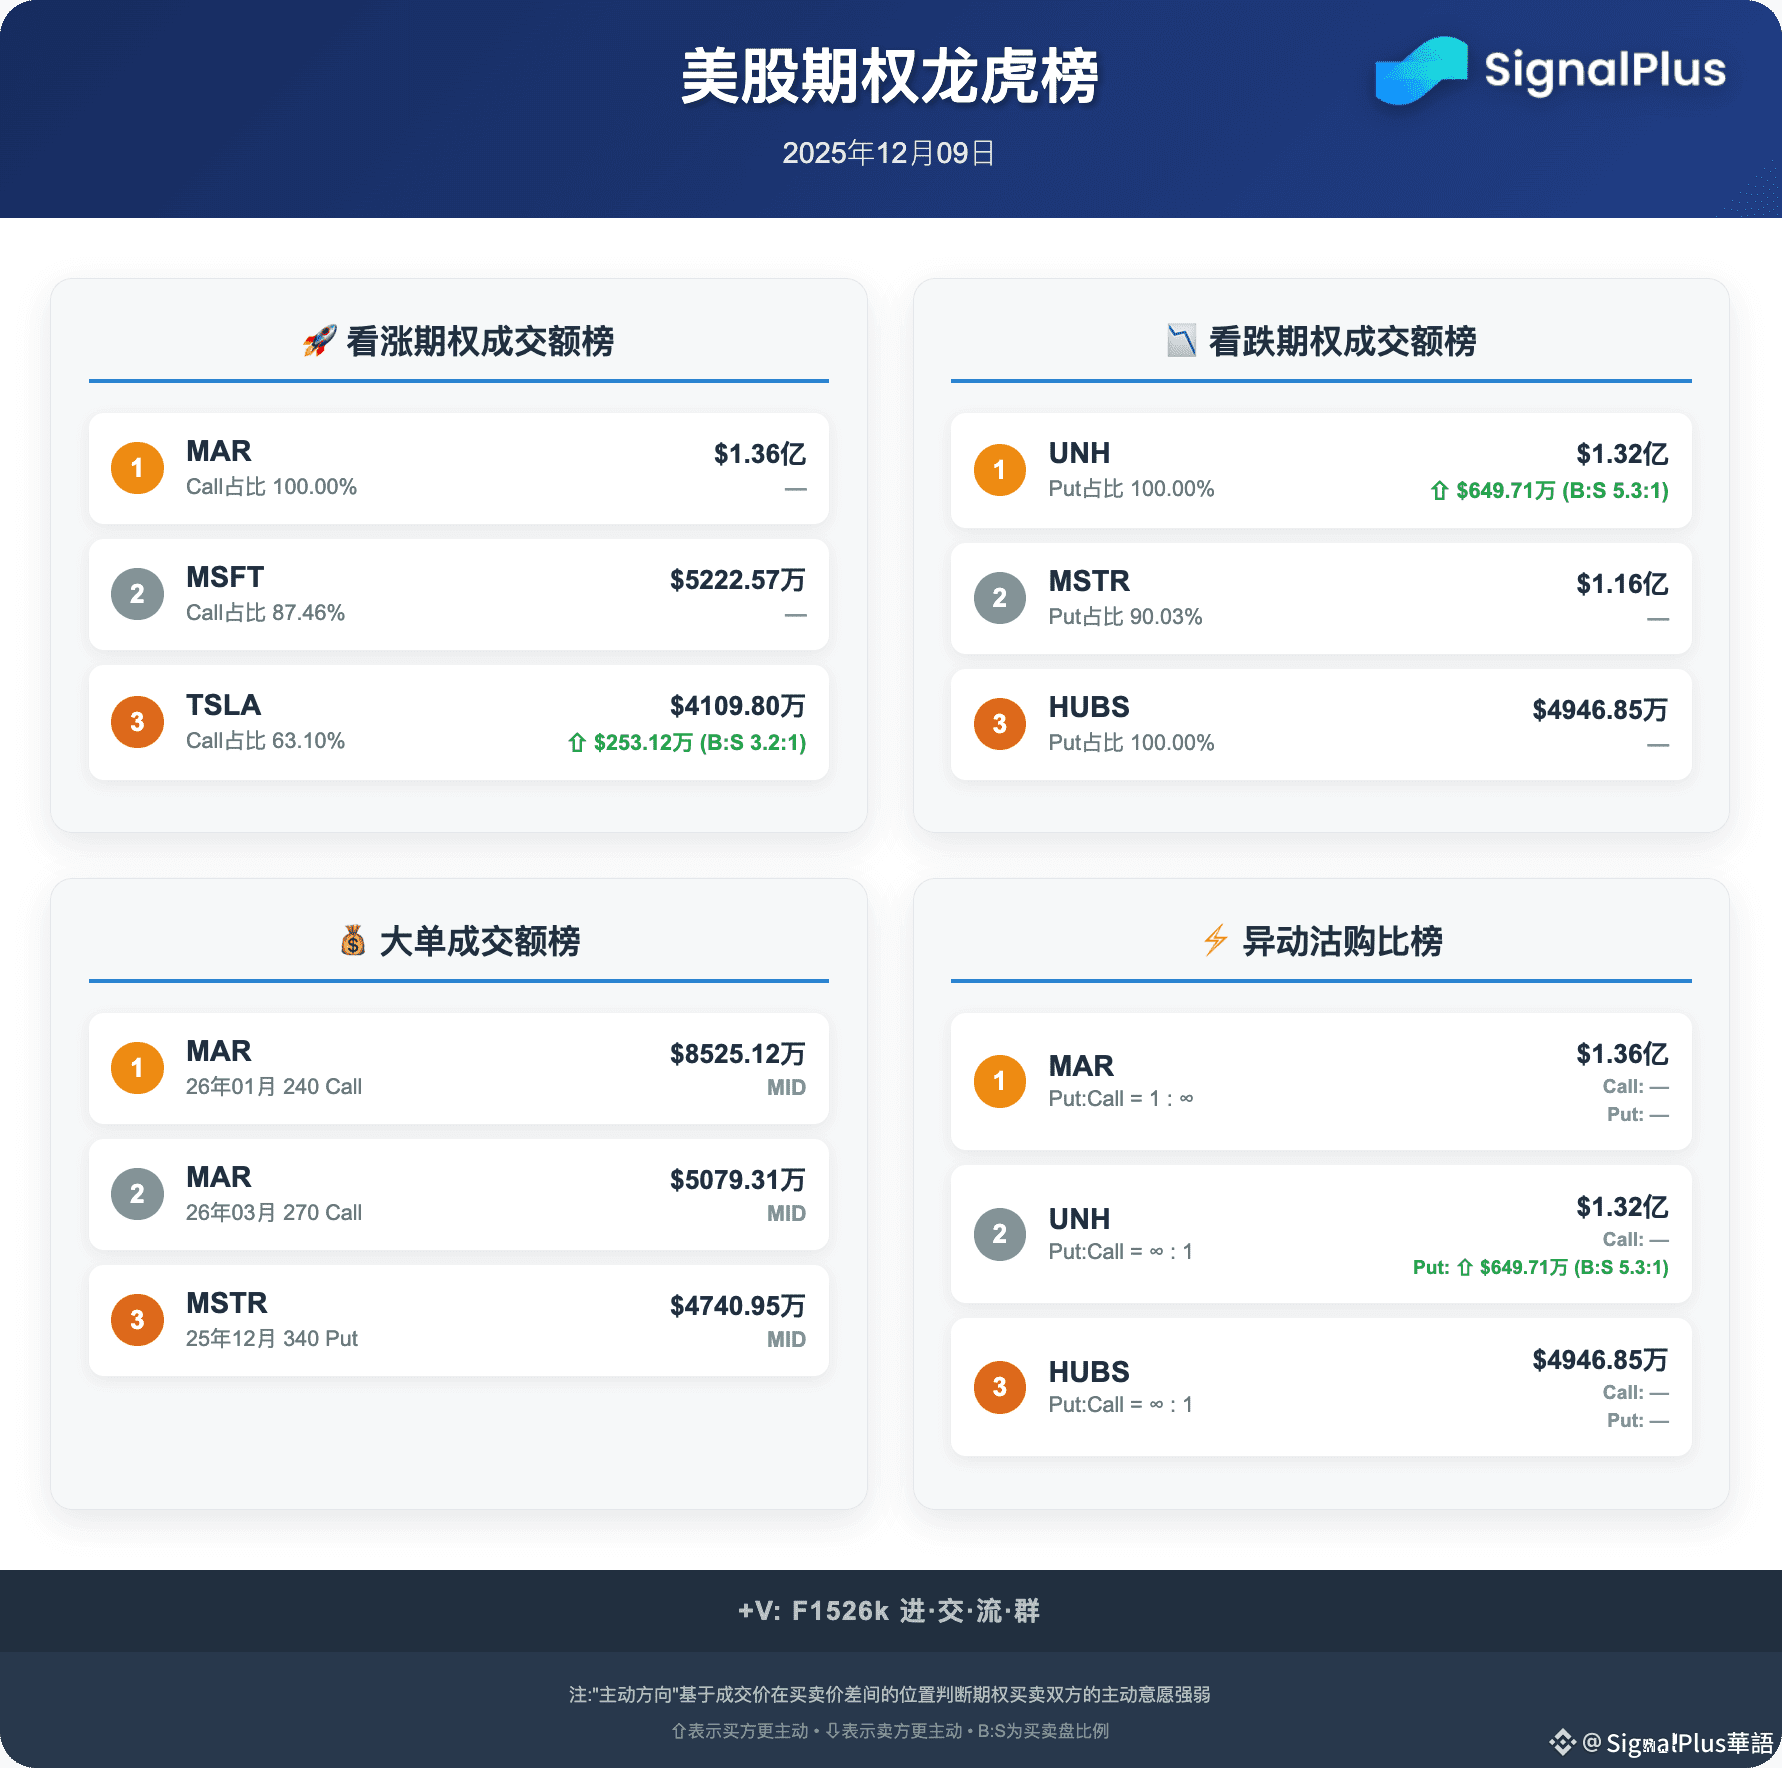
【12月9日 美股期权龙虎榜】
JOLTS 数据继续显示就业降温,市场押注后续降息,风险资产整体情绪偏暖;比特币反弹到 9.4 万附近,也带动一众高弹性标的活跃。
$万豪国际酒店(MAR)$ 股价一周内从 300 美元上方连跌到 280 多,回撤约 7%,此前公司把美国 RevPAR 指引下调到区间下沿,但 Bonvoy 调研又显示 2026 年 91% 美国人计划旅行,基本面是“短期走软、长期仍乐观”。看涨成交额 1.36 亿、Call 占比 100%,大单集中在 26/01 240C 与 26/03 270C,方向中性,更像机构用远期 Call 做结构性仓位。
👉 策略:偏多但不追价,可用 26 年略价外 牛市看涨价差(买 240C、卖更高行权价)或小仓“卖 Put 买 Call”做风险逆转,赚时间价值,少上短期期权梭哈。
$特斯拉(TSLA)$ 一周内从 430 多涨到 445 美元附近,仍处于 11 月以来的上升通道;公司一边推出年底 0 首付激励清库存,一边强调改进生产工艺、加大 AI/FSD 与机器人投入,市场对 2026 年前景仍有想象力。今日 Call 成交约 4,100 万美元,占比 63%,净买入 250 多万美元(B:S≈3.2:1),典型“回调中逢低接多”的流向。
👉 策略:有现货的,可在 470 一带逐步卖中远月 Call 做半对冲;看多但怕波动,用 2–3 月 牛市看涨价差 或 小仓风险逆转(卖略价外 Put、买略价外 Call),别用短期期权 All in。
$Strategy(MSTR)$ 比特币从 9 万附近再度上攻,公司昨天又公告买入 1 万多枚 BTC、总持仓突破 66 万枚,股价从本月初低点 155 美元反弹到 190 美元附近,但今年整体仍深度回撤,投行一边把目标价砍掉近 60%,一边还维持“增持”评级,典型高 Beta 赌徒股。
👉 策略:方向看多 BTC+MSTR 的,更适合用 3–6 月 牛市看涨价差 或 小仓宽跨(买 Call+Put)交易波动;不建议散户裸卖 Put 或重仓短期期权。
36
2k
·
--
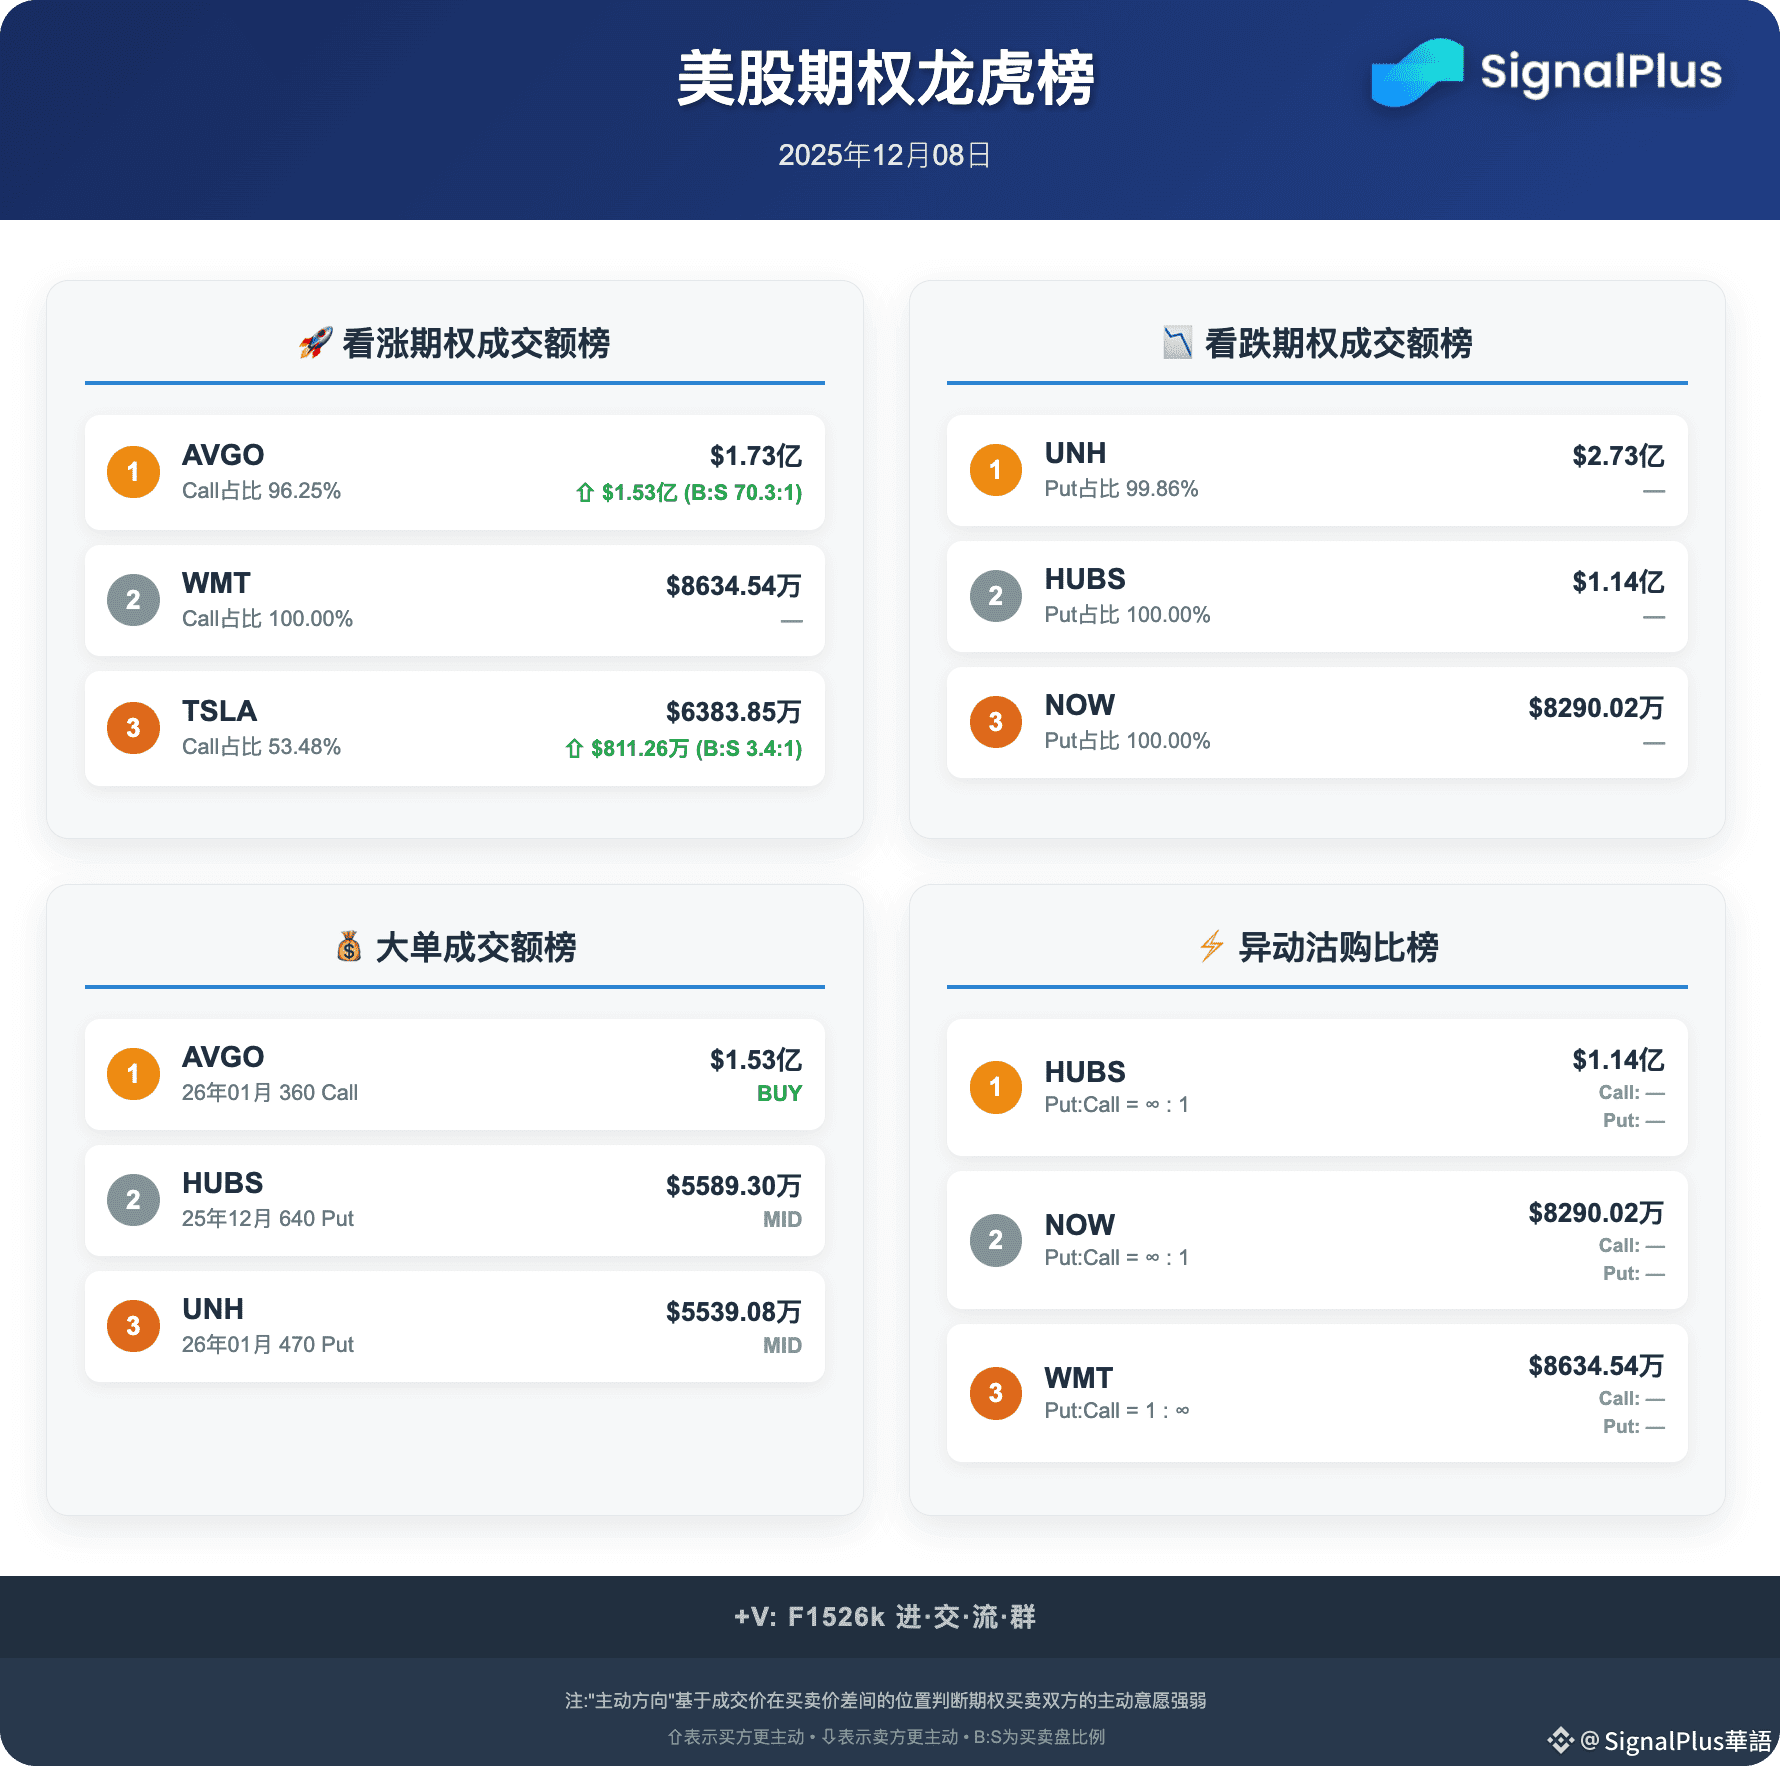
【12月8日 美股期权龙虎榜】
大盘在历史高位小幅回调(标普约 -0.3%,纳指约 -0.1%),整体风险偏好略降,但 AI 基建、消费蓝筹和医疗对冲一起上榜。
$博通(AVGO)$ 看涨成交额榜首,Call 占比 96%+,大单集中在 26/01 360C 主动买入,买卖比高达 70:1,期权资金在正面拥挤押注“AI 水管工”。股价一年涨逾 100%,收在约 401 美元、逼近 52 周高位,多篇研报把 AVGO 列进“新七巨头”,强调 AI 交换机+定制芯片+ VMware 软件双引擎,但估值已经不低。
👉 策略:顺势偏多但控制杠杆,优先 2026 年略价外牛市 Call 价差或“卖 Put 买 Call”风险逆转,少上短期期权梭哈。
$沃尔玛(WMT)$ 看涨成交额榜第 2,Call 占比 100%,同时登上异动沽购比榜(Put:Call = 1:∞),明显是资金用 Call 做方向或结构性交易。股价在连续上攻后当天回调约 1.3% 至 113–114 美元附近,但近一月仍涨约 12%,年内涨幅约 20%+,被机构视为“长期动量蓝筹”,管理层也在推进高端城市 “暗店” 与电商履约模式。
👉 策略:长期看多者更适合卖远月略价外现金担保 Put 代替追高;已有底仓的,可以逢高写一点略价外 Call 收权利金。
$特斯拉(TSLA)$ 看涨成交额榜第 3,Call 占比约 53%,主动买盘 B:S ≈ 3.4:1,说明回调中仍有不少资金逢低接多。当日股价跌约 3%–4% 至 440 美元附近,主要受摩根士丹利两年来首次从“增持”下调至“持有”的报告打压,理由是 EV 需求走弱、AI/ FSD 预期过满,未来一年波动可能加大。
👉 策略:有现货的可在 450–480 档卖中远月 Call 做半保护;想借回调博多,用 2–3 月牛市看涨价差或小仓风险逆转,比短期期权裸多更稳妥。#OptionsFlow
9
2.8k
·
--

ບົດຄວາມ
SignalPlus 宏观分析特别版:一场”鹰派降息”?尽管上周风险情绪趋于稳定,但七国集团(G7)固定收益市场却经历了艰难的一周,因为多个非美国的一线经济资料意外向好。澳大利亚CPI同比上涨3.8%,高于预期的3.6%,导致其5年期国债收益率跳涨15个基点,澳元兑美元当月上涨2.5%。紧随其后的是加拿大的就业报告,表现极为强劲,远超预期(失业率为6.5%,预期为7.0%),这触发了加拿大5年期国债自2022年以来最剧烈的单日波动(+20个基点),加元也随之飙升2%。在日本,尽管资本支出疲软,但市场正在为日本央行本月加息的可能性定价,概率高达90%,这使得立场鸽派的美联储在G7中显得格格不入。
市场普遍预期美联储联邦公开市场委员会(FOMC)本周将降息25个基点,并预计整个2026年还会再降息2次。尽管通胀顽固,但美联储已暗示将利用失业率的疲软(约4.5%)来为今年的最后一次降息提供理由。此外,考虑到12月和1月FOMC会议之间还有两份就业报告出炉,我们预计鲍威尔主席将为1月或3月再次降息保留选择空间,同时2026年的”点阵图”预测可能与前次相似。
不出所料,美联储的鸽派立场开始遭遇一些市场阻力,市场参与者开始通过鲍威尔在问答环节的指引或对经济预测摘要(SEP)可能变化的预期,来为”鹰派降息”的可能性定价。要实现这一点,美联储需要在远期指引上表达得非常明确,例如将2026年的降息预期调整为一次或更少,但我们认为这种情况发生的概率较低。
另一方面,由于特朗普总统强烈暗示凯文·哈西特可能成为下一任美联储主席,这很可能是市场预期的普遍结果,意味著从明年6月开始,一位立场更”宽松”的美联储主席将掌舵。因此,中期来看,1) 美元走弱,2) 通胀走高,3) 美债收益率曲线变陡,以及4) 资产价格上涨的观点,在已实现的宏观状况未发生重大变化的情况下,很可能保持不变。
所有这些对加密货币市场影响不大,BTC价格在经历了平淡的一周交易后反弹至86–92千美元区间。不幸的是,市场底层情绪似乎已转向恶化,贝莱德的IBIT经历了自成立以来最长的连续资金流出周数,过去连续6周累计流出近29亿美元。
从BTC近期的相关性(或缺乏相关性)可以看出这种结构性情绪变化。过去8周,BTC的表现远逊于其他高贝塔、风险偏好的资产类别。这种资产脱钩现象发生之际,投资者的关注焦点已经完全转向AI及相关股票,全球散户交易者重新涌入日内股票交易(和预测)市场,而黄金和白银价格仍处于历史高点附近。
从生产角度看,BTC价格继续在大部分生产成本衡量指标之下徘徊。由于中国近期对加密货币活动采取了更严格的监管转向,以及矿工已将计算资源转向AI并缩减了纯挖矿活动,杂凑率已急剧下降。若价格长期低于生产成本,将给矿工带来额外压力,可能导致杂凑率和挖矿难度进一步下降,从而在中期形成BTC价格走低的负面反射回圈。
更棘手的是,全球DATs的暴跌引发了市场对供应过剩以及在这些上市公司股价大幅低于其持有的BTC价值时可能引发强制抛售的广泛担忧。微策略(MSTR)面临的压力最大,目前该公司债务加股权的总价值与其持有的BTC价值相比,溢价已微乎其微。当被问及如果这一比率跌破1会发生什么时,塞勒给出了令人担忧的回答:
“当我们的股票交易价格高于比特币的净资产价值时,我们就出售股票,这为股东创造价值;而当股票交易价格低于(比特币的净资产)价值时,我们将要么出售比特币衍生品,要么直接出售比特币。” — — 迈克尔·塞勒,币安区块链周,12月3日
希望微策略(MSTR)那14亿美元的储备基金,能够在可预见的未来使其免于被迫清算其BTC储备。
展望未来,情况与之前大致相同 — — 股市可能在年底前保持坚挺,而固定收益市场则面临短期调整压力,因为除美联储外,全球央行转向中性/鹰派立场推动收益率趋势走高。我们担心加密货币在证明情况相反之前,仍将处于短期熊市,这反映在波动率市场上,交易员继续支付溢价以防范价格下跌。可能需要一次非常鸽派的降息(或标普500指数意外宣布纳入BTC的决定)才能扭转短期趋势,因此我们预计在新年到来之际,市场的兴趣和情绪将继续低迷,缓慢下行。
祝您好运,交易顺利。
SignalPlus 宏观分析特别版:一场”鹰派降息”?
尽管上周风险情绪趋于稳定,但七国集团(G7)固定收益市场却经历了艰难的一周,因为多个非美国的一线经济资料意外向好。澳大利亚CPI同比上涨3.8%,高于预期的3.6%,导致其5年期国债收益率跳涨15个基点,澳元兑美元当月上涨2.5%。紧随其后的是加拿大的就业报告,表现极为强劲,远超预期(失业率为6.5%,预期为7.0%),这触发了加拿大5年期国债自2022年以来最剧烈的单日波动(+20个基点),加元也随之飙升2%。在日本,尽管资本支出疲软,但市场正在为日本央行本月加息的可能性定价,概率高达90%,这使得立场鸽派的美联储在G7中显得格格不入。
市场普遍预期美联储联邦公开市场委员会(FOMC)本周将降息25个基点,并预计整个2026年还会再降息2次。尽管通胀顽固,但美联储已暗示将利用失业率的疲软(约4.5%)来为今年的最后一次降息提供理由。此外,考虑到12月和1月FOMC会议之间还有两份就业报告出炉,我们预计鲍威尔主席将为1月或3月再次降息保留选择空间,同时2026年的”点阵图”预测可能与前次相似。
不出所料,美联储的鸽派立场开始遭遇一些市场阻力,市场参与者开始通过鲍威尔在问答环节的指引或对经济预测摘要(SEP)可能变化的预期,来为”鹰派降息”的可能性定价。要实现这一点,美联储需要在远期指引上表达得非常明确,例如将2026年的降息预期调整为一次或更少,但我们认为这种情况发生的概率较低。
另一方面,由于特朗普总统强烈暗示凯文·哈西特可能成为下一任美联储主席,这很可能是市场预期的普遍结果,意味著从明年6月开始,一位立场更”宽松”的美联储主席将掌舵。因此,中期来看,1) 美元走弱,2) 通胀走高,3) 美债收益率曲线变陡,以及4) 资产价格上涨的观点,在已实现的宏观状况未发生重大变化的情况下,很可能保持不变。
所有这些对加密货币市场影响不大,BTC价格在经历了平淡的一周交易后反弹至86–92千美元区间。不幸的是,市场底层情绪似乎已转向恶化,贝莱德的IBIT经历了自成立以来最长的连续资金流出周数,过去连续6周累计流出近29亿美元。
从BTC近期的相关性(或缺乏相关性)可以看出这种结构性情绪变化。过去8周,BTC的表现远逊于其他高贝塔、风险偏好的资产类别。这种资产脱钩现象发生之际,投资者的关注焦点已经完全转向AI及相关股票,全球散户交易者重新涌入日内股票交易(和预测)市场,而黄金和白银价格仍处于历史高点附近。
从生产角度看,BTC价格继续在大部分生产成本衡量指标之下徘徊。由于中国近期对加密货币活动采取了更严格的监管转向,以及矿工已将计算资源转向AI并缩减了纯挖矿活动,杂凑率已急剧下降。若价格长期低于生产成本,将给矿工带来额外压力,可能导致杂凑率和挖矿难度进一步下降,从而在中期形成BTC价格走低的负面反射回圈。
更棘手的是,全球DATs的暴跌引发了市场对供应过剩以及在这些上市公司股价大幅低于其持有的BTC价值时可能引发强制抛售的广泛担忧。微策略(MSTR)面临的压力最大,目前该公司债务加股权的总价值与其持有的BTC价值相比,溢价已微乎其微。当被问及如果这一比率跌破1会发生什么时,塞勒给出了令人担忧的回答:
“当我们的股票交易价格高于比特币的净资产价值时,我们就出售股票,这为股东创造价值;而当股票交易价格低于(比特币的净资产)价值时,我们将要么出售比特币衍生品,要么直接出售比特币。” — — 迈克尔·塞勒,币安区块链周,12月3日
希望微策略(MSTR)那14亿美元的储备基金,能够在可预见的未来使其免于被迫清算其BTC储备。
展望未来,情况与之前大致相同 — — 股市可能在年底前保持坚挺,而固定收益市场则面临短期调整压力,因为除美联储外,全球央行转向中性/鹰派立场推动收益率趋势走高。我们担心加密货币在证明情况相反之前,仍将处于短期熊市,这反映在波动率市场上,交易员继续支付溢价以防范价格下跌。可能需要一次非常鸽派的降息(或标普500指数意外宣布纳入BTC的决定)才能扭转短期趋势,因此我们预计在新年到来之际,市场的兴趣和情绪将继续低迷,缓慢下行。
祝您好运,交易顺利。
5
3.9k
ເຂົ້າສູ່ລະບົບເພື່ອສຳຫຼວດເນື້ອຫາເພີ່ມເຕີມ
ເຂົ້າຮ່ວມກຸ່ມຜູ້ໃຊ້ຄຣິບໂຕທົ່ວໂລກໃນ Binance Square.
⚡️ ໄດ້ຮັບຂໍ້ມູນຫຼ້າສຸດ ແລະ ທີ່ມີປະໂຫຍດກ່ຽວກັບຄຣິບໂຕ.
💬 ໄດ້ຮັບຄວາມໄວ້ວາງໃຈຈາກຕະຫຼາດແລກປ່ຽນຄຣິບໂຕທີ່ໃຫຍ່ທີ່ສຸດໃນໂລກ.
👍 ຄົ້ນຫາຂໍ້ມູນເຊີງເລິກທີ່ແທ້ຈາກນັກສ້າງທີ່ໄດ້ຮັບການຢືນຢັນ.
ອີເມວ / ເບີໂທລະສັບ
ຫົວຂໍ້ທີ່ກໍາລັງນິຍົມ
ADAGains10%Above$0.27
2,130 views
87 ກຳລັງສົນທະນາ
$ADA perfora resistencias y consolida sobre los $0,274! Radiografía técnica en Futuros Perpetuos
El par ADA/USDT en futuros perpetuos registra una subida superior al +12% en 24 horas, alcanzando un máximo intradía de $0,2768 con un volumen negociado de más de 485 millones de USDT (1.840 millones de ADA).
Niveles e indicadores clave en el gráfico:
La vela de 4h confirmó una ruptura limpia por encima del rango de consolidación previo ($0,232 – $0,251) y se despegó de la MA(99) ubicada en $0,246. No obstante, el RSI(6) en 89,69 y el StochRSI en 99,26 advierten que el movimiento entra en zona de sobrecompra extendida, donde suele presentarse toma de beneficios o pausas laterales.
En temporalidades cortas, el precio comprime en torno a la MA(7) en $0,2744, con la MA(25) en $0,2728 actuando como primer soporte dinámico.
Mientras no pierda esta base, la estructura alcista inmediata sigue intacta. El interés abierto se mantiene firme en 484 millones. Esto nos dice que hay suficiente respaldo y confianza en la zona alta, impidiendo que el precio caiga de golpe como ficha de dominó por falta de compradores.
Para mantener la continuidad alcista hacia el rango de los $0,29 - $0,30, el activo necesita sostener los $0,270 - $0,272 como nuevo soporte. Si el agotamiento del indicador diario fuerza un enfriamiento, la zona de retroceso saludable se sitúa hacia la MA(25) de 4h cerca de los $0,251.
¡Déjame tu entrada en los comentarios!
#ADAGains10%Above$0.27
ALØNDRACRYPTØ1
·5 ຖືກໃຈ
·2.9k views
ETHUp70%InQ3ButLiquidityFalls
28,873 views
409 ກຳລັງສົນທະນາ
EthStakingExitQueueHits2026High
11,251 views
374 ກຳລັງສົນທະນາ