
JAMESCHIU
64 ໂພສ
JAMESCHIU
ລາຍງານ
ບລັອກຜູ້ໃຊ້
117 ກໍາລັງຕິດຕາມ
570 ຜູ້ຕິດຕາມ
11 Liked
ໂພສ
ທັງໝົດ
ວົງຢືມ
ຖ່າຍທອດສົດ
·
--
ຜູ້ສ້າງເຮືອນຊັ້ນນໍາຂອງອາເມລິກາ Lennar ມື້ນີ້ຍື່ນລາຍງານກະທູ້ເງິນ (ຄ່າງ) ອອກມາ ແລະລາຄາຮຸ້ນກໍຈາກຈຸດສູງຂອງ 52 ອາທິດທີ່ 140.71 ໂດລາ ກໍລົງມາຮອດເກືອບຂາດຄຶ່ງ, ກຳລັງໄປໃກ້ 80 ໂດລາ—ແຕ່ຖ້າທ່ານເບິ່ງພຽງ “ລົງ 22% ຈາກຕົ້ນປີຮອດປັດຈຸບັນ” ຕົວເລກນີ້ ແທ້ຈິງຍັງຕ່ຳປະເມີນຄວາມເຢັນເຢົາຂອງວິກິດຕະຫຼາດເຮືອນຊຸດນີ້ຫຼາຍແຄ່ໃດ.
ລາຍງານກະທູ້ເງິນຂອງ Lennar ໃນຫຼາຍໆກະເດືອນຜ່ານມາ ຂຽນອອກຢ່າງຊັດເຈນແລ້ວວ່າ ອັດຕາດອກເບ້ຍສູງ ກຳລັງບີບຂັດຮູບແບບການຫາກຳໄລຂອງບໍລິສັດຜູ້ກໍ່ສ້າງໃຫ້ຖືກກົດຈົນເຫຼືອທາງລຶ້ງ. ເພື່ອໃຫ້ຜູ້ຊື້ຍັງຊື້ເຮືອນໄດ້ໃນສະພາບດອກເບ້ຍກູ້ບ້ານປະມານ 7% ບໍລິສັດຈຶ່ງອອກແຮງໃຫຍ່ກັບ “ການອຸດໜູນດອກເບ້ຍ” (mortgage rate buydowns). ມາດຕະການໂປຣໂມຊັນ ສ່ວນຫຼຸດໃນຮູບແບບການແຈ້ງຈູງ/ຄຸ້ມຄ່າ ຂອງລາຄາເຮືອນ ໄດ້ເພີ່ມຂຶ້ນເຖິງ 12.9% ຫາ 14.5% ໂດຍກົງ ແທບໃຊ້ກົດດັນອັດຕາກຳໄລຫຍາບຈາກປີກ່ອນທີ່ສູງກວ່າ 18% ລົງເຫຼືອປະມານ 15% ເທົ່ານັ້ນ. ກະດັບທີ່ຜ່ານມາ ຄຳສັ່ງໃໝ່ປັບລົງຈາກປີກ່ອນ 4% ແລະການຄາດຄະເນຈຳນວນການສົ່ງມອບຂອງເຮືອນກໍຖືກຫຼຸດລົງໄປຢູ່ທີ່ 82,000 ຫາ 83,000 ຫຼັງ; ສ່ວນສະເລ່ຍຉົບ EPS ທັງປີກໍຖືກຕັດລົງຈາກ 8.06 ໂດລາ ຂອງປີກ່ອນ ເຫຼືອ 5.52 ໂດລາ. ນີ້ບໍ່ແມ່ນເລື່ອງ “ບໍ່ມີເຮືອນພໍ ເພາະບໍ່ມີຄົນຢາກຊື້” ແຕ່ເປັນ “ເຮືອນຖືກສ້າງຂຶ້ນແລ້ວ ແຕ່ຜູ້ຊື້ບໍ່ພໍກັບຄ່າງວດເດືອນ”. ສຸດທ້າຍນັ້ນ ບໍລິສັດຜູ້ກໍ່ສ້າງກໍຕ້ອງເອົາເງິນຂອງຕົວເອງໄປຈ່າຍດອກເບ້ຍເພື່ອແລກກັບຍອດຂາຍ; ແລະລາຄາຂອງມັນກໍຄື ກຳໄລຖືກກິນທີ່ລະອຽດລະອ່ອນໄປທີລະໜຶ່ງ.
ລາຍງານຂອງມື້ນີ້ເປັນສິ່ງອ່ານຍາກເປັນພິເສດ ເພາະມັນກະທົບກັບການຕັດສິນອັດຕາດອກເບ້ຍຂອງ Fed ໃນມື້ດຽວກັນ: ຖ້າຫຼັງປະຊຸມ ທ່ານ Powell (ຫຼືປະທານຄົນປັດຈຸບັນ) ປ່ອຍສັນຍານແນວອ່ອນ (hawkish ກັນຂ້າມກັບ ຫຼື ພາຍໃນຄວາມໝາຍ “ເອື້ອອານ”/ລົງພາບ), ອັດຕາດອກເບ້ຍກູ້ບ້ານອາດຈະຜ່ອນຄາຍ; ຕະຫຼາດອາດຈະແປຂ່າວຮ້າຍຂອງ Lennar ເປັນ “ຂ່າວຮ້າຍໝົດລະດູ” (利空出盡). ແຕ່ຖ້າ Fed ຮັກສາທ່າທີແນວແຂງ (ຂ້ອນແຄບຕະຫຼາດຍ້ອນ hawkish) ແລະ ຜົນຜະລິດແຜ່ນພັນປີ 10 ປີ (10-year Treasury) ຍັງຕິດຢູ່ເໜືອ 5%, ການທີ່ບໍລິສັດຈະໃຊ້ວິທີ “ຫຼຸດລາຄາເພື່ອກະຕຸ້ນຍອດຂາຍ” ຈະຍິ່ງໃຊ້ຍິ່ງແພງ, ອັດຕາກຳໄລຫຍາບອາດຈະຍັງບໍ່ເຫັນຈຸດຕ່ຳສຸດ.
ສັນຍານລາຄາ: ການຫຼຸດລົງຕໍ່ຕ່ຳກວ່າໃກ້ຈຸດຕ່ຳສຸດຂອງ 52 ອາທິດ ບໍລິເວນ 78–80 ໂດລາ ສະທ້ອນວ່າຕະຫຼາດເລີ່ມກຳນົດລາຄາແບບຄິດລ່ວງໜັກ “ອັດຕາກຳໄລຫຍາບໃນລະຍະຍາວຕ່ຳກວ່າ 15%”. ແຕ່ຖ້າຫຼັງລາຍງານຢືນກັບຂຶ້ນໄປເໜືອ 90 ໂດລາ ຈະໝາຍຄວາມວ່າຕະຫຼາດເຫັນວ່າ ການອຸດໜູນດອກເບ້ຍຊຸດນີ້ເປັນພຽງການຈົ່ມປວດໄລຍະສັ້ນ ແລະ ຫຼັງຈາກຈັດການສະຕັອກຄົງຄ້າງລົງໄດ້ແລ້ວ ຄວາມສາມາດໃນການເຮັດກຳໄລຈະສາມາດຟື້ນຕົວ.
ທ່ານຈະເອົາຮຸ້ນຜູ້ກໍ່ສ້າງທີ່ຖືກລົງຈົນເກືອບຂາດຄຶ່ງ ມອງເປັນ “ໂອກາດລົງທືນແບບຕ້ານທິດ ທີ່ຈະໄດ້ຜົນປະໂຫຍດກ່ອນເມື່ອອັດຕາດອກເບ້ຍກັບທິດ” ຫຼື ຄິດວ່າອັດຕາກຳໄລຫຍາບກຳລັງຈະຕຳຕ່ຳລົງ ຍັງເປັນການເລີ່ມຕົ້ນ, ຕອນນີ້ບໍ່ແມ່ນເວລາເຂົ້າບ່ອນລົງທືນ?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
ຜູ້ສ້າງເຮືອນຊັ້ນນໍາຂອງອາເມລິກາ Lennar ມື້ນີ້ຍື່ນລາຍງານກະທູ້ເງິນ (ຄ່າງ) ອອກມາ ແລະລາຄາຮຸ້ນກໍຈາກຈຸດສູງຂອງ 52 ອາທິດທີ່ 140.71 ໂດລາ ກໍລົງມາຮອດເກືອບຂາດຄຶ່ງ, ກຳລັງໄປໃກ້ 80 ໂດລາ—ແຕ່ຖ້າທ່ານເບິ່ງພຽງ “ລົງ 22% ຈາກຕົ້ນປີຮອດປັດຈຸບັນ” ຕົວເລກນີ້ ແທ້ຈິງຍັງຕ່ຳປະເມີນຄວາມເຢັນເຢົາຂອງວິກິດຕະຫຼາດເຮືອນຊຸດນີ້ຫຼາຍແຄ່ໃດ.
ລາຍງານກະທູ້ເງິນຂອງ Lennar ໃນຫຼາຍໆກະເດືອນຜ່ານມາ ຂຽນອອກຢ່າງຊັດເຈນແລ້ວວ່າ ອັດຕາດອກເບ້ຍສູງ ກຳລັງບີບຂັດຮູບແບບການຫາກຳໄລຂອງບໍລິສັດຜູ້ກໍ່ສ້າງໃຫ້ຖືກກົດຈົນເຫຼືອທາງລຶ້ງ. ເພື່ອໃຫ້ຜູ້ຊື້ຍັງຊື້ເຮືອນໄດ້ໃນສະພາບດອກເບ້ຍກູ້ບ້ານປະມານ 7% ບໍລິສັດຈຶ່ງອອກແຮງໃຫຍ່ກັບ “ການອຸດໜູນດອກເບ້ຍ” (mortgage rate buydowns). ມາດຕະການໂປຣໂມຊັນ ສ່ວນຫຼຸດໃນຮູບແບບການແຈ້ງຈູງ/ຄຸ້ມຄ່າ ຂອງລາຄາເຮືອນ ໄດ້ເພີ່ມຂຶ້ນເຖິງ 12.9% ຫາ 14.5% ໂດຍກົງ ແທບໃຊ້ກົດດັນອັດຕາກຳໄລຫຍາບຈາກປີກ່ອນທີ່ສູງກວ່າ 18% ລົງເຫຼືອປະມານ 15% ເທົ່ານັ້ນ. ກະດັບທີ່ຜ່ານມາ ຄຳສັ່ງໃໝ່ປັບລົງຈາກປີກ່ອນ 4% ແລະການຄາດຄະເນຈຳນວນການສົ່ງມອບຂອງເຮືອນກໍຖືກຫຼຸດລົງໄປຢູ່ທີ່ 82,000 ຫາ 83,000 ຫຼັງ; ສ່ວນສະເລ່ຍຉົບ EPS ທັງປີກໍຖືກຕັດລົງຈາກ 8.06 ໂດລາ ຂອງປີກ່ອນ ເຫຼືອ 5.52 ໂດລາ. ນີ້ບໍ່ແມ່ນເລື່ອງ “ບໍ່ມີເຮືອນພໍ ເພາະບໍ່ມີຄົນຢາກຊື້” ແຕ່ເປັນ “ເຮືອນຖືກສ້າງຂຶ້ນແລ້ວ ແຕ່ຜູ້ຊື້ບໍ່ພໍກັບຄ່າງວດເດືອນ”. ສຸດທ້າຍນັ້ນ ບໍລິສັດຜູ້ກໍ່ສ້າງກໍຕ້ອງເອົາເງິນຂອງຕົວເອງໄປຈ່າຍດອກເບ້ຍເພື່ອແລກກັບຍອດຂາຍ; ແລະລາຄາຂອງມັນກໍຄື ກຳໄລຖືກກິນທີ່ລະອຽດລະອ່ອນໄປທີລະໜຶ່ງ.
ລາຍງານຂອງມື້ນີ້ເປັນສິ່ງອ່ານຍາກເປັນພິເສດ ເພາະມັນກະທົບກັບການຕັດສິນອັດຕາດອກເບ້ຍຂອງ Fed ໃນມື້ດຽວກັນ: ຖ້າຫຼັງປະຊຸມ ທ່ານ Powell (ຫຼືປະທານຄົນປັດຈຸບັນ) ປ່ອຍສັນຍານແນວອ່ອນ (hawkish ກັນຂ້າມກັບ ຫຼື ພາຍໃນຄວາມໝາຍ “ເອື້ອອານ”/ລົງພາບ), ອັດຕາດອກເບ້ຍກູ້ບ້ານອາດຈະຜ່ອນຄາຍ; ຕະຫຼາດອາດຈະແປຂ່າວຮ້າຍຂອງ Lennar ເປັນ “ຂ່າວຮ້າຍໝົດລະດູ” (利空出盡). ແຕ່ຖ້າ Fed ຮັກສາທ່າທີແນວແຂງ (ຂ້ອນແຄບຕະຫຼາດຍ້ອນ hawkish) ແລະ ຜົນຜະລິດແຜ່ນພັນປີ 10 ປີ (10-year Treasury) ຍັງຕິດຢູ່ເໜືອ 5%, ການທີ່ບໍລິສັດຈະໃຊ້ວິທີ “ຫຼຸດລາຄາເພື່ອກະຕຸ້ນຍອດຂາຍ” ຈະຍິ່ງໃຊ້ຍິ່ງແພງ, ອັດຕາກຳໄລຫຍາບອາດຈະຍັງບໍ່ເຫັນຈຸດຕ່ຳສຸດ.
ສັນຍານລາຄາ: ການຫຼຸດລົງຕໍ່ຕ່ຳກວ່າໃກ້ຈຸດຕ່ຳສຸດຂອງ 52 ອາທິດ ບໍລິເວນ 78–80 ໂດລາ ສະທ້ອນວ່າຕະຫຼາດເລີ່ມກຳນົດລາຄາແບບຄິດລ່ວງໜັກ “ອັດຕາກຳໄລຫຍາບໃນລະຍະຍາວຕ່ຳກວ່າ 15%”. ແຕ່ຖ້າຫຼັງລາຍງານຢືນກັບຂຶ້ນໄປເໜືອ 90 ໂດລາ ຈະໝາຍຄວາມວ່າຕະຫຼາດເຫັນວ່າ ການອຸດໜູນດອກເບ້ຍຊຸດນີ້ເປັນພຽງການຈົ່ມປວດໄລຍະສັ້ນ ແລະ ຫຼັງຈາກຈັດການສະຕັອກຄົງຄ້າງລົງໄດ້ແລ້ວ ຄວາມສາມາດໃນການເຮັດກຳໄລຈະສາມາດຟື້ນຕົວ.
ທ່ານຈະເອົາຮຸ້ນຜູ້ກໍ່ສ້າງທີ່ຖືກລົງຈົນເກືອບຂາດຄຶ່ງ ມອງເປັນ “ໂອກາດລົງທືນແບບຕ້ານທິດ ທີ່ຈະໄດ້ຜົນປະໂຫຍດກ່ອນເມື່ອອັດຕາດອກເບ້ຍກັບທິດ” ຫຼື ຄິດວ່າອັດຕາກຳໄລຫຍາບກຳລັງຈະຕຳຕ່ຳລົງ ຍັງເປັນການເລີ່ມຕົ້ນ, ຕອນນີ້ບໍ່ແມ່ນເວລາເຂົ້າບ່ອນລົງທືນ?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
ລາຍງານກະທູ້ເງິນຂອງ Lennar ໃນຫຼາຍໆກະເດືອນຜ່ານມາ ຂຽນອອກຢ່າງຊັດເຈນແລ້ວວ່າ ອັດຕາດອກເບ້ຍສູງ ກຳລັງບີບຂັດຮູບແບບການຫາກຳໄລຂອງບໍລິສັດຜູ້ກໍ່ສ້າງໃຫ້ຖືກກົດຈົນເຫຼືອທາງລຶ້ງ. ເພື່ອໃຫ້ຜູ້ຊື້ຍັງຊື້ເຮືອນໄດ້ໃນສະພາບດອກເບ້ຍກູ້ບ້ານປະມານ 7% ບໍລິສັດຈຶ່ງອອກແຮງໃຫຍ່ກັບ “ການອຸດໜູນດອກເບ້ຍ” (mortgage rate buydowns). ມາດຕະການໂປຣໂມຊັນ ສ່ວນຫຼຸດໃນຮູບແບບການແຈ້ງຈູງ/ຄຸ້ມຄ່າ ຂອງລາຄາເຮືອນ ໄດ້ເພີ່ມຂຶ້ນເຖິງ 12.9% ຫາ 14.5% ໂດຍກົງ ແທບໃຊ້ກົດດັນອັດຕາກຳໄລຫຍາບຈາກປີກ່ອນທີ່ສູງກວ່າ 18% ລົງເຫຼືອປະມານ 15% ເທົ່ານັ້ນ. ກະດັບທີ່ຜ່ານມາ ຄຳສັ່ງໃໝ່ປັບລົງຈາກປີກ່ອນ 4% ແລະການຄາດຄະເນຈຳນວນການສົ່ງມອບຂອງເຮືອນກໍຖືກຫຼຸດລົງໄປຢູ່ທີ່ 82,000 ຫາ 83,000 ຫຼັງ; ສ່ວນສະເລ່ຍຉົບ EPS ທັງປີກໍຖືກຕັດລົງຈາກ 8.06 ໂດລາ ຂອງປີກ່ອນ ເຫຼືອ 5.52 ໂດລາ. ນີ້ບໍ່ແມ່ນເລື່ອງ “ບໍ່ມີເຮືອນພໍ ເພາະບໍ່ມີຄົນຢາກຊື້” ແຕ່ເປັນ “ເຮືອນຖືກສ້າງຂຶ້ນແລ້ວ ແຕ່ຜູ້ຊື້ບໍ່ພໍກັບຄ່າງວດເດືອນ”. ສຸດທ້າຍນັ້ນ ບໍລິສັດຜູ້ກໍ່ສ້າງກໍຕ້ອງເອົາເງິນຂອງຕົວເອງໄປຈ່າຍດອກເບ້ຍເພື່ອແລກກັບຍອດຂາຍ; ແລະລາຄາຂອງມັນກໍຄື ກຳໄລຖືກກິນທີ່ລະອຽດລະອ່ອນໄປທີລະໜຶ່ງ.
ລາຍງານຂອງມື້ນີ້ເປັນສິ່ງອ່ານຍາກເປັນພິເສດ ເພາະມັນກະທົບກັບການຕັດສິນອັດຕາດອກເບ້ຍຂອງ Fed ໃນມື້ດຽວກັນ: ຖ້າຫຼັງປະຊຸມ ທ່ານ Powell (ຫຼືປະທານຄົນປັດຈຸບັນ) ປ່ອຍສັນຍານແນວອ່ອນ (hawkish ກັນຂ້າມກັບ ຫຼື ພາຍໃນຄວາມໝາຍ “ເອື້ອອານ”/ລົງພາບ), ອັດຕາດອກເບ້ຍກູ້ບ້ານອາດຈະຜ່ອນຄາຍ; ຕະຫຼາດອາດຈະແປຂ່າວຮ້າຍຂອງ Lennar ເປັນ “ຂ່າວຮ້າຍໝົດລະດູ” (利空出盡). ແຕ່ຖ້າ Fed ຮັກສາທ່າທີແນວແຂງ (ຂ້ອນແຄບຕະຫຼາດຍ້ອນ hawkish) ແລະ ຜົນຜະລິດແຜ່ນພັນປີ 10 ປີ (10-year Treasury) ຍັງຕິດຢູ່ເໜືອ 5%, ການທີ່ບໍລິສັດຈະໃຊ້ວິທີ “ຫຼຸດລາຄາເພື່ອກະຕຸ້ນຍອດຂາຍ” ຈະຍິ່ງໃຊ້ຍິ່ງແພງ, ອັດຕາກຳໄລຫຍາບອາດຈະຍັງບໍ່ເຫັນຈຸດຕ່ຳສຸດ.
ສັນຍານລາຄາ: ການຫຼຸດລົງຕໍ່ຕ່ຳກວ່າໃກ້ຈຸດຕ່ຳສຸດຂອງ 52 ອາທິດ ບໍລິເວນ 78–80 ໂດລາ ສະທ້ອນວ່າຕະຫຼາດເລີ່ມກຳນົດລາຄາແບບຄິດລ່ວງໜັກ “ອັດຕາກຳໄລຫຍາບໃນລະຍະຍາວຕ່ຳກວ່າ 15%”. ແຕ່ຖ້າຫຼັງລາຍງານຢືນກັບຂຶ້ນໄປເໜືອ 90 ໂດລາ ຈະໝາຍຄວາມວ່າຕະຫຼາດເຫັນວ່າ ການອຸດໜູນດອກເບ້ຍຊຸດນີ້ເປັນພຽງການຈົ່ມປວດໄລຍະສັ້ນ ແລະ ຫຼັງຈາກຈັດການສະຕັອກຄົງຄ້າງລົງໄດ້ແລ້ວ ຄວາມສາມາດໃນການເຮັດກຳໄລຈະສາມາດຟື້ນຕົວ.
ທ່ານຈະເອົາຮຸ້ນຜູ້ກໍ່ສ້າງທີ່ຖືກລົງຈົນເກືອບຂາດຄຶ່ງ ມອງເປັນ “ໂອກາດລົງທືນແບບຕ້ານທິດ ທີ່ຈະໄດ້ຜົນປະໂຫຍດກ່ອນເມື່ອອັດຕາດອກເບ້ຍກັບທິດ” ຫຼື ຄິດວ່າອັດຕາກຳໄລຫຍາບກຳລັງຈະຕຳຕ່ຳລົງ ຍັງເປັນການເລີ່ມຕົ້ນ, ຕອນນີ້ບໍ່ແມ່ນເວລາເຂົ້າບ່ອນລົງທືນ?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
74
·
--
backpack ครั้งนี้ไม่ใช่แค่โยนหุ้นดาราอีกตัว แต่เป็นการปล่อยขึ้นมาถึง 20 ตัว ในนั้นมี Costco, Alibaba, Boeing รวมถึง Reddit, Roblox แบบที่เป็นหุ้นที่คนรุ่นใหม่คุ้นเคย
ก่อนหน้านี้หุ้นอเมริกาบนเชนเหมือนกำลังลองผิดลองถูก แต่ตอนนี้มันดูเหมือนกำลังปูชั้นวางของทั้งแผงเลย ประเด็นยังคงเป็นคำเดิม แต่ครั้งนี้รู้สึกไม่เหมือนเดิม: แลก 1:1 กลับเป็นหุ้นตัวจริง ไม่ใช่แค่เงาที่วิ่งตามราคา
ช่วงสุดสัปดาห์อยากจะดูตัวไหนก็กดเลือกตัวนั้นได้ ไม่ต้องรอวันจันทร์ที่ตลาดเปิด ตอนนี้ยังไม่ไล่ขึ้นไล่ลง แค่รู้สึกว่า “ตัวเลือกเยอะขึ้น” นี่เองก็น่าสนใจอยู่แล้ว
มีใครเริ่มพลิกดูรายชื่อแล้วหรือยัง?
มีตัวที่คุณชอบไหม?
ผมเก็บตัวที่ดูบ่อยๆ ไว้ก่อนๆ ค่อยๆ จะย้ายจากโบรกเกอร์แบบดั้งเดิมมาเก็บไว้ใน🎒กระเป๋าเป้สีแดง
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
backpack ครั้งนี้ไม่ใช่แค่โยนหุ้นดาราอีกตัว แต่เป็นการปล่อยขึ้นมาถึง 20 ตัว ในนั้นมี Costco, Alibaba, Boeing รวมถึง Reddit, Roblox แบบที่เป็นหุ้นที่คนรุ่นใหม่คุ้นเคย
ก่อนหน้านี้หุ้นอเมริกาบนเชนเหมือนกำลังลองผิดลองถูก แต่ตอนนี้มันดูเหมือนกำลังปูชั้นวางของทั้งแผงเลย ประเด็นยังคงเป็นคำเดิม แต่ครั้งนี้รู้สึกไม่เหมือนเดิม: แลก 1:1 กลับเป็นหุ้นตัวจริง ไม่ใช่แค่เงาที่วิ่งตามราคา
ช่วงสุดสัปดาห์อยากจะดูตัวไหนก็กดเลือกตัวนั้นได้ ไม่ต้องรอวันจันทร์ที่ตลาดเปิด ตอนนี้ยังไม่ไล่ขึ้นไล่ลง แค่รู้สึกว่า “ตัวเลือกเยอะขึ้น” นี่เองก็น่าสนใจอยู่แล้ว
มีใครเริ่มพลิกดูรายชื่อแล้วหรือยัง?
มีตัวที่คุณชอบไหม?
ผมเก็บตัวที่ดูบ่อยๆ ไว้ก่อนๆ ค่อยๆ จะย้ายจากโบรกเกอร์แบบดั้งเดิมมาเก็บไว้ใน🎒กระเป๋าเป้สีแดง
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
ก่อนหน้านี้หุ้นอเมริกาบนเชนเหมือนกำลังลองผิดลองถูก แต่ตอนนี้มันดูเหมือนกำลังปูชั้นวางของทั้งแผงเลย ประเด็นยังคงเป็นคำเดิม แต่ครั้งนี้รู้สึกไม่เหมือนเดิม: แลก 1:1 กลับเป็นหุ้นตัวจริง ไม่ใช่แค่เงาที่วิ่งตามราคา
ช่วงสุดสัปดาห์อยากจะดูตัวไหนก็กดเลือกตัวนั้นได้ ไม่ต้องรอวันจันทร์ที่ตลาดเปิด ตอนนี้ยังไม่ไล่ขึ้นไล่ลง แค่รู้สึกว่า “ตัวเลือกเยอะขึ้น” นี่เองก็น่าสนใจอยู่แล้ว
มีใครเริ่มพลิกดูรายชื่อแล้วหรือยัง?
มีตัวที่คุณชอบไหม?
ผมเก็บตัวที่ดูบ่อยๆ ไว้ก่อนๆ ค่อยๆ จะย้ายจากโบรกเกอร์แบบดั้งเดิมมาเก็บไว้ใน🎒กระเป๋าเป้สีแดง
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
1
160
·
--
#TeslaOwners
@elonmusk
កាលពីក្មេង លេងទូរទស្សន៍រឿងអាមេរិក “ភ្លីភ្លីរំជួល” #KnightRider ត្រូវបានគេធ្វើឲ្យកើតឡើង
មកមើល Cybercab របស់ពីរថ្ងៃនេះ
រឿង Robotaxi របស់ Tesla ទីបំផុតមិនមែន PPT ទៀតទេ ប៉ុន្តែទំហំក៏ខុសពីលេខដែលត្រូវបានផ្សព្វផ្សាយពីមុនយ៉ាងច្រើនផងដែរ។
នៅថ្ងៃទី 9/3 Cybercab ត្រូវបានបង្ហាញជាផ្លូវការនៅ Austin—គ្មានចង្កូត គ្មានបន្ទះជើងហ្វ្រាំង គ្មានអ្នកបើកបរបម្រុងសុវត្ថិភាព មានតែជាតាក់ស៊ីគ្មានមនុស្សពិតប្រាកដ។ នេះគឺជាជំហានសំខាន់បំផុតមួយសម្រាប់ Tesla នៅលើផ្លូវពីរថយន្តអគ្គិសនី ទៅ FSD និងបន្តទៅការដឹកជញ្ជូនដោយការបើកបរដោយស្វ័យប្រវត្តិ។
ប៉ុន្តែរហូតដល់ថ្ងៃទី 8/31 DMV រដ្ឋ Texas បានចុះឈ្មោះ Cybercab មានតែ 7 គ្រឿងប៉ុណ្ណោះ ខណៈពេលដែលកងរថយន្តតាក់ស៊ីរ៉ូបូតទាំងមូលនៅ Texas (ភាគច្រើនគឺរថ Model Y ដែលបានកែសម្រួល) មានប្រហែល 270 ទៅ 276 គ្រឿង។ រថយន្តដែលដំណើរការនៅក្នុងរបៀប “គ្មានការត្រួតពិនិត្យដោយមនុស្ស” ពិតៗ គឺប្រហែល 20 ទៅ 30 គ្រឿងប៉ុណ្ណោះក្នុងពេលណាមួយ។ បើប្រៀបធៀប Waymo មានប្រហែល 3,500 គ្រឿង រីករាលដាលក្នុងទីក្រុងធំៗ 11 កន្លែង ហើយបំពេញជាង 500,000 ជើងក្នុងមួយសប្ដាហ៍សម្រាប់អ្នកជិះដែលបង់ប្រាក់ និងសរុបទៅលើស 220 លានម៉ាយក្នុងចម្ងាយបើកបរដោយគ្មានមនុស្សទាំងស្រុង។ Tesla សរុបត្រឹម 380,000 ម៉ាយប៉ុណ្ណោះ មិនដល់ 0.2% នៃចម្ងាយសរុបរបស់ Waymo។
អត្ថប្រយោជន៍ធំបំផុតរបស់ Cybercab បើប្រៀបធៀបទៅនឹងរថ Model Y ដែលបានកែសម្រួលសព្វថ្ងៃ គឺប្រសិទ្ធភាព។ រថយន្តកៅអីពីររូបដែលរចនាឡើងសម្រាប់ការដឹកអ្នកដំណើរ មានការប្រើប្រាស់ថាមពលប្រហែល 165 Wh ក្នុងមួយម៉ាយ។ វាជារថអគ្គិសនីដែលមានប្រសិទ្ធភាពខ្ពស់បំផុតរបស់ Tesla ទម្ងន់ 3,113 ផោន មានថ្ម 48 kWh ហើយស្រាលជាង Model Y និងសមស្របជាងសម្រាប់អាកាសដំបូល។ តែអត្ថប្រយោជន៍នេះត្រូវបានប្រើសម្រាប់តម្រូវការដឹកអ្នកដំណើរត្រឹមពីរនាក់ ឬតិចជាងនេះប៉ុណ្ណោះ។ Model Y អង្គុយបាន 5 នាក់ ហើយ Tesla ក៏កំពុងប្រើ Model Y ដើម្បីទទួលយកទីផ្សារផ្នែកនោះផងដែរ។
ទីផ្សារមិនបានឆ្កួតនាំគ្នាដេញថ្លៃតាម Cybercab ដោយសារតែអ្វីទេ? ហេតុផលសាមញ្ញណាស់—ចន្លោះរវាង “បង្ហាញបច្ចេកវិទ្យា” និង “ធ្វើពាណិជ្ជកម្មនៅទំហំធំ” នៅតែមានចម្ងាយយូរណាស់។ ក្រុមអ្នកឡើង (bulls) ជឿថា Tesla នឹងអាចប្រើ “សេដ្ឋកិច្ចតាមសូហ្វវែរ” ដើម្បីកែប្រែឧស្សាហកម្មរថយន្តទាំងមូលបាននៅទីបំផុត ខណៈក្រុមអ្នកធ្លាក់ (bears) គិតថា រថ 7 គ្រឿងមិនគ្រប់គ្រាន់ទេដើម្បីបញ្ជាក់សមត្ថភាពធ្វើពាណិជ្ជកម្មណាមួយ។
សូចនាករសំខាន់ដែលត្រូវតាមដានពិតប្រាកដ មិនមែនថា Cybercab មើលទៅយ៉ាងដូចម្តេចទេ ប៉ុន្តែថា រាល់ខែខាងមុខ កងរថយន្តអាចបន្ថែមរថយន្តគ្មានមនុស្សប៉ុន្មានគ្រឿង និងស្ថាប័នគ្រប់គ្រងនឹងមានជំហរត្រួតពិនិត្យបែបណាចំពោះរថយន្តថ្មីដែលមិនមានជម្រើសគ្រប់គ្រងដោយមនុស្សទាល់តែសោះ។
Robotaxi របស់ Tesla ទីបំផុតចាប់ផ្តើមដឹកអ្នកពិតៗហើយ ប៉ុន្តែទំហំកងរថយន្តមានត្រឹមតែផ្នែកមួយតូចប៉ុណ្ណោះនៃ Waymo—អ្នកគិតថានេះជាចំណុចចាប់ផ្តើមដែលបន្ទាប់ពី breakthroughs នឹងអាចចម្លងលឿនដែរឬ? ឬជាការលេងឡើងវិញម្តងទៀតនៃ “Demo ឆ្លាត/គួរឲ្យរំភើប តែធ្វើជាទំហំធំលំបាក”?
$TSLA #美股 #自動駕駛 #財報季
#TeslaOwners
@elonmusk
កាលពីក្មេង លេងទូរទស្សន៍រឿងអាមេរិក “ភ្លីភ្លីរំជួល” #KnightRider ត្រូវបានគេធ្វើឲ្យកើតឡើង
មកមើល Cybercab របស់ពីរថ្ងៃនេះ
រឿង Robotaxi របស់ Tesla ទីបំផុតមិនមែន PPT ទៀតទេ ប៉ុន្តែទំហំក៏ខុសពីលេខដែលត្រូវបានផ្សព្វផ្សាយពីមុនយ៉ាងច្រើនផងដែរ។
នៅថ្ងៃទី 9/3 Cybercab ត្រូវបានបង្ហាញជាផ្លូវការនៅ Austin—គ្មានចង្កូត គ្មានបន្ទះជើងហ្វ្រាំង គ្មានអ្នកបើកបរបម្រុងសុវត្ថិភាព មានតែជាតាក់ស៊ីគ្មានមនុស្សពិតប្រាកដ។ នេះគឺជាជំហានសំខាន់បំផុតមួយសម្រាប់ Tesla នៅលើផ្លូវពីរថយន្តអគ្គិសនី ទៅ FSD និងបន្តទៅការដឹកជញ្ជូនដោយការបើកបរដោយស្វ័យប្រវត្តិ។
ប៉ុន្តែរហូតដល់ថ្ងៃទី 8/31 DMV រដ្ឋ Texas បានចុះឈ្មោះ Cybercab មានតែ 7 គ្រឿងប៉ុណ្ណោះ ខណៈពេលដែលកងរថយន្តតាក់ស៊ីរ៉ូបូតទាំងមូលនៅ Texas (ភាគច្រើនគឺរថ Model Y ដែលបានកែសម្រួល) មានប្រហែល 270 ទៅ 276 គ្រឿង។ រថយន្តដែលដំណើរការនៅក្នុងរបៀប “គ្មានការត្រួតពិនិត្យដោយមនុស្ស” ពិតៗ គឺប្រហែល 20 ទៅ 30 គ្រឿងប៉ុណ្ណោះក្នុងពេលណាមួយ។ បើប្រៀបធៀប Waymo មានប្រហែល 3,500 គ្រឿង រីករាលដាលក្នុងទីក្រុងធំៗ 11 កន្លែង ហើយបំពេញជាង 500,000 ជើងក្នុងមួយសប្ដាហ៍សម្រាប់អ្នកជិះដែលបង់ប្រាក់ និងសរុបទៅលើស 220 លានម៉ាយក្នុងចម្ងាយបើកបរដោយគ្មានមនុស្សទាំងស្រុង។ Tesla សរុបត្រឹម 380,000 ម៉ាយប៉ុណ្ណោះ មិនដល់ 0.2% នៃចម្ងាយសរុបរបស់ Waymo។
អត្ថប្រយោជន៍ធំបំផុតរបស់ Cybercab បើប្រៀបធៀបទៅនឹងរថ Model Y ដែលបានកែសម្រួលសព្វថ្ងៃ គឺប្រសិទ្ធភាព។ រថយន្តកៅអីពីររូបដែលរចនាឡើងសម្រាប់ការដឹកអ្នកដំណើរ មានការប្រើប្រាស់ថាមពលប្រហែល 165 Wh ក្នុងមួយម៉ាយ។ វាជារថអគ្គិសនីដែលមានប្រសិទ្ធភាពខ្ពស់បំផុតរបស់ Tesla ទម្ងន់ 3,113 ផោន មានថ្ម 48 kWh ហើយស្រាលជាង Model Y និងសមស្របជាងសម្រាប់អាកាសដំបូល។ តែអត្ថប្រយោជន៍នេះត្រូវបានប្រើសម្រាប់តម្រូវការដឹកអ្នកដំណើរត្រឹមពីរនាក់ ឬតិចជាងនេះប៉ុណ្ណោះ។ Model Y អង្គុយបាន 5 នាក់ ហើយ Tesla ក៏កំពុងប្រើ Model Y ដើម្បីទទួលយកទីផ្សារផ្នែកនោះផងដែរ។
ទីផ្សារមិនបានឆ្កួតនាំគ្នាដេញថ្លៃតាម Cybercab ដោយសារតែអ្វីទេ? ហេតុផលសាមញ្ញណាស់—ចន្លោះរវាង “បង្ហាញបច្ចេកវិទ្យា” និង “ធ្វើពាណិជ្ជកម្មនៅទំហំធំ” នៅតែមានចម្ងាយយូរណាស់។ ក្រុមអ្នកឡើង (bulls) ជឿថា Tesla នឹងអាចប្រើ “សេដ្ឋកិច្ចតាមសូហ្វវែរ” ដើម្បីកែប្រែឧស្សាហកម្មរថយន្តទាំងមូលបាននៅទីបំផុត ខណៈក្រុមអ្នកធ្លាក់ (bears) គិតថា រថ 7 គ្រឿងមិនគ្រប់គ្រាន់ទេដើម្បីបញ្ជាក់សមត្ថភាពធ្វើពាណិជ្ជកម្មណាមួយ។
សូចនាករសំខាន់ដែលត្រូវតាមដានពិតប្រាកដ មិនមែនថា Cybercab មើលទៅយ៉ាងដូចម្តេចទេ ប៉ុន្តែថា រាល់ខែខាងមុខ កងរថយន្តអាចបន្ថែមរថយន្តគ្មានមនុស្សប៉ុន្មានគ្រឿង និងស្ថាប័នគ្រប់គ្រងនឹងមានជំហរត្រួតពិនិត្យបែបណាចំពោះរថយន្តថ្មីដែលមិនមានជម្រើសគ្រប់គ្រងដោយមនុស្សទាល់តែសោះ។
Robotaxi របស់ Tesla ទីបំផុតចាប់ផ្តើមដឹកអ្នកពិតៗហើយ ប៉ុន្តែទំហំកងរថយន្តមានត្រឹមតែផ្នែកមួយតូចប៉ុណ្ណោះនៃ Waymo—អ្នកគិតថានេះជាចំណុចចាប់ផ្តើមដែលបន្ទាប់ពី breakthroughs នឹងអាចចម្លងលឿនដែរឬ? ឬជាការលេងឡើងវិញម្តងទៀតនៃ “Demo ឆ្លាត/គួរឲ្យរំភើប តែធ្វើជាទំហំធំលំបាក”?
$TSLA #美股 #自動駕駛 #財報季
@elonmusk
កាលពីក្មេង លេងទូរទស្សន៍រឿងអាមេរិក “ភ្លីភ្លីរំជួល” #KnightRider ត្រូវបានគេធ្វើឲ្យកើតឡើង
មកមើល Cybercab របស់ពីរថ្ងៃនេះ
រឿង Robotaxi របស់ Tesla ទីបំផុតមិនមែន PPT ទៀតទេ ប៉ុន្តែទំហំក៏ខុសពីលេខដែលត្រូវបានផ្សព្វផ្សាយពីមុនយ៉ាងច្រើនផងដែរ។
នៅថ្ងៃទី 9/3 Cybercab ត្រូវបានបង្ហាញជាផ្លូវការនៅ Austin—គ្មានចង្កូត គ្មានបន្ទះជើងហ្វ្រាំង គ្មានអ្នកបើកបរបម្រុងសុវត្ថិភាព មានតែជាតាក់ស៊ីគ្មានមនុស្សពិតប្រាកដ។ នេះគឺជាជំហានសំខាន់បំផុតមួយសម្រាប់ Tesla នៅលើផ្លូវពីរថយន្តអគ្គិសនី ទៅ FSD និងបន្តទៅការដឹកជញ្ជូនដោយការបើកបរដោយស្វ័យប្រវត្តិ។
ប៉ុន្តែរហូតដល់ថ្ងៃទី 8/31 DMV រដ្ឋ Texas បានចុះឈ្មោះ Cybercab មានតែ 7 គ្រឿងប៉ុណ្ណោះ ខណៈពេលដែលកងរថយន្តតាក់ស៊ីរ៉ូបូតទាំងមូលនៅ Texas (ភាគច្រើនគឺរថ Model Y ដែលបានកែសម្រួល) មានប្រហែល 270 ទៅ 276 គ្រឿង។ រថយន្តដែលដំណើរការនៅក្នុងរបៀប “គ្មានការត្រួតពិនិត្យដោយមនុស្ស” ពិតៗ គឺប្រហែល 20 ទៅ 30 គ្រឿងប៉ុណ្ណោះក្នុងពេលណាមួយ។ បើប្រៀបធៀប Waymo មានប្រហែល 3,500 គ្រឿង រីករាលដាលក្នុងទីក្រុងធំៗ 11 កន្លែង ហើយបំពេញជាង 500,000 ជើងក្នុងមួយសប្ដាហ៍សម្រាប់អ្នកជិះដែលបង់ប្រាក់ និងសរុបទៅលើស 220 លានម៉ាយក្នុងចម្ងាយបើកបរដោយគ្មានមនុស្សទាំងស្រុង។ Tesla សរុបត្រឹម 380,000 ម៉ាយប៉ុណ្ណោះ មិនដល់ 0.2% នៃចម្ងាយសរុបរបស់ Waymo។
អត្ថប្រយោជន៍ធំបំផុតរបស់ Cybercab បើប្រៀបធៀបទៅនឹងរថ Model Y ដែលបានកែសម្រួលសព្វថ្ងៃ គឺប្រសិទ្ធភាព។ រថយន្តកៅអីពីររូបដែលរចនាឡើងសម្រាប់ការដឹកអ្នកដំណើរ មានការប្រើប្រាស់ថាមពលប្រហែល 165 Wh ក្នុងមួយម៉ាយ។ វាជារថអគ្គិសនីដែលមានប្រសិទ្ធភាពខ្ពស់បំផុតរបស់ Tesla ទម្ងន់ 3,113 ផោន មានថ្ម 48 kWh ហើយស្រាលជាង Model Y និងសមស្របជាងសម្រាប់អាកាសដំបូល។ តែអត្ថប្រយោជន៍នេះត្រូវបានប្រើសម្រាប់តម្រូវការដឹកអ្នកដំណើរត្រឹមពីរនាក់ ឬតិចជាងនេះប៉ុណ្ណោះ។ Model Y អង្គុយបាន 5 នាក់ ហើយ Tesla ក៏កំពុងប្រើ Model Y ដើម្បីទទួលយកទីផ្សារផ្នែកនោះផងដែរ។
ទីផ្សារមិនបានឆ្កួតនាំគ្នាដេញថ្លៃតាម Cybercab ដោយសារតែអ្វីទេ? ហេតុផលសាមញ្ញណាស់—ចន្លោះរវាង “បង្ហាញបច្ចេកវិទ្យា” និង “ធ្វើពាណិជ្ជកម្មនៅទំហំធំ” នៅតែមានចម្ងាយយូរណាស់។ ក្រុមអ្នកឡើង (bulls) ជឿថា Tesla នឹងអាចប្រើ “សេដ្ឋកិច្ចតាមសូហ្វវែរ” ដើម្បីកែប្រែឧស្សាហកម្មរថយន្តទាំងមូលបាននៅទីបំផុត ខណៈក្រុមអ្នកធ្លាក់ (bears) គិតថា រថ 7 គ្រឿងមិនគ្រប់គ្រាន់ទេដើម្បីបញ្ជាក់សមត្ថភាពធ្វើពាណិជ្ជកម្មណាមួយ។
សូចនាករសំខាន់ដែលត្រូវតាមដានពិតប្រាកដ មិនមែនថា Cybercab មើលទៅយ៉ាងដូចម្តេចទេ ប៉ុន្តែថា រាល់ខែខាងមុខ កងរថយន្តអាចបន្ថែមរថយន្តគ្មានមនុស្សប៉ុន្មានគ្រឿង និងស្ថាប័នគ្រប់គ្រងនឹងមានជំហរត្រួតពិនិត្យបែបណាចំពោះរថយន្តថ្មីដែលមិនមានជម្រើសគ្រប់គ្រងដោយមនុស្សទាល់តែសោះ។
Robotaxi របស់ Tesla ទីបំផុតចាប់ផ្តើមដឹកអ្នកពិតៗហើយ ប៉ុន្តែទំហំកងរថយន្តមានត្រឹមតែផ្នែកមួយតូចប៉ុណ្ណោះនៃ Waymo—អ្នកគិតថានេះជាចំណុចចាប់ផ្តើមដែលបន្ទាប់ពី breakthroughs នឹងអាចចម្លងលឿនដែរឬ? ឬជាការលេងឡើងវិញម្តងទៀតនៃ “Demo ឆ្លាត/គួរឲ្យរំភើប តែធ្វើជាទំហំធំលំបាក”?
$TSLA #美股 #自動駕駛 #財報季
107
·
--
ທະນາຄານ 21 ແຫ່ງພຶ່ງປະກາດວ່າຈະຮ່ວມມືກັນທຳ stablecoin ເງິນໂດລາ ແຕ່ທະນາຄານຮັ່ງຂຶ້ນຂອງຝຣັ່ງ (Société Générale) ໄດ້ຊ່ອມທຳພື້ນທີ່ເທສະຫຼອງໄປແລ້ວ—ເປັນເວລາຫຼາຍກວ່າ 1 ປີ, ປະລິມານໃນການໝູນວຽນພຽງ 12.54 ລ້ານໂດລາ. Tether ໃນເວລາດຽວກັນ, ປະລິມານໃນການໝູນວຽນ 18.30 ຕື້ໂດລາ.
ໃນວັນທີ 9/1, ທະນາຄານພ້ອມກັບບໍລິສັດຈັດການຊັບສິນຈຳນວນ 21 ແຫ່ງ ເຊັ່ນ Goldman Sachs, Citigroup, Bank of America, Wells Fargo, Deutsche Bank, UBS, Fidelity Investments ແລະອື່ນໆ ໄດ້ຮ່ວມປະກາດວ່າ ຈະຈັດຕັ້ງບໍລິສັດໃໝ່, ອອກ dollar stablecoin, ເປົ້າໝາຍໃຫ້ຂຶ້ນສູ່ຕະຫຼາດໄດ້ໃນຄຶ່ງທຳອິດຂອງປີ 2027. ແຜນການນີ້ຈາກກຸ່ມທະນາຄານ 10 ແຫ່ງທີ່ສຶກສາໃນເດືອນ 10/2025 ໄດ້ຂະຫຍາຍອອກເປັນ 21 ແຫ່ງ ໃນບໍ່ເຖິງ 1 ປີ, ຄອບຄຸມອາເມລິກາເໜືອ, ເອີຣົບ, ອາຊີຕາເວັນອອກ, ຕາເວັນອອກກາງ ແລະ ອາຟຣິກາ.
ແຕ່ໃນຂັ້ນຕອນນີ້ ຍັງບໍ່ເທົ່າທັນທີ່ຈະປະກາດຊື່ບໍລິສັດເຖິງຂັ້ນ, ຄາດວ່າຈະພຽງແຕ່ທ້າຍປີນີ້ຈຶ່ງຈະສ້າງຕັ້ງຢ່າງເປັນທາງການ. ຄຳແຈ້ງຢ່າງທາງການຍັງມີຂໍ້ຍົກເວັ້ນ “ຂຶ້ນກັບວ່າເງື່ອນໄຂຂອງການຊື້-ຂາຍຈະສຳເລັດຫຼືບໍ່” — ເປັນເຈດຈຳນົງ, ບໍ່ແມ່ນສິນຄ້າທີ່ກຳລັງຈະຂຶ້ນຈັດຈຳໜ່າຍ.
ບັນຫາຕົວຈິງບໍ່ແມ່ນວ່າທະນາຄານມີຄຸນສົມບັດພໍອອກ stablecoin ຫຼືບໍ່, ແຕ່ແມ່ນວ່າ ການເຊັນການຮັບປະກັນຂອງທະນາຄານບໍ່ເຄີຍຈະທົດແທນໄດ້ວ່າ “ຕະຫຼາດ” ຈະຊື້ຈິງ. ຕົວຢ່າງທີ່ຊັດຈັງ: USD CoinVertible ຂອງ Société Générale ທີ່ເປີດໃນເດືອນ 6/2025, ຫຼັງຜ່ານໄປຫຼາຍກວ່າ 1 ປີ ປະລິມານໃນການໝູນວຽນຍັງບໍ່ເຖິງ 13 ລ້ານໂດລາ, ແລະ ຫ່າງກັນກັບ Tether ແມ່ນຫຼາຍປະລິມານແບບຈົບກັນບໍ່ຫຼາຍ. ນີ້ຊີ້ວ່າ ຈຸດສຳຄັນຂອງການແຂ່ງຂັນ stablecoin ບໍ່ໃຊ່ແຕ່ການຄົບຄື່ນດ້ານການກຳກັບເທົ່ານັ້ນ, ຍັງຕ້ອງເບິ່ງຊ່ອງທາງການກະຈາຍ, ການປະສົມປະສານໃນເຄືອຂ່າຍ (on-chain ecosystem), ແລະ ສະຖານະການນຳໃຊ້ຈິງ.
ພັນທະມິດນີ້ກໍບໍ່ແມ່ນຜູ້ຫຼິ້ນຜູ້ດຽວ. ເອີຣົບມີພັນທະມິດ Qivalis ທີ່ມີທະນາຄານ 37 ແຫ່ງ, ສ້າງຂຶ້ນໃນເດືອນ 9/2025, ແລະກຳລັງຂໍອະນຸມັດຈາກທະນາຄານກາງຂອງໂຮນລັງ (De Nederlandsche Bank) ເພື່ອອອກ euro stablecoin. BBVA ຂອງສະເປນ ຍັງເດີນຂາທັງສອງຝ່າຍພ້ອມກັນ. ກອບການກຳກັບຍັງບໍ່ທັນສົມບູນ: ສະຫະລັດ OCC ກົດລະບຽບການດູແລ stablecoin ແບບເຊີງຄວາມລະມັດລະວັງ ຈະມີผลຢ່າງເປັນທາງການກໍໃນເດືອນ 1/2027.
ຖ້າແຜນການນີ້ຈະເກີດຂຶ້ນແທ້, ແມ່ນຈະສາມາດເປີດຊ່ອງທາງໃຫ້ທຶນຈາກສະຖາບັນແປງເຂົ້າສູ່ຄວາມຂຶ້ນຂອງສາຍ (on-chain liquidity) ໄດ້ ແລະຫຼຸດຄ່າສະຫຼັບຄ່າຂ້າມຊາຍແດນ. ແຕ່ຖ້າຈະບອກວ່າມັນຈະຍຸດຕິ USDT ຂຶ້ນຮັດການຄອບຄອງຕະຫຼາດໄດ້, ອາດຈະຍັງເຊົາໄວເກີນໄປ—ກົງກັບຄວາມເຊື່ອໝັ້ນຂອງທະນາຄານ 21 ແຫ່ງ ບໍ່ແທ້ຈະເທົ່າກັບ “ພະລັງສິນຄ້າ” ຂອງທະນາຄານ 21 ແຫ່ງ.
Tether ໃຊ້ເວລາ 10 ປີສ້າງອານາຈັກຂອງຕົນໃນອອນເຊັ້ນ ມູນຄ່າ 18.30 ຕື້ໂດລາ; ທ່ານຈະພະນັນບໍວ່າທະນາຄານດັ້ງເດີມ 21 ແຫ່ງ ຈະສາມາດສັ່ນສະເທືອນມັນໄດ້ຈິງໆ ຫຼັງຈາກຂຶ້ນໃຊ້ໃນປີ 2027, ຫຼືຈະກັບຄືນເລື່ອງເດີມຂອງ Société Générale ທີ່ມີມູນຄ່າພຽງ 12.54 ລ້ານໂດລາ?
$USDT $USDC
ທະນາຄານ 21 ແຫ່ງພຶ່ງປະກາດວ່າຈະຮ່ວມມືກັນທຳ stablecoin ເງິນໂດລາ ແຕ່ທະນາຄານຮັ່ງຂຶ້ນຂອງຝຣັ່ງ (Société Générale) ໄດ້ຊ່ອມທຳພື້ນທີ່ເທສະຫຼອງໄປແລ້ວ—ເປັນເວລາຫຼາຍກວ່າ 1 ປີ, ປະລິມານໃນການໝູນວຽນພຽງ 12.54 ລ້ານໂດລາ. Tether ໃນເວລາດຽວກັນ, ປະລິມານໃນການໝູນວຽນ 18.30 ຕື້ໂດລາ.
ໃນວັນທີ 9/1, ທະນາຄານພ້ອມກັບບໍລິສັດຈັດການຊັບສິນຈຳນວນ 21 ແຫ່ງ ເຊັ່ນ Goldman Sachs, Citigroup, Bank of America, Wells Fargo, Deutsche Bank, UBS, Fidelity Investments ແລະອື່ນໆ ໄດ້ຮ່ວມປະກາດວ່າ ຈະຈັດຕັ້ງບໍລິສັດໃໝ່, ອອກ dollar stablecoin, ເປົ້າໝາຍໃຫ້ຂຶ້ນສູ່ຕະຫຼາດໄດ້ໃນຄຶ່ງທຳອິດຂອງປີ 2027. ແຜນການນີ້ຈາກກຸ່ມທະນາຄານ 10 ແຫ່ງທີ່ສຶກສາໃນເດືອນ 10/2025 ໄດ້ຂະຫຍາຍອອກເປັນ 21 ແຫ່ງ ໃນບໍ່ເຖິງ 1 ປີ, ຄອບຄຸມອາເມລິກາເໜືອ, ເອີຣົບ, ອາຊີຕາເວັນອອກ, ຕາເວັນອອກກາງ ແລະ ອາຟຣິກາ.
ແຕ່ໃນຂັ້ນຕອນນີ້ ຍັງບໍ່ເທົ່າທັນທີ່ຈະປະກາດຊື່ບໍລິສັດເຖິງຂັ້ນ, ຄາດວ່າຈະພຽງແຕ່ທ້າຍປີນີ້ຈຶ່ງຈະສ້າງຕັ້ງຢ່າງເປັນທາງການ. ຄຳແຈ້ງຢ່າງທາງການຍັງມີຂໍ້ຍົກເວັ້ນ “ຂຶ້ນກັບວ່າເງື່ອນໄຂຂອງການຊື້-ຂາຍຈະສຳເລັດຫຼືບໍ່” — ເປັນເຈດຈຳນົງ, ບໍ່ແມ່ນສິນຄ້າທີ່ກຳລັງຈະຂຶ້ນຈັດຈຳໜ່າຍ.
ບັນຫາຕົວຈິງບໍ່ແມ່ນວ່າທະນາຄານມີຄຸນສົມບັດພໍອອກ stablecoin ຫຼືບໍ່, ແຕ່ແມ່ນວ່າ ການເຊັນການຮັບປະກັນຂອງທະນາຄານບໍ່ເຄີຍຈະທົດແທນໄດ້ວ່າ “ຕະຫຼາດ” ຈະຊື້ຈິງ. ຕົວຢ່າງທີ່ຊັດຈັງ: USD CoinVertible ຂອງ Société Générale ທີ່ເປີດໃນເດືອນ 6/2025, ຫຼັງຜ່ານໄປຫຼາຍກວ່າ 1 ປີ ປະລິມານໃນການໝູນວຽນຍັງບໍ່ເຖິງ 13 ລ້ານໂດລາ, ແລະ ຫ່າງກັນກັບ Tether ແມ່ນຫຼາຍປະລິມານແບບຈົບກັນບໍ່ຫຼາຍ. ນີ້ຊີ້ວ່າ ຈຸດສຳຄັນຂອງການແຂ່ງຂັນ stablecoin ບໍ່ໃຊ່ແຕ່ການຄົບຄື່ນດ້ານການກຳກັບເທົ່ານັ້ນ, ຍັງຕ້ອງເບິ່ງຊ່ອງທາງການກະຈາຍ, ການປະສົມປະສານໃນເຄືອຂ່າຍ (on-chain ecosystem), ແລະ ສະຖານະການນຳໃຊ້ຈິງ.
ພັນທະມິດນີ້ກໍບໍ່ແມ່ນຜູ້ຫຼິ້ນຜູ້ດຽວ. ເອີຣົບມີພັນທະມິດ Qivalis ທີ່ມີທະນາຄານ 37 ແຫ່ງ, ສ້າງຂຶ້ນໃນເດືອນ 9/2025, ແລະກຳລັງຂໍອະນຸມັດຈາກທະນາຄານກາງຂອງໂຮນລັງ (De Nederlandsche Bank) ເພື່ອອອກ euro stablecoin. BBVA ຂອງສະເປນ ຍັງເດີນຂາທັງສອງຝ່າຍພ້ອມກັນ. ກອບການກຳກັບຍັງບໍ່ທັນສົມບູນ: ສະຫະລັດ OCC ກົດລະບຽບການດູແລ stablecoin ແບບເຊີງຄວາມລະມັດລະວັງ ຈະມີผลຢ່າງເປັນທາງການກໍໃນເດືອນ 1/2027.
ຖ້າແຜນການນີ້ຈະເກີດຂຶ້ນແທ້, ແມ່ນຈະສາມາດເປີດຊ່ອງທາງໃຫ້ທຶນຈາກສະຖາບັນແປງເຂົ້າສູ່ຄວາມຂຶ້ນຂອງສາຍ (on-chain liquidity) ໄດ້ ແລະຫຼຸດຄ່າສະຫຼັບຄ່າຂ້າມຊາຍແດນ. ແຕ່ຖ້າຈະບອກວ່າມັນຈະຍຸດຕິ USDT ຂຶ້ນຮັດການຄອບຄອງຕະຫຼາດໄດ້, ອາດຈະຍັງເຊົາໄວເກີນໄປ—ກົງກັບຄວາມເຊື່ອໝັ້ນຂອງທະນາຄານ 21 ແຫ່ງ ບໍ່ແທ້ຈະເທົ່າກັບ “ພະລັງສິນຄ້າ” ຂອງທະນາຄານ 21 ແຫ່ງ.
Tether ໃຊ້ເວລາ 10 ປີສ້າງອານາຈັກຂອງຕົນໃນອອນເຊັ້ນ ມູນຄ່າ 18.30 ຕື້ໂດລາ; ທ່ານຈະພະນັນບໍວ່າທະນາຄານດັ້ງເດີມ 21 ແຫ່ງ ຈະສາມາດສັ່ນສະເທືອນມັນໄດ້ຈິງໆ ຫຼັງຈາກຂຶ້ນໃຊ້ໃນປີ 2027, ຫຼືຈະກັບຄືນເລື່ອງເດີມຂອງ Société Générale ທີ່ມີມູນຄ່າພຽງ 12.54 ລ້ານໂດລາ?
$USDT $USDC
ໃນວັນທີ 9/1, ທະນາຄານພ້ອມກັບບໍລິສັດຈັດການຊັບສິນຈຳນວນ 21 ແຫ່ງ ເຊັ່ນ Goldman Sachs, Citigroup, Bank of America, Wells Fargo, Deutsche Bank, UBS, Fidelity Investments ແລະອື່ນໆ ໄດ້ຮ່ວມປະກາດວ່າ ຈະຈັດຕັ້ງບໍລິສັດໃໝ່, ອອກ dollar stablecoin, ເປົ້າໝາຍໃຫ້ຂຶ້ນສູ່ຕະຫຼາດໄດ້ໃນຄຶ່ງທຳອິດຂອງປີ 2027. ແຜນການນີ້ຈາກກຸ່ມທະນາຄານ 10 ແຫ່ງທີ່ສຶກສາໃນເດືອນ 10/2025 ໄດ້ຂະຫຍາຍອອກເປັນ 21 ແຫ່ງ ໃນບໍ່ເຖິງ 1 ປີ, ຄອບຄຸມອາເມລິກາເໜືອ, ເອີຣົບ, ອາຊີຕາເວັນອອກ, ຕາເວັນອອກກາງ ແລະ ອາຟຣິກາ.
ແຕ່ໃນຂັ້ນຕອນນີ້ ຍັງບໍ່ເທົ່າທັນທີ່ຈະປະກາດຊື່ບໍລິສັດເຖິງຂັ້ນ, ຄາດວ່າຈະພຽງແຕ່ທ້າຍປີນີ້ຈຶ່ງຈະສ້າງຕັ້ງຢ່າງເປັນທາງການ. ຄຳແຈ້ງຢ່າງທາງການຍັງມີຂໍ້ຍົກເວັ້ນ “ຂຶ້ນກັບວ່າເງື່ອນໄຂຂອງການຊື້-ຂາຍຈະສຳເລັດຫຼືບໍ່” — ເປັນເຈດຈຳນົງ, ບໍ່ແມ່ນສິນຄ້າທີ່ກຳລັງຈະຂຶ້ນຈັດຈຳໜ່າຍ.
ບັນຫາຕົວຈິງບໍ່ແມ່ນວ່າທະນາຄານມີຄຸນສົມບັດພໍອອກ stablecoin ຫຼືບໍ່, ແຕ່ແມ່ນວ່າ ການເຊັນການຮັບປະກັນຂອງທະນາຄານບໍ່ເຄີຍຈະທົດແທນໄດ້ວ່າ “ຕະຫຼາດ” ຈະຊື້ຈິງ. ຕົວຢ່າງທີ່ຊັດຈັງ: USD CoinVertible ຂອງ Société Générale ທີ່ເປີດໃນເດືອນ 6/2025, ຫຼັງຜ່ານໄປຫຼາຍກວ່າ 1 ປີ ປະລິມານໃນການໝູນວຽນຍັງບໍ່ເຖິງ 13 ລ້ານໂດລາ, ແລະ ຫ່າງກັນກັບ Tether ແມ່ນຫຼາຍປະລິມານແບບຈົບກັນບໍ່ຫຼາຍ. ນີ້ຊີ້ວ່າ ຈຸດສຳຄັນຂອງການແຂ່ງຂັນ stablecoin ບໍ່ໃຊ່ແຕ່ການຄົບຄື່ນດ້ານການກຳກັບເທົ່ານັ້ນ, ຍັງຕ້ອງເບິ່ງຊ່ອງທາງການກະຈາຍ, ການປະສົມປະສານໃນເຄືອຂ່າຍ (on-chain ecosystem), ແລະ ສະຖານະການນຳໃຊ້ຈິງ.
ພັນທະມິດນີ້ກໍບໍ່ແມ່ນຜູ້ຫຼິ້ນຜູ້ດຽວ. ເອີຣົບມີພັນທະມິດ Qivalis ທີ່ມີທະນາຄານ 37 ແຫ່ງ, ສ້າງຂຶ້ນໃນເດືອນ 9/2025, ແລະກຳລັງຂໍອະນຸມັດຈາກທະນາຄານກາງຂອງໂຮນລັງ (De Nederlandsche Bank) ເພື່ອອອກ euro stablecoin. BBVA ຂອງສະເປນ ຍັງເດີນຂາທັງສອງຝ່າຍພ້ອມກັນ. ກອບການກຳກັບຍັງບໍ່ທັນສົມບູນ: ສະຫະລັດ OCC ກົດລະບຽບການດູແລ stablecoin ແບບເຊີງຄວາມລະມັດລະວັງ ຈະມີผลຢ່າງເປັນທາງການກໍໃນເດືອນ 1/2027.
ຖ້າແຜນການນີ້ຈະເກີດຂຶ້ນແທ້, ແມ່ນຈະສາມາດເປີດຊ່ອງທາງໃຫ້ທຶນຈາກສະຖາບັນແປງເຂົ້າສູ່ຄວາມຂຶ້ນຂອງສາຍ (on-chain liquidity) ໄດ້ ແລະຫຼຸດຄ່າສະຫຼັບຄ່າຂ້າມຊາຍແດນ. ແຕ່ຖ້າຈະບອກວ່າມັນຈະຍຸດຕິ USDT ຂຶ້ນຮັດການຄອບຄອງຕະຫຼາດໄດ້, ອາດຈະຍັງເຊົາໄວເກີນໄປ—ກົງກັບຄວາມເຊື່ອໝັ້ນຂອງທະນາຄານ 21 ແຫ່ງ ບໍ່ແທ້ຈະເທົ່າກັບ “ພະລັງສິນຄ້າ” ຂອງທະນາຄານ 21 ແຫ່ງ.
Tether ໃຊ້ເວລາ 10 ປີສ້າງອານາຈັກຂອງຕົນໃນອອນເຊັ້ນ ມູນຄ່າ 18.30 ຕື້ໂດລາ; ທ່ານຈະພະນັນບໍວ່າທະນາຄານດັ້ງເດີມ 21 ແຫ່ງ ຈະສາມາດສັ່ນສະເທືອນມັນໄດ້ຈິງໆ ຫຼັງຈາກຂຶ້ນໃຊ້ໃນປີ 2027, ຫຼືຈະກັບຄືນເລື່ອງເດີມຂອງ Société Générale ທີ່ມີມູນຄ່າພຽງ 12.54 ລ້ານໂດລາ?
$USDT $USDC
63
·
--
Broadcom ଗତ ଋତୁରେ ଥିବା «ସ୍ଥାନେ ଦୌଡ଼ିବା» ମନ୍ତ୍ରକୁ ଏହିଥରେ ନିଶ୍ଚୟ ଭାଙ୍ଗିଦେଇଛି, guidance ମଧ୍ୟ ପ୍ରକୃତରେ ଉପରକୁ ସଂଶୋଧନ ହୋଇଛି।
Q3 ରେଭେନ୍ୟୁ 296 ବିଲିୟନ୍ ଡଲାର, ବାର୍ଷିକ 86% ବୃଦ୍ଧି। AI ସେମିକଣ୍ଡକଟର ରେଭେନ୍ୟୁ 167 ବିଲିୟନ୍ ଡଲାର, ବାର୍ଷିକ 221%, ତ୍ରୟମାସିକ 54% ବୃଦ୍ଧି—କମ୍ପାନୀ ନିଜେ ଦେଇଥିବା 160 ବିଲିୟନ୍ guidance ଠାରୁ ଭଲ। ସଂଶୋଧିତ EPS 3.32 ଡଲାର, ଯାହା ଆଶା କରାଯାଇଥିବା 3.24 ଡଲାରକୁ ମଧ୍ୟ ଅତିକ୍ରମ କରିଛି।
ପ୍ରକୃତ ମହାତ୍ତ୍ୱପୂର୍ଣ୍ଣ ସୂଚନା guidance ରେ—କମ୍ପାନୀ FY2027 AI ସେମିକଣ୍ଡକଟର ରେଭେନ୍ୟୁ guidance, ପୂର୍ବରୁ ଲମ୍ବା ସମୟ ଧରି ରଖାଯାଇଥିବା «1,000 ବିଲିୟନ୍ ଡଲାରରୁ ଅଧିକ» ଠାରୁ, ଆଧିକାରିକଭାବେ 1,150 ବିଲିୟନ୍ ଡଲାରକୁ ଉପରକୁ ବଦଳାଇଛି, ଏବଂ ପ୍ରଥମଥର ପାଇଁ FY2028 ଆଉଟଲୁକ୍ ଦେଇଛି—2,300 ବିଲିୟନ୍ ଡଲାର କହିଛି, ଯାହା ଏହିବର୍ଷର 580 ବିଲିୟନ୍ guidance ର 4 ଗୁଣ। ଇକ୍ସେକ୍ୟୁଟିଭ୍ ଡିରେକ୍ଟର Hock Tan ଫଳାଫଳ ପ୍ରକାଶ ଆସରରେ ଜୋର ଦେଇ କହିଛନ୍ତି ଯେ, ଏବେ ପ୍ରକୃତ ବନ୍ଧା ଗ୍ରାହକ ଚାହିଦା ନୁହେଁ—ବରଂ ଡାଟା ସେଣ୍ଟର ପାଇଁ ଭିତ୍ତିଭୂମି ଢଞ୍ଚା: ଜମି, ବିଦ୍ୟୁତ୍, ଫ୍ୟାକ୍ଟରୀ ସମୟମତେ ପ୍ରସ୍ତୁତ ହେବ କି ନାହିଁ।
ଏହା ହେଉଛି ଆମେ ଲମ୍ବାଦିନ ଧରି ଟ୍ର୍ୟାକ୍ କରୁଥିବା ଉତ୍ସୁକତାର ଉତ୍ତର—ଗତ ଋତୁରେ (6/3 ରେ ପ୍ରକାଶ) Broadcom ଯଦିଓ EPS ଓ AI ରେଭେନ୍ୟୁ—ଦୁହେଁ ଦୁଇଟିରେ ଅତିକ୍ରମ କରିଥିଲା, ତଥାପି guidance «1,000 ବିଲିୟନ୍ ଡଲାରରୁ ଅଧିକ» ଭାବେ ପୁରୁଣା ରହିଥିଲା; ଏହାକୁ ବଜାର ଭରସା ଅପର୍ଯ୍ୟାପ୍ତ ବୋଲି ଧାରଣା କରିଥିଲା, ଫଳରେ ଷ୍ଟକ୍ ପ୍ରଥମ ଦିନ ପରେ 12.6% ତୀବ୍ର ପତନ। ଏଥର ଭିନ୍ନ—କମ୍ପାନୀ guidance କୁ ପରିମାପ୍ୟ ଭାବେ ଉପରକୁ ବଦଳାଇଛି, ସାଧାରଣତଃ ଏହା ମନ୍ତ୍ରକୁ ଖୋଲିବାର ସମୟ ହେବା ଉଚିତ।
କିନ୍ତୁ ଷ୍ଟକ୍ ମୂଲ୍ୟର ପ୍ରତିକ୍ରିୟା ତଥାପି ସାବଧାନ—ପ୍ରଭାତରେ ଏକ ସମୟରେ 1% ରୁ ଅଧିକ କମିଥିଲା, ପରବର୍ତ୍ତୀ ଦିନ ଆଧିକାରିକ ଭାବେ 0.6% କମି ଦେଇ ବନ୍ଦ ହେଲା। ବର୍ତ୍ତମାନ 52 ସପ୍ତାହର ଶିଖର 495 ଡଲାର ଠାରୁ ପ୍ରାୟ 26% ପଛକୁ ଗଲାଣି। ଏହି ବର୍ଷ ଆରମ୍ଭରୁ ମୋଟ ଲାଭ କେବଳ ପ୍ରାୟ 6%, ଯାହା ସେହି ସମୟରେ SOX ସେମିକଣ୍ଡକଟର ଇଣ୍ଡେକ୍ସର ପ୍ରଦର୍ଶନକୁ ବହୁତ ଭଳି ଭାବେ ଅନୁସରଣ କରିପାରିନି। ବଜାରର ସନ୍ଦେହ ପ୍ରଧାନତଃ ଦୁଇଟି ଜାଗାରେ: ପ୍ରଥମତଃ, ଗ୍ରାହକ କେନ୍ଦ୍ରିକତା—କମ୍ପାନୀ ମୂଳତଃ ଛଅଟି ପ୍ରମୁଖ କଷ୍ଟମ୍ ଚିପ୍ ଗ୍ରାହକ (Google, Meta, Anthropic, OpenAI ସହିତ) ଉପରେ ନିର୍ଭର କରି, ଏହି ବୃଦ୍ଧି କାହାଣୀକୁ ଚାଲୁଛି; ଦ୍ୱିତୀୟତଃ, ପ୍ରତିସ୍ପର୍ଧା ଚାପ—Marvell ଅଳ୍ପଦିନ ପୂର୍ବେ Google ସହ ଏକ କଷ୍ଟମ୍ ଚିପ୍ ସହଯୋଗ ଚୁକ୍ତି ଜିତିଥିଲା, ଯାହା ବଜାରକୁ ଚିନ୍ତା କରାଇଛି ଯେ Broadcom ଏହି ଖଣ୍ଡରେ ତାଙ୍କର ପ୍ରତିରକ୍ଷା ପାର୍ଶ୍ୱପ୍ରଭା (moat) ଆମେ ଭାବିଥିବା ଠାରୁ ଅଧିକ ଗଭୀର ନୁହେଁ।
ସେହି ସମୟରେ, ଗୋଟିଏ ଦିନ ପୂର୍ବେ Dell 950 ବିଲିୟନ୍ ଡଲାରର AI ସର୍ଭର backlog ଆଦେଶ ଦେଖାଇଥିଲା; ଏବେ Broadcom ମଧ୍ୟ AI ଚିପ୍ ରେଭେନ୍ୟୁ guidance କୁ 1,150 ବିଲିୟନ୍ ଠାରୁ 2,300 ବିଲିୟନ୍ ଡଲାର ମାପକୁ ନେଇଛି। ଏହି ଦୁଇଟି ସଂଖ୍ୟାକୁ ଏକାସାଙ୍ଗରେ ରଖିଲେ, ଅର୍ଥ ହେଉଛି AI ଭିତ୍ତିଭୂମି ଗଠନର ଏହି ସପ୍ଲାଇ ଚେନ୍—ଚିପ୍ ଠାରୁ ସର୍ଭର୍ ପର୍ଯ୍ୟନ୍ତ ଡାଟା ସେଣ୍ଟର୍—ରେ ଆଦେଶର ଦୃଶ୍ୟତା (visibility) ସମନ୍ୱୟ ଭାବେ ଉପରକୁ ବଢ଼ୁଛି।
guidance ନିଶ୍ଚୟ ଉପରକୁ ବଦଳାଗଲା, କିନ୍ତୁ ଷ୍ଟକ୍ ମୂଲ୍ୟ କେବଳ ସାଧାରଣ ପ୍ରତିକ୍ରିୟା ଦେଇଛି—ତେଣୁ ତୁମେ ଭାବିବାକୁ ଛାଡ଼ିଦିଅଁଛି: ଏହା ଅର୍ଥ କି ବଜାର ଏହି ଭଲ ସମାଚାରକୁ ପୂର୍ବରୁ ହିଁ ଆଗରୁ ହଜମ କରିଦେଇଛି, ନା ଗ୍ରାହକ କେନ୍ଦ୍ରିକତା ଓ ପ୍ରତିସ୍ପର୍ଧା ଚାପ ଭଳି ସନ୍ଦେହଗୁଡ଼ିକ, guidance ସଂଖ୍ୟା ନିଜେ ଠାରୁ ଅଧିକ ଗୁରୁତ୍ୱପୂର୍ଣ୍ଣ ଯେଉଁଥିରୁ ଲୋକମାନେ ଚିନ୍ତିତ?
$AVGO $NVDA $MRVL
Broadcom ଗତ ଋତୁରେ ଥିବା «ସ୍ଥାନେ ଦୌଡ଼ିବା» ମନ୍ତ୍ରକୁ ଏହିଥରେ ନିଶ୍ଚୟ ଭାଙ୍ଗିଦେଇଛି, guidance ମଧ୍ୟ ପ୍ରକୃତରେ ଉପରକୁ ସଂଶୋଧନ ହୋଇଛି।
Q3 ରେଭେନ୍ୟୁ 296 ବିଲିୟନ୍ ଡଲାର, ବାର୍ଷିକ 86% ବୃଦ୍ଧି। AI ସେମିକଣ୍ଡକଟର ରେଭେନ୍ୟୁ 167 ବିଲିୟନ୍ ଡଲାର, ବାର୍ଷିକ 221%, ତ୍ରୟମାସିକ 54% ବୃଦ୍ଧି—କମ୍ପାନୀ ନିଜେ ଦେଇଥିବା 160 ବିଲିୟନ୍ guidance ଠାରୁ ଭଲ। ସଂଶୋଧିତ EPS 3.32 ଡଲାର, ଯାହା ଆଶା କରାଯାଇଥିବା 3.24 ଡଲାରକୁ ମଧ୍ୟ ଅତିକ୍ରମ କରିଛି।
ପ୍ରକୃତ ମହାତ୍ତ୍ୱପୂର୍ଣ୍ଣ ସୂଚନା guidance ରେ—କମ୍ପାନୀ FY2027 AI ସେମିକଣ୍ଡକଟର ରେଭେନ୍ୟୁ guidance, ପୂର୍ବରୁ ଲମ୍ବା ସମୟ ଧରି ରଖାଯାଇଥିବା «1,000 ବିଲିୟନ୍ ଡଲାରରୁ ଅଧିକ» ଠାରୁ, ଆଧିକାରିକଭାବେ 1,150 ବିଲିୟନ୍ ଡଲାରକୁ ଉପରକୁ ବଦଳାଇଛି, ଏବଂ ପ୍ରଥମଥର ପାଇଁ FY2028 ଆଉଟଲୁକ୍ ଦେଇଛି—2,300 ବିଲିୟନ୍ ଡଲାର କହିଛି, ଯାହା ଏହିବର୍ଷର 580 ବିଲିୟନ୍ guidance ର 4 ଗୁଣ। ଇକ୍ସେକ୍ୟୁଟିଭ୍ ଡିରେକ୍ଟର Hock Tan ଫଳାଫଳ ପ୍ରକାଶ ଆସରରେ ଜୋର ଦେଇ କହିଛନ୍ତି ଯେ, ଏବେ ପ୍ରକୃତ ବନ୍ଧା ଗ୍ରାହକ ଚାହିଦା ନୁହେଁ—ବରଂ ଡାଟା ସେଣ୍ଟର ପାଇଁ ଭିତ୍ତିଭୂମି ଢଞ୍ଚା: ଜମି, ବିଦ୍ୟୁତ୍, ଫ୍ୟାକ୍ଟରୀ ସମୟମତେ ପ୍ରସ୍ତୁତ ହେବ କି ନାହିଁ।
ଏହା ହେଉଛି ଆମେ ଲମ୍ବାଦିନ ଧରି ଟ୍ର୍ୟାକ୍ କରୁଥିବା ଉତ୍ସୁକତାର ଉତ୍ତର—ଗତ ଋତୁରେ (6/3 ରେ ପ୍ରକାଶ) Broadcom ଯଦିଓ EPS ଓ AI ରେଭେନ୍ୟୁ—ଦୁହେଁ ଦୁଇଟିରେ ଅତିକ୍ରମ କରିଥିଲା, ତଥାପି guidance «1,000 ବିଲିୟନ୍ ଡଲାରରୁ ଅଧିକ» ଭାବେ ପୁରୁଣା ରହିଥିଲା; ଏହାକୁ ବଜାର ଭରସା ଅପର୍ଯ୍ୟାପ୍ତ ବୋଲି ଧାରଣା କରିଥିଲା, ଫଳରେ ଷ୍ଟକ୍ ପ୍ରଥମ ଦିନ ପରେ 12.6% ତୀବ୍ର ପତନ। ଏଥର ଭିନ୍ନ—କମ୍ପାନୀ guidance କୁ ପରିମାପ୍ୟ ଭାବେ ଉପରକୁ ବଦଳାଇଛି, ସାଧାରଣତଃ ଏହା ମନ୍ତ୍ରକୁ ଖୋଲିବାର ସମୟ ହେବା ଉଚିତ।
କିନ୍ତୁ ଷ୍ଟକ୍ ମୂଲ୍ୟର ପ୍ରତିକ୍ରିୟା ତଥାପି ସାବଧାନ—ପ୍ରଭାତରେ ଏକ ସମୟରେ 1% ରୁ ଅଧିକ କମିଥିଲା, ପରବର୍ତ୍ତୀ ଦିନ ଆଧିକାରିକ ଭାବେ 0.6% କମି ଦେଇ ବନ୍ଦ ହେଲା। ବର୍ତ୍ତମାନ 52 ସପ୍ତାହର ଶିଖର 495 ଡଲାର ଠାରୁ ପ୍ରାୟ 26% ପଛକୁ ଗଲାଣି। ଏହି ବର୍ଷ ଆରମ୍ଭରୁ ମୋଟ ଲାଭ କେବଳ ପ୍ରାୟ 6%, ଯାହା ସେହି ସମୟରେ SOX ସେମିକଣ୍ଡକଟର ଇଣ୍ଡେକ୍ସର ପ୍ରଦର୍ଶନକୁ ବହୁତ ଭଳି ଭାବେ ଅନୁସରଣ କରିପାରିନି। ବଜାରର ସନ୍ଦେହ ପ୍ରଧାନତଃ ଦୁଇଟି ଜାଗାରେ: ପ୍ରଥମତଃ, ଗ୍ରାହକ କେନ୍ଦ୍ରିକତା—କମ୍ପାନୀ ମୂଳତଃ ଛଅଟି ପ୍ରମୁଖ କଷ୍ଟମ୍ ଚିପ୍ ଗ୍ରାହକ (Google, Meta, Anthropic, OpenAI ସହିତ) ଉପରେ ନିର୍ଭର କରି, ଏହି ବୃଦ୍ଧି କାହାଣୀକୁ ଚାଲୁଛି; ଦ୍ୱିତୀୟତଃ, ପ୍ରତିସ୍ପର୍ଧା ଚାପ—Marvell ଅଳ୍ପଦିନ ପୂର୍ବେ Google ସହ ଏକ କଷ୍ଟମ୍ ଚିପ୍ ସହଯୋଗ ଚୁକ୍ତି ଜିତିଥିଲା, ଯାହା ବଜାରକୁ ଚିନ୍ତା କରାଇଛି ଯେ Broadcom ଏହି ଖଣ୍ଡରେ ତାଙ୍କର ପ୍ରତିରକ୍ଷା ପାର୍ଶ୍ୱପ୍ରଭା (moat) ଆମେ ଭାବିଥିବା ଠାରୁ ଅଧିକ ଗଭୀର ନୁହେଁ।
ସେହି ସମୟରେ, ଗୋଟିଏ ଦିନ ପୂର୍ବେ Dell 950 ବିଲିୟନ୍ ଡଲାରର AI ସର୍ଭର backlog ଆଦେଶ ଦେଖାଇଥିଲା; ଏବେ Broadcom ମଧ୍ୟ AI ଚିପ୍ ରେଭେନ୍ୟୁ guidance କୁ 1,150 ବିଲିୟନ୍ ଠାରୁ 2,300 ବିଲିୟନ୍ ଡଲାର ମାପକୁ ନେଇଛି। ଏହି ଦୁଇଟି ସଂଖ୍ୟାକୁ ଏକାସାଙ୍ଗରେ ରଖିଲେ, ଅର୍ଥ ହେଉଛି AI ଭିତ୍ତିଭୂମି ଗଠନର ଏହି ସପ୍ଲାଇ ଚେନ୍—ଚିପ୍ ଠାରୁ ସର୍ଭର୍ ପର୍ଯ୍ୟନ୍ତ ଡାଟା ସେଣ୍ଟର୍—ରେ ଆଦେଶର ଦୃଶ୍ୟତା (visibility) ସମନ୍ୱୟ ଭାବେ ଉପରକୁ ବଢ଼ୁଛି।
guidance ନିଶ୍ଚୟ ଉପରକୁ ବଦଳାଗଲା, କିନ୍ତୁ ଷ୍ଟକ୍ ମୂଲ୍ୟ କେବଳ ସାଧାରଣ ପ୍ରତିକ୍ରିୟା ଦେଇଛି—ତେଣୁ ତୁମେ ଭାବିବାକୁ ଛାଡ଼ିଦିଅଁଛି: ଏହା ଅର୍ଥ କି ବଜାର ଏହି ଭଲ ସମାଚାରକୁ ପୂର୍ବରୁ ହିଁ ଆଗରୁ ହଜମ କରିଦେଇଛି, ନା ଗ୍ରାହକ କେନ୍ଦ୍ରିକତା ଓ ପ୍ରତିସ୍ପର୍ଧା ଚାପ ଭଳି ସନ୍ଦେହଗୁଡ଼ିକ, guidance ସଂଖ୍ୟା ନିଜେ ଠାରୁ ଅଧିକ ଗୁରୁତ୍ୱପୂର୍ଣ୍ଣ ଯେଉଁଥିରୁ ଲୋକମାନେ ଚିନ୍ତିତ?
$AVGO $NVDA $MRVL
Q3 ରେଭେନ୍ୟୁ 296 ବିଲିୟନ୍ ଡଲାର, ବାର୍ଷିକ 86% ବୃଦ୍ଧି। AI ସେମିକଣ୍ଡକଟର ରେଭେନ୍ୟୁ 167 ବିଲିୟନ୍ ଡଲାର, ବାର୍ଷିକ 221%, ତ୍ରୟମାସିକ 54% ବୃଦ୍ଧି—କମ୍ପାନୀ ନିଜେ ଦେଇଥିବା 160 ବିଲିୟନ୍ guidance ଠାରୁ ଭଲ। ସଂଶୋଧିତ EPS 3.32 ଡଲାର, ଯାହା ଆଶା କରାଯାଇଥିବା 3.24 ଡଲାରକୁ ମଧ୍ୟ ଅତିକ୍ରମ କରିଛି।
ପ୍ରକୃତ ମହାତ୍ତ୍ୱପୂର୍ଣ୍ଣ ସୂଚନା guidance ରେ—କମ୍ପାନୀ FY2027 AI ସେମିକଣ୍ଡକଟର ରେଭେନ୍ୟୁ guidance, ପୂର୍ବରୁ ଲମ୍ବା ସମୟ ଧରି ରଖାଯାଇଥିବା «1,000 ବିଲିୟନ୍ ଡଲାରରୁ ଅଧିକ» ଠାରୁ, ଆଧିକାରିକଭାବେ 1,150 ବିଲିୟନ୍ ଡଲାରକୁ ଉପରକୁ ବଦଳାଇଛି, ଏବଂ ପ୍ରଥମଥର ପାଇଁ FY2028 ଆଉଟଲୁକ୍ ଦେଇଛି—2,300 ବିଲିୟନ୍ ଡଲାର କହିଛି, ଯାହା ଏହିବର୍ଷର 580 ବିଲିୟନ୍ guidance ର 4 ଗୁଣ। ଇକ୍ସେକ୍ୟୁଟିଭ୍ ଡିରେକ୍ଟର Hock Tan ଫଳାଫଳ ପ୍ରକାଶ ଆସରରେ ଜୋର ଦେଇ କହିଛନ୍ତି ଯେ, ଏବେ ପ୍ରକୃତ ବନ୍ଧା ଗ୍ରାହକ ଚାହିଦା ନୁହେଁ—ବରଂ ଡାଟା ସେଣ୍ଟର ପାଇଁ ଭିତ୍ତିଭୂମି ଢଞ୍ଚା: ଜମି, ବିଦ୍ୟୁତ୍, ଫ୍ୟାକ୍ଟରୀ ସମୟମତେ ପ୍ରସ୍ତୁତ ହେବ କି ନାହିଁ।
ଏହା ହେଉଛି ଆମେ ଲମ୍ବାଦିନ ଧରି ଟ୍ର୍ୟାକ୍ କରୁଥିବା ଉତ୍ସୁକତାର ଉତ୍ତର—ଗତ ଋତୁରେ (6/3 ରେ ପ୍ରକାଶ) Broadcom ଯଦିଓ EPS ଓ AI ରେଭେନ୍ୟୁ—ଦୁହେଁ ଦୁଇଟିରେ ଅତିକ୍ରମ କରିଥିଲା, ତଥାପି guidance «1,000 ବିଲିୟନ୍ ଡଲାରରୁ ଅଧିକ» ଭାବେ ପୁରୁଣା ରହିଥିଲା; ଏହାକୁ ବଜାର ଭରସା ଅପର୍ଯ୍ୟାପ୍ତ ବୋଲି ଧାରଣା କରିଥିଲା, ଫଳରେ ଷ୍ଟକ୍ ପ୍ରଥମ ଦିନ ପରେ 12.6% ତୀବ୍ର ପତନ। ଏଥର ଭିନ୍ନ—କମ୍ପାନୀ guidance କୁ ପରିମାପ୍ୟ ଭାବେ ଉପରକୁ ବଦଳାଇଛି, ସାଧାରଣତଃ ଏହା ମନ୍ତ୍ରକୁ ଖୋଲିବାର ସମୟ ହେବା ଉଚିତ।
କିନ୍ତୁ ଷ୍ଟକ୍ ମୂଲ୍ୟର ପ୍ରତିକ୍ରିୟା ତଥାପି ସାବଧାନ—ପ୍ରଭାତରେ ଏକ ସମୟରେ 1% ରୁ ଅଧିକ କମିଥିଲା, ପରବର୍ତ୍ତୀ ଦିନ ଆଧିକାରିକ ଭାବେ 0.6% କମି ଦେଇ ବନ୍ଦ ହେଲା। ବର୍ତ୍ତମାନ 52 ସପ୍ତାହର ଶିଖର 495 ଡଲାର ଠାରୁ ପ୍ରାୟ 26% ପଛକୁ ଗଲାଣି। ଏହି ବର୍ଷ ଆରମ୍ଭରୁ ମୋଟ ଲାଭ କେବଳ ପ୍ରାୟ 6%, ଯାହା ସେହି ସମୟରେ SOX ସେମିକଣ୍ଡକଟର ଇଣ୍ଡେକ୍ସର ପ୍ରଦର୍ଶନକୁ ବହୁତ ଭଳି ଭାବେ ଅନୁସରଣ କରିପାରିନି। ବଜାରର ସନ୍ଦେହ ପ୍ରଧାନତଃ ଦୁଇଟି ଜାଗାରେ: ପ୍ରଥମତଃ, ଗ୍ରାହକ କେନ୍ଦ୍ରିକତା—କମ୍ପାନୀ ମୂଳତଃ ଛଅଟି ପ୍ରମୁଖ କଷ୍ଟମ୍ ଚିପ୍ ଗ୍ରାହକ (Google, Meta, Anthropic, OpenAI ସହିତ) ଉପରେ ନିର୍ଭର କରି, ଏହି ବୃଦ୍ଧି କାହାଣୀକୁ ଚାଲୁଛି; ଦ୍ୱିତୀୟତଃ, ପ୍ରତିସ୍ପର୍ଧା ଚାପ—Marvell ଅଳ୍ପଦିନ ପୂର୍ବେ Google ସହ ଏକ କଷ୍ଟମ୍ ଚିପ୍ ସହଯୋଗ ଚୁକ୍ତି ଜିତିଥିଲା, ଯାହା ବଜାରକୁ ଚିନ୍ତା କରାଇଛି ଯେ Broadcom ଏହି ଖଣ୍ଡରେ ତାଙ୍କର ପ୍ରତିରକ୍ଷା ପାର୍ଶ୍ୱପ୍ରଭା (moat) ଆମେ ଭାବିଥିବା ଠାରୁ ଅଧିକ ଗଭୀର ନୁହେଁ।
ସେହି ସମୟରେ, ଗୋଟିଏ ଦିନ ପୂର୍ବେ Dell 950 ବିଲିୟନ୍ ଡଲାରର AI ସର୍ଭର backlog ଆଦେଶ ଦେଖାଇଥିଲା; ଏବେ Broadcom ମଧ୍ୟ AI ଚିପ୍ ରେଭେନ୍ୟୁ guidance କୁ 1,150 ବିଲିୟନ୍ ଠାରୁ 2,300 ବିଲିୟନ୍ ଡଲାର ମାପକୁ ନେଇଛି। ଏହି ଦୁଇଟି ସଂଖ୍ୟାକୁ ଏକାସାଙ୍ଗରେ ରଖିଲେ, ଅର୍ଥ ହେଉଛି AI ଭିତ୍ତିଭୂମି ଗଠନର ଏହି ସପ୍ଲାଇ ଚେନ୍—ଚିପ୍ ଠାରୁ ସର୍ଭର୍ ପର୍ଯ୍ୟନ୍ତ ଡାଟା ସେଣ୍ଟର୍—ରେ ଆଦେଶର ଦୃଶ୍ୟତା (visibility) ସମନ୍ୱୟ ଭାବେ ଉପରକୁ ବଢ଼ୁଛି।
guidance ନିଶ୍ଚୟ ଉପରକୁ ବଦଳାଗଲା, କିନ୍ତୁ ଷ୍ଟକ୍ ମୂଲ୍ୟ କେବଳ ସାଧାରଣ ପ୍ରତିକ୍ରିୟା ଦେଇଛି—ତେଣୁ ତୁମେ ଭାବିବାକୁ ଛାଡ଼ିଦିଅଁଛି: ଏହା ଅର୍ଥ କି ବଜାର ଏହି ଭଲ ସମାଚାରକୁ ପୂର୍ବରୁ ହିଁ ଆଗରୁ ହଜମ କରିଦେଇଛି, ନା ଗ୍ରାହକ କେନ୍ଦ୍ରିକତା ଓ ପ୍ରତିସ୍ପର୍ଧା ଚାପ ଭଳି ସନ୍ଦେହଗୁଡ଼ିକ, guidance ସଂଖ୍ୟା ନିଜେ ଠାରୁ ଅଧିକ ଗୁରୁତ୍ୱପୂର୍ଣ୍ଣ ଯେଉଁଥିରୁ ଲୋକମାନେ ଚିନ୍ତିତ?
$AVGO $NVDA $MRVL
353
·
--
🎙️ ມາຄຸຍກ່ຽວກັບສະພາບຕະຫຼາດ ແລະ ລົງທຶນອັດຕະໂນມັດ BNB ສະປອດ!
ສິ້ນສຸດ
03 ຊົ່ວໂມງ 21 ນາທີ 01 ວິນາທີ
16.6k
30
36
·
--
📊စာတမ်းဖွင့်သတင်း | နှုန်းမြှင့်ရေး မျှော်လင့်ချက် ပြန်လည်ပြင်းထန်လာပြန်
CPI (ဇူလိုင်): အလုံးစုံ YoY +3.4% / အဓိက YoY +2.5%၊ ဩဂုတ်လ အချက်အလက်ကို 9/11 တွင် ထုတ်ဖော်မည်—Fed ၏ စက်တင်ဘာလအစည်းအဝေး မတိုင်မီ နောက်ဆုံး အရေးကြီးသော အချက်အလက်
🔺 အမေရိကန်စတော့များ ညံ့: S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥 တိုင်ဝမ်စတော့ တက်: TAIEX 46,949(+1.78%)၊ MediaTek သည် NVIDIA မှ ဒေါ်လာ 3.5 ဘီလီယံ ကြိုတင်ဝယ်ယူမှု ရရှိပြီး စျေးကွက်တက်ရပ်နေသည့် (limit up) အထိ ရောက်
10 နှစ်ဘွန်ડ အထွက်နှုန်း ပြန်တက် 4.80% ၊ DXY 99.7၊ အမေရိက-အီရန်-ဟော်မုဇ်ရေလက်ကြားမှာ ထပ်မံ ပဋိပက္ခ ဖြစ်လာပြန်—WTI သည် တစ်နေ့အတွင်း +5.2% ဖြင့် $90 အထက် တက်
₿BTC $77,600(-1%) ETH $2,450(+0.3%)၊ ဩဂုတ်လ အကြီးအကျယ်တက်ပြီးနောက် အမြင့်ပိုင်းတွင် စုစည်း/အနားယူ
အမေရိကန်စတော့ ပြန်ဆုတ်၊ တိုင်ဝမ်စတော့ အမြင့်အသစ်တင်—အကြောင်းအရာ (narrative) က သိသာထင်ရှားစွာ ကွဲပြားနေသည်—စျေးကွက်သည် “နှုန်းလျှော့မယ်” ကို ခန့်မှန်းလောင်းကစားခြင်းမှ “နှုန်းမြှင့်မယ်” ကို ကြိုတင်ကာကွယ်ခြင်းဘက်သို့ လျင်မြန်စွာ ပြောင်းသွားနေသည်
📊စာတမ်းဖွင့်သတင်း | နှုန်းမြှင့်ရေး မျှော်လင့်ချက် ပြန်လည်ပြင်းထန်လာပြန်
CPI (ဇူလိုင်): အလုံးစုံ YoY +3.4% / အဓိက YoY +2.5%၊ ဩဂုတ်လ အချက်အလက်ကို 9/11 တွင် ထုတ်ဖော်မည်—Fed ၏ စက်တင်ဘာလအစည်းအဝေး မတိုင်မီ နောက်ဆုံး အရေးကြီးသော အချက်အလက်
🔺 အမေရိကန်စတော့များ ညံ့: S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥 တိုင်ဝမ်စတော့ တက်: TAIEX 46,949(+1.78%)၊ MediaTek သည် NVIDIA မှ ဒေါ်လာ 3.5 ဘီလီယံ ကြိုတင်ဝယ်ယူမှု ရရှိပြီး စျေးကွက်တက်ရပ်နေသည့် (limit up) အထိ ရောက်
10 နှစ်ဘွန်ડ အထွက်နှုန်း ပြန်တက် 4.80% ၊ DXY 99.7၊ အမေရိက-အီရန်-ဟော်မုဇ်ရေလက်ကြားမှာ ထပ်မံ ပဋိပက္ခ ဖြစ်လာပြန်—WTI သည် တစ်နေ့အတွင်း +5.2% ဖြင့် $90 အထက် တက်
₿BTC $77,600(-1%) ETH $2,450(+0.3%)၊ ဩဂုတ်လ အကြီးအကျယ်တက်ပြီးနောက် အမြင့်ပိုင်းတွင် စုစည်း/အနားယူ
အမေရိကန်စတော့ ပြန်ဆုတ်၊ တိုင်ဝမ်စတော့ အမြင့်အသစ်တင်—အကြောင်းအရာ (narrative) က သိသာထင်ရှားစွာ ကွဲပြားနေသည်—စျေးကွက်သည် “နှုန်းလျှော့မယ်” ကို ခန့်မှန်းလောင်းကစားခြင်းမှ “နှုန်းမြှင့်မယ်” ကို ကြိုတင်ကာကွယ်ခြင်းဘက်သို့ လျင်မြန်စွာ ပြောင်းသွားနေသည်
CPI (ဇူလိုင်): အလုံးစုံ YoY +3.4% / အဓိက YoY +2.5%၊ ဩဂုတ်လ အချက်အလက်ကို 9/11 တွင် ထုတ်ဖော်မည်—Fed ၏ စက်တင်ဘာလအစည်းအဝေး မတိုင်မီ နောက်ဆုံး အရေးကြီးသော အချက်အလက်
🔺 အမေရိကန်စတော့များ ညံ့: S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥 တိုင်ဝမ်စတော့ တက်: TAIEX 46,949(+1.78%)၊ MediaTek သည် NVIDIA မှ ဒေါ်လာ 3.5 ဘီလီယံ ကြိုတင်ဝယ်ယူမှု ရရှိပြီး စျေးကွက်တက်ရပ်နေသည့် (limit up) အထိ ရောက်
10 နှစ်ဘွန်ડ အထွက်နှုန်း ပြန်တက် 4.80% ၊ DXY 99.7၊ အမေရိက-အီရန်-ဟော်မုဇ်ရေလက်ကြားမှာ ထပ်မံ ပဋိပက္ခ ဖြစ်လာပြန်—WTI သည် တစ်နေ့အတွင်း +5.2% ဖြင့် $90 အထက် တက်
₿BTC $77,600(-1%) ETH $2,450(+0.3%)၊ ဩဂုတ်လ အကြီးအကျယ်တက်ပြီးနောက် အမြင့်ပိုင်းတွင် စုစည်း/အနားယူ
အမေရိကန်စတော့ ပြန်ဆုတ်၊ တိုင်ဝမ်စတော့ အမြင့်အသစ်တင်—အကြောင်းအရာ (narrative) က သိသာထင်ရှားစွာ ကွဲပြားနေသည်—စျေးကွက်သည် “နှုန်းလျှော့မယ်” ကို ခန့်မှန်းလောင်းကစားခြင်းမှ “နှုန်းမြှင့်မယ်” ကို ကြိုတင်ကာကွယ်ခြင်းဘက်သို့ လျင်မြန်စွာ ပြောင်းသွားနေသည်
358
·
--
尚未真正商轉任何一座資料中心的公司,帳上卻積壓訂單高達4,390億美元——這可能是今年最誇張的一場IPO。
SoftBank投資的SB Energy正式申請在美國上市,股票代號SBE,預計九月底前掛牌,目標籌資50億到70億美元,估值約落在500億美元。這家公司的積壓訂單約4,390億美元,其中4,300億來自資料中心租約、100億來自電力專案。
問題是,這4,390億美元的訂單,對比的是上半年僅1.387億美元的營收,和高達32.1億美元的淨損——這筆虧損裡有25.7億是認股權重新計價產生的非現金費用,不是實際燒掉的現金,但規模依然驚人。更關鍵的是,公司在申報文件裡自己白紙黑字承認:目前沒有任何一座資料中心正式商轉,而且「實質上高度依賴OpenAI」,這是公司自己列出的風險因素,不是外界臆測。
這家公司的商業模式很直白——蓋資料中心和電廠,租給OpenAI、SoftBank等客戶。輝達已經承諾以IPO價格投資15億美元,OpenAI則持有價值約55億美元的認股權,這正好和輝達先前為OpenAI在俄亥俄州資料中心提供最高1,050億美元融資擔保的那個案子有直接關聯——SB Energy就是負責興建那座資料中心的開發商。
這場IPO某種程度上是在測試資本市場願意為「未來的AI電力現金流」提前付多少錢。積壓訂單是六個月營收的3,100倍以上,這個數字給投資人的想像空間極大,但同時也代表一個同樣巨大的執行落差——理論上的訂單能見度,和實際能不能蓋出來、租出去、收到租金之間,還有很長的路要走。
SoftBank上市後仍將是控制股東,在Nasdaq規則下會被歸類為受控公司,這代表在公司治理結構上,外部股東的話語權相對有限。
尚未蓋好任何資料中心的公司,靠4,390億美元的紙上訂單衝上500億美元估值——你會覺得這是AI基礎建設狂潮下最勇敢的一次資本市場下注,還是又一個「訂單」和「現金流」之間巨大落差的警訊?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
尚未真正商轉任何一座資料中心的公司,帳上卻積壓訂單高達4,390億美元——這可能是今年最誇張的一場IPO。
SoftBank投資的SB Energy正式申請在美國上市,股票代號SBE,預計九月底前掛牌,目標籌資50億到70億美元,估值約落在500億美元。這家公司的積壓訂單約4,390億美元,其中4,300億來自資料中心租約、100億來自電力專案。
問題是,這4,390億美元的訂單,對比的是上半年僅1.387億美元的營收,和高達32.1億美元的淨損——這筆虧損裡有25.7億是認股權重新計價產生的非現金費用,不是實際燒掉的現金,但規模依然驚人。更關鍵的是,公司在申報文件裡自己白紙黑字承認:目前沒有任何一座資料中心正式商轉,而且「實質上高度依賴OpenAI」,這是公司自己列出的風險因素,不是外界臆測。
這家公司的商業模式很直白——蓋資料中心和電廠,租給OpenAI、SoftBank等客戶。輝達已經承諾以IPO價格投資15億美元,OpenAI則持有價值約55億美元的認股權,這正好和輝達先前為OpenAI在俄亥俄州資料中心提供最高1,050億美元融資擔保的那個案子有直接關聯——SB Energy就是負責興建那座資料中心的開發商。
這場IPO某種程度上是在測試資本市場願意為「未來的AI電力現金流」提前付多少錢。積壓訂單是六個月營收的3,100倍以上,這個數字給投資人的想像空間極大,但同時也代表一個同樣巨大的執行落差——理論上的訂單能見度,和實際能不能蓋出來、租出去、收到租金之間,還有很長的路要走。
SoftBank上市後仍將是控制股東,在Nasdaq規則下會被歸類為受控公司,這代表在公司治理結構上,外部股東的話語權相對有限。
尚未蓋好任何資料中心的公司,靠4,390億美元的紙上訂單衝上500億美元估值——你會覺得這是AI基礎建設狂潮下最勇敢的一次資本市場下注,還是又一個「訂單」和「現金流」之間巨大落差的警訊?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
SoftBank投資的SB Energy正式申請在美國上市,股票代號SBE,預計九月底前掛牌,目標籌資50億到70億美元,估值約落在500億美元。這家公司的積壓訂單約4,390億美元,其中4,300億來自資料中心租約、100億來自電力專案。
問題是,這4,390億美元的訂單,對比的是上半年僅1.387億美元的營收,和高達32.1億美元的淨損——這筆虧損裡有25.7億是認股權重新計價產生的非現金費用,不是實際燒掉的現金,但規模依然驚人。更關鍵的是,公司在申報文件裡自己白紙黑字承認:目前沒有任何一座資料中心正式商轉,而且「實質上高度依賴OpenAI」,這是公司自己列出的風險因素,不是外界臆測。
這家公司的商業模式很直白——蓋資料中心和電廠,租給OpenAI、SoftBank等客戶。輝達已經承諾以IPO價格投資15億美元,OpenAI則持有價值約55億美元的認股權,這正好和輝達先前為OpenAI在俄亥俄州資料中心提供最高1,050億美元融資擔保的那個案子有直接關聯——SB Energy就是負責興建那座資料中心的開發商。
這場IPO某種程度上是在測試資本市場願意為「未來的AI電力現金流」提前付多少錢。積壓訂單是六個月營收的3,100倍以上,這個數字給投資人的想像空間極大,但同時也代表一個同樣巨大的執行落差——理論上的訂單能見度,和實際能不能蓋出來、租出去、收到租金之間,還有很長的路要走。
SoftBank上市後仍將是控制股東,在Nasdaq規則下會被歸類為受控公司,這代表在公司治理結構上,外部股東的話語權相對有限。
尚未蓋好任何資料中心的公司,靠4,390億美元的紙上訂單衝上500億美元估值——你會覺得這是AI基礎建設狂潮下最勇敢的一次資本市場下注,還是又一個「訂單」和「現金流」之間巨大落差的警訊?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
84
·
--
輝達已經證明GPU需求還在加速,今晚(9/2盤後)輪到Broadcom證明客製化AI晶片是不是也一樣爆。
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收guidance160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期guidance,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
輝達已經證明GPU需求還在加速,今晚(9/2盤後)輪到Broadcom證明客製化AI晶片是不是也一樣爆。
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收guidance160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期guidance,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收guidance160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期guidance,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
213
·
--
🎙️ ມາລົມກັນເລື່ອງການຊື້ຂາຍ ແລະ ການລົງທຶນອັດຕະໂນມັດ (DCA) BNB ສະປອດ!
ສິ້ນສຸດ
03 ຊົ່ວໂມງ 10 ນາທີ 23 ວິນາທີ
15.9k
22
33
·
--
ຫຼັງຈາກວັດທໍາຄຳເວົ້າແນວໂຕ້ຖຽງຂອງພັກກະທູ້ໃນວໍຊ ແລ້ວ, BTC ຈາກລະດັບ 80,000 ໂດລາຕໍ່ຫຼຸດລົງໄປຢູ່ໃນຊ່ວງສູງທີ່ມີການຂຶ້ນ-ລົງສະເຫຼີຍ, ແລະ ທອງຄຳສົດກໍ່ຫຼຸດລົງຕາມກັນຫຼາຍກວ່າ 1.1%. ຊ່ວງນີ້ BTC ແລະທອງຄຳເກີດການເຊື່ອມຕົວທີ່ຊັດເຈນຂື້ນກັບການລົບກວນອັດຕາດອກເບ້ຍຂອງມາໂຄ (macro), ສະແດງໃຫ້ເຫັນລັກສະນະຄວາມອ່ອນໄຫວຕໍ່ສະພາບຄວາມສ່ອງຄ່ອງ (liquidity) ທີ່ຄອຍຄືນແລະໃກ້ຄຽງກັນຫຼາຍ.
ຢູ່ຫຼັງການສູ້ຮົບເທິງລະດັບສູງຂອງຊັບສິນທັງສອງ, ໄດ້ປ່ອຍອອກສັນຍານທີ່ເລິກຊຶ້ງ:
• ການກຳນົດລາຄາໂດຍສະພາບສ່ອງຄ່ອງມາໂຄ: ເມື່ອອັດຕາຜົນຕອບແທນຕົວຈິງຂອງພັນທະບັດລັດ (US Treasuries) ເພີ່ມຂຶ້ນ ແລະ ຄວາມຄາດຫວັງການຂຶ້ນອັດຕາດອກເບ້ຍຖືກຍົກສູງ, ຊັບສິນທີ່ບໍ່ມີດອກເບ້ຍ (gold) ແລະ BTC ທີ່ມີ Beta ສູງ ກໍ່ຖືກກົດດັນຈາກການປັບສູງຂອງອັດຕາ discount ທີ່ປອດຄວາມສ່ຽງ (risk-free).
• ການສອດຄືນຂອງຄຸນລັກສະນະຊັບສຳຮອງ: ບໍ່ວ່າທະນາຄານກາງເພີ່ມການຖືຄອງທອງຄຳ, ຫຼື ສະຖາບັນເພີ່ມການຈັດສັນ BTC, ທັງສອງຢ່າງມີພາບລວມແທ້ຈິງໃນການປ້ອງກັນການຂະຫຍາຍຕົວຂອງໜີ້ສິນສະກັດ (fiat debt) ແລະເມື່ອຄວາມຄາດຫວັງການແໜ້ນຕົວເພີ່ມຂຶ້ນ ເສັ້ນທາງລາຄາກໍ່ເກີດຂຶ້ນໄປພ້ອມກັນຢ່າງແນບຊິດ.
• ການຕົກຄ້າງຂອງເງິນທຶນຢູ່ຈຸດສຳຄັນ: BTC ໃນຊ່ວງ 76,000~78,000 ສະແດງການຮັບຮອງແບບແນ່ນໜາຫຼາຍ; ການຍ້ອນກັບລົງເພື່ອລ້າງ/ຂັດຂວາງ (wash down) ກັບກັນ ກັບກາຍກວນ ກໍ່ຍິ່ງຈະຊ່ວຍເສີມສ້າງໂຄງສ້າງຂອງຊັບສ່ວນຂັ້ນຕໍ່ໄປ.
ທ່ານຄິດວ່າການເຊື່ອມຕົວຢ່າງແຮງຂອງ BTC ແລະທອງຄຳ ແມ່ນຢືນຢັນສະຖານະຂອງ “ທອງຄຳດິຈິຕອນ” (digital gold) ແທ້ໆ ຫຼື ແມ່ນພຽງແຕ່ວ່າກະແສສັ້ນຂອງຄວາມສ່ອງຄ່ອງຖືກຈຳກັດ?
$BTC $XAU #BTC #黄金
ຫຼັງຈາກວັດທໍາຄຳເວົ້າແນວໂຕ້ຖຽງຂອງພັກກະທູ້ໃນວໍຊ ແລ້ວ, BTC ຈາກລະດັບ 80,000 ໂດລາຕໍ່ຫຼຸດລົງໄປຢູ່ໃນຊ່ວງສູງທີ່ມີການຂຶ້ນ-ລົງສະເຫຼີຍ, ແລະ ທອງຄຳສົດກໍ່ຫຼຸດລົງຕາມກັນຫຼາຍກວ່າ 1.1%. ຊ່ວງນີ້ BTC ແລະທອງຄຳເກີດການເຊື່ອມຕົວທີ່ຊັດເຈນຂື້ນກັບການລົບກວນອັດຕາດອກເບ້ຍຂອງມາໂຄ (macro), ສະແດງໃຫ້ເຫັນລັກສະນະຄວາມອ່ອນໄຫວຕໍ່ສະພາບຄວາມສ່ອງຄ່ອງ (liquidity) ທີ່ຄອຍຄືນແລະໃກ້ຄຽງກັນຫຼາຍ.
ຢູ່ຫຼັງການສູ້ຮົບເທິງລະດັບສູງຂອງຊັບສິນທັງສອງ, ໄດ້ປ່ອຍອອກສັນຍານທີ່ເລິກຊຶ້ງ:
• ການກຳນົດລາຄາໂດຍສະພາບສ່ອງຄ່ອງມາໂຄ: ເມື່ອອັດຕາຜົນຕອບແທນຕົວຈິງຂອງພັນທະບັດລັດ (US Treasuries) ເພີ່ມຂຶ້ນ ແລະ ຄວາມຄາດຫວັງການຂຶ້ນອັດຕາດອກເບ້ຍຖືກຍົກສູງ, ຊັບສິນທີ່ບໍ່ມີດອກເບ້ຍ (gold) ແລະ BTC ທີ່ມີ Beta ສູງ ກໍ່ຖືກກົດດັນຈາກການປັບສູງຂອງອັດຕາ discount ທີ່ປອດຄວາມສ່ຽງ (risk-free).
• ການສອດຄືນຂອງຄຸນລັກສະນະຊັບສຳຮອງ: ບໍ່ວ່າທະນາຄານກາງເພີ່ມການຖືຄອງທອງຄຳ, ຫຼື ສະຖາບັນເພີ່ມການຈັດສັນ BTC, ທັງສອງຢ່າງມີພາບລວມແທ້ຈິງໃນການປ້ອງກັນການຂະຫຍາຍຕົວຂອງໜີ້ສິນສະກັດ (fiat debt) ແລະເມື່ອຄວາມຄາດຫວັງການແໜ້ນຕົວເພີ່ມຂຶ້ນ ເສັ້ນທາງລາຄາກໍ່ເກີດຂຶ້ນໄປພ້ອມກັນຢ່າງແນບຊິດ.
• ການຕົກຄ້າງຂອງເງິນທຶນຢູ່ຈຸດສຳຄັນ: BTC ໃນຊ່ວງ 76,000~78,000 ສະແດງການຮັບຮອງແບບແນ່ນໜາຫຼາຍ; ການຍ້ອນກັບລົງເພື່ອລ້າງ/ຂັດຂວາງ (wash down) ກັບກັນ ກັບກາຍກວນ ກໍ່ຍິ່ງຈະຊ່ວຍເສີມສ້າງໂຄງສ້າງຂອງຊັບສ່ວນຂັ້ນຕໍ່ໄປ.
ທ່ານຄິດວ່າການເຊື່ອມຕົວຢ່າງແຮງຂອງ BTC ແລະທອງຄຳ ແມ່ນຢືນຢັນສະຖານະຂອງ “ທອງຄຳດິຈິຕອນ” (digital gold) ແທ້ໆ ຫຼື ແມ່ນພຽງແຕ່ວ່າກະແສສັ້ນຂອງຄວາມສ່ອງຄ່ອງຖືກຈຳກັດ?
$BTC $XAU #BTC #黄金
ຢູ່ຫຼັງການສູ້ຮົບເທິງລະດັບສູງຂອງຊັບສິນທັງສອງ, ໄດ້ປ່ອຍອອກສັນຍານທີ່ເລິກຊຶ້ງ:
• ການກຳນົດລາຄາໂດຍສະພາບສ່ອງຄ່ອງມາໂຄ: ເມື່ອອັດຕາຜົນຕອບແທນຕົວຈິງຂອງພັນທະບັດລັດ (US Treasuries) ເພີ່ມຂຶ້ນ ແລະ ຄວາມຄາດຫວັງການຂຶ້ນອັດຕາດອກເບ້ຍຖືກຍົກສູງ, ຊັບສິນທີ່ບໍ່ມີດອກເບ້ຍ (gold) ແລະ BTC ທີ່ມີ Beta ສູງ ກໍ່ຖືກກົດດັນຈາກການປັບສູງຂອງອັດຕາ discount ທີ່ປອດຄວາມສ່ຽງ (risk-free).
• ການສອດຄືນຂອງຄຸນລັກສະນະຊັບສຳຮອງ: ບໍ່ວ່າທະນາຄານກາງເພີ່ມການຖືຄອງທອງຄຳ, ຫຼື ສະຖາບັນເພີ່ມການຈັດສັນ BTC, ທັງສອງຢ່າງມີພາບລວມແທ້ຈິງໃນການປ້ອງກັນການຂະຫຍາຍຕົວຂອງໜີ້ສິນສະກັດ (fiat debt) ແລະເມື່ອຄວາມຄາດຫວັງການແໜ້ນຕົວເພີ່ມຂຶ້ນ ເສັ້ນທາງລາຄາກໍ່ເກີດຂຶ້ນໄປພ້ອມກັນຢ່າງແນບຊິດ.
• ການຕົກຄ້າງຂອງເງິນທຶນຢູ່ຈຸດສຳຄັນ: BTC ໃນຊ່ວງ 76,000~78,000 ສະແດງການຮັບຮອງແບບແນ່ນໜາຫຼາຍ; ການຍ້ອນກັບລົງເພື່ອລ້າງ/ຂັດຂວາງ (wash down) ກັບກັນ ກັບກາຍກວນ ກໍ່ຍິ່ງຈະຊ່ວຍເສີມສ້າງໂຄງສ້າງຂອງຊັບສ່ວນຂັ້ນຕໍ່ໄປ.
ທ່ານຄິດວ່າການເຊື່ອມຕົວຢ່າງແຮງຂອງ BTC ແລະທອງຄຳ ແມ່ນຢືນຢັນສະຖານະຂອງ “ທອງຄຳດິຈິຕອນ” (digital gold) ແທ້ໆ ຫຼື ແມ່ນພຽງແຕ່ວ່າກະແສສັ້ນຂອງຄວາມສ່ອງຄ່ອງຖືກຈຳກັດ?
$BTC $XAU #BTC #黄金
96
·
--
ຊັນດິສກ ຄຣາຍ-ເອັກ ສະເໜີຍົກລົງທຶນ 31 ພັນລ້ານໂດລາ, ການຄືນປະເມີນອຸປະສະຄົມ NAND ດ້ານອุปທານ/ຄວາມຕ້ອງການ
SanDisk ແລະ Kioxia ຄັ້ງນີ້ປະກາດແຜນຂະຫຍາຍກໍາລັງລົງທຶນ 31 ພັນລ້ານໂດລາ, ການຕອບຮັບຈາກຕະຫຼາດກັບເປັນທິດທາງກົງຂ້າມສອງດ້ານທີ່ດູແລ້ວຄືກັນກັບຄົນທີ່ມີຄວາມສັບສົນທາງຈິດ.
ໃນວັນທີ 8/27 ທັງສອງບໍລິສັດໄດ້ປະກາດພ້ອມກັນວ່າ ຮອດປີ 2032 ຈະເພີ່ມການລົງທຶນຫຼາຍກວ່າ 31 ພັນລ້ານໂດລາ ໃນປະເທດຍີ່ປຸ່ນ ເພື່ອຂະຫຍາຍໂຮງງານ NAND ແຟດຂະໜາດໃຫຍ່ Yokkaichi ແລະ Kitakami. ຊ່ວງ 25 ປີຜ່ານມາ ທັງສອງຝ່າຍລວມກັນລົງທຶນໃນຍີ່ປຸ່ນມາແລ້ວຫຼາຍກວ່າ 50 ພັນລ້ານໂດລາ; ຂະໜາດນີ້ກໍເທົ່າກັບການຫຼຸດກະບວນການລົງທຶນຈາກອີກ 1/4 ທົດສະວັດ ແຕ່ບີບອັດໃສ່ໃນ 6 ປີຂ້າງໜ້າ. ເງິນຈໍານວນນີ້ຍັງຕ້ອງໃຊ້ທຶນຊ່ວຍເຫຼືອຈາກລັດຖະບານຍີ່ປຸ່ນ ເພື່ອໃຫ້ຈ່າຍຄົບຖ້ວນ, ບໍ່ແມ່ນການອະນຸມັດການໃຊ້ທຶນຢ່າງສິ້ນເຊິງ.
ໃນມື້ທີ່ປະກາດຂ່າວ ລາຄາຫຸ້ນຂອງ Kioxia ພາຍໃນມື້ໜຶ່ງເພີ່ມຂຶ້ນໄດ້ເກືອບ 6.9% ແຕ່ ຂະນະດຽວກັນ ລາຄາຫຸ້ນຂອງ SanDisk ຂອງຕົວເອງກັບຫຼຸດລົງໃນມື້ນັ້ນ. ຂ່າວດຽວກັນ ແຕ່ ຫຸ້ນຂອງຄູ່ຮ່ວມທຶນທັງສອງຝ່າຍກັບອອກໄປໃນທິດທາງທີ່ກົງຂ້າມກັນ.
ຄວາມແຕກຕ່າງນີ້ບໍ່ແມ່ນເຂົ້າໃຈຍາກ. ເງິນຈໍານວນນີ້ບໍ່ໄດ້ມາຈາກ SanDisk ພຽງແຕ່ຝ່າຍດຽວ—SanDisk ຖືຫຸ້ນ 49.9% ຂອງບໍລິສັດຮ່ວມທຶນ Flash Ventures, ຂະນະທີ່ Kioxia ຖືໂຮງງານຕົວຂອງເອງ; ທັງສອງຝ່າຍແບ່ງກັນກໍາລັງຜະລິດປະມານຢ່າງລະເທົ່າກັນ, ສ່ວນທີ່ຕ້ອງຮັບພາລະການລົງທຶນແທ້ໆຂອງ SanDisk ເມື່ອແປງເປັນມູນຄ່າແລ້ວ ປະມານປີລະ 1.3 ພັນລ້ານໂດລາເທົ່ານັ້ນ, ຫ່າງໄກຈາກຄວາມຮູ້ສຶກຊັອກຂອງເລກຫົວຂ່າວ 31 ພັນລ້ານໂດລາ. ສິ່ງທີ່ໜ້າສົນໃຈກວ່ານັ້ນ, ການຕັດສິນໃຈນີ້ກັບຂັດແຍ້ງກັບຄໍາເວົ້າຂອງຝ່າຍບໍລິຫານ SanDisk ທີ່ພວກເຂົາເຄີຍບອກໃຫ້ນັກລົງທຶນຟັງເມື່ອ 3 ອາທິດກ່ອນ—ໃນເວລານັ້ນບໍລິສັດເນັ້ນວ່າຈະເພີ່ມການສະໜອງດ້ວຍ “ການອັບເກຣດດ້ານເທັກໂນໂລຢີ” ບໍ່ແມ່ນ “ການຂະຫຍາຍຂະໜາດໃຫຍ່”, ແລະສັດສ່ວນການລົງທຶນຕໍ່ລາຍໄດ້ກໍກໍາລັງຫຼຸດລົງ.
ຄໍາຖາມທີ່ຄວນຖາມຈິງໆບໍ່ແມ່ນ “ເງິນພໍຫຼືບໍ່”, ແຕ່ແມ່ນ “ກໍາລັງຜະລິດໃໝ່ເຫຼົ່ານີ້ ໃນອະນາຄົດຈະຫາລູກຄ້າມາຮັບຊື້ໄດ້ບໍ່”. ນີ້ແມ່ນຄໍາສາບອັນຄລາສສິກຂອງອຸດສາຫະກໍາຄວາມຊໍາຈໍາ—ຂະຫຍາຍກໍາລັງຢ່າງບ້າ, ກໍາລັງເກີນຈຸດຕ້ອງການ, ແລະລາຄາຕົກວູບ, ວົງຈອນນີ້ເຄີຍເກີດຂຶ້ນມາຫຼາຍຄັ້ງ.
ແຕ່ຄັ້ງນີ້ມີເລກສໍາຄັນ 1 ຕົວ ທີ່ເຮັດໃຫ້ການຂະຫຍາຍກໍາລັງໃນຮອບນີ້ເບິ່ງມີຄວາມໝັ້ນໃຈກວ່າເກົ່າ. SanDisk ໄດ້ເຊັນສັນຍາສົ່ງມອບໃນໄລຍະຍາວກັບລູກຄ້າ 8 ລາຍ ໂດຍໃຊ້ການຄິດໄລ່ຈາກ “ລາຄາຕ່ໍາສຸດທີ່ຖືກຮັບປະກັນ” ແລະ ມູນຄ່າລວມຂອງສັນຍາເຫຼົ່ານັ້ນຮອດ 93.9 ພັນລ້ານໂດລາ ກວມເອົາປະມານເຄິ່ງໜຶ່ງຂອງຈໍານວນ bit ທີ່ SanDisk ຄາດການສົ່ງອອກໃນ FY2027. ນັ້ນໝາຍຄວາມວ່າ ການຂະຫຍາຍກໍາລັງຄັ້ງນີ້ ໃນລະດັບໜຶ່ງ ກໍແມ່ນການສ້າງໂຮງງານຕາມຄໍາສັ່ງທີ່ໄດ້ເຊັນໄວ້ແລ້ວ ບໍ່ແມ່ນການຂະຫຍາຍຢ່າງເປົ່າໆເພື່ອພະນັນກັບຄວາມຕ້ອງການໃນອະນາຄົດ.
ອີກຢ່າງທີ່ຄວນຈັບຕາແມ່ນ ຂໍ້ມູນຈາກ TrendForce ຊີ້ວ່າ ທຶນລົງທຶນຂອງທັງກຸ່ມສາຍໄດ້ເຕີບໂຕດ້ວຍອັດຕາປີຕໍ່ປີ 40% ໃນຫຼາຍປີມານີ້; ສ່ວນໜຶ່ງເປັນເພາະວ່າ Samsung ແລະ SK hynix ໄດ້ຍ້າຍຊັບພະຍາກອນໄປສຸ່ງໃສ່ HBM ຄວາມຊໍາຈໍາແບບຄວາມໄວສູງ, ສ່ວນ NAND ກັບເປີດໂອກາດໃຫ້ SanDisk ແລະ Kioxia ຂະຫຍາຍສ່ວນຄອບຄອງຕະຫຼາດ. ການຂະຫຍາຍ 31 ພັນລ້ານໂດລາ ຄັ້ງນີ້ ໃນບາງລະດັບ ແມ່ນການນໍາແນວໂນ້ມການຂະຫຍາຍຂອບດ້ານທີ່ມີຢູ່ແລ້ວ ມາເຜີຍໃຫ້ເຫັນໃນທາງກາງ ບໍ່ແມ່ນການຕັດສິນໃຈໃໝ່ທີ່ຜຸດຂຶ້ນລອຍໆ.
ຂ່າວການຂະຫຍາຍກໍາລັງດຽວກັນ, Kioxia ເພີ່ມ ແລະ SanDisk ຫຼຸດ—ເຈົ້າຈະຄິດວ່າຕະຫຼາດກໍາລັງ “ເລືອກຍ້ອງ” Kioxia ໃນຖານະຜູ້ຖືຄອງໂຮງງານຈິງ ດ້ວຍການທໍາງານຄູນເພີ່ມ, ຫຼື “ລົງໂທດ” SanDisk ທີ່ເວົ້າຄືກັນແຕ່ເຮັດອີກຢ່າງໃນຍຸດທະສາດການລົງທຶນບໍລິຈາກ?
$SNDK
ຊັນດິສກ ຄຣາຍ-ເອັກ ສະເໜີຍົກລົງທຶນ 31 ພັນລ້ານໂດລາ, ການຄືນປະເມີນອຸປະສະຄົມ NAND ດ້ານອุปທານ/ຄວາມຕ້ອງການ
SanDisk ແລະ Kioxia ຄັ້ງນີ້ປະກາດແຜນຂະຫຍາຍກໍາລັງລົງທຶນ 31 ພັນລ້ານໂດລາ, ການຕອບຮັບຈາກຕະຫຼາດກັບເປັນທິດທາງກົງຂ້າມສອງດ້ານທີ່ດູແລ້ວຄືກັນກັບຄົນທີ່ມີຄວາມສັບສົນທາງຈິດ.
ໃນວັນທີ 8/27 ທັງສອງບໍລິສັດໄດ້ປະກາດພ້ອມກັນວ່າ ຮອດປີ 2032 ຈະເພີ່ມການລົງທຶນຫຼາຍກວ່າ 31 ພັນລ້ານໂດລາ ໃນປະເທດຍີ່ປຸ່ນ ເພື່ອຂະຫຍາຍໂຮງງານ NAND ແຟດຂະໜາດໃຫຍ່ Yokkaichi ແລະ Kitakami. ຊ່ວງ 25 ປີຜ່ານມາ ທັງສອງຝ່າຍລວມກັນລົງທຶນໃນຍີ່ປຸ່ນມາແລ້ວຫຼາຍກວ່າ 50 ພັນລ້ານໂດລາ; ຂະໜາດນີ້ກໍເທົ່າກັບການຫຼຸດກະບວນການລົງທຶນຈາກອີກ 1/4 ທົດສະວັດ ແຕ່ບີບອັດໃສ່ໃນ 6 ປີຂ້າງໜ້າ. ເງິນຈໍານວນນີ້ຍັງຕ້ອງໃຊ້ທຶນຊ່ວຍເຫຼືອຈາກລັດຖະບານຍີ່ປຸ່ນ ເພື່ອໃຫ້ຈ່າຍຄົບຖ້ວນ, ບໍ່ແມ່ນການອະນຸມັດການໃຊ້ທຶນຢ່າງສິ້ນເຊິງ.
ໃນມື້ທີ່ປະກາດຂ່າວ ລາຄາຫຸ້ນຂອງ Kioxia ພາຍໃນມື້ໜຶ່ງເພີ່ມຂຶ້ນໄດ້ເກືອບ 6.9% ແຕ່ ຂະນະດຽວກັນ ລາຄາຫຸ້ນຂອງ SanDisk ຂອງຕົວເອງກັບຫຼຸດລົງໃນມື້ນັ້ນ. ຂ່າວດຽວກັນ ແຕ່ ຫຸ້ນຂອງຄູ່ຮ່ວມທຶນທັງສອງຝ່າຍກັບອອກໄປໃນທິດທາງທີ່ກົງຂ້າມກັນ.
ຄວາມແຕກຕ່າງນີ້ບໍ່ແມ່ນເຂົ້າໃຈຍາກ. ເງິນຈໍານວນນີ້ບໍ່ໄດ້ມາຈາກ SanDisk ພຽງແຕ່ຝ່າຍດຽວ—SanDisk ຖືຫຸ້ນ 49.9% ຂອງບໍລິສັດຮ່ວມທຶນ Flash Ventures, ຂະນະທີ່ Kioxia ຖືໂຮງງານຕົວຂອງເອງ; ທັງສອງຝ່າຍແບ່ງກັນກໍາລັງຜະລິດປະມານຢ່າງລະເທົ່າກັນ, ສ່ວນທີ່ຕ້ອງຮັບພາລະການລົງທຶນແທ້ໆຂອງ SanDisk ເມື່ອແປງເປັນມູນຄ່າແລ້ວ ປະມານປີລະ 1.3 ພັນລ້ານໂດລາເທົ່ານັ້ນ, ຫ່າງໄກຈາກຄວາມຮູ້ສຶກຊັອກຂອງເລກຫົວຂ່າວ 31 ພັນລ້ານໂດລາ. ສິ່ງທີ່ໜ້າສົນໃຈກວ່ານັ້ນ, ການຕັດສິນໃຈນີ້ກັບຂັດແຍ້ງກັບຄໍາເວົ້າຂອງຝ່າຍບໍລິຫານ SanDisk ທີ່ພວກເຂົາເຄີຍບອກໃຫ້ນັກລົງທຶນຟັງເມື່ອ 3 ອາທິດກ່ອນ—ໃນເວລານັ້ນບໍລິສັດເນັ້ນວ່າຈະເພີ່ມການສະໜອງດ້ວຍ “ການອັບເກຣດດ້ານເທັກໂນໂລຢີ” ບໍ່ແມ່ນ “ການຂະຫຍາຍຂະໜາດໃຫຍ່”, ແລະສັດສ່ວນການລົງທຶນຕໍ່ລາຍໄດ້ກໍກໍາລັງຫຼຸດລົງ.
ຄໍາຖາມທີ່ຄວນຖາມຈິງໆບໍ່ແມ່ນ “ເງິນພໍຫຼືບໍ່”, ແຕ່ແມ່ນ “ກໍາລັງຜະລິດໃໝ່ເຫຼົ່ານີ້ ໃນອະນາຄົດຈະຫາລູກຄ້າມາຮັບຊື້ໄດ້ບໍ່”. ນີ້ແມ່ນຄໍາສາບອັນຄລາສສິກຂອງອຸດສາຫະກໍາຄວາມຊໍາຈໍາ—ຂະຫຍາຍກໍາລັງຢ່າງບ້າ, ກໍາລັງເກີນຈຸດຕ້ອງການ, ແລະລາຄາຕົກວູບ, ວົງຈອນນີ້ເຄີຍເກີດຂຶ້ນມາຫຼາຍຄັ້ງ.
ແຕ່ຄັ້ງນີ້ມີເລກສໍາຄັນ 1 ຕົວ ທີ່ເຮັດໃຫ້ການຂະຫຍາຍກໍາລັງໃນຮອບນີ້ເບິ່ງມີຄວາມໝັ້ນໃຈກວ່າເກົ່າ. SanDisk ໄດ້ເຊັນສັນຍາສົ່ງມອບໃນໄລຍະຍາວກັບລູກຄ້າ 8 ລາຍ ໂດຍໃຊ້ການຄິດໄລ່ຈາກ “ລາຄາຕ່ໍາສຸດທີ່ຖືກຮັບປະກັນ” ແລະ ມູນຄ່າລວມຂອງສັນຍາເຫຼົ່ານັ້ນຮອດ 93.9 ພັນລ້ານໂດລາ ກວມເອົາປະມານເຄິ່ງໜຶ່ງຂອງຈໍານວນ bit ທີ່ SanDisk ຄາດການສົ່ງອອກໃນ FY2027. ນັ້ນໝາຍຄວາມວ່າ ການຂະຫຍາຍກໍາລັງຄັ້ງນີ້ ໃນລະດັບໜຶ່ງ ກໍແມ່ນການສ້າງໂຮງງານຕາມຄໍາສັ່ງທີ່ໄດ້ເຊັນໄວ້ແລ້ວ ບໍ່ແມ່ນການຂະຫຍາຍຢ່າງເປົ່າໆເພື່ອພະນັນກັບຄວາມຕ້ອງການໃນອະນາຄົດ.
ອີກຢ່າງທີ່ຄວນຈັບຕາແມ່ນ ຂໍ້ມູນຈາກ TrendForce ຊີ້ວ່າ ທຶນລົງທຶນຂອງທັງກຸ່ມສາຍໄດ້ເຕີບໂຕດ້ວຍອັດຕາປີຕໍ່ປີ 40% ໃນຫຼາຍປີມານີ້; ສ່ວນໜຶ່ງເປັນເພາະວ່າ Samsung ແລະ SK hynix ໄດ້ຍ້າຍຊັບພະຍາກອນໄປສຸ່ງໃສ່ HBM ຄວາມຊໍາຈໍາແບບຄວາມໄວສູງ, ສ່ວນ NAND ກັບເປີດໂອກາດໃຫ້ SanDisk ແລະ Kioxia ຂະຫຍາຍສ່ວນຄອບຄອງຕະຫຼາດ. ການຂະຫຍາຍ 31 ພັນລ້ານໂດລາ ຄັ້ງນີ້ ໃນບາງລະດັບ ແມ່ນການນໍາແນວໂນ້ມການຂະຫຍາຍຂອບດ້ານທີ່ມີຢູ່ແລ້ວ ມາເຜີຍໃຫ້ເຫັນໃນທາງກາງ ບໍ່ແມ່ນການຕັດສິນໃຈໃໝ່ທີ່ຜຸດຂຶ້ນລອຍໆ.
ຂ່າວການຂະຫຍາຍກໍາລັງດຽວກັນ, Kioxia ເພີ່ມ ແລະ SanDisk ຫຼຸດ—ເຈົ້າຈະຄິດວ່າຕະຫຼາດກໍາລັງ “ເລືອກຍ້ອງ” Kioxia ໃນຖານະຜູ້ຖືຄອງໂຮງງານຈິງ ດ້ວຍການທໍາງານຄູນເພີ່ມ, ຫຼື “ລົງໂທດ” SanDisk ທີ່ເວົ້າຄືກັນແຕ່ເຮັດອີກຢ່າງໃນຍຸດທະສາດການລົງທຶນບໍລິຈາກ?
$SNDK
SanDisk ແລະ Kioxia ຄັ້ງນີ້ປະກາດແຜນຂະຫຍາຍກໍາລັງລົງທຶນ 31 ພັນລ້ານໂດລາ, ການຕອບຮັບຈາກຕະຫຼາດກັບເປັນທິດທາງກົງຂ້າມສອງດ້ານທີ່ດູແລ້ວຄືກັນກັບຄົນທີ່ມີຄວາມສັບສົນທາງຈິດ.
ໃນວັນທີ 8/27 ທັງສອງບໍລິສັດໄດ້ປະກາດພ້ອມກັນວ່າ ຮອດປີ 2032 ຈະເພີ່ມການລົງທຶນຫຼາຍກວ່າ 31 ພັນລ້ານໂດລາ ໃນປະເທດຍີ່ປຸ່ນ ເພື່ອຂະຫຍາຍໂຮງງານ NAND ແຟດຂະໜາດໃຫຍ່ Yokkaichi ແລະ Kitakami. ຊ່ວງ 25 ປີຜ່ານມາ ທັງສອງຝ່າຍລວມກັນລົງທຶນໃນຍີ່ປຸ່ນມາແລ້ວຫຼາຍກວ່າ 50 ພັນລ້ານໂດລາ; ຂະໜາດນີ້ກໍເທົ່າກັບການຫຼຸດກະບວນການລົງທຶນຈາກອີກ 1/4 ທົດສະວັດ ແຕ່ບີບອັດໃສ່ໃນ 6 ປີຂ້າງໜ້າ. ເງິນຈໍານວນນີ້ຍັງຕ້ອງໃຊ້ທຶນຊ່ວຍເຫຼືອຈາກລັດຖະບານຍີ່ປຸ່ນ ເພື່ອໃຫ້ຈ່າຍຄົບຖ້ວນ, ບໍ່ແມ່ນການອະນຸມັດການໃຊ້ທຶນຢ່າງສິ້ນເຊິງ.
ໃນມື້ທີ່ປະກາດຂ່າວ ລາຄາຫຸ້ນຂອງ Kioxia ພາຍໃນມື້ໜຶ່ງເພີ່ມຂຶ້ນໄດ້ເກືອບ 6.9% ແຕ່ ຂະນະດຽວກັນ ລາຄາຫຸ້ນຂອງ SanDisk ຂອງຕົວເອງກັບຫຼຸດລົງໃນມື້ນັ້ນ. ຂ່າວດຽວກັນ ແຕ່ ຫຸ້ນຂອງຄູ່ຮ່ວມທຶນທັງສອງຝ່າຍກັບອອກໄປໃນທິດທາງທີ່ກົງຂ້າມກັນ.
ຄວາມແຕກຕ່າງນີ້ບໍ່ແມ່ນເຂົ້າໃຈຍາກ. ເງິນຈໍານວນນີ້ບໍ່ໄດ້ມາຈາກ SanDisk ພຽງແຕ່ຝ່າຍດຽວ—SanDisk ຖືຫຸ້ນ 49.9% ຂອງບໍລິສັດຮ່ວມທຶນ Flash Ventures, ຂະນະທີ່ Kioxia ຖືໂຮງງານຕົວຂອງເອງ; ທັງສອງຝ່າຍແບ່ງກັນກໍາລັງຜະລິດປະມານຢ່າງລະເທົ່າກັນ, ສ່ວນທີ່ຕ້ອງຮັບພາລະການລົງທຶນແທ້ໆຂອງ SanDisk ເມື່ອແປງເປັນມູນຄ່າແລ້ວ ປະມານປີລະ 1.3 ພັນລ້ານໂດລາເທົ່ານັ້ນ, ຫ່າງໄກຈາກຄວາມຮູ້ສຶກຊັອກຂອງເລກຫົວຂ່າວ 31 ພັນລ້ານໂດລາ. ສິ່ງທີ່ໜ້າສົນໃຈກວ່ານັ້ນ, ການຕັດສິນໃຈນີ້ກັບຂັດແຍ້ງກັບຄໍາເວົ້າຂອງຝ່າຍບໍລິຫານ SanDisk ທີ່ພວກເຂົາເຄີຍບອກໃຫ້ນັກລົງທຶນຟັງເມື່ອ 3 ອາທິດກ່ອນ—ໃນເວລານັ້ນບໍລິສັດເນັ້ນວ່າຈະເພີ່ມການສະໜອງດ້ວຍ “ການອັບເກຣດດ້ານເທັກໂນໂລຢີ” ບໍ່ແມ່ນ “ການຂະຫຍາຍຂະໜາດໃຫຍ່”, ແລະສັດສ່ວນການລົງທຶນຕໍ່ລາຍໄດ້ກໍກໍາລັງຫຼຸດລົງ.
ຄໍາຖາມທີ່ຄວນຖາມຈິງໆບໍ່ແມ່ນ “ເງິນພໍຫຼືບໍ່”, ແຕ່ແມ່ນ “ກໍາລັງຜະລິດໃໝ່ເຫຼົ່ານີ້ ໃນອະນາຄົດຈະຫາລູກຄ້າມາຮັບຊື້ໄດ້ບໍ່”. ນີ້ແມ່ນຄໍາສາບອັນຄລາສສິກຂອງອຸດສາຫະກໍາຄວາມຊໍາຈໍາ—ຂະຫຍາຍກໍາລັງຢ່າງບ້າ, ກໍາລັງເກີນຈຸດຕ້ອງການ, ແລະລາຄາຕົກວູບ, ວົງຈອນນີ້ເຄີຍເກີດຂຶ້ນມາຫຼາຍຄັ້ງ.
ແຕ່ຄັ້ງນີ້ມີເລກສໍາຄັນ 1 ຕົວ ທີ່ເຮັດໃຫ້ການຂະຫຍາຍກໍາລັງໃນຮອບນີ້ເບິ່ງມີຄວາມໝັ້ນໃຈກວ່າເກົ່າ. SanDisk ໄດ້ເຊັນສັນຍາສົ່ງມອບໃນໄລຍະຍາວກັບລູກຄ້າ 8 ລາຍ ໂດຍໃຊ້ການຄິດໄລ່ຈາກ “ລາຄາຕ່ໍາສຸດທີ່ຖືກຮັບປະກັນ” ແລະ ມູນຄ່າລວມຂອງສັນຍາເຫຼົ່ານັ້ນຮອດ 93.9 ພັນລ້ານໂດລາ ກວມເອົາປະມານເຄິ່ງໜຶ່ງຂອງຈໍານວນ bit ທີ່ SanDisk ຄາດການສົ່ງອອກໃນ FY2027. ນັ້ນໝາຍຄວາມວ່າ ການຂະຫຍາຍກໍາລັງຄັ້ງນີ້ ໃນລະດັບໜຶ່ງ ກໍແມ່ນການສ້າງໂຮງງານຕາມຄໍາສັ່ງທີ່ໄດ້ເຊັນໄວ້ແລ້ວ ບໍ່ແມ່ນການຂະຫຍາຍຢ່າງເປົ່າໆເພື່ອພະນັນກັບຄວາມຕ້ອງການໃນອະນາຄົດ.
ອີກຢ່າງທີ່ຄວນຈັບຕາແມ່ນ ຂໍ້ມູນຈາກ TrendForce ຊີ້ວ່າ ທຶນລົງທຶນຂອງທັງກຸ່ມສາຍໄດ້ເຕີບໂຕດ້ວຍອັດຕາປີຕໍ່ປີ 40% ໃນຫຼາຍປີມານີ້; ສ່ວນໜຶ່ງເປັນເພາະວ່າ Samsung ແລະ SK hynix ໄດ້ຍ້າຍຊັບພະຍາກອນໄປສຸ່ງໃສ່ HBM ຄວາມຊໍາຈໍາແບບຄວາມໄວສູງ, ສ່ວນ NAND ກັບເປີດໂອກາດໃຫ້ SanDisk ແລະ Kioxia ຂະຫຍາຍສ່ວນຄອບຄອງຕະຫຼາດ. ການຂະຫຍາຍ 31 ພັນລ້ານໂດລາ ຄັ້ງນີ້ ໃນບາງລະດັບ ແມ່ນການນໍາແນວໂນ້ມການຂະຫຍາຍຂອບດ້ານທີ່ມີຢູ່ແລ້ວ ມາເຜີຍໃຫ້ເຫັນໃນທາງກາງ ບໍ່ແມ່ນການຕັດສິນໃຈໃໝ່ທີ່ຜຸດຂຶ້ນລອຍໆ.
ຂ່າວການຂະຫຍາຍກໍາລັງດຽວກັນ, Kioxia ເພີ່ມ ແລະ SanDisk ຫຼຸດ—ເຈົ້າຈະຄິດວ່າຕະຫຼາດກໍາລັງ “ເລືອກຍ້ອງ” Kioxia ໃນຖານະຜູ້ຖືຄອງໂຮງງານຈິງ ດ້ວຍການທໍາງານຄູນເພີ່ມ, ຫຼື “ລົງໂທດ” SanDisk ທີ່ເວົ້າຄືກັນແຕ່ເຮັດອີກຢ່າງໃນຍຸດທະສາດການລົງທຶນບໍລິຈາກ?
$SNDK
199
·
--
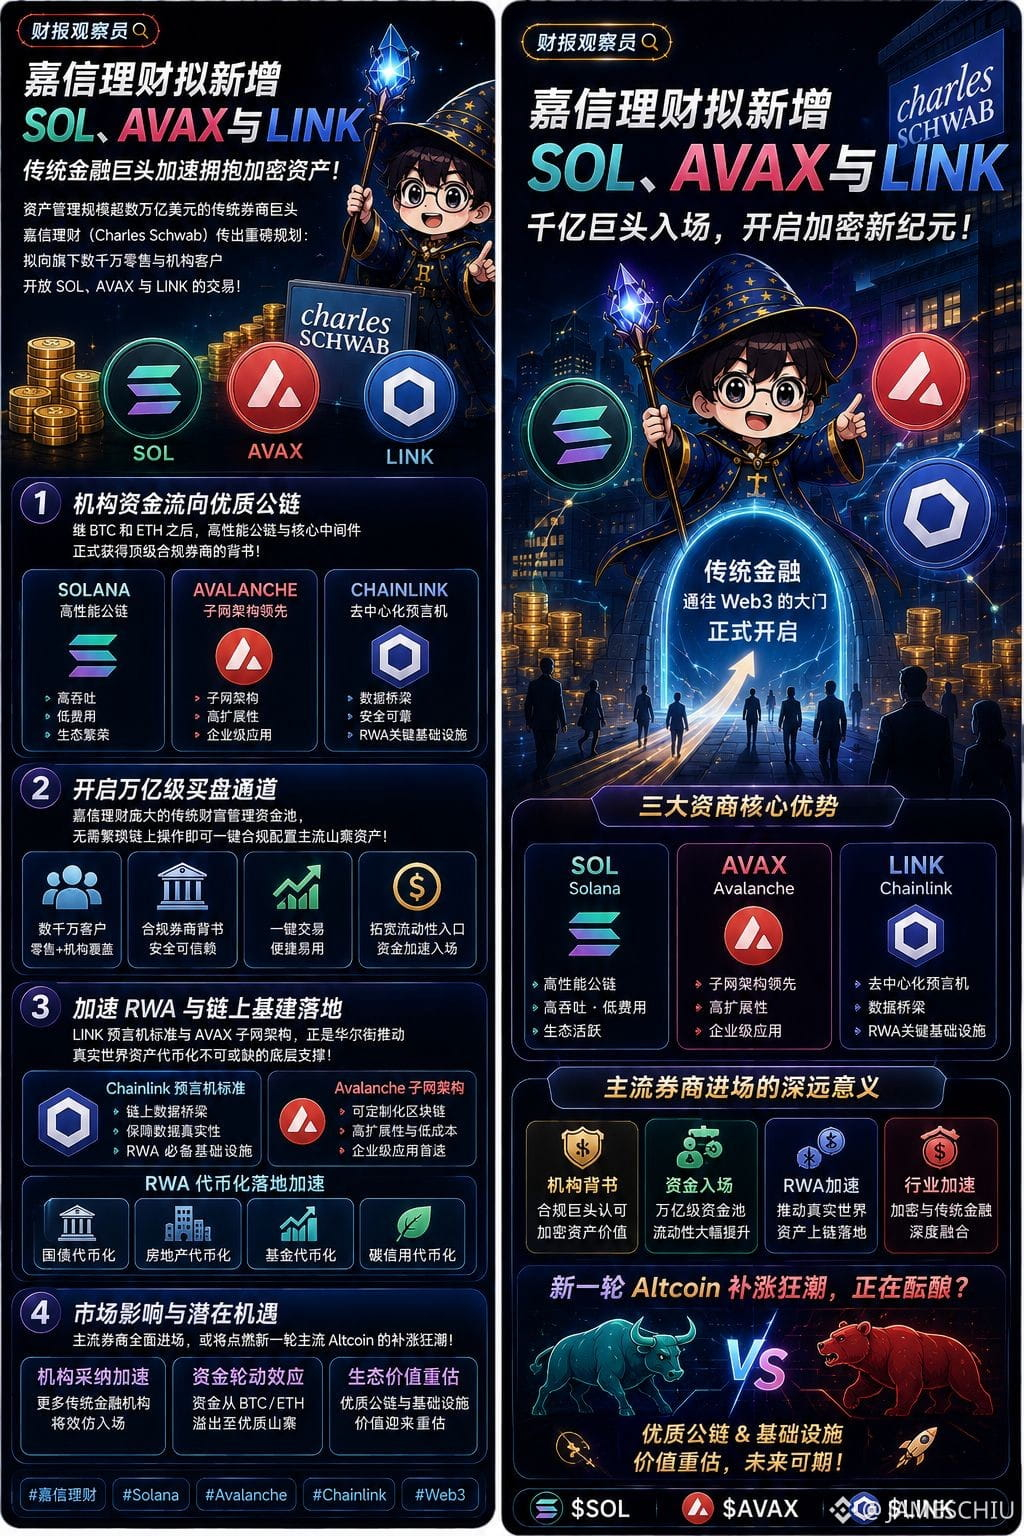
#嘉信理财拟新增SOL與AVAX以及LINK
ບໍລິສັດນາຍໜ້າຮຸ້ນດັ້ງເກົ່າຂະໜາດໃຫຍ່ທີ່ມີການບໍລິຫານຊັບສິນເກີນຫຼາຍສິບພັນຕື້ໂດລາ ຢ່າງ Charles Schwab ລາຍງານກາຍເປັນຂ່າວສຳຄັນ: ຈະເປີດການຊື້ຂາຍ SOL, AVAX ແລະ LINK ໃຫ້ກັບລູກຄ້າລາຍຍ່ອຍແລະສະຖາບັນຂອງຕົນ ຈຳນວນຫຼາຍລ້ານຄົນ!
ກຸ່ມການເງິນຂະໜາດໃຫຍ່ ປັ່ນເຄື່ອນການເຂົ້າຮັບລູກຄ້າໃໝ່ ແລະປ່ອຍສັນຍານທີ່ດີ 3 ປະການ:
ທຶນສະຖາບັນໄຫລເຂົ້າລະບົບບລັອກເຊນທີ່ມີຄຸນນະພາບ: ຫຼັງຈາກ BTC ແລະ ETH ແລ້ວ, ບລັອກເຊນຄວາມສາມາດສູງ (Solana, Avalanche) ແລະ middleware ທີ່ເປັນຫຼັກ (Chainlink) ກໍໄດ້ຮັບການຮັບຮອງຈາກນາຍໜ້າທີ່ມີການຄຸ້ມຄອງດ້ານກົດລະບຽບລະດັບສູງ.
ເປີດຊ່ອງທາງການຊື້ຂາຍລະດັບລ້ານລ້ານພັນຕື້: ກອງທຶນບໍລິຫານຊັບສິນທາງແບບດັ້ງເດີມຂອງ Charles Schwab ຂະໜາດໃຫຍ່ ສາມາດຈັດສັນສຳມະໂນຢ່າງຖືກຕ້ອງຕາມກົດໝາຍໄດ້ໂດຍບໍ່ຈຳເປັນຕ້ອງຂັ້ນຕອນຢູ່ໃນລາຍເຊນທີ່ຊັບຊ້ອນ, ຊ່ວຍເປີດປະຕູຄວາມສະຫຼາດດ້ານຄ່ອງຄວາມລວມ (liquidity) ໃຫ້ກວ້າງຂຶ້ນຢ່າງຫຼາຍ.
ເລັ່ງການນຳ RWA ແລະພື້ນຖານໂຄງສ້າງຂອງບລັອກເຊນໄປໃຊ້ງານ: ມາດຕະຖານ oracle ຂອງ LINK ແລະໂຄງສ້າງ subnets ຂອງ Avalanche ຄື ສິ່ງຈຳເປັນຢ່າງແທ້ຈິງທີ່ຝ່າຍ Wall Street ຜັກດັນໃຫ້ແປຮູບເປັນ tokenization ຊັບສິນໃນໂລກຈິງ.
ນາຍໜ້າລາຍໃຫຍ່ເຂົ້າມາເຕັມຮູບແບບ—ເຈົ້າຄິດວ່ານີ້ຈະຈູດກະແສການຂຶ້ນຮອບໃໝ່ຂອງ Altcoin ຍອດນິຍົມບໍ?
$SOL $AVAX $LINK
#嘉信理财拟新增SOL與AVAX以及LINK
ບໍລິສັດນາຍໜ້າຮຸ້ນດັ້ງເກົ່າຂະໜາດໃຫຍ່ທີ່ມີການບໍລິຫານຊັບສິນເກີນຫຼາຍສິບພັນຕື້ໂດລາ ຢ່າງ Charles Schwab ລາຍງານກາຍເປັນຂ່າວສຳຄັນ: ຈະເປີດການຊື້ຂາຍ SOL, AVAX ແລະ LINK ໃຫ້ກັບລູກຄ້າລາຍຍ່ອຍແລະສະຖາບັນຂອງຕົນ ຈຳນວນຫຼາຍລ້ານຄົນ!
ກຸ່ມການເງິນຂະໜາດໃຫຍ່ ປັ່ນເຄື່ອນການເຂົ້າຮັບລູກຄ້າໃໝ່ ແລະປ່ອຍສັນຍານທີ່ດີ 3 ປະການ:
ທຶນສະຖາບັນໄຫລເຂົ້າລະບົບບລັອກເຊນທີ່ມີຄຸນນະພາບ: ຫຼັງຈາກ BTC ແລະ ETH ແລ້ວ, ບລັອກເຊນຄວາມສາມາດສູງ (Solana, Avalanche) ແລະ middleware ທີ່ເປັນຫຼັກ (Chainlink) ກໍໄດ້ຮັບການຮັບຮອງຈາກນາຍໜ້າທີ່ມີການຄຸ້ມຄອງດ້ານກົດລະບຽບລະດັບສູງ.
ເປີດຊ່ອງທາງການຊື້ຂາຍລະດັບລ້ານລ້ານພັນຕື້: ກອງທຶນບໍລິຫານຊັບສິນທາງແບບດັ້ງເດີມຂອງ Charles Schwab ຂະໜາດໃຫຍ່ ສາມາດຈັດສັນສຳມະໂນຢ່າງຖືກຕ້ອງຕາມກົດໝາຍໄດ້ໂດຍບໍ່ຈຳເປັນຕ້ອງຂັ້ນຕອນຢູ່ໃນລາຍເຊນທີ່ຊັບຊ້ອນ, ຊ່ວຍເປີດປະຕູຄວາມສະຫຼາດດ້ານຄ່ອງຄວາມລວມ (liquidity) ໃຫ້ກວ້າງຂຶ້ນຢ່າງຫຼາຍ.
ເລັ່ງການນຳ RWA ແລະພື້ນຖານໂຄງສ້າງຂອງບລັອກເຊນໄປໃຊ້ງານ: ມາດຕະຖານ oracle ຂອງ LINK ແລະໂຄງສ້າງ subnets ຂອງ Avalanche ຄື ສິ່ງຈຳເປັນຢ່າງແທ້ຈິງທີ່ຝ່າຍ Wall Street ຜັກດັນໃຫ້ແປຮູບເປັນ tokenization ຊັບສິນໃນໂລກຈິງ.
ນາຍໜ້າລາຍໃຫຍ່ເຂົ້າມາເຕັມຮູບແບບ—ເຈົ້າຄິດວ່ານີ້ຈະຈູດກະແສການຂຶ້ນຮອບໃໝ່ຂອງ Altcoin ຍອດນິຍົມບໍ?
$SOL $AVAX $LINK
ບໍລິສັດນາຍໜ້າຮຸ້ນດັ້ງເກົ່າຂະໜາດໃຫຍ່ທີ່ມີການບໍລິຫານຊັບສິນເກີນຫຼາຍສິບພັນຕື້ໂດລາ ຢ່າງ Charles Schwab ລາຍງານກາຍເປັນຂ່າວສຳຄັນ: ຈະເປີດການຊື້ຂາຍ SOL, AVAX ແລະ LINK ໃຫ້ກັບລູກຄ້າລາຍຍ່ອຍແລະສະຖາບັນຂອງຕົນ ຈຳນວນຫຼາຍລ້ານຄົນ!
ກຸ່ມການເງິນຂະໜາດໃຫຍ່ ປັ່ນເຄື່ອນການເຂົ້າຮັບລູກຄ້າໃໝ່ ແລະປ່ອຍສັນຍານທີ່ດີ 3 ປະການ:
ທຶນສະຖາບັນໄຫລເຂົ້າລະບົບບລັອກເຊນທີ່ມີຄຸນນະພາບ: ຫຼັງຈາກ BTC ແລະ ETH ແລ້ວ, ບລັອກເຊນຄວາມສາມາດສູງ (Solana, Avalanche) ແລະ middleware ທີ່ເປັນຫຼັກ (Chainlink) ກໍໄດ້ຮັບການຮັບຮອງຈາກນາຍໜ້າທີ່ມີການຄຸ້ມຄອງດ້ານກົດລະບຽບລະດັບສູງ.
ເປີດຊ່ອງທາງການຊື້ຂາຍລະດັບລ້ານລ້ານພັນຕື້: ກອງທຶນບໍລິຫານຊັບສິນທາງແບບດັ້ງເດີມຂອງ Charles Schwab ຂະໜາດໃຫຍ່ ສາມາດຈັດສັນສຳມະໂນຢ່າງຖືກຕ້ອງຕາມກົດໝາຍໄດ້ໂດຍບໍ່ຈຳເປັນຕ້ອງຂັ້ນຕອນຢູ່ໃນລາຍເຊນທີ່ຊັບຊ້ອນ, ຊ່ວຍເປີດປະຕູຄວາມສະຫຼາດດ້ານຄ່ອງຄວາມລວມ (liquidity) ໃຫ້ກວ້າງຂຶ້ນຢ່າງຫຼາຍ.
ເລັ່ງການນຳ RWA ແລະພື້ນຖານໂຄງສ້າງຂອງບລັອກເຊນໄປໃຊ້ງານ: ມາດຕະຖານ oracle ຂອງ LINK ແລະໂຄງສ້າງ subnets ຂອງ Avalanche ຄື ສິ່ງຈຳເປັນຢ່າງແທ້ຈິງທີ່ຝ່າຍ Wall Street ຜັກດັນໃຫ້ແປຮູບເປັນ tokenization ຊັບສິນໃນໂລກຈິງ.
ນາຍໜ້າລາຍໃຫຍ່ເຂົ້າມາເຕັມຮູບແບບ—ເຈົ້າຄິດວ່ານີ້ຈະຈູດກະແສການຂຶ້ນຮອບໃໝ່ຂອງ Altcoin ຍອດນິຍົມບໍ?
$SOL $AVAX $LINK
181
·
--
បន្ទាប់ពីវ៉ូសបានថ្លែងសុន្ទរកថាខាងឆ្មើលក្នុងលักษណៈ hawkish ខណៈ BTC បានធ្លាក់ពីកម្រិត 80,000 ដុល្លារទៅវិញទៅកាន់ការធ្វើចលនារបៀបខ្ពស់ (high consolidation) ហើយ មាសស្ពត (spot gold) ក៏ធ្លាក់តាមដែរយ៉ាងលើស 1.3% ។ នាពេលថ្មីៗនេះ ភាពជាប់ពាក់ព័ន្ធរវាង BTC និងមាស ក្នុងការរំខានដោយអត្រាការប្រាក់ម៉ាក្រូ បានកើនឡើងយ៉ាងច្បាស់ បង្ហាញលក្ខណៈសមស្របខ្លាំងនៃការឆ្លើយតបចំពោះលំហូរទឹកប្រាក់ (liquidity) ដូចគ្នា។
ការប្រយុទ្ធរវាងអាសេតទាំងពីរនៅកម្រិតខ្ពស់ បានបញ្ចេញសញ្ញាដ៏ជ្រាលជ្រៅ៖
តម្លៃគ្រប់គ្រងដោយលំហូរទឹកប្រាក់ម៉ាក្រូ៖ នៅពេលដែលអត្រាទិន្នផលកំណត់ត្រារដ្ឋ (Treasury yields) កើនឡើង និងការរំពឹងថានឹងមានការដំឡើងអត្រាការប្រាក់ កាន់តែខ្ពស់ឡើង ស្របពេលនោះ អាសេតគ្មានការបង់ប្រាក់ (無息) ដូចជា មាស និង BTC ដែលមាន Beta ខ្ពស់ ក៏ត្រូវបានសម្ពាធដោយការកើនឡើងនៃអត្រាបញ្ចុះតម្លៃគ្មានហានិភ័យ (risk-free discount rate) ផងដែរ។
លក្ខណៈអាសេតបម្រុងត្រៀមរួមសមាត្រ៖ មិនថាធនាគារកណ្តាលបន្ថែមការទិញមាស ឬស្ថាប័នរៀបចំចាត់ចែង BTC នោះទេ ទាំងពីរមូលដ្ឋានសុទ្ធតែមានគោលបំណងការពារប្រឆាំងនឹងការពង្រីកបំណុលរូបិយប័ណ្ណ (fiat currency)។ នៅពេលការរំពឹងថានឹងមានការក្តាប់កាន់តែតឹង (tightening) កើនឡើង ទិសដៅចលនារបស់វាមានសមកាលកម្មខ្ពស់។
ឧបករណ៍/ចំណែកសំខាន់ៗនៅស្ថានីយ៍សំរាក (沉淀) ៖ BTC ក្នុងចន្លោះ 76,000~78,000 បង្ហាញសមត្ថភាពទទួលយកខ្លាំងណាស់ (strong absorption)។ ការដកថយដើម្បីលាងសម្អាត (回踩洗盘) ត្រឡប់មកវិញ ផ្ទុយទៅវិញ អាចជួយពង្រឹងរចនាសម្ព័ន្ធនៃចំណែកសម្រាប់ដំណាក់កាលបន្ទាប់។
អ្នកគិតថា ភាពជាប់ពាក់ព័ន្ធខ្លាំងរវាង BTC និងមាស ជួយបញ្ជាក់ជំហានរបស់មាសឌីជីថល (digital gold) ឬគ្រាន់តែជាការរងសម្ពាធពីលំហូរទឹកប្រាក់ក្នុងរយៈពេលខ្លីប៉ុណ្ណោះ?
$BTC $XAU
បន្ទាប់ពីវ៉ូសបានថ្លែងសុន្ទរកថាខាងឆ្មើលក្នុងលักษណៈ hawkish ខណៈ BTC បានធ្លាក់ពីកម្រិត 80,000 ដុល្លារទៅវិញទៅកាន់ការធ្វើចលនារបៀបខ្ពស់ (high consolidation) ហើយ មាសស្ពត (spot gold) ក៏ធ្លាក់តាមដែរយ៉ាងលើស 1.3% ។ នាពេលថ្មីៗនេះ ភាពជាប់ពាក់ព័ន្ធរវាង BTC និងមាស ក្នុងការរំខានដោយអត្រាការប្រាក់ម៉ាក្រូ បានកើនឡើងយ៉ាងច្បាស់ បង្ហាញលក្ខណៈសមស្របខ្លាំងនៃការឆ្លើយតបចំពោះលំហូរទឹកប្រាក់ (liquidity) ដូចគ្នា។
ការប្រយុទ្ធរវាងអាសេតទាំងពីរនៅកម្រិតខ្ពស់ បានបញ្ចេញសញ្ញាដ៏ជ្រាលជ្រៅ៖
តម្លៃគ្រប់គ្រងដោយលំហូរទឹកប្រាក់ម៉ាក្រូ៖ នៅពេលដែលអត្រាទិន្នផលកំណត់ត្រារដ្ឋ (Treasury yields) កើនឡើង និងការរំពឹងថានឹងមានការដំឡើងអត្រាការប្រាក់ កាន់តែខ្ពស់ឡើង ស្របពេលនោះ អាសេតគ្មានការបង់ប្រាក់ (無息) ដូចជា មាស និង BTC ដែលមាន Beta ខ្ពស់ ក៏ត្រូវបានសម្ពាធដោយការកើនឡើងនៃអត្រាបញ្ចុះតម្លៃគ្មានហានិភ័យ (risk-free discount rate) ផងដែរ។
លក្ខណៈអាសេតបម្រុងត្រៀមរួមសមាត្រ៖ មិនថាធនាគារកណ្តាលបន្ថែមការទិញមាស ឬស្ថាប័នរៀបចំចាត់ចែង BTC នោះទេ ទាំងពីរមូលដ្ឋានសុទ្ធតែមានគោលបំណងការពារប្រឆាំងនឹងការពង្រីកបំណុលរូបិយប័ណ្ណ (fiat currency)។ នៅពេលការរំពឹងថានឹងមានការក្តាប់កាន់តែតឹង (tightening) កើនឡើង ទិសដៅចលនារបស់វាមានសមកាលកម្មខ្ពស់។
ឧបករណ៍/ចំណែកសំខាន់ៗនៅស្ថានីយ៍សំរាក (沉淀) ៖ BTC ក្នុងចន្លោះ 76,000~78,000 បង្ហាញសមត្ថភាពទទួលយកខ្លាំងណាស់ (strong absorption)។ ការដកថយដើម្បីលាងសម្អាត (回踩洗盘) ត្រឡប់មកវិញ ផ្ទុយទៅវិញ អាចជួយពង្រឹងរចនាសម្ព័ន្ធនៃចំណែកសម្រាប់ដំណាក់កាលបន្ទាប់។
អ្នកគិតថា ភាពជាប់ពាក់ព័ន្ធខ្លាំងរវាង BTC និងមាស ជួយបញ្ជាក់ជំហានរបស់មាសឌីជីថល (digital gold) ឬគ្រាន់តែជាការរងសម្ពាធពីលំហូរទឹកប្រាក់ក្នុងរយៈពេលខ្លីប៉ុណ្ណោះ?
$BTC $XAU
ការប្រយុទ្ធរវាងអាសេតទាំងពីរនៅកម្រិតខ្ពស់ បានបញ្ចេញសញ្ញាដ៏ជ្រាលជ្រៅ៖
តម្លៃគ្រប់គ្រងដោយលំហូរទឹកប្រាក់ម៉ាក្រូ៖ នៅពេលដែលអត្រាទិន្នផលកំណត់ត្រារដ្ឋ (Treasury yields) កើនឡើង និងការរំពឹងថានឹងមានការដំឡើងអត្រាការប្រាក់ កាន់តែខ្ពស់ឡើង ស្របពេលនោះ អាសេតគ្មានការបង់ប្រាក់ (無息) ដូចជា មាស និង BTC ដែលមាន Beta ខ្ពស់ ក៏ត្រូវបានសម្ពាធដោយការកើនឡើងនៃអត្រាបញ្ចុះតម្លៃគ្មានហានិភ័យ (risk-free discount rate) ផងដែរ។
លក្ខណៈអាសេតបម្រុងត្រៀមរួមសមាត្រ៖ មិនថាធនាគារកណ្តាលបន្ថែមការទិញមាស ឬស្ថាប័នរៀបចំចាត់ចែង BTC នោះទេ ទាំងពីរមូលដ្ឋានសុទ្ធតែមានគោលបំណងការពារប្រឆាំងនឹងការពង្រីកបំណុលរូបិយប័ណ្ណ (fiat currency)។ នៅពេលការរំពឹងថានឹងមានការក្តាប់កាន់តែតឹង (tightening) កើនឡើង ទិសដៅចលនារបស់វាមានសមកាលកម្មខ្ពស់។
ឧបករណ៍/ចំណែកសំខាន់ៗនៅស្ថានីយ៍សំរាក (沉淀) ៖ BTC ក្នុងចន្លោះ 76,000~78,000 បង្ហាញសមត្ថភាពទទួលយកខ្លាំងណាស់ (strong absorption)។ ការដកថយដើម្បីលាងសម្អាត (回踩洗盘) ត្រឡប់មកវិញ ផ្ទុយទៅវិញ អាចជួយពង្រឹងរចនាសម្ព័ន្ធនៃចំណែកសម្រាប់ដំណាក់កាលបន្ទាប់។
អ្នកគិតថា ភាពជាប់ពាក់ព័ន្ធខ្លាំងរវាង BTC និងមាស ជួយបញ្ជាក់ជំហានរបស់មាសឌីជីថល (digital gold) ឬគ្រាន់តែជាការរងសម្ពាធពីលំហូរទឹកប្រាក់ក្នុងរយៈពេលខ្លីប៉ុណ្ណោះ?
$BTC $XAU
127
·
--
NVIDIA ຂຶ້ນແຮງ 8.7% ໃນມື້ດຽວ แต่ຢ່າໄວ້ໃຈກັບສີແດງໃນໜ້າກະດານຂອງດັດຊະນີ—ອາດຈະຫຼອກຕາໄດ້
ໃນວັນທີ 8/27, S&P 500 ເພີ່ມຂຶ້ນ 0.58% ຫາ 0.7%, ເບິ່ງຄືວ່າທຸລະກິດກຳລັງຟື້ນຕົວ. ແຕ່ເມື່ອແຍກຍ່ອຍເບິ່ງ, ໃນ 11 ໝວດຮຸ້ນ ມີເຖິງ 10 ໝວດປິດສີດຳ (ປັບຫຼຸດລົງ), ມີພຽງຮຸ້ນກຸ່ມເທັກໂນໂລຊີທີ່ຂຶ້ນ. ດັດຊະນີຄວາມໜັກເທົ່າກັນ (ໃຫ້ເບິ່ງ 500 ຮຸ້ນດ້ວຍນ້ຳໜັກສະເລ່ຍ, ບໍ່ຖືກກະທົບຈາກມູນຄ່າຂອງບັນດາບໍລິສັດຂະໜາດໃຫຍ່ຈຳນວນໜ້ອຍ) ກັບອອກຈາກນັ້ນ ລົງ 0.16% ໃນມື້ນັ້ນ—ແລະລະຫວ່າງການເພີ່ມຂຶ້ນຂອງດັດຊະນີທີ່ຖືກນ້ຳໜັກດ້ວຍມູນຄ່າ ກ່າຍຈາກກັນເປັນຊ່ອງຫ່າງ 61 ຫາ 71 ຈຸດ (basis points)—ຕົວເລກນີ້ຈະບັນທຶກໄດ້ຢ່າງຊັດເຈນວ່າ ການຂຶ້ນຂອງຄັ້ງນີ້ ໄດ້ລວມໂຕຢູ່ກັບພຽງຈຳນວນຮຸ້ນຈຳນວນນ້ອຍສ່ວນໃຫຍ່ປານໃດ.
ຮຸ້ນທີ່ນຳລົງລົງແມ່ນກຸ່ມສຸຂະພາບ ການດູແລທາງສາທາລະນະ (public utilities) ແລະກຸ່ມບໍລິໂພກຈຳເປັນ (staples) ລັກສະນະແບບ defensive—ເງິນໄຫຼອອກຈາກໝວດເຫຼົ່ານີ້ຢ່າງແຈ້ງ ແລ້ວກັບມາສູ່ ເຄິ່ງສ່ວນ semiconductor ແລະ software. ສຳລັບ NVIDIA ຢ່າງດຽວໃນມື້ນັ້ນ, ກໍ່ໄດ້ “ເພີ່ມ” ມູນຄ່າຕະຫຼາດໃຫ້ກັບຕົນເອງປະມານ 4,350 ຕື້ໂດລາ—ຂະໜາດນັ້ນ ໃຫຍ່ກວ່າມູນຄ່າຕະຫຼາດລວມຂອງບໍລິສັດທີ່ຈົດທະບຽນໃນສະຫະລັດອື່ນໆສ່ວນໃຫຍ່ເກີນເສຍອີກ.
ສິ່ງທີ່ນ່າຄິດຫຼາຍກວ່ານັ້ນ ຄຳແນະນຳ (guidance) ຂອງ NVIDIA ຄັ້ງນີ້ ບໍ່ໄດ້ນຳເອົາຂໍ້ມູນດ້ານລາຍຮັບການປະຕິບັດງານ (compute) ຂອງ data center ໃນປະເທດຈີນເຂົ້າໄປ. ນັ້ນໝາຍຄື: ຖ້າຕັດອອກທັງໝົດກ່ອນເຂົ້າຈີນ, ແມ່ນພຽງແຕ່ການຂະຫຍາຍຕົວຂອງ NVIDIA ຈາກພາກພື້ນອື່ນໆ ກໍ່ກ້າວຂຶ້ນໄປຈົນສາມາດ “ທະລຸ” ຕົວເລກ guidance ທີ່ດີກວ່າຄາດການໄດ້ແລ້ວ.
ນີ້ບໍ່ແມ່ນຂາຂອງຕະຫຼາດວົງກວ້າງ (bull market) ທົ່ວທັງລະບົບ. ແຕ່ເປັນການທີ່ທຶນເຄື່ອນໄຫຼໄປຫາບ່ອນທີ່ “ບໍ່ມີທາງເລືອກ” ໃນສະພາບທີ່ຄວາມຄາດຫວັງໄປສູ່ອັດຕາເງິນເຟີ້/ອັດຕາດອກເບ້ຍສູງ. ເງິນຈຶ່ງຖືກບັງຄັບໃຫ້ໄຫຼລວມສຸມຢູ່ບັນດາ “ແກນ AI” ທີ່ມີຄວາມແນ່ນອນດ້ານຜົນກຳໄລສູງສຸດ. ຂະນະດຽວກັນ ກໍ່ເລັ່ງໃຫ້ມີການຖອນຕົວອອກຢ່າງໄວຂຶ້ນຈາກກຸ່ມການຜະລິດ/ການຄ້າແບບ defensive ແລະໝວດອື່ນໆ. ໃນໜ້າຈໍຂອງດັດຊະນີ ມັນເບິ່ງຄືວ່າງານລ້ຽງສະໜຸກ—ແຕ່ເປັນຄວາມຈິງ ແມ່ນ NVIDIA ໜຶ່ງບໍລິສັດກຳລັງ “ເດັ່ນ” ຢູ່, ຂະນະທີ່ເຫຼົ່າໝວດສ່ວນໃຫຍ່ອີກບໍ່ຮູ້ວ່າກຳລັງ “ເສຍເລືອດ” ຢູ່ໃນທາງລັບ.
ຄວາມເຂັ້ມຂົ້ນແບບນີ້ ຖ້າເອົາໄປວາງໃນບໍລິບົດປະຫວັດສາດກໍ່ບໍ່ຖືກຖືກຈາລຶກ—ສັດສ່ວນນ້ຳໜັກລວມຂອງ 5 ອົງປະກອບຊັ້ນນຳ ສູງກວ່າເທົ່າໃດ ເທົ່ານັ້ນຕັ້ງແຕ່ຍຸກ “ຟองສະມອງ” ອິນເທີເນັດ (dot-com bubble). ແຕ່ຄວາມແຕກຕ່າງໃນຄັ້ງນີ້ຄືວ່າ ຍັກຍອດໃນມື້ນີ້ມີການສ້າງກຳໄລຈິງແລະສືບຕໍ່ດ້ວຍຕົວຂອງມັນ ບໍ່ແມ່ນພຽງແຕ່ “ຈິນຕະນາການ” ລ້ວງໆ.
ມູນຄ່າຕະຫຼາດທີ່ບໍລິສັດໜຶ່ງເພີ່ມໃນແຕ່ລະມື້ ຍັງຫຼາຍກວ່າມູນຄ່າຕະຫຼາດທີ່ກຸ່ມ defensive ທັງໝົດສູນເສຍໃນມື້ນັ້ນ—ເຈົ້າຈະຄິດວ່ານີ້ເປັນການສະທ້ອນຢ່າງມີເຫດຜົນຂອງຍຸກປົກຄອງ AI ຫຼືວ່າເປັນສັນຍານເຕືອນຄວາມສ່ຽງທີ່ການລວມສຸມເກີນໄປຈາກຕະຫຼາດ?
$NVDA
NVIDIA ຂຶ້ນແຮງ 8.7% ໃນມື້ດຽວ แต่ຢ່າໄວ້ໃຈກັບສີແດງໃນໜ້າກະດານຂອງດັດຊະນີ—ອາດຈະຫຼອກຕາໄດ້
ໃນວັນທີ 8/27, S&P 500 ເພີ່ມຂຶ້ນ 0.58% ຫາ 0.7%, ເບິ່ງຄືວ່າທຸລະກິດກຳລັງຟື້ນຕົວ. ແຕ່ເມື່ອແຍກຍ່ອຍເບິ່ງ, ໃນ 11 ໝວດຮຸ້ນ ມີເຖິງ 10 ໝວດປິດສີດຳ (ປັບຫຼຸດລົງ), ມີພຽງຮຸ້ນກຸ່ມເທັກໂນໂລຊີທີ່ຂຶ້ນ. ດັດຊະນີຄວາມໜັກເທົ່າກັນ (ໃຫ້ເບິ່ງ 500 ຮຸ້ນດ້ວຍນ້ຳໜັກສະເລ່ຍ, ບໍ່ຖືກກະທົບຈາກມູນຄ່າຂອງບັນດາບໍລິສັດຂະໜາດໃຫຍ່ຈຳນວນໜ້ອຍ) ກັບອອກຈາກນັ້ນ ລົງ 0.16% ໃນມື້ນັ້ນ—ແລະລະຫວ່າງການເພີ່ມຂຶ້ນຂອງດັດຊະນີທີ່ຖືກນ້ຳໜັກດ້ວຍມູນຄ່າ ກ່າຍຈາກກັນເປັນຊ່ອງຫ່າງ 61 ຫາ 71 ຈຸດ (basis points)—ຕົວເລກນີ້ຈະບັນທຶກໄດ້ຢ່າງຊັດເຈນວ່າ ການຂຶ້ນຂອງຄັ້ງນີ້ ໄດ້ລວມໂຕຢູ່ກັບພຽງຈຳນວນຮຸ້ນຈຳນວນນ້ອຍສ່ວນໃຫຍ່ປານໃດ.
ຮຸ້ນທີ່ນຳລົງລົງແມ່ນກຸ່ມສຸຂະພາບ ການດູແລທາງສາທາລະນະ (public utilities) ແລະກຸ່ມບໍລິໂພກຈຳເປັນ (staples) ລັກສະນະແບບ defensive—ເງິນໄຫຼອອກຈາກໝວດເຫຼົ່ານີ້ຢ່າງແຈ້ງ ແລ້ວກັບມາສູ່ ເຄິ່ງສ່ວນ semiconductor ແລະ software. ສຳລັບ NVIDIA ຢ່າງດຽວໃນມື້ນັ້ນ, ກໍ່ໄດ້ “ເພີ່ມ” ມູນຄ່າຕະຫຼາດໃຫ້ກັບຕົນເອງປະມານ 4,350 ຕື້ໂດລາ—ຂະໜາດນັ້ນ ໃຫຍ່ກວ່າມູນຄ່າຕະຫຼາດລວມຂອງບໍລິສັດທີ່ຈົດທະບຽນໃນສະຫະລັດອື່ນໆສ່ວນໃຫຍ່ເກີນເສຍອີກ.
ສິ່ງທີ່ນ່າຄິດຫຼາຍກວ່ານັ້ນ ຄຳແນະນຳ (guidance) ຂອງ NVIDIA ຄັ້ງນີ້ ບໍ່ໄດ້ນຳເອົາຂໍ້ມູນດ້ານລາຍຮັບການປະຕິບັດງານ (compute) ຂອງ data center ໃນປະເທດຈີນເຂົ້າໄປ. ນັ້ນໝາຍຄື: ຖ້າຕັດອອກທັງໝົດກ່ອນເຂົ້າຈີນ, ແມ່ນພຽງແຕ່ການຂະຫຍາຍຕົວຂອງ NVIDIA ຈາກພາກພື້ນອື່ນໆ ກໍ່ກ້າວຂຶ້ນໄປຈົນສາມາດ “ທະລຸ” ຕົວເລກ guidance ທີ່ດີກວ່າຄາດການໄດ້ແລ້ວ.
ນີ້ບໍ່ແມ່ນຂາຂອງຕະຫຼາດວົງກວ້າງ (bull market) ທົ່ວທັງລະບົບ. ແຕ່ເປັນການທີ່ທຶນເຄື່ອນໄຫຼໄປຫາບ່ອນທີ່ “ບໍ່ມີທາງເລືອກ” ໃນສະພາບທີ່ຄວາມຄາດຫວັງໄປສູ່ອັດຕາເງິນເຟີ້/ອັດຕາດອກເບ້ຍສູງ. ເງິນຈຶ່ງຖືກບັງຄັບໃຫ້ໄຫຼລວມສຸມຢູ່ບັນດາ “ແກນ AI” ທີ່ມີຄວາມແນ່ນອນດ້ານຜົນກຳໄລສູງສຸດ. ຂະນະດຽວກັນ ກໍ່ເລັ່ງໃຫ້ມີການຖອນຕົວອອກຢ່າງໄວຂຶ້ນຈາກກຸ່ມການຜະລິດ/ການຄ້າແບບ defensive ແລະໝວດອື່ນໆ. ໃນໜ້າຈໍຂອງດັດຊະນີ ມັນເບິ່ງຄືວ່າງານລ້ຽງສະໜຸກ—ແຕ່ເປັນຄວາມຈິງ ແມ່ນ NVIDIA ໜຶ່ງບໍລິສັດກຳລັງ “ເດັ່ນ” ຢູ່, ຂະນະທີ່ເຫຼົ່າໝວດສ່ວນໃຫຍ່ອີກບໍ່ຮູ້ວ່າກຳລັງ “ເສຍເລືອດ” ຢູ່ໃນທາງລັບ.
ຄວາມເຂັ້ມຂົ້ນແບບນີ້ ຖ້າເອົາໄປວາງໃນບໍລິບົດປະຫວັດສາດກໍ່ບໍ່ຖືກຖືກຈາລຶກ—ສັດສ່ວນນ້ຳໜັກລວມຂອງ 5 ອົງປະກອບຊັ້ນນຳ ສູງກວ່າເທົ່າໃດ ເທົ່ານັ້ນຕັ້ງແຕ່ຍຸກ “ຟองສະມອງ” ອິນເທີເນັດ (dot-com bubble). ແຕ່ຄວາມແຕກຕ່າງໃນຄັ້ງນີ້ຄືວ່າ ຍັກຍອດໃນມື້ນີ້ມີການສ້າງກຳໄລຈິງແລະສືບຕໍ່ດ້ວຍຕົວຂອງມັນ ບໍ່ແມ່ນພຽງແຕ່ “ຈິນຕະນາການ” ລ້ວງໆ.
ມູນຄ່າຕະຫຼາດທີ່ບໍລິສັດໜຶ່ງເພີ່ມໃນແຕ່ລະມື້ ຍັງຫຼາຍກວ່າມູນຄ່າຕະຫຼາດທີ່ກຸ່ມ defensive ທັງໝົດສູນເສຍໃນມື້ນັ້ນ—ເຈົ້າຈະຄິດວ່ານີ້ເປັນການສະທ້ອນຢ່າງມີເຫດຜົນຂອງຍຸກປົກຄອງ AI ຫຼືວ່າເປັນສັນຍານເຕືອນຄວາມສ່ຽງທີ່ການລວມສຸມເກີນໄປຈາກຕະຫຼາດ?
$NVDA
ໃນວັນທີ 8/27, S&P 500 ເພີ່ມຂຶ້ນ 0.58% ຫາ 0.7%, ເບິ່ງຄືວ່າທຸລະກິດກຳລັງຟື້ນຕົວ. ແຕ່ເມື່ອແຍກຍ່ອຍເບິ່ງ, ໃນ 11 ໝວດຮຸ້ນ ມີເຖິງ 10 ໝວດປິດສີດຳ (ປັບຫຼຸດລົງ), ມີພຽງຮຸ້ນກຸ່ມເທັກໂນໂລຊີທີ່ຂຶ້ນ. ດັດຊະນີຄວາມໜັກເທົ່າກັນ (ໃຫ້ເບິ່ງ 500 ຮຸ້ນດ້ວຍນ້ຳໜັກສະເລ່ຍ, ບໍ່ຖືກກະທົບຈາກມູນຄ່າຂອງບັນດາບໍລິສັດຂະໜາດໃຫຍ່ຈຳນວນໜ້ອຍ) ກັບອອກຈາກນັ້ນ ລົງ 0.16% ໃນມື້ນັ້ນ—ແລະລະຫວ່າງການເພີ່ມຂຶ້ນຂອງດັດຊະນີທີ່ຖືກນ້ຳໜັກດ້ວຍມູນຄ່າ ກ່າຍຈາກກັນເປັນຊ່ອງຫ່າງ 61 ຫາ 71 ຈຸດ (basis points)—ຕົວເລກນີ້ຈະບັນທຶກໄດ້ຢ່າງຊັດເຈນວ່າ ການຂຶ້ນຂອງຄັ້ງນີ້ ໄດ້ລວມໂຕຢູ່ກັບພຽງຈຳນວນຮຸ້ນຈຳນວນນ້ອຍສ່ວນໃຫຍ່ປານໃດ.
ຮຸ້ນທີ່ນຳລົງລົງແມ່ນກຸ່ມສຸຂະພາບ ການດູແລທາງສາທາລະນະ (public utilities) ແລະກຸ່ມບໍລິໂພກຈຳເປັນ (staples) ລັກສະນະແບບ defensive—ເງິນໄຫຼອອກຈາກໝວດເຫຼົ່ານີ້ຢ່າງແຈ້ງ ແລ້ວກັບມາສູ່ ເຄິ່ງສ່ວນ semiconductor ແລະ software. ສຳລັບ NVIDIA ຢ່າງດຽວໃນມື້ນັ້ນ, ກໍ່ໄດ້ “ເພີ່ມ” ມູນຄ່າຕະຫຼາດໃຫ້ກັບຕົນເອງປະມານ 4,350 ຕື້ໂດລາ—ຂະໜາດນັ້ນ ໃຫຍ່ກວ່າມູນຄ່າຕະຫຼາດລວມຂອງບໍລິສັດທີ່ຈົດທະບຽນໃນສະຫະລັດອື່ນໆສ່ວນໃຫຍ່ເກີນເສຍອີກ.
ສິ່ງທີ່ນ່າຄິດຫຼາຍກວ່ານັ້ນ ຄຳແນະນຳ (guidance) ຂອງ NVIDIA ຄັ້ງນີ້ ບໍ່ໄດ້ນຳເອົາຂໍ້ມູນດ້ານລາຍຮັບການປະຕິບັດງານ (compute) ຂອງ data center ໃນປະເທດຈີນເຂົ້າໄປ. ນັ້ນໝາຍຄື: ຖ້າຕັດອອກທັງໝົດກ່ອນເຂົ້າຈີນ, ແມ່ນພຽງແຕ່ການຂະຫຍາຍຕົວຂອງ NVIDIA ຈາກພາກພື້ນອື່ນໆ ກໍ່ກ້າວຂຶ້ນໄປຈົນສາມາດ “ທະລຸ” ຕົວເລກ guidance ທີ່ດີກວ່າຄາດການໄດ້ແລ້ວ.
ນີ້ບໍ່ແມ່ນຂາຂອງຕະຫຼາດວົງກວ້າງ (bull market) ທົ່ວທັງລະບົບ. ແຕ່ເປັນການທີ່ທຶນເຄື່ອນໄຫຼໄປຫາບ່ອນທີ່ “ບໍ່ມີທາງເລືອກ” ໃນສະພາບທີ່ຄວາມຄາດຫວັງໄປສູ່ອັດຕາເງິນເຟີ້/ອັດຕາດອກເບ້ຍສູງ. ເງິນຈຶ່ງຖືກບັງຄັບໃຫ້ໄຫຼລວມສຸມຢູ່ບັນດາ “ແກນ AI” ທີ່ມີຄວາມແນ່ນອນດ້ານຜົນກຳໄລສູງສຸດ. ຂະນະດຽວກັນ ກໍ່ເລັ່ງໃຫ້ມີການຖອນຕົວອອກຢ່າງໄວຂຶ້ນຈາກກຸ່ມການຜະລິດ/ການຄ້າແບບ defensive ແລະໝວດອື່ນໆ. ໃນໜ້າຈໍຂອງດັດຊະນີ ມັນເບິ່ງຄືວ່າງານລ້ຽງສະໜຸກ—ແຕ່ເປັນຄວາມຈິງ ແມ່ນ NVIDIA ໜຶ່ງບໍລິສັດກຳລັງ “ເດັ່ນ” ຢູ່, ຂະນະທີ່ເຫຼົ່າໝວດສ່ວນໃຫຍ່ອີກບໍ່ຮູ້ວ່າກຳລັງ “ເສຍເລືອດ” ຢູ່ໃນທາງລັບ.
ຄວາມເຂັ້ມຂົ້ນແບບນີ້ ຖ້າເອົາໄປວາງໃນບໍລິບົດປະຫວັດສາດກໍ່ບໍ່ຖືກຖືກຈາລຶກ—ສັດສ່ວນນ້ຳໜັກລວມຂອງ 5 ອົງປະກອບຊັ້ນນຳ ສູງກວ່າເທົ່າໃດ ເທົ່ານັ້ນຕັ້ງແຕ່ຍຸກ “ຟองສະມອງ” ອິນເທີເນັດ (dot-com bubble). ແຕ່ຄວາມແຕກຕ່າງໃນຄັ້ງນີ້ຄືວ່າ ຍັກຍອດໃນມື້ນີ້ມີການສ້າງກຳໄລຈິງແລະສືບຕໍ່ດ້ວຍຕົວຂອງມັນ ບໍ່ແມ່ນພຽງແຕ່ “ຈິນຕະນາການ” ລ້ວງໆ.
ມູນຄ່າຕະຫຼາດທີ່ບໍລິສັດໜຶ່ງເພີ່ມໃນແຕ່ລະມື້ ຍັງຫຼາຍກວ່າມູນຄ່າຕະຫຼາດທີ່ກຸ່ມ defensive ທັງໝົດສູນເສຍໃນມື້ນັ້ນ—ເຈົ້າຈະຄິດວ່ານີ້ເປັນການສະທ້ອນຢ່າງມີເຫດຜົນຂອງຍຸກປົກຄອງ AI ຫຼືວ່າເປັນສັນຍານເຕືອນຄວາມສ່ຽງທີ່ການລວມສຸມເກີນໄປຈາກຕະຫຼາດ?
$NVDA
100
·
--
Anthropic វាយតម្លៃទីផ្សារ 30 ពាន់ពាន់លានដុល្លារ តើរឿងរ៉ាវ IPO អាចបំពេញបានដែរឬទេ?
AI ស៊ូភឺរ-យូនីខន (Super Unicorn) Anthropic នៅពេលជិតបញ្ចេញឯកសារ IPO បានដាក់ចេញ «ទំហំទីផ្សារ AI សម្រាប់សហគ្រាសដែលអាចមានរហូតដល់ 30 ពាន់ពាន់លានដុល្លារ» ជាចក្ខុវិស័យដ៏ធំ ហើយភ្លាមៗបានធ្វើឲ្យឆាកទីផ្សារមូលធនសកលមានភាពរំភើបខ្លាំង។
ពីរឿងរ៉ាវដ៏ធំ 30 ពាន់ពាន់លាន តើអាចប្រែក្លាយទៅជាលុយពិតប្រាកដបានឬទេ?
គាំទ្រការចេញលក់តម្លៃខ្ពស់ដោយរឿងរ៉ាវធំៗ៖ ក្នុងពេលកំពុងឆ្ពោះទៅទីផ្សារសាធារណៈ ការចងសំខាន់ទៅលើ TAM កម្រិតលានលានដុល្លារ គឺជាគន្លឹះសំខាន់ដែលធ្វើឲ្យវាអាចដើរជាមួយការរំពឹងទុកនៃការរៃអង្គាសដ៏ធំដូច SpaceX ដើម្បីទាញយក «ប្រាក់រង្វាន់ភាពកម្រ» របស់ AI អ្នកដឹកនាំខ្នាតសុទ្ធ។
គម្លាតពិតនៃការចូលជាសាធារណៈ៖ បច្ចុប្បន្ន ក្រុមហ៊ុនម៉ូដែលធំបំផុតនៅតែជាប់នៅក្នុងការទិញសមត្ថភាពគណនា (compute) ច្រើនសម្បើម និងការខាតបង់អភិវឌ្ឍន៍ខ្ពស់ខ្លាំង។ ពី «បច្ចេកវិទ្យា ឆ្លាតអស្ចារ្យ» ទៅ «ការជំនួសជាក់ស្តែងក្នុងថវិការកម្មវិធីសម្រាប់សហគ្រាស» អត្រាបម្លែងទៅជាពាណិជ្ជកម្មនៅតែត្រូវឆ្លងកាត់ការត្រួតពិនិត្យដ៏តឹងរ៉ឹង។
ឡូជីកពិនិត្យលើទីផ្សារមធ្យម (secondary) ប្ដូរផ្លូវ៖ Wall Street បានប្តូរពីការនិយាយតែរឿង «បង្កើតក្តីស្រមៃ» នៅដំណាក់កាលដំបូង ទៅកាន់ការមើលតម្លៃពេញមួយជីវិតរបស់អតិថិជន (LTV) និងអត្រាគម្លាតប្រាក់ចំណេញពីសមត្ថភាពគណនា (compute gross margin) ។
សម្រាប់ «មហាសមុទ្រផ្កាយ» 30 ពាន់ពាន់លាន តើអ្នកគិតថានេះជាអនាគតដែលជំរុញដោយបដិវត្តន៍ AI ជៀសមិនរួច ឬជាពពុះវាយតម្លៃសម្រាប់ប្រមូលលុយពី IPO?
#Anthropic #Aİ #IPO #科技股 #ម៉ូដែលធំ
Anthropic វាយតម្លៃទីផ្សារ 30 ពាន់ពាន់លានដុល្លារ តើរឿងរ៉ាវ IPO អាចបំពេញបានដែរឬទេ?
AI ស៊ូភឺរ-យូនីខន (Super Unicorn) Anthropic នៅពេលជិតបញ្ចេញឯកសារ IPO បានដាក់ចេញ «ទំហំទីផ្សារ AI សម្រាប់សហគ្រាសដែលអាចមានរហូតដល់ 30 ពាន់ពាន់លានដុល្លារ» ជាចក្ខុវិស័យដ៏ធំ ហើយភ្លាមៗបានធ្វើឲ្យឆាកទីផ្សារមូលធនសកលមានភាពរំភើបខ្លាំង។
ពីរឿងរ៉ាវដ៏ធំ 30 ពាន់ពាន់លាន តើអាចប្រែក្លាយទៅជាលុយពិតប្រាកដបានឬទេ?
គាំទ្រការចេញលក់តម្លៃខ្ពស់ដោយរឿងរ៉ាវធំៗ៖ ក្នុងពេលកំពុងឆ្ពោះទៅទីផ្សារសាធារណៈ ការចងសំខាន់ទៅលើ TAM កម្រិតលានលានដុល្លារ គឺជាគន្លឹះសំខាន់ដែលធ្វើឲ្យវាអាចដើរជាមួយការរំពឹងទុកនៃការរៃអង្គាសដ៏ធំដូច SpaceX ដើម្បីទាញយក «ប្រាក់រង្វាន់ភាពកម្រ» របស់ AI អ្នកដឹកនាំខ្នាតសុទ្ធ។
គម្លាតពិតនៃការចូលជាសាធារណៈ៖ បច្ចុប្បន្ន ក្រុមហ៊ុនម៉ូដែលធំបំផុតនៅតែជាប់នៅក្នុងការទិញសមត្ថភាពគណនា (compute) ច្រើនសម្បើម និងការខាតបង់អភិវឌ្ឍន៍ខ្ពស់ខ្លាំង។ ពី «បច្ចេកវិទ្យា ឆ្លាតអស្ចារ្យ» ទៅ «ការជំនួសជាក់ស្តែងក្នុងថវិការកម្មវិធីសម្រាប់សហគ្រាស» អត្រាបម្លែងទៅជាពាណិជ្ជកម្មនៅតែត្រូវឆ្លងកាត់ការត្រួតពិនិត្យដ៏តឹងរ៉ឹង។
ឡូជីកពិនិត្យលើទីផ្សារមធ្យម (secondary) ប្ដូរផ្លូវ៖ Wall Street បានប្តូរពីការនិយាយតែរឿង «បង្កើតក្តីស្រមៃ» នៅដំណាក់កាលដំបូង ទៅកាន់ការមើលតម្លៃពេញមួយជីវិតរបស់អតិថិជន (LTV) និងអត្រាគម្លាតប្រាក់ចំណេញពីសមត្ថភាពគណនា (compute gross margin) ។
សម្រាប់ «មហាសមុទ្រផ្កាយ» 30 ពាន់ពាន់លាន តើអ្នកគិតថានេះជាអនាគតដែលជំរុញដោយបដិវត្តន៍ AI ជៀសមិនរួច ឬជាពពុះវាយតម្លៃសម្រាប់ប្រមូលលុយពី IPO?
#Anthropic #Aİ #IPO #科技股 #ម៉ូដែលធំ
AI ស៊ូភឺរ-យូនីខន (Super Unicorn) Anthropic នៅពេលជិតបញ្ចេញឯកសារ IPO បានដាក់ចេញ «ទំហំទីផ្សារ AI សម្រាប់សហគ្រាសដែលអាចមានរហូតដល់ 30 ពាន់ពាន់លានដុល្លារ» ជាចក្ខុវិស័យដ៏ធំ ហើយភ្លាមៗបានធ្វើឲ្យឆាកទីផ្សារមូលធនសកលមានភាពរំភើបខ្លាំង។
ពីរឿងរ៉ាវដ៏ធំ 30 ពាន់ពាន់លាន តើអាចប្រែក្លាយទៅជាលុយពិតប្រាកដបានឬទេ?
គាំទ្រការចេញលក់តម្លៃខ្ពស់ដោយរឿងរ៉ាវធំៗ៖ ក្នុងពេលកំពុងឆ្ពោះទៅទីផ្សារសាធារណៈ ការចងសំខាន់ទៅលើ TAM កម្រិតលានលានដុល្លារ គឺជាគន្លឹះសំខាន់ដែលធ្វើឲ្យវាអាចដើរជាមួយការរំពឹងទុកនៃការរៃអង្គាសដ៏ធំដូច SpaceX ដើម្បីទាញយក «ប្រាក់រង្វាន់ភាពកម្រ» របស់ AI អ្នកដឹកនាំខ្នាតសុទ្ធ។
គម្លាតពិតនៃការចូលជាសាធារណៈ៖ បច្ចុប្បន្ន ក្រុមហ៊ុនម៉ូដែលធំបំផុតនៅតែជាប់នៅក្នុងការទិញសមត្ថភាពគណនា (compute) ច្រើនសម្បើម និងការខាតបង់អភិវឌ្ឍន៍ខ្ពស់ខ្លាំង។ ពី «បច្ចេកវិទ្យា ឆ្លាតអស្ចារ្យ» ទៅ «ការជំនួសជាក់ស្តែងក្នុងថវិការកម្មវិធីសម្រាប់សហគ្រាស» អត្រាបម្លែងទៅជាពាណិជ្ជកម្មនៅតែត្រូវឆ្លងកាត់ការត្រួតពិនិត្យដ៏តឹងរ៉ឹង។
ឡូជីកពិនិត្យលើទីផ្សារមធ្យម (secondary) ប្ដូរផ្លូវ៖ Wall Street បានប្តូរពីការនិយាយតែរឿង «បង្កើតក្តីស្រមៃ» នៅដំណាក់កាលដំបូង ទៅកាន់ការមើលតម្លៃពេញមួយជីវិតរបស់អតិថិជន (LTV) និងអត្រាគម្លាតប្រាក់ចំណេញពីសមត្ថភាពគណនា (compute gross margin) ។
សម្រាប់ «មហាសមុទ្រផ្កាយ» 30 ពាន់ពាន់លាន តើអ្នកគិតថានេះជាអនាគតដែលជំរុញដោយបដិវត្តន៍ AI ជៀសមិនរួច ឬជាពពុះវាយតម្លៃសម្រាប់ប្រមូលលុយពី IPO?
#Anthropic #Aİ #IPO #科技股 #ម៉ូដែលធំ
416
·
--
ສາມາດນຳຄວາມກັບກຳປະໂຫຍດໃຫຍ່ກວ່າສຳລັບມະນຸດໄດ້ບໍ? ມະເຮັງຈະມີຄຳຕອບໄດ້ຫຼາຍກວ່ານີ້ບໍ?
ຮອບຂອງ Moderna ຄັ້ງນີ້ ເປັນຂ່າວດີທີ່ລະດັບ “ຕຳລາ” ແລະສັ່ນໄຫວໃນລະດັບສູງ ຫຼັງຈາກຂ່າວອອກແລ້ວ.
ວັນທີ 8/19 ວັນພຸດ Moderna ແລະ Merck (MSD) ເຜີຍແຜ່ຂໍ້ມູນການທົດລອງໄລຍະ 3 ຂອງວັກຊີນ mRNA ສຳລັບ melanoma—ນີ້ເປັນການຮັບຮູ້ວັກຊີນ mRNA ມະເຮັງແບບປັບໃຫ້ສ່ວນບຸກຄົນຄັ້ງທຳອິດຂອງໂລກທີ່ຜ່ານການທົດລອງໄລຍະ 3—ເປັນໝາຍສຳຄັນທີ່ກ້າວໜ້າຂອງຍຸກເວລາ. ພໍຂ່າວອອກ ລາຄາຫຸ້ນກໍຈາກປະມານ 63 ໂດລາ (ກ່ອນເປີດຕະຫຼາດຂອງວັນອັງຄານ) ພຸ່ງຂຶ້ນຢ່າງແຮງ ໃນລະຫວ່າງວັນ ຂຶ້ນໄປສູງສຸດ 176.66 ໂດລາ ແລະກໍານົດສະຖິຕິໃໝ່ຮອດ 52 ອາທິດ, ອັດຕາເພີ່ມຂຶ້ນໃນມື້ດຽວເຄີຍສູງເກີນ 180%.
ສິ່ງທີ່ເຮັດໃຫ້ໜ້າຕື່ນເຕັ້ນຈິງໆ ແມ່ນຫຼັງຈາກຂ່າວປະກາດໄປແລ້ວອີກສອງ-ສາມມື້. ລາຄາຫຸ້ນບໍ່ໄດ້ຫຼົ້ມກັບລົງຈຸດເກົ່າທັນທີ ແບບ “ຂ່າວອອກແລ້ວ ກໍເທກລົງ” ທົ່ວໄປ. ມັນຈາກຈຸດສູງສຸດ 176.66 ໂດລາ ຕ້ອງໃຊ້ເວລາເກືອບໜຶ່ງອາທິດ ຈຶ່ງຄ່ອຍໆສັ່ນໄຫວ-ຈັດລະບຽບຢູ່ໃນຊ່ວງ 130 ຫາ 150 ໂດລາ ແລະລົງທີ່ 139.10 ໂດລາ ໃນວັນ 8/24. ຄິດໄລ່ແລ້ວ ຈາກຈຸດສູງສຸດ ຍ້ອນລົງເກີນ 21% ແຕ່ການເພີ່ມຂຶ້ນສະສົມ 5 ມື້ ຍັງສູງເຖິງ 120%+.
ນີ້ໝາຍຄວາມວ່າ ການຕອບສະນອງຂອງຕະຫຼາດ ລະອຽດກວ່າການ “ຊື້-ຂາຍແລ້ວຈາກໄປ” ຢ່າງງ່າຍດາຍ—ເງິນທຶນທີ່ເຂົ້າຕົ້ນແທ້ ກໍ່ເອົາກຳໄລເກັບຄືນໃກ້ຈຸດສູງ ແຕ່ລາຄາບໍ່ໄດ້ພັງລົງໄປກັບຈຸດທີ່ເລີ່ມຂຶ້ນ. ນັ້ນສະທ້ອນວ່າຍັງມີເງິນທຶນບາງສ່ວນເຫັນວ່າ ເຫດການທາງໝາຍດັ່ງກ່າວນີ້ ມີຄຸນຄ່າໃນໄລຍະຍາວແທ້ ແລະພ້ອມຈະຮັບເພີ່ມເມື່ອລາຄາຖອຍລົງ.
ຄວາມຈິງທີ່ເຄັ່ງຄັດຂອງຫຸ້ນບຳລຸງຊີວະພາບ (biotech) ແມ່ນ: ຈາກການສຳເລັດໃນການທົດລອງໄລຍະ 3 ໄປຈົນຖືກ FDA ອະນຸມັດເຂົ້າສູ່ຕະຫຼາດຢ່າງເປັນທາງການ ແລະຈົນກວ່າຈະຂາຍໄດ້ເຂົ້າໂຮງໝໍ ສ້າງລາຍຮັບ—ໃນລະຫວ່າງຍັງມີຂັ້ນຕອນການອະນຸມັດ/ກຳກັບດູແລທີ່ຍາວນານ ແລະຂະບວນການທາງການຄ້າອີກຢູ່ອີກ. Keytruda ຂອງ Merck ແມ່ນຢາມາດຕະຖານທີ່ໃຊ້ຢູ່ກ່ອນແລ້ວສຳລັບການຮັກສາຫຼັງຜ່າຕັດຂອງ melanoma. ຄັ້ງນີ້ການປະສົມການຮັກສາໄດ້ພິສູດວ່າສາມາດຊ່ວຍຊະລໍສົງຄາງການກັບເປັນຊ້ຳ ແລະຫຼຸດຄວາມສ່ຽງຂອງການກະຈາຍ (metastasis)—ເປັນຂໍ້ມູນທາງຄລີນິກທີ່ແໜ້ນໜາ ບໍ່ແມ່ນພຽງແຕ່ຊ່ອງຄວາມຄິດ.
ທີ່ລາຄາຫຸ້ນສະແກວແລະດຶງຂຶ້ນ-ລົງຢູ່ລະດັບສູງ ບໍ່ໄດ້ຕົກລົງແບບແຕກຫຼຸດທັນທີ—ໃນລະດັບໜຶ່ງ ສະທ້ອນວ່າຕະຫຼາດກຳລັງປັບເຂົ້າລາຄາໃຫ້ທ່ານ Moderna ໃນ “ສາຍງານມະເຮັງ” ຂອງບໍລິສັດ ໂດຍບໍ່ໄດ້ເບິ່ງມັນແຕ່ຢ່າງດຽວວ່າເປັນບໍລິສັດທີ່ທຸລະກິດວັກຊີນໂຄວິດຈະຫຼຸດລົງ. ສິ່ງຕໍ່ໄປທີ່ຕ້ອງຈັບຕາມ ຄືຄວາມຄືບໜ້າການທົບທວນຂອງ FDA ແລະຂໍ້ມູນການທົດລອງຕໍ່ເນື່ອງຂອງແພລັດແບບປັບໃຫ້ສ່ວນບຸກຄົນ mRNA ໃນມະເຮັງປະເພດອື່ນເຊັ່ນ non-small cell lung cancer ຈະສາມາດກັບຄືນຄວາມສຳເລັດຄັ້ງນີ້ໄດ້ບໍ.
ຈາກພຸ່ງແຮງ 180% ລົງມາສັ່ນໄຫວໃນລະດັບສູງ ແລ້ວຖອຍລົງ 21%—ທ່ານຄິດວ່ານີ້ແມ່ນຕະຫຼາດຫາຄ່າທີ່ເໝາະສົມໃຫ້ກັບຫຸ້ນຫຼັງຈາກເງິນທີ່ມາເກ็งກຳໄລຖອນອອກ, ຫຼືວ່າຄຸນຄ່າໄລຍະຍາວຂອງ “ຂ່າວດີຂັ້ນບຸນທາດແບບຍຸກເວລາ” ຍັງບໍ່ໄດ້ຖືກປັບເຂົ້າລາຄາໝົດແລ້ວ?
$MRNA $MRK #美股 #生技股 #CancerVaccine
ສາມາດນຳຄວາມກັບກຳປະໂຫຍດໃຫຍ່ກວ່າສຳລັບມະນຸດໄດ້ບໍ? ມະເຮັງຈະມີຄຳຕອບໄດ້ຫຼາຍກວ່ານີ້ບໍ?
ຮອບຂອງ Moderna ຄັ້ງນີ້ ເປັນຂ່າວດີທີ່ລະດັບ “ຕຳລາ” ແລະສັ່ນໄຫວໃນລະດັບສູງ ຫຼັງຈາກຂ່າວອອກແລ້ວ.
ວັນທີ 8/19 ວັນພຸດ Moderna ແລະ Merck (MSD) ເຜີຍແຜ່ຂໍ້ມູນການທົດລອງໄລຍະ 3 ຂອງວັກຊີນ mRNA ສຳລັບ melanoma—ນີ້ເປັນການຮັບຮູ້ວັກຊີນ mRNA ມະເຮັງແບບປັບໃຫ້ສ່ວນບຸກຄົນຄັ້ງທຳອິດຂອງໂລກທີ່ຜ່ານການທົດລອງໄລຍະ 3—ເປັນໝາຍສຳຄັນທີ່ກ້າວໜ້າຂອງຍຸກເວລາ. ພໍຂ່າວອອກ ລາຄາຫຸ້ນກໍຈາກປະມານ 63 ໂດລາ (ກ່ອນເປີດຕະຫຼາດຂອງວັນອັງຄານ) ພຸ່ງຂຶ້ນຢ່າງແຮງ ໃນລະຫວ່າງວັນ ຂຶ້ນໄປສູງສຸດ 176.66 ໂດລາ ແລະກໍານົດສະຖິຕິໃໝ່ຮອດ 52 ອາທິດ, ອັດຕາເພີ່ມຂຶ້ນໃນມື້ດຽວເຄີຍສູງເກີນ 180%.
ສິ່ງທີ່ເຮັດໃຫ້ໜ້າຕື່ນເຕັ້ນຈິງໆ ແມ່ນຫຼັງຈາກຂ່າວປະກາດໄປແລ້ວອີກສອງ-ສາມມື້. ລາຄາຫຸ້ນບໍ່ໄດ້ຫຼົ້ມກັບລົງຈຸດເກົ່າທັນທີ ແບບ “ຂ່າວອອກແລ້ວ ກໍເທກລົງ” ທົ່ວໄປ. ມັນຈາກຈຸດສູງສຸດ 176.66 ໂດລາ ຕ້ອງໃຊ້ເວລາເກືອບໜຶ່ງອາທິດ ຈຶ່ງຄ່ອຍໆສັ່ນໄຫວ-ຈັດລະບຽບຢູ່ໃນຊ່ວງ 130 ຫາ 150 ໂດລາ ແລະລົງທີ່ 139.10 ໂດລາ ໃນວັນ 8/24. ຄິດໄລ່ແລ້ວ ຈາກຈຸດສູງສຸດ ຍ້ອນລົງເກີນ 21% ແຕ່ການເພີ່ມຂຶ້ນສະສົມ 5 ມື້ ຍັງສູງເຖິງ 120%+.
ນີ້ໝາຍຄວາມວ່າ ການຕອບສະນອງຂອງຕະຫຼາດ ລະອຽດກວ່າການ “ຊື້-ຂາຍແລ້ວຈາກໄປ” ຢ່າງງ່າຍດາຍ—ເງິນທຶນທີ່ເຂົ້າຕົ້ນແທ້ ກໍ່ເອົາກຳໄລເກັບຄືນໃກ້ຈຸດສູງ ແຕ່ລາຄາບໍ່ໄດ້ພັງລົງໄປກັບຈຸດທີ່ເລີ່ມຂຶ້ນ. ນັ້ນສະທ້ອນວ່າຍັງມີເງິນທຶນບາງສ່ວນເຫັນວ່າ ເຫດການທາງໝາຍດັ່ງກ່າວນີ້ ມີຄຸນຄ່າໃນໄລຍະຍາວແທ້ ແລະພ້ອມຈະຮັບເພີ່ມເມື່ອລາຄາຖອຍລົງ.
ຄວາມຈິງທີ່ເຄັ່ງຄັດຂອງຫຸ້ນບຳລຸງຊີວະພາບ (biotech) ແມ່ນ: ຈາກການສຳເລັດໃນການທົດລອງໄລຍະ 3 ໄປຈົນຖືກ FDA ອະນຸມັດເຂົ້າສູ່ຕະຫຼາດຢ່າງເປັນທາງການ ແລະຈົນກວ່າຈະຂາຍໄດ້ເຂົ້າໂຮງໝໍ ສ້າງລາຍຮັບ—ໃນລະຫວ່າງຍັງມີຂັ້ນຕອນການອະນຸມັດ/ກຳກັບດູແລທີ່ຍາວນານ ແລະຂະບວນການທາງການຄ້າອີກຢູ່ອີກ. Keytruda ຂອງ Merck ແມ່ນຢາມາດຕະຖານທີ່ໃຊ້ຢູ່ກ່ອນແລ້ວສຳລັບການຮັກສາຫຼັງຜ່າຕັດຂອງ melanoma. ຄັ້ງນີ້ການປະສົມການຮັກສາໄດ້ພິສູດວ່າສາມາດຊ່ວຍຊະລໍສົງຄາງການກັບເປັນຊ້ຳ ແລະຫຼຸດຄວາມສ່ຽງຂອງການກະຈາຍ (metastasis)—ເປັນຂໍ້ມູນທາງຄລີນິກທີ່ແໜ້ນໜາ ບໍ່ແມ່ນພຽງແຕ່ຊ່ອງຄວາມຄິດ.
ທີ່ລາຄາຫຸ້ນສະແກວແລະດຶງຂຶ້ນ-ລົງຢູ່ລະດັບສູງ ບໍ່ໄດ້ຕົກລົງແບບແຕກຫຼຸດທັນທີ—ໃນລະດັບໜຶ່ງ ສະທ້ອນວ່າຕະຫຼາດກຳລັງປັບເຂົ້າລາຄາໃຫ້ທ່ານ Moderna ໃນ “ສາຍງານມະເຮັງ” ຂອງບໍລິສັດ ໂດຍບໍ່ໄດ້ເບິ່ງມັນແຕ່ຢ່າງດຽວວ່າເປັນບໍລິສັດທີ່ທຸລະກິດວັກຊີນໂຄວິດຈະຫຼຸດລົງ. ສິ່ງຕໍ່ໄປທີ່ຕ້ອງຈັບຕາມ ຄືຄວາມຄືບໜ້າການທົບທວນຂອງ FDA ແລະຂໍ້ມູນການທົດລອງຕໍ່ເນື່ອງຂອງແພລັດແບບປັບໃຫ້ສ່ວນບຸກຄົນ mRNA ໃນມະເຮັງປະເພດອື່ນເຊັ່ນ non-small cell lung cancer ຈະສາມາດກັບຄືນຄວາມສຳເລັດຄັ້ງນີ້ໄດ້ບໍ.
ຈາກພຸ່ງແຮງ 180% ລົງມາສັ່ນໄຫວໃນລະດັບສູງ ແລ້ວຖອຍລົງ 21%—ທ່ານຄິດວ່ານີ້ແມ່ນຕະຫຼາດຫາຄ່າທີ່ເໝາະສົມໃຫ້ກັບຫຸ້ນຫຼັງຈາກເງິນທີ່ມາເກ็งກຳໄລຖອນອອກ, ຫຼືວ່າຄຸນຄ່າໄລຍະຍາວຂອງ “ຂ່າວດີຂັ້ນບຸນທາດແບບຍຸກເວລາ” ຍັງບໍ່ໄດ້ຖືກປັບເຂົ້າລາຄາໝົດແລ້ວ?
$MRNA $MRK #美股 #生技股 #CancerVaccine
ຮອບຂອງ Moderna ຄັ້ງນີ້ ເປັນຂ່າວດີທີ່ລະດັບ “ຕຳລາ” ແລະສັ່ນໄຫວໃນລະດັບສູງ ຫຼັງຈາກຂ່າວອອກແລ້ວ.
ວັນທີ 8/19 ວັນພຸດ Moderna ແລະ Merck (MSD) ເຜີຍແຜ່ຂໍ້ມູນການທົດລອງໄລຍະ 3 ຂອງວັກຊີນ mRNA ສຳລັບ melanoma—ນີ້ເປັນການຮັບຮູ້ວັກຊີນ mRNA ມະເຮັງແບບປັບໃຫ້ສ່ວນບຸກຄົນຄັ້ງທຳອິດຂອງໂລກທີ່ຜ່ານການທົດລອງໄລຍະ 3—ເປັນໝາຍສຳຄັນທີ່ກ້າວໜ້າຂອງຍຸກເວລາ. ພໍຂ່າວອອກ ລາຄາຫຸ້ນກໍຈາກປະມານ 63 ໂດລາ (ກ່ອນເປີດຕະຫຼາດຂອງວັນອັງຄານ) ພຸ່ງຂຶ້ນຢ່າງແຮງ ໃນລະຫວ່າງວັນ ຂຶ້ນໄປສູງສຸດ 176.66 ໂດລາ ແລະກໍານົດສະຖິຕິໃໝ່ຮອດ 52 ອາທິດ, ອັດຕາເພີ່ມຂຶ້ນໃນມື້ດຽວເຄີຍສູງເກີນ 180%.
ສິ່ງທີ່ເຮັດໃຫ້ໜ້າຕື່ນເຕັ້ນຈິງໆ ແມ່ນຫຼັງຈາກຂ່າວປະກາດໄປແລ້ວອີກສອງ-ສາມມື້. ລາຄາຫຸ້ນບໍ່ໄດ້ຫຼົ້ມກັບລົງຈຸດເກົ່າທັນທີ ແບບ “ຂ່າວອອກແລ້ວ ກໍເທກລົງ” ທົ່ວໄປ. ມັນຈາກຈຸດສູງສຸດ 176.66 ໂດລາ ຕ້ອງໃຊ້ເວລາເກືອບໜຶ່ງອາທິດ ຈຶ່ງຄ່ອຍໆສັ່ນໄຫວ-ຈັດລະບຽບຢູ່ໃນຊ່ວງ 130 ຫາ 150 ໂດລາ ແລະລົງທີ່ 139.10 ໂດລາ ໃນວັນ 8/24. ຄິດໄລ່ແລ້ວ ຈາກຈຸດສູງສຸດ ຍ້ອນລົງເກີນ 21% ແຕ່ການເພີ່ມຂຶ້ນສະສົມ 5 ມື້ ຍັງສູງເຖິງ 120%+.
ນີ້ໝາຍຄວາມວ່າ ການຕອບສະນອງຂອງຕະຫຼາດ ລະອຽດກວ່າການ “ຊື້-ຂາຍແລ້ວຈາກໄປ” ຢ່າງງ່າຍດາຍ—ເງິນທຶນທີ່ເຂົ້າຕົ້ນແທ້ ກໍ່ເອົາກຳໄລເກັບຄືນໃກ້ຈຸດສູງ ແຕ່ລາຄາບໍ່ໄດ້ພັງລົງໄປກັບຈຸດທີ່ເລີ່ມຂຶ້ນ. ນັ້ນສະທ້ອນວ່າຍັງມີເງິນທຶນບາງສ່ວນເຫັນວ່າ ເຫດການທາງໝາຍດັ່ງກ່າວນີ້ ມີຄຸນຄ່າໃນໄລຍະຍາວແທ້ ແລະພ້ອມຈະຮັບເພີ່ມເມື່ອລາຄາຖອຍລົງ.
ຄວາມຈິງທີ່ເຄັ່ງຄັດຂອງຫຸ້ນບຳລຸງຊີວະພາບ (biotech) ແມ່ນ: ຈາກການສຳເລັດໃນການທົດລອງໄລຍະ 3 ໄປຈົນຖືກ FDA ອະນຸມັດເຂົ້າສູ່ຕະຫຼາດຢ່າງເປັນທາງການ ແລະຈົນກວ່າຈະຂາຍໄດ້ເຂົ້າໂຮງໝໍ ສ້າງລາຍຮັບ—ໃນລະຫວ່າງຍັງມີຂັ້ນຕອນການອະນຸມັດ/ກຳກັບດູແລທີ່ຍາວນານ ແລະຂະບວນການທາງການຄ້າອີກຢູ່ອີກ. Keytruda ຂອງ Merck ແມ່ນຢາມາດຕະຖານທີ່ໃຊ້ຢູ່ກ່ອນແລ້ວສຳລັບການຮັກສາຫຼັງຜ່າຕັດຂອງ melanoma. ຄັ້ງນີ້ການປະສົມການຮັກສາໄດ້ພິສູດວ່າສາມາດຊ່ວຍຊະລໍສົງຄາງການກັບເປັນຊ້ຳ ແລະຫຼຸດຄວາມສ່ຽງຂອງການກະຈາຍ (metastasis)—ເປັນຂໍ້ມູນທາງຄລີນິກທີ່ແໜ້ນໜາ ບໍ່ແມ່ນພຽງແຕ່ຊ່ອງຄວາມຄິດ.
ທີ່ລາຄາຫຸ້ນສະແກວແລະດຶງຂຶ້ນ-ລົງຢູ່ລະດັບສູງ ບໍ່ໄດ້ຕົກລົງແບບແຕກຫຼຸດທັນທີ—ໃນລະດັບໜຶ່ງ ສະທ້ອນວ່າຕະຫຼາດກຳລັງປັບເຂົ້າລາຄາໃຫ້ທ່ານ Moderna ໃນ “ສາຍງານມະເຮັງ” ຂອງບໍລິສັດ ໂດຍບໍ່ໄດ້ເບິ່ງມັນແຕ່ຢ່າງດຽວວ່າເປັນບໍລິສັດທີ່ທຸລະກິດວັກຊີນໂຄວິດຈະຫຼຸດລົງ. ສິ່ງຕໍ່ໄປທີ່ຕ້ອງຈັບຕາມ ຄືຄວາມຄືບໜ້າການທົບທວນຂອງ FDA ແລະຂໍ້ມູນການທົດລອງຕໍ່ເນື່ອງຂອງແພລັດແບບປັບໃຫ້ສ່ວນບຸກຄົນ mRNA ໃນມະເຮັງປະເພດອື່ນເຊັ່ນ non-small cell lung cancer ຈະສາມາດກັບຄືນຄວາມສຳເລັດຄັ້ງນີ້ໄດ້ບໍ.
ຈາກພຸ່ງແຮງ 180% ລົງມາສັ່ນໄຫວໃນລະດັບສູງ ແລ້ວຖອຍລົງ 21%—ທ່ານຄິດວ່ານີ້ແມ່ນຕະຫຼາດຫາຄ່າທີ່ເໝາະສົມໃຫ້ກັບຫຸ້ນຫຼັງຈາກເງິນທີ່ມາເກ็งກຳໄລຖອນອອກ, ຫຼືວ່າຄຸນຄ່າໄລຍະຍາວຂອງ “ຂ່າວດີຂັ້ນບຸນທາດແບບຍຸກເວລາ” ຍັງບໍ່ໄດ້ຖືກປັບເຂົ້າລາຄາໝົດແລ້ວ?
$MRNA $MRK #美股 #生技股 #CancerVaccine
332
·
--
#BTC accélère et bondit, les capitaux peuvent-ils encore enchaîner ?
BTC a enfin brisé des mois de silence, en franchissant d’un coup les 75 000 dollars ! Cette immense bougie haussière a directement déclenché un raz-de-marée de liquidations côté vendeurs à découvert : à un moment, le montant des liquidations sur une journée a frôlé les 3 milliards de dollars. Le point plus important : la dynamique des capitaux se réchauffe. Le 19 août, les ETF spot américains ont enregistré des entrées nettes de plus de 700 millions de dollars (BTC : 517 millions, ETH : 189 millions).
Mais au milieu de l’euphorie, jusqu’où ce mouvement peut-il aller ?
Le squeeze dépasse la vraie reconstitution de positions : les positions vendeuses précédentes étaient trop concentrées ; le prix n’a fait que commencer à remonter que cela a déclenché en chaîne des liquidations, amplifiant fortement la hausse à court terme via l’effet de levier.
Les nouveaux capitaux sont le seul test décisif : le retour des ETF est un bon signe, mais pour passer d’un « rebond après survente » à une « tendance de grande hausse », tout dépend de la capacité à maintenir l’approvisionnement en stablecoins et la progression des volumes sur le marché spot.
Attention au risque de “nettoyage” en zone haute : au-dessus de 75 000, s’est accumulé un grand volume de prises de bénéfices à court terme et de poches de capitaux piégés historiquement. Si le volume ne parvient pas à enchaîner, le levier risque de se reconstituer rapidement et de provoquer de fortes “mèches”/pics soudains.
Penses-tu que ce cycle est la prochaine offensive d’un nouveau marché haussier, ou plutôt un sommet temporaire après la purge des vendeurs ?
$BTC $ETH #BTC #加密货币 #Analyse du marché
#BTC accélère et bondit, les capitaux peuvent-ils encore enchaîner ?
BTC a enfin brisé des mois de silence, en franchissant d’un coup les 75 000 dollars ! Cette immense bougie haussière a directement déclenché un raz-de-marée de liquidations côté vendeurs à découvert : à un moment, le montant des liquidations sur une journée a frôlé les 3 milliards de dollars. Le point plus important : la dynamique des capitaux se réchauffe. Le 19 août, les ETF spot américains ont enregistré des entrées nettes de plus de 700 millions de dollars (BTC : 517 millions, ETH : 189 millions).
Mais au milieu de l’euphorie, jusqu’où ce mouvement peut-il aller ?
Le squeeze dépasse la vraie reconstitution de positions : les positions vendeuses précédentes étaient trop concentrées ; le prix n’a fait que commencer à remonter que cela a déclenché en chaîne des liquidations, amplifiant fortement la hausse à court terme via l’effet de levier.
Les nouveaux capitaux sont le seul test décisif : le retour des ETF est un bon signe, mais pour passer d’un « rebond après survente » à une « tendance de grande hausse », tout dépend de la capacité à maintenir l’approvisionnement en stablecoins et la progression des volumes sur le marché spot.
Attention au risque de “nettoyage” en zone haute : au-dessus de 75 000, s’est accumulé un grand volume de prises de bénéfices à court terme et de poches de capitaux piégés historiquement. Si le volume ne parvient pas à enchaîner, le levier risque de se reconstituer rapidement et de provoquer de fortes “mèches”/pics soudains.
Penses-tu que ce cycle est la prochaine offensive d’un nouveau marché haussier, ou plutôt un sommet temporaire après la purge des vendeurs ?
$BTC $ETH #BTC #加密货币 #Analyse du marché
BTC a enfin brisé des mois de silence, en franchissant d’un coup les 75 000 dollars ! Cette immense bougie haussière a directement déclenché un raz-de-marée de liquidations côté vendeurs à découvert : à un moment, le montant des liquidations sur une journée a frôlé les 3 milliards de dollars. Le point plus important : la dynamique des capitaux se réchauffe. Le 19 août, les ETF spot américains ont enregistré des entrées nettes de plus de 700 millions de dollars (BTC : 517 millions, ETH : 189 millions).
Mais au milieu de l’euphorie, jusqu’où ce mouvement peut-il aller ?
Le squeeze dépasse la vraie reconstitution de positions : les positions vendeuses précédentes étaient trop concentrées ; le prix n’a fait que commencer à remonter que cela a déclenché en chaîne des liquidations, amplifiant fortement la hausse à court terme via l’effet de levier.
Les nouveaux capitaux sont le seul test décisif : le retour des ETF est un bon signe, mais pour passer d’un « rebond après survente » à une « tendance de grande hausse », tout dépend de la capacité à maintenir l’approvisionnement en stablecoins et la progression des volumes sur le marché spot.
Attention au risque de “nettoyage” en zone haute : au-dessus de 75 000, s’est accumulé un grand volume de prises de bénéfices à court terme et de poches de capitaux piégés historiquement. Si le volume ne parvient pas à enchaîner, le levier risque de se reconstituer rapidement et de provoquer de fortes “mèches”/pics soudains.
Penses-tu que ce cycle est la prochaine offensive d’un nouveau marché haussier, ou plutôt un sommet temporaire après la purge des vendeurs ?
$BTC $ETH #BTC #加密货币 #Analyse du marché
216
·
--
Googleให้สิทธิ์ซื้อหุ้นของ Marvell มูลค่าสูงสุด 122,000,000,000 ดอลลาร์สหรัฐ แต่ผมคิดว่าสิ่งที่ควรให้ความสนใจจริงๆ ไม่ใช่ 122,000,000,000 ดอลลาร์นั้น
Google ได้รับสิทธิ์ในการซื้อหุ้นสามัญของ Marvell ได้มากถึง 58,970,000 หุ้น โดยราคาการใช้สิทธิ์อยู่ที่ 206.58 ดอลลาร์ หากใช้สิทธิ์ทั้งหมด มูลค่าจะอยู่ราว 12,200,000,000 ดอลลาร์ คิดเป็นประมาณ 7% ของจำนวนหุ้นที่จำหน่ายอยู่ในปัจจุบันของ Marvell หลังจากข่าวประกาศออกมา Marvell พุ่งขึ้นมากกว่า 8% ในช่วงก่อนเปิดตลาด ไปแตะระดับ 14% ขณะที่ Broadcom ซึ่งเคยเป็นพันธมิตรหลักด้านชิปที่ออกแบบเฉพาะทาง กลับร่วงลงมากกว่า 5% แบบทันที
ความร่วมมือนี้มีเป้าหมายเพื่อให้ Google พัฒนา “ชิปแบบกำหนดเอง” หลายชุดที่อยู่รอบระบบนิเวศของ TPU ได้แก่ ตัวเร่งสำหรับการอนุมาน AI ตัวควบคุมการจัดเก็บ ตัวควบคุมอินเทอร์เฟซเครือข่าย ตัวควบคุมอินเทอร์เฟซหน่วยความจำ และเทคโนโลยีการประมวลผลใกล้หน่วยความจำ หากในอนาคต Google บรรลุเป้าการจัดซื้อ เมื่อติดตามขอบเขตจนถึงปีงบประมาณ 2033 ขนาดรายได้ที่เป็นไปได้ของความร่วมมือนี้คาดว่าจะอยู่ที่ประมาณ 120,000,000,000 ดอลลาร์
ตรงนี้มีรายละเอียดบางอย่างที่สื่อจำนวนมากมักมองข้าม สิทธิ์ซื้อหุ้นมูลค่า 12,200,000,000 ดอลลาร์นี้ไม่ใช่จะรับทันทีทั้งก้อน และไม่ใช่ว่า Google ได้โอนเงินเข้าบัญชีของ Marvell ไปแล้ว—เพียงหุ้นราว 1,360,000 หุ้นเท่านั้นที่จะได้รับมาทีละช่วงรายไตรมาสในปีแรกของความร่วมมือ ส่วนที่เหลือจะแยกเป็น 240 งวด โดยทุกครั้งที่ Google ซื้อผลิตภัณฑ์แบบกำหนดเองจาก Marvell ครบ 500,000,000 ดอลลาร์ จึงจะปลดล็อกหุ้นอีกชุด นั่นหมายความว่า สัดส่วนการถือหุ้นของ Google ใน Marvell จะเติบโตตาม “ยอดการจัดซื้อจริง” ไปพร้อมกัน ไม่ใช่ว่าลงนามแล้วจะได้กำไร 120,000,000,000 ดอลลาร์กลับบ้านทันที
ปฏิกิริยาทันทีของตลาดคือ Marvell ชนะ Broadcom แพ้ แต่การตีความที่ใกล้เคียงความจริงมากกว่า อาจคือ พายของชิป AI ของ Google กำลังขยาย—ไม่ใช่การแย่งออเดอร์จากมือ Broadcom มาเท่านั้น ท้ายที่สุด Google เพิ่งเซ็นสัญญากับ Broadcom ในเดือนเมษายนของปีนี้ เพื่อออกแบบ TPU แบบกำหนดเอง และตอนนี้ก็พา Marvell เข้ามาเป็นผู้จัดหอีกราย ซึ่งสะท้อนว่า ผู้ให้บริการคลาวด์ขนาดใหญ่ระดับมหึมาไม่ต้องการ “ล็อก” การจัดหาชิป AI ไว้กับเจ้าเดียว แนวโน้มนี้กำลังชัดขึ้น
Amazon มี Trainium และ Inferentia ของตัวเอง Microsoft และ Meta ก็พัฒนาและสร้างชิป AI ของตนเองด้วยเช่นกัน เมื่อการทำงานของ TPU ของ Google จากเดิมที่อาศัย Broadcom เป็นหลัก กลายเป็น Broadcom บวก Marvell และในอนาคตอาจเพิ่มผู้จัดหาอีกหลายราย นี่อาจหมายความว่าตลาดชิป AI อาจไม่ได้เป็นการศึก “สองยักษ์” ระหว่าง NVIDIA กับ (ซูเปอร์ไมโคร/超微) อีกต่อไป สงครามครั้งถัดไปที่แท้จริง อาจเป็นคำถามว่า ผู้ให้บริการคลาวด์ขนาดใหญ่จะ “ออกแบบชิปเอง” หรือไม่—ถ้าคำตอบคือยินดีทำประโยชน์ที่ได้รับก็ไม่ใช่แค่บริษัทด้าน GPU เท่านั้น แต่ยังรวมถึงผู้ให้บริการออกแบบชิปแบบกำหนดเอง โรงหล่อเซมิคอนดักเตอร์ การแพ็กขั้นสูง การสื่อสารด้วยแสง หน่วยความจำแบนด์วิดท์สูง และทั้งห่วงโซ่อุปทานจะถูกตีราคาใหม่
จุดตรวจสอบถัดไปคือรายงานผลประกอบการของ Marvell ในวันที่ 8/27 ตลาดจะอยากรู้ว่า ความร่วมมือกับ Google นี้จะทำให้รายได้เป็นไปตามไทม์ไลน์แบบไหนได้ชัดเจนขึ้นหรือไม่ และหากฝ่ายบริหารสามารถอธิบายภาพความสามารถในการมองเห็นระยะยาวให้เป็นรูปธรรมมากขึ้น ตลาดอาจเริ่มประเมินมูลค่าของบริษัทนี้ใหม่
อย่างไรก็ดี โครงสร้างแบบนี้ก็ไม่ได้ปราศจากความเสี่ยง รายได้จากความร่วมมืออาจต้องใช้เวลานานกว่าจะค่อยๆ เกิดเป็นตัวเลขจริง Broadcom ยังอาจเป็นพาร์ตเนอร์ของ Google ต่อไป และปัจจุบันมูลค่าของ Marvell เองก็ไม่ได้ถูก ค่าใช้จ่ายในการพัฒนาชิปแบบกำหนดเองสูง หากในอนาคตการลงทุนด้านโครงสร้างพื้นฐานทาง AI (AI capital expenditure) ชะลอลง ออเดอร์ที่ผูกยาวแบบนี้ก็อาจถูกฉุดให้แย่ลงด้วย
GPU ของ NVIDIA, TPU ของ Google และตอนนี้ยังมีชิปแบบกำหนดเองของ Marvell—คุณคิดว่า “ซูเปอร์ไซเคิล” ของเซมิคอนดักเตอร์ AI รอบถัดไป จะใหญ่กว่าตำนานตลาด GPU อย่างเดียวหรือไม่?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
Googleให้สิทธิ์ซื้อหุ้นของ Marvell มูลค่าสูงสุด 122,000,000,000 ดอลลาร์สหรัฐ แต่ผมคิดว่าสิ่งที่ควรให้ความสนใจจริงๆ ไม่ใช่ 122,000,000,000 ดอลลาร์นั้น
Google ได้รับสิทธิ์ในการซื้อหุ้นสามัญของ Marvell ได้มากถึง 58,970,000 หุ้น โดยราคาการใช้สิทธิ์อยู่ที่ 206.58 ดอลลาร์ หากใช้สิทธิ์ทั้งหมด มูลค่าจะอยู่ราว 12,200,000,000 ดอลลาร์ คิดเป็นประมาณ 7% ของจำนวนหุ้นที่จำหน่ายอยู่ในปัจจุบันของ Marvell หลังจากข่าวประกาศออกมา Marvell พุ่งขึ้นมากกว่า 8% ในช่วงก่อนเปิดตลาด ไปแตะระดับ 14% ขณะที่ Broadcom ซึ่งเคยเป็นพันธมิตรหลักด้านชิปที่ออกแบบเฉพาะทาง กลับร่วงลงมากกว่า 5% แบบทันที
ความร่วมมือนี้มีเป้าหมายเพื่อให้ Google พัฒนา “ชิปแบบกำหนดเอง” หลายชุดที่อยู่รอบระบบนิเวศของ TPU ได้แก่ ตัวเร่งสำหรับการอนุมาน AI ตัวควบคุมการจัดเก็บ ตัวควบคุมอินเทอร์เฟซเครือข่าย ตัวควบคุมอินเทอร์เฟซหน่วยความจำ และเทคโนโลยีการประมวลผลใกล้หน่วยความจำ หากในอนาคต Google บรรลุเป้าการจัดซื้อ เมื่อติดตามขอบเขตจนถึงปีงบประมาณ 2033 ขนาดรายได้ที่เป็นไปได้ของความร่วมมือนี้คาดว่าจะอยู่ที่ประมาณ 120,000,000,000 ดอลลาร์
ตรงนี้มีรายละเอียดบางอย่างที่สื่อจำนวนมากมักมองข้าม สิทธิ์ซื้อหุ้นมูลค่า 12,200,000,000 ดอลลาร์นี้ไม่ใช่จะรับทันทีทั้งก้อน และไม่ใช่ว่า Google ได้โอนเงินเข้าบัญชีของ Marvell ไปแล้ว—เพียงหุ้นราว 1,360,000 หุ้นเท่านั้นที่จะได้รับมาทีละช่วงรายไตรมาสในปีแรกของความร่วมมือ ส่วนที่เหลือจะแยกเป็น 240 งวด โดยทุกครั้งที่ Google ซื้อผลิตภัณฑ์แบบกำหนดเองจาก Marvell ครบ 500,000,000 ดอลลาร์ จึงจะปลดล็อกหุ้นอีกชุด นั่นหมายความว่า สัดส่วนการถือหุ้นของ Google ใน Marvell จะเติบโตตาม “ยอดการจัดซื้อจริง” ไปพร้อมกัน ไม่ใช่ว่าลงนามแล้วจะได้กำไร 120,000,000,000 ดอลลาร์กลับบ้านทันที
ปฏิกิริยาทันทีของตลาดคือ Marvell ชนะ Broadcom แพ้ แต่การตีความที่ใกล้เคียงความจริงมากกว่า อาจคือ พายของชิป AI ของ Google กำลังขยาย—ไม่ใช่การแย่งออเดอร์จากมือ Broadcom มาเท่านั้น ท้ายที่สุด Google เพิ่งเซ็นสัญญากับ Broadcom ในเดือนเมษายนของปีนี้ เพื่อออกแบบ TPU แบบกำหนดเอง และตอนนี้ก็พา Marvell เข้ามาเป็นผู้จัดหอีกราย ซึ่งสะท้อนว่า ผู้ให้บริการคลาวด์ขนาดใหญ่ระดับมหึมาไม่ต้องการ “ล็อก” การจัดหาชิป AI ไว้กับเจ้าเดียว แนวโน้มนี้กำลังชัดขึ้น
Amazon มี Trainium และ Inferentia ของตัวเอง Microsoft และ Meta ก็พัฒนาและสร้างชิป AI ของตนเองด้วยเช่นกัน เมื่อการทำงานของ TPU ของ Google จากเดิมที่อาศัย Broadcom เป็นหลัก กลายเป็น Broadcom บวก Marvell และในอนาคตอาจเพิ่มผู้จัดหาอีกหลายราย นี่อาจหมายความว่าตลาดชิป AI อาจไม่ได้เป็นการศึก “สองยักษ์” ระหว่าง NVIDIA กับ (ซูเปอร์ไมโคร/超微) อีกต่อไป สงครามครั้งถัดไปที่แท้จริง อาจเป็นคำถามว่า ผู้ให้บริการคลาวด์ขนาดใหญ่จะ “ออกแบบชิปเอง” หรือไม่—ถ้าคำตอบคือยินดีทำประโยชน์ที่ได้รับก็ไม่ใช่แค่บริษัทด้าน GPU เท่านั้น แต่ยังรวมถึงผู้ให้บริการออกแบบชิปแบบกำหนดเอง โรงหล่อเซมิคอนดักเตอร์ การแพ็กขั้นสูง การสื่อสารด้วยแสง หน่วยความจำแบนด์วิดท์สูง และทั้งห่วงโซ่อุปทานจะถูกตีราคาใหม่
จุดตรวจสอบถัดไปคือรายงานผลประกอบการของ Marvell ในวันที่ 8/27 ตลาดจะอยากรู้ว่า ความร่วมมือกับ Google นี้จะทำให้รายได้เป็นไปตามไทม์ไลน์แบบไหนได้ชัดเจนขึ้นหรือไม่ และหากฝ่ายบริหารสามารถอธิบายภาพความสามารถในการมองเห็นระยะยาวให้เป็นรูปธรรมมากขึ้น ตลาดอาจเริ่มประเมินมูลค่าของบริษัทนี้ใหม่
อย่างไรก็ดี โครงสร้างแบบนี้ก็ไม่ได้ปราศจากความเสี่ยง รายได้จากความร่วมมืออาจต้องใช้เวลานานกว่าจะค่อยๆ เกิดเป็นตัวเลขจริง Broadcom ยังอาจเป็นพาร์ตเนอร์ของ Google ต่อไป และปัจจุบันมูลค่าของ Marvell เองก็ไม่ได้ถูก ค่าใช้จ่ายในการพัฒนาชิปแบบกำหนดเองสูง หากในอนาคตการลงทุนด้านโครงสร้างพื้นฐานทาง AI (AI capital expenditure) ชะลอลง ออเดอร์ที่ผูกยาวแบบนี้ก็อาจถูกฉุดให้แย่ลงด้วย
GPU ของ NVIDIA, TPU ของ Google และตอนนี้ยังมีชิปแบบกำหนดเองของ Marvell—คุณคิดว่า “ซูเปอร์ไซเคิล” ของเซมิคอนดักเตอร์ AI รอบถัดไป จะใหญ่กว่าตำนานตลาด GPU อย่างเดียวหรือไม่?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
Google ได้รับสิทธิ์ในการซื้อหุ้นสามัญของ Marvell ได้มากถึง 58,970,000 หุ้น โดยราคาการใช้สิทธิ์อยู่ที่ 206.58 ดอลลาร์ หากใช้สิทธิ์ทั้งหมด มูลค่าจะอยู่ราว 12,200,000,000 ดอลลาร์ คิดเป็นประมาณ 7% ของจำนวนหุ้นที่จำหน่ายอยู่ในปัจจุบันของ Marvell หลังจากข่าวประกาศออกมา Marvell พุ่งขึ้นมากกว่า 8% ในช่วงก่อนเปิดตลาด ไปแตะระดับ 14% ขณะที่ Broadcom ซึ่งเคยเป็นพันธมิตรหลักด้านชิปที่ออกแบบเฉพาะทาง กลับร่วงลงมากกว่า 5% แบบทันที
ความร่วมมือนี้มีเป้าหมายเพื่อให้ Google พัฒนา “ชิปแบบกำหนดเอง” หลายชุดที่อยู่รอบระบบนิเวศของ TPU ได้แก่ ตัวเร่งสำหรับการอนุมาน AI ตัวควบคุมการจัดเก็บ ตัวควบคุมอินเทอร์เฟซเครือข่าย ตัวควบคุมอินเทอร์เฟซหน่วยความจำ และเทคโนโลยีการประมวลผลใกล้หน่วยความจำ หากในอนาคต Google บรรลุเป้าการจัดซื้อ เมื่อติดตามขอบเขตจนถึงปีงบประมาณ 2033 ขนาดรายได้ที่เป็นไปได้ของความร่วมมือนี้คาดว่าจะอยู่ที่ประมาณ 120,000,000,000 ดอลลาร์
ตรงนี้มีรายละเอียดบางอย่างที่สื่อจำนวนมากมักมองข้าม สิทธิ์ซื้อหุ้นมูลค่า 12,200,000,000 ดอลลาร์นี้ไม่ใช่จะรับทันทีทั้งก้อน และไม่ใช่ว่า Google ได้โอนเงินเข้าบัญชีของ Marvell ไปแล้ว—เพียงหุ้นราว 1,360,000 หุ้นเท่านั้นที่จะได้รับมาทีละช่วงรายไตรมาสในปีแรกของความร่วมมือ ส่วนที่เหลือจะแยกเป็น 240 งวด โดยทุกครั้งที่ Google ซื้อผลิตภัณฑ์แบบกำหนดเองจาก Marvell ครบ 500,000,000 ดอลลาร์ จึงจะปลดล็อกหุ้นอีกชุด นั่นหมายความว่า สัดส่วนการถือหุ้นของ Google ใน Marvell จะเติบโตตาม “ยอดการจัดซื้อจริง” ไปพร้อมกัน ไม่ใช่ว่าลงนามแล้วจะได้กำไร 120,000,000,000 ดอลลาร์กลับบ้านทันที
ปฏิกิริยาทันทีของตลาดคือ Marvell ชนะ Broadcom แพ้ แต่การตีความที่ใกล้เคียงความจริงมากกว่า อาจคือ พายของชิป AI ของ Google กำลังขยาย—ไม่ใช่การแย่งออเดอร์จากมือ Broadcom มาเท่านั้น ท้ายที่สุด Google เพิ่งเซ็นสัญญากับ Broadcom ในเดือนเมษายนของปีนี้ เพื่อออกแบบ TPU แบบกำหนดเอง และตอนนี้ก็พา Marvell เข้ามาเป็นผู้จัดหอีกราย ซึ่งสะท้อนว่า ผู้ให้บริการคลาวด์ขนาดใหญ่ระดับมหึมาไม่ต้องการ “ล็อก” การจัดหาชิป AI ไว้กับเจ้าเดียว แนวโน้มนี้กำลังชัดขึ้น
Amazon มี Trainium และ Inferentia ของตัวเอง Microsoft และ Meta ก็พัฒนาและสร้างชิป AI ของตนเองด้วยเช่นกัน เมื่อการทำงานของ TPU ของ Google จากเดิมที่อาศัย Broadcom เป็นหลัก กลายเป็น Broadcom บวก Marvell และในอนาคตอาจเพิ่มผู้จัดหาอีกหลายราย นี่อาจหมายความว่าตลาดชิป AI อาจไม่ได้เป็นการศึก “สองยักษ์” ระหว่าง NVIDIA กับ (ซูเปอร์ไมโคร/超微) อีกต่อไป สงครามครั้งถัดไปที่แท้จริง อาจเป็นคำถามว่า ผู้ให้บริการคลาวด์ขนาดใหญ่จะ “ออกแบบชิปเอง” หรือไม่—ถ้าคำตอบคือยินดีทำประโยชน์ที่ได้รับก็ไม่ใช่แค่บริษัทด้าน GPU เท่านั้น แต่ยังรวมถึงผู้ให้บริการออกแบบชิปแบบกำหนดเอง โรงหล่อเซมิคอนดักเตอร์ การแพ็กขั้นสูง การสื่อสารด้วยแสง หน่วยความจำแบนด์วิดท์สูง และทั้งห่วงโซ่อุปทานจะถูกตีราคาใหม่
จุดตรวจสอบถัดไปคือรายงานผลประกอบการของ Marvell ในวันที่ 8/27 ตลาดจะอยากรู้ว่า ความร่วมมือกับ Google นี้จะทำให้รายได้เป็นไปตามไทม์ไลน์แบบไหนได้ชัดเจนขึ้นหรือไม่ และหากฝ่ายบริหารสามารถอธิบายภาพความสามารถในการมองเห็นระยะยาวให้เป็นรูปธรรมมากขึ้น ตลาดอาจเริ่มประเมินมูลค่าของบริษัทนี้ใหม่
อย่างไรก็ดี โครงสร้างแบบนี้ก็ไม่ได้ปราศจากความเสี่ยง รายได้จากความร่วมมืออาจต้องใช้เวลานานกว่าจะค่อยๆ เกิดเป็นตัวเลขจริง Broadcom ยังอาจเป็นพาร์ตเนอร์ของ Google ต่อไป และปัจจุบันมูลค่าของ Marvell เองก็ไม่ได้ถูก ค่าใช้จ่ายในการพัฒนาชิปแบบกำหนดเองสูง หากในอนาคตการลงทุนด้านโครงสร้างพื้นฐานทาง AI (AI capital expenditure) ชะลอลง ออเดอร์ที่ผูกยาวแบบนี้ก็อาจถูกฉุดให้แย่ลงด้วย
GPU ของ NVIDIA, TPU ของ Google และตอนนี้ยังมีชิปแบบกำหนดเองของ Marvell—คุณคิดว่า “ซูเปอร์ไซเคิล” ของเซมิคอนดักเตอร์ AI รอบถัดไป จะใหญ่กว่าตำนานตลาด GPU อย่างเดียวหรือไม่?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
282
·
--
Kaito Katalyst ព្រឹត្តិការណ៍ដំណាក់កាលទីមួយ Axis Robotics បានចាប់ផ្តើមជាផ្លូវការ ហើយភាពខុសគ្នានៃប្រាក់ត្រឡប់ (投報率) រវាងផ្លូវ “ជញ្ជីដៃ” ៣ ប្រភេទ គឺច្បាស់ណាស់៖
មាតិកាសរសេរ (0.2% ចំណែក)៖ ដើម្បីចែកគ្នាត្រឹមតែអ្នកចូលរួម 500 នាក់ដំបូងប៉ុណ្ណោះ (100 នាក់ដំបូងបាន 0.1%、101–500 នាក់បាន 0.1%) ការរមូរជាមួយការយកចិត្តទុកដាក់ និងអំណាចចែកចាយសុទ្ធសាធ។
$KAITO ដាក់ភាគហ៊ុន (0.05% ចំណែក)៖ គោលកំណត់ប្រហែល 5,000 គ្រាប់ $sKAITO (ត្រូវដាក់ភាគហ៊ុននៅលើខ្សែ Base ប្រហែល 5,810 គ្រាប់ $KAITO) សមស្របសម្រាប់អ្នកសម្រាកស្ទើរមិនធ្វើអ្វី ទុកពោះគេងៗទទួល airdrop ។
លំនាំកិច្ចការអន្តរកម្មរបស់គម្រោង៖ ប្រើឧបករណ៍បញ្ជាពីផ្នែក browser ដើម្បីគ្រប់គ្រងដៃមេកានិចចាប់យកវត្ថុ ហើយបំពេញស្លាកទិន្នន័យ ដោយមាន 9 កិច្ចការ ហើយកំណត់ត្រឹមតែ 1,200 នាក់ (ខ្លះបានពេញកូតាហើយ) ។
ធ្វើកិច្ចការដោយដៃគឺជួយឲ្យគម្រោងចិញ្ចឹមទិន្នន័យសាកសព (具身數據) ចំណែកការដាក់ភាគហ៊ុនគឺជាការស្រូប Alpha នៃបរិស្ថាន។
អ្នករាល់គ្នា ពេលនេះគ្រោងនឹងពឹងលើកម្លាំងដៃស្ទើរខ្លាំង ហើយរង់ចាំ “ជញ្ជីដៃ” ឬជ្រើសរើសដាក់ភាគហ៊ុន ហើយគេងៗរង់ចាំ?
#Kaito #AxisRobotics #空投 #DePIN #Web3
Kaito Katalyst ព្រឹត្តិការណ៍ដំណាក់កាលទីមួយ Axis Robotics បានចាប់ផ្តើមជាផ្លូវការ ហើយភាពខុសគ្នានៃប្រាក់ត្រឡប់ (投報率) រវាងផ្លូវ “ជញ្ជីដៃ” ៣ ប្រភេទ គឺច្បាស់ណាស់៖
មាតិកាសរសេរ (0.2% ចំណែក)៖ ដើម្បីចែកគ្នាត្រឹមតែអ្នកចូលរួម 500 នាក់ដំបូងប៉ុណ្ណោះ (100 នាក់ដំបូងបាន 0.1%、101–500 នាក់បាន 0.1%) ការរមូរជាមួយការយកចិត្តទុកដាក់ និងអំណាចចែកចាយសុទ្ធសាធ។
$KAITO ដាក់ភាគហ៊ុន (0.05% ចំណែក)៖ គោលកំណត់ប្រហែល 5,000 គ្រាប់ $sKAITO (ត្រូវដាក់ភាគហ៊ុននៅលើខ្សែ Base ប្រហែល 5,810 គ្រាប់ $KAITO ) សមស្របសម្រាប់អ្នកសម្រាកស្ទើរមិនធ្វើអ្វី ទុកពោះគេងៗទទួល airdrop ។
លំនាំកិច្ចការអន្តរកម្មរបស់គម្រោង៖ ប្រើឧបករណ៍បញ្ជាពីផ្នែក browser ដើម្បីគ្រប់គ្រងដៃមេកានិចចាប់យកវត្ថុ ហើយបំពេញស្លាកទិន្នន័យ ដោយមាន 9 កិច្ចការ ហើយកំណត់ត្រឹមតែ 1,200 នាក់ (ខ្លះបានពេញកូតាហើយ) ។
ធ្វើកិច្ចការដោយដៃគឺជួយឲ្យគម្រោងចិញ្ចឹមទិន្នន័យសាកសព (具身數據) ចំណែកការដាក់ភាគហ៊ុនគឺជាការស្រូប Alpha នៃបរិស្ថាន។
អ្នករាល់គ្នា ពេលនេះគ្រោងនឹងពឹងលើកម្លាំងដៃស្ទើរខ្លាំង ហើយរង់ចាំ “ជញ្ជីដៃ” ឬជ្រើសរើសដាក់ភាគហ៊ុន ហើយគេងៗរង់ចាំ?
#Kaito #AxisRobotics #空投 #DePIN #Web3
មាតិកាសរសេរ (0.2% ចំណែក)៖ ដើម្បីចែកគ្នាត្រឹមតែអ្នកចូលរួម 500 នាក់ដំបូងប៉ុណ្ណោះ (100 នាក់ដំបូងបាន 0.1%、101–500 នាក់បាន 0.1%) ការរមូរជាមួយការយកចិត្តទុកដាក់ និងអំណាចចែកចាយសុទ្ធសាធ។
$KAITO ដាក់ភាគហ៊ុន (0.05% ចំណែក)៖ គោលកំណត់ប្រហែល 5,000 គ្រាប់ $sKAITO (ត្រូវដាក់ភាគហ៊ុននៅលើខ្សែ Base ប្រហែល 5,810 គ្រាប់ $KAITO ) សមស្របសម្រាប់អ្នកសម្រាកស្ទើរមិនធ្វើអ្វី ទុកពោះគេងៗទទួល airdrop ។
លំនាំកិច្ចការអន្តរកម្មរបស់គម្រោង៖ ប្រើឧបករណ៍បញ្ជាពីផ្នែក browser ដើម្បីគ្រប់គ្រងដៃមេកានិចចាប់យកវត្ថុ ហើយបំពេញស្លាកទិន្នន័យ ដោយមាន 9 កិច្ចការ ហើយកំណត់ត្រឹមតែ 1,200 នាក់ (ខ្លះបានពេញកូតាហើយ) ។
ធ្វើកិច្ចការដោយដៃគឺជួយឲ្យគម្រោងចិញ្ចឹមទិន្នន័យសាកសព (具身數據) ចំណែកការដាក់ភាគហ៊ុនគឺជាការស្រូប Alpha នៃបរិស្ថាន។
អ្នករាល់គ្នា ពេលនេះគ្រោងនឹងពឹងលើកម្លាំងដៃស្ទើរខ្លាំង ហើយរង់ចាំ “ជញ្ជីដៃ” ឬជ្រើសរើសដាក់ភាគហ៊ុន ហើយគេងៗរង់ចាំ?
#Kaito #AxisRobotics #空投 #DePIN #Web3
222
ເຂົ້າສູ່ລະບົບເພື່ອສຳຫຼວດເນື້ອຫາເພີ່ມເຕີມ
ເຂົ້າຮ່ວມກຸ່ມຜູ້ໃຊ້ຄຣິບໂຕທົ່ວໂລກໃນ Binance Square.
⚡️ ໄດ້ຮັບຂໍ້ມູນຫຼ້າສຸດ ແລະ ທີ່ມີປະໂຫຍດກ່ຽວກັບຄຣິບໂຕ.
💬 ໄດ້ຮັບຄວາມໄວ້ວາງໃຈຈາກຕະຫຼາດແລກປ່ຽນຄຣິບໂຕທີ່ໃຫຍ່ທີ່ສຸດໃນໂລກ.
👍 ຄົ້ນຫາຂໍ້ມູນເຊີງເລິກທີ່ແທ້ຈາກນັກສ້າງທີ່ໄດ້ຮັບການຢືນຢັນ.
ອີເມວ / ເບີໂທລະສັບ
ຫົວຂໍ້ທີ່ກໍາລັງນິຍົມ
BitcoinSurpasses$77000
13,379 views
198 ກຳລັງສົນທະນາ
$BTC ezali kotangisa makasi koleka nyonso yango nyonso. 🚀
Lobi oyo ezalaki litambe ya liboso ya motuya/interest (rate hike) na boumeli ya koleka mibu 3, nzoka nde Ngalande ya CLARITY Act emonanaki lisusu ete ekangami (stalled) lisusu lobi.
Bongisa plan ya position longue lisusu monene - kende koyamba ngai na nsuka
Entrée : $75500 - $76500
Stoploss : $74900
Take profit : $77000 - $78000
Mibongisa mpo na cycle ya croissance ya mpela makasi. 🔥
TF_bnb
·16 ຖືກໃຈ
·6.8k views
ParadigmDisclosesZECHolding
51,386 views
900 ກຳລັງສົນທະນາ
BitcoinETFsShed$450M
22,766 views
204 ກຳລັງສົນທະນາ