

橘子 _
251 ໂພສ
橘子 _
ລາຍງານ
ບລັອກຜູ້ໃຊ້
推特:@0xaurskyo | Web3 探索 碎碎念
126 ກໍາລັງຕິດຕາມ
4.8K+ ຜູ້ຕິດຕາມ
487 Liked
ໂພສ
ທັງໝົດ
ວົງຢືມ
ຖ່າຍທອດສົດ


·
--
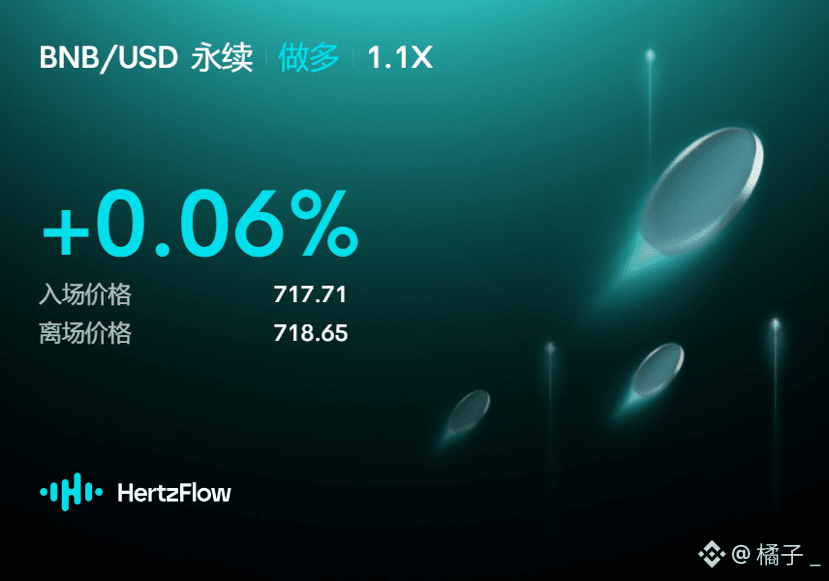
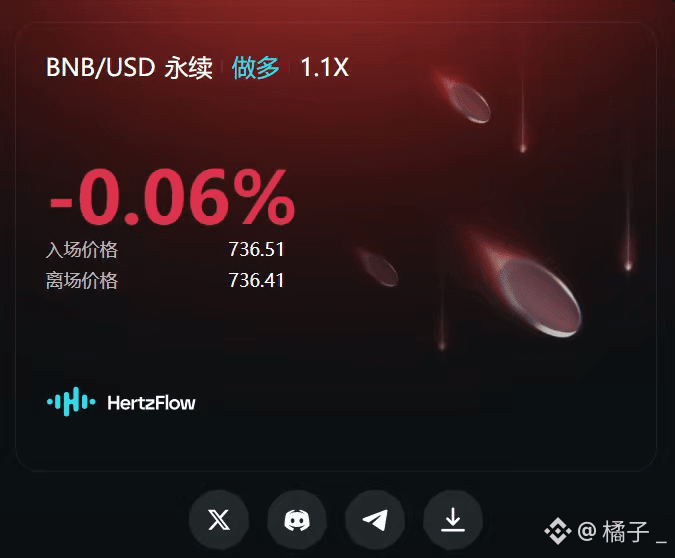
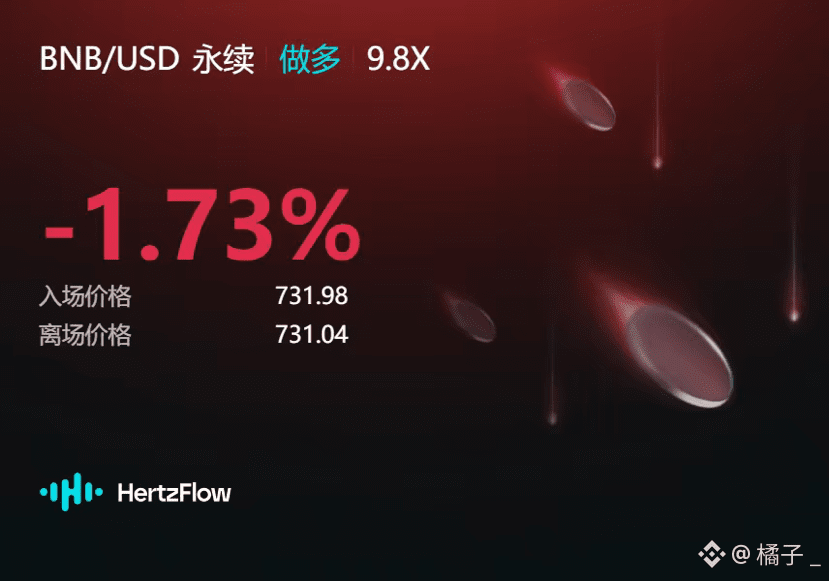
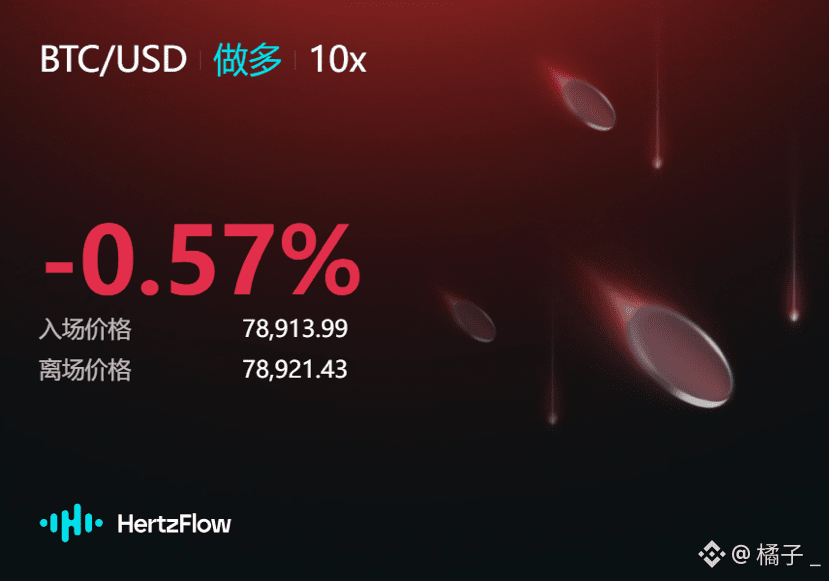
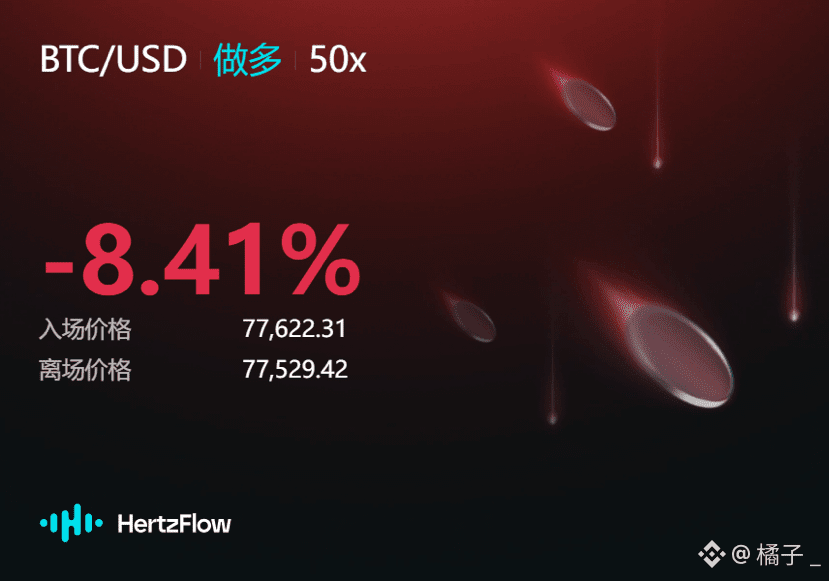
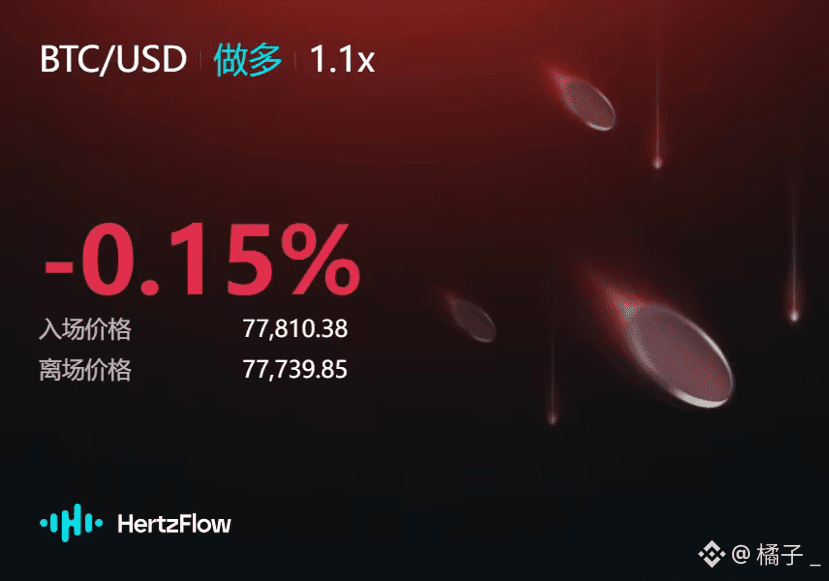
HertzFlow 挑战赛 Day 1 🔥
第一天先试试手感,BTC 跌了不少,这里开了一笔多单,但是我平了
100U 起步,14 天慢慢打。
希望运气好点,最后能拿个奖 😂
#HertzflowPNL @HertzFlow_xyz
HertzFlow 挑战赛 Day 1 🔥
第一天先试试手感,BTC 跌了不少,这里开了一笔多单,但是我平了
100U 起步,14 天慢慢打。
希望运气好点,最后能拿个奖 😂
#HertzflowPNL @HertzFlow_xyz
第一天先试试手感,BTC 跌了不少,这里开了一笔多单,但是我平了
100U 起步,14 天慢慢打。
希望运气好点,最后能拿个奖 😂
#HertzflowPNL @HertzFlow_xyz
83
·
--
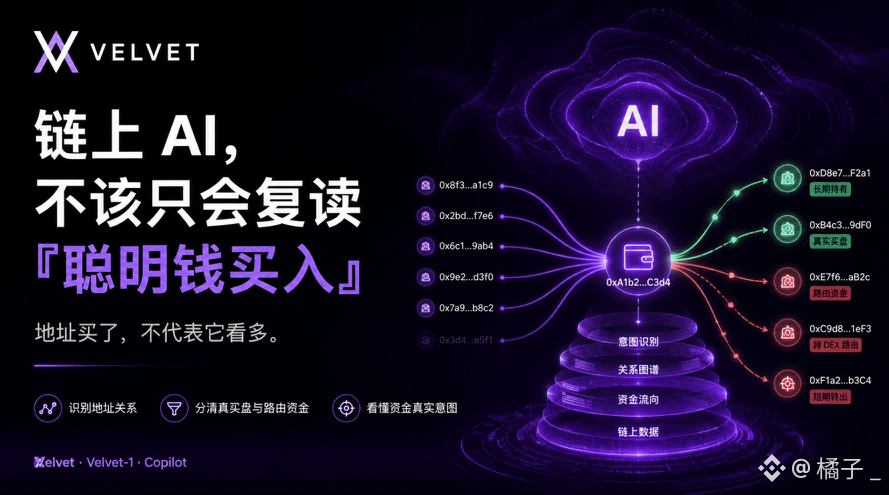
最近看链上 AI,我越来越不信那种简单的“聪明钱正在买入”。
地址买了,不代表它看多。
可能是做市商在补库存,可能是跨链结算经过的中间地址,也可能只是同一个实体在不同钱包之间转仓。链上记录没有撒谎,但把每一笔流入都解释成观点,离真实交易还差得很远。
这也是 Crypto 专用模型最难的一层:它不能只读交易,还要识别地址之间的关系,理解资金为什么移动,并且知道同一个动作放在不同时间、不同流动性环境里,含义会完全不同。
我关注 Velvet @Velvet_Capital 训练 Velvet-1,不是想让它替我猜下一个涨幅最大的币。我更想知道,它能不能在 Copilot 里把这些容易混淆的动作分开:哪些是真买盘,哪些只是路由,哪些资金进来了却没有承担价格风险。
判断对这一层,AI 才开始接近研究工具。
否则所谓链上洞察,大概率只是把区块浏览器里的记录重新讲了一遍。
最近看链上 AI,我越来越不信那种简单的“聪明钱正在买入”。
地址买了,不代表它看多。
可能是做市商在补库存,可能是跨链结算经过的中间地址,也可能只是同一个实体在不同钱包之间转仓。链上记录没有撒谎,但把每一笔流入都解释成观点,离真实交易还差得很远。
这也是 Crypto 专用模型最难的一层:它不能只读交易,还要识别地址之间的关系,理解资金为什么移动,并且知道同一个动作放在不同时间、不同流动性环境里,含义会完全不同。
我关注 Velvet @Velvet_Capital 训练 Velvet-1,不是想让它替我猜下一个涨幅最大的币。我更想知道,它能不能在 Copilot 里把这些容易混淆的动作分开:哪些是真买盘,哪些只是路由,哪些资金进来了却没有承担价格风险。
判断对这一层,AI 才开始接近研究工具。
否则所谓链上洞察,大概率只是把区块浏览器里的记录重新讲了一遍。
地址买了,不代表它看多。
可能是做市商在补库存,可能是跨链结算经过的中间地址,也可能只是同一个实体在不同钱包之间转仓。链上记录没有撒谎,但把每一笔流入都解释成观点,离真实交易还差得很远。
这也是 Crypto 专用模型最难的一层:它不能只读交易,还要识别地址之间的关系,理解资金为什么移动,并且知道同一个动作放在不同时间、不同流动性环境里,含义会完全不同。
我关注 Velvet @Velvet_Capital 训练 Velvet-1,不是想让它替我猜下一个涨幅最大的币。我更想知道,它能不能在 Copilot 里把这些容易混淆的动作分开:哪些是真买盘,哪些只是路由,哪些资金进来了却没有承担价格风险。
判断对这一层,AI 才开始接近研究工具。
否则所谓链上洞察,大概率只是把区块浏览器里的记录重新讲了一遍。
116
·
--
我现在看交易 AI,不太关心它能不能判断一个标的“有没有机会”。
这个问题太大,也太容易说空话。
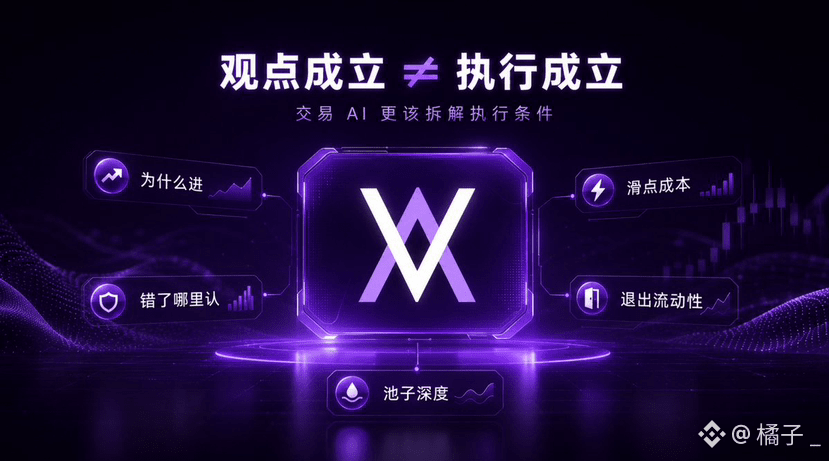
我更关心它能不能把一笔交易拆成几个现实约束:
我为什么进?
错了在哪里认?
这个池子的深度够不够?
滑点会不会吃掉预期?
退出时还有没有人接?
很多链上交易,方向看对了也会亏,不是叙事错,而是执行条件太差。
你买的是一个好故事,但成交在一个很薄的池子里;你看到的是钱包进场,但自己仓位太大,根本出不来。
这种亏法很常见,也最容易被复盘时忽略。因为故事没错,人就会以为只是运气差。
所以 Velvet @Velvet_Capital 的 Copilot 如果有用,我希望它少讲宏大判断,多帮我把交易条件摊开。
一个交易在观点上成立,不代表在执行上成立。
我现在看交易 AI,不太关心它能不能判断一个标的“有没有机会”。
这个问题太大,也太容易说空话。
我更关心它能不能把一笔交易拆成几个现实约束:
我为什么进?
错了在哪里认?
这个池子的深度够不够?
滑点会不会吃掉预期?
退出时还有没有人接?
很多链上交易,方向看对了也会亏,不是叙事错,而是执行条件太差。
你买的是一个好故事,但成交在一个很薄的池子里;你看到的是钱包进场,但自己仓位太大,根本出不来。
这种亏法很常见,也最容易被复盘时忽略。因为故事没错,人就会以为只是运气差。
所以 Velvet @Velvet_Capital 的 Copilot 如果有用,我希望它少讲宏大判断,多帮我把交易条件摊开。
一个交易在观点上成立,不代表在执行上成立。
这个问题太大,也太容易说空话。
我更关心它能不能把一笔交易拆成几个现实约束:
我为什么进?
错了在哪里认?
这个池子的深度够不够?
滑点会不会吃掉预期?
退出时还有没有人接?
很多链上交易,方向看对了也会亏,不是叙事错,而是执行条件太差。
你买的是一个好故事,但成交在一个很薄的池子里;你看到的是钱包进场,但自己仓位太大,根本出不来。
这种亏法很常见,也最容易被复盘时忽略。因为故事没错,人就会以为只是运气差。
所以 Velvet @Velvet_Capital 的 Copilot 如果有用,我希望它少讲宏大判断,多帮我把交易条件摊开。
一个交易在观点上成立,不代表在执行上成立。
237
·
--
ບົດຄວາມ
Palantir Q2 超预期:市场买的不是 AI 故事,而是增长兑现Palantir 涨超 10%:这次财报真正被重估的,不是 AI 故事,而是兑现速度
Palantir 又交出了一份很难挑刺的财报。
2026 年第二季度营收达到 19.35 亿美元,同比增长 93%,明显高于市场预期的约 18 亿美元;调整后每股收益为 0.41 美元,同样超过分析师预期。财报公布后,股价盘后涨幅一度达到约 10%—14%。不同媒体给出的数字略有差异,主要是统计时点不同。证券交易委员会
只看这些数字,很容易把上涨归结为“财报超预期”。
但真正推动市场重新定价的,并不是单独一个季度多赚了多少钱,而是 Palantir 同时证明了三件事:
增长还在加速,利润没有被增长吃掉,而且管理层认为这种速度至少还能延续几个季度。
这三件事一起出现,才是这次股价反应如此直接的原因。
一、比营收超预期更重要的,是增长没有明显降速
对一家已经拥有接近 20 亿美元季度收入的软件公司来说,同比增长 93% 本身就不寻常。
更关键的是,这不是靠某一个业务偶然爆发撑起来的。
Palantir 第二季度美国商业收入达到 7.64 亿美元,同比增长 149%;美国政府收入达到 8.09 亿美元,同比增长 90%。两项业务合计贡献 15.73 亿美元,占公司总收入约 81%。证券交易委员会
这组数据说明,Palantir 目前同时踩中了两条增长曲线。
一条来自企业客户。越来越多公司不再满足于购买大模型调用额度,而是需要把模型真正接进供应链、生产、风控、医疗和内部决策流程。
另一条来自政府和国防。地缘冲突、军事数字化以及情报系统升级,让政府对实时数据处理、战场决策和自主系统的投入持续增加。Palantir 的美国政府业务因此增长了 90%。Reuters
过去市场对 Palantir 最大的疑问之一,是它到底是一家依赖政府合同的特殊软件公司,还是能够进入主流企业市场的平台型公司。
现在的财报至少给出了阶段性答案:政府业务仍然强劲,但商业业务已经跑得更快。
二、Palantir 卖的并不是“大模型”,而是让模型真正进入生产环境
Palantir 经常被放进 AI 软件公司的估值框架里,但它和普通的大模型应用公司并不是同一种生意。
企业并不缺能够写总结、生成代码或者回答问题的模型。
真正困难的是,怎么让模型读取内部数据,同时又不越过权限;怎么知道某个数据来自哪里;怎么把模型给出的建议变成一套可以审批、执行和追责的工作流;模型出现错误后,又该由谁承担责任。
这些问题靠一个聊天框解决不了。
Palantir 的核心位置,更接近企业数据、业务流程和模型之间的控制层。模型可以更换,但企业内部的数据结构、权限、业务对象和决策流程不会轻易更换。
这也是 Palantir 反复强调“主权 AI”的原因。它想表达的并不是一个抽象概念,而是客户应该继续掌握自己的数据、模型选择和最终决策,而不是把整个业务逻辑交给某一家模型公司。
从这个角度看,大模型能力继续商品化,未必一定会削弱 Palantir。
模型越多、部署环境越复杂,企业反而越需要一个能够管理数据、模型、权限和执行流程的平台。
当然,这套逻辑能否长期成立,最终还是要看客户愿不愿意持续付费。第二季度美国商业合同数据给出了比较强的信号:美国商业总合同价值达到 21.32 亿美元,同比增长 153%;美国商业剩余合同价值达到 62.38 亿美元,同比增长 124%。证券交易委员会
这意味着企业客户不只是试用产品,而是在扩大合同规模。
三、这份财报最强的地方,其实是利润率
很多高速增长的软件公司,都可以用大规模销售投入换取收入增长。
这种增长并不稀缺。
真正稀缺的是:收入接近翻倍的同时,利润率还在明显提升。
Palantir 第二季度 GAAP 营业利润达到 9.12 亿美元,营业利润率为 47%;调整后营业利润率达到 62%;经营现金流和调整后自由现金流均超过 12 亿美元,对应约 63% 的利润率。证券交易委员会
把成本拆开看会更清楚。
第二季度收入同比增长 93%,但销售及营销费用只增长约 39%,研发费用增长约 43%,管理费用增长约 20%。收入增长速度远高于主要运营费用,说明新增合同开始产生明显的规模效应。证券交易委员会
软件公司的理想状态,本来就是产品完成后可以被重复部署,而成本不需要随着收入同比例增加。
Palantir 过去长期依赖前线工程师深入客户内部完成部署,因此市场一直担心它更像高端咨询公司,而不是标准软件平台。
这次利润率的变化说明,至少在当前阶段,产品交付正在变得更标准,旧客户扩张也比从头获取新客户更便宜。
这可能比单纯的收入增长更重要。
四、上调指引,才是股价上涨的直接燃料
市场交易的从来不是刚刚过去的一个季度,而是未来几个季度的盈利预期。
Palantir 将 2026 年全年收入指引从此前的约 76.5 亿美元,直接上调至 81.50 亿—81.58 亿美元,一次性增加接近 5 亿美元。
第三季度收入指引则为 21.60 亿—21.64 亿美元,高于分析师此前约 20 亿美元的平均预期。Reuters
这不是常规的小幅上修。
管理层实际上在告诉市场:第二季度的增长并非提前确认收入,也不是某笔政府合同带来的短期波动,公司当前看到的订单和交付节奏,比三个月前预期得更强。
财报公布前,投资者可能还在讨论 Palantir 能否守住高增长。
财报公布后,问题变成了它能把高增长维持多久。
估值模型中的收入、利润率和未来增长率同时被上调,股价自然会快速反应。
五、不过,增长兑现了,不代表估值便宜了
Palantir 现在最大的问题,已经不是公司做得好不好,而是市场为这种优秀支付了多少钱。
按最新报价计算,Palantir 市值约为 3230 亿美元,市盈率约为 141 倍。以管理层最新全年收入指引中值粗略计算,市值仍然相当于约 40 倍年度收入。证券交易委员会
这意味着当前股价隐含的并不是“Palantir 会继续增长”,而是:
公司需要多年维持远高于普通软件公司的增长速度,同时保持极高利润率,并且不能出现明显的执行失误。
这类估值对普通的好消息并不敏感,只对持续超预期敏感。
当市场已经按满分定价,一份 90 分的财报也可能导致股价下跌。只要增长从 90% 快速降到 40%—50%,或者企业合同转化速度变慢,估值倍数就可能先于基本面收缩。
所以这次上涨可以理解,但不能简单等同于股价重新变得安全。
六、合同数字很好看,但不能直接当成收入
Palantir 本季度签下的总合同价值达到 33.73 亿美元,同比增长 49%,其中包含大量百万美元以上的大型合同。公司共签下 220 份价值至少 100 万美元的合同,其中 73 份价值超过 1000 万美元。证券交易委员会
但这里需要留一个心眼。
Palantir 自己也在财报文件中说明,总合同价值和剩余合同价值可能包含客户未来可以选择执行的合同选项,许多合同也允许客户因便利原因终止。
换句话说,合同价值代表潜在业务规模,不代表这些资金已经锁定,更不能和当期收入画等号。证券交易委员会
后续真正值得观察的,不只是合同总额继续创新高,而是这些合同能否稳定转化为收入和现金流。
订单很多是一回事,客户持续使用并扩大部署是另一回事。
七、美国市场是优势,也是集中度风险
Palantir 本季度超过八成收入来自美国,美国政府与美国商业业务几乎各占总收入四成。
短期看,这种集中度让 Palantir 成为了美国政府增加国防和 AI 投入的直接受益者。
长期看,它也带来了政策和地区风险。
欧洲部分政府正在加强对本地数据主权和本土软件供应商的重视。法国国内情报机构计划用本土公司 ChapsVision 的产品替代 Palantir;Palantir 在英国的一项警务合同也面临法律争议。Reuters
这并不意味着美国业务会突然失速。
但它提醒投资者,Palantir 在美国的优势未必能原样复制到其他国家。各国对国防、情报和关键数据的控制要求不同,本土化采购可能成为国际扩张的长期阻力。
此外,Palantir 与国防、移民及执法部门的合作一直存在争议。无论投资者对这些问题持什么立场,它们都会带来真实的品牌、监管和采购风险,而不只是舆论噪音。卫报
八、股权激励仍然值得跟踪
Palantir 第二季度股票薪酬约为 2.65 亿美元,高于去年同期的约 1.60 亿美元,相当于当季收入的约 13.7%。证券交易委员会
好的一面是,公司公布的 47% GAAP 营业利润率已经包含这些费用。也就是说,这次利润并不是完全依靠剔除股权激励之后的非 GAAP 指标包装出来的。
需要注意的是,股权激励仍然是真实成本。
它可能不会立刻消耗现金,但会影响股东长期持有的权益比例。当前稀释后股数同比增加幅度并不大,说明短期稀释尚未失控,但这项支出仍然需要继续观察。证券交易委员会
结语:公司越来越确定,股价反而越来越考验判断
这份财报确实配得上一次明显上涨。
营收和利润双双超预期,商业与政府业务同时加速,现金流强劲,全年指引大幅上调。Palantir 正在证明,它不只是搭上了 AI 叙事,而是已经把 AI 需求转化成了订单、收入和利润。
但这份财报同样没有解决估值问题。
Palantir 的基本面确定性正在提高,市场留给它的犯错空间却越来越小。
接下来比“AI 需求是否存在”更值得观察的是:美国商业收入能否继续高速增长,合同价值能否顺利转化为收入,国际市场能否打开,以及公司在增长放缓后还能保留多少利润率。
Palantir 已经不太需要证明自己是一家好公司。
现在真正难回答的问题是:在接近 40 倍年度收入的估值下,多好的公司,才算得上一笔好投资。
本文仅为财报与商业模式分析,不构成投资建议。
#Palantir涨10%受Q2财报超预期推动
Palantir Q2 超预期:市场买的不是 AI 故事,而是增长兑现
Palantir 涨超 10%:这次财报真正被重估的,不是 AI 故事,而是兑现速度
Palantir 又交出了一份很难挑刺的财报。
2026 年第二季度营收达到 19.35 亿美元,同比增长 93%,明显高于市场预期的约 18 亿美元;调整后每股收益为 0.41 美元,同样超过分析师预期。财报公布后,股价盘后涨幅一度达到约 10%—14%。不同媒体给出的数字略有差异,主要是统计时点不同。证券交易委员会
只看这些数字,很容易把上涨归结为“财报超预期”。
但真正推动市场重新定价的,并不是单独一个季度多赚了多少钱,而是 Palantir 同时证明了三件事:
增长还在加速,利润没有被增长吃掉,而且管理层认为这种速度至少还能延续几个季度。
这三件事一起出现,才是这次股价反应如此直接的原因。
一、比营收超预期更重要的,是增长没有明显降速
对一家已经拥有接近 20 亿美元季度收入的软件公司来说,同比增长 93% 本身就不寻常。
更关键的是,这不是靠某一个业务偶然爆发撑起来的。
Palantir 第二季度美国商业收入达到 7.64 亿美元,同比增长 149%;美国政府收入达到 8.09 亿美元,同比增长 90%。两项业务合计贡献 15.73 亿美元,占公司总收入约 81%。证券交易委员会
这组数据说明,Palantir 目前同时踩中了两条增长曲线。
一条来自企业客户。越来越多公司不再满足于购买大模型调用额度,而是需要把模型真正接进供应链、生产、风控、医疗和内部决策流程。
另一条来自政府和国防。地缘冲突、军事数字化以及情报系统升级,让政府对实时数据处理、战场决策和自主系统的投入持续增加。Palantir 的美国政府业务因此增长了 90%。Reuters
过去市场对 Palantir 最大的疑问之一,是它到底是一家依赖政府合同的特殊软件公司,还是能够进入主流企业市场的平台型公司。
现在的财报至少给出了阶段性答案:政府业务仍然强劲,但商业业务已经跑得更快。
二、Palantir 卖的并不是“大模型”,而是让模型真正进入生产环境
Palantir 经常被放进 AI 软件公司的估值框架里,但它和普通的大模型应用公司并不是同一种生意。
企业并不缺能够写总结、生成代码或者回答问题的模型。
真正困难的是,怎么让模型读取内部数据,同时又不越过权限;怎么知道某个数据来自哪里;怎么把模型给出的建议变成一套可以审批、执行和追责的工作流;模型出现错误后,又该由谁承担责任。
这些问题靠一个聊天框解决不了。
Palantir 的核心位置,更接近企业数据、业务流程和模型之间的控制层。模型可以更换,但企业内部的数据结构、权限、业务对象和决策流程不会轻易更换。
这也是 Palantir 反复强调“主权 AI”的原因。它想表达的并不是一个抽象概念,而是客户应该继续掌握自己的数据、模型选择和最终决策,而不是把整个业务逻辑交给某一家模型公司。
从这个角度看,大模型能力继续商品化,未必一定会削弱 Palantir。
模型越多、部署环境越复杂,企业反而越需要一个能够管理数据、模型、权限和执行流程的平台。
当然,这套逻辑能否长期成立,最终还是要看客户愿不愿意持续付费。第二季度美国商业合同数据给出了比较强的信号:美国商业总合同价值达到 21.32 亿美元,同比增长 153%;美国商业剩余合同价值达到 62.38 亿美元,同比增长 124%。证券交易委员会
这意味着企业客户不只是试用产品,而是在扩大合同规模。
三、这份财报最强的地方,其实是利润率
很多高速增长的软件公司,都可以用大规模销售投入换取收入增长。
这种增长并不稀缺。
真正稀缺的是:收入接近翻倍的同时,利润率还在明显提升。
Palantir 第二季度 GAAP 营业利润达到 9.12 亿美元,营业利润率为 47%;调整后营业利润率达到 62%;经营现金流和调整后自由现金流均超过 12 亿美元,对应约 63% 的利润率。证券交易委员会
把成本拆开看会更清楚。
第二季度收入同比增长 93%,但销售及营销费用只增长约 39%,研发费用增长约 43%,管理费用增长约 20%。收入增长速度远高于主要运营费用,说明新增合同开始产生明显的规模效应。证券交易委员会
软件公司的理想状态,本来就是产品完成后可以被重复部署,而成本不需要随着收入同比例增加。
Palantir 过去长期依赖前线工程师深入客户内部完成部署,因此市场一直担心它更像高端咨询公司,而不是标准软件平台。
这次利润率的变化说明,至少在当前阶段,产品交付正在变得更标准,旧客户扩张也比从头获取新客户更便宜。
这可能比单纯的收入增长更重要。
四、上调指引,才是股价上涨的直接燃料
市场交易的从来不是刚刚过去的一个季度,而是未来几个季度的盈利预期。
Palantir 将 2026 年全年收入指引从此前的约 76.5 亿美元,直接上调至 81.50 亿—81.58 亿美元,一次性增加接近 5 亿美元。
第三季度收入指引则为 21.60 亿—21.64 亿美元,高于分析师此前约 20 亿美元的平均预期。Reuters
这不是常规的小幅上修。
管理层实际上在告诉市场:第二季度的增长并非提前确认收入,也不是某笔政府合同带来的短期波动,公司当前看到的订单和交付节奏,比三个月前预期得更强。
财报公布前,投资者可能还在讨论 Palantir 能否守住高增长。
财报公布后,问题变成了它能把高增长维持多久。
估值模型中的收入、利润率和未来增长率同时被上调,股价自然会快速反应。
五、不过,增长兑现了,不代表估值便宜了
Palantir 现在最大的问题,已经不是公司做得好不好,而是市场为这种优秀支付了多少钱。
按最新报价计算,Palantir 市值约为 3230 亿美元,市盈率约为 141 倍。以管理层最新全年收入指引中值粗略计算,市值仍然相当于约 40 倍年度收入。证券交易委员会
这意味着当前股价隐含的并不是“Palantir 会继续增长”,而是:
公司需要多年维持远高于普通软件公司的增长速度,同时保持极高利润率,并且不能出现明显的执行失误。
这类估值对普通的好消息并不敏感,只对持续超预期敏感。
当市场已经按满分定价,一份 90 分的财报也可能导致股价下跌。只要增长从 90% 快速降到 40%—50%,或者企业合同转化速度变慢,估值倍数就可能先于基本面收缩。
所以这次上涨可以理解,但不能简单等同于股价重新变得安全。
六、合同数字很好看,但不能直接当成收入
Palantir 本季度签下的总合同价值达到 33.73 亿美元,同比增长 49%,其中包含大量百万美元以上的大型合同。公司共签下 220 份价值至少 100 万美元的合同,其中 73 份价值超过 1000 万美元。证券交易委员会
但这里需要留一个心眼。
Palantir 自己也在财报文件中说明,总合同价值和剩余合同价值可能包含客户未来可以选择执行的合同选项,许多合同也允许客户因便利原因终止。
换句话说,合同价值代表潜在业务规模,不代表这些资金已经锁定,更不能和当期收入画等号。证券交易委员会
后续真正值得观察的,不只是合同总额继续创新高,而是这些合同能否稳定转化为收入和现金流。
订单很多是一回事,客户持续使用并扩大部署是另一回事。
七、美国市场是优势,也是集中度风险
Palantir 本季度超过八成收入来自美国,美国政府与美国商业业务几乎各占总收入四成。
短期看,这种集中度让 Palantir 成为了美国政府增加国防和 AI 投入的直接受益者。
长期看,它也带来了政策和地区风险。
欧洲部分政府正在加强对本地数据主权和本土软件供应商的重视。法国国内情报机构计划用本土公司 ChapsVision 的产品替代 Palantir;Palantir 在英国的一项警务合同也面临法律争议。Reuters
这并不意味着美国业务会突然失速。
但它提醒投资者,Palantir 在美国的优势未必能原样复制到其他国家。各国对国防、情报和关键数据的控制要求不同,本土化采购可能成为国际扩张的长期阻力。
此外,Palantir 与国防、移民及执法部门的合作一直存在争议。无论投资者对这些问题持什么立场,它们都会带来真实的品牌、监管和采购风险,而不只是舆论噪音。卫报
八、股权激励仍然值得跟踪
Palantir 第二季度股票薪酬约为 2.65 亿美元,高于去年同期的约 1.60 亿美元,相当于当季收入的约 13.7%。证券交易委员会
好的一面是,公司公布的 47% GAAP 营业利润率已经包含这些费用。也就是说,这次利润并不是完全依靠剔除股权激励之后的非 GAAP 指标包装出来的。
需要注意的是,股权激励仍然是真实成本。
它可能不会立刻消耗现金,但会影响股东长期持有的权益比例。当前稀释后股数同比增加幅度并不大,说明短期稀释尚未失控,但这项支出仍然需要继续观察。证券交易委员会
结语:公司越来越确定,股价反而越来越考验判断
这份财报确实配得上一次明显上涨。
营收和利润双双超预期,商业与政府业务同时加速,现金流强劲,全年指引大幅上调。Palantir 正在证明,它不只是搭上了 AI 叙事,而是已经把 AI 需求转化成了订单、收入和利润。
但这份财报同样没有解决估值问题。
Palantir 的基本面确定性正在提高,市场留给它的犯错空间却越来越小。
接下来比“AI 需求是否存在”更值得观察的是:美国商业收入能否继续高速增长,合同价值能否顺利转化为收入,国际市场能否打开,以及公司在增长放缓后还能保留多少利润率。
Palantir 已经不太需要证明自己是一家好公司。
现在真正难回答的问题是:在接近 40 倍年度收入的估值下,多好的公司,才算得上一笔好投资。
本文仅为财报与商业模式分析,不构成投资建议。
#Palantir涨10%受Q2财报超预期推动
Palantir 又交出了一份很难挑刺的财报。
2026 年第二季度营收达到 19.35 亿美元,同比增长 93%,明显高于市场预期的约 18 亿美元;调整后每股收益为 0.41 美元,同样超过分析师预期。财报公布后,股价盘后涨幅一度达到约 10%—14%。不同媒体给出的数字略有差异,主要是统计时点不同。证券交易委员会
只看这些数字,很容易把上涨归结为“财报超预期”。
但真正推动市场重新定价的,并不是单独一个季度多赚了多少钱,而是 Palantir 同时证明了三件事:
增长还在加速,利润没有被增长吃掉,而且管理层认为这种速度至少还能延续几个季度。
这三件事一起出现,才是这次股价反应如此直接的原因。
一、比营收超预期更重要的,是增长没有明显降速
对一家已经拥有接近 20 亿美元季度收入的软件公司来说,同比增长 93% 本身就不寻常。
更关键的是,这不是靠某一个业务偶然爆发撑起来的。
Palantir 第二季度美国商业收入达到 7.64 亿美元,同比增长 149%;美国政府收入达到 8.09 亿美元,同比增长 90%。两项业务合计贡献 15.73 亿美元,占公司总收入约 81%。证券交易委员会
这组数据说明,Palantir 目前同时踩中了两条增长曲线。
一条来自企业客户。越来越多公司不再满足于购买大模型调用额度,而是需要把模型真正接进供应链、生产、风控、医疗和内部决策流程。
另一条来自政府和国防。地缘冲突、军事数字化以及情报系统升级,让政府对实时数据处理、战场决策和自主系统的投入持续增加。Palantir 的美国政府业务因此增长了 90%。Reuters
过去市场对 Palantir 最大的疑问之一,是它到底是一家依赖政府合同的特殊软件公司,还是能够进入主流企业市场的平台型公司。
现在的财报至少给出了阶段性答案:政府业务仍然强劲,但商业业务已经跑得更快。
二、Palantir 卖的并不是“大模型”,而是让模型真正进入生产环境
Palantir 经常被放进 AI 软件公司的估值框架里,但它和普通的大模型应用公司并不是同一种生意。
企业并不缺能够写总结、生成代码或者回答问题的模型。
真正困难的是,怎么让模型读取内部数据,同时又不越过权限;怎么知道某个数据来自哪里;怎么把模型给出的建议变成一套可以审批、执行和追责的工作流;模型出现错误后,又该由谁承担责任。
这些问题靠一个聊天框解决不了。
Palantir 的核心位置,更接近企业数据、业务流程和模型之间的控制层。模型可以更换,但企业内部的数据结构、权限、业务对象和决策流程不会轻易更换。
这也是 Palantir 反复强调“主权 AI”的原因。它想表达的并不是一个抽象概念,而是客户应该继续掌握自己的数据、模型选择和最终决策,而不是把整个业务逻辑交给某一家模型公司。
从这个角度看,大模型能力继续商品化,未必一定会削弱 Palantir。
模型越多、部署环境越复杂,企业反而越需要一个能够管理数据、模型、权限和执行流程的平台。
当然,这套逻辑能否长期成立,最终还是要看客户愿不愿意持续付费。第二季度美国商业合同数据给出了比较强的信号:美国商业总合同价值达到 21.32 亿美元,同比增长 153%;美国商业剩余合同价值达到 62.38 亿美元,同比增长 124%。证券交易委员会
这意味着企业客户不只是试用产品,而是在扩大合同规模。
三、这份财报最强的地方,其实是利润率
很多高速增长的软件公司,都可以用大规模销售投入换取收入增长。
这种增长并不稀缺。
真正稀缺的是:收入接近翻倍的同时,利润率还在明显提升。
Palantir 第二季度 GAAP 营业利润达到 9.12 亿美元,营业利润率为 47%;调整后营业利润率达到 62%;经营现金流和调整后自由现金流均超过 12 亿美元,对应约 63% 的利润率。证券交易委员会
把成本拆开看会更清楚。
第二季度收入同比增长 93%,但销售及营销费用只增长约 39%,研发费用增长约 43%,管理费用增长约 20%。收入增长速度远高于主要运营费用,说明新增合同开始产生明显的规模效应。证券交易委员会
软件公司的理想状态,本来就是产品完成后可以被重复部署,而成本不需要随着收入同比例增加。
Palantir 过去长期依赖前线工程师深入客户内部完成部署,因此市场一直担心它更像高端咨询公司,而不是标准软件平台。
这次利润率的变化说明,至少在当前阶段,产品交付正在变得更标准,旧客户扩张也比从头获取新客户更便宜。
这可能比单纯的收入增长更重要。
四、上调指引,才是股价上涨的直接燃料
市场交易的从来不是刚刚过去的一个季度,而是未来几个季度的盈利预期。
Palantir 将 2026 年全年收入指引从此前的约 76.5 亿美元,直接上调至 81.50 亿—81.58 亿美元,一次性增加接近 5 亿美元。
第三季度收入指引则为 21.60 亿—21.64 亿美元,高于分析师此前约 20 亿美元的平均预期。Reuters
这不是常规的小幅上修。
管理层实际上在告诉市场:第二季度的增长并非提前确认收入,也不是某笔政府合同带来的短期波动,公司当前看到的订单和交付节奏,比三个月前预期得更强。
财报公布前,投资者可能还在讨论 Palantir 能否守住高增长。
财报公布后,问题变成了它能把高增长维持多久。
估值模型中的收入、利润率和未来增长率同时被上调,股价自然会快速反应。
五、不过,增长兑现了,不代表估值便宜了
Palantir 现在最大的问题,已经不是公司做得好不好,而是市场为这种优秀支付了多少钱。
按最新报价计算,Palantir 市值约为 3230 亿美元,市盈率约为 141 倍。以管理层最新全年收入指引中值粗略计算,市值仍然相当于约 40 倍年度收入。证券交易委员会
这意味着当前股价隐含的并不是“Palantir 会继续增长”,而是:
公司需要多年维持远高于普通软件公司的增长速度,同时保持极高利润率,并且不能出现明显的执行失误。
这类估值对普通的好消息并不敏感,只对持续超预期敏感。
当市场已经按满分定价,一份 90 分的财报也可能导致股价下跌。只要增长从 90% 快速降到 40%—50%,或者企业合同转化速度变慢,估值倍数就可能先于基本面收缩。
所以这次上涨可以理解,但不能简单等同于股价重新变得安全。
六、合同数字很好看,但不能直接当成收入
Palantir 本季度签下的总合同价值达到 33.73 亿美元,同比增长 49%,其中包含大量百万美元以上的大型合同。公司共签下 220 份价值至少 100 万美元的合同,其中 73 份价值超过 1000 万美元。证券交易委员会
但这里需要留一个心眼。
Palantir 自己也在财报文件中说明,总合同价值和剩余合同价值可能包含客户未来可以选择执行的合同选项,许多合同也允许客户因便利原因终止。
换句话说,合同价值代表潜在业务规模,不代表这些资金已经锁定,更不能和当期收入画等号。证券交易委员会
后续真正值得观察的,不只是合同总额继续创新高,而是这些合同能否稳定转化为收入和现金流。
订单很多是一回事,客户持续使用并扩大部署是另一回事。
七、美国市场是优势,也是集中度风险
Palantir 本季度超过八成收入来自美国,美国政府与美国商业业务几乎各占总收入四成。
短期看,这种集中度让 Palantir 成为了美国政府增加国防和 AI 投入的直接受益者。
长期看,它也带来了政策和地区风险。
欧洲部分政府正在加强对本地数据主权和本土软件供应商的重视。法国国内情报机构计划用本土公司 ChapsVision 的产品替代 Palantir;Palantir 在英国的一项警务合同也面临法律争议。Reuters
这并不意味着美国业务会突然失速。
但它提醒投资者,Palantir 在美国的优势未必能原样复制到其他国家。各国对国防、情报和关键数据的控制要求不同,本土化采购可能成为国际扩张的长期阻力。
此外,Palantir 与国防、移民及执法部门的合作一直存在争议。无论投资者对这些问题持什么立场,它们都会带来真实的品牌、监管和采购风险,而不只是舆论噪音。卫报
八、股权激励仍然值得跟踪
Palantir 第二季度股票薪酬约为 2.65 亿美元,高于去年同期的约 1.60 亿美元,相当于当季收入的约 13.7%。证券交易委员会
好的一面是,公司公布的 47% GAAP 营业利润率已经包含这些费用。也就是说,这次利润并不是完全依靠剔除股权激励之后的非 GAAP 指标包装出来的。
需要注意的是,股权激励仍然是真实成本。
它可能不会立刻消耗现金,但会影响股东长期持有的权益比例。当前稀释后股数同比增加幅度并不大,说明短期稀释尚未失控,但这项支出仍然需要继续观察。证券交易委员会
结语:公司越来越确定,股价反而越来越考验判断
这份财报确实配得上一次明显上涨。
营收和利润双双超预期,商业与政府业务同时加速,现金流强劲,全年指引大幅上调。Palantir 正在证明,它不只是搭上了 AI 叙事,而是已经把 AI 需求转化成了订单、收入和利润。
但这份财报同样没有解决估值问题。
Palantir 的基本面确定性正在提高,市场留给它的犯错空间却越来越小。
接下来比“AI 需求是否存在”更值得观察的是:美国商业收入能否继续高速增长,合同价值能否顺利转化为收入,国际市场能否打开,以及公司在增长放缓后还能保留多少利润率。
Palantir 已经不太需要证明自己是一家好公司。
现在真正难回答的问题是:在接近 40 倍年度收入的估值下,多好的公司,才算得上一笔好投资。
本文仅为财报与商业模式分析,不构成投资建议。
#Palantir涨10%受Q2财报超预期推动
2
1
126
·
--
交易 AI 最容易被高估的地方,是它能讲出一套很顺的逻辑。
但链上很多好交易,反而不是因为故事顺。
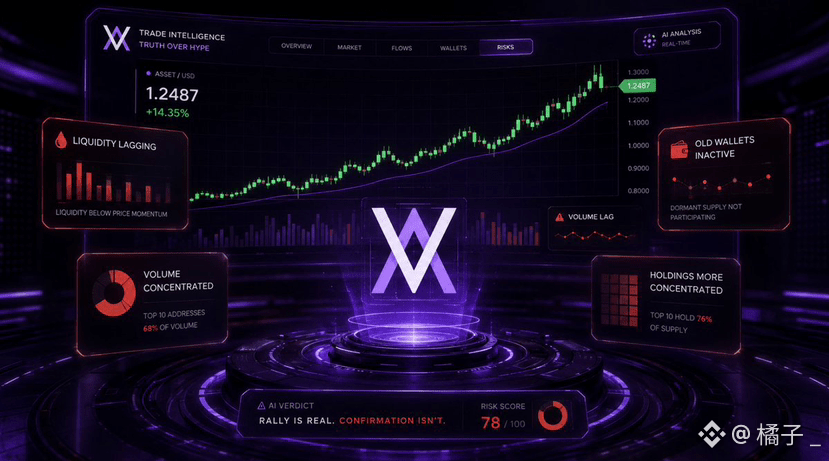
一个标的上涨,如果 AI 只告诉你“资金关注增加、市场情绪升温”,这类话没什么用。我会更想看:哪些东西没发生。
涨了,但流动性没跟上。
有人喊了,但老钱包没继续买。
成交放大了,但大部分是几笔单子打出来的。
价格新高了,但链上持仓反而更集中。
这些“不对劲”的地方,往往比漂亮结论更值钱。
所以我对 Velvet @Velvet_Capital AI Copilot 这类东西的期待,不是让它替我总结行情。
我更希望它像一个会泼冷水的交易助手,在我准备下单之前,把那些没被我注意到的缺口摆出来。
Crypto 里最贵的错误,不是没看到机会。
是你看到机会以后,自动忽略了所有不支持自己判断的证据。
交易 AI 最容易被高估的地方,是它能讲出一套很顺的逻辑。
但链上很多好交易,反而不是因为故事顺。
一个标的上涨,如果 AI 只告诉你“资金关注增加、市场情绪升温”,这类话没什么用。我会更想看:哪些东西没发生。
涨了,但流动性没跟上。
有人喊了,但老钱包没继续买。
成交放大了,但大部分是几笔单子打出来的。
价格新高了,但链上持仓反而更集中。
这些“不对劲”的地方,往往比漂亮结论更值钱。
所以我对 Velvet @Velvet_Capital AI Copilot 这类东西的期待,不是让它替我总结行情。
我更希望它像一个会泼冷水的交易助手,在我准备下单之前,把那些没被我注意到的缺口摆出来。
Crypto 里最贵的错误,不是没看到机会。
是你看到机会以后,自动忽略了所有不支持自己判断的证据。
但链上很多好交易,反而不是因为故事顺。
一个标的上涨,如果 AI 只告诉你“资金关注增加、市场情绪升温”,这类话没什么用。我会更想看:哪些东西没发生。
涨了,但流动性没跟上。
有人喊了,但老钱包没继续买。
成交放大了,但大部分是几笔单子打出来的。
价格新高了,但链上持仓反而更集中。
这些“不对劲”的地方,往往比漂亮结论更值钱。
所以我对 Velvet @Velvet_Capital AI Copilot 这类东西的期待,不是让它替我总结行情。
我更希望它像一个会泼冷水的交易助手,在我准备下单之前,把那些没被我注意到的缺口摆出来。
Crypto 里最贵的错误,不是没看到机会。
是你看到机会以后,自动忽略了所有不支持自己判断的证据。
87
·
--
很多人看 Hertzflow,会先盯着杠杆交易。
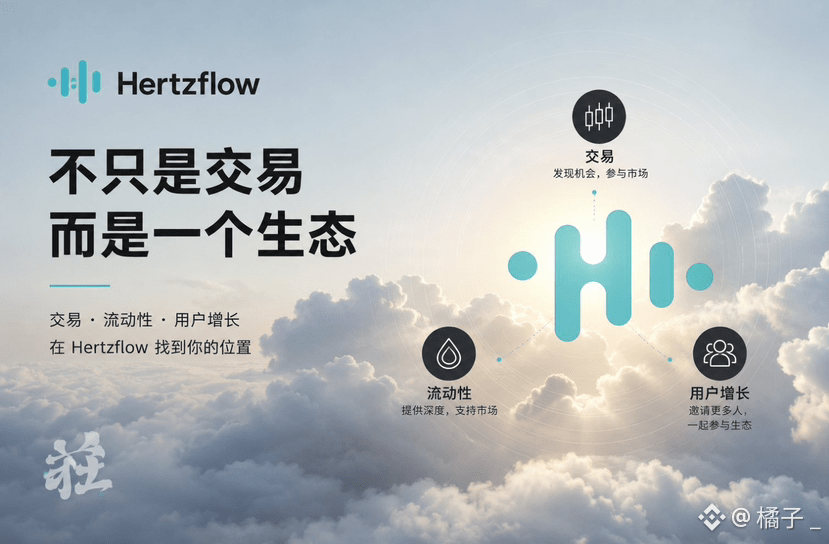
但我觉得,Hertzflow 真正有意思的地方,是它把:
交易、流动性、用户增长
放在了同一个生态里,普通用户不一定要成为高频交易员,也能找到自己的早期位置。
如果你擅长看市场,可以从交易开始。
Hertzflow @Hertzflow_xyz 是一个自托管杠杆交易协议,目标是让任意由 Oracle 支持的资产,都可以被带到链上交易。
早期交易用户最值得做的,不是上来就开高倍,而是先熟悉产品节奏:
哪些市场更活跃;
下单体验怎么样;
仓位和保证金如何变化;
不同波动下,风险机制怎么运作。
未来支持的市场越多,越早熟悉规则的人,越容易找到自己的交易节奏。
如果你有闲置资金,可以研究 Pool 和 Vault。
一个交易协议想跑起来,不能只有交易者,还需要足够的流动性。
LP 参与的不是前台行情,而是市场背后的资金深度。
Hertzflow 想打造 BNB 生态里的收益型资产,Pool 和 Vault 很可能会成为普通资金用户更重要的参与入口。
如果你资金不多,也不想频繁交易,可以关注邀请返佣。
早期生态最缺的,往往不只是资金,而是真实用户。
普通用户最重要的,是先判断自己适合站在哪一层。
当交易、流动性和邀请网络形成循环,Hertzflow 才不只是一个 perp 产品,而可能成为 BNB Chain 上新的链上交易入口。
很多人看 Hertzflow,会先盯着杠杆交易。
但我觉得,Hertzflow 真正有意思的地方,是它把:
交易、流动性、用户增长
放在了同一个生态里,普通用户不一定要成为高频交易员,也能找到自己的早期位置。
如果你擅长看市场,可以从交易开始。
Hertzflow @Hertzflow_xyz 是一个自托管杠杆交易协议,目标是让任意由 Oracle 支持的资产,都可以被带到链上交易。
早期交易用户最值得做的,不是上来就开高倍,而是先熟悉产品节奏:
哪些市场更活跃;
下单体验怎么样;
仓位和保证金如何变化;
不同波动下,风险机制怎么运作。
未来支持的市场越多,越早熟悉规则的人,越容易找到自己的交易节奏。
如果你有闲置资金,可以研究 Pool 和 Vault。
一个交易协议想跑起来,不能只有交易者,还需要足够的流动性。
LP 参与的不是前台行情,而是市场背后的资金深度。
Hertzflow 想打造 BNB 生态里的收益型资产,Pool 和 Vault 很可能会成为普通资金用户更重要的参与入口。
如果你资金不多,也不想频繁交易,可以关注邀请返佣。
早期生态最缺的,往往不只是资金,而是真实用户。
普通用户最重要的,是先判断自己适合站在哪一层。
当交易、流动性和邀请网络形成循环,Hertzflow 才不只是一个 perp 产品,而可能成为 BNB Chain 上新的链上交易入口。
但我觉得,Hertzflow 真正有意思的地方,是它把:
交易、流动性、用户增长
放在了同一个生态里,普通用户不一定要成为高频交易员,也能找到自己的早期位置。
如果你擅长看市场,可以从交易开始。
Hertzflow @Hertzflow_xyz 是一个自托管杠杆交易协议,目标是让任意由 Oracle 支持的资产,都可以被带到链上交易。
早期交易用户最值得做的,不是上来就开高倍,而是先熟悉产品节奏:
哪些市场更活跃;
下单体验怎么样;
仓位和保证金如何变化;
不同波动下,风险机制怎么运作。
未来支持的市场越多,越早熟悉规则的人,越容易找到自己的交易节奏。
如果你有闲置资金,可以研究 Pool 和 Vault。
一个交易协议想跑起来,不能只有交易者,还需要足够的流动性。
LP 参与的不是前台行情,而是市场背后的资金深度。
Hertzflow 想打造 BNB 生态里的收益型资产,Pool 和 Vault 很可能会成为普通资金用户更重要的参与入口。
如果你资金不多,也不想频繁交易,可以关注邀请返佣。
早期生态最缺的,往往不只是资金,而是真实用户。
普通用户最重要的,是先判断自己适合站在哪一层。
当交易、流动性和邀请网络形成循环,Hertzflow 才不只是一个 perp 产品,而可能成为 BNB Chain 上新的链上交易入口。
253
·
--
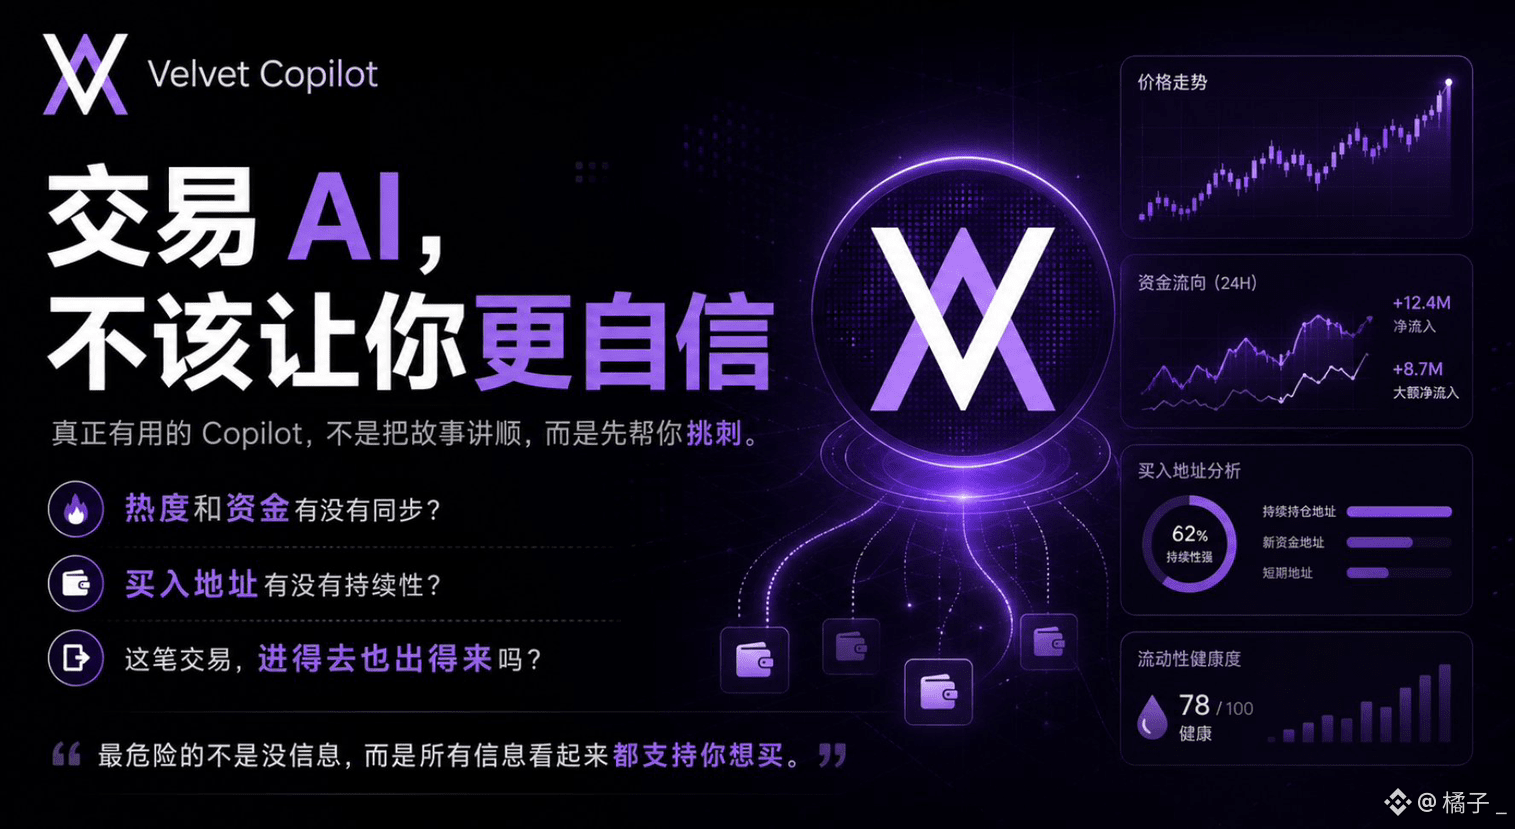
我现在对交易 AI 最警惕的一点,是它太会把复杂东西讲顺。
链上交易很多坑,恰好就藏在“不顺”的地方。
比如一个标的突然放量,表面看是热度起来了。但你往下看,可能发现买盘很散,流动性很薄,几个地址只是短进短出,X 上的讨论也已经比价格慢了半拍。
这种时候,AI 如果只是总结一句“市场关注度提升”,反而会害人。
我更希望 Velvet @Velvet_Capital 的 Copilot 像一个会挑刺的助手。
不是帮我把故事讲圆,而是提醒我哪里对不上:
热度和资金有没有同步?
买入地址是不是有持续性?
这笔交易进得去,出得来吗?
Crypto 里最危险的不是没信息,是信息看起来都支持你想买。
一个有用的 AI,不该让人更自信,它应该让你在签名前先怀疑自己一次,尤其是你最想买的时候。
我现在对交易 AI 最警惕的一点,是它太会把复杂东西讲顺。
链上交易很多坑,恰好就藏在“不顺”的地方。
比如一个标的突然放量,表面看是热度起来了。但你往下看,可能发现买盘很散,流动性很薄,几个地址只是短进短出,X 上的讨论也已经比价格慢了半拍。
这种时候,AI 如果只是总结一句“市场关注度提升”,反而会害人。
我更希望 Velvet @Velvet_Capital 的 Copilot 像一个会挑刺的助手。
不是帮我把故事讲圆,而是提醒我哪里对不上:
热度和资金有没有同步?
买入地址是不是有持续性?
这笔交易进得去,出得来吗?
Crypto 里最危险的不是没信息,是信息看起来都支持你想买。
一个有用的 AI,不该让人更自信,它应该让你在签名前先怀疑自己一次,尤其是你最想买的时候。
链上交易很多坑,恰好就藏在“不顺”的地方。
比如一个标的突然放量,表面看是热度起来了。但你往下看,可能发现买盘很散,流动性很薄,几个地址只是短进短出,X 上的讨论也已经比价格慢了半拍。
这种时候,AI 如果只是总结一句“市场关注度提升”,反而会害人。
我更希望 Velvet @Velvet_Capital 的 Copilot 像一个会挑刺的助手。
不是帮我把故事讲圆,而是提醒我哪里对不上:
热度和资金有没有同步?
买入地址是不是有持续性?
这笔交易进得去,出得来吗?
Crypto 里最危险的不是没信息,是信息看起来都支持你想买。
一个有用的 AI,不该让人更自信,它应该让你在签名前先怀疑自己一次,尤其是你最想买的时候。
77
·
--
链上交易里最烦人的事,不是找不到标的。
而是标的找到了以后,你还得一直盯着它。
很多机会一开始不适合马上买,只能先放进watchlist:
钱包会不会继续进?
流动性会不会变厚?
KOL 讨论有没有扩散?
价格是不是还在没人注意的位置?
问题是,人不可能一直盯着。
你去睡一觉、开个会、出门吃饭,回来发现条件变了,但最关键的那一段已经过去。
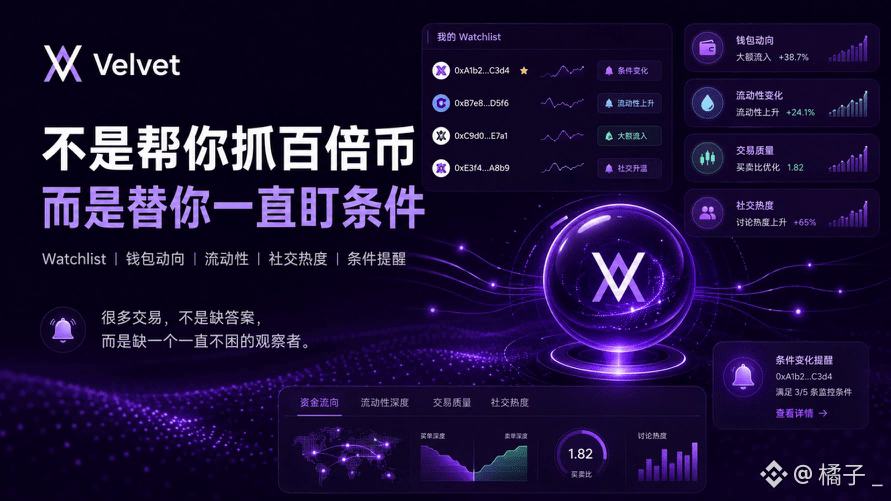
所以我看 Velvet @Velvet_Capital 做 AI Copilot 和自己的链上模型,不太想把它理解成:
“AI 帮你抓百倍币。”这话听着就不靠谱。
我更想要的,是一个会帮我守条件的东西。
比如我盯着一个 Arbitrum 或 Base 上的新标的,不是让 AI 告诉我该不该买,而是在条件变化时提醒我:
流动性突然上来了;
几个老钱包开始进了;
成交不再只是小额刷量;
社交热度已经明显跑到价格后面了。
这种东西很朴素,但很有用。
交易者每天最耗精力的,不是做一次判断,而是维护几十个半成型判断。
哪些还能看,哪些已经失效;
哪些只是噪音,哪些需要重新评估。
人脑很容易把这些混在一起,最后凭感觉操作。
如果 Velvet 的 AI 能在这层帮上忙,我觉得比“给我一个答案”实际多了。
很多交易不是缺答案,是缺一个一直不困、不上头、不嫌麻烦的观察者。
有时候,一个好工具不是让你更激进,而是让你少错过自己本来已经看见的东西。
链上交易里最烦人的事,不是找不到标的。
而是标的找到了以后,你还得一直盯着它。
很多机会一开始不适合马上买,只能先放进watchlist:
钱包会不会继续进?
流动性会不会变厚?
KOL 讨论有没有扩散?
价格是不是还在没人注意的位置?
问题是,人不可能一直盯着。
你去睡一觉、开个会、出门吃饭,回来发现条件变了,但最关键的那一段已经过去。
所以我看 Velvet @Velvet_Capital 做 AI Copilot 和自己的链上模型,不太想把它理解成:
“AI 帮你抓百倍币。”这话听着就不靠谱。
我更想要的,是一个会帮我守条件的东西。
比如我盯着一个 Arbitrum 或 Base 上的新标的,不是让 AI 告诉我该不该买,而是在条件变化时提醒我:
流动性突然上来了;
几个老钱包开始进了;
成交不再只是小额刷量;
社交热度已经明显跑到价格后面了。
这种东西很朴素,但很有用。
交易者每天最耗精力的,不是做一次判断,而是维护几十个半成型判断。
哪些还能看,哪些已经失效;
哪些只是噪音,哪些需要重新评估。
人脑很容易把这些混在一起,最后凭感觉操作。
如果 Velvet 的 AI 能在这层帮上忙,我觉得比“给我一个答案”实际多了。
很多交易不是缺答案,是缺一个一直不困、不上头、不嫌麻烦的观察者。
有时候,一个好工具不是让你更激进,而是让你少错过自己本来已经看见的东西。
而是标的找到了以后,你还得一直盯着它。
很多机会一开始不适合马上买,只能先放进watchlist:
钱包会不会继续进?
流动性会不会变厚?
KOL 讨论有没有扩散?
价格是不是还在没人注意的位置?
问题是,人不可能一直盯着。
你去睡一觉、开个会、出门吃饭,回来发现条件变了,但最关键的那一段已经过去。
所以我看 Velvet @Velvet_Capital 做 AI Copilot 和自己的链上模型,不太想把它理解成:
“AI 帮你抓百倍币。”这话听着就不靠谱。
我更想要的,是一个会帮我守条件的东西。
比如我盯着一个 Arbitrum 或 Base 上的新标的,不是让 AI 告诉我该不该买,而是在条件变化时提醒我:
流动性突然上来了;
几个老钱包开始进了;
成交不再只是小额刷量;
社交热度已经明显跑到价格后面了。
这种东西很朴素,但很有用。
交易者每天最耗精力的,不是做一次判断,而是维护几十个半成型判断。
哪些还能看,哪些已经失效;
哪些只是噪音,哪些需要重新评估。
人脑很容易把这些混在一起,最后凭感觉操作。
如果 Velvet 的 AI 能在这层帮上忙,我觉得比“给我一个答案”实际多了。
很多交易不是缺答案,是缺一个一直不困、不上头、不嫌麻烦的观察者。
有时候,一个好工具不是让你更激进,而是让你少错过自己本来已经看见的东西。
205
·
--
很多人一聊 RWA,第一反应都是收益率、美债、地产、信贷。
但收藏品 RWA 不能这么看,收藏品最早的价值来源,本来就不是现金流,而是文化、审美、稀缺性和社群共识。
一张卡为什么有人愿意买?
不是因为它像债券,也不是因为它能算出一条稳定收益曲线。
而是因为有人真的想拥有它、展示它、交易它,甚至把它当成自己身份和兴趣的一部分。
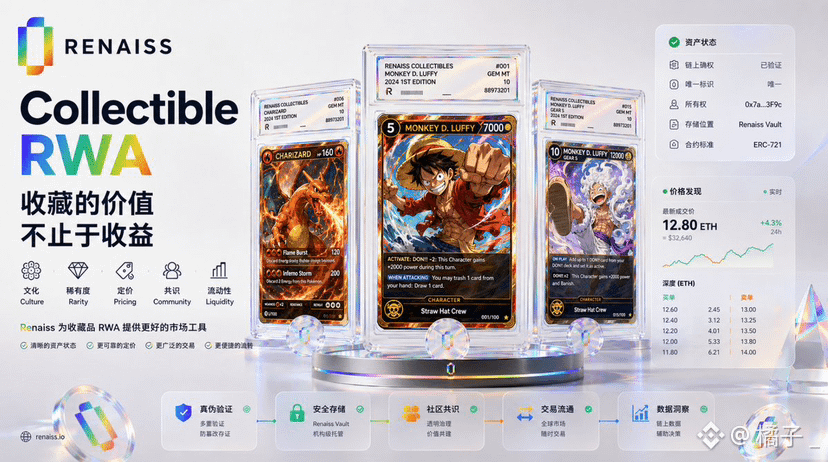
这也是我觉得 Renaiss @renaissxyz 有意思的地方。
它切入的不是传统金融资产,而是一个本来就有真实用户、真实情绪和线下交易习惯的市场。
Pokemon、One Piece 这类 TCG,普通用户能看懂,收藏者也有自己的一套判断标准。
问题一直不是没人喜欢,而是这些价值过去很难被更高效地流通、定价和管理。
所以看 Renaiss,我不太喜欢直接用“金融化”三个字概括。
它更像是在收藏品原有的市场上,再补一层工具:
资产状态能不能看清楚,
价格参考能不能更可信,
交易半径能不能变大,
用户能不能少靠感觉,多靠信息做判断。
这件事做偏了,当然会变成把收藏品包装成短期筹码。
但做对了,反而会让收藏者更清楚自己买了什么、持有什么,以及市场到底愿意给它什么价格。
这也是 Renaiss 和很多纯叙事 RWA 项目的区别。
它面对的是一群本来就存在的收藏者,而不是先造一个资产,再花时间教育市场相信它有价值。
但判断标准也很现实,用户是不是真的更容易发现好资产,价格是不是更透明,交易是不是更顺,收藏者最后愿不愿意长期留下来。
很多人一聊 RWA,第一反应都是收益率、美债、地产、信贷。
但收藏品 RWA 不能这么看,收藏品最早的价值来源,本来就不是现金流,而是文化、审美、稀缺性和社群共识。
一张卡为什么有人愿意买?
不是因为它像债券,也不是因为它能算出一条稳定收益曲线。
而是因为有人真的想拥有它、展示它、交易它,甚至把它当成自己身份和兴趣的一部分。
这也是我觉得 Renaiss @renaissxyz 有意思的地方。
它切入的不是传统金融资产,而是一个本来就有真实用户、真实情绪和线下交易习惯的市场。
Pokemon、One Piece 这类 TCG,普通用户能看懂,收藏者也有自己的一套判断标准。
问题一直不是没人喜欢,而是这些价值过去很难被更高效地流通、定价和管理。
所以看 Renaiss,我不太喜欢直接用“金融化”三个字概括。
它更像是在收藏品原有的市场上,再补一层工具:
资产状态能不能看清楚,
价格参考能不能更可信,
交易半径能不能变大,
用户能不能少靠感觉,多靠信息做判断。
这件事做偏了,当然会变成把收藏品包装成短期筹码。
但做对了,反而会让收藏者更清楚自己买了什么、持有什么,以及市场到底愿意给它什么价格。
这也是 Renaiss 和很多纯叙事 RWA 项目的区别。
它面对的是一群本来就存在的收藏者,而不是先造一个资产,再花时间教育市场相信它有价值。
但判断标准也很现实,用户是不是真的更容易发现好资产,价格是不是更透明,交易是不是更顺,收藏者最后愿不愿意长期留下来。
但收藏品 RWA 不能这么看,收藏品最早的价值来源,本来就不是现金流,而是文化、审美、稀缺性和社群共识。
一张卡为什么有人愿意买?
不是因为它像债券,也不是因为它能算出一条稳定收益曲线。
而是因为有人真的想拥有它、展示它、交易它,甚至把它当成自己身份和兴趣的一部分。
这也是我觉得 Renaiss @renaissxyz 有意思的地方。
它切入的不是传统金融资产,而是一个本来就有真实用户、真实情绪和线下交易习惯的市场。
Pokemon、One Piece 这类 TCG,普通用户能看懂,收藏者也有自己的一套判断标准。
问题一直不是没人喜欢,而是这些价值过去很难被更高效地流通、定价和管理。
所以看 Renaiss,我不太喜欢直接用“金融化”三个字概括。
它更像是在收藏品原有的市场上,再补一层工具:
资产状态能不能看清楚,
价格参考能不能更可信,
交易半径能不能变大,
用户能不能少靠感觉,多靠信息做判断。
这件事做偏了,当然会变成把收藏品包装成短期筹码。
但做对了,反而会让收藏者更清楚自己买了什么、持有什么,以及市场到底愿意给它什么价格。
这也是 Renaiss 和很多纯叙事 RWA 项目的区别。
它面对的是一群本来就存在的收藏者,而不是先造一个资产,再花时间教育市场相信它有价值。
但判断标准也很现实,用户是不是真的更容易发现好资产,价格是不是更透明,交易是不是更顺,收藏者最后愿不愿意长期留下来。
296
·
--
好好好,先 Robinhood,再 Stable,又到 Arc
兜兜转转一圈,资金最后还是回到 BSC meme
叙事一轮又一轮
而且大表哥 @CZ 都说了,未来几周可能会亲自买入或卖出一两个,测试点新东西
愿最好的 meme 获胜
相信 $BNB 买入 $BNB 一起建设!
好好好,先 Robinhood,再 Stable,又到 Arc
兜兜转转一圈,资金最后还是回到 BSC meme
叙事一轮又一轮
而且大表哥 @CZ 都说了,未来几周可能会亲自买入或卖出一两个,测试点新东西
愿最好的 meme 获胜
相信 $BNB 买入 $BNB 一起建设!
兜兜转转一圈,资金最后还是回到 BSC meme
叙事一轮又一轮
而且大表哥 @CZ 都说了,未来几周可能会亲自买入或卖出一两个,测试点新东西
愿最好的 meme 获胜
相信 $BNB 买入 $BNB 一起建设!
261
ເຂົ້າສູ່ລະບົບເພື່ອສຳຫຼວດເນື້ອຫາເພີ່ມເຕີມ
ເຂົ້າຮ່ວມກຸ່ມຜູ້ໃຊ້ຄຣິບໂຕທົ່ວໂລກໃນ Binance Square.
⚡️ ໄດ້ຮັບຂໍ້ມູນຫຼ້າສຸດ ແລະ ທີ່ມີປະໂຫຍດກ່ຽວກັບຄຣິບໂຕ.
💬 ໄດ້ຮັບຄວາມໄວ້ວາງໃຈຈາກຕະຫຼາດແລກປ່ຽນຄຣິບໂຕທີ່ໃຫຍ່ທີ່ສຸດໃນໂລກ.
👍 ຄົ້ນຫາຂໍ້ມູນເຊີງເລິກທີ່ແທ້ຈາກນັກສ້າງທີ່ໄດ້ຮັບການຢືນຢັນ.
ອີເມວ / ເບີໂທລະສັບ
ຫົວຂໍ້ທີ່ກໍາລັງນິຍົມ
CircleMints500MUSDCOnSolana
40,045 views
1,056 ກຳລັງສົນທະນາ
$SOL — CIRCLE تطبع للتو دفعة جديدة بقيمة 500 مليون دولار من USDC على سولانا. 🚨
قامت شركة Circle بإصدار 500 مليون USDC على سولانا على دفعتين بقيمة 250 مليون دولار، ما أضاف ضخّ سيولة رئيسي آخر إلى الشبكة. يؤكد الإبلاغ على السلسلة عمليات الإصدار، على الرغم من أن الرموز ظلت في البداية ضمن مخزون الخزانة الخاضع لسيطرة Circle بدلًا من دخول التداول فورًا.
وهذا ليس تحركًا معزولًا.
وصل إجمالي المعروض من العملات المستقرة على سولانا إلى مستوى تاريخي جديد عند 17.3 مليار دولار، بينما أفادت التقارير أن Circle قامت بإصدار ما يقارب 11 مليار دولار من USDC على سولانا خلال شهر أغسطس وحده.
لماذا هذا مهم بالنسبة إلى $SOL ؟
زيادة سيولة العملات المستقرة يمكن أن تعني وقودًا أكبر لتداول DEX وDeFi والمدفوعات والنشاط على السلسلة.
الأموال لا تغادر سولانا.
المزيد من الدولارات يتم سكّها باستمرار عليها. 👀
متابعة من فضلكم
$CRCL
#circlemints500musdconsolana #PolymarketBankFailureBetsDrawFDICConcern #BlackRockBuildsTokenizedPortfoliosForOndo #BitwiseFilesToListNEARETFOnNYSEArca #SECCommissionerPeirceToLeaveOct2
Shamika Metting
·6 ຖືກໃຈ
·5.1k views
PolymarketBankFailureBetsDrawFDICConcern
54,379 views
1,164 ກຳລັງສົນທະນາ
BlackRockBuildsTokenizedPortfoliosForOndo
43,616 views
799 ກຳລັງສົນທະນາ