

虾币币的比特世界
1.7k ໂພສ
虾币币的比特世界
ລາຍງານ
ບລັອກຜູ້ໃຊ້
加密资产不正经研究员,btc&bnb,Google
ເປີດການຊື້ຂາຍ
ຜູ້ຖື GOOGLB
ຜູ້ຊື້ຂາຍປະຈໍາ
9 ປີ
12 ກໍາລັງຕິດຕາມ
6.6K+ ຜູ້ຕິດຕາມ
37.1K+ Liked
ໂພສ
Portfolio
ທັງໝົດ
ວົງຢືມ
ວີດີໂອ
ປັກໝຸດ
·
--
ຢືນຢັນແລ້ວ
ບົດຄວາມ
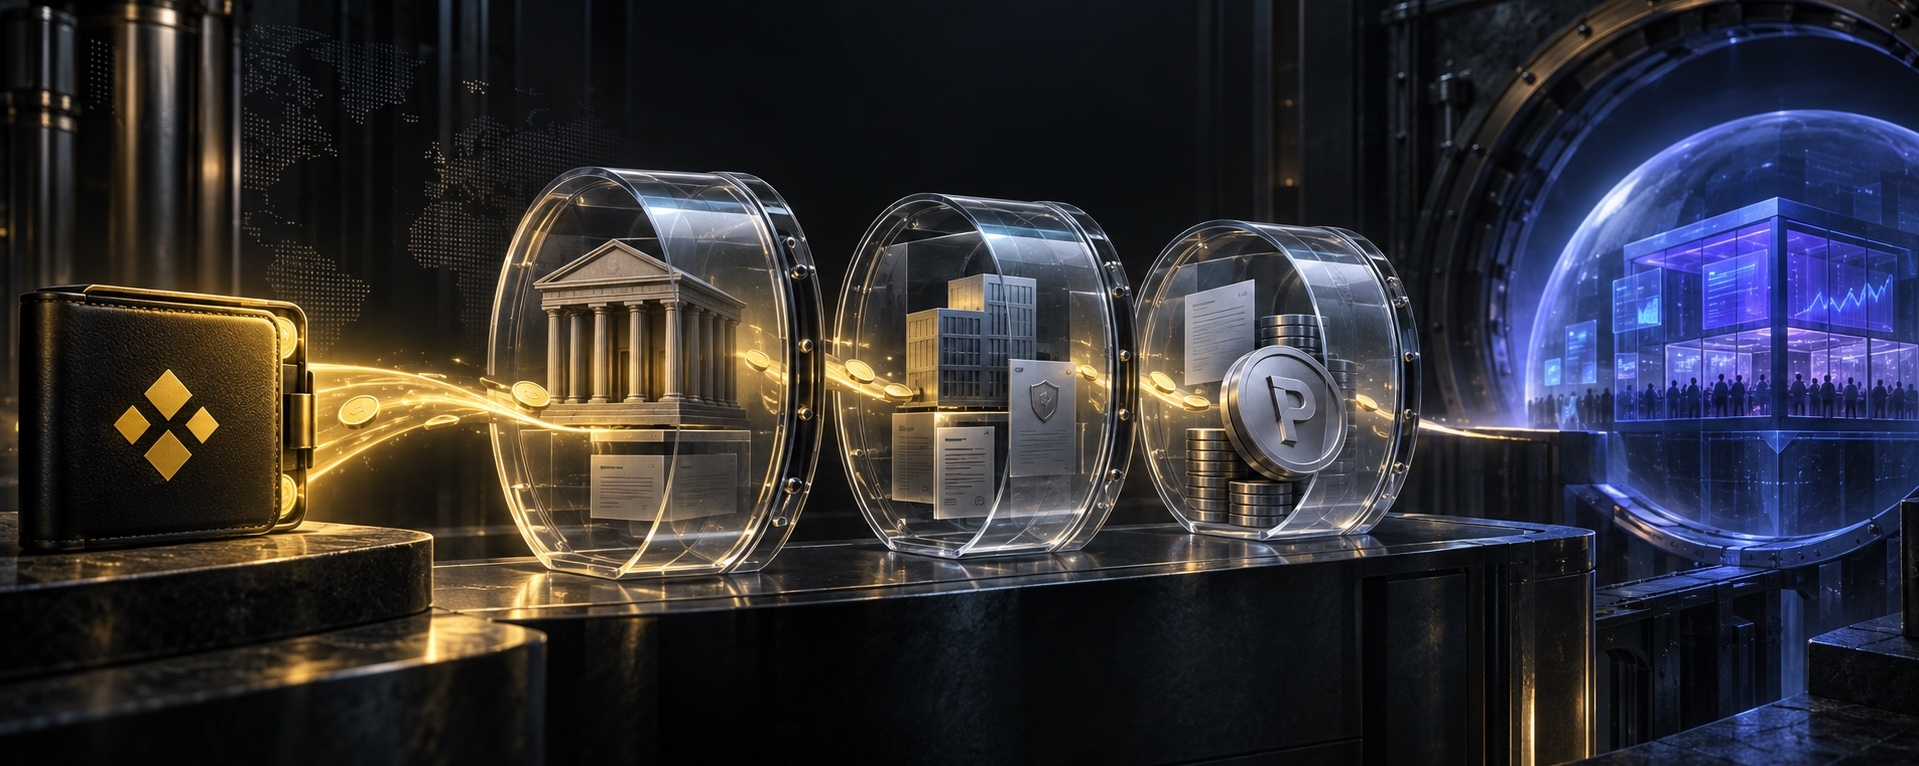
币安把Polymarket搬上链了?15.5美元买到的究竟是什么最近,PancakeSwap推出了首个Pre-Access项目pPOLY,由Paimon Finance发行,通过Binance Wallet参与认购。产品参考认购价为15.5美元,发行规模约480万美元,计划于9月24日开放领取和交易。因为名字里带有“POLY”,又被描述为Polymarket相关的上市前代币化产品,很多人的第一反应是:币安开始让普通投资者购买Polymarket的Pre-IPO股票了。 但事情没有这么简单,15.5美元买到的既不是Polymarket股票,也不是Polymarket官方发行的代币,而是一份经过SPV和第三方发行人包装后的间接经济敞口。
理解pPOLY,首先要分清其中的四个角色。Polymarket是被投资或被映射的私人公司;Paimon Finance负责连接相关SPV权益并发行代币;PancakeSwap提供认购和二级交易场所;Binance Wallet则提供用户入口。币安在相关说明中也特别强调,pPOLY由第三方提供,Binance Wallet不发行代币、不负责交易,也不向持有人授予Polymarket的股权或IPO权利。 换句话说,用户不是通过币安成为Polymarket股东,而是通过币安钱包进入一个由第三方搭建的链上私人资产市场。
这类产品的核心是SPV,也就是特殊目的载体。传统Pre-IPO投资中,基金或机构往往先设立一个SPV,再由SPV持有私人公司股份,投资者持有的是SPV权益,而不是直接登记在私人公司的股东名册上。Paimon把这种结构进一步代币化,让链上用户持有可以转让的代币。Paimon对同类产品的官方说明也明确表示,相关代币提供底层私人资产的经济敞口,但代币本身不是底层公司的直接股票,持有人通常不拥有直接投票权,也不能直接要求领取底层股份。
因此,15.5美元这个价格本身几乎没有估值意义。判断pPOLY是否便宜,至少需要知道一枚代币对应多少SPV权益、SPV实际持有多少Polymarket股份、取得股份时的成本、产品隐含的Polymarket估值,以及其中包含多少管理费和结构成本。目前公开宣传主要披露了认购价格、发行规模和交易安排,但具体底层持仓、换算比例、审计证明及最终退出机制,仍应以正式发行文件和链上合约为准。【待核实:pPOLY对应的底层SPV持仓数量、每枚代币的权益比例、隐含估值、费用结构与赎回条款】如果这些信息不透明,所谓“Pre-IPO代币”与普通叙事型加密资产之间,就只剩下发行人的信用。
但即便如此,pPOLY仍然是一个值得重视的信号。过去,普通投资者想参与Polymarket、SpaceX或OpenAI这样的私人公司,往往受到合格投资者门槛、最低投资金额、地域和长期锁定期的限制。现在,币安钱包、PancakeSwap和Paimon正在尝试把这类资产拆成小额单位,用稳定币认购,并放到链上持续交易。它未必已经解决私人股权投资中的真实性、确权和兑付问题,却首次把“全球散户如何参与顶级私人公司”变成了一项可以公开测试的产品。
所以,pPOLY真正值得研究的,不是9月24日开盘后能涨多少,而是它能否在链上代币和链下股权之间建立一条可以验证、可以审计、最终也可以兑付的通道。区块链可以证明代币发行了多少、转给了谁,却不能自动证明SPV真正持有多少Polymarket股份。只有当代币价格能够通过清晰而且具有法律约束力的权利,与底层私人股权形成硬连接,pPOLY才是一项私人资本市场创新;否则,它只是一个借用了Polymarket名字、由市场情绪定价的加密资产。
这也是币安这次尝试最值得关注的地方:它不是简单上线了一个新币,而是在试探加密钱包能否成为私人资产进入大众市场的新入口。币安究竟想从中获得什么,又为什么没有亲自发行,而是把Paimon、PancakeSwap和Binance Wallet放在不同的位置,将是下一篇需要继续拆解的问题。
核实清单:pPOLY正式发行文件、底层SPV法律主体、实际持仓证明、代币与SPV权益的换算比例、隐含Polymarket估值、费用、赎回及IPO后的结算安排。
币安把Polymarket搬上链了?15.5美元买到的究竟是什么
最近,PancakeSwap推出了首个Pre-Access项目pPOLY,由Paimon Finance发行,通过Binance Wallet参与认购。产品参考认购价为15.5美元,发行规模约480万美元,计划于9月24日开放领取和交易。因为名字里带有“POLY”,又被描述为Polymarket相关的上市前代币化产品,很多人的第一反应是:币安开始让普通投资者购买Polymarket的Pre-IPO股票了。 但事情没有这么简单,15.5美元买到的既不是Polymarket股票,也不是Polymarket官方发行的代币,而是一份经过SPV和第三方发行人包装后的间接经济敞口。
理解pPOLY,首先要分清其中的四个角色。Polymarket是被投资或被映射的私人公司;Paimon Finance负责连接相关SPV权益并发行代币;PancakeSwap提供认购和二级交易场所;Binance Wallet则提供用户入口。币安在相关说明中也特别强调,pPOLY由第三方提供,Binance Wallet不发行代币、不负责交易,也不向持有人授予Polymarket的股权或IPO权利。 换句话说,用户不是通过币安成为Polymarket股东,而是通过币安钱包进入一个由第三方搭建的链上私人资产市场。
这类产品的核心是SPV,也就是特殊目的载体。传统Pre-IPO投资中,基金或机构往往先设立一个SPV,再由SPV持有私人公司股份,投资者持有的是SPV权益,而不是直接登记在私人公司的股东名册上。Paimon把这种结构进一步代币化,让链上用户持有可以转让的代币。Paimon对同类产品的官方说明也明确表示,相关代币提供底层私人资产的经济敞口,但代币本身不是底层公司的直接股票,持有人通常不拥有直接投票权,也不能直接要求领取底层股份。
因此,15.5美元这个价格本身几乎没有估值意义。判断pPOLY是否便宜,至少需要知道一枚代币对应多少SPV权益、SPV实际持有多少Polymarket股份、取得股份时的成本、产品隐含的Polymarket估值,以及其中包含多少管理费和结构成本。目前公开宣传主要披露了认购价格、发行规模和交易安排,但具体底层持仓、换算比例、审计证明及最终退出机制,仍应以正式发行文件和链上合约为准。【待核实:pPOLY对应的底层SPV持仓数量、每枚代币的权益比例、隐含估值、费用结构与赎回条款】如果这些信息不透明,所谓“Pre-IPO代币”与普通叙事型加密资产之间,就只剩下发行人的信用。
但即便如此,pPOLY仍然是一个值得重视的信号。过去,普通投资者想参与Polymarket、SpaceX或OpenAI这样的私人公司,往往受到合格投资者门槛、最低投资金额、地域和长期锁定期的限制。现在,币安钱包、PancakeSwap和Paimon正在尝试把这类资产拆成小额单位,用稳定币认购,并放到链上持续交易。它未必已经解决私人股权投资中的真实性、确权和兑付问题,却首次把“全球散户如何参与顶级私人公司”变成了一项可以公开测试的产品。
所以,pPOLY真正值得研究的,不是9月24日开盘后能涨多少,而是它能否在链上代币和链下股权之间建立一条可以验证、可以审计、最终也可以兑付的通道。区块链可以证明代币发行了多少、转给了谁,却不能自动证明SPV真正持有多少Polymarket股份。只有当代币价格能够通过清晰而且具有法律约束力的权利,与底层私人股权形成硬连接,pPOLY才是一项私人资本市场创新;否则,它只是一个借用了Polymarket名字、由市场情绪定价的加密资产。
这也是币安这次尝试最值得关注的地方:它不是简单上线了一个新币,而是在试探加密钱包能否成为私人资产进入大众市场的新入口。币安究竟想从中获得什么,又为什么没有亲自发行,而是把Paimon、PancakeSwap和Binance Wallet放在不同的位置,将是下一篇需要继续拆解的问题。
核实清单:pPOLY正式发行文件、底层SPV法律主体、实际持仓证明、代币与SPV权益的换算比例、隐含Polymarket估值、费用、赎回及IPO后的结算安排。
1
5
1k
ປັກໝຸດ
·
--
ບົດຄວາມ
当年吹过的牛,似乎实现了(BNB突破千亿美金市值)昨天BNB首次站上了800美元,BNB总市值突破1100亿。5年前吹过的牛(预测),今天似乎实现了。2020年7月25日第一次在公众号写了对BNB的长期判断,文章名字叫《bnb行走在千亿美元市值的路上》(可以在微信里搜到),当时的BNB价格18美元,总市值27亿。后续又写了几篇补充了长期看千亿美元市值的逻辑,2021年大牛市,bnb总市值超过900亿,但是没达到千亿,今年则正式突破了,现在回头看,里面有的逻辑被验证,也有的证伪了,但是总体还算预测成功,写此文算是给5年前的预测画了一个句号吧!
{spot}(BNBUSDT)
下来行情会如何走?其实已经不需要预测了,因为市场已经是明牌了,为什么这么说?
从宏观角度看,这一轮加密行业的大环境(特别是制度和政策层面)已经跟前面几轮完全不同了,几乎是180%的大转弯(美国)。“比特币”+“稳定币”已经成为了美国的国家战略,特别是,各路资本通过ETF进入比特币市场,政府通过稳定币法案,川普说要让加密创新发生在美国,不仅仅是口号,是认真的。阻挡在行业的政策天花板,基本消失了,美国政策对加密整个行业变得无比的友好。
在这种宏观背景下,加密市场越来越朝着传统金融市场(美国股市)靠拢,涨跌跟美股也具有比较强的相关性,加密市场的体量越来越大,影响涨跌的主要因素变成了美元的潮汐周期,4年的减半周期对价格的影响,正在变得次要。美股长牛,则加密长牛。加密甚至表现出比股市更强的韧性。
同时,加密市场的结构也会朝着美股的方向发展,整个市场会严重分化,头部的大市值的品种会越来越强,类似于美股的MAG7(美国股市中七家市值最大、增长最强劲、科技属性突出的公司,包括苹果、微软、英伟达、Meta、谷歌、特斯拉和亚马逊)形成强者通吃的效应,同时在一些新兴的领域,会偶尔冒出来一两个明星的小品种,短期出现暴涨,可能是meme、也可能是其他叙事,无法预测。
当年吹过的牛,似乎实现了(BNB突破千亿美金市值)
昨天BNB首次站上了800美元,BNB总市值突破1100亿。5年前吹过的牛(预测),今天似乎实现了。2020年7月25日第一次在公众号写了对BNB的长期判断,文章名字叫《bnb行走在千亿美元市值的路上》(可以在微信里搜到),当时的BNB价格18美元,总市值27亿。后续又写了几篇补充了长期看千亿美元市值的逻辑,2021年大牛市,bnb总市值超过900亿,但是没达到千亿,今年则正式突破了,现在回头看,里面有的逻辑被验证,也有的证伪了,但是总体还算预测成功,写此文算是给5年前的预测画了一个句号吧!
下来行情会如何走?其实已经不需要预测了,因为市场已经是明牌了,为什么这么说?
从宏观角度看,这一轮加密行业的大环境(特别是制度和政策层面)已经跟前面几轮完全不同了,几乎是180%的大转弯(美国)。“比特币”+“稳定币”已经成为了美国的国家战略,特别是,各路资本通过ETF进入比特币市场,政府通过稳定币法案,川普说要让加密创新发生在美国,不仅仅是口号,是认真的。阻挡在行业的政策天花板,基本消失了,美国政策对加密整个行业变得无比的友好。
在这种宏观背景下,加密市场越来越朝着传统金融市场(美国股市)靠拢,涨跌跟美股也具有比较强的相关性,加密市场的体量越来越大,影响涨跌的主要因素变成了美元的潮汐周期,4年的减半周期对价格的影响,正在变得次要。美股长牛,则加密长牛。加密甚至表现出比股市更强的韧性。
同时,加密市场的结构也会朝着美股的方向发展,整个市场会严重分化,头部的大市值的品种会越来越强,类似于美股的MAG7(美国股市中七家市值最大、增长最强劲、科技属性突出的公司,包括苹果、微软、英伟达、Meta、谷歌、特斯拉和亚马逊)形成强者通吃的效应,同时在一些新兴的领域,会偶尔冒出来一两个明星的小品种,短期出现暴涨,可能是meme、也可能是其他叙事,无法预测。
3
5
30
26.5k
·
--
刷到了near,底部上来5-6倍了,凶猛。难道是因为near的创始人是最为AI的大语言模型核心论文《attention is all your need》的联合贡献者么?
刷到了near,底部上来5-6倍了,凶猛。难道是因为near的创始人是最为AI的大语言模型核心论文《attention is all your need》的联合贡献者么?
471
·
--
终于理解币安上股票的逻辑了,经过一段时间体验,大致逻辑这样:在美股交易时段,可以在币安股票栏目直接购买股票,以#googl 为例,这个股票是有第三方合规提供,跟真实股票一对一,随时以市场价格购买或者卖出;然后用户可以把已经购买的#googl 股票1:1通过bstock置换成 bsc链上的股票#googlb ,然后把goolb提到链上钱包,参与defi等金融活动,googlb是24小时交易的,这样就实现了美股全天候交易。
我一开始担心defi里面的股票池子浅,流动性不足导致价格买不出或者卖出价格不合理。其实完全没这个风险,googlb可以反向置换成google, 并在美股交易时间进行交易,不存在流动性风险。
我一开始担心defi里面的股票池子浅,流动性不足导致价格买不出或者卖出价格不合理。其实完全没这个风险,googlb可以反向置换成google, 并在美股交易时间进行交易,不存在流动性风险。
2
395
·
--
美国的股票七姐妹现在是轮着涨,这几个公司挺像币圈的,平时不出声,憋大招,憋一个大产品股价就跳涨,#goog 关注
美国的股票七姐妹现在是轮着涨,这几个公司挺像币圈的,平时不出声,憋大招,憋一个大产品股价就跳涨,#goog 关注
5
2.3k
·
--
对比房价,btc还是太便宜了,刚才散步的时候看了下中介房价,房价从7-8万跌倒5-6万,按美金计算差不多1万美元能买1平米出头,一个大饼能买不到10平米的房子,但是大饼是全球性稀缺,1个饼只能买10平米上海房子,感觉太便宜。
对比房价,btc还是太便宜了,刚才散步的时候看了下中介房价,房价从7-8万跌倒5-6万,按美金计算差不多1万美元能买1平米出头,一个大饼能买不到10平米的房子,但是大饼是全球性稀缺,1个饼只能买10平米上海房子,感觉太便宜。
1
2
827
·
--
看到BTC ETF资金流出,先别急着给机构下结论。北京时间9月29日早间,Farside的9月28日表格仍缺IBIT、FBTC等数据,页面合计的净流出1290万美元,只是已披露部分,不能代表全天。
我持有BTC,更看重连续数周的净申购能否形成稳定需求。眼下该等的是完整数据,而不是拿半张表给长期判断找证据。长期看好也需要经得起核对;如果完整数据随后显示持续流出,就要重新评估新增资金的承接力度。
看到BTC ETF资金流出,先别急着给机构下结论。北京时间9月29日早间,Farside的9月28日表格仍缺IBIT、FBTC等数据,页面合计的净流出1290万美元,只是已披露部分,不能代表全天。
我持有BTC,更看重连续数周的净申购能否形成稳定需求。眼下该等的是完整数据,而不是拿半张表给长期判断找证据。长期看好也需要经得起核对;如果完整数据随后显示持续流出,就要重新评估新增资金的承接力度。
我持有BTC,更看重连续数周的净申购能否形成稳定需求。眼下该等的是完整数据,而不是拿半张表给长期判断找证据。长期看好也需要经得起核对;如果完整数据随后显示持续流出,就要重新评估新增资金的承接力度。
1
255
·
--
持有BNB,我更愿意跟踪那些降低使用门槛的小变化。BNB Chain在9月22日公布的Agent Studio v4,新增NodeOps部署方式,也把USDT、USDC、USD1接入智能体支付。开发者少折腾环境,应用才更有机会从演示走向使用。
这让我对生态的长期方向更积极。不过,稳定币支付增加,究竟能给BNB带来多少需求,还要看真实的链上活动。接下来更有价值的数据,是应用能否留住用户、形成持续付费,以及使用增长如何传导到BNB。工具已经在铺,投资判断最终要由需求兑现。
持有BNB,我更愿意跟踪那些降低使用门槛的小变化。BNB Chain在9月22日公布的Agent Studio v4,新增NodeOps部署方式,也把USDT、USDC、USD1接入智能体支付。开发者少折腾环境,应用才更有机会从演示走向使用。
这让我对生态的长期方向更积极。不过,稳定币支付增加,究竟能给BNB带来多少需求,还要看真实的链上活动。接下来更有价值的数据,是应用能否留住用户、形成持续付费,以及使用增长如何传导到BNB。工具已经在铺,投资判断最终要由需求兑现。
这让我对生态的长期方向更积极。不过,稳定币支付增加,究竟能给BNB带来多少需求,还要看真实的链上活动。接下来更有价值的数据,是应用能否留住用户、形成持续付费,以及使用增长如何传导到BNB。工具已经在铺,投资判断最终要由需求兑现。
436
·
--
把部分加密换成股票,是想让组合也参与未来生产力的增长。Google值得研究的地方,就在于AI投入能不能变成一门更赚钱的生意。
看它2026年二季报,云收入同比增长82%,云业务营业利润从28.26亿升到88.14亿美元。收入和利润一起增长,比单纯宣布买了多少芯片更有说服力。
我的长期判断偏积极,但云业务营业利润还不是股东最终拿到的现金。接下来要看资本开支、折旧和自由现金流:如果投入持续吞掉现金,增长再快也得重估回报。好公司能创造价值,买入价格决定能分享多少。
把部分加密换成股票,是想让组合也参与未来生产力的增长。Google值得研究的地方,就在于AI投入能不能变成一门更赚钱的生意。
看它2026年二季报,云收入同比增长82%,云业务营业利润从28.26亿升到88.14亿美元。收入和利润一起增长,比单纯宣布买了多少芯片更有说服力。
我的长期判断偏积极,但云业务营业利润还不是股东最终拿到的现金。接下来要看资本开支、折旧和自由现金流:如果投入持续吞掉现金,增长再快也得重估回报。好公司能创造价值,买入价格决定能分享多少。
看它2026年二季报,云收入同比增长82%,云业务营业利润从28.26亿升到88.14亿美元。收入和利润一起增长,比单纯宣布买了多少芯片更有说服力。
我的长期判断偏积极,但云业务营业利润还不是股东最终拿到的现金。接下来要看资本开支、折旧和自由现金流:如果投入持续吞掉现金,增长再快也得重估回报。好公司能创造价值,买入价格决定能分享多少。
386
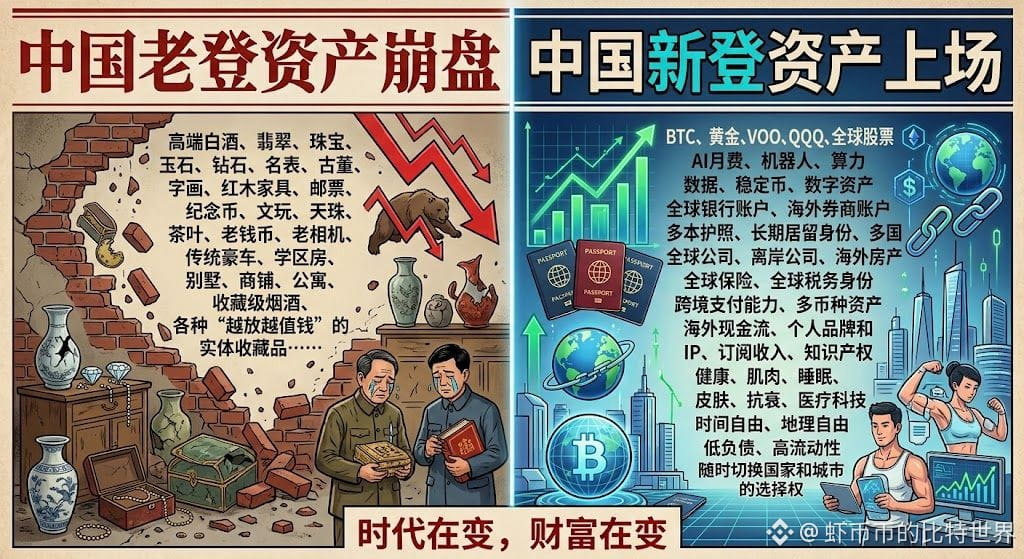
·
--
BTC ETF资金跟踪|据Farside,9月25日美国现货BTC ETF净流入1.345亿美元;9月21—25日合计净流入23.858亿美元。连续流入值得关注,但不等于币价必涨,仍需结合价格与成交量观察。#BTC
BTC ETF资金跟踪|据Farside,9月25日美国现货BTC ETF净流入1.345亿美元;9月21—25日合计净流入23.858亿美元。连续流入值得关注,但不等于币价必涨,仍需结合价格与成交量观察。#BTC
255
·
--
BNB生态观察:官方股票代币化黑客松正在进行,10月11日截止提交,奖金池2万美元。比起概念热度,我更关注能否做出真正有人使用的产品。你觉得链上股票最需要补齐流动性、定价还是使用体验?#BNB #RWA
BNB生态观察:官方股票代币化黑客松正在进行,10月11日截止提交,奖金池2万美元。比起概念热度,我更关注能否做出真正有人使用的产品。你觉得链上股票最需要补齐流动性、定价还是使用体验?#BNB #RWA
1
229
·
--
ຢືນຢັນແລ້ວ
当年币圈 我用的最多的资讯网站是coinmarketcap,然后就被币安收购了; 最近两年上的最多的是coinglass,然后上周coinglass被coinmarket收购,也算被币安收购,成为币安的孙公司,我觉得币安可以考虑让我进战投部了。
当年币圈 我用的最多的资讯网站是coinmarketcap,然后就被币安收购了; 最近两年上的最多的是coinglass,然后上周coinglass被coinmarket收购,也算被币安收购,成为币安的孙公司,我觉得币安可以考虑让我进战投部了。
574
·
--
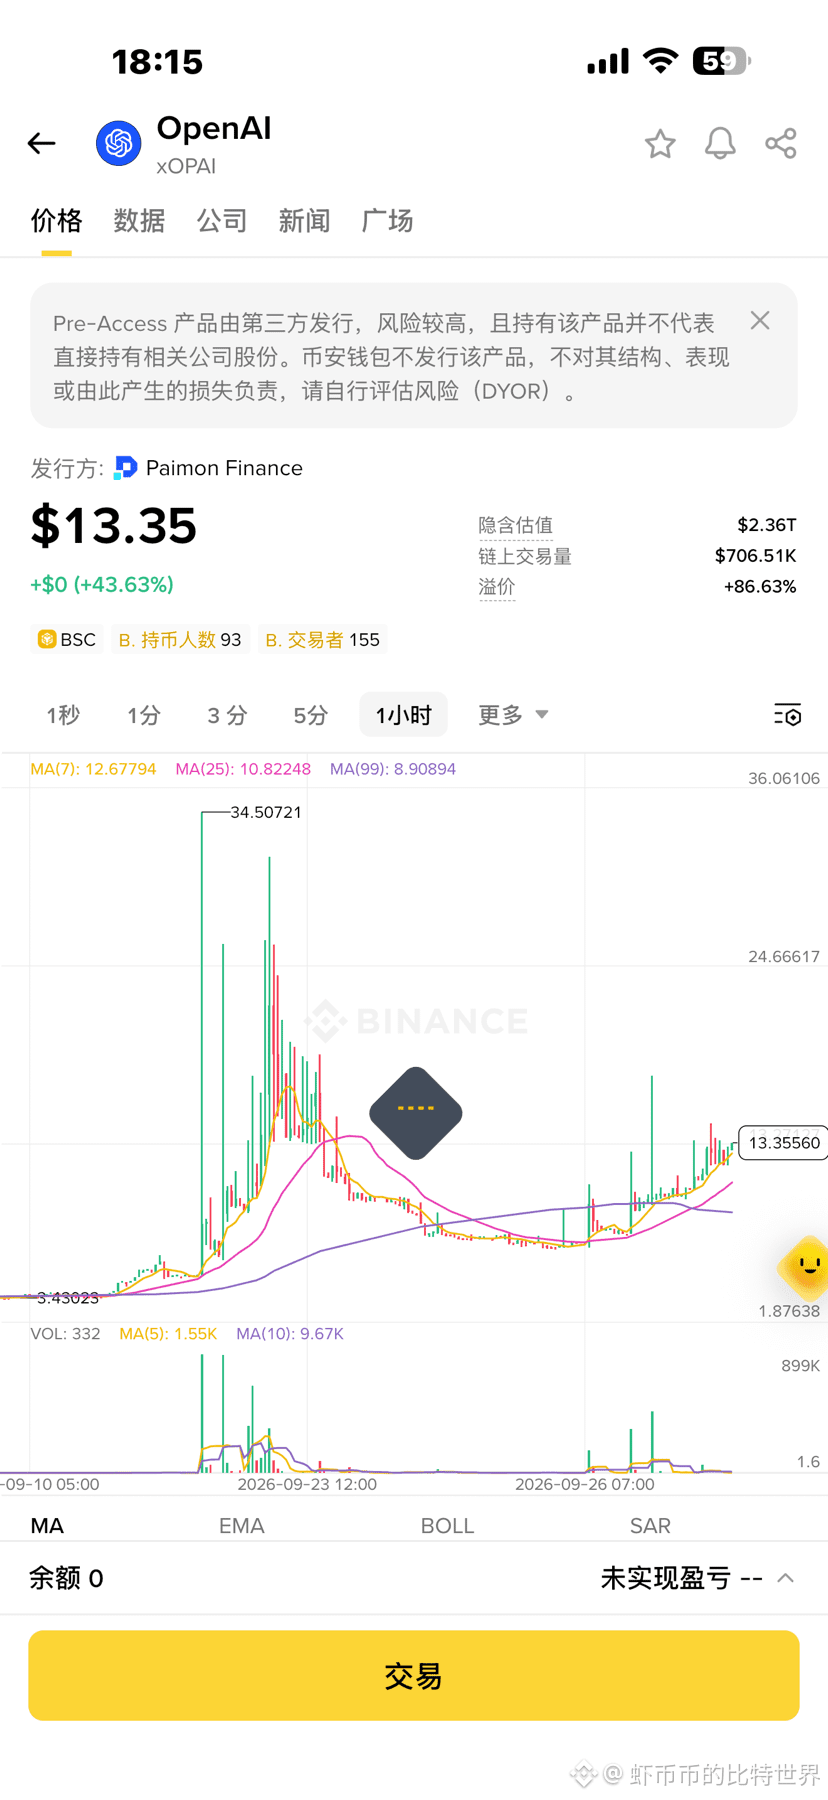
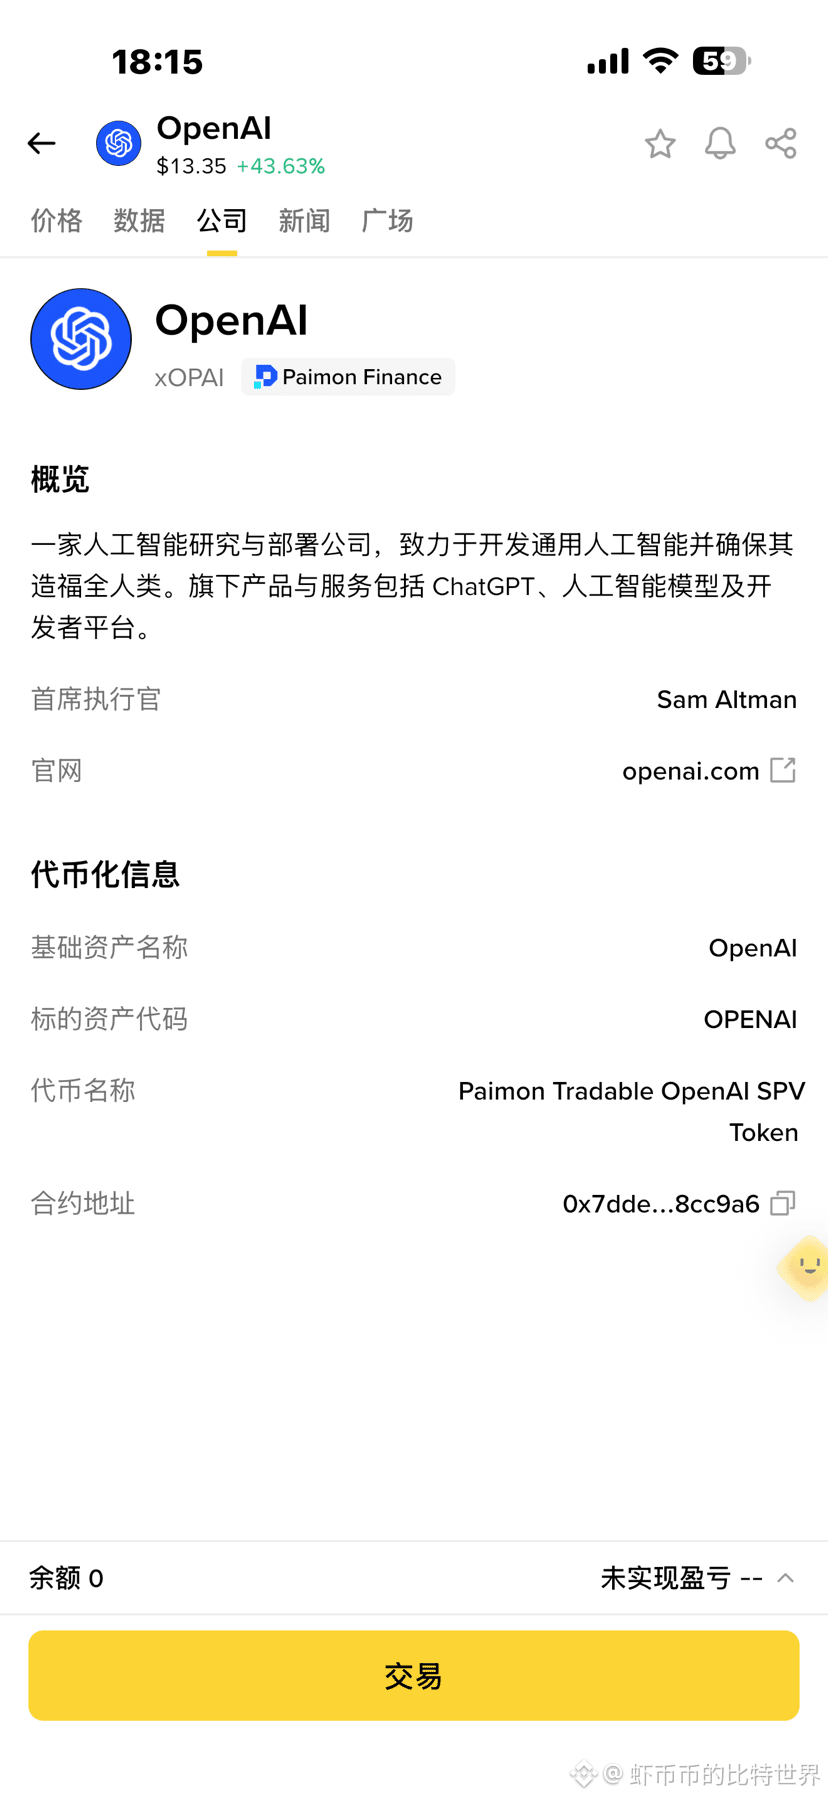
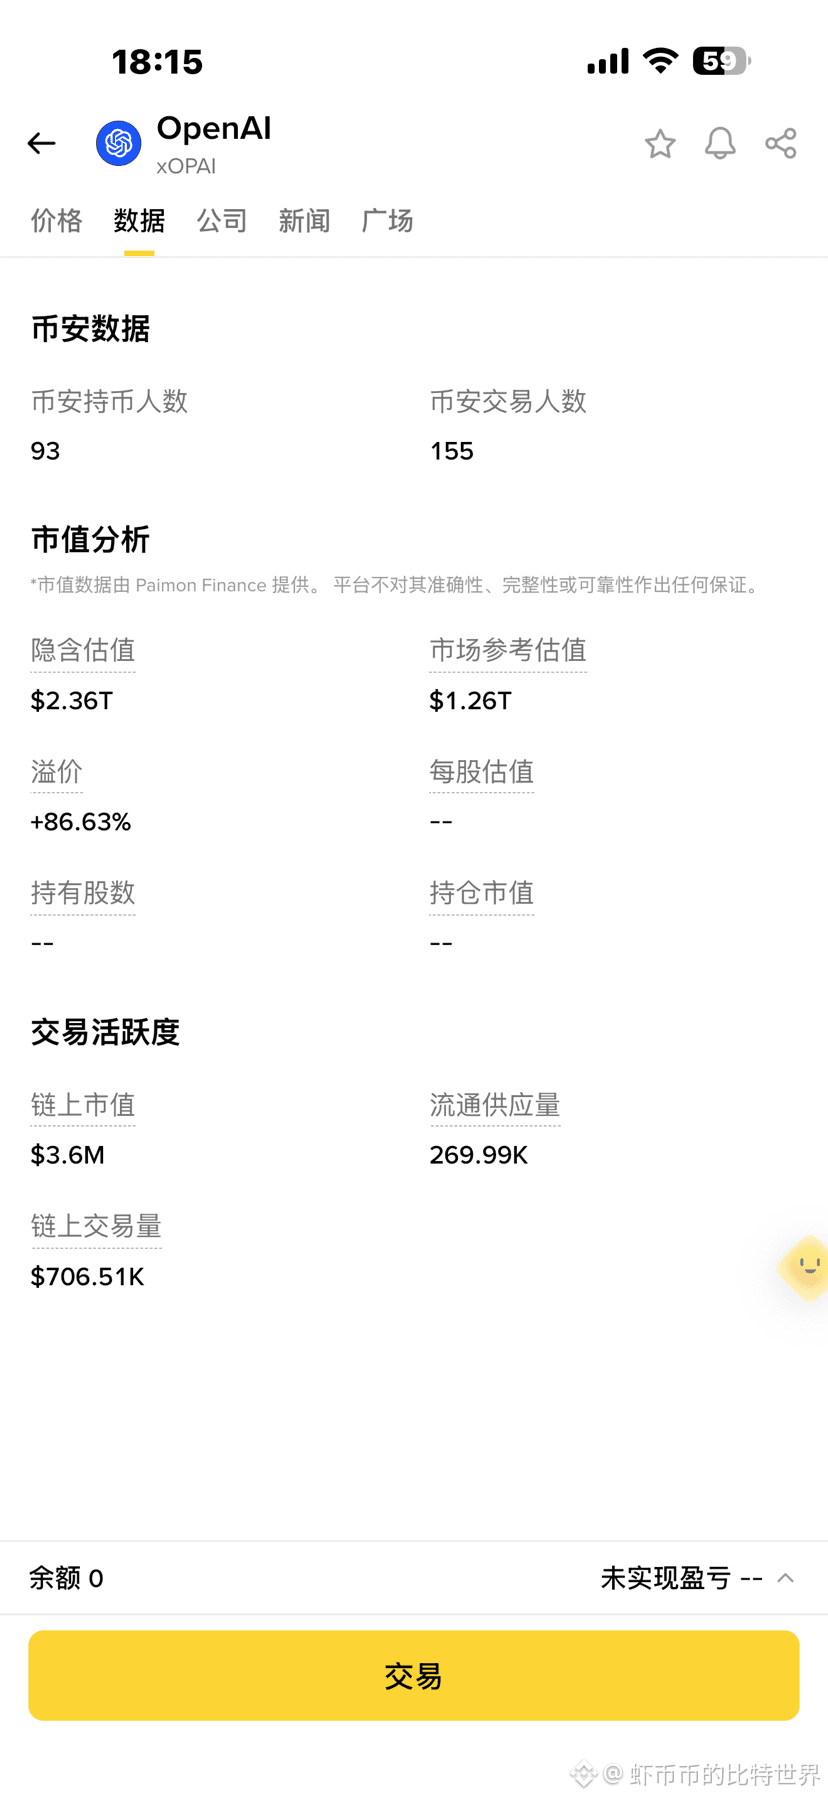
459
·
--
ບົດຄວາມ
为什么隐私赛道反弹时,ZEC总比XMR跑得快?过去两轮隐私币行情中,一个现象很值得思考:真正被加密OG推崇、隐私属性更彻底的XMR,涨幅反而落后于ZEC。很多人会从技术、社区信仰或者项目历史寻找答案,但我认为,最核心的原因其实没有那么复杂——不是XMR的隐私不够好,恰恰是它的隐私做得太好了,以至于牺牲了二级市场最重要的东西:流动性。
XMR采用默认隐私设计,交易的发送方、接收方和金额都会被隐藏。环签名、隐匿地址和机密交易共同构成了一套强制运行的隐私系统,用户不能为了满足交易所或监管机构的要求,临时把某笔链上交易切换为公开模式。 这正是XMR受到密码朋克和加密OG认可的原因:隐私不是一个附加功能,而是系统的默认状态。但从中心化交易所的角度看,这种设计也意味着更高的反洗钱、资金追踪和“旅行规则”合规成本。结果是XMR陆续失去部分大型交易平台和受监管市场的交易入口,其流动性越来越集中于少数平台、场外交易和去中心化渠道。研究文献也把主要中心化交易所下架,视为推动Monero生态转向P2P和去中心化交易的重要原因。
ZEC选择了另一条路线。它同时存在透明地址和屏蔽地址,用户可以根据需要选择公开交易或隐私交易;完全屏蔽的交易能够隐藏地址和金额,而透明交易则更接近比特币的公开账本。 从纯粹的隐私主义角度看,这种“可选择隐私”并不如默认隐私彻底,因为大部分资金如果停留在透明区域,或者频繁进出隐私池,仍可能留下可分析的链上痕迹。但从交易所角度看,可选择隐私意味着ZEC更容易接入现有的充值、提现、风控和合规体系。需要说明的是,ZEC也曾被OKX等平台下架,并非完全没有监管压力;区别只是相较XMR,它通常拥有更大的合规解释空间。
这就解释了为什么行情一旦启动,ZEC往往弹得更快。币价短期上涨并不是一场纯粹的技术评选,而是一场资金推动的交易。当更多交易所提供现货、稳定币交易对、做市服务甚至衍生品时,普通散户、量化资金和短线杠杆更容易进入,市场深度和成交活跃度也更容易迅速放大。相反,XMR即使拥有更稳定的真实需求和更忠诚的社区,如果新增资金需要经过小型交易所、P2P市场或原子交换才能进入,它的价格弹性就会受到限制。不是市场不认可XMR,而是许多想交易XMR的资金,根本没有足够方便的入口。
当然,流动性不能解释全部行情。ZEC的阶段性强势还可能受到隐私叙事复苏、零知识证明概念、资金集中炒作以及特定机构事件的共同推动,具体到每一轮上涨仍要结合当时的成交量、持仓和消息催化判断。但两者的长期分化已经说明一个现实:技术价值和资产价格从来不是同一套评价体系。XMR更像一件真正抗审查的隐私工具,ZEC则更像一种能够在隐私与合规之间切换的可交易资产。前者赢得了密码朋克的信仰,后者赢得了更多市场入口。而在牛市和反弹阶段,入口往往比信仰更能决定涨幅。
隐私赛道最大的悖论就在这里:隐私做得越彻底,可能越难进入主流流动性;隐私保留一个开关,反而更容易得到资本市场的定价。XMR可能是一种更纯粹的隐私货币,但ZEC更像一只流动性更好的隐私概念资产。市场短期选择的未必是技术最彻底的项目,而是资金最容易买到、交易和放大的项目。
为什么隐私赛道反弹时,ZEC总比XMR跑得快?
过去两轮隐私币行情中,一个现象很值得思考:真正被加密OG推崇、隐私属性更彻底的XMR,涨幅反而落后于ZEC。很多人会从技术、社区信仰或者项目历史寻找答案,但我认为,最核心的原因其实没有那么复杂——不是XMR的隐私不够好,恰恰是它的隐私做得太好了,以至于牺牲了二级市场最重要的东西:流动性。
XMR采用默认隐私设计,交易的发送方、接收方和金额都会被隐藏。环签名、隐匿地址和机密交易共同构成了一套强制运行的隐私系统,用户不能为了满足交易所或监管机构的要求,临时把某笔链上交易切换为公开模式。 这正是XMR受到密码朋克和加密OG认可的原因:隐私不是一个附加功能,而是系统的默认状态。但从中心化交易所的角度看,这种设计也意味着更高的反洗钱、资金追踪和“旅行规则”合规成本。结果是XMR陆续失去部分大型交易平台和受监管市场的交易入口,其流动性越来越集中于少数平台、场外交易和去中心化渠道。研究文献也把主要中心化交易所下架,视为推动Monero生态转向P2P和去中心化交易的重要原因。
ZEC选择了另一条路线。它同时存在透明地址和屏蔽地址,用户可以根据需要选择公开交易或隐私交易;完全屏蔽的交易能够隐藏地址和金额,而透明交易则更接近比特币的公开账本。 从纯粹的隐私主义角度看,这种“可选择隐私”并不如默认隐私彻底,因为大部分资金如果停留在透明区域,或者频繁进出隐私池,仍可能留下可分析的链上痕迹。但从交易所角度看,可选择隐私意味着ZEC更容易接入现有的充值、提现、风控和合规体系。需要说明的是,ZEC也曾被OKX等平台下架,并非完全没有监管压力;区别只是相较XMR,它通常拥有更大的合规解释空间。
这就解释了为什么行情一旦启动,ZEC往往弹得更快。币价短期上涨并不是一场纯粹的技术评选,而是一场资金推动的交易。当更多交易所提供现货、稳定币交易对、做市服务甚至衍生品时,普通散户、量化资金和短线杠杆更容易进入,市场深度和成交活跃度也更容易迅速放大。相反,XMR即使拥有更稳定的真实需求和更忠诚的社区,如果新增资金需要经过小型交易所、P2P市场或原子交换才能进入,它的价格弹性就会受到限制。不是市场不认可XMR,而是许多想交易XMR的资金,根本没有足够方便的入口。
当然,流动性不能解释全部行情。ZEC的阶段性强势还可能受到隐私叙事复苏、零知识证明概念、资金集中炒作以及特定机构事件的共同推动,具体到每一轮上涨仍要结合当时的成交量、持仓和消息催化判断。但两者的长期分化已经说明一个现实:技术价值和资产价格从来不是同一套评价体系。XMR更像一件真正抗审查的隐私工具,ZEC则更像一种能够在隐私与合规之间切换的可交易资产。前者赢得了密码朋克的信仰,后者赢得了更多市场入口。而在牛市和反弹阶段,入口往往比信仰更能决定涨幅。
隐私赛道最大的悖论就在这里:隐私做得越彻底,可能越难进入主流流动性;隐私保留一个开关,反而更容易得到资本市场的定价。XMR可能是一种更纯粹的隐私货币,但ZEC更像一只流动性更好的隐私概念资产。市场短期选择的未必是技术最彻底的项目,而是资金最容易买到、交易和放大的项目。
4
1.3k
ເຂົ້າສູ່ລະບົບເພື່ອສຳຫຼວດເນື້ອຫາເພີ່ມເຕີມ
ເຂົ້າຮ່ວມກຸ່ມຜູ້ໃຊ້ຄຣິບໂຕທົ່ວໂລກໃນ Binance Square.
⚡️ ໄດ້ຮັບຂໍ້ມູນຫຼ້າສຸດ ແລະ ທີ່ມີປະໂຫຍດກ່ຽວກັບຄຣິບໂຕ.
💬 ໄດ້ຮັບຄວາມໄວ້ວາງໃຈຈາກຕະຫຼາດແລກປ່ຽນຄຣິບໂຕທີ່ໃຫຍ່ທີ່ສຸດໃນໂລກ.
👍 ຄົ້ນຫາຂໍ້ມູນເຊີງເລິກທີ່ແທ້ຈາກນັກສ້າງທີ່ໄດ້ຮັບການຢືນຢັນ.
ອີເມວ / ເບີໂທລະສັບ
ຫົວຂໍ້ທີ່ກໍາລັງນິຍົມ
FedWatch
16.3M ຄັ້ງທີ່ເບິ່ງ
39,479 ກຳລັງສົນທະນາ
🚨 🇺🇸 PETER SCHIFF JUST THREW A BIG WARNING AT THE FED!
Peter Schiff is calling Kevin Warsh’s tough talk on inflation a “bluff,” and his prediction could have major implications for the markets.
Schiff believes the Fed could eventually return to money printing through quantitative easing (QE) and even cut interest rates next year, despite inflation continuing to rise.
Think about that for a moment.
🔥 Inflation could remain a problem. 🔥 The Fed could still move toward easier monetary policy. 🔥 More liquidity could flow into financial markets.
If this scenario plays out, it could create a very different market environment for stocks, gold, Bitcoin, and the wider crypto market.
But there’s a catch: if inflation stays high, the Fed could face a difficult choice between fighting rising prices and supporting the economy.
Will Warsh stick to a tough inflation policy, or will the Fed eventually change direction?
The next move could matter a lot for investors.
#FedWatch #EarningsSeason #USMidtermElections #BrazilCryptoExchangesMustApplyForLicensesByFriday #StanDruckenmillerBecomesInvestorInTradeXYZ
Jackson Liam
·4 ຖືກໃຈ
·8.6k ຄັ້ງທີ່ເບິ່ງ
EarningsSeason
6.5M ຄັ້ງທີ່ເບິ່ງ
32,192 ກຳລັງສົນທະນາ
USMidtermElections
50,049 ຄັ້ງທີ່ເບິ່ງ
659 ກຳລັງສົນທະນາ