
#credits
credits
1,863 views
22 ກຳລັງສົນທະນາ
ມາແຮງ
ຫຼ້າສຸດ
·
--
ສັນຍານກະທິງ
ເບິ່ງການແປ
🚀 Michael Saylor Is Not Done. He’s Now Reinventing Credit.
Michael Saylor continues pushing the boundaries of Bitcoin adoption, transforming his company from a software business into one of the largest Bitcoin-focused financial firms in the world. What began as a treasury strategy in 2020 has evolved into a broader vision for digital capital and credit markets. 🪙📈
After concerns about inflation and near-zero interest rates, Saylor moved hundreds of millions of dollars from cash reserves into Bitcoin, arguing that traditional fiat currencies steadily lose purchasing power over time. Today, Strategy reportedly holds more than 843,000 Bitcoin worth tens of billions of dollars, making it the largest corporate Bitcoin holder globally. 🌍💰
Saylor now describes Bitcoin not simply as an investment, but as “digital capital” that can support new financial products. Over recent years, Strategy has raised billions through convertible bonds, preferred shares, and equity offerings, using much of that capital to expand its Bitcoin holdings. This approach effectively connects traditional credit markets with digital assets. 🏦⚡
Supporters view the strategy as a revolutionary model that could reshape corporate finance and long-term capital preservation. Critics, however, continue to warn about Bitcoin’s volatility and the risks of tying an entire corporate structure to a single asset. 📉⚠️
Despite the debate, Saylor remains one of the most influential figures in the crypto industry, and his long-term vision continues to shape conversations around Bitcoin, institutional adoption, and the future of global finance.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
{spot}(EDENUSDT)
$ZEC
{future}(ZECUSDT)
$BTC
{future}(BTCUSDT)
🚀 Michael Saylor Is Not Done. He’s Now Reinventing Credit.
Michael Saylor continues pushing the boundaries of Bitcoin adoption, transforming his company from a software business into one of the largest Bitcoin-focused financial firms in the world. What began as a treasury strategy in 2020 has evolved into a broader vision for digital capital and credit markets. 🪙📈
After concerns about inflation and near-zero interest rates, Saylor moved hundreds of millions of dollars from cash reserves into Bitcoin, arguing that traditional fiat currencies steadily lose purchasing power over time. Today, Strategy reportedly holds more than 843,000 Bitcoin worth tens of billions of dollars, making it the largest corporate Bitcoin holder globally. 🌍💰
Saylor now describes Bitcoin not simply as an investment, but as “digital capital” that can support new financial products. Over recent years, Strategy has raised billions through convertible bonds, preferred shares, and equity offerings, using much of that capital to expand its Bitcoin holdings. This approach effectively connects traditional credit markets with digital assets. 🏦⚡
Supporters view the strategy as a revolutionary model that could reshape corporate finance and long-term capital preservation. Critics, however, continue to warn about Bitcoin’s volatility and the risks of tying an entire corporate structure to a single asset. 📉⚠️
Despite the debate, Saylor remains one of the most influential figures in the crypto industry, and his long-term vision continues to shape conversations around Bitcoin, institutional adoption, and the future of global finance.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
Michael Saylor continues pushing the boundaries of Bitcoin adoption, transforming his company from a software business into one of the largest Bitcoin-focused financial firms in the world. What began as a treasury strategy in 2020 has evolved into a broader vision for digital capital and credit markets. 🪙📈
After concerns about inflation and near-zero interest rates, Saylor moved hundreds of millions of dollars from cash reserves into Bitcoin, arguing that traditional fiat currencies steadily lose purchasing power over time. Today, Strategy reportedly holds more than 843,000 Bitcoin worth tens of billions of dollars, making it the largest corporate Bitcoin holder globally. 🌍💰
Saylor now describes Bitcoin not simply as an investment, but as “digital capital” that can support new financial products. Over recent years, Strategy has raised billions through convertible bonds, preferred shares, and equity offerings, using much of that capital to expand its Bitcoin holdings. This approach effectively connects traditional credit markets with digital assets. 🏦⚡
Supporters view the strategy as a revolutionary model that could reshape corporate finance and long-term capital preservation. Critics, however, continue to warn about Bitcoin’s volatility and the risks of tying an entire corporate structure to a single asset. 📉⚠️
Despite the debate, Saylor remains one of the most influential figures in the crypto industry, and his long-term vision continues to shape conversations around Bitcoin, institutional adoption, and the future of global finance.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
133
·
--
ເບິ່ງການແປ
la crédit card de binance es la mejor noticia de hoy #Credits #SenateDelaysCLARITYActVoteToSeptember
la crédit card de binance es la mejor noticia de hoy #Credits #SenateDelaysCLARITYActVoteToSeptember
71

BĨNĤ WAY NĨŇŪ PŦƯŊ KREDITŌS INDEXADOS (UVC)
Ang creditong indexado sa Unidades de Valor Crédito (UVC) ay naaayon sa opisyal na exchange rate. Kahit nagbabayad ka sa bolívares, mananatili ang katumbas ng utang mo sa salapi sa divisas.
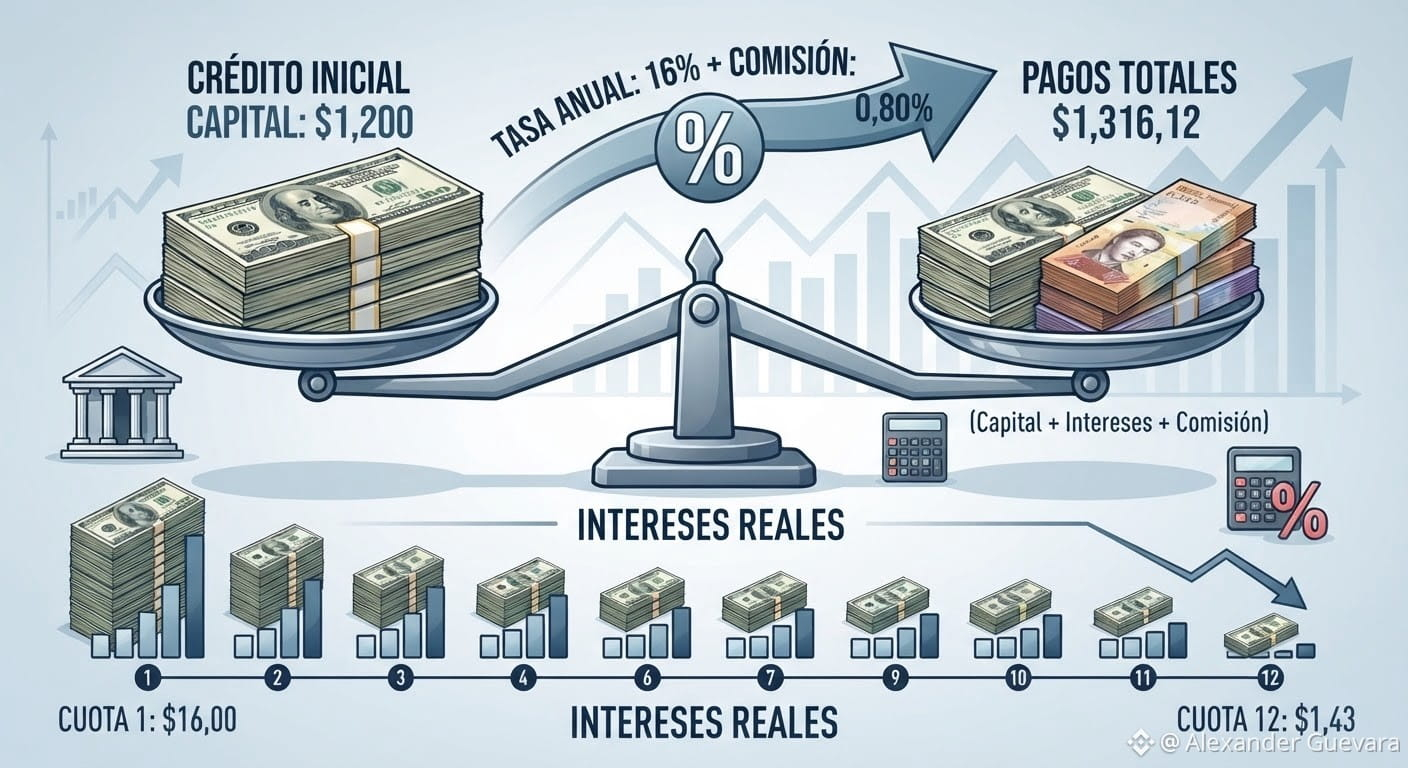
📊 HALIMBAWA NA PRAKTIKAL: ISANG KREDITONG $1.200
Isipin na makakatanggap ka ng loan na katumbas ng $1.200 sa loob ng 12 buwan na may taunang tasa na 16% at may paunang komisyon na 0,80% ($9,60).
May natitira kang 12 nakapirming buwanang installment sa dolyar na humigit-kumulang $108,88, na babayaran sa bolívares sa opisyal na rate ng araw.
Sa pagtatapos ng taon, magbabayad ka ng:
✔️ 💵 Kapital: $1.200,00
✔️ 📈 Interes: $106,52
✔️ 🏦 Paunang komisyon: $9,60
✔️ 💳 Kabuuang nailabas: $1.316,12
(Halagang kabuuang gastos ng financing: $116,12)
PAANO GUMAGANA ANG MGA TUNAY NA INTERESES?
✔️ Hindi mo babayaran ang kumpletong 16% sa $1.200: Ang interes ay kinakalkula buwan-buwan batay sa natitirang balanse na dapat bayaran. Dahil bawat buwan ay may binabayaran kang kapital, lumiit ang halagang paglalagyan ng interes:
✔️ Installment 1: Nagbabayad ka ng $16,00 na interes.
✔️ Installment 12: $1,43 na lang ang interes ang babayaran.
Ang tunay na halaga ay hindi lang basta isang simpleng pagbabawas: Kahit nagbayad ka ng $116,12 na dagdag, hindi mo napanatili ang $1.200 sa buong taon (habang lumilipas ang buwan, may ibinabalik kang pera mula sa unang buwan). Mas mataas ang tunay na epektibong gastos sa pananalapi kaysa sa nominal na porsyento, kaya dapat mong suriin kung ang iyong kinita ay higit pa sa margin na iyon.
#uvc #Credits #venezuela #Macro #economy $BTC
BĨNĤ WAY NĨŇŪ PŦƯŊ KREDITŌS INDEXADOS (UVC)
Ang creditong indexado sa Unidades de Valor Crédito (UVC) ay naaayon sa opisyal na exchange rate. Kahit nagbabayad ka sa bolívares, mananatili ang katumbas ng utang mo sa salapi sa divisas.
📊 HALIMBAWA NA PRAKTIKAL: ISANG KREDITONG $1.200
Isipin na makakatanggap ka ng loan na katumbas ng $1.200 sa loob ng 12 buwan na may taunang tasa na 16% at may paunang komisyon na 0,80% ($9,60).
May natitira kang 12 nakapirming buwanang installment sa dolyar na humigit-kumulang $108,88, na babayaran sa bolívares sa opisyal na rate ng araw.
Sa pagtatapos ng taon, magbabayad ka ng:
✔️ 💵 Kapital: $1.200,00
✔️ 📈 Interes: $106,52
✔️ 🏦 Paunang komisyon: $9,60
✔️ 💳 Kabuuang nailabas: $1.316,12
(Halagang kabuuang gastos ng financing: $116,12)
PAANO GUMAGANA ANG MGA TUNAY NA INTERESES?
✔️ Hindi mo babayaran ang kumpletong 16% sa $1.200: Ang interes ay kinakalkula buwan-buwan batay sa natitirang balanse na dapat bayaran. Dahil bawat buwan ay may binabayaran kang kapital, lumiit ang halagang paglalagyan ng interes:
✔️ Installment 1: Nagbabayad ka ng $16,00 na interes.
✔️ Installment 12: $1,43 na lang ang interes ang babayaran.
Ang tunay na halaga ay hindi lang basta isang simpleng pagbabawas: Kahit nagbayad ka ng $116,12 na dagdag, hindi mo napanatili ang $1.200 sa buong taon (habang lumilipas ang buwan, may ibinabalik kang pera mula sa unang buwan). Mas mataas ang tunay na epektibong gastos sa pananalapi kaysa sa nominal na porsyento, kaya dapat mong suriin kung ang iyong kinita ay higit pa sa margin na iyon.
#uvc #Credits #venezuela #Macro #economy $BTC
Ang creditong indexado sa Unidades de Valor Crédito (UVC) ay naaayon sa opisyal na exchange rate. Kahit nagbabayad ka sa bolívares, mananatili ang katumbas ng utang mo sa salapi sa divisas.
📊 HALIMBAWA NA PRAKTIKAL: ISANG KREDITONG $1.200
Isipin na makakatanggap ka ng loan na katumbas ng $1.200 sa loob ng 12 buwan na may taunang tasa na 16% at may paunang komisyon na 0,80% ($9,60).
May natitira kang 12 nakapirming buwanang installment sa dolyar na humigit-kumulang $108,88, na babayaran sa bolívares sa opisyal na rate ng araw.
Sa pagtatapos ng taon, magbabayad ka ng:
✔️ 💵 Kapital: $1.200,00
✔️ 📈 Interes: $106,52
✔️ 🏦 Paunang komisyon: $9,60
✔️ 💳 Kabuuang nailabas: $1.316,12
(Halagang kabuuang gastos ng financing: $116,12)
PAANO GUMAGANA ANG MGA TUNAY NA INTERESES?
✔️ Hindi mo babayaran ang kumpletong 16% sa $1.200: Ang interes ay kinakalkula buwan-buwan batay sa natitirang balanse na dapat bayaran. Dahil bawat buwan ay may binabayaran kang kapital, lumiit ang halagang paglalagyan ng interes:
✔️ Installment 1: Nagbabayad ka ng $16,00 na interes.
✔️ Installment 12: $1,43 na lang ang interes ang babayaran.
Ang tunay na halaga ay hindi lang basta isang simpleng pagbabawas: Kahit nagbayad ka ng $116,12 na dagdag, hindi mo napanatili ang $1.200 sa buong taon (habang lumilipas ang buwan, may ibinabalik kang pera mula sa unang buwan). Mas mataas ang tunay na epektibong gastos sa pananalapi kaysa sa nominal na porsyento, kaya dapat mong suriin kung ang iyong kinita ay higit pa sa margin na iyon.
#uvc #Credits #venezuela #Macro #economy $BTC
89
ບົດຄວາມ
ເບິ່ງການແປ
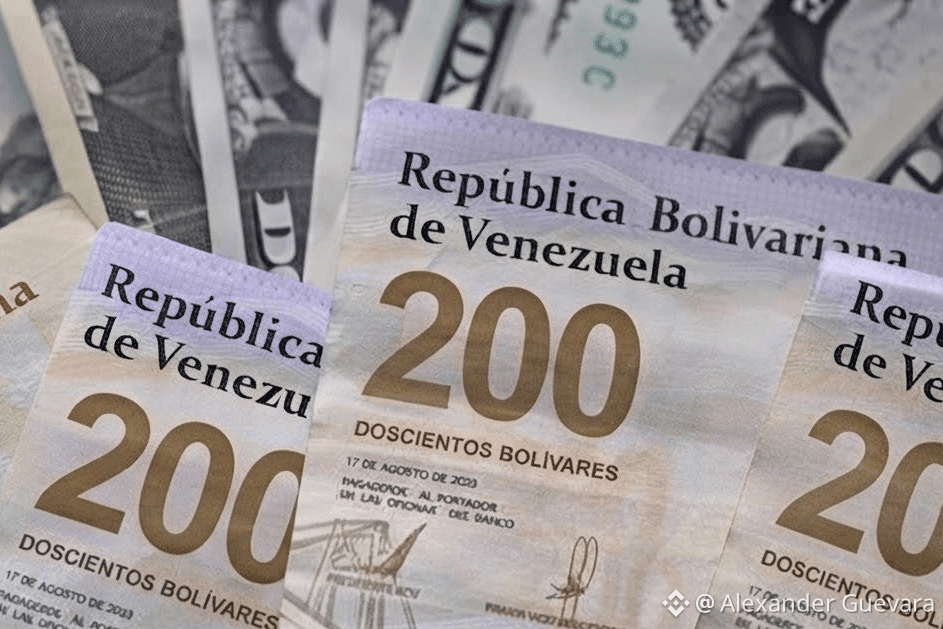
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anualLa resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
3
ບົດຄວາມ
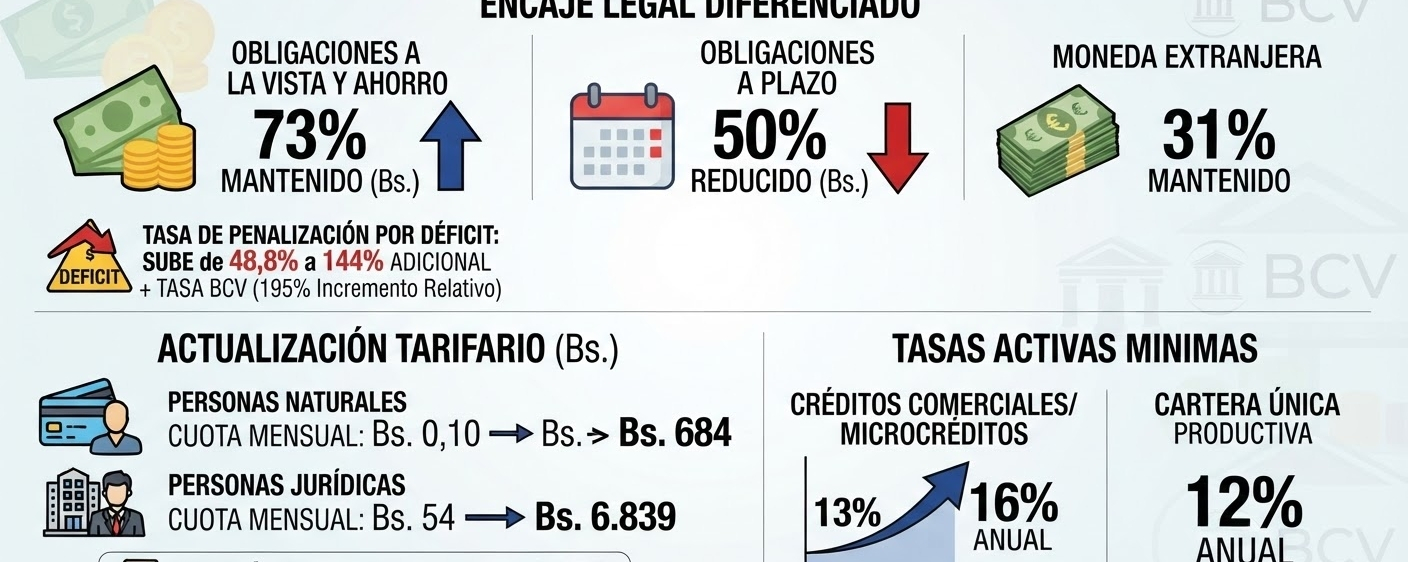
BCV ແຍກຕາມໄລຍະຂອງເງິນຝາກ ຄວາມຕ້ອງການການວາງຫຼັກປະກັນຕາມກົດໝາຍ ແລະເພີ່ມການລົງໂທດຍ້ອນຂາດດຸນ
ການຮັບປະກັນຕາມກົດໝາຍຍັງຄົງຢູ່ທີ່ 73% ແຕ່ສັດສ່ວນນີ້ຈະນຳໄປໃຊ້ກັບຈຳນວນລວມຂອງພາລະໜີ້ສຸດທິທີ່ຕ້ອງຈ່າຍເມື່ອເຫັນໃນທັນທີ (a la vista) ແລະເພື່ອການອອມຊ່ອມ, ໃນຂະນະທີ່ຈະຫຼຸດລົງເຫຼືອ 50% ສຳລັບພາລະໜີ້ສຸດທິທີ່ມີກຳນົດໄລຍະ (a plazo).
ທະນາຄານກາງ ແຫ່ງ ປະເທດ ເວເນຊູເອລາ (BCV) ໄດ້ປັບຂຶ້ນຢ່າງແຮງຄ່າທຳນຽມສຳລັບທະນາຄານທີ່ມີການຂາດດຸນການວາງຫຼັກປະກັນຕາມກົດໝາຍ (encaje legal), ໂດຍກຳນົດວ່າ ອັດຕາດອກເບ້ຍພື້ນຖານປະຈຳປີສຳລັບການເກັບຄ່າໃນເຫດການທີ່ເກີດຂຶ້ນຈະຖືກເພີ່ມຈາກ 48,8 ເປັນ 144 ຈຸດເປີເຊັນເພີ່ມອີກທາງອັດຕາ ນອກເໜືອຈາກອັດຕາທີ່ຜູ້ອອກຕັ້ງກຳນົດໄວ້ໃນການດຳເນີນການປົກກະຕິຂອງຕົນ ສຳລັບການຫຼຸດຄ່າ (descuento), ການຫຼຸດຄ່າຄືນ (redescuento) ແລະ ການລ່ວງເງິນລ່ວງໜ້າ (anticipo).
BCV ແຍກຕາມໄລຍະຂອງເງິນຝາກ ຄວາມຕ້ອງການການວາງຫຼັກປະກັນຕາມກົດໝາຍ ແລະເພີ່ມການລົງໂທດ
ຍ້ອນຂາດດຸນ
ການຮັບປະກັນຕາມກົດໝາຍຍັງຄົງຢູ່ທີ່ 73% ແຕ່ສັດສ່ວນນີ້ຈະນຳໄປໃຊ້ກັບຈຳນວນລວມຂອງພາລະໜີ້ສຸດທິທີ່ຕ້ອງຈ່າຍເມື່ອເຫັນໃນທັນທີ (a la vista) ແລະເພື່ອການອອມຊ່ອມ, ໃນຂະນະທີ່ຈະຫຼຸດລົງເຫຼືອ 50% ສຳລັບພາລະໜີ້ສຸດທິທີ່ມີກຳນົດໄລຍະ (a plazo).
ທະນາຄານກາງ ແຫ່ງ ປະເທດ ເວເນຊູເອລາ (BCV) ໄດ້ປັບຂຶ້ນຢ່າງແຮງຄ່າທຳນຽມສຳລັບທະນາຄານທີ່ມີການຂາດດຸນການວາງຫຼັກປະກັນຕາມກົດໝາຍ (encaje legal), ໂດຍກຳນົດວ່າ ອັດຕາດອກເບ້ຍພື້ນຖານປະຈຳປີສຳລັບການເກັບຄ່າໃນເຫດການທີ່ເກີດຂຶ້ນຈະຖືກເພີ່ມຈາກ 48,8 ເປັນ 144 ຈຸດເປີເຊັນເພີ່ມອີກທາງອັດຕາ ນອກເໜືອຈາກອັດຕາທີ່ຜູ້ອອກຕັ້ງກຳນົດໄວ້ໃນການດຳເນີນການປົກກະຕິຂອງຕົນ ສຳລັບການຫຼຸດຄ່າ (descuento), ການຫຼຸດຄ່າຄືນ (redescuento) ແລະ ການລ່ວງເງິນລ່ວງໜ້າ (anticipo).
ການຮັບປະກັນຕາມກົດໝາຍຍັງຄົງຢູ່ທີ່ 73% ແຕ່ສັດສ່ວນນີ້ຈະນຳໄປໃຊ້ກັບຈຳນວນລວມຂອງພາລະໜີ້ສຸດທິທີ່ຕ້ອງຈ່າຍເມື່ອເຫັນໃນທັນທີ (a la vista) ແລະເພື່ອການອອມຊ່ອມ, ໃນຂະນະທີ່ຈະຫຼຸດລົງເຫຼືອ 50% ສຳລັບພາລະໜີ້ສຸດທິທີ່ມີກຳນົດໄລຍະ (a plazo).
ທະນາຄານກາງ ແຫ່ງ ປະເທດ ເວເນຊູເອລາ (BCV) ໄດ້ປັບຂຶ້ນຢ່າງແຮງຄ່າທຳນຽມສຳລັບທະນາຄານທີ່ມີການຂາດດຸນການວາງຫຼັກປະກັນຕາມກົດໝາຍ (encaje legal), ໂດຍກຳນົດວ່າ ອັດຕາດອກເບ້ຍພື້ນຖານປະຈຳປີສຳລັບການເກັບຄ່າໃນເຫດການທີ່ເກີດຂຶ້ນຈະຖືກເພີ່ມຈາກ 48,8 ເປັນ 144 ຈຸດເປີເຊັນເພີ່ມອີກທາງອັດຕາ ນອກເໜືອຈາກອັດຕາທີ່ຜູ້ອອກຕັ້ງກຳນົດໄວ້ໃນການດຳເນີນການປົກກະຕິຂອງຕົນ ສຳລັບການຫຼຸດຄ່າ (descuento), ການຫຼຸດຄ່າຄືນ (redescuento) ແລະ ການລ່ວງເງິນລ່ວງໜ້າ (anticipo).
29
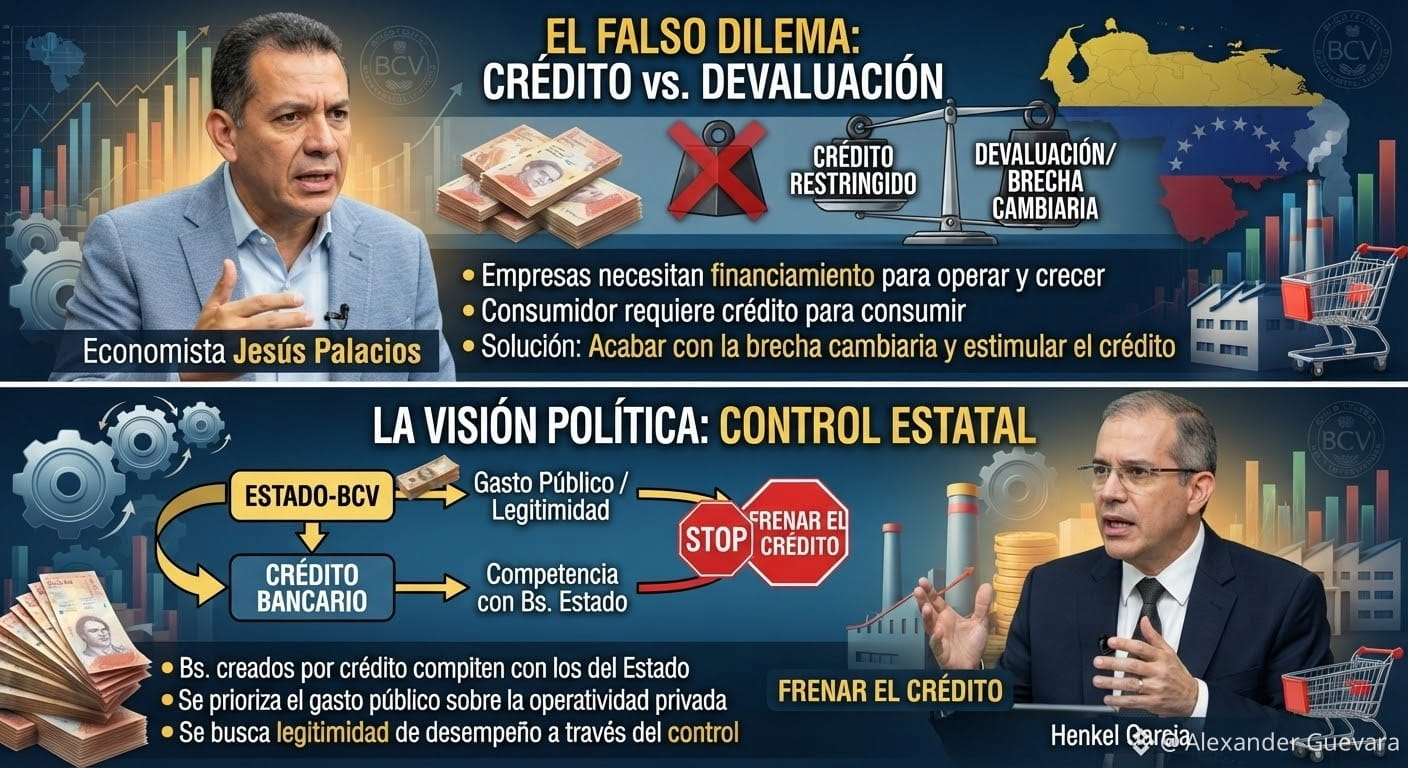
🇻🇪ເສດຖະສາດຈາຣ ຢູເຊັສ ປາລາຊິອສ
ການຮັກສາພວກເຮົາໄວ້ໃນດິລົມປອມລະຫວ່າງເຄรดิต ແລະ ການເດວັອລເວິ ເປັນຄວາມຜິດພາດທີ່ໄດ້ສົ່ງຜົນເສຍຫາຍໃຫ້ປະເທດແລ້ວຢ່າງຫຼວງຫຼາຍ.
ລະດັບການສະໜອງທຶນທີ່ຕ່ຳກວ່າໃນທະວີບນີ້ຂັດແຍ້ງກັບບໍລິສັດເອກະຊົນທີ່ຕ້ອງການການລົງທຶນຈຳນວນຫຼາຍເພື່ອຮັກສາກຳລັງການດຳເນີນງານ, ປັບປຸງສະໄໝ, ແລະ ຂະຫຍາຍຕົວ.
🇻🇪ເສດຖະສາດຈາຣ ຢູເຊັສ ປາລາຊິອສ
ນອກຈາກນັ້ນ, ຜູ້ບໍລິໂພກຊາວເວເນຊູເອລາ ທີ່ມີຂໍ້ຈຳກັດດ້ານລາຍຮັບຢ່າງຮ້າຍແຮງ ຕ້ອງການເຄรดิตເພື່ອການບໍລິໂພກ ເພື່ອຈະໄດ້ນຳໃຊ້ກັບຄ່າໃຊ້ຈ່າຍໃນສິນຄ້າ ແລະ ບໍລິການ.
ກ່ອນທີ່ຈະຕົກໄປຢູ່ໃນດິລົມນັ້ນ, ຄວນຈະຢຸດເຊົາຊ່ອງວ່າງອັດຕາແລກປ່ຽນ ໂດຍການໃຫ້ ອັດຕາແລກປ່ຽນທາງການ ສະທ້ອນຕາມການສະໜອງ ແລະ ຄວາມຕ້ອງການໃນຕະຫຼາດແລກປ່ຽນ, ແລະ ສົ່ງເສີມການເຕີບໂຕດ້ວຍນະໂຍບາຍທີ່ກະຕຸ້ນການພັດທະນາເຄຣດິດໃນລະບົບການເງິນ.
🇻🇪ເຮັນເກວກາ ກາທຽ
ສິ່ງນີ້ຍັງສາມາດເບິ່ງໄດ້ໃນມຸມມອງດ້ານການເມືອງ.
ເງິນ Bs. ທີ່ສ້າງຂຶ້ນຈາກເຄรดิต, ໃນລະດັບໜຶ່ງ ແຂ່ງຂັນກັບເງິນທີ່ອອກໂດຍລັດ-BCV.
ເມື່ອຢຸດຍັ້ງເຄรดิต, Bs ຂອງລັດ-BCV ຈະມີຜົນຫຼາຍຂຶ້ນ, ຊຶ່ງແມ່ນສິ່ງທີ່ພວກເຂົາຕ້ອງການເພື່ອຊີ້ໄປທີ່ຄວາມຊອບທຳຂອງຜົນການປະຕິບັດ.
ໃນການປະຕິບັດ, ພວກເຂົາຢາກໃຫ້ປະຊາຊົນເຫັນຄວາມມີປະສິດທິຜົນຂອງການໃຊ້ຈ່າຍພາກລັດ ດີກວ່າ ທີ່ຈະໃຫ້ບໍລິສັດສາມາດປັບປຸງຍອດຂາຍ-ການດຳເນີນງານຂອງຕົນໂດຍມີການເງິນຫຼາຍຂຶ້ນ.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
🇻🇪ເສດຖະສາດຈາຣ ຢູເຊັສ ປາລາຊິອສ
ການຮັກສາພວກເຮົາໄວ້ໃນດິລົມປອມລະຫວ່າງເຄรดิต ແລະ ການເດວັອລເວິ ເປັນຄວາມຜິດພາດທີ່ໄດ້ສົ່ງຜົນເສຍຫາຍໃຫ້ປະເທດແລ້ວຢ່າງຫຼວງຫຼາຍ.
ລະດັບການສະໜອງທຶນທີ່ຕ່ຳກວ່າໃນທະວີບນີ້ຂັດແຍ້ງກັບບໍລິສັດເອກະຊົນທີ່ຕ້ອງການການລົງທຶນຈຳນວນຫຼາຍເພື່ອຮັກສາກຳລັງການດຳເນີນງານ, ປັບປຸງສະໄໝ, ແລະ ຂະຫຍາຍຕົວ.
🇻🇪ເສດຖະສາດຈາຣ ຢູເຊັສ ປາລາຊິອສ
ນອກຈາກນັ້ນ, ຜູ້ບໍລິໂພກຊາວເວເນຊູເອລາ ທີ່ມີຂໍ້ຈຳກັດດ້ານລາຍຮັບຢ່າງຮ້າຍແຮງ ຕ້ອງການເຄรดิตເພື່ອການບໍລິໂພກ ເພື່ອຈະໄດ້ນຳໃຊ້ກັບຄ່າໃຊ້ຈ່າຍໃນສິນຄ້າ ແລະ ບໍລິການ.
ກ່ອນທີ່ຈະຕົກໄປຢູ່ໃນດິລົມນັ້ນ, ຄວນຈະຢຸດເຊົາຊ່ອງວ່າງອັດຕາແລກປ່ຽນ ໂດຍການໃຫ້ ອັດຕາແລກປ່ຽນທາງການ ສະທ້ອນຕາມການສະໜອງ ແລະ ຄວາມຕ້ອງການໃນຕະຫຼາດແລກປ່ຽນ, ແລະ ສົ່ງເສີມການເຕີບໂຕດ້ວຍນະໂຍບາຍທີ່ກະຕຸ້ນການພັດທະນາເຄຣດິດໃນລະບົບການເງິນ.
🇻🇪ເຮັນເກວກາ ກາທຽ
ສິ່ງນີ້ຍັງສາມາດເບິ່ງໄດ້ໃນມຸມມອງດ້ານການເມືອງ.
ເງິນ Bs. ທີ່ສ້າງຂຶ້ນຈາກເຄรดิต, ໃນລະດັບໜຶ່ງ ແຂ່ງຂັນກັບເງິນທີ່ອອກໂດຍລັດ-BCV.
ເມື່ອຢຸດຍັ້ງເຄรดิต, Bs ຂອງລັດ-BCV ຈະມີຜົນຫຼາຍຂຶ້ນ, ຊຶ່ງແມ່ນສິ່ງທີ່ພວກເຂົາຕ້ອງການເພື່ອຊີ້ໄປທີ່ຄວາມຊອບທຳຂອງຜົນການປະຕິບັດ.
ໃນການປະຕິບັດ, ພວກເຂົາຢາກໃຫ້ປະຊາຊົນເຫັນຄວາມມີປະສິດທິຜົນຂອງການໃຊ້ຈ່າຍພາກລັດ ດີກວ່າ ທີ່ຈະໃຫ້ບໍລິສັດສາມາດປັບປຸງຍອດຂາຍ-ການດຳເນີນງານຂອງຕົນໂດຍມີການເງິນຫຼາຍຂຶ້ນ.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
ການຮັກສາພວກເຮົາໄວ້ໃນດິລົມປອມລະຫວ່າງເຄรดิต ແລະ ການເດວັອລເວິ ເປັນຄວາມຜິດພາດທີ່ໄດ້ສົ່ງຜົນເສຍຫາຍໃຫ້ປະເທດແລ້ວຢ່າງຫຼວງຫຼາຍ.
ລະດັບການສະໜອງທຶນທີ່ຕ່ຳກວ່າໃນທະວີບນີ້ຂັດແຍ້ງກັບບໍລິສັດເອກະຊົນທີ່ຕ້ອງການການລົງທຶນຈຳນວນຫຼາຍເພື່ອຮັກສາກຳລັງການດຳເນີນງານ, ປັບປຸງສະໄໝ, ແລະ ຂະຫຍາຍຕົວ.
🇻🇪ເສດຖະສາດຈາຣ ຢູເຊັສ ປາລາຊິອສ
ນອກຈາກນັ້ນ, ຜູ້ບໍລິໂພກຊາວເວເນຊູເອລາ ທີ່ມີຂໍ້ຈຳກັດດ້ານລາຍຮັບຢ່າງຮ້າຍແຮງ ຕ້ອງການເຄรดิตເພື່ອການບໍລິໂພກ ເພື່ອຈະໄດ້ນຳໃຊ້ກັບຄ່າໃຊ້ຈ່າຍໃນສິນຄ້າ ແລະ ບໍລິການ.
ກ່ອນທີ່ຈະຕົກໄປຢູ່ໃນດິລົມນັ້ນ, ຄວນຈະຢຸດເຊົາຊ່ອງວ່າງອັດຕາແລກປ່ຽນ ໂດຍການໃຫ້ ອັດຕາແລກປ່ຽນທາງການ ສະທ້ອນຕາມການສະໜອງ ແລະ ຄວາມຕ້ອງການໃນຕະຫຼາດແລກປ່ຽນ, ແລະ ສົ່ງເສີມການເຕີບໂຕດ້ວຍນະໂຍບາຍທີ່ກະຕຸ້ນການພັດທະນາເຄຣດິດໃນລະບົບການເງິນ.
🇻🇪ເຮັນເກວກາ ກາທຽ
ສິ່ງນີ້ຍັງສາມາດເບິ່ງໄດ້ໃນມຸມມອງດ້ານການເມືອງ.
ເງິນ Bs. ທີ່ສ້າງຂຶ້ນຈາກເຄรดิต, ໃນລະດັບໜຶ່ງ ແຂ່ງຂັນກັບເງິນທີ່ອອກໂດຍລັດ-BCV.
ເມື່ອຢຸດຍັ້ງເຄรดิต, Bs ຂອງລັດ-BCV ຈະມີຜົນຫຼາຍຂຶ້ນ, ຊຶ່ງແມ່ນສິ່ງທີ່ພວກເຂົາຕ້ອງການເພື່ອຊີ້ໄປທີ່ຄວາມຊອບທຳຂອງຜົນການປະຕິບັດ.
ໃນການປະຕິບັດ, ພວກເຂົາຢາກໃຫ້ປະຊາຊົນເຫັນຄວາມມີປະສິດທິຜົນຂອງການໃຊ້ຈ່າຍພາກລັດ ດີກວ່າ ທີ່ຈະໃຫ້ບໍລິສັດສາມາດປັບປຸງຍອດຂາຍ-ການດຳເນີນງານຂອງຕົນໂດຍມີການເງິນຫຼາຍຂຶ້ນ.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
123
🏦 UniCredit ni wa wiwa olupese imọ-ẹrọ lati ṣafikun itoju (custodia) ati corretaje ti bitcoin ati awọn criptomonedas miiran, lakoko ti o n kopa ninu Qivalis, ajọṣepọ ti awọn banki Yuroopu 37 ti n mura stablecoin ni awọn owo ilẹ yuroopu labẹ MiCA fun 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
🏦 UniCredit ni wa wiwa olupese imọ-ẹrọ lati ṣafikun itoju (custodia) ati corretaje ti bitcoin ati awọn criptomonedas miiran, lakoko ti o n kopa ninu Qivalis, ajọṣepọ ti awọn banki Yuroopu 37 ti n mura stablecoin ni awọn owo ilẹ yuroopu labẹ MiCA fun 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
51

ບົດຄວາມ
ເບິ່ງການແປ
BCV, Gobierno y banca evaluaron plan de crédito a familias afectadas para reparar y adquirirI viviendas
El BCV informó que todas las iniciativas de apoyo a las víctimas del doble sismo se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas.
La sede del Banco Central de Venezuela (BCV) en Caracas fue escenario para una reunión técnica entre las autoridades del Instituto emisor, el gabinete económico del Ejecutivo Nacional, la banca nacional del país y la asociación bancaria.
El encuentro estuvo liderado por la vicepresidencia sectorial de Economía, la presidencia del BCV, el Ministerio de Economía y Finanzas junto con la Sudeban.
Estabilidad de la economía
El Vicepresidente Sectorial de Economía, Calixto Ortega Sánchez recalcó que este año 2026, a pesar de ser atípico, se asemeja en términos macroeconómicos al 2024, que se caracterizó por la estabilidad cambiaria y la disminución de las presiones inflacionarias.
El alto funcionario detalló que, desde febrero de 2026 hasta la fecha, se han vendido en las mesas de cambio de las entidades bancarias una suma superior a los 9.000 millones de dólares, a la vez, resaltó que ese monto se acerca a la cifra de 13.239 millones de dólares colocada en todo 2024.
Viviendas
En la reunión se evaluó un programa crediticio para avanzar en la atención a las familias afectadas por el doblete sísmico.
Dicho plan contempla financiamiento para reparar edificaciones que se otorgarán a condominios y personas naturales; y también acceso a recursos para comprar una casa, en aquellas situaciones donde hubo pérdida total de la infraestructura.
Se plantea que este programa sea un complemento a otras iniciativas que se adelantan desde el Ejecutivo Nacional para apoyar a las familias y empresas afectadas.
Todas las iniciativas se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas. Su contraparte en bolívares se contrarresta con las ventas de divisas en el mercado cambiario, por lo que no tendría por qué afectar la estabilidad de precios.
#banco #venezuela #Macro #TerremotoEnVenezuela #Credits $BTC $ETH $CL
BCV, Gobierno y banca evaluaron plan de crédito a familias afectadas para reparar y adquirir
I viviendas
El BCV informó que todas las iniciativas de apoyo a las víctimas del doble sismo se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas.
La sede del Banco Central de Venezuela (BCV) en Caracas fue escenario para una reunión técnica entre las autoridades del Instituto emisor, el gabinete económico del Ejecutivo Nacional, la banca nacional del país y la asociación bancaria.
El encuentro estuvo liderado por la vicepresidencia sectorial de Economía, la presidencia del BCV, el Ministerio de Economía y Finanzas junto con la Sudeban.
Estabilidad de la economía
El Vicepresidente Sectorial de Economía, Calixto Ortega Sánchez recalcó que este año 2026, a pesar de ser atípico, se asemeja en términos macroeconómicos al 2024, que se caracterizó por la estabilidad cambiaria y la disminución de las presiones inflacionarias.
El alto funcionario detalló que, desde febrero de 2026 hasta la fecha, se han vendido en las mesas de cambio de las entidades bancarias una suma superior a los 9.000 millones de dólares, a la vez, resaltó que ese monto se acerca a la cifra de 13.239 millones de dólares colocada en todo 2024.
Viviendas
En la reunión se evaluó un programa crediticio para avanzar en la atención a las familias afectadas por el doblete sísmico.
Dicho plan contempla financiamiento para reparar edificaciones que se otorgarán a condominios y personas naturales; y también acceso a recursos para comprar una casa, en aquellas situaciones donde hubo pérdida total de la infraestructura.
Se plantea que este programa sea un complemento a otras iniciativas que se adelantan desde el Ejecutivo Nacional para apoyar a las familias y empresas afectadas.
Todas las iniciativas se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas. Su contraparte en bolívares se contrarresta con las ventas de divisas en el mercado cambiario, por lo que no tendría por qué afectar la estabilidad de precios.
#banco #venezuela #Macro #TerremotoEnVenezuela #Credits $BTC $ETH $CL
El BCV informó que todas las iniciativas de apoyo a las víctimas del doble sismo se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas.
La sede del Banco Central de Venezuela (BCV) en Caracas fue escenario para una reunión técnica entre las autoridades del Instituto emisor, el gabinete económico del Ejecutivo Nacional, la banca nacional del país y la asociación bancaria.
El encuentro estuvo liderado por la vicepresidencia sectorial de Economía, la presidencia del BCV, el Ministerio de Economía y Finanzas junto con la Sudeban.
Estabilidad de la economía
El Vicepresidente Sectorial de Economía, Calixto Ortega Sánchez recalcó que este año 2026, a pesar de ser atípico, se asemeja en términos macroeconómicos al 2024, que se caracterizó por la estabilidad cambiaria y la disminución de las presiones inflacionarias.
El alto funcionario detalló que, desde febrero de 2026 hasta la fecha, se han vendido en las mesas de cambio de las entidades bancarias una suma superior a los 9.000 millones de dólares, a la vez, resaltó que ese monto se acerca a la cifra de 13.239 millones de dólares colocada en todo 2024.
Viviendas
En la reunión se evaluó un programa crediticio para avanzar en la atención a las familias afectadas por el doblete sísmico.
Dicho plan contempla financiamiento para reparar edificaciones que se otorgarán a condominios y personas naturales; y también acceso a recursos para comprar una casa, en aquellas situaciones donde hubo pérdida total de la infraestructura.
Se plantea que este programa sea un complemento a otras iniciativas que se adelantan desde el Ejecutivo Nacional para apoyar a las familias y empresas afectadas.
Todas las iniciativas se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas. Su contraparte en bolívares se contrarresta con las ventas de divisas en el mercado cambiario, por lo que no tendría por qué afectar la estabilidad de precios.
#banco #venezuela #Macro #TerremotoEnVenezuela #Credits $BTC $ETH $CL
3
340
ເຂົ້າສູ່ລະບົບເພື່ອສຳຫຼວດເນື້ອຫາເພີ່ມເຕີມ
ເຂົ້າຮ່ວມກຸ່ມຜູ້ໃຊ້ຄຣິບໂຕທົ່ວໂລກໃນ Binance Square.
⚡️ ໄດ້ຮັບຂໍ້ມູນຫຼ້າສຸດ ແລະ ທີ່ມີປະໂຫຍດກ່ຽວກັບຄຣິບໂຕ.
💬 ໄດ້ຮັບຄວາມໄວ້ວາງໃຈຈາກຕະຫຼາດແລກປ່ຽນຄຣິບໂຕທີ່ໃຫຍ່ທີ່ສຸດໃນໂລກ.
👍 ຄົ້ນຫາຂໍ້ມູນເຊີງເລິກທີ່ແທ້ຈາກນັກສ້າງທີ່ໄດ້ຮັບການຢືນຢັນ.
ອີເມວ / ເບີໂທລະສັບ
ຫົວຂໍ້ທີ່ກໍາລັງນິຍົມ
1
#FedRateWatch
1.1M views
5,491 ກຳລັງສົນທະນາ
2
#ZcashRises6%
4,892 views
139 ກຳລັງສົນທະນາ
3
#XRPSinks10%
2,092 views
93 ກຳລັງສົນທະນາ
4
#BitcoinETFsShed$450M
310 views
30 ກຳລັງສົນທະນາ
5
#CircleOpensArcMainnet
1,255 views
60 ກຳລັງສົນທະນາ
6
#ZcashHoldersBackNU7Upgrade
10,330 views
229 ກຳລັງສົນທະນາ
7
#MSTRTradingVolumeSurpassesMorganStanley
13,295 views
415 ກຳລັງສົນທະນາ
8
#BitcoinFalls4%
29,550 views
689 ກຳລັງສົນທະນາ
9
#SKHynixInTalksToMakeMemoryChipsInUS
13,822 views
289 ກຳລັງສົນທະນາ
10
#OpenAIDiscussesNewFundingAt$1.2TValuation
3,175 views
47 ກຳລັງສົນທະນາ