
智医论币
366 Жариялаулар

智医论币
Хабарлау
Пайдаланушыны блоктау
医学博士|三甲心内科|8年币圈老韭菜两轮牛熊|现货合约双体系
0 Жазылым
174 Жазылушылар
158 лайк басылған
Жазбалар
PINNED
·
--
Мақала
新朋友先看|这里研究什么,订阅以后能得到什么币圈真正难的,不是发现哪个币正在涨,而是提前判断:项目值不值得、当前价格贵不贵、什么位置可以参与,以及买入以后发生变化该怎么处理。
我长期做的就是这件事。
————————
【每次研究必须回答什么】
项目到底值不值得?代币大概值多少钱?按现在的价格应该怎么做?出现什么情况,说明这次判断错了?
一份深度研究写完并不代表结束。项目收入、产品进展、治理提案、代币解锁、回购销毁和安全风险都可能继续变化。
————————
【公开区能看到什么】
公开区不是简单搬运新闻,也会给出明确判断。
主要内容包括BTC和ETH走势预测、每日币圈消息分析、新手避坑、项目重大变化、行情复盘和单币完整研究。
成熟币和新币的完整研究,通常会在会员先看24小时后进入公共区。
————————
【会员核心服务①:项目持续追踪】
会员服务不是只多看一篇文章,而是一份研究完成以后,这个项目仍然有人持续跟踪。
我会继续检查产品是否真正上线、治理提案是否执行、收入和用户是否增长、回购销毁是否兑现、解锁卖压是否变化,以及安全和监管风险是否改变原有判断。
出现重要变化后,还会重新判断原来的估值、买入区、持仓策略和退出条件是否需要调整。
公开文章解决“这个项目怎么看”,持续追踪解决“买完以后怎么办”。
————————
【会员核心服务②:一级市场新币研究】
很多高赔率机会在正式上市以前就已经开始定价。等到全市场都认识这个项目时,早期估值优势往往已经消失。
一级市场研究只关注尚未TGE、即将发行或仍处于早期参与阶段的项目。
我会重点检查团队和产品是否真实、代币能否捕获价值、公售估值、初始流通、解锁卖压、做市条件、参与成本和安全风险。
不是发现一个新币就推荐。只有项目质量、估值、发行方式和潜在赔率同时达到标准,才会进入完整研究。
值得参与就提前给出最高接受估值、投入方案、参与窗口和放弃条件;不值得参与,也会直接说明为什么不做。
————————
【会员会提前得到什么】
会员会优先获得30秒可以读完的决策版。
里面会直接说明现在能不能参与、计划在什么位置参与、每一档投入多少、已经持有的人怎么处理,以及止盈、退出和判断失效条件。
完整研究可以延后公开,但市场不会暂停24小时。
会员获得的是仍具有操作价值的提前决策窗口,以及研究发布以后持续进行的项目追踪。
————————
【应该怎么阅读】
时间不多时,先看决策版和最新项目追踪,直接确认现在怎么做、原来的判断有没有变化。
准备投入较大资金或者长期持有时,再看完整研究。
价格没有进入计划区,就继续等。项目值得研究,不代表任何价格都值得买。后续出现重大变化时,以最新追踪和最新策略为准。
————————
【我的研究原则】
我会给出明确的主观判断,也接受判断可能出错。
能够提前评估的机会,就提前给出结论。证据不足的项目,不为了每天都有推荐而硬凑。
判断正确会复盘,判断错误同样会保留记录,并说明错在哪里。
这里提供的是研究和策略,不是收益承诺,也不会替任何人操作账户。
————————
【历史战绩】
【代表性项目】
DEXE:2 美元附近完成底部埋伏,最高达到 9 倍。FOLD:一级市场推荐后,最高涨幅约 788%。WLD:最高涨幅超过 218%。NEAR:最高涨幅约 173%。HYPE:顺利实现翻倍。UNI:推荐后最高涨幅约 114%。FET、ONDO:最高涨幅均接近翻倍。FIL:推荐后最高涨幅约 35%。
【实盘记录】
7000 本金实盘最高做到 60 万,随后全部提现。部分早期订阅粉丝的长线累计收益达到 20-30 倍。
如何加群:附藏I头诗一首。
企望同行共研判,
鹅湖论道辨真章。
群策同心守纪纲,
九看周期寻低估,
七分研究三分防。
三思落子不追涨,
零听噪声看真相。
一守本金留余地,
一等价格进区间。
六识风险先设防,
四季复盘修旧论,
七载同舟路更长
新朋友先看|这里研究什么,订阅以后能得到什么
币圈真正难的,不是发现哪个币正在涨,而是提前判断:项目值不值得、当前价格贵不贵、什么位置可以参与,以及买入以后发生变化该怎么处理。
我长期做的就是这件事。
————————
【每次研究必须回答什么】
项目到底值不值得?代币大概值多少钱?按现在的价格应该怎么做?出现什么情况,说明这次判断错了?
一份深度研究写完并不代表结束。项目收入、产品进展、治理提案、代币解锁、回购销毁和安全风险都可能继续变化。
————————
【公开区能看到什么】
公开区不是简单搬运新闻,也会给出明确判断。
主要内容包括BTC和ETH走势预测、每日币圈消息分析、新手避坑、项目重大变化、行情复盘和单币完整研究。
成熟币和新币的完整研究,通常会在会员先看24小时后进入公共区。
————————
【会员核心服务①:项目持续追踪】
会员服务不是只多看一篇文章,而是一份研究完成以后,这个项目仍然有人持续跟踪。
我会继续检查产品是否真正上线、治理提案是否执行、收入和用户是否增长、回购销毁是否兑现、解锁卖压是否变化,以及安全和监管风险是否改变原有判断。
出现重要变化后,还会重新判断原来的估值、买入区、持仓策略和退出条件是否需要调整。
公开文章解决“这个项目怎么看”,持续追踪解决“买完以后怎么办”。
————————
【会员核心服务②:一级市场新币研究】
很多高赔率机会在正式上市以前就已经开始定价。等到全市场都认识这个项目时,早期估值优势往往已经消失。
一级市场研究只关注尚未TGE、即将发行或仍处于早期参与阶段的项目。
我会重点检查团队和产品是否真实、代币能否捕获价值、公售估值、初始流通、解锁卖压、做市条件、参与成本和安全风险。
不是发现一个新币就推荐。只有项目质量、估值、发行方式和潜在赔率同时达到标准,才会进入完整研究。
值得参与就提前给出最高接受估值、投入方案、参与窗口和放弃条件;不值得参与,也会直接说明为什么不做。
————————
【会员会提前得到什么】
会员会优先获得30秒可以读完的决策版。
里面会直接说明现在能不能参与、计划在什么位置参与、每一档投入多少、已经持有的人怎么处理,以及止盈、退出和判断失效条件。
完整研究可以延后公开,但市场不会暂停24小时。
会员获得的是仍具有操作价值的提前决策窗口,以及研究发布以后持续进行的项目追踪。
————————
【应该怎么阅读】
时间不多时,先看决策版和最新项目追踪,直接确认现在怎么做、原来的判断有没有变化。
准备投入较大资金或者长期持有时,再看完整研究。
价格没有进入计划区,就继续等。项目值得研究,不代表任何价格都值得买。后续出现重大变化时,以最新追踪和最新策略为准。
————————
【我的研究原则】
我会给出明确的主观判断,也接受判断可能出错。
能够提前评估的机会,就提前给出结论。证据不足的项目,不为了每天都有推荐而硬凑。
判断正确会复盘,判断错误同样会保留记录,并说明错在哪里。
这里提供的是研究和策略,不是收益承诺,也不会替任何人操作账户。
————————
【历史战绩】
【代表性项目】
DEXE:2 美元附近完成底部埋伏,最高达到 9 倍。FOLD:一级市场推荐后,最高涨幅约 788%。WLD:最高涨幅超过 218%。NEAR:最高涨幅约 173%。HYPE:顺利实现翻倍。UNI:推荐后最高涨幅约 114%。FET、ONDO:最高涨幅均接近翻倍。FIL:推荐后最高涨幅约 35%。
【实盘记录】
7000 本金实盘最高做到 60 万,随后全部提现。部分早期订阅粉丝的长线累计收益达到 20-30 倍。
如何加群:附藏I头诗一首。
企望同行共研判,
鹅湖论道辨真章。
群策同心守纪纲,
九看周期寻低估,
七分研究三分防。
三思落子不追涨,
零听噪声看真相。
一守本金留余地,
一等价格进区间。
六识风险先设防,
四季复盘修旧论,
七载同舟路更长
我长期做的就是这件事。
————————
【每次研究必须回答什么】
项目到底值不值得?代币大概值多少钱?按现在的价格应该怎么做?出现什么情况,说明这次判断错了?
一份深度研究写完并不代表结束。项目收入、产品进展、治理提案、代币解锁、回购销毁和安全风险都可能继续变化。
————————
【公开区能看到什么】
公开区不是简单搬运新闻,也会给出明确判断。
主要内容包括BTC和ETH走势预测、每日币圈消息分析、新手避坑、项目重大变化、行情复盘和单币完整研究。
成熟币和新币的完整研究,通常会在会员先看24小时后进入公共区。
————————
【会员核心服务①:项目持续追踪】
会员服务不是只多看一篇文章,而是一份研究完成以后,这个项目仍然有人持续跟踪。
我会继续检查产品是否真正上线、治理提案是否执行、收入和用户是否增长、回购销毁是否兑现、解锁卖压是否变化,以及安全和监管风险是否改变原有判断。
出现重要变化后,还会重新判断原来的估值、买入区、持仓策略和退出条件是否需要调整。
公开文章解决“这个项目怎么看”,持续追踪解决“买完以后怎么办”。
————————
【会员核心服务②:一级市场新币研究】
很多高赔率机会在正式上市以前就已经开始定价。等到全市场都认识这个项目时,早期估值优势往往已经消失。
一级市场研究只关注尚未TGE、即将发行或仍处于早期参与阶段的项目。
我会重点检查团队和产品是否真实、代币能否捕获价值、公售估值、初始流通、解锁卖压、做市条件、参与成本和安全风险。
不是发现一个新币就推荐。只有项目质量、估值、发行方式和潜在赔率同时达到标准,才会进入完整研究。
值得参与就提前给出最高接受估值、投入方案、参与窗口和放弃条件;不值得参与,也会直接说明为什么不做。
————————
【会员会提前得到什么】
会员会优先获得30秒可以读完的决策版。
里面会直接说明现在能不能参与、计划在什么位置参与、每一档投入多少、已经持有的人怎么处理,以及止盈、退出和判断失效条件。
完整研究可以延后公开,但市场不会暂停24小时。
会员获得的是仍具有操作价值的提前决策窗口,以及研究发布以后持续进行的项目追踪。
————————
【应该怎么阅读】
时间不多时,先看决策版和最新项目追踪,直接确认现在怎么做、原来的判断有没有变化。
准备投入较大资金或者长期持有时,再看完整研究。
价格没有进入计划区,就继续等。项目值得研究,不代表任何价格都值得买。后续出现重大变化时,以最新追踪和最新策略为准。
————————
【我的研究原则】
我会给出明确的主观判断,也接受判断可能出错。
能够提前评估的机会,就提前给出结论。证据不足的项目,不为了每天都有推荐而硬凑。
判断正确会复盘,判断错误同样会保留记录,并说明错在哪里。
这里提供的是研究和策略,不是收益承诺,也不会替任何人操作账户。
————————
【历史战绩】
【代表性项目】
DEXE:2 美元附近完成底部埋伏,最高达到 9 倍。FOLD:一级市场推荐后,最高涨幅约 788%。WLD:最高涨幅超过 218%。NEAR:最高涨幅约 173%。HYPE:顺利实现翻倍。UNI:推荐后最高涨幅约 114%。FET、ONDO:最高涨幅均接近翻倍。FIL:推荐后最高涨幅约 35%。
【实盘记录】
7000 本金实盘最高做到 60 万,随后全部提现。部分早期订阅粉丝的长线累计收益达到 20-30 倍。
如何加群:附藏I头诗一首。
企望同行共研判,
鹅湖论道辨真章。
群策同心守纪纲,
九看周期寻低估,
七分研究三分防。
三思落子不追涨,
零听噪声看真相。
一守本金留余地,
一等价格进区间。
六识风险先设防,
四季复盘修旧论,
七载同舟路更长
319
·
--
天才法案已经通过,今晚真正影响市场的是另一场表决# “天才法案”已经通过,今晚真正影响市场的是另一场表决
截至北京时间2026年9月16日01:57,市场上流传的“美国天才法案今晚能否通过”,其实混淆了两件事。
GENIUS法案早在2025年7月就已成为法律,解决的是支付型稳定币由谁发行、储备资产如何管理以及怎样接受监管。北京时间今天凌晨02:15,参议院真正要表决的是《数字资产市场清晰法案》,也就是CLARITY法案的程序票。它要解决的不是稳定币有没有储备,而是数字资产究竟属于证券还是商品、证券交易委员会与商品期货交易委员会怎样分工,以及交易、托管和部分去中心化金融活动按什么规则运行。
这次投票需要先跨过60票门槛,决定参议院是否正式推进审议,并不是法案最终通过。即使程序票成功,参议院仍要继续讨论和表决;如果参议院文本与众议院已经通过的版本不同,两院还需要协调,最后才会送交总统。因此,今晚若出现“通过”,准确含义只是立法进程跨过了最难的第一道门槛,不能直接写成美国已经完成加密市场结构立法。
我的判断是,程序票通过的概率约为35%,未能跨过60票门槛的概率约为65%;法案在2026年内完成全部立法程序的概率更低,大约只有15%至20%。
最大的障碍是票数。共和党目前在参议院拥有53席,即使党内全部支持,仍至少需要7名民主党或独立参议员加入。此前参议院银行委员会审议修订文本时,仅有两名民主党议员投下赞成票,而且委员会支持并不等于会在全院程序票中继续支持。围绕政府官员加密资产利益冲突、稳定币奖励是否会分流银行存款、州检察长的执法权限,以及去中心化金融开发者应获得多大保护,双方仍没有形成稳定共识。
支持方在投票前加入了大量跨党派修改意见,说明谈判并非完全破裂,也解释了为什么通过概率不是零。但最终文本距离投票时间过近,反而压缩了议员评估和协调的空间。对一项需要60票的法案来说,“接近达成共识”和“已经拿到足够票数”是两回事。
如果程序票意外通过,市场首先交易的会是美国监管不确定性下降,而不是某个项目收入立即增加。BTC可能获得约2%至4%的情绪修复;ETH、SOL以及去中心化金融资产的弹性更大,短线可能出现约4%至8%的上涨;UNI、AAVE等直接承受协议监管折价的资产,在情绪推动下可能出现约6%至12%的快速重估。这里的幅度是事件窗口估算,不是价格保证,能否延续还要看后续正式表决时间和最终文本是否保留对链上开发者、协议前端和代币分类真正有意义的条款。
如果程序票失败,市场很可能先按“美国监管清晰度继续推迟”交易。BTC短线可能回撤约1.5%至3.5%,ETH和SOL可能承压约3%至6%,去中心化金融和其他高弹性资产的跌幅可能达到5%至10%。不过,这种冲击未必会演变成长期趋势,因为市场对通过本就没有形成高确定性定价,而且失败不等于稳定币监管倒退,更不等于已经生效的GENIUS法案被推翻。
真正值得中期关注的,是美国能否从“先管住稳定币”继续走到“给整个加密市场划清边界”。GENIUS法案正在推动合规稳定币走向足额储备、定期披露和持牌运营,受益者主要是储备透明的大型稳定币和未来由银行体系发行的合规产品;储备不透明、监管归属模糊或依赖算法维持价格的稳定币会面临更大压力。随着合规稳定币规模增长,其储备对短期美国国债的需求也会同步增加。
CLARITY法案若进一步落地,影响会扩展到代币发行、现货交易、托管和去中心化金融。它最重要的价值不是制造一天的上涨,而是减少企业“不知道会不会被事后认定违法”的制度折价。ETH、SOL和去中心化金融协议因此比BTC更敏感,中心化交易平台、托管机构和准备在美国发行代币的项目也会重新评估业务投入。
稳定币奖励条款则需要单独观察。如果法案限制单纯因持有稳定币而获得收益,部分中心化收益产品会受到压制;但如果链上借贷、流动性提供和真实交易活动产生的收益仍被允许,资金可能从被动持有转向链上使用,反而提高借贷和流动性协议的需求。这个细节会决定立法最终是只保护银行存款,还是同时给链上金融留下增长空间。
所以,今晚真正要看的不是一句“法案通过了没有”,而是三层结果:程序票有没有达到60票、支持票是否显示出稳定的跨党派联盟,以及最终文本是否保留能够实质降低监管折价的条款。
我的基准情景仍是程序票不过,市场先承压后重新回到流动性和基本面交易;如果意外跨过60票,则会形成一次超预期的政策行情,去中心化金融资产大概率比BTC反应更强。但在正式票数公布以前,任何“已经通过”的说法都不应被当成事实。
天才法案已经通过,今晚真正影响市场的是另一场表决
# “天才法案”已经通过,今晚真正影响市场的是另一场表决
截至北京时间2026年9月16日01:57,市场上流传的“美国天才法案今晚能否通过”,其实混淆了两件事。
GENIUS法案早在2025年7月就已成为法律,解决的是支付型稳定币由谁发行、储备资产如何管理以及怎样接受监管。北京时间今天凌晨02:15,参议院真正要表决的是《数字资产市场清晰法案》,也就是CLARITY法案的程序票。它要解决的不是稳定币有没有储备,而是数字资产究竟属于证券还是商品、证券交易委员会与商品期货交易委员会怎样分工,以及交易、托管和部分去中心化金融活动按什么规则运行。
这次投票需要先跨过60票门槛,决定参议院是否正式推进审议,并不是法案最终通过。即使程序票成功,参议院仍要继续讨论和表决;如果参议院文本与众议院已经通过的版本不同,两院还需要协调,最后才会送交总统。因此,今晚若出现“通过”,准确含义只是立法进程跨过了最难的第一道门槛,不能直接写成美国已经完成加密市场结构立法。
我的判断是,程序票通过的概率约为35%,未能跨过60票门槛的概率约为65%;法案在2026年内完成全部立法程序的概率更低,大约只有15%至20%。
最大的障碍是票数。共和党目前在参议院拥有53席,即使党内全部支持,仍至少需要7名民主党或独立参议员加入。此前参议院银行委员会审议修订文本时,仅有两名民主党议员投下赞成票,而且委员会支持并不等于会在全院程序票中继续支持。围绕政府官员加密资产利益冲突、稳定币奖励是否会分流银行存款、州检察长的执法权限,以及去中心化金融开发者应获得多大保护,双方仍没有形成稳定共识。
支持方在投票前加入了大量跨党派修改意见,说明谈判并非完全破裂,也解释了为什么通过概率不是零。但最终文本距离投票时间过近,反而压缩了议员评估和协调的空间。对一项需要60票的法案来说,“接近达成共识”和“已经拿到足够票数”是两回事。
如果程序票意外通过,市场首先交易的会是美国监管不确定性下降,而不是某个项目收入立即增加。BTC可能获得约2%至4%的情绪修复;ETH、SOL以及去中心化金融资产的弹性更大,短线可能出现约4%至8%的上涨;UNI、AAVE等直接承受协议监管折价的资产,在情绪推动下可能出现约6%至12%的快速重估。这里的幅度是事件窗口估算,不是价格保证,能否延续还要看后续正式表决时间和最终文本是否保留对链上开发者、协议前端和代币分类真正有意义的条款。
如果程序票失败,市场很可能先按“美国监管清晰度继续推迟”交易。BTC短线可能回撤约1.5%至3.5%,ETH和SOL可能承压约3%至6%,去中心化金融和其他高弹性资产的跌幅可能达到5%至10%。不过,这种冲击未必会演变成长期趋势,因为市场对通过本就没有形成高确定性定价,而且失败不等于稳定币监管倒退,更不等于已经生效的GENIUS法案被推翻。
真正值得中期关注的,是美国能否从“先管住稳定币”继续走到“给整个加密市场划清边界”。GENIUS法案正在推动合规稳定币走向足额储备、定期披露和持牌运营,受益者主要是储备透明的大型稳定币和未来由银行体系发行的合规产品;储备不透明、监管归属模糊或依赖算法维持价格的稳定币会面临更大压力。随着合规稳定币规模增长,其储备对短期美国国债的需求也会同步增加。
CLARITY法案若进一步落地,影响会扩展到代币发行、现货交易、托管和去中心化金融。它最重要的价值不是制造一天的上涨,而是减少企业“不知道会不会被事后认定违法”的制度折价。ETH、SOL和去中心化金融协议因此比BTC更敏感,中心化交易平台、托管机构和准备在美国发行代币的项目也会重新评估业务投入。
稳定币奖励条款则需要单独观察。如果法案限制单纯因持有稳定币而获得收益,部分中心化收益产品会受到压制;但如果链上借贷、流动性提供和真实交易活动产生的收益仍被允许,资金可能从被动持有转向链上使用,反而提高借贷和流动性协议的需求。这个细节会决定立法最终是只保护银行存款,还是同时给链上金融留下增长空间。
所以,今晚真正要看的不是一句“法案通过了没有”,而是三层结果:程序票有没有达到60票、支持票是否显示出稳定的跨党派联盟,以及最终文本是否保留能够实质降低监管折价的条款。
我的基准情景仍是程序票不过,市场先承压后重新回到流动性和基本面交易;如果意外跨过60票,则会形成一次超预期的政策行情,去中心化金融资产大概率比BTC反应更强。但在正式票数公布以前,任何“已经通过”的说法都不应被当成事实。
截至北京时间2026年9月16日01:57,市场上流传的“美国天才法案今晚能否通过”,其实混淆了两件事。
GENIUS法案早在2025年7月就已成为法律,解决的是支付型稳定币由谁发行、储备资产如何管理以及怎样接受监管。北京时间今天凌晨02:15,参议院真正要表决的是《数字资产市场清晰法案》,也就是CLARITY法案的程序票。它要解决的不是稳定币有没有储备,而是数字资产究竟属于证券还是商品、证券交易委员会与商品期货交易委员会怎样分工,以及交易、托管和部分去中心化金融活动按什么规则运行。
这次投票需要先跨过60票门槛,决定参议院是否正式推进审议,并不是法案最终通过。即使程序票成功,参议院仍要继续讨论和表决;如果参议院文本与众议院已经通过的版本不同,两院还需要协调,最后才会送交总统。因此,今晚若出现“通过”,准确含义只是立法进程跨过了最难的第一道门槛,不能直接写成美国已经完成加密市场结构立法。
我的判断是,程序票通过的概率约为35%,未能跨过60票门槛的概率约为65%;法案在2026年内完成全部立法程序的概率更低,大约只有15%至20%。
最大的障碍是票数。共和党目前在参议院拥有53席,即使党内全部支持,仍至少需要7名民主党或独立参议员加入。此前参议院银行委员会审议修订文本时,仅有两名民主党议员投下赞成票,而且委员会支持并不等于会在全院程序票中继续支持。围绕政府官员加密资产利益冲突、稳定币奖励是否会分流银行存款、州检察长的执法权限,以及去中心化金融开发者应获得多大保护,双方仍没有形成稳定共识。
支持方在投票前加入了大量跨党派修改意见,说明谈判并非完全破裂,也解释了为什么通过概率不是零。但最终文本距离投票时间过近,反而压缩了议员评估和协调的空间。对一项需要60票的法案来说,“接近达成共识”和“已经拿到足够票数”是两回事。
如果程序票意外通过,市场首先交易的会是美国监管不确定性下降,而不是某个项目收入立即增加。BTC可能获得约2%至4%的情绪修复;ETH、SOL以及去中心化金融资产的弹性更大,短线可能出现约4%至8%的上涨;UNI、AAVE等直接承受协议监管折价的资产,在情绪推动下可能出现约6%至12%的快速重估。这里的幅度是事件窗口估算,不是价格保证,能否延续还要看后续正式表决时间和最终文本是否保留对链上开发者、协议前端和代币分类真正有意义的条款。
如果程序票失败,市场很可能先按“美国监管清晰度继续推迟”交易。BTC短线可能回撤约1.5%至3.5%,ETH和SOL可能承压约3%至6%,去中心化金融和其他高弹性资产的跌幅可能达到5%至10%。不过,这种冲击未必会演变成长期趋势,因为市场对通过本就没有形成高确定性定价,而且失败不等于稳定币监管倒退,更不等于已经生效的GENIUS法案被推翻。
真正值得中期关注的,是美国能否从“先管住稳定币”继续走到“给整个加密市场划清边界”。GENIUS法案正在推动合规稳定币走向足额储备、定期披露和持牌运营,受益者主要是储备透明的大型稳定币和未来由银行体系发行的合规产品;储备不透明、监管归属模糊或依赖算法维持价格的稳定币会面临更大压力。随着合规稳定币规模增长,其储备对短期美国国债的需求也会同步增加。
CLARITY法案若进一步落地,影响会扩展到代币发行、现货交易、托管和去中心化金融。它最重要的价值不是制造一天的上涨,而是减少企业“不知道会不会被事后认定违法”的制度折价。ETH、SOL和去中心化金融协议因此比BTC更敏感,中心化交易平台、托管机构和准备在美国发行代币的项目也会重新评估业务投入。
稳定币奖励条款则需要单独观察。如果法案限制单纯因持有稳定币而获得收益,部分中心化收益产品会受到压制;但如果链上借贷、流动性提供和真实交易活动产生的收益仍被允许,资金可能从被动持有转向链上使用,反而提高借贷和流动性协议的需求。这个细节会决定立法最终是只保护银行存款,还是同时给链上金融留下增长空间。
所以,今晚真正要看的不是一句“法案通过了没有”,而是三层结果:程序票有没有达到60票、支持票是否显示出稳定的跨党派联盟,以及最终文本是否保留能够实质降低监管折价的条款。
我的基准情景仍是程序票不过,市场先承压后重新回到流动性和基本面交易;如果意外跨过60票,则会形成一次超预期的政策行情,去中心化金融资产大概率比BTC反应更强。但在正式票数公布以前,任何“已经通过”的说法都不应被当成事实。
1
4.7k
·
--
为什么同样亏10%,重仓和轻仓的后果完全不同?看到一枚币跌了10%,有人只是有点心疼,有人却开始慌着割肉,差别往往不在这10%,而在买进去的钱占账户多少。币价跌幅只作用在这笔仓位上:如果它占账户20%,下跌10%,账户约损失2%;如果占80%,同样下跌10%,账户约损失8%。仓位越重,单次波动越容易伤到账户,也越容易把人逼进情绪化操作。
下单前我会先做三个检查。第一,把“这笔亏10%”换算成“整个账户会少多少”,别只盯币价。第二,问自己如果价格继续跌一段,剩余现金能不能让我从容观察,而不是被迫卖出。第三,看账户里其他持仓是不是跟它同涨同跌;名字不同,不代表风险真的分散。
轻仓不是保证不亏,重仓也不等于一定看错。真正的区别是,你给一次判断失误留了多大修正空间。对新手来说,先把单笔仓位控制在自己能承受的范围,比猜下一次涨跌更重要。你现在最大的一笔持仓占账户多少?把比例算出来,答案往往比盈亏颜色更有用。
为什么同样亏10%,重仓和轻仓的后果完全不同?
看到一枚币跌了10%,有人只是有点心疼,有人却开始慌着割肉,差别往往不在这10%,而在买进去的钱占账户多少。币价跌幅只作用在这笔仓位上:如果它占账户20%,下跌10%,账户约损失2%;如果占80%,同样下跌10%,账户约损失8%。仓位越重,单次波动越容易伤到账户,也越容易把人逼进情绪化操作。
下单前我会先做三个检查。第一,把“这笔亏10%”换算成“整个账户会少多少”,别只盯币价。第二,问自己如果价格继续跌一段,剩余现金能不能让我从容观察,而不是被迫卖出。第三,看账户里其他持仓是不是跟它同涨同跌;名字不同,不代表风险真的分散。
轻仓不是保证不亏,重仓也不等于一定看错。真正的区别是,你给一次判断失误留了多大修正空间。对新手来说,先把单笔仓位控制在自己能承受的范围,比猜下一次涨跌更重要。你现在最大的一笔持仓占账户多少?把比例算出来,答案往往比盈亏颜色更有用。
下单前我会先做三个检查。第一,把“这笔亏10%”换算成“整个账户会少多少”,别只盯币价。第二,问自己如果价格继续跌一段,剩余现金能不能让我从容观察,而不是被迫卖出。第三,看账户里其他持仓是不是跟它同涨同跌;名字不同,不代表风险真的分散。
轻仓不是保证不亏,重仓也不等于一定看错。真正的区别是,你给一次判断失误留了多大修正空间。对新手来说,先把单笔仓位控制在自己能承受的范围,比猜下一次涨跌更重要。你现在最大的一笔持仓占账户多少?把比例算出来,答案往往比盈亏颜色更有用。
118
·
--
Ink接入Uniswap:这条DeFi主网能为UNI带来多少新增交易量?Ink最近正式进入Uniswap的网页应用、钱包和API,引起市场重新讨论UNI的业务扩张空间。但在判断这条消息的价值之前,必须先纠正两个容易混淆的概念:Ink主网不是现在才上线,接入Uniswap也不代表所有流动池都必须使用UNI。
Ink早在2024年12月就已经上线。它是一条基于OP Stack、属于Superchain体系的以太坊二层网络,定位不是再做一条什么都承载的通用公链,而是成为连接中心化用户、钱包资产和链上金融应用的DeFi入口。
用户可以在这条链上进行代币交易、提供流动性、借贷、质押、稳定币支付和跨链转账,也可以使用kBTC、kHYPE等封装资产参与链上应用。主网目前使用ETH支付Gas,流动池可以由ETH、稳定币、封装资产和其他代币组成,并不要求其中一边必须是UNI。
那么,这次Uniswap接入到底新增了什么?
此前Uniswap的部分合约已经部署在Ink,但普通用户并不容易通过Uniswap自己的产品发现和使用这些流动性。现在网页应用、钱包和API同时支持Ink,意味着交易者可以直接进入,钱包可以提供统一入口,第三方应用也可以通过API把订单路由到Ink上的Uniswap池。
这相当于把“链上存在一套合约”升级成“正式产品开始分发用户和交易”。对于一条仍处于早期阶段的DeFi链,分发能力往往比单纯部署合约更重要。
不过,Ink当前的交易体量仍然不大。截至本次测算,Ink的DeFi锁仓约1.65亿美元,稳定币规模约1.70亿美元,近30日DEX成交额约9880万美元,日均约329万美元,近一年累计成交约13.9亿美元。
这个资金底座已经高于许多刚启动的新链,但资金周转明显低于成熟交易型L2。它说明Ink不是空链,却也远没有进入Base或Arbitrum那样的成交量级。
如果以当前约1.70亿美元稳定币规模为基础,未来12个月可以分成三种情景。
保守情况下,外部用户进入有限,链上应用维持自然增长,Ink全年DEX成交约17亿至31亿美元,日均约470万至840万美元。
基准情况下,Uniswap正式入口、稳定币、kBTC和kHYPE等资产共同扩大使用,年度资金周转率提高到25至50倍,Ink全年DEX成交约42亿至85亿美元,日均约1160万至2330万美元。
乐观情况下,平台用户被持续导入链上,更多资产和做市资金进入Ink,同时流动性激励有效,全年DEX成交可能达到127亿至255亿美元,日均约3490万至6980万美元。
我的合理中枢是未来12个月约60亿美元,折合日均约1600万美元。这个结果相当于当前日均成交增长约4至5倍,但仍远低于头部L2,因此既保留了官方入口带来的增长可能,也没有把庞大的平台用户数直接当成必然上链的交易量。
接下来还要回答一个对UNI更重要的问题:Ink的交易量是否会直接带来UNI销毁?
答案是目前还不会自动发生。
Ink尚未进入已经开启Uniswap协议费的网络名单。当前发生在Ink上的交易首先扩大的是Uniswap的覆盖范围、流动性和市场份额,只有未来治理把Ink纳入协议费体系,部分手续费才会进入TokenJar,并进一步通过销毁机制传导到UNI。
如果Uniswap未来取得Ink交易量的40%至60%,按照基准情景,它在Ink上的年成交额大约为17亿至51亿美元。再假设协议费开启后平均捕获0.5至1个基点,潜在年协议收入约8.5万至51万美元。按照UNI约6.5美元计算,对应年销毁约1.3万至7.8万枚。
这组数字说明,Ink接入是明确利好,但现阶段还不是足以单独改变UNI估值的巨大收入来源。它提供的是一条新的业务增长通道和未来协议费期权,而不是今天已经到账的现金流。
真正能够让这条利好升级,需要看到三个结果。第一,Ink日均DEX成交稳定超过1000万美元;第二,Uniswap在Ink取得可观的真实市场份额,而不是只有合约部署和少量测试交易;第三,治理正式在Ink开启协议费,让业务增长与UNI销毁建立直接连接。
如果这三个条件逐步兑现,Ink就可能从一个新增支持网络,升级成Uniswap跨链收入版图中的有效组成部分。反过来,如果稳定币规模不增长、用户仍停留在中心化产品、Ink交易长期只有几百万美元一天,那么这条消息对UNI的价值主要停留在叙事层面。
所以,对Ink最合理的判断不是“又多了一条链”,也不是“所有流动性都必须购买UNI”。真正值得关注的是,一个拥有强大用户入口和资产发行能力的DeFi网络,正在把Uniswap变成正式交易基础设施。
业务扩张已经发生,价值捕获仍待开启。Ink给UNI增加了一张未来收入期权,但这张期权值多少钱,最终要由真实交易量、市场份额和协议费共同回答。
$UNI
Ink接入Uniswap:这条DeFi主网能为UNI带来多少新增交易量?
Ink最近正式进入Uniswap的网页应用、钱包和API,引起市场重新讨论UNI的业务扩张空间。但在判断这条消息的价值之前,必须先纠正两个容易混淆的概念:Ink主网不是现在才上线,接入Uniswap也不代表所有流动池都必须使用UNI。
Ink早在2024年12月就已经上线。它是一条基于OP Stack、属于Superchain体系的以太坊二层网络,定位不是再做一条什么都承载的通用公链,而是成为连接中心化用户、钱包资产和链上金融应用的DeFi入口。
用户可以在这条链上进行代币交易、提供流动性、借贷、质押、稳定币支付和跨链转账,也可以使用kBTC、kHYPE等封装资产参与链上应用。主网目前使用ETH支付Gas,流动池可以由ETH、稳定币、封装资产和其他代币组成,并不要求其中一边必须是UNI。
那么,这次Uniswap接入到底新增了什么?
此前Uniswap的部分合约已经部署在Ink,但普通用户并不容易通过Uniswap自己的产品发现和使用这些流动性。现在网页应用、钱包和API同时支持Ink,意味着交易者可以直接进入,钱包可以提供统一入口,第三方应用也可以通过API把订单路由到Ink上的Uniswap池。
这相当于把“链上存在一套合约”升级成“正式产品开始分发用户和交易”。对于一条仍处于早期阶段的DeFi链,分发能力往往比单纯部署合约更重要。
不过,Ink当前的交易体量仍然不大。截至本次测算,Ink的DeFi锁仓约1.65亿美元,稳定币规模约1.70亿美元,近30日DEX成交额约9880万美元,日均约329万美元,近一年累计成交约13.9亿美元。
这个资金底座已经高于许多刚启动的新链,但资金周转明显低于成熟交易型L2。它说明Ink不是空链,却也远没有进入Base或Arbitrum那样的成交量级。
如果以当前约1.70亿美元稳定币规模为基础,未来12个月可以分成三种情景。
保守情况下,外部用户进入有限,链上应用维持自然增长,Ink全年DEX成交约17亿至31亿美元,日均约470万至840万美元。
基准情况下,Uniswap正式入口、稳定币、kBTC和kHYPE等资产共同扩大使用,年度资金周转率提高到25至50倍,Ink全年DEX成交约42亿至85亿美元,日均约1160万至2330万美元。
乐观情况下,平台用户被持续导入链上,更多资产和做市资金进入Ink,同时流动性激励有效,全年DEX成交可能达到127亿至255亿美元,日均约3490万至6980万美元。
我的合理中枢是未来12个月约60亿美元,折合日均约1600万美元。这个结果相当于当前日均成交增长约4至5倍,但仍远低于头部L2,因此既保留了官方入口带来的增长可能,也没有把庞大的平台用户数直接当成必然上链的交易量。
接下来还要回答一个对UNI更重要的问题:Ink的交易量是否会直接带来UNI销毁?
答案是目前还不会自动发生。
Ink尚未进入已经开启Uniswap协议费的网络名单。当前发生在Ink上的交易首先扩大的是Uniswap的覆盖范围、流动性和市场份额,只有未来治理把Ink纳入协议费体系,部分手续费才会进入TokenJar,并进一步通过销毁机制传导到UNI。
如果Uniswap未来取得Ink交易量的40%至60%,按照基准情景,它在Ink上的年成交额大约为17亿至51亿美元。再假设协议费开启后平均捕获0.5至1个基点,潜在年协议收入约8.5万至51万美元。按照UNI约6.5美元计算,对应年销毁约1.3万至7.8万枚。
这组数字说明,Ink接入是明确利好,但现阶段还不是足以单独改变UNI估值的巨大收入来源。它提供的是一条新的业务增长通道和未来协议费期权,而不是今天已经到账的现金流。
真正能够让这条利好升级,需要看到三个结果。第一,Ink日均DEX成交稳定超过1000万美元;第二,Uniswap在Ink取得可观的真实市场份额,而不是只有合约部署和少量测试交易;第三,治理正式在Ink开启协议费,让业务增长与UNI销毁建立直接连接。
如果这三个条件逐步兑现,Ink就可能从一个新增支持网络,升级成Uniswap跨链收入版图中的有效组成部分。反过来,如果稳定币规模不增长、用户仍停留在中心化产品、Ink交易长期只有几百万美元一天,那么这条消息对UNI的价值主要停留在叙事层面。
所以,对Ink最合理的判断不是“又多了一条链”,也不是“所有流动性都必须购买UNI”。真正值得关注的是,一个拥有强大用户入口和资产发行能力的DeFi网络,正在把Uniswap变成正式交易基础设施。
业务扩张已经发生,价值捕获仍待开启。Ink给UNI增加了一张未来收入期权,但这张期权值多少钱,最终要由真实交易量、市场份额和协议费共同回答。
$UNI
Ink早在2024年12月就已经上线。它是一条基于OP Stack、属于Superchain体系的以太坊二层网络,定位不是再做一条什么都承载的通用公链,而是成为连接中心化用户、钱包资产和链上金融应用的DeFi入口。
用户可以在这条链上进行代币交易、提供流动性、借贷、质押、稳定币支付和跨链转账,也可以使用kBTC、kHYPE等封装资产参与链上应用。主网目前使用ETH支付Gas,流动池可以由ETH、稳定币、封装资产和其他代币组成,并不要求其中一边必须是UNI。
那么,这次Uniswap接入到底新增了什么?
此前Uniswap的部分合约已经部署在Ink,但普通用户并不容易通过Uniswap自己的产品发现和使用这些流动性。现在网页应用、钱包和API同时支持Ink,意味着交易者可以直接进入,钱包可以提供统一入口,第三方应用也可以通过API把订单路由到Ink上的Uniswap池。
这相当于把“链上存在一套合约”升级成“正式产品开始分发用户和交易”。对于一条仍处于早期阶段的DeFi链,分发能力往往比单纯部署合约更重要。
不过,Ink当前的交易体量仍然不大。截至本次测算,Ink的DeFi锁仓约1.65亿美元,稳定币规模约1.70亿美元,近30日DEX成交额约9880万美元,日均约329万美元,近一年累计成交约13.9亿美元。
这个资金底座已经高于许多刚启动的新链,但资金周转明显低于成熟交易型L2。它说明Ink不是空链,却也远没有进入Base或Arbitrum那样的成交量级。
如果以当前约1.70亿美元稳定币规模为基础,未来12个月可以分成三种情景。
保守情况下,外部用户进入有限,链上应用维持自然增长,Ink全年DEX成交约17亿至31亿美元,日均约470万至840万美元。
基准情况下,Uniswap正式入口、稳定币、kBTC和kHYPE等资产共同扩大使用,年度资金周转率提高到25至50倍,Ink全年DEX成交约42亿至85亿美元,日均约1160万至2330万美元。
乐观情况下,平台用户被持续导入链上,更多资产和做市资金进入Ink,同时流动性激励有效,全年DEX成交可能达到127亿至255亿美元,日均约3490万至6980万美元。
我的合理中枢是未来12个月约60亿美元,折合日均约1600万美元。这个结果相当于当前日均成交增长约4至5倍,但仍远低于头部L2,因此既保留了官方入口带来的增长可能,也没有把庞大的平台用户数直接当成必然上链的交易量。
接下来还要回答一个对UNI更重要的问题:Ink的交易量是否会直接带来UNI销毁?
答案是目前还不会自动发生。
Ink尚未进入已经开启Uniswap协议费的网络名单。当前发生在Ink上的交易首先扩大的是Uniswap的覆盖范围、流动性和市场份额,只有未来治理把Ink纳入协议费体系,部分手续费才会进入TokenJar,并进一步通过销毁机制传导到UNI。
如果Uniswap未来取得Ink交易量的40%至60%,按照基准情景,它在Ink上的年成交额大约为17亿至51亿美元。再假设协议费开启后平均捕获0.5至1个基点,潜在年协议收入约8.5万至51万美元。按照UNI约6.5美元计算,对应年销毁约1.3万至7.8万枚。
这组数字说明,Ink接入是明确利好,但现阶段还不是足以单独改变UNI估值的巨大收入来源。它提供的是一条新的业务增长通道和未来协议费期权,而不是今天已经到账的现金流。
真正能够让这条利好升级,需要看到三个结果。第一,Ink日均DEX成交稳定超过1000万美元;第二,Uniswap在Ink取得可观的真实市场份额,而不是只有合约部署和少量测试交易;第三,治理正式在Ink开启协议费,让业务增长与UNI销毁建立直接连接。
如果这三个条件逐步兑现,Ink就可能从一个新增支持网络,升级成Uniswap跨链收入版图中的有效组成部分。反过来,如果稳定币规模不增长、用户仍停留在中心化产品、Ink交易长期只有几百万美元一天,那么这条消息对UNI的价值主要停留在叙事层面。
所以,对Ink最合理的判断不是“又多了一条链”,也不是“所有流动性都必须购买UNI”。真正值得关注的是,一个拥有强大用户入口和资产发行能力的DeFi网络,正在把Uniswap变成正式交易基础设施。
业务扩张已经发生,价值捕获仍待开启。Ink给UNI增加了一张未来收入期权,但这张期权值多少钱,最终要由真实交易量、市场份额和协议费共同回答。
$UNI
2
2.2k
·
--
法案投票临近:监管预期升温,但资金与链上信号仍未全面转强2026.9.14每日币圈消息分析
今天最重要的变化,是美国数字资产市场结构法案终于从反复协商走到可验证的投票关口。参议院共和党谈判人公布最终草案,称已吸收民主党提出的126项实质修改,9月15日将先表决是否进入辩论。对普通持币者而言,规则不确定性带来的市场折价可能在未来24至72小时变化,但这仍不是法案通过,更不是规则已经落地。
不利信息同样不能忽略:17名来自两党的州总检察长公开要求议员反对。最容易出现的误判,是把程序性过关当成最终立法,或把一次价格反弹当成市场已确认结果。即使首轮表决成功,后面仍有辩论、修订和最终表决;若失败,议题也可能重新回到谈判。
资金面给出的是有限支持,而非全面转强。最近一个已完成交易日里,跟踪现货价格的ETF基金中,比特币产品净流出1320万美元,以太坊产品净流入2.164亿美元,两者合计仍净流入2.032亿美元。这说明机构资金没有整体撤离,却更像单日向以太坊倾斜,不能据此认定资金已长期从比特币转向以太坊。与此同时,全链去中心化交易成交额七日增加约6.7%,但锁在链上的资产总值下降约0.8%,稳定币供给也下降约0.12%,活跃度上升尚未得到新增流动性确认。
下一步先看程序性投票能否让法案进入辩论,再看随后一至两个完整交易日的基金流向是否延续,以及稳定币供给和链上资产总值能否转为增长。若投票受阻、基金转为持续流出且链上资金继续收缩,当前偏正面的判断就应撤回。
$BTC $ETH
法案投票临近:监管预期升温,但资金与链上信号仍未全面转强
2026.9.14每日币圈消息分析
今天最重要的变化,是美国数字资产市场结构法案终于从反复协商走到可验证的投票关口。参议院共和党谈判人公布最终草案,称已吸收民主党提出的126项实质修改,9月15日将先表决是否进入辩论。对普通持币者而言,规则不确定性带来的市场折价可能在未来24至72小时变化,但这仍不是法案通过,更不是规则已经落地。
不利信息同样不能忽略:17名来自两党的州总检察长公开要求议员反对。最容易出现的误判,是把程序性过关当成最终立法,或把一次价格反弹当成市场已确认结果。即使首轮表决成功,后面仍有辩论、修订和最终表决;若失败,议题也可能重新回到谈判。
资金面给出的是有限支持,而非全面转强。最近一个已完成交易日里,跟踪现货价格的ETF基金中,比特币产品净流出1320万美元,以太坊产品净流入2.164亿美元,两者合计仍净流入2.032亿美元。这说明机构资金没有整体撤离,却更像单日向以太坊倾斜,不能据此认定资金已长期从比特币转向以太坊。与此同时,全链去中心化交易成交额七日增加约6.7%,但锁在链上的资产总值下降约0.8%,稳定币供给也下降约0.12%,活跃度上升尚未得到新增流动性确认。
下一步先看程序性投票能否让法案进入辩论,再看随后一至两个完整交易日的基金流向是否延续,以及稳定币供给和链上资产总值能否转为增长。若投票受阻、基金转为持续流出且链上资金继续收缩,当前偏正面的判断就应撤回。
$BTC $ETH
今天最重要的变化,是美国数字资产市场结构法案终于从反复协商走到可验证的投票关口。参议院共和党谈判人公布最终草案,称已吸收民主党提出的126项实质修改,9月15日将先表决是否进入辩论。对普通持币者而言,规则不确定性带来的市场折价可能在未来24至72小时变化,但这仍不是法案通过,更不是规则已经落地。
不利信息同样不能忽略:17名来自两党的州总检察长公开要求议员反对。最容易出现的误判,是把程序性过关当成最终立法,或把一次价格反弹当成市场已确认结果。即使首轮表决成功,后面仍有辩论、修订和最终表决;若失败,议题也可能重新回到谈判。
资金面给出的是有限支持,而非全面转强。最近一个已完成交易日里,跟踪现货价格的ETF基金中,比特币产品净流出1320万美元,以太坊产品净流入2.164亿美元,两者合计仍净流入2.032亿美元。这说明机构资金没有整体撤离,却更像单日向以太坊倾斜,不能据此认定资金已长期从比特币转向以太坊。与此同时,全链去中心化交易成交额七日增加约6.7%,但锁在链上的资产总值下降约0.8%,稳定币供给也下降约0.12%,活跃度上升尚未得到新增流动性确认。
下一步先看程序性投票能否让法案进入辩论,再看随后一至两个完整交易日的基金流向是否延续,以及稳定币供给和链上资产总值能否转为增长。若投票受阻、基金转为持续流出且链上资金继续收缩,当前偏正面的判断就应撤回。
$BTC $ETH
382
·
--
2026.9.14 BTC/ETH走势预测最新判断:BTC现价77998.9美元,1小时偏强、4小时震荡;ETH现价2517.96美元,短线震荡偏强,均在区间上半部。
大概率路径:BTC守住76022.7美元支撑后上探79874.1美元压力;ETH围绕2518美元整固后试探2666美元压力,支撑在2405.94美元。
结论:未来12至24小时BTC主方向偏强上探,跌破76022.7美元失效;ETH主方向震荡上行,跌破2405.94美元失效。
$BTC $ETH
2026.9.14 BTC/ETH走势预测
最新判断:BTC现价77998.9美元,1小时偏强、4小时震荡;ETH现价2517.96美元,短线震荡偏强,均在区间上半部。
大概率路径:BTC守住76022.7美元支撑后上探79874.1美元压力;ETH围绕2518美元整固后试探2666美元压力,支撑在2405.94美元。
结论:未来12至24小时BTC主方向偏强上探,跌破76022.7美元失效;ETH主方向震荡上行,跌破2405.94美元失效。
$BTC $ETH
大概率路径:BTC守住76022.7美元支撑后上探79874.1美元压力;ETH围绕2518美元整固后试探2666美元压力,支撑在2405.94美元。
结论:未来12至24小时BTC主方向偏强上探,跌破76022.7美元失效;ETH主方向震荡上行,跌破2405.94美元失效。
$BTC $ETH
61
·
--
为什么一次亏损不大,连续亏损却能迅速伤到账户?单次亏5%看起来不多,可本金一旦缩小,下一次还是按剩余资金继续亏。连续四次各亏5%,账户不是少20%,而是只剩约81.5%;此后要回到原点,需要上涨约22.7%。亏得越深,回本所需涨幅越快扩大:亏10%要赚约11.1%,亏20%要赚25%,亏50%则要赚100%。真正危险的不是某次判断错,而是每次都下得太重,亏后又急着加码翻本,让连续错误彼此放大。
下单前先做三项检查。第一,写清这笔最多允许亏账户的多少,不是只看币价可能跌多少;仓位越大,同样的跌幅对账户伤害越重。第二,把连续三次止损后的余额算出来,如果结果已经让你无法冷静执行,说明单笔风险过高。第三,亏损后先问原来的买入理由是否失效、退出价格能否真实成交;别把止损当成保证,更别靠加仓把亏损上限抬高。
结论很简单:先限制每次损失对总账户的影响,再谈买什么。你最近一笔交易,事前能说清最多亏掉账户的多少吗?
为什么一次亏损不大,连续亏损却能迅速伤到账户?
单次亏5%看起来不多,可本金一旦缩小,下一次还是按剩余资金继续亏。连续四次各亏5%,账户不是少20%,而是只剩约81.5%;此后要回到原点,需要上涨约22.7%。亏得越深,回本所需涨幅越快扩大:亏10%要赚约11.1%,亏20%要赚25%,亏50%则要赚100%。真正危险的不是某次判断错,而是每次都下得太重,亏后又急着加码翻本,让连续错误彼此放大。
下单前先做三项检查。第一,写清这笔最多允许亏账户的多少,不是只看币价可能跌多少;仓位越大,同样的跌幅对账户伤害越重。第二,把连续三次止损后的余额算出来,如果结果已经让你无法冷静执行,说明单笔风险过高。第三,亏损后先问原来的买入理由是否失效、退出价格能否真实成交;别把止损当成保证,更别靠加仓把亏损上限抬高。
结论很简单:先限制每次损失对总账户的影响,再谈买什么。你最近一笔交易,事前能说清最多亏掉账户的多少吗?
下单前先做三项检查。第一,写清这笔最多允许亏账户的多少,不是只看币价可能跌多少;仓位越大,同样的跌幅对账户伤害越重。第二,把连续三次止损后的余额算出来,如果结果已经让你无法冷静执行,说明单笔风险过高。第三,亏损后先问原来的买入理由是否失效、退出价格能否真实成交;别把止损当成保证,更别靠加仓把亏损上限抬高。
结论很简单:先限制每次损失对总账户的影响,再谈买什么。你最近一笔交易,事前能说清最多亏掉账户的多少吗?
136
·
--
Расталды
从8月24日到1.04美元:系统研究如何一步步跟出FIL事件行情# 从8月24日到1.04美元:系统研究如何一步步跟出Filecoin事件行情
数据截止:2026年9月14日03:40(北京时间)
这次研究并不是9月4日看到FIP-0118以后才开始。8月24日,FIL还在0.75美元附近,我们已经完成第一轮深度研究。当时真正吸引我们的不是“跌了99%”,而是两个正在靠近的结构变化:持续六年的初始代币线性解锁将在10月结束,Solstice准备把未来区块奖励与真实付费服务和销毁纪律连接起来。
那一版研究同时指出了FIL最难解决的问题:网络和技术没有消失,但付费需求远远没有追上发行。也正因为如此,我们当时只把FIL定义为可以提前参与的事件标的,而没有把供应改善直接包装成长期价值已经反转。
8月31日,首次完整研究进一步把技术、业务、竞争、供应、代币价值捕获和估值放到同一张图里。FIL当时约0.69美元,研究给出的概率加权价值接近1美元,但也明确提出:如果价格先回到0.95至1.10美元,而付费需求没有同步增长,应该把它理解成估值先走,而不是商业闭环已经成立。
9月2日,FIP-0118进入Accepted,研究随即更新。风险从“提案能否通过”转向“工程何时完成”,FIL也从单纯的低位观察资产,进入允许参与实施预期的事件阶段。当天价格约0.78美元,成交额已经放大到约2.46亿美元,说明资金开始抢跑,但主网仍未落地。
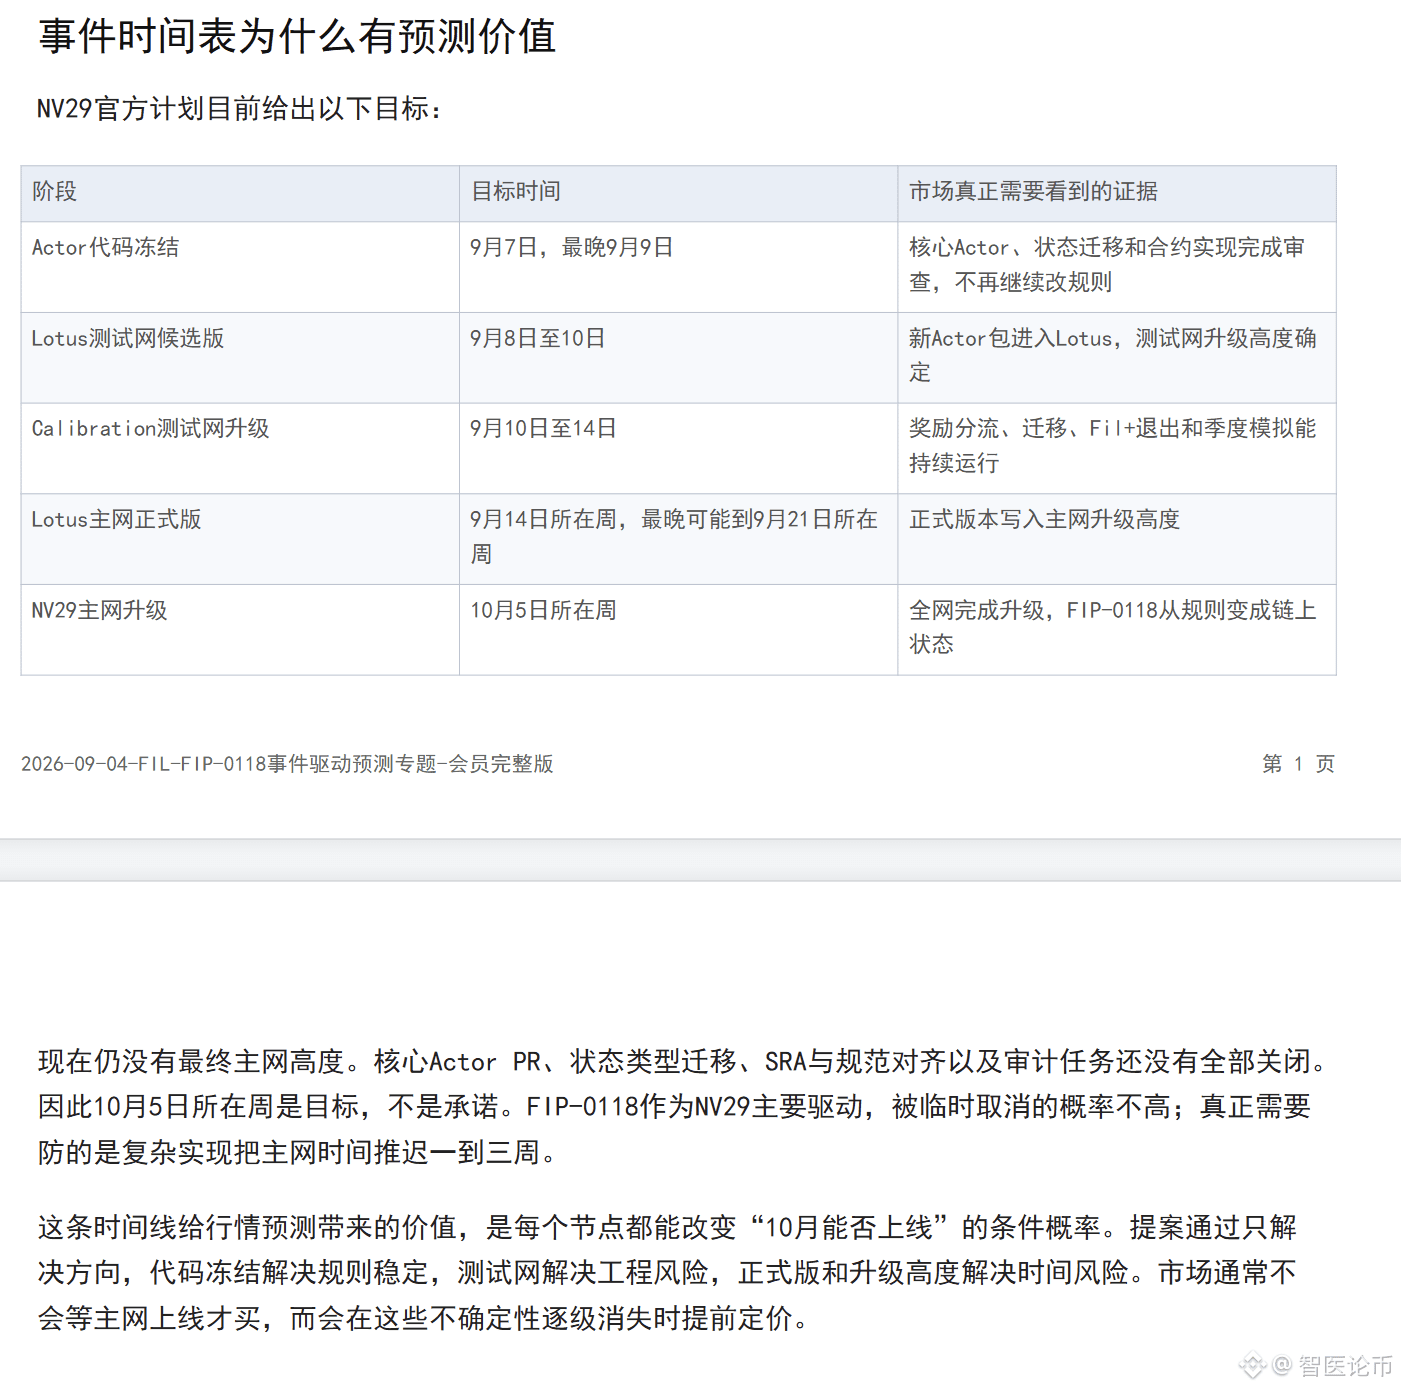
9月4日,我们才在前面几轮研究之上形成事件驱动预测专题,把整段行情拆成一条可以验证的路径:代码冻结、Calibration测试网、Lotus正式版本、主网升级高度、正式激活,以及上线后的真实奖励分流。
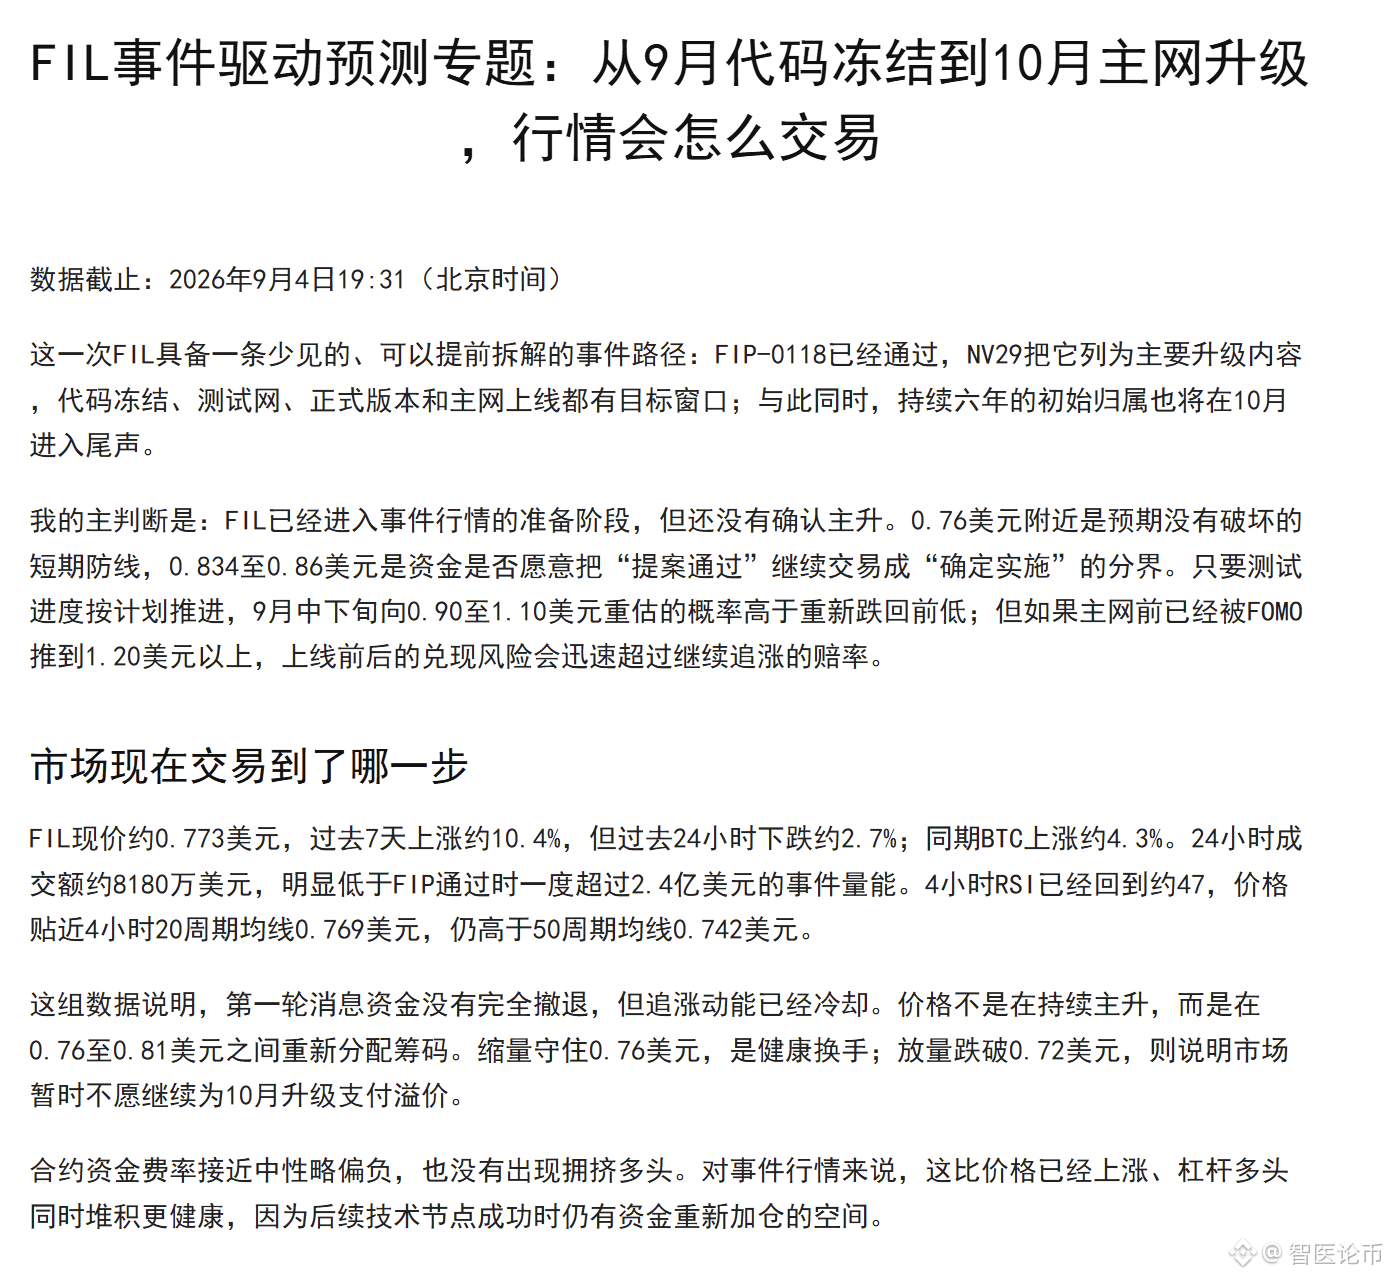
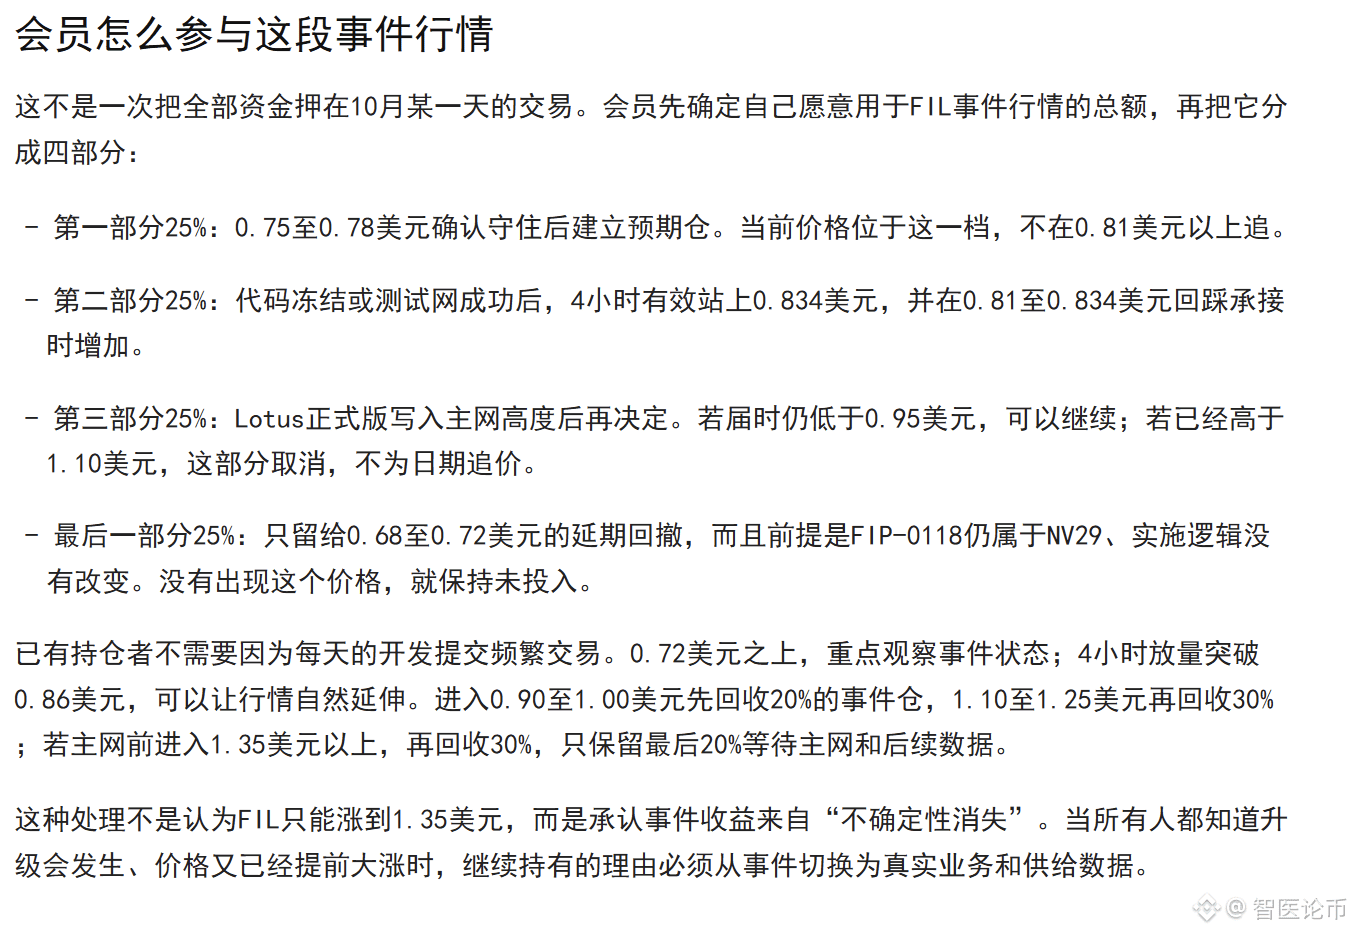
这份专题给出的判断很明确:0.76美元附近是事件预期尚未破坏的防线,0.834至0.86美元是市场是否开始交易实施确定性的分界;一旦突破,价格将进入0.90至1.10美元的基准重估区,升级预期继续发酵时可能测试1.00至1.25美元。
十天后,FIL从0.80美元附近快速启动,盘中最高触及1.04美元,24小时涨幅一度超过23%,成交额重新超过2亿美元。价格依次越过0.86美元和0.90美元,并进入此前划定的0.90至1.10美元重估区。
结果命中了,但这不是这次复盘最值得展示的地方。
如果研究只是等待上涨以后寻找原因,那么任何一根大阳线都能被解释成利好。系统研究的区别,是在行情发生以前先回答四个问题:这件事到底改变什么,落地需要经过哪些节点,市场会先交易哪一层预期,以及什么证据出现以后原判断必须作废。
FIP-0118真正重要的,并不是一句简单的“FIL以后会销毁”。它先改变区块奖励的分配方式,再让服务奖励与真实付费业务挂钩;只有没有被业务赚取的奖励差额,才可能进入销毁。与此同时,持续六年的初始代币线性解锁进入尾声,旧有解锁卖压下降与未来奖励机制重构在同一时间窗口发生。把治理、代码、供应和价格放在一起看,才会发现这不是一条孤立消息,而是一段可以连续跟踪的事件行情。
系统研究也没有回避最容易被忽略的风险:主网上线不等于当天就出现大规模销毁。第一个启动季度主要完成奖励结构过渡,真正能够验证持续销毁和净增发变化的数据还要更晚出现。因此,9月至10月交易的是制度改变和实施确定性,主网上线以后交易的才是实际结果。把这两个阶段混在一起,很容易在预期最热时把未来几个月的结果一次性买完。
这次实际进展也没有完全按照最初日历运行。代码冻结和Calibration升级窗口出现了推迟,主网高度至今仍未锁定。按照只看日期的静态预测,行情本应降温;但价格却在工程证据完全落地前提前冲进目标区间。这说明市场已经从“等待实施确认”切换到“资金抢跑和情绪放大”。系统研究在这里要做的不是修改历史结论,而是识别定价阶段已经提前,并同步提高预期兑现风险。
这正是持续研究相对于单篇研报的优势。一篇研报只能告诉你当时怎么看,系统研究则会持续检查提案状态、代码合并、测试网结果、主网排期、供应变化和价格确认。时间表变化时,我们调整节奏;核心机制变化时,我们调整估值;价格提前透支时,我们把重点从寻找上涨理由转向判断还有多少赔率。
现在FIL已经来到1美元附近,行情性质与0.77美元时完全不同。此前的低位是用较小代价等待确定性,现在的价格已经计入了相当一部分升级和供应改善预期。接下来需要验证的,不再是市场有没有注意到这件事,而是1.04美元能否有效突破、0.92美元附近能否形成承接,以及代码冻结和测试网是否真正完成。
系统研究的价值,从来不是承诺每一次都猜中最高点。它真正提供的是一套提前准备好的判断框架:行情没有启动时知道为什么值得跟踪,行情启动时知道哪一个条件已经兑现,价格过热时知道市场正在提前支付什么,事实改变时也知道应该在哪里承认原判断失效。
从8月24日提出供应拐点,到8月31日完成首次完整研究,再到9月2日更新Accepted状态、9月4日形成事件预测专题,这次价格验证的不是某一篇文章,而是一条连续研究路径。比一段涨幅更重要的是,我们没有等到大阳线出现才认识FIL,也不会因为一根大阳线就把尚未完成的主网上线写成既定事实。
真正成熟的研究,不是永远看多,而是始终比价格更早一步把问题想清楚。
接下来,我们仍会沿着代码冻结、Calibration升级、主网高度和实际奖励数据继续验证这条路径,而不是拿一篇旧报告解释后面的所有变化。真正值得持续关注的不是某一次看多结论,而是当事实、价格和赔率发生变化时,研究能够及时给出一份重新计算后的判断。
$FIL
从8月24日到1.04美元:系统研究如何一步步跟出FIL事件行情
# 从8月24日到1.04美元:系统研究如何一步步跟出Filecoin事件行情
数据截止:2026年9月14日03:40(北京时间)
这次研究并不是9月4日看到FIP-0118以后才开始。8月24日,FIL还在0.75美元附近,我们已经完成第一轮深度研究。当时真正吸引我们的不是“跌了99%”,而是两个正在靠近的结构变化:持续六年的初始代币线性解锁将在10月结束,Solstice准备把未来区块奖励与真实付费服务和销毁纪律连接起来。
那一版研究同时指出了FIL最难解决的问题:网络和技术没有消失,但付费需求远远没有追上发行。也正因为如此,我们当时只把FIL定义为可以提前参与的事件标的,而没有把供应改善直接包装成长期价值已经反转。
8月31日,首次完整研究进一步把技术、业务、竞争、供应、代币价值捕获和估值放到同一张图里。FIL当时约0.69美元,研究给出的概率加权价值接近1美元,但也明确提出:如果价格先回到0.95至1.10美元,而付费需求没有同步增长,应该把它理解成估值先走,而不是商业闭环已经成立。
9月2日,FIP-0118进入Accepted,研究随即更新。风险从“提案能否通过”转向“工程何时完成”,FIL也从单纯的低位观察资产,进入允许参与实施预期的事件阶段。当天价格约0.78美元,成交额已经放大到约2.46亿美元,说明资金开始抢跑,但主网仍未落地。
9月4日,我们才在前面几轮研究之上形成事件驱动预测专题,把整段行情拆成一条可以验证的路径:代码冻结、Calibration测试网、Lotus正式版本、主网升级高度、正式激活,以及上线后的真实奖励分流。
这份专题给出的判断很明确:0.76美元附近是事件预期尚未破坏的防线,0.834至0.86美元是市场是否开始交易实施确定性的分界;一旦突破,价格将进入0.90至1.10美元的基准重估区,升级预期继续发酵时可能测试1.00至1.25美元。
十天后,FIL从0.80美元附近快速启动,盘中最高触及1.04美元,24小时涨幅一度超过23%,成交额重新超过2亿美元。价格依次越过0.86美元和0.90美元,并进入此前划定的0.90至1.10美元重估区。
结果命中了,但这不是这次复盘最值得展示的地方。
如果研究只是等待上涨以后寻找原因,那么任何一根大阳线都能被解释成利好。系统研究的区别,是在行情发生以前先回答四个问题:这件事到底改变什么,落地需要经过哪些节点,市场会先交易哪一层预期,以及什么证据出现以后原判断必须作废。
FIP-0118真正重要的,并不是一句简单的“FIL以后会销毁”。它先改变区块奖励的分配方式,再让服务奖励与真实付费业务挂钩;只有没有被业务赚取的奖励差额,才可能进入销毁。与此同时,持续六年的初始代币线性解锁进入尾声,旧有解锁卖压下降与未来奖励机制重构在同一时间窗口发生。把治理、代码、供应和价格放在一起看,才会发现这不是一条孤立消息,而是一段可以连续跟踪的事件行情。
系统研究也没有回避最容易被忽略的风险:主网上线不等于当天就出现大规模销毁。第一个启动季度主要完成奖励结构过渡,真正能够验证持续销毁和净增发变化的数据还要更晚出现。因此,9月至10月交易的是制度改变和实施确定性,主网上线以后交易的才是实际结果。把这两个阶段混在一起,很容易在预期最热时把未来几个月的结果一次性买完。
这次实际进展也没有完全按照最初日历运行。代码冻结和Calibration升级窗口出现了推迟,主网高度至今仍未锁定。按照只看日期的静态预测,行情本应降温;但价格却在工程证据完全落地前提前冲进目标区间。这说明市场已经从“等待实施确认”切换到“资金抢跑和情绪放大”。系统研究在这里要做的不是修改历史结论,而是识别定价阶段已经提前,并同步提高预期兑现风险。
这正是持续研究相对于单篇研报的优势。一篇研报只能告诉你当时怎么看,系统研究则会持续检查提案状态、代码合并、测试网结果、主网排期、供应变化和价格确认。时间表变化时,我们调整节奏;核心机制变化时,我们调整估值;价格提前透支时,我们把重点从寻找上涨理由转向判断还有多少赔率。
现在FIL已经来到1美元附近,行情性质与0.77美元时完全不同。此前的低位是用较小代价等待确定性,现在的价格已经计入了相当一部分升级和供应改善预期。接下来需要验证的,不再是市场有没有注意到这件事,而是1.04美元能否有效突破、0.92美元附近能否形成承接,以及代码冻结和测试网是否真正完成。
系统研究的价值,从来不是承诺每一次都猜中最高点。它真正提供的是一套提前准备好的判断框架:行情没有启动时知道为什么值得跟踪,行情启动时知道哪一个条件已经兑现,价格过热时知道市场正在提前支付什么,事实改变时也知道应该在哪里承认原判断失效。
从8月24日提出供应拐点,到8月31日完成首次完整研究,再到9月2日更新Accepted状态、9月4日形成事件预测专题,这次价格验证的不是某一篇文章,而是一条连续研究路径。比一段涨幅更重要的是,我们没有等到大阳线出现才认识FIL,也不会因为一根大阳线就把尚未完成的主网上线写成既定事实。
真正成熟的研究,不是永远看多,而是始终比价格更早一步把问题想清楚。
接下来,我们仍会沿着代码冻结、Calibration升级、主网高度和实际奖励数据继续验证这条路径,而不是拿一篇旧报告解释后面的所有变化。真正值得持续关注的不是某一次看多结论,而是当事实、价格和赔率发生变化时,研究能够及时给出一份重新计算后的判断。
$FIL
数据截止:2026年9月14日03:40(北京时间)
这次研究并不是9月4日看到FIP-0118以后才开始。8月24日,FIL还在0.75美元附近,我们已经完成第一轮深度研究。当时真正吸引我们的不是“跌了99%”,而是两个正在靠近的结构变化:持续六年的初始代币线性解锁将在10月结束,Solstice准备把未来区块奖励与真实付费服务和销毁纪律连接起来。
那一版研究同时指出了FIL最难解决的问题:网络和技术没有消失,但付费需求远远没有追上发行。也正因为如此,我们当时只把FIL定义为可以提前参与的事件标的,而没有把供应改善直接包装成长期价值已经反转。
8月31日,首次完整研究进一步把技术、业务、竞争、供应、代币价值捕获和估值放到同一张图里。FIL当时约0.69美元,研究给出的概率加权价值接近1美元,但也明确提出:如果价格先回到0.95至1.10美元,而付费需求没有同步增长,应该把它理解成估值先走,而不是商业闭环已经成立。
9月2日,FIP-0118进入Accepted,研究随即更新。风险从“提案能否通过”转向“工程何时完成”,FIL也从单纯的低位观察资产,进入允许参与实施预期的事件阶段。当天价格约0.78美元,成交额已经放大到约2.46亿美元,说明资金开始抢跑,但主网仍未落地。
9月4日,我们才在前面几轮研究之上形成事件驱动预测专题,把整段行情拆成一条可以验证的路径:代码冻结、Calibration测试网、Lotus正式版本、主网升级高度、正式激活,以及上线后的真实奖励分流。
这份专题给出的判断很明确:0.76美元附近是事件预期尚未破坏的防线,0.834至0.86美元是市场是否开始交易实施确定性的分界;一旦突破,价格将进入0.90至1.10美元的基准重估区,升级预期继续发酵时可能测试1.00至1.25美元。
十天后,FIL从0.80美元附近快速启动,盘中最高触及1.04美元,24小时涨幅一度超过23%,成交额重新超过2亿美元。价格依次越过0.86美元和0.90美元,并进入此前划定的0.90至1.10美元重估区。
结果命中了,但这不是这次复盘最值得展示的地方。
如果研究只是等待上涨以后寻找原因,那么任何一根大阳线都能被解释成利好。系统研究的区别,是在行情发生以前先回答四个问题:这件事到底改变什么,落地需要经过哪些节点,市场会先交易哪一层预期,以及什么证据出现以后原判断必须作废。
FIP-0118真正重要的,并不是一句简单的“FIL以后会销毁”。它先改变区块奖励的分配方式,再让服务奖励与真实付费业务挂钩;只有没有被业务赚取的奖励差额,才可能进入销毁。与此同时,持续六年的初始代币线性解锁进入尾声,旧有解锁卖压下降与未来奖励机制重构在同一时间窗口发生。把治理、代码、供应和价格放在一起看,才会发现这不是一条孤立消息,而是一段可以连续跟踪的事件行情。
系统研究也没有回避最容易被忽略的风险:主网上线不等于当天就出现大规模销毁。第一个启动季度主要完成奖励结构过渡,真正能够验证持续销毁和净增发变化的数据还要更晚出现。因此,9月至10月交易的是制度改变和实施确定性,主网上线以后交易的才是实际结果。把这两个阶段混在一起,很容易在预期最热时把未来几个月的结果一次性买完。
这次实际进展也没有完全按照最初日历运行。代码冻结和Calibration升级窗口出现了推迟,主网高度至今仍未锁定。按照只看日期的静态预测,行情本应降温;但价格却在工程证据完全落地前提前冲进目标区间。这说明市场已经从“等待实施确认”切换到“资金抢跑和情绪放大”。系统研究在这里要做的不是修改历史结论,而是识别定价阶段已经提前,并同步提高预期兑现风险。
这正是持续研究相对于单篇研报的优势。一篇研报只能告诉你当时怎么看,系统研究则会持续检查提案状态、代码合并、测试网结果、主网排期、供应变化和价格确认。时间表变化时,我们调整节奏;核心机制变化时,我们调整估值;价格提前透支时,我们把重点从寻找上涨理由转向判断还有多少赔率。
现在FIL已经来到1美元附近,行情性质与0.77美元时完全不同。此前的低位是用较小代价等待确定性,现在的价格已经计入了相当一部分升级和供应改善预期。接下来需要验证的,不再是市场有没有注意到这件事,而是1.04美元能否有效突破、0.92美元附近能否形成承接,以及代码冻结和测试网是否真正完成。
系统研究的价值,从来不是承诺每一次都猜中最高点。它真正提供的是一套提前准备好的判断框架:行情没有启动时知道为什么值得跟踪,行情启动时知道哪一个条件已经兑现,价格过热时知道市场正在提前支付什么,事实改变时也知道应该在哪里承认原判断失效。
从8月24日提出供应拐点,到8月31日完成首次完整研究,再到9月2日更新Accepted状态、9月4日形成事件预测专题,这次价格验证的不是某一篇文章,而是一条连续研究路径。比一段涨幅更重要的是,我们没有等到大阳线出现才认识FIL,也不会因为一根大阳线就把尚未完成的主网上线写成既定事实。
真正成熟的研究,不是永远看多,而是始终比价格更早一步把问题想清楚。
接下来,我们仍会沿着代码冻结、Calibration升级、主网高度和实际奖励数据继续验证这条路径,而不是拿一篇旧报告解释后面的所有变化。真正值得持续关注的不是某一次看多结论,而是当事实、价格和赔率发生变化时,研究能够及时给出一份重新计算后的判断。
$FIL
5
1
1.8k
·
--
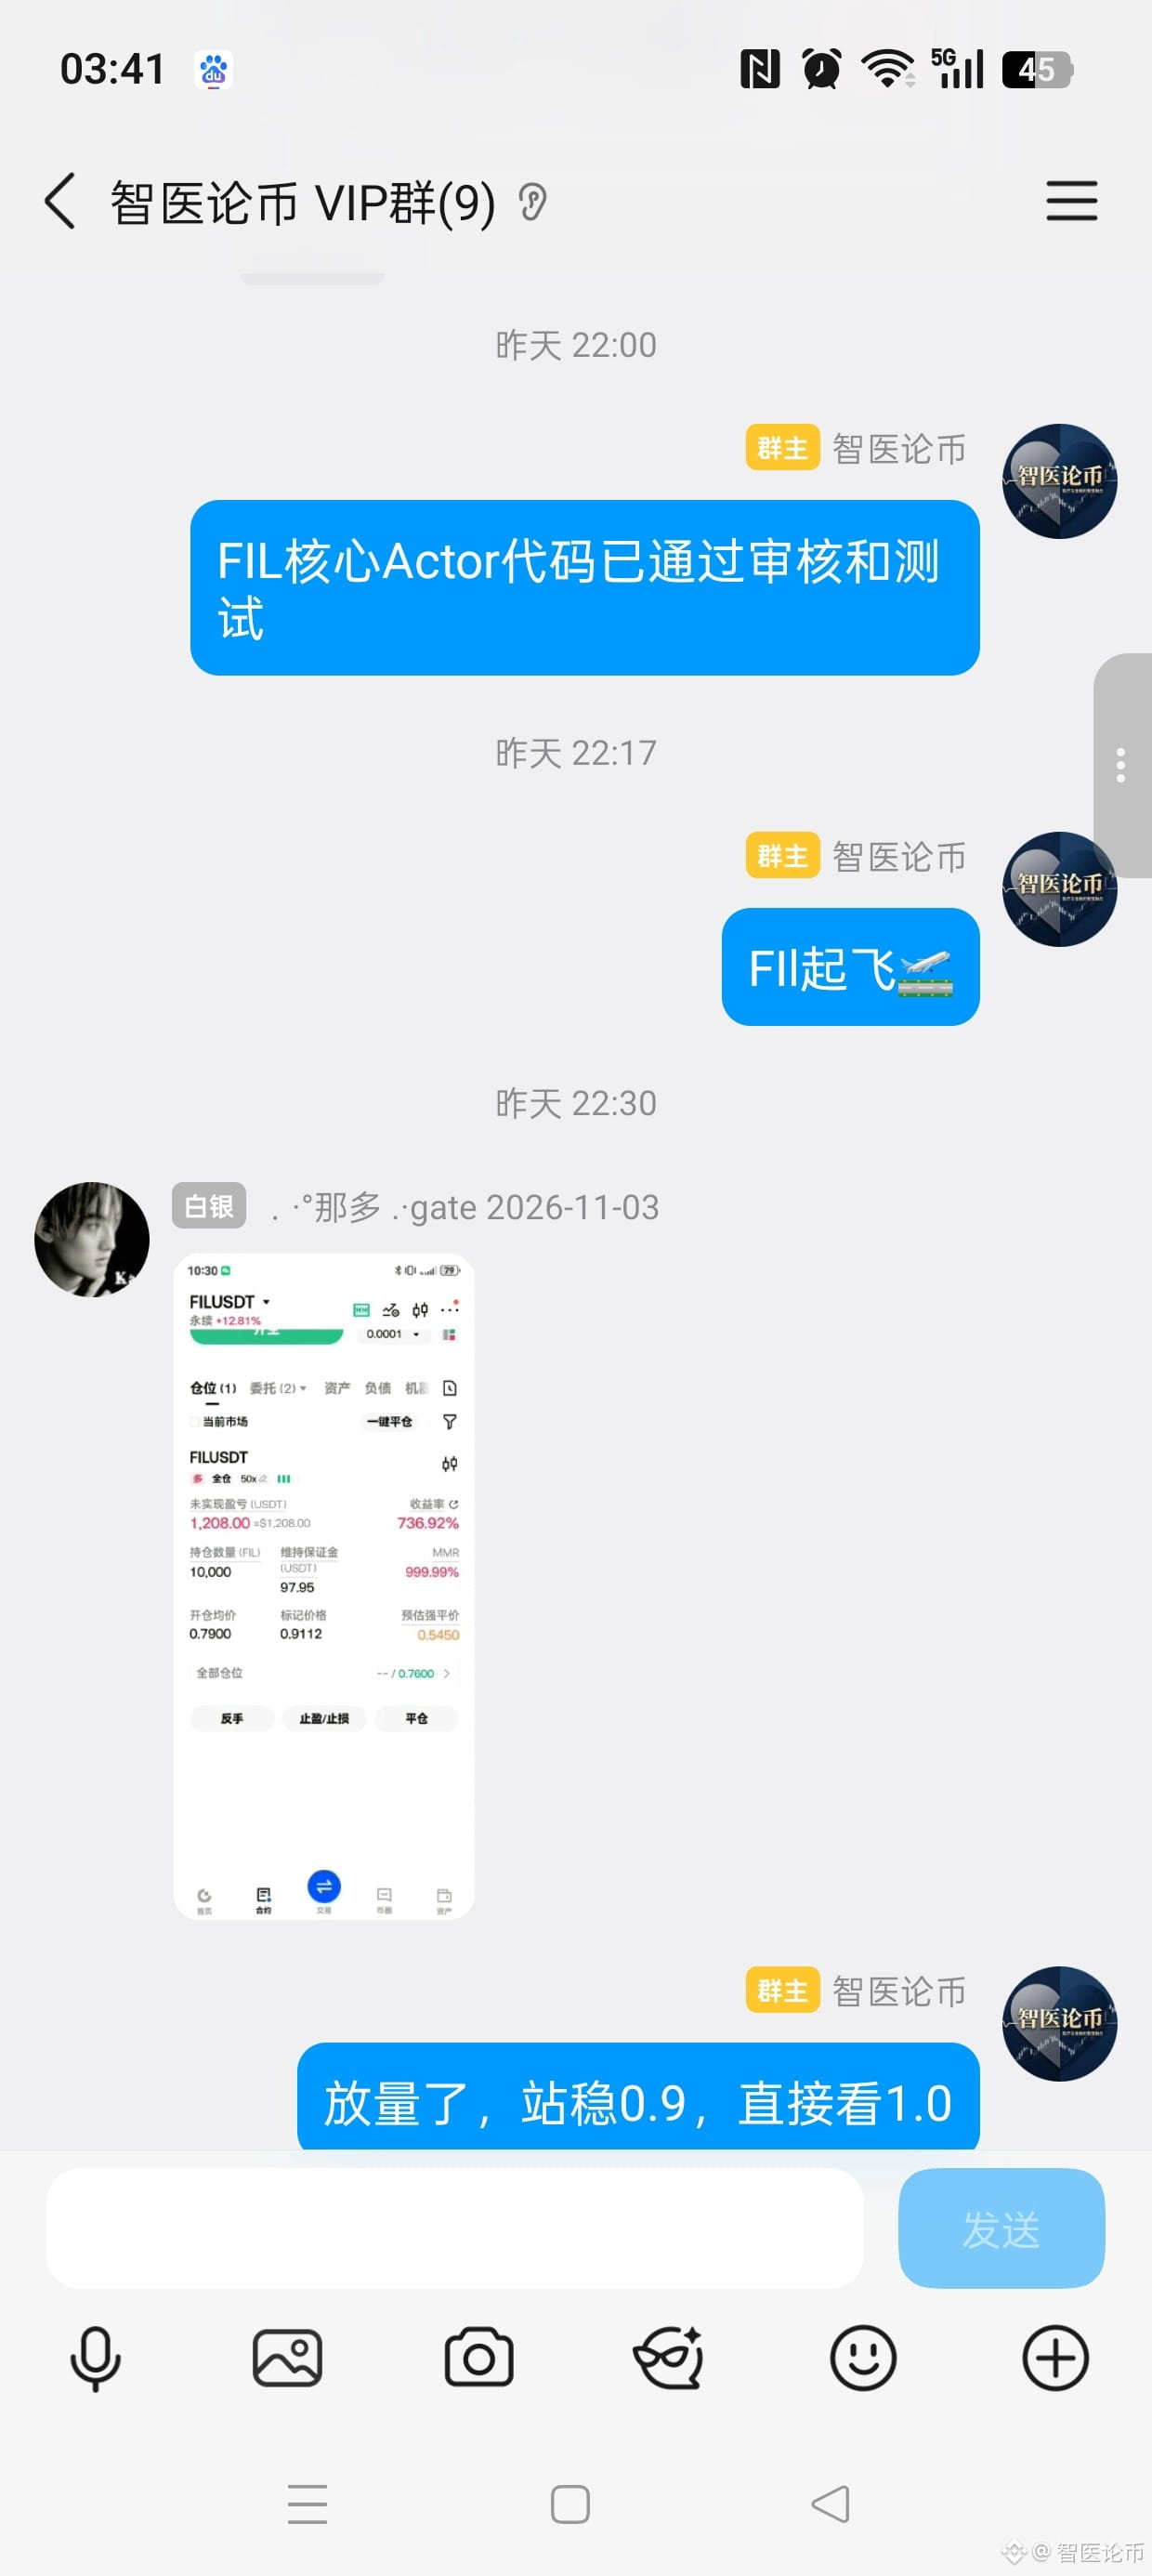
截至北京时间 9月14日03:40,FIL约0.98–0.99美元,24小时上涨约 23%,盘中最高触及1.040。这已经是放量突破行情,但短时间从0.80上涨到1.04,进入明显过热阶段。大概率不是马上继续直线拉升,而是先在0.92–1.04高位剧烈换手。未来24—72小时50%:高位震荡主要运行区间0.92–1.04。回踩0.94–0.96后再尝试突破1.00–1.04,这是相对健康的路径。30%:继续逼空上涨放量突破并站稳1.04,下一目标是1.10–1.13,强势情况下可测试1.18–1.20。20%:冲高回落跌破0.92,将回踩0.88–0.90;如果连0.88也守不住,可能回到0.83–0.85消化本轮涨幅。关键位置1.00–1.04:当前突破压力1.10–1.13:下一成交密集区1.18–1.20:强势延伸目标0.94–0.96:第一支撑0.91–0.92:短线趋势防线0.88–0.90:突破有效性的核心确认区0.83–0.85:行情明显转弱
截至北京时间 9月14日03:40,FIL约0.98–0.99美元,24小时上涨约 23%,盘中最高触及1.040。这已经是放量突破行情,但短时间从0.80上涨到1.04,进入明显过热阶段。大概率不是马上继续直线拉升,而是先在0.92–1.04高位剧烈换手。未来24—72小时50%:高位震荡主要运行区间0.92–1.04。回踩0.94–0.96后再尝试突破1.00–1.04,这是相对健康的路径。30%:继续逼空上涨放量突破并站稳1.04,下一目标是1.10–1.13,强势情况下可测试1.18–1.20。20%:冲高回落跌破0.92,将回踩0.88–0.90;如果连0.88也守不住,可能回到0.83–0.85消化本轮涨幅。关键位置1.00–1.04:当前突破压力1.10–1.13:下一成交密集区1.18–1.20:强势延伸目标0.94–0.96:第一支撑0.91–0.92:短线趋势防线0.88–0.90:突破有效性的核心确认区0.83–0.85:行情明显转弱
1
618
·
--
为什么授权过的合约,也可能一直留着资产风险?不少人用完换币或质押应用,会马上断开钱包连接,以为权限也随之消失。实际上,代币授权是一笔写在链上的额度,不是网页的临时登录。只要额度还没用完,也没有被你重新设置,被授权地址就仍可能调用权限,从钱包转走对应代币。授权时即使余额为零,之后转入的同种代币也可能进入旧额度覆盖的范围。
排查时要看链上记录,不要只凭应用是否还连着。先按自己用过的每条链查看授权,逐项核对被授权地址、币种和剩余额度;同一个钱包在不同链上的权限并不共用。然后优先处理无限额度、陌生地址以及早已不用的应用。以后确需授权,也尽量只给实际要用的数量。撤销后还要等交易确认,再查一次额度是否已经归零。
授权本身是链上应用代你使用代币的正常机制,持续风险来自长期遗忘的多余额度。相关合约若遭攻击或控制逻辑出现问题,旧权限就可能成为资产入口。定期查授权并收紧额度,比只断开网页连接更可靠。你最近还留着哪些已经不用的授权?
为什么授权过的合约,也可能一直留着资产风险?
不少人用完换币或质押应用,会马上断开钱包连接,以为权限也随之消失。实际上,代币授权是一笔写在链上的额度,不是网页的临时登录。只要额度还没用完,也没有被你重新设置,被授权地址就仍可能调用权限,从钱包转走对应代币。授权时即使余额为零,之后转入的同种代币也可能进入旧额度覆盖的范围。
排查时要看链上记录,不要只凭应用是否还连着。先按自己用过的每条链查看授权,逐项核对被授权地址、币种和剩余额度;同一个钱包在不同链上的权限并不共用。然后优先处理无限额度、陌生地址以及早已不用的应用。以后确需授权,也尽量只给实际要用的数量。撤销后还要等交易确认,再查一次额度是否已经归零。
授权本身是链上应用代你使用代币的正常机制,持续风险来自长期遗忘的多余额度。相关合约若遭攻击或控制逻辑出现问题,旧权限就可能成为资产入口。定期查授权并收紧额度,比只断开网页连接更可靠。你最近还留着哪些已经不用的授权?
排查时要看链上记录,不要只凭应用是否还连着。先按自己用过的每条链查看授权,逐项核对被授权地址、币种和剩余额度;同一个钱包在不同链上的权限并不共用。然后优先处理无限额度、陌生地址以及早已不用的应用。以后确需授权,也尽量只给实际要用的数量。撤销后还要等交易确认,再查一次额度是否已经归零。
授权本身是链上应用代你使用代币的正常机制,持续风险来自长期遗忘的多余额度。相关合约若遭攻击或控制逻辑出现问题,旧权限就可能成为资产入口。定期查授权并收紧额度,比只断开网页连接更可靠。你最近还留着哪些已经不用的授权?
74
·
--
INJ首次完整研究:技术版图在扩张,价值捕获仍需追赶数据与行情截至2026年9月11日22:16(北京时间)。
Injective值得作为高波动金融基础设施继续跟踪,但INJ现阶段更像对未来采用的高弹性期权,而不是由当前现金流支撑的低估资产;技术与合规进展真实,当前费用、TVL和净供给却尚未证明价值捕获能追上约6美元的定价,因此我给项目B级、代币中性,空仓等待估值回到4.20至4.80美元观察区再启动20%试仓。
这次研究最重要的结论不是“项目有没有东西”。Injective已经运行多年,原生订单簿、衍生品、预言机、拍卖、资产发行和跨链模块都在主网上,原生EVM也已经上线。真正需要回答的是:这些技术和资产发行活动,能不能持续转成费用,再通过回购销毁覆盖INJ的新增供给。眼下这条链只走完了前半段。
## 项目已经过了概念期,但护城河还没有转成稳定利润
Injective是一条为金融应用定制的主权Layer 1。它不是让开发者从零拼出交易所,而是在协议层提供中央限价订单簿、衍生品、预言机、拍卖和资产发行等模块。WASM与原生EVM共享链上状态和流动性,开发者既能沿用Cosmos工具,也能使用熟悉的EVM开发环境。对做交易、稳定币结算、现实资产代币化和机构级应用的团队而言,这种一体化确实能减少冷启动成本。
团队的交付记录也经得住时间检验。项目在2018年进入孵化体系,2021年上线主网,2024年持续调整代币经济,2025年推出原生EVM,2026年又完成预言机、原生USDC和桥安全相关升级。早期和后续资本包括Pantera、Jump Crypto、BH Digital等,给项目带来了开发和市场资源。与只有白皮书和测试网的公链相比,Injective已经进入成熟运营阶段。
但金融链的护城河最终不是模块数量,而是持续流动性。Hyperliquid在专业交易流动性和回购规模上更强,Solana与Sui拥有更广的开发者、资产和用户网络,dYdX与Sei也在争夺交易型应用。Injective的协议层订单簿和MultiVM设计能降低迁移成本,却还不足以锁住交易者。低费率会吸引成交,也会让流量在不同平台之间更容易迁移。
## 真实活动存在,当前收入强度却不高
项目披露的2025年数据包括约300亿美元链上订单簿成交、约9.06万日活和约13.86万月活;这些数字说明主网不是空链。2026年的原生USDC、代币发行和现实资产进展也给未来采用提供了可验证的产品基础。不过,累计成交、名义发行和真实资金使用不是同一个概念,不能用一个很大的历史数字直接推导代币价值。
当前可比口径更克制:近30日DEX成交约4418万美元,近一年约3.34亿美元;链上TVL约1101万美元,较30天前约918万美元有所回升;近30日链上费用约20.55万美元,近一年约415.6万美元。订单簿统计与DEX统计覆盖范围不同,所以我不把两者相加,也不把项目披露的历史累计成交当作当前收入。
这组数据告诉我的,是Injective有产品、有用户、有交易,但可归因到网络的收入仍然小。按约6亿美元的外部流通市值计算,近一年费用对应的静态倍数约144倍;若改用约1.2284亿枚链上总供应计算经济总量,隐含估值还要更高。它并非便宜的现金流资产,而是在为未来EVM、稳定币和RWA大规模采用提前付费。
9月初的费率调整让这个问题更尖锐。治理已经把INJ/USDT、INJ/USDC等一批核心现货市场的maker和taker费率统一降至0.0001%,链上市场参数也已生效。交易体验因此更便宜,但原先0.05%的部分taker费率降到0.0001%,名义降幅接近99.8%。只有成交量增长约500倍,相关市场的毛手续费才可能完全抵消费率下降。现实中不会要求单一市场机械达到这个倍数,因为市场组合、返佣和服务分配各不相同;但方向很清楚:未来一个月必须先看费用有没有被稀释,而不是只看成交有没有放大。
## INJ有明确用途,但“无解锁”不等于“无稀释”
INJ承担Gas、PoS质押、治理、生态结算和Community BuyBack的提交与销毁资产。交易模块收入的一部分与用户自愿贡献进入月度回购池,参与者提交INJ并按比例取得池内收入资产,提交的INJ随后永久销毁。这个机制把网络活动与代币供应连接起来,比单纯依靠治理叙事更扎实。
创世的1亿枚INJ已经全部完成归属,未来没有团队、顾问或私募的解锁悬崖。这是供给端的优势,但宣传中的“全流通”容易让人误解。链上银行模块当前记录的总供应约1.2284亿枚,通胀率为4.4%,年化区块奖励约540.5万枚。外部行情口径仍按1亿枚流通与总供应计算约6.04亿美元市值,两种口径相差约22.8%。我的估值以链上总供应作为稀释边界,不把外部行情的1亿枚直接当成完全摊薄口径。
按当前增发速度,不考虑销毁,未来30、90、180和365天约新增44.4万、133.3万、266.5万和540.5万枚。最近披露的前四轮社区回购合计销毁约17.83万枚,简单年化仍远低于当前毛增发。累计已有700万枚以上被销毁是真实的长期成绩,却不能证明今天处于净通缩。要让当前供应真正收缩,年度销毁需要接近或超过约540万枚,或者治理继续下调通胀参数。
这也是INJ价值闭环的关键:应用带来重复交易与结算,费用在扣除返佣和服务分配后进入可归集收入,收入扩大月度回购,销毁最终追上新增供给。任何一环断开,项目增长都可能与持币回报脱钩。现在最薄弱的是“当前费用足够大”和“净供应下降”两环。
## 治理能改变经济规则,开放性与集中度要同时看
Injective的链参数、软件升级、费率、增发和社区池支出都由质押INJ治理。普通提案需要33.4%的法定参与、超过50%的有效赞成票,投票期通常为四天。过去的INJ 3.0和2026年Supply Squeeze都通过治理降低了增发上限;目前链上通胀上下限是2.2%至4.4%,调整速度为0.5。当前通胀正处上限,说明Supply Squeeze改善了边际供给,却没有把代币自动变成通缩资产。
回购机制同样由治理演化。2025年提案把旧式周度拍卖改成28天一轮的社区共同参与,并放大了长周期下的资产容量。随后两轮提案取消部分做市返佣,希望让更多净费用进入回购。9月的核心市场极低费率则选择用收入让渡换取成交。治理不是单向利好,它同时拥有增强和削弱价值捕获的权力。
截至本轮,链上可查询的636项提案中有581项通过,只有699号处于投票期。该提案拟从社区池支付约2.49万枚INJ作为第62期开放流动性计划奖励,9月15日结束投票。这笔支出约占链上总供应的0.02%,不足以单独改变长期估值,但它提醒我们:流动性增长仍需要社区池资源,必须观察补贴结束后的成交留存。
治理权也并不均匀。当前45个活跃验证人控制约5806万枚质押,前五约占30.8%,前十约占53.1%。其中基金会与大型交易平台相关验证人位居前列。验证人地址代表大量委托人,不能直接当作最终受益人持仓;但未主动投票的委托权通常会随验证人,这使质押集中同时转化为治理影响力。最初由基金会承接的生态与社区分配合计46.33%,今天的最终受益持仓无法完全穿透,这部分不确定性需要保留折价。
## 安全和监管进展是真优势,也不是免责条款
Injective披露从2020年至2026年接受20余次第三方审计,覆盖交易、拍卖、保险、代币工厂、EVM、预言机与Peggy桥等模块。早期审计发现过可能导致链停或资金冻结的问题,项目称相关问题已经修复;2026年的披露称近期评估没有关键级问题。原生EVM和Vulcan升级也加入了预言机、地址校验与桥处理改进。
我仍把Peggy桥列为主要尾部风险。2026年的公开审计材料列出了速率限制导致资金冻结、黑名单阻断、非标准代币处理和价格源单点等已知问题,另有研究指出事件序列可能遭到拒绝服务。Vulcan宣称加强桥安全,不等于所有历史问题已经逐项公开闭合。只要跨链资产仍依赖验证人、预言机和链外执行,审计就只能降低风险,不能消灭组合故障。
合规方面,项目已经为INJ形成符合MiCA框架的披露,并把INJ界定为不代表基金会所有权、利润分成或债权的加密资产。这个边界很重要:持有人获得的是网络使用、质押和治理能力,不是公司现金流的法律索取权。RWA、股票和商品类市场还会面对地区准入、预言机和证券监管要求,名义资产发行规模只有在形成真实持有人、重复交易和费用后才有估值意义。
## 三种情景下,INJ大概值多少
我采用未来12个月网络费用、净供给与金融基础设施可比市值交叉法。单纯按收入倍数会忽略主权L1的货币与安全溢价,单纯看同类市值又容易把叙事当成业绩,所以先用费用与净稀释约束下限和基准,再用同类金融链的市值检验上限。估值使用链上供应作为主要分母,并对不可自由流通部分保持折价。
| 情景 | 概率 | 未来12个月关键假设 | 目标网络价值 | 对应币价 |
|---|---:|---|---:|---:|
| 悲观 | 35% | 年度费用降至约250万至300万美元;年度销毁不足80万枚;毛增发维持约540万枚;期末供应约1.28亿枚 | 约1.54亿美元 | 1.20美元 |
| 基准 | 45% | 年度费用升至600万至800万美元;EVM与RWA温和增长;年度销毁约100万至150万枚;期末供应约1.27亿枚 | 约5.33亿美元 | 4.20美元 |
| 乐观 | 20% | 年度费用升至2000万至3000万美元;年度销毁接近400万至600万枚;稳定币与RWA形成重复付费;期末有效供应约1.23亿枚 | 约14.76亿美元 | 12.00美元 |
概率加权公平价值为4.71美元。约6.06美元现价高出约29%,而INJ近7日上涨约27%、近30日上涨约33.6%,交易位置已经把一部分乐观预期提前计入。过去一年最高约14.74美元、最低约2.75美元,说明它有足够的弹性抵达乐观情景,也有足够的波动在现金流不兑现时快速回到基准甚至悲观区。
估值最敏感的两个变量是费用留存和净供应。若核心市场降费后成交快速扩大,使全链年度费用稳定超过2000万美元,同时月度销毁接近增发,12美元上沿可以继续上修。若费率下降只带来低质量成交,年度费用反而跌破300万美元、链上供应继续以4%左右增长,4.20美元基准也会失去支撑。
## 现价怎么做
当前决定是等待,不在约6.06美元追涨。所有比例都以本人事先为INJ确定的单币预计总投入额为分母,不代表账户规模,也不替任何人决定跨币配置。
- 观察区为4.20至4.80美元。价格进入区间,并且费率调整后的滚动30日链上费用仍不低于20万美元时,投入计划总额的20%。高于4.80美元不追。
- 核心区为2.80至3.60美元。价格进入区间,同时滚动30日费用回升至30万美元以上,或者链上净供应年化增速明确降至3.5%以下,且核心市场流动性没有恶化时,追加50%,累计70%。
- 恐慌区为1.40至2.20美元。只有市场恐慌而Peggy桥没有重大永久损失、治理和Community BuyBack仍正常、月度费用未跌破10万美元时,追加30%,累计100%。如果下跌来自基本面失效,这一档取消。
未触及的档位保持未投入,不追赶错过的价格。已有持仓者不应被假定有统一成本:在约6美元不加仓,只保留符合自身风险预算的长期仓位;若仓位过重,可以在价格反弹而费用和净供给没有同步改善时降低暴露。触发失效条件时,不因为跌得更多而补仓。
交易执行也要尊重深度。当前主流交易所覆盖较广,全市场24小时成交约9109万美元,普通规模可以分批退出;但抽样的单一INJ/USDT现货对24小时成交约147万美元,买卖价差约9.9个基点,上下1%的可见深度约4.33万与4.99万美元。大单用限价并拆分,不能把全市场成交额当成任一平台可立即承接的深度。
## 什么会证明这份判断错了
以下任一条件都会迫使我下调判断或取消剩余档位:连续三个月滚动30日链上费用低于15万美元,且CLOB、EVM或RWA没有新的可核验收入;核心市场降费后成交增幅长期不足以抵消费率下降;未来一年销毁持续低于毛增发的四分之一,链上供应年化仍增长4%以上;前十验证人质押占比升破60%;Peggy桥、预言机、MultiVM或订单簿发生无法充分补偿的重大损失;治理提高通胀上限、削弱回购,或大规模社区池支出无法形成经营回报。
价格本身不是唯一证伪,但若INJ跌破1.20美元,同时费用、流动性和净供给没有逆向改善,说明市场可能掌握了这套研究尚未覆盖的恶化信息,必须停止机械执行并重做研究。
反过来,最强的上修证据也很具体:年度费用进入2000万至3000万美元区间,月度回购持续放大,年度销毁逼近当前约540万枚毛增发;原生EVM、USDC和RWA不仅带来资产发行,而且形成重复用户、成交和费用。做到这些,INJ才会从“未来采用期权”变成“有经营数据支撑的稀缺网络资产”。
接下来我先看9月15日OLP提案的最终执行,再看10月上旬费率下调后的首个完整30日窗口。此后每个28天回购周期都核验提交INJ、分配资产价值、销毁交易和链上净供应;每月把官方CLOB成交、第三方DEX成交、Gas费和回购收入分开,不再让累计交易量替代当前价值捕获。只有这些变量真正改善,才值得提高评级或上移三档价格。
$INJ
INJ首次完整研究:技术版图在扩张,价值捕获仍需追赶
数据与行情截至2026年9月11日22:16(北京时间)。
Injective值得作为高波动金融基础设施继续跟踪,但INJ现阶段更像对未来采用的高弹性期权,而不是由当前现金流支撑的低估资产;技术与合规进展真实,当前费用、TVL和净供给却尚未证明价值捕获能追上约6美元的定价,因此我给项目B级、代币中性,空仓等待估值回到4.20至4.80美元观察区再启动20%试仓。
这次研究最重要的结论不是“项目有没有东西”。Injective已经运行多年,原生订单簿、衍生品、预言机、拍卖、资产发行和跨链模块都在主网上,原生EVM也已经上线。真正需要回答的是:这些技术和资产发行活动,能不能持续转成费用,再通过回购销毁覆盖INJ的新增供给。眼下这条链只走完了前半段。
## 项目已经过了概念期,但护城河还没有转成稳定利润
Injective是一条为金融应用定制的主权Layer 1。它不是让开发者从零拼出交易所,而是在协议层提供中央限价订单簿、衍生品、预言机、拍卖和资产发行等模块。WASM与原生EVM共享链上状态和流动性,开发者既能沿用Cosmos工具,也能使用熟悉的EVM开发环境。对做交易、稳定币结算、现实资产代币化和机构级应用的团队而言,这种一体化确实能减少冷启动成本。
团队的交付记录也经得住时间检验。项目在2018年进入孵化体系,2021年上线主网,2024年持续调整代币经济,2025年推出原生EVM,2026年又完成预言机、原生USDC和桥安全相关升级。早期和后续资本包括Pantera、Jump Crypto、BH Digital等,给项目带来了开发和市场资源。与只有白皮书和测试网的公链相比,Injective已经进入成熟运营阶段。
但金融链的护城河最终不是模块数量,而是持续流动性。Hyperliquid在专业交易流动性和回购规模上更强,Solana与Sui拥有更广的开发者、资产和用户网络,dYdX与Sei也在争夺交易型应用。Injective的协议层订单簿和MultiVM设计能降低迁移成本,却还不足以锁住交易者。低费率会吸引成交,也会让流量在不同平台之间更容易迁移。
## 真实活动存在,当前收入强度却不高
项目披露的2025年数据包括约300亿美元链上订单簿成交、约9.06万日活和约13.86万月活;这些数字说明主网不是空链。2026年的原生USDC、代币发行和现实资产进展也给未来采用提供了可验证的产品基础。不过,累计成交、名义发行和真实资金使用不是同一个概念,不能用一个很大的历史数字直接推导代币价值。
当前可比口径更克制:近30日DEX成交约4418万美元,近一年约3.34亿美元;链上TVL约1101万美元,较30天前约918万美元有所回升;近30日链上费用约20.55万美元,近一年约415.6万美元。订单簿统计与DEX统计覆盖范围不同,所以我不把两者相加,也不把项目披露的历史累计成交当作当前收入。
这组数据告诉我的,是Injective有产品、有用户、有交易,但可归因到网络的收入仍然小。按约6亿美元的外部流通市值计算,近一年费用对应的静态倍数约144倍;若改用约1.2284亿枚链上总供应计算经济总量,隐含估值还要更高。它并非便宜的现金流资产,而是在为未来EVM、稳定币和RWA大规模采用提前付费。
9月初的费率调整让这个问题更尖锐。治理已经把INJ/USDT、INJ/USDC等一批核心现货市场的maker和taker费率统一降至0.0001%,链上市场参数也已生效。交易体验因此更便宜,但原先0.05%的部分taker费率降到0.0001%,名义降幅接近99.8%。只有成交量增长约500倍,相关市场的毛手续费才可能完全抵消费率下降。现实中不会要求单一市场机械达到这个倍数,因为市场组合、返佣和服务分配各不相同;但方向很清楚:未来一个月必须先看费用有没有被稀释,而不是只看成交有没有放大。
## INJ有明确用途,但“无解锁”不等于“无稀释”
INJ承担Gas、PoS质押、治理、生态结算和Community BuyBack的提交与销毁资产。交易模块收入的一部分与用户自愿贡献进入月度回购池,参与者提交INJ并按比例取得池内收入资产,提交的INJ随后永久销毁。这个机制把网络活动与代币供应连接起来,比单纯依靠治理叙事更扎实。
创世的1亿枚INJ已经全部完成归属,未来没有团队、顾问或私募的解锁悬崖。这是供给端的优势,但宣传中的“全流通”容易让人误解。链上银行模块当前记录的总供应约1.2284亿枚,通胀率为4.4%,年化区块奖励约540.5万枚。外部行情口径仍按1亿枚流通与总供应计算约6.04亿美元市值,两种口径相差约22.8%。我的估值以链上总供应作为稀释边界,不把外部行情的1亿枚直接当成完全摊薄口径。
按当前增发速度,不考虑销毁,未来30、90、180和365天约新增44.4万、133.3万、266.5万和540.5万枚。最近披露的前四轮社区回购合计销毁约17.83万枚,简单年化仍远低于当前毛增发。累计已有700万枚以上被销毁是真实的长期成绩,却不能证明今天处于净通缩。要让当前供应真正收缩,年度销毁需要接近或超过约540万枚,或者治理继续下调通胀参数。
这也是INJ价值闭环的关键:应用带来重复交易与结算,费用在扣除返佣和服务分配后进入可归集收入,收入扩大月度回购,销毁最终追上新增供给。任何一环断开,项目增长都可能与持币回报脱钩。现在最薄弱的是“当前费用足够大”和“净供应下降”两环。
## 治理能改变经济规则,开放性与集中度要同时看
Injective的链参数、软件升级、费率、增发和社区池支出都由质押INJ治理。普通提案需要33.4%的法定参与、超过50%的有效赞成票,投票期通常为四天。过去的INJ 3.0和2026年Supply Squeeze都通过治理降低了增发上限;目前链上通胀上下限是2.2%至4.4%,调整速度为0.5。当前通胀正处上限,说明Supply Squeeze改善了边际供给,却没有把代币自动变成通缩资产。
回购机制同样由治理演化。2025年提案把旧式周度拍卖改成28天一轮的社区共同参与,并放大了长周期下的资产容量。随后两轮提案取消部分做市返佣,希望让更多净费用进入回购。9月的核心市场极低费率则选择用收入让渡换取成交。治理不是单向利好,它同时拥有增强和削弱价值捕获的权力。
截至本轮,链上可查询的636项提案中有581项通过,只有699号处于投票期。该提案拟从社区池支付约2.49万枚INJ作为第62期开放流动性计划奖励,9月15日结束投票。这笔支出约占链上总供应的0.02%,不足以单独改变长期估值,但它提醒我们:流动性增长仍需要社区池资源,必须观察补贴结束后的成交留存。
治理权也并不均匀。当前45个活跃验证人控制约5806万枚质押,前五约占30.8%,前十约占53.1%。其中基金会与大型交易平台相关验证人位居前列。验证人地址代表大量委托人,不能直接当作最终受益人持仓;但未主动投票的委托权通常会随验证人,这使质押集中同时转化为治理影响力。最初由基金会承接的生态与社区分配合计46.33%,今天的最终受益持仓无法完全穿透,这部分不确定性需要保留折价。
## 安全和监管进展是真优势,也不是免责条款
Injective披露从2020年至2026年接受20余次第三方审计,覆盖交易、拍卖、保险、代币工厂、EVM、预言机与Peggy桥等模块。早期审计发现过可能导致链停或资金冻结的问题,项目称相关问题已经修复;2026年的披露称近期评估没有关键级问题。原生EVM和Vulcan升级也加入了预言机、地址校验与桥处理改进。
我仍把Peggy桥列为主要尾部风险。2026年的公开审计材料列出了速率限制导致资金冻结、黑名单阻断、非标准代币处理和价格源单点等已知问题,另有研究指出事件序列可能遭到拒绝服务。Vulcan宣称加强桥安全,不等于所有历史问题已经逐项公开闭合。只要跨链资产仍依赖验证人、预言机和链外执行,审计就只能降低风险,不能消灭组合故障。
合规方面,项目已经为INJ形成符合MiCA框架的披露,并把INJ界定为不代表基金会所有权、利润分成或债权的加密资产。这个边界很重要:持有人获得的是网络使用、质押和治理能力,不是公司现金流的法律索取权。RWA、股票和商品类市场还会面对地区准入、预言机和证券监管要求,名义资产发行规模只有在形成真实持有人、重复交易和费用后才有估值意义。
## 三种情景下,INJ大概值多少
我采用未来12个月网络费用、净供给与金融基础设施可比市值交叉法。单纯按收入倍数会忽略主权L1的货币与安全溢价,单纯看同类市值又容易把叙事当成业绩,所以先用费用与净稀释约束下限和基准,再用同类金融链的市值检验上限。估值使用链上供应作为主要分母,并对不可自由流通部分保持折价。
| 情景 | 概率 | 未来12个月关键假设 | 目标网络价值 | 对应币价 |
|---|---:|---|---:|---:|
| 悲观 | 35% | 年度费用降至约250万至300万美元;年度销毁不足80万枚;毛增发维持约540万枚;期末供应约1.28亿枚 | 约1.54亿美元 | 1.20美元 |
| 基准 | 45% | 年度费用升至600万至800万美元;EVM与RWA温和增长;年度销毁约100万至150万枚;期末供应约1.27亿枚 | 约5.33亿美元 | 4.20美元 |
| 乐观 | 20% | 年度费用升至2000万至3000万美元;年度销毁接近400万至600万枚;稳定币与RWA形成重复付费;期末有效供应约1.23亿枚 | 约14.76亿美元 | 12.00美元 |
概率加权公平价值为4.71美元。约6.06美元现价高出约29%,而INJ近7日上涨约27%、近30日上涨约33.6%,交易位置已经把一部分乐观预期提前计入。过去一年最高约14.74美元、最低约2.75美元,说明它有足够的弹性抵达乐观情景,也有足够的波动在现金流不兑现时快速回到基准甚至悲观区。
估值最敏感的两个变量是费用留存和净供应。若核心市场降费后成交快速扩大,使全链年度费用稳定超过2000万美元,同时月度销毁接近增发,12美元上沿可以继续上修。若费率下降只带来低质量成交,年度费用反而跌破300万美元、链上供应继续以4%左右增长,4.20美元基准也会失去支撑。
## 现价怎么做
当前决定是等待,不在约6.06美元追涨。所有比例都以本人事先为INJ确定的单币预计总投入额为分母,不代表账户规模,也不替任何人决定跨币配置。
- 观察区为4.20至4.80美元。价格进入区间,并且费率调整后的滚动30日链上费用仍不低于20万美元时,投入计划总额的20%。高于4.80美元不追。
- 核心区为2.80至3.60美元。价格进入区间,同时滚动30日费用回升至30万美元以上,或者链上净供应年化增速明确降至3.5%以下,且核心市场流动性没有恶化时,追加50%,累计70%。
- 恐慌区为1.40至2.20美元。只有市场恐慌而Peggy桥没有重大永久损失、治理和Community BuyBack仍正常、月度费用未跌破10万美元时,追加30%,累计100%。如果下跌来自基本面失效,这一档取消。
未触及的档位保持未投入,不追赶错过的价格。已有持仓者不应被假定有统一成本:在约6美元不加仓,只保留符合自身风险预算的长期仓位;若仓位过重,可以在价格反弹而费用和净供给没有同步改善时降低暴露。触发失效条件时,不因为跌得更多而补仓。
交易执行也要尊重深度。当前主流交易所覆盖较广,全市场24小时成交约9109万美元,普通规模可以分批退出;但抽样的单一INJ/USDT现货对24小时成交约147万美元,买卖价差约9.9个基点,上下1%的可见深度约4.33万与4.99万美元。大单用限价并拆分,不能把全市场成交额当成任一平台可立即承接的深度。
## 什么会证明这份判断错了
以下任一条件都会迫使我下调判断或取消剩余档位:连续三个月滚动30日链上费用低于15万美元,且CLOB、EVM或RWA没有新的可核验收入;核心市场降费后成交增幅长期不足以抵消费率下降;未来一年销毁持续低于毛增发的四分之一,链上供应年化仍增长4%以上;前十验证人质押占比升破60%;Peggy桥、预言机、MultiVM或订单簿发生无法充分补偿的重大损失;治理提高通胀上限、削弱回购,或大规模社区池支出无法形成经营回报。
价格本身不是唯一证伪,但若INJ跌破1.20美元,同时费用、流动性和净供给没有逆向改善,说明市场可能掌握了这套研究尚未覆盖的恶化信息,必须停止机械执行并重做研究。
反过来,最强的上修证据也很具体:年度费用进入2000万至3000万美元区间,月度回购持续放大,年度销毁逼近当前约540万枚毛增发;原生EVM、USDC和RWA不仅带来资产发行,而且形成重复用户、成交和费用。做到这些,INJ才会从“未来采用期权”变成“有经营数据支撑的稀缺网络资产”。
接下来我先看9月15日OLP提案的最终执行,再看10月上旬费率下调后的首个完整30日窗口。此后每个28天回购周期都核验提交INJ、分配资产价值、销毁交易和链上净供应;每月把官方CLOB成交、第三方DEX成交、Gas费和回购收入分开,不再让累计交易量替代当前价值捕获。只有这些变量真正改善,才值得提高评级或上移三档价格。
$INJ
Injective值得作为高波动金融基础设施继续跟踪,但INJ现阶段更像对未来采用的高弹性期权,而不是由当前现金流支撑的低估资产;技术与合规进展真实,当前费用、TVL和净供给却尚未证明价值捕获能追上约6美元的定价,因此我给项目B级、代币中性,空仓等待估值回到4.20至4.80美元观察区再启动20%试仓。
这次研究最重要的结论不是“项目有没有东西”。Injective已经运行多年,原生订单簿、衍生品、预言机、拍卖、资产发行和跨链模块都在主网上,原生EVM也已经上线。真正需要回答的是:这些技术和资产发行活动,能不能持续转成费用,再通过回购销毁覆盖INJ的新增供给。眼下这条链只走完了前半段。
## 项目已经过了概念期,但护城河还没有转成稳定利润
Injective是一条为金融应用定制的主权Layer 1。它不是让开发者从零拼出交易所,而是在协议层提供中央限价订单簿、衍生品、预言机、拍卖和资产发行等模块。WASM与原生EVM共享链上状态和流动性,开发者既能沿用Cosmos工具,也能使用熟悉的EVM开发环境。对做交易、稳定币结算、现实资产代币化和机构级应用的团队而言,这种一体化确实能减少冷启动成本。
团队的交付记录也经得住时间检验。项目在2018年进入孵化体系,2021年上线主网,2024年持续调整代币经济,2025年推出原生EVM,2026年又完成预言机、原生USDC和桥安全相关升级。早期和后续资本包括Pantera、Jump Crypto、BH Digital等,给项目带来了开发和市场资源。与只有白皮书和测试网的公链相比,Injective已经进入成熟运营阶段。
但金融链的护城河最终不是模块数量,而是持续流动性。Hyperliquid在专业交易流动性和回购规模上更强,Solana与Sui拥有更广的开发者、资产和用户网络,dYdX与Sei也在争夺交易型应用。Injective的协议层订单簿和MultiVM设计能降低迁移成本,却还不足以锁住交易者。低费率会吸引成交,也会让流量在不同平台之间更容易迁移。
## 真实活动存在,当前收入强度却不高
项目披露的2025年数据包括约300亿美元链上订单簿成交、约9.06万日活和约13.86万月活;这些数字说明主网不是空链。2026年的原生USDC、代币发行和现实资产进展也给未来采用提供了可验证的产品基础。不过,累计成交、名义发行和真实资金使用不是同一个概念,不能用一个很大的历史数字直接推导代币价值。
当前可比口径更克制:近30日DEX成交约4418万美元,近一年约3.34亿美元;链上TVL约1101万美元,较30天前约918万美元有所回升;近30日链上费用约20.55万美元,近一年约415.6万美元。订单簿统计与DEX统计覆盖范围不同,所以我不把两者相加,也不把项目披露的历史累计成交当作当前收入。
这组数据告诉我的,是Injective有产品、有用户、有交易,但可归因到网络的收入仍然小。按约6亿美元的外部流通市值计算,近一年费用对应的静态倍数约144倍;若改用约1.2284亿枚链上总供应计算经济总量,隐含估值还要更高。它并非便宜的现金流资产,而是在为未来EVM、稳定币和RWA大规模采用提前付费。
9月初的费率调整让这个问题更尖锐。治理已经把INJ/USDT、INJ/USDC等一批核心现货市场的maker和taker费率统一降至0.0001%,链上市场参数也已生效。交易体验因此更便宜,但原先0.05%的部分taker费率降到0.0001%,名义降幅接近99.8%。只有成交量增长约500倍,相关市场的毛手续费才可能完全抵消费率下降。现实中不会要求单一市场机械达到这个倍数,因为市场组合、返佣和服务分配各不相同;但方向很清楚:未来一个月必须先看费用有没有被稀释,而不是只看成交有没有放大。
## INJ有明确用途,但“无解锁”不等于“无稀释”
INJ承担Gas、PoS质押、治理、生态结算和Community BuyBack的提交与销毁资产。交易模块收入的一部分与用户自愿贡献进入月度回购池,参与者提交INJ并按比例取得池内收入资产,提交的INJ随后永久销毁。这个机制把网络活动与代币供应连接起来,比单纯依靠治理叙事更扎实。
创世的1亿枚INJ已经全部完成归属,未来没有团队、顾问或私募的解锁悬崖。这是供给端的优势,但宣传中的“全流通”容易让人误解。链上银行模块当前记录的总供应约1.2284亿枚,通胀率为4.4%,年化区块奖励约540.5万枚。外部行情口径仍按1亿枚流通与总供应计算约6.04亿美元市值,两种口径相差约22.8%。我的估值以链上总供应作为稀释边界,不把外部行情的1亿枚直接当成完全摊薄口径。
按当前增发速度,不考虑销毁,未来30、90、180和365天约新增44.4万、133.3万、266.5万和540.5万枚。最近披露的前四轮社区回购合计销毁约17.83万枚,简单年化仍远低于当前毛增发。累计已有700万枚以上被销毁是真实的长期成绩,却不能证明今天处于净通缩。要让当前供应真正收缩,年度销毁需要接近或超过约540万枚,或者治理继续下调通胀参数。
这也是INJ价值闭环的关键:应用带来重复交易与结算,费用在扣除返佣和服务分配后进入可归集收入,收入扩大月度回购,销毁最终追上新增供给。任何一环断开,项目增长都可能与持币回报脱钩。现在最薄弱的是“当前费用足够大”和“净供应下降”两环。
## 治理能改变经济规则,开放性与集中度要同时看
Injective的链参数、软件升级、费率、增发和社区池支出都由质押INJ治理。普通提案需要33.4%的法定参与、超过50%的有效赞成票,投票期通常为四天。过去的INJ 3.0和2026年Supply Squeeze都通过治理降低了增发上限;目前链上通胀上下限是2.2%至4.4%,调整速度为0.5。当前通胀正处上限,说明Supply Squeeze改善了边际供给,却没有把代币自动变成通缩资产。
回购机制同样由治理演化。2025年提案把旧式周度拍卖改成28天一轮的社区共同参与,并放大了长周期下的资产容量。随后两轮提案取消部分做市返佣,希望让更多净费用进入回购。9月的核心市场极低费率则选择用收入让渡换取成交。治理不是单向利好,它同时拥有增强和削弱价值捕获的权力。
截至本轮,链上可查询的636项提案中有581项通过,只有699号处于投票期。该提案拟从社区池支付约2.49万枚INJ作为第62期开放流动性计划奖励,9月15日结束投票。这笔支出约占链上总供应的0.02%,不足以单独改变长期估值,但它提醒我们:流动性增长仍需要社区池资源,必须观察补贴结束后的成交留存。
治理权也并不均匀。当前45个活跃验证人控制约5806万枚质押,前五约占30.8%,前十约占53.1%。其中基金会与大型交易平台相关验证人位居前列。验证人地址代表大量委托人,不能直接当作最终受益人持仓;但未主动投票的委托权通常会随验证人,这使质押集中同时转化为治理影响力。最初由基金会承接的生态与社区分配合计46.33%,今天的最终受益持仓无法完全穿透,这部分不确定性需要保留折价。
## 安全和监管进展是真优势,也不是免责条款
Injective披露从2020年至2026年接受20余次第三方审计,覆盖交易、拍卖、保险、代币工厂、EVM、预言机与Peggy桥等模块。早期审计发现过可能导致链停或资金冻结的问题,项目称相关问题已经修复;2026年的披露称近期评估没有关键级问题。原生EVM和Vulcan升级也加入了预言机、地址校验与桥处理改进。
我仍把Peggy桥列为主要尾部风险。2026年的公开审计材料列出了速率限制导致资金冻结、黑名单阻断、非标准代币处理和价格源单点等已知问题,另有研究指出事件序列可能遭到拒绝服务。Vulcan宣称加强桥安全,不等于所有历史问题已经逐项公开闭合。只要跨链资产仍依赖验证人、预言机和链外执行,审计就只能降低风险,不能消灭组合故障。
合规方面,项目已经为INJ形成符合MiCA框架的披露,并把INJ界定为不代表基金会所有权、利润分成或债权的加密资产。这个边界很重要:持有人获得的是网络使用、质押和治理能力,不是公司现金流的法律索取权。RWA、股票和商品类市场还会面对地区准入、预言机和证券监管要求,名义资产发行规模只有在形成真实持有人、重复交易和费用后才有估值意义。
## 三种情景下,INJ大概值多少
我采用未来12个月网络费用、净供给与金融基础设施可比市值交叉法。单纯按收入倍数会忽略主权L1的货币与安全溢价,单纯看同类市值又容易把叙事当成业绩,所以先用费用与净稀释约束下限和基准,再用同类金融链的市值检验上限。估值使用链上供应作为主要分母,并对不可自由流通部分保持折价。
| 情景 | 概率 | 未来12个月关键假设 | 目标网络价值 | 对应币价 |
|---|---:|---|---:|---:|
| 悲观 | 35% | 年度费用降至约250万至300万美元;年度销毁不足80万枚;毛增发维持约540万枚;期末供应约1.28亿枚 | 约1.54亿美元 | 1.20美元 |
| 基准 | 45% | 年度费用升至600万至800万美元;EVM与RWA温和增长;年度销毁约100万至150万枚;期末供应约1.27亿枚 | 约5.33亿美元 | 4.20美元 |
| 乐观 | 20% | 年度费用升至2000万至3000万美元;年度销毁接近400万至600万枚;稳定币与RWA形成重复付费;期末有效供应约1.23亿枚 | 约14.76亿美元 | 12.00美元 |
概率加权公平价值为4.71美元。约6.06美元现价高出约29%,而INJ近7日上涨约27%、近30日上涨约33.6%,交易位置已经把一部分乐观预期提前计入。过去一年最高约14.74美元、最低约2.75美元,说明它有足够的弹性抵达乐观情景,也有足够的波动在现金流不兑现时快速回到基准甚至悲观区。
估值最敏感的两个变量是费用留存和净供应。若核心市场降费后成交快速扩大,使全链年度费用稳定超过2000万美元,同时月度销毁接近增发,12美元上沿可以继续上修。若费率下降只带来低质量成交,年度费用反而跌破300万美元、链上供应继续以4%左右增长,4.20美元基准也会失去支撑。
## 现价怎么做
当前决定是等待,不在约6.06美元追涨。所有比例都以本人事先为INJ确定的单币预计总投入额为分母,不代表账户规模,也不替任何人决定跨币配置。
- 观察区为4.20至4.80美元。价格进入区间,并且费率调整后的滚动30日链上费用仍不低于20万美元时,投入计划总额的20%。高于4.80美元不追。
- 核心区为2.80至3.60美元。价格进入区间,同时滚动30日费用回升至30万美元以上,或者链上净供应年化增速明确降至3.5%以下,且核心市场流动性没有恶化时,追加50%,累计70%。
- 恐慌区为1.40至2.20美元。只有市场恐慌而Peggy桥没有重大永久损失、治理和Community BuyBack仍正常、月度费用未跌破10万美元时,追加30%,累计100%。如果下跌来自基本面失效,这一档取消。
未触及的档位保持未投入,不追赶错过的价格。已有持仓者不应被假定有统一成本:在约6美元不加仓,只保留符合自身风险预算的长期仓位;若仓位过重,可以在价格反弹而费用和净供给没有同步改善时降低暴露。触发失效条件时,不因为跌得更多而补仓。
交易执行也要尊重深度。当前主流交易所覆盖较广,全市场24小时成交约9109万美元,普通规模可以分批退出;但抽样的单一INJ/USDT现货对24小时成交约147万美元,买卖价差约9.9个基点,上下1%的可见深度约4.33万与4.99万美元。大单用限价并拆分,不能把全市场成交额当成任一平台可立即承接的深度。
## 什么会证明这份判断错了
以下任一条件都会迫使我下调判断或取消剩余档位:连续三个月滚动30日链上费用低于15万美元,且CLOB、EVM或RWA没有新的可核验收入;核心市场降费后成交增幅长期不足以抵消费率下降;未来一年销毁持续低于毛增发的四分之一,链上供应年化仍增长4%以上;前十验证人质押占比升破60%;Peggy桥、预言机、MultiVM或订单簿发生无法充分补偿的重大损失;治理提高通胀上限、削弱回购,或大规模社区池支出无法形成经营回报。
价格本身不是唯一证伪,但若INJ跌破1.20美元,同时费用、流动性和净供给没有逆向改善,说明市场可能掌握了这套研究尚未覆盖的恶化信息,必须停止机械执行并重做研究。
反过来,最强的上修证据也很具体:年度费用进入2000万至3000万美元区间,月度回购持续放大,年度销毁逼近当前约540万枚毛增发;原生EVM、USDC和RWA不仅带来资产发行,而且形成重复用户、成交和费用。做到这些,INJ才会从“未来采用期权”变成“有经营数据支撑的稀缺网络资产”。
接下来我先看9月15日OLP提案的最终执行,再看10月上旬费率下调后的首个完整30日窗口。此后每个28天回购周期都核验提交INJ、分配资产价值、销毁交易和链上净供应;每月把官方CLOB成交、第三方DEX成交、Gas费和回购收入分开,不再让累计交易量替代当前价值捕获。只有这些变量真正改善,才值得提高评级或上移三档价格。
$INJ
2
686
·
--
Arc主网为什么可能改变UNI估值:这不只是一次普通扩链Circle计划在9月16日开放Arc公共主网,Uniswap v4将成为首发流动性基础设施之一。表面上看,这只是Uniswap又部署了一条新链;真正值得关注的地方,是Arc可能把Uniswap带入稳定币支付、外汇、机构结算和代币化资产市场。
我的判断是,Arc对Uniswap协议属于重要的业务扩张,对UNI则属于能够改变中长期估值的增长期权。但它目前改变的是未来市场空间和成功概率,还不是已经落到账面的收入。
## Arc不是一条依靠新币启动的普通公链
Arc没有名为ARC的官方代币,也不存在要求用户购买ARC支付Gas的设计。USDC既是网络原生资产,也是Gas和结算单位。Uniswap为Arc提供的是AMM、流动性池、交易路由和开发工具,不是让Circle拿UNI作为基础流动性。
这个区别非常重要。普通公链往往依靠原生代币激励用户和流动性,Arc则直接建立在Circle已有的USDC网络、支付产品、跨链通道和机构合作之上。它要承接的并不只是加密资产买卖,还包括稳定币兑换、跨境支付、企业资金管理、基金申赎、抵押品调拨和代币化资产结算。
如果这些业务真正落地,Uniswap获得的就不只是又一条链上的散户交易量,而是进入Circle稳定币金融体系的基础设施位置。
## Arc究竟可能带来多少交易量
Circle披露的2026年第二季度USDC链上交易额约为14.8万亿美元,年化约59.2万亿美元。但这不是Circle可以一键迁入Arc的自有订单。现有USDC大量分布在Ethereum、Solana、Base等网络,用户、应用和流动性已经形成黏性。Circle也明确把Arc定位为多链协同基础设施,而不是封闭其他网络。
因此,合理的测算既不能把Arc当成从零起步的小链,也不能假设全部USDC活动自动迁移。
我采用的首年区间是:Arc承接全网USDC年化活动的0.5%至3%,其中10%至25%形成DEX成交,Uniswap取得40%至65%的市场份额。
在保守情景下,Arc首年DEX成交约296亿美元,Uniswap获得约118亿美元;基准情景下,Arc年DEX成交约1776亿美元,Uniswap获得约888亿美元;乐观情景下,Arc年DEX成交约4440亿美元,Uniswap获得约2886亿美元。
基准情景对应Arc日均DEX成交约4.87亿美元,Uniswap日均约2.43亿美元。这个规模低于当前最活跃的新兴公链,但已经明显高于普通新链的冷启动水平。考虑到Arc拥有Circle产品导流、USDC原生Gas和超过100个机构及生态开发者,这一中枢并不激进。
## 为什么业务扩张本身就能改变估值
一个项目首先要证明市场空间和业务规模可以继续增长,之后才有资格讨论如何把收益传递给代币。Uniswap正在完成的,正是前一部分。
过去市场主要把Uniswap看成加密资产兑换协议。v4和Arc正在扩大它的业务边界:稳定币交易可以使用动态费率,受监管资产可以进入许可型池,机构能够在确定性结算环境中管理流动性,其他钱包和应用也可以直接调用Uniswap的路由和流动性。
即使Arc上线初期没有UNI销毁,这些变化仍然会提高Uniswap的长期成交量上限、开发者网络和机构采用概率,也会降低“DEX业务已经见顶”的风险。估值上应该提高成长情景的权重和长期上限,而不是继续只按现有交易市场估值。
但业务扩张不等于UNI立即获得全部价值。交易量只有发生在Uniswap、对应池开启协议费、费用进入TokenJar并最终触发UNI销毁,才算完成从业务到代币的传导。
## Arc能给UNI带来多少直接价值
按照基准情景,Uniswap在Arc的年成交量约888亿美元。如果未来协议费平均为1至3个基点,对应年协议收入约890万至2660万美元。
以UNI约6美元至6.5美元估算,这部分收入每年可能支持约140万至440万枚UNI销毁,日均约3800至1.2万枚。与当前全网每天约9万至11万枚的销毁速度相比,Arc基准情景可能增加约4%至13%。
这不是足以单独重估UNI的巨大现金流,却是一条有意义的新收入曲线。如果Arc成熟后承接全网USDC活动的5%,并保持较高的DEX占比和Uniswap份额,Uniswap在Arc的年成交量可能接近3000亿美元,届时对协议收入和销毁的影响才会真正进入估值核心。
## 什么情况下可以确认这是重大利好
现阶段,Arc应该被计入UNI的成长性溢价,但不能把未来收入全额提前兑现。真正上调基础估值,需要看到四组证据依次出现。
第一,9月16日公共主网按计划上线并稳定运行。第二,原生USDC、机构资产和真实用户持续进入,而不是只有测试交易和短期补贴。第三,Arc日均DEX成交稳定达到3亿至5亿美元,Uniswap取得超过40%至50%的市场份额。第四,Arc正式开启Uniswap协议费并出现可持续的TokenJar收入。
其中任何一环缺失,Arc都只能算业务版图扩张;四环逐步打通,Arc才会从估值期权变成UNI可以量化的收入资产。
## 仍然不能忽略的风险
机构参与名单不等于机构已经产生大规模业务。稳定币和外汇交易的费率通常较低,同样的成交量未必带来高波动资产池那样的收入。Circle仍然坚持多链战略,也不会强制现有USDC用户迁移。Arc还将面对其他流动性协议以及传统金融交易系统的竞争。
所以最容易出现的误判有两个:一是把Arc当成没有价值的普通扩链,忽略Circle能够带来的分发和机构场景;二是把合作公告直接换算成收入,提前透支尚未形成的交易量。
我的结论是,Uniswap的业务正在从单一DEX向稳定币和链上金融基础设施扩张,Arc是这一变化中最具代表性的落点之一。它已经足以提高UNI的估值上限,但能否提高基础估值,仍取决于主网上线后的真实成交、市场份额和协议费。
接下来重点看Arc能否按期开放公共主网、首月USDC和DEX成交能否稳定增长,以及协议费什么时候接入。只要这些数据逐步兑现,Arc就不是一次普通合作,而会成为Uniswap下一条能够持续放大的业务曲线。
Arc主网为什么可能改变UNI估值:这不只是一次普通扩链
Circle计划在9月16日开放Arc公共主网,Uniswap v4将成为首发流动性基础设施之一。表面上看,这只是Uniswap又部署了一条新链;真正值得关注的地方,是Arc可能把Uniswap带入稳定币支付、外汇、机构结算和代币化资产市场。
我的判断是,Arc对Uniswap协议属于重要的业务扩张,对UNI则属于能够改变中长期估值的增长期权。但它目前改变的是未来市场空间和成功概率,还不是已经落到账面的收入。
## Arc不是一条依靠新币启动的普通公链
Arc没有名为ARC的官方代币,也不存在要求用户购买ARC支付Gas的设计。USDC既是网络原生资产,也是Gas和结算单位。Uniswap为Arc提供的是AMM、流动性池、交易路由和开发工具,不是让Circle拿UNI作为基础流动性。
这个区别非常重要。普通公链往往依靠原生代币激励用户和流动性,Arc则直接建立在Circle已有的USDC网络、支付产品、跨链通道和机构合作之上。它要承接的并不只是加密资产买卖,还包括稳定币兑换、跨境支付、企业资金管理、基金申赎、抵押品调拨和代币化资产结算。
如果这些业务真正落地,Uniswap获得的就不只是又一条链上的散户交易量,而是进入Circle稳定币金融体系的基础设施位置。
## Arc究竟可能带来多少交易量
Circle披露的2026年第二季度USDC链上交易额约为14.8万亿美元,年化约59.2万亿美元。但这不是Circle可以一键迁入Arc的自有订单。现有USDC大量分布在Ethereum、Solana、Base等网络,用户、应用和流动性已经形成黏性。Circle也明确把Arc定位为多链协同基础设施,而不是封闭其他网络。
因此,合理的测算既不能把Arc当成从零起步的小链,也不能假设全部USDC活动自动迁移。
我采用的首年区间是:Arc承接全网USDC年化活动的0.5%至3%,其中10%至25%形成DEX成交,Uniswap取得40%至65%的市场份额。
在保守情景下,Arc首年DEX成交约296亿美元,Uniswap获得约118亿美元;基准情景下,Arc年DEX成交约1776亿美元,Uniswap获得约888亿美元;乐观情景下,Arc年DEX成交约4440亿美元,Uniswap获得约2886亿美元。
基准情景对应Arc日均DEX成交约4.87亿美元,Uniswap日均约2.43亿美元。这个规模低于当前最活跃的新兴公链,但已经明显高于普通新链的冷启动水平。考虑到Arc拥有Circle产品导流、USDC原生Gas和超过100个机构及生态开发者,这一中枢并不激进。
## 为什么业务扩张本身就能改变估值
一个项目首先要证明市场空间和业务规模可以继续增长,之后才有资格讨论如何把收益传递给代币。Uniswap正在完成的,正是前一部分。
过去市场主要把Uniswap看成加密资产兑换协议。v4和Arc正在扩大它的业务边界:稳定币交易可以使用动态费率,受监管资产可以进入许可型池,机构能够在确定性结算环境中管理流动性,其他钱包和应用也可以直接调用Uniswap的路由和流动性。
即使Arc上线初期没有UNI销毁,这些变化仍然会提高Uniswap的长期成交量上限、开发者网络和机构采用概率,也会降低“DEX业务已经见顶”的风险。估值上应该提高成长情景的权重和长期上限,而不是继续只按现有交易市场估值。
但业务扩张不等于UNI立即获得全部价值。交易量只有发生在Uniswap、对应池开启协议费、费用进入TokenJar并最终触发UNI销毁,才算完成从业务到代币的传导。
## Arc能给UNI带来多少直接价值
按照基准情景,Uniswap在Arc的年成交量约888亿美元。如果未来协议费平均为1至3个基点,对应年协议收入约890万至2660万美元。
以UNI约6美元至6.5美元估算,这部分收入每年可能支持约140万至440万枚UNI销毁,日均约3800至1.2万枚。与当前全网每天约9万至11万枚的销毁速度相比,Arc基准情景可能增加约4%至13%。
这不是足以单独重估UNI的巨大现金流,却是一条有意义的新收入曲线。如果Arc成熟后承接全网USDC活动的5%,并保持较高的DEX占比和Uniswap份额,Uniswap在Arc的年成交量可能接近3000亿美元,届时对协议收入和销毁的影响才会真正进入估值核心。
## 什么情况下可以确认这是重大利好
现阶段,Arc应该被计入UNI的成长性溢价,但不能把未来收入全额提前兑现。真正上调基础估值,需要看到四组证据依次出现。
第一,9月16日公共主网按计划上线并稳定运行。第二,原生USDC、机构资产和真实用户持续进入,而不是只有测试交易和短期补贴。第三,Arc日均DEX成交稳定达到3亿至5亿美元,Uniswap取得超过40%至50%的市场份额。第四,Arc正式开启Uniswap协议费并出现可持续的TokenJar收入。
其中任何一环缺失,Arc都只能算业务版图扩张;四环逐步打通,Arc才会从估值期权变成UNI可以量化的收入资产。
## 仍然不能忽略的风险
机构参与名单不等于机构已经产生大规模业务。稳定币和外汇交易的费率通常较低,同样的成交量未必带来高波动资产池那样的收入。Circle仍然坚持多链战略,也不会强制现有USDC用户迁移。Arc还将面对其他流动性协议以及传统金融交易系统的竞争。
所以最容易出现的误判有两个:一是把Arc当成没有价值的普通扩链,忽略Circle能够带来的分发和机构场景;二是把合作公告直接换算成收入,提前透支尚未形成的交易量。
我的结论是,Uniswap的业务正在从单一DEX向稳定币和链上金融基础设施扩张,Arc是这一变化中最具代表性的落点之一。它已经足以提高UNI的估值上限,但能否提高基础估值,仍取决于主网上线后的真实成交、市场份额和协议费。
接下来重点看Arc能否按期开放公共主网、首月USDC和DEX成交能否稳定增长,以及协议费什么时候接入。只要这些数据逐步兑现,Arc就不是一次普通合作,而会成为Uniswap下一条能够持续放大的业务曲线。
我的判断是,Arc对Uniswap协议属于重要的业务扩张,对UNI则属于能够改变中长期估值的增长期权。但它目前改变的是未来市场空间和成功概率,还不是已经落到账面的收入。
## Arc不是一条依靠新币启动的普通公链
Arc没有名为ARC的官方代币,也不存在要求用户购买ARC支付Gas的设计。USDC既是网络原生资产,也是Gas和结算单位。Uniswap为Arc提供的是AMM、流动性池、交易路由和开发工具,不是让Circle拿UNI作为基础流动性。
这个区别非常重要。普通公链往往依靠原生代币激励用户和流动性,Arc则直接建立在Circle已有的USDC网络、支付产品、跨链通道和机构合作之上。它要承接的并不只是加密资产买卖,还包括稳定币兑换、跨境支付、企业资金管理、基金申赎、抵押品调拨和代币化资产结算。
如果这些业务真正落地,Uniswap获得的就不只是又一条链上的散户交易量,而是进入Circle稳定币金融体系的基础设施位置。
## Arc究竟可能带来多少交易量
Circle披露的2026年第二季度USDC链上交易额约为14.8万亿美元,年化约59.2万亿美元。但这不是Circle可以一键迁入Arc的自有订单。现有USDC大量分布在Ethereum、Solana、Base等网络,用户、应用和流动性已经形成黏性。Circle也明确把Arc定位为多链协同基础设施,而不是封闭其他网络。
因此,合理的测算既不能把Arc当成从零起步的小链,也不能假设全部USDC活动自动迁移。
我采用的首年区间是:Arc承接全网USDC年化活动的0.5%至3%,其中10%至25%形成DEX成交,Uniswap取得40%至65%的市场份额。
在保守情景下,Arc首年DEX成交约296亿美元,Uniswap获得约118亿美元;基准情景下,Arc年DEX成交约1776亿美元,Uniswap获得约888亿美元;乐观情景下,Arc年DEX成交约4440亿美元,Uniswap获得约2886亿美元。
基准情景对应Arc日均DEX成交约4.87亿美元,Uniswap日均约2.43亿美元。这个规模低于当前最活跃的新兴公链,但已经明显高于普通新链的冷启动水平。考虑到Arc拥有Circle产品导流、USDC原生Gas和超过100个机构及生态开发者,这一中枢并不激进。
## 为什么业务扩张本身就能改变估值
一个项目首先要证明市场空间和业务规模可以继续增长,之后才有资格讨论如何把收益传递给代币。Uniswap正在完成的,正是前一部分。
过去市场主要把Uniswap看成加密资产兑换协议。v4和Arc正在扩大它的业务边界:稳定币交易可以使用动态费率,受监管资产可以进入许可型池,机构能够在确定性结算环境中管理流动性,其他钱包和应用也可以直接调用Uniswap的路由和流动性。
即使Arc上线初期没有UNI销毁,这些变化仍然会提高Uniswap的长期成交量上限、开发者网络和机构采用概率,也会降低“DEX业务已经见顶”的风险。估值上应该提高成长情景的权重和长期上限,而不是继续只按现有交易市场估值。
但业务扩张不等于UNI立即获得全部价值。交易量只有发生在Uniswap、对应池开启协议费、费用进入TokenJar并最终触发UNI销毁,才算完成从业务到代币的传导。
## Arc能给UNI带来多少直接价值
按照基准情景,Uniswap在Arc的年成交量约888亿美元。如果未来协议费平均为1至3个基点,对应年协议收入约890万至2660万美元。
以UNI约6美元至6.5美元估算,这部分收入每年可能支持约140万至440万枚UNI销毁,日均约3800至1.2万枚。与当前全网每天约9万至11万枚的销毁速度相比,Arc基准情景可能增加约4%至13%。
这不是足以单独重估UNI的巨大现金流,却是一条有意义的新收入曲线。如果Arc成熟后承接全网USDC活动的5%,并保持较高的DEX占比和Uniswap份额,Uniswap在Arc的年成交量可能接近3000亿美元,届时对协议收入和销毁的影响才会真正进入估值核心。
## 什么情况下可以确认这是重大利好
现阶段,Arc应该被计入UNI的成长性溢价,但不能把未来收入全额提前兑现。真正上调基础估值,需要看到四组证据依次出现。
第一,9月16日公共主网按计划上线并稳定运行。第二,原生USDC、机构资产和真实用户持续进入,而不是只有测试交易和短期补贴。第三,Arc日均DEX成交稳定达到3亿至5亿美元,Uniswap取得超过40%至50%的市场份额。第四,Arc正式开启Uniswap协议费并出现可持续的TokenJar收入。
其中任何一环缺失,Arc都只能算业务版图扩张;四环逐步打通,Arc才会从估值期权变成UNI可以量化的收入资产。
## 仍然不能忽略的风险
机构参与名单不等于机构已经产生大规模业务。稳定币和外汇交易的费率通常较低,同样的成交量未必带来高波动资产池那样的收入。Circle仍然坚持多链战略,也不会强制现有USDC用户迁移。Arc还将面对其他流动性协议以及传统金融交易系统的竞争。
所以最容易出现的误判有两个:一是把Arc当成没有价值的普通扩链,忽略Circle能够带来的分发和机构场景;二是把合作公告直接换算成收入,提前透支尚未形成的交易量。
我的结论是,Uniswap的业务正在从单一DEX向稳定币和链上金融基础设施扩张,Arc是这一变化中最具代表性的落点之一。它已经足以提高UNI的估值上限,但能否提高基础估值,仍取决于主网上线后的真实成交、市场份额和协议费。
接下来重点看Arc能否按期开放公共主网、首月USDC和DEX成交能否稳定增长,以及协议费什么时候接入。只要这些数据逐步兑现,Arc就不是一次普通合作,而会成为Uniswap下一条能够持续放大的业务曲线。
1
1.9k
·
--
2026.9.12 BTC/ETH走势预测最新判断
BTC现报77393.8美元,未来12至24小时主线为震荡偏强;ETH现报2534.22美元,主线为偏强震荡。
大概率路径
BTC大概率依托76022.7美元支撑修复至79874.1美元压力,跌破75500美元则失效。ETH大概率守住2433.85美元支撑并试探2666美元压力,跌破2405.94美元则失效。
结论
两者短线均偏向修复,但量能有限,上行节奏或较克制,重点观察各自支撑能否维持。
$BTC $ETH
2026.9.12 BTC/ETH走势预测
最新判断
BTC现报77393.8美元,未来12至24小时主线为震荡偏强;ETH现报2534.22美元,主线为偏强震荡。
大概率路径
BTC大概率依托76022.7美元支撑修复至79874.1美元压力,跌破75500美元则失效。ETH大概率守住2433.85美元支撑并试探2666美元压力,跌破2405.94美元则失效。
结论
两者短线均偏向修复,但量能有限,上行节奏或较克制,重点观察各自支撑能否维持。
$BTC $ETH
BTC现报77393.8美元,未来12至24小时主线为震荡偏强;ETH现报2534.22美元,主线为偏强震荡。
大概率路径
BTC大概率依托76022.7美元支撑修复至79874.1美元压力,跌破75500美元则失效。ETH大概率守住2433.85美元支撑并试探2666美元压力,跌破2405.94美元则失效。
结论
两者短线均偏向修复,但量能有限,上行节奏或较克制,重点观察各自支撑能否维持。
$BTC $ETH
146
·
--
为什么年化收益很高,实际拿到的回报可能很低?有位读者问我,页面上写着很高的年化,为什么放进去一段时间,账户却几乎没多,甚至还少了?我通常先把“年化”从“能拿到的钱”里拆开看。它更像把眼前这段收益速度换算成一整年的数字,不是一张到期兑付的欠条。你只放了几天、收益率中途下降,最终结果都会和页面上的数字差很多。
有些页面显示的还是把复投效果算进去的年化收益率。只有奖励能按设定频率继续投入、利率也大体维持,复利才可能接近展示值。奖励需要手动领取、每次领取都有成本,或者资金中途退出,复投链条一断,实际回报自然要打折。
研究这类机会时,我更关心收益从哪里来。借贷收益通常跟资金需求走,借的人少了,利率就可能回落。靠额外奖励币补出来的高数字更要多看一层:你拿到的是币的数量,但真正关心的往往是最后能换回多少有购买力的资产。奖励币价格下跌时,账户里的币数在增加,不代表你的实际财富也按同样速度增加。
本金的变化也必须算回来。假如存进去的本身就是波动资产,赚到的一点币本位收益,可能轻易被本金价格下跌盖过去。提供双币流动性还要面对另一种差额:两种资产价格拉开后,池内持仓比例会随交易改变,退出时的总价值可能低于单纯持有。手续费和奖励只有超过这部分差额,才算真正留下来的回报。
质押也不是把币放着就一定按展示值增长。节点掉线可能少拿奖励甚至受到小额惩罚,严重违规还可能损失部分本金。再加上协议费用、链上操作费、领取成本、退出等待期和流动性不足,页面上的毛收益到手时还要经过好几层扣减。
所以我看到高年化时,不会先拿它乘本金,而会把它改写成几个更实际的问题:这是固定利率还是随时变化的估算?收益用什么币支付?本金承担什么价格、合约或流动性风险?奖励何时能领,退出又要付出多少成本?这些问题答不清楚,年化数字越高,我反而会越谨慎。
一个简单的自查方法,是暂时把页面上的年化数字遮住,只看“收益来源、持有期限、奖励币种、退出规则”这四件事。如果遮住数字以后,你仍然愿意承担这笔资产的风险,这份收益才值得继续研究;如果吸引你的只剩那个醒目的百分比,先不动通常比急着参与更稳妥。
如果你正在看某个高年化机会却拿不准,可以把它的收益来源、奖励币种和退出条件写清楚,再带着具体疑问来聊。很多看似复杂的收益产品,只要把这三层拆开,真正的风险往往就藏不住了。
为什么年化收益很高,实际拿到的回报可能很低?
有位读者问我,页面上写着很高的年化,为什么放进去一段时间,账户却几乎没多,甚至还少了?我通常先把“年化”从“能拿到的钱”里拆开看。它更像把眼前这段收益速度换算成一整年的数字,不是一张到期兑付的欠条。你只放了几天、收益率中途下降,最终结果都会和页面上的数字差很多。
有些页面显示的还是把复投效果算进去的年化收益率。只有奖励能按设定频率继续投入、利率也大体维持,复利才可能接近展示值。奖励需要手动领取、每次领取都有成本,或者资金中途退出,复投链条一断,实际回报自然要打折。
研究这类机会时,我更关心收益从哪里来。借贷收益通常跟资金需求走,借的人少了,利率就可能回落。靠额外奖励币补出来的高数字更要多看一层:你拿到的是币的数量,但真正关心的往往是最后能换回多少有购买力的资产。奖励币价格下跌时,账户里的币数在增加,不代表你的实际财富也按同样速度增加。
本金的变化也必须算回来。假如存进去的本身就是波动资产,赚到的一点币本位收益,可能轻易被本金价格下跌盖过去。提供双币流动性还要面对另一种差额:两种资产价格拉开后,池内持仓比例会随交易改变,退出时的总价值可能低于单纯持有。手续费和奖励只有超过这部分差额,才算真正留下来的回报。
质押也不是把币放着就一定按展示值增长。节点掉线可能少拿奖励甚至受到小额惩罚,严重违规还可能损失部分本金。再加上协议费用、链上操作费、领取成本、退出等待期和流动性不足,页面上的毛收益到手时还要经过好几层扣减。
所以我看到高年化时,不会先拿它乘本金,而会把它改写成几个更实际的问题:这是固定利率还是随时变化的估算?收益用什么币支付?本金承担什么价格、合约或流动性风险?奖励何时能领,退出又要付出多少成本?这些问题答不清楚,年化数字越高,我反而会越谨慎。
一个简单的自查方法,是暂时把页面上的年化数字遮住,只看“收益来源、持有期限、奖励币种、退出规则”这四件事。如果遮住数字以后,你仍然愿意承担这笔资产的风险,这份收益才值得继续研究;如果吸引你的只剩那个醒目的百分比,先不动通常比急着参与更稳妥。
如果你正在看某个高年化机会却拿不准,可以把它的收益来源、奖励币种和退出条件写清楚,再带着具体疑问来聊。很多看似复杂的收益产品,只要把这三层拆开,真正的风险往往就藏不住了。
有些页面显示的还是把复投效果算进去的年化收益率。只有奖励能按设定频率继续投入、利率也大体维持,复利才可能接近展示值。奖励需要手动领取、每次领取都有成本,或者资金中途退出,复投链条一断,实际回报自然要打折。
研究这类机会时,我更关心收益从哪里来。借贷收益通常跟资金需求走,借的人少了,利率就可能回落。靠额外奖励币补出来的高数字更要多看一层:你拿到的是币的数量,但真正关心的往往是最后能换回多少有购买力的资产。奖励币价格下跌时,账户里的币数在增加,不代表你的实际财富也按同样速度增加。
本金的变化也必须算回来。假如存进去的本身就是波动资产,赚到的一点币本位收益,可能轻易被本金价格下跌盖过去。提供双币流动性还要面对另一种差额:两种资产价格拉开后,池内持仓比例会随交易改变,退出时的总价值可能低于单纯持有。手续费和奖励只有超过这部分差额,才算真正留下来的回报。
质押也不是把币放着就一定按展示值增长。节点掉线可能少拿奖励甚至受到小额惩罚,严重违规还可能损失部分本金。再加上协议费用、链上操作费、领取成本、退出等待期和流动性不足,页面上的毛收益到手时还要经过好几层扣减。
所以我看到高年化时,不会先拿它乘本金,而会把它改写成几个更实际的问题:这是固定利率还是随时变化的估算?收益用什么币支付?本金承担什么价格、合约或流动性风险?奖励何时能领,退出又要付出多少成本?这些问题答不清楚,年化数字越高,我反而会越谨慎。
一个简单的自查方法,是暂时把页面上的年化数字遮住,只看“收益来源、持有期限、奖励币种、退出规则”这四件事。如果遮住数字以后,你仍然愿意承担这笔资产的风险,这份收益才值得继续研究;如果吸引你的只剩那个醒目的百分比,先不动通常比急着参与更稳妥。
如果你正在看某个高年化机会却拿不准,可以把它的收益来源、奖励币种和退出条件写清楚,再带着具体疑问来聊。很多看似复杂的收益产品,只要把这三层拆开,真正的风险往往就藏不住了。
66
·
--
Расталды
UNI每天销毁近10万枚:真实通缩已经开始,还是短期交易量幻觉?UNI最近重新成为市场焦点,不只是因为价格波动,而是它的价值逻辑正在发生实质变化。过去,UNI主要是一枚治理代币;现在,部分协议收入已经能够持续推动UNI退出有效供应。
但在判断这件事之前,必须先纠正一个正在传播的误区:不能把二层网络发生的销毁,与大约七天后同一批UNI跨链进入以太坊销毁地址的结算再次相加。按照这种错误口径,9月11日会被计算成单日销毁27.2万枚,还会得出“销毁主力从Robinhood Chain转向以太坊”的结论。实际上,这主要是跨链结算延迟形成的统计错觉,并不代表协议收入来源突然转移。
## 每天真正销毁多少UNI
采用源链发生时计入、后续主网结算不重复计算的统一口径,UNI最近7日的销毁速度折合年化约4109万枚,最近30日折合年化约3346万枚。
换算下来,近期真实日均销毁约为9万至11万枚。按UNI约6美元估算,相当于每天约55万至68万美元的UNI永久退出有效供应。
这里的“日均”比某一天的峰值更重要。TokenJar会先积累协议费,只有当其中资产的价值足以覆盖销毁成本、执行成本和领取者利润时,释放才会发生。因此销毁天然呈现脉冲式变化:有时一天集中发生很多次,有时明显减少。把单日高点直接年化,很容易高估长期速度。
我的判断是,30日平均约9.17万枚更适合作为当前基准,7日平均约11.26万枚可以视为近期交易活跃时的偏乐观情景。
## 这是不是已经构成真实通缩
答案是:从经济有效供应量看,已经是通缩;从市场实际流通盘看,还需要扣除财政库释放。
UNI存在每年最高2%的治理增发能力,按10亿枚初始供应计算,相当于每年约2000万枚、每天约5.48万枚。但这不是每天自动发生的固定增发,目前也没有看到总供应量因为这一权限而增加。
市场经常把另一项每年2000万枚的增长预算也叫作“增发”,这是不准确的。增长预算来自财政库已有的UNI,通过季度归属支持产品、团队、并购和生态扩张。它获得了使用和流通的可能,但不代表到账后立即卖出,更不等于每天固定形成卖单。
即便采取最保守的算法,把每年2000万枚增长预算全部视为进入市场的新增流通,最近30日销毁速度仍比它多约1346万枚;按最近7日速度计算,差额约为2109万枚。换算成每天,净有效供应仍可能减少约3.7万至5.8万枚。
因此,UNI当前最重要的变化不是“有一个销毁故事”,而是持续费用销毁已经超过同量级的财政释放。如果增长预算并未被全部出售,市场实际感受到的供应收缩还会更接近完整销毁量。
不过,UNI没有直接减少合约`totalSupply`的销毁函数,代币是被转入永久不可使用的地址。账面总供应量可能仍显示10亿枚,但经济上可使用的UNI正在减少。这里讨论的是有效供应通缩,不是合约字段自动下降。
## 稳定币交易池为什么不一定带来销毁
建立交易池本身不会自动销毁UNI。完整链路必须是:交易产生费用,对应池已经开启协议费,协议费进入TokenJar,最后有人通过销毁UNI领取其中资产。
已经开启协议费的v2、v3稳定币池可以贡献销毁;v4中没有Hook的静态费率池,以及已经纳入收费规则的CCA池和聚合器Hook池,也能把部分交易量转化为协议收入。聚合器Hook中的指定稳定币对目前采用较低的协议费率,因此即使成交量很大,每一美元交易量产生的销毁价值也会低于高费率资产池。
新上线的StablePair Hook则不同。它是为稳定币设计的动态费率Hook,目前启用的v4协议费规则只覆盖静态费率池、CCA池和聚合器Hook池,并没有自动覆盖所有动态费率Hook。现阶段,这些新池会产生交易费并改善流动性提供者收益,但尚不能确认其费用会自动进入TokenJar。
这意味着稳定币池的发展仍然有价值,却不能在收费规则落地前直接计入UNI销毁预测。未来如果治理把StablePair Hook纳入收费家族,或者设置单独的协议费覆盖,稳定币的高频、低波动交易量才会成为新的销毁来源。
## 当前销毁速度能不能持续
UNI销毁最终取决于四个变量:Uniswap获得多少成交量、其中多少交易发生在已开启协议费的池子、实际协议费率是多少,以及领取TokenJar资产的人愿意支付多少UNI。
DEX行业的长期体量仍在扩大,但不会每年直线上升。2022年和2023年都出现过明显收缩,2024年和2025年才重新快速增长。更重要的是,全市场DEX增长不等于Uniswap收入同步增长;交易流向其他协议,或者进入尚未开启协议费的Hook池,都不会直接增加UNI销毁。
因此,我不会把最近7日的4109万枚年化速度永久外推。更合理的方法,是以30日年化约3346万枚作为当前基准,并持续观察Robinhood Chain交易量、v4收费覆盖、稳定币池收费资格,以及未来UniswapX和PFDA是否真正形成协议收入。
## UNI真正发生了什么变化
过去市场很难回答一个问题:Uniswap协议规模很大,为什么UNI持有者能够获得价值?现在答案开始清楚。协议使用产生费用,领取这些费用必须付出并永久销毁UNI。交易活动因此第一次通过可验证的机制,与UNI有效供应建立了持续联系。
这并不保证币价立即上涨。价格还会受到市场风险偏好、财政库是否出售、前期涨幅和持币者获利了结影响。但与过去相比,UNI已经不再只有治理权和远期想象,它开始拥有可以按天观察、按月验证的价值捕获数据。
我的结论是:UNI的真实通缩已经开始,近期销毁速度也足以覆盖每年2000万枚增长预算;但决定这项变化能否持续的,不是某一天夸张的销毁纪录,而是协议费覆盖能否继续扩大,以及真实交易量能否长期留在Uniswap。
接下来重点看三个变化:30日销毁速度能否稳定在每天9万枚以上,v4动态Hook是否扩大协议费覆盖,以及稳定币、代币化资产和聚合交易能否形成持续而非补贴驱动的收入。只有这些证据继续兑现,当前通缩才会从阶段性数据变成UNI长期估值的一部分。
UNI每天销毁近10万枚:真实通缩已经开始,还是短期交易量幻觉?
UNI最近重新成为市场焦点,不只是因为价格波动,而是它的价值逻辑正在发生实质变化。过去,UNI主要是一枚治理代币;现在,部分协议收入已经能够持续推动UNI退出有效供应。
但在判断这件事之前,必须先纠正一个正在传播的误区:不能把二层网络发生的销毁,与大约七天后同一批UNI跨链进入以太坊销毁地址的结算再次相加。按照这种错误口径,9月11日会被计算成单日销毁27.2万枚,还会得出“销毁主力从Robinhood Chain转向以太坊”的结论。实际上,这主要是跨链结算延迟形成的统计错觉,并不代表协议收入来源突然转移。
## 每天真正销毁多少UNI
采用源链发生时计入、后续主网结算不重复计算的统一口径,UNI最近7日的销毁速度折合年化约4109万枚,最近30日折合年化约3346万枚。
换算下来,近期真实日均销毁约为9万至11万枚。按UNI约6美元估算,相当于每天约55万至68万美元的UNI永久退出有效供应。
这里的“日均”比某一天的峰值更重要。TokenJar会先积累协议费,只有当其中资产的价值足以覆盖销毁成本、执行成本和领取者利润时,释放才会发生。因此销毁天然呈现脉冲式变化:有时一天集中发生很多次,有时明显减少。把单日高点直接年化,很容易高估长期速度。
我的判断是,30日平均约9.17万枚更适合作为当前基准,7日平均约11.26万枚可以视为近期交易活跃时的偏乐观情景。
## 这是不是已经构成真实通缩
答案是:从经济有效供应量看,已经是通缩;从市场实际流通盘看,还需要扣除财政库释放。
UNI存在每年最高2%的治理增发能力,按10亿枚初始供应计算,相当于每年约2000万枚、每天约5.48万枚。但这不是每天自动发生的固定增发,目前也没有看到总供应量因为这一权限而增加。
市场经常把另一项每年2000万枚的增长预算也叫作“增发”,这是不准确的。增长预算来自财政库已有的UNI,通过季度归属支持产品、团队、并购和生态扩张。它获得了使用和流通的可能,但不代表到账后立即卖出,更不等于每天固定形成卖单。
即便采取最保守的算法,把每年2000万枚增长预算全部视为进入市场的新增流通,最近30日销毁速度仍比它多约1346万枚;按最近7日速度计算,差额约为2109万枚。换算成每天,净有效供应仍可能减少约3.7万至5.8万枚。
因此,UNI当前最重要的变化不是“有一个销毁故事”,而是持续费用销毁已经超过同量级的财政释放。如果增长预算并未被全部出售,市场实际感受到的供应收缩还会更接近完整销毁量。
不过,UNI没有直接减少合约`totalSupply`的销毁函数,代币是被转入永久不可使用的地址。账面总供应量可能仍显示10亿枚,但经济上可使用的UNI正在减少。这里讨论的是有效供应通缩,不是合约字段自动下降。
## 稳定币交易池为什么不一定带来销毁
建立交易池本身不会自动销毁UNI。完整链路必须是:交易产生费用,对应池已经开启协议费,协议费进入TokenJar,最后有人通过销毁UNI领取其中资产。
已经开启协议费的v2、v3稳定币池可以贡献销毁;v4中没有Hook的静态费率池,以及已经纳入收费规则的CCA池和聚合器Hook池,也能把部分交易量转化为协议收入。聚合器Hook中的指定稳定币对目前采用较低的协议费率,因此即使成交量很大,每一美元交易量产生的销毁价值也会低于高费率资产池。
新上线的StablePair Hook则不同。它是为稳定币设计的动态费率Hook,目前启用的v4协议费规则只覆盖静态费率池、CCA池和聚合器Hook池,并没有自动覆盖所有动态费率Hook。现阶段,这些新池会产生交易费并改善流动性提供者收益,但尚不能确认其费用会自动进入TokenJar。
这意味着稳定币池的发展仍然有价值,却不能在收费规则落地前直接计入UNI销毁预测。未来如果治理把StablePair Hook纳入收费家族,或者设置单独的协议费覆盖,稳定币的高频、低波动交易量才会成为新的销毁来源。
## 当前销毁速度能不能持续
UNI销毁最终取决于四个变量:Uniswap获得多少成交量、其中多少交易发生在已开启协议费的池子、实际协议费率是多少,以及领取TokenJar资产的人愿意支付多少UNI。
DEX行业的长期体量仍在扩大,但不会每年直线上升。2022年和2023年都出现过明显收缩,2024年和2025年才重新快速增长。更重要的是,全市场DEX增长不等于Uniswap收入同步增长;交易流向其他协议,或者进入尚未开启协议费的Hook池,都不会直接增加UNI销毁。
因此,我不会把最近7日的4109万枚年化速度永久外推。更合理的方法,是以30日年化约3346万枚作为当前基准,并持续观察Robinhood Chain交易量、v4收费覆盖、稳定币池收费资格,以及未来UniswapX和PFDA是否真正形成协议收入。
## UNI真正发生了什么变化
过去市场很难回答一个问题:Uniswap协议规模很大,为什么UNI持有者能够获得价值?现在答案开始清楚。协议使用产生费用,领取这些费用必须付出并永久销毁UNI。交易活动因此第一次通过可验证的机制,与UNI有效供应建立了持续联系。
这并不保证币价立即上涨。价格还会受到市场风险偏好、财政库是否出售、前期涨幅和持币者获利了结影响。但与过去相比,UNI已经不再只有治理权和远期想象,它开始拥有可以按天观察、按月验证的价值捕获数据。
我的结论是:UNI的真实通缩已经开始,近期销毁速度也足以覆盖每年2000万枚增长预算;但决定这项变化能否持续的,不是某一天夸张的销毁纪录,而是协议费覆盖能否继续扩大,以及真实交易量能否长期留在Uniswap。
接下来重点看三个变化:30日销毁速度能否稳定在每天9万枚以上,v4动态Hook是否扩大协议费覆盖,以及稳定币、代币化资产和聚合交易能否形成持续而非补贴驱动的收入。只有这些证据继续兑现,当前通缩才会从阶段性数据变成UNI长期估值的一部分。
但在判断这件事之前,必须先纠正一个正在传播的误区:不能把二层网络发生的销毁,与大约七天后同一批UNI跨链进入以太坊销毁地址的结算再次相加。按照这种错误口径,9月11日会被计算成单日销毁27.2万枚,还会得出“销毁主力从Robinhood Chain转向以太坊”的结论。实际上,这主要是跨链结算延迟形成的统计错觉,并不代表协议收入来源突然转移。
## 每天真正销毁多少UNI
采用源链发生时计入、后续主网结算不重复计算的统一口径,UNI最近7日的销毁速度折合年化约4109万枚,最近30日折合年化约3346万枚。
换算下来,近期真实日均销毁约为9万至11万枚。按UNI约6美元估算,相当于每天约55万至68万美元的UNI永久退出有效供应。
这里的“日均”比某一天的峰值更重要。TokenJar会先积累协议费,只有当其中资产的价值足以覆盖销毁成本、执行成本和领取者利润时,释放才会发生。因此销毁天然呈现脉冲式变化:有时一天集中发生很多次,有时明显减少。把单日高点直接年化,很容易高估长期速度。
我的判断是,30日平均约9.17万枚更适合作为当前基准,7日平均约11.26万枚可以视为近期交易活跃时的偏乐观情景。
## 这是不是已经构成真实通缩
答案是:从经济有效供应量看,已经是通缩;从市场实际流通盘看,还需要扣除财政库释放。
UNI存在每年最高2%的治理增发能力,按10亿枚初始供应计算,相当于每年约2000万枚、每天约5.48万枚。但这不是每天自动发生的固定增发,目前也没有看到总供应量因为这一权限而增加。
市场经常把另一项每年2000万枚的增长预算也叫作“增发”,这是不准确的。增长预算来自财政库已有的UNI,通过季度归属支持产品、团队、并购和生态扩张。它获得了使用和流通的可能,但不代表到账后立即卖出,更不等于每天固定形成卖单。
即便采取最保守的算法,把每年2000万枚增长预算全部视为进入市场的新增流通,最近30日销毁速度仍比它多约1346万枚;按最近7日速度计算,差额约为2109万枚。换算成每天,净有效供应仍可能减少约3.7万至5.8万枚。
因此,UNI当前最重要的变化不是“有一个销毁故事”,而是持续费用销毁已经超过同量级的财政释放。如果增长预算并未被全部出售,市场实际感受到的供应收缩还会更接近完整销毁量。
不过,UNI没有直接减少合约`totalSupply`的销毁函数,代币是被转入永久不可使用的地址。账面总供应量可能仍显示10亿枚,但经济上可使用的UNI正在减少。这里讨论的是有效供应通缩,不是合约字段自动下降。
## 稳定币交易池为什么不一定带来销毁
建立交易池本身不会自动销毁UNI。完整链路必须是:交易产生费用,对应池已经开启协议费,协议费进入TokenJar,最后有人通过销毁UNI领取其中资产。
已经开启协议费的v2、v3稳定币池可以贡献销毁;v4中没有Hook的静态费率池,以及已经纳入收费规则的CCA池和聚合器Hook池,也能把部分交易量转化为协议收入。聚合器Hook中的指定稳定币对目前采用较低的协议费率,因此即使成交量很大,每一美元交易量产生的销毁价值也会低于高费率资产池。
新上线的StablePair Hook则不同。它是为稳定币设计的动态费率Hook,目前启用的v4协议费规则只覆盖静态费率池、CCA池和聚合器Hook池,并没有自动覆盖所有动态费率Hook。现阶段,这些新池会产生交易费并改善流动性提供者收益,但尚不能确认其费用会自动进入TokenJar。
这意味着稳定币池的发展仍然有价值,却不能在收费规则落地前直接计入UNI销毁预测。未来如果治理把StablePair Hook纳入收费家族,或者设置单独的协议费覆盖,稳定币的高频、低波动交易量才会成为新的销毁来源。
## 当前销毁速度能不能持续
UNI销毁最终取决于四个变量:Uniswap获得多少成交量、其中多少交易发生在已开启协议费的池子、实际协议费率是多少,以及领取TokenJar资产的人愿意支付多少UNI。
DEX行业的长期体量仍在扩大,但不会每年直线上升。2022年和2023年都出现过明显收缩,2024年和2025年才重新快速增长。更重要的是,全市场DEX增长不等于Uniswap收入同步增长;交易流向其他协议,或者进入尚未开启协议费的Hook池,都不会直接增加UNI销毁。
因此,我不会把最近7日的4109万枚年化速度永久外推。更合理的方法,是以30日年化约3346万枚作为当前基准,并持续观察Robinhood Chain交易量、v4收费覆盖、稳定币池收费资格,以及未来UniswapX和PFDA是否真正形成协议收入。
## UNI真正发生了什么变化
过去市场很难回答一个问题:Uniswap协议规模很大,为什么UNI持有者能够获得价值?现在答案开始清楚。协议使用产生费用,领取这些费用必须付出并永久销毁UNI。交易活动因此第一次通过可验证的机制,与UNI有效供应建立了持续联系。
这并不保证币价立即上涨。价格还会受到市场风险偏好、财政库是否出售、前期涨幅和持币者获利了结影响。但与过去相比,UNI已经不再只有治理权和远期想象,它开始拥有可以按天观察、按月验证的价值捕获数据。
我的结论是:UNI的真实通缩已经开始,近期销毁速度也足以覆盖每年2000万枚增长预算;但决定这项变化能否持续的,不是某一天夸张的销毁纪录,而是协议费覆盖能否继续扩大,以及真实交易量能否长期留在Uniswap。
接下来重点看三个变化:30日销毁速度能否稳定在每天9万枚以上,v4动态Hook是否扩大协议费覆盖,以及稳定币、代币化资产和聚合交易能否形成持续而非补贴驱动的收入。只有这些证据继续兑现,当前通缩才会从阶段性数据变成UNI长期估值的一部分。
1
1
3.4k
·
--
CPI核心数据比预期更热,为什么币价却先跌后涨?美国8月CPI已经公布。总体CPI环比上涨0.4%、同比上涨3.4%,核心CPI环比上涨0.3%、同比上涨2.4%。此前我的四项预测命中了三项,最重要的核心月率则落在了提前警惕的0.3%偏热情景。这个结果并非完全出乎预测:公布前我已经特别强调,真实值一旦越过0.25%的四舍五入边界,显示结果就会从0.2%跳到0.3%。需要修正的是概率判断,我把0.2%设成了基准情景,而按公布的季调指数反算,本次核心月率约为0.29%,并不只是刚刚擦过边界。
预测正确的部分,是总体通胀确实主要受到能源推动。8月汽油价格上涨3.9%,能源价格上涨2.1%,贡献了超过三分之一的总体CPI涨幅。预测不足的地方,是低估了核心服务反弹。住房、住宿、通信、机票和交通服务共同推高核心月率,使这次数据不能再简单概括为“只有能源上涨”。
但市场公布后的第一反应很值得注意。BTC一度快速下探约76000美元,随后重新收回77000美元上方;UNI也从约5.88美元迅速反弹到6.10美元附近。与此同时,10年期美债收益率没有立即明显上冲,美元只是温和走强。市场先交易核心通胀偏热,随后又把第一轮抛压买了回来。
为什么偏热数据没有直接形成持续下跌?第一,总体CPI完全符合预期,能源冲击此前已经被充分讨论;第二,核心同比仍从2.5%回落到2.4%,说明中期降温趋势并未被一个月的数据彻底推翻;第三,核心月率是0.3%而不是更危险的0.4%,不足以单独确认通胀重新失控。市场面对的是“降温速度变慢”,还不是“通胀趋势反转”。
我的最新判断是,第一轮快速收回降低了今晚单边下跌的概率,但还不能据此确认利空已经完全消化。这会降低我对数据后第一轮反弹的信心,也会降低立即追涨的优先级。未来24至72小时,真正决定方向的是美债收益率和美元会不会在后续交易中继续走高。如果收益率保持稳定,BTC守住76000美元并站稳77500美元附近,市场更可能把这次CPI消化成一次剧烈震荡,随后尝试修复;UNI重新站稳6.20美元后,短线反弹才会更完整。
相反,如果美债收益率重新上冲、美元继续走强,同时BTC再次跌破76000美元,那么数据公布后的快速反弹就更像流动性造成的假动作。高弹性资产会重新承压,UNI的5.88美元也会再次接受检验。
这次数据说明,核心通胀比我的基准判断更顽固,但仍落在公布前设定的风险情景内。币价快速反弹,只能说明第一轮抛压暂时被承接,不能把偏热的CPI反过来解释成利好。最终方向仍要由利率、美元和BTC能否守住第一轮低点共同确认。接下来重点看收益率与美元是否持续走强,以及BTC能否在后续交易中继续守住76000美元。
CPI核心数据比预期更热,为什么币价却先跌后涨?
美国8月CPI已经公布。总体CPI环比上涨0.4%、同比上涨3.4%,核心CPI环比上涨0.3%、同比上涨2.4%。此前我的四项预测命中了三项,最重要的核心月率则落在了提前警惕的0.3%偏热情景。这个结果并非完全出乎预测:公布前我已经特别强调,真实值一旦越过0.25%的四舍五入边界,显示结果就会从0.2%跳到0.3%。需要修正的是概率判断,我把0.2%设成了基准情景,而按公布的季调指数反算,本次核心月率约为0.29%,并不只是刚刚擦过边界。
预测正确的部分,是总体通胀确实主要受到能源推动。8月汽油价格上涨3.9%,能源价格上涨2.1%,贡献了超过三分之一的总体CPI涨幅。预测不足的地方,是低估了核心服务反弹。住房、住宿、通信、机票和交通服务共同推高核心月率,使这次数据不能再简单概括为“只有能源上涨”。
但市场公布后的第一反应很值得注意。BTC一度快速下探约76000美元,随后重新收回77000美元上方;UNI也从约5.88美元迅速反弹到6.10美元附近。与此同时,10年期美债收益率没有立即明显上冲,美元只是温和走强。市场先交易核心通胀偏热,随后又把第一轮抛压买了回来。
为什么偏热数据没有直接形成持续下跌?第一,总体CPI完全符合预期,能源冲击此前已经被充分讨论;第二,核心同比仍从2.5%回落到2.4%,说明中期降温趋势并未被一个月的数据彻底推翻;第三,核心月率是0.3%而不是更危险的0.4%,不足以单独确认通胀重新失控。市场面对的是“降温速度变慢”,还不是“通胀趋势反转”。
我的最新判断是,第一轮快速收回降低了今晚单边下跌的概率,但还不能据此确认利空已经完全消化。这会降低我对数据后第一轮反弹的信心,也会降低立即追涨的优先级。未来24至72小时,真正决定方向的是美债收益率和美元会不会在后续交易中继续走高。如果收益率保持稳定,BTC守住76000美元并站稳77500美元附近,市场更可能把这次CPI消化成一次剧烈震荡,随后尝试修复;UNI重新站稳6.20美元后,短线反弹才会更完整。
相反,如果美债收益率重新上冲、美元继续走强,同时BTC再次跌破76000美元,那么数据公布后的快速反弹就更像流动性造成的假动作。高弹性资产会重新承压,UNI的5.88美元也会再次接受检验。
这次数据说明,核心通胀比我的基准判断更顽固,但仍落在公布前设定的风险情景内。币价快速反弹,只能说明第一轮抛压暂时被承接,不能把偏热的CPI反过来解释成利好。最终方向仍要由利率、美元和BTC能否守住第一轮低点共同确认。接下来重点看收益率与美元是否持续走强,以及BTC能否在后续交易中继续守住76000美元。
预测正确的部分,是总体通胀确实主要受到能源推动。8月汽油价格上涨3.9%,能源价格上涨2.1%,贡献了超过三分之一的总体CPI涨幅。预测不足的地方,是低估了核心服务反弹。住房、住宿、通信、机票和交通服务共同推高核心月率,使这次数据不能再简单概括为“只有能源上涨”。
但市场公布后的第一反应很值得注意。BTC一度快速下探约76000美元,随后重新收回77000美元上方;UNI也从约5.88美元迅速反弹到6.10美元附近。与此同时,10年期美债收益率没有立即明显上冲,美元只是温和走强。市场先交易核心通胀偏热,随后又把第一轮抛压买了回来。
为什么偏热数据没有直接形成持续下跌?第一,总体CPI完全符合预期,能源冲击此前已经被充分讨论;第二,核心同比仍从2.5%回落到2.4%,说明中期降温趋势并未被一个月的数据彻底推翻;第三,核心月率是0.3%而不是更危险的0.4%,不足以单独确认通胀重新失控。市场面对的是“降温速度变慢”,还不是“通胀趋势反转”。
我的最新判断是,第一轮快速收回降低了今晚单边下跌的概率,但还不能据此确认利空已经完全消化。这会降低我对数据后第一轮反弹的信心,也会降低立即追涨的优先级。未来24至72小时,真正决定方向的是美债收益率和美元会不会在后续交易中继续走高。如果收益率保持稳定,BTC守住76000美元并站稳77500美元附近,市场更可能把这次CPI消化成一次剧烈震荡,随后尝试修复;UNI重新站稳6.20美元后,短线反弹才会更完整。
相反,如果美债收益率重新上冲、美元继续走强,同时BTC再次跌破76000美元,那么数据公布后的快速反弹就更像流动性造成的假动作。高弹性资产会重新承压,UNI的5.88美元也会再次接受检验。
这次数据说明,核心通胀比我的基准判断更顽固,但仍落在公布前设定的风险情景内。币价快速反弹,只能说明第一轮抛压暂时被承接,不能把偏热的CPI反过来解释成利好。最终方向仍要由利率、美元和BTC能否守住第一轮低点共同确认。接下来重点看收益率与美元是否持续走强,以及BTC能否在后续交易中继续守住76000美元。
395
·
--
为什么稳定币看起来不波动,也不能忽略兑付风险?不少新手会把稳定币理解成“放在链上的现金”:价格大部分时间没什么变化,账户里的数字也一直在那里,于是自然觉得它只剩保管风险,没有资产风险。
我看稳定币时,会把“价格贴着锚定值”和“手里的币能顺利兑成钱”分开。前者只是说,最近还有人愿意在二级市场用接近锚定值的价格接手;后者问的是另一件事:谁对你负有兑付义务,你有没有直接提出兑付的权利,对方能不能按约定金额和时间把钱付出来。
这一区分很重要。有些持有人可以直接找发行方兑付,有些人只能先通过中间环节卖出;直接兑付还可能涉及身份核验、适用地区、金额门槛、费用和处理时间。平静时,这些差别不显眼,因为市场里通常有人接盘。一旦买盘收缩,能不能直接兑付、需要满足什么条件,就会从条款变成真实成本。
我还会继续看所谓“储备充足”到底指什么。账面金额够,并不等于随时都能拿来付款。储备放在哪里、属于谁、是否与发行方自有资产隔离、资产本身会不会波动,以及能否在大量赎回同时出现时迅速变现,都会影响最后拿回多少钱、要等多久。独立核验和持续披露能减少盲区,但一张报告也不能替代对储备质量、流动性和法律归属的检查。
压力通常会沿着一条很朴素的链条传开:有人开始怀疑储备或通道,更多人急着退出,发行方需要更快变现储备;如果资金划转受阻、资产卖出有损失,或者中间服务一时不可用,兑付速度和市场价格都会承压。价格偏离又会加重怀疑。这里并不是说稳定币一定会出问题,而是说明“不怎么涨跌”无法证明这条链条永远畅通。
因此,判断一种稳定币,我不会只看它过去是否守住锚定值。我更关心三件事能否连起来:持有人究竟向谁主张权利,公开资料能否说明储备的数量、质量与隔离方式,异常情况下是否有清楚的兑付步骤和处理边界。任何一环说不清,都不适合因为名字里有“稳定”二字就当成无风险现金。
这也会改变资金安排。用于短期周转的钱,更需要在使用前确认实际退出路径,而不是等到拥挤时才第一次研究条款;金额变大后,还要避免把全部流动性押在同一个发行、托管或兑付通道上。分散只能减少单点故障的影响,不能消除币值、法律、操作和流动性风险。
如果你正拿着某种稳定币却不知道该查什么,可以把具体币名、持有方式,以及你准备长期放着还是随时要用说清楚。真正值得先解决的,往往不是它今天波动了多少,而是需要退出时,你到底依靠谁把这份承诺变成钱。
为什么稳定币看起来不波动,也不能忽略兑付风险?
不少新手会把稳定币理解成“放在链上的现金”:价格大部分时间没什么变化,账户里的数字也一直在那里,于是自然觉得它只剩保管风险,没有资产风险。
我看稳定币时,会把“价格贴着锚定值”和“手里的币能顺利兑成钱”分开。前者只是说,最近还有人愿意在二级市场用接近锚定值的价格接手;后者问的是另一件事:谁对你负有兑付义务,你有没有直接提出兑付的权利,对方能不能按约定金额和时间把钱付出来。
这一区分很重要。有些持有人可以直接找发行方兑付,有些人只能先通过中间环节卖出;直接兑付还可能涉及身份核验、适用地区、金额门槛、费用和处理时间。平静时,这些差别不显眼,因为市场里通常有人接盘。一旦买盘收缩,能不能直接兑付、需要满足什么条件,就会从条款变成真实成本。
我还会继续看所谓“储备充足”到底指什么。账面金额够,并不等于随时都能拿来付款。储备放在哪里、属于谁、是否与发行方自有资产隔离、资产本身会不会波动,以及能否在大量赎回同时出现时迅速变现,都会影响最后拿回多少钱、要等多久。独立核验和持续披露能减少盲区,但一张报告也不能替代对储备质量、流动性和法律归属的检查。
压力通常会沿着一条很朴素的链条传开:有人开始怀疑储备或通道,更多人急着退出,发行方需要更快变现储备;如果资金划转受阻、资产卖出有损失,或者中间服务一时不可用,兑付速度和市场价格都会承压。价格偏离又会加重怀疑。这里并不是说稳定币一定会出问题,而是说明“不怎么涨跌”无法证明这条链条永远畅通。
因此,判断一种稳定币,我不会只看它过去是否守住锚定值。我更关心三件事能否连起来:持有人究竟向谁主张权利,公开资料能否说明储备的数量、质量与隔离方式,异常情况下是否有清楚的兑付步骤和处理边界。任何一环说不清,都不适合因为名字里有“稳定”二字就当成无风险现金。
这也会改变资金安排。用于短期周转的钱,更需要在使用前确认实际退出路径,而不是等到拥挤时才第一次研究条款;金额变大后,还要避免把全部流动性押在同一个发行、托管或兑付通道上。分散只能减少单点故障的影响,不能消除币值、法律、操作和流动性风险。
如果你正拿着某种稳定币却不知道该查什么,可以把具体币名、持有方式,以及你准备长期放着还是随时要用说清楚。真正值得先解决的,往往不是它今天波动了多少,而是需要退出时,你到底依靠谁把这份承诺变成钱。
我看稳定币时,会把“价格贴着锚定值”和“手里的币能顺利兑成钱”分开。前者只是说,最近还有人愿意在二级市场用接近锚定值的价格接手;后者问的是另一件事:谁对你负有兑付义务,你有没有直接提出兑付的权利,对方能不能按约定金额和时间把钱付出来。
这一区分很重要。有些持有人可以直接找发行方兑付,有些人只能先通过中间环节卖出;直接兑付还可能涉及身份核验、适用地区、金额门槛、费用和处理时间。平静时,这些差别不显眼,因为市场里通常有人接盘。一旦买盘收缩,能不能直接兑付、需要满足什么条件,就会从条款变成真实成本。
我还会继续看所谓“储备充足”到底指什么。账面金额够,并不等于随时都能拿来付款。储备放在哪里、属于谁、是否与发行方自有资产隔离、资产本身会不会波动,以及能否在大量赎回同时出现时迅速变现,都会影响最后拿回多少钱、要等多久。独立核验和持续披露能减少盲区,但一张报告也不能替代对储备质量、流动性和法律归属的检查。
压力通常会沿着一条很朴素的链条传开:有人开始怀疑储备或通道,更多人急着退出,发行方需要更快变现储备;如果资金划转受阻、资产卖出有损失,或者中间服务一时不可用,兑付速度和市场价格都会承压。价格偏离又会加重怀疑。这里并不是说稳定币一定会出问题,而是说明“不怎么涨跌”无法证明这条链条永远畅通。
因此,判断一种稳定币,我不会只看它过去是否守住锚定值。我更关心三件事能否连起来:持有人究竟向谁主张权利,公开资料能否说明储备的数量、质量与隔离方式,异常情况下是否有清楚的兑付步骤和处理边界。任何一环说不清,都不适合因为名字里有“稳定”二字就当成无风险现金。
这也会改变资金安排。用于短期周转的钱,更需要在使用前确认实际退出路径,而不是等到拥挤时才第一次研究条款;金额变大后,还要避免把全部流动性押在同一个发行、托管或兑付通道上。分散只能减少单点故障的影响,不能消除币值、法律、操作和流动性风险。
如果你正拿着某种稳定币却不知道该查什么,可以把具体币名、持有方式,以及你准备长期放着还是随时要用说清楚。真正值得先解决的,往往不是它今天波动了多少,而是需要退出时,你到底依靠谁把这份承诺变成钱。
48
Көбірек контент көру үшін кіріңіз
Binance Square платформасында әлемдік криптоқоғамдастыққа қосылыңыз
⚡️ Криптовалюта туралы ең соңғы және пайдалы ақпаратты алыңыз.
💬 Әлемдегі ең ірі криптобиржаның сеніміне ие.
👍 Расталған авторлардың нақты пікірлерін табыңыз.
Электрондық пошта/телефон нөмірі
Трендтегі тақырыптар
FedRateWatch
599,368 рет көрілді
2,778 адам талқылап жатыр
Share & Win Traffic Reward in our Trending Hashtag Campaign
✨Topic: FOMC September, What's The Fed's Next Move?
👉How to Join:
Publish a short post or article with hashtag #FedRateWatch
Create content based on the below angles:
- August core CPI rose 0.3% month-over-month, and the odds of a 25bp hike this week are now close to 90%. Do you anticipate a rate hike this week? Is it a one-off, or the start of a longer hiking cycle?
- If the hike lands, how does it play out for BTC, tech stocks, and gold? Bullish or bearish?
- How are you planning to trade next? Share your BTC, stocks or gold trade/holdings with our trade sharing widget.
⏰Campaign Period:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Reward:
- Qualified posts that comply with the above guidelines and contain more than 100 words will be reviewed and may receive a random traffic boost of 500 to 3,000 views. You will receive a notification from your feed secretary if your post is selected.
- Get a chance to have your article featured on Binance Square Official
Need ideas for your post? Visit the topic page #FedRateWatch or the Square Guide on How to Post for Better Reach.
Binance Square Official
·391 лайк
·873.5k рет көрілді
BitcoinSlidesTo$76000
23,632 рет көрілді
120 адам талқылап жатыр
BitcoinReboundsTo$79K
62,712 рет көрілді
402 адам талқылап жатыр