
Selene971
19 Жариялаулар
Selene971
Хабарлау
Пайдаланушыны блоктау
Ашық сауда
Жоғары жиілікті трейдер
8.9 жыл
5 Жазылым
29 Жазылушылар
21 лайк басылған
Жазбалар
Портфолио
·
--
Мақала
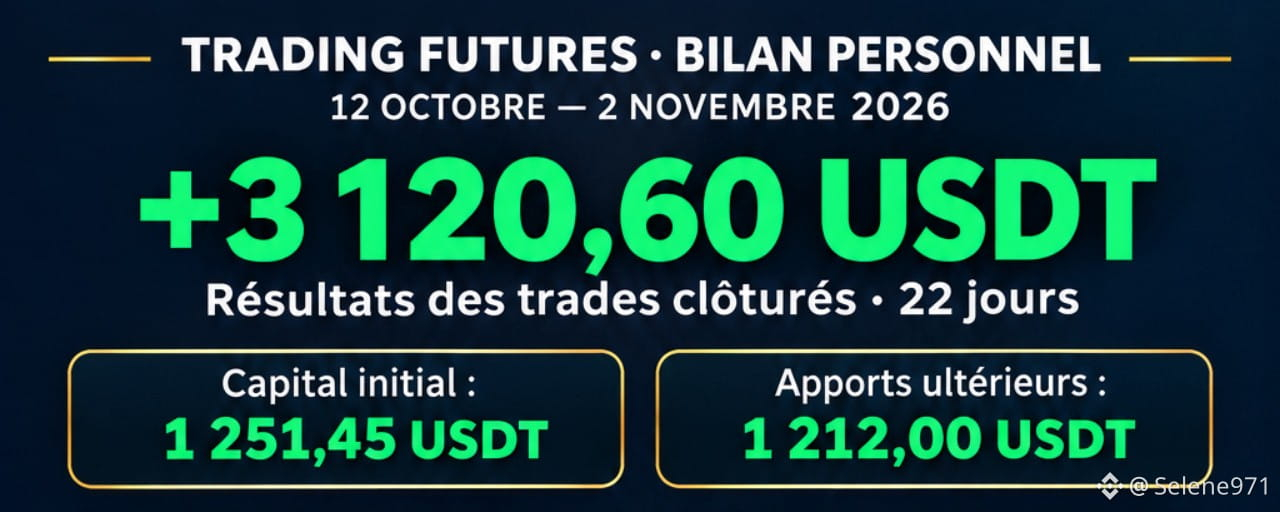
DE MES ANCIENS BOTS AUX GRILLES PILOTÉES ACTIVEMENTBilan du 12 octobre au 2 novembre 2026 · 22 jours
Dans mon ancien rapport v6.3, je présentais +5,17 % sur 7 jours de trading actif.
Depuis, mon approche a évolué : une sélection plus ciblée des mouvements, davantage d’observation avant l’entrée et une gestion active des grilles Futures.
🔎 CE QUI A CHANGÉ
Je recherche des phases calmes suivies d’une accélération exceptionnelle du prix et des achats exécutés. J’attends ensuite l’essoufflement des achats et les premiers signes de baisse sur les bougies d’une minute.
Mon objectif : exploiter les allers-retours avec une grille fine, tout en bénéficiant du mouvement directionnel lorsqu’il se confirme.
💰 CAPITAL ET CHIFFRES CLÉS
Capital de départ au 12 octobre : 1 251,45 USDT, selon la référence comptable reconstruite.
Apports supplémentaires le 22 octobre après clôture : 1 212,00 USDT.
Total capital initial + apports : 2 463,45 USDT. Les apports ne sont pas des gains.
🟢 +3 120,60 USDT de résultats sur les trades clôturés
📅 +141,85 USDT par jour en moyenne, pertes incluses
📈 +5,42 % de RSI journalier moyen arithmétique, non composé
✅ 18 journées positives sur 22
🎯 15 journées sur 22 à au moins +3 %
🔢 416 trades clôturés
📊 PERFORMANCES PAR SEMAINE
RSI = retour sur investissement, pas l’indicateur technique.
🟢 12–18 OCTOBRE
💰 G/P clôturé : +445,80 USDT
📈 RSI semaine : +35,62 %
📅 RSI moyen/jour : +4,50 %
✅ Win rate : 73,86 %
⚖️ Profit factor : 1,53
🔢 88 trades : 65 gagnants / 17 perdants / 6 nuls
🟢 19–25 OCTOBRE
💰 G/P clôturé : +267,15 USDT
📈 RSI semaine ajusté des apports : +23,55 %
📅 RSI moyen/jour : +3,74 %
✅ Win rate : 65,59 %
⚖️ Profit factor : 1,18
🔢 93 trades : 61 gagnants / 30 perdants / 2 nuls
🟢 26 OCTOBRE–1er NOVEMBRE
💰 G/P clôturé : +1 679,32 USDT
📈 RSI semaine : +53,37 %
📅 RSI moyen/jour : +6,66 %
✅ Win rate : 64,55 %
⚖️ Profit factor : 1,79
🔢 220 trades : 142 gagnants / 74 perdants / 4 nuls
🟡 SEMAINE EN COURS — 2 NOVEMBRE UNIQUEMENT
💰 G/P clôturé : +728,33 USDT
📈 RSI comptable du jour : +15,00 %
📅 RSI moyen/jour : +15,00 % sur une seule journée
✅ Win rate : 93,33 %
⚖️ Profit factor : 15,28
🔢 15 trades : 14 gagnants / 1 perdant / 0 nul
Moyenne des trois semaines complètes : +797,42 USDT par semaine.
🏆 MES RECORDS SUR CETTE PÉRIODE
🥇 Meilleure journée : +984,25 USDT le 1er novembre, soit +25,42 % sur la référence comptable du jour.
🥇 Meilleure semaine : +1 679,32 USDT et +53,37 % du 26 octobre au 1er novembre.
🥇 Meilleur trade : IRYS, +267,93 USDT.
🔬 DEUX EXEMPLES DE MA NOUVELLE APPROCHE
ON : +487,71 USDT clôturés sur quatre shorts. Sur les deux derniers, le dernier relevé actif affichait 59 paires et +174,26 USDT appariés. Les oscillations ont donc réellement contribué au résultat.
CYS : trois shorts clôturés pour +238,59 USDT.
📌 COMMENT LIRE CES CHIFFRES
• RSI moyen/jour : moyenne arithmétique des rendements journaliers comptables, pertes incluses. Ce n’est ni un rendement composé ni le RSI hebdomadaire divisé par sept.
• Win rate : trades gagnants ÷ tous les trades clôturés, résultats nuls inclus.
• Profit factor : somme des gains ÷ valeur absolue de la somme des pertes.
• Les RSI hebdomadaires suivent les valorisations du dashboard, ajustées des apports lorsque nécessaire. Les G/P des trades et les rendements du portefeuille peuvent différer en raison des rapprochements comptables.
⚠️ TRANSPARENCE
La pire journée reste intégralement incluse : −849,21 USDT le 24 octobre, soit −21,13 %, dont un trade à −700 USDT.
Ces résultats proviennent de mon journal personnel. Les rendements utilisent des références comptables reconstruites ; les journées suivent la date d’ouverture en Europe/Zurich. Les frais et écarts de rapprochement séparés ne sont pas tous intégrés aux résultats des trades : il ne s’agit pas d’un rendement net tous frais audité.
Les périodes, capitaux et méthodes diffèrent de mon ancien rapport : cette comparaison illustre mon évolution, sans prouver une supériorité à risque égal.
Mon objectif reste +3 % par jour en moyenne. Ces résultats sont encourageants ; leur régularité reste à construire.
Les performances passées ne garantissent pas les résultats futurs.
#TradingJournal #Future #TradingBots
DE MES ANCIENS BOTS AUX GRILLES PILOTÉES ACTIVEMENT
Bilan du 12 octobre au 2 novembre 2026 · 22 jours
Dans mon ancien rapport v6.3, je présentais +5,17 % sur 7 jours de trading actif.
Depuis, mon approche a évolué : une sélection plus ciblée des mouvements, davantage d’observation avant l’entrée et une gestion active des grilles Futures.
🔎 CE QUI A CHANGÉ
Je recherche des phases calmes suivies d’une accélération exceptionnelle du prix et des achats exécutés. J’attends ensuite l’essoufflement des achats et les premiers signes de baisse sur les bougies d’une minute.
Mon objectif : exploiter les allers-retours avec une grille fine, tout en bénéficiant du mouvement directionnel lorsqu’il se confirme.
💰 CAPITAL ET CHIFFRES CLÉS
Capital de départ au 12 octobre : 1 251,45 USDT, selon la référence comptable reconstruite.
Apports supplémentaires le 22 octobre après clôture : 1 212,00 USDT.
Total capital initial + apports : 2 463,45 USDT. Les apports ne sont pas des gains.
🟢 +3 120,60 USDT de résultats sur les trades clôturés
📅 +141,85 USDT par jour en moyenne, pertes incluses
📈 +5,42 % de RSI journalier moyen arithmétique, non composé
✅ 18 journées positives sur 22
🎯 15 journées sur 22 à au moins +3 %
🔢 416 trades clôturés
📊 PERFORMANCES PAR SEMAINE
RSI = retour sur investissement, pas l’indicateur technique.
🟢 12–18 OCTOBRE
💰 G/P clôturé : +445,80 USDT
📈 RSI semaine : +35,62 %
📅 RSI moyen/jour : +4,50 %
✅ Win rate : 73,86 %
⚖️ Profit factor : 1,53
🔢 88 trades : 65 gagnants / 17 perdants / 6 nuls
🟢 19–25 OCTOBRE
💰 G/P clôturé : +267,15 USDT
📈 RSI semaine ajusté des apports : +23,55 %
📅 RSI moyen/jour : +3,74 %
✅ Win rate : 65,59 %
⚖️ Profit factor : 1,18
🔢 93 trades : 61 gagnants / 30 perdants / 2 nuls
🟢 26 OCTOBRE–1er NOVEMBRE
💰 G/P clôturé : +1 679,32 USDT
📈 RSI semaine : +53,37 %
📅 RSI moyen/jour : +6,66 %
✅ Win rate : 64,55 %
⚖️ Profit factor : 1,79
🔢 220 trades : 142 gagnants / 74 perdants / 4 nuls
🟡 SEMAINE EN COURS — 2 NOVEMBRE UNIQUEMENT
💰 G/P clôturé : +728,33 USDT
📈 RSI comptable du jour : +15,00 %
📅 RSI moyen/jour : +15,00 % sur une seule journée
✅ Win rate : 93,33 %
⚖️ Profit factor : 15,28
🔢 15 trades : 14 gagnants / 1 perdant / 0 nul
Moyenne des trois semaines complètes : +797,42 USDT par semaine.
🏆 MES RECORDS SUR CETTE PÉRIODE
🥇 Meilleure journée : +984,25 USDT le 1er novembre, soit +25,42 % sur la référence comptable du jour.
🥇 Meilleure semaine : +1 679,32 USDT et +53,37 % du 26 octobre au 1er novembre.
🥇 Meilleur trade : IRYS, +267,93 USDT.
🔬 DEUX EXEMPLES DE MA NOUVELLE APPROCHE
ON : +487,71 USDT clôturés sur quatre shorts. Sur les deux derniers, le dernier relevé actif affichait 59 paires et +174,26 USDT appariés. Les oscillations ont donc réellement contribué au résultat.
CYS : trois shorts clôturés pour +238,59 USDT.
📌 COMMENT LIRE CES CHIFFRES
• RSI moyen/jour : moyenne arithmétique des rendements journaliers comptables, pertes incluses. Ce n’est ni un rendement composé ni le RSI hebdomadaire divisé par sept.
• Win rate : trades gagnants ÷ tous les trades clôturés, résultats nuls inclus.
• Profit factor : somme des gains ÷ valeur absolue de la somme des pertes.
• Les RSI hebdomadaires suivent les valorisations du dashboard, ajustées des apports lorsque nécessaire. Les G/P des trades et les rendements du portefeuille peuvent différer en raison des rapprochements comptables.
⚠️ TRANSPARENCE
La pire journée reste intégralement incluse : −849,21 USDT le 24 octobre, soit −21,13 %, dont un trade à −700 USDT.
Ces résultats proviennent de mon journal personnel. Les rendements utilisent des références comptables reconstruites ; les journées suivent la date d’ouverture en Europe/Zurich. Les frais et écarts de rapprochement séparés ne sont pas tous intégrés aux résultats des trades : il ne s’agit pas d’un rendement net tous frais audité.
Les périodes, capitaux et méthodes diffèrent de mon ancien rapport : cette comparaison illustre mon évolution, sans prouver une supériorité à risque égal.
Mon objectif reste +3 % par jour en moyenne. Ces résultats sont encourageants ; leur régularité reste à construire.
Les performances passées ne garantissent pas les résultats futurs.
#TradingJournal #Future #TradingBots
Dans mon ancien rapport v6.3, je présentais +5,17 % sur 7 jours de trading actif.
Depuis, mon approche a évolué : une sélection plus ciblée des mouvements, davantage d’observation avant l’entrée et une gestion active des grilles Futures.
🔎 CE QUI A CHANGÉ
Je recherche des phases calmes suivies d’une accélération exceptionnelle du prix et des achats exécutés. J’attends ensuite l’essoufflement des achats et les premiers signes de baisse sur les bougies d’une minute.
Mon objectif : exploiter les allers-retours avec une grille fine, tout en bénéficiant du mouvement directionnel lorsqu’il se confirme.
💰 CAPITAL ET CHIFFRES CLÉS
Capital de départ au 12 octobre : 1 251,45 USDT, selon la référence comptable reconstruite.
Apports supplémentaires le 22 octobre après clôture : 1 212,00 USDT.
Total capital initial + apports : 2 463,45 USDT. Les apports ne sont pas des gains.
🟢 +3 120,60 USDT de résultats sur les trades clôturés
📅 +141,85 USDT par jour en moyenne, pertes incluses
📈 +5,42 % de RSI journalier moyen arithmétique, non composé
✅ 18 journées positives sur 22
🎯 15 journées sur 22 à au moins +3 %
🔢 416 trades clôturés
📊 PERFORMANCES PAR SEMAINE
RSI = retour sur investissement, pas l’indicateur technique.
🟢 12–18 OCTOBRE
💰 G/P clôturé : +445,80 USDT
📈 RSI semaine : +35,62 %
📅 RSI moyen/jour : +4,50 %
✅ Win rate : 73,86 %
⚖️ Profit factor : 1,53
🔢 88 trades : 65 gagnants / 17 perdants / 6 nuls
🟢 19–25 OCTOBRE
💰 G/P clôturé : +267,15 USDT
📈 RSI semaine ajusté des apports : +23,55 %
📅 RSI moyen/jour : +3,74 %
✅ Win rate : 65,59 %
⚖️ Profit factor : 1,18
🔢 93 trades : 61 gagnants / 30 perdants / 2 nuls
🟢 26 OCTOBRE–1er NOVEMBRE
💰 G/P clôturé : +1 679,32 USDT
📈 RSI semaine : +53,37 %
📅 RSI moyen/jour : +6,66 %
✅ Win rate : 64,55 %
⚖️ Profit factor : 1,79
🔢 220 trades : 142 gagnants / 74 perdants / 4 nuls
🟡 SEMAINE EN COURS — 2 NOVEMBRE UNIQUEMENT
💰 G/P clôturé : +728,33 USDT
📈 RSI comptable du jour : +15,00 %
📅 RSI moyen/jour : +15,00 % sur une seule journée
✅ Win rate : 93,33 %
⚖️ Profit factor : 15,28
🔢 15 trades : 14 gagnants / 1 perdant / 0 nul
Moyenne des trois semaines complètes : +797,42 USDT par semaine.
🏆 MES RECORDS SUR CETTE PÉRIODE
🥇 Meilleure journée : +984,25 USDT le 1er novembre, soit +25,42 % sur la référence comptable du jour.
🥇 Meilleure semaine : +1 679,32 USDT et +53,37 % du 26 octobre au 1er novembre.
🥇 Meilleur trade : IRYS, +267,93 USDT.
🔬 DEUX EXEMPLES DE MA NOUVELLE APPROCHE
ON : +487,71 USDT clôturés sur quatre shorts. Sur les deux derniers, le dernier relevé actif affichait 59 paires et +174,26 USDT appariés. Les oscillations ont donc réellement contribué au résultat.
CYS : trois shorts clôturés pour +238,59 USDT.
📌 COMMENT LIRE CES CHIFFRES
• RSI moyen/jour : moyenne arithmétique des rendements journaliers comptables, pertes incluses. Ce n’est ni un rendement composé ni le RSI hebdomadaire divisé par sept.
• Win rate : trades gagnants ÷ tous les trades clôturés, résultats nuls inclus.
• Profit factor : somme des gains ÷ valeur absolue de la somme des pertes.
• Les RSI hebdomadaires suivent les valorisations du dashboard, ajustées des apports lorsque nécessaire. Les G/P des trades et les rendements du portefeuille peuvent différer en raison des rapprochements comptables.
⚠️ TRANSPARENCE
La pire journée reste intégralement incluse : −849,21 USDT le 24 octobre, soit −21,13 %, dont un trade à −700 USDT.
Ces résultats proviennent de mon journal personnel. Les rendements utilisent des références comptables reconstruites ; les journées suivent la date d’ouverture en Europe/Zurich. Les frais et écarts de rapprochement séparés ne sont pas tous intégrés aux résultats des trades : il ne s’agit pas d’un rendement net tous frais audité.
Les périodes, capitaux et méthodes diffèrent de mon ancien rapport : cette comparaison illustre mon évolution, sans prouver une supériorité à risque égal.
Mon objectif reste +3 % par jour en moyenne. Ces résultats sont encourageants ; leur régularité reste à construire.
Les performances passées ne garantissent pas les résultats futurs.
#TradingJournal #Future #TradingBots
211
·
--
📊 Rapport de performance — 27 mai au 3 juin 2026
v6.3 Optimized | 7 jours de trading actif
Performance globale
🟢 +5.17% sur la période
📉 BTC sur la même période : −9.64%
⚡ Alpha généré : +14.81% vs BTC
Statistiques
✅ Win rate : 86% (6 jours verts / 1 rouge)
📈 Gain moyen les jours verts : +0.90%
📉 Perte moyenne les jours rouges : −0.34%
⚖️ Ratio gain/perte : 2.6x
🎯 Profit factor : 15.8
Calendrier
🟢 27/05 +0.86% | 🟢 28/05 +0.74% | 🔴 29/05 −0.34%
🟢 30/05 +1.79% | 🟢 31/05 +0.16% | 🟢 01/06 +0.56%
🟢 03/06 +1.30%
⚠️ Note transparence
Le 2 juin a été exclu de ce rapport suite à un bug technique (position orpheline non surveillée). Le problème a été identifié, corrigé et déployé en v6.4/v6.5. Les mécanismes de protection sont désormais renforcés.
Marché défavorable (Fear & Greed ~23/100) — le bot performe en décorrélation totale du marché.
📊 Rapport de performance — 27 mai au 3 juin 2026
v6.3 Optimized | 7 jours de trading actif
Performance globale
🟢 +5.17% sur la période
📉 BTC sur la même période : −9.64%
⚡ Alpha généré : +14.81% vs BTC
Statistiques
✅ Win rate : 86% (6 jours verts / 1 rouge)
📈 Gain moyen les jours verts : +0.90%
📉 Perte moyenne les jours rouges : −0.34%
⚖️ Ratio gain/perte : 2.6x
🎯 Profit factor : 15.8
Calendrier
🟢 27/05 +0.86% | 🟢 28/05 +0.74% | 🔴 29/05 −0.34%
🟢 30/05 +1.79% | 🟢 31/05 +0.16% | 🟢 01/06 +0.56%
🟢 03/06 +1.30%
⚠️ Note transparence
Le 2 juin a été exclu de ce rapport suite à un bug technique (position orpheline non surveillée). Le problème a été identifié, corrigé et déployé en v6.4/v6.5. Les mécanismes de protection sont désormais renforcés.
Marché défavorable (Fear & Greed ~23/100) — le bot performe en décorrélation totale du marché.
v6.3 Optimized | 7 jours de trading actif
Performance globale
🟢 +5.17% sur la période
📉 BTC sur la même période : −9.64%
⚡ Alpha généré : +14.81% vs BTC
Statistiques
✅ Win rate : 86% (6 jours verts / 1 rouge)
📈 Gain moyen les jours verts : +0.90%
📉 Perte moyenne les jours rouges : −0.34%
⚖️ Ratio gain/perte : 2.6x
🎯 Profit factor : 15.8
Calendrier
🟢 27/05 +0.86% | 🟢 28/05 +0.74% | 🔴 29/05 −0.34%
🟢 30/05 +1.79% | 🟢 31/05 +0.16% | 🟢 01/06 +0.56%
🟢 03/06 +1.30%
⚠️ Note transparence
Le 2 juin a été exclu de ce rapport suite à un bug technique (position orpheline non surveillée). Le problème a été identifié, corrigé et déployé en v6.4/v6.5. Les mécanismes de protection sont désormais renforcés.
Marché défavorable (Fear & Greed ~23/100) — le bot performe en décorrélation totale du marché.
153
·
--
Après des semaines à tatonner, il se pourrait que je me rapproche de la version finale et stable du Bot qui me fait suer depuis le 23.4.2026 !
Après des semaines à tatonner, il se pourrait que je me rapproche de la version finale et stable du Bot qui me fait suer depuis le 23.4.2026 !
1
1.9k
·
--
Жоғары (өспелі)
Première session de la nouvelle version du V6.1 du 09/05 :
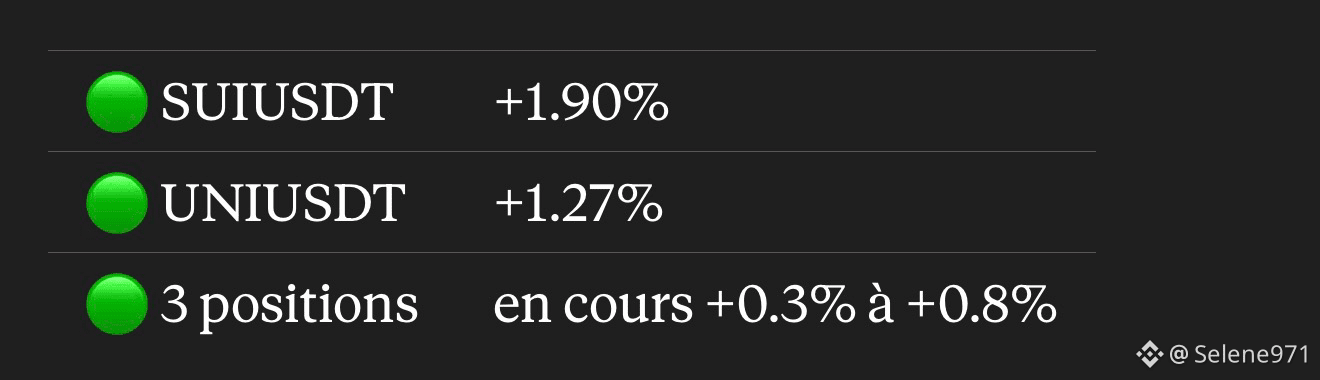
• 5 trades clôturés : SUI +1.90%, UNI +1.27%, ARB, BNB, PENGU en cours
• 0 stop-loss
• Portfolio +0.73% en 8h
• 3 positions simultanées vertes tenues 5h+
🤖 v6.1-Clean — Premières 8h
Nouvelle version en live depuis hier soir. Résultats initiaux.
5 trades · 0 stop-loss
Portfolio : +0.73% sur la session
Ce qui a changé vs v6.0 :
SL adaptatif selon l’heure UTC, persistance signal sur 2 cycles avant entrée, filtre anti-corrélation BTC/ETH/SOL, plage de trading resserrée à 12h–21h30 UTC basée sur 244 trades d’historique réel.
Pas de magie — juste moins d’erreurs structurelles qu’avant.
📡 Notifications en direct → t.me/Binance_selenebot
Première session de la nouvelle version du V6.1 du 09/05 :
• 5 trades clôturés : SUI +1.90%, UNI +1.27%, ARB, BNB, PENGU en cours
• 0 stop-loss
• Portfolio +0.73% en 8h
• 3 positions simultanées vertes tenues 5h+
🤖 v6.1-Clean — Premières 8h
Nouvelle version en live depuis hier soir. Résultats initiaux.
5 trades · 0 stop-loss
Portfolio : +0.73% sur la session
Ce qui a changé vs v6.0 :
SL adaptatif selon l’heure UTC, persistance signal sur 2 cycles avant entrée, filtre anti-corrélation BTC/ETH/SOL, plage de trading resserrée à 12h–21h30 UTC basée sur 244 trades d’historique réel.
Pas de magie — juste moins d’erreurs structurelles qu’avant.
📡 Notifications en direct → t.me/Binance_selenebot
• 5 trades clôturés : SUI +1.90%, UNI +1.27%, ARB, BNB, PENGU en cours
• 0 stop-loss
• Portfolio +0.73% en 8h
• 3 positions simultanées vertes tenues 5h+
🤖 v6.1-Clean — Premières 8h
Nouvelle version en live depuis hier soir. Résultats initiaux.
5 trades · 0 stop-loss
Portfolio : +0.73% sur la session
Ce qui a changé vs v6.0 :
SL adaptatif selon l’heure UTC, persistance signal sur 2 cycles avant entrée, filtre anti-corrélation BTC/ETH/SOL, plage de trading resserrée à 12h–21h30 UTC basée sur 244 trades d’historique réel.
Pas de magie — juste moins d’erreurs structurelles qu’avant.
📡 Notifications en direct → t.me/Binance_selenebot
·
--
Мақала
48h de trading algorithmique — bilan honnête, version par versionToutes les notifications du bot sont publiques — entrées, sorties, rapports horaires, alertes drawdown. Vous pouvez suivre en direct ici → t.me/Binance_selenebot
Ça fait quelques jours que je teste un bot de trading crypto sur Binance Spot. Voici un retour transparent sur ce qui s'est passé, ce qui a merdé, et ce qu'on a changé.
📌Contexte
Capital de test fixe. Pas de levier. Stratégie trend-following sur altcoins liquides, signaux sur 15min, gestion du risque automatisée. Deux versions ont tourné sur cette période.
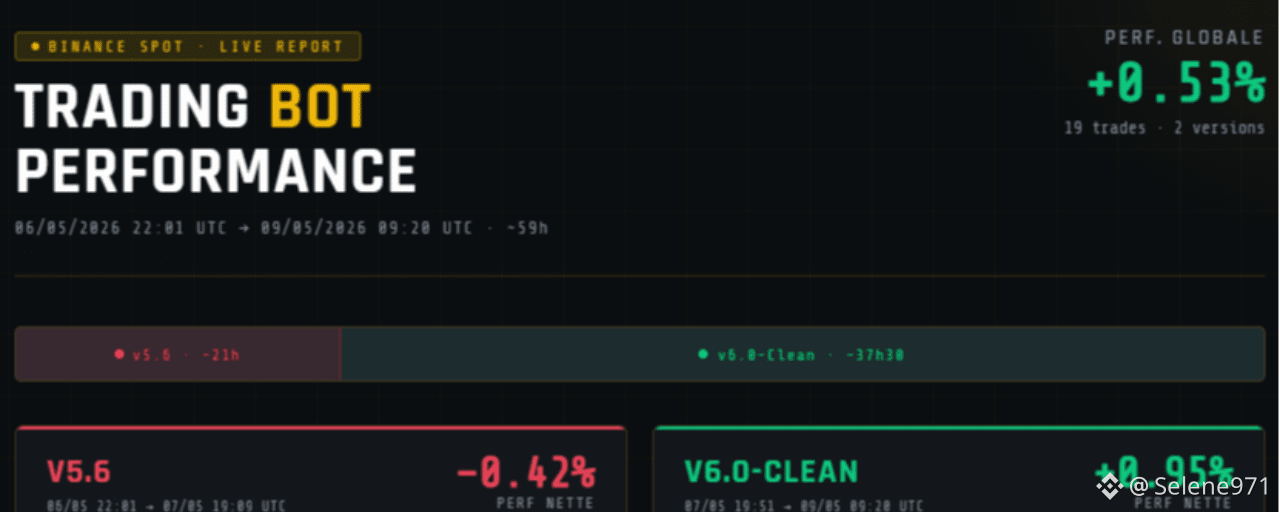
⚙️ v5.6 — 06/05 22h → 07/05 19h (~21h)
Franchement, mauvaise session. 2 trades coupés par un kill time automatique à 23h, 2 stop-loss classiques. Aucun trade n'a eu le temps de travailler. La version avait trop de règles contradictoires qui se marchaient dessus — c'est pour ça qu'on l'a arrêtée et remplacée dans la journée.
⚙️ v6.0-Clean — 07/05 19h51 → 09/05 09h20 (~37h30)
Nette amélioration. Mais l'analyse détaillée révèle quelque chose d'intéressant — en séparant les types de sorties.
🔍 Zoom sur les sorties v6.0-Clean
Le SL temporel mérite qu'on s'y arrête.
Le bot fermait automatiquement toute position n'ayant pas atteint +3% après 8h. L'idée de base est bonne — éviter les positions zombies. Mais en pratique on a eu des cas comme VANAUSDT ou TAOUSDT : entrées correctes, positions en léger positif, jamais en danger réel de stop-loss classique, mais coupées à 8h pile avant que le mouvement ne parte vraiment.
Sur les 4 SL temporels : 2 étaient profitables au moment de la sortie, 1 était flat, 1 était légèrement négatif. Le problème n'était pas l'entrée — c'était l'impatience du système.
🛠️ Ce qu'on a changé (v6.1)
Une fois le pattern identifié, plusieurs modifications ont été intégrées directement :
Sur le SL temporel
→ Délai allongé de 8h à 12h. Une position correcte mérite plus de temps pour travailler, surtout si elle n'approche jamais son stop-loss classique.
Sur le stop-loss initial
→ Remplacement du SL fixe ATR×2.0 par un SL adaptatif selon la session de marché UTC. Overlap EU/US (13h-17h) : ATR×3.0. Session US pure (17h-21h) : ATR×2.0. Overlap US/Asie (21h-00h) : ATR×2.8. Les marchés ont des personnalités différentes selon l'heure — le SL doit s'y adapter.
Sur les entrées
→ Persistance signal sur 2 cycles consécutifs avant d'acheter. Un signal qui apparaît une seule fois sur une bougie peut être un spike. S'il est toujours là 5 minutes plus tard, il est plus fiable.
→ Filtre anti-extension : si la bougie courante est déjà trop étendue par rapport à l'ATR, pas d'entrée. On n'achète pas après un pump.
Sur la gestion des slots
→ Nouveau système de slot virtuel : si une position est ouverte depuis plus de 2h et reste dans un range de ±0.8%, elle libère un slot supplémentaire. Objectif — éviter qu'une entrée légèrement trop précoce bloque un signal bien meilleur détecté ensuite sur une autre paire.
📊 Bilan global 59h
Performance globale sur les 59h : +0.53%
C'est modeste en valeur absolue. C'est surtout honnête — on est en phase de test, on itère vite, on documente tout. Le but de cette période n'était pas de faire du profit, c'était de comprendre comment le bot se comporte en conditions réelles et d'identifier exactement ce qui ne fonctionne pas.
Bot maison — Binance Spot uniquement — pas de levier — capital fixe de test
Toutes les décisions d'entrée/sortie sont automatisées, aucune intervention manuelle
48h de trading algorithmique — bilan honnête, version par version
Toutes les notifications du bot sont publiques — entrées, sorties, rapports horaires, alertes drawdown. Vous pouvez suivre en direct ici → t.me/Binance_selenebot
Ça fait quelques jours que je teste un bot de trading crypto sur Binance Spot. Voici un retour transparent sur ce qui s'est passé, ce qui a merdé, et ce qu'on a changé.
📌Contexte
Capital de test fixe. Pas de levier. Stratégie trend-following sur altcoins liquides, signaux sur 15min, gestion du risque automatisée. Deux versions ont tourné sur cette période.
⚙️ v5.6 — 06/05 22h → 07/05 19h (~21h)
Franchement, mauvaise session. 2 trades coupés par un kill time automatique à 23h, 2 stop-loss classiques. Aucun trade n'a eu le temps de travailler. La version avait trop de règles contradictoires qui se marchaient dessus — c'est pour ça qu'on l'a arrêtée et remplacée dans la journée.
⚙️ v6.0-Clean — 07/05 19h51 → 09/05 09h20 (~37h30)
Nette amélioration. Mais l'analyse détaillée révèle quelque chose d'intéressant — en séparant les types de sorties.
🔍 Zoom sur les sorties v6.0-Clean
Le SL temporel mérite qu'on s'y arrête.
Le bot fermait automatiquement toute position n'ayant pas atteint +3% après 8h. L'idée de base est bonne — éviter les positions zombies. Mais en pratique on a eu des cas comme VANAUSDT ou TAOUSDT : entrées correctes, positions en léger positif, jamais en danger réel de stop-loss classique, mais coupées à 8h pile avant que le mouvement ne parte vraiment.
Sur les 4 SL temporels : 2 étaient profitables au moment de la sortie, 1 était flat, 1 était légèrement négatif. Le problème n'était pas l'entrée — c'était l'impatience du système.
🛠️ Ce qu'on a changé (v6.1)
Une fois le pattern identifié, plusieurs modifications ont été intégrées directement :
Sur le SL temporel
→ Délai allongé de 8h à 12h. Une position correcte mérite plus de temps pour travailler, surtout si elle n'approche jamais son stop-loss classique.
Sur le stop-loss initial
→ Remplacement du SL fixe ATR×2.0 par un SL adaptatif selon la session de marché UTC. Overlap EU/US (13h-17h) : ATR×3.0. Session US pure (17h-21h) : ATR×2.0. Overlap US/Asie (21h-00h) : ATR×2.8. Les marchés ont des personnalités différentes selon l'heure — le SL doit s'y adapter.
Sur les entrées
→ Persistance signal sur 2 cycles consécutifs avant d'acheter. Un signal qui apparaît une seule fois sur une bougie peut être un spike. S'il est toujours là 5 minutes plus tard, il est plus fiable.
→ Filtre anti-extension : si la bougie courante est déjà trop étendue par rapport à l'ATR, pas d'entrée. On n'achète pas après un pump.
Sur la gestion des slots
→ Nouveau système de slot virtuel : si une position est ouverte depuis plus de 2h et reste dans un range de ±0.8%, elle libère un slot supplémentaire. Objectif — éviter qu'une entrée légèrement trop précoce bloque un signal bien meilleur détecté ensuite sur une autre paire.
📊 Bilan global 59h
Performance globale sur les 59h : +0.53%
C'est modeste en valeur absolue. C'est surtout honnête — on est en phase de test, on itère vite, on documente tout. Le but de cette période n'était pas de faire du profit, c'était de comprendre comment le bot se comporte en conditions réelles et d'identifier exactement ce qui ne fonctionne pas.
Bot maison — Binance Spot uniquement — pas de levier — capital fixe de test
Toutes les décisions d'entrée/sortie sont automatisées, aucune intervention manuelle
Ça fait quelques jours que je teste un bot de trading crypto sur Binance Spot. Voici un retour transparent sur ce qui s'est passé, ce qui a merdé, et ce qu'on a changé.
📌Contexte
Capital de test fixe. Pas de levier. Stratégie trend-following sur altcoins liquides, signaux sur 15min, gestion du risque automatisée. Deux versions ont tourné sur cette période.
⚙️ v5.6 — 06/05 22h → 07/05 19h (~21h)
Franchement, mauvaise session. 2 trades coupés par un kill time automatique à 23h, 2 stop-loss classiques. Aucun trade n'a eu le temps de travailler. La version avait trop de règles contradictoires qui se marchaient dessus — c'est pour ça qu'on l'a arrêtée et remplacée dans la journée.
⚙️ v6.0-Clean — 07/05 19h51 → 09/05 09h20 (~37h30)
Nette amélioration. Mais l'analyse détaillée révèle quelque chose d'intéressant — en séparant les types de sorties.
🔍 Zoom sur les sorties v6.0-Clean
Le SL temporel mérite qu'on s'y arrête.
Le bot fermait automatiquement toute position n'ayant pas atteint +3% après 8h. L'idée de base est bonne — éviter les positions zombies. Mais en pratique on a eu des cas comme VANAUSDT ou TAOUSDT : entrées correctes, positions en léger positif, jamais en danger réel de stop-loss classique, mais coupées à 8h pile avant que le mouvement ne parte vraiment.
Sur les 4 SL temporels : 2 étaient profitables au moment de la sortie, 1 était flat, 1 était légèrement négatif. Le problème n'était pas l'entrée — c'était l'impatience du système.
🛠️ Ce qu'on a changé (v6.1)
Une fois le pattern identifié, plusieurs modifications ont été intégrées directement :
Sur le SL temporel
→ Délai allongé de 8h à 12h. Une position correcte mérite plus de temps pour travailler, surtout si elle n'approche jamais son stop-loss classique.
Sur le stop-loss initial
→ Remplacement du SL fixe ATR×2.0 par un SL adaptatif selon la session de marché UTC. Overlap EU/US (13h-17h) : ATR×3.0. Session US pure (17h-21h) : ATR×2.0. Overlap US/Asie (21h-00h) : ATR×2.8. Les marchés ont des personnalités différentes selon l'heure — le SL doit s'y adapter.
Sur les entrées
→ Persistance signal sur 2 cycles consécutifs avant d'acheter. Un signal qui apparaît une seule fois sur une bougie peut être un spike. S'il est toujours là 5 minutes plus tard, il est plus fiable.
→ Filtre anti-extension : si la bougie courante est déjà trop étendue par rapport à l'ATR, pas d'entrée. On n'achète pas après un pump.
Sur la gestion des slots
→ Nouveau système de slot virtuel : si une position est ouverte depuis plus de 2h et reste dans un range de ±0.8%, elle libère un slot supplémentaire. Objectif — éviter qu'une entrée légèrement trop précoce bloque un signal bien meilleur détecté ensuite sur une autre paire.
📊 Bilan global 59h
Performance globale sur les 59h : +0.53%
C'est modeste en valeur absolue. C'est surtout honnête — on est en phase de test, on itère vite, on documente tout. Le but de cette période n'était pas de faire du profit, c'était de comprendre comment le bot se comporte en conditions réelles et d'identifier exactement ce qui ne fonctionne pas.
Bot maison — Binance Spot uniquement — pas de levier — capital fixe de test
Toutes les décisions d'entrée/sortie sont automatisées, aucune intervention manuelle
331
·
--
Session v6.8.1 — 03/05 12h → 04/05 12h | Bilan + contexteChiffres de la session
🤖 Win rate : 70% (14/20 sorties)
💰 PnL brut cumulé trades : +20.51%
⚖️ Ratio gain/perte : 1.45× — +2.08% moyen par gain | −1.43% par SL
🏆 Edge partiels + escaliers : 14 sorties | WR 100% | +29.11%
─────────────────────────────
Pourquoi le capital reste bas malgré un PnL brut positif ?
C’est la question légitime que tout le monde devrait se poser.
Le PnL brut (+20.51%) est la somme des performances individuelles de chaque trade. Mais chaque position ne représente que 15–20% du capital total — pas 100%. Donc un trade à +3% ne fait gagner que +0.45–0.60% sur le capital global.
À l’inverse, les 4 SL nocturnes (−1.01%, −2.38%, −4.01%, −0.63%) ont chacun consommé 15–20% du capital → leur impact réel sur le portefeuille est de −0.9% à −0.8% chacun.
Résultat : la journée affiche −0.95% côté Binance malgré 14 sorties positives.
Sur 11 jours, le capital est à −6.07% pour une raison simple : les 10 premiers jours étaient du R&D en conditions live, pas du trading stable. Chaque changement de version (v1 → v6.8.1), chaque coupure manuelle, chaque position fermée de force au redémarrage a coûté du capital réel. Ce n’est pas une performance de trading — c’est le coût du développement payé en live.
─────────────────────────────
Ce qui change cette nuit — v7.0
La v7.0 corrige la cause racine des pertes nocturnes :
🚫 Aucune entrée 22h–12h — mode passif complet
📉 SL adaptatif — micro-caps à ×3.0 ATR pour absorber le bruit de nuit
🔢 Max 3 positions simultanées (vs 5)
💵 Allocation 15%/trade (vs 20%)
🛑 Stop auto si −2%/jour ou 8 trades atteints
✅ Longs uniquement — pseudo-shorts spot supprimés définitivement
La v7.0 n’expérimente plus. Elle revient à l’ADN de la meilleure session réalisée (v5.3 : WR 67%, 6 trades chirurgicaux, +7.25 USDT net en 12h) avec les protections éprouvées.
Lancement ce soir. Résultats dans 48h.
Session v6.8.1 — 03/05 12h → 04/05 12h | Bilan + contexte
Chiffres de la session
🤖 Win rate : 70% (14/20 sorties)
💰 PnL brut cumulé trades : +20.51%
⚖️ Ratio gain/perte : 1.45× — +2.08% moyen par gain | −1.43% par SL
🏆 Edge partiels + escaliers : 14 sorties | WR 100% | +29.11%
─────────────────────────────
Pourquoi le capital reste bas malgré un PnL brut positif ?
C’est la question légitime que tout le monde devrait se poser.
Le PnL brut (+20.51%) est la somme des performances individuelles de chaque trade. Mais chaque position ne représente que 15–20% du capital total — pas 100%. Donc un trade à +3% ne fait gagner que +0.45–0.60% sur le capital global.
À l’inverse, les 4 SL nocturnes (−1.01%, −2.38%, −4.01%, −0.63%) ont chacun consommé 15–20% du capital → leur impact réel sur le portefeuille est de −0.9% à −0.8% chacun.
Résultat : la journée affiche −0.95% côté Binance malgré 14 sorties positives.
Sur 11 jours, le capital est à −6.07% pour une raison simple : les 10 premiers jours étaient du R&D en conditions live, pas du trading stable. Chaque changement de version (v1 → v6.8.1), chaque coupure manuelle, chaque position fermée de force au redémarrage a coûté du capital réel. Ce n’est pas une performance de trading — c’est le coût du développement payé en live.
─────────────────────────────
Ce qui change cette nuit — v7.0
La v7.0 corrige la cause racine des pertes nocturnes :
🚫 Aucune entrée 22h–12h — mode passif complet
📉 SL adaptatif — micro-caps à ×3.0 ATR pour absorber le bruit de nuit
🔢 Max 3 positions simultanées (vs 5)
💵 Allocation 15%/trade (vs 20%)
🛑 Stop auto si −2%/jour ou 8 trades atteints
✅ Longs uniquement — pseudo-shorts spot supprimés définitivement
La v7.0 n’expérimente plus. Elle revient à l’ADN de la meilleure session réalisée (v5.3 : WR 67%, 6 trades chirurgicaux, +7.25 USDT net en 12h) avec les protections éprouvées.
Lancement ce soir. Résultats dans 48h.
🤖 Win rate : 70% (14/20 sorties)
💰 PnL brut cumulé trades : +20.51%
⚖️ Ratio gain/perte : 1.45× — +2.08% moyen par gain | −1.43% par SL
🏆 Edge partiels + escaliers : 14 sorties | WR 100% | +29.11%
─────────────────────────────
Pourquoi le capital reste bas malgré un PnL brut positif ?
C’est la question légitime que tout le monde devrait se poser.
Le PnL brut (+20.51%) est la somme des performances individuelles de chaque trade. Mais chaque position ne représente que 15–20% du capital total — pas 100%. Donc un trade à +3% ne fait gagner que +0.45–0.60% sur le capital global.
À l’inverse, les 4 SL nocturnes (−1.01%, −2.38%, −4.01%, −0.63%) ont chacun consommé 15–20% du capital → leur impact réel sur le portefeuille est de −0.9% à −0.8% chacun.
Résultat : la journée affiche −0.95% côté Binance malgré 14 sorties positives.
Sur 11 jours, le capital est à −6.07% pour une raison simple : les 10 premiers jours étaient du R&D en conditions live, pas du trading stable. Chaque changement de version (v1 → v6.8.1), chaque coupure manuelle, chaque position fermée de force au redémarrage a coûté du capital réel. Ce n’est pas une performance de trading — c’est le coût du développement payé en live.
─────────────────────────────
Ce qui change cette nuit — v7.0
La v7.0 corrige la cause racine des pertes nocturnes :
🚫 Aucune entrée 22h–12h — mode passif complet
📉 SL adaptatif — micro-caps à ×3.0 ATR pour absorber le bruit de nuit
🔢 Max 3 positions simultanées (vs 5)
💵 Allocation 15%/trade (vs 20%)
🛑 Stop auto si −2%/jour ou 8 trades atteints
✅ Longs uniquement — pseudo-shorts spot supprimés définitivement
La v7.0 n’expérimente plus. Elle revient à l’ADN de la meilleure session réalisée (v5.3 : WR 67%, 6 trades chirurgicaux, +7.25 USDT net en 12h) avec les protections éprouvées.
Lancement ce soir. Résultats dans 48h.
112
·
--
🤖 Win rate : 75% (12/16 trades)
📈 ROI : +0.54% en 6h40 sur capital actif
💰 PnL brut cumulé : +18.66%
⚖️ Ratio gain/perte : 1.01× — volontairement serré : le bot sécurise tôt via partiels et escalier, ce qui réduit les gros gains unitaires mais garantit la régularité
🏆 Edge confirmé : partiels + escalier | WR 100% | +19.58%
⏱️ Durée run : 6h40 — première session v6.8.1
🤖 Win rate : 75% (12/16 trades)
📈 ROI : +0.54% en 6h40 sur capital actif
💰 PnL brut cumulé : +18.66%
⚖️ Ratio gain/perte : 1.01× — volontairement serré : le bot sécurise tôt via partiels et escalier, ce qui réduit les gros gains unitaires mais garantit la régularité
🏆 Edge confirmé : partiels + escalier | WR 100% | +19.58%
⏱️ Durée run : 6h40 — première session v6.8.1
📈 ROI : +0.54% en 6h40 sur capital actif
💰 PnL brut cumulé : +18.66%
⚖️ Ratio gain/perte : 1.01× — volontairement serré : le bot sécurise tôt via partiels et escalier, ce qui réduit les gros gains unitaires mais garantit la régularité
🏆 Edge confirmé : partiels + escalier | WR 100% | +19.58%
⏱️ Durée run : 6h40 — première session v6.8.1
76
·
--
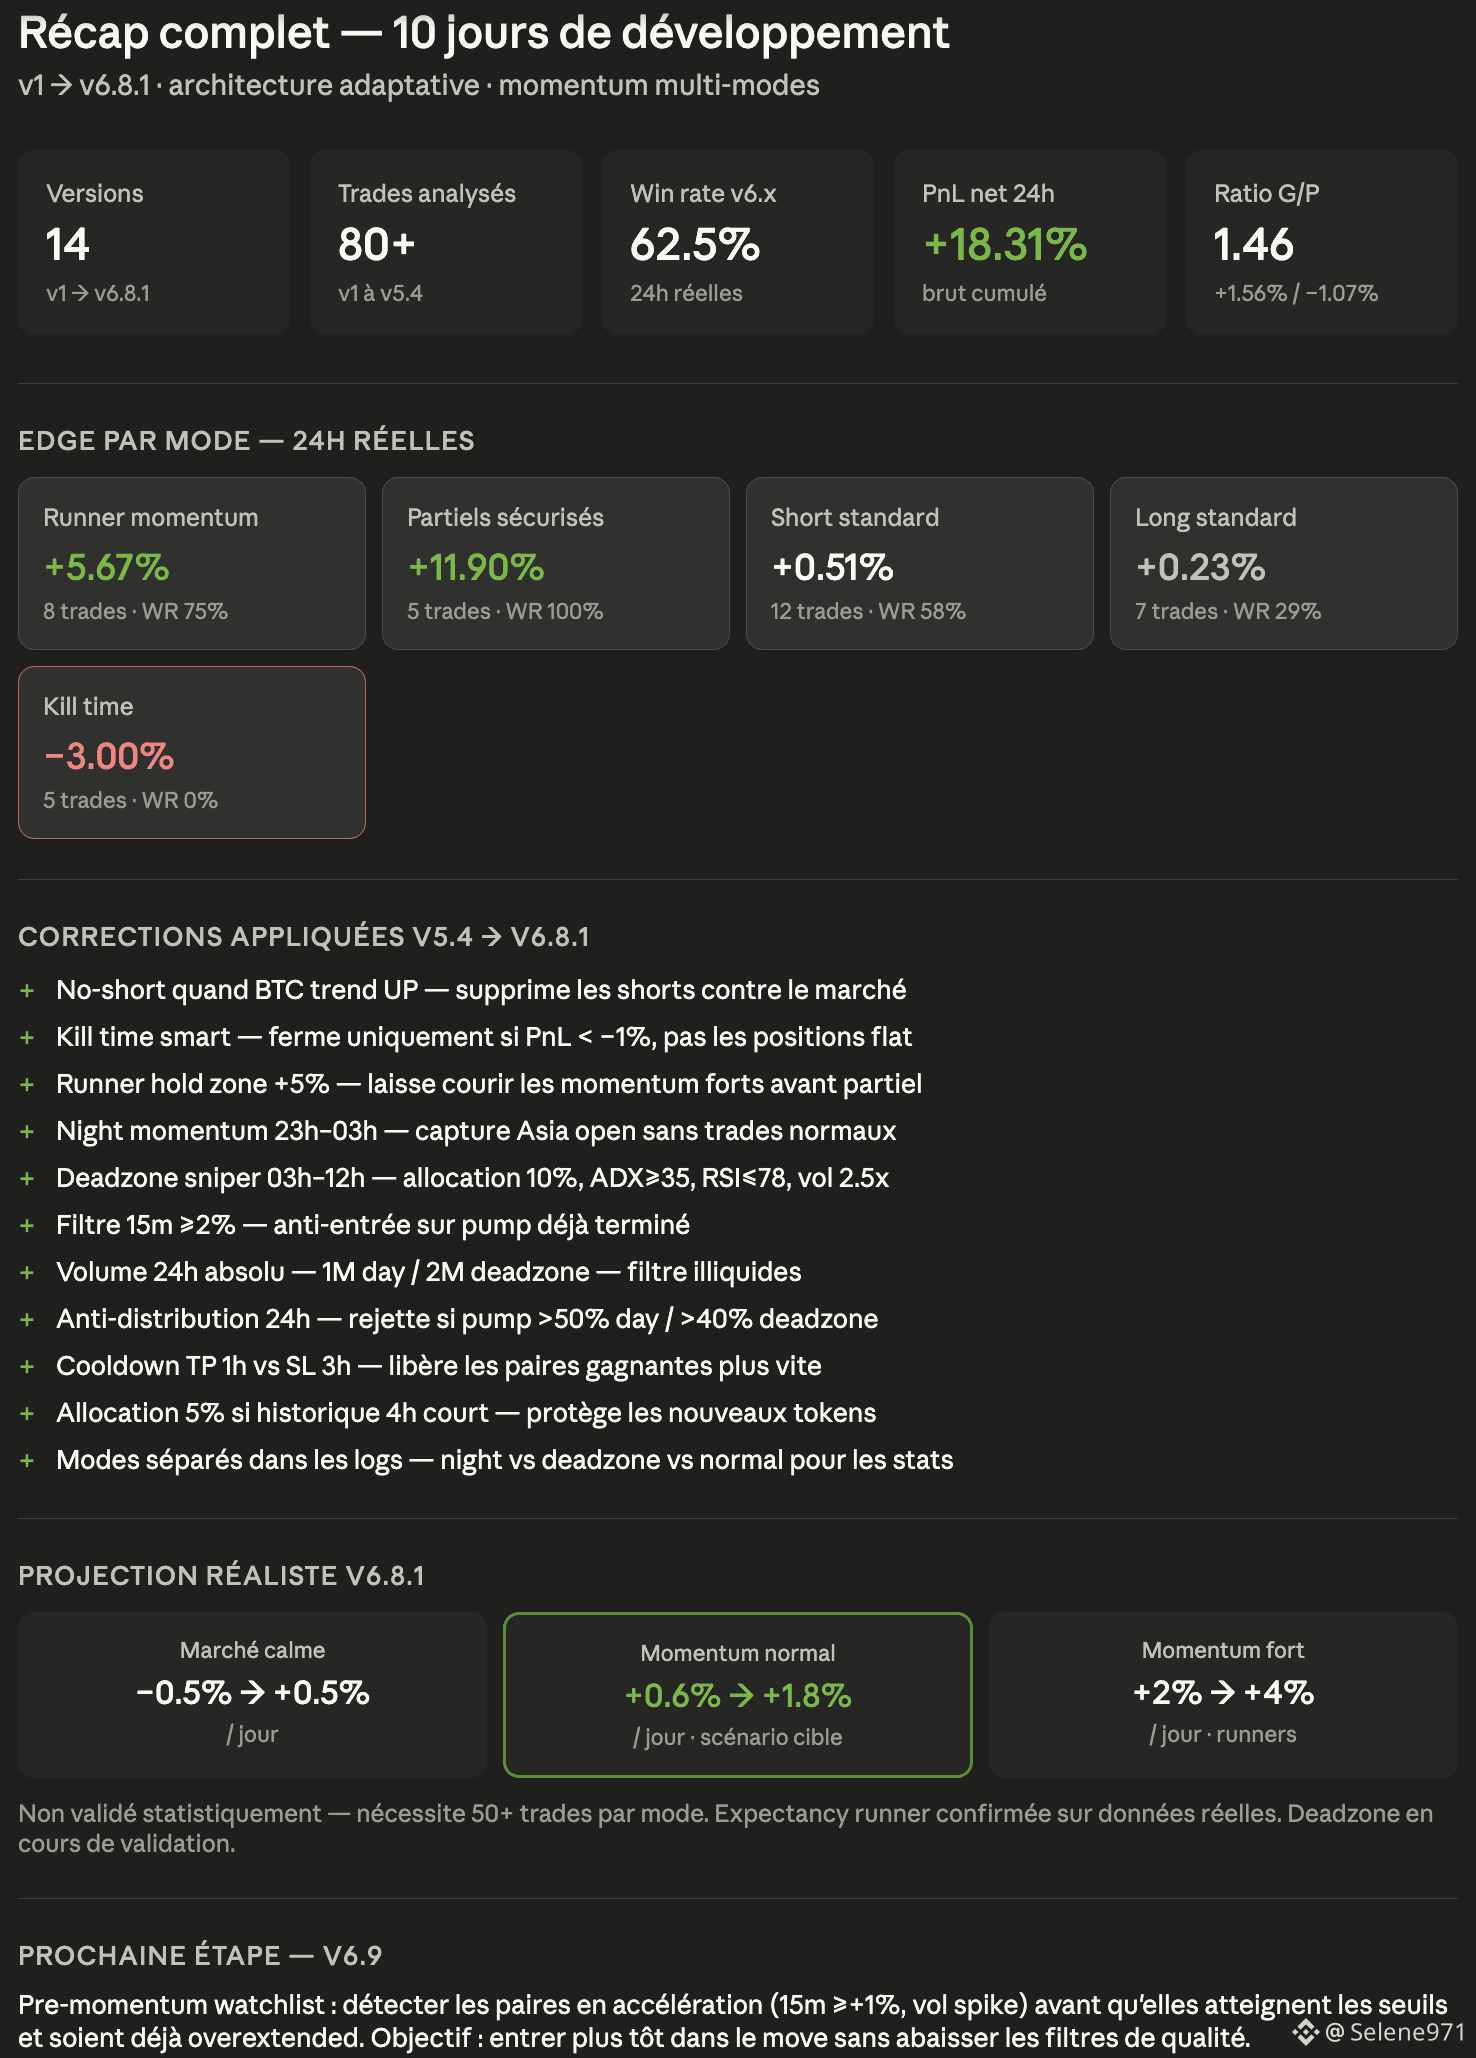
Récap de 10 jours de développement sur mon bot de trading Binance Spot, de la v1 à la v6.8.1. Architecture entièrement construite from scratch, itération après itération.
Sur les dernières 24h réelles : win rate 62.5%, PnL net cumulé +18.31%, ratio gain/perte 1.46. L'edge principal vient du mode runner momentum (WR 75%, +5.67%) et des ventes partielles sécurisées (WR 100%, +11.90%). Le seul vrai destructeur de valeur identifié : le kill time agressif (−3.00%), déjà corrigé.
11 corrections majeures appliquées depuis la v5.4 : suppression des shorts en BTC trend UP, kill time intelligent, runner hold zone, momentum nocturne, sniper deadzone 03h–12h, filtres 15m + volume absolu + anti-distribution, cooldown TP réduit à 1h, allocation réduite sur historique court.
Projection réaliste : +0.6% à +1.8%/jour en marché normal, +2% à +4% en momentum fort. Non validé statistiquement — 50+ trades par mode requis.
Prochaine étape : v6.9 avec pre-momentum watchlist pour entrer plus tôt dans les moves sans baisser la qualité des signaux.
Récap de 10 jours de développement sur mon bot de trading Binance Spot, de la v1 à la v6.8.1. Architecture entièrement construite from scratch, itération après itération.
Sur les dernières 24h réelles : win rate 62.5%, PnL net cumulé +18.31%, ratio gain/perte 1.46. L'edge principal vient du mode runner momentum (WR 75%, +5.67%) et des ventes partielles sécurisées (WR 100%, +11.90%). Le seul vrai destructeur de valeur identifié : le kill time agressif (−3.00%), déjà corrigé.
11 corrections majeures appliquées depuis la v5.4 : suppression des shorts en BTC trend UP, kill time intelligent, runner hold zone, momentum nocturne, sniper deadzone 03h–12h, filtres 15m + volume absolu + anti-distribution, cooldown TP réduit à 1h, allocation réduite sur historique court.
Projection réaliste : +0.6% à +1.8%/jour en marché normal, +2% à +4% en momentum fort. Non validé statistiquement — 50+ trades par mode requis.
Prochaine étape : v6.9 avec pre-momentum watchlist pour entrer plus tôt dans les moves sans baisser la qualité des signaux.
Sur les dernières 24h réelles : win rate 62.5%, PnL net cumulé +18.31%, ratio gain/perte 1.46. L'edge principal vient du mode runner momentum (WR 75%, +5.67%) et des ventes partielles sécurisées (WR 100%, +11.90%). Le seul vrai destructeur de valeur identifié : le kill time agressif (−3.00%), déjà corrigé.
11 corrections majeures appliquées depuis la v5.4 : suppression des shorts en BTC trend UP, kill time intelligent, runner hold zone, momentum nocturne, sniper deadzone 03h–12h, filtres 15m + volume absolu + anti-distribution, cooldown TP réduit à 1h, allocation réduite sur historique court.
Projection réaliste : +0.6% à +1.8%/jour en marché normal, +2% à +4% en momentum fort. Non validé statistiquement — 50+ trades par mode requis.
Prochaine étape : v6.9 avec pre-momentum watchlist pour entrer plus tôt dans les moves sans baisser la qualité des signaux.
131
·
--
Session S3 | 01/05 15h00 → clôture
Résultats (trades fermés)
🤖 10 trades | Win rate : 40% (4/10)
💰 PnL réalisé : −1.11 USDT
⚖️ Ratio gain/perte : 1.27×
🏆 Meilleur : PENDLE +1.64%
💀 Pire : ALICE −1.89%
Contexte du jour
BTC en range toute la journée + 1er mai férié EU. Les gros moves (APE +12%, PENDLE +14%, INJ +7%, RAY +10%) se sont tous produits entre 12h et 16h — dans notre zone bloquée. Session structurellement difficile.
Simulation v5.4 sur cette session
Avec les 13 corrections :
Filtre BTC range (point 9)
BTC range < 1.5% sur 4h toute la journée → score min relevé à 9. Sur nos 10 trades, 6 avaient score 8 → auraient été bloqués. Pertes évitées : +4.08 USDT.
Détection jour férié EU (point 13)
Plage active étendue à 12h → APE, PENDLE, INJ et RAY auraient été capturables dès 12h15 sur leurs vrais moves à +7% à +14%.
Comportement adaptatif par cycle (point 10)
ALICE et TLM entrés à 15h (cycle ouverture, score 9 requis) → auraient été bloqués (score 8).
Résultat simulé v5.4 : +6.50 USDT estimé vs −1.11 USDT réel → delta de +7.61 USDT sur une seule session.
2 positions encore ouvertes non incluses.
Not financial advice — v5.4 en développement.
Session S3 | 01/05 15h00 → clôture
Résultats (trades fermés)
🤖 10 trades | Win rate : 40% (4/10)
💰 PnL réalisé : −1.11 USDT
⚖️ Ratio gain/perte : 1.27×
🏆 Meilleur : PENDLE +1.64%
💀 Pire : ALICE −1.89%
Contexte du jour
BTC en range toute la journée + 1er mai férié EU. Les gros moves (APE +12%, PENDLE +14%, INJ +7%, RAY +10%) se sont tous produits entre 12h et 16h — dans notre zone bloquée. Session structurellement difficile.
Simulation v5.4 sur cette session
Avec les 13 corrections :
Filtre BTC range (point 9)
BTC range < 1.5% sur 4h toute la journée → score min relevé à 9. Sur nos 10 trades, 6 avaient score 8 → auraient été bloqués. Pertes évitées : +4.08 USDT.
Détection jour férié EU (point 13)
Plage active étendue à 12h → APE, PENDLE, INJ et RAY auraient été capturables dès 12h15 sur leurs vrais moves à +7% à +14%.
Comportement adaptatif par cycle (point 10)
ALICE et TLM entrés à 15h (cycle ouverture, score 9 requis) → auraient été bloqués (score 8).
Résultat simulé v5.4 : +6.50 USDT estimé vs −1.11 USDT réel → delta de +7.61 USDT sur une seule session.
2 positions encore ouvertes non incluses.
Not financial advice — v5.4 en développement.
Résultats (trades fermés)
🤖 10 trades | Win rate : 40% (4/10)
💰 PnL réalisé : −1.11 USDT
⚖️ Ratio gain/perte : 1.27×
🏆 Meilleur : PENDLE +1.64%
💀 Pire : ALICE −1.89%
Contexte du jour
BTC en range toute la journée + 1er mai férié EU. Les gros moves (APE +12%, PENDLE +14%, INJ +7%, RAY +10%) se sont tous produits entre 12h et 16h — dans notre zone bloquée. Session structurellement difficile.
Simulation v5.4 sur cette session
Avec les 13 corrections :
Filtre BTC range (point 9)
BTC range < 1.5% sur 4h toute la journée → score min relevé à 9. Sur nos 10 trades, 6 avaient score 8 → auraient été bloqués. Pertes évitées : +4.08 USDT.
Détection jour férié EU (point 13)
Plage active étendue à 12h → APE, PENDLE, INJ et RAY auraient été capturables dès 12h15 sur leurs vrais moves à +7% à +14%.
Comportement adaptatif par cycle (point 10)
ALICE et TLM entrés à 15h (cycle ouverture, score 9 requis) → auraient été bloqués (score 8).
Résultat simulé v5.4 : +6.50 USDT estimé vs −1.11 USDT réel → delta de +7.61 USDT sur une seule session.
2 positions encore ouvertes non incluses.
Not financial advice — v5.4 en développement.
164
·
--
Incident Report | 30 avril
Bug critique identifié et patché en live ce soir.
Ce qui s’est passé
Écart entre la quantité trackée par le bot et la balance réelle sur Binance → SL impossible à exécuter → boucle d’erreur infinie. Touché sur 3 paires (FLOW, CTSI, ZEC). Intervention manuelle obligatoire à chaque fois.
Le fix — v5.3.1
Avant chaque vente, le bot vérifie maintenant la balance réelle sur Binance et utilise le minimum entre ce qu’il croit avoir et ce qui est réellement disponible. Si balance = 0 (vente manuelle déjà faite), nettoyage automatique du state. Boucle d’erreur impossible.
Impact journée
Malgré le bug : +2.17% sur la journée.
Bot v5.3.1 en ligne depuis 20h42. 🟢
Incident Report | 30 avril
Bug critique identifié et patché en live ce soir.
Ce qui s’est passé
Écart entre la quantité trackée par le bot et la balance réelle sur Binance → SL impossible à exécuter → boucle d’erreur infinie. Touché sur 3 paires (FLOW, CTSI, ZEC). Intervention manuelle obligatoire à chaque fois.
Le fix — v5.3.1
Avant chaque vente, le bot vérifie maintenant la balance réelle sur Binance et utilise le minimum entre ce qu’il croit avoir et ce qui est réellement disponible. Si balance = 0 (vente manuelle déjà faite), nettoyage automatique du state. Boucle d’erreur impossible.
Impact journée
Malgré le bug : +2.17% sur la journée.
Bot v5.3.1 en ligne depuis 20h42. 🟢
Bug critique identifié et patché en live ce soir.
Ce qui s’est passé
Écart entre la quantité trackée par le bot et la balance réelle sur Binance → SL impossible à exécuter → boucle d’erreur infinie. Touché sur 3 paires (FLOW, CTSI, ZEC). Intervention manuelle obligatoire à chaque fois.
Le fix — v5.3.1
Avant chaque vente, le bot vérifie maintenant la balance réelle sur Binance et utilise le minimum entre ce qu’il croit avoir et ce qui est réellement disponible. Si balance = 0 (vente manuelle déjà faite), nettoyage automatique du state. Boucle d’erreur impossible.
Impact journée
Malgré le bug : +2.17% sur la journée.
Bot v5.3.1 en ligne depuis 20h42. 🟢
85
·
--
Journée positive malgré un bug critique découvert en live.
Chiffres clés
🤖 13 trades | Win rate : 53.8%
📈 Portfolio : +2.17% sur la journée
⚖️ Ratio gain/perte : 3.02×
🏆 Meilleur trade : PENDLE +3.80%
Bug du jour — FLOWUSDT
Écart de quantité entre ce que le bot trackait et la balance réelle après frais BNB → SL bloqué en boucle pendant 69 minutes. Intervention manuelle. Trade fermé à −1.94% au lieu du SL prévu à +2%.
Correction v5.4 — 2 lignes de code. Bug fermé
Journée positive malgré un bug critique découvert en live.
Chiffres clés
🤖 13 trades | Win rate : 53.8%
📈 Portfolio : +2.17% sur la journée
⚖️ Ratio gain/perte : 3.02×
🏆 Meilleur trade : PENDLE +3.80%
Bug du jour — FLOWUSDT
Écart de quantité entre ce que le bot trackait et la balance réelle après frais BNB → SL bloqué en boucle pendant 69 minutes. Intervention manuelle. Trade fermé à −1.94% au lieu du SL prévu à +2%.
Correction v5.4 — 2 lignes de code. Bug fermé
Chiffres clés
🤖 13 trades | Win rate : 53.8%
📈 Portfolio : +2.17% sur la journée
⚖️ Ratio gain/perte : 3.02×
🏆 Meilleur trade : PENDLE +3.80%
Bug du jour — FLOWUSDT
Écart de quantité entre ce que le bot trackait et la balance réelle après frais BNB → SL bloqué en boucle pendant 69 minutes. Intervention manuelle. Trade fermé à −1.94% au lieu du SL prévu à +2%.
Correction v5.4 — 2 lignes de code. Bug fermé
133
·
--
De 0% à 67% — L’histoire d’un bot de trading construit from scratchBinance Spot | Python | 7 jours | 6 versions
24 avril 2026. Capital de départ : 566 USDT.
Objectif : construire un bot de trading algorithmique entièrement from scratch, l’itérer en live sur le marché réel, et documenter chaque version honnêtement — y compris les pertes.
Voici la rétrospective complète.
🔴 v1 / v2 / v3 — Les fondations (24–25 avril)
13 trades. 0 gagnant. −7 USDT.
Première architecture : signal RSI + EMA basique. SL trop serré (ATR×1.5), le marché BTC en range serré déclenchait les stop-loss sur du bruit normal. Chaque correction générait une nouvelle version. Rien de rentable — mais le threading dual-loop et la connexion Binance étaient stables.
Win rate : 0%
🟠 v4 — Premier signal positif (25–27 avril)
9 trades. 2 gagnants. −5 USDT.
Introduction du filtre EMA200 4h + ADX. Premier take-profit déclenché en 19 minutes à +0.58% net. Le bot commence à reconnaître les vraies tendances. Mais 10 paires seulement, sizing incohérent, heures de trading non filtrées.
Win rate : 22%
🟡 v5.1 — Élargissement (27–28 avril)
10 trades. 3 gagnants. +1.29 USDT.
Premier PnL positif. Scan élargi à 30 paires, MAX_OPEN_POS relevé. LDO +3.94 USDT, OP +2.19 USDT, ARB +2.11 USDT — les 3 meilleurs trades de l’historique, tous entrés à 22h heure suisse. Signal fort sur les heures de trading.
Win rate : 30%
🟡 v5.2 — Scale-up (28–29 avril)
13 trades fermés. 5 gagnants. −0.64 USDT.
100 paires scannées, 5 positions simultanées. Win rate en hausse mais bot arrêté prématurément par un bug de calcul du drawdown (valeur mark-to-market incorrecte). Analyse des logs → découverte du pattern horaire : 0% de win rate entre 03h et 15h heure suisse, 43% entre 15h et 03h.
Win rate : 43%
🟢 v5.3 — Chirurgical (29–30 avril)
6 trades purs. 4 gagnants. +7.25 USDT.
12 corrections simultanées : filtre horaire 03h–15h bloqué, drawdown mark-to-market corrigé, trailing escalier fixé, cooldown 3h par paire, SL temporel 8h, pause progressive après stops consécutifs, score minimum relevé à 8/10, ADX minimum à 20.
Win rate : 67% | Ratio gain/perte : 2.88× | ROI : +1.34% en 12h
📊 Évolution du win rate
v1/v2/v3 → v4 → v5.1 → v5.2 → v5.3
0% → 22% → 30% → 43% → 67%
🔧 Stack technique
Python | Binance API | Score composite 10 critères | EMA + RSI + MACD + ADX + Volume | Trailing escalier +3% | SL ATR×2 | Groq sentiment gate | 100 paires scannées toutes les 30min
🎯 Objectif v5.4
Valider 67%+ sur 72h de données. Affiner les plages horaires avec le tableau des sessions US. Tester l’augmentation du scan si les filtres tiennent.
7 jours. 6 versions. Chaque perte a servi à quelque chose.
Not financial advice — bot en développement actif.
— Selene971
De 0% à 67% — L’histoire d’un bot de trading construit from scratch
Binance Spot | Python | 7 jours | 6 versions
24 avril 2026. Capital de départ : 566 USDT.
Objectif : construire un bot de trading algorithmique entièrement from scratch, l’itérer en live sur le marché réel, et documenter chaque version honnêtement — y compris les pertes.
Voici la rétrospective complète.
🔴 v1 / v2 / v3 — Les fondations (24–25 avril)
13 trades. 0 gagnant. −7 USDT.
Première architecture : signal RSI + EMA basique. SL trop serré (ATR×1.5), le marché BTC en range serré déclenchait les stop-loss sur du bruit normal. Chaque correction générait une nouvelle version. Rien de rentable — mais le threading dual-loop et la connexion Binance étaient stables.
Win rate : 0%
🟠 v4 — Premier signal positif (25–27 avril)
9 trades. 2 gagnants. −5 USDT.
Introduction du filtre EMA200 4h + ADX. Premier take-profit déclenché en 19 minutes à +0.58% net. Le bot commence à reconnaître les vraies tendances. Mais 10 paires seulement, sizing incohérent, heures de trading non filtrées.
Win rate : 22%
🟡 v5.1 — Élargissement (27–28 avril)
10 trades. 3 gagnants. +1.29 USDT.
Premier PnL positif. Scan élargi à 30 paires, MAX_OPEN_POS relevé. LDO +3.94 USDT, OP +2.19 USDT, ARB +2.11 USDT — les 3 meilleurs trades de l’historique, tous entrés à 22h heure suisse. Signal fort sur les heures de trading.
Win rate : 30%
🟡 v5.2 — Scale-up (28–29 avril)
13 trades fermés. 5 gagnants. −0.64 USDT.
100 paires scannées, 5 positions simultanées. Win rate en hausse mais bot arrêté prématurément par un bug de calcul du drawdown (valeur mark-to-market incorrecte). Analyse des logs → découverte du pattern horaire : 0% de win rate entre 03h et 15h heure suisse, 43% entre 15h et 03h.
Win rate : 43%
🟢 v5.3 — Chirurgical (29–30 avril)
6 trades purs. 4 gagnants. +7.25 USDT.
12 corrections simultanées : filtre horaire 03h–15h bloqué, drawdown mark-to-market corrigé, trailing escalier fixé, cooldown 3h par paire, SL temporel 8h, pause progressive après stops consécutifs, score minimum relevé à 8/10, ADX minimum à 20.
Win rate : 67% | Ratio gain/perte : 2.88× | ROI : +1.34% en 12h
📊 Évolution du win rate
v1/v2/v3 → v4 → v5.1 → v5.2 → v5.3
0% → 22% → 30% → 43% → 67%
🔧 Stack technique
Python | Binance API | Score composite 10 critères | EMA + RSI + MACD + ADX + Volume | Trailing escalier +3% | SL ATR×2 | Groq sentiment gate | 100 paires scannées toutes les 30min
🎯 Objectif v5.4
Valider 67%+ sur 72h de données. Affiner les plages horaires avec le tableau des sessions US. Tester l’augmentation du scan si les filtres tiennent.
7 jours. 6 versions. Chaque perte a servi à quelque chose.
Not financial advice — bot en développement actif.
— Selene971
24 avril 2026. Capital de départ : 566 USDT.
Objectif : construire un bot de trading algorithmique entièrement from scratch, l’itérer en live sur le marché réel, et documenter chaque version honnêtement — y compris les pertes.
Voici la rétrospective complète.
🔴 v1 / v2 / v3 — Les fondations (24–25 avril)
13 trades. 0 gagnant. −7 USDT.
Première architecture : signal RSI + EMA basique. SL trop serré (ATR×1.5), le marché BTC en range serré déclenchait les stop-loss sur du bruit normal. Chaque correction générait une nouvelle version. Rien de rentable — mais le threading dual-loop et la connexion Binance étaient stables.
Win rate : 0%
🟠 v4 — Premier signal positif (25–27 avril)
9 trades. 2 gagnants. −5 USDT.
Introduction du filtre EMA200 4h + ADX. Premier take-profit déclenché en 19 minutes à +0.58% net. Le bot commence à reconnaître les vraies tendances. Mais 10 paires seulement, sizing incohérent, heures de trading non filtrées.
Win rate : 22%
🟡 v5.1 — Élargissement (27–28 avril)
10 trades. 3 gagnants. +1.29 USDT.
Premier PnL positif. Scan élargi à 30 paires, MAX_OPEN_POS relevé. LDO +3.94 USDT, OP +2.19 USDT, ARB +2.11 USDT — les 3 meilleurs trades de l’historique, tous entrés à 22h heure suisse. Signal fort sur les heures de trading.
Win rate : 30%
🟡 v5.2 — Scale-up (28–29 avril)
13 trades fermés. 5 gagnants. −0.64 USDT.
100 paires scannées, 5 positions simultanées. Win rate en hausse mais bot arrêté prématurément par un bug de calcul du drawdown (valeur mark-to-market incorrecte). Analyse des logs → découverte du pattern horaire : 0% de win rate entre 03h et 15h heure suisse, 43% entre 15h et 03h.
Win rate : 43%
🟢 v5.3 — Chirurgical (29–30 avril)
6 trades purs. 4 gagnants. +7.25 USDT.
12 corrections simultanées : filtre horaire 03h–15h bloqué, drawdown mark-to-market corrigé, trailing escalier fixé, cooldown 3h par paire, SL temporel 8h, pause progressive après stops consécutifs, score minimum relevé à 8/10, ADX minimum à 20.
Win rate : 67% | Ratio gain/perte : 2.88× | ROI : +1.34% en 12h
📊 Évolution du win rate
v1/v2/v3 → v4 → v5.1 → v5.2 → v5.3
0% → 22% → 30% → 43% → 67%
🔧 Stack technique
Python | Binance API | Score composite 10 critères | EMA + RSI + MACD + ADX + Volume | Trailing escalier +3% | SL ATR×2 | Groq sentiment gate | 100 paires scannées toutes les 30min
🎯 Objectif v5.4
Valider 67%+ sur 72h de données. Affiner les plages horaires avec le tableau des sessions US. Tester l’augmentation du scan si les filtres tiennent.
7 jours. 6 versions. Chaque perte a servi à quelque chose.
Not financial advice — bot en développement actif.
— Selene971
4
153
·
--
v5.3 — Chiffres clés
🤖 Win rate : 67% (4/6 trades)
📈 ROI : +1.34% en 12h sur capital actif
💰 PnL net : +7.25 USDT — première nuit
⚖️ Ratio gain/perte : 2.88×
⏱️ Durée moyenne trade : ~4h
v5.3 — Chiffres clés
🤖 Win rate : 67% (4/6 trades)
📈 ROI : +1.34% en 12h sur capital actif
💰 PnL net : +7.25 USDT — première nuit
⚖️ Ratio gain/perte : 2.88×
⏱️ Durée moyenne trade : ~4h
🤖 Win rate : 67% (4/6 trades)
📈 ROI : +1.34% en 12h sur capital actif
💰 PnL net : +7.25 USDT — première nuit
⚖️ Ratio gain/perte : 2.88×
⏱️ Durée moyenne trade : ~4h
10
74
·
--
Fun test, depuis 1 semaine je travaille les details et j’affine.
Actuellement en v5.3 de mon bot de trading, win rate qui passe de 43% à 60% (contre 8% en V1)
Objectif : 1%/jour (soit +3678% annuel)
Je publierais les resultats au fur et a mesure
Fun test, depuis 1 semaine je travaille les details et j’affine.
Actuellement en v5.3 de mon bot de trading, win rate qui passe de 43% à 60% (contre 8% en V1)
Objectif : 1%/jour (soit +3678% annuel)
Je publierais les resultats au fur et a mesure
Actuellement en v5.3 de mon bot de trading, win rate qui passe de 43% à 60% (contre 8% en V1)
Objectif : 1%/jour (soit +3678% annuel)
Je publierais les resultats au fur et a mesure
6
108
Көбірек контент көру үшін кіріңіз
Binance Square платформасында әлемдік криптоқоғамдастыққа қосылыңыз
⚡️ Криптовалюта туралы ең соңғы және пайдалы ақпаратты алыңыз.
💬 Әлемдегі ең ірі криптобиржаның сеніміне ие.
👍 Расталған авторлардың нақты пікірлерін табыңыз.
Электрондық пошта/телефон нөмірі
Трендтегі тақырыптар
BinanceReopensWithdrawalsForMoreAssets
46,574 рет көрілді
997 адам талқылап жатыр
Security Incident | Recovery Update #6: Withdrawals Reopen for More Assets (2026-11-03)
Binance Announcement
·178 лайк
·492.3k рет көрілді
AppleReportsMixedResults
27,082 рет көрілді
687 адам талқылап жатыр
BinanceHourlyDepositsExceedWithdrawals
13,661 рет көрілді
336 адам талқылап жатыр