

EDZ666
4 Жариялаулар
EDZ666
Хабарлау
Пайдаланушыны блоктау
随便写写
Ашық сауда

NEAR ұстаушы
Жиі сауда жасайтын трейдер
8.7 жыл
4 Жазылым
19 Жазылушылар
5 лайк басылған
Жазбалар
Портфолио
·
--
Мақала
NEAR暴涨背后:一条"AI链"的野心、悖论与未解之题2026年9月24日,NEAR Protocol在周线暴涨80%后站上4美元。9月15日,它还在2.34美元;三天后,3.45美元——45%的涨幅。Hyperliquid集成、机密交易上线、TVL逼近1.9亿美元——一连串催化剂将这条曾被称为"以太坊杀手"的公链重新拉回聚光灯下。
但灯光之下,阴影更值得审视:NEAR宣称100万TPS吞吐量,日收入却仅约5,000美元。它将年通胀率从5%砍至2.5%——但社区投票并未通过66.67%超级多数门槛,核心团队通过软件更新绕过了治理程序。它的链抽象层处理了超过150亿美元跨链流量——但NEAR代币是否真正从中捕获了价值,仍是一个悬而未决的问题。
一个伟大的产品,未必是一个伟大的金融工具。 这是NEAR故事中最刺骨的悖论。
一、从"以太坊杀手"到AI链:一场静默的战略转向
2026年的NEAR已不再是那个靠TPS数字和EVM兼容性吸引注意力的单体公链。它的叙事框架发生了根本性位移:
旧框架:高性能单体链 / 以太坊杀手 新框架:AI原生Layer 1 + 区块链抽象层 + AI代理执行环境
这一转向并非凭空而来。NEAR的创始人DNA决定了它的技术基因:
Illia Polosukhin ——2017年Transformer论文《Attention Is All You Need》的合著者。这篇论文奠定了ChatGPT、Claude、Gemini等所有现代大语言模型的基础。Polosukhin的AI研究背景和人脉网络,赋予了NEAR在"AI×区块链"叙事中无人可比的可信度。
Alexander Skidanov ——前微软和MemSQL分布式数据库负责人。他将分布式数据库的分片哲学注入了NEAR的架构设计——从创立之初(2018年),分片和AI就不是后期添加的标签,而是写在基因里的设计原则。
创始人背景决定了一个项目的上限。当Polosukhin说"AI代理将成为区块链的主要用户"时,这不是营销话术——这是一个Transformer论文作者对行业趋势的判断。
二、Nightshade分片:从1.0到3.0的技术进化
NEAR的核心扩容方案是Nightshade分片——一种"逻辑单链、物理分片"的设计。它的进化路径清晰可辨:
Nightshade 1.0(2020年) — 逻辑单链,物理数据分块。维护全局可组合性的同时并行处理数据。验证者看到的是统一的区块结构,但底层被切分为多个"分片"。
Nightshade 2.0 / 无状态验证(2024-2026年) — 解决"状态膨胀"问题。验证者不再需要在本地NVMe SSD上存储完整的全局状态树,只需要每笔交易的密码学"状态见证"(state witness)。消费级PC也能运行节点。2026年4月正式激活。
Nightshade 3.0 — 在公开可验证的基准测试中达到100万TPS。测试使用真实NEAR核心代码、消费级机器、公开脚本,70个分片每个含100万账户。Nansen的2025年Q4报告验证了这一结果。
动态分片 — 流量激增时分片在2-3秒内自动分裂,流量回落时自动合并。零停机时间,对终端用户不可见。这对AI代理脉冲式、突发性的交易模式至关重要。
Blink升级(2025年5月) — 乐观区块生产,将区块时间缩短至约600毫秒,主网最终确认时间约1.2秒。极大改善了实时dApp(游戏、高频DeFi、AI代理)的用户体验。
SPICE升级(路线图中) — 将共识排序与状态执行完全解耦,目标200毫秒区块时间和0.4秒最终确认——接近纳斯达克级高频清算延迟。但截至2026年7月,仍在路线图推进阶段,尚未部署。
这里有一个必须标注的关键区别:1M TPS和200ms区块时间是设计目标和基准测试结果,而非当前主网的日常生产指标。
三、账户模型革命:比ERC-4337更先进的协议原生设计
以太坊的EOA(外部拥有账户)模型有一个根本缺陷:身份和私钥绝对绑定。一次Approve就可能将资产控制权交给黑客。
NEAR的账户模型从底层重构了这一逻辑:
账户是智能合约容器 — 不是僵硬的密钥对。人类可读地址(如st.near),不依赖ENS。
协议原生访问密钥 — 三层权限体系: 全量访问密钥 — 冷钱包,核心资产控制 函数调用密钥 — 限制在特定dApp,带Gas支出上限(如$10/天) AI代理密钥 — 授予特定智能合约的有限执行权限
子密钥可即时吊销 — 一旦泄露,立即撤销,不影响主密钥。
这比以太坊的ERC-4337更先进——因为后者是钱包插件层面的补丁,NEAR是协议层面的原生设计。它直接支持FastAuth(FaceID/生物识别登录)和社交恢复。
更关键的是:它解决了AI链上金融的资产安全焦虑——可以安全地向AI代理授予有限的执行权限,而不用担心代理"拿着钥匙跑路"。
四、链抽象与Intents:$150亿跨链流量的秘密
NEAR最具战略意义的创新不是分片,而是链抽象(Chain Abstraction)和意图网络(Intents)。
链抽象(Chain Signatures)
基于MPC(多方计算)网络:一个NEAR智能合约可以原生生成、签名和控制比特币、以太坊、Solana和其他非EVM链上的地址。
用户流程示例:一个只有邮箱注册NEAR账户的Web2用户说"用我在Arbitrum上的5000 USDC买Solana上的NFT" → NEAR的Solver网络找到最优跨链路径 → MPC节点联合签名 → 自动执行:从Arbitrum提取 → 兑换 → 跨链 → 代付Solana Gas → 买NFT → 存入统一地址。
用户不需要知道Arbitrum或Solana的存在。
NEAR Intents
用户表达目标,网络找到最优执行路径。去中心化的Solver竞争(类似网约车司机)寻找最便宜的路由。
流量增长曲线极具说服力: $10亿 — 首笔用了**305天** $50亿 — 之后仅用71天 $100亿 — 2026年1月,累计1570万次兑换 $150亿+ — 2026年3月
总费用收入超过1700万美元,集成35+条链,最终确认时间约1.2秒,计算费用低至$0.01。
集成伙伴包括Cake Wallet、Bungee(30万月活)、Ledger(750万设备持有者通过SwapKit集成)。NEAR被Ledger列为与THORChain并列的去中心化兑换提供商。Brave浏览器(7000万月活)也集成了NEAR的链抽象层。
通缩飞轮
协议从跨链金融活动中提取微量费用,收入(以法币、USDC、BTC、ETH计价)被强制注入去中心化DEX购买并销毁NEAR代币——类似苹果、微软的股票回购逻辑。
"黄金交叉"阈值:当NEAR Intents日跨链量稳定在1.77亿美元以上,叠加AI代理Gas销毁,销毁 ≥ 发行 → 绝对通缩。NEAR停止稀释持有者,进入由真实外部商业现金流支撑的永久通缩。
五、AI代理基础设施:IronClaw与TEE+MPC隐私栈
2026年4月16日,Polosukhin在首尔的BUIDL Asia 2026上宣布了NEAR的AI代理隐私架构:
IronClaw — NEAR AI的硬件安全运行时,结合ZKP(零知识证明)和Intel SGX/NVIDIA H100 TEE(可信执行环境),在云服务器内部创建"密码学钢制黑箱"。即使云提供商或NEAR核心开发者也无法物理提取数据。但所有方都可以密码学验证AI按既定意图执行。
机密GPU市场 — 企业通过TEE租用分布式计算能力。
TEE + MPC组合 — TEE在安全硬件飞地中运行计算,MPC允许多方联合计算而不暴露原始数据。即使硬件提供商和网络运营者也无法查看底层数据。
AI推理在Intel TDX和NVIDIA Confidential Computing TEE中运行 — 数据和模型权重在整个请求过程中保持加密。
这套架构的赌注很大:麦肯锡预测2030年代理商务将达3-5万亿美元。NEAR认为吞吐量不是瓶颈——隐私和身份验证才是。解决了隐私问题的协议将获取不成比例的企业市场份额。
但一个关键警告:AI代理安全仍是未解之题。即使是GPT 5.6和Claude也出现过过度授权导致自动删除用户数据的事件。"阉割版"专用代理往往比通用代理更安全。
六、代币经济学:通胀减半与通缩飞轮
NEAR的代币经济学经历了2025-2026年的结构性重塑:
基础数据(2026年3月) 创世供应:10亿NEAR(2020年4月22日) 流通供应:约12.9亿(已几乎全部释放) FDV:25.7亿美元(2026年7月) 最大年通胀:从5%砍至2.5%(nearcore v2.9.0,2025年10月21日) 费用分配:70%销毁,30%返还给合约开发者
两大转变
供应收紧 — 比特币式减半:年最大通胀从5%→2.5%,低于多数国家法币通胀率。70%的基础费用每区块销毁。
Intents费用开关激活 — $150亿+跨链流量产生费用收入,强制回购并销毁NEAR。
核心张力:NEAR想让自己"便宜好用"。便宜意味着每笔交易费用低。低费用意味着低销毁量。在销毁不够强的情况下,质押收益主要由发行(通胀)资助——这是一种财富从非质押者向质押者的转移,而非协议收入。
开发者返利 — 30%的Gas费用返还给合约开发者。这对建设者经济极好,但对被动持有者几乎没有直接好处——除非你相信它驱动了足够的使用量来提升销毁或增加NEAR作为质押品的需求。
质押机制 — 委托制,约12小时开始收益,约24小时解绑期。关键:NEAR目前禁用了 slashing(罚没)——验证者错过太多区块会失去奖励但不被罚没。降低了尾部风险,但也意味着更弱的安全保证。
协议升级阈值 — 80%质押权重。货币政策通过nearcore客户端发布捆绑升级,验证者投票通过。这意味着经济控制权集中在验证者集和升级流程中。
七、治理危机:当社区投票被绕过
2025年10月,NEAR经历了一场暴露其治理结构性缺陷的危机。
背景数据:NEAR每年发行约1.4亿美元代币用于激励验证者和网络安全,但仅支撑1.57亿美元TVL,2024年产生约320万美元协议费用。安全支出与实际使用严重不成比例。
提案:将年通胀率从5%降至2.5%。
投票结果:获得了简单多数,但未达到66.67%的超级多数门槛。按NEAR治理规则,提案应当失败。
实际操作:核心贡献者通过nearcore v2.9.0软件更新绕过了投票结果,在2025年10月21日部署了通胀削减。
验证者反弹:Chorus One——NEAR生态中的主要验证者运营商——公开批评绕过治理规则的行为。他们认为,无论单个案例多么低效,遵守治理程序对维护信任、透明度和合法去中心化至关重要。
对立观点:L1D Fund的Louis Thomazeau认为削减通胀是"常识"经济学,不应因程序僵化而危及协议生存。
核心问题:当核心开发者可以推动未经充分批准的变更时,这开始镜像传统公司的中心化权威——正是区块链技术试图颠覆的权力结构。这创造了一种"美联储看跌期权"式的风险——一只看不见的手在困难时总是覆盖社区。
这一治理先例风险至今仍是NEAR最大的制度性隐患。
八、竞品对比:NEAR vs Solana vs 以太坊
vs 以太坊 扩容路径 → 以太坊L2/L3栈分片全球流动性,增加桥接系统性风险;NEAR协议级水平扩容,无流动性碎片化 账户模型 → 以太坊EOA(僵硬、危险)vs NEAR灵活合约容器 竞争策略 → NEAR不竞争TVL——通过链抽象吸收以太坊流动性
vs Solana 网络架构 → Solana单体网络在流量高峰时被动拥堵;NEAR动态分片2-3秒自动平衡负载 共识/执行 → Solana共识与执行紧耦合,限制吞吐;NEAR SPICE完全解耦(目标200ms区块,0.4s最终确认,但尚未上线) 缺失能力 → Solana缺少链抽象、AI原生账户模型、可验证机密计算
战略不对称性:NEAR放弃了与以太坊低效的TVL竞争,转而通过协议级链抽象直接拥抱和指挥全网增量流动性。它不要求其他链衰落就能增长——它受益于整个行业的扩张。
但这一对比有一个关键前提:SPICE尚未上线,动态分片和链抽象的完整效果仍有待生产环境验证。
九、生态数据:4600万月活与$5000日收入的悖论
NEAR的生态数据呈现出最引人深思的矛盾:
亮眼数据 月活用户:4600万 月活开发者:2500+ 验证者:500节点 分片:9个(从6个扩展) Intents累计跨链量:150亿+ Intents费用收入:1700万+
令人警醒的数据 日网络收入:约**5,000**(DeFiLlama数据,2025年Q4) 年发行量:约1.4亿(削减前) 2024年协议费用:约320万 TVL:7000万(机密DeFi,2026年9月)→ 逼近$1.9亿
$1.4亿年发行 vs $320万年费用——43倍的安全支出与使用差距。 削减至2.5%后改善至约$7000万,但差距仍然巨大。
1M TPS的吞吐量能力 vs $5000的日收入——这是一条建好了高速公路但上面几乎没有车的基础设施。
NEAR的赌注是:AI代理经济将填补这条高速公路。如果Polosukhin的判断正确——AI代理成为区块链主要用户——那么4600万月活只是开始,1M TPS只是起点。
但如果判断错误呢?巨额基础设施投入将变成沉没成本。
十、机构信号:SVRN、Bitwise与NVIDIA
NEAR正在积累机构认可信号:
Sovereign (SVRN) — 纳斯达克上市公司,公开持有NEAR作为金库储备资产 Bitwise — 向SEC提交了现货NEAR ETF申请 Grayscale — 推出了合规NEAR金融信托产品 NVIDIA Inception — 深度参与,CUDA硬件级优化,企业GPU采购优先 NEARCON 2026 — 主题"intelligent systems",在旧金山举办
这些是早期信号,不是主流采用。Bitwise的ETF申请是重要的合规里程碑,但从申请到批准之间仍有漫长路径。
十一、冷思考:五个被回避的问题
1. NEAR代币真的捕获了链抽象的价值吗?
链抽象服务于其他链的资产——用户用USDC、BTC、ETH在Solana、Arbitrum上交易。NEAR代币需要成为这些交易的结算代币吗?还是说NEAR只是通道,价值流向了其他资产?
目前Intents费用确实回购并销毁NEAR,但这个机制是否能覆盖所有使用场景,文章和文档都未充分说明。
2. "通缩飞轮"的触发条件有多远?
"黄金交叉"阈值是日跨链量1.77亿。目前150亿累计量分布在大约200天内,日均约$7500万——远低于阈值。要达到通缩拐点,跨链量还需翻倍以上。
3. 弱PR是表面问题还是深层缺陷?
NEAR自己也承认:"NEAR的市场PR,尤其是深度分析内容产出,相当薄弱。"尽管有创始人资历和NVIDIA/Google支持,第三方核心分析产出不足。这压制了价值发现。当Meme文化驱逐了优质深度创作者,当AI生成内容进一步压低原创者激励——这个循环如何打破?
4. 4600万月活用户从哪来?质量如何?
月活用户4600万——这个数字在所有L1中名列前茅。但这些用户在做什么?是真实的经济活动,还是空投农场和刷量?日收入$5000的数字暗示使用深度极浅。用户数量≠用户价值。
5. 验证者集中度与治理风险
80%质押权重的升级阈值意味着少数大型验证者或托管机构可以影响货币政策。2025年的通胀削减绕过社区投票正是这种风险的实例。Chorus One的批评不仅是关于通胀——它是关于谁来决定链的货币未来。
十二、估值框架的冲突:旧模型vs新叙事
NEAR面临的核心估值问题是:市场仍在用旧L1框架(TVL、TPS对比)来定价一个已转向AI原生基础设施平台的资产。
旧框架的问题 TVL和TPS是"刻舟求剑"——NEAR的链抽象不追求锁仓TVL,而是追求跨链流量 Meme驱动的估值忽略基本面价值 导致严重的资产错误定价
新框架的要素 "基础现金流 + 网络效应 + AI溢价 + 协议期权价值" NEAR Intents收入是LayerZero的15-18倍(LayerZero峰值FDV约60亿,目前约5亿) 流通率>99%(对比Sui/Aptos流通<30%,面临巨额VC解锁压力) Fee Multiple约56x——低于多数传统SaaS公司
但56x费用倍数在传统标准下仍然很高。NEAR的AI经济长期价值仍处于"早期定价阶段"——市场尚未反映。
十三、未来展望与关键节点
短期(3-6个月) SPICE升级能否上线——200ms区块时间和0.4s最终确认从承诺变为生产指标 Bitwise现货NEAR ETF审批进展 Intents日跨链量能否突破$1.77亿"黄金交叉"阈值 Confidential Intents能否吸引机构交易流量
中期(6-18个月) AI代理经济能否从"早期阶段"进入生产部署——IronClaw是否被真实企业使用 Brave浏览器集成能否带来70M月活的转化 验证者经济学:通胀削减后小型验证者是否被挤出 与LayerZero/Wormhole/Axelar的跨链竞争格局
长期(18个月+) NEAR是否成为AI代理经济的"底层操作系统" 代币价值捕获模型是否从"发行资助的质押收益"转向"费用驱动的通缩资产" 链抽象是否改变行业竞争范式——从"争夺TVL"变为"争夺跨链流量"
十四、结语:伟大的产品,伟大的投资——这是同一件事吗?
NEAR Protocol在2026年展现了一种罕见的特质:它既拥有深厚的技术根基(Nightshade分片、链抽象、AI隐私栈),又有无可比拟的创始人基因(Transformer论文作者),还有真实的跨链流量($150亿+Intents累计量)和正在收紧的代币经济学(通胀减半+通缩飞轮)。
80%的周涨幅不是空中楼阁——它反映了对这些基本面的重新认识。
但最终的拷问在于那个最根本的悖论:一个伟大的产品,未必是一个伟大的金融工具。
NEAR的代币价值捕获机制是结构性间接的——开发者返利流向建设者而非持有者;质押收益主要来自发行而非费用收入;链抽象服务于其他链的资产,NEAR代币是否是必要结算媒介仍待验证。
4600万月活和$5000日收入之间的鸿沟提醒我们:用户数量≠用户价值,基础设施能力≠商业化实现。
当Polosukhin说"AI代理将成为区块链的主要用户"时,他可能是对的——但如果代理的经济活动主要通过NEAR的链抽象层在其他链上发生,NEAR代币的捕获能力将受到严峻考验。
所以,回到开头的问题——NEAR应该用传统L1的估值框架来定价,还是用AI原生基础设施平台的新框架来重估?
答案取决于一个尚未有人能回答的问题:
当AI代理在NEAR的链抽象层上自主完成数百万笔跨链交易时——是NEAR代币捕获了这些交易的价值,还是价值流向了那些被抽象的链?
如果答案是前者,NEAR可能是2026年被最严重低估的AI链资产。如果答案是后者,那么1M TPS的高速公路上跑的车,驶向的不是NEAR持有者的利益。
#NEAR🚀🚀🚀 #NEAR @NEAR_Protocol
NEAR暴涨背后:一条"AI链"的野心、悖论与未解之题
2026年9月24日,NEAR Protocol在周线暴涨80%后站上4美元。9月15日,它还在2.34美元;三天后,3.45美元——45%的涨幅。Hyperliquid集成、机密交易上线、TVL逼近1.9亿美元——一连串催化剂将这条曾被称为"以太坊杀手"的公链重新拉回聚光灯下。
但灯光之下,阴影更值得审视:NEAR宣称100万TPS吞吐量,日收入却仅约5,000美元。它将年通胀率从5%砍至2.5%——但社区投票并未通过66.67%超级多数门槛,核心团队通过软件更新绕过了治理程序。它的链抽象层处理了超过150亿美元跨链流量——但NEAR代币是否真正从中捕获了价值,仍是一个悬而未决的问题。
一个伟大的产品,未必是一个伟大的金融工具。 这是NEAR故事中最刺骨的悖论。
一、从"以太坊杀手"到AI链:一场静默的战略转向
2026年的NEAR已不再是那个靠TPS数字和EVM兼容性吸引注意力的单体公链。它的叙事框架发生了根本性位移:
旧框架:高性能单体链 / 以太坊杀手 新框架:AI原生Layer 1 + 区块链抽象层 + AI代理执行环境
这一转向并非凭空而来。NEAR的创始人DNA决定了它的技术基因:
Illia Polosukhin ——2017年Transformer论文《Attention Is All You Need》的合著者。这篇论文奠定了ChatGPT、Claude、Gemini等所有现代大语言模型的基础。Polosukhin的AI研究背景和人脉网络,赋予了NEAR在"AI×区块链"叙事中无人可比的可信度。
Alexander Skidanov ——前微软和MemSQL分布式数据库负责人。他将分布式数据库的分片哲学注入了NEAR的架构设计——从创立之初(2018年),分片和AI就不是后期添加的标签,而是写在基因里的设计原则。
创始人背景决定了一个项目的上限。当Polosukhin说"AI代理将成为区块链的主要用户"时,这不是营销话术——这是一个Transformer论文作者对行业趋势的判断。
二、Nightshade分片:从1.0到3.0的技术进化
NEAR的核心扩容方案是Nightshade分片——一种"逻辑单链、物理分片"的设计。它的进化路径清晰可辨:
Nightshade 1.0(2020年) — 逻辑单链,物理数据分块。维护全局可组合性的同时并行处理数据。验证者看到的是统一的区块结构,但底层被切分为多个"分片"。
Nightshade 2.0 / 无状态验证(2024-2026年) — 解决"状态膨胀"问题。验证者不再需要在本地NVMe SSD上存储完整的全局状态树,只需要每笔交易的密码学"状态见证"(state witness)。消费级PC也能运行节点。2026年4月正式激活。
Nightshade 3.0 — 在公开可验证的基准测试中达到100万TPS。测试使用真实NEAR核心代码、消费级机器、公开脚本,70个分片每个含100万账户。Nansen的2025年Q4报告验证了这一结果。
动态分片 — 流量激增时分片在2-3秒内自动分裂,流量回落时自动合并。零停机时间,对终端用户不可见。这对AI代理脉冲式、突发性的交易模式至关重要。
Blink升级(2025年5月) — 乐观区块生产,将区块时间缩短至约600毫秒,主网最终确认时间约1.2秒。极大改善了实时dApp(游戏、高频DeFi、AI代理)的用户体验。
SPICE升级(路线图中) — 将共识排序与状态执行完全解耦,目标200毫秒区块时间和0.4秒最终确认——接近纳斯达克级高频清算延迟。但截至2026年7月,仍在路线图推进阶段,尚未部署。
这里有一个必须标注的关键区别:1M TPS和200ms区块时间是设计目标和基准测试结果,而非当前主网的日常生产指标。
三、账户模型革命:比ERC-4337更先进的协议原生设计
以太坊的EOA(外部拥有账户)模型有一个根本缺陷:身份和私钥绝对绑定。一次Approve就可能将资产控制权交给黑客。
NEAR的账户模型从底层重构了这一逻辑:
账户是智能合约容器 — 不是僵硬的密钥对。人类可读地址(如st.near),不依赖ENS。
协议原生访问密钥 — 三层权限体系: 全量访问密钥 — 冷钱包,核心资产控制 函数调用密钥 — 限制在特定dApp,带Gas支出上限(如$10/天) AI代理密钥 — 授予特定智能合约的有限执行权限
子密钥可即时吊销 — 一旦泄露,立即撤销,不影响主密钥。
这比以太坊的ERC-4337更先进——因为后者是钱包插件层面的补丁,NEAR是协议层面的原生设计。它直接支持FastAuth(FaceID/生物识别登录)和社交恢复。
更关键的是:它解决了AI链上金融的资产安全焦虑——可以安全地向AI代理授予有限的执行权限,而不用担心代理"拿着钥匙跑路"。
四、链抽象与Intents:$150亿跨链流量的秘密
NEAR最具战略意义的创新不是分片,而是链抽象(Chain Abstraction)和意图网络(Intents)。
链抽象(Chain Signatures)
基于MPC(多方计算)网络:一个NEAR智能合约可以原生生成、签名和控制比特币、以太坊、Solana和其他非EVM链上的地址。
用户流程示例:一个只有邮箱注册NEAR账户的Web2用户说"用我在Arbitrum上的5000 USDC买Solana上的NFT" → NEAR的Solver网络找到最优跨链路径 → MPC节点联合签名 → 自动执行:从Arbitrum提取 → 兑换 → 跨链 → 代付Solana Gas → 买NFT → 存入统一地址。
用户不需要知道Arbitrum或Solana的存在。
NEAR Intents
用户表达目标,网络找到最优执行路径。去中心化的Solver竞争(类似网约车司机)寻找最便宜的路由。
流量增长曲线极具说服力: $10亿 — 首笔用了**305天** $50亿 — 之后仅用71天 $100亿 — 2026年1月,累计1570万次兑换 $150亿+ — 2026年3月
总费用收入超过1700万美元,集成35+条链,最终确认时间约1.2秒,计算费用低至$0.01。
集成伙伴包括Cake Wallet、Bungee(30万月活)、Ledger(750万设备持有者通过SwapKit集成)。NEAR被Ledger列为与THORChain并列的去中心化兑换提供商。Brave浏览器(7000万月活)也集成了NEAR的链抽象层。
通缩飞轮
协议从跨链金融活动中提取微量费用,收入(以法币、USDC、BTC、ETH计价)被强制注入去中心化DEX购买并销毁NEAR代币——类似苹果、微软的股票回购逻辑。
"黄金交叉"阈值:当NEAR Intents日跨链量稳定在1.77亿美元以上,叠加AI代理Gas销毁,销毁 ≥ 发行 → 绝对通缩。NEAR停止稀释持有者,进入由真实外部商业现金流支撑的永久通缩。
五、AI代理基础设施:IronClaw与TEE+MPC隐私栈
2026年4月16日,Polosukhin在首尔的BUIDL Asia 2026上宣布了NEAR的AI代理隐私架构:
IronClaw — NEAR AI的硬件安全运行时,结合ZKP(零知识证明)和Intel SGX/NVIDIA H100 TEE(可信执行环境),在云服务器内部创建"密码学钢制黑箱"。即使云提供商或NEAR核心开发者也无法物理提取数据。但所有方都可以密码学验证AI按既定意图执行。
机密GPU市场 — 企业通过TEE租用分布式计算能力。
TEE + MPC组合 — TEE在安全硬件飞地中运行计算,MPC允许多方联合计算而不暴露原始数据。即使硬件提供商和网络运营者也无法查看底层数据。
AI推理在Intel TDX和NVIDIA Confidential Computing TEE中运行 — 数据和模型权重在整个请求过程中保持加密。
这套架构的赌注很大:麦肯锡预测2030年代理商务将达3-5万亿美元。NEAR认为吞吐量不是瓶颈——隐私和身份验证才是。解决了隐私问题的协议将获取不成比例的企业市场份额。
但一个关键警告:AI代理安全仍是未解之题。即使是GPT 5.6和Claude也出现过过度授权导致自动删除用户数据的事件。"阉割版"专用代理往往比通用代理更安全。
六、代币经济学:通胀减半与通缩飞轮
NEAR的代币经济学经历了2025-2026年的结构性重塑:
基础数据(2026年3月) 创世供应:10亿NEAR(2020年4月22日) 流通供应:约12.9亿(已几乎全部释放) FDV:25.7亿美元(2026年7月) 最大年通胀:从5%砍至2.5%(nearcore v2.9.0,2025年10月21日) 费用分配:70%销毁,30%返还给合约开发者
两大转变
供应收紧 — 比特币式减半:年最大通胀从5%→2.5%,低于多数国家法币通胀率。70%的基础费用每区块销毁。
Intents费用开关激活 — $150亿+跨链流量产生费用收入,强制回购并销毁NEAR。
核心张力:NEAR想让自己"便宜好用"。便宜意味着每笔交易费用低。低费用意味着低销毁量。在销毁不够强的情况下,质押收益主要由发行(通胀)资助——这是一种财富从非质押者向质押者的转移,而非协议收入。
开发者返利 — 30%的Gas费用返还给合约开发者。这对建设者经济极好,但对被动持有者几乎没有直接好处——除非你相信它驱动了足够的使用量来提升销毁或增加NEAR作为质押品的需求。
质押机制 — 委托制,约12小时开始收益,约24小时解绑期。关键:NEAR目前禁用了 slashing(罚没)——验证者错过太多区块会失去奖励但不被罚没。降低了尾部风险,但也意味着更弱的安全保证。
协议升级阈值 — 80%质押权重。货币政策通过nearcore客户端发布捆绑升级,验证者投票通过。这意味着经济控制权集中在验证者集和升级流程中。
七、治理危机:当社区投票被绕过
2025年10月,NEAR经历了一场暴露其治理结构性缺陷的危机。
背景数据:NEAR每年发行约1.4亿美元代币用于激励验证者和网络安全,但仅支撑1.57亿美元TVL,2024年产生约320万美元协议费用。安全支出与实际使用严重不成比例。
提案:将年通胀率从5%降至2.5%。
投票结果:获得了简单多数,但未达到66.67%的超级多数门槛。按NEAR治理规则,提案应当失败。
实际操作:核心贡献者通过nearcore v2.9.0软件更新绕过了投票结果,在2025年10月21日部署了通胀削减。
验证者反弹:Chorus One——NEAR生态中的主要验证者运营商——公开批评绕过治理规则的行为。他们认为,无论单个案例多么低效,遵守治理程序对维护信任、透明度和合法去中心化至关重要。
对立观点:L1D Fund的Louis Thomazeau认为削减通胀是"常识"经济学,不应因程序僵化而危及协议生存。
核心问题:当核心开发者可以推动未经充分批准的变更时,这开始镜像传统公司的中心化权威——正是区块链技术试图颠覆的权力结构。这创造了一种"美联储看跌期权"式的风险——一只看不见的手在困难时总是覆盖社区。
这一治理先例风险至今仍是NEAR最大的制度性隐患。
八、竞品对比:NEAR vs Solana vs 以太坊
vs 以太坊 扩容路径 → 以太坊L2/L3栈分片全球流动性,增加桥接系统性风险;NEAR协议级水平扩容,无流动性碎片化 账户模型 → 以太坊EOA(僵硬、危险)vs NEAR灵活合约容器 竞争策略 → NEAR不竞争TVL——通过链抽象吸收以太坊流动性
vs Solana 网络架构 → Solana单体网络在流量高峰时被动拥堵;NEAR动态分片2-3秒自动平衡负载 共识/执行 → Solana共识与执行紧耦合,限制吞吐;NEAR SPICE完全解耦(目标200ms区块,0.4s最终确认,但尚未上线) 缺失能力 → Solana缺少链抽象、AI原生账户模型、可验证机密计算
战略不对称性:NEAR放弃了与以太坊低效的TVL竞争,转而通过协议级链抽象直接拥抱和指挥全网增量流动性。它不要求其他链衰落就能增长——它受益于整个行业的扩张。
但这一对比有一个关键前提:SPICE尚未上线,动态分片和链抽象的完整效果仍有待生产环境验证。
九、生态数据:4600万月活与$5000日收入的悖论
NEAR的生态数据呈现出最引人深思的矛盾:
亮眼数据 月活用户:4600万 月活开发者:2500+ 验证者:500节点 分片:9个(从6个扩展) Intents累计跨链量:150亿+ Intents费用收入:1700万+
令人警醒的数据 日网络收入:约**5,000**(DeFiLlama数据,2025年Q4) 年发行量:约1.4亿(削减前) 2024年协议费用:约320万 TVL:7000万(机密DeFi,2026年9月)→ 逼近$1.9亿
$1.4亿年发行 vs $320万年费用——43倍的安全支出与使用差距。 削减至2.5%后改善至约$7000万,但差距仍然巨大。
1M TPS的吞吐量能力 vs $5000的日收入——这是一条建好了高速公路但上面几乎没有车的基础设施。
NEAR的赌注是:AI代理经济将填补这条高速公路。如果Polosukhin的判断正确——AI代理成为区块链主要用户——那么4600万月活只是开始,1M TPS只是起点。
但如果判断错误呢?巨额基础设施投入将变成沉没成本。
十、机构信号:SVRN、Bitwise与NVIDIA
NEAR正在积累机构认可信号:
Sovereign (SVRN) — 纳斯达克上市公司,公开持有NEAR作为金库储备资产 Bitwise — 向SEC提交了现货NEAR ETF申请 Grayscale — 推出了合规NEAR金融信托产品 NVIDIA Inception — 深度参与,CUDA硬件级优化,企业GPU采购优先 NEARCON 2026 — 主题"intelligent systems",在旧金山举办
这些是早期信号,不是主流采用。Bitwise的ETF申请是重要的合规里程碑,但从申请到批准之间仍有漫长路径。
十一、冷思考:五个被回避的问题
1. NEAR代币真的捕获了链抽象的价值吗?
链抽象服务于其他链的资产——用户用USDC、BTC、ETH在Solana、Arbitrum上交易。NEAR代币需要成为这些交易的结算代币吗?还是说NEAR只是通道,价值流向了其他资产?
目前Intents费用确实回购并销毁NEAR,但这个机制是否能覆盖所有使用场景,文章和文档都未充分说明。
2. "通缩飞轮"的触发条件有多远?
"黄金交叉"阈值是日跨链量1.77亿。目前150亿累计量分布在大约200天内,日均约$7500万——远低于阈值。要达到通缩拐点,跨链量还需翻倍以上。
3. 弱PR是表面问题还是深层缺陷?
NEAR自己也承认:"NEAR的市场PR,尤其是深度分析内容产出,相当薄弱。"尽管有创始人资历和NVIDIA/Google支持,第三方核心分析产出不足。这压制了价值发现。当Meme文化驱逐了优质深度创作者,当AI生成内容进一步压低原创者激励——这个循环如何打破?
4. 4600万月活用户从哪来?质量如何?
月活用户4600万——这个数字在所有L1中名列前茅。但这些用户在做什么?是真实的经济活动,还是空投农场和刷量?日收入$5000的数字暗示使用深度极浅。用户数量≠用户价值。
5. 验证者集中度与治理风险
80%质押权重的升级阈值意味着少数大型验证者或托管机构可以影响货币政策。2025年的通胀削减绕过社区投票正是这种风险的实例。Chorus One的批评不仅是关于通胀——它是关于谁来决定链的货币未来。
十二、估值框架的冲突:旧模型vs新叙事
NEAR面临的核心估值问题是:市场仍在用旧L1框架(TVL、TPS对比)来定价一个已转向AI原生基础设施平台的资产。
旧框架的问题 TVL和TPS是"刻舟求剑"——NEAR的链抽象不追求锁仓TVL,而是追求跨链流量 Meme驱动的估值忽略基本面价值 导致严重的资产错误定价
新框架的要素 "基础现金流 + 网络效应 + AI溢价 + 协议期权价值" NEAR Intents收入是LayerZero的15-18倍(LayerZero峰值FDV约60亿,目前约5亿) 流通率>99%(对比Sui/Aptos流通<30%,面临巨额VC解锁压力) Fee Multiple约56x——低于多数传统SaaS公司
但56x费用倍数在传统标准下仍然很高。NEAR的AI经济长期价值仍处于"早期定价阶段"——市场尚未反映。
十三、未来展望与关键节点
短期(3-6个月) SPICE升级能否上线——200ms区块时间和0.4s最终确认从承诺变为生产指标 Bitwise现货NEAR ETF审批进展 Intents日跨链量能否突破$1.77亿"黄金交叉"阈值 Confidential Intents能否吸引机构交易流量
中期(6-18个月) AI代理经济能否从"早期阶段"进入生产部署——IronClaw是否被真实企业使用 Brave浏览器集成能否带来70M月活的转化 验证者经济学:通胀削减后小型验证者是否被挤出 与LayerZero/Wormhole/Axelar的跨链竞争格局
长期(18个月+) NEAR是否成为AI代理经济的"底层操作系统" 代币价值捕获模型是否从"发行资助的质押收益"转向"费用驱动的通缩资产" 链抽象是否改变行业竞争范式——从"争夺TVL"变为"争夺跨链流量"
十四、结语:伟大的产品,伟大的投资——这是同一件事吗?
NEAR Protocol在2026年展现了一种罕见的特质:它既拥有深厚的技术根基(Nightshade分片、链抽象、AI隐私栈),又有无可比拟的创始人基因(Transformer论文作者),还有真实的跨链流量($150亿+Intents累计量)和正在收紧的代币经济学(通胀减半+通缩飞轮)。
80%的周涨幅不是空中楼阁——它反映了对这些基本面的重新认识。
但最终的拷问在于那个最根本的悖论:一个伟大的产品,未必是一个伟大的金融工具。
NEAR的代币价值捕获机制是结构性间接的——开发者返利流向建设者而非持有者;质押收益主要来自发行而非费用收入;链抽象服务于其他链的资产,NEAR代币是否是必要结算媒介仍待验证。
4600万月活和$5000日收入之间的鸿沟提醒我们:用户数量≠用户价值,基础设施能力≠商业化实现。
当Polosukhin说"AI代理将成为区块链的主要用户"时,他可能是对的——但如果代理的经济活动主要通过NEAR的链抽象层在其他链上发生,NEAR代币的捕获能力将受到严峻考验。
所以,回到开头的问题——NEAR应该用传统L1的估值框架来定价,还是用AI原生基础设施平台的新框架来重估?
答案取决于一个尚未有人能回答的问题:
当AI代理在NEAR的链抽象层上自主完成数百万笔跨链交易时——是NEAR代币捕获了这些交易的价值,还是价值流向了那些被抽象的链?
如果答案是前者,NEAR可能是2026年被最严重低估的AI链资产。如果答案是后者,那么1M TPS的高速公路上跑的车,驶向的不是NEAR持有者的利益。
#NEAR🚀🚀🚀 #NEAR @NEAR Protocol
但灯光之下,阴影更值得审视:NEAR宣称100万TPS吞吐量,日收入却仅约5,000美元。它将年通胀率从5%砍至2.5%——但社区投票并未通过66.67%超级多数门槛,核心团队通过软件更新绕过了治理程序。它的链抽象层处理了超过150亿美元跨链流量——但NEAR代币是否真正从中捕获了价值,仍是一个悬而未决的问题。
一个伟大的产品,未必是一个伟大的金融工具。 这是NEAR故事中最刺骨的悖论。
一、从"以太坊杀手"到AI链:一场静默的战略转向
2026年的NEAR已不再是那个靠TPS数字和EVM兼容性吸引注意力的单体公链。它的叙事框架发生了根本性位移:
旧框架:高性能单体链 / 以太坊杀手 新框架:AI原生Layer 1 + 区块链抽象层 + AI代理执行环境
这一转向并非凭空而来。NEAR的创始人DNA决定了它的技术基因:
Illia Polosukhin ——2017年Transformer论文《Attention Is All You Need》的合著者。这篇论文奠定了ChatGPT、Claude、Gemini等所有现代大语言模型的基础。Polosukhin的AI研究背景和人脉网络,赋予了NEAR在"AI×区块链"叙事中无人可比的可信度。
Alexander Skidanov ——前微软和MemSQL分布式数据库负责人。他将分布式数据库的分片哲学注入了NEAR的架构设计——从创立之初(2018年),分片和AI就不是后期添加的标签,而是写在基因里的设计原则。
创始人背景决定了一个项目的上限。当Polosukhin说"AI代理将成为区块链的主要用户"时,这不是营销话术——这是一个Transformer论文作者对行业趋势的判断。
二、Nightshade分片:从1.0到3.0的技术进化
NEAR的核心扩容方案是Nightshade分片——一种"逻辑单链、物理分片"的设计。它的进化路径清晰可辨:
Nightshade 1.0(2020年) — 逻辑单链,物理数据分块。维护全局可组合性的同时并行处理数据。验证者看到的是统一的区块结构,但底层被切分为多个"分片"。
Nightshade 2.0 / 无状态验证(2024-2026年) — 解决"状态膨胀"问题。验证者不再需要在本地NVMe SSD上存储完整的全局状态树,只需要每笔交易的密码学"状态见证"(state witness)。消费级PC也能运行节点。2026年4月正式激活。
Nightshade 3.0 — 在公开可验证的基准测试中达到100万TPS。测试使用真实NEAR核心代码、消费级机器、公开脚本,70个分片每个含100万账户。Nansen的2025年Q4报告验证了这一结果。
动态分片 — 流量激增时分片在2-3秒内自动分裂,流量回落时自动合并。零停机时间,对终端用户不可见。这对AI代理脉冲式、突发性的交易模式至关重要。
Blink升级(2025年5月) — 乐观区块生产,将区块时间缩短至约600毫秒,主网最终确认时间约1.2秒。极大改善了实时dApp(游戏、高频DeFi、AI代理)的用户体验。
SPICE升级(路线图中) — 将共识排序与状态执行完全解耦,目标200毫秒区块时间和0.4秒最终确认——接近纳斯达克级高频清算延迟。但截至2026年7月,仍在路线图推进阶段,尚未部署。
这里有一个必须标注的关键区别:1M TPS和200ms区块时间是设计目标和基准测试结果,而非当前主网的日常生产指标。
三、账户模型革命:比ERC-4337更先进的协议原生设计
以太坊的EOA(外部拥有账户)模型有一个根本缺陷:身份和私钥绝对绑定。一次Approve就可能将资产控制权交给黑客。
NEAR的账户模型从底层重构了这一逻辑:
账户是智能合约容器 — 不是僵硬的密钥对。人类可读地址(如st.near),不依赖ENS。
协议原生访问密钥 — 三层权限体系: 全量访问密钥 — 冷钱包,核心资产控制 函数调用密钥 — 限制在特定dApp,带Gas支出上限(如$10/天) AI代理密钥 — 授予特定智能合约的有限执行权限
子密钥可即时吊销 — 一旦泄露,立即撤销,不影响主密钥。
这比以太坊的ERC-4337更先进——因为后者是钱包插件层面的补丁,NEAR是协议层面的原生设计。它直接支持FastAuth(FaceID/生物识别登录)和社交恢复。
更关键的是:它解决了AI链上金融的资产安全焦虑——可以安全地向AI代理授予有限的执行权限,而不用担心代理"拿着钥匙跑路"。
四、链抽象与Intents:$150亿跨链流量的秘密
NEAR最具战略意义的创新不是分片,而是链抽象(Chain Abstraction)和意图网络(Intents)。
链抽象(Chain Signatures)
基于MPC(多方计算)网络:一个NEAR智能合约可以原生生成、签名和控制比特币、以太坊、Solana和其他非EVM链上的地址。
用户流程示例:一个只有邮箱注册NEAR账户的Web2用户说"用我在Arbitrum上的5000 USDC买Solana上的NFT" → NEAR的Solver网络找到最优跨链路径 → MPC节点联合签名 → 自动执行:从Arbitrum提取 → 兑换 → 跨链 → 代付Solana Gas → 买NFT → 存入统一地址。
用户不需要知道Arbitrum或Solana的存在。
NEAR Intents
用户表达目标,网络找到最优执行路径。去中心化的Solver竞争(类似网约车司机)寻找最便宜的路由。
流量增长曲线极具说服力: $10亿 — 首笔用了**305天** $50亿 — 之后仅用71天 $100亿 — 2026年1月,累计1570万次兑换 $150亿+ — 2026年3月
总费用收入超过1700万美元,集成35+条链,最终确认时间约1.2秒,计算费用低至$0.01。
集成伙伴包括Cake Wallet、Bungee(30万月活)、Ledger(750万设备持有者通过SwapKit集成)。NEAR被Ledger列为与THORChain并列的去中心化兑换提供商。Brave浏览器(7000万月活)也集成了NEAR的链抽象层。
通缩飞轮
协议从跨链金融活动中提取微量费用,收入(以法币、USDC、BTC、ETH计价)被强制注入去中心化DEX购买并销毁NEAR代币——类似苹果、微软的股票回购逻辑。
"黄金交叉"阈值:当NEAR Intents日跨链量稳定在1.77亿美元以上,叠加AI代理Gas销毁,销毁 ≥ 发行 → 绝对通缩。NEAR停止稀释持有者,进入由真实外部商业现金流支撑的永久通缩。
五、AI代理基础设施:IronClaw与TEE+MPC隐私栈
2026年4月16日,Polosukhin在首尔的BUIDL Asia 2026上宣布了NEAR的AI代理隐私架构:
IronClaw — NEAR AI的硬件安全运行时,结合ZKP(零知识证明)和Intel SGX/NVIDIA H100 TEE(可信执行环境),在云服务器内部创建"密码学钢制黑箱"。即使云提供商或NEAR核心开发者也无法物理提取数据。但所有方都可以密码学验证AI按既定意图执行。
机密GPU市场 — 企业通过TEE租用分布式计算能力。
TEE + MPC组合 — TEE在安全硬件飞地中运行计算,MPC允许多方联合计算而不暴露原始数据。即使硬件提供商和网络运营者也无法查看底层数据。
AI推理在Intel TDX和NVIDIA Confidential Computing TEE中运行 — 数据和模型权重在整个请求过程中保持加密。
这套架构的赌注很大:麦肯锡预测2030年代理商务将达3-5万亿美元。NEAR认为吞吐量不是瓶颈——隐私和身份验证才是。解决了隐私问题的协议将获取不成比例的企业市场份额。
但一个关键警告:AI代理安全仍是未解之题。即使是GPT 5.6和Claude也出现过过度授权导致自动删除用户数据的事件。"阉割版"专用代理往往比通用代理更安全。
六、代币经济学:通胀减半与通缩飞轮
NEAR的代币经济学经历了2025-2026年的结构性重塑:
基础数据(2026年3月) 创世供应:10亿NEAR(2020年4月22日) 流通供应:约12.9亿(已几乎全部释放) FDV:25.7亿美元(2026年7月) 最大年通胀:从5%砍至2.5%(nearcore v2.9.0,2025年10月21日) 费用分配:70%销毁,30%返还给合约开发者
两大转变
供应收紧 — 比特币式减半:年最大通胀从5%→2.5%,低于多数国家法币通胀率。70%的基础费用每区块销毁。
Intents费用开关激活 — $150亿+跨链流量产生费用收入,强制回购并销毁NEAR。
核心张力:NEAR想让自己"便宜好用"。便宜意味着每笔交易费用低。低费用意味着低销毁量。在销毁不够强的情况下,质押收益主要由发行(通胀)资助——这是一种财富从非质押者向质押者的转移,而非协议收入。
开发者返利 — 30%的Gas费用返还给合约开发者。这对建设者经济极好,但对被动持有者几乎没有直接好处——除非你相信它驱动了足够的使用量来提升销毁或增加NEAR作为质押品的需求。
质押机制 — 委托制,约12小时开始收益,约24小时解绑期。关键:NEAR目前禁用了 slashing(罚没)——验证者错过太多区块会失去奖励但不被罚没。降低了尾部风险,但也意味着更弱的安全保证。
协议升级阈值 — 80%质押权重。货币政策通过nearcore客户端发布捆绑升级,验证者投票通过。这意味着经济控制权集中在验证者集和升级流程中。
七、治理危机:当社区投票被绕过
2025年10月,NEAR经历了一场暴露其治理结构性缺陷的危机。
背景数据:NEAR每年发行约1.4亿美元代币用于激励验证者和网络安全,但仅支撑1.57亿美元TVL,2024年产生约320万美元协议费用。安全支出与实际使用严重不成比例。
提案:将年通胀率从5%降至2.5%。
投票结果:获得了简单多数,但未达到66.67%的超级多数门槛。按NEAR治理规则,提案应当失败。
实际操作:核心贡献者通过nearcore v2.9.0软件更新绕过了投票结果,在2025年10月21日部署了通胀削减。
验证者反弹:Chorus One——NEAR生态中的主要验证者运营商——公开批评绕过治理规则的行为。他们认为,无论单个案例多么低效,遵守治理程序对维护信任、透明度和合法去中心化至关重要。
对立观点:L1D Fund的Louis Thomazeau认为削减通胀是"常识"经济学,不应因程序僵化而危及协议生存。
核心问题:当核心开发者可以推动未经充分批准的变更时,这开始镜像传统公司的中心化权威——正是区块链技术试图颠覆的权力结构。这创造了一种"美联储看跌期权"式的风险——一只看不见的手在困难时总是覆盖社区。
这一治理先例风险至今仍是NEAR最大的制度性隐患。
八、竞品对比:NEAR vs Solana vs 以太坊
vs 以太坊 扩容路径 → 以太坊L2/L3栈分片全球流动性,增加桥接系统性风险;NEAR协议级水平扩容,无流动性碎片化 账户模型 → 以太坊EOA(僵硬、危险)vs NEAR灵活合约容器 竞争策略 → NEAR不竞争TVL——通过链抽象吸收以太坊流动性
vs Solana 网络架构 → Solana单体网络在流量高峰时被动拥堵;NEAR动态分片2-3秒自动平衡负载 共识/执行 → Solana共识与执行紧耦合,限制吞吐;NEAR SPICE完全解耦(目标200ms区块,0.4s最终确认,但尚未上线) 缺失能力 → Solana缺少链抽象、AI原生账户模型、可验证机密计算
战略不对称性:NEAR放弃了与以太坊低效的TVL竞争,转而通过协议级链抽象直接拥抱和指挥全网增量流动性。它不要求其他链衰落就能增长——它受益于整个行业的扩张。
但这一对比有一个关键前提:SPICE尚未上线,动态分片和链抽象的完整效果仍有待生产环境验证。
九、生态数据:4600万月活与$5000日收入的悖论
NEAR的生态数据呈现出最引人深思的矛盾:
亮眼数据 月活用户:4600万 月活开发者:2500+ 验证者:500节点 分片:9个(从6个扩展) Intents累计跨链量:150亿+ Intents费用收入:1700万+
令人警醒的数据 日网络收入:约**5,000**(DeFiLlama数据,2025年Q4) 年发行量:约1.4亿(削减前) 2024年协议费用:约320万 TVL:7000万(机密DeFi,2026年9月)→ 逼近$1.9亿
$1.4亿年发行 vs $320万年费用——43倍的安全支出与使用差距。 削减至2.5%后改善至约$7000万,但差距仍然巨大。
1M TPS的吞吐量能力 vs $5000的日收入——这是一条建好了高速公路但上面几乎没有车的基础设施。
NEAR的赌注是:AI代理经济将填补这条高速公路。如果Polosukhin的判断正确——AI代理成为区块链主要用户——那么4600万月活只是开始,1M TPS只是起点。
但如果判断错误呢?巨额基础设施投入将变成沉没成本。
十、机构信号:SVRN、Bitwise与NVIDIA
NEAR正在积累机构认可信号:
Sovereign (SVRN) — 纳斯达克上市公司,公开持有NEAR作为金库储备资产 Bitwise — 向SEC提交了现货NEAR ETF申请 Grayscale — 推出了合规NEAR金融信托产品 NVIDIA Inception — 深度参与,CUDA硬件级优化,企业GPU采购优先 NEARCON 2026 — 主题"intelligent systems",在旧金山举办
这些是早期信号,不是主流采用。Bitwise的ETF申请是重要的合规里程碑,但从申请到批准之间仍有漫长路径。
十一、冷思考:五个被回避的问题
1. NEAR代币真的捕获了链抽象的价值吗?
链抽象服务于其他链的资产——用户用USDC、BTC、ETH在Solana、Arbitrum上交易。NEAR代币需要成为这些交易的结算代币吗?还是说NEAR只是通道,价值流向了其他资产?
目前Intents费用确实回购并销毁NEAR,但这个机制是否能覆盖所有使用场景,文章和文档都未充分说明。
2. "通缩飞轮"的触发条件有多远?
"黄金交叉"阈值是日跨链量1.77亿。目前150亿累计量分布在大约200天内,日均约$7500万——远低于阈值。要达到通缩拐点,跨链量还需翻倍以上。
3. 弱PR是表面问题还是深层缺陷?
NEAR自己也承认:"NEAR的市场PR,尤其是深度分析内容产出,相当薄弱。"尽管有创始人资历和NVIDIA/Google支持,第三方核心分析产出不足。这压制了价值发现。当Meme文化驱逐了优质深度创作者,当AI生成内容进一步压低原创者激励——这个循环如何打破?
4. 4600万月活用户从哪来?质量如何?
月活用户4600万——这个数字在所有L1中名列前茅。但这些用户在做什么?是真实的经济活动,还是空投农场和刷量?日收入$5000的数字暗示使用深度极浅。用户数量≠用户价值。
5. 验证者集中度与治理风险
80%质押权重的升级阈值意味着少数大型验证者或托管机构可以影响货币政策。2025年的通胀削减绕过社区投票正是这种风险的实例。Chorus One的批评不仅是关于通胀——它是关于谁来决定链的货币未来。
十二、估值框架的冲突:旧模型vs新叙事
NEAR面临的核心估值问题是:市场仍在用旧L1框架(TVL、TPS对比)来定价一个已转向AI原生基础设施平台的资产。
旧框架的问题 TVL和TPS是"刻舟求剑"——NEAR的链抽象不追求锁仓TVL,而是追求跨链流量 Meme驱动的估值忽略基本面价值 导致严重的资产错误定价
新框架的要素 "基础现金流 + 网络效应 + AI溢价 + 协议期权价值" NEAR Intents收入是LayerZero的15-18倍(LayerZero峰值FDV约60亿,目前约5亿) 流通率>99%(对比Sui/Aptos流通<30%,面临巨额VC解锁压力) Fee Multiple约56x——低于多数传统SaaS公司
但56x费用倍数在传统标准下仍然很高。NEAR的AI经济长期价值仍处于"早期定价阶段"——市场尚未反映。
十三、未来展望与关键节点
短期(3-6个月) SPICE升级能否上线——200ms区块时间和0.4s最终确认从承诺变为生产指标 Bitwise现货NEAR ETF审批进展 Intents日跨链量能否突破$1.77亿"黄金交叉"阈值 Confidential Intents能否吸引机构交易流量
中期(6-18个月) AI代理经济能否从"早期阶段"进入生产部署——IronClaw是否被真实企业使用 Brave浏览器集成能否带来70M月活的转化 验证者经济学:通胀削减后小型验证者是否被挤出 与LayerZero/Wormhole/Axelar的跨链竞争格局
长期(18个月+) NEAR是否成为AI代理经济的"底层操作系统" 代币价值捕获模型是否从"发行资助的质押收益"转向"费用驱动的通缩资产" 链抽象是否改变行业竞争范式——从"争夺TVL"变为"争夺跨链流量"
十四、结语:伟大的产品,伟大的投资——这是同一件事吗?
NEAR Protocol在2026年展现了一种罕见的特质:它既拥有深厚的技术根基(Nightshade分片、链抽象、AI隐私栈),又有无可比拟的创始人基因(Transformer论文作者),还有真实的跨链流量($150亿+Intents累计量)和正在收紧的代币经济学(通胀减半+通缩飞轮)。
80%的周涨幅不是空中楼阁——它反映了对这些基本面的重新认识。
但最终的拷问在于那个最根本的悖论:一个伟大的产品,未必是一个伟大的金融工具。
NEAR的代币价值捕获机制是结构性间接的——开发者返利流向建设者而非持有者;质押收益主要来自发行而非费用收入;链抽象服务于其他链的资产,NEAR代币是否是必要结算媒介仍待验证。
4600万月活和$5000日收入之间的鸿沟提醒我们:用户数量≠用户价值,基础设施能力≠商业化实现。
当Polosukhin说"AI代理将成为区块链的主要用户"时,他可能是对的——但如果代理的经济活动主要通过NEAR的链抽象层在其他链上发生,NEAR代币的捕获能力将受到严峻考验。
所以,回到开头的问题——NEAR应该用传统L1的估值框架来定价,还是用AI原生基础设施平台的新框架来重估?
答案取决于一个尚未有人能回答的问题:
当AI代理在NEAR的链抽象层上自主完成数百万笔跨链交易时——是NEAR代币捕获了这些交易的价值,还是价值流向了那些被抽象的链?
如果答案是前者,NEAR可能是2026年被最严重低估的AI链资产。如果答案是后者,那么1M TPS的高速公路上跑的车,驶向的不是NEAR持有者的利益。
#NEAR🚀🚀🚀 #NEAR @NEAR Protocol
2
1.8k
·
--
Мақала
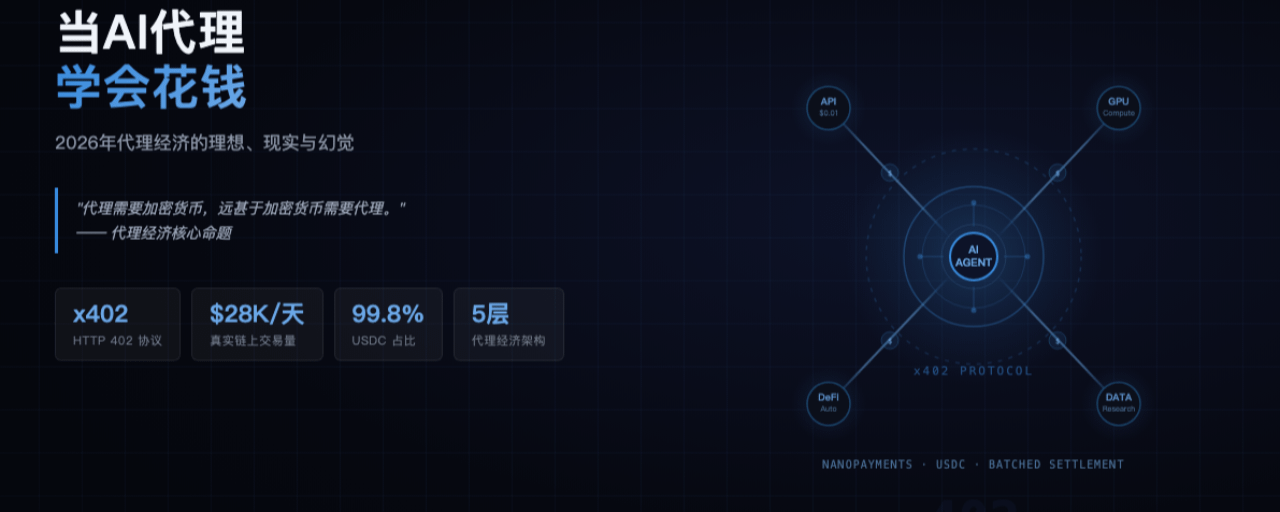
当AI智能体学会花钱:2026年代理经济的理想、现实与幻觉2026年9月22日,比特币突破86,000美元,加密市场恐惧贪婪指数升至78——极度贪婪。但真正的焦点不在价格,而在一条被多数人忽视的线索:AI代理正在从"能聊天"进化到"能花钱",而支撑这一跃迁的金融基础设施,正在区块链上以惊人的速度搭建。
Circle的Agent Stack、Coinbase的x402协议、Stripe的机器支付预览版——当支付巨头、稳定币发行商和云基础设施厂商同时押注同一个方向,这不是巧合,而是一场范式转移的前兆。
但数据讲述的,却是另一个故事:x402协议的日交易量从2025年12月的73万笔峰值暴跌92%至5.7万笔,真实商业交易可能仅占一半。150百万笔"累计交易"的官方叙事背后,是每天仅约2.8万美元的真实结算量。
理想很丰满,现实很骨感。本文将穿透叙事泡沫,从技术架构、生态格局、安全风险到代币悖论,全面审视2026年AI代理经济的真实面貌。
一、为什么AI代理需要加密货币
要理解这场变革,首先要回答一个根本问题:为什么AI代理不能直接用银行账户?
答案简单而残酷:自主进程无法开设银行账户,无法通过KYC,无法签署法律合同——但它们可以持有一把私钥。
这不是绕道,而是唯一通路。一个7×24小时运行、需要以毫秒级频率在全球范围内结算微额付款的AI代理,在传统金融体系中根本没有合法身份。银行账户绑定自然人或法人实体,信用卡需要账单地址,PayPal需要身份验证。而区块链上的智能合约钱包,只认签名——不关心签名者是人类还是机器。
这种结构性错配催生了一个新命题:代理经济(Agent Economy)——一个由AI代理自主持有资产、发现服务、执行交易的经济系统。在这个系统中,稳定币(USDC)成为机器间的通用货币,区块链成为机器间的结算层,而HTTP协议中被雪藏了28年的402状态码,意外地找到了自己的使命。
二、x402协议:沉睡28年的HTTP状态码
1997年,HTTP/1.1规范定义了状态码402 "Payment Required"——为"未来的网络原生支付机制"预留。这个"未来"一等就是28年。
原因很直接:信用卡网络太慢、手续费太高(2-3%),无法处理微支付;PayPal游离在HTTP层之外;Stripe虽然简化了在线支付,但仍需要商户账户、API集成和高额费用。互联网最终选择了广告、订阅和API Key作为变现模式,402成了一块从未被点亮的"占位符"。
稳定币改变了这一切。 Base链上低于0.001美元的交易费用和秒级确认,终于提供了一条足够快、足够便宜、足够可编程的支付通道。
x402的工作原理:挑战-响应支付流
x402是一个基于HTTP的挑战-响应支付协议。它不需要新的传输协议,不需要WebSocket,不需要自定义认证方案。整个支付流程如下:
代理发送普通HTTP请求 → GET /api/market-data
服务器返回402 + 支付条件 → 价格$0.01 USDC、收款地址、链信息
代理用钱包签名支付授权(EIP-3009 TransferWithAuthorization)
代理重新请求,附带支付签名 → PAYMENT-SIGNATURE header
Facilitator验证签名并提交链上交易
服务器返回数据 → 200 OK
整个过程在Base链上约2秒内完成,支付在响应到达客户端之前就已链上确认。
关键技术决策:代理使用EIP-3009签名USDC转账授权——这是一种无Gas支付,代理只需签名,不需要提交链上交易,也不需要持有ETH。Facilitator负责提交交易。这意味着一个代理只需要持有USDC,极大降低了部署门槛。
V2的关键改进
2025年12月发布的V2版本带来了三项关键升级:
请求头 V1 → X-PAYMENT V2 → PAYMENT-SIGNATURE
会话支持 V1 → 无(每次都付) V2 → 钱包身份认证、可复用会话
链支持 V1 → Base/以太坊 V2 → 多链(CAIP标准)
SDK架构 V1 → 单体 V2 → 模块化(可扩展链和方案)
会话支持是最大改进。V1每次API调用都需要一笔链上交易,对高频场景(流式数据、连续调用)不可行。V2的钱包身份认证允许一次认证后多次请求,大幅降低开销。
三、Circle Agent Stack:代理经济的全栈金融基础设施
如果说x402是支付协议,Circle Agent Stack就是为代理经济打造的端到端金融操作系统。
2026年5月发布、9月14日最新更新的Agent Stack,是一个链无关、协议无关的基础设施层,核心组件包括:
五大模块
Agent Marketplace — 代理发现并支付服务的目录 机器可读格式,包含定价、能力、调用方法;Discovery API支持编程查询
Agent Wallets — 可编程USDC钱包 全局限额、单服务上限、合约/链白名单、时限会话
Circle Skills — 代理USDC支付最佳实践 跨链转账、钱包、智能合约交互;MCP服务器提供最新SDK
Circle CLI — 代理原生命令行界面 人类和代理均可使用:创建钱包、定义策略、发现服务、触发交易
Nanopayments — 亚分级、无Gas的USDC支付 基于Gateway Nanopayments,批量结算将Gas分摊至数千笔支付
支持的链生态
Agent Stack当前支持9条链:Arbitrum、Arc测试网(主网即将上线)、Avalanche、Base、以太坊、Monad、OP Mainnet、Polygon PoS、Unichain。
值得注意的是,USDC已驱动99.8%的x402交易价值——稳定币在代理经济中的统治地位几乎不可撼动。
代理能做什么
一个接入Agent Stack的代理可以执行以下链上操作:
入金(Onramp)
转账
执行合约调用
签名
跨链桥接
交易/兑换
通过Nanopayments支付端点费用
Nanopayments的技术精妙
Nanopayments是Agent Stack中最精妙的设计。它解决了一个核心矛盾:AI代理需要高频微额支付(每次$0.001),但每笔链上交易的Gas费可能超过支付金额本身。
解决方案是批量结算:Gateway将大量支付授权打包,在单笔链上交易中结算,将Gas成本分摊至数千笔支付。代理不为单笔交易付Gas——这对传统加密支付来说是范式级创新。
一个具体用例:一个AI代理进行深度研究,可能需要调用数据API上万次,每次0.001。信用卡无法处理这种粒度(手续费超过支付金额),而Nanopayments让每次0.001的支付在经济上可行。
四、巨头入场:谁在押注代理支付
x402协议和代理经济的基础设施,已经吸引了硅谷和华尔街的核心玩家:
Coinbase(协议设计者) 2025年5月发布x402;运营官方Facilitator;提供MPC钱包
Circle(稳定币发行商) Agent Stack全栈基础设施;USDC占x402交易量99.8%
Cloudflare(基础设施) Agent SDK集成x402;MCP服务器支持x402支付;2025年9月联合成立x402基金会
Stripe(传统支付巨头) 2026年2月10日整合x402于Base链,支持加密和信用卡双通道;估值达1,400亿美元
Google(生态竞争者) 推出Agent Payments Protocol (AP2),侧重人类授权合规,可通过x402扩展支持稳定币
Anthropic(AI模型方) 与x402合作(同时保留自有API计费系统)
Stripe的入场最具标志性意义。 作为全球最大的在线支付处理器之一,Stripe选择重仓x402,是对"机器客户"这一增量市场的最高级别确认。其机器支付预览版允许开发者用几行代码让AI代理通过USDC在Base链上支付API费用。
CoinGecko也同步激活了x402端点,以$0.01 USDC/次的价格向代理提供实时链上数据——这是首批真正接受代理付费的API服务之一。
但巨头入场也意味着竞争。Google的AP2协议侧重人类授权合规,而x402侧重M2M(机器对机器)结算。两者是协同还是竞争?2026年是关键窗口期。
五、AI代理加密生态全景:谁在做什么
将视野从支付层扩大到整个AI×Crypto生态,2026年的格局呈现出清晰的五层架构:
代理经济五层栈
计算层 — GPU推理/训练算力市场 代表项目:Render (RENDER)、Akash (AKT)
模型与推理层 — 去中心化模型产出与定价 代表项目:Bittensor (TAO)
代理基础设施层 — 钱包/密钥管理、支付协议、身份注册 代表项目:Circle Agent Stack、x402、Chainlink (LINK)
框架与平台层 — 开源运行时、代理启动器 代表项目:ElizaOS/ai16z (AI16Z)、Virtuals (VIRTUAL)
应用层 — 交易代理、DeFi管理、研究代理 代表项目:Olas (OLAS)、Fetch.ai (FET)
核心项目评析
Bittensor (TAO) —— 激励式机器智能网络。子网矿工产出数字商品(推理、嵌入、数据、预测),验证者评分,按分数分配排放。固定供应2100万,带有减半时间表。看多逻辑:如果任何子网产出前沿水平成果,激励机制无需中央协调即可扩展。看空逻辑:验证者评分是中心故障点;子网质量参差不齐;多数TAO需求历史上来自排放追逐者而非终端客户。
Fetch.ai / 人工智能超智能联盟 (FET) —— 自主经济代理概念先驱,与Ocean Protocol和SingularityNET合并。拥有长期工程积累、可用的代理注册表和真实企业试点。但合并实体稀释了聚焦;反复早于他人提出概念却被他人商业化。
Virtuals Protocol (VIRTUAL) —— 代理启动器。任何人可创建代币化代理,通过 bonding curve 定价。曾驱动巨大投机活动,证明了"启动代理"的真实产品市场契合——如果代理本身未必如此。核心问题:代币从代理效用中获取价值,还是仅从启动投机中?
ElizaOS / ai16z (AI16Z) —— 加密领域被fork最多的开源代理框架。插件架构覆盖社交平台、链、模型提供商。关键矛盾:框架采用是真实可衡量的,但软件是宽松许可的——任何人都可以运行而无需触碰代币。赢得框架战和将其变现,是两件不同的事。
Olas / Autonolas (OLAS) —— 多代理系统自主服务,链上问责制。质押设计与代理"实际执行工作"绑定——是将排放与产出而非锁仓量关联的更严谨尝试之一。技术密集,但从未有过散户叙事时刻。
Render (RENDER) 和 Akash (AKT) —— 分布式GPU算力市场。最干净的需求机制:客户为真实的大宗化服务付费;用量直接可观察。但面临最残酷的竞争现实——与拥有规模优势的超大规模云厂商竞争。
执行层之争
Solana 优势:亚分级费用使高频自主行为可行 定位:消费级代理活动与代币发行
以太坊 优势:标准在此制定;最大价值池 定位:账户抽象、委托、代理身份注册
NEAR 优势:意图架构——代理表达目标而非交易 定位:跨链意图执行
TON 优势:消息平台分发渠道 定位:消费级代理界面
Solana捕获了不成比例的消费级代理活动和代币发行份额——亚分级费用使高频自主行为可行。以太坊则是标准制定之地,L2继承标准同时提供接近Solana的费用水平。
六、代理经济的"自主性幻觉"
这是整个赛道最被低估的问题。
绝大多数标榜"自主"的代理,实际上并不自主。
来看密钥管理的四种模式:
方式一:运营者持有热钥 特征:最简单、最常见;运营者能做代理能做的一切 自主性:自主性是营销,不是架构
方式二:阈值签名/MPC 特征:无单方独立签名;增加协调活跃度要求 自主性:信任转移到仲裁策略
方式三:智能合约账户+作用域会话密钥 特征:链上强制限制(最大价值/交易、累计支出/时段、合约白名单、过期) 自主性:2026年主流模式
方式四:密钥在TEE中 特征:密钥仅在认证飞地内;运营者无法秘密更改行为 自主性:唯一可辩护"无人控制代理"的配置
一个简单的事实检验:除非代理在认证飞地(TEE)中运行,密钥在内部生成且代码哈希已公开,否则"自主性"是意图,不是架构。
实践法则:除非认证可验证,否则假定运营者控制。
更刺骨的观察来自安全研究者:"一个描述其代理'阅读社交媒体并自主交易'但未描述这些控制的项目,是在描述一个漏洞。"
七、真实数据vs宣传叙事:x402的冷静审视
这是本文最具争议的部分——也是最有价值的部分。
官方叙事
x402官方(截至2026年3月)声称:
累计1.5亿+笔交易
数千万美元结算量
链上现实
Artemis在2026年3月发布的链上报告揭示了截然不同的图景:
日交易量 官方叙事 → 1.5亿+累计 链上现实 → 约$28,000/天
日交易笔数 官方叙事 → 未公布 链上现实 → 约131,000笔(推算)
平均交易额 官方叙事 → 未公布 链上现实 → 约$0.20/笔
虚假交易占比 官方叙事 → 未提及 链上现实 → 约50%(含自交易和洗交易)
真实商业交易 官方叙事 → 数千万美元 链上现实 → 可能仅约$14,000/天
更令人警醒的趋势:交易笔数从2025年12月峰值的日均731,000笔暴跌至2026年2月的57,000笔——降幅超过92%。
这意味着什么?
这不是技术失败,而是炒作退潮后的价值回归。交易量骤降的核心动因是"基础设施与工具"赛道的阶段性回调——x402secure.com等测试网应用活动回落超过80%,显示当前阶段仍处于"工具就绪,需求待产"的库存周期。
但这也暴露了一个更深的问题——冷启动困境:没有商户 → 代理没有服务可付费 → 开发者没有动力集成x402 → 没有商户。经典的"鸡生蛋"问题。
一个令人清醒的类比:2011年的Stripe。技术没问题,但谁在用它?Stripe花了数年才成为基础设施。x402可能需要同样的耐心。
麦肯锡的远期投影
尽管当下数据冷清,麦肯锡2025年10月报告《代理商务中的自动化曲线》预测:AI代理到2030年可能中介3-5万亿美元的全球消费者商务。这个数字比整个加密市场当前市值还大。
问题在于:从2026年的日交易量$28,000到2030年的万亿美元,中间需要跨越的不只是技术,还有监管、商业模式和信任。
八、安全深渊:代理经济中最危险的漏洞
提示注入——未解决的漏洞类别
任何阅读不可信文本(网页、社交帖子、代币名称、备忘录、治理提案)的代理都可能被注入指令。LLM无法可靠区分数据与指令。
加密领域的演示已经证明:代理被诱导泄露系统提示、批准转账、背书攻击者控制的资产。
没有完全防御。缓解措施是分层的:严格的指令/数据分离、确定性白名单(模型输出无法覆盖)、链上支出上限、超阈值时人工确认、将所有摄取内容视为敌意。
"一个描述其代理为'阅读社交媒体并自主交易'但未描述这些控制的项目,是在描述一个漏洞。"
经济操纵
对手操纵已知输入:低流动性价格操纵触发再平衡、协调情绪、对抗性排序/抢跑。代理是成熟对手方的理想猎物:一致、快速、无法察觉自己被收割。
防御手段:随机化时间、私有交易提交、预言机定价、非确定性策略元素——几乎没有人实施它们。
级联风险
许多代理共享相同的模型提供商、数据源、相似策略 → 相关性。单个上游变化(模型更新、预言机中断、API宕机)可在大量代理群体中触发同步行动。
这是代理经济的程序化交易级联模拟——一种在异质人类独立时间表下不存在的系统性风险。缓解措施(熔断机制、交错执行、策略多样性)——几乎没有项目实施。
密钥妥协与权限蔓延
代理累积授权;长期运行的DeFi代理可能持有数十个合约的无限制审批。妥协范围不限于余额,而是一切曾被批准过的东西。
九、代币价值的悖论:代理成功≠代理代币成功
这是整个AI×Crypto领域最深刻的投资洞察:
"将代理论点视为大概正确,将代理代币篮子视为大概错误。"
核心矛盾
开源框架的采用是真实可衡量的,但软件是宽松许可的——任何人都可以运行而无需触碰代币。除非代币是访问稀缺资源的必要条件,否则它与软件成功的联系是情感性的,不是机制性的。
价值捕获的三种模式
消费型 — 按用量比例燃烧/支付 机制强度:最强 代表:计算市场、预言机网络
准入型 — 参与网络所必需 机制强度:中等 代表:激励网络、质押协议
索取型 — 分享平台活动但非必需 机制强度:最弱 代表:多数启动器/框架代币
索取型代币的致命缺陷:底层产品没有代币也运行得很好。代币与产品之间的关系仅仅是名字。
真实需求检验
一个简单的问题可以过滤掉大量噪音:谁付费,用什么货币,为什么不能在别处更便宜地获得? 如果答案以治理/生态/社区为主要理由 → 没有需求模型。
最可能的结果分布
少量基础设施资产:消费关联需求,有望随品类增长而增长
更少的应用层项目:处于可防御细分(双面市场或积累声誉)
绝大多数(无变现的框架代币、启动器产物、人格代币)→ 走向无关紧要
最务实的策略:如果你想押注代理经济,买入代理会使用的底层——执行层、预言机、计算网络——而不是代理代币本身。
十、三种未来情景
情景一:基础设施吸收(最高概率路径)
代理变得无处不在,但价值沉淀到底层。支付协议、身份注册、执行层、计算网络看到可衡量的使用增长。框架完全商品化。大多数代理专属代币消退;少数基础设施资产复利增长。
观察标记:M2M稳定币结算增长;代理发起交易在主要链上成为可衡量份额;框架代币与框架采用脱钩。
情景二:代理经济成型
代理大规模交易;自主服务提供商拥有持久声誉;代理间供应链;资本被分配给运营业务的代理;在某些链上,代理间交易量超过人类发起量。声誉注册成为关键基础设施。
前提:可靠的任务执行验证 + 法律/经济追索框架。
情景三:封闭平台收编(看空路径)
主要AI平台发布集成代理支付/身份/商务,获得监管批准和分发。加密通道保留真实但狭窄的细分(无许可金融、抗审查、跨境)。行业专业化而非规模化。
所有情景中可能发生的事
标准整合:到2028年,一个主导工具访问协议、一两个支付协议、少量身份/声誉注册
监管明确:针对自主金融代理的规则(识别责任人类/实体、交易限额/报告、责任分配)
验证成本下降:如果证明成本持续下降,可加密验证推理将变得实际可用
专业化优于通用化:窄领域代理在商业上胜过通用代理;持久应用将是不起眼的
一次重大事故:高置信度预测——一次大型公开代理相关损失(提示注入抽干金库、相关性清算、被入侵插件)。后果:向认证执行和有界权威的硬转变
十一、冷思考:阻碍规模化的三道墙
第一道墙:商业模式重塑
科技巨头习惯了30%的渠道抽成。点对点机器支付天然具有"去中介化"基因。Cloudflare提出的"延迟支付+批量结算"方案(支持信用卡与稳定币混合)可能是巨头与传统模式妥协的最佳平衡点——但也意味着x402可能沦为巨头生态中的一个插件,而非独立标准。
第二道墙:监管真空
代理自主支付涉及复杂的法律问题:代理花了钱,谁负责? 超出预算怎么办?纠纷找谁?目前没有任何明确的法律框架。
这不仅是技术问题,更是制度设计问题。在监管框架落地之前,企业级大规模采用几乎不可能发生。个人代理或许可以游走灰色地带,但持有机构资金的代理必须合规。
第三道墙:验证瓶颈
区块链是确定性的;神经推理不是。这是代理经济最难的问题。
TEE(可信执行环境) 优势:硬件认证特定代码在特定输入上运行 劣势:信任最终归结为硅供应商;侧信道攻击活跃研究
乐观验证+挑战期 优势:假设诚实,发布声明,观察者在窗口内质疑 劣势:增加延迟;需要诚实的激励观察者
推理的密码学证明 优势:ZK证明特定模型产出特定输出——金标准 劣势:对大模型仍然代价高昂到不可行
实践中:多数系统使用冗余执行者间的共识 + 经济质押,将昂贵验证留给最高价值决策。问任何项目具体用哪种——答案经常是"没有"。
十二、什么是"好"的代理:务实评估框架
在炒作与怀疑之间,如何辨别真正有价值的代理项目?以下7步框架可在1小时内完成初步评估:
需求检验:谁付费,用什么货币,为什么不能在别处更便宜?如果答案是治理/生态/社区 → 没有需求模型。
独立验证使用:链上数据直接看——合约调用、唯一活跃地址(30天,排除团队钱包)、费用收入、外部/内部交易比。看6个月趋势,不看绝对数字。
阅读安全架构:代理如何签名?运营者持有密钥?链上vs应用层限制?模拟?确定性策略层?认证执行?文档缺失本身就是发现。
代币分布与日历:FDV、流通百分比、分配表、解锁日历;月排放占日均交易量百分比;持仓集中度。
标准对齐:与哪个工具/支付/身份标准对齐?对齐新兴主导标准 = 继承生态系统。
工程表面:看仓库而非公告——唯一贡献者、issue响应、资金相关代码的测试覆盖率、审计历史。
压力测试失败模式:模型供应商改变行为/定价怎么办?主要数据源离线?提示注入?代币跌80%?创始团队停止工作?
红旗(立即排除)
代理持有用户资金但无公开认证且运营者匿名
不可验证的自主盈利能力声明
收入数字包含代币排放或内部转账
框架代币与框架的唯一关系是名字
营销强调代理人格而非功能
内部人持有多数且近期解锁
绿旗(重点关注)
公布外部收入且含付费方明细
认证执行且代码哈希可验证
链上强制权限限制(不是承诺)
集成跨生态新兴标准
具体且窄领域的用例与可衡量成功标准
消费关联代币机制(使用消除供给)
工程沟通坦诚讨论失败模式
十三、代理经济的真实用例与持久战场
当前真实存在的用例
DeFi自动化:最近期商业化用途——完全数字环境、即时反馈、交易对手是合约(清算监控、跨链路由、合规筛查、窄风险边界内做市)
机器间商务:高频低值交易,传统通道无法服务
消费级意图执行:自然语言目标,跨链多协议执行——可能按用户数最大
被重新定价的用例
自主社交人格+代币——这是一个分发创新,不是一个持久业务。市场已经重新定价了它:2024-2025年的投机浪潮后,多数启动器代币回撤90%+,大多数启动的代理处于休眠状态。
2026年呈现明显的K型分化:一端是纯Meme型AI代理币热度退潮、资金流出;另一端是具备x402整合能力的Facilitator及审计层项目开始获得理性买盘。
持久战场的特征
真正持久的应用将是不起眼的——不是能聊天的AI人格,而是默默在后台执行清算、路由、合规检查的自主服务。如同互联网的基础设施层——你每天使用但从未注意到的东西。
十四、结语:当机器开始用钱
2026年的AI代理经济,正处于Gartner技术成熟度曲线的"泡沫破裂底谷期"。
链上交易量的骤降不是技术失败,而是炒作退潮后的价值回归。类似互联网早期的TCP/IP协议,支付标准的建立往往需要5到10年的蛰伏期。
但趋势是真实的:模型可靠性跨过了阈值,支付与身份标准已经到位,稳定币已成为真正的金融基础设施。当Stripe、Coinbase、Cloudflare、Google同时下场,这不是巧合。
关键张力在于三个层面:
技术层面——验证是未解决的瓶颈。区块链是确定性的,神经推理不是。在可靠的执行验证出现之前,"自主性"始终是一个程度问题,而非二元判断。
经济层面——代理代币的价值捕获高度不均。基础设施层有可衡量的需求,框架和应用层多数缺乏机制性关联。如果你相信代理的未来,买入底层;如果你相信特定代理项目,要求看到外部收入。
制度层面——当代理自主花钱,谁负责?在监管回答这个问题之前,企业级大规模采用是一道锁着的门。
所以,回到开头的命题——"代理需要加密货币,远甚于加密货币需要代理"——这在2026年仍然成立。代理是加密基础设施的一个全新客户类型:7×24运行、毫秒级结算、不依赖情绪、不限于人类每日几次决策的频率。
但代理代币?那可能需要更长的时间来证明自己。
当一个AI代理第一次自主决定用USDC为你的研究付费$0.001时,你可能会惊叹于技术的精妙。但当它因为一个注入提示而把你的全部余额转给了攻击者时,你会意识到——自主性不是开关,而是一个光谱,而我们刚刚站在光谱的起点。
当机器开始用钱,人类需要回答的不只是"它能花多少",更是"出了问题,谁来负责"——以及一个更根本的问题:
如果一个代理可以自主持有资产、自主决策、自主交易,它还需要主人吗?还是说,它已经成为了自己的主人?
#TAO #NEAR
当AI智能体学会花钱:2026年代理经济的理想、现实与幻觉
2026年9月22日,比特币突破86,000美元,加密市场恐惧贪婪指数升至78——极度贪婪。但真正的焦点不在价格,而在一条被多数人忽视的线索:AI代理正在从"能聊天"进化到"能花钱",而支撑这一跃迁的金融基础设施,正在区块链上以惊人的速度搭建。
Circle的Agent Stack、Coinbase的x402协议、Stripe的机器支付预览版——当支付巨头、稳定币发行商和云基础设施厂商同时押注同一个方向,这不是巧合,而是一场范式转移的前兆。
但数据讲述的,却是另一个故事:x402协议的日交易量从2025年12月的73万笔峰值暴跌92%至5.7万笔,真实商业交易可能仅占一半。150百万笔"累计交易"的官方叙事背后,是每天仅约2.8万美元的真实结算量。
理想很丰满,现实很骨感。本文将穿透叙事泡沫,从技术架构、生态格局、安全风险到代币悖论,全面审视2026年AI代理经济的真实面貌。
一、为什么AI代理需要加密货币
要理解这场变革,首先要回答一个根本问题:为什么AI代理不能直接用银行账户?
答案简单而残酷:自主进程无法开设银行账户,无法通过KYC,无法签署法律合同——但它们可以持有一把私钥。
这不是绕道,而是唯一通路。一个7×24小时运行、需要以毫秒级频率在全球范围内结算微额付款的AI代理,在传统金融体系中根本没有合法身份。银行账户绑定自然人或法人实体,信用卡需要账单地址,PayPal需要身份验证。而区块链上的智能合约钱包,只认签名——不关心签名者是人类还是机器。
这种结构性错配催生了一个新命题:代理经济(Agent Economy)——一个由AI代理自主持有资产、发现服务、执行交易的经济系统。在这个系统中,稳定币(USDC)成为机器间的通用货币,区块链成为机器间的结算层,而HTTP协议中被雪藏了28年的402状态码,意外地找到了自己的使命。
二、x402协议:沉睡28年的HTTP状态码
1997年,HTTP/1.1规范定义了状态码402 "Payment Required"——为"未来的网络原生支付机制"预留。这个"未来"一等就是28年。
原因很直接:信用卡网络太慢、手续费太高(2-3%),无法处理微支付;PayPal游离在HTTP层之外;Stripe虽然简化了在线支付,但仍需要商户账户、API集成和高额费用。互联网最终选择了广告、订阅和API Key作为变现模式,402成了一块从未被点亮的"占位符"。
稳定币改变了这一切。 Base链上低于0.001美元的交易费用和秒级确认,终于提供了一条足够快、足够便宜、足够可编程的支付通道。
x402的工作原理:挑战-响应支付流
x402是一个基于HTTP的挑战-响应支付协议。它不需要新的传输协议,不需要WebSocket,不需要自定义认证方案。整个支付流程如下:
代理发送普通HTTP请求 → GET /api/market-data
服务器返回402 + 支付条件 → 价格$0.01 USDC、收款地址、链信息
代理用钱包签名支付授权(EIP-3009 TransferWithAuthorization)
代理重新请求,附带支付签名 → PAYMENT-SIGNATURE header
Facilitator验证签名并提交链上交易
服务器返回数据 → 200 OK
整个过程在Base链上约2秒内完成,支付在响应到达客户端之前就已链上确认。
关键技术决策:代理使用EIP-3009签名USDC转账授权——这是一种无Gas支付,代理只需签名,不需要提交链上交易,也不需要持有ETH。Facilitator负责提交交易。这意味着一个代理只需要持有USDC,极大降低了部署门槛。
V2的关键改进
2025年12月发布的V2版本带来了三项关键升级:
请求头 V1 → X-PAYMENT V2 → PAYMENT-SIGNATURE
会话支持 V1 → 无(每次都付) V2 → 钱包身份认证、可复用会话
链支持 V1 → Base/以太坊 V2 → 多链(CAIP标准)
SDK架构 V1 → 单体 V2 → 模块化(可扩展链和方案)
会话支持是最大改进。V1每次API调用都需要一笔链上交易,对高频场景(流式数据、连续调用)不可行。V2的钱包身份认证允许一次认证后多次请求,大幅降低开销。
三、Circle Agent Stack:代理经济的全栈金融基础设施
如果说x402是支付协议,Circle Agent Stack就是为代理经济打造的端到端金融操作系统。
2026年5月发布、9月14日最新更新的Agent Stack,是一个链无关、协议无关的基础设施层,核心组件包括:
五大模块
Agent Marketplace — 代理发现并支付服务的目录 机器可读格式,包含定价、能力、调用方法;Discovery API支持编程查询
Agent Wallets — 可编程USDC钱包 全局限额、单服务上限、合约/链白名单、时限会话
Circle Skills — 代理USDC支付最佳实践 跨链转账、钱包、智能合约交互;MCP服务器提供最新SDK
Circle CLI — 代理原生命令行界面 人类和代理均可使用:创建钱包、定义策略、发现服务、触发交易
Nanopayments — 亚分级、无Gas的USDC支付 基于Gateway Nanopayments,批量结算将Gas分摊至数千笔支付
支持的链生态
Agent Stack当前支持9条链:Arbitrum、Arc测试网(主网即将上线)、Avalanche、Base、以太坊、Monad、OP Mainnet、Polygon PoS、Unichain。
值得注意的是,USDC已驱动99.8%的x402交易价值——稳定币在代理经济中的统治地位几乎不可撼动。
代理能做什么
一个接入Agent Stack的代理可以执行以下链上操作:
入金(Onramp)
转账
执行合约调用
签名
跨链桥接
交易/兑换
通过Nanopayments支付端点费用
Nanopayments的技术精妙
Nanopayments是Agent Stack中最精妙的设计。它解决了一个核心矛盾:AI代理需要高频微额支付(每次$0.001),但每笔链上交易的Gas费可能超过支付金额本身。
解决方案是批量结算:Gateway将大量支付授权打包,在单笔链上交易中结算,将Gas成本分摊至数千笔支付。代理不为单笔交易付Gas——这对传统加密支付来说是范式级创新。
一个具体用例:一个AI代理进行深度研究,可能需要调用数据API上万次,每次0.001。信用卡无法处理这种粒度(手续费超过支付金额),而Nanopayments让每次0.001的支付在经济上可行。
四、巨头入场:谁在押注代理支付
x402协议和代理经济的基础设施,已经吸引了硅谷和华尔街的核心玩家:
Coinbase(协议设计者) 2025年5月发布x402;运营官方Facilitator;提供MPC钱包
Circle(稳定币发行商) Agent Stack全栈基础设施;USDC占x402交易量99.8%
Cloudflare(基础设施) Agent SDK集成x402;MCP服务器支持x402支付;2025年9月联合成立x402基金会
Stripe(传统支付巨头) 2026年2月10日整合x402于Base链,支持加密和信用卡双通道;估值达1,400亿美元
Google(生态竞争者) 推出Agent Payments Protocol (AP2),侧重人类授权合规,可通过x402扩展支持稳定币
Anthropic(AI模型方) 与x402合作(同时保留自有API计费系统)
Stripe的入场最具标志性意义。 作为全球最大的在线支付处理器之一,Stripe选择重仓x402,是对"机器客户"这一增量市场的最高级别确认。其机器支付预览版允许开发者用几行代码让AI代理通过USDC在Base链上支付API费用。
CoinGecko也同步激活了x402端点,以$0.01 USDC/次的价格向代理提供实时链上数据——这是首批真正接受代理付费的API服务之一。
但巨头入场也意味着竞争。Google的AP2协议侧重人类授权合规,而x402侧重M2M(机器对机器)结算。两者是协同还是竞争?2026年是关键窗口期。
五、AI代理加密生态全景:谁在做什么
将视野从支付层扩大到整个AI×Crypto生态,2026年的格局呈现出清晰的五层架构:
代理经济五层栈
计算层 — GPU推理/训练算力市场 代表项目:Render (RENDER)、Akash (AKT)
模型与推理层 — 去中心化模型产出与定价 代表项目:Bittensor (TAO)
代理基础设施层 — 钱包/密钥管理、支付协议、身份注册 代表项目:Circle Agent Stack、x402、Chainlink (LINK)
框架与平台层 — 开源运行时、代理启动器 代表项目:ElizaOS/ai16z (AI16Z)、Virtuals (VIRTUAL)
应用层 — 交易代理、DeFi管理、研究代理 代表项目:Olas (OLAS)、Fetch.ai (FET)
核心项目评析
Bittensor (TAO) —— 激励式机器智能网络。子网矿工产出数字商品(推理、嵌入、数据、预测),验证者评分,按分数分配排放。固定供应2100万,带有减半时间表。看多逻辑:如果任何子网产出前沿水平成果,激励机制无需中央协调即可扩展。看空逻辑:验证者评分是中心故障点;子网质量参差不齐;多数TAO需求历史上来自排放追逐者而非终端客户。
Fetch.ai / 人工智能超智能联盟 (FET) —— 自主经济代理概念先驱,与Ocean Protocol和SingularityNET合并。拥有长期工程积累、可用的代理注册表和真实企业试点。但合并实体稀释了聚焦;反复早于他人提出概念却被他人商业化。
Virtuals Protocol (VIRTUAL) —— 代理启动器。任何人可创建代币化代理,通过 bonding curve 定价。曾驱动巨大投机活动,证明了"启动代理"的真实产品市场契合——如果代理本身未必如此。核心问题:代币从代理效用中获取价值,还是仅从启动投机中?
ElizaOS / ai16z (AI16Z) —— 加密领域被fork最多的开源代理框架。插件架构覆盖社交平台、链、模型提供商。关键矛盾:框架采用是真实可衡量的,但软件是宽松许可的——任何人都可以运行而无需触碰代币。赢得框架战和将其变现,是两件不同的事。
Olas / Autonolas (OLAS) —— 多代理系统自主服务,链上问责制。质押设计与代理"实际执行工作"绑定——是将排放与产出而非锁仓量关联的更严谨尝试之一。技术密集,但从未有过散户叙事时刻。
Render (RENDER) 和 Akash (AKT) —— 分布式GPU算力市场。最干净的需求机制:客户为真实的大宗化服务付费;用量直接可观察。但面临最残酷的竞争现实——与拥有规模优势的超大规模云厂商竞争。
执行层之争
Solana 优势:亚分级费用使高频自主行为可行 定位:消费级代理活动与代币发行
以太坊 优势:标准在此制定;最大价值池 定位:账户抽象、委托、代理身份注册
NEAR 优势:意图架构——代理表达目标而非交易 定位:跨链意图执行
TON 优势:消息平台分发渠道 定位:消费级代理界面
Solana捕获了不成比例的消费级代理活动和代币发行份额——亚分级费用使高频自主行为可行。以太坊则是标准制定之地,L2继承标准同时提供接近Solana的费用水平。
六、代理经济的"自主性幻觉"
这是整个赛道最被低估的问题。
绝大多数标榜"自主"的代理,实际上并不自主。
来看密钥管理的四种模式:
方式一:运营者持有热钥 特征:最简单、最常见;运营者能做代理能做的一切 自主性:自主性是营销,不是架构
方式二:阈值签名/MPC 特征:无单方独立签名;增加协调活跃度要求 自主性:信任转移到仲裁策略
方式三:智能合约账户+作用域会话密钥 特征:链上强制限制(最大价值/交易、累计支出/时段、合约白名单、过期) 自主性:2026年主流模式
方式四:密钥在TEE中 特征:密钥仅在认证飞地内;运营者无法秘密更改行为 自主性:唯一可辩护"无人控制代理"的配置
一个简单的事实检验:除非代理在认证飞地(TEE)中运行,密钥在内部生成且代码哈希已公开,否则"自主性"是意图,不是架构。
实践法则:除非认证可验证,否则假定运营者控制。
更刺骨的观察来自安全研究者:"一个描述其代理'阅读社交媒体并自主交易'但未描述这些控制的项目,是在描述一个漏洞。"
七、真实数据vs宣传叙事:x402的冷静审视
这是本文最具争议的部分——也是最有价值的部分。
官方叙事
x402官方(截至2026年3月)声称:
累计1.5亿+笔交易
数千万美元结算量
链上现实
Artemis在2026年3月发布的链上报告揭示了截然不同的图景:
日交易量 官方叙事 → 1.5亿+累计 链上现实 → 约$28,000/天
日交易笔数 官方叙事 → 未公布 链上现实 → 约131,000笔(推算)
平均交易额 官方叙事 → 未公布 链上现实 → 约$0.20/笔
虚假交易占比 官方叙事 → 未提及 链上现实 → 约50%(含自交易和洗交易)
真实商业交易 官方叙事 → 数千万美元 链上现实 → 可能仅约$14,000/天
更令人警醒的趋势:交易笔数从2025年12月峰值的日均731,000笔暴跌至2026年2月的57,000笔——降幅超过92%。
这意味着什么?
这不是技术失败,而是炒作退潮后的价值回归。交易量骤降的核心动因是"基础设施与工具"赛道的阶段性回调——x402secure.com等测试网应用活动回落超过80%,显示当前阶段仍处于"工具就绪,需求待产"的库存周期。
但这也暴露了一个更深的问题——冷启动困境:没有商户 → 代理没有服务可付费 → 开发者没有动力集成x402 → 没有商户。经典的"鸡生蛋"问题。
一个令人清醒的类比:2011年的Stripe。技术没问题,但谁在用它?Stripe花了数年才成为基础设施。x402可能需要同样的耐心。
麦肯锡的远期投影
尽管当下数据冷清,麦肯锡2025年10月报告《代理商务中的自动化曲线》预测:AI代理到2030年可能中介3-5万亿美元的全球消费者商务。这个数字比整个加密市场当前市值还大。
问题在于:从2026年的日交易量$28,000到2030年的万亿美元,中间需要跨越的不只是技术,还有监管、商业模式和信任。
八、安全深渊:代理经济中最危险的漏洞
提示注入——未解决的漏洞类别
任何阅读不可信文本(网页、社交帖子、代币名称、备忘录、治理提案)的代理都可能被注入指令。LLM无法可靠区分数据与指令。
加密领域的演示已经证明:代理被诱导泄露系统提示、批准转账、背书攻击者控制的资产。
没有完全防御。缓解措施是分层的:严格的指令/数据分离、确定性白名单(模型输出无法覆盖)、链上支出上限、超阈值时人工确认、将所有摄取内容视为敌意。
"一个描述其代理为'阅读社交媒体并自主交易'但未描述这些控制的项目,是在描述一个漏洞。"
经济操纵
对手操纵已知输入:低流动性价格操纵触发再平衡、协调情绪、对抗性排序/抢跑。代理是成熟对手方的理想猎物:一致、快速、无法察觉自己被收割。
防御手段:随机化时间、私有交易提交、预言机定价、非确定性策略元素——几乎没有人实施它们。
级联风险
许多代理共享相同的模型提供商、数据源、相似策略 → 相关性。单个上游变化(模型更新、预言机中断、API宕机)可在大量代理群体中触发同步行动。
这是代理经济的程序化交易级联模拟——一种在异质人类独立时间表下不存在的系统性风险。缓解措施(熔断机制、交错执行、策略多样性)——几乎没有项目实施。
密钥妥协与权限蔓延
代理累积授权;长期运行的DeFi代理可能持有数十个合约的无限制审批。妥协范围不限于余额,而是一切曾被批准过的东西。
九、代币价值的悖论:代理成功≠代理代币成功
这是整个AI×Crypto领域最深刻的投资洞察:
"将代理论点视为大概正确,将代理代币篮子视为大概错误。"
核心矛盾
开源框架的采用是真实可衡量的,但软件是宽松许可的——任何人都可以运行而无需触碰代币。除非代币是访问稀缺资源的必要条件,否则它与软件成功的联系是情感性的,不是机制性的。
价值捕获的三种模式
消费型 — 按用量比例燃烧/支付 机制强度:最强 代表:计算市场、预言机网络
准入型 — 参与网络所必需 机制强度:中等 代表:激励网络、质押协议
索取型 — 分享平台活动但非必需 机制强度:最弱 代表:多数启动器/框架代币
索取型代币的致命缺陷:底层产品没有代币也运行得很好。代币与产品之间的关系仅仅是名字。
真实需求检验
一个简单的问题可以过滤掉大量噪音:谁付费,用什么货币,为什么不能在别处更便宜地获得? 如果答案以治理/生态/社区为主要理由 → 没有需求模型。
最可能的结果分布
少量基础设施资产:消费关联需求,有望随品类增长而增长
更少的应用层项目:处于可防御细分(双面市场或积累声誉)
绝大多数(无变现的框架代币、启动器产物、人格代币)→ 走向无关紧要
最务实的策略:如果你想押注代理经济,买入代理会使用的底层——执行层、预言机、计算网络——而不是代理代币本身。
十、三种未来情景
情景一:基础设施吸收(最高概率路径)
代理变得无处不在,但价值沉淀到底层。支付协议、身份注册、执行层、计算网络看到可衡量的使用增长。框架完全商品化。大多数代理专属代币消退;少数基础设施资产复利增长。
观察标记:M2M稳定币结算增长;代理发起交易在主要链上成为可衡量份额;框架代币与框架采用脱钩。
情景二:代理经济成型
代理大规模交易;自主服务提供商拥有持久声誉;代理间供应链;资本被分配给运营业务的代理;在某些链上,代理间交易量超过人类发起量。声誉注册成为关键基础设施。
前提:可靠的任务执行验证 + 法律/经济追索框架。
情景三:封闭平台收编(看空路径)
主要AI平台发布集成代理支付/身份/商务,获得监管批准和分发。加密通道保留真实但狭窄的细分(无许可金融、抗审查、跨境)。行业专业化而非规模化。
所有情景中可能发生的事
标准整合:到2028年,一个主导工具访问协议、一两个支付协议、少量身份/声誉注册
监管明确:针对自主金融代理的规则(识别责任人类/实体、交易限额/报告、责任分配)
验证成本下降:如果证明成本持续下降,可加密验证推理将变得实际可用
专业化优于通用化:窄领域代理在商业上胜过通用代理;持久应用将是不起眼的
一次重大事故:高置信度预测——一次大型公开代理相关损失(提示注入抽干金库、相关性清算、被入侵插件)。后果:向认证执行和有界权威的硬转变
十一、冷思考:阻碍规模化的三道墙
第一道墙:商业模式重塑
科技巨头习惯了30%的渠道抽成。点对点机器支付天然具有"去中介化"基因。Cloudflare提出的"延迟支付+批量结算"方案(支持信用卡与稳定币混合)可能是巨头与传统模式妥协的最佳平衡点——但也意味着x402可能沦为巨头生态中的一个插件,而非独立标准。
第二道墙:监管真空
代理自主支付涉及复杂的法律问题:代理花了钱,谁负责? 超出预算怎么办?纠纷找谁?目前没有任何明确的法律框架。
这不仅是技术问题,更是制度设计问题。在监管框架落地之前,企业级大规模采用几乎不可能发生。个人代理或许可以游走灰色地带,但持有机构资金的代理必须合规。
第三道墙:验证瓶颈
区块链是确定性的;神经推理不是。这是代理经济最难的问题。
TEE(可信执行环境) 优势:硬件认证特定代码在特定输入上运行 劣势:信任最终归结为硅供应商;侧信道攻击活跃研究
乐观验证+挑战期 优势:假设诚实,发布声明,观察者在窗口内质疑 劣势:增加延迟;需要诚实的激励观察者
推理的密码学证明 优势:ZK证明特定模型产出特定输出——金标准 劣势:对大模型仍然代价高昂到不可行
实践中:多数系统使用冗余执行者间的共识 + 经济质押,将昂贵验证留给最高价值决策。问任何项目具体用哪种——答案经常是"没有"。
十二、什么是"好"的代理:务实评估框架
在炒作与怀疑之间,如何辨别真正有价值的代理项目?以下7步框架可在1小时内完成初步评估:
需求检验:谁付费,用什么货币,为什么不能在别处更便宜?如果答案是治理/生态/社区 → 没有需求模型。
独立验证使用:链上数据直接看——合约调用、唯一活跃地址(30天,排除团队钱包)、费用收入、外部/内部交易比。看6个月趋势,不看绝对数字。
阅读安全架构:代理如何签名?运营者持有密钥?链上vs应用层限制?模拟?确定性策略层?认证执行?文档缺失本身就是发现。
代币分布与日历:FDV、流通百分比、分配表、解锁日历;月排放占日均交易量百分比;持仓集中度。
标准对齐:与哪个工具/支付/身份标准对齐?对齐新兴主导标准 = 继承生态系统。
工程表面:看仓库而非公告——唯一贡献者、issue响应、资金相关代码的测试覆盖率、审计历史。
压力测试失败模式:模型供应商改变行为/定价怎么办?主要数据源离线?提示注入?代币跌80%?创始团队停止工作?
红旗(立即排除)
代理持有用户资金但无公开认证且运营者匿名
不可验证的自主盈利能力声明
收入数字包含代币排放或内部转账
框架代币与框架的唯一关系是名字
营销强调代理人格而非功能
内部人持有多数且近期解锁
绿旗(重点关注)
公布外部收入且含付费方明细
认证执行且代码哈希可验证
链上强制权限限制(不是承诺)
集成跨生态新兴标准
具体且窄领域的用例与可衡量成功标准
消费关联代币机制(使用消除供给)
工程沟通坦诚讨论失败模式
十三、代理经济的真实用例与持久战场
当前真实存在的用例
DeFi自动化:最近期商业化用途——完全数字环境、即时反馈、交易对手是合约(清算监控、跨链路由、合规筛查、窄风险边界内做市)
机器间商务:高频低值交易,传统通道无法服务
消费级意图执行:自然语言目标,跨链多协议执行——可能按用户数最大
被重新定价的用例
自主社交人格+代币——这是一个分发创新,不是一个持久业务。市场已经重新定价了它:2024-2025年的投机浪潮后,多数启动器代币回撤90%+,大多数启动的代理处于休眠状态。
2026年呈现明显的K型分化:一端是纯Meme型AI代理币热度退潮、资金流出;另一端是具备x402整合能力的Facilitator及审计层项目开始获得理性买盘。
持久战场的特征
真正持久的应用将是不起眼的——不是能聊天的AI人格,而是默默在后台执行清算、路由、合规检查的自主服务。如同互联网的基础设施层——你每天使用但从未注意到的东西。
十四、结语:当机器开始用钱
2026年的AI代理经济,正处于Gartner技术成熟度曲线的"泡沫破裂底谷期"。
链上交易量的骤降不是技术失败,而是炒作退潮后的价值回归。类似互联网早期的TCP/IP协议,支付标准的建立往往需要5到10年的蛰伏期。
但趋势是真实的:模型可靠性跨过了阈值,支付与身份标准已经到位,稳定币已成为真正的金融基础设施。当Stripe、Coinbase、Cloudflare、Google同时下场,这不是巧合。
关键张力在于三个层面:
技术层面——验证是未解决的瓶颈。区块链是确定性的,神经推理不是。在可靠的执行验证出现之前,"自主性"始终是一个程度问题,而非二元判断。
经济层面——代理代币的价值捕获高度不均。基础设施层有可衡量的需求,框架和应用层多数缺乏机制性关联。如果你相信代理的未来,买入底层;如果你相信特定代理项目,要求看到外部收入。
制度层面——当代理自主花钱,谁负责?在监管回答这个问题之前,企业级大规模采用是一道锁着的门。
所以,回到开头的命题——"代理需要加密货币,远甚于加密货币需要代理"——这在2026年仍然成立。代理是加密基础设施的一个全新客户类型:7×24运行、毫秒级结算、不依赖情绪、不限于人类每日几次决策的频率。
但代理代币?那可能需要更长的时间来证明自己。
当一个AI代理第一次自主决定用USDC为你的研究付费$0.001时,你可能会惊叹于技术的精妙。但当它因为一个注入提示而把你的全部余额转给了攻击者时,你会意识到——自主性不是开关,而是一个光谱,而我们刚刚站在光谱的起点。
当机器开始用钱,人类需要回答的不只是"它能花多少",更是"出了问题,谁来负责"——以及一个更根本的问题:
如果一个代理可以自主持有资产、自主决策、自主交易,它还需要主人吗?还是说,它已经成为了自己的主人?
#TAO #NEAR
Circle的Agent Stack、Coinbase的x402协议、Stripe的机器支付预览版——当支付巨头、稳定币发行商和云基础设施厂商同时押注同一个方向,这不是巧合,而是一场范式转移的前兆。
但数据讲述的,却是另一个故事:x402协议的日交易量从2025年12月的73万笔峰值暴跌92%至5.7万笔,真实商业交易可能仅占一半。150百万笔"累计交易"的官方叙事背后,是每天仅约2.8万美元的真实结算量。
理想很丰满,现实很骨感。本文将穿透叙事泡沫,从技术架构、生态格局、安全风险到代币悖论,全面审视2026年AI代理经济的真实面貌。
一、为什么AI代理需要加密货币
要理解这场变革,首先要回答一个根本问题:为什么AI代理不能直接用银行账户?
答案简单而残酷:自主进程无法开设银行账户,无法通过KYC,无法签署法律合同——但它们可以持有一把私钥。
这不是绕道,而是唯一通路。一个7×24小时运行、需要以毫秒级频率在全球范围内结算微额付款的AI代理,在传统金融体系中根本没有合法身份。银行账户绑定自然人或法人实体,信用卡需要账单地址,PayPal需要身份验证。而区块链上的智能合约钱包,只认签名——不关心签名者是人类还是机器。
这种结构性错配催生了一个新命题:代理经济(Agent Economy)——一个由AI代理自主持有资产、发现服务、执行交易的经济系统。在这个系统中,稳定币(USDC)成为机器间的通用货币,区块链成为机器间的结算层,而HTTP协议中被雪藏了28年的402状态码,意外地找到了自己的使命。
二、x402协议:沉睡28年的HTTP状态码
1997年,HTTP/1.1规范定义了状态码402 "Payment Required"——为"未来的网络原生支付机制"预留。这个"未来"一等就是28年。
原因很直接:信用卡网络太慢、手续费太高(2-3%),无法处理微支付;PayPal游离在HTTP层之外;Stripe虽然简化了在线支付,但仍需要商户账户、API集成和高额费用。互联网最终选择了广告、订阅和API Key作为变现模式,402成了一块从未被点亮的"占位符"。
稳定币改变了这一切。 Base链上低于0.001美元的交易费用和秒级确认,终于提供了一条足够快、足够便宜、足够可编程的支付通道。
x402的工作原理:挑战-响应支付流
x402是一个基于HTTP的挑战-响应支付协议。它不需要新的传输协议,不需要WebSocket,不需要自定义认证方案。整个支付流程如下:
代理发送普通HTTP请求 → GET /api/market-data
服务器返回402 + 支付条件 → 价格$0.01 USDC、收款地址、链信息
代理用钱包签名支付授权(EIP-3009 TransferWithAuthorization)
代理重新请求,附带支付签名 → PAYMENT-SIGNATURE header
Facilitator验证签名并提交链上交易
服务器返回数据 → 200 OK
整个过程在Base链上约2秒内完成,支付在响应到达客户端之前就已链上确认。
关键技术决策:代理使用EIP-3009签名USDC转账授权——这是一种无Gas支付,代理只需签名,不需要提交链上交易,也不需要持有ETH。Facilitator负责提交交易。这意味着一个代理只需要持有USDC,极大降低了部署门槛。
V2的关键改进
2025年12月发布的V2版本带来了三项关键升级:
请求头 V1 → X-PAYMENT V2 → PAYMENT-SIGNATURE
会话支持 V1 → 无(每次都付) V2 → 钱包身份认证、可复用会话
链支持 V1 → Base/以太坊 V2 → 多链(CAIP标准)
SDK架构 V1 → 单体 V2 → 模块化(可扩展链和方案)
会话支持是最大改进。V1每次API调用都需要一笔链上交易,对高频场景(流式数据、连续调用)不可行。V2的钱包身份认证允许一次认证后多次请求,大幅降低开销。
三、Circle Agent Stack:代理经济的全栈金融基础设施
如果说x402是支付协议,Circle Agent Stack就是为代理经济打造的端到端金融操作系统。
2026年5月发布、9月14日最新更新的Agent Stack,是一个链无关、协议无关的基础设施层,核心组件包括:
五大模块
Agent Marketplace — 代理发现并支付服务的目录 机器可读格式,包含定价、能力、调用方法;Discovery API支持编程查询
Agent Wallets — 可编程USDC钱包 全局限额、单服务上限、合约/链白名单、时限会话
Circle Skills — 代理USDC支付最佳实践 跨链转账、钱包、智能合约交互;MCP服务器提供最新SDK
Circle CLI — 代理原生命令行界面 人类和代理均可使用:创建钱包、定义策略、发现服务、触发交易
Nanopayments — 亚分级、无Gas的USDC支付 基于Gateway Nanopayments,批量结算将Gas分摊至数千笔支付
支持的链生态
Agent Stack当前支持9条链:Arbitrum、Arc测试网(主网即将上线)、Avalanche、Base、以太坊、Monad、OP Mainnet、Polygon PoS、Unichain。
值得注意的是,USDC已驱动99.8%的x402交易价值——稳定币在代理经济中的统治地位几乎不可撼动。
代理能做什么
一个接入Agent Stack的代理可以执行以下链上操作:
入金(Onramp)
转账
执行合约调用
签名
跨链桥接
交易/兑换
通过Nanopayments支付端点费用
Nanopayments的技术精妙
Nanopayments是Agent Stack中最精妙的设计。它解决了一个核心矛盾:AI代理需要高频微额支付(每次$0.001),但每笔链上交易的Gas费可能超过支付金额本身。
解决方案是批量结算:Gateway将大量支付授权打包,在单笔链上交易中结算,将Gas成本分摊至数千笔支付。代理不为单笔交易付Gas——这对传统加密支付来说是范式级创新。
一个具体用例:一个AI代理进行深度研究,可能需要调用数据API上万次,每次0.001。信用卡无法处理这种粒度(手续费超过支付金额),而Nanopayments让每次0.001的支付在经济上可行。
四、巨头入场:谁在押注代理支付
x402协议和代理经济的基础设施,已经吸引了硅谷和华尔街的核心玩家:
Coinbase(协议设计者) 2025年5月发布x402;运营官方Facilitator;提供MPC钱包
Circle(稳定币发行商) Agent Stack全栈基础设施;USDC占x402交易量99.8%
Cloudflare(基础设施) Agent SDK集成x402;MCP服务器支持x402支付;2025年9月联合成立x402基金会
Stripe(传统支付巨头) 2026年2月10日整合x402于Base链,支持加密和信用卡双通道;估值达1,400亿美元
Google(生态竞争者) 推出Agent Payments Protocol (AP2),侧重人类授权合规,可通过x402扩展支持稳定币
Anthropic(AI模型方) 与x402合作(同时保留自有API计费系统)
Stripe的入场最具标志性意义。 作为全球最大的在线支付处理器之一,Stripe选择重仓x402,是对"机器客户"这一增量市场的最高级别确认。其机器支付预览版允许开发者用几行代码让AI代理通过USDC在Base链上支付API费用。
CoinGecko也同步激活了x402端点,以$0.01 USDC/次的价格向代理提供实时链上数据——这是首批真正接受代理付费的API服务之一。
但巨头入场也意味着竞争。Google的AP2协议侧重人类授权合规,而x402侧重M2M(机器对机器)结算。两者是协同还是竞争?2026年是关键窗口期。
五、AI代理加密生态全景:谁在做什么
将视野从支付层扩大到整个AI×Crypto生态,2026年的格局呈现出清晰的五层架构:
代理经济五层栈
计算层 — GPU推理/训练算力市场 代表项目:Render (RENDER)、Akash (AKT)
模型与推理层 — 去中心化模型产出与定价 代表项目:Bittensor (TAO)
代理基础设施层 — 钱包/密钥管理、支付协议、身份注册 代表项目:Circle Agent Stack、x402、Chainlink (LINK)
框架与平台层 — 开源运行时、代理启动器 代表项目:ElizaOS/ai16z (AI16Z)、Virtuals (VIRTUAL)
应用层 — 交易代理、DeFi管理、研究代理 代表项目:Olas (OLAS)、Fetch.ai (FET)
核心项目评析
Bittensor (TAO) —— 激励式机器智能网络。子网矿工产出数字商品(推理、嵌入、数据、预测),验证者评分,按分数分配排放。固定供应2100万,带有减半时间表。看多逻辑:如果任何子网产出前沿水平成果,激励机制无需中央协调即可扩展。看空逻辑:验证者评分是中心故障点;子网质量参差不齐;多数TAO需求历史上来自排放追逐者而非终端客户。
Fetch.ai / 人工智能超智能联盟 (FET) —— 自主经济代理概念先驱,与Ocean Protocol和SingularityNET合并。拥有长期工程积累、可用的代理注册表和真实企业试点。但合并实体稀释了聚焦;反复早于他人提出概念却被他人商业化。
Virtuals Protocol (VIRTUAL) —— 代理启动器。任何人可创建代币化代理,通过 bonding curve 定价。曾驱动巨大投机活动,证明了"启动代理"的真实产品市场契合——如果代理本身未必如此。核心问题:代币从代理效用中获取价值,还是仅从启动投机中?
ElizaOS / ai16z (AI16Z) —— 加密领域被fork最多的开源代理框架。插件架构覆盖社交平台、链、模型提供商。关键矛盾:框架采用是真实可衡量的,但软件是宽松许可的——任何人都可以运行而无需触碰代币。赢得框架战和将其变现,是两件不同的事。
Olas / Autonolas (OLAS) —— 多代理系统自主服务,链上问责制。质押设计与代理"实际执行工作"绑定——是将排放与产出而非锁仓量关联的更严谨尝试之一。技术密集,但从未有过散户叙事时刻。
Render (RENDER) 和 Akash (AKT) —— 分布式GPU算力市场。最干净的需求机制:客户为真实的大宗化服务付费;用量直接可观察。但面临最残酷的竞争现实——与拥有规模优势的超大规模云厂商竞争。
执行层之争
Solana 优势:亚分级费用使高频自主行为可行 定位:消费级代理活动与代币发行
以太坊 优势:标准在此制定;最大价值池 定位:账户抽象、委托、代理身份注册
NEAR 优势:意图架构——代理表达目标而非交易 定位:跨链意图执行
TON 优势:消息平台分发渠道 定位:消费级代理界面
Solana捕获了不成比例的消费级代理活动和代币发行份额——亚分级费用使高频自主行为可行。以太坊则是标准制定之地,L2继承标准同时提供接近Solana的费用水平。
六、代理经济的"自主性幻觉"
这是整个赛道最被低估的问题。
绝大多数标榜"自主"的代理,实际上并不自主。
来看密钥管理的四种模式:
方式一:运营者持有热钥 特征:最简单、最常见;运营者能做代理能做的一切 自主性:自主性是营销,不是架构
方式二:阈值签名/MPC 特征:无单方独立签名;增加协调活跃度要求 自主性:信任转移到仲裁策略
方式三:智能合约账户+作用域会话密钥 特征:链上强制限制(最大价值/交易、累计支出/时段、合约白名单、过期) 自主性:2026年主流模式
方式四:密钥在TEE中 特征:密钥仅在认证飞地内;运营者无法秘密更改行为 自主性:唯一可辩护"无人控制代理"的配置
一个简单的事实检验:除非代理在认证飞地(TEE)中运行,密钥在内部生成且代码哈希已公开,否则"自主性"是意图,不是架构。
实践法则:除非认证可验证,否则假定运营者控制。
更刺骨的观察来自安全研究者:"一个描述其代理'阅读社交媒体并自主交易'但未描述这些控制的项目,是在描述一个漏洞。"
七、真实数据vs宣传叙事:x402的冷静审视
这是本文最具争议的部分——也是最有价值的部分。
官方叙事
x402官方(截至2026年3月)声称:
累计1.5亿+笔交易
数千万美元结算量
链上现实
Artemis在2026年3月发布的链上报告揭示了截然不同的图景:
日交易量 官方叙事 → 1.5亿+累计 链上现实 → 约$28,000/天
日交易笔数 官方叙事 → 未公布 链上现实 → 约131,000笔(推算)
平均交易额 官方叙事 → 未公布 链上现实 → 约$0.20/笔
虚假交易占比 官方叙事 → 未提及 链上现实 → 约50%(含自交易和洗交易)
真实商业交易 官方叙事 → 数千万美元 链上现实 → 可能仅约$14,000/天
更令人警醒的趋势:交易笔数从2025年12月峰值的日均731,000笔暴跌至2026年2月的57,000笔——降幅超过92%。
这意味着什么?
这不是技术失败,而是炒作退潮后的价值回归。交易量骤降的核心动因是"基础设施与工具"赛道的阶段性回调——x402secure.com等测试网应用活动回落超过80%,显示当前阶段仍处于"工具就绪,需求待产"的库存周期。
但这也暴露了一个更深的问题——冷启动困境:没有商户 → 代理没有服务可付费 → 开发者没有动力集成x402 → 没有商户。经典的"鸡生蛋"问题。
一个令人清醒的类比:2011年的Stripe。技术没问题,但谁在用它?Stripe花了数年才成为基础设施。x402可能需要同样的耐心。
麦肯锡的远期投影
尽管当下数据冷清,麦肯锡2025年10月报告《代理商务中的自动化曲线》预测:AI代理到2030年可能中介3-5万亿美元的全球消费者商务。这个数字比整个加密市场当前市值还大。
问题在于:从2026年的日交易量$28,000到2030年的万亿美元,中间需要跨越的不只是技术,还有监管、商业模式和信任。
八、安全深渊:代理经济中最危险的漏洞
提示注入——未解决的漏洞类别
任何阅读不可信文本(网页、社交帖子、代币名称、备忘录、治理提案)的代理都可能被注入指令。LLM无法可靠区分数据与指令。
加密领域的演示已经证明:代理被诱导泄露系统提示、批准转账、背书攻击者控制的资产。
没有完全防御。缓解措施是分层的:严格的指令/数据分离、确定性白名单(模型输出无法覆盖)、链上支出上限、超阈值时人工确认、将所有摄取内容视为敌意。
"一个描述其代理为'阅读社交媒体并自主交易'但未描述这些控制的项目,是在描述一个漏洞。"
经济操纵
对手操纵已知输入:低流动性价格操纵触发再平衡、协调情绪、对抗性排序/抢跑。代理是成熟对手方的理想猎物:一致、快速、无法察觉自己被收割。
防御手段:随机化时间、私有交易提交、预言机定价、非确定性策略元素——几乎没有人实施它们。
级联风险
许多代理共享相同的模型提供商、数据源、相似策略 → 相关性。单个上游变化(模型更新、预言机中断、API宕机)可在大量代理群体中触发同步行动。
这是代理经济的程序化交易级联模拟——一种在异质人类独立时间表下不存在的系统性风险。缓解措施(熔断机制、交错执行、策略多样性)——几乎没有项目实施。
密钥妥协与权限蔓延
代理累积授权;长期运行的DeFi代理可能持有数十个合约的无限制审批。妥协范围不限于余额,而是一切曾被批准过的东西。
九、代币价值的悖论:代理成功≠代理代币成功
这是整个AI×Crypto领域最深刻的投资洞察:
"将代理论点视为大概正确,将代理代币篮子视为大概错误。"
核心矛盾
开源框架的采用是真实可衡量的,但软件是宽松许可的——任何人都可以运行而无需触碰代币。除非代币是访问稀缺资源的必要条件,否则它与软件成功的联系是情感性的,不是机制性的。
价值捕获的三种模式
消费型 — 按用量比例燃烧/支付 机制强度:最强 代表:计算市场、预言机网络
准入型 — 参与网络所必需 机制强度:中等 代表:激励网络、质押协议
索取型 — 分享平台活动但非必需 机制强度:最弱 代表:多数启动器/框架代币
索取型代币的致命缺陷:底层产品没有代币也运行得很好。代币与产品之间的关系仅仅是名字。
真实需求检验
一个简单的问题可以过滤掉大量噪音:谁付费,用什么货币,为什么不能在别处更便宜地获得? 如果答案以治理/生态/社区为主要理由 → 没有需求模型。
最可能的结果分布
少量基础设施资产:消费关联需求,有望随品类增长而增长
更少的应用层项目:处于可防御细分(双面市场或积累声誉)
绝大多数(无变现的框架代币、启动器产物、人格代币)→ 走向无关紧要
最务实的策略:如果你想押注代理经济,买入代理会使用的底层——执行层、预言机、计算网络——而不是代理代币本身。
十、三种未来情景
情景一:基础设施吸收(最高概率路径)
代理变得无处不在,但价值沉淀到底层。支付协议、身份注册、执行层、计算网络看到可衡量的使用增长。框架完全商品化。大多数代理专属代币消退;少数基础设施资产复利增长。
观察标记:M2M稳定币结算增长;代理发起交易在主要链上成为可衡量份额;框架代币与框架采用脱钩。
情景二:代理经济成型
代理大规模交易;自主服务提供商拥有持久声誉;代理间供应链;资本被分配给运营业务的代理;在某些链上,代理间交易量超过人类发起量。声誉注册成为关键基础设施。
前提:可靠的任务执行验证 + 法律/经济追索框架。
情景三:封闭平台收编(看空路径)
主要AI平台发布集成代理支付/身份/商务,获得监管批准和分发。加密通道保留真实但狭窄的细分(无许可金融、抗审查、跨境)。行业专业化而非规模化。
所有情景中可能发生的事
标准整合:到2028年,一个主导工具访问协议、一两个支付协议、少量身份/声誉注册
监管明确:针对自主金融代理的规则(识别责任人类/实体、交易限额/报告、责任分配)
验证成本下降:如果证明成本持续下降,可加密验证推理将变得实际可用
专业化优于通用化:窄领域代理在商业上胜过通用代理;持久应用将是不起眼的
一次重大事故:高置信度预测——一次大型公开代理相关损失(提示注入抽干金库、相关性清算、被入侵插件)。后果:向认证执行和有界权威的硬转变
十一、冷思考:阻碍规模化的三道墙
第一道墙:商业模式重塑
科技巨头习惯了30%的渠道抽成。点对点机器支付天然具有"去中介化"基因。Cloudflare提出的"延迟支付+批量结算"方案(支持信用卡与稳定币混合)可能是巨头与传统模式妥协的最佳平衡点——但也意味着x402可能沦为巨头生态中的一个插件,而非独立标准。
第二道墙:监管真空
代理自主支付涉及复杂的法律问题:代理花了钱,谁负责? 超出预算怎么办?纠纷找谁?目前没有任何明确的法律框架。
这不仅是技术问题,更是制度设计问题。在监管框架落地之前,企业级大规模采用几乎不可能发生。个人代理或许可以游走灰色地带,但持有机构资金的代理必须合规。
第三道墙:验证瓶颈
区块链是确定性的;神经推理不是。这是代理经济最难的问题。
TEE(可信执行环境) 优势:硬件认证特定代码在特定输入上运行 劣势:信任最终归结为硅供应商;侧信道攻击活跃研究
乐观验证+挑战期 优势:假设诚实,发布声明,观察者在窗口内质疑 劣势:增加延迟;需要诚实的激励观察者
推理的密码学证明 优势:ZK证明特定模型产出特定输出——金标准 劣势:对大模型仍然代价高昂到不可行
实践中:多数系统使用冗余执行者间的共识 + 经济质押,将昂贵验证留给最高价值决策。问任何项目具体用哪种——答案经常是"没有"。
十二、什么是"好"的代理:务实评估框架
在炒作与怀疑之间,如何辨别真正有价值的代理项目?以下7步框架可在1小时内完成初步评估:
需求检验:谁付费,用什么货币,为什么不能在别处更便宜?如果答案是治理/生态/社区 → 没有需求模型。
独立验证使用:链上数据直接看——合约调用、唯一活跃地址(30天,排除团队钱包)、费用收入、外部/内部交易比。看6个月趋势,不看绝对数字。
阅读安全架构:代理如何签名?运营者持有密钥?链上vs应用层限制?模拟?确定性策略层?认证执行?文档缺失本身就是发现。
代币分布与日历:FDV、流通百分比、分配表、解锁日历;月排放占日均交易量百分比;持仓集中度。
标准对齐:与哪个工具/支付/身份标准对齐?对齐新兴主导标准 = 继承生态系统。
工程表面:看仓库而非公告——唯一贡献者、issue响应、资金相关代码的测试覆盖率、审计历史。
压力测试失败模式:模型供应商改变行为/定价怎么办?主要数据源离线?提示注入?代币跌80%?创始团队停止工作?
红旗(立即排除)
代理持有用户资金但无公开认证且运营者匿名
不可验证的自主盈利能力声明
收入数字包含代币排放或内部转账
框架代币与框架的唯一关系是名字
营销强调代理人格而非功能
内部人持有多数且近期解锁
绿旗(重点关注)
公布外部收入且含付费方明细
认证执行且代码哈希可验证
链上强制权限限制(不是承诺)
集成跨生态新兴标准
具体且窄领域的用例与可衡量成功标准
消费关联代币机制(使用消除供给)
工程沟通坦诚讨论失败模式
十三、代理经济的真实用例与持久战场
当前真实存在的用例
DeFi自动化:最近期商业化用途——完全数字环境、即时反馈、交易对手是合约(清算监控、跨链路由、合规筛查、窄风险边界内做市)
机器间商务:高频低值交易,传统通道无法服务
消费级意图执行:自然语言目标,跨链多协议执行——可能按用户数最大
被重新定价的用例
自主社交人格+代币——这是一个分发创新,不是一个持久业务。市场已经重新定价了它:2024-2025年的投机浪潮后,多数启动器代币回撤90%+,大多数启动的代理处于休眠状态。
2026年呈现明显的K型分化:一端是纯Meme型AI代理币热度退潮、资金流出;另一端是具备x402整合能力的Facilitator及审计层项目开始获得理性买盘。
持久战场的特征
真正持久的应用将是不起眼的——不是能聊天的AI人格,而是默默在后台执行清算、路由、合规检查的自主服务。如同互联网的基础设施层——你每天使用但从未注意到的东西。
十四、结语:当机器开始用钱
2026年的AI代理经济,正处于Gartner技术成熟度曲线的"泡沫破裂底谷期"。
链上交易量的骤降不是技术失败,而是炒作退潮后的价值回归。类似互联网早期的TCP/IP协议,支付标准的建立往往需要5到10年的蛰伏期。
但趋势是真实的:模型可靠性跨过了阈值,支付与身份标准已经到位,稳定币已成为真正的金融基础设施。当Stripe、Coinbase、Cloudflare、Google同时下场,这不是巧合。
关键张力在于三个层面:
技术层面——验证是未解决的瓶颈。区块链是确定性的,神经推理不是。在可靠的执行验证出现之前,"自主性"始终是一个程度问题,而非二元判断。
经济层面——代理代币的价值捕获高度不均。基础设施层有可衡量的需求,框架和应用层多数缺乏机制性关联。如果你相信代理的未来,买入底层;如果你相信特定代理项目,要求看到外部收入。
制度层面——当代理自主花钱,谁负责?在监管回答这个问题之前,企业级大规模采用是一道锁着的门。
所以,回到开头的命题——"代理需要加密货币,远甚于加密货币需要代理"——这在2026年仍然成立。代理是加密基础设施的一个全新客户类型:7×24运行、毫秒级结算、不依赖情绪、不限于人类每日几次决策的频率。
但代理代币?那可能需要更长的时间来证明自己。
当一个AI代理第一次自主决定用USDC为你的研究付费$0.001时,你可能会惊叹于技术的精妙。但当它因为一个注入提示而把你的全部余额转给了攻击者时,你会意识到——自主性不是开关,而是一个光谱,而我们刚刚站在光谱的起点。
当机器开始用钱,人类需要回答的不只是"它能花多少",更是"出了问题,谁来负责"——以及一个更根本的问题:
如果一个代理可以自主持有资产、自主决策、自主交易,它还需要主人吗?还是说,它已经成为了自己的主人?
#TAO #NEAR
271
·
--
Расталды
Мақала
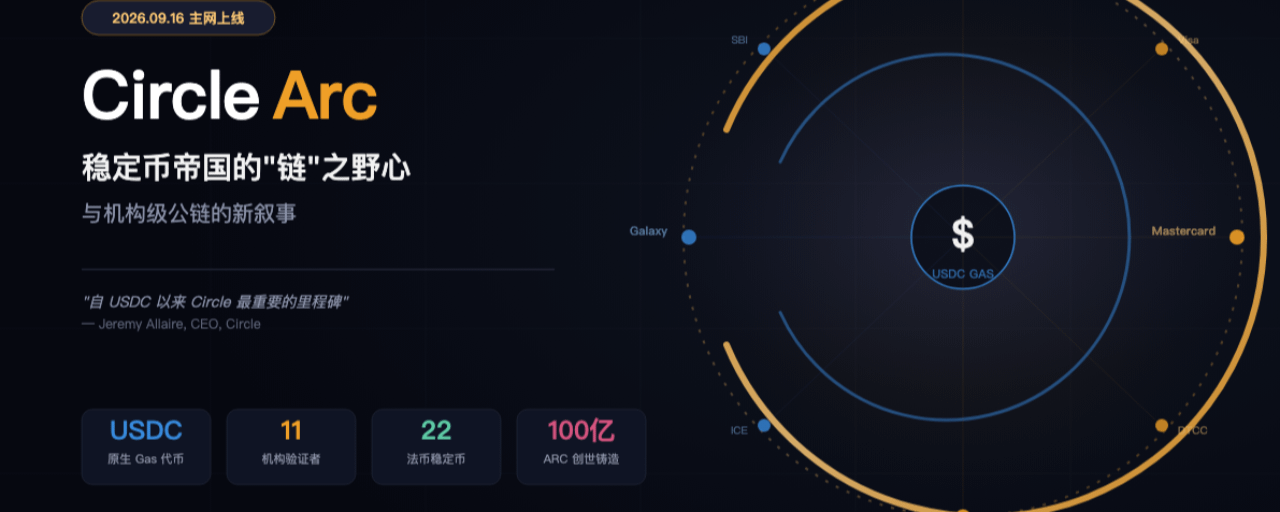
Circle Arc 主网上线:稳定币帝国的"链"之野心与机构级公链的新叙事Circle Arc 主网上线了。CEO Jeremy Allaire 称之为"自 USDC 以来 Circle 最重要的里程碑"。
一条由稳定币发行商主导、以 USDC 为 Gas 代币、由 BlackRock 和 Visa 担任验证者的 Layer 1 公链——这到底意味着什么?
一、一条由稳定币发行商主导的公链诞生了
2026年9月16日,加密行业迎来一个标志性时刻:Circle——全球第二大稳定币 USDC 的发行方——正式上线了 Arc 公共主网。
这不是又一条以太坊L2,也不是某个现有链的分叉。Arc 是一条独立的 Layer 1 区块链,拥有自己的共识机制、执行环境和费用模型。更关键的是,它是为稳定币金融量身定做的——USDC 作为原生 Gas 代币,BlackRock、DTCC、Visa、Mastercard 等11家传统金融巨头担任创始验证者,22种法币稳定币接入 StableFX 外汇引擎,BlackRock 的 BUIDL 代币化国债基金和 Circle 的 USYC 代币化货币市场基金被原生集成。
Jeremy Allaire 在发布时说:"Arc 是自 USDC 以来 Circle 最重要的一次里程碑……一个开放、中立、永久在线的互联网经济操作系统,由地球上最重要的金融机构维护,为一个人类与机器都能交易的世界而生。"
而这一切的底层逻辑很简单:Circle 不再满足于只做稳定币发行商,它要成为稳定币经济的"底层操作系统"。
二、从 USDC 到 Arc:Circle 的战略跃迁
截至2026年Q1,USDC 流通量达到770亿美元(同比增长28%),链上交易量21.5万亿美元(同比增长263%)。Circle 已在30条区块链上原生部署 USDC。
但 Circle 面临一个根本矛盾:它的核心资产 USDC 运行在别人的链上。以太坊、Solana、Arbitrum——这些链的 Gas 代币波动剧烈,治理权掌握在各自社区手中。
Arc 的诞生正是为了解决这个矛盾。Circle 要掌控从资产发行到结算基础设施的全栈。
这不是孤立趋势。Stripe 与 Paradigm 联合孵化了 Tempo 公链,同样定位稳定币支付基础设施。稳定币竞争正从"谁有牌照"升级到"谁控制基础设施"。
三、技术架构:双客户端、USDC-Gas 与后量子签名
Arc 在每个节点上运行两个独立客户端:
共识层:基于 Malachite(Tendermint BFT),亚秒级确定性最终性,平均结算约0.5秒
执行层:基于 Reth(Rust以太坊执行客户端),完全 EVM 兼容
USDC 作为原生 Gas 代币——所有交易费以 USDC 支付,无需持有波动性代币。这是对"原生代币必须用于Gas"这一公链铁律的直接挑战。
Arc 还从创世起支持后量子签名,并提供可选隐私(Opt-in Privacy),允许选择性屏蔽余额同时保留可审计性。
四、华尔街验证者:去中心化还是联盟链2.0?
11名创始验证者:BlackRock、DTCC、Visa、Mastercard、ICE、Galaxy、Standard Chartered、SBI Group、Sumitomo Corporation、MoneyGram、Global Payments。
核心争议:11个已知的、经过许可的验证者,运行在 PoA 共识下——这到底是"公链"还是"联盟链"?
Circle 自身在这个网络中扮演多重角色:USDC 发行方、Arc 软件开发方、ARC 代币主要持有者(25%)、验证者之一。这种"既是裁判又是球员"的集中度,是 Arc 长期需要回答的治理问题。
五、22种稳定币与 StableFX
Arc 接入了22种法币稳定币(USDC、EURC、JPYC、KRW1、BRLA、TRYB 等),通过 StableFX 外汇引擎实现亚秒级法币结算。传统跨境结算需 T+2,Arc 上可以做到实时。
六、为 AI Agent 而生
Arc 是第一条从创世起就为 AI Agent 经济而设计的公链。USDC 占代理驱动交易量的98.8%。AgentVM、Agent Wallet、x402 支付协议——让机器和机器在链上直接交易。
七、机构基建与 Meme 投机的张力
Robinhood Chain 前车之鉴:定位 RWA,结果散户一周创建16,639个代币,单日 DEX 峰值37亿美元。Arc 交易者也在押注同样剧本。
问题是:BlackRock 和 Visa 会不会接受自己的验证者保护一条跑 Meme 币的链?
八、ARC 代币经济悖论
100亿枚 ARC 创世铸造(60%生态/25% Circle/15%储备)。但 Gas 用 USDC 支付——ARC 的价值捕获逻辑是什么?
答案:ARC 是治理和质押代币,不是 Gas 代币。2027年 PoA 转 PoS 后才释放真正的经济功能。创世铸造≠公开上线。
结语
Arc 改变了一个基本假设:公链不需要波动性 Gas 代币,不需要匿名验证者,不需要"代码即法律"——它只需要可追责的机构、可预测的费用、可审计的合规。
这是去中心化的退让,还是进化的起点?2027年 PoS 过渡是分水岭。市场会用脚投票。
Circle Arc 主网上线:稳定币帝国的"链"之野心与机构级公链的新叙事
Circle Arc 主网上线了。CEO Jeremy Allaire 称之为"自 USDC 以来 Circle 最重要的里程碑"。
一条由稳定币发行商主导、以 USDC 为 Gas 代币、由 BlackRock 和 Visa 担任验证者的 Layer 1 公链——这到底意味着什么?
一、一条由稳定币发行商主导的公链诞生了
2026年9月16日,加密行业迎来一个标志性时刻:Circle——全球第二大稳定币 USDC 的发行方——正式上线了 Arc 公共主网。
这不是又一条以太坊L2,也不是某个现有链的分叉。Arc 是一条独立的 Layer 1 区块链,拥有自己的共识机制、执行环境和费用模型。更关键的是,它是为稳定币金融量身定做的——USDC 作为原生 Gas 代币,BlackRock、DTCC、Visa、Mastercard 等11家传统金融巨头担任创始验证者,22种法币稳定币接入 StableFX 外汇引擎,BlackRock 的 BUIDL 代币化国债基金和 Circle 的 USYC 代币化货币市场基金被原生集成。
Jeremy Allaire 在发布时说:"Arc 是自 USDC 以来 Circle 最重要的一次里程碑……一个开放、中立、永久在线的互联网经济操作系统,由地球上最重要的金融机构维护,为一个人类与机器都能交易的世界而生。"
而这一切的底层逻辑很简单:Circle 不再满足于只做稳定币发行商,它要成为稳定币经济的"底层操作系统"。
二、从 USDC 到 Arc:Circle 的战略跃迁
截至2026年Q1,USDC 流通量达到770亿美元(同比增长28%),链上交易量21.5万亿美元(同比增长263%)。Circle 已在30条区块链上原生部署 USDC。
但 Circle 面临一个根本矛盾:它的核心资产 USDC 运行在别人的链上。以太坊、Solana、Arbitrum——这些链的 Gas 代币波动剧烈,治理权掌握在各自社区手中。
Arc 的诞生正是为了解决这个矛盾。Circle 要掌控从资产发行到结算基础设施的全栈。
这不是孤立趋势。Stripe 与 Paradigm 联合孵化了 Tempo 公链,同样定位稳定币支付基础设施。稳定币竞争正从"谁有牌照"升级到"谁控制基础设施"。
三、技术架构:双客户端、USDC-Gas 与后量子签名
Arc 在每个节点上运行两个独立客户端:
共识层:基于 Malachite(Tendermint BFT),亚秒级确定性最终性,平均结算约0.5秒
执行层:基于 Reth(Rust以太坊执行客户端),完全 EVM 兼容
USDC 作为原生 Gas 代币——所有交易费以 USDC 支付,无需持有波动性代币。这是对"原生代币必须用于Gas"这一公链铁律的直接挑战。
Arc 还从创世起支持后量子签名,并提供可选隐私(Opt-in Privacy),允许选择性屏蔽余额同时保留可审计性。
四、华尔街验证者:去中心化还是联盟链2.0?
11名创始验证者:BlackRock、DTCC、Visa、Mastercard、ICE、Galaxy、Standard Chartered、SBI Group、Sumitomo Corporation、MoneyGram、Global Payments。
核心争议:11个已知的、经过许可的验证者,运行在 PoA 共识下——这到底是"公链"还是"联盟链"?
Circle 自身在这个网络中扮演多重角色:USDC 发行方、Arc 软件开发方、ARC 代币主要持有者(25%)、验证者之一。这种"既是裁判又是球员"的集中度,是 Arc 长期需要回答的治理问题。
五、22种稳定币与 StableFX
Arc 接入了22种法币稳定币(USDC、EURC、JPYC、KRW1、BRLA、TRYB 等),通过 StableFX 外汇引擎实现亚秒级法币结算。传统跨境结算需 T+2,Arc 上可以做到实时。
六、为 AI Agent 而生
Arc 是第一条从创世起就为 AI Agent 经济而设计的公链。USDC 占代理驱动交易量的98.8%。AgentVM、Agent Wallet、x402 支付协议——让机器和机器在链上直接交易。
七、机构基建与 Meme 投机的张力
Robinhood Chain 前车之鉴:定位 RWA,结果散户一周创建16,639个代币,单日 DEX 峰值37亿美元。Arc 交易者也在押注同样剧本。
问题是:BlackRock 和 Visa 会不会接受自己的验证者保护一条跑 Meme 币的链?
八、ARC 代币经济悖论
100亿枚 ARC 创世铸造(60%生态/25% Circle/15%储备)。但 Gas 用 USDC 支付——ARC 的价值捕获逻辑是什么?
答案:ARC 是治理和质押代币,不是 Gas 代币。2027年 PoA 转 PoS 后才释放真正的经济功能。创世铸造≠公开上线。
结语
Arc 改变了一个基本假设:公链不需要波动性 Gas 代币,不需要匿名验证者,不需要"代码即法律"——它只需要可追责的机构、可预测的费用、可审计的合规。
这是去中心化的退让,还是进化的起点?2027年 PoS 过渡是分水岭。市场会用脚投票。
一条由稳定币发行商主导、以 USDC 为 Gas 代币、由 BlackRock 和 Visa 担任验证者的 Layer 1 公链——这到底意味着什么?
一、一条由稳定币发行商主导的公链诞生了
2026年9月16日,加密行业迎来一个标志性时刻:Circle——全球第二大稳定币 USDC 的发行方——正式上线了 Arc 公共主网。
这不是又一条以太坊L2,也不是某个现有链的分叉。Arc 是一条独立的 Layer 1 区块链,拥有自己的共识机制、执行环境和费用模型。更关键的是,它是为稳定币金融量身定做的——USDC 作为原生 Gas 代币,BlackRock、DTCC、Visa、Mastercard 等11家传统金融巨头担任创始验证者,22种法币稳定币接入 StableFX 外汇引擎,BlackRock 的 BUIDL 代币化国债基金和 Circle 的 USYC 代币化货币市场基金被原生集成。
Jeremy Allaire 在发布时说:"Arc 是自 USDC 以来 Circle 最重要的一次里程碑……一个开放、中立、永久在线的互联网经济操作系统,由地球上最重要的金融机构维护,为一个人类与机器都能交易的世界而生。"
而这一切的底层逻辑很简单:Circle 不再满足于只做稳定币发行商,它要成为稳定币经济的"底层操作系统"。
二、从 USDC 到 Arc:Circle 的战略跃迁
截至2026年Q1,USDC 流通量达到770亿美元(同比增长28%),链上交易量21.5万亿美元(同比增长263%)。Circle 已在30条区块链上原生部署 USDC。
但 Circle 面临一个根本矛盾:它的核心资产 USDC 运行在别人的链上。以太坊、Solana、Arbitrum——这些链的 Gas 代币波动剧烈,治理权掌握在各自社区手中。
Arc 的诞生正是为了解决这个矛盾。Circle 要掌控从资产发行到结算基础设施的全栈。
这不是孤立趋势。Stripe 与 Paradigm 联合孵化了 Tempo 公链,同样定位稳定币支付基础设施。稳定币竞争正从"谁有牌照"升级到"谁控制基础设施"。
三、技术架构:双客户端、USDC-Gas 与后量子签名
Arc 在每个节点上运行两个独立客户端:
共识层:基于 Malachite(Tendermint BFT),亚秒级确定性最终性,平均结算约0.5秒
执行层:基于 Reth(Rust以太坊执行客户端),完全 EVM 兼容
USDC 作为原生 Gas 代币——所有交易费以 USDC 支付,无需持有波动性代币。这是对"原生代币必须用于Gas"这一公链铁律的直接挑战。
Arc 还从创世起支持后量子签名,并提供可选隐私(Opt-in Privacy),允许选择性屏蔽余额同时保留可审计性。
四、华尔街验证者:去中心化还是联盟链2.0?
11名创始验证者:BlackRock、DTCC、Visa、Mastercard、ICE、Galaxy、Standard Chartered、SBI Group、Sumitomo Corporation、MoneyGram、Global Payments。
核心争议:11个已知的、经过许可的验证者,运行在 PoA 共识下——这到底是"公链"还是"联盟链"?
Circle 自身在这个网络中扮演多重角色:USDC 发行方、Arc 软件开发方、ARC 代币主要持有者(25%)、验证者之一。这种"既是裁判又是球员"的集中度,是 Arc 长期需要回答的治理问题。
五、22种稳定币与 StableFX
Arc 接入了22种法币稳定币(USDC、EURC、JPYC、KRW1、BRLA、TRYB 等),通过 StableFX 外汇引擎实现亚秒级法币结算。传统跨境结算需 T+2,Arc 上可以做到实时。
六、为 AI Agent 而生
Arc 是第一条从创世起就为 AI Agent 经济而设计的公链。USDC 占代理驱动交易量的98.8%。AgentVM、Agent Wallet、x402 支付协议——让机器和机器在链上直接交易。
七、机构基建与 Meme 投机的张力
Robinhood Chain 前车之鉴:定位 RWA,结果散户一周创建16,639个代币,单日 DEX 峰值37亿美元。Arc 交易者也在押注同样剧本。
问题是:BlackRock 和 Visa 会不会接受自己的验证者保护一条跑 Meme 币的链?
八、ARC 代币经济悖论
100亿枚 ARC 创世铸造(60%生态/25% Circle/15%储备)。但 Gas 用 USDC 支付——ARC 的价值捕获逻辑是什么?
答案:ARC 是治理和质押代币,不是 Gas 代币。2027年 PoA 转 PoS 后才释放真正的经济功能。创世铸造≠公开上线。
结语
Arc 改变了一个基本假设:公链不需要波动性 Gas 代币,不需要匿名验证者,不需要"代码即法律"——它只需要可追责的机构、可预测的费用、可审计的合规。
这是去中心化的退让,还是进化的起点?2027年 PoS 过渡是分水岭。市场会用脚投票。
2
3
755
Көбірек контент көру үшін кіріңіз
Binance Square платформасында әлемдік криптоқоғамдастыққа қосылыңыз
⚡️ Криптовалюта туралы ең соңғы және пайдалы ақпаратты алыңыз.
💬 Әлемдегі ең ірі криптобиржаның сеніміне ие.
👍 Расталған авторлардың нақты пікірлерін табыңыз.
Электрондық пошта/телефон нөмірі
Трендтегі тақырыптар
BitcoinSpotETFsNetInflow$191M
346 рет көрілді
54 адам талқылап жатыр
#BitcoinSpotETFsNetInflow$191M
🚨 Institutional Money is Back! $191M Flows into Bitcoin Spot ETFs 📈🔥
U.S. Spot Bitcoin ETFs recorded $191 Million in total net inflows, extending their consecutive positive inflow streak to 6 straight trading days!
Despite short-term price fluctuations around the $83,000–$84,000 range, institutional conviction remains strong, with heavy buying led by top asset managers.
📌 Breakdown of Key Inflows & Data
$BTC
👑 Top gainer: BlackRock (IBIT) dominated the day with a massive $163 Million single-day net inflow, bringing its historical total to $65.18 Billion.
🥈 Second Place: Fidelity (FBTC) added $12.86 Million, raising its cumulative net total to $11.01 Billion.
🔻 Notable Outflows: WisdomTree (BTCW) experienced minor net outflows of $4.02 Million.
📊 Total Market Position: Combined total net assets for Spot BTC ETFs reached $108.91 Billion (representing 6.43% of total Bitcoin market cap). Cumulative historical net inflows now sit at $57.41 Billion.
🐋 What This Means for the Market
Whale Accumulation: Institutional players are treating current price consolidation as a buying opportunity rather than taking profits.
Sustained Demand: A 6-day positive streak signals long-term structural demand on Wall Street.
Macro Divergence: Despite headwinds from rising Treasury yields, ETF allocations show continuous capital commitment into digital assets.
Are you accumulating alongside institutions, or waiting for lower entries? Drop your thoughts below! 💬👇
#BitcoinFallsBelow$83,000 #bitcoin #CryptoNews
Lily星星
·0 лайк
·4 рет көрілді
CFTCUpdatesGuidanceOnTokenizedAssets
7,115 рет көрілді
403 адам талқылап жатыр
BitgetSays$352MAffectedInHack
1,243 рет көрілді
27 адам талқылап жатыр