

DA Labs
328 Жариялаулар
DA Labs
Хабарлау
Пайдаланушыны блоктау
DA Labs 為 DA Capital Ltd. 旗下的子公司,旨在為區塊鏈業界提供深度的技術與市場分析。團隊成員由海內外政府研究機構與高等教育組織的研究員及頂尖畢業生組成,不僅追蹤當今市場最熱門議題,也提供市場的深度見解。
商業合作:bd@dacapitals.com
0 Жазылым
6.3K+ Жазылушылар
2.8K+ лайк басылған
Жазбалар
·
--
Мақала
告別灰色地帶!CFTC 批准永續合約合法化?監管歷史的破冰時刻
美國商品期貨交易委員會 CFTC 首度放行加密永續合約,這項歷史性改革徹底打破了長久以來加密貨幣所面臨的監管僵局。
CFTC 的通過,代表著加密衍生品市場正式納入美國聯邦法律框架底下,不僅為機構資金鋪路,更使傳統金融與 Web3 全面接軌。
監管從模糊走向清晰
過去永續合約在美國監管的眼中長期被視為界線模糊的掉期產品,導致本土交易所如:Coinbase、Kraken 等因合規風險而不敢輕易涉足。
而 CFTC 於近期推出的未來證明創新監管計劃,明確將滿足特定條件的永續合約定義為商品交易法下的期貨合約,為美國本土機構提供一條合法、清晰的發展道路。
地緣政治竟是推手?
2026 年初伊朗戰爭爆發時,全球金融市場皆呈現動盪不安的局勢,股票、貴金屬等商品在週末與非交易時段經常暴漲暴跌,全球投資者苦不堪言。
這種極端的市場突顯了傳統金融的滯後性,大量尋求避險的交易員被迫湧入 Web3 世界中利用永續合約進行避險,這也促使監管機構意識到全天候交易機制的迫切性。
定價權的戰略爭奪
美國監管對永續合約的保守態度,使得巨額交易量與流動性主要集中在非美交易所和去中心化交易所上,美國政府也因此未能在該領域佔得紅利。
CFTC 此時的出手,無疑是要告訴全世界:龐大的衍生品交易資金未來必須得回歸美國本土,並讓美國擁有針對永續合約領域的話語權。
CFTC 究竟釋放了哪些合規紅利?
CFTC 發布的組合拳政策為加密衍生品市場釋放了史無前例的制度紅利,全面打通了本土與離岸的合規雙軌並行制。
透過具體的員工指導意見,監管層放行了創新型的本土產品,更為全天候的金融運作提前埋下了伏筆,首波紅利將由交易所在有跡可循的前提下迎來爆發式發展。
全球首創的全天候清算
針對加密貨幣永續合約永不關盤的特性,CFTC 旗下多個部門聯合發布了 7*24 小時交易與清算員工方面的指導意見。
上述意見主要針對即時市場監控、系統安全防禦、週末及例假日保證金方面提供指導,為日常合規職責提出極為具體且交易所方便操作的規範。
預測市場轉型交易所
預測市場平台 Kalshi 成為本次政策的首批直接受益者之一,其平台推出的現金結算比特幣永續合約正式獲得官方批准掛牌。
這項紅利打破了過去只有芝商所(CME)才能發行加密衍生品的壟斷格局,開創了新型數位資產平台直接轉型為合規衍生品交易所的先例。
優質流動性合法流入美國
CFTC 發放 No-Action Letter 後,Coinbase 作為本土最大的合規交易所,無疑是除 Kalshi 外,受惠最大的交易所之一。
這項許可允許 Coinbase 透過收購杜拜衍生品交易所 Derbit,合法地讓美國境內的客戶直接開通並交易海外的加密永續合約,成功將成熟且深厚的流動性與美國本土的資金進行安全對接。
誰是輸家?資金將如何流動?
隨著合規道路的清晰,可預見的是全球加密衍生品市場將迎來資金的重組。
這場由美國監管主導的流動性爭奪戰,不僅會對現有交易所帶來衝擊,更有可能徹底打亂未來各國的監管態度。
離岸交易所受打擊機會大
過去長期壟斷全球永續合約的交易所及 2026 成為市場焦點的 PerpDEX 都有可能在此波風暴中受創。
隨著美國本土資金擁有合法且直接的交易管道,原本透過各種灰色管道流向海外、規避監管的資金很有可能會大規模撤回,進而使交易所量體、流動性接連受創。
套利機會渺茫
資金流向方面,一旦永續合約在美國本土合法化,將可確定必有大量資金湧入該領域,而流入的用途,則可能用於交易、避險、套利等。
而其中的焦點:資金費率或許將是這些巨鯨們眼中所認為的肥肉,畢竟只要機制錨定出現誤差,就有機會利用資金進行套利操作。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
告別灰色地帶!CFTC 批准永續合約合法化?
監管歷史的破冰時刻
美國商品期貨交易委員會 CFTC 首度放行加密永續合約,這項歷史性改革徹底打破了長久以來加密貨幣所面臨的監管僵局。
CFTC 的通過,代表著加密衍生品市場正式納入美國聯邦法律框架底下,不僅為機構資金鋪路,更使傳統金融與 Web3 全面接軌。
監管從模糊走向清晰
過去永續合約在美國監管的眼中長期被視為界線模糊的掉期產品,導致本土交易所如:Coinbase、Kraken 等因合規風險而不敢輕易涉足。
而 CFTC 於近期推出的未來證明創新監管計劃,明確將滿足特定條件的永續合約定義為商品交易法下的期貨合約,為美國本土機構提供一條合法、清晰的發展道路。
地緣政治竟是推手?
2026 年初伊朗戰爭爆發時,全球金融市場皆呈現動盪不安的局勢,股票、貴金屬等商品在週末與非交易時段經常暴漲暴跌,全球投資者苦不堪言。
這種極端的市場突顯了傳統金融的滯後性,大量尋求避險的交易員被迫湧入 Web3 世界中利用永續合約進行避險,這也促使監管機構意識到全天候交易機制的迫切性。
定價權的戰略爭奪
美國監管對永續合約的保守態度,使得巨額交易量與流動性主要集中在非美交易所和去中心化交易所上,美國政府也因此未能在該領域佔得紅利。
CFTC 此時的出手,無疑是要告訴全世界:龐大的衍生品交易資金未來必須得回歸美國本土,並讓美國擁有針對永續合約領域的話語權。
CFTC 究竟釋放了哪些合規紅利?
CFTC 發布的組合拳政策為加密衍生品市場釋放了史無前例的制度紅利,全面打通了本土與離岸的合規雙軌並行制。
透過具體的員工指導意見,監管層放行了創新型的本土產品,更為全天候的金融運作提前埋下了伏筆,首波紅利將由交易所在有跡可循的前提下迎來爆發式發展。
全球首創的全天候清算
針對加密貨幣永續合約永不關盤的特性,CFTC 旗下多個部門聯合發布了 7*24 小時交易與清算員工方面的指導意見。
上述意見主要針對即時市場監控、系統安全防禦、週末及例假日保證金方面提供指導,為日常合規職責提出極為具體且交易所方便操作的規範。
預測市場轉型交易所
預測市場平台 Kalshi 成為本次政策的首批直接受益者之一,其平台推出的現金結算比特幣永續合約正式獲得官方批准掛牌。
這項紅利打破了過去只有芝商所(CME)才能發行加密衍生品的壟斷格局,開創了新型數位資產平台直接轉型為合規衍生品交易所的先例。
優質流動性合法流入美國
CFTC 發放 No-Action Letter 後,Coinbase 作為本土最大的合規交易所,無疑是除 Kalshi 外,受惠最大的交易所之一。
這項許可允許 Coinbase 透過收購杜拜衍生品交易所 Derbit,合法地讓美國境內的客戶直接開通並交易海外的加密永續合約,成功將成熟且深厚的流動性與美國本土的資金進行安全對接。
誰是輸家?資金將如何流動?
隨著合規道路的清晰,可預見的是全球加密衍生品市場將迎來資金的重組。
這場由美國監管主導的流動性爭奪戰,不僅會對現有交易所帶來衝擊,更有可能徹底打亂未來各國的監管態度。
離岸交易所受打擊機會大
過去長期壟斷全球永續合約的交易所及 2026 成為市場焦點的 PerpDEX 都有可能在此波風暴中受創。
隨著美國本土資金擁有合法且直接的交易管道,原本透過各種灰色管道流向海外、規避監管的資金很有可能會大規模撤回,進而使交易所量體、流動性接連受創。
套利機會渺茫
資金流向方面,一旦永續合約在美國本土合法化,將可確定必有大量資金湧入該領域,而流入的用途,則可能用於交易、避險、套利等。
而其中的焦點:資金費率或許將是這些巨鯨們眼中所認為的肥肉,畢竟只要機制錨定出現誤差,就有機會利用資金進行套利操作。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
1
2.1k
·
--
Расталды
Мақала
Circle 專屬公鏈 Arc 主網啟動!僅存 USDC 就能完成轉帳?前言
近兩年加密貨幣圈中,投機風氣漸漸褪去,反倒是有越來越多真實經濟應用上線,例如早期已發行第二大穩定幣 USDC 的 Circle 也親自下場打造區塊鏈 Arc。
作為 Circle 旗下首個區塊鏈,Arc 從協議層直接將 USDC 設立為原生燃料,並引進華爾街機構作為驗證節點,本文將帶你深入解析 Arc 的定位以及它為什麼與多數公鏈不同。
Arc 區塊鏈的定位
與過往公鏈皆在比拚純粹的效率與投資環境不同,Arc 自成立之初便確定要以全球穩定幣金融、機構資本市場為主要市場。
Arc 憑藉 Circle 這層背景,使該網路在手續費計價、出塊結算效率與跨鏈結算上達成一致,替未來實體商業與大規模金融應用打下基礎。
USDC Gas 消除鏈上摩擦
過往的區塊鏈有一項門檻始終難以跨越,那就是初學者進入區塊鏈首先需要學習什麼是 Gas Fee、要購買什麼代幣作為手續費。
而 Arc 從根本就將這道門檻刪除,用戶僅需將穩定幣 USDC 存入錢包就可作為手續費燃燒,這項變革使散戶或機構在進入加密世界時都能迅速上手。
Malachite 共識引擎確立結算優勢
傳統採用工作量證明容易因網路延遲或節點同步落後,導致交易被卡在區塊鏈上。
Arc 採用專為高性能拜占庭容錯設計的 Malachite 共識架構,這個引擎的高效能,不僅杜絕傳統區塊鏈的重組隱患,更使散戶在資金挪動時無需承擔過多風險。
Arc 原生跨鏈傳輸協議
作為 Circle 旗下的官方公鏈,Arc 主網底層結構直接整合了原生跨鏈傳輸協議,支援使用者從 Arbitrum、Base、Optimism 或 Solana 等多條主流生態無縫調度 USDC 資金。
該傳輸過程完全採用協議層的燃燒與等額鑄造機制,而非發行流動性易枯竭且具折價風險的封裝代幣,確保 Arc 鏈上的每一筆交易都是最高規格的資產安全防護。
拆解 Arc 與通用公鏈的分水嶺
雖然當前市場上已有許多相容 EVM Layer 2 或高性能公鏈宣稱具備低手續費與穩定幣交易功能,但 Arc 與這些通用網路在工程實作、驗證者背景及發幣思維上存在著本質上的代差。
協議計價與帳戶抽象
部分以太坊 Layer2 雖然表明可以用 USDC 支付燃料費,但其本質仍依賴 ERC-4337 帳戶抽象協議與中介付款合約,因此從根本來說,用戶仍是支付公鏈代幣作為手續費。
相反,Arc 是直接鎖定且唯一認列 USDC 作為 Gas Fee,在工程技術、執行安全與單筆成本預測上,與透過帳戶抽象修補的通用公鏈有著難以逾越的結構性鴻溝。
傳統金融巨頭形成壁壘
Arc 的創始驗證者陣容由包括貝萊德、Visa、Mastercard、洲際交易所在內的 11 家頂級傳統金融機構組成。
這意味著 Arc 從誕生之日起就並非為了發行投機性迷因幣而設計,而是傳統華爾街巨頭將全球真實貿易清算、跨國薪資結算與代幣化國債基金直接架設於鏈上的專用基礎設施。
合規框架與投機認知顛覆
一旦確立 Arc 是由全球金融巨頭打造,那這條鏈的源頭,就與多數公鏈的投機用途不同。以官方鑄造的 100 億枚 ARC 來說,這些代幣已確定為維護網路長期安全所打造,不可能與迷因幣相關聯。
對比近期同樣活躍的 Robinhood Chain 來說,若投資者想複製 Robinhood Chain 上的迷因幣熱潮,在 Arc 區塊鏈上尋求黃金坑,可能難度就會稍大一些。
散戶早期佈局與生態紅利
Arc 的初衷看似美好,但轉念一想,面對一條對散戶而言沒有暴富空間的區塊鏈,那 Arc 還能有足夠多的用戶嗎?
針對尋求數千數萬倍報酬的投資者,或許 Arc 並不是他們的主戰場,但作為新興公鏈,仍有許多早期機會可以參與埋伏。
鎖定去中心化借貸流動性
Arc 的代幣經濟模型中,有高達六成的供給量被規劃在生態系統與激勵上,這些資金將會是 Arc 鏈起步的重要推力。
特別是在主網剛上線的重要時點,Arc 急需建立穩固的 TVL,因此 Arc 必將配合生態上的主流 DeFi 與 DEX 舉辦激勵活動,這些也能使散戶在初期透過資金貢獻賺取獎勵分配及生態貢獻。
鏈上外匯結算與套利
Arc 協議底層直接內建機構級報價請求的外匯結算引擎,目前已支援 USDC、EURC 等法幣穩定幣的 24 小時無縫雙向兌換。
此外 Arc 也支援代幣化美國國債等資產,散戶可以直接利用這些工具進行資產配置及規劃,更甚者甚至能夠抓取 Arc 與其他公鏈上的價差進行跨鏈套利。
鏈上身份與生態協議疊加
隨著反女巫審查的成熟,一成不變的多號已無法像過去那般取得優勢,因此在 Arc 上,可以採取多變的流動性、交易行為累積鏈上信譽。
散戶可以考慮配合 Arc Portal 等官方提供的錢包身分工具,參與官方主辦的生態探索活動並鑄造不可轉讓的參與證明憑證,這些或許都會成為官方審查真實用戶的參照之一。
Arc 常見問題
Arc 上的單筆交易手續費大約是多少?
因為手續費直接以美元計價且不隨投機代幣暴漲波動,一般轉帳或基本智慧合約調用的費用通常落在 0.001 美元至 0.01 美元 之間,成本極低且高度透明。
如何把資金轉入 Arc 網路?
最推薦的方式是使用官方支援的 CCTP 進行轉帳,又或者是透過幣安提取 USDC 直接到 Arc 區塊鏈上。
ARC 代幣目前可以在交易所買賣嗎?
目前不行,雖然 Circle 已完成創世鑄造 100 億枚 ARC 代幣,但當前主要保留給網路安全、節點驗證與機構治理,尚未開放公開交易。
結語
Arc 的誕生並非只是公鏈陣營中多一條追逐效率的選擇,而是代表區塊鏈正朝向全球經濟作業系統邁進的關鍵轉折。
對於廣大投資者而言,看待 Arc 的方式不再是追求鏈上投機取巧的代幣,反而是該以 RWA、傳統金融的角度去看待、參與 Arc,或許這條由各大金融巨頭參與的區塊鏈,將會帶來歷史性的新篇章。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
Circle 專屬公鏈 Arc 主網啟動!僅存 USDC 就能完成轉帳?
前言
近兩年加密貨幣圈中,投機風氣漸漸褪去,反倒是有越來越多真實經濟應用上線,例如早期已發行第二大穩定幣 USDC 的 Circle 也親自下場打造區塊鏈 Arc。
作為 Circle 旗下首個區塊鏈,Arc 從協議層直接將 USDC 設立為原生燃料,並引進華爾街機構作為驗證節點,本文將帶你深入解析 Arc 的定位以及它為什麼與多數公鏈不同。
Arc 區塊鏈的定位
與過往公鏈皆在比拚純粹的效率與投資環境不同,Arc 自成立之初便確定要以全球穩定幣金融、機構資本市場為主要市場。
Arc 憑藉 Circle 這層背景,使該網路在手續費計價、出塊結算效率與跨鏈結算上達成一致,替未來實體商業與大規模金融應用打下基礎。
USDC Gas 消除鏈上摩擦
過往的區塊鏈有一項門檻始終難以跨越,那就是初學者進入區塊鏈首先需要學習什麼是 Gas Fee、要購買什麼代幣作為手續費。
而 Arc 從根本就將這道門檻刪除,用戶僅需將穩定幣 USDC 存入錢包就可作為手續費燃燒,這項變革使散戶或機構在進入加密世界時都能迅速上手。
Malachite 共識引擎確立結算優勢
傳統採用工作量證明容易因網路延遲或節點同步落後,導致交易被卡在區塊鏈上。
Arc 採用專為高性能拜占庭容錯設計的 Malachite 共識架構,這個引擎的高效能,不僅杜絕傳統區塊鏈的重組隱患,更使散戶在資金挪動時無需承擔過多風險。
Arc 原生跨鏈傳輸協議
作為 Circle 旗下的官方公鏈,Arc 主網底層結構直接整合了原生跨鏈傳輸協議,支援使用者從 Arbitrum、Base、Optimism 或 Solana 等多條主流生態無縫調度 USDC 資金。
該傳輸過程完全採用協議層的燃燒與等額鑄造機制,而非發行流動性易枯竭且具折價風險的封裝代幣,確保 Arc 鏈上的每一筆交易都是最高規格的資產安全防護。
拆解 Arc 與通用公鏈的分水嶺
雖然當前市場上已有許多相容 EVM Layer 2 或高性能公鏈宣稱具備低手續費與穩定幣交易功能,但 Arc 與這些通用網路在工程實作、驗證者背景及發幣思維上存在著本質上的代差。
協議計價與帳戶抽象
部分以太坊 Layer2 雖然表明可以用 USDC 支付燃料費,但其本質仍依賴 ERC-4337 帳戶抽象協議與中介付款合約,因此從根本來說,用戶仍是支付公鏈代幣作為手續費。
相反,Arc 是直接鎖定且唯一認列 USDC 作為 Gas Fee,在工程技術、執行安全與單筆成本預測上,與透過帳戶抽象修補的通用公鏈有著難以逾越的結構性鴻溝。
傳統金融巨頭形成壁壘
Arc 的創始驗證者陣容由包括貝萊德、Visa、Mastercard、洲際交易所在內的 11 家頂級傳統金融機構組成。
這意味著 Arc 從誕生之日起就並非為了發行投機性迷因幣而設計,而是傳統華爾街巨頭將全球真實貿易清算、跨國薪資結算與代幣化國債基金直接架設於鏈上的專用基礎設施。
合規框架與投機認知顛覆
一旦確立 Arc 是由全球金融巨頭打造,那這條鏈的源頭,就與多數公鏈的投機用途不同。以官方鑄造的 100 億枚 ARC 來說,這些代幣已確定為維護網路長期安全所打造,不可能與迷因幣相關聯。
對比近期同樣活躍的 Robinhood Chain 來說,若投資者想複製 Robinhood Chain 上的迷因幣熱潮,在 Arc 區塊鏈上尋求黃金坑,可能難度就會稍大一些。
散戶早期佈局與生態紅利
Arc 的初衷看似美好,但轉念一想,面對一條對散戶而言沒有暴富空間的區塊鏈,那 Arc 還能有足夠多的用戶嗎?
針對尋求數千數萬倍報酬的投資者,或許 Arc 並不是他們的主戰場,但作為新興公鏈,仍有許多早期機會可以參與埋伏。
鎖定去中心化借貸流動性
Arc 的代幣經濟模型中,有高達六成的供給量被規劃在生態系統與激勵上,這些資金將會是 Arc 鏈起步的重要推力。
特別是在主網剛上線的重要時點,Arc 急需建立穩固的 TVL,因此 Arc 必將配合生態上的主流 DeFi 與 DEX 舉辦激勵活動,這些也能使散戶在初期透過資金貢獻賺取獎勵分配及生態貢獻。
鏈上外匯結算與套利
Arc 協議底層直接內建機構級報價請求的外匯結算引擎,目前已支援 USDC、EURC 等法幣穩定幣的 24 小時無縫雙向兌換。
此外 Arc 也支援代幣化美國國債等資產,散戶可以直接利用這些工具進行資產配置及規劃,更甚者甚至能夠抓取 Arc 與其他公鏈上的價差進行跨鏈套利。
鏈上身份與生態協議疊加
隨著反女巫審查的成熟,一成不變的多號已無法像過去那般取得優勢,因此在 Arc 上,可以採取多變的流動性、交易行為累積鏈上信譽。
散戶可以考慮配合 Arc Portal 等官方提供的錢包身分工具,參與官方主辦的生態探索活動並鑄造不可轉讓的參與證明憑證,這些或許都會成為官方審查真實用戶的參照之一。
Arc 常見問題
Arc 上的單筆交易手續費大約是多少?
因為手續費直接以美元計價且不隨投機代幣暴漲波動,一般轉帳或基本智慧合約調用的費用通常落在 0.001 美元至 0.01 美元 之間,成本極低且高度透明。
如何把資金轉入 Arc 網路?
最推薦的方式是使用官方支援的 CCTP 進行轉帳,又或者是透過幣安提取 USDC 直接到 Arc 區塊鏈上。
ARC 代幣目前可以在交易所買賣嗎?
目前不行,雖然 Circle 已完成創世鑄造 100 億枚 ARC 代幣,但當前主要保留給網路安全、節點驗證與機構治理,尚未開放公開交易。
結語
Arc 的誕生並非只是公鏈陣營中多一條追逐效率的選擇,而是代表區塊鏈正朝向全球經濟作業系統邁進的關鍵轉折。
對於廣大投資者而言,看待 Arc 的方式不再是追求鏈上投機取巧的代幣,反而是該以 RWA、傳統金融的角度去看待、參與 Arc,或許這條由各大金融巨頭參與的區塊鏈,將會帶來歷史性的新篇章。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
1
1.5k
·
--
Мақала
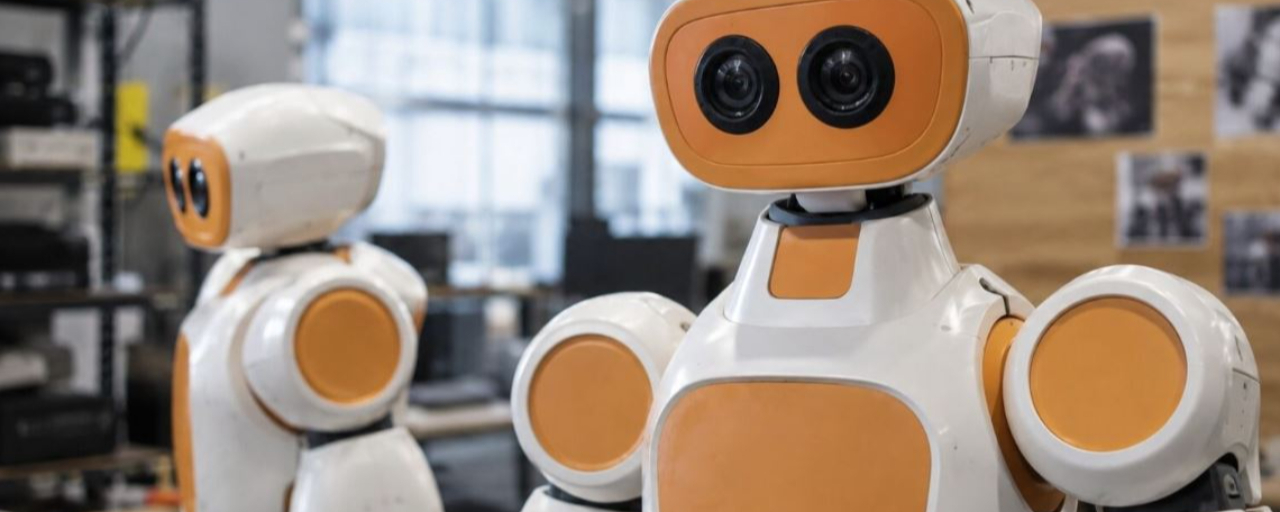
豐田集團分拆的 AI 機器人 Walden Robotics 是什麼?Walden Robotics 公司介紹
通用工業機器人初創公司 Walden Robotics 近日正式走出保密模式,該公司憑藉深厚的學術與工業界背景,在實體機器人的科技圈子中掀起巨大波瀾。
這家剛從豐田研究所獨立分拆的具身智能新星,不僅帶著成熟的技術步入市場,更在最新一輪融資中展現了極高的資本吸引力與市場期待感。
強強聯手奠定技術底蘊
Walden Robotics 於 2026 年 1 月正式從豐田集團的研究所(TRI)獨立分拆,創辦人為麻省理工學院著名的機器人學教授、同時也是前豐田研究所高管的 Russ Tedrake。
這樣的背景讓 Walden Robotics 從創立之初就站在巨人的肩膀上,不僅完美繼承了 TRI 過去沉澱多年的 AI 頂尖科研成果,更擁有將學術界最前沿的理論直接轉化為工業應用的研發實力。
巨額種子輪催生新晉獨角獸
最新完成的種子輪融資中,Walden Robotics 成功斬獲高達 3 億美元的驚人資金,直接將公司的估值推升至 11 億美元。
這筆龐大的資金不僅顯示出市場對於 Walden Robotics 的極度看好,其中參投的資金更包括全球 AI 算力巨頭輝達及多間頂級風險投資機構的影子,未來十分可期。
全面加速技術迭代
這筆高達 3 億美元的種子輪融資將被 Walden Robotics 策略性地投入於研發規模擴展與市場開拓,全面加速其核心大型行為模型與物理 AI 技術的升級。
除了目前已經深度紮根的汽車產業外,Walden Robotics 計畫利用這筆雄厚的資金,將其獨特的輪式雙臂通用機器人推廣至航空航天、半導體、電子製造、現代物流以及生命科學等領域。
核心軟硬體技術
Walden Robotics 在走出保密模式的同時,也首度對外揭露了其顛覆傳統的軟硬體架構。他們不盲目跟風市場上主流的雙足全擬人路線,而是從工業現場的真實痛點出發。
透過務實的硬體設計與前沿的物理 AI 演算法相結合,打造出兼具超高安全係數與自主學習能力的通用工業機器人。
務實的去腿化輪式底座
Walden Robotics 捨棄了諸如 Tesla Optimus 或 Figure 追求的雙足行走外觀,轉而採用具變革性的輪式底座搭配類人雙臂設計。
這種去腿化的戰略抉擇主要是為了迎合工廠一線極其嚴苛的安全規範與人類員工的心理接受度,因為輪式底座在靠近人類時更容易執行減速與急停,能將沉重機器人傾倒的風險降至最低。
大型行為模型打破死板
在軟體與演算法層面,該公司開創了革命性的大型行為模型,徹底擺脫了過去自動化設備必須仰賴工程師逐行撰寫主機板控制程式的傳統束縛。
這種基於物理 AI 的底層架構,賦予了機器人如同人類般的動態適應能力,使它們能夠直接在工廠的真實環境中,透過高精度的光學感測器實時觀察人類員工的操作。
軟硬體高度協同製造靈活性
得益於上述的軟硬體設備合作,Walden Robotics 的通用機器人具備了極高的工業實用靈活性,能夠在同一個生產線上無縫切換多種完全不同的繁瑣工序。
無論是需要精細力控的零件裝卸、涉及複雜路徑的工廠設備表面清潔維護,還是極其考驗辨識與精準抓取能力的組裝物料分揀,機器人都能憑藉其靈巧的雙臂與聰明的行為模型輕鬆勝任。
Walden Robotics 落地進展
許多人形機器人初創公司仍停留在發布實驗室短片或概念技術時,Walden Robotics 已經在實際生產環境中取得了實質性突破。
他們不畫量產遠景的大餅,而是直接將技術投入最前線的工廠深耕,期望以最快的速度將機器人放置產業上,輔佐企業進行製造。
豐田工廠的八小時輪班實戰
Walden Robotics 最核心的進展在於機器人從 2026 年 2 月起,便已成功進駐豐田位於北美的汽車製造工廠,在短短兩個月內就完成了從試點項目到正式生產線任務的跨越。
這些擁有輪式底座、外型半擬人的機器人每天在產線上與人類並肩作戰,協助在車間執行如汽車重型零組件裝卸、生產線設備的表面清潔與維護,以及組裝前極為繁瑣的物料分揀與配料。
靈活的機器人訂閱模式
商業策略上,創辦人 Russ Tedrake 透露,Walden Robotics 在初期不會採用直接買斷硬體的傳統銷售方案,而是全面推行機器人即服務的訂閱租賃模式。
這種商業模式主要是考慮到目前具身智能硬體架構與底層大型行為模型的迭代速度極快,買斷硬體會讓工廠客戶面臨極高的科技折舊風險,而採用訂閱制則能讓客戶以便宜的成本進行試用。
巨頭背書與跨行業擴展
3 億美元種子輪融資到位後,Walden Robotics 的戰略夥伴與客戶地圖正以極快的速度向豐田以外的支柱產業延伸。
除了領投的豐田汽車外,還有航空航天巨頭波音、電子與半導體巨擘三星以及全球最大物流地產商普洛斯旗下的 Prologis Ventures。這些戰略資本將直接為 Walden 打開跨行業的商業通路,幫助其全疊物理 AI 技術迅速擴散至各產業。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
豐田集團分拆的 AI 機器人 Walden Robotics 是什麼?
Walden Robotics 公司介紹
通用工業機器人初創公司 Walden Robotics 近日正式走出保密模式,該公司憑藉深厚的學術與工業界背景,在實體機器人的科技圈子中掀起巨大波瀾。
這家剛從豐田研究所獨立分拆的具身智能新星,不僅帶著成熟的技術步入市場,更在最新一輪融資中展現了極高的資本吸引力與市場期待感。
強強聯手奠定技術底蘊
Walden Robotics 於 2026 年 1 月正式從豐田集團的研究所(TRI)獨立分拆,創辦人為麻省理工學院著名的機器人學教授、同時也是前豐田研究所高管的 Russ Tedrake。
這樣的背景讓 Walden Robotics 從創立之初就站在巨人的肩膀上,不僅完美繼承了 TRI 過去沉澱多年的 AI 頂尖科研成果,更擁有將學術界最前沿的理論直接轉化為工業應用的研發實力。
巨額種子輪催生新晉獨角獸
最新完成的種子輪融資中,Walden Robotics 成功斬獲高達 3 億美元的驚人資金,直接將公司的估值推升至 11 億美元。
這筆龐大的資金不僅顯示出市場對於 Walden Robotics 的極度看好,其中參投的資金更包括全球 AI 算力巨頭輝達及多間頂級風險投資機構的影子,未來十分可期。
全面加速技術迭代
這筆高達 3 億美元的種子輪融資將被 Walden Robotics 策略性地投入於研發規模擴展與市場開拓,全面加速其核心大型行為模型與物理 AI 技術的升級。
除了目前已經深度紮根的汽車產業外,Walden Robotics 計畫利用這筆雄厚的資金,將其獨特的輪式雙臂通用機器人推廣至航空航天、半導體、電子製造、現代物流以及生命科學等領域。
核心軟硬體技術
Walden Robotics 在走出保密模式的同時,也首度對外揭露了其顛覆傳統的軟硬體架構。他們不盲目跟風市場上主流的雙足全擬人路線,而是從工業現場的真實痛點出發。
透過務實的硬體設計與前沿的物理 AI 演算法相結合,打造出兼具超高安全係數與自主學習能力的通用工業機器人。
務實的去腿化輪式底座
Walden Robotics 捨棄了諸如 Tesla Optimus 或 Figure 追求的雙足行走外觀,轉而採用具變革性的輪式底座搭配類人雙臂設計。
這種去腿化的戰略抉擇主要是為了迎合工廠一線極其嚴苛的安全規範與人類員工的心理接受度,因為輪式底座在靠近人類時更容易執行減速與急停,能將沉重機器人傾倒的風險降至最低。
大型行為模型打破死板
在軟體與演算法層面,該公司開創了革命性的大型行為模型,徹底擺脫了過去自動化設備必須仰賴工程師逐行撰寫主機板控制程式的傳統束縛。
這種基於物理 AI 的底層架構,賦予了機器人如同人類般的動態適應能力,使它們能夠直接在工廠的真實環境中,透過高精度的光學感測器實時觀察人類員工的操作。
軟硬體高度協同製造靈活性
得益於上述的軟硬體設備合作,Walden Robotics 的通用機器人具備了極高的工業實用靈活性,能夠在同一個生產線上無縫切換多種完全不同的繁瑣工序。
無論是需要精細力控的零件裝卸、涉及複雜路徑的工廠設備表面清潔維護,還是極其考驗辨識與精準抓取能力的組裝物料分揀,機器人都能憑藉其靈巧的雙臂與聰明的行為模型輕鬆勝任。
Walden Robotics 落地進展
許多人形機器人初創公司仍停留在發布實驗室短片或概念技術時,Walden Robotics 已經在實際生產環境中取得了實質性突破。
他們不畫量產遠景的大餅,而是直接將技術投入最前線的工廠深耕,期望以最快的速度將機器人放置產業上,輔佐企業進行製造。
豐田工廠的八小時輪班實戰
Walden Robotics 最核心的進展在於機器人從 2026 年 2 月起,便已成功進駐豐田位於北美的汽車製造工廠,在短短兩個月內就完成了從試點項目到正式生產線任務的跨越。
這些擁有輪式底座、外型半擬人的機器人每天在產線上與人類並肩作戰,協助在車間執行如汽車重型零組件裝卸、生產線設備的表面清潔與維護,以及組裝前極為繁瑣的物料分揀與配料。
靈活的機器人訂閱模式
商業策略上,創辦人 Russ Tedrake 透露,Walden Robotics 在初期不會採用直接買斷硬體的傳統銷售方案,而是全面推行機器人即服務的訂閱租賃模式。
這種商業模式主要是考慮到目前具身智能硬體架構與底層大型行為模型的迭代速度極快,買斷硬體會讓工廠客戶面臨極高的科技折舊風險,而採用訂閱制則能讓客戶以便宜的成本進行試用。
巨頭背書與跨行業擴展
3 億美元種子輪融資到位後,Walden Robotics 的戰略夥伴與客戶地圖正以極快的速度向豐田以外的支柱產業延伸。
除了領投的豐田汽車外,還有航空航天巨頭波音、電子與半導體巨擘三星以及全球最大物流地產商普洛斯旗下的 Prologis Ventures。這些戰略資本將直接為 Walden 打開跨行業的商業通路,幫助其全疊物理 AI 技術迅速擴散至各產業。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
1
498
·
--
Мақала
台光電(2383)在做什麼?高成長背後的競爭力與潛在風險!台光電核心優勢與護城河
當前生成式 AI 與高速運算的高速發展中,許多人只看到表面的 GPU 晶片巨頭與伺服器組裝大廠,卻忽略掉被譽為電子工業之母的印刷電路板及其上游材料銅箔基板。
作為全球無鹵素環保材料與高頻高速銅箔基板的絕對龍頭,台光電(2383)憑藉特殊樹脂配方專利與優異的製程良率,成功打入全球主流 AI 供應鏈,也替自家股票 2383 爭了不少光。
獨家配方構築自家壁壘
訊號傳輸頻率大幅提升的環境下,高階電子材料必須同時滿足極低的介電常數與極低的介電損耗,以此來避免訊號產生衰減、失真與過熱問題。
而台光電的專長正是無鹵素環保樹脂技術,該公司開發出具備極佳耐熱性、低吸濕率與高電氣特性的獨家高分子配方體系並以此為公司護城河,將自身優勢極大化。
漫長的客戶認證與轉換成本
銅箔基板屬於關鍵基礎材料,一旦在高階伺服器或網通設備運作中出現訊號傳輸不良或板材分層問題,將導致終端系統出現災難性的硬體故障與巨大的營運損失。
因此採購材料的廠商,會利用一至兩年的時間進行檢驗,而台光電正是在層層經驗下,被廣為接受的大廠,許多北美一線雲端服務大廠都會向台光電丟出鉅額訂單。
高階製程良率成口碑
材料配方僅是理論基礎,如何在量產環境中維持超薄板材的尺寸安定性、均勻壓合厚度以及極高的批次良率,考驗的是長年累積的製造工藝與設備參數調校能力。
台光電憑藉優異的量產良率大幅降低了 PCB 客戶的報廢成本與交付風險,同時為應對全球地緣政治與供應鏈韌性需求,台光電積極在台灣、中國大陸以及東南亞皆有設廠以分散地緣風險。
台光電三大核心成長亮點
支撐台光電 2383 未來營運擴張的核心動能,主要來自 AI 算力基礎設施、高階網通架構升級以及利基型車用與通訊市場的全面發酵。
隨著全球資料中心硬體規格與訊號傳輸速率持續推升,高階材料的層數、規格與價值量同步顯著提升,為台光電構築出清晰且具延續性的三大長期成長曲線。
客製化晶片帶動價值倍增
台光電全面切入主流 GPU 架構以及北美各大雲端巨頭自主研發的 ASIC 伺服器供應鏈,提供通用基板與加速器模組所需的高階銅箔基板。
新世代 AI 平台不僅在 PCB 總層數上大幅增加至數十層以上,且必須全面採用 Ultra Low Loss 乃至 Extreme Low Loss 材料以確保高頻訊號不衰減,這也成台光電毛利持續優化的引擎。
800G 與 1.6T 世代交替
隨著資料中心內部 AI 叢集節點間的數據傳輸量暴增,傳統 100G 與 400G 傳輸架構面臨嚴重的頻寬瓶頸,全球主要 CSP 大廠正加速將網路設備全面升級至 800G 甚至 1.6T。
在每秒超高傳輸速率的環境下,高頻交換機板材對低介電損耗與材料均勻度的要求極為苛刻,台光電憑藉領先的超低損耗材料技術與業界少數的量產能力,牢牢掌握該領域獲利能力。
手持裝置成穩健基本盤
除了資料中心與雲端運算的爆發性動能,台光電在傳統消費電子高階市場亦擁有極高的護城河,長年穩居全球高階智慧型手機類載板與高密度互連材料的領導供應商地位。
除此之外,台光電更將觸角伸向電動車高壓架構、先進駕駛輔助系統及全球低軌衛星等領域,在穩固基本盤後,更加積極地拓展業務範圍,以求打造第二、第三條收益產線。
台光電估值與潛在風險
評估台光電(2383)的價值時,必須在亮眼的成長動能與市場給予的估值水位之間取得平衡。
更重要的是在高估值環境下,投資人同時需密切審視營運兌現速度、同業競爭動態及上游原物料波動帶來的潛在風險。
市場評價重估的兌現要求
台光電過去在傳統消費電子與 PC 循環時期,本益比多落於中低位階,但隨著產品組合大幅轉向高階 AI 伺服器與 800G 交換器,市場將其重新定位為高成長的關鍵基礎設施供應商。
在目前高本益比的背景下,股價對獲利成長的敏感度顯著提升,未來的關鍵在於高階板材的出貨量與單價提升能否持續轉化為超預期的每股盈餘,若市場預期過高,很可能造成財報不對投資者胃口的情況發生。
同業競爭加劇風險
在高毛利、高成長的高頻高速銅箔基板市場中,台光電雖然享有先發優勢與高市佔率,但競爭對手正全力加速追趕。包括台燿、聯茂以及日韓系材料大廠,均積極投入產業以利競爭。
一旦競爭對手陸續取得關鍵認證並以價格策略爭取訂單,可能對台光電在特定機種的市佔率與議價能力造成潛在壓縮,更嚴重的話甚至可能引發估值回撤帶動股價下跌。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
台光電(2383)在做什麼?高成長背後的競爭力與潛在風險!
台光電核心優勢與護城河
當前生成式 AI 與高速運算的高速發展中,許多人只看到表面的 GPU 晶片巨頭與伺服器組裝大廠,卻忽略掉被譽為電子工業之母的印刷電路板及其上游材料銅箔基板。
作為全球無鹵素環保材料與高頻高速銅箔基板的絕對龍頭,台光電(2383)憑藉特殊樹脂配方專利與優異的製程良率,成功打入全球主流 AI 供應鏈,也替自家股票 2383 爭了不少光。
獨家配方構築自家壁壘
訊號傳輸頻率大幅提升的環境下,高階電子材料必須同時滿足極低的介電常數與極低的介電損耗,以此來避免訊號產生衰減、失真與過熱問題。
而台光電的專長正是無鹵素環保樹脂技術,該公司開發出具備極佳耐熱性、低吸濕率與高電氣特性的獨家高分子配方體系並以此為公司護城河,將自身優勢極大化。
漫長的客戶認證與轉換成本
銅箔基板屬於關鍵基礎材料,一旦在高階伺服器或網通設備運作中出現訊號傳輸不良或板材分層問題,將導致終端系統出現災難性的硬體故障與巨大的營運損失。
因此採購材料的廠商,會利用一至兩年的時間進行檢驗,而台光電正是在層層經驗下,被廣為接受的大廠,許多北美一線雲端服務大廠都會向台光電丟出鉅額訂單。
高階製程良率成口碑
材料配方僅是理論基礎,如何在量產環境中維持超薄板材的尺寸安定性、均勻壓合厚度以及極高的批次良率,考驗的是長年累積的製造工藝與設備參數調校能力。
台光電憑藉優異的量產良率大幅降低了 PCB 客戶的報廢成本與交付風險,同時為應對全球地緣政治與供應鏈韌性需求,台光電積極在台灣、中國大陸以及東南亞皆有設廠以分散地緣風險。
台光電三大核心成長亮點
支撐台光電 2383 未來營運擴張的核心動能,主要來自 AI 算力基礎設施、高階網通架構升級以及利基型車用與通訊市場的全面發酵。
隨著全球資料中心硬體規格與訊號傳輸速率持續推升,高階材料的層數、規格與價值量同步顯著提升,為台光電構築出清晰且具延續性的三大長期成長曲線。
客製化晶片帶動價值倍增
台光電全面切入主流 GPU 架構以及北美各大雲端巨頭自主研發的 ASIC 伺服器供應鏈,提供通用基板與加速器模組所需的高階銅箔基板。
新世代 AI 平台不僅在 PCB 總層數上大幅增加至數十層以上,且必須全面採用 Ultra Low Loss 乃至 Extreme Low Loss 材料以確保高頻訊號不衰減,這也成台光電毛利持續優化的引擎。
800G 與 1.6T 世代交替
隨著資料中心內部 AI 叢集節點間的數據傳輸量暴增,傳統 100G 與 400G 傳輸架構面臨嚴重的頻寬瓶頸,全球主要 CSP 大廠正加速將網路設備全面升級至 800G 甚至 1.6T。
在每秒超高傳輸速率的環境下,高頻交換機板材對低介電損耗與材料均勻度的要求極為苛刻,台光電憑藉領先的超低損耗材料技術與業界少數的量產能力,牢牢掌握該領域獲利能力。
手持裝置成穩健基本盤
除了資料中心與雲端運算的爆發性動能,台光電在傳統消費電子高階市場亦擁有極高的護城河,長年穩居全球高階智慧型手機類載板與高密度互連材料的領導供應商地位。
除此之外,台光電更將觸角伸向電動車高壓架構、先進駕駛輔助系統及全球低軌衛星等領域,在穩固基本盤後,更加積極地拓展業務範圍,以求打造第二、第三條收益產線。
台光電估值與潛在風險
評估台光電(2383)的價值時,必須在亮眼的成長動能與市場給予的估值水位之間取得平衡。
更重要的是在高估值環境下,投資人同時需密切審視營運兌現速度、同業競爭動態及上游原物料波動帶來的潛在風險。
市場評價重估的兌現要求
台光電過去在傳統消費電子與 PC 循環時期,本益比多落於中低位階,但隨著產品組合大幅轉向高階 AI 伺服器與 800G 交換器,市場將其重新定位為高成長的關鍵基礎設施供應商。
在目前高本益比的背景下,股價對獲利成長的敏感度顯著提升,未來的關鍵在於高階板材的出貨量與單價提升能否持續轉化為超預期的每股盈餘,若市場預期過高,很可能造成財報不對投資者胃口的情況發生。
同業競爭加劇風險
在高毛利、高成長的高頻高速銅箔基板市場中,台光電雖然享有先發優勢與高市佔率,但競爭對手正全力加速追趕。包括台燿、聯茂以及日韓系材料大廠,均積極投入產業以利競爭。
一旦競爭對手陸續取得關鍵認證並以價格策略爭取訂單,可能對台光電在特定機種的市佔率與議價能力造成潛在壓縮,更嚴重的話甚至可能引發估值回撤帶動股價下跌。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
1
500
·
--
Мақала
持有比特幣就有免費空投?解析 BIP-110 分叉!什麼是比特幣 BIP-110 分叉?
隨著比特幣的用途多元化發展,社群內部對於區塊空間的使用權限產生了極大分歧,近期備受討論的 BIP-110(Reduced Data Temporary Softfork,RDTS)即是分叉方案之一。
該提案期望使比特幣收緊共識規則,限制銘文、符文等資料在比特幣主網上寫入藉此緩解鏈上擁塞並維持節點能夠隨時順暢運行。
限制非金融數據寫入區塊
BIP-110 的核心機制是利用對交易進行全面監管,包含將 OP_RETURN 的數據載荷上限由現行的彈性規格嚴格重置回傳統的 83 位元組並將上限設定在 256 位元,進而降低網路負載。
這些規則設計旨在精準打擊利用 Taproot 腳本將圖片、文字或代幣協議資料銘刻進進 UTXO 的行為,大幅削減鏈上非金融資料的儲存空間,確保區塊鏈能優先服務於資金轉帳行為。
為期一年的臨時性軟分叉
BIP-110 的亮點之一在於目前並沒有預計要永久使用,而是先經歷一年的臨時性防禦措施,期滿後比特幣網路會自動回歸原始規則,讓社群有時間評估 BIP-110 所帶來的生態影響。
此外為了避免對現有資產持有者造成二次傷害,提案特別引入了特別條款,明確規定在軟分叉激活前已經產生的 UTXO 與銘文資產,後續在進行正常轉帳與流動時將完全不受新規限制。
礦工支持率引發鏈分裂隱患
儘管 BIP-110 是以比特幣網路的資金效率為出發點,但目前全網礦工對於該提案的支持率卻出奇地低迷,支持 BIP-110 的礦工甚至不到 1%。
當市場與礦工算力未達共識,而部分節點卻強行拒絕不合規區塊時,比特幣網路將面臨極高的區塊拒絕與鏈分裂,這也是 BIP-110 除技術特點外引發全網討論的原因之一。
比特幣軟分叉 vs. 硬分叉
比特幣的架構中,升級機制主要分為軟分叉與硬分叉兩種,兩者最核心的本質差異在於向下兼容性,這直接決定了網路升級時是否需要全網節點強制同步,以及是否會面臨鏈分裂與產生新代幣的風險。
軟分叉支持向下兼容
軟分叉的運作原理是透過收緊現有的共識規則,讓新技術成為舊技術底下的更動,因此未升級的舊節點依然能夠驗證並接受由新節點所打包出的區塊。
在軟分叉的架構下,舊節點眼中的合法交易範圍比新節點更廣,但只要過半算力的礦工與節點完成升級,系統就能在不強制全網同步升級的前提下保持同一條鏈的運作。
硬分叉屬於不相容的規則
硬分叉則是透過放寬或完全修改既有的共識規則,例如擴大區塊容量上限,這導致新區塊在舊節點的驗證邏輯中會被直接判定為無效交易。
這種特性使得全網所有節點必須強制同步升級至新版軟體才能在同一條鏈上記錄,一旦社群對於升級方向無法達成百分百的共識,舊節點將會繼續維護舊鏈,進而導致網路永久性地一分為二。
持有比特幣就能免費拿幣?
在比特幣分叉歷史中,確實存在持有比特幣就能免費領取新代幣的熱潮,但這種持幣拿空投的機制有著本質上的技術差異。
許多投資人常將其歸因於比特幣分叉,然而並非所有分叉都能產生新資產,關鍵在於該事件究竟是協議層面的硬分叉,還是第三方生態項目所進行的快照空投。
硬分叉是產生新代幣的唯一途徑
當比特幣發生硬分叉且社群對升級方向未達共識時,原本的區塊鏈帳本將在指定區塊高度被完整複製並一分為二。
只要用戶在分叉快照時間點於私鑰地址中持有 1 顆 BTC,新鏈成立後,便會在相應的地址下自動生成 1 顆等量的新代幣,這也是 2017 年 BCH、BTG 的誕生由來。
軟分叉多為第三方協議的快照獎勵
近期 BIP-110 等軟分叉爭議,主鏈本身並不會因升級而產生新代幣,市場上宣稱分叉有望透過持有比特幣獲得空投的協議,大多是 Layer 2、銘文生態相關協議的行銷手段。
這些協議透過讀取比特幣公開帳本的快照數據,獎勵持有 BTC 的用戶,並吸引被 BIP-110 限制的流量與流動性轉移至新平台,與比特幣協議本身的升級產物有著根本上的不同。
需嚴防私鑰洩漏與授權陷阱
雖然快照空投不需要轉出原本的 BTC,但在領取這些代幣時仍有風險須注意,正規的協議快照領取僅需要用戶透過加密錢包進行訊息簽名。
若遇到要求輸入私鑰或助記詞或轉帳要求,建議優先取消並立即關閉網站,以免為了小額空投而得不償失。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
持有比特幣就有免費空投?解析 BIP-110 分叉!
什麼是比特幣 BIP-110 分叉?
隨著比特幣的用途多元化發展,社群內部對於區塊空間的使用權限產生了極大分歧,近期備受討論的 BIP-110(Reduced Data Temporary Softfork,RDTS)即是分叉方案之一。
該提案期望使比特幣收緊共識規則,限制銘文、符文等資料在比特幣主網上寫入藉此緩解鏈上擁塞並維持節點能夠隨時順暢運行。
限制非金融數據寫入區塊
BIP-110 的核心機制是利用對交易進行全面監管,包含將 OP_RETURN 的數據載荷上限由現行的彈性規格嚴格重置回傳統的 83 位元組並將上限設定在 256 位元,進而降低網路負載。
這些規則設計旨在精準打擊利用 Taproot 腳本將圖片、文字或代幣協議資料銘刻進進 UTXO 的行為,大幅削減鏈上非金融資料的儲存空間,確保區塊鏈能優先服務於資金轉帳行為。
為期一年的臨時性軟分叉
BIP-110 的亮點之一在於目前並沒有預計要永久使用,而是先經歷一年的臨時性防禦措施,期滿後比特幣網路會自動回歸原始規則,讓社群有時間評估 BIP-110 所帶來的生態影響。
此外為了避免對現有資產持有者造成二次傷害,提案特別引入了特別條款,明確規定在軟分叉激活前已經產生的 UTXO 與銘文資產,後續在進行正常轉帳與流動時將完全不受新規限制。
礦工支持率引發鏈分裂隱患
儘管 BIP-110 是以比特幣網路的資金效率為出發點,但目前全網礦工對於該提案的支持率卻出奇地低迷,支持 BIP-110 的礦工甚至不到 1%。
當市場與礦工算力未達共識,而部分節點卻強行拒絕不合規區塊時,比特幣網路將面臨極高的區塊拒絕與鏈分裂,這也是 BIP-110 除技術特點外引發全網討論的原因之一。
比特幣軟分叉 vs. 硬分叉
比特幣的架構中,升級機制主要分為軟分叉與硬分叉兩種,兩者最核心的本質差異在於向下兼容性,這直接決定了網路升級時是否需要全網節點強制同步,以及是否會面臨鏈分裂與產生新代幣的風險。
軟分叉支持向下兼容
軟分叉的運作原理是透過收緊現有的共識規則,讓新技術成為舊技術底下的更動,因此未升級的舊節點依然能夠驗證並接受由新節點所打包出的區塊。
在軟分叉的架構下,舊節點眼中的合法交易範圍比新節點更廣,但只要過半算力的礦工與節點完成升級,系統就能在不強制全網同步升級的前提下保持同一條鏈的運作。
硬分叉屬於不相容的規則
硬分叉則是透過放寬或完全修改既有的共識規則,例如擴大區塊容量上限,這導致新區塊在舊節點的驗證邏輯中會被直接判定為無效交易。
這種特性使得全網所有節點必須強制同步升級至新版軟體才能在同一條鏈上記錄,一旦社群對於升級方向無法達成百分百的共識,舊節點將會繼續維護舊鏈,進而導致網路永久性地一分為二。
持有比特幣就能免費拿幣?
在比特幣分叉歷史中,確實存在持有比特幣就能免費領取新代幣的熱潮,但這種持幣拿空投的機制有著本質上的技術差異。
許多投資人常將其歸因於比特幣分叉,然而並非所有分叉都能產生新資產,關鍵在於該事件究竟是協議層面的硬分叉,還是第三方生態項目所進行的快照空投。
硬分叉是產生新代幣的唯一途徑
當比特幣發生硬分叉且社群對升級方向未達共識時,原本的區塊鏈帳本將在指定區塊高度被完整複製並一分為二。
只要用戶在分叉快照時間點於私鑰地址中持有 1 顆 BTC,新鏈成立後,便會在相應的地址下自動生成 1 顆等量的新代幣,這也是 2017 年 BCH、BTG 的誕生由來。
軟分叉多為第三方協議的快照獎勵
近期 BIP-110 等軟分叉爭議,主鏈本身並不會因升級而產生新代幣,市場上宣稱分叉有望透過持有比特幣獲得空投的協議,大多是 Layer 2、銘文生態相關協議的行銷手段。
這些協議透過讀取比特幣公開帳本的快照數據,獎勵持有 BTC 的用戶,並吸引被 BIP-110 限制的流量與流動性轉移至新平台,與比特幣協議本身的升級產物有著根本上的不同。
需嚴防私鑰洩漏與授權陷阱
雖然快照空投不需要轉出原本的 BTC,但在領取這些代幣時仍有風險須注意,正規的協議快照領取僅需要用戶透過加密錢包進行訊息簽名。
若遇到要求輸入私鑰或助記詞或轉帳要求,建議優先取消並立即關閉網站,以免為了小額空投而得不償失。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
1
607
·
--
Мақала
哈蘭德背後的國家級神操作:挪威主權基金的投資組合與警世資產配置?英超進球機器哈蘭德
說到當今足壇不可不知的球員,必須提到世足賽大放異彩的哈蘭德,這位擁有極致進球效率的挪威神童,不僅在綠茵場上打破各項歷史紀錄,更以一己之力將挪威的國際曝光度推向全新高峰。
進球效率席捲全球足壇
哈蘭德在球場上展現出遠超同齡人的身體素質與極致的門前嗅覺,無論是在英超聯賽還是世界盃,他打破紀錄的速度簡直就像一台精密的進球機器。
他的成功不僅讓他個人身價飆漲、一舉登頂全球收入最高頂級球星的行列,更在社群媒體與體育文化中引發了龐大的挪威旋風。
個人光環帶動國家品牌
哈蘭德所帶來的現象級熱潮,早已超脫了單純的足球賽事範疇,轉化為挪威這個國家最強大的形象代言。
隨著他在英超聯賽與世界舞台上的每一次破門帶動了挪威旅遊與文化關鍵字的搜尋量,讓全世界重新認識了這個充滿冰雪與峽灣景致的北歐強國。
富可敵國的經濟底氣
當全球球迷都在驚嘆哈蘭德那令人咋舌的天價週薪、廣告代言與驚人身價時,鮮少有人注意到,在哈蘭德個人財富的背後,挪威這個國家其實還隱藏著一個更加驚人的金融怪獸。
挪威政府背後所掌控的金融金庫,其口袋深度與資產規模更是超乎一般人的想像,甚至能把全世界的護國神山與頂級企業都收入囊中。
挪威基金的購物清單
全球規模最大的主權財富基金挪威政府養老基金 CPFG,在 2026 年的今天,資產規模已正式突破 2.2 兆美元,這座龐大的北歐金庫資產配置與選擇標的,無疑是全球資本市場最重要的風向標。
細看挪威基金的購物清單,可以發現該基金的眼光不僅極其長遠,防守意識也堪稱頂級。
美股科技七巨頭與晶片龍頭
挪威基金將超過七成的資金投入公開上市公司,其中絕大多數重押在科技與半導體產業之中,從微軟、輝達、蘋果到亞馬遜、Google,挪威基金都持有不少股份。
在晶片供應鏈方面,該基金更是長期重倉台積電與艾斯摩爾,全面搭上近年來 AI 的爆發浪潮,替國家基金賺進不少獲利。
關注全球黃金投資地段
除了世界知名科技股外,挪威基金也將資金投向全球最精華地區的商業地產,透過持有這些黃金地段,挪威政府得以鎖定長期穩健的租金收益與土地增值收益。
無論是倫敦的攝政街、巴黎的香榭麗舍大道,還是紐約第五大道與東京熱門商圈的頂級辦公大樓,背後都有挪威基金作為大股東的身影。
前瞻綠能與國家公債
面對後石油時代的轉型,挪威基金近年大量投資於未上市的再生能源基礎建設,其中就包含歐洲大型風力發電廠與太陽能設施。
同時,為了維持資產組合的流動性與防禦力,基金將約四分之一的資金配置於美國國債及多國政府債券,除了投資收益外,更穩穩賺取長期現金流。
挪威基金的投資哲學
挪威政府養老基金能從單純的石油收益儲金箱演變成總資產超過 2 兆美元的全球金融巨頭,關鍵在於獨特且紀律嚴明的投資哲學。
或許對於散戶投資者而言,並無法完全照抄,但這種極致的分散風險、長遠的跨世代眼光仍值得每個投資者學習。
絕對分散風險與客觀配置
挪威基金的核心信仰是將風險以分散的方式降至最低,原因在於沒有一位專家能夠每次都精準預測市場未來熱點。
挪威基金將資產按照約 70% 股票、25% 債券、5% 不動產與再生能源的固定比例進行全球化配置,投資標的遍及全球 60 多個國家與近 7,000 家企業,就目前來看這套機制確實能在長期獲得穩定上漲。
超越世代的超長線投資
挪威基金不需應付短期的流動性壓力或贖回潮,其使命是為未來的國民守護資產,這也使基金能夠無懼閒言閒語進行長期投資。
當全球金融市場面臨崩盤或恐慌性拋售時,挪威基金非但不會跟風砍倉,反而會啟動再平衡機制,將資金充裕的資產轉向購入被低估的股票,慢慢等待企業股價回穩。
嚴苛的道德審查與業主責任
挪威人刻在骨子裡的 DNA 本身就帶有極其高的道德標準,認為永續發展與長遠獲利密不可分,凡是與人權、道德違背的企業,挪威基金一律拒絕在名單之外。
同時,作為全球數千家上市企業的大股東,挪威基金頻繁行使股東投票權,強烈要求企業提升董事會透明度、注重 ESG 與減碳承諾,以責任投資引領挪威數代國民前進。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
哈蘭德背後的國家級神操作:挪威主權基金的投資組合與警世資產配置?
英超進球機器哈蘭德
說到當今足壇不可不知的球員,必須提到世足賽大放異彩的哈蘭德,這位擁有極致進球效率的挪威神童,不僅在綠茵場上打破各項歷史紀錄,更以一己之力將挪威的國際曝光度推向全新高峰。
進球效率席捲全球足壇
哈蘭德在球場上展現出遠超同齡人的身體素質與極致的門前嗅覺,無論是在英超聯賽還是世界盃,他打破紀錄的速度簡直就像一台精密的進球機器。
他的成功不僅讓他個人身價飆漲、一舉登頂全球收入最高頂級球星的行列,更在社群媒體與體育文化中引發了龐大的挪威旋風。
個人光環帶動國家品牌
哈蘭德所帶來的現象級熱潮,早已超脫了單純的足球賽事範疇,轉化為挪威這個國家最強大的形象代言。
隨著他在英超聯賽與世界舞台上的每一次破門帶動了挪威旅遊與文化關鍵字的搜尋量,讓全世界重新認識了這個充滿冰雪與峽灣景致的北歐強國。
富可敵國的經濟底氣
當全球球迷都在驚嘆哈蘭德那令人咋舌的天價週薪、廣告代言與驚人身價時,鮮少有人注意到,在哈蘭德個人財富的背後,挪威這個國家其實還隱藏著一個更加驚人的金融怪獸。
挪威政府背後所掌控的金融金庫,其口袋深度與資產規模更是超乎一般人的想像,甚至能把全世界的護國神山與頂級企業都收入囊中。
挪威基金的購物清單
全球規模最大的主權財富基金挪威政府養老基金 CPFG,在 2026 年的今天,資產規模已正式突破 2.2 兆美元,這座龐大的北歐金庫資產配置與選擇標的,無疑是全球資本市場最重要的風向標。
細看挪威基金的購物清單,可以發現該基金的眼光不僅極其長遠,防守意識也堪稱頂級。
美股科技七巨頭與晶片龍頭
挪威基金將超過七成的資金投入公開上市公司,其中絕大多數重押在科技與半導體產業之中,從微軟、輝達、蘋果到亞馬遜、Google,挪威基金都持有不少股份。
在晶片供應鏈方面,該基金更是長期重倉台積電與艾斯摩爾,全面搭上近年來 AI 的爆發浪潮,替國家基金賺進不少獲利。
關注全球黃金投資地段
除了世界知名科技股外,挪威基金也將資金投向全球最精華地區的商業地產,透過持有這些黃金地段,挪威政府得以鎖定長期穩健的租金收益與土地增值收益。
無論是倫敦的攝政街、巴黎的香榭麗舍大道,還是紐約第五大道與東京熱門商圈的頂級辦公大樓,背後都有挪威基金作為大股東的身影。
前瞻綠能與國家公債
面對後石油時代的轉型,挪威基金近年大量投資於未上市的再生能源基礎建設,其中就包含歐洲大型風力發電廠與太陽能設施。
同時,為了維持資產組合的流動性與防禦力,基金將約四分之一的資金配置於美國國債及多國政府債券,除了投資收益外,更穩穩賺取長期現金流。
挪威基金的投資哲學
挪威政府養老基金能從單純的石油收益儲金箱演變成總資產超過 2 兆美元的全球金融巨頭,關鍵在於獨特且紀律嚴明的投資哲學。
或許對於散戶投資者而言,並無法完全照抄,但這種極致的分散風險、長遠的跨世代眼光仍值得每個投資者學習。
絕對分散風險與客觀配置
挪威基金的核心信仰是將風險以分散的方式降至最低,原因在於沒有一位專家能夠每次都精準預測市場未來熱點。
挪威基金將資產按照約 70% 股票、25% 債券、5% 不動產與再生能源的固定比例進行全球化配置,投資標的遍及全球 60 多個國家與近 7,000 家企業,就目前來看這套機制確實能在長期獲得穩定上漲。
超越世代的超長線投資
挪威基金不需應付短期的流動性壓力或贖回潮,其使命是為未來的國民守護資產,這也使基金能夠無懼閒言閒語進行長期投資。
當全球金融市場面臨崩盤或恐慌性拋售時,挪威基金非但不會跟風砍倉,反而會啟動再平衡機制,將資金充裕的資產轉向購入被低估的股票,慢慢等待企業股價回穩。
嚴苛的道德審查與業主責任
挪威人刻在骨子裡的 DNA 本身就帶有極其高的道德標準,認為永續發展與長遠獲利密不可分,凡是與人權、道德違背的企業,挪威基金一律拒絕在名單之外。
同時,作為全球數千家上市企業的大股東,挪威基金頻繁行使股東投票權,強烈要求企業提升董事會透明度、注重 ESG 與減碳承諾,以責任投資引領挪威數代國民前進。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
529
·
--
Мақала
川普又要發新幣?還原 Truth Coin 事件始末!傳聞從何而來?鏈上異動與過度聯想
近期加密貨幣市場再度掀起川普即將推出全新官方代幣的言論,甚至直指該代幣將於近期熱度極高、知名 Web2 券商所推出的 Robinhood Chain 相關生態中亮相。
這些言論並非空穴來風,而是由社群鏈上監控帳號的煽動性言論、特定神秘合約的鏈上異動,以及近期政商合作背景的過度發酵所共同編織出的投機敘事。
散布未經證實的重磅預告
這場流言最初源於 X 知名鏈上監控帳號的爆料,這些帳號發布有關 Donald Trump 即將正式發行新幣的推測文,並宣稱將追蹤、第一時間追蹤上線動態。
由於川普過去曾發行 TRUMP 且參與 WLFI 協議,因此這類消息迅速引發幣圈投資者的 FOMO,所有人都渴望蹲到這波可能帶來可觀收益的浪潮。
圖片來源:X
Robinhood 鏈上神秘動作
社群傳聞發酵的同時,鏈上偵測到有新生成的錢包地址轉入近 300 顆以太幣,並被指出與名為 WWW 及 Truth Coin 的神秘代幣合約產生互動。
該類代幣號稱總量十萬枚,且宣稱配置了大量流動性與生態增長份額,甚至有流言將此合約與 Robinhood 的鏈上生態及 Truth Social 進行強行連結。
白宮法案互動與既有持股
不久前白宮召開加密貨幣高峰會議,川普公開重申推動美國數位資產領導地位與 CLARITY 法案的決心,Robinhood 執行長 Vlad Tenev 亦受邀出席並強調廣泛資產所有權的願景。
加上先前市場曾觀察到川普家族對 Robinhood 股票的配置關注,使得投機者巧妙利用政策利多、券商龍頭、名人效應等邏輯,將此次的期待值拉到最高。
官方滅火:Eric Trump 急速撇清
面對社群流言與鏈上假幣的瘋狂炒作,川普家族並未任由事態擴大,川普二兒子 Eric Trump 在消息出現後的不久即出面撇清,川普家族並沒有發幣的規劃。
他的果斷回應不僅迅速戳破了這場精心編造的投機泡沫,也引發了二級市場政治概念代幣的劇烈震盪,同時再次揭示了合規金融平台在代幣發行上的嚴格邊界。
直面表達發幣純屬詐騙
Eric Trump 在 X 平台上直接轉發相關流言並以極其嚴厲的措辭回應 What a joke… This is absolutely not true. 明確指出川普家族目前沒有發行任何新代幣的計畫。
隨後公開強調任何聲稱代表他們發幣或散布相關消息的行為都百分之百屬於詐騙,這番表態直接為長達數天的鏈上炒作劃下休止符,這種願意在短時間內撇清的態度贏得許多投資者點讚。
圖片來源:X
概念代幣短線雲霄飛車
發幣傳聞一出,鏈上一級市場隨即出現多種關於新代幣的地址,甚至過去曾炒作過的 TRUMP、MELANIA 也隨這股熱潮迎來雙位數的暴力拉升。
然而這一切都在 Eric Trump 撇清關係後戛然而止,市場情緒瞬間從極度貪婪轉向恐慌出逃,資金迅速撤離導致這些代幣短線回吐所有漲幅並引發連鎖拋售。
合規券商架構下的監管
從金融監管與平台架構的角度來看,Robinhood Chain 背靠美國上市的受監管券商,萬一在該鏈上引發與美國總統相關的空氣代幣熱潮,該事件很可能觸犯法律。
因此本次的發幣謠言事件不僅暴露了流言製造者對合規流程的刻意忽視,也再次證明市場上所謂的秘密合作發幣多半只是投機者利用監管真空期所進行的資訊套利把戲。
為什麼名人發幣謠言屢試不爽?
加密貨幣市場中,結合頂級政商名流的發幣謠言向來是最具殺傷力的市場催化劑,且類似的劇本幾乎每隔一段時間就會重新上演。
這類傳聞之所以能夠屢屢奏效並吸引海量資金進場,本質上仍逃不過加密市場的熱度經濟,只要流量在哪,錢就會往哪去,進一步帶動散戶情緒。
注意力經濟驅使金錢流動
Web3 市場是高度由社群情緒與敘事驅動的金融環境,知名公眾人物自帶的海量流量與話題度,能瞬間轉化為二級市場的購買力與流動性。
有心人士只要提出名人背書等關鍵字並編織出綜合政策風向、知名平台與名人效應的劇本,便能在短短數小時內創造出龐大的投機熱潮。
錯失暴富機會的集體焦慮
過往百倍迷因幣的暴富神話,使得許多投資人在面對突發消息時,第一反應往往不是核實鏈上數據或官方公告,而是害怕自己錯過早期進場的暴利機會。
這種強烈的 FOMO 心理會徹底壓過理性風控思維,讓交易者在未經求證的情況下盲目追高,甚至明知傳聞可能是假的也抱持著吃波段的心情進場,最終慘遭鐮刀狠狠收割。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
川普又要發新幣?還原 Truth Coin 事件始末!
傳聞從何而來?鏈上異動與過度聯想
近期加密貨幣市場再度掀起川普即將推出全新官方代幣的言論,甚至直指該代幣將於近期熱度極高、知名 Web2 券商所推出的 Robinhood Chain 相關生態中亮相。
這些言論並非空穴來風,而是由社群鏈上監控帳號的煽動性言論、特定神秘合約的鏈上異動,以及近期政商合作背景的過度發酵所共同編織出的投機敘事。
散布未經證實的重磅預告
這場流言最初源於 X 知名鏈上監控帳號的爆料,這些帳號發布有關 Donald Trump 即將正式發行新幣的推測文,並宣稱將追蹤、第一時間追蹤上線動態。
由於川普過去曾發行 TRUMP 且參與 WLFI 協議,因此這類消息迅速引發幣圈投資者的 FOMO,所有人都渴望蹲到這波可能帶來可觀收益的浪潮。
圖片來源:X
Robinhood 鏈上神秘動作
社群傳聞發酵的同時,鏈上偵測到有新生成的錢包地址轉入近 300 顆以太幣,並被指出與名為 WWW 及 Truth Coin 的神秘代幣合約產生互動。
該類代幣號稱總量十萬枚,且宣稱配置了大量流動性與生態增長份額,甚至有流言將此合約與 Robinhood 的鏈上生態及 Truth Social 進行強行連結。
白宮法案互動與既有持股
不久前白宮召開加密貨幣高峰會議,川普公開重申推動美國數位資產領導地位與 CLARITY 法案的決心,Robinhood 執行長 Vlad Tenev 亦受邀出席並強調廣泛資產所有權的願景。
加上先前市場曾觀察到川普家族對 Robinhood 股票的配置關注,使得投機者巧妙利用政策利多、券商龍頭、名人效應等邏輯,將此次的期待值拉到最高。
官方滅火:Eric Trump 急速撇清
面對社群流言與鏈上假幣的瘋狂炒作,川普家族並未任由事態擴大,川普二兒子 Eric Trump 在消息出現後的不久即出面撇清,川普家族並沒有發幣的規劃。
他的果斷回應不僅迅速戳破了這場精心編造的投機泡沫,也引發了二級市場政治概念代幣的劇烈震盪,同時再次揭示了合規金融平台在代幣發行上的嚴格邊界。
直面表達發幣純屬詐騙
Eric Trump 在 X 平台上直接轉發相關流言並以極其嚴厲的措辭回應 What a joke… This is absolutely not true. 明確指出川普家族目前沒有發行任何新代幣的計畫。
隨後公開強調任何聲稱代表他們發幣或散布相關消息的行為都百分之百屬於詐騙,這番表態直接為長達數天的鏈上炒作劃下休止符,這種願意在短時間內撇清的態度贏得許多投資者點讚。
圖片來源:X
概念代幣短線雲霄飛車
發幣傳聞一出,鏈上一級市場隨即出現多種關於新代幣的地址,甚至過去曾炒作過的 TRUMP、MELANIA 也隨這股熱潮迎來雙位數的暴力拉升。
然而這一切都在 Eric Trump 撇清關係後戛然而止,市場情緒瞬間從極度貪婪轉向恐慌出逃,資金迅速撤離導致這些代幣短線回吐所有漲幅並引發連鎖拋售。
合規券商架構下的監管
從金融監管與平台架構的角度來看,Robinhood Chain 背靠美國上市的受監管券商,萬一在該鏈上引發與美國總統相關的空氣代幣熱潮,該事件很可能觸犯法律。
因此本次的發幣謠言事件不僅暴露了流言製造者對合規流程的刻意忽視,也再次證明市場上所謂的秘密合作發幣多半只是投機者利用監管真空期所進行的資訊套利把戲。
為什麼名人發幣謠言屢試不爽?
加密貨幣市場中,結合頂級政商名流的發幣謠言向來是最具殺傷力的市場催化劑,且類似的劇本幾乎每隔一段時間就會重新上演。
這類傳聞之所以能夠屢屢奏效並吸引海量資金進場,本質上仍逃不過加密市場的熱度經濟,只要流量在哪,錢就會往哪去,進一步帶動散戶情緒。
注意力經濟驅使金錢流動
Web3 市場是高度由社群情緒與敘事驅動的金融環境,知名公眾人物自帶的海量流量與話題度,能瞬間轉化為二級市場的購買力與流動性。
有心人士只要提出名人背書等關鍵字並編織出綜合政策風向、知名平台與名人效應的劇本,便能在短短數小時內創造出龐大的投機熱潮。
錯失暴富機會的集體焦慮
過往百倍迷因幣的暴富神話,使得許多投資人在面對突發消息時,第一反應往往不是核實鏈上數據或官方公告,而是害怕自己錯過早期進場的暴利機會。
這種強烈的 FOMO 心理會徹底壓過理性風控思維,讓交易者在未經求證的情況下盲目追高,甚至明知傳聞可能是假的也抱持著吃波段的心情進場,最終慘遭鐮刀狠狠收割。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
1
1.7k
·
--
Мақала
美債政策轉向!BTC 重返 12 萬?美國債券政策轉向
美國財政部針對長天期美債承受的拋售壓力釋出關鍵干預措施,宣布將 10 年至 30 年期公債的流動性回購上限提升一倍,也就是每次回購至少 40 億美元。
這項政策轉向迅速壓制了飆升至十多年來高點的長期殖利率,有效緩解長天期債券下跌壓力,並透過債市傳導機制將這波動能傳導至加密市場。
美國財政部擴大公債回購
隨著 30 年期美債殖利率一度衝上 5.34% 的歷史高點,財政部正式啟動債券回購倍增計畫,將單次長天期債券回購上限由 20 億美元提升至 40 億美元。
這項舉措直接在二級市場為長天期公債提供買盤,使長天期的債券得以釋放些許壓力,隨著政策的發布,30 年期與 10 年期美債殖利率應聲快速回落超過 9 至 15 個基點。
圖片來源:MacroMicro
釋放全球美元流動性
當財政部透過結構性回購吸收長天期債務存量時,直接壓低了市場對長端公債所要求的期限溢價,進而大幅降低整體金融體系的無風險貼現率。
此項操作雖然在名義上屬於債務管理而非聯準會的量化寬鬆,但透過改善銀行與造市商的抵押品流動性,實質上發揮了放寬整體金融情勢的政策效果,這也正是美債政策帶動 BTC 上漲的原因之一。
無風險利率預期下修
長天期無風險利率的下行直接重構了各類資產的機會成本與估值模型,驅使追求實質回報的機構法人重啟跨資產配置的輪動策略。
先前因美債殖利率突破 5% 水平而遭到壓抑的科技成長股、原油、貴金屬乃至 BTC 等風險資產,在借貸成本與流動性折價的雙重舒緩的環境下迎來強勁的估值修復。
宏觀共振推動 BTC
美國債券政策轉向帶動美債殖利率回檔與美元指數走弱的宏觀環境下,BTC 在短短一天內上漲 10% 以上,創造出這波下跌以來少見的榮景。
流動性預期的改善與無風險利率的下行,促使各路機構資本加速回流加密資產,形成了總體經濟、衍生品市場與鏈上基本面深度共振的強勁上漲動能。
重燃 BTC 數位黃金敘事
隨著長天期美債殖利率回落,顯著降低了持有黃金、BTC 這類不具備生息屬性資產的機會成本。
另一方面,在主權債務持續擴張引發法幣購買力長期稀釋的擔憂下,BTC 具備總量恆定與硬頂特性的數位黃金定位再度被提起,推動 BTC 買盤力道,一舉突破 70,000 大關。
ETF 淨流入與 OI 同步增長
伴隨債市政策利多釋放,美國 BTC 現貨 ETF 扭轉了先前的資金觀望態勢,單日淨流入規模顯著放大,以貝萊德與富達為首,BTC ETF 呈大量淨流入。
與此同時,CME 與場內多間 CEX、DEX 的 OI 伴隨現貨價格同步創下階段新高,且永續合約資金費率維持在健康合理的正向區間,顯示出本次行情是由真金白銀堆積而成。
鏈上長期持有者籌碼鎖定
宏觀買盤湧入的同時,鏈上數據顯示交易所的 BTC 存量持續下行並流向冷錢包,長期持有者的籌碼並未因價格短線大漲而出現大規模獲利了結。
這種低流動性供給狀態使得市場深度在面對突發性增量資金時產生了顯著的供給彈性不足,進一步放大了宏觀流動性注入所帶來的向上價格衝擊,促使 BTC 能夠強而有力的上漲。
後市觀察重點
儘管美債政策轉向為市場注入強心針並推動 BTC 順利突破關鍵阻力,但投資人在樂觀看待多頭結構的同時,仍需密切留意市場是否隨時有轉向的可能。
未來的行情發展將高度取決於財政部債務管理操作的實際承接力道、通膨路徑是否重啟反彈,同樣也離不開 BTC 巨鯨們是否開始在現階段逐漸獲利了結。
財政部後續再融資規模
長期殖利率能否維持在低檔,核心關鍵仍在於美國財政部即將公布的季度再融資計畫長天期公債的實際發行配比。
若未來發債規模再次超出預期,市場很可能因為無法吞下如此巨量的債務而導致殖利率再度反彈,此種狀況無論是對於 AI 科技股還是 BTC 而言皆不容樂觀。
BTC 突破關鍵位置的回踩
BTC 在經歷單日強勢大漲後,接下來還需進一步觀察其在突破原先重大阻力區間後的回踩測試表現,確認該點位是否已由強阻力有效轉化為堅實的結構性支撐。
此外,機構現貨 ETF 是否能維持穩定的每日淨流入,以及合約市場的槓桿倍數是否在健康區間內平穩增長,將是判斷 BTC 能否維持長期多頭趨勢、避免陷入假突破震盪格局的最直接指標。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
美債政策轉向!BTC 重返 12 萬?
美國債券政策轉向
美國財政部針對長天期美債承受的拋售壓力釋出關鍵干預措施,宣布將 10 年至 30 年期公債的流動性回購上限提升一倍,也就是每次回購至少 40 億美元。
這項政策轉向迅速壓制了飆升至十多年來高點的長期殖利率,有效緩解長天期債券下跌壓力,並透過債市傳導機制將這波動能傳導至加密市場。
美國財政部擴大公債回購
隨著 30 年期美債殖利率一度衝上 5.34% 的歷史高點,財政部正式啟動債券回購倍增計畫,將單次長天期債券回購上限由 20 億美元提升至 40 億美元。
這項舉措直接在二級市場為長天期公債提供買盤,使長天期的債券得以釋放些許壓力,隨著政策的發布,30 年期與 10 年期美債殖利率應聲快速回落超過 9 至 15 個基點。
圖片來源:MacroMicro
釋放全球美元流動性
當財政部透過結構性回購吸收長天期債務存量時,直接壓低了市場對長端公債所要求的期限溢價,進而大幅降低整體金融體系的無風險貼現率。
此項操作雖然在名義上屬於債務管理而非聯準會的量化寬鬆,但透過改善銀行與造市商的抵押品流動性,實質上發揮了放寬整體金融情勢的政策效果,這也正是美債政策帶動 BTC 上漲的原因之一。
無風險利率預期下修
長天期無風險利率的下行直接重構了各類資產的機會成本與估值模型,驅使追求實質回報的機構法人重啟跨資產配置的輪動策略。
先前因美債殖利率突破 5% 水平而遭到壓抑的科技成長股、原油、貴金屬乃至 BTC 等風險資產,在借貸成本與流動性折價的雙重舒緩的環境下迎來強勁的估值修復。
宏觀共振推動 BTC
美國債券政策轉向帶動美債殖利率回檔與美元指數走弱的宏觀環境下,BTC 在短短一天內上漲 10% 以上,創造出這波下跌以來少見的榮景。
流動性預期的改善與無風險利率的下行,促使各路機構資本加速回流加密資產,形成了總體經濟、衍生品市場與鏈上基本面深度共振的強勁上漲動能。
重燃 BTC 數位黃金敘事
隨著長天期美債殖利率回落,顯著降低了持有黃金、BTC 這類不具備生息屬性資產的機會成本。
另一方面,在主權債務持續擴張引發法幣購買力長期稀釋的擔憂下,BTC 具備總量恆定與硬頂特性的數位黃金定位再度被提起,推動 BTC 買盤力道,一舉突破 70,000 大關。
ETF 淨流入與 OI 同步增長
伴隨債市政策利多釋放,美國 BTC 現貨 ETF 扭轉了先前的資金觀望態勢,單日淨流入規模顯著放大,以貝萊德與富達為首,BTC ETF 呈大量淨流入。
與此同時,CME 與場內多間 CEX、DEX 的 OI 伴隨現貨價格同步創下階段新高,且永續合約資金費率維持在健康合理的正向區間,顯示出本次行情是由真金白銀堆積而成。
鏈上長期持有者籌碼鎖定
宏觀買盤湧入的同時,鏈上數據顯示交易所的 BTC 存量持續下行並流向冷錢包,長期持有者的籌碼並未因價格短線大漲而出現大規模獲利了結。
這種低流動性供給狀態使得市場深度在面對突發性增量資金時產生了顯著的供給彈性不足,進一步放大了宏觀流動性注入所帶來的向上價格衝擊,促使 BTC 能夠強而有力的上漲。
後市觀察重點
儘管美債政策轉向為市場注入強心針並推動 BTC 順利突破關鍵阻力,但投資人在樂觀看待多頭結構的同時,仍需密切留意市場是否隨時有轉向的可能。
未來的行情發展將高度取決於財政部債務管理操作的實際承接力道、通膨路徑是否重啟反彈,同樣也離不開 BTC 巨鯨們是否開始在現階段逐漸獲利了結。
財政部後續再融資規模
長期殖利率能否維持在低檔,核心關鍵仍在於美國財政部即將公布的季度再融資計畫長天期公債的實際發行配比。
若未來發債規模再次超出預期,市場很可能因為無法吞下如此巨量的債務而導致殖利率再度反彈,此種狀況無論是對於 AI 科技股還是 BTC 而言皆不容樂觀。
BTC 突破關鍵位置的回踩
BTC 在經歷單日強勢大漲後,接下來還需進一步觀察其在突破原先重大阻力區間後的回踩測試表現,確認該點位是否已由強阻力有效轉化為堅實的結構性支撐。
此外,機構現貨 ETF 是否能維持穩定的每日淨流入,以及合約市場的槓桿倍數是否在健康區間內平穩增長,將是判斷 BTC 能否維持長期多頭趨勢、避免陷入假突破震盪格局的最直接指標。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
300
·
--
Мақала
冷錢包不再安全?Coldcard 漏洞爆發大量比特幣遭駭!看似隨機的助記詞卻被精準破解?
冷錢包之所以長期被加密貨幣市場視為資產防禦的最後防線,關鍵在於其私鑰與助記詞的生成過程具備不可預測的絕對隨機性。
然而就在所有人都認為冷錢包安全無虞時,著名比特幣冷錢包品牌 Coldcard 爆發的重大安全危機,向全網揭露了殘酷的事實:只要過程中出現安全誤差,冷錢包仍可被破解。
冷錢包用軟體替代防護
根據後續的資安技術分析報告指出,這起慘劇的根源可追溯至 2021 年 3 月 1 日發布的固件版本 v4.0.0。
當時的版本存在工程疏失,導致裝置在執行最關鍵的創建助記詞流程時,直接跳過了硬體內部原本設計用來產生真實熵值的硬體隨機數生成器,導致助記詞失去不可預測性。
晶片序號與時間差曝露
一般而言,要以暴力破解方式猜出一個比特幣冷錢包的 24 個助記詞,在數學機率上幾乎是不可能的任務。
然而 Coldcard 在該版固件下採用的軟體替代方案卻讓駭客需要撰寫專屬的高性能演算法,並搭配顯卡算力矩陣在離線狀態下進行對照演算,就能在幾分鐘甚至幾秒鐘內精準還原當時的助劑詞。
五年單簽私鑰全數暴露
最令社群感到震撼的是,該程式碼漏洞並非僅僅影響某一特定批次或單一型號的硬體機台,而是深植於軟體架構層面長達五年之久。
這意味著無論用戶購買的是 Mk3、Mk4、Mk5 還是最新旗艦款 Coldcard Q,於設備上點擊新創錢包時,就已將私鑰的破解規則交由他人。
自動化腳本帶來的巨鯨洗劫潮
當漏洞的底層邏輯被攻破後,於近期鏈上迎來一波前所未有的冷錢包破解拋售潮,駭客利用高度自動化的軟體工具完成連鎖拋售。
這場針對冷錢包資產的掠奪行動,打破了過去市場對於資產長時間靜止即代表絕對安全的傳統認知,許多沉睡多年的巨鯨錢包在毫無預警的情況下被瞬間清空。
分鐘級的精準打擊
攻擊發動的當天,駭客預先將推算出來的龐大私鑰資料庫與自動化監控交易腳本進行深度整合,在尚未有任何人得知災情之前,埋下了堪稱核彈級的定時炸彈。
攻擊指令正式開啟時,腳本程式在短短 25 分鐘內便連續發起並確認了數百筆鏈上轉帳,瞬間將分散在近 500 個 Coldcard 地址中的 594 枚比特幣集中轉移至駭客控制的洗錢地址。
圖片來源:X
沉睡巨鯨成最大受害者
鏈上數據分析顯示,這波洗劫潮中最主要的受害對象,並非頻繁進行交易的投資者,反倒是那些最有耐心、加入時間最久的持比特幣巨鯨遭受重創。
被清空的地址中,有極高的比例已經鏈上沉睡超過三年以上完全沒有任何移動紀錄,這些用戶出於對 Coldcard 硬體安全的極度信任,在 2021 年完成設定後便將設備離線妥善保存。
多簽機制展現極致防護力
這場慘烈的鏈上浩劫中,唯有一類 Coldcard 用戶幾乎完好無損地倖免於難,那就是採用多重簽名架構的資產存放者。
由於多簽錢包的提款權限分散在多個獨立的私鑰之中,即使駭客成功透過固件漏洞推算出了其中一台 Coldcard 的私鑰,在缺乏其他獨立金鑰授權的情況下,依然無法單方面簽署並執行轉帳交易。
產業反思與用戶應對策略
相信沒有用戶願意看到 Coldcard 事件的發生,不過現在能做的,只有反思如何在未來保護好自己的資產。
這場危機暴露了即使是市場上口碑極佳、主打高規格安全的硬體錢包品牌,也可能因為軟體編譯過程中的人為疏忽而出現致命破綻。
立即轉移資金並更換助記詞
凡是在 2021 年 3 月更新固件後,於受影響設備上創建或重置過單簽助記詞的使用者,都必須意識到該地址的私鑰存在隨時被駭客倒推演算出的極高風險。
無論是 Coldcard 還是其他的 Web3 冷熱錢包,凡是有可能洩漏出註記詞的危險發生後,建議立即換個錢包,以免未來哪天有大額資產進出時,會莫名遭駭客取走。
架構自單簽轉向多簽
Coldcard 事件強烈印證單一簽名在面對系統性程式碼漏洞時的玻璃特性,日後為了避免單一節點就能提取資產,建議用戶轉向使用多重簽名架構。
更進一步的防禦思考在於分散硬體供應鏈風險,在建構多簽錢包時不應全部依賴單一品牌的設備,這樣即使 Coldcard、Trezor、Ledger 任一家出問題,也難以直接將錢包內的資產轉走。
開源與稽核的兩難
從產業發展的角度來看,Coldcard 漏洞事件也引發關於開源代碼與安全審計之間平衡的反思,許多用戶過去盲目信任開源軟體,認為只要程式碼公開公開就等同於絕對安全。
而現實情況是,龐大且複雜的程式碼庫往往缺乏足夠的第三方專業團隊進行長期、即時且全面的深度審查,導致致命疏失埋藏在建構流程中長達數年未被察覺。
冷錢包不再安全?Coldcard 漏洞爆發大量比特幣遭駭!
看似隨機的助記詞卻被精準破解?
冷錢包之所以長期被加密貨幣市場視為資產防禦的最後防線,關鍵在於其私鑰與助記詞的生成過程具備不可預測的絕對隨機性。
然而就在所有人都認為冷錢包安全無虞時,著名比特幣冷錢包品牌 Coldcard 爆發的重大安全危機,向全網揭露了殘酷的事實:只要過程中出現安全誤差,冷錢包仍可被破解。
冷錢包用軟體替代防護
根據後續的資安技術分析報告指出,這起慘劇的根源可追溯至 2021 年 3 月 1 日發布的固件版本 v4.0.0。
當時的版本存在工程疏失,導致裝置在執行最關鍵的創建助記詞流程時,直接跳過了硬體內部原本設計用來產生真實熵值的硬體隨機數生成器,導致助記詞失去不可預測性。
晶片序號與時間差曝露
一般而言,要以暴力破解方式猜出一個比特幣冷錢包的 24 個助記詞,在數學機率上幾乎是不可能的任務。
然而 Coldcard 在該版固件下採用的軟體替代方案卻讓駭客需要撰寫專屬的高性能演算法,並搭配顯卡算力矩陣在離線狀態下進行對照演算,就能在幾分鐘甚至幾秒鐘內精準還原當時的助劑詞。
五年單簽私鑰全數暴露
最令社群感到震撼的是,該程式碼漏洞並非僅僅影響某一特定批次或單一型號的硬體機台,而是深植於軟體架構層面長達五年之久。
這意味著無論用戶購買的是 Mk3、Mk4、Mk5 還是最新旗艦款 Coldcard Q,於設備上點擊新創錢包時,就已將私鑰的破解規則交由他人。
自動化腳本帶來的巨鯨洗劫潮
當漏洞的底層邏輯被攻破後,於近期鏈上迎來一波前所未有的冷錢包破解拋售潮,駭客利用高度自動化的軟體工具完成連鎖拋售。
這場針對冷錢包資產的掠奪行動,打破了過去市場對於資產長時間靜止即代表絕對安全的傳統認知,許多沉睡多年的巨鯨錢包在毫無預警的情況下被瞬間清空。
分鐘級的精準打擊
攻擊發動的當天,駭客預先將推算出來的龐大私鑰資料庫與自動化監控交易腳本進行深度整合,在尚未有任何人得知災情之前,埋下了堪稱核彈級的定時炸彈。
攻擊指令正式開啟時,腳本程式在短短 25 分鐘內便連續發起並確認了數百筆鏈上轉帳,瞬間將分散在近 500 個 Coldcard 地址中的 594 枚比特幣集中轉移至駭客控制的洗錢地址。
圖片來源:X
沉睡巨鯨成最大受害者
鏈上數據分析顯示,這波洗劫潮中最主要的受害對象,並非頻繁進行交易的投資者,反倒是那些最有耐心、加入時間最久的持比特幣巨鯨遭受重創。
被清空的地址中,有極高的比例已經鏈上沉睡超過三年以上完全沒有任何移動紀錄,這些用戶出於對 Coldcard 硬體安全的極度信任,在 2021 年完成設定後便將設備離線妥善保存。
多簽機制展現極致防護力
這場慘烈的鏈上浩劫中,唯有一類 Coldcard 用戶幾乎完好無損地倖免於難,那就是採用多重簽名架構的資產存放者。
由於多簽錢包的提款權限分散在多個獨立的私鑰之中,即使駭客成功透過固件漏洞推算出了其中一台 Coldcard 的私鑰,在缺乏其他獨立金鑰授權的情況下,依然無法單方面簽署並執行轉帳交易。
產業反思與用戶應對策略
相信沒有用戶願意看到 Coldcard 事件的發生,不過現在能做的,只有反思如何在未來保護好自己的資產。
這場危機暴露了即使是市場上口碑極佳、主打高規格安全的硬體錢包品牌,也可能因為軟體編譯過程中的人為疏忽而出現致命破綻。
立即轉移資金並更換助記詞
凡是在 2021 年 3 月更新固件後,於受影響設備上創建或重置過單簽助記詞的使用者,都必須意識到該地址的私鑰存在隨時被駭客倒推演算出的極高風險。
無論是 Coldcard 還是其他的 Web3 冷熱錢包,凡是有可能洩漏出註記詞的危險發生後,建議立即換個錢包,以免未來哪天有大額資產進出時,會莫名遭駭客取走。
架構自單簽轉向多簽
Coldcard 事件強烈印證單一簽名在面對系統性程式碼漏洞時的玻璃特性,日後為了避免單一節點就能提取資產,建議用戶轉向使用多重簽名架構。
更進一步的防禦思考在於分散硬體供應鏈風險,在建構多簽錢包時不應全部依賴單一品牌的設備,這樣即使 Coldcard、Trezor、Ledger 任一家出問題,也難以直接將錢包內的資產轉走。
開源與稽核的兩難
從產業發展的角度來看,Coldcard 漏洞事件也引發關於開源代碼與安全審計之間平衡的反思,許多用戶過去盲目信任開源軟體,認為只要程式碼公開公開就等同於絕對安全。
而現實情況是,龐大且複雜的程式碼庫往往缺乏足夠的第三方專業團隊進行長期、即時且全面的深度審查,導致致命疏失埋藏在建構流程中長達數年未被察覺。
1
4
1.1k
·
--
Расталды
Мақала
1inch Aqua 激勵全解析:如何用同一筆資金多重套利?1inch Aqua 核心創新
DeFi 流動性池(LP)長久以來面臨資金利用率低下的瓶頸,傳統 AMM 的機制會要求用戶將資產凍結在單一合約中,導致資金無法靈活調配及重複利用。
1inch Aqua 的問世改變了這套底層架構,透過去中心化的共享流動性技術,讓資金在兼顧安全性的前提下發揮出極致的資本效率。
錢包即流動性池
Uniswap V3 這類傳統 AMM 中,流動性提供者必須將代幣存入智能合約中才可以開始累積獎勵,這不僅卡資金,更潛藏著駭客攻破智能合約的風險。
1inch Aqua 則採用創新的錢包授權機制,用戶只需在個人錢包中對協議進行授權並設置掛單價格區間,接著當交易發生時,1inch Aqua 才會觸發扣款與兌換。
資金共享流動性
1inch Aqua 改革創新的地方不只上述一種,過去傳統 LP 中單份資金僅能用於單一池子的特性,也徹底被 1inch Aqua 改寫。
1inch Aqua 透過共享流動性架構,使單一錢包可以同時授權給 ETH、BSC 等不同區塊鏈及不同的交易市場,意味著同一份資金可以靈活用於多個 LP 池,一魚多吃。
無常損失風險改變
傳統 LP 最大的風險莫過於無常損失,一旦單邊價格震盪過大,造成的損失金額很有可能超過所累積的手續費收入。
不過由於 1inch Aqua 的資產平時留在用戶錢包內,因此資產交易前並不承擔任何無常損失,只有達到預設價格區間並實際成交時才會進行資產轉移,這種設計能夠大幅降低非持倉風險。
拆解 1050 萬美元獎池
隨著 1inch Aqua 的上線,官方與合作夥伴推出了規模空前盛大的獎勵計劃,總價值高達千萬級別的代幣補貼迅速引爆了社群,許多用戶皆在 X 上發布他們在 1inch Aqua 上年化高達 100% 以上的持倉收益。
Incentive 真金白銀加碼
本次活動由 1inch 基金會直接撥出 1,000 萬枚 1INCH 代幣作為獎勵,其中一半用於補貼實際交易匹配與流量,另一半用於推動生態系合作。
此外 1inch DAO 更額外授權發放 50 萬枚 USDC 穩定幣作為現金級別的流動性補貼,雙重代幣注入直接確保了獎池的真實價值與極高的流動性吸引力。
公鏈生態聯合補貼
除了 1inch 官方自身的代幣獎勵外,本次活動還與多條公鏈結合,將 BNB Chain、Ethereum、Robinhood 等多條公鏈同步拉入 1inch Aqua。
這些合作公鏈額外提供生態代幣與額外資源作為雙向加碼獎勵,形成單筆資金能享有 1inch Aqua、公鏈獎勵的頂級盛況。
Merkl 算分機制與 APY 放大
除了上述已經夠吸引人的獎勵之外,1inch Aqua 獎勵還接入 Merkl 平台進行動態追蹤,該平台會根據 LP 的有效掛單深度與實際交易匹配量進行精準算分與發放獎勵。
結合 Aqua 的共享流動性特點:用戶的一筆資金可以同時在多個市場與多條鏈上記錄為有效掛單,而交易量越大,瓜分的獎勵就會越多,這也導致許多用戶選擇放大投入並配置多條鏈種。
如何安全且高效地參與獎池瓜分?
參與 1inch Aqua 的激勵活動雖然收益可觀,但要在獲取最大化獎勵的同時控管風險,關鍵在於資產配置的精準度與營運成本的控制。
流動性池該怎麼選?
對於希望穩穩農獎勵的用戶而言,優先選擇低風險的穩定幣對 USDT/USDC 或同質代幣 ETH/wETH 是第一首選。
而其他交易兌如 1inch/USDT、BTC/USDT 等交易對則是因為風險較大,較少用戶投入,因此較有望獲取較高的手續費收入。
多鏈配置與 Gas 優化
雖然 Ethereum 主網擁有極佳的流動性及深度,但其高額的 Gas Fee 卻很有可能佔去小筆資金的大部分收入。
因此建議中小資金的玩家優先將流動性池選在 Base、BSC 等 Gas 較便宜的公鏈上,這些鏈不僅同樣享有 1inch 官方與 Merkl 的獎勵分發,還能省去大量代幣支出。
自我防護與注意事項
儘管 1inch Aqua 的資產保留於錢包機制大幅降低智能合約風險,但用戶仍需嚴格做好安全防護與細節控管,包括定期檢視並管理 ERC-20 授權額度避免無限授權。
同時在設置掛單區間時應避開極端窄幅的市價邊緣以防極端行情下的被動成交滑點,並隨時留意 Merkl 平台的動態收益稀釋狀況,以免出現收益不佳時資金仍存放於場內的狀況發生。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
1inch Aqua 激勵全解析:如何用同一筆資金多重套利?
1inch Aqua 核心創新
DeFi 流動性池(LP)長久以來面臨資金利用率低下的瓶頸,傳統 AMM 的機制會要求用戶將資產凍結在單一合約中,導致資金無法靈活調配及重複利用。
1inch Aqua 的問世改變了這套底層架構,透過去中心化的共享流動性技術,讓資金在兼顧安全性的前提下發揮出極致的資本效率。
錢包即流動性池
Uniswap V3 這類傳統 AMM 中,流動性提供者必須將代幣存入智能合約中才可以開始累積獎勵,這不僅卡資金,更潛藏著駭客攻破智能合約的風險。
1inch Aqua 則採用創新的錢包授權機制,用戶只需在個人錢包中對協議進行授權並設置掛單價格區間,接著當交易發生時,1inch Aqua 才會觸發扣款與兌換。
資金共享流動性
1inch Aqua 改革創新的地方不只上述一種,過去傳統 LP 中單份資金僅能用於單一池子的特性,也徹底被 1inch Aqua 改寫。
1inch Aqua 透過共享流動性架構,使單一錢包可以同時授權給 ETH、BSC 等不同區塊鏈及不同的交易市場,意味著同一份資金可以靈活用於多個 LP 池,一魚多吃。
無常損失風險改變
傳統 LP 最大的風險莫過於無常損失,一旦單邊價格震盪過大,造成的損失金額很有可能超過所累積的手續費收入。
不過由於 1inch Aqua 的資產平時留在用戶錢包內,因此資產交易前並不承擔任何無常損失,只有達到預設價格區間並實際成交時才會進行資產轉移,這種設計能夠大幅降低非持倉風險。
拆解 1050 萬美元獎池
隨著 1inch Aqua 的上線,官方與合作夥伴推出了規模空前盛大的獎勵計劃,總價值高達千萬級別的代幣補貼迅速引爆了社群,許多用戶皆在 X 上發布他們在 1inch Aqua 上年化高達 100% 以上的持倉收益。
Incentive 真金白銀加碼
本次活動由 1inch 基金會直接撥出 1,000 萬枚 1INCH 代幣作為獎勵,其中一半用於補貼實際交易匹配與流量,另一半用於推動生態系合作。
此外 1inch DAO 更額外授權發放 50 萬枚 USDC 穩定幣作為現金級別的流動性補貼,雙重代幣注入直接確保了獎池的真實價值與極高的流動性吸引力。
公鏈生態聯合補貼
除了 1inch 官方自身的代幣獎勵外,本次活動還與多條公鏈結合,將 BNB Chain、Ethereum、Robinhood 等多條公鏈同步拉入 1inch Aqua。
這些合作公鏈額外提供生態代幣與額外資源作為雙向加碼獎勵,形成單筆資金能享有 1inch Aqua、公鏈獎勵的頂級盛況。
Merkl 算分機制與 APY 放大
除了上述已經夠吸引人的獎勵之外,1inch Aqua 獎勵還接入 Merkl 平台進行動態追蹤,該平台會根據 LP 的有效掛單深度與實際交易匹配量進行精準算分與發放獎勵。
結合 Aqua 的共享流動性特點:用戶的一筆資金可以同時在多個市場與多條鏈上記錄為有效掛單,而交易量越大,瓜分的獎勵就會越多,這也導致許多用戶選擇放大投入並配置多條鏈種。
如何安全且高效地參與獎池瓜分?
參與 1inch Aqua 的激勵活動雖然收益可觀,但要在獲取最大化獎勵的同時控管風險,關鍵在於資產配置的精準度與營運成本的控制。
流動性池該怎麼選?
對於希望穩穩農獎勵的用戶而言,優先選擇低風險的穩定幣對 USDT/USDC 或同質代幣 ETH/wETH 是第一首選。
而其他交易兌如 1inch/USDT、BTC/USDT 等交易對則是因為風險較大,較少用戶投入,因此較有望獲取較高的手續費收入。
多鏈配置與 Gas 優化
雖然 Ethereum 主網擁有極佳的流動性及深度,但其高額的 Gas Fee 卻很有可能佔去小筆資金的大部分收入。
因此建議中小資金的玩家優先將流動性池選在 Base、BSC 等 Gas 較便宜的公鏈上,這些鏈不僅同樣享有 1inch 官方與 Merkl 的獎勵分發,還能省去大量代幣支出。
自我防護與注意事項
儘管 1inch Aqua 的資產保留於錢包機制大幅降低智能合約風險,但用戶仍需嚴格做好安全防護與細節控管,包括定期檢視並管理 ERC-20 授權額度避免無限授權。
同時在設置掛單區間時應避開極端窄幅的市價邊緣以防極端行情下的被動成交滑點,並隨時留意 Merkl 平台的動態收益稀釋狀況,以免出現收益不佳時資金仍存放於場內的狀況發生。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
663
·
--
Мақала
鴻海法說會藏了哪些秘密?訂單能見度直達 2027!鴻海財務數據總覽
鴻海在 2026 年 Q2 展示出極為強勁的營運韌性與轉型成果,整體財務表現全面優於市場預期。
受惠於全球 AI 算力基礎建設的急速擴張,鴻海集團營收、獲利雙雙同步改寫歷年同期新高,顯現出傳統電子代工龍頭在轉型為算力基建巨頭後的顯著成果。
創歷史新高展現強勁動能
鴻海第二季合併營收高達 2 兆 5,258 億元,較上季成長 19%、更比去年同期大幅躍升 41%,而在獲利方面則同步提升,單季稅後淨利高達 599.74 億元。
若將時間軸拉長至整個 2026 年上半年,鴻海累計稅後淨利已達 1,098.93 億元,上半年的累計 EPS 更一舉攀升至 7.84 元,遠高於去年同期的 6.23 元。
三率展現本業結構轉型優化
從獲利指標來看,鴻海第二季毛利率達到 6.12%,而代表本業獲利能力的營業利益率則提升至 3.75%,暗示著高毛利的伺服器正持續佔據鴻海的營收百分比。
整體營益率的持續走揚,證明鴻海集團正逐漸從電子代工廠朝向高附加價值的科技製造服務方向轉型。
圖片來源:鴻海第二季法人說明會
雲端網路產品營收占比過半
四大產品線的營收結構中,鴻海第二季最引人注目的轉變在於雲端網路產品,該部門營收占比在第二季首度衝破五成大關,超越傳統的消費智能產品。
這項轉變充分反映出全球雲端服務供應商與企業客戶對 AI 伺服器、高效能機櫃及高速網通交換器的強勁需求,也意味著鴻海已擺脫依賴消費性電子的季節循環。
AI 機櫃與伺服器出貨
鴻海在本次法說會中明確指出,隨著全球 AI 算力需求持續高漲,集團在 AI 伺服器與垂直整合解決方案上的布局已迎來收割期。
第三季起新一代 AI 機櫃將步入量產階段,相關產品出貨量將呈跨越式成長,進一步推升鴻海在全球 AI 供應鏈中的核心地位。
新一代機櫃大幅提升出貨量
受惠於全球雲端服務供應商持續上調資本支出,鴻海的 AI 機櫃出貨節奏顯著加快,管理層表示第三季 VR 系列 AI 機櫃將正式進入量產階段,有望較第二季呈現雙位數成長。
隨著 GPU 與各大自研 ASIC 專案雙軌並進,鴻海在下一代 AI 機櫃的客戶覆蓋度、參與深度以及整櫃交付能力預計將同步升級,在全球 AI 伺服器市占率將比前一代產品進一步擴大。
CPO 全光交換機與 800G 強化通訊
算力大幅提升的同時,高速網路傳輸能力成為突破系統瓶頸的關鍵,鴻海積極布局高速網通設備,預估 2026 全年 800G 以上的高速交換機營收將實現倍數級翻倍。
此外作為解決高算力散熱與功耗痛點的關鍵技術,CPO(共同封裝光學)亦按照既定時程於第三季量產出貨,使集團能夠整合光通訊、交換機與伺服器系統等軟硬體。
打造結構性競爭護城河
鴻海透過系統級一站式解決方案取代單一元件代工,從上游的晶片模組、基板、機箱、液冷散熱系統到超高密度的機櫃組裝一氣呵成,使買家能夠大幅縮短整套流程做下來的大量時間。
同時鴻海透過全球 24 個國家、超過 240 個據點的在地化產能以及 CNC 與 SMT 製程接近 100% 的自動化水準,鴻海得以在高單價、高複雜度的 AI 組裝上保持優異的良率與產能彈性。
擴產迎接上兆美元投資潮
因應全球大型科技巨頭與各國政府針對 AI 基礎建設的猛烈投資,鴻海宣布與多數科技巨頭同樣的政策,那就是顯著上調未來資本支出規模。
集團透過全球化多點佈局與精準的戰略投資,積極建置在地化高階製造產能,以確保在未來數年上兆美元的算力建設浪潮中,能夠穩定接單並鞏固全球最大算力供應商的地位。
全力鎖定高階算力擴產
鴻海在法說會上正式宣布,2026 年全年資本支出將大幅增加 30% 以上,這筆龐大的資金將投入高階 AI 伺服器機櫃組裝、液冷散熱系統的研發與擴建,以及高階光通訊零組件的升級。
資本支出的顯著上調,不僅展現出鴻海對未來幾年 AI 算力需求能見度極高且樂觀的態度,也代表鴻海已從傳統謹慎的資本配置策略,轉型為積極爭搶 AI 版圖的科技產業。
精準對接全球主權 AI 需求
隨著政府對於主權 AI 數據在地化與供應鏈安全的要求提升,鴻海加速執行該策略,目前已在全球多處同步擴產液冷伺服器與大型機櫃等產能。
這種多點佈局與彈性調配能力,讓鴻海能夠最快速且符合法規地響應美系雲端巨頭及各國政府的主權 AI 機櫃建設需求,成為全球唯一具備超大規模在地交貨能力的伺服器製造商。
購入新北土城廠房深化光通訊
除了海外龐大的戰略計畫外,鴻海在法說會後隨即發布重訊,宣布斥資 10 億元購入位於新北市土城區中山路的廠房基地,該地將用於發展光通訊、超精密模具等精密零組件。
隨著未來 AI 晶片傳輸速率衝破 Tbps 等級,光電融合與超高精密的散熱金屬、模具加工成為確保伺服器穩定運行的關鍵技術,鴻海透過買廠深耕本土關鍵製程,很有可能提升自家企業的自製率與整體毛利表現。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
鴻海法說會藏了哪些秘密?訂單能見度直達 2027!
鴻海財務數據總覽
鴻海在 2026 年 Q2 展示出極為強勁的營運韌性與轉型成果,整體財務表現全面優於市場預期。
受惠於全球 AI 算力基礎建設的急速擴張,鴻海集團營收、獲利雙雙同步改寫歷年同期新高,顯現出傳統電子代工龍頭在轉型為算力基建巨頭後的顯著成果。
創歷史新高展現強勁動能
鴻海第二季合併營收高達 2 兆 5,258 億元,較上季成長 19%、更比去年同期大幅躍升 41%,而在獲利方面則同步提升,單季稅後淨利高達 599.74 億元。
若將時間軸拉長至整個 2026 年上半年,鴻海累計稅後淨利已達 1,098.93 億元,上半年的累計 EPS 更一舉攀升至 7.84 元,遠高於去年同期的 6.23 元。
三率展現本業結構轉型優化
從獲利指標來看,鴻海第二季毛利率達到 6.12%,而代表本業獲利能力的營業利益率則提升至 3.75%,暗示著高毛利的伺服器正持續佔據鴻海的營收百分比。
整體營益率的持續走揚,證明鴻海集團正逐漸從電子代工廠朝向高附加價值的科技製造服務方向轉型。
圖片來源:鴻海第二季法人說明會
雲端網路產品營收占比過半
四大產品線的營收結構中,鴻海第二季最引人注目的轉變在於雲端網路產品,該部門營收占比在第二季首度衝破五成大關,超越傳統的消費智能產品。
這項轉變充分反映出全球雲端服務供應商與企業客戶對 AI 伺服器、高效能機櫃及高速網通交換器的強勁需求,也意味著鴻海已擺脫依賴消費性電子的季節循環。
AI 機櫃與伺服器出貨
鴻海在本次法說會中明確指出,隨著全球 AI 算力需求持續高漲,集團在 AI 伺服器與垂直整合解決方案上的布局已迎來收割期。
第三季起新一代 AI 機櫃將步入量產階段,相關產品出貨量將呈跨越式成長,進一步推升鴻海在全球 AI 供應鏈中的核心地位。
新一代機櫃大幅提升出貨量
受惠於全球雲端服務供應商持續上調資本支出,鴻海的 AI 機櫃出貨節奏顯著加快,管理層表示第三季 VR 系列 AI 機櫃將正式進入量產階段,有望較第二季呈現雙位數成長。
隨著 GPU 與各大自研 ASIC 專案雙軌並進,鴻海在下一代 AI 機櫃的客戶覆蓋度、參與深度以及整櫃交付能力預計將同步升級,在全球 AI 伺服器市占率將比前一代產品進一步擴大。
CPO 全光交換機與 800G 強化通訊
算力大幅提升的同時,高速網路傳輸能力成為突破系統瓶頸的關鍵,鴻海積極布局高速網通設備,預估 2026 全年 800G 以上的高速交換機營收將實現倍數級翻倍。
此外作為解決高算力散熱與功耗痛點的關鍵技術,CPO(共同封裝光學)亦按照既定時程於第三季量產出貨,使集團能夠整合光通訊、交換機與伺服器系統等軟硬體。
打造結構性競爭護城河
鴻海透過系統級一站式解決方案取代單一元件代工,從上游的晶片模組、基板、機箱、液冷散熱系統到超高密度的機櫃組裝一氣呵成,使買家能夠大幅縮短整套流程做下來的大量時間。
同時鴻海透過全球 24 個國家、超過 240 個據點的在地化產能以及 CNC 與 SMT 製程接近 100% 的自動化水準,鴻海得以在高單價、高複雜度的 AI 組裝上保持優異的良率與產能彈性。
擴產迎接上兆美元投資潮
因應全球大型科技巨頭與各國政府針對 AI 基礎建設的猛烈投資,鴻海宣布與多數科技巨頭同樣的政策,那就是顯著上調未來資本支出規模。
集團透過全球化多點佈局與精準的戰略投資,積極建置在地化高階製造產能,以確保在未來數年上兆美元的算力建設浪潮中,能夠穩定接單並鞏固全球最大算力供應商的地位。
全力鎖定高階算力擴產
鴻海在法說會上正式宣布,2026 年全年資本支出將大幅增加 30% 以上,這筆龐大的資金將投入高階 AI 伺服器機櫃組裝、液冷散熱系統的研發與擴建,以及高階光通訊零組件的升級。
資本支出的顯著上調,不僅展現出鴻海對未來幾年 AI 算力需求能見度極高且樂觀的態度,也代表鴻海已從傳統謹慎的資本配置策略,轉型為積極爭搶 AI 版圖的科技產業。
精準對接全球主權 AI 需求
隨著政府對於主權 AI 數據在地化與供應鏈安全的要求提升,鴻海加速執行該策略,目前已在全球多處同步擴產液冷伺服器與大型機櫃等產能。
這種多點佈局與彈性調配能力,讓鴻海能夠最快速且符合法規地響應美系雲端巨頭及各國政府的主權 AI 機櫃建設需求,成為全球唯一具備超大規模在地交貨能力的伺服器製造商。
購入新北土城廠房深化光通訊
除了海外龐大的戰略計畫外,鴻海在法說會後隨即發布重訊,宣布斥資 10 億元購入位於新北市土城區中山路的廠房基地,該地將用於發展光通訊、超精密模具等精密零組件。
隨著未來 AI 晶片傳輸速率衝破 Tbps 等級,光電融合與超高精密的散熱金屬、模具加工成為確保伺服器穩定運行的關鍵技術,鴻海透過買廠深耕本土關鍵製程,很有可能提升自家企業的自製率與整體毛利表現。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
609
·
--
Мақала
台股第三隻萬元股川湖 2059:下一站在哪裡?前言
繼信驊與穎崴之後,老牌伺服器軌道大廠川湖(2059)正式衝破萬元大關,成為台股歷史上第三隻萬元股。
乍看之下,導軌與滑軌屬於傳統金屬加工製造業,但川湖卻憑藉著極深的技術壁壘與獨步全球的專利佈局,成功將自身擠入 AI 浪潮之中。
川湖的兩大核心業務
川湖科技以自家品牌 King Slide 享譽國際,雖然產品本質屬於金屬滑軌與機構件,但川湖的產品特色在於高精度的金屬加工及獨家專利。
而正是憑藉高達數千個獨家專利,川湖在導軌類產品比重已高達近 98%,展現出高度集中的核心競爭優勢。
AI 算力時代的骨幹
川湖最核心的獲利源自於伺服器軌道,無論是資料中心、雲端運算還是 AI 伺服器,在組裝過程中,川湖都是不可或缺的角色之一。
川湖憑藉超過三成的全球市占率,成功打入全球四大雲端服務供應商 CSP 與各大伺服器 OEM/ODM 廠供應鏈,成為這波 AI 基礎建設浪潮下的最大受益者之一。
精細工藝的技術發源地
伺服器業務爆發之前,川湖的大多數來源為家具與廚具五金,該公司過去曾把重心放在全球高檔廚具與精品家具市場,提供隱形滑軌、緩衝機構及門片鉸鏈等精密零組件。
雖然近年因全球家具市場疲軟加上伺服器業務高速成長,家具廚具相關產品的營收佔比已下降至個位數,但過去業務中汲取的經驗,是奠定川湖成為第三支萬元股的根基。
萬元股背後的三大關鍵成長動能
川湖(2059)之所以能突破萬元天價,關鍵在於公司成功將傳統機械工藝轉化為極高附加價值的科技資產。
隨著全球 AI 浪潮持續噴發,川湖憑藉嚴密的商業與技術壁壘,展現出遠超一般製造業的獲利爆發力。
AI 世代帶動產品單價大幅上漲
AI 算力需求遽增,伺服器架構從傳統單機迅速演進至高密度的 AI 機櫃與液冷系統,整體重量與機構複雜度呈數倍增長。
導致伺服器的軌道必須在極其狹小的機架空間內承受數百公斤以上的重量,且最好還要兼具超薄設計、高順暢度與高安全性的防傾倒機制。
堪比 IC 設計廠的護城河
川湖在伺服器導軌領域深耕多年,在近期已積累超過 3,600 件獨家專利,其中涵蓋結構設計、安全鎖固機制及自動化製造工藝。
而這種足以捍衛企業的專利設計,正是川湖最大的底牌,如此高的城牆,使得競爭對手幾乎無法在不侵權的前提下設計出同等規格的產品。
深度綁定全球 CSP、AI 巨頭
川湖在各大雲端服務供應商及 AI 產業鏈中,扮演著規格制定者的角色,無論是輝達的 GPU 機架還是各大公司的 ASIC 晶片伺服器,都得向川湖請求導軌支援。
這種高度的客戶黏著度與不可替代性,讓川湖能夠直接受惠於全球科技巨頭龐大的資本支出計畫,確保了長期的訂單能見度與成長韌性。
結語
川湖(2059)攻克萬元大關並躋身台股萬元股之列,不僅是川湖本身的重大里程碑,更為台灣製造業轉型樹立了極具代表性的典範。
未來隨著全球 AI 算力建置熱潮持續蔓延,伺服器架構往更高密度、高承重與液冷方向演進,市場對頂級導軌的需求只增不減,對於川湖來說,客戶更是源源不絕。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
台股第三隻萬元股川湖 2059:下一站在哪裡?
前言
繼信驊與穎崴之後,老牌伺服器軌道大廠川湖(2059)正式衝破萬元大關,成為台股歷史上第三隻萬元股。
乍看之下,導軌與滑軌屬於傳統金屬加工製造業,但川湖卻憑藉著極深的技術壁壘與獨步全球的專利佈局,成功將自身擠入 AI 浪潮之中。
川湖的兩大核心業務
川湖科技以自家品牌 King Slide 享譽國際,雖然產品本質屬於金屬滑軌與機構件,但川湖的產品特色在於高精度的金屬加工及獨家專利。
而正是憑藉高達數千個獨家專利,川湖在導軌類產品比重已高達近 98%,展現出高度集中的核心競爭優勢。
AI 算力時代的骨幹
川湖最核心的獲利源自於伺服器軌道,無論是資料中心、雲端運算還是 AI 伺服器,在組裝過程中,川湖都是不可或缺的角色之一。
川湖憑藉超過三成的全球市占率,成功打入全球四大雲端服務供應商 CSP 與各大伺服器 OEM/ODM 廠供應鏈,成為這波 AI 基礎建設浪潮下的最大受益者之一。
精細工藝的技術發源地
伺服器業務爆發之前,川湖的大多數來源為家具與廚具五金,該公司過去曾把重心放在全球高檔廚具與精品家具市場,提供隱形滑軌、緩衝機構及門片鉸鏈等精密零組件。
雖然近年因全球家具市場疲軟加上伺服器業務高速成長,家具廚具相關產品的營收佔比已下降至個位數,但過去業務中汲取的經驗,是奠定川湖成為第三支萬元股的根基。
萬元股背後的三大關鍵成長動能
川湖(2059)之所以能突破萬元天價,關鍵在於公司成功將傳統機械工藝轉化為極高附加價值的科技資產。
隨著全球 AI 浪潮持續噴發,川湖憑藉嚴密的商業與技術壁壘,展現出遠超一般製造業的獲利爆發力。
AI 世代帶動產品單價大幅上漲
AI 算力需求遽增,伺服器架構從傳統單機迅速演進至高密度的 AI 機櫃與液冷系統,整體重量與機構複雜度呈數倍增長。
導致伺服器的軌道必須在極其狹小的機架空間內承受數百公斤以上的重量,且最好還要兼具超薄設計、高順暢度與高安全性的防傾倒機制。
堪比 IC 設計廠的護城河
川湖在伺服器導軌領域深耕多年,在近期已積累超過 3,600 件獨家專利,其中涵蓋結構設計、安全鎖固機制及自動化製造工藝。
而這種足以捍衛企業的專利設計,正是川湖最大的底牌,如此高的城牆,使得競爭對手幾乎無法在不侵權的前提下設計出同等規格的產品。
深度綁定全球 CSP、AI 巨頭
川湖在各大雲端服務供應商及 AI 產業鏈中,扮演著規格制定者的角色,無論是輝達的 GPU 機架還是各大公司的 ASIC 晶片伺服器,都得向川湖請求導軌支援。
這種高度的客戶黏著度與不可替代性,讓川湖能夠直接受惠於全球科技巨頭龐大的資本支出計畫,確保了長期的訂單能見度與成長韌性。
結語
川湖(2059)攻克萬元大關並躋身台股萬元股之列,不僅是川湖本身的重大里程碑,更為台灣製造業轉型樹立了極具代表性的典範。
未來隨著全球 AI 算力建置熱潮持續蔓延,伺服器架構往更高密度、高承重與液冷方向演進,市場對頂級導軌的需求只增不減,對於川湖來說,客戶更是源源不絕。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
606
·
--
Мақала
Avalanche 築起 RWA 帝國能否帶動 AVAX 上漲?頂級資管與實體巨頭進駐
近期在機構級資產上鏈的競賽中,Avalanche 憑藉其高吞吐量、低延遲以及高度客製化的網路架構率先拿下全球資本的進駐,推動鏈上代幣化資產規模迅速突破 21 億美元。
貝萊德美債基金 BUIDL
貝萊德旗下的代幣化貨幣市場基金 BUIDL 在 Avalanche 鏈上的規模呈現暴發成長,光是單周淨流入就高達 4.36 億美元,增幅超過 105%,總規模則是突破 9 億美元大關。
與此同時,代幣化平台 Securitize 亦在 Avalanche 上順利完成了上市公司 SECZ 的代幣化發行,並將衍生代幣 sBUIDL 引入 DeFi 協議,成功使生息資產與去中心化網路結合。
日本最大證券代幣平台 Progmat
日本最大證券代幣平台 Progmat 宣布旗下管理 4520 億日元的代幣化房地產、公司債以及各類金融資產,從原先封閉的聯盟鏈整體轉移至 Avalanche 專屬的 L1 中。
Progmat 掌握了日本證券代幣市場超過半數的市佔率,這次的大規模遷移不僅代表傳統金融機構對公鏈安全性和穩定性的認可,更標誌著合規金融資產上鏈正受國家級主流公司認可。
日韓產業巨頭密集部署合規穩定幣
除了金融資產的代幣化之外,Avalanche 同樣受韓國現代汽車、KB 國民卡以及日本資訊科技巨頭 TIS 等巨頭公司青睞。
這些傳統產業巨頭利用區塊鏈技術進行真實商業場景下的跨境支付與供應鏈資金清算,大幅降低了傳統跨國匯款的高昂手續費與時間成本,更替 Avalanche 注入一線生機。
強生態、弱代幣的價值捕獲困境
雖然鏈上數據與機構進駐的成績單相較其他公鏈而言極度亮眼,但二級市場的 AVAX 幣價卻持續承受賣壓,無法有效上漲。
這種生態向上、幣價向下的背離現象,本質上源於 Avalanche 底層架構設計與其代幣經濟學之間的結構性矛盾,使得巨大的生態流量無法順利轉化為二級市場的買盤動力。
子網稀釋主網的 Gas Fee
Avalanche 的真正吸引企業的地方在於其自定義 Layer1,機構可以建立獨立運行的專屬鏈。
然而,這些子網往往允許機構使用自己發行的代幣或穩定幣來支付 Gas 費,如此一來即使該鏈再活躍,也不會有任何人購買 AVAX 代幣去支付 Gas Fee。
流動性無法溢出至散戶市場
貝萊德 BUIDL 等基金主要面向合格機構投資者,這類投資者的資金往往沉澱於合規託管戶頭與機構清算體系中。
一旦數十億美元級別的資產無法像原生 DeFi 協議或 Meme 幣一樣在二級市場頻繁換手,那 Avalanche 也只是徒有 TVL,而毫無真實熱度。
生態繁榮無法傳導至 AVAX
綜上所述,當前的 RWA 榮景主要反映在企業級基礎設施的採用率與合規機構的沉澱資金,而非代幣本身的實用需求或投機買盤。
若要讓 AVAX 幣價迎來實質性的大幅上漲,未來仍需仰賴更多像 Aave 或 Euler 這類主流 DeFi 協議對 BUIDL 與 sBUIDL 等 RWA 資產融入 Avalanche 生態。
常見問題 FAQ
Avalanche 的 RWA 規模達 21 億美元,為什麼 AVAX 幣價沒有跟著暴漲?
除了主要的子網導致使用 Avalanche 鏈的用戶無須消耗 AVAX 作為 Gas Fee 之外,近期迷因、DeFi 等熱潮也並沒有在 Avalanche 鏈上發生,反倒是 Solana、Robinhood 等較為熱門。
貝萊德 BUIDL 基金在 Avalanche 上暴增意味著什麼?
代表全球頂級傳統資產管理公司正高度認可區塊鏈,特別是 Avalanche,該鏈目前已成為僅次於以太坊的第二大 BUIDL 分銷網絡,占該基金總規模的三分之一以上。
未來有什麼可能讓 RWA 的榮景真正回饋到 AVAX 持有者?
關鍵在於 DeFi 可組合性與經濟模型優化,如果未來有更多像 Aave 這類主流 DeFi 協議能將 BUIDL 等 RWA 資產作為抵押品並大規模推廣,或官方更改子網收費方式,或許有望使 AVAX 幣價再度回升。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
Avalanche 築起 RWA 帝國能否帶動 AVAX 上漲?
頂級資管與實體巨頭進駐
近期在機構級資產上鏈的競賽中,Avalanche 憑藉其高吞吐量、低延遲以及高度客製化的網路架構率先拿下全球資本的進駐,推動鏈上代幣化資產規模迅速突破 21 億美元。
貝萊德美債基金 BUIDL
貝萊德旗下的代幣化貨幣市場基金 BUIDL 在 Avalanche 鏈上的規模呈現暴發成長,光是單周淨流入就高達 4.36 億美元,增幅超過 105%,總規模則是突破 9 億美元大關。
與此同時,代幣化平台 Securitize 亦在 Avalanche 上順利完成了上市公司 SECZ 的代幣化發行,並將衍生代幣 sBUIDL 引入 DeFi 協議,成功使生息資產與去中心化網路結合。
日本最大證券代幣平台 Progmat
日本最大證券代幣平台 Progmat 宣布旗下管理 4520 億日元的代幣化房地產、公司債以及各類金融資產,從原先封閉的聯盟鏈整體轉移至 Avalanche 專屬的 L1 中。
Progmat 掌握了日本證券代幣市場超過半數的市佔率,這次的大規模遷移不僅代表傳統金融機構對公鏈安全性和穩定性的認可,更標誌著合規金融資產上鏈正受國家級主流公司認可。
日韓產業巨頭密集部署合規穩定幣
除了金融資產的代幣化之外,Avalanche 同樣受韓國現代汽車、KB 國民卡以及日本資訊科技巨頭 TIS 等巨頭公司青睞。
這些傳統產業巨頭利用區塊鏈技術進行真實商業場景下的跨境支付與供應鏈資金清算,大幅降低了傳統跨國匯款的高昂手續費與時間成本,更替 Avalanche 注入一線生機。
強生態、弱代幣的價值捕獲困境
雖然鏈上數據與機構進駐的成績單相較其他公鏈而言極度亮眼,但二級市場的 AVAX 幣價卻持續承受賣壓,無法有效上漲。
這種生態向上、幣價向下的背離現象,本質上源於 Avalanche 底層架構設計與其代幣經濟學之間的結構性矛盾,使得巨大的生態流量無法順利轉化為二級市場的買盤動力。
子網稀釋主網的 Gas Fee
Avalanche 的真正吸引企業的地方在於其自定義 Layer1,機構可以建立獨立運行的專屬鏈。
然而,這些子網往往允許機構使用自己發行的代幣或穩定幣來支付 Gas 費,如此一來即使該鏈再活躍,也不會有任何人購買 AVAX 代幣去支付 Gas Fee。
流動性無法溢出至散戶市場
貝萊德 BUIDL 等基金主要面向合格機構投資者,這類投資者的資金往往沉澱於合規託管戶頭與機構清算體系中。
一旦數十億美元級別的資產無法像原生 DeFi 協議或 Meme 幣一樣在二級市場頻繁換手,那 Avalanche 也只是徒有 TVL,而毫無真實熱度。
生態繁榮無法傳導至 AVAX
綜上所述,當前的 RWA 榮景主要反映在企業級基礎設施的採用率與合規機構的沉澱資金,而非代幣本身的實用需求或投機買盤。
若要讓 AVAX 幣價迎來實質性的大幅上漲,未來仍需仰賴更多像 Aave 或 Euler 這類主流 DeFi 協議對 BUIDL 與 sBUIDL 等 RWA 資產融入 Avalanche 生態。
常見問題 FAQ
Avalanche 的 RWA 規模達 21 億美元,為什麼 AVAX 幣價沒有跟著暴漲?
除了主要的子網導致使用 Avalanche 鏈的用戶無須消耗 AVAX 作為 Gas Fee 之外,近期迷因、DeFi 等熱潮也並沒有在 Avalanche 鏈上發生,反倒是 Solana、Robinhood 等較為熱門。
貝萊德 BUIDL 基金在 Avalanche 上暴增意味著什麼?
代表全球頂級傳統資產管理公司正高度認可區塊鏈,特別是 Avalanche,該鏈目前已成為僅次於以太坊的第二大 BUIDL 分銷網絡,占該基金總規模的三分之一以上。
未來有什麼可能讓 RWA 的榮景真正回饋到 AVAX 持有者?
關鍵在於 DeFi 可組合性與經濟模型優化,如果未來有更多像 Aave 這類主流 DeFi 協議能將 BUIDL 等 RWA 資產作為抵押品並大規模推廣,或官方更改子網收費方式,或許有望使 AVAX 幣價再度回升。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
1
2.3k
·
--
Расталды
Мақала
Robinhood Chain 什麼來頭?RWA 卻被 Meme 帶飛!Robinhood Chain 的架構與合規藍圖
券商巨頭 Robinhood 在今年 7 月 1 日正式推出基於 Arbitrum Layer2 的 Robinhood Chain,在倫敦發表會上,官方宣布這將是傳統金融與區塊鏈完美融合的一大里程碑。
然而 Robinhood Chain 上最大的新聞卻不是美股、ETF 落地,而是迷因幣 CASHCAT 在短時間內衝破一億美元市值,徹底將 Robinhood 進駐的消息傳遍 Web3。
極致的鏈上體驗
Robinhood 深知,若將主網仿照以太坊打造,可能會因昂貴的 Gas、緩慢的處理效率而使投資者不敢接觸。
因此 Robinhood Chain 採用 Layer2 Rollup 擴展方案,將數千筆交易打包送回主網一次處理,如此一來即可達到毫秒級的交易體驗及近乎可忽略不計的低廉手續費。
Stock Tokens 打破時間及地域限制
Robinhood Chain 推出全球性的 Stock Tokens 作為生態核心,將美股與 ETF 等傳統資產轉化為鏈上代幣,將自身券商的優勢最大化。
這項創新雖在幣圈已行之有年,但對於傳統投資者而言,Robinhood 的招牌,才是吸引它們前來區塊鏈購買零股的誘因。
利用合規優勢打破壁壘
作為在納斯達克上市且受到美國 SEC 嚴格監管的券商,Robinhood Chain 在誕生之時就將合規視為主要原則,並且這也是 Robinhood 最亮眼的招牌。
這條鏈在架構設計上融入了內建的 KYC 及反洗錢機制,確保所有參與 RWA 交易的資金與地址皆符合國際合規標準,未來或許會有 DeFi 藉此特色與 Robinhood Chain 進行深度合作並朝合規邁進。
迷因再現:CASHCAT 引爆流量
Robinhood Chain 原先的規劃是:推出流動性佳的美股代幣吸引尚未接觸 Web3 的投資人能夠 24/7 購買美股及 ETF。
然而這套計畫,卻遭市場狂亂的資金打亂,畢竟 Web3 的重點一直以來都是敘事及熱點。
官方理想與散戶間的脫節
這場迷因熱潮最諷刺的地方在於,Robinhood Chain 精心包裝的美股代幣乏人問津,而沒有任何價值的迷因幣 CASHCAT 卻在短時間內暴漲。
CASHCAT 在短短 24 小時內單日暴漲高達 950% 到 1,400%,更在 7 天內累積了超過 5,500% 的逆天漲幅,經此一役 Robinhood Chain 聲名大噪。
歷史故事結合執行長形成最強光環
CASHCAT 能夠在眾多仿冒盤中脫穎而出,核心在於它擁有無法被複製的歷史故事。CashCat 一詞並非憑空捏造,而是 Robinhood 在早期開發美股 APP 時,給吉祥物取得名字。
這段有趣的歷史在 7 月 8 日當天被 Robinhood 執行長 Vlad Tenev 在社群平台 X 上公開發文提及並開了玩笑,許多反應迅速的投資者聞訊,立刻買入 CASHCAT 並陸續抬升價格。
鏈上廣傳神級暴富案例
隨著 CASHCAT 市值在短時間內迅速衝破 1.2 億美元,鏈上數據分析工具 Lookonchain 揭露有個聰明前地址,在 20 天前就以 838 美元買入大量賣出。
隨著代幣上漲,這幾百美金的籌碼,在不到一個月的時間內上漲至 105 萬美元,回報率高達 1250 倍,這也成為 X 上許多 KOL 在討論的地址,究竟是聰明錢還是內幕仍未得知。
滑價陷阱與山寨亂象
CASHCAT 所創造的財富神話雖然足夠亮眼,同時也替 Robinhood Chain 打響名號,但在這場狂歡的背後,卻顯示出新鏈尚未準備好容納多數投資者的缺陷。
流動性不足導致滑價
由於 Robinhood Chain 才剛上線一周左右,鏈上的 DeFi 尚未到位,導致存放流動性池的投資者並不多,此時若出現大額交易,將有可能需面臨高額的滑價陷阱。
目前 CASHCAT 的交易深度高度集中在單一 DEX,這種極度不平衡的資金結構使許多投資者在加入 CASHCAT 狂歡時,進場就先吞數個百分比的虧損。
同名山寨假幣橫行
在加密貨幣市場中,流量在哪裡,詐騙就在哪裡。CASHCAT 爆火後,無論是 Robinhood Chain 還是 BNB、SOL 等其他區塊鏈紛紛出現冒名假代幣。
若投資者僅是利用名稱進行搜尋並購買,很可可能會因此購買到不會上漲,甚至無法賣出的貔貅盤。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
Robinhood Chain 什麼來頭?RWA 卻被 Meme 帶飛!
Robinhood Chain 的架構與合規藍圖
券商巨頭 Robinhood 在今年 7 月 1 日正式推出基於 Arbitrum Layer2 的 Robinhood Chain,在倫敦發表會上,官方宣布這將是傳統金融與區塊鏈完美融合的一大里程碑。
然而 Robinhood Chain 上最大的新聞卻不是美股、ETF 落地,而是迷因幣 CASHCAT 在短時間內衝破一億美元市值,徹底將 Robinhood 進駐的消息傳遍 Web3。
極致的鏈上體驗
Robinhood 深知,若將主網仿照以太坊打造,可能會因昂貴的 Gas、緩慢的處理效率而使投資者不敢接觸。
因此 Robinhood Chain 採用 Layer2 Rollup 擴展方案,將數千筆交易打包送回主網一次處理,如此一來即可達到毫秒級的交易體驗及近乎可忽略不計的低廉手續費。
Stock Tokens 打破時間及地域限制
Robinhood Chain 推出全球性的 Stock Tokens 作為生態核心,將美股與 ETF 等傳統資產轉化為鏈上代幣,將自身券商的優勢最大化。
這項創新雖在幣圈已行之有年,但對於傳統投資者而言,Robinhood 的招牌,才是吸引它們前來區塊鏈購買零股的誘因。
利用合規優勢打破壁壘
作為在納斯達克上市且受到美國 SEC 嚴格監管的券商,Robinhood Chain 在誕生之時就將合規視為主要原則,並且這也是 Robinhood 最亮眼的招牌。
這條鏈在架構設計上融入了內建的 KYC 及反洗錢機制,確保所有參與 RWA 交易的資金與地址皆符合國際合規標準,未來或許會有 DeFi 藉此特色與 Robinhood Chain 進行深度合作並朝合規邁進。
迷因再現:CASHCAT 引爆流量
Robinhood Chain 原先的規劃是:推出流動性佳的美股代幣吸引尚未接觸 Web3 的投資人能夠 24/7 購買美股及 ETF。
然而這套計畫,卻遭市場狂亂的資金打亂,畢竟 Web3 的重點一直以來都是敘事及熱點。
官方理想與散戶間的脫節
這場迷因熱潮最諷刺的地方在於,Robinhood Chain 精心包裝的美股代幣乏人問津,而沒有任何價值的迷因幣 CASHCAT 卻在短時間內暴漲。
CASHCAT 在短短 24 小時內單日暴漲高達 950% 到 1,400%,更在 7 天內累積了超過 5,500% 的逆天漲幅,經此一役 Robinhood Chain 聲名大噪。
歷史故事結合執行長形成最強光環
CASHCAT 能夠在眾多仿冒盤中脫穎而出,核心在於它擁有無法被複製的歷史故事。CashCat 一詞並非憑空捏造,而是 Robinhood 在早期開發美股 APP 時,給吉祥物取得名字。
這段有趣的歷史在 7 月 8 日當天被 Robinhood 執行長 Vlad Tenev 在社群平台 X 上公開發文提及並開了玩笑,許多反應迅速的投資者聞訊,立刻買入 CASHCAT 並陸續抬升價格。
鏈上廣傳神級暴富案例
隨著 CASHCAT 市值在短時間內迅速衝破 1.2 億美元,鏈上數據分析工具 Lookonchain 揭露有個聰明前地址,在 20 天前就以 838 美元買入大量賣出。
隨著代幣上漲,這幾百美金的籌碼,在不到一個月的時間內上漲至 105 萬美元,回報率高達 1250 倍,這也成為 X 上許多 KOL 在討論的地址,究竟是聰明錢還是內幕仍未得知。
滑價陷阱與山寨亂象
CASHCAT 所創造的財富神話雖然足夠亮眼,同時也替 Robinhood Chain 打響名號,但在這場狂歡的背後,卻顯示出新鏈尚未準備好容納多數投資者的缺陷。
流動性不足導致滑價
由於 Robinhood Chain 才剛上線一周左右,鏈上的 DeFi 尚未到位,導致存放流動性池的投資者並不多,此時若出現大額交易,將有可能需面臨高額的滑價陷阱。
目前 CASHCAT 的交易深度高度集中在單一 DEX,這種極度不平衡的資金結構使許多投資者在加入 CASHCAT 狂歡時,進場就先吞數個百分比的虧損。
同名山寨假幣橫行
在加密貨幣市場中,流量在哪裡,詐騙就在哪裡。CASHCAT 爆火後,無論是 Robinhood Chain 還是 BNB、SOL 等其他區塊鏈紛紛出現冒名假代幣。
若投資者僅是利用名稱進行搜尋並購買,很可可能會因此購買到不會上漲,甚至無法賣出的貔貅盤。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
1
9k
·
--
Мақала
崩盤前夕?AI 泡沫再成討論話題,如何在大跌後佈局下一個週期?前言
AI 狂潮推升科技巨頭股價屢創新高,市場的熱烈情緒甚至一度湧現這次不一樣的強烈多頭言語,不過隨著市場迎來劇烈的多頭拉回與籌碼清算,似乎打了多數投資者一巴掌。
究竟 AI 熱潮會重演泡沫還是這次真的不一樣?讓我們從市場情緒開始講起。
大跌前後的市場情緒
市場劇烈回檔爆發之前,股票市場充斥著激烈的多頭言論,無論是散戶的槓桿操作還是機構頻頻調升目標價,似乎誰說市場會跌誰就是不尊重市場。
但當賣壓正式來臨時,高槓桿與程式化交易更是將這股情緒瞬間逆轉,原本順風順水的市場,傾刻間就被賣壓及清算所打敗。
暴風雨來臨前的平靜?
大跌前全球的金融機構現金水位降至歷史低點,權重股集中度與槓桿多單皆達到極限,展現出市場極度 FOMO,這也正是市場最脆弱的時期。
據調查,當時機構手上的現金儲備水位一路暴降至 3.6% 的極端低點,顯示法人資金已近乎梭哈股票市場,且乎沒有剩餘的閒置資金可以作為未來的買盤後盾。
一連串清算連鎖反應
當本次的市場焦點科技巨頭與半導體成為下跌的主因且機構資金已無力支撐買盤時,這場多頭的狂歡盛宴隨即按下暫停鍵,更慘的是下跌引發的清算造成連鎖反應。
即使台積電 TSMC、Google 等科技巨頭的財報亮眼,甚至仍在加大 AI 支出時,市場資金仍迅速遠離科技股。
資金逐漸退出 AI 概念股
AI 概念股面臨大幅修正的同時,資金開始轉向防禦型類股、高股息與等權重指數,顯示市場正進行結構性重組而非全面崩潰。
這點可以從標普 500 ETF 及醫療保健、公用事業、傳統必需消費品等表現相對抗跌佐證,只是短期內資金是否回流科技股仍待後續更多科技巨頭財報表態。
跨資產類別的泡沫與過熱
資本過熱的浪潮下,AI 狂潮引發的資金溢出效應並非僅侷限於美股科技巨頭,而是連鎖滲透至加密貨幣、私募債務等市場,讓多個資產類別同時面臨估值偏離及重整的風險。
加密貨幣現迷因狂潮
在 AI 股出現上漲的同時,鏈上數據顯示山寨幣與無實體應用的迷因幣估值過熱,微觀資金流向呈現典型的末期投機特徵。
此時正好搭上 Robinhood 的迷因熱潮,無數資金湧入一級市場,渴望尋求短期內翻漲數倍的無用途迷因幣。
資料中心與私募債務的信用隱憂
為滿足 AI 模型訓練與算力需求,私募股權與私人債務市場掀起了針對資料中心、電力設施及 GPU 伺服器的融資熱潮。
這種大規模資金的湧入,使融資門檻放寬與信用利差遭過度擠壓,許多高風險、高槓桿的私募債務合約並未充分反映未來的違約風險,一旦 AI 產業轉冷,很可能爆發欠款潮。
房產與算力租賃估值偏離
隨著科技巨頭與 AI 新創公司大規模擴充實體辦公室與資料中心,矽谷、東京及台北等科技樞紐的商業地產與算力租賃價格被推升至歷史高位。
許多 AI 新創企業在尚未建立穩定現金流的情況下,便簽署了高昂的算力租賃合約與長期地產租約,使企業的固定營運成本急劇攀升,這些高昂的成本將漸漸侵蝕企業本體。
市場暴跌下的避險與下一步
面對市場劇烈的籌碼洗牌與估值修正,投資人無需陷入無謂的恐慌,關鍵在於如何透過風險控管機制保護本金,並在下一波浪潮到來前做好準備。
風險控管與槓桿清理
市場波動劇烈時保護手中現金的方法包括:逐步調整現金比率、降低財務槓桿以及善用衍生性金融工具,切記生存始終優先於獲利,避免因下跌造成的清算而被清掃出局。
同時,可透過逐步提高投資組合中的現金與貨幣市場基金比重,或是適度運用指數看跌期權與反向 ETF 建立短期對沖避險,為整體資產構建防護層。
左側分批與右側確認的策略
分批建倉具備強勁現金流與確定性盈利的龍頭企業,並等待市場築底訊號出現後再放大倉位,在進行左側分批進場時,應避免盲目梭哈,保留部分現金於放大跌幅時再度加碼。
右側策略則須耐心等待市場出現明確的築底訊號,例如成交量顯著萎縮、恐慌指數高檔回落以及技術面站穩關鍵均線後,再逐漸放大資金規模進場。
跨市場套利與相對價值輪動
當市場過度恐慌時,往往會出現無差別的拋售潮,即無論基本面好壞,市場因情緒所害,進而大量拋售所有股票,此時正是跨資產與跨板塊套利的最佳時機。
投資人可將目光投向估值已回落至合理區間的防禦型高股息標的或波動度較低的美股等權重指數,同時持續追蹤受大盤拖累但基本面依然穩健的產業龍頭,確保手中標的處於優勢。
常見問題 FAQ
大跌之前有哪些權威指標明確指出市場已經極度過熱?
市場出現大幅拉回之前,多個量化機構與權威數據已同時跳升至歷史級別的過熱警戒區:
美銀牛熊指標:飆升至 8.0 以上的極度樂觀區間,觸發反向賣出訊號,且顯示出現金水位降至 3.6% 的歷史極低點。席勒市盈率:攀升至 40 以上的高位,遠超歷史平均值 17,歷史上僅有 2000 年 Dot-com 泡沫與 2021 年高點曾達到此水平。市場集中度:美股前七大科技巨頭佔標普 500 權重衝破 30%,顯示大盤漲勢過度依賴極少數 AI 龍頭,籌碼過度集中。
2008 年次貸金融海嘯時,全球主要市場的回撤幅度是多少?
2008 年金融海嘯是近代史上最嚴重的系統性流動性危機,當時標普 500、納斯達克等主流 ETF 皆回撤近六成。
AI 科技股的大跌代表 AI 產業發展已經見頂了嗎?
這次大跌的主因仍是估值與資金水位的重新洗牌而非全面崩塌,回顧歷史上的技術改革在初期都會經歷資本過熱、估值重整,最終才進入長期穩健應用。
結語
市場的擠壓與暴跌,從來都不是資本市場的終點,而是理性重塑與籌碼洗牌的必經過程,回顧歷史,從網際網路泡沫到金融海嘯,次次都有泡沫的言論出現,然而真正能改變世界的技術,往往是在投機熱潮後才能穩定下來。
崩盤前夕?AI 泡沫再成討論話題,如何在大跌後佈局下一個週期?
前言
AI 狂潮推升科技巨頭股價屢創新高,市場的熱烈情緒甚至一度湧現這次不一樣的強烈多頭言語,不過隨著市場迎來劇烈的多頭拉回與籌碼清算,似乎打了多數投資者一巴掌。
究竟 AI 熱潮會重演泡沫還是這次真的不一樣?讓我們從市場情緒開始講起。
大跌前後的市場情緒
市場劇烈回檔爆發之前,股票市場充斥著激烈的多頭言論,無論是散戶的槓桿操作還是機構頻頻調升目標價,似乎誰說市場會跌誰就是不尊重市場。
但當賣壓正式來臨時,高槓桿與程式化交易更是將這股情緒瞬間逆轉,原本順風順水的市場,傾刻間就被賣壓及清算所打敗。
暴風雨來臨前的平靜?
大跌前全球的金融機構現金水位降至歷史低點,權重股集中度與槓桿多單皆達到極限,展現出市場極度 FOMO,這也正是市場最脆弱的時期。
據調查,當時機構手上的現金儲備水位一路暴降至 3.6% 的極端低點,顯示法人資金已近乎梭哈股票市場,且乎沒有剩餘的閒置資金可以作為未來的買盤後盾。
一連串清算連鎖反應
當本次的市場焦點科技巨頭與半導體成為下跌的主因且機構資金已無力支撐買盤時,這場多頭的狂歡盛宴隨即按下暫停鍵,更慘的是下跌引發的清算造成連鎖反應。
即使台積電 TSMC、Google 等科技巨頭的財報亮眼,甚至仍在加大 AI 支出時,市場資金仍迅速遠離科技股。
資金逐漸退出 AI 概念股
AI 概念股面臨大幅修正的同時,資金開始轉向防禦型類股、高股息與等權重指數,顯示市場正進行結構性重組而非全面崩潰。
這點可以從標普 500 ETF 及醫療保健、公用事業、傳統必需消費品等表現相對抗跌佐證,只是短期內資金是否回流科技股仍待後續更多科技巨頭財報表態。
跨資產類別的泡沫與過熱
資本過熱的浪潮下,AI 狂潮引發的資金溢出效應並非僅侷限於美股科技巨頭,而是連鎖滲透至加密貨幣、私募債務等市場,讓多個資產類別同時面臨估值偏離及重整的風險。
加密貨幣現迷因狂潮
在 AI 股出現上漲的同時,鏈上數據顯示山寨幣與無實體應用的迷因幣估值過熱,微觀資金流向呈現典型的末期投機特徵。
此時正好搭上 Robinhood 的迷因熱潮,無數資金湧入一級市場,渴望尋求短期內翻漲數倍的無用途迷因幣。
資料中心與私募債務的信用隱憂
為滿足 AI 模型訓練與算力需求,私募股權與私人債務市場掀起了針對資料中心、電力設施及 GPU 伺服器的融資熱潮。
這種大規模資金的湧入,使融資門檻放寬與信用利差遭過度擠壓,許多高風險、高槓桿的私募債務合約並未充分反映未來的違約風險,一旦 AI 產業轉冷,很可能爆發欠款潮。
房產與算力租賃估值偏離
隨著科技巨頭與 AI 新創公司大規模擴充實體辦公室與資料中心,矽谷、東京及台北等科技樞紐的商業地產與算力租賃價格被推升至歷史高位。
許多 AI 新創企業在尚未建立穩定現金流的情況下,便簽署了高昂的算力租賃合約與長期地產租約,使企業的固定營運成本急劇攀升,這些高昂的成本將漸漸侵蝕企業本體。
市場暴跌下的避險與下一步
面對市場劇烈的籌碼洗牌與估值修正,投資人無需陷入無謂的恐慌,關鍵在於如何透過風險控管機制保護本金,並在下一波浪潮到來前做好準備。
風險控管與槓桿清理
市場波動劇烈時保護手中現金的方法包括:逐步調整現金比率、降低財務槓桿以及善用衍生性金融工具,切記生存始終優先於獲利,避免因下跌造成的清算而被清掃出局。
同時,可透過逐步提高投資組合中的現金與貨幣市場基金比重,或是適度運用指數看跌期權與反向 ETF 建立短期對沖避險,為整體資產構建防護層。
左側分批與右側確認的策略
分批建倉具備強勁現金流與確定性盈利的龍頭企業,並等待市場築底訊號出現後再放大倉位,在進行左側分批進場時,應避免盲目梭哈,保留部分現金於放大跌幅時再度加碼。
右側策略則須耐心等待市場出現明確的築底訊號,例如成交量顯著萎縮、恐慌指數高檔回落以及技術面站穩關鍵均線後,再逐漸放大資金規模進場。
跨市場套利與相對價值輪動
當市場過度恐慌時,往往會出現無差別的拋售潮,即無論基本面好壞,市場因情緒所害,進而大量拋售所有股票,此時正是跨資產與跨板塊套利的最佳時機。
投資人可將目光投向估值已回落至合理區間的防禦型高股息標的或波動度較低的美股等權重指數,同時持續追蹤受大盤拖累但基本面依然穩健的產業龍頭,確保手中標的處於優勢。
常見問題 FAQ
大跌之前有哪些權威指標明確指出市場已經極度過熱?
市場出現大幅拉回之前,多個量化機構與權威數據已同時跳升至歷史級別的過熱警戒區:
美銀牛熊指標:飆升至 8.0 以上的極度樂觀區間,觸發反向賣出訊號,且顯示出現金水位降至 3.6% 的歷史極低點。席勒市盈率:攀升至 40 以上的高位,遠超歷史平均值 17,歷史上僅有 2000 年 Dot-com 泡沫與 2021 年高點曾達到此水平。市場集中度:美股前七大科技巨頭佔標普 500 權重衝破 30%,顯示大盤漲勢過度依賴極少數 AI 龍頭,籌碼過度集中。
2008 年次貸金融海嘯時,全球主要市場的回撤幅度是多少?
2008 年金融海嘯是近代史上最嚴重的系統性流動性危機,當時標普 500、納斯達克等主流 ETF 皆回撤近六成。
AI 科技股的大跌代表 AI 產業發展已經見頂了嗎?
這次大跌的主因仍是估值與資金水位的重新洗牌而非全面崩塌,回顧歷史上的技術改革在初期都會經歷資本過熱、估值重整,最終才進入長期穩健應用。
結語
市場的擠壓與暴跌,從來都不是資本市場的終點,而是理性重塑與籌碼洗牌的必經過程,回顧歷史,從網際網路泡沫到金融海嘯,次次都有泡沫的言論出現,然而真正能改變世界的技術,往往是在投機熱潮後才能穩定下來。
1
9.6k
·
--
Расталды
Мақала
台苯 1310 是什麼?連續四年虧損止血!台苯是什麼?
台灣苯乙烯工業股份有限公司簡稱台苯,股票代碼 1310,是台灣石化產業鏈中非常具代表性的中游原料生產商,專注於苯乙烯單體,過去曾是台灣泛用塑膠產業中不可或缺的角色。
台苯創立與上市歷程
台苯成立於 1979 年,並於 1986 年正式以 1310 的股票代碼在台灣證券交易所掛牌上市,生產基地位於高雄市林園工業區。
台苯自成立以來即以苯乙烯單體為主力產品,並延伸生產對二乙苯甲苯及乙苯等附產品,對於國內塑膠加工業者而言是相當重要的原料供應商。
苯乙烯單體在石化產業鏈的定位
苯乙烯是塑膠工業中極為關鍵的基礎石化原料,位於石化產業的中游位置,主要供應給下游廠商加工製成聚苯乙烯、ABS 樹脂以及合成橡膠等材料。
這些衍生塑膠材料被廣泛應用於我們的日常生活,包括家電外殼、電子產品包材、汽車零件、建材及各類塑膠產品中都可能看到苯乙烯的影子。
台苯在國內石化市場的競爭地位
作為台灣少數具備大規模苯乙烯生產能力的專精型大廠,台苯過去與上游原料供應商以及下游塑膠加工廠建立了長達數十年的緊密供應鏈合作關係。
台苯的產能變化及報價走勢,過去曾被視為台灣塑化產業中游景氣與塑膠原料供需狀況的重要觀察指標之一。
台苯宣布停產的核心主因
台苯 1310 宣布自 2026 年 10 月 1 日起關閉高雄林園的苯乙烯廠,原因為全球塑化產業供需結構的嚴重失衡,導致公司本業陷入長期虧損,經營層不得不斷尾求生。
全球塑化產能過剩
近五年來全球石化市場極度低迷,特別是在中國大量新增石化產能後,各苯乙烯廠家之間僅能削價進行競爭。
而在這種同業殺價競爭、終端需求動能不足的雙重打壓下,極大地壓縮台苯的利潤空間。
原料與製造成本高
中東戰爭使得原油價格持續動盪,外加石化基礎原料成本不斷墊高,台苯面臨上游原料貴、下游成品低價出清的雙重夾擊。
商品售價無法有效反應高漲的生產成本,導致苯乙烯的加工利差長期處於倒貼狀態,甚至開始出現賣越多、虧越多的惡性循環。
連續四年巨額虧損
利差惡化的衝擊下,台苯營運績效持續不振,自 2022 年起已連續四年陷入虧損,累計虧損金額高達 24.38 億元。
為了終止這場惡性循環,董事會決議關閉佔公司營收比重高達 97% 的核心製造廠,藉此保留健全的現金流,作為未來企業轉型與長期經營規畫的準備。
市場反應與衝擊
台苯宣布停產核心業務後,不僅直接引發個股賣壓湧現,更揭示了台灣傳統中游石化業者在國際供需失衡下所面臨的生存危機。
恐慌賣壓導致股價跳空跌停
台苯關廠消息一出後的第一個交易日,台苯 1310 開盤即以 8.97 元跳空跌停,盤中甚至吸引逾 7,000 張賣單排隊掛賣。
如此大量的賣單使股價接近近年新低,顯示市場對其本業幾乎停擺感到高度恐慌。
員工處置與龐大資產活化
林園廠停產預估將影響上百名員工,公司宣布會依法進行員工安置與優化溝通。
同時對於停工後的龐大廠區、土地及設備等資產處置,以及如何活化資本,成為後續市場關注的焦點。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
台苯 1310 是什麼?連續四年虧損止血!
台苯是什麼?
台灣苯乙烯工業股份有限公司簡稱台苯,股票代碼 1310,是台灣石化產業鏈中非常具代表性的中游原料生產商,專注於苯乙烯單體,過去曾是台灣泛用塑膠產業中不可或缺的角色。
台苯創立與上市歷程
台苯成立於 1979 年,並於 1986 年正式以 1310 的股票代碼在台灣證券交易所掛牌上市,生產基地位於高雄市林園工業區。
台苯自成立以來即以苯乙烯單體為主力產品,並延伸生產對二乙苯甲苯及乙苯等附產品,對於國內塑膠加工業者而言是相當重要的原料供應商。
苯乙烯單體在石化產業鏈的定位
苯乙烯是塑膠工業中極為關鍵的基礎石化原料,位於石化產業的中游位置,主要供應給下游廠商加工製成聚苯乙烯、ABS 樹脂以及合成橡膠等材料。
這些衍生塑膠材料被廣泛應用於我們的日常生活,包括家電外殼、電子產品包材、汽車零件、建材及各類塑膠產品中都可能看到苯乙烯的影子。
台苯在國內石化市場的競爭地位
作為台灣少數具備大規模苯乙烯生產能力的專精型大廠,台苯過去與上游原料供應商以及下游塑膠加工廠建立了長達數十年的緊密供應鏈合作關係。
台苯的產能變化及報價走勢,過去曾被視為台灣塑化產業中游景氣與塑膠原料供需狀況的重要觀察指標之一。
台苯宣布停產的核心主因
台苯 1310 宣布自 2026 年 10 月 1 日起關閉高雄林園的苯乙烯廠,原因為全球塑化產業供需結構的嚴重失衡,導致公司本業陷入長期虧損,經營層不得不斷尾求生。
全球塑化產能過剩
近五年來全球石化市場極度低迷,特別是在中國大量新增石化產能後,各苯乙烯廠家之間僅能削價進行競爭。
而在這種同業殺價競爭、終端需求動能不足的雙重打壓下,極大地壓縮台苯的利潤空間。
原料與製造成本高
中東戰爭使得原油價格持續動盪,外加石化基礎原料成本不斷墊高,台苯面臨上游原料貴、下游成品低價出清的雙重夾擊。
商品售價無法有效反應高漲的生產成本,導致苯乙烯的加工利差長期處於倒貼狀態,甚至開始出現賣越多、虧越多的惡性循環。
連續四年巨額虧損
利差惡化的衝擊下,台苯營運績效持續不振,自 2022 年起已連續四年陷入虧損,累計虧損金額高達 24.38 億元。
為了終止這場惡性循環,董事會決議關閉佔公司營收比重高達 97% 的核心製造廠,藉此保留健全的現金流,作為未來企業轉型與長期經營規畫的準備。
市場反應與衝擊
台苯宣布停產核心業務後,不僅直接引發個股賣壓湧現,更揭示了台灣傳統中游石化業者在國際供需失衡下所面臨的生存危機。
恐慌賣壓導致股價跳空跌停
台苯關廠消息一出後的第一個交易日,台苯 1310 開盤即以 8.97 元跳空跌停,盤中甚至吸引逾 7,000 張賣單排隊掛賣。
如此大量的賣單使股價接近近年新低,顯示市場對其本業幾乎停擺感到高度恐慌。
員工處置與龐大資產活化
林園廠停產預估將影響上百名員工,公司宣布會依法進行員工安置與優化溝通。
同時對於停工後的龐大廠區、土地及設備等資產處置,以及如何活化資本,成為後續市場關注的焦點。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
2
3.7k
·
--
Расталды
Мақала
穩定幣又有新 Alpha?5000 萬美金秒殺:一文看懂 Axis Origin Vault!Axis 究竟是什麼?
隨著各式協議的推陳出新,加密貨幣市場的結構逐漸碎片化,同一個資產極易在各平台間因流動性、報價時間有誤差而造成套利機會,Axis 正是一鍵捕捉市場機會的收益協議。
跨市場價格與費率捕捉
市場由原先的 CEX 獨大,轉向 CEX、DEX 共存,而 Hyperliquid 的出現,甚至有使大量資金往鏈上移轉的現象發生,如此多間的交易平台更容易因流動性差異而使幣價出現落差。
Axis 正是看準上述痛點,發展出一套高效的跨市場監測與執行系統,能即時識別並捕捉這些細微的套利機會,將市場中的利潤轉化為用戶的實質收益。
Delta 中性多空對衝
為了避免加密市場大幅震盪帶來的本金虧損風險,Axis 採用嚴格的 Delta 中性策略,在進行任何套利之前,Axis 會在現貨與合約市場間建立等值且方向相反的頭寸。
例如在現貨市場持有資產的同時於合約市場建立同等規模的空頭,藉此完全對衝掉標的資產自身的價格漲跌風險,無論市場漲跌,Axis Vault 都能穩定累積套利利潤。
頂級機構陣容加持
Axis 憑藉創新的套利機制,成功在資本市場獲得大量資源,Axis 已完成 500 萬美元的融資,由知名加密投資機構 Galaxy Ventures 領投,投資方更涵蓋 FalconX、OKX Ventures 等頂尖機構。
這些機構不僅為 Axis 提供資金支持,更在流動性對接、造市策略與跨市場交易上提供了深厚的技術與資源挹注,為協議的初期發展鋪好扎實的地基。
Origin Vault 架構拆解
Origin Vault 是 Axis 推出首個面對散戶的穩定幣金庫,該金庫主要透過自動化策略將用戶存入的資金進行資產拆分與生息配置,實現兼具流動性與穩健收益的鏈上資產管理。
存款憑證與資產劃分
用戶透過以太坊主網存入 USDT、USDC 等穩定幣後,系統會自動發放 ogUSDx 作為用戶的存款憑證與權益證明。
當預存期結束後,Axis Origin Vault 會將資金投入 Axis 的市場中性策略中,此時資金倉位將以對半的比例劃分並配置於 USDx 與 sUSDx 兩大資產模組中。
USDx 與 sUSDx
USDx 為 Axis 發行的合成美元,本身作為策略中的基礎結算單位與對衝工具,並不直接產生收益,而 sUSDx 則是 USDx 經質押後的版本,具備收益特質。
Axis 策略在跨市場交易所賺取的利潤與資金費率收益,均會實時反映在 sUSDx 的價值或金庫整體份額價格中,讓用戶在持有穩定幣的同時享受資本增長。
底層基礎設施支持
Origin Vault 背後結合了專業鏈上金庫平台 Upshift 的基礎設施,為用戶提供透明且機構級的資產託管與收益追蹤。
Upshift 不僅優化了用戶存取資金的交互體驗,更保障 Axis Vault 內部策略執行的安全性與資本效率,使一般用戶無須手動執行複雜的對衝與套利操作即可參與專業策略。
Origin Vault 時間軸、鎖倉與提現機制
目前 Axis Origin Vault 僅在發佈初期,對於使用者而言,不僅要搶 5,000 萬美元的限制額度,還要清晰的知道何時能夠參與、退出才有機會透過最短的時間獲取最高的收益。
預存窗口與 2 倍積分加成
Origin Vault 將在 7 月 29 日 22:00 正式開放預存,窗口將持續開放至 8 月 5 日,若存款總額達 5,000 萬美元滿則會提早結束。
在預存期間內存入的用戶,用戶可以獲得高達 2 倍的 Coordinates 積分加成,是爭取早期生態獎勵的最佳時機。
30 天強制鎖倉期
當預存窗口關閉後,金庫將正式進入為期 30 天的強制鎖倉期,預計於 9 月 4 日結束。
在此期間,所有存入的資產將被集中部署至 Axis 的 Delta 中性套利策略中進行高效運作,期間資金無法提前取出,用戶需特別注意這段時間的資金排程與流動性需求。
靈活贖回機制二選一
當 30 天強制鎖倉期結束後,項目方提供了兩種提現管道供用戶選擇:第一種為標準贖回,用戶需經歷 7 天的贖回等待期,但完全不需要支付任何贖回費用。
第二種為即時贖回,用戶無須等待即可立即取回資金,但需支付約 0.3% 的手續費,方便有緊急資金調度需求的用戶急速撤回。
穩定幣又有新 Alpha?5000 萬美金秒殺:一文看懂 Axis Origin Vault!
Axis 究竟是什麼?
隨著各式協議的推陳出新,加密貨幣市場的結構逐漸碎片化,同一個資產極易在各平台間因流動性、報價時間有誤差而造成套利機會,Axis 正是一鍵捕捉市場機會的收益協議。
跨市場價格與費率捕捉
市場由原先的 CEX 獨大,轉向 CEX、DEX 共存,而 Hyperliquid 的出現,甚至有使大量資金往鏈上移轉的現象發生,如此多間的交易平台更容易因流動性差異而使幣價出現落差。
Axis 正是看準上述痛點,發展出一套高效的跨市場監測與執行系統,能即時識別並捕捉這些細微的套利機會,將市場中的利潤轉化為用戶的實質收益。
Delta 中性多空對衝
為了避免加密市場大幅震盪帶來的本金虧損風險,Axis 採用嚴格的 Delta 中性策略,在進行任何套利之前,Axis 會在現貨與合約市場間建立等值且方向相反的頭寸。
例如在現貨市場持有資產的同時於合約市場建立同等規模的空頭,藉此完全對衝掉標的資產自身的價格漲跌風險,無論市場漲跌,Axis Vault 都能穩定累積套利利潤。
頂級機構陣容加持
Axis 憑藉創新的套利機制,成功在資本市場獲得大量資源,Axis 已完成 500 萬美元的融資,由知名加密投資機構 Galaxy Ventures 領投,投資方更涵蓋 FalconX、OKX Ventures 等頂尖機構。
這些機構不僅為 Axis 提供資金支持,更在流動性對接、造市策略與跨市場交易上提供了深厚的技術與資源挹注,為協議的初期發展鋪好扎實的地基。
Origin Vault 架構拆解
Origin Vault 是 Axis 推出首個面對散戶的穩定幣金庫,該金庫主要透過自動化策略將用戶存入的資金進行資產拆分與生息配置,實現兼具流動性與穩健收益的鏈上資產管理。
存款憑證與資產劃分
用戶透過以太坊主網存入 USDT、USDC 等穩定幣後,系統會自動發放 ogUSDx 作為用戶的存款憑證與權益證明。
當預存期結束後,Axis Origin Vault 會將資金投入 Axis 的市場中性策略中,此時資金倉位將以對半的比例劃分並配置於 USDx 與 sUSDx 兩大資產模組中。
USDx 與 sUSDx
USDx 為 Axis 發行的合成美元,本身作為策略中的基礎結算單位與對衝工具,並不直接產生收益,而 sUSDx 則是 USDx 經質押後的版本,具備收益特質。
Axis 策略在跨市場交易所賺取的利潤與資金費率收益,均會實時反映在 sUSDx 的價值或金庫整體份額價格中,讓用戶在持有穩定幣的同時享受資本增長。
底層基礎設施支持
Origin Vault 背後結合了專業鏈上金庫平台 Upshift 的基礎設施,為用戶提供透明且機構級的資產託管與收益追蹤。
Upshift 不僅優化了用戶存取資金的交互體驗,更保障 Axis Vault 內部策略執行的安全性與資本效率,使一般用戶無須手動執行複雜的對衝與套利操作即可參與專業策略。
Origin Vault 時間軸、鎖倉與提現機制
目前 Axis Origin Vault 僅在發佈初期,對於使用者而言,不僅要搶 5,000 萬美元的限制額度,還要清晰的知道何時能夠參與、退出才有機會透過最短的時間獲取最高的收益。
預存窗口與 2 倍積分加成
Origin Vault 將在 7 月 29 日 22:00 正式開放預存,窗口將持續開放至 8 月 5 日,若存款總額達 5,000 萬美元滿則會提早結束。
在預存期間內存入的用戶,用戶可以獲得高達 2 倍的 Coordinates 積分加成,是爭取早期生態獎勵的最佳時機。
30 天強制鎖倉期
當預存窗口關閉後,金庫將正式進入為期 30 天的強制鎖倉期,預計於 9 月 4 日結束。
在此期間,所有存入的資產將被集中部署至 Axis 的 Delta 中性套利策略中進行高效運作,期間資金無法提前取出,用戶需特別注意這段時間的資金排程與流動性需求。
靈活贖回機制二選一
當 30 天強制鎖倉期結束後,項目方提供了兩種提現管道供用戶選擇:第一種為標準贖回,用戶需經歷 7 天的贖回等待期,但完全不需要支付任何贖回費用。
第二種為即時贖回,用戶無須等待即可立即取回資金,但需支付約 0.3% 的手續費,方便有緊急資金調度需求的用戶急速撤回。
3
4.9k
·
--
Мақала
DeFi ETF 時代來臨:Gauntlet 憑金庫獲上億融資!前言
加密貨幣的世界中,高金額的融資屢見不鮮,但在現在如此冷清的市場中,還能獲得單一公司的 1.25 億美元融資,或許是 Gauntlet 正在籌備掀翻市場的大招。
Gauntlet 宣布獲得日本金融巨頭 SBI Holdings 的消息一經傳出,使該協議的估值再度飆升,這個號稱 DeFi 貝萊德的 Gauntlet 究竟什麼來頭?一篇文章帶你了解。
傳統 DeFi 的致命點
DeFi 早期的發展階段中,以 Aave 和 Compound 為代表的一體化資金池模式無疑是推動 DeFi Summer 的功臣,不過隨著時代演變,這種資金池逐漸出現風險缺口。
結構性漏洞在面對極端市場波動或對抗性攻擊時,往往會引發毀滅性的連鎖反應,光是在 2026 年 DeFi 攻擊事件中,市場就已損失數十億美元。
資產風險外溢引發崩潰
傳統的借貸協議通常會採用共同資金池的架構,這意味著不論是流動性極佳的資產如比特幣、以太幣,還是市值較小、流動性較差的山寨代幣,都在共享同一個金庫的安全背書。
一旦某個被允許作為抵押品的非主流代幣遭遇嚴重的操縱攻擊、流動性枯竭或價格閃崩,就能利用共同金庫的特性,借貸出更具價值且更被市場認可的優質代幣。
DAO 治理決策效率嚴重滯後
傳統的 DeFi 運作模式中,借貸協議的風險參數調整,例如質押率、清算比率以及借貸上限等關鍵指標,皆必須依賴社群提案與代幣持有者的鏈上投票表決。
但在加密貨幣這種瞬息萬變的市場中,DAO 治理的效率顯得十分緩慢,當市場已經發生閃崩或遭遇預言機攻擊時,社群往往還卡在漫長的提案公示與投票期,無法即時逃難。
資金利用率與精準風險難抉擇
過往為了維持整體金庫的絕對安全,往往只能採取一刀切的保守風控策略,例如將整體借貸上限設得極低,或是將清算質押比率維持在高位,無法兼顧資金利用率與極端風險。
這種缺乏精細化、無法針對不同資產族群進行量身定制的風控模型,直接導致了傳統 DeFi 面臨著安全與效率無法兼得的兩難困境。
模組化借貸掀起革命
為了解決傳統 DeFi 金庫的系統性風險與效率低下的致命痛點,以 Morpho 為代表的新一代借貸協議徹底顛覆了過往的底層架構。
新型 DeFi 協議不再試圖將所有資產與風險圈在同一個框架內,而是將借貸市場拆解為無數個高度自主、互不干涉的獨立金庫。
獨立市場實現風險隔離
模組化借貸的核心在於引入孤立市場的設計理念,允許任何人針對特定的抵押品與借貸資產對,自由創建一個完全獨立的借貸市場,在這種架構下,每一個市場的風險都是完全獨立的。
採用這種機制的金庫,即便某個特定市場因為山寨幣價格遭到操縱而出現嚴重的壞帳或清算失敗,其虧損也會被牢牢鎖定在該市場內部,絕對不會波及到其他由優質資產組成的市場。
定制化參數滿足資金效率
模組化的架構下,借貸市場的創立者可以針對該市場的特定用戶與資產特性,量身定制最精準的風險參數,例如針對高度相關的流動性抵押代幣資產對,可以將質押率設定在極高的水準。
這使得資本效率得到了最大程度的釋放,讓機構與高淨值大戶能夠在最安全的環境下享有最高的資金槓桿與收益率,打破了傳統 DeFi 長期以來安全與效率無法兼得的鐵律。
過度碎片化帶來認知門檻
然而模組化借貸卻仍未達完美,借貸市場徹底隔離為一個個的獨立金庫後,導致整個生態系統出現極其嚴重的碎片化現象。
當畫面上出現成百上千個參數各異、抵押品組合不同的獨立借貸市場時,普通用戶甚至專業機構根本無從分辨哪一個市場的風控最為嚴密、最適合自身的資金量體參與。
DeFi 界的 ETF 正式誕生
當模組化借貸協議將 DeFi 拆解到極致,導致市場出現高度碎片化與認知門檻時,Gauntlet 所扮演的金庫策展人便如同傳統金融中推出指數型基金與 ETF,協助用戶進行投資。
Gauntlet 的出現,成功地將底層極其複雜且高風險的孤立市場,打包成一個個簡單、安全且具備動態風控能力的傻瓜式收益入口,或將改變鏈上資金的配置路徑。
量化引擎打造鏈上基金
Gauntlet 的核心運作邏輯在於利用強大的經紀人基礎模型與精準的壓力測試引擎,從成百上千個模組化借貸市場中,篩選出風險回報比最優的組合,並將其打包成統一的標準收益金庫。
用戶不需要自己去研究各個孤立市場的清算界線或借貸上限,只需要將資金注入 Gauntlet 管理的金庫,量化代碼就會自動將資金分散配置到各個經由壓力測試驗證的安全市場中。
代碼即法律的非託管架構
DeFi 界的 ETF 採用了完全去中心化的非託管架構,Gauntlet 作為策展人,僅擁有透過智能合約調整金庫風險參數、配置資金權重與設定借貸上限的管理權。
不過這種代碼即正義的機制,也使不少 DeFi 協議 在 2026 年被駭,原因在於一旦代碼被攻破,即使是 Gauntlet 也無力回天。
機構級風控機制
鏈上 ETF 最核心的護城河在於頂級量化團隊的動態風控防禦機制,Gauntlet 的風控金庫能夠依據鏈上流動性、波動率以及預言機數據,進行近乎即時的自動化參數修正。
當底層某個特定借貸市場出現異常波動或流動性乾涸時,金庫會在黑天鵝事件爆發前,主動縮減該市場的資金曝險或調低借貸上限,這也正是 Gauntlet 能獲得天價融資的殺手鐧。
Gaunlet 常見問題
普通散戶可以直接把錢存進 Gauntlet 管理的金庫嗎?
可以,Gauntlet 策展的收益金庫是完全去中心化且平等的,散戶僅需連結個人的 Web3 錢包並存入穩定幣或其他加密貨幣即可使用 Gauntlet。
存錢進去 Gauntlet 還會有風險嗎?
依然有風險,即便 Gauntlet 採用非託管架構確保該協議無法捲款潛逃,但用戶仍需承擔智能合約漏洞、預言機脫鉤等風險。
Gauntlet 幫大家管錢,它是怎麼賺錢的?
過去 Gauntlet 是向 Aave 等 DAO 組織收取固定年費的諮詢費用,而現在轉型為金庫策展人後,它的主要收入來源為金庫的收益分潤。
Gauntlet 截至目前融資狀況如何?
截至 2026 年 7 月,Gauntlet 已經歷四輪融資,共募集 1.56 億美元,而其中發生在本年 7 月的融資則是由日本傳統金融巨頭 SBI Holdings 投資 1.25 億美元予 Gauntlet。
結語
當 DeFi 市場屢遭重創時,市場急需解決方案,而 Gauntlet 獲得 SBI Holdings 1.25 億美元的獨家投資,或側面驗證 Gauntlet 將成未來鏈上金融的一大解答。
未來隨著更多合規穩定幣與 RWA 的代幣化,這種將華爾街頂級量化風控能力直接寫入智能合約的模式,無疑將成為傳統巨頭與大額資金結構性配置鏈上資產的最安全通道。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
DeFi ETF 時代來臨:Gauntlet 憑金庫獲上億融資!
前言
加密貨幣的世界中,高金額的融資屢見不鮮,但在現在如此冷清的市場中,還能獲得單一公司的 1.25 億美元融資,或許是 Gauntlet 正在籌備掀翻市場的大招。
Gauntlet 宣布獲得日本金融巨頭 SBI Holdings 的消息一經傳出,使該協議的估值再度飆升,這個號稱 DeFi 貝萊德的 Gauntlet 究竟什麼來頭?一篇文章帶你了解。
傳統 DeFi 的致命點
DeFi 早期的發展階段中,以 Aave 和 Compound 為代表的一體化資金池模式無疑是推動 DeFi Summer 的功臣,不過隨著時代演變,這種資金池逐漸出現風險缺口。
結構性漏洞在面對極端市場波動或對抗性攻擊時,往往會引發毀滅性的連鎖反應,光是在 2026 年 DeFi 攻擊事件中,市場就已損失數十億美元。
資產風險外溢引發崩潰
傳統的借貸協議通常會採用共同資金池的架構,這意味著不論是流動性極佳的資產如比特幣、以太幣,還是市值較小、流動性較差的山寨代幣,都在共享同一個金庫的安全背書。
一旦某個被允許作為抵押品的非主流代幣遭遇嚴重的操縱攻擊、流動性枯竭或價格閃崩,就能利用共同金庫的特性,借貸出更具價值且更被市場認可的優質代幣。
DAO 治理決策效率嚴重滯後
傳統的 DeFi 運作模式中,借貸協議的風險參數調整,例如質押率、清算比率以及借貸上限等關鍵指標,皆必須依賴社群提案與代幣持有者的鏈上投票表決。
但在加密貨幣這種瞬息萬變的市場中,DAO 治理的效率顯得十分緩慢,當市場已經發生閃崩或遭遇預言機攻擊時,社群往往還卡在漫長的提案公示與投票期,無法即時逃難。
資金利用率與精準風險難抉擇
過往為了維持整體金庫的絕對安全,往往只能採取一刀切的保守風控策略,例如將整體借貸上限設得極低,或是將清算質押比率維持在高位,無法兼顧資金利用率與極端風險。
這種缺乏精細化、無法針對不同資產族群進行量身定制的風控模型,直接導致了傳統 DeFi 面臨著安全與效率無法兼得的兩難困境。
模組化借貸掀起革命
為了解決傳統 DeFi 金庫的系統性風險與效率低下的致命痛點,以 Morpho 為代表的新一代借貸協議徹底顛覆了過往的底層架構。
新型 DeFi 協議不再試圖將所有資產與風險圈在同一個框架內,而是將借貸市場拆解為無數個高度自主、互不干涉的獨立金庫。
獨立市場實現風險隔離
模組化借貸的核心在於引入孤立市場的設計理念,允許任何人針對特定的抵押品與借貸資產對,自由創建一個完全獨立的借貸市場,在這種架構下,每一個市場的風險都是完全獨立的。
採用這種機制的金庫,即便某個特定市場因為山寨幣價格遭到操縱而出現嚴重的壞帳或清算失敗,其虧損也會被牢牢鎖定在該市場內部,絕對不會波及到其他由優質資產組成的市場。
定制化參數滿足資金效率
模組化的架構下,借貸市場的創立者可以針對該市場的特定用戶與資產特性,量身定制最精準的風險參數,例如針對高度相關的流動性抵押代幣資產對,可以將質押率設定在極高的水準。
這使得資本效率得到了最大程度的釋放,讓機構與高淨值大戶能夠在最安全的環境下享有最高的資金槓桿與收益率,打破了傳統 DeFi 長期以來安全與效率無法兼得的鐵律。
過度碎片化帶來認知門檻
然而模組化借貸卻仍未達完美,借貸市場徹底隔離為一個個的獨立金庫後,導致整個生態系統出現極其嚴重的碎片化現象。
當畫面上出現成百上千個參數各異、抵押品組合不同的獨立借貸市場時,普通用戶甚至專業機構根本無從分辨哪一個市場的風控最為嚴密、最適合自身的資金量體參與。
DeFi 界的 ETF 正式誕生
當模組化借貸協議將 DeFi 拆解到極致,導致市場出現高度碎片化與認知門檻時,Gauntlet 所扮演的金庫策展人便如同傳統金融中推出指數型基金與 ETF,協助用戶進行投資。
Gauntlet 的出現,成功地將底層極其複雜且高風險的孤立市場,打包成一個個簡單、安全且具備動態風控能力的傻瓜式收益入口,或將改變鏈上資金的配置路徑。
量化引擎打造鏈上基金
Gauntlet 的核心運作邏輯在於利用強大的經紀人基礎模型與精準的壓力測試引擎,從成百上千個模組化借貸市場中,篩選出風險回報比最優的組合,並將其打包成統一的標準收益金庫。
用戶不需要自己去研究各個孤立市場的清算界線或借貸上限,只需要將資金注入 Gauntlet 管理的金庫,量化代碼就會自動將資金分散配置到各個經由壓力測試驗證的安全市場中。
代碼即法律的非託管架構
DeFi 界的 ETF 採用了完全去中心化的非託管架構,Gauntlet 作為策展人,僅擁有透過智能合約調整金庫風險參數、配置資金權重與設定借貸上限的管理權。
不過這種代碼即正義的機制,也使不少 DeFi 協議 在 2026 年被駭,原因在於一旦代碼被攻破,即使是 Gauntlet 也無力回天。
機構級風控機制
鏈上 ETF 最核心的護城河在於頂級量化團隊的動態風控防禦機制,Gauntlet 的風控金庫能夠依據鏈上流動性、波動率以及預言機數據,進行近乎即時的自動化參數修正。
當底層某個特定借貸市場出現異常波動或流動性乾涸時,金庫會在黑天鵝事件爆發前,主動縮減該市場的資金曝險或調低借貸上限,這也正是 Gauntlet 能獲得天價融資的殺手鐧。
Gaunlet 常見問題
普通散戶可以直接把錢存進 Gauntlet 管理的金庫嗎?
可以,Gauntlet 策展的收益金庫是完全去中心化且平等的,散戶僅需連結個人的 Web3 錢包並存入穩定幣或其他加密貨幣即可使用 Gauntlet。
存錢進去 Gauntlet 還會有風險嗎?
依然有風險,即便 Gauntlet 採用非託管架構確保該協議無法捲款潛逃,但用戶仍需承擔智能合約漏洞、預言機脫鉤等風險。
Gauntlet 幫大家管錢,它是怎麼賺錢的?
過去 Gauntlet 是向 Aave 等 DAO 組織收取固定年費的諮詢費用,而現在轉型為金庫策展人後,它的主要收入來源為金庫的收益分潤。
Gauntlet 截至目前融資狀況如何?
截至 2026 年 7 月,Gauntlet 已經歷四輪融資,共募集 1.56 億美元,而其中發生在本年 7 月的融資則是由日本傳統金融巨頭 SBI Holdings 投資 1.25 億美元予 Gauntlet。
結語
當 DeFi 市場屢遭重創時,市場急需解決方案,而 Gauntlet 獲得 SBI Holdings 1.25 億美元的獨家投資,或側面驗證 Gauntlet 將成未來鏈上金融的一大解答。
未來隨著更多合規穩定幣與 RWA 的代幣化,這種將華爾街頂級量化風控能力直接寫入智能合約的模式,無疑將成為傳統巨頭與大額資金結構性配置鏈上資產的最安全通道。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
372
·
--
Мақала
電腦記憶體瘋狂漲價!AI 伺服器與組裝電腦的終局之戰?2026 年電腦記憶體市場的殘酷現狀
全球記憶體市場正迎來史上罕見的超級循環,世界半導體貿易統計組織(WSTS)甚至為此大幅上修產業預測,電腦記憶體產值在半導體市場的佔比首度過半,成為推升大盤指數的絕對主力。
然而,這場由高階科技引爆的財經派對,背後卻是消費級市場遭到產能無情排擠的殘酷現實,讓普通消費者面臨組裝桌機預算嚴重失衡的打擊。
記憶體產值大爆發
根據 WSTS 的最新數據顯示,2026 年全球電腦記憶體市場規模預估將衝破 8,000 億美元,相較於 2025 年的 2,300 億美元大幅成長 249.5%。
這也讓記憶體在整體半導體市場的佔比一口氣跳升至歷史最高的 53.2%,歷史上首度超越邏輯晶片成為產值最高的主角,同時暗示著市場資金正往儲存與傳輸端傾斜。
晶片大廠陸續停產舊產品
自從三大電腦記憶體廠商宣布停產傳統 DDR4 等舊世代產品後,市場上的 DDR5 就開始出現一發不可收拾的漲價潮。
部分通路舊規格記憶體的價格甚至在短時間內翻漲數倍,讓許多想維持舊系統或是尋求高性價比裝機的消費者大喊這電腦記憶體的價格,完全令消費者吃不消。
品牌商轉嫁成本
面對電腦記憶體這類型的核心組件瘋狂上漲,電腦製造大廠與許多相關產業正面臨前所未見的嚴苛挑戰。
由於成本無法全數自行吸收,產業分析機構如 IDC 與 TrendForce 紛紛預估,2026 年一般的筆電與個人電腦平均售價將會因為記憶體成本被迫上調 5% 到 20% 不等。
為什麼 AI 是罪魁禍首?供需失衡的主因
這波電腦記憶體瘋狂漲價的根本源頭,在於輝達等科技巨頭所引領的 AI 伺服器基礎建設正在全球瘋狂擴張,而擴張的硬需求就包括電腦記憶體在內。
AI 模型在進行深度學習與海量數據推演時,傳統的記憶體傳輸速度早已無法追上處理器的算力,因此需要更新、傳輸速度更快的高寬頻記憶體進行處理。
高頻寬記憶體技術問世
AI 伺服器之所以對記憶體產生近乎瘋狂的飢渴,是因為高階 AI 晶片必須搭配高頻寬記憶體(HBM)。
這種技術是將多層 DRAM 進行垂直堆疊,並以數千個微型通道緊貼處理器放置,雖然能以驚人速度傳輸龐大數據,但其製造工藝與封裝技術極為複雜。
HBM3E 與 HBM4 瘋狂吸乾晶圓產能
全球雲端服務供應商如 Google、AWS 與微軟等大廠正在大舉佈局 AI 推理基礎設施,全力搶購目前市場上最主流的 HBM3E 以及即將邁入主流的 HBM4 電腦記憶體。
而 HBM 的產能消耗量是傳統電腦記憶體的數倍,這種吸能效應導致晶圓廠根本沒有多餘的產線去生產普通電腦的 RAM,加劇了市場上的供需不平衡。
邊緣運算與企業級硬碟需求同步
除了伺服器核心的 HBM 供不應求,AI 資料中心為了存放龐大的訓練模型與數據庫,對於高容量企業級固態硬碟的需求也同步噴發。
這進一步將快閃記憶體的產能徹底瓜分,再加上邊緣運算裝置紛紛要求提高基本記憶體容量,多重夾擊下讓供需失衡的局面恐將延續。
有哪些主宰戰局的電腦記憶體巨頭?
在全球電腦記憶體瘋狂漲價與技術變革的滔天巨浪中,市場基本上被少數幾家掌握核心製程與專利的跨國巨頭所壟斷。
這幾家公司的產能調配、定價策略以及美股掛牌動作,正深刻影響著全球科技產業的資金流向與投資人的財富密碼。
SK 海力士赴美上市
身為全球 HBM 市佔率超過五成以上的絕對霸主,南韓記憶體大廠 SK 海力士在 2026 年 7 月正式以 ADR 形式登陸那斯達克市場,代號為 SKHY。
其最新單季財報更繳出營業利益率 72% 的恐怖數據,全面超車輝達與台積電,憑藉電腦記憶體成為 AI 浪潮下最亮眼的獨角獸。
美光科技積極擴張
美國本土記憶體龍頭美光科技在這波電腦記憶體超級浪潮中同樣獲利豐厚,憑藉著高階 HBM3E 通過主要客戶認證並大舉擴產,股價一年內翻漲數倍。
美光在美股市場享有極高的本益比與資金關愛,其報價走勢更被視為全球科技硬體與半導體市況盛衰的終極風向球。
三星電子與台廠供應商
全球儲存晶片巨頭三星電子目前正全面加速推進 HBM3E 與下一代 HBM4 的技術升級,期盼奪回失去的市佔率。
而在這三大巨頭將產能轉向 AI 的同時,台灣的記憶體製造商如南亞科、華邦電,以及模組大廠威剛、群聯等,也因為傳統 DRAM 與控制晶片的大缺貨與漲價潮,迎來了獲利全面噴發的黃金週期。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
電腦記憶體瘋狂漲價!AI 伺服器與組裝電腦的終局之戰?
2026 年電腦記憶體市場的殘酷現狀
全球記憶體市場正迎來史上罕見的超級循環,世界半導體貿易統計組織(WSTS)甚至為此大幅上修產業預測,電腦記憶體產值在半導體市場的佔比首度過半,成為推升大盤指數的絕對主力。
然而,這場由高階科技引爆的財經派對,背後卻是消費級市場遭到產能無情排擠的殘酷現實,讓普通消費者面臨組裝桌機預算嚴重失衡的打擊。
記憶體產值大爆發
根據 WSTS 的最新數據顯示,2026 年全球電腦記憶體市場規模預估將衝破 8,000 億美元,相較於 2025 年的 2,300 億美元大幅成長 249.5%。
這也讓記憶體在整體半導體市場的佔比一口氣跳升至歷史最高的 53.2%,歷史上首度超越邏輯晶片成為產值最高的主角,同時暗示著市場資金正往儲存與傳輸端傾斜。
晶片大廠陸續停產舊產品
自從三大電腦記憶體廠商宣布停產傳統 DDR4 等舊世代產品後,市場上的 DDR5 就開始出現一發不可收拾的漲價潮。
部分通路舊規格記憶體的價格甚至在短時間內翻漲數倍,讓許多想維持舊系統或是尋求高性價比裝機的消費者大喊這電腦記憶體的價格,完全令消費者吃不消。
品牌商轉嫁成本
面對電腦記憶體這類型的核心組件瘋狂上漲,電腦製造大廠與許多相關產業正面臨前所未見的嚴苛挑戰。
由於成本無法全數自行吸收,產業分析機構如 IDC 與 TrendForce 紛紛預估,2026 年一般的筆電與個人電腦平均售價將會因為記憶體成本被迫上調 5% 到 20% 不等。
為什麼 AI 是罪魁禍首?供需失衡的主因
這波電腦記憶體瘋狂漲價的根本源頭,在於輝達等科技巨頭所引領的 AI 伺服器基礎建設正在全球瘋狂擴張,而擴張的硬需求就包括電腦記憶體在內。
AI 模型在進行深度學習與海量數據推演時,傳統的記憶體傳輸速度早已無法追上處理器的算力,因此需要更新、傳輸速度更快的高寬頻記憶體進行處理。
高頻寬記憶體技術問世
AI 伺服器之所以對記憶體產生近乎瘋狂的飢渴,是因為高階 AI 晶片必須搭配高頻寬記憶體(HBM)。
這種技術是將多層 DRAM 進行垂直堆疊,並以數千個微型通道緊貼處理器放置,雖然能以驚人速度傳輸龐大數據,但其製造工藝與封裝技術極為複雜。
HBM3E 與 HBM4 瘋狂吸乾晶圓產能
全球雲端服務供應商如 Google、AWS 與微軟等大廠正在大舉佈局 AI 推理基礎設施,全力搶購目前市場上最主流的 HBM3E 以及即將邁入主流的 HBM4 電腦記憶體。
而 HBM 的產能消耗量是傳統電腦記憶體的數倍,這種吸能效應導致晶圓廠根本沒有多餘的產線去生產普通電腦的 RAM,加劇了市場上的供需不平衡。
邊緣運算與企業級硬碟需求同步
除了伺服器核心的 HBM 供不應求,AI 資料中心為了存放龐大的訓練模型與數據庫,對於高容量企業級固態硬碟的需求也同步噴發。
這進一步將快閃記憶體的產能徹底瓜分,再加上邊緣運算裝置紛紛要求提高基本記憶體容量,多重夾擊下讓供需失衡的局面恐將延續。
有哪些主宰戰局的電腦記憶體巨頭?
在全球電腦記憶體瘋狂漲價與技術變革的滔天巨浪中,市場基本上被少數幾家掌握核心製程與專利的跨國巨頭所壟斷。
這幾家公司的產能調配、定價策略以及美股掛牌動作,正深刻影響著全球科技產業的資金流向與投資人的財富密碼。
SK 海力士赴美上市
身為全球 HBM 市佔率超過五成以上的絕對霸主,南韓記憶體大廠 SK 海力士在 2026 年 7 月正式以 ADR 形式登陸那斯達克市場,代號為 SKHY。
其最新單季財報更繳出營業利益率 72% 的恐怖數據,全面超車輝達與台積電,憑藉電腦記憶體成為 AI 浪潮下最亮眼的獨角獸。
美光科技積極擴張
美國本土記憶體龍頭美光科技在這波電腦記憶體超級浪潮中同樣獲利豐厚,憑藉著高階 HBM3E 通過主要客戶認證並大舉擴產,股價一年內翻漲數倍。
美光在美股市場享有極高的本益比與資金關愛,其報價走勢更被視為全球科技硬體與半導體市況盛衰的終極風向球。
三星電子與台廠供應商
全球儲存晶片巨頭三星電子目前正全面加速推進 HBM3E 與下一代 HBM4 的技術升級,期盼奪回失去的市佔率。
而在這三大巨頭將產能轉向 AI 的同時,台灣的記憶體製造商如南亞科、華邦電,以及模組大廠威剛、群聯等,也因為傳統 DRAM 與控制晶片的大缺貨與漲價潮,迎來了獲利全面噴發的黃金週期。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
587
·
--
Мақала
OpenAI 擁有 WLD,Robinhood 擁抱預測市場?當網路巨頭不再甘為現狀
記得過去曾轟動一時的虹膜辨識技術嗎?隨著 OpenAI 上市日期的逼近,WLD 於近期逐漸開始顯現出其作為 Altman 孵化項目的價值。
而市場的另一端,Robinhood 手握龐大流量,如今決定下場瓜分預測市場份額。以上兩間公司,本質上都是巨頭公司努力尋求新型業務的縮影。
驗證吸金潛力
許多巨頭在商業擴張之初,並不會一股腦地砸入資本,而是會選擇先扮演代理商的角色進行試水溫,在這個階段,通常即可得知營運數據、用戶留存率以及最終回報。
逐步下來,巨頭就可以得知該產業在某些特殊節點、節日時,往往會迎來需求的爆發,這種藉由他人成本完成市場觀測的策略,讓巨頭得以在風險最低的情況下決定是否投入資源發展。
撕下代銷形象
在代理階段,往往僅能賺取微薄的流量分成、廣告費,這部分的毛利完全不符合業務擴張最終的期待,因此若市場、公司能力允許,大多進行試探的巨頭們都會親自下場博取最大利潤。
透過這種從代銷轉自營的霸道手腕,巨頭得以知曉產業內的眉眉角角,並進一步將上下游的利潤吃乾抹淨、主導整個交易閉環。
轉型重塑產業估值
如今的 WLD 及 Robinhood,正是採用以上的方法進行試探後,準備大舉入侵各自的領域:WLD 從簡單的代幣到如今顯現與 OpenAI 的價值,Hobinhood 則一腳踏入預測市場。
這種身份的轉變不僅僅讓 WLD、Robinhood 的投資者更具信心,更他們得以轉被動為主動,在掌握絕對定價權與規則裁量權的同時,直接向資本市場索要更高的報酬。
WLD:從 AI 到人類價值
OpenAI 藉由手上的 ChatGPT,成功打響人類接觸 AI 的第一槍,但在虛實邊界模糊的時代,它需要一個能承載人類身份驗證與財富再分配的實體經濟圈。
OpenAI 執行長 Sam Altman 所催生的 WLD,並非單純的加密貨幣投機項目,而是 OpenAI 在推進通用人工智慧路徑上,必須同步構建的社會學基礎設施。
OpenAI 帶動 WLD 大漲
隨著 OpenAI IPO 的逼近,WLD 已在資本市場上被認為是 OpenAI 的先行代幣,每當 OpenAI 發布重大技術突破時,WLD 都會因而受到影響。
這種對 AGI 未來的極度看好與情緒溢出,使其在技術發布時頻繁走出獨立的暴漲行情,在近期更是已將 WLD 拉漲超過兩倍,
從技術工具到全球生態
OpenAI 的商業版圖絕不滿足於只當一個向企業收取授權費的 API 供應商或者是單純提供對話服務的軟體工具,它真正的野心在於透過 WLD 重塑全球的生產力關係。
Altman 正在編織超越傳統地緣政治與法定貨幣限制的全球數位治理網路,這個網路不僅會用 AI 防詐,更會在未來由 AI 主導的跨國經濟活動中提供一套去中心化的結算與治理標準。
數據、算力與生產力的閉環
在這場龐大的範式轉移中,OpenAI 與 WLD 共同建構了一個邏輯完美的經濟閉環,前者負責創造無上限的高效生產力,後者則負責在前端協調人的篩選與後端的利益分配。
WLD 的出現,希望人們降低未來工作被 AI 取代的焦慮,因為 OpenAI 孵化 WLD 的初衷,本就是倡導長期的全民基本收入,並打造失業危機的經濟安全網。
Robinhood 預測第一股
Robinhood 過去透過迷因股和加密貨幣活化了新一代散戶,而在目睹 Kalshi、Polymarket 等平台在重大事件中的驚人吸金力後,它選擇直接打破傳統券商的邊界。
這類將未來新聞商品化的交易模式展現出了超乎想像的資本拉動力,不僅象徵著潮流的轉變,更意味著 Robinhood 將吞噬這類新興賽道。
擺脫低毛利流量分成
流量巨頭在商業擴張的初期,往往會選擇先扮演通路或代理商的角色,透過向外部合作方輸送用戶來測試特定賽道的市場水溫。
一旦確認該賽道在特定時間節點具備爆發性的紅利與無法逆轉的用戶剛需,這項數據驗證就會成為強烈的催化劑。
事件交易成為剛需
單純賺取流量分成、廣告費或第三方佣金的商業模式,一眼就能看出收益的天花板,無法長期滿足投資人對於巨頭高增長率的嚴苛期待。
這也正是 Robinhood 欲從代銷轉自營的根本原因,當 Robinhood 成為進入預測市場的首位巨頭時,將有望引入大量散戶,把產業鏈上下游的利潤吃乾抹淨。
合規化券商轉型自營
從單純的服務提供者或流量管道,蛻變為市場規則的制定者與結算者,Robinhood 不再受限於既有傳統賽道的估值框架與競爭格局,而是透過將自身優勢最大化進攻全新市場。
這種身份的轉變讓他們得以轉被動為主動,在掌握絕對定價權與規則裁量權的同時,直接向資本市場索要更高的本益比,最終在防禦既有市場份額的同時,成功奪回對未來數位經濟的核心控制權。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
OpenAI 擁有 WLD,Robinhood 擁抱預測市場?
當網路巨頭不再甘為現狀
記得過去曾轟動一時的虹膜辨識技術嗎?隨著 OpenAI 上市日期的逼近,WLD 於近期逐漸開始顯現出其作為 Altman 孵化項目的價值。
而市場的另一端,Robinhood 手握龐大流量,如今決定下場瓜分預測市場份額。以上兩間公司,本質上都是巨頭公司努力尋求新型業務的縮影。
驗證吸金潛力
許多巨頭在商業擴張之初,並不會一股腦地砸入資本,而是會選擇先扮演代理商的角色進行試水溫,在這個階段,通常即可得知營運數據、用戶留存率以及最終回報。
逐步下來,巨頭就可以得知該產業在某些特殊節點、節日時,往往會迎來需求的爆發,這種藉由他人成本完成市場觀測的策略,讓巨頭得以在風險最低的情況下決定是否投入資源發展。
撕下代銷形象
在代理階段,往往僅能賺取微薄的流量分成、廣告費,這部分的毛利完全不符合業務擴張最終的期待,因此若市場、公司能力允許,大多進行試探的巨頭們都會親自下場博取最大利潤。
透過這種從代銷轉自營的霸道手腕,巨頭得以知曉產業內的眉眉角角,並進一步將上下游的利潤吃乾抹淨、主導整個交易閉環。
轉型重塑產業估值
如今的 WLD 及 Robinhood,正是採用以上的方法進行試探後,準備大舉入侵各自的領域:WLD 從簡單的代幣到如今顯現與 OpenAI 的價值,Hobinhood 則一腳踏入預測市場。
這種身份的轉變不僅僅讓 WLD、Robinhood 的投資者更具信心,更他們得以轉被動為主動,在掌握絕對定價權與規則裁量權的同時,直接向資本市場索要更高的報酬。
WLD:從 AI 到人類價值
OpenAI 藉由手上的 ChatGPT,成功打響人類接觸 AI 的第一槍,但在虛實邊界模糊的時代,它需要一個能承載人類身份驗證與財富再分配的實體經濟圈。
OpenAI 執行長 Sam Altman 所催生的 WLD,並非單純的加密貨幣投機項目,而是 OpenAI 在推進通用人工智慧路徑上,必須同步構建的社會學基礎設施。
OpenAI 帶動 WLD 大漲
隨著 OpenAI IPO 的逼近,WLD 已在資本市場上被認為是 OpenAI 的先行代幣,每當 OpenAI 發布重大技術突破時,WLD 都會因而受到影響。
這種對 AGI 未來的極度看好與情緒溢出,使其在技術發布時頻繁走出獨立的暴漲行情,在近期更是已將 WLD 拉漲超過兩倍,
從技術工具到全球生態
OpenAI 的商業版圖絕不滿足於只當一個向企業收取授權費的 API 供應商或者是單純提供對話服務的軟體工具,它真正的野心在於透過 WLD 重塑全球的生產力關係。
Altman 正在編織超越傳統地緣政治與法定貨幣限制的全球數位治理網路,這個網路不僅會用 AI 防詐,更會在未來由 AI 主導的跨國經濟活動中提供一套去中心化的結算與治理標準。
數據、算力與生產力的閉環
在這場龐大的範式轉移中,OpenAI 與 WLD 共同建構了一個邏輯完美的經濟閉環,前者負責創造無上限的高效生產力,後者則負責在前端協調人的篩選與後端的利益分配。
WLD 的出現,希望人們降低未來工作被 AI 取代的焦慮,因為 OpenAI 孵化 WLD 的初衷,本就是倡導長期的全民基本收入,並打造失業危機的經濟安全網。
Robinhood 預測第一股
Robinhood 過去透過迷因股和加密貨幣活化了新一代散戶,而在目睹 Kalshi、Polymarket 等平台在重大事件中的驚人吸金力後,它選擇直接打破傳統券商的邊界。
這類將未來新聞商品化的交易模式展現出了超乎想像的資本拉動力,不僅象徵著潮流的轉變,更意味著 Robinhood 將吞噬這類新興賽道。
擺脫低毛利流量分成
流量巨頭在商業擴張的初期,往往會選擇先扮演通路或代理商的角色,透過向外部合作方輸送用戶來測試特定賽道的市場水溫。
一旦確認該賽道在特定時間節點具備爆發性的紅利與無法逆轉的用戶剛需,這項數據驗證就會成為強烈的催化劑。
事件交易成為剛需
單純賺取流量分成、廣告費或第三方佣金的商業模式,一眼就能看出收益的天花板,無法長期滿足投資人對於巨頭高增長率的嚴苛期待。
這也正是 Robinhood 欲從代銷轉自營的根本原因,當 Robinhood 成為進入預測市場的首位巨頭時,將有望引入大量散戶,把產業鏈上下游的利潤吃乾抹淨。
合規化券商轉型自營
從單純的服務提供者或流量管道,蛻變為市場規則的制定者與結算者,Robinhood 不再受限於既有傳統賽道的估值框架與競爭格局,而是透過將自身優勢最大化進攻全新市場。
這種身份的轉變讓他們得以轉被動為主動,在掌握絕對定價權與規則裁量權的同時,直接向資本市場索要更高的本益比,最終在防禦既有市場份額的同時,成功奪回對未來數位經濟的核心控制權。
本報告僅供資訊分享之用,內容不構成任何形式的投資建議或決策依據。文中所引用的數據、分析與觀點均基於作者的研究與公開來源,可能存在不確定性或隨時變動的情況。讀者應根據自身情況及風險承受能力,審慎進行投資判斷。如需進一步指導,建議尋求專業顧問意見。
4
1.6k
Көбірек контент көру үшін кіріңіз
Binance Square платформасында әлемдік криптоқоғамдастыққа қосылыңыз
⚡️ Криптовалюта туралы ең соңғы және пайдалы ақпаратты алыңыз.
💬 Әлемдегі ең ірі криптобиржаның сеніміне ие.
👍 Расталған авторлардың нақты пікірлерін табыңыз.
Электрондық пошта/телефон нөмірі
Трендтегі тақырыптар
BitcoinClears$85200
2,776 рет көрілді
107 адам талқылап жатыр
We got the move, and $BTC is standing exactly where we were before the data. That’s what actual patience for a trade looks like.
The data came in mixed but with some important numbers. ADP Non-Farm Employment Change came at 90K vs 73K forecast, while Core PCE came in at 0.2% vs 0.3% expected. Final GDP was also stronger at 2.2% vs 1.5% forecast, while Personal Spending came in at 0.9% vs 0.8% expected. At the same time, Personal Income missed at 0.2% vs 0.5% forecast.
BTC initially surged to $85,600 and is now back where it needs to be. I’m still looking toward the lower ranges at $82,759 and the $80,000 liquidity, because the overhead liquidity is done and dusted.
We had a live session during the data, and during that session we saw the market at $83,800, then $85,600, and then back toward $83,000 and we still didn’t enter a trade.
That’s what patience is.
We can’t force an entry when the market has no clear direction. The same range is still in focus, and we’ll wait for the market to give us the setup.
Let me know, guys, how was the session? And should we have more regular sessions with our respected members so we can have proper discussions regarding the market?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·22 лайк
·6.4k рет көрілді
AltcoinSeasonIndexHoldsAbove60For5Days
18,969 рет көрілді
705 адам талқылап жатыр
USADPAdds90000JobsInSeptember
6,664 рет көрілді
385 адам талқылап жатыр