

海盗鸭
3.5k Жариялаулар

海盗鸭
Хабарлау
Пайдаланушыны блоктау
69 Жазылым
137 Жазылушылар
348 лайк басылған
Жазбалар
Барлығы
Баға ұсыныстары
·
--
Public on-chain transaction data shows the Ethereum Foundation exchanged 2,785 ETH for USDS. The ETH involved was worth about $6.42 million. The swap was executed through CoWSwap. Because the trade appears on public blockchain records, the movement can be verified directly rather than relying on a company statement. The exchange converted a large ETH balance into USDS, a stablecoin. The dollar figure is an approximation based on the ETH value at the time. The foundation's swap is visible to blockchain analysts tracking large flows. $ETH
Public on-chain transaction data shows the Ethereum Foundation exchanged 2,785 ETH for USDS. The ETH involved was worth about $6.42 million. The swap was executed through CoWSwap. Because the trade appears on public blockchain records, the movement can be verified directly rather than relying on a company statement. The exchange converted a large ETH balance into USDS, a stablecoin. The dollar figure is an approximation based on the ETH value at the time. The foundation's swap is visible to blockchain analysts tracking large flows. $ETH
1
·
--
BNB Chain outlined plans for a second, EVM-compatible Layer 1 that will run alongside BNB Smart Chain rather than replace it. The network will connect to BSC through a native bridge and will not introduce a new token; BNB will serve as the asset for gas, staking and governance. A public testnet is planned for the end of 2026, with mainnet targeted for early 2027. Stated targets include roughly 200 millisecond block times, about 20 millisecond transaction pre-confirmations and sub-second transaction ordering. A multi-validator development network is already running. $BNB
BNB Chain outlined plans for a second, EVM-compatible Layer 1 that will run alongside BNB Smart Chain rather than replace it. The network will connect to BSC through a native bridge and will not introduce a new token; BNB will serve as the asset for gas, staking and governance. A public testnet is planned for the end of 2026, with mainnet targeted for early 2027. Stated targets include roughly 200 millisecond block times, about 20 millisecond transaction pre-confirmations and sub-second transaction ordering. A multi-validator development network is already running. $BNB
·
--
Bitquery 拆穿了 XRP Ledger 的“繁荣”:9 月 19 日到 10 月 18 日,782 万笔 RLUSD 支付里有 779 万笔、99.6% 来自一个 110 地址的机器人集群,全打进 3 个收款地址,单笔约一厘,每天只烧 20 美元手续费。
真实的一面:整月不到 2000 个发送地址。73.3 亿美元结算额里,69.8 亿、95% 来自 828 笔百万美元以上转账,中位数只有 150 RLUSD。
我的看法:交易笔数这套指标已经坏掉,拿粉尘刷量论证一条链在繁荣是最省力的自欺;要看就看发行方的铸造赎回和大额结算,那才是真在动钱。
以后判断 $XRP,你还看笔数吗?还是只盯 ETF 流入和 1.25 这个位置?
Bitquery 拆穿了 XRP Ledger 的“繁荣”:9 月 19 日到 10 月 18 日,782 万笔 RLUSD 支付里有 779 万笔、99.6% 来自一个 110 地址的机器人集群,全打进 3 个收款地址,单笔约一厘,每天只烧 20 美元手续费。
真实的一面:整月不到 2000 个发送地址。73.3 亿美元结算额里,69.8 亿、95% 来自 828 笔百万美元以上转账,中位数只有 150 RLUSD。
我的看法:交易笔数这套指标已经坏掉,拿粉尘刷量论证一条链在繁荣是最省力的自欺;要看就看发行方的铸造赎回和大额结算,那才是真在动钱。
以后判断 $XRP ,你还看笔数吗?还是只盯 ETF 流入和 1.25 这个位置?
真实的一面:整月不到 2000 个发送地址。73.3 亿美元结算额里,69.8 亿、95% 来自 828 笔百万美元以上转账,中位数只有 150 RLUSD。
我的看法:交易笔数这套指标已经坏掉,拿粉尘刷量论证一条链在繁荣是最省力的自欺;要看就看发行方的铸造赎回和大额结算,那才是真在动钱。
以后判断 $XRP ,你还看笔数吗?还是只盯 ETF 流入和 1.25 这个位置?
26
·
--
CFTC这份解释性说明(10月5日发布、10月13日刊上联邦公报,意见截至12月14日)把很多人想当然的事讲反了:你全额付款买比特币、并且拒绝了平台给的借贷额度,也不代表这笔交易脱离期货规则。只要卖方或对手方“提供过”适用的融资安排——写在开户文件或交易条款里都算——这笔零售商品交易仍可能落入CEA 2(c)(2)(D),除非满足“实际交割”等例外。
而实际交割的门槛是在28天内取得有意义的占有和控制:交易所账本上的余额不够,一般要私钥;付全款本身也不构成例外。
我的看法:这不是给散户加门槛,是给“账面BTC”定性。在平台买币算现货还是算杠杆,取决于你有没有真的拿到钥匙——自托管第一次成了监管上的最优解,而不只是信仰。
问题给你:$BTC 你放自己钱包,还是留在平台余额里?
而实际交割的门槛是在28天内取得有意义的占有和控制:交易所账本上的余额不够,一般要私钥;付全款本身也不构成例外。
我的看法:这不是给散户加门槛,是给“账面BTC”定性。在平台买币算现货还是算杠杆,取决于你有没有真的拿到钥匙——自托管第一次成了监管上的最优解,而不只是信仰。
问题给你:$BTC 你放自己钱包,还是留在平台余额里?
24
·
--
贝莱德 19 日递交第三只比特币 ETF 申请,叫 Managed Protect。它不持币,买的是 IBIT 看涨期权价差:买入行权价约 90% 的 call,卖出更高行权价的 call 摊成本,余下配短期固收。
代价直白:上行封顶,下行只是缓冲区而非保底。招募书写明不保证 10% 最大亏损,基金同时挂三个重叠的月度档,实际保护是移动平均再扣掉费用,产品还要过 SEC。
我的判断:这不是给散户做保护,而是让配置型资金用“风险预算”给比特币定价——从裸多的 IBIT,到卖波动率收租的 BITA,再到买保护。机构一旦按“最大回撤 10%”进场,$BTC 的长期波动率会被结构性压低。
封顶的收益换一份不保底的保护,还是干脆裸持 $BTC?
贝莱德 19 日递交第三只比特币 ETF 申请,叫 Managed Protect。它不持币,买的是 IBIT 看涨期权价差:买入行权价约 90% 的 call,卖出更高行权价的 call 摊成本,余下配短期固收。
代价直白:上行封顶,下行只是缓冲区而非保底。招募书写明不保证 10% 最大亏损,基金同时挂三个重叠的月度档,实际保护是移动平均再扣掉费用,产品还要过 SEC。
我的判断:这不是给散户做保护,而是让配置型资金用“风险预算”给比特币定价——从裸多的 IBIT,到卖波动率收租的 BITA,再到买保护。机构一旦按“最大回撤 10%”进场,$BTC 的长期波动率会被结构性压低。
封顶的收益换一份不保底的保护,还是干脆裸持 $BTC ?
代价直白:上行封顶,下行只是缓冲区而非保底。招募书写明不保证 10% 最大亏损,基金同时挂三个重叠的月度档,实际保护是移动平均再扣掉费用,产品还要过 SEC。
我的判断:这不是给散户做保护,而是让配置型资金用“风险预算”给比特币定价——从裸多的 IBIT,到卖波动率收租的 BITA,再到买保护。机构一旦按“最大回撤 10%”进场,$BTC 的长期波动率会被结构性压低。
封顶的收益换一份不保底的保护,还是干脆裸持 $BTC ?
BTC-0,48%
IBITETF+0,00%
43
·
--
摩根大通的存款代币JPMD 10月19日正式上了以太坊主网,只对通过Kinexys(原Onyx)审核的机构客户开放——它代表的是存在摩根大通的美元存款,不是稳定币,散户无法参与。
用途很明确:7×24小时点对点结算,给链上支付和代币化资产做清算与抵押。选以太坊的理由官方说得很直白——流动性,据DefiLlama统计以太坊应用里锁着约500亿美元。Kinexys累计处理已超4万亿,日均约70亿。
但把这个数字放进摩根大通整体支付业务日均12万亿里,就是零头。所以我认为这事的信号价值大于流量价值:华尔街不是来炒币的,是把美元的批发结算层搬到公链上。
真正的问题是——以太坊ETF这周在净流出,链上机构结算却在加。你更信哪个方向?$ETH 是先站回2400,还是再探2200?
用途很明确:7×24小时点对点结算,给链上支付和代币化资产做清算与抵押。选以太坊的理由官方说得很直白——流动性,据DefiLlama统计以太坊应用里锁着约500亿美元。Kinexys累计处理已超4万亿,日均约70亿。
但把这个数字放进摩根大通整体支付业务日均12万亿里,就是零头。所以我认为这事的信号价值大于流量价值:华尔街不是来炒币的,是把美元的批发结算层搬到公链上。
真正的问题是——以太坊ETF这周在净流出,链上机构结算却在加。你更信哪个方向?$ETH 是先站回2400,还是再探2200?
64
·
--
XRP账本上的借贷修正案,10月19日只有19票赞成,离启动倒计时的29票门槛差10票;配套的SingleAssetVault是21票,差8票。就算明天凑齐,两周倒计时才开始跑,借贷最早也要11月初上线。
另一件事更容易被忽略:打包bug修复的fixCleanup3_4_0正好29票,踩着80%的线,预计10月23日激活。它修的是PaymentBurn相关漏洞——只被授权销毁代币的账户,某些情况下反而能凭空造币,顺带调了金库取整和逾期违约规则。注意,这个补丁不等于开启借贷。
我倾向于认为先打补丁再放行是对的,但也暴露了软处:新借贷不要求抵押,信用靠链下评估,链上没有自动清算。风控在链外,风险落在链上。
$XRP 你是等11月真激活再进,还是提前埋伏?
另一件事更容易被忽略:打包bug修复的fixCleanup3_4_0正好29票,踩着80%的线,预计10月23日激活。它修的是PaymentBurn相关漏洞——只被授权销毁代币的账户,某些情况下反而能凭空造币,顺带调了金库取整和逾期违约规则。注意,这个补丁不等于开启借贷。
我倾向于认为先打补丁再放行是对的,但也暴露了软处:新借贷不要求抵押,信用靠链下评估,链上没有自动清算。风控在链外,风险落在链上。
$XRP 你是等11月真激活再进,还是提前埋伏?
72
·
--
瑞士 FINMA 今天批准了本国第一只面向散户的现货比特币 ETF。
两个细节值得抠:一是它拿到了分散化要求的豁免,整只基金只持比特币,理由是标的交易历史够长;二是它落在集合投资法框架内,管理人破产时基金资产不算破产财产,法律层级比 SIX 上的抵押型 ETP 高一档。
2021 年瑞士批过一只有加密敞口的基金,但只对合格投资者开放,还是一篮子币;这次是公开零售、只买 BTC。
我的判断:这是合规补课,不是增量资金引擎。瑞士零售盘子撑不起边际买盘,真正值钱的是它给其他欧洲监管开了个先例——单币基金也能豁免分散化。FINMA 也提醒,本金可能大幅缩水。
欧洲资金会不会接棒美国成为下一波边际买盘?你是在场内做 $BTC,还是买这种带基金隔离的壳?
#瑞士批准首只比特币ETF
瑞士 FINMA 今天批准了本国第一只面向散户的现货比特币 ETF。
两个细节值得抠:一是它拿到了分散化要求的豁免,整只基金只持比特币,理由是标的交易历史够长;二是它落在集合投资法框架内,管理人破产时基金资产不算破产财产,法律层级比 SIX 上的抵押型 ETP 高一档。
2021 年瑞士批过一只有加密敞口的基金,但只对合格投资者开放,还是一篮子币;这次是公开零售、只买 BTC。
我的判断:这是合规补课,不是增量资金引擎。瑞士零售盘子撑不起边际买盘,真正值钱的是它给其他欧洲监管开了个先例——单币基金也能豁免分散化。FINMA 也提醒,本金可能大幅缩水。
欧洲资金会不会接棒美国成为下一波边际买盘?你是在场内做 $BTC ,还是买这种带基金隔离的壳?
#瑞士批准首只比特币ETF
1
·
--
ACINQ在10月20日发布Eclair v0.14.5,五天内的第二个安全版本,上一个v0.14.4是10月15日。两个漏洞都能被恶意对等节点利用:trampoline重试可让转发的付款在入账付款到期后才过期,节点在链上取回入账款,对方却已收走它的出账款;Taproot通道splicing里,对等方可以谎报输入的前一笔输出,骗节点签一笔永远无法确认的splice,再发布自己的承诺交易、吞掉待处理付款。
升级不必关闭已有通道,但公告没给完整影响版本范围和严重度评分,也只说“未发现已被利用”。
我的判断:闪电网络真正的风险在运营端,它把安全责任转移给了你自己。$BTC 主链没问题,可你的节点得你自己修。
你上一次给节点打补丁是什么时候?
升级不必关闭已有通道,但公告没给完整影响版本范围和严重度评分,也只说“未发现已被利用”。
我的判断:闪电网络真正的风险在运营端,它把安全责任转移给了你自己。$BTC 主链没问题,可你的节点得你自己修。
你上一次给节点打补丁是什么时候?
4
·
--
韩国这轮监管收紧,源头不是“管币”,是一次10万条客户记录外泄。看懂的人,今晚该做一件很具体的事。
10月14日,韩国金融服务委员会(FSC)提出网络安全改革方案。事件涉及16家金融公司,包括4家商业银行(含Shinhan、KB Kookmin)、4家储蓄银行,以及2家加密服务商。外泄字段是姓名、电话、邮箱和住民登录号——注意,账户密码和卡号目前未确认外泄。FSC完成对555家金融公司的12项检查清单审查后,发现130家存在需要改正的缺失,常见问题是安全软件过时、监控薄弱、关键系统缺多因素验证。
改革方向有三条值得记:大型机构的弱点评估从每年一次提到至少两次;建立基于AI的威胁监控框架来对抗AI化攻击;强化高管问责,遇到紧急威胁可在定期评估之外追加检查。FSC秘书长直指金融机构“一再收到警告仍未遵循基本要求”。最终实施日期尚未公布。
我的判断:这类事故真正的伤害不在“钱被当场转走”,而在身份数据被沉淀成长期钓鱼弹药——姓名+电话+住民登录号,足够拼出让人信以为真的假通知。所以用户侧最有效的动作不是换平台,是把验证方式从短信验证码换成App动态码或硬件密钥。短信验证码在SIM劫持面前几乎不算防护。
顺带提醒:韩国同步在清理未注册的境外平台,这些平台的用户提现可能受限,恐慌式转移资产本身就是风险。
一个具体问题:你的账户现在用的是短信验证码,还是硬件密钥?如果是前者,你打算什么时候换?
#韩国拟收紧金融网络安全规定
1
·
--
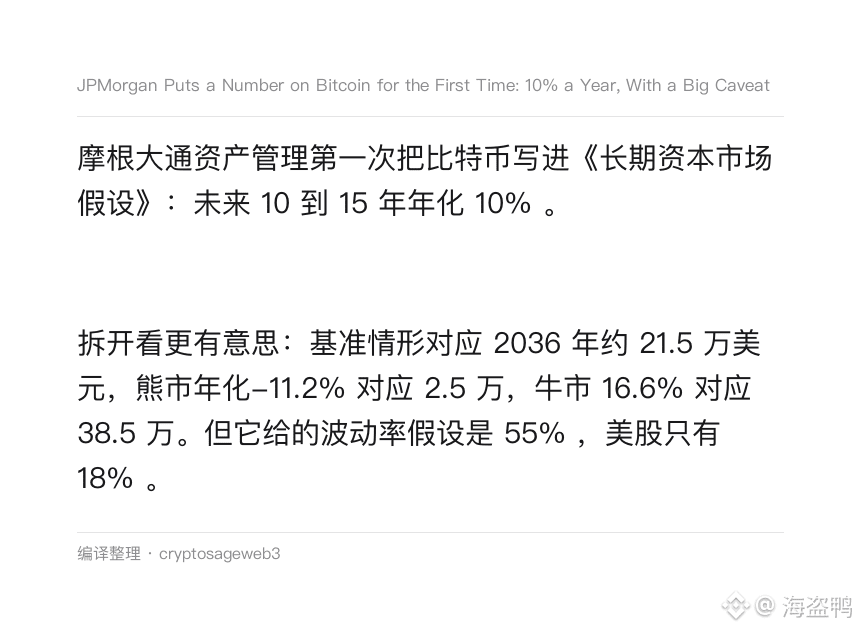
摩根大通资产管理第一次把比特币写进《长期资本市场假设》:未来10到15年年化10%。
拆开看更有意思:基准情形对应2036年约21.5万美元,熊市年化-11.2%对应2.5万,牛市16.6%对应38.5万。但它给的波动率假设是55%,美股只有18%。
横向对比,美股大盘7.5%、黄金5.5%、60/40组合7%。比特币回报最高,代价是三倍波动。
最关键的是它没把比特币放进核心战略配置——波动太大、相关性不稳。
我的看法:10%偏保守,等于说比特币长期只是高波动的大盘股替代,不是数字黄金。
$BTC现在83,000附近,十年年化10%撑得住这个位置吗?你会在熊市情景线加仓,还是先看戏?
#摩根大通预测比特币十年领跑
摩根大通资产管理第一次把比特币写进《长期资本市场假设》:未来10到15年年化10%。
拆开看更有意思:基准情形对应2036年约21.5万美元,熊市年化-11.2%对应2.5万,牛市16.6%对应38.5万。但它给的波动率假设是55%,美股只有18%。
横向对比,美股大盘7.5%、黄金5.5%、60/40组合7%。比特币回报最高,代价是三倍波动。
最关键的是它没把比特币放进核心战略配置——波动太大、相关性不稳。
我的看法:10%偏保守,等于说比特币长期只是高波动的大盘股替代,不是数字黄金。
$BTC 现在83,000附近,十年年化10%撑得住这个位置吗?你会在熊市情景线加仓,还是先看戏?
#摩根大通预测比特币十年领跑
拆开看更有意思:基准情形对应2036年约21.5万美元,熊市年化-11.2%对应2.5万,牛市16.6%对应38.5万。但它给的波动率假设是55%,美股只有18%。
横向对比,美股大盘7.5%、黄金5.5%、60/40组合7%。比特币回报最高,代价是三倍波动。
最关键的是它没把比特币放进核心战略配置——波动太大、相关性不稳。
我的看法:10%偏保守,等于说比特币长期只是高波动的大盘股替代,不是数字黄金。
$BTC 现在83,000附近,十年年化10%撑得住这个位置吗?你会在熊市情景线加仓,还是先看戏?
#摩根大通预测比特币十年领跑
6
·
--
韩国正在把代币化证券从「碎片化投资」推向正统证券领域。金融委员会推进的《电子证券法》《资本市场法》下位法修订案已进入立法预告阶段(本月2日至次月11日),按目前规划,配套法律2027年2月4日施行,代币化范围明确写入股票、债券与基金。
机制上最值得看的是分阶段设计。第一阶段(法律生效时启动)只面向机构:私募货币市场基金、私募公司债,以及基于信托的非上市股票代币化,同时小范围试点公募碎片化投资证券;第二阶段评估运行稳定性、效率和需求后,再逐步放开公募证券;第三阶段才研究与稳定币等支付工具的衔接,走向链上结算基础设施。这个顺序本身就是答案——立法者认为卡点不在发行技术,而在支付结算环节。
监管边界也划得很细:普通投资者在场外交易平台的年度净买入额上限为每所1亿韩元;非金融机构在满足40亿韩元自有资本等条件后,可作为「发行人账户管理机构」管理投资者账户;而且不为代币证券单设牌照,已获许可的证券公司与场外交易所可在现有牌照内开展。市场端已在动:12家券商联合推进发行平台「KoSTO」,另有多家在筹备自建系统,参考的是香港数字债券、日本代币化公司债与美国代币化基金的路径。
我倾向于认为,韩国选的是「先债券基金、后股票,先机构、后散户,先私募、后公募」的稳妥路线,原因是债券定价简单、现金流可预测,适合先验证链上登记与结算的可靠性,散户端则用限额兜住风险。这也意味着短期不会有爆发式规模,真正的变量在第三阶段的稳定币支付衔接能否打通。对赛道而言,这类RWA资产的上链与结算主场目前仍集中在以太坊及其生态,$ETH是绕不开的观察标的。
问题留给你:韩国这种「管制下渐进」,和美国的市场化发行路线,谁更快跑出规模?RWA真正起量时,你赌的是公链结算层,还是持牌发行方?
#韩国代币化证券拟扩至债券基金
韩国正在把代币化证券从「碎片化投资」推向正统证券领域。金融委员会推进的《电子证券法》《资本市场法》下位法修订案已进入立法预告阶段(本月2日至次月11日),按目前规划,配套法律2027年2月4日施行,代币化范围明确写入股票、债券与基金。
机制上最值得看的是分阶段设计。第一阶段(法律生效时启动)只面向机构:私募货币市场基金、私募公司债,以及基于信托的非上市股票代币化,同时小范围试点公募碎片化投资证券;第二阶段评估运行稳定性、效率和需求后,再逐步放开公募证券;第三阶段才研究与稳定币等支付工具的衔接,走向链上结算基础设施。这个顺序本身就是答案——立法者认为卡点不在发行技术,而在支付结算环节。
监管边界也划得很细:普通投资者在场外交易平台的年度净买入额上限为每所1亿韩元;非金融机构在满足40亿韩元自有资本等条件后,可作为「发行人账户管理机构」管理投资者账户;而且不为代币证券单设牌照,已获许可的证券公司与场外交易所可在现有牌照内开展。市场端已在动:12家券商联合推进发行平台「KoSTO」,另有多家在筹备自建系统,参考的是香港数字债券、日本代币化公司债与美国代币化基金的路径。
我倾向于认为,韩国选的是「先债券基金、后股票,先机构、后散户,先私募、后公募」的稳妥路线,原因是债券定价简单、现金流可预测,适合先验证链上登记与结算的可靠性,散户端则用限额兜住风险。这也意味着短期不会有爆发式规模,真正的变量在第三阶段的稳定币支付衔接能否打通。对赛道而言,这类RWA资产的上链与结算主场目前仍集中在以太坊及其生态,$ETH 是绕不开的观察标的。
问题留给你:韩国这种「管制下渐进」,和美国的市场化发行路线,谁更快跑出规模?RWA真正起量时,你赌的是公链结算层,还是持牌发行方?
#韩国代币化证券拟扩至债券基金
14
·
--
这次出问题的不是 Ledger 的服务器,而是设备在送到用户手里之前就被人动过手脚。
10 月 9 日对外披露的调查显示,一名通过东南亚经销商 CryptoBilis 购买 Ledger 的用户报告资产被盗,独立调查人员估计涉及金额可能超过 9300 万美元。拆机后发现,至少有一台设备里被植入了未经授权的硬件模块:它能在设备初始化、屏幕显示那串 24 词恢复短语的瞬间把内容读走,再通过 LTE(eSIM)模块直接发给攻击者。10 月 13 日,Ledger 在 X 上要求印度尼西亚、新加坡、泰国、菲律宾、越南、马来西亚及中国香港七个市场的经销商暂停销售并下架产品,范围比此前只点名一家经销商时明显扩大。
为什么这件事值得深想?因为硬件钱包的整套信任模型建立在“私钥不出芯片”这个假设上。而这次被绕开的不是密码学,是供应链:从屏幕到安全芯片之间,被插进一块第三方硬件。固件签名、开源验证都拦不住它——因为它物理上就在那里,还伪装成出厂状态。Ledger 强调自身基础设施、系统与直销渠道没有被入侵,问题只出现在指定地区的第三方转售环节,并且尚未核实到其他地区购机者被盗的案例。
我的判断是:硬件钱包的安全边界从来不在芯片里,而在“你到底从哪里拿到它”这一步。冷钱包把攻击面从线上搬到了物流和零售货架,而这一层恰恰是最难审计的——毕竟一个人全部的 $BTC 和主流资产,常常就躺在那一块巴掌大的金属壳里。接下来要看两件事:篡改发生在分销链的哪一环、由谁完成;以及 Ledger Donjon 对回收设备的分析会不会牵出更多批次。
所以问题最终回到每个持币人自己身上:你愿意为省几十块、快点到手去走本地经销商,还是宁可等官网直邮、自己逐项核对防拆封装?
#Ledger要求东南亚及香港经销商暂停销售
3
·
--
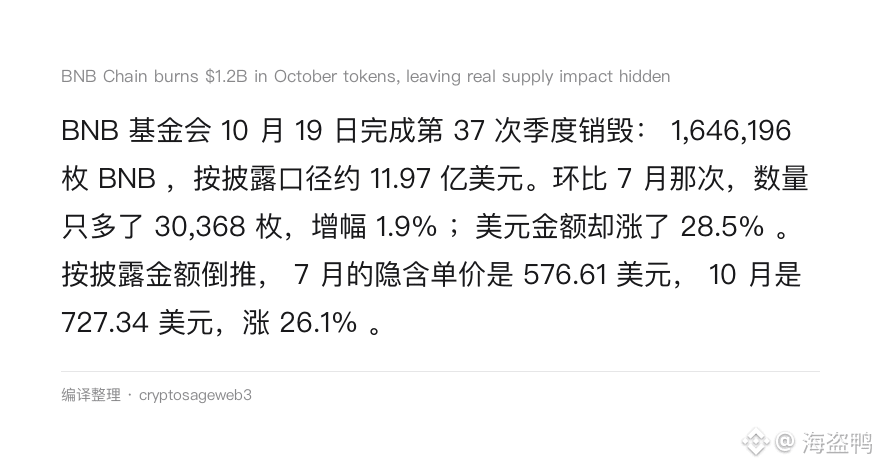
BNB基金会10月19日完成第37次季度销毁:1,646,196枚BNB,按披露口径约11.97亿美元。环比7月那次,数量只多了30,368枚,增幅1.9%;美元金额却涨了28.5%。按披露金额倒推,7月的隐含单价是576.61美元,10月是727.34美元,涨26.1%。
也就是说,这次“12亿美元销毁”里,烧掉的币并没有多多少,多的是每枚币的估值。剩余总供应约1.315亿枚,目标仍是1亿枚。Auto-Burn按价格和出块计算,币价越高,同样金额烧掉的币越少。
我的判断:销毁公告是叙事,不是供需。每次拿“又烧了十几亿”当利好,更像用美元计价自我安慰。真要盯通缩,看币数曲线和剩下的1.315亿枚。
口子:$BNB 的季度销毁你会当利好去追,还是觉得早已price in、宁愿等回调?
也就是说,这次“12亿美元销毁”里,烧掉的币并没有多多少,多的是每枚币的估值。剩余总供应约1.315亿枚,目标仍是1亿枚。Auto-Burn按价格和出块计算,币价越高,同样金额烧掉的币越少。
我的判断:销毁公告是叙事,不是供需。每次拿“又烧了十几亿”当利好,更像用美元计价自我安慰。真要盯通缩,看币数曲线和剩下的1.315亿枚。
口子:$BNB 的季度销毁你会当利好去追,还是觉得早已price in、宁愿等回调?
2
·
--
Strive(ASST)这周往资产负债表里塞了3311枚比特币,均价约84,500美元,合计约2.8亿美元,持仓从29,462枚抬到32,773枚,单周增幅11.2%。在美股持币公司里排第五,前面是Strategy、Metaplanet、Twenty One Capital和MARA。
真正值得看的不是它买了多少,是钱从哪来。Strive走的是零有息负债加高息永续优先股那条路:第二系列优先股SATS挂着15%的固定年股息,目标募资约5亿美元;同期约2.08亿美元的认股权证被行使,另有约1,530万份在到期日附近。公司还把第一系列优先股SATA的100美元最低发行价写进治理文件,变成有约束力的条款——这既是在给优先股持有人吃定心丸,也是把后续融资的底价锁死。
我倾向于认为,这是所有“囤币股”里最锋利也最脆的一环。15%的优先股股息是刚性现金支出,而比特币不产生现金流。也就是说,哪怕币价完全不跌,只要横盘够久,分红压力会先于账面亏损出现,逼着公司在不合适的价位继续发股或者卖币。Strategy走的是低成本可转债,Metaplanet吃的是本土散户溢价,Strive选的是资金成本最高的那条。
还有个细节:不到两个月它累计买入11,417枚,均价约82,281美元。这轮加仓价84,500美元是抬高的——它在上行中加速,而不是抄底。
接下来盯三件事:SATS能否募满5亿;权证行权后的稀释幅度;以及如果$BTC在8万附近横到年底,这15%的股息拿什么覆盖。
你更愿意直接拿$BTC,还是拿这种被结构放大的持币股?
#Strive斥资2.8亿美元增持3311枚BTC
Strive(ASST)这周往资产负债表里塞了3311枚比特币,均价约84,500美元,合计约2.8亿美元,持仓从29,462枚抬到32,773枚,单周增幅11.2%。在美股持币公司里排第五,前面是Strategy、Metaplanet、Twenty One Capital和MARA。
真正值得看的不是它买了多少,是钱从哪来。Strive走的是零有息负债加高息永续优先股那条路:第二系列优先股SATS挂着15%的固定年股息,目标募资约5亿美元;同期约2.08亿美元的认股权证被行使,另有约1,530万份在到期日附近。公司还把第一系列优先股SATA的100美元最低发行价写进治理文件,变成有约束力的条款——这既是在给优先股持有人吃定心丸,也是把后续融资的底价锁死。
我倾向于认为,这是所有“囤币股”里最锋利也最脆的一环。15%的优先股股息是刚性现金支出,而比特币不产生现金流。也就是说,哪怕币价完全不跌,只要横盘够久,分红压力会先于账面亏损出现,逼着公司在不合适的价位继续发股或者卖币。Strategy走的是低成本可转债,Metaplanet吃的是本土散户溢价,Strive选的是资金成本最高的那条。
还有个细节:不到两个月它累计买入11,417枚,均价约82,281美元。这轮加仓价84,500美元是抬高的——它在上行中加速,而不是抄底。
接下来盯三件事:SATS能否募满5亿;权证行权后的稀释幅度;以及如果$BTC 在8万附近横到年底,这15%的股息拿什么覆盖。
你更愿意直接拿$BTC ,还是拿这种被结构放大的持币股?
#Strive斥资2.8亿美元增持3311枚BTC
29
·
--
Zcash一天涨8.5%到1,215.85美元,市值站上205.7亿美元,带动隐私币走强——门罗币过去七天涨了15.29%。
但同一份数据里有个细节:ZEC过去一个月还跌了约25%,七天累计只涨1.17%。单日8.5%更像超卖之后的杠杆出清,不是趋势重启。
原因不复杂:前期跌太深、清算压力释放,加上NU7升级的预期,ZEC这种高贝塔品种自然弹得比大盘猛。同期比特币只涨1.57%到83,195美元,加密总市值2.78万亿。
我的判断是,这种环境里追高贝塔性价比最差。布伦特原油已接近110美元,10年期美债收益率还在5%以上,美联储10月27-28日开会——任何一个变量走坏,先被砍的就是刚反弹的币。
$BTC还没站稳84,000,$ZEC这种日内8%的反弹,你会去追吗?
Zcash一天涨8.5%到1,215.85美元,市值站上205.7亿美元,带动隐私币走强——门罗币过去七天涨了15.29%。
但同一份数据里有个细节:ZEC过去一个月还跌了约25%,七天累计只涨1.17%。单日8.5%更像超卖之后的杠杆出清,不是趋势重启。
原因不复杂:前期跌太深、清算压力释放,加上NU7升级的预期,ZEC这种高贝塔品种自然弹得比大盘猛。同期比特币只涨1.57%到83,195美元,加密总市值2.78万亿。
我的判断是,这种环境里追高贝塔性价比最差。布伦特原油已接近110美元,10年期美债收益率还在5%以上,美联储10月27-28日开会——任何一个变量走坏,先被砍的就是刚反弹的币。
$BTC 还没站稳84,000,$ZEC 这种日内8%的反弹,你会去追吗?
但同一份数据里有个细节:ZEC过去一个月还跌了约25%,七天累计只涨1.17%。单日8.5%更像超卖之后的杠杆出清,不是趋势重启。
原因不复杂:前期跌太深、清算压力释放,加上NU7升级的预期,ZEC这种高贝塔品种自然弹得比大盘猛。同期比特币只涨1.57%到83,195美元,加密总市值2.78万亿。
我的判断是,这种环境里追高贝塔性价比最差。布伦特原油已接近110美元,10年期美债收益率还在5%以上,美联储10月27-28日开会——任何一个变量走坏,先被砍的就是刚反弹的币。
$BTC 还没站稳84,000,$ZEC 这种日内8%的反弹,你会去追吗?
34
·
--
Evernorth 借壳 Armada Acquisition Corp. II 的合并落地,约 4.73 亿枚 XRP 装进一家纳斯达克上市公司,代码 XRPN。这不是又一家囤币公司上市,而是 $XRP 第一次有了「每股含币量」可被公开定价的载体。
先把事实钉住:合并与配套私募合计募资超 10 亿美元(另有报道称交割时现金约 3 亿,差异在是否计入承诺认购);公司由 Asheesh Birla 掌舵,背后是 Ripple、SBI、Pantera、GSR 等;9 月还从 NH Investment 拿到 3000 万美元可转债。打法是主动管理型财库——把 XRP 投进生态、DeFi 收益、代币化资产与链上结算,目标是让每股 XRP 随时间变多。
我的判断:重量不在「多了个壳」,而在估值锚。数字资产财库的溢价是双刃剑——行情好时给币价加杠杆,行情差时折价反过来抽走信心,且常被迫卖币回购或加杠杆,把周期放大。$XRP 的关键不是有没有财库买家,而是这个买家能否持续买入、能否在低点扛住。
接下来盯三件:首份持仓披露的每股价、是否真用 XRP 做链上收益而非躺着、XRPL 生态能否承接这些资金。你觉得财库公司是给 $XRP 装了第二引擎,还是把波动从币圈搬到了股市?
#XRP财库公司Evernorth完成SPAC合并
XRP-0,37%
XRPNUS+0,10%
50
·
--
10月20日的联名信由六家机构提交给SEC:Chainlink Labs、Cardano基金会、Hedera、Aptos Labs、Ava Labs、Stellar。诉求很具体——把“数字商品”的定义和“不是证券”的结论,从前言搬进有约束力的规则正文。
背景:2026年3月17日SEC与CFTC的联合指引已把 $LINK、$ADA、HBAR、APT、AVAX、XLM 列为数字商品,但只写在解释段落里。交易所和做市商因此仍不敢按“非证券”给它们定价。信里还要求二级市场转售的推定和安全港的自愿性。
我的看法:这不是技术细节,是把“合规折价”变成可定价的东西。定义进了规则正文,机构和做市商才敢加仓。
SEC最终会照抄吗? $LINK 和 $ADA 你先押哪个?
10月20日的联名信由六家机构提交给SEC:Chainlink Labs、Cardano基金会、Hedera、Aptos Labs、Ava Labs、Stellar。诉求很具体——把“数字商品”的定义和“不是证券”的结论,从前言搬进有约束力的规则正文。
背景:2026年3月17日SEC与CFTC的联合指引已把 $LINK 、$ADA 、HBAR、APT、AVAX、XLM 列为数字商品,但只写在解释段落里。交易所和做市商因此仍不敢按“非证券”给它们定价。信里还要求二级市场转售的推定和安全港的自愿性。
我的看法:这不是技术细节,是把“合规折价”变成可定价的东西。定义进了规则正文,机构和做市商才敢加仓。
SEC最终会照抄吗? $LINK 和 $ADA 你先押哪个?
背景:2026年3月17日SEC与CFTC的联合指引已把 $LINK 、$ADA 、HBAR、APT、AVAX、XLM 列为数字商品,但只写在解释段落里。交易所和做市商因此仍不敢按“非证券”给它们定价。信里还要求二级市场转售的推定和安全港的自愿性。
我的看法:这不是技术细节,是把“合规折价”变成可定价的东西。定义进了规则正文,机构和做市商才敢加仓。
SEC最终会照抄吗? $LINK 和 $ADA 你先押哪个?
75
·
--
Sui基金会掏出3,000万美元(约430亿韩元)投了AI训练数据协议DATA Network,并成为它最大的机构持有者,与PIP Labs、DATA Foundation并列。比金额更值得注意的是交易结构:这不是财务投资,而是一次「并链」。
按披露的规划,DATA Network将升级为原生运行在Sui上的协议,它自己的独立区块链会被退役;DATA代币按1:1迁移到Sui,投资人的经济权利与治理权利在过渡期保留,锁仓与归属条件原样延续;链上存储平台Walrus成为DATA Foundation运营应用的默认存储层,原始文件加密存储与访问权限由Walrus管,数据来源和使用权限由Trace记录。过渡完成前旧网络继续运行,时间表待Sui基金会发布。
为什么是现在?因为AI行业已经把开放互联网内容读得差不多了,下一个瓶颈是「经同意、可证明来源」的数据集,这正好是Trace在解决的事。公开数据说,Trace自推出以来已记录超过2.5亿次数据贡献,日均处理超过300万张来源证明收据,关联的数据交易平台Kled处理过超15亿次数据注册。DATA Foundation今年6月才从通用知识产权基础设施转向AI训练数据,方向务实。
我倾向于认为,这笔钱买的不是协议而是卡位:把「数据授权与来源证明」做成链上可验证凭证,一旦前沿AI实验室被合规逼着要出处,Sui生态就有了收费口。风险同样清楚——DATA代币经济与Sui高度绑定,Walrus的存储需求也要靠DATA这类应用的用量撑着,单一依赖会被放大。另外,DATA Network共同创始人Lee Seung-yoon同时加入Sui基金会任战略顾问,人才与资产一起搬,通常是深绑的信号。
所以留个问题:AI数据的「来源证明」会不会成为下一层刚需基础设施?你更看好$SUI这种「公链+存储+数据授权」的组合,还是纯数据协议单飞?
#Sui基金会向DATANetwork投资3000万美元
Sui基金会掏出3,000万美元(约430亿韩元)投了AI训练数据协议DATA Network,并成为它最大的机构持有者,与PIP Labs、DATA Foundation并列。比金额更值得注意的是交易结构:这不是财务投资,而是一次「并链」。
按披露的规划,DATA Network将升级为原生运行在Sui上的协议,它自己的独立区块链会被退役;DATA代币按1:1迁移到Sui,投资人的经济权利与治理权利在过渡期保留,锁仓与归属条件原样延续;链上存储平台Walrus成为DATA Foundation运营应用的默认存储层,原始文件加密存储与访问权限由Walrus管,数据来源和使用权限由Trace记录。过渡完成前旧网络继续运行,时间表待Sui基金会发布。
为什么是现在?因为AI行业已经把开放互联网内容读得差不多了,下一个瓶颈是「经同意、可证明来源」的数据集,这正好是Trace在解决的事。公开数据说,Trace自推出以来已记录超过2.5亿次数据贡献,日均处理超过300万张来源证明收据,关联的数据交易平台Kled处理过超15亿次数据注册。DATA Foundation今年6月才从通用知识产权基础设施转向AI训练数据,方向务实。
我倾向于认为,这笔钱买的不是协议而是卡位:把「数据授权与来源证明」做成链上可验证凭证,一旦前沿AI实验室被合规逼着要出处,Sui生态就有了收费口。风险同样清楚——DATA代币经济与Sui高度绑定,Walrus的存储需求也要靠DATA这类应用的用量撑着,单一依赖会被放大。另外,DATA Network共同创始人Lee Seung-yoon同时加入Sui基金会任战略顾问,人才与资产一起搬,通常是深绑的信号。
所以留个问题:AI数据的「来源证明」会不会成为下一层刚需基础设施?你更看好$SUI 这种「公链+存储+数据授权」的组合,还是纯数据协议单飞?
#Sui基金会向DATANetwork投资3000万美元
86
·
--
$OP单日涨19.98%,把整个Layer 2板块带起来2.90%,zkSync同期涨10.69%。但这条新闻真正的价值不在涨幅,在它的结构。
先看数据:OP日内一度触及约0.1621美元,随后回落到0.156附近,24小时涨幅约14%,7日约28%,30日约64%,24小时成交额约2.26亿美元、较前一日翻了一倍多。同时它仍较一年前低约68%——这是一次深坑里的反弹,不是趋势确认。
驱动力分两层。表层是Uniswap在10月9日宣布,把Unichain的生产运营移交给OP Enterprise:测试网迁移定在10月13日,主网定在10月29日,OP负责排序器、RPC、监控和事件响应,而Unichain的链ID、合约与余额都不变。这意味着OP从“卖技术的供应商”变成了“长期收运营费的托管方”,多了一条不依赖新链上线的收入。
深层是Upgrade 20获批:它批准把Superchain净排序器收入的50%用于回购OP。这条比迁移本身重要得多——迁移是把别人的链变成收入来源,回购是把收入变成代币的买盘。对$OP这种长期被诟病“没有价值捕获”的代币来说,这是第一次把协议收入和代币价格接上线。
但时间表是硬伤:回购预计2027年2月才启动,中间有一年多的空窗,这段时间上涨靠的还是预期。L2竞争也没有变轻松,排序器收入本身要看链上活跃度,而活跃度并不由OP单方面决定。
我的倾向:这是一次货源变化意义上的利好,不是基本面拐点。真要跟踪,看两点——主网迁移能否在10月29日按期落地,以及Superchain的排序器收入是否真的在增长,而不是只涨代币不涨收入。
顺带一提,L2的手续费最终要用$ETH结算,OP走强对$ETH是边际正面的,但两者的价格驱动已经明显脱钩。
问题留给各位:这波OP是空头回补的一日游,还是L2代币重新被定价的起点?
#OP代币今日上涨19.98%
$OP 单日涨19.98%,把整个Layer 2板块带起来2.90%,zkSync同期涨10.69%。但这条新闻真正的价值不在涨幅,在它的结构。
先看数据:OP日内一度触及约0.1621美元,随后回落到0.156附近,24小时涨幅约14%,7日约28%,30日约64%,24小时成交额约2.26亿美元、较前一日翻了一倍多。同时它仍较一年前低约68%——这是一次深坑里的反弹,不是趋势确认。
驱动力分两层。表层是Uniswap在10月9日宣布,把Unichain的生产运营移交给OP Enterprise:测试网迁移定在10月13日,主网定在10月29日,OP负责排序器、RPC、监控和事件响应,而Unichain的链ID、合约与余额都不变。这意味着OP从“卖技术的供应商”变成了“长期收运营费的托管方”,多了一条不依赖新链上线的收入。
深层是Upgrade 20获批:它批准把Superchain净排序器收入的50%用于回购OP。这条比迁移本身重要得多——迁移是把别人的链变成收入来源,回购是把收入变成代币的买盘。对$OP 这种长期被诟病“没有价值捕获”的代币来说,这是第一次把协议收入和代币价格接上线。
但时间表是硬伤:回购预计2027年2月才启动,中间有一年多的空窗,这段时间上涨靠的还是预期。L2竞争也没有变轻松,排序器收入本身要看链上活跃度,而活跃度并不由OP单方面决定。
我的倾向:这是一次货源变化意义上的利好,不是基本面拐点。真要跟踪,看两点——主网迁移能否在10月29日按期落地,以及Superchain的排序器收入是否真的在增长,而不是只涨代币不涨收入。
顺带一提,L2的手续费最终要用$ETH 结算,OP走强对$ETH 是边际正面的,但两者的价格驱动已经明显脱钩。
问题留给各位:这波OP是空头回补的一日游,还是L2代币重新被定价的起点?
#OP代币今日上涨19.98%
10
Көбірек контент көру үшін кіріңіз
Binance Square платформасында әлемдік криптоқоғамдастыққа қосылыңыз
⚡️ Криптовалюта туралы ең соңғы және пайдалы ақпаратты алыңыз.
💬 Әлемдегі ең ірі криптобиржаның сеніміне ие.
👍 Расталған авторлардың нақты пікірлерін табыңыз.
Электрондық пошта/телефон нөмірі
Трендтегі тақырыптар
BinancePick
3.1M рет көрілді
153,117 адам талқылап жатыр
Join #EarningsSeason: Predict Earnings on Binance Pick, Share Your Take on Binance Square!
Binance Square Official
·412 лайк
·343.4k рет көрілді
EarningsSeason
5.3M рет көрілді
26,044 адам талқылап жатыр
AnthropicTTMRevenueGrewAbout1200%
33,618 рет көрілді
439 адам талқылап жатыр