

CoinVoice
110.6k Жариялаулар

CoinVoice
 «Square расталған+» белгісі
Хабарлау
Пайдаланушыны блоктау
关注金融科技新变量
3 Жазылым
4.4K+ Жазылушылар
11.0K+ лайк басылған
Жазбалар
·
--
四条链美股代币横评:BNB Chain、Robinhood Chain、Base、Solana撰文:Biteye
Robinhood 带领的美股 Meme 叙事已经整整炒了一个多月了,但每条链的美股 Meme 发展各有不同。
为什么 Robinhood 链的美股 Meme 炒得热火朝天,Base 的美股 Meme 像被打入了冷宫?
为什么 BNB Chain 诞生出了 牛来、Marscoin 这样现象级的 Meme ,Solana 却在旁边阿巴阿巴?
小编带着疑问去研究了 Robinhood、BNB Chain、Base、Solana 的美股代币合规路径、生态基建。本文就从这四条链各自的美股代币发行方式开始看,分析为什么同样一轮美股 Meme,最后会跑出完全不同的结果。
1️⃣BNB Chain
2026 年 6 月,Binance 正式推出 bStocks。bStocks 由 BTech Holdings 发行,每个品种对应真实底层股票,并在 BNB Chain 上流通。
每增加一个新的 bStock,BTech Holdings 都需要为对应证券准备发行文件,并取得 ADGM FSRA 的 Prospectus 批准和 Official List 准入。完成监管流程后,Binance 才会正式上线对应 bStock。
→目前 bStocks 已推出 70 个美股代币,发行市值合计 687 M。
得益于 Binance 的扶持,bStocks 目前是几家里发行市值最高、流动性也最好的一套美股代币。
但在「美股 × Meme」玩法上,BNB Chain 略慢于 Robinhood,主要卡在两个地方:
👉美股代币数量
👉Launchpad 对 bStocks 的覆盖率不足
目前 BNB Chain 较大的两大 Launchpad 分别是:Four Meme、Flap。
🔥1)Four Meme
http://Four.meme 最近推出了 4Stock,主要是想解决 bStocks 扩品速度不够快的问题。
像 BNC 这种的美股,在正式 bStock 上线前,http://Four.meme 可以先用用户提交的 USDC 买入真实股票,再按实际买入股数 1:1 铸造 4Stock;未来对应 bStock 上线后,再支持 1:1 转换。
🔥2)Flap
Flap 目前支持 22 个 bStocks 作为 Meme 底池,数量明显多于 http://Four.meme,因此也跑出了“牛来”“MarsCoin”等热门美股 Meme,两者均已上线 Binance 合约。
在 Launchpad 机制上,Flap 支持自定义税收,也可以设置分红资格的最低持仓,因此天然适合围绕美股 Meme 做更多玩法。
BNB Chain 现在最大的问题,还是美股代币的上线速度跟不上炒作速度。隔壁 Robinhood 可以随着新股票代币上线快速开发对应 Meme,一旦美股公司出现新热点,链上 Meme 也能很快跟进。
不过 http://Four.meme 推出的 4Stock 或许能补上这个缺口。BNC 已经验证了这套模式的可行性,如果后续上新速度能够保持,BNB Chain 的美股 Meme 仍然值得关注
2️⃣Robinhood Chain
2025 年 6 月,Robinhood 首次推出 Stock Tokens,最初运行在 Arbitrum;2026 年 7 月 Robinhood Chain 主网上线后,又推出了新一代美股代币,并正式在 Robinhood Chain 上流通。
在发行方式上,Robinhood 先由列支敦士登 FMA 批准一份统一的基础招股说明书,之后新增股票时,只需再为对应标的发布 Final Terms。因此不用像 bStocks 一样,每增加一只股票都重新审批一份完整 Prospectus。
→目前 Robinhood Chain 已推出 194 个美股代币,发行市值合计 158 M。
Robinhood 也是最早把「美股 × Meme」真正跑起来的链之一。
@vladtenev 对 Robinhood Meme 的态度比较开放,Robinhood 也接连上线了部分 Robinhood Chain 原生资产。
众所周知,Robinhood 对 Crypto 资产的上线审核一向较严,因此每次有链上原生资产进入 Robinhood,也很容易带来额外关注和买盘。
这里就不得不提 Robinhood Chain 的两大 Launchpad:Pons、Long。Launchpad 的机制往往决定了资产玩法,也会影响整个生态的炒作方向。
👉Pons @ponsdotfamily:目前 Robinhood Chain 最大的 Launchpad。平台分为 V1 / V2,V1 主要发射 Meme,V2 支持美股代币配池,创建者可以获得 70% 的手续费收入。
👉Long @longdotxyz:支持的美股代币数量略多于 Pons,同时 Ticker 具有唯一性,一旦创建便不能重复。平台不支持内置 Dev Buy,也不会给创建者预留初始代币。
由于 Robinhood 的美股代币发行方式与其他家不同,在发行速度上略快其他家,在美股代币的数量上占优,这也是 Robinhood 在这一轮美股 Meme 行情中表现更强的重要原因。
3️⃣Base Chain
2026 年 7 月,Base 主网上线 B20 标准;8 月,Coinbase 正式推出美股代币,首批包括 AAPL、GOOGL、META、NVDA,并以 B20 Token 的形式在 Base 上流通。
它的扩品方式和 bStocks 类似:每增加一个新品种,都需要为对应 Certificate 向 ADGM FSRA 提交 Prospectus,获批后再正式发行。
→目前 Base 链已推出 10 个美股代币,发行市值合计 12 M。
Base 的美股代币虽然和 bStocks 走类似的监管渠道,但上线速度明显慢不少,说明这套合规路径还在早期磨合阶段。因此 Base 的美股代币规模明显落后于另外几条链,美股 Meme 也暂时没有形成明显财富效应。
受限于底层资产数量,Base 的 Launchpad 也很难发挥。
O1 目前已经支持 Base 已发行的 10 个美股代币,甚至进一步扩展到 Robinhood Chain,应该是目前 Robinhood Chain 上支持美股代币最多的 Launchpad 之一,而且平台内不少美股 Meme 表现都不错。
除了 O1,Base 还出现了 @Stonks_Exchange、@BaseStonk 等创新平台,主要围绕费率、分红等机制做微创新。所以 Base 当前最大的问题还是美股代币数量。即使 Launchpad 接入速度足够快,底层资产不够丰富,生态扩张依然受限。现阶段 Base 的红利,可能反而更多集中在 Launchpad Token 本身。
4️⃣Solana
Solana 和另外三条链不太一样,它目前并没有一套「自家发行」的美股代币体系,主要使用的是第三方发行的 xStocks。
2025 年 6 月,xStocks 率先上线 Solana,首批带来 60+ 美股和 ETF。xStocks 由 Backed 发行,每枚代币都由对应底层股票 1:1 支持。
所以 Solana 走出了另一条路线⬇️
Stonk Fun 是 Solana 新推出的 Launchpad。他们想的是既然没有原生美股代币,就干脆扩展更多资产作为底池。
Stonk Fun 支持的资产类型很多,包括 $ZEC、$HYPE、$TAO 等,基本 Crypto 热门资产都可以拿来配池。
虽然 Solana 在美股 Meme 这条线上不算突出,但胜在资产范围更广。比如 ZCat 就借到了 ZEC 的热点,把外部资产热度导入平台交易。不过从目前表现看,平台内真正的美股 Meme 仍然相对一般。
🌟写在最后
把四条链放在一起看,会发现美股 Meme 行情并没有表面上那么随机。
合规路径决定扩品速度,扩品速度决定可炒资产数量,Launchpad 和流动性再决定这些资产能不能真正形成 Meme 行情。
Base 、BNB Chain 遇到的问题是扩品速度,BNB Chain 已经通过基建的方式解决了这个问题。Base 在此类问题上进展缓慢,四个标的合规审查都卡了半个月,估计其他家炒完行情都结束了
Solana 不管是基建,还是生态开发者都是顶尖的存在,但奈何 Solana 官方方向选择偏差,Solana 至今没有像样的 美股 Meme,Pump fun 直到今日才推出股票交易对。
而昨天 PONS 等美股 Meme 相关代币已经开始回调,但小编更倾向于认为,这轮行情只是第一阶段结束,而不是整个叙事结束。
⭐目前各家只上线了「明星股」,但股票上链将是大势所趋,以后 ETF、商品甚至更多传统资产都能被快速搬上链的时候,Meme 的底池会越来越大,链与链之间比拼的重点也会跟着上移。
💰资产不同,最后炒作的方向也会不同。今天是美股 Meme,明天可能就是 ETF Meme、商品 Meme,甚至更多传统资产的链上玩法。
接下来真正值得关注的,是各条链美股代币的扩品速度。谁能更快把更多现实世界资产搬到链上,谁就更有机会率先承接新的市场热点,并进一步影响下一阶段的链上炒作方向🔥。
四条链美股代币横评:BNB Chain、Robinhood Chain、Base、Solana
撰文:Biteye
Robinhood 带领的美股 Meme 叙事已经整整炒了一个多月了,但每条链的美股 Meme 发展各有不同。
为什么 Robinhood 链的美股 Meme 炒得热火朝天,Base 的美股 Meme 像被打入了冷宫?
为什么 BNB Chain 诞生出了 牛来、Marscoin 这样现象级的 Meme ,Solana 却在旁边阿巴阿巴?
小编带着疑问去研究了 Robinhood、BNB Chain、Base、Solana 的美股代币合规路径、生态基建。本文就从这四条链各自的美股代币发行方式开始看,分析为什么同样一轮美股 Meme,最后会跑出完全不同的结果。
1️⃣BNB Chain
2026 年 6 月,Binance 正式推出 bStocks。bStocks 由 BTech Holdings 发行,每个品种对应真实底层股票,并在 BNB Chain 上流通。
每增加一个新的 bStock,BTech Holdings 都需要为对应证券准备发行文件,并取得 ADGM FSRA 的 Prospectus 批准和 Official List 准入。完成监管流程后,Binance 才会正式上线对应 bStock。
→目前 bStocks 已推出 70 个美股代币,发行市值合计 687 M。
得益于 Binance 的扶持,bStocks 目前是几家里发行市值最高、流动性也最好的一套美股代币。
但在「美股 × Meme」玩法上,BNB Chain 略慢于 Robinhood,主要卡在两个地方:
👉美股代币数量
👉Launchpad 对 bStocks 的覆盖率不足
目前 BNB Chain 较大的两大 Launchpad 分别是:Four Meme、Flap。
🔥1)Four Meme
http://Four.meme 最近推出了 4Stock,主要是想解决 bStocks 扩品速度不够快的问题。
像 BNC 这种的美股,在正式 bStock 上线前,http://Four.meme 可以先用用户提交的 USDC 买入真实股票,再按实际买入股数 1:1 铸造 4Stock;未来对应 bStock 上线后,再支持 1:1 转换。
🔥2)Flap
Flap 目前支持 22 个 bStocks 作为 Meme 底池,数量明显多于 http://Four.meme,因此也跑出了“牛来”“MarsCoin”等热门美股 Meme,两者均已上线 Binance 合约。
在 Launchpad 机制上,Flap 支持自定义税收,也可以设置分红资格的最低持仓,因此天然适合围绕美股 Meme 做更多玩法。
BNB Chain 现在最大的问题,还是美股代币的上线速度跟不上炒作速度。隔壁 Robinhood 可以随着新股票代币上线快速开发对应 Meme,一旦美股公司出现新热点,链上 Meme 也能很快跟进。
不过 http://Four.meme 推出的 4Stock 或许能补上这个缺口。BNC 已经验证了这套模式的可行性,如果后续上新速度能够保持,BNB Chain 的美股 Meme 仍然值得关注
2️⃣Robinhood Chain
2025 年 6 月,Robinhood 首次推出 Stock Tokens,最初运行在 Arbitrum;2026 年 7 月 Robinhood Chain 主网上线后,又推出了新一代美股代币,并正式在 Robinhood Chain 上流通。
在发行方式上,Robinhood 先由列支敦士登 FMA 批准一份统一的基础招股说明书,之后新增股票时,只需再为对应标的发布 Final Terms。因此不用像 bStocks 一样,每增加一只股票都重新审批一份完整 Prospectus。
→目前 Robinhood Chain 已推出 194 个美股代币,发行市值合计 158 M。
Robinhood 也是最早把「美股 × Meme」真正跑起来的链之一。
@vladtenev 对 Robinhood Meme 的态度比较开放,Robinhood 也接连上线了部分 Robinhood Chain 原生资产。
众所周知,Robinhood 对 Crypto 资产的上线审核一向较严,因此每次有链上原生资产进入 Robinhood,也很容易带来额外关注和买盘。
这里就不得不提 Robinhood Chain 的两大 Launchpad:Pons、Long。Launchpad 的机制往往决定了资产玩法,也会影响整个生态的炒作方向。
👉Pons @ponsdotfamily:目前 Robinhood Chain 最大的 Launchpad。平台分为 V1 / V2,V1 主要发射 Meme,V2 支持美股代币配池,创建者可以获得 70% 的手续费收入。
👉Long @longdotxyz:支持的美股代币数量略多于 Pons,同时 Ticker 具有唯一性,一旦创建便不能重复。平台不支持内置 Dev Buy,也不会给创建者预留初始代币。
由于 Robinhood 的美股代币发行方式与其他家不同,在发行速度上略快其他家,在美股代币的数量上占优,这也是 Robinhood 在这一轮美股 Meme 行情中表现更强的重要原因。
3️⃣Base Chain
2026 年 7 月,Base 主网上线 B20 标准;8 月,Coinbase 正式推出美股代币,首批包括 AAPL、GOOGL、META、NVDA,并以 B20 Token 的形式在 Base 上流通。
它的扩品方式和 bStocks 类似:每增加一个新品种,都需要为对应 Certificate 向 ADGM FSRA 提交 Prospectus,获批后再正式发行。
→目前 Base 链已推出 10 个美股代币,发行市值合计 12 M。
Base 的美股代币虽然和 bStocks 走类似的监管渠道,但上线速度明显慢不少,说明这套合规路径还在早期磨合阶段。因此 Base 的美股代币规模明显落后于另外几条链,美股 Meme 也暂时没有形成明显财富效应。
受限于底层资产数量,Base 的 Launchpad 也很难发挥。
O1 目前已经支持 Base 已发行的 10 个美股代币,甚至进一步扩展到 Robinhood Chain,应该是目前 Robinhood Chain 上支持美股代币最多的 Launchpad 之一,而且平台内不少美股 Meme 表现都不错。
除了 O1,Base 还出现了 @Stonks_Exchange、@BaseStonk 等创新平台,主要围绕费率、分红等机制做微创新。所以 Base 当前最大的问题还是美股代币数量。即使 Launchpad 接入速度足够快,底层资产不够丰富,生态扩张依然受限。现阶段 Base 的红利,可能反而更多集中在 Launchpad Token 本身。
4️⃣Solana
Solana 和另外三条链不太一样,它目前并没有一套「自家发行」的美股代币体系,主要使用的是第三方发行的 xStocks。
2025 年 6 月,xStocks 率先上线 Solana,首批带来 60+ 美股和 ETF。xStocks 由 Backed 发行,每枚代币都由对应底层股票 1:1 支持。
所以 Solana 走出了另一条路线⬇️
Stonk Fun 是 Solana 新推出的 Launchpad。他们想的是既然没有原生美股代币,就干脆扩展更多资产作为底池。
Stonk Fun 支持的资产类型很多,包括 $ZEC、$HYPE、$TAO 等,基本 Crypto 热门资产都可以拿来配池。
虽然 Solana 在美股 Meme 这条线上不算突出,但胜在资产范围更广。比如 ZCat 就借到了 ZEC 的热点,把外部资产热度导入平台交易。不过从目前表现看,平台内真正的美股 Meme 仍然相对一般。
🌟写在最后
把四条链放在一起看,会发现美股 Meme 行情并没有表面上那么随机。
合规路径决定扩品速度,扩品速度决定可炒资产数量,Launchpad 和流动性再决定这些资产能不能真正形成 Meme 行情。
Base 、BNB Chain 遇到的问题是扩品速度,BNB Chain 已经通过基建的方式解决了这个问题。Base 在此类问题上进展缓慢,四个标的合规审查都卡了半个月,估计其他家炒完行情都结束了
Solana 不管是基建,还是生态开发者都是顶尖的存在,但奈何 Solana 官方方向选择偏差,Solana 至今没有像样的 美股 Meme,Pump fun 直到今日才推出股票交易对。
而昨天 PONS 等美股 Meme 相关代币已经开始回调,但小编更倾向于认为,这轮行情只是第一阶段结束,而不是整个叙事结束。
⭐目前各家只上线了「明星股」,但股票上链将是大势所趋,以后 ETF、商品甚至更多传统资产都能被快速搬上链的时候,Meme 的底池会越来越大,链与链之间比拼的重点也会跟着上移。
💰资产不同,最后炒作的方向也会不同。今天是美股 Meme,明天可能就是 ETF Meme、商品 Meme,甚至更多传统资产的链上玩法。
接下来真正值得关注的,是各条链美股代币的扩品速度。谁能更快把更多现实世界资产搬到链上,谁就更有机会率先承接新的市场热点,并进一步影响下一阶段的链上炒作方向🔥。
Robinhood 带领的美股 Meme 叙事已经整整炒了一个多月了,但每条链的美股 Meme 发展各有不同。
为什么 Robinhood 链的美股 Meme 炒得热火朝天,Base 的美股 Meme 像被打入了冷宫?
为什么 BNB Chain 诞生出了 牛来、Marscoin 这样现象级的 Meme ,Solana 却在旁边阿巴阿巴?
小编带着疑问去研究了 Robinhood、BNB Chain、Base、Solana 的美股代币合规路径、生态基建。本文就从这四条链各自的美股代币发行方式开始看,分析为什么同样一轮美股 Meme,最后会跑出完全不同的结果。
1️⃣BNB Chain
2026 年 6 月,Binance 正式推出 bStocks。bStocks 由 BTech Holdings 发行,每个品种对应真实底层股票,并在 BNB Chain 上流通。
每增加一个新的 bStock,BTech Holdings 都需要为对应证券准备发行文件,并取得 ADGM FSRA 的 Prospectus 批准和 Official List 准入。完成监管流程后,Binance 才会正式上线对应 bStock。
→目前 bStocks 已推出 70 个美股代币,发行市值合计 687 M。
得益于 Binance 的扶持,bStocks 目前是几家里发行市值最高、流动性也最好的一套美股代币。
但在「美股 × Meme」玩法上,BNB Chain 略慢于 Robinhood,主要卡在两个地方:
👉美股代币数量
👉Launchpad 对 bStocks 的覆盖率不足
目前 BNB Chain 较大的两大 Launchpad 分别是:Four Meme、Flap。
🔥1)Four Meme
http://Four.meme 最近推出了 4Stock,主要是想解决 bStocks 扩品速度不够快的问题。
像 BNC 这种的美股,在正式 bStock 上线前,http://Four.meme 可以先用用户提交的 USDC 买入真实股票,再按实际买入股数 1:1 铸造 4Stock;未来对应 bStock 上线后,再支持 1:1 转换。
🔥2)Flap
Flap 目前支持 22 个 bStocks 作为 Meme 底池,数量明显多于 http://Four.meme,因此也跑出了“牛来”“MarsCoin”等热门美股 Meme,两者均已上线 Binance 合约。
在 Launchpad 机制上,Flap 支持自定义税收,也可以设置分红资格的最低持仓,因此天然适合围绕美股 Meme 做更多玩法。
BNB Chain 现在最大的问题,还是美股代币的上线速度跟不上炒作速度。隔壁 Robinhood 可以随着新股票代币上线快速开发对应 Meme,一旦美股公司出现新热点,链上 Meme 也能很快跟进。
不过 http://Four.meme 推出的 4Stock 或许能补上这个缺口。BNC 已经验证了这套模式的可行性,如果后续上新速度能够保持,BNB Chain 的美股 Meme 仍然值得关注
2️⃣Robinhood Chain
2025 年 6 月,Robinhood 首次推出 Stock Tokens,最初运行在 Arbitrum;2026 年 7 月 Robinhood Chain 主网上线后,又推出了新一代美股代币,并正式在 Robinhood Chain 上流通。
在发行方式上,Robinhood 先由列支敦士登 FMA 批准一份统一的基础招股说明书,之后新增股票时,只需再为对应标的发布 Final Terms。因此不用像 bStocks 一样,每增加一只股票都重新审批一份完整 Prospectus。
→目前 Robinhood Chain 已推出 194 个美股代币,发行市值合计 158 M。
Robinhood 也是最早把「美股 × Meme」真正跑起来的链之一。
@vladtenev 对 Robinhood Meme 的态度比较开放,Robinhood 也接连上线了部分 Robinhood Chain 原生资产。
众所周知,Robinhood 对 Crypto 资产的上线审核一向较严,因此每次有链上原生资产进入 Robinhood,也很容易带来额外关注和买盘。
这里就不得不提 Robinhood Chain 的两大 Launchpad:Pons、Long。Launchpad 的机制往往决定了资产玩法,也会影响整个生态的炒作方向。
👉Pons @ponsdotfamily:目前 Robinhood Chain 最大的 Launchpad。平台分为 V1 / V2,V1 主要发射 Meme,V2 支持美股代币配池,创建者可以获得 70% 的手续费收入。
👉Long @longdotxyz:支持的美股代币数量略多于 Pons,同时 Ticker 具有唯一性,一旦创建便不能重复。平台不支持内置 Dev Buy,也不会给创建者预留初始代币。
由于 Robinhood 的美股代币发行方式与其他家不同,在发行速度上略快其他家,在美股代币的数量上占优,这也是 Robinhood 在这一轮美股 Meme 行情中表现更强的重要原因。
3️⃣Base Chain
2026 年 7 月,Base 主网上线 B20 标准;8 月,Coinbase 正式推出美股代币,首批包括 AAPL、GOOGL、META、NVDA,并以 B20 Token 的形式在 Base 上流通。
它的扩品方式和 bStocks 类似:每增加一个新品种,都需要为对应 Certificate 向 ADGM FSRA 提交 Prospectus,获批后再正式发行。
→目前 Base 链已推出 10 个美股代币,发行市值合计 12 M。
Base 的美股代币虽然和 bStocks 走类似的监管渠道,但上线速度明显慢不少,说明这套合规路径还在早期磨合阶段。因此 Base 的美股代币规模明显落后于另外几条链,美股 Meme 也暂时没有形成明显财富效应。
受限于底层资产数量,Base 的 Launchpad 也很难发挥。
O1 目前已经支持 Base 已发行的 10 个美股代币,甚至进一步扩展到 Robinhood Chain,应该是目前 Robinhood Chain 上支持美股代币最多的 Launchpad 之一,而且平台内不少美股 Meme 表现都不错。
除了 O1,Base 还出现了 @Stonks_Exchange、@BaseStonk 等创新平台,主要围绕费率、分红等机制做微创新。所以 Base 当前最大的问题还是美股代币数量。即使 Launchpad 接入速度足够快,底层资产不够丰富,生态扩张依然受限。现阶段 Base 的红利,可能反而更多集中在 Launchpad Token 本身。
4️⃣Solana
Solana 和另外三条链不太一样,它目前并没有一套「自家发行」的美股代币体系,主要使用的是第三方发行的 xStocks。
2025 年 6 月,xStocks 率先上线 Solana,首批带来 60+ 美股和 ETF。xStocks 由 Backed 发行,每枚代币都由对应底层股票 1:1 支持。
所以 Solana 走出了另一条路线⬇️
Stonk Fun 是 Solana 新推出的 Launchpad。他们想的是既然没有原生美股代币,就干脆扩展更多资产作为底池。
Stonk Fun 支持的资产类型很多,包括 $ZEC、$HYPE、$TAO 等,基本 Crypto 热门资产都可以拿来配池。
虽然 Solana 在美股 Meme 这条线上不算突出,但胜在资产范围更广。比如 ZCat 就借到了 ZEC 的热点,把外部资产热度导入平台交易。不过从目前表现看,平台内真正的美股 Meme 仍然相对一般。
🌟写在最后
把四条链放在一起看,会发现美股 Meme 行情并没有表面上那么随机。
合规路径决定扩品速度,扩品速度决定可炒资产数量,Launchpad 和流动性再决定这些资产能不能真正形成 Meme 行情。
Base 、BNB Chain 遇到的问题是扩品速度,BNB Chain 已经通过基建的方式解决了这个问题。Base 在此类问题上进展缓慢,四个标的合规审查都卡了半个月,估计其他家炒完行情都结束了
Solana 不管是基建,还是生态开发者都是顶尖的存在,但奈何 Solana 官方方向选择偏差,Solana 至今没有像样的 美股 Meme,Pump fun 直到今日才推出股票交易对。
而昨天 PONS 等美股 Meme 相关代币已经开始回调,但小编更倾向于认为,这轮行情只是第一阶段结束,而不是整个叙事结束。
⭐目前各家只上线了「明星股」,但股票上链将是大势所趋,以后 ETF、商品甚至更多传统资产都能被快速搬上链的时候,Meme 的底池会越来越大,链与链之间比拼的重点也会跟着上移。
💰资产不同,最后炒作的方向也会不同。今天是美股 Meme,明天可能就是 ETF Meme、商品 Meme,甚至更多传统资产的链上玩法。
接下来真正值得关注的,是各条链美股代币的扩品速度。谁能更快把更多现实世界资产搬到链上,谁就更有机会率先承接新的市场热点,并进一步影响下一阶段的链上炒作方向🔥。
21
·
--

Мақала
小摩研报解读:AI 债券发行 2660 亿美元,投资繁荣很少温和收场撰文:Rita
2026 年至今,与 AI 资本支出相关的美元高评级债券发行量达到 2660 亿美元。其中超大规模厂商发行 1820 亿美元,数据中心发行 420 亿美元,半导体企业发行 420 亿美元。这个数字超过 2025 年全年的 1390 亿美元,是 2024 年全年 290 亿美元的九倍以上。摩根大通在 2026 年 9 月 9 日发布的策略报告中指出,AI 资本支出的融资需求正在改变美国信用市场的结构,也在改变宏观经济风险的传导方式。
摩根大通认为,AI 投资既是市场风险,也是经济风险。家庭财富与消费对资产价格的敏感度上升。报告作者 Joyce Chang 在报告中写道,历史表明投资繁荣很少温和收场。
这篇文章从三条线索展开。AI 资本支出的融资规模与来源,财政赤字与净利息成本如何推高期限溢价,中间力量对赢家通吃叙事的拒绝如何影响全球资本配置。
AI 资本支出融资超去年
摩根大通美国高评级策略团队预测,未来五年 AI 资本支出在高评级债券市场的融资需求预计达到 2.1 万亿美元。2026 年至今的发行构成中,超大规模厂商发行 1820 亿美元,数据中心发行 420 亿美元,半导体企业发行 420 亿美元。2025 年全年超大规模厂商发行 930 亿美元,2024 年全年仅 170 亿美元。
资本支出的融资来源正在从内生现金流转向外部债务。摩根大通估算,AI 资本支出的资金需求总额为 5.5 万亿美元,其中有机现金流贡献 1 万亿美元,增量股权资本贡献 4000 亿美元,结构化产品市场贡献 3000 亿美元,高评级债券市场贡献 2.1 万亿美元,杠杆融资市场贡献 4000 亿美元,另有 1.4 万亿美元需要替代性资本。高评级债券市场是最大的单一外部融资来源。
这种融资结构的变化表明 AI 投资的资本成本与信用市场条件直接挂钩。报告指出,超大规模厂商长期债务发行量大幅增加,正在挤出其他投资。资本支出激增推高实际利率,动量交易与杠杆可能放大回撤和相关性飙升,削弱“不要与美联储对抗”这类旧有经验法则的有效性。
净利息成本 2035 年翻倍
美国 2026 财年赤字预计达到 2.1 万亿美元,约占 GDP 的 6.5%。2026 年至今的赤字比去年同期多出约 1700 亿美元。摩根大通指出,在财政端采取行动之前,长期收益率不会锚定。目前没有在年底前削减支出或增加收入的举措。关税将作为政府唯一的新财政收入来源而延续。
摩根大通在长期利率模型中假设 2.5%的实际美国国债收益率。如果预期通胀保持在 3%,对应的 10 年期美国国债名义收益率长期目标约为 5.5%。在利率达到 GDP 的 5.5%时,美国净利息成本预计从目前的约 1 万亿美元翻倍至 2035 年的 2.1 万亿美元,接近 GDP 的 5%。
财政风险正在转化为金融风险。报告指出,利率水平受赤字、发行和市场结构的影响,与受美联储路径的影响一样大。美国国债持有者结构的变化和外汇储备下降,现在是期限溢价走高的结构性推手。金融抑制措施,例如旨在保持收益率曲线更平坦的政策,已经重新进入讨论范围。
AI 投资放大双重风险
摩根大通将 AI 投资定义为一场宏观冲击。全球数据中心和 IT 基础设施的资本支出到 2030 年估计达到 6.7 万亿美元。美国在 2026 年到 2032 年间建设 200GW 数据中心,可能对应 8.2 万亿美元的投资,约合累计 GDP 的 2.8%。AI 资本支出占 GDP 的比重达到 5%。
经济风险和市场风险正在变成同一种风险。美国家庭财富与消费对资产价格的敏感度上升,美国市场总市值已达 GDP 的 248%。报告写道,考虑到全球金融化水平,这种敏感性让市场回撤可以直接传导为经济下行压力。
报告提到,历史表明投资繁荣很少温和收场。这一判断指向 AI 资本支出周期的尾部风险。融资结构从内生现金流转向高评级债券和杠杆融资市场,信用条件一旦收紧,资本支出计划的可持续性将面临考验。
中间力量拒绝赢家通吃叙事
摩根大通在报告中指出,美国倾向于用单一赢家的框架来定义 AI 竞赛和中美战略竞争,中间力量并不认同这种框架。许多中间力量国家正在优化自主性、多元化和议价杠杆,在贸易、安全、技术和资本流动之间寻求平衡。
报告同时承认,中间力量的回应令人失望。随着中间力量的定义扩大,网络变得更加多元,共同利益减少。集团形成更加混乱,碎片化风险上升,压力时期跨境政策协调的可预测性下降。报告认为欧洲具有显著的全球影响力,但并非总是充分运用。
全球失衡问题是 G20 财长和央行行长会议未达成联合公报的核心分歧。美国认为持续经常账户盈余、过度依赖出口和非市场做法正在扭曲全球经济。中国拒绝这一描述,强调不刻意追求贸易顺差,正在努力提振国内需求,支持平衡的多边方式解决全球失衡。
治理框架决定支付赢家
稳定币、代币化存款和央行数字货币可能重塑结算和跨境金融,但摩根大通指出,这些技术不会消除制裁、非法金融、资本管制、货币主权和系统性风险传导等硬约束。报告的核心论点是制度性的。技术扩展可行集,治理决定结果。
金融稳定取决于杠杆、期限转换和互联性。报告写道,问题在于谁承担损失,以及隐藏的脆弱性在哪里累积,结算速度本身并不关键。这一判断将支付体系创新的分析重心从技术能力转向制度设计。
报告将当前时期定义为过渡期。世界处于既定秩序之间的过渡阶段,还没有稳定为新的国际秩序。每个新制度可能触发进一步过渡,不会停在稳定终点。美国主导的单极体系曾促成新兴市场和中国崛起,后者现在威胁此前的均衡。这一框架下,赢家通吃叙事既不符合中间力量的偏好,也不符合过渡期的现实。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 9 月 9 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
小摩研报解读:AI 债券发行 2660 亿美元,投资繁荣很少温和收场
撰文:Rita
2026 年至今,与 AI 资本支出相关的美元高评级债券发行量达到 2660 亿美元。其中超大规模厂商发行 1820 亿美元,数据中心发行 420 亿美元,半导体企业发行 420 亿美元。这个数字超过 2025 年全年的 1390 亿美元,是 2024 年全年 290 亿美元的九倍以上。摩根大通在 2026 年 9 月 9 日发布的策略报告中指出,AI 资本支出的融资需求正在改变美国信用市场的结构,也在改变宏观经济风险的传导方式。
摩根大通认为,AI 投资既是市场风险,也是经济风险。家庭财富与消费对资产价格的敏感度上升。报告作者 Joyce Chang 在报告中写道,历史表明投资繁荣很少温和收场。
这篇文章从三条线索展开。AI 资本支出的融资规模与来源,财政赤字与净利息成本如何推高期限溢价,中间力量对赢家通吃叙事的拒绝如何影响全球资本配置。
AI 资本支出融资超去年
摩根大通美国高评级策略团队预测,未来五年 AI 资本支出在高评级债券市场的融资需求预计达到 2.1 万亿美元。2026 年至今的发行构成中,超大规模厂商发行 1820 亿美元,数据中心发行 420 亿美元,半导体企业发行 420 亿美元。2025 年全年超大规模厂商发行 930 亿美元,2024 年全年仅 170 亿美元。
资本支出的融资来源正在从内生现金流转向外部债务。摩根大通估算,AI 资本支出的资金需求总额为 5.5 万亿美元,其中有机现金流贡献 1 万亿美元,增量股权资本贡献 4000 亿美元,结构化产品市场贡献 3000 亿美元,高评级债券市场贡献 2.1 万亿美元,杠杆融资市场贡献 4000 亿美元,另有 1.4 万亿美元需要替代性资本。高评级债券市场是最大的单一外部融资来源。
这种融资结构的变化表明 AI 投资的资本成本与信用市场条件直接挂钩。报告指出,超大规模厂商长期债务发行量大幅增加,正在挤出其他投资。资本支出激增推高实际利率,动量交易与杠杆可能放大回撤和相关性飙升,削弱“不要与美联储对抗”这类旧有经验法则的有效性。
净利息成本 2035 年翻倍
美国 2026 财年赤字预计达到 2.1 万亿美元,约占 GDP 的 6.5%。2026 年至今的赤字比去年同期多出约 1700 亿美元。摩根大通指出,在财政端采取行动之前,长期收益率不会锚定。目前没有在年底前削减支出或增加收入的举措。关税将作为政府唯一的新财政收入来源而延续。
摩根大通在长期利率模型中假设 2.5%的实际美国国债收益率。如果预期通胀保持在 3%,对应的 10 年期美国国债名义收益率长期目标约为 5.5%。在利率达到 GDP 的 5.5%时,美国净利息成本预计从目前的约 1 万亿美元翻倍至 2035 年的 2.1 万亿美元,接近 GDP 的 5%。
财政风险正在转化为金融风险。报告指出,利率水平受赤字、发行和市场结构的影响,与受美联储路径的影响一样大。美国国债持有者结构的变化和外汇储备下降,现在是期限溢价走高的结构性推手。金融抑制措施,例如旨在保持收益率曲线更平坦的政策,已经重新进入讨论范围。
AI 投资放大双重风险
摩根大通将 AI 投资定义为一场宏观冲击。全球数据中心和 IT 基础设施的资本支出到 2030 年估计达到 6.7 万亿美元。美国在 2026 年到 2032 年间建设 200GW 数据中心,可能对应 8.2 万亿美元的投资,约合累计 GDP 的 2.8%。AI 资本支出占 GDP 的比重达到 5%。
经济风险和市场风险正在变成同一种风险。美国家庭财富与消费对资产价格的敏感度上升,美国市场总市值已达 GDP 的 248%。报告写道,考虑到全球金融化水平,这种敏感性让市场回撤可以直接传导为经济下行压力。
报告提到,历史表明投资繁荣很少温和收场。这一判断指向 AI 资本支出周期的尾部风险。融资结构从内生现金流转向高评级债券和杠杆融资市场,信用条件一旦收紧,资本支出计划的可持续性将面临考验。
中间力量拒绝赢家通吃叙事
摩根大通在报告中指出,美国倾向于用单一赢家的框架来定义 AI 竞赛和中美战略竞争,中间力量并不认同这种框架。许多中间力量国家正在优化自主性、多元化和议价杠杆,在贸易、安全、技术和资本流动之间寻求平衡。
报告同时承认,中间力量的回应令人失望。随着中间力量的定义扩大,网络变得更加多元,共同利益减少。集团形成更加混乱,碎片化风险上升,压力时期跨境政策协调的可预测性下降。报告认为欧洲具有显著的全球影响力,但并非总是充分运用。
全球失衡问题是 G20 财长和央行行长会议未达成联合公报的核心分歧。美国认为持续经常账户盈余、过度依赖出口和非市场做法正在扭曲全球经济。中国拒绝这一描述,强调不刻意追求贸易顺差,正在努力提振国内需求,支持平衡的多边方式解决全球失衡。
治理框架决定支付赢家
稳定币、代币化存款和央行数字货币可能重塑结算和跨境金融,但摩根大通指出,这些技术不会消除制裁、非法金融、资本管制、货币主权和系统性风险传导等硬约束。报告的核心论点是制度性的。技术扩展可行集,治理决定结果。
金融稳定取决于杠杆、期限转换和互联性。报告写道,问题在于谁承担损失,以及隐藏的脆弱性在哪里累积,结算速度本身并不关键。这一判断将支付体系创新的分析重心从技术能力转向制度设计。
报告将当前时期定义为过渡期。世界处于既定秩序之间的过渡阶段,还没有稳定为新的国际秩序。每个新制度可能触发进一步过渡,不会停在稳定终点。美国主导的单极体系曾促成新兴市场和中国崛起,后者现在威胁此前的均衡。这一框架下,赢家通吃叙事既不符合中间力量的偏好,也不符合过渡期的现实。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 9 月 9 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
2026 年至今,与 AI 资本支出相关的美元高评级债券发行量达到 2660 亿美元。其中超大规模厂商发行 1820 亿美元,数据中心发行 420 亿美元,半导体企业发行 420 亿美元。这个数字超过 2025 年全年的 1390 亿美元,是 2024 年全年 290 亿美元的九倍以上。摩根大通在 2026 年 9 月 9 日发布的策略报告中指出,AI 资本支出的融资需求正在改变美国信用市场的结构,也在改变宏观经济风险的传导方式。
摩根大通认为,AI 投资既是市场风险,也是经济风险。家庭财富与消费对资产价格的敏感度上升。报告作者 Joyce Chang 在报告中写道,历史表明投资繁荣很少温和收场。
这篇文章从三条线索展开。AI 资本支出的融资规模与来源,财政赤字与净利息成本如何推高期限溢价,中间力量对赢家通吃叙事的拒绝如何影响全球资本配置。
AI 资本支出融资超去年
摩根大通美国高评级策略团队预测,未来五年 AI 资本支出在高评级债券市场的融资需求预计达到 2.1 万亿美元。2026 年至今的发行构成中,超大规模厂商发行 1820 亿美元,数据中心发行 420 亿美元,半导体企业发行 420 亿美元。2025 年全年超大规模厂商发行 930 亿美元,2024 年全年仅 170 亿美元。
资本支出的融资来源正在从内生现金流转向外部债务。摩根大通估算,AI 资本支出的资金需求总额为 5.5 万亿美元,其中有机现金流贡献 1 万亿美元,增量股权资本贡献 4000 亿美元,结构化产品市场贡献 3000 亿美元,高评级债券市场贡献 2.1 万亿美元,杠杆融资市场贡献 4000 亿美元,另有 1.4 万亿美元需要替代性资本。高评级债券市场是最大的单一外部融资来源。
这种融资结构的变化表明 AI 投资的资本成本与信用市场条件直接挂钩。报告指出,超大规模厂商长期债务发行量大幅增加,正在挤出其他投资。资本支出激增推高实际利率,动量交易与杠杆可能放大回撤和相关性飙升,削弱“不要与美联储对抗”这类旧有经验法则的有效性。
净利息成本 2035 年翻倍
美国 2026 财年赤字预计达到 2.1 万亿美元,约占 GDP 的 6.5%。2026 年至今的赤字比去年同期多出约 1700 亿美元。摩根大通指出,在财政端采取行动之前,长期收益率不会锚定。目前没有在年底前削减支出或增加收入的举措。关税将作为政府唯一的新财政收入来源而延续。
摩根大通在长期利率模型中假设 2.5%的实际美国国债收益率。如果预期通胀保持在 3%,对应的 10 年期美国国债名义收益率长期目标约为 5.5%。在利率达到 GDP 的 5.5%时,美国净利息成本预计从目前的约 1 万亿美元翻倍至 2035 年的 2.1 万亿美元,接近 GDP 的 5%。
财政风险正在转化为金融风险。报告指出,利率水平受赤字、发行和市场结构的影响,与受美联储路径的影响一样大。美国国债持有者结构的变化和外汇储备下降,现在是期限溢价走高的结构性推手。金融抑制措施,例如旨在保持收益率曲线更平坦的政策,已经重新进入讨论范围。
AI 投资放大双重风险
摩根大通将 AI 投资定义为一场宏观冲击。全球数据中心和 IT 基础设施的资本支出到 2030 年估计达到 6.7 万亿美元。美国在 2026 年到 2032 年间建设 200GW 数据中心,可能对应 8.2 万亿美元的投资,约合累计 GDP 的 2.8%。AI 资本支出占 GDP 的比重达到 5%。
经济风险和市场风险正在变成同一种风险。美国家庭财富与消费对资产价格的敏感度上升,美国市场总市值已达 GDP 的 248%。报告写道,考虑到全球金融化水平,这种敏感性让市场回撤可以直接传导为经济下行压力。
报告提到,历史表明投资繁荣很少温和收场。这一判断指向 AI 资本支出周期的尾部风险。融资结构从内生现金流转向高评级债券和杠杆融资市场,信用条件一旦收紧,资本支出计划的可持续性将面临考验。
中间力量拒绝赢家通吃叙事
摩根大通在报告中指出,美国倾向于用单一赢家的框架来定义 AI 竞赛和中美战略竞争,中间力量并不认同这种框架。许多中间力量国家正在优化自主性、多元化和议价杠杆,在贸易、安全、技术和资本流动之间寻求平衡。
报告同时承认,中间力量的回应令人失望。随着中间力量的定义扩大,网络变得更加多元,共同利益减少。集团形成更加混乱,碎片化风险上升,压力时期跨境政策协调的可预测性下降。报告认为欧洲具有显著的全球影响力,但并非总是充分运用。
全球失衡问题是 G20 财长和央行行长会议未达成联合公报的核心分歧。美国认为持续经常账户盈余、过度依赖出口和非市场做法正在扭曲全球经济。中国拒绝这一描述,强调不刻意追求贸易顺差,正在努力提振国内需求,支持平衡的多边方式解决全球失衡。
治理框架决定支付赢家
稳定币、代币化存款和央行数字货币可能重塑结算和跨境金融,但摩根大通指出,这些技术不会消除制裁、非法金融、资本管制、货币主权和系统性风险传导等硬约束。报告的核心论点是制度性的。技术扩展可行集,治理决定结果。
金融稳定取决于杠杆、期限转换和互联性。报告写道,问题在于谁承担损失,以及隐藏的脆弱性在哪里累积,结算速度本身并不关键。这一判断将支付体系创新的分析重心从技术能力转向制度设计。
报告将当前时期定义为过渡期。世界处于既定秩序之间的过渡阶段,还没有稳定为新的国际秩序。每个新制度可能触发进一步过渡,不会停在稳定终点。美国主导的单极体系曾促成新兴市场和中国崛起,后者现在威胁此前的均衡。这一框架下,赢家通吃叙事既不符合中间力量的偏好,也不符合过渡期的现实。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 9 月 9 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
82
·
--
分析师:美联储加息概率仍悬而未决,通胀数据是关键变量CoinVoice获悉:9 月 11 日,分析师 Brandon Brown 表示,在强劲的非农就业报告公布后,市场目前对美联储 9 月会议的加息定价约为 15 个基点。鉴于美联储理事沃勒强调,下一轮通胀数据将决定他的投票立场,因此,在通胀数据公布前,市场对 9 月会议的加息预期接近 50/50 是合理的。
我们认为,美联储委员会很可能再次出现意见分歧,尤其是在通胀数据表现温和、且美联储再次选择按兵不动的情况下。基于 PPI和 CPI 向核心 PCE 通胀的传导效应来看,维持利率不变还是支持加息的门槛可能在于核心 PCE 环比增幅达到 0.25%左右。从收益率曲线远端来看,市场预期到 2027 年年中加息幅度将略高于 60 个基点。但我们认为,即使数据表现强劲,短期内加息次数也不太可能超过 3 次。(金十)
分析师:美联储加息概率仍悬而未决,通胀数据是关键变量
CoinVoice获悉:9 月 11 日,分析师 Brandon Brown 表示,在强劲的非农就业报告公布后,市场目前对美联储 9 月会议的加息定价约为 15 个基点。鉴于美联储理事沃勒强调,下一轮通胀数据将决定他的投票立场,因此,在通胀数据公布前,市场对 9 月会议的加息预期接近 50/50 是合理的。
我们认为,美联储委员会很可能再次出现意见分歧,尤其是在通胀数据表现温和、且美联储再次选择按兵不动的情况下。基于 PPI和 CPI 向核心 PCE 通胀的传导效应来看,维持利率不变还是支持加息的门槛可能在于核心 PCE 环比增幅达到 0.25%左右。从收益率曲线远端来看,市场预期到 2027 年年中加息幅度将略高于 60 个基点。但我们认为,即使数据表现强劲,短期内加息次数也不太可能超过 3 次。(金十)
我们认为,美联储委员会很可能再次出现意见分歧,尤其是在通胀数据表现温和、且美联储再次选择按兵不动的情况下。基于 PPI和 CPI 向核心 PCE 通胀的传导效应来看,维持利率不变还是支持加息的门槛可能在于核心 PCE 环比增幅达到 0.25%左右。从收益率曲线远端来看,市场预期到 2027 年年中加息幅度将略高于 60 个基点。但我们认为,即使数据表现强劲,短期内加息次数也不太可能超过 3 次。(金十)
101
·
--
CoinVoice获悉:据 Token Terminal 数据,代币化美债产品 USYC(Circle 旗下)过去一年市值增加 20 亿美元,居同类资产之首;iBENJI、USDY 紧随其后,分别增长 17 亿美元和 15 亿美元。贝莱德 BUIDL 同期增长 5.525 亿美元,排名第五。
来源
CoinVoice获悉:据 Token Terminal 数据,代币化美债产品 USYC(Circle 旗下)过去一年市值增加 20 亿美元,居同类资产之首;iBENJI、USDY 紧随其后,分别增长 17 亿美元和 15 亿美元。贝莱德 BUIDL 同期增长 5.525 亿美元,排名第五。
来源
来源
81
·
--
CoinVoice获悉:据慢雾(SlowMist)监测,BSC 链项目 BeatXswap 遭价格操纵攻击,损失约 298.5 万枚 BTX(约 7.75 万美元)。
攻击者通过闪电贷借入 600 万枚 BTX 抛售至 Uniswap V3 池以压低报价,再利用该合约仅以 V3 池即时价格作为唯一报价依据(无 TWAP 保护、无偏离度限制)的漏洞,分两次存入 USDT 触发流动性铸造,从 LP 头寸中提走 BTX。
来源
CoinVoice获悉:据慢雾(SlowMist)监测,BSC 链项目 BeatXswap 遭价格操纵攻击,损失约 298.5 万枚 BTX(约 7.75 万美元)。
攻击者通过闪电贷借入 600 万枚 BTX 抛售至 Uniswap V3 池以压低报价,再利用该合约仅以 V3 池即时价格作为唯一报价依据(无 TWAP 保护、无偏离度限制)的漏洞,分两次存入 USDT 触发流动性铸造,从 LP 头寸中提走 BTX。
来源
攻击者通过闪电贷借入 600 万枚 BTX 抛售至 Uniswap V3 池以压低报价,再利用该合约仅以 V3 池即时价格作为唯一报价依据(无 TWAP 保护、无偏离度限制)的漏洞,分两次存入 USDT 触发流动性铸造,从 LP 头寸中提走 BTX。
来源
90
·
--
研究员称购 6TB 中转站数据可攻入华为小米等 19 家企业CoinVoice获悉:安全研究员寿超璠表示,他刚从一家中国头部大模型中转站买到约 6TB 的 Fable 模型调用数据,其中出现 SSH 密钥、VPN 配置、阿里云密钥、GitLab 令牌等敏感凭证。他称,这批数据里的密钥足以让他进入 19 家中国头部企业,以及 7 个中国和独联体政府相关机构的服务器或内部系统,包括华为、小米、蔚来和 MiniMax。
大模型中转站夹在用户和 Claude 等模型之间,请求和回复都会先经过它,因此能看到完整明文。开发者一旦把 SSH Key、API Key、VPN 配置等塞进 Agent 上下文,中转站如果保存甚至出售这些记录,公司的系统密钥也会一起流出去。这并非寿超璠第一次警告中转站风险。他参与的 4 月论文测试了 428 个 LLM 中转站,发现 9 个会主动注入恶意代码,17 个在看到研究人员故意放入的 AWS 测试密钥后真的拿这些密钥调用了 AWS,还有 1 个直接转走了测试钱包里的 ETH。
寿超璠是区块链安全公司 Fuzzland 联合创始人,长期做漏洞和供应链安全研究。3 月底,他还率先发现 Claude Code 2.1.88 发布包里的 source map 意外暴露约 50 万行 TypeScript 源码。
来源
研究员称购 6TB 中转站数据可攻入华为小米等 19 家企业
CoinVoice获悉:安全研究员寿超璠表示,他刚从一家中国头部大模型中转站买到约 6TB 的 Fable 模型调用数据,其中出现 SSH 密钥、VPN 配置、阿里云密钥、GitLab 令牌等敏感凭证。他称,这批数据里的密钥足以让他进入 19 家中国头部企业,以及 7 个中国和独联体政府相关机构的服务器或内部系统,包括华为、小米、蔚来和 MiniMax。
大模型中转站夹在用户和 Claude 等模型之间,请求和回复都会先经过它,因此能看到完整明文。开发者一旦把 SSH Key、API Key、VPN 配置等塞进 Agent 上下文,中转站如果保存甚至出售这些记录,公司的系统密钥也会一起流出去。这并非寿超璠第一次警告中转站风险。他参与的 4 月论文测试了 428 个 LLM 中转站,发现 9 个会主动注入恶意代码,17 个在看到研究人员故意放入的 AWS 测试密钥后真的拿这些密钥调用了 AWS,还有 1 个直接转走了测试钱包里的 ETH。
寿超璠是区块链安全公司 Fuzzland 联合创始人,长期做漏洞和供应链安全研究。3 月底,他还率先发现 Claude Code 2.1.88 发布包里的 source map 意外暴露约 50 万行 TypeScript 源码。
来源
大模型中转站夹在用户和 Claude 等模型之间,请求和回复都会先经过它,因此能看到完整明文。开发者一旦把 SSH Key、API Key、VPN 配置等塞进 Agent 上下文,中转站如果保存甚至出售这些记录,公司的系统密钥也会一起流出去。这并非寿超璠第一次警告中转站风险。他参与的 4 月论文测试了 428 个 LLM 中转站,发现 9 个会主动注入恶意代码,17 个在看到研究人员故意放入的 AWS 测试密钥后真的拿这些密钥调用了 AWS,还有 1 个直接转走了测试钱包里的 ETH。
寿超璠是区块链安全公司 Fuzzland 联合创始人,长期做漏洞和供应链安全研究。3 月底,他还率先发现 Claude Code 2.1.88 发布包里的 source map 意外暴露约 50 万行 TypeScript 源码。
来源
86
·
--
1.5亿美金的情绪极致速通,AMC逼空5年一轮回周四美股收盘时,AMC Entertainment 收在 2.54 美元。这家全美最大的电影院线市值 22.7 亿美元,8.93 亿股在外面流通,周四这天,没有任何新闻。
收盘半小时后,Robinhood 链上多出一个交易对:AMC/MEME。新币全名叫 "A Meme Coin",缩写恰好是 AMC:MEME。
然后事情开始失控。
在 5 个小时的时间里,MEME 这个币涨了上千倍,市值从约 300 万美元起步,一路破过 3000 万、5000 万,向 1.5 亿逼近;同一时间,AMC 自己的报价也动了,隔夜盘口一度涨超 14%,随后盘前扩到 18% 到 20%。
涨到 AMC 的 CEO 和 Robinhood 的创始人大晚上不睡觉在 X 上互骂。
要知道发生了什么,得先翻 AMC 和 Robinhood 的旧账。
被同一家券商救过,也被同一家券商关过
2021 年,AMC 和 Robinhood 之间发生过一场足够写进教科书的逼空。
那年 1 月 28 日,Robinhood 限制买入一批暴涨股,只准卖出。名单上有 GameStop,也有 AMC,散户在 App 里看着价格跳水,把那个动作叫作背叛。但散户离不开它:Robinhood 是当时散户进场最顺手的入口,AMC 的多军大多从那里下单。那年 6 月,AMC 的股价被推到 72 美元上方,成为全美讨论度最高的股票之一。Aron 很识趣地接住了这股热情:他给注册了 Investor Connect 的股东送免费爆米花,在社交媒体上和多军称兄道弟,让公司在高位一轮轮增发,用散户的钱还债、续命,把濒临破产的公司从悬崖边拉了回来。
那时的 Aron,是散户阵营里最受爱戴的 CEO 之一。
五年后,同样是这家公司、这位 CEO,把矛头指向了同一家券商的新业务:链上代币化股票。AMC 的名字没有变,Robinhood 的名字没有变,变的是那场逼空的战场,从纽约的订单簿,搬到了一个 24 小时不打烊的链上池子。而这次点燃市场的,还是那套 2021 年就验证过的配方:注意力,杠杆,逼空故事。
一日千倍
Robinhood 链是一条 2026 年 7 月才上线的二层网络,卖点写着"代币化美股":把纽约的股票抄一份到链上,24 小时交易,非美国用户也能碰。抄下来的这份东西有它自己的规矩,它跟着股价走,也宣称对应托管的正股,但拿它换不回投票权,也换不回纽约账户里的真股票。
meme 币的玩法随即换了形状。过去创建一个 meme,池子里放 ETH 或 USDT;现在创建者可以往池子里放 NVDA、TSLA、AAPL,或者一支叫 AMC 的电影股。前端的路径被藏得很好:你看着自己花的是稳定币,后端已经替你换了两道手,先进股票代币,再进池子换 meme。连项目方抽成,都按股票代币结算。
于是 meme 的美元价被压成一行公式:
1 枚 meme 能换多少股票代币,乘以股票代币的美元价。
双重下注。赌 meme 跑赢那支股票,同时把身家押在那支股票的涨跌上。股票涨,meme 的美元价被抬起来;股票跌,就算 meme 跑赢了,美元收益也要跟着缩水。AMC 恰好是那个自带叙事和记忆的标的:2021 年它被空头做空过、被散户救过、被 Robinhood 关过闸。五个字母背后站着一整代散户的情绪。
这种玩法,Robinhood 链上已经玩了一个月。
比如 BONER,8 月 20 日上线,交易对直接挂 Hims & Hers 的代币化影子。这家公司卖男性健康产品,BONER 的叙事直白到不需要翻译:"硬通货"、逼空 HIMS。它撞上一个周末:纽约休市、发行方几乎无法增发,池子把自由流通抽干,链上 HIMS 从周五收盘的 28.84 美元冲到 132.64 美元,四倍多;周一开盘,发行方新铸 4000 枚把影子打回原形,BONER 自己却继续涨,驱动它的是情绪。
接着是 FATCOIN,挂上礼来的代币化股票(LLY),讲"越炒越胖"的减肥药笑话,十小时涨了 175 倍。
别的公司的高管倒是没说什么,但是 AMC 的 CEO 坐不住了。
CEO 骂完之后,行情涨得更快
让 CEO 开骂的,是链上的动静传到了他自己股票的报价上,一个他管不了的池子,正在用他公司的名字和价格交易。
他的第一份声明内容很硬:Robinhood 宣称覆盖 190 多家公司的代币化股票,其中就有 AMC;这个项目与 AMC 毫无关系,未经授权,也未按美国证券法注册,措辞一路升级到"可耻、荒谬、令人作呕、不可原谅",并称董事会将立即聘请外部证券律师。
Tenev 回复了一句「关我什么事?」,行情瞬间开启二段。
Aron 随即回了第二炮:他称 Robinhood 用泽西岛的海外实体发行"代表 AMC 股票"的产品,却不受美国证券法约束,这对公司"几乎是存亡级"的担忧;AMC 每年花数百万美元做证券合规,而 Robinhood 的"合成股票市场"把交易和上市公司的融资、所有权拆了家,传统股东有投票权,代币持有人什么都没有。他要求 Robinhood 主动停掉 AMC 股票代币交易,否则律师将采取行动强制叫停,并向 SEC 提交问询。
到这里,事情已经从池子蔓延到了华盛顿。
争吵本身成了行情的一部分。每多一轮骂战,讨论度就高一层;讨论度越高,池子的买盘越厚;买盘越厚,meme 涨得越高,而 meme 涨得越高,CEO 越坐不住。这是一个闭环,燃料是注意力本身。meme 最怕的,是没人聊。
离逼空还差几个零
把情绪放下,真正值得算的是量级。
代币化 AMC 的总发行量,约在 133 万。110 万枚对 8.93 亿股股本,是 0.15%。其中约 74.6 万枚锁在各式池子里,光 MEME/AMC 主池一个池就锁了 55.7 万枚,接近总发行量的一半;留在钱包与稳定币池里做价格发现的,还有 70 万枚左右。
正股那侧的数据也在场:空头持仓 4240 万股,占流通盘 4.78%;日均成交约 4025 万股,折合约 1.0 到 1.2 亿美元。
0.15% 的股本,全买下来也只是正股日均成交的零头。要引发一场真正的逼空,需要足够大的正股买盘去撬动那 4240 万股空头,2021 年 AMC 能涨到 72 美元,是因为散户买的是纽约的真股票,量级以亿股计。今天的链上池子,离那个量级还差着好几个零。
一笔算到 6 美元的账
有人已经在替 AMC 算账了。
算法是这样的:MEME 市值摸到 1.5 亿美元时,一枚 MEME 约合 0.15 美元;MEME/AMC 主池里,30 多枚 MEME 才能换 1 枚代币化 AMC。池子隐含的代币化 AMC 该值 6 美元上下,正股现在才 3。照这本账,AMC 的正股股价得翻一倍,才能配得上链上这场狂欢。
但问题是,比价不是固定的,它由池子里的买卖实时决定,买 MEME 的人越多,能换到的 AMC 代币就越少。代币化数量也不是固定的,发行方随时可以增发,BONER 周一那 4000 枚新币就是先例。
但作为币圈今年几乎仅有的创新玩法,我们很希望,定价权能在我们的手里,用代币化的方法,为一只数十年的影业定价,并且能成功,该有多么不可思议。
1.5亿美金的情绪极致速通,AMC逼空5年一轮回
周四美股收盘时,AMC Entertainment 收在 2.54 美元。这家全美最大的电影院线市值 22.7 亿美元,8.93 亿股在外面流通,周四这天,没有任何新闻。
收盘半小时后,Robinhood 链上多出一个交易对:AMC/MEME。新币全名叫 "A Meme Coin",缩写恰好是 AMC:MEME。
然后事情开始失控。
在 5 个小时的时间里,MEME 这个币涨了上千倍,市值从约 300 万美元起步,一路破过 3000 万、5000 万,向 1.5 亿逼近;同一时间,AMC 自己的报价也动了,隔夜盘口一度涨超 14%,随后盘前扩到 18% 到 20%。
涨到 AMC 的 CEO 和 Robinhood 的创始人大晚上不睡觉在 X 上互骂。
要知道发生了什么,得先翻 AMC 和 Robinhood 的旧账。
被同一家券商救过,也被同一家券商关过
2021 年,AMC 和 Robinhood 之间发生过一场足够写进教科书的逼空。
那年 1 月 28 日,Robinhood 限制买入一批暴涨股,只准卖出。名单上有 GameStop,也有 AMC,散户在 App 里看着价格跳水,把那个动作叫作背叛。但散户离不开它:Robinhood 是当时散户进场最顺手的入口,AMC 的多军大多从那里下单。那年 6 月,AMC 的股价被推到 72 美元上方,成为全美讨论度最高的股票之一。Aron 很识趣地接住了这股热情:他给注册了 Investor Connect 的股东送免费爆米花,在社交媒体上和多军称兄道弟,让公司在高位一轮轮增发,用散户的钱还债、续命,把濒临破产的公司从悬崖边拉了回来。
那时的 Aron,是散户阵营里最受爱戴的 CEO 之一。
五年后,同样是这家公司、这位 CEO,把矛头指向了同一家券商的新业务:链上代币化股票。AMC 的名字没有变,Robinhood 的名字没有变,变的是那场逼空的战场,从纽约的订单簿,搬到了一个 24 小时不打烊的链上池子。而这次点燃市场的,还是那套 2021 年就验证过的配方:注意力,杠杆,逼空故事。
一日千倍
Robinhood 链是一条 2026 年 7 月才上线的二层网络,卖点写着"代币化美股":把纽约的股票抄一份到链上,24 小时交易,非美国用户也能碰。抄下来的这份东西有它自己的规矩,它跟着股价走,也宣称对应托管的正股,但拿它换不回投票权,也换不回纽约账户里的真股票。
meme 币的玩法随即换了形状。过去创建一个 meme,池子里放 ETH 或 USDT;现在创建者可以往池子里放 NVDA、TSLA、AAPL,或者一支叫 AMC 的电影股。前端的路径被藏得很好:你看着自己花的是稳定币,后端已经替你换了两道手,先进股票代币,再进池子换 meme。连项目方抽成,都按股票代币结算。
于是 meme 的美元价被压成一行公式:
1 枚 meme 能换多少股票代币,乘以股票代币的美元价。
双重下注。赌 meme 跑赢那支股票,同时把身家押在那支股票的涨跌上。股票涨,meme 的美元价被抬起来;股票跌,就算 meme 跑赢了,美元收益也要跟着缩水。AMC 恰好是那个自带叙事和记忆的标的:2021 年它被空头做空过、被散户救过、被 Robinhood 关过闸。五个字母背后站着一整代散户的情绪。
这种玩法,Robinhood 链上已经玩了一个月。
比如 BONER,8 月 20 日上线,交易对直接挂 Hims & Hers 的代币化影子。这家公司卖男性健康产品,BONER 的叙事直白到不需要翻译:"硬通货"、逼空 HIMS。它撞上一个周末:纽约休市、发行方几乎无法增发,池子把自由流通抽干,链上 HIMS 从周五收盘的 28.84 美元冲到 132.64 美元,四倍多;周一开盘,发行方新铸 4000 枚把影子打回原形,BONER 自己却继续涨,驱动它的是情绪。
接着是 FATCOIN,挂上礼来的代币化股票(LLY),讲"越炒越胖"的减肥药笑话,十小时涨了 175 倍。
别的公司的高管倒是没说什么,但是 AMC 的 CEO 坐不住了。
CEO 骂完之后,行情涨得更快
让 CEO 开骂的,是链上的动静传到了他自己股票的报价上,一个他管不了的池子,正在用他公司的名字和价格交易。
他的第一份声明内容很硬:Robinhood 宣称覆盖 190 多家公司的代币化股票,其中就有 AMC;这个项目与 AMC 毫无关系,未经授权,也未按美国证券法注册,措辞一路升级到"可耻、荒谬、令人作呕、不可原谅",并称董事会将立即聘请外部证券律师。
Tenev 回复了一句「关我什么事?」,行情瞬间开启二段。
Aron 随即回了第二炮:他称 Robinhood 用泽西岛的海外实体发行"代表 AMC 股票"的产品,却不受美国证券法约束,这对公司"几乎是存亡级"的担忧;AMC 每年花数百万美元做证券合规,而 Robinhood 的"合成股票市场"把交易和上市公司的融资、所有权拆了家,传统股东有投票权,代币持有人什么都没有。他要求 Robinhood 主动停掉 AMC 股票代币交易,否则律师将采取行动强制叫停,并向 SEC 提交问询。
到这里,事情已经从池子蔓延到了华盛顿。
争吵本身成了行情的一部分。每多一轮骂战,讨论度就高一层;讨论度越高,池子的买盘越厚;买盘越厚,meme 涨得越高,而 meme 涨得越高,CEO 越坐不住。这是一个闭环,燃料是注意力本身。meme 最怕的,是没人聊。
离逼空还差几个零
把情绪放下,真正值得算的是量级。
代币化 AMC 的总发行量,约在 133 万。110 万枚对 8.93 亿股股本,是 0.15%。其中约 74.6 万枚锁在各式池子里,光 MEME/AMC 主池一个池就锁了 55.7 万枚,接近总发行量的一半;留在钱包与稳定币池里做价格发现的,还有 70 万枚左右。
正股那侧的数据也在场:空头持仓 4240 万股,占流通盘 4.78%;日均成交约 4025 万股,折合约 1.0 到 1.2 亿美元。
0.15% 的股本,全买下来也只是正股日均成交的零头。要引发一场真正的逼空,需要足够大的正股买盘去撬动那 4240 万股空头,2021 年 AMC 能涨到 72 美元,是因为散户买的是纽约的真股票,量级以亿股计。今天的链上池子,离那个量级还差着好几个零。
一笔算到 6 美元的账
有人已经在替 AMC 算账了。
算法是这样的:MEME 市值摸到 1.5 亿美元时,一枚 MEME 约合 0.15 美元;MEME/AMC 主池里,30 多枚 MEME 才能换 1 枚代币化 AMC。池子隐含的代币化 AMC 该值 6 美元上下,正股现在才 3。照这本账,AMC 的正股股价得翻一倍,才能配得上链上这场狂欢。
但问题是,比价不是固定的,它由池子里的买卖实时决定,买 MEME 的人越多,能换到的 AMC 代币就越少。代币化数量也不是固定的,发行方随时可以增发,BONER 周一那 4000 枚新币就是先例。
但作为币圈今年几乎仅有的创新玩法,我们很希望,定价权能在我们的手里,用代币化的方法,为一只数十年的影业定价,并且能成功,该有多么不可思议。
收盘半小时后,Robinhood 链上多出一个交易对:AMC/MEME。新币全名叫 "A Meme Coin",缩写恰好是 AMC:MEME。
然后事情开始失控。
在 5 个小时的时间里,MEME 这个币涨了上千倍,市值从约 300 万美元起步,一路破过 3000 万、5000 万,向 1.5 亿逼近;同一时间,AMC 自己的报价也动了,隔夜盘口一度涨超 14%,随后盘前扩到 18% 到 20%。
涨到 AMC 的 CEO 和 Robinhood 的创始人大晚上不睡觉在 X 上互骂。
要知道发生了什么,得先翻 AMC 和 Robinhood 的旧账。
被同一家券商救过,也被同一家券商关过
2021 年,AMC 和 Robinhood 之间发生过一场足够写进教科书的逼空。
那年 1 月 28 日,Robinhood 限制买入一批暴涨股,只准卖出。名单上有 GameStop,也有 AMC,散户在 App 里看着价格跳水,把那个动作叫作背叛。但散户离不开它:Robinhood 是当时散户进场最顺手的入口,AMC 的多军大多从那里下单。那年 6 月,AMC 的股价被推到 72 美元上方,成为全美讨论度最高的股票之一。Aron 很识趣地接住了这股热情:他给注册了 Investor Connect 的股东送免费爆米花,在社交媒体上和多军称兄道弟,让公司在高位一轮轮增发,用散户的钱还债、续命,把濒临破产的公司从悬崖边拉了回来。
那时的 Aron,是散户阵营里最受爱戴的 CEO 之一。
五年后,同样是这家公司、这位 CEO,把矛头指向了同一家券商的新业务:链上代币化股票。AMC 的名字没有变,Robinhood 的名字没有变,变的是那场逼空的战场,从纽约的订单簿,搬到了一个 24 小时不打烊的链上池子。而这次点燃市场的,还是那套 2021 年就验证过的配方:注意力,杠杆,逼空故事。
一日千倍
Robinhood 链是一条 2026 年 7 月才上线的二层网络,卖点写着"代币化美股":把纽约的股票抄一份到链上,24 小时交易,非美国用户也能碰。抄下来的这份东西有它自己的规矩,它跟着股价走,也宣称对应托管的正股,但拿它换不回投票权,也换不回纽约账户里的真股票。
meme 币的玩法随即换了形状。过去创建一个 meme,池子里放 ETH 或 USDT;现在创建者可以往池子里放 NVDA、TSLA、AAPL,或者一支叫 AMC 的电影股。前端的路径被藏得很好:你看着自己花的是稳定币,后端已经替你换了两道手,先进股票代币,再进池子换 meme。连项目方抽成,都按股票代币结算。
于是 meme 的美元价被压成一行公式:
1 枚 meme 能换多少股票代币,乘以股票代币的美元价。
双重下注。赌 meme 跑赢那支股票,同时把身家押在那支股票的涨跌上。股票涨,meme 的美元价被抬起来;股票跌,就算 meme 跑赢了,美元收益也要跟着缩水。AMC 恰好是那个自带叙事和记忆的标的:2021 年它被空头做空过、被散户救过、被 Robinhood 关过闸。五个字母背后站着一整代散户的情绪。
这种玩法,Robinhood 链上已经玩了一个月。
比如 BONER,8 月 20 日上线,交易对直接挂 Hims & Hers 的代币化影子。这家公司卖男性健康产品,BONER 的叙事直白到不需要翻译:"硬通货"、逼空 HIMS。它撞上一个周末:纽约休市、发行方几乎无法增发,池子把自由流通抽干,链上 HIMS 从周五收盘的 28.84 美元冲到 132.64 美元,四倍多;周一开盘,发行方新铸 4000 枚把影子打回原形,BONER 自己却继续涨,驱动它的是情绪。
接着是 FATCOIN,挂上礼来的代币化股票(LLY),讲"越炒越胖"的减肥药笑话,十小时涨了 175 倍。
别的公司的高管倒是没说什么,但是 AMC 的 CEO 坐不住了。
CEO 骂完之后,行情涨得更快
让 CEO 开骂的,是链上的动静传到了他自己股票的报价上,一个他管不了的池子,正在用他公司的名字和价格交易。
他的第一份声明内容很硬:Robinhood 宣称覆盖 190 多家公司的代币化股票,其中就有 AMC;这个项目与 AMC 毫无关系,未经授权,也未按美国证券法注册,措辞一路升级到"可耻、荒谬、令人作呕、不可原谅",并称董事会将立即聘请外部证券律师。
Tenev 回复了一句「关我什么事?」,行情瞬间开启二段。
Aron 随即回了第二炮:他称 Robinhood 用泽西岛的海外实体发行"代表 AMC 股票"的产品,却不受美国证券法约束,这对公司"几乎是存亡级"的担忧;AMC 每年花数百万美元做证券合规,而 Robinhood 的"合成股票市场"把交易和上市公司的融资、所有权拆了家,传统股东有投票权,代币持有人什么都没有。他要求 Robinhood 主动停掉 AMC 股票代币交易,否则律师将采取行动强制叫停,并向 SEC 提交问询。
到这里,事情已经从池子蔓延到了华盛顿。
争吵本身成了行情的一部分。每多一轮骂战,讨论度就高一层;讨论度越高,池子的买盘越厚;买盘越厚,meme 涨得越高,而 meme 涨得越高,CEO 越坐不住。这是一个闭环,燃料是注意力本身。meme 最怕的,是没人聊。
离逼空还差几个零
把情绪放下,真正值得算的是量级。
代币化 AMC 的总发行量,约在 133 万。110 万枚对 8.93 亿股股本,是 0.15%。其中约 74.6 万枚锁在各式池子里,光 MEME/AMC 主池一个池就锁了 55.7 万枚,接近总发行量的一半;留在钱包与稳定币池里做价格发现的,还有 70 万枚左右。
正股那侧的数据也在场:空头持仓 4240 万股,占流通盘 4.78%;日均成交约 4025 万股,折合约 1.0 到 1.2 亿美元。
0.15% 的股本,全买下来也只是正股日均成交的零头。要引发一场真正的逼空,需要足够大的正股买盘去撬动那 4240 万股空头,2021 年 AMC 能涨到 72 美元,是因为散户买的是纽约的真股票,量级以亿股计。今天的链上池子,离那个量级还差着好几个零。
一笔算到 6 美元的账
有人已经在替 AMC 算账了。
算法是这样的:MEME 市值摸到 1.5 亿美元时,一枚 MEME 约合 0.15 美元;MEME/AMC 主池里,30 多枚 MEME 才能换 1 枚代币化 AMC。池子隐含的代币化 AMC 该值 6 美元上下,正股现在才 3。照这本账,AMC 的正股股价得翻一倍,才能配得上链上这场狂欢。
但问题是,比价不是固定的,它由池子里的买卖实时决定,买 MEME 的人越多,能换到的 AMC 代币就越少。代币化数量也不是固定的,发行方随时可以增发,BONER 周一那 4000 枚新币就是先例。
但作为币圈今年几乎仅有的创新玩法,我们很希望,定价权能在我们的手里,用代币化的方法,为一只数十年的影业定价,并且能成功,该有多么不可思议。
68
·
--
CoinVoice获悉:9 月 6 日,据官方数据,Hyperliquid 在过去 24 小时内以均价 85.27 美元买入并销毁 9730 枚 HYPE,价值约 82.95 万美元。
截至目前,Hyperliquid 累计销毁 4842 万枚 HYPE,按当前价格计算价值约 41.4 亿美元,约占最大供应量的 4.84%。
AI
CoinVoice获悉:9 月 6 日,据官方数据,Hyperliquid 在过去 24 小时内以均价 85.27 美元买入并销毁 9730 枚 HYPE,价值约 82.95 万美元。
截至目前,Hyperliquid 累计销毁 4842 万枚 HYPE,按当前价格计算价值约 41.4 亿美元,约占最大供应量的 4.84%。
AI
截至目前,Hyperliquid 累计销毁 4842 万枚 HYPE,按当前价格计算价值约 41.4 亿美元,约占最大供应量的 4.84%。
AI
64
·
--
Мақала
华尔街股票,正在变成 Meme 的流动性:Robinhood Chain「币股 Meme」全解析撰文:BITWU.ETH
今日 Robinhood 链发行平台 Long.xyz 推出以英伟达 3 倍杠杆代币配对功能;Robinhood Chain 成为 Meme 主战场, $PONS $AI $BONER 均创历史新高,一周动辄几十倍涨幅,又到了很多人在快速积累财富的时候。
下面我把这个赛道从底层资产、交易机制、近期数据和参与机会几个层面拆了一遍,看看到底机会在哪里?
一、首先给一个基本定义:
币股 Meme 不是「买 Meme 就等于买股票」,而是把股票 Token 变成 Meme 的计价货币、流动性资产和叙事抵押物。
它真正有价值的创新,是第一次让股票 Token 不只是拿来「跟踪美股价格」,而是像 ETH、SOL、USDC 一样,被放进交易池、借贷协议、金库和衍生品里,成为链上的基础金融资产。
本质上来讲,还是 Defi 玩法的延续。
现在真实发生的是:Meme 热度 → 增加股票 Token 的需求 → 大量股票 Token 被锁进 Meme 池 → 普通股票 Token 池流动性变薄 → 链上包装资产价格短暂失真 → 授权参与者增发股票 Token 恢复价格。
还没有真实发生的是:Meme 买盘 → 大规模买入真实美股 → 挤压华尔街空头 → 真实股票暴涨。
两者之间,还差几个数量级。
二、币股 Meme 到底是什么?
「币股 Meme」不是一个严格的官方术语,我更愿意把它定义为:以股票 Token 作为报价资产、流动性资产、手续费资产或金库资产的 Meme。
理解它,必须先把下面四层分开。
第一层:Robinhood Chain
Robinhood Chain 是 Robinhood 在 2026 年 7 月 1 日上线的公链主网,本质上是一个基于 Arbitrum 技术、结算于以太坊、使用 ETH 支付 Gas 的 Layer 2,Chain ID 为 4663。
Robinhood 给它的定位是金融服务和 RWA 公链,支持股票 Token、借贷、抵押、交易和衍生品;
第二层:Robinhood Stock Token
HIMS、NVDA、TSLA、AAPL 这些并不是真正的公司股票,而是 Robinhood Assets(Jersey)Limited 发行的代币化债务证券。
它们按照官方规则由相应底层股票 1:1 抵押,但持有人并不直接拥有公司股权、投票权或股东权利,只获得底层证券的经济敞口。
普通用户主要通过二级市场买卖;一级市场的直接铸造与销毁主要由授权参与者或做市商负责。
所以:持有 NVDA Stock Token,不等于在美国券商账户中持有英伟达股票;它是由 RHJ 发行、以真实股票作抵押、追踪英伟达经济价值的链上证券产品;用户同时承担发行人、托管、智能合约、链、预言机和流动性风险。
第三层:Meme Token
BONER、AI、microduck、SAYLORMOON 是另外一套独立 ERC-20 Token。
它们可能围绕 HIMS、NVDA、MSTR 等股票讲故事,但持有这些 Meme:不代表持有对应 Stock Token;不代表拥有真实股票;通常也不能按固定比例兑换股票 Token。
第四层:Meme / Stock Token 流动性池
真正把两者连接起来的,是 AMM 交易池。
例如:
BONER / HIMS
AI / NVDA
microduck / NVDA
SAYLORMOON / MSTR
SHRUB / TSLA
Long.xyz 在 7 月 14 日上线股票 Token 配对发币功能,Bankr 在 7 月 20 日跟进,并支持超过 90 种股票和 ETF Token 作为报价资产。
这里的创新不是「股票给 Meme 托底」,而是股票 Token 取代了 ETH、SOL 或 USDC,成为 Meme 的计价和流动性资产。
AI/NVDA 只是 AI 和 NVDA Stock Token 可以在池子里按照市场价格交换,并不意味着一枚 AI 背后固定对应多少 NVDA。
三 一笔 BONER 交易到底发生了什么?
以 BONER/HIMS 为例。
一个用户使用 USDC 买 BONER,典型路由可能是:
USDC ↓ 先换成 HIMS Stock Token ↓ HIMS 进入 BONER/HIMS 流动性池 ↓ 池子向用户释放 BONER ↓ 更多 HIMS 被沉淀在 Meme 池中。随着 BONER 买盘持续增长:BONER/HIMS 池中的 HIMS 越来越多;原本用于 HIMS/USDG、HIMS/ETH 正常定价的 HIMS 越来越少;HIMS 的正常流动性池越来越薄;少量交易就可能把链上 HIMS 的 AMM 报价推得很高;周末真实美股休市,套利机制变弱,价差会进一步放大;等美股开盘、授权参与者增加 HIMS Token 供给,价格重新靠近真实股票。
Robinhood Stock Token 是标准 ERC-20,可以直接放进 Uniswap 等 AMM 池;每个 Stock Token 也有独立 Chainlink 价格源。官方还提供底层股票报价、公司行动和资产信息的只读 API。
需要注意的是:底层股票报价、Chainlink 预言机价格和某个 AMM 池的实际成交价,属于不同价格层面。
罗宾汉这里必须分清三个价格
1. 真实股票价格
例如纽约证券交易所的 HIMS 股价。
2. Stock Token 的参考价值
由底层股票、发行机制、公司行动乘数和 Chainlink 价格源决定。
3. 某个 AMM 池的边际成交价格
由池子里剩余多少 HIMS、USDG、ETH,以及刚刚发生了多大的交易决定。
比如假设:
真实 HIMS:28.84 美元;
链上 HIMS:61.15 美元;
并不是说真实 HIMS 股票已经涨到了 61.15 美元,而是某个流动性很薄的链上池子,正在以 61.15 美元的边际价格交换 HIMS Token。
后来这个价差一度更加夸张:链上 HIMS 曾在周末触及 132.64 美元,而真实 HIMS 上一个交易日收盘仍是 28.84 美元。
四、Robinhood Chain Meme 是怎么火起来的?
这轮热度不是突然出现的,而是经历了三个阶段。
第一阶段:新链红利与 CASHCAT
Robinhood Chain 于 7 月 1 日上线。到了 7 月中旬,链上已经出现约 80 万个活跃过的地址,单日交易数达到约 360 万笔,CASHCAT 等原生 Meme 成为最主要的流量来源,而当时链上的代币化 RWA 规模只有约 1,280 万美元。
这一阶段本质上是:Robinhood 品牌 + 新链空投预期 + 便宜 Gas + 新生态注意力真空。
Robinhood 还为符合条件的 Wallet 用户承担上线后前 90 天的 Gas 费用,并提供一段时间的 Lighter 永续合约零费用,这大幅降低了刷交易、发币、机器人交易和小额投机的成本。这个补贴大约会在 9 月底进入重要观察期。
第二阶段:发射平台战争
早期占据主导地位的是 Noxa。
Noxa 在很短时间内完成了约 6 万次 Token 发射,累计产生接近 1,200 万美元费用,但在 7 月 11 日突然停止新币发行,随后网站和运营陷入混乱。CASHCAT 等生态资产随之出现明显下跌。
Noxa 的退出说明一个重要问题:
Robinhood Chain 的早期繁荣,并不完全属于「公链基本面」,而是高度依赖个别发射平台和交易机器人制造的订单流。
随后 Pons 接过了主要流量。
Pons V2 引入了:
Bonding Curve;
Uniswap V4;
毕业后永久锁定流动性;
ETH、USDG 和股票 Token 作为报价资产;
可编程手续费和交易税机制。
这使 Pons 不再只是 Robinhood Chain 版 Pump.fun,而是开始把 Meme 发币、股票 Token 和 Uniswap 流动性连接在同一套系统中。
第三阶段:币股 Meme 出现
7 月中下旬,Long.xyz、Bankr、Pons V2 相继推出股票 Token 配对功能。
这一步非常关键。
此前的 Robinhood Chain Meme,和 Solana、Base 上的 Meme 没有本质区别;但 AI/NVDA、BONER/HIMS 出现之后,Robinhood Chain 第一次有了自己独特的玩法:
用真实世界里最有认知度的股票,给 Meme 提供计价单位、流动性和故事。
这就把两类人连接起来了:炒 Meme 的加密用户;熟悉 NVDA、TSLA、HIMS、MSTR 的股票投资者。
到了 8 月 30 日,Robinhood Chain 单日处理约 552 万笔交易,Pons 一天发射约 22,600 个 Token,DEX 成交量约 8.75 亿美元,链上应用收入约 266 万美元,其中 GMGN、Pons 和 Uniswap 合计贡献约 88%。
五、为什么它们涨幅这么夸张?
因为它同时具备四个放大器。
1. 极小的初始市值和真实流动性
一个 Meme 的账面市值可以是 1,000 万美元,但池子中可能只有几十万甚至几万美元真实流动性。
市值的计算方式是:
最后一笔边际成交价格 × 全部 Token 数量。
这不代表真的有同等规模资金流入。
因此,几万美元净买盘完全可能制造几百万甚至几千万美元的账面市值增长。反过来,几百万美元市值的持仓,也可能根本无法按照屏幕价格卖出。
2. Bonding Curve 自带价格正反馈
早期买盘沿着 Bonding Curve 进入时,越往后价格越高。
于是形成:
价格上涨 → 排行榜曝光 → KOL 和机器人发现 → 更多用户买入 → 成交量上涨 → 再次进入排行榜 → 价格继续上涨
Pons V2 的 Token 达到毕业门槛后,流动性会迁移到 Uniswap V4 并永久锁定,降低传统撤池 rug 的风险,但并不能解决代币暴跌、持仓集中和买不到卖不出的问题。
3. 股票叙事提供了熟悉的注意力锚点
「一个新的动物 Meme」很难解释。
但是:
NVDA 的链上 Meme;
HIMS 空头逼仓;
MSTR 与比特币;
TSLA 与马斯克;
SPY 与美股指数;
普通投资者一眼就能看懂。
币股 Meme 不需要重新创造文化,它直接借用了上市公司已经积累十几年的品牌、新闻、争议和社区。
4. 股票 Token 的微小流通盘制造第二层稀缺
普通 Meme 只有 Meme 自己的流动性稀缺。
币股 Meme 同时存在:
Meme Token 流动性稀缺;
Stock Token 链上流通盘稀缺。
当 Meme 池锁住大量 Stock Token 后,股票 Token 自身也可能出现短缺和价格偏离,进而制造新的新闻和叙事。
BONER 就完成了一个极强的反身性闭环:
BONER 上涨 → 更多人买 BONER → 更多 HIMS 被锁入 BONER/HIMS → HIMS Token 流动性变薄 → HIMS Token 出现巨额溢价 → 「Meme 逼空华尔街」传播 → 更多人买 BONER
这是一套很漂亮的叙事机器,但它同时也是一套非常危险的价格机器。
六、这个市场不能只看作一种 Meme
目前大致可以分成五类。
1. 纯 Robinhood Chain Meme
代表:CASHCAT、Thinking Cat、YOLO。
没有股票资产或协议收入,主要交易 Robinhood Chain 的关注度、社区共识和新链 Beta。
2. 股票配对型 Meme
代表:
AI/NVDA;
BONER/HIMS;
microduck/NVDA;
SAYLORMOON/MSTR;
SHRUB/TSLA。
这是最典型的「币股 Meme」。股票 Token 是报价资产和流动性资产,但不会给 Meme 提供固定价值底线。
3. 股票金库或交易税型 Meme
例如部分项目对 Meme 交易收税,然后用手续费购买 NVDA、AAPL、MSFT 等 Stock Token,放入社区金库或分配给特定持有人。
这种项目看起来像一个链上 ETF,但本质不同:
通常没有标准化申购赎回;
Meme Token 不一定代表对金库的法律所有权;
金库增长依赖 Meme 自己持续产生交易量;
一旦热度下降,购买股票 Token 的现金流也会下降。
类似 The Index 的设计,会对交易收取费用并购买一篮子股票 Token,但不能简单按照传统可赎回指数基金理解。鉅亨網
4. 发射平台和卖铲子资产
代表:PONS。
PONS 不是一个纯 Meme,它代表的是发射平台、交易量、手续费收入和回购销毁预期。
截至 8 月 31 日,Pons 累计发射约 38.9 万个 Token,在发射平台成交量中的占比一度接近八成;累计用户费用约 4,606 万美元,协议收入约 1,014 万美元,约 361 万美元用于回购和销毁。最近 30 天协议收入约 520 万美元、回购销毁约 162 万美元。
但是必须注意:
回购销毁不等于持币人获得现金分红,近期收入也处于 Meme 极端狂热期,不能机械年化。
截至 9 月 1 日检索时,PONS 市值约 2.94 亿美元,过去七天上涨约 361%,24 小时成交量约 1.06 亿美元。以最近 30 天收入机械年化,表面上大约是 4.7 倍「年化协议收入」,但这个估值只有在当前收入能够持续时才有意义。
5. 杠杆头寸 Token 化
截图里的 LongX NVDA3X 并不是普通 Stock Token。
它是把基于 Lighter 流动性引擎的三倍 NVDA 杠杆敞口,包装成一个可以直接持有和转让的 ERC-20,由协议进行仓位管理和再平衡。Foresight News
它更接近:
「链上自动管理的三倍杠杆 ETP」,而不是三倍抵押的英伟达股票。
风险包括:
永续合约资金费率;
自动再平衡;
波动损耗和路径依赖;
清算或底层头寸管理风险;
预言机和智能合约风险;
Lighter 与 LongX 的第三方协议风险。
再用 NVDA3X 去配一个 Meme,相当于:
Meme 波动 × 股票波动 × 三倍杠杆 × 流动性风险。
这是整个赛道中风险最高的一类,不能把它当作普通 NVDA Token。
Robinhood 官方也明确说明,出现在生态页面上的第三方项目,并不代表 Robinhood 对其安全性、合法性或适用性作出背书。
七、现在市场究竟有多热?
截至 2026 年 9 月 1 日检索时,Robinhood Chain:
DeFi TVL 约 7.23 亿美元;
稳定币规模约 7.97 亿美元;
RWA Active Market Cap 约 1.64 亿美元;
24 小时 DEX 成交量约 14.03 亿美元;
24 小时应用费用约 1,440 万美元;
24 小时应用收入约 301 万美元;
Bridged TVL 约 23.81 亿美元。
CoinGecko 统计的 Robinhood Chain 原生 Meme 板块市值约为 5.35 亿美元,24 小时成交量约为 1.19 亿美元;这个分类并不一定包含被归类为 Launchpad 的 PONS,也不一定完整覆盖所有股票配对 Meme,因此不同平台的「生态总市值」不能直接相加。CoinGecko
这些数据说明两件事:
第一,Robinhood Chain 已经不是一个没有资金的新链,稳定币、TVL 和交易量都达到了相当规模。
第二,当前活动高度依赖 Meme、发射平台和交易机器人。巨额成交量并不等于同等规模净流入,其中会包括高频换手、机器人交易、套利和重复成交。
八、哪些项目最值得研究?
下面是研究优先级,不是买入排名。
第一:PONS——卖铲子逻辑
PONS 是目前最值得系统研究的资产,因为它至少有能够验证的业务指标:
Token 发射量;
平台成交量;
用户费用;
协议收入;
回购销毁;
市场份额。
但是现在最大的问题不是「有没有收入」,而是:
现在的市场价格是否已经把 Meme 狂热永远持续计算进去了?
研究 PONS 应重点观察:
Gas 补贴结束后交易量保留多少;
发币数量下降后收入是否同步崩塌;
PONS 回购是否真实、持续、可验证;
Pons 是否能从 Meme 发射台升级为股票 Token 资产发行和交易基础设施;
竞争者能否快速复制其功能。
Noxa 在赚取接近 1,200 万美元费用后迅速停止发币,已经证明这个市场的平台地位可以在几天内发生变化。
第二:AI——股票配对 Meme 的龙头样本
AI/NVDA 是最早跑出来的股票配对 Meme 之一,也代表 Long.xyz 生态。
截至检索时,OpenSea 数据显示 AI 的 FDV 约 1.56 亿美元,持币地址约 2.63 万个,七日涨幅一度超过 400%。
AI 值得研究的不是「名字叫 AI」,而是:
它是否长期占据 NVDA Stock Token 的主要 Meme 流量;
LongX 手续费分配给 AI 的机制是否可持续、可验证;
AI 社区金库里的资产到底归谁;
AI 持有人对金库有没有明确的赎回或治理权利;
Long.xyz 能否持续推出有交易量的产品。
不能因为项目有「社区金库」,就把金库资产直接加到 AI 估值里。除非持币人拥有明确、可执行的索取权或赎回权,否则金库更多是叙事和协议资源。
第三:CASHCAT——Robinhood Chain 的生态 Beta
CASHCAT 更像 Robinhood Chain 的原生文化符号。
它不一定有基本面,但通常会最直接反映:
Robinhood Chain 热度;
资金是否仍留在生态;
Meme 交易者是否撤离;
Robinhood 官方和社区是否继续支持 Meme 文化。
它适合当作生态情绪指标,而不是现金流资产。
第四:BONER——最强事件叙事,但也最危险
BONER 的价值来自:
HIMS 高空头比例;
性健康相关 Meme 天然容易传播;
Stock Token 流通盘极小;
已经制造过真实的链上价格错位;
「Meme 逼空华尔街」叙事非常有感染力。
但它的问题同样明显:
真实逼空能力几乎可以忽略;
垂直上涨之后持仓结构可能很差;
叙事依赖 HIMS Token 持续短缺;
一旦授权参与者持续增发 HIMS Token,稀缺性会下降;
BONER 卖压出现时,池子里的 HIMS 会被快速抽走,流动性可能同时恶化。
它更适合作为观察市场机制的样本,而不是在暴涨后把宣传文案当成基本面。
第五:LongX——值得研究技术,不宜误认为低风险 StockFi
LongX 代表的是「任何仓位都可以 Token 化」的方向。
未来不仅可能有 NVDA3X,还可能出现:
TSLA3X;
BTC 与股票组合;
多空策略 Token;
波动率策略;
收益增强策略;
自动管理的链上结构化产品。
这可能是比单纯 Meme 更长期的方向,但它需要非常清晰的净值、清算、资金费率、再平衡和赎回机制。
大家可以看下深潮总结的这张图很棒:
九、以我们这种研究、内容和投资型参与者,机会在哪里?
整个 Robinhood Chain Meme 实验账户,不超过流动投资资产的 0.1%—0.3%;单个 Meme 不超过这个实验账户的 10%—20%;
我这里只能说下我的风格,大家参考,不一定借鉴:我本人不熟悉使用杠杆;不补仓摊低成本;不参与开盘前几分钟的机器人竞争;主钱包和多签长期资产完全不接触任何 Meme 合约。
重点不是靠第一笔赚大钱,而是用最小代价获得真实认知。
所以我会不断测试,来给自己和大家反馈。
我对这个赛道的最终判断,在短时期内,肯定是真实、有价值的,而且有 Robinhood 的加持,Robinhood 也一定会希望把这件事延续下去,让股票 Token 从「链上股票镜像」进化成:
报价资产;抵押品;借贷资产;流动性资产;Meme 计价单位;社区金库资产;杠杆和结构化产品底层资产;
这是有长期价值的金融实验。最有价值的不是 Meme 上链,而是股票 Token 开始货币化、抵押品化和可组合化。
但是,当前阶段:狂热、反身性极强,当前市场还高度依赖:新链红利;Gas 补贴;发射平台;交易机器人;小流通盘;KOL 传播;
因此现在更像:RWA 基础设施上长出来的 Meme 赌场。
赌场可能最终为真正的金融应用带来用户、流动性和基础设施,也可能在补贴结束后迅速迁移到下一条链。
「反向影响华尔街」:机制成立,规模不成立
最准确的表达是:币股 Meme 已经开始反向影响链上股票 Token 的成交量、用途、流动性和短期定价;但暂时没有能力实质影响真实股票价格。
未来要真正影响美股,需要看到:Stock Token 总供给增长几十倍甚至几百倍;授权参与者持续增加真实股票库存;币股 Meme 和 DeFi 锁住数亿美元甚至数十亿美元 Stock Token;真实股票的边际交易量足够小;发行、赎回和套利机制持续顺畅。
我的建议先把它当作一个研究课题。
小仓位买入并研究 PONS 的平台现金流,再研究 AI/NVDA 的股票配对机制,用 BONER/HIMS 理解供给与价差,最后用一个极小的实验账户完成真实交易。
华尔街股票,正在变成 Meme 的流动性:Robinhood Chain「币股 Meme」全解析
撰文:BITWU.ETH
今日 Robinhood 链发行平台 Long.xyz 推出以英伟达 3 倍杠杆代币配对功能;Robinhood Chain 成为 Meme 主战场, $PONS $AI $BONER 均创历史新高,一周动辄几十倍涨幅,又到了很多人在快速积累财富的时候。
下面我把这个赛道从底层资产、交易机制、近期数据和参与机会几个层面拆了一遍,看看到底机会在哪里?
一、首先给一个基本定义:
币股 Meme 不是「买 Meme 就等于买股票」,而是把股票 Token 变成 Meme 的计价货币、流动性资产和叙事抵押物。
它真正有价值的创新,是第一次让股票 Token 不只是拿来「跟踪美股价格」,而是像 ETH、SOL、USDC 一样,被放进交易池、借贷协议、金库和衍生品里,成为链上的基础金融资产。
本质上来讲,还是 Defi 玩法的延续。
现在真实发生的是:Meme 热度 → 增加股票 Token 的需求 → 大量股票 Token 被锁进 Meme 池 → 普通股票 Token 池流动性变薄 → 链上包装资产价格短暂失真 → 授权参与者增发股票 Token 恢复价格。
还没有真实发生的是:Meme 买盘 → 大规模买入真实美股 → 挤压华尔街空头 → 真实股票暴涨。
两者之间,还差几个数量级。
二、币股 Meme 到底是什么?
「币股 Meme」不是一个严格的官方术语,我更愿意把它定义为:以股票 Token 作为报价资产、流动性资产、手续费资产或金库资产的 Meme。
理解它,必须先把下面四层分开。
第一层:Robinhood Chain
Robinhood Chain 是 Robinhood 在 2026 年 7 月 1 日上线的公链主网,本质上是一个基于 Arbitrum 技术、结算于以太坊、使用 ETH 支付 Gas 的 Layer 2,Chain ID 为 4663。
Robinhood 给它的定位是金融服务和 RWA 公链,支持股票 Token、借贷、抵押、交易和衍生品;
第二层:Robinhood Stock Token
HIMS、NVDA、TSLA、AAPL 这些并不是真正的公司股票,而是 Robinhood Assets(Jersey)Limited 发行的代币化债务证券。
它们按照官方规则由相应底层股票 1:1 抵押,但持有人并不直接拥有公司股权、投票权或股东权利,只获得底层证券的经济敞口。
普通用户主要通过二级市场买卖;一级市场的直接铸造与销毁主要由授权参与者或做市商负责。
所以:持有 NVDA Stock Token,不等于在美国券商账户中持有英伟达股票;它是由 RHJ 发行、以真实股票作抵押、追踪英伟达经济价值的链上证券产品;用户同时承担发行人、托管、智能合约、链、预言机和流动性风险。
第三层:Meme Token
BONER、AI、microduck、SAYLORMOON 是另外一套独立 ERC-20 Token。
它们可能围绕 HIMS、NVDA、MSTR 等股票讲故事,但持有这些 Meme:不代表持有对应 Stock Token;不代表拥有真实股票;通常也不能按固定比例兑换股票 Token。
第四层:Meme / Stock Token 流动性池
真正把两者连接起来的,是 AMM 交易池。
例如:
BONER / HIMS
AI / NVDA
microduck / NVDA
SAYLORMOON / MSTR
SHRUB / TSLA
Long.xyz 在 7 月 14 日上线股票 Token 配对发币功能,Bankr 在 7 月 20 日跟进,并支持超过 90 种股票和 ETF Token 作为报价资产。
这里的创新不是「股票给 Meme 托底」,而是股票 Token 取代了 ETH、SOL 或 USDC,成为 Meme 的计价和流动性资产。
AI/NVDA 只是 AI 和 NVDA Stock Token 可以在池子里按照市场价格交换,并不意味着一枚 AI 背后固定对应多少 NVDA。
三 一笔 BONER 交易到底发生了什么?
以 BONER/HIMS 为例。
一个用户使用 USDC 买 BONER,典型路由可能是:
USDC ↓ 先换成 HIMS Stock Token ↓ HIMS 进入 BONER/HIMS 流动性池 ↓ 池子向用户释放 BONER ↓ 更多 HIMS 被沉淀在 Meme 池中。随着 BONER 买盘持续增长:BONER/HIMS 池中的 HIMS 越来越多;原本用于 HIMS/USDG、HIMS/ETH 正常定价的 HIMS 越来越少;HIMS 的正常流动性池越来越薄;少量交易就可能把链上 HIMS 的 AMM 报价推得很高;周末真实美股休市,套利机制变弱,价差会进一步放大;等美股开盘、授权参与者增加 HIMS Token 供给,价格重新靠近真实股票。
Robinhood Stock Token 是标准 ERC-20,可以直接放进 Uniswap 等 AMM 池;每个 Stock Token 也有独立 Chainlink 价格源。官方还提供底层股票报价、公司行动和资产信息的只读 API。
需要注意的是:底层股票报价、Chainlink 预言机价格和某个 AMM 池的实际成交价,属于不同价格层面。
罗宾汉这里必须分清三个价格
1. 真实股票价格
例如纽约证券交易所的 HIMS 股价。
2. Stock Token 的参考价值
由底层股票、发行机制、公司行动乘数和 Chainlink 价格源决定。
3. 某个 AMM 池的边际成交价格
由池子里剩余多少 HIMS、USDG、ETH,以及刚刚发生了多大的交易决定。
比如假设:
真实 HIMS:28.84 美元;
链上 HIMS:61.15 美元;
并不是说真实 HIMS 股票已经涨到了 61.15 美元,而是某个流动性很薄的链上池子,正在以 61.15 美元的边际价格交换 HIMS Token。
后来这个价差一度更加夸张:链上 HIMS 曾在周末触及 132.64 美元,而真实 HIMS 上一个交易日收盘仍是 28.84 美元。
四、Robinhood Chain Meme 是怎么火起来的?
这轮热度不是突然出现的,而是经历了三个阶段。
第一阶段:新链红利与 CASHCAT
Robinhood Chain 于 7 月 1 日上线。到了 7 月中旬,链上已经出现约 80 万个活跃过的地址,单日交易数达到约 360 万笔,CASHCAT 等原生 Meme 成为最主要的流量来源,而当时链上的代币化 RWA 规模只有约 1,280 万美元。
这一阶段本质上是:Robinhood 品牌 + 新链空投预期 + 便宜 Gas + 新生态注意力真空。
Robinhood 还为符合条件的 Wallet 用户承担上线后前 90 天的 Gas 费用,并提供一段时间的 Lighter 永续合约零费用,这大幅降低了刷交易、发币、机器人交易和小额投机的成本。这个补贴大约会在 9 月底进入重要观察期。
第二阶段:发射平台战争
早期占据主导地位的是 Noxa。
Noxa 在很短时间内完成了约 6 万次 Token 发射,累计产生接近 1,200 万美元费用,但在 7 月 11 日突然停止新币发行,随后网站和运营陷入混乱。CASHCAT 等生态资产随之出现明显下跌。
Noxa 的退出说明一个重要问题:
Robinhood Chain 的早期繁荣,并不完全属于「公链基本面」,而是高度依赖个别发射平台和交易机器人制造的订单流。
随后 Pons 接过了主要流量。
Pons V2 引入了:
Bonding Curve;
Uniswap V4;
毕业后永久锁定流动性;
ETH、USDG 和股票 Token 作为报价资产;
可编程手续费和交易税机制。
这使 Pons 不再只是 Robinhood Chain 版 Pump.fun,而是开始把 Meme 发币、股票 Token 和 Uniswap 流动性连接在同一套系统中。
第三阶段:币股 Meme 出现
7 月中下旬,Long.xyz、Bankr、Pons V2 相继推出股票 Token 配对功能。
这一步非常关键。
此前的 Robinhood Chain Meme,和 Solana、Base 上的 Meme 没有本质区别;但 AI/NVDA、BONER/HIMS 出现之后,Robinhood Chain 第一次有了自己独特的玩法:
用真实世界里最有认知度的股票,给 Meme 提供计价单位、流动性和故事。
这就把两类人连接起来了:炒 Meme 的加密用户;熟悉 NVDA、TSLA、HIMS、MSTR 的股票投资者。
到了 8 月 30 日,Robinhood Chain 单日处理约 552 万笔交易,Pons 一天发射约 22,600 个 Token,DEX 成交量约 8.75 亿美元,链上应用收入约 266 万美元,其中 GMGN、Pons 和 Uniswap 合计贡献约 88%。
五、为什么它们涨幅这么夸张?
因为它同时具备四个放大器。
1. 极小的初始市值和真实流动性
一个 Meme 的账面市值可以是 1,000 万美元,但池子中可能只有几十万甚至几万美元真实流动性。
市值的计算方式是:
最后一笔边际成交价格 × 全部 Token 数量。
这不代表真的有同等规模资金流入。
因此,几万美元净买盘完全可能制造几百万甚至几千万美元的账面市值增长。反过来,几百万美元市值的持仓,也可能根本无法按照屏幕价格卖出。
2. Bonding Curve 自带价格正反馈
早期买盘沿着 Bonding Curve 进入时,越往后价格越高。
于是形成:
价格上涨 → 排行榜曝光 → KOL 和机器人发现 → 更多用户买入 → 成交量上涨 → 再次进入排行榜 → 价格继续上涨
Pons V2 的 Token 达到毕业门槛后,流动性会迁移到 Uniswap V4 并永久锁定,降低传统撤池 rug 的风险,但并不能解决代币暴跌、持仓集中和买不到卖不出的问题。
3. 股票叙事提供了熟悉的注意力锚点
「一个新的动物 Meme」很难解释。
但是:
NVDA 的链上 Meme;
HIMS 空头逼仓;
MSTR 与比特币;
TSLA 与马斯克;
SPY 与美股指数;
普通投资者一眼就能看懂。
币股 Meme 不需要重新创造文化,它直接借用了上市公司已经积累十几年的品牌、新闻、争议和社区。
4. 股票 Token 的微小流通盘制造第二层稀缺
普通 Meme 只有 Meme 自己的流动性稀缺。
币股 Meme 同时存在:
Meme Token 流动性稀缺;
Stock Token 链上流通盘稀缺。
当 Meme 池锁住大量 Stock Token 后,股票 Token 自身也可能出现短缺和价格偏离,进而制造新的新闻和叙事。
BONER 就完成了一个极强的反身性闭环:
BONER 上涨 → 更多人买 BONER → 更多 HIMS 被锁入 BONER/HIMS → HIMS Token 流动性变薄 → HIMS Token 出现巨额溢价 → 「Meme 逼空华尔街」传播 → 更多人买 BONER
这是一套很漂亮的叙事机器,但它同时也是一套非常危险的价格机器。
六、这个市场不能只看作一种 Meme
目前大致可以分成五类。
1. 纯 Robinhood Chain Meme
代表:CASHCAT、Thinking Cat、YOLO。
没有股票资产或协议收入,主要交易 Robinhood Chain 的关注度、社区共识和新链 Beta。
2. 股票配对型 Meme
代表:
AI/NVDA;
BONER/HIMS;
microduck/NVDA;
SAYLORMOON/MSTR;
SHRUB/TSLA。
这是最典型的「币股 Meme」。股票 Token 是报价资产和流动性资产,但不会给 Meme 提供固定价值底线。
3. 股票金库或交易税型 Meme
例如部分项目对 Meme 交易收税,然后用手续费购买 NVDA、AAPL、MSFT 等 Stock Token,放入社区金库或分配给特定持有人。
这种项目看起来像一个链上 ETF,但本质不同:
通常没有标准化申购赎回;
Meme Token 不一定代表对金库的法律所有权;
金库增长依赖 Meme 自己持续产生交易量;
一旦热度下降,购买股票 Token 的现金流也会下降。
类似 The Index 的设计,会对交易收取费用并购买一篮子股票 Token,但不能简单按照传统可赎回指数基金理解。鉅亨網
4. 发射平台和卖铲子资产
代表:PONS。
PONS 不是一个纯 Meme,它代表的是发射平台、交易量、手续费收入和回购销毁预期。
截至 8 月 31 日,Pons 累计发射约 38.9 万个 Token,在发射平台成交量中的占比一度接近八成;累计用户费用约 4,606 万美元,协议收入约 1,014 万美元,约 361 万美元用于回购和销毁。最近 30 天协议收入约 520 万美元、回购销毁约 162 万美元。
但是必须注意:
回购销毁不等于持币人获得现金分红,近期收入也处于 Meme 极端狂热期,不能机械年化。
截至 9 月 1 日检索时,PONS 市值约 2.94 亿美元,过去七天上涨约 361%,24 小时成交量约 1.06 亿美元。以最近 30 天收入机械年化,表面上大约是 4.7 倍「年化协议收入」,但这个估值只有在当前收入能够持续时才有意义。
5. 杠杆头寸 Token 化
截图里的 LongX NVDA3X 并不是普通 Stock Token。
它是把基于 Lighter 流动性引擎的三倍 NVDA 杠杆敞口,包装成一个可以直接持有和转让的 ERC-20,由协议进行仓位管理和再平衡。Foresight News
它更接近:
「链上自动管理的三倍杠杆 ETP」,而不是三倍抵押的英伟达股票。
风险包括:
永续合约资金费率;
自动再平衡;
波动损耗和路径依赖;
清算或底层头寸管理风险;
预言机和智能合约风险;
Lighter 与 LongX 的第三方协议风险。
再用 NVDA3X 去配一个 Meme,相当于:
Meme 波动 × 股票波动 × 三倍杠杆 × 流动性风险。
这是整个赛道中风险最高的一类,不能把它当作普通 NVDA Token。
Robinhood 官方也明确说明,出现在生态页面上的第三方项目,并不代表 Robinhood 对其安全性、合法性或适用性作出背书。
七、现在市场究竟有多热?
截至 2026 年 9 月 1 日检索时,Robinhood Chain:
DeFi TVL 约 7.23 亿美元;
稳定币规模约 7.97 亿美元;
RWA Active Market Cap 约 1.64 亿美元;
24 小时 DEX 成交量约 14.03 亿美元;
24 小时应用费用约 1,440 万美元;
24 小时应用收入约 301 万美元;
Bridged TVL 约 23.81 亿美元。
CoinGecko 统计的 Robinhood Chain 原生 Meme 板块市值约为 5.35 亿美元,24 小时成交量约为 1.19 亿美元;这个分类并不一定包含被归类为 Launchpad 的 PONS,也不一定完整覆盖所有股票配对 Meme,因此不同平台的「生态总市值」不能直接相加。CoinGecko
这些数据说明两件事:
第一,Robinhood Chain 已经不是一个没有资金的新链,稳定币、TVL 和交易量都达到了相当规模。
第二,当前活动高度依赖 Meme、发射平台和交易机器人。巨额成交量并不等于同等规模净流入,其中会包括高频换手、机器人交易、套利和重复成交。
八、哪些项目最值得研究?
下面是研究优先级,不是买入排名。
第一:PONS——卖铲子逻辑
PONS 是目前最值得系统研究的资产,因为它至少有能够验证的业务指标:
Token 发射量;
平台成交量;
用户费用;
协议收入;
回购销毁;
市场份额。
但是现在最大的问题不是「有没有收入」,而是:
现在的市场价格是否已经把 Meme 狂热永远持续计算进去了?
研究 PONS 应重点观察:
Gas 补贴结束后交易量保留多少;
发币数量下降后收入是否同步崩塌;
PONS 回购是否真实、持续、可验证;
Pons 是否能从 Meme 发射台升级为股票 Token 资产发行和交易基础设施;
竞争者能否快速复制其功能。
Noxa 在赚取接近 1,200 万美元费用后迅速停止发币,已经证明这个市场的平台地位可以在几天内发生变化。
第二:AI——股票配对 Meme 的龙头样本
AI/NVDA 是最早跑出来的股票配对 Meme 之一,也代表 Long.xyz 生态。
截至检索时,OpenSea 数据显示 AI 的 FDV 约 1.56 亿美元,持币地址约 2.63 万个,七日涨幅一度超过 400%。
AI 值得研究的不是「名字叫 AI」,而是:
它是否长期占据 NVDA Stock Token 的主要 Meme 流量;
LongX 手续费分配给 AI 的机制是否可持续、可验证;
AI 社区金库里的资产到底归谁;
AI 持有人对金库有没有明确的赎回或治理权利;
Long.xyz 能否持续推出有交易量的产品。
不能因为项目有「社区金库」,就把金库资产直接加到 AI 估值里。除非持币人拥有明确、可执行的索取权或赎回权,否则金库更多是叙事和协议资源。
第三:CASHCAT——Robinhood Chain 的生态 Beta
CASHCAT 更像 Robinhood Chain 的原生文化符号。
它不一定有基本面,但通常会最直接反映:
Robinhood Chain 热度;
资金是否仍留在生态;
Meme 交易者是否撤离;
Robinhood 官方和社区是否继续支持 Meme 文化。
它适合当作生态情绪指标,而不是现金流资产。
第四:BONER——最强事件叙事,但也最危险
BONER 的价值来自:
HIMS 高空头比例;
性健康相关 Meme 天然容易传播;
Stock Token 流通盘极小;
已经制造过真实的链上价格错位;
「Meme 逼空华尔街」叙事非常有感染力。
但它的问题同样明显:
真实逼空能力几乎可以忽略;
垂直上涨之后持仓结构可能很差;
叙事依赖 HIMS Token 持续短缺;
一旦授权参与者持续增发 HIMS Token,稀缺性会下降;
BONER 卖压出现时,池子里的 HIMS 会被快速抽走,流动性可能同时恶化。
它更适合作为观察市场机制的样本,而不是在暴涨后把宣传文案当成基本面。
第五:LongX——值得研究技术,不宜误认为低风险 StockFi
LongX 代表的是「任何仓位都可以 Token 化」的方向。
未来不仅可能有 NVDA3X,还可能出现:
TSLA3X;
BTC 与股票组合;
多空策略 Token;
波动率策略;
收益增强策略;
自动管理的链上结构化产品。
这可能是比单纯 Meme 更长期的方向,但它需要非常清晰的净值、清算、资金费率、再平衡和赎回机制。
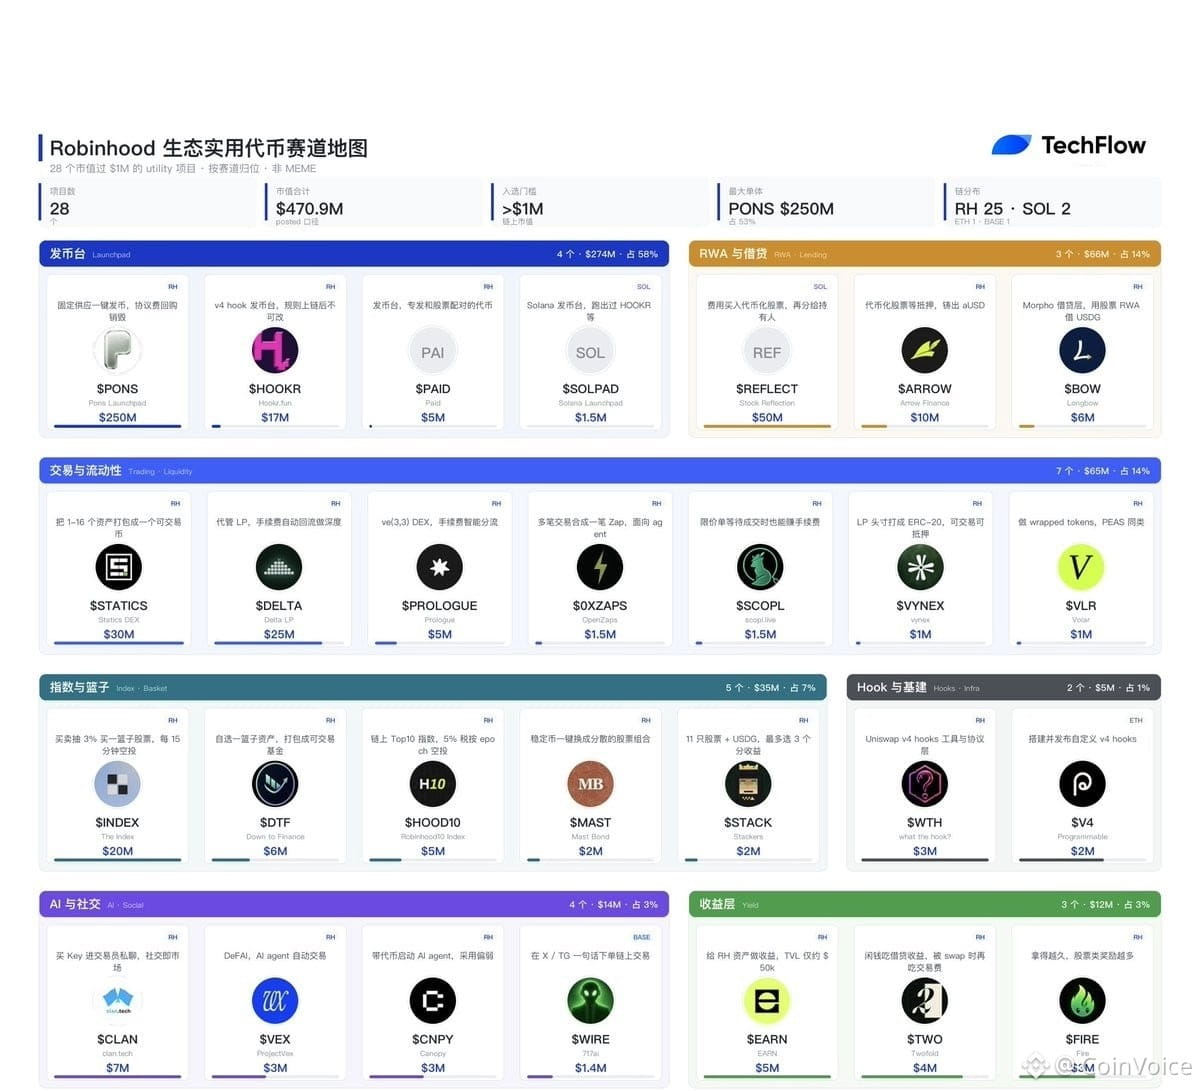
大家可以看下深潮总结的这张图很棒:
九、以我们这种研究、内容和投资型参与者,机会在哪里?
整个 Robinhood Chain Meme 实验账户,不超过流动投资资产的 0.1%—0.3%;单个 Meme 不超过这个实验账户的 10%—20%;
我这里只能说下我的风格,大家参考,不一定借鉴:我本人不熟悉使用杠杆;不补仓摊低成本;不参与开盘前几分钟的机器人竞争;主钱包和多签长期资产完全不接触任何 Meme 合约。
重点不是靠第一笔赚大钱,而是用最小代价获得真实认知。
所以我会不断测试,来给自己和大家反馈。
我对这个赛道的最终判断,在短时期内,肯定是真实、有价值的,而且有 Robinhood 的加持,Robinhood 也一定会希望把这件事延续下去,让股票 Token 从「链上股票镜像」进化成:
报价资产;抵押品;借贷资产;流动性资产;Meme 计价单位;社区金库资产;杠杆和结构化产品底层资产;
这是有长期价值的金融实验。最有价值的不是 Meme 上链,而是股票 Token 开始货币化、抵押品化和可组合化。
但是,当前阶段:狂热、反身性极强,当前市场还高度依赖:新链红利;Gas 补贴;发射平台;交易机器人;小流通盘;KOL 传播;
因此现在更像:RWA 基础设施上长出来的 Meme 赌场。
赌场可能最终为真正的金融应用带来用户、流动性和基础设施,也可能在补贴结束后迅速迁移到下一条链。
「反向影响华尔街」:机制成立,规模不成立
最准确的表达是:币股 Meme 已经开始反向影响链上股票 Token 的成交量、用途、流动性和短期定价;但暂时没有能力实质影响真实股票价格。
未来要真正影响美股,需要看到:Stock Token 总供给增长几十倍甚至几百倍;授权参与者持续增加真实股票库存;币股 Meme 和 DeFi 锁住数亿美元甚至数十亿美元 Stock Token;真实股票的边际交易量足够小;发行、赎回和套利机制持续顺畅。
我的建议先把它当作一个研究课题。
小仓位买入并研究 PONS 的平台现金流,再研究 AI/NVDA 的股票配对机制,用 BONER/HIMS 理解供给与价差,最后用一个极小的实验账户完成真实交易。
今日 Robinhood 链发行平台 Long.xyz 推出以英伟达 3 倍杠杆代币配对功能;Robinhood Chain 成为 Meme 主战场, $PONS $AI $BONER 均创历史新高,一周动辄几十倍涨幅,又到了很多人在快速积累财富的时候。
下面我把这个赛道从底层资产、交易机制、近期数据和参与机会几个层面拆了一遍,看看到底机会在哪里?
一、首先给一个基本定义:
币股 Meme 不是「买 Meme 就等于买股票」,而是把股票 Token 变成 Meme 的计价货币、流动性资产和叙事抵押物。
它真正有价值的创新,是第一次让股票 Token 不只是拿来「跟踪美股价格」,而是像 ETH、SOL、USDC 一样,被放进交易池、借贷协议、金库和衍生品里,成为链上的基础金融资产。
本质上来讲,还是 Defi 玩法的延续。
现在真实发生的是:Meme 热度 → 增加股票 Token 的需求 → 大量股票 Token 被锁进 Meme 池 → 普通股票 Token 池流动性变薄 → 链上包装资产价格短暂失真 → 授权参与者增发股票 Token 恢复价格。
还没有真实发生的是:Meme 买盘 → 大规模买入真实美股 → 挤压华尔街空头 → 真实股票暴涨。
两者之间,还差几个数量级。
二、币股 Meme 到底是什么?
「币股 Meme」不是一个严格的官方术语,我更愿意把它定义为:以股票 Token 作为报价资产、流动性资产、手续费资产或金库资产的 Meme。
理解它,必须先把下面四层分开。
第一层:Robinhood Chain
Robinhood Chain 是 Robinhood 在 2026 年 7 月 1 日上线的公链主网,本质上是一个基于 Arbitrum 技术、结算于以太坊、使用 ETH 支付 Gas 的 Layer 2,Chain ID 为 4663。
Robinhood 给它的定位是金融服务和 RWA 公链,支持股票 Token、借贷、抵押、交易和衍生品;
第二层:Robinhood Stock Token
HIMS、NVDA、TSLA、AAPL 这些并不是真正的公司股票,而是 Robinhood Assets(Jersey)Limited 发行的代币化债务证券。
它们按照官方规则由相应底层股票 1:1 抵押,但持有人并不直接拥有公司股权、投票权或股东权利,只获得底层证券的经济敞口。
普通用户主要通过二级市场买卖;一级市场的直接铸造与销毁主要由授权参与者或做市商负责。
所以:持有 NVDA Stock Token,不等于在美国券商账户中持有英伟达股票;它是由 RHJ 发行、以真实股票作抵押、追踪英伟达经济价值的链上证券产品;用户同时承担发行人、托管、智能合约、链、预言机和流动性风险。
第三层:Meme Token
BONER、AI、microduck、SAYLORMOON 是另外一套独立 ERC-20 Token。
它们可能围绕 HIMS、NVDA、MSTR 等股票讲故事,但持有这些 Meme:不代表持有对应 Stock Token;不代表拥有真实股票;通常也不能按固定比例兑换股票 Token。
第四层:Meme / Stock Token 流动性池
真正把两者连接起来的,是 AMM 交易池。
例如:
BONER / HIMS
AI / NVDA
microduck / NVDA
SAYLORMOON / MSTR
SHRUB / TSLA
Long.xyz 在 7 月 14 日上线股票 Token 配对发币功能,Bankr 在 7 月 20 日跟进,并支持超过 90 种股票和 ETF Token 作为报价资产。
这里的创新不是「股票给 Meme 托底」,而是股票 Token 取代了 ETH、SOL 或 USDC,成为 Meme 的计价和流动性资产。
AI/NVDA 只是 AI 和 NVDA Stock Token 可以在池子里按照市场价格交换,并不意味着一枚 AI 背后固定对应多少 NVDA。
三 一笔 BONER 交易到底发生了什么?
以 BONER/HIMS 为例。
一个用户使用 USDC 买 BONER,典型路由可能是:
USDC ↓ 先换成 HIMS Stock Token ↓ HIMS 进入 BONER/HIMS 流动性池 ↓ 池子向用户释放 BONER ↓ 更多 HIMS 被沉淀在 Meme 池中。随着 BONER 买盘持续增长:BONER/HIMS 池中的 HIMS 越来越多;原本用于 HIMS/USDG、HIMS/ETH 正常定价的 HIMS 越来越少;HIMS 的正常流动性池越来越薄;少量交易就可能把链上 HIMS 的 AMM 报价推得很高;周末真实美股休市,套利机制变弱,价差会进一步放大;等美股开盘、授权参与者增加 HIMS Token 供给,价格重新靠近真实股票。
Robinhood Stock Token 是标准 ERC-20,可以直接放进 Uniswap 等 AMM 池;每个 Stock Token 也有独立 Chainlink 价格源。官方还提供底层股票报价、公司行动和资产信息的只读 API。
需要注意的是:底层股票报价、Chainlink 预言机价格和某个 AMM 池的实际成交价,属于不同价格层面。
罗宾汉这里必须分清三个价格
1. 真实股票价格
例如纽约证券交易所的 HIMS 股价。
2. Stock Token 的参考价值
由底层股票、发行机制、公司行动乘数和 Chainlink 价格源决定。
3. 某个 AMM 池的边际成交价格
由池子里剩余多少 HIMS、USDG、ETH,以及刚刚发生了多大的交易决定。
比如假设:
真实 HIMS:28.84 美元;
链上 HIMS:61.15 美元;
并不是说真实 HIMS 股票已经涨到了 61.15 美元,而是某个流动性很薄的链上池子,正在以 61.15 美元的边际价格交换 HIMS Token。
后来这个价差一度更加夸张:链上 HIMS 曾在周末触及 132.64 美元,而真实 HIMS 上一个交易日收盘仍是 28.84 美元。
四、Robinhood Chain Meme 是怎么火起来的?
这轮热度不是突然出现的,而是经历了三个阶段。
第一阶段:新链红利与 CASHCAT
Robinhood Chain 于 7 月 1 日上线。到了 7 月中旬,链上已经出现约 80 万个活跃过的地址,单日交易数达到约 360 万笔,CASHCAT 等原生 Meme 成为最主要的流量来源,而当时链上的代币化 RWA 规模只有约 1,280 万美元。
这一阶段本质上是:Robinhood 品牌 + 新链空投预期 + 便宜 Gas + 新生态注意力真空。
Robinhood 还为符合条件的 Wallet 用户承担上线后前 90 天的 Gas 费用,并提供一段时间的 Lighter 永续合约零费用,这大幅降低了刷交易、发币、机器人交易和小额投机的成本。这个补贴大约会在 9 月底进入重要观察期。
第二阶段:发射平台战争
早期占据主导地位的是 Noxa。
Noxa 在很短时间内完成了约 6 万次 Token 发射,累计产生接近 1,200 万美元费用,但在 7 月 11 日突然停止新币发行,随后网站和运营陷入混乱。CASHCAT 等生态资产随之出现明显下跌。
Noxa 的退出说明一个重要问题:
Robinhood Chain 的早期繁荣,并不完全属于「公链基本面」,而是高度依赖个别发射平台和交易机器人制造的订单流。
随后 Pons 接过了主要流量。
Pons V2 引入了:
Bonding Curve;
Uniswap V4;
毕业后永久锁定流动性;
ETH、USDG 和股票 Token 作为报价资产;
可编程手续费和交易税机制。
这使 Pons 不再只是 Robinhood Chain 版 Pump.fun,而是开始把 Meme 发币、股票 Token 和 Uniswap 流动性连接在同一套系统中。
第三阶段:币股 Meme 出现
7 月中下旬,Long.xyz、Bankr、Pons V2 相继推出股票 Token 配对功能。
这一步非常关键。
此前的 Robinhood Chain Meme,和 Solana、Base 上的 Meme 没有本质区别;但 AI/NVDA、BONER/HIMS 出现之后,Robinhood Chain 第一次有了自己独特的玩法:
用真实世界里最有认知度的股票,给 Meme 提供计价单位、流动性和故事。
这就把两类人连接起来了:炒 Meme 的加密用户;熟悉 NVDA、TSLA、HIMS、MSTR 的股票投资者。
到了 8 月 30 日,Robinhood Chain 单日处理约 552 万笔交易,Pons 一天发射约 22,600 个 Token,DEX 成交量约 8.75 亿美元,链上应用收入约 266 万美元,其中 GMGN、Pons 和 Uniswap 合计贡献约 88%。
五、为什么它们涨幅这么夸张?
因为它同时具备四个放大器。
1. 极小的初始市值和真实流动性
一个 Meme 的账面市值可以是 1,000 万美元,但池子中可能只有几十万甚至几万美元真实流动性。
市值的计算方式是:
最后一笔边际成交价格 × 全部 Token 数量。
这不代表真的有同等规模资金流入。
因此,几万美元净买盘完全可能制造几百万甚至几千万美元的账面市值增长。反过来,几百万美元市值的持仓,也可能根本无法按照屏幕价格卖出。
2. Bonding Curve 自带价格正反馈
早期买盘沿着 Bonding Curve 进入时,越往后价格越高。
于是形成:
价格上涨 → 排行榜曝光 → KOL 和机器人发现 → 更多用户买入 → 成交量上涨 → 再次进入排行榜 → 价格继续上涨
Pons V2 的 Token 达到毕业门槛后,流动性会迁移到 Uniswap V4 并永久锁定,降低传统撤池 rug 的风险,但并不能解决代币暴跌、持仓集中和买不到卖不出的问题。
3. 股票叙事提供了熟悉的注意力锚点
「一个新的动物 Meme」很难解释。
但是:
NVDA 的链上 Meme;
HIMS 空头逼仓;
MSTR 与比特币;
TSLA 与马斯克;
SPY 与美股指数;
普通投资者一眼就能看懂。
币股 Meme 不需要重新创造文化,它直接借用了上市公司已经积累十几年的品牌、新闻、争议和社区。
4. 股票 Token 的微小流通盘制造第二层稀缺
普通 Meme 只有 Meme 自己的流动性稀缺。
币股 Meme 同时存在:
Meme Token 流动性稀缺;
Stock Token 链上流通盘稀缺。
当 Meme 池锁住大量 Stock Token 后,股票 Token 自身也可能出现短缺和价格偏离,进而制造新的新闻和叙事。
BONER 就完成了一个极强的反身性闭环:
BONER 上涨 → 更多人买 BONER → 更多 HIMS 被锁入 BONER/HIMS → HIMS Token 流动性变薄 → HIMS Token 出现巨额溢价 → 「Meme 逼空华尔街」传播 → 更多人买 BONER
这是一套很漂亮的叙事机器,但它同时也是一套非常危险的价格机器。
六、这个市场不能只看作一种 Meme
目前大致可以分成五类。
1. 纯 Robinhood Chain Meme
代表:CASHCAT、Thinking Cat、YOLO。
没有股票资产或协议收入,主要交易 Robinhood Chain 的关注度、社区共识和新链 Beta。
2. 股票配对型 Meme
代表:
AI/NVDA;
BONER/HIMS;
microduck/NVDA;
SAYLORMOON/MSTR;
SHRUB/TSLA。
这是最典型的「币股 Meme」。股票 Token 是报价资产和流动性资产,但不会给 Meme 提供固定价值底线。
3. 股票金库或交易税型 Meme
例如部分项目对 Meme 交易收税,然后用手续费购买 NVDA、AAPL、MSFT 等 Stock Token,放入社区金库或分配给特定持有人。
这种项目看起来像一个链上 ETF,但本质不同:
通常没有标准化申购赎回;
Meme Token 不一定代表对金库的法律所有权;
金库增长依赖 Meme 自己持续产生交易量;
一旦热度下降,购买股票 Token 的现金流也会下降。
类似 The Index 的设计,会对交易收取费用并购买一篮子股票 Token,但不能简单按照传统可赎回指数基金理解。鉅亨網
4. 发射平台和卖铲子资产
代表:PONS。
PONS 不是一个纯 Meme,它代表的是发射平台、交易量、手续费收入和回购销毁预期。
截至 8 月 31 日,Pons 累计发射约 38.9 万个 Token,在发射平台成交量中的占比一度接近八成;累计用户费用约 4,606 万美元,协议收入约 1,014 万美元,约 361 万美元用于回购和销毁。最近 30 天协议收入约 520 万美元、回购销毁约 162 万美元。
但是必须注意:
回购销毁不等于持币人获得现金分红,近期收入也处于 Meme 极端狂热期,不能机械年化。
截至 9 月 1 日检索时,PONS 市值约 2.94 亿美元,过去七天上涨约 361%,24 小时成交量约 1.06 亿美元。以最近 30 天收入机械年化,表面上大约是 4.7 倍「年化协议收入」,但这个估值只有在当前收入能够持续时才有意义。
5. 杠杆头寸 Token 化
截图里的 LongX NVDA3X 并不是普通 Stock Token。
它是把基于 Lighter 流动性引擎的三倍 NVDA 杠杆敞口,包装成一个可以直接持有和转让的 ERC-20,由协议进行仓位管理和再平衡。Foresight News
它更接近:
「链上自动管理的三倍杠杆 ETP」,而不是三倍抵押的英伟达股票。
风险包括:
永续合约资金费率;
自动再平衡;
波动损耗和路径依赖;
清算或底层头寸管理风险;
预言机和智能合约风险;
Lighter 与 LongX 的第三方协议风险。
再用 NVDA3X 去配一个 Meme,相当于:
Meme 波动 × 股票波动 × 三倍杠杆 × 流动性风险。
这是整个赛道中风险最高的一类,不能把它当作普通 NVDA Token。
Robinhood 官方也明确说明,出现在生态页面上的第三方项目,并不代表 Robinhood 对其安全性、合法性或适用性作出背书。
七、现在市场究竟有多热?
截至 2026 年 9 月 1 日检索时,Robinhood Chain:
DeFi TVL 约 7.23 亿美元;
稳定币规模约 7.97 亿美元;
RWA Active Market Cap 约 1.64 亿美元;
24 小时 DEX 成交量约 14.03 亿美元;
24 小时应用费用约 1,440 万美元;
24 小时应用收入约 301 万美元;
Bridged TVL 约 23.81 亿美元。
CoinGecko 统计的 Robinhood Chain 原生 Meme 板块市值约为 5.35 亿美元,24 小时成交量约为 1.19 亿美元;这个分类并不一定包含被归类为 Launchpad 的 PONS,也不一定完整覆盖所有股票配对 Meme,因此不同平台的「生态总市值」不能直接相加。CoinGecko
这些数据说明两件事:
第一,Robinhood Chain 已经不是一个没有资金的新链,稳定币、TVL 和交易量都达到了相当规模。
第二,当前活动高度依赖 Meme、发射平台和交易机器人。巨额成交量并不等于同等规模净流入,其中会包括高频换手、机器人交易、套利和重复成交。
八、哪些项目最值得研究?
下面是研究优先级,不是买入排名。
第一:PONS——卖铲子逻辑
PONS 是目前最值得系统研究的资产,因为它至少有能够验证的业务指标:
Token 发射量;
平台成交量;
用户费用;
协议收入;
回购销毁;
市场份额。
但是现在最大的问题不是「有没有收入」,而是:
现在的市场价格是否已经把 Meme 狂热永远持续计算进去了?
研究 PONS 应重点观察:
Gas 补贴结束后交易量保留多少;
发币数量下降后收入是否同步崩塌;
PONS 回购是否真实、持续、可验证;
Pons 是否能从 Meme 发射台升级为股票 Token 资产发行和交易基础设施;
竞争者能否快速复制其功能。
Noxa 在赚取接近 1,200 万美元费用后迅速停止发币,已经证明这个市场的平台地位可以在几天内发生变化。
第二:AI——股票配对 Meme 的龙头样本
AI/NVDA 是最早跑出来的股票配对 Meme 之一,也代表 Long.xyz 生态。
截至检索时,OpenSea 数据显示 AI 的 FDV 约 1.56 亿美元,持币地址约 2.63 万个,七日涨幅一度超过 400%。
AI 值得研究的不是「名字叫 AI」,而是:
它是否长期占据 NVDA Stock Token 的主要 Meme 流量;
LongX 手续费分配给 AI 的机制是否可持续、可验证;
AI 社区金库里的资产到底归谁;
AI 持有人对金库有没有明确的赎回或治理权利;
Long.xyz 能否持续推出有交易量的产品。
不能因为项目有「社区金库」,就把金库资产直接加到 AI 估值里。除非持币人拥有明确、可执行的索取权或赎回权,否则金库更多是叙事和协议资源。
第三:CASHCAT——Robinhood Chain 的生态 Beta
CASHCAT 更像 Robinhood Chain 的原生文化符号。
它不一定有基本面,但通常会最直接反映:
Robinhood Chain 热度;
资金是否仍留在生态;
Meme 交易者是否撤离;
Robinhood 官方和社区是否继续支持 Meme 文化。
它适合当作生态情绪指标,而不是现金流资产。
第四:BONER——最强事件叙事,但也最危险
BONER 的价值来自:
HIMS 高空头比例;
性健康相关 Meme 天然容易传播;
Stock Token 流通盘极小;
已经制造过真实的链上价格错位;
「Meme 逼空华尔街」叙事非常有感染力。
但它的问题同样明显:
真实逼空能力几乎可以忽略;
垂直上涨之后持仓结构可能很差;
叙事依赖 HIMS Token 持续短缺;
一旦授权参与者持续增发 HIMS Token,稀缺性会下降;
BONER 卖压出现时,池子里的 HIMS 会被快速抽走,流动性可能同时恶化。
它更适合作为观察市场机制的样本,而不是在暴涨后把宣传文案当成基本面。
第五:LongX——值得研究技术,不宜误认为低风险 StockFi
LongX 代表的是「任何仓位都可以 Token 化」的方向。
未来不仅可能有 NVDA3X,还可能出现:
TSLA3X;
BTC 与股票组合;
多空策略 Token;
波动率策略;
收益增强策略;
自动管理的链上结构化产品。
这可能是比单纯 Meme 更长期的方向,但它需要非常清晰的净值、清算、资金费率、再平衡和赎回机制。
大家可以看下深潮总结的这张图很棒:
九、以我们这种研究、内容和投资型参与者,机会在哪里?
整个 Robinhood Chain Meme 实验账户,不超过流动投资资产的 0.1%—0.3%;单个 Meme 不超过这个实验账户的 10%—20%;
我这里只能说下我的风格,大家参考,不一定借鉴:我本人不熟悉使用杠杆;不补仓摊低成本;不参与开盘前几分钟的机器人竞争;主钱包和多签长期资产完全不接触任何 Meme 合约。
重点不是靠第一笔赚大钱,而是用最小代价获得真实认知。
所以我会不断测试,来给自己和大家反馈。
我对这个赛道的最终判断,在短时期内,肯定是真实、有价值的,而且有 Robinhood 的加持,Robinhood 也一定会希望把这件事延续下去,让股票 Token 从「链上股票镜像」进化成:
报价资产;抵押品;借贷资产;流动性资产;Meme 计价单位;社区金库资产;杠杆和结构化产品底层资产;
这是有长期价值的金融实验。最有价值的不是 Meme 上链,而是股票 Token 开始货币化、抵押品化和可组合化。
但是,当前阶段:狂热、反身性极强,当前市场还高度依赖:新链红利;Gas 补贴;发射平台;交易机器人;小流通盘;KOL 传播;
因此现在更像:RWA 基础设施上长出来的 Meme 赌场。
赌场可能最终为真正的金融应用带来用户、流动性和基础设施,也可能在补贴结束后迅速迁移到下一条链。
「反向影响华尔街」:机制成立,规模不成立
最准确的表达是:币股 Meme 已经开始反向影响链上股票 Token 的成交量、用途、流动性和短期定价;但暂时没有能力实质影响真实股票价格。
未来要真正影响美股,需要看到:Stock Token 总供给增长几十倍甚至几百倍;授权参与者持续增加真实股票库存;币股 Meme 和 DeFi 锁住数亿美元甚至数十亿美元 Stock Token;真实股票的边际交易量足够小;发行、赎回和套利机制持续顺畅。
我的建议先把它当作一个研究课题。
小仓位买入并研究 PONS 的平台现金流,再研究 AI/NVDA 的股票配对机制,用 BONER/HIMS 理解供给与价差,最后用一个极小的实验账户完成真实交易。
31
·
--
CoinVoice获悉:据链上分析师余烬监测,疑似 a16z 的最大 HYPE 持仓机构今日继续买入 HYPE。该机构曾于一周前以 81.3 美元均价花费 6640 万 USDC 购入 81.6 万枚 HYPE;8 小时前又向 Hyperliquid 转入 1305 万 USDC,并通过 TWAP 方式购买 HYPE。
目前,该机构已买入并质押 520.1 万枚 HYPE,价值约 4.45 亿美元,平均买入价格约为 67.2 美元,当前浮盈约 9518 万美元。
来源
CoinVoice获悉:据链上分析师余烬监测,疑似 a16z 的最大 HYPE 持仓机构今日继续买入 HYPE。该机构曾于一周前以 81.3 美元均价花费 6640 万 USDC 购入 81.6 万枚 HYPE;8 小时前又向 Hyperliquid 转入 1305 万 USDC,并通过 TWAP 方式购买 HYPE。
目前,该机构已买入并质押 520.1 万枚 HYPE,价值约 4.45 亿美元,平均买入价格约为 67.2 美元,当前浮盈约 9518 万美元。
来源
目前,该机构已买入并质押 520.1 万枚 HYPE,价值约 4.45 亿美元,平均买入价格约为 67.2 美元,当前浮盈约 9518 万美元。
来源
86
·
--
加密行情反弹,加密总市值升至 2.781 万亿美元,比特币突破 80,000 美元CoinVoice获悉:据 Gate 行情信息,周日加密行情小幅反弹,加密货币总市值升至 2.781 万亿美元,比特币突破 80,000 美元,以太坊突破 2500 美元。
在 BNB Chain 生态交易火热带动下,BNB 大涨突破 780 美元,现报 764 美元。SOL 现报 104 美元,HYPE 现报 85.8 美元。ZEC 表现强势再涨超 5%,现报 1070 美元。
ARB 领涨涨幅榜,单日拉升 48.8%,现报 0.197 美元。SUSHI 24 小时涨超 40%,突破 0.267 美元。BNB Chain 生态部分代币涨幅居前,包括 MARSCOIN、1000CAT、TUT、CAKE 等均位列涨幅榜。
加密行情反弹,加密总市值升至 2.781 万亿美元,比特币突破 80,000 美元
CoinVoice获悉:据 Gate 行情信息,周日加密行情小幅反弹,加密货币总市值升至 2.781 万亿美元,比特币突破 80,000 美元,以太坊突破 2500 美元。
在 BNB Chain 生态交易火热带动下,BNB 大涨突破 780 美元,现报 764 美元。SOL 现报 104 美元,HYPE 现报 85.8 美元。ZEC 表现强势再涨超 5%,现报 1070 美元。
ARB 领涨涨幅榜,单日拉升 48.8%,现报 0.197 美元。SUSHI 24 小时涨超 40%,突破 0.267 美元。BNB Chain 生态部分代币涨幅居前,包括 MARSCOIN、1000CAT、TUT、CAKE 等均位列涨幅榜。
在 BNB Chain 生态交易火热带动下,BNB 大涨突破 780 美元,现报 764 美元。SOL 现报 104 美元,HYPE 现报 85.8 美元。ZEC 表现强势再涨超 5%,现报 1070 美元。
ARB 领涨涨幅榜,单日拉升 48.8%,现报 0.197 美元。SUSHI 24 小时涨超 40%,突破 0.267 美元。BNB Chain 生态部分代币涨幅居前,包括 MARSCOIN、1000CAT、TUT、CAKE 等均位列涨幅榜。
57
·
--
加密行情反弹,加密总市值升至 2.781 万亿美元,比特币突破 80,000 美元CoinVoice获悉:据 Gate 行情信息,周日加密行情小幅反弹,加密货币总市值升至 2.781 万亿美元,比特币突破 80,000 美元,以太坊突破 2500 美元。
在 BNB Chain 生态交易火热带动下,BNB 大涨突破 780 美元,现报 764 美元。SOL 现报 104 美元,HYPE 现报 85.8 美元。ZEC 表现强势再涨超 5%,现报 1070 美元。
ARB 领涨涨幅榜,单日拉升 48.8%,现报 0.197 美元。SUSHI 24 小时涨超 40%,突破 0.267 美元。BNB Chain 生态部分代币涨幅居前,包括 MARSCOIN、1000CAT、TUT、CAKE 等均位列涨幅榜。
加密行情反弹,加密总市值升至 2.781 万亿美元,比特币突破 80,000 美元
CoinVoice获悉:据 Gate 行情信息,周日加密行情小幅反弹,加密货币总市值升至 2.781 万亿美元,比特币突破 80,000 美元,以太坊突破 2500 美元。
在 BNB Chain 生态交易火热带动下,BNB 大涨突破 780 美元,现报 764 美元。SOL 现报 104 美元,HYPE 现报 85.8 美元。ZEC 表现强势再涨超 5%,现报 1070 美元。
ARB 领涨涨幅榜,单日拉升 48.8%,现报 0.197 美元。SUSHI 24 小时涨超 40%,突破 0.267 美元。BNB Chain 生态部分代币涨幅居前,包括 MARSCOIN、1000CAT、TUT、CAKE 等均位列涨幅榜。
在 BNB Chain 生态交易火热带动下,BNB 大涨突破 780 美元,现报 764 美元。SOL 现报 104 美元,HYPE 现报 85.8 美元。ZEC 表现强势再涨超 5%,现报 1070 美元。
ARB 领涨涨幅榜,单日拉升 48.8%,现报 0.197 美元。SUSHI 24 小时涨超 40%,突破 0.267 美元。BNB Chain 生态部分代币涨幅居前,包括 MARSCOIN、1000CAT、TUT、CAKE 等均位列涨幅榜。
82
·
--
Arbitrum 与 Solana 联创就 Robinhood Chain 费用模型与底层网络选择展开争论CoinVoice获悉:Arbitrum 创始人 Steven Goldfeder 与 Solana 联创 Toly 就 Robinhood Chain 费用模型展开争论。Toly 称 Robinhood Chain 付给 Arbitrum 的 10% 收入分成,足以覆盖 Solana 链上交易费的 4 倍,暗示若基于 Solana 部署,用户 Gas 费可大幅下降。对此,Goldfeder 称,Robinhood 在 Arbitrum 架构下可保留约 90% 的 Gas 收入,因此选择 Arbitrum 是为了“做房东,而不是租客”。
Toly 反驳称,Robinhood 可以在应用前端收费,同时使用成本更低的底层网络;Goldfeder 则表示,大量链上活动并不经过 Robinhood 前端,如果只是底层网络的“租客”,Robinhood 将无法获得这些外围活动产生的收入。
据市场消息,Robinhood 在产品立项阶段曾评估过 Solana 和 Arbitrum,最终选择了可以独立部署链的 Arbitrum。
来源
Arbitrum 与 Solana 联创就 Robinhood Chain 费用模型与底层网络选择展开争论
CoinVoice获悉:Arbitrum 创始人 Steven Goldfeder 与 Solana 联创 Toly 就 Robinhood Chain 费用模型展开争论。Toly 称 Robinhood Chain 付给 Arbitrum 的 10% 收入分成,足以覆盖 Solana 链上交易费的 4 倍,暗示若基于 Solana 部署,用户 Gas 费可大幅下降。对此,Goldfeder 称,Robinhood 在 Arbitrum 架构下可保留约 90% 的 Gas 收入,因此选择 Arbitrum 是为了“做房东,而不是租客”。
Toly 反驳称,Robinhood 可以在应用前端收费,同时使用成本更低的底层网络;Goldfeder 则表示,大量链上活动并不经过 Robinhood 前端,如果只是底层网络的“租客”,Robinhood 将无法获得这些外围活动产生的收入。
据市场消息,Robinhood 在产品立项阶段曾评估过 Solana 和 Arbitrum,最终选择了可以独立部署链的 Arbitrum。
来源
Toly 反驳称,Robinhood 可以在应用前端收费,同时使用成本更低的底层网络;Goldfeder 则表示,大量链上活动并不经过 Robinhood 前端,如果只是底层网络的“租客”,Robinhood 将无法获得这些外围活动产生的收入。
据市场消息,Robinhood 在产品立项阶段曾评估过 Solana 和 Arbitrum,最终选择了可以独立部署链的 Arbitrum。
来源
91
·
--
AMC 代币化股票之争蔓延,业内激辩三种发行模式CoinVoice获悉:据 The Defiant 报道,AMC 娱乐首席执行官 Adam Aron 与 Robinhood 围绕代币化 AMC 股票的争执,已蔓延为代币化股票发行商之间关于哪种模式应成为行业标准的争论。
Dinari 联合创始人 Gabriel Otte 批评 Robinhood 与 Ondo 的合成代币“对终端投资者来说比普通股票更糟糕”,Uniswap 创始人 Hayden Adams 则将其比作早期稳定币,称其满足了用户对可编程性及 24/7 交易的需求。
目前三种模式正在竞争 29.1 亿美元的代币化股票市场:Robinhood 的股票代币系由泽西岛实体发行的债务证券,仅面向非美国人士;Ondo、xStocks 与 Dinari 通过受监管中介持有标的股票并传递经济收益;Securitize 与 Superstate 将公司注册股票直接上链。美国 SEC 公司财务部已于 1 月 28 日对三类模式作出法律界定。rwa.xyz 数据显示,代币化股票总规模达 29.1 亿美元,30 天增长 14.4%,Ondo 以 8.696 亿美元居首。
Securitize CEO Carlos Domingo 亦支持 Aron 的立场,表示不希望他人创建公司股票的离岸衍生品。Glider 联合创始人 Brian Huang 则认为交易场所比包装形式更重要,AMM 无法保证用户获得最佳执行。
来源
AMC 代币化股票之争蔓延,业内激辩三种发行模式
CoinVoice获悉:据 The Defiant 报道,AMC 娱乐首席执行官 Adam Aron 与 Robinhood 围绕代币化 AMC 股票的争执,已蔓延为代币化股票发行商之间关于哪种模式应成为行业标准的争论。
Dinari 联合创始人 Gabriel Otte 批评 Robinhood 与 Ondo 的合成代币“对终端投资者来说比普通股票更糟糕”,Uniswap 创始人 Hayden Adams 则将其比作早期稳定币,称其满足了用户对可编程性及 24/7 交易的需求。
目前三种模式正在竞争 29.1 亿美元的代币化股票市场:Robinhood 的股票代币系由泽西岛实体发行的债务证券,仅面向非美国人士;Ondo、xStocks 与 Dinari 通过受监管中介持有标的股票并传递经济收益;Securitize 与 Superstate 将公司注册股票直接上链。美国 SEC 公司财务部已于 1 月 28 日对三类模式作出法律界定。rwa.xyz 数据显示,代币化股票总规模达 29.1 亿美元,30 天增长 14.4%,Ondo 以 8.696 亿美元居首。
Securitize CEO Carlos Domingo 亦支持 Aron 的立场,表示不希望他人创建公司股票的离岸衍生品。Glider 联合创始人 Brian Huang 则认为交易场所比包装形式更重要,AMM 无法保证用户获得最佳执行。
来源
Dinari 联合创始人 Gabriel Otte 批评 Robinhood 与 Ondo 的合成代币“对终端投资者来说比普通股票更糟糕”,Uniswap 创始人 Hayden Adams 则将其比作早期稳定币,称其满足了用户对可编程性及 24/7 交易的需求。
目前三种模式正在竞争 29.1 亿美元的代币化股票市场:Robinhood 的股票代币系由泽西岛实体发行的债务证券,仅面向非美国人士;Ondo、xStocks 与 Dinari 通过受监管中介持有标的股票并传递经济收益;Securitize 与 Superstate 将公司注册股票直接上链。美国 SEC 公司财务部已于 1 月 28 日对三类模式作出法律界定。rwa.xyz 数据显示,代币化股票总规模达 29.1 亿美元,30 天增长 14.4%,Ondo 以 8.696 亿美元居首。
Securitize CEO Carlos Domingo 亦支持 Aron 的立场,表示不希望他人创建公司股票的离岸衍生品。Glider 联合创始人 Brian Huang 则认为交易场所比包装形式更重要,AMM 无法保证用户获得最佳执行。
来源
124
·
--
特朗普点名 Hyperliquid 进入美国,DeFi 的“招安”时刻作者:深潮 TechFlow
8 月 19 日,特朗普在白宫加密行业会议上说了一句让整个加密市场屏住呼吸的话:CFTC 主席 Mike Selig 正在努力让 Hyperliquid 以“完全合规、合法”的方式进入美国市场。HYPE 代币随即飙涨,盘中最高上涨约 19% 至 69.6 美元,市值触及 176 亿美元。纳斯达克上市的 Hyperliquid Strategies(PURR) 股价当日涨超 30%。
但特朗普没有说明任何具体路径。CFTC 也没有批准 Hyperliquid 在美国运营。从总统口中的一句话到一张合规牌照之间,隔着的可能不仅是时间,而是一个 DeFi 行业从未真正回答过的根本性问题。
去中心化永续合约的王者
如今,Hyperliquid 是目前链上永续合约市场的绝对统治者。
2025 年全年处理了约 2.9 万亿美元交易量,占链上永续合约市场份额超过 70%。2026年 Q1,单季交易量达到 6330 亿美元。到 2026 年年中,累计交易量突破 4.7 万亿美元。日均交易量在 30 亿至 100 亿美元之间波动,30 天滚动交易量接近 1900 亿美元。
它运行在自建的 L1 区块链 HyperBFT 上,专为衍生品交易优化,订单处理速度达到每秒 20 万笔,亚秒级确认。USDC 作为结算资产,提供超过 300 个交易对,最高 40 倍杠杆。2026 年,它开始扩展到非加密资产的永续合约,覆盖原油、黄金、股指,让链上永续合约第一次触及了传统大宗商品和股票市场的领地。
对比维度很直观:CME 占美国交易所衍生品市场约 92%的份额,但它在周末关门。一个需要对冲原油头寸的交易公司,从周五下午到周日晚间承受的是完整的缺口风险。Hyperliquid 提供 7×24 小时不间断交易,直接消除了这个结构性劣势。
但 Hyperliquid 的竞争力不仅仅是交易速度和全天候覆盖。它的核心产品逻辑是:用户通过钱包直连协议,在链上完成保证金管理、订单撮合和清算结算,全程无需将资产托管给任何中间方。
没有经纪商,没有 KYC,没有传统意义上的"开户"流程。用户对自己的资金拥有完整的自托管控制权。
这正是它被美国市场挡在门外的原因,也恰恰是它能吸引全球交易者的原因。
合规悖论
现在把特朗普的那句话放回到 Hyperliquid 的产品架构里,问题立刻浮出水面。
美国 CFTC 对衍生品交易场所的监管框架,是为一个有中间方的世界设计的。它要求:合格合约市场 (DCM) 负责订单撮合和市场监控;期货佣金商 (FCM) 负责客户资金隔离和保证金管理;衍生品清算组织 (DCO) 负责中央对手方清算和违约处理。每一层都有明确的注册、报告和审计义务。
而 Hyperliquid 的产品设计,恰恰是把这三层中间方全部移除。
智能合约执行撮合,链上协议处理清算,用户自托管资金,整个流程不需要 DCM、FCM或 DCO 的存在。Hyperliquid Policy Center和 Phantom 在7 月提交给 CFTC 的联合意见书中明确指出:链上协议的运行方式与传统市场存在根本差异,用户自行保管私钥、通过智能合约直接交互,现有规则中针对托管型中间方的注册要求不应自动适用于非托管型协议开发者。
这就是合规悖论的核心:Hyperliquid 要进入美国,就必须在某种程度上接受 KYC 验证、客户资产隔离、市场监控、争议处理和经纪商准入等合规要求。但这些要求中的每一条,都在削弱它相对于 CME 和 Coinbase 的产品差异化优势。
一个需要经纪商中介的 Hyperliquid,和一个支持 7×24 永续合约的 CME,差别还剩多少?
三条可能的路
Hyperliquid 团队显然不是第一天思考这个问题。从 2026年 2 月成立 Hyperliquid Policy Center,到 7 月与 Sullivan & Cromwell 律所一起拜访 SEC 加密工作组,再到 7 月 9 日与 Phantom 联合向 CFTC 提交意见书,他们一直在系统性地推动监管路径的明确化。
从目前的监管架构和行业动态来看,有三条可行路径:
路径一:建一个"美国版 Hyperliquid"。
在保留核心协议的同时,单独搭建一个面向美国用户的前端,加入 KYC 网关、交易限额和合规监控模块。类似于 Binance和 Binance US 的关系,底层技术共享,但监管合规层完全独立。好处是保留了原版协议在全球市场的自由度,代价是美国版的用户体验将不可避免地退化:更多审核步骤、更慢的上线速度、可能更少的交易对。
路径二:与持牌交易所或经纪商合作,协议只提供底层技术。
这条路的先例已经存在。ICE的 CEO Jeffrey Sprecher 在2026年 5 月公开表示 ICE 已与 Hyperliquid 进行了"探索性讨论"。如果 Hyperliquid 以技术提供方的身份,为受监管的 DCM 提供链上撮合和结算引擎,它就不需要自己注册为交易场所,而是作为基础设施层嵌入现有合规框架。CME 已经在 2026 年上线了 7×24 交易,如果再接入链上清算,效率优势的差距会进一步缩小。但这对 Hyperliquid 来说,等于从一个金融平台变成了一个 SaaS 供应商。
路径三:CFTC 为链上永续合约设计全新的合规框架。
这是 Hyperliquid Policy Center和 Phantom 联合意见书真正推动的方向。它们提出三个关键诉求:开发和发布链上协议软件本身不应触发注册义务;已注册的 DCM和 FCM 应被允许使用链上基础设施执行受监管功能;CFTC 此前给予 Phantom 的免注册函应被正式规则化。如果 CFTC 接受这个框架,意味着监管机构承认了一个全新的范式:链上协议可以作为受监管活动的执行层,而监管义务落在使用该协议的注册实体身上,而非协议开发者。
Selig 在白宫会议后发了一条推文,预告将在 8月 20日 CFTC 创新咨询委员会的首次会议上提供更多细节。这个委员会的成员包括 Coinbase、Robinhood、Kalshi和 Polymarket的 CEO,它们既是 Hyperliquid 的潜在合作方,也是竞争对手。
这不只是 Hyperliquid 的事
把镜头拉远。
特朗普在白宫点名一个 DeFi 协议,本身就是一个分水岭事件。这意味着去中心化金融已经从"监管灰色地带的边缘实验"升级为"总统级别的产业政策议题"。同一天,SEC 公布了 Regulation Crypto Assets 框架提案,为加密资产发行提供了每年最高 7500 万美元的豁免通道。
但信号和现实之间的距离,往往比市场定价的要远。
现实是:Hyperliquid 目前仍然在用户条款中屏蔽美国用户,CFTC 没有批准任何运营许可,具体的合规路径没有公布,CLARITY Act 仍然卡在参议院,最早 9 月才有可能重新上会。
在传统金融领域,ICE和 CME 已经开始反击。
两家公司在 5 月联合敦促监管机构审查 Hyperliquid 向大宗商品永续合约的扩张,理由是市场操纵风险和市场完整性问题。CME 甚至就 CFTC 对加密永续合约的态度提起了诉讼。传统交易所不会坐视一个链上协议来分走它们的蛋糕,尤其是在受监管衍生品市场这个 CME 视为核心领地的领域。
最终,这个故事的结局取决于一个深层次的博弈:美国监管机构愿意为 DeFi 创造多少制度空间,以及 DeFi 愿意为进入美国牺牲多少产品纯度。
特朗普点名 Hyperliquid 进入美国,DeFi 的“招安”时刻
作者:深潮 TechFlow
8 月 19 日,特朗普在白宫加密行业会议上说了一句让整个加密市场屏住呼吸的话:CFTC 主席 Mike Selig 正在努力让 Hyperliquid 以“完全合规、合法”的方式进入美国市场。HYPE 代币随即飙涨,盘中最高上涨约 19% 至 69.6 美元,市值触及 176 亿美元。纳斯达克上市的 Hyperliquid Strategies(PURR) 股价当日涨超 30%。
但特朗普没有说明任何具体路径。CFTC 也没有批准 Hyperliquid 在美国运营。从总统口中的一句话到一张合规牌照之间,隔着的可能不仅是时间,而是一个 DeFi 行业从未真正回答过的根本性问题。
去中心化永续合约的王者
如今,Hyperliquid 是目前链上永续合约市场的绝对统治者。
2025 年全年处理了约 2.9 万亿美元交易量,占链上永续合约市场份额超过 70%。2026年 Q1,单季交易量达到 6330 亿美元。到 2026 年年中,累计交易量突破 4.7 万亿美元。日均交易量在 30 亿至 100 亿美元之间波动,30 天滚动交易量接近 1900 亿美元。
它运行在自建的 L1 区块链 HyperBFT 上,专为衍生品交易优化,订单处理速度达到每秒 20 万笔,亚秒级确认。USDC 作为结算资产,提供超过 300 个交易对,最高 40 倍杠杆。2026 年,它开始扩展到非加密资产的永续合约,覆盖原油、黄金、股指,让链上永续合约第一次触及了传统大宗商品和股票市场的领地。
对比维度很直观:CME 占美国交易所衍生品市场约 92%的份额,但它在周末关门。一个需要对冲原油头寸的交易公司,从周五下午到周日晚间承受的是完整的缺口风险。Hyperliquid 提供 7×24 小时不间断交易,直接消除了这个结构性劣势。
但 Hyperliquid 的竞争力不仅仅是交易速度和全天候覆盖。它的核心产品逻辑是:用户通过钱包直连协议,在链上完成保证金管理、订单撮合和清算结算,全程无需将资产托管给任何中间方。
没有经纪商,没有 KYC,没有传统意义上的"开户"流程。用户对自己的资金拥有完整的自托管控制权。
这正是它被美国市场挡在门外的原因,也恰恰是它能吸引全球交易者的原因。
合规悖论
现在把特朗普的那句话放回到 Hyperliquid 的产品架构里,问题立刻浮出水面。
美国 CFTC 对衍生品交易场所的监管框架,是为一个有中间方的世界设计的。它要求:合格合约市场 (DCM) 负责订单撮合和市场监控;期货佣金商 (FCM) 负责客户资金隔离和保证金管理;衍生品清算组织 (DCO) 负责中央对手方清算和违约处理。每一层都有明确的注册、报告和审计义务。
而 Hyperliquid 的产品设计,恰恰是把这三层中间方全部移除。
智能合约执行撮合,链上协议处理清算,用户自托管资金,整个流程不需要 DCM、FCM或 DCO 的存在。Hyperliquid Policy Center和 Phantom 在7 月提交给 CFTC 的联合意见书中明确指出:链上协议的运行方式与传统市场存在根本差异,用户自行保管私钥、通过智能合约直接交互,现有规则中针对托管型中间方的注册要求不应自动适用于非托管型协议开发者。
这就是合规悖论的核心:Hyperliquid 要进入美国,就必须在某种程度上接受 KYC 验证、客户资产隔离、市场监控、争议处理和经纪商准入等合规要求。但这些要求中的每一条,都在削弱它相对于 CME 和 Coinbase 的产品差异化优势。
一个需要经纪商中介的 Hyperliquid,和一个支持 7×24 永续合约的 CME,差别还剩多少?
三条可能的路
Hyperliquid 团队显然不是第一天思考这个问题。从 2026年 2 月成立 Hyperliquid Policy Center,到 7 月与 Sullivan & Cromwell 律所一起拜访 SEC 加密工作组,再到 7 月 9 日与 Phantom 联合向 CFTC 提交意见书,他们一直在系统性地推动监管路径的明确化。
从目前的监管架构和行业动态来看,有三条可行路径:
路径一:建一个"美国版 Hyperliquid"。
在保留核心协议的同时,单独搭建一个面向美国用户的前端,加入 KYC 网关、交易限额和合规监控模块。类似于 Binance和 Binance US 的关系,底层技术共享,但监管合规层完全独立。好处是保留了原版协议在全球市场的自由度,代价是美国版的用户体验将不可避免地退化:更多审核步骤、更慢的上线速度、可能更少的交易对。
路径二:与持牌交易所或经纪商合作,协议只提供底层技术。
这条路的先例已经存在。ICE的 CEO Jeffrey Sprecher 在2026年 5 月公开表示 ICE 已与 Hyperliquid 进行了"探索性讨论"。如果 Hyperliquid 以技术提供方的身份,为受监管的 DCM 提供链上撮合和结算引擎,它就不需要自己注册为交易场所,而是作为基础设施层嵌入现有合规框架。CME 已经在 2026 年上线了 7×24 交易,如果再接入链上清算,效率优势的差距会进一步缩小。但这对 Hyperliquid 来说,等于从一个金融平台变成了一个 SaaS 供应商。
路径三:CFTC 为链上永续合约设计全新的合规框架。
这是 Hyperliquid Policy Center和 Phantom 联合意见书真正推动的方向。它们提出三个关键诉求:开发和发布链上协议软件本身不应触发注册义务;已注册的 DCM和 FCM 应被允许使用链上基础设施执行受监管功能;CFTC 此前给予 Phantom 的免注册函应被正式规则化。如果 CFTC 接受这个框架,意味着监管机构承认了一个全新的范式:链上协议可以作为受监管活动的执行层,而监管义务落在使用该协议的注册实体身上,而非协议开发者。
Selig 在白宫会议后发了一条推文,预告将在 8月 20日 CFTC 创新咨询委员会的首次会议上提供更多细节。这个委员会的成员包括 Coinbase、Robinhood、Kalshi和 Polymarket的 CEO,它们既是 Hyperliquid 的潜在合作方,也是竞争对手。
这不只是 Hyperliquid 的事
把镜头拉远。
特朗普在白宫点名一个 DeFi 协议,本身就是一个分水岭事件。这意味着去中心化金融已经从"监管灰色地带的边缘实验"升级为"总统级别的产业政策议题"。同一天,SEC 公布了 Regulation Crypto Assets 框架提案,为加密资产发行提供了每年最高 7500 万美元的豁免通道。
但信号和现实之间的距离,往往比市场定价的要远。
现实是:Hyperliquid 目前仍然在用户条款中屏蔽美国用户,CFTC 没有批准任何运营许可,具体的合规路径没有公布,CLARITY Act 仍然卡在参议院,最早 9 月才有可能重新上会。
在传统金融领域,ICE和 CME 已经开始反击。
两家公司在 5 月联合敦促监管机构审查 Hyperliquid 向大宗商品永续合约的扩张,理由是市场操纵风险和市场完整性问题。CME 甚至就 CFTC 对加密永续合约的态度提起了诉讼。传统交易所不会坐视一个链上协议来分走它们的蛋糕,尤其是在受监管衍生品市场这个 CME 视为核心领地的领域。
最终,这个故事的结局取决于一个深层次的博弈:美国监管机构愿意为 DeFi 创造多少制度空间,以及 DeFi 愿意为进入美国牺牲多少产品纯度。
8 月 19 日,特朗普在白宫加密行业会议上说了一句让整个加密市场屏住呼吸的话:CFTC 主席 Mike Selig 正在努力让 Hyperliquid 以“完全合规、合法”的方式进入美国市场。HYPE 代币随即飙涨,盘中最高上涨约 19% 至 69.6 美元,市值触及 176 亿美元。纳斯达克上市的 Hyperliquid Strategies(PURR) 股价当日涨超 30%。
但特朗普没有说明任何具体路径。CFTC 也没有批准 Hyperliquid 在美国运营。从总统口中的一句话到一张合规牌照之间,隔着的可能不仅是时间,而是一个 DeFi 行业从未真正回答过的根本性问题。
去中心化永续合约的王者
如今,Hyperliquid 是目前链上永续合约市场的绝对统治者。
2025 年全年处理了约 2.9 万亿美元交易量,占链上永续合约市场份额超过 70%。2026年 Q1,单季交易量达到 6330 亿美元。到 2026 年年中,累计交易量突破 4.7 万亿美元。日均交易量在 30 亿至 100 亿美元之间波动,30 天滚动交易量接近 1900 亿美元。
它运行在自建的 L1 区块链 HyperBFT 上,专为衍生品交易优化,订单处理速度达到每秒 20 万笔,亚秒级确认。USDC 作为结算资产,提供超过 300 个交易对,最高 40 倍杠杆。2026 年,它开始扩展到非加密资产的永续合约,覆盖原油、黄金、股指,让链上永续合约第一次触及了传统大宗商品和股票市场的领地。
对比维度很直观:CME 占美国交易所衍生品市场约 92%的份额,但它在周末关门。一个需要对冲原油头寸的交易公司,从周五下午到周日晚间承受的是完整的缺口风险。Hyperliquid 提供 7×24 小时不间断交易,直接消除了这个结构性劣势。
但 Hyperliquid 的竞争力不仅仅是交易速度和全天候覆盖。它的核心产品逻辑是:用户通过钱包直连协议,在链上完成保证金管理、订单撮合和清算结算,全程无需将资产托管给任何中间方。
没有经纪商,没有 KYC,没有传统意义上的"开户"流程。用户对自己的资金拥有完整的自托管控制权。
这正是它被美国市场挡在门外的原因,也恰恰是它能吸引全球交易者的原因。
合规悖论
现在把特朗普的那句话放回到 Hyperliquid 的产品架构里,问题立刻浮出水面。
美国 CFTC 对衍生品交易场所的监管框架,是为一个有中间方的世界设计的。它要求:合格合约市场 (DCM) 负责订单撮合和市场监控;期货佣金商 (FCM) 负责客户资金隔离和保证金管理;衍生品清算组织 (DCO) 负责中央对手方清算和违约处理。每一层都有明确的注册、报告和审计义务。
而 Hyperliquid 的产品设计,恰恰是把这三层中间方全部移除。
智能合约执行撮合,链上协议处理清算,用户自托管资金,整个流程不需要 DCM、FCM或 DCO 的存在。Hyperliquid Policy Center和 Phantom 在7 月提交给 CFTC 的联合意见书中明确指出:链上协议的运行方式与传统市场存在根本差异,用户自行保管私钥、通过智能合约直接交互,现有规则中针对托管型中间方的注册要求不应自动适用于非托管型协议开发者。
这就是合规悖论的核心:Hyperliquid 要进入美国,就必须在某种程度上接受 KYC 验证、客户资产隔离、市场监控、争议处理和经纪商准入等合规要求。但这些要求中的每一条,都在削弱它相对于 CME 和 Coinbase 的产品差异化优势。
一个需要经纪商中介的 Hyperliquid,和一个支持 7×24 永续合约的 CME,差别还剩多少?
三条可能的路
Hyperliquid 团队显然不是第一天思考这个问题。从 2026年 2 月成立 Hyperliquid Policy Center,到 7 月与 Sullivan & Cromwell 律所一起拜访 SEC 加密工作组,再到 7 月 9 日与 Phantom 联合向 CFTC 提交意见书,他们一直在系统性地推动监管路径的明确化。
从目前的监管架构和行业动态来看,有三条可行路径:
路径一:建一个"美国版 Hyperliquid"。
在保留核心协议的同时,单独搭建一个面向美国用户的前端,加入 KYC 网关、交易限额和合规监控模块。类似于 Binance和 Binance US 的关系,底层技术共享,但监管合规层完全独立。好处是保留了原版协议在全球市场的自由度,代价是美国版的用户体验将不可避免地退化:更多审核步骤、更慢的上线速度、可能更少的交易对。
路径二:与持牌交易所或经纪商合作,协议只提供底层技术。
这条路的先例已经存在。ICE的 CEO Jeffrey Sprecher 在2026年 5 月公开表示 ICE 已与 Hyperliquid 进行了"探索性讨论"。如果 Hyperliquid 以技术提供方的身份,为受监管的 DCM 提供链上撮合和结算引擎,它就不需要自己注册为交易场所,而是作为基础设施层嵌入现有合规框架。CME 已经在 2026 年上线了 7×24 交易,如果再接入链上清算,效率优势的差距会进一步缩小。但这对 Hyperliquid 来说,等于从一个金融平台变成了一个 SaaS 供应商。
路径三:CFTC 为链上永续合约设计全新的合规框架。
这是 Hyperliquid Policy Center和 Phantom 联合意见书真正推动的方向。它们提出三个关键诉求:开发和发布链上协议软件本身不应触发注册义务;已注册的 DCM和 FCM 应被允许使用链上基础设施执行受监管功能;CFTC 此前给予 Phantom 的免注册函应被正式规则化。如果 CFTC 接受这个框架,意味着监管机构承认了一个全新的范式:链上协议可以作为受监管活动的执行层,而监管义务落在使用该协议的注册实体身上,而非协议开发者。
Selig 在白宫会议后发了一条推文,预告将在 8月 20日 CFTC 创新咨询委员会的首次会议上提供更多细节。这个委员会的成员包括 Coinbase、Robinhood、Kalshi和 Polymarket的 CEO,它们既是 Hyperliquid 的潜在合作方,也是竞争对手。
这不只是 Hyperliquid 的事
把镜头拉远。
特朗普在白宫点名一个 DeFi 协议,本身就是一个分水岭事件。这意味着去中心化金融已经从"监管灰色地带的边缘实验"升级为"总统级别的产业政策议题"。同一天,SEC 公布了 Regulation Crypto Assets 框架提案,为加密资产发行提供了每年最高 7500 万美元的豁免通道。
但信号和现实之间的距离,往往比市场定价的要远。
现实是:Hyperliquid 目前仍然在用户条款中屏蔽美国用户,CFTC 没有批准任何运营许可,具体的合规路径没有公布,CLARITY Act 仍然卡在参议院,最早 9 月才有可能重新上会。
在传统金融领域,ICE和 CME 已经开始反击。
两家公司在 5 月联合敦促监管机构审查 Hyperliquid 向大宗商品永续合约的扩张,理由是市场操纵风险和市场完整性问题。CME 甚至就 CFTC 对加密永续合约的态度提起了诉讼。传统交易所不会坐视一个链上协议来分走它们的蛋糕,尤其是在受监管衍生品市场这个 CME 视为核心领地的领域。
最终,这个故事的结局取决于一个深层次的博弈:美国监管机构愿意为 DeFi 创造多少制度空间,以及 DeFi 愿意为进入美国牺牲多少产品纯度。
185
·
--
CoinVoice获悉:美国总统特朗普表示,人工智能(AI)的影响力可能超过互联网,超过人类见过的任何事物,并呼吁在加强监管的同时避免限制 AI 产业发展。特朗普称,美国目前在 AI 领域领先世界,政府应推动 AI 基础设施建设,包括加速数据中心和配套电力设施建设。
他表示,AI 企业正在建设新的发电设施为数据中心供电,而非依赖老旧电网。特朗普还敦促各州政府和地方官员支持 AI 数据中心项目,认为其将带来大量就业、税收和投资。不过,他也承认 AI 行业面临公众形象压力,部分地区正因数据中心带来的电力消耗、水资源使用及环境影响展开反对。
来源
CoinVoice获悉:美国总统特朗普表示,人工智能(AI)的影响力可能超过互联网,超过人类见过的任何事物,并呼吁在加强监管的同时避免限制 AI 产业发展。特朗普称,美国目前在 AI 领域领先世界,政府应推动 AI 基础设施建设,包括加速数据中心和配套电力设施建设。
他表示,AI 企业正在建设新的发电设施为数据中心供电,而非依赖老旧电网。特朗普还敦促各州政府和地方官员支持 AI 数据中心项目,认为其将带来大量就业、税收和投资。不过,他也承认 AI 行业面临公众形象压力,部分地区正因数据中心带来的电力消耗、水资源使用及环境影响展开反对。
来源
他表示,AI 企业正在建设新的发电设施为数据中心供电,而非依赖老旧电网。特朗普还敦促各州政府和地方官员支持 AI 数据中心项目,认为其将带来大量就业、税收和投资。不过,他也承认 AI 行业面临公众形象压力,部分地区正因数据中心带来的电力消耗、水资源使用及环境影响展开反对。
来源
130
·
--
CoinVoice最新获悉:据 Coinglass 数据,Hyperliquid 平台鲸鱼当前持仓 55.17 亿美元,多单持仓 27.27 亿美元,持仓占比 49.42%,空单持仓 27.9 亿美元,持仓占比 50.58%。多单盈亏 2.03 亿美元,空单盈亏 -2.53 亿美元。
其中,巨鲸地址 0x082e..88 在 38.6755 美元价格 5 倍全仓做多 HYPE,目前未实现盈亏 4,244.11 万美元。
来源
CoinVoice最新获悉:据 Coinglass 数据,Hyperliquid 平台鲸鱼当前持仓 55.17 亿美元,多单持仓 27.27 亿美元,持仓占比 49.42%,空单持仓 27.9 亿美元,持仓占比 50.58%。多单盈亏 2.03 亿美元,空单盈亏 -2.53 亿美元。
其中,巨鲸地址 0x082e..88 在 38.6755 美元价格 5 倍全仓做多 HYPE,目前未实现盈亏 4,244.11 万美元。
来源
其中,巨鲸地址 0x082e..88 在 38.6755 美元价格 5 倍全仓做多 HYPE,目前未实现盈亏 4,244.11 万美元。
来源
130
·
--
CoinVoice最新获悉:据链上分析师 Ai 姨监测,“先定10个大目标”巨鲸@Jason60704294 已平多转空,持有 1894.784 枚 BTC 空单(约 1.32 亿美元),开仓价 69826.89 美元。其逻辑为大盘无极端消息面迅速上涨 5% 至 10% 时开空,止损价 70400 美元,止盈区间 66500 至 68000 美元。
来源
CoinVoice最新获悉:据链上分析师 Ai 姨监测,“先定10个大目标”巨鲸@Jason60704294 已平多转空,持有 1894.784 枚 BTC 空单(约 1.32 亿美元),开仓价 69826.89 美元。其逻辑为大盘无极端消息面迅速上涨 5% 至 10% 时开空,止损价 70400 美元,止盈区间 66500 至 68000 美元。
来源
来源
184
·
--
Coinbase、Ripple 等加密高管与美商务部长会面,讨论推动 Clarity 法案CoinVoice最新获悉:据加密记者 Eleanor Terrett 报道,知情人士透露,在特朗普总统和加密行业领袖于白宫发表讲话前,Coinbase CEO Brian Armstrong、a16z 的 Chris Dixon、Ripple CEO Brad Garlinghouse 和 Kraken 联创 Arjun Sethi 等加密高管与美国商务部长 Howard Lutnick 举行会面。讨论聚焦于通过《Clarity 法案》的重要性,及其对美国就业、经济增长和吸引加密企业回流的意义。
与会者还讨论了该法案通过所面临的剩余障碍,包括道德条款问题,以及白宫如何帮助推动两党达成共识的路径。
来源
Coinbase、Ripple 等加密高管与美商务部长会面,讨论推动 Clarity 法案
CoinVoice最新获悉:据加密记者 Eleanor Terrett 报道,知情人士透露,在特朗普总统和加密行业领袖于白宫发表讲话前,Coinbase CEO Brian Armstrong、a16z 的 Chris Dixon、Ripple CEO Brad Garlinghouse 和 Kraken 联创 Arjun Sethi 等加密高管与美国商务部长 Howard Lutnick 举行会面。讨论聚焦于通过《Clarity 法案》的重要性,及其对美国就业、经济增长和吸引加密企业回流的意义。
与会者还讨论了该法案通过所面临的剩余障碍,包括道德条款问题,以及白宫如何帮助推动两党达成共识的路径。
来源
与会者还讨论了该法案通过所面临的剩余障碍,包括道德条款问题,以及白宫如何帮助推动两党达成共识的路径。
来源
193
·
--
Glassnode:美股黄金齐涨,为何比特币在“装死”?作者:Glassnode
编译:AididiaoJP,Foresight News
全球市场屡创新高,比特币却纹丝不动。本期报告聚焦这份「静止」:一场市场几乎睡着的盗窃、通过无聊而非恐慌投降累积的底部信号,以及一个被定价为「不会动」的期权市场,却在情绪上对任何风吹草动都过敏。
摘要
股票和黄金爆发,原油大幅重定价下行,比特币几乎没动。
594 枚 BTC 被盗,沉睡币涌动规模达被盗量的 200 倍;价格对两者都无感。
底部信号通过无聊而非投降在组装,但仍未触及此前每一轮熊市的真正底部。
过去两年的机构买盘仍在反向运转。
期权定价为双向都不会大动,情绪却在每一小波行情上翻转。
这种深度挤压历史上几乎总是向上突破;这一次形成时,需求引擎至今仍未启动。
比特币缺席的一周
把主要市场放到同一坐标轴、以零为基准,这一周就一目了然。两大股指双双破纪录,黄金同步上涨,原油则在周日开盘时因降级紧张的消息瞬间抹去供应风险溢价,大幅低开。比特币是唯一周末也交易的资产,却略低于上周报告留下的位置,落后标普 500 超过四个百分点。除了本报告的主角,其他都动了。接下来的内容,就是试图解释这一点。
美联储按兵不动,恐惧迅速消退
股市的行情挂在 FOMC 上。7 月 29 日美联储维持利率不变,市场第一反应是卖出:标普收在今夏最低点,股市恐慌情绪也见顶。重新评估只花了一个交易日。恐惧消退的速度,是 2009 年以来仅出现过十次的级别。决议四天后,指数收于 7737 点,突破 6 月以来的纪录高点,同一天欧洲斯托克 50 也创下自己的纪录。关键在于这个顺序:市场先卖了「耐心」,睡一觉,然后用四天时间认定「耐心」其实是好消息。
前瞻数据转强
按兵不动被读成好消息,是因为底层数据转了。领先经济指数在两个月内扭转了长达一年的下降,消费者信心则录得自 2024 年初以来最陡峭的两月升幅。央行站着不动、前瞻数据却在改善,等于去掉了进一步收紧的风险,让增长自己干活;股市精准定价了这一点。比特币对这一切完全没定价。它的静止是疲弱还是麻醉,后面的数据会回答。
一场 25 分钟的压力测试
7 月 31 日周五凌晨,市场遭遇了一场没人点名的压力测试。25 分钟内,攻击者利用 Coldcard 硬件钱包五年前的密钥生成漏洞,从约 500 个自我托管钱包中卷走了大约 594 枚 BTC,价值约 3800 万美元。盗窃几乎在开始时就结束了。但它在链上引发的反应持续了数天,也是本轮周期里最清晰的持有人行为自然实验。
「1 年以上复活供应」(至少一年一年后重新移动的币量)在随后三天激增至约 11.9 万枚 BTC,是被盗量的 200 倍。全生态持有人把币从可能被攻破的种子里转移出来。对比三周正常流量,这次是一个孤立尖峰。其中只有约十分之一最终落到交易所,新地址数量三天内就回到基线,持有不足一个月的钱包供应自那以后上涨了 40%,还在继续上升。这是迁往新冷钱包的迁移,不是抛售清算。
现货方面,几乎没登记这场事件。本轮周期最大规模的老币被迫移动,既没产生可测的抛压,也没引发可辨的价格反应。一个能对核心自我托管群体被抢劫无感的市场,既没有活跃买盘,也没有活跃卖盘——而这正是接下来周期指标描述的状态。
底部区域,却没有清算冲洗
无聊中的底部信号
比特币的底部信号通常通过痛苦到来:一场投降式抛售把盈利供应占比压到极端,同时波动率飙升。本轮却通过无聊走到了同一片区域。盈利压缩已经到位,但它是被几个月的阴跌磨出来的,到来时波动率在地板上而非天花板上。目的地熟悉,去路在此前底部中没有先例。
站在门口,还没进房间
「卖方 exhaustion 常数」(盈利供应占比乘以实现波动率)把这一点说得更清楚。它的 30 日均值处在本轮周期低点,已经进入过去每一个底部形成的区域,但仍比此前每一轮熊市最终触及的地板高出大约三分之一。指标站在门口,还没进房间:如果过去周期是模板,最终一跌还没出来。
轨道在反向运转
需求端讲的是匹配的故事。上一轮牛市的机构轨道——美国现货 ETF 加上企业财库——过去一个季度一直在交回币:仅 6 月基金就净流出约 6.58 万枚 BTC,创下有记录以来最差单月,而 2024 年底最好的单月净吸收超过 21.8 万枚。企业财库买入仍在继续,但规模远不足以抵消基金流出。无论底部怎么形成,都必须在过去两年定义市场的结构性买盘缺席的情况下形成,直到那股买盘重新转向。
从风险厌恶到防御
我们的市场指南针总结了当前状态:在风险厌恶区钉了近三周后,综合指标爬进了防御区,各输入项大体一致。防御意味着市场停止恶化,但还没有动量。底部检查清单勾了一半,没勾的那一半都在等同一个缺失的要素:一个强制事件。
没人为方向买单
把期权曲面拆成两个翅膀,比特币期权里被津津乐道的「恐惧溢价」其实更奇怪。上行隐含波动率印出了该指标历史上的最低水平,接近 23%;下行隐含波动率则很普通——最近一次更便宜还是 2023 年 8 月。这种不对称不是对看跌期权的竞价,而是看涨期权买盘的消失。没人为上行付钱,也没人为下行付多少钱。
情绪坐不住
与此同时,情绪坐不住。我们追踪的最快仓位指标——1 周 25 Delta 偏度,本周在现货几乎没动的一天里单日崩了超过八个点;两周前 7 月高点时,同样的真空开了又在四天内填上。短期恐惧定价在仅几个百分点的波动上翻来覆去,而定价的波动率水平却趴在地板上。这种鞭打几乎全发生在期权里:永续资金费率钉在长期常态,所以杠杆不是放大器,情绪才是。市场买了一周的平静,却继续为半年的风险付溢价。
历史有看法
历史对这种压缩有看法。当 1 个月实现波动率被挤压到类似深度时,释放几乎总是向上解决,这个基准率是本期最有建设性的数据点。但有个前提:过去的挤压多数是在需求引擎后台怠速的情况下解决的,而这一次形成时,轨道在反向、最后一跌还没完成。
结论
一句话概括当前体制:一个被压缩、持仓不足、被全球风险偏好甩在身后的市场,底部条件在组装但尚未完整。压缩保证了最终的动作相对任何仓位都会显得很大,而期权曲线前端的一触即发保证了人群会追得晚。ETF 轨道持续净流入的回归,或者波动率从挤压中向上扩张,会确认改善。卖方常数被推到此前每一轮熊市最终触及的区域,则标志着经典底部模板的完成。「定价为零,反应过度」不是一个稳定状态。
Glassnode:美股黄金齐涨,为何比特币在“装死”?
作者:Glassnode
编译:AididiaoJP,Foresight News
全球市场屡创新高,比特币却纹丝不动。本期报告聚焦这份「静止」:一场市场几乎睡着的盗窃、通过无聊而非恐慌投降累积的底部信号,以及一个被定价为「不会动」的期权市场,却在情绪上对任何风吹草动都过敏。
摘要
股票和黄金爆发,原油大幅重定价下行,比特币几乎没动。
594 枚 BTC 被盗,沉睡币涌动规模达被盗量的 200 倍;价格对两者都无感。
底部信号通过无聊而非投降在组装,但仍未触及此前每一轮熊市的真正底部。
过去两年的机构买盘仍在反向运转。
期权定价为双向都不会大动,情绪却在每一小波行情上翻转。
这种深度挤压历史上几乎总是向上突破;这一次形成时,需求引擎至今仍未启动。
比特币缺席的一周
把主要市场放到同一坐标轴、以零为基准,这一周就一目了然。两大股指双双破纪录,黄金同步上涨,原油则在周日开盘时因降级紧张的消息瞬间抹去供应风险溢价,大幅低开。比特币是唯一周末也交易的资产,却略低于上周报告留下的位置,落后标普 500 超过四个百分点。除了本报告的主角,其他都动了。接下来的内容,就是试图解释这一点。
美联储按兵不动,恐惧迅速消退
股市的行情挂在 FOMC 上。7 月 29 日美联储维持利率不变,市场第一反应是卖出:标普收在今夏最低点,股市恐慌情绪也见顶。重新评估只花了一个交易日。恐惧消退的速度,是 2009 年以来仅出现过十次的级别。决议四天后,指数收于 7737 点,突破 6 月以来的纪录高点,同一天欧洲斯托克 50 也创下自己的纪录。关键在于这个顺序:市场先卖了「耐心」,睡一觉,然后用四天时间认定「耐心」其实是好消息。
前瞻数据转强
按兵不动被读成好消息,是因为底层数据转了。领先经济指数在两个月内扭转了长达一年的下降,消费者信心则录得自 2024 年初以来最陡峭的两月升幅。央行站着不动、前瞻数据却在改善,等于去掉了进一步收紧的风险,让增长自己干活;股市精准定价了这一点。比特币对这一切完全没定价。它的静止是疲弱还是麻醉,后面的数据会回答。
一场 25 分钟的压力测试
7 月 31 日周五凌晨,市场遭遇了一场没人点名的压力测试。25 分钟内,攻击者利用 Coldcard 硬件钱包五年前的密钥生成漏洞,从约 500 个自我托管钱包中卷走了大约 594 枚 BTC,价值约 3800 万美元。盗窃几乎在开始时就结束了。但它在链上引发的反应持续了数天,也是本轮周期里最清晰的持有人行为自然实验。
「1 年以上复活供应」(至少一年一年后重新移动的币量)在随后三天激增至约 11.9 万枚 BTC,是被盗量的 200 倍。全生态持有人把币从可能被攻破的种子里转移出来。对比三周正常流量,这次是一个孤立尖峰。其中只有约十分之一最终落到交易所,新地址数量三天内就回到基线,持有不足一个月的钱包供应自那以后上涨了 40%,还在继续上升。这是迁往新冷钱包的迁移,不是抛售清算。
现货方面,几乎没登记这场事件。本轮周期最大规模的老币被迫移动,既没产生可测的抛压,也没引发可辨的价格反应。一个能对核心自我托管群体被抢劫无感的市场,既没有活跃买盘,也没有活跃卖盘——而这正是接下来周期指标描述的状态。
底部区域,却没有清算冲洗
无聊中的底部信号
比特币的底部信号通常通过痛苦到来:一场投降式抛售把盈利供应占比压到极端,同时波动率飙升。本轮却通过无聊走到了同一片区域。盈利压缩已经到位,但它是被几个月的阴跌磨出来的,到来时波动率在地板上而非天花板上。目的地熟悉,去路在此前底部中没有先例。
站在门口,还没进房间
「卖方 exhaustion 常数」(盈利供应占比乘以实现波动率)把这一点说得更清楚。它的 30 日均值处在本轮周期低点,已经进入过去每一个底部形成的区域,但仍比此前每一轮熊市最终触及的地板高出大约三分之一。指标站在门口,还没进房间:如果过去周期是模板,最终一跌还没出来。
轨道在反向运转
需求端讲的是匹配的故事。上一轮牛市的机构轨道——美国现货 ETF 加上企业财库——过去一个季度一直在交回币:仅 6 月基金就净流出约 6.58 万枚 BTC,创下有记录以来最差单月,而 2024 年底最好的单月净吸收超过 21.8 万枚。企业财库买入仍在继续,但规模远不足以抵消基金流出。无论底部怎么形成,都必须在过去两年定义市场的结构性买盘缺席的情况下形成,直到那股买盘重新转向。
从风险厌恶到防御
我们的市场指南针总结了当前状态:在风险厌恶区钉了近三周后,综合指标爬进了防御区,各输入项大体一致。防御意味着市场停止恶化,但还没有动量。底部检查清单勾了一半,没勾的那一半都在等同一个缺失的要素:一个强制事件。
没人为方向买单
把期权曲面拆成两个翅膀,比特币期权里被津津乐道的「恐惧溢价」其实更奇怪。上行隐含波动率印出了该指标历史上的最低水平,接近 23%;下行隐含波动率则很普通——最近一次更便宜还是 2023 年 8 月。这种不对称不是对看跌期权的竞价,而是看涨期权买盘的消失。没人为上行付钱,也没人为下行付多少钱。
情绪坐不住
与此同时,情绪坐不住。我们追踪的最快仓位指标——1 周 25 Delta 偏度,本周在现货几乎没动的一天里单日崩了超过八个点;两周前 7 月高点时,同样的真空开了又在四天内填上。短期恐惧定价在仅几个百分点的波动上翻来覆去,而定价的波动率水平却趴在地板上。这种鞭打几乎全发生在期权里:永续资金费率钉在长期常态,所以杠杆不是放大器,情绪才是。市场买了一周的平静,却继续为半年的风险付溢价。
历史有看法
历史对这种压缩有看法。当 1 个月实现波动率被挤压到类似深度时,释放几乎总是向上解决,这个基准率是本期最有建设性的数据点。但有个前提:过去的挤压多数是在需求引擎后台怠速的情况下解决的,而这一次形成时,轨道在反向、最后一跌还没完成。
结论
一句话概括当前体制:一个被压缩、持仓不足、被全球风险偏好甩在身后的市场,底部条件在组装但尚未完整。压缩保证了最终的动作相对任何仓位都会显得很大,而期权曲线前端的一触即发保证了人群会追得晚。ETF 轨道持续净流入的回归,或者波动率从挤压中向上扩张,会确认改善。卖方常数被推到此前每一轮熊市最终触及的区域,则标志着经典底部模板的完成。「定价为零,反应过度」不是一个稳定状态。
编译:AididiaoJP,Foresight News
全球市场屡创新高,比特币却纹丝不动。本期报告聚焦这份「静止」:一场市场几乎睡着的盗窃、通过无聊而非恐慌投降累积的底部信号,以及一个被定价为「不会动」的期权市场,却在情绪上对任何风吹草动都过敏。
摘要
股票和黄金爆发,原油大幅重定价下行,比特币几乎没动。
594 枚 BTC 被盗,沉睡币涌动规模达被盗量的 200 倍;价格对两者都无感。
底部信号通过无聊而非投降在组装,但仍未触及此前每一轮熊市的真正底部。
过去两年的机构买盘仍在反向运转。
期权定价为双向都不会大动,情绪却在每一小波行情上翻转。
这种深度挤压历史上几乎总是向上突破;这一次形成时,需求引擎至今仍未启动。
比特币缺席的一周
把主要市场放到同一坐标轴、以零为基准,这一周就一目了然。两大股指双双破纪录,黄金同步上涨,原油则在周日开盘时因降级紧张的消息瞬间抹去供应风险溢价,大幅低开。比特币是唯一周末也交易的资产,却略低于上周报告留下的位置,落后标普 500 超过四个百分点。除了本报告的主角,其他都动了。接下来的内容,就是试图解释这一点。
美联储按兵不动,恐惧迅速消退
股市的行情挂在 FOMC 上。7 月 29 日美联储维持利率不变,市场第一反应是卖出:标普收在今夏最低点,股市恐慌情绪也见顶。重新评估只花了一个交易日。恐惧消退的速度,是 2009 年以来仅出现过十次的级别。决议四天后,指数收于 7737 点,突破 6 月以来的纪录高点,同一天欧洲斯托克 50 也创下自己的纪录。关键在于这个顺序:市场先卖了「耐心」,睡一觉,然后用四天时间认定「耐心」其实是好消息。
前瞻数据转强
按兵不动被读成好消息,是因为底层数据转了。领先经济指数在两个月内扭转了长达一年的下降,消费者信心则录得自 2024 年初以来最陡峭的两月升幅。央行站着不动、前瞻数据却在改善,等于去掉了进一步收紧的风险,让增长自己干活;股市精准定价了这一点。比特币对这一切完全没定价。它的静止是疲弱还是麻醉,后面的数据会回答。
一场 25 分钟的压力测试
7 月 31 日周五凌晨,市场遭遇了一场没人点名的压力测试。25 分钟内,攻击者利用 Coldcard 硬件钱包五年前的密钥生成漏洞,从约 500 个自我托管钱包中卷走了大约 594 枚 BTC,价值约 3800 万美元。盗窃几乎在开始时就结束了。但它在链上引发的反应持续了数天,也是本轮周期里最清晰的持有人行为自然实验。
「1 年以上复活供应」(至少一年一年后重新移动的币量)在随后三天激增至约 11.9 万枚 BTC,是被盗量的 200 倍。全生态持有人把币从可能被攻破的种子里转移出来。对比三周正常流量,这次是一个孤立尖峰。其中只有约十分之一最终落到交易所,新地址数量三天内就回到基线,持有不足一个月的钱包供应自那以后上涨了 40%,还在继续上升。这是迁往新冷钱包的迁移,不是抛售清算。
现货方面,几乎没登记这场事件。本轮周期最大规模的老币被迫移动,既没产生可测的抛压,也没引发可辨的价格反应。一个能对核心自我托管群体被抢劫无感的市场,既没有活跃买盘,也没有活跃卖盘——而这正是接下来周期指标描述的状态。
底部区域,却没有清算冲洗
无聊中的底部信号
比特币的底部信号通常通过痛苦到来:一场投降式抛售把盈利供应占比压到极端,同时波动率飙升。本轮却通过无聊走到了同一片区域。盈利压缩已经到位,但它是被几个月的阴跌磨出来的,到来时波动率在地板上而非天花板上。目的地熟悉,去路在此前底部中没有先例。
站在门口,还没进房间
「卖方 exhaustion 常数」(盈利供应占比乘以实现波动率)把这一点说得更清楚。它的 30 日均值处在本轮周期低点,已经进入过去每一个底部形成的区域,但仍比此前每一轮熊市最终触及的地板高出大约三分之一。指标站在门口,还没进房间:如果过去周期是模板,最终一跌还没出来。
轨道在反向运转
需求端讲的是匹配的故事。上一轮牛市的机构轨道——美国现货 ETF 加上企业财库——过去一个季度一直在交回币:仅 6 月基金就净流出约 6.58 万枚 BTC,创下有记录以来最差单月,而 2024 年底最好的单月净吸收超过 21.8 万枚。企业财库买入仍在继续,但规模远不足以抵消基金流出。无论底部怎么形成,都必须在过去两年定义市场的结构性买盘缺席的情况下形成,直到那股买盘重新转向。
从风险厌恶到防御
我们的市场指南针总结了当前状态:在风险厌恶区钉了近三周后,综合指标爬进了防御区,各输入项大体一致。防御意味着市场停止恶化,但还没有动量。底部检查清单勾了一半,没勾的那一半都在等同一个缺失的要素:一个强制事件。
没人为方向买单
把期权曲面拆成两个翅膀,比特币期权里被津津乐道的「恐惧溢价」其实更奇怪。上行隐含波动率印出了该指标历史上的最低水平,接近 23%;下行隐含波动率则很普通——最近一次更便宜还是 2023 年 8 月。这种不对称不是对看跌期权的竞价,而是看涨期权买盘的消失。没人为上行付钱,也没人为下行付多少钱。
情绪坐不住
与此同时,情绪坐不住。我们追踪的最快仓位指标——1 周 25 Delta 偏度,本周在现货几乎没动的一天里单日崩了超过八个点;两周前 7 月高点时,同样的真空开了又在四天内填上。短期恐惧定价在仅几个百分点的波动上翻来覆去,而定价的波动率水平却趴在地板上。这种鞭打几乎全发生在期权里:永续资金费率钉在长期常态,所以杠杆不是放大器,情绪才是。市场买了一周的平静,却继续为半年的风险付溢价。
历史有看法
历史对这种压缩有看法。当 1 个月实现波动率被挤压到类似深度时,释放几乎总是向上解决,这个基准率是本期最有建设性的数据点。但有个前提:过去的挤压多数是在需求引擎后台怠速的情况下解决的,而这一次形成时,轨道在反向、最后一跌还没完成。
结论
一句话概括当前体制:一个被压缩、持仓不足、被全球风险偏好甩在身后的市场,底部条件在组装但尚未完整。压缩保证了最终的动作相对任何仓位都会显得很大,而期权曲线前端的一触即发保证了人群会追得晚。ETF 轨道持续净流入的回归,或者波动率从挤压中向上扩张,会确认改善。卖方常数被推到此前每一轮熊市最终触及的区域,则标志着经典底部模板的完成。「定价为零,反应过度」不是一个稳定状态。
54
Көбірек контент көру үшін кіріңіз
Binance Square платформасында әлемдік криптоқоғамдастыққа қосылыңыз
⚡️ Криптовалюта туралы ең соңғы және пайдалы ақпаратты алыңыз.
💬 Әлемдегі ең ірі криптобиржаның сеніміне ие.
👍 Расталған авторлардың нақты пікірлерін табыңыз.
Электрондық пошта/телефон нөмірі
Трендтегі тақырыптар
BitwiseFilesFinalNEARSpotETFProspectus
50,271 рет көрілді
1,128 адам талқылап жатыр
#bitwisefilesfinalnearspotetfprospectus
Can $NEAR REALLY reach $562 with an ETF approval? 🚀
The crypto market is buzzing as Bitwise files its final prospectus for a Spot NEAR ETF (Ticker: NRR on NYSE Arca)! 📊🔥
Is institutional money about to unleash the biggest pump in NEAR’s history? Analysts are throwing around mind-blowing price targets:
🎯 Intermediate Target: $155
🎯 2030 Long-Term Target: $562
💡 Let's do the math:
At $562, $NEAR would sit at roughly a $680 Billion market cap—putting it right up there with Ethereum's potential valuation. With NEAR leading the Chain Abstraction & AI crypto narrative, this might not be as crazy as it sounds!
With SEC regulations turning more crypto-friendly and Wall Street knocking on the door, are you Accumulating or Holding?
👇 Drop your realistic price prediction for $NEAR in the comments! 👇
#BitwiseFilesFinalNEARSpotETFProspectus #Altcoins #CryptoNews #ETF
Doomsday-Trader
·5 лайк
·3.4k рет көрілді
BitgetHackerMoves$83MStolenXRP
24,526 рет көрілді
149 адам талқылап жатыр
SOLSpotETFWeeklyInflow$188M
14,473 рет көрілді
117 адам талқылап жатыр