

币圈女菩萨
970 Жариялаулар
币圈女菩萨
 «Square расталған» белгісі
Хабарлау
Пайдаланушыны блоктау
我瞎说我的,您随意看

Macro KOL
22 Жазылым
499 Жазылушылар
480 лайк басылған
1 Белгішелер
Жазбалар
·
--
CEG涨了12%就值得追吗?
Google签下长期购电协议确实让人高兴,但美股CEG接下来两三个交易日我更看它先回调。昨天一口气涨了12%,今晚盘前又退到290美元附近。首批新增产能预计2028年交付,我担心股价把未来的好处算得太满了。
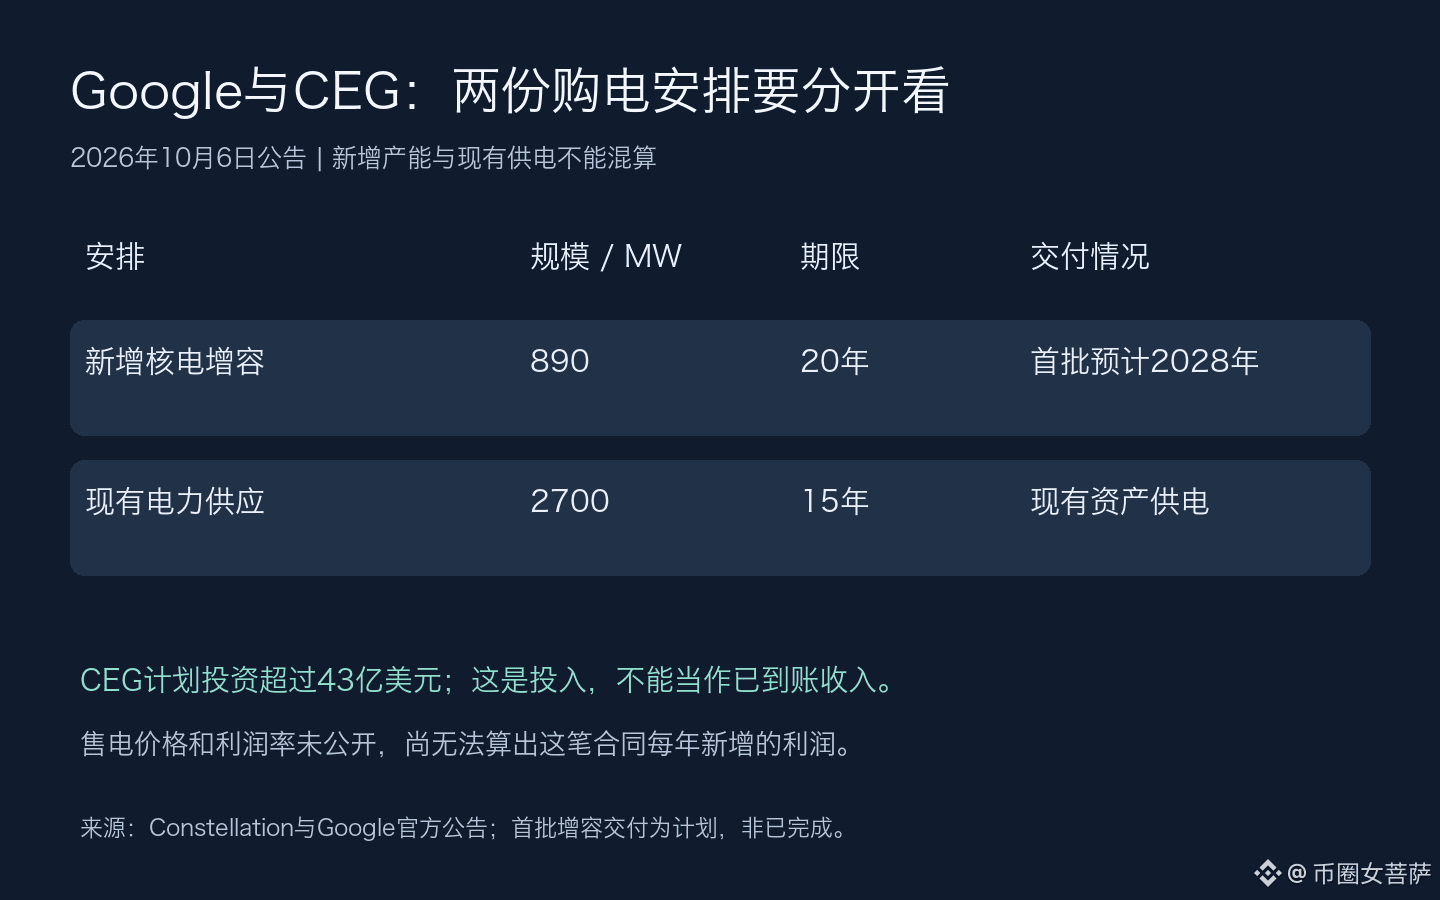
Google愿意买20年电,CEG才更有把握花钱升级现有核电站。这部分会新增890MW发电能力。双方另有2700MW的现有电力供应协议,期限15年,不能把它也算成新增产能。大客户提前把电订下来,对公司是好事。
只是CEG还要投入超过43亿美元,第一批增容预计2028年交付。43亿美元是CEG要投的钱,不能写成Google已经打给它的收入。售电价格和利润率没有公开,眼下还算不出这笔生意会让它每年多赚多少。
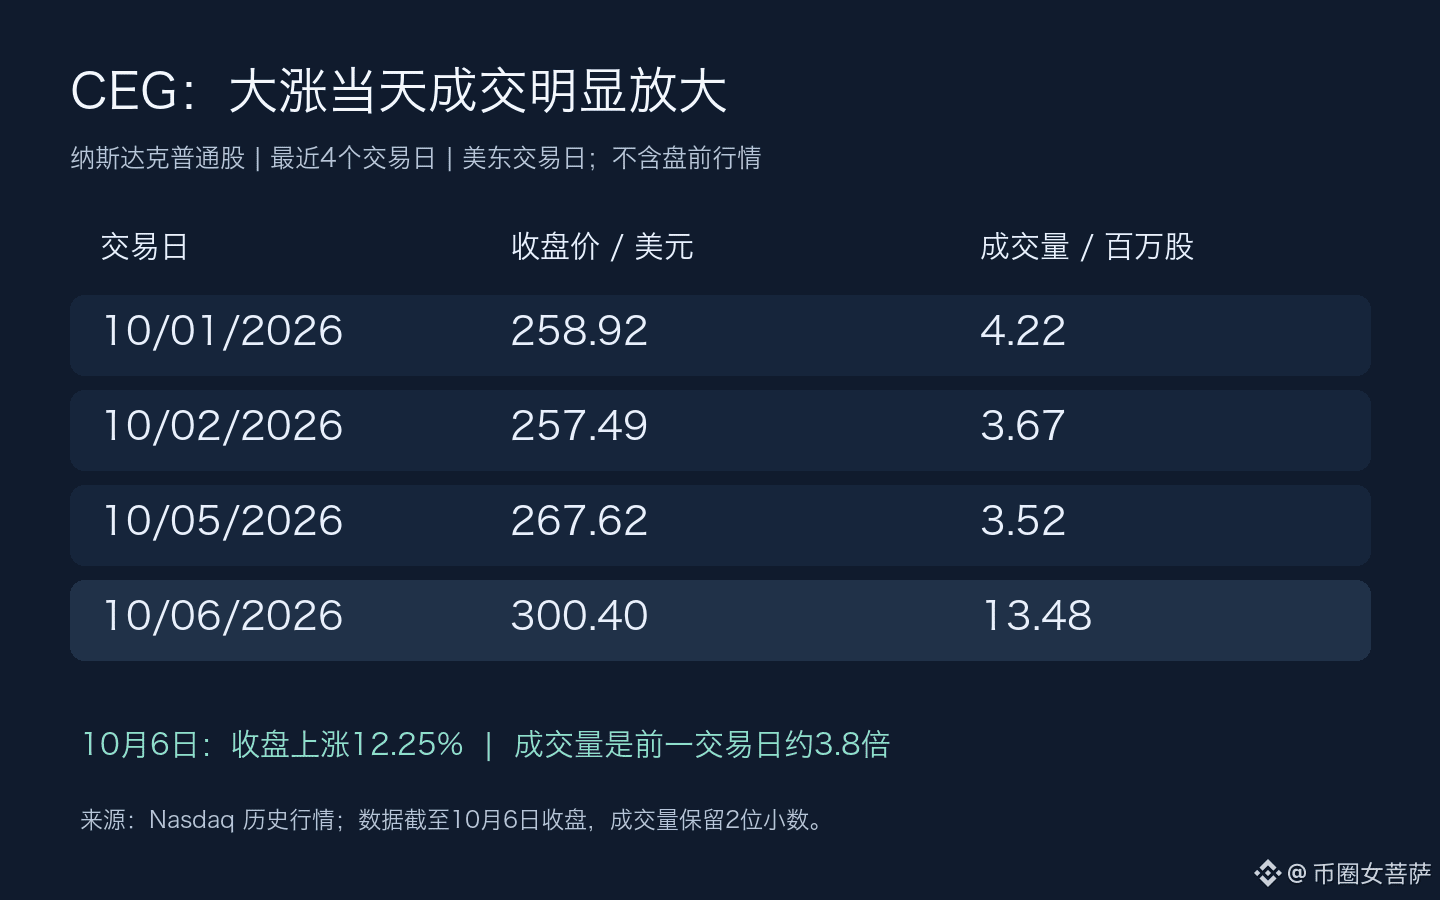
昨天CEG涨12.25%收在300.40美元,成交量是前一天约3.8倍,买盘确实积极。不过盘中冲到309.80美元后又回落,今天盘前也在回吐昨天的涨幅。盘前成交有限,这点回落还不能证明开盘后一定会跌,也是我看短线调整时要留一点余地的地方。
8月公司给的全年调整后每股盈利指引是11.50至12.50美元。取中间的12美元,昨天收盘价约对应25倍这个口径的盈利。25倍本身不能证明贵,至少还得看未来能多赚多少。没有合同价格就直接算出新的目标价,我觉得有点着急。
北京时间明天凌晨2点还有美联储会议纪要。结果还没公布,若市场读出了更强的加息倾向,投资者可能更不愿意为几年后的利润付高价。今晚若能重新站回300美元附近并稳住,我就会更愿意看这次上涨延续;开盘后仍在回落的话,我更想等它调整。
这份大单让我对核电生意多了点期待,但刚涨完12%就追上去,暂时还没那么吸引我。
#美股 #核电 #AI电力
110
·
--
AMD涨到649美元,苏姿丰还在忙着找产能
AMD这周我更愿意看它继续往上走。苏姿丰昨天说要大幅增加明年的芯片供应,还在找供应链伙伴协调产能。这个动作让我有点期待,公司自己对后面的需求仍有信心。这里聊的是纳斯达克的AMD股票。
按Reuters的报道,她这趟台湾行程要协调CPU和GPU生产,也在和内存厂商争取供应。AMD今年已经增加过供应,明年还想继续扩。后面的需求如果能接上,多交一些货就有机会带来更多收入。不过这份计划还没有变成明年的销售额。
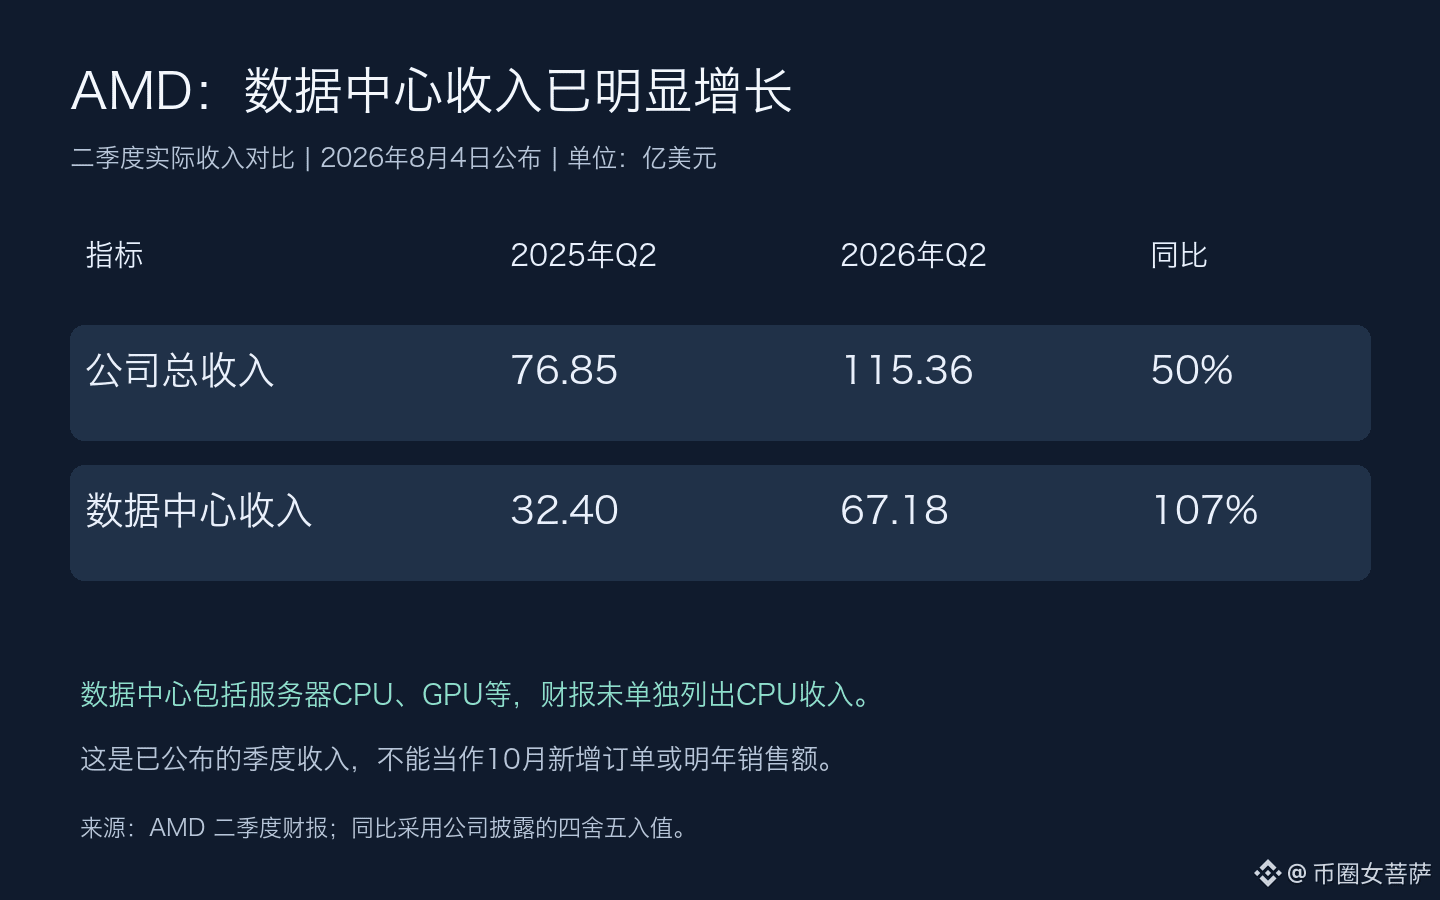
8月公布的二季度财报里,数据中心收入67.18亿美元,同比增长107%,AMD说EPYC服务器CPU和Instinct GPU需求都强。增长已经体现在收入里,接下来我想看扩产能不能让它继续增长。这份旧财报可以帮我理解公司为什么要扩产,不能当作昨天又拿到了新订单。
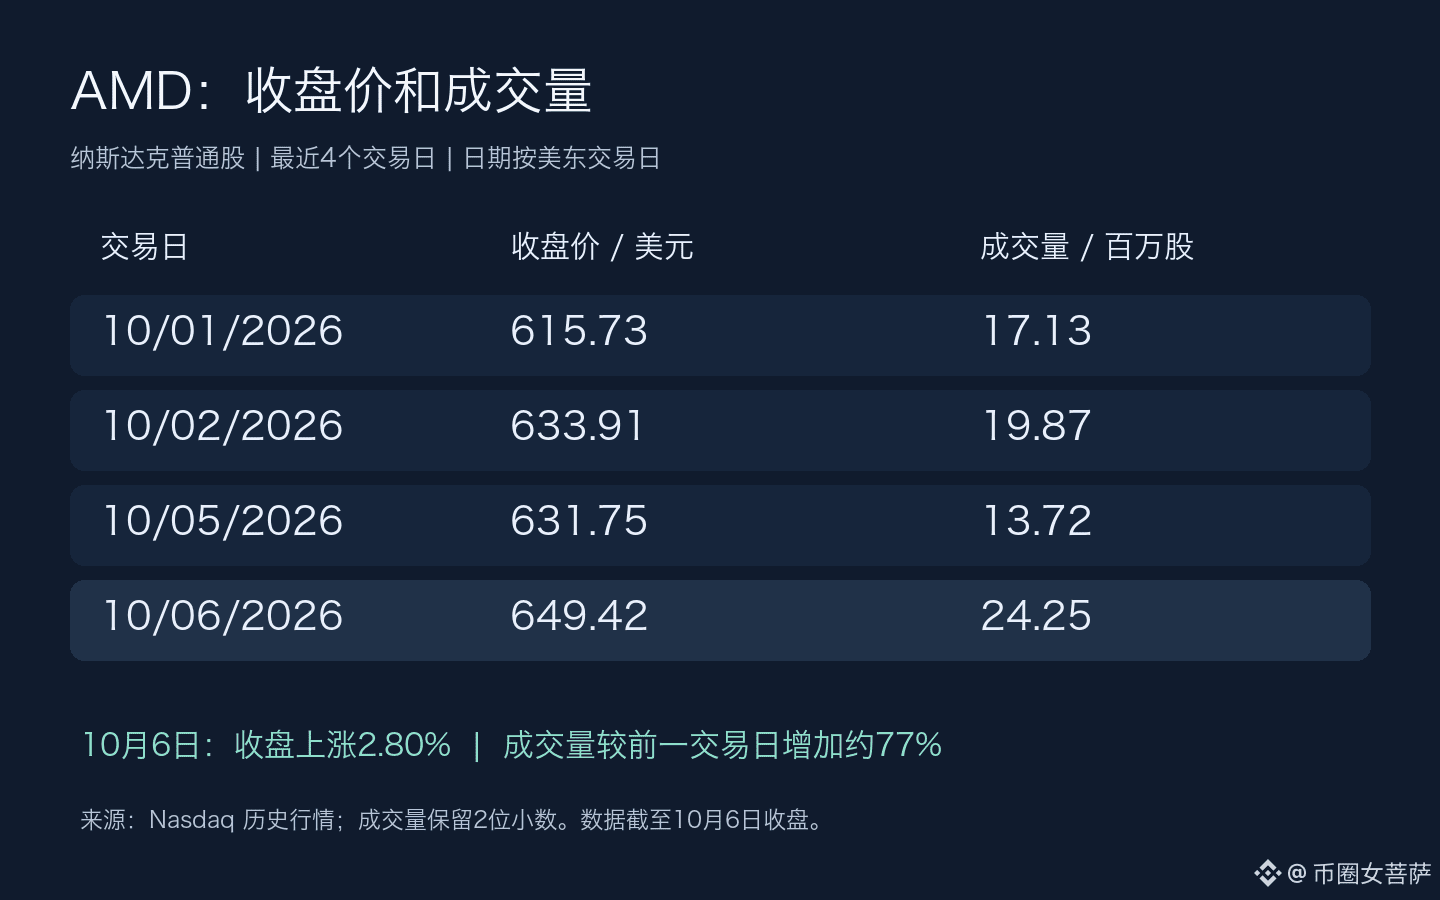
昨天AMD涨2.80%收在649.42美元,成交量明显高于前一交易日,收盘价也越过了上周五的盘中高点。上涨有成交配合,收盘还保留了涨幅,这是我看它继续走强的另一个理由。今天盘前在647美元附近,暂时只是小幅回落。
据StreetInsider昨天报道,Mizuho分析师Vijay Rakesh把目标价从580美元提到705美元,维持跑赢大盘评级。705美元当然好看,但那是分析师的估计,不能拿来当本周必到的价位。交货能不能跟上、成本会不会增加,都影响最后能赚多少。
让我保留一点的是北京时间明天凌晨2点的美联储会议纪要。若市场读出了更强的加息倾向,投资者愿意为未来增长付的钱就可能少一些。AMD如果跌回630美元附近并持续走弱,我就先看回撤。那一带接近昨天的低点和前一日收盘,上涨后的价格表现就不再那么有说服力。
11月3日再看财报,我最想知道这轮需求有多少已经变成收入。扩产给了我期待,交付和利润还得继续跟上。
#AMD #美股 #AI芯片
1
123
·
--
NMR涨了三成多,这根上影线有点扫兴
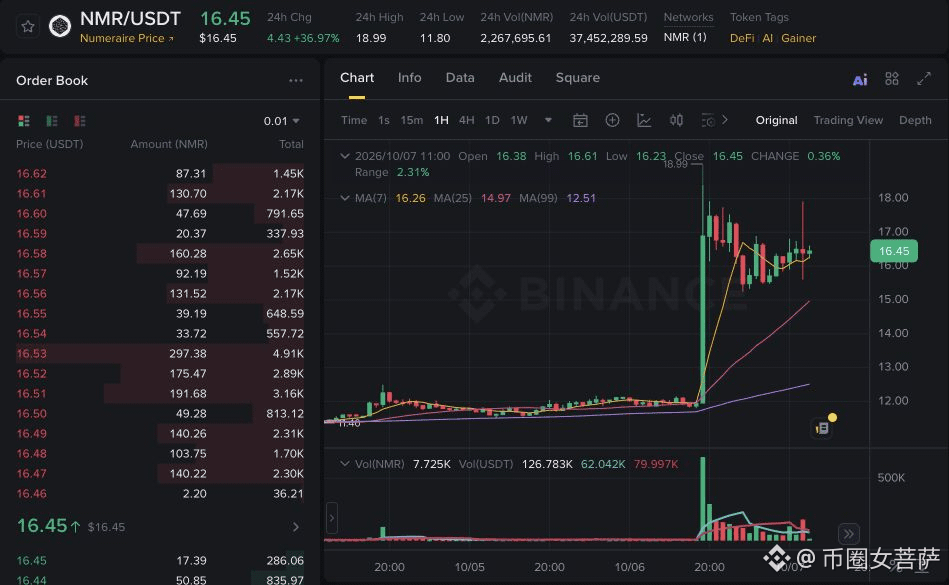
我觉得$NMR这两天更容易冲高后又回落。近24小时涨了三成多,看着挺过瘾,但上午这一冲又被压回来了,继续往上涨恐怕没那么顺。
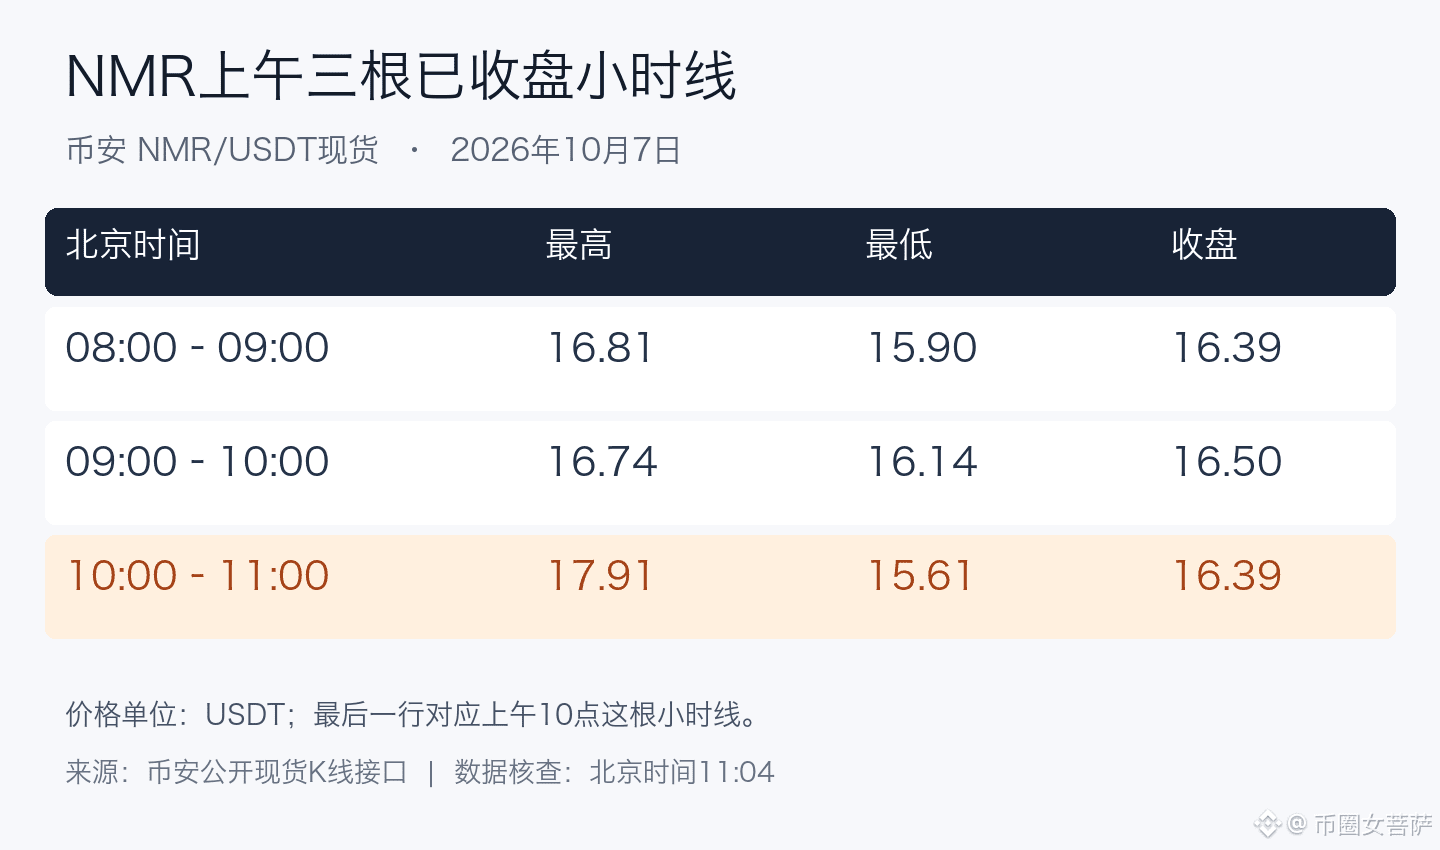
上午10点这根小时线最高摸到17.9附近,收盘却只剩16.4左右,期间最低还到过15.6附近。一小时里涨得快跌得也快,折腾了一圈收盘还略低于开盘。第二张图把这几个小时的高低点和收盘价列出来了,最后这根的波动明显大了一截。
让我担心的是昨天冲高后回落,今天又在更低的位置被压回来。两次都没能把价格留在高处。不过现在仍比昨天起涨前的12附近高出不少,因此我看的是短线回落,还谈不上整段上涨结束。
下一次反弹我想看到的是冲到17.9附近之后还能稳住,别刚摸到就又掉下来。如果回到15.6附近又接不住,我觉得这波回落还没走完。小时线还没收盘时,盘中弹一下也不算重新转强。
涨幅榜上这么显眼确实容易让人心动。我更愿意等回落后有人接得住,再去看它有没有下一段上涨。
#NMR #加密市场
NMR涨了三成多,这根上影线有点扫兴
我觉得$NMR 这两天更容易冲高后又回落。近24小时涨了三成多,看着挺过瘾,但上午这一冲又被压回来了,继续往上涨恐怕没那么顺。
上午10点这根小时线最高摸到17.9附近,收盘却只剩16.4左右,期间最低还到过15.6附近。一小时里涨得快跌得也快,折腾了一圈收盘还略低于开盘。第二张图把这几个小时的高低点和收盘价列出来了,最后这根的波动明显大了一截。
让我担心的是昨天冲高后回落,今天又在更低的位置被压回来。两次都没能把价格留在高处。不过现在仍比昨天起涨前的12附近高出不少,因此我看的是短线回落,还谈不上整段上涨结束。
下一次反弹我想看到的是冲到17.9附近之后还能稳住,别刚摸到就又掉下来。如果回到15.6附近又接不住,我觉得这波回落还没走完。小时线还没收盘时,盘中弹一下也不算重新转强。
涨幅榜上这么显眼确实容易让人心动。我更愿意等回落后有人接得住,再去看它有没有下一段上涨。
#NMR #加密市场
3
724
·
--
Ішінара рас
油价在回落,XOM这周没那么好涨
油价又在往下走,我估计XOM这周也更容易震荡回落。卖油的利润预期少了一点支撑,OPEC+维持产量安排也不能直接当成新的减产利好。这里聊的是纽交所ExxonMobil的股票。
北京时间19:58至19:59,NYMEX的Brent原油期货约97.84美元一桶,较上一交易日收盘跌约2.5%,WTI约87.23美元,跌幅接近。20:05的XOM盘前报价162.80美元,比昨天收盘低约0.7%。这点盘前跌幅算不上什么大事,更不能当成今晚收盘已经跌了。
OPEC+七国10月4日决定,11月维持9月所要求的产量。没有加产不代表又减了一次产,这份安排也不能证明实际出口已经减少。Reuters今天报道,中东出口仍有韧性,供应担忧有所缓和。我更在意油价已经在跌,不能光凭维持产量就看好XOM。
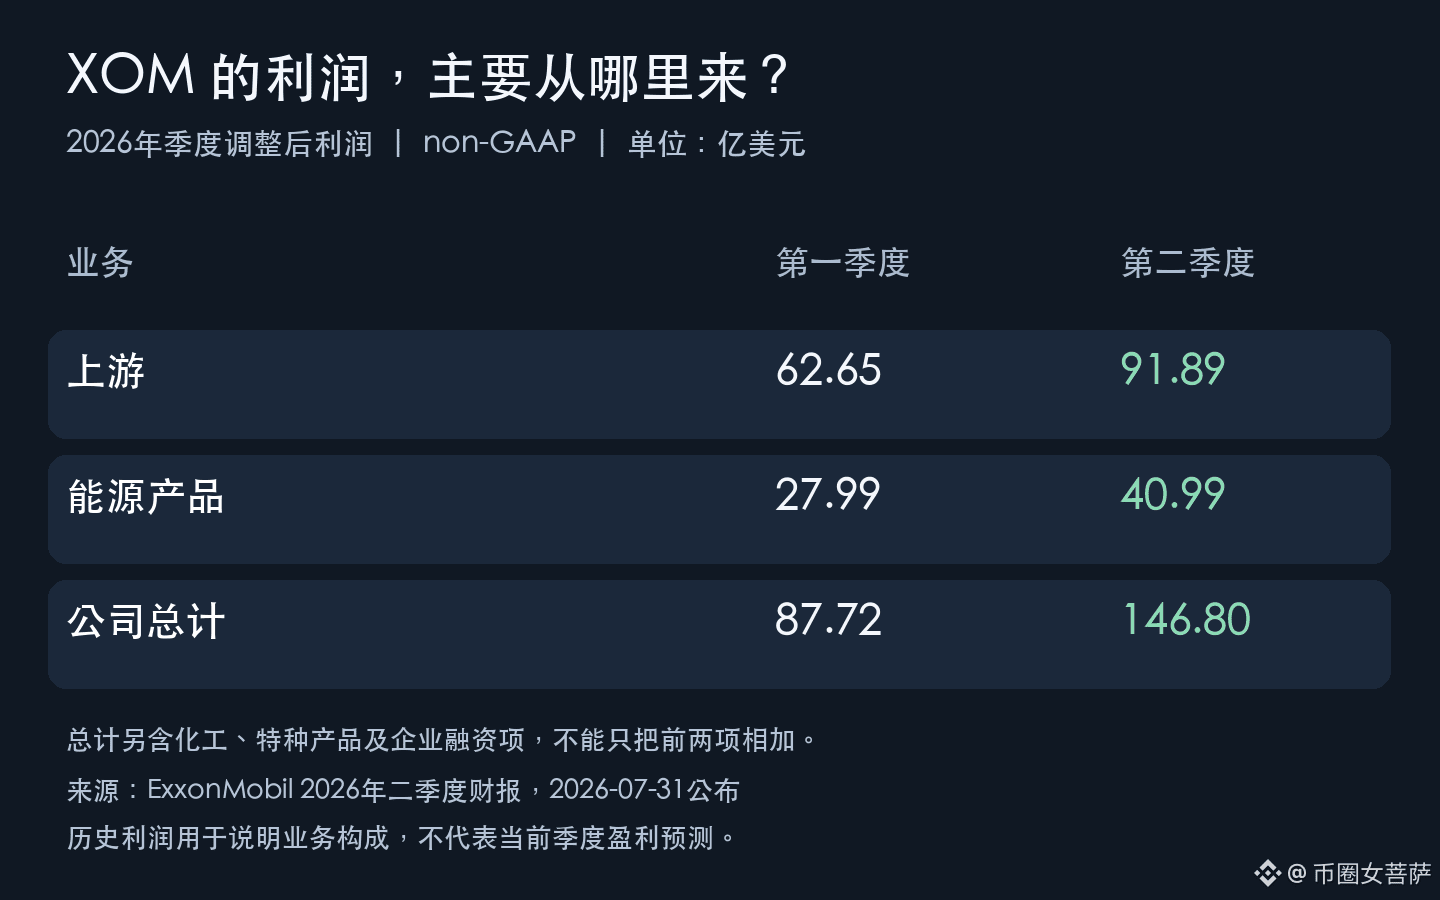
XOM最近公布的二季度财报里,调整后总利润146.80亿美元,上游贡献91.89亿美元,约占六成。挖油、卖油仍是主要利润来源。油价如果持续回落,在产量和成本等条件相近时,每桶油能赚的钱会少一些,市场对后面利润的期待也更容易往下调。这是我这周看它回落的主要理由,没法从油价跌2.5%直接算出股价该跌多少。
炼化业务能缓冲,但原油便宜了不代表炼油一定更赚钱,还要看汽柴油售价有没有跟着跌、和原料成本之间能留下多大差价。不能假设上游少赚的钱都能在另一头补回来。
供应风险仍是最大的变数。Reuters援引KCM Trade分析师Tim Waterer的判断,没有外交突破或出口效率进一步改善,油价仍有支撑。这个反面理由我认同。若出口再次受阻得到证实、油价也收回这两天的跌幅,我会转向看XOM重新走强。
二季度的利润确实漂亮,但那是已经赚到的钱。眼下油价在跌,不能照着上一份财报就期待这周股价接着涨。
#XOM #美股 #原油
2
861
·
--
Расталды
FIL又涨到1.20附近,解锁结束能帮多大忙?
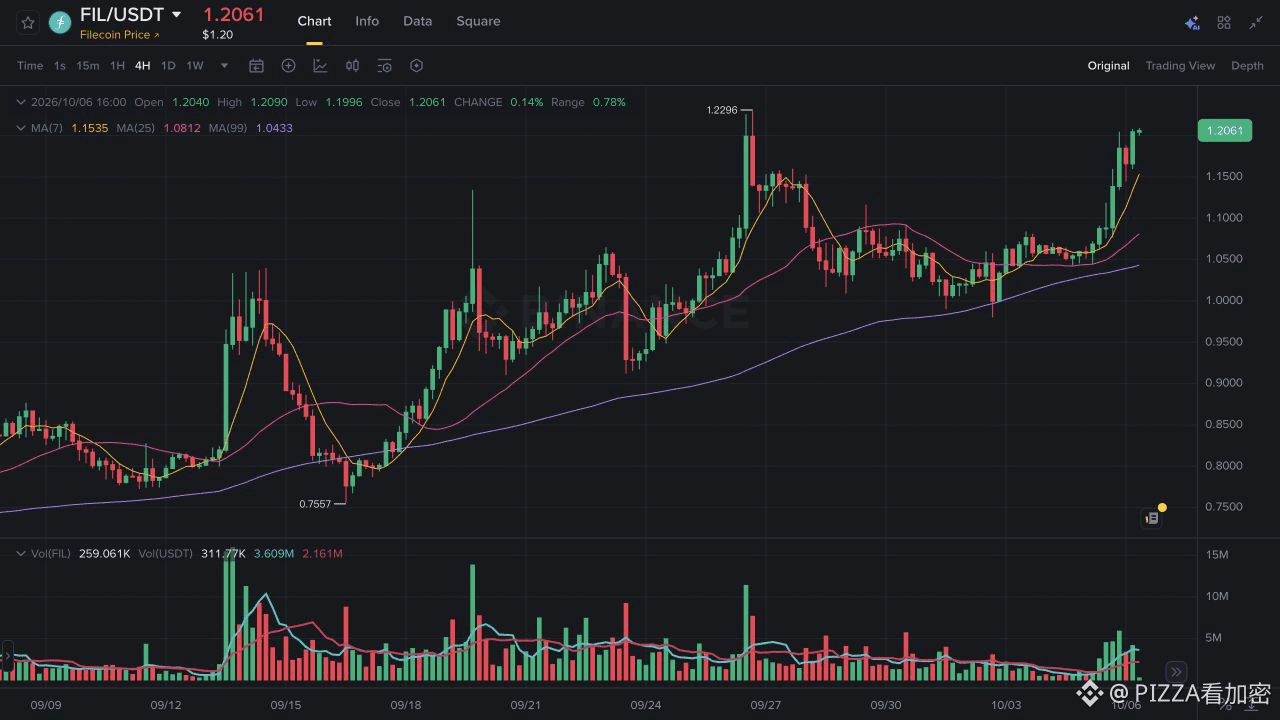
FIL今天回落后又涨回1.20附近,我更倾向接下来几天反弹还没结束。$FIL昨天涨出周末的价格区间,今天没有把这段涨幅吐回去。原定六年的一批早期分配也快解锁完了,今后少一些新币进入流通,对反弹延续有利。
截至北京时间16:05,币安FIL/USDT现货约1.2013 USDT,滚动24小时涨约12.5%。按UTC日线,昨天最高1.2046,今天早些时候回落到1.1443后又涨了回来。现在又回到昨天高点附近,日线还没收盘,能不能站稳还没定。
Filecoin主网在2020年10月启动,最初分给Protocol Labs的3亿枚和Filecoin基金会的1亿枚,安排在六年里逐步归属。今年2月公布的网络战略也提到,最后一批网络归属会在今年结束。这是原有安排快走完了,不能写成项目刚宣布销毁4亿枚币。
解锁结束后,新增可流通的币少一部分。若买盘没有跟着减少,价格继续往上走会少一点供给压力。但这两天上涨有多少是提前炒这个预期,单靠K线算不出来。
已经解锁的币仍然可以卖,矿工奖励也没有因此停掉。眼前这段反弹仍可能被获利盘打断。若再次跌回周末约1.03至1.08的区间,这轮突破的优势就没了,我会转向看它继续整理,不会因为解锁快结束就继续看涨。
这几天我仍看反弹延续,长期能不能涨回来还得另算。少一些新增供给能帮忙,客户愿不愿意持续花钱买存储、网络能赚到多少,仍是另外一回事。
#FIL #Filecoin #代币解锁
FIL又涨到1.20附近,解锁结束能帮多大忙?
FIL今天回落后又涨回1.20附近,我更倾向接下来几天反弹还没结束。$FIL 昨天涨出周末的价格区间,今天没有把这段涨幅吐回去。原定六年的一批早期分配也快解锁完了,今后少一些新币进入流通,对反弹延续有利。
截至北京时间16:05,币安FIL/USDT现货约1.2013 USDT,滚动24小时涨约12.5%。按UTC日线,昨天最高1.2046,今天早些时候回落到1.1443后又涨了回来。现在又回到昨天高点附近,日线还没收盘,能不能站稳还没定。
Filecoin主网在2020年10月启动,最初分给Protocol Labs的3亿枚和Filecoin基金会的1亿枚,安排在六年里逐步归属。今年2月公布的网络战略也提到,最后一批网络归属会在今年结束。这是原有安排快走完了,不能写成项目刚宣布销毁4亿枚币。
解锁结束后,新增可流通的币少一部分。若买盘没有跟着减少,价格继续往上走会少一点供给压力。但这两天上涨有多少是提前炒这个预期,单靠K线算不出来。
已经解锁的币仍然可以卖,矿工奖励也没有因此停掉。眼前这段反弹仍可能被获利盘打断。若再次跌回周末约1.03至1.08的区间,这轮突破的优势就没了,我会转向看它继续整理,不会因为解锁快结束就继续看涨。
这几天我仍看反弹延续,长期能不能涨回来还得另算。少一些新增供给能帮忙,客户愿不愿意持续花钱买存储、网络能赚到多少,仍是另外一回事。
#FIL #Filecoin #代币解锁
4
2.8k
·
--
Расталды
BTC反弹没站稳,美国企业的成本还在涨
我估计$BTC接下来一两天还是容易弹起来又跌回去。昨晚的ISM没有给降息多添理由,企业采购成本还在涨,BTC也没守住周末反弹后的高位。
昨晚公布的服务业PMI从55.4降到54.9,增速放慢了,但整体还在扩张。价格分项反而从72.6升到74,就业分项从47.8回到50.1。服务业增长慢了一点,采购成本却没缓下来,招聘也没有继续恶化。
如果只看总指数下降,就期待利率马上往下走,我觉得跳得太快。美联储9月16日才加了25个基点,还在强调通胀偏高。这组成本数据让美联储更难急着降息。如果利率迟迟不降,借钱买BTC的利息就省不下来,买家也未必愿意多加杠杆。
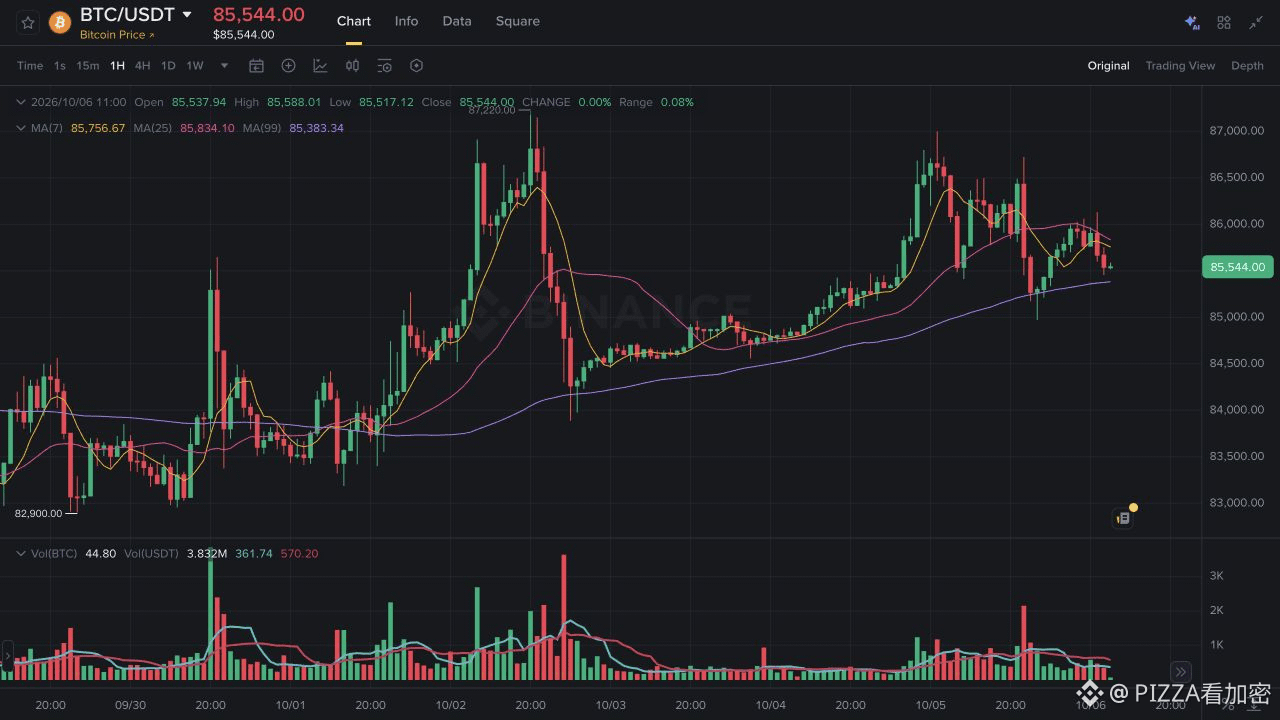
截至北京时间11:09,币安BTC/USDT现货约85,545 USDT。按UTC日线,周一最高接近86,999,收盘却只有85,767,已经低于周日收盘。昨晚报告公布后BTC还一度上涨,所以这次回落不能全归因于ISM。
若BTC重新越过周一高点所在的8.7万附近并守住,最近两次冲高后回落的走势就有了变化,我会转向看反弹延续。价格能涨回去,我就得承认这次买盘比我预想的强。
服务业还在扩张也有好的一面,经济没垮,投资者仍可能愿意承担风险。我这次只看一两天,不拿一份采购调查去预测下周CPI。采购成本上涨可能被企业自己消化,也可能传到售价,后面的通胀还得看实际数据。
#BTC #ISM #美联储
BTC反弹没站稳,美国企业的成本还在涨
我估计$BTC 接下来一两天还是容易弹起来又跌回去。昨晚的ISM没有给降息多添理由,企业采购成本还在涨,BTC也没守住周末反弹后的高位。
昨晚公布的服务业PMI从55.4降到54.9,增速放慢了,但整体还在扩张。价格分项反而从72.6升到74,就业分项从47.8回到50.1。服务业增长慢了一点,采购成本却没缓下来,招聘也没有继续恶化。
如果只看总指数下降,就期待利率马上往下走,我觉得跳得太快。美联储9月16日才加了25个基点,还在强调通胀偏高。这组成本数据让美联储更难急着降息。如果利率迟迟不降,借钱买BTC的利息就省不下来,买家也未必愿意多加杠杆。
截至北京时间11:09,币安BTC/USDT现货约85,545 USDT。按UTC日线,周一最高接近86,999,收盘却只有85,767,已经低于周日收盘。昨晚报告公布后BTC还一度上涨,所以这次回落不能全归因于ISM。
若BTC重新越过周一高点所在的8.7万附近并守住,最近两次冲高后回落的走势就有了变化,我会转向看反弹延续。价格能涨回去,我就得承认这次买盘比我预想的强。
服务业还在扩张也有好的一面,经济没垮,投资者仍可能愿意承担风险。我这次只看一两天,不拿一份采购调查去预测下周CPI。采购成本上涨可能被企业自己消化,也可能传到售价,后面的通胀还得看实际数据。
#BTC #ISM #美联储
691
·
--
NVDA已经卖出去的芯片,还能继续变快
这周的NVDA,我更愿意看它继续上涨。上周后半段的收盘价在抬高,OpenAI又在继续优化Blackwell,客户继续用NVIDIA的理由也多了一条。
NVIDIA在10月1日的博客里说,GPT-6 Astra Ultrafast运行在Blackwell上,OpenAI还在用模型优化GPU的推理软件。已经部署的机器还能继续改善响应速度,同一套设备也能在训练和推理之间复用。花钱买过机器的客户能继续从软件优化中受益,换供应商时就得把软件和迁移成本一起算进去。
哪怕对手的芯片便宜一些,客户也未必愿意马上换掉已经用顺的软件。但OpenAI也没只选NVIDIA。AMD在7月披露,OpenAI预计今年第四季度开始上线Helios。这仍是合作计划,还不能当成已经部署完成。Blackwell继续变快,也没让AMD失去争取客户的机会。
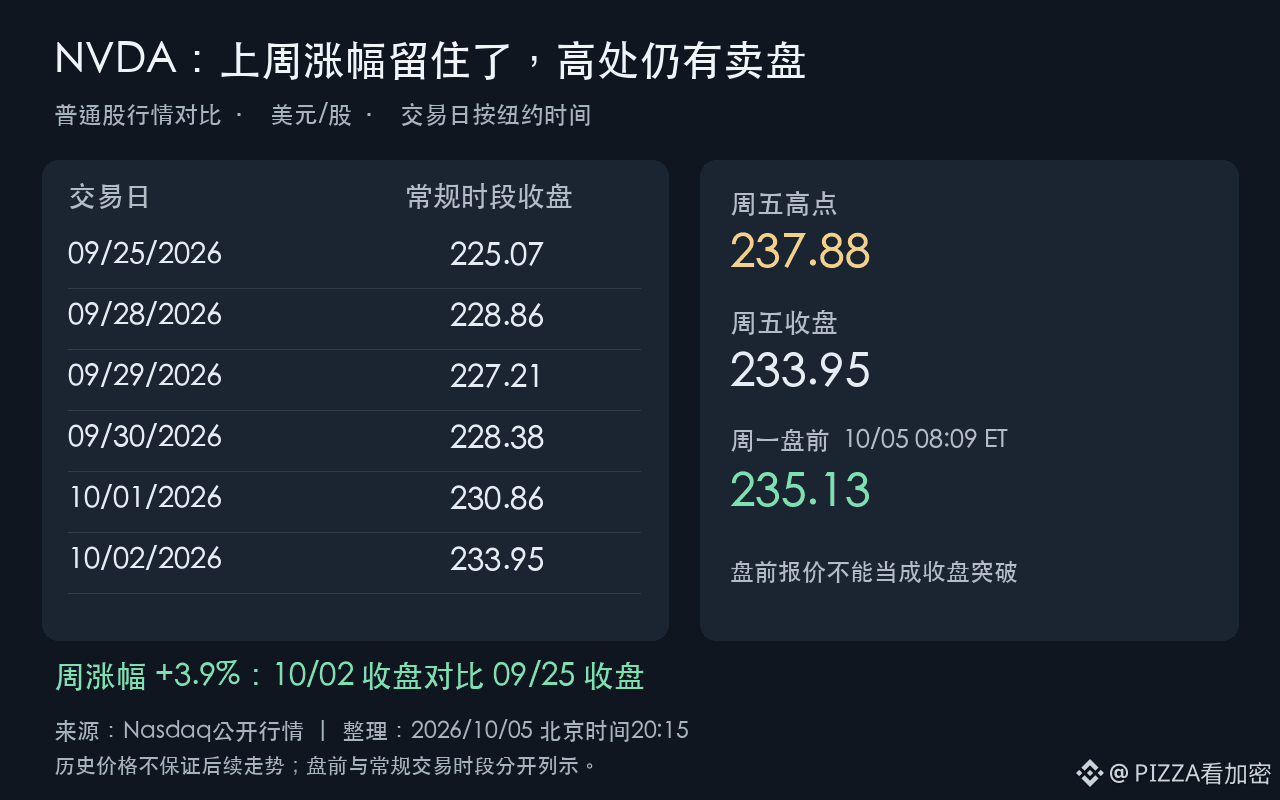
股价这边,上周五收在233.95美元,比再前一个周五高约3.9%。不过周五盘中到过237.88,收盘回落到了当天低位附近。北京时间今天20:09的盘前报价是235.13,也还没越过周五高点。盘前这点上涨算不上突破,周五的回落也说明高处有卖盘。
接下来若能越过237.88附近并把涨幅留到收盘,这周继续向上的判断会更有依据。若连续几次冲高都留不住,又落回上周前半段约227至229美元的收盘区域,这周就更像要先整理几天,暂时不用期待上涨顺着走下去。
今晚22点还要公布ISM服务业数据。若价格分项加重通胀担忧、利率预期跟着上升,投资者给未来利润的估值可能往下压,NVDA也会受影响。现在结果还没出来,不能提前把数据利好算进去。
软件优化能让客户更愿意继续用NVIDIA,也可能让同一工作量少买一些GPU。最后能不能多卖芯片,还得看新增需求跑得多快。GPU更好用了是好事,NVDA能多赚多少还得另外算。
#NVDA #美股 #AI
1
126
·
--
PEPE先涨了,ETF还在走流程
我觉得$PEPE这两天还会继续往上试。周末低点抬高,今天又越过周末高点,反弹比昨天更有劲了。不过我看好的依据是这几天的价格表现,ETF的钱还不能提前算进来。
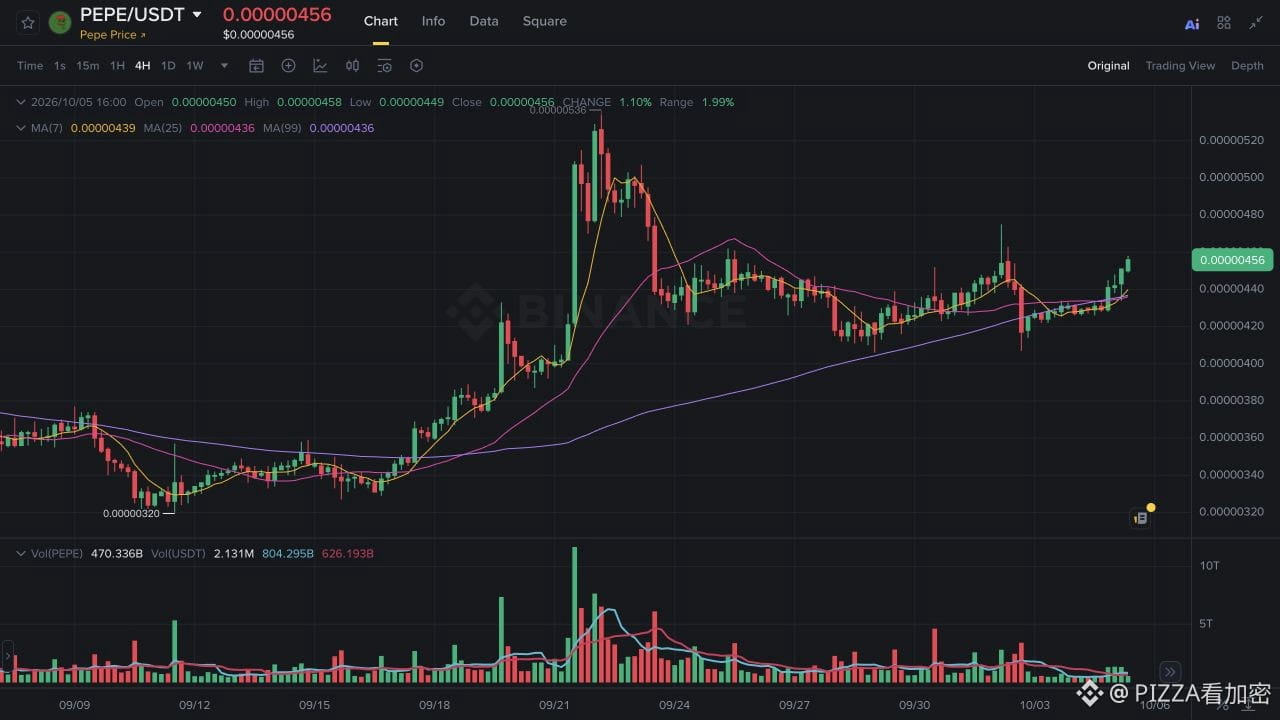
北京时间16:30,币安PEPE/USDT约0.00000455,滚动24小时涨约6.1%。按UTC日线,周六低点0.00000422、周日0.00000426,今天截至这个时点最低0.00000434。回落时低点在往上抬,今天也越过了周日0.00000445的高点。
周五0.00000475的高点还在上面。接下来回落时若能在0.00000445附近有人接,我会更愿意看反弹延续;如果又跌回今天低点附近,这点短线优势就弱了。今天的日线还没收盘,盘中越过去也可能再退回来。
Canary在10月2日交的是S-1/A修订稿,4月8日就有了首次S-1。修订稿仍写着注册生效前不能出售这些份额,种子购买PEPE的数量和金额也没填。只凭这份文件,还算不出ETF已经买了多少币。
真到发行并出现净申购,基金需要接收PEPE或用现金买币,才可能增加需求。但市场也可以提前炒预期,不必等所有手续办完才涨。今天FET、ADA也在涨,PEPE这轮反弹有多少来自ETF期待,单靠K线分不出来。
至于ETF能不能让更多人通过券商账户买到PEPE,还得等这份申请走到实际发行那一步。
#PEPE #ETF #Meme
PEPE先涨了,ETF还在走流程
我觉得$PEPE 这两天还会继续往上试。周末低点抬高,今天又越过周末高点,反弹比昨天更有劲了。不过我看好的依据是这几天的价格表现,ETF的钱还不能提前算进来。
北京时间16:30,币安PEPE/USDT约0.00000455,滚动24小时涨约6.1%。按UTC日线,周六低点0.00000422、周日0.00000426,今天截至这个时点最低0.00000434。回落时低点在往上抬,今天也越过了周日0.00000445的高点。
周五0.00000475的高点还在上面。接下来回落时若能在0.00000445附近有人接,我会更愿意看反弹延续;如果又跌回今天低点附近,这点短线优势就弱了。今天的日线还没收盘,盘中越过去也可能再退回来。
Canary在10月2日交的是S-1/A修订稿,4月8日就有了首次S-1。修订稿仍写着注册生效前不能出售这些份额,种子购买PEPE的数量和金额也没填。只凭这份文件,还算不出ETF已经买了多少币。
真到发行并出现净申购,基金需要接收PEPE或用现金买币,才可能增加需求。但市场也可以提前炒预期,不必等所有手续办完才涨。今天FET、ADA也在涨,PEPE这轮反弹有多少来自ETF期待,单靠K线分不出来。
至于ETF能不能让更多人通过券商账户买到PEPE,还得等这份申请走到实际发行那一步。
#PEPE #ETF #Meme
473
·
--
ZEC反弹了,NU7能把这股劲留住吗?
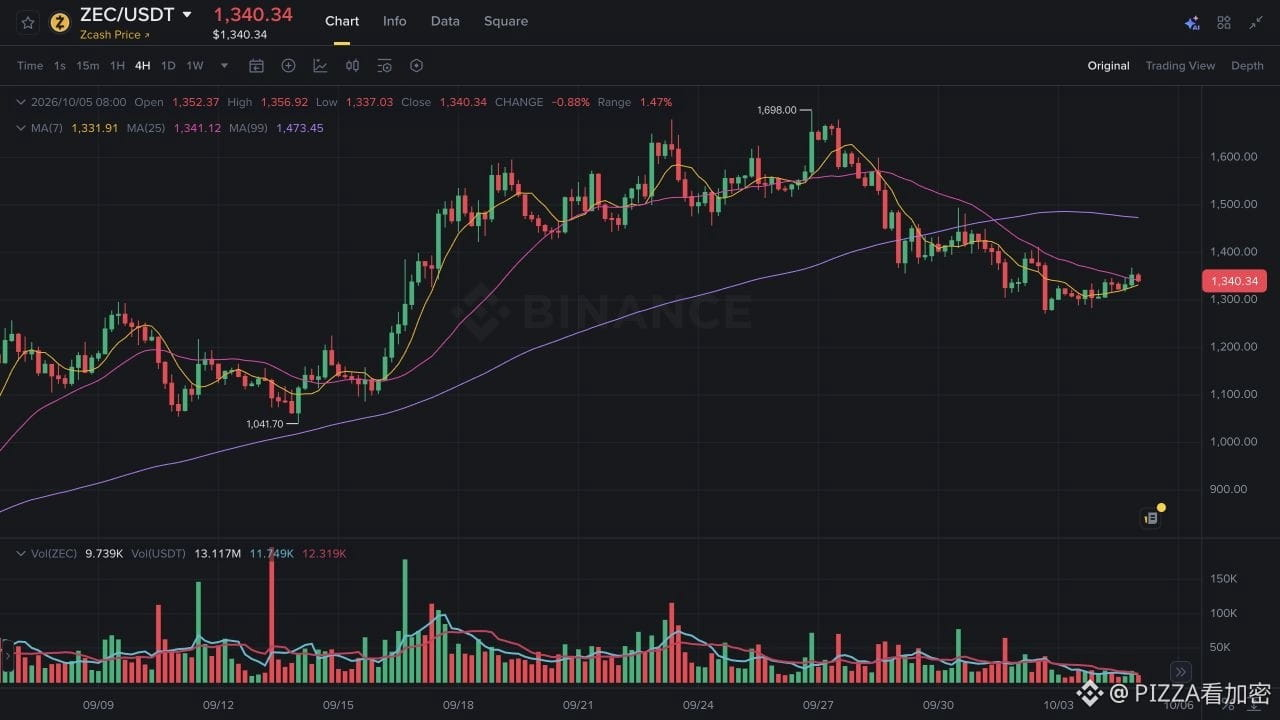
这轮$ZEC反弹,我估计接下来一两天还容易冲高回落。NU7要让转账更快,但每天新挖出的币没有因此减少,价格也还没走出前几天的跌势。
按币安UTC日线,10月1日至2日累计跌了约9.5%,周末两天回升约3.9%。周日高点1368 USDT仍低于周五高点1412 USDT。周末低点确实抬高了,这是反弹还能延续的一个理由。可上面的高点还越不过去,我更愿意把它当成跌后的反弹。
基金会10月2日公布的NU7方案,把目标出块间隔从75秒缩短到25秒,同时调整每块奖励以保持每日发行量不变。确认更快,支付和转账会更方便。但要影响币价,还得有人因此愿意多持有ZEC,单看出块速度证明不了这件事。
手续费也得看仔细。方案让60%的手续费先进入储备,以后逐步用于区块奖励,不是永远消失。储备规模有多大,取决于实际交易和手续费,不能只看到60%就期待马上出现大量销毁。
升级消息继续吸引资金是这次判断最大的变数。如果放量越过昨天1368附近的高点,回踩又有人接住,我对继续上涨会更有信心。眼下还没走到这一步,冲一下又掉回来依旧是我更担心的走法。
按今天上午读到的ZIP 259,主网激活高度要留到10月20日再定。测试网有进展当然是好事,主网还没到可以直接当成已经升级的那一步。
#ZEC #Zcash #NU7
ZEC反弹了,NU7能把这股劲留住吗?
这轮$ZEC 反弹,我估计接下来一两天还容易冲高回落。NU7要让转账更快,但每天新挖出的币没有因此减少,价格也还没走出前几天的跌势。
按币安UTC日线,10月1日至2日累计跌了约9.5%,周末两天回升约3.9%。周日高点1368 USDT仍低于周五高点1412 USDT。周末低点确实抬高了,这是反弹还能延续的一个理由。可上面的高点还越不过去,我更愿意把它当成跌后的反弹。
基金会10月2日公布的NU7方案,把目标出块间隔从75秒缩短到25秒,同时调整每块奖励以保持每日发行量不变。确认更快,支付和转账会更方便。但要影响币价,还得有人因此愿意多持有ZEC,单看出块速度证明不了这件事。
手续费也得看仔细。方案让60%的手续费先进入储备,以后逐步用于区块奖励,不是永远消失。储备规模有多大,取决于实际交易和手续费,不能只看到60%就期待马上出现大量销毁。
升级消息继续吸引资金是这次判断最大的变数。如果放量越过昨天1368附近的高点,回踩又有人接住,我对继续上涨会更有信心。眼下还没走到这一步,冲一下又掉回来依旧是我更担心的走法。
按今天上午读到的ZIP 259,主网激活高度要留到10月20日再定。测试网有进展当然是好事,主网还没到可以直接当成已经升级的那一步。
#ZEC #Zcash #NU7
374
·
--
Расталды
TSLA的交付惊喜还能撑几天?
下周我对TSLA偏多。汽车交付超预期后,周五的涨幅大部分留到了收盘,储能不及预期也没把股价压回去。我倾向于这股乐观劲还能延续几天,但不把它当成销量已经恢复增长。
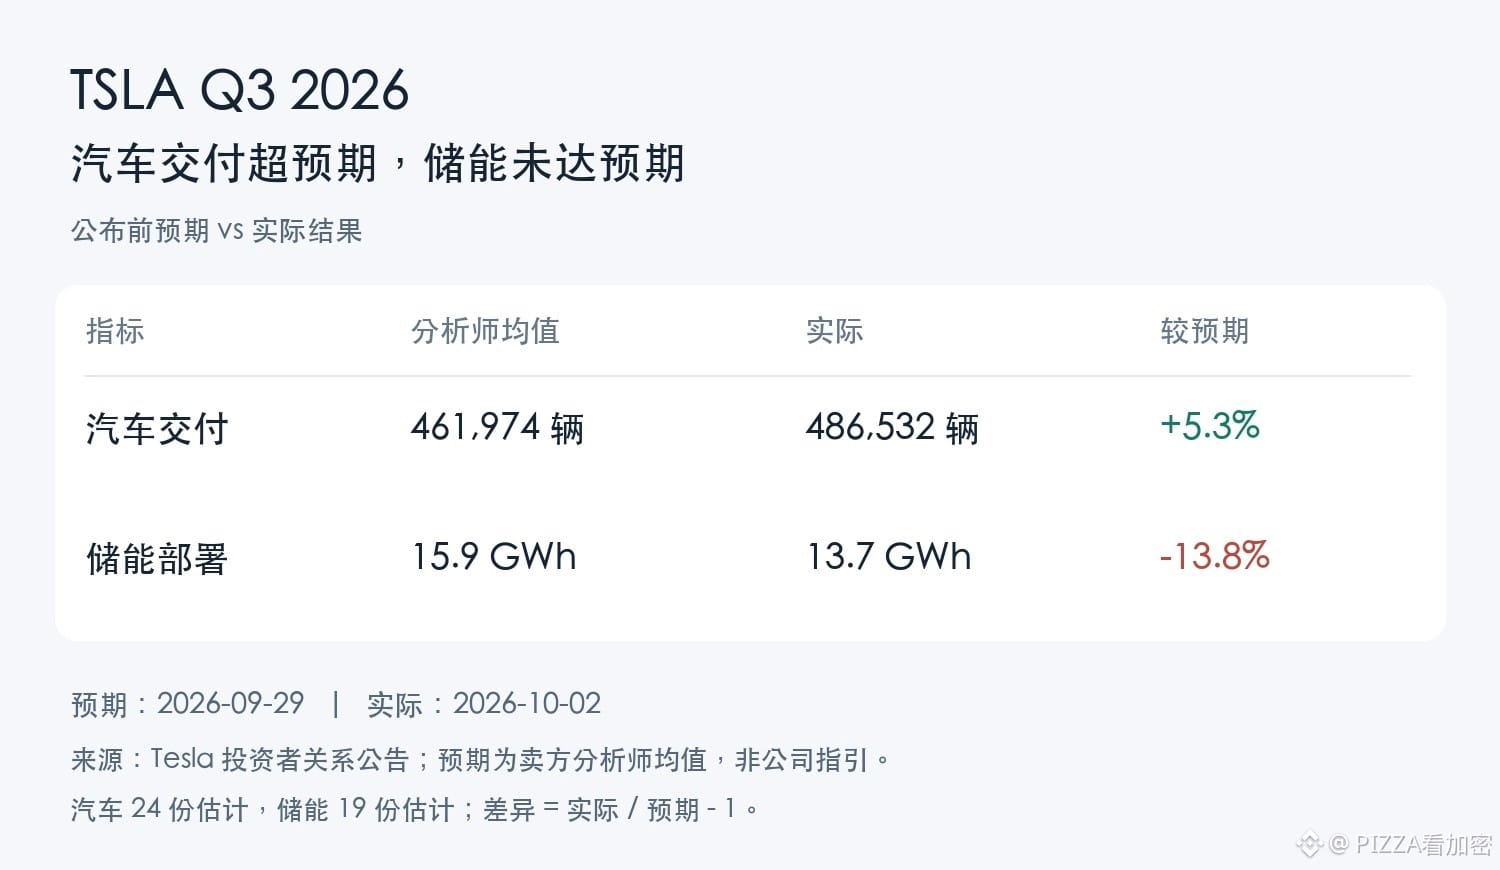
Tesla在9月29日汇总的分析师预期是交付461,974辆,10月2日公布的实际数字是486,532辆,高了5.3%。对原本担心汽车卖不动的人来说,这个结果确实比预想好。可去年同期交付了497,099辆,今年仍少了2.1%。汽车卖得比预期好,和汽车卖得比去年多,是两回事。
储能这边就没那么漂亮。预期15.9GWh,实际13.7GWh,少了13.8%。如果只挑汽车的数字说TSLA全线超预期,就把这一块漏掉了。
我更在意的是,面对这两组方向相反的数据,周五TSLA还是收涨4.65%,报370.59美元,离当天374.60美元的高点不远。至少这一天,储能的落差没有抵消汽车交付带来的乐观。我因此更愿意看下周延续,对马上回吐涨幅的担心少一些。
周五已经涨过,继续看多当然有代价:好消息已经消化了一部分。交付多出来的这些车赚了多少钱,现在还不知道,三季度财报要到10月21日美股收盘后才公布。销量超预期也可能伴随更大的价格让步,利润不能跟着销量一起猜。
我的偏好只放在下一个交易周。如果日线收盘跌回消息公布前的354.11美元以下,我就撤回偏多判断。这是周四的收盘价,跌回去说明这次消息后的上涨已经被抹掉。至于10月21日之后还能不能看多,要等利润数据回答。
#TSLA #美股 #汽车交付
1
151
·
--
Расталды
2Z跌了近19%,我对接下来一周仍偏空
接下来3到7天,我对$2Z偏空。十月进入原披露的首年解锁窗口,潜在可卖的筹码增加,价格却还停在急跌后的低位。我更担心反弹遇到卖盘后又被压回去。
我更在意这次供给到底增加多少。项目在Upbit公布的月末流通计划里,九月底约34.7亿枚,十月底约51.1亿枚,计划增加约47%。这是原披露中的月末安排,可能调整,不能用来证明今天有多少筹码流入交易所或被卖掉。但随着限制解除,原本不能卖的持有人也可以选择卖出,接下来需要更多买盘承接。
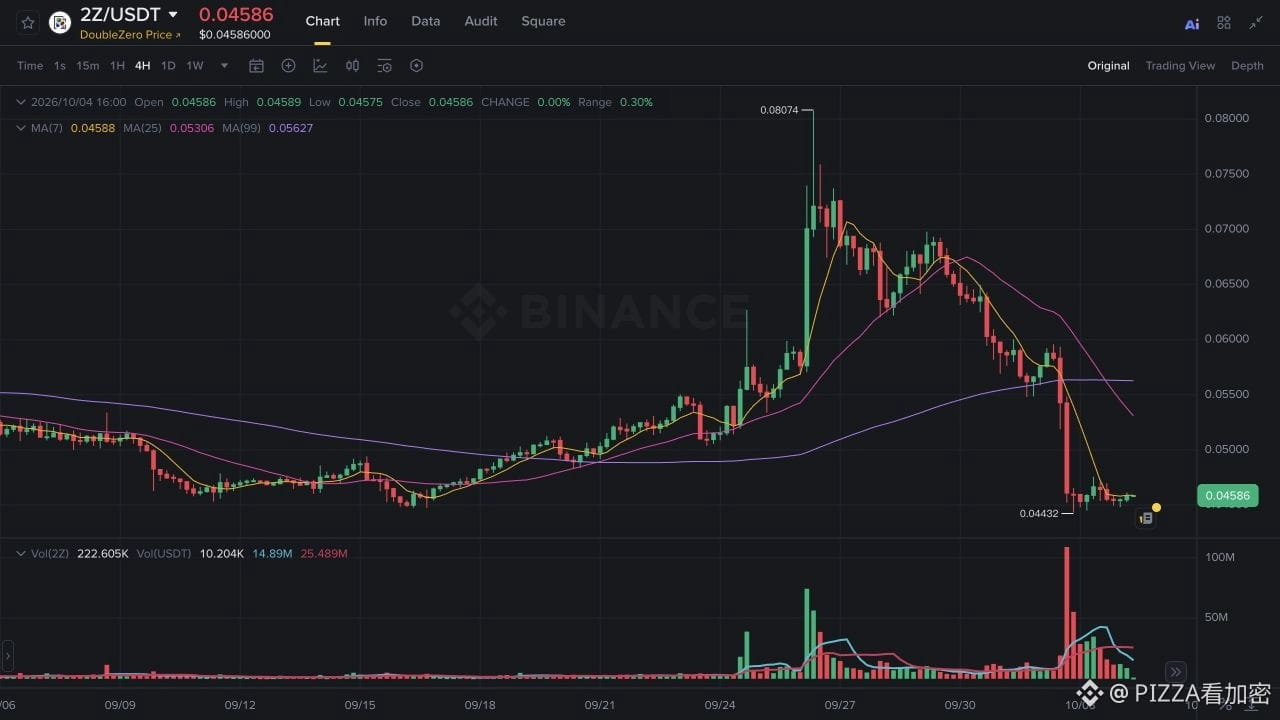
价格也没有给我抄底的信心。按币安UTC日线,10月2日从开盘到收盘跌了约18.8%;截至今天北京时间16:05,2Z/USDT约0.04585,仍在那根下跌日线的低位附近。跌幅不小,但便宜了多少和卖压消化了多少是两回事。
看多的一方有个值得认真对待的理由:解锁安排早就公开了,这轮下跌可能已经提前反映了担忧,未必还会再跌一轮。这点我认同,不能看到解锁就认定还要跌。只是眼下的反弹还没收回跌掉的区间,我更倾向卖压仍在消化,短期反弹容易再被压回去。
我会看0.055到0.057 USDT附近,接近10月1日的低点和收盘价。若价格回到这一带,并连续两根UTC日线收在0.057上方,我会撤回这一周偏空的判断。在这之前,低位横着走还不足以让我把它当成反转。
#2Z #代币解锁 #加密货币
605
·
--
Расталды
BTC明晚看ISM,我对这轮反弹偏空
接下来两天,我对 $BTC 偏空。周末这点反弹还没收复周五回落前的位置,明晚的美国服务业数据又要回答一个问题:企业招聘偏弱,涨价压力缓没缓?如果涨价压力还在加重,我觉得这轮反弹更容易再受压。
北京时间10月5日22点,ISM会公布9月服务业报告。我会先看价格分项。上一份8月报告里,就业指数只有47.8,价格指数却从70.3升到72.6。招聘偏弱和采购成本上涨同时发生,靠就业走弱去期待利率下降,这个理由还不够。
美联储9月刚加息25个基点,声明也明确说通胀仍然偏高。服务企业若继续面对涨价,美联储就更难放松,BTC想靠利率下降吸引买盘也会更吃力。这是我偏空的主要理由。
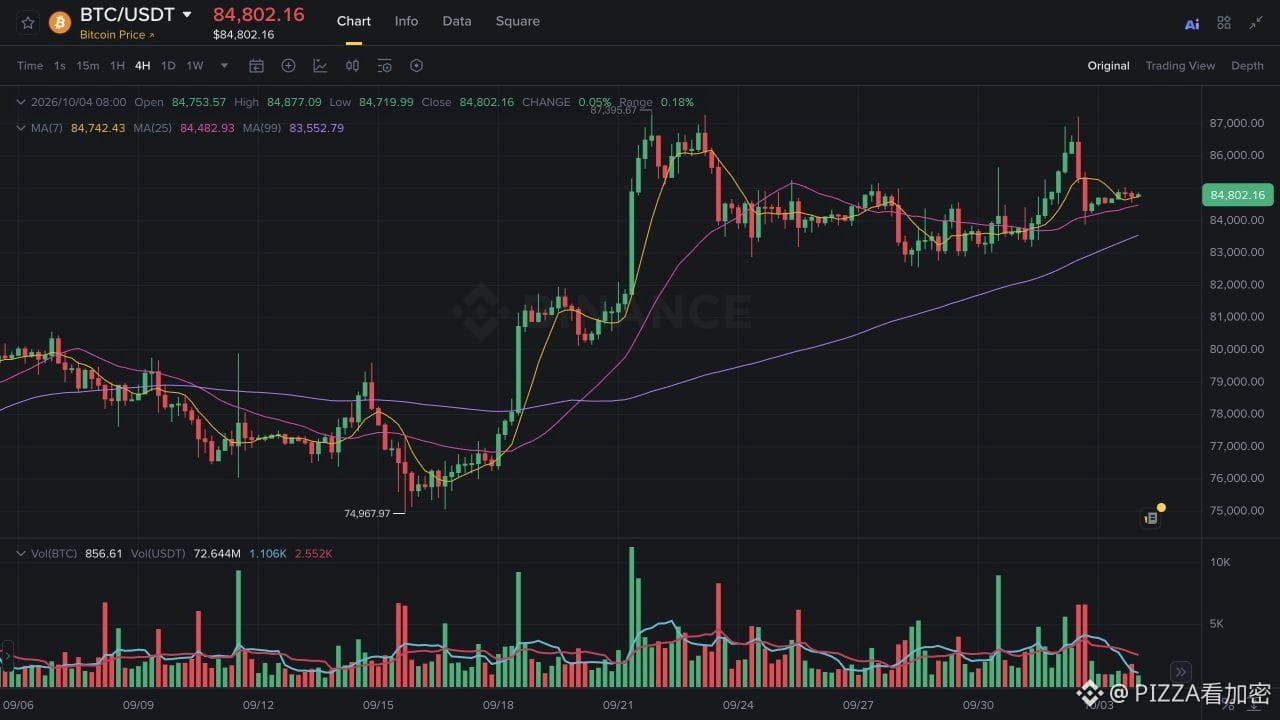
币价也没给我足够的看多理由。10月4日11:06,币安BTC/USDT现货约8.48万;周五北京时间20点前那根4小时K线收在约8.64万。这段跌幅还没收回,我把它当作反弹偏弱的证据,至于卖盘具体因为什么,单靠K线看不出来。
明晚也可能给多头一个机会。如果价格分项明显回落,新增订单又没有明显恶化,成本压力缓和就有了依据,市场也更有理由期待利率往下走。只看到就业继续变弱,我还是偏空;涨价压力确实缓和,再加上BTC收复并守住8.64万附近,我会撤回这次判断。
#BTC #加密货币 #ISM
1.9k
·
--
Расталды
非农弱了,我还不急着看多QQQ
9月非农偏弱,我对QQQ下周继续上涨仍偏谨慎。就业慢下来可能让美联储少加一次息,可要是消费和订单也跟着弱,公司能赚多少钱又得重新算。
10月2日公布的9月非农只新增2.9万个岗位,7月和8月还合计下修6万。这样的就业增长可能让美联储少一点继续加息的理由。但美联储9月才刚加息0.25个百分点,少加一次息和开始降息还有距离。
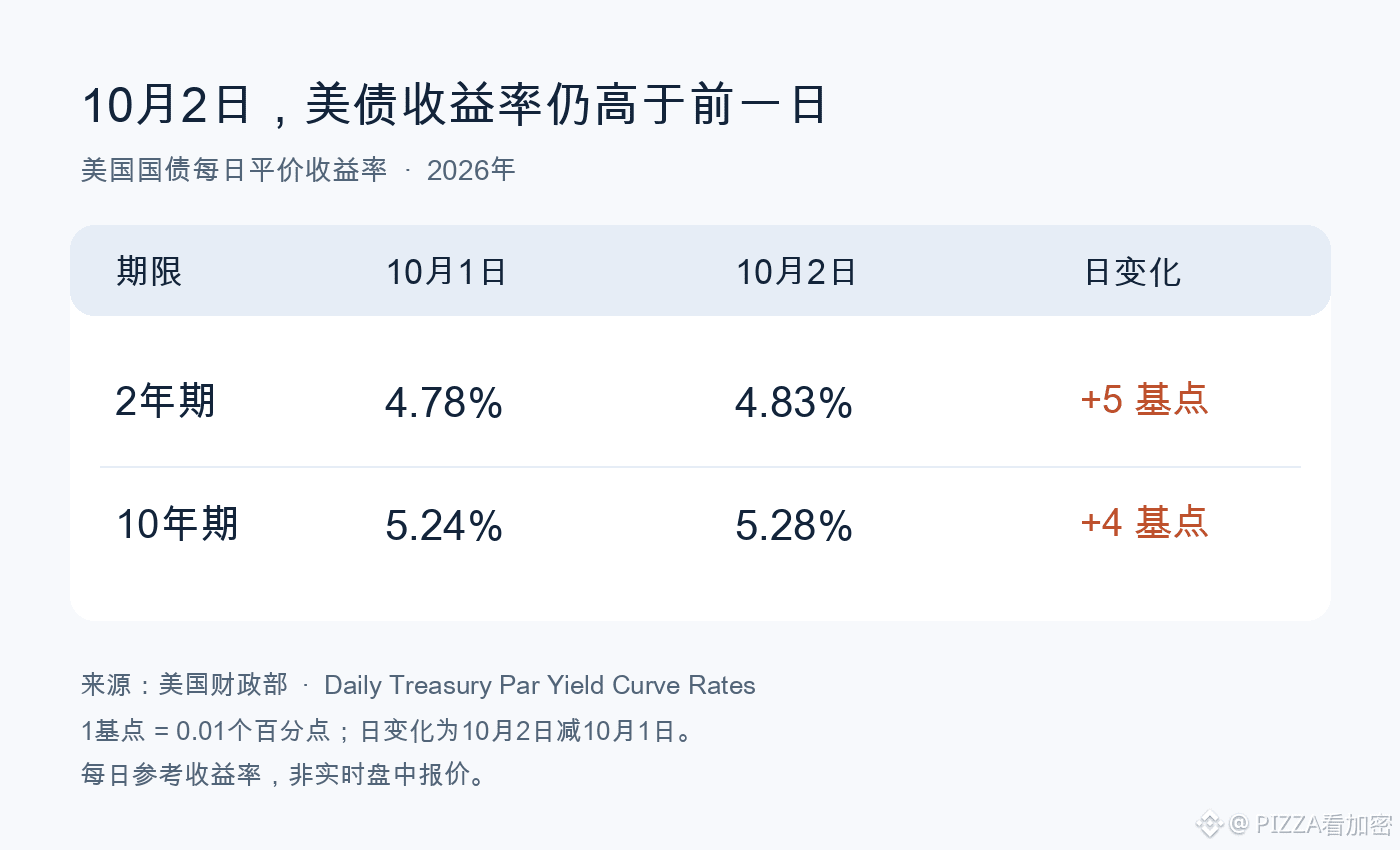
美国财政部10月2日的参考收益率里,两年期是4.83%,十年期是5.28%,比前一天分别高5个和4个基点。变化不大,不能据此判断QQQ要跌,但也没有支持利率压力已经减轻的说法。
如果就业继续变弱,消费和企业订单也可能受影响,QQQ里的公司也可能赚得比原先预计的少。就业弱一点可以缓和加息压力,但弱得太多也会让股市担心。
美债收益率如果能回落,公司对后面生意的预期也没有变差,我会更愿意看好QQQ。现在只凭这份非农,我还不急着改判断。
#QQQ #美股 #非农
1
1.7k
·
--
Расталды
BTC冲上8.7万又退回来,这份非农还撑不起持续上涨
未来24至48小时,我更倾向于$BTC继续震荡承压。非农就业偏弱有机会减轻继续加息的担忧,但比特币已经把数据公布后的上涨退了回去。BTC还没收复公布前的价格,这个周末就期待它一路向上,我暂时不认同。
10月2日晚20:30公布的美国9月非农新增2.9万人,低于Reuters调查的9万人预期。7月和8月还合计下修6万人,说明前两个月的就业增长也比原先看到的少。私营非农平均时薪环比只涨0.1%,失业率是4.2%。这组数据让继续加息的理由少了一点。
就业偏弱可能让美联储少加一次息,BTC就少一层利率压力。资金成本如果不再往上走,投资者也可能更愿意承担持币的波动。不过这笔买盘会不会出现,还得看后面的行情。
美联储9月16日才加息25个基点,把联邦基金利率目标区间升到3.75%至4.00%,声明仍说通胀偏高。这次非农可以支持少加一次息的判断,还不能把降息当成已经确定的事。
BTC确实冲了一下,随后又退了回来。币安BTC/USDT现货在公布前约86,616 USDT,公布后的首个15分钟内最高87,220,随后没守住。到10月3日北京时间11:02报价84,614,较公布前低约2.31%。这里比较的是公布前后,不是24小时涨跌幅。
价格还不能告诉我们是谁在卖,但这次上冲没维持住。就算非农给了少加息的理由,眼下也不足以把周末反弹看成持续上涨。
看多的理由仍然在。工资涨得慢,前两个月又下修,就业数据确实可能让美联储对继续加息更谨慎。失业率4.2%也不足以单独证明美国已经陷入衰退。把弱非农直接写成BTC必跌,同样过头。
这次先用86,600 USDT附近检验反弹。这是公布前的实际价格,用来比较消息前后的走势。若BTC收复这一带并守住,我会撤回周末偏弱的判断;若只弹一下又退回去,继续震荡承压的解释更有依据。点开BTC行情可以对照这个条件。
#BTC #非农 #美联储
BTC冲上8.7万又退回来,这份非农还撑不起持续上涨
未来24至48小时,我更倾向于$BTC 继续震荡承压。非农就业偏弱有机会减轻继续加息的担忧,但比特币已经把数据公布后的上涨退了回去。BTC还没收复公布前的价格,这个周末就期待它一路向上,我暂时不认同。
10月2日晚20:30公布的美国9月非农新增2.9万人,低于Reuters调查的9万人预期。7月和8月还合计下修6万人,说明前两个月的就业增长也比原先看到的少。私营非农平均时薪环比只涨0.1%,失业率是4.2%。这组数据让继续加息的理由少了一点。
就业偏弱可能让美联储少加一次息,BTC就少一层利率压力。资金成本如果不再往上走,投资者也可能更愿意承担持币的波动。不过这笔买盘会不会出现,还得看后面的行情。
美联储9月16日才加息25个基点,把联邦基金利率目标区间升到3.75%至4.00%,声明仍说通胀偏高。这次非农可以支持少加一次息的判断,还不能把降息当成已经确定的事。
BTC确实冲了一下,随后又退了回来。币安BTC/USDT现货在公布前约86,616 USDT,公布后的首个15分钟内最高87,220,随后没守住。到10月3日北京时间11:02报价84,614,较公布前低约2.31%。这里比较的是公布前后,不是24小时涨跌幅。
价格还不能告诉我们是谁在卖,但这次上冲没维持住。就算非农给了少加息的理由,眼下也不足以把周末反弹看成持续上涨。
看多的理由仍然在。工资涨得慢,前两个月又下修,就业数据确实可能让美联储对继续加息更谨慎。失业率4.2%也不足以单独证明美国已经陷入衰退。把弱非农直接写成BTC必跌,同样过头。
这次先用86,600 USDT附近检验反弹。这是公布前的实际价格,用来比较消息前后的走势。若BTC收复这一带并守住,我会撤回周末偏弱的判断;若只弹一下又退回去,继续震荡承压的解释更有依据。点开BTC行情可以对照这个条件。
#BTC #非农 #美联储
1
1.7k
·
--
Расталды
耐克要省25亿美元,股价为什么还承压?
耐克这份财报后,我更倾向未来两到四周股价仍会承压。公司预计本财年赚的钱比分析师目前列出的估计少,25亿美元节省计划又要累计到2031财年。短期要扭转股价,销售恢复的证据比省钱计划的规模更重要。这里讨论的是纽交所股票NKE。
10月1日公布的2027财年第一季度,耐克每股赚0.48美元,高于Nasdaq列出的0.43美元季度预期。单看这一季还不错,全年指引却只有1.15至1.35美元,Nasdaq目前列出的全年一致预期是1.61美元。
公司给出的中点1.25美元比这个预期低约22%,而且已经剔除了约每股0.15美元的重组开支。就算暂时不算重组的花费,耐克预计赚的钱仍然没赶上分析师的估计。单季表现好一点,还撑不起全年已经转好的判断。
假如投资者对每一美元利润愿意付的价格不变,预期利润少了,股价也会受压。不过22%是盈利预期的差距,不能换算成股价还要跌22%。
股价已经先跌了一段。Nasdaq在10月2日美东时间8:13的盘前报价约32.50美元,较上一交易日收盘跌7.54%。这份财报已经让一部分担忧反映到价格里,接下来是否继续跌,还得看盈利预测和估值怎么变。这个报价是盘前快照,后续可能反弹。
耐克省费用的效果能在账上看到,销售恢复还没跟上。本季收入同比下降4%,直营收入下降8%,线上业务下降13%。毛利率从42.2%回到42.8%,主要靠仓储和物流成本下降。每卖一美元能多留一点,可总销售额少了,整季毛利额仍比去年少1.45亿美元。
Pace计划的25亿美元也需要时间。公司说的是截至2031财年的累计节省,还没扣约10亿美元税前重组费用和后续再投入。2027财年预计确认约3亿美元相关费用。不能把这25亿美元当成一个财年多赚的利润。
看多的理由也有:北美收入同比增长2%,毛利率已经回升。如果北美继续增长、直营销售的跌幅收窄,省费用和卖更多货就能一起帮助利润,市场也可能先为下一轮恢复付钱。
我暂时还不把这份财报看成上涨的起点。如果未来两到四周股价收复财报后的跌幅并持续走强,就要撤回短期继续承压的判断。后续披露若能证明销量恢复、利润指引有上调空间,也会改变我对这家公司恢复速度的看法。
#耐克 #美股 #财报
230
·
--
Расталды
商家接入稳定币支付,可以照常收法币
花旗和 Coinbase 披露的收款方案,让不想持币的商家也能接受稳定币付款。自动换成法币再结算,省去了商家直接管币的工作。判断商家有没有用起来,要看有多少订单实际用稳定币付款,商家是否留下币可以另算。
9月28日,双方披露了合作扩展。按商家收款方案,顾客通过 Spring by Citi 付稳定币,Coinbase 的支付系统把币自动换成法币,再由花旗负责结算。
对于只想多接一种付款方式的商家,这套安排省去了直接管币的工作,不必为了这笔收入另外决定怎么保管币、什么时候兑换。相关操作由服务商处理,商家可以把接受稳定币付款与长期持币分开决定。
同一份公告里的 Coinbase Virtual Accounts 会把收到的法币自动转成稳定币,服务的是另一种需求。不能把两个方向相反的业务混在一起,当成商家开始囤币的证据。
即使以后经由这套方案完成的支付越来越多,也不能单凭支付额推算商家的稳定币余额。商家愿意接受顾客付币,不代表愿意把销售收入继续放在币里;反过来,商家收到法币也不妨碍稳定币参与了这笔付款。
省掉操作只能解释商家为什么可能愿意接入,还不能证明顾客会选它。双方公告没有披露这项合作的实际支付规模,也没有给出完整费率。是否比原有支付方式划算,以及到账和退款能否满足日常经营,仍需要实际使用来回答。
目前双方给出的安排是先从美国开始,不能按花旗的全球业务范围理解成全球商家已经开放。等接入的商家持续收到这类订单,才能确认这套安排已经被用进日常生意。
291
·
--
美光能靠经营现金支付当季投入,客户押金要另算
美光 $MU 2026财年第四财季的经营现金流已经能覆盖当季厂房和设备投入。客户另外交来的押金增加了可用资金,却附带返还条件。判断美光还能拿出多少钱扩产或回购,要把经营产生的现金和暂时可用的押金分开算。
美光9月30日披露,截至9月3日的第四财季产生了约439.7亿美元经营现金流,购建厂房和设备花掉111.1亿美元。直接相减,仍剩约328.6亿美元。这里没有加回政府补助和出售设备的收入,与公司披露的调整后自由现金流口径不同。
美光本季还收到了123亿美元战略客户协议现金押金。管理层在电话会讲稿中明确说明,这些押金列在融资活动里,不影响自由现金流。这笔钱原本就没进入经营现金流,再扣一次会低估经营表现;加进去当成卖芯片多赚的钱,又会高估。
客户先交押金并约定多年供货,美光就能更早拿到一部分资金来安排产能。此前第三财季的10-Q披露,这类协议约定了具有约束力的采购量,多数采用固定价格或上下限价格。采购量写进合同,比只依据客户需求预测安排产能更有把握。
管理层这次说明,战略客户协议的现金押金不受使用限制;客户满足最低采购要求后,会在各份协议的后半段逐步拿回押金。评估回购、分红或继续扩产的空间时,必须把这项义务一起算进去。
长期协议也不能保证每季度都产生同样多的经营现金。价格有下限时仍要控制生产成本,供货还得按约完成,回款与应付款的时间也会影响当季现金流。押金到账能缓解资金压力,却不能替代持续经营产生的现金。
当季投入有经营现金支撑,未来能留下多少现金还要继续算。公司扩大投入以后,经营现金是否仍够用,返还押金时是否与其他支出撞在一起,都会改变能回购或分红的金额。忽略押金的返还义务,会高估可用于股东回报的资金。
332
·
--
以太坊这次扩容,不能直接理解成手续费全面打折
Glamsterdam 的方案一边提高以太坊处理能力,一边提高部分新增链上数据操作的 gas 计费。这次扩容能否让某个应用更省钱,要看它用了哪些操作和届时的 gas 单价,不能笼统地当成手续费全面打折。
截至10月1日,官方给出的安排是10月6日在 Sepolia 测试网激活,Hoodi 和主网日期尚未确定。这份公告还没有改变 $ETH 主网的现行计费规则。
节点除了执行交易,还得保存账户、合约代码和存储数据。每个区块允许做的事更多,新增数据也可能更快地占用磁盘、拖慢节点。光把执行速度提上去,解决不了数据不断累积的问题。
升级里的区块访问列表会列出执行交易涉及的账户和存储位置,让客户端并行读取和验证。客户端能同时处理更多工作,才有条件提高处理量。但读得快不等于存得少,新增数据的长期负担仍然要处理。
方案中的 EIP-8037 提高新建账户、写入新存储位置和部署代码等操作的 gas 计费,并把新增状态单独计量。这样计费是为了控制扩容后的数据增速。应用如果经常创建新数据,就需要重点测算这些操作增加的消耗。访问已有数据也有另一项计费调整,不能把应用简单分成涨费和不涨费两类。
同一种操作消耗的 gas 增加,不代表以 ETH 计价的账单一定上涨。扩容后如果拥堵缓解,单价下降可能抵消用量增加;需求跟着增长时,也不能保证手续费下降。
开发者还要处理兼容问题。以太坊基金会回放历史交易后发现,大多数交易仍可原样执行,少数合约依赖写死的 gas 假设。部分失败可以靠提高交易的 gas 上限解决,另一部分需要修改合约或调用方式。提高上限只是允许交易使用更多 gas,并不会让每笔交易自动花满这个额度。
测试网上的费用也不能拿来预测主网账单,因为测试流量和用户愿意支付的价格都不同。对应用团队,更有用的做法是用自己的交易测试新规则,在相同 gas 单价下比较新旧用量。先弄清业务本身多花或少花多少,再等主网上线后观察拥堵和单价。只有这两部分合起来,才能判断这次扩容让自己的用户省钱还是多花钱。
284
·
--
欧洲的投资人现在能在受监管的交易所买到一只实物支持的 Zcash 产品,托管方手里拿着真币。而欧盟另一部已经生效的法规给持牌平台划了一条时间线,到期之后它们要和这类资产划清界限。同一个辖区里,开门和清场同时在发生。
中文区讲欧盟隐私币禁令,基本都是转述的转述。Regulation 2024/1624 第 79 条管的对象其实是账户。信用机构、金融机构和加密资产服务商不得保有匿名账户,也不得保有任何能隐藏持有人身份、或者让交易被匿名化和进一步混淆的账户。条文就在这一句里点到了增强匿名性的币种。适用日写在第 90 条,2027 年 7 月 10 日。整部法规从头到尾没有点名 #Zcash,也没有点名任何一个代币。
这么写就给证券化的包装留了口子。法条禁的是账户形态和服务行为,没有把资产本身列进清单。一只在欧洲上市的 ETP 是证券,买它的人在券商那边实名开户,成交和交收走的是证券那套管道,没有人替客户持有一个屏蔽地址。21Shares 挑在这个时点上市,赌的就是这条读法。产品做成了常规证券的样子,年化管理费 2.50%,比大多数加密 ETP 贵一截,发行方自己也清楚这是个小众货架。买这层外壳的人拿到的只是价格,拿不到隐私本身,而 Zcash 的使用价值全在隐私那一侧。这个错配决定了证券化通道最终能做多大。
读法成立不等于生意成立。这只号称欧洲首个的 ZEC 实物产品,上市时资产规模只有十万美元出头,发行方官网挂着的就是这个数。同期美国那只在 NYSE Arca 交易的 ZEC 现货 ETF,按它自己递交给监管的材料,八月底上市后两周资产就过了五亿美元。差了三个量级。欧洲这只更像一张提前买好的期权,押的是 2027 年那条线最终不把证券外壳扫进去。
美国那五亿也该看成分。同一份材料里写着,DCG 旗下的投资主体拿 85,705 枚 ZEC 换走了一亿美元份额,走的是实物过账。DCG 是 Grayscale 的母公司,它的创始人公开讲过比特币市值里会有一部分挪到隐私资产,也讲过 ZEC 有几百倍空间。这是真金白银的信念票,跟二级市场上陌生买盘涌进来是两回事。把关联方那一笔剥掉之后,剩下的外部流入就温和得多。
9 月 23 日盘中最高冲到 1679.83 美元,收盘回到 1498.26 美元,一天之内把冲上去的部分全吐了回来。币安永续持仓量从当天 498,867 枚往下走,眼下是 449,367 枚。消息落地那天仓位在减少,没有新钱接着涌进来。$ZEC 现货现在报 1512.39 美元,24 小时 -6.04%,年初的时候还在五百美元附近。
把 ZEC 和门罗放在一起谈,是这个话题里最常见的偷懒。门罗的隐私默认打开,关也关不掉,Zcash 的屏蔽是可选项。链上现在有 491 万枚 ZEC 待在屏蔽池里,占总供应 29.0%,剩下七成以上还躺在透明地址上。合规部门做这两种资产的尽调,难度完全不一样。平台那边也已经分开处理,币安上 XMRUSDT 的状态是 BREAK,早就不交易了,ZEC 和 DASH 还在架上。欧洲的执行方式有前例可循,此前有大型交易所直接把欧洲用户的门罗余额按市价折成比特币清掉,没有留一段慢慢卖的宽限期。
21Shares 在法条这一侧大概率读对了,在生意这一侧现在还是错的。证券外壳能解决合规主体这一关,解决不了欧洲分销渠道愿不愿意把一个 2027 年有争议的标的放进货架。这只欧洲产品的资产规模会先给出答案。规模到四季度还趴在几十万美元,说明渠道那边没有接受这条读法,那条时间线就还挂在 ZEC 的估值上。真开始按周复合增长,说明持牌分销方内部已经做完法律意见,这块折价该收回去。还有第三种走法。要是哪个成员国的监管或者 EBA 技术标准把持有屏蔽资产的敞口也算进混淆交易,那先出事的会是这层证券外壳,现货反而不受影响。
监管这条线之外,链上还有一件带日期的事。NU7 计划在 11 月 5 日主网激活,出块间隔从 75 秒压到 25 秒,同时让 v4 交易退役。测试网 10 月 6 日先跑,10 月 20 日再定最终去留。持币的人有个具体动作要做,老的 Sprout 池里还剩 22,430 枚 ZEC,升级之后这部分可能永久锁死,手上有早年屏蔽地址的自己去查一遍比问别人快。
这轮行情的叙事已经相当拥挤,很多人把合规化和合规驱逐当成同一件好事在传。可以每周看一眼那只欧洲 ETP 的资产规模,渠道那边究竟怎么读这条法规,这个数会比任何解读都先说话。
1
409
·
--
Расталды
四年前的 Binance 交易界面上,BUSD 摆在最顺手的位置,USDC 只是个被容忍的外来户。BUSD 那件事之后,Binance 从稳定币发行端退了出来,这块地盘就此让了人。现在这家交易所反过来花钱当上了 Circle 的股东,还把自己绑进一份五年期的推广协议。角色换了位置,钱最后落在谁口袋里,才是更该算清楚的一笔账。
条款都写在 8-K 里。Binance 以每股 80.84 美元认购 Circle 的 A 类普通股,合计约一亿美元,9 月 17 日交割,9 月 22 日盘前披露。股票两年内不能卖、不能转、不能对冲,表决权照旧归 Binance。商业协议五年期,替代掉 2024 年 11 月和 2025 年 8 月签的两份旧安排,主攻新兴市场。
Circle 并不缺这一亿美元。这笔股权更像焊在两边利益之间的一块抵押物,两年锁定期把 Binance 按在原地,推广费照收,股票却倒不出去。这笔交易换手的东西是分销权,而分销权在 Circle 这门生意里是最贵的一项成本。
二季报把这个成本结构摊开了。Circle 的收入几乎全部来自储备资产的利息,总营收与储备收益的同比增幅是 7%;同一季度里,分销、交易及其他成本 4.12 亿美元,同比增幅只有 1%。两个增速相减,扣掉分销之后留在公司手里的部分,同比增幅 15%。合作方在变多,付出去的钱却没有跟着线性膨胀,Circle 在渠道议价上有往回收的迹象。
要判断 Binance 这份贵不贵,得先把 Coinbase 那份当标尺。2023 年定下的分成条款今年 8 月原样续到 2029 年,Coinbase 拿走自家平台上 USDC 储备收益的全部,平台之外的残余部分再分走一半。2024 年 Circle 为这一项付出约 9.08 亿美元。条款没改、期限还长,Circle 短期内动不了它。
Binance 这份的付费口径窄了一圈。Circle 按月支付激励费。计费基数只算通过 Modular Smart Contract Wallet 服务持有的那部分 USDC,也就是 Circle 自己提供的那套钱包设施。平台里流转的其余 USDC 不进这个池子。上一份协议上吃过的亏,写进了这一份的定义里。
还有一层账容易被跳过。在 Coinbase 那份协议的口径下,Binance 上的 USDC 属于平台之外,残余收益里 Coinbase 仍然要分走一半。Circle 每在 Binance 多铺出一块钱 USDC,先付 Binance 的月费,再跟 Coinbase 对半分掉剩下的,最后才轮到自己的股东。新渠道带来的边际利润,落到 Circle 账上之前已经过了两道闸。
成本这条线还算体面,压力在量这边。USDC 季末流通量 733 亿美元,同比还是涨的,但比三月末掉了一截,年内高点没能守住。同期储备收益率同比掉了 66 个基点。单位收益在降,季末余额在环比缩,规模增长就从锦上添花变成了必需品。Binance 要补的正是这个缺口。它在新兴市场那批用户对美元账户需求刚性,只是过去够不着。
市场对这家公司的分歧大得有点夸张。摩根士丹利 8 月 3 日把 CRCL 从中性下调到减持,目标价直接砍到 38 美元,理由是代币化现金产品和新的稳定币模式会长期挤压它的盈利能力。前半段站得住,收入几乎全押在储备利息上,利率环境一动,整条损益表跟着动。后半段我不同意。把渠道扩张一律记成利润漏损,跟二季报的走向对不上,4.12 亿这个数摆在那里,它没有随合作方数量成比例上升。股价后来的走法,离那个目标价也越来越远。
我把这笔交易的三层价值排个序。股权融资排最后,五年渠道锁定排中间。排第一的,是 Circle 把当年正面竞争过的对手变成了拿股权绑住的分销方。一个悬在表外的长期变量,就此挪进表内。
失效条件只有一项,分销、交易及其他成本占营收的比重。接下来两个季度这个比重要是重新往上走,同时 USDC 季末流通量再环比掉一次,那就是在用利润换规模,上面这些话全部作废。
反方的理由同样站得住。Binance 的用户结构以交易为主,交易账户里的稳定币周转快、沉淀薄,跟托管型平台上的长期余额不是一种资产。新兴市场的需求真实,但客单价低,摊到储备收益上要过好几个季度才看得出来。协议写的是五年,实际上只是个上限,提前终止条款一直挂在那里。
盘面这边,$CRCLB 现货报 92.55 美元,24 小时跌 3.38%。消息落地第二天就往回走,这一亿美元没有被市场当成重估的理由。Binance 80.84 的建仓成本还在浮盈,两年锁定期让它暂时停在账面上。
后面值得盯的东西不在股价上。#USDC 的链上余额结构是公开可查的,Circle 三季报里分销成本那一行也会照常披露。对这门生意有兴趣的话,可以把这两项记进自己的观察清单,一个季度回头对一次。
1
1
1.2k
Көбірек контент көру үшін кіріңіз
Binance Square платформасында әлемдік криптоқоғамдастыққа қосылыңыз
⚡️ Криптовалюта туралы ең соңғы және пайдалы ақпаратты алыңыз.
💬 Әлемдегі ең ірі криптобиржаның сеніміне ие.
👍 Расталған авторлардың нақты пікірлерін табыңыз.
Электрондық пошта/телефон нөмірі
Трендтегі тақырыптар
FedMinutesFocusOnOctoberPause
38,074 рет көрілді
667 адам талқылап жатыр
#fedminutesfocusonoctoberpause
🚨 OCTOBER FED HIKE ODDS COLLAPSE TO 21.6%… Is $BTC About to React? 👀
The Fed is about to give markets another major clue.
Investors are waiting for today’s FOMC minutes — and the biggest question is whether October brings another rate hike… or a pause.
Right now, the odds of a 25-basis-point October hike have fallen to just 21.6%.
That’s a huge shift in expectations.
But here’s what makes this interesting… 👀
The Fed raised rates to 3.75%–4.00% in September, but recent weakness in jobs data and softer inflation have made another immediate hike look less certain.
And for crypto, this matters.
A Fed pause could reduce pressure on financial conditions and potentially improve risk appetite.
That could become a tailwind for BTC
But there’s a catch…
Bitcoin is already under pressure as the dollar and Treasury yields move higher.
So tonight’s minutes could become a volatility trigger.
Dovish Fed → liquidity hopes → bullish .
BTC narrative?
Hawkish Fed → higher-rate fears → more pressure on risk assets?
The real question:
Is October becoming the pause Bitcoin bulls have been waiting for… or could the Fed surprise the market again? 👀
Watch BTC + Fed expectations + Treasury yields closely.
#FederalReserve #Fed #Crypto #InterestRates
$ETH
$SOL
Shae Cassler Sw9r
·21 лайк
·42.3k рет көрілді
BinanceLaunchesBinanceIntelligence
973,487 рет көрілді
5,911 адам талқылап жатыр
EvernorthDelaysNasdaqDebutToOct12
1,067 рет көрілді
80 адам талқылап жатыр