

區塊客
9k Жариялаулар

區塊客
 «Square расталған+» белгісі
Хабарлау
Пайдаланушыны блоктау
「區塊客 blockcast.it」於 2017 年 4 月正式成立,旨在廣泛整理全球區塊鏈資訊,增進全球中文閱聽眾及投資人對區塊鏈趨勢的了解。
0 Жазылым
19.8K+ Жазылушылар
90.9K+ лайк басылған
Жазбалар
·
--
Расталды
Мақала
曾鎖倉 22 億美元的 Ethereum L2 倒了!Blast 宣布關閉,TVL 暴跌 98% 只剩 3,200 萬美元曾是以太坊(Ethereum)最受矚目的 Layer 2 之一,Blast 正式走到終點。
Blast 10 月 2 日宣布將有序關閉網路(wind down),並要求用戶把資產撤回 Ethereum 主網。團隊坦言,Blast 持續營運的成本已經高於 L2 本身產生的收入,而且「看不到可信的路徑」能讓網路達到經濟永續。
這個結果與兩年前形成強烈反差。 Blast 在高峰期鎖倉價值一度約 22.4 億美元,如今 DeFi TVL 只剩約 3,223 萬美元,跌幅達約 98.6% 。
Blast 為什麼要關?
Blast 官方給出的原因非常直接:這條鏈賺的錢,已經不足以支付維持網路的成本。
Blast 的鏈上經濟活動已降至極低水平。 DeFiLlama 數據顯示,在關閉消息公布前後,Blast 的:
DeFi TVL:約 3,223 萬美元
穩定幣市值:約 1,236 萬美元
24 小時 DEX 交易量:約 3.48 萬美元
24 小時鏈上手續費:約 23 美元
24 小時鏈上收入一度僅約 9.39 美元
也就是說,Blast 雖然仍有大量交易筆數,但真正能替鏈本身產生的經濟收入已經非常有限。團隊因此表示,繼續維持 L2「在經濟上已不再合理」。
從 22 億美元到 3,200 萬,TVL 蒸發近 99%
Blast 於 2023 年 11 月推出早期存款計畫,並獲 Paradigm 、 Standard Crypto 等投資人提供 2,000 萬美元融資。憑藉「ETH 與穩定幣原生收益」以及空投積分預期,主網正式推出前就吸引近 20 萬名早期用戶,資產規模突破 20 億美元。
2024 年高峰時,Blast TVL 一度達約 22.4 億美元。如今只剩約 3,200 萬美元,相當於每 100 美元高峰期鎖倉資產,現在只剩約 1.4 美元。這也使 Blast 成為本輪 Ethereum L2 競爭中,規模最大的一批「正式退場」案例之一。
用戶 10 月 26 日前最好把資產撤回 Ethereum
Blast 並不是突然關閉,因此目前用戶資產仍可撤出。官方安排首先是把 Blast 存放在 Lido 的 ETH 質押資產逐步退出,預計需要約一星期;在這段期間,提款會暫時停止。完成後,Blast 會把提款等待時間縮短至 24 小時。用戶可以一直到 2026 年 10 月 26 日,透過 Blast 原本的介面把資產撤回 Ethereum 主網。
10 月 26 日之後,資產並不會消失,但用戶將無法再依靠一般 Blast 介面提款,而必須直接與 Ethereum 主網上的 Blast 跨鏈橋智能合約互動,目前最重要的不是「資產會不會歸零」,而是用戶最好在 10 月 26 日前完成正常提款。
Blast 最大賣點「原生收益」,最後反而成為關閉時的處理難題
Blast 當初最重要的特色,是讓用戶把 ETH 橋接進來後,可以自動產生質押收益。背後做法主要是把 ETH 拿去參與 Ethereum 質押,包括透過 Lido 配置資產,再把收益回傳給 Blast 用戶。穩定幣則透過現實世界資產等工具提供收益。
這在 2023 年底非常具有吸引力:其他 L2 上的 ETH 通常只是放著,而 Blast 宣傳的是:「你的 ETH 放在 L2 上也會自己生息。」
但現在網路要關閉,這套架構也意味著 Blast 不能立即把所有資產一次退回。它必須先退出 Lido 質押,等待 ETH 回流,再恢復跨鏈提款。這也是目前提款需要短暫暫停約一星期的原因。
BLAST 代幣崩至 0.00028 美元,較歷史高點跌 99%
關閉消息公布後,BLAST 代幣進一步重挫。 CoinGecko 最新報價顯示,BLAST 約報 0.000278 美元,24 小時交易區間約在 0.0002695 至 0.0004167 美元。
BLAST 在 2024 年 6 月 26 日上市初期曾創下約 0.02918 美元歷史高點。目前距離高點已經下跌約 99% 。在關閉消息公布初期統計,BLAST 單日一度下跌約 17% 、市值降至約 2,300 萬美元;隨著市場進一步消化消息,價格跌幅持續擴大。
Blast 倒下真正敲響的是「L2 太多了」的警鐘
Blast 關閉最大的意義,可能不是又少了一條 Ethereum L2,而是它直接把整個 L2 產業長期存在的問題說了出來:一條 L2 到底要靠什麼賺錢?
上一輪 L2 熱潮期間,大量項目依靠「空投預期 → 高收益補貼 → 積分活動 → 流動性挖礦」迅速吸引資產。 Blast 自己就是最成功的案例之一。但一旦代幣發行完成、空投預期消失、補貼下降,用戶與資金是否仍有理由留下,就成為真正考驗。
2025 年的 L2 市場已經開始明顯向少數大型網路集中。 Base 等頭部 L2 持續吸收流動性、用戶與 DEX 成交量,而不少依賴早期激勵的新鏈在補貼退潮後快速失去活動。
Blast 如今甚至直接承認鏈上收入低於營運成本。這讓問題不再只是「TVL 下降」,而是最基本的商業模式無法成立。
從 22 億美元到關門,只花不到 3 年。 Blast 曾經是 Ethereum L2 熱潮最典型的明星項目,有 Paradigm 投資、由 Blur 創辦人 Pacman 操刀,加上原生 ETH 收益、空投積分,以及 20 億美元以上資產。但不到三年,結果變成 TVL 縮水近 99% 、 BLAST 較高點跌 99% 、鏈上每日收入不到 10 美元, 最終宣布關閉。
Blast 留下了一個比單純「某條 L2 失敗」更值得市場思考的問題:當空投、積分與高收益都拿掉之後,一條新的 Ethereum L2 究竟還剩下多少真實需求?
〈曾鎖倉 22 億美元的 Ethereum L2 倒了!Blast 宣布關閉,TVL 暴跌 98% 只剩 3,200 萬美元〉這篇文章最早發佈於《區塊客》。
曾鎖倉 22 億美元的 Ethereum L2 倒了!Blast 宣布關閉,TVL 暴跌 98% 只剩 3,200 萬美元
曾是以太坊(Ethereum)最受矚目的 Layer 2 之一,Blast 正式走到終點。
Blast 10 月 2 日宣布將有序關閉網路(wind down),並要求用戶把資產撤回 Ethereum 主網。團隊坦言,Blast 持續營運的成本已經高於 L2 本身產生的收入,而且「看不到可信的路徑」能讓網路達到經濟永續。
這個結果與兩年前形成強烈反差。 Blast 在高峰期鎖倉價值一度約 22.4 億美元,如今 DeFi TVL 只剩約 3,223 萬美元,跌幅達約 98.6% 。
Blast 為什麼要關?
Blast 官方給出的原因非常直接:這條鏈賺的錢,已經不足以支付維持網路的成本。
Blast 的鏈上經濟活動已降至極低水平。 DeFiLlama 數據顯示,在關閉消息公布前後,Blast 的:
DeFi TVL:約 3,223 萬美元
穩定幣市值:約 1,236 萬美元
24 小時 DEX 交易量:約 3.48 萬美元
24 小時鏈上手續費:約 23 美元
24 小時鏈上收入一度僅約 9.39 美元
也就是說,Blast 雖然仍有大量交易筆數,但真正能替鏈本身產生的經濟收入已經非常有限。團隊因此表示,繼續維持 L2「在經濟上已不再合理」。
從 22 億美元到 3,200 萬,TVL 蒸發近 99%
Blast 於 2023 年 11 月推出早期存款計畫,並獲 Paradigm 、 Standard Crypto 等投資人提供 2,000 萬美元融資。憑藉「ETH 與穩定幣原生收益」以及空投積分預期,主網正式推出前就吸引近 20 萬名早期用戶,資產規模突破 20 億美元。
2024 年高峰時,Blast TVL 一度達約 22.4 億美元。如今只剩約 3,200 萬美元,相當於每 100 美元高峰期鎖倉資產,現在只剩約 1.4 美元。這也使 Blast 成為本輪 Ethereum L2 競爭中,規模最大的一批「正式退場」案例之一。
用戶 10 月 26 日前最好把資產撤回 Ethereum
Blast 並不是突然關閉,因此目前用戶資產仍可撤出。官方安排首先是把 Blast 存放在 Lido 的 ETH 質押資產逐步退出,預計需要約一星期;在這段期間,提款會暫時停止。完成後,Blast 會把提款等待時間縮短至 24 小時。用戶可以一直到 2026 年 10 月 26 日,透過 Blast 原本的介面把資產撤回 Ethereum 主網。
10 月 26 日之後,資產並不會消失,但用戶將無法再依靠一般 Blast 介面提款,而必須直接與 Ethereum 主網上的 Blast 跨鏈橋智能合約互動,目前最重要的不是「資產會不會歸零」,而是用戶最好在 10 月 26 日前完成正常提款。
Blast 最大賣點「原生收益」,最後反而成為關閉時的處理難題
Blast 當初最重要的特色,是讓用戶把 ETH 橋接進來後,可以自動產生質押收益。背後做法主要是把 ETH 拿去參與 Ethereum 質押,包括透過 Lido 配置資產,再把收益回傳給 Blast 用戶。穩定幣則透過現實世界資產等工具提供收益。
這在 2023 年底非常具有吸引力:其他 L2 上的 ETH 通常只是放著,而 Blast 宣傳的是:「你的 ETH 放在 L2 上也會自己生息。」
但現在網路要關閉,這套架構也意味著 Blast 不能立即把所有資產一次退回。它必須先退出 Lido 質押,等待 ETH 回流,再恢復跨鏈提款。這也是目前提款需要短暫暫停約一星期的原因。
BLAST 代幣崩至 0.00028 美元,較歷史高點跌 99%
關閉消息公布後,BLAST 代幣進一步重挫。 CoinGecko 最新報價顯示,BLAST 約報 0.000278 美元,24 小時交易區間約在 0.0002695 至 0.0004167 美元。
BLAST 在 2024 年 6 月 26 日上市初期曾創下約 0.02918 美元歷史高點。目前距離高點已經下跌約 99% 。在關閉消息公布初期統計,BLAST 單日一度下跌約 17% 、市值降至約 2,300 萬美元;隨著市場進一步消化消息,價格跌幅持續擴大。
Blast 倒下真正敲響的是「L2 太多了」的警鐘
Blast 關閉最大的意義,可能不是又少了一條 Ethereum L2,而是它直接把整個 L2 產業長期存在的問題說了出來:一條 L2 到底要靠什麼賺錢?
上一輪 L2 熱潮期間,大量項目依靠「空投預期 → 高收益補貼 → 積分活動 → 流動性挖礦」迅速吸引資產。 Blast 自己就是最成功的案例之一。但一旦代幣發行完成、空投預期消失、補貼下降,用戶與資金是否仍有理由留下,就成為真正考驗。
2025 年的 L2 市場已經開始明顯向少數大型網路集中。 Base 等頭部 L2 持續吸收流動性、用戶與 DEX 成交量,而不少依賴早期激勵的新鏈在補貼退潮後快速失去活動。
Blast 如今甚至直接承認鏈上收入低於營運成本。這讓問題不再只是「TVL 下降」,而是最基本的商業模式無法成立。
從 22 億美元到關門,只花不到 3 年。 Blast 曾經是 Ethereum L2 熱潮最典型的明星項目,有 Paradigm 投資、由 Blur 創辦人 Pacman 操刀,加上原生 ETH 收益、空投積分,以及 20 億美元以上資產。但不到三年,結果變成 TVL 縮水近 99% 、 BLAST 較高點跌 99% 、鏈上每日收入不到 10 美元, 最終宣布關閉。
Blast 留下了一個比單純「某條 L2 失敗」更值得市場思考的問題:當空投、積分與高收益都拿掉之後,一條新的 Ethereum L2 究竟還剩下多少真實需求?
〈曾鎖倉 22 億美元的 Ethereum L2 倒了!Blast 宣布關閉,TVL 暴跌 98% 只剩 3,200 萬美元〉這篇文章最早發佈於《區塊客》。
3.3k
·
--
Мақала
損失 1 萬美元僅換回 104 美元!Drift 駭案補償上路,提前兌回有代價遭駭損失近 3 億美元的去中心化交易平台(DEX)Drift(現為 Velocity),於 10 月 1 日開放補償代幣 DFX 申領與兌回。官方公布的初期兌回價約為每枚 0.0104 USDT:核定損失 1 萬 USDT 的用戶,若立即全數兌回,僅能取得約 104 USDT 。
Drift 先前公告,4 月 1 日攻擊造成約 2.95 億美元用戶資金損失。最新方案按每損失 1 USDT 配發 1 枚 DFX,總供應量約 2.995 億枚;這代表核定補償權益,並不表示每枚目前可換回 1 美元。
受害者面臨的核心取捨,是立即取回少量資金,或等待未來回收率提高。兌回的 DFX 會永久銷毀,對應部分不再享有後續分配權;用戶也可只兌回部分、繼續持有,或在次級市場出售,實際成交價由市場決定。這並非「先領 1%,剩餘 99% 日後照付」的分期賠償。
依官方安排,回收池後續資金將來自 Velocity(前身為 Drift)協議收入、合作夥伴支持及追回的失竊資產。這意味著,選擇等待的用戶仍須承擔平台營運與資產追回進度的不確定性,不能將全額回收視為既定結果。
市場方面,台灣時間 10 月 3 日清晨 CoinGecko 數據,治理代幣 DRIFT 約報 0.01919 美元,24 小時下跌約 6.2%,成交量約 210 萬美元。 DRIFT 與補償代幣 DFX 是不同資產,前者幣價不能用來計算受害者的兌回金額。
〈損失 1 萬美元僅換回 104 美元!Drift 駭案補償上路,提前兌回有代價〉這篇文章最早發佈於《區塊客》。
損失 1 萬美元僅換回 104 美元!Drift 駭案補償上路,提前兌回有代價
遭駭損失近 3 億美元的去中心化交易平台(DEX)Drift(現為 Velocity),於 10 月 1 日開放補償代幣 DFX 申領與兌回。官方公布的初期兌回價約為每枚 0.0104 USDT:核定損失 1 萬 USDT 的用戶,若立即全數兌回,僅能取得約 104 USDT 。
Drift 先前公告,4 月 1 日攻擊造成約 2.95 億美元用戶資金損失。最新方案按每損失 1 USDT 配發 1 枚 DFX,總供應量約 2.995 億枚;這代表核定補償權益,並不表示每枚目前可換回 1 美元。
受害者面臨的核心取捨,是立即取回少量資金,或等待未來回收率提高。兌回的 DFX 會永久銷毀,對應部分不再享有後續分配權;用戶也可只兌回部分、繼續持有,或在次級市場出售,實際成交價由市場決定。這並非「先領 1%,剩餘 99% 日後照付」的分期賠償。
依官方安排,回收池後續資金將來自 Velocity(前身為 Drift)協議收入、合作夥伴支持及追回的失竊資產。這意味著,選擇等待的用戶仍須承擔平台營運與資產追回進度的不確定性,不能將全額回收視為既定結果。
市場方面,台灣時間 10 月 3 日清晨 CoinGecko 數據,治理代幣 DRIFT 約報 0.01919 美元,24 小時下跌約 6.2%,成交量約 210 萬美元。 DRIFT 與補償代幣 DFX 是不同資產,前者幣價不能用來計算受害者的兌回金額。
〈損失 1 萬美元僅換回 104 美元!Drift 駭案補償上路,提前兌回有代價〉這篇文章最早發佈於《區塊客》。
1
583
·
--
Мақала
【狂人說趨勢】整體看市場還是在牛市進程裡,繼續強勢高位橫盤 狂人說…
9 月非農和昨天預計的一樣,大幅不及預期,增 2.9 萬,預期 9 萬,失業率升至 4.2%,數據一出,10 月加息概率立刻降至 16%,10 月基本沒有加息可能了,這和昨天講的做數據造政策的預期完全一致,市場也和昨天選擇了相同的走勢,數據利好先漲一波,但市場不信,隨後又跌了回來,畢竟國債收益率一直居高不下,此時此景,債和股(幣相關)肯定有一個要先修正回來,你們猜會是誰?
ETF10 月 1 日流入 1 億,主要是貝萊德買了 1.95 億,富達灰度這些是流出的,有一種機構進散戶出的感覺。
整體看市場還是在牛市進程裡,諸多利空一路不跌反漲,而且漲上來以後一直以橫盤代替下跌回調,市場表明了自己的強勢態度,下一個重要時間是 14 日的 CPI 數據,預計會進一步加固 10 月不加息的概率,觀點不變,繼續強勢高位橫盤。
〈【狂人說趨勢】整體看市場還是在牛市進程裡,繼續強勢高位橫盤〉這篇文章最早發佈於《區塊客》。
【狂人說趨勢】整體看市場還是在牛市進程裡,繼續強勢高位橫盤
狂人說…
9 月非農和昨天預計的一樣,大幅不及預期,增 2.9 萬,預期 9 萬,失業率升至 4.2%,數據一出,10 月加息概率立刻降至 16%,10 月基本沒有加息可能了,這和昨天講的做數據造政策的預期完全一致,市場也和昨天選擇了相同的走勢,數據利好先漲一波,但市場不信,隨後又跌了回來,畢竟國債收益率一直居高不下,此時此景,債和股(幣相關)肯定有一個要先修正回來,你們猜會是誰?
ETF10 月 1 日流入 1 億,主要是貝萊德買了 1.95 億,富達灰度這些是流出的,有一種機構進散戶出的感覺。
整體看市場還是在牛市進程裡,諸多利空一路不跌反漲,而且漲上來以後一直以橫盤代替下跌回調,市場表明了自己的強勢態度,下一個重要時間是 14 日的 CPI 數據,預計會進一步加固 10 月不加息的概率,觀點不變,繼續強勢高位橫盤。
〈【狂人說趨勢】整體看市場還是在牛市進程裡,繼續強勢高位橫盤〉這篇文章最早發佈於《區塊客》。
1
1.5k
·
--
Расталды
Мақала
比特幣 8.7 萬站不穩!高點回吐逾 2,600 美元,退守 8.45 萬比特幣衝上 8.7 萬美元後未能守住漲勢,再度回到 8.45 萬美元附近。幣安價格頁最新可讀取快照顯示,截至台灣時間 10 月 3 日凌晨 5 時 02 分,BTC 報 84,510.79 美元,較近 24 小時高點 87,146.35 美元回落約 2,636 美元、 3.02% 。
CoinGecko 數據現報約 84,512 美元,近 24 小時小跌 0.2%,七日仍上漲 0.9%,24 小時成交量約 455 億美元。兩組數據顯示,這波行情的重點是盤中漲幅大幅回吐,而非單日淨跌 3% 。
總體經濟方面,美國勞工統計局 10 月 2 日公布,9 月非農就業僅增加 2.9 萬人,失業率為 4.2%,7 、 8 月新增就業合計下修 6 萬人。偏弱的就業數據,讓市場同時面對貨幣政策可能放緩緊縮、以及經濟成長降溫的兩種解讀,不能直接視為比特幣持續上漲的保證。
ETF 資金也未呈現全面追價。 Farside 數據顯示,美國現貨比特幣 ETF 在 10 月 1 日淨流入 1.027 億美元,其中貝萊德 IBIT 吸金 1.956 億美元,但富達 FBTC 流出 6,070 萬美元。
從價格表現判斷,8.7 萬美元附近目前仍未形成穩定突破。接下來可觀察 BTC 能否重新站回 8.5 萬美元、再挑戰 8.7 萬;若持續受壓,則需留意近 24 小時約 8.39 萬美元的低點區域。
〈比特幣 8.7 萬站不穩!高點回吐逾 2,600 美元,退守 8.45 萬〉這篇文章最早發佈於《區塊客》。
比特幣 8.7 萬站不穩!高點回吐逾 2,600 美元,退守 8.45 萬
比特幣衝上 8.7 萬美元後未能守住漲勢,再度回到 8.45 萬美元附近。幣安價格頁最新可讀取快照顯示,截至台灣時間 10 月 3 日凌晨 5 時 02 分,BTC 報 84,510.79 美元,較近 24 小時高點 87,146.35 美元回落約 2,636 美元、 3.02% 。
CoinGecko 數據現報約 84,512 美元,近 24 小時小跌 0.2%,七日仍上漲 0.9%,24 小時成交量約 455 億美元。兩組數據顯示,這波行情的重點是盤中漲幅大幅回吐,而非單日淨跌 3% 。
總體經濟方面,美國勞工統計局 10 月 2 日公布,9 月非農就業僅增加 2.9 萬人,失業率為 4.2%,7 、 8 月新增就業合計下修 6 萬人。偏弱的就業數據,讓市場同時面對貨幣政策可能放緩緊縮、以及經濟成長降溫的兩種解讀,不能直接視為比特幣持續上漲的保證。
ETF 資金也未呈現全面追價。 Farside 數據顯示,美國現貨比特幣 ETF 在 10 月 1 日淨流入 1.027 億美元,其中貝萊德 IBIT 吸金 1.956 億美元,但富達 FBTC 流出 6,070 萬美元。
從價格表現判斷,8.7 萬美元附近目前仍未形成穩定突破。接下來可觀察 BTC 能否重新站回 8.5 萬美元、再挑戰 8.7 萬;若持續受壓,則需留意近 24 小時約 8.39 萬美元的低點區域。
〈比特幣 8.7 萬站不穩!高點回吐逾 2,600 美元,退守 8.45 萬〉這篇文章最早發佈於《區塊客》。
377
·
--
Мақала
美國非農爆冷只增 2.9 萬人!Fed 10 月升息機率驟降至 15%,比特幣直逼 8.7 萬美元美國就業市場突然大幅降溫,比特幣(BTC)也趁勢逼近 8.7 萬美元。
美國勞工部最新公布,9 月非農就業僅增加 2.9 萬人,遠低於 Reuters 調查預估的 9 萬人;失業率更由 4.1% 升至 4.2% 。 8 月新增就業也由原先公布的 16.2 萬人下修至 13.3 萬人。
弱於預期的數據迅速改變市場對 Fed 的利率押注。 Reuters 指出,10 月再次升息的機率已由非農公布前約 25% 降至 15% 左右,部分市場定價一度低至約 12% 。
9 月新增就業 2.9 萬人,不到市場預估 9 萬人的三分之一,也明顯低於下修後的 8 月 13.3 萬人。失業率沒有如市場預期維持 4.1%,反而升至 4.2% 。
Reuters 指出,目前尚未看到大規模裁員,首次申領失業救濟人數仍處歷史低位附近,但企業招聘速度明顯放慢,顯示美國勞動市場正在失去此前的強勁動能。
對 Fed 而言,這降低了 10 月連續升息的必要性。
Fed 10 月升息機率由 25% 掉到 15%
非農公布前,市場仍定價約 25% 至 28% 機率,認為 Fed 可能在 10 月 27 日至 28 日會議再次升息。數據公布後,這一機率迅速降至約 15%,部分交易時段甚至只有 12% 。
目前市場主流預期已變成 Fed 10 月暫停升息。
但這不代表整個升息周期正式結束。 Reuters 指出,市場目前仍高度押注 12 月可能再升息一次,相關機率仍接近 90% 。
BTC 一度摸到 86,984 美元,8.7 萬只差一步
比特幣在非農公布前已經維持強勢,數據出爐後進一步逼近 8.7 萬美元。
截至最新行情:
BTC:約 86,667 美元
日內高點:約 86,984 美元
日內低點:約 83,457 美元
日內漲幅:約 3.8%
也就是說,BTC 已經非常接近 87,000 美元這個短線重要關卡。
而這個價位並非單純的心理整數。近期 CoinGlass 與 Glassnode 數據顯示,BTC 突破 8.5 萬美元原有賣牆後,新的清算流動性開始往 87,000 至 87,300 美元上方集中。
一旦突破,可能再次觸發空單回補,放大短線波動。
美債殖利率同步下跌,才是 BTC 真正的利多
非農最大的市場影響,不只是「Fed 少一次升息」,而是美債殖利率立即回落。
Reuters 最新數據顯示,美國 10 年期公債殖利率在數據公布後下降約 6 個基點;此前 10 年期殖利率一度高達 5.34%,創 24 年新高。
這對 BTC 非常重要。過去幾天即使 PCE 通膨降溫,BTC 仍多次無法站穩 8.5 萬美元,其中一個最大原因就是美債殖利率一直維持 5% 以上。
如今非農爆冷,若長債殖利率持續回落,BTC 面臨的機會成本與估值壓力就會下降。這比單純「Fed 10 月不升息」更加重要。
美股也先漲,市場把弱非農當成利多。市場對數據的第一反應明顯偏正面。 Reuters 顯示,非農公布後道瓊期貨上漲約 0.85%;標普 500 期貨上漲約 0.79%;那斯達克 100 期貨上漲約 1.01% 。
這說明目前市場把「弱就業」解讀為經濟正在降溫,但還沒有弱到衰退;Fed 則更有理由暫停升息。
這通常是風險資產最喜歡的組合之一。需要注意,9 月非農可能受到季節調整與勞動節日期偏晚影響。 Reuters 引述分析指出,目前沒有看到企業大規模裁員,部分數據波動可能與季節因素有關;美國企業獲利與消費仍維持一定韌性。
市場目前並沒有交易「美國即將衰退」,反而是在交易「Fed 沒有必要在 10 月繼續踩煞車」。這正是為什麼非農大幅低於預期後,美股與 BTC 反而上漲。
〈美國非農爆冷只增 2.9 萬人!Fed 10 月升息機率驟降至 15%,比特幣直逼 8.7 萬美元〉這篇文章最早發佈於《區塊客》。
美國非農爆冷只增 2.9 萬人!Fed 10 月升息機率驟降至 15%,比特幣直逼 8.7 萬美元
美國就業市場突然大幅降溫,比特幣(BTC)也趁勢逼近 8.7 萬美元。
美國勞工部最新公布,9 月非農就業僅增加 2.9 萬人,遠低於 Reuters 調查預估的 9 萬人;失業率更由 4.1% 升至 4.2% 。 8 月新增就業也由原先公布的 16.2 萬人下修至 13.3 萬人。
弱於預期的數據迅速改變市場對 Fed 的利率押注。 Reuters 指出,10 月再次升息的機率已由非農公布前約 25% 降至 15% 左右,部分市場定價一度低至約 12% 。
9 月新增就業 2.9 萬人,不到市場預估 9 萬人的三分之一,也明顯低於下修後的 8 月 13.3 萬人。失業率沒有如市場預期維持 4.1%,反而升至 4.2% 。
Reuters 指出,目前尚未看到大規模裁員,首次申領失業救濟人數仍處歷史低位附近,但企業招聘速度明顯放慢,顯示美國勞動市場正在失去此前的強勁動能。
對 Fed 而言,這降低了 10 月連續升息的必要性。
Fed 10 月升息機率由 25% 掉到 15%
非農公布前,市場仍定價約 25% 至 28% 機率,認為 Fed 可能在 10 月 27 日至 28 日會議再次升息。數據公布後,這一機率迅速降至約 15%,部分交易時段甚至只有 12% 。
目前市場主流預期已變成 Fed 10 月暫停升息。
但這不代表整個升息周期正式結束。 Reuters 指出,市場目前仍高度押注 12 月可能再升息一次,相關機率仍接近 90% 。
BTC 一度摸到 86,984 美元,8.7 萬只差一步
比特幣在非農公布前已經維持強勢,數據出爐後進一步逼近 8.7 萬美元。
截至最新行情:
BTC:約 86,667 美元
日內高點:約 86,984 美元
日內低點:約 83,457 美元
日內漲幅:約 3.8%
也就是說,BTC 已經非常接近 87,000 美元這個短線重要關卡。
而這個價位並非單純的心理整數。近期 CoinGlass 與 Glassnode 數據顯示,BTC 突破 8.5 萬美元原有賣牆後,新的清算流動性開始往 87,000 至 87,300 美元上方集中。
一旦突破,可能再次觸發空單回補,放大短線波動。
美債殖利率同步下跌,才是 BTC 真正的利多
非農最大的市場影響,不只是「Fed 少一次升息」,而是美債殖利率立即回落。
Reuters 最新數據顯示,美國 10 年期公債殖利率在數據公布後下降約 6 個基點;此前 10 年期殖利率一度高達 5.34%,創 24 年新高。
這對 BTC 非常重要。過去幾天即使 PCE 通膨降溫,BTC 仍多次無法站穩 8.5 萬美元,其中一個最大原因就是美債殖利率一直維持 5% 以上。
如今非農爆冷,若長債殖利率持續回落,BTC 面臨的機會成本與估值壓力就會下降。這比單純「Fed 10 月不升息」更加重要。
美股也先漲,市場把弱非農當成利多。市場對數據的第一反應明顯偏正面。 Reuters 顯示,非農公布後道瓊期貨上漲約 0.85%;標普 500 期貨上漲約 0.79%;那斯達克 100 期貨上漲約 1.01% 。
這說明目前市場把「弱就業」解讀為經濟正在降溫,但還沒有弱到衰退;Fed 則更有理由暫停升息。
這通常是風險資產最喜歡的組合之一。需要注意,9 月非農可能受到季節調整與勞動節日期偏晚影響。 Reuters 引述分析指出,目前沒有看到企業大規模裁員,部分數據波動可能與季節因素有關;美國企業獲利與消費仍維持一定韌性。
市場目前並沒有交易「美國即將衰退」,反而是在交易「Fed 沒有必要在 10 月繼續踩煞車」。這正是為什麼非農大幅低於預期後,美股與 BTC 反而上漲。
〈美國非農爆冷只增 2.9 萬人!Fed 10 月升息機率驟降至 15%,比特幣直逼 8.7 萬美元〉這篇文章最早發佈於《區塊客》。
292
·
--
Мақала
比特幣攻破 8.5 萬美元賣牆!ETF「Uptober」首日吸金 1.03 億,下一場多空決戰移至 8.7 萬比特幣(BTC)10 月開局突然轉強,原本壓在 8.5 萬美元附近的大量賣單被突破後,市場的下一道流動性戰場已快速上移至 8.7 萬美元以上。
截至 10 月 2 日,BTC 一度升至 86,857 美元,創 9 月 23 日以來最高,最新約在 86,300 美元附近;CoinGlass 數據顯示,過去 24 小時 BTC 空單清算已超過 1.22 億美元,全加密市場清算約 2.1 億美元。
與此同時,美國現貨比特幣 ETF 在 10 月首個交易日重新錄得 1.027 億美元淨流入,為市場俗稱的「Uptober」開了一個正面開局。
8.5 萬美元賣牆被吃掉,流動性上移至 8.7 萬
本周稍早,比特幣一直被壓在 8.5 萬美元附近。
Glassnode 指出,交易所訂單簿此前在 8.5 萬美元上方累積大量賣方流動性(ask liquidity),其中約 85,700 美元附近一度出現超過 3,000 萬美元賣單,成為 BTC 短線最明顯的阻力。
但最新行情顯示,買盤已成功消化這批賣單。 Glassnode 表示,8.5 萬美元以上原本的賣方流動性大幅減少,代表上方阻力暫時變薄,理論上價格向上移動可以變得更快。
市場焦點因此開始從 85,000 美元阻力,移到 87,000 至 87,300 美元清算區。
CoinGlass 清算熱圖顯示,BTC 突破 8.5 萬美元後,新的潛在清算流動性已集中到 87,300 美元以上。換句話說,市場的「磁吸位置」正在往上移。
空頭被軋 1.22 億美元,這波上漲也有軋空成分
BTC 快速突破 8.5 萬美元,同時觸發大量空單平倉。截至統計時點,過去 24 小時比特幣空單遭清算金額約 1.22 億美元;整個加密市場同期約有 2.1 億美元部位遭清算。這代表此次上漲除了現貨買盤,也受到軋空(short squeeze)推動。
當價格突破原本密集的賣單區後,部分押注 BTC 無法突破 8.5 萬美元的空單被迫回補,形成額外買盤,再進一步推高價格。
因此,BTC 從 8.5 萬快速衝向 8.7 萬美元,本身帶有典型的「突破阻力 → 空單清算 → 被迫買回 → 價格再上升」結構。
ETF「Uptober」第一天重新吸金 1.03 億美元
比衍生品清算更重要的,仍然是現貨資金是否跟上。
SoSoValue 與 Farside Investors 數據顯示,美國現貨 BTC ETF 在 10 月 1 日錄得 1.027 億美元淨流入,扭轉前一交易日 1.487 億美元淨流出。其中最大單一基金 BlackRock 旗下 IBIT 淨流入約 1.95 億美元,但部分其他 ETF 錄得資金流出,因此全市場最終淨流入約 1.03 億美元。
目前美國現貨 BTC ETF 總資產約 1,093 億美元,累計淨流入約 576 億美元。這代表 10 月第一個交易日,機構資金重新站在買方。
第三季 ETF 吸金 63.4 億美元,BTC 同期大漲 42.7%
把時間拉長來看,ETF 需求其實已經明顯復甦。第三季美國現貨 BTC ETF 合計錄得約 63.4 億美元淨流入,其中 9 月單月約 26.5 億美元;同期 BTC 價格第三季上漲約 42.7% 。
這讓市場重新開始討論傳統的「Uptober」敘事。但目前仍不能只因 10 月第一天 ETF 重新流入,就判定新一輪突破已經確認。
Glassnode 提醒,近期 ETF 流入速度已比 9 月下旬明顯降溫。 9 月 21 日單日 ETF 淨流入曾一度接近 9.99 億美元,創近 11 個月高點;相比之下,目前每天約 1 億美元左右的資金規模仍小很多。
因此市場目前真正缺的是 ETF 資金能不能重新回到每天數億美元甚至接近 10 億美元的流入速度。
8.6 萬美元還有另一層意義:ETF 投資人的平均成本線
Glassnode 指出,約 86,000 美元也是美國現貨比特幣 ETF 整體投資人的綜合損益平衡區(aggregate breakeven level)。
這使目前位置特別重要。如果 BTC 可以穩定站在 8.6 萬美元以上,代表整體 ETF 持有人重新回到平均獲利區間,有助降低此前套牢籌碼的賣壓。
但如果價格再度跌回 8.6 萬美元以下,部分近期進場的 ETF 資金重新陷入浮虧,也可能增加短線獲利了結與贖回壓力。目前 8.6 萬美元不只是技術價位,同時也是一條重要的機構資金成本線。
截至 10 月 2 日最新行情,BTC 約報 86,300 美元,24 小時漲幅接近 3%;盤中最高已升至 86,857 美元。
市場現在可以簡化成三個價格區域:
85,000 美元: 原本大型賣單區,目前已被突破。
86,000 美元: 美國現貨 ETF 整體平均損益平衡區。
87,000 至 87,300 美元: 最新清算流動性開始集中,也是下一道短線多空決戰區。
如果 BTC 進一步突破 87,300 美元,位於上方的空單可能再次觸發連鎖清算,使價格加速向上。但若無法突破,今天由空單回補推動的部分漲幅也可能快速回吐。
目前市場最大的正面變化,是兩項訊號同時出現:8.5 萬美元訂單簿賣牆被突破,以及 ETF 重新轉為淨流入。這比單純由高槓桿推動的價格急漲更健康。
但 Glassnode 認為,要真正確認更廣泛的 BTC 上升趨勢,還需要看到價格持續突破、成交量增加和 ETF 淨流入重新明顯加速。
目前 ETF 單日 1.03 億美元流入雖然是好消息,但距離 9 月 21 日單日近 10 億美元的需求仍有相當距離。「Uptober」已經有了不錯的第一天,但真正的確認訊號還沒有完全出現。
〈比特幣攻破 8.5 萬美元賣牆!ETF「Uptober」首日吸金 1.03 億,下一場多空決戰移至 8.7 萬〉這篇文章最早發佈於《區塊客》。
比特幣攻破 8.5 萬美元賣牆!ETF「Uptober」首日吸金 1.03 億,下一場多空決戰移至 8.7 萬
比特幣(BTC)10 月開局突然轉強,原本壓在 8.5 萬美元附近的大量賣單被突破後,市場的下一道流動性戰場已快速上移至 8.7 萬美元以上。
截至 10 月 2 日,BTC 一度升至 86,857 美元,創 9 月 23 日以來最高,最新約在 86,300 美元附近;CoinGlass 數據顯示,過去 24 小時 BTC 空單清算已超過 1.22 億美元,全加密市場清算約 2.1 億美元。
與此同時,美國現貨比特幣 ETF 在 10 月首個交易日重新錄得 1.027 億美元淨流入,為市場俗稱的「Uptober」開了一個正面開局。
8.5 萬美元賣牆被吃掉,流動性上移至 8.7 萬
本周稍早,比特幣一直被壓在 8.5 萬美元附近。
Glassnode 指出,交易所訂單簿此前在 8.5 萬美元上方累積大量賣方流動性(ask liquidity),其中約 85,700 美元附近一度出現超過 3,000 萬美元賣單,成為 BTC 短線最明顯的阻力。
但最新行情顯示,買盤已成功消化這批賣單。 Glassnode 表示,8.5 萬美元以上原本的賣方流動性大幅減少,代表上方阻力暫時變薄,理論上價格向上移動可以變得更快。
市場焦點因此開始從 85,000 美元阻力,移到 87,000 至 87,300 美元清算區。
CoinGlass 清算熱圖顯示,BTC 突破 8.5 萬美元後,新的潛在清算流動性已集中到 87,300 美元以上。換句話說,市場的「磁吸位置」正在往上移。
空頭被軋 1.22 億美元,這波上漲也有軋空成分
BTC 快速突破 8.5 萬美元,同時觸發大量空單平倉。截至統計時點,過去 24 小時比特幣空單遭清算金額約 1.22 億美元;整個加密市場同期約有 2.1 億美元部位遭清算。這代表此次上漲除了現貨買盤,也受到軋空(short squeeze)推動。
當價格突破原本密集的賣單區後,部分押注 BTC 無法突破 8.5 萬美元的空單被迫回補,形成額外買盤,再進一步推高價格。
因此,BTC 從 8.5 萬快速衝向 8.7 萬美元,本身帶有典型的「突破阻力 → 空單清算 → 被迫買回 → 價格再上升」結構。
ETF「Uptober」第一天重新吸金 1.03 億美元
比衍生品清算更重要的,仍然是現貨資金是否跟上。
SoSoValue 與 Farside Investors 數據顯示,美國現貨 BTC ETF 在 10 月 1 日錄得 1.027 億美元淨流入,扭轉前一交易日 1.487 億美元淨流出。其中最大單一基金 BlackRock 旗下 IBIT 淨流入約 1.95 億美元,但部分其他 ETF 錄得資金流出,因此全市場最終淨流入約 1.03 億美元。
目前美國現貨 BTC ETF 總資產約 1,093 億美元,累計淨流入約 576 億美元。這代表 10 月第一個交易日,機構資金重新站在買方。
第三季 ETF 吸金 63.4 億美元,BTC 同期大漲 42.7%
把時間拉長來看,ETF 需求其實已經明顯復甦。第三季美國現貨 BTC ETF 合計錄得約 63.4 億美元淨流入,其中 9 月單月約 26.5 億美元;同期 BTC 價格第三季上漲約 42.7% 。
這讓市場重新開始討論傳統的「Uptober」敘事。但目前仍不能只因 10 月第一天 ETF 重新流入,就判定新一輪突破已經確認。
Glassnode 提醒,近期 ETF 流入速度已比 9 月下旬明顯降溫。 9 月 21 日單日 ETF 淨流入曾一度接近 9.99 億美元,創近 11 個月高點;相比之下,目前每天約 1 億美元左右的資金規模仍小很多。
因此市場目前真正缺的是 ETF 資金能不能重新回到每天數億美元甚至接近 10 億美元的流入速度。
8.6 萬美元還有另一層意義:ETF 投資人的平均成本線
Glassnode 指出,約 86,000 美元也是美國現貨比特幣 ETF 整體投資人的綜合損益平衡區(aggregate breakeven level)。
這使目前位置特別重要。如果 BTC 可以穩定站在 8.6 萬美元以上,代表整體 ETF 持有人重新回到平均獲利區間,有助降低此前套牢籌碼的賣壓。
但如果價格再度跌回 8.6 萬美元以下,部分近期進場的 ETF 資金重新陷入浮虧,也可能增加短線獲利了結與贖回壓力。目前 8.6 萬美元不只是技術價位,同時也是一條重要的機構資金成本線。
截至 10 月 2 日最新行情,BTC 約報 86,300 美元,24 小時漲幅接近 3%;盤中最高已升至 86,857 美元。
市場現在可以簡化成三個價格區域:
85,000 美元: 原本大型賣單區,目前已被突破。
86,000 美元: 美國現貨 ETF 整體平均損益平衡區。
87,000 至 87,300 美元: 最新清算流動性開始集中,也是下一道短線多空決戰區。
如果 BTC 進一步突破 87,300 美元,位於上方的空單可能再次觸發連鎖清算,使價格加速向上。但若無法突破,今天由空單回補推動的部分漲幅也可能快速回吐。
目前市場最大的正面變化,是兩項訊號同時出現:8.5 萬美元訂單簿賣牆被突破,以及 ETF 重新轉為淨流入。這比單純由高槓桿推動的價格急漲更健康。
但 Glassnode 認為,要真正確認更廣泛的 BTC 上升趨勢,還需要看到價格持續突破、成交量增加和 ETF 淨流入重新明顯加速。
目前 ETF 單日 1.03 億美元流入雖然是好消息,但距離 9 月 21 日單日近 10 億美元的需求仍有相當距離。「Uptober」已經有了不錯的第一天,但真正的確認訊號還沒有完全出現。
〈比特幣攻破 8.5 萬美元賣牆!ETF「Uptober」首日吸金 1.03 億,下一場多空決戰移至 8.7 萬〉這篇文章最早發佈於《區塊客》。
447
·
--
Мақала
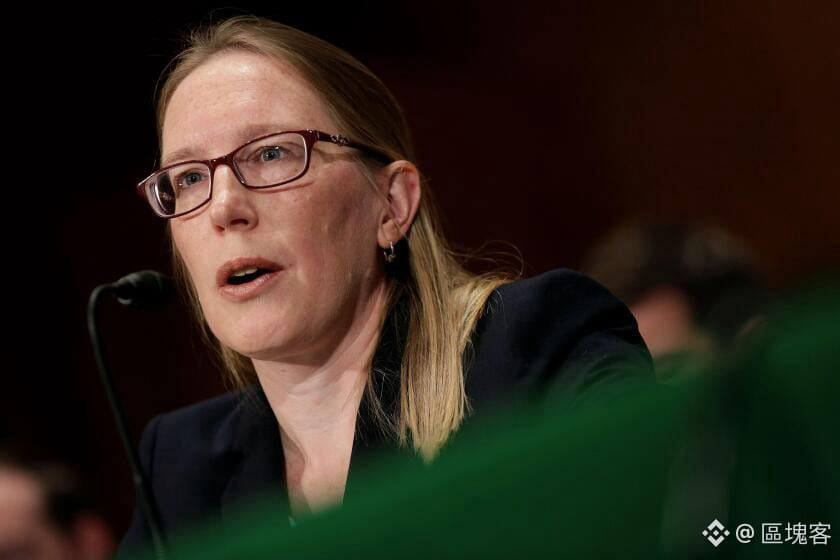
「加密教母」Hester Peirce 今天正式告別 SEC!加密改革未完,委員會只剩 2 人被加密產業暱稱為「加密教母(Crypto Mom)」的美國證券交易委員會(SEC)委員 Hester Peirce,今天(10 月 2 日)正式離任,結束自 2018 年以來逾 8 年委員任期。
SEC 主席 Paul Atkins 與委員 Mark Uyeda 已於 10 月 1 日發布官方告別聲明,特別提到 Peirce 長期推動數位資產監管明確化,並曾反對以「執法代替規則制定」的方式處理加密產業。
Peirce 離任後,SEC 五人委員會目前只剩:主席 Paul Atkins 和委員 Mark Uyeda 。兩人均為共和黨籍。雖然 SEC 人數降至兩人,但現行規則仍允許兩名委員構成最低法定人數,因此 SEC 並不會停擺。
最尷尬的時間點:加密規則才剛進入密集改革期
Peirce 的離任時間特別受到關注,因為 SEC 正處於近年最密集的加密監管改革階段。
就在她正式離任前一天,SEC 才提出新的加密資產託管規則草案,準備替註冊投資顧問與基金建立更明確的數位資產保管框架,並在特定條件下允許自行保管,以及使用部分州級信託公司作為託管機構。
Atkins 表示,這只是 SEC 整體加密監管改革的一部分。過去一年,SEC 已陸續推進如加密資產證券分類框架、代幣化證券規則、 Regulation Crypto Assets 、加密資產託管制度,以及代幣化美股「創新豁免」等多項改革。因此,Peirce 雖然離開,但她過去一年領導的加密工作小組(Crypto Task Force)所推動的工作並沒有停止。
她最重要的角色:把「執法」改成「先寫規則」
Peirce 過去多年最具代表性的立場,就是要求 SEC 先建立清楚規則,再決定哪些加密活動違規。她在 SEC 對加密產業採取較強硬執法手段的時期,多次公開反對部分執法行動,並主張應為數位資產建立專門監管框架。
2025 年後,她更被安排領導 SEC 的 加密工作小組,開始把多年主張正式轉化為政策。 9 月 17 日,SEC 才剛推出「創新豁免(Innovation Exemption)」,允許符合條件的平台在有限範圍內,透過鏈上系統與自動做市商交易代幣化美股。
Peirce 當時形容,這項措施是讓美國市場為未來「鏈上交易代幣化股票」做準備的重要一步。
10 月 1 日,她還投下離任前最後一批加密政策票
更具象徵性的是,Peirce 在離任前一天仍參與 SEC 的加密監管改革。 10 月 1 日,她就新的加密資產託管規則發表最後一份相關聲明,指出過去多年投資顧問在加密資產保管上一直缺乏清楚規則,而新的制度試圖提供實際可行的合法路徑。
SEC 主席 Atkins 同日表示,現行託管規則是在加密資產出現以前制定,已無法完全適應現在市場,因此需要針對數位資產重新設計監管架構。
Peirce 離開時,SEC 的加密改革不是已經結束,而是正進入正式規則制定階段。
SEC 只剩 2 人,會不會拖慢加密改革?
短期來看,SEC 並不會因 Peirce 離任而失去決策能力。 SEC 在委員不足時,兩人仍可構成法定人數並進行表決;目前剩下的 Atkins 與 Uyeda,近期在代幣化、加密託管及數位資產監管改革上的公開方向也大致一致。
但兩人制仍會讓 SEC 的治理結構變得更加脆弱。正常情況下,SEC 最多有 5 名委員,而且法律限制同一政黨最多只能占 3 席。如今只剩兩名委員,如果其中任何一人迴避表決或無法履職,都可能影響部分重大規則推進。
截至目前,白宮尚未公開完成新的 SEC 委員提名程序。
SEC 最新動作顯示,加密監管改革仍持續往前推進。 Atkins 在 10 月 1 日明確表示,SEC 近年的方向包括:
結束主要依賴執法的監管模式
建立加密資產分類制度
推出代幣化證券規則
為鏈上股票交易開放實驗性豁免
建立加密資產託管框架
而且「更多監管提案仍在路上」。因此,Peirce 的離任更像是加密改革失去一名長期倡議者,而不是 SEC 政策立即轉向。
〈「加密教母」Hester Peirce 今天正式告別 SEC!加密改革未完,委員會只剩 2 人〉這篇文章最早發佈於《區塊客》。
「加密教母」Hester Peirce 今天正式告別 SEC!加密改革未完,委員會只剩 2 人
被加密產業暱稱為「加密教母(Crypto Mom)」的美國證券交易委員會(SEC)委員 Hester Peirce,今天(10 月 2 日)正式離任,結束自 2018 年以來逾 8 年委員任期。
SEC 主席 Paul Atkins 與委員 Mark Uyeda 已於 10 月 1 日發布官方告別聲明,特別提到 Peirce 長期推動數位資產監管明確化,並曾反對以「執法代替規則制定」的方式處理加密產業。
Peirce 離任後,SEC 五人委員會目前只剩:主席 Paul Atkins 和委員 Mark Uyeda 。兩人均為共和黨籍。雖然 SEC 人數降至兩人,但現行規則仍允許兩名委員構成最低法定人數,因此 SEC 並不會停擺。
最尷尬的時間點:加密規則才剛進入密集改革期
Peirce 的離任時間特別受到關注,因為 SEC 正處於近年最密集的加密監管改革階段。
就在她正式離任前一天,SEC 才提出新的加密資產託管規則草案,準備替註冊投資顧問與基金建立更明確的數位資產保管框架,並在特定條件下允許自行保管,以及使用部分州級信託公司作為託管機構。
Atkins 表示,這只是 SEC 整體加密監管改革的一部分。過去一年,SEC 已陸續推進如加密資產證券分類框架、代幣化證券規則、 Regulation Crypto Assets 、加密資產託管制度,以及代幣化美股「創新豁免」等多項改革。因此,Peirce 雖然離開,但她過去一年領導的加密工作小組(Crypto Task Force)所推動的工作並沒有停止。
她最重要的角色:把「執法」改成「先寫規則」
Peirce 過去多年最具代表性的立場,就是要求 SEC 先建立清楚規則,再決定哪些加密活動違規。她在 SEC 對加密產業採取較強硬執法手段的時期,多次公開反對部分執法行動,並主張應為數位資產建立專門監管框架。
2025 年後,她更被安排領導 SEC 的 加密工作小組,開始把多年主張正式轉化為政策。 9 月 17 日,SEC 才剛推出「創新豁免(Innovation Exemption)」,允許符合條件的平台在有限範圍內,透過鏈上系統與自動做市商交易代幣化美股。
Peirce 當時形容,這項措施是讓美國市場為未來「鏈上交易代幣化股票」做準備的重要一步。
10 月 1 日,她還投下離任前最後一批加密政策票
更具象徵性的是,Peirce 在離任前一天仍參與 SEC 的加密監管改革。 10 月 1 日,她就新的加密資產託管規則發表最後一份相關聲明,指出過去多年投資顧問在加密資產保管上一直缺乏清楚規則,而新的制度試圖提供實際可行的合法路徑。
SEC 主席 Atkins 同日表示,現行託管規則是在加密資產出現以前制定,已無法完全適應現在市場,因此需要針對數位資產重新設計監管架構。
Peirce 離開時,SEC 的加密改革不是已經結束,而是正進入正式規則制定階段。
SEC 只剩 2 人,會不會拖慢加密改革?
短期來看,SEC 並不會因 Peirce 離任而失去決策能力。 SEC 在委員不足時,兩人仍可構成法定人數並進行表決;目前剩下的 Atkins 與 Uyeda,近期在代幣化、加密託管及數位資產監管改革上的公開方向也大致一致。
但兩人制仍會讓 SEC 的治理結構變得更加脆弱。正常情況下,SEC 最多有 5 名委員,而且法律限制同一政黨最多只能占 3 席。如今只剩兩名委員,如果其中任何一人迴避表決或無法履職,都可能影響部分重大規則推進。
截至目前,白宮尚未公開完成新的 SEC 委員提名程序。
SEC 最新動作顯示,加密監管改革仍持續往前推進。 Atkins 在 10 月 1 日明確表示,SEC 近年的方向包括:
結束主要依賴執法的監管模式
建立加密資產分類制度
推出代幣化證券規則
為鏈上股票交易開放實驗性豁免
建立加密資產託管框架
而且「更多監管提案仍在路上」。因此,Peirce 的離任更像是加密改革失去一名長期倡議者,而不是 SEC 政策立即轉向。
〈「加密教母」Hester Peirce 今天正式告別 SEC!加密改革未完,委員會只剩 2 人〉這篇文章最早發佈於《區塊客》。
445
·
--
Мақала
NEAR Intents 遭駭逾 380 萬美元!資金轉入 KuCoin 換成 BTC,團隊稱已鎖定駭客、限 48 小時還錢跨鏈交易協議 NEAR Intents 再爆安全事件,約 380 萬美元資產遭竊。
NEAR Intents 團隊表示,事件源自其 Omni 存提款基礎設施與 NEAR Intents 智能合約互動時出現漏洞。團隊偵測到異常後暫停服務,並稱合約端漏洞已在發現後約一小時內修補,受影響用戶將獲得全額賠償。
NEAR 共同創辦人 Illia Polosukhin 也強調,這次事故影響範圍主要集中在 BNB Chain 上的 USDT 資產,NEAR 主網、 NEAR 代幣與其他應用並未受到直接影響。
約 386.5 萬 USDT 遭抽走,分 5 次轉出
鏈上分析公司 Bitquery 進一步追蹤指出,攻擊者在 9 月 30 日晚間至 10 月 1 日之間,從 NEAR Intents 使用的一個 BNB Chain 金庫地址中,分 5 次提走約 386.5 萬 USDT,整個過程約持續 6 小時。
資金之後被換成 BNB,再拆分至數十個新地址。 Bitquery 表示,截至 10 月 1 日下午,已能追蹤約 99% 的失竊資金去向,其中:
約 76% 已轉成 34.69 枚 BTC,分散在 4 個比特幣地址;
約 80.2 萬美元流入 KuCoin 地址;
約 9 萬美元則轉成與 Monero 相關的資產。
ZachXBT:異常資金流向 KuCoin,之後跨到 Bitcoin
鏈上調查員 ZachXBT 早期就發現,NEAR Intents 的 BNB Chain 熱錢包出現異常流出,並指出資金之後被送往 KuCoin,再跨鏈至 Bitcoin 。
不過,截至目前 KuCoin 並未公開證實是否已凍結相關帳戶或資金;外媒表示曾向 KuCoin 查詢,但尚未收到即時回覆。
事件今天 2 日又出現新進展。 NEAR Intents 總經理 Alex Shevchenko 表示,團隊已經識別攻擊者身分,並公開喊話:「我們已經知道你是誰。」團隊同時提供 BTC 、 BNB 與 Solana 等還款地址,給攻擊者 48 小時透過「負責任揭露(responsible disclosure)」機制歸還資金。若超過期限,團隊表示這個窗口將關閉。
NEAR Intents 已恢復,但部分跨鏈功能仍有限制
NEAR Intents 與 near.com 在修補漏洞後已恢復主要服務。不過,事故初期共有 11 條網路的存提款受到限制,包括 BNB Chain 、 Polygon 、 Optimism 等,團隊原估計額外需要約 12 小時逐步恢復。截至 10 月 2 日,NEAR Intents 已部分恢復服務。
NEAR Intents 也表示,已與執法機關及鏈上分析公司合作追蹤資金,並將在後續公布完整事故報告。
NEAR Intents 是建立在 NEAR 生態上的跨鏈交易系統(intent-based trading system),主要負責讓用戶在不同區塊鏈之間交換資產。它使用 Omni Bridge 等基礎設施處理不同鏈之間的存提款。 NEAR 官方文件顯示,Omni Bridge 是 NEAR Intents 的主要跨鏈結算橋,負責 Bitcoin 、 Ethereum 、 Arbitrum 、 Base 、 Solana 、 TON 等多鏈資產進出。
這次漏洞發生在 Omni 存提款層和 NEAR Intents 智能合約互動,而不是 NEAR 共識層或 NEAR 主網本身遭到破解。
市場對事件反應相當直接。事件曝光後,NEAR 一度單日下跌約 6.7% 至 9%,價格跌至約 4.9 美元附近。截至 10 月 2 日最新 CoinGecko 資料,NEAR 約報 4.98 美元,24 小時交易量約 14.7 億美元;過去 7 天仍上漲約 12.8% 。
此次事件發生時間點尤其敏感。 NEAR Intents 約一個半月前才宣布平台累積跨鏈交易量突破 250 億美元。目前 NEAR Intents Explorer 顯示,平台累計交易量已超過 300 億美元,24 小時交易量約落在 8,000 萬至 1.6 億美元區間。
也就是說,這已經不是一個小型測試協議。當跨鏈系統處理數十億甚至數百億美元資產後,一個存提款層的小漏洞,也可能迅速變成數百萬美元事故。
Bitquery 的追蹤還發現一個相當諷刺的細節,攻擊者在盜取資金後,約 82.2 萬美元的贓款竟然又透過 NEAR Intents 本身進行跨鏈交換,即是駭客從 NEAR Intents 偷錢,又利用 NEAR Intents 把偷來的錢轉走。
這凸顯「跨鏈」的雙面性。它能讓一般使用者更容易跨不同區塊鏈交換資產;但同樣的便利性,也可能讓攻擊者更快速地拆分、跨鏈和轉換被盜資產。
〈NEAR Intents 遭駭逾 380 萬美元!資金轉入 KuCoin 換成 BTC,團隊稱已鎖定駭客、限 48 小時還錢〉這篇文章最早發佈於《區塊客》。
NEAR Intents 遭駭逾 380 萬美元!資金轉入 KuCoin 換成 BTC,團隊稱已鎖定駭客、限 48 小時還錢
跨鏈交易協議 NEAR Intents 再爆安全事件,約 380 萬美元資產遭竊。
NEAR Intents 團隊表示,事件源自其 Omni 存提款基礎設施與 NEAR Intents 智能合約互動時出現漏洞。團隊偵測到異常後暫停服務,並稱合約端漏洞已在發現後約一小時內修補,受影響用戶將獲得全額賠償。
NEAR 共同創辦人 Illia Polosukhin 也強調,這次事故影響範圍主要集中在 BNB Chain 上的 USDT 資產,NEAR 主網、 NEAR 代幣與其他應用並未受到直接影響。
約 386.5 萬 USDT 遭抽走,分 5 次轉出
鏈上分析公司 Bitquery 進一步追蹤指出,攻擊者在 9 月 30 日晚間至 10 月 1 日之間,從 NEAR Intents 使用的一個 BNB Chain 金庫地址中,分 5 次提走約 386.5 萬 USDT,整個過程約持續 6 小時。
資金之後被換成 BNB,再拆分至數十個新地址。 Bitquery 表示,截至 10 月 1 日下午,已能追蹤約 99% 的失竊資金去向,其中:
約 76% 已轉成 34.69 枚 BTC,分散在 4 個比特幣地址;
約 80.2 萬美元流入 KuCoin 地址;
約 9 萬美元則轉成與 Monero 相關的資產。
ZachXBT:異常資金流向 KuCoin,之後跨到 Bitcoin
鏈上調查員 ZachXBT 早期就發現,NEAR Intents 的 BNB Chain 熱錢包出現異常流出,並指出資金之後被送往 KuCoin,再跨鏈至 Bitcoin 。
不過,截至目前 KuCoin 並未公開證實是否已凍結相關帳戶或資金;外媒表示曾向 KuCoin 查詢,但尚未收到即時回覆。
事件今天 2 日又出現新進展。 NEAR Intents 總經理 Alex Shevchenko 表示,團隊已經識別攻擊者身分,並公開喊話:「我們已經知道你是誰。」團隊同時提供 BTC 、 BNB 與 Solana 等還款地址,給攻擊者 48 小時透過「負責任揭露(responsible disclosure)」機制歸還資金。若超過期限,團隊表示這個窗口將關閉。
NEAR Intents 已恢復,但部分跨鏈功能仍有限制
NEAR Intents 與 near.com 在修補漏洞後已恢復主要服務。不過,事故初期共有 11 條網路的存提款受到限制,包括 BNB Chain 、 Polygon 、 Optimism 等,團隊原估計額外需要約 12 小時逐步恢復。截至 10 月 2 日,NEAR Intents 已部分恢復服務。
NEAR Intents 也表示,已與執法機關及鏈上分析公司合作追蹤資金,並將在後續公布完整事故報告。
NEAR Intents 是建立在 NEAR 生態上的跨鏈交易系統(intent-based trading system),主要負責讓用戶在不同區塊鏈之間交換資產。它使用 Omni Bridge 等基礎設施處理不同鏈之間的存提款。 NEAR 官方文件顯示,Omni Bridge 是 NEAR Intents 的主要跨鏈結算橋,負責 Bitcoin 、 Ethereum 、 Arbitrum 、 Base 、 Solana 、 TON 等多鏈資產進出。
這次漏洞發生在 Omni 存提款層和 NEAR Intents 智能合約互動,而不是 NEAR 共識層或 NEAR 主網本身遭到破解。
市場對事件反應相當直接。事件曝光後,NEAR 一度單日下跌約 6.7% 至 9%,價格跌至約 4.9 美元附近。截至 10 月 2 日最新 CoinGecko 資料,NEAR 約報 4.98 美元,24 小時交易量約 14.7 億美元;過去 7 天仍上漲約 12.8% 。
此次事件發生時間點尤其敏感。 NEAR Intents 約一個半月前才宣布平台累積跨鏈交易量突破 250 億美元。目前 NEAR Intents Explorer 顯示,平台累計交易量已超過 300 億美元,24 小時交易量約落在 8,000 萬至 1.6 億美元區間。
也就是說,這已經不是一個小型測試協議。當跨鏈系統處理數十億甚至數百億美元資產後,一個存提款層的小漏洞,也可能迅速變成數百萬美元事故。
Bitquery 的追蹤還發現一個相當諷刺的細節,攻擊者在盜取資金後,約 82.2 萬美元的贓款竟然又透過 NEAR Intents 本身進行跨鏈交換,即是駭客從 NEAR Intents 偷錢,又利用 NEAR Intents 把偷來的錢轉走。
這凸顯「跨鏈」的雙面性。它能讓一般使用者更容易跨不同區塊鏈交換資產;但同樣的便利性,也可能讓攻擊者更快速地拆分、跨鏈和轉換被盜資產。
〈NEAR Intents 遭駭逾 380 萬美元!資金轉入 KuCoin 換成 BTC,團隊稱已鎖定駭客、限 48 小時還錢〉這篇文章最早發佈於《區塊客》。
893
·
--
Мақала
比特幣急衝 8.65 萬!今晚美國非農登場,Fed 升息機率只剩 25%比特幣(BTC)在美國非農就業報告公布前突然轉強。截至 10 月 2 日亞洲中午盤,BTC 約報 86,560 美元,盤中最高一度觸及 86,794 美元,較日內低點約 83,200 美元反彈超過 4%,重新逼近此前 8.7 萬美元壓力區。
今晚市場焦點將集中在美國 9 月非農就業報告。美國勞工統計局將於台北時間今晚 8:30 公布數據,Reuters 最新調查預估,美國 9 月新增非農就業約 9 萬人,明顯低於 8 月的 16.2 萬人;失業率則預計維持 4.1% 。
Fed 10 月升息機率已從 70% 降至 25%
BTC 這波反彈背後,其中一個重要因素是市場快速降低 Fed 再次升息的預期。
Reuters 最新報導顯示,交易員目前只定價約 25% 機率,認為 Fed 會在 10 月 27 日至 28 日會議再次升息,遠低於一周前約 70% 。主要原因包括最新 PCE 通膨低於預期,以及紐約 Fed 總裁 John Williams 、 Fed 副主席 Philip Jefferson 等官員相繼表示,目前沒有急迫需要連續升息。
但市場仍預期 Fed 今年稍後可能再升息一次,12 月仍是較可能的時間點。
今晚非農預估只增 9 萬人,薪資才是另一關鍵
Reuters 調查顯示,市場目前預估 9 月:
非農新增就業:9 萬人
失業率:4.1%
平均時薪年增:約 3.2%
市場預測範圍相當分散,新增就業估值介於約 3.5 萬至 18 萬人,意味今晚數據仍有很大的意外空間。
除了就業人數,平均時薪也很重要。如果就業放緩、薪資增長沒有重新加速,市場可能進一步降低 Fed10 月升息機率;但若非農與薪資同時大幅高於預期,升息交易就可能迅速回歸。
BTC 已衝破 8.5 萬,今晚真正要看能不能守住
與早盤最大的不同是,BTC 現在已經不再是「等待突破 8.5 萬美元」,而是已經站到 8.6 萬美元以上。
這使今晚非農的意義變成:這波突破是真的,還是數據公布前的提前押注?目前 BTC 日內低點約 83,200 美元,高點 86,794 美元,單日波幅超過 4% 。
如果今晚數據偏弱、 Fed 升息機率進一步下降,BTC 可能再次測試 87,000 美元,今年開盤附近約 87,700 美元,這也是此前多次出現賣壓的區域。反過來,如果非農大幅強於預期,BTC 目前 8.6 萬美元以上的漲幅也可能快速被回吐。
最大隱憂仍是美債殖利率 5.25%
即使 Fed 短期升息預期下降,金融環境其實仍然偏緊。 Reuters 最新亞洲盤數據顯示,美國 10 年期公債殖利率此前一度升至 5.34%,創 2002 年以來最高;亞洲時段雖回落,但仍約在 5.25% 。美元也維持在約 17 個月高點附近。
這意味著目前市場出現一個有趣的分歧:
短端:Fed10 月升息預期下降
長端:10 年期殖利率仍超過 5.2%
對 BTC 而言,前者是利多,但後者仍然提高持有無收益資產的機會成本。因此目前 BTC 能快速衝上 8.65 萬美元,並不代表宏觀壓力已全面消失。
亞洲股市反而下跌,BTC 明顯跑贏風險資產
值得注意的是,BTC 這波上漲並沒有伴隨全面風險資產大漲。 10 月 2 日亞洲盤,MSCI 亞太區(日本除外)指數下跌約 0.5%,日經指數亦跌約 0.7%;市場仍在等待今晚美國就業數據。
BTC 從 83,200 美元急拉至 86,700 美元附近,短線表現明顯強於亞洲股票市場。這也意味著,目前加密市場本身的資金動能正在增強,但今晚非農仍可能重新主導價格。今晚可以簡化成三種情境:
如果今晚非農明顯低於 9 萬人,且薪資增長同步偏弱:Fed10 月升息機率可能進一步下降 → BTC 有機會挑戰 8.7 萬至 8.8 萬美元。
如果數據大致符合預期:BTC 可能維持目前 8.5 萬至 8.7 萬美元高位震盪,等待後續通膨與 Fed 訊號。
如果非農大幅高於預期+薪資加速:市場可能重新提高 Fed 升息押注,美債殖利率與美元上升,BTC 目前這波急漲可能面臨獲利了結。
現在的關鍵已從「能不能突破 8.5 萬」變成「8.5 萬能不能變支撐」。以今天亞洲中午盤來看,市場結構已經與早上不同。 BTC 已經從約 83,200 美元一路急拉至 86,500 美元以上,所以今晚非農真正要驗證的是 8.5 萬美元能否從過去的壓力位,轉變成新的支撐。
如果數據公布後 BTC 仍能穩定維持 8.5 萬美元以上,代表這波行情可能不只是短線軋空。但如果今晚迅速跌回 8.5 萬以下,甚至回到 8.3 萬美元區域,那麼今天亞洲盤的突破就更接近事件前的提前押注。
〈比特幣急衝 8.65 萬!今晚美國非農登場,Fed 升息機率只剩 25%〉這篇文章最早發佈於《區塊客》。
比特幣急衝 8.65 萬!今晚美國非農登場,Fed 升息機率只剩 25%
比特幣(BTC)在美國非農就業報告公布前突然轉強。截至 10 月 2 日亞洲中午盤,BTC 約報 86,560 美元,盤中最高一度觸及 86,794 美元,較日內低點約 83,200 美元反彈超過 4%,重新逼近此前 8.7 萬美元壓力區。
今晚市場焦點將集中在美國 9 月非農就業報告。美國勞工統計局將於台北時間今晚 8:30 公布數據,Reuters 最新調查預估,美國 9 月新增非農就業約 9 萬人,明顯低於 8 月的 16.2 萬人;失業率則預計維持 4.1% 。
Fed 10 月升息機率已從 70% 降至 25%
BTC 這波反彈背後,其中一個重要因素是市場快速降低 Fed 再次升息的預期。
Reuters 最新報導顯示,交易員目前只定價約 25% 機率,認為 Fed 會在 10 月 27 日至 28 日會議再次升息,遠低於一周前約 70% 。主要原因包括最新 PCE 通膨低於預期,以及紐約 Fed 總裁 John Williams 、 Fed 副主席 Philip Jefferson 等官員相繼表示,目前沒有急迫需要連續升息。
但市場仍預期 Fed 今年稍後可能再升息一次,12 月仍是較可能的時間點。
今晚非農預估只增 9 萬人,薪資才是另一關鍵
Reuters 調查顯示,市場目前預估 9 月:
非農新增就業:9 萬人
失業率:4.1%
平均時薪年增:約 3.2%
市場預測範圍相當分散,新增就業估值介於約 3.5 萬至 18 萬人,意味今晚數據仍有很大的意外空間。
除了就業人數,平均時薪也很重要。如果就業放緩、薪資增長沒有重新加速,市場可能進一步降低 Fed10 月升息機率;但若非農與薪資同時大幅高於預期,升息交易就可能迅速回歸。
BTC 已衝破 8.5 萬,今晚真正要看能不能守住
與早盤最大的不同是,BTC 現在已經不再是「等待突破 8.5 萬美元」,而是已經站到 8.6 萬美元以上。
這使今晚非農的意義變成:這波突破是真的,還是數據公布前的提前押注?目前 BTC 日內低點約 83,200 美元,高點 86,794 美元,單日波幅超過 4% 。
如果今晚數據偏弱、 Fed 升息機率進一步下降,BTC 可能再次測試 87,000 美元,今年開盤附近約 87,700 美元,這也是此前多次出現賣壓的區域。反過來,如果非農大幅強於預期,BTC 目前 8.6 萬美元以上的漲幅也可能快速被回吐。
最大隱憂仍是美債殖利率 5.25%
即使 Fed 短期升息預期下降,金融環境其實仍然偏緊。 Reuters 最新亞洲盤數據顯示,美國 10 年期公債殖利率此前一度升至 5.34%,創 2002 年以來最高;亞洲時段雖回落,但仍約在 5.25% 。美元也維持在約 17 個月高點附近。
這意味著目前市場出現一個有趣的分歧:
短端:Fed10 月升息預期下降
長端:10 年期殖利率仍超過 5.2%
對 BTC 而言,前者是利多,但後者仍然提高持有無收益資產的機會成本。因此目前 BTC 能快速衝上 8.65 萬美元,並不代表宏觀壓力已全面消失。
亞洲股市反而下跌,BTC 明顯跑贏風險資產
值得注意的是,BTC 這波上漲並沒有伴隨全面風險資產大漲。 10 月 2 日亞洲盤,MSCI 亞太區(日本除外)指數下跌約 0.5%,日經指數亦跌約 0.7%;市場仍在等待今晚美國就業數據。
BTC 從 83,200 美元急拉至 86,700 美元附近,短線表現明顯強於亞洲股票市場。這也意味著,目前加密市場本身的資金動能正在增強,但今晚非農仍可能重新主導價格。今晚可以簡化成三種情境:
如果今晚非農明顯低於 9 萬人,且薪資增長同步偏弱:Fed10 月升息機率可能進一步下降 → BTC 有機會挑戰 8.7 萬至 8.8 萬美元。
如果數據大致符合預期:BTC 可能維持目前 8.5 萬至 8.7 萬美元高位震盪,等待後續通膨與 Fed 訊號。
如果非農大幅高於預期+薪資加速:市場可能重新提高 Fed 升息押注,美債殖利率與美元上升,BTC 目前這波急漲可能面臨獲利了結。
現在的關鍵已從「能不能突破 8.5 萬」變成「8.5 萬能不能變支撐」。以今天亞洲中午盤來看,市場結構已經與早上不同。 BTC 已經從約 83,200 美元一路急拉至 86,500 美元以上,所以今晚非農真正要驗證的是 8.5 萬美元能否從過去的壓力位,轉變成新的支撐。
如果數據公布後 BTC 仍能穩定維持 8.5 萬美元以上,代表這波行情可能不只是短線軋空。但如果今晚迅速跌回 8.5 萬以下,甚至回到 8.3 萬美元區域,那麼今天亞洲盤的突破就更接近事件前的提前押注。
〈比特幣急衝 8.65 萬!今晚美國非農登場,Fed 升息機率只剩 25%〉這篇文章最早發佈於《區塊客》。
1
446
·
--
Мақала
以太坊開始搶 AI 支付市場!zkAPI 主網上線,用 ETH 、 USDC「匿名付費」呼叫 AI 模型以太坊基金會(Ethereum Foundation)正式推出 zkAPI,並已部署至 Ethereum 主網,讓使用者或 AI Agent 可透過 ETH 、 USDC 等鏈上資產支付 API 費用,同時降低付款身份與 API 使用紀錄被直接串連的風險。
zkAPI 由以太坊基金會與 Open Anonymity Project 共同開發。使用者先把資產存入 Ethereum 上的金庫智能合約,之後透過零知識證明(zero-knowledge proof)證明自己有足夠餘額付款,不需要向付款伺服器透露具體是哪一筆存款或哪個錢包。
不用每次呼叫 AI 都發一筆鏈上交易
zkAPI 並不是每呼叫一次 AI 模型,就在 Ethereum 上送一筆交易。使用者先存入資金,之後零知識證明主要在鏈下驗證;系統確認付款能力後,會產生一組有時間與消費額度限制的 API 金鑰,再用來呼叫模型。
這種設計特別適合 AI Agent,因為 Agent 未來可能每天自行購買大量資料、模型推理、圖片生成或其他 API 服務,若每次都需要信用卡、人工開戶或鏈上交易,實際使用效率會很低。
不過,zkAPI 提供的主要是付款不可連結性(payment unlinkability),不是完整匿名。 AI 模型供應商仍然可以看到使用者送出的提示詞與模型回覆,也可能取得 IP 位址等網路資訊。 zkAPI 隱藏的重點,是讓服務商難以直接知道「這次 API 呼叫,究竟是哪個 Ethereum 付款地址支付的?」
Ethereum 正在搶 AI Agent 的支付入口
以太坊基金會目前已把 AI Agent 經濟列為重要方向。
除了 zkAPI,Ethereum 生態還在推動 x402 支付標準,讓 AI Agent 可以使用穩定幣按次購買 API 、資料與其他數位服務。
兩者解決的問題不同:x402 負責「怎麼自動付款」;zkAPI 負責「怎麼付款又不把身份與每次使用紀錄綁在一起」。這意味著 Ethereum 正試圖成為 AI Agent 之間進行機器對機器支付(machine-to-machine payments)的底層結算網路。
不過,zkAPI 目前仍屬早期基礎設施,官方尚未公布實際使用人數、 API 付款量或相關協議收入,因此現階段更適合視為 Ethereum 對 AI Agent 支付市場的戰略布局,而不是已經形成大規模 ETH 新需求。
〈以太坊開始搶 AI 支付市場!zkAPI 主網上線,用 ETH 、 USDC「匿名付費」呼叫 AI 模型〉這篇文章最早發佈於《區塊客》。
以太坊開始搶 AI 支付市場!zkAPI 主網上線,用 ETH 、 USDC「匿名付費」呼叫 AI 模型
以太坊基金會(Ethereum Foundation)正式推出 zkAPI,並已部署至 Ethereum 主網,讓使用者或 AI Agent 可透過 ETH 、 USDC 等鏈上資產支付 API 費用,同時降低付款身份與 API 使用紀錄被直接串連的風險。
zkAPI 由以太坊基金會與 Open Anonymity Project 共同開發。使用者先把資產存入 Ethereum 上的金庫智能合約,之後透過零知識證明(zero-knowledge proof)證明自己有足夠餘額付款,不需要向付款伺服器透露具體是哪一筆存款或哪個錢包。
不用每次呼叫 AI 都發一筆鏈上交易
zkAPI 並不是每呼叫一次 AI 模型,就在 Ethereum 上送一筆交易。使用者先存入資金,之後零知識證明主要在鏈下驗證;系統確認付款能力後,會產生一組有時間與消費額度限制的 API 金鑰,再用來呼叫模型。
這種設計特別適合 AI Agent,因為 Agent 未來可能每天自行購買大量資料、模型推理、圖片生成或其他 API 服務,若每次都需要信用卡、人工開戶或鏈上交易,實際使用效率會很低。
不過,zkAPI 提供的主要是付款不可連結性(payment unlinkability),不是完整匿名。 AI 模型供應商仍然可以看到使用者送出的提示詞與模型回覆,也可能取得 IP 位址等網路資訊。 zkAPI 隱藏的重點,是讓服務商難以直接知道「這次 API 呼叫,究竟是哪個 Ethereum 付款地址支付的?」
Ethereum 正在搶 AI Agent 的支付入口
以太坊基金會目前已把 AI Agent 經濟列為重要方向。
除了 zkAPI,Ethereum 生態還在推動 x402 支付標準,讓 AI Agent 可以使用穩定幣按次購買 API 、資料與其他數位服務。
兩者解決的問題不同:x402 負責「怎麼自動付款」;zkAPI 負責「怎麼付款又不把身份與每次使用紀錄綁在一起」。這意味著 Ethereum 正試圖成為 AI Agent 之間進行機器對機器支付(machine-to-machine payments)的底層結算網路。
不過,zkAPI 目前仍屬早期基礎設施,官方尚未公布實際使用人數、 API 付款量或相關協議收入,因此現階段更適合視為 Ethereum 對 AI Agent 支付市場的戰略布局,而不是已經形成大規模 ETH 新需求。
〈以太坊開始搶 AI 支付市場!zkAPI 主網上線,用 ETH 、 USDC「匿名付費」呼叫 AI 模型〉這篇文章最早發佈於《區塊客》。
1
453
·
--
Мақала
SEC 為百兆美元資管業打開 Crypto 託管大門!投顧、基金自行託管比特幣有望鬆綁美國逾百兆美元資產管理產業,正迎來一套專門針對加密資產的新託管框架。
美國證券交易委員會 (SEC)10 月 1 日正式提出新的加密資產託管規則草案,計畫為註冊投資顧問(Registered Investment Adviser, RIA)與受監管基金建立一條更明確的 Crypto 合規託管路徑,並在特定情況下允許投顧與基金自行託管(self-custody)加密資產。
這項改革的潛在影響範圍相當龐大。
SEC 最新統計顯示,2025 年投資顧問申報的監管資產管理規模(Regulatory Assets Under Management, RAUM)已達約 177 兆美元,較前一年增加 21% 。換言之,這次新規所觸及的,是全球規模最大的資產管理市場之一。
SEC 目前只是正式提出規則草案,並非已經全面允許基金自行保管比特幣;實際上,自行託管只會在特定條件下開放,而且最終規則仍可能在公眾諮詢後修改。
177 兆美元資管業,第一次獲得明確 Crypto 託管框架
SEC 主席 Paul Atkins 表示,自 2008 年 Bitcoin 誕生以來,加密資產市場已從小眾資產發展成數兆美元規模,但美國現有託管規則仍主要建立在傳統證券市場架構之上,未能跟上數位資產發展。
因此,SEC 這次提出的新規,核心目的之一就是為投資顧問、註冊投資公司,以及商業發展公司(Business Development Companies, BDC)建立一套專門適用於加密資產的託管制度。 Atkins 更直接表示,新規將提供投顧與基金過去不存在的「合規路徑(compliant pathway)」。
這句話相當重要。因為過去華爾街面對 Crypto 最大的問題之一,已經不再只是「能不能投資」,而是如果真的直接持有鏈上資產,到底由誰拿私鑰?
最大突破:特定情況允許基金、投顧自行託管 Crypto
新規最受市場關注的部分,是 SEC 正式提出「自行託管」機制。目前投資顧問通常必須把客戶資產交由合格託管人(qualified custodian)保管,例如銀行、證券商或符合資格的金融機構。
但 Crypto 市場存在一個特殊問題:某些新推出的代幣或鏈上資產,可能根本沒有合格託管人願意、或者有能力提供保管服務。
SEC 委員 Hester Peirce 在說明新規時指出,現行制度曾讓不少投資顧問面臨「沒有清楚規則、也沒有可行託管人」的困境。新提案因此允許,當沒有適當的合格或允許託管人可使用時,投顧或基金可以在符合條件下自行保管相關加密資產。
這代表受監管資產管理機構未來可能不必因為「市場上沒有合格託管人」,就完全放棄某項鏈上投資機會。
不過,「自行託管」很容易造成誤解。 SEC 所指的 self-custody,並不是基金經理拿一個 Ledger 或冷錢包,就可以把客戶 Bitcoin 存進去。實際上是由投資顧問或基金本身依法承擔加密資產託管責任。機構仍須符合額外的資安、內控、報告及資產保護要求。
Peirce 亦指出,投顧在採用自行託管前,需要先判斷市場上沒有其他適合的允許託管人,而且之後還必須持續重新評估。新規並不是「全面解除託管限制」,而是在現有第三方託管制度之外,加上一條有限度的自行託管出口。
為什麼比特幣特別受關注?
Bitcoin 是目前機構持有規模最大的加密資產,因此 SEC 任何託管制度改革,都很容易被市場解讀為華爾街直接持有 BTC 的制度門檻正在降低。
但法律上仍需要區分。 SEC 這次的新規主要處理的是投顧與受監管基金如何託管「加密資產」,而不同資產是否直接落入《投資顧問法》和《投資公司法》下的相關託管要求,仍與其法律分類和基金架構有關。
SEC 正在降低受監管投資機構直接持有 Crypto 時的制度障礙,而 Bitcoin 很可能是最受市場關注的受益資產之一。
這次提案另一項重要改變,是擴大加密資產第三方託管人的選擇。 SEC 計畫允許符合條件的州特許信託公司(state-chartered trust companies)擔任加密資產託管人。這代表未來加密託管市場可能不再只依賴大型銀行或證券商,也有機會讓更多專門處理數位資產的受監管信託機構進場。
對華爾街而言,這可能比單純「允許 self-custody」更重要。因為對大型資產管理公司來說,真正理想的模式往往不是自己負責所有私鑰,而是有更多受監管、具備技術能力的專業 Crypto 託管商可供選擇。
從 ETF 到直接持幣,華爾街正碰到下一道門檻
過去幾年,機構進入 Bitcoin 市場最明顯的突破,是現貨 Bitcoin ETF 。 ETF 解決了一個問題,投資人可以透過傳統證券帳戶取得 Bitcoin 價格曝險,而不需要自行管理錢包與私鑰。
但對基金經理與投資顧問而言,ETF 並不能解決所有需求。部分投資策略可能需要直接持有 Bitcoin 、 Ethereum 、質押資產、鏈上代幣,甚至參與去中心化金融(DeFi)或其他原生鏈上操作。這時候,真正卡住華爾街的就不再是「能不能買」,而是買了之後怎麼合法保管。 SEC 這次新規,正是在處理這個第二階段問題。
SEC 統計的 177 兆美元,是所有申報投資顧問的總監管資產規模,涵蓋股票、債券、基金、私人資產及其他投資工具。管理這 177 兆美元的資產管理產業,未來可能擁有更清楚、更可操作的加密資產託管制度。只要制度障礙下降,即使只有非常小比例資產配置到 Crypto,對一個目前仍只有數兆美元規模的加密市場而言,都具有相當大的潛在意義。
然而﹐自行託管同時也意味著責任增加。傳統模式下,基金把資產交給第三方託管人,託管與投資管理是兩個分開的角色。但如果投資顧問自己保管 Crypto,投資決策者同時也變成資產保管者。這會增加網路安全、私鑰管理、內部人員權限、資產挪用及營運風險。
投資者保護組織 Better Markets 就批評,SEC 新提案可能弱化原本投資管理與資產託管之間的分離,進而提高客戶資產因遺失、盜竊或濫用而受損的風險。支持新規的一方則認為,若完全禁止自行託管,在沒有合格第三方託管商的情況下,實際效果就是直接禁止基金投資部分鏈上資產。
〈SEC 為百兆美元資管業打開 Crypto 託管大門!投顧、基金自行託管比特幣有望鬆綁〉這篇文章最早發佈於《區塊客》。
SEC 為百兆美元資管業打開 Crypto 託管大門!投顧、基金自行託管比特幣有望鬆綁
美國逾百兆美元資產管理產業,正迎來一套專門針對加密資產的新託管框架。
美國證券交易委員會 (SEC)10 月 1 日正式提出新的加密資產託管規則草案,計畫為註冊投資顧問(Registered Investment Adviser, RIA)與受監管基金建立一條更明確的 Crypto 合規託管路徑,並在特定情況下允許投顧與基金自行託管(self-custody)加密資產。
這項改革的潛在影響範圍相當龐大。
SEC 最新統計顯示,2025 年投資顧問申報的監管資產管理規模(Regulatory Assets Under Management, RAUM)已達約 177 兆美元,較前一年增加 21% 。換言之,這次新規所觸及的,是全球規模最大的資產管理市場之一。
SEC 目前只是正式提出規則草案,並非已經全面允許基金自行保管比特幣;實際上,自行託管只會在特定條件下開放,而且最終規則仍可能在公眾諮詢後修改。
177 兆美元資管業,第一次獲得明確 Crypto 託管框架
SEC 主席 Paul Atkins 表示,自 2008 年 Bitcoin 誕生以來,加密資產市場已從小眾資產發展成數兆美元規模,但美國現有託管規則仍主要建立在傳統證券市場架構之上,未能跟上數位資產發展。
因此,SEC 這次提出的新規,核心目的之一就是為投資顧問、註冊投資公司,以及商業發展公司(Business Development Companies, BDC)建立一套專門適用於加密資產的託管制度。 Atkins 更直接表示,新規將提供投顧與基金過去不存在的「合規路徑(compliant pathway)」。
這句話相當重要。因為過去華爾街面對 Crypto 最大的問題之一,已經不再只是「能不能投資」,而是如果真的直接持有鏈上資產,到底由誰拿私鑰?
最大突破:特定情況允許基金、投顧自行託管 Crypto
新規最受市場關注的部分,是 SEC 正式提出「自行託管」機制。目前投資顧問通常必須把客戶資產交由合格託管人(qualified custodian)保管,例如銀行、證券商或符合資格的金融機構。
但 Crypto 市場存在一個特殊問題:某些新推出的代幣或鏈上資產,可能根本沒有合格託管人願意、或者有能力提供保管服務。
SEC 委員 Hester Peirce 在說明新規時指出,現行制度曾讓不少投資顧問面臨「沒有清楚規則、也沒有可行託管人」的困境。新提案因此允許,當沒有適當的合格或允許託管人可使用時,投顧或基金可以在符合條件下自行保管相關加密資產。
這代表受監管資產管理機構未來可能不必因為「市場上沒有合格託管人」,就完全放棄某項鏈上投資機會。
不過,「自行託管」很容易造成誤解。 SEC 所指的 self-custody,並不是基金經理拿一個 Ledger 或冷錢包,就可以把客戶 Bitcoin 存進去。實際上是由投資顧問或基金本身依法承擔加密資產託管責任。機構仍須符合額外的資安、內控、報告及資產保護要求。
Peirce 亦指出,投顧在採用自行託管前,需要先判斷市場上沒有其他適合的允許託管人,而且之後還必須持續重新評估。新規並不是「全面解除託管限制」,而是在現有第三方託管制度之外,加上一條有限度的自行託管出口。
為什麼比特幣特別受關注?
Bitcoin 是目前機構持有規模最大的加密資產,因此 SEC 任何託管制度改革,都很容易被市場解讀為華爾街直接持有 BTC 的制度門檻正在降低。
但法律上仍需要區分。 SEC 這次的新規主要處理的是投顧與受監管基金如何託管「加密資產」,而不同資產是否直接落入《投資顧問法》和《投資公司法》下的相關託管要求,仍與其法律分類和基金架構有關。
SEC 正在降低受監管投資機構直接持有 Crypto 時的制度障礙,而 Bitcoin 很可能是最受市場關注的受益資產之一。
這次提案另一項重要改變,是擴大加密資產第三方託管人的選擇。 SEC 計畫允許符合條件的州特許信託公司(state-chartered trust companies)擔任加密資產託管人。這代表未來加密託管市場可能不再只依賴大型銀行或證券商,也有機會讓更多專門處理數位資產的受監管信託機構進場。
對華爾街而言,這可能比單純「允許 self-custody」更重要。因為對大型資產管理公司來說,真正理想的模式往往不是自己負責所有私鑰,而是有更多受監管、具備技術能力的專業 Crypto 託管商可供選擇。
從 ETF 到直接持幣,華爾街正碰到下一道門檻
過去幾年,機構進入 Bitcoin 市場最明顯的突破,是現貨 Bitcoin ETF 。 ETF 解決了一個問題,投資人可以透過傳統證券帳戶取得 Bitcoin 價格曝險,而不需要自行管理錢包與私鑰。
但對基金經理與投資顧問而言,ETF 並不能解決所有需求。部分投資策略可能需要直接持有 Bitcoin 、 Ethereum 、質押資產、鏈上代幣,甚至參與去中心化金融(DeFi)或其他原生鏈上操作。這時候,真正卡住華爾街的就不再是「能不能買」,而是買了之後怎麼合法保管。 SEC 這次新規,正是在處理這個第二階段問題。
SEC 統計的 177 兆美元,是所有申報投資顧問的總監管資產規模,涵蓋股票、債券、基金、私人資產及其他投資工具。管理這 177 兆美元的資產管理產業,未來可能擁有更清楚、更可操作的加密資產託管制度。只要制度障礙下降,即使只有非常小比例資產配置到 Crypto,對一個目前仍只有數兆美元規模的加密市場而言,都具有相當大的潛在意義。
然而﹐自行託管同時也意味著責任增加。傳統模式下,基金把資產交給第三方託管人,託管與投資管理是兩個分開的角色。但如果投資顧問自己保管 Crypto,投資決策者同時也變成資產保管者。這會增加網路安全、私鑰管理、內部人員權限、資產挪用及營運風險。
投資者保護組織 Better Markets 就批評,SEC 新提案可能弱化原本投資管理與資產託管之間的分離,進而提高客戶資產因遺失、盜竊或濫用而受損的風險。支持新規的一方則認為,若完全禁止自行託管,在沒有合格第三方託管商的情況下,實際效果就是直接禁止基金投資部分鏈上資產。
〈SEC 為百兆美元資管業打開 Crypto 託管大門!投顧、基金自行託管比特幣有望鬆綁〉這篇文章最早發佈於《區塊客》。
2
2.2k
·
--
Расталды
Мақала
花旗突然大幅翻多比特幣!BTC 目標價從 8.2 萬升至 11.3 萬美元,預估再有 50 億美元資金進場華爾街大型銀行花旗(Citi)突然大幅調高加密貨幣展望。
花旗最新報告把比特幣(BTC)未來 12 個月目標價由 82,000 美元上調至 113,000 美元,升幅接近 38%;以太幣(ETH)目標價亦由 2,240 美元提高至 3,028 美元。
花旗給出的理由包括:加密市場活動重新升溫、宏觀環境改善,以及美國現貨 ETF 資金重新流入。更值得注意的是,花旗預估未來 12 個月加密市場還可吸引約 50 億美元新增資金。
這與 3 個月前形成明顯反差。
今年 7 月,花旗才因 ETF 資金流出、投資者需求疲弱,以及美國加密監管立法進展不順,把 BTC 目標價從 112,000 美元大砍至 82,000 美元;如今又重新調升至 113,000 美元,等於不但收復 7 月下修幅度,甚至略高於當時目標。
BTC 現價約 8.37 萬美元,花旗目標意味還有約 35% 上行空間
截至 10 月 1 日晚間,比特幣約報 83,700 美元附近,以太幣約 2,687 美元。
以目前 BTC 價格計算,若最終達到花旗 113,000 美元的 12 個月目標,仍代表約 35% 上漲空間。 ETH 若從約 2,687 美元升至花旗 3,028 美元目標,則約有 13% 上行空間。這也顯示花旗目前對 BTC 的相對看法明顯比 ETH 更積極。
三個月前還在砍目標,現在為何突然翻多?花旗今年對 BTC 的態度其實經歷了非常明顯的轉折。
今年 7 月,比特幣一度跌至約 58,864 美元,較 2025 年 10 月 126,223 美元歷史高點接近腰斬。當時現貨 ETF 持續失血,花旗因此把 BTC(112,000 美元 → 82,000 美元)和 ETH(3,175 美元 → 2,240 美元)雙雙大幅下修。
但過去三個月市場情況迅速反轉。 Reuters 引述花旗數據指出,BTC 過去 3 個月已反彈近 40%,ETH 更上漲約 68%,使兩者今年以來的跌幅收窄至約 4% 與 9% 。 BTC 從 7 月低點至今已反彈約 40%,其中一個重要轉折就是美國現貨 ETF 重新開始吸收資金。
花旗:下一波不是暴力流入,而是「更慢、更穩定」
值得注意的是,花旗並不是預期再出現一輪瘋狂資金湧入。相反,報告認為未來資金流可能變得速度較慢,但更加穩定。
花旗認為,隨著財務顧問、券商與傳統投資渠道逐步提高對比特幣的配置,加密市場資金流有望持續恢復。這也是花旗估計未來 12 個月還會有約 50 億美元資金流入加密市場的核心假設。
這與上一輪主要由散戶、高槓桿與短期市場情緒推動的行情有所不同。如果財務顧問開始把 BTC 納入客戶投資組合,即使單一資金規模未必巨大,持續性的資產配置需求也可能形成較穩定的買盤。
ETF 資金已經先一步回來
花旗這次上修目標價,背後其實已經能看到部分資金流改善。
SoSoValue 最新資料顯示,美國現貨比特幣 ETF 近期重新維持淨流入,最新單日淨流入約 6,619 萬美元;而美國財政部近期增加長期債券回購後,BTC 現貨 ETF 一段時間內的累計流入更已達約 53 億美元。
換句話說,花旗目前押注的並不是一個完全尚未出現的趨勢,而是 ETF 資金確實已由早前大幅流出,重新轉向淨流入。問題只剩這個趨勢能否延續。
美元轉弱,也成為 BTC 這輪反彈推手
花旗指出,比特幣從 7 月低點反彈約 40%,另一個重要原因是美元轉弱。
美國財政部近期提高長天期公債回購,使美元承受壓力,並重新刺激部分資金流向加密貨幣等替代資產。
對 BTC 而言,美元走弱通常有兩層作用。
第一,BTC 以美元計價,美元下降通常有利美元計價資產表現。
第二,如果投資者開始擔心長期財政赤字、政府債務及貨幣購買力,比特幣作為稀缺性資產的配置敘事也更容易重新升溫。
這也是花旗目前把「有利的宏觀環境」列為上調 BTC 目標的重要原因之一。
另一個有意思的地方,是美國加密立法其實並沒有全面轉好。美國參議院上周未能推進加密市場結構法案《CLARITY Act》,意味建立完整數位資產監管框架的道路再次受阻。
正常而言,這應是加密市場利空。但花旗指出,《CLARITY Act》受阻後,美國證券交易委員會(SEC)反而公布一系列監管規則與政策方向,在一定程度上緩和市場原本的負面情緒。
花旗目前的判斷是:國會立法進度雖然不如預期,但行政監管的不確定性已不像今年上半年那麼嚴重。對大型金融機構而言,只要監管可預測性提高,就可能提高把 BTC 納入客戶資產配置的意願。
11.3 萬美元並不是「牛市保證書」
花旗大幅上調目標,不代表目前所有宏觀條件都對 BTC 有利。截至 10 月 1 日,美國 10 年期公債殖利率已升至約 5.34%,來到 2002 年以來最高附近;30 年期殖利率也維持極高水平。這是 BTC 目前最大逆風之一。當美國政府公債能提供超過 5% 的名目收益時,投資者持有沒有利息收入的 BTC,就需要更高的預期報酬作補償。
而且最新 PCE 雖低於預期,使市場降低 10 月 Fed 再次升息的押注,但市場目前仍保留 12 月再升息的可能性。 Goldman Sachs 也只是把原本預期的 10 月升息延後至 12 月,而不是直接轉向降息。因此,目前的宏觀環境並不能簡單理解成「全面轉寬鬆」,通膨壓力有所改善,但長期利率仍然非常高。
花旗這次真正的大轉向,是重新相信「機構配置」
花旗此次從 82,000 美元一口氣把 BTC 目標拉到 113,000 美元,最重要的變化並不是預測 BTC 短線暴漲。而是花旗重新相信傳統金融正在恢復配置比特幣。
7 月花旗擔心的是:ETF 流出 + 投資者興趣下降 + 監管立法停滯。
10 月看到的則變成:ETF 重新流入 + BTC 從低點反彈 40% + 美元走弱 + 財務顧問與券商逐步增加配置。
所以,這次從 8.2 萬到 11.3 萬的轉向,本質上是花旗對資金流假設的重新定價。以目前約 8.37 萬美元計算,BTC 距花旗目標仍有約 35% 。接下來真正決定花旗是否看對的,不是 113,000 美元這個數字本身,而是報告最重要的假設能否實現,即 ETF 與傳統金融資金能否真的持續流入,而不是再次轉回淨流出。
〈花旗突然大幅翻多比特幣!BTC 目標價從 8.2 萬升至 11.3 萬美元,預估再有 50 億美元資金進場〉這篇文章最早發佈於《區塊客》。
花旗突然大幅翻多比特幣!BTC 目標價從 8.2 萬升至 11.3 萬美元,預估再有 50 億美元資金進場
華爾街大型銀行花旗(Citi)突然大幅調高加密貨幣展望。
花旗最新報告把比特幣(BTC)未來 12 個月目標價由 82,000 美元上調至 113,000 美元,升幅接近 38%;以太幣(ETH)目標價亦由 2,240 美元提高至 3,028 美元。
花旗給出的理由包括:加密市場活動重新升溫、宏觀環境改善,以及美國現貨 ETF 資金重新流入。更值得注意的是,花旗預估未來 12 個月加密市場還可吸引約 50 億美元新增資金。
這與 3 個月前形成明顯反差。
今年 7 月,花旗才因 ETF 資金流出、投資者需求疲弱,以及美國加密監管立法進展不順,把 BTC 目標價從 112,000 美元大砍至 82,000 美元;如今又重新調升至 113,000 美元,等於不但收復 7 月下修幅度,甚至略高於當時目標。
BTC 現價約 8.37 萬美元,花旗目標意味還有約 35% 上行空間
截至 10 月 1 日晚間,比特幣約報 83,700 美元附近,以太幣約 2,687 美元。
以目前 BTC 價格計算,若最終達到花旗 113,000 美元的 12 個月目標,仍代表約 35% 上漲空間。 ETH 若從約 2,687 美元升至花旗 3,028 美元目標,則約有 13% 上行空間。這也顯示花旗目前對 BTC 的相對看法明顯比 ETH 更積極。
三個月前還在砍目標,現在為何突然翻多?花旗今年對 BTC 的態度其實經歷了非常明顯的轉折。
今年 7 月,比特幣一度跌至約 58,864 美元,較 2025 年 10 月 126,223 美元歷史高點接近腰斬。當時現貨 ETF 持續失血,花旗因此把 BTC(112,000 美元 → 82,000 美元)和 ETH(3,175 美元 → 2,240 美元)雙雙大幅下修。
但過去三個月市場情況迅速反轉。 Reuters 引述花旗數據指出,BTC 過去 3 個月已反彈近 40%,ETH 更上漲約 68%,使兩者今年以來的跌幅收窄至約 4% 與 9% 。 BTC 從 7 月低點至今已反彈約 40%,其中一個重要轉折就是美國現貨 ETF 重新開始吸收資金。
花旗:下一波不是暴力流入,而是「更慢、更穩定」
值得注意的是,花旗並不是預期再出現一輪瘋狂資金湧入。相反,報告認為未來資金流可能變得速度較慢,但更加穩定。
花旗認為,隨著財務顧問、券商與傳統投資渠道逐步提高對比特幣的配置,加密市場資金流有望持續恢復。這也是花旗估計未來 12 個月還會有約 50 億美元資金流入加密市場的核心假設。
這與上一輪主要由散戶、高槓桿與短期市場情緒推動的行情有所不同。如果財務顧問開始把 BTC 納入客戶投資組合,即使單一資金規模未必巨大,持續性的資產配置需求也可能形成較穩定的買盤。
ETF 資金已經先一步回來
花旗這次上修目標價,背後其實已經能看到部分資金流改善。
SoSoValue 最新資料顯示,美國現貨比特幣 ETF 近期重新維持淨流入,最新單日淨流入約 6,619 萬美元;而美國財政部近期增加長期債券回購後,BTC 現貨 ETF 一段時間內的累計流入更已達約 53 億美元。
換句話說,花旗目前押注的並不是一個完全尚未出現的趨勢,而是 ETF 資金確實已由早前大幅流出,重新轉向淨流入。問題只剩這個趨勢能否延續。
美元轉弱,也成為 BTC 這輪反彈推手
花旗指出,比特幣從 7 月低點反彈約 40%,另一個重要原因是美元轉弱。
美國財政部近期提高長天期公債回購,使美元承受壓力,並重新刺激部分資金流向加密貨幣等替代資產。
對 BTC 而言,美元走弱通常有兩層作用。
第一,BTC 以美元計價,美元下降通常有利美元計價資產表現。
第二,如果投資者開始擔心長期財政赤字、政府債務及貨幣購買力,比特幣作為稀缺性資產的配置敘事也更容易重新升溫。
這也是花旗目前把「有利的宏觀環境」列為上調 BTC 目標的重要原因之一。
另一個有意思的地方,是美國加密立法其實並沒有全面轉好。美國參議院上周未能推進加密市場結構法案《CLARITY Act》,意味建立完整數位資產監管框架的道路再次受阻。
正常而言,這應是加密市場利空。但花旗指出,《CLARITY Act》受阻後,美國證券交易委員會(SEC)反而公布一系列監管規則與政策方向,在一定程度上緩和市場原本的負面情緒。
花旗目前的判斷是:國會立法進度雖然不如預期,但行政監管的不確定性已不像今年上半年那麼嚴重。對大型金融機構而言,只要監管可預測性提高,就可能提高把 BTC 納入客戶資產配置的意願。
11.3 萬美元並不是「牛市保證書」
花旗大幅上調目標,不代表目前所有宏觀條件都對 BTC 有利。截至 10 月 1 日,美國 10 年期公債殖利率已升至約 5.34%,來到 2002 年以來最高附近;30 年期殖利率也維持極高水平。這是 BTC 目前最大逆風之一。當美國政府公債能提供超過 5% 的名目收益時,投資者持有沒有利息收入的 BTC,就需要更高的預期報酬作補償。
而且最新 PCE 雖低於預期,使市場降低 10 月 Fed 再次升息的押注,但市場目前仍保留 12 月再升息的可能性。 Goldman Sachs 也只是把原本預期的 10 月升息延後至 12 月,而不是直接轉向降息。因此,目前的宏觀環境並不能簡單理解成「全面轉寬鬆」,通膨壓力有所改善,但長期利率仍然非常高。
花旗這次真正的大轉向,是重新相信「機構配置」
花旗此次從 82,000 美元一口氣把 BTC 目標拉到 113,000 美元,最重要的變化並不是預測 BTC 短線暴漲。而是花旗重新相信傳統金融正在恢復配置比特幣。
7 月花旗擔心的是:ETF 流出 + 投資者興趣下降 + 監管立法停滯。
10 月看到的則變成:ETF 重新流入 + BTC 從低點反彈 40% + 美元走弱 + 財務顧問與券商逐步增加配置。
所以,這次從 8.2 萬到 11.3 萬的轉向,本質上是花旗對資金流假設的重新定價。以目前約 8.37 萬美元計算,BTC 距花旗目標仍有約 35% 。接下來真正決定花旗是否看對的,不是 113,000 美元這個數字本身,而是報告最重要的假設能否實現,即 ETF 與傳統金融資金能否真的持續流入,而不是再次轉回淨流出。
〈花旗突然大幅翻多比特幣!BTC 目標價從 8.2 萬升至 11.3 萬美元,預估再有 50 億美元資金進場〉這篇文章最早發佈於《區塊客》。
639
·
--
MetaMask 爆基礎設施安全事件!緊急退出 Lido 驗證者,ETH 重新質押最長恐耗 45 天MetaMask 爆出一宗與以太坊質押有關的基礎設施安全事件,但這次出問題的並不是一般用戶日常使用的 MetaMask 錢包,而是背後負責以太坊質押服務的驗證者基礎設施(validator infrastructure)。
MetaMask 9 月 30 日證實,公司正在處理一宗影響「部分基礎設施」的持續安全事件,目前已與外部合作夥伴及資安顧問共同調查。官方同時強調,截至目前並未發現 MetaMask 錢包面臨立即威脅;但基於風險控制考量,MetaMask 已開始退出旗下非託管質押服務中受影響的以太坊驗證者。
Lido 隨後確認,MetaMask Staking,也就是原本的 Consensys Staking,已開始退出其在 Lido 協議中營運的驗證者。最後一批受影響驗證者預計在 10 月 7 日前完成退出;但由於 ETH 之後還需要經過提款、重新排隊及重新啟用驗證者等流程,完整恢復質押的時間最長可能接近 45 天。
MetaMask 錢包沒事,為什麼驗證者還是要全部退出?
關鍵在於,錢包私鑰與驗證者簽名金鑰不是同一套東西。
MetaMask 錢包屬於自我託管工具,用戶自己掌握錢包私鑰;但 MetaMask 的質押服務,則需要替用戶實際營運以太坊驗證節點,包括節點伺服器、驗證者簽名系統,以及相關雲端與部署基礎設施。
MetaMask 官方文件指出,當用戶投入 32 ETH 建立驗證者後,日常的節點與驗證工作會由其質押基礎設施負責。因此,即使攻擊者完全沒有碰到一般 MetaMask 用戶的錢包私鑰,只要 MetaMask 無法排除驗證者簽名金鑰、遠端簽名系統、雲端帳號、部署環境或其他生產系統曾被接觸,就不能放心讓原本的驗證者繼續運作。這也是為什麼「MetaMask 錢包沒有被駭」與「必須退出驗證者」兩件事並不矛盾。
真正怕的不是 ETH 被直接偷走,而是遭到削減懲罰
以太坊驗證者有兩類非常重要的金鑰。
第一類是提款憑證(withdrawal credentials),決定質押 ETH 最終可以提領到哪個地址。
第二類是驗證者簽名金鑰(validator signing key),用來執行日常驗證工作,例如區塊證明與區塊提議。
MetaMask 特別強調,其非託管質押服務不掌握客戶的提款金鑰。因此,即使驗證者基礎設施遭到入侵,也不代表攻擊者可以直接把用戶質押的 ETH 提走。
但如果驗證者簽名金鑰外洩,風險仍然很大。例如,攻擊者若在另一台機器上使用同一把驗證者金鑰,與合法節點同時簽署互相衝突的資料,就可能觸發以太坊的削減懲罰(slashing)。一旦發生削減,驗證者所質押的 ETH 可能真的受到損失。只要無法完全排除簽名金鑰或相關系統曾被接觸,最保守的做法就是先把相關驗證者退出。
為什麼不能直接換一把金鑰就好?
這也是這次事件最容易讓人疑惑的地方。
一般網站如果發現 API 金鑰或密碼可能外洩,通常可以直接:撤銷舊金鑰 → 換新金鑰 → 繼續運作。
但以太坊驗證者並不是這麼簡單。驗證者一旦建立後,其簽名金鑰不能像一般密碼一樣,在保持原驗證者身分的情況下隨時替換。如果要徹底排除「舊簽名金鑰可能已經被複製」的風險,最乾淨的做法通常是:「退出舊驗證者 → 等待 ETH 可提款 → 重建乾淨的基礎設施 → 建立全新的驗證者金鑰 → 再把 ETH 重新投入質押」
這也是為什麼一次基礎設施安全事件,會演變成大規模退出驗證者,而不是單純把伺服器重新開機。
為什麼要整批退出,而不是只退部分?
原因在於資安事件剛發生時,最難確認的通常不是「有沒有出事」,而是到底哪些系統曾被攻擊者碰過。
目前 MetaMask 尚未公布完整的根本原因,也沒有公開證實驗證者簽名金鑰已經遭竊。但如果同一批驗證者共用部分雲端帳號、部署流程、遠端簽名服務或密鑰管理系統,那麼在調查尚未完成前,很難精準判定哪些金鑰「一定安全」、哪些可能受到影響。
所以,對專業質押服務商而言,最保守的處理方式通常是只要屬於受影響基礎設施範圍,就先退出,再重新建立。需要注意的是,MetaMask 官方用詞是「受影響的驗證者」,並沒有明確表示全球所有 MetaMask 質押驗證者都被全部退出。
10 月 7 日就退出完成,為什麼又要 45 天?
因為「退出驗證者」和「重新開始賺取質押收益」中間還有很多步驟。
完整流程大致如下:
驗證者提出退出
→ 等待退出排隊
→ 正式退出
→ ETH 變成可提款
→ 資金重新回到質押池
→ 排隊建立新的驗證者
→ 新驗證者啟用
→ 再次開始產生質押收益
Lido 表示,最後一批受影響驗證者預計在 10 月 7 日前完成退出;但 ETH 重新進入質押系統後,還要面對目前相當擁擠的以太坊驗證者進場排隊,因此完整週期最長可能接近 45 天。
截至 10 月 1 日,beaconcha.in 顯示,以太坊目前約有:
157.8 萬枚 ETH 等待進入質押,預估排隊時間約 27.4 天;
57.6 萬枚 ETH 等待退出,預估約需 10 天。
從驗證者開始排隊退出,到 ETH 可以正式提款,整體估計約需 11 天左右。另一項即時統計顯示,目前以太坊約有 4,370 萬枚 ETH 處於質押狀態,占總供應量約 35.8%,質押年化報酬率約 2.64% 。
受影響驗證者在退出並重新建立期間,確實會有一段時間無法正常產生完整質押收益,因此 Lido 整體可能出現一定程度的收益損失。
如果驗證者在正式退出前就先停止運作,期間還可能出現少量離線懲罰(downtime penalty)。但這不代表所有 MetaMask 用戶的 ETH 都停賺 45 天,也不代表所有 stETH 持有人停止獲得收益。
Lido 是一個共同質押池,資金分散給多個不同的節點營運商。 MetaMask Staking 只是其中一個節點營運商,因此這次退出主要會影響該營運商負責的驗證者,而不是整個 Lido 系統。
Lido 已表示,stETH 持有人不需要採取任何額外操作。目前 Lido 在以太坊上的總鎖倉價值仍約 265 億美元。
Lido 有緩衝機制,降低單一營運商退出衝擊
Lido 表示,協議本身採用多個節點營運商分散運作,因此單一營運商退出部分驗證者,不至於直接讓整個質押系統停擺。 Lido 同時準備了超過 6,750 枚 stETH 的臨時儲備,用來降低這次驗證者退出對整體系統造成的影響。
這也是流動性質押與自己單獨跑一台驗證者最大的差別。如果個人只有一台 32 ETH 驗證者,一旦退出,這 32 ETH 在重新進場前基本上就不會再產生正常的驗證者收益。但 Lido 是把大量 ETH 分配給多個不同營運商,因此某一個營運商暫時撤出,只會由整個質押池共同吸收影響。
截至 10 月 1 日,ETH 價格約 2,685 美元,市場並未因這次事件出現明顯恐慌。目前也沒有跡象顯示 stETH 因這次事件出現明顯價格脫鉤。
但真正的風險程度目前仍未完全確定,因為 MetaMask 尚未公布完整的事故根本原因。
〈MetaMask 爆基礎設施安全事件!緊急退出 Lido 驗證者,ETH 重新質押最長恐耗 45 天〉這篇文章最早發佈於《區塊客》。
MetaMask 爆基礎設施安全事件!緊急退出 Lido 驗證者,ETH 重新質押最長恐耗 45 天
MetaMask 爆出一宗與以太坊質押有關的基礎設施安全事件,但這次出問題的並不是一般用戶日常使用的 MetaMask 錢包,而是背後負責以太坊質押服務的驗證者基礎設施(validator infrastructure)。
MetaMask 9 月 30 日證實,公司正在處理一宗影響「部分基礎設施」的持續安全事件,目前已與外部合作夥伴及資安顧問共同調查。官方同時強調,截至目前並未發現 MetaMask 錢包面臨立即威脅;但基於風險控制考量,MetaMask 已開始退出旗下非託管質押服務中受影響的以太坊驗證者。
Lido 隨後確認,MetaMask Staking,也就是原本的 Consensys Staking,已開始退出其在 Lido 協議中營運的驗證者。最後一批受影響驗證者預計在 10 月 7 日前完成退出;但由於 ETH 之後還需要經過提款、重新排隊及重新啟用驗證者等流程,完整恢復質押的時間最長可能接近 45 天。
MetaMask 錢包沒事,為什麼驗證者還是要全部退出?
關鍵在於,錢包私鑰與驗證者簽名金鑰不是同一套東西。
MetaMask 錢包屬於自我託管工具,用戶自己掌握錢包私鑰;但 MetaMask 的質押服務,則需要替用戶實際營運以太坊驗證節點,包括節點伺服器、驗證者簽名系統,以及相關雲端與部署基礎設施。
MetaMask 官方文件指出,當用戶投入 32 ETH 建立驗證者後,日常的節點與驗證工作會由其質押基礎設施負責。因此,即使攻擊者完全沒有碰到一般 MetaMask 用戶的錢包私鑰,只要 MetaMask 無法排除驗證者簽名金鑰、遠端簽名系統、雲端帳號、部署環境或其他生產系統曾被接觸,就不能放心讓原本的驗證者繼續運作。這也是為什麼「MetaMask 錢包沒有被駭」與「必須退出驗證者」兩件事並不矛盾。
真正怕的不是 ETH 被直接偷走,而是遭到削減懲罰
以太坊驗證者有兩類非常重要的金鑰。
第一類是提款憑證(withdrawal credentials),決定質押 ETH 最終可以提領到哪個地址。
第二類是驗證者簽名金鑰(validator signing key),用來執行日常驗證工作,例如區塊證明與區塊提議。
MetaMask 特別強調,其非託管質押服務不掌握客戶的提款金鑰。因此,即使驗證者基礎設施遭到入侵,也不代表攻擊者可以直接把用戶質押的 ETH 提走。
但如果驗證者簽名金鑰外洩,風險仍然很大。例如,攻擊者若在另一台機器上使用同一把驗證者金鑰,與合法節點同時簽署互相衝突的資料,就可能觸發以太坊的削減懲罰(slashing)。一旦發生削減,驗證者所質押的 ETH 可能真的受到損失。只要無法完全排除簽名金鑰或相關系統曾被接觸,最保守的做法就是先把相關驗證者退出。
為什麼不能直接換一把金鑰就好?
這也是這次事件最容易讓人疑惑的地方。
一般網站如果發現 API 金鑰或密碼可能外洩,通常可以直接:撤銷舊金鑰 → 換新金鑰 → 繼續運作。
但以太坊驗證者並不是這麼簡單。驗證者一旦建立後,其簽名金鑰不能像一般密碼一樣,在保持原驗證者身分的情況下隨時替換。如果要徹底排除「舊簽名金鑰可能已經被複製」的風險,最乾淨的做法通常是:「退出舊驗證者 → 等待 ETH 可提款 → 重建乾淨的基礎設施 → 建立全新的驗證者金鑰 → 再把 ETH 重新投入質押」
這也是為什麼一次基礎設施安全事件,會演變成大規模退出驗證者,而不是單純把伺服器重新開機。
為什麼要整批退出,而不是只退部分?
原因在於資安事件剛發生時,最難確認的通常不是「有沒有出事」,而是到底哪些系統曾被攻擊者碰過。
目前 MetaMask 尚未公布完整的根本原因,也沒有公開證實驗證者簽名金鑰已經遭竊。但如果同一批驗證者共用部分雲端帳號、部署流程、遠端簽名服務或密鑰管理系統,那麼在調查尚未完成前,很難精準判定哪些金鑰「一定安全」、哪些可能受到影響。
所以,對專業質押服務商而言,最保守的處理方式通常是只要屬於受影響基礎設施範圍,就先退出,再重新建立。需要注意的是,MetaMask 官方用詞是「受影響的驗證者」,並沒有明確表示全球所有 MetaMask 質押驗證者都被全部退出。
10 月 7 日就退出完成,為什麼又要 45 天?
因為「退出驗證者」和「重新開始賺取質押收益」中間還有很多步驟。
完整流程大致如下:
驗證者提出退出
→ 等待退出排隊
→ 正式退出
→ ETH 變成可提款
→ 資金重新回到質押池
→ 排隊建立新的驗證者
→ 新驗證者啟用
→ 再次開始產生質押收益
Lido 表示,最後一批受影響驗證者預計在 10 月 7 日前完成退出;但 ETH 重新進入質押系統後,還要面對目前相當擁擠的以太坊驗證者進場排隊,因此完整週期最長可能接近 45 天。
截至 10 月 1 日,beaconcha.in 顯示,以太坊目前約有:
157.8 萬枚 ETH 等待進入質押,預估排隊時間約 27.4 天;
57.6 萬枚 ETH 等待退出,預估約需 10 天。
從驗證者開始排隊退出,到 ETH 可以正式提款,整體估計約需 11 天左右。另一項即時統計顯示,目前以太坊約有 4,370 萬枚 ETH 處於質押狀態,占總供應量約 35.8%,質押年化報酬率約 2.64% 。
受影響驗證者在退出並重新建立期間,確實會有一段時間無法正常產生完整質押收益,因此 Lido 整體可能出現一定程度的收益損失。
如果驗證者在正式退出前就先停止運作,期間還可能出現少量離線懲罰(downtime penalty)。但這不代表所有 MetaMask 用戶的 ETH 都停賺 45 天,也不代表所有 stETH 持有人停止獲得收益。
Lido 是一個共同質押池,資金分散給多個不同的節點營運商。 MetaMask Staking 只是其中一個節點營運商,因此這次退出主要會影響該營運商負責的驗證者,而不是整個 Lido 系統。
Lido 已表示,stETH 持有人不需要採取任何額外操作。目前 Lido 在以太坊上的總鎖倉價值仍約 265 億美元。
Lido 有緩衝機制,降低單一營運商退出衝擊
Lido 表示,協議本身採用多個節點營運商分散運作,因此單一營運商退出部分驗證者,不至於直接讓整個質押系統停擺。 Lido 同時準備了超過 6,750 枚 stETH 的臨時儲備,用來降低這次驗證者退出對整體系統造成的影響。
這也是流動性質押與自己單獨跑一台驗證者最大的差別。如果個人只有一台 32 ETH 驗證者,一旦退出,這 32 ETH 在重新進場前基本上就不會再產生正常的驗證者收益。但 Lido 是把大量 ETH 分配給多個不同營運商,因此某一個營運商暫時撤出,只會由整個質押池共同吸收影響。
截至 10 月 1 日,ETH 價格約 2,685 美元,市場並未因這次事件出現明顯恐慌。目前也沒有跡象顯示 stETH 因這次事件出現明顯價格脫鉤。
但真正的風險程度目前仍未完全確定,因為 MetaMask 尚未公布完整的事故根本原因。
〈MetaMask 爆基礎設施安全事件!緊急退出 Lido 驗證者,ETH 重新質押最長恐耗 45 天〉這篇文章最早發佈於《區塊客》。
591
·
--
Мақала
【狂人說趨勢】10 月上旬估計就是圍繞著 8.4 萬上躥下跳 狂人說…
美國核心通膨 PCE 一出,10 月不升息的機率直接從 30% 幹到 60% 以上,預期 3.3%,實際 3%,美國的油價帶著物價都飛沒影了,數據低於預期 0.3% 你信嗎?
數據出來後比特幣從 83.8k 一路幹到 85.5k 附近,然後直接門回來,說明市場也不太信這個數據,即便懷疑數據的準確性,但這也足以表明高層對 10 月加息並不支持,否則沒必要做數據,因此可以推斷明兒晚上的非農數據大概率也不符合預期,進一步支持不升息,10 月 14 的 CPI 數據也會跟著 PCE 向下調整,所以說,無論真假市場都得按著劇本先走,雖然直接上去很難,畢竟長債收益率依然驚人,但也沒條件支持直接下跌,10 月上旬估計就是個上躥下跳的圍繞著 84000 正負幾千美金。
〈【狂人說趨勢】10 月上旬估計就是圍繞著 8.4 萬上躥下跳〉這篇文章最早發佈於《區塊客》。
【狂人說趨勢】10 月上旬估計就是圍繞著 8.4 萬上躥下跳
狂人說…
美國核心通膨 PCE 一出,10 月不升息的機率直接從 30% 幹到 60% 以上,預期 3.3%,實際 3%,美國的油價帶著物價都飛沒影了,數據低於預期 0.3% 你信嗎?
數據出來後比特幣從 83.8k 一路幹到 85.5k 附近,然後直接門回來,說明市場也不太信這個數據,即便懷疑數據的準確性,但這也足以表明高層對 10 月加息並不支持,否則沒必要做數據,因此可以推斷明兒晚上的非農數據大概率也不符合預期,進一步支持不升息,10 月 14 的 CPI 數據也會跟著 PCE 向下調整,所以說,無論真假市場都得按著劇本先走,雖然直接上去很難,畢竟長債收益率依然驚人,但也沒條件支持直接下跌,10 月上旬估計就是個上躥下跳的圍繞著 84000 正負幾千美金。
〈【狂人說趨勢】10 月上旬估計就是圍繞著 8.4 萬上躥下跳〉這篇文章最早發佈於《區塊客》。
413
·
--
Мақала
比特幣 Q3 狂漲逾 42% 創 2024 年來最佳!以太幣更飆 71%,歷史最強 Q4 正式開跑加密貨幣市場結束強勁第三季,比特幣(BTC)、以太幣(ETH)同步交出近年少見的大幅反彈成績。
比特幣(BTC)2026 年第三季從約 5.85 萬美元一路反彈至 8.3 萬至 8.5 萬美元區間,季度漲幅依不同數據來源約 42%~43%,寫下自 2024 年第一季以來最強單季表現;以太幣(ETH)表現更加亮眼,第三季從約 1,570 美元升至 2,686 美元附近,季度漲幅約 71% 。這也代表,在歷經今年上半年劇烈調整後,BTC 、 ETH 在 Q3 出現明顯的資金回流行情。
隨著 10 月 1 日到來,市場焦點正式轉向第四季。歷史數據顯示,Q4 (“Uptober”) 長期以來是比特幣平均報酬最高的一季,但在美債殖利率仍處高檔、油價與地緣政治風險尚未消退的背景下,「季節性」是否再次奏效仍有待觀察。
BTC 單季漲逾 42%,終結連三季下跌
CoinGlass 歷史數據顯示,比特幣 2026 年第三季上漲約 42.4%;其他採用不同收盤時點的統計約落在 43% 左右。這是 BTC 在連續三個季度下跌後,首次重新錄得季度正報酬。
若從季度表現來看,BTC:
2026 Q1:-22.1%
2026 Q2:-14.2%
2026 Q3:約 +42%~43%
這也讓第三季成為 BTC 自 2024 Q1 上漲約 68.6% 以來表現最佳的一季。第三季原本通常不是比特幣最強的季度。歷史數據顯示,Q3 平均漲幅僅約 5%~9%,遠低於第四季。今年 Q3 超過四成的反彈,本身就屬於相對罕見的表現。
ETH 更猛:第三季大漲約 71%
以太幣同期反彈幅度明顯超越比特幣。 CoinGlass 資料顯示,ETH 7 月初約從 1,569.91 美元起步,到 9 月 30 日約報 2,687 美元,第三季漲幅約達 71.2% 。
這也扭轉了 ETH 上半年連續兩季重挫:
2026 Q1:約 -29%
2026 Q2:約 -25%
2026 Q3:約 +71%
不過,即使第三季如此強勢,ETH 年初至 9 月底仍尚未完全收復上半年的跌幅,顯示這波上漲更接近大幅「失地收復」,而非價格已全面突破前高。
ETF 資金重新回流,是 Q3 反彈重要推手
機構資金回流也是第三季行情的重要背景。美國現貨比特幣 ETF 在 9 月最後完整一週錄得約 24 億美元淨流入,是自 2025 年 10 月以來最大單週流入規模之一,也讓今年一度轉負的累計資金流重新改善。以太幣 ETF 資金同樣回暖,其中 8 月美國現貨 ETH ETF 約吸引 17.5 億美元資金流入。 Q3 並非單純由高槓桿期貨推動,現貨與 ETF 需求的回升,同樣為 BTC 、 ETH 提供支撐。
歷史最強季度即將登場?BTC Q4 平均漲 77%
現在市場最大的焦點,則是比特幣正式進入歷史上季節性最強的第四季。 CoinGlass 歷史統計顯示,自 2013 年以來:
比特幣 Q4 的中位數報酬也高達約 +47.7%,明顯高於其他季度。歷史上一些比特幣最猛烈的行情也集中在 Q4,例如:
2013 Q4:+479.6%
2017 Q4:+215.1%
2020 Q4:+168.0%
2023 Q4:+56.9%
2024 Q4:+47.7%
這也是市場經常把 10 月稱為「Uptober」的原因之一。但季節性數據也不能解讀成 BTC 第四季必然上漲。從 2013 至 2025 年的 13 個完整 Q4 來看,約有 8 季收漲、 5 季下跌;包括:2018 Q4 跌約 42% 、 2019 Q4 跌約 13% 、 2022 Q4 跌約 15%,而最近的 2025 Q4 更下跌約 23% 。此外,77% 的「平均漲幅」亦受到 2013 、 2017 等極端牛市年份拉高,因此較能反映典型年份的中位數約為 48% 。
歷史上 Q4 確實是 BTC 最強季度,但「歷史最強」不等於「今年一定上漲」。最新公布的美國 8 月個人消費支出(PCE)物價指數年增 3.4%,低於市場原先預期的 3.7%;核心 PCE 約 3.0%,亦低於預期的 3.3%,市場因此降低對聯準會 10 月進一步升息的押注,帶動比特幣出現短暫性反彈。
目前 Q4 開局仍相對穩定。 Binance 最新數據顯示,BTC 約 83,795 美元,過去 24 小時交易區間約介乎 82,928 至 85,600 美元;ETH 約 2,692 美元,24 小時區間則約 2,657 至 2,737 美元。也就是說,BTC 在 Q3 暴漲逾四成後,目前仍守住 8 萬美元整數關卡;以太坊則繼續在 2,700 美元附近爭奪。
如果從技術位置觀察,市場第四季首先要確認的並不是能否立即挑戰歷史高點,而是 BTC 能否穩住 8 萬至 8.3 萬美元區域,以及 ETH 能否有效站穩 2,700 美元以上。
Q4 行情真正要看三大變數
第四季雖然擁有有利的歷史季節性,但今年是否能複製過往年末行情,仍取決於三項更實際的因素。
第一是 ETF 與機構資金流向。第三季 BTC 從 5.8 萬美元大幅反彈至 8 萬美元以上,機構現貨需求能否持續,是行情能否延伸的重要條件。
第二是美國利率與債券殖利率。高利率環境仍會提高資金持有現金與美債的吸引力,並限制 BTC 、 ETH 等風險資產的估值擴張空間。
第三則是槓桿是否重新過熱。第三季大漲後,如果期貨未平倉量與資金費率(Funding Rate)快速升高,市場亦可能面臨多頭去槓桿壓力。
今年第四季真正的重要問題並不是「歷史上 Q4 會不會漲」,而是第三季重新流入加密市場的資金,能不能在第四季繼續留下來。
〈比特幣 Q3 狂漲逾 42% 創 2024 年來最佳!以太幣更飆 71%,歷史最強 Q4 正式開跑〉這篇文章最早發佈於《區塊客》。
比特幣 Q3 狂漲逾 42% 創 2024 年來最佳!以太幣更飆 71%,歷史最強 Q4 正式開跑
加密貨幣市場結束強勁第三季,比特幣(BTC)、以太幣(ETH)同步交出近年少見的大幅反彈成績。
比特幣(BTC)2026 年第三季從約 5.85 萬美元一路反彈至 8.3 萬至 8.5 萬美元區間,季度漲幅依不同數據來源約 42%~43%,寫下自 2024 年第一季以來最強單季表現;以太幣(ETH)表現更加亮眼,第三季從約 1,570 美元升至 2,686 美元附近,季度漲幅約 71% 。這也代表,在歷經今年上半年劇烈調整後,BTC 、 ETH 在 Q3 出現明顯的資金回流行情。
隨著 10 月 1 日到來,市場焦點正式轉向第四季。歷史數據顯示,Q4 (“Uptober”) 長期以來是比特幣平均報酬最高的一季,但在美債殖利率仍處高檔、油價與地緣政治風險尚未消退的背景下,「季節性」是否再次奏效仍有待觀察。
BTC 單季漲逾 42%,終結連三季下跌
CoinGlass 歷史數據顯示,比特幣 2026 年第三季上漲約 42.4%;其他採用不同收盤時點的統計約落在 43% 左右。這是 BTC 在連續三個季度下跌後,首次重新錄得季度正報酬。
若從季度表現來看,BTC:
2026 Q1:-22.1%
2026 Q2:-14.2%
2026 Q3:約 +42%~43%
這也讓第三季成為 BTC 自 2024 Q1 上漲約 68.6% 以來表現最佳的一季。第三季原本通常不是比特幣最強的季度。歷史數據顯示,Q3 平均漲幅僅約 5%~9%,遠低於第四季。今年 Q3 超過四成的反彈,本身就屬於相對罕見的表現。
ETH 更猛:第三季大漲約 71%
以太幣同期反彈幅度明顯超越比特幣。 CoinGlass 資料顯示,ETH 7 月初約從 1,569.91 美元起步,到 9 月 30 日約報 2,687 美元,第三季漲幅約達 71.2% 。
這也扭轉了 ETH 上半年連續兩季重挫:
2026 Q1:約 -29%
2026 Q2:約 -25%
2026 Q3:約 +71%
不過,即使第三季如此強勢,ETH 年初至 9 月底仍尚未完全收復上半年的跌幅,顯示這波上漲更接近大幅「失地收復」,而非價格已全面突破前高。
ETF 資金重新回流,是 Q3 反彈重要推手
機構資金回流也是第三季行情的重要背景。美國現貨比特幣 ETF 在 9 月最後完整一週錄得約 24 億美元淨流入,是自 2025 年 10 月以來最大單週流入規模之一,也讓今年一度轉負的累計資金流重新改善。以太幣 ETF 資金同樣回暖,其中 8 月美國現貨 ETH ETF 約吸引 17.5 億美元資金流入。 Q3 並非單純由高槓桿期貨推動,現貨與 ETF 需求的回升,同樣為 BTC 、 ETH 提供支撐。
歷史最強季度即將登場?BTC Q4 平均漲 77%
現在市場最大的焦點,則是比特幣正式進入歷史上季節性最強的第四季。 CoinGlass 歷史統計顯示,自 2013 年以來:
比特幣 Q4 的中位數報酬也高達約 +47.7%,明顯高於其他季度。歷史上一些比特幣最猛烈的行情也集中在 Q4,例如:
2013 Q4:+479.6%
2017 Q4:+215.1%
2020 Q4:+168.0%
2023 Q4:+56.9%
2024 Q4:+47.7%
這也是市場經常把 10 月稱為「Uptober」的原因之一。但季節性數據也不能解讀成 BTC 第四季必然上漲。從 2013 至 2025 年的 13 個完整 Q4 來看,約有 8 季收漲、 5 季下跌;包括:2018 Q4 跌約 42% 、 2019 Q4 跌約 13% 、 2022 Q4 跌約 15%,而最近的 2025 Q4 更下跌約 23% 。此外,77% 的「平均漲幅」亦受到 2013 、 2017 等極端牛市年份拉高,因此較能反映典型年份的中位數約為 48% 。
歷史上 Q4 確實是 BTC 最強季度,但「歷史最強」不等於「今年一定上漲」。最新公布的美國 8 月個人消費支出(PCE)物價指數年增 3.4%,低於市場原先預期的 3.7%;核心 PCE 約 3.0%,亦低於預期的 3.3%,市場因此降低對聯準會 10 月進一步升息的押注,帶動比特幣出現短暫性反彈。
目前 Q4 開局仍相對穩定。 Binance 最新數據顯示,BTC 約 83,795 美元,過去 24 小時交易區間約介乎 82,928 至 85,600 美元;ETH 約 2,692 美元,24 小時區間則約 2,657 至 2,737 美元。也就是說,BTC 在 Q3 暴漲逾四成後,目前仍守住 8 萬美元整數關卡;以太坊則繼續在 2,700 美元附近爭奪。
如果從技術位置觀察,市場第四季首先要確認的並不是能否立即挑戰歷史高點,而是 BTC 能否穩住 8 萬至 8.3 萬美元區域,以及 ETH 能否有效站穩 2,700 美元以上。
Q4 行情真正要看三大變數
第四季雖然擁有有利的歷史季節性,但今年是否能複製過往年末行情,仍取決於三項更實際的因素。
第一是 ETF 與機構資金流向。第三季 BTC 從 5.8 萬美元大幅反彈至 8 萬美元以上,機構現貨需求能否持續,是行情能否延伸的重要條件。
第二是美國利率與債券殖利率。高利率環境仍會提高資金持有現金與美債的吸引力,並限制 BTC 、 ETH 等風險資產的估值擴張空間。
第三則是槓桿是否重新過熱。第三季大漲後,如果期貨未平倉量與資金費率(Funding Rate)快速升高,市場亦可能面臨多頭去槓桿壓力。
今年第四季真正的重要問題並不是「歷史上 Q4 會不會漲」,而是第三季重新流入加密市場的資金,能不能在第四季繼續留下來。
〈比特幣 Q3 狂漲逾 42% 創 2024 年來最佳!以太幣更飆 71%,歷史最強 Q4 正式開跑〉這篇文章最早發佈於《區塊客》。
1
634
·
--
Расталды
Мақала
24/7 交易不再是 DeFi 護城河?Hyperliquid 創辦人:自託管、透明才是核心,下一戰瞄準私人市場當 Robinhood 、 Nasdaq,甚至紐約證交所(NYSE)都開始往全天候交易靠攏,加密市場過去最鮮明的優勢「24 小時全年無休」還算得上護城河嗎?
Hyperliquid 共同創辦人 Jeff Yan 在 Korea Blockchain Week 2026 表示,答案可能是否定的。他認為,鏈上金融真正長期存在的差異,不是交易所一天開多久,而是使用者能否自行掌控資產,以及完整驗證市場正在發生什麼事。
Yan 表示,鏈上金融的核心是使用者仍保有資金的「控制權與保管權(custody)」,當交易對手、中介機構或託管方發生問題時,這項差異才真正重要。另一項優勢則是透明度,理論上任何人都能檢查系統的交易、部位與運作狀態,而非只能相信單一私人公司提供的帳本。
為何 24/7 已經不夠?華爾街也開始不睡覺
Yan 的說法有現實背景。
Robinhood 9 月 29 日剛宣布,計畫把美股交易由目前周日至周五的「24 Hour Market」,進一步擴大至部分股票與 ETF 周末也能交易,形成真正 24/7 交易,目前仍待監管審查。 Robinhood 同時準備向合資格美國客戶推出 BTC 、 ETH 、 SOL 、 XRP 、 HYPE 等永續合約。
Nasdaq 也已確定朝 23 小時/每周 5 天(23/5)前進。官方資料顯示,新交易時段預計自 2026 年 12 月 6 日開始,將交易時間由目前美東時間凌晨 4 時至晚上 8 時,延長至前一日晚間 9 時至當日晚間 8 時,每天只留下 1 小時系統維護窗口。
NYSE 更進一步,正在開發代幣化證券交易平台,規劃支援 24/7 交易、零碎股、美元金額下單、穩定幣資金與即時鏈上結算。
「Crypto 可以 24 小時交易,美股不行」這條傳統分界正在快速消失。
Jeff Yan:真正差別是「錢還在不在你手上」
Yan 認為,真正更難被傳統交易所複製的是自託管(self-custody)。在傳統金融架構中,即使交易介面顯示用戶持有股票或資產,背後仍涉及券商、清算機構、託管人等多層中介。鏈上市場的理想模式則不同:使用者控制錢包 → 資產存在鏈上 → 交易與結算由協議執行。
Yan 認為,這在市場正常運作時可能沒有明顯感受;但當中介、交易對手或託管機構出現問題時,自託管可以減少其中一個重大單點故障風險。
這也是為什麼他把「custody」而不是「24/7」列為鏈上金融第一項核心價值。第二個核心是所有人都能查帳,即透明度(transparency)。
Yan 指出,一般使用者每天可能不會特別在乎這件事,但對金融系統而言,能夠知道「理論上所有事情正在如何運作」非常重要,因為這提供了一種私人公司控制系統所沒有的中立性與可信度。 Hyperliquid 本身就是這種模式的典型案例。
DefiLlama 最新數據顯示,Hyperliquid 永續合約市場目前:
未平倉量:約 82 億美元
30 日永續合約交易量:約 2,127 億美元
7 日交易量:約 481 億美元
24 小時交易量:約 71 億美元
30 日手續費:約 6,977 萬美元。
累計永續合約名目交易量已突破 5.4 兆美元。這些交易、部位與協議收入都能直接從鏈上資料追蹤,而不是等待中心化交易所主動披露。
24/7 仍然有價值:尤其是美股休市之後
Yan 並沒有說全天候交易毫無價值。相反,他認為當某項資產的傳統參考市場休市時,24 小時鏈上市場反而特別重要。
例如美股周末休市,但股票永續仍可交易;商品市場停止報價後,鏈上商品合約仍能形成價格;未上市公司甚至沒有公開股票市場,鏈上衍生品可以提前形成價格發現。 Yan 特別提到 Hyperliquid 上的股票、商品及 IPO 前資產,認為這些市場已經顯示投資者對非傳統時段價格發現存在需求。
真正的差別不是 24/7 有沒有用?而是 24/7 本身已不足以構成鏈上金融的長期護城河。
這一點從 Hyperliquid 自己的交易結構也看得非常清楚。其 HIP-3 機制允許符合條件的第三方建立自己的永續合約市場。官方文件顯示,部署者質押 50 萬枚 HYPE 後,可以建立 builder-deployed perpetual DEX,自行設定標的、價格預言機、槓桿與風險參數。
Hyperliquid 上目前已不只有 BTC 、 ETH 等加密資產。 9 月 25 日鏈上 API 快照顯示,已有約 150 個活躍 HIP-3 市場,橫跨美國與國際股票、商品、外匯、股指、 IPO 前資產及其他金融產品。這些 HIP-3 市場當時單日交易量約 26.8 億美元、未平倉量約 39.9 億美元。其中標普 500 、原油、 Meta 等傳統金融標的都已有相當交易規模。
今年 HIP-3 一度佔 Hyperliquid 近半交易量
真正顯示需求正在改變的,是交易結構。今年初,HIP-3 市場僅占 Hyperliquid 永續交易量約 2%;到 7 月時,比例一度升至接近 50%,股票永續成為主要推動力。這代表 Hyperliquid 的使用者已不只是拿它交易「鏈上原生資產」,它正在變成用鏈上基礎設施交易傳統金融資產價格的市場。
其中一個最明顯案例,就是 SpaceX 。 SpaceX 上市前後,Hyperliquid 上追蹤 SpaceX 的 SPCX 永續合約單日交易量一度由平常約 2,600 萬美元暴增至 14 億美元;6 月初股票相關 HIP-3 合約月內交易量一度超過 188 億美元。
下一個目標:私人市場
Yan 因此直接把下一個機會指向私人市場(private markets)。他的邏輯是,目前很多巨大財富在公司正式 IPO 之前就已創造,但一般投資者很難接觸。例如大型新創公司可能在上市前已經價值數千億甚至上兆美元,但股權主要掌握在創辦人、員工、創投與少數機構手中。
Yan 認為,如果鏈上市場能讓全球投資者更早對這些資產形成價格發現,而且不受單一司法管轄區的市場時段限制,可能形成一套真正全球化的金融市場。
Hyperliquid 的押注並不是孤立發生。 9 月 17 日,美國 SEC 已推出限時「創新豁免」,允許符合條件的市場參與者試驗美國上市股票鏈上交易。 SEC 委員 Hester Peirce 更直接表示,這是在為「代幣化股票鏈上交易成為常態」的未來作準備。
金融市場正在出現一個有趣的雙向融合:
Crypto 往股票、商品、私人市場延伸;
TradFi 則往 24/7 、代幣化、鏈上結算靠近。
到最後,單純「交易時間比較長」確實很難再成為 DeFi 的差異。過去鏈上金融的賣點是「華爾街關門了,我們還能交易」,但當 Robinhood 、 Nasdaq 、 NYSE 也逐漸不關門之後,這個優勢正在被快速複製。未來鏈上金融與華爾街的競爭是「資產到底由誰保管、價格在哪裡形成,以及市場規則能不能被所有人驗證」。
〈24/7 交易不再是 DeFi 護城河?Hyperliquid 創辦人:自託管、透明才是核心,下一戰瞄準私人市場〉這篇文章最早發佈於《區塊客》。
24/7 交易不再是 DeFi 護城河?Hyperliquid 創辦人:自託管、透明才是核心,下一戰瞄準私人市場
當 Robinhood 、 Nasdaq,甚至紐約證交所(NYSE)都開始往全天候交易靠攏,加密市場過去最鮮明的優勢「24 小時全年無休」還算得上護城河嗎?
Hyperliquid 共同創辦人 Jeff Yan 在 Korea Blockchain Week 2026 表示,答案可能是否定的。他認為,鏈上金融真正長期存在的差異,不是交易所一天開多久,而是使用者能否自行掌控資產,以及完整驗證市場正在發生什麼事。
Yan 表示,鏈上金融的核心是使用者仍保有資金的「控制權與保管權(custody)」,當交易對手、中介機構或託管方發生問題時,這項差異才真正重要。另一項優勢則是透明度,理論上任何人都能檢查系統的交易、部位與運作狀態,而非只能相信單一私人公司提供的帳本。
為何 24/7 已經不夠?華爾街也開始不睡覺
Yan 的說法有現實背景。
Robinhood 9 月 29 日剛宣布,計畫把美股交易由目前周日至周五的「24 Hour Market」,進一步擴大至部分股票與 ETF 周末也能交易,形成真正 24/7 交易,目前仍待監管審查。 Robinhood 同時準備向合資格美國客戶推出 BTC 、 ETH 、 SOL 、 XRP 、 HYPE 等永續合約。
Nasdaq 也已確定朝 23 小時/每周 5 天(23/5)前進。官方資料顯示,新交易時段預計自 2026 年 12 月 6 日開始,將交易時間由目前美東時間凌晨 4 時至晚上 8 時,延長至前一日晚間 9 時至當日晚間 8 時,每天只留下 1 小時系統維護窗口。
NYSE 更進一步,正在開發代幣化證券交易平台,規劃支援 24/7 交易、零碎股、美元金額下單、穩定幣資金與即時鏈上結算。
「Crypto 可以 24 小時交易,美股不行」這條傳統分界正在快速消失。
Jeff Yan:真正差別是「錢還在不在你手上」
Yan 認為,真正更難被傳統交易所複製的是自託管(self-custody)。在傳統金融架構中,即使交易介面顯示用戶持有股票或資產,背後仍涉及券商、清算機構、託管人等多層中介。鏈上市場的理想模式則不同:使用者控制錢包 → 資產存在鏈上 → 交易與結算由協議執行。
Yan 認為,這在市場正常運作時可能沒有明顯感受;但當中介、交易對手或託管機構出現問題時,自託管可以減少其中一個重大單點故障風險。
這也是為什麼他把「custody」而不是「24/7」列為鏈上金融第一項核心價值。第二個核心是所有人都能查帳,即透明度(transparency)。
Yan 指出,一般使用者每天可能不會特別在乎這件事,但對金融系統而言,能夠知道「理論上所有事情正在如何運作」非常重要,因為這提供了一種私人公司控制系統所沒有的中立性與可信度。 Hyperliquid 本身就是這種模式的典型案例。
DefiLlama 最新數據顯示,Hyperliquid 永續合約市場目前:
未平倉量:約 82 億美元
30 日永續合約交易量:約 2,127 億美元
7 日交易量:約 481 億美元
24 小時交易量:約 71 億美元
30 日手續費:約 6,977 萬美元。
累計永續合約名目交易量已突破 5.4 兆美元。這些交易、部位與協議收入都能直接從鏈上資料追蹤,而不是等待中心化交易所主動披露。
24/7 仍然有價值:尤其是美股休市之後
Yan 並沒有說全天候交易毫無價值。相反,他認為當某項資產的傳統參考市場休市時,24 小時鏈上市場反而特別重要。
例如美股周末休市,但股票永續仍可交易;商品市場停止報價後,鏈上商品合約仍能形成價格;未上市公司甚至沒有公開股票市場,鏈上衍生品可以提前形成價格發現。 Yan 特別提到 Hyperliquid 上的股票、商品及 IPO 前資產,認為這些市場已經顯示投資者對非傳統時段價格發現存在需求。
真正的差別不是 24/7 有沒有用?而是 24/7 本身已不足以構成鏈上金融的長期護城河。
這一點從 Hyperliquid 自己的交易結構也看得非常清楚。其 HIP-3 機制允許符合條件的第三方建立自己的永續合約市場。官方文件顯示,部署者質押 50 萬枚 HYPE 後,可以建立 builder-deployed perpetual DEX,自行設定標的、價格預言機、槓桿與風險參數。
Hyperliquid 上目前已不只有 BTC 、 ETH 等加密資產。 9 月 25 日鏈上 API 快照顯示,已有約 150 個活躍 HIP-3 市場,橫跨美國與國際股票、商品、外匯、股指、 IPO 前資產及其他金融產品。這些 HIP-3 市場當時單日交易量約 26.8 億美元、未平倉量約 39.9 億美元。其中標普 500 、原油、 Meta 等傳統金融標的都已有相當交易規模。
今年 HIP-3 一度佔 Hyperliquid 近半交易量
真正顯示需求正在改變的,是交易結構。今年初,HIP-3 市場僅占 Hyperliquid 永續交易量約 2%;到 7 月時,比例一度升至接近 50%,股票永續成為主要推動力。這代表 Hyperliquid 的使用者已不只是拿它交易「鏈上原生資產」,它正在變成用鏈上基礎設施交易傳統金融資產價格的市場。
其中一個最明顯案例,就是 SpaceX 。 SpaceX 上市前後,Hyperliquid 上追蹤 SpaceX 的 SPCX 永續合約單日交易量一度由平常約 2,600 萬美元暴增至 14 億美元;6 月初股票相關 HIP-3 合約月內交易量一度超過 188 億美元。
下一個目標:私人市場
Yan 因此直接把下一個機會指向私人市場(private markets)。他的邏輯是,目前很多巨大財富在公司正式 IPO 之前就已創造,但一般投資者很難接觸。例如大型新創公司可能在上市前已經價值數千億甚至上兆美元,但股權主要掌握在創辦人、員工、創投與少數機構手中。
Yan 認為,如果鏈上市場能讓全球投資者更早對這些資產形成價格發現,而且不受單一司法管轄區的市場時段限制,可能形成一套真正全球化的金融市場。
Hyperliquid 的押注並不是孤立發生。 9 月 17 日,美國 SEC 已推出限時「創新豁免」,允許符合條件的市場參與者試驗美國上市股票鏈上交易。 SEC 委員 Hester Peirce 更直接表示,這是在為「代幣化股票鏈上交易成為常態」的未來作準備。
金融市場正在出現一個有趣的雙向融合:
Crypto 往股票、商品、私人市場延伸;
TradFi 則往 24/7 、代幣化、鏈上結算靠近。
到最後,單純「交易時間比較長」確實很難再成為 DeFi 的差異。過去鏈上金融的賣點是「華爾街關門了,我們還能交易」,但當 Robinhood 、 Nasdaq 、 NYSE 也逐漸不關門之後,這個優勢正在被快速複製。未來鏈上金融與華爾街的競爭是「資產到底由誰保管、價格在哪裡形成,以及市場規則能不能被所有人驗證」。
〈24/7 交易不再是 DeFi 護城河?Hyperliquid 創辦人:自託管、透明才是核心,下一戰瞄準私人市場〉這篇文章最早發佈於《區塊客》。
724
·
--
比特幣 8.29 萬急彈至 8.56 萬又熄火!PCE 降溫壓低 Fed 升息預期,BTC 為何仍站不穩 8.5 萬?美國通膨數據低於預期,一度替比特幣(BTC)點燃反彈行情。
9 月 30 日公布的美國 8 月個人消費支出物價指數(PCE)低於市場預期後,BTC 從盤中約 82,900 美元快速拉升,一度觸及 85,500 至 85,600 美元;短短數小時內約有 5,500 萬美元空單遭強制平倉。但這波反彈很快失去動能,BTC 隨後跌回 8.4 萬美元附近,截至 10 月 1 日最新 CoinGecko 報價更回落至約 83,400 美元。
這也留下市場目前最關鍵的問題:明明 PCE 降溫、 Fed 升息預期大幅下降,為何 BTC 仍站不穩 8.5 萬美元?
答案可能不在短端利率,而在長債殖利率、現貨需求與 8.4 萬至 8.6 萬美元的密集籌碼壓力。
PCE 低於預期,10 月升息機率一度從逾 50% 降至約四成
美國商務部最新數據顯示,8 月整體 PCE 月增 0.3%,低於市場預期的 0.4%;年增率為 3.4%,亦低於市場原先預期的 3.7% 。扣除食品與能源後,Fed 更重視的核心 PCE 月增 0.2%,年增 3.0%,同樣低於市場原先預估。數據公布後,市場迅速降低 Fed 10 月再次升息的押注。
CME FedWatch 數據顯示,10 月 27 日至 28 日會議升息機率一度由數據公布前的 51.5% 降至約 41.5%;更早在周一,市場甚至一度押注約 70% 的升息機率。另一時點的盤中數據更顯示升息機率降至約 37% 。
New York Fed 總裁 John Williams 此前亦表示,目前對進一步升息「沒有迫切性」,進一步降低市場對 10 月連續升息的預期。
對 BTC 而言,這原本是一個典型利多:升息機率下降 → 短債殖利率回落 → 美元走弱 → 高風險資產估值壓力下降。因此 BTC 在 PCE 公布後迅速突破 85,000 美元並不意外。
BTC 衝至 8.56 萬,4 小時內就被打回
這次反彈的持續性非常有限。 PCE 公布後,BTC 最高觸及約 85,600 美元,較此前 82,900 美元低點上漲約 3.3% 。衍生品市場亦迅速發生短軋(short squeeze),在數據公布後約 4 小時內,約 5,500 萬美元 BTC 空單被清算;但同期亦有約 2,700 萬美元多單被清算,反映市場在 85K 以上立即出現劇烈雙向波動。
這次急漲至少有一部分是由空頭回補與強制平倉推動,而不是全部來自新增現貨買盤。當短軋動能消失,價格便很快重新跌回原本區間。
第一個問題:PCE 變好,但 3% 核心通膨仍遠高於 Fed 目標
PCE 低於預期,不等於美國已重新進入快速通縮。整體 PCE 仍年增 3.4%,核心 PCE 仍達 3.0%,兩者均明顯高於 Fed 的 2% 通膨目標。而且 8 月 PCE 月增率由 7 月向下修正後的 0.1%,重新加速至 0.3% 。
Reuters 引述經濟學家指出,兩個月數據仍不足以確認新的通膨下降趨勢;目前約 51% 的 PCE 組成項目仍以超過 3% 的年率上漲,遠高於正常水平。因此,市場目前的定價不是「Fed 準備降息」,而更接近:10 月可能暫停,但年底仍可能再升一次。 Reuters 指出,期貨市場即使大幅降低 10 月升息機率,仍然繼續反映 12 月前再升息一次的可能性。
對 BTC 而言,這與真正的寬鬆周期仍有很大差距。
第二個問題:10 年期美債仍在 5% 以上,長端利率沒有真正鬆動
BTC 目前最大的宏觀逆風,可能不是 Fed 下一次會不會升 25 個基點,而是長期資金成本仍然極高。就在 PCE 公布前一天,美國 10 年期公債殖利率一度升至約 5.293%,創 2007 年以來高位;30 年期殖利率則升至 5.6206% 。
即使 PCE 公布後短端殖利率回落,長端殖利率仍然非常頑強。市場數據顯示,10 年期殖利率一度再觸及約 5.30% 。這對 BTC 尤其重要。當美國國債可以提供接近 5% 的無風險名目收益時,不產生現金流的比特幣需要更強的資金流入才能維持估值。
Fed 不升息不等於說明金融環境已經變寬鬆。只要長債殖利率仍停留在 5% 以上,BTC 及其他高 Beta 資產仍面臨相當大的機會成本壓力。
第三個問題:8.4 萬至 8.5 萬正是最大長期持有者成本區
BTC 這次碰上 8.5 萬美元就回落,也並非純粹巧合。 Glassnode 數據顯示,目前 BTC 最大一群長期持有者(Long-Term Holders)的成本基礎集中於 84,000 至 85,000 美元;這是目前整條鏈上成本分布中最密集的長期持有者供應區。換句話說,大量投資人的持倉成本正好落在 BTC 目前價格附近。
當價格重新進入這個區間時,一部分此前被套牢、近期剛回本的籌碼可能選擇離場;另一方面,新買盤亦需要吸收這批供應。這使 8.4 萬至 8.5 萬美元不只是一條技術線,而是實際存在大量籌碼的換手區。
此前交易所訂單簿也曾出現類似阻力。市場數據指出,約 85,700 美元附近曾突然增加逾 3,000 萬美元賣單流動性,形成明顯上方壓力。因此目前 BTC 真正要突破的,不只是 8.5 萬這個整數關口,而是 8.4 萬至 8.6 萬整片供應帶。
第四個問題:ETF 仍流入,但新增資金速度開始不足以推動突破
美國現貨比特幣 ETF 近期仍維持淨流入。截至 9 月 30 日,現貨 BTC ETF 已連續 9 個交易日錄得淨流入,這段期間累計吸金約 31 億美元;但最新一天淨流入只有約 6,620 萬美元。這是一個重要差別:資金沒有撤離,但邊際買盤已不像前幾日那麼強。
對現在 BTC 而言,維持 8.3 萬至 8.4 萬美元可能只需要 ETF 繼續有資金進場;但如果要真正突破 8.5 萬、 8.7 萬甚至更高,就需要新增需求明顯加速。目前 BTC 期貨槓桿已明顯下降,市場結構比此前健康,但現貨需求減弱與高企的美債殖利率仍是主要逆風。
這意味著 BTC 目前缺少的不是「少一點賣壓」,而是「更多主動買盤」。
第五個問題:PCE 本身也受到統計方法調整影響
這次 PCE 還有一個容易被忽略的細節。美國經濟分析局(BEA)此次調整了包括軟體、投資組合管理費與法律服務等項目的價格計算方式,並回溯修訂至 2021 年。
Reuters 指出,這次方法調整使核心 PCE 年增率下降約 36 個基點,幅度甚至高於市場原先預計的 20 至 30 個基點。因此,3.0% 的核心 PCE 雖然確實比市場預期好,但不能完全解讀成 8 月份價格壓力突然大幅下降。尤其汽油價格 8 月月增 4.4%,而近期國際油價仍處於高位,能源價格可能再次傳導至未來通膨。
這也是 Fed 不願太早宣告抗通膨勝利的原因。消費反而非常強,Fed 更沒有急著轉鴿的理由。另一項被市場較少討論的數據,是美國 8 月份個人消費支出大增 0.9%,遠高於 7 月向下修正後的 0.1% 。扣除通膨後,實質消費仍增長 0.6% 。這意味著美國經濟需求仍然非常有韌性。
第二季 GDP 也被上修至年化 2.2%,加上 AI 基礎設施投資持續強勁,Fed 沒有迫切需要透過降息刺激經濟。
所以 PCE 給市場的訊號其實相當微妙:通膨沒有原本擔心的那麼糟,但經濟也沒有差到需要 Fed 救市。
對風險資產而言,這比較接近「少一個利空」,而不是出現新的強力利多。
截至 10 月 1 日最新 CoinGecko 數據,BTC 約報 83,400 美元,24 小時交易量約 284 億至 357 億美元,總市值約 1.68 兆美元。以太幣約 2,671 美元,Solana 約 119 美元;整體市場並未在 PCE 利多後出現全面風險偏好爆發。
這也意味著昨天的 85,600 美元更接近一次事件驅動型急彈,而非已確認突破。目前市場結構其實已相當清楚。下方首先觀察 82,000 至 83,000 美元,這是近期多次承接區;分析師目前把 80,000 至 82,000 美元視為較關鍵的下方技術區。上方則仍是 84,000 至 85,000 美元長期持有者成本區,85,700 美元訂單簿賣壓區,約 87,000 美元前高。只有 BTC 重新突破 8.5 萬後,能夠持續在該位置以上成交,才代表這批套牢與獲利籌碼真正被市場吸收。否則,每次衝破 8.5 萬都可能只是短線空頭回補,而不是趨勢性買盤進場。
〈比特幣 8.29 萬急彈至 8.56 萬又熄火!PCE 降溫壓低 Fed 升息預期,BTC 為何仍站不穩 8.5 萬?〉這篇文章最早發佈於《區塊客》。
比特幣 8.29 萬急彈至 8.56 萬又熄火!PCE 降溫壓低 Fed 升息預期,BTC 為何仍站不穩 8.5 萬?
美國通膨數據低於預期,一度替比特幣(BTC)點燃反彈行情。
9 月 30 日公布的美國 8 月個人消費支出物價指數(PCE)低於市場預期後,BTC 從盤中約 82,900 美元快速拉升,一度觸及 85,500 至 85,600 美元;短短數小時內約有 5,500 萬美元空單遭強制平倉。但這波反彈很快失去動能,BTC 隨後跌回 8.4 萬美元附近,截至 10 月 1 日最新 CoinGecko 報價更回落至約 83,400 美元。
這也留下市場目前最關鍵的問題:明明 PCE 降溫、 Fed 升息預期大幅下降,為何 BTC 仍站不穩 8.5 萬美元?
答案可能不在短端利率,而在長債殖利率、現貨需求與 8.4 萬至 8.6 萬美元的密集籌碼壓力。
PCE 低於預期,10 月升息機率一度從逾 50% 降至約四成
美國商務部最新數據顯示,8 月整體 PCE 月增 0.3%,低於市場預期的 0.4%;年增率為 3.4%,亦低於市場原先預期的 3.7% 。扣除食品與能源後,Fed 更重視的核心 PCE 月增 0.2%,年增 3.0%,同樣低於市場原先預估。數據公布後,市場迅速降低 Fed 10 月再次升息的押注。
CME FedWatch 數據顯示,10 月 27 日至 28 日會議升息機率一度由數據公布前的 51.5% 降至約 41.5%;更早在周一,市場甚至一度押注約 70% 的升息機率。另一時點的盤中數據更顯示升息機率降至約 37% 。
New York Fed 總裁 John Williams 此前亦表示,目前對進一步升息「沒有迫切性」,進一步降低市場對 10 月連續升息的預期。
對 BTC 而言,這原本是一個典型利多:升息機率下降 → 短債殖利率回落 → 美元走弱 → 高風險資產估值壓力下降。因此 BTC 在 PCE 公布後迅速突破 85,000 美元並不意外。
BTC 衝至 8.56 萬,4 小時內就被打回
這次反彈的持續性非常有限。 PCE 公布後,BTC 最高觸及約 85,600 美元,較此前 82,900 美元低點上漲約 3.3% 。衍生品市場亦迅速發生短軋(short squeeze),在數據公布後約 4 小時內,約 5,500 萬美元 BTC 空單被清算;但同期亦有約 2,700 萬美元多單被清算,反映市場在 85K 以上立即出現劇烈雙向波動。
這次急漲至少有一部分是由空頭回補與強制平倉推動,而不是全部來自新增現貨買盤。當短軋動能消失,價格便很快重新跌回原本區間。
第一個問題:PCE 變好,但 3% 核心通膨仍遠高於 Fed 目標
PCE 低於預期,不等於美國已重新進入快速通縮。整體 PCE 仍年增 3.4%,核心 PCE 仍達 3.0%,兩者均明顯高於 Fed 的 2% 通膨目標。而且 8 月 PCE 月增率由 7 月向下修正後的 0.1%,重新加速至 0.3% 。
Reuters 引述經濟學家指出,兩個月數據仍不足以確認新的通膨下降趨勢;目前約 51% 的 PCE 組成項目仍以超過 3% 的年率上漲,遠高於正常水平。因此,市場目前的定價不是「Fed 準備降息」,而更接近:10 月可能暫停,但年底仍可能再升一次。 Reuters 指出,期貨市場即使大幅降低 10 月升息機率,仍然繼續反映 12 月前再升息一次的可能性。
對 BTC 而言,這與真正的寬鬆周期仍有很大差距。
第二個問題:10 年期美債仍在 5% 以上,長端利率沒有真正鬆動
BTC 目前最大的宏觀逆風,可能不是 Fed 下一次會不會升 25 個基點,而是長期資金成本仍然極高。就在 PCE 公布前一天,美國 10 年期公債殖利率一度升至約 5.293%,創 2007 年以來高位;30 年期殖利率則升至 5.6206% 。
即使 PCE 公布後短端殖利率回落,長端殖利率仍然非常頑強。市場數據顯示,10 年期殖利率一度再觸及約 5.30% 。這對 BTC 尤其重要。當美國國債可以提供接近 5% 的無風險名目收益時,不產生現金流的比特幣需要更強的資金流入才能維持估值。
Fed 不升息不等於說明金融環境已經變寬鬆。只要長債殖利率仍停留在 5% 以上,BTC 及其他高 Beta 資產仍面臨相當大的機會成本壓力。
第三個問題:8.4 萬至 8.5 萬正是最大長期持有者成本區
BTC 這次碰上 8.5 萬美元就回落,也並非純粹巧合。 Glassnode 數據顯示,目前 BTC 最大一群長期持有者(Long-Term Holders)的成本基礎集中於 84,000 至 85,000 美元;這是目前整條鏈上成本分布中最密集的長期持有者供應區。換句話說,大量投資人的持倉成本正好落在 BTC 目前價格附近。
當價格重新進入這個區間時,一部分此前被套牢、近期剛回本的籌碼可能選擇離場;另一方面,新買盤亦需要吸收這批供應。這使 8.4 萬至 8.5 萬美元不只是一條技術線,而是實際存在大量籌碼的換手區。
此前交易所訂單簿也曾出現類似阻力。市場數據指出,約 85,700 美元附近曾突然增加逾 3,000 萬美元賣單流動性,形成明顯上方壓力。因此目前 BTC 真正要突破的,不只是 8.5 萬這個整數關口,而是 8.4 萬至 8.6 萬整片供應帶。
第四個問題:ETF 仍流入,但新增資金速度開始不足以推動突破
美國現貨比特幣 ETF 近期仍維持淨流入。截至 9 月 30 日,現貨 BTC ETF 已連續 9 個交易日錄得淨流入,這段期間累計吸金約 31 億美元;但最新一天淨流入只有約 6,620 萬美元。這是一個重要差別:資金沒有撤離,但邊際買盤已不像前幾日那麼強。
對現在 BTC 而言,維持 8.3 萬至 8.4 萬美元可能只需要 ETF 繼續有資金進場;但如果要真正突破 8.5 萬、 8.7 萬甚至更高,就需要新增需求明顯加速。目前 BTC 期貨槓桿已明顯下降,市場結構比此前健康,但現貨需求減弱與高企的美債殖利率仍是主要逆風。
這意味著 BTC 目前缺少的不是「少一點賣壓」,而是「更多主動買盤」。
第五個問題:PCE 本身也受到統計方法調整影響
這次 PCE 還有一個容易被忽略的細節。美國經濟分析局(BEA)此次調整了包括軟體、投資組合管理費與法律服務等項目的價格計算方式,並回溯修訂至 2021 年。
Reuters 指出,這次方法調整使核心 PCE 年增率下降約 36 個基點,幅度甚至高於市場原先預計的 20 至 30 個基點。因此,3.0% 的核心 PCE 雖然確實比市場預期好,但不能完全解讀成 8 月份價格壓力突然大幅下降。尤其汽油價格 8 月月增 4.4%,而近期國際油價仍處於高位,能源價格可能再次傳導至未來通膨。
這也是 Fed 不願太早宣告抗通膨勝利的原因。消費反而非常強,Fed 更沒有急著轉鴿的理由。另一項被市場較少討論的數據,是美國 8 月份個人消費支出大增 0.9%,遠高於 7 月向下修正後的 0.1% 。扣除通膨後,實質消費仍增長 0.6% 。這意味著美國經濟需求仍然非常有韌性。
第二季 GDP 也被上修至年化 2.2%,加上 AI 基礎設施投資持續強勁,Fed 沒有迫切需要透過降息刺激經濟。
所以 PCE 給市場的訊號其實相當微妙:通膨沒有原本擔心的那麼糟,但經濟也沒有差到需要 Fed 救市。
對風險資產而言,這比較接近「少一個利空」,而不是出現新的強力利多。
截至 10 月 1 日最新 CoinGecko 數據,BTC 約報 83,400 美元,24 小時交易量約 284 億至 357 億美元,總市值約 1.68 兆美元。以太幣約 2,671 美元,Solana 約 119 美元;整體市場並未在 PCE 利多後出現全面風險偏好爆發。
這也意味著昨天的 85,600 美元更接近一次事件驅動型急彈,而非已確認突破。目前市場結構其實已相當清楚。下方首先觀察 82,000 至 83,000 美元,這是近期多次承接區;分析師目前把 80,000 至 82,000 美元視為較關鍵的下方技術區。上方則仍是 84,000 至 85,000 美元長期持有者成本區,85,700 美元訂單簿賣壓區,約 87,000 美元前高。只有 BTC 重新突破 8.5 萬後,能夠持續在該位置以上成交,才代表這批套牢與獲利籌碼真正被市場吸收。否則,每次衝破 8.5 萬都可能只是短線空頭回補,而不是趨勢性買盤進場。
〈比特幣 8.29 萬急彈至 8.56 萬又熄火!PCE 降溫壓低 Fed 升息預期,BTC 為何仍站不穩 8.5 萬?〉這篇文章最早發佈於《區塊客》。
1
303
·
--
Мақала
【Bitget 事件後續】駭客將約 2700 枚 ZEC 轉入 Ironwood 隱私池,追蹤難度大增Bitget 9 月 24 日安全事件持續出現新的洗錢軌跡。鏈上調查員 ZachXBT 最新指出,與 Bitget 攻擊事件相關的地址,已開始把約 2,700 枚 Zcash(ZEC)轉入 Zcash 最新的 Ironwood 隱私池(shielded pool)。按目前 ZEC 約 1,407 美元計算,涉及資金約 380 萬至 390 萬美元。
這是事件發生後較明顯的一次 ZEC 隱私化操作。與一般透明地址不同,資金一旦進入 Ironwood,後續在隱私池內的發送者、接收者與轉帳金額均不再直接公開,令鏈上分析機構追蹤資金流向的難度大幅提高。
約 2,700 枚 ZEC 進入 Ironwood,佔失竊 ZEC 約七分之一
圖片來源:ZachXBT
ZachXBT 指出,這批地址已陸續將約 2,700 ZEC 轉入 Ironwood 。根據目前披露資料,Bitget 事件中約有 18,900 枚 ZEC 遭轉移,當時價值約 2,830 萬美元;換言之,目前已進入 Ironwood 的部分大約佔失竊 ZEC 的 14% 至 15% 。
Bitget 官方在 9 月 25 日修正事件損失後確認,整體受影響資產約 3.875 億美元,高於最初公布的 3.516 億美元,新增統計主要包括 Zcash 與 Tron 等此前未完全納入的資產。
Bitget 同時公開了主要 ZEC 攻擊者地址「t1WgMdtND8NF7NDUuYmq8MpMj1NTCXkMDVG」,該地址亦與 ZachXBT 追蹤到的資金來源一致。
為什麼進入 Ironwood 後更難追?
Zcash 同時支援透明交易與隱私交易。如果 ZEC 停留在透明地址,鏈上分析與 Bitcoin 類似,外界可以看到來源地址、目的地址、轉帳時間與金額。但當 ZEC 從透明地址進入 Ironwood 後,交易會透過零知識證明技術驗證有效性,而不需要公開實際交易細節。
目前仍可以確認哪些透明地址把多少 ZEC 送入 Ironwood,以及何時進入。但進入池內後,再要判斷某一筆資金轉給誰、拆成多少份、最終由哪個地址提出,就會困難得多。公開鏈上的連續資金軌跡在進入 Ironwood 後被切斷。
執法部門與分析公司仍可監控資金日後是否重新離開隱私池,尤其一旦流入中心化交易所或其他需要身分驗證的服務,仍可能重新建立線索。
Ironwood 今年 7 月才正式上線
Ironwood 是 Zcash 非常新的隱私池。 Zcash 於 2026 年 7 月 28 日、區塊高度 3,428,143 啟動 NU6.3 升級,正式引入 Ironwood,取代此前主要使用的 Orchard 隱私池。
Ironwood 上線的背景,是今年稍早 Orchard 證明電路被發現存在嚴重的 soundness 漏洞,理論上可能讓攻擊者在不被發現的情況下製造額外 ZEC 。因此 Zcash 將 Orchard 關閉至僅允許資金移出,並把新的隱私交易遷移至 Ironwood,同時加入「turnstile」機制,確保可驗證進出池的總供應量。
截至 9 月 26 日,追蹤數據顯示 Ironwood 池內約有 399 萬枚 ZEC,Orchard 約 89.4% 的資金已完成遷移。 Bitget 攻擊者選擇的並非舊式 Zcash 隱私地址,而是目前 Zcash 最新、主要使用的 shielded pool 。
這次事件發生之際,ZEC 本身正處於非常高的位置。截至 10 月 1 日,CoinGecko 顯示 ZEC 約報 1,407 美元,24 小時價格區間約在 1,382 至 1,458 美元;市值排名約全球第 10 。 ZEC 過去 7 日約上漲 13.7%;過去 14 日約上漲 20.9%;而過去 30 日約上漲 68.3% 。 ZEC 在 9 月 27 日一度升至約 1,587 美元,9 月 26 日甚至曾超過 1,650 美元;近期雖有所回落,但仍處於多年高位。
為何駭客現在才開始「shield」?
這次操作最值得注意的不是 2,700 枚 ZEC 本身,而是資金處理方式出現改變。事件初期,攻擊者首先把多種資產拆散、跨鏈交換與轉換成流動性較高的資產,部分交易亦曾嘗試透過 THORChain 、 NEAR Intents 等跨鏈系統處理。而現在開始把 ZEC 從透明地址送入 Ironwood,代表至少有一部分資金開始從「資產轉換」進入到更明確的隱匿鏈上來源階段。
ZachXBT 的說法是攻擊者「剛開始」(begun)進行 shielding,因此目前 2,700 枚 ZEC 可能只是第一批。接下來更值得觀察的是,剩餘約 1.6 萬枚 ZEC 是否繼續從已知透明地址流入隱私池。 ZachXBT 將攻擊者描述為疑似與北韓有關的團體。
Bitget 執行長 Gracy Chen 也曾表示,攻擊所使用的 IP 、 VPN 基礎設施及資金處理方式,與過往北韓相關駭客活動存在相似特徵。但截至目前,尚未有政府機構正式完成公開歸因。
另一方面,Bitget 平台本身的恢復工作仍在持續。官方最新儲備金證明顯示,截至 9 月 29 日 17:00(UTC+8)快照,Bitget 整體儲備率為 131%,涵蓋 19 種資產,全部均高於 100% 的 1:1 覆蓋線;其中 BTC 儲備率為 142% 、 ETH 為 110% 、 USDT 與 XRP 均為 107% 。
Bitget 表示,事件漏洞已被修補,現階段重點集中於追蹤與追回資產;平台亦推出追回賞金計畫,若協助成功凍結或追回資金,可獲得相關金額 5% 賞金。
〈【Bitget 事件後續】駭客將約 2700 枚 ZEC 轉入 Ironwood 隱私池,追蹤難度大增〉這篇文章最早發佈於《區塊客》。
【Bitget 事件後續】駭客將約 2700 枚 ZEC 轉入 Ironwood 隱私池,追蹤難度大增
Bitget 9 月 24 日安全事件持續出現新的洗錢軌跡。鏈上調查員 ZachXBT 最新指出,與 Bitget 攻擊事件相關的地址,已開始把約 2,700 枚 Zcash(ZEC)轉入 Zcash 最新的 Ironwood 隱私池(shielded pool)。按目前 ZEC 約 1,407 美元計算,涉及資金約 380 萬至 390 萬美元。
這是事件發生後較明顯的一次 ZEC 隱私化操作。與一般透明地址不同,資金一旦進入 Ironwood,後續在隱私池內的發送者、接收者與轉帳金額均不再直接公開,令鏈上分析機構追蹤資金流向的難度大幅提高。
約 2,700 枚 ZEC 進入 Ironwood,佔失竊 ZEC 約七分之一
圖片來源:ZachXBT
ZachXBT 指出,這批地址已陸續將約 2,700 ZEC 轉入 Ironwood 。根據目前披露資料,Bitget 事件中約有 18,900 枚 ZEC 遭轉移,當時價值約 2,830 萬美元;換言之,目前已進入 Ironwood 的部分大約佔失竊 ZEC 的 14% 至 15% 。
Bitget 官方在 9 月 25 日修正事件損失後確認,整體受影響資產約 3.875 億美元,高於最初公布的 3.516 億美元,新增統計主要包括 Zcash 與 Tron 等此前未完全納入的資產。
Bitget 同時公開了主要 ZEC 攻擊者地址「t1WgMdtND8NF7NDUuYmq8MpMj1NTCXkMDVG」,該地址亦與 ZachXBT 追蹤到的資金來源一致。
為什麼進入 Ironwood 後更難追?
Zcash 同時支援透明交易與隱私交易。如果 ZEC 停留在透明地址,鏈上分析與 Bitcoin 類似,外界可以看到來源地址、目的地址、轉帳時間與金額。但當 ZEC 從透明地址進入 Ironwood 後,交易會透過零知識證明技術驗證有效性,而不需要公開實際交易細節。
目前仍可以確認哪些透明地址把多少 ZEC 送入 Ironwood,以及何時進入。但進入池內後,再要判斷某一筆資金轉給誰、拆成多少份、最終由哪個地址提出,就會困難得多。公開鏈上的連續資金軌跡在進入 Ironwood 後被切斷。
執法部門與分析公司仍可監控資金日後是否重新離開隱私池,尤其一旦流入中心化交易所或其他需要身分驗證的服務,仍可能重新建立線索。
Ironwood 今年 7 月才正式上線
Ironwood 是 Zcash 非常新的隱私池。 Zcash 於 2026 年 7 月 28 日、區塊高度 3,428,143 啟動 NU6.3 升級,正式引入 Ironwood,取代此前主要使用的 Orchard 隱私池。
Ironwood 上線的背景,是今年稍早 Orchard 證明電路被發現存在嚴重的 soundness 漏洞,理論上可能讓攻擊者在不被發現的情況下製造額外 ZEC 。因此 Zcash 將 Orchard 關閉至僅允許資金移出,並把新的隱私交易遷移至 Ironwood,同時加入「turnstile」機制,確保可驗證進出池的總供應量。
截至 9 月 26 日,追蹤數據顯示 Ironwood 池內約有 399 萬枚 ZEC,Orchard 約 89.4% 的資金已完成遷移。 Bitget 攻擊者選擇的並非舊式 Zcash 隱私地址,而是目前 Zcash 最新、主要使用的 shielded pool 。
這次事件發生之際,ZEC 本身正處於非常高的位置。截至 10 月 1 日,CoinGecko 顯示 ZEC 約報 1,407 美元,24 小時價格區間約在 1,382 至 1,458 美元;市值排名約全球第 10 。 ZEC 過去 7 日約上漲 13.7%;過去 14 日約上漲 20.9%;而過去 30 日約上漲 68.3% 。 ZEC 在 9 月 27 日一度升至約 1,587 美元,9 月 26 日甚至曾超過 1,650 美元;近期雖有所回落,但仍處於多年高位。
為何駭客現在才開始「shield」?
這次操作最值得注意的不是 2,700 枚 ZEC 本身,而是資金處理方式出現改變。事件初期,攻擊者首先把多種資產拆散、跨鏈交換與轉換成流動性較高的資產,部分交易亦曾嘗試透過 THORChain 、 NEAR Intents 等跨鏈系統處理。而現在開始把 ZEC 從透明地址送入 Ironwood,代表至少有一部分資金開始從「資產轉換」進入到更明確的隱匿鏈上來源階段。
ZachXBT 的說法是攻擊者「剛開始」(begun)進行 shielding,因此目前 2,700 枚 ZEC 可能只是第一批。接下來更值得觀察的是,剩餘約 1.6 萬枚 ZEC 是否繼續從已知透明地址流入隱私池。 ZachXBT 將攻擊者描述為疑似與北韓有關的團體。
Bitget 執行長 Gracy Chen 也曾表示,攻擊所使用的 IP 、 VPN 基礎設施及資金處理方式,與過往北韓相關駭客活動存在相似特徵。但截至目前,尚未有政府機構正式完成公開歸因。
另一方面,Bitget 平台本身的恢復工作仍在持續。官方最新儲備金證明顯示,截至 9 月 29 日 17:00(UTC+8)快照,Bitget 整體儲備率為 131%,涵蓋 19 種資產,全部均高於 100% 的 1:1 覆蓋線;其中 BTC 儲備率為 142% 、 ETH 為 110% 、 USDT 與 XRP 均為 107% 。
Bitget 表示,事件漏洞已被修補,現階段重點集中於追蹤與追回資產;平台亦推出追回賞金計畫,若協助成功凍結或追回資金,可獲得相關金額 5% 賞金。
〈【Bitget 事件後續】駭客將約 2700 枚 ZEC 轉入 Ironwood 隱私池,追蹤難度大增〉這篇文章最早發佈於《區塊客》。
669
·
--
Мақала
比特幣牛市還在、短線卻過熱?交易者帳面獲利 33% 創 21 個月新高,2.57 萬枚 BTC 單日獲利了結比特幣重新進入牛市,但短線交易者手上的獲利也正在快速膨脹。
CryptoQuant 29 日最新報告指出,比特幣上周收盤站回 365 日移動平均線,從該公司模型來看,已確認進入新的牛市階段;其 Bitcoin Bull Score Index 升至 90/100,屬「極度看多」區間。
但與此同時,短期交易者的鏈上未實現獲利率已升至 33%,創 2024 年 12 月以來、約 21 個月新高;9 月 22 日市場更一次實現約 25,700 枚 BTC 獲利,為今年最大單日獲利了結規模。
換句話說:牛市結構仍在,但短線籌碼已開始變得昂貴。
帳面獲利 33%,短線交易者開始有更強賣出誘因
CryptoQuant 所謂「交易者未實現獲利率」,衡量的是近期活躍、短期持有者目前帳面上累積多少利潤。最新讀數達 33%,代表這批籌碼平均已累積相當可觀的未實現收益。
CryptoQuant 研究主管 Julio Moreno 指出,歷史上當短期交易者獲利率升到類似區間時,持有人通常會更有動機把帳面收益轉為真正獲利。
這並不代表 BTC 必然立即下跌,但會提高價格每再上漲一段,就有更多籌碼願意賣出的機率。因此,33% 更像是「短線獲利盤壓力升高」的警告,而不是牛市結束訊號。
一天落袋 2.57 萬枚 BTC,創今年最高
這種獲利了結已經不只是帳面數字。 CryptoQuant 指出,9 月 22 日,比特幣持有人單日共實現約 25,700 枚 BTC 獲利,為 2026 年至今最高。按照當時 BTC 約 85,000~87,000 美元價格粗略計算,這批實現獲利所對應的轉手 BTC 市值超過 21 億美元。
不過,這仍代表有相當規模的持有人正在利用這輪上漲落袋。 CryptoQuant 指出,過去在強勁上漲後出現類似的獲利了結高峰,經常出現在局部高點附近。
真正需要擔心的是:賣的人變多,但新買盤在減弱
單純獲利了結並不可怕。真正重要的是市場有沒有足夠新需求把這批賣盤吃掉。
而 CryptoQuant 最新數據在這一點上變得比較保守。報告顯示,比特幣「表觀現貨需求(apparent spot demand)」過去 30 天持續收縮,累計減少約 170,000 枚 BTC 。
而期貨市場方面,CryptoQuant 指出,推動本輪上漲的重要力量之一,是投機性期貨需求;但這項需求增長已從 9 月 14 日的約 164,000 枚 BTC 快速下降至 9 月 29 日僅 16,000 枚 BTC 。也就是說,不只是現貨需求在收縮,衍生品市場新增槓桿多頭的速度也明顯放慢。
Moreno 因此直言沒有新需求,漲勢就很難持續延伸。
BTC 現約 8.35 萬美元,已從 8.74 萬高點回落
最新行情也開始反映這種動能降溫。 CoinMarketCap 9 月 30 日即時資料顯示,BTC 約報 83,500~83,600 美元,過去 24 小時大致持平,過去 30 天仍上漲約 6% 。但 BTC 在本輪行情中一度升至約 87,400 美元、創八個月高點,目前已從高位回落約 4%~5% 。
這與 CryptoQuant 的判斷相符:牛市仍在,但上漲動能正在失去速度。
獲利了結壓力不只出現在 BTC 。 CryptoQuant 指出,山寨幣最近 7 日累計流入交易所的交易筆數升至 76,000 筆,創 2025 年 10 月 17 日以來最高。同期,把山寨幣存入交易所的地址數升至約 51,000 個,同樣創近一年高位。 CryptoQuant 指出,2025 年 10 月 17 日這個前高,出現在 BTC 上一輪歷史高點後約 11 天。
交易所流入並不等於一定賣出,但通常代表資產距離市場流動性更近,因此被視為潛在賣壓指標。 BTC 獲利盤增加,山寨幣持有人也開始把幣搬到交易所。這讓整體加密市場的短線供應壓力同步上升。
CryptoQuant:8 萬美元是牛市第一道重要防線
如果 BTC 出現回調,CryptoQuant 認為第一個重要支撐大約位於 80,000 美元——365 日移動平均線;再往下則是 71,000 美元——200 日移動平均線;以及 67,000 美元——交易者鏈上實現價格。
Moreno 認為,只要這些中長期支撐沒有被結構性跌破,即使 BTC 出現更深回調,也更適合被理解為新牛市中的健康整理,而不是熊市重新開始。
短期盈利狀態偏熱,但整體牛市結構尚未破壞。支持牛市的數據包括:
BTC 已重新站上 365 日均線
CryptoQuant Bull Score 高達 90/100
長期持有人重新回到明顯盈利區間
CryptoQuant 最新資料亦顯示,持有 6 個月至 10 年的長期持有者調整後 MVRV 已回升至約 1.35;截至 9 月 27 日,BTC 約 84,500 美元,而該群體平均成本約 62,700 美元,整體約有 35% 帳面收益。
但短線風險同樣明確:
交易者未實現獲利率 33%,21 個月最高
單日實現獲利 25,700 BTC,2026 年最高
現貨需求 30 日收縮約 170,000 BTC
期貨新增需求由 164,000 BTC 驟降至 16,000 BTC
山寨幣交易所流入筆數升至近一年高位
牛市沒有結束,但「容易漲」的階段正在降溫。接下來真正需要觀察的,不是市場還有多少帳面獲利,而是 BTC 每次回落時,是否仍有足夠新需求吸收這批獲利盤。如果 BTC 能在獲利了結增加的同時守住約 80,000 美元,代表新牛市的需求結構仍然健康。反之,如果現貨需求繼續收縮、期貨買盤持續降溫,而 BTC 跌破 365 日均線,這輪從 87,400 美元開始的整理就可能進一步擴大。
牛市仍在,但交易者已經賺得夠多,市場開始進入需要真正買盤才能繼續上漲的階段。
〈比特幣牛市還在、短線卻過熱?交易者帳面獲利 33% 創 21 個月新高,2.57 萬枚 BTC 單日獲利了結〉這篇文章最早發佈於《區塊客》。
比特幣牛市還在、短線卻過熱?交易者帳面獲利 33% 創 21 個月新高,2.57 萬枚 BTC 單日獲利了結
比特幣重新進入牛市,但短線交易者手上的獲利也正在快速膨脹。
CryptoQuant 29 日最新報告指出,比特幣上周收盤站回 365 日移動平均線,從該公司模型來看,已確認進入新的牛市階段;其 Bitcoin Bull Score Index 升至 90/100,屬「極度看多」區間。
但與此同時,短期交易者的鏈上未實現獲利率已升至 33%,創 2024 年 12 月以來、約 21 個月新高;9 月 22 日市場更一次實現約 25,700 枚 BTC 獲利,為今年最大單日獲利了結規模。
換句話說:牛市結構仍在,但短線籌碼已開始變得昂貴。
帳面獲利 33%,短線交易者開始有更強賣出誘因
CryptoQuant 所謂「交易者未實現獲利率」,衡量的是近期活躍、短期持有者目前帳面上累積多少利潤。最新讀數達 33%,代表這批籌碼平均已累積相當可觀的未實現收益。
CryptoQuant 研究主管 Julio Moreno 指出,歷史上當短期交易者獲利率升到類似區間時,持有人通常會更有動機把帳面收益轉為真正獲利。
這並不代表 BTC 必然立即下跌,但會提高價格每再上漲一段,就有更多籌碼願意賣出的機率。因此,33% 更像是「短線獲利盤壓力升高」的警告,而不是牛市結束訊號。
一天落袋 2.57 萬枚 BTC,創今年最高
這種獲利了結已經不只是帳面數字。 CryptoQuant 指出,9 月 22 日,比特幣持有人單日共實現約 25,700 枚 BTC 獲利,為 2026 年至今最高。按照當時 BTC 約 85,000~87,000 美元價格粗略計算,這批實現獲利所對應的轉手 BTC 市值超過 21 億美元。
不過,這仍代表有相當規模的持有人正在利用這輪上漲落袋。 CryptoQuant 指出,過去在強勁上漲後出現類似的獲利了結高峰,經常出現在局部高點附近。
真正需要擔心的是:賣的人變多,但新買盤在減弱
單純獲利了結並不可怕。真正重要的是市場有沒有足夠新需求把這批賣盤吃掉。
而 CryptoQuant 最新數據在這一點上變得比較保守。報告顯示,比特幣「表觀現貨需求(apparent spot demand)」過去 30 天持續收縮,累計減少約 170,000 枚 BTC 。
而期貨市場方面,CryptoQuant 指出,推動本輪上漲的重要力量之一,是投機性期貨需求;但這項需求增長已從 9 月 14 日的約 164,000 枚 BTC 快速下降至 9 月 29 日僅 16,000 枚 BTC 。也就是說,不只是現貨需求在收縮,衍生品市場新增槓桿多頭的速度也明顯放慢。
Moreno 因此直言沒有新需求,漲勢就很難持續延伸。
BTC 現約 8.35 萬美元,已從 8.74 萬高點回落
最新行情也開始反映這種動能降溫。 CoinMarketCap 9 月 30 日即時資料顯示,BTC 約報 83,500~83,600 美元,過去 24 小時大致持平,過去 30 天仍上漲約 6% 。但 BTC 在本輪行情中一度升至約 87,400 美元、創八個月高點,目前已從高位回落約 4%~5% 。
這與 CryptoQuant 的判斷相符:牛市仍在,但上漲動能正在失去速度。
獲利了結壓力不只出現在 BTC 。 CryptoQuant 指出,山寨幣最近 7 日累計流入交易所的交易筆數升至 76,000 筆,創 2025 年 10 月 17 日以來最高。同期,把山寨幣存入交易所的地址數升至約 51,000 個,同樣創近一年高位。 CryptoQuant 指出,2025 年 10 月 17 日這個前高,出現在 BTC 上一輪歷史高點後約 11 天。
交易所流入並不等於一定賣出,但通常代表資產距離市場流動性更近,因此被視為潛在賣壓指標。 BTC 獲利盤增加,山寨幣持有人也開始把幣搬到交易所。這讓整體加密市場的短線供應壓力同步上升。
CryptoQuant:8 萬美元是牛市第一道重要防線
如果 BTC 出現回調,CryptoQuant 認為第一個重要支撐大約位於 80,000 美元——365 日移動平均線;再往下則是 71,000 美元——200 日移動平均線;以及 67,000 美元——交易者鏈上實現價格。
Moreno 認為,只要這些中長期支撐沒有被結構性跌破,即使 BTC 出現更深回調,也更適合被理解為新牛市中的健康整理,而不是熊市重新開始。
短期盈利狀態偏熱,但整體牛市結構尚未破壞。支持牛市的數據包括:
BTC 已重新站上 365 日均線
CryptoQuant Bull Score 高達 90/100
長期持有人重新回到明顯盈利區間
CryptoQuant 最新資料亦顯示,持有 6 個月至 10 年的長期持有者調整後 MVRV 已回升至約 1.35;截至 9 月 27 日,BTC 約 84,500 美元,而該群體平均成本約 62,700 美元,整體約有 35% 帳面收益。
但短線風險同樣明確:
交易者未實現獲利率 33%,21 個月最高
單日實現獲利 25,700 BTC,2026 年最高
現貨需求 30 日收縮約 170,000 BTC
期貨新增需求由 164,000 BTC 驟降至 16,000 BTC
山寨幣交易所流入筆數升至近一年高位
牛市沒有結束,但「容易漲」的階段正在降溫。接下來真正需要觀察的,不是市場還有多少帳面獲利,而是 BTC 每次回落時,是否仍有足夠新需求吸收這批獲利盤。如果 BTC 能在獲利了結增加的同時守住約 80,000 美元,代表新牛市的需求結構仍然健康。反之,如果現貨需求繼續收縮、期貨買盤持續降溫,而 BTC 跌破 365 日均線,這輪從 87,400 美元開始的整理就可能進一步擴大。
牛市仍在,但交易者已經賺得夠多,市場開始進入需要真正買盤才能繼續上漲的階段。
〈比特幣牛市還在、短線卻過熱?交易者帳面獲利 33% 創 21 個月新高,2.57 萬枚 BTC 單日獲利了結〉這篇文章最早發佈於《區塊客》。
1
518
·
--
Мақала
幣安支付透過 HIVEX® 開通日本 PayPay 商家支付功能!旅客現可使用幣安支付享受順暢旅遊消費體驗幣安今(30)日宣布,符合資格的海外幣安支付用戶赴 日時,已可透過 HIVEX® 在日本全國支援 PayPay 的商家進行付款。
自 2026 年 9 月 30 日起,這項透過 HIVEX® 實現的互通服務,讓來自逾 100 個國家及地區、約 4,800 萬名 符合資格的幣安支付用戶,可在日本數百萬個商家據點消費;支援 PayPay 的商家則持續以日圓收款。
此功能專為訪日旅客設計,不僅擴大幣安支付在全球最先進的無現金支付市場之一的布局,更支援涵 蓋餐飲、購物、住宿及其他旅遊相關消費。讓數位資產支付在日常與跨境交易中更加普及,同時展現與 成熟本地支付網絡的整合,如何將數位資產與大眾熟悉的法幣支付體驗相互銜接。
幣安支付與法幣業務副總裁 Thomas Gregory 表示:「日本是全球主要旅遊目的地之一,在塑造互聯無現 金支付的未來。我們與 PayPay 的整合,體現了雙方為訪日旅客打造更順暢、跨越國界且更易用支付方 式的共同願景。這項整合也反映出傳統法幣支付系統與數位資產日益融合的趨勢,不僅為旅客提供更 多支付選擇,也讓全日本支援 PayPay 的商家能更好地服務國際顧客。」
透過當地 QR Code 支付網絡擴大使用範圍
透過串接既有的 QR Code 支付生態系,幣安支付讓用戶能以數位資產付款,而商家仍可繼續以當地貨 幣收款。在日本,PayPay 將此能力帶入全球最進步的無現金市場之一。
此次服務推出是幣安支付拓展亞洲主要旅遊路線 QR Code 支付網絡的延續。這些服務擴大幣安支付在 區域內重點旅遊市場的布局,為旅客提供更順暢的跨境消費體驗。
〈幣安支付透過 HIVEX® 開通日本 PayPay 商家支付功能!旅客現可使用幣安支付享受順暢旅遊消費體驗〉這篇文章最早發佈於《區塊客》。
幣安支付透過 HIVEX® 開通日本 PayPay 商家支付功能!旅客現可使用幣安支付享受順暢旅遊消費體驗
幣安今(30)日宣布,符合資格的海外幣安支付用戶赴 日時,已可透過 HIVEX® 在日本全國支援 PayPay 的商家進行付款。
自 2026 年 9 月 30 日起,這項透過 HIVEX® 實現的互通服務,讓來自逾 100 個國家及地區、約 4,800 萬名 符合資格的幣安支付用戶,可在日本數百萬個商家據點消費;支援 PayPay 的商家則持續以日圓收款。
此功能專為訪日旅客設計,不僅擴大幣安支付在全球最先進的無現金支付市場之一的布局,更支援涵 蓋餐飲、購物、住宿及其他旅遊相關消費。讓數位資產支付在日常與跨境交易中更加普及,同時展現與 成熟本地支付網絡的整合,如何將數位資產與大眾熟悉的法幣支付體驗相互銜接。
幣安支付與法幣業務副總裁 Thomas Gregory 表示:「日本是全球主要旅遊目的地之一,在塑造互聯無現 金支付的未來。我們與 PayPay 的整合,體現了雙方為訪日旅客打造更順暢、跨越國界且更易用支付方 式的共同願景。這項整合也反映出傳統法幣支付系統與數位資產日益融合的趨勢,不僅為旅客提供更 多支付選擇,也讓全日本支援 PayPay 的商家能更好地服務國際顧客。」
透過當地 QR Code 支付網絡擴大使用範圍
透過串接既有的 QR Code 支付生態系,幣安支付讓用戶能以數位資產付款,而商家仍可繼續以當地貨 幣收款。在日本,PayPay 將此能力帶入全球最進步的無現金市場之一。
此次服務推出是幣安支付拓展亞洲主要旅遊路線 QR Code 支付網絡的延續。這些服務擴大幣安支付在 區域內重點旅遊市場的布局,為旅客提供更順暢的跨境消費體驗。
〈幣安支付透過 HIVEX® 開通日本 PayPay 商家支付功能!旅客現可使用幣安支付享受順暢旅遊消費體驗〉這篇文章最早發佈於《區塊客》。
439
Көбірек контент көру үшін кіріңіз
Binance Square платформасында әлемдік криптоқоғамдастыққа қосылыңыз
⚡️ Криптовалюта туралы ең соңғы және пайдалы ақпаратты алыңыз.
💬 Әлемдегі ең ірі криптобиржаның сеніміне ие.
👍 Расталған авторлардың нақты пікірлерін табыңыз.
Электрондық пошта/телефон нөмірі
Трендтегі тақырыптар
BNBSurpasses$790
11,239 рет көрілді
89 адам талқылап жатыр
$BNB strategic long plan -> FOCUS NOW
BNB has created 2 strong lows after taking out internal liquidity
I'm expecting a move towards swing high $815-$830 and looking for a long on a retest of the green box
#BNBSurpasses$790 #bnb
Ghost Writer
·4 лайк
·5.6k рет көрілді
ZamaRises15.99%ToIntradayHigh$0.09
6,011 рет көрілді
75 адам талқылап жатыр
BitcoinSpotETFsDraw$6.34BInflowsInQ3
3,865 рет көрілді
63 адам талқылап жатыр