
大晖哥Whdysseus
1.2k Жариялаулар
大晖哥Whdysseus
Хабарлау
Пайдаланушыны блоктау
X@Whdysseus|1783DAO和博链BroadChain创始人|Crypto Since 2014|二级市场投研与行业研究|币安全球区块链百强创作者入围|原证券/基金从业者|关注Crypto、美股、港股、全球科技与新兴产业|香港|新加坡|东京|首尔|迪拜|阿布扎比…

原创之星
Жиі сауда жасайтын трейдер
8.8 жыл
101 Жазылым
2.2K+ Жазылушылар
3.2K+ лайк басылған
1 Белгішелер
Жазбалар
Барлығы
Баға ұсыныстары
Видеолар
Тікелей эфир
PINNED
PINNED
·
--
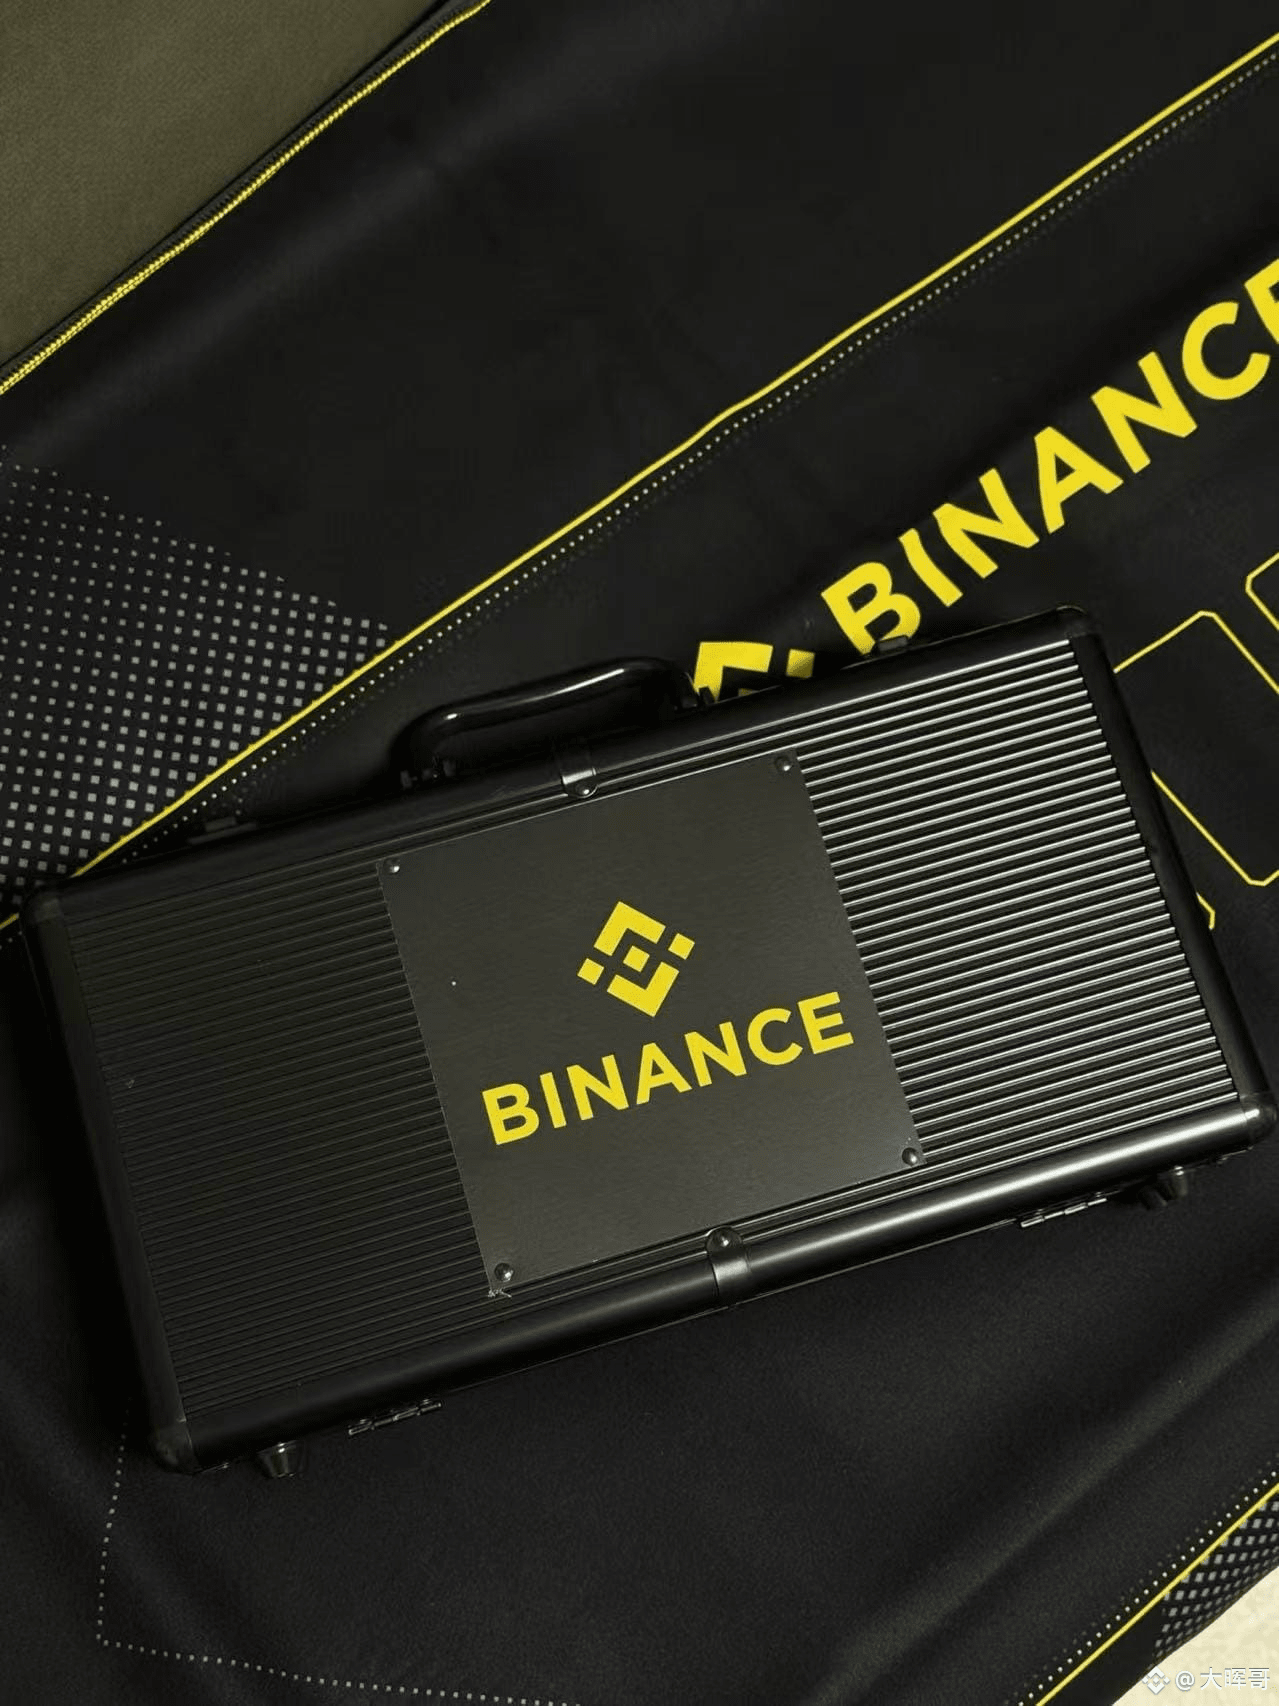
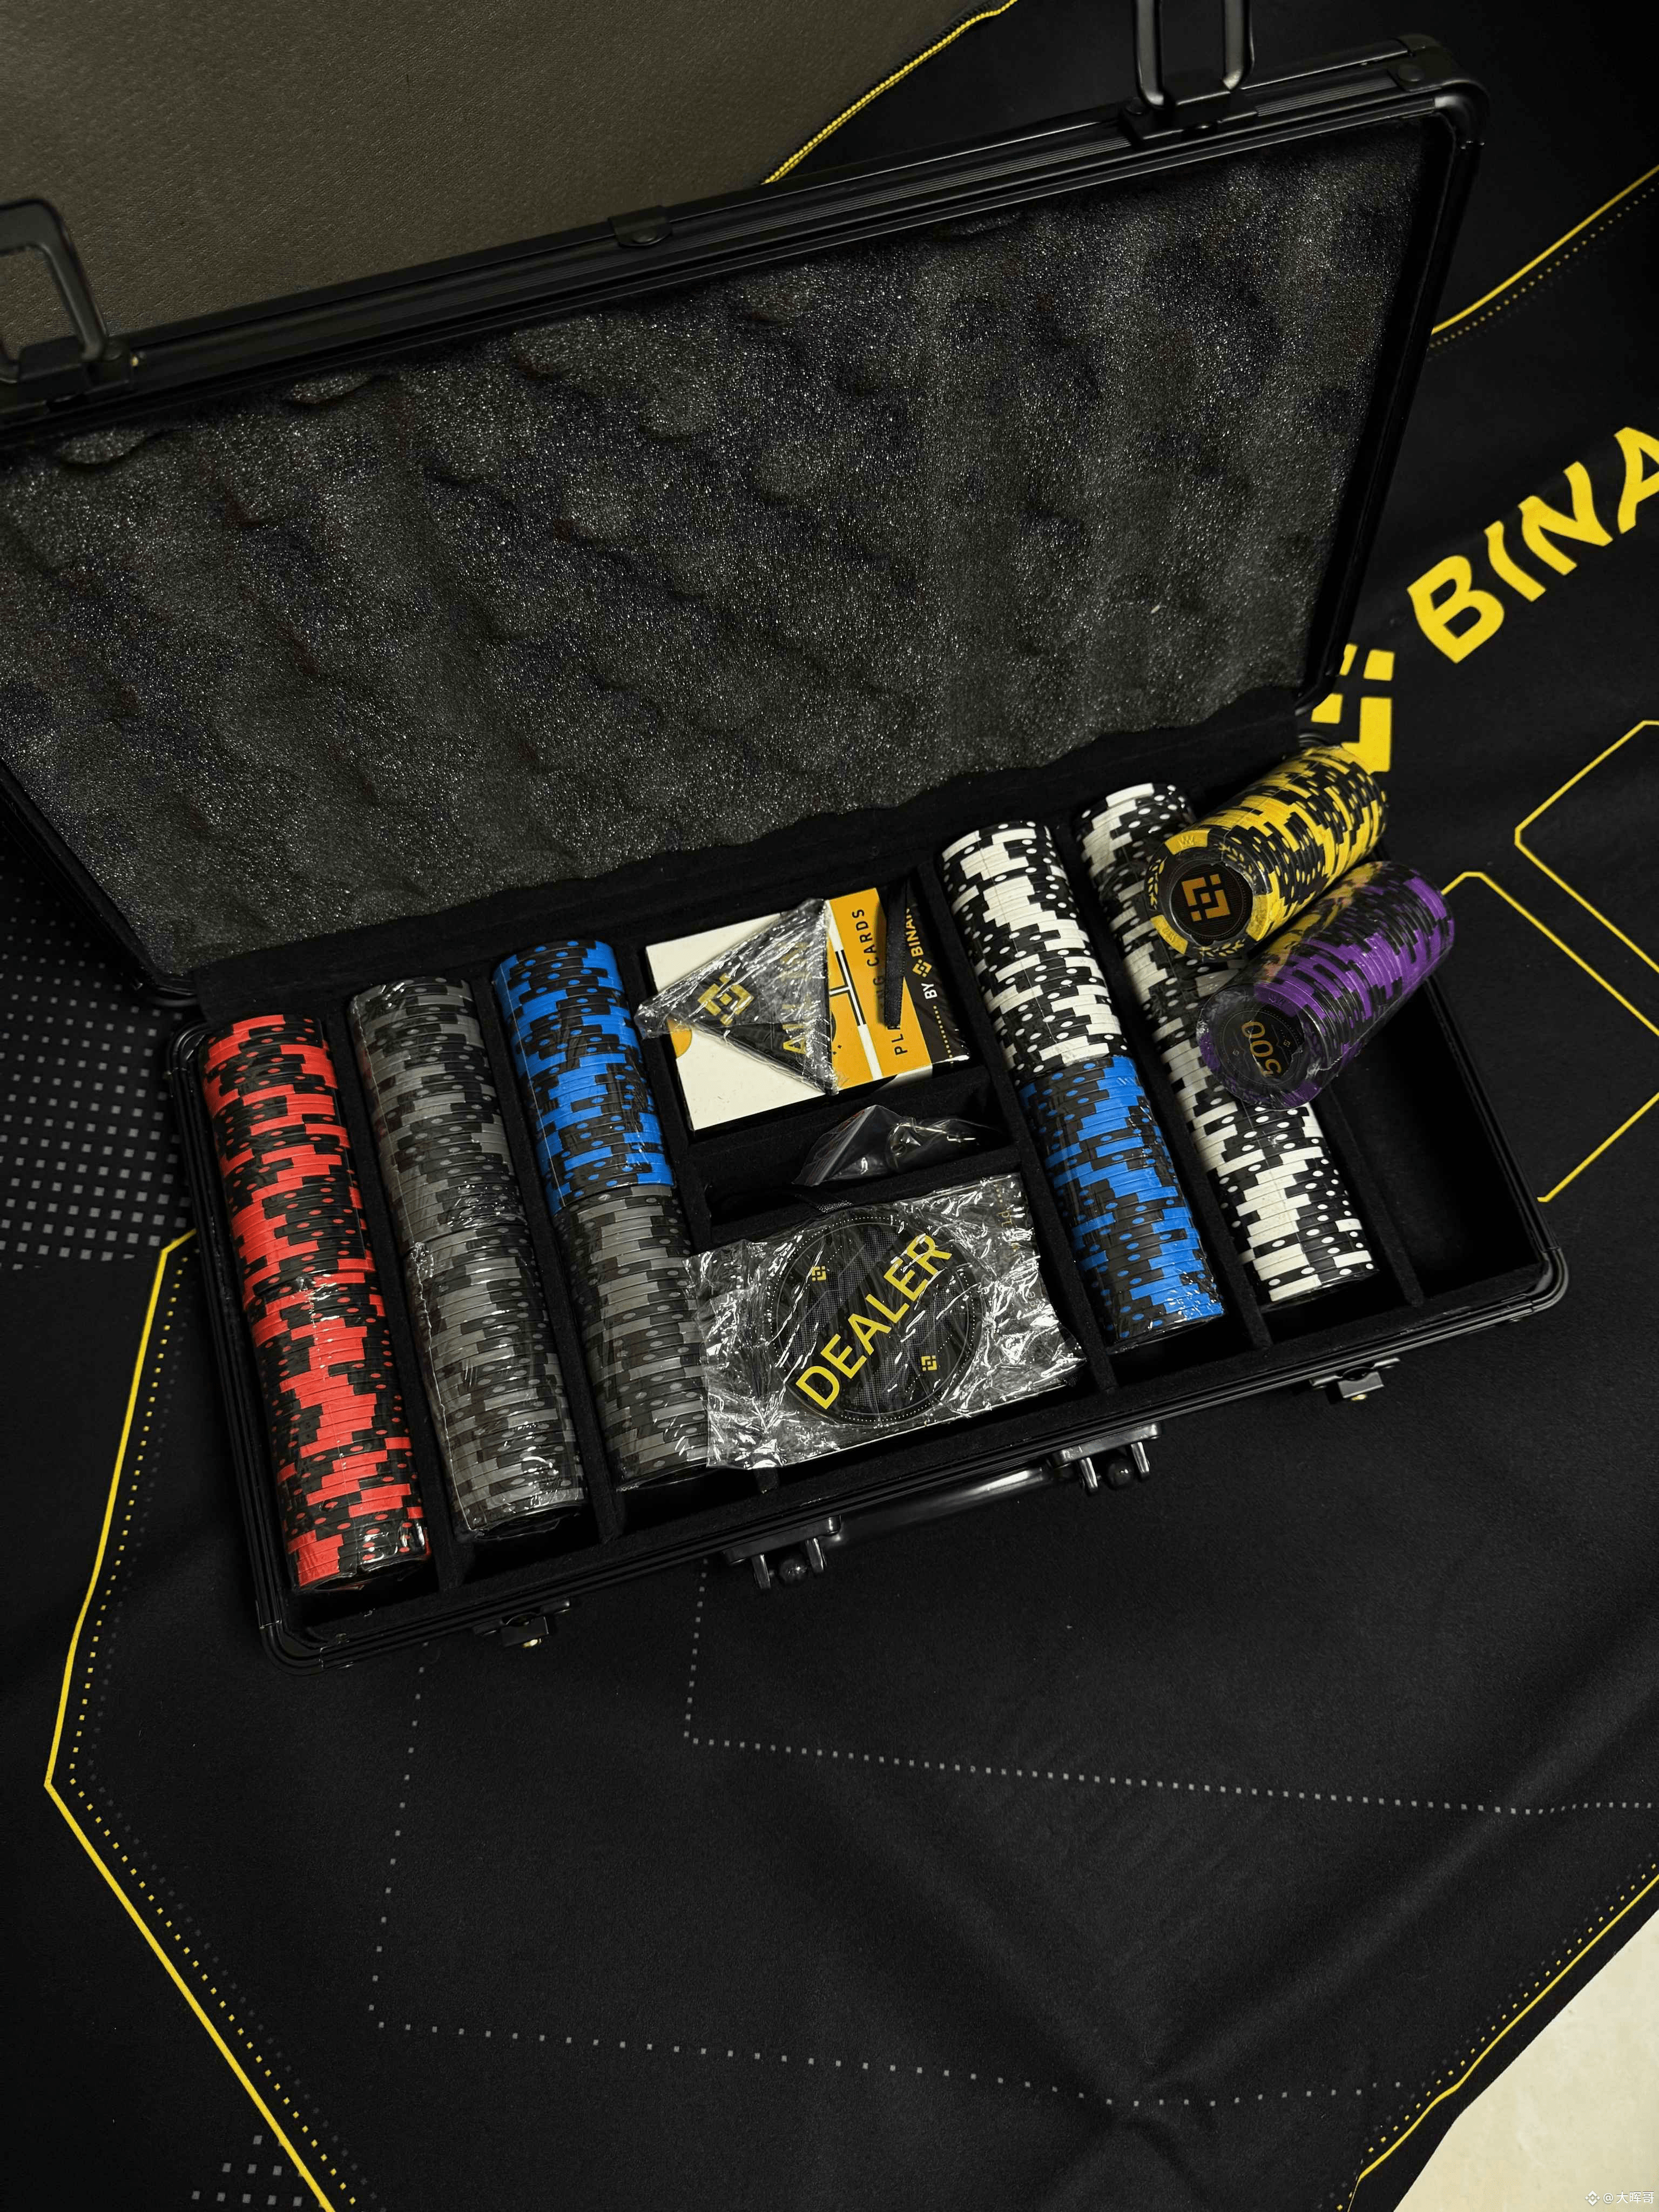
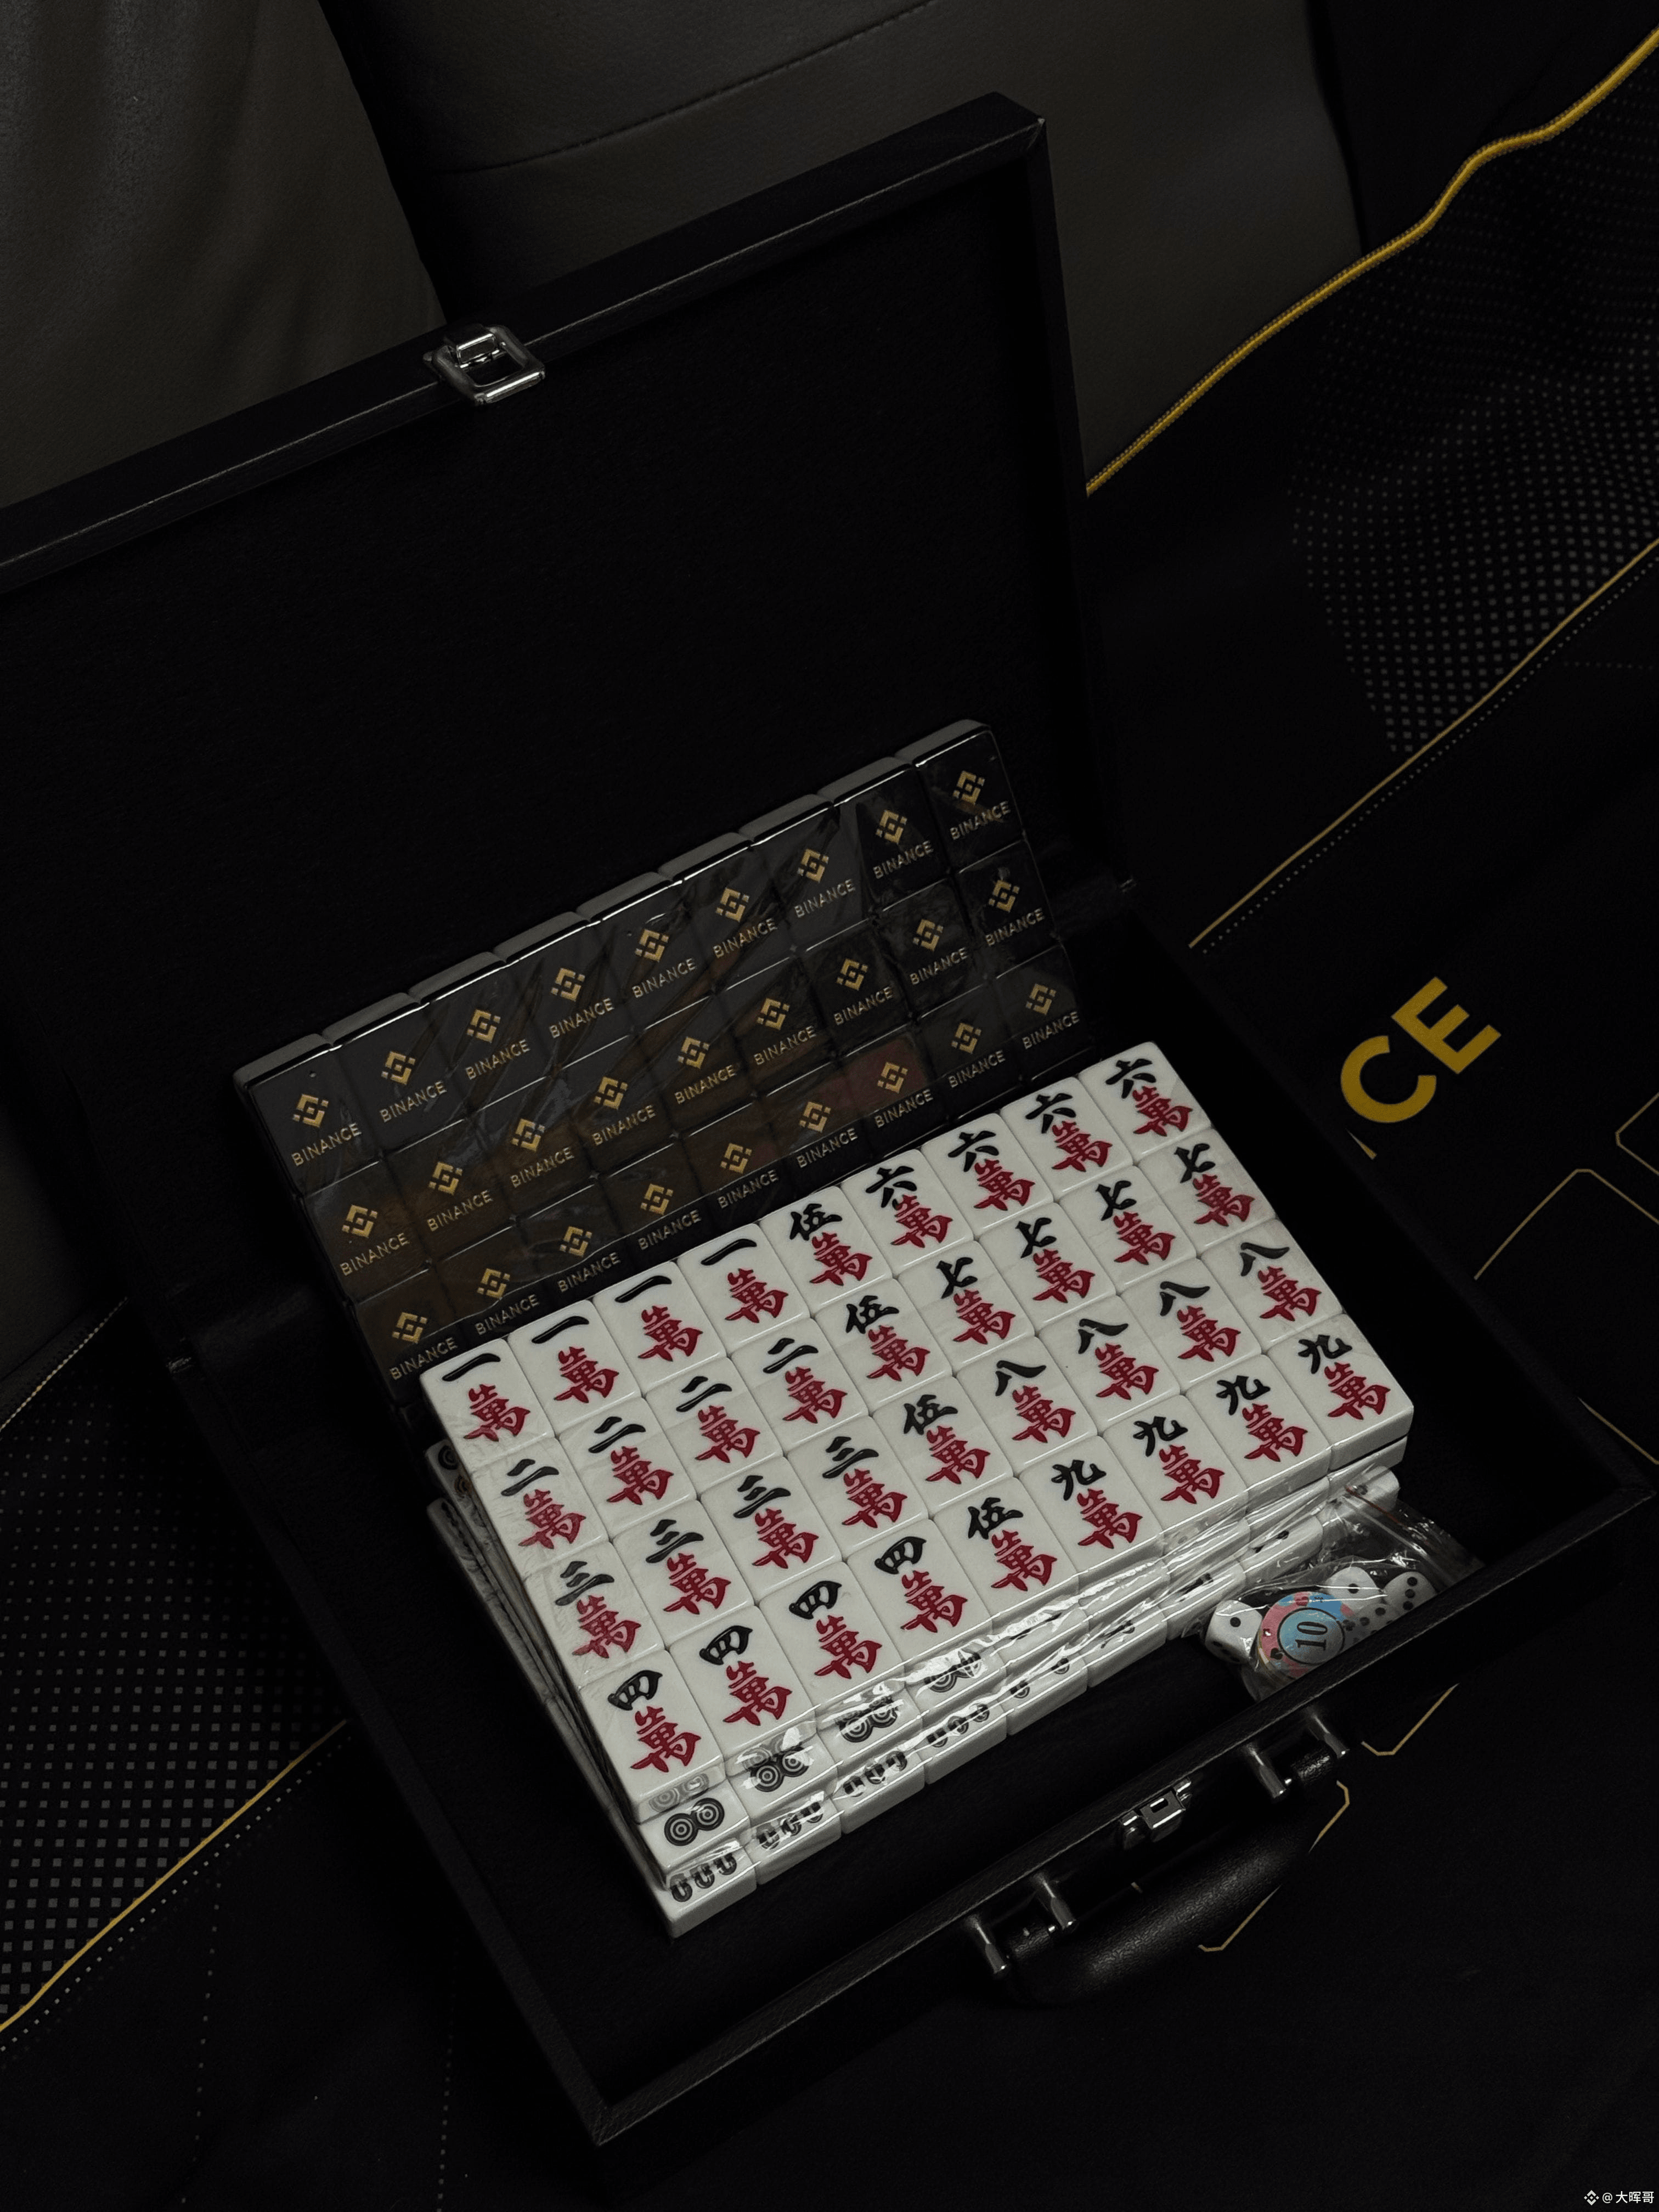
币安 Binance 专供VIP 9客户
全球绝版限量50套
德州+麻将套装
1783DAO的家人太有实力了
币安 Binance 专供VIP 9客户
全球绝版限量50套
德州+麻将套装
1783DAO的家人太有实力了
全球绝版限量50套
德州+麻将套装
1783DAO的家人太有实力了
39
11
103
38.4k
·
--
Мақала
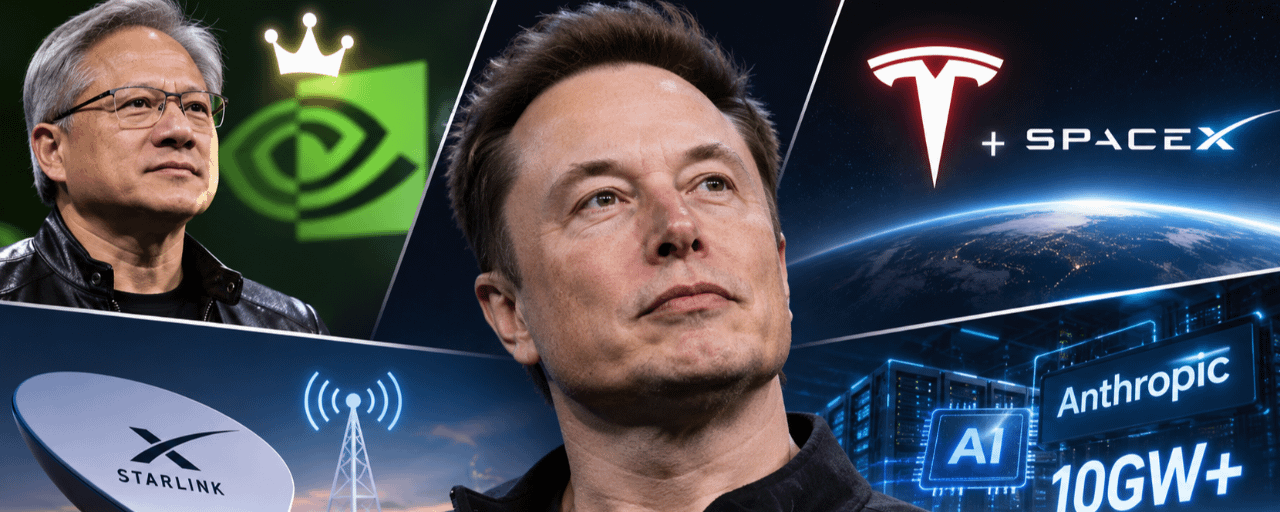
马斯克最新采访:黄仁勋无可替代,SpaceX与特斯拉或合并,Anthropic寻求10GW算力11月19日,特斯拉和SpaceX创始人埃隆·马斯克在中国深圳 APEC期间,通过远程连线参加《纽约时报》DealBook峰会,接受主持人Andrew Ross Sorkin深度采访。
这是英伟达创始人黄仁勋离任后,马斯克少有的一次公开长篇访谈。采访涉及英伟达管理层变动、SpaceX与特斯拉潜在合并,以及Anthropic的AI算力需求等多个话题。
其中,马斯克将黄仁勋比作巅峰时期的迈克尔·乔丹,认为英伟达董事会撤换黄仁勋是错误决定。同时,他讨论了SpaceX与特斯拉合并的商业逻辑,并透露Anthropic希望从SpaceX额外获得约10GW算力。
一、黄仁勋之于英伟达,就像乔丹之于公牛队
谈及黄仁勋离任,马斯克毫不掩饰自己的反对态度。
他将黄仁勋比作巅峰时期的迈克尔·乔丹,认为英伟达董事会的决定,就像芝加哥公牛队正在连胜、赛季进行到一半时,突然决定把乔丹踢出球队。
在马斯克看来,这显然不是一个符合股东利益的决定。
马斯克认为,黄仁勋不仅是英伟达的创始人,更是整个芯片供应链的重要人物。英伟达与上下游合作伙伴之间长达数十年的关系,很大程度上建立在黄仁勋个人的行业影响力之上。
他还强调,许多英伟达员工选择长期留在公司,与黄仁勋的领导力密切相关。即使其他企业愿意支付更高薪酬,也未必能够轻易吸引这些人才离开。
对于黄仁勋是否可能重返英伟达,马斯克表示,最终决定权仍在董事会和股东手中。
二、SpaceX与特斯拉合并,AI和机器人推动业务融合
此次采访中,马斯克还谈到了外界高度关注的SpaceX与特斯拉潜在合并。
马斯克表示,如果在五年前有人提出将两家公司合并,他很难找到合理的商业理由。
但随着AI和机器人技术的发展,两家公司的业务重叠正在不断增加。
特斯拉主要发展自动驾驶、Optimus人形机器人以及现实世界AI,SpaceX则在大型AI模型、芯片设计和太空计算等领域持续投入。
马斯克认为,未来AI计算与机器人技术的发展,可能让两家公司的技术、算力和基础设施形成更紧密的协同。
尤其是在轨道计算领域,他提出一个大胆判断:未来绝大部分超级智能计算能力可能部署在太空。
不过,马斯克强调,合并并非已经确定的计划,必须经过股东投票,并证明合并后的公司能够创造比独立运营更高的价值。
他同时表示,不应仅仅因为促成合并而获得额外经济奖励,个人薪酬仍应与实际经营业绩挂钩。
三、Starlink布局地面通信,瞄准AI机器人市场
除了卫星互联网,SpaceX正在探索更大规模的地面通信网络。
马斯克透露,SpaceX正在推进基于800MHz频段的小型地面基站方案。
与传统大型通信塔不同,新方案采用大量分布式微型基站,部分设备可以像Starlink终端一样安装在建筑物屋顶。
相关设备预计于2027年进入生产阶段。
马斯克认为,未来通信需求的主要增长动力,将不只是智能手机,而是AI系统和机器人。
随着家庭机器人、自动驾驶及超级智能系统逐渐普及,机器之间的数据传输需求可能比人类通信高出几个数量级。
这意味着,Starlink未来可能从卫星互联网服务商,进一步进入地面移动通信和AI机器人网络基础设施市场。
马斯克还表示,Starlink业务的重要作用之一,是为Starship等先进火箭项目提供资金支持,推动人类成为多行星物种。
四、Anthropic希望从SpaceX额外获得10GW算力
此次采访最值得AI产业关注的细节之一,是马斯克披露的Anthropic算力需求。
马斯克表示,Anthropic目前正在租用SpaceX的计算资源,双方签订的部分合同允许提前3至6个月通知终止。
尽管双方在AI发展理念上存在差异,但马斯克对Anthropic团队的评价较为积极。
他透露,Anthropic表示极有可能继续租用SpaceX算力,并希望进一步扩大合作规模。
按照马斯克的说法,Anthropic认为最有可能出现的需求情景,是从SpaceX额外获得约10GW的计算容量。
10GW相当于1000万千瓦的功率规模。如果最终落实,将涉及巨额GPU采购、电力供应、数据中心建设及融资投入。
不过,这属于Anthropic向马斯克表达的潜在需求,并不意味着相关容量已经建成或双方已经签署10GW的确定性采购合同。
值得关注的是,Anthropic近期正在推进IPO,目标估值约1万亿美元,并披露了庞大的长期算力采购承诺。
一方面,资本市场开始担忧AI基础设施投资过度扩张,以及巨额资本开支能否产生足够回报;另一方面,头部AI模型公司的算力需求仍在快速增长。
AI产业当前面临的核心问题,可能并不是缺乏算力需求,而是算力建设速度、资金投入与商业回报之间能否形成可持续的平衡。
五、AI、机器人与算力,正在推动马斯克商业版图融合
从此次DealBook访谈可以看出,马斯克正在将SpaceX、特斯拉、Starlink和AI计算业务放在一个更加统一的技术框架下。
特斯拉提供机器人、自动驾驶和现实世界AI应用;SpaceX提供航天发射、通信网络和潜在的太空计算基础设施;Starlink则可能成为未来机器人和AI系统的重要通信网络。
与此同时,Anthropic提出的额外10GW算力需求,也反映出头部AI企业对长期计算资源的持续投入意愿。
对于科技产业和资本市场而言,值得关注的不只是SpaceX与特斯拉是否最终合并,更是AI、机器人、通信和算力基础设施之间的产业边界正在逐渐模糊。
未来科技巨头的竞争,可能不再局限于单一产品或技术,而是围绕芯片、能源、算力、通信网络及AI应用展开更加全面的竞争。
马斯克最新采访:黄仁勋无可替代,SpaceX与特斯拉或合并,Anthropic寻求10GW算力
11月19日,特斯拉和SpaceX创始人埃隆·马斯克在中国深圳 APEC期间,通过远程连线参加《纽约时报》DealBook峰会,接受主持人Andrew Ross Sorkin深度采访。
这是英伟达创始人黄仁勋离任后,马斯克少有的一次公开长篇访谈。采访涉及英伟达管理层变动、SpaceX与特斯拉潜在合并,以及Anthropic的AI算力需求等多个话题。
其中,马斯克将黄仁勋比作巅峰时期的迈克尔·乔丹,认为英伟达董事会撤换黄仁勋是错误决定。同时,他讨论了SpaceX与特斯拉合并的商业逻辑,并透露Anthropic希望从SpaceX额外获得约10GW算力。
一、黄仁勋之于英伟达,就像乔丹之于公牛队
谈及黄仁勋离任,马斯克毫不掩饰自己的反对态度。
他将黄仁勋比作巅峰时期的迈克尔·乔丹,认为英伟达董事会的决定,就像芝加哥公牛队正在连胜、赛季进行到一半时,突然决定把乔丹踢出球队。
在马斯克看来,这显然不是一个符合股东利益的决定。
马斯克认为,黄仁勋不仅是英伟达的创始人,更是整个芯片供应链的重要人物。英伟达与上下游合作伙伴之间长达数十年的关系,很大程度上建立在黄仁勋个人的行业影响力之上。
他还强调,许多英伟达员工选择长期留在公司,与黄仁勋的领导力密切相关。即使其他企业愿意支付更高薪酬,也未必能够轻易吸引这些人才离开。
对于黄仁勋是否可能重返英伟达,马斯克表示,最终决定权仍在董事会和股东手中。
二、SpaceX与特斯拉合并,AI和机器人推动业务融合
此次采访中,马斯克还谈到了外界高度关注的SpaceX与特斯拉潜在合并。
马斯克表示,如果在五年前有人提出将两家公司合并,他很难找到合理的商业理由。
但随着AI和机器人技术的发展,两家公司的业务重叠正在不断增加。
特斯拉主要发展自动驾驶、Optimus人形机器人以及现实世界AI,SpaceX则在大型AI模型、芯片设计和太空计算等领域持续投入。
马斯克认为,未来AI计算与机器人技术的发展,可能让两家公司的技术、算力和基础设施形成更紧密的协同。
尤其是在轨道计算领域,他提出一个大胆判断:未来绝大部分超级智能计算能力可能部署在太空。
不过,马斯克强调,合并并非已经确定的计划,必须经过股东投票,并证明合并后的公司能够创造比独立运营更高的价值。
他同时表示,不应仅仅因为促成合并而获得额外经济奖励,个人薪酬仍应与实际经营业绩挂钩。
三、Starlink布局地面通信,瞄准AI机器人市场
除了卫星互联网,SpaceX正在探索更大规模的地面通信网络。
马斯克透露,SpaceX正在推进基于800MHz频段的小型地面基站方案。
与传统大型通信塔不同,新方案采用大量分布式微型基站,部分设备可以像Starlink终端一样安装在建筑物屋顶。
相关设备预计于2027年进入生产阶段。
马斯克认为,未来通信需求的主要增长动力,将不只是智能手机,而是AI系统和机器人。
随着家庭机器人、自动驾驶及超级智能系统逐渐普及,机器之间的数据传输需求可能比人类通信高出几个数量级。
这意味着,Starlink未来可能从卫星互联网服务商,进一步进入地面移动通信和AI机器人网络基础设施市场。
马斯克还表示,Starlink业务的重要作用之一,是为Starship等先进火箭项目提供资金支持,推动人类成为多行星物种。
四、Anthropic希望从SpaceX额外获得10GW算力
此次采访最值得AI产业关注的细节之一,是马斯克披露的Anthropic算力需求。
马斯克表示,Anthropic目前正在租用SpaceX的计算资源,双方签订的部分合同允许提前3至6个月通知终止。
尽管双方在AI发展理念上存在差异,但马斯克对Anthropic团队的评价较为积极。
他透露,Anthropic表示极有可能继续租用SpaceX算力,并希望进一步扩大合作规模。
按照马斯克的说法,Anthropic认为最有可能出现的需求情景,是从SpaceX额外获得约10GW的计算容量。
10GW相当于1000万千瓦的功率规模。如果最终落实,将涉及巨额GPU采购、电力供应、数据中心建设及融资投入。
不过,这属于Anthropic向马斯克表达的潜在需求,并不意味着相关容量已经建成或双方已经签署10GW的确定性采购合同。
值得关注的是,Anthropic近期正在推进IPO,目标估值约1万亿美元,并披露了庞大的长期算力采购承诺。
一方面,资本市场开始担忧AI基础设施投资过度扩张,以及巨额资本开支能否产生足够回报;另一方面,头部AI模型公司的算力需求仍在快速增长。
AI产业当前面临的核心问题,可能并不是缺乏算力需求,而是算力建设速度、资金投入与商业回报之间能否形成可持续的平衡。
五、AI、机器人与算力,正在推动马斯克商业版图融合
从此次DealBook访谈可以看出,马斯克正在将SpaceX、特斯拉、Starlink和AI计算业务放在一个更加统一的技术框架下。
特斯拉提供机器人、自动驾驶和现实世界AI应用;SpaceX提供航天发射、通信网络和潜在的太空计算基础设施;Starlink则可能成为未来机器人和AI系统的重要通信网络。
与此同时,Anthropic提出的额外10GW算力需求,也反映出头部AI企业对长期计算资源的持续投入意愿。
对于科技产业和资本市场而言,值得关注的不只是SpaceX与特斯拉是否最终合并,更是AI、机器人、通信和算力基础设施之间的产业边界正在逐渐模糊。
未来科技巨头的竞争,可能不再局限于单一产品或技术,而是围绕芯片、能源、算力、通信网络及AI应用展开更加全面的竞争。
这是英伟达创始人黄仁勋离任后,马斯克少有的一次公开长篇访谈。采访涉及英伟达管理层变动、SpaceX与特斯拉潜在合并,以及Anthropic的AI算力需求等多个话题。
其中,马斯克将黄仁勋比作巅峰时期的迈克尔·乔丹,认为英伟达董事会撤换黄仁勋是错误决定。同时,他讨论了SpaceX与特斯拉合并的商业逻辑,并透露Anthropic希望从SpaceX额外获得约10GW算力。
一、黄仁勋之于英伟达,就像乔丹之于公牛队
谈及黄仁勋离任,马斯克毫不掩饰自己的反对态度。
他将黄仁勋比作巅峰时期的迈克尔·乔丹,认为英伟达董事会的决定,就像芝加哥公牛队正在连胜、赛季进行到一半时,突然决定把乔丹踢出球队。
在马斯克看来,这显然不是一个符合股东利益的决定。
马斯克认为,黄仁勋不仅是英伟达的创始人,更是整个芯片供应链的重要人物。英伟达与上下游合作伙伴之间长达数十年的关系,很大程度上建立在黄仁勋个人的行业影响力之上。
他还强调,许多英伟达员工选择长期留在公司,与黄仁勋的领导力密切相关。即使其他企业愿意支付更高薪酬,也未必能够轻易吸引这些人才离开。
对于黄仁勋是否可能重返英伟达,马斯克表示,最终决定权仍在董事会和股东手中。
二、SpaceX与特斯拉合并,AI和机器人推动业务融合
此次采访中,马斯克还谈到了外界高度关注的SpaceX与特斯拉潜在合并。
马斯克表示,如果在五年前有人提出将两家公司合并,他很难找到合理的商业理由。
但随着AI和机器人技术的发展,两家公司的业务重叠正在不断增加。
特斯拉主要发展自动驾驶、Optimus人形机器人以及现实世界AI,SpaceX则在大型AI模型、芯片设计和太空计算等领域持续投入。
马斯克认为,未来AI计算与机器人技术的发展,可能让两家公司的技术、算力和基础设施形成更紧密的协同。
尤其是在轨道计算领域,他提出一个大胆判断:未来绝大部分超级智能计算能力可能部署在太空。
不过,马斯克强调,合并并非已经确定的计划,必须经过股东投票,并证明合并后的公司能够创造比独立运营更高的价值。
他同时表示,不应仅仅因为促成合并而获得额外经济奖励,个人薪酬仍应与实际经营业绩挂钩。
三、Starlink布局地面通信,瞄准AI机器人市场
除了卫星互联网,SpaceX正在探索更大规模的地面通信网络。
马斯克透露,SpaceX正在推进基于800MHz频段的小型地面基站方案。
与传统大型通信塔不同,新方案采用大量分布式微型基站,部分设备可以像Starlink终端一样安装在建筑物屋顶。
相关设备预计于2027年进入生产阶段。
马斯克认为,未来通信需求的主要增长动力,将不只是智能手机,而是AI系统和机器人。
随着家庭机器人、自动驾驶及超级智能系统逐渐普及,机器之间的数据传输需求可能比人类通信高出几个数量级。
这意味着,Starlink未来可能从卫星互联网服务商,进一步进入地面移动通信和AI机器人网络基础设施市场。
马斯克还表示,Starlink业务的重要作用之一,是为Starship等先进火箭项目提供资金支持,推动人类成为多行星物种。
四、Anthropic希望从SpaceX额外获得10GW算力
此次采访最值得AI产业关注的细节之一,是马斯克披露的Anthropic算力需求。
马斯克表示,Anthropic目前正在租用SpaceX的计算资源,双方签订的部分合同允许提前3至6个月通知终止。
尽管双方在AI发展理念上存在差异,但马斯克对Anthropic团队的评价较为积极。
他透露,Anthropic表示极有可能继续租用SpaceX算力,并希望进一步扩大合作规模。
按照马斯克的说法,Anthropic认为最有可能出现的需求情景,是从SpaceX额外获得约10GW的计算容量。
10GW相当于1000万千瓦的功率规模。如果最终落实,将涉及巨额GPU采购、电力供应、数据中心建设及融资投入。
不过,这属于Anthropic向马斯克表达的潜在需求,并不意味着相关容量已经建成或双方已经签署10GW的确定性采购合同。
值得关注的是,Anthropic近期正在推进IPO,目标估值约1万亿美元,并披露了庞大的长期算力采购承诺。
一方面,资本市场开始担忧AI基础设施投资过度扩张,以及巨额资本开支能否产生足够回报;另一方面,头部AI模型公司的算力需求仍在快速增长。
AI产业当前面临的核心问题,可能并不是缺乏算力需求,而是算力建设速度、资金投入与商业回报之间能否形成可持续的平衡。
五、AI、机器人与算力,正在推动马斯克商业版图融合
从此次DealBook访谈可以看出,马斯克正在将SpaceX、特斯拉、Starlink和AI计算业务放在一个更加统一的技术框架下。
特斯拉提供机器人、自动驾驶和现实世界AI应用;SpaceX提供航天发射、通信网络和潜在的太空计算基础设施;Starlink则可能成为未来机器人和AI系统的重要通信网络。
与此同时,Anthropic提出的额外10GW算力需求,也反映出头部AI企业对长期计算资源的持续投入意愿。
对于科技产业和资本市场而言,值得关注的不只是SpaceX与特斯拉是否最终合并,更是AI、机器人、通信和算力基础设施之间的产业边界正在逐渐模糊。
未来科技巨头的竞争,可能不再局限于单一产品或技术,而是围绕芯片、能源、算力、通信网络及AI应用展开更加全面的竞争。
664
·
--
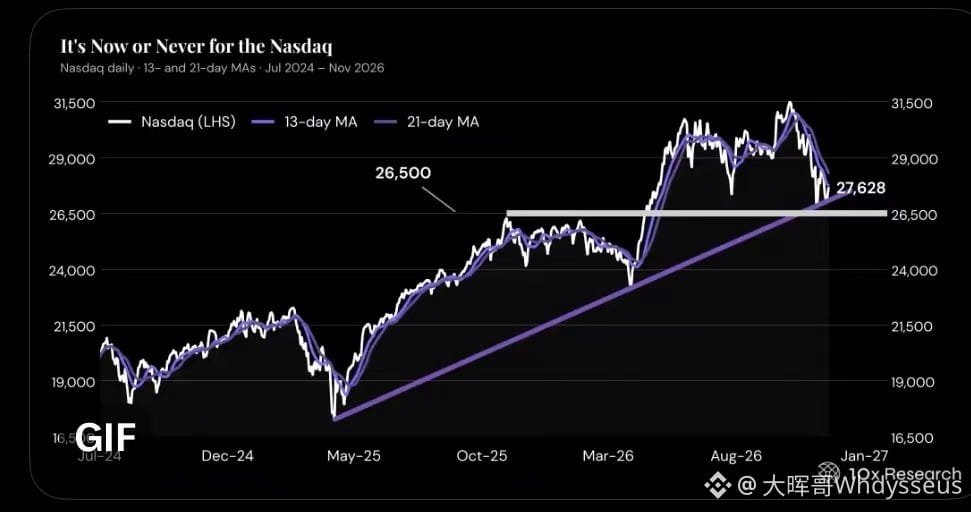
纳斯达克指数可能到了决定未来几个月走势的关键位置。
从2025年4月开始,纳指沿着长期上升趋势线运行了约19个月。
现在,这条趋势线正在接受考验,几个点位值得关注
27,628:已经逼近长期趋势线。
26,500:下方重要水平支撑,距离图示位置仅约4%。
如果守住,可能只是牛市中的一次深度调整。
如果有效跌破,尤其是反弹后无法重新站回去,就要警惕中期趋势发生变化。
当前小晖晖更担心的其实不是技术面,而是宏观环境。
AI资本开支仍然庞大,但美债收益率上行,美联储持续加息,流动性预期收紧,正在对科技股估值形成压力。
过去两年,市场不断用更高的估值奖励AI增长。接下来,可能要开始用真实利润和现金流证明这些估值。
纳斯达克指数可能到了决定未来几个月走势的关键位置。
从2025年4月开始,纳指沿着长期上升趋势线运行了约19个月。
现在,这条趋势线正在接受考验,几个点位值得关注
27,628:已经逼近长期趋势线。
26,500:下方重要水平支撑,距离图示位置仅约4%。
如果守住,可能只是牛市中的一次深度调整。
如果有效跌破,尤其是反弹后无法重新站回去,就要警惕中期趋势发生变化。
当前小晖晖更担心的其实不是技术面,而是宏观环境。
AI资本开支仍然庞大,但美债收益率上行,美联储持续加息,流动性预期收紧,正在对科技股估值形成压力。
过去两年,市场不断用更高的估值奖励AI增长。接下来,可能要开始用真实利润和现金流证明这些估值。
从2025年4月开始,纳指沿着长期上升趋势线运行了约19个月。
现在,这条趋势线正在接受考验,几个点位值得关注
27,628:已经逼近长期趋势线。
26,500:下方重要水平支撑,距离图示位置仅约4%。
如果守住,可能只是牛市中的一次深度调整。
如果有效跌破,尤其是反弹后无法重新站回去,就要警惕中期趋势发生变化。
当前小晖晖更担心的其实不是技术面,而是宏观环境。
AI资本开支仍然庞大,但美债收益率上行,美联储持续加息,流动性预期收紧,正在对科技股估值形成压力。
过去两年,市场不断用更高的估值奖励AI增长。接下来,可能要开始用真实利润和现金流证明这些估值。
317
·
--
Расталды
这算比较早吧,22:30美股开盘。
北京时间11月19日22:50,Anthropic(ANT)在纳斯达克开放报价。
发行价83美元,看看是不是可以直接到 100 美元。
这算比较早吧,22:30美股开盘。
北京时间11月19日22:50,Anthropic(ANT)在纳斯达克开放报价。
发行价83美元,看看是不是可以直接到 100 美元。
北京时间11月19日22:50,Anthropic(ANT)在纳斯达克开放报价。
发行价83美元,看看是不是可以直接到 100 美元。
795
·
--
黄仁勋离开英伟达第7天,8万名员工迎来了没有他的第一次全员大会。
临时CEO科莱特·克雷斯只强调了一句话:“让我们向前看。”随后宣布,将原本3月进行的薪酬调整提前到12月。
一家由创始人领导33年的公司,突然失去灵魂人物,怎么稳住军心?
英伟达给出了三个答案:
第一,财报。季度营收1158亿美元,同比增长103%,净利润653亿美元,同比增长105%。
第二,产品。Vera Rubin已经出货,下一季度营收指引1300亿美元。
第三,员工。少谈情怀,先解决大家最关心的薪酬和股权激励。
英伟达董事会也明确表态,不打算让黄仁勋重返CEO岗位。
黄仁勋离开英伟达第7天,8万名员工迎来了没有他的第一次全员大会。
临时CEO科莱特·克雷斯只强调了一句话:“让我们向前看。”随后宣布,将原本3月进行的薪酬调整提前到12月。
一家由创始人领导33年的公司,突然失去灵魂人物,怎么稳住军心?
英伟达给出了三个答案:
第一,财报。季度营收1158亿美元,同比增长103%,净利润653亿美元,同比增长105%。
第二,产品。Vera Rubin已经出货,下一季度营收指引1300亿美元。
第三,员工。少谈情怀,先解决大家最关心的薪酬和股权激励。
英伟达董事会也明确表态,不打算让黄仁勋重返CEO岗位。
临时CEO科莱特·克雷斯只强调了一句话:“让我们向前看。”随后宣布,将原本3月进行的薪酬调整提前到12月。
一家由创始人领导33年的公司,突然失去灵魂人物,怎么稳住军心?
英伟达给出了三个答案:
第一,财报。季度营收1158亿美元,同比增长103%,净利润653亿美元,同比增长105%。
第二,产品。Vera Rubin已经出货,下一季度营收指引1300亿美元。
第三,员工。少谈情怀,先解决大家最关心的薪酬和股权激励。
英伟达董事会也明确表态,不打算让黄仁勋重返CEO岗位。
1
1
3.6k
·
--
2026年最魔幻的金融现象:比特币居然比半导体股票还稳定。
DWF Labs最新研报的几个数据,极其反直觉:
一、波动率:BTC年化波动率44%,半导体板块52%。近十年来,半导体首次比BTC更能折腾。
二、涨跌幅:自2025年9月以来,半导体大涨85%,BTC却下跌39%。AI几乎吸干了整个科技市场的资金和风头。
三、相关性:2026年3月以来,剔除纳指影响,BTC与软件股正相关(+0.20),与芯片股却负相关(-0.30)。BTC与黄金的90天相关性9月创十年新高(0.59),目前仍有0.49。
过去大家把Crypto当高风险资产,把半导体当科技成长股。现在呢?
AI抢走了BTC的成长叙事,黄金正在影响BTC的资产定价逻辑,但BTC自己还没完全摆脱风险资产属性(纳指单日跌超1%时,BTC有75%概率跟跌)。
以前总说Crypto波动太大,不适合普通人。
现在回头看,最刺激、最狂暴的交易,可能早就不在币圈了。
2026年最魔幻的金融现象:比特币居然比半导体股票还稳定。
DWF Labs最新研报的几个数据,极其反直觉:
一、波动率:BTC年化波动率44%,半导体板块52%。近十年来,半导体首次比BTC更能折腾。
二、涨跌幅:自2025年9月以来,半导体大涨85%,BTC却下跌39%。AI几乎吸干了整个科技市场的资金和风头。
三、相关性:2026年3月以来,剔除纳指影响,BTC与软件股正相关(+0.20),与芯片股却负相关(-0.30)。BTC与黄金的90天相关性9月创十年新高(0.59),目前仍有0.49。
过去大家把Crypto当高风险资产,把半导体当科技成长股。现在呢?
AI抢走了BTC的成长叙事,黄金正在影响BTC的资产定价逻辑,但BTC自己还没完全摆脱风险资产属性(纳指单日跌超1%时,BTC有75%概率跟跌)。
以前总说Crypto波动太大,不适合普通人。
现在回头看,最刺激、最狂暴的交易,可能早就不在币圈了。
DWF Labs最新研报的几个数据,极其反直觉:
一、波动率:BTC年化波动率44%,半导体板块52%。近十年来,半导体首次比BTC更能折腾。
二、涨跌幅:自2025年9月以来,半导体大涨85%,BTC却下跌39%。AI几乎吸干了整个科技市场的资金和风头。
三、相关性:2026年3月以来,剔除纳指影响,BTC与软件股正相关(+0.20),与芯片股却负相关(-0.30)。BTC与黄金的90天相关性9月创十年新高(0.59),目前仍有0.49。
过去大家把Crypto当高风险资产,把半导体当科技成长股。现在呢?
AI抢走了BTC的成长叙事,黄金正在影响BTC的资产定价逻辑,但BTC自己还没完全摆脱风险资产属性(纳指单日跌超1%时,BTC有75%概率跟跌)。
以前总说Crypto波动太大,不适合普通人。
现在回头看,最刺激、最狂暴的交易,可能早就不在币圈了。
134
·
--
马斯克开始跳船了?不再All in共和党。
2024年,他高喊自己是“Dark MAGA”。
2026年中期选举,豪掷近5亿美元支持共和党,结果民主党拿下参众两院。
这几天,马斯克突然改口:
“我不是MAGA,我的政治立场其实相当温和。”
还表示后悔花了这么多政治献金,效果却不理想。
马斯克旗下有特斯拉、SpaceX、xAI,生意遍布汽车、航天、AI和政府合同。
政治可以有立场,生意不能只有一个朋友。
从Dark MAGA到政治温和派,马斯克这是信仰变了,还是开始为下一个政治周期布局?
马斯克开始跳船了?不再All in共和党。
2024年,他高喊自己是“Dark MAGA”。
2026年中期选举,豪掷近5亿美元支持共和党,结果民主党拿下参众两院。
这几天,马斯克突然改口:
“我不是MAGA,我的政治立场其实相当温和。”
还表示后悔花了这么多政治献金,效果却不理想。
马斯克旗下有特斯拉、SpaceX、xAI,生意遍布汽车、航天、AI和政府合同。
政治可以有立场,生意不能只有一个朋友。
从Dark MAGA到政治温和派,马斯克这是信仰变了,还是开始为下一个政治周期布局?
2024年,他高喊自己是“Dark MAGA”。
2026年中期选举,豪掷近5亿美元支持共和党,结果民主党拿下参众两院。
这几天,马斯克突然改口:
“我不是MAGA,我的政治立场其实相当温和。”
还表示后悔花了这么多政治献金,效果却不理想。
马斯克旗下有特斯拉、SpaceX、xAI,生意遍布汽车、航天、AI和政府合同。
政治可以有立场,生意不能只有一个朋友。
从Dark MAGA到政治温和派,马斯克这是信仰变了,还是开始为下一个政治周期布局?
498
·
--
加息周期,太难了,尤其是加息周期的最后期,居然开始加码。
接下来,美联储超预期的暴力加息,悲观程度史无前例、流动性一度枯竭,尤其是是11月14、15号(周末),小晖晖专门发了公众号文章。
到11月19号(周四),美股在多次探底之后,开始反弹
之前Anthropic的IPO打新锁住了至少5000亿美元
真正打新成功的只有600-800亿,赎回大概4200-4400万亿美元
这些资金,一部分可能会成为新的买盘。
接下来,优先参与美股、Crypto最头部资产。
加息周期,太难了,尤其是加息周期的最后期,居然开始加码。
接下来,美联储超预期的暴力加息,悲观程度史无前例、流动性一度枯竭,尤其是是11月14、15号(周末),小晖晖专门发了公众号文章。
到11月19号(周四),美股在多次探底之后,开始反弹
之前Anthropic的IPO打新锁住了至少5000亿美元
真正打新成功的只有600-800亿,赎回大概4200-4400万亿美元
这些资金,一部分可能会成为新的买盘。
接下来,优先参与美股、Crypto最头部资产。
接下来,美联储超预期的暴力加息,悲观程度史无前例、流动性一度枯竭,尤其是是11月14、15号(周末),小晖晖专门发了公众号文章。
到11月19号(周四),美股在多次探底之后,开始反弹
之前Anthropic的IPO打新锁住了至少5000亿美元
真正打新成功的只有600-800亿,赎回大概4200-4400万亿美元
这些资金,一部分可能会成为新的买盘。
接下来,优先参与美股、Crypto最头部资产。
111
·
--
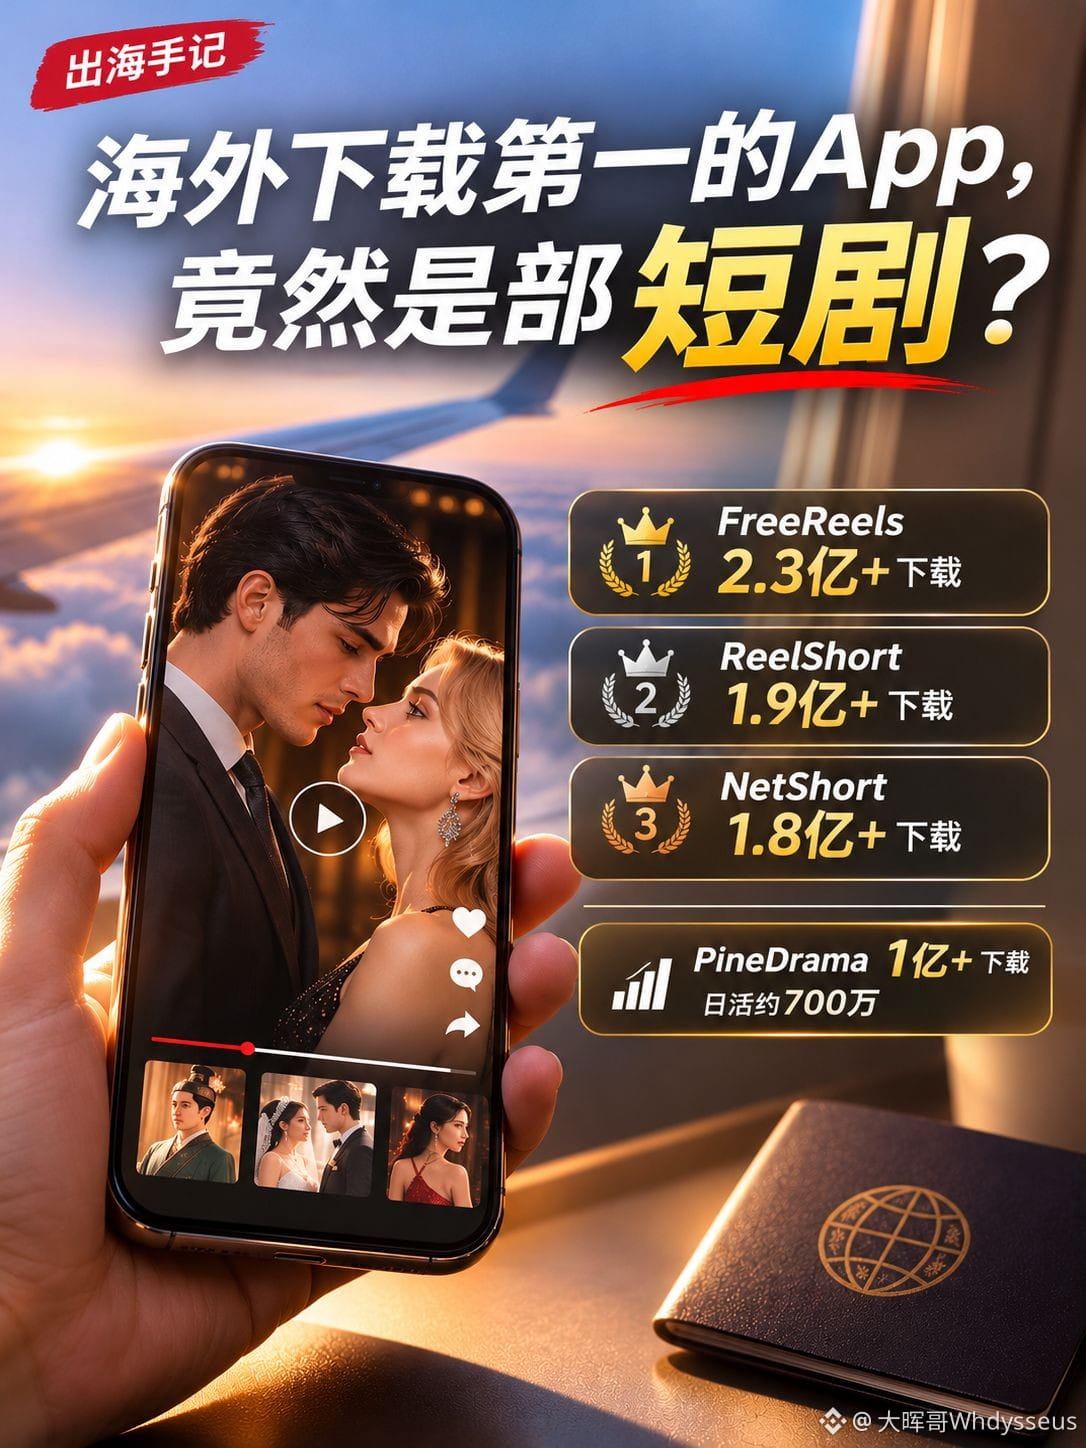
海外下载第一的App,竟然是两分钟的短剧?
中国互联网出海最能打的产品之一,居然变成了每集只有两分钟的短剧。
看看2026年1—9月海外微短剧App下载榜,数据简直杀疯了:
1.FreeReels:超 2.3 亿次
2.ReelShort:超 1.9 亿次
3.NetShort:超 1.8 亿次
4. PineDrama(字节2026年1月推出),9个月下载破 1 亿次,日活约 700 万。
这背后,藏着三个极其关键的商业变化:
第一,中国出海不再只是“卖货”,开始“输出内容”了
从电商、游戏到短剧,中国团队正把国内极其成熟的内容生产模式,降维打击推向全球。
第二,短剧正在变成一门“工业化生意”
剧本、拍摄、投流、数据反馈……全流程高度标准化,每个环节都可以快速复制和迭代。这本质上是互联网打法的胜利。
第三,下载量不等于利润
这是最残酷的现实。买量成本、付费转化率和用户留存,才是决定这些短剧公司能不能真正赚到钱的核心。
以前中国互联网公司出海,大多是在努力对齐硅谷。
现在,中国团队也开始向全球输出自己的商业模式了。
下一家全球级的内容巨头,会不会诞生在短剧赛道?
海外下载第一的App,竟然是两分钟的短剧?
中国互联网出海最能打的产品之一,居然变成了每集只有两分钟的短剧。
看看2026年1—9月海外微短剧App下载榜,数据简直杀疯了:
1.FreeReels:超 2.3 亿次
2.ReelShort:超 1.9 亿次
3.NetShort:超 1.8 亿次
4. PineDrama(字节2026年1月推出),9个月下载破 1 亿次,日活约 700 万。
这背后,藏着三个极其关键的商业变化:
第一,中国出海不再只是“卖货”,开始“输出内容”了
从电商、游戏到短剧,中国团队正把国内极其成熟的内容生产模式,降维打击推向全球。
第二,短剧正在变成一门“工业化生意”
剧本、拍摄、投流、数据反馈……全流程高度标准化,每个环节都可以快速复制和迭代。这本质上是互联网打法的胜利。
第三,下载量不等于利润
这是最残酷的现实。买量成本、付费转化率和用户留存,才是决定这些短剧公司能不能真正赚到钱的核心。
以前中国互联网公司出海,大多是在努力对齐硅谷。
现在,中国团队也开始向全球输出自己的商业模式了。
下一家全球级的内容巨头,会不会诞生在短剧赛道?
中国互联网出海最能打的产品之一,居然变成了每集只有两分钟的短剧。
看看2026年1—9月海外微短剧App下载榜,数据简直杀疯了:
1.FreeReels:超 2.3 亿次
2.ReelShort:超 1.9 亿次
3.NetShort:超 1.8 亿次
4. PineDrama(字节2026年1月推出),9个月下载破 1 亿次,日活约 700 万。
这背后,藏着三个极其关键的商业变化:
第一,中国出海不再只是“卖货”,开始“输出内容”了
从电商、游戏到短剧,中国团队正把国内极其成熟的内容生产模式,降维打击推向全球。
第二,短剧正在变成一门“工业化生意”
剧本、拍摄、投流、数据反馈……全流程高度标准化,每个环节都可以快速复制和迭代。这本质上是互联网打法的胜利。
第三,下载量不等于利润
这是最残酷的现实。买量成本、付费转化率和用户留存,才是决定这些短剧公司能不能真正赚到钱的核心。
以前中国互联网公司出海,大多是在努力对齐硅谷。
现在,中国团队也开始向全球输出自己的商业模式了。
下一家全球级的内容巨头,会不会诞生在短剧赛道?
56
·
--
一份长达11页的匿名举报材料在Crypto圈传播,涉及客户资金、关联方交易及内部管理丑闻等多项指控。
几天后,Amber开始裁员,进一步收缩Crypto相关业务,尤其是最赚钱的做市商、资管等业务,继续押注AI。
Amber此次行动透露了几个核心信息:
1、进一步聚焦AI投资与项目孵化,将更多业务和资源转向AI。
2、优化做市及交易业务规模,减少相关资本投入。
3、战略调整将影响部分员工,公司会提供过渡支持。
#Amber $AMBR
一份长达11页的匿名举报材料在Crypto圈传播,涉及客户资金、关联方交易及内部管理丑闻等多项指控。
几天后,Amber开始裁员,进一步收缩Crypto相关业务,尤其是最赚钱的做市商、资管等业务,继续押注AI。
Amber此次行动透露了几个核心信息:
1、进一步聚焦AI投资与项目孵化,将更多业务和资源转向AI。
2、优化做市及交易业务规模,减少相关资本投入。
3、战略调整将影响部分员工,公司会提供过渡支持。
#Amber $AMBR
几天后,Amber开始裁员,进一步收缩Crypto相关业务,尤其是最赚钱的做市商、资管等业务,继续押注AI。
Amber此次行动透露了几个核心信息:
1、进一步聚焦AI投资与项目孵化,将更多业务和资源转向AI。
2、优化做市及交易业务规模,减少相关资本投入。
3、战略调整将影响部分员工,公司会提供过渡支持。
#Amber $AMBR
210
·
--
Расталды
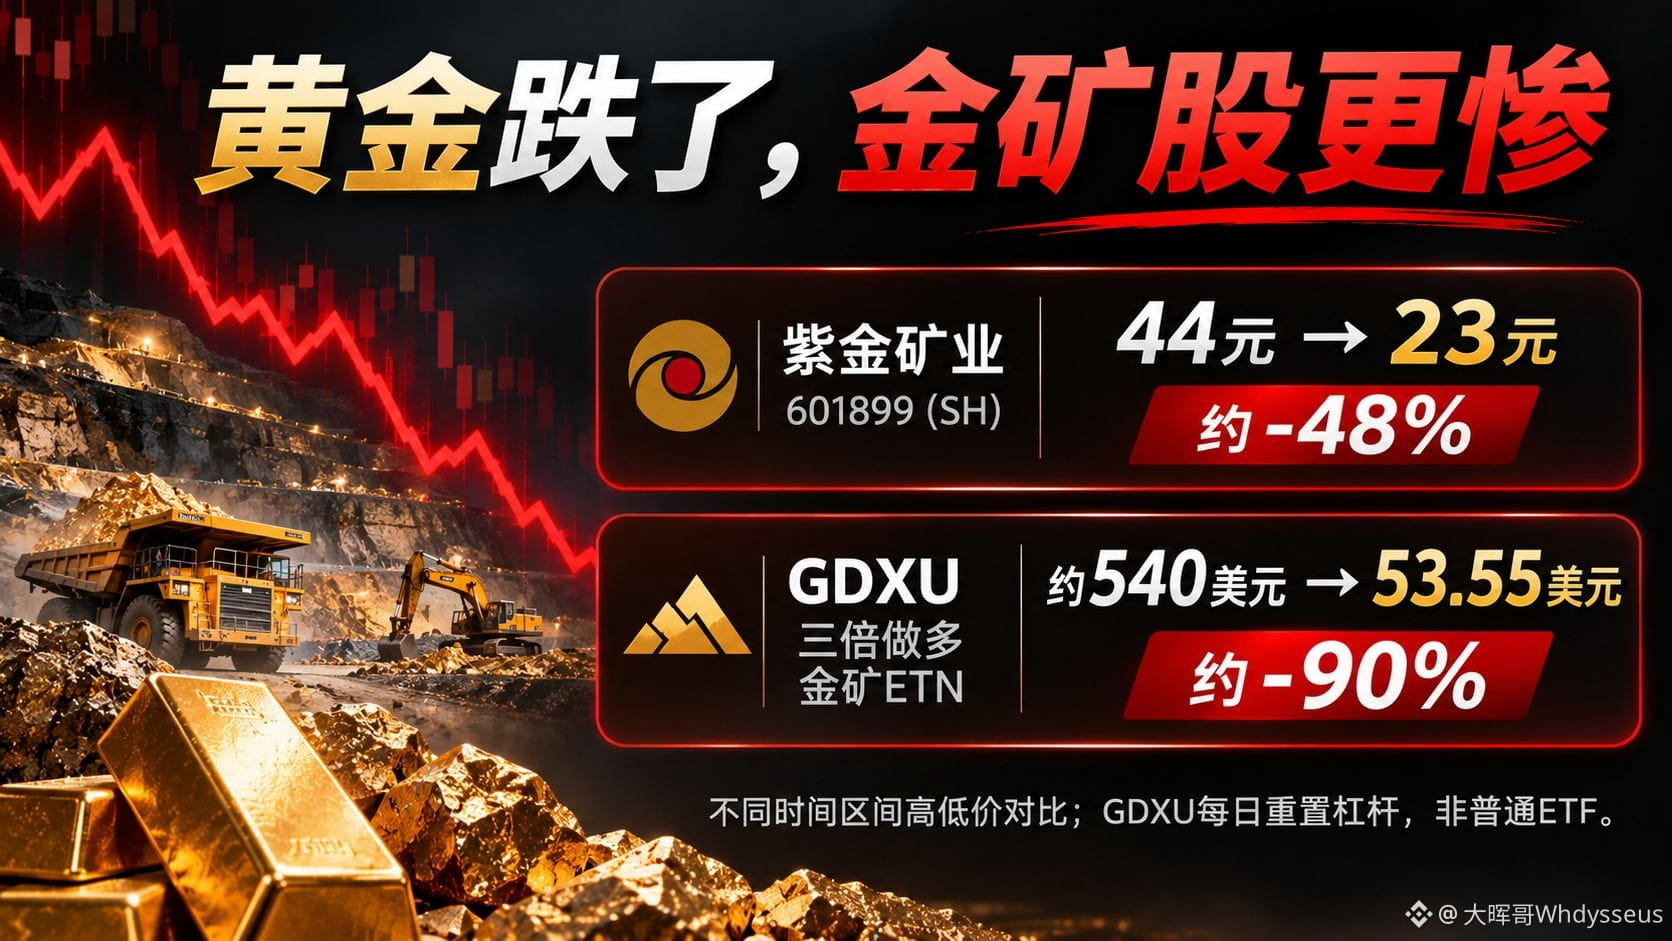
黄金从最高5600美元一路杀跌,跌到3700美元附近,整体回撤幅度约34%。
金矿股以及杠杆ETF,才真正的“惨烈”:
黄金本身:5600跌到3700,跌幅约34%。
紫金矿业(601899):从44元跌到23元附近,跌幅约48%,几乎腰斩。
三倍做多金矿ETF(GDXU):从约540美元跌到53.55美元,暴跌超过90%
最让人窒息的是数学真相:跌了90%之后,你需要涨900%才能回本。
很多人可能觉得GDXU就是金矿指数乘以3,其实根本没那么简单。它是每日三倍杠杆,存在极其恐怖的波动损耗。在震荡下跌的过程中,这种损耗会被无限放大,哪怕金矿指数横盘,它的净值也会被慢慢耗干。
以前黄金上涨的时候,大家嫌黄金涨得慢,跑去买金矿股;金矿股不够刺激,又去加三倍杠杆。
结果黄金一调整,最先被打穿、爆仓的,就是这些高弹性的杠杆仓位。
这波行情给所有人上了一课:很多人以为自己买的是“黄金牛市”,实际上,你买的是“黄金牛市绝对不能有任何回调”。
一旦趋势逆转,杠杆就会教你做人。敬畏市场,千万别拿本金去赌周期。
黄金从最高5600美元一路杀跌,跌到3700美元附近,整体回撤幅度约34%。
金矿股以及杠杆ETF,才真正的“惨烈”:
黄金本身:5600跌到3700,跌幅约34%。
紫金矿业(601899):从44元跌到23元附近,跌幅约48%,几乎腰斩。
三倍做多金矿ETF(GDXU):从约540美元跌到53.55美元,暴跌超过90%
最让人窒息的是数学真相:跌了90%之后,你需要涨900%才能回本。
很多人可能觉得GDXU就是金矿指数乘以3,其实根本没那么简单。它是每日三倍杠杆,存在极其恐怖的波动损耗。在震荡下跌的过程中,这种损耗会被无限放大,哪怕金矿指数横盘,它的净值也会被慢慢耗干。
以前黄金上涨的时候,大家嫌黄金涨得慢,跑去买金矿股;金矿股不够刺激,又去加三倍杠杆。
结果黄金一调整,最先被打穿、爆仓的,就是这些高弹性的杠杆仓位。
这波行情给所有人上了一课:很多人以为自己买的是“黄金牛市”,实际上,你买的是“黄金牛市绝对不能有任何回调”。
一旦趋势逆转,杠杆就会教你做人。敬畏市场,千万别拿本金去赌周期。
金矿股以及杠杆ETF,才真正的“惨烈”:
黄金本身:5600跌到3700,跌幅约34%。
紫金矿业(601899):从44元跌到23元附近,跌幅约48%,几乎腰斩。
三倍做多金矿ETF(GDXU):从约540美元跌到53.55美元,暴跌超过90%
最让人窒息的是数学真相:跌了90%之后,你需要涨900%才能回本。
很多人可能觉得GDXU就是金矿指数乘以3,其实根本没那么简单。它是每日三倍杠杆,存在极其恐怖的波动损耗。在震荡下跌的过程中,这种损耗会被无限放大,哪怕金矿指数横盘,它的净值也会被慢慢耗干。
以前黄金上涨的时候,大家嫌黄金涨得慢,跑去买金矿股;金矿股不够刺激,又去加三倍杠杆。
结果黄金一调整,最先被打穿、爆仓的,就是这些高弹性的杠杆仓位。
这波行情给所有人上了一课:很多人以为自己买的是“黄金牛市”,实际上,你买的是“黄金牛市绝对不能有任何回调”。
一旦趋势逆转,杠杆就会教你做人。敬畏市场,千万别拿本金去赌周期。
5
3.8k
·
--
Расталды
最应该长期持有股票的钱,居然开始撤退了。
保险资金,理论上是资本市场最有耐心的长期投资者之一。
保单期限动辄十年、二十年甚至更长,保险公司天然需要配置长期资产。
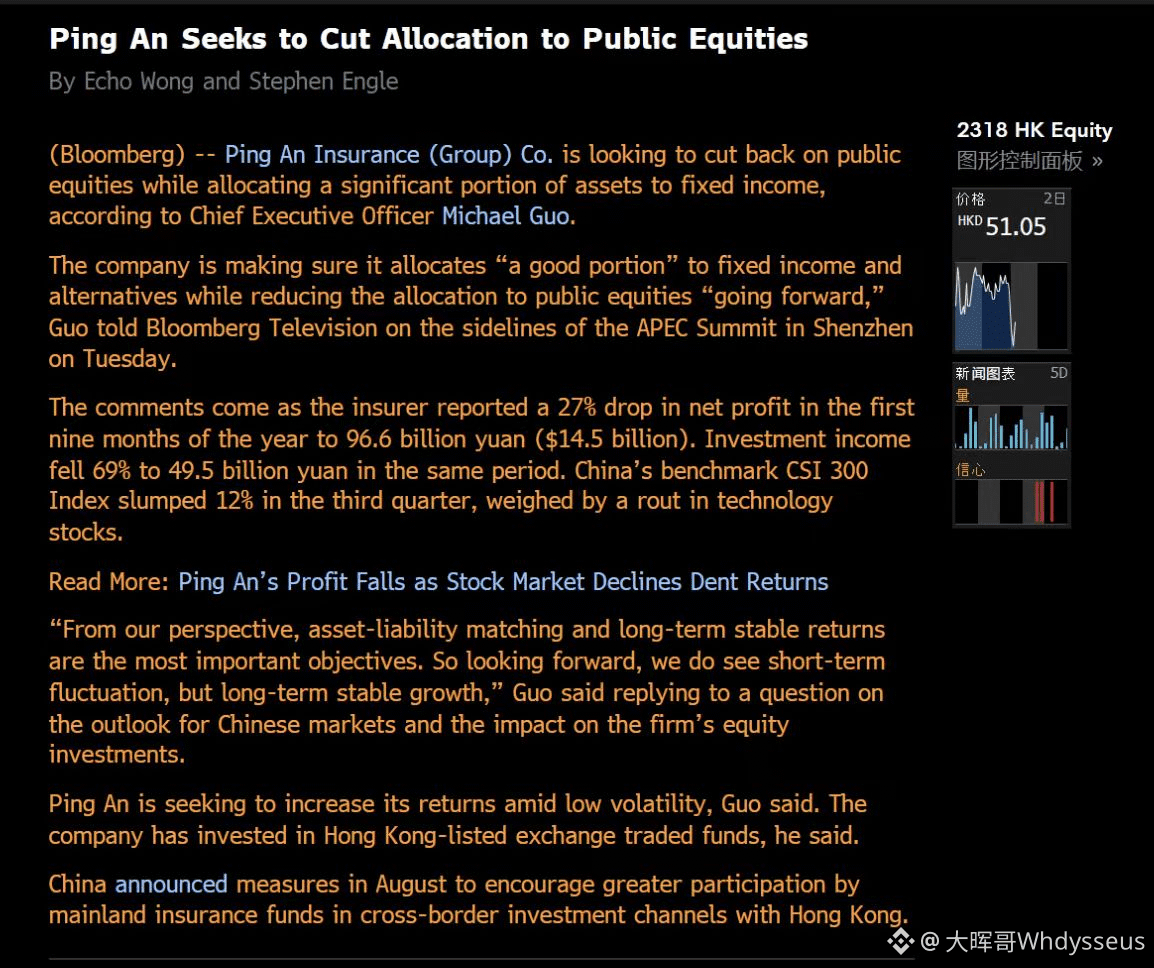
中国平安CEO郭晓涛在深圳举行的亚太经合组织(APEC)峰会期间接受Bloomberg采访时表示,未来将降低公开市场股票的配置比例,转而增加固定收益和另类投资。
郭晓涛说这句话的这个前提是,2026年前9个月,平安净利润同比下降27%,投资收益更是暴跌69%。
散户撤退,可以说是扛不住波动;基金撤退,可以说是面临赎回压力。
但连保险资金这种真正的长钱的钱都不愿意承担市场波动。
最应该长期持有股票的钱,居然开始撤退了。
保险资金,理论上是资本市场最有耐心的长期投资者之一。
保单期限动辄十年、二十年甚至更长,保险公司天然需要配置长期资产。
中国平安CEO郭晓涛在深圳举行的亚太经合组织(APEC)峰会期间接受Bloomberg采访时表示,未来将降低公开市场股票的配置比例,转而增加固定收益和另类投资。
郭晓涛说这句话的这个前提是,2026年前9个月,平安净利润同比下降27%,投资收益更是暴跌69%。
散户撤退,可以说是扛不住波动;基金撤退,可以说是面临赎回压力。
但连保险资金这种真正的长钱的钱都不愿意承担市场波动。
保险资金,理论上是资本市场最有耐心的长期投资者之一。
保单期限动辄十年、二十年甚至更长,保险公司天然需要配置长期资产。
中国平安CEO郭晓涛在深圳举行的亚太经合组织(APEC)峰会期间接受Bloomberg采访时表示,未来将降低公开市场股票的配置比例,转而增加固定收益和另类投资。
郭晓涛说这句话的这个前提是,2026年前9个月,平安净利润同比下降27%,投资收益更是暴跌69%。
散户撤退,可以说是扛不住波动;基金撤退,可以说是面临赎回压力。
但连保险资金这种真正的长钱的钱都不愿意承担市场波动。
1.9k
·
--
Мақала
腾讯Q3财报背后:收入比预期少32亿,资本开支比预期多260亿腾讯2026年第三季度财报给出了两组极度反差的数据:
收入2073亿元,比市场预期的少了32亿元。
资本开支(买设备、建机房)高达814亿元,比市场预期的多花了260亿元。
一边是收入不及预期,一边是开支疯狂超标。
这两个数字放在一起,腾讯当前的底牌就彻底露出来了:传统现金牛还在赚钱,但赚来的钱正被毫无保留地砸向AI。
一、少赚了32亿
三季度收入同比增长8%
广告:收入430亿,增长19%
国内游戏:收入476亿,增长11%
微信:月活14.49亿
真正拖后腿的是国际游戏(跌9%)和部分社交增值服务。
少32亿的预期差,不是需求崩了,而是部分业务出现了结构性分化。
二、多花的260亿去哪了
三季度资本开支814亿元,同比暴涨527%。前三季度累计砸了1661亿,相当于同期收入的27%。
这笔巨款,流向了AI算力基础设施:买GPU、买服务器。
腾讯正在从一家轻资产的互联网平台,向重资产的AI巨头转型。
未来的腾讯,最核心的资产不仅仅是用户的社交关系,还有庞大的算力储备。
三、现金流“转负”背后
为了抢占AI高地,腾讯提前把大笔真金白银付给了硬件供应商。
为了抢算力,腾讯愿意提前付款,甚至不惜动用债务融资。
四、AI的代价:利润率开始承压
AI让腾讯的广告更精准、转化率更高,但它绝不是免费的午餐。
三季度,腾讯广告收入虽然涨了19%,但毛利率却从去年的57%降到了52%。全公司毛利率也从二季度的58%微降至56%。
原因在于大模型的推理成本、算力折旧极其昂贵。
当前AI商业化的核心矛盾:AI能带来增量收入,但也推高了运营成本,如果新增收入覆盖不了投入,利润就会被持续侵蚀。
五、为什么宁可牺牲利润,也要硬干?
目前,腾讯有着极强的“入口焦虑”。
移动互联网时代,微信是绝对的流量入口。
但在AI时代,用户未来可能只需对着AI助手说一句话,就能完成搜索、比较、甚至下单。
如果下一代互联网入口被AI Agent占据,腾讯的生态优势就会被降维打击。
现在的腾讯宁可牺牲短期利润、背负债务,也要拼命拿到下一张时代的“船票”。
六、接下来,盯紧这三个核心指标
未来几个季度,判断腾讯AI战略是否成功的标准,不是看它买了多少GPU,而是看这三个数据:
1、资本开支是否见顶:如果投入放缓,而AI收入上升,说明开始进入收获期。
2、云服务能否稳住30%以上的增长:这是AI需求转化为真金白银的最直接信号。
3、广告毛利率能否重回55%:这代表AI降本增效的真实成果。
腾讯Q3财报背后:收入比预期少32亿,资本开支比预期多260亿
腾讯2026年第三季度财报给出了两组极度反差的数据:
收入2073亿元,比市场预期的少了32亿元。
资本开支(买设备、建机房)高达814亿元,比市场预期的多花了260亿元。
一边是收入不及预期,一边是开支疯狂超标。
这两个数字放在一起,腾讯当前的底牌就彻底露出来了:传统现金牛还在赚钱,但赚来的钱正被毫无保留地砸向AI。
一、少赚了32亿
三季度收入同比增长8%
广告:收入430亿,增长19%
国内游戏:收入476亿,增长11%
微信:月活14.49亿
真正拖后腿的是国际游戏(跌9%)和部分社交增值服务。
少32亿的预期差,不是需求崩了,而是部分业务出现了结构性分化。
二、多花的260亿去哪了
三季度资本开支814亿元,同比暴涨527%。前三季度累计砸了1661亿,相当于同期收入的27%。
这笔巨款,流向了AI算力基础设施:买GPU、买服务器。
腾讯正在从一家轻资产的互联网平台,向重资产的AI巨头转型。
未来的腾讯,最核心的资产不仅仅是用户的社交关系,还有庞大的算力储备。
三、现金流“转负”背后
为了抢占AI高地,腾讯提前把大笔真金白银付给了硬件供应商。
为了抢算力,腾讯愿意提前付款,甚至不惜动用债务融资。
四、AI的代价:利润率开始承压
AI让腾讯的广告更精准、转化率更高,但它绝不是免费的午餐。
三季度,腾讯广告收入虽然涨了19%,但毛利率却从去年的57%降到了52%。全公司毛利率也从二季度的58%微降至56%。
原因在于大模型的推理成本、算力折旧极其昂贵。
当前AI商业化的核心矛盾:AI能带来增量收入,但也推高了运营成本,如果新增收入覆盖不了投入,利润就会被持续侵蚀。
五、为什么宁可牺牲利润,也要硬干?
目前,腾讯有着极强的“入口焦虑”。
移动互联网时代,微信是绝对的流量入口。
但在AI时代,用户未来可能只需对着AI助手说一句话,就能完成搜索、比较、甚至下单。
如果下一代互联网入口被AI Agent占据,腾讯的生态优势就会被降维打击。
现在的腾讯宁可牺牲短期利润、背负债务,也要拼命拿到下一张时代的“船票”。
六、接下来,盯紧这三个核心指标
未来几个季度,判断腾讯AI战略是否成功的标准,不是看它买了多少GPU,而是看这三个数据:
1、资本开支是否见顶:如果投入放缓,而AI收入上升,说明开始进入收获期。
2、云服务能否稳住30%以上的增长:这是AI需求转化为真金白银的最直接信号。
3、广告毛利率能否重回55%:这代表AI降本增效的真实成果。
收入2073亿元,比市场预期的少了32亿元。
资本开支(买设备、建机房)高达814亿元,比市场预期的多花了260亿元。
一边是收入不及预期,一边是开支疯狂超标。
这两个数字放在一起,腾讯当前的底牌就彻底露出来了:传统现金牛还在赚钱,但赚来的钱正被毫无保留地砸向AI。
一、少赚了32亿
三季度收入同比增长8%
广告:收入430亿,增长19%
国内游戏:收入476亿,增长11%
微信:月活14.49亿
真正拖后腿的是国际游戏(跌9%)和部分社交增值服务。
少32亿的预期差,不是需求崩了,而是部分业务出现了结构性分化。
二、多花的260亿去哪了
三季度资本开支814亿元,同比暴涨527%。前三季度累计砸了1661亿,相当于同期收入的27%。
这笔巨款,流向了AI算力基础设施:买GPU、买服务器。
腾讯正在从一家轻资产的互联网平台,向重资产的AI巨头转型。
未来的腾讯,最核心的资产不仅仅是用户的社交关系,还有庞大的算力储备。
三、现金流“转负”背后
为了抢占AI高地,腾讯提前把大笔真金白银付给了硬件供应商。
为了抢算力,腾讯愿意提前付款,甚至不惜动用债务融资。
四、AI的代价:利润率开始承压
AI让腾讯的广告更精准、转化率更高,但它绝不是免费的午餐。
三季度,腾讯广告收入虽然涨了19%,但毛利率却从去年的57%降到了52%。全公司毛利率也从二季度的58%微降至56%。
原因在于大模型的推理成本、算力折旧极其昂贵。
当前AI商业化的核心矛盾:AI能带来增量收入,但也推高了运营成本,如果新增收入覆盖不了投入,利润就会被持续侵蚀。
五、为什么宁可牺牲利润,也要硬干?
目前,腾讯有着极强的“入口焦虑”。
移动互联网时代,微信是绝对的流量入口。
但在AI时代,用户未来可能只需对着AI助手说一句话,就能完成搜索、比较、甚至下单。
如果下一代互联网入口被AI Agent占据,腾讯的生态优势就会被降维打击。
现在的腾讯宁可牺牲短期利润、背负债务,也要拼命拿到下一张时代的“船票”。
六、接下来,盯紧这三个核心指标
未来几个季度,判断腾讯AI战略是否成功的标准,不是看它买了多少GPU,而是看这三个数据:
1、资本开支是否见顶:如果投入放缓,而AI收入上升,说明开始进入收获期。
2、云服务能否稳住30%以上的增长:这是AI需求转化为真金白银的最直接信号。
3、广告毛利率能否重回55%:这代表AI降本增效的真实成果。
1
509
·
--
Мақала
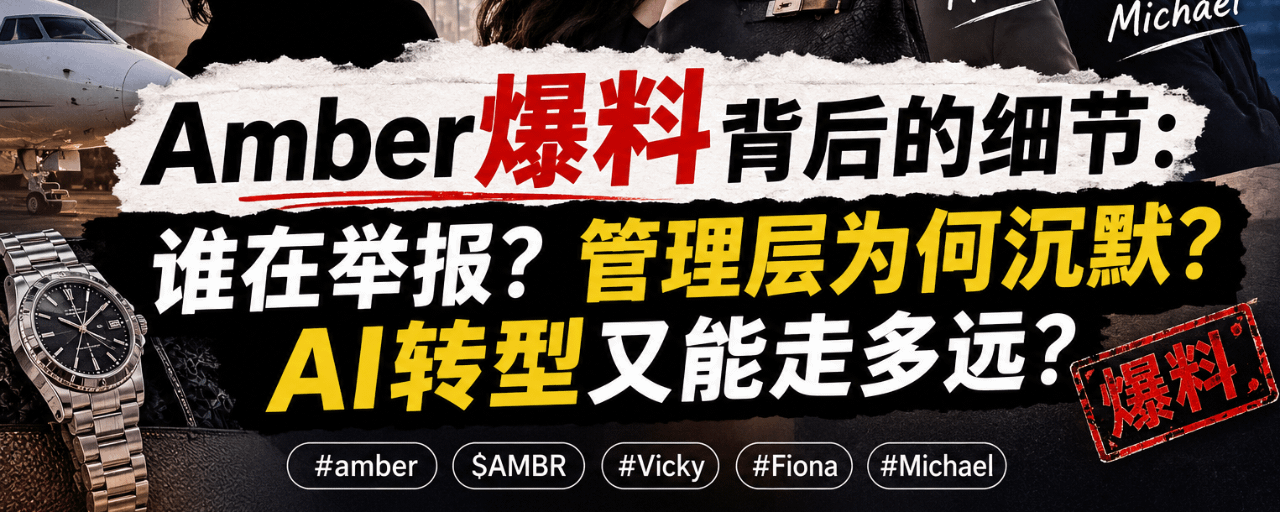
Amber爆料背后的细节:谁在举报?管理层为何沉默?AI转型又能走多远?本周Amber11页的举报信,可以说是Crypto圈年底最炸裂的瓜。
小晖晖根据最新获取的信息,给大家扒一扒这帮核心主角和背后的魔幻细节:
一、谁在举报?这时间点选得太绝了
爆料人应该是一位女性,大概率是被Amber裁掉的高管或员工。早在2020年1月,Amber在北京威斯汀酒店办发布会时,就有人举报导致活动流程中断,这次不知道是不是同一位“前员工”。
更有意思的是发布时间。这次的爆料人挑了北京时间周一凌晨1点(美西时间周日早上9点)发信。好巧不巧,当时被举报的核心高管Vicky正在加州海滩度假呢。这波“后院精准起火”,说明爆料者对Vicky的行程应该了如指掌,或者是刺激了爆料人。
二、八卦主角Vicky:相亲入职,疯狂“一鱼三吃”
这次处于风暴眼的,是集团CMO、上市公司总裁Vicky Wang(王可嘉)。
据传,她2021年前后相亲遇到了Amber的某个合伙人或联合创始人,随后被招进公司(最后应该没在一起)。到了2022年,她就已经拥有了巨额资产。她现在的男朋友,也是Amber的一个重要股东,不过应该不是分布式资本创始人沈波。
她的“光辉事迹”早在2024年就在公司内部人尽皆知了。不知道是她能力实在太强,还是有重要股东撑腰,总之她一路晋升,2025年当上总裁,2026年10月又进了董事会。
据说,她平时作风极其高调、爱炫耀,经常晒名包、名表、头等舱等。而且她管理风格非常强势,在公司经常跟高管、交易员和其他部门的人吵架,得罪了一大批人。
最核心的质疑是“一鱼三吃”:爆料称她利用母亲的账户代持资产,甚至拿客户返佣。明面上拿着公司的绩效提成,私下用老妈的账户收中间人费用,到了年底还要让股东给她发巨额年终奖。
另外,2020年1月入职的集团创始人兼CEO Michael Wu的秘书 Fiona Cao,也在这个爆料文档里。
三、管理层为何沉默?
面对这么严重的指控,集团创始人兼CEO Michael Wu(吴志伟)的态度却极其佛系、高高挂起,选择冷处理,危机公关处理几乎为 0分,或者负分。
更让人担忧的是,负责核心交易业务的联合创始人Luke走后,交易和用户资产谁来负责?纳斯达克敲完钟,核心老将却面临真空,不知道谁来稳住局面。
四、AI转型又能走多远?
Amber上市后的最大动作,就是高调宣布要搞“AI Agent”。
但市场对此都极其悲观,认为这业务几乎做不起来。因为大模型每次升级,都会死掉一大批创业公司。
Amber一家搞Crypto金融的,做AI Agent要资金没资金(砸不过巨头),要优势没优势,根本看不到希望。
五、惨淡的现状:没钱赚、裁合规、怕挤兑
现在的Amber内部可以说是人心惶惶。资管业务线基本没什么产品了,集团各项业务也几乎都不怎么赚钱。
为了降本,公司甚至把合规员工都裁了,后续大概率还会继续裁员。
最致命的是,现在正值深熊,市场超级低迷。这个节骨眼上爆出这种内部大瓜,平台会不会遭遇客户恐慌性挤兑,真的是个大问题。
也欢迎Amber管理层及相关知情人士提供进一步的事实和资料。
对于能够核实的新信息,包括公司回应和不同意见,我会继续更新。
Amber爆料背后的细节:谁在举报?管理层为何沉默?AI转型又能走多远?
本周Amber11页的举报信,可以说是Crypto圈年底最炸裂的瓜。
小晖晖根据最新获取的信息,给大家扒一扒这帮核心主角和背后的魔幻细节:
一、谁在举报?这时间点选得太绝了
爆料人应该是一位女性,大概率是被Amber裁掉的高管或员工。早在2020年1月,Amber在北京威斯汀酒店办发布会时,就有人举报导致活动流程中断,这次不知道是不是同一位“前员工”。
更有意思的是发布时间。这次的爆料人挑了北京时间周一凌晨1点(美西时间周日早上9点)发信。好巧不巧,当时被举报的核心高管Vicky正在加州海滩度假呢。这波“后院精准起火”,说明爆料者对Vicky的行程应该了如指掌,或者是刺激了爆料人。
二、八卦主角Vicky:相亲入职,疯狂“一鱼三吃”
这次处于风暴眼的,是集团CMO、上市公司总裁Vicky Wang(王可嘉)。
据传,她2021年前后相亲遇到了Amber的某个合伙人或联合创始人,随后被招进公司(最后应该没在一起)。到了2022年,她就已经拥有了巨额资产。她现在的男朋友,也是Amber的一个重要股东,不过应该不是分布式资本创始人沈波。
她的“光辉事迹”早在2024年就在公司内部人尽皆知了。不知道是她能力实在太强,还是有重要股东撑腰,总之她一路晋升,2025年当上总裁,2026年10月又进了董事会。
据说,她平时作风极其高调、爱炫耀,经常晒名包、名表、头等舱等。而且她管理风格非常强势,在公司经常跟高管、交易员和其他部门的人吵架,得罪了一大批人。
最核心的质疑是“一鱼三吃”:爆料称她利用母亲的账户代持资产,甚至拿客户返佣。明面上拿着公司的绩效提成,私下用老妈的账户收中间人费用,到了年底还要让股东给她发巨额年终奖。
另外,2020年1月入职的集团创始人兼CEO Michael Wu的秘书 Fiona Cao,也在这个爆料文档里。
三、管理层为何沉默?
面对这么严重的指控,集团创始人兼CEO Michael Wu(吴志伟)的态度却极其佛系、高高挂起,选择冷处理,危机公关处理几乎为 0分,或者负分。
更让人担忧的是,负责核心交易业务的联合创始人Luke走后,交易和用户资产谁来负责?纳斯达克敲完钟,核心老将却面临真空,不知道谁来稳住局面。
四、AI转型又能走多远?
Amber上市后的最大动作,就是高调宣布要搞“AI Agent”。
但市场对此都极其悲观,认为这业务几乎做不起来。因为大模型每次升级,都会死掉一大批创业公司。
Amber一家搞Crypto金融的,做AI Agent要资金没资金(砸不过巨头),要优势没优势,根本看不到希望。
五、惨淡的现状:没钱赚、裁合规、怕挤兑
现在的Amber内部可以说是人心惶惶。资管业务线基本没什么产品了,集团各项业务也几乎都不怎么赚钱。
为了降本,公司甚至把合规员工都裁了,后续大概率还会继续裁员。
最致命的是,现在正值深熊,市场超级低迷。这个节骨眼上爆出这种内部大瓜,平台会不会遭遇客户恐慌性挤兑,真的是个大问题。
也欢迎Amber管理层及相关知情人士提供进一步的事实和资料。
对于能够核实的新信息,包括公司回应和不同意见,我会继续更新。
小晖晖根据最新获取的信息,给大家扒一扒这帮核心主角和背后的魔幻细节:
一、谁在举报?这时间点选得太绝了
爆料人应该是一位女性,大概率是被Amber裁掉的高管或员工。早在2020年1月,Amber在北京威斯汀酒店办发布会时,就有人举报导致活动流程中断,这次不知道是不是同一位“前员工”。
更有意思的是发布时间。这次的爆料人挑了北京时间周一凌晨1点(美西时间周日早上9点)发信。好巧不巧,当时被举报的核心高管Vicky正在加州海滩度假呢。这波“后院精准起火”,说明爆料者对Vicky的行程应该了如指掌,或者是刺激了爆料人。
二、八卦主角Vicky:相亲入职,疯狂“一鱼三吃”
这次处于风暴眼的,是集团CMO、上市公司总裁Vicky Wang(王可嘉)。
据传,她2021年前后相亲遇到了Amber的某个合伙人或联合创始人,随后被招进公司(最后应该没在一起)。到了2022年,她就已经拥有了巨额资产。她现在的男朋友,也是Amber的一个重要股东,不过应该不是分布式资本创始人沈波。
她的“光辉事迹”早在2024年就在公司内部人尽皆知了。不知道是她能力实在太强,还是有重要股东撑腰,总之她一路晋升,2025年当上总裁,2026年10月又进了董事会。
据说,她平时作风极其高调、爱炫耀,经常晒名包、名表、头等舱等。而且她管理风格非常强势,在公司经常跟高管、交易员和其他部门的人吵架,得罪了一大批人。
最核心的质疑是“一鱼三吃”:爆料称她利用母亲的账户代持资产,甚至拿客户返佣。明面上拿着公司的绩效提成,私下用老妈的账户收中间人费用,到了年底还要让股东给她发巨额年终奖。
另外,2020年1月入职的集团创始人兼CEO Michael Wu的秘书 Fiona Cao,也在这个爆料文档里。
三、管理层为何沉默?
面对这么严重的指控,集团创始人兼CEO Michael Wu(吴志伟)的态度却极其佛系、高高挂起,选择冷处理,危机公关处理几乎为 0分,或者负分。
更让人担忧的是,负责核心交易业务的联合创始人Luke走后,交易和用户资产谁来负责?纳斯达克敲完钟,核心老将却面临真空,不知道谁来稳住局面。
四、AI转型又能走多远?
Amber上市后的最大动作,就是高调宣布要搞“AI Agent”。
但市场对此都极其悲观,认为这业务几乎做不起来。因为大模型每次升级,都会死掉一大批创业公司。
Amber一家搞Crypto金融的,做AI Agent要资金没资金(砸不过巨头),要优势没优势,根本看不到希望。
五、惨淡的现状:没钱赚、裁合规、怕挤兑
现在的Amber内部可以说是人心惶惶。资管业务线基本没什么产品了,集团各项业务也几乎都不怎么赚钱。
为了降本,公司甚至把合规员工都裁了,后续大概率还会继续裁员。
最致命的是,现在正值深熊,市场超级低迷。这个节骨眼上爆出这种内部大瓜,平台会不会遭遇客户恐慌性挤兑,真的是个大问题。
也欢迎Amber管理层及相关知情人士提供进一步的事实和资料。
对于能够核实的新信息,包括公司回应和不同意见,我会继续更新。
102
·
--
Расталды
比特小鹿 Bitdeer 最近有点惨,股价跌至3年新低,一度跌破4.5美元。
以前,Bitdeer只挨比特币下跌的打,现在转型 AI 数据中心,变成了两头挨打。
几个硬核风险点:
一、监管夹击:美国正收紧海外先进GPU和远程算力监管。比特小鹿的AI数据中心部署在马来西亚,运营中心在新加坡,接下来合规成本和客户审查大概率要升级。
二、暗藏的借贷:与加密金融平台BIT有大额抵押借贷,截至9月底未偿余额约 4.23亿美元,外加约 3669 枚 BTC 借款。有抵押不意味着没风险。
三、两头烧钱:以前挖矿看电价和币价;现在搞AI数据中心,还得看GPU采购、机房建设、利用率、出口管制。
最怕的局面是:比特币下跌,挖矿现金流持续承压;AI数据中心业务还没形成利润,资本开支却停不下来。
虽然手里捏着约29亿美元的AI数据中心合同储备,但合同能不能兑现成现金流,才是下一阶段生死线。
牛市讲转型故事,熊市考验资产负债表。
$BTDR #比特小鹿 #Bitdeer #数据中心 #挖坑 #比特币
比特小鹿 Bitdeer 最近有点惨,股价跌至3年新低,一度跌破4.5美元。
以前,Bitdeer只挨比特币下跌的打,现在转型 AI 数据中心,变成了两头挨打。
几个硬核风险点:
一、监管夹击:美国正收紧海外先进GPU和远程算力监管。比特小鹿的AI数据中心部署在马来西亚,运营中心在新加坡,接下来合规成本和客户审查大概率要升级。
二、暗藏的借贷:与加密金融平台BIT有大额抵押借贷,截至9月底未偿余额约 4.23亿美元,外加约 3669 枚 BTC 借款。有抵押不意味着没风险。
三、两头烧钱:以前挖矿看电价和币价;现在搞AI数据中心,还得看GPU采购、机房建设、利用率、出口管制。
最怕的局面是:比特币下跌,挖矿现金流持续承压;AI数据中心业务还没形成利润,资本开支却停不下来。
虽然手里捏着约29亿美元的AI数据中心合同储备,但合同能不能兑现成现金流,才是下一阶段生死线。
牛市讲转型故事,熊市考验资产负债表。
$BTDR #比特小鹿 #Bitdeer #数据中心 #挖坑 #比特币
以前,Bitdeer只挨比特币下跌的打,现在转型 AI 数据中心,变成了两头挨打。
几个硬核风险点:
一、监管夹击:美国正收紧海外先进GPU和远程算力监管。比特小鹿的AI数据中心部署在马来西亚,运营中心在新加坡,接下来合规成本和客户审查大概率要升级。
二、暗藏的借贷:与加密金融平台BIT有大额抵押借贷,截至9月底未偿余额约 4.23亿美元,外加约 3669 枚 BTC 借款。有抵押不意味着没风险。
三、两头烧钱:以前挖矿看电价和币价;现在搞AI数据中心,还得看GPU采购、机房建设、利用率、出口管制。
最怕的局面是:比特币下跌,挖矿现金流持续承压;AI数据中心业务还没形成利润,资本开支却停不下来。
虽然手里捏着约29亿美元的AI数据中心合同储备,但合同能不能兑现成现金流,才是下一阶段生死线。
牛市讲转型故事,熊市考验资产负债表。
$BTDR #比特小鹿 #Bitdeer #数据中心 #挖坑 #比特币
112
·
--
Solana基金会宣布拿下排名第二的数据行情平台CoinGecko的控股权,CoinGecko每月触达到数千万用户。
早在2029年,币安就已经全资收购了排名第一的数据行情平台CoinMarketCap
小晖晖觉得这笔交易最值得关注的,不是收购一家数据行情平台,而是Solana开始争夺Crypto的用户入口。
Solana生态从来不缺资产,也不缺链上交易量。
但它缺少一个像币安那样,能覆盖大量普通用户、把资产发行和交易连接起来的综合性交易平台。
Jupiter、Raydium、Pump . fun在链上做得不错,但要把股票、RWA、衍生品等资产推向更广泛的用户,仅靠链上原生用户还不够。
CoinGecko下一阶段要做三件事:
1、扩大股票、RWA和衍生品的数据覆盖。
2、强化行情分析、资产发现与市场情报。
3、探索平台内交易和DeFi体验。
以前CoinGecko告诉你什么资产值得关注,以后可能直接让你完成交易。
不过,流量不等于流动性,数据行情平台也不等于交易平台。真正的考验,是CoinGecko能否把数千万行情用户转化为真实的交易用户。
Crypto两大数据行情入口,一个背后是币安,一个背后是Solana。以后看到的行情排行榜,究竟是中立的数据,还是生态竞争的一部分?
Solana基金会宣布拿下排名第二的数据行情平台CoinGecko的控股权,CoinGecko每月触达到数千万用户。
早在2029年,币安就已经全资收购了排名第一的数据行情平台CoinMarketCap
小晖晖觉得这笔交易最值得关注的,不是收购一家数据行情平台,而是Solana开始争夺Crypto的用户入口。
Solana生态从来不缺资产,也不缺链上交易量。
但它缺少一个像币安那样,能覆盖大量普通用户、把资产发行和交易连接起来的综合性交易平台。
Jupiter、Raydium、Pump . fun在链上做得不错,但要把股票、RWA、衍生品等资产推向更广泛的用户,仅靠链上原生用户还不够。
CoinGecko下一阶段要做三件事:
1、扩大股票、RWA和衍生品的数据覆盖。
2、强化行情分析、资产发现与市场情报。
3、探索平台内交易和DeFi体验。
以前CoinGecko告诉你什么资产值得关注,以后可能直接让你完成交易。
不过,流量不等于流动性,数据行情平台也不等于交易平台。真正的考验,是CoinGecko能否把数千万行情用户转化为真实的交易用户。
Crypto两大数据行情入口,一个背后是币安,一个背后是Solana。以后看到的行情排行榜,究竟是中立的数据,还是生态竞争的一部分?
早在2029年,币安就已经全资收购了排名第一的数据行情平台CoinMarketCap
小晖晖觉得这笔交易最值得关注的,不是收购一家数据行情平台,而是Solana开始争夺Crypto的用户入口。
Solana生态从来不缺资产,也不缺链上交易量。
但它缺少一个像币安那样,能覆盖大量普通用户、把资产发行和交易连接起来的综合性交易平台。
Jupiter、Raydium、Pump . fun在链上做得不错,但要把股票、RWA、衍生品等资产推向更广泛的用户,仅靠链上原生用户还不够。
CoinGecko下一阶段要做三件事:
1、扩大股票、RWA和衍生品的数据覆盖。
2、强化行情分析、资产发现与市场情报。
3、探索平台内交易和DeFi体验。
以前CoinGecko告诉你什么资产值得关注,以后可能直接让你完成交易。
不过,流量不等于流动性,数据行情平台也不等于交易平台。真正的考验,是CoinGecko能否把数千万行情用户转化为真实的交易用户。
Crypto两大数据行情入口,一个背后是币安,一个背后是Solana。以后看到的行情排行榜,究竟是中立的数据,还是生态竞争的一部分?
711
·
--
Расталды
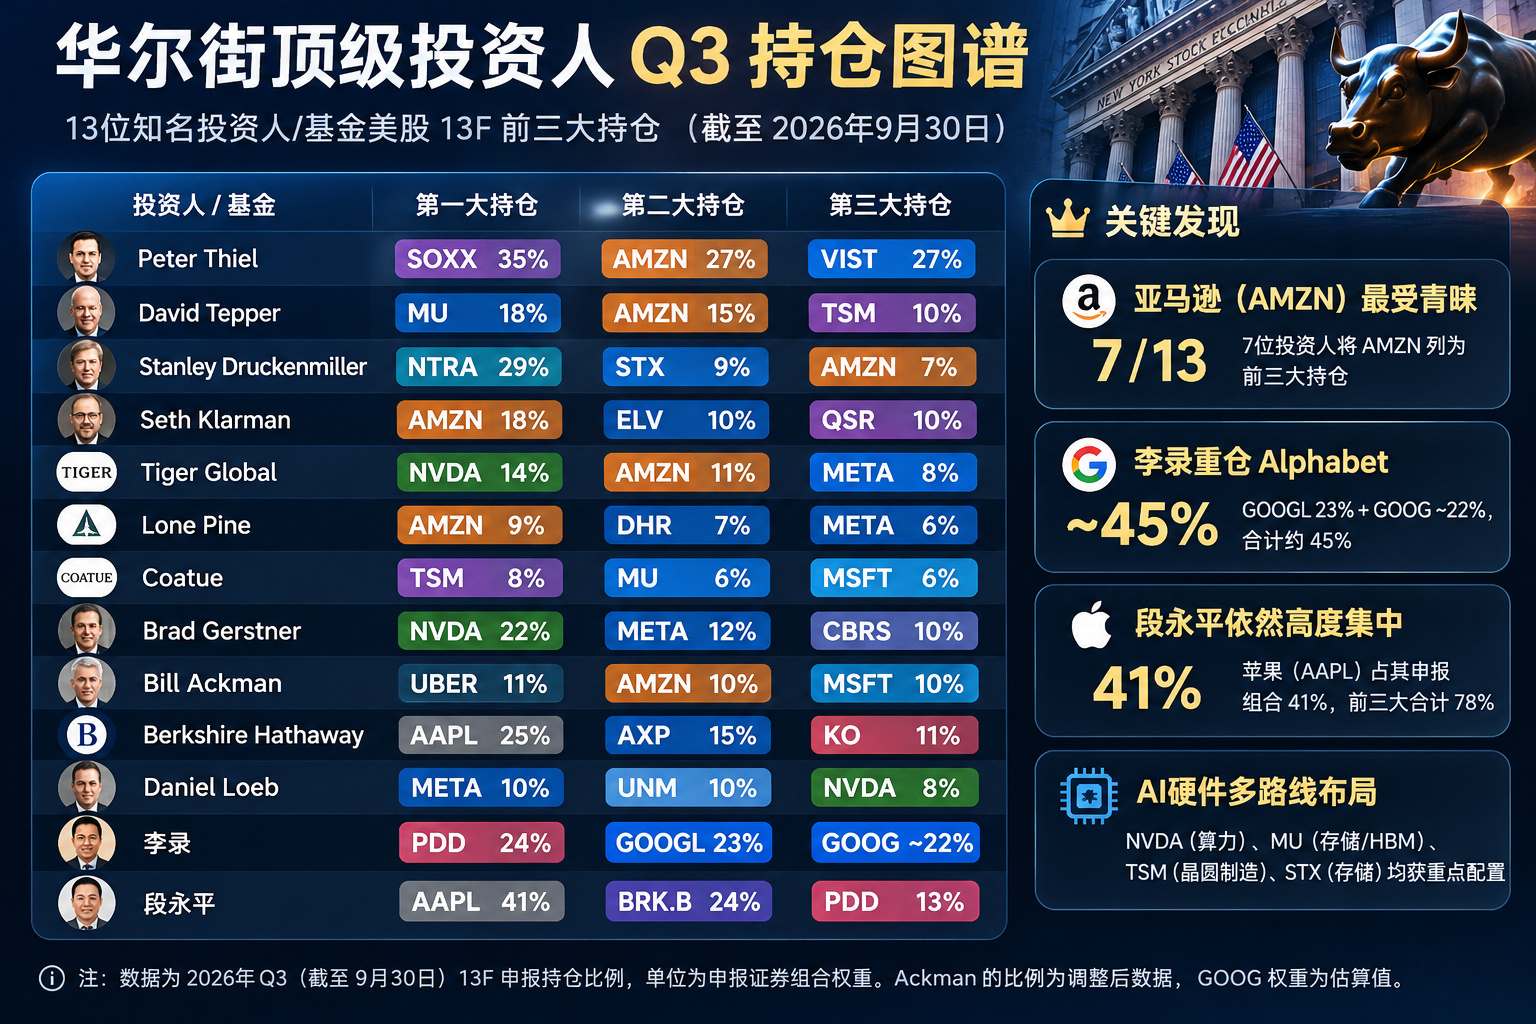
华尔街顶级基金最新持仓曝光,最拥挤的交易可能不是英伟达,而是亚马逊。
看了13位知名投资人和基金的2026年Q3美股13F持仓,有几个很有意思的细节:
1、亚马逊AMZN成为最大共识
13个投资人或基金中,7个将亚马逊列为前三大持仓。
Thiel 27%、Klarman 18%、Tepper 15%、Tiger Global 11%。
AI时代,华尔街不只是押注卖GPU的公司,也在押注拥有云计算、AI基础设施和成熟现金流的巨头。
2、AI硬件投资已经明显分化
Gerstner:英伟达NVDA 22%。
Tepper:美光MU 18%、台积电TSM 10%。
Coatue:台积电8%、美光6%。
Druckenmiller:希捷STX 9%。
GPU、HBM、晶圆制造、存储,大家都在AI产业链上找机会,但下注的位置并不相同。
3、李录最重的其实是谷歌
拼多多PDD 24%,GOOGL 23%,GOOG约22%。
GOOGL和GOOG合起来,Alphabet占申报组合约45%。
4、段永平还是熟悉的风格
苹果41%,伯克希尔24%,拼多多13%。
前三大持仓合计78%。
别人研究AI产业链的每个环节,他依然高度集中于自己熟悉的公司。
5、Peter Thiel的SOXX仓位高达35%
没有单独重仓某一家芯片公司,而是通过半导体ETF获得行业敞口。
当然,这些都是截至9月30日的13F申报持仓,不代表当前(11月17日)的实时仓位,也不包含完整的空头和衍生品风险。
小晖晖最大的感受是:AI已经是华尔街的重要共识,但真正的分歧在于,谁能从AI产业链中长期赚到最多的钱。
华尔街顶级基金最新持仓曝光,最拥挤的交易可能不是英伟达,而是亚马逊。
看了13位知名投资人和基金的2026年Q3美股13F持仓,有几个很有意思的细节:
1、亚马逊AMZN成为最大共识
13个投资人或基金中,7个将亚马逊列为前三大持仓。
Thiel 27%、Klarman 18%、Tepper 15%、Tiger Global 11%。
AI时代,华尔街不只是押注卖GPU的公司,也在押注拥有云计算、AI基础设施和成熟现金流的巨头。
2、AI硬件投资已经明显分化
Gerstner:英伟达NVDA 22%。
Tepper:美光MU 18%、台积电TSM 10%。
Coatue:台积电8%、美光6%。
Druckenmiller:希捷STX 9%。
GPU、HBM、晶圆制造、存储,大家都在AI产业链上找机会,但下注的位置并不相同。
3、李录最重的其实是谷歌
拼多多PDD 24%,GOOGL 23%,GOOG约22%。
GOOGL和GOOG合起来,Alphabet占申报组合约45%。
4、段永平还是熟悉的风格
苹果41%,伯克希尔24%,拼多多13%。
前三大持仓合计78%。
别人研究AI产业链的每个环节,他依然高度集中于自己熟悉的公司。
5、Peter Thiel的SOXX仓位高达35%
没有单独重仓某一家芯片公司,而是通过半导体ETF获得行业敞口。
当然,这些都是截至9月30日的13F申报持仓,不代表当前(11月17日)的实时仓位,也不包含完整的空头和衍生品风险。
小晖晖最大的感受是:AI已经是华尔街的重要共识,但真正的分歧在于,谁能从AI产业链中长期赚到最多的钱。
看了13位知名投资人和基金的2026年Q3美股13F持仓,有几个很有意思的细节:
1、亚马逊AMZN成为最大共识
13个投资人或基金中,7个将亚马逊列为前三大持仓。
Thiel 27%、Klarman 18%、Tepper 15%、Tiger Global 11%。
AI时代,华尔街不只是押注卖GPU的公司,也在押注拥有云计算、AI基础设施和成熟现金流的巨头。
2、AI硬件投资已经明显分化
Gerstner:英伟达NVDA 22%。
Tepper:美光MU 18%、台积电TSM 10%。
Coatue:台积电8%、美光6%。
Druckenmiller:希捷STX 9%。
GPU、HBM、晶圆制造、存储,大家都在AI产业链上找机会,但下注的位置并不相同。
3、李录最重的其实是谷歌
拼多多PDD 24%,GOOGL 23%,GOOG约22%。
GOOGL和GOOG合起来,Alphabet占申报组合约45%。
4、段永平还是熟悉的风格
苹果41%,伯克希尔24%,拼多多13%。
前三大持仓合计78%。
别人研究AI产业链的每个环节,他依然高度集中于自己熟悉的公司。
5、Peter Thiel的SOXX仓位高达35%
没有单独重仓某一家芯片公司,而是通过半导体ETF获得行业敞口。
当然,这些都是截至9月30日的13F申报持仓,不代表当前(11月17日)的实时仓位,也不包含完整的空头和衍生品风险。
小晖晖最大的感受是:AI已经是华尔街的重要共识,但真正的分歧在于,谁能从AI产业链中长期赚到最多的钱。
1
1
7.6k
·
--
Ішінара рас
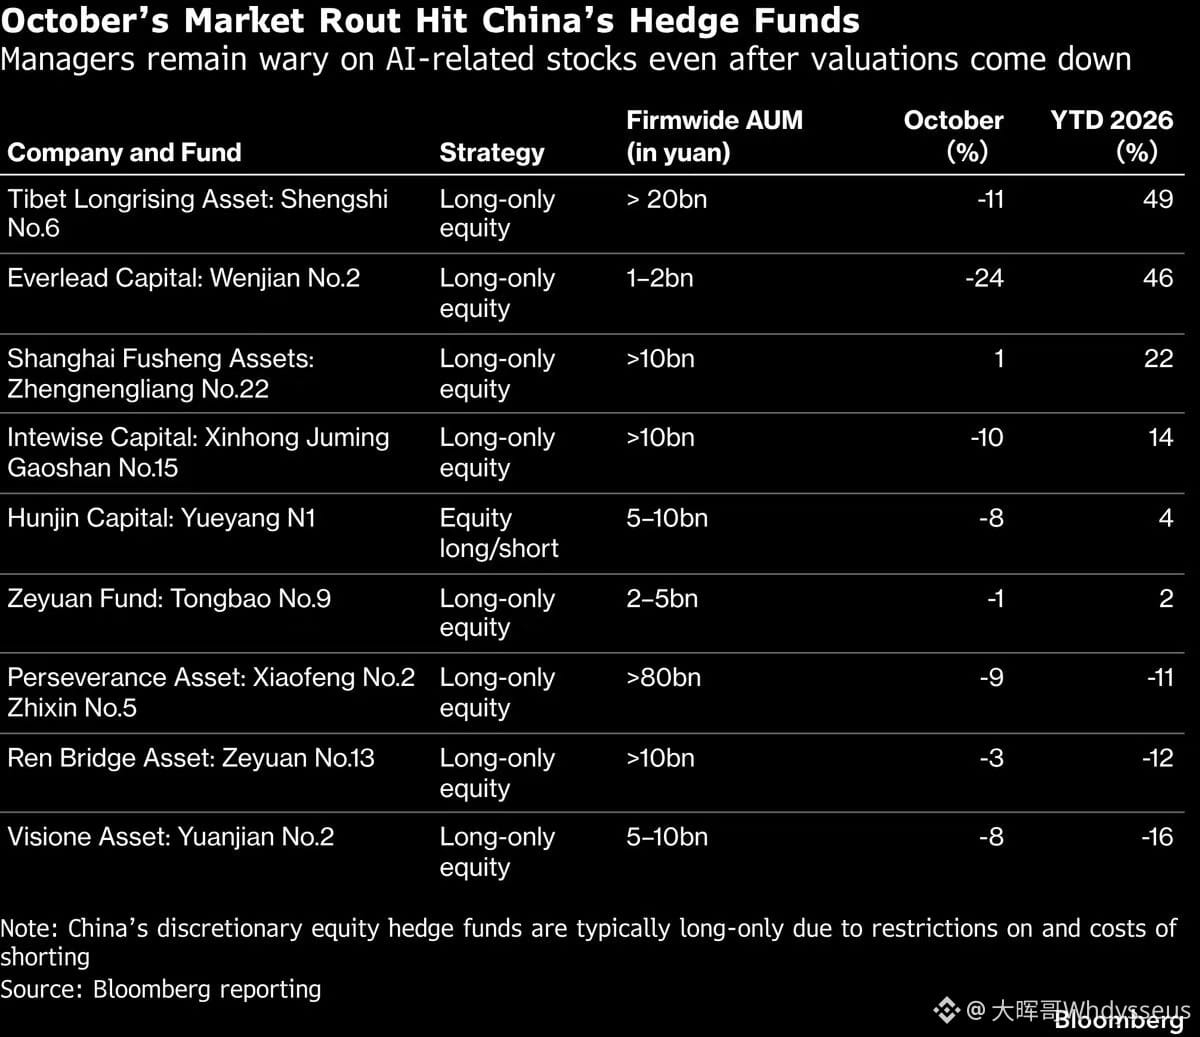
中国顶级私募,10月份也被市场狠狠教育了一遍。
Bloomberg统计了9只中国知名私募的代表产品,8只在10月亏损,其中有的单月暴跌24%。
看看这些成绩单:
· 上海领久私募(Everlead Capital): 10月暴跌24%,2026年累计仍赚46%
· 西藏龙旗资产(Tibet Longrising Asset): 10月跌11%,年内仍赚49%
· 上海复胜资产(Shanghai Fusheng Assets): 10月逆势上涨1%,年内赚22%
·聚鸣投资( Intevise Capital): 10月跌10%,年内赚14%
· 混沌投资(Hunjin Capital): 10月跌8%,年内赚4%
· 泽源基金(Zeyuan Fund): 10月跌1%,年内赚2%
· 高毅资产(Perseverance Asset): 10月跌9%,年内亏损11%
· 仁桥资产(Ren Bridge Asset): 10月跌3%,年内亏损12%
·和谐汇一(Visione Asset): 10月跌8%,年内亏损16%
上海领久一个月回吐了将近一半的累计盈利。代表产品截至9月底累计收益约92%,几乎翻倍。结果10月一个月跌掉24%,年内收益直接缩水至46%。
这些产品大部分采用股票多头策略。遇到系统性下跌,基金经理不仅要判断方向,更要决定什么时候减仓、什么时候保住利润。
即使AI相关股票估值已经回落,部分基金经理对AI板块依然保持谨慎。
上涨的时候,大家比的是谁仓位重、谁敢追、谁赚得快。
真正调整的时候,才发现赚到钱和把钱留下来,是两种完全不同的能力。
小晖晖认为,牛市看进攻,熊市看防守,真正优秀的基金经理,要经历完整周期才能看出来。
中国顶级私募,10月份也被市场狠狠教育了一遍。
Bloomberg统计了9只中国知名私募的代表产品,8只在10月亏损,其中有的单月暴跌24%。
看看这些成绩单:
· 上海领久私募(Everlead Capital): 10月暴跌24%,2026年累计仍赚46%
· 西藏龙旗资产(Tibet Longrising Asset): 10月跌11%,年内仍赚49%
· 上海复胜资产(Shanghai Fusheng Assets): 10月逆势上涨1%,年内赚22%
·聚鸣投资( Intevise Capital): 10月跌10%,年内赚14%
· 混沌投资(Hunjin Capital): 10月跌8%,年内赚4%
· 泽源基金(Zeyuan Fund): 10月跌1%,年内赚2%
· 高毅资产(Perseverance Asset): 10月跌9%,年内亏损11%
· 仁桥资产(Ren Bridge Asset): 10月跌3%,年内亏损12%
·和谐汇一(Visione Asset): 10月跌8%,年内亏损16%
上海领久一个月回吐了将近一半的累计盈利。代表产品截至9月底累计收益约92%,几乎翻倍。结果10月一个月跌掉24%,年内收益直接缩水至46%。
这些产品大部分采用股票多头策略。遇到系统性下跌,基金经理不仅要判断方向,更要决定什么时候减仓、什么时候保住利润。
即使AI相关股票估值已经回落,部分基金经理对AI板块依然保持谨慎。
上涨的时候,大家比的是谁仓位重、谁敢追、谁赚得快。
真正调整的时候,才发现赚到钱和把钱留下来,是两种完全不同的能力。
小晖晖认为,牛市看进攻,熊市看防守,真正优秀的基金经理,要经历完整周期才能看出来。
Bloomberg统计了9只中国知名私募的代表产品,8只在10月亏损,其中有的单月暴跌24%。
看看这些成绩单:
· 上海领久私募(Everlead Capital): 10月暴跌24%,2026年累计仍赚46%
· 西藏龙旗资产(Tibet Longrising Asset): 10月跌11%,年内仍赚49%
· 上海复胜资产(Shanghai Fusheng Assets): 10月逆势上涨1%,年内赚22%
·聚鸣投资( Intevise Capital): 10月跌10%,年内赚14%
· 混沌投资(Hunjin Capital): 10月跌8%,年内赚4%
· 泽源基金(Zeyuan Fund): 10月跌1%,年内赚2%
· 高毅资产(Perseverance Asset): 10月跌9%,年内亏损11%
· 仁桥资产(Ren Bridge Asset): 10月跌3%,年内亏损12%
·和谐汇一(Visione Asset): 10月跌8%,年内亏损16%
上海领久一个月回吐了将近一半的累计盈利。代表产品截至9月底累计收益约92%,几乎翻倍。结果10月一个月跌掉24%,年内收益直接缩水至46%。
这些产品大部分采用股票多头策略。遇到系统性下跌,基金经理不仅要判断方向,更要决定什么时候减仓、什么时候保住利润。
即使AI相关股票估值已经回落,部分基金经理对AI板块依然保持谨慎。
上涨的时候,大家比的是谁仓位重、谁敢追、谁赚得快。
真正调整的时候,才发现赚到钱和把钱留下来,是两种完全不同的能力。
小晖晖认为,牛市看进攻,熊市看防守,真正优秀的基金经理,要经历完整周期才能看出来。
1.7k
·
--
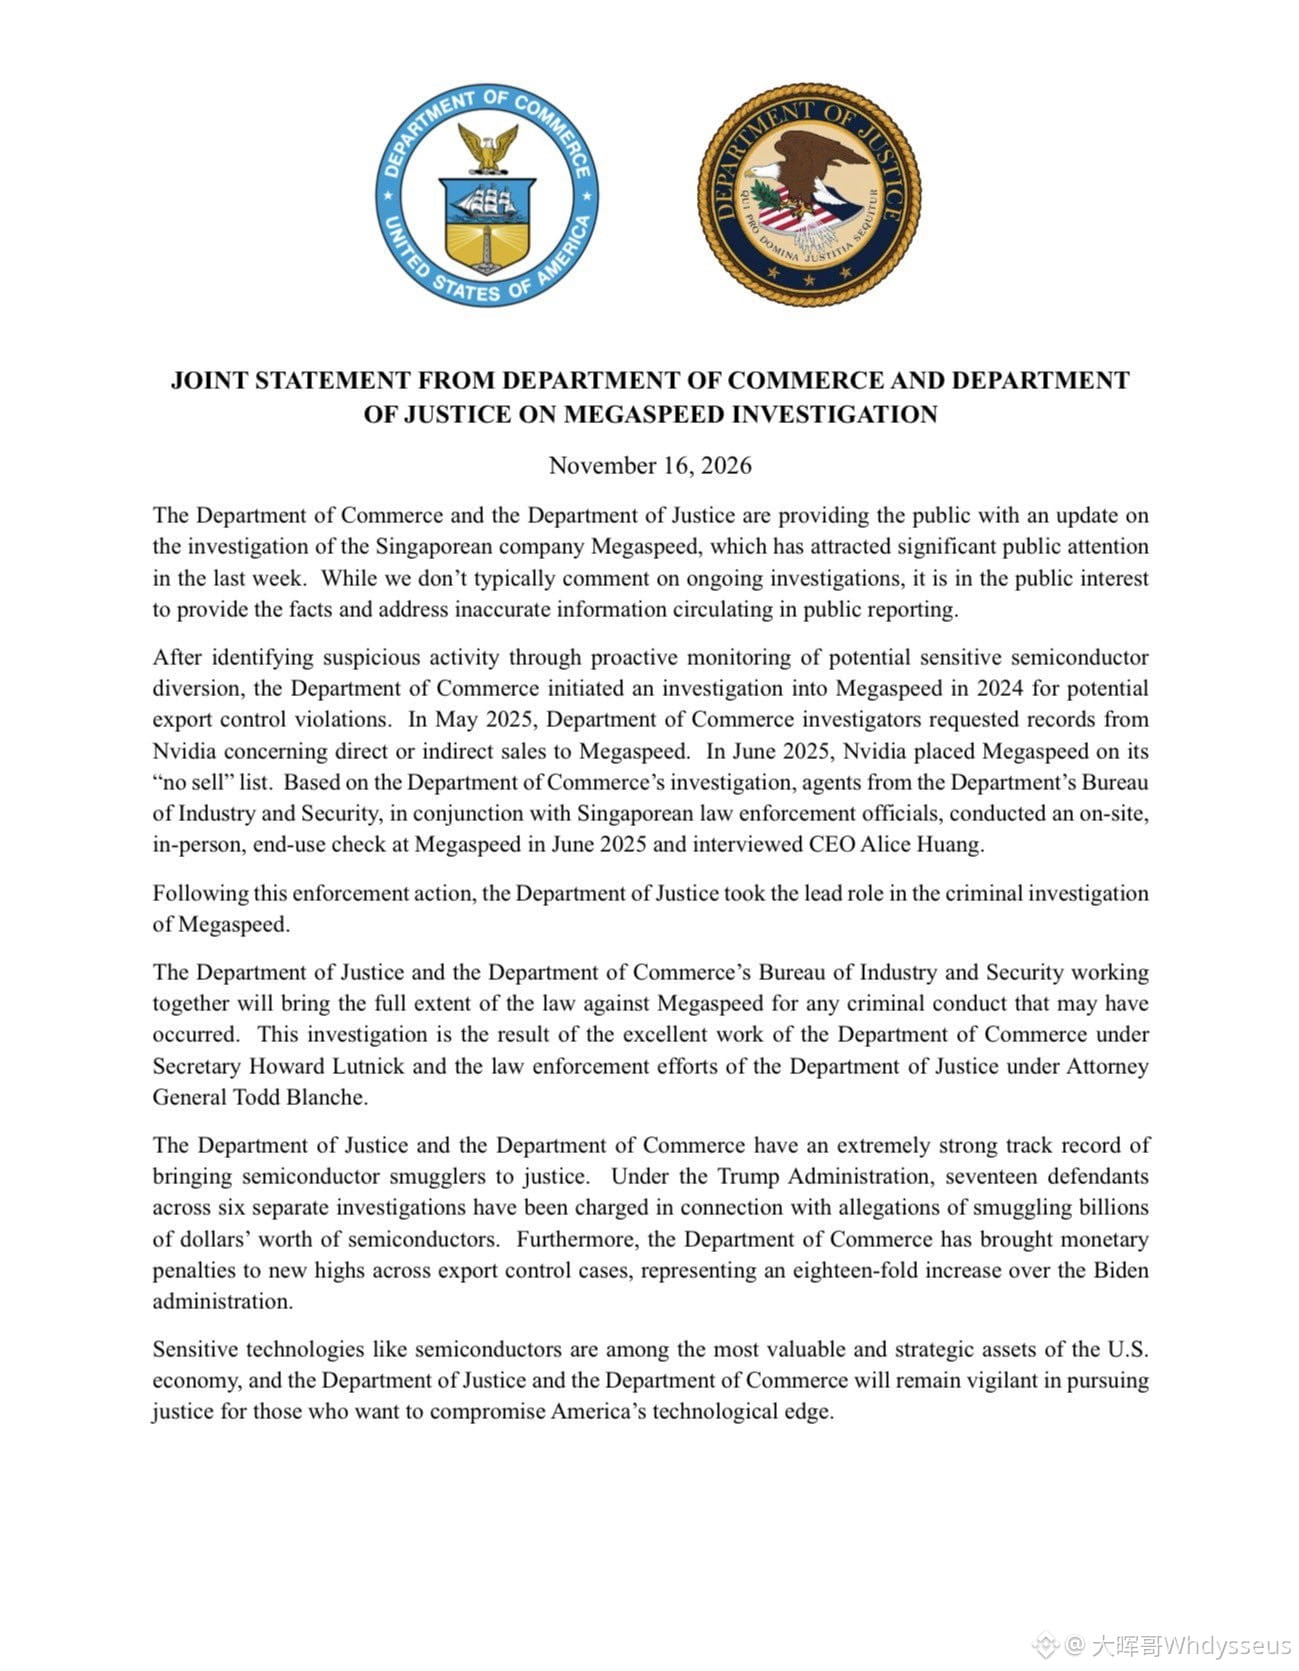
Megaspeed事件升级,美国司法部正式介入刑事调查。背后还有一场华盛顿的权力博弈。
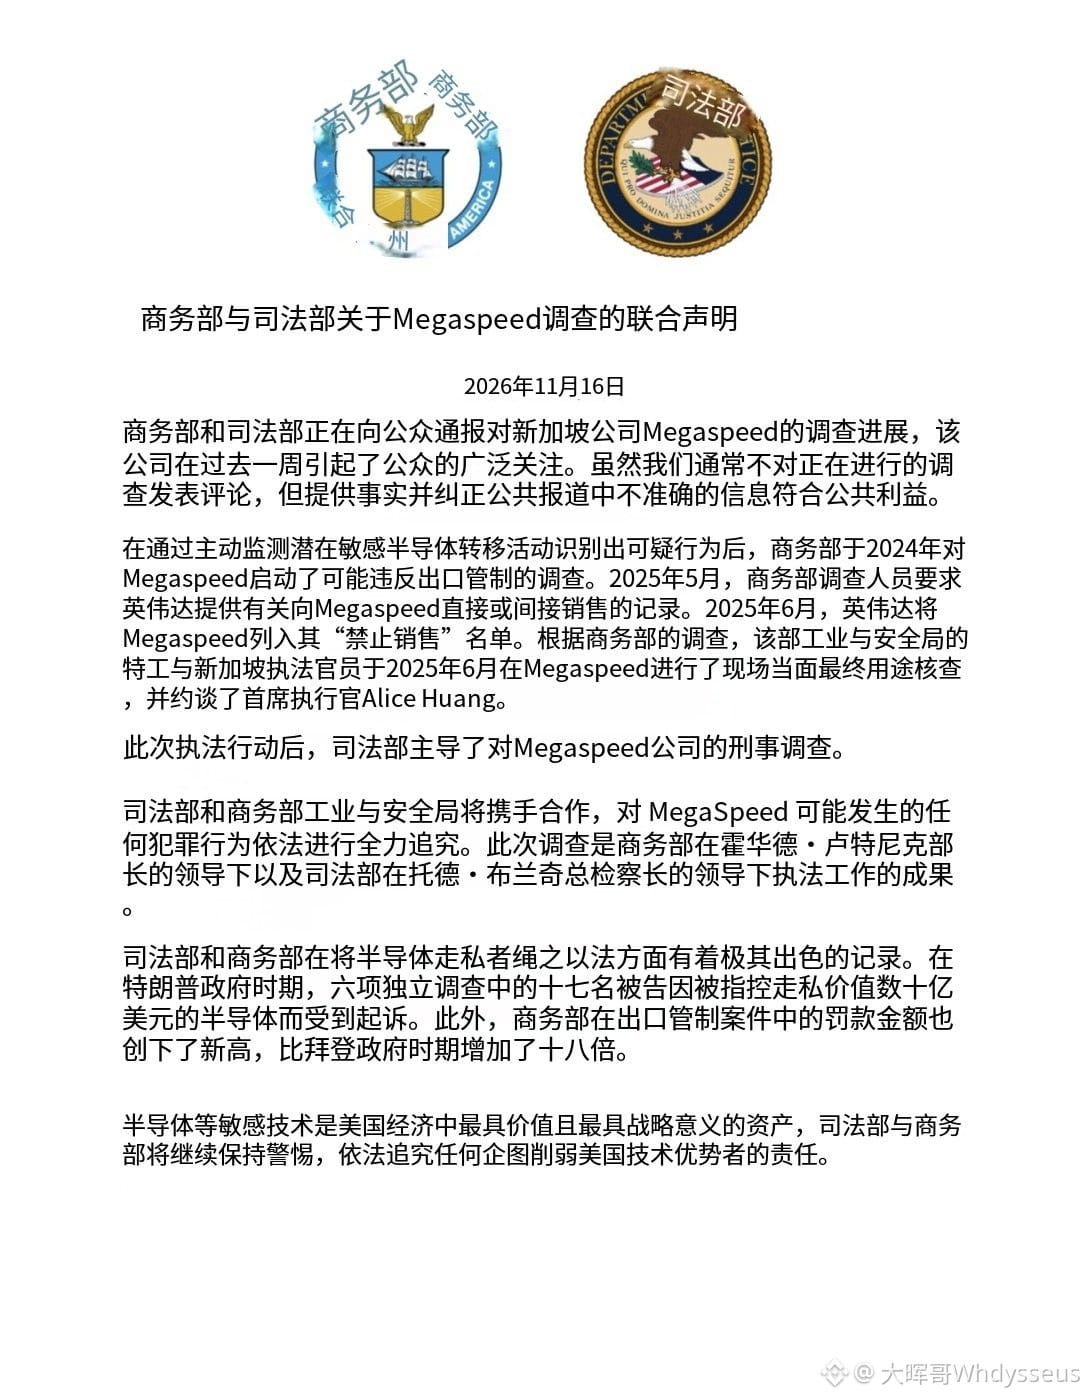
11月16日,美国商务部与司法部罕见发布联合声明,披露针对新加坡GPU算力公司Megaspeed的调查进展。
几个值得关注的细节:
1、法律层面:从出口管制调查升级为刑事调查。
美国商务部2024年就开始调查Megaspeed,2025年5月要求英伟达提供销售记录,6月英伟达将其列入内部禁止销售名单。
随后,美国司法部接手并主导刑事调查。
注意,刑事调查不等于犯罪成立,但事情显然已经不是普通的商业合规纠纷。
2、政治层面:贝森特与卢特尼克之间的微妙博弈。
此前,美国财政部长贝森特公开质疑商务部为何迟迟没有将Megaspeed列入贸易黑名单。
如今,商务部与司法部联合发声,详细列出调查时间线,还特别强调调查是在商务部长卢特尼克领导下推进的。
有意思的是,双方说的并不完全矛盾:调查了,不代表列入黑名单了。
但谁早已知情?谁采取了行动?谁没有采取行动?
华盛顿内部围绕监管责任的争论,恐怕还没结束。
3、产业层面:东南亚GPU搬砖生意,可能要重新算账了。
过去做GPU生意,核心是中美价格差、渠道差、供需差。
美国现在不仅关注芯片卖给谁、运到哪里,还越来越关注芯片最终由谁使用,以及海外机房的算力最终提供给谁。
这对B300、H200贸易商、东南亚数据中心、GPU租赁平台,都可能产生深远影响。
以前做GPU搬砖,最重要的是找到货;以后可能是证明这批货最终给谁用。
Megaspeed事件表面上是出口管制调查,背后却牵涉美国政府部门之间的监管分歧,以及全球AI算力生意的规则变化。
一边是华盛顿的权力博弈,一边是数十亿美元的GPU产业链。
真正值得关注的,可能不是Megaspeed一家公司的命运,而是谁来决定全球先进算力的流向。
Megaspeed事件升级,美国司法部正式介入刑事调查。背后还有一场华盛顿的权力博弈。
11月16日,美国商务部与司法部罕见发布联合声明,披露针对新加坡GPU算力公司Megaspeed的调查进展。
几个值得关注的细节:
1、法律层面:从出口管制调查升级为刑事调查。
美国商务部2024年就开始调查Megaspeed,2025年5月要求英伟达提供销售记录,6月英伟达将其列入内部禁止销售名单。
随后,美国司法部接手并主导刑事调查。
注意,刑事调查不等于犯罪成立,但事情显然已经不是普通的商业合规纠纷。
2、政治层面:贝森特与卢特尼克之间的微妙博弈。
此前,美国财政部长贝森特公开质疑商务部为何迟迟没有将Megaspeed列入贸易黑名单。
如今,商务部与司法部联合发声,详细列出调查时间线,还特别强调调查是在商务部长卢特尼克领导下推进的。
有意思的是,双方说的并不完全矛盾:调查了,不代表列入黑名单了。
但谁早已知情?谁采取了行动?谁没有采取行动?
华盛顿内部围绕监管责任的争论,恐怕还没结束。
3、产业层面:东南亚GPU搬砖生意,可能要重新算账了。
过去做GPU生意,核心是中美价格差、渠道差、供需差。
美国现在不仅关注芯片卖给谁、运到哪里,还越来越关注芯片最终由谁使用,以及海外机房的算力最终提供给谁。
这对B300、H200贸易商、东南亚数据中心、GPU租赁平台,都可能产生深远影响。
以前做GPU搬砖,最重要的是找到货;以后可能是证明这批货最终给谁用。
Megaspeed事件表面上是出口管制调查,背后却牵涉美国政府部门之间的监管分歧,以及全球AI算力生意的规则变化。
一边是华盛顿的权力博弈,一边是数十亿美元的GPU产业链。
真正值得关注的,可能不是Megaspeed一家公司的命运,而是谁来决定全球先进算力的流向。
11月16日,美国商务部与司法部罕见发布联合声明,披露针对新加坡GPU算力公司Megaspeed的调查进展。
几个值得关注的细节:
1、法律层面:从出口管制调查升级为刑事调查。
美国商务部2024年就开始调查Megaspeed,2025年5月要求英伟达提供销售记录,6月英伟达将其列入内部禁止销售名单。
随后,美国司法部接手并主导刑事调查。
注意,刑事调查不等于犯罪成立,但事情显然已经不是普通的商业合规纠纷。
2、政治层面:贝森特与卢特尼克之间的微妙博弈。
此前,美国财政部长贝森特公开质疑商务部为何迟迟没有将Megaspeed列入贸易黑名单。
如今,商务部与司法部联合发声,详细列出调查时间线,还特别强调调查是在商务部长卢特尼克领导下推进的。
有意思的是,双方说的并不完全矛盾:调查了,不代表列入黑名单了。
但谁早已知情?谁采取了行动?谁没有采取行动?
华盛顿内部围绕监管责任的争论,恐怕还没结束。
3、产业层面:东南亚GPU搬砖生意,可能要重新算账了。
过去做GPU生意,核心是中美价格差、渠道差、供需差。
美国现在不仅关注芯片卖给谁、运到哪里,还越来越关注芯片最终由谁使用,以及海外机房的算力最终提供给谁。
这对B300、H200贸易商、东南亚数据中心、GPU租赁平台,都可能产生深远影响。
以前做GPU搬砖,最重要的是找到货;以后可能是证明这批货最终给谁用。
Megaspeed事件表面上是出口管制调查,背后却牵涉美国政府部门之间的监管分歧,以及全球AI算力生意的规则变化。
一边是华盛顿的权力博弈,一边是数十亿美元的GPU产业链。
真正值得关注的,可能不是Megaspeed一家公司的命运,而是谁来决定全球先进算力的流向。
178
Көбірек контент көру үшін кіріңіз
Binance Square платформасында әлемдік криптоқоғамдастыққа қосылыңыз
⚡️ Криптовалюта туралы ең соңғы және пайдалы ақпаратты алыңыз.
💬 Әлемдегі ең ірі криптобиржаның сеніміне ие.
👍 Расталған авторлардың нақты пікірлерін табыңыз.
Электрондық пошта/телефон нөмірі
Трендтегі тақырыптар
IsAnthropic’s$1.5TMarketCapJustified?
13,603 рет көрілді
108 адам талқылап жатыр
Anthropic Set to Open at $105 in Record Nasdaq Debut
Binance News
·12 лайк
·16.4k рет көрілді
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
266,602 рет көрілді
2,145 адам талқылап жатыр
NvidiaBoardReportedlySplitOverHuang’sReturn
130,758 рет көрілді
1,163 адам талқылап жатыр