卡特彼勒这份增长,不能只归因于发电设备
卡特彼勒今天公布的财报,值得把视线从发电设备往外移一点。电力需求是重要线索,但一家公司多个业务同时改善,和单一业务拉动,估值含义并不一样。
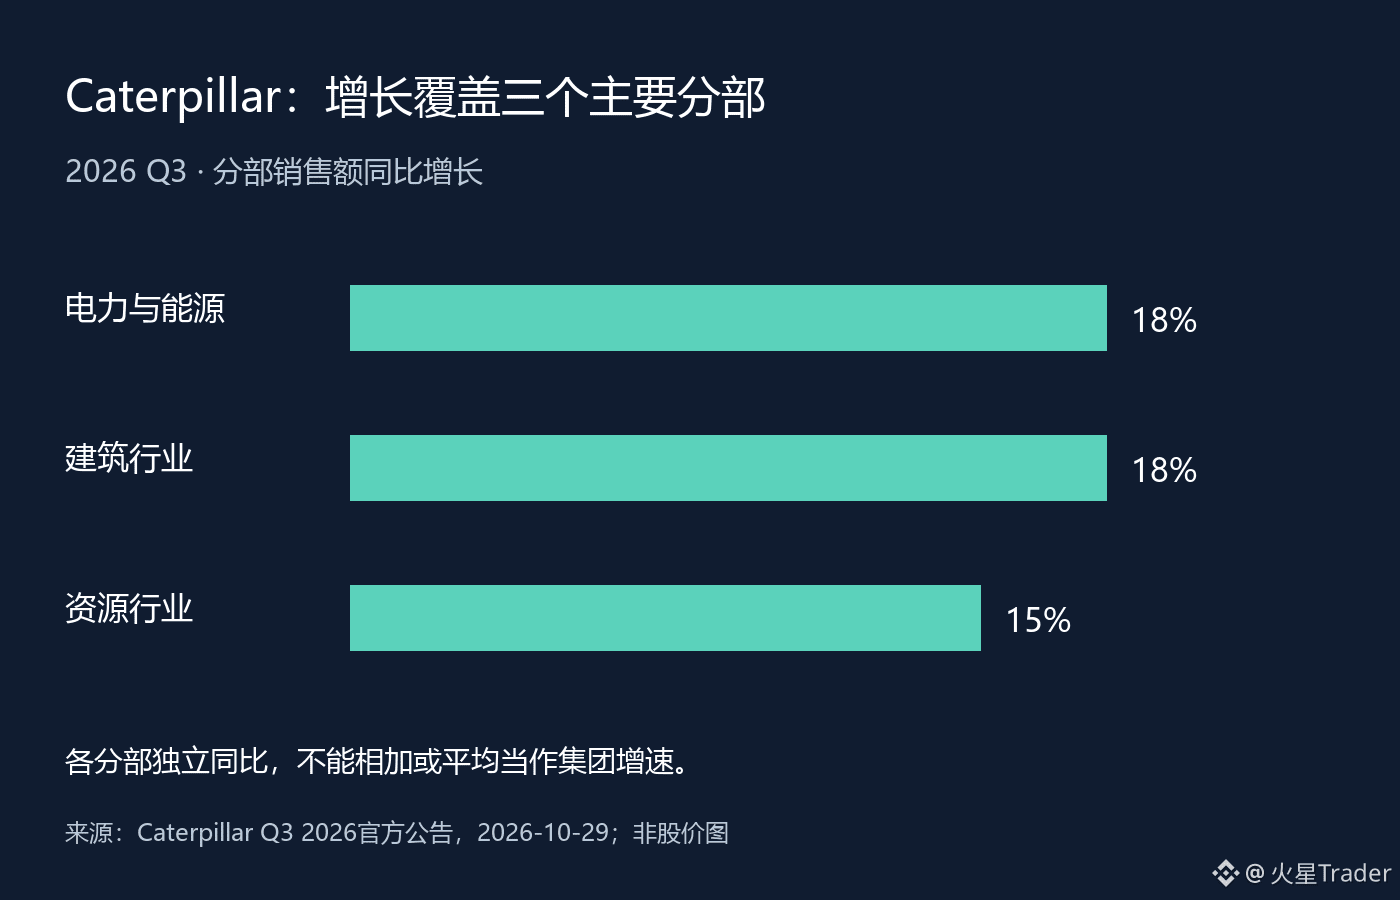
2026年第三季度,Power & Energy分部销售额同比增长18%,Construction Industries也增长18%,Resource Industries增长15%。公司还披露,总体销量增长主要由面向终端用户的设备销售增长推动。至少从这份公告看,增长的覆盖面超过了单一电力板块。
但三个分部的百分比,不能直接相加或简单平均,替代集团增速。分部规模不同,内部销售还涉及合并抵销;图里比较的是各自同比,不是对公司增长的贡献拆分。同样,设备交付改善也不等于今后每个季度都能维持同样的增长。
我更倾向把它看作一份需求广度的证据,再追问持续性。建筑设备、资源设备、电力与能源设备,客户预算和采购周期并不相同。如果只用一个热门叙事解释所有订单,就可能忽略某个市场已经转弱,或把项目集中交付误认为稳定扩张。
对这种设备公司,销售额和后续订单需要放在一起。订单强,说明客户有采购意向;交付顺,才逐步转成收入;回款和利润跟上,才进一步体现增长质量。任何一环都不能由另一个指标自动代替。眼下我不会只凭一个季度,就下“全球工业周期全面反转”的结论。
后续最值得验证的,是三个主要分部能否继续维持较广的需求支撑,以及销量增长能否在成本变化后留下利润。若只有一个板块继续强、另外两个开始回落,就要重新评估增长的集中度;若广度延续并能转成现金,才更有理由提高对持续性的判断。
数据为2026年第三季度,公告2026-10-29,当日核验;图为官方分部同比数据原创绘制,不是订单或股价走势图。
来源:https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
卡特彼勒今天公布的财报,值得把视线从发电设备往外移一点。电力需求是重要线索,但一家公司多个业务同时改善,和单一业务拉动,估值含义并不一样。
2026年第三季度,Power & Energy分部销售额同比增长18%,Construction Industries也增长18%,Resource Industries增长15%。公司还披露,总体销量增长主要由面向终端用户的设备销售增长推动。至少从这份公告看,增长的覆盖面超过了单一电力板块。
但三个分部的百分比,不能直接相加或简单平均,替代集团增速。分部规模不同,内部销售还涉及合并抵销;图里比较的是各自同比,不是对公司增长的贡献拆分。同样,设备交付改善也不等于今后每个季度都能维持同样的增长。
我更倾向把它看作一份需求广度的证据,再追问持续性。建筑设备、资源设备、电力与能源设备,客户预算和采购周期并不相同。如果只用一个热门叙事解释所有订单,就可能忽略某个市场已经转弱,或把项目集中交付误认为稳定扩张。
对这种设备公司,销售额和后续订单需要放在一起。订单强,说明客户有采购意向;交付顺,才逐步转成收入;回款和利润跟上,才进一步体现增长质量。任何一环都不能由另一个指标自动代替。眼下我不会只凭一个季度,就下“全球工业周期全面反转”的结论。
后续最值得验证的,是三个主要分部能否继续维持较广的需求支撑,以及销量增长能否在成本变化后留下利润。若只有一个板块继续强、另外两个开始回落,就要重新评估增长的集中度;若广度延续并能转成现金,才更有理由提高对持续性的判断。
数据为2026年第三季度,公告2026-10-29,当日核验;图为官方分部同比数据原创绘制,不是订单或股价走势图。
来源:https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx