微软利润增长32%,为什么调整后只有18%?
微软这份新财报,最容易看错的是利润增速。32%和18%都来自公司公告,但用来判断增长趋势时,不能挑更好看的那个直接外推。
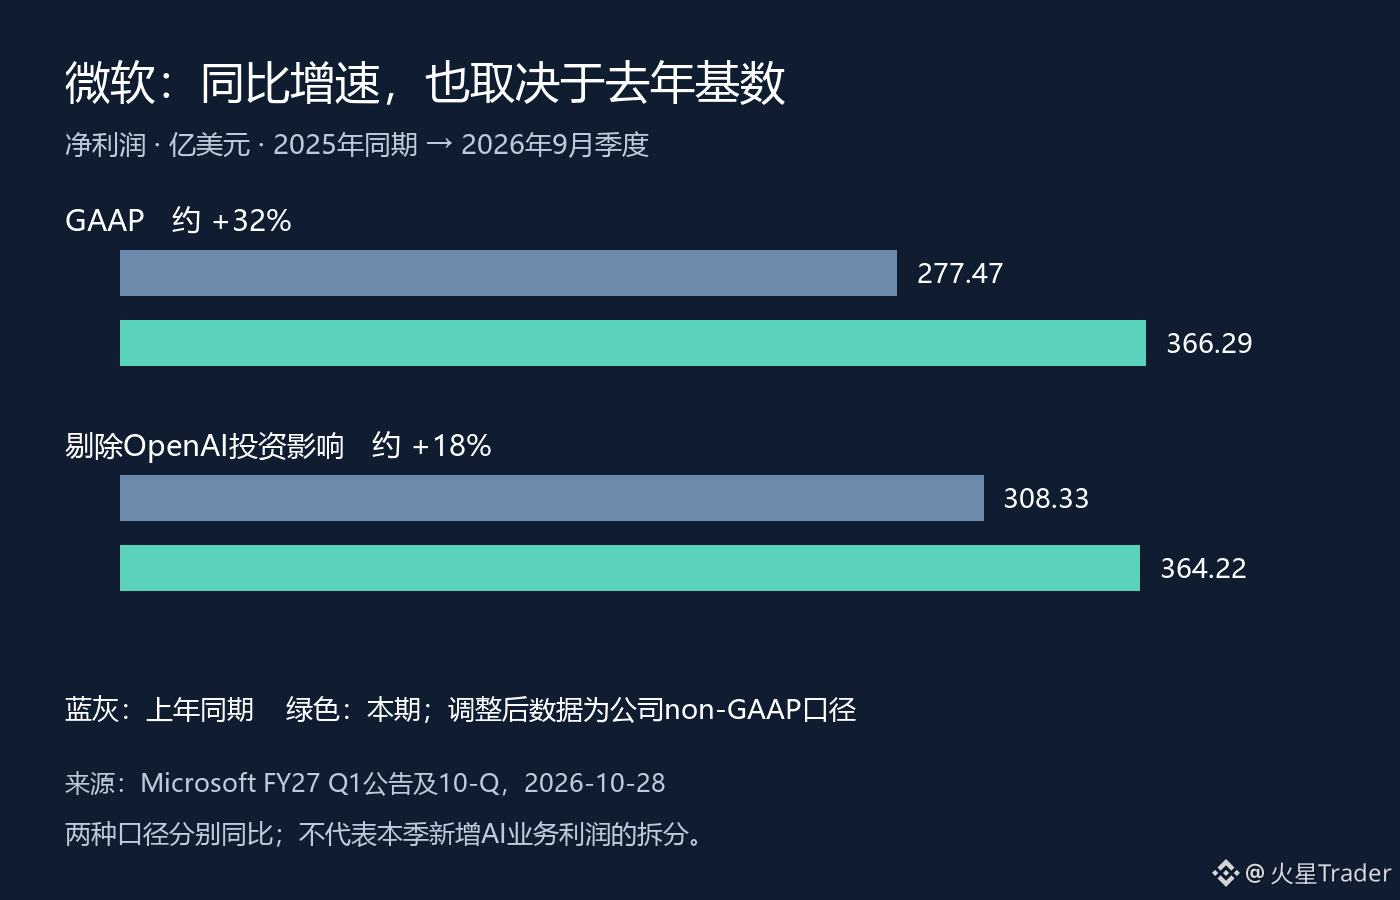
截至9月30日的FY2027第一财季,微软GAAP净利润366.29亿美元,上年同期277.47亿美元;剔除OpenAI投资影响后,调整后净利润364.22亿美元,上年同期308.33亿美元。两组同比增速分别约32%和18%。
当季两种口径只差2.07亿美元,增速却差14个百分点,关键还在去年比较基数。按披露值相减,去年GAAP净利润比调整后低30.86亿美元。拿更低的起点作分母,今天的增长自然更显眼。不能把全部增速差解释成这一季突然多赚了一大笔AI业务利润。
这也不意味着微软业务没有增长。公司同期收入同比增长19%,经营利润增长21%。我的理解是,经营扩张确实存在,但投资会计影响和经营成果要分别观察;OpenAI相关投资收益,并不能直接替代客户为云服务付款的证据。
读AI财报尤其要克制这一跳:从净利润上升,直接跳到算力投资已经全部证明回报。利润表、现金收支和资本投入的兑现周期不同,单个季度的利润增长不能回答所有问题。反过来,单凭调整后增速较低,也推不出需求转弱。
下一步我会把经营利润、经营现金流以及资本开支放在一起看,再核对公司对后续需求与供给的说明。只有盈利增长能够持续转成现金,同时新增投入的产出逐步明确,才更有依据讨论AI投入的回报质量。眼下先把同比的分母看清,比拿32%直接给未来估值更有用。
数据截至2026-09-30,公告2026-10-28,北京时间10月29日核验;配图为财报数据原创绘制,不是股价图。
来源:https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
微软这份新财报,最容易看错的是利润增速。32%和18%都来自公司公告,但用来判断增长趋势时,不能挑更好看的那个直接外推。
截至9月30日的FY2027第一财季,微软GAAP净利润366.29亿美元,上年同期277.47亿美元;剔除OpenAI投资影响后,调整后净利润364.22亿美元,上年同期308.33亿美元。两组同比增速分别约32%和18%。
当季两种口径只差2.07亿美元,增速却差14个百分点,关键还在去年比较基数。按披露值相减,去年GAAP净利润比调整后低30.86亿美元。拿更低的起点作分母,今天的增长自然更显眼。不能把全部增速差解释成这一季突然多赚了一大笔AI业务利润。
这也不意味着微软业务没有增长。公司同期收入同比增长19%,经营利润增长21%。我的理解是,经营扩张确实存在,但投资会计影响和经营成果要分别观察;OpenAI相关投资收益,并不能直接替代客户为云服务付款的证据。
读AI财报尤其要克制这一跳:从净利润上升,直接跳到算力投资已经全部证明回报。利润表、现金收支和资本投入的兑现周期不同,单个季度的利润增长不能回答所有问题。反过来,单凭调整后增速较低,也推不出需求转弱。
下一步我会把经营利润、经营现金流以及资本开支放在一起看,再核对公司对后续需求与供给的说明。只有盈利增长能够持续转成现金,同时新增投入的产出逐步明确,才更有依据讨论AI投入的回报质量。眼下先把同比的分母看清,比拿32%直接给未来估值更有用。
数据截至2026-09-30,公告2026-10-28,北京时间10月29日核验;配图为财报数据原创绘制,不是股价图。
来源:https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm