
Varejo Investidor
365 投稿
Varejo Investidor
報告
ユーザーをブロック
Ex trader institucional 8 anos | Análises | Economia | Patrimônio.
1 フォロー
45 フォロワー
471 いいね
投稿
すべて
引用
動画
PINNED
PINNED
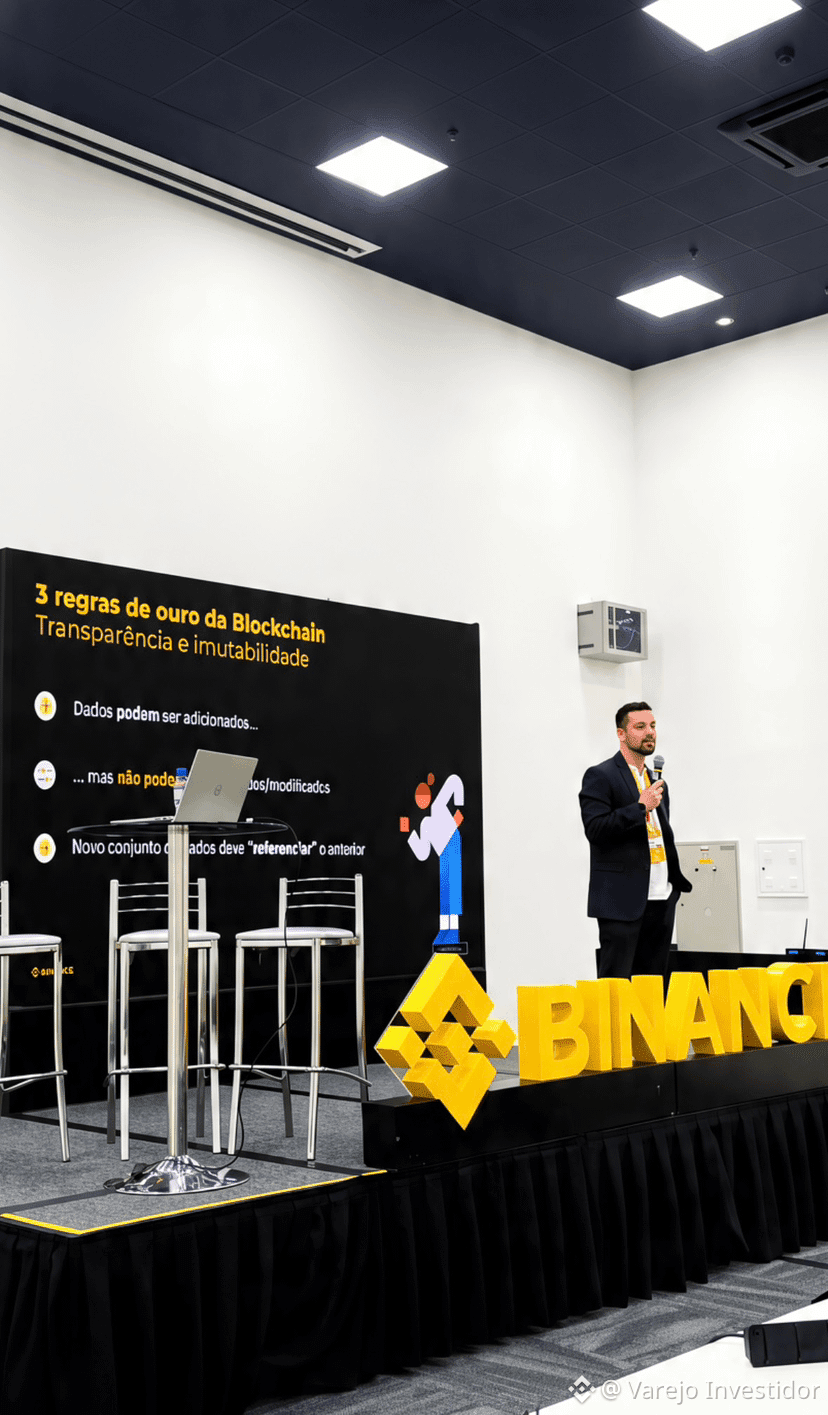
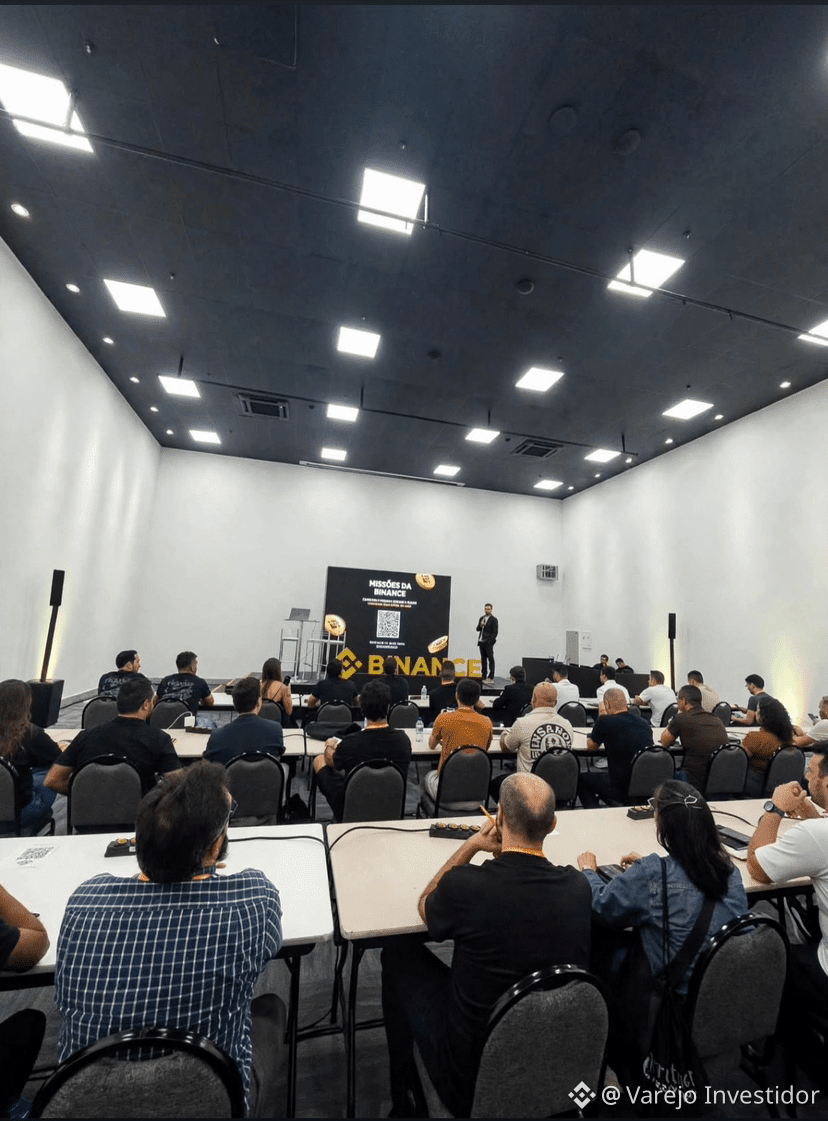
ブロックチェーン・カンファレンスでステージ上で一日中レッスンを行う機会をくださったことに、招待してくれたバイナンスに感謝します。
ブロックチェーン・カンファレンスでステージ上で一日中レッスンを行う機会をくださったことに、招待してくれたバイナンスに感謝します。
2
450
翻訳参照
200 ANOS DE BOLHAS E CRISES FINANCEIRAS: A HISTÓRIA MUDA, MAS OS ERROS SE REPETEM.
Nos últimos dois séculos, o mercado financeiro atravessou algumas das maiores bolhas especulativas e crises econômicas da história. Fortunas foram construídas, patrimônios desapareceram e economias inteiras precisaram ser reconstruídas.
1825 | A crise financeira britânica
Uma onda de especulação em investimentos, especialmente na América Latina, contribuiu para uma crise bancária e uma forte contração do crédito.
$SUI $LITE $SOL
200 ANOS DE BOLHAS E CRISES FINANCEIRAS: A HISTÓRIA MUDA, MAS OS ERROS SE REPETEM.
Nos últimos dois séculos, o mercado financeiro atravessou algumas das maiores bolhas especulativas e crises econômicas da história. Fortunas foram construídas, patrimônios desapareceram e economias inteiras precisaram ser reconstruídas.
1825 | A crise financeira britânica
Uma onda de especulação em investimentos, especialmente na América Latina, contribuiu para uma crise bancária e uma forte contração do crédito.
$SUI $LITE $SOL
Nos últimos dois séculos, o mercado financeiro atravessou algumas das maiores bolhas especulativas e crises econômicas da história. Fortunas foram construídas, patrimônios desapareceram e economias inteiras precisaram ser reconstruídas.
1825 | A crise financeira britânica
Uma onda de especulação em investimentos, especialmente na América Latina, contribuiu para uma crise bancária e uma forte contração do crédito.
$SUI $LITE $SOL
158
翻訳参照
4 CASAIS, 4 ESTRATÉGIAS E UM DESTINO: 2050. QUEM TERÁ CONSTRUÍDO O MAIOR PATRIMÔNIO?
Imagine quatro casais começando a vida adulta com diferentes mentalidades financeiras. Todos trabalham, geram renda e têm sonhos semelhantes. A diferença está no que fazem com o dinheiro que recebem.
$ETH $NVDAB $AAPLB
4 CASAIS, 4 ESTRATÉGIAS E UM DESTINO: 2050. QUEM TERÁ CONSTRUÍDO O MAIOR PATRIMÔNIO?
Imagine quatro casais começando a vida adulta com diferentes mentalidades financeiras. Todos trabalham, geram renda e têm sonhos semelhantes. A diferença está no que fazem com o dinheiro que recebem.
$ETH $NVDAB $AAPLB
Imagine quatro casais começando a vida adulta com diferentes mentalidades financeiras. Todos trabalham, geram renda e têm sonhos semelhantes. A diferença está no que fazem com o dinheiro que recebem.
$ETH $NVDAB $AAPLB
2
59
翻訳参照
4 INVESTIDORES. 4 PAÍSES. 27 ANOS DE MERCADO. QUEM CONSTRUIU O MAIOR PATRIMÔNIO?
Imagine quatro investidores começando com o mesmo capital em 1999. Cada um tomou uma decisão diferente: investir em um ETF que acompanha o S&P 500, outro na bolsa chinesa, outro no mercado brasileiro e o último na bolsa indiana.
Durante 27 anos, cada investidor manteve sua estratégia, atravessando crises financeiras, mudanças políticas, guerras, pandemias, ciclos de juros, transformações tecnológicas e diferentes fases de crescimento econômico.
$INDA.ETF $EWZ $EWT
4 INVESTIDORES. 4 PAÍSES. 27 ANOS DE MERCADO. QUEM CONSTRUIU O MAIOR PATRIMÔNIO?
Imagine quatro investidores começando com o mesmo capital em 1999. Cada um tomou uma decisão diferente: investir em um ETF que acompanha o S&P 500, outro na bolsa chinesa, outro no mercado brasileiro e o último na bolsa indiana.
Durante 27 anos, cada investidor manteve sua estratégia, atravessando crises financeiras, mudanças políticas, guerras, pandemias, ciclos de juros, transformações tecnológicas e diferentes fases de crescimento econômico.
$INDA.ETF $EWZ $EWT
Imagine quatro investidores começando com o mesmo capital em 1999. Cada um tomou uma decisão diferente: investir em um ETF que acompanha o S&P 500, outro na bolsa chinesa, outro no mercado brasileiro e o último na bolsa indiana.
Durante 27 anos, cada investidor manteve sua estratégia, atravessando crises financeiras, mudanças políticas, guerras, pandemias, ciclos de juros, transformações tecnológicas e diferentes fases de crescimento econômico.
$INDA.ETF $EWZ $EWT
1
10
翻訳参照
Alvo em 5,58 $USDBRL
💵 DÓLAR ALTO OU DÓLAR BAIXO: COMO ISSO AFETA SEUS INVESTIMENTOS NO BRASIL?
O dólar não é apenas uma moeda estrangeira. Ele é uma das principais variáveis que influenciam o poder de compra, a inflação, os investimentos e a competitividade da economia brasileira.
Quando o dólar sobe, quem possui patrimônio dolarizado pode se beneficiar da valorização cambial quando converte seus recursos para reais.
Alvo em 5,58 $USDBRL
💵 DÓLAR ALTO OU DÓLAR BAIXO: COMO ISSO AFETA SEUS INVESTIMENTOS NO BRASIL?
O dólar não é apenas uma moeda estrangeira. Ele é uma das principais variáveis que influenciam o poder de compra, a inflação, os investimentos e a competitividade da economia brasileira.
Quando o dólar sobe, quem possui patrimônio dolarizado pode se beneficiar da valorização cambial quando converte seus recursos para reais.
💵 DÓLAR ALTO OU DÓLAR BAIXO: COMO ISSO AFETA SEUS INVESTIMENTOS NO BRASIL?
O dólar não é apenas uma moeda estrangeira. Ele é uma das principais variáveis que influenciam o poder de compra, a inflação, os investimentos e a competitividade da economia brasileira.
Quando o dólar sobe, quem possui patrimônio dolarizado pode se beneficiar da valorização cambial quando converte seus recursos para reais.
1
117
·
--
ブリッシュ
自分自身のキャリアの歩みをどう測ればよいでしょうか?
私には考えがあります。最初の給料を基準にしてみましょう。18歳で1,800レアルだと考えてみます。
そして、3年または5年ごとに収入を30%増やすことを目標にしましょう。
つまり、18歳:1,800レアル
21歳:+30%=2,340レアル
24歳:+30%=3,040レアル
このように続けて、より多く稼ぎ、その一部を投資することを自分に課していけばよいのです。
資産がゼロのまま、年金だけを受け取って65歳を迎えるのは不可能です。
40歳までに100万レアルの資産を築けないというのもあり得ません。
50歳で、給与とその他の収入を合わせても4万レアル未満というのもあり得ません。
$XAUT
{spot}(XAUTUSDT)
$NVDAB
{spot}(NVDABUSDT)
$USDBRL
自分自身のキャリアの歩みをどう測ればよいでしょうか?
私には考えがあります。最初の給料を基準にしてみましょう。18歳で1,800レアルだと考えてみます。
そして、3年または5年ごとに収入を30%増やすことを目標にしましょう。
つまり、18歳:1,800レアル
21歳:+30%=2,340レアル
24歳:+30%=3,040レアル
このように続けて、より多く稼ぎ、その一部を投資することを自分に課していけばよいのです。
資産がゼロのまま、年金だけを受け取って65歳を迎えるのは不可能です。
40歳までに100万レアルの資産を築けないというのもあり得ません。
50歳で、給与とその他の収入を合わせても4万レアル未満というのもあり得ません。
$XAUT
$NVDAB
$USDBRL
私には考えがあります。最初の給料を基準にしてみましょう。18歳で1,800レアルだと考えてみます。
そして、3年または5年ごとに収入を30%増やすことを目標にしましょう。
つまり、18歳:1,800レアル
21歳:+30%=2,340レアル
24歳:+30%=3,040レアル
このように続けて、より多く稼ぎ、その一部を投資することを自分に課していけばよいのです。
資産がゼロのまま、年金だけを受け取って65歳を迎えるのは不可能です。
40歳までに100万レアルの資産を築けないというのもあり得ません。
50歳で、給与とその他の収入を合わせても4万レアル未満というのもあり得ません。
$XAUT
$NVDAB
$USDBRL
2
607
·
--
ブリッシュ
翻訳参照
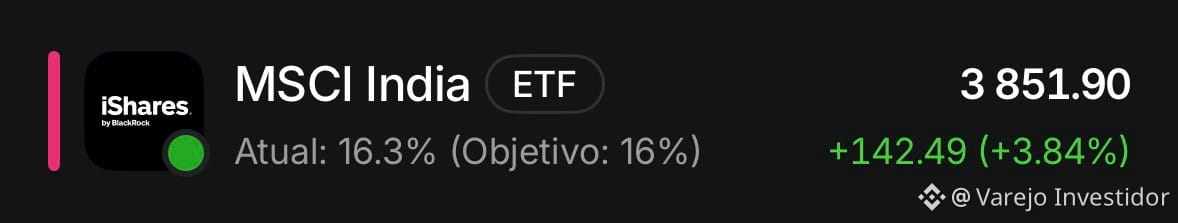
Sexta feira entrei na Índia, já estou com quase 4%
$INDA.ETF
{etf_us}(INDA.ETF)
$INDY.ETF
{etf_us}(INDY.ETF)
Sexta feira entrei na Índia, já estou com quase 4%
$INDA.ETF
$INDY.ETF
$INDA.ETF
$INDY.ETF
1
99
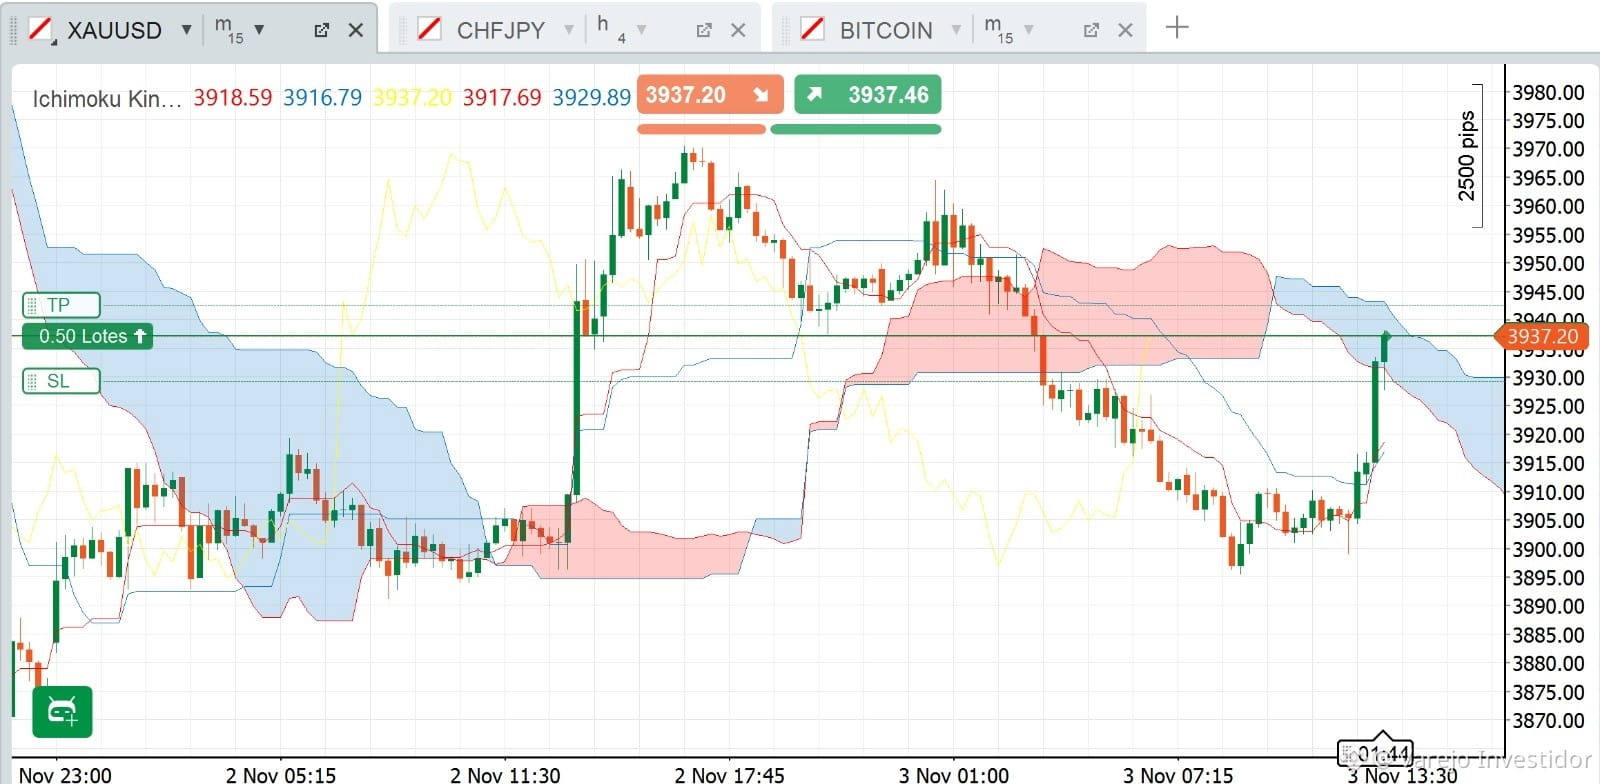
金の15分足チャート、目標は雲の反対側。
シグナル:4.408
🔔 XAU/USD 買い 3938.10
🎯 利確:3942.95
🚫損切り: 3929.65
$XAUT $XAU
金の15分足チャート、目標は雲の反対側。
シグナル:4.408
🔔 XAU/USD 買い 3938.10
🎯 利確:3942.95
🚫損切り: 3929.65
$XAUT $XAU
シグナル:4.408
🔔 XAU/USD 買い 3938.10
🎯 利確:3942.95
🚫損切り: 3929.65
$XAUT $XAU
1
1
107
🌍 4か国で100万レアル。あなたのお金が最も価値を持つのはどこ?
4人がまったく同じ資産、つまり100万レアルを受け取ると想像してみてください。違いは、それぞれが別の国に住んでいることです。
🇧🇷 ブラジル
🇺🇸 アメリカ合衆国
🇵🇹 ポルトガル
🇨🇭 スイス
$XRP $INO.US $VCIT.ETF
🌍 4か国で100万レアル。あなたのお金が最も価値を持つのはどこ?
4人がまったく同じ資産、つまり100万レアルを受け取ると想像してみてください。違いは、それぞれが別の国に住んでいることです。
🇧🇷 ブラジル
🇺🇸 アメリカ合衆国
🇵🇹 ポルトガル
🇨🇭 スイス
$XRP $INO.US $VCIT.ETF
4人がまったく同じ資産、つまり100万レアルを受け取ると想像してみてください。違いは、それぞれが別の国に住んでいることです。
🇧🇷 ブラジル
🇺🇸 アメリカ合衆国
🇵🇹 ポルトガル
🇨🇭 スイス
$XRP $INO.US $VCIT.ETF
1
74
翻訳参照
4 PESSOAS. 4 CAMINHOS PROFISSIONAIS. UMA VIDA INTEIRA PARA CONSTRUIR PATRIMÔNIO.
Imagine quatro pessoas começando a vida adulta com 25 anos.
A primeira é CLT. Depende do salário, constrói sua carreira, enfrenta reajustes, mudanças de emprego, financiamento imobiliário, família e aposentadoria. Seu maior desafio é transformar uma renda previsível em patrimônio duradouro.
A segunda é um pequeno empresário. Aos 30 anos, começa a conquistar clientes e contratar funcionários.
$ARE.US $CVNA $BAX.US
4 PESSOAS. 4 CAMINHOS PROFISSIONAIS. UMA VIDA INTEIRA PARA CONSTRUIR PATRIMÔNIO.
Imagine quatro pessoas começando a vida adulta com 25 anos.
A primeira é CLT. Depende do salário, constrói sua carreira, enfrenta reajustes, mudanças de emprego, financiamento imobiliário, família e aposentadoria. Seu maior desafio é transformar uma renda previsível em patrimônio duradouro.
A segunda é um pequeno empresário. Aos 30 anos, começa a conquistar clientes e contratar funcionários.
$ARE.US $CVNA $BAX.US
Imagine quatro pessoas começando a vida adulta com 25 anos.
A primeira é CLT. Depende do salário, constrói sua carreira, enfrenta reajustes, mudanças de emprego, financiamento imobiliário, família e aposentadoria. Seu maior desafio é transformar uma renda previsível em patrimônio duradouro.
A segunda é um pequeno empresário. Aos 30 anos, começa a conquistar clientes e contratar funcionários.
$ARE.US $CVNA $BAX.US
1
408
翻訳参照
INVESTIDOR 1 | COMEÇA AOS 18 ANOS
Aporte mensal: R$ 300
Tempo de investimento: 52 anos
Patrimônio projetado aos 70: R$ 857 mil
INVESTIDOR 2 | COMEÇA AOS 25 ANOS
Aporte mensal: R$ 800
Tempo de investimento: 45 anos
Patrimônio projetado aos 70: R$ 1,56 milhão
INVESTIDOR 3 | COMEÇA AOS 35 ANOS
Aporte mensal: R$ 1.800
Tempo de investimento: 35 anos
Patrimônio projetado aos 70: R$ 1,99 milhão
INVESTIDOR 4 | COMEÇA AOS 45 ANOS
Aporte mensal: R$ 2.500
Tempo de investimento: 25 anos
Patrimônio projetado aos 70: R$ 1,46 milhão
$CRH.US $DASH $TDG.US
INVESTIDOR 1 | COMEÇA AOS 18 ANOS
Aporte mensal: R$ 300
Tempo de investimento: 52 anos
Patrimônio projetado aos 70: R$ 857 mil
INVESTIDOR 2 | COMEÇA AOS 25 ANOS
Aporte mensal: R$ 800
Tempo de investimento: 45 anos
Patrimônio projetado aos 70: R$ 1,56 milhão
INVESTIDOR 3 | COMEÇA AOS 35 ANOS
Aporte mensal: R$ 1.800
Tempo de investimento: 35 anos
Patrimônio projetado aos 70: R$ 1,99 milhão
INVESTIDOR 4 | COMEÇA AOS 45 ANOS
Aporte mensal: R$ 2.500
Tempo de investimento: 25 anos
Patrimônio projetado aos 70: R$ 1,46 milhão
$CRH.US $DASH $TDG.US
Aporte mensal: R$ 300
Tempo de investimento: 52 anos
Patrimônio projetado aos 70: R$ 857 mil
INVESTIDOR 2 | COMEÇA AOS 25 ANOS
Aporte mensal: R$ 800
Tempo de investimento: 45 anos
Patrimônio projetado aos 70: R$ 1,56 milhão
INVESTIDOR 3 | COMEÇA AOS 35 ANOS
Aporte mensal: R$ 1.800
Tempo de investimento: 35 anos
Patrimônio projetado aos 70: R$ 1,99 milhão
INVESTIDOR 4 | COMEÇA AOS 45 ANOS
Aporte mensal: R$ 2.500
Tempo de investimento: 25 anos
Patrimônio projetado aos 70: R$ 1,46 milhão
$CRH.US $DASH $TDG.US
1
94
翻訳参照
4 CASAIS DE CLASSE MÉDIA. A MESMA RENDA INICIAL. 4 DECISÕES FINANCEIRAS. COMO ESTARÃO EM 2050?
Imagine quatro casais começando em 2026 com uma renda familiar conjunta de R$ 12.000 mensais.
Todos conseguem aumentar sua renda em 30% a cada cinco anos. A diferença está no destino do dinheiro.
CASAL 1 | NÃO INVESTE
Aumenta a renda, melhora o padrão de vida e utiliza todo o dinheiro para consumo e despesas. Em 2050, poderá ganhar mais de R$ 34 mil mensais, mas não terá patrimônio financeiro construído por investimentos.
$IDXX.US $HWM.US $PNR.US
4 CASAIS DE CLASSE MÉDIA. A MESMA RENDA INICIAL. 4 DECISÕES FINANCEIRAS. COMO ESTARÃO EM 2050?
Imagine quatro casais começando em 2026 com uma renda familiar conjunta de R$ 12.000 mensais.
Todos conseguem aumentar sua renda em 30% a cada cinco anos. A diferença está no destino do dinheiro.
CASAL 1 | NÃO INVESTE
Aumenta a renda, melhora o padrão de vida e utiliza todo o dinheiro para consumo e despesas. Em 2050, poderá ganhar mais de R$ 34 mil mensais, mas não terá patrimônio financeiro construído por investimentos.
$IDXX.US $HWM.US $PNR.US
Imagine quatro casais começando em 2026 com uma renda familiar conjunta de R$ 12.000 mensais.
Todos conseguem aumentar sua renda em 30% a cada cinco anos. A diferença está no destino do dinheiro.
CASAL 1 | NÃO INVESTE
Aumenta a renda, melhora o padrão de vida e utiliza todo o dinheiro para consumo e despesas. Em 2050, poderá ganhar mais de R$ 34 mil mensais, mas não terá patrimônio financeiro construído por investimentos.
$IDXX.US $HWM.US $PNR.US
1
286
翻訳参照
4 INVESTIDORES. 4 COMPORTAMENTOS. QUEM CONSTRUIRÁ O MAIOR PATRIMÔNIO AO LONGO DA VIDA?
Imagine quatro pessoas começando sua jornada financeira aos 25 anos, com o mesmo potencial de construir riqueza. A diferença não está no salário, mas no comportamento diante do dinheiro.
1. O INCONSISTENTE
Começa investindo R$ 500 por mês, mas não consegue manter a regularidade. Em alguns meses investe, em outros interrompe. Quando surgem viagens, compras ou dificuldades, os investimentos são os primeiros a serem sacrificados. Seu maior inimigo é a falta de continuidade.
O DISCIPLINADO
$BTC $SOL $AAVE
4 INVESTIDORES. 4 COMPORTAMENTOS. QUEM CONSTRUIRÁ O MAIOR PATRIMÔNIO AO LONGO DA VIDA?
Imagine quatro pessoas começando sua jornada financeira aos 25 anos, com o mesmo potencial de construir riqueza. A diferença não está no salário, mas no comportamento diante do dinheiro.
1. O INCONSISTENTE
Começa investindo R$ 500 por mês, mas não consegue manter a regularidade. Em alguns meses investe, em outros interrompe. Quando surgem viagens, compras ou dificuldades, os investimentos são os primeiros a serem sacrificados. Seu maior inimigo é a falta de continuidade.
O DISCIPLINADO
$BTC $SOL $AAVE
Imagine quatro pessoas começando sua jornada financeira aos 25 anos, com o mesmo potencial de construir riqueza. A diferença não está no salário, mas no comportamento diante do dinheiro.
1. O INCONSISTENTE
Começa investindo R$ 500 por mês, mas não consegue manter a regularidade. Em alguns meses investe, em outros interrompe. Quando surgem viagens, compras ou dificuldades, os investimentos são os primeiros a serem sacrificados. Seu maior inimigo é a falta de continuidade.
O DISCIPLINADO
$BTC $SOL $AAVE
1
43
翻訳参照
magine três investidores que, em janeiro de 2010, receberam US$ 1.000 e decidiram comprar ações de uma única empresa, mantendo o investimento até 2026.
O primeiro escolheu NVIDIA (NVDA), apostando no desenvolvimento dos semicondutores, processamento gráfico e, posteriormente, inteligência artificial.
O segundo escolheu Amazon (AMZN), acreditando no crescimento do comércio eletrônico, computação em nuvem e transformação digital.
O terceiro escolheu Monster Beverage (MNST), apostando na expansão global do mercado de bebidas energéticas.
$NVDAB $AMZNB $MNST.US
magine três investidores que, em janeiro de 2010, receberam US$ 1.000 e decidiram comprar ações de uma única empresa, mantendo o investimento até 2026.
O primeiro escolheu NVIDIA (NVDA), apostando no desenvolvimento dos semicondutores, processamento gráfico e, posteriormente, inteligência artificial.
O segundo escolheu Amazon (AMZN), acreditando no crescimento do comércio eletrônico, computação em nuvem e transformação digital.
O terceiro escolheu Monster Beverage (MNST), apostando na expansão global do mercado de bebidas energéticas.
$NVDAB $AMZNB $MNST.US
O primeiro escolheu NVIDIA (NVDA), apostando no desenvolvimento dos semicondutores, processamento gráfico e, posteriormente, inteligência artificial.
O segundo escolheu Amazon (AMZN), acreditando no crescimento do comércio eletrônico, computação em nuvem e transformação digital.
O terceiro escolheu Monster Beverage (MNST), apostando na expansão global do mercado de bebidas energéticas.
$NVDAB $AMZNB $MNST.US
1
39
4人。同じ初期収入。4つの道。60歳までに最も大きな資産を築くのは誰?
18歳で人生をスタートし、全員が毎月1,800レアルを受け取る4人を想像してみてください。出発点は同じですが、その歩みはまったく異なるものになります。
1. 従来型の会社員
18歳で収入は1,800レアル。25歳で3,000レアル、35歳で5,000レアル、45歳で7,500レアル、55歳で12,000レアルに達します。キャリアを築き、安定を手に入れ、仕事上の成長を遂げます。その収入の伸びは、主に経験と給与に伴うものです。
2. 若くして起業する人
$ADA $DOT $DOGE
4人。同じ初期収入。4つの道。60歳までに最も大きな資産を築くのは誰?
18歳で人生をスタートし、全員が毎月1,800レアルを受け取る4人を想像してみてください。出発点は同じですが、その歩みはまったく異なるものになります。
1. 従来型の会社員
18歳で収入は1,800レアル。25歳で3,000レアル、35歳で5,000レアル、45歳で7,500レアル、55歳で12,000レアルに達します。キャリアを築き、安定を手に入れ、仕事上の成長を遂げます。その収入の伸びは、主に経験と給与に伴うものです。
2. 若くして起業する人
$ADA $DOT $DOGE
18歳で人生をスタートし、全員が毎月1,800レアルを受け取る4人を想像してみてください。出発点は同じですが、その歩みはまったく異なるものになります。
1. 従来型の会社員
18歳で収入は1,800レアル。25歳で3,000レアル、35歳で5,000レアル、45歳で7,500レアル、55歳で12,000レアルに達します。キャリアを築き、安定を手に入れ、仕事上の成長を遂げます。その収入の伸びは、主に経験と給与に伴うものです。
2. 若くして起業する人
$ADA $DOT $DOGE
1
246
翻訳参照
1️⃣ Nuvem Tech (software)
Cresce 70% ao ano e começa no vermelho, com margem de −45%. Só vira o EBITDA no ano 5. No ano 10: R$ 72,7 mi de faturamento e R$ 20,3 mi de EBITDA, o maior do grupo.
2️⃣ Metalúrgica Forte (indústria)
Cresce “só” 6% ao ano, mas lucra desde o início, com margem perto de 15%. Tem o maior EBITDA acumulado: R$ 60,9 mi.
3️⃣ Mercado Rápido (varejo)
Faturamento ×2,5 em 3 anos e o maior do ano 10: R$ 81,8 mi. Mas a margem fica entre 4% e 6%, e o EBITDA final é de R$ 4,9 mi.
$CRDOB $AQST.US $IOTA
1️⃣ Nuvem Tech (software)
Cresce 70% ao ano e começa no vermelho, com margem de −45%. Só vira o EBITDA no ano 5. No ano 10: R$ 72,7 mi de faturamento e R$ 20,3 mi de EBITDA, o maior do grupo.
2️⃣ Metalúrgica Forte (indústria)
Cresce “só” 6% ao ano, mas lucra desde o início, com margem perto de 15%. Tem o maior EBITDA acumulado: R$ 60,9 mi.
3️⃣ Mercado Rápido (varejo)
Faturamento ×2,5 em 3 anos e o maior do ano 10: R$ 81,8 mi. Mas a margem fica entre 4% e 6%, e o EBITDA final é de R$ 4,9 mi.
$CRDOB $AQST.US $IOTA
Cresce 70% ao ano e começa no vermelho, com margem de −45%. Só vira o EBITDA no ano 5. No ano 10: R$ 72,7 mi de faturamento e R$ 20,3 mi de EBITDA, o maior do grupo.
2️⃣ Metalúrgica Forte (indústria)
Cresce “só” 6% ao ano, mas lucra desde o início, com margem perto de 15%. Tem o maior EBITDA acumulado: R$ 60,9 mi.
3️⃣ Mercado Rápido (varejo)
Faturamento ×2,5 em 3 anos e o maior do ano 10: R$ 81,8 mi. Mas a margem fica entre 4% e 6%, e o EBITDA final é de R$ 4,9 mi.
$CRDOB $AQST.US $IOTA
1
76
翻訳参照
🥤 1. COCA-COLA (KO)
Listada em 1919, tornou-se uma das maiores marcas globais. Sua força está na distribuição, reconhecimento de marca, presença internacional e capacidade de gerar caixa. Também possui uma longa história de dividendos e desdobramentos de ações.
🥤 2. PEPSICO (PEP)
Sua trajetória no mercado acionário começou em 1965. Construiu um império que vai muito além dos refrigerantes, incluindo alimentos, snacks e bebidas. Uma estratégia de diversificação de produtos e mercados.
⚡ 3. MONSTER ENERGY (MNST)
$PEP.US $MNST.US $KO
🥤 1. COCA-COLA (KO)
Listada em 1919, tornou-se uma das maiores marcas globais. Sua força está na distribuição, reconhecimento de marca, presença internacional e capacidade de gerar caixa. Também possui uma longa história de dividendos e desdobramentos de ações.
🥤 2. PEPSICO (PEP)
Sua trajetória no mercado acionário começou em 1965. Construiu um império que vai muito além dos refrigerantes, incluindo alimentos, snacks e bebidas. Uma estratégia de diversificação de produtos e mercados.
⚡ 3. MONSTER ENERGY (MNST)
$PEP.US $MNST.US $KO
Listada em 1919, tornou-se uma das maiores marcas globais. Sua força está na distribuição, reconhecimento de marca, presença internacional e capacidade de gerar caixa. Também possui uma longa história de dividendos e desdobramentos de ações.
🥤 2. PEPSICO (PEP)
Sua trajetória no mercado acionário começou em 1965. Construiu um império que vai muito além dos refrigerantes, incluindo alimentos, snacks e bebidas. Uma estratégia de diversificação de produtos e mercados.
⚡ 3. MONSTER ENERGY (MNST)
$PEP.US $MNST.US $KO
1
112
翻訳参照
4 INVESTIDORES. 45 ANOS DE MERCADO. 4 ESTRATÉGIAS. QUEM CHEGARÁ AOS 70 ANOS COM O MAIOR PATRIMÔNIO?
Imagine quatro pessoas começando aos 25 anos com um aporte mensal de R$ 500. Todas seguem a mesma regra: aumentar o valor investido em 30% a cada três anos, mantendo os aportes até os 70 anos.
A diferença está na escolha dos ativos.
1. AÇÕES AMERICANAS | S&P 500 🇺🇸
Uma carteira concentrada em ações das maiores empresas americanas. Busca participar do crescimento das companhias dos Estados Unidos, com exposição à tecnologia, indústria, saúde, consumo e finanças.
$CRMB $EWZS $AAOI
4 INVESTIDORES. 45 ANOS DE MERCADO. 4 ESTRATÉGIAS. QUEM CHEGARÁ AOS 70 ANOS COM O MAIOR PATRIMÔNIO?
Imagine quatro pessoas começando aos 25 anos com um aporte mensal de R$ 500. Todas seguem a mesma regra: aumentar o valor investido em 30% a cada três anos, mantendo os aportes até os 70 anos.
A diferença está na escolha dos ativos.
1. AÇÕES AMERICANAS | S&P 500 🇺🇸
Uma carteira concentrada em ações das maiores empresas americanas. Busca participar do crescimento das companhias dos Estados Unidos, com exposição à tecnologia, indústria, saúde, consumo e finanças.
$CRMB $EWZS $AAOI
Imagine quatro pessoas começando aos 25 anos com um aporte mensal de R$ 500. Todas seguem a mesma regra: aumentar o valor investido em 30% a cada três anos, mantendo os aportes até os 70 anos.
A diferença está na escolha dos ativos.
1. AÇÕES AMERICANAS | S&P 500 🇺🇸
Uma carteira concentrada em ações das maiores empresas americanas. Busca participar do crescimento das companhias dos Estados Unidos, com exposição à tecnologia, indústria, saúde, consumo e finanças.
$CRMB $EWZS $AAOI
1
97
翻訳参照
DOS 18 AOS 75 ANOS: 57 ANOS DE DECISÕES FINANCEIRAS. QUATRO CAMINHOS, QUATRO FUTUROS.
Imagine um homem começando sua vida profissional aos 18 anos, com salário de R$ 1.800. A cada quatro anos, sua renda aumenta 30%. Agora, vamos observar quatro cenários até os 75 anos.
1. O CONSUMIDOR
Não investe. Sua renda cresce, seu padrão de vida acompanha e ele depende continuamente do trabalho para manter sua estrutura financeira.
2. O INVESTIDOR DE 30%
Investe 30% da renda todos os meses.
$XAUT $CATI $WEN
DOS 18 AOS 75 ANOS: 57 ANOS DE DECISÕES FINANCEIRAS. QUATRO CAMINHOS, QUATRO FUTUROS.
Imagine um homem começando sua vida profissional aos 18 anos, com salário de R$ 1.800. A cada quatro anos, sua renda aumenta 30%. Agora, vamos observar quatro cenários até os 75 anos.
1. O CONSUMIDOR
Não investe. Sua renda cresce, seu padrão de vida acompanha e ele depende continuamente do trabalho para manter sua estrutura financeira.
2. O INVESTIDOR DE 30%
Investe 30% da renda todos os meses.
$XAUT $CATI $WEN
Imagine um homem começando sua vida profissional aos 18 anos, com salário de R$ 1.800. A cada quatro anos, sua renda aumenta 30%. Agora, vamos observar quatro cenários até os 75 anos.
1. O CONSUMIDOR
Não investe. Sua renda cresce, seu padrão de vida acompanha e ele depende continuamente do trabalho para manter sua estrutura financeira.
2. O INVESTIDOR DE 30%
Investe 30% da renda todos os meses.
$XAUT $CATI $WEN
1
251
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
USOctoberNFP-AreRateCutsStillPossible
閲覧回数 190,185
1,397人が討論中
#usoctobernfp-areratecutsstillpossible
🚨 FRBは利下げしない?利上げの可能性は75%、暗号資産市場に緊張が走る!
ビットコインをはじめとするデジタル通貨は、経済要因に関わる新たな試練に備えています。今回注目すべき最大の要素は、米国の雇用統計です。
📊 何が起きているのでしょうか?
米国の10月のNFP(非農業部門雇用者数)統計は、2026年11月6日午前8時30分(米東部時間)に発表されます。
その時点で、連邦準備制度理事会(FRB)は政策金利を3.75%~4.00%に据え置いており、経済は好調である一方、依然として高インフレに直面していると述べています。
金融市場では、さらに意外な見方として、12月に利下げではなく利上げが行われる可能性が約74%とされています!
🔥 暗号資産市場の3つのシナリオ:
🟥 NFPが強い場合:金利がより長く高水準にとどまるという見方を後押しします。利回りの上昇は、ビットコインなどのデジタル通貨を押し下げる可能性があります。
🟡 NFPが予想どおりの場合:FRBは慎重な姿勢を維持するでしょう。暗号資産市場では、価格の安定が長期化する可能性があります。
🟢 NFPが弱い場合:利上げ観測が後退し、国債利回りが低下して、投資を後押しする可能性があります。ただし、弱い統計が1回出ただけで、利下げが行われるとは限りません。
🎯 私のトレードに関する見解:何か行動を起こす前に、米国債利回り、米ドル指数、ビットコイン価格の動き、デリバティブ商品の取引コストを確認しましょう。数値そのものより、市場の反応のほうが重要です。
皆さんはどう思いますか?NFPが強ければ暗号資産価格は再び下落するでしょうか。それとも、雇用統計が弱ければ市場は再び上向くでしょうか?
$HOT
$ICNT
Alpha H U N T E R
·いいね:0件
·閲覧回数 7.2k
AMDBeatsExpectations-AINarrativeContinues
閲覧回数 0
7人が討論中
USMidtermsAhead-WhereWillMarketGo
閲覧回数 66,790
84人が討論中