
以太超人
296 投稿

以太超人
報告
ユーザーをブロック
取引を発注
超高頻度トレーダー
3年
19 フォロー
706 フォロワー
219 いいね
2 バッジ
投稿
ポートフォリオ
すべて
引用
PINNED
·
--

記事
ビットコインで一般的に使用されるデータインジケータービットコインデータインジケーターは、特に長期スポットトレーダーにとって、ビットコインの価格を観察するのに役立ちます。この記事では主に、よく使われるいくつかのビットコインインデックスのデータソースと計算方法を紹介します。
1. パニック&貪欲指数:
市場の変動に応じて投資家心理も変化するため、極度の恐怖は投資家が過度に心配していることを示しており、買いのチャンスである可能性があります。貪欲すぎるということは、投資家が興奮しすぎており、市場が調整する可能性があることを示しています。 Panic & Greed Index は、投資家のセンチメントを 0 ~ 100 のスケールで数値化したもので、値が低いほどパニック状態が高く、その逆も同様です。 Fear & Greed Index のデータ ソースは 5 つの異なる指標から取得されています。
ビットコインで一般的に使用されるデータインジケーター
ビットコインデータインジケーターは、特に長期スポットトレーダーにとって、ビットコインの価格を観察するのに役立ちます。この記事では主に、よく使われるいくつかのビットコインインデックスのデータソースと計算方法を紹介します。
1. パニック&貪欲指数:
市場の変動に応じて投資家心理も変化するため、極度の恐怖は投資家が過度に心配していることを示しており、買いのチャンスである可能性があります。貪欲すぎるということは、投資家が興奮しすぎており、市場が調整する可能性があることを示しています。 Panic & Greed Index は、投資家のセンチメントを 0 ~ 100 のスケールで数値化したもので、値が低いほどパニック状態が高く、その逆も同様です。 Fear & Greed Index のデータ ソースは 5 つの異なる指標から取得されています。
1. パニック&貪欲指数:
市場の変動に応じて投資家心理も変化するため、極度の恐怖は投資家が過度に心配していることを示しており、買いのチャンスである可能性があります。貪欲すぎるということは、投資家が興奮しすぎており、市場が調整する可能性があることを示しています。 Panic & Greed Index は、投資家のセンチメントを 0 ~ 100 のスケールで数値化したもので、値が低いほどパニック状態が高く、その逆も同様です。 Fear & Greed Index のデータ ソースは 5 つの異なる指標から取得されています。
1
3
959
·
--
水曜日の引け後に、GoogleとMicrosoftが同じ日に第3四半期決算を発表しましたが、株価はまったく逆の動きをしました。Googleの第3四半期売上高は1276億ドルで、前年比25%増。市場予想の1279億ドルをわずかに下回りました。Google Cloudの売上高は307億ドルで、前年同期比103%増、利益率は約36%でした。しかし引け後の株価は11%以上下落し、時価総額は一気に2800億ドル以上吹き飛びました。問題は支出にあります。四半期の設備投資は514億ドルで、前年同期はわずか240億ドルでした。通期ガイダンスは2000億ドル、来年はさらに3000億ドルまで引き上げる予定です。フリーキャッシュフローは91億ドルのマイナスで、第2四半期の時点ですでに59億ドルのマイナスでした。Microsoftは売上高923億ドルで、前年比19%増。予想を約16億ドル上回りました。Azureは48%増で、初めて単独で金額が公表され、332億ドルでした。設備投資は452億ドルで、市場予想の500億ドル前後を下回り、引け後には約4%上昇しました。
では、なぜ今回市場はGoogleを売り込んだのに、AIそのものを否定しているわけではないと言うのか。正直に言えば、クラウド事業が倍増し、利益率が36%もあるのは、どの会社でも立派な成績です。それでも株価が大きく下落したということは、市場が今気にしているのは、AI収益がどれだけ伸びたかだけではなく、1ドル余分に稼ぐ前に、いくら先に突っ込まなければならないのか、という点だからです。MicrosoftのAzureは48%増なのに、設備投資はむしろ予想を下回り、引け後に上昇しました。Googleの売上に大きな問題はありませんが、フリーキャッシュフローが2四半期連続でマイナスで、来年の支出を3000億ドルまで引き上げようとしているとなれば、投資家が不安になるのも無理はありません。もちろん、そのお金は最終的に半導体、サーバー、データセンターの受注につながります。計算資源関連のサプライチェーンにとっては、必ずしも悪いニュースではありません。次は木曜日の引け後に発表されるAmazonです。もしそこでも支出を増やしながらキャッシュフローが悪化するようなら、市場が「節約を報いる一方で、金を使うことを罰する」という姿勢は、しばらく続くかもしれません。ご視聴といいね、ありがとうございます。
水曜日の引け後に、GoogleとMicrosoftが同じ日に第3四半期決算を発表しましたが、株価はまったく逆の動きをしました。Googleの第3四半期売上高は1276億ドルで、前年比25%増。市場予想の1279億ドルをわずかに下回りました。Google Cloudの売上高は307億ドルで、前年同期比103%増、利益率は約36%でした。しかし引け後の株価は11%以上下落し、時価総額は一気に2800億ドル以上吹き飛びました。問題は支出にあります。四半期の設備投資は514億ドルで、前年同期はわずか240億ドルでした。通期ガイダンスは2000億ドル、来年はさらに3000億ドルまで引き上げる予定です。フリーキャッシュフローは91億ドルのマイナスで、第2四半期の時点ですでに59億ドルのマイナスでした。Microsoftは売上高923億ドルで、前年比19%増。予想を約16億ドル上回りました。Azureは48%増で、初めて単独で金額が公表され、332億ドルでした。設備投資は452億ドルで、市場予想の500億ドル前後を下回り、引け後には約4%上昇しました。
では、なぜ今回市場はGoogleを売り込んだのに、AIそのものを否定しているわけではないと言うのか。正直に言えば、クラウド事業が倍増し、利益率が36%もあるのは、どの会社でも立派な成績です。それでも株価が大きく下落したということは、市場が今気にしているのは、AI収益がどれだけ伸びたかだけではなく、1ドル余分に稼ぐ前に、いくら先に突っ込まなければならないのか、という点だからです。MicrosoftのAzureは48%増なのに、設備投資はむしろ予想を下回り、引け後に上昇しました。Googleの売上に大きな問題はありませんが、フリーキャッシュフローが2四半期連続でマイナスで、来年の支出を3000億ドルまで引き上げようとしているとなれば、投資家が不安になるのも無理はありません。もちろん、そのお金は最終的に半導体、サーバー、データセンターの受注につながります。計算資源関連のサプライチェーンにとっては、必ずしも悪いニュースではありません。次は木曜日の引け後に発表されるAmazonです。もしそこでも支出を増やしながらキャッシュフローが悪化するようなら、市場が「節約を報いる一方で、金を使うことを罰する」という姿勢は、しばらく続くかもしれません。ご視聴といいね、ありがとうございます。
では、なぜ今回市場はGoogleを売り込んだのに、AIそのものを否定しているわけではないと言うのか。正直に言えば、クラウド事業が倍増し、利益率が36%もあるのは、どの会社でも立派な成績です。それでも株価が大きく下落したということは、市場が今気にしているのは、AI収益がどれだけ伸びたかだけではなく、1ドル余分に稼ぐ前に、いくら先に突っ込まなければならないのか、という点だからです。MicrosoftのAzureは48%増なのに、設備投資はむしろ予想を下回り、引け後に上昇しました。Googleの売上に大きな問題はありませんが、フリーキャッシュフローが2四半期連続でマイナスで、来年の支出を3000億ドルまで引き上げようとしているとなれば、投資家が不安になるのも無理はありません。もちろん、そのお金は最終的に半導体、サーバー、データセンターの受注につながります。計算資源関連のサプライチェーンにとっては、必ずしも悪いニュースではありません。次は木曜日の引け後に発表されるAmazonです。もしそこでも支出を増やしながらキャッシュフローが悪化するようなら、市場が「節約を報いる一方で、金を使うことを罰する」という姿勢は、しばらく続くかもしれません。ご視聴といいね、ありがとうございます。
166
·
--
火曜日、米国のハイテク株は続伸し、ナスダックは1.2%高の26,477ポイントで引け、2日間の上昇率は累計で約2%となりました。S&P 500は0.6%高、ダウはほぼ横ばいでした。引き続き上昇をけん引したのは半導体株で、ブロードコムは4%高、AMDは5.5%高、インテルは3.6%高、マイクロンは2.8%高でした。ニュースが伝わったのは月曜夜のことです。ブロードコムとAnthropicは、630億ドルの資金調達の枠組みで合意しました。ただし、この資金をAnthropic自身が用意するわけではありません。バンク・オブ・アメリカ、ブラックロック、シティグループ、モルガン・スタンレーの4社が特別目的事業体を通じて資金を出し、ブロードコムのAIチップや機器を購入してAnthropicにリースする仕組みです。ブロードコムも事前に資金を出すことはなく、第一順位ローンの枠内で残存価値を保証するだけです。オッペンハイマーのアナリストは、この取引によって、AIインフラの資金をどこから調達するのかという市場の懸念が和らぐはずだと述べています。同じ日、ボーイングは10.7%下落し、ダウの重しとなりました。
なぜ私が、この取引は630億ドルという金額そのものよりも注目に値すると言うのでしょうか。それは、最近ずっとハイテク株の頭上にのしかかっていた疑問、つまりAIの計算能力への投資を最終的に誰が負担するのかに答えているからです。今の仕組みでは、銀行が資金を出してチップを購入し、AI企業が定期的にリース料を支払います。つまり、チップを資金調達可能な資産に変え、半導体メーカーは受注を確保しながら、自ら資金を立て替える必要もありません。率直に言えば、このモデルをほかでも再現できるかどうかは、Anthropicの収入がリース料を継続的に支えられるかにかかっています。もちろん、リスクは銀行とブロードコムの残存価値保証にも移っています。万が一、AI需要が冷え込んだら、これらの機器にはどれほどの価値が残るのでしょうか。私としては、答えが出るのはすぐだと思います。水曜日にはFRBが政策金利を発表し、グーグルとマイクロソフトも同日の取引終了後に決算を発表します。両社の設備投資見通しから、この計算能力のサプライチェーンで受注がさらに積み上がるのかが分かるでしょう。ご視聴と「いいね」をありがとうございます。
火曜日、米国のハイテク株は続伸し、ナスダックは1.2%高の26,477ポイントで引け、2日間の上昇率は累計で約2%となりました。S&P 500は0.6%高、ダウはほぼ横ばいでした。引き続き上昇をけん引したのは半導体株で、ブロードコムは4%高、AMDは5.5%高、インテルは3.6%高、マイクロンは2.8%高でした。ニュースが伝わったのは月曜夜のことです。ブロードコムとAnthropicは、630億ドルの資金調達の枠組みで合意しました。ただし、この資金をAnthropic自身が用意するわけではありません。バンク・オブ・アメリカ、ブラックロック、シティグループ、モルガン・スタンレーの4社が特別目的事業体を通じて資金を出し、ブロードコムのAIチップや機器を購入してAnthropicにリースする仕組みです。ブロードコムも事前に資金を出すことはなく、第一順位ローンの枠内で残存価値を保証するだけです。オッペンハイマーのアナリストは、この取引によって、AIインフラの資金をどこから調達するのかという市場の懸念が和らぐはずだと述べています。同じ日、ボーイングは10.7%下落し、ダウの重しとなりました。
なぜ私が、この取引は630億ドルという金額そのものよりも注目に値すると言うのでしょうか。それは、最近ずっとハイテク株の頭上にのしかかっていた疑問、つまりAIの計算能力への投資を最終的に誰が負担するのかに答えているからです。今の仕組みでは、銀行が資金を出してチップを購入し、AI企業が定期的にリース料を支払います。つまり、チップを資金調達可能な資産に変え、半導体メーカーは受注を確保しながら、自ら資金を立て替える必要もありません。率直に言えば、このモデルをほかでも再現できるかどうかは、Anthropicの収入がリース料を継続的に支えられるかにかかっています。もちろん、リスクは銀行とブロードコムの残存価値保証にも移っています。万が一、AI需要が冷え込んだら、これらの機器にはどれほどの価値が残るのでしょうか。私としては、答えが出るのはすぐだと思います。水曜日にはFRBが政策金利を発表し、グーグルとマイクロソフトも同日の取引終了後に決算を発表します。両社の設備投資見通しから、この計算能力のサプライチェーンで受注がさらに積み上がるのかが分かるでしょう。ご視聴と「いいね」をありがとうございます。
なぜ私が、この取引は630億ドルという金額そのものよりも注目に値すると言うのでしょうか。それは、最近ずっとハイテク株の頭上にのしかかっていた疑問、つまりAIの計算能力への投資を最終的に誰が負担するのかに答えているからです。今の仕組みでは、銀行が資金を出してチップを購入し、AI企業が定期的にリース料を支払います。つまり、チップを資金調達可能な資産に変え、半導体メーカーは受注を確保しながら、自ら資金を立て替える必要もありません。率直に言えば、このモデルをほかでも再現できるかどうかは、Anthropicの収入がリース料を継続的に支えられるかにかかっています。もちろん、リスクは銀行とブロードコムの残存価値保証にも移っています。万が一、AI需要が冷え込んだら、これらの機器にはどれほどの価値が残るのでしょうか。私としては、答えが出るのはすぐだと思います。水曜日にはFRBが政策金利を発表し、グーグルとマイクロソフトも同日の取引終了後に決算を発表します。両社の設備投資見通しから、この計算能力のサプライチェーンで受注がさらに積み上がるのかが分かるでしょう。ご視聴と「いいね」をありがとうございます。
144
·
--
月曜日、米国株はようやく下げ止まり、ナスダックは0.8%高の26,169ポイントで取引を終え、S&P500は0.7%高、ダウは0.3%高となりました。上昇をけん引したのは半導体株で、エヌビディア、マイクロン、ブロードコムはいずれも大幅に上昇しました。きっかけは、Anthropicが正式にIPOを申請し、ナスダックへの上場を目指すと発表したことです。ティッカーシンボルはANTです。目論見書に記された数字は驚くべきものです。今年上半期の売上高は163億ドルで、前年同期はわずか12億ドルほど、2025年通年でも46億ドルにすぎませんでした。第2四半期だけで116億ドルに達しています。帳簿上、上半期の純損失は807億ドルですが、そのうち約724億ドルは転換社債の評価額上昇による非現金費用で、調整後営業利益は16億ドルでした。上半期にAIインフラへ投じた金額は90億ドルで、前年通年の73億ドルを上回っています。メディアの報道によると、目標評価額は1.5兆~2兆ドルで、感謝祭の週の上場が見込まれています。
なぜ、この目論見書はAnthropic自身の上場よりも半導体株にとって重要だと言うのでしょうか。率直に言って、ここ2週間のハイテク株の続落を招いた最大の懸念は、AIに巨額を投じても利益につながらないのではないかということでした。これに対しAnthropicは、非常に具体的な反例を示しました。第2四半期にコンピューティング能力の購入に56億ドルを費やし、116億ドルの売上高を得ました。コンピューティング能力への投資1ドルにつき、およそ2ドルの売上を生み出した計算です。上半期の営業キャッシュフローも39億ドルの黒字に転じました。下流の顧客が利益を上げられるなら、上流のエヌビディア、マイクロン、ブロードコムの受注が途切れる心配はあるでしょうか。もちろん、リスクも目論見書に記されています。上位2社の顧客だけで売上高の5分の1を占め、収入のほぼ半分はアマゾン、グーグル、マイクロソフトのクラウド市場経由です。結局のところ、数社の巨大企業の間で資金が循環しているにすぎません。私が考える最も直接的な検証材料は、水曜日のグーグルとマイクロソフト、そして木曜日のアマゾンの決算です。クラウド事業の成長率と設備投資見通しが、この楽観論を裏付けるかどうかに注目です。ご視聴と高評価、ありがとうございます。
月曜日、米国株はようやく下げ止まり、ナスダックは0.8%高の26,169ポイントで取引を終え、S&P500は0.7%高、ダウは0.3%高となりました。上昇をけん引したのは半導体株で、エヌビディア、マイクロン、ブロードコムはいずれも大幅に上昇しました。きっかけは、Anthropicが正式にIPOを申請し、ナスダックへの上場を目指すと発表したことです。ティッカーシンボルはANTです。目論見書に記された数字は驚くべきものです。今年上半期の売上高は163億ドルで、前年同期はわずか12億ドルほど、2025年通年でも46億ドルにすぎませんでした。第2四半期だけで116億ドルに達しています。帳簿上、上半期の純損失は807億ドルですが、そのうち約724億ドルは転換社債の評価額上昇による非現金費用で、調整後営業利益は16億ドルでした。上半期にAIインフラへ投じた金額は90億ドルで、前年通年の73億ドルを上回っています。メディアの報道によると、目標評価額は1.5兆~2兆ドルで、感謝祭の週の上場が見込まれています。
なぜ、この目論見書はAnthropic自身の上場よりも半導体株にとって重要だと言うのでしょうか。率直に言って、ここ2週間のハイテク株の続落を招いた最大の懸念は、AIに巨額を投じても利益につながらないのではないかということでした。これに対しAnthropicは、非常に具体的な反例を示しました。第2四半期にコンピューティング能力の購入に56億ドルを費やし、116億ドルの売上高を得ました。コンピューティング能力への投資1ドルにつき、およそ2ドルの売上を生み出した計算です。上半期の営業キャッシュフローも39億ドルの黒字に転じました。下流の顧客が利益を上げられるなら、上流のエヌビディア、マイクロン、ブロードコムの受注が途切れる心配はあるでしょうか。もちろん、リスクも目論見書に記されています。上位2社の顧客だけで売上高の5分の1を占め、収入のほぼ半分はアマゾン、グーグル、マイクロソフトのクラウド市場経由です。結局のところ、数社の巨大企業の間で資金が循環しているにすぎません。私が考える最も直接的な検証材料は、水曜日のグーグルとマイクロソフト、そして木曜日のアマゾンの決算です。クラウド事業の成長率と設備投資見通しが、この楽観論を裏付けるかどうかに注目です。ご視聴と高評価、ありがとうございます。
なぜ、この目論見書はAnthropic自身の上場よりも半導体株にとって重要だと言うのでしょうか。率直に言って、ここ2週間のハイテク株の続落を招いた最大の懸念は、AIに巨額を投じても利益につながらないのではないかということでした。これに対しAnthropicは、非常に具体的な反例を示しました。第2四半期にコンピューティング能力の購入に56億ドルを費やし、116億ドルの売上高を得ました。コンピューティング能力への投資1ドルにつき、およそ2ドルの売上を生み出した計算です。上半期の営業キャッシュフローも39億ドルの黒字に転じました。下流の顧客が利益を上げられるなら、上流のエヌビディア、マイクロン、ブロードコムの受注が途切れる心配はあるでしょうか。もちろん、リスクも目論見書に記されています。上位2社の顧客だけで売上高の5分の1を占め、収入のほぼ半分はアマゾン、グーグル、マイクロソフトのクラウド市場経由です。結局のところ、数社の巨大企業の間で資金が循環しているにすぎません。私が考える最も直接的な検証材料は、水曜日のグーグルとマイクロソフト、そして木曜日のアマゾンの決算です。クラウド事業の成長率と設備投資見通しが、この楽観論を裏付けるかどうかに注目です。ご視聴と高評価、ありがとうございます。
139
·
--
今週は米国テクノロジー株にとってのスーパーウィークです。水曜日の取引終了後、GoogleとMicrosoftが同じ日に第3四半期決算を発表します。市場予想では、Googleの売上高は1,278億ドル、1株当たり利益は3ドル、Microsoftの売上高は約908億ドル、1株当たり利益は4.72ドルです。木曜日にはAmazonが続き、売上高は2,022億ドルと予想されています。奇しくも、FRBも水曜日に政策金利を発表します。9月にFRBは25ベーシスポイントの利上げを実施しました。2023年以来初めての利上げで、現在の政策金利は3.75~4%です。今回は金利据え置きが広く予想されており、CMEが示す据え置き確率は90%です。しかし、先物市場では12月に再び利上げされる確率が80%に達しています。同じ週には、木曜日に9月のPCEも発表されます。総合インフレ率は3.7%、コアインフレ率は3.1%と予想されています。
なぜ、今週は先週の大幅下落よりも重要だと言うのでしょうか?今年、大手クラウド事業者数社の設備投資は合計で約8,000億ドルに達すると予想されています。先週、ナスダックが1日で2.6%下落したのは、結局のところ、これだけの資金を投じても本当に回収できるのか、市場が疑い始めたからです。今は金利が上昇し、資金調達コストもますます高くなっています。Google CloudやMicrosoft Azureの成長率が持ちこたえられない一方で、設備投資の見通しだけが引き上げられ続けるとしたら、市場はこれまでの2年間と同じように評価してくれるでしょうか?私が思うに、今週の注目点は1株当たり利益が予想を上回るかどうかではなく、クラウド事業の成長率と来年の設備投資見通しです。もちろん、水曜日のウォーシュ氏の発言も非常に重要です。12月の利上げの可能性を断言するような発言があれば、どれだけ好調な決算でも株価が抑えられるかもしれません。今後を見据えると、11月3日には中間選挙も控えており、この2週間は大きな変動が避けられそうにありません。ご視聴と「いいね」をありがとうございます。
今週は米国テクノロジー株にとってのスーパーウィークです。水曜日の取引終了後、GoogleとMicrosoftが同じ日に第3四半期決算を発表します。市場予想では、Googleの売上高は1,278億ドル、1株当たり利益は3ドル、Microsoftの売上高は約908億ドル、1株当たり利益は4.72ドルです。木曜日にはAmazonが続き、売上高は2,022億ドルと予想されています。奇しくも、FRBも水曜日に政策金利を発表します。9月にFRBは25ベーシスポイントの利上げを実施しました。2023年以来初めての利上げで、現在の政策金利は3.75~4%です。今回は金利据え置きが広く予想されており、CMEが示す据え置き確率は90%です。しかし、先物市場では12月に再び利上げされる確率が80%に達しています。同じ週には、木曜日に9月のPCEも発表されます。総合インフレ率は3.7%、コアインフレ率は3.1%と予想されています。
なぜ、今週は先週の大幅下落よりも重要だと言うのでしょうか?今年、大手クラウド事業者数社の設備投資は合計で約8,000億ドルに達すると予想されています。先週、ナスダックが1日で2.6%下落したのは、結局のところ、これだけの資金を投じても本当に回収できるのか、市場が疑い始めたからです。今は金利が上昇し、資金調達コストもますます高くなっています。Google CloudやMicrosoft Azureの成長率が持ちこたえられない一方で、設備投資の見通しだけが引き上げられ続けるとしたら、市場はこれまでの2年間と同じように評価してくれるでしょうか?私が思うに、今週の注目点は1株当たり利益が予想を上回るかどうかではなく、クラウド事業の成長率と来年の設備投資見通しです。もちろん、水曜日のウォーシュ氏の発言も非常に重要です。12月の利上げの可能性を断言するような発言があれば、どれだけ好調な決算でも株価が抑えられるかもしれません。今後を見据えると、11月3日には中間選挙も控えており、この2週間は大きな変動が避けられそうにありません。ご視聴と「いいね」をありがとうございます。
なぜ、今週は先週の大幅下落よりも重要だと言うのでしょうか?今年、大手クラウド事業者数社の設備投資は合計で約8,000億ドルに達すると予想されています。先週、ナスダックが1日で2.6%下落したのは、結局のところ、これだけの資金を投じても本当に回収できるのか、市場が疑い始めたからです。今は金利が上昇し、資金調達コストもますます高くなっています。Google CloudやMicrosoft Azureの成長率が持ちこたえられない一方で、設備投資の見通しだけが引き上げられ続けるとしたら、市場はこれまでの2年間と同じように評価してくれるでしょうか?私が思うに、今週の注目点は1株当たり利益が予想を上回るかどうかではなく、クラウド事業の成長率と来年の設備投資見通しです。もちろん、水曜日のウォーシュ氏の発言も非常に重要です。12月の利上げの可能性を断言するような発言があれば、どれだけ好調な決算でも株価が抑えられるかもしれません。今後を見据えると、11月3日には中間選挙も控えており、この2週間は大きな変動が避けられそうにありません。ご視聴と「いいね」をありがとうございます。
98
·
--
バイナンスで操作されているコインがこんなに多いのに、実際のユーザーの声を見ようともしないなんて。
バイナンスで操作されているコインがこんなに多いのに、実際のユーザーの声を見ようともしないなんて。
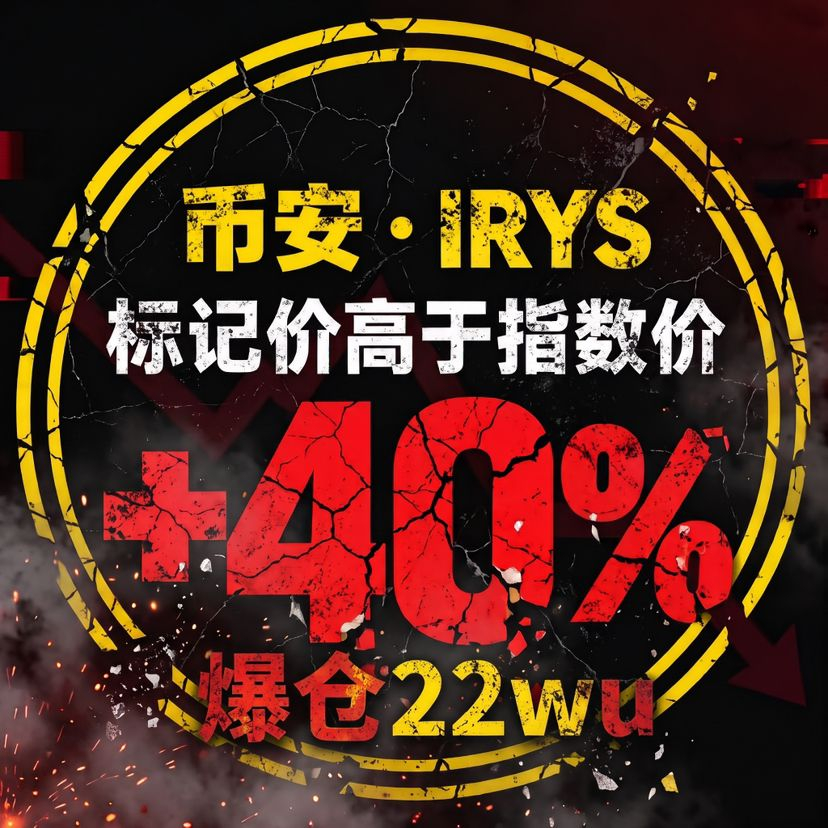
IRYS 标记价异常爆仓 22wu
·
--
IRYSのマーク価格が指数価格から40%乖離、バイナンスは説明責任を果たすべき
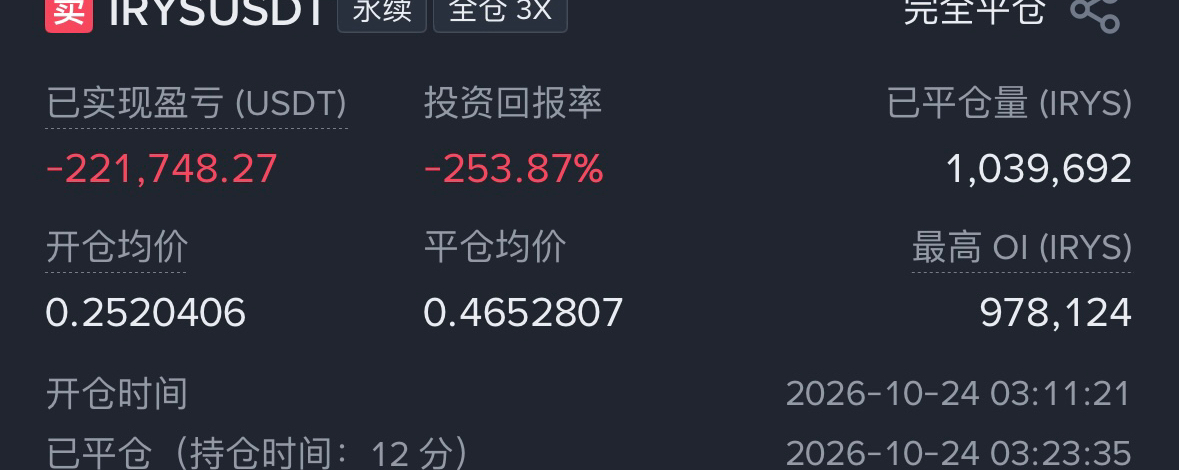
私はバイナンスで通常どおり $IRYS を空売りしており、裁定取引ではありません。北京時間2026年10月24日03:23、私のショートポジションは強制清算されました。
現在集計している、過去の急騰時に空売りポジションが集中清算された事例では、マーク価格の指数価格に対するプレミアムは平均約1.68%です。しかし、私が強制清算されたその1分間では、$IRYS のマーク価格と指数価格の終値の乖離が、なんと40%に達していました!
バイナンス公式の過去のローソク足データによると、その分のマーク価格の終値は0.43706593 USDT、指数価格の終値は0.31218995 USDTでした。これは分足の終値同士の比較です。実際に強制清算が発動した秒の価格と計算記録については、引き続きバイナンスによる公開が必要です。
現在集計している、過去の急騰時に空売りポジションが集中清算された事例では、マーク価格の指数価格に対するプレミアムは平均約1.68%です。しかし、私が強制清算されたその1分間では、$IRYS のマーク価格と指数価格の終値の乖離が、なんと40%に達していました!
バイナンス公式の過去のローソク足データによると、その分のマーク価格の終値は0.43706593 USDT、指数価格の終値は0.31218995 USDTでした。これは分足の終値同士の比較です。実際に強制清算が発動した秒の価格と計算記録については、引き続きバイナンスによる公開が必要です。
95
·
--
本人確認中
先週金曜日、米国株は木曜日の大幅下落から立ち直れず、ダウは1.23%下落して52,215ポイントで取引を終えました。S&P 500は0.5%下落、ナスダックはわずか0.2%の下落にとどまり、25,955ポイントで引けました。しかしナスダックは、10月初めに付けた27,700ポイント近辺の史上最高値から、すでに約6%下落しています。今回、ハイテク株の重しとなったのは原油価格です。米国とイスラエルがイランへの再攻撃を検討しているとの報道があり、イランも反撃の準備があると表明しました。ブレント原油は当日3.1%上昇し、116.72ドルで取引を終えました。これは4月以来の最高の清算価格で、週間では約6%の上昇です。WTI原油も3.8%上昇し、103ドルを超えました。米10年債利回りは木曜日に5%を割り込んだばかりでしたが、金曜日には再び5%近辺まで上昇しました。金利市場では、来週水曜日にFRBが政策金利を据え置くとの見方が大勢ですが、12月までに少なくとも1回利上げする確率はすでに約76%に達しています。
今週、ハイテク株を考えるうえで決算よりも原油価格に注目すべきだと言うのはなぜでしょうか。実は、理由は複雑ではありません。今回のAIブームは、突き詰めれば巨額の資金投入によって支えられています。データセンターには数百億ドル単位の設備投資が行われ、その多くは社債発行による資金調達に頼っています。原油価格が上昇すれば、インフレ期待はなかなか収まらず、米10年債利回りも5%から離れにくくなります。資金調達コストが上がれば、市場は当然、こうした投資がいつ回収できるのかを改めて計算することになります。木曜日に半導体株が一日で数%も下落したのは、投資家がこの計算に本腰を入れ始めたからではないでしょうか。もちろん、今回の原油高は地政学的なニュースに押し上げられたもので、上昇も速ければ下落も速いでしょう。実際に交戦に至らなければ、価格はすぐに反落する可能性もあります。来週は水曜日にグーグルとマイクロソフトが決算を発表し、木曜日にはアマゾンとインテルが続きます。同じ木曜日には、9月のPCEインフレ指標も発表されます。大手各社が設備投資をさらに引き上げ、PCEも予想以上に強ければ、ハイテク株にとって来週は厳しい一週間になりそうです。ご視聴と高評価、ありがとうございます。
先週金曜日、米国株は木曜日の大幅下落から立ち直れず、ダウは1.23%下落して52,215ポイントで取引を終えました。S&P 500は0.5%下落、ナスダックはわずか0.2%の下落にとどまり、25,955ポイントで引けました。しかしナスダックは、10月初めに付けた27,700ポイント近辺の史上最高値から、すでに約6%下落しています。今回、ハイテク株の重しとなったのは原油価格です。米国とイスラエルがイランへの再攻撃を検討しているとの報道があり、イランも反撃の準備があると表明しました。ブレント原油は当日3.1%上昇し、116.72ドルで取引を終えました。これは4月以来の最高の清算価格で、週間では約6%の上昇です。WTI原油も3.8%上昇し、103ドルを超えました。米10年債利回りは木曜日に5%を割り込んだばかりでしたが、金曜日には再び5%近辺まで上昇しました。金利市場では、来週水曜日にFRBが政策金利を据え置くとの見方が大勢ですが、12月までに少なくとも1回利上げする確率はすでに約76%に達しています。
今週、ハイテク株を考えるうえで決算よりも原油価格に注目すべきだと言うのはなぜでしょうか。実は、理由は複雑ではありません。今回のAIブームは、突き詰めれば巨額の資金投入によって支えられています。データセンターには数百億ドル単位の設備投資が行われ、その多くは社債発行による資金調達に頼っています。原油価格が上昇すれば、インフレ期待はなかなか収まらず、米10年債利回りも5%から離れにくくなります。資金調達コストが上がれば、市場は当然、こうした投資がいつ回収できるのかを改めて計算することになります。木曜日に半導体株が一日で数%も下落したのは、投資家がこの計算に本腰を入れ始めたからではないでしょうか。もちろん、今回の原油高は地政学的なニュースに押し上げられたもので、上昇も速ければ下落も速いでしょう。実際に交戦に至らなければ、価格はすぐに反落する可能性もあります。来週は水曜日にグーグルとマイクロソフトが決算を発表し、木曜日にはアマゾンとインテルが続きます。同じ木曜日には、9月のPCEインフレ指標も発表されます。大手各社が設備投資をさらに引き上げ、PCEも予想以上に強ければ、ハイテク株にとって来週は厳しい一週間になりそうです。ご視聴と高評価、ありがとうございます。
今週、ハイテク株を考えるうえで決算よりも原油価格に注目すべきだと言うのはなぜでしょうか。実は、理由は複雑ではありません。今回のAIブームは、突き詰めれば巨額の資金投入によって支えられています。データセンターには数百億ドル単位の設備投資が行われ、その多くは社債発行による資金調達に頼っています。原油価格が上昇すれば、インフレ期待はなかなか収まらず、米10年債利回りも5%から離れにくくなります。資金調達コストが上がれば、市場は当然、こうした投資がいつ回収できるのかを改めて計算することになります。木曜日に半導体株が一日で数%も下落したのは、投資家がこの計算に本腰を入れ始めたからではないでしょうか。もちろん、今回の原油高は地政学的なニュースに押し上げられたもので、上昇も速ければ下落も速いでしょう。実際に交戦に至らなければ、価格はすぐに反落する可能性もあります。来週は水曜日にグーグルとマイクロソフトが決算を発表し、木曜日にはアマゾンとインテルが続きます。同じ木曜日には、9月のPCEインフレ指標も発表されます。大手各社が設備投資をさらに引き上げ、PCEも予想以上に強ければ、ハイテク株にとって来週は厳しい一週間になりそうです。ご視聴と高評価、ありがとうございます。
669
·
--
木曜日、米国株のテック株がそろって大きく売られ、ナスダックは2.6%安で取引を終えました。6月5日以来、最大の日次下落率です。S&P 500も1.2%下落しました。半導体株の下げが最もきつく、インテルとAMDはともに8%前後、エヌビディアは4.4%、ブロードコムは4.3%下落。マグニフィセント・セブンで上昇したのはアップルだけで、1.2%高でした。アマゾンは4.6%安、グーグルは3.1%安、マイクロソフトは2.2%安でした。下落のきっかけの一つとなったのは、半導体製造装置大手のラムリサーチです。決算自体は悪くありませんでした。売上高は82億2,000万ドル、1株当たり利益は2.20ドルで、いずれも予想を上回り、営業利益率は初めて40%に達しました。次四半期の売上高見通しも86億ドルと、市場予想の85億5,000万ドルをわずかに上回りました。それでも木曜日の取引中に株価は9%前後下落し、アプライド・マテリアルズとASMLもそれぞれ6%、4%下落しました。ナスダックは10月6日の史上最高値から、すでに5.8%ほど下落しています。
今回の下落は、なぜファンダメンタルズよりも期待が主因だと言えるのでしょうか。ラムリサーチの業績は実際に予想を上回り、見通しも市場予想を超えていました。それでも買い手が心の中で期待していた、さらに高い「ささやき予想」には届かず、結果として株価は9%も売られました。率直に言えば、AI関連銘柄のバリュエーションには、すでにかなり急な成長曲線が織り込まれているということです。今や、単に「良い」だけでは不十分で、「はるかに良い」結果が求められます。さらに、メタが設備投資を何度も上方修正し、ブレント原油も金曜朝に114ドルを超えたことで、「投じた資金を本当に回収できるのか」という市場の懸念が膨らみました。シーポートのアナリストは率直に、今週の投資家は恐れることを選んだ、と述べています。もちろん、センチメントは急速に悪化しますが、最終的には実際の収益で確かめる必要があります。来週水曜日の取引終了後にはマイクロソフトとグーグルが決算を発表し、木曜日にはアマゾンとインテルが続きます。FRBも来週、会合を開きます。私が重要だと考えるのは、クラウド事業の成長率が設備投資に追いつくかどうかです。追いつくなら、今回の下落はセンチメントの調整です。追いつかなければ、下落はまだ始まったばかりかもしれません。ご視聴と高評価をありがとうございます。
木曜日、米国株のテック株がそろって大きく売られ、ナスダックは2.6%安で取引を終えました。6月5日以来、最大の日次下落率です。S&P 500も1.2%下落しました。半導体株の下げが最もきつく、インテルとAMDはともに8%前後、エヌビディアは4.4%、ブロードコムは4.3%下落。マグニフィセント・セブンで上昇したのはアップルだけで、1.2%高でした。アマゾンは4.6%安、グーグルは3.1%安、マイクロソフトは2.2%安でした。下落のきっかけの一つとなったのは、半導体製造装置大手のラムリサーチです。決算自体は悪くありませんでした。売上高は82億2,000万ドル、1株当たり利益は2.20ドルで、いずれも予想を上回り、営業利益率は初めて40%に達しました。次四半期の売上高見通しも86億ドルと、市場予想の85億5,000万ドルをわずかに上回りました。それでも木曜日の取引中に株価は9%前後下落し、アプライド・マテリアルズとASMLもそれぞれ6%、4%下落しました。ナスダックは10月6日の史上最高値から、すでに5.8%ほど下落しています。
今回の下落は、なぜファンダメンタルズよりも期待が主因だと言えるのでしょうか。ラムリサーチの業績は実際に予想を上回り、見通しも市場予想を超えていました。それでも買い手が心の中で期待していた、さらに高い「ささやき予想」には届かず、結果として株価は9%も売られました。率直に言えば、AI関連銘柄のバリュエーションには、すでにかなり急な成長曲線が織り込まれているということです。今や、単に「良い」だけでは不十分で、「はるかに良い」結果が求められます。さらに、メタが設備投資を何度も上方修正し、ブレント原油も金曜朝に114ドルを超えたことで、「投じた資金を本当に回収できるのか」という市場の懸念が膨らみました。シーポートのアナリストは率直に、今週の投資家は恐れることを選んだ、と述べています。もちろん、センチメントは急速に悪化しますが、最終的には実際の収益で確かめる必要があります。来週水曜日の取引終了後にはマイクロソフトとグーグルが決算を発表し、木曜日にはアマゾンとインテルが続きます。FRBも来週、会合を開きます。私が重要だと考えるのは、クラウド事業の成長率が設備投資に追いつくかどうかです。追いつくなら、今回の下落はセンチメントの調整です。追いつかなければ、下落はまだ始まったばかりかもしれません。ご視聴と高評価をありがとうございます。
今回の下落は、なぜファンダメンタルズよりも期待が主因だと言えるのでしょうか。ラムリサーチの業績は実際に予想を上回り、見通しも市場予想を超えていました。それでも買い手が心の中で期待していた、さらに高い「ささやき予想」には届かず、結果として株価は9%も売られました。率直に言えば、AI関連銘柄のバリュエーションには、すでにかなり急な成長曲線が織り込まれているということです。今や、単に「良い」だけでは不十分で、「はるかに良い」結果が求められます。さらに、メタが設備投資を何度も上方修正し、ブレント原油も金曜朝に114ドルを超えたことで、「投じた資金を本当に回収できるのか」という市場の懸念が膨らみました。シーポートのアナリストは率直に、今週の投資家は恐れることを選んだ、と述べています。もちろん、センチメントは急速に悪化しますが、最終的には実際の収益で確かめる必要があります。来週水曜日の取引終了後にはマイクロソフトとグーグルが決算を発表し、木曜日にはアマゾンとインテルが続きます。FRBも来週、会合を開きます。私が重要だと考えるのは、クラウド事業の成長率が設備投資に追いつくかどうかです。追いつくなら、今回の下落はセンチメントの調整です。追いつかなければ、下落はまだ始まったばかりかもしれません。ご視聴と高評価をありがとうございます。
108
·
--
テスラは一昨日の夜、第3四半期決算を発表しました。売上高は280億5,000万ドルで、前年同期とほぼ横ばい、市場予想とほぼ同水準でした。調整後1株当たり利益は0.48ドルで、予想の0.45ドルを上回りました。粗利益率は19.6%に回復し、第2四半期の16.8%から大きく改善しましたが、利益は依然として見劣りします。純利益はわずか7億8,700万ドルで、前年同期比43%減。営業利益率はわずか2.6%で、主な要因は研究開発費が前年同期比69%増加したことです。市場がさらに注目したのはスケジュールです。電話会議で同社は、一般ユーザー向けの無監督FSDの提供を2027年第2四半期まで延期し、利用できるのはRobotaxiの運行エリア内に限ると説明しました。一方、マスク氏は4月には、早ければ今年第4四半期に提供できると話していました。また、Optimusロボットはカリフォルニア州フリーモント工場で初期生産を開始。マスク氏は2027年末までに週2万台の生産を目指すと述べました。決算発表後、株価は時間外取引で小幅に下落しました。
正直なところ、この決算では自動車販売の部分はすでにそれほど重要ではありません。なぜテスラの株価評価がますます「将来の約束手形」のようになっていると言うのか。それは、自動車事業の売上高が約200億ドルで前年同期比横ばい、納車台数も前年同期比2%減と、これだけでは現在の時価総額を支えられないからです。評価の対象となっているのは自動運転とロボットですが、どちらも実現時期が先送りされています。FSDのサブスクリプション契約数は67%増の174万件に達したものの、無監督バージョンの提供はさらに半年遅れました。その一方で、研究開発費と設備投資は増加し続けており、年間設備投資の見通しも250億ドル超のままです。資金は先に出ていき、リターンは先送りされる。市場はいつまで辛抱できるのでしょうか。私が今後注目すべきだと思うのは2点です。Robotaxiの運行エリアを計画どおり拡大できるか、そしてOptimusの生産拡大で具体的な数字を示せるかです。ご視聴と高評価、ありがとうございます。
テスラは一昨日の夜、第3四半期決算を発表しました。売上高は280億5,000万ドルで、前年同期とほぼ横ばい、市場予想とほぼ同水準でした。調整後1株当たり利益は0.48ドルで、予想の0.45ドルを上回りました。粗利益率は19.6%に回復し、第2四半期の16.8%から大きく改善しましたが、利益は依然として見劣りします。純利益はわずか7億8,700万ドルで、前年同期比43%減。営業利益率はわずか2.6%で、主な要因は研究開発費が前年同期比69%増加したことです。市場がさらに注目したのはスケジュールです。電話会議で同社は、一般ユーザー向けの無監督FSDの提供を2027年第2四半期まで延期し、利用できるのはRobotaxiの運行エリア内に限ると説明しました。一方、マスク氏は4月には、早ければ今年第4四半期に提供できると話していました。また、Optimusロボットはカリフォルニア州フリーモント工場で初期生産を開始。マスク氏は2027年末までに週2万台の生産を目指すと述べました。決算発表後、株価は時間外取引で小幅に下落しました。
正直なところ、この決算では自動車販売の部分はすでにそれほど重要ではありません。なぜテスラの株価評価がますます「将来の約束手形」のようになっていると言うのか。それは、自動車事業の売上高が約200億ドルで前年同期比横ばい、納車台数も前年同期比2%減と、これだけでは現在の時価総額を支えられないからです。評価の対象となっているのは自動運転とロボットですが、どちらも実現時期が先送りされています。FSDのサブスクリプション契約数は67%増の174万件に達したものの、無監督バージョンの提供はさらに半年遅れました。その一方で、研究開発費と設備投資は増加し続けており、年間設備投資の見通しも250億ドル超のままです。資金は先に出ていき、リターンは先送りされる。市場はいつまで辛抱できるのでしょうか。私が今後注目すべきだと思うのは2点です。Robotaxiの運行エリアを計画どおり拡大できるか、そしてOptimusの生産拡大で具体的な数字を示せるかです。ご視聴と高評価、ありがとうございます。
正直なところ、この決算では自動車販売の部分はすでにそれほど重要ではありません。なぜテスラの株価評価がますます「将来の約束手形」のようになっていると言うのか。それは、自動車事業の売上高が約200億ドルで前年同期比横ばい、納車台数も前年同期比2%減と、これだけでは現在の時価総額を支えられないからです。評価の対象となっているのは自動運転とロボットですが、どちらも実現時期が先送りされています。FSDのサブスクリプション契約数は67%増の174万件に達したものの、無監督バージョンの提供はさらに半年遅れました。その一方で、研究開発費と設備投資は増加し続けており、年間設備投資の見通しも250億ドル超のままです。資金は先に出ていき、リターンは先送りされる。市場はいつまで辛抱できるのでしょうか。私が今後注目すべきだと思うのは2点です。Robotaxiの運行エリアを計画どおり拡大できるか、そしてOptimusの生産拡大で具体的な数字を示せるかです。ご視聴と高評価、ありがとうございます。
108
·
--
Metaは昨夜、第3四半期決算を発表しました。売上高は646億ドルで前年同期比26%増となり、市場予想の633億ドルを上回りました。第4四半期の売上高見通しは730億〜760億ドルで、中央値も予想を上回っています。一方、利益はそれほど好調ではありません。青少年の安全をめぐる訴訟の和解費用として約100億ドルを計上したため、営業利益は37%減少し、純利益は99億ドルとなりました。さらに目を引くのは支出のペースです。四半期の設備投資は349億ドルで、前年同期の194億ドルからほぼ倍増しました。通期の設備投資見通しの下限も1300億ドルから1350億ドルに引き上げられ、その結果、フリーキャッシュフローは21億ドルのマイナスとなりました。それでも時間外取引では株価が一時4%超上昇し、その後は3%前後まで上げ幅を縮小しました。また、同社は来年1月に株式を1株から2株に分割することも発表しました。
なぜ今回の決算で本当に注目すべきなのは売上高ではなく、フリーキャッシュフローがマイナスに転じたことだと言うのでしょうか。率直に言って、広告収入が26%伸びたことは、AIによるレコメンドが確かな収益につながっていることを示しています。しかし、1四半期で349億ドルを投じ、自ら生み出した現金でも賄いきれないというのは、Metaではめったにないことです。市場が今、投資を受け入れているのは、第4四半期の見通しが力強く、こうした投資を回収できると信じているからです。ですが、いつか売上高の伸びが鈍化し、設備投資を減らせない状況になったとしたら、現在の株価評価は維持できるのでしょうか。私の見方では、これはむしろNVIDIAとコンピューティング能力をめぐるサプライチェーン全体にとって、より確実な追い風です。『マグニフィセント・セブン』の中でも、特に支出余力のある企業が引き続き投資を拡大しているからです。今後数週間は、Microsoft、Google、Amazonの決算に注目です。各社もそろって設備投資を引き上げるようなら、今回のAIインフラ投資サイクルはまだまだ終わりそうにありません。ご視聴と「いいね」をありがとうございます。
Metaは昨夜、第3四半期決算を発表しました。売上高は646億ドルで前年同期比26%増となり、市場予想の633億ドルを上回りました。第4四半期の売上高見通しは730億〜760億ドルで、中央値も予想を上回っています。一方、利益はそれほど好調ではありません。青少年の安全をめぐる訴訟の和解費用として約100億ドルを計上したため、営業利益は37%減少し、純利益は99億ドルとなりました。さらに目を引くのは支出のペースです。四半期の設備投資は349億ドルで、前年同期の194億ドルからほぼ倍増しました。通期の設備投資見通しの下限も1300億ドルから1350億ドルに引き上げられ、その結果、フリーキャッシュフローは21億ドルのマイナスとなりました。それでも時間外取引では株価が一時4%超上昇し、その後は3%前後まで上げ幅を縮小しました。また、同社は来年1月に株式を1株から2株に分割することも発表しました。
なぜ今回の決算で本当に注目すべきなのは売上高ではなく、フリーキャッシュフローがマイナスに転じたことだと言うのでしょうか。率直に言って、広告収入が26%伸びたことは、AIによるレコメンドが確かな収益につながっていることを示しています。しかし、1四半期で349億ドルを投じ、自ら生み出した現金でも賄いきれないというのは、Metaではめったにないことです。市場が今、投資を受け入れているのは、第4四半期の見通しが力強く、こうした投資を回収できると信じているからです。ですが、いつか売上高の伸びが鈍化し、設備投資を減らせない状況になったとしたら、現在の株価評価は維持できるのでしょうか。私の見方では、これはむしろNVIDIAとコンピューティング能力をめぐるサプライチェーン全体にとって、より確実な追い風です。『マグニフィセント・セブン』の中でも、特に支出余力のある企業が引き続き投資を拡大しているからです。今後数週間は、Microsoft、Google、Amazonの決算に注目です。各社もそろって設備投資を引き上げるようなら、今回のAIインフラ投資サイクルはまだまだ終わりそうにありません。ご視聴と「いいね」をありがとうございます。
なぜ今回の決算で本当に注目すべきなのは売上高ではなく、フリーキャッシュフローがマイナスに転じたことだと言うのでしょうか。率直に言って、広告収入が26%伸びたことは、AIによるレコメンドが確かな収益につながっていることを示しています。しかし、1四半期で349億ドルを投じ、自ら生み出した現金でも賄いきれないというのは、Metaではめったにないことです。市場が今、投資を受け入れているのは、第4四半期の見通しが力強く、こうした投資を回収できると信じているからです。ですが、いつか売上高の伸びが鈍化し、設備投資を減らせない状況になったとしたら、現在の株価評価は維持できるのでしょうか。私の見方では、これはむしろNVIDIAとコンピューティング能力をめぐるサプライチェーン全体にとって、より確実な追い風です。『マグニフィセント・セブン』の中でも、特に支出余力のある企業が引き続き投資を拡大しているからです。今後数週間は、Microsoft、Google、Amazonの決算に注目です。各社もそろって設備投資を引き上げるようなら、今回のAIインフラ投資サイクルはまだまだ終わりそうにありません。ご視聴と「いいね」をありがとうございます。
106
·
--
ネットフリックスは昨夜、第3四半期決算を発表しました。表面的には悪くありません。売上高は128億7,000万ドルで、前年同期比約12%増と市場予想並み。1株当たり利益は0.87ドルで、予想の0.82ドルを上回りました。それでも時間外取引で株価は約6%下落しました。問題は業績見通しです。第4四半期の売上高見通しは134億ドルで、成長率はわずか11.5%。前年同期の17.6%を大きく下回ります。年間の広告収入見通しは30億ドルから27億ドル前後に引き下げられ、年間売上高の見通しも511億ドルに縮小し、従来予想の下限にとどまりました。同社は同日、6%の人員削減も発表。2022年以来最大の規模で、コンテンツ部門の責任者と映画事業の責任者も交代しました。今回の下落を含めると、ネットフリックスの株価は過去1年で44%下落しています。
なぜ今回下がったのは業績ではなく、成長ストーリーのほうだと言えるのでしょうか。正直、利益は予想を上回り、第4四半期の利益率見通しも26%です。稼ぐ力そのものに問題はありません。本当の問題は、成長率が17%から11%に落ち込むことです。広告事業は、もともと市場が同社に高い評価を与える理由となっていた2本目の成長エンジンでした。それが一気に1割も下方修正されたということは、経営陣自身も以前ほど自信を持てていないということです。人員削減や経営幹部の交代で利益率を維持しようとしている会社を、市場はこれからも成長株として評価するのでしょうか。私から見ると、これが今回のテック企業の決算シーズンを貫くテーマです。業績が予想どおりというだけでは、もう十分ではありません。市場が見ているのは、成長を維持できるかどうかです。今夜はテスラの番です。市場予想は売上高が280億ドル前後、1株当たり利益が0.45ドルで、前年同期を下回ります。あとはマスク氏が今後の成長についてどう語るかに注目です。ご視聴と「いいね」をありがとうございます。
ネットフリックスは昨夜、第3四半期決算を発表しました。表面的には悪くありません。売上高は128億7,000万ドルで、前年同期比約12%増と市場予想並み。1株当たり利益は0.87ドルで、予想の0.82ドルを上回りました。それでも時間外取引で株価は約6%下落しました。問題は業績見通しです。第4四半期の売上高見通しは134億ドルで、成長率はわずか11.5%。前年同期の17.6%を大きく下回ります。年間の広告収入見通しは30億ドルから27億ドル前後に引き下げられ、年間売上高の見通しも511億ドルに縮小し、従来予想の下限にとどまりました。同社は同日、6%の人員削減も発表。2022年以来最大の規模で、コンテンツ部門の責任者と映画事業の責任者も交代しました。今回の下落を含めると、ネットフリックスの株価は過去1年で44%下落しています。
なぜ今回下がったのは業績ではなく、成長ストーリーのほうだと言えるのでしょうか。正直、利益は予想を上回り、第4四半期の利益率見通しも26%です。稼ぐ力そのものに問題はありません。本当の問題は、成長率が17%から11%に落ち込むことです。広告事業は、もともと市場が同社に高い評価を与える理由となっていた2本目の成長エンジンでした。それが一気に1割も下方修正されたということは、経営陣自身も以前ほど自信を持てていないということです。人員削減や経営幹部の交代で利益率を維持しようとしている会社を、市場はこれからも成長株として評価するのでしょうか。私から見ると、これが今回のテック企業の決算シーズンを貫くテーマです。業績が予想どおりというだけでは、もう十分ではありません。市場が見ているのは、成長を維持できるかどうかです。今夜はテスラの番です。市場予想は売上高が280億ドル前後、1株当たり利益が0.45ドルで、前年同期を下回ります。あとはマスク氏が今後の成長についてどう語るかに注目です。ご視聴と「いいね」をありがとうございます。
なぜ今回下がったのは業績ではなく、成長ストーリーのほうだと言えるのでしょうか。正直、利益は予想を上回り、第4四半期の利益率見通しも26%です。稼ぐ力そのものに問題はありません。本当の問題は、成長率が17%から11%に落ち込むことです。広告事業は、もともと市場が同社に高い評価を与える理由となっていた2本目の成長エンジンでした。それが一気に1割も下方修正されたということは、経営陣自身も以前ほど自信を持てていないということです。人員削減や経営幹部の交代で利益率を維持しようとしている会社を、市場はこれからも成長株として評価するのでしょうか。私から見ると、これが今回のテック企業の決算シーズンを貫くテーマです。業績が予想どおりというだけでは、もう十分ではありません。市場が見ているのは、成長を維持できるかどうかです。今夜はテスラの番です。市場予想は売上高が280億ドル前後、1株当たり利益が0.45ドルで、前年同期を下回ります。あとはマスク氏が今後の成長についてどう語るかに注目です。ご視聴と「いいね」をありがとうございます。
139
·
--
偽造追加入金戦略 · 新規追加の利確クローズ
🎯 1 件の利益
✅ $GUA +9.3%(保有 6h)
入 0.6519776 → 出 0.71289
📍 現在の保有 12 ポジション
#量化策略 #GUAUSDT
偽造追加入金戦略 · 新規追加の利確クローズ
🎯 1 件の利益
✅ $GUA +9.3%(保有 6h)
入 0.6519776 → 出 0.71289
📍 現在の保有 12 ポジション
#量化策略 #GUAUSDT
🎯 1 件の利益
✅ $GUA +9.3%(保有 6h)
入 0.6519776 → 出 0.71289
📍 現在の保有 12 ポジション
#量化策略 #GUAUSDT
67
·
--
山寨追多策略 · 新增盈利平仓
🎯 1 笔盈利
✅ $KGEN +7.7%(持仓 54h)
入 0.1573678 → 出 0.169479
📍 現在のポジション 10 ロット
#量化策略 #KGENUSDT
山寨追多策略 · 新增盈利平仓
🎯 1 笔盈利
✅ $KGEN +7.7%(持仓 54h)
入 0.1573678 → 出 0.169479
📍 現在のポジション 10 ロット
#量化策略 #KGENUSDT
🎯 1 笔盈利
✅ $KGEN +7.7%(持仓 54h)
入 0.1573678 → 出 0.169479
📍 現在のポジション 10 ロット
#量化策略 #KGENUSDT
51
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号