
价值与动量发掘
709 投稿
价值与动量发掘
報告
ユーザーをブロック
#转战股票 #投机交易者 #链上分析者 #随便画画线 #推文不是财务建议 推特同步https://twitter.com/Jonewang7
4 フォロー
94 フォロワー
154 いいね
投稿
すべて
引用
動画
PINNED
·
--
今日から同期して更新します。主に米株・A株、そして金・銀・原油もついでに分析します。
まず今日最大の出来事はトランプが再びTACOしたことで、原油がすぐに急落し、金・銀が連動して一斉に上昇したことです。
次に2番目の出来事は今夜(昨晩)に米国が中国の先端光モジュールの輸入を禁止する方針を検討したことです。この件は米株の$LITE.US $AAOI.US COHRを急騰させました。ただし今日はA株の光モジュールが寄り天から切り返す形(安く始まって高値へ)となりました。理由は資金が光モジュールに強気で、当該の禁止措置は最終的には実現しないのではないかと見て、この方向に賭けているからです。今は駆け引き(需給の綱引き)の材料の一つになっている状態です。なおAAOIは明日の引け後に決算がありますので、ニュースを前に売るべきかどうかに注意してください。ここ数日、米国の光モジュール関連株はいずれも決算が出たあとに下落しています。
3番目の出来事は$AMD.US の決算がそのまま大きく下落したことです。実はその決算内容は市場予想の範囲内でしたが、設備投資(キャピタルエクスペンディチャー)が当初の見込みを約3倍も上回り、市場が売りに転じたためです。ただ、この銘柄自体はまだ良いものだと思います。踏ん張れて買える状態になるか、見ていきましょう。
4つ目はANETです。決算が非常に良く、大幅に予想を上回りました。業界内でCSCOと競合するスイッチ(スイッチング)企業として、AIデータセンター建設の恩恵を受けており、ガイダンスと第2四半期の決算も非常に好調でした。
{stock_us}(ANET.US)
今日から同期して更新します。主に米株・A株、そして金・銀・原油もついでに分析します。
まず今日最大の出来事はトランプが再びTACOしたことで、原油がすぐに急落し、金・銀が連動して一斉に上昇したことです。
次に2番目の出来事は今夜(昨晩)に米国が中国の先端光モジュールの輸入を禁止する方針を検討したことです。この件は米株の$LITE.US $AAOI.US COHRを急騰させました。ただし今日はA株の光モジュールが寄り天から切り返す形(安く始まって高値へ)となりました。理由は資金が光モジュールに強気で、当該の禁止措置は最終的には実現しないのではないかと見て、この方向に賭けているからです。今は駆け引き(需給の綱引き)の材料の一つになっている状態です。なおAAOIは明日の引け後に決算がありますので、ニュースを前に売るべきかどうかに注意してください。ここ数日、米国の光モジュール関連株はいずれも決算が出たあとに下落しています。
3番目の出来事は$AMD.US の決算がそのまま大きく下落したことです。実はその決算内容は市場予想の範囲内でしたが、設備投資(キャピタルエクスペンディチャー)が当初の見込みを約3倍も上回り、市場が売りに転じたためです。ただ、この銘柄自体はまだ良いものだと思います。踏ん張れて買える状態になるか、見ていきましょう。
4つ目はANETです。決算が非常に良く、大幅に予想を上回りました。業界内でCSCOと競合するスイッチ(スイッチング)企業として、AIデータセンター建設の恩恵を受けており、ガイダンスと第2四半期の決算も非常に好調でした。
まず今日最大の出来事はトランプが再びTACOしたことで、原油がすぐに急落し、金・銀が連動して一斉に上昇したことです。
次に2番目の出来事は今夜(昨晩)に米国が中国の先端光モジュールの輸入を禁止する方針を検討したことです。この件は米株の$LITE.US $AAOI.US COHRを急騰させました。ただし今日はA株の光モジュールが寄り天から切り返す形(安く始まって高値へ)となりました。理由は資金が光モジュールに強気で、当該の禁止措置は最終的には実現しないのではないかと見て、この方向に賭けているからです。今は駆け引き(需給の綱引き)の材料の一つになっている状態です。なおAAOIは明日の引け後に決算がありますので、ニュースを前に売るべきかどうかに注意してください。ここ数日、米国の光モジュール関連株はいずれも決算が出たあとに下落しています。
3番目の出来事は$AMD.US の決算がそのまま大きく下落したことです。実はその決算内容は市場予想の範囲内でしたが、設備投資(キャピタルエクスペンディチャー)が当初の見込みを約3倍も上回り、市場が売りに転じたためです。ただ、この銘柄自体はまだ良いものだと思います。踏ん張れて買える状態になるか、見ていきましょう。
4つ目はANETです。決算が非常に良く、大幅に予想を上回りました。業界内でCSCOと競合するスイッチ(スイッチング)企業として、AIデータセンター建設の恩恵を受けており、ガイダンスと第2四半期の決算も非常に好調でした。
2
2
6
1.8k
·
--
ブリッシュ
翻訳参照
$NVDA 临时女ceo财报重点强调了不会降低对下游数据中心企业的支持但是会审慎的审批对这些公司的融资贷款,比预期要好.能反弹几天了. NBIS CRWV SOXL
{future}(NVDAUSDT)
$NVDA 临时女ceo财报重点强调了不会降低对下游数据中心企业的支持但是会审慎的审批对这些公司的融资贷款,比预期要好.能反弹几天了. NBIS CRWV SOXL
413
·
--
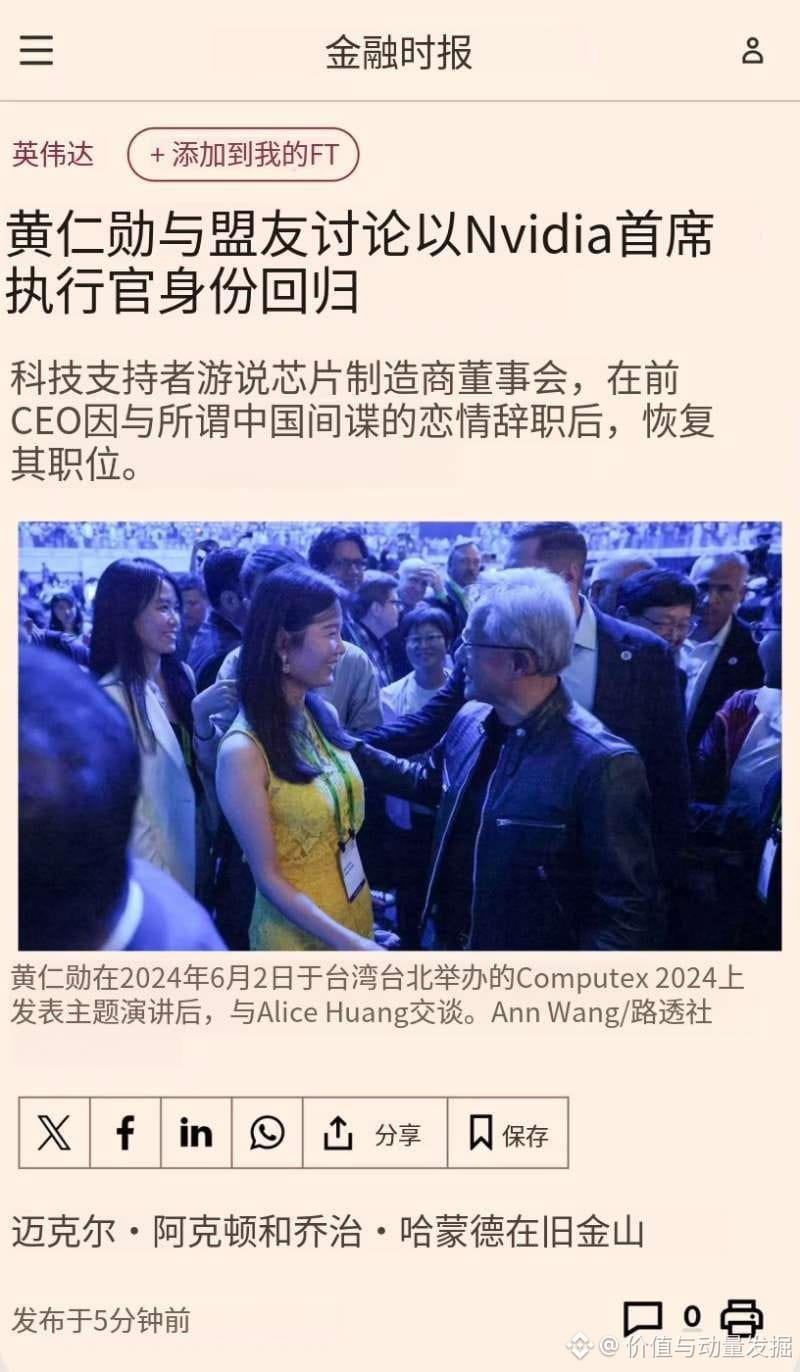
黄仁勋はNVIDIAに復帰するのか?$NVDA
{future}(NVDAUSDT)
三つの関門。一つ進むごとに、ハードルは高くなる。この節は事実ではなく、見立てだ。三つの条件がすべてそろって初めて、彼が復帰できる可能性がある。どれか一つでも満たされなければ、復帰はできない。第一の関門 · 制度 彼には支配権がないスティーブ・ジョブズが1985年にアップルを追われたのは、取締役会の投票によるものだった。1997年に復帰できたのは、アップルが倒産寸前で、彼にしか救えなかったからだ。アルトマンが2023年に復帰できたのは、OpenAIが非公開企業で、従業員が一斉に辞職するという脅しが取締役会を直撃したからだ。黄仁勋には、そのどちらもない。NVIDIAはナスダック上場の公開企業で、彼は支配権を持っておらず、取締役会のいかなる決定も拒否できない。だから、あの辞表はわずか四日ですべての手続きを終えた。第二の関門 · 時間 独立調査はまだ結論に至っていない取締役会は、この経営危機を招いた一連の行為を調べるため、独立調査を開始した。彼の復職を推し進めた人たちでさえ、こう認めている。「部下との不倫は、解雇の理由として十分だ」。報告書が出る前に取締役会が決定を覆せば、自らの手続きそのものを否定することになる。これは勇気の問題ではなく、責任の問題だ。後になって情報開示に不備があったと判明すれば、署名した人が責任を負わなければならない。第三の関門 · 政治 ワシントンの承認が得られない財務長官はすでに、CEOを外部から探すよう公に求めている。この層が意味するのは、取締役会が望んだとしても、ホワイトハウスの関門を越えるのは容易ではないということだ。そしてこの問題は輸出規制にもつながっている。私生活上の問題ではないため、和解の余地はない。三つの関門のうち、制度は待てる。時間は引き延ばせる。しかし、政治はそうはいかない。だから「彼は復帰するのか」という問いへの本当の答えは、シリコンバレーではなく、ワシントンにある。
黄仁勋はNVIDIAに復帰するのか?$NVDA
三つの関門。一つ進むごとに、ハードルは高くなる。この節は事実ではなく、見立てだ。三つの条件がすべてそろって初めて、彼が復帰できる可能性がある。どれか一つでも満たされなければ、復帰はできない。第一の関門 · 制度 彼には支配権がないスティーブ・ジョブズが1985年にアップルを追われたのは、取締役会の投票によるものだった。1997年に復帰できたのは、アップルが倒産寸前で、彼にしか救えなかったからだ。アルトマンが2023年に復帰できたのは、OpenAIが非公開企業で、従業員が一斉に辞職するという脅しが取締役会を直撃したからだ。黄仁勋には、そのどちらもない。NVIDIAはナスダック上場の公開企業で、彼は支配権を持っておらず、取締役会のいかなる決定も拒否できない。だから、あの辞表はわずか四日ですべての手続きを終えた。第二の関門 · 時間 独立調査はまだ結論に至っていない取締役会は、この経営危機を招いた一連の行為を調べるため、独立調査を開始した。彼の復職を推し進めた人たちでさえ、こう認めている。「部下との不倫は、解雇の理由として十分だ」。報告書が出る前に取締役会が決定を覆せば、自らの手続きそのものを否定することになる。これは勇気の問題ではなく、責任の問題だ。後になって情報開示に不備があったと判明すれば、署名した人が責任を負わなければならない。第三の関門 · 政治 ワシントンの承認が得られない財務長官はすでに、CEOを外部から探すよう公に求めている。この層が意味するのは、取締役会が望んだとしても、ホワイトハウスの関門を越えるのは容易ではないということだ。そしてこの問題は輸出規制にもつながっている。私生活上の問題ではないため、和解の余地はない。三つの関門のうち、制度は待てる。時間は引き延ばせる。しかし、政治はそうはいかない。だから「彼は復帰するのか」という問いへの本当の答えは、シリコンバレーではなく、ワシントンにある。
三つの関門。一つ進むごとに、ハードルは高くなる。この節は事実ではなく、見立てだ。三つの条件がすべてそろって初めて、彼が復帰できる可能性がある。どれか一つでも満たされなければ、復帰はできない。第一の関門 · 制度 彼には支配権がないスティーブ・ジョブズが1985年にアップルを追われたのは、取締役会の投票によるものだった。1997年に復帰できたのは、アップルが倒産寸前で、彼にしか救えなかったからだ。アルトマンが2023年に復帰できたのは、OpenAIが非公開企業で、従業員が一斉に辞職するという脅しが取締役会を直撃したからだ。黄仁勋には、そのどちらもない。NVIDIAはナスダック上場の公開企業で、彼は支配権を持っておらず、取締役会のいかなる決定も拒否できない。だから、あの辞表はわずか四日ですべての手続きを終えた。第二の関門 · 時間 独立調査はまだ結論に至っていない取締役会は、この経営危機を招いた一連の行為を調べるため、独立調査を開始した。彼の復職を推し進めた人たちでさえ、こう認めている。「部下との不倫は、解雇の理由として十分だ」。報告書が出る前に取締役会が決定を覆せば、自らの手続きそのものを否定することになる。これは勇気の問題ではなく、責任の問題だ。後になって情報開示に不備があったと判明すれば、署名した人が責任を負わなければならない。第三の関門 · 政治 ワシントンの承認が得られない財務長官はすでに、CEOを外部から探すよう公に求めている。この層が意味するのは、取締役会が望んだとしても、ホワイトハウスの関門を越えるのは容易ではないということだ。そしてこの問題は輸出規制にもつながっている。私生活上の問題ではないため、和解の余地はない。三つの関門のうち、制度は待てる。時間は引き延ばせる。しかし、政治はそうはいかない。だから「彼は復帰するのか」という問いへの本当の答えは、シリコンバレーではなく、ワシントンにある。
2
1.3k
·
--
ブリッシュ
$META 従業員が予測市場アプリをテスト中、関係者が語る—WSJ。Dkngは終わった!
{future}(METAUSDT)
$META 従業員が予測市場アプリをテスト中、関係者が語る—WSJ。Dkngは終わった!
236
·
--
弱気相場
本人確認中
$SMCI 暴落した!SMCIは崩壊。黄仁勲の台湾の親友で、密輸の常習犯。SMCIも絶対に逃れられない。以前も彼らはグラフィックカードを中国に密輸していた。暴落した
米国の経済メディアSemaforによると、エヌビディア(NVDA)は米司法省の独占禁止法調査に直面している。
{future}(SMCIUSDT)
$SMCI 暴落した!SMCIは崩壊。黄仁勲の台湾の親友で、密輸の常習犯。SMCIも絶対に逃れられない。以前も彼らはグラフィックカードを中国に密輸していた。暴落した
米国の経済メディアSemaforによると、エヌビディア(NVDA)は米司法省の独占禁止法調査に直面している。
米国の経済メディアSemaforによると、エヌビディア(NVDA)は米司法省の独占禁止法調査に直面している。
610
·
--
弱気相場
エヌビディア(NVDA):CEOのジェンスン・フアン氏が本日付で社長、最高経営責任者および取締役を辞任。エヌビディア幹部のコレット・クレス氏が暫定CEOに任命:ブルームバーグ
みんなに言ったでしょう。エヌビディアは120まで上がるって。$NVDA
{future}(NVDAUSDT)
エヌビディア(NVDA):CEOのジェンスン・フアン氏が本日付で社長、最高経営責任者および取締役を辞任。エヌビディア幹部のコレット・クレス氏が暫定CEOに任命:ブルームバーグ
みんなに言ったでしょう。エヌビディアは120まで上がるって。$NVDA
みんなに言ったでしょう。エヌビディアは120まで上がるって。$NVDA
292
·
--
弱気相場
本人確認中
MSCIは$MSTR をすでに除外したと発表しました!今月末に発効
{future}(MSTRUSDT)
MSCIは$MSTR をすでに除外したと発表しました!今月末に発効
价值与动量发掘
·
--
MSCIはビットコイン保有企業マイクロストラテジー(MSTR)を除外するのか、11日に明らかに
MSCI指数レビュー · 2026年11月 $MSTR
ルールと時間の基準は2026年11月10日時点|リストはMSCIが北京時間11月12日午前6時ごろに発表
MSTRはMSCI USA、MSCI Worldの構成銘柄|11月9日終値は125.59ドル
11月11日、MSCIが11月の指数レビュー結果を発表する。市場ではこの日をMSTRの「判決の日」と呼んでいる。正確には、この日に発表されるのはリストだけで、変更が適用されるのは11月30日の取引終了後。MSCIに連動するファンドが実際にポートフォリオを入れ替えるのは、12月1日からだ。
しかも、11日になっても必ずしも悪い知らせとは限らない。MSTRは候補リストに入っているが、「除外」されるか「監視対象」に入るかは、5つの財務比率のうちいくつに該当するかで決まる。この点について、現時点で公表された答えはない。3つの計算方法から、異なる数字が3つ出ている。
ルールと時間の基準は2026年11月10日時点|リストはMSCIが北京時間11月12日午前6時ごろに発表
MSTRはMSCI USA、MSCI Worldの構成銘柄|11月9日終値は125.59ドル
11月11日、MSCIが11月の指数レビュー結果を発表する。市場ではこの日をMSTRの「判決の日」と呼んでいる。正確には、この日に発表されるのはリストだけで、変更が適用されるのは11月30日の取引終了後。MSCIに連動するファンドが実際にポートフォリオを入れ替えるのは、12月1日からだ。
しかも、11日になっても必ずしも悪い知らせとは限らない。MSTRは候補リストに入っているが、「除外」されるか「監視対象」に入るかは、5つの財務比率のうちいくつに該当するかで決まる。この点について、現時点で公表された答えはない。3つの計算方法から、異なる数字が3つ出ている。
147
·
--
記事
翻訳参照
黄仁勋第二个出轨对象! 英伟达董事会准备罢免黄仁勋! 盘后跌 8%!艾夫斯表示,如果他离职,英伟达的股价可能会下跌25%至30%,即跌至每股122美元左右。
现任Yorkville Ives高级董事总经理的艾夫斯在一份报告中写道:“我们认为,如果黄仁勋卸任CEO,英伟达作为一家公司/股票的价值将大幅缩水(25%至30%)。这不仅会改变公司的未来发展方向,还将彻底重塑人工智能(AI)GPU领域的竞争格局——无论是在美国、全球范围,情况都将发生剧烈变化。”$NVDA
{future}(NVDAUSDT)
《华尔街日报》当地时间 11月11日援引知情人士称,英伟达董事会正准备罢免联合创始人兼 CEO 黄仁勋,最快当日召开专项会议、就他的去留投票。英伟达没有确认这场会议,也没有确认任何罢免计划。
几分钟前《纽约时报》报道,黄仁勋与向他直接汇报的医疗健康业务副总裁金伯利·鲍威尔(Kimberly Powell)存在婚外关系。这是 11月8日他致信员工承认“对妻子不忠”之后,被披露的第二段关系。
盘后价格先给出了答案:正股当天还收涨 2.87%,消息出来之后一度跌 9%。
一、收盘价说的是业务,盘后价说的是人
收盘为 11月11日 16:00(美东)官方收盘价,盘后为 17:43 报价。盘后成交薄,价格不代表 11月12日开盘。
同一个交易日里出现了两个价格。收盘价说的是“AI 算力需求还在”——CoreWeave 财报把整条产业链点着了,费半涨 5.66%,存储、光模块、设备一起上。盘后那 8% 说的完全是另一件事:这家公司可能换掌舵人。
盘后没有流动性,8% 不能当成明天的开盘价。但它是一个信号:在这个位置上,市场给“人”的折价比给“业务”的折价更容易打出来。
来源:富途牛牛 NVDA 行情 / 新浪财经(大河财立方)
二、48 小时里发生了什么
按美东时间排序。以下均为媒体报道,英伟达除 11月8日声明外未逐条回应。
11月8日黄仁勋致信员工:“我对妻子不忠”
内部信原话:“我对妻子不忠。我的行为伤害了她和我们的孩子。我所做的事没有任何借口,我非常抱歉。”
同一天,董事会对外表示“对 Jensen 及其领导团队有信心”,同时启动独立调查,随后聘请律所 Wachtell, Lipton, Rosen & Katz 牵头(据 CNBC)。也就是说,三天前董事会的公开立场还是保。
来源:CNBC / HRD 引述内部信
11月11日《纽约时报》:第二段关系,对象是向他汇报的高管
五名曾在英伟达任职的人士称,今年 3 月圣何塞 GTC 期间,63 岁的黄仁勋与 48 岁的鲍威尔被拍到在附近一家酒店举止亲密。两人均已婚。鲍威尔 2008 年加入英伟达,负责全球医疗健康业务。
记者电话问询时,黄仁勋的回应是“你不应该直接联系我”,随后挂断。英伟达拒绝置评,鲍威尔未回应置评请求。11月11日 盘后《华尔街日报》:董事会准备罢免,最快当日投票
知情人士称,董事会计划最快当日召开专项会议,就 CEO 去留正式表决。报道点出的关键变化不是私德,而是上下级关系:英伟达行为准则要求员工“避免自身行为造成利益冲突的情形”,其中包括“私人关系”,公司并称会“及时调查有关不当行为的报告”。多数公司明文禁止管理者与下属恋爱。
英伟达未证实将召开此次会议,也未确认任何罢免计划。
以下内容涉及个人私德指控与未经公司确认的治理变动,属媒体报道而非公司公告。
来源:华尔街日报 / 纽约时报(经新浪财经、凤凰科技转述)
三、为什么这次不只是“家事”
治理、接班、估值,三件事同时压上来。
第一层是汇报线。CEO 与直接下属的关系,在几乎所有大公司的合规手册里都是禁区——它天然带来偏袒、晋升公平性和举报渠道可信度的问题。一旦这一层成立,董事会就不能再用“个人生活”把它包起来。
第二层是接班。英伟达没有公开的接班人,公司是围绕黄仁勋搭起来的扁平结构,数十人直接向他汇报。一个没有 B 计划的 CEO,本身就是估值里最贵的一层人。
· Wedbush 分析师 Dan Ives 估算:若黄仁勋离任,英伟达估值可能下修 25%–30%(据 Yahoo Finance 直播)
· 预测市场目前给“2027 年 7 月前离任”约 80% 的概率(据 IT之家 引述)
· 董事会 11月8日刚说“有信心”,11月11日就在讨论罢免——三天,立场反转
“董事会……对 Jensen 及其领导团队有信心。”
—— 英伟达董事会 11月8日声明
所以真正要定价的不是“有没有这事”,而是谁在什么时间接手、接得顺不顺。这两件事的答案,比任何一段关系细节都影响股价。
四、接下来 72 小时看什么
观察窗口
董事会决议 · 11月17日财报 · 接班安排
三条里任何一条落地,都会重新定价。顺序比结论重要:先出人事、后出财报,和先出财报、后出人事,市场反应完全不一样。
最快 11月11日(美东)· 董事会专项会议
决议看投票结果之外的两件事:是否设执行董事长、谁临时接管。让 CFO 或运营端暂代,与直接外聘,是两种完全不同的信号。
11月17日 · 英伟达 2027 财年 Q3 财报
财报市场预期营收 1,090 亿美元(同比 +91%)、净利 606 亿美元(同比 +90%)。这份财报现在成了“业务”和“治理”分开定价的第一块试金石。
持续 · 独立调查与法律风险
风险调查由 Wachtell 牵头。若牵出证券披露或股东诉讼,时间线会拖进 2027 年,中间每一次延期都是一次波动。
合规提示
本文涉及的婚外关系指控、董事会动向均为《纽约时报》《华尔街日报》等媒体报道,英伟达未确认相关会议与罢免计划。
免责 本文仅为公开信息整理,不构成任何投资建议。市场有风险,决策请独立判断。
黄仁勋第二个出轨对象! 英伟达董事会准备罢免黄仁勋! 盘后跌 8%!
艾夫斯表示,如果他离职,英伟达的股价可能会下跌25%至30%,即跌至每股122美元左右。
现任Yorkville Ives高级董事总经理的艾夫斯在一份报告中写道:“我们认为,如果黄仁勋卸任CEO,英伟达作为一家公司/股票的价值将大幅缩水(25%至30%)。这不仅会改变公司的未来发展方向,还将彻底重塑人工智能(AI)GPU领域的竞争格局——无论是在美国、全球范围,情况都将发生剧烈变化。”$NVDA
《华尔街日报》当地时间 11月11日援引知情人士称,英伟达董事会正准备罢免联合创始人兼 CEO 黄仁勋,最快当日召开专项会议、就他的去留投票。英伟达没有确认这场会议,也没有确认任何罢免计划。
几分钟前《纽约时报》报道,黄仁勋与向他直接汇报的医疗健康业务副总裁金伯利·鲍威尔(Kimberly Powell)存在婚外关系。这是 11月8日他致信员工承认“对妻子不忠”之后,被披露的第二段关系。
盘后价格先给出了答案:正股当天还收涨 2.87%,消息出来之后一度跌 9%。
一、收盘价说的是业务,盘后价说的是人
收盘为 11月11日 16:00(美东)官方收盘价,盘后为 17:43 报价。盘后成交薄,价格不代表 11月12日开盘。
同一个交易日里出现了两个价格。收盘价说的是“AI 算力需求还在”——CoreWeave 财报把整条产业链点着了,费半涨 5.66%,存储、光模块、设备一起上。盘后那 8% 说的完全是另一件事:这家公司可能换掌舵人。
盘后没有流动性,8% 不能当成明天的开盘价。但它是一个信号:在这个位置上,市场给“人”的折价比给“业务”的折价更容易打出来。
来源:富途牛牛 NVDA 行情 / 新浪财经(大河财立方)
二、48 小时里发生了什么
按美东时间排序。以下均为媒体报道,英伟达除 11月8日声明外未逐条回应。
11月8日黄仁勋致信员工:“我对妻子不忠”
内部信原话:“我对妻子不忠。我的行为伤害了她和我们的孩子。我所做的事没有任何借口,我非常抱歉。”
同一天,董事会对外表示“对 Jensen 及其领导团队有信心”,同时启动独立调查,随后聘请律所 Wachtell, Lipton, Rosen & Katz 牵头(据 CNBC)。也就是说,三天前董事会的公开立场还是保。
来源:CNBC / HRD 引述内部信
11月11日《纽约时报》:第二段关系,对象是向他汇报的高管
五名曾在英伟达任职的人士称,今年 3 月圣何塞 GTC 期间,63 岁的黄仁勋与 48 岁的鲍威尔被拍到在附近一家酒店举止亲密。两人均已婚。鲍威尔 2008 年加入英伟达,负责全球医疗健康业务。
记者电话问询时,黄仁勋的回应是“你不应该直接联系我”,随后挂断。英伟达拒绝置评,鲍威尔未回应置评请求。11月11日 盘后《华尔街日报》:董事会准备罢免,最快当日投票
知情人士称,董事会计划最快当日召开专项会议,就 CEO 去留正式表决。报道点出的关键变化不是私德,而是上下级关系:英伟达行为准则要求员工“避免自身行为造成利益冲突的情形”,其中包括“私人关系”,公司并称会“及时调查有关不当行为的报告”。多数公司明文禁止管理者与下属恋爱。
英伟达未证实将召开此次会议,也未确认任何罢免计划。
以下内容涉及个人私德指控与未经公司确认的治理变动,属媒体报道而非公司公告。
来源:华尔街日报 / 纽约时报(经新浪财经、凤凰科技转述)
三、为什么这次不只是“家事”
治理、接班、估值,三件事同时压上来。
第一层是汇报线。CEO 与直接下属的关系,在几乎所有大公司的合规手册里都是禁区——它天然带来偏袒、晋升公平性和举报渠道可信度的问题。一旦这一层成立,董事会就不能再用“个人生活”把它包起来。
第二层是接班。英伟达没有公开的接班人,公司是围绕黄仁勋搭起来的扁平结构,数十人直接向他汇报。一个没有 B 计划的 CEO,本身就是估值里最贵的一层人。
· Wedbush 分析师 Dan Ives 估算:若黄仁勋离任,英伟达估值可能下修 25%–30%(据 Yahoo Finance 直播)
· 预测市场目前给“2027 年 7 月前离任”约 80% 的概率(据 IT之家 引述)
· 董事会 11月8日刚说“有信心”,11月11日就在讨论罢免——三天,立场反转
“董事会……对 Jensen 及其领导团队有信心。”
—— 英伟达董事会 11月8日声明
所以真正要定价的不是“有没有这事”,而是谁在什么时间接手、接得顺不顺。这两件事的答案,比任何一段关系细节都影响股价。
四、接下来 72 小时看什么
观察窗口
董事会决议 · 11月17日财报 · 接班安排
三条里任何一条落地,都会重新定价。顺序比结论重要:先出人事、后出财报,和先出财报、后出人事,市场反应完全不一样。
最快 11月11日(美东)· 董事会专项会议
决议看投票结果之外的两件事:是否设执行董事长、谁临时接管。让 CFO 或运营端暂代,与直接外聘,是两种完全不同的信号。
11月17日 · 英伟达 2027 财年 Q3 财报
财报市场预期营收 1,090 亿美元(同比 +91%)、净利 606 亿美元(同比 +90%)。这份财报现在成了“业务”和“治理”分开定价的第一块试金石。
持续 · 独立调查与法律风险
风险调查由 Wachtell 牵头。若牵出证券披露或股东诉讼,时间线会拖进 2027 年,中间每一次延期都是一次波动。
合规提示
本文涉及的婚外关系指控、董事会动向均为《纽约时报》《华尔街日报》等媒体报道,英伟达未确认相关会议与罢免计划。
免责 本文仅为公开信息整理,不构成任何投资建议。市场有风险,决策请独立判断。
现任Yorkville Ives高级董事总经理的艾夫斯在一份报告中写道:“我们认为,如果黄仁勋卸任CEO,英伟达作为一家公司/股票的价值将大幅缩水(25%至30%)。这不仅会改变公司的未来发展方向,还将彻底重塑人工智能(AI)GPU领域的竞争格局——无论是在美国、全球范围,情况都将发生剧烈变化。”$NVDA
《华尔街日报》当地时间 11月11日援引知情人士称,英伟达董事会正准备罢免联合创始人兼 CEO 黄仁勋,最快当日召开专项会议、就他的去留投票。英伟达没有确认这场会议,也没有确认任何罢免计划。
几分钟前《纽约时报》报道,黄仁勋与向他直接汇报的医疗健康业务副总裁金伯利·鲍威尔(Kimberly Powell)存在婚外关系。这是 11月8日他致信员工承认“对妻子不忠”之后,被披露的第二段关系。
盘后价格先给出了答案:正股当天还收涨 2.87%,消息出来之后一度跌 9%。
一、收盘价说的是业务,盘后价说的是人
收盘为 11月11日 16:00(美东)官方收盘价,盘后为 17:43 报价。盘后成交薄,价格不代表 11月12日开盘。
同一个交易日里出现了两个价格。收盘价说的是“AI 算力需求还在”——CoreWeave 财报把整条产业链点着了,费半涨 5.66%,存储、光模块、设备一起上。盘后那 8% 说的完全是另一件事:这家公司可能换掌舵人。
盘后没有流动性,8% 不能当成明天的开盘价。但它是一个信号:在这个位置上,市场给“人”的折价比给“业务”的折价更容易打出来。
来源:富途牛牛 NVDA 行情 / 新浪财经(大河财立方)
二、48 小时里发生了什么
按美东时间排序。以下均为媒体报道,英伟达除 11月8日声明外未逐条回应。
11月8日黄仁勋致信员工:“我对妻子不忠”
内部信原话:“我对妻子不忠。我的行为伤害了她和我们的孩子。我所做的事没有任何借口,我非常抱歉。”
同一天,董事会对外表示“对 Jensen 及其领导团队有信心”,同时启动独立调查,随后聘请律所 Wachtell, Lipton, Rosen & Katz 牵头(据 CNBC)。也就是说,三天前董事会的公开立场还是保。
来源:CNBC / HRD 引述内部信
11月11日《纽约时报》:第二段关系,对象是向他汇报的高管
五名曾在英伟达任职的人士称,今年 3 月圣何塞 GTC 期间,63 岁的黄仁勋与 48 岁的鲍威尔被拍到在附近一家酒店举止亲密。两人均已婚。鲍威尔 2008 年加入英伟达,负责全球医疗健康业务。
记者电话问询时,黄仁勋的回应是“你不应该直接联系我”,随后挂断。英伟达拒绝置评,鲍威尔未回应置评请求。11月11日 盘后《华尔街日报》:董事会准备罢免,最快当日投票
知情人士称,董事会计划最快当日召开专项会议,就 CEO 去留正式表决。报道点出的关键变化不是私德,而是上下级关系:英伟达行为准则要求员工“避免自身行为造成利益冲突的情形”,其中包括“私人关系”,公司并称会“及时调查有关不当行为的报告”。多数公司明文禁止管理者与下属恋爱。
英伟达未证实将召开此次会议,也未确认任何罢免计划。
以下内容涉及个人私德指控与未经公司确认的治理变动,属媒体报道而非公司公告。
来源:华尔街日报 / 纽约时报(经新浪财经、凤凰科技转述)
三、为什么这次不只是“家事”
治理、接班、估值,三件事同时压上来。
第一层是汇报线。CEO 与直接下属的关系,在几乎所有大公司的合规手册里都是禁区——它天然带来偏袒、晋升公平性和举报渠道可信度的问题。一旦这一层成立,董事会就不能再用“个人生活”把它包起来。
第二层是接班。英伟达没有公开的接班人,公司是围绕黄仁勋搭起来的扁平结构,数十人直接向他汇报。一个没有 B 计划的 CEO,本身就是估值里最贵的一层人。
· Wedbush 分析师 Dan Ives 估算:若黄仁勋离任,英伟达估值可能下修 25%–30%(据 Yahoo Finance 直播)
· 预测市场目前给“2027 年 7 月前离任”约 80% 的概率(据 IT之家 引述)
· 董事会 11月8日刚说“有信心”,11月11日就在讨论罢免——三天,立场反转
“董事会……对 Jensen 及其领导团队有信心。”
—— 英伟达董事会 11月8日声明
所以真正要定价的不是“有没有这事”,而是谁在什么时间接手、接得顺不顺。这两件事的答案,比任何一段关系细节都影响股价。
四、接下来 72 小时看什么
观察窗口
董事会决议 · 11月17日财报 · 接班安排
三条里任何一条落地,都会重新定价。顺序比结论重要:先出人事、后出财报,和先出财报、后出人事,市场反应完全不一样。
最快 11月11日(美东)· 董事会专项会议
决议看投票结果之外的两件事:是否设执行董事长、谁临时接管。让 CFO 或运营端暂代,与直接外聘,是两种完全不同的信号。
11月17日 · 英伟达 2027 财年 Q3 财报
财报市场预期营收 1,090 亿美元(同比 +91%)、净利 606 亿美元(同比 +90%)。这份财报现在成了“业务”和“治理”分开定价的第一块试金石。
持续 · 独立调查与法律风险
风险调查由 Wachtell 牵头。若牵出证券披露或股东诉讼,时间线会拖进 2027 年,中间每一次延期都是一次波动。
合规提示
本文涉及的婚外关系指控、董事会动向均为《纽约时报》《华尔街日报》等媒体报道,英伟达未确认相关会议与罢免计划。
免责 本文仅为公开信息整理,不构成任何投资建议。市场有风险,决策请独立判断。
30
·
--
弱気相場
本人確認中
NVIDIAの株価は最大3.1%下落
ジェンスン・フアンはNVIDIAの副社長と関係があるとされる:ニューヨーク・タイムズ*
エヌビディアは、エヌビディアCEOのジェンスン・フアンを解任する準備を進めている:ウォール・ストリート・ジャーナル
ウォール・ストリート・ジャーナル:エヌビディア(NVDA.O)の取締役会は、最高経営責任者ジェンスン・フアンの今後を決めるため、早ければ本日にも会議を開く準備を進めている。
$NVDA
{future}(NVDAUSDT)
NVIDIAの株価は最大3.1%下落
ジェンスン・フアンはNVIDIAの副社長と関係があるとされる:ニューヨーク・タイムズ*
エヌビディアは、エヌビディアCEOのジェンスン・フアンを解任する準備を進めている:ウォール・ストリート・ジャーナル
ウォール・ストリート・ジャーナル:エヌビディア(NVDA.O)の取締役会は、最高経営責任者ジェンスン・フアンの今後を決めるため、早ければ本日にも会議を開く準備を進めている。
$NVDA
ジェンスン・フアンはNVIDIAの副社長と関係があるとされる:ニューヨーク・タイムズ*
エヌビディアは、エヌビディアCEOのジェンスン・フアンを解任する準備を進めている:ウォール・ストリート・ジャーナル
ウォール・ストリート・ジャーナル:エヌビディア(NVDA.O)の取締役会は、最高経営責任者ジェンスン・フアンの今後を決めるため、早ければ本日にも会議を開く準備を進めている。
$NVDA
185
·
--
寄り付き後の注目点は3つです。第一に、NVIDIAが175を維持できるか。これは昨日の終値を4%上回る水準で、維持できなければ、反発は単なるショートカバーだったことを意味します。第二に、CoreWeaveが寄り付きの上昇を保てるか。昨日の時間外取引では、まず7.9%上昇し、その後ほぼ全戻ししてから再び上昇しました。この値動きは、強気派と弱気派の見方が大きく分かれていることを示しています。第三に、10年国債先物が反落するかどうか。反発がどこまで続くかを決める唯一の要因です。3つすべてが当てはまれば、今夜のNASDAQ QQQは昨日の187ポイントの下落を取り戻す可能性があります。金利の条件が満たされなければ、反発は寄り付きから30分で止まるでしょう。$NVDA
寄り付き後の注目点は3つです。第一に、NVIDIAが175を維持できるか。これは昨日の終値を4%上回る水準で、維持できなければ、反発は単なるショートカバーだったことを意味します。第二に、CoreWeaveが寄り付きの上昇を保てるか。昨日の時間外取引では、まず7.9%上昇し、その後ほぼ全戻ししてから再び上昇しました。この値動きは、強気派と弱気派の見方が大きく分かれていることを示しています。第三に、10年国債先物が反落するかどうか。反発がどこまで続くかを決める唯一の要因です。3つすべてが当てはまれば、今夜のNASDAQ QQQは昨日の187ポイントの下落を取り戻す可能性があります。金利の条件が満たされなければ、反発は寄り付きから30分で止まるでしょう。$NVDA
1
482
·
--
記事
MSCIはビットコイン保有企業マイクロストラテジー(MSTR)を除外するのか、11日に明らかにMSCI指数レビュー · 2026年11月 $MSTR
ルールと時間の基準は2026年11月10日時点|リストはMSCIが北京時間11月12日午前6時ごろに発表
MSTRはMSCI USA、MSCI Worldの構成銘柄|11月9日終値は125.59ドル
11月11日、MSCIが11月の指数レビュー結果を発表する。市場ではこの日をMSTRの「判決の日」と呼んでいる。正確には、この日に発表されるのはリストだけで、変更が適用されるのは11月30日の取引終了後。MSCIに連動するファンドが実際にポートフォリオを入れ替えるのは、12月1日からだ。
しかも、11日になっても必ずしも悪い知らせとは限らない。MSTRは候補リストに入っているが、「除外」されるか「監視対象」に入るかは、5つの財務比率のうちいくつに該当するかで決まる。この点について、現時点で公表された答えはない。3つの計算方法から、異なる数字が3つ出ている。
MSCIはビットコイン保有企業マイクロストラテジー(MSTR)を除外するのか、11日に明らかに
MSCI指数レビュー · 2026年11月 $MSTR
ルールと時間の基準は2026年11月10日時点|リストはMSCIが北京時間11月12日午前6時ごろに発表
MSTRはMSCI USA、MSCI Worldの構成銘柄|11月9日終値は125.59ドル
11月11日、MSCIが11月の指数レビュー結果を発表する。市場ではこの日をMSTRの「判決の日」と呼んでいる。正確には、この日に発表されるのはリストだけで、変更が適用されるのは11月30日の取引終了後。MSCIに連動するファンドが実際にポートフォリオを入れ替えるのは、12月1日からだ。
しかも、11日になっても必ずしも悪い知らせとは限らない。MSTRは候補リストに入っているが、「除外」されるか「監視対象」に入るかは、5つの財務比率のうちいくつに該当するかで決まる。この点について、現時点で公表された答えはない。3つの計算方法から、異なる数字が3つ出ている。
ルールと時間の基準は2026年11月10日時点|リストはMSCIが北京時間11月12日午前6時ごろに発表
MSTRはMSCI USA、MSCI Worldの構成銘柄|11月9日終値は125.59ドル
11月11日、MSCIが11月の指数レビュー結果を発表する。市場ではこの日をMSTRの「判決の日」と呼んでいる。正確には、この日に発表されるのはリストだけで、変更が適用されるのは11月30日の取引終了後。MSCIに連動するファンドが実際にポートフォリオを入れ替えるのは、12月1日からだ。
しかも、11日になっても必ずしも悪い知らせとは限らない。MSTRは候補リストに入っているが、「除外」されるか「監視対象」に入るかは、5つの財務比率のうちいくつに該当するかで決まる。この点について、現時点で公表された答えはない。3つの計算方法から、異なる数字が3つ出ている。
1
1
217
·
--
$ANTHROPIC 発行済み株式数は20億株で、上場時の時価総額はおよそ1.4兆~1.6兆ドルとなる見込みです。『ウォール・ストリート・ジャーナル』によると、Anthropicは来週木曜日か金曜日に取引を開始する予定です。
関係者によると、AnthropicはIPOを通じて最大693億ドルを調達する計画で、公開価格は1株当たり70~80ドルとなる見込みです。AnthropicはIPOでクラスA株866,666,664株を発行する予定です。
{future}(ANTHROPICUSDT)
$ANTHROPIC 発行済み株式数は20億株で、上場時の時価総額はおよそ1.4兆~1.6兆ドルとなる見込みです。『ウォール・ストリート・ジャーナル』によると、Anthropicは来週木曜日か金曜日に取引を開始する予定です。
関係者によると、AnthropicはIPOを通じて最大693億ドルを調達する計画で、公開価格は1株当たり70~80ドルとなる見込みです。AnthropicはIPOでクラスA株866,666,664株を発行する予定です。
関係者によると、AnthropicはIPOを通じて最大693億ドルを調達する計画で、公開価格は1株当たり70~80ドルとなる見込みです。AnthropicはIPOでクラスA株866,666,664株を発行する予定です。
97
·
--
弱気相場
黄仁勋が不倫したなら、台湾の米国上場企業SMCIも打撃を受けると気づく。この会社はグラフィックカードの密輸もかなりやっている。NVDAより下落幅が小さい理由はない。$NVDA 弱気$SMCI
黄仁勋が不倫したなら、台湾の米国上場企業SMCIも打撃を受けると気づく。この会社はグラフィックカードの密輸もかなりやっている。NVDAより下落幅が小さい理由はない。$NVDA 弱気$SMCI
1
325
·
--
本人確認中
市場ニュース:米民主党は調査で、Apple(AAPL)、Meta Platforms(META)、およびマスク氏傘下のSPCX.TSLA社を標的にする予定$SPCX
{future}(SPCXUSDT)
市場ニュース:米民主党は調査で、Apple(AAPL)、Meta Platforms(META)、およびマスク氏傘下のSPCX.TSLA社を標的にする予定$SPCX
2
736
·
--
ブリッシュ
一部該当
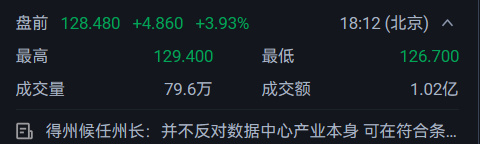
【テキサス州の女性知事が軟化、データセンターに反対せず 米株は時間外取引で大幅反発】
テキサス州の女性知事は、データセンター産業そのものには反対しないと述べた。ただし、税金を納め、住民の電気料金や水道料金に影響を与えず、より多くの雇用を創出することが条件だという。条件を満たせば、マスク氏および同氏傘下の企業と良好な協力関係を保つことができる。ストレージや光通信関連銘柄の急落はひとまず止まり、夜間取引では大幅に反発した。
コメント:選挙公約は票を得るためのものだが、実行するには現実を踏まえる必要がある。なにしろ、米国民の年金は株式市場に投資されている。表に出て投資家心理を落ち着かせ、資本市場での投げ売りを防ぐことが、人心をつかむことにつながる。
$SOXL
{future}(SOXLUSDT)
【テキサス州の女性知事が軟化、データセンターに反対せず 米株は時間外取引で大幅反発】
テキサス州の女性知事は、データセンター産業そのものには反対しないと述べた。ただし、税金を納め、住民の電気料金や水道料金に影響を与えず、より多くの雇用を創出することが条件だという。条件を満たせば、マスク氏および同氏傘下の企業と良好な協力関係を保つことができる。ストレージや光通信関連銘柄の急落はひとまず止まり、夜間取引では大幅に反発した。
コメント:選挙公約は票を得るためのものだが、実行するには現実を踏まえる必要がある。なにしろ、米国民の年金は株式市場に投資されている。表に出て投資家心理を落ち着かせ、資本市場での投げ売りを防ぐことが、人心をつかむことにつながる。
$SOXL
テキサス州の女性知事は、データセンター産業そのものには反対しないと述べた。ただし、税金を納め、住民の電気料金や水道料金に影響を与えず、より多くの雇用を創出することが条件だという。条件を満たせば、マスク氏および同氏傘下の企業と良好な協力関係を保つことができる。ストレージや光通信関連銘柄の急落はひとまず止まり、夜間取引では大幅に反発した。
コメント:選挙公約は票を得るためのものだが、実行するには現実を踏まえる必要がある。なにしろ、米国民の年金は株式市場に投資されている。表に出て投資家心理を落ち着かせ、資本市場での投げ売りを防ぐことが、人心をつかむことにつながる。
$SOXL
1
3.1k
·
--
ブリッシュ
翻訳参照
民主党拿下参众两院、并在德州等四个州赢下州长位。市场第一次把「数据中心审批」当成一个可以定价的变量——而且给云厂商加分、给卖铲人减分。
民主党夺回参众两院(参院预测 52 席),并在德州、佐治亚、俄亥俄、宾州赢下州长位;特朗普表示接受结果。德州的份量不一样——它是美国数据中心最密集的州,而新州长 Gina Hinojosa 在竞选期间公开承诺「在州议会通过保护居民利益的立法之前,暂停数据中心项目审批」。
高盛的测算是:州与地方层面的审批冻结,可能影响全美约 45% 的规划中新增数据中心产能。这个数字是卖方估算、不是官方口径,但它足以让今天的两条腿往相反方向跑。
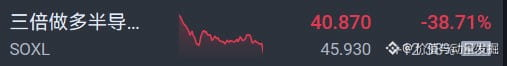
于是出现了看似矛盾的一幕:云厂商暴涨(AMZN +6.35%、MSFT +6.30%、GOOGL +4.17%,三家单日市值合计增约1 万亿美元),而给它们供货的公司暴跌(VRT −12.6%、PWR −12.9%、GEV −10.9%、VST −15.2%)。SOXL为主的暴跌,太惨了!
市场给的逻辑是:算力供给被行政手段卡住 → 存量算力的租金上涨 → 手里握着最多现成算力的公司最受益;而要新建产能才能交货的公司,订单被推后。
$AMZN GOOG MSFT在涨
{future}(AMZNUSDT)
民主党拿下参众两院、并在德州等四个州赢下州长位。市场第一次把「数据中心审批」当成一个可以定价的变量——而且给云厂商加分、给卖铲人减分。
民主党夺回参众两院(参院预测 52 席),并在德州、佐治亚、俄亥俄、宾州赢下州长位;特朗普表示接受结果。德州的份量不一样——它是美国数据中心最密集的州,而新州长 Gina Hinojosa 在竞选期间公开承诺「在州议会通过保护居民利益的立法之前,暂停数据中心项目审批」。
高盛的测算是:州与地方层面的审批冻结,可能影响全美约 45% 的规划中新增数据中心产能。这个数字是卖方估算、不是官方口径,但它足以让今天的两条腿往相反方向跑。
于是出现了看似矛盾的一幕:云厂商暴涨(AMZN +6.35%、MSFT +6.30%、GOOGL +4.17%,三家单日市值合计增约1 万亿美元),而给它们供货的公司暴跌(VRT −12.6%、PWR −12.9%、GEV −10.9%、VST −15.2%)。SOXL为主的暴跌,太惨了!
市场给的逻辑是:算力供给被行政手段卡住 → 存量算力的租金上涨 → 手里握着最多现成算力的公司最受益;而要新建产能才能交货的公司,订单被推后。
$AMZN GOOG MSFT在涨
民主党夺回参众两院(参院预测 52 席),并在德州、佐治亚、俄亥俄、宾州赢下州长位;特朗普表示接受结果。德州的份量不一样——它是美国数据中心最密集的州,而新州长 Gina Hinojosa 在竞选期间公开承诺「在州议会通过保护居民利益的立法之前,暂停数据中心项目审批」。
高盛的测算是:州与地方层面的审批冻结,可能影响全美约 45% 的规划中新增数据中心产能。这个数字是卖方估算、不是官方口径,但它足以让今天的两条腿往相反方向跑。
于是出现了看似矛盾的一幕:云厂商暴涨(AMZN +6.35%、MSFT +6.30%、GOOGL +4.17%,三家单日市值合计增约1 万亿美元),而给它们供货的公司暴跌(VRT −12.6%、PWR −12.9%、GEV −10.9%、VST −15.2%)。SOXL为主的暴跌,太惨了!
市场给的逻辑是:算力供给被行政手段卡住 → 存量算力的租金上涨 → 手里握着最多现成算力的公司最受益;而要新建产能才能交货的公司,订单被推后。
$AMZN GOOG MSFT在涨
455
·
--
弱気相場
本人確認中
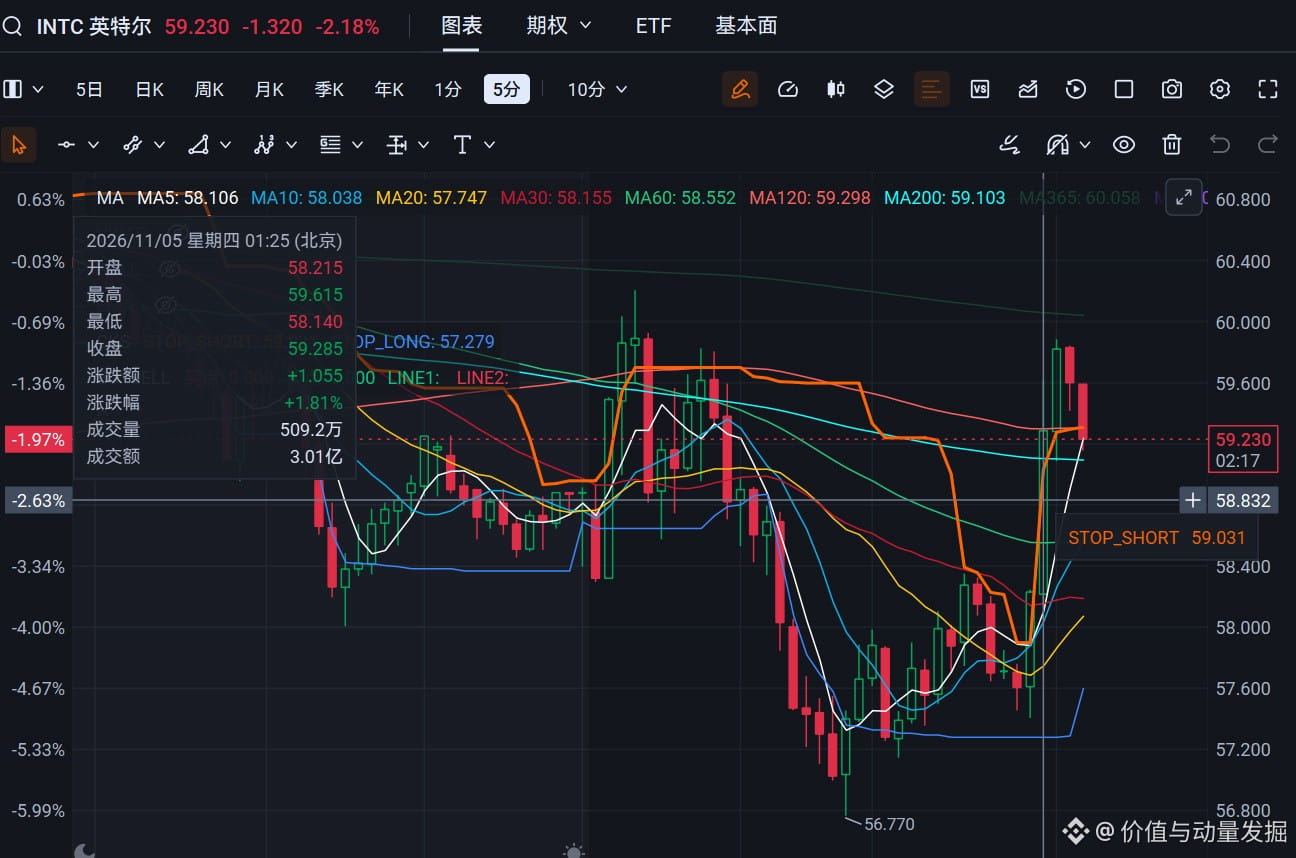
インテルのCEO、リップブー・タン氏は、11月2日に公開市場で1株64.7312ドルで同社の普通株15万株を購入したと報告しました。まだ逃げるチャンスです。もうインテルは買わないでください。$INTC
{future}(INTCUSDT)
インテルのCEO、リップブー・タン氏は、11月2日に公開市場で1株64.7312ドルで同社の普通株15万株を購入したと報告しました。まだ逃げるチャンスです。もうインテルは買わないでください。$INTC
1
2.3k
·
--
記事
翻訳参照
云厂商大涨,道指涨1314 点,费城半导体暴跌 3.45%民主党拿下参众两院、并在德州等四个州赢下州长位。市场第一次把「数据中心审批」当成一个可以定价的变量——而且给云厂商加分、给卖铲人减分。
民主党夺回参众两院(参院预测 52 席),并在德州、佐治亚、俄亥俄、宾州赢下州长位;特朗普表示接受结果。德州的份量不一样——它是美国数据中心最密集的州,而新州长 Gina Hinojosa 在竞选期间公开承诺「在州议会通过保护居民利益的立法之前,暂停数据中心项目审批」。
高盛的测算是:州与地方层面的审批冻结,可能影响全美约 45% 的规划中新增数据中心产能。这个数字是卖方估算、不是官方口径,但它足以让今天的两条腿往相反方向跑。
于是出现了看似矛盾的一幕:云厂商暴涨(AMZN +6.35%、MSFT +6.30%、GOOGL +4.17%,三家单日市值合计增约1 万亿美元),而给它们供货的公司暴跌(VRT −12.6%、PWR −12.9%、GEV −10.9%、VST −15.2%)。
市场给的逻辑是:算力供给被行政手段卡住 → 存量算力的租金上涨 → 手里握着最多现成算力的公司最受益;而要新建产能才能交货的公司,订单被推后。
$AMZN
{future}(AMZNUSDT)
云厂商大涨,道指涨1314 点,费城半导体暴跌 3.45%
民主党拿下参众两院、并在德州等四个州赢下州长位。市场第一次把「数据中心审批」当成一个可以定价的变量——而且给云厂商加分、给卖铲人减分。
民主党夺回参众两院(参院预测 52 席),并在德州、佐治亚、俄亥俄、宾州赢下州长位;特朗普表示接受结果。德州的份量不一样——它是美国数据中心最密集的州,而新州长 Gina Hinojosa 在竞选期间公开承诺「在州议会通过保护居民利益的立法之前,暂停数据中心项目审批」。
高盛的测算是:州与地方层面的审批冻结,可能影响全美约 45% 的规划中新增数据中心产能。这个数字是卖方估算、不是官方口径,但它足以让今天的两条腿往相反方向跑。
于是出现了看似矛盾的一幕:云厂商暴涨(AMZN +6.35%、MSFT +6.30%、GOOGL +4.17%,三家单日市值合计增约1 万亿美元),而给它们供货的公司暴跌(VRT −12.6%、PWR −12.9%、GEV −10.9%、VST −15.2%)。
市场给的逻辑是:算力供给被行政手段卡住 → 存量算力的租金上涨 → 手里握着最多现成算力的公司最受益;而要新建产能才能交货的公司,订单被推后。
$AMZN
民主党夺回参众两院(参院预测 52 席),并在德州、佐治亚、俄亥俄、宾州赢下州长位;特朗普表示接受结果。德州的份量不一样——它是美国数据中心最密集的州,而新州长 Gina Hinojosa 在竞选期间公开承诺「在州议会通过保护居民利益的立法之前,暂停数据中心项目审批」。
高盛的测算是:州与地方层面的审批冻结,可能影响全美约 45% 的规划中新增数据中心产能。这个数字是卖方估算、不是官方口径,但它足以让今天的两条腿往相反方向跑。
于是出现了看似矛盾的一幕:云厂商暴涨(AMZN +6.35%、MSFT +6.30%、GOOGL +4.17%,三家单日市值合计增约1 万亿美元),而给它们供货的公司暴跌(VRT −12.6%、PWR −12.9%、GEV −10.9%、VST −15.2%)。
市场给的逻辑是:算力供给被行政手段卡住 → 存量算力的租金上涨 → 手里握着最多现成算力的公司最受益;而要新建产能才能交货的公司,订单被推后。
$AMZN
398
·
--
記事
翻訳参照
AMD财报:数据中心单季85亿、同比+97% 把Q4 指引抬到170亿AMD终结了半导体财报的负反馈.
AMD的营收和 EPS 双双超过公司自己指引的上限。唯一能被拿来做文章的地方,是毛利率从 56% 变成了 55%。$AMD
{future}(AMDUSDT)
美东时间 11 月 3 日盘后 16:15,AMD 发出 2026 财年第三季度(截至 9 月 26 日)财报,17:00 召开电话会。这份财报发在一个很微妙的时间点上:过去一个月,AMD 从 10 月高点 658.52 美元一路跌到 483.90 美元,回撤 26.5%。跌的不是业绩,是“AI 资本开支还能不能持续”这个估值前提。同一交易日还是美国中期选举投票日,整个半导体板块刚从上周英特尔的暴跌里喘上一口气。
16:15 财报落地。不到半小时,盘后价从 483.90 美元被拉到 511 美元一线,涨幅从收盘的 3.65% 扩大到 7%。同一条消息链上,Arm 跟涨 3%,英伟达只涨 1.2%——市场读的是 AMD 自己的数字,不是板块普涨。
所以这份财报的第一层意义,是回答一个很朴素的问题:需求还在不在。答案是非常明确地在。
一句话版本:营收 133.77 亿美元、非 GAAP EPS 2.09 美元、Q4 指引 170 亿美元,三项全部超预期;数据中心同比 +97% 是绝对主角。代价有两个——毛利率指引从 56% 降到 55%,自由现金流从 15.58 亿掉到 5.54 亿。市场先选择相信营收:盘后股价涨 6%。
一、先把数字摆出来
数据来源:AMD 2026 财年第三季度业绩公告,季度截至 2026 年 9 月 26 日。指引为 170 亿美元 ±3%。
对照一下卖方原本的预期:营收 130.8 亿到 131 亿美元,非 GAAP EPS 1.93 到 1.95 美元,Q4 指引 161.4 亿。实际交出来的是 133.77 亿、2.09 美元、170 亿——营收超了约 2.5%,EPS 超了约 7%,Q4 指引超了 5.3%。
值得单独拎出来的一句,是苏姿丰在公告里的措辞:“营收超过了我们指引区间的上限。” 这句话在 AMD 的语境里并不常见。过去几个季度,公司习惯把指引给在能“贴着上限甚至略超”的位置,这次是明确地打穿上沿。同时她还说,Q4 会随着 Helios 和“Venice”的产能爬坡而“加速增长”——这是对下个季度、而不是对本季度的承诺,含金量更高。
二、数据中心:不只是涨,是利润率在扩张
85.46 亿美元,同比 +97%,环比 +27%,占总营收 63.9%。去年同期这个部门是 43.41 亿、占比 47%。一年时间,AMD 的收入结构已经被彻底改写了。
更关键的一行藏在分部利润里:数据中心营业利润 28.82 亿美元,利润率 33.7%。去年同期是 10.74 亿、24.7%。也就是说,这块业务在规模接近翻倍的同时,营业利润率还往上抬了 9 个百分点。这一条比营收增速更能说明问题——它意味着 EPYC 的规模效应和定价权,暂时盖住了 MI450 早期爬坡的成本。
驱动来自两条腿。一条是 EPYC 服务器 CPU,第六代“Venice”准备接棒,本季仍以 Turin/Genoa 为主力;另一条是 Instinct MI450 系列 GPU 在本季度正式发布。公告里点名了正在跑第一批 Helios 机架级方案的客户名单:Anthropic、Meta、微软、OpenAI、甲骨文云(OCI)。HPE 拿下了 Vultr 的首个 Helios 订单,欧洲超算 EuroHPC 选中 MI430X 和第六代 EPYC 去搭 LUMI-AI。这份名单本身就是最好的产能背书——五家全球最大的 AI 买家,全部在架子上。
还有一层:ROCm 10 在本季发布。软件生态一直是 AMD 相对英伟达最大的短板,这一块每往前挪一步,MI450 的单位经济性就好看一点。
三、客户端和游戏:比想象中抗跌
单位:亿美元。客户端与游戏合计 37.22 亿,同比 -8%。
市场原本最担心的是游戏。卖方给的预期是同比跌 49%、掉到 6.55 亿。实际 7.73 亿、跌 40%,比最悲观的预期好了一截。下滑的原因公告写得很直白:半定制(主机芯片)和独立显卡收入减少。背后是内存和存储涨价把整机成本顶上去,终端需求被压住了——这一点在苹果的电话会上也被点名,不是 AMD 一家的问题。
客户端业务 29.49 亿、同比 +7%,在 PC 出货量整体下滑的背景下算是扛住了,靠的是 Ryzen 移动端。但环比是 -3.7%,四季度的 PC 淡季加上内存涨价,这块大概率还会往下走一点。
嵌入式 11.09 亿、同比 +29%、环比 +13.5%,营业利润 4.53 亿、利润率 40.9%,是四个分部里利润率最高的。航空航天与国防、汽车、通信、工业四条线一起回暖——这是被市场忽略最久、但这季贡献了意外的一块。
四、Q4 那 170 亿,才是这份财报的重点
170 亿美元 ±3%,意味着同比 +66%、环比 +27%。市场原本的 161.4 亿被甩在后面约 5.3%。这个数字的分量在于:它不是靠提价、也不是靠一次性订单堆出来的,而是明确对应 Helios 机架级系统在第四季度的规模化交付。
顺手做个推算。按 170 亿营收、55% 非 GAAP 毛利率算,毛利约 93.5 亿;费用端按环比 +4% 左右到 37 亿上下,营业利润大约 56 亿、营业利润率 33%;再按 13% 的正常化税率,非 GAAP EPS 大致落在 2.9 到 3.0 美元之间。市场原来的预期是 2.65 美元。也就是说,指引里已经隐含了又一轮 10% 左右的 EPS 上修——这是需要卖方在接下来两周改模型的地方。
全年口径:前三季 351.66 亿,加上 Q4 的 170 亿,2026 财年约 521.7 亿美元。2025 财年是 346.39 亿,全年增速约 51%。两年前这个数字还是 257 亿。
五、三个必须盯住的细节
1. 毛利率指引从 56% 变成 55%
这是本季唯一一个“往下”的数字,也是空头唯一能抓的地方。2026 年以来,AMD 的非 GAAP 毛利率一直稳在 56%,Q4 指引第一次主动下移到 55%。解释在逻辑上成立:Helios 是整机柜交付,里面有网络、有液冷、有组装,这部分收入天然不如纯芯片赚钱;再加上 HBM 和存储在涨价,物料成本在往上顶。CFO 胡静此前也说过,数据中心 AI 业务在爬坡期的毛利率略低于公司平均值。
卖方对 Q4 毛利率的一致预期是 55.5%,公司给 55%,低了半个点;本季实际的 56% 也略低于 56.1% 的预期——这是整份财报里唯一一个不及预期的数字。有卖方在财报前写过:毛利率指引跌破 56%,股价可能跌超 10%。结果没跌,反而涨了:营收超了 3 亿、Q4 指引超了 7 亿,把半个点的毛利率盖了过去。它真正的含义是:AMD 正在从“卖芯片”变成“卖系统”,收入变重、毛利变薄,这是模式切换的必然代价,不是竞争力的问题。
2. 利润 35 亿,自由现金流只有 5.5 亿
这个反差很少有人提。本季经营性现金流 12.02 亿美元,资本开支 6.48 亿,自由现金流 5.54 亿、FCF 利润率 4%——卖方原本预期 19.7 亿,差了 14 亿,同比 -64%。上一个季度是 15.58 亿、14%,去年同期是 15.30 亿、17%。
钱去哪了?看资产负债表的三个数字就清楚:库存从年初 79.20 亿涨到 114.63 亿(+45%),应收账款 92.09 亿(年初 63.15 亿),预付及其他流动资产 30.23 亿(年初 21.60 亿)。同时应付账款从 29.29 亿飙到 77.56 亿——上游在给账期,但远远不够覆盖备货的缺口。
这是为 Helios 大规模交付做的标准备货动作:整机柜要先囤 GPU、CPU、HBM、网络芯片和结构件,交付后才能转成现金。问题在于,这个季度“利润很好、现金很差”,如果 Q4 交付顺利、现金流转正,这就是一个漂亮的先手;如果 Q4 交付延后,114 亿库存会立刻变成压在估值上的石头。下个季度报表里最该看的一行,其实是经营现金流,而不是营收。
3. 那 11 亿美元的权证费用
GAAP 净利 24.28 亿、EPS 1.46 美元;非 GAAP 净利 34.71 亿、EPS 2.09 美元。两者差了 10.4 亿,差额里最大的一项,是客户权证的公允价值重估 10.97 亿美元——就是给 OpenAI、Meta、Anthropic 那些认股权证,随着 AMD 股价上涨在账上产生的费用。
这笔钱不花现金,但也不是纯粹的会计噪音。它是 AMD 为了锁定吉瓦级订单付出的真实对价,只不过以股权的形式支付。副作用很别扭:股价涨得越猛,GAAP 利润被压得越狠。年内 AMD 涨了一倍多,这项费用就跟着水涨船高。本季还有一项:所得税是 5.55 亿美元的收益(不是支出),把 GAAP 净利又托回去一截。这两个科目加起来,让 GAAP 和 non-GAAP 的差距大到了容易被误读的程度——看 AMD 的利润,只能用非 GAAP,但必须知道差在哪。
六、电话会上会被追问的四件事
一,Helios 的产能。管理层此前给的口径是 2027 年数据中心收入至少翻倍、GPU 收入“远高于 300 亿美元”。Q4 的 170 亿是这条路径的第一块砖,能不能给出 2027 上半年的量,是电话会上最重要的一句话。
二,Venice 的供给。服务器 CPU 下半年同比 +80% 的指引已经给过,但供应链一直是紧的——上季度管理层承认有相当一部分需求是“没被预测到”的。这一块的上修幅度,决定了 2027 年 CPU 这条腿能撑多高。
三,55% 是底还是路过。如果是 Helios 爬坡期的阶段性低点,那市场能接受;如果 2027 年整年都往 54% 走,那“卖系统”这个故事就得重新估值。
四,客户集中与担保。AMD 此前披露过,为客户租赁提供了最高 41 亿美元的担保,还同意在 Meta 的股权发售中投资 10 亿美元、向 Anthropic 投资最高 50 亿美元。这些安排锁定了订单,也把 AMD 的资产负债表和客户的融资能力绑在了一起。上周有报道说,较小的云厂商“最近几周实际上已被挡在债券市场之外”——这才是过去一个月杀估值的真原因,而不是 AMD 自己的业绩。
七、股价位置:便宜了,但没便宜到可以闭眼买
11 月 3 日收盘 483.90 美元、涨 3.65%,市值约 7,900 亿美元;财报发出后盘后涨到 530美元一线,涨幅 10%,市值回到约 8,350+ 亿美元。距 10 月高点 658.52 美元仍差 20%,距“万亿美元市值”那个标签也还有一段——要站上 610 美元才谈得上。年内涨幅仍在一倍以上。
估值上,按 2027 年一致预期 EPS 约 15.8 美元算,511 美元对应的前瞻市盈率约 32 倍,比一个月前的 36 倍便宜了。但要注意,这个 15.8 美元是财报前的数字,本季的指引大概率会把它推到 17 美元以上——按 17 美元算,前瞻 PE 回到 30 倍附近。对于一家营收增速 45%、明年可能还在 40% 以上的公司,这个倍数不算贵;但对于一家毛利率在往下走、现金流在恶化的公司,也不算便宜。
我原本以为这份财报不会引发单边行情:需求没问题、执行没问题,但毛利率在往下走,多空各有各的账。结果盘后直接跳了 8% 到 9%——市场这次先给营收和指引投票,把毛利率那半个点记进了账,但没记进价格。期权市场财报前给的双向波动预期是 9%,实际走出来的幅度落在区间偏下沿。它证明的仍然是需求没问题、执行没问题;它没有回答的是,当收入从“卖芯片”变成“卖机柜”,AMD 的利润率底线到底在哪。
结语
如果要给这份财报一个定性:它是 AMD 从“AI 概念股”变成“AI 营收股”的一张凭证。数据中心占比 64%、单季 85 亿、同比接近翻倍,这些数字已经不需要再用 PPT 讲故事了。
真正的不确定性被推到了 2027 年:170 亿变成 250 亿的过程中,毛利率会不会一路往下掉;114 亿的库存能不能变成现金;五家超大客户之外,第六、第七家什么时候出现。这三个问题的答案,比本季超没超预期重要得多。
至于股价,短期看情绪——中期选举结果、AI 资本开支的融资环境、英伟达的下一份财报,任何一个都能盖过 AMD 自己的数字。这也是为什么,财报发完之后,真正的定价权不在财报里。
AMD财报:数据中心单季85亿、同比+97% 把Q4 指引抬到170亿
AMD终结了半导体财报的负反馈.
AMD的营收和 EPS 双双超过公司自己指引的上限。唯一能被拿来做文章的地方,是毛利率从 56% 变成了 55%。$AMD
美东时间 11 月 3 日盘后 16:15,AMD 发出 2026 财年第三季度(截至 9 月 26 日)财报,17:00 召开电话会。这份财报发在一个很微妙的时间点上:过去一个月,AMD 从 10 月高点 658.52 美元一路跌到 483.90 美元,回撤 26.5%。跌的不是业绩,是“AI 资本开支还能不能持续”这个估值前提。同一交易日还是美国中期选举投票日,整个半导体板块刚从上周英特尔的暴跌里喘上一口气。
16:15 财报落地。不到半小时,盘后价从 483.90 美元被拉到 511 美元一线,涨幅从收盘的 3.65% 扩大到 7%。同一条消息链上,Arm 跟涨 3%,英伟达只涨 1.2%——市场读的是 AMD 自己的数字,不是板块普涨。
所以这份财报的第一层意义,是回答一个很朴素的问题:需求还在不在。答案是非常明确地在。
一句话版本:营收 133.77 亿美元、非 GAAP EPS 2.09 美元、Q4 指引 170 亿美元,三项全部超预期;数据中心同比 +97% 是绝对主角。代价有两个——毛利率指引从 56% 降到 55%,自由现金流从 15.58 亿掉到 5.54 亿。市场先选择相信营收:盘后股价涨 6%。
一、先把数字摆出来
数据来源:AMD 2026 财年第三季度业绩公告,季度截至 2026 年 9 月 26 日。指引为 170 亿美元 ±3%。
对照一下卖方原本的预期:营收 130.8 亿到 131 亿美元,非 GAAP EPS 1.93 到 1.95 美元,Q4 指引 161.4 亿。实际交出来的是 133.77 亿、2.09 美元、170 亿——营收超了约 2.5%,EPS 超了约 7%,Q4 指引超了 5.3%。
值得单独拎出来的一句,是苏姿丰在公告里的措辞:“营收超过了我们指引区间的上限。” 这句话在 AMD 的语境里并不常见。过去几个季度,公司习惯把指引给在能“贴着上限甚至略超”的位置,这次是明确地打穿上沿。同时她还说,Q4 会随着 Helios 和“Venice”的产能爬坡而“加速增长”——这是对下个季度、而不是对本季度的承诺,含金量更高。
二、数据中心:不只是涨,是利润率在扩张
85.46 亿美元,同比 +97%,环比 +27%,占总营收 63.9%。去年同期这个部门是 43.41 亿、占比 47%。一年时间,AMD 的收入结构已经被彻底改写了。
更关键的一行藏在分部利润里:数据中心营业利润 28.82 亿美元,利润率 33.7%。去年同期是 10.74 亿、24.7%。也就是说,这块业务在规模接近翻倍的同时,营业利润率还往上抬了 9 个百分点。这一条比营收增速更能说明问题——它意味着 EPYC 的规模效应和定价权,暂时盖住了 MI450 早期爬坡的成本。
驱动来自两条腿。一条是 EPYC 服务器 CPU,第六代“Venice”准备接棒,本季仍以 Turin/Genoa 为主力;另一条是 Instinct MI450 系列 GPU 在本季度正式发布。公告里点名了正在跑第一批 Helios 机架级方案的客户名单:Anthropic、Meta、微软、OpenAI、甲骨文云(OCI)。HPE 拿下了 Vultr 的首个 Helios 订单,欧洲超算 EuroHPC 选中 MI430X 和第六代 EPYC 去搭 LUMI-AI。这份名单本身就是最好的产能背书——五家全球最大的 AI 买家,全部在架子上。
还有一层:ROCm 10 在本季发布。软件生态一直是 AMD 相对英伟达最大的短板,这一块每往前挪一步,MI450 的单位经济性就好看一点。
三、客户端和游戏:比想象中抗跌
单位:亿美元。客户端与游戏合计 37.22 亿,同比 -8%。
市场原本最担心的是游戏。卖方给的预期是同比跌 49%、掉到 6.55 亿。实际 7.73 亿、跌 40%,比最悲观的预期好了一截。下滑的原因公告写得很直白:半定制(主机芯片)和独立显卡收入减少。背后是内存和存储涨价把整机成本顶上去,终端需求被压住了——这一点在苹果的电话会上也被点名,不是 AMD 一家的问题。
客户端业务 29.49 亿、同比 +7%,在 PC 出货量整体下滑的背景下算是扛住了,靠的是 Ryzen 移动端。但环比是 -3.7%,四季度的 PC 淡季加上内存涨价,这块大概率还会往下走一点。
嵌入式 11.09 亿、同比 +29%、环比 +13.5%,营业利润 4.53 亿、利润率 40.9%,是四个分部里利润率最高的。航空航天与国防、汽车、通信、工业四条线一起回暖——这是被市场忽略最久、但这季贡献了意外的一块。
四、Q4 那 170 亿,才是这份财报的重点
170 亿美元 ±3%,意味着同比 +66%、环比 +27%。市场原本的 161.4 亿被甩在后面约 5.3%。这个数字的分量在于:它不是靠提价、也不是靠一次性订单堆出来的,而是明确对应 Helios 机架级系统在第四季度的规模化交付。
顺手做个推算。按 170 亿营收、55% 非 GAAP 毛利率算,毛利约 93.5 亿;费用端按环比 +4% 左右到 37 亿上下,营业利润大约 56 亿、营业利润率 33%;再按 13% 的正常化税率,非 GAAP EPS 大致落在 2.9 到 3.0 美元之间。市场原来的预期是 2.65 美元。也就是说,指引里已经隐含了又一轮 10% 左右的 EPS 上修——这是需要卖方在接下来两周改模型的地方。
全年口径:前三季 351.66 亿,加上 Q4 的 170 亿,2026 财年约 521.7 亿美元。2025 财年是 346.39 亿,全年增速约 51%。两年前这个数字还是 257 亿。
五、三个必须盯住的细节
1. 毛利率指引从 56% 变成 55%
这是本季唯一一个“往下”的数字,也是空头唯一能抓的地方。2026 年以来,AMD 的非 GAAP 毛利率一直稳在 56%,Q4 指引第一次主动下移到 55%。解释在逻辑上成立:Helios 是整机柜交付,里面有网络、有液冷、有组装,这部分收入天然不如纯芯片赚钱;再加上 HBM 和存储在涨价,物料成本在往上顶。CFO 胡静此前也说过,数据中心 AI 业务在爬坡期的毛利率略低于公司平均值。
卖方对 Q4 毛利率的一致预期是 55.5%,公司给 55%,低了半个点;本季实际的 56% 也略低于 56.1% 的预期——这是整份财报里唯一一个不及预期的数字。有卖方在财报前写过:毛利率指引跌破 56%,股价可能跌超 10%。结果没跌,反而涨了:营收超了 3 亿、Q4 指引超了 7 亿,把半个点的毛利率盖了过去。它真正的含义是:AMD 正在从“卖芯片”变成“卖系统”,收入变重、毛利变薄,这是模式切换的必然代价,不是竞争力的问题。
2. 利润 35 亿,自由现金流只有 5.5 亿
这个反差很少有人提。本季经营性现金流 12.02 亿美元,资本开支 6.48 亿,自由现金流 5.54 亿、FCF 利润率 4%——卖方原本预期 19.7 亿,差了 14 亿,同比 -64%。上一个季度是 15.58 亿、14%,去年同期是 15.30 亿、17%。
钱去哪了?看资产负债表的三个数字就清楚:库存从年初 79.20 亿涨到 114.63 亿(+45%),应收账款 92.09 亿(年初 63.15 亿),预付及其他流动资产 30.23 亿(年初 21.60 亿)。同时应付账款从 29.29 亿飙到 77.56 亿——上游在给账期,但远远不够覆盖备货的缺口。
这是为 Helios 大规模交付做的标准备货动作:整机柜要先囤 GPU、CPU、HBM、网络芯片和结构件,交付后才能转成现金。问题在于,这个季度“利润很好、现金很差”,如果 Q4 交付顺利、现金流转正,这就是一个漂亮的先手;如果 Q4 交付延后,114 亿库存会立刻变成压在估值上的石头。下个季度报表里最该看的一行,其实是经营现金流,而不是营收。
3. 那 11 亿美元的权证费用
GAAP 净利 24.28 亿、EPS 1.46 美元;非 GAAP 净利 34.71 亿、EPS 2.09 美元。两者差了 10.4 亿,差额里最大的一项,是客户权证的公允价值重估 10.97 亿美元——就是给 OpenAI、Meta、Anthropic 那些认股权证,随着 AMD 股价上涨在账上产生的费用。
这笔钱不花现金,但也不是纯粹的会计噪音。它是 AMD 为了锁定吉瓦级订单付出的真实对价,只不过以股权的形式支付。副作用很别扭:股价涨得越猛,GAAP 利润被压得越狠。年内 AMD 涨了一倍多,这项费用就跟着水涨船高。本季还有一项:所得税是 5.55 亿美元的收益(不是支出),把 GAAP 净利又托回去一截。这两个科目加起来,让 GAAP 和 non-GAAP 的差距大到了容易被误读的程度——看 AMD 的利润,只能用非 GAAP,但必须知道差在哪。
六、电话会上会被追问的四件事
一,Helios 的产能。管理层此前给的口径是 2027 年数据中心收入至少翻倍、GPU 收入“远高于 300 亿美元”。Q4 的 170 亿是这条路径的第一块砖,能不能给出 2027 上半年的量,是电话会上最重要的一句话。
二,Venice 的供给。服务器 CPU 下半年同比 +80% 的指引已经给过,但供应链一直是紧的——上季度管理层承认有相当一部分需求是“没被预测到”的。这一块的上修幅度,决定了 2027 年 CPU 这条腿能撑多高。
三,55% 是底还是路过。如果是 Helios 爬坡期的阶段性低点,那市场能接受;如果 2027 年整年都往 54% 走,那“卖系统”这个故事就得重新估值。
四,客户集中与担保。AMD 此前披露过,为客户租赁提供了最高 41 亿美元的担保,还同意在 Meta 的股权发售中投资 10 亿美元、向 Anthropic 投资最高 50 亿美元。这些安排锁定了订单,也把 AMD 的资产负债表和客户的融资能力绑在了一起。上周有报道说,较小的云厂商“最近几周实际上已被挡在债券市场之外”——这才是过去一个月杀估值的真原因,而不是 AMD 自己的业绩。
七、股价位置:便宜了,但没便宜到可以闭眼买
11 月 3 日收盘 483.90 美元、涨 3.65%,市值约 7,900 亿美元;财报发出后盘后涨到 530美元一线,涨幅 10%,市值回到约 8,350+ 亿美元。距 10 月高点 658.52 美元仍差 20%,距“万亿美元市值”那个标签也还有一段——要站上 610 美元才谈得上。年内涨幅仍在一倍以上。
估值上,按 2027 年一致预期 EPS 约 15.8 美元算,511 美元对应的前瞻市盈率约 32 倍,比一个月前的 36 倍便宜了。但要注意,这个 15.8 美元是财报前的数字,本季的指引大概率会把它推到 17 美元以上——按 17 美元算,前瞻 PE 回到 30 倍附近。对于一家营收增速 45%、明年可能还在 40% 以上的公司,这个倍数不算贵;但对于一家毛利率在往下走、现金流在恶化的公司,也不算便宜。
我原本以为这份财报不会引发单边行情:需求没问题、执行没问题,但毛利率在往下走,多空各有各的账。结果盘后直接跳了 8% 到 9%——市场这次先给营收和指引投票,把毛利率那半个点记进了账,但没记进价格。期权市场财报前给的双向波动预期是 9%,实际走出来的幅度落在区间偏下沿。它证明的仍然是需求没问题、执行没问题;它没有回答的是,当收入从“卖芯片”变成“卖机柜”,AMD 的利润率底线到底在哪。
结语
如果要给这份财报一个定性:它是 AMD 从“AI 概念股”变成“AI 营收股”的一张凭证。数据中心占比 64%、单季 85 亿、同比接近翻倍,这些数字已经不需要再用 PPT 讲故事了。
真正的不确定性被推到了 2027 年:170 亿变成 250 亿的过程中,毛利率会不会一路往下掉;114 亿的库存能不能变成现金;五家超大客户之外,第六、第七家什么时候出现。这三个问题的答案,比本季超没超预期重要得多。
至于股价,短期看情绪——中期选举结果、AI 资本开支的融资环境、英伟达的下一份财报,任何一个都能盖过 AMD 自己的数字。这也是为什么,财报发完之后,真正的定价权不在财报里。
AMD的营收和 EPS 双双超过公司自己指引的上限。唯一能被拿来做文章的地方,是毛利率从 56% 变成了 55%。$AMD
美东时间 11 月 3 日盘后 16:15,AMD 发出 2026 财年第三季度(截至 9 月 26 日)财报,17:00 召开电话会。这份财报发在一个很微妙的时间点上:过去一个月,AMD 从 10 月高点 658.52 美元一路跌到 483.90 美元,回撤 26.5%。跌的不是业绩,是“AI 资本开支还能不能持续”这个估值前提。同一交易日还是美国中期选举投票日,整个半导体板块刚从上周英特尔的暴跌里喘上一口气。
16:15 财报落地。不到半小时,盘后价从 483.90 美元被拉到 511 美元一线,涨幅从收盘的 3.65% 扩大到 7%。同一条消息链上,Arm 跟涨 3%,英伟达只涨 1.2%——市场读的是 AMD 自己的数字,不是板块普涨。
所以这份财报的第一层意义,是回答一个很朴素的问题:需求还在不在。答案是非常明确地在。
一句话版本:营收 133.77 亿美元、非 GAAP EPS 2.09 美元、Q4 指引 170 亿美元,三项全部超预期;数据中心同比 +97% 是绝对主角。代价有两个——毛利率指引从 56% 降到 55%,自由现金流从 15.58 亿掉到 5.54 亿。市场先选择相信营收:盘后股价涨 6%。
一、先把数字摆出来
数据来源:AMD 2026 财年第三季度业绩公告,季度截至 2026 年 9 月 26 日。指引为 170 亿美元 ±3%。
对照一下卖方原本的预期:营收 130.8 亿到 131 亿美元,非 GAAP EPS 1.93 到 1.95 美元,Q4 指引 161.4 亿。实际交出来的是 133.77 亿、2.09 美元、170 亿——营收超了约 2.5%,EPS 超了约 7%,Q4 指引超了 5.3%。
值得单独拎出来的一句,是苏姿丰在公告里的措辞:“营收超过了我们指引区间的上限。” 这句话在 AMD 的语境里并不常见。过去几个季度,公司习惯把指引给在能“贴着上限甚至略超”的位置,这次是明确地打穿上沿。同时她还说,Q4 会随着 Helios 和“Venice”的产能爬坡而“加速增长”——这是对下个季度、而不是对本季度的承诺,含金量更高。
二、数据中心:不只是涨,是利润率在扩张
85.46 亿美元,同比 +97%,环比 +27%,占总营收 63.9%。去年同期这个部门是 43.41 亿、占比 47%。一年时间,AMD 的收入结构已经被彻底改写了。
更关键的一行藏在分部利润里:数据中心营业利润 28.82 亿美元,利润率 33.7%。去年同期是 10.74 亿、24.7%。也就是说,这块业务在规模接近翻倍的同时,营业利润率还往上抬了 9 个百分点。这一条比营收增速更能说明问题——它意味着 EPYC 的规模效应和定价权,暂时盖住了 MI450 早期爬坡的成本。
驱动来自两条腿。一条是 EPYC 服务器 CPU,第六代“Venice”准备接棒,本季仍以 Turin/Genoa 为主力;另一条是 Instinct MI450 系列 GPU 在本季度正式发布。公告里点名了正在跑第一批 Helios 机架级方案的客户名单:Anthropic、Meta、微软、OpenAI、甲骨文云(OCI)。HPE 拿下了 Vultr 的首个 Helios 订单,欧洲超算 EuroHPC 选中 MI430X 和第六代 EPYC 去搭 LUMI-AI。这份名单本身就是最好的产能背书——五家全球最大的 AI 买家,全部在架子上。
还有一层:ROCm 10 在本季发布。软件生态一直是 AMD 相对英伟达最大的短板,这一块每往前挪一步,MI450 的单位经济性就好看一点。
三、客户端和游戏:比想象中抗跌
单位:亿美元。客户端与游戏合计 37.22 亿,同比 -8%。
市场原本最担心的是游戏。卖方给的预期是同比跌 49%、掉到 6.55 亿。实际 7.73 亿、跌 40%,比最悲观的预期好了一截。下滑的原因公告写得很直白:半定制(主机芯片)和独立显卡收入减少。背后是内存和存储涨价把整机成本顶上去,终端需求被压住了——这一点在苹果的电话会上也被点名,不是 AMD 一家的问题。
客户端业务 29.49 亿、同比 +7%,在 PC 出货量整体下滑的背景下算是扛住了,靠的是 Ryzen 移动端。但环比是 -3.7%,四季度的 PC 淡季加上内存涨价,这块大概率还会往下走一点。
嵌入式 11.09 亿、同比 +29%、环比 +13.5%,营业利润 4.53 亿、利润率 40.9%,是四个分部里利润率最高的。航空航天与国防、汽车、通信、工业四条线一起回暖——这是被市场忽略最久、但这季贡献了意外的一块。
四、Q4 那 170 亿,才是这份财报的重点
170 亿美元 ±3%,意味着同比 +66%、环比 +27%。市场原本的 161.4 亿被甩在后面约 5.3%。这个数字的分量在于:它不是靠提价、也不是靠一次性订单堆出来的,而是明确对应 Helios 机架级系统在第四季度的规模化交付。
顺手做个推算。按 170 亿营收、55% 非 GAAP 毛利率算,毛利约 93.5 亿;费用端按环比 +4% 左右到 37 亿上下,营业利润大约 56 亿、营业利润率 33%;再按 13% 的正常化税率,非 GAAP EPS 大致落在 2.9 到 3.0 美元之间。市场原来的预期是 2.65 美元。也就是说,指引里已经隐含了又一轮 10% 左右的 EPS 上修——这是需要卖方在接下来两周改模型的地方。
全年口径:前三季 351.66 亿,加上 Q4 的 170 亿,2026 财年约 521.7 亿美元。2025 财年是 346.39 亿,全年增速约 51%。两年前这个数字还是 257 亿。
五、三个必须盯住的细节
1. 毛利率指引从 56% 变成 55%
这是本季唯一一个“往下”的数字,也是空头唯一能抓的地方。2026 年以来,AMD 的非 GAAP 毛利率一直稳在 56%,Q4 指引第一次主动下移到 55%。解释在逻辑上成立:Helios 是整机柜交付,里面有网络、有液冷、有组装,这部分收入天然不如纯芯片赚钱;再加上 HBM 和存储在涨价,物料成本在往上顶。CFO 胡静此前也说过,数据中心 AI 业务在爬坡期的毛利率略低于公司平均值。
卖方对 Q4 毛利率的一致预期是 55.5%,公司给 55%,低了半个点;本季实际的 56% 也略低于 56.1% 的预期——这是整份财报里唯一一个不及预期的数字。有卖方在财报前写过:毛利率指引跌破 56%,股价可能跌超 10%。结果没跌,反而涨了:营收超了 3 亿、Q4 指引超了 7 亿,把半个点的毛利率盖了过去。它真正的含义是:AMD 正在从“卖芯片”变成“卖系统”,收入变重、毛利变薄,这是模式切换的必然代价,不是竞争力的问题。
2. 利润 35 亿,自由现金流只有 5.5 亿
这个反差很少有人提。本季经营性现金流 12.02 亿美元,资本开支 6.48 亿,自由现金流 5.54 亿、FCF 利润率 4%——卖方原本预期 19.7 亿,差了 14 亿,同比 -64%。上一个季度是 15.58 亿、14%,去年同期是 15.30 亿、17%。
钱去哪了?看资产负债表的三个数字就清楚:库存从年初 79.20 亿涨到 114.63 亿(+45%),应收账款 92.09 亿(年初 63.15 亿),预付及其他流动资产 30.23 亿(年初 21.60 亿)。同时应付账款从 29.29 亿飙到 77.56 亿——上游在给账期,但远远不够覆盖备货的缺口。
这是为 Helios 大规模交付做的标准备货动作:整机柜要先囤 GPU、CPU、HBM、网络芯片和结构件,交付后才能转成现金。问题在于,这个季度“利润很好、现金很差”,如果 Q4 交付顺利、现金流转正,这就是一个漂亮的先手;如果 Q4 交付延后,114 亿库存会立刻变成压在估值上的石头。下个季度报表里最该看的一行,其实是经营现金流,而不是营收。
3. 那 11 亿美元的权证费用
GAAP 净利 24.28 亿、EPS 1.46 美元;非 GAAP 净利 34.71 亿、EPS 2.09 美元。两者差了 10.4 亿,差额里最大的一项,是客户权证的公允价值重估 10.97 亿美元——就是给 OpenAI、Meta、Anthropic 那些认股权证,随着 AMD 股价上涨在账上产生的费用。
这笔钱不花现金,但也不是纯粹的会计噪音。它是 AMD 为了锁定吉瓦级订单付出的真实对价,只不过以股权的形式支付。副作用很别扭:股价涨得越猛,GAAP 利润被压得越狠。年内 AMD 涨了一倍多,这项费用就跟着水涨船高。本季还有一项:所得税是 5.55 亿美元的收益(不是支出),把 GAAP 净利又托回去一截。这两个科目加起来,让 GAAP 和 non-GAAP 的差距大到了容易被误读的程度——看 AMD 的利润,只能用非 GAAP,但必须知道差在哪。
六、电话会上会被追问的四件事
一,Helios 的产能。管理层此前给的口径是 2027 年数据中心收入至少翻倍、GPU 收入“远高于 300 亿美元”。Q4 的 170 亿是这条路径的第一块砖,能不能给出 2027 上半年的量,是电话会上最重要的一句话。
二,Venice 的供给。服务器 CPU 下半年同比 +80% 的指引已经给过,但供应链一直是紧的——上季度管理层承认有相当一部分需求是“没被预测到”的。这一块的上修幅度,决定了 2027 年 CPU 这条腿能撑多高。
三,55% 是底还是路过。如果是 Helios 爬坡期的阶段性低点,那市场能接受;如果 2027 年整年都往 54% 走,那“卖系统”这个故事就得重新估值。
四,客户集中与担保。AMD 此前披露过,为客户租赁提供了最高 41 亿美元的担保,还同意在 Meta 的股权发售中投资 10 亿美元、向 Anthropic 投资最高 50 亿美元。这些安排锁定了订单,也把 AMD 的资产负债表和客户的融资能力绑在了一起。上周有报道说,较小的云厂商“最近几周实际上已被挡在债券市场之外”——这才是过去一个月杀估值的真原因,而不是 AMD 自己的业绩。
七、股价位置:便宜了,但没便宜到可以闭眼买
11 月 3 日收盘 483.90 美元、涨 3.65%,市值约 7,900 亿美元;财报发出后盘后涨到 530美元一线,涨幅 10%,市值回到约 8,350+ 亿美元。距 10 月高点 658.52 美元仍差 20%,距“万亿美元市值”那个标签也还有一段——要站上 610 美元才谈得上。年内涨幅仍在一倍以上。
估值上,按 2027 年一致预期 EPS 约 15.8 美元算,511 美元对应的前瞻市盈率约 32 倍,比一个月前的 36 倍便宜了。但要注意,这个 15.8 美元是财报前的数字,本季的指引大概率会把它推到 17 美元以上——按 17 美元算,前瞻 PE 回到 30 倍附近。对于一家营收增速 45%、明年可能还在 40% 以上的公司,这个倍数不算贵;但对于一家毛利率在往下走、现金流在恶化的公司,也不算便宜。
我原本以为这份财报不会引发单边行情:需求没问题、执行没问题,但毛利率在往下走,多空各有各的账。结果盘后直接跳了 8% 到 9%——市场这次先给营收和指引投票,把毛利率那半个点记进了账,但没记进价格。期权市场财报前给的双向波动预期是 9%,实际走出来的幅度落在区间偏下沿。它证明的仍然是需求没问题、执行没问题;它没有回答的是,当收入从“卖芯片”变成“卖机柜”,AMD 的利润率底线到底在哪。
结语
如果要给这份财报一个定性:它是 AMD 从“AI 概念股”变成“AI 营收股”的一张凭证。数据中心占比 64%、单季 85 亿、同比接近翻倍,这些数字已经不需要再用 PPT 讲故事了。
真正的不确定性被推到了 2027 年:170 亿变成 250 亿的过程中,毛利率会不会一路往下掉;114 亿的库存能不能变成现金;五家超大客户之外,第六、第七家什么时候出现。这三个问题的答案,比本季超没超预期重要得多。
至于股价,短期看情绪——中期选举结果、AI 资本开支的融资环境、英伟达的下一份财报,任何一个都能盖过 AMD 自己的数字。这也是为什么,财报发完之后,真正的定价权不在财报里。
1
402
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号