
深潮 TechFlow
127.3k 投稿

深潮 TechFlow
 厳選トピック確認済+
報告
ユーザーをブロック
最有态度的华语加密媒体,专注于热点与深度内容,Let's meme。
13 フォロー
26.9K+ フォロワー
217.0K+ いいね
投稿
すべて
動画
·
--
翻訳参照
深潮 TechFlow 消息,11 月 11 日,据 HTX行情 ,ZEC 跌破 1000 美元,现报 975 美元,24 小时下跌 15.18%。
深潮 TechFlow 消息,11 月 11 日,据 HTX行情 ,ZEC 跌破 1000 美元,现报 975 美元,24 小时下跌 15.18%。
297
·
--
翻訳参照
深潮 TechFlow 消息,11 月 11 日,美国佛罗里达州迈阿密-戴德县税务征收官 Dariel Fernandez 11 月 9 日宣布,税务征收办公室已正式接受比特币作为房产税支付方式,纳税人可通过线上平台或线下窗口使用受支持的加密货币缴税。
根据公告,纳税人可连接受支持的加密货币交易所账户或数字钱包完成支付,相关款项将在进入税务部门账户前自动兑换为美元。
税务部门强调,政府不会直接持有、投资或管理加密货币,所有税款均以美元结算,以避免加密货币价格波动影响税收金额。加密货币支付为可选方式,现有传统缴税渠道保持不变。
深潮 TechFlow 消息,11 月 11 日,美国佛罗里达州迈阿密-戴德县税务征收官 Dariel Fernandez 11 月 9 日宣布,税务征收办公室已正式接受比特币作为房产税支付方式,纳税人可通过线上平台或线下窗口使用受支持的加密货币缴税。
根据公告,纳税人可连接受支持的加密货币交易所账户或数字钱包完成支付,相关款项将在进入税务部门账户前自动兑换为美元。
税务部门强调,政府不会直接持有、投资或管理加密货币,所有税款均以美元结算,以避免加密货币价格波动影响税收金额。加密货币支付为可选方式,现有传统缴税渠道保持不变。
根据公告,纳税人可连接受支持的加密货币交易所账户或数字钱包完成支付,相关款项将在进入税务部门账户前自动兑换为美元。
税务部门强调,政府不会直接持有、投资或管理加密货币,所有税款均以美元结算,以避免加密货币价格波动影响税收金额。加密货币支付为可选方式,现有传统缴税渠道保持不变。
45
·
--
翻訳参照
深潮 TechFlow 消息,11 月 11 日,据 Anthropic 更新的招股书披露,亚马逊选择在此次 IPO 中保留可转换票据约定的 12% 持股上限。招股书假设约 5.793 亿美元票据本金在发行完成前转换为约 2.768 亿股无投票权的 N 类普通股,具体数量取决于最终发行规模及持股上限的计算。
截至 9 月 30 日,亚马逊持有的相关未偿票据本金约为 62 亿美元。受持股上限限制未能在 IPO 时转换的部分,将在上市后的每个财季末按适用价格转换,但仍受该上限约束;亚马逊可自行选择放弃上限。
深潮 TechFlow 消息,11 月 11 日,据 Anthropic 更新的招股书披露,亚马逊选择在此次 IPO 中保留可转换票据约定的 12% 持股上限。招股书假设约 5.793 亿美元票据本金在发行完成前转换为约 2.768 亿股无投票权的 N 类普通股,具体数量取决于最终发行规模及持股上限的计算。
截至 9 月 30 日,亚马逊持有的相关未偿票据本金约为 62 亿美元。受持股上限限制未能在 IPO 时转换的部分,将在上市后的每个财季末按适用价格转换,但仍受该上限约束;亚马逊可自行选择放弃上限。
截至 9 月 30 日,亚马逊持有的相关未偿票据本金约为 62 亿美元。受持股上限限制未能在 IPO 时转换的部分,将在上市后的每个财季末按适用价格转换,但仍受该上限约束;亚马逊可自行选择放弃上限。
68
·
--
翻訳参照
深潮 TechFlow 消息,11 月 11 日,据 Ai 姨监测,一名曾在 2015 年以太坊 ICO 中认购 100 万枚 ETH 的巨鲸,过去半小时通过 1inch 买入约 1451.32 枚 ETH,价值约 299.6 万美元,平均价格为 2064.37 美元。
该巨鲸曾于 11 月 6 日被监测到买入 2221 枚 ETH;据 Ai 姨统计,其近一周累计买入约 3672 枚 ETH。
深潮 TechFlow 消息,11 月 11 日,据 Ai 姨监测,一名曾在 2015 年以太坊 ICO 中认购 100 万枚 ETH 的巨鲸,过去半小时通过 1inch 买入约 1451.32 枚 ETH,价值约 299.6 万美元,平均价格为 2064.37 美元。
该巨鲸曾于 11 月 6 日被监测到买入 2221 枚 ETH;据 Ai 姨统计,其近一周累计买入约 3672 枚 ETH。
该巨鲸曾于 11 月 6 日被监测到买入 2221 枚 ETH;据 Ai 姨统计,其近一周累计买入约 3672 枚 ETH。
26
·
--
翻訳参照
分析:Anthropic 锁定期结束或引发 AI 板块连锁回调深潮 TechFlow 消息,11 月 11 日,风险投资机构 Copper Sky 负责人 Jack Selby 认为,Anthropic 备受瞩目的大规模 IPO 可能标志着 AI 投资热潮的顶峰;一旦初始锁定期结束,还可能引发连锁性的市场回调。“如果 Anthropic的 IPO 表现不佳,它很可能会成为未来 AI 市场大规模回调中的一个关键因素,”
Selby 在周三接受媒体采访时表示。“试想一下,如果这家最受期待的 AI 公司,其 IPO 表现远低于预期估值,那么在锁定期结束后,情况又会变得怎样呢?”他再次质疑了“AI 需求无限”的观点。至于是否会投资亚洲的 AI 领域,Selby 表示,如果条件允许,他会“大规模做多中国 AI”。因为,Anthropic 无法声称其全部业务都必须依赖美国本土模型,存在客户转向他国模型的套利空间。
分析:Anthropic 锁定期结束或引发 AI 板块连锁回调
深潮 TechFlow 消息,11 月 11 日,风险投资机构 Copper Sky 负责人 Jack Selby 认为,Anthropic 备受瞩目的大规模 IPO 可能标志着 AI 投资热潮的顶峰;一旦初始锁定期结束,还可能引发连锁性的市场回调。“如果 Anthropic的 IPO 表现不佳,它很可能会成为未来 AI 市场大规模回调中的一个关键因素,”
Selby 在周三接受媒体采访时表示。“试想一下,如果这家最受期待的 AI 公司,其 IPO 表现远低于预期估值,那么在锁定期结束后,情况又会变得怎样呢?”他再次质疑了“AI 需求无限”的观点。至于是否会投资亚洲的 AI 领域,Selby 表示,如果条件允许,他会“大规模做多中国 AI”。因为,Anthropic 无法声称其全部业务都必须依赖美国本土模型,存在客户转向他国模型的套利空间。
Selby 在周三接受媒体采访时表示。“试想一下,如果这家最受期待的 AI 公司,其 IPO 表现远低于预期估值,那么在锁定期结束后,情况又会变得怎样呢?”他再次质疑了“AI 需求无限”的观点。至于是否会投资亚洲的 AI 领域,Selby 表示,如果条件允许,他会“大规模做多中国 AI”。因为,Anthropic 无法声称其全部业务都必须依赖美国本土模型,存在客户转向他国模型的套利空间。
74
·
--
記事
翻訳参照
Anthropic IPO 最大赢家:亚马逊 186 亿美元投资变 2580 亿,谷歌锁定千亿美元云订单作者:Martin Peers,The Information
编译:深潮 TechFlow
深潮导读:Anthropic 周二更新的 IPO 招股书第一次把亚马逊、谷歌的持股和账面回报摆上台面:按发行区间中值算,亚马逊约 186 亿美元的投入对应约 2580 亿美元的股份价值,谷歌约 330 亿美元投入对应约 1320 亿美元。
更值得投资者留意的是招股书里“无论实际用量如何”都要履行的云支出承诺:谷歌云至少 1210 亿美元、亚马逊云至少 1100 亿美元。
对买不到或不想追高 Anthropic 新股的人来说,这两家公司是一条现成的间接通道;但 Anthropic 同时也在软件上抢它们的饭碗,这笔账并非只有一面。
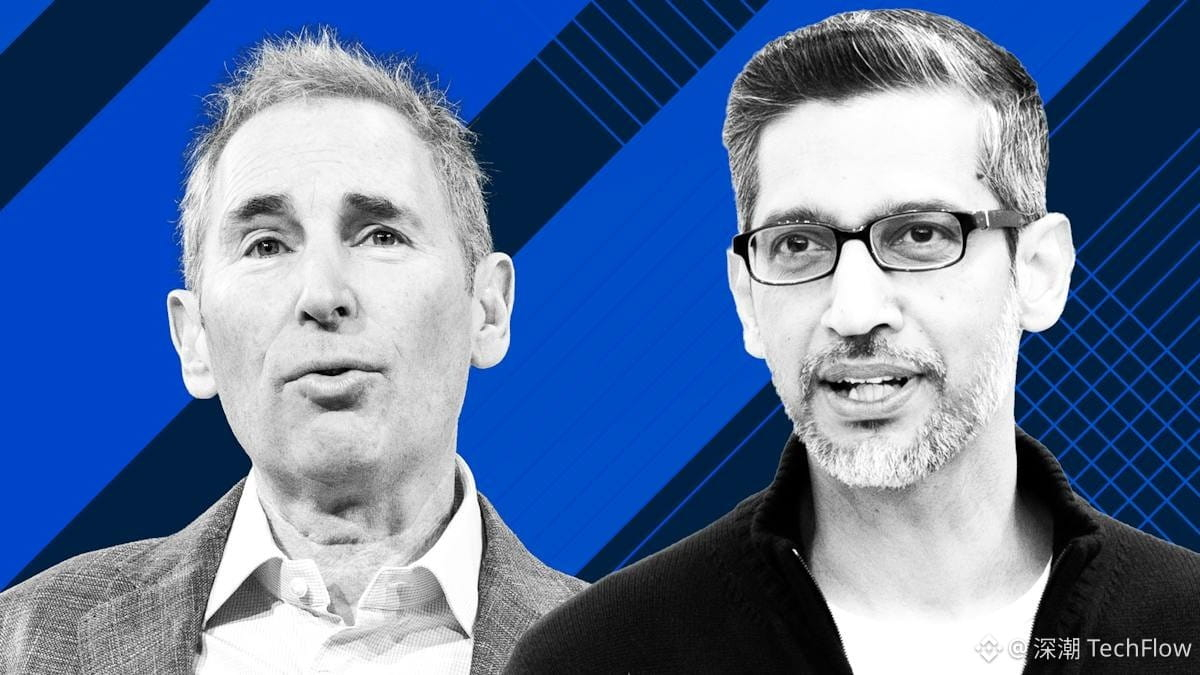
图:左为亚马逊 CEO 安迪·贾西(Andy Jassy),右为谷歌 CEO 桑达尔·皮查伊(Sundar Pichai),图片来自 Getty Images
如果你在找一种比直接买 Anthropic 股票更便宜的方式来获得它的敞口,不妨考虑亚马逊或谷歌。Anthropic 周二更新的 IPO 招股文件显示了这两家科技巨头各自将持有多少 Anthropic 股份,以及它们早期投资这家 AI 公司赚了多少钱。
两家科技巨头都不会持有 Anthropic 的投票权股份,因此反垄断监管者不必担心它们对其管理层的影响。但它们的持股规模相当可观。
理论上,亚马逊可能持有 Anthropic 约 20% 的流通股。但由于一项自我设定的持股上限,亚马逊持有的 Anthropic 股份不会超过 12%,其余持仓是可以随时间转换为股权的可转换票据。不管怎样,亚马逊的经济回报都相当可观。
先不考虑持股上限,按 Anthropic 拟定 IPO 定价区间的中值计算,亚马逊全部约 20% 的股份价值约 2580 亿美元,而它的总投资约为 186 亿美元。(Anthropic 的最终 IPO 价格很可能高于初步区间,英国《金融时报》今晚的一篇报道暗示了这一点。)
谷歌的回报没有那么好。它最终将持有约 10% 的股份,价值 1320 亿美元,对应约 330 亿美元的投资。不过,这也不算差了!
亚马逊和谷歌都已承诺在一定条件下,到 2030 年继续向 Anthropic 追加投资,因此它们的投资可能还会增加。(谷歌的持股同样设有上限,为 14.99%,这将限制它把未来投资所获的可转换票据转换为股权的速度。)
而且这些数字只是股权投资部分。亚马逊和谷歌注定还将从 Anthropic 那里拿到大量云业务。
Anthropic 最新的招股文件称,它已承诺在 2033 年 7 月前在谷歌云上至少支出 1210 亿美元,“无论实际用量如何”。此外,它还承诺再花最多 1500 亿美元购买使用谷歌 TPU AI 芯片的算力。
Anthropic 还承诺在 2036 年前在亚马逊的云业务上至少支出 1100 亿美元,同样是“无论实际用量如何”。Anthropic 与微软(到 2033 年共计 490 亿美元)和 SpaceX(到 2029 年最多 1205 亿美元)也做出了类似承诺。
Anthropic 在 AI 领域、并且越来越多地在软件领域,是大型科技公司的竞争对手。比如周二,Anthropic 推出了与微软、谷歌所售生产力应用相竞争的新办公软件应用后,微软和谷歌的股价都下跌了。
但这个行业就是有得有失。Anthropic 的诞生,本就得益于那些想多拉一些云业务的大型科技公司所推动的技术进步。而这些押注,为大型科技公司带来了极其出色的回报。
CoreWeave 的新融资招数
对于正在为数据中心扩张寻找融资办法的新型云服务商(neocloud)来说,让客户“预付款”已成为一种流行做法,尤其是在利息成本飙升的当下。CoreWeave 是最新一家公开强调预付款好处的新型云服务商。
“今年我们 70% 的交易都收取了预付款,客户预先支付的金额最高可达合同价值的 100%,”CoreWeave CEO 迈克尔·因特拉托(Michael Intrator)在周二的电话会上说。
但任何预付算力费用的客户,都可能要求一些让步。如果利率很低,借钱可能比为了让客户预付而在价格上让利更便宜。
事实上,CoreWeave 并非一直青睐预付款。今年 2 月,因特拉托还曾夸口说,得益于资金成本下降,CoreWeave 能够减少对预付款的依赖,这“对我们来说非常令人兴奋”。
因特拉托周二表示,在当前利率水平下,预付款更有吸引力。“展望未来,在当前收益率水平下,我们不会利用无担保债券市场为业务融资,”他说。
Anthropic IPO 最大赢家:亚马逊 186 亿美元投资变 2580 亿,谷歌锁定千亿美元云订单
作者:Martin Peers,The Information
编译:深潮 TechFlow
深潮导读:Anthropic 周二更新的 IPO 招股书第一次把亚马逊、谷歌的持股和账面回报摆上台面:按发行区间中值算,亚马逊约 186 亿美元的投入对应约 2580 亿美元的股份价值,谷歌约 330 亿美元投入对应约 1320 亿美元。
更值得投资者留意的是招股书里“无论实际用量如何”都要履行的云支出承诺:谷歌云至少 1210 亿美元、亚马逊云至少 1100 亿美元。
对买不到或不想追高 Anthropic 新股的人来说,这两家公司是一条现成的间接通道;但 Anthropic 同时也在软件上抢它们的饭碗,这笔账并非只有一面。
图:左为亚马逊 CEO 安迪·贾西(Andy Jassy),右为谷歌 CEO 桑达尔·皮查伊(Sundar Pichai),图片来自 Getty Images
如果你在找一种比直接买 Anthropic 股票更便宜的方式来获得它的敞口,不妨考虑亚马逊或谷歌。Anthropic 周二更新的 IPO 招股文件显示了这两家科技巨头各自将持有多少 Anthropic 股份,以及它们早期投资这家 AI 公司赚了多少钱。
两家科技巨头都不会持有 Anthropic 的投票权股份,因此反垄断监管者不必担心它们对其管理层的影响。但它们的持股规模相当可观。
理论上,亚马逊可能持有 Anthropic 约 20% 的流通股。但由于一项自我设定的持股上限,亚马逊持有的 Anthropic 股份不会超过 12%,其余持仓是可以随时间转换为股权的可转换票据。不管怎样,亚马逊的经济回报都相当可观。
先不考虑持股上限,按 Anthropic 拟定 IPO 定价区间的中值计算,亚马逊全部约 20% 的股份价值约 2580 亿美元,而它的总投资约为 186 亿美元。(Anthropic 的最终 IPO 价格很可能高于初步区间,英国《金融时报》今晚的一篇报道暗示了这一点。)
谷歌的回报没有那么好。它最终将持有约 10% 的股份,价值 1320 亿美元,对应约 330 亿美元的投资。不过,这也不算差了!
亚马逊和谷歌都已承诺在一定条件下,到 2030 年继续向 Anthropic 追加投资,因此它们的投资可能还会增加。(谷歌的持股同样设有上限,为 14.99%,这将限制它把未来投资所获的可转换票据转换为股权的速度。)
而且这些数字只是股权投资部分。亚马逊和谷歌注定还将从 Anthropic 那里拿到大量云业务。
Anthropic 最新的招股文件称,它已承诺在 2033 年 7 月前在谷歌云上至少支出 1210 亿美元,“无论实际用量如何”。此外,它还承诺再花最多 1500 亿美元购买使用谷歌 TPU AI 芯片的算力。
Anthropic 还承诺在 2036 年前在亚马逊的云业务上至少支出 1100 亿美元,同样是“无论实际用量如何”。Anthropic 与微软(到 2033 年共计 490 亿美元)和 SpaceX(到 2029 年最多 1205 亿美元)也做出了类似承诺。
Anthropic 在 AI 领域、并且越来越多地在软件领域,是大型科技公司的竞争对手。比如周二,Anthropic 推出了与微软、谷歌所售生产力应用相竞争的新办公软件应用后,微软和谷歌的股价都下跌了。
但这个行业就是有得有失。Anthropic 的诞生,本就得益于那些想多拉一些云业务的大型科技公司所推动的技术进步。而这些押注,为大型科技公司带来了极其出色的回报。
CoreWeave 的新融资招数
对于正在为数据中心扩张寻找融资办法的新型云服务商(neocloud)来说,让客户“预付款”已成为一种流行做法,尤其是在利息成本飙升的当下。CoreWeave 是最新一家公开强调预付款好处的新型云服务商。
“今年我们 70% 的交易都收取了预付款,客户预先支付的金额最高可达合同价值的 100%,”CoreWeave CEO 迈克尔·因特拉托(Michael Intrator)在周二的电话会上说。
但任何预付算力费用的客户,都可能要求一些让步。如果利率很低,借钱可能比为了让客户预付而在价格上让利更便宜。
事实上,CoreWeave 并非一直青睐预付款。今年 2 月,因特拉托还曾夸口说,得益于资金成本下降,CoreWeave 能够减少对预付款的依赖,这“对我们来说非常令人兴奋”。
因特拉托周二表示,在当前利率水平下,预付款更有吸引力。“展望未来,在当前收益率水平下,我们不会利用无担保债券市场为业务融资,”他说。
编译:深潮 TechFlow
深潮导读:Anthropic 周二更新的 IPO 招股书第一次把亚马逊、谷歌的持股和账面回报摆上台面:按发行区间中值算,亚马逊约 186 亿美元的投入对应约 2580 亿美元的股份价值,谷歌约 330 亿美元投入对应约 1320 亿美元。
更值得投资者留意的是招股书里“无论实际用量如何”都要履行的云支出承诺:谷歌云至少 1210 亿美元、亚马逊云至少 1100 亿美元。
对买不到或不想追高 Anthropic 新股的人来说,这两家公司是一条现成的间接通道;但 Anthropic 同时也在软件上抢它们的饭碗,这笔账并非只有一面。
图:左为亚马逊 CEO 安迪·贾西(Andy Jassy),右为谷歌 CEO 桑达尔·皮查伊(Sundar Pichai),图片来自 Getty Images
如果你在找一种比直接买 Anthropic 股票更便宜的方式来获得它的敞口,不妨考虑亚马逊或谷歌。Anthropic 周二更新的 IPO 招股文件显示了这两家科技巨头各自将持有多少 Anthropic 股份,以及它们早期投资这家 AI 公司赚了多少钱。
两家科技巨头都不会持有 Anthropic 的投票权股份,因此反垄断监管者不必担心它们对其管理层的影响。但它们的持股规模相当可观。
理论上,亚马逊可能持有 Anthropic 约 20% 的流通股。但由于一项自我设定的持股上限,亚马逊持有的 Anthropic 股份不会超过 12%,其余持仓是可以随时间转换为股权的可转换票据。不管怎样,亚马逊的经济回报都相当可观。
先不考虑持股上限,按 Anthropic 拟定 IPO 定价区间的中值计算,亚马逊全部约 20% 的股份价值约 2580 亿美元,而它的总投资约为 186 亿美元。(Anthropic 的最终 IPO 价格很可能高于初步区间,英国《金融时报》今晚的一篇报道暗示了这一点。)
谷歌的回报没有那么好。它最终将持有约 10% 的股份,价值 1320 亿美元,对应约 330 亿美元的投资。不过,这也不算差了!
亚马逊和谷歌都已承诺在一定条件下,到 2030 年继续向 Anthropic 追加投资,因此它们的投资可能还会增加。(谷歌的持股同样设有上限,为 14.99%,这将限制它把未来投资所获的可转换票据转换为股权的速度。)
而且这些数字只是股权投资部分。亚马逊和谷歌注定还将从 Anthropic 那里拿到大量云业务。
Anthropic 最新的招股文件称,它已承诺在 2033 年 7 月前在谷歌云上至少支出 1210 亿美元,“无论实际用量如何”。此外,它还承诺再花最多 1500 亿美元购买使用谷歌 TPU AI 芯片的算力。
Anthropic 还承诺在 2036 年前在亚马逊的云业务上至少支出 1100 亿美元,同样是“无论实际用量如何”。Anthropic 与微软(到 2033 年共计 490 亿美元)和 SpaceX(到 2029 年最多 1205 亿美元)也做出了类似承诺。
Anthropic 在 AI 领域、并且越来越多地在软件领域,是大型科技公司的竞争对手。比如周二,Anthropic 推出了与微软、谷歌所售生产力应用相竞争的新办公软件应用后,微软和谷歌的股价都下跌了。
但这个行业就是有得有失。Anthropic 的诞生,本就得益于那些想多拉一些云业务的大型科技公司所推动的技术进步。而这些押注,为大型科技公司带来了极其出色的回报。
CoreWeave 的新融资招数
对于正在为数据中心扩张寻找融资办法的新型云服务商(neocloud)来说,让客户“预付款”已成为一种流行做法,尤其是在利息成本飙升的当下。CoreWeave 是最新一家公开强调预付款好处的新型云服务商。
“今年我们 70% 的交易都收取了预付款,客户预先支付的金额最高可达合同价值的 100%,”CoreWeave CEO 迈克尔·因特拉托(Michael Intrator)在周二的电话会上说。
但任何预付算力费用的客户,都可能要求一些让步。如果利率很低,借钱可能比为了让客户预付而在价格上让利更便宜。
事实上,CoreWeave 并非一直青睐预付款。今年 2 月,因特拉托还曾夸口说,得益于资金成本下降,CoreWeave 能够减少对预付款的依赖,这“对我们来说非常令人兴奋”。
因特拉托周二表示,在当前利率水平下,预付款更有吸引力。“展望未来,在当前收益率水平下,我们不会利用无担保债券市场为业务融资,”他说。
151
·
--
翻訳参照
深潮 TechFlow 消息,11 月 11 日,韩国 KOSPI 指数收盘上涨 136.23 点,涨幅 2.6%,报 5375.36 点。
日经 225 指数收盘上涨 789.01 点,涨幅 1.31%,报 61248.59 点。
深潮 TechFlow 消息,11 月 11 日,韩国 KOSPI 指数收盘上涨 136.23 点,涨幅 2.6%,报 5375.36 点。
日经 225 指数收盘上涨 789.01 点,涨幅 1.31%,报 61248.59 点。
日经 225 指数收盘上涨 789.01 点,涨幅 1.31%,报 61248.59 点。
73
·
--
翻訳参照
掌声送给诸位被封号的兄弟,大家为 Anthropic 冲击万亿美元 IPO 做出了不可磨灭的贡献。🫡
Anthropic 最近公开的招股书里藏着个地狱笑话:
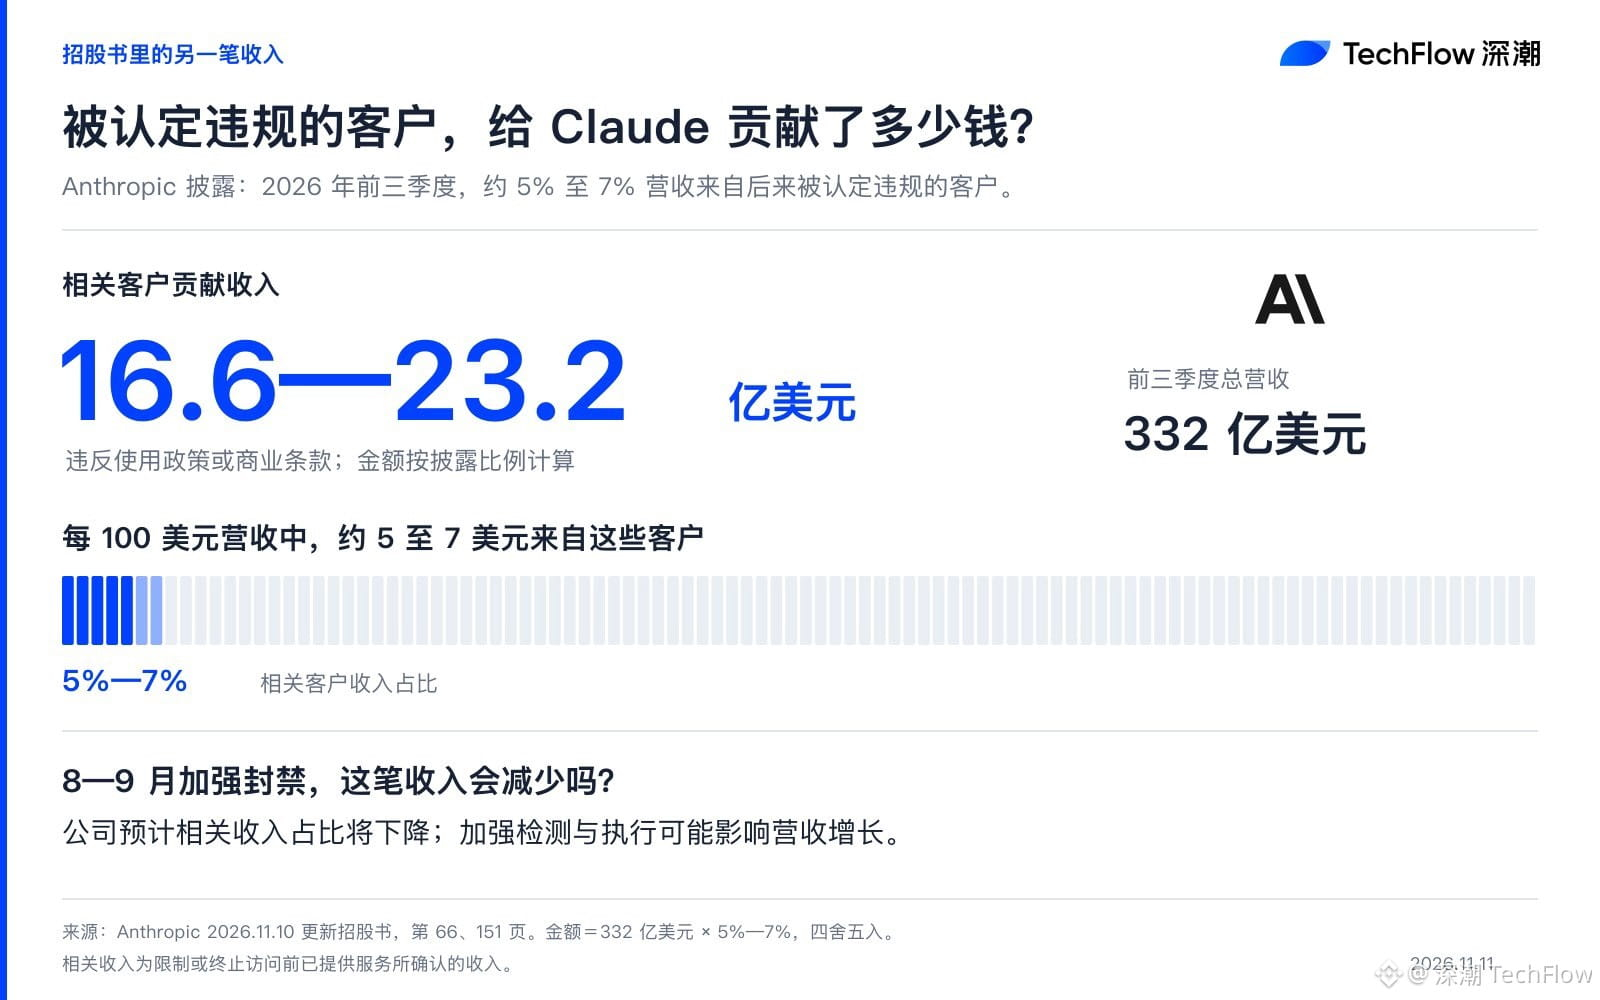
今年前三季度,有 5% - 7% 的营收(约 16.5 亿至 23.1 亿美元),来自那些付了钱后被“认定违规”并封禁的客户。
而说到封禁,这里面有多少是国内网友买 Pro/Max 订阅、充 API 额度贡献的“血汗钱”?大家心里都有数。
最极致的商业闭环莫过于此。你花钱帮它冲刺上市财报,它反手送你一句“账号已停用”...
而 Anthropic 官网更新《支持地区政策》,新版将于 11 月 12 日生效,效果更加炸裂。
新版政策明确,以下情形均属于不支持地区的使用:
一是身处不支持地区的个人,包括受支持实体的用户和员工。
二是在不支持地区注册或设立总部的实体,及其用户或员工,无论这些人身处何地。
三是由不支持地区的个人或实体直接或间接多数控股或控制的实体,及其用户或员工,同样无论身处何地。
这波就差明牌说国内彻底不可用了。
掌声送给诸位被封号的兄弟,大家为 Anthropic 冲击万亿美元 IPO 做出了不可磨灭的贡献。🫡
Anthropic 最近公开的招股书里藏着个地狱笑话:
今年前三季度,有 5% - 7% 的营收(约 16.5 亿至 23.1 亿美元),来自那些付了钱后被“认定违规”并封禁的客户。
而说到封禁,这里面有多少是国内网友买 Pro/Max 订阅、充 API 额度贡献的“血汗钱”?大家心里都有数。
最极致的商业闭环莫过于此。你花钱帮它冲刺上市财报,它反手送你一句“账号已停用”...
而 Anthropic 官网更新《支持地区政策》,新版将于 11 月 12 日生效,效果更加炸裂。
新版政策明确,以下情形均属于不支持地区的使用:
一是身处不支持地区的个人,包括受支持实体的用户和员工。
二是在不支持地区注册或设立总部的实体,及其用户或员工,无论这些人身处何地。
三是由不支持地区的个人或实体直接或间接多数控股或控制的实体,及其用户或员工,同样无论身处何地。
这波就差明牌说国内彻底不可用了。
Anthropic 最近公开的招股书里藏着个地狱笑话:
今年前三季度,有 5% - 7% 的营收(约 16.5 亿至 23.1 亿美元),来自那些付了钱后被“认定违规”并封禁的客户。
而说到封禁,这里面有多少是国内网友买 Pro/Max 订阅、充 API 额度贡献的“血汗钱”?大家心里都有数。
最极致的商业闭环莫过于此。你花钱帮它冲刺上市财报,它反手送你一句“账号已停用”...
而 Anthropic 官网更新《支持地区政策》,新版将于 11 月 12 日生效,效果更加炸裂。
新版政策明确,以下情形均属于不支持地区的使用:
一是身处不支持地区的个人,包括受支持实体的用户和员工。
二是在不支持地区注册或设立总部的实体,及其用户或员工,无论这些人身处何地。
三是由不支持地区的个人或实体直接或间接多数控股或控制的实体,及其用户或员工,同样无论身处何地。
这波就差明牌说国内彻底不可用了。
196
·
--
翻訳参照
a16z 领投 AI 翻译初创公司 General Translation,累计融资 2700 万美元深潮 TechFlow 消息,11 月 11 日,据 Tech in Asia 报道,AI 本地化软件初创公司 General Translation 宣布,累计完成 2700 万美元融资,本轮融资由 Andreessen Horowitz(a16z)和 Upfront Ventures 领投,具体轮次及估值尚未披露。
General Translation 主要为企业提供软件、网站、技术文档、客户支持及营销内容的多语言翻译服务,目前支持超过 60 种语言。其平台将代码、内容管理、翻译及审核流程整合至统一系统,帮助企业持续更新多语言产品及服务内容。
目前,General Translation 的客户包括金融科技公司 Ramp、身份管理公司 Okta 以及数据库企业 ClickHouse。
a16z 领投 AI 翻译初创公司 General Translation,累计融资 2700 万美元
深潮 TechFlow 消息,11 月 11 日,据 Tech in Asia 报道,AI 本地化软件初创公司 General Translation 宣布,累计完成 2700 万美元融资,本轮融资由 Andreessen Horowitz(a16z)和 Upfront Ventures 领投,具体轮次及估值尚未披露。
General Translation 主要为企业提供软件、网站、技术文档、客户支持及营销内容的多语言翻译服务,目前支持超过 60 种语言。其平台将代码、内容管理、翻译及审核流程整合至统一系统,帮助企业持续更新多语言产品及服务内容。
目前,General Translation 的客户包括金融科技公司 Ramp、身份管理公司 Okta 以及数据库企业 ClickHouse。
General Translation 主要为企业提供软件、网站、技术文档、客户支持及营销内容的多语言翻译服务,目前支持超过 60 种语言。其平台将代码、内容管理、翻译及审核流程整合至统一系统,帮助企业持续更新多语言产品及服务内容。
目前,General Translation 的客户包括金融科技公司 Ramp、身份管理公司 Okta 以及数据库企业 ClickHouse。
48
·
--
記事
翻訳参照
美联储、财政部、国会三重压力叠加,高盛:2027 年出现流动性危机作者:董静,华尔街见闻
美国货币市场正悄然逼近一个临界点。高盛最新研究报告警告,银行储备金已处于需求曲线陡峭段的边缘,美联储、财政部与国会三重压力将在 2027 年下半年集中释放,届时回购市场面临剧烈波动风险。
高盛利率策略师 Isabella Rosenberg 在 11 月 10 日发布的最新报告中指出,当前系统流动性“恰好足够让一切看起来正常,却不足以应对任何意外冲击”。
报告预计,2027 年债务上限触发的财政部现金账户(TGA)重建,将与更大规模的国债拍卖、强制回购清算后续影响以及货币市场基金增长停滞同步叠加,形成多重紧缩压力。
与此同时,美联储当前正处于一个罕见的政策矛盾状态:在同一个月内,美联储一边被预期将重启购买短期国库券(T-bills),一边美联储理事沃勒已公开释放加息 50 个基点的信号,12 月加息已被市场完全定价,2 年期美债收益率在 CPI 数据公布前已跳升至 4.61%。
高盛预计,美联储将于 2027 年下半年开始降息,而这一时间窗口与流动性风险最集中的时段高度重合。
表面平静之下,储备金已在悬崖边缘
2026 年,回购市场整体保持平稳。高盛数据显示,有担保隔夜融资利率(SOFR)自 5 月以来持续低于美联储超额准备金利率(IORB)约 2 个基点,三方回购利率(TGCR)平均低于 IORB 约 4 个基点。高盛模型显示,下半年以来融资成本甚至低于基本面所隐含的水平。
Rosenberg 将这一平静归因于多重因素同时到位:储备金维持区间震荡、融资需求下降、银行更愿意使用美联储常备回购便利(SRF),以及 eSLR 修订和担保回购等监管变化改善了交易商的中介能力。
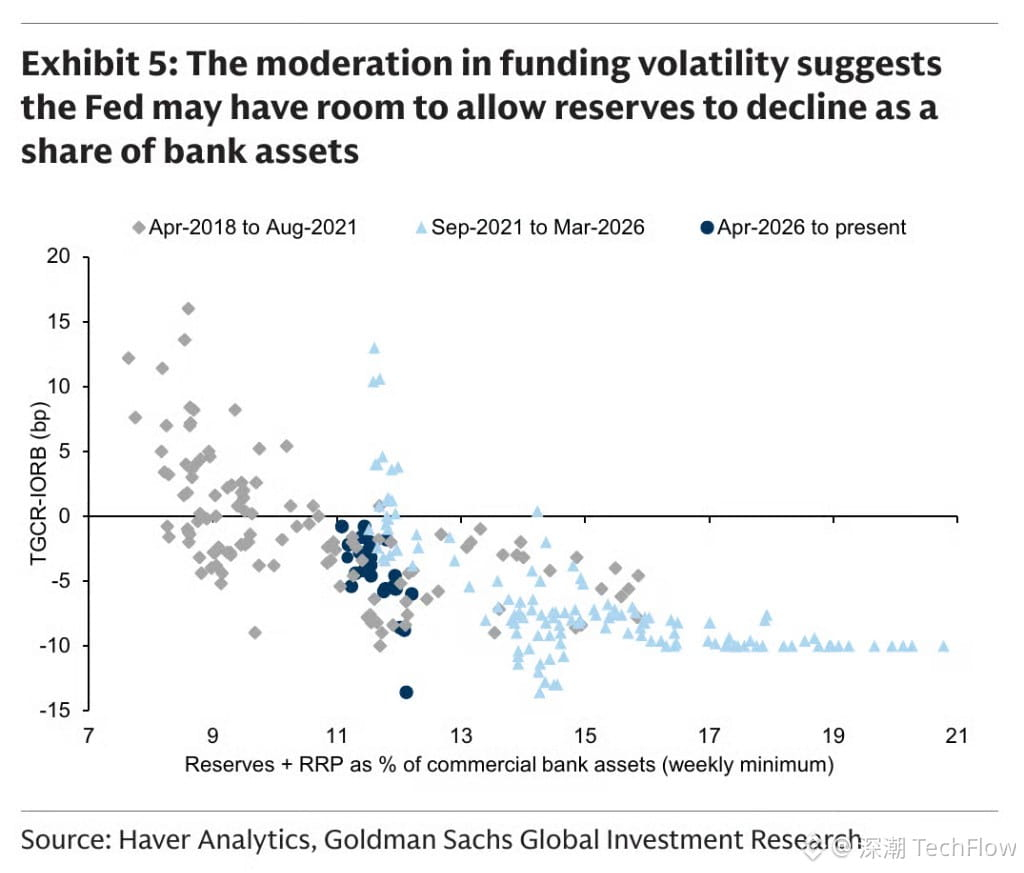
然而,高盛的散点图揭示了一个关键风险:在同等储备金水平(11% 至 12% 区间)下,系统曾产生高于 IORB 达 13 个基点的回购利率(即 2025 年秋季的流动性紧张),也曾产生低于 IORB 2 至 9 个基点的宽松状态。相同的流动性水平,结果截然相反。
高盛将当前储备金水平描述为“处于需求曲线更陡峭部分的边缘”,意味着系统距离两种极端状态的距离同样接近。
图:高盛研究展示银行储备金占资产比例与隔夜回购利差(TGCR-IORB)的分布关系
目前储备金占银行资产比例约为 11%,低于 2025 年流动性紧张事件发生时的约 14% 起点,仅略高于 2019 年的低谷水平。
美联储:一手加息,一手购债
美联储当前面临的政策矛盾在于:预计将在 11 月重启购买 T-bills,同时市场已完全定价 12 月加息。
高盛预计,美联储将于本月以约 100 亿美元 / 月的规模重启储备金管理购买计划(RMP),维持至 2027 年一季度,随后从 2027 年二季度起提升至约 250 亿美元 / 月,这一速度被估算为能够维持储备金占银行资产比例稳定的必要水平。
图:美联储储备金管理购买计划(RMP)实际节奏与高盛至 2027 年底预测
若将 MBS 到期资金再投资于 T-bills 一并计入,高盛预测美联储对 T-bills 的月度总购买规模将从冬季的约 200 亿美元区间,在 4 月后翻倍至约 400 亿美元区间。仅 RMP 一项,2027 年全年将新增约 2550 亿美元储备金。
高盛同时明确表示,美联储不太可能因融资条件暂时宽松而重启缩表(QT)。报告指出,债务上限期间 TGA 下降带来的流动性宽松属于短期现象,一旦上限解除、TGA 重建,流动性将迅速逆转,届时融资成本面临上行风险。
在更长期路径上,高盛假设美联储将持续购买 T-bills,直至其在国债投资组合中的占比达到市场中性水平,预计约在 2028 年实现。
财政部:1.1 万亿美元 T-bills,买家在哪里?
高盛预测,2027 年美国净债券供给从 2.1 万亿美元小幅增至 2.2 万亿美元,但结构向短端倾斜:净 T-bills 供给增加约 2000 亿美元至 1.1 万亿美元,非美联储买家需消化的部分从今年约 4800 亿美元升至约 6000 亿美元。
问题在于,T-bills 的天然买家(货币市场基金)的增长已经停滞。2024 年和 2025 年,货币市场基金年内净流入均约达 8000 亿美元;而今年 7 月后资金流入趋于平缓,全年累计仅约 2500 亿美元。
高盛的解释是,强劲的风险资产回报和较高的长端收益率将资金吸引至长期债券基金;即便近期股市波动加剧,投资者也倾向于拉长久期而非转向现金。此外,货币市场基金因担忧美联储加息而主动缩短加权平均到期日(WAM),导致其对财政部发行的 3 个月和 6 个月期 T-bills 需求减弱。
报告称,沃勒释放 50 个基点加息信号后,基金维持短久期的动机进一步增强。T-bills 相对于隔夜指数掉期(OIS)的利差已因此走阔,高盛认为这一趋势尚未结束。
在国债券种方面,高盛预计 2027 年 8 月起拍卖规模将扩大,集中于 2 年至 10 年期,长端维持不变,风险偏向小幅下调。
国会:债务上限是最大变数
高盛预计,41.1 万亿美元的债务上限将于 2027 年一季度(最可能在 2 月)触及约束线。此后财政部无法新增净债务,只能通过消耗 TGA 余额和偿还 T-bills 来维持运转。每一美元 TGA 流出,都将以储备金形式注入银行体系。
参照过去三次债务上限事件,TGA 从触及上限到最终达成协议期间平均下降约 4000 亿美元。高盛估算,这一规模的 TGA 下降叠加相应的 T-bills 供给减少,将对 SOFR 产生约 4 个基点的下行压力(约每 1000 亿美元对应 1 个基点)。
由于财政部现金余额在今年 8 月时接近 1 万亿美元,若起始余额更高,则潜在降幅更大。
因此,2027 年春夏可能出现一段意外宽松的融资环境:储备金增加、T-bills 供给减少、回购利率进一步低于 IORB。
然而,民主党在 1 月接管国会两院后,市场普遍预期债务上限谈判将旷日持久,X 日期预测集中在 2027 年四季度。BMO 的 Vail Hartman 在选举后警告,“金融市场可能面临旷日持久的债务上限僵局,引发主权债务评级下调风险、X 日期前后的价格扭曲,以及现金和回购市场波动加剧。”
一旦上限解除,财政部将通过大规模发行 T-bills 重建现金余额,整个过程完全逆转:储备金骤降、T-bills 供给激增、回购利率跳升。高盛指出,更广泛使用 SRF 以及对“充裕储备金”定义的更清晰认知,将有助于缓冲冲击,但无法消除。
历史先例:两次 TGA 重建,两次危机
高盛报告援引两次历史案例,均显示 TGA 重建在储备金接近低位时引发系统性冲击:
2019 年:债务上限于 8 月初暂停,财政部随即重建现金余额,9 月 17 日隔夜回购利率飙升至 10%。美联储在已处于降息周期的情况下,于 10 月中旬启动每月 600 亿美元的 T-bills 购买计划,并将其定性为“非量化宽松”。
2025 年:债务上限于 7 月上调,财政部重建现金余额,10 月 31 日银行从 SRF 提取创纪录的 500 亿美元。美联储随即终止 QT,年内三次降息,并于 12 月启动每月 400 亿美元的 T-bills 购买计划。
两次事件均以美联储在 TGA 重建后数月内降息并扩大资产负债表告终,且两次事件发生前,官员均曾公开表示储备金充裕。
两条预测线,指向同一事件
高盛经济学家预测,美联储将于 2027 年下半年开始降息,通过 2028 年初的三次降息将联邦基金利率降回 3.25% 至 3.5% 区间,理由是通胀、油价和 AI 相关因素。
然而,将这一降息时间表与 Rosenberg 的流动性日历对照,两者高度重合:TGA 重建、T-bills 供给激增、8 月起更大规模的国债拍卖、强制清算后续影响,以及货币市场基金增长停滞,全部集中在同一时间窗口。
高盛报告的结论是,届时美联储政策应仍是融资市场的稳定力量,但“路径可能颠簸,各类障碍沿途出现,年内较晚时段融资收紧风险将逐步积聚”。
值得注意的是,若美联储仍在应对核心 CPI 压力,不愿以降息回应回购市场失序,则新一轮宽松周期的第一步,可能不会出现在联邦基金利率上,而是悄然体现在 T-bills 购买规模的扩大上,高盛预测的每月 250 亿美元,或将只是下限。
美联储、财政部、国会三重压力叠加,高盛:2027 年出现流动性危机
作者:董静,华尔街见闻
美国货币市场正悄然逼近一个临界点。高盛最新研究报告警告,银行储备金已处于需求曲线陡峭段的边缘,美联储、财政部与国会三重压力将在 2027 年下半年集中释放,届时回购市场面临剧烈波动风险。
高盛利率策略师 Isabella Rosenberg 在 11 月 10 日发布的最新报告中指出,当前系统流动性“恰好足够让一切看起来正常,却不足以应对任何意外冲击”。
报告预计,2027 年债务上限触发的财政部现金账户(TGA)重建,将与更大规模的国债拍卖、强制回购清算后续影响以及货币市场基金增长停滞同步叠加,形成多重紧缩压力。
与此同时,美联储当前正处于一个罕见的政策矛盾状态:在同一个月内,美联储一边被预期将重启购买短期国库券(T-bills),一边美联储理事沃勒已公开释放加息 50 个基点的信号,12 月加息已被市场完全定价,2 年期美债收益率在 CPI 数据公布前已跳升至 4.61%。
高盛预计,美联储将于 2027 年下半年开始降息,而这一时间窗口与流动性风险最集中的时段高度重合。
表面平静之下,储备金已在悬崖边缘
2026 年,回购市场整体保持平稳。高盛数据显示,有担保隔夜融资利率(SOFR)自 5 月以来持续低于美联储超额准备金利率(IORB)约 2 个基点,三方回购利率(TGCR)平均低于 IORB 约 4 个基点。高盛模型显示,下半年以来融资成本甚至低于基本面所隐含的水平。
Rosenberg 将这一平静归因于多重因素同时到位:储备金维持区间震荡、融资需求下降、银行更愿意使用美联储常备回购便利(SRF),以及 eSLR 修订和担保回购等监管变化改善了交易商的中介能力。
然而,高盛的散点图揭示了一个关键风险:在同等储备金水平(11% 至 12% 区间)下,系统曾产生高于 IORB 达 13 个基点的回购利率(即 2025 年秋季的流动性紧张),也曾产生低于 IORB 2 至 9 个基点的宽松状态。相同的流动性水平,结果截然相反。
高盛将当前储备金水平描述为“处于需求曲线更陡峭部分的边缘”,意味着系统距离两种极端状态的距离同样接近。
图:高盛研究展示银行储备金占资产比例与隔夜回购利差(TGCR-IORB)的分布关系
目前储备金占银行资产比例约为 11%,低于 2025 年流动性紧张事件发生时的约 14% 起点,仅略高于 2019 年的低谷水平。
美联储:一手加息,一手购债
美联储当前面临的政策矛盾在于:预计将在 11 月重启购买 T-bills,同时市场已完全定价 12 月加息。
高盛预计,美联储将于本月以约 100 亿美元 / 月的规模重启储备金管理购买计划(RMP),维持至 2027 年一季度,随后从 2027 年二季度起提升至约 250 亿美元 / 月,这一速度被估算为能够维持储备金占银行资产比例稳定的必要水平。
图:美联储储备金管理购买计划(RMP)实际节奏与高盛至 2027 年底预测
若将 MBS 到期资金再投资于 T-bills 一并计入,高盛预测美联储对 T-bills 的月度总购买规模将从冬季的约 200 亿美元区间,在 4 月后翻倍至约 400 亿美元区间。仅 RMP 一项,2027 年全年将新增约 2550 亿美元储备金。
高盛同时明确表示,美联储不太可能因融资条件暂时宽松而重启缩表(QT)。报告指出,债务上限期间 TGA 下降带来的流动性宽松属于短期现象,一旦上限解除、TGA 重建,流动性将迅速逆转,届时融资成本面临上行风险。
在更长期路径上,高盛假设美联储将持续购买 T-bills,直至其在国债投资组合中的占比达到市场中性水平,预计约在 2028 年实现。
财政部:1.1 万亿美元 T-bills,买家在哪里?
高盛预测,2027 年美国净债券供给从 2.1 万亿美元小幅增至 2.2 万亿美元,但结构向短端倾斜:净 T-bills 供给增加约 2000 亿美元至 1.1 万亿美元,非美联储买家需消化的部分从今年约 4800 亿美元升至约 6000 亿美元。
问题在于,T-bills 的天然买家(货币市场基金)的增长已经停滞。2024 年和 2025 年,货币市场基金年内净流入均约达 8000 亿美元;而今年 7 月后资金流入趋于平缓,全年累计仅约 2500 亿美元。
高盛的解释是,强劲的风险资产回报和较高的长端收益率将资金吸引至长期债券基金;即便近期股市波动加剧,投资者也倾向于拉长久期而非转向现金。此外,货币市场基金因担忧美联储加息而主动缩短加权平均到期日(WAM),导致其对财政部发行的 3 个月和 6 个月期 T-bills 需求减弱。
报告称,沃勒释放 50 个基点加息信号后,基金维持短久期的动机进一步增强。T-bills 相对于隔夜指数掉期(OIS)的利差已因此走阔,高盛认为这一趋势尚未结束。
在国债券种方面,高盛预计 2027 年 8 月起拍卖规模将扩大,集中于 2 年至 10 年期,长端维持不变,风险偏向小幅下调。
国会:债务上限是最大变数
高盛预计,41.1 万亿美元的债务上限将于 2027 年一季度(最可能在 2 月)触及约束线。此后财政部无法新增净债务,只能通过消耗 TGA 余额和偿还 T-bills 来维持运转。每一美元 TGA 流出,都将以储备金形式注入银行体系。
参照过去三次债务上限事件,TGA 从触及上限到最终达成协议期间平均下降约 4000 亿美元。高盛估算,这一规模的 TGA 下降叠加相应的 T-bills 供给减少,将对 SOFR 产生约 4 个基点的下行压力(约每 1000 亿美元对应 1 个基点)。
由于财政部现金余额在今年 8 月时接近 1 万亿美元,若起始余额更高,则潜在降幅更大。
因此,2027 年春夏可能出现一段意外宽松的融资环境:储备金增加、T-bills 供给减少、回购利率进一步低于 IORB。
然而,民主党在 1 月接管国会两院后,市场普遍预期债务上限谈判将旷日持久,X 日期预测集中在 2027 年四季度。BMO 的 Vail Hartman 在选举后警告,“金融市场可能面临旷日持久的债务上限僵局,引发主权债务评级下调风险、X 日期前后的价格扭曲,以及现金和回购市场波动加剧。”
一旦上限解除,财政部将通过大规模发行 T-bills 重建现金余额,整个过程完全逆转:储备金骤降、T-bills 供给激增、回购利率跳升。高盛指出,更广泛使用 SRF 以及对“充裕储备金”定义的更清晰认知,将有助于缓冲冲击,但无法消除。
历史先例:两次 TGA 重建,两次危机
高盛报告援引两次历史案例,均显示 TGA 重建在储备金接近低位时引发系统性冲击:
2019 年:债务上限于 8 月初暂停,财政部随即重建现金余额,9 月 17 日隔夜回购利率飙升至 10%。美联储在已处于降息周期的情况下,于 10 月中旬启动每月 600 亿美元的 T-bills 购买计划,并将其定性为“非量化宽松”。
2025 年:债务上限于 7 月上调,财政部重建现金余额,10 月 31 日银行从 SRF 提取创纪录的 500 亿美元。美联储随即终止 QT,年内三次降息,并于 12 月启动每月 400 亿美元的 T-bills 购买计划。
两次事件均以美联储在 TGA 重建后数月内降息并扩大资产负债表告终,且两次事件发生前,官员均曾公开表示储备金充裕。
两条预测线,指向同一事件
高盛经济学家预测,美联储将于 2027 年下半年开始降息,通过 2028 年初的三次降息将联邦基金利率降回 3.25% 至 3.5% 区间,理由是通胀、油价和 AI 相关因素。
然而,将这一降息时间表与 Rosenberg 的流动性日历对照,两者高度重合:TGA 重建、T-bills 供给激增、8 月起更大规模的国债拍卖、强制清算后续影响,以及货币市场基金增长停滞,全部集中在同一时间窗口。
高盛报告的结论是,届时美联储政策应仍是融资市场的稳定力量,但“路径可能颠簸,各类障碍沿途出现,年内较晚时段融资收紧风险将逐步积聚”。
值得注意的是,若美联储仍在应对核心 CPI 压力,不愿以降息回应回购市场失序,则新一轮宽松周期的第一步,可能不会出现在联邦基金利率上,而是悄然体现在 T-bills 购买规模的扩大上,高盛预测的每月 250 亿美元,或将只是下限。
美国货币市场正悄然逼近一个临界点。高盛最新研究报告警告,银行储备金已处于需求曲线陡峭段的边缘,美联储、财政部与国会三重压力将在 2027 年下半年集中释放,届时回购市场面临剧烈波动风险。
高盛利率策略师 Isabella Rosenberg 在 11 月 10 日发布的最新报告中指出,当前系统流动性“恰好足够让一切看起来正常,却不足以应对任何意外冲击”。
报告预计,2027 年债务上限触发的财政部现金账户(TGA)重建,将与更大规模的国债拍卖、强制回购清算后续影响以及货币市场基金增长停滞同步叠加,形成多重紧缩压力。
与此同时,美联储当前正处于一个罕见的政策矛盾状态:在同一个月内,美联储一边被预期将重启购买短期国库券(T-bills),一边美联储理事沃勒已公开释放加息 50 个基点的信号,12 月加息已被市场完全定价,2 年期美债收益率在 CPI 数据公布前已跳升至 4.61%。
高盛预计,美联储将于 2027 年下半年开始降息,而这一时间窗口与流动性风险最集中的时段高度重合。
表面平静之下,储备金已在悬崖边缘
2026 年,回购市场整体保持平稳。高盛数据显示,有担保隔夜融资利率(SOFR)自 5 月以来持续低于美联储超额准备金利率(IORB)约 2 个基点,三方回购利率(TGCR)平均低于 IORB 约 4 个基点。高盛模型显示,下半年以来融资成本甚至低于基本面所隐含的水平。
Rosenberg 将这一平静归因于多重因素同时到位:储备金维持区间震荡、融资需求下降、银行更愿意使用美联储常备回购便利(SRF),以及 eSLR 修订和担保回购等监管变化改善了交易商的中介能力。
然而,高盛的散点图揭示了一个关键风险:在同等储备金水平(11% 至 12% 区间)下,系统曾产生高于 IORB 达 13 个基点的回购利率(即 2025 年秋季的流动性紧张),也曾产生低于 IORB 2 至 9 个基点的宽松状态。相同的流动性水平,结果截然相反。
高盛将当前储备金水平描述为“处于需求曲线更陡峭部分的边缘”,意味着系统距离两种极端状态的距离同样接近。
图:高盛研究展示银行储备金占资产比例与隔夜回购利差(TGCR-IORB)的分布关系
目前储备金占银行资产比例约为 11%,低于 2025 年流动性紧张事件发生时的约 14% 起点,仅略高于 2019 年的低谷水平。
美联储:一手加息,一手购债
美联储当前面临的政策矛盾在于:预计将在 11 月重启购买 T-bills,同时市场已完全定价 12 月加息。
高盛预计,美联储将于本月以约 100 亿美元 / 月的规模重启储备金管理购买计划(RMP),维持至 2027 年一季度,随后从 2027 年二季度起提升至约 250 亿美元 / 月,这一速度被估算为能够维持储备金占银行资产比例稳定的必要水平。
图:美联储储备金管理购买计划(RMP)实际节奏与高盛至 2027 年底预测
若将 MBS 到期资金再投资于 T-bills 一并计入,高盛预测美联储对 T-bills 的月度总购买规模将从冬季的约 200 亿美元区间,在 4 月后翻倍至约 400 亿美元区间。仅 RMP 一项,2027 年全年将新增约 2550 亿美元储备金。
高盛同时明确表示,美联储不太可能因融资条件暂时宽松而重启缩表(QT)。报告指出,债务上限期间 TGA 下降带来的流动性宽松属于短期现象,一旦上限解除、TGA 重建,流动性将迅速逆转,届时融资成本面临上行风险。
在更长期路径上,高盛假设美联储将持续购买 T-bills,直至其在国债投资组合中的占比达到市场中性水平,预计约在 2028 年实现。
财政部:1.1 万亿美元 T-bills,买家在哪里?
高盛预测,2027 年美国净债券供给从 2.1 万亿美元小幅增至 2.2 万亿美元,但结构向短端倾斜:净 T-bills 供给增加约 2000 亿美元至 1.1 万亿美元,非美联储买家需消化的部分从今年约 4800 亿美元升至约 6000 亿美元。
问题在于,T-bills 的天然买家(货币市场基金)的增长已经停滞。2024 年和 2025 年,货币市场基金年内净流入均约达 8000 亿美元;而今年 7 月后资金流入趋于平缓,全年累计仅约 2500 亿美元。
高盛的解释是,强劲的风险资产回报和较高的长端收益率将资金吸引至长期债券基金;即便近期股市波动加剧,投资者也倾向于拉长久期而非转向现金。此外,货币市场基金因担忧美联储加息而主动缩短加权平均到期日(WAM),导致其对财政部发行的 3 个月和 6 个月期 T-bills 需求减弱。
报告称,沃勒释放 50 个基点加息信号后,基金维持短久期的动机进一步增强。T-bills 相对于隔夜指数掉期(OIS)的利差已因此走阔,高盛认为这一趋势尚未结束。
在国债券种方面,高盛预计 2027 年 8 月起拍卖规模将扩大,集中于 2 年至 10 年期,长端维持不变,风险偏向小幅下调。
国会:债务上限是最大变数
高盛预计,41.1 万亿美元的债务上限将于 2027 年一季度(最可能在 2 月)触及约束线。此后财政部无法新增净债务,只能通过消耗 TGA 余额和偿还 T-bills 来维持运转。每一美元 TGA 流出,都将以储备金形式注入银行体系。
参照过去三次债务上限事件,TGA 从触及上限到最终达成协议期间平均下降约 4000 亿美元。高盛估算,这一规模的 TGA 下降叠加相应的 T-bills 供给减少,将对 SOFR 产生约 4 个基点的下行压力(约每 1000 亿美元对应 1 个基点)。
由于财政部现金余额在今年 8 月时接近 1 万亿美元,若起始余额更高,则潜在降幅更大。
因此,2027 年春夏可能出现一段意外宽松的融资环境:储备金增加、T-bills 供给减少、回购利率进一步低于 IORB。
然而,民主党在 1 月接管国会两院后,市场普遍预期债务上限谈判将旷日持久,X 日期预测集中在 2027 年四季度。BMO 的 Vail Hartman 在选举后警告,“金融市场可能面临旷日持久的债务上限僵局,引发主权债务评级下调风险、X 日期前后的价格扭曲,以及现金和回购市场波动加剧。”
一旦上限解除,财政部将通过大规模发行 T-bills 重建现金余额,整个过程完全逆转:储备金骤降、T-bills 供给激增、回购利率跳升。高盛指出,更广泛使用 SRF 以及对“充裕储备金”定义的更清晰认知,将有助于缓冲冲击,但无法消除。
历史先例:两次 TGA 重建,两次危机
高盛报告援引两次历史案例,均显示 TGA 重建在储备金接近低位时引发系统性冲击:
2019 年:债务上限于 8 月初暂停,财政部随即重建现金余额,9 月 17 日隔夜回购利率飙升至 10%。美联储在已处于降息周期的情况下,于 10 月中旬启动每月 600 亿美元的 T-bills 购买计划,并将其定性为“非量化宽松”。
2025 年:债务上限于 7 月上调,财政部重建现金余额,10 月 31 日银行从 SRF 提取创纪录的 500 亿美元。美联储随即终止 QT,年内三次降息,并于 12 月启动每月 400 亿美元的 T-bills 购买计划。
两次事件均以美联储在 TGA 重建后数月内降息并扩大资产负债表告终,且两次事件发生前,官员均曾公开表示储备金充裕。
两条预测线,指向同一事件
高盛经济学家预测,美联储将于 2027 年下半年开始降息,通过 2028 年初的三次降息将联邦基金利率降回 3.25% 至 3.5% 区间,理由是通胀、油价和 AI 相关因素。
然而,将这一降息时间表与 Rosenberg 的流动性日历对照,两者高度重合:TGA 重建、T-bills 供给激增、8 月起更大规模的国债拍卖、强制清算后续影响,以及货币市场基金增长停滞,全部集中在同一时间窗口。
高盛报告的结论是,届时美联储政策应仍是融资市场的稳定力量,但“路径可能颠簸,各类障碍沿途出现,年内较晚时段融资收紧风险将逐步积聚”。
值得注意的是,若美联储仍在应对核心 CPI 压力,不愿以降息回应回购市场失序,则新一轮宽松周期的第一步,可能不会出现在联邦基金利率上,而是悄然体现在 T-bills 购买规模的扩大上,高盛预测的每月 250 亿美元,或将只是下限。
70
·
--
翻訳参照
今天双十一,其实也正好是 FTX 申请破产的四周年纪念日。
四年前,FTX 轰然倒塌。
有人失去了积蓄,有人丢掉了工作;还有人直到那一天才发现,账户里显示的余额,并不一定是自己能拿回来的钱。
而四年过去,BTC、ETH、SOL 走出了各自的曲线。旧的叙事散场,新的故事再讲,市场在灰烬里重生,又在重生中走向下一个灰烬,循环往复。
价格能涨回来,有些人的四年回不来。后来那些漂亮的涨幅,也未必属于当初承受损失的人。
现在回头看,那场崩塌其实是个转折点,那就是让大家看到了:
没有所谓的大而不倒,没有所谓的安全,没有所谓的精英一定不是草台班子,也没有所谓的永赚。
stay safe.
今天双十一,其实也正好是 FTX 申请破产的四周年纪念日。
四年前,FTX 轰然倒塌。
有人失去了积蓄,有人丢掉了工作;还有人直到那一天才发现,账户里显示的余额,并不一定是自己能拿回来的钱。
而四年过去,BTC、ETH、SOL 走出了各自的曲线。旧的叙事散场,新的故事再讲,市场在灰烬里重生,又在重生中走向下一个灰烬,循环往复。
价格能涨回来,有些人的四年回不来。后来那些漂亮的涨幅,也未必属于当初承受损失的人。
现在回头看,那场崩塌其实是个转折点,那就是让大家看到了:
没有所谓的大而不倒,没有所谓的安全,没有所谓的精英一定不是草台班子,也没有所谓的永赚。
stay safe.
四年前,FTX 轰然倒塌。
有人失去了积蓄,有人丢掉了工作;还有人直到那一天才发现,账户里显示的余额,并不一定是自己能拿回来的钱。
而四年过去,BTC、ETH、SOL 走出了各自的曲线。旧的叙事散场,新的故事再讲,市场在灰烬里重生,又在重生中走向下一个灰烬,循环往复。
价格能涨回来,有些人的四年回不来。后来那些漂亮的涨幅,也未必属于当初承受损失的人。
现在回头看,那场崩塌其实是个转折点,那就是让大家看到了:
没有所谓的大而不倒,没有所谓的安全,没有所谓的精英一定不是草台班子,也没有所谓的永赚。
stay safe.
181
·
--
記事
Polkadot初期のパラチェーンの雄も限界に:AcalaとKarura、来年2月のチェーン停止を提案著者:深潮 TechFlow
Polkadotを代表するDeFiパラチェーンであるAcalaのチームは、ネットワークの停止を提案するガバナンス投票「Acala Referendum #195」をオンチェーンで提出しました。姉妹チェーンのKaruraでも、「Karura Referendum #137」の投票が同時に開始されました。投票が可決されれば、両チェーンは2027年2月10日にブロック生成を停止します。
チームはコミュニティ宛ての書簡で、Polkadotのパラチェーン構造によってエコシステム資金が深刻に分散し、分散型金融の流動性が著しく不足していること、またノードやネットワークの維持コストが実際の収益を継続的に上回っていることを明確に述べました。7年にわたる開発と運用を経た旗艦エコシステムネットワークが自ら撤退することは、マルチチェーン相互接続という構想のもとで、アプリケーションの継続性を直接問い直すものです。
Polkadot初期のパラチェーンの雄も限界に:AcalaとKarura、来年2月のチェーン停止を提案
著者:深潮 TechFlow
Polkadotを代表するDeFiパラチェーンであるAcalaのチームは、ネットワークの停止を提案するガバナンス投票「Acala Referendum #195」をオンチェーンで提出しました。姉妹チェーンのKaruraでも、「Karura Referendum #137」の投票が同時に開始されました。投票が可決されれば、両チェーンは2027年2月10日にブロック生成を停止します。
チームはコミュニティ宛ての書簡で、Polkadotのパラチェーン構造によってエコシステム資金が深刻に分散し、分散型金融の流動性が著しく不足していること、またノードやネットワークの維持コストが実際の収益を継続的に上回っていることを明確に述べました。7年にわたる開発と運用を経た旗艦エコシステムネットワークが自ら撤退することは、マルチチェーン相互接続という構想のもとで、アプリケーションの継続性を直接問い直すものです。
Polkadotを代表するDeFiパラチェーンであるAcalaのチームは、ネットワークの停止を提案するガバナンス投票「Acala Referendum #195」をオンチェーンで提出しました。姉妹チェーンのKaruraでも、「Karura Referendum #137」の投票が同時に開始されました。投票が可決されれば、両チェーンは2027年2月10日にブロック生成を停止します。
チームはコミュニティ宛ての書簡で、Polkadotのパラチェーン構造によってエコシステム資金が深刻に分散し、分散型金融の流動性が著しく不足していること、またノードやネットワークの維持コストが実際の収益を継続的に上回っていることを明確に述べました。7年にわたる開発と運用を経た旗艦エコシステムネットワークが自ら撤退することは、マルチチェーン相互接続という構想のもとで、アプリケーションの継続性を直接問い直すものです。
148
·
--
深潮 TechFlowのニュースによると、11月11日、Runesの取引・流動性プラットフォームradFiは公式発表で、段階的にサービスを終了し、アプリは2027年2月11日にサービスを停止する予定だと明らかにしました。
本日より、流動性プールに関する活動が制限され、流動性の提供と取引は1回あたり上限0.01 BTC、1日あたりのBTC総出金額は上限0.05 BTCとなります。プラットフォームは必要に応じて制限を調整します。
2027年1月11日より、Runesの取引とLPの引き出しを停止し、取引ウォレットからの出金のみをサポートします。アプリのサービス終了後、ndestrategyは独立したウェブサイトを運営し、ユーザーが取引ウォレットからRunesとBTCを引き出せるようにします。
深潮 TechFlowのニュースによると、11月11日、Runesの取引・流動性プラットフォームradFiは公式発表で、段階的にサービスを終了し、アプリは2027年2月11日にサービスを停止する予定だと明らかにしました。
本日より、流動性プールに関する活動が制限され、流動性の提供と取引は1回あたり上限0.01 BTC、1日あたりのBTC総出金額は上限0.05 BTCとなります。プラットフォームは必要に応じて制限を調整します。
2027年1月11日より、Runesの取引とLPの引き出しを停止し、取引ウォレットからの出金のみをサポートします。アプリのサービス終了後、ndestrategyは独立したウェブサイトを運営し、ユーザーが取引ウォレットからRunesとBTCを引き出せるようにします。
本日より、流動性プールに関する活動が制限され、流動性の提供と取引は1回あたり上限0.01 BTC、1日あたりのBTC総出金額は上限0.05 BTCとなります。プラットフォームは必要に応じて制限を調整します。
2027年1月11日より、Runesの取引とLPの引き出しを停止し、取引ウォレットからの出金のみをサポートします。アプリのサービス終了後、ndestrategyは独立したウェブサイトを運営し、ユーザーが取引ウォレットからRunesとBTCを引き出せるようにします。
150
·
--
記事
翻訳参照
当平台靠归零代币盈利:拆解 Pump.fun 反噬 Meme 生态的激励体系作者:Sparsity Research
编译:Saoirse,Foresight News
“链上交易环境对参与者并不友好。”“所有 KOL 都在借机牟利。”“我们却还在追捧打包交易者。”
这些问题广受诟病,但仅从交易链条的末端去寻找症结,无异于舍本逐末。Meme 币交易圈内的持币共识已然瓦解:再无人愿意长期持仓。参与者纷纷转向抢跑套利、批量发币、区块打包发射、刷取喊单激励,只因这些路径才有利可图。问题的根源处在更高层级,也就是掌控这片交易生态的平台本身。
作为规模最大的 Meme 币发行平台,Pump.fun 的激励机制,恰恰在催生这些众人所诟病的行为,最终将 Meme 币市场塑造成供给无限扩张、需求持续流失的格局。
当下舆论普遍呼吁 KOL 应当为自己的喊单言论负责,这一诉求本无可厚非。然而,倘若发放激励的 Pump.fun 无需承担相应责任,单单约束喊单者,终究治标不治本。
Pump.fun 依托归零代币获取收益
过去三十日内,Pump.fun 包揽了全链 Meme 币发行平台 92% 的发币量与 84% 的发行板块交易量。正是它,决定了这片交易生态中何种行为能够获利。
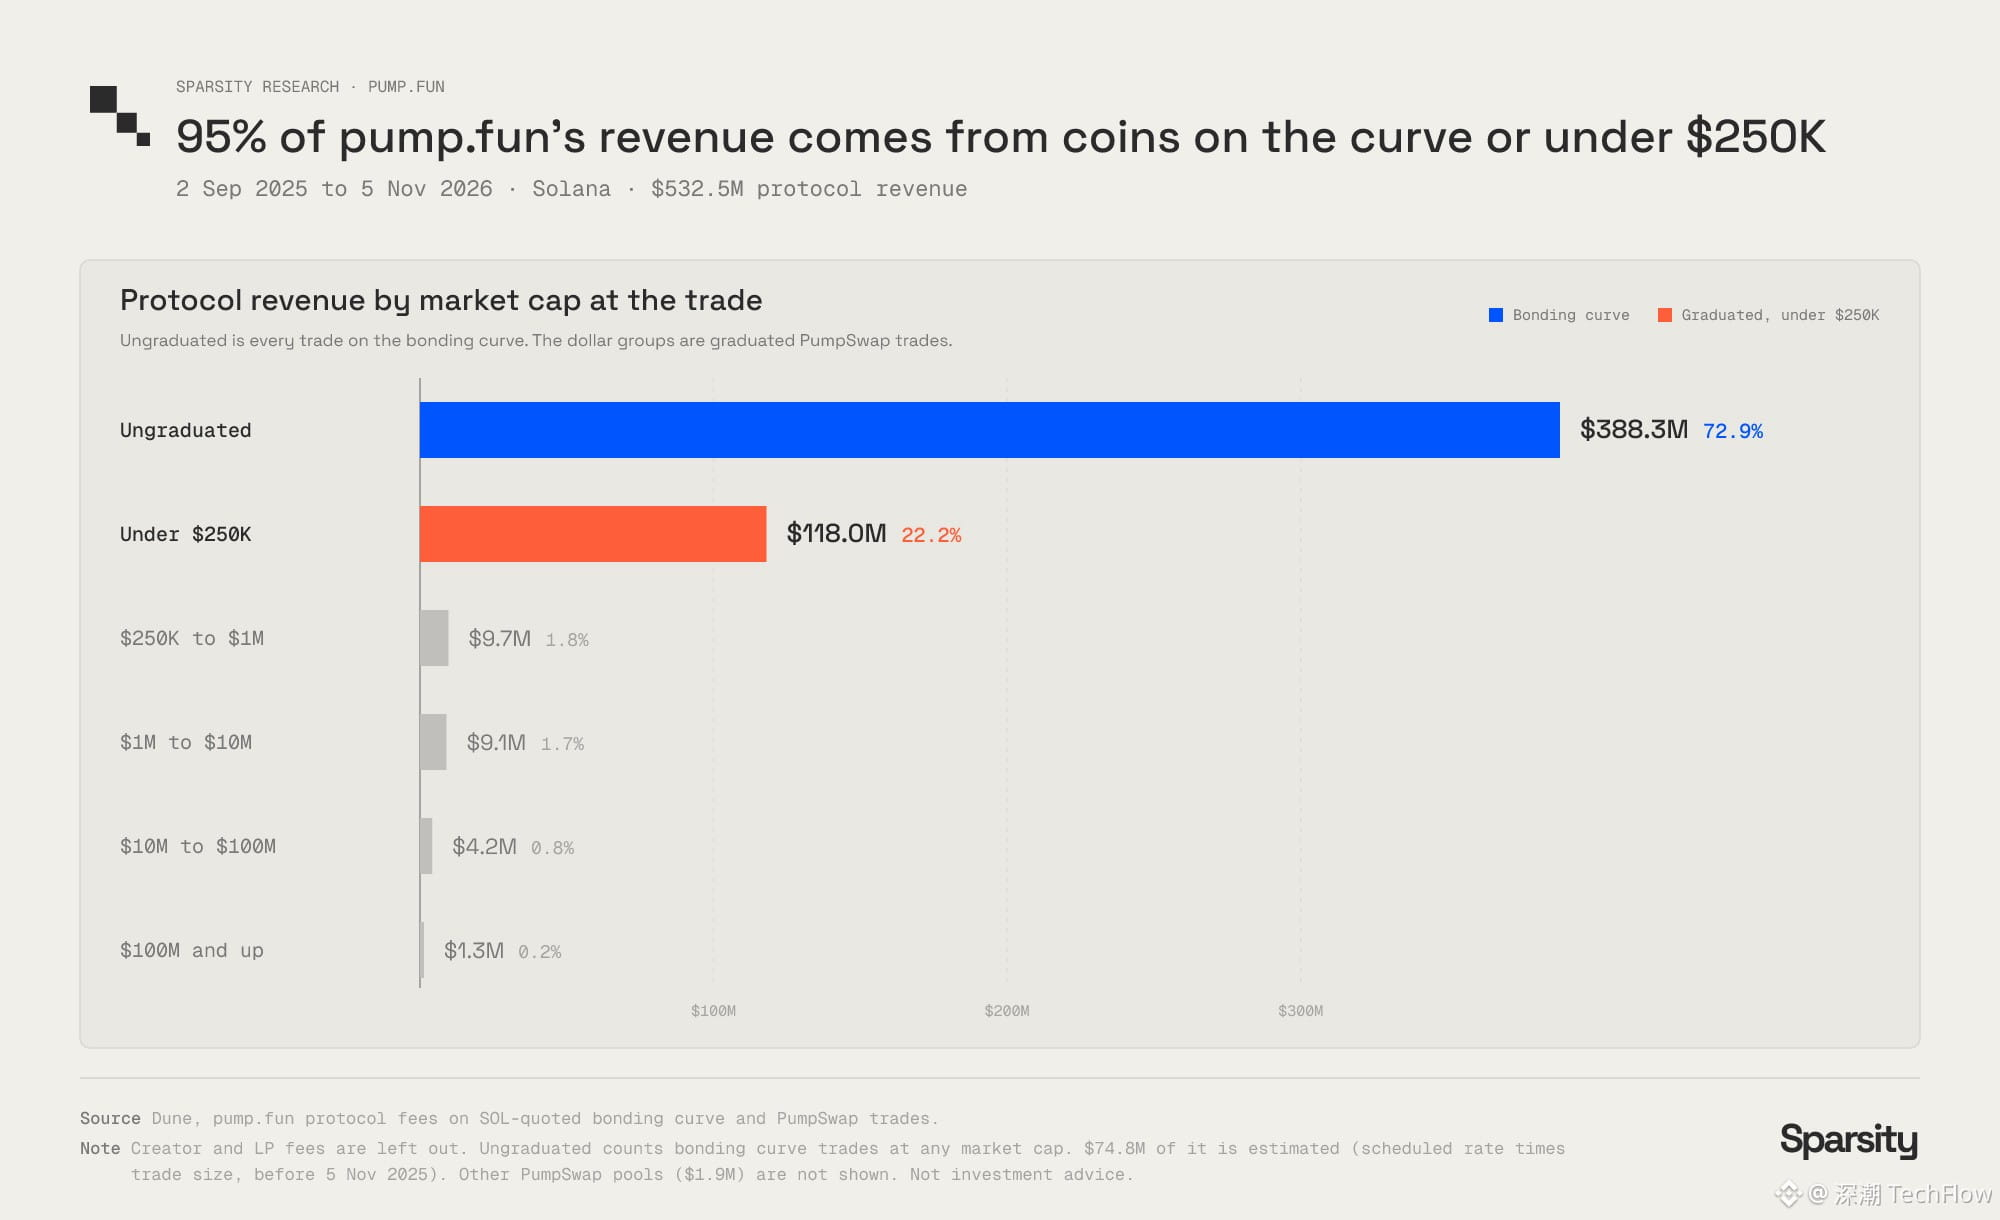
平台 95% 的协议收入,来自代币尚处于绑定曲线阶段、或是市值低于 25 万美元区间内的交易。在绑定曲线交易区间,每一笔买卖均征收 1.25% 手续费:其中 0.95% 归属 Pump.fun,0.30% 归属代币创作者。
也就是说,不考虑币价涨跌,一次完整的买卖回转,交易成本便已达到 2.5%。
图:2025 年 9 月 2 日至 2026 年 11 月 5 日,Pump.fun 协议收入中 95% 来自绑定曲线内或市值低于 25 万美元的代币
平台收益集中于代币市值攀升至数十万美元的早期阶段,代币后续能否走出行情,对平台收益影响甚微。
以代币存续时长分析,结论同样清晰:平台四分之三的收入来自上线不足一小时的代币,87% 的收入来自上线未满一日的代币。Pump.fun 的收益高度集中于代币诞生后的首个小时窗口。
图:2025 年 9 月 2 日起,Pump.fun 近七成半收入来自上线不足一小时的代币,上线首日币种合计贡献 87% 收入
那些最终成长为头部热门的代币,为平台贡献的手续费几乎可以忽略不计:十五枚巅峰总市值合计 14 亿美元的爆款币种,仅为 Pump.fun 带来约 150 万美元手续费;而处于绑定曲线内、或是市值低于 25 万美元的小盘币种,合计贡献了 5.06 亿美元收入。
简言之,一千枚在 2 万美元市值归零的小盘币,带给平台的收益,超过一枚成长至 1 亿美元市值的热门币种。
图:十五个巅峰市值合计 14 亿美元的爆款币种仅为 Pump.fun 贡献 150 万美元手续费,远不及小盘币带来的 5.06 亿美元
这十五个顶级爆款贡献的手续费,占小盘币种总贡献的比例尚不足 0.33%。
由此,平台产品机制的设计导向,便是持续接纳更多新币上线。平台所有激励规则,都在引导市场追求发币数量,因为交易量规模,才是平台收益的根基。
四类激励行为的底层逻辑
社区所声讨的每一类乱象,在平台机制内都存在对应的收益逻辑:打包发射、批量发币工坊、喊单激励、玩家对抗模式,最终都会产生交易手续费,Pump.fun 从中对每一笔交易抽成。
图:打包发射、批量发币、喊单与 PvP 博弈均会增加交易频次,每一笔交易都能让 Pump.fun 赚取手续费
打包交易者(Bundlers):借极低初始市值与流动性实现上线抢筹
打包交易者能够大行其道,根源在于代币初始市值与初始流动性的设置标准偏低。交易者只需投入少量 SOL,分散至数十个钱包,即可在上线区块内吸纳大量筹码,随后直接砸盘抛售给普通交易者。初始市值越低,该操作的成本就越低,而这一初始参数,由 Pump.fun 设定。
批量发币者:批量上新代币,创作者手续费按交易量结算
批量发行代币的开发者层出不穷,原因在于创作者手续费奖励的是发行行为,而非代币的长期运营。无论代币仅存续一小时,或是长期流通,创作者都可从每一笔交易抽取 0.30% 手续费。因此理性策略便是尽可能多发代币,收割早期交易量后迅速转向下一个标的。
排名前二十五的发币地址合计发行 76.1 万枚代币,能够顺利“毕业”的币种不足百分之一,但这批地址累计获利 1.28 亿美元。
图:Pump.fun 排名前 25 的发币地址合计发行 76.1 万枚代币并获利 1.28 亿美元,币种毕业率不足 1%
其中排名首位的钱包,单独发行 171195 枚代币,单币平均收益约 200 美元。
当然,这类批量发币工坊偶尔也能孕育出热门币种:其中两个钱包发行的代币,巅峰市值分别达到 1.22 亿美元、3.27 亿美元。但对于发币方而言,诞生爆款只是附带的偶然结果,其核心收益来源,仍是早期交易流量本身。
喊单 KOL:偏好小盘币种,激励以交易量为核算依据
喊单激励机制,为吹票营销开辟了新的变现渠道,平台将喊单行为转化为盈利途径。自八月起,平台已向 51115 个钱包发放 2960 万美元喊单奖励,奖金分配极度不均:十个钱包瓜分全部奖金的 16%,普通领取者的奖金中位数仅为 13 美元。头部十个获奖钱包,平均入账约 48.5 万美元。
图:2026 年 8 月 12 日至 11 月 8 日,Pump.fun 喊单奖励分配高度集中,仅 10 个钱包便瓜分全部 2960 万美元奖励的 16%
激励金额依照喊单带来的交易量核算,而小盘币种盘面单薄,最容易通过交易拉动价格。八月,收益排名前五十的喊单者之中,四十人主推币种的平均市值不足 10 万美元;其中十二人主推币种平均市值甚至低于 1 万美元。
图:Pump.fun 收入最高的 50 名喊单者中,有 40 人主推代币的平均市值不足 10 万美元
市场的批评声音,Pump.fun 已然收到。平台于 10 月 10 日对外宣称,后续激励将与跟随者盈亏挂钩,同时下调小盘币种喊单的奖励权重。
然而规则调整后的三周内,头部二十名喊单者所获奖金里,投向市值中位数低于 10 万美元币种的奖励占比,从 68% 攀升至 94%,每周发放的奖金总额反而上涨 53%。
图:Pump.fun 宣布削减低市值代币喊单奖励后,低市值币种喊单的奖励占比反而上涨至 94%
奖金规模扩张的同时,小盘币种喊单对应的奖励占比同步走高。
最终承担亏损的,是跟随喊单的交易者。研究团队追踪了十四位喊单者:其中十位主推币种的市值中位数低于 10 万美元,其跟随者在喊单发布次日,合计亏损 92.6 万美元。被喊单的代币,在消息放出一分钟后价格中位数上涨 6%,一小时后下跌 48%,一日之后跌幅达到 74%。
无论币种涨跌,喊单者均可获取报酬。
图:14 名头部喊单者中有 10 人主打 10 万美元以下市值代币,粉丝合计亏损 92.6 万美元
十四人中,仅有一位喊单者,令跟随者小幅盈利 1 万美元。所有被喊单的币种,在喊单发布次日的价格中位数尽数走低。
图:代币在付费喊单一小时后价格中位数跌去 48%,一日后跌幅达 74%
大众之所以疑惑 KOL 持续推荐会令追随者亏损的币种,很大一部分答案便在于此:平台的激励设计,本身就在付费鼓励这类行为。
PvP 玩家对抗模式:目标是提升单用户交易频次
玩家对抗模式的底层逻辑,是市场缺乏新增资金,资深交易者从新手手中攫取收益。这类模式的设计初衷,便是促成更快成交、拉高单个用户的交易频次,每一笔成交都会产生手续费。
Pump.fun 自身也已于 6 月 30 日下线其中一项模式:Tokenized Agent,平台给出的理由是:过多代币发射渠道催生了“恶性玩家对抗生态”。
供给无限扩张,需求持续萎缩
这套激励机制长期运转,市场便会割裂为两端:需求端:参与土狗代币投机,长期统计下大多亏损,仅有极少数钱包能够获得可观收益;供给端:发行代币,几乎无需承担风险即可赚取收益。
成为供给方几乎没有门槛,一键即可发币。套利手法已然成熟:快速蹭取热门代币热度、刷造虚假交易量营造活跃假象、批量收购老钱包用于发币,且这套玩法每月都在迭代优化。
于是,越来越多原本倾向持币的参与者,转型为代币发行方。发币有利可图,持仓却趋于亏损;每一名看透这一点的新参与者,都会成为新增发币者,一同瓜分本就不断收缩的买方资金池。这便是持币共识崩塌的根源:并非交易者主观上不愿持仓,而是平台规则,让长期持有代币成为劣势选择。
这一趋势直观体现在新币的质量表现上:Pump.fun 当前发币总量,与 2024 年末行情高点基本持平。2024 年第四季度,316 万次发币,诞生 207 枚市值突破 1000 万美元的币种;而 2026 年第三季度,305 万次发币,仅产出 24 枚。
图:Pump.fun 发币量重回 2024 年末峰值水平,但单月市值突破 1000 万美元代币数量仅为当时的九分之一
每周新发行代币数量重回 30 万枚以上。每十万次发行能够孕育爆款的概率,由 6.5 降至 0.8。
有观点提出,绑定曲线内的交易量自六月以来持续上行,该情况属实。但绑定曲线与 PumpSwap 的交易量合计规模,已经从 2026 年一季度每月 250 亿至 300 亿美元,萎缩至十月的 138 亿美元。
平台依靠交易量抽成获利;而买入代币的交易者,收益来源于币种走成爆款,而如今爆款产出规模,仅为过往的九分之一。
代币存活数据同样印证该结论:在 Pump.fun 累计 2440 万次发行记录之中,截至统计当日仅有 312 枚代币市值维持在 10 万美元以上,大约每 78000 枚代币才有一枚留存,存活率仅 0.0013%。
图:Pump.fun 发行的代币里仅有 0.0013% 当前市值超过 10 万美元,约七万八千枚里才会有一枚
Pump.fun 的代币存活率,低于绝大多数发行规模远小于它的同类平台。
这是我们观测到的首个供给高速扩张、同步伴随需求持续衰减的市场。倘若没有平台激励机制持续滋养这套体系,它绝无可能发展至当前体量。
市场参与者,同样助推循环
这套体系由 Pump.fun 搭建,但维持体系运转的交易量,来自交易者本身。文中各类套利行为能够兑现收益,前提是存在对手盘完成成交,而多数时候,这个对手盘正是我们。
我们一边声讨乱象,一边用自身行为为之输送流量:我们指责打包交易者,转头却关注、追随他们的下一次发射;有人借热门代币套利收割,社区内反而发文称颂其操作精巧;部分 KOL 每日批量喊单二十个币种,受众关注他,看重的只是消息抢先,而非其追随者能够盈利。
前述十四位被追踪的喊单者之中,仅一人让追随者实现盈利,其余追随者单日合计亏损 92.6 万美元。
我们为此承担双重代价:其一为我们贡献的交易量,Pump.fun 与创作者从中抽取手续费;其二为我们的注意力,后续每一轮热度炒作、每一次喊单收割,本质都是争夺这份注意力。
长期持仓,已经不再是可行策略
一年前的主流思路,是早期发掘潜力币种,扛住波动长期持有。而当下,被喊单的币种一日后价格中位数下跌 74%。能够留存下来的交易者,都是率先卖出离场的人。对个体而言,抢先抛售属于理性抉择,可当所有人都如此操作,便断绝了币种走出长周期行情的可能性。
如果无人愿意将代币持有超过上线后的第一个小时,币种便永远无法成长至千万市值,而恰恰这首个小时窗口,贡献了 Pump.fun 四分之三的收入。
交易者能够做出的改变
我们不必等待 Pump.fun 的许可,即可做出调整。
持有你真正看好的代币,而非稍有行情波动便频繁换手;评判喊单 KOL 的标尺,应当是追随者能否盈利,而非其发文频次;不再将抢跑、打包发射视作高明的交易策略加以传播;将交易流量转向另一类发行平台,即那些激励币种长期存续、而非鼓励高频换手交易的平台。
上述任何单一行动,都无法直接修正底层激励,但每一笔不再流入这套收割体系的交易,都会减少平台的手续费收入。
激励机制的重构方向
我们并非合约工程师,以下仅为改革思路,而非可直接落地的工程方案。所有构想的核心,是将收益分配节点,从代币上线首小时向后转移:
提高代币初始市值,配套更深的初始流动性;流动性随交易量复利增长,资金池持续扩容;
手续费不只分配给创作者,同时向代币持有者与流动性提供者分配;创作者手续费设置解锁机制,释放节奏与代币存续时长挂钩;
喊单激励不再依据交易量结算,转而向持仓行为倾斜:KOL 能否获取奖金,取决于数日之后跟随者是否依旧持仓且处于盈利状态,而非喊单带来的成交规模。
类似调整,才有可能维系 Meme 币交易生态的生命力,而 Pump.fun 本身具备试错的资金条件:其链上持有约 28.4 亿美元资产,整条发行链路都由自身掌控。一个能够持续孕育长周期热门 Meme 币的市场,长期为平台创造的收益,必然高于持续消耗买方资金的收割模式。
平台选择短期收割,只是因为当下该模式利润更高,但这套模式难以为继。
即便落实上述方案,或许依旧不足。这类改革会抬高供给方(发币、打包套利)的成本,但无法改变一个现实:供给方掌握的工具优势,需求方永远难以追赶。
脱离绑定曲线的发行模式构想
前面所有方案,依旧建立在绑定曲线的基础之上。更进一步的革新思路,是彻底舍弃绑定曲线发行模型:
在这套新模式下,所有参与者的认购价格完全一致。没有绑定曲线,抢先进入区块不再具备溢价优势,狙击抢筹失去意义。由发币方设定募资下限与上限;若在固定窗口期(24 或 48 小时)未能达到募资下限,合约自动全额退款,发行失败不会给买家带来损失。
一旦募资金额触及上限,合约自动生成流动性池,LP 凭证销毁或永久锁仓,募资资金开发者无法动用。每个钱包设置认购上限,例如最多可参与募资总额的 1%,防范巨鲸或机器人吸纳绝大多数筹码。
平台仅在募资成功时收取费用;上千次募资失败的发行,平台不会获得任何收入。发行平台的收费节点,由每一笔交易,转变为每一次成功募资。
图:现行绑定曲线机制与拟议固定价格募资模式在抢先买入优势及平台收费节点上的对比
该方案能够消除绑定曲线机制下的打包抢筹、区块狙击、开发者卷走流动性跑路等问题,同时消除“批量发行数十个币种赌一个爆火”的激励。
但这套模型本身仍存在短板,需要客观说明:单钱包限额抵御女巫攻击的效果有限,当前批量购置老钱包的成本低廉,打包交易者依旧可以拆分资金,借助大量女巫钱包规避限制。统一认购价格,同样无法阻止币种上线首日出现砸盘抛售;它仅仅实现起跑阶段的公平。
后续发展走向
当前形态下的 Meme 币叙事,已然走到尽头。我们认为,除非底层发行模型完成彻底革新(类似前述平台依靠募资成功获取收益、而非依靠交易与代币归零获利的方案),否则 Meme 币很难恢复往日生态。
只要仍有发行平台依托代币归零、频繁换手赚取收益,这片 Meme 币交易沃土便会失去活力,长期持仓就将持续成为劣势策略。新事物终将出现,但它不会是如今这种形态的 Meme 币,且不会很快到来。
当平台靠归零代币盈利:拆解 Pump.fun 反噬 Meme 生态的激励体系
作者:Sparsity Research
编译:Saoirse,Foresight News
“链上交易环境对参与者并不友好。”“所有 KOL 都在借机牟利。”“我们却还在追捧打包交易者。”
这些问题广受诟病,但仅从交易链条的末端去寻找症结,无异于舍本逐末。Meme 币交易圈内的持币共识已然瓦解:再无人愿意长期持仓。参与者纷纷转向抢跑套利、批量发币、区块打包发射、刷取喊单激励,只因这些路径才有利可图。问题的根源处在更高层级,也就是掌控这片交易生态的平台本身。
作为规模最大的 Meme 币发行平台,Pump.fun 的激励机制,恰恰在催生这些众人所诟病的行为,最终将 Meme 币市场塑造成供给无限扩张、需求持续流失的格局。
当下舆论普遍呼吁 KOL 应当为自己的喊单言论负责,这一诉求本无可厚非。然而,倘若发放激励的 Pump.fun 无需承担相应责任,单单约束喊单者,终究治标不治本。
Pump.fun 依托归零代币获取收益
过去三十日内,Pump.fun 包揽了全链 Meme 币发行平台 92% 的发币量与 84% 的发行板块交易量。正是它,决定了这片交易生态中何种行为能够获利。
平台 95% 的协议收入,来自代币尚处于绑定曲线阶段、或是市值低于 25 万美元区间内的交易。在绑定曲线交易区间,每一笔买卖均征收 1.25% 手续费:其中 0.95% 归属 Pump.fun,0.30% 归属代币创作者。
也就是说,不考虑币价涨跌,一次完整的买卖回转,交易成本便已达到 2.5%。
图:2025 年 9 月 2 日至 2026 年 11 月 5 日,Pump.fun 协议收入中 95% 来自绑定曲线内或市值低于 25 万美元的代币
平台收益集中于代币市值攀升至数十万美元的早期阶段,代币后续能否走出行情,对平台收益影响甚微。
以代币存续时长分析,结论同样清晰:平台四分之三的收入来自上线不足一小时的代币,87% 的收入来自上线未满一日的代币。Pump.fun 的收益高度集中于代币诞生后的首个小时窗口。
图:2025 年 9 月 2 日起,Pump.fun 近七成半收入来自上线不足一小时的代币,上线首日币种合计贡献 87% 收入
那些最终成长为头部热门的代币,为平台贡献的手续费几乎可以忽略不计:十五枚巅峰总市值合计 14 亿美元的爆款币种,仅为 Pump.fun 带来约 150 万美元手续费;而处于绑定曲线内、或是市值低于 25 万美元的小盘币种,合计贡献了 5.06 亿美元收入。
简言之,一千枚在 2 万美元市值归零的小盘币,带给平台的收益,超过一枚成长至 1 亿美元市值的热门币种。
图:十五个巅峰市值合计 14 亿美元的爆款币种仅为 Pump.fun 贡献 150 万美元手续费,远不及小盘币带来的 5.06 亿美元
这十五个顶级爆款贡献的手续费,占小盘币种总贡献的比例尚不足 0.33%。
由此,平台产品机制的设计导向,便是持续接纳更多新币上线。平台所有激励规则,都在引导市场追求发币数量,因为交易量规模,才是平台收益的根基。
四类激励行为的底层逻辑
社区所声讨的每一类乱象,在平台机制内都存在对应的收益逻辑:打包发射、批量发币工坊、喊单激励、玩家对抗模式,最终都会产生交易手续费,Pump.fun 从中对每一笔交易抽成。
图:打包发射、批量发币、喊单与 PvP 博弈均会增加交易频次,每一笔交易都能让 Pump.fun 赚取手续费
打包交易者(Bundlers):借极低初始市值与流动性实现上线抢筹
打包交易者能够大行其道,根源在于代币初始市值与初始流动性的设置标准偏低。交易者只需投入少量 SOL,分散至数十个钱包,即可在上线区块内吸纳大量筹码,随后直接砸盘抛售给普通交易者。初始市值越低,该操作的成本就越低,而这一初始参数,由 Pump.fun 设定。
批量发币者:批量上新代币,创作者手续费按交易量结算
批量发行代币的开发者层出不穷,原因在于创作者手续费奖励的是发行行为,而非代币的长期运营。无论代币仅存续一小时,或是长期流通,创作者都可从每一笔交易抽取 0.30% 手续费。因此理性策略便是尽可能多发代币,收割早期交易量后迅速转向下一个标的。
排名前二十五的发币地址合计发行 76.1 万枚代币,能够顺利“毕业”的币种不足百分之一,但这批地址累计获利 1.28 亿美元。
图:Pump.fun 排名前 25 的发币地址合计发行 76.1 万枚代币并获利 1.28 亿美元,币种毕业率不足 1%
其中排名首位的钱包,单独发行 171195 枚代币,单币平均收益约 200 美元。
当然,这类批量发币工坊偶尔也能孕育出热门币种:其中两个钱包发行的代币,巅峰市值分别达到 1.22 亿美元、3.27 亿美元。但对于发币方而言,诞生爆款只是附带的偶然结果,其核心收益来源,仍是早期交易流量本身。
喊单 KOL:偏好小盘币种,激励以交易量为核算依据
喊单激励机制,为吹票营销开辟了新的变现渠道,平台将喊单行为转化为盈利途径。自八月起,平台已向 51115 个钱包发放 2960 万美元喊单奖励,奖金分配极度不均:十个钱包瓜分全部奖金的 16%,普通领取者的奖金中位数仅为 13 美元。头部十个获奖钱包,平均入账约 48.5 万美元。
图:2026 年 8 月 12 日至 11 月 8 日,Pump.fun 喊单奖励分配高度集中,仅 10 个钱包便瓜分全部 2960 万美元奖励的 16%
激励金额依照喊单带来的交易量核算,而小盘币种盘面单薄,最容易通过交易拉动价格。八月,收益排名前五十的喊单者之中,四十人主推币种的平均市值不足 10 万美元;其中十二人主推币种平均市值甚至低于 1 万美元。
图:Pump.fun 收入最高的 50 名喊单者中,有 40 人主推代币的平均市值不足 10 万美元
市场的批评声音,Pump.fun 已然收到。平台于 10 月 10 日对外宣称,后续激励将与跟随者盈亏挂钩,同时下调小盘币种喊单的奖励权重。
然而规则调整后的三周内,头部二十名喊单者所获奖金里,投向市值中位数低于 10 万美元币种的奖励占比,从 68% 攀升至 94%,每周发放的奖金总额反而上涨 53%。
图:Pump.fun 宣布削减低市值代币喊单奖励后,低市值币种喊单的奖励占比反而上涨至 94%
奖金规模扩张的同时,小盘币种喊单对应的奖励占比同步走高。
最终承担亏损的,是跟随喊单的交易者。研究团队追踪了十四位喊单者:其中十位主推币种的市值中位数低于 10 万美元,其跟随者在喊单发布次日,合计亏损 92.6 万美元。被喊单的代币,在消息放出一分钟后价格中位数上涨 6%,一小时后下跌 48%,一日之后跌幅达到 74%。
无论币种涨跌,喊单者均可获取报酬。
图:14 名头部喊单者中有 10 人主打 10 万美元以下市值代币,粉丝合计亏损 92.6 万美元
十四人中,仅有一位喊单者,令跟随者小幅盈利 1 万美元。所有被喊单的币种,在喊单发布次日的价格中位数尽数走低。
图:代币在付费喊单一小时后价格中位数跌去 48%,一日后跌幅达 74%
大众之所以疑惑 KOL 持续推荐会令追随者亏损的币种,很大一部分答案便在于此:平台的激励设计,本身就在付费鼓励这类行为。
PvP 玩家对抗模式:目标是提升单用户交易频次
玩家对抗模式的底层逻辑,是市场缺乏新增资金,资深交易者从新手手中攫取收益。这类模式的设计初衷,便是促成更快成交、拉高单个用户的交易频次,每一笔成交都会产生手续费。
Pump.fun 自身也已于 6 月 30 日下线其中一项模式:Tokenized Agent,平台给出的理由是:过多代币发射渠道催生了“恶性玩家对抗生态”。
供给无限扩张,需求持续萎缩
这套激励机制长期运转,市场便会割裂为两端:需求端:参与土狗代币投机,长期统计下大多亏损,仅有极少数钱包能够获得可观收益;供给端:发行代币,几乎无需承担风险即可赚取收益。
成为供给方几乎没有门槛,一键即可发币。套利手法已然成熟:快速蹭取热门代币热度、刷造虚假交易量营造活跃假象、批量收购老钱包用于发币,且这套玩法每月都在迭代优化。
于是,越来越多原本倾向持币的参与者,转型为代币发行方。发币有利可图,持仓却趋于亏损;每一名看透这一点的新参与者,都会成为新增发币者,一同瓜分本就不断收缩的买方资金池。这便是持币共识崩塌的根源:并非交易者主观上不愿持仓,而是平台规则,让长期持有代币成为劣势选择。
这一趋势直观体现在新币的质量表现上:Pump.fun 当前发币总量,与 2024 年末行情高点基本持平。2024 年第四季度,316 万次发币,诞生 207 枚市值突破 1000 万美元的币种;而 2026 年第三季度,305 万次发币,仅产出 24 枚。
图:Pump.fun 发币量重回 2024 年末峰值水平,但单月市值突破 1000 万美元代币数量仅为当时的九分之一
每周新发行代币数量重回 30 万枚以上。每十万次发行能够孕育爆款的概率,由 6.5 降至 0.8。
有观点提出,绑定曲线内的交易量自六月以来持续上行,该情况属实。但绑定曲线与 PumpSwap 的交易量合计规模,已经从 2026 年一季度每月 250 亿至 300 亿美元,萎缩至十月的 138 亿美元。
平台依靠交易量抽成获利;而买入代币的交易者,收益来源于币种走成爆款,而如今爆款产出规模,仅为过往的九分之一。
代币存活数据同样印证该结论:在 Pump.fun 累计 2440 万次发行记录之中,截至统计当日仅有 312 枚代币市值维持在 10 万美元以上,大约每 78000 枚代币才有一枚留存,存活率仅 0.0013%。
图:Pump.fun 发行的代币里仅有 0.0013% 当前市值超过 10 万美元,约七万八千枚里才会有一枚
Pump.fun 的代币存活率,低于绝大多数发行规模远小于它的同类平台。
这是我们观测到的首个供给高速扩张、同步伴随需求持续衰减的市场。倘若没有平台激励机制持续滋养这套体系,它绝无可能发展至当前体量。
市场参与者,同样助推循环
这套体系由 Pump.fun 搭建,但维持体系运转的交易量,来自交易者本身。文中各类套利行为能够兑现收益,前提是存在对手盘完成成交,而多数时候,这个对手盘正是我们。
我们一边声讨乱象,一边用自身行为为之输送流量:我们指责打包交易者,转头却关注、追随他们的下一次发射;有人借热门代币套利收割,社区内反而发文称颂其操作精巧;部分 KOL 每日批量喊单二十个币种,受众关注他,看重的只是消息抢先,而非其追随者能够盈利。
前述十四位被追踪的喊单者之中,仅一人让追随者实现盈利,其余追随者单日合计亏损 92.6 万美元。
我们为此承担双重代价:其一为我们贡献的交易量,Pump.fun 与创作者从中抽取手续费;其二为我们的注意力,后续每一轮热度炒作、每一次喊单收割,本质都是争夺这份注意力。
长期持仓,已经不再是可行策略
一年前的主流思路,是早期发掘潜力币种,扛住波动长期持有。而当下,被喊单的币种一日后价格中位数下跌 74%。能够留存下来的交易者,都是率先卖出离场的人。对个体而言,抢先抛售属于理性抉择,可当所有人都如此操作,便断绝了币种走出长周期行情的可能性。
如果无人愿意将代币持有超过上线后的第一个小时,币种便永远无法成长至千万市值,而恰恰这首个小时窗口,贡献了 Pump.fun 四分之三的收入。
交易者能够做出的改变
我们不必等待 Pump.fun 的许可,即可做出调整。
持有你真正看好的代币,而非稍有行情波动便频繁换手;评判喊单 KOL 的标尺,应当是追随者能否盈利,而非其发文频次;不再将抢跑、打包发射视作高明的交易策略加以传播;将交易流量转向另一类发行平台,即那些激励币种长期存续、而非鼓励高频换手交易的平台。
上述任何单一行动,都无法直接修正底层激励,但每一笔不再流入这套收割体系的交易,都会减少平台的手续费收入。
激励机制的重构方向
我们并非合约工程师,以下仅为改革思路,而非可直接落地的工程方案。所有构想的核心,是将收益分配节点,从代币上线首小时向后转移:
提高代币初始市值,配套更深的初始流动性;流动性随交易量复利增长,资金池持续扩容;
手续费不只分配给创作者,同时向代币持有者与流动性提供者分配;创作者手续费设置解锁机制,释放节奏与代币存续时长挂钩;
喊单激励不再依据交易量结算,转而向持仓行为倾斜:KOL 能否获取奖金,取决于数日之后跟随者是否依旧持仓且处于盈利状态,而非喊单带来的成交规模。
类似调整,才有可能维系 Meme 币交易生态的生命力,而 Pump.fun 本身具备试错的资金条件:其链上持有约 28.4 亿美元资产,整条发行链路都由自身掌控。一个能够持续孕育长周期热门 Meme 币的市场,长期为平台创造的收益,必然高于持续消耗买方资金的收割模式。
平台选择短期收割,只是因为当下该模式利润更高,但这套模式难以为继。
即便落实上述方案,或许依旧不足。这类改革会抬高供给方(发币、打包套利)的成本,但无法改变一个现实:供给方掌握的工具优势,需求方永远难以追赶。
脱离绑定曲线的发行模式构想
前面所有方案,依旧建立在绑定曲线的基础之上。更进一步的革新思路,是彻底舍弃绑定曲线发行模型:
在这套新模式下,所有参与者的认购价格完全一致。没有绑定曲线,抢先进入区块不再具备溢价优势,狙击抢筹失去意义。由发币方设定募资下限与上限;若在固定窗口期(24 或 48 小时)未能达到募资下限,合约自动全额退款,发行失败不会给买家带来损失。
一旦募资金额触及上限,合约自动生成流动性池,LP 凭证销毁或永久锁仓,募资资金开发者无法动用。每个钱包设置认购上限,例如最多可参与募资总额的 1%,防范巨鲸或机器人吸纳绝大多数筹码。
平台仅在募资成功时收取费用;上千次募资失败的发行,平台不会获得任何收入。发行平台的收费节点,由每一笔交易,转变为每一次成功募资。
图:现行绑定曲线机制与拟议固定价格募资模式在抢先买入优势及平台收费节点上的对比
该方案能够消除绑定曲线机制下的打包抢筹、区块狙击、开发者卷走流动性跑路等问题,同时消除“批量发行数十个币种赌一个爆火”的激励。
但这套模型本身仍存在短板,需要客观说明:单钱包限额抵御女巫攻击的效果有限,当前批量购置老钱包的成本低廉,打包交易者依旧可以拆分资金,借助大量女巫钱包规避限制。统一认购价格,同样无法阻止币种上线首日出现砸盘抛售;它仅仅实现起跑阶段的公平。
后续发展走向
当前形态下的 Meme 币叙事,已然走到尽头。我们认为,除非底层发行模型完成彻底革新(类似前述平台依靠募资成功获取收益、而非依靠交易与代币归零获利的方案),否则 Meme 币很难恢复往日生态。
只要仍有发行平台依托代币归零、频繁换手赚取收益,这片 Meme 币交易沃土便会失去活力,长期持仓就将持续成为劣势策略。新事物终将出现,但它不会是如今这种形态的 Meme 币,且不会很快到来。
编译:Saoirse,Foresight News
“链上交易环境对参与者并不友好。”“所有 KOL 都在借机牟利。”“我们却还在追捧打包交易者。”
这些问题广受诟病,但仅从交易链条的末端去寻找症结,无异于舍本逐末。Meme 币交易圈内的持币共识已然瓦解:再无人愿意长期持仓。参与者纷纷转向抢跑套利、批量发币、区块打包发射、刷取喊单激励,只因这些路径才有利可图。问题的根源处在更高层级,也就是掌控这片交易生态的平台本身。
作为规模最大的 Meme 币发行平台,Pump.fun 的激励机制,恰恰在催生这些众人所诟病的行为,最终将 Meme 币市场塑造成供给无限扩张、需求持续流失的格局。
当下舆论普遍呼吁 KOL 应当为自己的喊单言论负责,这一诉求本无可厚非。然而,倘若发放激励的 Pump.fun 无需承担相应责任,单单约束喊单者,终究治标不治本。
Pump.fun 依托归零代币获取收益
过去三十日内,Pump.fun 包揽了全链 Meme 币发行平台 92% 的发币量与 84% 的发行板块交易量。正是它,决定了这片交易生态中何种行为能够获利。
平台 95% 的协议收入,来自代币尚处于绑定曲线阶段、或是市值低于 25 万美元区间内的交易。在绑定曲线交易区间,每一笔买卖均征收 1.25% 手续费:其中 0.95% 归属 Pump.fun,0.30% 归属代币创作者。
也就是说,不考虑币价涨跌,一次完整的买卖回转,交易成本便已达到 2.5%。
图:2025 年 9 月 2 日至 2026 年 11 月 5 日,Pump.fun 协议收入中 95% 来自绑定曲线内或市值低于 25 万美元的代币
平台收益集中于代币市值攀升至数十万美元的早期阶段,代币后续能否走出行情,对平台收益影响甚微。
以代币存续时长分析,结论同样清晰:平台四分之三的收入来自上线不足一小时的代币,87% 的收入来自上线未满一日的代币。Pump.fun 的收益高度集中于代币诞生后的首个小时窗口。
图:2025 年 9 月 2 日起,Pump.fun 近七成半收入来自上线不足一小时的代币,上线首日币种合计贡献 87% 收入
那些最终成长为头部热门的代币,为平台贡献的手续费几乎可以忽略不计:十五枚巅峰总市值合计 14 亿美元的爆款币种,仅为 Pump.fun 带来约 150 万美元手续费;而处于绑定曲线内、或是市值低于 25 万美元的小盘币种,合计贡献了 5.06 亿美元收入。
简言之,一千枚在 2 万美元市值归零的小盘币,带给平台的收益,超过一枚成长至 1 亿美元市值的热门币种。
图:十五个巅峰市值合计 14 亿美元的爆款币种仅为 Pump.fun 贡献 150 万美元手续费,远不及小盘币带来的 5.06 亿美元
这十五个顶级爆款贡献的手续费,占小盘币种总贡献的比例尚不足 0.33%。
由此,平台产品机制的设计导向,便是持续接纳更多新币上线。平台所有激励规则,都在引导市场追求发币数量,因为交易量规模,才是平台收益的根基。
四类激励行为的底层逻辑
社区所声讨的每一类乱象,在平台机制内都存在对应的收益逻辑:打包发射、批量发币工坊、喊单激励、玩家对抗模式,最终都会产生交易手续费,Pump.fun 从中对每一笔交易抽成。
图:打包发射、批量发币、喊单与 PvP 博弈均会增加交易频次,每一笔交易都能让 Pump.fun 赚取手续费
打包交易者(Bundlers):借极低初始市值与流动性实现上线抢筹
打包交易者能够大行其道,根源在于代币初始市值与初始流动性的设置标准偏低。交易者只需投入少量 SOL,分散至数十个钱包,即可在上线区块内吸纳大量筹码,随后直接砸盘抛售给普通交易者。初始市值越低,该操作的成本就越低,而这一初始参数,由 Pump.fun 设定。
批量发币者:批量上新代币,创作者手续费按交易量结算
批量发行代币的开发者层出不穷,原因在于创作者手续费奖励的是发行行为,而非代币的长期运营。无论代币仅存续一小时,或是长期流通,创作者都可从每一笔交易抽取 0.30% 手续费。因此理性策略便是尽可能多发代币,收割早期交易量后迅速转向下一个标的。
排名前二十五的发币地址合计发行 76.1 万枚代币,能够顺利“毕业”的币种不足百分之一,但这批地址累计获利 1.28 亿美元。
图:Pump.fun 排名前 25 的发币地址合计发行 76.1 万枚代币并获利 1.28 亿美元,币种毕业率不足 1%
其中排名首位的钱包,单独发行 171195 枚代币,单币平均收益约 200 美元。
当然,这类批量发币工坊偶尔也能孕育出热门币种:其中两个钱包发行的代币,巅峰市值分别达到 1.22 亿美元、3.27 亿美元。但对于发币方而言,诞生爆款只是附带的偶然结果,其核心收益来源,仍是早期交易流量本身。
喊单 KOL:偏好小盘币种,激励以交易量为核算依据
喊单激励机制,为吹票营销开辟了新的变现渠道,平台将喊单行为转化为盈利途径。自八月起,平台已向 51115 个钱包发放 2960 万美元喊单奖励,奖金分配极度不均:十个钱包瓜分全部奖金的 16%,普通领取者的奖金中位数仅为 13 美元。头部十个获奖钱包,平均入账约 48.5 万美元。
图:2026 年 8 月 12 日至 11 月 8 日,Pump.fun 喊单奖励分配高度集中,仅 10 个钱包便瓜分全部 2960 万美元奖励的 16%
激励金额依照喊单带来的交易量核算,而小盘币种盘面单薄,最容易通过交易拉动价格。八月,收益排名前五十的喊单者之中,四十人主推币种的平均市值不足 10 万美元;其中十二人主推币种平均市值甚至低于 1 万美元。
图:Pump.fun 收入最高的 50 名喊单者中,有 40 人主推代币的平均市值不足 10 万美元
市场的批评声音,Pump.fun 已然收到。平台于 10 月 10 日对外宣称,后续激励将与跟随者盈亏挂钩,同时下调小盘币种喊单的奖励权重。
然而规则调整后的三周内,头部二十名喊单者所获奖金里,投向市值中位数低于 10 万美元币种的奖励占比,从 68% 攀升至 94%,每周发放的奖金总额反而上涨 53%。
图:Pump.fun 宣布削减低市值代币喊单奖励后,低市值币种喊单的奖励占比反而上涨至 94%
奖金规模扩张的同时,小盘币种喊单对应的奖励占比同步走高。
最终承担亏损的,是跟随喊单的交易者。研究团队追踪了十四位喊单者:其中十位主推币种的市值中位数低于 10 万美元,其跟随者在喊单发布次日,合计亏损 92.6 万美元。被喊单的代币,在消息放出一分钟后价格中位数上涨 6%,一小时后下跌 48%,一日之后跌幅达到 74%。
无论币种涨跌,喊单者均可获取报酬。
图:14 名头部喊单者中有 10 人主打 10 万美元以下市值代币,粉丝合计亏损 92.6 万美元
十四人中,仅有一位喊单者,令跟随者小幅盈利 1 万美元。所有被喊单的币种,在喊单发布次日的价格中位数尽数走低。
图:代币在付费喊单一小时后价格中位数跌去 48%,一日后跌幅达 74%
大众之所以疑惑 KOL 持续推荐会令追随者亏损的币种,很大一部分答案便在于此:平台的激励设计,本身就在付费鼓励这类行为。
PvP 玩家对抗模式:目标是提升单用户交易频次
玩家对抗模式的底层逻辑,是市场缺乏新增资金,资深交易者从新手手中攫取收益。这类模式的设计初衷,便是促成更快成交、拉高单个用户的交易频次,每一笔成交都会产生手续费。
Pump.fun 自身也已于 6 月 30 日下线其中一项模式:Tokenized Agent,平台给出的理由是:过多代币发射渠道催生了“恶性玩家对抗生态”。
供给无限扩张,需求持续萎缩
这套激励机制长期运转,市场便会割裂为两端:需求端:参与土狗代币投机,长期统计下大多亏损,仅有极少数钱包能够获得可观收益;供给端:发行代币,几乎无需承担风险即可赚取收益。
成为供给方几乎没有门槛,一键即可发币。套利手法已然成熟:快速蹭取热门代币热度、刷造虚假交易量营造活跃假象、批量收购老钱包用于发币,且这套玩法每月都在迭代优化。
于是,越来越多原本倾向持币的参与者,转型为代币发行方。发币有利可图,持仓却趋于亏损;每一名看透这一点的新参与者,都会成为新增发币者,一同瓜分本就不断收缩的买方资金池。这便是持币共识崩塌的根源:并非交易者主观上不愿持仓,而是平台规则,让长期持有代币成为劣势选择。
这一趋势直观体现在新币的质量表现上:Pump.fun 当前发币总量,与 2024 年末行情高点基本持平。2024 年第四季度,316 万次发币,诞生 207 枚市值突破 1000 万美元的币种;而 2026 年第三季度,305 万次发币,仅产出 24 枚。
图:Pump.fun 发币量重回 2024 年末峰值水平,但单月市值突破 1000 万美元代币数量仅为当时的九分之一
每周新发行代币数量重回 30 万枚以上。每十万次发行能够孕育爆款的概率,由 6.5 降至 0.8。
有观点提出,绑定曲线内的交易量自六月以来持续上行,该情况属实。但绑定曲线与 PumpSwap 的交易量合计规模,已经从 2026 年一季度每月 250 亿至 300 亿美元,萎缩至十月的 138 亿美元。
平台依靠交易量抽成获利;而买入代币的交易者,收益来源于币种走成爆款,而如今爆款产出规模,仅为过往的九分之一。
代币存活数据同样印证该结论:在 Pump.fun 累计 2440 万次发行记录之中,截至统计当日仅有 312 枚代币市值维持在 10 万美元以上,大约每 78000 枚代币才有一枚留存,存活率仅 0.0013%。
图:Pump.fun 发行的代币里仅有 0.0013% 当前市值超过 10 万美元,约七万八千枚里才会有一枚
Pump.fun 的代币存活率,低于绝大多数发行规模远小于它的同类平台。
这是我们观测到的首个供给高速扩张、同步伴随需求持续衰减的市场。倘若没有平台激励机制持续滋养这套体系,它绝无可能发展至当前体量。
市场参与者,同样助推循环
这套体系由 Pump.fun 搭建,但维持体系运转的交易量,来自交易者本身。文中各类套利行为能够兑现收益,前提是存在对手盘完成成交,而多数时候,这个对手盘正是我们。
我们一边声讨乱象,一边用自身行为为之输送流量:我们指责打包交易者,转头却关注、追随他们的下一次发射;有人借热门代币套利收割,社区内反而发文称颂其操作精巧;部分 KOL 每日批量喊单二十个币种,受众关注他,看重的只是消息抢先,而非其追随者能够盈利。
前述十四位被追踪的喊单者之中,仅一人让追随者实现盈利,其余追随者单日合计亏损 92.6 万美元。
我们为此承担双重代价:其一为我们贡献的交易量,Pump.fun 与创作者从中抽取手续费;其二为我们的注意力,后续每一轮热度炒作、每一次喊单收割,本质都是争夺这份注意力。
长期持仓,已经不再是可行策略
一年前的主流思路,是早期发掘潜力币种,扛住波动长期持有。而当下,被喊单的币种一日后价格中位数下跌 74%。能够留存下来的交易者,都是率先卖出离场的人。对个体而言,抢先抛售属于理性抉择,可当所有人都如此操作,便断绝了币种走出长周期行情的可能性。
如果无人愿意将代币持有超过上线后的第一个小时,币种便永远无法成长至千万市值,而恰恰这首个小时窗口,贡献了 Pump.fun 四分之三的收入。
交易者能够做出的改变
我们不必等待 Pump.fun 的许可,即可做出调整。
持有你真正看好的代币,而非稍有行情波动便频繁换手;评判喊单 KOL 的标尺,应当是追随者能否盈利,而非其发文频次;不再将抢跑、打包发射视作高明的交易策略加以传播;将交易流量转向另一类发行平台,即那些激励币种长期存续、而非鼓励高频换手交易的平台。
上述任何单一行动,都无法直接修正底层激励,但每一笔不再流入这套收割体系的交易,都会减少平台的手续费收入。
激励机制的重构方向
我们并非合约工程师,以下仅为改革思路,而非可直接落地的工程方案。所有构想的核心,是将收益分配节点,从代币上线首小时向后转移:
提高代币初始市值,配套更深的初始流动性;流动性随交易量复利增长,资金池持续扩容;
手续费不只分配给创作者,同时向代币持有者与流动性提供者分配;创作者手续费设置解锁机制,释放节奏与代币存续时长挂钩;
喊单激励不再依据交易量结算,转而向持仓行为倾斜:KOL 能否获取奖金,取决于数日之后跟随者是否依旧持仓且处于盈利状态,而非喊单带来的成交规模。
类似调整,才有可能维系 Meme 币交易生态的生命力,而 Pump.fun 本身具备试错的资金条件:其链上持有约 28.4 亿美元资产,整条发行链路都由自身掌控。一个能够持续孕育长周期热门 Meme 币的市场,长期为平台创造的收益,必然高于持续消耗买方资金的收割模式。
平台选择短期收割,只是因为当下该模式利润更高,但这套模式难以为继。
即便落实上述方案,或许依旧不足。这类改革会抬高供给方(发币、打包套利)的成本,但无法改变一个现实:供给方掌握的工具优势,需求方永远难以追赶。
脱离绑定曲线的发行模式构想
前面所有方案,依旧建立在绑定曲线的基础之上。更进一步的革新思路,是彻底舍弃绑定曲线发行模型:
在这套新模式下,所有参与者的认购价格完全一致。没有绑定曲线,抢先进入区块不再具备溢价优势,狙击抢筹失去意义。由发币方设定募资下限与上限;若在固定窗口期(24 或 48 小时)未能达到募资下限,合约自动全额退款,发行失败不会给买家带来损失。
一旦募资金额触及上限,合约自动生成流动性池,LP 凭证销毁或永久锁仓,募资资金开发者无法动用。每个钱包设置认购上限,例如最多可参与募资总额的 1%,防范巨鲸或机器人吸纳绝大多数筹码。
平台仅在募资成功时收取费用;上千次募资失败的发行,平台不会获得任何收入。发行平台的收费节点,由每一笔交易,转变为每一次成功募资。
图:现行绑定曲线机制与拟议固定价格募资模式在抢先买入优势及平台收费节点上的对比
该方案能够消除绑定曲线机制下的打包抢筹、区块狙击、开发者卷走流动性跑路等问题,同时消除“批量发行数十个币种赌一个爆火”的激励。
但这套模型本身仍存在短板,需要客观说明:单钱包限额抵御女巫攻击的效果有限,当前批量购置老钱包的成本低廉,打包交易者依旧可以拆分资金,借助大量女巫钱包规避限制。统一认购价格,同样无法阻止币种上线首日出现砸盘抛售;它仅仅实现起跑阶段的公平。
后续发展走向
当前形态下的 Meme 币叙事,已然走到尽头。我们认为,除非底层发行模型完成彻底革新(类似前述平台依靠募资成功获取收益、而非依靠交易与代币归零获利的方案),否则 Meme 币很难恢复往日生态。
只要仍有发行平台依托代币归零、频繁换手赚取收益,这片 Meme 币交易沃土便会失去活力,长期持仓就将持续成为劣势策略。新事物终将出现,但它不会是如今这种形态的 Meme 币,且不会很快到来。
83
·
--
翻訳参照
VARA 不是万能牌:迪拜加密支付还要看央行作者:邵嘉碘,曼昆区块链法律服务
试想一种情形:一家亚洲商户在迪拜本土设了销售公司,希望货款以迪拉姆到账。当地买家手里是 USDT,一家亚洲支付机构打算在结账页接收这笔币,换成迪拉姆,再把货款打给商户。如果这家机构只有迪拜虚拟资产监管局(VARA)的转移与结算许可,能合规经营这种业务模式吗?
在迪拜做加密支付,事情可能比想象中复杂。买家在结账页只点了一次付款,后台却要收币、换币,还要给商户结算法币。如果平台打算自己做完这几步,一张 VARA 牌照未必够用。这篇文章就顺着这笔货款,看看 VARA 许可管到哪一步,什么情况下还需要向阿联酋央行申请许可或登记。
什么时候只拿 VARA 就够了?
平台替投资客户转移 BTC,和在商品结账页接收 USDT,都可能涉及链上转账。要看 VARA 许可够不够,得先分清平台是在转移投资资产,还是在处理一笔货款。
在迪拜本土及 VARA 管辖的自由区,如果机构只做 BTC、ETH 等非支付代币的投资、币币交易及相关托管、转移,不涉及商品付款、币法兑换、汇款或其他央行监管的金融服务,这些业务本身不要求另办央行的支付许可或登记。
交易、托管和转移各有对应的 VARA 许可范围,须由获准从事该项业务的主体提供。
2025 年 9 月 16 日生效的新央行法也区分了投资和支付。第 61 条把使用虚拟资产提供支付服务列入央行许可监管的金融活动。第 187 条把用于投资、币币兑换或交易性掉期的虚拟资产排除在这部央行法的适用范围之外,相关业务仍受其他适用规则约束。
用虚拟资产付款或将其兑换成货币时,该条要求适用央行就相关活动制定的规定。如果平台经营的是 USDT 这类支付代币的兑换,还要看央行《支付代币服务条例》的规定。
具体到这家机构持有的 VARA 转移与结算许可,它管的是在钱包、地址或不同主体之间转移虚拟资产的服务。VARA 自 2025 年 6 月 19 日起生效的规则要求,持牌机构还须遵守适用的央行支付和汇款规定。跨境转移与结算须能在交易涉及的各个司法辖区合法办理和完成。
图:VARA 与阿联酋央行两套监管体系的业务边界对比
买家付 USDT、商户收迪拉姆,这笔订单能做吗?
如果买家直接把 USDT 打给迪拜本土的销售公司,用来付普通商品的货款,这条路走不通。按央行《支付代币服务条例》第 2(7) 款,当地商户要用代币收取普通商品或服务的款项,可以收由央行持牌发行人发行的迪拉姆支付代币。由已登记发行人发行的外币支付代币,按这一款只能用于购买虚拟资产或其衍生品。
迪拜已有门店试过用迪拉姆支付代币收款。2026 年 9 月,Network International 在迪拜 Festival City 的 Marks & Spencer 门店试点 DDSC。买家用支持 DDSC 的钱包扫收银机二维码,商户可选择让 DDSC 进钱包,或以迪拉姆结算。
试点用的是由央行持牌发行人发行的迪拉姆支付代币。
那如果买家付 USDT,由支付机构换成迪拉姆再给商户呢?如果平台在提供受《支付代币服务条例》规管的服务时,明知买家用 USDT 付的是普通商品货款,第 2(4) 款不允许持牌或登记机构在提供支付代币服务时办理这笔转移。商户最后收到迪拉姆,并不改变这笔 USDT 转移的用途。
如果买家另行通过合规渠道兑换,再用自己可支配的法币付货款,兑换和付款要分别按各自的规则处理。两项业务在实务中是否独立,要看兑换所得由谁控制、货款什么时候结清。
市场上也有在加密资产平台上确认付款、商户以迪拉姆结算的产品。2026 年 8 月,迪拜免税店在线下门店和官网上线 Crypto.com Pay。符合条件的阿联酋居民可以用 Crypto.com 账户在结账时授权,免税店收到的是迪拉姆。
提供这项服务的 Foris DAX Middle East FZE 持有 VARA 虚拟资产服务许可,也持有阿联酋央行的储值设施许可(SVF)。Crypto.com 在阿联酋官网明确说明,Crypto.com Pay 是在 SVF 许可下提供的。
这两种安排里,商户都可以收到迪拉姆。DDSC 试点披露了买家用的代币。免税店的上线公告则没有说明每笔交易实际扣什么币、在哪一步兑换,也没有公开完整的资金路径。其他支付机构想做类似产品,仍要看谁在替买家处理代币、谁完成付款,以及各自获准提供什么服务。
如果商户通过亚洲公司直接卖货,货款最终汇回亚洲,支付机构仍要看自己在哪里、向谁提供服务。条例第 2(1) 款既管在阿联酋境内提供的支付代币服务,也管面向当地人士提供的服务。即使商户设在境外,只要平台在迪拜本土或 VARA 所辖自由区经营这类服务,仍要按这套规则判断。
条例第 2 条所称的阿联酋范围不包括迪拜国际金融中心(DIFC)等金融自由区。VARA 的管辖范围也不包括 DIFC,在那里经营金融服务适用当地由 DFSA 负责的监管制度。
如果平台自己收币、换币,要向央行申请什么?
平台打算自己收币或换币,要先确认经手的币是否属于央行所说的支付代币。《支付代币服务条例》自 2024 年 8 月 31 日起实施。这类代币主要指以法币计价,并声称参照该法币或同币种的支付代币来维持币值的虚拟资产,USDT、USDC 这类美元稳定币就在讨论范围内。
即使平台还没接入商户订单,只要自己提供的服务落入条例范围,又没有适用的排除或豁免,也要有相应的央行资格。
先看平台怎么收币。平台以业务方式替客户保管支付代币或用于持有、存放和转移这类代币的私钥,或者代客户接收、持有并转移支付代币,就涉及支付代币托管与转移。自己经营这项业务,原则上要拿央行的支付代币托管与转移许可(Payment Token Custodian and Transferor)。
机构如果已经取得资本市场管理局(CMA,原 SCA)或相关地方许可机关授予的虚拟资产托管资格,可以按第 8(3) 款申请外币支付代币托管与转移的无异议登记。单有 VARA 转移与结算许可,不能当作托管资格用。符合登记条件,也要等央行批准。
再看谁在换币。平台以业务方式有偿买卖支付代币现货,或让交易双方发布、接受出售要约,属于条例所说的兑换。自己要做这项业务,就要拿央行的支付代币兑换许可(Payment Token Conversion),或按适用的渠道取得无异议登记。
第 8(1) 款的登记渠道面向符合条例定义的虚拟资产交易平台运营者。央行会核对其平台运营资质及监管归属,获准后才能在登记范围内做兑换。只有 VARA 转移与结算许可,不能凭这张牌申请该项登记。
《支付代币服务条例》的排除针对具体活动。某项业务如果已经按零售支付或储值设施规则持牌,或者本来就应按这些规则持牌,适用相应的规则。条例第 39 条另有衔接规定,过渡期届满后,旧规则下的牌照不再覆盖相关加密资产业务。一个产品同时涉及储值、兑换和转移时,要逐项核对适用规则和获准范围。
申请上述两项央行许可,主体须为在阿联酋设立的公司,金融自由区除外(第 6 条)。如果打算让同一家公司兼营其他业务,还要核对条例第 17 条对经营范围的限制。
货款怎么进商户的账户?
货款最后以迪拉姆入账,还要看法币收款和结算由谁来做。如果支付机构自己向商户提供法币收单、支付聚合、支付账户或资金转移服务,就要有央行对那项业务的许可或其他法定授权,VARA 许可不覆盖这些服务。如果还要把货款付到亚洲,相应的跨境资金转移也要在实际服务方获准的范围内。
商户可以与具备相应资格的银行或支付机构直接签约,由对方处理资金并负责结算。如果亚洲支付机构只做自己获准的业务,未实际提供或促成该项受监管服务,就无须为合作方直接提供的服务再办同一资格。换币、托管与转移也可由具备对应资格的机构直接提供。
如果换币本身是 VARA 转移与结算服务的一环,还须使用获 VARA 交易所服务许可的机构。选用迪拜酋长国以外的机构,则须获 VARA 批准。办理转移与结算的机构仍要对客户负责完成该项服务。
如果商户的收款合同由亚洲支付机构签,货款由它归集、转付,退款也由它负责,银行只是给它开户并执行划款,收款服务仍是亚洲支付机构自己在做,它需要有相应资格。谈分工时,可以对着实际流程看一遍:商户跟谁签约,谁能动钱包和账户,谁接收付款指令,钱没到账找谁。
还有一种分工是只提供接口或钱包软件,资产由客户或持牌机构控制。技术团队符合相应排除条件的,可以不为所支持的支付服务另拿牌照。团队即使不经手资金,实际提供支付发起等受监管服务时,也要按相应规则判断。通过智能合约直接或间接经营、提供或促成受监管金融服务的,同样适用新央行法第 62 条。
迪拜公司先做哪一步?
开头那家亚洲支付机构如果把结账页改成让买家直接用法币付货款,首批商户可以和具备相应资格的合作方签约,由对方直接收款、结算,迪拜公司先负责产品对接。等业务稳定后,机构再考虑要不要自己做结算。
如果计划由迪拜公司归集货款并负责转付、退款,就要在切换前确认并取得所需资格,同时调整商户合同和资金流程。
VARA 不是万能牌:迪拜加密支付还要看央行
作者:邵嘉碘,曼昆区块链法律服务
试想一种情形:一家亚洲商户在迪拜本土设了销售公司,希望货款以迪拉姆到账。当地买家手里是 USDT,一家亚洲支付机构打算在结账页接收这笔币,换成迪拉姆,再把货款打给商户。如果这家机构只有迪拜虚拟资产监管局(VARA)的转移与结算许可,能合规经营这种业务模式吗?
在迪拜做加密支付,事情可能比想象中复杂。买家在结账页只点了一次付款,后台却要收币、换币,还要给商户结算法币。如果平台打算自己做完这几步,一张 VARA 牌照未必够用。这篇文章就顺着这笔货款,看看 VARA 许可管到哪一步,什么情况下还需要向阿联酋央行申请许可或登记。
什么时候只拿 VARA 就够了?
平台替投资客户转移 BTC,和在商品结账页接收 USDT,都可能涉及链上转账。要看 VARA 许可够不够,得先分清平台是在转移投资资产,还是在处理一笔货款。
在迪拜本土及 VARA 管辖的自由区,如果机构只做 BTC、ETH 等非支付代币的投资、币币交易及相关托管、转移,不涉及商品付款、币法兑换、汇款或其他央行监管的金融服务,这些业务本身不要求另办央行的支付许可或登记。
交易、托管和转移各有对应的 VARA 许可范围,须由获准从事该项业务的主体提供。
2025 年 9 月 16 日生效的新央行法也区分了投资和支付。第 61 条把使用虚拟资产提供支付服务列入央行许可监管的金融活动。第 187 条把用于投资、币币兑换或交易性掉期的虚拟资产排除在这部央行法的适用范围之外,相关业务仍受其他适用规则约束。
用虚拟资产付款或将其兑换成货币时,该条要求适用央行就相关活动制定的规定。如果平台经营的是 USDT 这类支付代币的兑换,还要看央行《支付代币服务条例》的规定。
具体到这家机构持有的 VARA 转移与结算许可,它管的是在钱包、地址或不同主体之间转移虚拟资产的服务。VARA 自 2025 年 6 月 19 日起生效的规则要求,持牌机构还须遵守适用的央行支付和汇款规定。跨境转移与结算须能在交易涉及的各个司法辖区合法办理和完成。
图:VARA 与阿联酋央行两套监管体系的业务边界对比
买家付 USDT、商户收迪拉姆,这笔订单能做吗?
如果买家直接把 USDT 打给迪拜本土的销售公司,用来付普通商品的货款,这条路走不通。按央行《支付代币服务条例》第 2(7) 款,当地商户要用代币收取普通商品或服务的款项,可以收由央行持牌发行人发行的迪拉姆支付代币。由已登记发行人发行的外币支付代币,按这一款只能用于购买虚拟资产或其衍生品。
迪拜已有门店试过用迪拉姆支付代币收款。2026 年 9 月,Network International 在迪拜 Festival City 的 Marks & Spencer 门店试点 DDSC。买家用支持 DDSC 的钱包扫收银机二维码,商户可选择让 DDSC 进钱包,或以迪拉姆结算。
试点用的是由央行持牌发行人发行的迪拉姆支付代币。
那如果买家付 USDT,由支付机构换成迪拉姆再给商户呢?如果平台在提供受《支付代币服务条例》规管的服务时,明知买家用 USDT 付的是普通商品货款,第 2(4) 款不允许持牌或登记机构在提供支付代币服务时办理这笔转移。商户最后收到迪拉姆,并不改变这笔 USDT 转移的用途。
如果买家另行通过合规渠道兑换,再用自己可支配的法币付货款,兑换和付款要分别按各自的规则处理。两项业务在实务中是否独立,要看兑换所得由谁控制、货款什么时候结清。
市场上也有在加密资产平台上确认付款、商户以迪拉姆结算的产品。2026 年 8 月,迪拜免税店在线下门店和官网上线 Crypto.com Pay。符合条件的阿联酋居民可以用 Crypto.com 账户在结账时授权,免税店收到的是迪拉姆。
提供这项服务的 Foris DAX Middle East FZE 持有 VARA 虚拟资产服务许可,也持有阿联酋央行的储值设施许可(SVF)。Crypto.com 在阿联酋官网明确说明,Crypto.com Pay 是在 SVF 许可下提供的。
这两种安排里,商户都可以收到迪拉姆。DDSC 试点披露了买家用的代币。免税店的上线公告则没有说明每笔交易实际扣什么币、在哪一步兑换,也没有公开完整的资金路径。其他支付机构想做类似产品,仍要看谁在替买家处理代币、谁完成付款,以及各自获准提供什么服务。
如果商户通过亚洲公司直接卖货,货款最终汇回亚洲,支付机构仍要看自己在哪里、向谁提供服务。条例第 2(1) 款既管在阿联酋境内提供的支付代币服务,也管面向当地人士提供的服务。即使商户设在境外,只要平台在迪拜本土或 VARA 所辖自由区经营这类服务,仍要按这套规则判断。
条例第 2 条所称的阿联酋范围不包括迪拜国际金融中心(DIFC)等金融自由区。VARA 的管辖范围也不包括 DIFC,在那里经营金融服务适用当地由 DFSA 负责的监管制度。
如果平台自己收币、换币,要向央行申请什么?
平台打算自己收币或换币,要先确认经手的币是否属于央行所说的支付代币。《支付代币服务条例》自 2024 年 8 月 31 日起实施。这类代币主要指以法币计价,并声称参照该法币或同币种的支付代币来维持币值的虚拟资产,USDT、USDC 这类美元稳定币就在讨论范围内。
即使平台还没接入商户订单,只要自己提供的服务落入条例范围,又没有适用的排除或豁免,也要有相应的央行资格。
先看平台怎么收币。平台以业务方式替客户保管支付代币或用于持有、存放和转移这类代币的私钥,或者代客户接收、持有并转移支付代币,就涉及支付代币托管与转移。自己经营这项业务,原则上要拿央行的支付代币托管与转移许可(Payment Token Custodian and Transferor)。
机构如果已经取得资本市场管理局(CMA,原 SCA)或相关地方许可机关授予的虚拟资产托管资格,可以按第 8(3) 款申请外币支付代币托管与转移的无异议登记。单有 VARA 转移与结算许可,不能当作托管资格用。符合登记条件,也要等央行批准。
再看谁在换币。平台以业务方式有偿买卖支付代币现货,或让交易双方发布、接受出售要约,属于条例所说的兑换。自己要做这项业务,就要拿央行的支付代币兑换许可(Payment Token Conversion),或按适用的渠道取得无异议登记。
第 8(1) 款的登记渠道面向符合条例定义的虚拟资产交易平台运营者。央行会核对其平台运营资质及监管归属,获准后才能在登记范围内做兑换。只有 VARA 转移与结算许可,不能凭这张牌申请该项登记。
《支付代币服务条例》的排除针对具体活动。某项业务如果已经按零售支付或储值设施规则持牌,或者本来就应按这些规则持牌,适用相应的规则。条例第 39 条另有衔接规定,过渡期届满后,旧规则下的牌照不再覆盖相关加密资产业务。一个产品同时涉及储值、兑换和转移时,要逐项核对适用规则和获准范围。
申请上述两项央行许可,主体须为在阿联酋设立的公司,金融自由区除外(第 6 条)。如果打算让同一家公司兼营其他业务,还要核对条例第 17 条对经营范围的限制。
货款怎么进商户的账户?
货款最后以迪拉姆入账,还要看法币收款和结算由谁来做。如果支付机构自己向商户提供法币收单、支付聚合、支付账户或资金转移服务,就要有央行对那项业务的许可或其他法定授权,VARA 许可不覆盖这些服务。如果还要把货款付到亚洲,相应的跨境资金转移也要在实际服务方获准的范围内。
商户可以与具备相应资格的银行或支付机构直接签约,由对方处理资金并负责结算。如果亚洲支付机构只做自己获准的业务,未实际提供或促成该项受监管服务,就无须为合作方直接提供的服务再办同一资格。换币、托管与转移也可由具备对应资格的机构直接提供。
如果换币本身是 VARA 转移与结算服务的一环,还须使用获 VARA 交易所服务许可的机构。选用迪拜酋长国以外的机构,则须获 VARA 批准。办理转移与结算的机构仍要对客户负责完成该项服务。
如果商户的收款合同由亚洲支付机构签,货款由它归集、转付,退款也由它负责,银行只是给它开户并执行划款,收款服务仍是亚洲支付机构自己在做,它需要有相应资格。谈分工时,可以对着实际流程看一遍:商户跟谁签约,谁能动钱包和账户,谁接收付款指令,钱没到账找谁。
还有一种分工是只提供接口或钱包软件,资产由客户或持牌机构控制。技术团队符合相应排除条件的,可以不为所支持的支付服务另拿牌照。团队即使不经手资金,实际提供支付发起等受监管服务时,也要按相应规则判断。通过智能合约直接或间接经营、提供或促成受监管金融服务的,同样适用新央行法第 62 条。
迪拜公司先做哪一步?
开头那家亚洲支付机构如果把结账页改成让买家直接用法币付货款,首批商户可以和具备相应资格的合作方签约,由对方直接收款、结算,迪拜公司先负责产品对接。等业务稳定后,机构再考虑要不要自己做结算。
如果计划由迪拜公司归集货款并负责转付、退款,就要在切换前确认并取得所需资格,同时调整商户合同和资金流程。
试想一种情形:一家亚洲商户在迪拜本土设了销售公司,希望货款以迪拉姆到账。当地买家手里是 USDT,一家亚洲支付机构打算在结账页接收这笔币,换成迪拉姆,再把货款打给商户。如果这家机构只有迪拜虚拟资产监管局(VARA)的转移与结算许可,能合规经营这种业务模式吗?
在迪拜做加密支付,事情可能比想象中复杂。买家在结账页只点了一次付款,后台却要收币、换币,还要给商户结算法币。如果平台打算自己做完这几步,一张 VARA 牌照未必够用。这篇文章就顺着这笔货款,看看 VARA 许可管到哪一步,什么情况下还需要向阿联酋央行申请许可或登记。
什么时候只拿 VARA 就够了?
平台替投资客户转移 BTC,和在商品结账页接收 USDT,都可能涉及链上转账。要看 VARA 许可够不够,得先分清平台是在转移投资资产,还是在处理一笔货款。
在迪拜本土及 VARA 管辖的自由区,如果机构只做 BTC、ETH 等非支付代币的投资、币币交易及相关托管、转移,不涉及商品付款、币法兑换、汇款或其他央行监管的金融服务,这些业务本身不要求另办央行的支付许可或登记。
交易、托管和转移各有对应的 VARA 许可范围,须由获准从事该项业务的主体提供。
2025 年 9 月 16 日生效的新央行法也区分了投资和支付。第 61 条把使用虚拟资产提供支付服务列入央行许可监管的金融活动。第 187 条把用于投资、币币兑换或交易性掉期的虚拟资产排除在这部央行法的适用范围之外,相关业务仍受其他适用规则约束。
用虚拟资产付款或将其兑换成货币时,该条要求适用央行就相关活动制定的规定。如果平台经营的是 USDT 这类支付代币的兑换,还要看央行《支付代币服务条例》的规定。
具体到这家机构持有的 VARA 转移与结算许可,它管的是在钱包、地址或不同主体之间转移虚拟资产的服务。VARA 自 2025 年 6 月 19 日起生效的规则要求,持牌机构还须遵守适用的央行支付和汇款规定。跨境转移与结算须能在交易涉及的各个司法辖区合法办理和完成。
图:VARA 与阿联酋央行两套监管体系的业务边界对比
买家付 USDT、商户收迪拉姆,这笔订单能做吗?
如果买家直接把 USDT 打给迪拜本土的销售公司,用来付普通商品的货款,这条路走不通。按央行《支付代币服务条例》第 2(7) 款,当地商户要用代币收取普通商品或服务的款项,可以收由央行持牌发行人发行的迪拉姆支付代币。由已登记发行人发行的外币支付代币,按这一款只能用于购买虚拟资产或其衍生品。
迪拜已有门店试过用迪拉姆支付代币收款。2026 年 9 月,Network International 在迪拜 Festival City 的 Marks & Spencer 门店试点 DDSC。买家用支持 DDSC 的钱包扫收银机二维码,商户可选择让 DDSC 进钱包,或以迪拉姆结算。
试点用的是由央行持牌发行人发行的迪拉姆支付代币。
那如果买家付 USDT,由支付机构换成迪拉姆再给商户呢?如果平台在提供受《支付代币服务条例》规管的服务时,明知买家用 USDT 付的是普通商品货款,第 2(4) 款不允许持牌或登记机构在提供支付代币服务时办理这笔转移。商户最后收到迪拉姆,并不改变这笔 USDT 转移的用途。
如果买家另行通过合规渠道兑换,再用自己可支配的法币付货款,兑换和付款要分别按各自的规则处理。两项业务在实务中是否独立,要看兑换所得由谁控制、货款什么时候结清。
市场上也有在加密资产平台上确认付款、商户以迪拉姆结算的产品。2026 年 8 月,迪拜免税店在线下门店和官网上线 Crypto.com Pay。符合条件的阿联酋居民可以用 Crypto.com 账户在结账时授权,免税店收到的是迪拉姆。
提供这项服务的 Foris DAX Middle East FZE 持有 VARA 虚拟资产服务许可,也持有阿联酋央行的储值设施许可(SVF)。Crypto.com 在阿联酋官网明确说明,Crypto.com Pay 是在 SVF 许可下提供的。
这两种安排里,商户都可以收到迪拉姆。DDSC 试点披露了买家用的代币。免税店的上线公告则没有说明每笔交易实际扣什么币、在哪一步兑换,也没有公开完整的资金路径。其他支付机构想做类似产品,仍要看谁在替买家处理代币、谁完成付款,以及各自获准提供什么服务。
如果商户通过亚洲公司直接卖货,货款最终汇回亚洲,支付机构仍要看自己在哪里、向谁提供服务。条例第 2(1) 款既管在阿联酋境内提供的支付代币服务,也管面向当地人士提供的服务。即使商户设在境外,只要平台在迪拜本土或 VARA 所辖自由区经营这类服务,仍要按这套规则判断。
条例第 2 条所称的阿联酋范围不包括迪拜国际金融中心(DIFC)等金融自由区。VARA 的管辖范围也不包括 DIFC,在那里经营金融服务适用当地由 DFSA 负责的监管制度。
如果平台自己收币、换币,要向央行申请什么?
平台打算自己收币或换币,要先确认经手的币是否属于央行所说的支付代币。《支付代币服务条例》自 2024 年 8 月 31 日起实施。这类代币主要指以法币计价,并声称参照该法币或同币种的支付代币来维持币值的虚拟资产,USDT、USDC 这类美元稳定币就在讨论范围内。
即使平台还没接入商户订单,只要自己提供的服务落入条例范围,又没有适用的排除或豁免,也要有相应的央行资格。
先看平台怎么收币。平台以业务方式替客户保管支付代币或用于持有、存放和转移这类代币的私钥,或者代客户接收、持有并转移支付代币,就涉及支付代币托管与转移。自己经营这项业务,原则上要拿央行的支付代币托管与转移许可(Payment Token Custodian and Transferor)。
机构如果已经取得资本市场管理局(CMA,原 SCA)或相关地方许可机关授予的虚拟资产托管资格,可以按第 8(3) 款申请外币支付代币托管与转移的无异议登记。单有 VARA 转移与结算许可,不能当作托管资格用。符合登记条件,也要等央行批准。
再看谁在换币。平台以业务方式有偿买卖支付代币现货,或让交易双方发布、接受出售要约,属于条例所说的兑换。自己要做这项业务,就要拿央行的支付代币兑换许可(Payment Token Conversion),或按适用的渠道取得无异议登记。
第 8(1) 款的登记渠道面向符合条例定义的虚拟资产交易平台运营者。央行会核对其平台运营资质及监管归属,获准后才能在登记范围内做兑换。只有 VARA 转移与结算许可,不能凭这张牌申请该项登记。
《支付代币服务条例》的排除针对具体活动。某项业务如果已经按零售支付或储值设施规则持牌,或者本来就应按这些规则持牌,适用相应的规则。条例第 39 条另有衔接规定,过渡期届满后,旧规则下的牌照不再覆盖相关加密资产业务。一个产品同时涉及储值、兑换和转移时,要逐项核对适用规则和获准范围。
申请上述两项央行许可,主体须为在阿联酋设立的公司,金融自由区除外(第 6 条)。如果打算让同一家公司兼营其他业务,还要核对条例第 17 条对经营范围的限制。
货款怎么进商户的账户?
货款最后以迪拉姆入账,还要看法币收款和结算由谁来做。如果支付机构自己向商户提供法币收单、支付聚合、支付账户或资金转移服务,就要有央行对那项业务的许可或其他法定授权,VARA 许可不覆盖这些服务。如果还要把货款付到亚洲,相应的跨境资金转移也要在实际服务方获准的范围内。
商户可以与具备相应资格的银行或支付机构直接签约,由对方处理资金并负责结算。如果亚洲支付机构只做自己获准的业务,未实际提供或促成该项受监管服务,就无须为合作方直接提供的服务再办同一资格。换币、托管与转移也可由具备对应资格的机构直接提供。
如果换币本身是 VARA 转移与结算服务的一环,还须使用获 VARA 交易所服务许可的机构。选用迪拜酋长国以外的机构,则须获 VARA 批准。办理转移与结算的机构仍要对客户负责完成该项服务。
如果商户的收款合同由亚洲支付机构签,货款由它归集、转付,退款也由它负责,银行只是给它开户并执行划款,收款服务仍是亚洲支付机构自己在做,它需要有相应资格。谈分工时,可以对着实际流程看一遍:商户跟谁签约,谁能动钱包和账户,谁接收付款指令,钱没到账找谁。
还有一种分工是只提供接口或钱包软件,资产由客户或持牌机构控制。技术团队符合相应排除条件的,可以不为所支持的支付服务另拿牌照。团队即使不经手资金,实际提供支付发起等受监管服务时,也要按相应规则判断。通过智能合约直接或间接经营、提供或促成受监管金融服务的,同样适用新央行法第 62 条。
迪拜公司先做哪一步?
开头那家亚洲支付机构如果把结账页改成让买家直接用法币付货款,首批商户可以和具备相应资格的合作方签约,由对方直接收款、结算,迪拜公司先负责产品对接。等业务稳定后,机构再考虑要不要自己做结算。
如果计划由迪拜公司归集货款并负责转付、退款,就要在切换前确认并取得所需资格,同时调整商户合同和资金流程。
244
·
--
翻訳参照
深潮 TechFlow 消息,11 月 11 日,据 Bitget 行情,现货白银日内涨幅达 3.00%,现报 53.08 美元/盎司。
深潮 TechFlow 消息,11 月 11 日,据 Bitget 行情,现货白银日内涨幅达 3.00%,现报 53.08 美元/盎司。
121
·
--
翻訳参照
深潮 TechFlow 消息,11 月 11 日,据 Trader T 监测,11 月 10 日,美国以太坊现货 ETF 合计净流出 132 万美元。其中,灰度以太坊迷你信托 ETH 净流出 196 万美元,21Shares TETH 净流出 41 万美元;贝莱德以太坊质押 ETF(ETHB)净流入 105 万美元,其余 ETF 当日资金净流入均为零。
深潮 TechFlow 消息,11 月 11 日,据 Trader T 监测,11 月 10 日,美国以太坊现货 ETF 合计净流出 132 万美元。其中,灰度以太坊迷你信托 ETH 净流出 196 万美元,21Shares TETH 净流出 41 万美元;贝莱德以太坊质押 ETF(ETHB)净流入 105 万美元,其余 ETF 当日资金净流入均为零。
54
·
--
翻訳参照
深潮 TechFlow 消息,11 月 11 日,据 Trader T 监测,昨日美国比特币现货 ETF 合计净流出 9500 万美元。其中,贝莱德 IBIT 净流出 7824 万美元,富达 FBTC 净流出 3679 万美元;摩根士丹利 MSBT 净流入 2003 万美元。
灰度 GBTC、灰度迷你 BTC、Bitwise BITB、Ark ARKB 等其余 ETF 当日资金净流入均为零。
深潮 TechFlow 消息,11 月 11 日,据 Trader T 监测,昨日美国比特币现货 ETF 合计净流出 9500 万美元。其中,贝莱德 IBIT 净流出 7824 万美元,富达 FBTC 净流出 3679 万美元;摩根士丹利 MSBT 净流入 2003 万美元。
灰度 GBTC、灰度迷你 BTC、Bitwise BITB、Ark ARKB 等其余 ETF 当日资金净流入均为零。
灰度 GBTC、灰度迷你 BTC、Bitwise BITB、Ark ARKB 等其余 ETF 当日资金净流入均为零。
66
·
--
深潮 TechFlowのニュースによると、11月11日、Trust Walletの公式発表で、同ウォレットはiOSユーザーがworse_query脆弱性の影響を受けないと述べました。
Trust Walletによると、ユーザーのシードフレーズと秘密鍵は平文で保存されず、各ウォレットはユーザーの端末上で暗号化され、組み込みのセキュリティ機構によって保護されています。この発表は、iOSのサンドボックス脱出脆弱性によりウォレットの機密データが漏えいする可能性があるという、SlowMistの先の警告を受けたものです。
深潮 TechFlowのニュースによると、11月11日、Trust Walletの公式発表で、同ウォレットはiOSユーザーがworse_query脆弱性の影響を受けないと述べました。
Trust Walletによると、ユーザーのシードフレーズと秘密鍵は平文で保存されず、各ウォレットはユーザーの端末上で暗号化され、組み込みのセキュリティ機構によって保護されています。この発表は、iOSのサンドボックス脱出脆弱性によりウォレットの機密データが漏えいする可能性があるという、SlowMistの先の警告を受けたものです。
Trust Walletによると、ユーザーのシードフレーズと秘密鍵は平文で保存されず、各ウォレットはユーザーの端末上で暗号化され、組み込みのセキュリティ機構によって保護されています。この発表は、iOSのサンドボックス脱出脆弱性によりウォレットの機密データが漏えいする可能性があるという、SlowMistの先の警告を受けたものです。
85
·
--
翻訳参照
深潮 TechFlow 消息,11 月 11 日,据交易员 Ansem 发文,他已对部分空单止盈。
Ansem 表示,主流币目前对他而言尚未呈现技术底部的特征,但加密货币市场似乎已触及情绪上的底部,他从未见过如此强烈的绝望情绪。
深潮 TechFlow 消息,11 月 11 日,据交易员 Ansem 发文,他已对部分空单止盈。
Ansem 表示,主流币目前对他而言尚未呈现技术底部的特征,但加密货币市场似乎已触及情绪上的底部,他从未见过如此强烈的绝望情绪。
Ansem 表示,主流币目前对他而言尚未呈现技术底部的特征,但加密货币市场似乎已触及情绪上的底部,他从未见过如此强烈的绝望情绪。
93
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号