

吴说区块链
52.8k 投稿

吴说区块链
 厳選トピック確認済
報告
ユーザーをブロック
1 フォロー
25.5K フォロワー
428 いいね
投稿
すべて
動画
·
--
翻訳参照
Wazz:Robinhood Chain 53 次代币发行疑关联同一连环 Rug Pull 操作,累计提取 1843 万美元链上分析师 Wazz 发文称,其追踪到一个与 Robinhood Chain 上 53 次代币发行相关的连环 Rug Pull 操作,约两个月内累计提取 1,843 万美元,且可能还有更多未被纳入统计。其中 45 次发行可通过资金流关联,即前一次发行所得资金随后用于资助下一次发行;另有 4 次发行使用相同私钥签署资金分发交易,4 次发行将所得资金转入相同归集钱包。Wazz 称,多数代币发行时通过 70 至 200 个关联钱包抢购超过 70% 的供应量,且多数经 Pons V2 部署。其统计中,CRUMBS、LEGS 和 PINK 分别提取约 312 万、290 万和 144 万美元;部分项目还会在正式发行前推出假合约,吸引用户买入后再公布正式合约地址。
Wazz:Robinhood Chain 53 次代币发行疑关联同一连环 Rug Pull 操作,累计提取 1843 万美元
链上分析师 Wazz 发文称,其追踪到一个与 Robinhood Chain 上 53 次代币发行相关的连环 Rug Pull 操作,约两个月内累计提取 1,843 万美元,且可能还有更多未被纳入统计。其中 45 次发行可通过资金流关联,即前一次发行所得资金随后用于资助下一次发行;另有 4 次发行使用相同私钥签署资金分发交易,4 次发行将所得资金转入相同归集钱包。Wazz 称,多数代币发行时通过 70 至 200 个关联钱包抢购超过 70% 的供应量,且多数经 Pons V2 部署。其统计中,CRUMBS、LEGS 和 PINK 分别提取约 312 万、290 万和 144 万美元;部分项目还会在正式发行前推出假合约,吸引用户买入后再公布正式合约地址。
128
·
--
翻訳参照
XHunt 创始人 DeFi Teddy 称险遭针对加密从业者的社工攻击Web3 社交情报与 KOL 分析工具 XHunt 创始人 DeFi Teddy 发文称,其近日险遭一次针对加密从业者的社会工程攻击。攻击者先在 Telegram 冒充机构投资经理联系,并提供网站、X 账号及官方邮箱,随后将其拉入包含“CEO”“BD”的群聊,通过 Calendly 预约 Google Meet,会议中询问商业模式、估值和市场拓展等问题。约 10 分钟后,对方以无法连接 Google Meet 为由要求更换会议平台,并发送所谓“kaokao”网站链接。DeFi Teddy 拒绝访问,会后查询发现该网址为钓鱼网站。其提醒,与陌生机构接触前应核实身份及过往投资项目,对 Telegram 主动私信保持警惕,并避免点击不明链接或下载陌生软件、文档。
XHunt 创始人 DeFi Teddy 称险遭针对加密从业者的社工攻击
Web3 社交情报与 KOL 分析工具 XHunt 创始人 DeFi Teddy 发文称,其近日险遭一次针对加密从业者的社会工程攻击。攻击者先在 Telegram 冒充机构投资经理联系,并提供网站、X 账号及官方邮箱,随后将其拉入包含“CEO”“BD”的群聊,通过 Calendly 预约 Google Meet,会议中询问商业模式、估值和市场拓展等问题。约 10 分钟后,对方以无法连接 Google Meet 为由要求更换会议平台,并发送所谓“kaokao”网站链接。DeFi Teddy 拒绝访问,会后查询发现该网址为钓鱼网站。其提醒,与陌生机构接触前应核实身份及过往投资项目,对 Telegram 主动私信保持警惕,并避免点击不明链接或下载陌生软件、文档。
80
·
--
本人確認中
翻訳参照
稳定币支付落地越南:币安如何借本地二维码网络进入线下场景作者:@Sea_Bitcoin
原文链接:https://x.com/Sea_Bitcoin/status/2091712812452384984
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
最近去越南 · 胡志明市玩了几天,到了才知道,越南 90% 的大小商户都可以直接用币安扫码支付,都能像在国内用微信 / 支付宝一样
作为游客,我在吃饭/喝咖啡/购物/按摩等不同场景的店里支付了多笔,全程无现金非常丝滑,想分享一下
整体流程
首先,作为一个外国游客,我不需要换汇、携带现金,直接用币安扫码,首选用 USDT / USDC / USD1 等稳定币支付,也可自定义有 BTC / BNB / Pepe 等代币支付。支付时按当前汇率实时结算,不需要交易手续费;
其次,我跟商户交流了下,发现他们会直接收到本地法定货币 (越南盾),全程也不需要理解什么是区块链技术、什么是稳定币、如何 OTC 等等
用币安 app 扫描商户的收款二维码 → 输入消费金额 138,000 VND → 确认用什么币种支付 → 支付完成
产品/技术原理
我研究了下,产品设计角度,大概是这样的流程
币安接入了越南本地两个最重要的支付渠道,一个是 VietQR,另一个是 Momo (不是中国的陌陌 app 哈 😂)
VietQR 看名字就知道,背景不一般。它制定了越南统一的二维码支付标准,它背后的运营者是 NAPAS (National Payment Corporation of Vietnam),妥妥的越南国家队选手,相当于中国银联的地位。越南几乎所有主流银行,都接入了 VietQR 联盟,便于银行间进行清/结算
而 Momo 的运营主体是 M_Service JSC,是一家总部位于胡志明市、越南最大的电子钱包之一,有越南央行颁发的电子钱包和支付中介牌照。Momo 不仅面向商家提供收款,还有优惠券、会员、广告营销等综合能力,是一个国民级支付产品 (3000 多万用户),地位相当于中国的支付宝
经过多年发展,VietQR + Momo 这两个支付管道,已经覆盖了越南 90%+ 的线下商家
因此,币安支付 (Binance Pay) 只要打通这两个支付渠道,就获得了对大量商户二维码的兼容能力
务实的路径
文章开头讲的支付体验,确实让我眼前一亮
用户通过币安付出稳定币、商家收到本地货币 —— 就这么简单。
两个字:优雅
至于中间那些复杂的过程,包括计算实时汇率、扣除用户的稳定币、完成法币兑换 (中间商是 AEON)、接入越南支付网络、确保商家收到支付指令等等,全部都交给币安以及其合作商即可。
通过币安支付进行多笔消费
之前看一些 PayFi 赛道的产品,这两年也有一些这个赛道的创业项目,我觉得最关键的就是,如何搞定更多线下 / 线上的真实商户。
没办法复制微信、支付宝的成功路径,其都有特定的历史背景。支付宝诞生于 2003 年,起初是淘宝生态里的担保手段,解决商家和消费者之间彼此互不信任的问题;微信支付背靠 10 亿级用户的社交关系。多年后,当稳定币开始普及于时,这两大赛道已经完全挤不进去。
币安支付的做法,是一个务实而有效的路径。币安不需要一家家去跟商户谈接入、教育商户接受稳定币。它让用户、商家双方需要付出的学习成本都近乎是零。
对越南的好处
再想一个问题:为什么越南要支持这件事?
易而易见的好处是,可以吸引各国来的游客。不用跑银行 ATM 取现、不用换汇、不用携带现金,真的能省很多事。币安支付的这个方式,对于商家来说完全没有增加任何成本,反而覆盖了币安 3 亿多用户,这是一个纯增量市场。
其实还有另外一层,VietQR 和 Momo 此举相当于开了一个口子,让他们的支付网络里多了稳定币这一项。未来也可以接入更多资产,让整个越南的支付网络更广泛且健壮。
类比一下搬到国内,就好比微信/支付宝也开放 C 端的资产/货币类型:一个美国人到中国下馆子,扫码支付时可以直接付美元,而中国餐厅直接收到人民币。中间的 n 个步骤,都交给微信/支付宝跟银行一起搞定。
一个另类用法
除了在本地商家消费之外,线下跟坚果
@Lsssss1106
还发现一个有意思的场景。
他在越南办了一张本地银行卡,这个银行卡 app 也支持二维码收款。所以我打开币安 app,扫码给他的银行卡存入了 10,000 越南盾,也是秒到账。
这就相当于直接从币安出金到银行卡了,挺有意思。
币安支付给银行卡 = 直接出金
能在其它国家复制吗
在体验线下币安支付时,我想到大表哥
@CZ_Binance
常跟很多国家的领导人、央行行长见面,科普区块链和稳定币,也是很有意义
除了越南,币安支付在菲律宾也有类似的合作,渠道是 QRPH 和 InstaPay。当越南、菲律宾把这个模式跑通,是否可以在日韩、东南亚、南美、非洲、中东、中亚等地区持续复制?
一姐
@heyibinance
上半年说币安的目标是从 3 亿用户增长到 30 亿,除了炒币 / 交易之外,还有哪些可行的路径?以稳定币支付网络为切入点,让普通人有更好的使用体验,是一个很有价值的路径。
币安支付 Tips
从支付右上角的 + 进入,可以对币安支付进行更多高级设置
比如自定义支付顺序。最近在币安持有 USD1,所以我把 USD1 挪到了顶部;比如添加 BTC 作为支付币种,即使全仓 BTC 本位的人也可以日常用 BTC 支付。如果有退款,会全部以 USDT 退回。
比如开启免密支付,最高 100 USD 以内不需要进行身份验证,体验更顺畅。
在越南境内扫码支付,每月限额 $50k、每日限额 $5k,单笔最高 $5k、最低 $0.39,足够日常生活了。
币安支付相关高级设置
总结
从 Bitcoin 问世至今 17 年多,比特币的「点对点的电子现金系统」没有成为现实(数字黄金),反倒是稳定币(数字美元)成为了连接 Crypto 和现实世界的首要桥梁。
过去几年,稳定币支付在 Crypto 内部已经完全普及,而要进一步扩展到全社会,币安支付在越南的实践,让我看到了一个务实且可复制的路径。期待在更多国家的复制落地。
稳定币支付落地越南:币安如何借本地二维码网络进入线下场景
作者:@Sea_Bitcoin
原文链接:https://x.com/Sea_Bitcoin/status/2091712812452384984
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
最近去越南 · 胡志明市玩了几天,到了才知道,越南 90% 的大小商户都可以直接用币安扫码支付,都能像在国内用微信 / 支付宝一样
作为游客,我在吃饭/喝咖啡/购物/按摩等不同场景的店里支付了多笔,全程无现金非常丝滑,想分享一下
整体流程
首先,作为一个外国游客,我不需要换汇、携带现金,直接用币安扫码,首选用 USDT / USDC / USD1 等稳定币支付,也可自定义有 BTC / BNB / Pepe 等代币支付。支付时按当前汇率实时结算,不需要交易手续费;
其次,我跟商户交流了下,发现他们会直接收到本地法定货币 (越南盾),全程也不需要理解什么是区块链技术、什么是稳定币、如何 OTC 等等
用币安 app 扫描商户的收款二维码 → 输入消费金额 138,000 VND → 确认用什么币种支付 → 支付完成
产品/技术原理
我研究了下,产品设计角度,大概是这样的流程
币安接入了越南本地两个最重要的支付渠道,一个是 VietQR,另一个是 Momo (不是中国的陌陌 app 哈 😂)
VietQR 看名字就知道,背景不一般。它制定了越南统一的二维码支付标准,它背后的运营者是 NAPAS (National Payment Corporation of Vietnam),妥妥的越南国家队选手,相当于中国银联的地位。越南几乎所有主流银行,都接入了 VietQR 联盟,便于银行间进行清/结算
而 Momo 的运营主体是 M_Service JSC,是一家总部位于胡志明市、越南最大的电子钱包之一,有越南央行颁发的电子钱包和支付中介牌照。Momo 不仅面向商家提供收款,还有优惠券、会员、广告营销等综合能力,是一个国民级支付产品 (3000 多万用户),地位相当于中国的支付宝
经过多年发展,VietQR + Momo 这两个支付管道,已经覆盖了越南 90%+ 的线下商家
因此,币安支付 (Binance Pay) 只要打通这两个支付渠道,就获得了对大量商户二维码的兼容能力
务实的路径
文章开头讲的支付体验,确实让我眼前一亮
用户通过币安付出稳定币、商家收到本地货币 —— 就这么简单。
两个字:优雅
至于中间那些复杂的过程,包括计算实时汇率、扣除用户的稳定币、完成法币兑换 (中间商是 AEON)、接入越南支付网络、确保商家收到支付指令等等,全部都交给币安以及其合作商即可。
通过币安支付进行多笔消费
之前看一些 PayFi 赛道的产品,这两年也有一些这个赛道的创业项目,我觉得最关键的就是,如何搞定更多线下 / 线上的真实商户。
没办法复制微信、支付宝的成功路径,其都有特定的历史背景。支付宝诞生于 2003 年,起初是淘宝生态里的担保手段,解决商家和消费者之间彼此互不信任的问题;微信支付背靠 10 亿级用户的社交关系。多年后,当稳定币开始普及于时,这两大赛道已经完全挤不进去。
币安支付的做法,是一个务实而有效的路径。币安不需要一家家去跟商户谈接入、教育商户接受稳定币。它让用户、商家双方需要付出的学习成本都近乎是零。
对越南的好处
再想一个问题:为什么越南要支持这件事?
易而易见的好处是,可以吸引各国来的游客。不用跑银行 ATM 取现、不用换汇、不用携带现金,真的能省很多事。币安支付的这个方式,对于商家来说完全没有增加任何成本,反而覆盖了币安 3 亿多用户,这是一个纯增量市场。
其实还有另外一层,VietQR 和 Momo 此举相当于开了一个口子,让他们的支付网络里多了稳定币这一项。未来也可以接入更多资产,让整个越南的支付网络更广泛且健壮。
类比一下搬到国内,就好比微信/支付宝也开放 C 端的资产/货币类型:一个美国人到中国下馆子,扫码支付时可以直接付美元,而中国餐厅直接收到人民币。中间的 n 个步骤,都交给微信/支付宝跟银行一起搞定。
一个另类用法
除了在本地商家消费之外,线下跟坚果
@Lsssss1106
还发现一个有意思的场景。
他在越南办了一张本地银行卡,这个银行卡 app 也支持二维码收款。所以我打开币安 app,扫码给他的银行卡存入了 10,000 越南盾,也是秒到账。
这就相当于直接从币安出金到银行卡了,挺有意思。
币安支付给银行卡 = 直接出金
能在其它国家复制吗
在体验线下币安支付时,我想到大表哥
@CZ_Binance
常跟很多国家的领导人、央行行长见面,科普区块链和稳定币,也是很有意义
除了越南,币安支付在菲律宾也有类似的合作,渠道是 QRPH 和 InstaPay。当越南、菲律宾把这个模式跑通,是否可以在日韩、东南亚、南美、非洲、中东、中亚等地区持续复制?
一姐
@heyibinance
上半年说币安的目标是从 3 亿用户增长到 30 亿,除了炒币 / 交易之外,还有哪些可行的路径?以稳定币支付网络为切入点,让普通人有更好的使用体验,是一个很有价值的路径。
币安支付 Tips
从支付右上角的 + 进入,可以对币安支付进行更多高级设置
比如自定义支付顺序。最近在币安持有 USD1,所以我把 USD1 挪到了顶部;比如添加 BTC 作为支付币种,即使全仓 BTC 本位的人也可以日常用 BTC 支付。如果有退款,会全部以 USDT 退回。
比如开启免密支付,最高 100 USD 以内不需要进行身份验证,体验更顺畅。
在越南境内扫码支付,每月限额 $50k、每日限额 $5k,单笔最高 $5k、最低 $0.39,足够日常生活了。
币安支付相关高级设置
总结
从 Bitcoin 问世至今 17 年多,比特币的「点对点的电子现金系统」没有成为现实(数字黄金),反倒是稳定币(数字美元)成为了连接 Crypto 和现实世界的首要桥梁。
过去几年,稳定币支付在 Crypto 内部已经完全普及,而要进一步扩展到全社会,币安支付在越南的实践,让我看到了一个务实且可复制的路径。期待在更多国家的复制落地。
2
578
·
--
記事
翻訳参照
复盘 RWA 十四年:从彩色币构想走向万亿美元赛道作者:Seth
编译:Luffy,Foresight News
原文链接:https://www.techflowpost.com/article/33309
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
2012 年 3 月,以色列开发者 Yoni Assia 提出了彩色币的概念:给特定比特币打上标记,使其能够代表股票、债券、产权凭证等现实资产。
遗憾的是,这套构想始终没能脱离白皮书阶段。但它抛出了一个此后十四年许多人持续探索的命题:如何让流动性匮乏的实体资产,实现如同现金一般自由流转。
十四年之后,剔除稳定币,可自由交易的代币化资产规模达 382.9 亿美元,已承诺投入资金规模 3694.4 亿美元,持有者共计 179 万人。
本文逐层梳理了代币化发展至今走过的完整阶段,剖析为何这条道路如此漫长。
什么是资产代币化
代币化资产是对现实资产的债权凭证,底层标的可以是短期国库券、金条、信贷、酒店股权,以链上代币形式承载。
代币本身没有独立价值。链下由托管机构、基金管理人或信托实体持有真实资产,并认可代币作为提取底层资产的有效凭证,逻辑与股票凭证、不记名债券和对应标的之间的关系一脉相承。
区块链带来的增量价值有限但切实存在:它记录债权归属,所有权可以全天候秒级完成交割,无需中介券商撮合交易。剥离技术外壳,这是一个古老的金融思路;真正革新的是交易速度、资产参与主体,以及资产的使用方式。
早期建设者与初代困境
早在行业相信代币化能够规模化落地之前,少数先行者必须先证明这件事具备可行性。 2017 年,Lucas Vogelsang 和 Martin Quensel 创立 Centrifuge。成立最初四年,团队深耕 Tinlake 系统,依托分级循环资金池,为现实世界应收账款与实体资产提供融资服务。
2021 年年中,Centrifuge 推出首个接入 MakerDAO(现 Sky 生态)的 RWA 资金池,铸造出首批由现实资产背书的 DAI,方案顺利落地。
同样的模式也出现在房地产领域。2018 年 10 月,不动产运营企业 Elevated Returns 完成一笔 1800 万美元融资,将估值 2.24 亿美元的阿斯彭瑞吉酒店 18.9% 权益代币化,通过 Templum Markets 向合格投资者发行面值 1 美元的代币。这也是区块链上首笔大型商业地产代币化交易。
几个月之后,一幅价值 560 万美元安迪・沃霍尔画作的 31.6% 权益,以相同方式完成代币化拍卖。
两笔交易均按计划顺利发行,后续却陷入停滞。代币铸造完成后,市场缺乏交易对手,流动性无从谈起。
2019 年 9 月,Paxos 推出 PAXG,首款获得纽约金融监管机构批准的黄金代币。同年 Tether 上线 XAUT,依托瑞士金库储备,与 Paxos 存放在伦敦布林克斯金库的黄金产品形成竞争。两款产品在当时均未能吸引机构大规模布局。七年过去,二者仍在正常运营,市值分别达到 19 亿美元、27 亿美元。这也证明,早在国债代币化形成热潮之前,大宗商品代币化模式就已经跑通。
监管规则的完善远远滞后于创新。美国证监会 2017 年发布《DAO 报告》,首次将豪伊测试应用于代币发售判定:数字代币是否属于证券,取决于发售方式,而非代币名称。
这一结论催生了证券型代币发行(STO)赛道,同时划定了仅限合格投资者参与的准入壁垒。此后四年,发行方持续推出各类 STO 产品,但法律层面限制绝大多数潜在交易者入场。 订单深度稀薄、强制锁仓期、托管法规模糊等多重问题,使得这一波浪潮在 2021 年基本落幕。同年,预测市场 Augur 活跃用户峰值仅 265 人,随后萎缩至 37 人。
行业长期面临的难题
各类资产不断被代币化,但绝大多数代币长期静止、无人交易。 据《福布斯》数据,当前 88% 的 RWA 市场价值集中在 62 个资产标的;仅 5 款产品 ——Figure 住房信贷基金、Circle 的 USYC、泰达黄金、贝莱德 BUIDL、Justokenglobal 旗下 JMWH 基金,就占据市场总规模近一半。
其余绝大多数代币铸造完成后便被市场遗忘。即便在集中度高达 88% 的头部资产内部,仅有不足 10% 的代币化价值被真正盘活,用作 DeFi 抵押物、参与借贷循环。
问题根源并非缺少需求。早在 2024 年之前,资本就想要配置代币化国债与黄金。真正的阻碍在于,除非有值得信任的持牌机构承接托管、资产过户与合规流程,否则没有机构愿意为这类资产背书。在贝莱德入场之前,没有具备公信力的主体在可观规模上验证这套商业模型。
代币化如何迎来破性
代币化行业缺的不是更好的产品,而是一家其他机构普遍信任、愿意公开为此赛道背书的巨头。
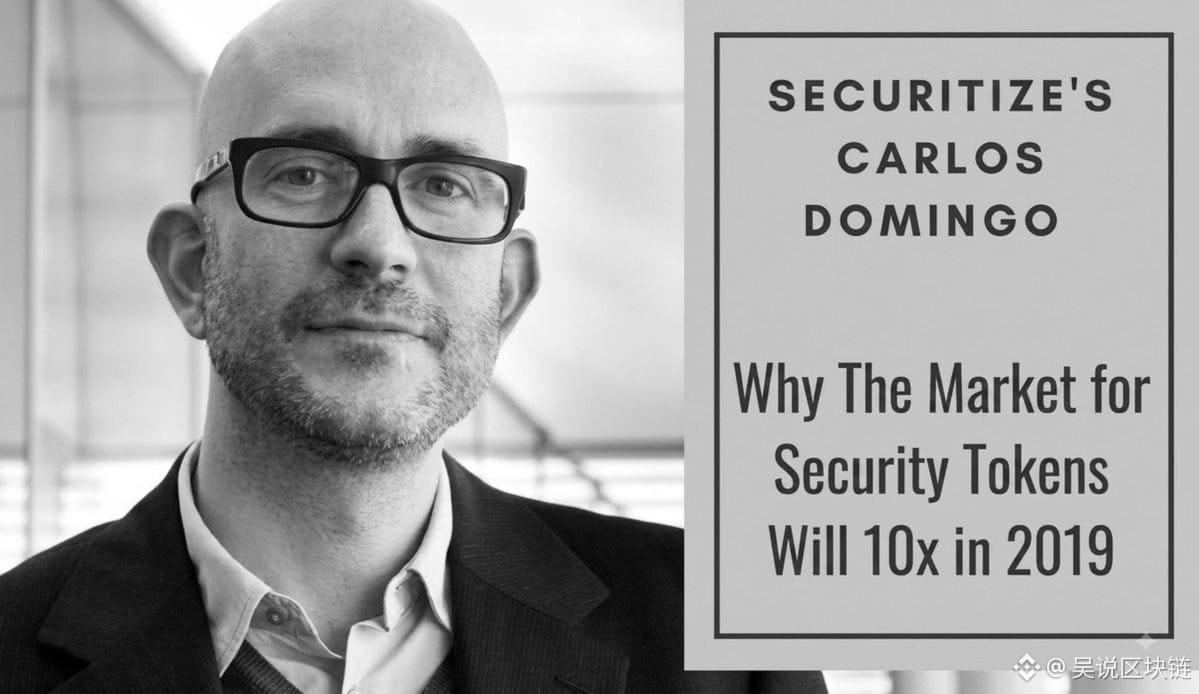
2024 年 3 月,贝莱德交出了这份答案,推出 BUIDL 代币化基金,由合规平台 Securitize 负责代币化与运营管理。Securitize 由 Carlos Domingo 和 Jamie Finn 在 2017 年创立。
Carlos Domingo 此前运营过早期证券代币基金 SPiCE VC,这也是贝莱德寻求合作时选择 Securitize 的重要原因。
如今 BUIDL 跨 10 条公链发行,规模达 28 亿美元,由纽约梅隆银行托管、普华永道审计,7 日收益率 3.42%。贝莱德的入局,让各大资管机构董事会开始正视代币化赛道 —— 这是持续四年的 STO 浪潮始终没能实现的效果。
补充背景:富兰克林邓普顿的 BENJI 基金早在 2021 年 4 月上线 Stellar,是首只采用公链作为官方记账系统的美国注册公募基金,比 BUIDL 早三年。目前该基金多链运行:部署在 BNB Chain 与以太坊的 EVM 版本 iBENJI 规模 17.2 亿美元,原生 Stellar 代币规模 7.125 亿美元。
信贷与收益基础设施
顶层资产包装方案成型之后,行业中层需要借贷双方匹配的交易市场。2019 年,Sid Powell 和 Joe Flanagan 推出 Maple Finance,该平台发展途中曾遭遇重创。
2022 年 12 月,借款人 Orthogonal Trading 隐瞒自身在 FTX 暴雷中的风险敞口,出现 3600 万美元贷款违约。一周之内,平台活跃贷款规模缩水约 30%。 Powell 当时坦言自己 「震惊且失望」,并基于这次危机重建平台风控:拓宽借款人准入范围,不再单纯依靠代理人单方面申报风险敞口。
截至目前,Maple 累计发放贷款规模超 200 亿美元,旗下 syrupUSDC、syrupUSDT 产品合计规模 19 亿美元,是规模遥遥领先的代币化私人信贷平台。
两年后,高盛数字资产资深从业者 Nathan Allman 创立 Ondo,核心产品 OUSG 是首款可点对点转让的代币化国债代币;USDY 则是首个无准入门槛的收益型稳定币。当前 USDY 规模 21.45 亿美元,OUSG 规模 4.49 亿美元。Ondo 同时也是 BUIDL 最大的链上分销渠道。遗憾的是,创始人 Nathan Allman 于 2026 年 5 月意外离世。
预言机与数据基础设施
链上智能合约可信读取链下资产价格、基金资产净值(NAV),是一切应用落地的基础。当下赛道主要由四大网络瓜分市场:
RedStone:2025 年 3 月 Securitize 选定 RedStone 作为核心预言机合作伙伴。如今 RedStone 为 BUIDL、Apollo ACRED、VanEck VBILL、Hamilton Lane SCOPE 等所有 Securitize 代币化基金提供每日 NAV 数据流。 接入之前,Securitize 发行的代币缺少实时报价 —— 链上虽然存在基金份额,但借贷协议无法获取实时估值。依托 RedStone 喂价,ACRED 得以在 Morpho 产生收益,VBILL 可以在 Euler 充当抵押物。目前 RedStone 保障横跨 110 条区块链、规模约 60 亿美元的链上资产安全,绝大多数服务于机构基金定价,而非原生加密代币。
Pyth Network:瞄准另一端市场,主打速度优先,弱化复杂 NAV 计算。采用拉取式模型,适配高频交易标的:股票、外汇、大宗商品,支持 750 余个美股交易对与多期限国债利率数据。 Ondo 选用 Pyth 为 USDY 收益代币提供报价,服务覆盖 65 条区块链。即便脱离 Securitize 技术栈,Ondo 自身国债产品也拥有独立可信的价格数据源。
DIA:主打可验证性与从数据源到合约的全链路透明。xReal 套件覆盖超 100 项 RWA 价格指标,包含股票、ETF、外汇、债券收益率。Stellar、Ripple 在推进 RWA 合作时均选用 DIA。机构在合规流程中倾向完整审计数据源逻辑,而非单纯依赖品牌背书,DIA 精准匹配这一需求。
Chainlink:承接另外三家没有涉足的业务 —— 跨互不信任区块链的数据传输与资产互通,并不直接负责基金定价。旗下 CCIP 通道分发 DTCC 智能净值数据,支撑新加坡《守护者项目》中 SWIFT 与瑞银开展的试点。该项目 2022 年 5 月启动,2023 年 10 月完成瑞银首笔代币化基金真实试点。CCIP 上个季度跨链转账规模 49 亿美元,同比增长 353%,全网保障资产总价值 1100 亿美元。仅 Mantle 一条公链今年通过 CCIP 流转的代币规模就超过 25 亿美元。DTCC 正将 Chainlink 基础设施嵌入自身抵押品应用链,目标 2026 年第四季度上线。
分销渠道搭建
资产包装发行与市场分销,是两套完全独立的课题。
Mantle 网络脱胎于 BitDAO。BitDAO 获得交易所 Bybit 大力支持,巅峰时期国库体量比肩以太坊基金会。 2023 年 BitDAO 并入 Mantle,完整承接国库资产,当时持有近 3 亿美元稳定币与 27 万枚 ETH,如今国库规模扩张至 24 亿美元。绝大多数初创团队需要数年融资才能拿到的资金,Mantle 开局便已具备。目前 Mantle 上线超 155 种代币化股票,DeFi 流动性规模突破 10 亿美元。8 月 6 日,依托 CCIP 搭建通道,Mantle 将 RWA 基础设施拓展至 Solana,首次把生态输出至非自有公链。
Coinbase 与币安聚焦抵押品与资产聚合赛道。BUIDL 已登陆 BNB 链,并且可以直接在币安充当抵押物。
MEXC 是布局最全面的交易平台之一,上线超 105 组 Ondo 代币化股票交易对,同时支持 PAXG、XAUT 以及主流 RWA 基础设施代币。仅 8 月就新增 5 个标的,涵盖 AI 基础设施、稀土板块。2026 年一季度,平台占据全球代币化黄金交易量 27%,位列全球第二。本月 MEXC 升级 RealStocks 产品,依托券商合作覆盖 7000 余只美股与 ETF,新增功能让代币持有者完整对应真实股东权益。
增长最快的品类并不局限于现货市场挂牌,Hyperliquid 与币安的 RWA 永续合约,7 月末单周成交规模 617 亿美元,等同于同期两家平台比特币永续合约成交量的 99.2%,代币化股票占其中 58%。在 Hyperliquid,RWA 永续交易量已经超过平台其余所有品类总和。
监管逐步跟上创新节奏
监管层面四条主线同步推进:
《GENIUS 法案》:美国史上首部联邦稳定币法案,已于 2025 年 7 月 18 日签署生效。
《CLARITY 法案》:旨在确立加密行业其余资产的市场规则。法案提前一日在众议院通过,并在 2026 年 5 月以 15:9 的票数通过参议院银行委员会。后续陷入僵局:民主党要求增加公职人员数字资产利益冲突条款,共和党希望剔除相关内容推进立法。 参议院 8 月 8 日进入休会,未进行最终投票。但参议院领袖休恩在休会前提交终结辩论动议,定于 9 月 15 日(议员复会后次日)启动程序性投票。 本次投票不等于法案通过,仅代表开启全院辩论。参议院工作人员对外透露,利益冲突条款争议依旧没有解决。如果 9 月再度搁置,中期选举日程将大幅压缩今年剩余立法窗口。
美国证监会选择独立路径。2026 年 3 月,证监会与商品期货交易委员会联合发布代币分类框架,将数字资产划为五大类别,只有 「数字证券」 完整归属证监会监管。 证监会主席 Paul Atkins 4 月在华盛顿经济俱乐部表态:监管机构 「即将发布」 创新豁免规则,设立监管沙盒。企业可在 12 至 36 个月内在链上交易代币化证券,无需完成完整注册流程。彭博 5 月中旬报道政策即将落地;5 月 22 日证监会暂缓推进,听取证券交易所关于投资者保护的反对意见。截至 6 月中旬最新消息,这份豁免方案仍未正式发布。
纳斯达克、纽交所与 DTCC 选择不再等待。证监会 2026 年 3 月批准纳斯达克规则修订,允许罗素 1000 成分股、指数 ETF 依托现有传统交易基础设施开展代币化交易;纽交所同类方案 4 月获批。 托管资产规模约 114 万亿美元的 DTCC 在 5 月 4 日宣布,将于 2026 年 7 月开展生产级试点,贝莱德、摩根大通、高盛等 50 余家机构参与,覆盖罗素 1000 成分股、主流指数 ETF 与美国国债,计划 10 月全面推广。这套体系完整保留股东投票、分红等全部传统权益,核心证券登记体系维持不变,代币仅仅是结算记录的包装载体。
证监会搁置的豁免方案原本会开辟第二条更宽松通道:无需底层上市公司授权即可发行代币,投资者仅享有经济收益、不具备股东权利。第二条通道能否落地、何时落地仍是未知数。但仅 DTCC 试点就足以证明:美国主流股票的合规代币化交易一定会到来。
流动性难题解决了吗?
对照前文提出的行业痛点复盘现状:流动性割裂问题得到部分缓解。国债与私人信贷赛道流动性相对充足,规模分别达 162 亿美元、73 亿美元,对应标的数量分别为 87 个与 2543 个。
除此之外其余赛道流动性依旧薄弱(多数品类规模不足 10 亿美元)。贝莱德、富兰克林邓普顿层级机构的托管信任难题已经解决,中小发行方依旧无解。大约 97% 的代币化资产仍然设置准入门槛,普通散户无法参与,壁垒根源可以追溯至 2017 年证监会豪伊测试判定标准。
以上是偏乐观的视角。2026 年 7 月 BeInCrypto Intelligence 依托 RWA.xyz 七千余个代币化产品数据发布报告,揭示更残酷的现实:市值超 10 万美元的代币化资产中,56%(约 329 亿美元)单周链上转账记录为零。 资产上链、资产在链上流转,是两件完全不同的事。目前行业只完成了第一步。
部分现象属于产品设计初衷:买入代币化国债获取收益,本就不像投机债券一样需要每日交易。但客观现状无法回避,市场呈现明显头部集中。五大产品占据近一半市值,其余六千余个标的大多沉寂。
未来走向
各大机构对市场规模预测数值差异巨大,但增长方向达成共识。 麦肯锡基准情景预测:2030 年代币化资产规模达到 2 万亿–4 万亿美元;方舟投资预测 11 万亿美元;波士顿咨询集团联合瑞盈预测 2030 年达 9.4 万亿美元,2033 年升至 18.9 万亿美元;渣打银行预测 2034 年突破 30 万亿美元。
数值差距本质不是对增长与否存在分歧,所有人都预判市场规模相比当下扩张百倍。分歧来自统计口径:稳定币是否纳入、银行存款是否纳入、代币化定义边界如何划定。
机构一边认可增长预期,一边保持谨慎。Coinbase 与安永 2026 年 1 月调研 351 位机构决策者:73% 计划年内提升数字资产配置,65% 把监管清晰化列为首要驱动因素。与此同时,66% 受访者同样将监管不确定性列为最大风险。推动资金入场的核心条件,恰恰悬而未决。
另一项安永调研显示,机构不愿坐等监管落地:83% 机构投资者计划 2026 年底配置代币化债券,两年前这一比例仅 33%。
转变已经体现在底层基础设施,而非仅仅停留在调研问卷。 2026 年 2 月,BUIDL 接入 UniswapX 实现直接交易;3 月对接 Chronicle 验证系统,任何人可以依托纽约梅隆银行托管记录实时核验贝莱德底层国债持仓。Sky 生态 Spark 流动性层自动调配 15 亿美元资金,在 BUIDL、Anemoy、Superstateinc 之间切换,实时投向收益率最高的标的 —— 这类工作过去依靠资金交易员人工操作。
DWF Labs 创始人 r Andrei Grachev 认为,代币化股票已经重塑交易者行为。加密投资者无需离开现有交易平台,就可以切换布局股票资产,并预测链上股票与大宗商品今年规模将迎来大幅增长。Falcon Finance 的 Artem Tolkachev 直截了当地阐述了这一机制:可组合性与赎回机制,才能够真正打通实体资产与加密流动性。
行业内部正在分化出两条发展路线: 一派优先保障所有权合规,搭建准入式通道,代币全程运行在合规边界之内; 另一派优先追求可组合性,将 BUIDL 这类合规资产封装,使其能够自由流通于无许可 DeFi 生态。
这可以看作 RWA 1.0 与 RWA 2.0 之争,但如今已经不再是理论探讨,而是两套相互竞争的产品路线图。今年早些时候 Circle 的 USYC 规模超越贝莱德 BUIDL,成为体量最大的代币化国债基金,意味着后者在分销层面暂时占优,品牌影响力层面则另当别论。
RWA 1.0:单纯映射实体资产,仅支持买入、持有、赎回,阿斯彭瑞吉酒店代币、Maple 早期借贷资金池均属于这一范式。 RWA 2.0:让实体资产持续产生效用。2026 年第二季度,存入各类 DeFi 平台的代币化现实资产规模达到 74 亿美元,同比增长两倍以上,收益型稳定币与代币化国债占比最高。 Maple 的 syrupUSDT 已经在 Mantle 接入 Aave 正式运行,真实资金的循环基础设施已经落地。
复盘 RWA 十四年:从彩色币构想走向万亿美元赛道
作者:Seth
编译:Luffy,Foresight News
原文链接:https://www.techflowpost.com/article/33309
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
2012 年 3 月,以色列开发者 Yoni Assia 提出了彩色币的概念:给特定比特币打上标记,使其能够代表股票、债券、产权凭证等现实资产。
遗憾的是,这套构想始终没能脱离白皮书阶段。但它抛出了一个此后十四年许多人持续探索的命题:如何让流动性匮乏的实体资产,实现如同现金一般自由流转。
十四年之后,剔除稳定币,可自由交易的代币化资产规模达 382.9 亿美元,已承诺投入资金规模 3694.4 亿美元,持有者共计 179 万人。
本文逐层梳理了代币化发展至今走过的完整阶段,剖析为何这条道路如此漫长。
什么是资产代币化
代币化资产是对现实资产的债权凭证,底层标的可以是短期国库券、金条、信贷、酒店股权,以链上代币形式承载。
代币本身没有独立价值。链下由托管机构、基金管理人或信托实体持有真实资产,并认可代币作为提取底层资产的有效凭证,逻辑与股票凭证、不记名债券和对应标的之间的关系一脉相承。
区块链带来的增量价值有限但切实存在:它记录债权归属,所有权可以全天候秒级完成交割,无需中介券商撮合交易。剥离技术外壳,这是一个古老的金融思路;真正革新的是交易速度、资产参与主体,以及资产的使用方式。
早期建设者与初代困境
早在行业相信代币化能够规模化落地之前,少数先行者必须先证明这件事具备可行性。 2017 年,Lucas Vogelsang 和 Martin Quensel 创立 Centrifuge。成立最初四年,团队深耕 Tinlake 系统,依托分级循环资金池,为现实世界应收账款与实体资产提供融资服务。
2021 年年中,Centrifuge 推出首个接入 MakerDAO(现 Sky 生态)的 RWA 资金池,铸造出首批由现实资产背书的 DAI,方案顺利落地。
同样的模式也出现在房地产领域。2018 年 10 月,不动产运营企业 Elevated Returns 完成一笔 1800 万美元融资,将估值 2.24 亿美元的阿斯彭瑞吉酒店 18.9% 权益代币化,通过 Templum Markets 向合格投资者发行面值 1 美元的代币。这也是区块链上首笔大型商业地产代币化交易。
几个月之后,一幅价值 560 万美元安迪・沃霍尔画作的 31.6% 权益,以相同方式完成代币化拍卖。
两笔交易均按计划顺利发行,后续却陷入停滞。代币铸造完成后,市场缺乏交易对手,流动性无从谈起。
2019 年 9 月,Paxos 推出 PAXG,首款获得纽约金融监管机构批准的黄金代币。同年 Tether 上线 XAUT,依托瑞士金库储备,与 Paxos 存放在伦敦布林克斯金库的黄金产品形成竞争。两款产品在当时均未能吸引机构大规模布局。七年过去,二者仍在正常运营,市值分别达到 19 亿美元、27 亿美元。这也证明,早在国债代币化形成热潮之前,大宗商品代币化模式就已经跑通。
监管规则的完善远远滞后于创新。美国证监会 2017 年发布《DAO 报告》,首次将豪伊测试应用于代币发售判定:数字代币是否属于证券,取决于发售方式,而非代币名称。
这一结论催生了证券型代币发行(STO)赛道,同时划定了仅限合格投资者参与的准入壁垒。此后四年,发行方持续推出各类 STO 产品,但法律层面限制绝大多数潜在交易者入场。 订单深度稀薄、强制锁仓期、托管法规模糊等多重问题,使得这一波浪潮在 2021 年基本落幕。同年,预测市场 Augur 活跃用户峰值仅 265 人,随后萎缩至 37 人。
行业长期面临的难题
各类资产不断被代币化,但绝大多数代币长期静止、无人交易。 据《福布斯》数据,当前 88% 的 RWA 市场价值集中在 62 个资产标的;仅 5 款产品 ——Figure 住房信贷基金、Circle 的 USYC、泰达黄金、贝莱德 BUIDL、Justokenglobal 旗下 JMWH 基金,就占据市场总规模近一半。
其余绝大多数代币铸造完成后便被市场遗忘。即便在集中度高达 88% 的头部资产内部,仅有不足 10% 的代币化价值被真正盘活,用作 DeFi 抵押物、参与借贷循环。
问题根源并非缺少需求。早在 2024 年之前,资本就想要配置代币化国债与黄金。真正的阻碍在于,除非有值得信任的持牌机构承接托管、资产过户与合规流程,否则没有机构愿意为这类资产背书。在贝莱德入场之前,没有具备公信力的主体在可观规模上验证这套商业模型。
代币化如何迎来破性
代币化行业缺的不是更好的产品,而是一家其他机构普遍信任、愿意公开为此赛道背书的巨头。
2024 年 3 月,贝莱德交出了这份答案,推出 BUIDL 代币化基金,由合规平台 Securitize 负责代币化与运营管理。Securitize 由 Carlos Domingo 和 Jamie Finn 在 2017 年创立。
Carlos Domingo 此前运营过早期证券代币基金 SPiCE VC,这也是贝莱德寻求合作时选择 Securitize 的重要原因。
如今 BUIDL 跨 10 条公链发行,规模达 28 亿美元,由纽约梅隆银行托管、普华永道审计,7 日收益率 3.42%。贝莱德的入局,让各大资管机构董事会开始正视代币化赛道 —— 这是持续四年的 STO 浪潮始终没能实现的效果。
补充背景:富兰克林邓普顿的 BENJI 基金早在 2021 年 4 月上线 Stellar,是首只采用公链作为官方记账系统的美国注册公募基金,比 BUIDL 早三年。目前该基金多链运行:部署在 BNB Chain 与以太坊的 EVM 版本 iBENJI 规模 17.2 亿美元,原生 Stellar 代币规模 7.125 亿美元。
信贷与收益基础设施
顶层资产包装方案成型之后,行业中层需要借贷双方匹配的交易市场。2019 年,Sid Powell 和 Joe Flanagan 推出 Maple Finance,该平台发展途中曾遭遇重创。
2022 年 12 月,借款人 Orthogonal Trading 隐瞒自身在 FTX 暴雷中的风险敞口,出现 3600 万美元贷款违约。一周之内,平台活跃贷款规模缩水约 30%。 Powell 当时坦言自己 「震惊且失望」,并基于这次危机重建平台风控:拓宽借款人准入范围,不再单纯依靠代理人单方面申报风险敞口。
截至目前,Maple 累计发放贷款规模超 200 亿美元,旗下 syrupUSDC、syrupUSDT 产品合计规模 19 亿美元,是规模遥遥领先的代币化私人信贷平台。
两年后,高盛数字资产资深从业者 Nathan Allman 创立 Ondo,核心产品 OUSG 是首款可点对点转让的代币化国债代币;USDY 则是首个无准入门槛的收益型稳定币。当前 USDY 规模 21.45 亿美元,OUSG 规模 4.49 亿美元。Ondo 同时也是 BUIDL 最大的链上分销渠道。遗憾的是,创始人 Nathan Allman 于 2026 年 5 月意外离世。
预言机与数据基础设施
链上智能合约可信读取链下资产价格、基金资产净值(NAV),是一切应用落地的基础。当下赛道主要由四大网络瓜分市场:
RedStone:2025 年 3 月 Securitize 选定 RedStone 作为核心预言机合作伙伴。如今 RedStone 为 BUIDL、Apollo ACRED、VanEck VBILL、Hamilton Lane SCOPE 等所有 Securitize 代币化基金提供每日 NAV 数据流。 接入之前,Securitize 发行的代币缺少实时报价 —— 链上虽然存在基金份额,但借贷协议无法获取实时估值。依托 RedStone 喂价,ACRED 得以在 Morpho 产生收益,VBILL 可以在 Euler 充当抵押物。目前 RedStone 保障横跨 110 条区块链、规模约 60 亿美元的链上资产安全,绝大多数服务于机构基金定价,而非原生加密代币。
Pyth Network:瞄准另一端市场,主打速度优先,弱化复杂 NAV 计算。采用拉取式模型,适配高频交易标的:股票、外汇、大宗商品,支持 750 余个美股交易对与多期限国债利率数据。 Ondo 选用 Pyth 为 USDY 收益代币提供报价,服务覆盖 65 条区块链。即便脱离 Securitize 技术栈,Ondo 自身国债产品也拥有独立可信的价格数据源。
DIA:主打可验证性与从数据源到合约的全链路透明。xReal 套件覆盖超 100 项 RWA 价格指标,包含股票、ETF、外汇、债券收益率。Stellar、Ripple 在推进 RWA 合作时均选用 DIA。机构在合规流程中倾向完整审计数据源逻辑,而非单纯依赖品牌背书,DIA 精准匹配这一需求。
Chainlink:承接另外三家没有涉足的业务 —— 跨互不信任区块链的数据传输与资产互通,并不直接负责基金定价。旗下 CCIP 通道分发 DTCC 智能净值数据,支撑新加坡《守护者项目》中 SWIFT 与瑞银开展的试点。该项目 2022 年 5 月启动,2023 年 10 月完成瑞银首笔代币化基金真实试点。CCIP 上个季度跨链转账规模 49 亿美元,同比增长 353%,全网保障资产总价值 1100 亿美元。仅 Mantle 一条公链今年通过 CCIP 流转的代币规模就超过 25 亿美元。DTCC 正将 Chainlink 基础设施嵌入自身抵押品应用链,目标 2026 年第四季度上线。
分销渠道搭建
资产包装发行与市场分销,是两套完全独立的课题。
Mantle 网络脱胎于 BitDAO。BitDAO 获得交易所 Bybit 大力支持,巅峰时期国库体量比肩以太坊基金会。 2023 年 BitDAO 并入 Mantle,完整承接国库资产,当时持有近 3 亿美元稳定币与 27 万枚 ETH,如今国库规模扩张至 24 亿美元。绝大多数初创团队需要数年融资才能拿到的资金,Mantle 开局便已具备。目前 Mantle 上线超 155 种代币化股票,DeFi 流动性规模突破 10 亿美元。8 月 6 日,依托 CCIP 搭建通道,Mantle 将 RWA 基础设施拓展至 Solana,首次把生态输出至非自有公链。
Coinbase 与币安聚焦抵押品与资产聚合赛道。BUIDL 已登陆 BNB 链,并且可以直接在币安充当抵押物。
MEXC 是布局最全面的交易平台之一,上线超 105 组 Ondo 代币化股票交易对,同时支持 PAXG、XAUT 以及主流 RWA 基础设施代币。仅 8 月就新增 5 个标的,涵盖 AI 基础设施、稀土板块。2026 年一季度,平台占据全球代币化黄金交易量 27%,位列全球第二。本月 MEXC 升级 RealStocks 产品,依托券商合作覆盖 7000 余只美股与 ETF,新增功能让代币持有者完整对应真实股东权益。
增长最快的品类并不局限于现货市场挂牌,Hyperliquid 与币安的 RWA 永续合约,7 月末单周成交规模 617 亿美元,等同于同期两家平台比特币永续合约成交量的 99.2%,代币化股票占其中 58%。在 Hyperliquid,RWA 永续交易量已经超过平台其余所有品类总和。
监管逐步跟上创新节奏
监管层面四条主线同步推进:
《GENIUS 法案》:美国史上首部联邦稳定币法案,已于 2025 年 7 月 18 日签署生效。
《CLARITY 法案》:旨在确立加密行业其余资产的市场规则。法案提前一日在众议院通过,并在 2026 年 5 月以 15:9 的票数通过参议院银行委员会。后续陷入僵局:民主党要求增加公职人员数字资产利益冲突条款,共和党希望剔除相关内容推进立法。 参议院 8 月 8 日进入休会,未进行最终投票。但参议院领袖休恩在休会前提交终结辩论动议,定于 9 月 15 日(议员复会后次日)启动程序性投票。 本次投票不等于法案通过,仅代表开启全院辩论。参议院工作人员对外透露,利益冲突条款争议依旧没有解决。如果 9 月再度搁置,中期选举日程将大幅压缩今年剩余立法窗口。
美国证监会选择独立路径。2026 年 3 月,证监会与商品期货交易委员会联合发布代币分类框架,将数字资产划为五大类别,只有 「数字证券」 完整归属证监会监管。 证监会主席 Paul Atkins 4 月在华盛顿经济俱乐部表态:监管机构 「即将发布」 创新豁免规则,设立监管沙盒。企业可在 12 至 36 个月内在链上交易代币化证券,无需完成完整注册流程。彭博 5 月中旬报道政策即将落地;5 月 22 日证监会暂缓推进,听取证券交易所关于投资者保护的反对意见。截至 6 月中旬最新消息,这份豁免方案仍未正式发布。
纳斯达克、纽交所与 DTCC 选择不再等待。证监会 2026 年 3 月批准纳斯达克规则修订,允许罗素 1000 成分股、指数 ETF 依托现有传统交易基础设施开展代币化交易;纽交所同类方案 4 月获批。 托管资产规模约 114 万亿美元的 DTCC 在 5 月 4 日宣布,将于 2026 年 7 月开展生产级试点,贝莱德、摩根大通、高盛等 50 余家机构参与,覆盖罗素 1000 成分股、主流指数 ETF 与美国国债,计划 10 月全面推广。这套体系完整保留股东投票、分红等全部传统权益,核心证券登记体系维持不变,代币仅仅是结算记录的包装载体。
证监会搁置的豁免方案原本会开辟第二条更宽松通道:无需底层上市公司授权即可发行代币,投资者仅享有经济收益、不具备股东权利。第二条通道能否落地、何时落地仍是未知数。但仅 DTCC 试点就足以证明:美国主流股票的合规代币化交易一定会到来。
流动性难题解决了吗?
对照前文提出的行业痛点复盘现状:流动性割裂问题得到部分缓解。国债与私人信贷赛道流动性相对充足,规模分别达 162 亿美元、73 亿美元,对应标的数量分别为 87 个与 2543 个。
除此之外其余赛道流动性依旧薄弱(多数品类规模不足 10 亿美元)。贝莱德、富兰克林邓普顿层级机构的托管信任难题已经解决,中小发行方依旧无解。大约 97% 的代币化资产仍然设置准入门槛,普通散户无法参与,壁垒根源可以追溯至 2017 年证监会豪伊测试判定标准。
以上是偏乐观的视角。2026 年 7 月 BeInCrypto Intelligence 依托 RWA.xyz 七千余个代币化产品数据发布报告,揭示更残酷的现实:市值超 10 万美元的代币化资产中,56%(约 329 亿美元)单周链上转账记录为零。 资产上链、资产在链上流转,是两件完全不同的事。目前行业只完成了第一步。
部分现象属于产品设计初衷:买入代币化国债获取收益,本就不像投机债券一样需要每日交易。但客观现状无法回避,市场呈现明显头部集中。五大产品占据近一半市值,其余六千余个标的大多沉寂。
未来走向
各大机构对市场规模预测数值差异巨大,但增长方向达成共识。 麦肯锡基准情景预测:2030 年代币化资产规模达到 2 万亿–4 万亿美元;方舟投资预测 11 万亿美元;波士顿咨询集团联合瑞盈预测 2030 年达 9.4 万亿美元,2033 年升至 18.9 万亿美元;渣打银行预测 2034 年突破 30 万亿美元。
数值差距本质不是对增长与否存在分歧,所有人都预判市场规模相比当下扩张百倍。分歧来自统计口径:稳定币是否纳入、银行存款是否纳入、代币化定义边界如何划定。
机构一边认可增长预期,一边保持谨慎。Coinbase 与安永 2026 年 1 月调研 351 位机构决策者:73% 计划年内提升数字资产配置,65% 把监管清晰化列为首要驱动因素。与此同时,66% 受访者同样将监管不确定性列为最大风险。推动资金入场的核心条件,恰恰悬而未决。
另一项安永调研显示,机构不愿坐等监管落地:83% 机构投资者计划 2026 年底配置代币化债券,两年前这一比例仅 33%。
转变已经体现在底层基础设施,而非仅仅停留在调研问卷。 2026 年 2 月,BUIDL 接入 UniswapX 实现直接交易;3 月对接 Chronicle 验证系统,任何人可以依托纽约梅隆银行托管记录实时核验贝莱德底层国债持仓。Sky 生态 Spark 流动性层自动调配 15 亿美元资金,在 BUIDL、Anemoy、Superstateinc 之间切换,实时投向收益率最高的标的 —— 这类工作过去依靠资金交易员人工操作。
DWF Labs 创始人 r Andrei Grachev 认为,代币化股票已经重塑交易者行为。加密投资者无需离开现有交易平台,就可以切换布局股票资产,并预测链上股票与大宗商品今年规模将迎来大幅增长。Falcon Finance 的 Artem Tolkachev 直截了当地阐述了这一机制:可组合性与赎回机制,才能够真正打通实体资产与加密流动性。
行业内部正在分化出两条发展路线: 一派优先保障所有权合规,搭建准入式通道,代币全程运行在合规边界之内; 另一派优先追求可组合性,将 BUIDL 这类合规资产封装,使其能够自由流通于无许可 DeFi 生态。
这可以看作 RWA 1.0 与 RWA 2.0 之争,但如今已经不再是理论探讨,而是两套相互竞争的产品路线图。今年早些时候 Circle 的 USYC 规模超越贝莱德 BUIDL,成为体量最大的代币化国债基金,意味着后者在分销层面暂时占优,品牌影响力层面则另当别论。
RWA 1.0:单纯映射实体资产,仅支持买入、持有、赎回,阿斯彭瑞吉酒店代币、Maple 早期借贷资金池均属于这一范式。 RWA 2.0:让实体资产持续产生效用。2026 年第二季度,存入各类 DeFi 平台的代币化现实资产规模达到 74 亿美元,同比增长两倍以上,收益型稳定币与代币化国债占比最高。 Maple 的 syrupUSDT 已经在 Mantle 接入 Aave 正式运行,真实资金的循环基础设施已经落地。
509
·
--
本人確認中
Vitalik:イーサリアムは暗号世界コンピュータへ進化、Hegotá は最後の通常アップグレードの可能性呉說によると、Vitalik Buterin は投稿(The cryptographic world computer)で、イーサリアムが従来のブロックチェーンから「暗号世界コンピュータ(cryptographic world computer)」へ進化していると述べた。2030年までに、イーサリアムは、少数スロットのファイナリティ(few-slot finality)、PeerDAS と SNARK による検証、多者によるブロック構築、FOCIL、プライバシー重視のメンプール、さらに軽量な分散型の履歴および状態ストレージなどの技術を採用し、それにより検証が「ダウンロードして再実行」から「データサンプリング+SNARK検証」へと移行し、拡張性、プライバシー、そして耐検閲性を大幅に強化すると見込まれている。
Vitalik:イーサリアムは暗号世界コンピュータへ進化、Hegotá は最後の通常アップグレードの可能性
呉說によると、Vitalik Buterin は投稿(The cryptographic world computer)で、イーサリアムが従来のブロックチェーンから「暗号世界コンピュータ(cryptographic world computer)」へ進化していると述べた。2030年までに、イーサリアムは、少数スロットのファイナリティ(few-slot finality)、PeerDAS と SNARK による検証、多者によるブロック構築、FOCIL、プライバシー重視のメンプール、さらに軽量な分散型の履歴および状態ストレージなどの技術を採用し、それにより検証が「ダウンロードして再実行」から「データサンプリング+SNARK検証」へと移行し、拡張性、プライバシー、そして耐検閲性を大幅に強化すると見込まれている。
2
4.1k
·
--
翻訳参照
白线日报|Oura IPO 获约 4 倍认购,Cipher 数据中心合同收入升至逾 90 亿美元白线日报 WhiteLine Daily,凝聚吴说团队思考,为读者提供当天最有价值的信息与分析,抓住 AI 时代的趋势变化。
1、Oura IPO 据报获约 4 倍认购,公司及股东最高募资 22 亿美元
据 Bloomberg 援引知情人士报道,智能戒指厂商 Oura 的 IPO 已获得约相当于可售股份 4 倍的认购订单。公司与现有股东计划以每股 40–44 美元出售合计 5,000 万股,其中 Oura 发行 1,350 万股,Forerunner Ventures、Lifeline Ventures 等现有股东出售 3,650 万股。按价格区间上限计算,本次发行规模最高约为 22 亿美元,其中 Oura 发行新股对应的毛募资约为 5.94 亿美元,现有股东售股金额约为 16.06 亿美元。Oura 的目标完全摊薄估值约为 156.2 亿美元,较其 2025 年融资时约 110 亿美元的估值提高约 42%。
一句话分析:按发行价上限计算,Oura 市值较 2025 年约 110 亿美元估值提高约 28%,约 4 倍认购说明当前订单需求足以支撑这一估值溢价。
2、Crusoe 取消 12.5 亿美元 Boom 燃气轮机订单
AI 数据中心开发商 Crusoe 已终止与 Boom Supersonic 的燃气轮机合作。Crusoe 原计划以 12.5 亿美元采购 29 台 Boom Superpower 燃气轮机,每台功率 42 MW,合计约 1.22 GW,首批设备原定于 2027 年交付。Crusoe 表示,公司仍会根据不同数据中心项目选择燃气轮机、电网、风电、太阳能和电池等不同能源方案。
一句话分析:Boom 在首批设备交付前失去约 1.22 GW 的首发客户订单,新型数据中心发电设备从预订走向实际交付仍存在不确定性。
3、Cipher AI 数据中心合同收入由 38 亿美元升至逾 90 亿美元
数据中心开发商 Cipher Digital 将得州 Barber Lake 数据中心的总合同期限由 10 年延长至 20 年。除现有 Fluidstack 租约外,一家未具名的领先 AI Lab 已作出具有约束力的承诺,将在原租约结束后继续租用该设施 10 年,预计新增约 52 亿美元合同收入,使 Barber Lake 的总合同收入由 38 亿美元提高至逾 90 亿美元。
项目各数据大厅预计在 2026 年第四季度至 2027 年第一季度陆续交付,并在各自交付后开始计租。根据新的成本分担机制,Cipher 将先承担超出原始预算部分中的前 3.593 亿美元成本;超过该金额后,租户只补偿新增超支部分的 50%,并在 20 年合同期内以额外租金形式支付。
一句话分析:Barber Lake 租期从 10 年延长至 20 年,合同收入则由 38 亿美元升至逾 90 亿美元,增幅至少 137%,长期租约显著抬高了项目合同价值。
4、Siemens 投入逾 150 亿美元收购软件公司,10 月起整合自动化业务
Siemens 将从 10 月 1 日起,把 Digital Industries 旗下 Customer Services、Factory Automation、Motion Control 和 Process Automation 四个业务单元整合为统一的 Automation 部门。Siemens 表示,新组织将进一步整合自动化、软件和 AI 能力,并统一相关技术和客户体系。这次组织调整发生在 Siemens 连续扩大软件资产之后。公司此前以约 100 亿美元企业价值收购工业仿真和 AI 软件公司 Altair,又以 51 亿美元收购生命科学研发软件公司 Dotmatics,两项交易合计约 151 亿美元。Altair 补充仿真、高性能计算、数据科学和工业 AI 能力,Dotmatics 则将其软件版图进一步延伸至生命科学研发。
一句话分析:约 151 亿美元软件收购完成后,Siemens 把四个自动化业务合并为统一入口,重点开始从购买软件资产转向把软件能力导入原有工业客户体系。
今日主线:
Oura 最高 22 亿美元发行规模中,公司自身新股募资约 5.94 亿美元;Cipher 逾 90 亿美元合同收入需要长期兑现;Siemens 已投入约 151 亿美元收购软件资产,而 Crusoe 的 12.5 亿美元订单则在交付前被取消。资金到账、合同兑现和实际交付,才是这些大额数字下一步的验证标准。
白线日报|Oura IPO 获约 4 倍认购,Cipher 数据中心合同收入升至逾 90 亿美元
白线日报 WhiteLine Daily,凝聚吴说团队思考,为读者提供当天最有价值的信息与分析,抓住 AI 时代的趋势变化。
1、Oura IPO 据报获约 4 倍认购,公司及股东最高募资 22 亿美元
据 Bloomberg 援引知情人士报道,智能戒指厂商 Oura 的 IPO 已获得约相当于可售股份 4 倍的认购订单。公司与现有股东计划以每股 40–44 美元出售合计 5,000 万股,其中 Oura 发行 1,350 万股,Forerunner Ventures、Lifeline Ventures 等现有股东出售 3,650 万股。按价格区间上限计算,本次发行规模最高约为 22 亿美元,其中 Oura 发行新股对应的毛募资约为 5.94 亿美元,现有股东售股金额约为 16.06 亿美元。Oura 的目标完全摊薄估值约为 156.2 亿美元,较其 2025 年融资时约 110 亿美元的估值提高约 42%。
一句话分析:按发行价上限计算,Oura 市值较 2025 年约 110 亿美元估值提高约 28%,约 4 倍认购说明当前订单需求足以支撑这一估值溢价。
2、Crusoe 取消 12.5 亿美元 Boom 燃气轮机订单
AI 数据中心开发商 Crusoe 已终止与 Boom Supersonic 的燃气轮机合作。Crusoe 原计划以 12.5 亿美元采购 29 台 Boom Superpower 燃气轮机,每台功率 42 MW,合计约 1.22 GW,首批设备原定于 2027 年交付。Crusoe 表示,公司仍会根据不同数据中心项目选择燃气轮机、电网、风电、太阳能和电池等不同能源方案。
一句话分析:Boom 在首批设备交付前失去约 1.22 GW 的首发客户订单,新型数据中心发电设备从预订走向实际交付仍存在不确定性。
3、Cipher AI 数据中心合同收入由 38 亿美元升至逾 90 亿美元
数据中心开发商 Cipher Digital 将得州 Barber Lake 数据中心的总合同期限由 10 年延长至 20 年。除现有 Fluidstack 租约外,一家未具名的领先 AI Lab 已作出具有约束力的承诺,将在原租约结束后继续租用该设施 10 年,预计新增约 52 亿美元合同收入,使 Barber Lake 的总合同收入由 38 亿美元提高至逾 90 亿美元。
项目各数据大厅预计在 2026 年第四季度至 2027 年第一季度陆续交付,并在各自交付后开始计租。根据新的成本分担机制,Cipher 将先承担超出原始预算部分中的前 3.593 亿美元成本;超过该金额后,租户只补偿新增超支部分的 50%,并在 20 年合同期内以额外租金形式支付。
一句话分析:Barber Lake 租期从 10 年延长至 20 年,合同收入则由 38 亿美元升至逾 90 亿美元,增幅至少 137%,长期租约显著抬高了项目合同价值。
4、Siemens 投入逾 150 亿美元收购软件公司,10 月起整合自动化业务
Siemens 将从 10 月 1 日起,把 Digital Industries 旗下 Customer Services、Factory Automation、Motion Control 和 Process Automation 四个业务单元整合为统一的 Automation 部门。Siemens 表示,新组织将进一步整合自动化、软件和 AI 能力,并统一相关技术和客户体系。这次组织调整发生在 Siemens 连续扩大软件资产之后。公司此前以约 100 亿美元企业价值收购工业仿真和 AI 软件公司 Altair,又以 51 亿美元收购生命科学研发软件公司 Dotmatics,两项交易合计约 151 亿美元。Altair 补充仿真、高性能计算、数据科学和工业 AI 能力,Dotmatics 则将其软件版图进一步延伸至生命科学研发。
一句话分析:约 151 亿美元软件收购完成后,Siemens 把四个自动化业务合并为统一入口,重点开始从购买软件资产转向把软件能力导入原有工业客户体系。
今日主线:
Oura 最高 22 亿美元发行规模中,公司自身新股募资约 5.94 亿美元;Cipher 逾 90 亿美元合同收入需要长期兑现;Siemens 已投入约 151 亿美元收购软件资产,而 Crusoe 的 12.5 亿美元订单则在交付前被取消。资金到账、合同兑现和实际交付,才是这些大额数字下一步的验证标准。
364
·
--
記事
翻訳参照
Mastercard 眼中的稳定币、智能体商业与 AI作者:Will 阿望
原文链接:https://www.techflowpost.com/article/33422
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
稳定币和智能体商业这两年被谈得最多,但真正要为它们在资产负债表上做出取舍的,不是发稳定币的那批人,也不是做 agent 的那批人,而是卡组织。别人可以把这两件事都当成商业机会,但卡组织在商业化之前,必须先回答一个更难的问题:如果钱不再走我的轨道,我还剩什么。
Mastercard 的 CEO Michael Miebach 对此在同一天回答了三个问题:钱怎么走、谁在买、如何做判断。
稳定币那题,他说日常消费「没有问题需要解决」;智能体商业那题,他说卡会胜出;AI 那题,他说赢家是手里握着专有数据的公司。三个答案听上去不相干,做的却是同一个动作——结算可以多轨,信任安全必须拿下。
7 月 30 日,二季度财报当天。上午九点,Michael Miebach 面对分析师开了一场电话会;随后他坐进 Motley Fool 的播客间,和 Tom Gardner 聊了四十六分钟。一个场合面向机构,一个面向散户,措辞松紧不同,判断却是同一套。三天后,8 月 3 日,Mastercard 完成对 BVNK 的收购,18 亿美元,比原定计划提前五个月。
我们此前通过文章稳定币和 Agentic,写不进 Visa 的财报,分析了卡组的收入模式和 Visa 的战略定位,那么这篇文章想从 Mastercard 的角度,看清三件事:为什么结算层让了步,信任安全层寸步不让,以及三天后那 18 亿美元买下 BVNK 的意义。
一、这家公司到底在卖什么
Tom Gardner 开场就要他把台子搭起来,讲清银行、商户和持卡人之间的关系。Miebach 先纠正了一个数字,不是 40 亿持卡人,是 37 亿,然后给了一句很多人从没细想过的话:持卡人不是我们的客户。客户是银行,也可以是商户,可能是沃尔玛,也可能是摩根大通。
这句话决定了后面的一切。它意味着这家公司卖的从来不是支付,而是让支付可以被信任的那一层。
信任具体长什么样?
你去买东西,可以直接离开那个网站等着收货,也可以直接拎着东西走出商店。之所以可以,是因为背后有一份由 Mastercard 出具的支付保证,它对商户说:你可以让这个人走,我们保证你收到钱。四方模式的划转随后才发生,你的银行从卡账户取钱,划给商户的银行。而这件事要在 220 个国家和地区、以及 37 亿张卡地成立,每个市场的监管规则和基础设施都不相同。
信任保证的另一面是风控。如果你在假网站上付了款,你仍然受保护,因为那不是你的错;而为了在源头就拦住欺诈,后台会在纳秒级扫描数以万亿计的数据点:你此刻真的可能出现在这个地方吗?这笔支出是不是超过了以往任何一次?
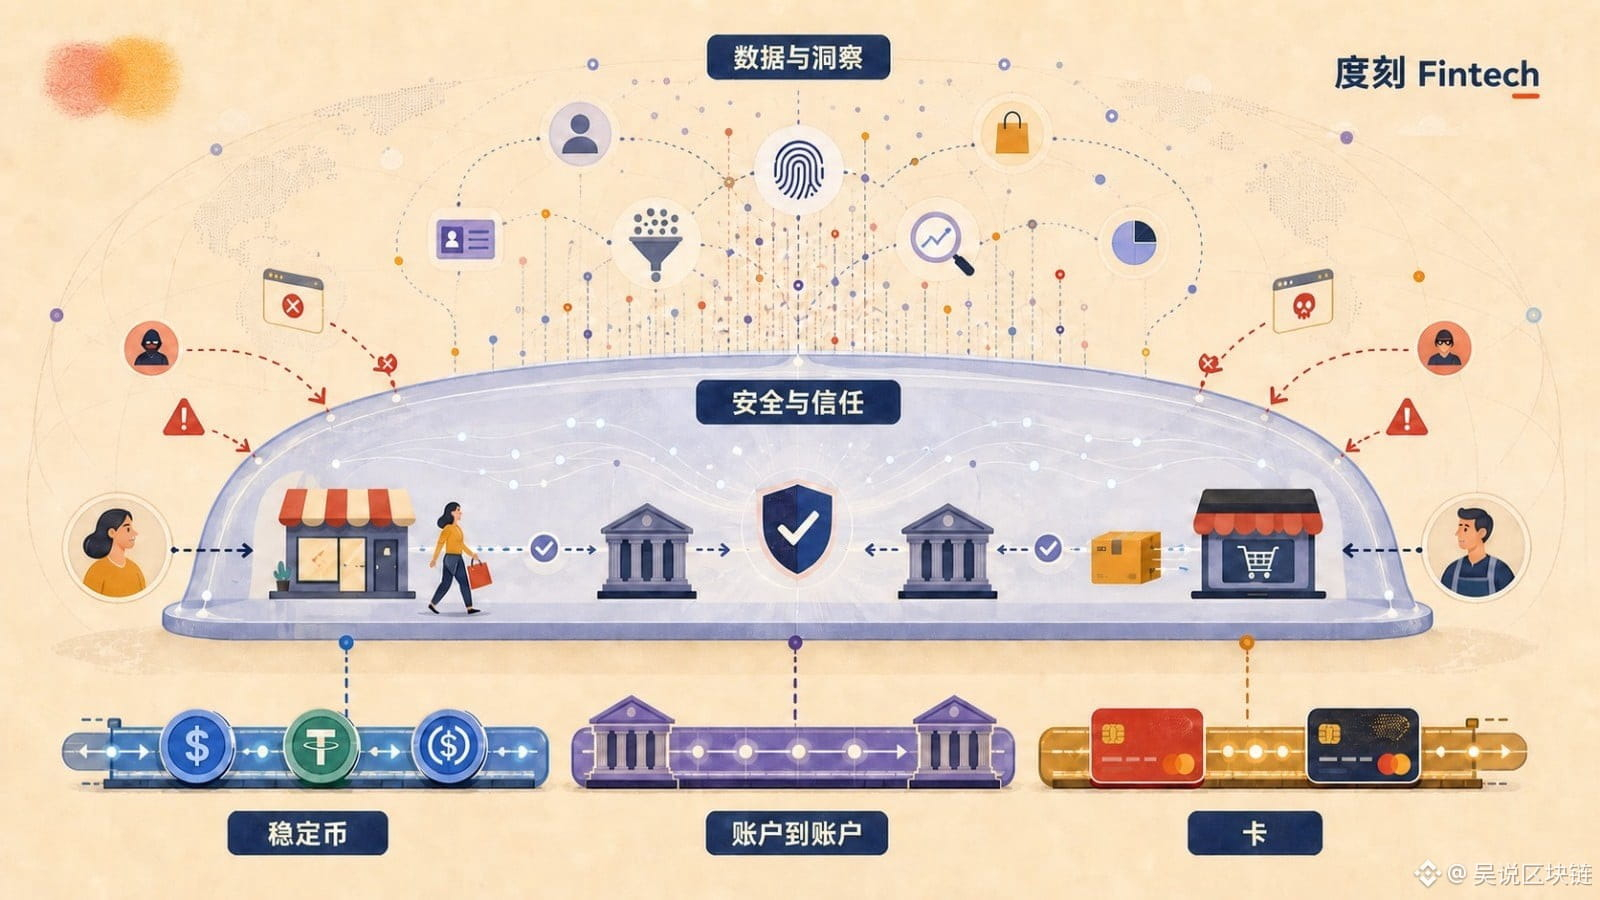
Miebach 自己的说法是,数字经济的操作系统。这句听着像公关语言,但值钱的却是他随后拆开它的方式:操作系统有一个安全层,一个资金流转层,再往上是数据与洞察。而资金流转层的表述要逐字读,它横跨稳定币、账户到账户、和卡。
信任安全层是单数,资金流转层是复数。
收入结构也在往上走。二季度净收入按汇率中性口径增长 12%,增值服务与解决方案增长 18%,跑赢六个百分点,其中约六成与网络绑定。安全、身份、欺诈管理、个性化,这些都不是支付,而是围绕支付卖出去的判断力。
安全那一侧他给了一个量级:到 2030 年,欺诈与网络风险造成的损失将达 15.6 万亿美元,如果网络风险是一个国家,它是全球第三大经济体。而他描述的战略转向只有一句,从防守转向进攻。基于 Recorded Future 建起来的威胁情报能力,头三个季度在 192 个国家识别出超过 700 万笔试卡交易,估算避免了 1.72 亿美元损失。
二、稳定币:钱怎么走
Miebach 对稳定币最完整的表述不在播客里,而在同一天电话会的开场陈述中,只有一句:稳定币潜力很大,但要真正跑起来,需要几条必要原则——可靠性、安全性、互通性,而这正是 Mastercard 提供的东西。
他不否认稳定币,他否认的是稳定币现在就具备的三样条件。
紧接着他划了场景边界,电话会上的版本比播客更干脆:稳定币在部分 B2B 和 P2P 流转里有清晰效用,但在 P2M 没有问题需要解决。
播客里他把这句展开成了画面。你为什么要用稳定币去楼下咖啡店买咖啡?可换成一家小企业向另一个国家的供应商付一笔采购款,走的是代理行体系,费用高,透明度差,你汇出 100 美元,不知道中间被两方各抽走 5 美元,最后只到 90。
他的原则很直白:这从来不是关于技术,而是关于我们能解决谁的问题。他强调 Mastercard 从 2016 年就开始投账户到账户系统,今天是最大的 A2A 方案提供商之一,卡是答案中很大的一部分,却不是所有支付类型的答案。今天这张网络可以处理美元、任何法币,也可以处理稳定币,而且不只是让稳定币跑在系统里,还要把你从卡支付里期待的那套保护一并搬过去。
他没有说稳定币不行,他说的是稳定币还没有长出受理网络。
因为 Mastercard 花了 60 年,建的是全世界最大的受理网络。任何人都不会想要一个只能触达一小部分终端的支付方案,你要的是规模,是可预测性,是保护。而这些东西,稳定币目前并不提供。
电话会上他把同一层意思讲得更结构化:我们预期的是一个多重性的世界,很多币,很多链,而所有这些需要一个可信的互通层,因为人们会跨着不同的币交易。
3 月与 SoFi 合作,5 月拿下纽约 DFS 的 BitLicense,6 月把结算扩展到六种受监管稳定币和八条链,更早还有多币种网络 MTN、Crypto Credential,以及把法币和稳定币余额收进同一个凭证的 One Credential。
尽管动作确实密集,但是成绩单呢?
电话会上他只给了一个与数字资产相关的增长数字:加密联名卡的交易量在过去两年里增长了三倍多,本季度又新增 Bitget 和 Kraken。这个数字是真的,但要看清它衡量的是什么——它衡量的是有多少稳定币被花掉了,而花掉的路径仍然是卡。
至于能证明「稳定币跑在我们网络上」的那个数字,他没有给。有分析直接指出,Mastercard 从未公布过可与 Visa 相比的稳定币结算量,多数动作可能仍停留在试点。而对面的数字是公开的:到今年 4 月,Visa 稳定币结算年化跑通率 70 亿美元,季度环比增长 50%,覆盖九条链,160 多个稳定币卡项目。更刺眼的是链上卡结算的份额分布,Visa 97%,Mastercard 3%,尽管两家支持的项目数量几乎相等。
框架搭得比对手完整,流量落得比对手少。 他讲的是一套关于稳定币的方法论,而他能拿出来的证据,是稳定币持有者刷卡消费的增长。
三、智能体商业:谁在买
分析师 Ramsey El-Assal 在电话会上问了当天最好的一个问题:智能体商业里有没有非稳定币不可的场景?还是说传统的 Mastercard 凭证就能覆盖全部?
Miebach 没有直接回答是或否,而是把交易分成了两类。
3.1 AI 替人购物:卡都够用
假设你想去露营,问 AI 需要带什么,它给你 15 样,因为知道你已经有帐篷所以不推荐帐篷。但拿到清单之后,你还得一个网站一个网站地找,半天就没了。如果能在那一刻直接结账,把结账委托给一个 agent 去购物,背后跑一张 Mastercard,事情就顺了。
问题也随之而来。中间多了一个从前不存在的实体,怎么知道这个 agent 是已知的而不是伪造的?怎么知道它买的是你要的东西?它订了两个烤架而不是一个,账单扣下来时你拿什么证明?
Mastercartd Agent Pay 的答案是把卡体系里那套现成的东西搬过去:令牌化、零责任保障、争议处理。其中最关键的一件,是电话会上他点名的可验证意图(Verifiable Intent),它让你能够挑战一笔交易,说我从没想买这个,然后拒付流程重新启动。他还补了一句播客里没说的话:这个东西是和 Google 一起做出来的。
拒付之所以值钱,是因为处理它很贵。理由说得很朴素:商户永远需要触达和可预测的用户体验,消费者也是。所以我们真的相信,卡会在那个世界里胜出。
同样的逻辑他也用在了企业侧。电话会上他说得明白,B2B 侧存在一批智能体交易,一个 agent 替公司做采购,这些完全可以跑在卡生态上,逻辑如出一辙。金额、速度、用途都对得上,而它们同样需要保护和全球触达。也就是说,AI 替你买东西和 AI 替公司买东西,在他看来都不构成对卡轨道的挑战。
生意在哪儿?令牌化本身就是 Mastercard 卖的服务,而二季度令牌渗透率刚过全部转接交易的 40%,剩下的六成就是跑道。
但本质上人们不会因为有了 agent 而去多买五个帐篷,这更多是对现有流量的替换。
3.2 机器在买:链上授权,链下结算
分界线画在这里。
一家公司采购的是 API、算力、数据、内容这些数字化的东西,为什么还要寄一张发票?你会想按用量付费,需要多加 10% 算力就调上去,再调下来,用多少付多少,营运资金效率立刻改善。这是首席采购官想要的,也是 CFO 想要的。但它需要一个能承载始终在线、高频、以美元的微小分数计价的支付生态,而这种支付今天并不存在。
电话会的开场陈述里,他用一句话交代了这套架构:
on-chain permissioning, off-chain settlement——链上授权,链下结算。
Mastercard 是唯一支持机器对机器支付的网络。
八个字把分工说完了。授权在链上,因为机器之间需要即时识别一笔交易;结算在链下,因为钱走哪条路是另一件事。他在 Q&A 里把后半句说得更松:结算会发生在不同种类的轨道上,可能涉及稳定币,也可能是别的方式,我们对此相当开放。
播客里的版本更直白:
底层的轨道和基础设施,很可能不同于卡轨道。可能是稳定币,也可能是别的。这取决于企业自己选,我们对此相当中立,但上面那层保持信任与互通的协议,是关键。
首发生态 30 多家,名单里有 Adyen、Ant International、BVNK、Checkout.com、Coinbase、OKX,以及 Cloudflare。一家 CDN 公司出现在支付协议的首发名单里,说明这条线瞄的不是传统采购流程,而是算力和 API 计费。
他让步的位置因此非常精确。只要买东西的还是人,不管是个人还是公司,卡都会赢;只有当买东西的变成机器,他才承认不止卡一条轨道,但是他要保持上层的信任与互通。
结算可以多轨,信任与互通必须拿下。
四、AI:如何做判断
Tom Gardner 抛出的问题很重:马斯克说五年内 AI 会超过人类智能总和,几乎所有工作都能被更便宜地完成,而拥有史上最强现金流和资产负债表的科技公司,正在精简人员。这对消费支出意味着什么?
Miebach 的答案先落在技术本身。这是需要被探索的东西,部署得当可以驱动通往繁荣和增长的路径,但它同样有下行面,生成式 AI 也在赋能骗子、诈骗者和黑客。同一套技术可以用来攻击,也可以用来防守,所以这是一场军备竞赛。
这个双面性他在电话会上讲得更具体。现在占据 CEO 和董事会心思的就是网络安全,而围绕前沿模型的讨论恰恰是它到底算威胁,还是帮你找出自家漏洞的工具。他的答案是两者都是。Mastercard 自己就在用前沿模型加速识别内部漏洞,再把这套做法作为最佳实践分享给客户。
落到人的层面,他说这个行业、其实大多数行业,归根到底都取决于拥有最好的人才,所以必须让人才升级技能。方向被他定义为「以人为中心的 AI 应用」,用工具把工作做得更好,别做那些重复的活儿。他举了自己的例子,做了一个处理邮件的 AI 助手,还是会看一眼,但琐碎的部分被拿走了。他也提到,眼下想和 Mastercard 谈智能体商业和稳定币的客户很多,团队用 AI 整理公开资料来准备这些对话,省下的时间用来谈真正重要的部分。
至于这家公司为什么不怕,他的原话是,Mastercard 一直关乎技术,而不是关乎人数,因为它本来就是一家网络公司,人力结构相对市值极轻,却在 220 个国家和地区运转。所以「我们这个行业,不是那种需要根本性重新思考的行业」。
他也顺手把自己从 AI 交易里摘了出来:我们不是 AI trade,也不是 AI 基础设施,我们做的是应用型 AI。 二季度回购 49 亿美元的背景正在于此,AI 板块主导市场时,Mastercard 成了被卖出去腾挪资金的来源,股价一度从 570 跌到 470。他说回购是机会主义的,我们不做回购这门生意,只在有意义的时候做。
而他对 AI 时代赢家的定义是全场最简洁的一句:能脱颖而出的公司,是既能使用各种不同模型、又拥有专有数据去喂给模型的那些。Mastercard 拥有最独特的数据集之一,交易数据。他说这是给这家公司长久生命力和参与资格的东西。
五、买下 BVNK 的意义
三天后交割的那笔收购,答案其实藏在四方模型里。
在传统法币体系中,最终的资金划转由银行完成,Mastercard 负责的是指令和清算逻辑。第一章那个「你能拎着东西走出商店」的场景里,划钱的是你的银行和商户的银行,它提供的是保证和路由。成员银行构成一条法币轨道,而在这条轨道上,Mastercard 不需要自己持牌,也不碰资金——它从来不掌握结算。
问题在于,当他说出结算可能发生在区块链稳定币上的时候,另一条轨道上并没有对应的成员银行体系,没有人替他做那件事。
BVNK 就是买来填这个位置的。他在电话会上给的定位是:有了 BVNK,Mastercard 将充当那个可信的互通层,让客户能够发送、接收、存储和转换资产。
5.1 今天就在市场上跑着的稳定币轨道
8 月 3 日交割,15 亿美元基础对价加 3 亿业绩对赌,比原定的年底提前五个月。带过来的资产清单是:约 300 亿美元年化稳定币交易量,130 个市场 25 张以上牌照,2 月拿到的 MiCA 授权,以及通过立陶宛接入 SEPA 欧元轨道的直连。客户名单里有 Worldpay、Deel、Rapyd、Flywire,还有 Visa Direct。
装进 Mastercard 之后,它承担三件具体的事:
为处理商和收单机构提供 7×24 小时的稳定币结算,
把稳定币结账能力加进 Mastercard 的支付网关,
以及法币与稳定币之间的兑换。
成员银行在法币侧做的那些事——收款、结算、换汇——BVNK 在稳定币侧做同一套。
Miebach 自己给的收购理由里,有一句值得单独听:BVNK 的支付编排能力、牌照储备和连接性高度差异化,而且今天就在市场上跑着。这才是 18 亿买的东西,不是技术,是时间。
首席产品官 Jorn Lambert 在交割新闻稿里给了官方定语:在法币、稳定币、代币化存款共存的多币种世界里,下一个支付范式将由各条轨道彼此连接的效率来定义。翻译过来是,我们不做轨道,我们做连接。但要做连接,得先自己握住一条。
5.2 各方交易的细节
这笔交易的竞价过程,BVNK 最早的机构股东说得比双方都清楚。Concentric 创始合伙人 Kjartan Rist 2019 年在 400 万美元估值进入,八年没卖过一股。他给出的三个事实,每一个都比新闻稿有信息量。
压力源是 Stripe。 2024 年底 Stripe 用 11 亿美元买下 Bridge,把猫放进了鸽子群。Rist 说 Mastercard 对 Stripe 怀有最深的敬意,然后他自己把这句翻译了一遍:这是另一种说法,意思是他们在回头看。他把威胁拆成三点,执行力、产品的简单、以及没有历史包袱。
Coinbase 出价更高,败在文化。 据报 Coinbase 一度开到 25 亿美元,但创始人在选买家时看重的是化学反应,而 Coinbase 是一家交易所,Mastercard 是一家金融服务公司。BVNK 去试了,没成,Mastercard 一直在门廊上等着。
Visa 在董事会里,选择不追。 Visa 既是股东,还持有董事会观察员席位,最终却没有出手。Rist 的解读是,Visa 采取的是另一种策略,不拥有运营商,而与多个运营商合作。
同一个标的,同一张桌子。一个租管道,一个买管道。
18 亿美元不算贵,同一个季度 Mastercard 回购了 49 亿美元自家股票,收购的代价只有回购的三分之一多一点。但两者有一个根本区别:股票买回来可以再发出去,公司买下来不能退。
而 5 月那张 BitLicense 是另一个信号。卡组织向来不需要自己持牌,牌照在成员银行手里;Mastercard 自己去纽约 DFS 申请清算代币化存款和支付类稳定币的资格,加上 BVNK 带来的 25 张牌照和 SEPA 直连,这家公司正在在建造新轨,进度甚至超过了那些 Fintech。
在稳定币这条轨道上,它没有成员银行,所以它自己当成员银行。
结语
Miebach 说过一句听着平淡、其实是全部答案的话:消费者在支付里想要的东西几十年没变,简单、安全,以及知道出了问题会怎么样。
这就是卡组织六十年来真正在卖的东西。不是清算,不是转接,而是「出事了算谁的」。
稳定币给不出这个答案,链上没有拒付。Agent 给不出这个答案,所以要和 Google 一起造一个可验证意图出来。AI 也给不出这个答案,模型能推荐,不能追责。
他的三个回答因此是同一个:轨道随便你选,但出了事得有人负责,而我就向负责的那个人去收费。他把这套东西押在信任安全协议层上,然后为了让协议有东西可连,买下了一条自己曾经说过不必拥有的新的轨道。
但这个赌注有一个前提始终没有被检验:责任本身,还会像过去一样值钱吗?
Mastercard 眼中的稳定币、智能体商业与 AI
作者:Will 阿望
原文链接:https://www.techflowpost.com/article/33422
声明:本文为转载内容,读者可通过原文链接获得更多信息。如作者对转载形式有任何异议,请联系我们,我们将按照作者要求进行修改。转载仅用于信息分享,不构成任何投资建议,不代表吴说观点与立场。
稳定币和智能体商业这两年被谈得最多,但真正要为它们在资产负债表上做出取舍的,不是发稳定币的那批人,也不是做 agent 的那批人,而是卡组织。别人可以把这两件事都当成商业机会,但卡组织在商业化之前,必须先回答一个更难的问题:如果钱不再走我的轨道,我还剩什么。
Mastercard 的 CEO Michael Miebach 对此在同一天回答了三个问题:钱怎么走、谁在买、如何做判断。
稳定币那题,他说日常消费「没有问题需要解决」;智能体商业那题,他说卡会胜出;AI 那题,他说赢家是手里握着专有数据的公司。三个答案听上去不相干,做的却是同一个动作——结算可以多轨,信任安全必须拿下。
7 月 30 日,二季度财报当天。上午九点,Michael Miebach 面对分析师开了一场电话会;随后他坐进 Motley Fool 的播客间,和 Tom Gardner 聊了四十六分钟。一个场合面向机构,一个面向散户,措辞松紧不同,判断却是同一套。三天后,8 月 3 日,Mastercard 完成对 BVNK 的收购,18 亿美元,比原定计划提前五个月。
我们此前通过文章稳定币和 Agentic,写不进 Visa 的财报,分析了卡组的收入模式和 Visa 的战略定位,那么这篇文章想从 Mastercard 的角度,看清三件事:为什么结算层让了步,信任安全层寸步不让,以及三天后那 18 亿美元买下 BVNK 的意义。
一、这家公司到底在卖什么
Tom Gardner 开场就要他把台子搭起来,讲清银行、商户和持卡人之间的关系。Miebach 先纠正了一个数字,不是 40 亿持卡人,是 37 亿,然后给了一句很多人从没细想过的话:持卡人不是我们的客户。客户是银行,也可以是商户,可能是沃尔玛,也可能是摩根大通。
这句话决定了后面的一切。它意味着这家公司卖的从来不是支付,而是让支付可以被信任的那一层。
信任具体长什么样?
你去买东西,可以直接离开那个网站等着收货,也可以直接拎着东西走出商店。之所以可以,是因为背后有一份由 Mastercard 出具的支付保证,它对商户说:你可以让这个人走,我们保证你收到钱。四方模式的划转随后才发生,你的银行从卡账户取钱,划给商户的银行。而这件事要在 220 个国家和地区、以及 37 亿张卡地成立,每个市场的监管规则和基础设施都不相同。
信任保证的另一面是风控。如果你在假网站上付了款,你仍然受保护,因为那不是你的错;而为了在源头就拦住欺诈,后台会在纳秒级扫描数以万亿计的数据点:你此刻真的可能出现在这个地方吗?这笔支出是不是超过了以往任何一次?
Miebach 自己的说法是,数字经济的操作系统。这句听着像公关语言,但值钱的却是他随后拆开它的方式:操作系统有一个安全层,一个资金流转层,再往上是数据与洞察。而资金流转层的表述要逐字读,它横跨稳定币、账户到账户、和卡。
信任安全层是单数,资金流转层是复数。
收入结构也在往上走。二季度净收入按汇率中性口径增长 12%,增值服务与解决方案增长 18%,跑赢六个百分点,其中约六成与网络绑定。安全、身份、欺诈管理、个性化,这些都不是支付,而是围绕支付卖出去的判断力。
安全那一侧他给了一个量级:到 2030 年,欺诈与网络风险造成的损失将达 15.6 万亿美元,如果网络风险是一个国家,它是全球第三大经济体。而他描述的战略转向只有一句,从防守转向进攻。基于 Recorded Future 建起来的威胁情报能力,头三个季度在 192 个国家识别出超过 700 万笔试卡交易,估算避免了 1.72 亿美元损失。
二、稳定币:钱怎么走
Miebach 对稳定币最完整的表述不在播客里,而在同一天电话会的开场陈述中,只有一句:稳定币潜力很大,但要真正跑起来,需要几条必要原则——可靠性、安全性、互通性,而这正是 Mastercard 提供的东西。
他不否认稳定币,他否认的是稳定币现在就具备的三样条件。
紧接着他划了场景边界,电话会上的版本比播客更干脆:稳定币在部分 B2B 和 P2P 流转里有清晰效用,但在 P2M 没有问题需要解决。
播客里他把这句展开成了画面。你为什么要用稳定币去楼下咖啡店买咖啡?可换成一家小企业向另一个国家的供应商付一笔采购款,走的是代理行体系,费用高,透明度差,你汇出 100 美元,不知道中间被两方各抽走 5 美元,最后只到 90。
他的原则很直白:这从来不是关于技术,而是关于我们能解决谁的问题。他强调 Mastercard 从 2016 年就开始投账户到账户系统,今天是最大的 A2A 方案提供商之一,卡是答案中很大的一部分,却不是所有支付类型的答案。今天这张网络可以处理美元、任何法币,也可以处理稳定币,而且不只是让稳定币跑在系统里,还要把你从卡支付里期待的那套保护一并搬过去。
他没有说稳定币不行,他说的是稳定币还没有长出受理网络。
因为 Mastercard 花了 60 年,建的是全世界最大的受理网络。任何人都不会想要一个只能触达一小部分终端的支付方案,你要的是规模,是可预测性,是保护。而这些东西,稳定币目前并不提供。
电话会上他把同一层意思讲得更结构化:我们预期的是一个多重性的世界,很多币,很多链,而所有这些需要一个可信的互通层,因为人们会跨着不同的币交易。
3 月与 SoFi 合作,5 月拿下纽约 DFS 的 BitLicense,6 月把结算扩展到六种受监管稳定币和八条链,更早还有多币种网络 MTN、Crypto Credential,以及把法币和稳定币余额收进同一个凭证的 One Credential。
尽管动作确实密集,但是成绩单呢?
电话会上他只给了一个与数字资产相关的增长数字:加密联名卡的交易量在过去两年里增长了三倍多,本季度又新增 Bitget 和 Kraken。这个数字是真的,但要看清它衡量的是什么——它衡量的是有多少稳定币被花掉了,而花掉的路径仍然是卡。
至于能证明「稳定币跑在我们网络上」的那个数字,他没有给。有分析直接指出,Mastercard 从未公布过可与 Visa 相比的稳定币结算量,多数动作可能仍停留在试点。而对面的数字是公开的:到今年 4 月,Visa 稳定币结算年化跑通率 70 亿美元,季度环比增长 50%,覆盖九条链,160 多个稳定币卡项目。更刺眼的是链上卡结算的份额分布,Visa 97%,Mastercard 3%,尽管两家支持的项目数量几乎相等。
框架搭得比对手完整,流量落得比对手少。 他讲的是一套关于稳定币的方法论,而他能拿出来的证据,是稳定币持有者刷卡消费的增长。
三、智能体商业:谁在买
分析师 Ramsey El-Assal 在电话会上问了当天最好的一个问题:智能体商业里有没有非稳定币不可的场景?还是说传统的 Mastercard 凭证就能覆盖全部?
Miebach 没有直接回答是或否,而是把交易分成了两类。
3.1 AI 替人购物:卡都够用
假设你想去露营,问 AI 需要带什么,它给你 15 样,因为知道你已经有帐篷所以不推荐帐篷。但拿到清单之后,你还得一个网站一个网站地找,半天就没了。如果能在那一刻直接结账,把结账委托给一个 agent 去购物,背后跑一张 Mastercard,事情就顺了。
问题也随之而来。中间多了一个从前不存在的实体,怎么知道这个 agent 是已知的而不是伪造的?怎么知道它买的是你要的东西?它订了两个烤架而不是一个,账单扣下来时你拿什么证明?
Mastercartd Agent Pay 的答案是把卡体系里那套现成的东西搬过去:令牌化、零责任保障、争议处理。其中最关键的一件,是电话会上他点名的可验证意图(Verifiable Intent),它让你能够挑战一笔交易,说我从没想买这个,然后拒付流程重新启动。他还补了一句播客里没说的话:这个东西是和 Google 一起做出来的。
拒付之所以值钱,是因为处理它很贵。理由说得很朴素:商户永远需要触达和可预测的用户体验,消费者也是。所以我们真的相信,卡会在那个世界里胜出。
同样的逻辑他也用在了企业侧。电话会上他说得明白,B2B 侧存在一批智能体交易,一个 agent 替公司做采购,这些完全可以跑在卡生态上,逻辑如出一辙。金额、速度、用途都对得上,而它们同样需要保护和全球触达。也就是说,AI 替你买东西和 AI 替公司买东西,在他看来都不构成对卡轨道的挑战。
生意在哪儿?令牌化本身就是 Mastercard 卖的服务,而二季度令牌渗透率刚过全部转接交易的 40%,剩下的六成就是跑道。
但本质上人们不会因为有了 agent 而去多买五个帐篷,这更多是对现有流量的替换。
3.2 机器在买:链上授权,链下结算
分界线画在这里。
一家公司采购的是 API、算力、数据、内容这些数字化的东西,为什么还要寄一张发票?你会想按用量付费,需要多加 10% 算力就调上去,再调下来,用多少付多少,营运资金效率立刻改善。这是首席采购官想要的,也是 CFO 想要的。但它需要一个能承载始终在线、高频、以美元的微小分数计价的支付生态,而这种支付今天并不存在。
电话会的开场陈述里,他用一句话交代了这套架构:
on-chain permissioning, off-chain settlement——链上授权,链下结算。
Mastercard 是唯一支持机器对机器支付的网络。
八个字把分工说完了。授权在链上,因为机器之间需要即时识别一笔交易;结算在链下,因为钱走哪条路是另一件事。他在 Q&A 里把后半句说得更松:结算会发生在不同种类的轨道上,可能涉及稳定币,也可能是别的方式,我们对此相当开放。
播客里的版本更直白:
底层的轨道和基础设施,很可能不同于卡轨道。可能是稳定币,也可能是别的。这取决于企业自己选,我们对此相当中立,但上面那层保持信任与互通的协议,是关键。
首发生态 30 多家,名单里有 Adyen、Ant International、BVNK、Checkout.com、Coinbase、OKX,以及 Cloudflare。一家 CDN 公司出现在支付协议的首发名单里,说明这条线瞄的不是传统采购流程,而是算力和 API 计费。
他让步的位置因此非常精确。只要买东西的还是人,不管是个人还是公司,卡都会赢;只有当买东西的变成机器,他才承认不止卡一条轨道,但是他要保持上层的信任与互通。
结算可以多轨,信任与互通必须拿下。
四、AI:如何做判断
Tom Gardner 抛出的问题很重:马斯克说五年内 AI 会超过人类智能总和,几乎所有工作都能被更便宜地完成,而拥有史上最强现金流和资产负债表的科技公司,正在精简人员。这对消费支出意味着什么?
Miebach 的答案先落在技术本身。这是需要被探索的东西,部署得当可以驱动通往繁荣和增长的路径,但它同样有下行面,生成式 AI 也在赋能骗子、诈骗者和黑客。同一套技术可以用来攻击,也可以用来防守,所以这是一场军备竞赛。
这个双面性他在电话会上讲得更具体。现在占据 CEO 和董事会心思的就是网络安全,而围绕前沿模型的讨论恰恰是它到底算威胁,还是帮你找出自家漏洞的工具。他的答案是两者都是。Mastercard 自己就在用前沿模型加速识别内部漏洞,再把这套做法作为最佳实践分享给客户。
落到人的层面,他说这个行业、其实大多数行业,归根到底都取决于拥有最好的人才,所以必须让人才升级技能。方向被他定义为「以人为中心的 AI 应用」,用工具把工作做得更好,别做那些重复的活儿。他举了自己的例子,做了一个处理邮件的 AI 助手,还是会看一眼,但琐碎的部分被拿走了。他也提到,眼下想和 Mastercard 谈智能体商业和稳定币的客户很多,团队用 AI 整理公开资料来准备这些对话,省下的时间用来谈真正重要的部分。
至于这家公司为什么不怕,他的原话是,Mastercard 一直关乎技术,而不是关乎人数,因为它本来就是一家网络公司,人力结构相对市值极轻,却在 220 个国家和地区运转。所以「我们这个行业,不是那种需要根本性重新思考的行业」。
他也顺手把自己从 AI 交易里摘了出来:我们不是 AI trade,也不是 AI 基础设施,我们做的是应用型 AI。 二季度回购 49 亿美元的背景正在于此,AI 板块主导市场时,Mastercard 成了被卖出去腾挪资金的来源,股价一度从 570 跌到 470。他说回购是机会主义的,我们不做回购这门生意,只在有意义的时候做。
而他对 AI 时代赢家的定义是全场最简洁的一句:能脱颖而出的公司,是既能使用各种不同模型、又拥有专有数据去喂给模型的那些。Mastercard 拥有最独特的数据集之一,交易数据。他说这是给这家公司长久生命力和参与资格的东西。
五、买下 BVNK 的意义
三天后交割的那笔收购,答案其实藏在四方模型里。
在传统法币体系中,最终的资金划转由银行完成,Mastercard 负责的是指令和清算逻辑。第一章那个「你能拎着东西走出商店」的场景里,划钱的是你的银行和商户的银行,它提供的是保证和路由。成员银行构成一条法币轨道,而在这条轨道上,Mastercard 不需要自己持牌,也不碰资金——它从来不掌握结算。
问题在于,当他说出结算可能发生在区块链稳定币上的时候,另一条轨道上并没有对应的成员银行体系,没有人替他做那件事。
BVNK 就是买来填这个位置的。他在电话会上给的定位是:有了 BVNK,Mastercard 将充当那个可信的互通层,让客户能够发送、接收、存储和转换资产。
5.1 今天就在市场上跑着的稳定币轨道
8 月 3 日交割,15 亿美元基础对价加 3 亿业绩对赌,比原定的年底提前五个月。带过来的资产清单是:约 300 亿美元年化稳定币交易量,130 个市场 25 张以上牌照,2 月拿到的 MiCA 授权,以及通过立陶宛接入 SEPA 欧元轨道的直连。客户名单里有 Worldpay、Deel、Rapyd、Flywire,还有 Visa Direct。
装进 Mastercard 之后,它承担三件具体的事:
为处理商和收单机构提供 7×24 小时的稳定币结算,
把稳定币结账能力加进 Mastercard 的支付网关,
以及法币与稳定币之间的兑换。
成员银行在法币侧做的那些事——收款、结算、换汇——BVNK 在稳定币侧做同一套。
Miebach 自己给的收购理由里,有一句值得单独听:BVNK 的支付编排能力、牌照储备和连接性高度差异化,而且今天就在市场上跑着。这才是 18 亿买的东西,不是技术,是时间。
首席产品官 Jorn Lambert 在交割新闻稿里给了官方定语:在法币、稳定币、代币化存款共存的多币种世界里,下一个支付范式将由各条轨道彼此连接的效率来定义。翻译过来是,我们不做轨道,我们做连接。但要做连接,得先自己握住一条。
5.2 各方交易的细节
这笔交易的竞价过程,BVNK 最早的机构股东说得比双方都清楚。Concentric 创始合伙人 Kjartan Rist 2019 年在 400 万美元估值进入,八年没卖过一股。他给出的三个事实,每一个都比新闻稿有信息量。
压力源是 Stripe。 2024 年底 Stripe 用 11 亿美元买下 Bridge,把猫放进了鸽子群。Rist 说 Mastercard 对 Stripe 怀有最深的敬意,然后他自己把这句翻译了一遍:这是另一种说法,意思是他们在回头看。他把威胁拆成三点,执行力、产品的简单、以及没有历史包袱。
Coinbase 出价更高,败在文化。 据报 Coinbase 一度开到 25 亿美元,但创始人在选买家时看重的是化学反应,而 Coinbase 是一家交易所,Mastercard 是一家金融服务公司。BVNK 去试了,没成,Mastercard 一直在门廊上等着。
Visa 在董事会里,选择不追。 Visa 既是股东,还持有董事会观察员席位,最终却没有出手。Rist 的解读是,Visa 采取的是另一种策略,不拥有运营商,而与多个运营商合作。
同一个标的,同一张桌子。一个租管道,一个买管道。
18 亿美元不算贵,同一个季度 Mastercard 回购了 49 亿美元自家股票,收购的代价只有回购的三分之一多一点。但两者有一个根本区别:股票买回来可以再发出去,公司买下来不能退。
而 5 月那张 BitLicense 是另一个信号。卡组织向来不需要自己持牌,牌照在成员银行手里;Mastercard 自己去纽约 DFS 申请清算代币化存款和支付类稳定币的资格,加上 BVNK 带来的 25 张牌照和 SEPA 直连,这家公司正在在建造新轨,进度甚至超过了那些 Fintech。
在稳定币这条轨道上,它没有成员银行,所以它自己当成员银行。
结语
Miebach 说过一句听着平淡、其实是全部答案的话:消费者在支付里想要的东西几十年没变,简单、安全,以及知道出了问题会怎么样。
这就是卡组织六十年来真正在卖的东西。不是清算,不是转接,而是「出事了算谁的」。
稳定币给不出这个答案,链上没有拒付。Agent 给不出这个答案,所以要和 Google 一起造一个可验证意图出来。AI 也给不出这个答案,模型能推荐,不能追责。
他的三个回答因此是同一个:轨道随便你选,但出了事得有人负责,而我就向负责的那个人去收费。他把这套东西押在信任安全协议层上,然后为了让协议有东西可连,买下了一条自己曾经说过不必拥有的新的轨道。
但这个赌注有一个前提始终没有被检验:责任本身,还会像过去一样值钱吗?
349
·
--
翻訳参照
据法国《世界报》报道,法国籍女子 Svetlana A. 因涉嫌有组织诈骗、加重情节的税务欺诈洗钱及犯罪团伙活动,被正式立案调查并羁押。法国司法机关怀疑,她与其丈夫、Verasity 创始人 Robert H. 通过操纵加密货币价格实施诈骗,并可能利用相关收益购买迪拜房地产。2021 年春季,VRA 在约两个半月内上涨 65 倍,随后暴跌。《世界报》调查显示,该女子仅在 2022 年就斥资超过 5,000 万欧元,在迪拜购买约 100 套公寓和 3 栋别墅。当事人否认违法,称购房资金来源合法。
据法国《世界报》报道,法国籍女子 Svetlana A. 因涉嫌有组织诈骗、加重情节的税务欺诈洗钱及犯罪团伙活动,被正式立案调查并羁押。法国司法机关怀疑,她与其丈夫、Verasity 创始人 Robert H. 通过操纵加密货币价格实施诈骗,并可能利用相关收益购买迪拜房地产。2021 年春季,VRA 在约两个半月内上涨 65 倍,随后暴跌。《世界报》调查显示,该女子仅在 2022 年就斥资超过 5,000 万欧元,在迪拜购买约 100 套公寓和 3 栋别墅。当事人否认违法,称购房资金来源合法。
329
·
--
翻訳参照
据 FNN,日本警方逮捕 31 岁的冈山沙树和 38 岁的南泽光辉,怀疑二人参与一起冒充警察的诈骗案件。受害人为一名 40 多岁女性,诈骗团伙自称大阪府警,谎称其银行卡卷入一宗涉及 6000 亿日元损失和约 400 个账户的洗钱案件,并要求其“证明清白”,最终骗取价值约 8100 万日元(约 51.5 万美元)的加密资产。警方称,该诈骗团伙据点疑位于柬埔寨,已确认相关案件总损失约 2.4 亿日元,幕后指挥者被认为是中国籍人士。
据 FNN,日本警方逮捕 31 岁的冈山沙树和 38 岁的南泽光辉,怀疑二人参与一起冒充警察的诈骗案件。受害人为一名 40 多岁女性,诈骗团伙自称大阪府警,谎称其银行卡卷入一宗涉及 6000 亿日元损失和约 400 个账户的洗钱案件,并要求其“证明清白”,最终骗取价值约 8100 万日元(约 51.5 万美元)的加密资产。警方称,该诈骗团伙据点疑位于柬埔寨,已确认相关案件总损失约 2.4 亿日元,幕后指挥者被认为是中国籍人士。
686
·
--
翻訳参照
GoPlus Security 发文质疑 THORChain 的去中心化程度,称其 TSS 金库及节点机制意味着验证者可共同控制跨链资金,并可通过暂停签名、Mimir 治理等方式主动干预。其指出,Bybit 攻击后约 49.9 万枚 ETH 在 10 天内大部分经 THORChain 转为 BTC,产生约 59 亿美元交易量和 550 万美元手续费;近期 Bitget 事件中也已有约 101.5 BTC 经 THORChain 转出。GoPlus 因此主张,THORChain 应对已明确标记的被盗资金地址实施限制。
GoPlus Security 发文质疑 THORChain 的去中心化程度,称其 TSS 金库及节点机制意味着验证者可共同控制跨链资金,并可通过暂停签名、Mimir 治理等方式主动干预。其指出,Bybit 攻击后约 49.9 万枚 ETH 在 10 天内大部分经 THORChain 转为 BTC,产生约 59 亿美元交易量和 550 万美元手续费;近期 Bitget 事件中也已有约 101.5 BTC 经 THORChain 转出。GoPlus 因此主张,THORChain 应对已明确标记的被盗资金地址实施限制。
359
·
--
翻訳参照
吴说获悉,据链上调查员 Specter 分享的数据,Bitget 被盗资金于 9 月 24 日至 26 日流经 THORChain 期间,该网络 Swap 交易量及手续费出现显著峰值,单日 Swap 交易量一度超过 5 亿美元,单日手续费超过 80 万美元。截至 9 月 26 日,THORChain 9 月 Swap 交易量达 17.2 亿美元,手续费达 220 万美元;相比之下,8 月分别为 6.1 亿美元和 66 万美元。数据显示,4 月 KelpDAO 被盗资金流经 THORChain 期间也曾出现类似峰值。
吴说获悉,据链上调查员 Specter 分享的数据,Bitget 被盗资金于 9 月 24 日至 26 日流经 THORChain 期间,该网络 Swap 交易量及手续费出现显著峰值,单日 Swap 交易量一度超过 5 亿美元,单日手续费超过 80 万美元。截至 9 月 26 日,THORChain 9 月 Swap 交易量达 17.2 亿美元,手续费达 220 万美元;相比之下,8 月分别为 6.1 亿美元和 66 万美元。数据显示,4 月 KelpDAO 被盗资金流经 THORChain 期间也曾出现类似峰值。
394
·
--
本人確認中
翻訳参照
Polygon 联合创始人 Sandeep Nailwal 表示,按其引用的 FDV 除以年化手续费指标计算,Polygon 在样本中的估值倍数约为 44 倍,低于 Tron、Hyperliquid、Solana 等项目。他同时称,Polygon 社区近期已永久销毁 1 亿枚 POL,约占供应量 1%,另有约 2500 万枚 POL 正在累计等待销毁;此外,Polymarket 已在 Polygon 上推出永续合约,Open Money Stack 也在继续推进更多链上交易场景。Nailwal 将这些进展作为其认为 POL 当前估值偏低的依据。
Polygon 联合创始人 Sandeep Nailwal 表示,按其引用的 FDV 除以年化手续费指标计算,Polygon 在样本中的估值倍数约为 44 倍,低于 Tron、Hyperliquid、Solana 等项目。他同时称,Polygon 社区近期已永久销毁 1 亿枚 POL,约占供应量 1%,另有约 2500 万枚 POL 正在累计等待销毁;此外,Polymarket 已在 Polygon 上推出永续合约,Open Money Stack 也在继续推进更多链上交易场景。Nailwal 将这些进展作为其认为 POL 当前估值偏低的依据。
272
·
--
吳説によると、Upbit エコシステムの Ethereum L2 プロジェクト GIWA が投稿で釈明し、そのメインネットは現在まだ稼働していないため、いわゆる「メインネット RPC の漏洩」の可能性は存在しないと述べた。またユーザーに対し、情報を自ら確認し、FUD(不安・疑念・誇張)や詐欺に警戒するよう注意している。GIWA の公式サイトによれば、このネットワークは OP Stack をベースに構築され、Ethereum L2 として位置づけられており、Upbit が支援している。なお、GIWA Wallet やステーブルコイン・エコシステムなどの各プロダクトは現在も「Coming Soon(近日公開)」と表示されている。
吳説によると、Upbit エコシステムの Ethereum L2 プロジェクト GIWA が投稿で釈明し、そのメインネットは現在まだ稼働していないため、いわゆる「メインネット RPC の漏洩」の可能性は存在しないと述べた。またユーザーに対し、情報を自ら確認し、FUD(不安・疑念・誇張)や詐欺に警戒するよう注意している。GIWA の公式サイトによれば、このネットワークは OP Stack をベースに構築され、Ethereum L2 として位置づけられており、Upbit が支援している。なお、GIWA Wallet やステーブルコイン・エコシステムなどの各プロダクトは現在も「Coming Soon(近日公開)」と表示されている。
244
·
--
Capital B CEO:米国政府が唯一手放したくない資産はビットコイン
Capital B CEOのAlexandre Laizet氏はBTCPragueのインタビューで、同社は可能な限り迅速かつ、付加価値の高い方法でビットコインを継続的に買い増し、長期保有していく計画だと述べました。同氏によると、世界の金融機関や企業はビットコインの導入を加速しており、米国政府も戦略備蓄に含まれるビットコインを「売却しない資産」に位置づけています。多くの資本は証券市場を通じてしか参加できないため、上場企業は株式および債務の資金調達を活用してビットコインの配分を拡大し、デジタル・キャピタル市場の構築に参加できます。
出典:BTCPrague
Capital B CEOのAlexandre Laizet氏はBTCPragueのインタビューで、同社は可能な限り迅速かつ、付加価値の高い方法でビットコインを継続的に買い増し、長期保有していく計画だと述べました。同氏によると、世界の金融機関や企業はビットコインの導入を加速しており、米国政府も戦略備蓄に含まれるビットコインを「売却しない資産」に位置づけています。多くの資本は証券市場を通じてしか参加できないため、上場企業は株式および債務の資金調達を活用してビットコインの配分を拡大し、デジタル・キャピタル市場の構築に参加できます。
出典:BTCPrague
369
·
--
呉氏が把握したところ、米国の決済インフラ運営事業者 The Clearing House は、On-Chain Money Initiative に対する技術支援として Quant を選定し、金融機関向けのトークン化預金の清算・決済ネットワークを構築すると発表した。Quant は相互運用性、取引オーケストレーション、取引管理レイヤーを担当し、既存の RTP および CHIPS の決済ネットワークに接続する。同プロジェクトは、企業の資金管理、クロスボーダー決済、デジタル資産の決済などのシナリオを対象としており、2027 年上半期に参加機関へ公開される見込み。The Clearing House の米国決済ネットワークは、毎日 2 兆ドル超の資金を清算・決済している。
呉氏が把握したところ、米国の決済インフラ運営事業者 The Clearing House は、On-Chain Money Initiative に対する技術支援として Quant を選定し、金融機関向けのトークン化預金の清算・決済ネットワークを構築すると発表した。Quant は相互運用性、取引オーケストレーション、取引管理レイヤーを担当し、既存の RTP および CHIPS の決済ネットワークに接続する。同プロジェクトは、企業の資金管理、クロスボーダー決済、デジタル資産の決済などのシナリオを対象としており、2027 年上半期に参加機関へ公開される見込み。The Clearing House の米国決済ネットワークは、毎日 2 兆ドル超の資金を清算・決済している。
319
·
--
GMGNの24時間成約ランキングデータによると、9月27日10:00時点で、Solana、Robinhood、BNBなど主要なミーム市場の中核取引量は約5億3800万米ドル。3者の取引量はそれぞれ約3億6400万米ドル、1億1400万米ドル、4088万米ドルで、構成比は67.6%、21.2%、7.6%。上位3プロジェクトはPAID、e/acc、PONS。主要ミーム市場の取引量は前日比で28.0%増加しており、その中でBaseの伸びが最も大きく、前日比で578.6%増。呉説は、ミームコインの変動は非常に大きくリスクも非常に高いと注意を促しており、盲信して追随しないよう呼びかけています。
GMGNの24時間成約ランキングデータによると、9月27日10:00時点で、Solana、Robinhood、BNBなど主要なミーム市場の中核取引量は約5億3800万米ドル。3者の取引量はそれぞれ約3億6400万米ドル、1億1400万米ドル、4088万米ドルで、構成比は67.6%、21.2%、7.6%。上位3プロジェクトはPAID、e/acc、PONS。主要ミーム市場の取引量は前日比で28.0%増加しており、その中でBaseの伸びが最も大きく、前日比で578.6%増。呉説は、ミームコインの変動は非常に大きくリスクも非常に高いと注意を促しており、盲信して追随しないよう呼びかけています。
269
·
--
人民网北京频道の報道によると、北京市公安局石景山分局は新型の越境電気通信詐欺事件を明らかにした。警察によると、海外で付き添い留学(陪讀)していた中国人が、公検法(公安・検察・司法)を名乗る詐欺によりだまされ、国内の家族からの送金を受け取った後、資金を分割して2名の海外在住の中国人留学生の口座に振り込むよう誘導された。2名の留学生もまた詐欺の被害者であり、そのうちの1人は、詐欺グループに命じられて、第三者の決済プラットフォームを通じて受け取った80万余元の資金を「Uコイン」に両替し、移転させたという。警察は、この事件は「一件で複数回だまし、被害者同士がマネーロンダリングの道具として互いに利用される」という特徴があると述べ、最終的に事件関係の資金78万元を凍結し、被害者に返還した。
人民网北京频道の報道によると、北京市公安局石景山分局は新型の越境電気通信詐欺事件を明らかにした。警察によると、海外で付き添い留学(陪讀)していた中国人が、公検法(公安・検察・司法)を名乗る詐欺によりだまされ、国内の家族からの送金を受け取った後、資金を分割して2名の海外在住の中国人留学生の口座に振り込むよう誘導された。2名の留学生もまた詐欺の被害者であり、そのうちの1人は、詐欺グループに命じられて、第三者の決済プラットフォームを通じて受け取った80万余元の資金を「Uコイン」に両替し、移転させたという。警察は、この事件は「一件で複数回だまし、被害者同士がマネーロンダリングの道具として互いに利用される」という特徴があると述べ、最終的に事件関係の資金78万元を凍結し、被害者に返還した。
604
·
--
余剰残渣のモニタリングによると、保有期間が約3年となる「巨鯨」または機関投資家が、9時間前に引き続き30,825枚のETHを利確(8,303万ドル)した。直近1週間で、同アドレスはBitfinexに112,053枚のETH(3億ドル)を送金し、7,283万ドルの利益を実現した。このアドレスは2023年にBitfinexから130,592枚のETH(2.64億ドル)を引き出しており、平均価格は2,026ドルだった。直近1週間の入金平均価格は2,676ドル。
余剰残渣のモニタリングによると、保有期間が約3年となる「巨鯨」または機関投資家が、9時間前に引き続き30,825枚のETHを利確(8,303万ドル)した。直近1週間で、同アドレスはBitfinexに112,053枚のETH(3億ドル)を送金し、7,283万ドルの利益を実現した。このアドレスは2023年にBitfinexから130,592枚のETH(2.64億ドル)を引き出しており、平均価格は2,026ドルだった。直近1週間の入金平均価格は2,676ドル。
1.4k
·
--
北朝鮮のハッカーはあれほど多くのコインを盗んで、どうやってきれいに洗い流したのか?編集 | 呉説ブロックチェーン、ChatGPT
TL;DR
· Bitget は、関係資産の金額を約 3.875 億ドルへ引き上げた。北朝鮮によるものだとの当局の見方は、さらに確認が必要。Bitget は 2026 年 9 月 25 日、「金額の修正は追加集計によるもので、新たな窃盗ではない。一部の資産はすでに凍結されている」と述べた。Elliptic は、今回の攻撃は「極めて可能性が高く」北朝鮮と関係していると判断したが、完全な技術調査報告書はまだ公表されていない。
· 専門の仲介者が盗難資金を引き受けることで、加害者は決済前に資金を受け取っていた可能性があると zeroShadow が指摘。2025 年 2 月から 6 月にかけて、10 億ドル超の Bybit からの盗難資金がマネーロンダリング処理されたという。研究では、仲介者がより早い段階で資金を引き受け、加害者へは手数料を差し引いた対価を支払い、その後の凍結リスクを負う可能性があると見ている。この推計は、同額がすべて現金化されたことを意味するものではなく、また加害者の純利益を示すものでもない。
北朝鮮のハッカーはあれほど多くのコインを盗んで、どうやってきれいに洗い流したのか?
編集 | 呉説ブロックチェーン、ChatGPT
TL;DR
· Bitget は、関係資産の金額を約 3.875 億ドルへ引き上げた。北朝鮮によるものだとの当局の見方は、さらに確認が必要。Bitget は 2026 年 9 月 25 日、「金額の修正は追加集計によるもので、新たな窃盗ではない。一部の資産はすでに凍結されている」と述べた。Elliptic は、今回の攻撃は「極めて可能性が高く」北朝鮮と関係していると判断したが、完全な技術調査報告書はまだ公表されていない。
· 専門の仲介者が盗難資金を引き受けることで、加害者は決済前に資金を受け取っていた可能性があると zeroShadow が指摘。2025 年 2 月から 6 月にかけて、10 億ドル超の Bybit からの盗難資金がマネーロンダリング処理されたという。研究では、仲介者がより早い段階で資金を引き受け、加害者へは手数料を差し引いた対価を支払い、その後の凍結リスクを負う可能性があると見ている。この推計は、同額がすべて現金化されたことを意味するものではなく、また加害者の純利益を示すものでもない。
621
·
--
ウォー・シュオが把握したところによると、Lookonchainのモニタリングでは、Pump funが約2時間前に再びKrakenへ47,994枚のSOLを入金した。価値は約583万ドル。Lookonchainは関連する移転を売却として計上し、Pump funの累計売却量は約523.66万枚のSOLであり、総額は約8.48億ドル、平均価格は約162ドルだと述べている。
ウォー・シュオが把握したところによると、Lookonchainのモニタリングでは、Pump funが約2時間前に再びKrakenへ47,994枚のSOLを入金した。価値は約583万ドル。Lookonchainは関連する移転を売却として計上し、Pump funの累計売却量は約523.66万枚のSOLであり、総額は約8.48億ドル、平均価格は約162ドルだと述べている。
451
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BitwiseFilesFinalNEARSpotETFProspectus
閲覧回数 20,964
627人が討論中
#bitwisefilesfinalnearspotetfprospectus 🚀
NEARトークンは$562.$NEAR に到達できますか?
ビットワイズは、NYSEアーカのティッカー「NRR」で上場する現物NEAR ETFを準備しています。マネージャーはすでに、$155、あるいは2030年までに$562といった目標について議論していました。$RESOLV $DASH
Rajo C
·いいね:5件
·閲覧回数 3.4k
BitgetHackerMoves$83MStolenXRP
閲覧回数 17,117
111人が討論中
SOLSpotETFWeeklyInflow$188M
閲覧回数 8,403
84人が討論中