

Eric SJ
3.5k 投稿

Eric SJ
 厳選トピック確認済+
報告
ユーザーをブロック
推特@sjbtc9丨内容输出:美股相关(科普和财报分析)、二级市场技术分析、Web3项目观点

Creator Awards 2024

原创之星
65 フォロー
56.6K+ フォロワー
140.8K+ いいね
3 バッジ
投稿
すべて
引用
動画
ライブ
トレンド
·
--

記事
Binance Square を例として考えてみましょう: コンテンツ コミュニティはプラットフォームに対してどのような戦略的価値を持っていますか?取引所にとって、その製品形態は本質的には取引ツールです。国内インターネット時代の最盛期に、ある人はこう言いました。「良い製品は使われれば消え去るべきだ」。
ただし、プラットフォームが高度な拡張の初期の増分期を通過するとき、特に業界が現在高増分からストックまでの段階にあるときは、良い製品を使用して捨てるべきではありません。
では、バイナンスにとってバイナンスプラザにはどのような戦略的価値があるのでしょうか?
🗝️記事タイトル
1. Binance Squareという商品の合理性について議論する
2. なぜこれが模倣困難な製品堀になっているのでしょうか?
Binance Square を例として考えてみましょう: コンテンツ コミュニティはプラットフォームに対してどのような戦略的価値を持っていますか?
取引所にとって、その製品形態は本質的には取引ツールです。国内インターネット時代の最盛期に、ある人はこう言いました。「良い製品は使われれば消え去るべきだ」。
ただし、プラットフォームが高度な拡張の初期の増分期を通過するとき、特に業界が現在高増分からストックまでの段階にあるときは、良い製品を使用して捨てるべきではありません。
では、バイナンスにとってバイナンスプラザにはどのような戦略的価値があるのでしょうか?
🗝️記事タイトル
1. Binance Squareという商品の合理性について議論する
2. なぜこれが模倣困難な製品堀になっているのでしょうか?
ただし、プラットフォームが高度な拡張の初期の増分期を通過するとき、特に業界が現在高増分からストックまでの段階にあるときは、良い製品を使用して捨てるべきではありません。
では、バイナンスにとってバイナンスプラザにはどのような戦略的価値があるのでしょうか?
🗝️記事タイトル
1. Binance Squareという商品の合理性について議論する
2. なぜこれが模倣困難な製品堀になっているのでしょうか?
44
13
923
3.3M
·
--
本人確認中
記事
初期の売り浴びせ用トークンを恒久的なマーケットメイク資金に変える――この仕組みは本当に機能するのか?多くのDevはトークンを発行する際、複数のウォレットを使ってあらかじめ大量のトークンを買い集めます。そしてプロジェクトが注目を集め、価格が上昇したところで、後から参入してきた人たちに売りつけます。
多くのMemeトークンがローンチ直後には保有が分散しているように見えるのに、しばらく価格が上昇した後、突然一気に「売り切られて」しまうのはこのためでもあります。
Robinhood Chainで私が最も魅力を感じるのは、既存の主要DeFiプロトコルを導入しながら、チェーン上で独創的な設計のプロジェクトも数多く生まれている点です。
Moshが提供する仕組みは、初期トークンを誰が保有し、どのように売却するのかという問題に対処するものです。つまり、[バンドル取引]をひとつの[自動運用型トレジャリー製品]としてパッケージ化しています。
初期の売り浴びせ用トークンを恒久的なマーケットメイク資金に変える――この仕組みは本当に機能するのか?
多くのDevはトークンを発行する際、複数のウォレットを使ってあらかじめ大量のトークンを買い集めます。そしてプロジェクトが注目を集め、価格が上昇したところで、後から参入してきた人たちに売りつけます。
多くのMemeトークンがローンチ直後には保有が分散しているように見えるのに、しばらく価格が上昇した後、突然一気に「売り切られて」しまうのはこのためでもあります。
Robinhood Chainで私が最も魅力を感じるのは、既存の主要DeFiプロトコルを導入しながら、チェーン上で独創的な設計のプロジェクトも数多く生まれている点です。
Moshが提供する仕組みは、初期トークンを誰が保有し、どのように売却するのかという問題に対処するものです。つまり、[バンドル取引]をひとつの[自動運用型トレジャリー製品]としてパッケージ化しています。
多くのMemeトークンがローンチ直後には保有が分散しているように見えるのに、しばらく価格が上昇した後、突然一気に「売り切られて」しまうのはこのためでもあります。
Robinhood Chainで私が最も魅力を感じるのは、既存の主要DeFiプロトコルを導入しながら、チェーン上で独創的な設計のプロジェクトも数多く生まれている点です。
Moshが提供する仕組みは、初期トークンを誰が保有し、どのように売却するのかという問題に対処するものです。つまり、[バンドル取引]をひとつの[自動運用型トレジャリー製品]としてパッケージ化しています。
3
4
2.8k
·
--
分かってる
Pump fun$PUMP がまた叩かれることになる
{future}(PUMPUSDT)
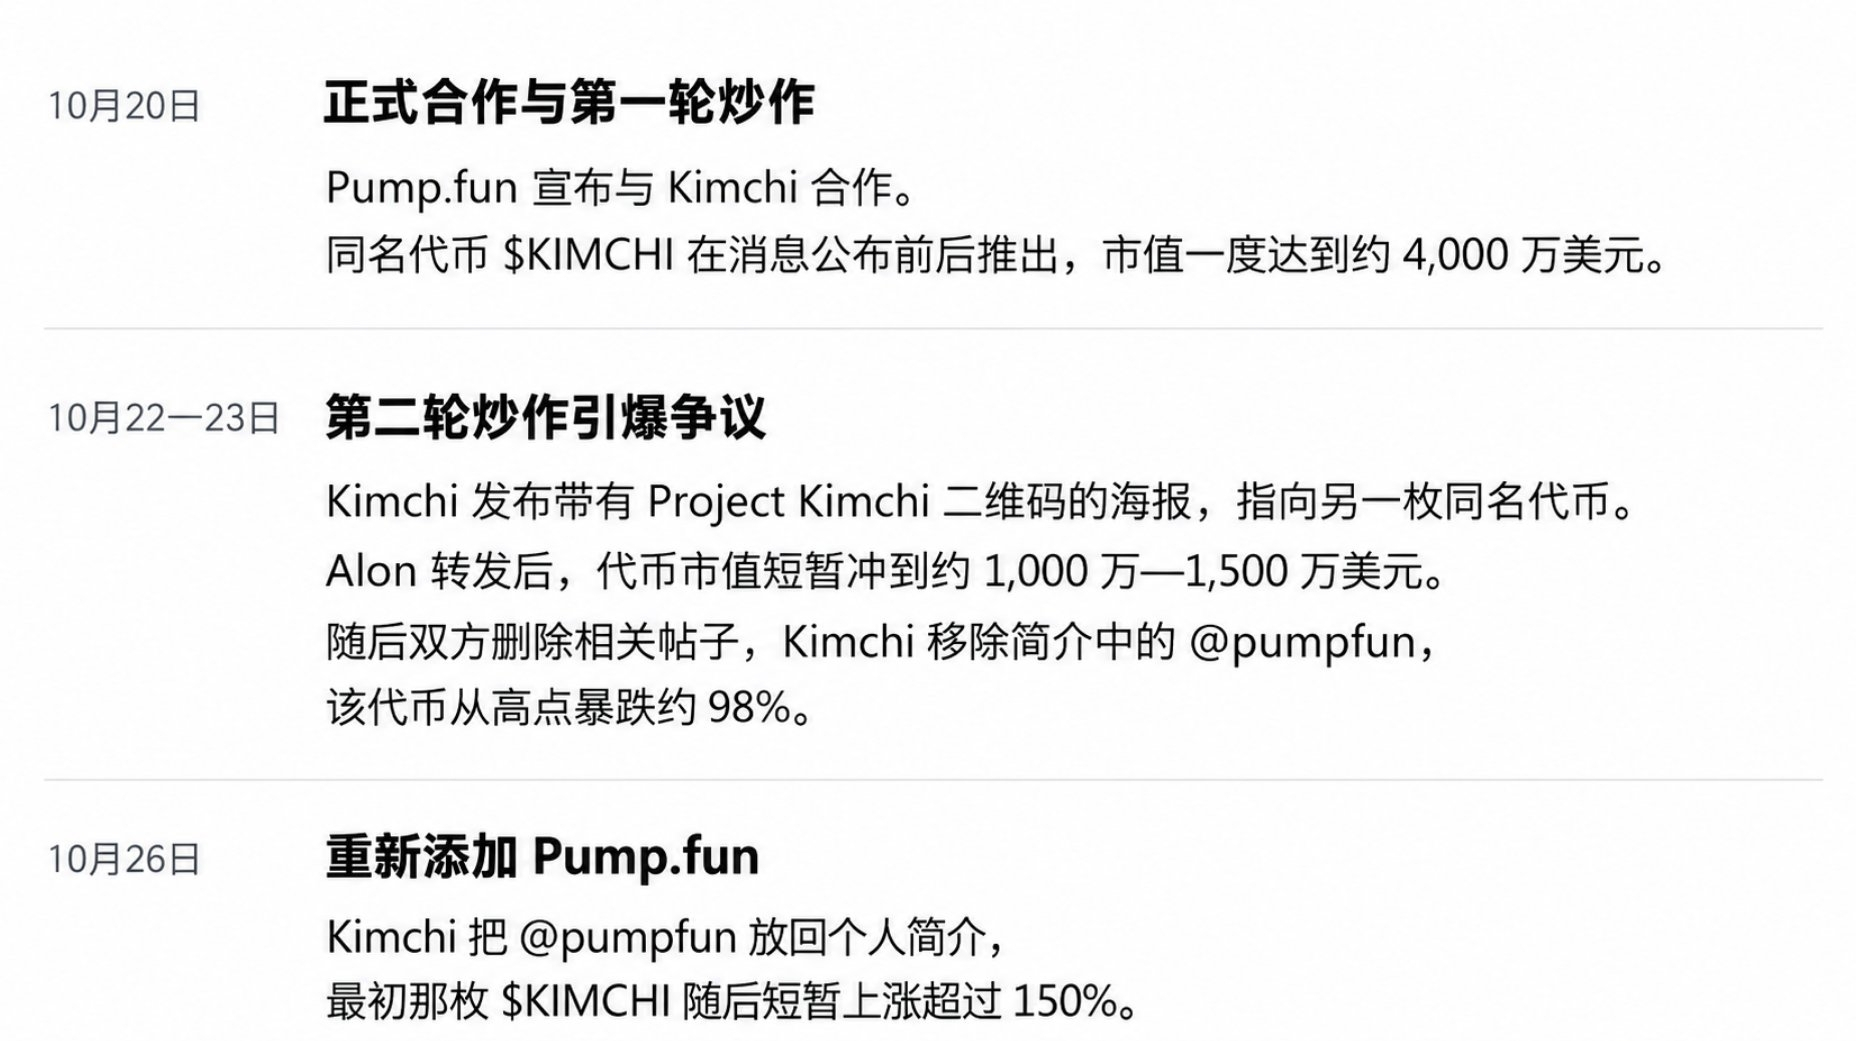
ここ数日の @pumpfun と @kimchi1x のコラボ、ますます意味不明になってきた
今日、kimchiがまたpumpfunをプロフィールに追加した
このコラボ騒動が結局終わったのか、それとも途中で何か問題が起きただけなのか、今も分からない🤡
ここで、数日前の @FabianoSolana の投稿から一言引用しておく:
「まだPump Funを支持しているなら、もう君のことを完全に見下すよ」
分かってる
Pump fun$PUMP がまた叩かれることになる
ここ数日の @pumpfun と @kimchi1x のコラボ、ますます意味不明になってきた
今日、kimchiがまたpumpfunをプロフィールに追加した
このコラボ騒動が結局終わったのか、それとも途中で何か問題が起きただけなのか、今も分からない🤡
ここで、数日前の @FabianoSolana の投稿から一言引用しておく:
「まだPump Funを支持しているなら、もう君のことを完全に見下すよ」
Pump fun$PUMP がまた叩かれることになる
ここ数日の @pumpfun と @kimchi1x のコラボ、ますます意味不明になってきた
今日、kimchiがまたpumpfunをプロフィールに追加した
このコラボ騒動が結局終わったのか、それとも途中で何か問題が起きただけなのか、今も分からない🤡
ここで、数日前の @FabianoSolana の投稿から一言引用しておく:
「まだPump Funを支持しているなら、もう君のことを完全に見下すよ」
1
2.2k
·
--
本人確認中
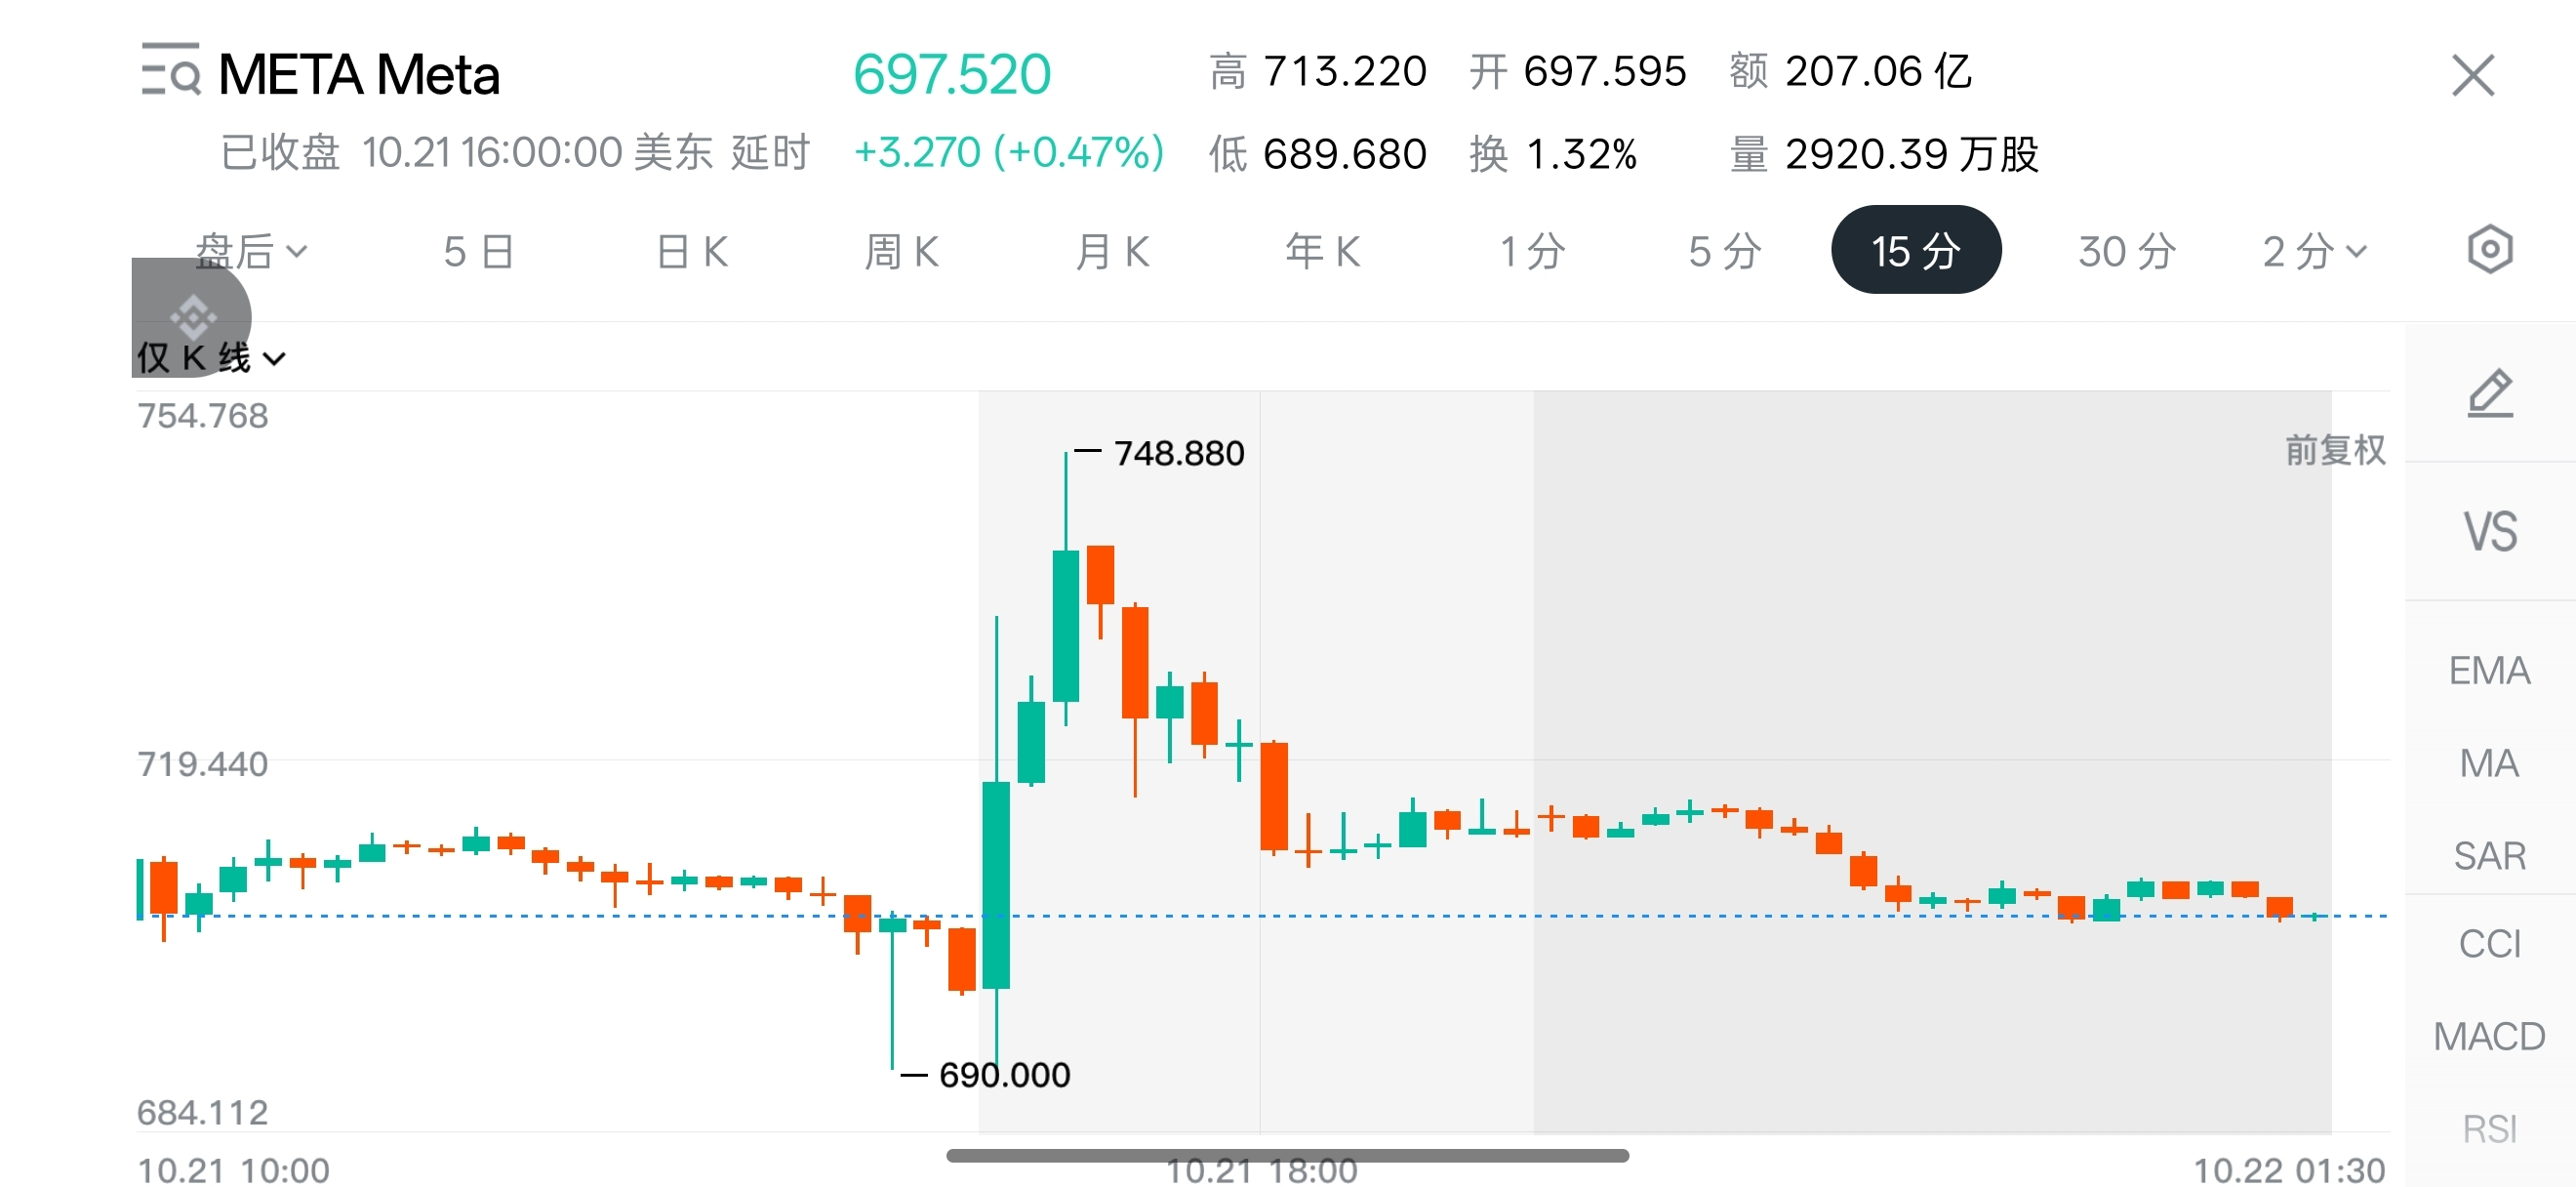
現時点では、$META は決算後の上昇分がほぼ帳消しになりつつあります
少し話はそれますが
今の市場では、AIに対する期待を取引する動きは以前ほど盛り上がっておらず、テック株そのものに目が向き始めています
他のテック大手には、理解しやすい中核事業がありますが、Metaは少し曖昧です
前回、Metaのストーリーに「魅力」を感じたのは社名を変更した頃でした。ただ残念ながら、メタバースは当面、実現性が否定されました(あるいは、時期尚早だったとも言えます)
そのため、この数年はメタバースに続いて、仮想現実、AIメガネ、大規模言語モデル、AIエージェントなど、さまざまな分野に賭けてきました
しかし現時点では、どれも大きな成果は出ていません
今のMetaを支える収入の大部分は、広告によるものです
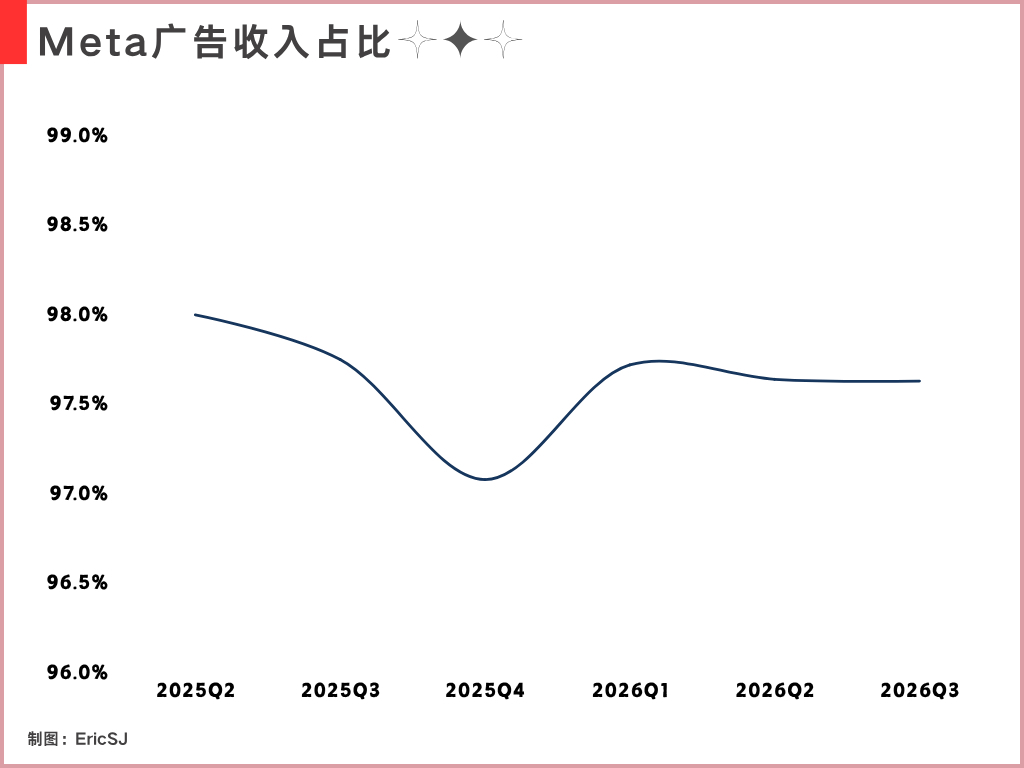
先日発表された第3四半期決算では、それが特にはっきり表れていました。広告事業がMetaの総売上高に占める割合は97%、ほぼ98%に達しています
過去6四半期のMetaの収益構成を振り返っても、この割合の変動はごくわずかで、第3四半期は前年同期比でわずか0.12ポイント低下しただけです
Googleの広告収入のほうが大きいとはいえ、Metaがこの事業により強く依存しているのは間違いありません。その分、プラットフォームのルール変更の影響も受けやすくなります(昨年の年次報告書でも、AndroidやiOSなどのサードパーティープラットフォームへの依存を、重要な事業リスクとして明記しています)
他のテック大手と比べて、Metaの製品にはどうにも魅力を感じられない、ということもあるのかもしれません
だから私の目には、Metaは非常に稼ぐ力のある広告会社ではあるものの、テック大手の中では相対的に最も平凡な存在に映ります
#股票财报季
32
24.3k
·
--
最近𝕏が何だかおかしい
ブルーバッジの購読審査にすごく時間がかかる
前は1時間以内に表示されてたのに
だから今は、オンチェーンで見かけたプロジェクトのうち、Twitterで購読マークが付いていないものは、まずしばらく様子を見るようにしてる
おかげで最近、かなり損をせずに済んでる
最近𝕏が何だかおかしい
ブルーバッジの購読審査にすごく時間がかかる
前は1時間以内に表示されてたのに
だから今は、オンチェーンで見かけたプロジェクトのうち、Twitterで購読マークが付いていないものは、まずしばらく様子を見るようにしてる
おかげで最近、かなり損をせずに済んでる
ブルーバッジの購読審査にすごく時間がかかる
前は1時間以内に表示されてたのに
だから今は、オンチェーンで見かけたプロジェクトのうち、Twitterで購読マークが付いていないものは、まずしばらく様子を見るようにしてる
おかげで最近、かなり損をせずに済んでる
1
4
1.5k
·
--
本人確認中
ボス、$SPCX 今の段階で決算を見ることに、本当に意味はあるんでしょうか
{future}(SPCXUSDT)
最新の決算について、多くの人が議論しているのを見ました。特に、AI事業の売上高が前年同期比で830%も急増したことについてです
確かに、SpaceXは上場後2回目の決算発表で、すでに黒字化を達成しました
数字だけ見れば、もちろん見事なものです
でも少なくとも現段階では、SpaceXの投資価値を決めるうえで、四半期にいくら稼いだかはそれほど重要ではないと私は思います
市場には、SpaceXより稼ぐ力があり、利益率も高い企業がいくらでもあります
それなのに、なぜ市場はSpaceXにこれほど高い評価額を付けるのでしょうか?
だからこそ、この会社の高い評価額を支える理由が、本当に裏付けられているのかを考えるべきです
SpaceXは今や、実際の収益を生み出す事業をいくつも持っているからです
そのせいで、多くの人が、同社の当初の中核的なストーリーを見失っています
ひと言でまとめるなら、マスク率いるSpaceXは、宇宙に進出するコストを、新たな商業市場を次々と生み出せる水準まで引き下げられるのか、ということです
事業に注目するなら、むしろ決算で長期的に追い続けるべきなのはスターシップの動向です
スターリンクのネットワーク拡大にせよ、宇宙AIデータセンターの設置にせよ、大量の機器を軌道上に運ぶ必要があります
打ち上げのたびに高額な費用がかかるなら、こうした事業の規模は制約されてしまいます
物を宇宙に運ぶことと、十分に低コストかつ高頻度で、それを繰り返し実行できることは、まったく別の話です
これこそが「宇宙インフラ運営事業者」というストーリーの核心です
➠9月末、スターシップは初めて軌道飛行を達成し、V3スターリンク衛星26基を一度に展開しました
スターシップについては、まだ中核的なストーリーが検証される段階には達しておらず、実際の商業ペイロードを問題なく運べることが証明されたにすぎません
マスクも今回の決算説明会で、次回のスターシップ試験飛行では、ロケットの第1段ブースターと第2段の宇宙船の両方を回収することに挑戦すると述べました
では、今回の決算でAI事業が成長したことに話を戻しましょう
これは、SpaceXがAI市場から収益を得られることを示していますが、宇宙輸送という主軸とはほとんど関係がありません
むしろ、こここそ私が最も混同すべきではないと思う点です
#股票财报季
ボス、$SPCX 今の段階で決算を見ることに、本当に意味はあるんでしょうか
最新の決算について、多くの人が議論しているのを見ました。特に、AI事業の売上高が前年同期比で830%も急増したことについてです
確かに、SpaceXは上場後2回目の決算発表で、すでに黒字化を達成しました
数字だけ見れば、もちろん見事なものです
でも少なくとも現段階では、SpaceXの投資価値を決めるうえで、四半期にいくら稼いだかはそれほど重要ではないと私は思います
市場には、SpaceXより稼ぐ力があり、利益率も高い企業がいくらでもあります
それなのに、なぜ市場はSpaceXにこれほど高い評価額を付けるのでしょうか?
だからこそ、この会社の高い評価額を支える理由が、本当に裏付けられているのかを考えるべきです
SpaceXは今や、実際の収益を生み出す事業をいくつも持っているからです
そのせいで、多くの人が、同社の当初の中核的なストーリーを見失っています
ひと言でまとめるなら、マスク率いるSpaceXは、宇宙に進出するコストを、新たな商業市場を次々と生み出せる水準まで引き下げられるのか、ということです
事業に注目するなら、むしろ決算で長期的に追い続けるべきなのはスターシップの動向です
スターリンクのネットワーク拡大にせよ、宇宙AIデータセンターの設置にせよ、大量の機器を軌道上に運ぶ必要があります
打ち上げのたびに高額な費用がかかるなら、こうした事業の規模は制約されてしまいます
物を宇宙に運ぶことと、十分に低コストかつ高頻度で、それを繰り返し実行できることは、まったく別の話です
これこそが「宇宙インフラ運営事業者」というストーリーの核心です
➠9月末、スターシップは初めて軌道飛行を達成し、V3スターリンク衛星26基を一度に展開しました
スターシップについては、まだ中核的なストーリーが検証される段階には達しておらず、実際の商業ペイロードを問題なく運べることが証明されたにすぎません
マスクも今回の決算説明会で、次回のスターシップ試験飛行では、ロケットの第1段ブースターと第2段の宇宙船の両方を回収することに挑戦すると述べました
では、今回の決算でAI事業が成長したことに話を戻しましょう
これは、SpaceXがAI市場から収益を得られることを示していますが、宇宙輸送という主軸とはほとんど関係がありません
むしろ、こここそ私が最も混同すべきではないと思う点です
#股票财报季
2
17
25.8k
·
--
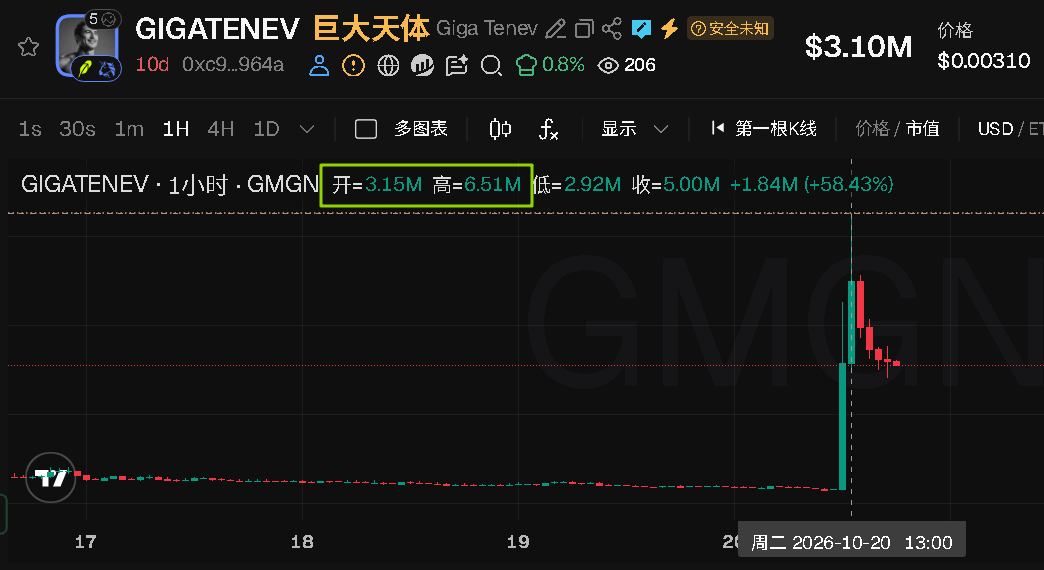
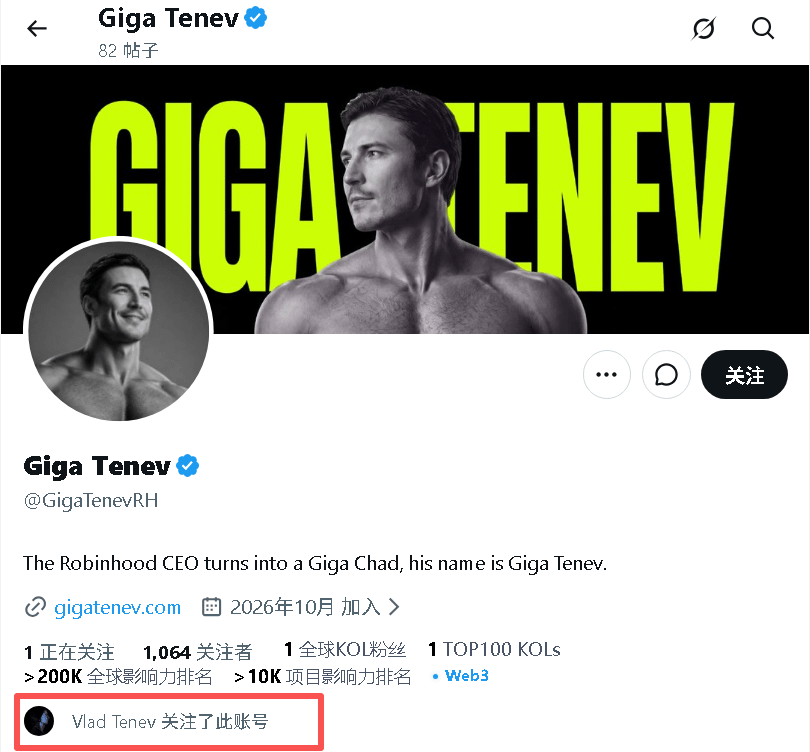
RHチェーンで @vladtenev をフォロー。手が滑ったかどうかはともかく
ついでに300k→6.5Mまでやってのけた
ということは
今年最後の四半期、Robinhoodもさすがに何もしないわけないよね
$PONS さすがにこの含み損、もう耐えられなくなってきた
「嵐を待つ」
RHチェーンで @vladtenev をフォロー。手が滑ったかどうかはともかく
ついでに300k→6.5Mまでやってのけた
ということは
今年最後の四半期、Robinhoodもさすがに何もしないわけないよね
$PONS さすがにこの含み損、もう耐えられなくなってきた
「嵐を待つ」
ついでに300k→6.5Mまでやってのけた
ということは
今年最後の四半期、Robinhoodもさすがに何もしないわけないよね
$PONS さすがにこの含み損、もう耐えられなくなってきた
「嵐を待つ」
5
4.6k
·
--
本人確認中
マスクは来年、数百億ドルを配る???
面白い
明日、SpaceXが決算を発表する
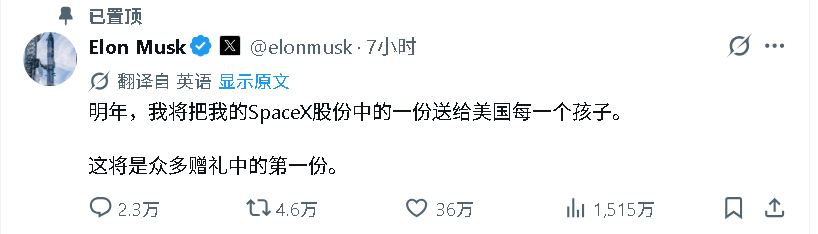
マスクはこのタイミングで、来年アメリカの子どもたち(18歳未満を指す?)全員に$SPCX の株を1株ずつエアドロップすると発表した。これはどういう意味?
推計によると、アメリカには18歳未満の住民が約7,200万人いる
今回配布される株の価値は、現在の株価で計算すると100億ドルを超える
一見、株を配っているようだが、実際は市場に「来年は一部を実質的にロックアップするぜ」と伝えているようなものだ。$SPCX
➠(アメリカ財務省が2026年9月30日に発表した新規則では、条件を満たす株式を子ども向け投資口座に直接寄付することが認められ、所定の最低保有期間が設けられている)
AIでこの規則を調べてみたところ、条件を満たしてこうした口座に直接入れられた株式の最低保有期間は、次の2つのうち早い方まで続く
(1)株式が口座に入ってから5年
(2)18歳になるまで
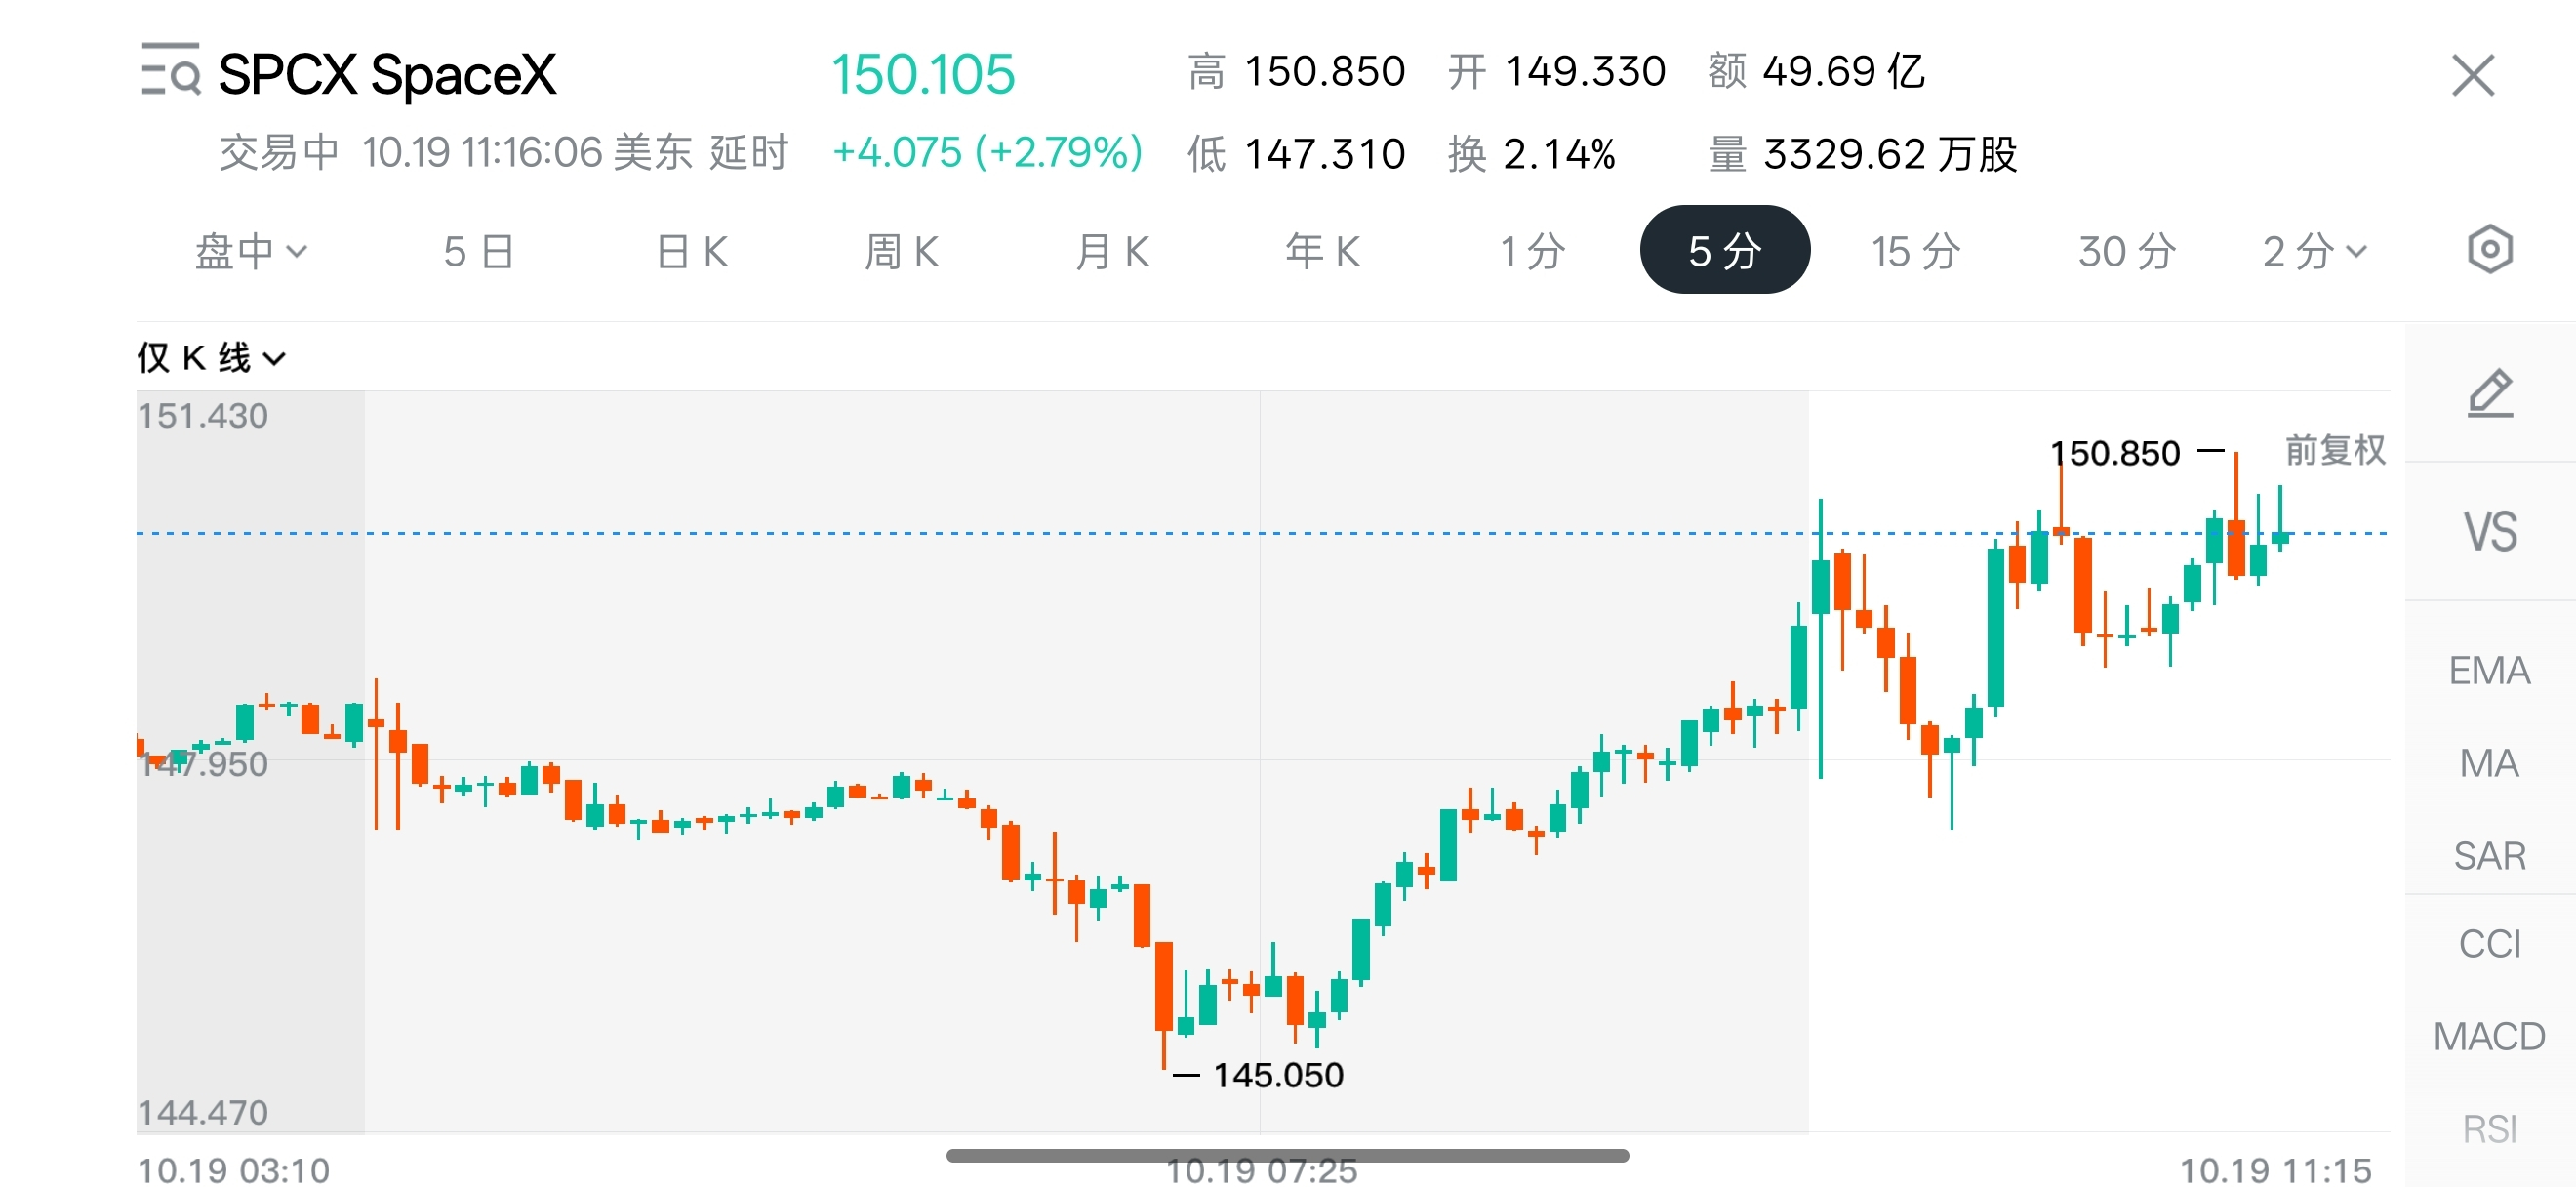
このニュースを受けて、今日のSPCXはひとまず上昇傾向にある
ただし、マスク個人の保有割合から計算すると、対象が7,200万人だとしても、本人の持ち株の2%未満にすぎない
だから、取引の観点だけで見れば、SpaceXの株価を明確に押し上げるほどのロックアップ策だとは思わない
とはいえ、エアドロップの対象範囲がこれほど広いので、アメリカの一般家庭におけるSpaceXの長期的な影響力を大きく広げることにもなる
100億ドル以上をかけた長期的なブランド宣伝キャンペーン、と理解できるかも???
{future}(SPCXUSDT)
マスクは来年、数百億ドルを配る???
面白い
明日、SpaceXが決算を発表する
マスクはこのタイミングで、来年アメリカの子どもたち(18歳未満を指す?)全員に$SPCX の株を1株ずつエアドロップすると発表した。これはどういう意味?
推計によると、アメリカには18歳未満の住民が約7,200万人いる
今回配布される株の価値は、現在の株価で計算すると100億ドルを超える
一見、株を配っているようだが、実際は市場に「来年は一部を実質的にロックアップするぜ」と伝えているようなものだ。$SPCX
➠(アメリカ財務省が2026年9月30日に発表した新規則では、条件を満たす株式を子ども向け投資口座に直接寄付することが認められ、所定の最低保有期間が設けられている)
AIでこの規則を調べてみたところ、条件を満たしてこうした口座に直接入れられた株式の最低保有期間は、次の2つのうち早い方まで続く
(1)株式が口座に入ってから5年
(2)18歳になるまで
このニュースを受けて、今日のSPCXはひとまず上昇傾向にある
ただし、マスク個人の保有割合から計算すると、対象が7,200万人だとしても、本人の持ち株の2%未満にすぎない
だから、取引の観点だけで見れば、SpaceXの株価を明確に押し上げるほどのロックアップ策だとは思わない
とはいえ、エアドロップの対象範囲がこれほど広いので、アメリカの一般家庭におけるSpaceXの長期的な影響力を大きく広げることにもなる
100億ドル以上をかけた長期的なブランド宣伝キャンペーン、と理解できるかも???
1
2.8k
·
--
一部該当
記事
今週の米国四大銀行の決算は、何を示しているのでしょうか?米国の四大銀行の第三四半期の収益は合計で約68億5,200万ドル増加しましたが、純金利収入の増加額は68億9,500万ドルに達しました。
つまり、四行の収益増加分は、ほぼすべて純金利収入によるものです。
そこで疑問が浮かびます。
今年上半期には伸びていたその他の事業が、第三四半期になってなぜ突然、成長の勢いを失ったのでしょうか?
まず、純金利収入とは何かを説明しましょう。
銀行は顧客から預金を集める一方、その資金を債券や貸出金など、利息を生み出す資産に運用します。こうした資産や商品が生み出す利息から、預金者など資金の提供者に支払う利息コストを差し引いたものが、純金利収入です。
今週の米国四大銀行の決算は、何を示しているのでしょうか?
米国の四大銀行の第三四半期の収益は合計で約68億5,200万ドル増加しましたが、純金利収入の増加額は68億9,500万ドルに達しました。
つまり、四行の収益増加分は、ほぼすべて純金利収入によるものです。
そこで疑問が浮かびます。
今年上半期には伸びていたその他の事業が、第三四半期になってなぜ突然、成長の勢いを失ったのでしょうか?
まず、純金利収入とは何かを説明しましょう。
銀行は顧客から預金を集める一方、その資金を債券や貸出金など、利息を生み出す資産に運用します。こうした資産や商品が生み出す利息から、預金者など資金の提供者に支払う利息コストを差し引いたものが、純金利収入です。
つまり、四行の収益増加分は、ほぼすべて純金利収入によるものです。
そこで疑問が浮かびます。
今年上半期には伸びていたその他の事業が、第三四半期になってなぜ突然、成長の勢いを失ったのでしょうか?
まず、純金利収入とは何かを説明しましょう。
銀行は顧客から預金を集める一方、その資金を債券や貸出金など、利息を生み出す資産に運用します。こうした資産や商品が生み出す利息から、預金者など資金の提供者に支払う利息コストを差し引いたものが、純金利収入です。
4
3.4k
·
--
チャーリー・マンガーはかつてこう言いました。魚のいるところで釣りをしろ
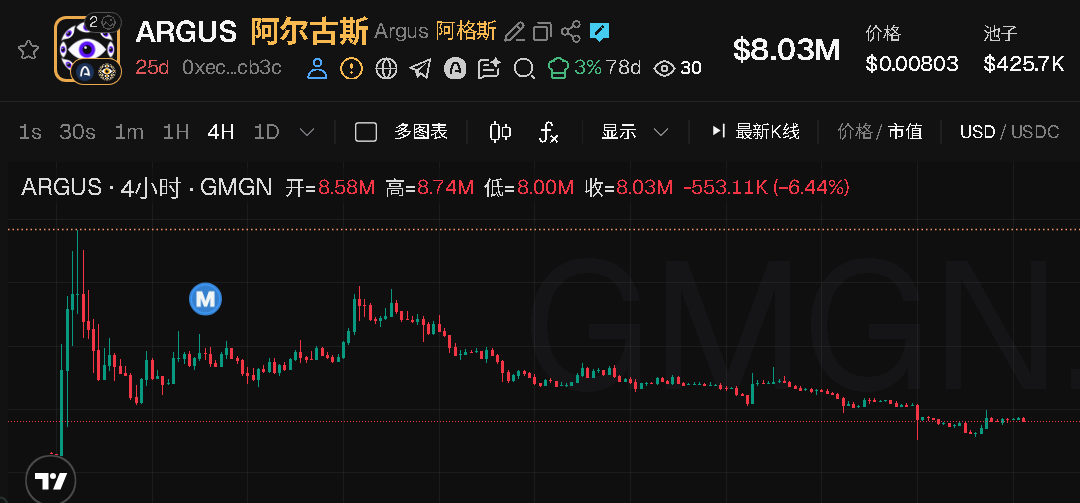
ARCがローンチしてちょうど1か月
龍一の$ARGUSは今や10Mにも届かず、数日前には5Mを割りそうにさえなりました
それでも今、ARCにあまりにも多くの注意を向けているなら
もうあなたとは話したくありません!
チャーリー・マンガーはかつてこう言いました。魚のいるところで釣りをしろ
ARCがローンチしてちょうど1か月
龍一の$ARGUSは今や10Mにも届かず、数日前には5Mを割りそうにさえなりました
それでも今、ARCにあまりにも多くの注意を向けているなら
もうあなたとは話したくありません!
ARCがローンチしてちょうど1か月
龍一の$ARGUSは今や10Mにも届かず、数日前には5Mを割りそうにさえなりました
それでも今、ARCにあまりにも多くの注意を向けているなら
もうあなたとは話したくありません!
1
2
2.4k
·
--
本人確認中
しかし、台積電$TSM のHPCの成長が非常に速いことは、第3四半期に初めて起きた新たな変化ではありません。
前の2四半期はいずれも、HPCの前期比成長率が20%以上でした。そのため、売上高全体の約7割を占めるまでになったにもかかわらず、なお四半期ごとに約20%の成長を維持できていることは、いっそう注目に値します。
HPCがこれほど大きな割合の増収に貢献できているのは、台積電がより多くのウェハを出荷したからなのでしょうか。それとも、こうした受注がもともとより高い売上を生み出すものだからでしょうか。
先ほど見たウェハ出荷の伸びと売上高の伸びの差を踏まえると、今回の成長では後者の役割がますます大きくなっていると考えるほうが妥当です。
また、今四半期の先端プロセス別の売上構成も、その見方を裏付ける材料となっています。
たとえば、2ナノプロセスのウェハ売上高に占める割合は、前四半期にはまだ3%でしたが、今四半期には8%に上昇しました。3ナノも30%から33%へとさらに高まっています。
両者を合わせると、すでにウェハ売上高の41%を占めており、前四半期から8ポイント上昇しました。
ここ数四半期のデータを見ると、台積電はウェハ出荷量を同比率で増やさなくても、より高い売上を生み出せるようになっている可能性があると考えられます。
成長の源泉は、高性能コンピューティングと、それに関連する先端製造需要に大きく集中しています。
また、成長の主な要因が先端製造への需要であるからこそ、台積電の業績をもって、半導体業界全体が同時に回復していると単純に結論づけることはできません。
半導体業界はまだ回復していないという見方が市場に多いのも、こうした理由からです。
何しろ、主に成熟プロセスのチップを製造するメーカーにとっては、顧客の需要や市場環境がまったく異なる可能性があるからです。
{future}(TSMUSDT)
しかし、台積電$TSM のHPCの成長が非常に速いことは、第3四半期に初めて起きた新たな変化ではありません。
前の2四半期はいずれも、HPCの前期比成長率が20%以上でした。そのため、売上高全体の約7割を占めるまでになったにもかかわらず、なお四半期ごとに約20%の成長を維持できていることは、いっそう注目に値します。
HPCがこれほど大きな割合の増収に貢献できているのは、台積電がより多くのウェハを出荷したからなのでしょうか。それとも、こうした受注がもともとより高い売上を生み出すものだからでしょうか。
先ほど見たウェハ出荷の伸びと売上高の伸びの差を踏まえると、今回の成長では後者の役割がますます大きくなっていると考えるほうが妥当です。
また、今四半期の先端プロセス別の売上構成も、その見方を裏付ける材料となっています。
たとえば、2ナノプロセスのウェハ売上高に占める割合は、前四半期にはまだ3%でしたが、今四半期には8%に上昇しました。3ナノも30%から33%へとさらに高まっています。
両者を合わせると、すでにウェハ売上高の41%を占めており、前四半期から8ポイント上昇しました。
ここ数四半期のデータを見ると、台積電はウェハ出荷量を同比率で増やさなくても、より高い売上を生み出せるようになっている可能性があると考えられます。
成長の源泉は、高性能コンピューティングと、それに関連する先端製造需要に大きく集中しています。
また、成長の主な要因が先端製造への需要であるからこそ、台積電の業績をもって、半導体業界全体が同時に回復していると単純に結論づけることはできません。
半導体業界はまだ回復していないという見方が市場に多いのも、こうした理由からです。
何しろ、主に成熟プロセスのチップを製造するメーカーにとっては、顧客の需要や市場環境がまったく異なる可能性があるからです。
Eric SJ
·
--
TSMC $TSM の最新財務報告データが出ました
純利益は6四半期連続で過去最高を更新
しかし
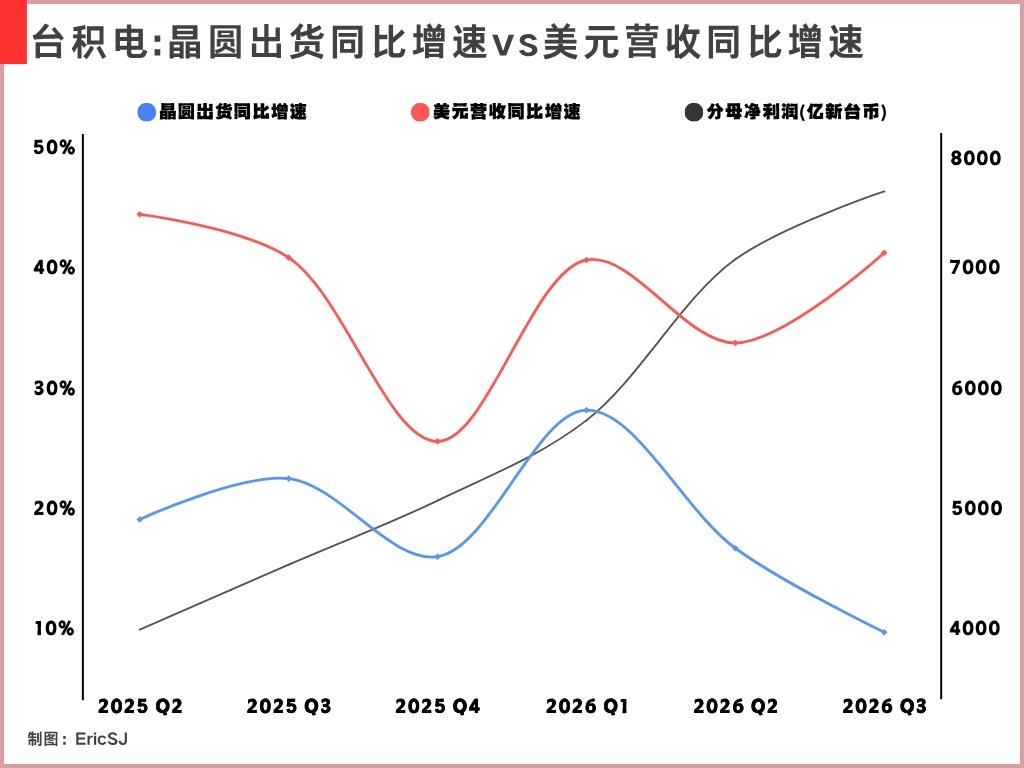
第3四半期では、TSMCのウエハ出荷量の前年比はわずか9.6%の増加にとどまり、実際にはこの6四半期で最も低い水準でした
これと対照的なのは、純利益のほかに、売上高の前年比成長率です
私が作成した図で示したように、赤と青の線は過去数四半期ほぼ連動して推移していましたが、この四半期だけは直近数四半期と比べて分化が非常に鮮明でした
(1)ウエハ出荷の前年比成長率は16.6%からさらに9.6%へ鈍化した一方、米ドル建て売上高の成長率は33.7%から41.2%へ上昇
(2)両者の差は31.6ポイントで、過去6四半期で最大の乖離でした
もし単に半導体業界全体が回復し、より多くのチップ受注が入っているだけなら
ウエハ出荷数量も連動して増加しているはずです
しかし今は、売上成長が出荷数量をはるかに上回っており、ウエハ出荷量の単純な増加だけではこの成長局面を説明できず、そこから半導体業界全体の回復という結論も導けません
より可能性が高いのは、顧客が購入する製品ミックスの変化です
では、一体どの種類の顧客がこの変化を牽引しているのでしょうか?
答えは高性能計算事業(HPC)です
HPCは、TSMCが最終用途別に区分している事業で、AIアクセラレータ、サーバープロセッサー、その他の高性能計算関連チップを含みます
これらのチップは一般に、性能・消費電力・製造プロセスへの要求が高く、多くの製品で先端プロセスが必要であり、複雑な先端パッケージングを要するものもあります
前年同期にはHPCがTSMCの総売上高の57%を占めていましたが、最新の財務報告ではこの数字は68%にまで上昇しています
各四半期の売上高と事業構成比から大まかに推計すると、第3四半期のHPC売上高は前年比で約80%増加したとみられます
さらに驚くべきことに、今四半期に前年同期比で増加したTSMCの売上高のうち、約90%はHPC事業の成長で説明できます
つまり、もちろん他の事業も売上を生み出していますが、TSMCの成長を主に牽引しているのは、すでに高性能計算関連の受注に高度に集中しているということです
これにより、TSMCの売上高とウエハ出荷数量の比率がますます不均衡になっている理由も説明できます
1.3k
·
--
本人確認中
TSMC $TSM の最新財務報告データが出ました
{future}(TSMUSDT)
純利益は6四半期連続で過去最高を更新
しかし
第3四半期では、TSMCのウエハ出荷量の前年比はわずか9.6%の増加にとどまり、実際にはこの6四半期で最も低い水準でした
これと対照的なのは、純利益のほかに、売上高の前年比成長率です
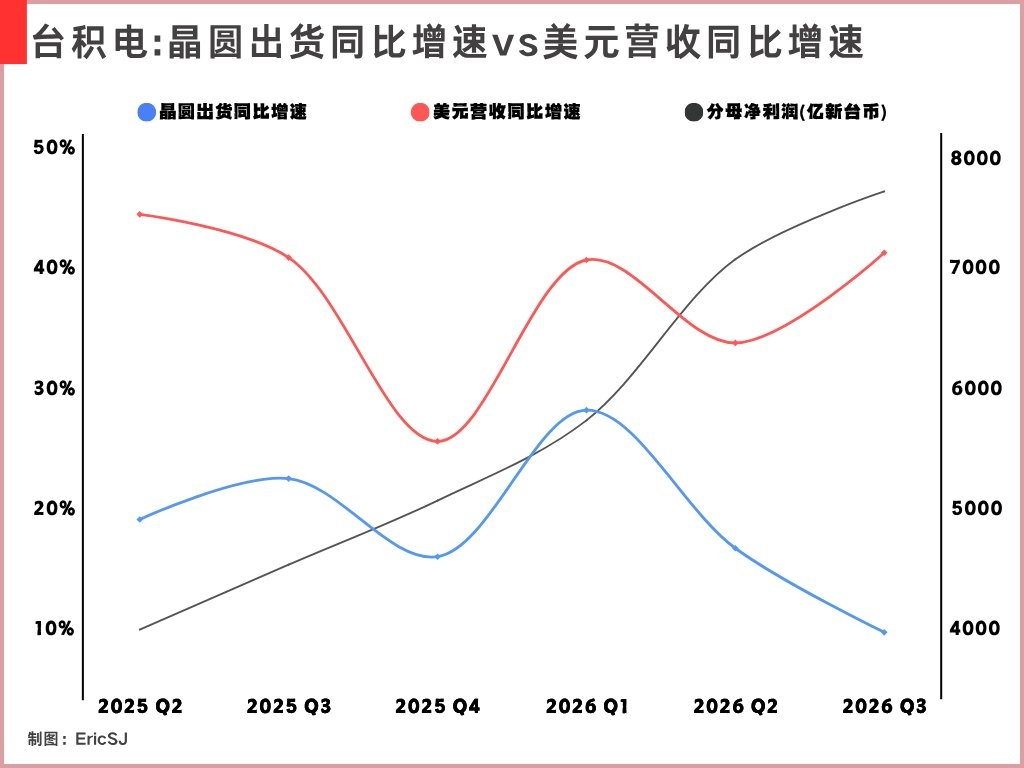
私が作成した図で示したように、赤と青の線は過去数四半期ほぼ連動して推移していましたが、この四半期だけは直近数四半期と比べて分化が非常に鮮明でした
(1)ウエハ出荷の前年比成長率は16.6%からさらに9.6%へ鈍化した一方、米ドル建て売上高の成長率は33.7%から41.2%へ上昇
(2)両者の差は31.6ポイントで、過去6四半期で最大の乖離でした
もし単に半導体業界全体が回復し、より多くのチップ受注が入っているだけなら
ウエハ出荷数量も連動して増加しているはずです
しかし今は、売上成長が出荷数量をはるかに上回っており、ウエハ出荷量の単純な増加だけではこの成長局面を説明できず、そこから半導体業界全体の回復という結論も導けません
より可能性が高いのは、顧客が購入する製品ミックスの変化です
では、一体どの種類の顧客がこの変化を牽引しているのでしょうか?
答えは高性能計算事業(HPC)です
HPCは、TSMCが最終用途別に区分している事業で、AIアクセラレータ、サーバープロセッサー、その他の高性能計算関連チップを含みます
これらのチップは一般に、性能・消費電力・製造プロセスへの要求が高く、多くの製品で先端プロセスが必要であり、複雑な先端パッケージングを要するものもあります
前年同期にはHPCがTSMCの総売上高の57%を占めていましたが、最新の財務報告ではこの数字は68%にまで上昇しています
各四半期の売上高と事業構成比から大まかに推計すると、第3四半期のHPC売上高は前年比で約80%増加したとみられます
さらに驚くべきことに、今四半期に前年同期比で増加したTSMCの売上高のうち、約90%はHPC事業の成長で説明できます
つまり、もちろん他の事業も売上を生み出していますが、TSMCの成長を主に牽引しているのは、すでに高性能計算関連の受注に高度に集中しているということです
これにより、TSMCの売上高とウエハ出荷数量の比率がますます不均衡になっている理由も説明できます
TSMC $TSM の最新財務報告データが出ました
純利益は6四半期連続で過去最高を更新
しかし
第3四半期では、TSMCのウエハ出荷量の前年比はわずか9.6%の増加にとどまり、実際にはこの6四半期で最も低い水準でした
これと対照的なのは、純利益のほかに、売上高の前年比成長率です
私が作成した図で示したように、赤と青の線は過去数四半期ほぼ連動して推移していましたが、この四半期だけは直近数四半期と比べて分化が非常に鮮明でした
(1)ウエハ出荷の前年比成長率は16.6%からさらに9.6%へ鈍化した一方、米ドル建て売上高の成長率は33.7%から41.2%へ上昇
(2)両者の差は31.6ポイントで、過去6四半期で最大の乖離でした
もし単に半導体業界全体が回復し、より多くのチップ受注が入っているだけなら
ウエハ出荷数量も連動して増加しているはずです
しかし今は、売上成長が出荷数量をはるかに上回っており、ウエハ出荷量の単純な増加だけではこの成長局面を説明できず、そこから半導体業界全体の回復という結論も導けません
より可能性が高いのは、顧客が購入する製品ミックスの変化です
では、一体どの種類の顧客がこの変化を牽引しているのでしょうか?
答えは高性能計算事業(HPC)です
HPCは、TSMCが最終用途別に区分している事業で、AIアクセラレータ、サーバープロセッサー、その他の高性能計算関連チップを含みます
これらのチップは一般に、性能・消費電力・製造プロセスへの要求が高く、多くの製品で先端プロセスが必要であり、複雑な先端パッケージングを要するものもあります
前年同期にはHPCがTSMCの総売上高の57%を占めていましたが、最新の財務報告ではこの数字は68%にまで上昇しています
各四半期の売上高と事業構成比から大まかに推計すると、第3四半期のHPC売上高は前年比で約80%増加したとみられます
さらに驚くべきことに、今四半期に前年同期比で増加したTSMCの売上高のうち、約90%はHPC事業の成長で説明できます
つまり、もちろん他の事業も売上を生み出していますが、TSMCの成長を主に牽引しているのは、すでに高性能計算関連の受注に高度に集中しているということです
これにより、TSMCの売上高とウエハ出荷数量の比率がますます不均衡になっている理由も説明できます
1
3
2.3k
·
--
一部該当
記事
Q3の相場回復、それでもHyperliquidの売上成長を支えたのはCircle?Hyperliquidの第3四半期の売上データでは、ビルダー手数料(Builder Code Fees)の伸びがひときわ目立ちます。第2四半期の1,638万ドルから、2,395万ドルに増加しました。
単一四半期で757万ドル増加し、前期比で約46.2%の伸びとなりました。
ここで説明しておきたいのは、この資金はサードパーティアプリに分配されるということです。たとえばfomoは、オンチェーンコントラクトの基盤としてHyperliquidを利用しています。ユーザーがfomoにアクセスして取引すると、発生した手数料の一部はfomoが受け取り、もう一部はHyperliquidが基盤取引手数料として徴収します。
Q3の相場回復、それでもHyperliquidの売上成長を支えたのはCircle?
Hyperliquidの第3四半期の売上データでは、ビルダー手数料(Builder Code Fees)の伸びがひときわ目立ちます。第2四半期の1,638万ドルから、2,395万ドルに増加しました。
単一四半期で757万ドル増加し、前期比で約46.2%の伸びとなりました。
ここで説明しておきたいのは、この資金はサードパーティアプリに分配されるということです。たとえばfomoは、オンチェーンコントラクトの基盤としてHyperliquidを利用しています。ユーザーがfomoにアクセスして取引すると、発生した手数料の一部はfomoが受け取り、もう一部はHyperliquidが基盤取引手数料として徴収します。
単一四半期で757万ドル増加し、前期比で約46.2%の伸びとなりました。
ここで説明しておきたいのは、この資金はサードパーティアプリに分配されるということです。たとえばfomoは、オンチェーンコントラクトの基盤としてHyperliquidを利用しています。ユーザーがfomoにアクセスして取引すると、発生した手数料の一部はfomoが受け取り、もう一部はHyperliquidが基盤取引手数料として徴収します。
1
1
2.4k
·
--
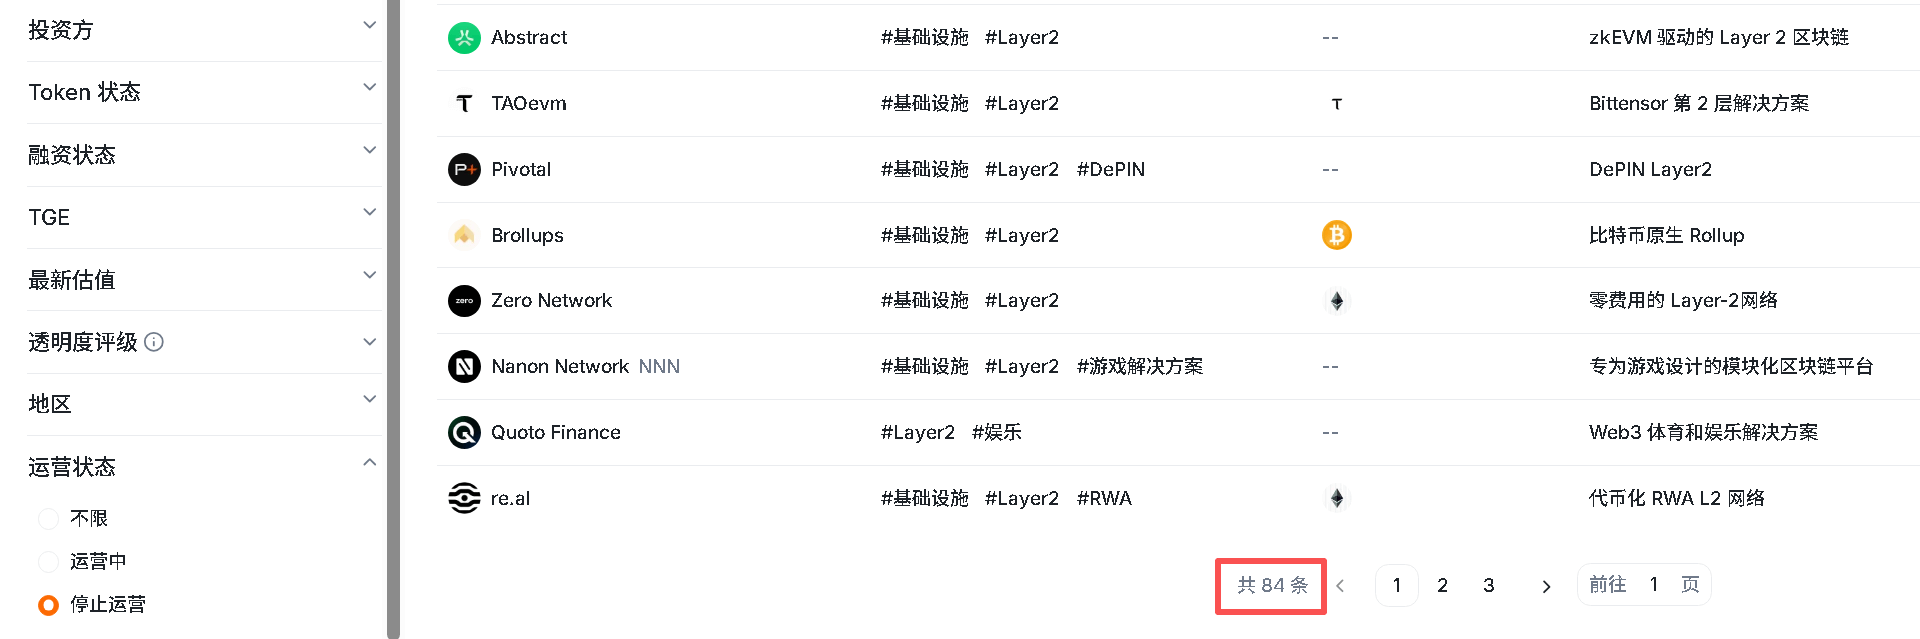
現在、運営停止を公式発表したL2は84件
未発表のものも、さらに200件以上ある
しかし、より多くの「死」はひっそりと訪れている
この200以上のL2のうち、今も市場で活発な状態にあるのは、おそらく半分だけ
広く知られているものは10分の1にも満たない
二次市場で今も注目されているものは、1%にも満たない
これまで、イーサリアムは業界にL2の正しさを示し→VCやプロジェクト関係者が場を整え→エアドロップでコミュニティの期待を高め→再資金調達→取引所に上場、という流れだった
今では、L2は作れば正解というわけではなくなり、VCの関心はAIへと移った。プロジェクト関係者はWeb3で資金を集める難しさが増していると気づき、エアドロップに参加する人も大幅に減った
そのため、運営を停止するものもあれば、方向転換するものもある
もともとシード段階にあったプロジェクトには、以前は大手取引所への上場ルートがあった。しかし、ひとつのサイクルを経た今、目に見えているのは、大手取引所2社の上場頻度の急減だ
その結果、Aラウンド前に自力で事業を循環させる仕組みを確立し、新規顧客を獲得して外部資金を呼び込めなければ、資金が尽きて運営停止に至るというサイクルに陥るプロジェクトがさらに増える
私の知る限り、現在のOTC市場も非常に低調だ。以前はプロジェクト関係者がこのルートを通じて、より早く資金を回収できたが、今ではその出口を支える資金源も大幅に縮小している
以前、取引所が破綻したときには、「冬が来る」という気配をはっきりと感じられた
このサイクルで相次ぐ運営停止や撤退は、また別の、痛ましい「大音希声」だ
1
3
6.2k
·
--
本人確認中
記事
NIKE:まったく異なる2つの現実NIKE $NKE.US の今回の最新決算を見ても、直ちに「良くなっている」とも「悪くなっている」とも言いにくいです。
今回の主要データだけ見ても:
(1)売上、純利益、1株当たり利益はいずれも前年比で小幅に減少
(2)粗利益率は42.2%から42.8%へと上がっていて、いわば小幅な上昇です。
言うならこうです。総合すると変化は大きくありません。でも良くなっていると言うには、売上がまだ下向きに進んでいます。
この現象に対して、電話会議で経営陣自身が、この会社の現在の財務パフォーマンスを「two different realities(2つのまったく異なる現実)」と表現しています。
まったく異なる2つの現実。この一文が、今のNikeに対する市場の印象を要約しています。まるで「2社」を同時に運営しているかのようです。
NIKE:まったく異なる2つの現実
NIKE $NKE.US の今回の最新決算を見ても、直ちに「良くなっている」とも「悪くなっている」とも言いにくいです。
今回の主要データだけ見ても:
(1)売上、純利益、1株当たり利益はいずれも前年比で小幅に減少
(2)粗利益率は42.2%から42.8%へと上がっていて、いわば小幅な上昇です。
言うならこうです。総合すると変化は大きくありません。でも良くなっていると言うには、売上がまだ下向きに進んでいます。
この現象に対して、電話会議で経営陣自身が、この会社の現在の財務パフォーマンスを「two different realities(2つのまったく異なる現実)」と表現しています。
まったく異なる2つの現実。この一文が、今のNikeに対する市場の印象を要約しています。まるで「2社」を同時に運営しているかのようです。
3
1
3.9k
·
--
本人確認中
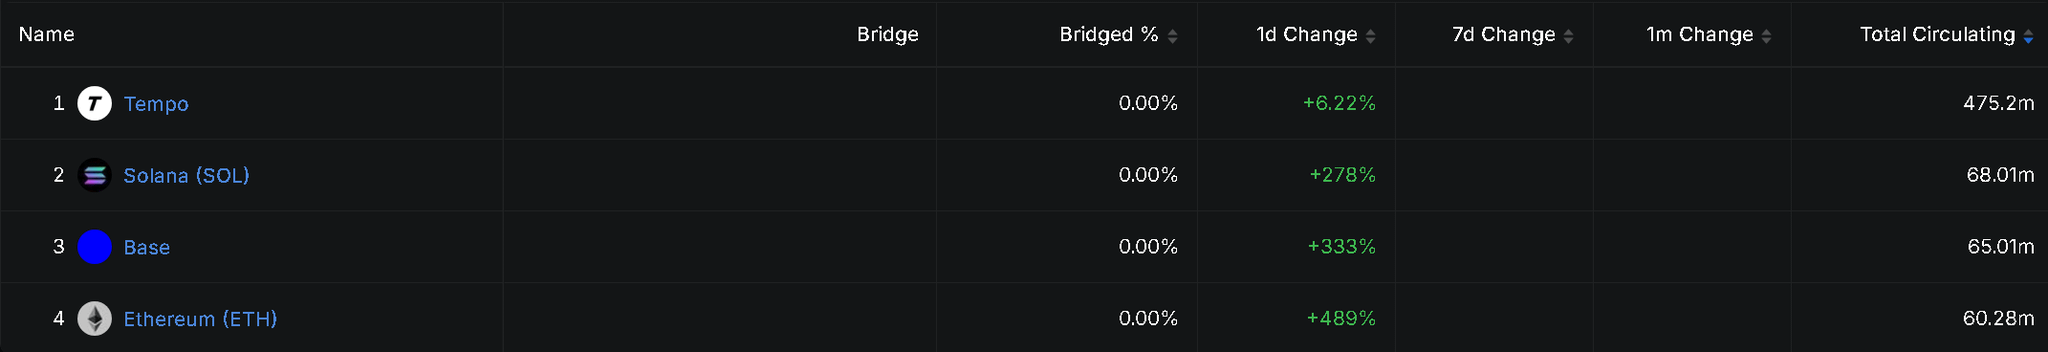
$OUSD は上場してから2日が経ち、現在の規模はおよそ6.7億ドルに近づいており、ステーブルコイン市場の規模で上位20位のプレイヤーになっています
当初「140社以上の提携企業がある」と宣言していましたが、最新の公開リストでは数が200社超にまで増えています
演出とは思えません。最終的には $PYUSD のように、少数にとどまる導入になると言う人もいます
私はむしろそうは思いません
ステーブルコインの導入/配布のユースケースは、ビジネスモデルの第一原理です
提携先リストについては、まだ中身に水分があるのではないかと思っています
ただ、仮にそのうちの一部であっても、より幅広い配布シーンにつながります(その中には、すでに大量の顧客や加盟店を抱えている決済機関も少なくないからです)
さらに、$PYUSD は PayPal 傘下の一製品にすぎないのに対し、Open Standard の中核事業は OUSD の採用を後押しすることです
今後の発展ルートとしては、基本的に「配布の場を増やしていく」ことが見えてきます
これらのチャネル側にとっては、OUSD を接続した後も、従来の入金・両替・支払いサービスは引き続き提供できます
同時に、顧客がもたらす OUSD の残高や利用アクティビティによって、チャネルは追加の収益分配も得られます
このお金の主な出どころは、ステーブルコインの背後にある米ドル準備金が生む利息です
(OUSD の設計では、管理手数料を差し引いたうえで、この収益分を採用を推進する提携企業に配分します)
それらはこの収益を自社で保持することもできますし、一部を拠出して顧客への補助を行い、より多くの資金を呼び込むこともできます
Circle のビジネスモデルを参考にすると、この収益は金利に制約されるため、支払い回数が増えても準備金の利息が同比率で増えるわけではありません
そのため、チャネルごとに魅力の度合いは異なります
ただ少なくとも、それを推進するための商業的な動機は成立しています
現時点で Stripe は Tempo 上の OUSD をデフォルトのステーブルコイン設定にしており、製品の支払いフローに組み込んでいます
Stripe の顧客にとっては、もともと使っていた支払いサービスを1つ有効化しただけ、という可能性もあります
将来的に、ステーブルコインが大規模に採用される局面は、「大量のユーザーが自分がすでにステーブルコインを使っていることに気づいていない」段階で起きます
1
3.6k
·
--
本人確認中
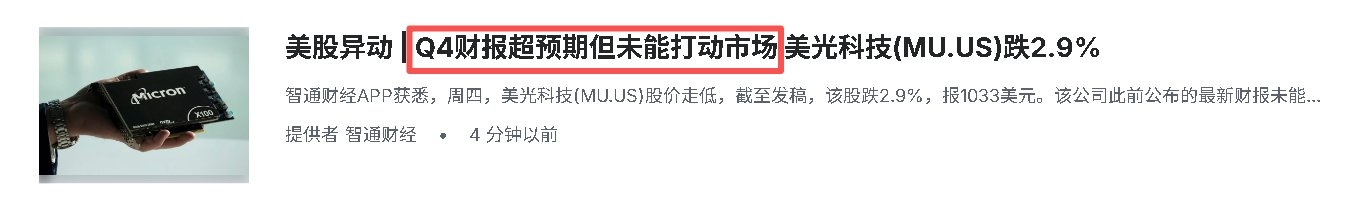
業績は予想超えたのに市場を動かせなかった???
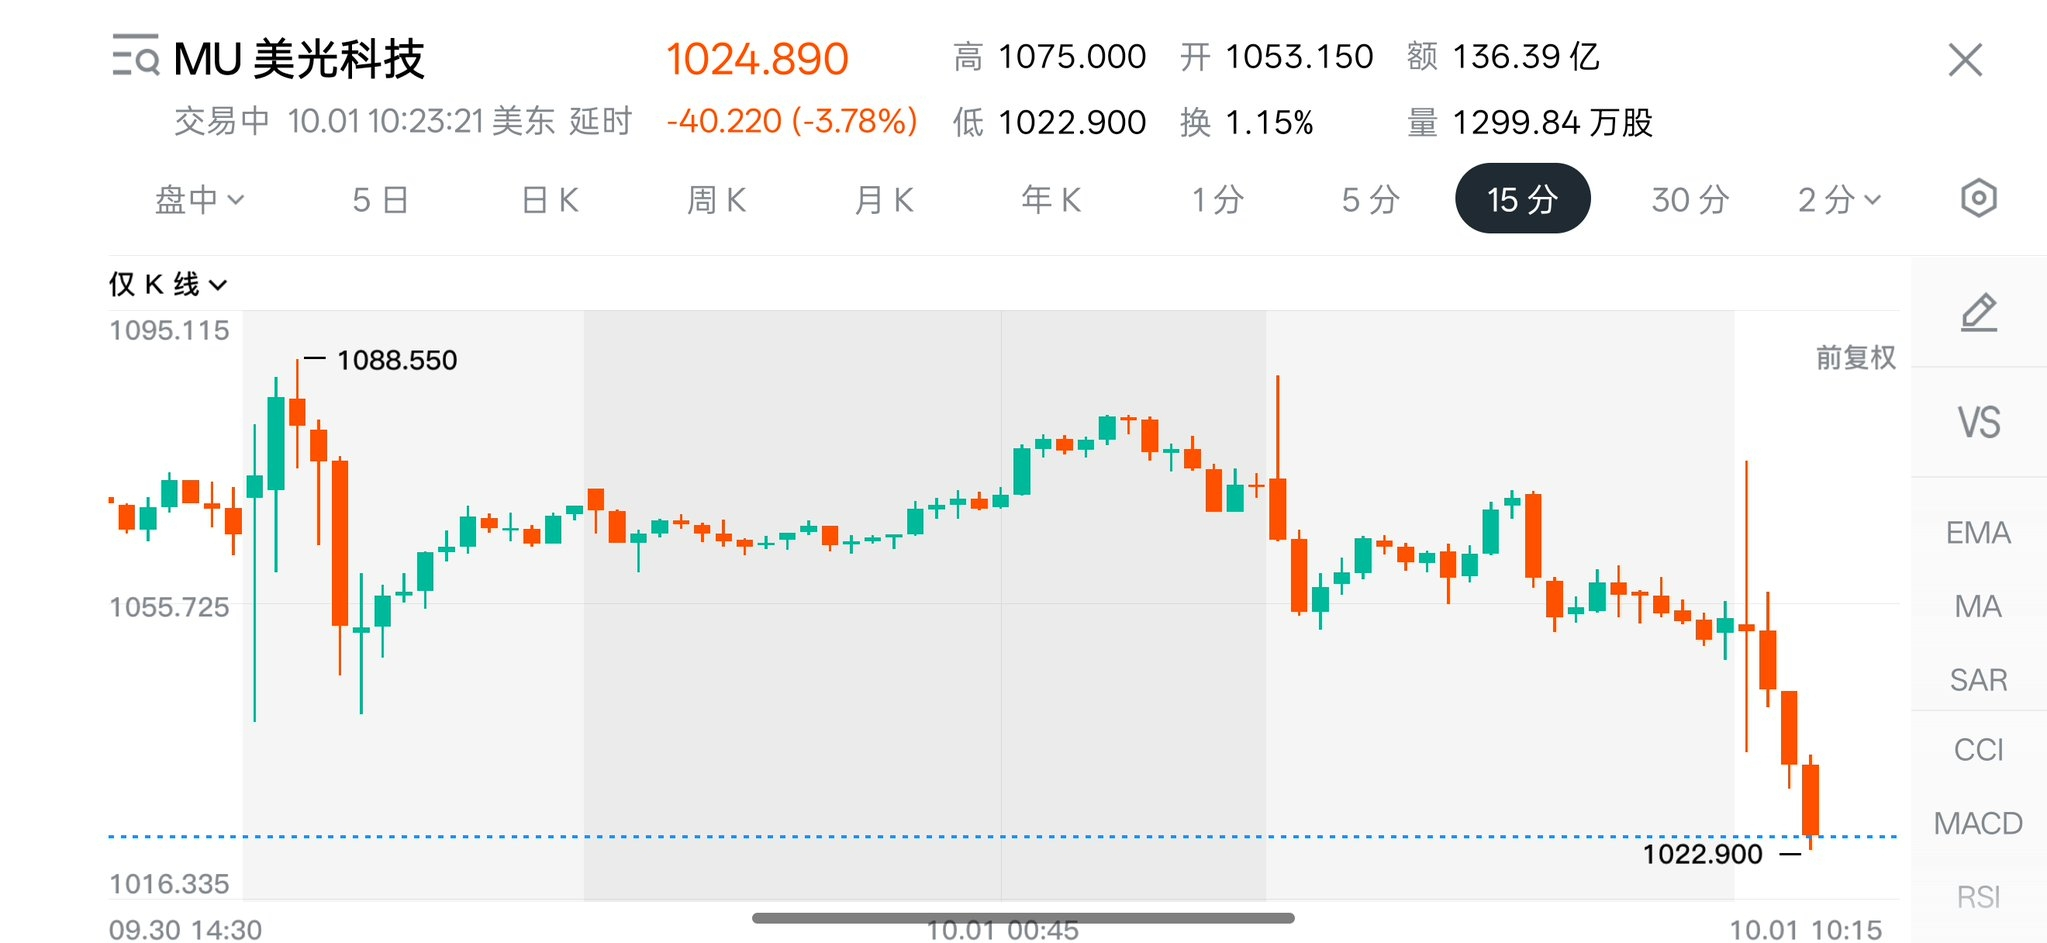
今のマイクロンの決算相場、難易度は地獄級と言っていい
$MU 始値から1時間で3%超下落
一方、昨日の取引時間後に発表された決算は、市場予想を上回っていた
あるのは、過剑なメモリ市況の強さを示す材料
もう一方は、市場がその市況の持続性を一様に疑っていること
しかも、この疑い自体が市場でずっと続いている
今回の予想超えで「もう大丈夫」と思ったら、市場は「まだまだ、予想を超えたって言えるほどじゃない」
次は「さらにさらに予想超え」を狙って賭けたのに、市場はそれを先回りして“さらにさらに予想超え”分をすでに織り込んでいた
市場には「決算は予想超えたが、市場を動かせなかった」という声があるのを見た
データを見ると、今回の決算の売上高とEPSは:
➠[Q4売上高542.3億ドル、市場予想は約510.7億ドル;調整後1株利益33.42ドル、市場予想は31.61ドル]
次の四半期の売上高ガイダンスの中央値は615億ドルで、市場が本来見込んでいたのは570億ドルあたり。EPSガイダンスも同様に市場予想を上回っている
データガイダンスの中で、比較的あまり良くないのは粗利率ガイダンスが小幅に前四半期比で低下している点
➠[マイクロンのQ4調整後粗利率は87%だが、次の四半期のガイダンスは86.25%]
つまり、売上高は大きく伸びているのに、粗利率は逆に小幅に前四半期比で下がっている
ただし、経営陣は電話会議の中で、Q1の粗利率低下の大部分はQ4における従業員向けインセンティブを引き上げたことが原因だと明確に説明している
だから少なくとも、経営陣の説明に従うなら、今回の粗利率の前四半期比での低下は需要や価格が天井を打ったことによるものではない可能性が高い
さらに設備投資(キャピタル・エクスぺンディチャー)という項目を見ても、特段の理由は見当たらない
過去の四半期と比べて一般的に想定されていた結果と大きくは変わらず、増産、引き続き増産
だから、繰り返し同じ質問をしてもあまり意味がない
増産をやめない(=拡大しない)方が、市場はむしろ不満を持つかもしれない
なので、無理やり中から“3%下落”を説明できるほどのファンダメンタルズの変化を見つけるのは、さすがに無理がある
そして「市場がこの注文(内容)を買わなかった」と言えるような状況でもない……
1
2
4.6k
·
--
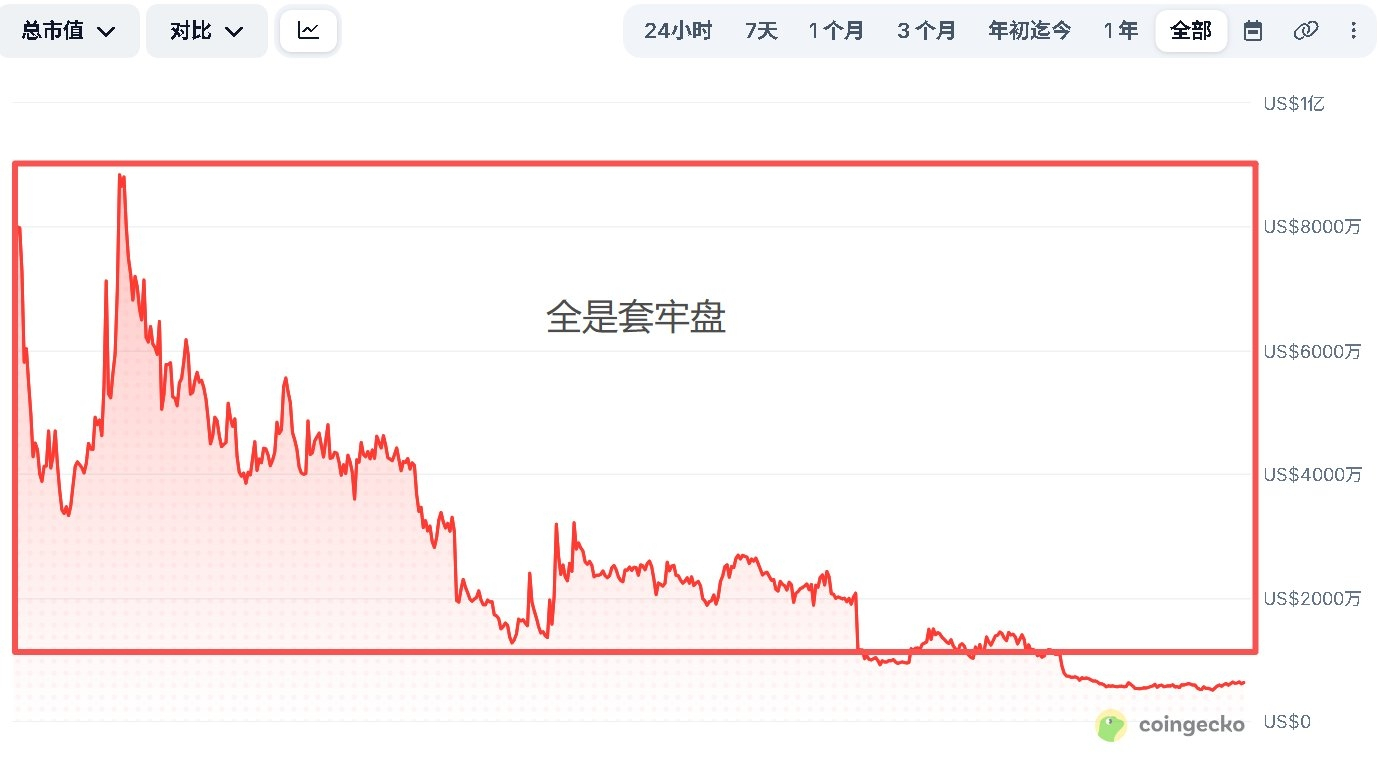
オンチェーンとセカンダリーには違いがあって、どちらも「数千万級」の銘柄が対象でもあるわけですが
たとえばRobinhood Chainの場合、いわゆる「サポートライン」「レジスタンスライン」みたいなものは、そもそもほとんど見えてきません
20Mなら30分で5Mまで戻せますし、2Mの銘柄も30分以内に10Mまで引き上げることができます
ただし、同じく百万〜千万級の銘柄であっても、オンチェーンのほうがセカンダリーよりはるかに良いです
なぜなら後者には大きな「含み損(ホールド)を抱えた買い玉」がある可能性が高く、数億〜十数億規模から下りてきたものだからです
なので、私のところでは「オンチェーンかセカンダリーか」で銘柄を選ぶなら、答えははっきりしています
千万円以下のこのレベルでは、オンチェーンのほうが損益比(リスクリワード)がもう少し高い
でも時価総額が億の規模なら、セカンダリーのほうがより安定的です
どんな資金量なら、どんな「池」で“釣り”をするべきか?
1
1
2.3k
·
--
本人確認中
医療業界について書いた長文レポート
1社だけおすすめするなら、インテュイティブ・サージカルをおすすめします $ISRG.US
{stock_us}(ISRG.US)
なぜでしょう?
同社はほぼ「医療分野のASML」です。
ロボットと医療の組み合わせは、確実性も成長の可能性も高い市場です。
第三者機関のレポートによる推計では、
「インテュイティブ・サージカルの世界手術支援ロボット市場におけるシェアは約60%、細分化された分野では約80%に達します」
同社の中核製品は、「ダ・ヴィンチ」と呼ばれる手術システムです。
これは完全に自律して手術を行うロボットではなく、医師の手術を支援するものです。
同社のビジネスモデルはASMLに似ています。まず高額な機器を顧客に販売し、その後は機器の消耗品やアフターサービスを通じて、継続的に収益を得ます。
つまり、インテュイティブ・サージカルには実質的に3つの収益源があります。
(1)手術支援ロボットの販売またはリース
(2)手術件数の増加に伴う、器具や付属品の継続販売
(3)機器を導入済みの病院への保守サービスの提供
このうち、長期にわたって継続的な収益をもたらすのは、後半の2つです。
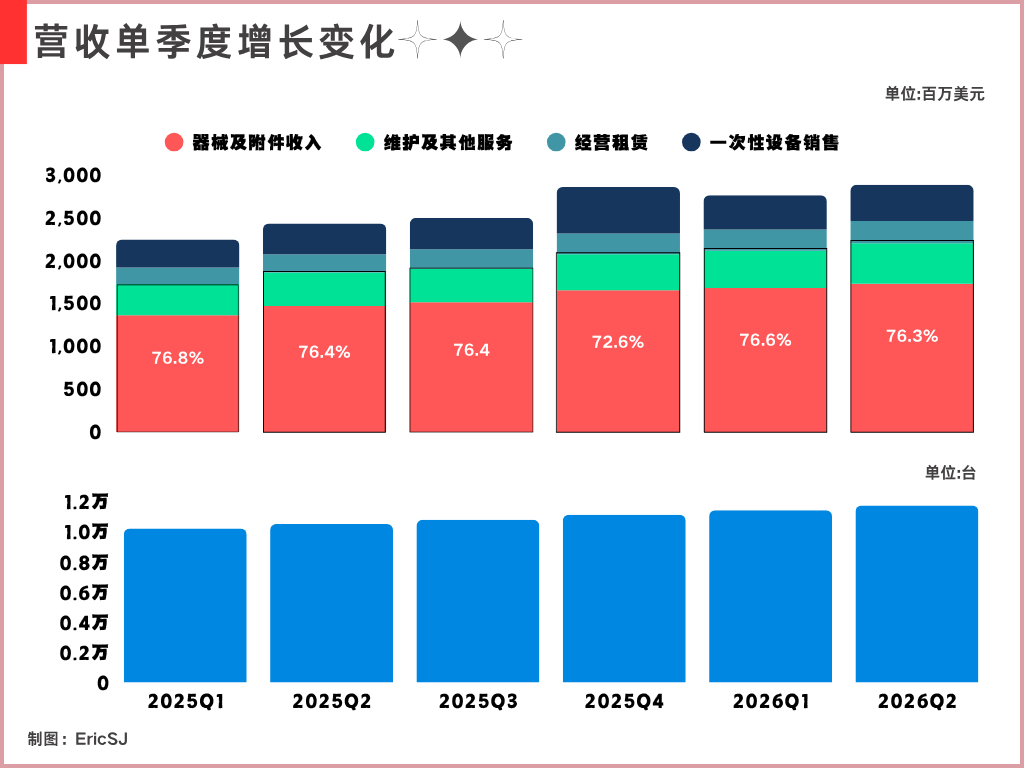
➠同社の当四半期の売上高は28億9,200万ドルで、そのうち器具・付属品の売上高は17億3,500万ドル、サービス収入は4億7,200万ドルでした。
つまり、器具・付属品とサービスを合わせると売上高の約76%を占め、ロボット本体の販売による収入は約24%にとどまります。
図1は、インテュイティブ・サージカルの過去6四半期における設置台数の伸びと、収益構成の変化を示しています。
この2項目を合わせた売上高の割合は平均して75%を上回り、設置台数も着実に増加しています。
そして、こうした継続課金の仕組みが示しているのは、顧客が同じシステムを中心に業務の流れを構築しているということです。
この業務の流れそのものが、非常に明確な堀、つまり競争優位性です。後発の競合他社が同等のスペックを持つロボットを開発したとしても、ダ・ヴィンチをすぐに置き換えることはできません。
このビジネスモデルは、二重らせんのように2つの要素が相互に成長を促します。
ロボットの設置台数が増えるほど、ダ・ヴィンチ・システムを使う医師が増え、乗り換えコストも高くなります。
ロボットの設置台数が増えるほど、必要となるアフターサービスや付属品、消耗品も増えていきます。
現在のチャートを見ると、日足ではWボトムの形が現れており、重要なレジスタンスラインに差し掛かっています。上抜けの確認を待つ局面です。
以上です。
医療業界について書いた長文レポート
1社だけおすすめするなら、インテュイティブ・サージカルをおすすめします $ISRG.US
なぜでしょう?
同社はほぼ「医療分野のASML」です。
ロボットと医療の組み合わせは、確実性も成長の可能性も高い市場です。
第三者機関のレポートによる推計では、
「インテュイティブ・サージカルの世界手術支援ロボット市場におけるシェアは約60%、細分化された分野では約80%に達します」
同社の中核製品は、「ダ・ヴィンチ」と呼ばれる手術システムです。
これは完全に自律して手術を行うロボットではなく、医師の手術を支援するものです。
同社のビジネスモデルはASMLに似ています。まず高額な機器を顧客に販売し、その後は機器の消耗品やアフターサービスを通じて、継続的に収益を得ます。
つまり、インテュイティブ・サージカルには実質的に3つの収益源があります。
(1)手術支援ロボットの販売またはリース
(2)手術件数の増加に伴う、器具や付属品の継続販売
(3)機器を導入済みの病院への保守サービスの提供
このうち、長期にわたって継続的な収益をもたらすのは、後半の2つです。
➠同社の当四半期の売上高は28億9,200万ドルで、そのうち器具・付属品の売上高は17億3,500万ドル、サービス収入は4億7,200万ドルでした。
つまり、器具・付属品とサービスを合わせると売上高の約76%を占め、ロボット本体の販売による収入は約24%にとどまります。
図1は、インテュイティブ・サージカルの過去6四半期における設置台数の伸びと、収益構成の変化を示しています。
この2項目を合わせた売上高の割合は平均して75%を上回り、設置台数も着実に増加しています。
そして、こうした継続課金の仕組みが示しているのは、顧客が同じシステムを中心に業務の流れを構築しているということです。
この業務の流れそのものが、非常に明確な堀、つまり競争優位性です。後発の競合他社が同等のスペックを持つロボットを開発したとしても、ダ・ヴィンチをすぐに置き換えることはできません。
このビジネスモデルは、二重らせんのように2つの要素が相互に成長を促します。
ロボットの設置台数が増えるほど、ダ・ヴィンチ・システムを使う医師が増え、乗り換えコストも高くなります。
ロボットの設置台数が増えるほど、必要となるアフターサービスや付属品、消耗品も増えていきます。
現在のチャートを見ると、日足ではWボトムの形が現れており、重要なレジスタンスラインに差し掛かっています。上抜けの確認を待つ局面です。
以上です。
Eric SJ
·
--
医療産業の価値はいったい誰が稼いでいるのか?
最近、医療産業を整理していたところ、過去にこの産業について2つの誤解をしていたことに気づきました。
(1)患者数そのものを市場だと単純に捉えていること
(2)革新的な新薬が承認されて上市されたことを、製薬企業の「堀(モート)」だと単純に捉えていること
しかも、この2つの誤解は私だけに限らず、雪球(Snowball)コミュニティを見ている過程で、保有している礼来(イーライリリー)やアストラゼネカの投資家、そして医薬セクターに注目している投資家の多くが、概ね同じような理解をしていることに気づきました。
しかし、ある薬が実験室からコンセプトとして提起され、最終的に本当に患者の体内に入るまでには、臨床試験、製造、診断、コールドチェーン配送、保険償還、薬局での引き渡しなど、さまざまな段階を経る必要があります。どこかの段階で引っかかれば、理論上の市場規模は現実の使用シーンには転化できません。
2k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
CanMicrosoftDeliverOnAI
閲覧回数 238
13人が討論中
#canmicrosoftdeliveronai MicrosoftはすでにAzure、Copilot、GitHub、Microsoft 365にAIを統合しています。本当の問いは、AIを提供できるかどうかではなく、この巨額の投資を広く普及させ、実際の成果につなげられるかどうかです。さらに、同社はAIに大きく賭け、業界最大級のエコシステムの構築を進めています。インフラ、モデル、生産性を一つの体験として結びつけることができれば、次の技術時代を支配する可能性があります。#CanMicrosoftDeliverOnA
EnriqueLR
·いいね:0件
·閲覧回数 21
CanGoogleDefindItsCore
閲覧回数 238
19人が討論中
FOMCWatch
閲覧回数 8.9M
27,154人が討論中