
index_eH
27 投稿
index_eH
報告
ユーザーをブロック
取引を発注
高頻度トレーダー
1.8年
12 フォロー
61 フォロワー
59 いいね
投稿
ポートフォリオ
·
--
翻訳参照
zkPass 未来发展方向:Agent 信任层、机构合规与节点去中心化的三年赛跑$ZKP 核心问题:在技术领先窗口收窄、代币估值较 A 轮回落七成的背景下,zkPass 在 2026—2028 年最可能、也最应该往哪里走?
主判断:重心将从"给人类证明 Web2 数据"转向"给 AI Agent 提供可验证的信任与信用";机构合规是 24 个月内唯一能产生真实收入的第二条腿;节点去许可化决定估值下限。技术补课:TLS 1.3 覆盖、无插件移动端证明、证明聚合与抗封 IP 池,是进入高频 Agent 场景的入场券,而非可选项。商业模型:从"按次收证明费"转向"企业订阅加信用凭证分润",纯加密原生需求撑不起当前成本结构。最大风险:Agent 叙事跑在真实调用量前面;每月约占总供应 1.66% 的解锁节奏是硬约束。
起点判断:三条曲线同时触顶,转型已经不是选择题
zkPass 过去三年的成长逻辑建立在三个前提上:技术领先、Web2 数据上链需求扩张、以及代币能把这套能力资本化。到 2026 年底,三个前提同时松动——技术差距被竞品抹平,人类端需求受制于少数大客户,代币价格由解锁与杠杆主导。这意味着增量只能来自新场景,把现有业务做得更好已经不够。
技术领先窗口已关闭,差异化要从"更快"转向"更可信"
zkTLS 赛道在 2026 年已经从"谁能做出来"进入"谁能被信任、被规模化采用"的阶段。Reclaim Protocol 用 Proxy 模型拿到了最大的生产足迹:超过 100 万次验证、25 家客户、30 条链、近 900 个社区数据源,手机端 2—4 秒出证且无需插件。Primus(原 PADO)则在基础协议之上补了 TEE 对见证节点自身的证明,回应了"见证方可能作恶"这一核心质疑。zkPass 的差异化原本是混合模式(Proxy 为主、MPC 兜底)加 VOLEitH 带来的亚秒级证明,但当"快"不再是独占优势,可比较的维度就转向了见证方可信性、机构接受度和生态标准。
这里有一个必须正视的结构性弱点:Proxy 模式下的节点有固定 IP 与行为特征,是可被目标网站识别并封锁的;一旦大型银行或政府门户选择封锁 zkTLS 代理流量,该数据源对所有用户失效。zkPass 用 MPC 兜底缓解了这一点,但 MPC 模式的带宽代价极高——一份 100KB 的数据交换,用户侧可能需上传约 32MB。因此"抗审查"在工程上仍是有条件的。
人类端 zkKYC 的天花板由客户结构与数据源反制共同决定
面向个人的隐私身份证明是 zkPass 最早、也最完整的叙事:选择性披露、本地生成证明、证明可复用。但这条线的付费方高度集中——交易所、券商、支付机构与 RWA 发行方,都是数量有限、决策链长、合规审查重的客户。对它们而言,采用 zkTLS 替代"上传证件"并非纯技术选择,而是把 KYC 责任从"自己存数据"部分转移到"信任一套外部证明",需要法律意见、监管沟通与责任边界设计。这决定了人类端是一个稳定但缓慢的存量市场,很难支撑一个基础设施项目的高增长预期。
代币已进入供给主导期,估值锚从叙事切到流动性
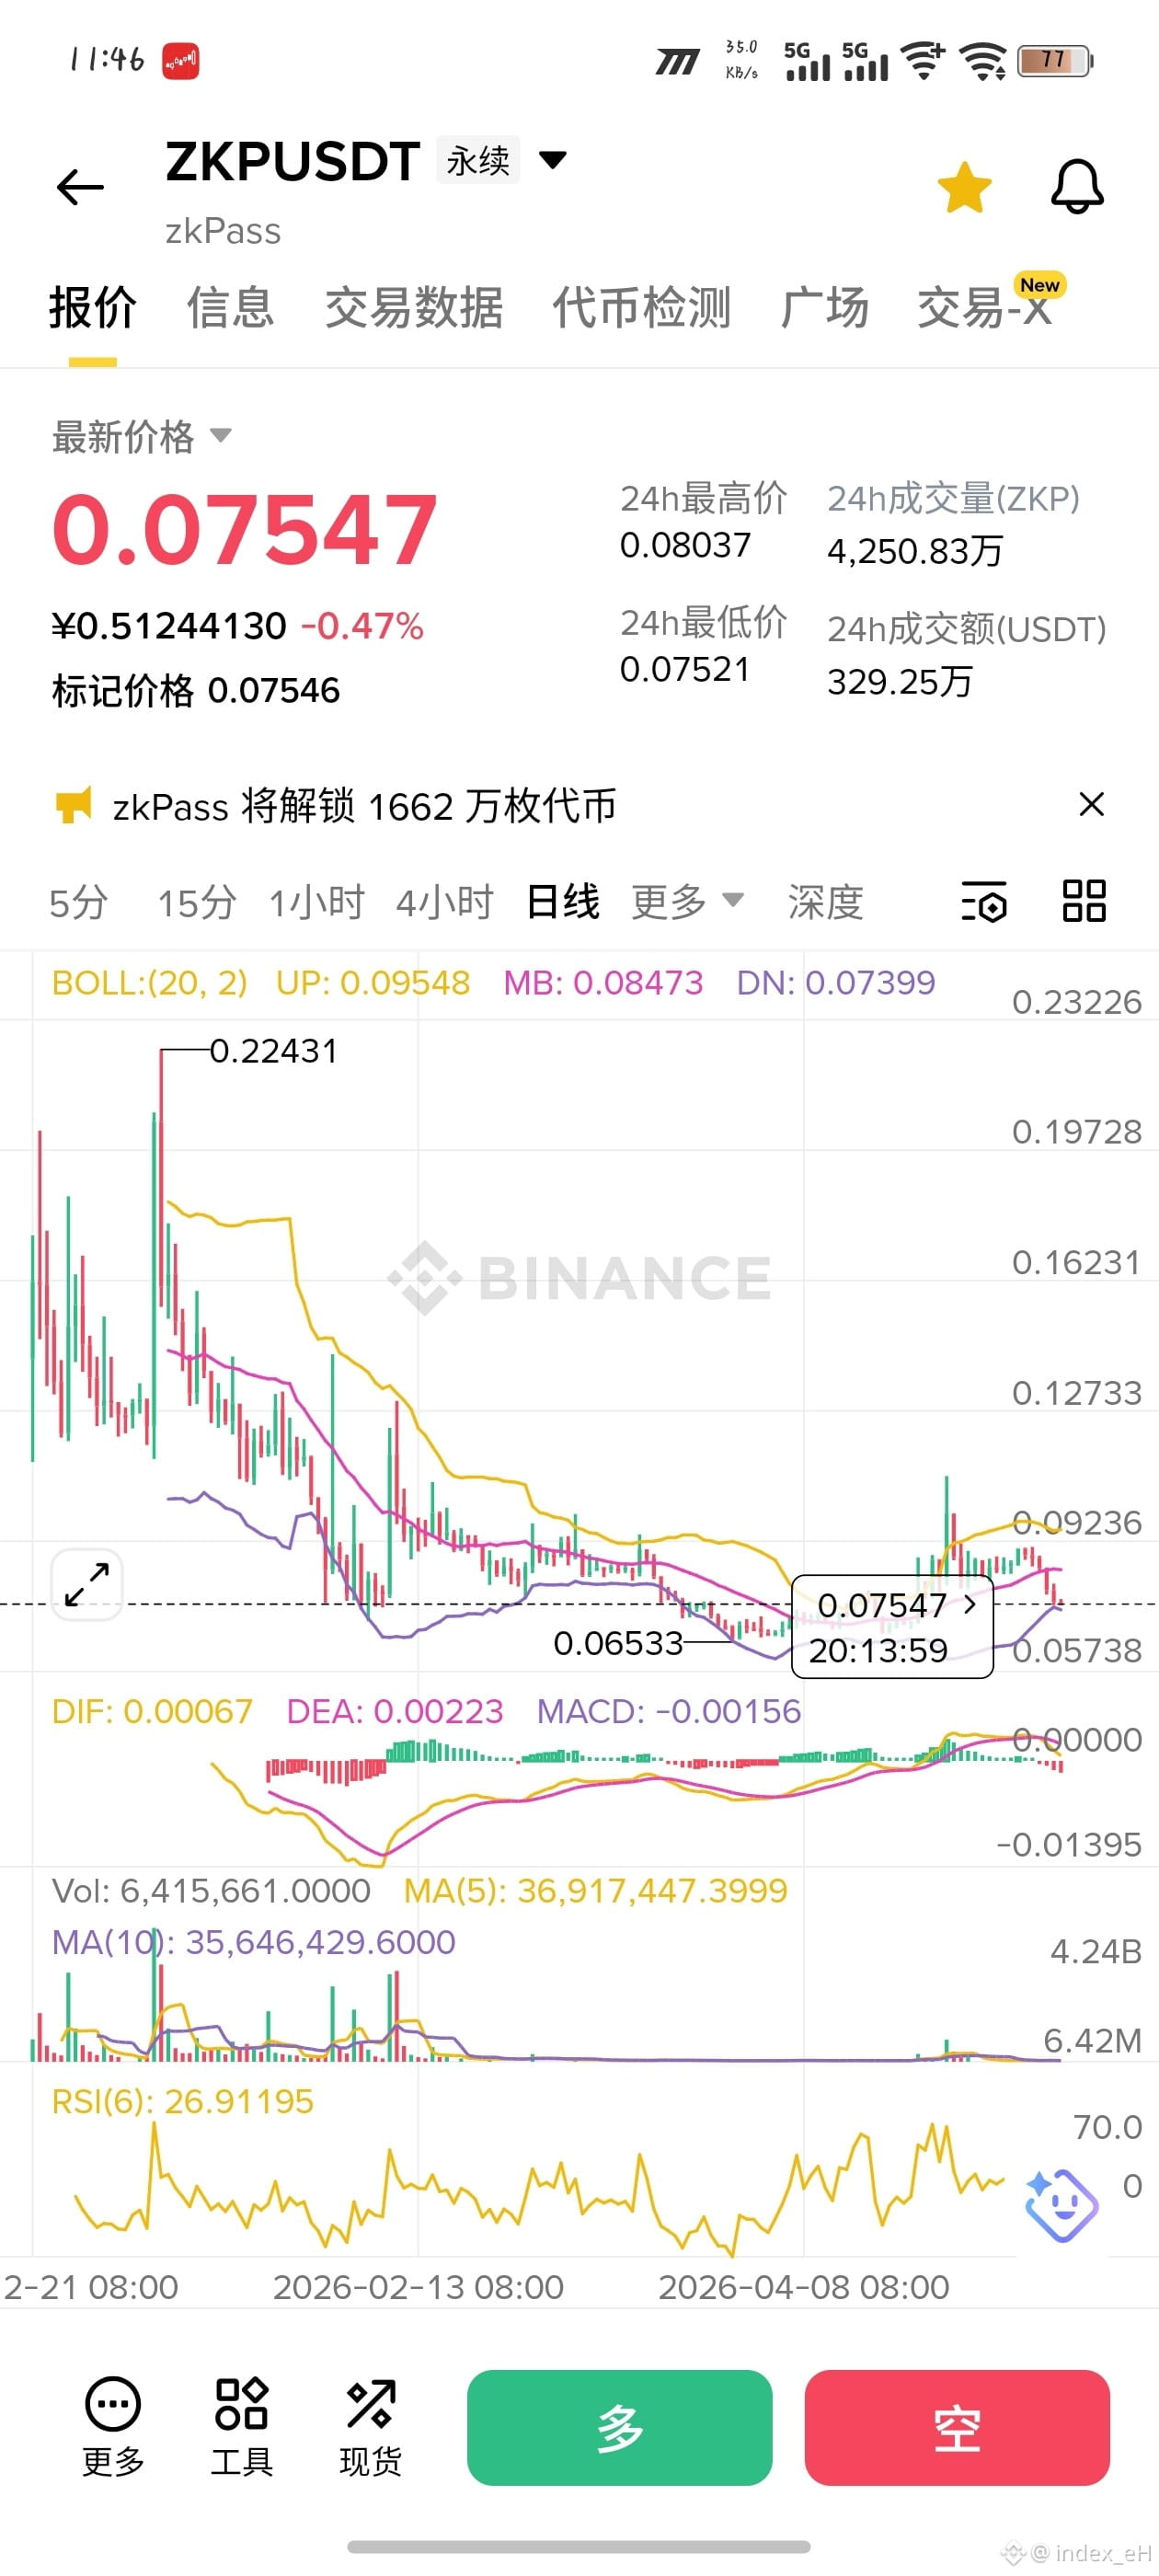
截至 2026 年 11 月 20 日,ZKP 报价约 0.0305 美元,市值约 614 万美元,FDV 约 3047 万美元,流通量 2.017 亿枚(占总供应 20.2%),较历史高点 0.23 美元回撤约 87%。对照 2024 年 A 轮 SAFT 的 1 亿美元代币 FDV,当前定价已低于机构入场估值七成。更能说明问题的是结构:永续合约未平仓约 1500 万美元,为市值的 244%,合约成交是现货的 3.4 倍——价格由杠杆而非基本面定价。同时,按第三方解锁数据,每月 19 日前后约有 1662 万枚(约占总供应 1.66%)进入流通。
曲线
2026 年底的现状
拐点信号
对战略的含义
技术
混合 zkTLS 仍是差异化设计,但速度、成本、生态规模已被 Reclaim、Primus 在单项上追平或反超
竞品在机构侧拿到首个生产合同
必须把竞争维度换成"可审计、可被机构采信"
需求
人类端客户集中在交易所与持牌机构,集成周期以季度计;数据源反制随时可能削减可用性
出现单一大客户贡献主要调用量
人类端做深而非做广,重心转向新需求方
资本
FDV 约 3000 万美元,流通率 20.2%,杠杆/市值比 244%,月度解锁持续
连续两个月出现净买入消化解锁
代币政策需要与真实收入挂钩,否则每次反弹都是卖点
主线一:把 Agent 信任层做实,这是唯一具备数量级空间的方向
三条曲线触顶之后,最有想象力的增量不在"更多人类用户证明更多 Web2 数据",而在一个全新的需求方:自主运行的 AI Agent。Agent 要下单、要付款、要借款、要被授权,但市场没有任何机制判断"这个 Agent 背后的运营者是谁、值不值得授信"。这正是 zkTLS 的能力边界内可以解决的问题。
需求真实存在:Agent 经济缺的是"数据来源可信"这一层
2026 年机器支付与 Agent 授权协议(如 x402 类按调用付费、AP2 类委托授权)快速铺开,Agent 已经开始替人执行有经济后果的动作。与之配套的风控与授信层也在成形——t54 的 Trustline/Claw Credit 做 Agent 交易风险评分与授信,KEEL 在 Solana 上做 Agent 的债券与信用额度。但这些方案共同缺一块地基:它们用来评估的数据,本身是否真实、是否来自权威源。链上行为可以刷,自报业绩可以编,中心化 KYC 只覆盖"人"不覆盖"Agent 的运营者"。zkPass 的生态位恰好在这里:不做风控模型,做"可信数据源"的供应商。
这也是官网在 2026 年把定位改成"Proof for humans. Credit for agents."的原因——同一套密码学,两个经济体。技术上它是自洽的:交易所余额、交易历史、平台信誉、任务完成记录,全部躺在 HTTPS 后面,而 TransGate SDK-B 已经提供了 verify()、verifyCampaign()、chat() 三种调用模式,其中 chat() 支持把自然语言意图直接解析成证明。
三层产品化:操作者背书、行为履历、信用凭证
把"给 Agent 发信用"落到实处,需要拆成可交付的三层,而不是停留在定位文案。下表给出每层的证明对象、可复用的现有能力,以及 12 个月内可以判定的成败标准。
层级
要证明什么
复用的现有能力
12 个月判定标准
身份层
Agent 背后有一个真实、非女巫、有经济能力的运营者:交易所账户余额、账户年限、KYC 状态
TransGate 扩展 + 余额类 schema
至少 3 家 Agent 平台把"运营者背书"作为准入前置
行为层
Agent 的历史履历:交易记录、任务完成率、平台信誉、API 调用沉淀
verifyCampaign 多源打包、Schema Market 模板
出现跨平台可复用的"Agent 履历"标准,且非 zkPass 独占
信用层
把履历打包成借贷/风控协议可直接消费的凭证,替代超额抵押
链上 attestation、可组合 proof
≥1 家借贷或授信协议用其凭证调整额度或利率
三层的商业价值并不平均:身份层最容易落地,因为需求方(Agent 平台、交易所)已经有反女巫预算;信用层价值最高,但依赖风控方的模型配合,周期最长。合理的顺序是先做身份层换取集成量,再用集成量换信用层的话语权。
判定标准要前置:没有三家以上默认集成,这条线就还是 PPT
Agent 叙事最大的风险是"故事先行"。需要在内部设定可证伪的门槛:12 个月内,agent-native 支付或授信协议中至少有 3 家把 zkPass 作为默认 attestation 源,SDK 月调用量达到 10 万次量级,且其中有付费客户而非纯补贴。达不到就意味着这条线只是市场材料,应把资源撤回机构合规。
竞争同样要算清楚:中心化 KYC 服务商在铺"Agent 运营者验证",链上行为分析公司在卖"Agent 评分",TEE 方案在卖"硬件可信"。zkPass 的相对优势是数据源真实性(银行、交易所、平台的原始数据),相对劣势是单次证明的延迟与成本——这直接指向下一节的四个技术短板。
主线二:机构合规是 24 个月内唯一能收真钱的线
Agent 线决定上限,机构线决定能不能活下去。zkKYC/KYB 的付费方清晰、预算已存在、痛点可量化,是当下最现实的收入来源。
价值主张可以换算成责任与成本,而不只是"更隐私"
对交易所与支付机构而言,zkTLS 的真实卖点不是用户隐私,而是责任面收窄:把"存储 100 万份护照与银行流水"变成"存储 100 万条零知识证明",数据泄露的标的物消失,监管问询时的举证方式也从"我们保管了什么"变成"我们验证了什么"。这条逻辑在数据保护执法趋严的辖区(欧盟、英国、部分亚太市场)更容易被接受,也更容易被写进采购理由。
从"卖工具"转向"卖责任承接",需要补齐三件事
第一是法律与审计背书:数据最小化设计、跨境数据流解释、以及对"证明能否作为 KYC 留痕"的监管沟通,都不是工程问题。第二是渠道定位:与其和 Sumsub、Onfido 这类成熟 KYC 服务商正面替代,更可行的是做它们的前置过滤层——先用证明筛掉大部分低风险用户,只让高风险个案进入完整 KYC 流程,这样渠道阻力最小、也最容易切入存量客户。第三是企业级交付能力:SLA、白标、审计日志与事故响应流程,这些是持牌机构采购的硬门槛,而目前的公开材料里仍以协议能力为主。
失败条件很明确:6—9 个月拿不到持牌机构的生产合同
合规线不能用"试点"衡量。如果 6—9 个月内没有 2—3 家持牌机构签署生产合同(而非 PoC 或联合研究),基本可以判定这条线在当前监管环境下不具备规模化条件,应转而把资源集中到 Agent 线或节点网络。
主线三:节点去许可化决定估值下限,不做就只是治理票
代币要成为"结算资产",前提是网络里有真实的、需要被质押担保的验证工作。目前这一步还没有走完。
现状:白名单 Beta 与单一验证方,是"可信"叙事最大的漏洞
节点网络已设计了完整的经济结构:Pool Node(Validator 与 TEE Node)、Watcher 监控与仲裁、质押门槛、暂停与封禁生命周期、解质押冷却期。但网络目前明确处于 Beta 的白名单准入阶段,理由是"在治理成熟前维持验证质量"。独立研究在 2025 年就指出过更尖锐的问题:验证器实现闭源、扩展闭源、只有项目方一家能跑节点,用户必须信任它不会拒绝服务、也不会与证明方串通。后续 SDK 开源与节点 Beta 缓解了部分质疑,但"无许可"仍未到位。
三步走:无许可准入、客观可判定的罚没、TEE 节点证明
第一步是放开准入,但要配合质押分层与信誉分层——无许可必然引入低质量节点,需要用经济权重而非行政审核来筛。第二步是把罚没条件做成客观可判定:目前大量争议属于"数据源改版导致证明失败"还是"节点作恶",主观判断会让 slashing 变成治理斗争;可行做法是建立可复现的失败样本库,把争议转化为可重放的测试用例。第三步是给节点加 TEE 远程证明,让"见证方自身可信"从经济假设变成硬件假设——这正是 Primus 相对基础协议补上的那一环,也是机构客户最可能追问的点。
这三步的价值不在技术优雅,而在代币经济:只有验证工作真实、可竞争、可被罚没,结算费与质押需求才成立;否则 ZKP 只是一张治理票。
技术路线:四个必须补的短板
以下四项在人类端属于"优化",在 Agent 端属于"入场券"。原因是调用频次的量级差异:一个 Agent 每天的证明请求可能是一个人的上百倍,单次成本与延迟必须下降一到两个数量级,否则商业模式不成立。
短板
现状
2027 年目标
判定标准
TLS 1.3 覆盖
TLS 1.2 实现成熟,1.3 支持在各类 zkTLS 方案中仍在演进
对主流数据源实现 1.3 全兼容,且不显著增加证明时长
可用数据源清单中 1.3 站点占比过半
无插件移动端
人类端依赖 Chrome 扩展,移动端体验落后于 Reclaim 的无插件 2—4 秒
移动端浏览器内直接出证,无需安装
移动端证明占比超过三成
证明聚合与递归
每次证明独立结算,链上成本与验证开销随调用线性增长
批量聚合,把单次结算成本压到可支撑高频调用的水平
批量场景单次成本下降一个数量级
抗审查传输
Proxy 节点 IP 可被识别封锁,MPC 兜底带宽代价高
多节点并行加代理池轮换,重要数据源维持可用
头部 20 个数据源的证明成功率高可用
这四项中最容易被低估的是"无插件移动端"。Agent 场景听起来与浏览器无关,但 Agent 的运营者是人,人在手机上完成授权与背书的体验,直接决定这套体系的转化率。
代币经济:从叙事溢价切到结算需求
ZKP 的经济设计本身没有明显缺陷:总量 10 亿固定不增发、结算手续费部分销毁、DAO 定期回购、验证者需质押、TGE 时团队与投资人均零解锁。问题在于需求端——如果证明主要是补贴和空投驱动的,"结算费"就只是账面上的循环。
三个数字定义了当前的约束条件
流通率 20.2%、月度解锁约 1.66% 总供应、永续未平仓为市值的 244%。这三者组合的含义是:任何由叙事带来的上涨都会在解锁与杠杆平仓中被快速消化。2026 年 4 月团队多签地址向交易所转入 1000 万枚 ZKP(约占当时流通 3.7%)后价格当日下跌 7.35%,是一个可观察的样本。
改良方向:费用真实化、收益与任务挂钩、解锁披露透明
第一,把"谁在为证明付费"做成公开账本:企业客户、协议客户与补贴用户的调用分别统计,避免把空投认领计为需求。第二,验证者收益与真实任务量挂钩,而不是靠增发式补贴维持吸引力,否则质押规模只是通胀的镜像。第三,解锁节奏虽由合约固定,但财库政策可以更透明——定期披露用途、把回购与收入里程碑绑定,能降低市场对"无条件卖压"的预期。
情景
成立条件
业务表征
估值区间(FDV)
乐观
Agent 支付成为主流形态,zkPass 成为默认 attestation 源;同时落地 3 家以上持牌机构
付费调用持续放量,质押规模与真实任务同步增长
8000 万—1.2 亿美元,接近 A 轮估值
基准
Agent 线停留在试验与小规模集成,合规线缓慢推进,节点仍部分许可
调用量温和增长,收入勉强覆盖运营
3000 万—6000 万美元,围绕当前水平波动
悲观
Agent 叙事落空,机构合同未落地,解锁持续释放
调用量停滞,代币主要作为治理与投机标的
1500 万美元以下
上述区间是条件式情景推演,不是价格预测:它由"是否出现可验证的付费需求"这一单一变量驱动,而非由技术优劣决定。这也是为什么下一节的里程碑必须围绕付费与集成,而不是围绕功能发布。
路线图:三个阶段与可验证里程碑
阶段
时间
核心目标
可验证里程碑
阶段一:Agent 商业化验证
2026 Q4—2027 Q2
把 SDK-B 从能力变成收入:运营者背书先落地,行为履历标准同步推进
3 家以上 Agent 平台默认集成;公开付费调用账本;移动端与 1.3 覆盖达标
阶段二:合规与去许可并行
2027
机构侧签下生产合同;节点网络从白名单走向无许可,罚没条件客观化
2—3 家持牌机构合同;外部节点占比过半;至少一起 slashing 争议按可重放样本裁决
阶段三:结算标准与跨链互认
2028
把 schema 与信用凭证做成跨协议标准,结算费成为主要收入
外部协议引用其 schema 作为事实标准;结算费收入超过补贴驱动的调用
结论:上限看 Agent,下限看节点,现金流看合规
第一,Agent 信任层是正确的方向,但必须用集成量与付费调用证伪。它解决了 Agent 经济真实存在的缺口——没有可信数据源,任何授信模型都是空中楼阁;同时也把 zkPass 从"身份工具"抬升为"基础设施"。但这条线目前只有定位与 SDK,缺少第三方采用证据,12 个月内不达门槛就该收缩。
第二,机构合规决定短期生存,且路径应是"前置过滤层"而非"替代 KYC 服务商"。把隐私叙事翻译成责任与成本,才可能进入采购流程;拿不到 2—3 家生产合同,就说明这个市场在当前监管下还不成立。
第三,节点去许可是估值的地板而不是天花板。没有无许可、可罚没、可证明的验证工作,代币的结算属性就是空的;反过来,只要这一步走通,即使业务增长缓慢,代币也具备了与调用量挂钩的价值锚。
边界与限制。本文的业务规模引用官方口径(如 200M TVC、300+ schema、80+ 集成方),TVC 是累计计算次数而非独立验证数,不能与竞品的"验证次数"直接比较;流通量存在口径分歧(CoinGecko 记 2.017 亿,链上报道在 2026 年 4 月提到 2.68 亿),按后者计算市值应上修约三成。此外,市场上存在多个使用 ZKP 代号的同名项目,其中被链上调查点名的一个预售项目与 zkPass 无关,引用交易数据时须核对合约地址。
监测清单(按优先级):
Agent SDK 的第三方集成数与月调用量,是否出现付费客户机构侧生产合同数量,而非试点或联合研究数量节点网络中外部节点占比,以及是否完成首次客观罚没头部数据源的证明成功率,作为抗审查能力的代理指标月度解锁的实际流向:财库、团队还是交易所永续未平仓与市值的比值,判断价格由杠杆还是由需求驱动
决策提示。对投资人,这是一个"技术已被验证、商业模式待验证"的期权型标的,估值不贵但供给结构不利,仓位应跟随里程碑而非跟随叙事;对生态开发者,现在接入的成本最低、议价空间最大,但应优先选择有付费方的场景(交易所准入、Agent 平台风控)而非纯空投场景;对项目方,资源排序建议是合规拿现金、Agent 换集成、节点换信任,三者都做了才算走完这一程。$ZKP
{future}(ZKPUSDT)
#zkPass
zkPass 未来发展方向:Agent 信任层、机构合规与节点去中心化的三年赛跑
$ZKP 核心问题:在技术领先窗口收窄、代币估值较 A 轮回落七成的背景下,zkPass 在 2026—2028 年最可能、也最应该往哪里走?
主判断:重心将从"给人类证明 Web2 数据"转向"给 AI Agent 提供可验证的信任与信用";机构合规是 24 个月内唯一能产生真实收入的第二条腿;节点去许可化决定估值下限。技术补课:TLS 1.3 覆盖、无插件移动端证明、证明聚合与抗封 IP 池,是进入高频 Agent 场景的入场券,而非可选项。商业模型:从"按次收证明费"转向"企业订阅加信用凭证分润",纯加密原生需求撑不起当前成本结构。最大风险:Agent 叙事跑在真实调用量前面;每月约占总供应 1.66% 的解锁节奏是硬约束。
起点判断:三条曲线同时触顶,转型已经不是选择题
zkPass 过去三年的成长逻辑建立在三个前提上:技术领先、Web2 数据上链需求扩张、以及代币能把这套能力资本化。到 2026 年底,三个前提同时松动——技术差距被竞品抹平,人类端需求受制于少数大客户,代币价格由解锁与杠杆主导。这意味着增量只能来自新场景,把现有业务做得更好已经不够。
技术领先窗口已关闭,差异化要从"更快"转向"更可信"
zkTLS 赛道在 2026 年已经从"谁能做出来"进入"谁能被信任、被规模化采用"的阶段。Reclaim Protocol 用 Proxy 模型拿到了最大的生产足迹:超过 100 万次验证、25 家客户、30 条链、近 900 个社区数据源,手机端 2—4 秒出证且无需插件。Primus(原 PADO)则在基础协议之上补了 TEE 对见证节点自身的证明,回应了"见证方可能作恶"这一核心质疑。zkPass 的差异化原本是混合模式(Proxy 为主、MPC 兜底)加 VOLEitH 带来的亚秒级证明,但当"快"不再是独占优势,可比较的维度就转向了见证方可信性、机构接受度和生态标准。
这里有一个必须正视的结构性弱点:Proxy 模式下的节点有固定 IP 与行为特征,是可被目标网站识别并封锁的;一旦大型银行或政府门户选择封锁 zkTLS 代理流量,该数据源对所有用户失效。zkPass 用 MPC 兜底缓解了这一点,但 MPC 模式的带宽代价极高——一份 100KB 的数据交换,用户侧可能需上传约 32MB。因此"抗审查"在工程上仍是有条件的。
人类端 zkKYC 的天花板由客户结构与数据源反制共同决定
面向个人的隐私身份证明是 zkPass 最早、也最完整的叙事:选择性披露、本地生成证明、证明可复用。但这条线的付费方高度集中——交易所、券商、支付机构与 RWA 发行方,都是数量有限、决策链长、合规审查重的客户。对它们而言,采用 zkTLS 替代"上传证件"并非纯技术选择,而是把 KYC 责任从"自己存数据"部分转移到"信任一套外部证明",需要法律意见、监管沟通与责任边界设计。这决定了人类端是一个稳定但缓慢的存量市场,很难支撑一个基础设施项目的高增长预期。
代币已进入供给主导期,估值锚从叙事切到流动性
截至 2026 年 11 月 20 日,ZKP 报价约 0.0305 美元,市值约 614 万美元,FDV 约 3047 万美元,流通量 2.017 亿枚(占总供应 20.2%),较历史高点 0.23 美元回撤约 87%。对照 2024 年 A 轮 SAFT 的 1 亿美元代币 FDV,当前定价已低于机构入场估值七成。更能说明问题的是结构:永续合约未平仓约 1500 万美元,为市值的 244%,合约成交是现货的 3.4 倍——价格由杠杆而非基本面定价。同时,按第三方解锁数据,每月 19 日前后约有 1662 万枚(约占总供应 1.66%)进入流通。
曲线
2026 年底的现状
拐点信号
对战略的含义
技术
混合 zkTLS 仍是差异化设计,但速度、成本、生态规模已被 Reclaim、Primus 在单项上追平或反超
竞品在机构侧拿到首个生产合同
必须把竞争维度换成"可审计、可被机构采信"
需求
人类端客户集中在交易所与持牌机构,集成周期以季度计;数据源反制随时可能削减可用性
出现单一大客户贡献主要调用量
人类端做深而非做广,重心转向新需求方
资本
FDV 约 3000 万美元,流通率 20.2%,杠杆/市值比 244%,月度解锁持续
连续两个月出现净买入消化解锁
代币政策需要与真实收入挂钩,否则每次反弹都是卖点
主线一:把 Agent 信任层做实,这是唯一具备数量级空间的方向
三条曲线触顶之后,最有想象力的增量不在"更多人类用户证明更多 Web2 数据",而在一个全新的需求方:自主运行的 AI Agent。Agent 要下单、要付款、要借款、要被授权,但市场没有任何机制判断"这个 Agent 背后的运营者是谁、值不值得授信"。这正是 zkTLS 的能力边界内可以解决的问题。
需求真实存在:Agent 经济缺的是"数据来源可信"这一层
2026 年机器支付与 Agent 授权协议(如 x402 类按调用付费、AP2 类委托授权)快速铺开,Agent 已经开始替人执行有经济后果的动作。与之配套的风控与授信层也在成形——t54 的 Trustline/Claw Credit 做 Agent 交易风险评分与授信,KEEL 在 Solana 上做 Agent 的债券与信用额度。但这些方案共同缺一块地基:它们用来评估的数据,本身是否真实、是否来自权威源。链上行为可以刷,自报业绩可以编,中心化 KYC 只覆盖"人"不覆盖"Agent 的运营者"。zkPass 的生态位恰好在这里:不做风控模型,做"可信数据源"的供应商。
这也是官网在 2026 年把定位改成"Proof for humans. Credit for agents."的原因——同一套密码学,两个经济体。技术上它是自洽的:交易所余额、交易历史、平台信誉、任务完成记录,全部躺在 HTTPS 后面,而 TransGate SDK-B 已经提供了 verify()、verifyCampaign()、chat() 三种调用模式,其中 chat() 支持把自然语言意图直接解析成证明。
三层产品化:操作者背书、行为履历、信用凭证
把"给 Agent 发信用"落到实处,需要拆成可交付的三层,而不是停留在定位文案。下表给出每层的证明对象、可复用的现有能力,以及 12 个月内可以判定的成败标准。
层级
要证明什么
复用的现有能力
12 个月判定标准
身份层
Agent 背后有一个真实、非女巫、有经济能力的运营者:交易所账户余额、账户年限、KYC 状态
TransGate 扩展 + 余额类 schema
至少 3 家 Agent 平台把"运营者背书"作为准入前置
行为层
Agent 的历史履历:交易记录、任务完成率、平台信誉、API 调用沉淀
verifyCampaign 多源打包、Schema Market 模板
出现跨平台可复用的"Agent 履历"标准,且非 zkPass 独占
信用层
把履历打包成借贷/风控协议可直接消费的凭证,替代超额抵押
链上 attestation、可组合 proof
≥1 家借贷或授信协议用其凭证调整额度或利率
三层的商业价值并不平均:身份层最容易落地,因为需求方(Agent 平台、交易所)已经有反女巫预算;信用层价值最高,但依赖风控方的模型配合,周期最长。合理的顺序是先做身份层换取集成量,再用集成量换信用层的话语权。
判定标准要前置:没有三家以上默认集成,这条线就还是 PPT
Agent 叙事最大的风险是"故事先行"。需要在内部设定可证伪的门槛:12 个月内,agent-native 支付或授信协议中至少有 3 家把 zkPass 作为默认 attestation 源,SDK 月调用量达到 10 万次量级,且其中有付费客户而非纯补贴。达不到就意味着这条线只是市场材料,应把资源撤回机构合规。
竞争同样要算清楚:中心化 KYC 服务商在铺"Agent 运营者验证",链上行为分析公司在卖"Agent 评分",TEE 方案在卖"硬件可信"。zkPass 的相对优势是数据源真实性(银行、交易所、平台的原始数据),相对劣势是单次证明的延迟与成本——这直接指向下一节的四个技术短板。
主线二:机构合规是 24 个月内唯一能收真钱的线
Agent 线决定上限,机构线决定能不能活下去。zkKYC/KYB 的付费方清晰、预算已存在、痛点可量化,是当下最现实的收入来源。
价值主张可以换算成责任与成本,而不只是"更隐私"
对交易所与支付机构而言,zkTLS 的真实卖点不是用户隐私,而是责任面收窄:把"存储 100 万份护照与银行流水"变成"存储 100 万条零知识证明",数据泄露的标的物消失,监管问询时的举证方式也从"我们保管了什么"变成"我们验证了什么"。这条逻辑在数据保护执法趋严的辖区(欧盟、英国、部分亚太市场)更容易被接受,也更容易被写进采购理由。
从"卖工具"转向"卖责任承接",需要补齐三件事
第一是法律与审计背书:数据最小化设计、跨境数据流解释、以及对"证明能否作为 KYC 留痕"的监管沟通,都不是工程问题。第二是渠道定位:与其和 Sumsub、Onfido 这类成熟 KYC 服务商正面替代,更可行的是做它们的前置过滤层——先用证明筛掉大部分低风险用户,只让高风险个案进入完整 KYC 流程,这样渠道阻力最小、也最容易切入存量客户。第三是企业级交付能力:SLA、白标、审计日志与事故响应流程,这些是持牌机构采购的硬门槛,而目前的公开材料里仍以协议能力为主。
失败条件很明确:6—9 个月拿不到持牌机构的生产合同
合规线不能用"试点"衡量。如果 6—9 个月内没有 2—3 家持牌机构签署生产合同(而非 PoC 或联合研究),基本可以判定这条线在当前监管环境下不具备规模化条件,应转而把资源集中到 Agent 线或节点网络。
主线三:节点去许可化决定估值下限,不做就只是治理票
代币要成为"结算资产",前提是网络里有真实的、需要被质押担保的验证工作。目前这一步还没有走完。
现状:白名单 Beta 与单一验证方,是"可信"叙事最大的漏洞
节点网络已设计了完整的经济结构:Pool Node(Validator 与 TEE Node)、Watcher 监控与仲裁、质押门槛、暂停与封禁生命周期、解质押冷却期。但网络目前明确处于 Beta 的白名单准入阶段,理由是"在治理成熟前维持验证质量"。独立研究在 2025 年就指出过更尖锐的问题:验证器实现闭源、扩展闭源、只有项目方一家能跑节点,用户必须信任它不会拒绝服务、也不会与证明方串通。后续 SDK 开源与节点 Beta 缓解了部分质疑,但"无许可"仍未到位。
三步走:无许可准入、客观可判定的罚没、TEE 节点证明
第一步是放开准入,但要配合质押分层与信誉分层——无许可必然引入低质量节点,需要用经济权重而非行政审核来筛。第二步是把罚没条件做成客观可判定:目前大量争议属于"数据源改版导致证明失败"还是"节点作恶",主观判断会让 slashing 变成治理斗争;可行做法是建立可复现的失败样本库,把争议转化为可重放的测试用例。第三步是给节点加 TEE 远程证明,让"见证方自身可信"从经济假设变成硬件假设——这正是 Primus 相对基础协议补上的那一环,也是机构客户最可能追问的点。
这三步的价值不在技术优雅,而在代币经济:只有验证工作真实、可竞争、可被罚没,结算费与质押需求才成立;否则 ZKP 只是一张治理票。
技术路线:四个必须补的短板
以下四项在人类端属于"优化",在 Agent 端属于"入场券"。原因是调用频次的量级差异:一个 Agent 每天的证明请求可能是一个人的上百倍,单次成本与延迟必须下降一到两个数量级,否则商业模式不成立。
短板
现状
2027 年目标
判定标准
TLS 1.3 覆盖
TLS 1.2 实现成熟,1.3 支持在各类 zkTLS 方案中仍在演进
对主流数据源实现 1.3 全兼容,且不显著增加证明时长
可用数据源清单中 1.3 站点占比过半
无插件移动端
人类端依赖 Chrome 扩展,移动端体验落后于 Reclaim 的无插件 2—4 秒
移动端浏览器内直接出证,无需安装
移动端证明占比超过三成
证明聚合与递归
每次证明独立结算,链上成本与验证开销随调用线性增长
批量聚合,把单次结算成本压到可支撑高频调用的水平
批量场景单次成本下降一个数量级
抗审查传输
Proxy 节点 IP 可被识别封锁,MPC 兜底带宽代价高
多节点并行加代理池轮换,重要数据源维持可用
头部 20 个数据源的证明成功率高可用
这四项中最容易被低估的是"无插件移动端"。Agent 场景听起来与浏览器无关,但 Agent 的运营者是人,人在手机上完成授权与背书的体验,直接决定这套体系的转化率。
代币经济:从叙事溢价切到结算需求
ZKP 的经济设计本身没有明显缺陷:总量 10 亿固定不增发、结算手续费部分销毁、DAO 定期回购、验证者需质押、TGE 时团队与投资人均零解锁。问题在于需求端——如果证明主要是补贴和空投驱动的,"结算费"就只是账面上的循环。
三个数字定义了当前的约束条件
流通率 20.2%、月度解锁约 1.66% 总供应、永续未平仓为市值的 244%。这三者组合的含义是:任何由叙事带来的上涨都会在解锁与杠杆平仓中被快速消化。2026 年 4 月团队多签地址向交易所转入 1000 万枚 ZKP(约占当时流通 3.7%)后价格当日下跌 7.35%,是一个可观察的样本。
改良方向:费用真实化、收益与任务挂钩、解锁披露透明
第一,把"谁在为证明付费"做成公开账本:企业客户、协议客户与补贴用户的调用分别统计,避免把空投认领计为需求。第二,验证者收益与真实任务量挂钩,而不是靠增发式补贴维持吸引力,否则质押规模只是通胀的镜像。第三,解锁节奏虽由合约固定,但财库政策可以更透明——定期披露用途、把回购与收入里程碑绑定,能降低市场对"无条件卖压"的预期。
情景
成立条件
业务表征
估值区间(FDV)
乐观
Agent 支付成为主流形态,zkPass 成为默认 attestation 源;同时落地 3 家以上持牌机构
付费调用持续放量,质押规模与真实任务同步增长
8000 万—1.2 亿美元,接近 A 轮估值
基准
Agent 线停留在试验与小规模集成,合规线缓慢推进,节点仍部分许可
调用量温和增长,收入勉强覆盖运营
3000 万—6000 万美元,围绕当前水平波动
悲观
Agent 叙事落空,机构合同未落地,解锁持续释放
调用量停滞,代币主要作为治理与投机标的
1500 万美元以下
上述区间是条件式情景推演,不是价格预测:它由"是否出现可验证的付费需求"这一单一变量驱动,而非由技术优劣决定。这也是为什么下一节的里程碑必须围绕付费与集成,而不是围绕功能发布。
路线图:三个阶段与可验证里程碑
阶段
时间
核心目标
可验证里程碑
阶段一:Agent 商业化验证
2026 Q4—2027 Q2
把 SDK-B 从能力变成收入:运营者背书先落地,行为履历标准同步推进
3 家以上 Agent 平台默认集成;公开付费调用账本;移动端与 1.3 覆盖达标
阶段二:合规与去许可并行
2027
机构侧签下生产合同;节点网络从白名单走向无许可,罚没条件客观化
2—3 家持牌机构合同;外部节点占比过半;至少一起 slashing 争议按可重放样本裁决
阶段三:结算标准与跨链互认
2028
把 schema 与信用凭证做成跨协议标准,结算费成为主要收入
外部协议引用其 schema 作为事实标准;结算费收入超过补贴驱动的调用
结论:上限看 Agent,下限看节点,现金流看合规
第一,Agent 信任层是正确的方向,但必须用集成量与付费调用证伪。它解决了 Agent 经济真实存在的缺口——没有可信数据源,任何授信模型都是空中楼阁;同时也把 zkPass 从"身份工具"抬升为"基础设施"。但这条线目前只有定位与 SDK,缺少第三方采用证据,12 个月内不达门槛就该收缩。
第二,机构合规决定短期生存,且路径应是"前置过滤层"而非"替代 KYC 服务商"。把隐私叙事翻译成责任与成本,才可能进入采购流程;拿不到 2—3 家生产合同,就说明这个市场在当前监管下还不成立。
第三,节点去许可是估值的地板而不是天花板。没有无许可、可罚没、可证明的验证工作,代币的结算属性就是空的;反过来,只要这一步走通,即使业务增长缓慢,代币也具备了与调用量挂钩的价值锚。
边界与限制。本文的业务规模引用官方口径(如 200M TVC、300+ schema、80+ 集成方),TVC 是累计计算次数而非独立验证数,不能与竞品的"验证次数"直接比较;流通量存在口径分歧(CoinGecko 记 2.017 亿,链上报道在 2026 年 4 月提到 2.68 亿),按后者计算市值应上修约三成。此外,市场上存在多个使用 ZKP 代号的同名项目,其中被链上调查点名的一个预售项目与 zkPass 无关,引用交易数据时须核对合约地址。
监测清单(按优先级):
Agent SDK 的第三方集成数与月调用量,是否出现付费客户机构侧生产合同数量,而非试点或联合研究数量节点网络中外部节点占比,以及是否完成首次客观罚没头部数据源的证明成功率,作为抗审查能力的代理指标月度解锁的实际流向:财库、团队还是交易所永续未平仓与市值的比值,判断价格由杠杆还是由需求驱动
决策提示。对投资人,这是一个"技术已被验证、商业模式待验证"的期权型标的,估值不贵但供给结构不利,仓位应跟随里程碑而非跟随叙事;对生态开发者,现在接入的成本最低、议价空间最大,但应优先选择有付费方的场景(交易所准入、Agent 平台风控)而非纯空投场景;对项目方,资源排序建议是合规拿现金、Agent 换集成、节点换信任,三者都做了才算走完这一程。$ZKP
#zkPass
主判断:重心将从"给人类证明 Web2 数据"转向"给 AI Agent 提供可验证的信任与信用";机构合规是 24 个月内唯一能产生真实收入的第二条腿;节点去许可化决定估值下限。技术补课:TLS 1.3 覆盖、无插件移动端证明、证明聚合与抗封 IP 池,是进入高频 Agent 场景的入场券,而非可选项。商业模型:从"按次收证明费"转向"企业订阅加信用凭证分润",纯加密原生需求撑不起当前成本结构。最大风险:Agent 叙事跑在真实调用量前面;每月约占总供应 1.66% 的解锁节奏是硬约束。
起点判断:三条曲线同时触顶,转型已经不是选择题
zkPass 过去三年的成长逻辑建立在三个前提上:技术领先、Web2 数据上链需求扩张、以及代币能把这套能力资本化。到 2026 年底,三个前提同时松动——技术差距被竞品抹平,人类端需求受制于少数大客户,代币价格由解锁与杠杆主导。这意味着增量只能来自新场景,把现有业务做得更好已经不够。
技术领先窗口已关闭,差异化要从"更快"转向"更可信"
zkTLS 赛道在 2026 年已经从"谁能做出来"进入"谁能被信任、被规模化采用"的阶段。Reclaim Protocol 用 Proxy 模型拿到了最大的生产足迹:超过 100 万次验证、25 家客户、30 条链、近 900 个社区数据源,手机端 2—4 秒出证且无需插件。Primus(原 PADO)则在基础协议之上补了 TEE 对见证节点自身的证明,回应了"见证方可能作恶"这一核心质疑。zkPass 的差异化原本是混合模式(Proxy 为主、MPC 兜底)加 VOLEitH 带来的亚秒级证明,但当"快"不再是独占优势,可比较的维度就转向了见证方可信性、机构接受度和生态标准。
这里有一个必须正视的结构性弱点:Proxy 模式下的节点有固定 IP 与行为特征,是可被目标网站识别并封锁的;一旦大型银行或政府门户选择封锁 zkTLS 代理流量,该数据源对所有用户失效。zkPass 用 MPC 兜底缓解了这一点,但 MPC 模式的带宽代价极高——一份 100KB 的数据交换,用户侧可能需上传约 32MB。因此"抗审查"在工程上仍是有条件的。
人类端 zkKYC 的天花板由客户结构与数据源反制共同决定
面向个人的隐私身份证明是 zkPass 最早、也最完整的叙事:选择性披露、本地生成证明、证明可复用。但这条线的付费方高度集中——交易所、券商、支付机构与 RWA 发行方,都是数量有限、决策链长、合规审查重的客户。对它们而言,采用 zkTLS 替代"上传证件"并非纯技术选择,而是把 KYC 责任从"自己存数据"部分转移到"信任一套外部证明",需要法律意见、监管沟通与责任边界设计。这决定了人类端是一个稳定但缓慢的存量市场,很难支撑一个基础设施项目的高增长预期。
代币已进入供给主导期,估值锚从叙事切到流动性
截至 2026 年 11 月 20 日,ZKP 报价约 0.0305 美元,市值约 614 万美元,FDV 约 3047 万美元,流通量 2.017 亿枚(占总供应 20.2%),较历史高点 0.23 美元回撤约 87%。对照 2024 年 A 轮 SAFT 的 1 亿美元代币 FDV,当前定价已低于机构入场估值七成。更能说明问题的是结构:永续合约未平仓约 1500 万美元,为市值的 244%,合约成交是现货的 3.4 倍——价格由杠杆而非基本面定价。同时,按第三方解锁数据,每月 19 日前后约有 1662 万枚(约占总供应 1.66%)进入流通。
曲线
2026 年底的现状
拐点信号
对战略的含义
技术
混合 zkTLS 仍是差异化设计,但速度、成本、生态规模已被 Reclaim、Primus 在单项上追平或反超
竞品在机构侧拿到首个生产合同
必须把竞争维度换成"可审计、可被机构采信"
需求
人类端客户集中在交易所与持牌机构,集成周期以季度计;数据源反制随时可能削减可用性
出现单一大客户贡献主要调用量
人类端做深而非做广,重心转向新需求方
资本
FDV 约 3000 万美元,流通率 20.2%,杠杆/市值比 244%,月度解锁持续
连续两个月出现净买入消化解锁
代币政策需要与真实收入挂钩,否则每次反弹都是卖点
主线一:把 Agent 信任层做实,这是唯一具备数量级空间的方向
三条曲线触顶之后,最有想象力的增量不在"更多人类用户证明更多 Web2 数据",而在一个全新的需求方:自主运行的 AI Agent。Agent 要下单、要付款、要借款、要被授权,但市场没有任何机制判断"这个 Agent 背后的运营者是谁、值不值得授信"。这正是 zkTLS 的能力边界内可以解决的问题。
需求真实存在:Agent 经济缺的是"数据来源可信"这一层
2026 年机器支付与 Agent 授权协议(如 x402 类按调用付费、AP2 类委托授权)快速铺开,Agent 已经开始替人执行有经济后果的动作。与之配套的风控与授信层也在成形——t54 的 Trustline/Claw Credit 做 Agent 交易风险评分与授信,KEEL 在 Solana 上做 Agent 的债券与信用额度。但这些方案共同缺一块地基:它们用来评估的数据,本身是否真实、是否来自权威源。链上行为可以刷,自报业绩可以编,中心化 KYC 只覆盖"人"不覆盖"Agent 的运营者"。zkPass 的生态位恰好在这里:不做风控模型,做"可信数据源"的供应商。
这也是官网在 2026 年把定位改成"Proof for humans. Credit for agents."的原因——同一套密码学,两个经济体。技术上它是自洽的:交易所余额、交易历史、平台信誉、任务完成记录,全部躺在 HTTPS 后面,而 TransGate SDK-B 已经提供了 verify()、verifyCampaign()、chat() 三种调用模式,其中 chat() 支持把自然语言意图直接解析成证明。
三层产品化:操作者背书、行为履历、信用凭证
把"给 Agent 发信用"落到实处,需要拆成可交付的三层,而不是停留在定位文案。下表给出每层的证明对象、可复用的现有能力,以及 12 个月内可以判定的成败标准。
层级
要证明什么
复用的现有能力
12 个月判定标准
身份层
Agent 背后有一个真实、非女巫、有经济能力的运营者:交易所账户余额、账户年限、KYC 状态
TransGate 扩展 + 余额类 schema
至少 3 家 Agent 平台把"运营者背书"作为准入前置
行为层
Agent 的历史履历:交易记录、任务完成率、平台信誉、API 调用沉淀
verifyCampaign 多源打包、Schema Market 模板
出现跨平台可复用的"Agent 履历"标准,且非 zkPass 独占
信用层
把履历打包成借贷/风控协议可直接消费的凭证,替代超额抵押
链上 attestation、可组合 proof
≥1 家借贷或授信协议用其凭证调整额度或利率
三层的商业价值并不平均:身份层最容易落地,因为需求方(Agent 平台、交易所)已经有反女巫预算;信用层价值最高,但依赖风控方的模型配合,周期最长。合理的顺序是先做身份层换取集成量,再用集成量换信用层的话语权。
判定标准要前置:没有三家以上默认集成,这条线就还是 PPT
Agent 叙事最大的风险是"故事先行"。需要在内部设定可证伪的门槛:12 个月内,agent-native 支付或授信协议中至少有 3 家把 zkPass 作为默认 attestation 源,SDK 月调用量达到 10 万次量级,且其中有付费客户而非纯补贴。达不到就意味着这条线只是市场材料,应把资源撤回机构合规。
竞争同样要算清楚:中心化 KYC 服务商在铺"Agent 运营者验证",链上行为分析公司在卖"Agent 评分",TEE 方案在卖"硬件可信"。zkPass 的相对优势是数据源真实性(银行、交易所、平台的原始数据),相对劣势是单次证明的延迟与成本——这直接指向下一节的四个技术短板。
主线二:机构合规是 24 个月内唯一能收真钱的线
Agent 线决定上限,机构线决定能不能活下去。zkKYC/KYB 的付费方清晰、预算已存在、痛点可量化,是当下最现实的收入来源。
价值主张可以换算成责任与成本,而不只是"更隐私"
对交易所与支付机构而言,zkTLS 的真实卖点不是用户隐私,而是责任面收窄:把"存储 100 万份护照与银行流水"变成"存储 100 万条零知识证明",数据泄露的标的物消失,监管问询时的举证方式也从"我们保管了什么"变成"我们验证了什么"。这条逻辑在数据保护执法趋严的辖区(欧盟、英国、部分亚太市场)更容易被接受,也更容易被写进采购理由。
从"卖工具"转向"卖责任承接",需要补齐三件事
第一是法律与审计背书:数据最小化设计、跨境数据流解释、以及对"证明能否作为 KYC 留痕"的监管沟通,都不是工程问题。第二是渠道定位:与其和 Sumsub、Onfido 这类成熟 KYC 服务商正面替代,更可行的是做它们的前置过滤层——先用证明筛掉大部分低风险用户,只让高风险个案进入完整 KYC 流程,这样渠道阻力最小、也最容易切入存量客户。第三是企业级交付能力:SLA、白标、审计日志与事故响应流程,这些是持牌机构采购的硬门槛,而目前的公开材料里仍以协议能力为主。
失败条件很明确:6—9 个月拿不到持牌机构的生产合同
合规线不能用"试点"衡量。如果 6—9 个月内没有 2—3 家持牌机构签署生产合同(而非 PoC 或联合研究),基本可以判定这条线在当前监管环境下不具备规模化条件,应转而把资源集中到 Agent 线或节点网络。
主线三:节点去许可化决定估值下限,不做就只是治理票
代币要成为"结算资产",前提是网络里有真实的、需要被质押担保的验证工作。目前这一步还没有走完。
现状:白名单 Beta 与单一验证方,是"可信"叙事最大的漏洞
节点网络已设计了完整的经济结构:Pool Node(Validator 与 TEE Node)、Watcher 监控与仲裁、质押门槛、暂停与封禁生命周期、解质押冷却期。但网络目前明确处于 Beta 的白名单准入阶段,理由是"在治理成熟前维持验证质量"。独立研究在 2025 年就指出过更尖锐的问题:验证器实现闭源、扩展闭源、只有项目方一家能跑节点,用户必须信任它不会拒绝服务、也不会与证明方串通。后续 SDK 开源与节点 Beta 缓解了部分质疑,但"无许可"仍未到位。
三步走:无许可准入、客观可判定的罚没、TEE 节点证明
第一步是放开准入,但要配合质押分层与信誉分层——无许可必然引入低质量节点,需要用经济权重而非行政审核来筛。第二步是把罚没条件做成客观可判定:目前大量争议属于"数据源改版导致证明失败"还是"节点作恶",主观判断会让 slashing 变成治理斗争;可行做法是建立可复现的失败样本库,把争议转化为可重放的测试用例。第三步是给节点加 TEE 远程证明,让"见证方自身可信"从经济假设变成硬件假设——这正是 Primus 相对基础协议补上的那一环,也是机构客户最可能追问的点。
这三步的价值不在技术优雅,而在代币经济:只有验证工作真实、可竞争、可被罚没,结算费与质押需求才成立;否则 ZKP 只是一张治理票。
技术路线:四个必须补的短板
以下四项在人类端属于"优化",在 Agent 端属于"入场券"。原因是调用频次的量级差异:一个 Agent 每天的证明请求可能是一个人的上百倍,单次成本与延迟必须下降一到两个数量级,否则商业模式不成立。
短板
现状
2027 年目标
判定标准
TLS 1.3 覆盖
TLS 1.2 实现成熟,1.3 支持在各类 zkTLS 方案中仍在演进
对主流数据源实现 1.3 全兼容,且不显著增加证明时长
可用数据源清单中 1.3 站点占比过半
无插件移动端
人类端依赖 Chrome 扩展,移动端体验落后于 Reclaim 的无插件 2—4 秒
移动端浏览器内直接出证,无需安装
移动端证明占比超过三成
证明聚合与递归
每次证明独立结算,链上成本与验证开销随调用线性增长
批量聚合,把单次结算成本压到可支撑高频调用的水平
批量场景单次成本下降一个数量级
抗审查传输
Proxy 节点 IP 可被识别封锁,MPC 兜底带宽代价高
多节点并行加代理池轮换,重要数据源维持可用
头部 20 个数据源的证明成功率高可用
这四项中最容易被低估的是"无插件移动端"。Agent 场景听起来与浏览器无关,但 Agent 的运营者是人,人在手机上完成授权与背书的体验,直接决定这套体系的转化率。
代币经济:从叙事溢价切到结算需求
ZKP 的经济设计本身没有明显缺陷:总量 10 亿固定不增发、结算手续费部分销毁、DAO 定期回购、验证者需质押、TGE 时团队与投资人均零解锁。问题在于需求端——如果证明主要是补贴和空投驱动的,"结算费"就只是账面上的循环。
三个数字定义了当前的约束条件
流通率 20.2%、月度解锁约 1.66% 总供应、永续未平仓为市值的 244%。这三者组合的含义是:任何由叙事带来的上涨都会在解锁与杠杆平仓中被快速消化。2026 年 4 月团队多签地址向交易所转入 1000 万枚 ZKP(约占当时流通 3.7%)后价格当日下跌 7.35%,是一个可观察的样本。
改良方向:费用真实化、收益与任务挂钩、解锁披露透明
第一,把"谁在为证明付费"做成公开账本:企业客户、协议客户与补贴用户的调用分别统计,避免把空投认领计为需求。第二,验证者收益与真实任务量挂钩,而不是靠增发式补贴维持吸引力,否则质押规模只是通胀的镜像。第三,解锁节奏虽由合约固定,但财库政策可以更透明——定期披露用途、把回购与收入里程碑绑定,能降低市场对"无条件卖压"的预期。
情景
成立条件
业务表征
估值区间(FDV)
乐观
Agent 支付成为主流形态,zkPass 成为默认 attestation 源;同时落地 3 家以上持牌机构
付费调用持续放量,质押规模与真实任务同步增长
8000 万—1.2 亿美元,接近 A 轮估值
基准
Agent 线停留在试验与小规模集成,合规线缓慢推进,节点仍部分许可
调用量温和增长,收入勉强覆盖运营
3000 万—6000 万美元,围绕当前水平波动
悲观
Agent 叙事落空,机构合同未落地,解锁持续释放
调用量停滞,代币主要作为治理与投机标的
1500 万美元以下
上述区间是条件式情景推演,不是价格预测:它由"是否出现可验证的付费需求"这一单一变量驱动,而非由技术优劣决定。这也是为什么下一节的里程碑必须围绕付费与集成,而不是围绕功能发布。
路线图:三个阶段与可验证里程碑
阶段
时间
核心目标
可验证里程碑
阶段一:Agent 商业化验证
2026 Q4—2027 Q2
把 SDK-B 从能力变成收入:运营者背书先落地,行为履历标准同步推进
3 家以上 Agent 平台默认集成;公开付费调用账本;移动端与 1.3 覆盖达标
阶段二:合规与去许可并行
2027
机构侧签下生产合同;节点网络从白名单走向无许可,罚没条件客观化
2—3 家持牌机构合同;外部节点占比过半;至少一起 slashing 争议按可重放样本裁决
阶段三:结算标准与跨链互认
2028
把 schema 与信用凭证做成跨协议标准,结算费成为主要收入
外部协议引用其 schema 作为事实标准;结算费收入超过补贴驱动的调用
结论:上限看 Agent,下限看节点,现金流看合规
第一,Agent 信任层是正确的方向,但必须用集成量与付费调用证伪。它解决了 Agent 经济真实存在的缺口——没有可信数据源,任何授信模型都是空中楼阁;同时也把 zkPass 从"身份工具"抬升为"基础设施"。但这条线目前只有定位与 SDK,缺少第三方采用证据,12 个月内不达门槛就该收缩。
第二,机构合规决定短期生存,且路径应是"前置过滤层"而非"替代 KYC 服务商"。把隐私叙事翻译成责任与成本,才可能进入采购流程;拿不到 2—3 家生产合同,就说明这个市场在当前监管下还不成立。
第三,节点去许可是估值的地板而不是天花板。没有无许可、可罚没、可证明的验证工作,代币的结算属性就是空的;反过来,只要这一步走通,即使业务增长缓慢,代币也具备了与调用量挂钩的价值锚。
边界与限制。本文的业务规模引用官方口径(如 200M TVC、300+ schema、80+ 集成方),TVC 是累计计算次数而非独立验证数,不能与竞品的"验证次数"直接比较;流通量存在口径分歧(CoinGecko 记 2.017 亿,链上报道在 2026 年 4 月提到 2.68 亿),按后者计算市值应上修约三成。此外,市场上存在多个使用 ZKP 代号的同名项目,其中被链上调查点名的一个预售项目与 zkPass 无关,引用交易数据时须核对合约地址。
监测清单(按优先级):
Agent SDK 的第三方集成数与月调用量,是否出现付费客户机构侧生产合同数量,而非试点或联合研究数量节点网络中外部节点占比,以及是否完成首次客观罚没头部数据源的证明成功率,作为抗审查能力的代理指标月度解锁的实际流向:财库、团队还是交易所永续未平仓与市值的比值,判断价格由杠杆还是由需求驱动
决策提示。对投资人,这是一个"技术已被验证、商业模式待验证"的期权型标的,估值不贵但供给结构不利,仓位应跟随里程碑而非跟随叙事;对生态开发者,现在接入的成本最低、议价空间最大,但应优先选择有付费方的场景(交易所准入、Agent 平台风控)而非纯空投场景;对项目方,资源排序建议是合规拿现金、Agent 换集成、节点换信任,三者都做了才算走完这一程。$ZKP
#zkPass
394
·
--
弱気相場
$ZKP 事件深度分析:BlockDAG、ZKP、Spartans プロジェクト資金横領リスク
これは典型的な暗号通貨プロジェクトの資金不正横領、情報開示の偽造、疑似ポンジマーケティングのチェーン上の黒幕事件です。核心的な問題とリスクの分解は以下の通りです:
一、核心的な違反事実
1. 募集資金の用途偽造、資金がBlockDAG Network、ZKPの他のビジネスに混同して流用されたことがプレセール時に開示されていないが、チェーン上データが証明:約2500万ドルのプレセールユーザー資金がプロジェクト自体の開発に使われず、オンラインプラットフォームに流用され、KOL/配信者のプロモーション費用に支払われた。
簡単に言うと:一般投資家の資金を使ってマーケティングや某彩業務にばら撒くことは、完全に募資の約束に反しています。
2. チェーン上のルートが明確で、証拠が確実、資金の流れが完全に追跡可能:一般投資家のプレセールウォレット→複数のアドレスに集約→クロスチェーンブリッジ→取引所→KOLプロモーション支払いアドレス、これは暗号圏で非常に典型的な「韭菜を刈る」スタイルのマーケティングで、投資家の資金を使って流量を購入し、新規接盤を引き寄せています。
二、関与するプロジェクトと関連者のリスク
1. 関連主体
操縦者:Gurhan Kiziloz(プロジェクトの実際のコントローラー)
チェーン上の実証探偵:ZachXBT(暗号圏で有名なチェーン上のアナリストで、何度も土狗詐欺を暴露)
関与プロジェクト:BlockDAG、ZKP、Spartans、これらの3つのプロジェクトの資金チェーンが相互に接続され、同じ操縦体制に属しています。
2. プロジェクトの本質的な定性
この種のプロジェクトは典型的なエアコインモデルです:
KOLや配信者の流量に依存した狂ったマーケティングを行い、募資後に資金を流用し、技術開発を行わず、新しい投資者の資金でプロモーションを支払う、本質的にはポンジスキームに近い結末は通常、コイン価格の暴落、プロジェクトの逃亡、一般投資家の損失に帰着します。
三、一般投資家への警告
1. ZachXBTは明確に距離を置くことを勧めており、すでに多数の一般投資家が資金問題を訴えていることは、権利擁護や資金回収が極めて困難であることを示しています。暗号通貨には規制の保護がありません。
2. KOL/配信者の狂ったプロモーションに過度に依存し、高リターンを約束し、背景が不明確な海外暗号プロジェクトは基本的に詐欺です。
3. チェーン上の証拠が資金の流用を実証していることは、プロジェクトに実際のキャッシュフロー能力がないことを意味し、新しいユーザーの接盤だけに頼っているため、崩壊は時間の問題です。
簡単にまとめると:これらの3つのプロジェクトは操縦者が一般投資家の資金でマーケティングを行い、資金盤詐欺を行っているもので、絶対に参加すべきではなく、保有者は早急にリスク回避をすべきです。
$ZKP 事件深度分析:BlockDAG、ZKP、Spartans プロジェクト資金横領リスク
これは典型的な暗号通貨プロジェクトの資金不正横領、情報開示の偽造、疑似ポンジマーケティングのチェーン上の黒幕事件です。核心的な問題とリスクの分解は以下の通りです:
一、核心的な違反事実
1. 募集資金の用途偽造、資金がBlockDAG Network、ZKPの他のビジネスに混同して流用されたことがプレセール時に開示されていないが、チェーン上データが証明:約2500万ドルのプレセールユーザー資金がプロジェクト自体の開発に使われず、オンラインプラットフォームに流用され、KOL/配信者のプロモーション費用に支払われた。
簡単に言うと:一般投資家の資金を使ってマーケティングや某彩業務にばら撒くことは、完全に募資の約束に反しています。
2. チェーン上のルートが明確で、証拠が確実、資金の流れが完全に追跡可能:一般投資家のプレセールウォレット→複数のアドレスに集約→クロスチェーンブリッジ→取引所→KOLプロモーション支払いアドレス、これは暗号圏で非常に典型的な「韭菜を刈る」スタイルのマーケティングで、投資家の資金を使って流量を購入し、新規接盤を引き寄せています。
二、関与するプロジェクトと関連者のリスク
1. 関連主体
操縦者:Gurhan Kiziloz(プロジェクトの実際のコントローラー)
チェーン上の実証探偵:ZachXBT(暗号圏で有名なチェーン上のアナリストで、何度も土狗詐欺を暴露)
関与プロジェクト:BlockDAG、ZKP、Spartans、これらの3つのプロジェクトの資金チェーンが相互に接続され、同じ操縦体制に属しています。
2. プロジェクトの本質的な定性
この種のプロジェクトは典型的なエアコインモデルです:
KOLや配信者の流量に依存した狂ったマーケティングを行い、募資後に資金を流用し、技術開発を行わず、新しい投資者の資金でプロモーションを支払う、本質的にはポンジスキームに近い結末は通常、コイン価格の暴落、プロジェクトの逃亡、一般投資家の損失に帰着します。
三、一般投資家への警告
1. ZachXBTは明確に距離を置くことを勧めており、すでに多数の一般投資家が資金問題を訴えていることは、権利擁護や資金回収が極めて困難であることを示しています。暗号通貨には規制の保護がありません。
2. KOL/配信者の狂ったプロモーションに過度に依存し、高リターンを約束し、背景が不明確な海外暗号プロジェクトは基本的に詐欺です。
3. チェーン上の証拠が資金の流用を実証していることは、プロジェクトに実際のキャッシュフロー能力がないことを意味し、新しいユーザーの接盤だけに頼っているため、崩壊は時間の問題です。
簡単にまとめると:これらの3つのプロジェクトは操縦者が一般投資家の資金でマーケティングを行い、資金盤詐欺を行っているもので、絶対に参加すべきではなく、保有者は早急にリスク回避をすべきです。
これは典型的な暗号通貨プロジェクトの資金不正横領、情報開示の偽造、疑似ポンジマーケティングのチェーン上の黒幕事件です。核心的な問題とリスクの分解は以下の通りです:
一、核心的な違反事実
1. 募集資金の用途偽造、資金がBlockDAG Network、ZKPの他のビジネスに混同して流用されたことがプレセール時に開示されていないが、チェーン上データが証明:約2500万ドルのプレセールユーザー資金がプロジェクト自体の開発に使われず、オンラインプラットフォームに流用され、KOL/配信者のプロモーション費用に支払われた。
簡単に言うと:一般投資家の資金を使ってマーケティングや某彩業務にばら撒くことは、完全に募資の約束に反しています。
2. チェーン上のルートが明確で、証拠が確実、資金の流れが完全に追跡可能:一般投資家のプレセールウォレット→複数のアドレスに集約→クロスチェーンブリッジ→取引所→KOLプロモーション支払いアドレス、これは暗号圏で非常に典型的な「韭菜を刈る」スタイルのマーケティングで、投資家の資金を使って流量を購入し、新規接盤を引き寄せています。
二、関与するプロジェクトと関連者のリスク
1. 関連主体
操縦者:Gurhan Kiziloz(プロジェクトの実際のコントローラー)
チェーン上の実証探偵:ZachXBT(暗号圏で有名なチェーン上のアナリストで、何度も土狗詐欺を暴露)
関与プロジェクト:BlockDAG、ZKP、Spartans、これらの3つのプロジェクトの資金チェーンが相互に接続され、同じ操縦体制に属しています。
2. プロジェクトの本質的な定性
この種のプロジェクトは典型的なエアコインモデルです:
KOLや配信者の流量に依存した狂ったマーケティングを行い、募資後に資金を流用し、技術開発を行わず、新しい投資者の資金でプロモーションを支払う、本質的にはポンジスキームに近い結末は通常、コイン価格の暴落、プロジェクトの逃亡、一般投資家の損失に帰着します。
三、一般投資家への警告
1. ZachXBTは明確に距離を置くことを勧めており、すでに多数の一般投資家が資金問題を訴えていることは、権利擁護や資金回収が極めて困難であることを示しています。暗号通貨には規制の保護がありません。
2. KOL/配信者の狂ったプロモーションに過度に依存し、高リターンを約束し、背景が不明確な海外暗号プロジェクトは基本的に詐欺です。
3. チェーン上の証拠が資金の流用を実証していることは、プロジェクトに実際のキャッシュフロー能力がないことを意味し、新しいユーザーの接盤だけに頼っているため、崩壊は時間の問題です。
簡単にまとめると:これらの3つのプロジェクトは操縦者が一般投資家の資金でマーケティングを行い、資金盤詐欺を行っているもので、絶対に参加すべきではなく、保有者は早急にリスク回避をすべきです。
1
486
·
--
ブリッシュ
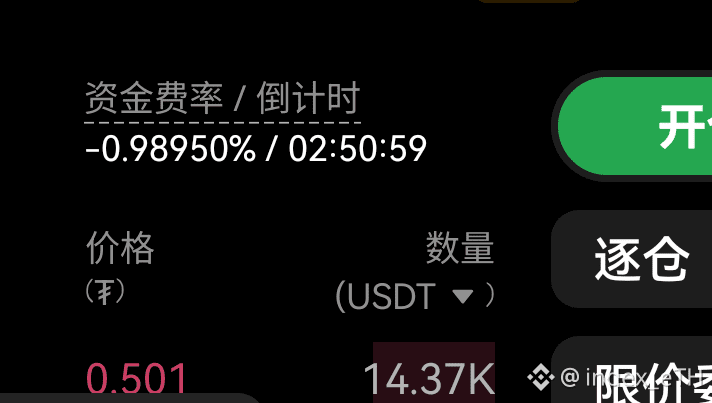
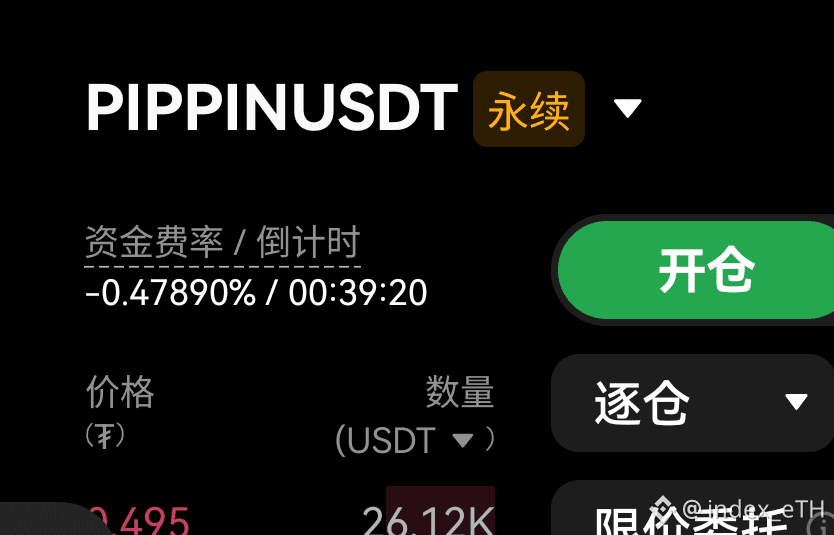
$PIPPIN 資金費率が再び1に急上昇しましたが、4時間ごとに$PIPPIN
{future}(PIPPINUSDT)
$PIPPIN 資金費率が再び1に急上昇しましたが、4時間ごとに$PIPPIN
5
1
6
4.4k
·
--
2
5
807
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号