
Cicada Capital
124 投稿
Cicada Capital
報告
ユーザーをブロック
Backing over 50 projects with expert market-making and liquidity management.
0 フォロー
939 フォロワー
237 いいね
2 バッジ
投稿
すべて
引用
📊 暗号資産の資本フロー
— 週次マーケット概況
📌 8月、巨額の資金流入をもたらす
機関投資家の需要は週を通じて堅調で、ビットコインETFに$924.5M、イーサリアムETFに$824.4Mが流入しました。より広い市場の勢いが週末に向けて鈍り始めていたにもかかわらず、8月は2025年10月以来の過去最強のETF月として正式に着地しました。
📌 ビットコイン vs イーサリアム ETFの動き
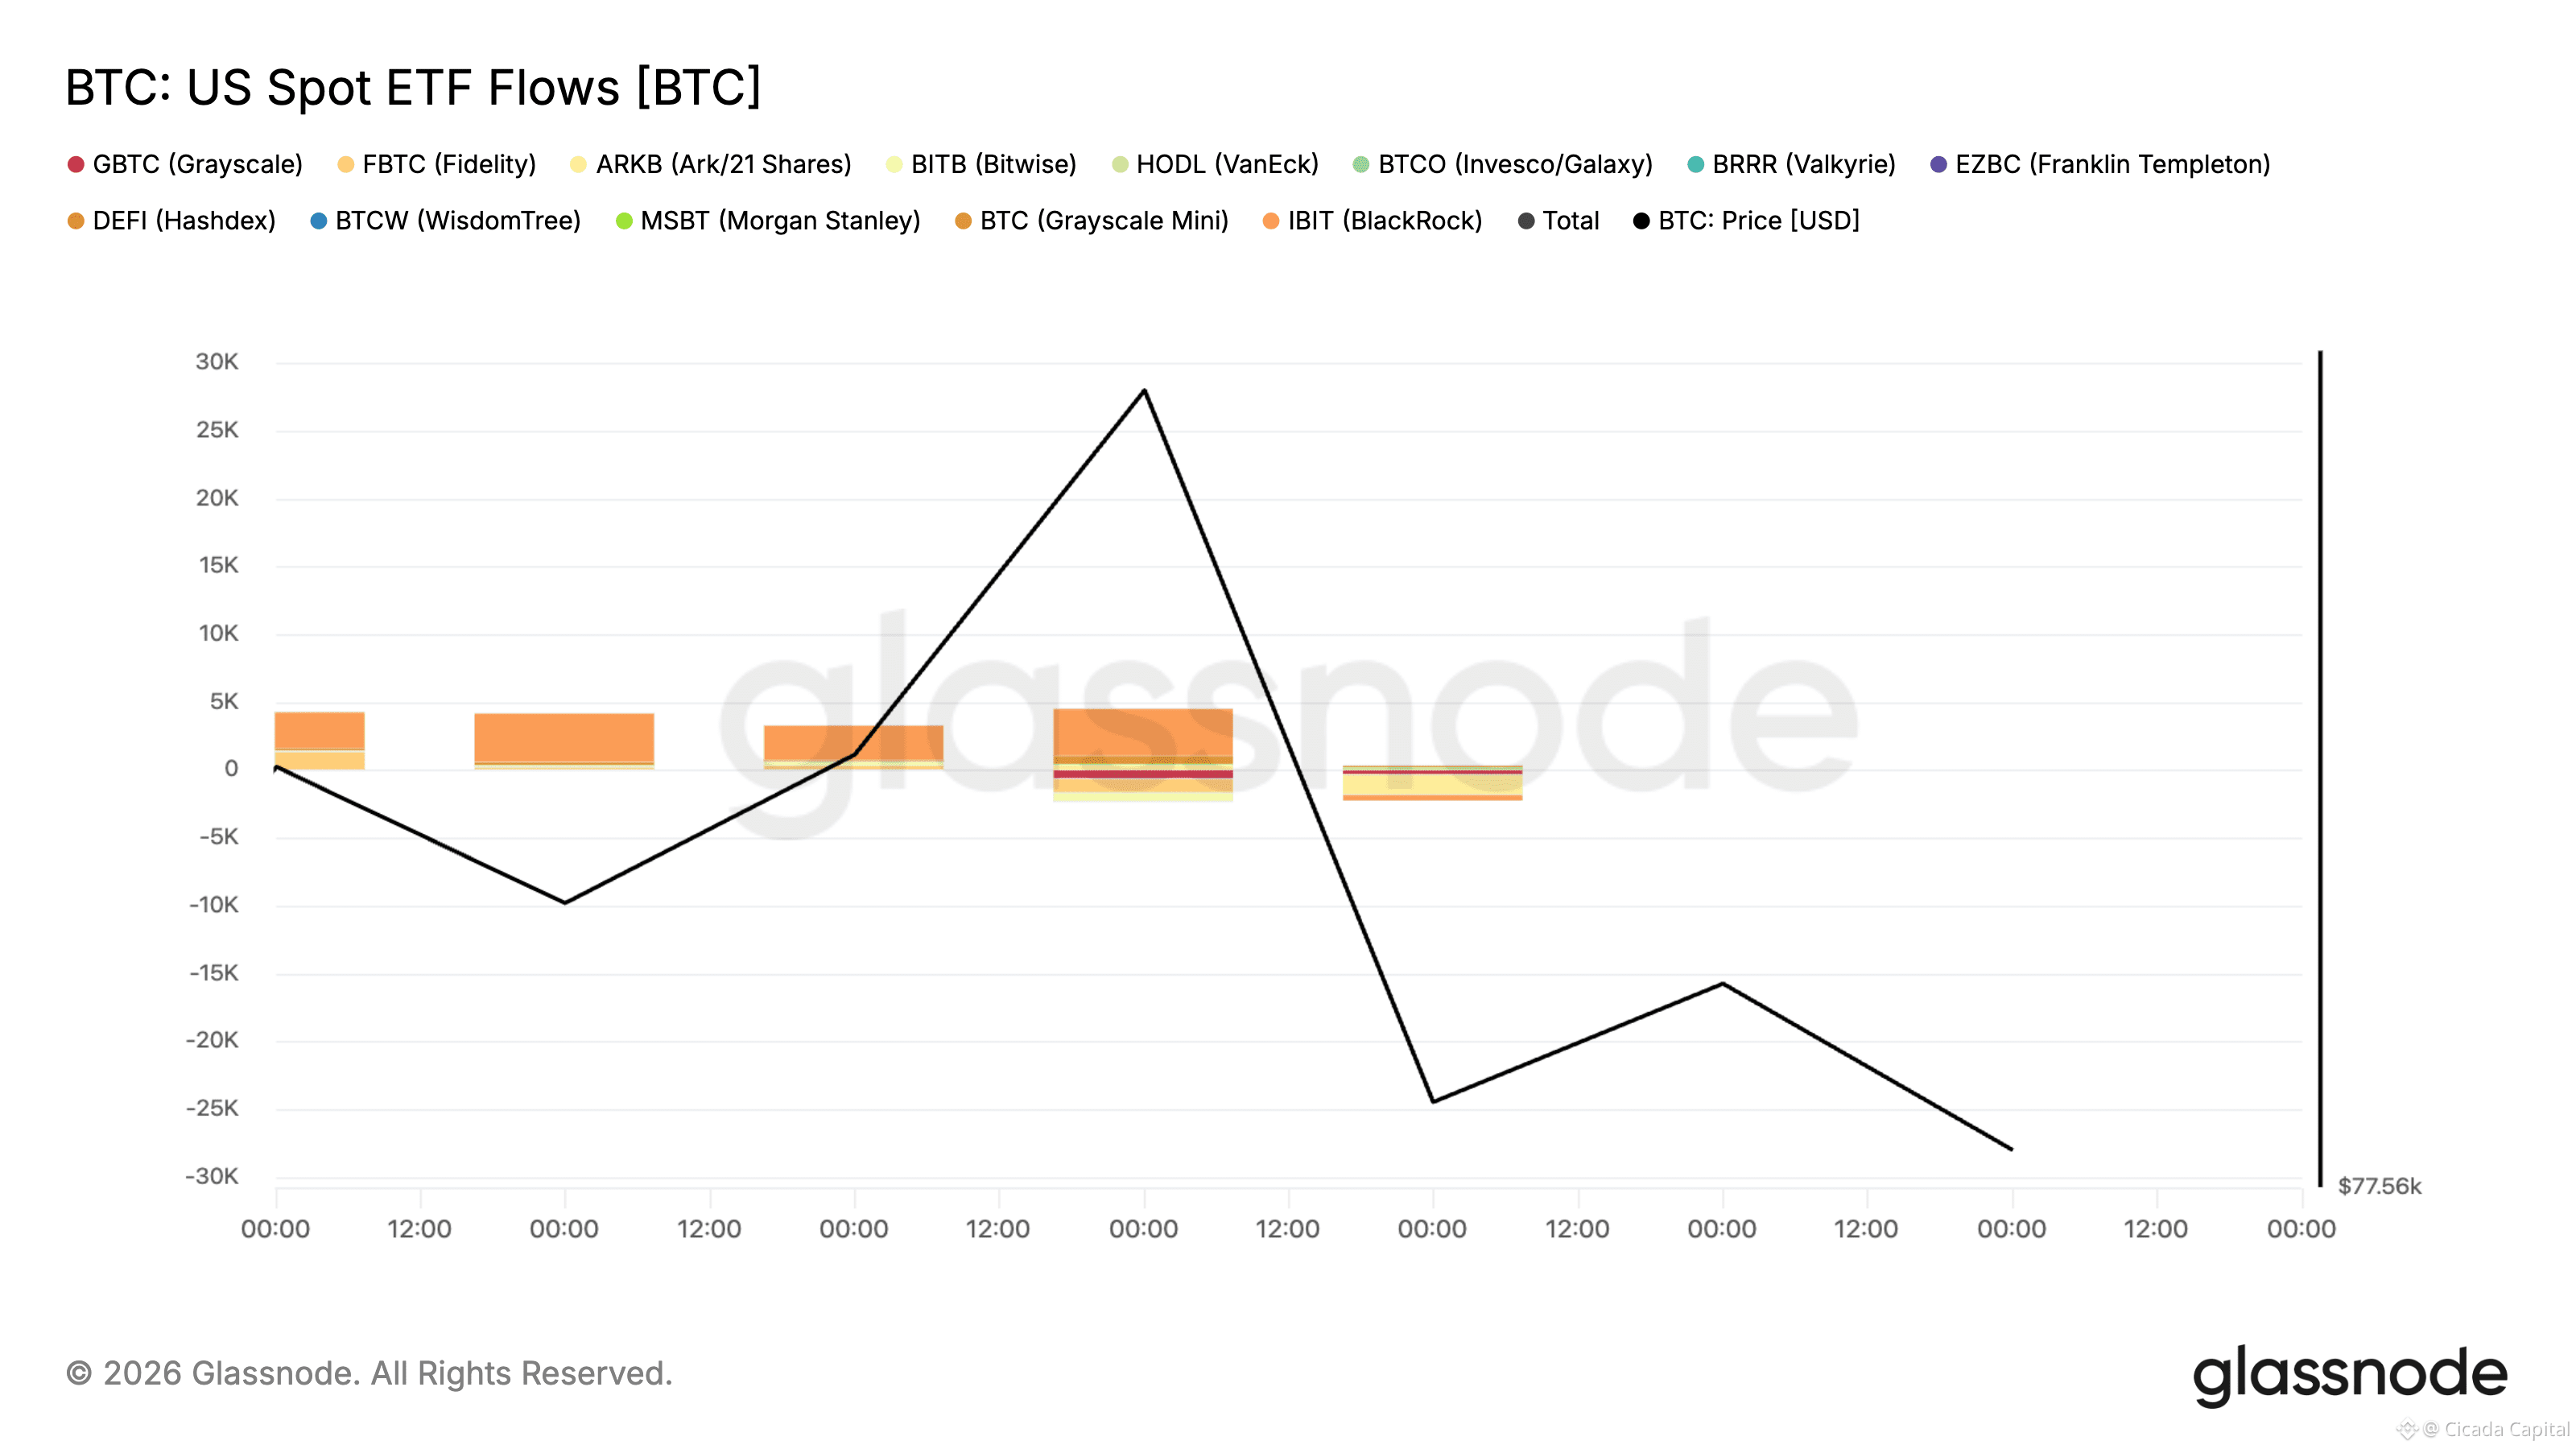
$BTC ETFsは、4日連続で強い買いが続いた後、FRBの利上げ懸念を受けた金曜日に$201.9Mの資金流出を記録しました。ブラックロックのIBITが週次の取引量を支配し、純買いは$937.2M。これにより、米国の現物ETF保有総量は1.25M BTCに押し上げられました。
$ETH ETFsはさらに一貫しており、10日間連続のプラスのネット流入を延長し、累計は$12.9Bに到達しました。
📌 取引所の動態と企業の準備資金
オンチェーンデータによると、週を通じて15.0K BTCが取引所から流出しており、価格下落の局面でも現物の積み増しが着実に進んでいることを裏付けています。逆にイーサリアムでは、直近の32%の急騰を受けて短期トレーダーが利益確定を行い、43.4K ETHが取引所へ流入しました。
企業勢も活発でした。メタプラネットはCoinbase Primeへ2,400 BTCを移動し、マイクロストラテジーは株式の売却で$2.01Bを調達。BitMineはトレジャリーを5.85M ETHへ拡大しました。
📊 暗号資産の資本フロー
— 週次マーケット概況
📌 8月、巨額の資金流入をもたらす
機関投資家の需要は週を通じて堅調で、ビットコインETFに$924.5M、イーサリアムETFに$824.4Mが流入しました。より広い市場の勢いが週末に向けて鈍り始めていたにもかかわらず、8月は2025年10月以来の過去最強のETF月として正式に着地しました。
📌 ビットコイン vs イーサリアム ETFの動き
$BTC ETFsは、4日連続で強い買いが続いた後、FRBの利上げ懸念を受けた金曜日に$201.9Mの資金流出を記録しました。ブラックロックのIBITが週次の取引量を支配し、純買いは$937.2M。これにより、米国の現物ETF保有総量は1.25M BTCに押し上げられました。
$ETH ETFsはさらに一貫しており、10日間連続のプラスのネット流入を延長し、累計は$12.9Bに到達しました。
📌 取引所の動態と企業の準備資金
オンチェーンデータによると、週を通じて15.0K BTCが取引所から流出しており、価格下落の局面でも現物の積み増しが着実に進んでいることを裏付けています。逆にイーサリアムでは、直近の32%の急騰を受けて短期トレーダーが利益確定を行い、43.4K ETHが取引所へ流入しました。
企業勢も活発でした。メタプラネットはCoinbase Primeへ2,400 BTCを移動し、マイクロストラテジーは株式の売却で$2.01Bを調達。BitMineはトレジャリーを5.85M ETHへ拡大しました。
— 週次マーケット概況
📌 8月、巨額の資金流入をもたらす
機関投資家の需要は週を通じて堅調で、ビットコインETFに$924.5M、イーサリアムETFに$824.4Mが流入しました。より広い市場の勢いが週末に向けて鈍り始めていたにもかかわらず、8月は2025年10月以来の過去最強のETF月として正式に着地しました。
📌 ビットコイン vs イーサリアム ETFの動き
$BTC ETFsは、4日連続で強い買いが続いた後、FRBの利上げ懸念を受けた金曜日に$201.9Mの資金流出を記録しました。ブラックロックのIBITが週次の取引量を支配し、純買いは$937.2M。これにより、米国の現物ETF保有総量は1.25M BTCに押し上げられました。
$ETH ETFsはさらに一貫しており、10日間連続のプラスのネット流入を延長し、累計は$12.9Bに到達しました。
📌 取引所の動態と企業の準備資金
オンチェーンデータによると、週を通じて15.0K BTCが取引所から流出しており、価格下落の局面でも現物の積み増しが着実に進んでいることを裏付けています。逆にイーサリアムでは、直近の32%の急騰を受けて短期トレーダーが利益確定を行い、43.4K ETHが取引所へ流入しました。
企業勢も活発でした。メタプラネットはCoinbase Primeへ2,400 BTCを移動し、マイクロストラテジーは株式の売却で$2.01Bを調達。BitMineはトレジャリーを5.85M ETHへ拡大しました。
160
📊 マクロ概要
— 週次マーケットブリーフ
📌 ハト派の“新婚期間”は終了
米連邦準備制度理事会(FRB)議長に就任したウォーシュ氏による最初の基調講演が、市場の楽観を覆した。インフレ目標2%を確固として固定するよう求めつつ、政策当局にはまだやるべきことがあると警告した。
9月の利上げに関する市場予想は直ちに60%へ上昇。大手銀行では、今後2回の利上げが見込まれるとの見通しが示された。米ドル・インデックスは99.69まで急騰し、一方で金は一時的に4,500ドルに触れたものの、3%超下落した。
📌 粘着質なインフレと企業の追い風
強硬な方針転換は、前年比3.7%の粘着質な7月PCEデータと並んだ。失業保険申請件数は20.3万件へ減少し、労働市場の底堅さが続いていることを示したが、新築住宅販売は10.5%下落した。
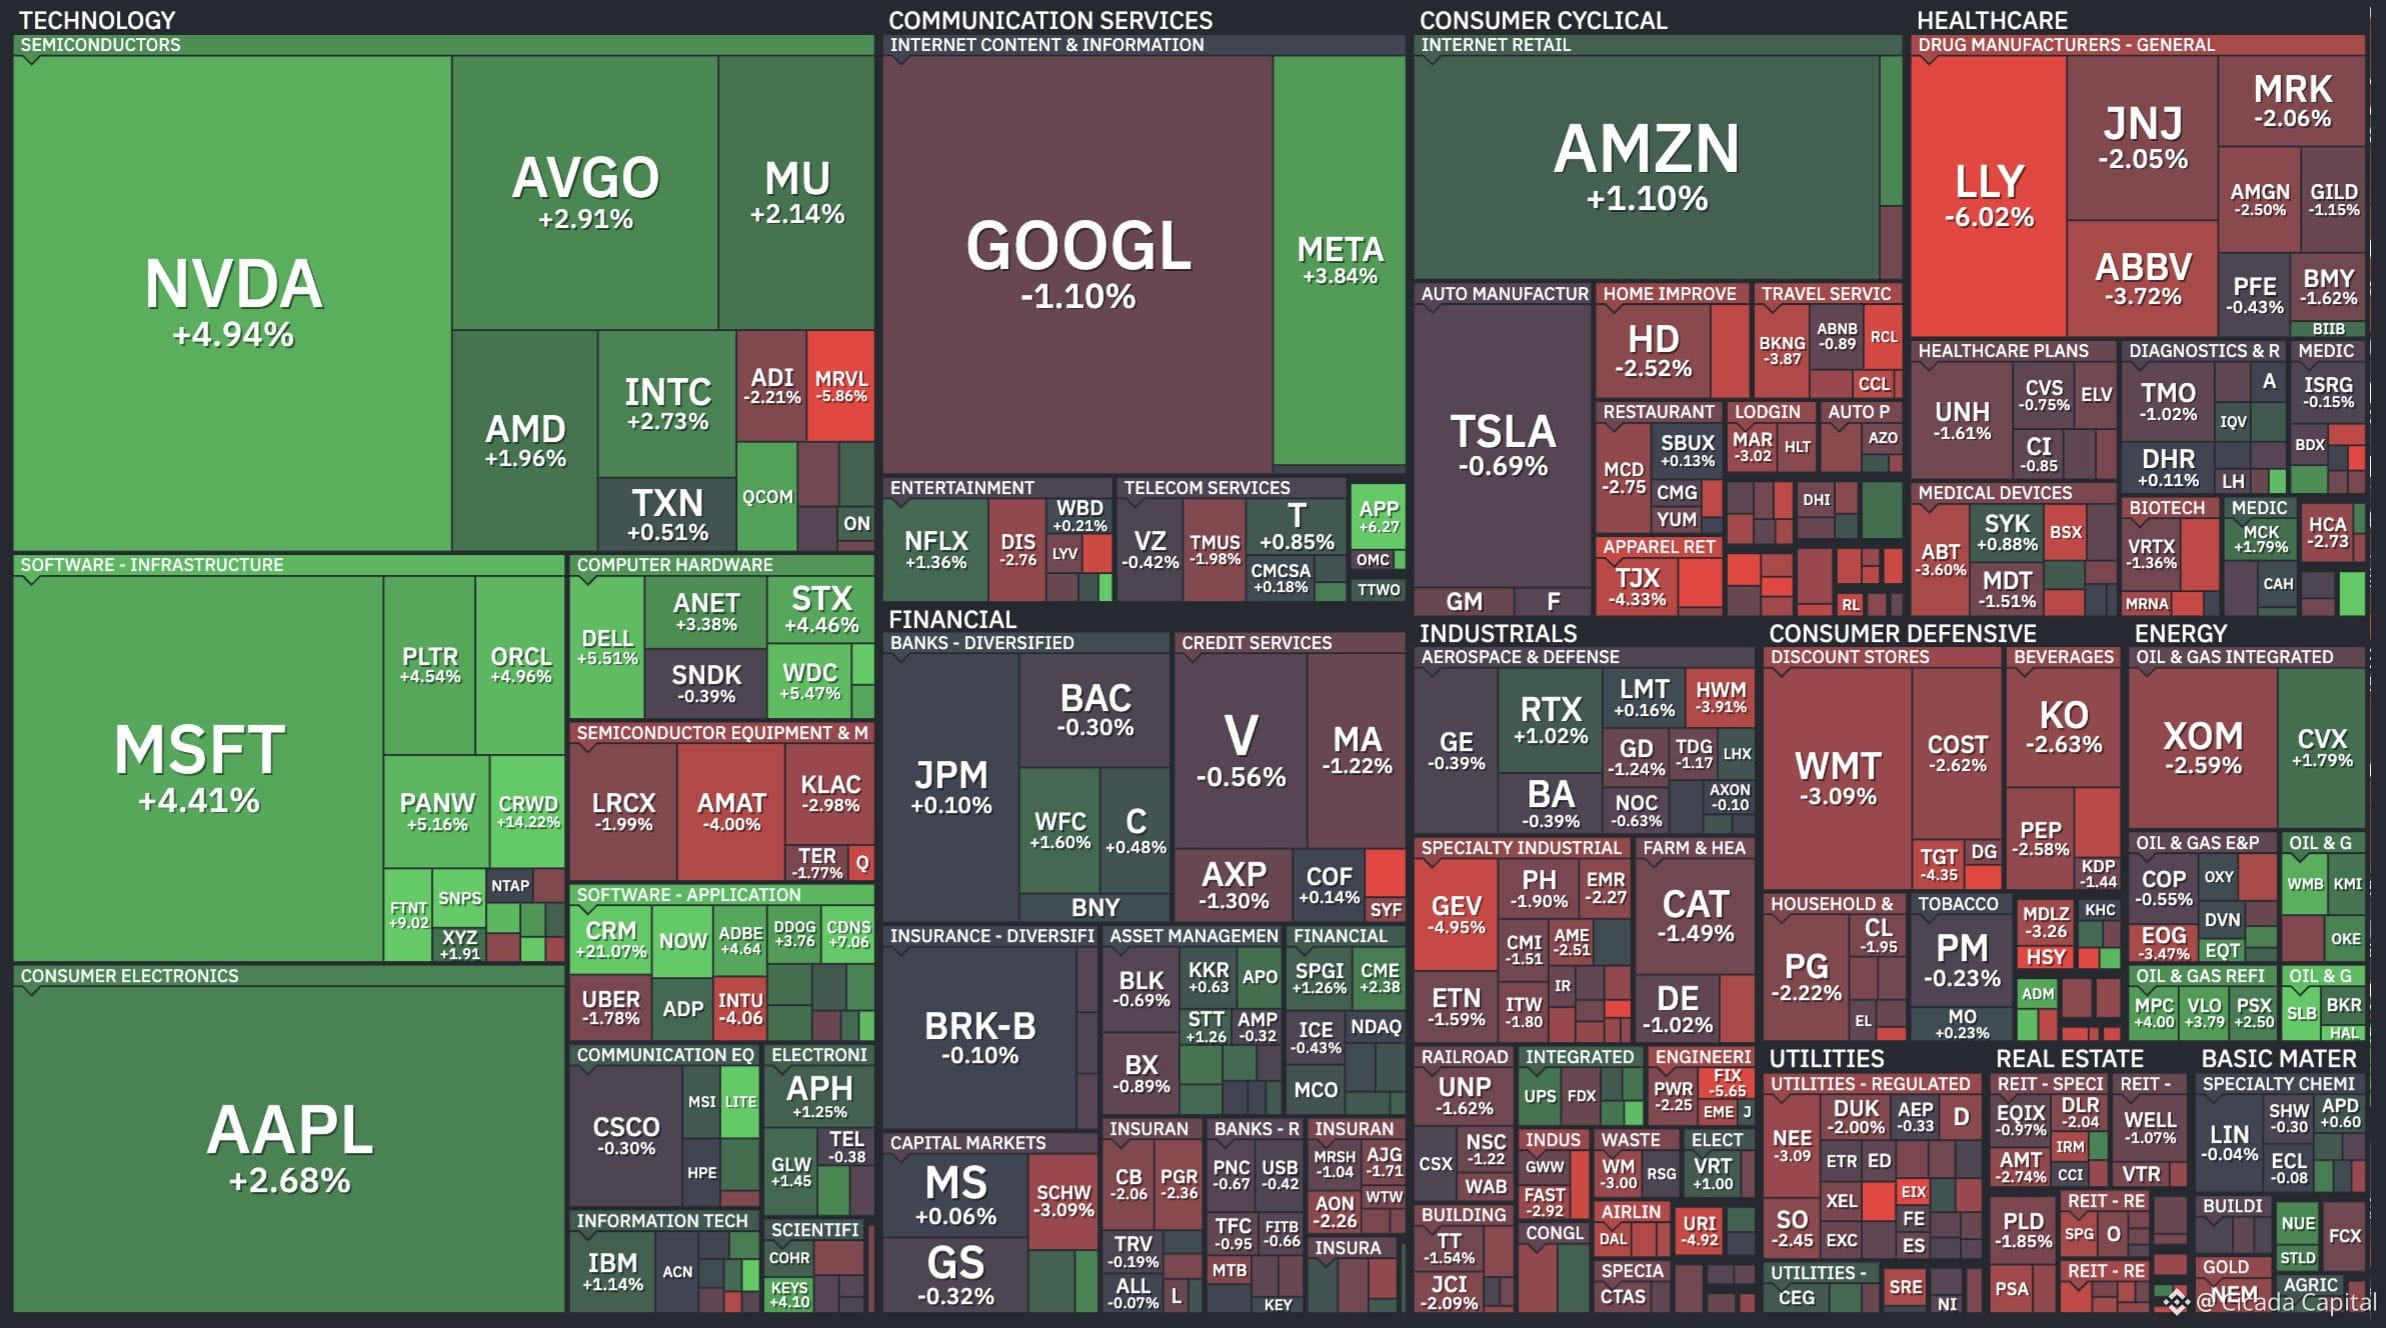
株式市場はまちまちの取引となった。S&P500は7,711.76でわずかに下落したのに対し、ナスダックは下げが見られた。NVIDIAは最大の下支え役となり、売上高96.2Bドルを発表し、たった1日で時価総額を442Bドル上乗せしたことで、約9%急騰した。
📌 規制の期限が目前に
地政学的な緊張が、イランへの米国の攻撃を受けてブレント原油を90ドル超まで押し上げた。与しながら、一方でClarity Act(明確化法案)は9月15日に60票を要する重要なクロージャー投票に直面しているが、銀行の利回りをめぐる争いにより可決見通しは19.5%まで低下している。
次のFOMC会合の前に控える、9月4日の8月NFP(非農業部門雇用者数)報告は、最後の主要な経済指標の発表となる。
📊 マクロ概要
— 週次マーケットブリーフ
📌 ハト派の“新婚期間”は終了
米連邦準備制度理事会(FRB)議長に就任したウォーシュ氏による最初の基調講演が、市場の楽観を覆した。インフレ目標2%を確固として固定するよう求めつつ、政策当局にはまだやるべきことがあると警告した。
9月の利上げに関する市場予想は直ちに60%へ上昇。大手銀行では、今後2回の利上げが見込まれるとの見通しが示された。米ドル・インデックスは99.69まで急騰し、一方で金は一時的に4,500ドルに触れたものの、3%超下落した。
📌 粘着質なインフレと企業の追い風
強硬な方針転換は、前年比3.7%の粘着質な7月PCEデータと並んだ。失業保険申請件数は20.3万件へ減少し、労働市場の底堅さが続いていることを示したが、新築住宅販売は10.5%下落した。
株式市場はまちまちの取引となった。S&P500は7,711.76でわずかに下落したのに対し、ナスダックは下げが見られた。NVIDIAは最大の下支え役となり、売上高96.2Bドルを発表し、たった1日で時価総額を442Bドル上乗せしたことで、約9%急騰した。
📌 規制の期限が目前に
地政学的な緊張が、イランへの米国の攻撃を受けてブレント原油を90ドル超まで押し上げた。与しながら、一方でClarity Act(明確化法案)は9月15日に60票を要する重要なクロージャー投票に直面しているが、銀行の利回りをめぐる争いにより可決見通しは19.5%まで低下している。
次のFOMC会合の前に控える、9月4日の8月NFP(非農業部門雇用者数)報告は、最後の主要な経済指標の発表となる。
— 週次マーケットブリーフ
📌 ハト派の“新婚期間”は終了
米連邦準備制度理事会(FRB)議長に就任したウォーシュ氏による最初の基調講演が、市場の楽観を覆した。インフレ目標2%を確固として固定するよう求めつつ、政策当局にはまだやるべきことがあると警告した。
9月の利上げに関する市場予想は直ちに60%へ上昇。大手銀行では、今後2回の利上げが見込まれるとの見通しが示された。米ドル・インデックスは99.69まで急騰し、一方で金は一時的に4,500ドルに触れたものの、3%超下落した。
📌 粘着質なインフレと企業の追い風
強硬な方針転換は、前年比3.7%の粘着質な7月PCEデータと並んだ。失業保険申請件数は20.3万件へ減少し、労働市場の底堅さが続いていることを示したが、新築住宅販売は10.5%下落した。
株式市場はまちまちの取引となった。S&P500は7,711.76でわずかに下落したのに対し、ナスダックは下げが見られた。NVIDIAは最大の下支え役となり、売上高96.2Bドルを発表し、たった1日で時価総額を442Bドル上乗せしたことで、約9%急騰した。
📌 規制の期限が目前に
地政学的な緊張が、イランへの米国の攻撃を受けてブレント原油を90ドル超まで押し上げた。与しながら、一方でClarity Act(明確化法案)は9月15日に60票を要する重要なクロージャー投票に直面しているが、銀行の利回りをめぐる争いにより可決見通しは19.5%まで低下している。
次のFOMC会合の前に控える、9月4日の8月NFP(非農業部門雇用者数)報告は、最後の主要な経済指標の発表となる。
380
記事
ロボティクスとフィジカルAIの内側Axis Roboticsからの洞察を紹介
2026年、人工知能業界は計算(コンピュート)の問題を解く方法を学びました。GPUはより手に入れやすくなり、推論の実行コストを抑えたモデルも増えています。クラウド基盤も拡大し続けています。しかし、次の波のAI、ロボティクス、そしてフィジカルAIは、まったく別の問題に直面します。すべては、必要な量に達するほど存在しないデータに尽きるのです。
ロボットにインターネットなし
LLMは、すでに存在していた基盤から発展してきました。何十年にもわたるインターネット上の文章、ほぼ人類のあらゆる知識分野をまたぐ数兆トークン。その巨大なコーパスがすでに整っていたことで、進歩は計算規模の拡大とアーキテクチャの改良にかかっていました。
ロボティクスとフィジカルAIの内側
Axis Roboticsからの洞察を紹介
2026年、人工知能業界は計算(コンピュート)の問題を解く方法を学びました。GPUはより手に入れやすくなり、推論の実行コストを抑えたモデルも増えています。クラウド基盤も拡大し続けています。しかし、次の波のAI、ロボティクス、そしてフィジカルAIは、まったく別の問題に直面します。すべては、必要な量に達するほど存在しないデータに尽きるのです。
ロボットにインターネットなし
LLMは、すでに存在していた基盤から発展してきました。何十年にもわたるインターネット上の文章、ほぼ人類のあらゆる知識分野をまたぐ数兆トークン。その巨大なコーパスがすでに整っていたことで、進歩は計算規模の拡大とアーキテクチャの改良にかかっていました。
2026年、人工知能業界は計算(コンピュート)の問題を解く方法を学びました。GPUはより手に入れやすくなり、推論の実行コストを抑えたモデルも増えています。クラウド基盤も拡大し続けています。しかし、次の波のAI、ロボティクス、そしてフィジカルAIは、まったく別の問題に直面します。すべては、必要な量に達するほど存在しないデータに尽きるのです。
ロボットにインターネットなし
LLMは、すでに存在していた基盤から発展してきました。何十年にもわたるインターネット上の文章、ほぼ人類のあらゆる知識分野をまたぐ数兆トークン。その巨大なコーパスがすでに整っていたことで、進歩は計算規模の拡大とアーキテクチャの改良にかかっていました。
1
2.5k
📊 暗号資産の資金フロー
— 週間マーケットブリーフ
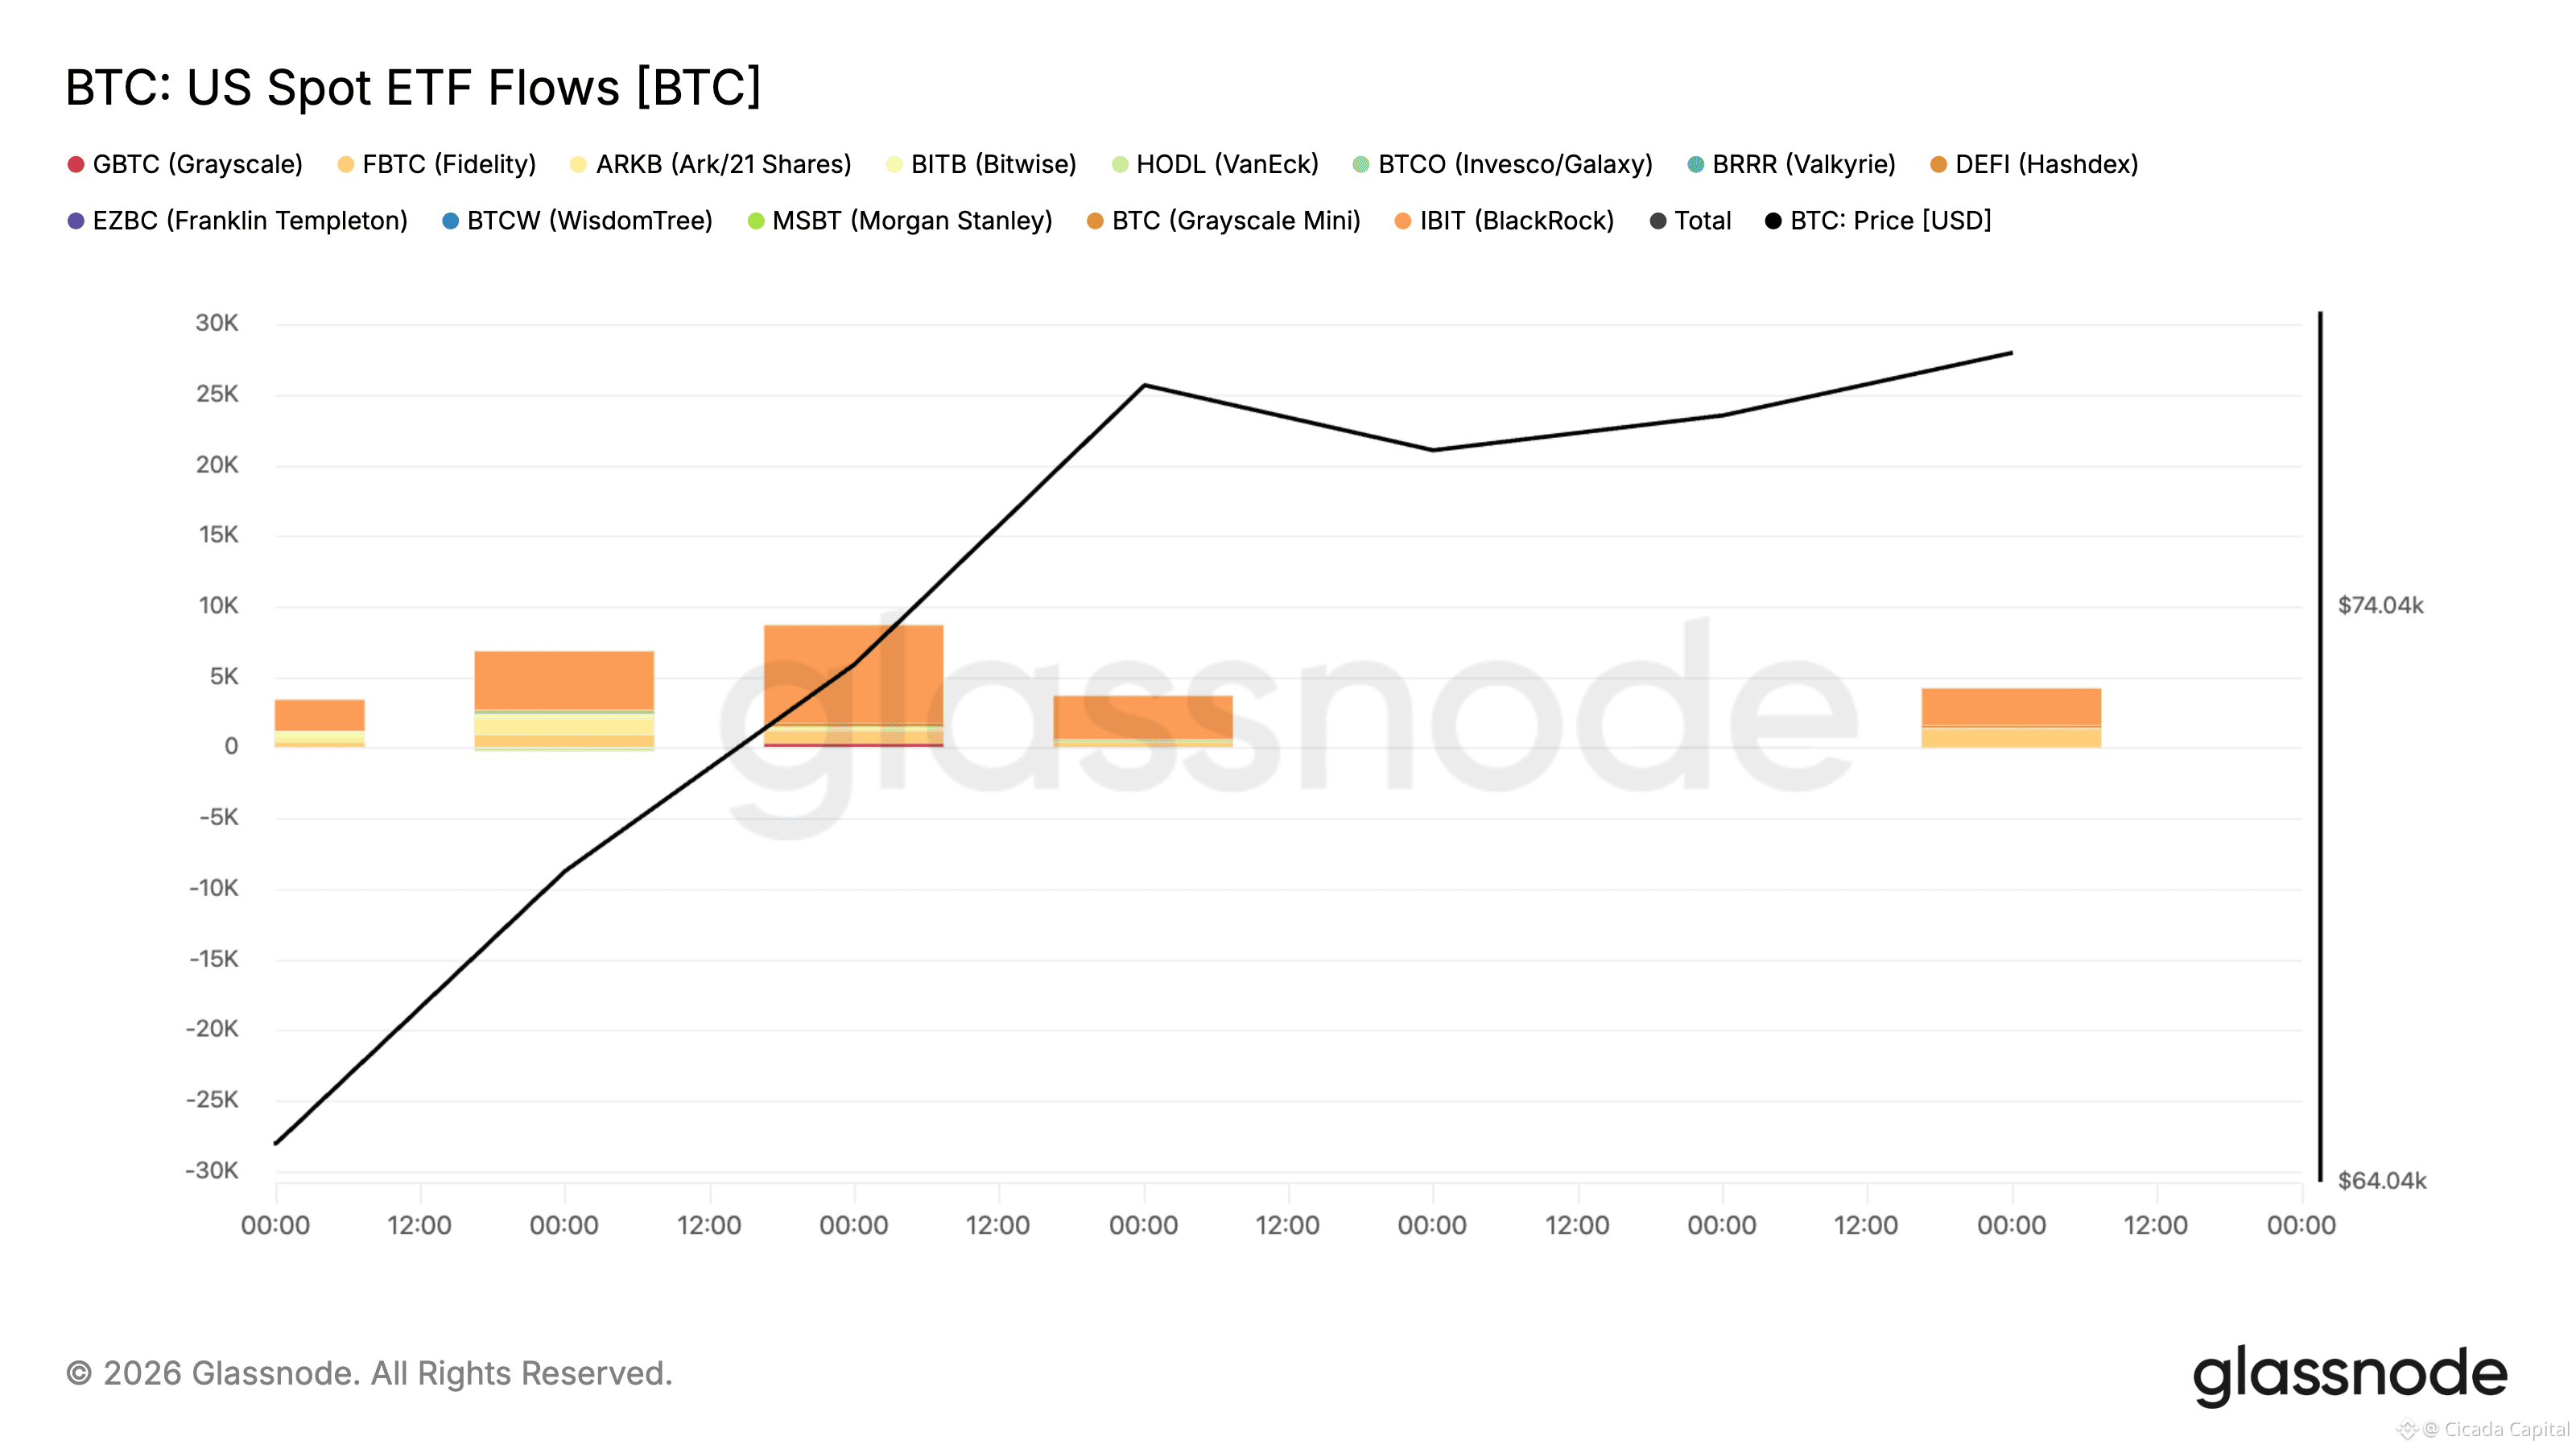
機関投資家のフローは、2025年10月以来の最も強い週となりました。BTCとETHのETFに合計26億ドルが流入。内訳は、BTCのみで19.2億ドルが追加され、BlackRockのIBITが大半を吸収しました。
• $BTC ETFフロー:月 +2.975億ドル、火 +1.893億ドル、水 +5.172億ドル、木 +6.063億ドル(5月1日以来最大の1日あたり流入)、約82%がIBIT経由、金 +3.075億ドル。
週次純流入:およそ+19.2億ドル。2026年で最大の週で、IBITとFBTCがけん引。VanEck HODLのみが週次で唯一の流出。8月24日(月)までこの流れが継続し、6日間の累計は22.6億ドルに到達。YTDの純流出は約25.7億ドルまで圧縮しました。BTC ETFのNAVは961億ドル、累計流入は537億ドル。
• $ETH ETFフロー:イーサリアムETFは、2025年10月以来の最大の週次流入となりました。+6.972億ドルで、さらに8月24日に+1.156億ドルが上乗せ。BTC+ETHのETF取引量は29Bドルへと3倍に拡大。
取引所のネットフロー:オンチェーンデータによると、BTCは引き続き取引所から流出しています。およそ-12.3K BTCの純流出。価格が急騰する中でも、積み増しは継続されました。
ETHは両面の動き:8月20〜24日にかけて、+245K ETHが取引所へ流入。+32%の急騰局面での利益確定の預金が背景にある一方、BitMineによるOTCでの積み増しが一部相殺しました。
企業需要は引き続き構造的な買いを維持:BitMineは32,447 ETHを追加。7月上旬以来の最大の週次買いとなり、保有スタックは5.85M ETHへ。上場企業の保有は現在7.86M ETH。Metaplanetは、8月25日にBTCを1,000枚Coinbase Primeへ移送し、売却観測の中で動きました。
戦略レポートでは新たなBTCの動きはなかったものの、BTCが80Kドルを突破したのに合わせてMSTR株を20.1億ドル分売却。潜在的な再エントリーに備えて現金を積み増しました。
回復が始まって以来初めて、ETF需要、企業の財務部門、取引所からの引き出しが同じ方向に動きました。
📊 暗号資産の資金フロー
— 週間マーケットブリーフ
機関投資家のフローは、2025年10月以来の最も強い週となりました。BTCとETHのETFに合計26億ドルが流入。内訳は、BTCのみで19.2億ドルが追加され、BlackRockのIBITが大半を吸収しました。
• $BTC ETFフロー:月 +2.975億ドル、火 +1.893億ドル、水 +5.172億ドル、木 +6.063億ドル(5月1日以来最大の1日あたり流入)、約82%がIBIT経由、金 +3.075億ドル。
週次純流入:およそ+19.2億ドル。2026年で最大の週で、IBITとFBTCがけん引。VanEck HODLのみが週次で唯一の流出。8月24日(月)までこの流れが継続し、6日間の累計は22.6億ドルに到達。YTDの純流出は約25.7億ドルまで圧縮しました。BTC ETFのNAVは961億ドル、累計流入は537億ドル。
• $ETH ETFフロー:イーサリアムETFは、2025年10月以来の最大の週次流入となりました。+6.972億ドルで、さらに8月24日に+1.156億ドルが上乗せ。BTC+ETHのETF取引量は29Bドルへと3倍に拡大。
取引所のネットフロー:オンチェーンデータによると、BTCは引き続き取引所から流出しています。およそ-12.3K BTCの純流出。価格が急騰する中でも、積み増しは継続されました。
ETHは両面の動き:8月20〜24日にかけて、+245K ETHが取引所へ流入。+32%の急騰局面での利益確定の預金が背景にある一方、BitMineによるOTCでの積み増しが一部相殺しました。
企業需要は引き続き構造的な買いを維持:BitMineは32,447 ETHを追加。7月上旬以来の最大の週次買いとなり、保有スタックは5.85M ETHへ。上場企業の保有は現在7.86M ETH。Metaplanetは、8月25日にBTCを1,000枚Coinbase Primeへ移送し、売却観測の中で動きました。
戦略レポートでは新たなBTCの動きはなかったものの、BTCが80Kドルを突破したのに合わせてMSTR株を20.1億ドル分売却。潜在的な再エントリーに備えて現金を積み増しました。
回復が始まって以来初めて、ETF需要、企業の財務部門、取引所からの引き出しが同じ方向に動きました。
— 週間マーケットブリーフ
機関投資家のフローは、2025年10月以来の最も強い週となりました。BTCとETHのETFに合計26億ドルが流入。内訳は、BTCのみで19.2億ドルが追加され、BlackRockのIBITが大半を吸収しました。
• $BTC ETFフロー:月 +2.975億ドル、火 +1.893億ドル、水 +5.172億ドル、木 +6.063億ドル(5月1日以来最大の1日あたり流入)、約82%がIBIT経由、金 +3.075億ドル。
週次純流入:およそ+19.2億ドル。2026年で最大の週で、IBITとFBTCがけん引。VanEck HODLのみが週次で唯一の流出。8月24日(月)までこの流れが継続し、6日間の累計は22.6億ドルに到達。YTDの純流出は約25.7億ドルまで圧縮しました。BTC ETFのNAVは961億ドル、累計流入は537億ドル。
• $ETH ETFフロー:イーサリアムETFは、2025年10月以来の最大の週次流入となりました。+6.972億ドルで、さらに8月24日に+1.156億ドルが上乗せ。BTC+ETHのETF取引量は29Bドルへと3倍に拡大。
取引所のネットフロー:オンチェーンデータによると、BTCは引き続き取引所から流出しています。およそ-12.3K BTCの純流出。価格が急騰する中でも、積み増しは継続されました。
ETHは両面の動き:8月20〜24日にかけて、+245K ETHが取引所へ流入。+32%の急騰局面での利益確定の預金が背景にある一方、BitMineによるOTCでの積み増しが一部相殺しました。
企業需要は引き続き構造的な買いを維持:BitMineは32,447 ETHを追加。7月上旬以来の最大の週次買いとなり、保有スタックは5.85M ETHへ。上場企業の保有は現在7.86M ETH。Metaplanetは、8月25日にBTCを1,000枚Coinbase Primeへ移送し、売却観測の中で動きました。
戦略レポートでは新たなBTCの動きはなかったものの、BTCが80Kドルを突破したのに合わせてMSTR株を20.1億ドル分売却。潜在的な再エントリーに備えて現金を積み増しました。
回復が始まって以来初めて、ETF需要、企業の財務部門、取引所からの引き出しが同じ方向に動きました。
274
📊 マクロ概要
— 週間マーケットブリーフ
今週のマクロは流れを変えました。米国の財務省が8月19日に長期国債の買い戻しプログラムを大幅に拡大すると発表した後、株式は史上最高値から後退し、暗号資産は急伸しました。この流動性注入により長期ゾーンの利回りが押し下げられ、ドルが弱まり、BTCで1.29Bドル規模のショートスクイーズが発生しました。
• S&P 500 -1.4% | DXY 約99
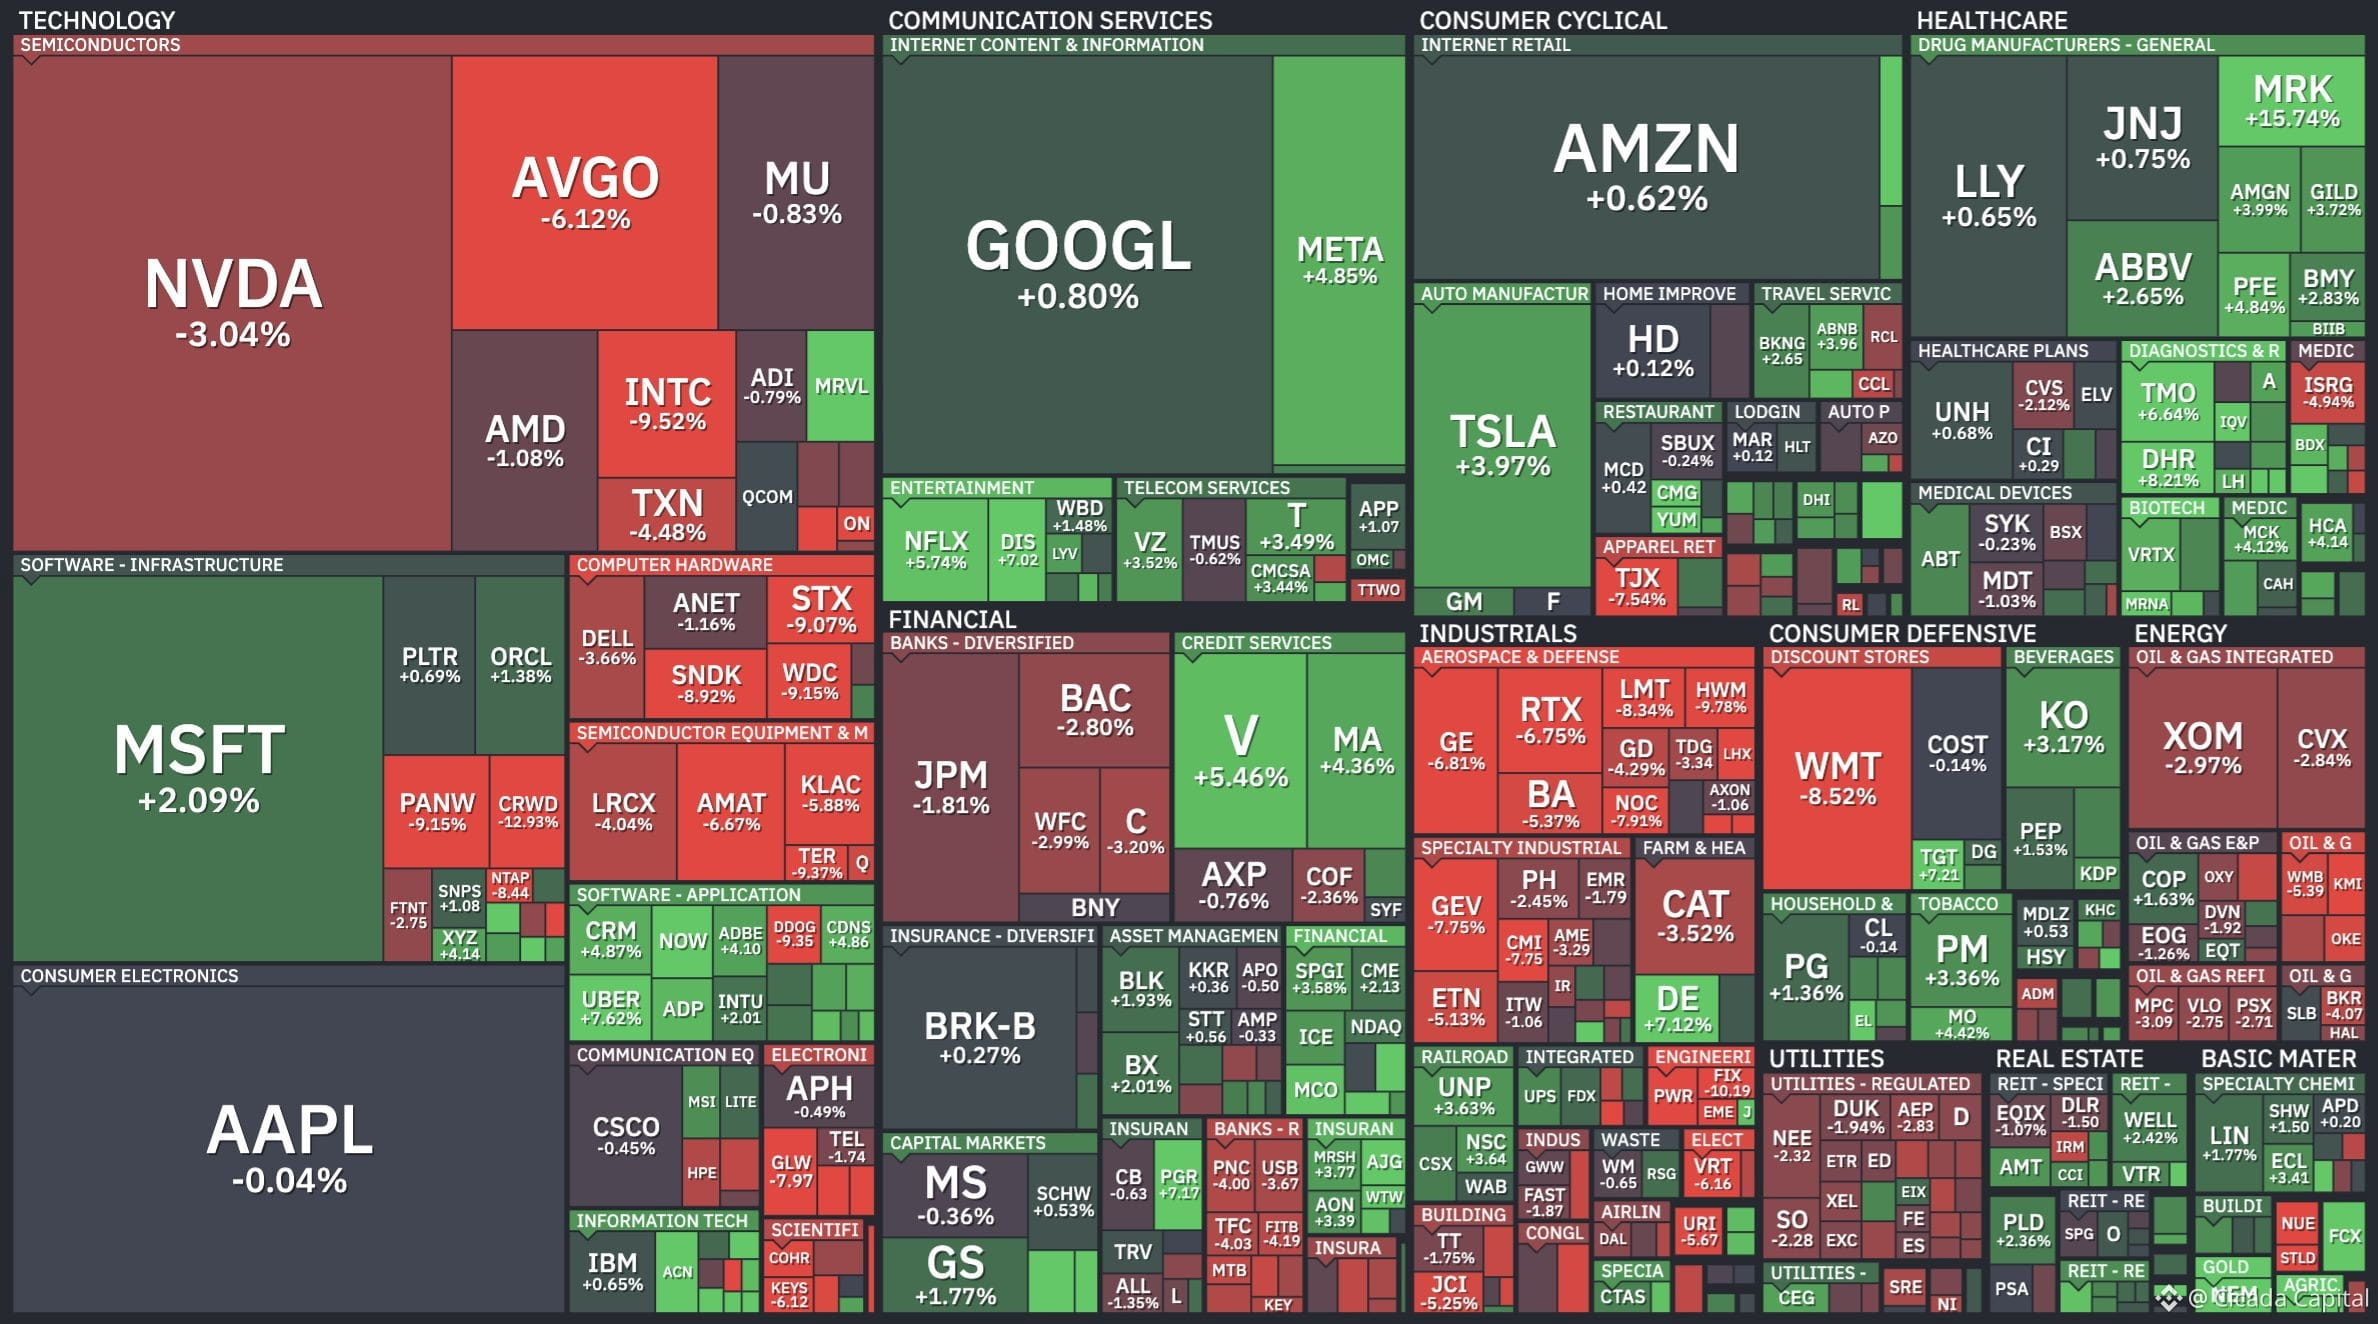
株は記録的な上昇の後、落ち着きました。S&P 500は8月21日に7,674.37で終了し、週次で1.4%下落。ダウは0.8%安の53,277.01、ナスダックは2.1%安の26,180.45となりました。タカ派的な議事録やAI評価への懸念が8月の上昇の勢いを削りました。
速報PMIはまちまちでしたが、全体では強めの内容。製造業は53.2、サービス業は56.8へ上昇。消費者信頼感は55.2から51へ低下し、7月の小売売上高は前月比-0.6%となりました。こうした弱材料が、ゴールドマンの見方――9月の利上げ確率は非常に低い――を裏付けています。
債券市場が主戦場でした。8月19日、財務省は長期国債の買い戻しを、少なくとも各4Bドルまで倍増すると発表。のちにCNBCは、約9500億ドル規模の米財務省の一般会計(Treasury General Account)キャッシュを活用して、さらにプログラムを拡大することも検討していると報じました。
規制面では、SECが8月18日に「暗号資産に関する規制(Regulation Crypto Assets)」を提案しました。これは、暗号資産向けの個別(テーラーメイド)な提供枠組みに向けた最も重要な一歩です。「Clarity Act(明確化法案)」は宙に浮いたままで、上院の採決は9月に見込まれています。次はジャクソンホールが来週のマクロイベントです。
$BTCについては、マクロの組み合わせが決定的に追い風に傾きました。ドル安、長期ゾーン利回りの低下、そして財務省プログラムによる新たな流動性チャネル。スタンダード・チャータードのGeoff Kendrickは、それがビットコインに好まれるタイプの動きだと指摘し、年末の目標を「10万ドル」と改めて繰り返しました。
📊 マクロ概要
— 週間マーケットブリーフ
今週のマクロは流れを変えました。米国の財務省が8月19日に長期国債の買い戻しプログラムを大幅に拡大すると発表した後、株式は史上最高値から後退し、暗号資産は急伸しました。この流動性注入により長期ゾーンの利回りが押し下げられ、ドルが弱まり、BTCで1.29Bドル規模のショートスクイーズが発生しました。
• S&P 500 -1.4% | DXY 約99
株は記録的な上昇の後、落ち着きました。S&P 500は8月21日に7,674.37で終了し、週次で1.4%下落。ダウは0.8%安の53,277.01、ナスダックは2.1%安の26,180.45となりました。タカ派的な議事録やAI評価への懸念が8月の上昇の勢いを削りました。
速報PMIはまちまちでしたが、全体では強めの内容。製造業は53.2、サービス業は56.8へ上昇。消費者信頼感は55.2から51へ低下し、7月の小売売上高は前月比-0.6%となりました。こうした弱材料が、ゴールドマンの見方――9月の利上げ確率は非常に低い――を裏付けています。
債券市場が主戦場でした。8月19日、財務省は長期国債の買い戻しを、少なくとも各4Bドルまで倍増すると発表。のちにCNBCは、約9500億ドル規模の米財務省の一般会計(Treasury General Account)キャッシュを活用して、さらにプログラムを拡大することも検討していると報じました。
規制面では、SECが8月18日に「暗号資産に関する規制(Regulation Crypto Assets)」を提案しました。これは、暗号資産向けの個別(テーラーメイド)な提供枠組みに向けた最も重要な一歩です。「Clarity Act(明確化法案)」は宙に浮いたままで、上院の採決は9月に見込まれています。次はジャクソンホールが来週のマクロイベントです。
$BTCについては、マクロの組み合わせが決定的に追い風に傾きました。ドル安、長期ゾーン利回りの低下、そして財務省プログラムによる新たな流動性チャネル。スタンダード・チャータードのGeoff Kendrickは、それがビットコインに好まれるタイプの動きだと指摘し、年末の目標を「10万ドル」と改めて繰り返しました。
— 週間マーケットブリーフ
今週のマクロは流れを変えました。米国の財務省が8月19日に長期国債の買い戻しプログラムを大幅に拡大すると発表した後、株式は史上最高値から後退し、暗号資産は急伸しました。この流動性注入により長期ゾーンの利回りが押し下げられ、ドルが弱まり、BTCで1.29Bドル規模のショートスクイーズが発生しました。
• S&P 500 -1.4% | DXY 約99
株は記録的な上昇の後、落ち着きました。S&P 500は8月21日に7,674.37で終了し、週次で1.4%下落。ダウは0.8%安の53,277.01、ナスダックは2.1%安の26,180.45となりました。タカ派的な議事録やAI評価への懸念が8月の上昇の勢いを削りました。
速報PMIはまちまちでしたが、全体では強めの内容。製造業は53.2、サービス業は56.8へ上昇。消費者信頼感は55.2から51へ低下し、7月の小売売上高は前月比-0.6%となりました。こうした弱材料が、ゴールドマンの見方――9月の利上げ確率は非常に低い――を裏付けています。
債券市場が主戦場でした。8月19日、財務省は長期国債の買い戻しを、少なくとも各4Bドルまで倍増すると発表。のちにCNBCは、約9500億ドル規模の米財務省の一般会計(Treasury General Account)キャッシュを活用して、さらにプログラムを拡大することも検討していると報じました。
規制面では、SECが8月18日に「暗号資産に関する規制(Regulation Crypto Assets)」を提案しました。これは、暗号資産向けの個別(テーラーメイド)な提供枠組みに向けた最も重要な一歩です。「Clarity Act(明確化法案)」は宙に浮いたままで、上院の採決は9月に見込まれています。次はジャクソンホールが来週のマクロイベントです。
$BTCについては、マクロの組み合わせが決定的に追い風に傾きました。ドル安、長期ゾーン利回りの低下、そして財務省プログラムによる新たな流動性チャネル。スタンダード・チャータードのGeoff Kendrickは、それがビットコインに好まれるタイプの動きだと指摘し、年末の目標を「10万ドル」と改めて繰り返しました。
188
📊 クリプト資本フロー
— 週間マーケット概況
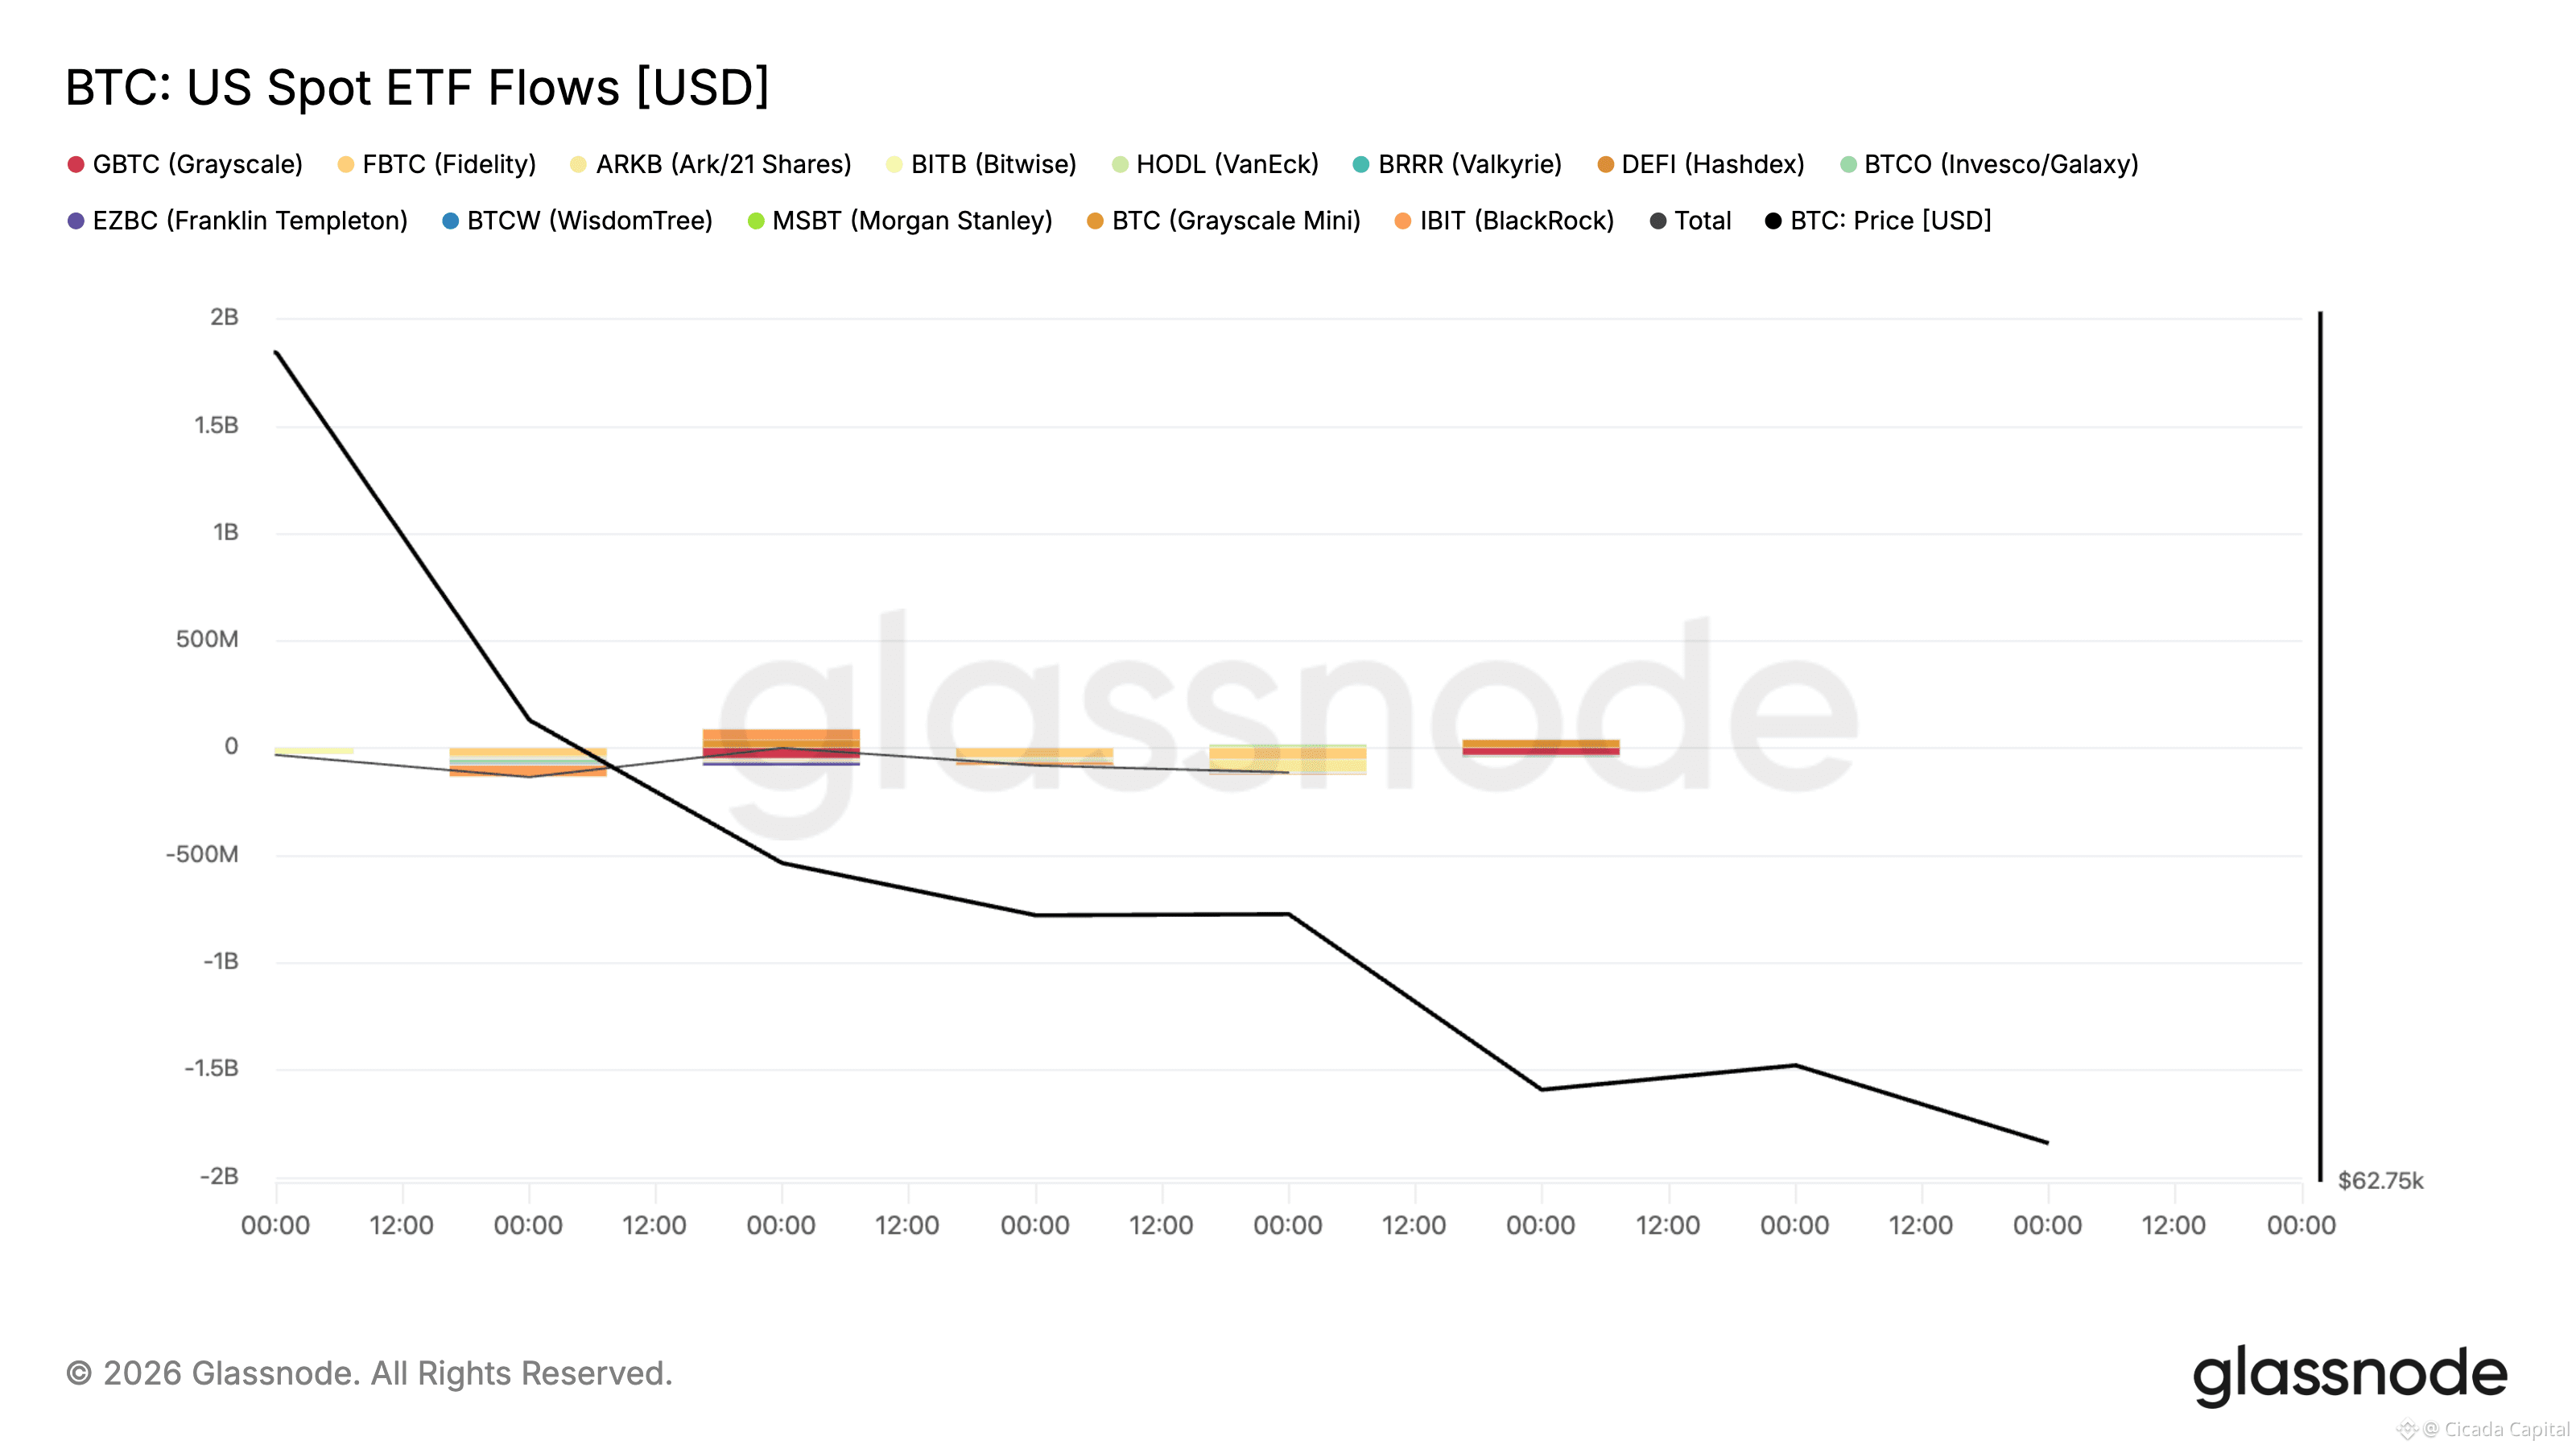
機関投資家のフローが急反転:6月以来の最強ETFウィークを経て、BTC ETFは5日でその約半分を取り戻す形になり、ETH ETFは横ばい。一方でオンチェーンの取引所フローはネットBTC流入へ反転し、表裏両面からの警告となった。
• $BTC ETFフロー:週の入りは8月10日に-$144.6M、8月11日にトークンが+$7.8M、続いて8月12日(CPIの日)に-$61.1M、8月13日に-$131.1M、8月14日に-$56.2M。
週間ネット:およそ-$385.2M。7月28日のFOMC週以来のマイナス週で、リカバリー期間で最も弱い成績。注目点として、良好なマクロニュースの週にもかかわらずアウトフローが出ており、マクロの逃避というよりポジショニング主導の売りを示唆する。
• $ETH ETFフロー:イーサリアムははるかに踏ん張った:-$14.6M、-$1.7M、+$7.4M、+$5.9M、そして8月14日はフラット。ネットはおよそ-$3.0Mで、先週の+$244Mの急騰後ほぼニュートラル。ETHのローテーション物語は一時停止したが、崩れはしない;週次ではスポットETHがBTCを上回った。
取引所ネットフロー:オンチェーンデータがBTCでネガティブに転じた。8月10-16日にかけて、ネットで約+16.5K BTCが取引所へ流入し、フラッシュ後で最も大きい週次流入。供給が売り側の流動性へ向かっている兆候だ。
ETHはおおむねフラットの絵を描いた:+5.1K ETHで、激しい表裏のある1週間だった。-55.8Kのアウトフローの計上は、+43.0Kの流入日によってほぼ相殺された。
フローモザイクは先週から反転:ETF需要が、もはや取引所の流入を吸収できていない。相殺する買いは、いまやコーポレート(企業)側から来ている。BitMineがETH保有を5.81M ETHまで押し上げ、上場企業のETH保有総量は7.82M ETHに。さらに、米国スポットの弱さが続くという報告もある:AMBCryptoは、米国の需要に対する90日間の警告として、延長された「Coinbase Premium」のマイナスを指摘している。
📊 クリプト資本フロー
— 週間マーケット概況
機関投資家のフローが急反転:6月以来の最強ETFウィークを経て、BTC ETFは5日でその約半分を取り戻す形になり、ETH ETFは横ばい。一方でオンチェーンの取引所フローはネットBTC流入へ反転し、表裏両面からの警告となった。
• $BTC ETFフロー:週の入りは8月10日に-$144.6M、8月11日にトークンが+$7.8M、続いて8月12日(CPIの日)に-$61.1M、8月13日に-$131.1M、8月14日に-$56.2M。
週間ネット:およそ-$385.2M。7月28日のFOMC週以来のマイナス週で、リカバリー期間で最も弱い成績。注目点として、良好なマクロニュースの週にもかかわらずアウトフローが出ており、マクロの逃避というよりポジショニング主導の売りを示唆する。
• $ETH ETFフロー:イーサリアムははるかに踏ん張った:-$14.6M、-$1.7M、+$7.4M、+$5.9M、そして8月14日はフラット。ネットはおよそ-$3.0Mで、先週の+$244Mの急騰後ほぼニュートラル。ETHのローテーション物語は一時停止したが、崩れはしない;週次ではスポットETHがBTCを上回った。
取引所ネットフロー:オンチェーンデータがBTCでネガティブに転じた。8月10-16日にかけて、ネットで約+16.5K BTCが取引所へ流入し、フラッシュ後で最も大きい週次流入。供給が売り側の流動性へ向かっている兆候だ。
ETHはおおむねフラットの絵を描いた:+5.1K ETHで、激しい表裏のある1週間だった。-55.8Kのアウトフローの計上は、+43.0Kの流入日によってほぼ相殺された。
フローモザイクは先週から反転:ETF需要が、もはや取引所の流入を吸収できていない。相殺する買いは、いまやコーポレート(企業)側から来ている。BitMineがETH保有を5.81M ETHまで押し上げ、上場企業のETH保有総量は7.82M ETHに。さらに、米国スポットの弱さが続くという報告もある:AMBCryptoは、米国の需要に対する90日間の警告として、延長された「Coinbase Premium」のマイナスを指摘している。
— 週間マーケット概況
機関投資家のフローが急反転:6月以来の最強ETFウィークを経て、BTC ETFは5日でその約半分を取り戻す形になり、ETH ETFは横ばい。一方でオンチェーンの取引所フローはネットBTC流入へ反転し、表裏両面からの警告となった。
• $BTC ETFフロー:週の入りは8月10日に-$144.6M、8月11日にトークンが+$7.8M、続いて8月12日(CPIの日)に-$61.1M、8月13日に-$131.1M、8月14日に-$56.2M。
週間ネット:およそ-$385.2M。7月28日のFOMC週以来のマイナス週で、リカバリー期間で最も弱い成績。注目点として、良好なマクロニュースの週にもかかわらずアウトフローが出ており、マクロの逃避というよりポジショニング主導の売りを示唆する。
• $ETH ETFフロー:イーサリアムははるかに踏ん張った:-$14.6M、-$1.7M、+$7.4M、+$5.9M、そして8月14日はフラット。ネットはおよそ-$3.0Mで、先週の+$244Mの急騰後ほぼニュートラル。ETHのローテーション物語は一時停止したが、崩れはしない;週次ではスポットETHがBTCを上回った。
取引所ネットフロー:オンチェーンデータがBTCでネガティブに転じた。8月10-16日にかけて、ネットで約+16.5K BTCが取引所へ流入し、フラッシュ後で最も大きい週次流入。供給が売り側の流動性へ向かっている兆候だ。
ETHはおおむねフラットの絵を描いた:+5.1K ETHで、激しい表裏のある1週間だった。-55.8Kのアウトフローの計上は、+43.0Kの流入日によってほぼ相殺された。
フローモザイクは先週から反転:ETF需要が、もはや取引所の流入を吸収できていない。相殺する買いは、いまやコーポレート(企業)側から来ている。BitMineがETH保有を5.81M ETHまで押し上げ、上場企業のETH保有総量は7.82M ETHに。さらに、米国スポットの弱さが続くという報告もある:AMBCryptoは、米国の需要に対する90日間の警告として、延長された「Coinbase Premium」のマイナスを指摘している。
135
📊 マクロ概観
— 週次マーケット・ブリーフ
このマクロ週は、株が待ち望んでいた安心感のラリーをもたらした一方で、暗号資産は見送りました。7月CPIは3.4%で、PPIは横ばい、そして9月利上げの確率は約40%まで急落。しかしビットコインは、8月上旬以来の最も弱い週次終値となるまで売られ、過去最高値を更新し続けたS&P 500から切り離されました。
• S&P 500 +0.4% | DXY 約99.5
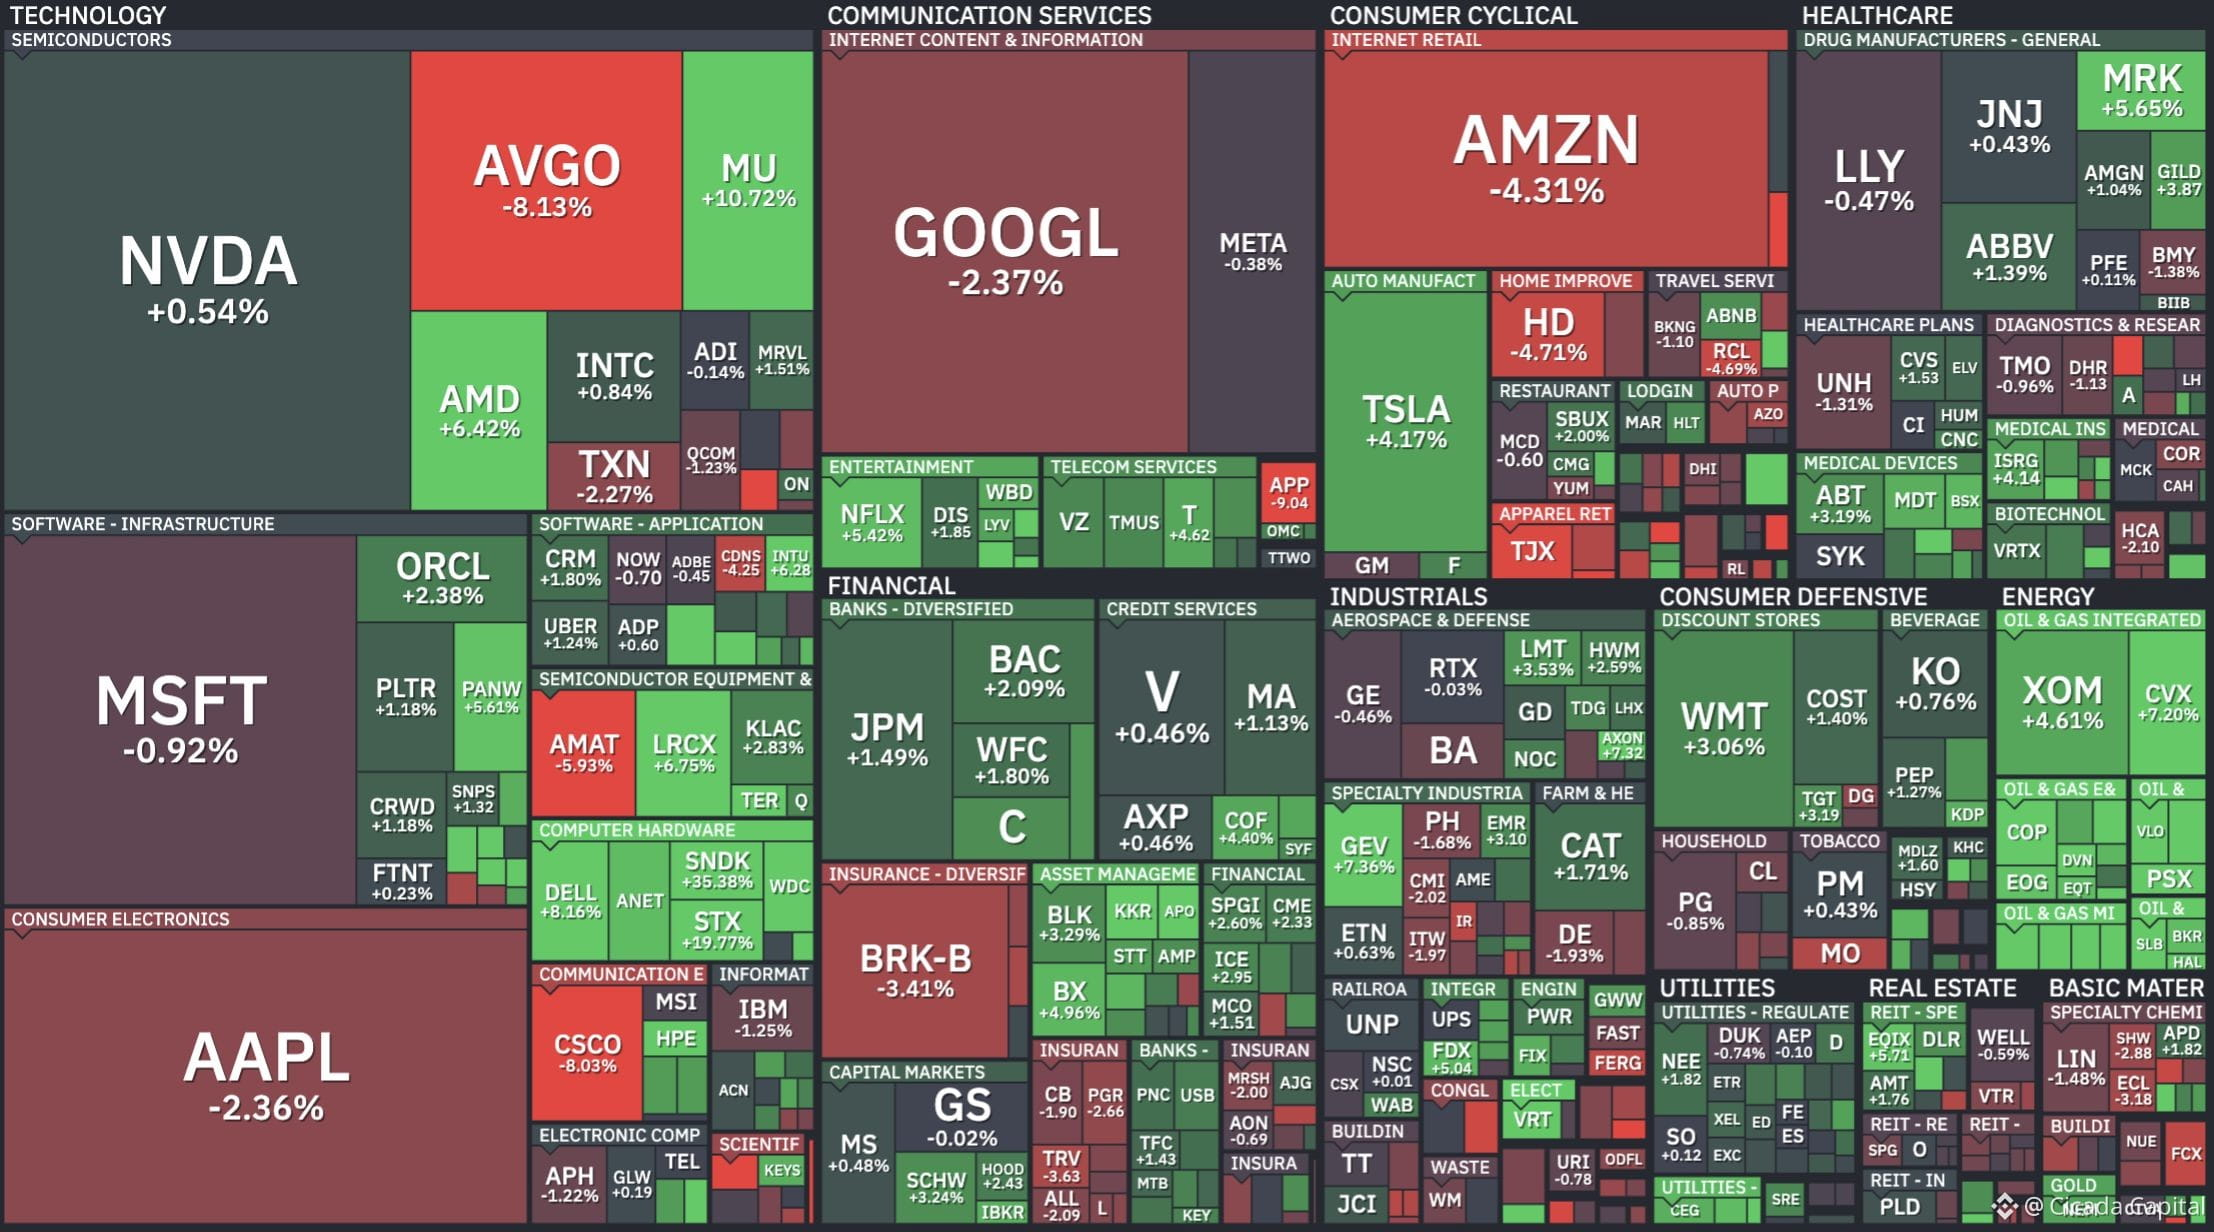
S&P 500は、CPI後の8月13日に史上最高値の7,798で引け。ダウは54,085、ナスダックは26,803で、半導体が主導しました。7月CPIは前年比3.4%、コアは2.5%、中東停戦によるエネルギーの下落は1.5%でした。一方、7月PPIは前月比で横ばい(前年比4.7%)で、3月以来の低水準です。
9月の利上げ価格は約40%まで低下しましたが、「ハト派」以外からの押し返しがありました。クリーブランドのハマカーは、政策は十分に制約的ではないと強調し、バーキンは利上げを「未確定」と呼びました。
史上最高値の株式指標の下で、ほころびが見え始めています。小売売上高は前月比-0.6%に下落し、消費者信頼感は55.2から51へ低下、失業保険申請件数は20.9万件で(7月中旬以来の)最高に達しました。DXYは99.54まで下落し、世界の国債利回りは2008年7月以来の水準にとどまっています。ゴールドマンは現在、コアPCEが前月比+0.23%となる中、年末までFRBは据え置きになると予想しています。
規制面では、「Clarity Act」は事実上凍結状態です。ギャラクシーは、9月の会期がわずか2〜3週間しかないことから通過確率を10%に引き下げました。上院の最終採決は、銀行と暗号資産プラットフォームの間でのステーブルコイン利回りをめぐる対立に左右される可能性があります。
SECは金曜の「Regulation Crypto」会合を直前で中止しましたが、アップル、テスラ、Nvidiaなどのトークン化株を対象とした24/7のオンチェーントレーディングに向けたイノベーション免除を準備しており、Cboeが3倍BTC/ETH ETFを上場する提案を見直しています。
$BTC にとっては、ソフトなインフレの週で本来は強気材料になっているはずが、ETFフローが反転し、米国の需要が静まり返ったことで終わりました。回復が始まって以来、株式からの最も明確なデカップリング(切り離し)です。
📊 マクロ概観
— 週次マーケット・ブリーフ
このマクロ週は、株が待ち望んでいた安心感のラリーをもたらした一方で、暗号資産は見送りました。7月CPIは3.4%で、PPIは横ばい、そして9月利上げの確率は約40%まで急落。しかしビットコインは、8月上旬以来の最も弱い週次終値となるまで売られ、過去最高値を更新し続けたS&P 500から切り離されました。
• S&P 500 +0.4% | DXY 約99.5
S&P 500は、CPI後の8月13日に史上最高値の7,798で引け。ダウは54,085、ナスダックは26,803で、半導体が主導しました。7月CPIは前年比3.4%、コアは2.5%、中東停戦によるエネルギーの下落は1.5%でした。一方、7月PPIは前月比で横ばい(前年比4.7%)で、3月以来の低水準です。
9月の利上げ価格は約40%まで低下しましたが、「ハト派」以外からの押し返しがありました。クリーブランドのハマカーは、政策は十分に制約的ではないと強調し、バーキンは利上げを「未確定」と呼びました。
史上最高値の株式指標の下で、ほころびが見え始めています。小売売上高は前月比-0.6%に下落し、消費者信頼感は55.2から51へ低下、失業保険申請件数は20.9万件で(7月中旬以来の)最高に達しました。DXYは99.54まで下落し、世界の国債利回りは2008年7月以来の水準にとどまっています。ゴールドマンは現在、コアPCEが前月比+0.23%となる中、年末までFRBは据え置きになると予想しています。
規制面では、「Clarity Act」は事実上凍結状態です。ギャラクシーは、9月の会期がわずか2〜3週間しかないことから通過確率を10%に引き下げました。上院の最終採決は、銀行と暗号資産プラットフォームの間でのステーブルコイン利回りをめぐる対立に左右される可能性があります。
SECは金曜の「Regulation Crypto」会合を直前で中止しましたが、アップル、テスラ、Nvidiaなどのトークン化株を対象とした24/7のオンチェーントレーディングに向けたイノベーション免除を準備しており、Cboeが3倍BTC/ETH ETFを上場する提案を見直しています。
$BTC にとっては、ソフトなインフレの週で本来は強気材料になっているはずが、ETFフローが反転し、米国の需要が静まり返ったことで終わりました。回復が始まって以来、株式からの最も明確なデカップリング(切り離し)です。
— 週次マーケット・ブリーフ
このマクロ週は、株が待ち望んでいた安心感のラリーをもたらした一方で、暗号資産は見送りました。7月CPIは3.4%で、PPIは横ばい、そして9月利上げの確率は約40%まで急落。しかしビットコインは、8月上旬以来の最も弱い週次終値となるまで売られ、過去最高値を更新し続けたS&P 500から切り離されました。
• S&P 500 +0.4% | DXY 約99.5
S&P 500は、CPI後の8月13日に史上最高値の7,798で引け。ダウは54,085、ナスダックは26,803で、半導体が主導しました。7月CPIは前年比3.4%、コアは2.5%、中東停戦によるエネルギーの下落は1.5%でした。一方、7月PPIは前月比で横ばい(前年比4.7%)で、3月以来の低水準です。
9月の利上げ価格は約40%まで低下しましたが、「ハト派」以外からの押し返しがありました。クリーブランドのハマカーは、政策は十分に制約的ではないと強調し、バーキンは利上げを「未確定」と呼びました。
史上最高値の株式指標の下で、ほころびが見え始めています。小売売上高は前月比-0.6%に下落し、消費者信頼感は55.2から51へ低下、失業保険申請件数は20.9万件で(7月中旬以来の)最高に達しました。DXYは99.54まで下落し、世界の国債利回りは2008年7月以来の水準にとどまっています。ゴールドマンは現在、コアPCEが前月比+0.23%となる中、年末までFRBは据え置きになると予想しています。
規制面では、「Clarity Act」は事実上凍結状態です。ギャラクシーは、9月の会期がわずか2〜3週間しかないことから通過確率を10%に引き下げました。上院の最終採決は、銀行と暗号資産プラットフォームの間でのステーブルコイン利回りをめぐる対立に左右される可能性があります。
SECは金曜の「Regulation Crypto」会合を直前で中止しましたが、アップル、テスラ、Nvidiaなどのトークン化株を対象とした24/7のオンチェーントレーディングに向けたイノベーション免除を準備しており、Cboeが3倍BTC/ETH ETFを上場する提案を見直しています。
$BTC にとっては、ソフトなインフレの週で本来は強気材料になっているはずが、ETFフローが反転し、米国の需要が静まり返ったことで終わりました。回復が始まって以来、株式からの最も明確なデカップリング(切り離し)です。
155
📊 暗号資産の資金フロー
— 週次マーケット・ブリーフ
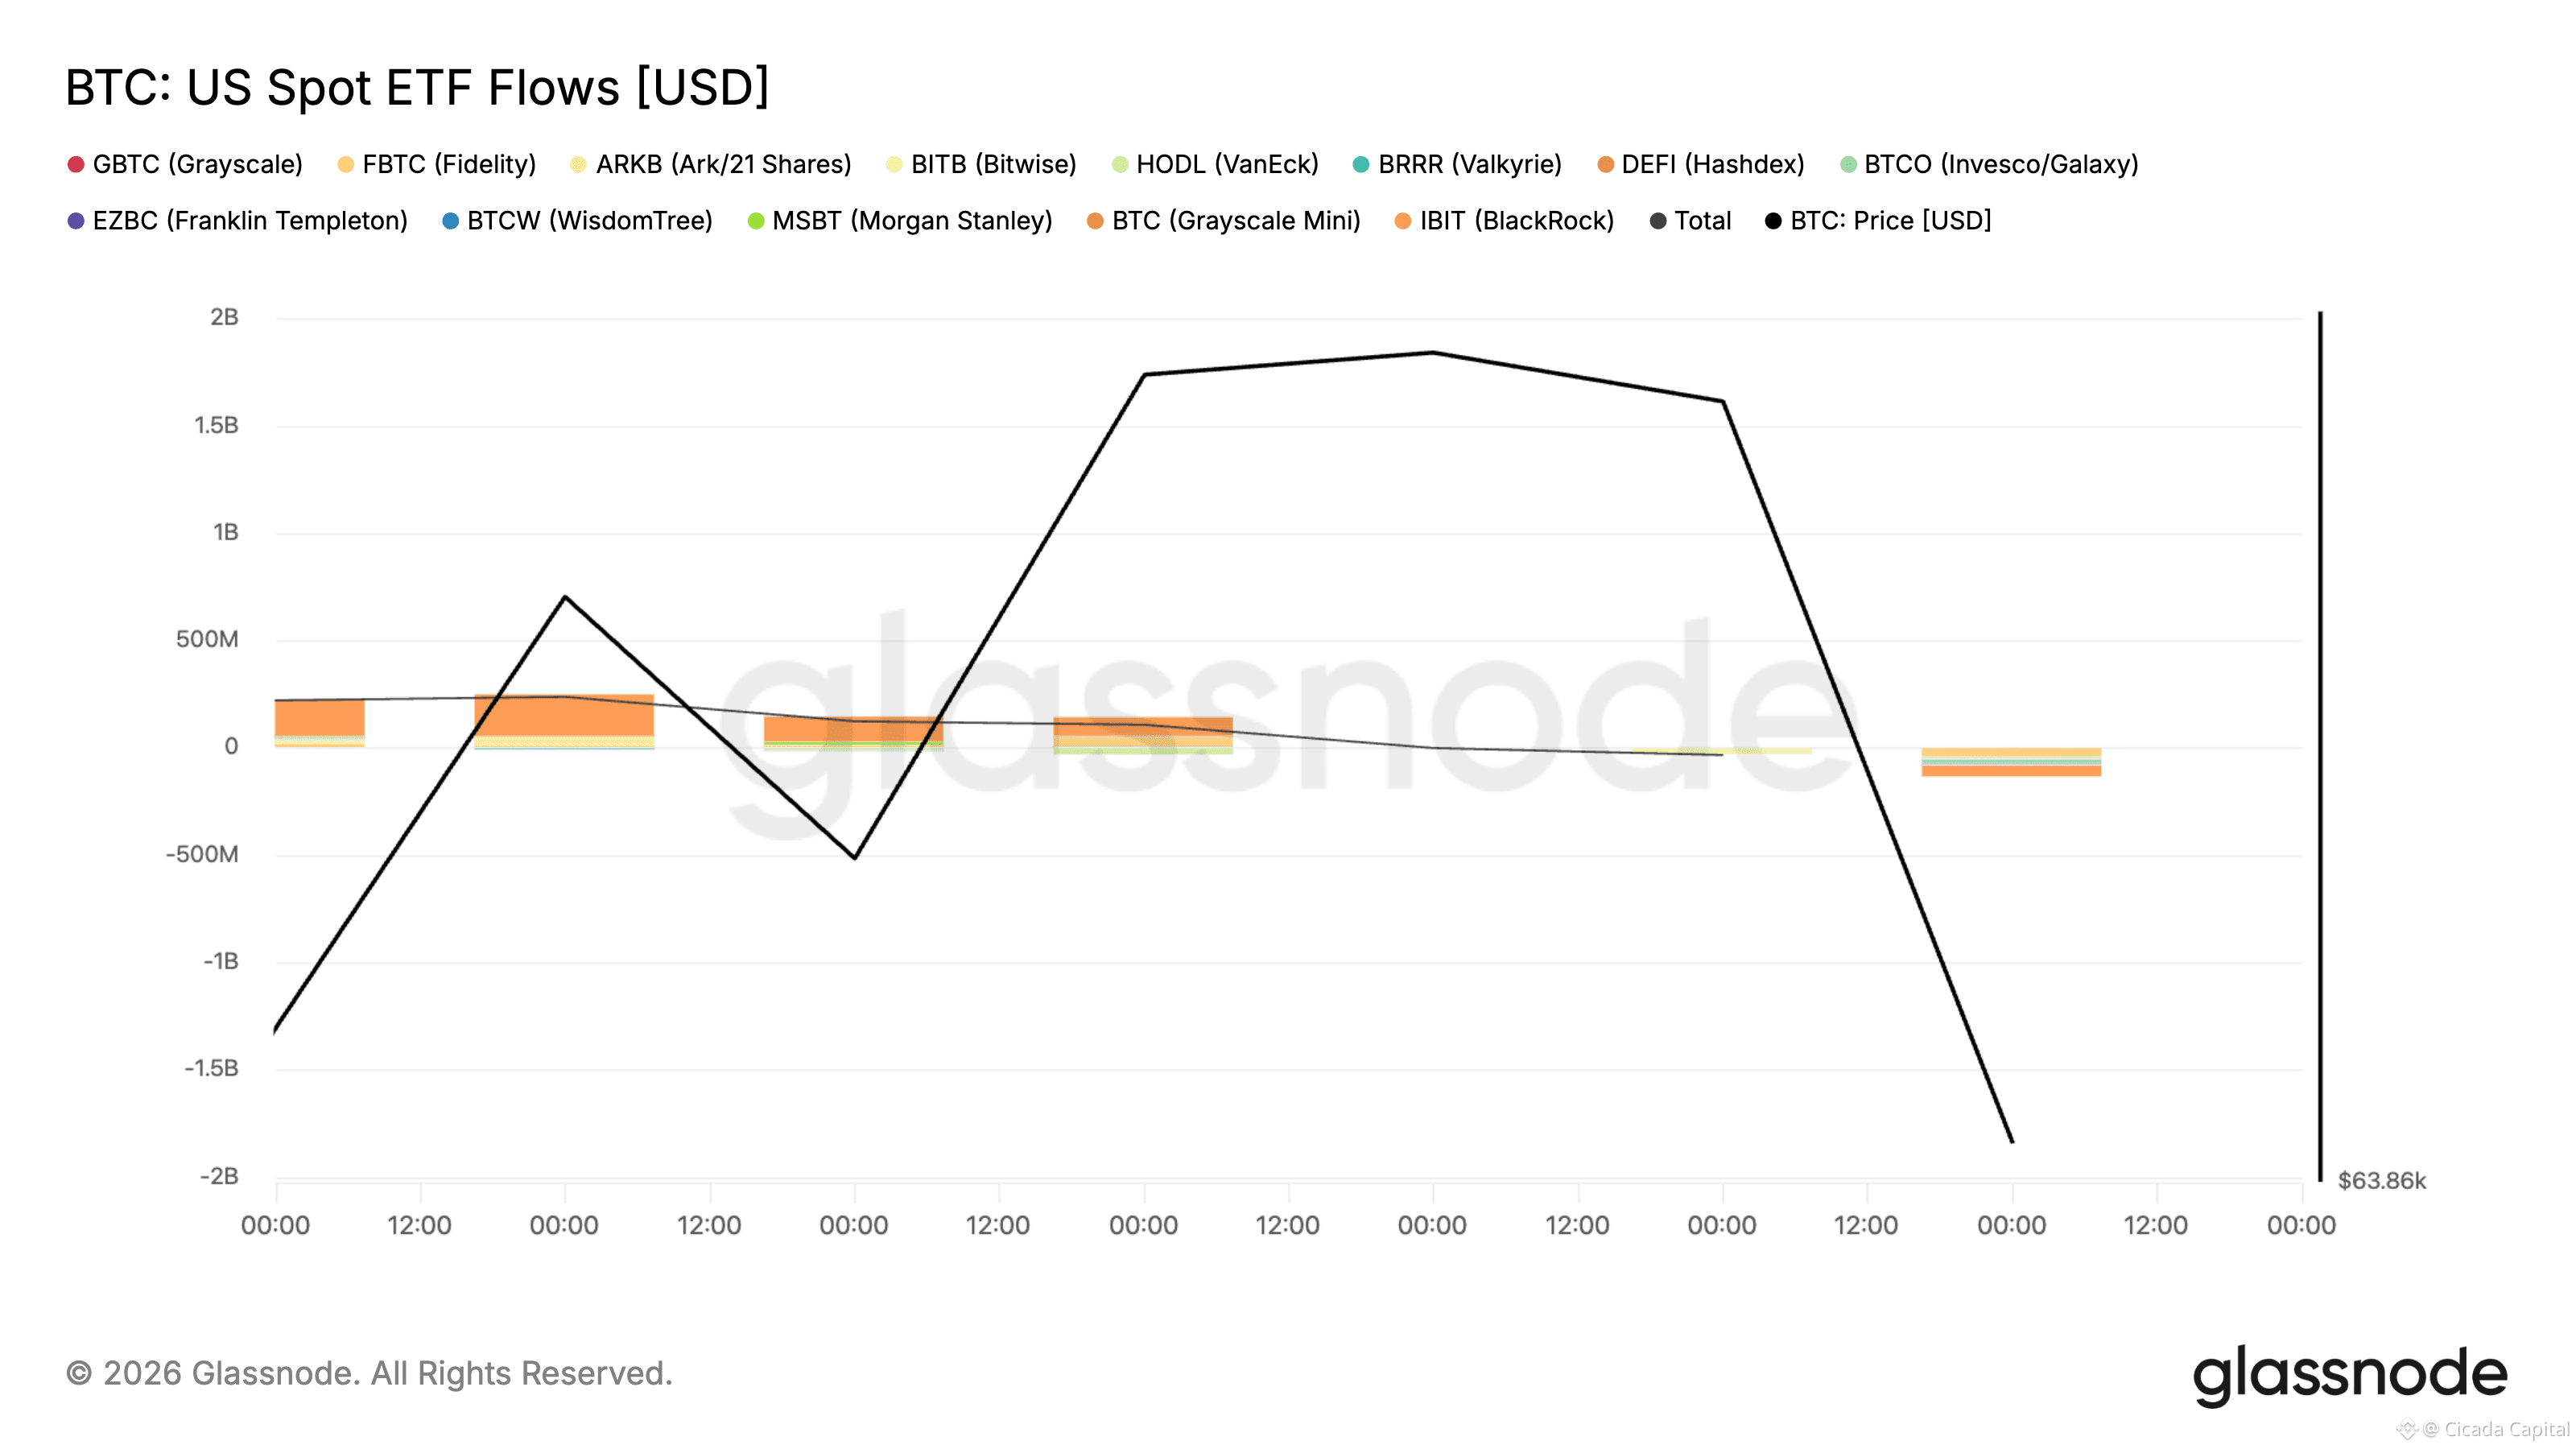
機関投資家のフローは6月上旬以来の強い週となりました。BTC ETFは月曜に反転するまでの4日間、3桁台の流入を連続で記録し、一方でETH ETFは重い積み増しに再び勢いを見せました。
• $BTC ETFフロー:週の立ち上がりは8月3日 +$170.1M。8月4日 +$211.5M、8月5日 +$244.4M、8月6日 +$137.6Mへ加速した後、8月7日には +$101.7Mに減速しました。
月〜金の合計:ネットでおよそ +$865.3M。6月の回復局面が始まって以来の最高水準で、ドルの弱含みとCPI(消費者物価指数)前のポジショニングが後押ししました。反転は8月10日(月)に発生:Clarity Actの失望と、CPIを見据えたリスク調整が効き、-$144.6Mでした。
• $ETH ETFフロー:イーサリアムは再び大きな流入へ。8月3日 -$11.9Mの後、+ $53.1M、+ $60.8M、+ $92.1M、+ $49.6M。8月10日(月)は -$14.6Mまで落ち込みました。「資金が循環している」という見立ては、しっかりと戻ってきています。
取引所のネットフロー:入手可能な日次の数値では、週央まではBTCがややネットマイナス。その後、週末に向けて流入へ反転しています。
観測期間のネット:およそ -0.6K BTC。積み増しのパターンが穏やかに継続しています。ETHは両面でした:8月6日に+8.04Kの流入、8月7日に-9.64Kの流出、8月8日に大きな +30.33K、8月9日に-8.03K、そして8月10〜11日に小さな流入が入っています。
企業活動も両面:BitMineがさらに7,391 ETHを追加し、保有(積み上げ)を5.8M ETH超へ押し上げました。トランプ・メディアは約$293MのBTCポジションを開示しました。
売り側では、マイナーが引き続き売り手になっています。Riotは、9.1BドルのAnthropic案件の資金に充てるためBTCを売却中。Twenty One Capitalは、トレジャリーに関して第2四半期の損失$413.5Mを計上しました。
この乖離は注目に値します。ETF需要とトレジャリーの積み増しが、マイナーからの供給を吸収しているのです。
📊 暗号資産の資金フロー
— 週次マーケット・ブリーフ
機関投資家のフローは6月上旬以来の強い週となりました。BTC ETFは月曜に反転するまでの4日間、3桁台の流入を連続で記録し、一方でETH ETFは重い積み増しに再び勢いを見せました。
• $BTC ETFフロー:週の立ち上がりは8月3日 +$170.1M。8月4日 +$211.5M、8月5日 +$244.4M、8月6日 +$137.6Mへ加速した後、8月7日には +$101.7Mに減速しました。
月〜金の合計:ネットでおよそ +$865.3M。6月の回復局面が始まって以来の最高水準で、ドルの弱含みとCPI(消費者物価指数)前のポジショニングが後押ししました。反転は8月10日(月)に発生:Clarity Actの失望と、CPIを見据えたリスク調整が効き、-$144.6Mでした。
• $ETH ETFフロー:イーサリアムは再び大きな流入へ。8月3日 -$11.9Mの後、+ $53.1M、+ $60.8M、+ $92.1M、+ $49.6M。8月10日(月)は -$14.6Mまで落ち込みました。「資金が循環している」という見立ては、しっかりと戻ってきています。
取引所のネットフロー:入手可能な日次の数値では、週央まではBTCがややネットマイナス。その後、週末に向けて流入へ反転しています。
観測期間のネット:およそ -0.6K BTC。積み増しのパターンが穏やかに継続しています。ETHは両面でした:8月6日に+8.04Kの流入、8月7日に-9.64Kの流出、8月8日に大きな +30.33K、8月9日に-8.03K、そして8月10〜11日に小さな流入が入っています。
企業活動も両面:BitMineがさらに7,391 ETHを追加し、保有(積み上げ)を5.8M ETH超へ押し上げました。トランプ・メディアは約$293MのBTCポジションを開示しました。
売り側では、マイナーが引き続き売り手になっています。Riotは、9.1BドルのAnthropic案件の資金に充てるためBTCを売却中。Twenty One Capitalは、トレジャリーに関して第2四半期の損失$413.5Mを計上しました。
この乖離は注目に値します。ETF需要とトレジャリーの積み増しが、マイナーからの供給を吸収しているのです。
— 週次マーケット・ブリーフ
機関投資家のフローは6月上旬以来の強い週となりました。BTC ETFは月曜に反転するまでの4日間、3桁台の流入を連続で記録し、一方でETH ETFは重い積み増しに再び勢いを見せました。
• $BTC ETFフロー:週の立ち上がりは8月3日 +$170.1M。8月4日 +$211.5M、8月5日 +$244.4M、8月6日 +$137.6Mへ加速した後、8月7日には +$101.7Mに減速しました。
月〜金の合計:ネットでおよそ +$865.3M。6月の回復局面が始まって以来の最高水準で、ドルの弱含みとCPI(消費者物価指数)前のポジショニングが後押ししました。反転は8月10日(月)に発生:Clarity Actの失望と、CPIを見据えたリスク調整が効き、-$144.6Mでした。
• $ETH ETFフロー:イーサリアムは再び大きな流入へ。8月3日 -$11.9Mの後、+ $53.1M、+ $60.8M、+ $92.1M、+ $49.6M。8月10日(月)は -$14.6Mまで落ち込みました。「資金が循環している」という見立ては、しっかりと戻ってきています。
取引所のネットフロー:入手可能な日次の数値では、週央まではBTCがややネットマイナス。その後、週末に向けて流入へ反転しています。
観測期間のネット:およそ -0.6K BTC。積み増しのパターンが穏やかに継続しています。ETHは両面でした:8月6日に+8.04Kの流入、8月7日に-9.64Kの流出、8月8日に大きな +30.33K、8月9日に-8.03K、そして8月10〜11日に小さな流入が入っています。
企業活動も両面:BitMineがさらに7,391 ETHを追加し、保有(積み上げ)を5.8M ETH超へ押し上げました。トランプ・メディアは約$293MのBTCポジションを開示しました。
売り側では、マイナーが引き続き売り手になっています。Riotは、9.1BドルのAnthropic案件の資金に充てるためBTCを売却中。Twenty One Capitalは、トレジャリーに関して第2四半期の損失$413.5Mを計上しました。
この乖離は注目に値します。ETF需要とトレジャリーの積み増しが、マイナーからの供給を吸収しているのです。
169
📊 マクロ概況
— 週次マーケット・ブリーフ
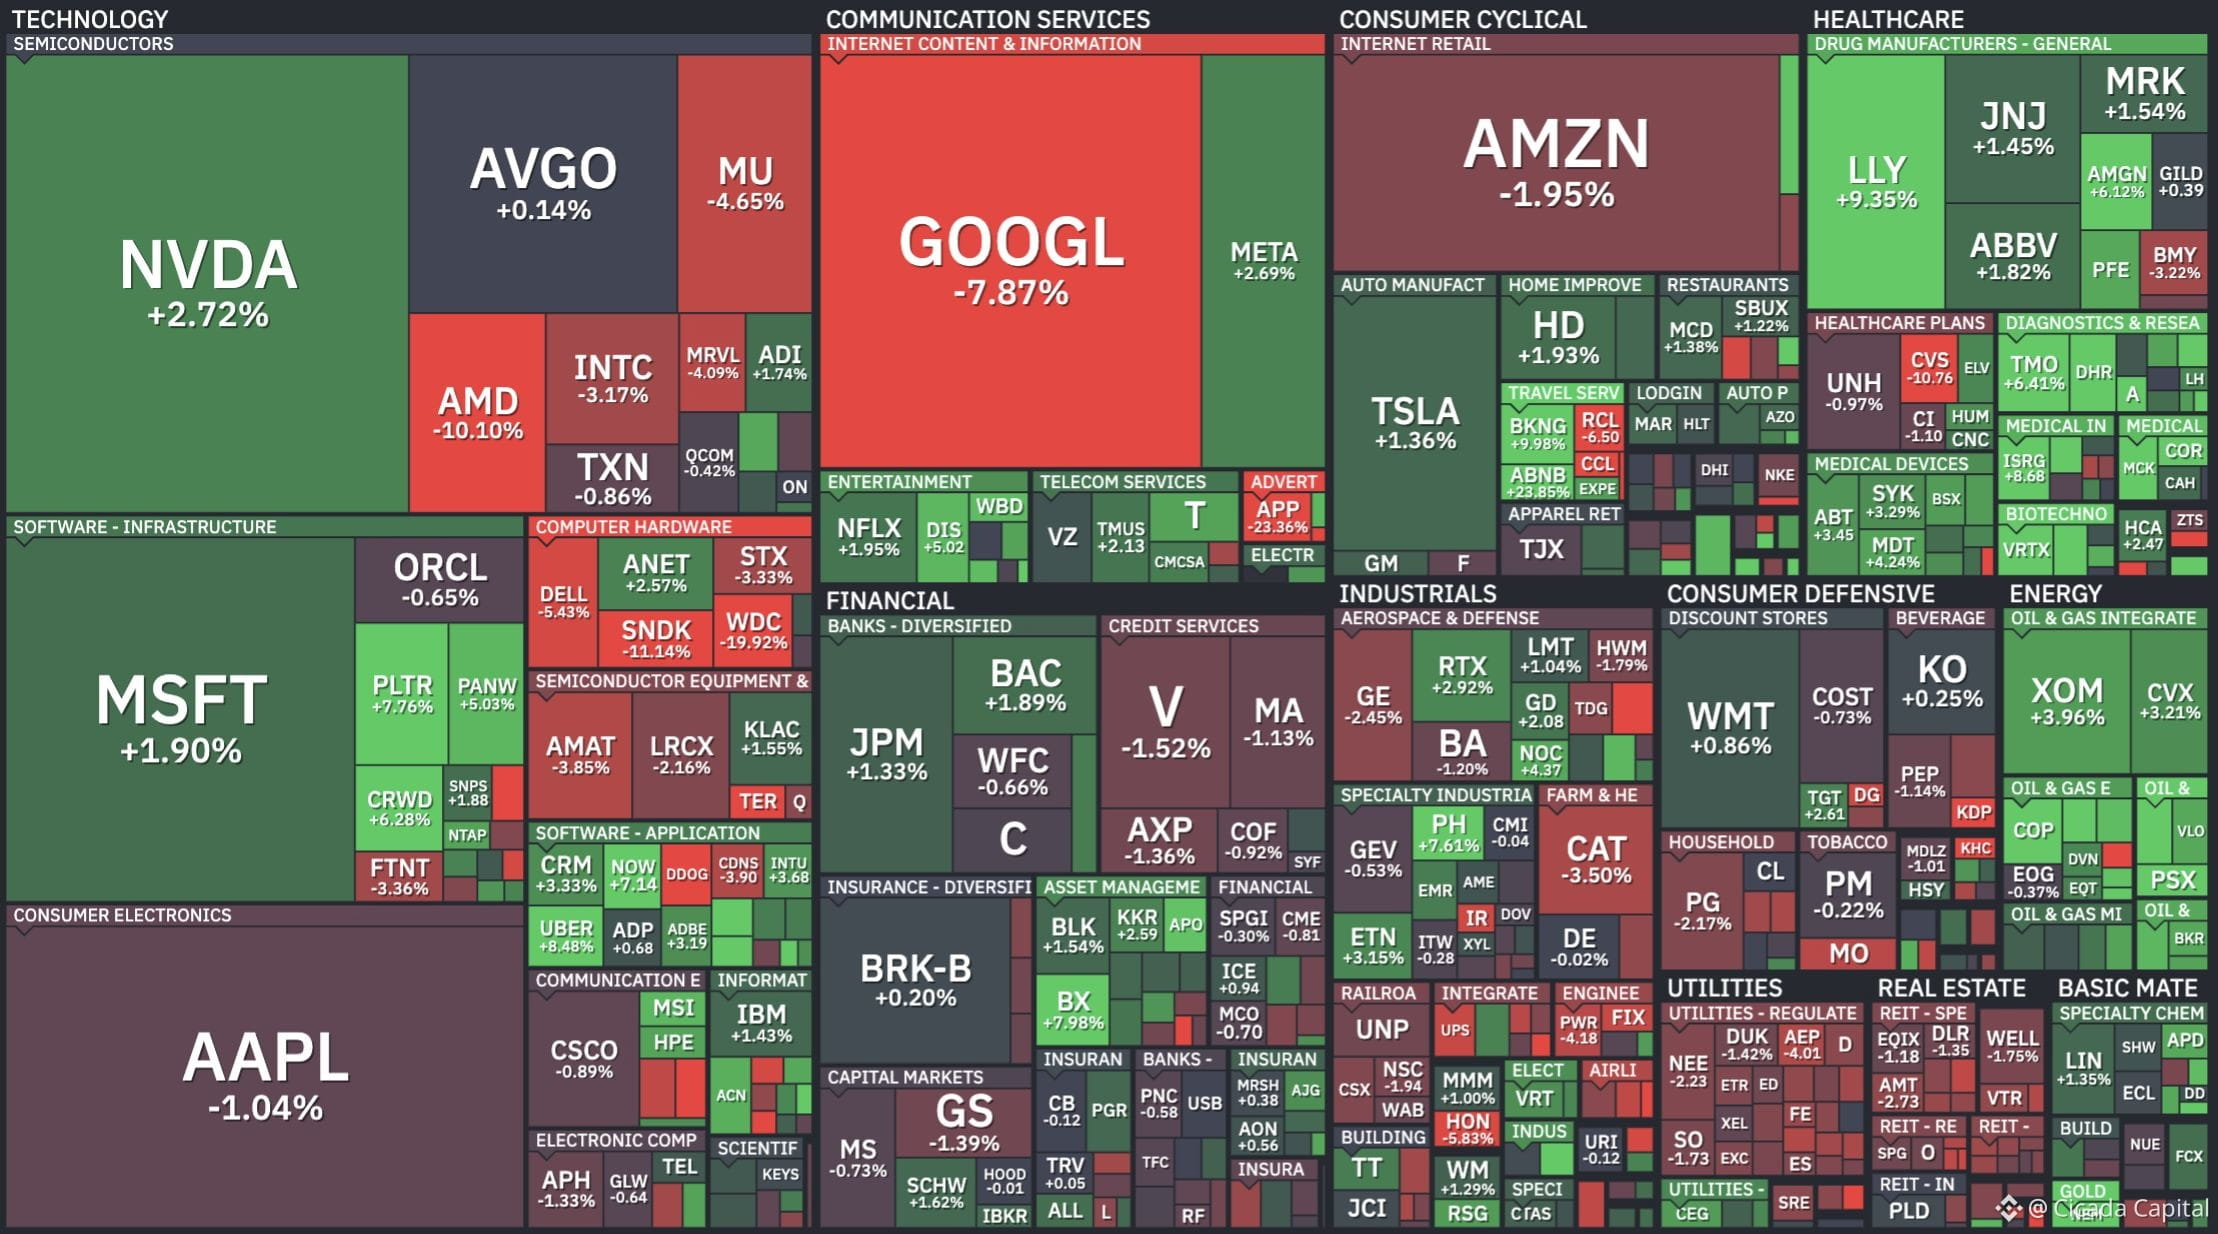
今週のマクロ環境はリスクオンに反転しました。驚くほど弱い7月雇用統計が9月利上げ観測を打ち砕き、株価は史上最高値を更新。一方でビットコインは、回復が始まって以来最強のETF週となる中で堅調に値を上げ、月曜のブレイクアウト試みに歯止めをかけました。
• S&P 500 +3.6% | DXY 約99.8
S&P 500は8月7日に史上最高値の7,757.64で引け。ダウは3%上昇して54,036.93、ナスダックは5.2%高の26,690.62となり、AIトレードが再び勢いを取り戻しました。
きっかけは金曜の7月NFPです。-23,000件の雇用者数に加え、過去分の修正が103K削られたことで失業率は4.1%へ上昇。参加率は61.4%まで低下しました。CMEの9月利上げ確率は55%から44%に急落し、10年金利は4.64%まで低下。
ドルはDXYで約99.8まで弱含み、ゴールドはFOMCの利上げ(デイ)での急騰後、4,176〜4,202/ozで推移。30年金利は5.2%近辺で推移しました。ISM製造業は53.9を維持し、ISMサービスは54.1へ小幅上昇。
立法面では、上院は休会前に最終採決まで到達できませんでしたが、マジョリティ・リーダーのThune氏がクロージャー(打ち切り)を提出し、8月8日に最初の手続き投票を開始。法案は9月の採決に向けて生き残りました。
ティム・スコット氏は「投票は来る」と主張する一方、バーンスタインは「不成立に終われば暗号資産のバリュエーションが下がり得る」と警告しました。並行して、SECは独自のトークン発行に関するルール作りを準備中です。ロシア銀行も、規制対象の取引所でのBTC、ETH、USDTの取り扱いを別途提案しています。
$BTC に関しては、規制の見通しが触媒から宙ぶらりんの状態へ。法案は手続き投票を通過したものの、期限を逃したことで失望につながりました。
次のマクロの材料:8月12日発表の7月CPI。
📊 マクロ概況
— 週次マーケット・ブリーフ
今週のマクロ環境はリスクオンに反転しました。驚くほど弱い7月雇用統計が9月利上げ観測を打ち砕き、株価は史上最高値を更新。一方でビットコインは、回復が始まって以来最強のETF週となる中で堅調に値を上げ、月曜のブレイクアウト試みに歯止めをかけました。
• S&P 500 +3.6% | DXY 約99.8
S&P 500は8月7日に史上最高値の7,757.64で引け。ダウは3%上昇して54,036.93、ナスダックは5.2%高の26,690.62となり、AIトレードが再び勢いを取り戻しました。
きっかけは金曜の7月NFPです。-23,000件の雇用者数に加え、過去分の修正が103K削られたことで失業率は4.1%へ上昇。参加率は61.4%まで低下しました。CMEの9月利上げ確率は55%から44%に急落し、10年金利は4.64%まで低下。
ドルはDXYで約99.8まで弱含み、ゴールドはFOMCの利上げ(デイ)での急騰後、4,176〜4,202/ozで推移。30年金利は5.2%近辺で推移しました。ISM製造業は53.9を維持し、ISMサービスは54.1へ小幅上昇。
立法面では、上院は休会前に最終採決まで到達できませんでしたが、マジョリティ・リーダーのThune氏がクロージャー(打ち切り)を提出し、8月8日に最初の手続き投票を開始。法案は9月の採決に向けて生き残りました。
ティム・スコット氏は「投票は来る」と主張する一方、バーンスタインは「不成立に終われば暗号資産のバリュエーションが下がり得る」と警告しました。並行して、SECは独自のトークン発行に関するルール作りを準備中です。ロシア銀行も、規制対象の取引所でのBTC、ETH、USDTの取り扱いを別途提案しています。
$BTC に関しては、規制の見通しが触媒から宙ぶらりんの状態へ。法案は手続き投票を通過したものの、期限を逃したことで失望につながりました。
次のマクロの材料:8月12日発表の7月CPI。
— 週次マーケット・ブリーフ
今週のマクロ環境はリスクオンに反転しました。驚くほど弱い7月雇用統計が9月利上げ観測を打ち砕き、株価は史上最高値を更新。一方でビットコインは、回復が始まって以来最強のETF週となる中で堅調に値を上げ、月曜のブレイクアウト試みに歯止めをかけました。
• S&P 500 +3.6% | DXY 約99.8
S&P 500は8月7日に史上最高値の7,757.64で引け。ダウは3%上昇して54,036.93、ナスダックは5.2%高の26,690.62となり、AIトレードが再び勢いを取り戻しました。
きっかけは金曜の7月NFPです。-23,000件の雇用者数に加え、過去分の修正が103K削られたことで失業率は4.1%へ上昇。参加率は61.4%まで低下しました。CMEの9月利上げ確率は55%から44%に急落し、10年金利は4.64%まで低下。
ドルはDXYで約99.8まで弱含み、ゴールドはFOMCの利上げ(デイ)での急騰後、4,176〜4,202/ozで推移。30年金利は5.2%近辺で推移しました。ISM製造業は53.9を維持し、ISMサービスは54.1へ小幅上昇。
立法面では、上院は休会前に最終採決まで到達できませんでしたが、マジョリティ・リーダーのThune氏がクロージャー(打ち切り)を提出し、8月8日に最初の手続き投票を開始。法案は9月の採決に向けて生き残りました。
ティム・スコット氏は「投票は来る」と主張する一方、バーンスタインは「不成立に終われば暗号資産のバリュエーションが下がり得る」と警告しました。並行して、SECは独自のトークン発行に関するルール作りを準備中です。ロシア銀行も、規制対象の取引所でのBTC、ETH、USDTの取り扱いを別途提案しています。
$BTC に関しては、規制の見通しが触媒から宙ぶらりんの状態へ。法案は手続き投票を通過したものの、期限を逃したことで失望につながりました。
次のマクロの材料:8月12日発表の7月CPI。
237
記事
GPU不足とAI DePINの誕生AIOZ Network & YOMからの洞察を掲載
2026年はついに、人工知能(AI)業界の根本的な問題を露わにしました。問題はハードウェアではありません。モデルの学習と推論のための計算需要が、業界がデータセンターを建設する能力を上回って増え続けているのです。
大手クラウド事業者におけるGPUキューは数か月にわたって逼迫し続けており、小規模チームや独立開発者にとって計算機(コンピュート)のレンタル価格は依然として手の届かない水準です。
AIのインフラ・デッドロック
事実、今日のAIインフラ市場のほぼ全体が、少数のプレイヤーに集中しています。AWS、Google Cloud、Microsoft Azure、そしてNvidiaのような半導体メーカーです。
GPU不足とAI DePINの誕生
AIOZ Network & YOMからの洞察を掲載
2026年はついに、人工知能(AI)業界の根本的な問題を露わにしました。問題はハードウェアではありません。モデルの学習と推論のための計算需要が、業界がデータセンターを建設する能力を上回って増え続けているのです。
大手クラウド事業者におけるGPUキューは数か月にわたって逼迫し続けており、小規模チームや独立開発者にとって計算機(コンピュート)のレンタル価格は依然として手の届かない水準です。
AIのインフラ・デッドロック
事実、今日のAIインフラ市場のほぼ全体が、少数のプレイヤーに集中しています。AWS、Google Cloud、Microsoft Azure、そしてNvidiaのような半導体メーカーです。
2026年はついに、人工知能(AI)業界の根本的な問題を露わにしました。問題はハードウェアではありません。モデルの学習と推論のための計算需要が、業界がデータセンターを建設する能力を上回って増え続けているのです。
大手クラウド事業者におけるGPUキューは数か月にわたって逼迫し続けており、小規模チームや独立開発者にとって計算機(コンピュート)のレンタル価格は依然として手の届かない水準です。
AIのインフラ・デッドロック
事実、今日のAIインフラ市場のほぼ全体が、少数のプレイヤーに集中しています。AWS、Google Cloud、Microsoft Azure、そしてNvidiaのような半導体メーカーです。
246
📊 暗号資産への資金フロー
— 週次マーケット概況
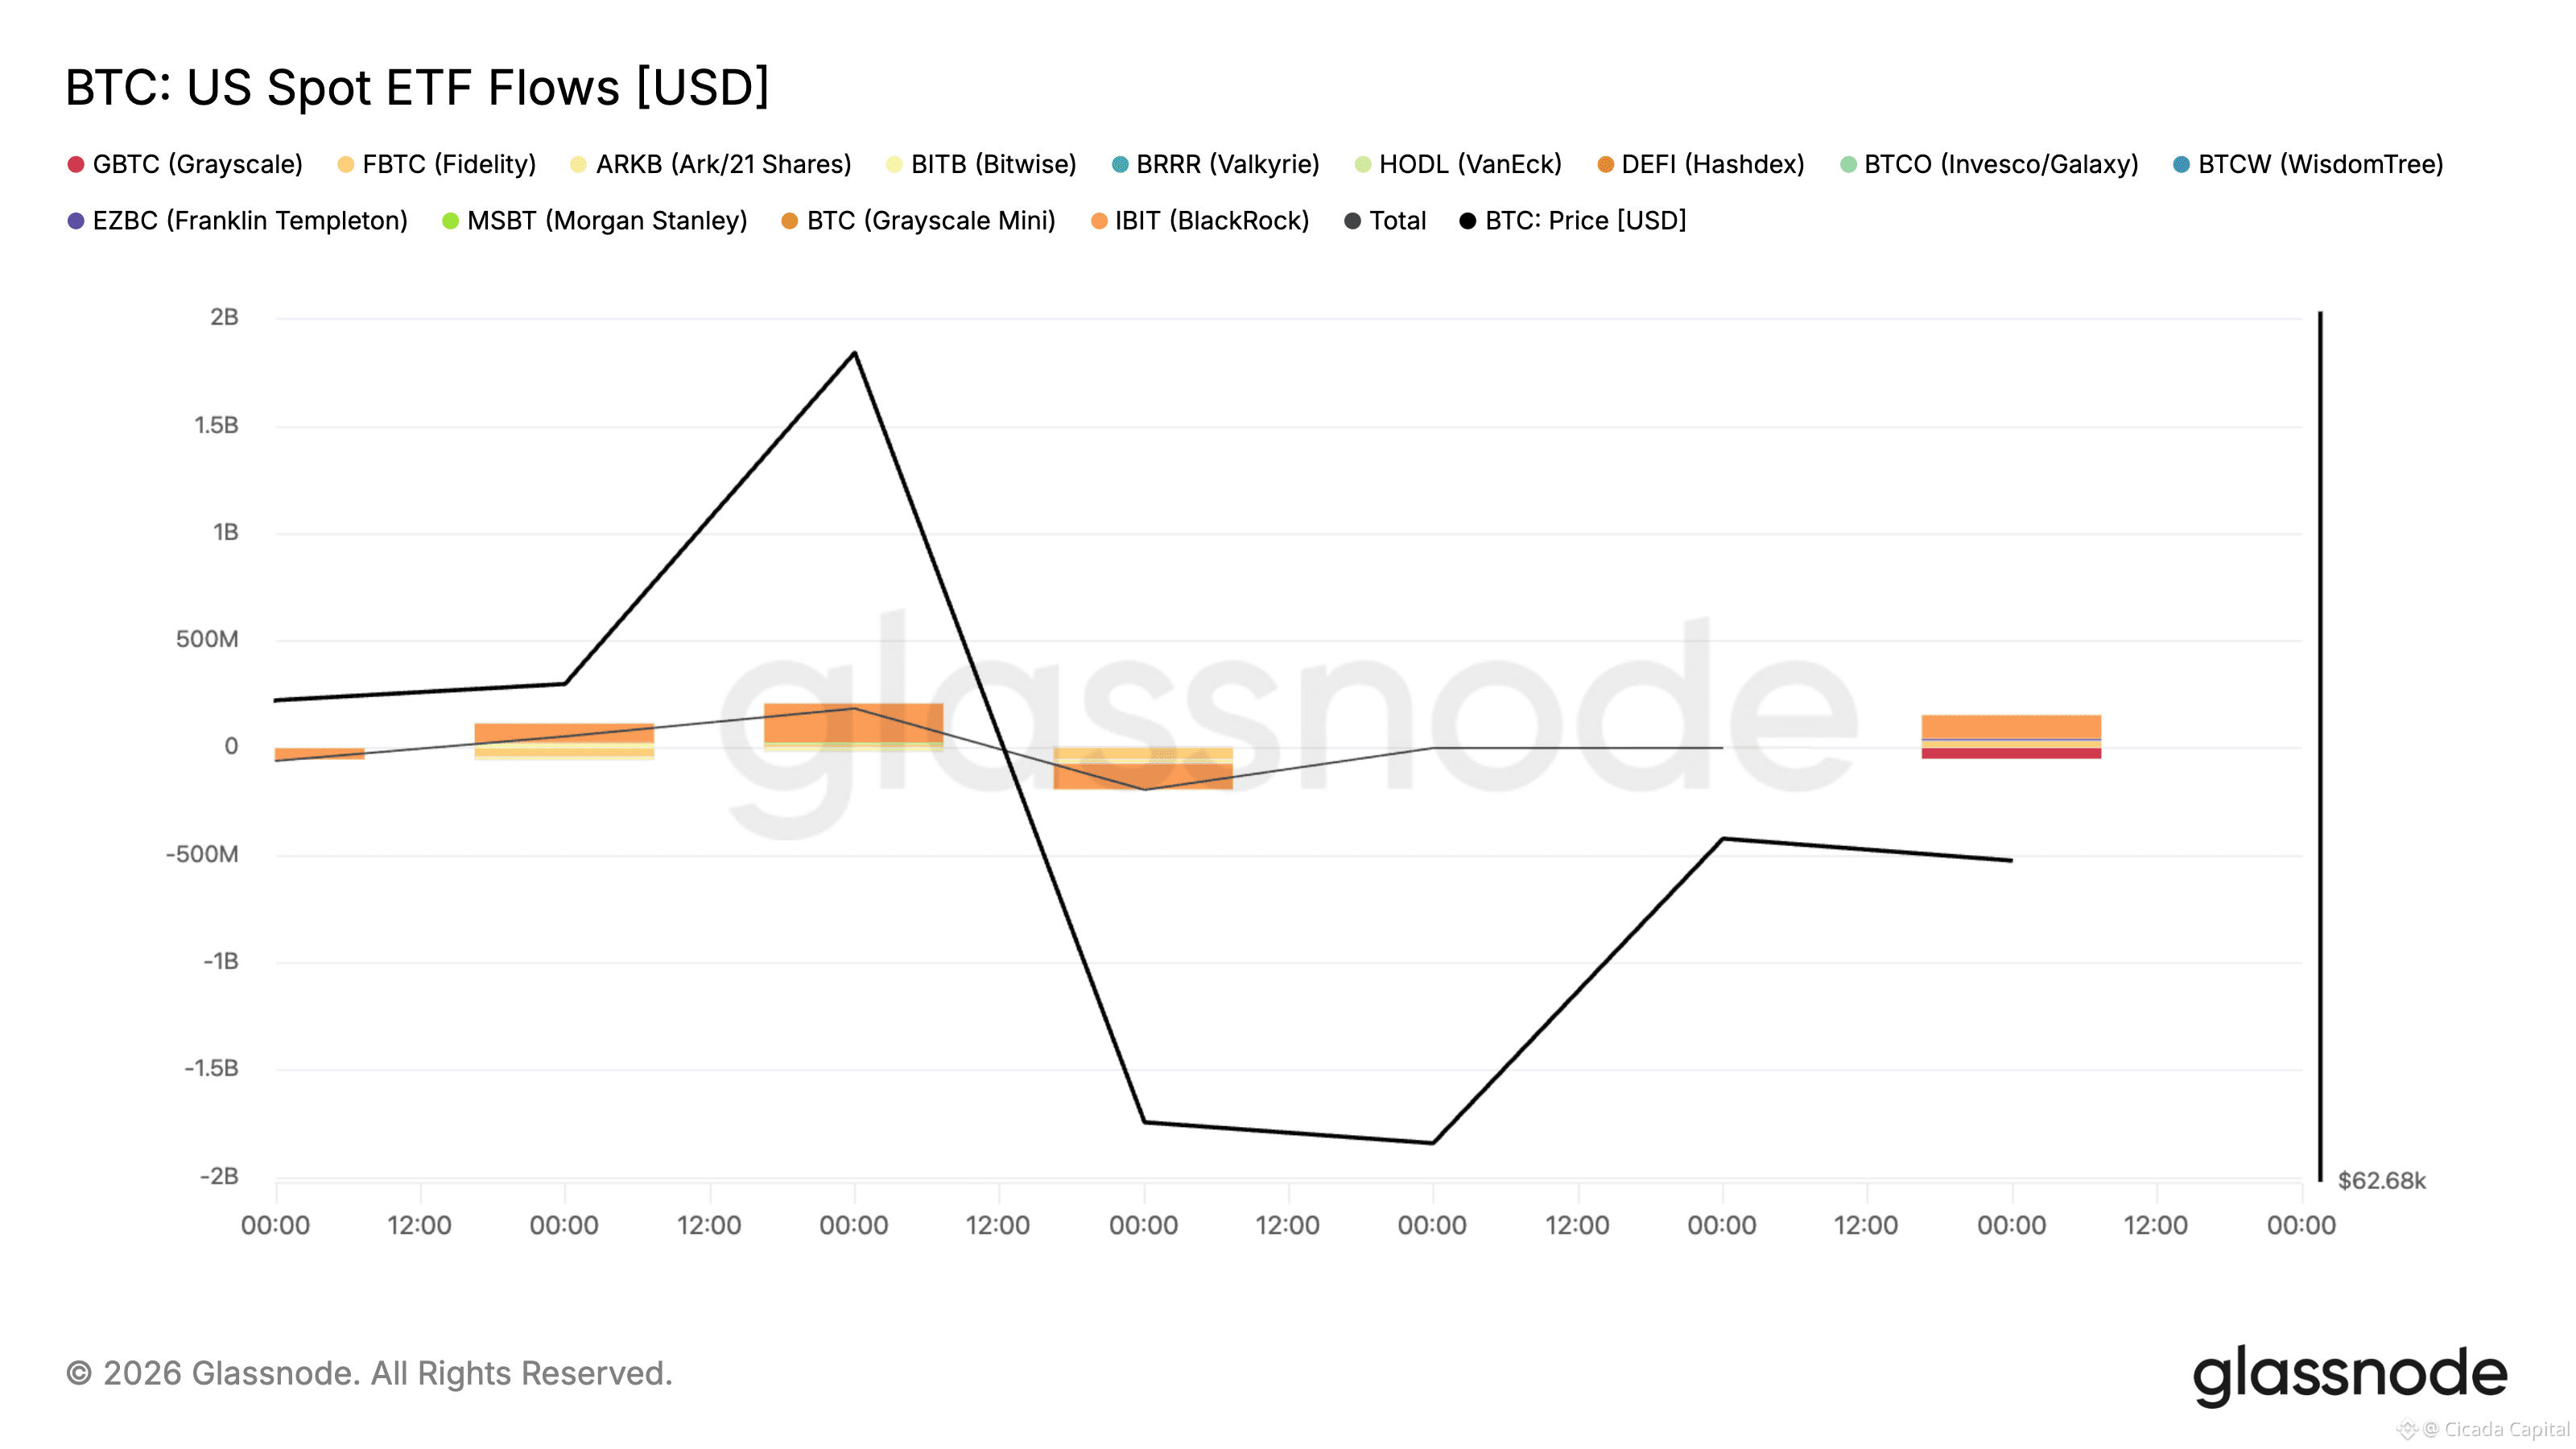
機関投資家のフローは、二面性のある結果でした。中盤に強い流入が起きたものの、金曜に大きく反転し、週全体はかろうじてプラス。ETFトラッカーによれば、7月は「弱い調子」で終わりました。
• $BTC ETFフロー:週明けはマイナスで始まりました。7月28日、FOMCに備えて-4,970万ドルとなるなど、マーケットは警戒モード。その後水曜には+3,210万ドル、木曜はBTCが約65,000ドルへ接近し、週のピークとなる+2億3,310万ドルを記録しました。ところが金曜は急反転し、幅広いアウトフローで-2億6,540万ドル。8月3日月曜には+1億7,010万ドルまで取り戻しました。週(7/28〜8/3)はネットで約+1億2,020万ドルとプラスでしたが、前半に偏っており、週末の売りが木曜の急騰分の多くを相殺しました。
• $ETH ETFフロー:イーサリアムは5週間ぶりにマイナスに転じました。ネット-1,360万ドル。日次内訳は、+940万ドル(7/28)、-3,290万ドル(7/29・FOMC日)、+1,280万ドル(7/30)、+900万ドル(7/31)、-1,190万ドル(8/3)。ETHへの機関投資家ローテーションを示していた4週間続くプラスの連勝は止まりました。
取引所ネットフロー:オンチェーンデータでは、BTCが2週間ぶりにネット流入へ反転。取引所に約+11.6K BTCが流入(7/28〜8/3)し、先週の-4.62K BTCの流出を覆しました。
日次内訳:7/28 -5.48K(週で唯一の大きな流出。FOMC前のポジショニングと一致)、7/29 +3.82K、7/30 -0.4K、7/31 +4.40K、8/1 +5.18K、8/2 +1.20K、8/3 +2.88K。
一方ETHは逆の姿:取引所からネットで-85.5K ETHが流出しており、積み増し(蓄積)行動の継続を示しています。
企業需要は明るい材料が残りました。上場企業のグローバル全体が、たった1週間でBTCをネット買い越し1.16Bドル—前週比+7,186%(WoW)—となったのです。ただし、これはいつものいわゆるクジラではなく、小規模の買い手がけん引しています(Strive +20 BTC、OrangeBTC +30 BTC、The Smarter Web +20 BTC、Capital B +1 BTC)。
この乖離は注目に値します。ETFフローは鈍く(BTC +1.2億ドル、ETH -1,400万ドル)である一方、スポットでは企業による蓄積($1.16B)と、ETHの取引所流出(-85.5K)が健全に推移しています。すなわち、ETF商品ではなく、OTCやダイレクトの経路を通じた買いが続いていることと整合的です。
📊 暗号資産への資金フロー
— 週次マーケット概況
機関投資家のフローは、二面性のある結果でした。中盤に強い流入が起きたものの、金曜に大きく反転し、週全体はかろうじてプラス。ETFトラッカーによれば、7月は「弱い調子」で終わりました。
• $BTC ETFフロー:週明けはマイナスで始まりました。7月28日、FOMCに備えて-4,970万ドルとなるなど、マーケットは警戒モード。その後水曜には+3,210万ドル、木曜はBTCが約65,000ドルへ接近し、週のピークとなる+2億3,310万ドルを記録しました。ところが金曜は急反転し、幅広いアウトフローで-2億6,540万ドル。8月3日月曜には+1億7,010万ドルまで取り戻しました。週(7/28〜8/3)はネットで約+1億2,020万ドルとプラスでしたが、前半に偏っており、週末の売りが木曜の急騰分の多くを相殺しました。
• $ETH ETFフロー:イーサリアムは5週間ぶりにマイナスに転じました。ネット-1,360万ドル。日次内訳は、+940万ドル(7/28)、-3,290万ドル(7/29・FOMC日)、+1,280万ドル(7/30)、+900万ドル(7/31)、-1,190万ドル(8/3)。ETHへの機関投資家ローテーションを示していた4週間続くプラスの連勝は止まりました。
取引所ネットフロー:オンチェーンデータでは、BTCが2週間ぶりにネット流入へ反転。取引所に約+11.6K BTCが流入(7/28〜8/3)し、先週の-4.62K BTCの流出を覆しました。
日次内訳:7/28 -5.48K(週で唯一の大きな流出。FOMC前のポジショニングと一致)、7/29 +3.82K、7/30 -0.4K、7/31 +4.40K、8/1 +5.18K、8/2 +1.20K、8/3 +2.88K。
一方ETHは逆の姿:取引所からネットで-85.5K ETHが流出しており、積み増し(蓄積)行動の継続を示しています。
企業需要は明るい材料が残りました。上場企業のグローバル全体が、たった1週間でBTCをネット買い越し1.16Bドル—前週比+7,186%(WoW)—となったのです。ただし、これはいつものいわゆるクジラではなく、小規模の買い手がけん引しています(Strive +20 BTC、OrangeBTC +30 BTC、The Smarter Web +20 BTC、Capital B +1 BTC)。
この乖離は注目に値します。ETFフローは鈍く(BTC +1.2億ドル、ETH -1,400万ドル)である一方、スポットでは企業による蓄積($1.16B)と、ETHの取引所流出(-85.5K)が健全に推移しています。すなわち、ETF商品ではなく、OTCやダイレクトの経路を通じた買いが続いていることと整合的です。
— 週次マーケット概況
機関投資家のフローは、二面性のある結果でした。中盤に強い流入が起きたものの、金曜に大きく反転し、週全体はかろうじてプラス。ETFトラッカーによれば、7月は「弱い調子」で終わりました。
• $BTC ETFフロー:週明けはマイナスで始まりました。7月28日、FOMCに備えて-4,970万ドルとなるなど、マーケットは警戒モード。その後水曜には+3,210万ドル、木曜はBTCが約65,000ドルへ接近し、週のピークとなる+2億3,310万ドルを記録しました。ところが金曜は急反転し、幅広いアウトフローで-2億6,540万ドル。8月3日月曜には+1億7,010万ドルまで取り戻しました。週(7/28〜8/3)はネットで約+1億2,020万ドルとプラスでしたが、前半に偏っており、週末の売りが木曜の急騰分の多くを相殺しました。
• $ETH ETFフロー:イーサリアムは5週間ぶりにマイナスに転じました。ネット-1,360万ドル。日次内訳は、+940万ドル(7/28)、-3,290万ドル(7/29・FOMC日)、+1,280万ドル(7/30)、+900万ドル(7/31)、-1,190万ドル(8/3)。ETHへの機関投資家ローテーションを示していた4週間続くプラスの連勝は止まりました。
取引所ネットフロー:オンチェーンデータでは、BTCが2週間ぶりにネット流入へ反転。取引所に約+11.6K BTCが流入(7/28〜8/3)し、先週の-4.62K BTCの流出を覆しました。
日次内訳:7/28 -5.48K(週で唯一の大きな流出。FOMC前のポジショニングと一致)、7/29 +3.82K、7/30 -0.4K、7/31 +4.40K、8/1 +5.18K、8/2 +1.20K、8/3 +2.88K。
一方ETHは逆の姿:取引所からネットで-85.5K ETHが流出しており、積み増し(蓄積)行動の継続を示しています。
企業需要は明るい材料が残りました。上場企業のグローバル全体が、たった1週間でBTCをネット買い越し1.16Bドル—前週比+7,186%(WoW)—となったのです。ただし、これはいつものいわゆるクジラではなく、小規模の買い手がけん引しています(Strive +20 BTC、OrangeBTC +30 BTC、The Smarter Web +20 BTC、Capital B +1 BTC)。
この乖離は注目に値します。ETFフローは鈍く(BTC +1.2億ドル、ETH -1,400万ドル)である一方、スポットでは企業による蓄積($1.16B)と、ETHの取引所流出(-85.5K)が健全に推移しています。すなわち、ETF商品ではなく、OTCやダイレクトの経路を通じた買いが続いていることと整合的です。
129
📊 暗号資産の資本フロー
— 週次マーケット概況
機関投資家の資本フローは、劇的な「両方向」の1週間となりました。週初は6月上旬以来の最大の連続流入でスタートしたものの、週の中盤には利益確定の動きが表れ、$66Kのレジスタンス付近で急反転しました。
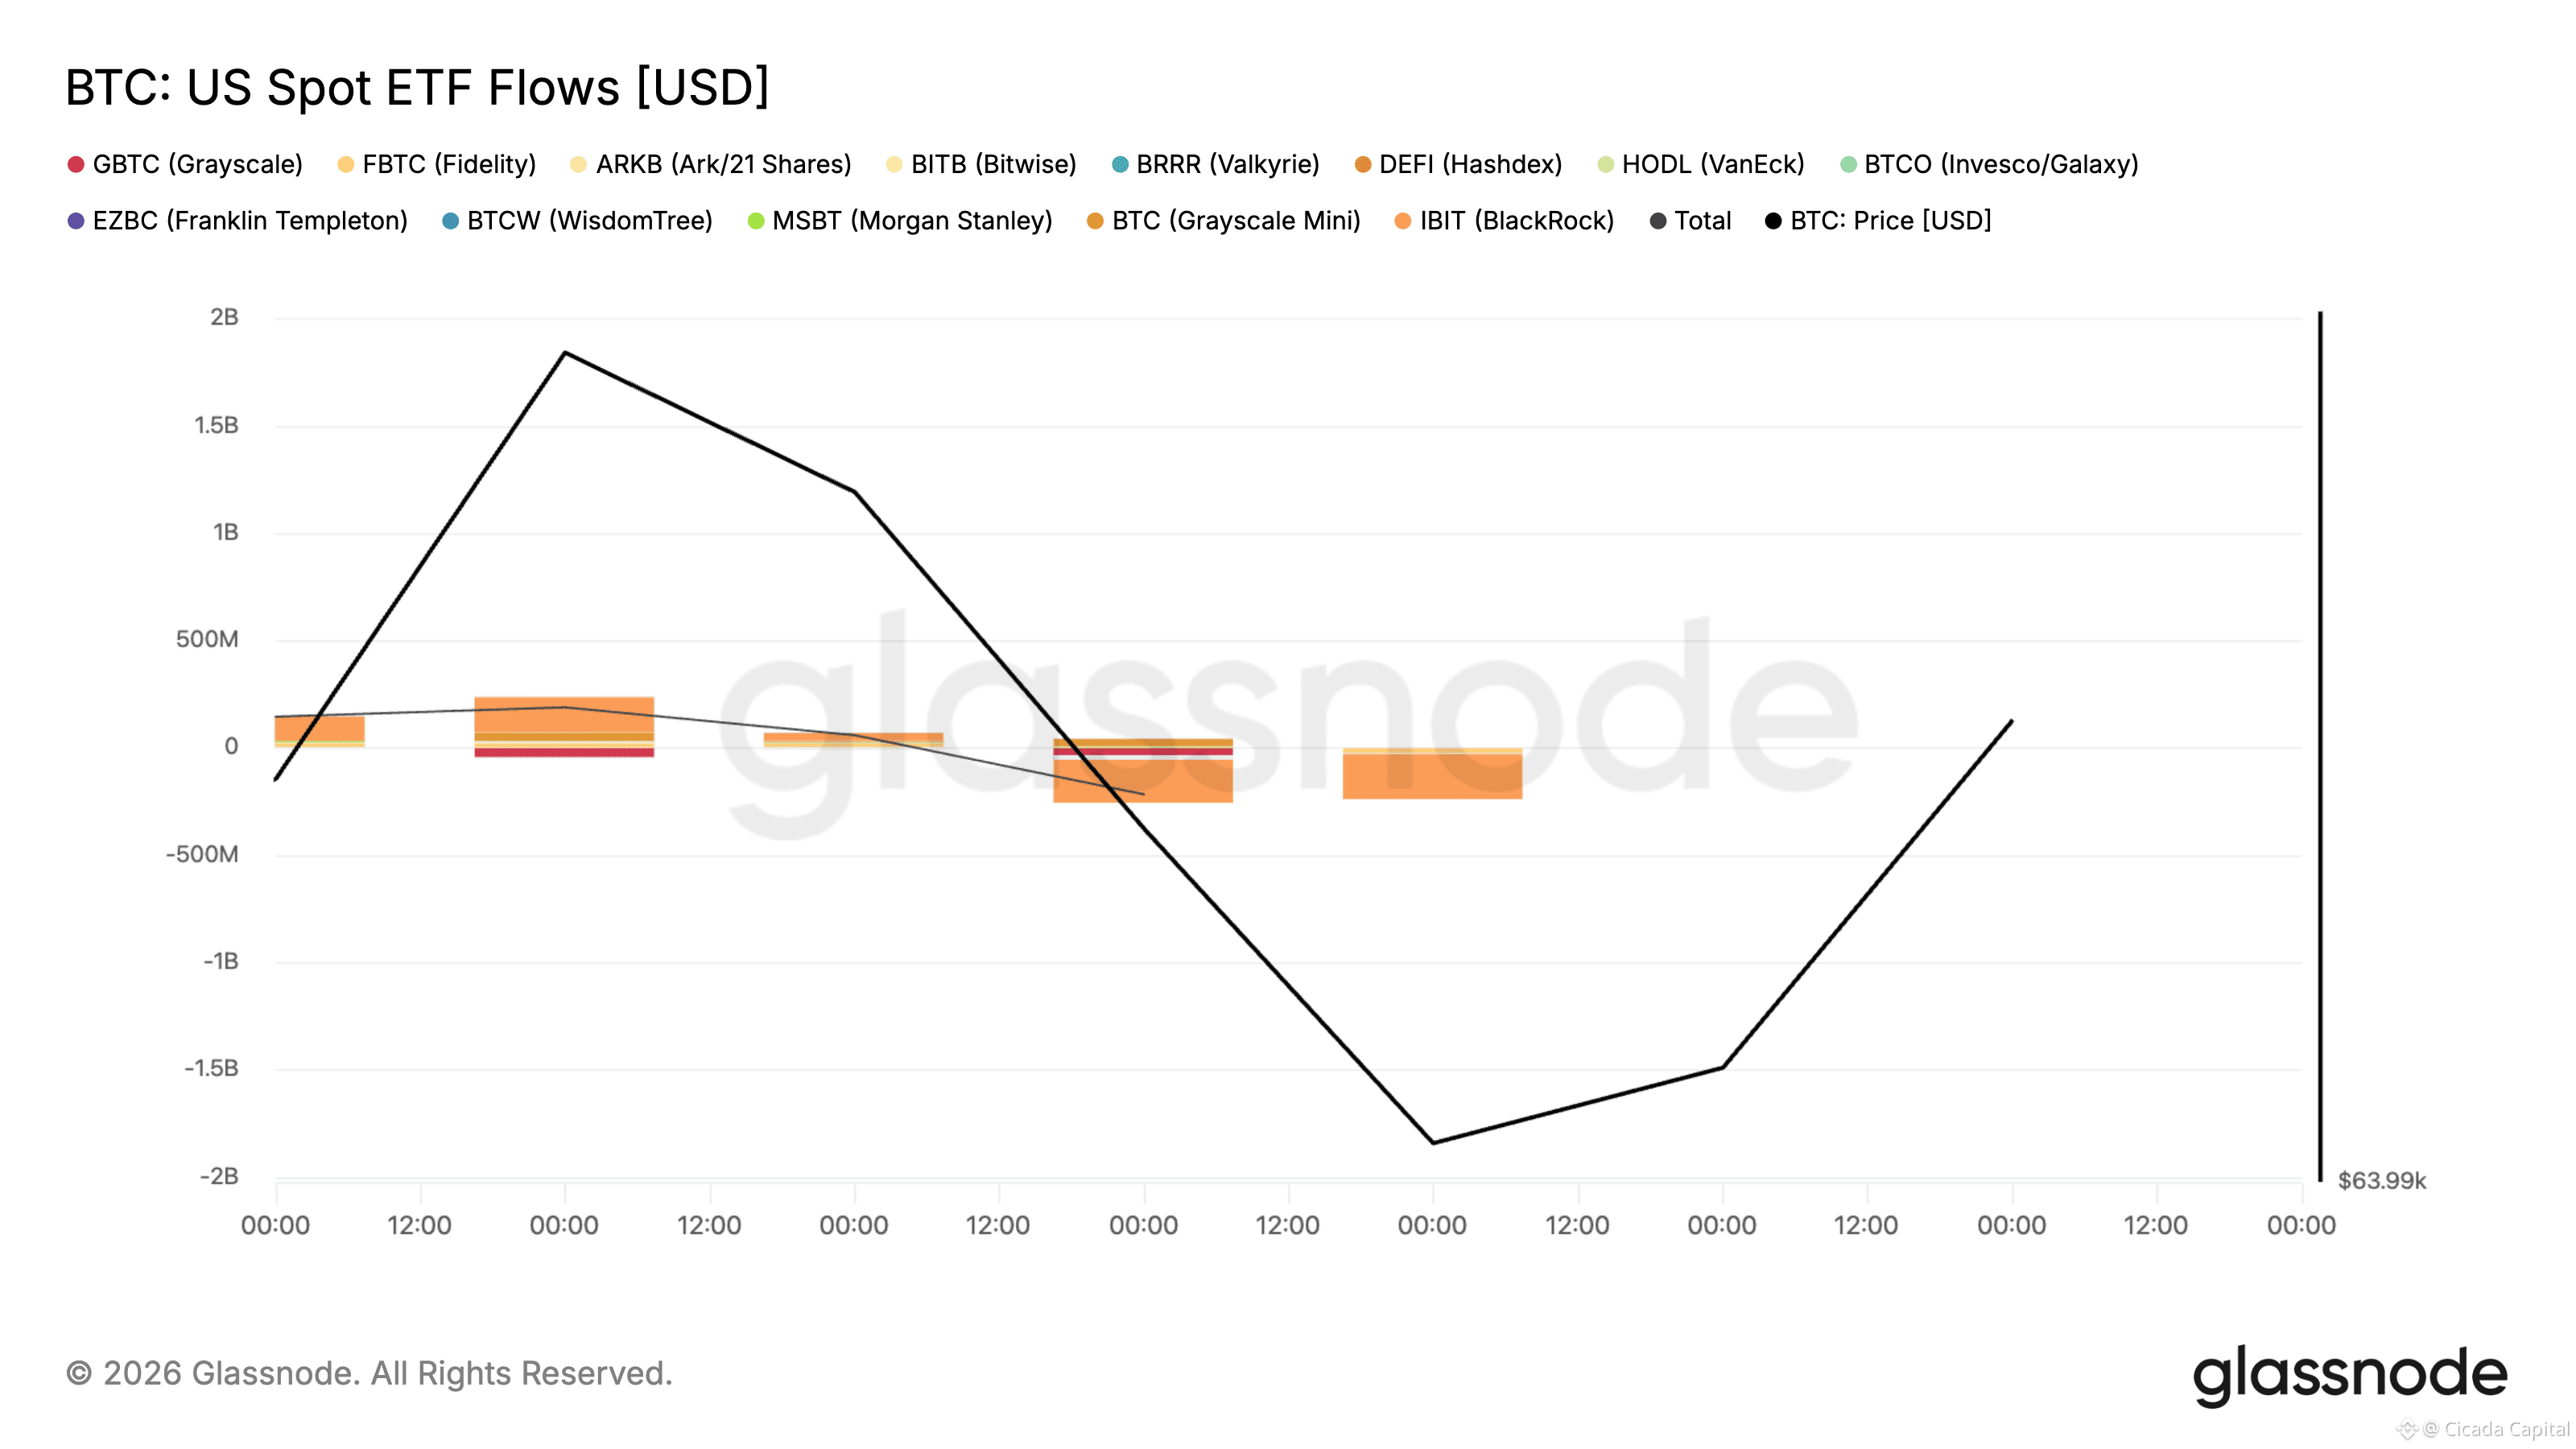
• $BTC ETFフロー:7月20日の時点で、+2.268億ドルと好調に始まりました。牽引役はブラックロックのIBIT(1.165億ドル)とARKB(7,270万ドル)で、GBTCは4,540万ドルの流出があったにもかかわらずプラスを維持しました。火曜日は+2.032億ドルを追加し、IBITが1.639億ドル、FBTCが2,310万ドルを上積み。水曜日も+6,910万ドルでプラスを維持しました。
• $ETH ETFフロー:イーサリアムが優勢で、週次のネット流入はおよそ+1.038億ドルのプラスとなりました。日別内訳は、7月20日+3,800万ドル、7月21日+3,750万ドル、7月22日+7,270万ドル、7月23日+2,630万ドル、7月24日-7,070万ドルです。ETH ETFはこれで4週連続のプラスとなり、機関投資家によるETHへの継続的な資金ローテーションを示唆しています。
取引所ネットフロー:オンチェーンデータでは、週を通じて取引所から中央集権型に対し約-4.62K BTCがネットで流出しており、前週の+2,292 BTCの流入から反転しました。
日別内訳:7月20日-8.58K BTC、7月21日+3.20K、7月22日-1.68K、7月23日+1.06K、7月24日-965.6、7月25日+6.99K、7月26日-4.64K。特に7月20日の-8.58K BTCの流出が際立ち、Clarity Actのラリーと重なっており、機関投資家の蓄積を示している可能性があります。
3,390万ドルのBTC ETF流入は、回復が始まって以来最も弱いプラス週ですが、一方で-4.62K BTCの取引所流出が、より強気なオンチェーンシグナルを提供しています。
ETFフローと取引所の流出が食い違っていることは、スポットの買い手がETF商品ではなくOTCやダイレクトの経路を通じて蓄積していることを示唆します。
📊 暗号資産の資本フロー
— 週次マーケット概況
機関投資家の資本フローは、劇的な「両方向」の1週間となりました。週初は6月上旬以来の最大の連続流入でスタートしたものの、週の中盤には利益確定の動きが表れ、$66Kのレジスタンス付近で急反転しました。
• $BTC ETFフロー:7月20日の時点で、+2.268億ドルと好調に始まりました。牽引役はブラックロックのIBIT(1.165億ドル)とARKB(7,270万ドル)で、GBTCは4,540万ドルの流出があったにもかかわらずプラスを維持しました。火曜日は+2.032億ドルを追加し、IBITが1.639億ドル、FBTCが2,310万ドルを上積み。水曜日も+6,910万ドルでプラスを維持しました。
• $ETH ETFフロー:イーサリアムが優勢で、週次のネット流入はおよそ+1.038億ドルのプラスとなりました。日別内訳は、7月20日+3,800万ドル、7月21日+3,750万ドル、7月22日+7,270万ドル、7月23日+2,630万ドル、7月24日-7,070万ドルです。ETH ETFはこれで4週連続のプラスとなり、機関投資家によるETHへの継続的な資金ローテーションを示唆しています。
取引所ネットフロー:オンチェーンデータでは、週を通じて取引所から中央集権型に対し約-4.62K BTCがネットで流出しており、前週の+2,292 BTCの流入から反転しました。
日別内訳:7月20日-8.58K BTC、7月21日+3.20K、7月22日-1.68K、7月23日+1.06K、7月24日-965.6、7月25日+6.99K、7月26日-4.64K。特に7月20日の-8.58K BTCの流出が際立ち、Clarity Actのラリーと重なっており、機関投資家の蓄積を示している可能性があります。
3,390万ドルのBTC ETF流入は、回復が始まって以来最も弱いプラス週ですが、一方で-4.62K BTCの取引所流出が、より強気なオンチェーンシグナルを提供しています。
ETFフローと取引所の流出が食い違っていることは、スポットの買い手がETF商品ではなくOTCやダイレクトの経路を通じて蓄積していることを示唆します。
— 週次マーケット概況
機関投資家の資本フローは、劇的な「両方向」の1週間となりました。週初は6月上旬以来の最大の連続流入でスタートしたものの、週の中盤には利益確定の動きが表れ、$66Kのレジスタンス付近で急反転しました。
• $BTC ETFフロー:7月20日の時点で、+2.268億ドルと好調に始まりました。牽引役はブラックロックのIBIT(1.165億ドル)とARKB(7,270万ドル)で、GBTCは4,540万ドルの流出があったにもかかわらずプラスを維持しました。火曜日は+2.032億ドルを追加し、IBITが1.639億ドル、FBTCが2,310万ドルを上積み。水曜日も+6,910万ドルでプラスを維持しました。
• $ETH ETFフロー:イーサリアムが優勢で、週次のネット流入はおよそ+1.038億ドルのプラスとなりました。日別内訳は、7月20日+3,800万ドル、7月21日+3,750万ドル、7月22日+7,270万ドル、7月23日+2,630万ドル、7月24日-7,070万ドルです。ETH ETFはこれで4週連続のプラスとなり、機関投資家によるETHへの継続的な資金ローテーションを示唆しています。
取引所ネットフロー:オンチェーンデータでは、週を通じて取引所から中央集権型に対し約-4.62K BTCがネットで流出しており、前週の+2,292 BTCの流入から反転しました。
日別内訳:7月20日-8.58K BTC、7月21日+3.20K、7月22日-1.68K、7月23日+1.06K、7月24日-965.6、7月25日+6.99K、7月26日-4.64K。特に7月20日の-8.58K BTCの流出が際立ち、Clarity Actのラリーと重なっており、機関投資家の蓄積を示している可能性があります。
3,390万ドルのBTC ETF流入は、回復が始まって以来最も弱いプラス週ですが、一方で-4.62K BTCの取引所流出が、より強気なオンチェーンシグナルを提供しています。
ETFフローと取引所の流出が食い違っていることは、スポットの買い手がETF商品ではなくOTCやダイレクトの経路を通じて蓄積していることを示唆します。
1
196
📊 マクロ概況
— 週次マーケット・ブリーフ
今週のマクロ環境は、ビットコインが66,000ドル台のブレイクを試みたものの失敗し、その後は横ばいとなるなど、複雑な動きとなった。背景には強力な規制系の追い風があった一方で、ETFの資金流出や、FOMCを前にした慎重なポジショニングがその効果を一部相殺した。
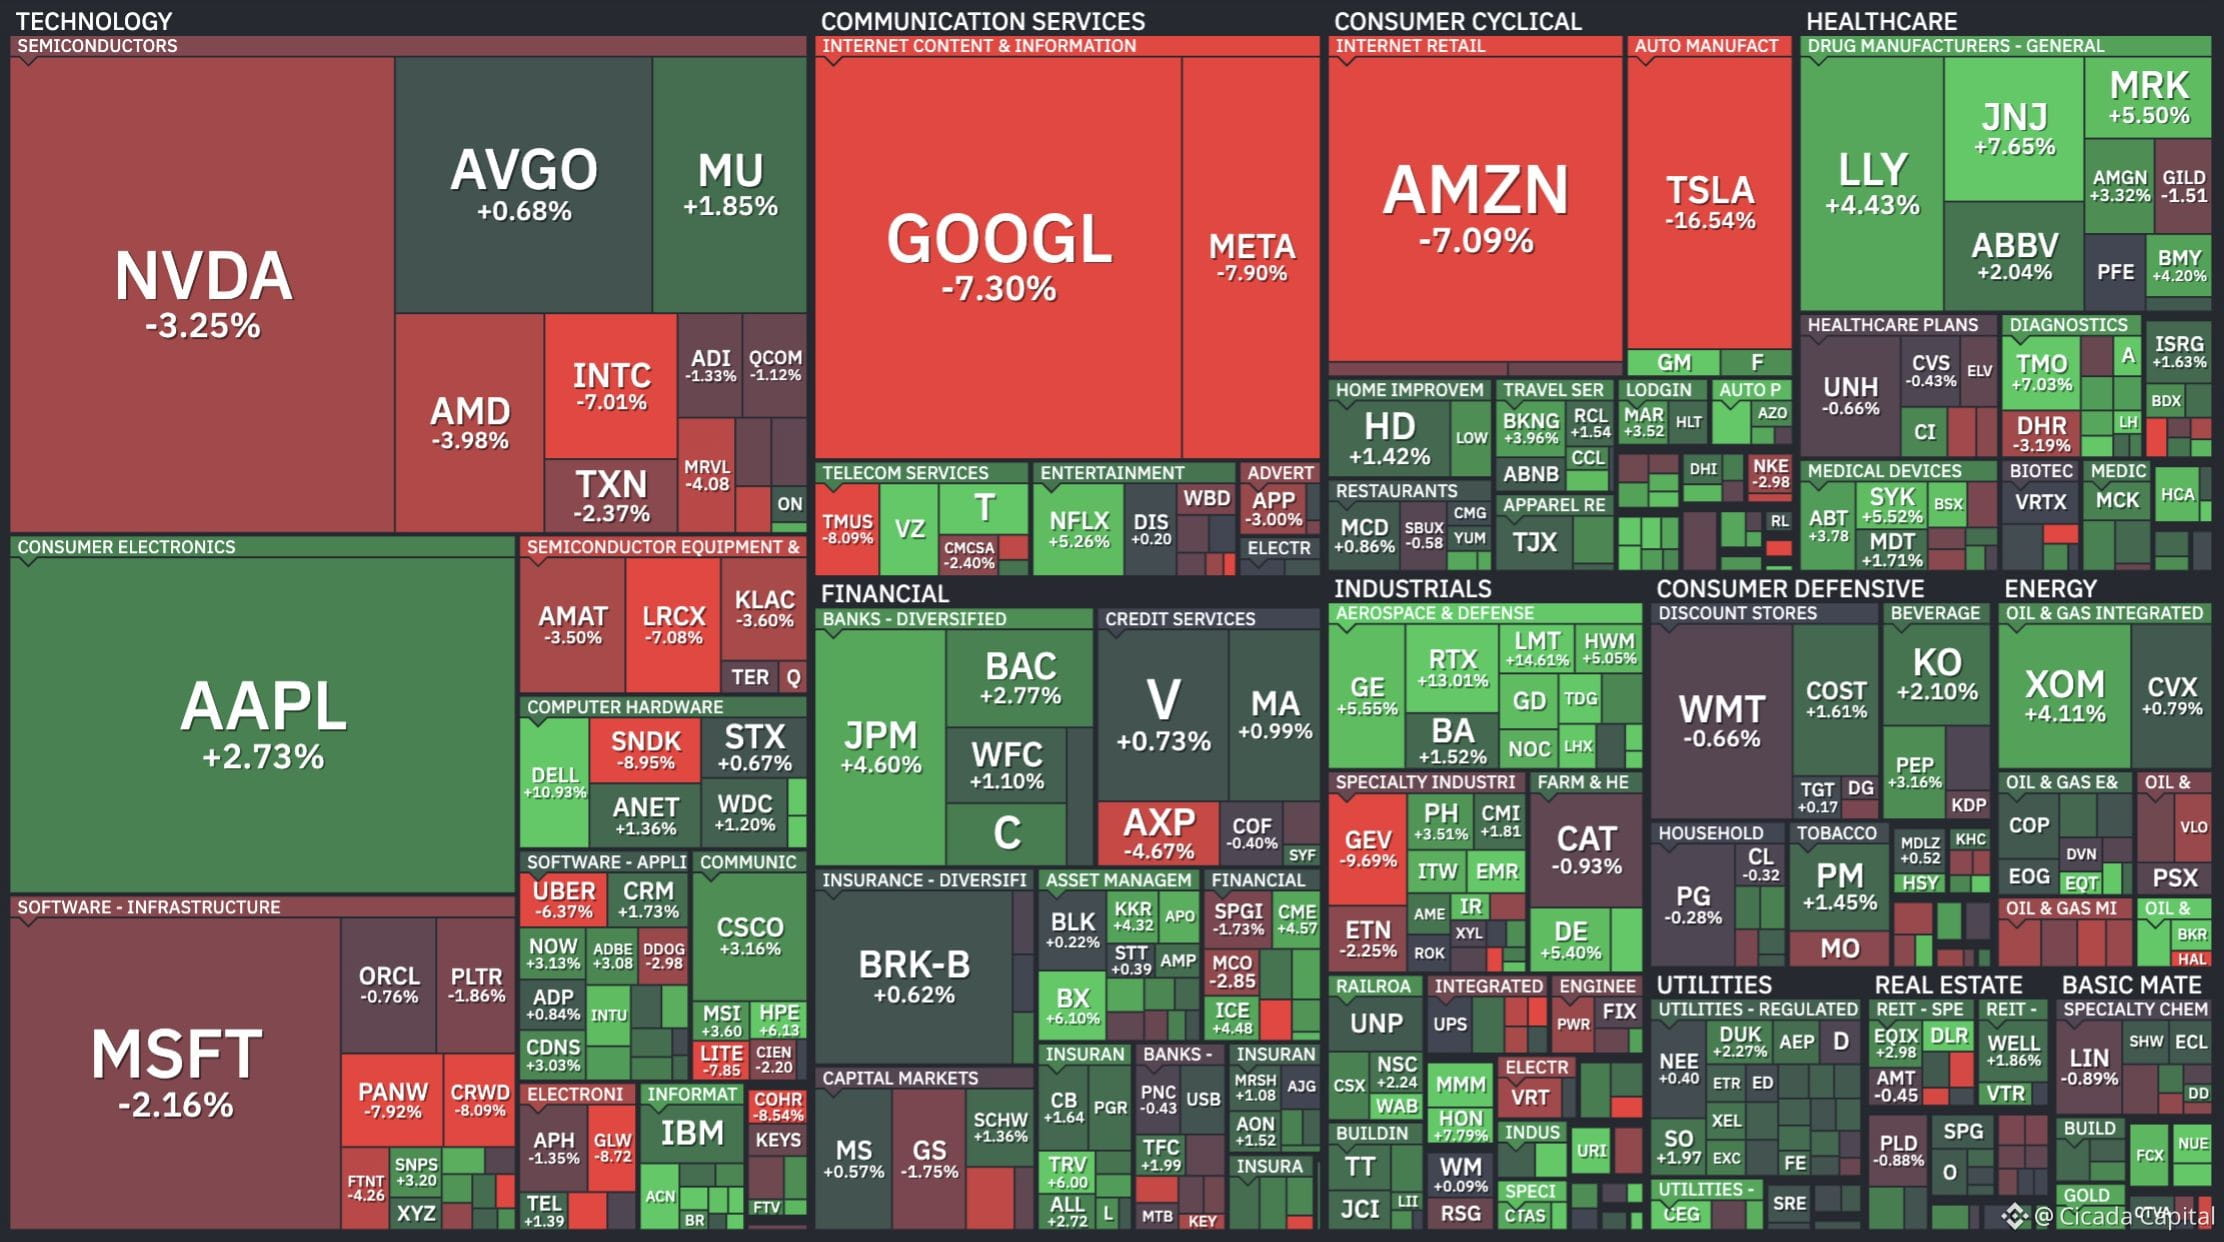
DXYが101から102へ上昇し、ドルが強含む一方で、株式市場はやや下落した。S&P 500は7,412から7,392へ下落し、AI主導の上昇が一服した。マクロ投資家の間で「AIトレードは終わった」という見方が広がったことが要因だ。
• S&P 500 -0.3% | DXY 102
S&P 500は7,450から7,392へ後退し、ナスダックも同様に冷え込んだ。サービス業PMIは51.2から53.6へ急伸し拡大を示唆した一方、製造業PMIは53.8で横ばいだった。
消費者信頼感は49.5から54.4へ上昇し、2025年初頭以来の高水準となった。債券市場は7月28〜29日のFOMCで金利が安定すると織り込み、政策金利(フェデラル・ファンド金利)は3.75%で据え置き見通しとされた。
金はBTCとともに小幅に上昇した。膨らむ米国債務の物語が、投資家を実物資産へ向かわせた。DXYは102へ上昇したが、前週の弱いCPIによりドルの勢いは抑えられた。
7月29日のFOMC決定では、FRBが金利を3.75%で据え置くと見込まれている。注目のイベントは、FRB議長ウォーシュ氏の記者会見だ。市場は利上げの確率が低いと見積もっているが、前年比3.5%のインフレがドアを開けたままにしている。
ユニスワップ・ラボは7月23日にパーミッション付きプールを立ち上げ、規制対象の資金やトークン化された株式のためのオンチェーン市場を作った。ローンチパートナーにはセキュリタイズとスーパーステートが参加している。日本の暗号資産税制改革(2028年から一律20%)は7月15日に法律として成立した。シタデル・セキュリティーズのCrypto(dot)comへの4億ドル投資は、今週中に完了した。
$BTC にとって、規制面の見通しは大きく明るくなった。「1ヤードライン」付近にあるクリアリティ法は、ここ数か月で最重要の暗号資産向け触媒だった。ただし、より強いドルと慎重なFOMCポジショニングによるマクロ逆風が、上振れを制限した。
📊 マクロ概況
— 週次マーケット・ブリーフ
今週のマクロ環境は、ビットコインが66,000ドル台のブレイクを試みたものの失敗し、その後は横ばいとなるなど、複雑な動きとなった。背景には強力な規制系の追い風があった一方で、ETFの資金流出や、FOMCを前にした慎重なポジショニングがその効果を一部相殺した。
DXYが101から102へ上昇し、ドルが強含む一方で、株式市場はやや下落した。S&P 500は7,412から7,392へ下落し、AI主導の上昇が一服した。マクロ投資家の間で「AIトレードは終わった」という見方が広がったことが要因だ。
• S&P 500 -0.3% | DXY 102
S&P 500は7,450から7,392へ後退し、ナスダックも同様に冷え込んだ。サービス業PMIは51.2から53.6へ急伸し拡大を示唆した一方、製造業PMIは53.8で横ばいだった。
消費者信頼感は49.5から54.4へ上昇し、2025年初頭以来の高水準となった。債券市場は7月28〜29日のFOMCで金利が安定すると織り込み、政策金利(フェデラル・ファンド金利)は3.75%で据え置き見通しとされた。
金はBTCとともに小幅に上昇した。膨らむ米国債務の物語が、投資家を実物資産へ向かわせた。DXYは102へ上昇したが、前週の弱いCPIによりドルの勢いは抑えられた。
7月29日のFOMC決定では、FRBが金利を3.75%で据え置くと見込まれている。注目のイベントは、FRB議長ウォーシュ氏の記者会見だ。市場は利上げの確率が低いと見積もっているが、前年比3.5%のインフレがドアを開けたままにしている。
ユニスワップ・ラボは7月23日にパーミッション付きプールを立ち上げ、規制対象の資金やトークン化された株式のためのオンチェーン市場を作った。ローンチパートナーにはセキュリタイズとスーパーステートが参加している。日本の暗号資産税制改革(2028年から一律20%)は7月15日に法律として成立した。シタデル・セキュリティーズのCrypto(dot)comへの4億ドル投資は、今週中に完了した。
$BTC にとって、規制面の見通しは大きく明るくなった。「1ヤードライン」付近にあるクリアリティ法は、ここ数か月で最重要の暗号資産向け触媒だった。ただし、より強いドルと慎重なFOMCポジショニングによるマクロ逆風が、上振れを制限した。
— 週次マーケット・ブリーフ
今週のマクロ環境は、ビットコインが66,000ドル台のブレイクを試みたものの失敗し、その後は横ばいとなるなど、複雑な動きとなった。背景には強力な規制系の追い風があった一方で、ETFの資金流出や、FOMCを前にした慎重なポジショニングがその効果を一部相殺した。
DXYが101から102へ上昇し、ドルが強含む一方で、株式市場はやや下落した。S&P 500は7,412から7,392へ下落し、AI主導の上昇が一服した。マクロ投資家の間で「AIトレードは終わった」という見方が広がったことが要因だ。
• S&P 500 -0.3% | DXY 102
S&P 500は7,450から7,392へ後退し、ナスダックも同様に冷え込んだ。サービス業PMIは51.2から53.6へ急伸し拡大を示唆した一方、製造業PMIは53.8で横ばいだった。
消費者信頼感は49.5から54.4へ上昇し、2025年初頭以来の高水準となった。債券市場は7月28〜29日のFOMCで金利が安定すると織り込み、政策金利(フェデラル・ファンド金利)は3.75%で据え置き見通しとされた。
金はBTCとともに小幅に上昇した。膨らむ米国債務の物語が、投資家を実物資産へ向かわせた。DXYは102へ上昇したが、前週の弱いCPIによりドルの勢いは抑えられた。
7月29日のFOMC決定では、FRBが金利を3.75%で据え置くと見込まれている。注目のイベントは、FRB議長ウォーシュ氏の記者会見だ。市場は利上げの確率が低いと見積もっているが、前年比3.5%のインフレがドアを開けたままにしている。
ユニスワップ・ラボは7月23日にパーミッション付きプールを立ち上げ、規制対象の資金やトークン化された株式のためのオンチェーン市場を作った。ローンチパートナーにはセキュリタイズとスーパーステートが参加している。日本の暗号資産税制改革(2028年から一律20%)は7月15日に法律として成立した。シタデル・セキュリティーズのCrypto(dot)comへの4億ドル投資は、今週中に完了した。
$BTC にとって、規制面の見通しは大きく明るくなった。「1ヤードライン」付近にあるクリアリティ法は、ここ数か月で最重要の暗号資産向け触媒だった。ただし、より強いドルと慎重なFOMCポジショニングによるマクロ逆風が、上振れを制限した。
157
📊 週間まとめ:66kドル突破 & ETF連勝
今週はレジーム(相場の体制)転換が確認された。CPI後のリバウンドは、機関投資家の需要によって支えられ、持続的な回復へ成熟した。4月以来、市場はようやく上向きだ。
— AIのクラッシュ vs. クリプトの強さ
マクロは分断された現実を突きつけた。株式はAIという物語のショックで叩かれたが、仮想通貨は踏ん張った。
• 中国のムーンショットがKimi K3をリリースし、OpenAIとの対等を主張。TSMCは1日で7%下落。フィラデルフィア半導体指数は15か月で最悪の週に。Nasdaqは4.16%下落。
• ビットコインは売りの局面でも$64k超を維持。資金はテックからローテーションし、クリプトは今週の最良のリスク資産だった。
• FRBは3.50〜3.75%で据え置き。米10年金利は4.5%の「危険ゾーン」から緩んだ。米イラン攻撃でブレントは15.54%上昇し$87に達したが、その急騰はクリプトを怖がらせなかった。
— ETF連勝がすべてを変えた
$BTC は7月11日のCPI急騰で得た利益を統合。そこから機関が再び戻ってきた。
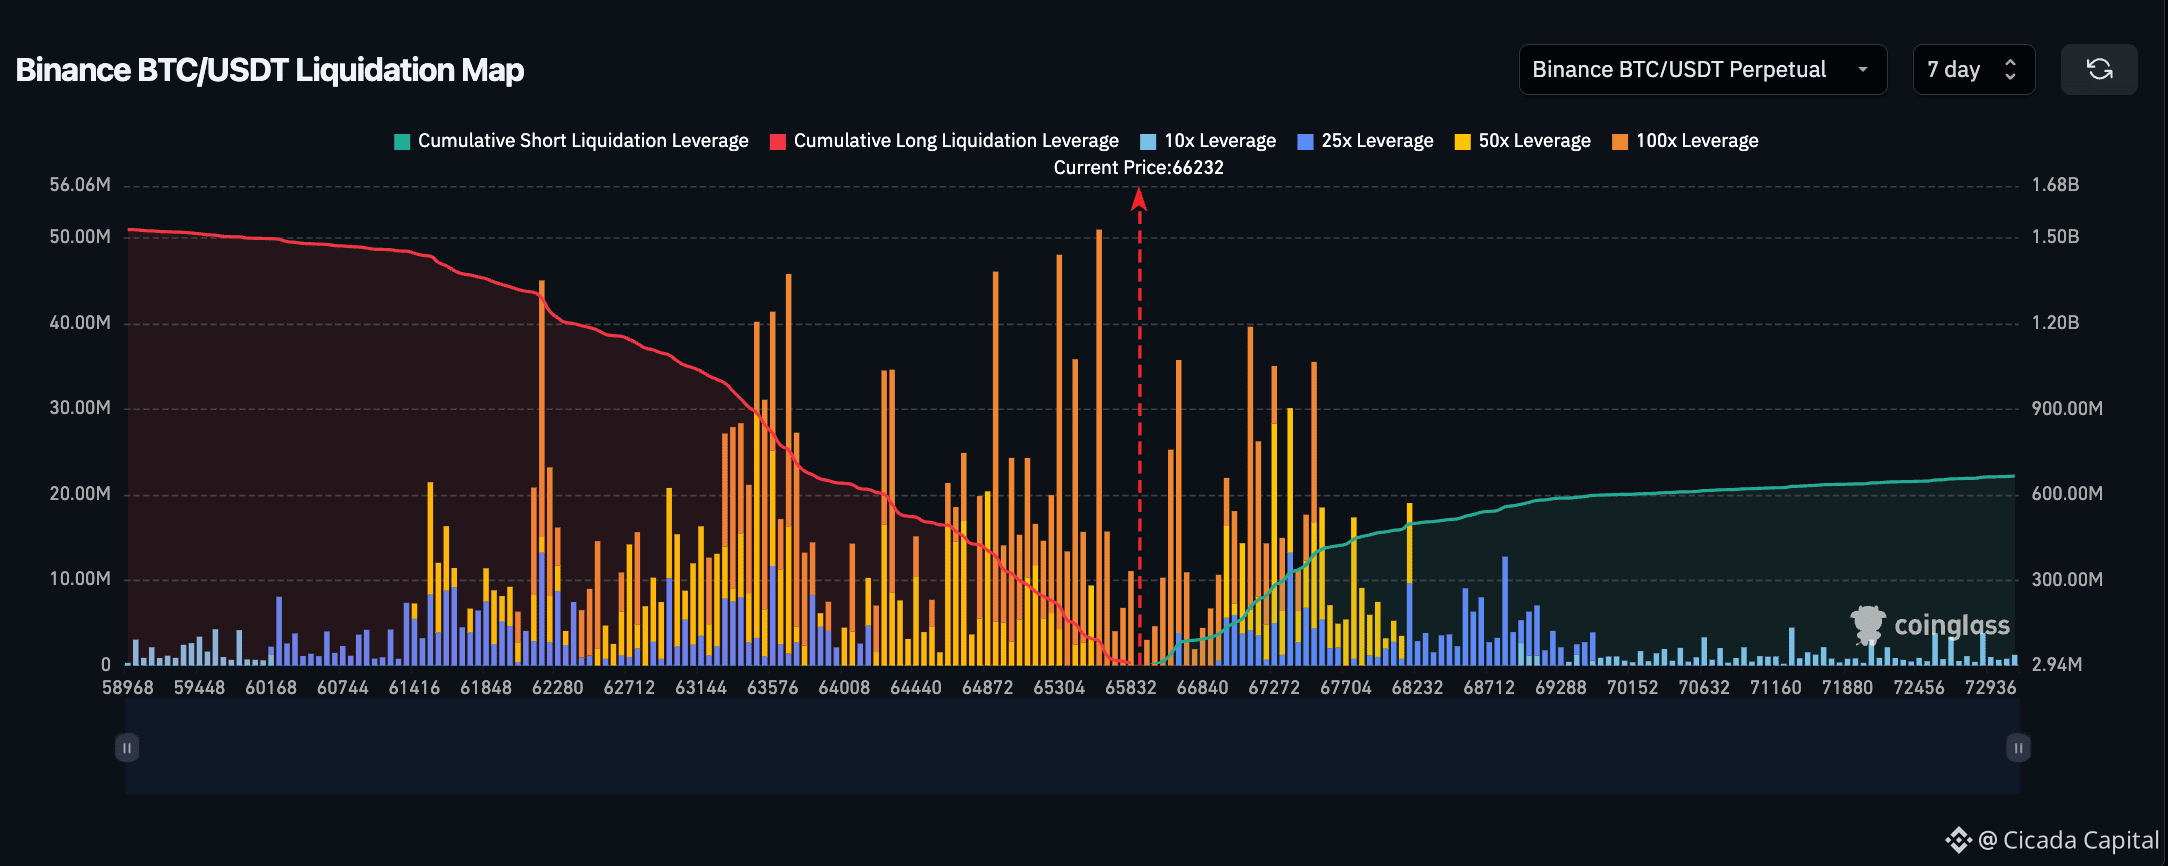
• BTCは$64k近辺でオープンし、じわじわ上昇。7月21日に$66,300を上抜け(1か月ぶりの高値)。7月22日には$65,800を上回って推移し、$67kを見据えた。
• スポットBTC ETFはネット inflow(純流入)の連続6日を記録。7月13日以降の累計は約$779M。7月15日+ $162M、7月20日+ $226.8M、7月21日+ $203M。
— 市場心理 & オンチェーンの健全性
• 恐怖&貪欲指数は29(Fear)まで回復。18から上昇。慎重ではあるが、トレンドは強気だ。
• $68,000は次の重要なレジスタンス。短期保有者のコストベースがQ2の開始価格と重なる地点だ。最初の試し(テスト)で、水面下の買い手からの売りが誘発される可能性がある。
• $ETH は7月に約24%急騰し、約$1,930へ。BTCの約15%を上回った。ETH ETFは7月21日に+ $37.5M。
📌 まとめ
回復には足がある。ETFの連続6日間の流入で、6月のトラウマを打ち破った。AIによる売りが入っても、クリプトは上方向にデカップリングできることが証明された。次の勝負どころは$68k。
BTCがこれをクリアすれば、$70k超への道が開ける。跳ね返されれば$63kがサポート。明確化法(Clarity Act)の期限(8月7日)と、7月28〜29日のFOMCが次のカタリスト(きっかけ)だ。
📊 週間まとめ:66kドル突破 & ETF連勝
今週はレジーム(相場の体制)転換が確認された。CPI後のリバウンドは、機関投資家の需要によって支えられ、持続的な回復へ成熟した。4月以来、市場はようやく上向きだ。
— AIのクラッシュ vs. クリプトの強さ
マクロは分断された現実を突きつけた。株式はAIという物語のショックで叩かれたが、仮想通貨は踏ん張った。
• 中国のムーンショットがKimi K3をリリースし、OpenAIとの対等を主張。TSMCは1日で7%下落。フィラデルフィア半導体指数は15か月で最悪の週に。Nasdaqは4.16%下落。
• ビットコインは売りの局面でも$64k超を維持。資金はテックからローテーションし、クリプトは今週の最良のリスク資産だった。
• FRBは3.50〜3.75%で据え置き。米10年金利は4.5%の「危険ゾーン」から緩んだ。米イラン攻撃でブレントは15.54%上昇し$87に達したが、その急騰はクリプトを怖がらせなかった。
— ETF連勝がすべてを変えた
$BTC は7月11日のCPI急騰で得た利益を統合。そこから機関が再び戻ってきた。
• BTCは$64k近辺でオープンし、じわじわ上昇。7月21日に$66,300を上抜け(1か月ぶりの高値)。7月22日には$65,800を上回って推移し、$67kを見据えた。
• スポットBTC ETFはネット inflow(純流入)の連続6日を記録。7月13日以降の累計は約$779M。7月15日+ $162M、7月20日+ $226.8M、7月21日+ $203M。
— 市場心理 & オンチェーンの健全性
• 恐怖&貪欲指数は29(Fear)まで回復。18から上昇。慎重ではあるが、トレンドは強気だ。
• $68,000は次の重要なレジスタンス。短期保有者のコストベースがQ2の開始価格と重なる地点だ。最初の試し(テスト)で、水面下の買い手からの売りが誘発される可能性がある。
• $ETH は7月に約24%急騰し、約$1,930へ。BTCの約15%を上回った。ETH ETFは7月21日に+ $37.5M。
📌 まとめ
回復には足がある。ETFの連続6日間の流入で、6月のトラウマを打ち破った。AIによる売りが入っても、クリプトは上方向にデカップリングできることが証明された。次の勝負どころは$68k。
BTCがこれをクリアすれば、$70k超への道が開ける。跳ね返されれば$63kがサポート。明確化法(Clarity Act)の期限(8月7日)と、7月28〜29日のFOMCが次のカタリスト(きっかけ)だ。
今週はレジーム(相場の体制)転換が確認された。CPI後のリバウンドは、機関投資家の需要によって支えられ、持続的な回復へ成熟した。4月以来、市場はようやく上向きだ。
— AIのクラッシュ vs. クリプトの強さ
マクロは分断された現実を突きつけた。株式はAIという物語のショックで叩かれたが、仮想通貨は踏ん張った。
• 中国のムーンショットがKimi K3をリリースし、OpenAIとの対等を主張。TSMCは1日で7%下落。フィラデルフィア半導体指数は15か月で最悪の週に。Nasdaqは4.16%下落。
• ビットコインは売りの局面でも$64k超を維持。資金はテックからローテーションし、クリプトは今週の最良のリスク資産だった。
• FRBは3.50〜3.75%で据え置き。米10年金利は4.5%の「危険ゾーン」から緩んだ。米イラン攻撃でブレントは15.54%上昇し$87に達したが、その急騰はクリプトを怖がらせなかった。
— ETF連勝がすべてを変えた
$BTC は7月11日のCPI急騰で得た利益を統合。そこから機関が再び戻ってきた。
• BTCは$64k近辺でオープンし、じわじわ上昇。7月21日に$66,300を上抜け(1か月ぶりの高値)。7月22日には$65,800を上回って推移し、$67kを見据えた。
• スポットBTC ETFはネット inflow(純流入)の連続6日を記録。7月13日以降の累計は約$779M。7月15日+ $162M、7月20日+ $226.8M、7月21日+ $203M。
— 市場心理 & オンチェーンの健全性
• 恐怖&貪欲指数は29(Fear)まで回復。18から上昇。慎重ではあるが、トレンドは強気だ。
• $68,000は次の重要なレジスタンス。短期保有者のコストベースがQ2の開始価格と重なる地点だ。最初の試し(テスト)で、水面下の買い手からの売りが誘発される可能性がある。
• $ETH は7月に約24%急騰し、約$1,930へ。BTCの約15%を上回った。ETH ETFは7月21日に+ $37.5M。
📌 まとめ
回復には足がある。ETFの連続6日間の流入で、6月のトラウマを打ち破った。AIによる売りが入っても、クリプトは上方向にデカップリングできることが証明された。次の勝負どころは$68k。
BTCがこれをクリアすれば、$70k超への道が開ける。跳ね返されれば$63kがサポート。明確化法(Clarity Act)の期限(8月7日)と、7月28〜29日のFOMCが次のカタリスト(きっかけ)だ。
171

記事
マーケットメイカーを信頼できますか?Maxim Moris(CicadaのCEO兼共同創業者)によるもの。Cicadaはドバイ拠点のマーケットメイキング企業で、個人として6年の経験、1,000件以上のプロジェクト、500以上の取引所上場実績があります。
私のクライアントの一人は、私たちが自分に不利な形で取引しているのだと4か月間も確信していました。彼は、自分のプロジェクトはもっとずっと高く価格設定されるべきだったはずだ、そして犯人はマーケットメイカーだ、と書き続けていました。
4か月後に判明したのは、その本人の共同創業者の一人がこっそりトークンを鋳造して市場に売り出していたことでした。落ち度があったのは、私たち以上に彼が信頼していた人物でした。
マーケットメイカーを信頼できますか?
Maxim Moris(CicadaのCEO兼共同創業者)によるもの。Cicadaはドバイ拠点のマーケットメイキング企業で、個人として6年の経験、1,000件以上のプロジェクト、500以上の取引所上場実績があります。
私のクライアントの一人は、私たちが自分に不利な形で取引しているのだと4か月間も確信していました。彼は、自分のプロジェクトはもっとずっと高く価格設定されるべきだったはずだ、そして犯人はマーケットメイカーだ、と書き続けていました。
4か月後に判明したのは、その本人の共同創業者の一人がこっそりトークンを鋳造して市場に売り出していたことでした。落ち度があったのは、私たち以上に彼が信頼していた人物でした。
私のクライアントの一人は、私たちが自分に不利な形で取引しているのだと4か月間も確信していました。彼は、自分のプロジェクトはもっとずっと高く価格設定されるべきだったはずだ、そして犯人はマーケットメイカーだ、と書き続けていました。
4か月後に判明したのは、その本人の共同創業者の一人がこっそりトークンを鋳造して市場に売り出していたことでした。落ち度があったのは、私たち以上に彼が信頼していた人物でした。
1
131
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BTCBreaks80K
閲覧回数 22,995
738人が討論中
米連邦準備制度(FED)の爆撃と、$80Kの空白:ビットコインの流動性トラップ 🐋📊
連邦準備制度のマクロ経済ニュースによる騒音の後、相場は熱狂状態。上昇の追い風が一撃で入り、ビットコインは$80,989.99の“ぴったり”の高値を付けた。ニュースに導かれてこの水準で買うのは、数学的なパラシュートなしで宙に飛び込むことだ。
スキャナーの冷徹な数字が明かすのは、臨界的な過熱(オーバーエクステンション):
🔥 クオンティタティブ・イージング(4H):勢いのあるローソク足が重力を突き破った。4時間足のKDJオシレーターは極端な買われ過ぎで燃え上がっており、ライン「J」が100.83の上限をブチ破っている。価格は、構造的な主要サポートであるEMA20から危険なほど乖離しており、そのEMA20は下の$77,270.34に置き去りにされたままだ。
📐 フィボナッチの檻:インパルスの起点である$74,967.97から、$80,989.99の高値までのリトレースを引くと、38.2%のフィボナッチ・レベルが精密に合流する。狙うべき「ターミナルの確認」は?その水準は、1HのSuperTrendのダイナミックなフロアである$78,702.50とまったく一致する。
🩸 短期ドレイン(1H):慣性はすでに割れ始めている。1時間足のKDJでは「J」ラインが87.22まで後退しており、ニュースの燃料が尽きつつあることを確認している。
フリーライターのセットアップ(FOMOゼロ):
$80,748の水準を、3,000ドル以上も離れたEMAで取引することは、リスク管理を完全に破壊する。
🔴 トラップゾーン:現在の天井である“FEDの熱狂”を買うことは、すでに売り分け(ディストリビュート)に使っている機関投資家に流動性をプレゼントすることだ。
🟢 構造的な狩場ゾーン:規律は、平均回帰を待つことを命じる。私たちの数学的な“釣り網”は、フィボナッチ38.2%と1HのSuperTrendが重なる合流地点で展開され、安全なブロックである$78,700台を狙っている。
統計はニュースではなく、後に残る“構造”を動かす。📐
$BTC #BTCBreaks80K
RelatoCriptoPRO
·いいね:2件
·閲覧回数 1k
比特币突破8万
閲覧回数 33,336
91人が討論中
BuffettBecomesBerkshireChairmanEmeritus
閲覧回数 2,368
197人が討論中