
红豆加冰Jenny
1.5k 投稿

红豆加冰Jenny
報告
ユーザーをブロック
X:红豆加冰(@BCAD312_)|公众号: 加密领袖投研

BTCホルダー
低高頻度トレーダー
3.6年
506 フォロー
2.9K+ フォロワー
2.2K+ いいね
投稿
すべて
引用
動画
ライブ
PINNED
·
--
記事
2026年AI「ロブスター養殖」究極ガイド:ゼロからの展開と月収14万の完全攻略老登を拒否し、あなたのコンピュータを24時間印刷機に変えます
最近、仮想通貨界で厳しい人が話題になっています。40台のサーバーが並んでいるのは、まるでマイニングファームのようですが、実際にはマイニングマシンは1台もなく、全て量的アービトラージを行うロブスターロボットです。
目の鋭い人が画面に表示されているPolymarketアカウントを見つけました:gabagool22。データによると、このアカウントの総利益は$868,000で、28620回取引し、ほぼBTCの15分間の価格変動にのみ賭けて、安定して月収$140,000を得ています。
これがOpenClawが火をつけた「ロブスター養殖」:複雑な自動化アービトラージを、普通の人でもできるロボットビジネスに変えます。
2026年AI「ロブスター養殖」究極ガイド:ゼロからの展開と月収14万の完全攻略
老登を拒否し、あなたのコンピュータを24時間印刷機に変えます
最近、仮想通貨界で厳しい人が話題になっています。40台のサーバーが並んでいるのは、まるでマイニングファームのようですが、実際にはマイニングマシンは1台もなく、全て量的アービトラージを行うロブスターロボットです。
目の鋭い人が画面に表示されているPolymarketアカウントを見つけました:gabagool22。データによると、このアカウントの総利益は$868,000で、28620回取引し、ほぼBTCの15分間の価格変動にのみ賭けて、安定して月収$140,000を得ています。
これがOpenClawが火をつけた「ロブスター養殖」:複雑な自動化アービトラージを、普通の人でもできるロボットビジネスに変えます。
最近、仮想通貨界で厳しい人が話題になっています。40台のサーバーが並んでいるのは、まるでマイニングファームのようですが、実際にはマイニングマシンは1台もなく、全て量的アービトラージを行うロブスターロボットです。
目の鋭い人が画面に表示されているPolymarketアカウントを見つけました:gabagool22。データによると、このアカウントの総利益は$868,000で、28620回取引し、ほぼBTCの15分間の価格変動にのみ賭けて、安定して月収$140,000を得ています。
これがOpenClawが火をつけた「ロブスター養殖」:複雑な自動化アービトラージを、普通の人でもできるロボットビジネスに変えます。
3
25
5.5k
·
--
記事
翻訳参照
华盛顿变天的那一夜:跌的是“特朗普”,涨的是“算力”与“中本聪”11月5日下午,美股盘前的画面有一种奇怪的撕裂感。道指期货涨0.5%,纳指期货跌0.97%,标普500期货微跌0.13%。同一片天空下,道指在涨,科技集中的纳指在跌。拆开看,跌的不是“科技”这个笼统的标签,而是AI硬件那一端:高通大跌10%,SK海力士盘前跌超4%,闪迪跌近4%,西部数据、美光、AMD跌超3%,Lumentum、迈威尔、康宁跌超3%。与此同时,谷歌涨0.77%,亚马逊涨0.59%,Meta涨0.55%,苹果涨0.45%,微软微涨0.14%。
这种“芯片挨打、巨头翻红”的盘面,和前一晚美股全线的暴涨放在一起看,才显出真正的含义。4日晚,标普500涨1.6%收于7688.62点,纳指涨1.4%,道指涨3%。政治不确定性的靴子落地,先给出的是一轮广泛的松绑式反弹。但隔了一个夜晚,市场开始做一件更精细的事:把“华盛顿变天”对不同资产的损益逐项拆开定价。
AI硬件被砸,砸的是数据中心。民主党拿下国会两院后,市场迅速把注意力投向民主党候选人此前反复主张的一件事:放缓AI基础设施的扩张。得州州长选举中,民主党人Gina Hinojosa击败共和党现任州长,她在竞选期间明确承诺,在州议会出台监管法规之前暂停新的数据中心审批。高盛的估算很直接:得州、佐治亚、密歇根等地的民主党胜选,可能推动短期数据中心暂停令,涉及美国约45%的计划扩张容量,其中得州一州就占约25%。部分原计划2027年交付的项目可能延期。三星电子与SK海力士在亚太时段重挫逾7%,半导体板块的压力从美国盘前一路蔓延到日韩。
但大型科技股“因祸得福”的逻辑同样清晰。亚马逊、微软、Alphabet、Meta的自由现金流此前都已转为负值,投资者越来越担心它们在算力基础设施上的数千亿美元投入无法产生足够回报。数据中心扩张一旦被政策踩下刹车,超大规模云厂商的资本开支压力反而可能松动,现金流存在重新转正的空间。Dakota Wealth Management的Robert Pavlik说得直白:市场表现得就好像这预示着AI基建热潮的终结,但如果超大规模云服务商不再砸下天文数字去扩建算力,它们的自由现金流有望重新转正。11月4日,微软涨6.7%,亚马逊涨6.1%,Alphabet涨3.2%,Meta涨1.4%,苹果涨5.3%,五大科技巨头单日市值合计增加近1万亿美元。
这就是中期选举在AI板块内部划出的第一条分界线:政治不再笼统地“利好”或“利空”科技,它开始决定AI产业链的利润在算力供应商和云厂商之间如何重新分配。 限制数据中心扩张,压的是芯片和基础设施的订单预期,松的是巨头的资本开支纪律。
同一个夜晚,加密市场把同一条逻辑演得更极端。
前一百名加密货币里,跌得最惨的不是股票,是总统币。TRUMP币24小时跌17%至1.33美元,MELANIA跌13%,World Liberty Financial的WLFI跌超7%。整个政治meme币板块一天缩水16%,总市值只剩4.77亿美元。而比特币在同一时段涨逾4%,站上80,500美元,以太坊涨6%至2,430美元。
这不是“加密涨、股票跌”的简单轮动,而是政治叙事币与流动性资产之间的一次现场切割。政治币的估值逻辑从来不在技术或现金流上,它在“我认识谁”上。民主党掌控国会后,特朗普家族的加密生意首当其冲面临更严格的国会审查,World Liberty Financial和TRUMP币恰好是政治溢价最集中的标的。溢价的故事根基一旦被华盛顿的风向逆转,价格就是最直接的投票。而比特币的持有者名单里坐着贝莱德、富达这样的万亿级资管机构,它响应的是流动性、机构配置和2100万枚的硬上限,不是某一个委员会主席的名字。
更关键的一层影响落在立法上。加密行业这两年从华盛顿拿到的好处,大部分靠的是总统行政命令和监管机构的态度,没有写进法律。真正能把“哪些币归SEC、哪些归CFTC”固定下来的CLARITY法案,9月在参议院程序性投票中以49票赞成、50票反对折戟,离60票的门槛差得很远。民主党拿下两院后,参议院银行委员会大概率由Elizabeth Warren或重新回归的Sherrod Brown执掌,众议院金融服务委员会预计由Maxine Waters出任主席——两位都是国会中对加密最严厉的批评者之一。Fairshake在俄亥俄州砸了超过6000万美元试图阻止Brown回归,Brown仍然赢了。CLARITY法案在本届国会2027年1月3日闭幕时自动失效,几乎已成定局;即便未来重新提出,也要按民主党的条件重写,首先收紧的就是政府官员及其家族持有加密资产的利益冲突条款。
把这几条线摆在一起,11月5日的盘面就不再是“风险资产涨还是跌”的老问题。它在展示一种更结构性的事实:同一个政治事件,对不同资产的定价权重完全不同。 数据中心运营商和存储芯片商的政治敏感度,远高于云厂商;政治meme币的政治敏感度,远高于比特币。比特币没有因为华盛顿变天而下跌,不是因为市场在赌民主党对加密友好,而是因为驱动它的变量已经不在国会山。恐慌贪婪指数当天早上停在34,仍在“恐慌”区间——价格在涨,情绪在怕,这说明反弹是跌深之后的修复,不是政治乐观驱动的追涨。
加密行业自己也在给这种“脱钩”提供注脚。币安在10月30日热钱包被盗约63亿美元后,11月4日更新进展:受影响资产已完成约98%的回填,新一轮储备金证明快照覆盖代币从10种扩大到44种,完整零知识证明预计50至60小时生成,用户可独立验证账户余额是否获得至少1:1的足额支持。这件事和中期选举没有直接关系,但它和CLARITY法案的搁置放在同一个时间窗口里,指向同一个判断:当一个行业最需要的确定性迟迟无法从立法端获得时,头部参与者只能用事后赔付能力和可验证的透明度来建立信任,而不是等待华盛顿给一个答案。
华盛顿的逆风才刚刚开始吹。12月15日,Brown可能重回参议院银行委员会主席的位子;对World Liberty Financial的调查已经在路上;CLARITY法案被搁置到了看不见的将来。但对于11月5日这一天来说,市场已经用盘面投了票:政治可以决定一部法案的命运,可以决定一个总统币的涨跌,却越来越决定不了比特币的方向。 跌的是“特朗普”,涨的是“算力”和“中本聪”——前者是政治的衍生品,后者正在学会不再把华盛顿当作定价的锚。
华盛顿变天的那一夜:跌的是“特朗普”,涨的是“算力”与“中本聪”
11月5日下午,美股盘前的画面有一种奇怪的撕裂感。道指期货涨0.5%,纳指期货跌0.97%,标普500期货微跌0.13%。同一片天空下,道指在涨,科技集中的纳指在跌。拆开看,跌的不是“科技”这个笼统的标签,而是AI硬件那一端:高通大跌10%,SK海力士盘前跌超4%,闪迪跌近4%,西部数据、美光、AMD跌超3%,Lumentum、迈威尔、康宁跌超3%。与此同时,谷歌涨0.77%,亚马逊涨0.59%,Meta涨0.55%,苹果涨0.45%,微软微涨0.14%。
这种“芯片挨打、巨头翻红”的盘面,和前一晚美股全线的暴涨放在一起看,才显出真正的含义。4日晚,标普500涨1.6%收于7688.62点,纳指涨1.4%,道指涨3%。政治不确定性的靴子落地,先给出的是一轮广泛的松绑式反弹。但隔了一个夜晚,市场开始做一件更精细的事:把“华盛顿变天”对不同资产的损益逐项拆开定价。
AI硬件被砸,砸的是数据中心。民主党拿下国会两院后,市场迅速把注意力投向民主党候选人此前反复主张的一件事:放缓AI基础设施的扩张。得州州长选举中,民主党人Gina Hinojosa击败共和党现任州长,她在竞选期间明确承诺,在州议会出台监管法规之前暂停新的数据中心审批。高盛的估算很直接:得州、佐治亚、密歇根等地的民主党胜选,可能推动短期数据中心暂停令,涉及美国约45%的计划扩张容量,其中得州一州就占约25%。部分原计划2027年交付的项目可能延期。三星电子与SK海力士在亚太时段重挫逾7%,半导体板块的压力从美国盘前一路蔓延到日韩。
但大型科技股“因祸得福”的逻辑同样清晰。亚马逊、微软、Alphabet、Meta的自由现金流此前都已转为负值,投资者越来越担心它们在算力基础设施上的数千亿美元投入无法产生足够回报。数据中心扩张一旦被政策踩下刹车,超大规模云厂商的资本开支压力反而可能松动,现金流存在重新转正的空间。Dakota Wealth Management的Robert Pavlik说得直白:市场表现得就好像这预示着AI基建热潮的终结,但如果超大规模云服务商不再砸下天文数字去扩建算力,它们的自由现金流有望重新转正。11月4日,微软涨6.7%,亚马逊涨6.1%,Alphabet涨3.2%,Meta涨1.4%,苹果涨5.3%,五大科技巨头单日市值合计增加近1万亿美元。
这就是中期选举在AI板块内部划出的第一条分界线:政治不再笼统地“利好”或“利空”科技,它开始决定AI产业链的利润在算力供应商和云厂商之间如何重新分配。 限制数据中心扩张,压的是芯片和基础设施的订单预期,松的是巨头的资本开支纪律。
同一个夜晚,加密市场把同一条逻辑演得更极端。
前一百名加密货币里,跌得最惨的不是股票,是总统币。TRUMP币24小时跌17%至1.33美元,MELANIA跌13%,World Liberty Financial的WLFI跌超7%。整个政治meme币板块一天缩水16%,总市值只剩4.77亿美元。而比特币在同一时段涨逾4%,站上80,500美元,以太坊涨6%至2,430美元。
这不是“加密涨、股票跌”的简单轮动,而是政治叙事币与流动性资产之间的一次现场切割。政治币的估值逻辑从来不在技术或现金流上,它在“我认识谁”上。民主党掌控国会后,特朗普家族的加密生意首当其冲面临更严格的国会审查,World Liberty Financial和TRUMP币恰好是政治溢价最集中的标的。溢价的故事根基一旦被华盛顿的风向逆转,价格就是最直接的投票。而比特币的持有者名单里坐着贝莱德、富达这样的万亿级资管机构,它响应的是流动性、机构配置和2100万枚的硬上限,不是某一个委员会主席的名字。
更关键的一层影响落在立法上。加密行业这两年从华盛顿拿到的好处,大部分靠的是总统行政命令和监管机构的态度,没有写进法律。真正能把“哪些币归SEC、哪些归CFTC”固定下来的CLARITY法案,9月在参议院程序性投票中以49票赞成、50票反对折戟,离60票的门槛差得很远。民主党拿下两院后,参议院银行委员会大概率由Elizabeth Warren或重新回归的Sherrod Brown执掌,众议院金融服务委员会预计由Maxine Waters出任主席——两位都是国会中对加密最严厉的批评者之一。Fairshake在俄亥俄州砸了超过6000万美元试图阻止Brown回归,Brown仍然赢了。CLARITY法案在本届国会2027年1月3日闭幕时自动失效,几乎已成定局;即便未来重新提出,也要按民主党的条件重写,首先收紧的就是政府官员及其家族持有加密资产的利益冲突条款。
把这几条线摆在一起,11月5日的盘面就不再是“风险资产涨还是跌”的老问题。它在展示一种更结构性的事实:同一个政治事件,对不同资产的定价权重完全不同。 数据中心运营商和存储芯片商的政治敏感度,远高于云厂商;政治meme币的政治敏感度,远高于比特币。比特币没有因为华盛顿变天而下跌,不是因为市场在赌民主党对加密友好,而是因为驱动它的变量已经不在国会山。恐慌贪婪指数当天早上停在34,仍在“恐慌”区间——价格在涨,情绪在怕,这说明反弹是跌深之后的修复,不是政治乐观驱动的追涨。
加密行业自己也在给这种“脱钩”提供注脚。币安在10月30日热钱包被盗约63亿美元后,11月4日更新进展:受影响资产已完成约98%的回填,新一轮储备金证明快照覆盖代币从10种扩大到44种,完整零知识证明预计50至60小时生成,用户可独立验证账户余额是否获得至少1:1的足额支持。这件事和中期选举没有直接关系,但它和CLARITY法案的搁置放在同一个时间窗口里,指向同一个判断:当一个行业最需要的确定性迟迟无法从立法端获得时,头部参与者只能用事后赔付能力和可验证的透明度来建立信任,而不是等待华盛顿给一个答案。
华盛顿的逆风才刚刚开始吹。12月15日,Brown可能重回参议院银行委员会主席的位子;对World Liberty Financial的调查已经在路上;CLARITY法案被搁置到了看不见的将来。但对于11月5日这一天来说,市场已经用盘面投了票:政治可以决定一部法案的命运,可以决定一个总统币的涨跌,却越来越决定不了比特币的方向。 跌的是“特朗普”,涨的是“算力”和“中本聪”——前者是政治的衍生品,后者正在学会不再把华盛顿当作定价的锚。
这种“芯片挨打、巨头翻红”的盘面,和前一晚美股全线的暴涨放在一起看,才显出真正的含义。4日晚,标普500涨1.6%收于7688.62点,纳指涨1.4%,道指涨3%。政治不确定性的靴子落地,先给出的是一轮广泛的松绑式反弹。但隔了一个夜晚,市场开始做一件更精细的事:把“华盛顿变天”对不同资产的损益逐项拆开定价。
AI硬件被砸,砸的是数据中心。民主党拿下国会两院后,市场迅速把注意力投向民主党候选人此前反复主张的一件事:放缓AI基础设施的扩张。得州州长选举中,民主党人Gina Hinojosa击败共和党现任州长,她在竞选期间明确承诺,在州议会出台监管法规之前暂停新的数据中心审批。高盛的估算很直接:得州、佐治亚、密歇根等地的民主党胜选,可能推动短期数据中心暂停令,涉及美国约45%的计划扩张容量,其中得州一州就占约25%。部分原计划2027年交付的项目可能延期。三星电子与SK海力士在亚太时段重挫逾7%,半导体板块的压力从美国盘前一路蔓延到日韩。
但大型科技股“因祸得福”的逻辑同样清晰。亚马逊、微软、Alphabet、Meta的自由现金流此前都已转为负值,投资者越来越担心它们在算力基础设施上的数千亿美元投入无法产生足够回报。数据中心扩张一旦被政策踩下刹车,超大规模云厂商的资本开支压力反而可能松动,现金流存在重新转正的空间。Dakota Wealth Management的Robert Pavlik说得直白:市场表现得就好像这预示着AI基建热潮的终结,但如果超大规模云服务商不再砸下天文数字去扩建算力,它们的自由现金流有望重新转正。11月4日,微软涨6.7%,亚马逊涨6.1%,Alphabet涨3.2%,Meta涨1.4%,苹果涨5.3%,五大科技巨头单日市值合计增加近1万亿美元。
这就是中期选举在AI板块内部划出的第一条分界线:政治不再笼统地“利好”或“利空”科技,它开始决定AI产业链的利润在算力供应商和云厂商之间如何重新分配。 限制数据中心扩张,压的是芯片和基础设施的订单预期,松的是巨头的资本开支纪律。
同一个夜晚,加密市场把同一条逻辑演得更极端。
前一百名加密货币里,跌得最惨的不是股票,是总统币。TRUMP币24小时跌17%至1.33美元,MELANIA跌13%,World Liberty Financial的WLFI跌超7%。整个政治meme币板块一天缩水16%,总市值只剩4.77亿美元。而比特币在同一时段涨逾4%,站上80,500美元,以太坊涨6%至2,430美元。
这不是“加密涨、股票跌”的简单轮动,而是政治叙事币与流动性资产之间的一次现场切割。政治币的估值逻辑从来不在技术或现金流上,它在“我认识谁”上。民主党掌控国会后,特朗普家族的加密生意首当其冲面临更严格的国会审查,World Liberty Financial和TRUMP币恰好是政治溢价最集中的标的。溢价的故事根基一旦被华盛顿的风向逆转,价格就是最直接的投票。而比特币的持有者名单里坐着贝莱德、富达这样的万亿级资管机构,它响应的是流动性、机构配置和2100万枚的硬上限,不是某一个委员会主席的名字。
更关键的一层影响落在立法上。加密行业这两年从华盛顿拿到的好处,大部分靠的是总统行政命令和监管机构的态度,没有写进法律。真正能把“哪些币归SEC、哪些归CFTC”固定下来的CLARITY法案,9月在参议院程序性投票中以49票赞成、50票反对折戟,离60票的门槛差得很远。民主党拿下两院后,参议院银行委员会大概率由Elizabeth Warren或重新回归的Sherrod Brown执掌,众议院金融服务委员会预计由Maxine Waters出任主席——两位都是国会中对加密最严厉的批评者之一。Fairshake在俄亥俄州砸了超过6000万美元试图阻止Brown回归,Brown仍然赢了。CLARITY法案在本届国会2027年1月3日闭幕时自动失效,几乎已成定局;即便未来重新提出,也要按民主党的条件重写,首先收紧的就是政府官员及其家族持有加密资产的利益冲突条款。
把这几条线摆在一起,11月5日的盘面就不再是“风险资产涨还是跌”的老问题。它在展示一种更结构性的事实:同一个政治事件,对不同资产的定价权重完全不同。 数据中心运营商和存储芯片商的政治敏感度,远高于云厂商;政治meme币的政治敏感度,远高于比特币。比特币没有因为华盛顿变天而下跌,不是因为市场在赌民主党对加密友好,而是因为驱动它的变量已经不在国会山。恐慌贪婪指数当天早上停在34,仍在“恐慌”区间——价格在涨,情绪在怕,这说明反弹是跌深之后的修复,不是政治乐观驱动的追涨。
加密行业自己也在给这种“脱钩”提供注脚。币安在10月30日热钱包被盗约63亿美元后,11月4日更新进展:受影响资产已完成约98%的回填,新一轮储备金证明快照覆盖代币从10种扩大到44种,完整零知识证明预计50至60小时生成,用户可独立验证账户余额是否获得至少1:1的足额支持。这件事和中期选举没有直接关系,但它和CLARITY法案的搁置放在同一个时间窗口里,指向同一个判断:当一个行业最需要的确定性迟迟无法从立法端获得时,头部参与者只能用事后赔付能力和可验证的透明度来建立信任,而不是等待华盛顿给一个答案。
华盛顿的逆风才刚刚开始吹。12月15日,Brown可能重回参议院银行委员会主席的位子;对World Liberty Financial的调查已经在路上;CLARITY法案被搁置到了看不见的将来。但对于11月5日这一天来说,市场已经用盘面投了票:政治可以决定一部法案的命运,可以决定一个总统币的涨跌,却越来越决定不了比特币的方向。 跌的是“特朗普”,涨的是“算力”和“中本聪”——前者是政治的衍生品,后者正在学会不再把华盛顿当作定价的锚。
2
1.1k
·
--
本人確認中
記事
翻訳参照
警报声中的投资:少预测,多参与,深研究市场从不缺警报,也不缺观点。真正稀缺的,是在警报与噪音之间,仍然坚持用数据说话、用长期参与代替短期预测的人。
一、Elliott拉响熊市警报:从FOMO到FOGO
“熊市所有警报已拉响!”对冲巨头Elliott投资管理公司发出严厉警告。据《华尔街日报》11月2日报道,保罗·辛格旗下的Elliott在给投资者的10月信函中称,当前市场环境与大萧条前的“咆哮的20年代”高度相似:债务驱动风险偏好,新技术狂热追捧,几乎所有预示重大熊市的警钟都在鸣响。
Elliott列举了多重叠加风险:美国财政赤字持续扩张、通胀居高不下、私人信贷组合隐患,以及人工智能热潮催生的资产泡沫。在AI领域,它特别点名三大隐忧:AI模型公司与AI基础设施制造商之间的循环投资、靠举债支撑的资本开支扩张,以及正在兴起的反AI社会运动。Elliott警告,一旦AI产品定价受到挑战,或市场对AI建设的预期收缩,冲击“可能是历史性的,至少与过去数十年内任何一次熊市一样严峻”。此外,零日期权交易和Meme股押注等投机行为,也被认为更接近赌博,正在扭曲市场定价机制。
Elliott认为,一旦支撑当前牛市的关键因素中有一两项逆转,市场情绪可能从“错失恐惧”(FOMO)骤然转向“被摧毁的恐惧”(FOGO)。受防御性策略拖累,Elliott第三季度回报率几近持平,今年前9个月累计涨幅略低于2%,落后于PivotalPath对冲基金综合指数,也远低于标普500同期约13%的总回报和短期美国国债指数约3%的涨幅。
联席首席执行官兼首席投资官Paul Singer与Jonathan Pollock表示,当前策略核心是保全资本,储备充足流动性,静待市场动荡后的抄底机会。信中说,在Elliott五十年历史中,沉寂期确实存在,但往往伴随市场动荡,并随后迎来罕见机会窗口。目标是做好充分准备:下行风险有保护,同时持有可在低点买入便宜筹码的资本,等待潮水再度翻转。第三季度,Elliott亏损板块包括困境债务投资及与黄金、货币、股票和利率相关的组合对冲;盈利板块涵盖大宗商品、套利交易及信用相关组合对冲。机会布局上,它看好医疗健康领域维权投资、能源资产,以及信贷市场错位中涌现的被迫抛售机会。近期持仓包括百事公司和芯片设计软件商Synopsys。
Elliott管理合伙人Jesse Cohn上月则在X平台感慨,市场生态已发生根本改变:“股市现在感觉不一样了,因为它确实不一样了。赢家持续赢,输家遭到重创,财报季的市场反应越来越难以预测,波动幅度越来越大。”
二、《持续买入》的笨办法:先数据,后观点
读完尼克·马朱利的《持续买入》,最深的感受不是学到某个策略,而是看到一种稀缺品质:在满是观点的理财世界里,坚持只服从数据。
作者是一名数据科学家,每个结论背后都是几十年市场数据。他的逻辑简单得近乎固执:先跑数据,再下观点;数据不支持的话,再流行也不说。
理财圈最不缺意见:要存20%、别碰贷款、年轻人必须买房。作者逐条验证,结果反直觉。比如“每月固定存下20%”这条铁律,从来没有数据支撑,只有便于传播的简单。存多少,本该取决于收入、负担和人生阶段,而不是一个万能比例。理财的问题,多数不是不懂道理,而是信错了道理。
书里有一个极简判断框架:比较今年你能存下的钱,和投资组合一年能生出的钱,哪边大,心力就放哪边。本金五千、收益率10%,一年不过五百;可每月多存五百,一年就是六千。当人力资本远大于金融资本时,提高收入就是最有效的投资。年轻人该做的不是研究资产配置,而是拼命把自己变值钱;等雪球滚大、投资收益超过储蓄时,重心再移向配置。节流有下限,开源没有上限。
全书最锋利的一刀,砍向“等回调再买”。作者用几十年美股数据验证:有一笔钱在手,立即投入的长期表现,大约三分之二的时间胜过分批慢慢买,更胜过攥着现金等暴跌。更扎心的是那个著名实验:哪怕你能精准买在每一个谷底——这种连上帝都做不到的事——长期收益依然很难跑赢一个什么都不想、每月按时买入的普通人。因为市场涨多跌少。你在等完美入场点,市场在等你的现金流。与其预测,不如参与。
作者还有个温柔的发明:两倍规则。想花一万块买心仪奢侈品?可以,但同时也投一万进收益型资产。做得到,就放心买。每一次犒赏自己,资产也在同步长大,罪恶感消失,坚持反而更长久。理财不是苦行,苦行的人迟早会报复性反弹。你永远不会觉得自己有钱,这没关系;财富在涨,欲望也在涨,这不是失败,是人性。时间才是最重要的资产——用它积累人力资本,再让金融资本接棒。所谓理财,不过是把会老去的人力资本,慢慢换成不会退休的金融资本。别再预测市场,开始参与市场。时间会奖励每一个持续在场的人。
三、BPP:把通胀看得更细
在宏观警报之外,观察通胀也需要更细的工具。彭博价格项目(BPP)用替代数据构建美国消费者物价指数观察,覆盖CPI篮子的87%,涵盖商品和服务:从信用卡交易、电商网站、杂货店、药店、租赁列表、企业数据、彭博终端市场价格以及政府记录中收集数百万条价格数据。
它比官方CPI数据更深入:BPP将CPI篮子分解成近700个细项,而官方数据中大约只有200个。这一项目由Anna Wong、Durie、Daniel Ripperger-Suhler、Joshua Danial和Scott Johnson等彭博经济学家与研究员构建。
四、英特尔:基本面不是没用,是看得不够深
英特尔财报后大跌,从香饽饽变成落水狗,基本面选手灰头土脸。有人说“基本面上不能提前看出财报问题,技术面早揭示了走势”。真是如此吗?
笔者曾在英特尔财报前于OKX发布前瞻截图,并指出:内存和存储成本上升、PC终端市场压力相当明显,真正考验在四季度;整机卖得慢,渠道迟早调整采购。英特尔这次财报最大问题正在这里:本季PC销售弱、服务器强劲,营收符合预期;但下一季PC销售更弱、下降幅度很大,服务器更强劲,导致整体营收展望低于预期。
当然不是自己都对。前瞻中对英特尔两大业务都有低估:低估了服务器强劲程度,本季和下一季度服务业务都高于预期;更严重的是大大低估了PC业务下滑程度——预期PC会差,但差的程度远超预期。方向看对,程度全看错。
但能说基本面一无是处、看不出问题吗?如果这样,只能说明基本面看得还太粗太浅。看得足够深入和全面,自然能看出潜在问题。只是现在能力有限,还不能精准预判问题到底多大。即使技术分析,也很难准确看跌或看涨到多大幅度、明确点位。
不得不说,股价真能改变人的很多观点和言论。看到不少博主这两天大骂英特尔,但往前看,几周前英特尔还是他们的心头好。
结语
Elliott的警报提醒我们敬畏风险,《持续买入》的笨办法提醒我们别让等待替代参与,BPP提醒我们把数据看得更细,英特尔的教训则提醒我们:基本面不是无用,而是必须看得更深。市场永远在噪音与信号之间摇摆。少预测,多参与;少跟风,深研究。时间会奖励每一个持续在场、又愿意把问题看深一层的人。
警报声中的投资:少预测,多参与,深研究
市场从不缺警报,也不缺观点。真正稀缺的,是在警报与噪音之间,仍然坚持用数据说话、用长期参与代替短期预测的人。
一、Elliott拉响熊市警报:从FOMO到FOGO
“熊市所有警报已拉响!”对冲巨头Elliott投资管理公司发出严厉警告。据《华尔街日报》11月2日报道,保罗·辛格旗下的Elliott在给投资者的10月信函中称,当前市场环境与大萧条前的“咆哮的20年代”高度相似:债务驱动风险偏好,新技术狂热追捧,几乎所有预示重大熊市的警钟都在鸣响。
Elliott列举了多重叠加风险:美国财政赤字持续扩张、通胀居高不下、私人信贷组合隐患,以及人工智能热潮催生的资产泡沫。在AI领域,它特别点名三大隐忧:AI模型公司与AI基础设施制造商之间的循环投资、靠举债支撑的资本开支扩张,以及正在兴起的反AI社会运动。Elliott警告,一旦AI产品定价受到挑战,或市场对AI建设的预期收缩,冲击“可能是历史性的,至少与过去数十年内任何一次熊市一样严峻”。此外,零日期权交易和Meme股押注等投机行为,也被认为更接近赌博,正在扭曲市场定价机制。
Elliott认为,一旦支撑当前牛市的关键因素中有一两项逆转,市场情绪可能从“错失恐惧”(FOMO)骤然转向“被摧毁的恐惧”(FOGO)。受防御性策略拖累,Elliott第三季度回报率几近持平,今年前9个月累计涨幅略低于2%,落后于PivotalPath对冲基金综合指数,也远低于标普500同期约13%的总回报和短期美国国债指数约3%的涨幅。
联席首席执行官兼首席投资官Paul Singer与Jonathan Pollock表示,当前策略核心是保全资本,储备充足流动性,静待市场动荡后的抄底机会。信中说,在Elliott五十年历史中,沉寂期确实存在,但往往伴随市场动荡,并随后迎来罕见机会窗口。目标是做好充分准备:下行风险有保护,同时持有可在低点买入便宜筹码的资本,等待潮水再度翻转。第三季度,Elliott亏损板块包括困境债务投资及与黄金、货币、股票和利率相关的组合对冲;盈利板块涵盖大宗商品、套利交易及信用相关组合对冲。机会布局上,它看好医疗健康领域维权投资、能源资产,以及信贷市场错位中涌现的被迫抛售机会。近期持仓包括百事公司和芯片设计软件商Synopsys。
Elliott管理合伙人Jesse Cohn上月则在X平台感慨,市场生态已发生根本改变:“股市现在感觉不一样了,因为它确实不一样了。赢家持续赢,输家遭到重创,财报季的市场反应越来越难以预测,波动幅度越来越大。”
二、《持续买入》的笨办法:先数据,后观点
读完尼克·马朱利的《持续买入》,最深的感受不是学到某个策略,而是看到一种稀缺品质:在满是观点的理财世界里,坚持只服从数据。
作者是一名数据科学家,每个结论背后都是几十年市场数据。他的逻辑简单得近乎固执:先跑数据,再下观点;数据不支持的话,再流行也不说。
理财圈最不缺意见:要存20%、别碰贷款、年轻人必须买房。作者逐条验证,结果反直觉。比如“每月固定存下20%”这条铁律,从来没有数据支撑,只有便于传播的简单。存多少,本该取决于收入、负担和人生阶段,而不是一个万能比例。理财的问题,多数不是不懂道理,而是信错了道理。
书里有一个极简判断框架:比较今年你能存下的钱,和投资组合一年能生出的钱,哪边大,心力就放哪边。本金五千、收益率10%,一年不过五百;可每月多存五百,一年就是六千。当人力资本远大于金融资本时,提高收入就是最有效的投资。年轻人该做的不是研究资产配置,而是拼命把自己变值钱;等雪球滚大、投资收益超过储蓄时,重心再移向配置。节流有下限,开源没有上限。
全书最锋利的一刀,砍向“等回调再买”。作者用几十年美股数据验证:有一笔钱在手,立即投入的长期表现,大约三分之二的时间胜过分批慢慢买,更胜过攥着现金等暴跌。更扎心的是那个著名实验:哪怕你能精准买在每一个谷底——这种连上帝都做不到的事——长期收益依然很难跑赢一个什么都不想、每月按时买入的普通人。因为市场涨多跌少。你在等完美入场点,市场在等你的现金流。与其预测,不如参与。
作者还有个温柔的发明:两倍规则。想花一万块买心仪奢侈品?可以,但同时也投一万进收益型资产。做得到,就放心买。每一次犒赏自己,资产也在同步长大,罪恶感消失,坚持反而更长久。理财不是苦行,苦行的人迟早会报复性反弹。你永远不会觉得自己有钱,这没关系;财富在涨,欲望也在涨,这不是失败,是人性。时间才是最重要的资产——用它积累人力资本,再让金融资本接棒。所谓理财,不过是把会老去的人力资本,慢慢换成不会退休的金融资本。别再预测市场,开始参与市场。时间会奖励每一个持续在场的人。
三、BPP:把通胀看得更细
在宏观警报之外,观察通胀也需要更细的工具。彭博价格项目(BPP)用替代数据构建美国消费者物价指数观察,覆盖CPI篮子的87%,涵盖商品和服务:从信用卡交易、电商网站、杂货店、药店、租赁列表、企业数据、彭博终端市场价格以及政府记录中收集数百万条价格数据。
它比官方CPI数据更深入:BPP将CPI篮子分解成近700个细项,而官方数据中大约只有200个。这一项目由Anna Wong、Durie、Daniel Ripperger-Suhler、Joshua Danial和Scott Johnson等彭博经济学家与研究员构建。
四、英特尔:基本面不是没用,是看得不够深
英特尔财报后大跌,从香饽饽变成落水狗,基本面选手灰头土脸。有人说“基本面上不能提前看出财报问题,技术面早揭示了走势”。真是如此吗?
笔者曾在英特尔财报前于OKX发布前瞻截图,并指出:内存和存储成本上升、PC终端市场压力相当明显,真正考验在四季度;整机卖得慢,渠道迟早调整采购。英特尔这次财报最大问题正在这里:本季PC销售弱、服务器强劲,营收符合预期;但下一季PC销售更弱、下降幅度很大,服务器更强劲,导致整体营收展望低于预期。
当然不是自己都对。前瞻中对英特尔两大业务都有低估:低估了服务器强劲程度,本季和下一季度服务业务都高于预期;更严重的是大大低估了PC业务下滑程度——预期PC会差,但差的程度远超预期。方向看对,程度全看错。
但能说基本面一无是处、看不出问题吗?如果这样,只能说明基本面看得还太粗太浅。看得足够深入和全面,自然能看出潜在问题。只是现在能力有限,还不能精准预判问题到底多大。即使技术分析,也很难准确看跌或看涨到多大幅度、明确点位。
不得不说,股价真能改变人的很多观点和言论。看到不少博主这两天大骂英特尔,但往前看,几周前英特尔还是他们的心头好。
结语
Elliott的警报提醒我们敬畏风险,《持续买入》的笨办法提醒我们别让等待替代参与,BPP提醒我们把数据看得更细,英特尔的教训则提醒我们:基本面不是无用,而是必须看得更深。市场永远在噪音与信号之间摇摆。少预测,多参与;少跟风,深研究。时间会奖励每一个持续在场、又愿意把问题看深一层的人。
一、Elliott拉响熊市警报:从FOMO到FOGO
“熊市所有警报已拉响!”对冲巨头Elliott投资管理公司发出严厉警告。据《华尔街日报》11月2日报道,保罗·辛格旗下的Elliott在给投资者的10月信函中称,当前市场环境与大萧条前的“咆哮的20年代”高度相似:债务驱动风险偏好,新技术狂热追捧,几乎所有预示重大熊市的警钟都在鸣响。
Elliott列举了多重叠加风险:美国财政赤字持续扩张、通胀居高不下、私人信贷组合隐患,以及人工智能热潮催生的资产泡沫。在AI领域,它特别点名三大隐忧:AI模型公司与AI基础设施制造商之间的循环投资、靠举债支撑的资本开支扩张,以及正在兴起的反AI社会运动。Elliott警告,一旦AI产品定价受到挑战,或市场对AI建设的预期收缩,冲击“可能是历史性的,至少与过去数十年内任何一次熊市一样严峻”。此外,零日期权交易和Meme股押注等投机行为,也被认为更接近赌博,正在扭曲市场定价机制。
Elliott认为,一旦支撑当前牛市的关键因素中有一两项逆转,市场情绪可能从“错失恐惧”(FOMO)骤然转向“被摧毁的恐惧”(FOGO)。受防御性策略拖累,Elliott第三季度回报率几近持平,今年前9个月累计涨幅略低于2%,落后于PivotalPath对冲基金综合指数,也远低于标普500同期约13%的总回报和短期美国国债指数约3%的涨幅。
联席首席执行官兼首席投资官Paul Singer与Jonathan Pollock表示,当前策略核心是保全资本,储备充足流动性,静待市场动荡后的抄底机会。信中说,在Elliott五十年历史中,沉寂期确实存在,但往往伴随市场动荡,并随后迎来罕见机会窗口。目标是做好充分准备:下行风险有保护,同时持有可在低点买入便宜筹码的资本,等待潮水再度翻转。第三季度,Elliott亏损板块包括困境债务投资及与黄金、货币、股票和利率相关的组合对冲;盈利板块涵盖大宗商品、套利交易及信用相关组合对冲。机会布局上,它看好医疗健康领域维权投资、能源资产,以及信贷市场错位中涌现的被迫抛售机会。近期持仓包括百事公司和芯片设计软件商Synopsys。
Elliott管理合伙人Jesse Cohn上月则在X平台感慨,市场生态已发生根本改变:“股市现在感觉不一样了,因为它确实不一样了。赢家持续赢,输家遭到重创,财报季的市场反应越来越难以预测,波动幅度越来越大。”
二、《持续买入》的笨办法:先数据,后观点
读完尼克·马朱利的《持续买入》,最深的感受不是学到某个策略,而是看到一种稀缺品质:在满是观点的理财世界里,坚持只服从数据。
作者是一名数据科学家,每个结论背后都是几十年市场数据。他的逻辑简单得近乎固执:先跑数据,再下观点;数据不支持的话,再流行也不说。
理财圈最不缺意见:要存20%、别碰贷款、年轻人必须买房。作者逐条验证,结果反直觉。比如“每月固定存下20%”这条铁律,从来没有数据支撑,只有便于传播的简单。存多少,本该取决于收入、负担和人生阶段,而不是一个万能比例。理财的问题,多数不是不懂道理,而是信错了道理。
书里有一个极简判断框架:比较今年你能存下的钱,和投资组合一年能生出的钱,哪边大,心力就放哪边。本金五千、收益率10%,一年不过五百;可每月多存五百,一年就是六千。当人力资本远大于金融资本时,提高收入就是最有效的投资。年轻人该做的不是研究资产配置,而是拼命把自己变值钱;等雪球滚大、投资收益超过储蓄时,重心再移向配置。节流有下限,开源没有上限。
全书最锋利的一刀,砍向“等回调再买”。作者用几十年美股数据验证:有一笔钱在手,立即投入的长期表现,大约三分之二的时间胜过分批慢慢买,更胜过攥着现金等暴跌。更扎心的是那个著名实验:哪怕你能精准买在每一个谷底——这种连上帝都做不到的事——长期收益依然很难跑赢一个什么都不想、每月按时买入的普通人。因为市场涨多跌少。你在等完美入场点,市场在等你的现金流。与其预测,不如参与。
作者还有个温柔的发明:两倍规则。想花一万块买心仪奢侈品?可以,但同时也投一万进收益型资产。做得到,就放心买。每一次犒赏自己,资产也在同步长大,罪恶感消失,坚持反而更长久。理财不是苦行,苦行的人迟早会报复性反弹。你永远不会觉得自己有钱,这没关系;财富在涨,欲望也在涨,这不是失败,是人性。时间才是最重要的资产——用它积累人力资本,再让金融资本接棒。所谓理财,不过是把会老去的人力资本,慢慢换成不会退休的金融资本。别再预测市场,开始参与市场。时间会奖励每一个持续在场的人。
三、BPP:把通胀看得更细
在宏观警报之外,观察通胀也需要更细的工具。彭博价格项目(BPP)用替代数据构建美国消费者物价指数观察,覆盖CPI篮子的87%,涵盖商品和服务:从信用卡交易、电商网站、杂货店、药店、租赁列表、企业数据、彭博终端市场价格以及政府记录中收集数百万条价格数据。
它比官方CPI数据更深入:BPP将CPI篮子分解成近700个细项,而官方数据中大约只有200个。这一项目由Anna Wong、Durie、Daniel Ripperger-Suhler、Joshua Danial和Scott Johnson等彭博经济学家与研究员构建。
四、英特尔:基本面不是没用,是看得不够深
英特尔财报后大跌,从香饽饽变成落水狗,基本面选手灰头土脸。有人说“基本面上不能提前看出财报问题,技术面早揭示了走势”。真是如此吗?
笔者曾在英特尔财报前于OKX发布前瞻截图,并指出:内存和存储成本上升、PC终端市场压力相当明显,真正考验在四季度;整机卖得慢,渠道迟早调整采购。英特尔这次财报最大问题正在这里:本季PC销售弱、服务器强劲,营收符合预期;但下一季PC销售更弱、下降幅度很大,服务器更强劲,导致整体营收展望低于预期。
当然不是自己都对。前瞻中对英特尔两大业务都有低估:低估了服务器强劲程度,本季和下一季度服务业务都高于预期;更严重的是大大低估了PC业务下滑程度——预期PC会差,但差的程度远超预期。方向看对,程度全看错。
但能说基本面一无是处、看不出问题吗?如果这样,只能说明基本面看得还太粗太浅。看得足够深入和全面,自然能看出潜在问题。只是现在能力有限,还不能精准预判问题到底多大。即使技术分析,也很难准确看跌或看涨到多大幅度、明确点位。
不得不说,股价真能改变人的很多观点和言论。看到不少博主这两天大骂英特尔,但往前看,几周前英特尔还是他们的心头好。
结语
Elliott的警报提醒我们敬畏风险,《持续买入》的笨办法提醒我们别让等待替代参与,BPP提醒我们把数据看得更细,英特尔的教训则提醒我们:基本面不是无用,而是必须看得更深。市场永远在噪音与信号之间摇摆。少预测,多参与;少跟风,深研究。时间会奖励每一个持续在场、又愿意把问题看深一层的人。
1
802
·
--
記事
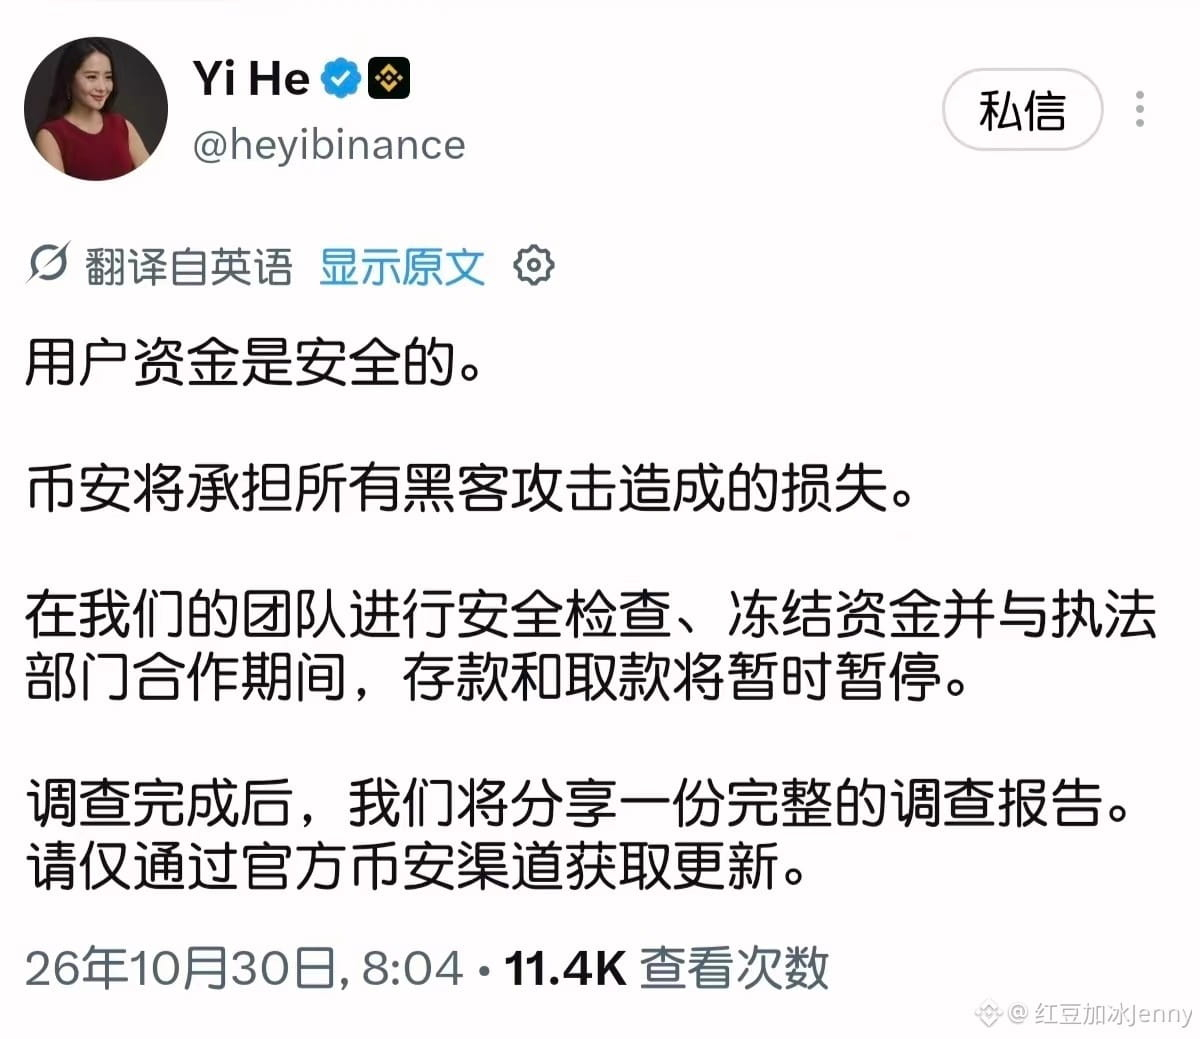
Binanceで63億ドルが流出した24時間:タイムラインと、オンチェーンでまだ解明されていない問題導入:10月30日04:05から翌日未明までの24時間に何が起きたのか。オンチェーン記録は、どのような説明よりも直接的にそれを示しています。本記事では、Binanceの公式発表、検証可能なオンチェーンデータ、第三者による独立調査をもとに、事件の経緯を時系列で再構成し、現時点で未解決の重要な問題を示します。金額とデータは公開情報に基づいており、一部の数値には差があります(例:63億ドルとオンチェーン推計)。最終的には、Binanceの公式開示と完全版の技術調査報告書をご確認ください。
04:05、最初の異常送金
2026年10月30日04:05ごろ(UTC+8)、Binanceのホットウォレットで不正な出金が始まりました。
Binanceで63億ドルが流出した24時間:タイムラインと、オンチェーンでまだ解明されていない問題
導入:10月30日04:05から翌日未明までの24時間に何が起きたのか。オンチェーン記録は、どのような説明よりも直接的にそれを示しています。本記事では、Binanceの公式発表、検証可能なオンチェーンデータ、第三者による独立調査をもとに、事件の経緯を時系列で再構成し、現時点で未解決の重要な問題を示します。金額とデータは公開情報に基づいており、一部の数値には差があります(例:63億ドルとオンチェーン推計)。最終的には、Binanceの公式開示と完全版の技術調査報告書をご確認ください。
04:05、最初の異常送金
2026年10月30日04:05ごろ(UTC+8)、Binanceのホットウォレットで不正な出金が始まりました。
04:05、最初の異常送金
2026年10月30日04:05ごろ(UTC+8)、Binanceのホットウォレットで不正な出金が始まりました。
1
3.8k
·
--
記事
翻訳参照
尾盘咋回事,银发经济就咋回事先聊尾盘,纯猜测。
最近有一批聪明资金,觉得自己摸透了“尾盘偷袭”的规律:尾盘买、次日卖,做隔夜套利。结果主力预判了他们的预判,干脆不拉了。等着日内套利的资金一看没戏,尾盘反手就跑,一连串砸盘就这么出来了。
这当然只是猜测。但尾盘这一幕,和“银发经济为啥起不来”有一个很像的地方:所有人都在猜对方的节奏,却没有人愿意停下来,把节奏对齐。
一、市场在等一个窗口,老人在等一扇门
隔夜美股继续反弹。费城半导体指数涨3.6%,收在11,482.51点,30只成分股全部收涨。博通宣布银行团将提供630亿美元融资,用来扩大AI算力并把设备租给Anthropic,博通涨4%,AMD涨5.5%。纳斯达克涨1.18%,标普500涨0.6%。
但科技股领涨的另一面,是市场广度在收窄。真正决定方向的,不是指数涨了多少,而是本周微软、谷歌、亚马逊的财报能不能回答同一个问题:巨大的AI资本开支,能不能转化成让市场满意的利润和现金流。
Meta已经先交了一次学费。它把未来资本开支承诺推到约8250亿美元,三季度自由现金流录得-21.2亿美元,去年同期还是正的106亿美元,历史上首次转负,股价次日重挫6.1%。微软是四大AI投入方中唯一年度自由现金流尚未转负的公司,但摩根士丹利给出的门槛很直白:Azure固定汇率增速要达到约47%,才撑得住当前股价,而公司指引是44%到45%。谷歌云二季度营收同比增长82%,积压订单5140亿美元,但自由现金流录得上市以来首次转负,约-59亿美元,股价当天跌了7%。
宏观这边,美国9月耐用品订单增长1.8%,略超预期,10年期美债收益率盘中升到4.997%。市场预期美联储维持利率不变,真正的变量不是这次会议本身,而是12月会不会恢复加息。油价继续偏弱,能源股跌幅超过油价本身,市场在提前定价和谈进展,但如果下周没有新消息,油价的风险方向会反过来。
Anthropic的招股书倒是给AI产业链提供了一个稀缺的东西:透明度。2026年上半年营收162.86亿美元,是去年同期的14倍;第二季度营业利润9.74亿美元,有财报以来第一个赚钱的季度;算力与基础设施费用同期只增加300%,而营收增速是1368%。算力相关支出上半年接近90亿美元,已经超过2025年全年约73亿美元的水平,未来算力承诺超过5180亿美元。807亿美元的净亏损听起来吓人,但其中约724亿来自可转债等金融工具的公允价值变动,不是真金白银烧掉的。市场不怕公司花钱,怕的是花了钱却说不清楚花在了哪里、什么时候能赚回来。Anthropic把账摊开了,所以晶片股买账。
市场的逻辑其实很简单:你可以快,但你得让人看见节奏。
二、银发经济起不来,不是因为老人没有需求
把镜头从K线挪到医院自助取号机前面,逻辑是一样的。
2025年末,中国60岁以上人口3.23亿,占总人口23.0%;65岁以上2.24亿,老年人口抚养比23.1%。2025年银发经济产业规模达到9万亿元,预计2035年突破30万亿元。国家今年安排了970亿元推动居住条件改善,未来五年计划改造11.5万个城镇老旧小区,惠及800万户居民。京东适老相关品类2026年1至8月成交额已经达到118亿元。
需求端并不缺数字。缺的是供给端愿不愿意把“老人的节奏”当成正经需求来对待。
全国消费品种超过2亿种,适老化产品占比不足1%,而老年人口占比是23%。这不是“老人不花钱”,是市场上根本没有足够多的东西是照着老人的身体、习惯和支付能力设计的。不少适老产品陷入供给端主观预判与老年人真实诉求不匹配的困境,老年人不擅长线上表达,缺少畅通的诉求反馈渠道,产品做出来了,老人用不上、不想用、不敢用。
数字门槛更直接。截至2025年6月,60岁以上银发网民1.61亿,互联网普及率52.0%,仍有近半数老年人没有稳定进入数字生活。而在已经上网的中老年网民中,82.9%存在各类互联网使用障碍,70岁及以上群体这一比例高达87.9%。不是他们不想用,是每一步都卡一下,卡到最后只能找旁边的年轻人。
日本的经验经常被当成笑话讲:传真、软盘这些“古董”淘汰得慢,好像说明他们技术落后。但日本银发消费占家庭总消费的47.1%。慢,未必是坏事。当整个社会的节奏没有把老人甩出去,老人的消费才留得下来。中国的问题不是老人没有钱、没有需求,而是社会跑得太快,快到把“等一等”当成了成本,而不是投资。
三、“退而不休”不是负担,是正在被低估的供给
再看一个被抚养比掩盖的事实。
第七次全国人口普查显示,60—64岁老年人就业率34.43%,65—69岁也有27.49%。全国老龄委调研显示,低龄老人中愿意从事有收入工作的比例是38.3%。60至69岁低龄老人约1亿人,这不是一个小数目。
但老年就业的通道很窄。70%以上的城镇老年人再就业靠亲友介绍,劳动保护、工伤保险基本缺失,不少人只能签劳务合同。想干的人找不到门,想用人的地方找不到人,中间缺的不是意愿,是制度对接。
比就业更隐形的是隔代照料。国家卫健委2026年数据显示,全国0至6岁学龄前儿童中,由祖辈全程或主要参与照料的比例达到69.5%,双职工家庭突破82%,全国超过2.3亿祖辈日常参与照料孙辈。城镇家庭隔代养育比例76.8%,农村84.2%。如果按育儿嫂每月5000到15000元换算,这笔隐形贡献的市场规模是万亿级别。一旦去掉隔代照料,年轻夫妻要么少一份收入,要么多一笔支出,生育意愿只会更低。
所以“老年抚养比超过少儿抚养比”这个数据,悲观得有点早。65岁不是一道生理开关,不是人一到65岁就自动从贡献者变成负担。很多低龄老人一边照看孙辈,一边还在以各种形式参与劳动。他们不是在消耗社会,是在替社会扛一段过渡期。问题在于,这种扛法没有被制度化地承认,也没有被市场化地定价。银发经济如果只盯着“养老”,不盯着“用老”,就永远做不大。
四、生育率等不回来,但“等一等”可以换一种等法
鼓励生育当然要做。育儿补贴、免费学前教育、生育保险、专项附加扣除,都在推。但日韩的经验已经把边界画出来了。
韩国央行的一项研究结论很硬:月均课外补习支出每增加1%,总和生育率最多下降0.3%。一个家庭拿到0到1岁阶段的最高补贴,还不够孩子从小学到高中补习班一年的开销。中国2025年总和生育率在1.0附近,育儿补贴每孩每年3600元,已向3300多万婴幼儿发放到位,但占GDP比重约0.1%。这不是说补贴错了,而是说补贴的功能被高估了。它告诉年轻人“这件事被看见了”,但它回答不了住房、教育、职场那三道更大的算术题。
生育率的最佳窗口期可能已经过去了。与其只盯着一个短期很难逆转的指标,不如把同样的政策注意力分一部分给另一件事:提高社会对老龄化的承受力。养老保险的可持续性、公共设施的适老化改造、银发产品的有效供给、老年就业的制度通道、隔代照料的社会承认——这些东西不会直接提升生育率,但它们会让已经出生的这一代人,和一个正在变老的社会,都活得更有底。
尾声
尾盘的资金在猜主力的节奏,社会也在猜老人的节奏。市场的教训是,当你以为摸透了别人的规律,别人可能干脆不按你的规律玩。社会的教训是,当你以为老人只是“跟不上”,他们可能只是被一套没有为他们设计的规则挡在了门外。
Anthropic的招股书教会市场一件事:透明度本身就是信心。银发经济也需要同样的透明度——不是要求老人把节奏调快,而是要求供给端把节奏调准。60岁以上网民已经1.61亿,超过八成人上网仍有障碍;适老化产品占比不足1%,而老年人口占比23%。这两个数字之间的落差,就是银发经济起不来的真正原因。
给老年人留一扇门,不是道德呼吁,是一笔还没被认真做的生意。等一等,也不是停下来,是把节奏对齐之后再往前走。$BNB
尾盘咋回事,银发经济就咋回事
先聊尾盘,纯猜测。
最近有一批聪明资金,觉得自己摸透了“尾盘偷袭”的规律:尾盘买、次日卖,做隔夜套利。结果主力预判了他们的预判,干脆不拉了。等着日内套利的资金一看没戏,尾盘反手就跑,一连串砸盘就这么出来了。
这当然只是猜测。但尾盘这一幕,和“银发经济为啥起不来”有一个很像的地方:所有人都在猜对方的节奏,却没有人愿意停下来,把节奏对齐。
一、市场在等一个窗口,老人在等一扇门
隔夜美股继续反弹。费城半导体指数涨3.6%,收在11,482.51点,30只成分股全部收涨。博通宣布银行团将提供630亿美元融资,用来扩大AI算力并把设备租给Anthropic,博通涨4%,AMD涨5.5%。纳斯达克涨1.18%,标普500涨0.6%。
但科技股领涨的另一面,是市场广度在收窄。真正决定方向的,不是指数涨了多少,而是本周微软、谷歌、亚马逊的财报能不能回答同一个问题:巨大的AI资本开支,能不能转化成让市场满意的利润和现金流。
Meta已经先交了一次学费。它把未来资本开支承诺推到约8250亿美元,三季度自由现金流录得-21.2亿美元,去年同期还是正的106亿美元,历史上首次转负,股价次日重挫6.1%。微软是四大AI投入方中唯一年度自由现金流尚未转负的公司,但摩根士丹利给出的门槛很直白:Azure固定汇率增速要达到约47%,才撑得住当前股价,而公司指引是44%到45%。谷歌云二季度营收同比增长82%,积压订单5140亿美元,但自由现金流录得上市以来首次转负,约-59亿美元,股价当天跌了7%。
宏观这边,美国9月耐用品订单增长1.8%,略超预期,10年期美债收益率盘中升到4.997%。市场预期美联储维持利率不变,真正的变量不是这次会议本身,而是12月会不会恢复加息。油价继续偏弱,能源股跌幅超过油价本身,市场在提前定价和谈进展,但如果下周没有新消息,油价的风险方向会反过来。
Anthropic的招股书倒是给AI产业链提供了一个稀缺的东西:透明度。2026年上半年营收162.86亿美元,是去年同期的14倍;第二季度营业利润9.74亿美元,有财报以来第一个赚钱的季度;算力与基础设施费用同期只增加300%,而营收增速是1368%。算力相关支出上半年接近90亿美元,已经超过2025年全年约73亿美元的水平,未来算力承诺超过5180亿美元。807亿美元的净亏损听起来吓人,但其中约724亿来自可转债等金融工具的公允价值变动,不是真金白银烧掉的。市场不怕公司花钱,怕的是花了钱却说不清楚花在了哪里、什么时候能赚回来。Anthropic把账摊开了,所以晶片股买账。
市场的逻辑其实很简单:你可以快,但你得让人看见节奏。
二、银发经济起不来,不是因为老人没有需求
把镜头从K线挪到医院自助取号机前面,逻辑是一样的。
2025年末,中国60岁以上人口3.23亿,占总人口23.0%;65岁以上2.24亿,老年人口抚养比23.1%。2025年银发经济产业规模达到9万亿元,预计2035年突破30万亿元。国家今年安排了970亿元推动居住条件改善,未来五年计划改造11.5万个城镇老旧小区,惠及800万户居民。京东适老相关品类2026年1至8月成交额已经达到118亿元。
需求端并不缺数字。缺的是供给端愿不愿意把“老人的节奏”当成正经需求来对待。
全国消费品种超过2亿种,适老化产品占比不足1%,而老年人口占比是23%。这不是“老人不花钱”,是市场上根本没有足够多的东西是照着老人的身体、习惯和支付能力设计的。不少适老产品陷入供给端主观预判与老年人真实诉求不匹配的困境,老年人不擅长线上表达,缺少畅通的诉求反馈渠道,产品做出来了,老人用不上、不想用、不敢用。
数字门槛更直接。截至2025年6月,60岁以上银发网民1.61亿,互联网普及率52.0%,仍有近半数老年人没有稳定进入数字生活。而在已经上网的中老年网民中,82.9%存在各类互联网使用障碍,70岁及以上群体这一比例高达87.9%。不是他们不想用,是每一步都卡一下,卡到最后只能找旁边的年轻人。
日本的经验经常被当成笑话讲:传真、软盘这些“古董”淘汰得慢,好像说明他们技术落后。但日本银发消费占家庭总消费的47.1%。慢,未必是坏事。当整个社会的节奏没有把老人甩出去,老人的消费才留得下来。中国的问题不是老人没有钱、没有需求,而是社会跑得太快,快到把“等一等”当成了成本,而不是投资。
三、“退而不休”不是负担,是正在被低估的供给
再看一个被抚养比掩盖的事实。
第七次全国人口普查显示,60—64岁老年人就业率34.43%,65—69岁也有27.49%。全国老龄委调研显示,低龄老人中愿意从事有收入工作的比例是38.3%。60至69岁低龄老人约1亿人,这不是一个小数目。
但老年就业的通道很窄。70%以上的城镇老年人再就业靠亲友介绍,劳动保护、工伤保险基本缺失,不少人只能签劳务合同。想干的人找不到门,想用人的地方找不到人,中间缺的不是意愿,是制度对接。
比就业更隐形的是隔代照料。国家卫健委2026年数据显示,全国0至6岁学龄前儿童中,由祖辈全程或主要参与照料的比例达到69.5%,双职工家庭突破82%,全国超过2.3亿祖辈日常参与照料孙辈。城镇家庭隔代养育比例76.8%,农村84.2%。如果按育儿嫂每月5000到15000元换算,这笔隐形贡献的市场规模是万亿级别。一旦去掉隔代照料,年轻夫妻要么少一份收入,要么多一笔支出,生育意愿只会更低。
所以“老年抚养比超过少儿抚养比”这个数据,悲观得有点早。65岁不是一道生理开关,不是人一到65岁就自动从贡献者变成负担。很多低龄老人一边照看孙辈,一边还在以各种形式参与劳动。他们不是在消耗社会,是在替社会扛一段过渡期。问题在于,这种扛法没有被制度化地承认,也没有被市场化地定价。银发经济如果只盯着“养老”,不盯着“用老”,就永远做不大。
四、生育率等不回来,但“等一等”可以换一种等法
鼓励生育当然要做。育儿补贴、免费学前教育、生育保险、专项附加扣除,都在推。但日韩的经验已经把边界画出来了。
韩国央行的一项研究结论很硬:月均课外补习支出每增加1%,总和生育率最多下降0.3%。一个家庭拿到0到1岁阶段的最高补贴,还不够孩子从小学到高中补习班一年的开销。中国2025年总和生育率在1.0附近,育儿补贴每孩每年3600元,已向3300多万婴幼儿发放到位,但占GDP比重约0.1%。这不是说补贴错了,而是说补贴的功能被高估了。它告诉年轻人“这件事被看见了”,但它回答不了住房、教育、职场那三道更大的算术题。
生育率的最佳窗口期可能已经过去了。与其只盯着一个短期很难逆转的指标,不如把同样的政策注意力分一部分给另一件事:提高社会对老龄化的承受力。养老保险的可持续性、公共设施的适老化改造、银发产品的有效供给、老年就业的制度通道、隔代照料的社会承认——这些东西不会直接提升生育率,但它们会让已经出生的这一代人,和一个正在变老的社会,都活得更有底。
尾声
尾盘的资金在猜主力的节奏,社会也在猜老人的节奏。市场的教训是,当你以为摸透了别人的规律,别人可能干脆不按你的规律玩。社会的教训是,当你以为老人只是“跟不上”,他们可能只是被一套没有为他们设计的规则挡在了门外。
Anthropic的招股书教会市场一件事:透明度本身就是信心。银发经济也需要同样的透明度——不是要求老人把节奏调快,而是要求供给端把节奏调准。60岁以上网民已经1.61亿,超过八成人上网仍有障碍;适老化产品占比不足1%,而老年人口占比23%。这两个数字之间的落差,就是银发经济起不来的真正原因。
给老年人留一扇门,不是道德呼吁,是一笔还没被认真做的生意。等一等,也不是停下来,是把节奏对齐之后再往前走。$BNB
最近有一批聪明资金,觉得自己摸透了“尾盘偷袭”的规律:尾盘买、次日卖,做隔夜套利。结果主力预判了他们的预判,干脆不拉了。等着日内套利的资金一看没戏,尾盘反手就跑,一连串砸盘就这么出来了。
这当然只是猜测。但尾盘这一幕,和“银发经济为啥起不来”有一个很像的地方:所有人都在猜对方的节奏,却没有人愿意停下来,把节奏对齐。
一、市场在等一个窗口,老人在等一扇门
隔夜美股继续反弹。费城半导体指数涨3.6%,收在11,482.51点,30只成分股全部收涨。博通宣布银行团将提供630亿美元融资,用来扩大AI算力并把设备租给Anthropic,博通涨4%,AMD涨5.5%。纳斯达克涨1.18%,标普500涨0.6%。
但科技股领涨的另一面,是市场广度在收窄。真正决定方向的,不是指数涨了多少,而是本周微软、谷歌、亚马逊的财报能不能回答同一个问题:巨大的AI资本开支,能不能转化成让市场满意的利润和现金流。
Meta已经先交了一次学费。它把未来资本开支承诺推到约8250亿美元,三季度自由现金流录得-21.2亿美元,去年同期还是正的106亿美元,历史上首次转负,股价次日重挫6.1%。微软是四大AI投入方中唯一年度自由现金流尚未转负的公司,但摩根士丹利给出的门槛很直白:Azure固定汇率增速要达到约47%,才撑得住当前股价,而公司指引是44%到45%。谷歌云二季度营收同比增长82%,积压订单5140亿美元,但自由现金流录得上市以来首次转负,约-59亿美元,股价当天跌了7%。
宏观这边,美国9月耐用品订单增长1.8%,略超预期,10年期美债收益率盘中升到4.997%。市场预期美联储维持利率不变,真正的变量不是这次会议本身,而是12月会不会恢复加息。油价继续偏弱,能源股跌幅超过油价本身,市场在提前定价和谈进展,但如果下周没有新消息,油价的风险方向会反过来。
Anthropic的招股书倒是给AI产业链提供了一个稀缺的东西:透明度。2026年上半年营收162.86亿美元,是去年同期的14倍;第二季度营业利润9.74亿美元,有财报以来第一个赚钱的季度;算力与基础设施费用同期只增加300%,而营收增速是1368%。算力相关支出上半年接近90亿美元,已经超过2025年全年约73亿美元的水平,未来算力承诺超过5180亿美元。807亿美元的净亏损听起来吓人,但其中约724亿来自可转债等金融工具的公允价值变动,不是真金白银烧掉的。市场不怕公司花钱,怕的是花了钱却说不清楚花在了哪里、什么时候能赚回来。Anthropic把账摊开了,所以晶片股买账。
市场的逻辑其实很简单:你可以快,但你得让人看见节奏。
二、银发经济起不来,不是因为老人没有需求
把镜头从K线挪到医院自助取号机前面,逻辑是一样的。
2025年末,中国60岁以上人口3.23亿,占总人口23.0%;65岁以上2.24亿,老年人口抚养比23.1%。2025年银发经济产业规模达到9万亿元,预计2035年突破30万亿元。国家今年安排了970亿元推动居住条件改善,未来五年计划改造11.5万个城镇老旧小区,惠及800万户居民。京东适老相关品类2026年1至8月成交额已经达到118亿元。
需求端并不缺数字。缺的是供给端愿不愿意把“老人的节奏”当成正经需求来对待。
全国消费品种超过2亿种,适老化产品占比不足1%,而老年人口占比是23%。这不是“老人不花钱”,是市场上根本没有足够多的东西是照着老人的身体、习惯和支付能力设计的。不少适老产品陷入供给端主观预判与老年人真实诉求不匹配的困境,老年人不擅长线上表达,缺少畅通的诉求反馈渠道,产品做出来了,老人用不上、不想用、不敢用。
数字门槛更直接。截至2025年6月,60岁以上银发网民1.61亿,互联网普及率52.0%,仍有近半数老年人没有稳定进入数字生活。而在已经上网的中老年网民中,82.9%存在各类互联网使用障碍,70岁及以上群体这一比例高达87.9%。不是他们不想用,是每一步都卡一下,卡到最后只能找旁边的年轻人。
日本的经验经常被当成笑话讲:传真、软盘这些“古董”淘汰得慢,好像说明他们技术落后。但日本银发消费占家庭总消费的47.1%。慢,未必是坏事。当整个社会的节奏没有把老人甩出去,老人的消费才留得下来。中国的问题不是老人没有钱、没有需求,而是社会跑得太快,快到把“等一等”当成了成本,而不是投资。
三、“退而不休”不是负担,是正在被低估的供给
再看一个被抚养比掩盖的事实。
第七次全国人口普查显示,60—64岁老年人就业率34.43%,65—69岁也有27.49%。全国老龄委调研显示,低龄老人中愿意从事有收入工作的比例是38.3%。60至69岁低龄老人约1亿人,这不是一个小数目。
但老年就业的通道很窄。70%以上的城镇老年人再就业靠亲友介绍,劳动保护、工伤保险基本缺失,不少人只能签劳务合同。想干的人找不到门,想用人的地方找不到人,中间缺的不是意愿,是制度对接。
比就业更隐形的是隔代照料。国家卫健委2026年数据显示,全国0至6岁学龄前儿童中,由祖辈全程或主要参与照料的比例达到69.5%,双职工家庭突破82%,全国超过2.3亿祖辈日常参与照料孙辈。城镇家庭隔代养育比例76.8%,农村84.2%。如果按育儿嫂每月5000到15000元换算,这笔隐形贡献的市场规模是万亿级别。一旦去掉隔代照料,年轻夫妻要么少一份收入,要么多一笔支出,生育意愿只会更低。
所以“老年抚养比超过少儿抚养比”这个数据,悲观得有点早。65岁不是一道生理开关,不是人一到65岁就自动从贡献者变成负担。很多低龄老人一边照看孙辈,一边还在以各种形式参与劳动。他们不是在消耗社会,是在替社会扛一段过渡期。问题在于,这种扛法没有被制度化地承认,也没有被市场化地定价。银发经济如果只盯着“养老”,不盯着“用老”,就永远做不大。
四、生育率等不回来,但“等一等”可以换一种等法
鼓励生育当然要做。育儿补贴、免费学前教育、生育保险、专项附加扣除,都在推。但日韩的经验已经把边界画出来了。
韩国央行的一项研究结论很硬:月均课外补习支出每增加1%,总和生育率最多下降0.3%。一个家庭拿到0到1岁阶段的最高补贴,还不够孩子从小学到高中补习班一年的开销。中国2025年总和生育率在1.0附近,育儿补贴每孩每年3600元,已向3300多万婴幼儿发放到位,但占GDP比重约0.1%。这不是说补贴错了,而是说补贴的功能被高估了。它告诉年轻人“这件事被看见了”,但它回答不了住房、教育、职场那三道更大的算术题。
生育率的最佳窗口期可能已经过去了。与其只盯着一个短期很难逆转的指标,不如把同样的政策注意力分一部分给另一件事:提高社会对老龄化的承受力。养老保险的可持续性、公共设施的适老化改造、银发产品的有效供给、老年就业的制度通道、隔代照料的社会承认——这些东西不会直接提升生育率,但它们会让已经出生的这一代人,和一个正在变老的社会,都活得更有底。
尾声
尾盘的资金在猜主力的节奏,社会也在猜老人的节奏。市场的教训是,当你以为摸透了别人的规律,别人可能干脆不按你的规律玩。社会的教训是,当你以为老人只是“跟不上”,他们可能只是被一套没有为他们设计的规则挡在了门外。
Anthropic的招股书教会市场一件事:透明度本身就是信心。银发经济也需要同样的透明度——不是要求老人把节奏调快,而是要求供给端把节奏调准。60岁以上网民已经1.61亿,超过八成人上网仍有障碍;适老化产品占比不足1%,而老年人口占比23%。这两个数字之间的落差,就是银发经济起不来的真正原因。
给老年人留一扇门,不是道德呼吁,是一笔还没被认真做的生意。等一等,也不是停下来,是把节奏对齐之后再往前走。$BNB
287
·
--
記事
デジタル人民元で給与支給、どんなシグナルを発するのか?市場概況と投資書籍リストも紹介江蘇省の複数の大学で、「ウォレットの切り替え」が進んでいる。
揚州大学の財務処は10月20日、江蘇省財政庁からの事前通知を受けて通知を発表した。2026年11月から、大学の在職・正規職員(人事代理を含む)の給与をデジタル人民元ウォレットで支給する。対象者は10月23日までにデジタル人民元ウォレットの開設・アップグレードを済ませる必要がある。澎湃新聞、人民網江蘇チャンネル
南通大学の財務処は10月23日、「デジタル人民元ウォレットの開設および11月分給与のデジタル人民元支給に関する通知」を発表した。11月から、大学の正規職員および人事代理職員の給与をデジタル人民元ウォレットで支給する。10月30日までにウォレットの開設・アップグレードを済ませる必要がある。給与と業績給は2枚のカードに分けて支給され、両方の開設が必要。ハルビン新聞網、環球網
デジタル人民元で給与支給、どんなシグナルを発するのか?市場概況と投資書籍リストも紹介
江蘇省の複数の大学で、「ウォレットの切り替え」が進んでいる。
揚州大学の財務処は10月20日、江蘇省財政庁からの事前通知を受けて通知を発表した。2026年11月から、大学の在職・正規職員(人事代理を含む)の給与をデジタル人民元ウォレットで支給する。対象者は10月23日までにデジタル人民元ウォレットの開設・アップグレードを済ませる必要がある。澎湃新聞、人民網江蘇チャンネル
南通大学の財務処は10月23日、「デジタル人民元ウォレットの開設および11月分給与のデジタル人民元支給に関する通知」を発表した。11月から、大学の正規職員および人事代理職員の給与をデジタル人民元ウォレットで支給する。10月30日までにウォレットの開設・アップグレードを済ませる必要がある。給与と業績給は2枚のカードに分けて支給され、両方の開設が必要。ハルビン新聞網、環球網
揚州大学の財務処は10月20日、江蘇省財政庁からの事前通知を受けて通知を発表した。2026年11月から、大学の在職・正規職員(人事代理を含む)の給与をデジタル人民元ウォレットで支給する。対象者は10月23日までにデジタル人民元ウォレットの開設・アップグレードを済ませる必要がある。澎湃新聞、人民網江蘇チャンネル
南通大学の財務処は10月23日、「デジタル人民元ウォレットの開設および11月分給与のデジタル人民元支給に関する通知」を発表した。11月から、大学の正規職員および人事代理職員の給与をデジタル人民元ウォレットで支給する。10月30日までにウォレットの開設・アップグレードを済ませる必要がある。給与と業績給は2枚のカードに分けて支給され、両方の開設が必要。ハルビン新聞網、環球網
1
1.4k
·
--
記事
翻訳参照
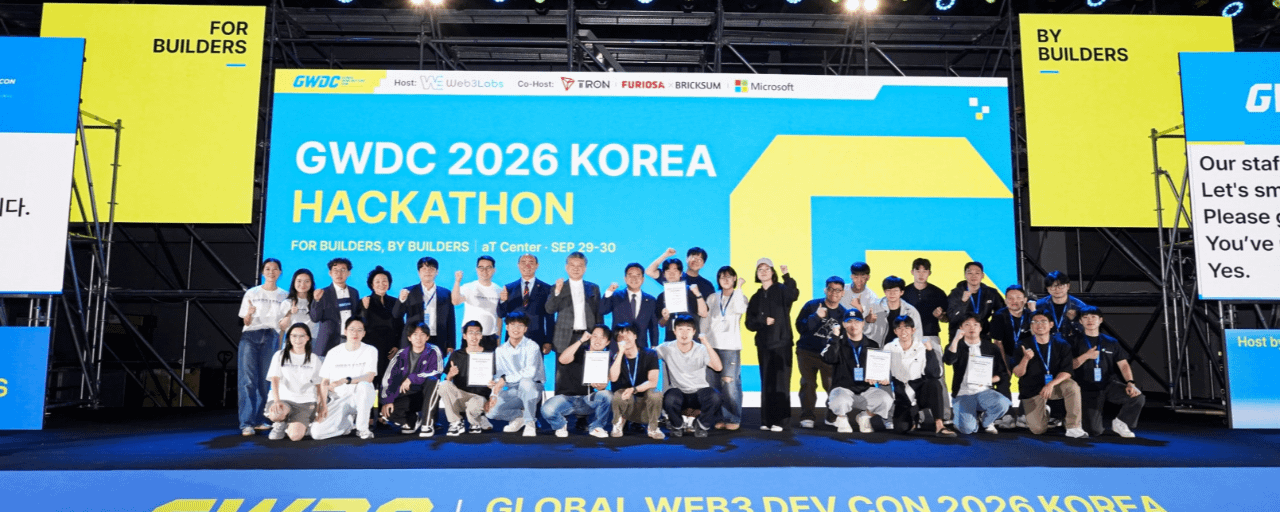
GWDC 2026 KOREA 首尔圆满落幕:港韩共筑政策技术双引擎,开发者聚焦 AI 智能体、稳定币与 RWA 创新【韩国首尔,2026 年 9 月 30 日】
由 Web3Labs 主办,Techub News、HypaiLabs 与 TokenPost 联合主办的全球开发者大会 GWDC 2026 KOREA(Global Web3 Dev Con 2026 Korea),于 9 月 29 日至 30 日在韩国首尔 aT Center 成功举办。
作为亚洲极具影响力的科技盛会,本届 GWDC 继续以"For Builders, By Builders"为主题,引发全球 Web3 与 AI 社区的高度关注。大会官方数据显示,通过 Luma 与 Fnny 双平台累计报名人数达 12,706 人。在为期两天的日程中,现场累计吸引超过 2,000 人次的全球参会者、100 多位重磅发言嘉宾以及上百家前沿企业共襄盛举。
一、深化港韩政策与产业协同:AWPA 联盟正式成立
大会首日,政商学界嘉宾云集,共同见证东亚 Web3 与 AI 产业合作迈入新里程碑。
政界寄语与产业前瞻。韩国副总理兼财政经济部长官具润哲(Koo Yun-cheol)通过视频致辞表示,韩国拥有顶级的半导体与数字数据基础设施,有望成为全球 AI 应用的测试平台。中国香港立法会议员吴杰庄博士强调,AI 与区块链相结合正催生全新的生活范式,中国香港在税率与金融自由方面的优势将为全球创业者提供强有力支撑。韩国国会议员、《数字资产基本法》发起人闵丙德(Min Byung-deok)表示,建立保护创新与投资者的健全市场需要亚洲各国携手行动。
"中国香港–韩国 Web3 政策推动联盟"(AWPA)启动。由吴杰庄议员与闵丙德议员联合发起的 AWPA 在大会现场宣告成立,未来将在资产合规、稳定币机制及跨境数据流动等领域深化政策协同。
双引擎定位。Web3Labs CEO Caspar Wong 表示,继今年 2 月首届 GWDC 于中国香港成功举办后,本届韩国站进一步搭建了两地技术与经济的桥梁,致力于让中国香港与韩国成为全球 Web3 革命的双引擎。
二、产业四大核心共识:从技术发行为主导,转向"场景、分销与落地"
历经两天十余场主题演讲、多场圆桌论坛与炉边对谈,与会嘉宾针对 Web3 与 AI 的未来融合达成了四大核心共识:
1. AI 智能体(AI Agent)成为链上经济新主体。Animoca Brands 联合创始人 Yat Siu 与 TRON 创始人 Justin Sun(孙宇晨)等嘉宾一致认为,区块链基础设施天然契合 AI 智能体。智能体拥有加密钱包,即等于获得了开放的金融服务与价值转移通道。
2. 稳定币从"交易对"转型为"AI 与无国界支付基础设施"。Base 亚太区负责人 Nick See Tong 表示,Base 在面向 AI 智能体的微支付协议 x402 中已占据主要份额。Coinbase Institutional 与 VERY LABS 等机构亦指出,稳定币正迅速从交易所交易工具扩展至日常跨境转账、商户收款及智能体间的小额结算。
3. RWA(真实世界资产代币化):重点由"发行"转向"流动性与分销"。Ondo Finance、Hashgraph、Canton Foundation 及 Paxos Labs 等代表指出,代币化(Tokenization)本身已不再是技术瓶颈,真正的挑战在于资产上链后的跨链互联、流动性引导与合规分销渠道。
4. 产品验证标准转化:分销能力与真实留存率胜于单纯技术。来自 Cointelegraph Accelerator、HB Ventures 等机构的投资人提醒创业者,AI 工具大幅降低了产品开发门槛,未来的核心竞争力将在于真实用户留存、清晰的盈利模式与强大的分销推广能力。
三、极客热潮:120+ 黑客松团队角逐,高校联盟搭建长期孵化桥梁
在场馆内同步进行的 48 小时极客黑客松(Hackathon)成为了本届大会的创新焦点。本次黑客松共吸引了来自中国、韩国、新加坡、越南、泰国、日本等 8 个以上国家和地区的 120+ 支 Builder 团队(超 150 名开发者)现场与线上参赛。大会特别感谢 39 家媒体合作伙伴、31 个社区以及 30 个高校联盟的鼎力支持!
在闭幕式上,黑客松两大赛道的 Top 3 获奖团队正式揭晓:
TRON 赛道:
冠军(1st Place):Protocol Alpha Finder(项目:Protocol Alpha Finder)| 清华大学团队 ;
亚军(2nd Place):b.p(项目:faat)| 首尔大学 / 中央大学 / 圣洁大学联合团队 ;
季军(3rd Place):Team J(项目:SettleMap)| 独立开发者团队
FuriosaAI × Bricksum(FxB)赛道:
冠军(1st Place):404 Found(项目:CFO Agent)| 京畿大学 / 庆尚国立大学联合团队 ;
亚军(2nd Place):Make the world better(项目:Accord lock)| 独立开发者团队 ;
季军(3rd Place):;(项目:Agent Accord)| 京畿大学团队
此外,Bitrise Korea 负责人 Alex Chung-hyun 表示,团队深入走访了韩国 100 多所高校,并设立 10 万美元总奖金支持青年开发者。大会正式成立常设组织 University Alliance,将持续对接高校、企业与全球加速器,为优秀学生团队提供长期的孵化与资金支持。
关于 GWDC 2026 KOREA
GWDC(Global Web3 Dev Con)是全球顶尖的 Web3 与 AI 开发者盛会,旨在聚集全球 Builder、投资机构与政策制定者,共同推动前沿技术的跨国落地与商业化拓展。
GWDC 2026 KOREA 首尔圆满落幕:港韩共筑政策技术双引擎,开发者聚焦 AI 智能体、稳定币与 RWA 创新
【韩国首尔,2026 年 9 月 30 日】
由 Web3Labs 主办,Techub News、HypaiLabs 与 TokenPost 联合主办的全球开发者大会 GWDC 2026 KOREA(Global Web3 Dev Con 2026 Korea),于 9 月 29 日至 30 日在韩国首尔 aT Center 成功举办。
作为亚洲极具影响力的科技盛会,本届 GWDC 继续以"For Builders, By Builders"为主题,引发全球 Web3 与 AI 社区的高度关注。大会官方数据显示,通过 Luma 与 Fnny 双平台累计报名人数达 12,706 人。在为期两天的日程中,现场累计吸引超过 2,000 人次的全球参会者、100 多位重磅发言嘉宾以及上百家前沿企业共襄盛举。
一、深化港韩政策与产业协同:AWPA 联盟正式成立
大会首日,政商学界嘉宾云集,共同见证东亚 Web3 与 AI 产业合作迈入新里程碑。
政界寄语与产业前瞻。韩国副总理兼财政经济部长官具润哲(Koo Yun-cheol)通过视频致辞表示,韩国拥有顶级的半导体与数字数据基础设施,有望成为全球 AI 应用的测试平台。中国香港立法会议员吴杰庄博士强调,AI 与区块链相结合正催生全新的生活范式,中国香港在税率与金融自由方面的优势将为全球创业者提供强有力支撑。韩国国会议员、《数字资产基本法》发起人闵丙德(Min Byung-deok)表示,建立保护创新与投资者的健全市场需要亚洲各国携手行动。
"中国香港–韩国 Web3 政策推动联盟"(AWPA)启动。由吴杰庄议员与闵丙德议员联合发起的 AWPA 在大会现场宣告成立,未来将在资产合规、稳定币机制及跨境数据流动等领域深化政策协同。
双引擎定位。Web3Labs CEO Caspar Wong 表示,继今年 2 月首届 GWDC 于中国香港成功举办后,本届韩国站进一步搭建了两地技术与经济的桥梁,致力于让中国香港与韩国成为全球 Web3 革命的双引擎。
二、产业四大核心共识:从技术发行为主导,转向"场景、分销与落地"
历经两天十余场主题演讲、多场圆桌论坛与炉边对谈,与会嘉宾针对 Web3 与 AI 的未来融合达成了四大核心共识:
1. AI 智能体(AI Agent)成为链上经济新主体。Animoca Brands 联合创始人 Yat Siu 与 TRON 创始人 Justin Sun(孙宇晨)等嘉宾一致认为,区块链基础设施天然契合 AI 智能体。智能体拥有加密钱包,即等于获得了开放的金融服务与价值转移通道。
2. 稳定币从"交易对"转型为"AI 与无国界支付基础设施"。Base 亚太区负责人 Nick See Tong 表示,Base 在面向 AI 智能体的微支付协议 x402 中已占据主要份额。Coinbase Institutional 与 VERY LABS 等机构亦指出,稳定币正迅速从交易所交易工具扩展至日常跨境转账、商户收款及智能体间的小额结算。
3. RWA(真实世界资产代币化):重点由"发行"转向"流动性与分销"。Ondo Finance、Hashgraph、Canton Foundation 及 Paxos Labs 等代表指出,代币化(Tokenization)本身已不再是技术瓶颈,真正的挑战在于资产上链后的跨链互联、流动性引导与合规分销渠道。
4. 产品验证标准转化:分销能力与真实留存率胜于单纯技术。来自 Cointelegraph Accelerator、HB Ventures 等机构的投资人提醒创业者,AI 工具大幅降低了产品开发门槛,未来的核心竞争力将在于真实用户留存、清晰的盈利模式与强大的分销推广能力。
三、极客热潮:120+ 黑客松团队角逐,高校联盟搭建长期孵化桥梁
在场馆内同步进行的 48 小时极客黑客松(Hackathon)成为了本届大会的创新焦点。本次黑客松共吸引了来自中国、韩国、新加坡、越南、泰国、日本等 8 个以上国家和地区的 120+ 支 Builder 团队(超 150 名开发者)现场与线上参赛。大会特别感谢 39 家媒体合作伙伴、31 个社区以及 30 个高校联盟的鼎力支持!
在闭幕式上,黑客松两大赛道的 Top 3 获奖团队正式揭晓:
TRON 赛道:
冠军(1st Place):Protocol Alpha Finder(项目:Protocol Alpha Finder)| 清华大学团队 ;
亚军(2nd Place):b.p(项目:faat)| 首尔大学 / 中央大学 / 圣洁大学联合团队 ;
季军(3rd Place):Team J(项目:SettleMap)| 独立开发者团队
FuriosaAI × Bricksum(FxB)赛道:
冠军(1st Place):404 Found(项目:CFO Agent)| 京畿大学 / 庆尚国立大学联合团队 ;
亚军(2nd Place):Make the world better(项目:Accord lock)| 独立开发者团队 ;
季军(3rd Place):;(项目:Agent Accord)| 京畿大学团队
此外,Bitrise Korea 负责人 Alex Chung-hyun 表示,团队深入走访了韩国 100 多所高校,并设立 10 万美元总奖金支持青年开发者。大会正式成立常设组织 University Alliance,将持续对接高校、企业与全球加速器,为优秀学生团队提供长期的孵化与资金支持。
关于 GWDC 2026 KOREA
GWDC(Global Web3 Dev Con)是全球顶尖的 Web3 与 AI 开发者盛会,旨在聚集全球 Builder、投资机构与政策制定者,共同推动前沿技术的跨国落地与商业化拓展。
由 Web3Labs 主办,Techub News、HypaiLabs 与 TokenPost 联合主办的全球开发者大会 GWDC 2026 KOREA(Global Web3 Dev Con 2026 Korea),于 9 月 29 日至 30 日在韩国首尔 aT Center 成功举办。
作为亚洲极具影响力的科技盛会,本届 GWDC 继续以"For Builders, By Builders"为主题,引发全球 Web3 与 AI 社区的高度关注。大会官方数据显示,通过 Luma 与 Fnny 双平台累计报名人数达 12,706 人。在为期两天的日程中,现场累计吸引超过 2,000 人次的全球参会者、100 多位重磅发言嘉宾以及上百家前沿企业共襄盛举。
一、深化港韩政策与产业协同:AWPA 联盟正式成立
大会首日,政商学界嘉宾云集,共同见证东亚 Web3 与 AI 产业合作迈入新里程碑。
政界寄语与产业前瞻。韩国副总理兼财政经济部长官具润哲(Koo Yun-cheol)通过视频致辞表示,韩国拥有顶级的半导体与数字数据基础设施,有望成为全球 AI 应用的测试平台。中国香港立法会议员吴杰庄博士强调,AI 与区块链相结合正催生全新的生活范式,中国香港在税率与金融自由方面的优势将为全球创业者提供强有力支撑。韩国国会议员、《数字资产基本法》发起人闵丙德(Min Byung-deok)表示,建立保护创新与投资者的健全市场需要亚洲各国携手行动。
"中国香港–韩国 Web3 政策推动联盟"(AWPA)启动。由吴杰庄议员与闵丙德议员联合发起的 AWPA 在大会现场宣告成立,未来将在资产合规、稳定币机制及跨境数据流动等领域深化政策协同。
双引擎定位。Web3Labs CEO Caspar Wong 表示,继今年 2 月首届 GWDC 于中国香港成功举办后,本届韩国站进一步搭建了两地技术与经济的桥梁,致力于让中国香港与韩国成为全球 Web3 革命的双引擎。
二、产业四大核心共识:从技术发行为主导,转向"场景、分销与落地"
历经两天十余场主题演讲、多场圆桌论坛与炉边对谈,与会嘉宾针对 Web3 与 AI 的未来融合达成了四大核心共识:
1. AI 智能体(AI Agent)成为链上经济新主体。Animoca Brands 联合创始人 Yat Siu 与 TRON 创始人 Justin Sun(孙宇晨)等嘉宾一致认为,区块链基础设施天然契合 AI 智能体。智能体拥有加密钱包,即等于获得了开放的金融服务与价值转移通道。
2. 稳定币从"交易对"转型为"AI 与无国界支付基础设施"。Base 亚太区负责人 Nick See Tong 表示,Base 在面向 AI 智能体的微支付协议 x402 中已占据主要份额。Coinbase Institutional 与 VERY LABS 等机构亦指出,稳定币正迅速从交易所交易工具扩展至日常跨境转账、商户收款及智能体间的小额结算。
3. RWA(真实世界资产代币化):重点由"发行"转向"流动性与分销"。Ondo Finance、Hashgraph、Canton Foundation 及 Paxos Labs 等代表指出,代币化(Tokenization)本身已不再是技术瓶颈,真正的挑战在于资产上链后的跨链互联、流动性引导与合规分销渠道。
4. 产品验证标准转化:分销能力与真实留存率胜于单纯技术。来自 Cointelegraph Accelerator、HB Ventures 等机构的投资人提醒创业者,AI 工具大幅降低了产品开发门槛,未来的核心竞争力将在于真实用户留存、清晰的盈利模式与强大的分销推广能力。
三、极客热潮:120+ 黑客松团队角逐,高校联盟搭建长期孵化桥梁
在场馆内同步进行的 48 小时极客黑客松(Hackathon)成为了本届大会的创新焦点。本次黑客松共吸引了来自中国、韩国、新加坡、越南、泰国、日本等 8 个以上国家和地区的 120+ 支 Builder 团队(超 150 名开发者)现场与线上参赛。大会特别感谢 39 家媒体合作伙伴、31 个社区以及 30 个高校联盟的鼎力支持!
在闭幕式上,黑客松两大赛道的 Top 3 获奖团队正式揭晓:
TRON 赛道:
冠军(1st Place):Protocol Alpha Finder(项目:Protocol Alpha Finder)| 清华大学团队 ;
亚军(2nd Place):b.p(项目:faat)| 首尔大学 / 中央大学 / 圣洁大学联合团队 ;
季军(3rd Place):Team J(项目:SettleMap)| 独立开发者团队
FuriosaAI × Bricksum(FxB)赛道:
冠军(1st Place):404 Found(项目:CFO Agent)| 京畿大学 / 庆尚国立大学联合团队 ;
亚军(2nd Place):Make the world better(项目:Accord lock)| 独立开发者团队 ;
季军(3rd Place):;(项目:Agent Accord)| 京畿大学团队
此外,Bitrise Korea 负责人 Alex Chung-hyun 表示,团队深入走访了韩国 100 多所高校,并设立 10 万美元总奖金支持青年开发者。大会正式成立常设组织 University Alliance,将持续对接高校、企业与全球加速器,为优秀学生团队提供长期的孵化与资金支持。
关于 GWDC 2026 KOREA
GWDC(Global Web3 Dev Con)是全球顶尖的 Web3 与 AI 开发者盛会,旨在聚集全球 Builder、投资机构与政策制定者,共同推动前沿技术的跨国落地与商业化拓展。
185
·
--
2026年の結納金対策の転換:「価格制限」から「壁の撤廃」へ2026年10月23日、国務院常務会議は出産に優しい社会の構築を打ち出す中で、「結婚に関する政策を継続的に改善する」ことを議題に加えた。政府上層部が結婚をめぐる問題に言及するのは今回が初めてではない。しかし、婚姻届の件数が減少を続ける状況を背景に、そのメッセージはひときわ明確だ。高額な結納金の是正は、地方で慣習を見直すための「自主的な取り組み」から、出生率の基盤を安定させる国家的課題へと位置づけを変えた。
しかし、世間がよく思い描くような「一枚の価格制限令」とは異なり、2026年の結納金をめぐる取り組みの論理には、注目すべき転換が生じている。核心となる変化は、「制限をより厳しくするか、緩やかにするか」ではない。村の内部で「価格を抑える」取り組みから、行政区域をまたいで「壁を取り払う」取り組みへと、対策の対象が広がっているのだ。さらに、積極的なインセンティブと司法による下支えという、二つの施策も並行して進められている。
2026年の結納金対策の転換:「価格制限」から「壁の撤廃」へ
2026年10月23日、国務院常務会議は出産に優しい社会の構築を打ち出す中で、「結婚に関する政策を継続的に改善する」ことを議題に加えた。政府上層部が結婚をめぐる問題に言及するのは今回が初めてではない。しかし、婚姻届の件数が減少を続ける状況を背景に、そのメッセージはひときわ明確だ。高額な結納金の是正は、地方で慣習を見直すための「自主的な取り組み」から、出生率の基盤を安定させる国家的課題へと位置づけを変えた。
しかし、世間がよく思い描くような「一枚の価格制限令」とは異なり、2026年の結納金をめぐる取り組みの論理には、注目すべき転換が生じている。核心となる変化は、「制限をより厳しくするか、緩やかにするか」ではない。村の内部で「価格を抑える」取り組みから、行政区域をまたいで「壁を取り払う」取り組みへと、対策の対象が広がっているのだ。さらに、積極的なインセンティブと司法による下支えという、二つの施策も並行して進められている。
しかし、世間がよく思い描くような「一枚の価格制限令」とは異なり、2026年の結納金をめぐる取り組みの論理には、注目すべき転換が生じている。核心となる変化は、「制限をより厳しくするか、緩やかにするか」ではない。村の内部で「価格を抑える」取り組みから、行政区域をまたいで「壁を取り払う」取り組みへと、対策の対象が広がっているのだ。さらに、積極的なインセンティブと司法による下支えという、二つの施策も並行して進められている。
88
·
--
[https://web3.binance.com/agent-id/jenny?src=user_share](https://web3.binance.com/agent-id/jenny?src=user_share)
中国から果殻星球という異星に行った農家のJennyのAIドメインを無事ゲットしました。皆さんも早く無料でagent IDを取得しましょう!
私はもう取得しました。完全無料で、ガス代を払うだけです
https://web3.binance.com/agent-id/jenny?src=user_share
中国から果殻星球という異星に行った農家のJennyのAIドメインを無事ゲットしました。皆さんも早く無料でagent IDを取得しましょう!
私はもう取得しました。完全無料で、ガス代を払うだけです
中国から果殻星球という異星に行った農家のJennyのAIドメインを無事ゲットしました。皆さんも早く無料でagent IDを取得しましょう!
私はもう取得しました。完全無料で、ガス代を払うだけです
363
·
--
記事
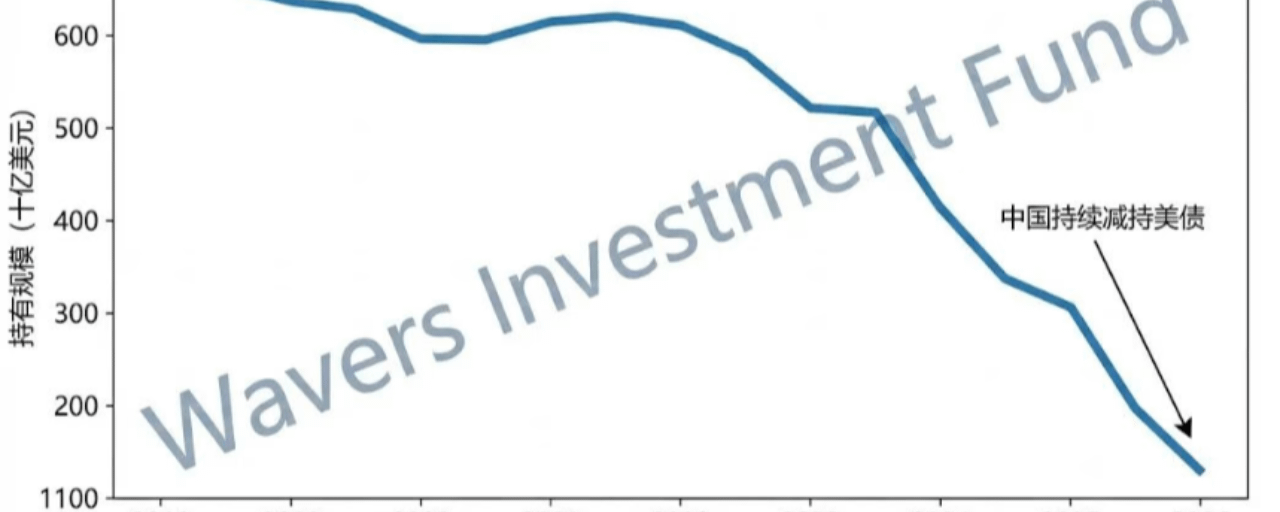
AIが再評価するMLCC:「景気循環型の部品」から演算能力の必須要件へ。ただしA株の今回の反発は全面高ではない2026年10月21日、MLCC関連銘柄は取引時間中に上下動を交えながら反発した。華瓷股份は6営業日で3回のストップ高を記録し、三環集団、潔美科技、国瓷材料、昀冢科技、風華高科も上昇した。きっかけとなったのは、AIサーバーの部品表において、MLCCがGPU、メモリーチップに次ぐ第3位のコスト項目に浮上したというゴールドマン・サックスの調査レポートだった。
この順位の変化は、「反発」そのものよりも詳しく分析する価値がある。AI演算能力を支えるシステムにおいて、MLCCの役割が再評価されていることを意味するからだ。もはや景気循環型の受動部品における在庫調整要因ではなく、演算能力を左右する重要な制約要因の一つとなっている。ただし、10月21日の相場の構造は、もう一つの事実も示している。ロジックは本物だが、実績の表れ方には段階差がある。
AIが再評価するMLCC:「景気循環型の部品」から演算能力の必須要件へ。ただしA株の今回の反発は全面高ではない
2026年10月21日、MLCC関連銘柄は取引時間中に上下動を交えながら反発した。華瓷股份は6営業日で3回のストップ高を記録し、三環集団、潔美科技、国瓷材料、昀冢科技、風華高科も上昇した。きっかけとなったのは、AIサーバーの部品表において、MLCCがGPU、メモリーチップに次ぐ第3位のコスト項目に浮上したというゴールドマン・サックスの調査レポートだった。
この順位の変化は、「反発」そのものよりも詳しく分析する価値がある。AI演算能力を支えるシステムにおいて、MLCCの役割が再評価されていることを意味するからだ。もはや景気循環型の受動部品における在庫調整要因ではなく、演算能力を左右する重要な制約要因の一つとなっている。ただし、10月21日の相場の構造は、もう一つの事実も示している。ロジックは本物だが、実績の表れ方には段階差がある。
この順位の変化は、「反発」そのものよりも詳しく分析する価値がある。AI演算能力を支えるシステムにおいて、MLCCの役割が再評価されていることを意味するからだ。もはや景気循環型の受動部品における在庫調整要因ではなく、演算能力を左右する重要な制約要因の一つとなっている。ただし、10月21日の相場の構造は、もう一つの事実も示している。ロジックは本物だが、実績の表れ方には段階差がある。
1
272
·
--
記事
市場を深掘り分析:米国株の流動性連鎖売りの真相と金の価格形成ロジックの大転換最近、米国株は大幅に調整し、主要な経済メディアが相次いで「景気後退警報」を発し、市場に広く恐怖が広がった。しかし、表面的な値動きの霧を取り払えば、米国の実体経済のファンダメンタルズが短期間で急激に悪化したわけではないことが分かる。今回の市場下落の本質は、完璧な価格形成が引き起こした、量的取引による流動性の連鎖的な投げ売りだ。
今回の米国株の変動の核心的な要因は、米国のハイテク大手のバリュエーションを支えてきた論理が大きく揺らいだことにある。ここ数年、マイクロソフト、グーグル、メタなどのテクノロジー企業は、AIをめぐる壮大な成長ストーリーを追い風に、市場から極めて高い評価を受けてきた。しかし、決算発表が出そろい、業界への熱気が冷めるにつれ、企業の実際の経営状況における弱点が完全に露呈した。
市場を深掘り分析:米国株の流動性連鎖売りの真相と金の価格形成ロジックの大転換
最近、米国株は大幅に調整し、主要な経済メディアが相次いで「景気後退警報」を発し、市場に広く恐怖が広がった。しかし、表面的な値動きの霧を取り払えば、米国の実体経済のファンダメンタルズが短期間で急激に悪化したわけではないことが分かる。今回の市場下落の本質は、完璧な価格形成が引き起こした、量的取引による流動性の連鎖的な投げ売りだ。
今回の米国株の変動の核心的な要因は、米国のハイテク大手のバリュエーションを支えてきた論理が大きく揺らいだことにある。ここ数年、マイクロソフト、グーグル、メタなどのテクノロジー企業は、AIをめぐる壮大な成長ストーリーを追い風に、市場から極めて高い評価を受けてきた。しかし、決算発表が出そろい、業界への熱気が冷めるにつれ、企業の実際の経営状況における弱点が完全に露呈した。
今回の米国株の変動の核心的な要因は、米国のハイテク大手のバリュエーションを支えてきた論理が大きく揺らいだことにある。ここ数年、マイクロソフト、グーグル、メタなどのテクノロジー企業は、AIをめぐる壮大な成長ストーリーを追い風に、市場から極めて高い評価を受けてきた。しかし、決算発表が出そろい、業界への熱気が冷めるにつれ、企業の実際の経営状況における弱点が完全に露呈した。
8
3.2k
·
--
記事
目覚めると市場の様相が一変:米国株は大幅安、インフレ率は予想超え、主要テーマが明確に取引開始直後の今回の相場では、米国株市場でこれほど明確な全面安を目にするのは久しぶりです。値動きを見ながら各セクターの下落率を追っていくと、非常にはっきりとした序列が浮かび上がり、資金が無秩序に逃げ出したわけではないことがわかります。
AI関連銘柄が急落、最も下げたのは?
今回の下落で、各セクターを下落率の高い順に並べると、優先順位は一目瞭然です。
最も大きく下げたのはコンピューティング能力のレンタル分野で、CoreWeaveは約16%安、Nebiusは約10%安となり、全銘柄の中でも下落幅が最大の2銘柄でした。続いてAIハードウェアのインテグレーターが並び、デルは約11%安、HPEは約8%安、オラクルは約9%安となりました。
目覚めると市場の様相が一変:米国株は大幅安、インフレ率は予想超え、主要テーマが明確に
取引開始直後の今回の相場では、米国株市場でこれほど明確な全面安を目にするのは久しぶりです。値動きを見ながら各セクターの下落率を追っていくと、非常にはっきりとした序列が浮かび上がり、資金が無秩序に逃げ出したわけではないことがわかります。
AI関連銘柄が急落、最も下げたのは?
今回の下落で、各セクターを下落率の高い順に並べると、優先順位は一目瞭然です。
最も大きく下げたのはコンピューティング能力のレンタル分野で、CoreWeaveは約16%安、Nebiusは約10%安となり、全銘柄の中でも下落幅が最大の2銘柄でした。続いてAIハードウェアのインテグレーターが並び、デルは約11%安、HPEは約8%安、オラクルは約9%安となりました。
AI関連銘柄が急落、最も下げたのは?
今回の下落で、各セクターを下落率の高い順に並べると、優先順位は一目瞭然です。
最も大きく下げたのはコンピューティング能力のレンタル分野で、CoreWeaveは約16%安、Nebiusは約10%安となり、全銘柄の中でも下落幅が最大の2銘柄でした。続いてAIハードウェアのインテグレーターが並び、デルは約11%安、HPEは約8%安、オラクルは約9%安となりました。
214
·
--
本人確認中
米国CPIが予想上回る、中国で預金準備率引き下げ観測が強まる大きなニュースがいくつも、たった今相次いで明らかになりました。一方では米国のインフレ指標が軒並み予想を上回り、FRBの利上げ観測が急速に高まりました。他方では中国の9月の物価、金融、貿易データが同時に発表され、内需と外需の乖離が一段と鮮明になりました。世界市場は数時間のうちに、激しい再評価を経験しました。
一、米国9月CPI:インフレが広範に加速、利上げ予想は倍増
米労働省が発表した最新のデータによると、9月のCPIは前年比3.7%上昇し、市場予想の3.6%を上回りました。前月の3.4%からも明確に上昇しています。さらに重要なのはコアCPIです。前年比2.6%上昇と、予想の2.5%を上回り、今年6月以来の高い伸びとなりました。前月比でも0.3%上昇し、予想の0.2%を上回りました。今月のインフレが予想を上回った最大の要因はエネルギー価格です。米国の9月のエネルギー価格は前年比20.4%上昇し、前月の16.3%を大きく上回りました。中東情勢の緊張が続くなか、ディーゼル価格は史上最高値を更新しました。同時に、サービス価格の上昇率も9月に大きく跳ね上がりました。サービスインフレは一般に粘着性が強いため、インフレが鈍化していく道筋に対し、市場では新たな疑念が生じています。
米国CPIが予想上回る、中国で預金準備率引き下げ観測が強まる
大きなニュースがいくつも、たった今相次いで明らかになりました。一方では米国のインフレ指標が軒並み予想を上回り、FRBの利上げ観測が急速に高まりました。他方では中国の9月の物価、金融、貿易データが同時に発表され、内需と外需の乖離が一段と鮮明になりました。世界市場は数時間のうちに、激しい再評価を経験しました。
一、米国9月CPI:インフレが広範に加速、利上げ予想は倍増
米労働省が発表した最新のデータによると、9月のCPIは前年比3.7%上昇し、市場予想の3.6%を上回りました。前月の3.4%からも明確に上昇しています。さらに重要なのはコアCPIです。前年比2.6%上昇と、予想の2.5%を上回り、今年6月以来の高い伸びとなりました。前月比でも0.3%上昇し、予想の0.2%を上回りました。今月のインフレが予想を上回った最大の要因はエネルギー価格です。米国の9月のエネルギー価格は前年比20.4%上昇し、前月の16.3%を大きく上回りました。中東情勢の緊張が続くなか、ディーゼル価格は史上最高値を更新しました。同時に、サービス価格の上昇率も9月に大きく跳ね上がりました。サービスインフレは一般に粘着性が強いため、インフレが鈍化していく道筋に対し、市場では新たな疑念が生じています。
一、米国9月CPI:インフレが広範に加速、利上げ予想は倍増
米労働省が発表した最新のデータによると、9月のCPIは前年比3.7%上昇し、市場予想の3.6%を上回りました。前月の3.4%からも明確に上昇しています。さらに重要なのはコアCPIです。前年比2.6%上昇と、予想の2.5%を上回り、今年6月以来の高い伸びとなりました。前月比でも0.3%上昇し、予想の0.2%を上回りました。今月のインフレが予想を上回った最大の要因はエネルギー価格です。米国の9月のエネルギー価格は前年比20.4%上昇し、前月の16.3%を大きく上回りました。中東情勢の緊張が続くなか、ディーゼル価格は史上最高値を更新しました。同時に、サービス価格の上昇率も9月に大きく跳ね上がりました。サービスインフレは一般に粘着性が強いため、インフレが鈍化していく道筋に対し、市場では新たな疑念が生じています。
3
2.9k
·
--
記事
ウォッシュの第一弾:FRBが全会一致で利上げ、なぜ市場は慌てたのか?現地時間9月16日、米連邦準備制度理事会(FOMC)は12対0で全会一致により利上げ25ベーシスポイントを可決し、フェデラルファンド(FF)金利の誘導目標レンジを3.75%〜4%に引き上げました。これは2023年7月以来、FRBが初めて利上げを行ったことであり、約3年にわたる利下げ局面が正式に反転したことも意味します。
利上げそのものは意外ではありません——先物市場が織り込んでいた確率は既に92%を超えていました。市場を揺るがしたのは、決定の中身以外の2つのシグナルです。1つ目は全会一致で可決されたことです。7月の会合では3票が反対していましたが、今回は反対票が1票もなく、ハト派と呼ばれる人たちも賛成に回りました。2つ目は、ウォッシュが記者会見で示した発言です。彼はこう言いました。「私は、幅広い金融環境を制約的だと表現するのは難しい。」つまり——現在のお金の状況はまだ緩すぎる、今後も追加で利上げが続く可能性がある、という見方です。
ウォッシュの第一弾:FRBが全会一致で利上げ、なぜ市場は慌てたのか?
現地時間9月16日、米連邦準備制度理事会(FOMC)は12対0で全会一致により利上げ25ベーシスポイントを可決し、フェデラルファンド(FF)金利の誘導目標レンジを3.75%〜4%に引き上げました。これは2023年7月以来、FRBが初めて利上げを行ったことであり、約3年にわたる利下げ局面が正式に反転したことも意味します。
利上げそのものは意外ではありません——先物市場が織り込んでいた確率は既に92%を超えていました。市場を揺るがしたのは、決定の中身以外の2つのシグナルです。1つ目は全会一致で可決されたことです。7月の会合では3票が反対していましたが、今回は反対票が1票もなく、ハト派と呼ばれる人たちも賛成に回りました。2つ目は、ウォッシュが記者会見で示した発言です。彼はこう言いました。「私は、幅広い金融環境を制約的だと表現するのは難しい。」つまり——現在のお金の状況はまだ緩すぎる、今後も追加で利上げが続く可能性がある、という見方です。
利上げそのものは意外ではありません——先物市場が織り込んでいた確率は既に92%を超えていました。市場を揺るがしたのは、決定の中身以外の2つのシグナルです。1つ目は全会一致で可決されたことです。7月の会合では3票が反対していましたが、今回は反対票が1票もなく、ハト派と呼ばれる人たちも賛成に回りました。2つ目は、ウォッシュが記者会見で示した発言です。彼はこう言いました。「私は、幅広い金融環境を制約的だと表現するのは難しい。」つまり——現在のお金の状況はまだ緩すぎる、今後も追加で利上げが続く可能性がある、という見方です。
408
·
--
金・銀——今いちばん危険なのは下落ではなく、あなたが損切りした直後にそれが急騰する可能性があることです!第一、米連邦準備制度(FRB)の“脅し”は、あとどれくらい持ちこたえられるのか?
9月3日、FRB理事のウォラー氏が「利率を据え置くことに傾いている」と一言述べたことで、その日のうちに7億3000万ドルが米国の現物ビットコインETFに流入しました。しかし、たった2営業日後には、原油価格の上昇、10年米国債利回りの4.8%超えへの回帰、そして利上げ期待の高まりによって、資金は4営業日連続で純流出となりました。一言で資金を呼び込めるのに、利上げ期待が一段階上がると、資金はすぐに逃げていくのです。これが、今の市場の本当の姿——極度に敏感で、極めて脆いということです。
金・銀の置かれた状況は、ビットコインとまったく同じです。利回り曲線が頭打ちの動きになっています。2年物の利回りが10年物よりも速く上昇し、実質利回りが上がることで、短期的には金価格が押し下げられています。FRB議長のウォッシュ氏によるジャクソンホールでのタカ派的な発言は、さらに金に冷水を浴びせるものとなり、市場の「9月に利上げが行われる確率」という見通しは50%未満から60%前後へと急上昇しました。
金・銀——今いちばん危険なのは下落ではなく、あなたが損切りした直後にそれが急騰する可能性があることです!
第一、米連邦準備制度(FRB)の“脅し”は、あとどれくらい持ちこたえられるのか?
9月3日、FRB理事のウォラー氏が「利率を据え置くことに傾いている」と一言述べたことで、その日のうちに7億3000万ドルが米国の現物ビットコインETFに流入しました。しかし、たった2営業日後には、原油価格の上昇、10年米国債利回りの4.8%超えへの回帰、そして利上げ期待の高まりによって、資金は4営業日連続で純流出となりました。一言で資金を呼び込めるのに、利上げ期待が一段階上がると、資金はすぐに逃げていくのです。これが、今の市場の本当の姿——極度に敏感で、極めて脆いということです。
金・銀の置かれた状況は、ビットコインとまったく同じです。利回り曲線が頭打ちの動きになっています。2年物の利回りが10年物よりも速く上昇し、実質利回りが上がることで、短期的には金価格が押し下げられています。FRB議長のウォッシュ氏によるジャクソンホールでのタカ派的な発言は、さらに金に冷水を浴びせるものとなり、市場の「9月に利上げが行われる確率」という見通しは50%未満から60%前後へと急上昇しました。
9月3日、FRB理事のウォラー氏が「利率を据え置くことに傾いている」と一言述べたことで、その日のうちに7億3000万ドルが米国の現物ビットコインETFに流入しました。しかし、たった2営業日後には、原油価格の上昇、10年米国債利回りの4.8%超えへの回帰、そして利上げ期待の高まりによって、資金は4営業日連続で純流出となりました。一言で資金を呼び込めるのに、利上げ期待が一段階上がると、資金はすぐに逃げていくのです。これが、今の市場の本当の姿——極度に敏感で、極めて脆いということです。
金・銀の置かれた状況は、ビットコインとまったく同じです。利回り曲線が頭打ちの動きになっています。2年物の利回りが10年物よりも速く上昇し、実質利回りが上がることで、短期的には金価格が押し下げられています。FRB議長のウォッシュ氏によるジャクソンホールでのタカ派的な発言は、さらに金に冷水を浴びせるものとなり、市場の「9月に利上げが行われる確率」という見通しは50%未満から60%前後へと急上昇しました。
478
·
--
今夜のCPI:データそのものより重要なのは、市場がどのように利率を再評価するかだ前夜、4つの悪材料が降ってきたのに、米株はほとんど下がらなかった
昨夜の相場は、じっくり見ておく価値がある。
4つのことが同時に起きる:精製銅の関税に関する噂が緩み、銅価格が急落。ブレントが109ドル/バレルを突破し、中東の対立がホルムズ海峡の海上輸送をかく乱。欧州中央銀行が25bp利上げし、預金金利が2.5%に上昇、さらに2026年のユーロ圏インフレ率は3%になる見通し。米国の8月PPIは前年比5.4%で、7月の4.8%を大きく上回り、エネルギーコストが主要な押し上げ要因。
以前なら、この4つの悪材料から1つを適当に選んで落とされるだけでも、市場は直ちに“自由落下”するかもしれなかった。しかし昨夜は4つが同時に押し寄せた。米株の反応はこうだった:ダウは0.60%下落、S&P500は0.58%下落、ナスダックは0.65%下落。テック株の下落幅も大きくはなかった。
今夜のCPI:データそのものより重要なのは、市場がどのように利率を再評価するかだ
前夜、4つの悪材料が降ってきたのに、米株はほとんど下がらなかった
昨夜の相場は、じっくり見ておく価値がある。
4つのことが同時に起きる:精製銅の関税に関する噂が緩み、銅価格が急落。ブレントが109ドル/バレルを突破し、中東の対立がホルムズ海峡の海上輸送をかく乱。欧州中央銀行が25bp利上げし、預金金利が2.5%に上昇、さらに2026年のユーロ圏インフレ率は3%になる見通し。米国の8月PPIは前年比5.4%で、7月の4.8%を大きく上回り、エネルギーコストが主要な押し上げ要因。
以前なら、この4つの悪材料から1つを適当に選んで落とされるだけでも、市場は直ちに“自由落下”するかもしれなかった。しかし昨夜は4つが同時に押し寄せた。米株の反応はこうだった:ダウは0.60%下落、S&P500は0.58%下落、ナスダックは0.65%下落。テック株の下落幅も大きくはなかった。
昨夜の相場は、じっくり見ておく価値がある。
4つのことが同時に起きる:精製銅の関税に関する噂が緩み、銅価格が急落。ブレントが109ドル/バレルを突破し、中東の対立がホルムズ海峡の海上輸送をかく乱。欧州中央銀行が25bp利上げし、預金金利が2.5%に上昇、さらに2026年のユーロ圏インフレ率は3%になる見通し。米国の8月PPIは前年比5.4%で、7月の4.8%を大きく上回り、エネルギーコストが主要な押し上げ要因。
以前なら、この4つの悪材料から1つを適当に選んで落とされるだけでも、市場は直ちに“自由落下”するかもしれなかった。しかし昨夜は4つが同時に押し寄せた。米株の反応はこうだった:ダウは0.60%下落、S&P500は0.58%下落、ナスダックは0.65%下落。テック株の下落幅も大きくはなかった。
1
211
·
--
中米の関税、金利、準備金――一連の大ニュース:1本でわかる過去1時間あまりの間に、商務部、中国人民銀行、金融監督当局、証券監督当局が相次いで一連の重要情報を発表しました。その中でも、商務部、中国人民銀行、証券当局の見解は特に注目に値します。関税から金融政策、さらに資本市場の制度に至るまで、政策面からは多くのシグナルが発信されています。
第一に、中米が相互に関税を引き下げる見通し:規模はいずれも300億ドル、重要ではない商品に焦点を当てる
商務部の報道官は本日午後、「中米双方の経済貿易チームが、300億ドルの対等な減税の枠組みについて協議を行っており、できるだけ早く実施に落とし込めるよう努めている」と述べました。
これは、中米が関税を相互に引き下げる見通しがあることを意味し、規模はそれぞれが毎年相手国へ輸出する300億ドル相当の商品に関わります。公式には商品リストはまだ公表されていませんが、市場では一般的に、中国から米国への輸出のうち、減税の対象となり得る可能性が高いものとして、おそらく以下が含まれると考えられています:
中米の関税、金利、準備金――一連の大ニュース:1本でわかる
過去1時間あまりの間に、商務部、中国人民銀行、金融監督当局、証券監督当局が相次いで一連の重要情報を発表しました。その中でも、商務部、中国人民銀行、証券当局の見解は特に注目に値します。関税から金融政策、さらに資本市場の制度に至るまで、政策面からは多くのシグナルが発信されています。
第一に、中米が相互に関税を引き下げる見通し:規模はいずれも300億ドル、重要ではない商品に焦点を当てる
商務部の報道官は本日午後、「中米双方の経済貿易チームが、300億ドルの対等な減税の枠組みについて協議を行っており、できるだけ早く実施に落とし込めるよう努めている」と述べました。
これは、中米が関税を相互に引き下げる見通しがあることを意味し、規模はそれぞれが毎年相手国へ輸出する300億ドル相当の商品に関わります。公式には商品リストはまだ公表されていませんが、市場では一般的に、中国から米国への輸出のうち、減税の対象となり得る可能性が高いものとして、おそらく以下が含まれると考えられています:
第一に、中米が相互に関税を引き下げる見通し:規模はいずれも300億ドル、重要ではない商品に焦点を当てる
商務部の報道官は本日午後、「中米双方の経済貿易チームが、300億ドルの対等な減税の枠組みについて協議を行っており、できるだけ早く実施に落とし込めるよう努めている」と述べました。
これは、中米が関税を相互に引き下げる見通しがあることを意味し、規模はそれぞれが毎年相手国へ輸出する300億ドル相当の商品に関わります。公式には商品リストはまだ公表されていませんが、市場では一般的に、中国から米国への輸出のうち、減税の対象となり得る可能性が高いものとして、おそらく以下が含まれると考えられています:
1
663
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号