

独立調査 | @AlphaCyl
この調査の中心的な問いは、$BTC ビットコインが再びおなじみの市場サイクルの転換期を迎えているのか、それとも現在の市場を形作る要因が大きく変化し、2021年との比較が誤解を招くものになっているのか、ということです。
市場構造、流動性、機関投資家の参加、レバレッジ、規制、投資家の行動、そしてビットコインと従来の金融市場との関係を通じて、この問題を検証したいと思います。
分析全体を導く重要な区別があります。価格の動きが似ていても、市場環境まで似ているとは限りません。歴史が繰り返されているかを確かめるには、単にチャートを比べるのではなく、価格変動を生み出している要因を比較する必要があります。
I. 価格の類似性:チャートが実際に示すもの
2021年の強気相場は、11月10日に約68,789ドルで11月の史上最高値に達しました。その後ビットコインは下落し、年末には約46,306ドルで取引を終えました。CoinGlass
https://www.coinglass.com/currencies/BTC/historical-data/2021?utm_source=chatgpt.com
しかし、11月のピークは、このサイクルで初めての大幅な調整ではありませんでした。
2021年4月には、ビットコインはすでに約64,000ドルに達していましたが、5月に急落しました。市場は50%を超える調整を経験し、その後数カ月かけて回復し、11月に新たな史上最高値を更新しました。
これは重要です。2021年は、大幅な調整が起きても、強気相場がすぐに終わるとは限らないことを示したからです。
次に、現在のサイクルを見てみましょう。
ビットコインは2025年10月6日に約126,198ドルに達しました。2026年11月21日までに価格は約55,830ドルまで下落し、この高値からの下落率は約55.8%となりました。 @Coinglass +1
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
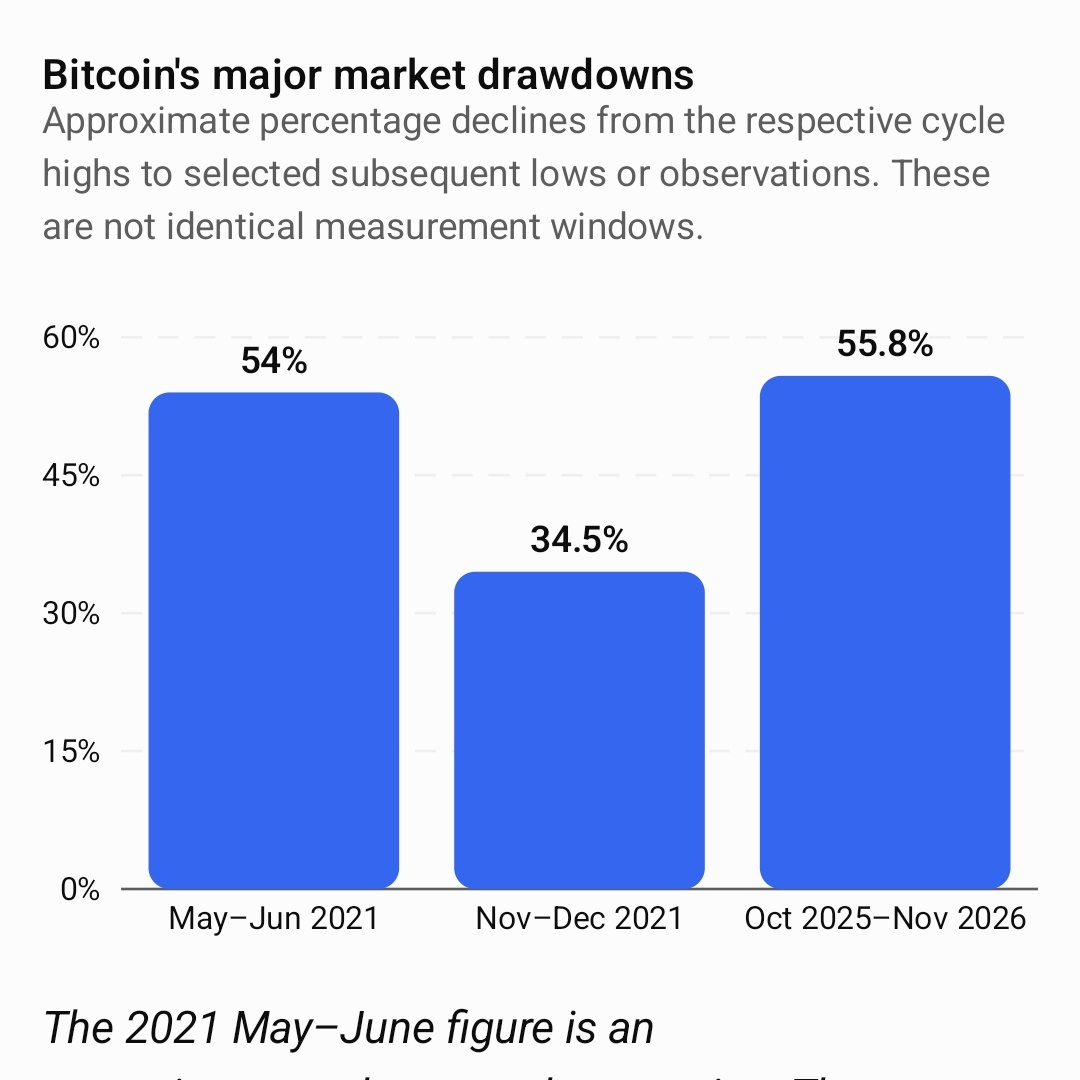
2021年5~6月の数値は、概算のピークから底値までの調整幅です。11~12月の数値は、Glassnodeが報告した2021年11月の史上最高値からの下落率を使用しています。2026年の数値は、2025年10月の史上最高値と2026年11月21日の価格を使用しています。
調整幅には類似性がありますが、サイクルの中で市場が置かれている位置は異なります。
2025年10月の高値は、2024年4月の半減期から約18カ月後に発生しました。2021年11月の高値も、2020年5月の半減期から約18カ月後でした。Bitcoin +2
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
これは興味深い歴史的な一致です。
どちらのサイクルも、それぞれの半減期から約18カ月後に大幅な価格ピークを迎えました。しかし、現在の2026年11月の市場は、2025年10月の高値からすでに1年以上が経過しています。
私の見方では、ビットコインは半減期後のピークの時期については類似した推移をたどりましたが、現在の下落はさらに深いドローダウンへと進んでいます。4年サイクルは歴史を振り返るうえで有用な参考情報ではありますが、次の底値を予測する確かな日程表ではありません。
II. 流動性環境:2021年と2026年は異なる市場
この2つの時期の最大の違いの一つは、金融環境です。
2021年11月、FRBはフェデラルファンド金利の誘導目標レンジを0~0.25%に維持していました。
また、資産購入の縮小も始めており、米国債と住宅ローン担保証券の月間購入額を、それぞれ100億ドルと50億ドル減らしていました。それでもFRBは、金融環境を緩和的と表現していました。
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/monetarypolicy/fomcminutes20211103.htm
これは重要です。2021年のビットコイン上昇は、金利が極めて低く、中央銀行の支援が大きく、流動性が潤沢な環境で進んだからです。
これに対し、FRBの2026年11月のデータは次のとおりです。
フェデラルファンド金利の誘導目標レンジ:3.75~4.00%。
9月のPCEインフレ率:3.6%。
10月の失業率:4.1%。
https://www.federalreserve.gov/
11月18日に公表されたFRBの10月会合議事録は、現在の金融政策に関する検討について、さらなる背景を示しています。 federalreserve.gov
その差は大きい。
2021年、投資家は比較的低コストの資金を利用しながら、より高いリターンをもたらす資産を探すことができました。ビットコインやその他の投機的資産は、こうした環境の恩恵を受けました。
2026年には、資本の機会費用が高くなっています。投資家は、ビットコインのボラティリティを必ずしも受け入れなくても、従来型の債券などの固定利付商品からリターンを得られます。
これは投資判断を変えます。
金利が高いと、ビットコインは資本をめぐって、より直接的に競争しなければなりません。投資家は、期待リターンがボラティリティや潜在的な下落幅に見合うかどうかを検討する必要があります。
さらに、もう一つ考慮すべき点があります。金融引き締めは、ビットコインだけに影響するわけではありません。株式のバリュエーション、借入コスト、ドルの流動性、レバレッジをかけたポジション、そして投資家が投機的資産を保有する意欲にも影響を及ぼす可能性があります。
今回の下落は、AI関連のバリュエーション、インフラ投資の収益性、借入コストの上昇をめぐる懸念と時期を同じくしています。ロイターは、こうした懸念が暗号資産と並んで、テクノロジー株やより広範なリスク資産にも影響していると報じました。
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
これは、暗号資産だけに特有の出来事というより、より広範なリスク資産の再評価が起きていることを示す証拠です。
III. 機関投資家の参加:最大の構造変化
おそらく、2021年と2026年の最も重要な違いは、現在ビットコイン市場に参加している人々です。
2021年には、機関投資家による採用はすでに進みつつありました。Tesla、#MicroStrategy などの企業が、ビットコインを企業の財務資産として保有する戦略を導入していました。CMEのビットコイン先物も、規制下で機関投資家がエクスポージャーを得る手段となっていました。
しかし、米国の現物ビットコインETF市場は、まだ存在していませんでした。
それが変わったのは2024年1月で、米国の現物ビットコインETFの取引が始まりました。
その結果、資本の分配システムは根本的に異なるものになりました。
投資家は、秘密鍵を直接管理したり、取引所口座を運用したり、ビットコインを自分で保有したりせずに、規制対象の投資商品を通じてビットコインへのエクスポージャーを得られるようになりました。
これにより、ウェルスマネジャー、ファイナンシャルアドバイザー、従来型の投資プラットフォームを通じたアクセスが広がりました。
機関投資家の保有データを見てみましょう。
Galaxy Researchによる、2026年第3四半期のSECフォーム13F提出書類の分析によると、
- 報告対象となった運用会社は、9月30日時点で米国の現物ビットコインETP全体を通じ、過去最高となる356,491 BTC相当を保有していました。
- 第3四半期には49,229 BTC相当を買い増し、直前の3四半期に売却した47,054 BTC相当を上回りました。
- 保有を報告した運用会社は2,166社で、前四半期から191社増加しました。
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo
これらは意味のある数字です。
しかし、慎重に解釈する必要があります。
フォーム13Fが報告するのは、四半期末時点での要件を満たすロングポジションです。ショートポジション、デリバティブへのエクスポージャー、報告機関の経済的意図の全容は明らかになりません。
ビットコインETFの保有を報告しているファンドが、別の場所で相殺するポジションを持っている可能性もあります。
したがって、機関投資家の保有数値を、方向性のある強気エクスポージャーと自動的に解釈することはできません。
より興味深い問いは、機関投資家がアクセスできるようになったことで、ビットコインの従来型金融市場に対する感応度が変化したかどうかです。
これは真剣に注目する価値があると考えます。
ETFの仕組みは、ビットコイン需要を、ポートフォリオ配分、ウェルスマネジメント上の判断、リスク制限、従来型の投資フローにつなげています。
また、資本が市場から流出する経路も新たに生み出しています。
IV. 機関投資家は売っているのか #bitcoin ?
ここから、現在の市場は特に興味深くなります。
機関投資家が売却している証拠はありますが、データはその行動が一様ではないことも示しています。
@CoinDesk Researchの2026年10月の機関投資家採用レポートによると、
- ETPとデジタル資産財務保有を合わせたエクスポージャーは、10.3%減の2,790億ドルとなりました。
- ETPでは、純流出額が18億6,000万ドルに達しました。
- 企業のデジタル資産財務保有は、約11億6,000万ドル増加しました。
- それでも、ビットコインETPでは10月に8,740万ドルの純流入が記録されました。
https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026
同レポートはまた、上場ETPとデジタル資産を財務資産として保有する企業が、合計でビットコイン流通供給量の約13.7%を占めると推定しました。
これは、2021年と比較して大幅な構造変化です。
しかし11月には、ETFフローがさらに顕著に悪化しました。
11月20日までに、米国の現物ビットコイン #ETFs では、月間の純流出額が約34億7,000万ドルに達しました。11月19日だけで、純償還額は5億8,220万ドルとなりました。
https://www.theblock.co/news/markets/2026-11-20-us-spot-bitcoin-etfs-see-582-million-in-daily-net-outflows-as-november-total-nears-3-5-billion-444217
これらの数値は、ETF需要が大きく減少したことを示しています。
ただし、次の3つは区別する必要があります。
- ETFの償還を通じてエクスポージャーを減らす機関投資家。
- バランスシート上のビットコインを売却する企業の財務部門。
- デリバティブでヘッジしながら、ビットコインへのエクスポージャーを維持する機関投資家。
これらはそれぞれ異なる取引であり、意味合いも異なります。
たとえば、ETFの償還により、ファンドが償還手続きに応じるためビットコインを売却することがあります。しかし、それだけでは運用会社自身がビットコインに対する長期的な見方を変えたことにはなりません。
同様に、企業が保有するビットコインのドル建て評価額の減少は、実際にBTCを売却したのではなく、価格下落によって生じた可能性があります。
こうした違いは、エクスポージャーの減少の多くが評価額の変動によるものだった10月の機関投資家データからも裏付けられます。
証拠が示しているのは、機関投資家のポジション再調整とETF需要の弱まりです。機関投資家が連携してビットコインから一斉に撤退していることまでは、まだ立証されていません。
V. レバレッジと市場構造:私たちは何かを学んだのか?
2021年のビットコイン市場は、デリバティブのポジション状況に大きく左右されました。
Glassnodeの2021年12月の市場レビューによると、ビットコイン先物の建玉は1年間でほぼ倍増し、95億7,000万ドル、率にして97%増加しました。
同じ調査では、12月初旬に大規模な清算が発生したことも記録されています。ビットコインは1日で約8,800ドル下落し、54億ドルを超える先物契約が強制決済されました。
https://research.glassnode.com/the-week-onchain-week-52-2021/
これは暗号資産市場の重要な特徴を示しています。レバレッジをかけたトレーダーがポジションの決済を強いられると、価格下落が自己増幅することがあります。
仕組みを見てみましょう。
- ビットコインが下落し、レバレッジをかけたロングポジションの担保価値が失われる。
- 取引所が、証拠金要件を満たせなくなったポジションを清算する。
- 清算によって売り圧力がさらに強まる。
- 価格がさらに下落し、別のレバレッジポジションも危険にさらされる。
- この過程が連鎖的な清算に発展する可能性がある。
この仕組みは2021年にも存在し、2026年にも依然として重要です。
しかし、価格が下落しているというだけで、現在の市場も同じレバレッジ構成だと決めつけるべきではありません。
適切に比較するには、同時期の先物建玉、資金調達率、無期限先物のベーシス、オプションのポジション状況、清算データが必要です。
現物売りと、デリバティブの強制清算との区別は、トレーダーにとって特に重要です。
現物の大規模な売りが起きている市場と、一時的なデリバティブ主導の連鎖清算が起きている市場では、根本的な需要の問題が異なります。
VI. ステーブルコイン経済:大幅に拡大した市場
もう一つの構造的な違いは、ステーブルコインの成長です。
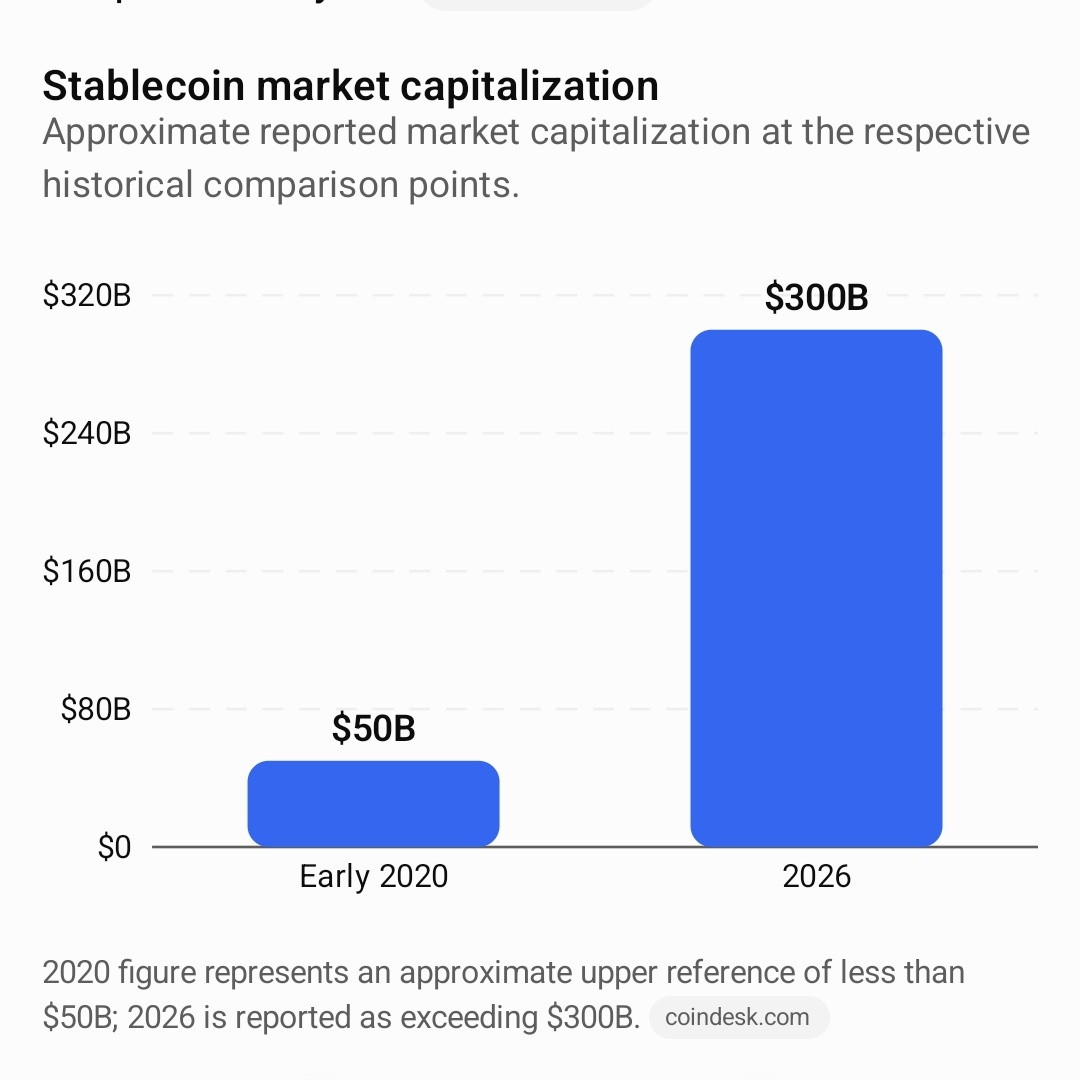
CoinDesk Researchの2026年2月の業界レポートによると、ステーブルコインの時価総額は3,000億ドルを超えました。2020年初頭には500億ドル未満でした。
同レポートは、ステーブルコインの週間取引高が平均約600億ドルに達したと推定しています。前回のサイクルでは約300億ドルでした。
https://www.coindesk.com/research/digital-assets-2026-above-the-noise?
2020年の数値は500億ドル未満という概算上限を示し、2026年の数値は3,000億ドル超と報告されています。 coindesk.com
なぜこれが重要なのでしょうか?
ステーブルコインは、暗号資産市場全体で決済流動性、取引担保、ドル建ての交換手段を提供します。
その成長は、エコシステムの流動性インフラが大幅に拡大したことを示しています。
ただし、重要な留保があります。
ステーブルコインの時価総額は、ビットコインの購入を待っている資金の量と同じではありません。
ステーブルコインは、決済、取引所での決済処理、DeFi融資、流動性プール、国境を越えた送金にも使われます。残高の一部は動かされないままか、ビットコインへの方向性を持った投資とは無関係な目的で保有されています。
したがって、ステーブルコイン経済の拡大は暗号資産市場の潜在的な受け入れ能力を高めますが、BTCへの即時の需要を保証するものではありません。
ビットコインの価格動向が悪化する一方で、2026年の市場が2021年よりも強固な基盤を備えている領域の一つです。
VII. 規制:政府の政策は2021年の展開を繰り返しているのか?
2021年にも規制の不確実性はビットコインに影響しましたが、状況は異なっていました。
最も重大な出来事の一つは、中国による暗号資産マイニングと関連活動への取り締まりでした。
規制により、ビットコインのマイニング事業は地理的に大きく再配置されました。Glassnodeの2021年のレビューには、移転期間中にマイニングの約53%が停止し、その後年末までにネットワークのハッシュレートが大幅に回復したことが記録されています。
https://research.glassnode.com/the-week-onchain-week-52-2021/
この出来事は、政府の政策がビットコインのマイニング産業、インフラ、市場心理に重大な影響を及ぼし得ることを示しました。
しかし、中国がビットコインの金融政策や取引ルールを支配できるようになったわけではありません。
ネットワークは稼働を続けました。
2026年には、特に米国で規制環境がより整備されています。
ビットコインには、規制対象の上場投資商品、より確立された機関投資家向けカストディの経路、より幅広い金融サービスのインフラが整っています。
しかし、規制の不確実性は依然として重要です。
ロイターは、2026年11月の米中間選挙後の政治・規制リスクを、暗号資産市場に影響する複数の懸念の一つとして挙げました。
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
規制による影響は、次の3つに分けて考えるべきです。
- 市場アクセス:銀行、ファンド、投資プラットフォームが暗号資産サービスを提供できるかどうかに関わるルール。
- 資本の移動:カストディ、課税、ステーブルコイン、機関投資家の参加に関わるルール。
- 市場の信頼感:将来の事業環境に対する見通しを変える政治的不確実性。
こうした要因は、基盤となるプロトコルを変えずにビットコイン価格へ影響する可能性があります。
11月の下落が、ビットコインを支配しようとする政府の試みに主に起因するとするには、現時点で証拠が不十分です。
規制の不確実性は注視すべき要因ですが、同時期の証拠は、マクロ経済の圧力、ETFの償還、リスク選好の低下も示しています。
VIII. 2つのサイクルの間で実際に何が変わったのか?
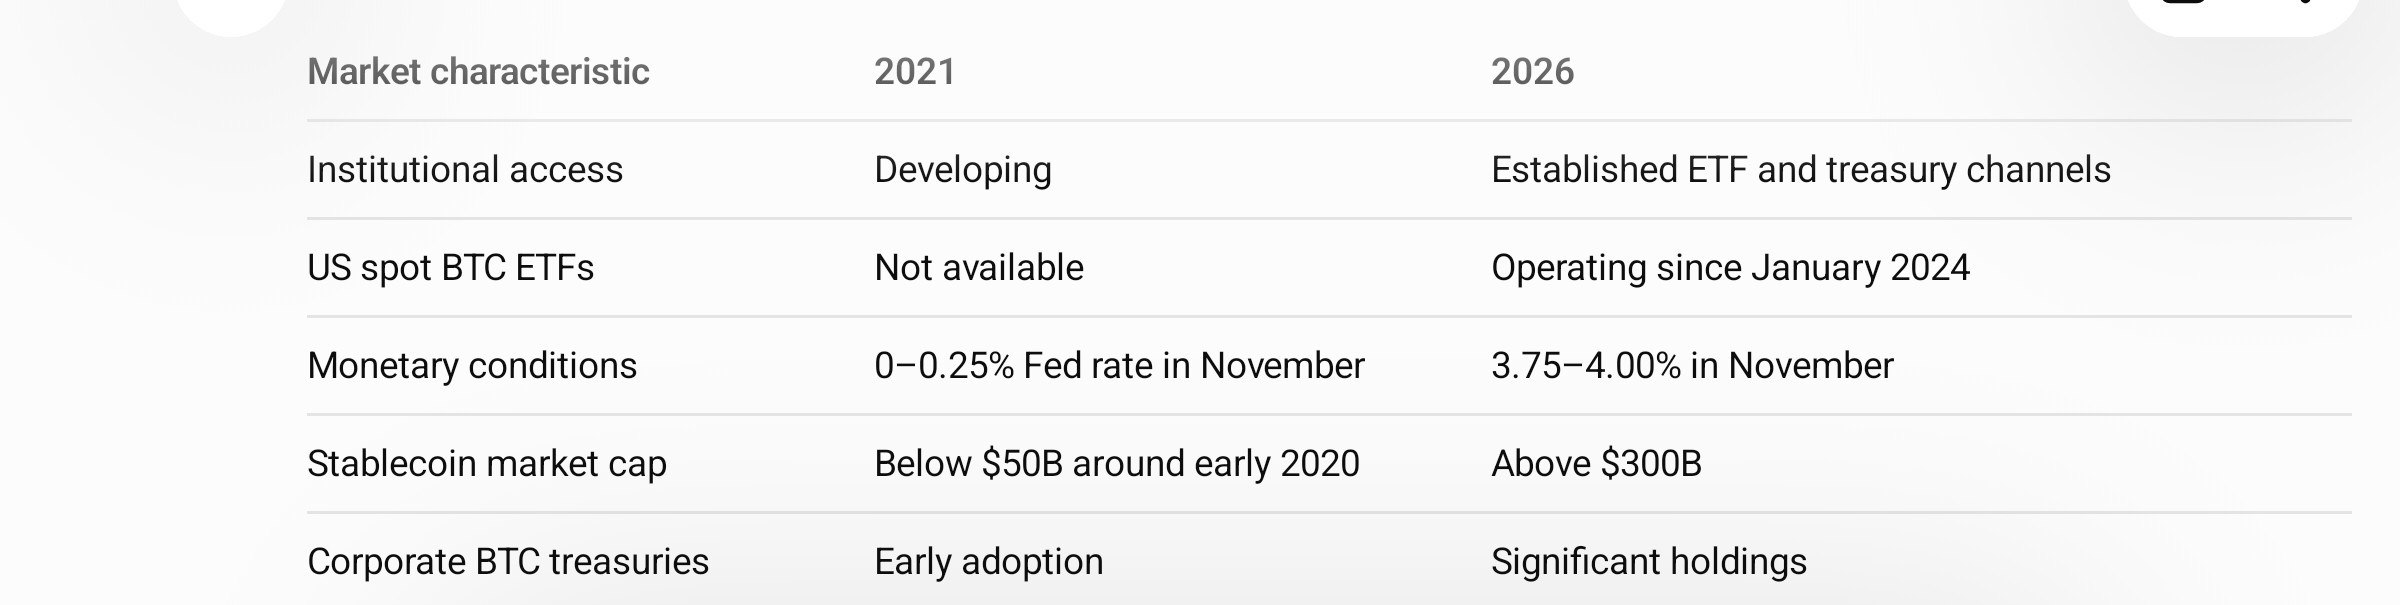
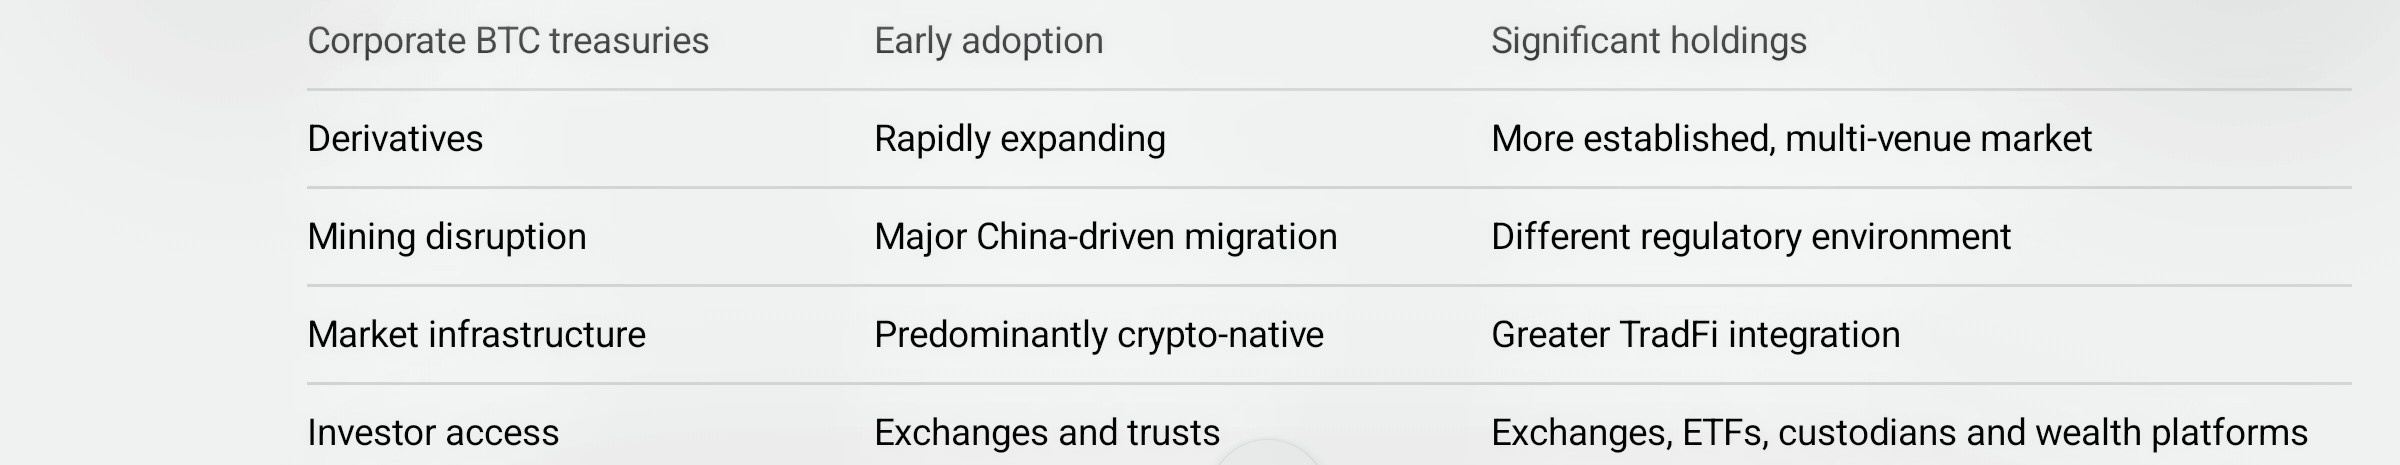
ビットコインの市場構造と基盤インフラを分けて考えると、比較がより明確になります。
出典:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/
https://www.coindesk.com/research/digital-assets-2026-above-the-noise
https://research.glassnode.com/the-week-onchain-week-52-2021/
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo?
この表は重要な点を示しています。
ビットコインは従来型の金融市場との結びつきを強めましたが、その統合によって、マクロ経済状況やポートフォリオ判断が価格に影響を与える経路も増えました。
市場規模が大きくなっても、ボラティリティが自動的に低下するわけではありません。
資本基盤が厚くなっても、不確実な時期に投資家が配分を維持するとは限りません。
また、機関投資家が保有していても、大幅な下落が起こる可能性はなくなりません。
IX. では、2021年を繰り返しているのか?
私の結論は、ビットコインには過去のサイクルの特徴を繰り返している面があるものの、市場そのものは根本的に変化したということです。
重要な類似点は3つあります。
第一に、サイクルのタイミングです。2021年11月と2025年10月のピークは、どちらもそれぞれの半減期から約18カ月後に訪れました。
第二に、レバレッジと流動性です。どちらの市場も、リスク選好、デリバティブのポジション状況、流動性の変化が、価格下落を加速させ得ることを示しています。
第三に、機関投資家とマクロ経済の影響です。どちらのサイクルも金融政策や投資家の期待の変化に影響されましたが、そうした力が作用する経路は大きく広がりました。
しかし、相違点のほうがより重大です。
2021年の市場は、きわめて緩和的な金融環境のもとで形成され、機関投資家向けの投資インフラは比較的限られていました。
2026年の市場には、はるかに大規模なステーブルコイン経済、規制対象の現物ETF、企業のビットコイン財務保有があり、従来型の金融市場との結びつきも大幅に深まっています。
それでも、こうした発展によって、2025年10月の高値から55%を超える下落が防がれたわけではありません。
このことは、ビットコインの投資対象としての価値が変化するなかで、重要な問いを投げかけます。
機関投資家の採用はアクセスを広げ、新たな需要源を生み出しました。また、ビットコインを従来型のポートフォリオ配分判断とより密接に結びつけました。
機関投資家がリスクを減らすと、ビットコインは株式などのリスク資産とともに売り圧力を受ける可能性があります。
これは、ビットコインの貨幣としての特性や長期的な投資論を否定するものではありません。ただし、その市場での動きをより幅広い金融の枠組みを通じて理解する必要があるということです。
トレーダーが次に注視すべきこと
過去のサイクル予測だけに頼るのではなく、次の指標を注視します。
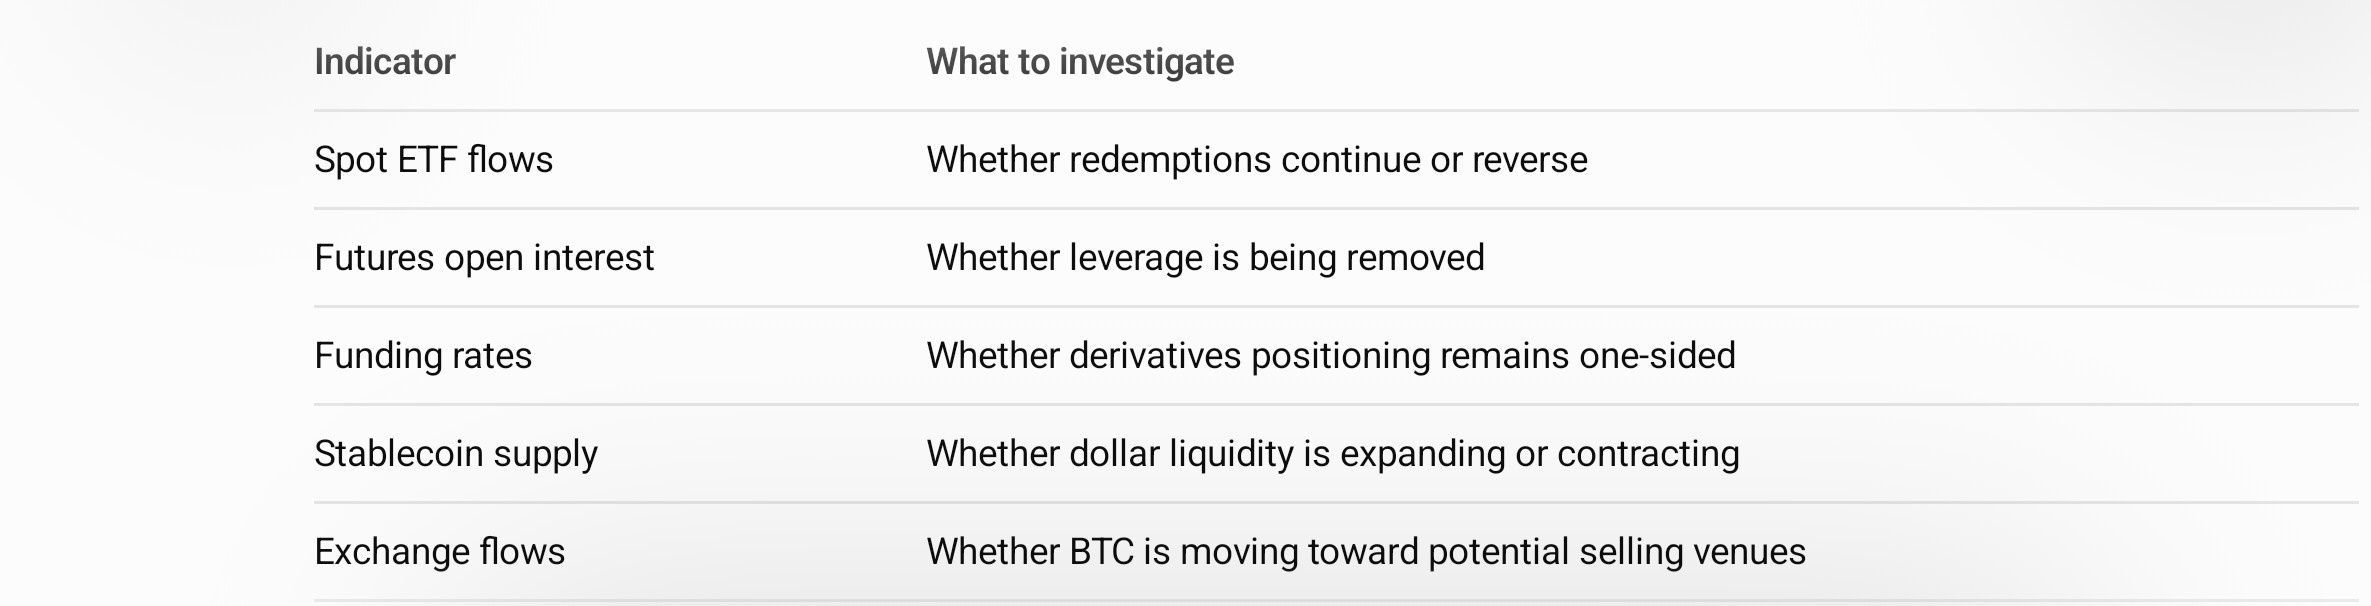
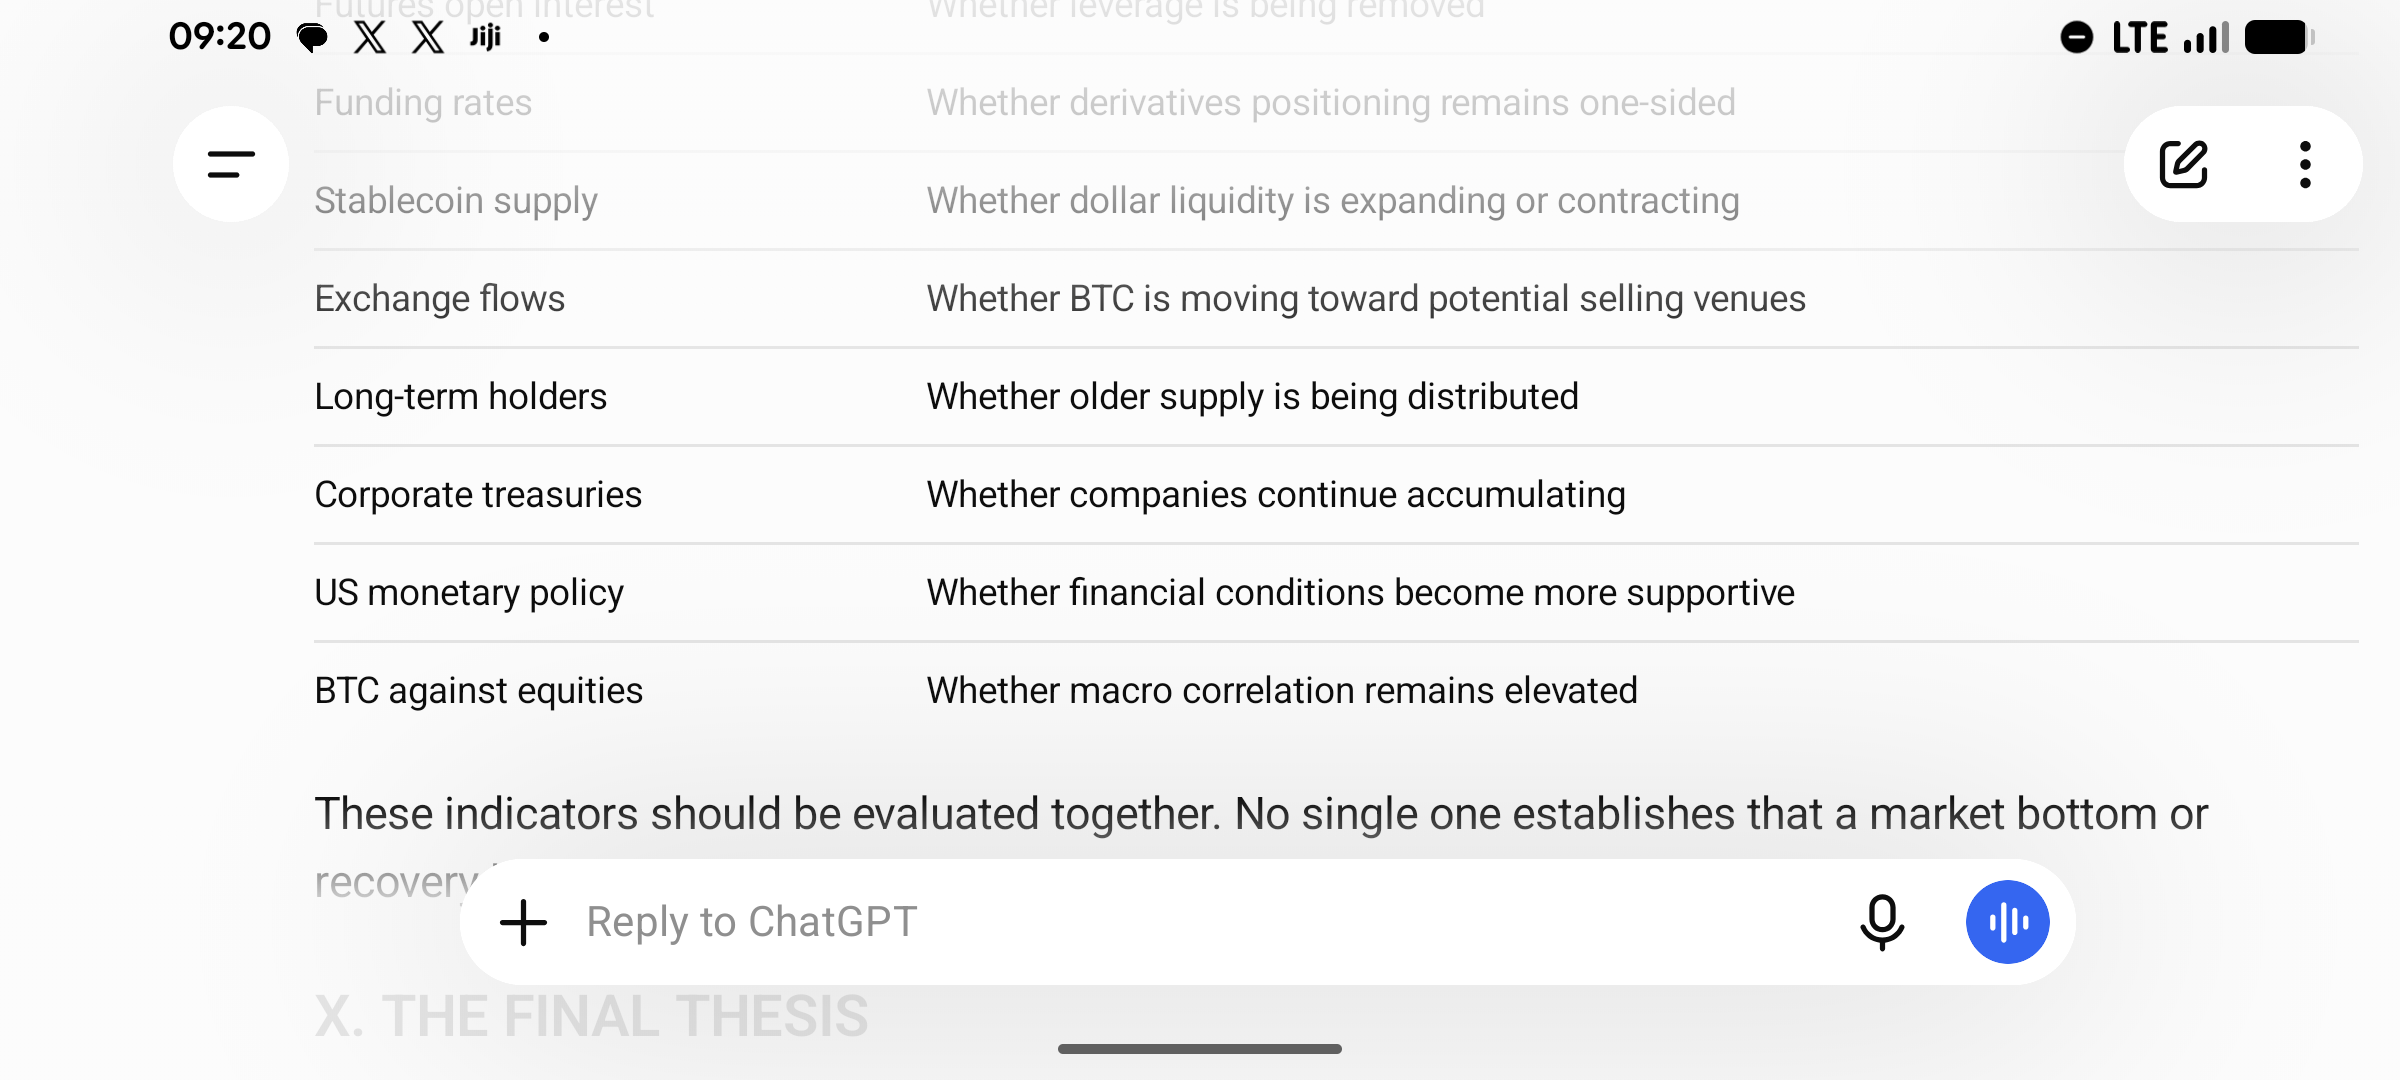
これらの指標は総合的に評価すべきです。いずれか一つだけで、市場の底や回復が訪れたと判断することはできません。
X. 最終的な見解
ビットコインの現在の下落は、よく知られた4年サイクルの物語を超えて検討する価値があります。
2021年の市場は、個人投資家の投機、拡大するデリバティブへのエクスポージャー、パンデミック期の流動性、そして発展途上にあった機関投資家市場によって形作られました。
2026年の市場は、金融構造が大きく異なります。ETF、企業の財務保有、ステーブルコイン、機関投資家向けカストディ、従来型の投資プラットフォームが、今でははるかに大きな役割を担っています。
しかし、機関投資家の参加によって、ビットコインが従来型の金融環境の影響を受けなくなったわけではありません。むしろ、従来型市場と暗号資産市場の間に、さらなる波及経路が生まれました。
現在の証拠は、ETF需要の弱まり、2021年よりも引き締まった金融環境、リスク資産全般の再評価を示しています。一方、企業による買い増しと機関投資家の保有データは、資本が一方向にだけ動いているわけではないことも示しています。
したがって、4年サイクルが無効になった、あるいはビットコインは2021~2022年の弱気相場を必ず繰り返すと断定することには慎重であるべきです。
より有益な結論は、過去のサイクルのパターンは今も参考になりますが、それを生み出す市場構造は進化したということです。
ビットコインは機関投資家の参加が進みましたが、市場リスクへのエクスポージャーが減ったわけではありません。
そして、2021年と2026年を比較する際、トレーダーが理解すべき最も重要な違いは、そこにあるのかもしれません。
独立した調査です。投資助言ではありません。データおよび市場状況は2026年11月21日までの情報を参照しています。
調査の参考資料と検証
[CoinGlass – ビットコインの過去の価格データ、2021年](https://www.coinglass.com/currencies/BTC/historical-data/2021)
[CoinGlass – ビットコインの過去の価格データ、2025~2026年](https://www.coinglass.com/currencies/BTC/historical-data/2025)。
[Glassnode – オンチェーン週間レポート、第52週、2021年](https://research.glassnode.com/the-week-onchain-week-52-2021/)。
[Glassnode – オンチェーン週間レポート、第49週、2021年](https://research.glassnode.com/week-onchain-week-49-2021/)。
[FRB – 2021年11月3日のFOMC声明](https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm)。
[FRB – 2026年11月の最新経済指標](https://www.federalreserve.gov/)。
[Galaxy Research – ビットコインETPの機関投資家保有が史上最高を更新、11月19日、](https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo)。
[CoinDesk Research – デジタル資産の機関投資家採用、2026年10月](https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026?)。
[CoinDesk Research – デジタル資産2026:ノイズの向こう側](https://www.coindesk.com/research/digital-assets-2026-above-the-noise)。
[ロイター – ビットコイン、2年ぶりの安値に下落、2026年11月21日](https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/)。