
翟東升氏は、米国株の調整は中間選挙後になると予測。特に来年2月に注目
私が初めて翟東升氏を知ったのは、2014年の「一虎一席談」でした。彼は、積極的かつ段階的に米国離れを進めるべきだと提案し、ゲストたちから一斉に批判を浴びました。当時は、彼の見解はあまりにも急進的で、信じがたいと感じる人が大勢いました。
しかし12年がたった今、振り返ってみると、少なくとも彼の中核的な見立ては、時の試練に耐えてきたと言えるでしょう。
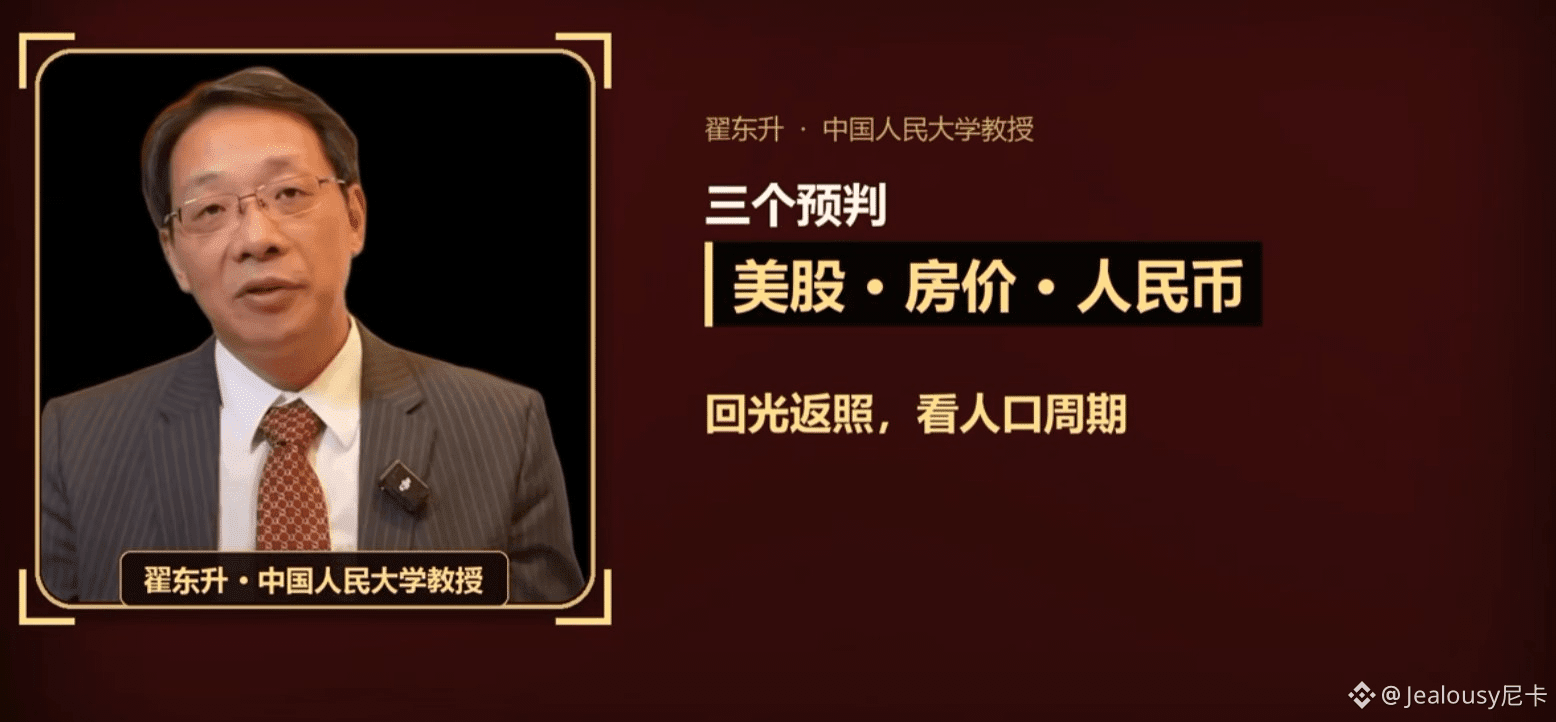
今年11月12日、彼は最新の「一虎一席談」に再び出演し、米国株、中国の住宅価格、人民元について語りました。主な見解をまとめると、次のとおりです。
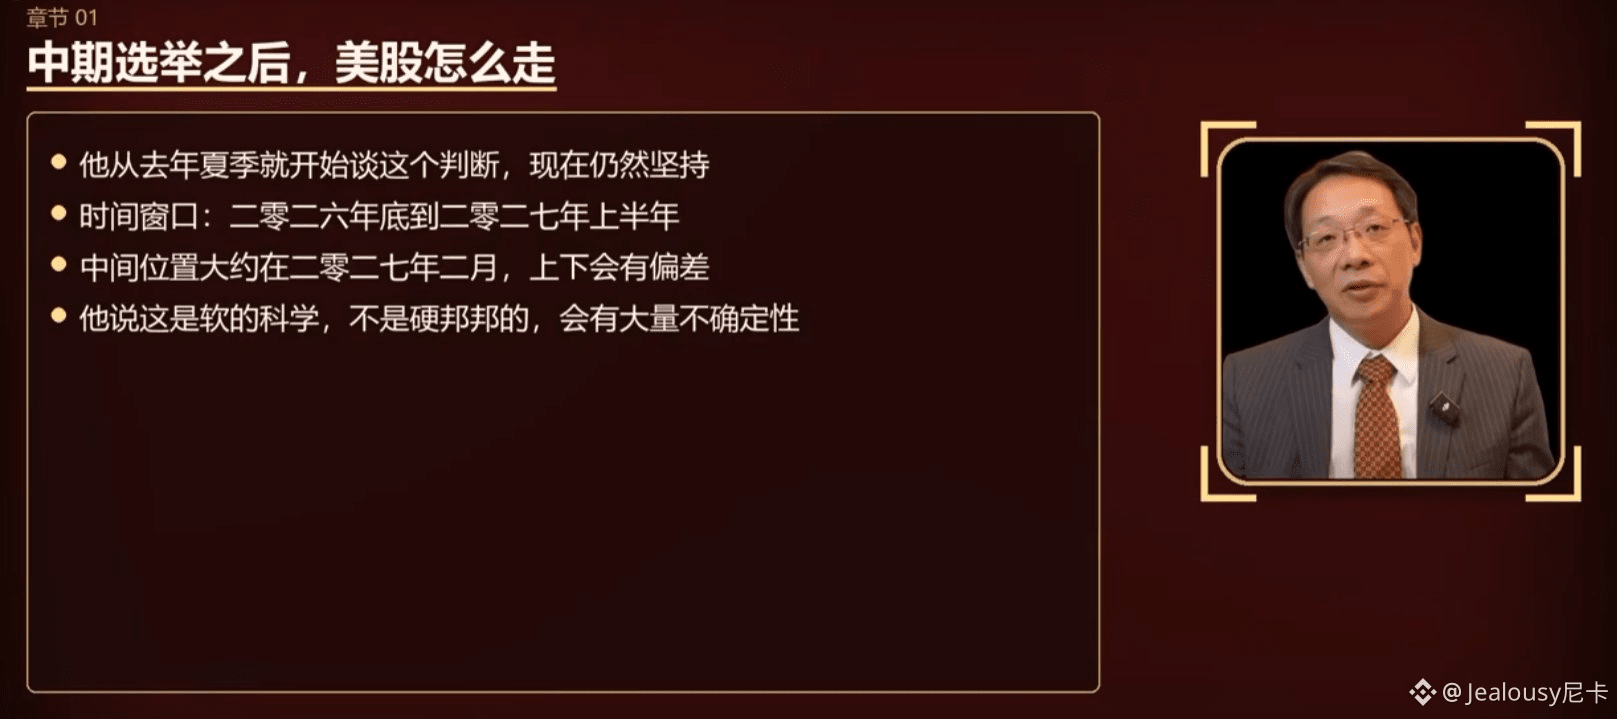
1. 米国株:中間選挙後、2027年2月に注目
彼は、米国の資本市場では2027年初めに中規模の調整が起きる可能性があり、2027年2月が重要な節目になると考えています。
主な根拠は、AI投資ブームによるバリュエーションのバブルと、将来的にFRBが利下げとバランスシート縮小を同時に進める可能性があることです。
2. 住宅価格:全面的な反発ではなく、構造的な好機
彼は、2027年から2030年にかけて、一線都市や有力な二線都市で新たな住宅需要が生まれる可能性があると考えています。
特に、若年人口が流入し続けている都市や、市街地の大型住宅、良質な住宅、シニア向け住宅が注目されます。
その根拠は、1985年以降生まれの世代が住宅購入のピークを迎える一方で、その親世代が徐々に老後を迎えることです。人口移動が、主要都市における良質な住宅への需要を再び押し上げる可能性があります。
3. 人民元:長期的には20~30%上昇する可能性
主な根拠は、中国の巨額な貿易黒字、産業競争力、そして人民元建て資産の長期的な価値です。
ただし、彼はリスクについても特に言及しました。現在、人民元を使った大規模なキャリートレードが行われており、約2兆ドルの資金が潜在的な資金還流圧力につながる可能性があります。
とはいえ、予測はあくまで予測であり、必ず当たるとは限りません。この利上げ局面で米国株は確かに非常に厳しい状況にあり、特に中間選挙後は党派間の対立が激化したと、はっきり感じられます。最終的に米国株が大幅に調整するかどうかにかかわらず、皆さんはポジションを適切に管理し、いざというときに備えて資金を残しておきましょう。
私が初めて翟東升氏を知ったのは、2014年の「一虎一席談」でした。彼は、積極的かつ段階的に米国離れを進めるべきだと提案し、ゲストたちから一斉に批判を浴びました。当時は、彼の見解はあまりにも急進的で、信じがたいと感じる人が大勢いました。
しかし12年がたった今、振り返ってみると、少なくとも彼の中核的な見立ては、時の試練に耐えてきたと言えるでしょう。
今年11月12日、彼は最新の「一虎一席談」に再び出演し、米国株、中国の住宅価格、人民元について語りました。主な見解をまとめると、次のとおりです。
1. 米国株:中間選挙後、2027年2月に注目
彼は、米国の資本市場では2027年初めに中規模の調整が起きる可能性があり、2027年2月が重要な節目になると考えています。
主な根拠は、AI投資ブームによるバリュエーションのバブルと、将来的にFRBが利下げとバランスシート縮小を同時に進める可能性があることです。
2. 住宅価格:全面的な反発ではなく、構造的な好機
彼は、2027年から2030年にかけて、一線都市や有力な二線都市で新たな住宅需要が生まれる可能性があると考えています。
特に、若年人口が流入し続けている都市や、市街地の大型住宅、良質な住宅、シニア向け住宅が注目されます。
その根拠は、1985年以降生まれの世代が住宅購入のピークを迎える一方で、その親世代が徐々に老後を迎えることです。人口移動が、主要都市における良質な住宅への需要を再び押し上げる可能性があります。
3. 人民元:長期的には20~30%上昇する可能性
主な根拠は、中国の巨額な貿易黒字、産業競争力、そして人民元建て資産の長期的な価値です。
ただし、彼はリスクについても特に言及しました。現在、人民元を使った大規模なキャリートレードが行われており、約2兆ドルの資金が潜在的な資金還流圧力につながる可能性があります。
とはいえ、予測はあくまで予測であり、必ず当たるとは限りません。この利上げ局面で米国株は確かに非常に厳しい状況にあり、特に中間選挙後は党派間の対立が激化したと、はっきり感じられます。最終的に米国株が大幅に調整するかどうかにかかわらず、皆さんはポジションを適切に管理し、いざというときに備えて資金を残しておきましょう。