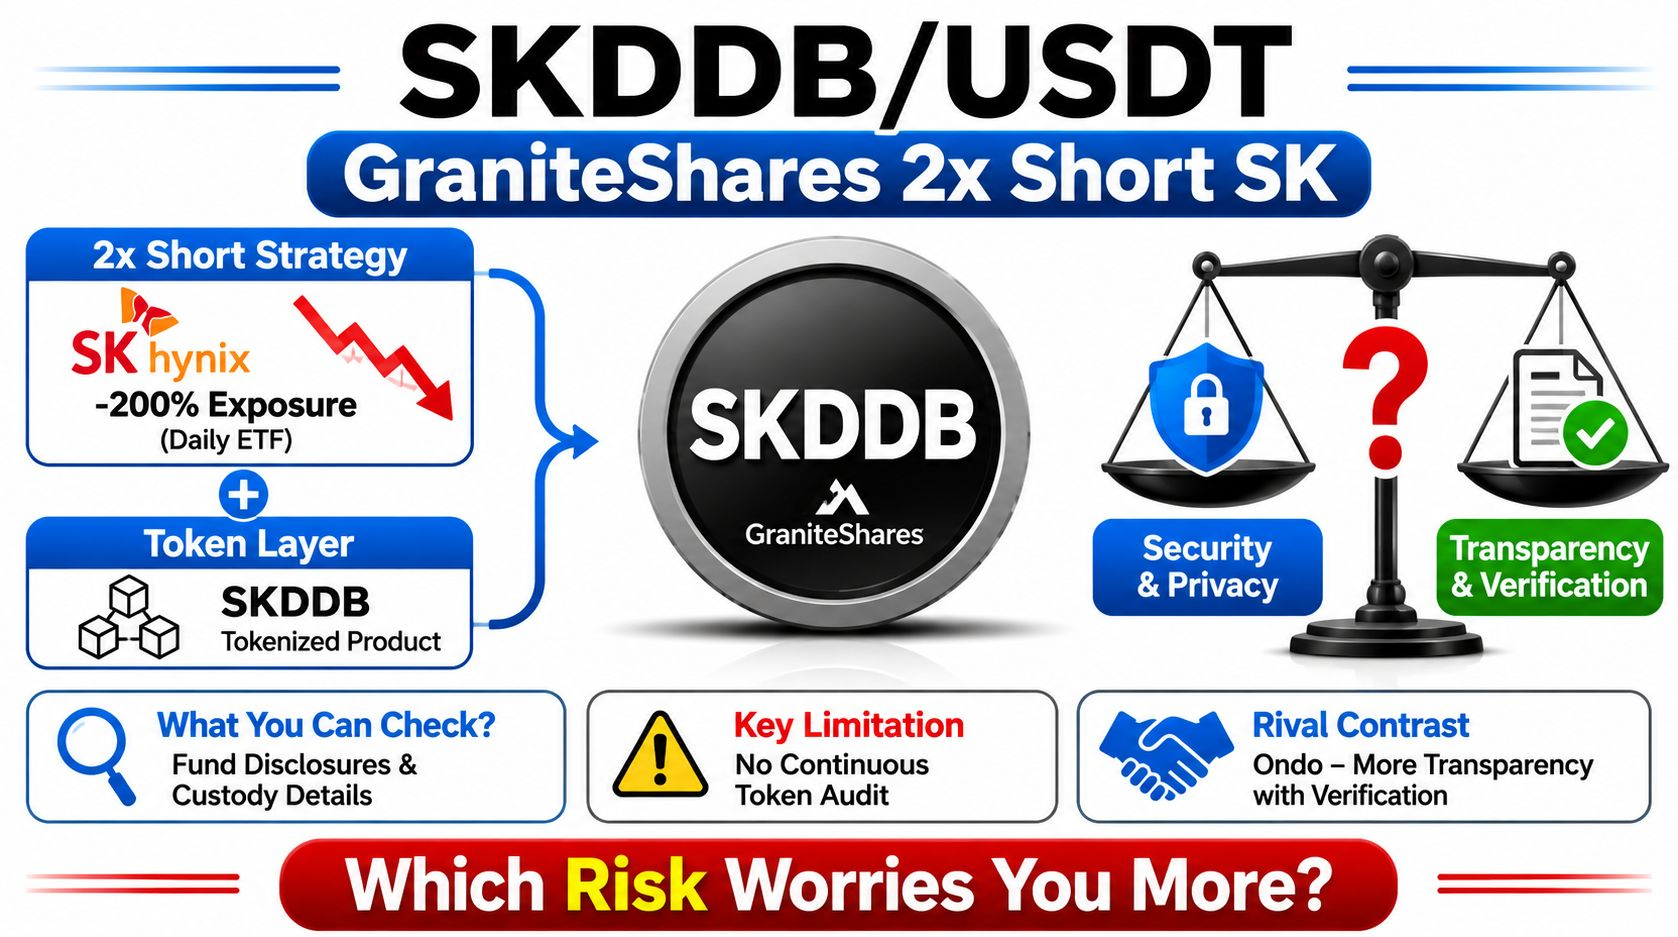
SKDDBは、GraniteShares 2x Short SK Hynix Daily ETFに連動するトークン化証書です。原資産となるファンドは、SKハイニックスの日次パフォーマンスの-200%を目標としています。
ただし、重要な違いがあります。ETFの開示情報を確認できるからといって、トークンの裏付けや償還の仕組みの詳細をすべて独立して検証できるとは限りません。これは必ずしも見落としではありません。投資家が確認すべき透明性のギャップです。
この仕組みでは、2段階のエクスポージャーが生じます。ETFはデリバティブを使ってインバース・エクスポージャーを得る一方、トークンによって発行体、カストディ、償還への依存がさらに加わります。利便性や市場へのアクセスには、追加の確認が必要です。
保有者は、SKDDファンドの目論見書、日次のポートフォリオ開示情報、明示された保管体制を確認できます。GraniteSharesは、BBHを保管機関、SS&C ALPS Servicesを管理事務代行会社として開示しています。ただし、これらの開示はトークンのラッパー構造に対する継続的な独立監査ではありません。公開されている上場情報からは、SKDDBの具体的な裏付け資産が日々独立して検証されていることまでは確認できません。
これを、日々の独立した裏付け検証を公開し、保有者の利益を守るためにセキュリティ・エージェントを利用しているOndoのトークン化株式と比べてみてください。つまり、担保の状況をより明確に把握できる一方で、一般からの精査にもさらされやすくなります。
どちらの方法でも、カウンターパーティーリスクはなくなりません。SKDDBは、ファンドの仕組み、デリバティブ、トークンの取り決めに依存しています。Ondoは、保管機関、法的保護、検証エージェントに依存しています。
SKDDBの信頼モデルは、開示されたファンドのインフラに大きく依存していますが、トークン単位での検証は依然として重要な課題です。
どちらのリスクのほうが気になりますか――仲介業者への依存度が高まること、それとも独立して検証された裏付け資産の可視性が低くなること?$SKDDB #SKDDB