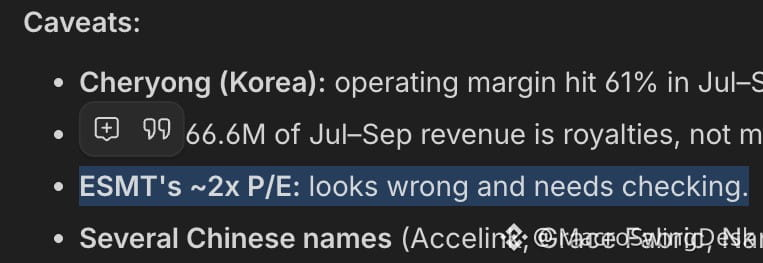
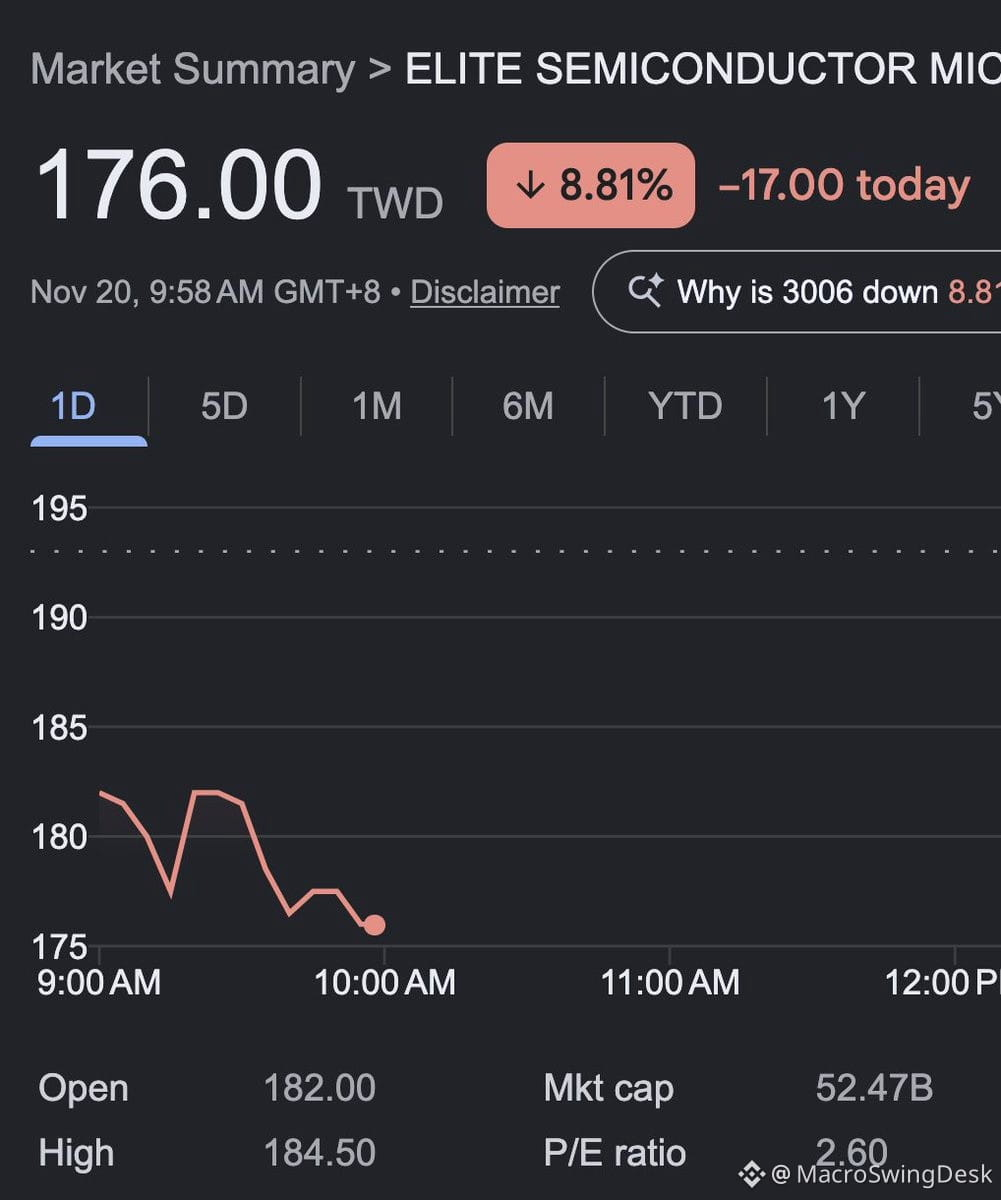
市場は$ESMTが崩壊寸前であるかのように値付けしていますが、数字はまったく違う状況を示しています。
詳しく見てみましょう。
• 時価総額:15億8,000万ドル
• ネットキャッシュ7億4,700万ドル+在庫2億7,470万ドル=流動性資産10億2,000万ドル
• 調整後EVはわずか5億5,900万ドル
• 第3四半期のフリーキャッシュフロー:3億4,950万ドル
• 第3四半期の純利益:3億2,700万ドル
つまり、事業そのものは約5億5,900万ドルと評価されている一方で、四半期ごとに3億ドル超の純利益を稼いでいます。第3四半期の業績が一時的なものではないとすれば、年率換算のPERは1.2倍です。
さらに注目すべき点はこちらです。
• DDR2/DDR3の供給不足は2027年まで続く見込み
• 消費者需要が軟化する中でも、ASPは第4四半期に上昇
• 経営陣は2027年までに配当性向30~50%を目指すと発言
• 10月にはさらに約9,600万ドルが貸借対照表に積み上がった可能性
これは投機的な成長ストーリーでも、AIブームに乗った銘柄でもありません。莫大なキャッシュフローを生み出し、盤石な財務基盤を持ちながら、まるで倒産寸前のような価格で取引されている老舗のメモリーチップ企業です。
市場が何か壊滅的な事態を見越しているか、あるいは今、小型株の中でも最も割安に放置されている銘柄の一つかのどちらかです。私が数字を分析させたAIモデルでさえ、統計的に見て異例だと指摘しました。
業績が維持され、現金が積み上がり続けるなら、買収されるか、積極的な自社株買いを始めるか、市場がその価値に気づくかのいずれかでしょう。ここでのリスクとリターンは非対称に見えます。
詳しく見てみましょう。
• 時価総額:15億8,000万ドル
• ネットキャッシュ7億4,700万ドル+在庫2億7,470万ドル=流動性資産10億2,000万ドル
• 調整後EVはわずか5億5,900万ドル
• 第3四半期のフリーキャッシュフロー:3億4,950万ドル
• 第3四半期の純利益:3億2,700万ドル
つまり、事業そのものは約5億5,900万ドルと評価されている一方で、四半期ごとに3億ドル超の純利益を稼いでいます。第3四半期の業績が一時的なものではないとすれば、年率換算のPERは1.2倍です。
さらに注目すべき点はこちらです。
• DDR2/DDR3の供給不足は2027年まで続く見込み
• 消費者需要が軟化する中でも、ASPは第4四半期に上昇
• 経営陣は2027年までに配当性向30~50%を目指すと発言
• 10月にはさらに約9,600万ドルが貸借対照表に積み上がった可能性
これは投機的な成長ストーリーでも、AIブームに乗った銘柄でもありません。莫大なキャッシュフローを生み出し、盤石な財務基盤を持ちながら、まるで倒産寸前のような価格で取引されている老舗のメモリーチップ企業です。
市場が何か壊滅的な事態を見越しているか、あるいは今、小型株の中でも最も割安に放置されている銘柄の一つかのどちらかです。私が数字を分析させたAIモデルでさえ、統計的に見て異例だと指摘しました。
業績が維持され、現金が積み上がり続けるなら、買収されるか、積極的な自社株買いを始めるか、市場がその価値に気づくかのいずれかでしょう。ここでのリスクとリターンは非対称に見えます。