Casheaは、プラットフォームがユーザーの信用リスクや延滞リスクを負担する分割払い型の購入モデルとして機能します。遅延手数料を課し、支払いが滞った場合はアカウントを制限しますが、融資額に対する保証金を事前に求めることはありません。
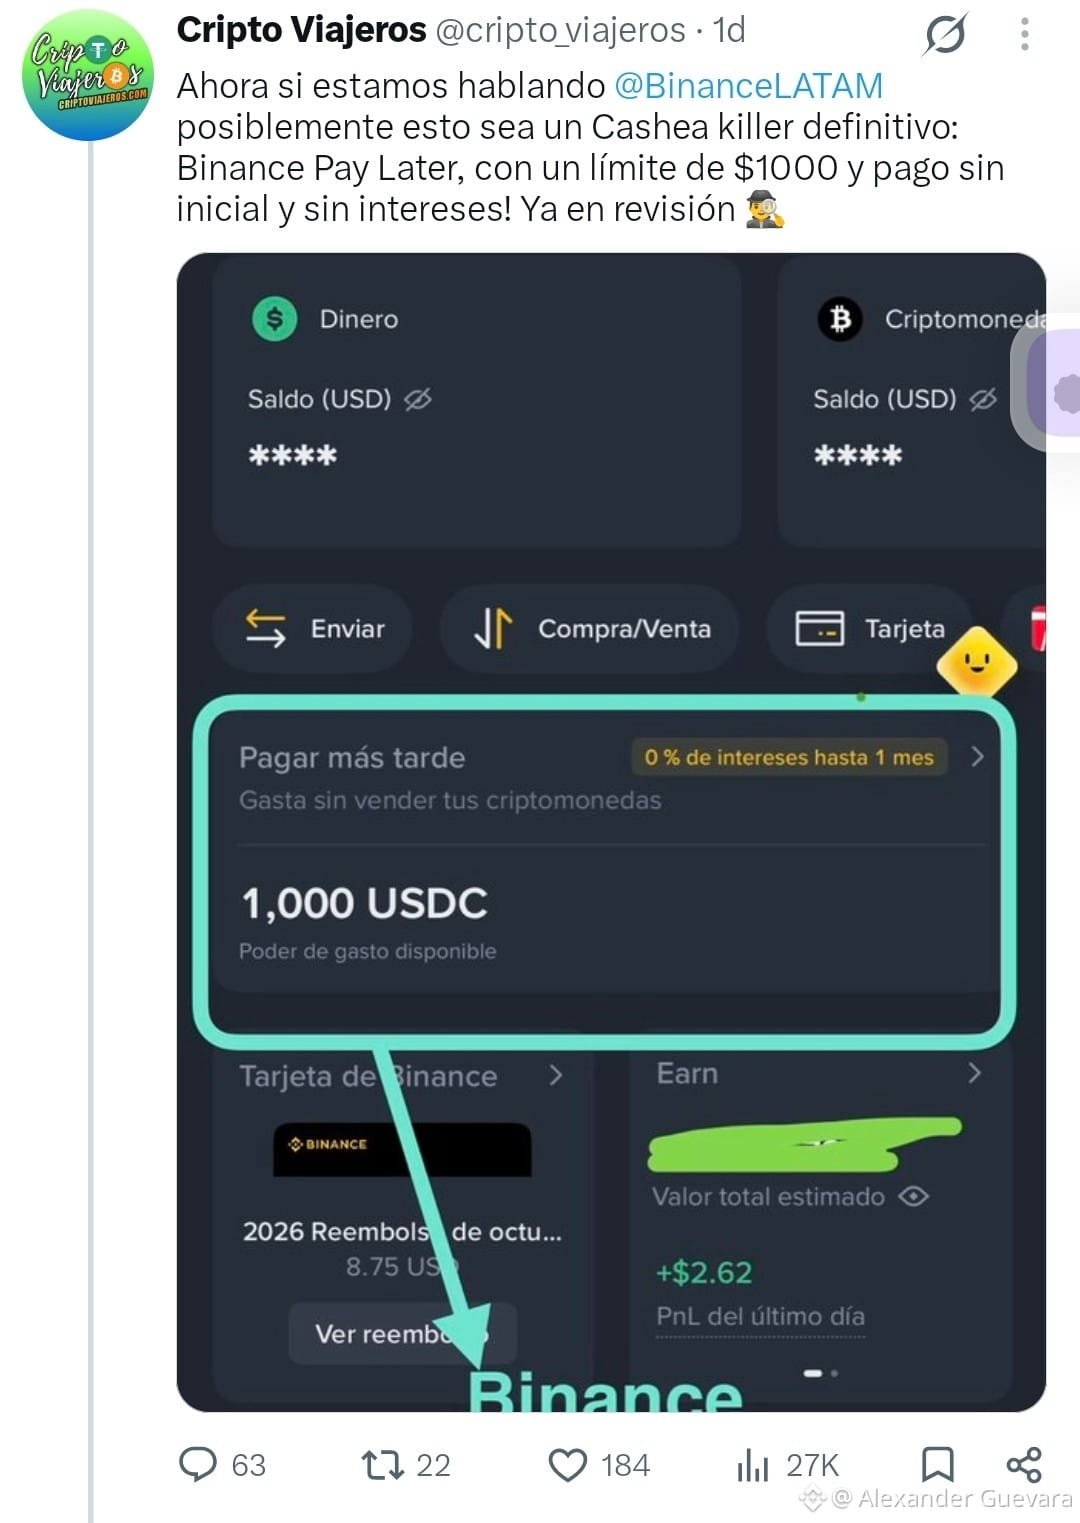
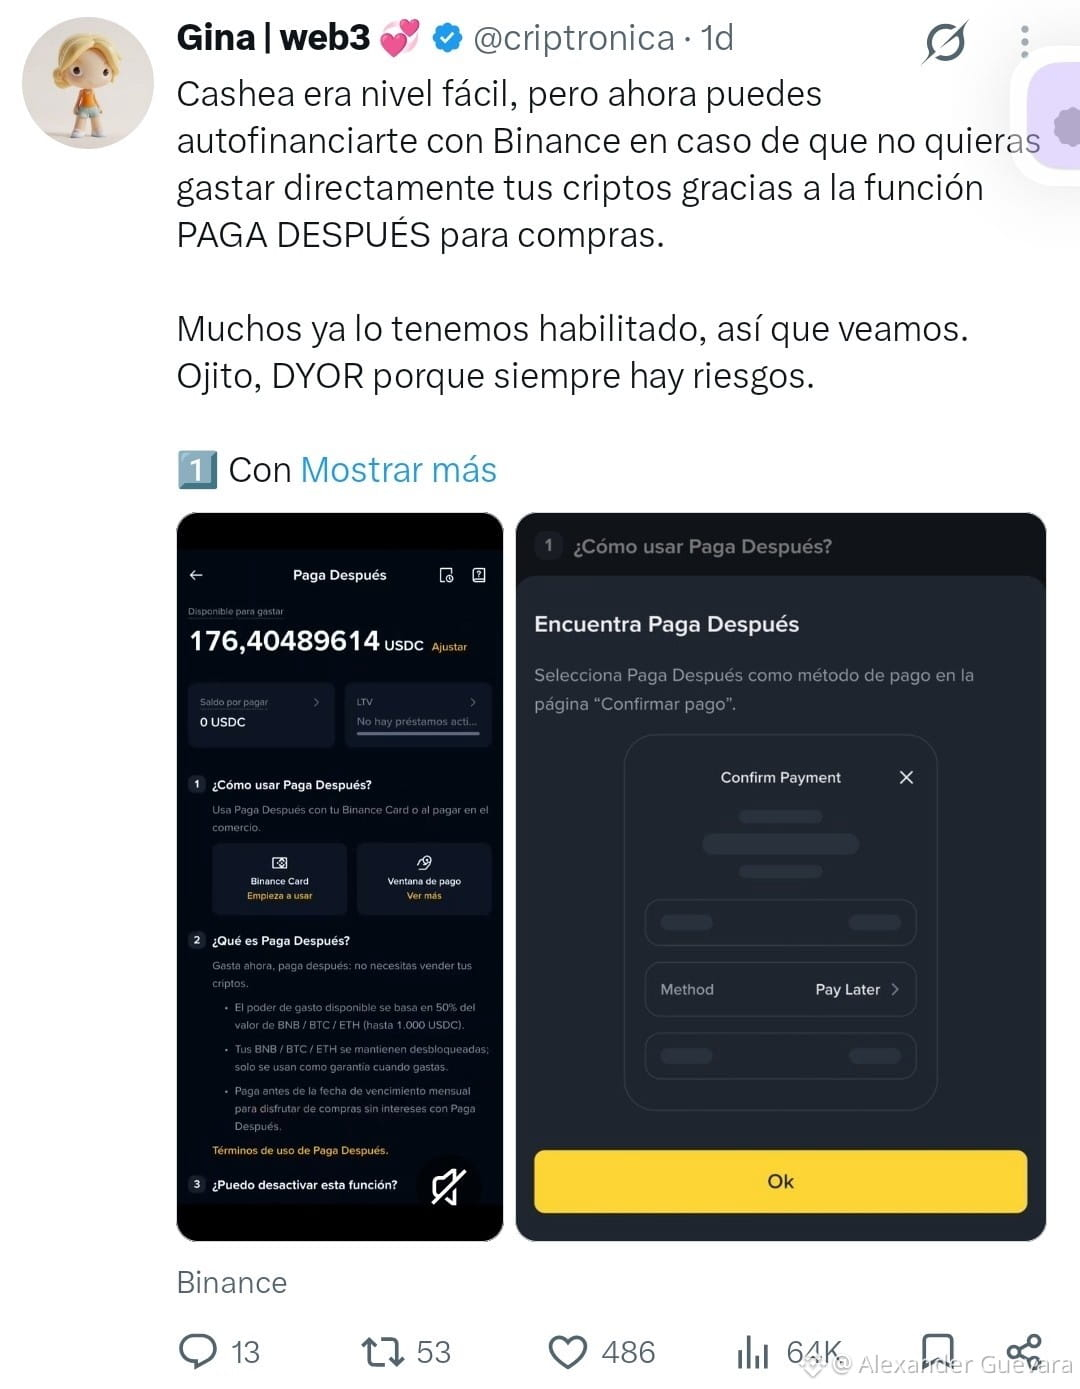
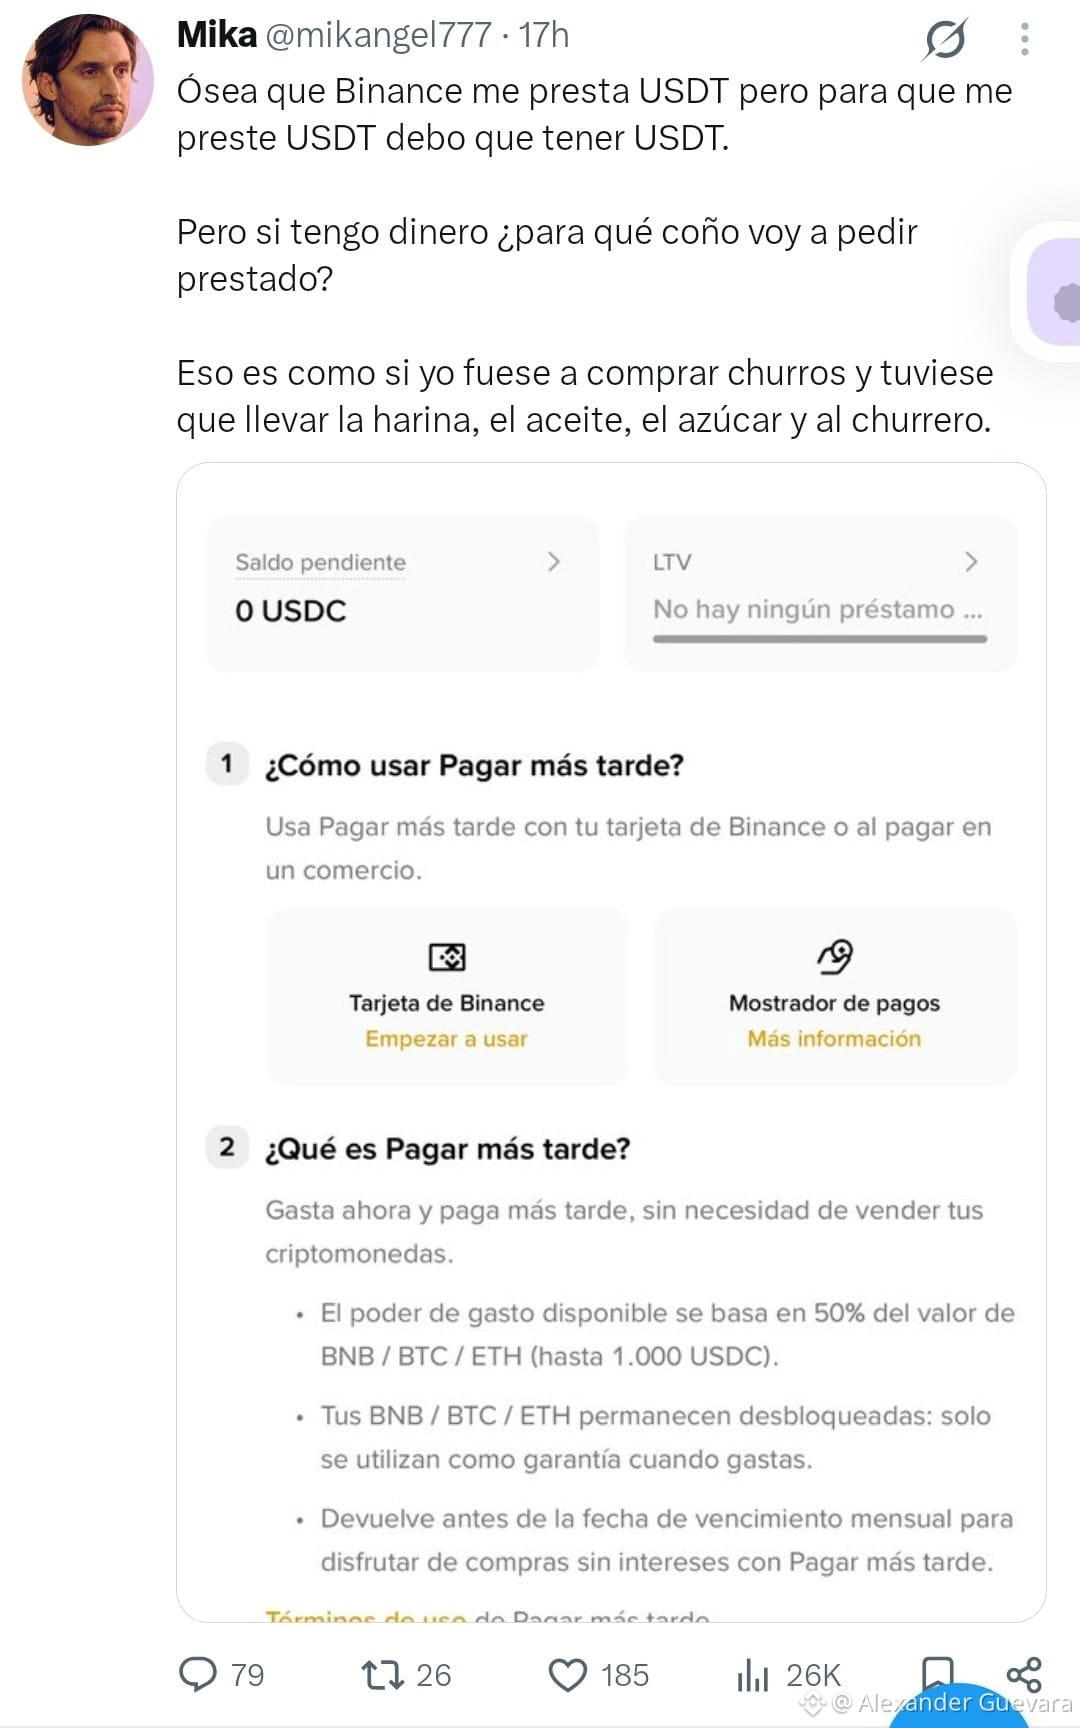
これに対し、Binance Pay Later(後払い)は、暗号資産を担保とする融資(過剰担保型)の仕組みで運用されており、担保付き融資やDeFiプロトコルの仕組みに似ています。
ユーザーは、債務を担保する価値のある対象資産(BTC、ETH、BNBなど)を保有している必要があります。初期限度額は最大1,000 USDCまでのLTV 50%です。また、担保価格が下落したり、清算基準(LTV 90%)を超えたりした場合、システムは残高を補填するために担保を清算することがあります。
この2つの商品を同等のものとして比較すると、一般の人々に誤解を与えます。
Casheaは、事前担保なしで分割払いの信用を提供し、未払いリスクを負担します。一方、Binance Pay Laterでは暗号資産の担保が必要で、市場変動による清算リスクをユーザーが負うことになります。
一部のコンテンツクリエイターは、担保の仕組みや清算リスクを省略し、単なるCasheaの代替サービスとして紹介することで、この違いを単純化しています。
#cashea #BinancePay #BinancePayLater #venezuela #BinanceSquare $BTC $ETH $BNB
これに対し、Binance Pay Later(後払い)は、暗号資産を担保とする融資(過剰担保型)の仕組みで運用されており、担保付き融資やDeFiプロトコルの仕組みに似ています。
ユーザーは、債務を担保する価値のある対象資産(BTC、ETH、BNBなど)を保有している必要があります。初期限度額は最大1,000 USDCまでのLTV 50%です。また、担保価格が下落したり、清算基準(LTV 90%)を超えたりした場合、システムは残高を補填するために担保を清算することがあります。
この2つの商品を同等のものとして比較すると、一般の人々に誤解を与えます。
Casheaは、事前担保なしで分割払いの信用を提供し、未払いリスクを負担します。一方、Binance Pay Laterでは暗号資産の担保が必要で、市場変動による清算リスクをユーザーが負うことになります。
一部のコンテンツクリエイターは、担保の仕組みや清算リスクを省略し、単なるCasheaの代替サービスとして紹介することで、この違いを単純化しています。
#cashea #BinancePay #BinancePayLater #venezuela #BinanceSquare $BTC $ETH $BNB