
 時価総額約4億8,000万ドルの暗号資産。
⠀
流通しているコインは1,300万枚未満。
⠀
マイナー、マスターノード、開発資金用トレジャリーを組み合わせた決済ネットワーク。
⠀
そして、史上最高値を約97.7%下回る価格で取引されているコイン。
⠀
しかし、ここに矛盾があります。
⠀
Dashは長年にわたり、デジタルキャッシュのインフラ構築に取り組んできました。
⠀
便利な決済機能も、繰り返し利用してくれるユーザーが必要です。
⠀
$DASHは、見過ごされてきた決済・プライバシー分野の復活銘柄なのか?
⠀
それとも、確立されたネットワークでさえ、持続的な通貨需要を生み出すのに苦戦しているのか?
⠀
数字を検証してみましょう。
⠀
01 | DASHとは?
⠀
Dashは決済に特化した仮想通貨です。
⠀
そのコアネットワークは、プルーフ・オブ・ワーク方式のマイニングと、第2層のマスターノードを組み合わせたものです。
⠀
InstantSendは、迅速なトランザクションロックをサポートしています。
⠀
ChainLocksは、ブロックチェーンの再編成に対するクォーラムベースの保護機能を追加します。
⠀
投資の前提は、デジタル通貨は高速で、使いやすく、そして回復力のあるものでなければならないという点である。
⠀
しかし、そうした特性があるからといって、顧客が対価を支払ってでも手に入れたいと思うような優位性が自動的に確立されるわけではない。
⠀
ユーザーには既に代替手段がある。
⠀
重要なのは、なぜ単にウォレットをテストするのではなく、繰り返しDASHを選択するのかという点である。
⠀
技術的な機能が選択肢を生み出す。
⠀
利用継続は、その選択肢に経済的な意義を与える。
⠀
02|重要な数字
⠀
2026年11月19日時点のスナップショット:
⠀
DASH価格:約37.24ドル
時価総額:約4億8043万ドル
報告されたFDV:約7億399万ドル
流通量:約1289万8000 DASH
報告されている現在の総供給量:約1289万8000 DASH
トラッカー最大供給量:1890万DASH
流通量/トラッカー最大:約68.2%
24時間DASH取引量:約4223万ドル
史上最高値:約1,642.22ドル
最高値からの下落率:約97.7%
⠀
供給およびネットワークの枠組み:
⠀
公式文書によると、最終的な供給量は約1774万~1892万個とされている。
⠀
予算の利用状況は最終金額に影響を与える。
⠀
記録されているブロック補助金は、年間約7.14%減少している。
⠀
通常のマスターノードには、担保として1,000 DASHが必要です。
⠀
現時点での価格で換算すると、およそ37,240ドルに相当します。
⠀
為替取引量は、加盟店の決済量とは異なる。
⠀
現在の総供給量と最終的な生涯供給量は同じではない。
⠀
そうした違いは、単価よりも重要だ。
⠀
03|決済にはスピード以上のものが必要
⠀
迅速な確認は、支払い体験を向上させます。
⠀
それは、仮想通貨の使用に伴うすべての問題を解決するものではありません。
⠀
顧客は依然としてDASHへのアクセスを必要としている。
⠀
商人にとって、信頼できる決済と引き渡しは不可欠である。
⠀
両者とも、そのプロセスを好む理由を必要としている。
⠀
変動の激しい決済資産は、実務上の疑問も生み出す。
⠀
ユーザーは取引の合間に、実際にどの程度の情報公開を望んでいるのだろうか?
⠀
ネットワークは決済を円滑化する一方で、ユーザーがそのネットワークのコインを保有する時間を最小限に抑えることができる。
⠀
したがって、決済活動の増加は、貨幣需要の比例的な増加を保証するものではない。
⠀
より強力な証拠は、DASHを保有または展開するための持続的な需要と並行して、繰り返し利用されているという事実である。
⠀
04|プライバシーに関する考え方は変化した
⠀
Dashの確立されたコアプライバシー機能はCoinJoinです。
⠀
これは、すべてのCoreトランザクションをデフォルトで機密扱いにするという意味と混同してはならない。
⠀
より新しい開発はEvolutionです。
⠀
8月4日の公式発表によると、Orchardベースのゼロ知識証明技術を用いたシールドトランザクションがEvolutionメインネット上で稼働を開始したとのことだ。
⠀
これは、Dashがトランザクションミキシングのみを提供するという従来の記述を大幅に更新するものです。
⠀
しかし、Coreトランザクション、CoinJoin、およびEvolutionの保護されたアクティビティは、それぞれ異なるものとして扱われます。
⠀
投資家は、ウォレットが実際にどの決済方法に対応しているかを確認すべきである。
⠀
プライバシーに関するラベルは、その実装を説明するには範囲が広すぎる。
⠀
ユーザーエクスペリエンスは、製品によって異なります。
⠀
05 | プライバシー機能の実装はプライバシーの導入とは異なる
⠀
機密性の高い取引を安全に発送できるようになったことは、技術的な大きな進歩である。
⠀
商業的な導入には、さらなる証拠が必要である。
⠀
ウォレットは、この機能をより利用しやすくしているのだろうか?
⠀
ユーザーはリピーターになるのか?
⠀
人々は、このシステムに資金を投入したり、簡単に脱退したりできるのだろうか?
⠀
そして、その体験は現実的な状況下でもなお有効なのだろうか?
⠀
8月の発表自体が、メインネットの利用可能性とウォレットのサポートを区別していた。
⠀
これは、ネットワークリリースを製品の普遍的な提供開始とみなすべきではない理由を示している。
⠀
機密性の高い支払いがユーザーの習慣として定着すれば、投資価値は向上する。
⠀
ある能力は、経済状況を直ちに変化させることなく、重要な意味を持つ場合がある。
⠀
06 | マスターノード報酬の意味
⠀
マスターノードはネットワークサービスを提供し、その対価として報酬を受け取ります。
⠀
彼らは政治にも参加している。
⠀
担保は、価値のあるネットワークを維持するためのインセンティブを生み出す。
⠀
しかし、マスターノードの収入は、外部顧客によって自動的に資金提供される利益とは限らない。
⠀
これには議定書補助金が含まれる。
⠀
事業者は、インフラ費用と担保の価値も考慮に入れなければならない。
⠀
DASHの受取額が増加することは、ポジションのドル建て価値の低下と両立し得る。
⠀
同様に、担保も永久に失われるわけではありません。
⠀
公式文書によると、ノードを移動すると、そのノードの参加と支払いが停止するとのことです。
⠀
投資家は、サービス報酬、運営コスト、および総投資収益を分けて考えるべきである。
⠀
報酬率だけでは、これら3つの質問すべてに答えることはできません。
⠀
07 | 財務省モデル
⠀
Dashは補助金の一部を分散型予算システムに割り当てている。
⠀
文書化されたフレームワークは概ね以下のとおりです。
⠀
マイナーには20%が支払われる。
⠀
マスターノード報酬の60%(プラットフォーム割り当て分を含む)。
⠀
ガバナンス予算に20%を割り当てる。
⠀
実際の発行は、予算の利用状況によって部分的に左右される。
⠀
これにより、開発やエコシステム構築のための資金を継続的に調達する仕組みが構築される。
⠀
また、資本配分義務も生じさせる。
⠀
提案への資金提供は、ネットワークにとっての費用または投資である。
⠀
それは、資金提供を受けた活動が同等の経済的価値を生み出したという証拠にはならない。
⠀
重要な問いは、何が提供されたのか、費用はいくらかかったのか、そして利用者が継続して利用したのかどうかである。
⠀
自己資金による運営は継続性をもたらす。
⠀
説明責任がその有効性を左右する。
⠀
08 | 進化の拡張
⠀
Dash Platformは、基本的なコイン送金にとどまらず、プロジェクトをさらに拡張するものです。
⠀
プラットフォーム5.0のリリース発表では、シールドトークンプール、アプリケーションの収益化、および拡張されたデータコントラクト機能について説明された。
⠀
それは潜在的な製品ラインナップを広げることになる。
⠀
それはまた、投資家が監視すべき対象も変える。
⠀
リリースとアクティベーションは異なる。
⠀
アクティベーションはウォレットの統合とは異なります。
⠀
そして、統合と継続的な利用は異なる。
⠀
公開されたバージョン5.0の展開は、エボノードのシグナリングとエポック境界に明確に依存していた。
⠀
そのため、予定されているリリース日だけでは、宣伝されているすべての機能が広く利用可能であることを証明することはできません。
⠀
商業的な成功の鍵は、アプリケーションがリピーター顧客を獲得できるかどうかである。
⠀
09 | 次回の製品テスト
⠀
公式ロードマップには、プライベートな連絡リクエスト、ユーザー名の支払い、およびアプリケーションインフラストラクチャに関する今後の作業が記載されていた。
⠀
これらの指示は、実際のユーザビリティ上の問題に対処するものです。
⠀
人々は一般的に、長い住所を管理するよりも、馴染みのある決済方法を好む。
⠀
しかし、ロードマップは計画された開発内容を示すものである。
⠀
これらは、出荷された機能や採用状況を確立するものではありません。
⠀
投資家は、実際のリリース状況、サポートされているウォレット、そして継続的な利用状況を確認すべきです。
⠀
最も有益な進歩は、一貫して機能する完全な決済プロセスを実現することである。
⠀
ユーザー名を使うとインターフェースが簡素化される。
⠀
それ自体では、既存の決済方法よりもDASHを選ぶ理由にはなり得ない。
⠀
10|評価に関する問題
⠀
約1289万8000枚の現行コインを使用:
⠀
DASHの50ドルという価格は、現在の供給量に基づく評価額が約6億4500万ドルであることを示唆している。
100ドルは約12億9000万ドルに相当する。
250ドルは約32億2000万ドルに相当する。
500ドルは約64億5000万ドルに相当する。
⠀
1株あたり1642.22ドルに戻るということは、およそ211億8000万ドルに相当する。
⠀
これらは評価例を示すものであり、目標株価ではありません。
⠀
将来の発行は分母を増加させる。
⠀
したがって、過去の価格ピークを単純な回復目標として扱うことはできない。
⠀
本論文では、貨幣需要、決済手段の普及、および競争上の関連性に関する仮定が必要となる。
⠀
コインの発行枚数が少ないからといって、その資産が安価であるとは限らない。
⠀
希少性は需要と並んで初めて意味を持つ。
⠀
11 | ブルとベアの事例
⠀
ブルケース:
⠀
Dashは、その決済機能を継続的な利用へとつなげている。
⠀
進化によって、機密性の高い取引へのアクセスが容易になった。
⠀
アプリケーションは、ネットワークを利用する新たな理由を生み出す。
⠀
財務省の支出は、測定可能な成果を生み出す。
⠀
そして、需要は供給量よりも速いペースで増加している。
⠀
ベア・ケース:
⠀
ユーザーは、より強力な流通網を持つ代替手段を好む。
⠀
プライバシー機能は注目を集めるものの、リピーターは少ない。
⠀
マスターノードのインセンティブは、依然として補助金に大きく依存している。
⠀
開発資金だけでは、十分な商業的成果が得られない。
⠀
そして、その老舗ブランドは再び存在感を取り戻すことができなかった。
⠀
長寿は粘り強さの証である。
⠀
それは将来の市場シェアを保証するものではありません。
⠀
12|最終評決
⠀
ダッシュには明確な強みがある。
⠀
迅速な決済機能。
⠀
確立されたマスターノードシステム。
⠀
継続的な開発予算。
⠀
さらに、Evolutionにはより新しいシールド機能が搭載されています。
⠀
しかし、投資の妥当性は依然として条件付きである。
⠀
時価総額は約4億8000万ドル。
⠀
報告されている完全希薄化後価値は約7億400万ドル。
⠀
継続発行。
⠀
そして、製品開発が持続的な需要につながることを証明する必要性もある。
⠀
私の評価:
⠀
DASHは、デジタルキャッシュとプライバシーに関する変革論である。
⠀
決定的な証拠は、その体験が有意義な問題を解決してくれるため、繰り返し利用するユーザーが増えているという事実である。
⠀
機能が増えるほど、可能性も広がる。
⠀
より良い財布は、摩擦を軽減する。
⠀
定期的な支払いは、その有用性を証明する。
⠀
持続的な需要が金銭的価値を決定する。
⠀
97.7%の下落とは、過去の最高値からの下落率を表します。
⠀
それは、その価値のうちどれだけを返還すべきかを規定するものではない。
⠀
次回の決済およびプライバシー関連のローテーションの前に、この分析をブックマークしておきましょう。
⠀
長期的に見て、最も有力なデジタルキャッシュの見通しを持つのはどれか?
⠀
⠀
そして、DashはEvolutionアップグレードを、持続的なユーザー需要へとつなげることができるのだろうか?
⠀
ご意見を下のコメント欄にお寄せください。


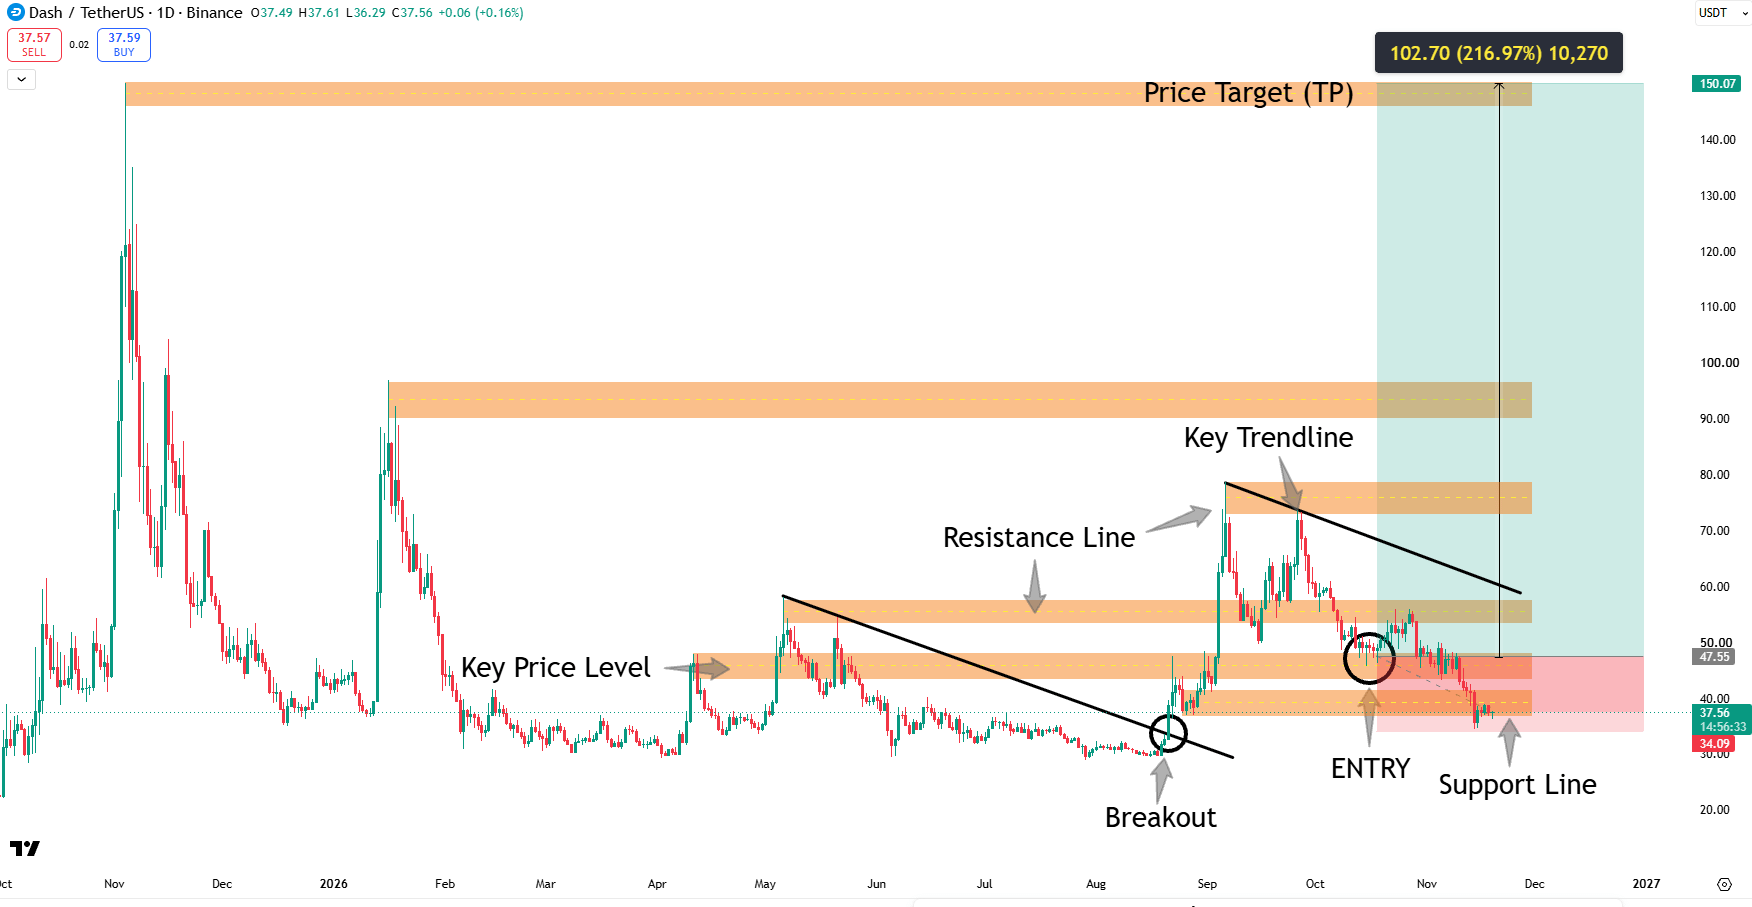
#DASH/USDT