
NVIDIA、売上高1,158億ドルを達成。しかし、AI投資は本当に安全なのか?
NVIDIA(NASDAQ: NVDA)は、またしても大幅な増収を達成しました。しかし、今回の決算でより注目すべきなのは、予想を上回ったことだけではないと思います。
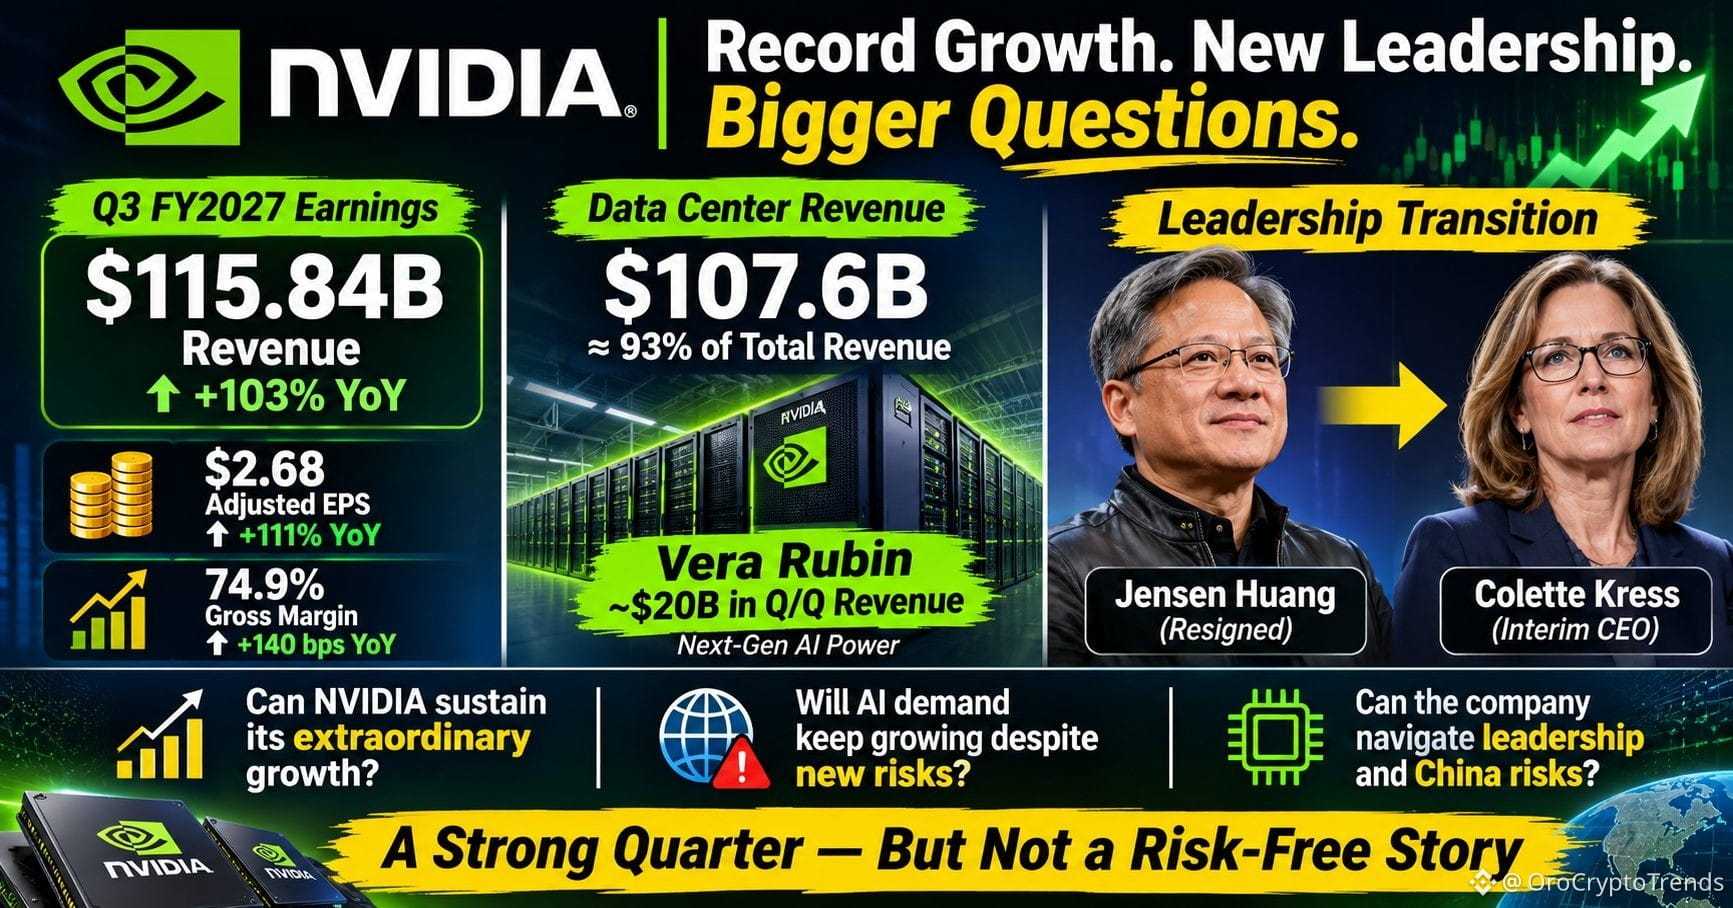
同社が発表した2027年度第3四半期の売上高は1,158億4,000万ドルで、前年同期比103%増でした。
注目すべき数字はこちらです。
📊 売上高:1,158億4,000万ドル(前年同期比103%増)
📊 データセンター売上高:1,076億ドル(前年同期比110%増)
📊 調整後EPS:2.68ドル(前年同期比111%増)
📊 調整後売上総利益率:74.9%
📊 第4四半期売上高見通し:1,300億ドル ±3%
今回の結果は、AIコンピューティング・インフラへの需要が依然として非常に強いことを示しています。
ただ、私が注目した点は3つあります。
1️⃣ 次の大きな試金石はVera Rubinです。
NVIDIAの次世代プラットフォーム「Vera Rubin」の出荷が始まりました。この製品への移行によって、同社の驚異的な成長が続くかどうかが問われます。
2️⃣ 経営陣の先行き不透明感も重要です。
ジェンスン・フアン氏の辞任を受け、コレット・クレス氏が暫定CEOを務めています。好調な業績は心強いものの、投資家は同社の長期的な経営方針に確信を持ちたいと考えるでしょう。
3️⃣ AI需要があるからといって、投資収益が保証されるわけではありません。
テクノロジー企業はAIインフラに多額の資金を投じています。しかし、長期的には、その投資を正当化できる経済的リターンが必要です。輸出規制や中国が先端半導体をどこまで入手できるかも、不確実性をさらに高めています。
NVIDIAの事業実績には強気ですが、並外れた業績を投資リスクがゼロであることと混同すべきではありません。
本当の試金石は、経営陣の交代、競争、供給制約、そしてAI投資の持続可能性に対処しながら、NVIDIAがこの成長率を維持できるかどうかです。
NVIDIAは、はるかに大きなAI経済の基盤を築いているのでしょうか。それとも市場は、将来の成長をすでに織り込みすぎているのでしょうか?
ぜひ、皆さんの考えを聞かせてください。
#CanNvidia’sDataCenterGrowthContinue?
#NVIDIA #NVDA $NVDA
NVIDIA(NASDAQ: NVDA)は、またしても大幅な増収を達成しました。しかし、今回の決算でより注目すべきなのは、予想を上回ったことだけではないと思います。
同社が発表した2027年度第3四半期の売上高は1,158億4,000万ドルで、前年同期比103%増でした。
注目すべき数字はこちらです。
📊 売上高:1,158億4,000万ドル(前年同期比103%増)
📊 データセンター売上高:1,076億ドル(前年同期比110%増)
📊 調整後EPS:2.68ドル(前年同期比111%増)
📊 調整後売上総利益率:74.9%
📊 第4四半期売上高見通し:1,300億ドル ±3%
今回の結果は、AIコンピューティング・インフラへの需要が依然として非常に強いことを示しています。
ただ、私が注目した点は3つあります。
1️⃣ 次の大きな試金石はVera Rubinです。
NVIDIAの次世代プラットフォーム「Vera Rubin」の出荷が始まりました。この製品への移行によって、同社の驚異的な成長が続くかどうかが問われます。
2️⃣ 経営陣の先行き不透明感も重要です。
ジェンスン・フアン氏の辞任を受け、コレット・クレス氏が暫定CEOを務めています。好調な業績は心強いものの、投資家は同社の長期的な経営方針に確信を持ちたいと考えるでしょう。
3️⃣ AI需要があるからといって、投資収益が保証されるわけではありません。
テクノロジー企業はAIインフラに多額の資金を投じています。しかし、長期的には、その投資を正当化できる経済的リターンが必要です。輸出規制や中国が先端半導体をどこまで入手できるかも、不確実性をさらに高めています。
NVIDIAの事業実績には強気ですが、並外れた業績を投資リスクがゼロであることと混同すべきではありません。
本当の試金石は、経営陣の交代、競争、供給制約、そしてAI投資の持続可能性に対処しながら、NVIDIAがこの成長率を維持できるかどうかです。
NVIDIAは、はるかに大きなAI経済の基盤を築いているのでしょうか。それとも市場は、将来の成長をすでに織り込みすぎているのでしょうか?
ぜひ、皆さんの考えを聞かせてください。
#CanNvidia’sDataCenterGrowthContinue?
#NVIDIA #NVDA $NVDA