


2026年11月17日、金融犯罪取締ネットワーク(FinCEN)は、事業の所有者または支配者を確認するための新たな規則を提案しました。この提案の下では、銀行は実質的支配者の特定に個人納税者識別番号(ITIN)を使用できなくなります。この変更により、外国資本の企業の一部は銀行取引がより困難になる可能性があります。
ただし、この措置によって、ITIN保有者が口座を開設できなくなるわけではなく、企業の雇用者識別番号にも影響はありません。FinCENによると、この取り組みは金融犯罪の防止を目的としています。一方、地域銀行の関係者は、こうした厳格な措置により、合法的な顧客に不必要な障害が生じる可能性があると述べています。
ITINで証明できること、できないこと
ITINとは、社会保障番号を取得する資格のない人に対し、連邦税務上の目的で内国歳入庁(IRS)が発行する9桁の番号です。
ITINの主な目的は納税です。IRSによると、ITINを取得しても就労する権利は得られず、移民ステータスに関する情報を示すものでもありません。また、連邦税制度以外で身分証明として使用することもできません。
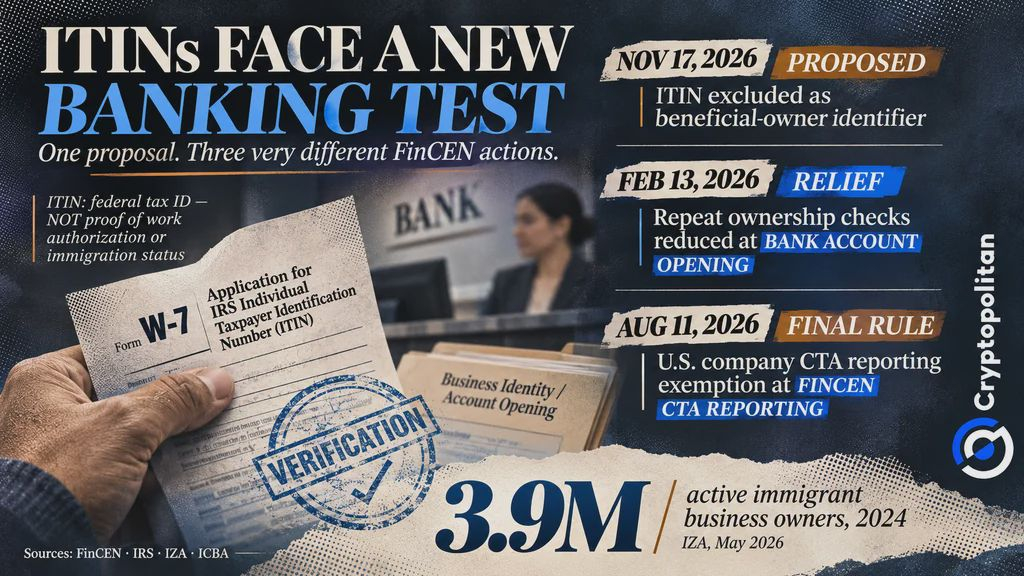 FinCEN、米国銀行の事業主に対するITINの利用制限を提案
事業主の確認をより厳格化
FinCENが提案するITINの利用制限は、顧客管理(CDD)規則を改正するものです。この規則により、銀行などの対象金融機関は、法人顧客の実質的支配者を特定し、本人確認を行うことが義務付けられています。実質的支配者とは、企業の少なくとも25%を所有する人、またはその経営に重要な責任を負う人を指します。
この提案は、2026年5月19日付の大統領令を受けて提出されました。銀行は、実質的支配者の本人確認番号としてITINを受け付けられなくなります。米国以外の所有者は、引き続きパスポートや、指定されたその他の政府発行書類を提出できます。
予防措置として、一定のリスクがあると判断した場合、銀行は顧客の移民ステータスや就労許可を調査できるようになります。こうした制限の対象となるのは、銀行の一部の顧客に限られます。
所有者確認の繰り返しを緩和
FinCENは、本人確認規則を厳格化する一方で、繰り返しの確認を緩和しようとしています。具体的には、2月13日にFinCENが発令した命令の下では、企業が追加口座を開設するたびに、その所有者を確認する義務は銀行に課されなくなったとFinCENは説明しています。初回の口座開設時、以前に得た情報の信頼性が失われた場合、またはリスク上必要と判断される場合には、確認が必要です。
11月の提案では、この緩和措置をCDD規則に盛り込む予定です。一方、8月11日に最終規則が制定され、米国企業と個人は企業透明化法に基づく報告義務の対象外となりました。一部の外国企業には、引き続き届出が義務付けられます。8月の規則は政府への報告に関するものであり、銀行の本人確認とは別のものです。
地域銀行、過剰な審査に懸念
地域銀行は、提案されているITINの利用制限が行き過ぎるおそれがあると懸念しています。6月23日付の書簡で、米国独立地域銀行協会は、ITINの使用だけを理由に不審とみなせば、住宅ローン、農業融資、中小企業向け融資が遅れる可能性があると警告しました。同協会は、銀行を「法的ステータスの門番」にしないよう規制当局に求めました。
FinCENが6月に公表した勧告では、ITINに関連する特定の慣行を、不正行為の証拠ではなく、潜在的な警告兆候として挙げています。銀行は、不審な活動と通常の納税者番号の確認を区別しなければなりません。
移民が経営する企業と市場アクセスの問題
IZAの調査によると、2024年に事業を営んでいた移民の事業主は390万人で、パンデミック前の300万人から増加しました。増加は建設、運輸、専門サービスなどの分野で見られました。これらの数値はITINの利用状況を示すものではありません。
それでも、確認の厳格化により、外国人起業家にとって米国での銀行取引や国境を越えた取引が難しくなる可能性があります。金融活動作業部会(FATF)は、金融包摂を維持するためのセーフガードを提唱しています。
一方、Cryptopolitanは、2023~2025年の届出で疑わしい暗号資産詐欺関連の活動として報告された額が127億ドルに上ると伝えました。この数字は、確定した損失額でも、ITINの不正利用の証拠でもありません。FinCENは、犯罪防止と正当な事業者の銀行利用とのバランスを取る必要があります。意見募集は、連邦官報への掲載から60日後に締め切られます。
最も優れた暗号資産の専門家たちは、すでに私たちのニュースレターを読んでいます。あなたも参加しませんか?