

今回のNVIDIAの決算報告には、何かいつもと違うところがあります。
通常、投資家の関心は売上高の伸び、GPU需要、データセンターの拡大に集まります。しかし今回は、もう一つの疑問が同社に重くのしかかっています。
ジェンスン・フアン氏が指揮を執らない中、NVIDIAは投資家の信頼を維持できるのでしょうか?
NVIDIAは、フアン氏が11月11日付でCEOを退任したことを確認しました。取締役会が後任を探す間、CFOのコレット・クレス氏が暫定CEOに就任しました。
世界のAIインフラ業界の中核を担うようになった企業にとって、これは重大な経営体制の移行です。
ただし、投資家が注視すべき問題は、リーダーシップをめぐる不透明感だけではないと思います。
1. データセンター需要が引き続き最大の焦点です。
NVIDIAが前回発表した四半期見通しでは、2027年度第3四半期の売上高は約1,080億ドルと予想されていました。
市場が求めているのは、ハイパースケーラーやAI開発企業が、AIインフラに今も巨額の資金を投じる意向を持っているという証拠です。
半導体への強い需要も重要ですが、顧客の支出が持続可能かどうかは、それ以上に重要です。
2. 輸出規制が新たな課題となっています。
11月15日、米国は海外のデータセンターを通じた高度なAIコンピューティングへのリモートアクセスを対象とする新たな規制を導入しました。
これは、政府が高度なコンピューティング能力へのアクセスを管理しようとする手段が、物理的な半導体の出荷制限だけではなくなったため、重要です。
NVIDIAは、規制をめぐる不透明感と国際競争の両方に対処しなければなりません。
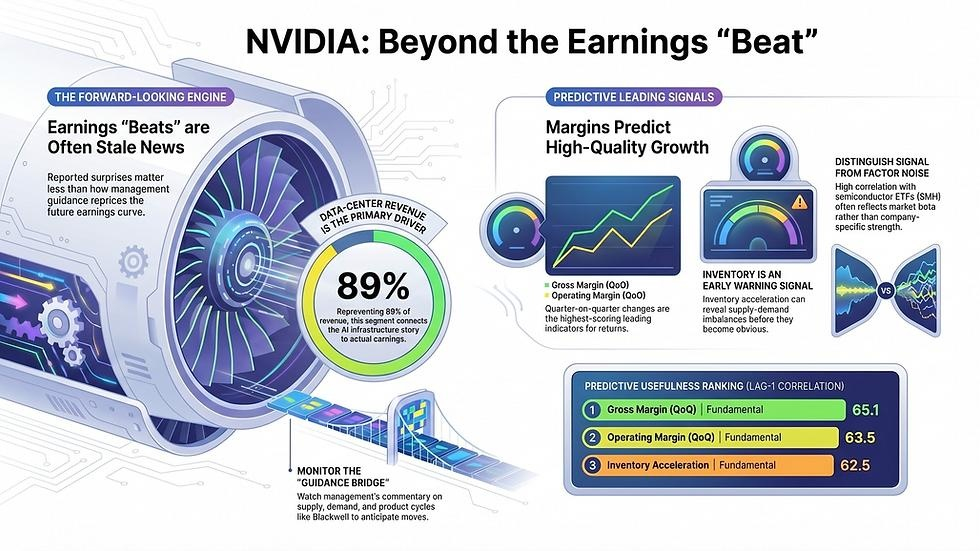
3. 粗利益率にも注目が必要です。
NVIDIAは以前、Q3の粗利益率を約74%と見込んでいました。
投資家は、特にメモリーなどの部品コスト上昇が、収益性をさらに圧迫する可能性があるかを把握する必要があります。
私の見解:
NVIDIAが売上高予想を上回ったかどうかだけで、この決算報告を評価するつもりはありません。
より重要なのは、次回の業績見通しが、AIインフラの拡大に向けた継続的な投資を正当化できるかどうかです。
私は次の4点に注目します:
- データセンターの売上高と顧客需要。
- 粗利益率の実績と今後の見通し。
- 中国の影響と輸出規制のリスク。
- コレット・クレスの戦略とリーダーシップに関する見通し。
好調な決算報告は、ある程度の信頼回復につながる可能性があります。しかし、好調な数字だけでは、リーダーシップや規制をめぐる不透明感は解消されないかもしれません。
AIインフラの成長機会は依然として大きいものの、投資家は将来の成長にどれだけの対価を払うかについて、選別を強めています。
今のあなたにとって、NVIDIAの業績と、リーダーシップ移行をめぐる不透明感のどちらがより重要ですか?
$NVIDIA