2026年も残すところ約6週間となりました。現在、デジタル資産の中に、購入時の価格を下回る価値になっているものがないか確認してみるとよいでしょう。
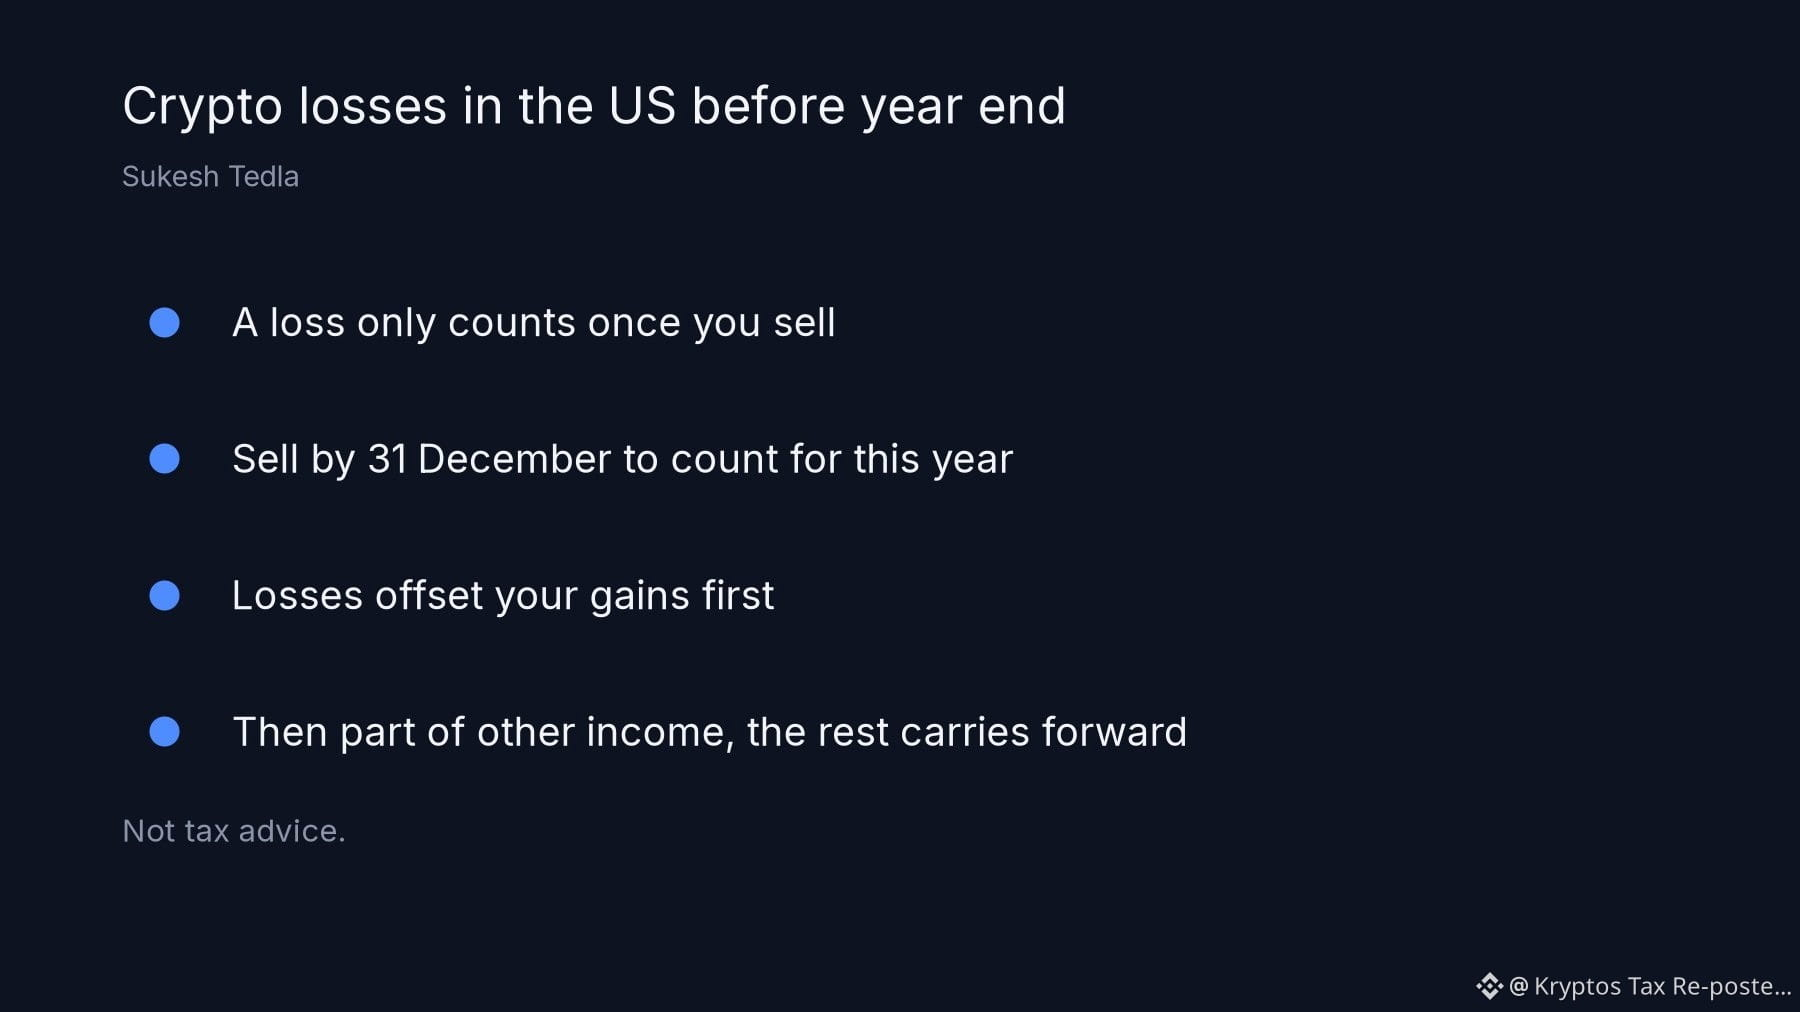
米国の納税者の場合、暗号資産の損失が認識されるのは売却が完了した後に限られます。また、その損失を今年の税務申告に適用するには、12月31日までに売却を完了する必要があります。申告の際、こうした損失はまず譲渡益と相殺されます。損失がなお残る場合は、その他の所得から最大3,000ドルを相殺できます。さらに残った未使用分は、翌年以降の課税年度に繰り越されます。
税務上の助言ではありません。
米国の納税者の場合、暗号資産の損失が認識されるのは売却が完了した後に限られます。また、その損失を今年の税務申告に適用するには、12月31日までに売却を完了する必要があります。申告の際、こうした損失はまず譲渡益と相殺されます。損失がなお残る場合は、その他の所得から最大3,000ドルを相殺できます。さらに残った未使用分は、翌年以降の課税年度に繰り越されます。
税務上の助言ではありません。