🧪 1つのチャート:バックテストで最もよくある落とし穴 — カーブフィッティング。
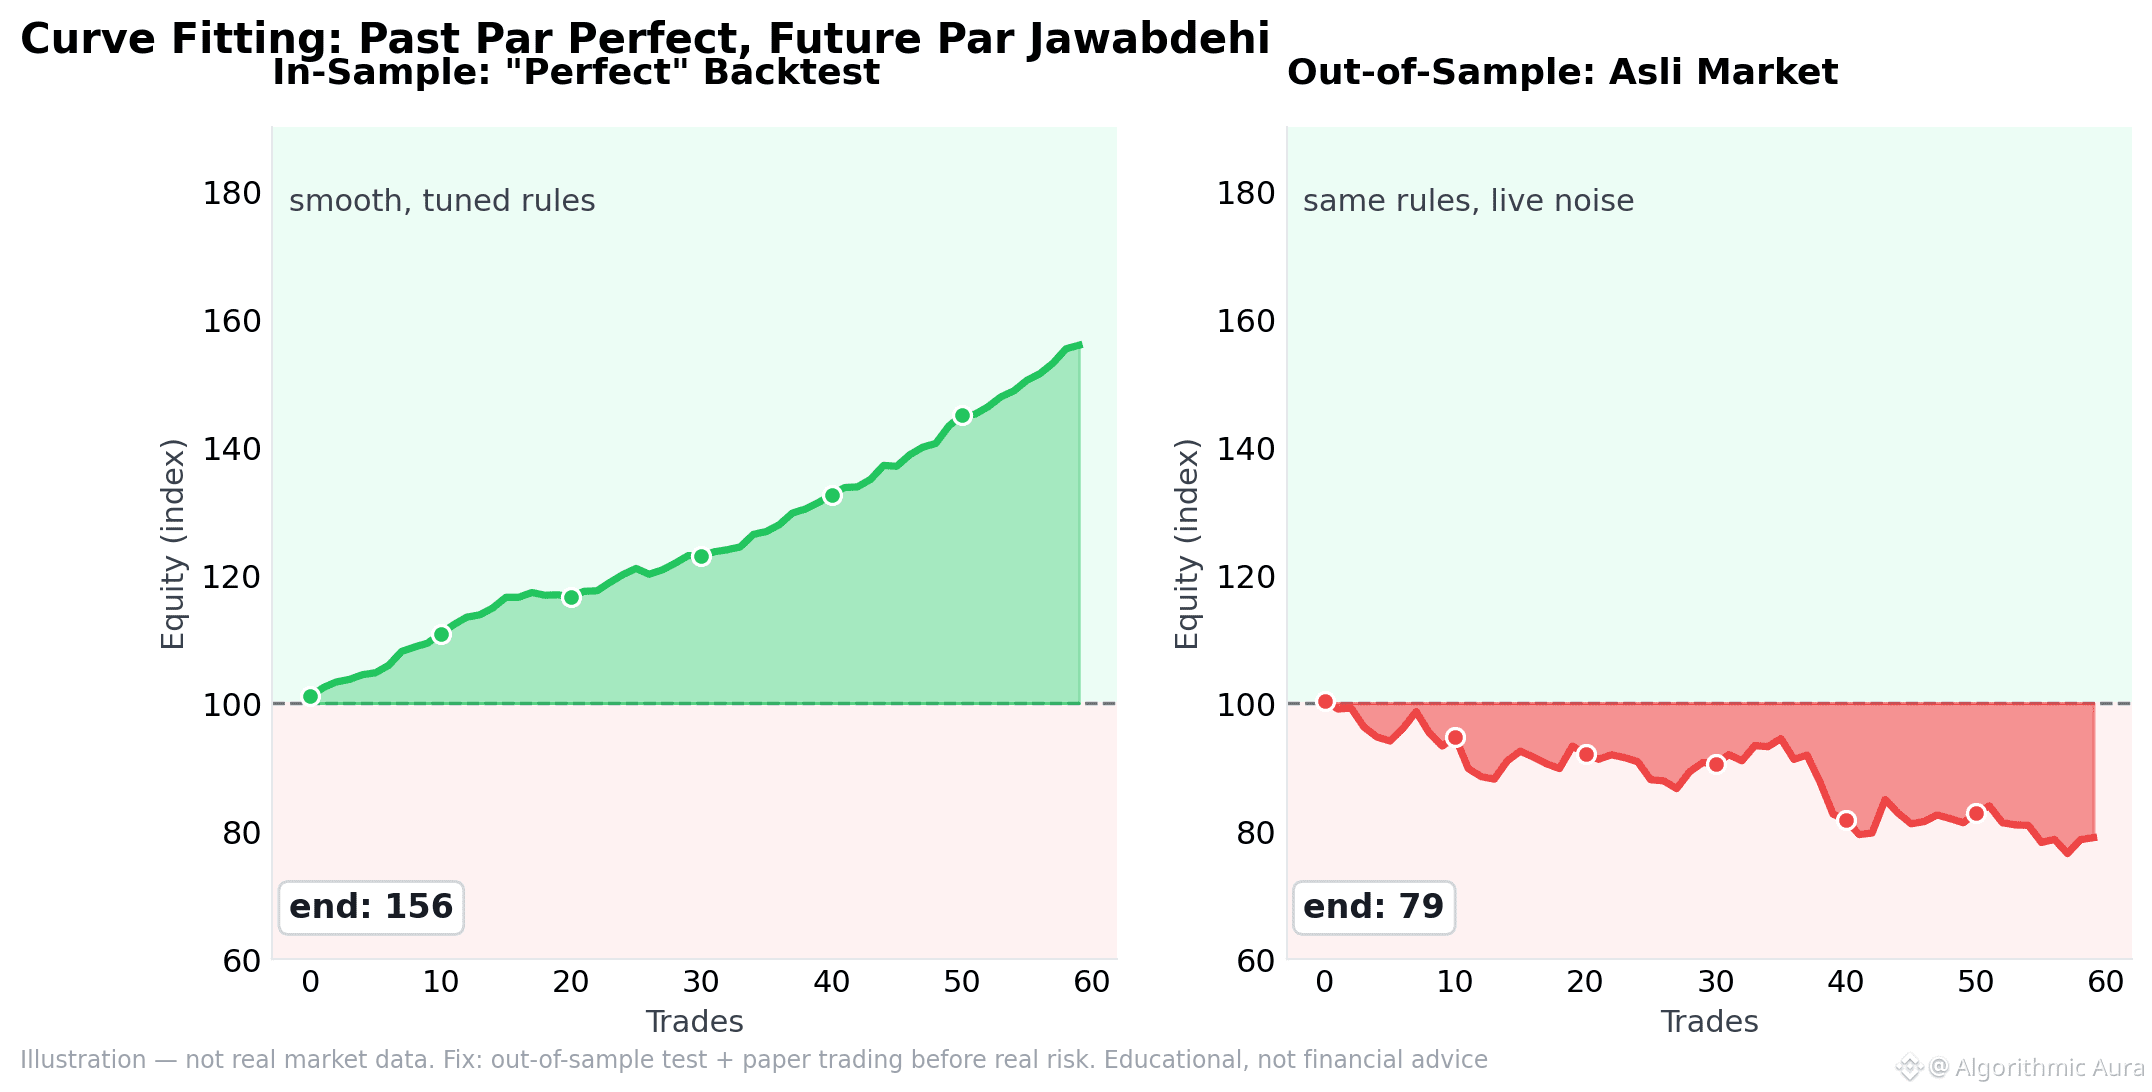
左:インサンプルの結果は滑らかに上昇(過去のデータに合わせてルールを調整)。右:同じルールをアウトオブサンプルで検証 — 実際のノイズがあり、話は別。
1️⃣ 過剰適合は簡単:条件を15個追加すれば、過去の成績は完璧になる
2️⃣ でもそれは戦略ではなく、記憶 — 未来のデータはその形に当てはまらない
3️⃣ 対策:アウトオブサンプルテスト、その後にペーパートレード
4️⃣ サンプル数:20回の取引では統計とは言えない
バックテストの意味:候補は見つかるが、確信は得られない。図はイメージ — 実データではありません。
$BTC #CryptoEducation #Backtesting #トレード戦略
左:インサンプルの結果は滑らかに上昇(過去のデータに合わせてルールを調整)。右:同じルールをアウトオブサンプルで検証 — 実際のノイズがあり、話は別。
1️⃣ 過剰適合は簡単:条件を15個追加すれば、過去の成績は完璧になる
2️⃣ でもそれは戦略ではなく、記憶 — 未来のデータはその形に当てはまらない
3️⃣ 対策:アウトオブサンプルテスト、その後にペーパートレード
4️⃣ サンプル数:20回の取引では統計とは言えない
バックテストの意味:候補は見つかるが、確信は得られない。図はイメージ — 実データではありません。
$BTC #CryptoEducation #Backtesting #トレード戦略