

なぜ石油はより深刻な経済危機を引き起こしていないのか?ゴールドマンが中南米への影響を分析
石油ショックは、当初予想されていた経済の悪化を引き起こしていません。ゴールドマン・サックスは、この耐性を構造的要因と抑制策によるものとしています。
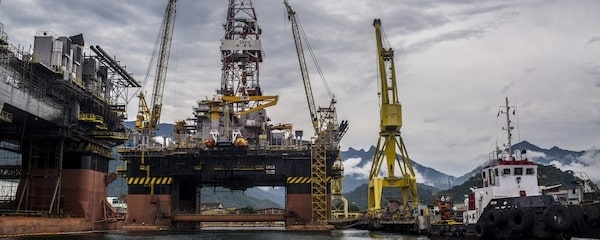
ペトロブラスの浮体式生産貯蔵積出設備(FPSO)の船影。タグボートのエクトル号(右側)は、ペトロブラス(Petróleo Brasileiro SA)の浮体式生産貯蔵積出設備(英語の略称でFPSO)の近くにいます。
Bloomberg Línea — イランとの戦争開始後に原油価格が大幅に上昇したものの、懸念されていた経済危機は起きていない。Goldman Sachs(GS)は、新興国経済が底堅さを保っている要因として、構造的要因、政府の対策、予想を下回るインフレを挙げている。
もっと読む:UBSが示す、2027年6月までのウォール街の4つのシナリオと投資戦略
経済活動はトレンドを上回るペースを維持する一方、消費者物価の上昇は予想より緩やかだった。ラテンアメリカは影響が比較的抑えられている地域の一つだが、国によって大きな差がある。
Goldman Sachsのエコノミスト、ルドヴィカ・アンブロジーノ氏とケビン・デイリー氏は、原油価格が新興国の成長、インフレ、対外収支に与える影響を報告書で分析している。
アナリストは、紛争によるエネルギー価格上昇圧力があるにもかかわらず、「今年の石油ショックが新興国の成長とインフレに及ぼした影響は、これまでのところ驚くほど小さい」と述べている。
2026年2月28日土曜日、米国テキサス州コーパスクリスティにある石油ポンプ装置。
原油価格の経済への影響が小さかったのはなぜか?
主な理由の一つは、価格上昇の実際の規模にある。戦争開始以降、原油価格は過去50年間の平均を約25%上回る水準で推移している。
ディーゼル燃料とガソリンの精製マージンの上昇を加味すると、その差は約50%に達する。過去の危機では、実質原油価格が歴史的平均の2倍を超えたこともある。
財やサービスの生産における化石燃料への依存も低下している。エネルギー集約度の低下により、原油価格の変動が経済活動に及ぼす影響は抑えられている。
Goldman Sachsは、影響を和らげたその他の要因として、補助金、税制調整、規制を挙げている。これらにより、国際的なコスト上昇が消費者に全面的に転嫁されるのを防いできた。
人工知能への投資ブームは、成長へのマイナスの影響を相殺する一助となった。また、農産物の豊富な供給により、肥料価格が上昇したにもかかわらず、食品インフレは抑えられている。
新興国通貨の底堅さも、輸入インフレ圧力を和らげている。しかし、アンブロジーノ氏とデイリー氏は「原油価格はさらに上昇する可能性があり、我々の推計が示すように、引き続き大きな経済ショックをもたらす可能性がある」と警告している。
2026年10月12日月曜日、米国ニューヨークのワールドトレードセンター、西コンコースに展示されたGoldman Sachsの広告。
ラテンアメリカへの影響は?
ラテンアメリカへの影響を測定するため、Goldman Sachsは原油価格が仮に10%上昇するケースを用い、成長、インフレ、対外収支への影響を比較している。推計では、域内各国の間に大きな差がみられる。
試算によると、原油価格が10%上昇した場合、輸入国のGDPは平均して1~2年の間に0.2~0.3パーセントポイント減少する。
供給制約によって価格が上昇する場合、経済的損失は0.5~0.6パーセントポイントに拡大する。インフレ率は1年間で約0.3パーセントポイント上昇する。
同行は、ラテンアメリカへの影響は新興アジアに比べて小さいとみている。ただし、輸入原油への依存度が高く、インフレへの感応度も大きいチリは例外となっている。
もっと読む:原油、金、コーヒー:世界銀行、2027年のコモディティ価格の転換を予測
報告書の複合推計によると、原油価格が10%上昇した場合、6四半期後のチリのGDPは0.3パーセントポイント減少する。インフレ率は4四半期にわたって0.7パーセントポイント上昇する。
ペルーではGDPが0.2パーセントポイント縮小し、インフレ率は0.2ポイント上昇するとみられる。メキシコでは経済活動が0.1ポイント低下し、物価は0.4ポイント上昇する見込みだ。
対照的に、Goldman Sachsの基本シナリオによると、コロンビアのGDPは0.1パーセントポイント増加する一方、ブラジル、アルゼンチン、エクアドルではそれぞれ0.2ポイント増加するとみられる。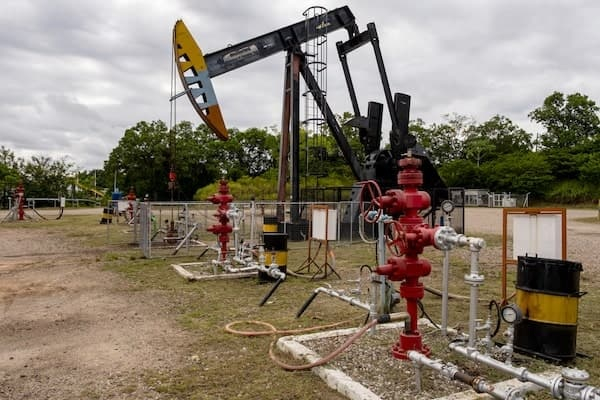
コロンビア、サンタンデール県バランカベルメハにあるEcopetrolの油田で、機械式および人工採油システムを用いる石油採掘井。
こうした違いは、各経済の貿易上の立場を反映している。コロンビアの燃料純輸出額はGDPの3.87%に相当する一方、チリはGDP比4.44%の赤字となっている。
インフレについては、コロンビア、ブラジル、アルゼンチンで0.2パーセントポイント上昇し、エクアドルでは0.3ポイントに達するとみられる。推計によると、貿易上の恩恵が消費者への圧力をなくすわけではない。
Goldman Sachsは「新興アジアが最も大きな影響を受ける」とみている。一方、成長率、インフレ、対外収支への影響に関して、ラテンアメリカは中間的な位置にある。
もっと読む:ルラ大統領を受けたブラジル株式市場の急落、ラテンアメリカへの波及は限定的
補助金、対外収支、残されたリスク
政府の介入も重要な違いの一つだ。コロンビアは規制価格制度と安定化基金を維持しており、特にディーゼル燃料について、国際コストと国内価格の差を補填している。
ブラジルは生産者と輸入業者への補助金を拡充し、ディーゼル燃料への税を引き下げた。メキシコは税の毎週の調整とレギュラーガソリンの価格上限を導入し、アルゼンチンは燃料税の引き上げを先送りした。
こうした政策は、エネルギー価格上昇が消費者に転嫁されるのを抑える一方、一部の制度は財政負担を伴う。コロンビアについて、報告書は燃料価格の安定化に関連する継続的な赤字を指摘している。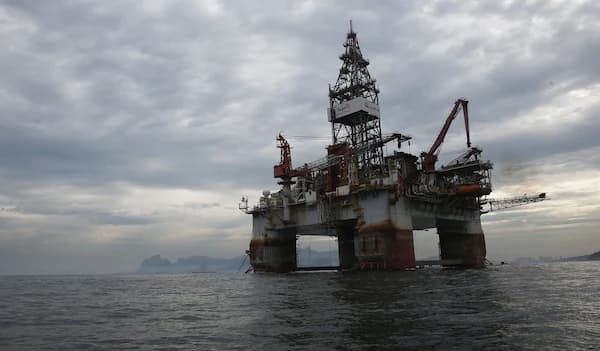
ブラジル国営石油会社に深海掘削リグを提供する大手企業は、中東より地政学的リスクが低いラテンアメリカで、石油・ガス事業が優先されると予想している。
対外収支は経済活動よりも速く反応する。Goldman Sachsの推計では、輸出収入と輸入支払いの変動により、調整の大半は最初の2四半期に起こる。
ラテンアメリカでは、原油価格が10%上昇した場合、チリの経常収支はGDP比で0.7パーセントポイント悪化するとみられる。コロンビアは0.2ポイント改善し、ブラジル、アルゼンチン、エクアドルはそれぞれ0.1ポイント改善する見込みだ。
ショックの性質も引き続き重要な要因だ。世界的な需要拡大によって原油価格が上昇する場合、世界経済の成長がその影響を部分的に相殺する可能性がある。一方、供給の途絶は、より深刻な経済損失をもたらす。
もっと読む:FRBが利上げすると、株式市場、債券、ドルはどうなる?
エコノミストは「原油価格ショックがインフレ、国際収支、そして特に成長に及ぼす影響についての実証的な推計は、慎重に解釈すべきだ」と警告している。
国際価格の動向、供給制約、そして政府が価格安定化策を維持する能力が、今後ラテンアメリカに及ぶ影響を評価するうえで重要な要素となる。
#petróleo #GolmanSach #Latinoamérica #EEUU #OilMarket $BZ $CL