
🚀 SpaceX(SPCX)生死を分けるスピード勝負:スターシップ回収は「天国と海が半分ずつ」、モルガン・スタンレーは逆風の中で目標株価300ドル!
上場後、株価はジェットコースターのような展開に。高値から30%超下落し、IPO価格の135ドル近くまで戻しました。それでもウォール街の見方は大きく分かれています。モルガン・スタンレーは「オーバーウェイト」を再表明し、目標株価を300ドル(上昇余地は116%超)に設定。Raymond Jamesは、なんと800ドルを掲げています!
強気派と弱気派の攻防、その注目ポイントはこちら👇
1️⃣ スターシップ第15回飛行:上段宇宙船の捕獲に史上初成功、ただしブースターは爆発
* 進展: 上段宇宙船は軌道投入に成功し、スターリンク衛星26基を放出。帰還時には、発射塔の「箸のようなアーム」による精密な捕獲・回収に世界で初めて成功しました!完全再使用に向けた重要な一歩です。
* 残念な点:スーパーヘビー・ブースターは航路を外れ、最終的にメキシコ湾上空で爆発して海に落下。時間外取引で株価は小幅に2%下落しました。
2️⃣ 企業価値評価のロジックが一変:宇宙事業はほんの一部で、AIこそが本体?
* モルガン・スタンレーによる300ドルの評価内訳は、非常に踏み込んだものです。170ドル分は企業向けAI事業に由来し、スターリンクの接続事業が大きな割合を占めます。一方、従来型の宇宙打ち上げ事業はごく一部にとどまります。
* 第3四半期決算もこれを裏付けています。四半期売上高は146億ドルで、そのうち「スーパーインテリジェンス」部門だけで75億ドル(半分超)を占めました!
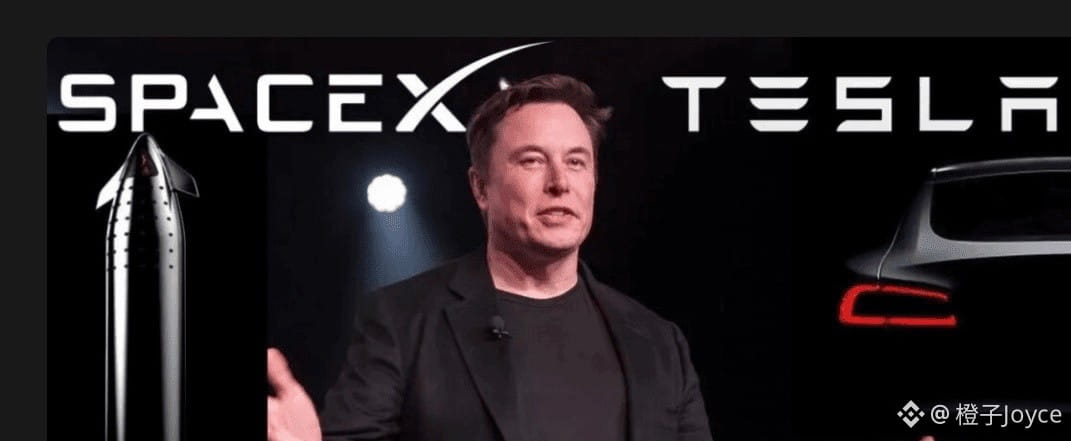
* さらに、大きなニュースも浮上しています。SpaceXとテスラ(TSLA)は12月、または来年初めに合併を発表する可能性があり、両社はすでに独立委員会を設置したとのことです。
3️⃣ 急成長の裏に潜む懸念:資金消費のペースが収益を大きく上回る
* 設備投資が急拡大: 第3四半期の利益は44億ドルでしたが、設備投資は196億ドルに達しました。第4四半期の支出は350億~400億ドルに急増すると予想され、AIデータセンターの建設にも740億ドル超を投じています。
* リスク要因: モルガン・スタンレーは、AIの勢いが鈍化した場合や、スターシップがつまずいた場合、あるいは大規模な株式による資金調達を余儀なくされた場合、株価は最悪のケースで100ドルまで下落する可能性があると警告しています。また、2028年には大幅な資金不足に直面すると予想されているほか、単一の大口AI顧客が第3四半期売上高の3分の1を占めており、顧客集中度も非常に高い状況です。
💡 まとめ:
今のSpaceXは、もはや単なるロケット会社ではありません。マスク氏がスターシップと計算能力を組み合わせて築く、「宇宙+AI」の巨大企業です。短期的には、第4四半期の巨額支出による資金不足とデータセンターの承認をめぐるハードルが焦点。長期的には、2028年にAI事業の収益化が実現するか、そしてテスラとの合併が実現するかが注目されます。
下落で生まれた絶好の買い場
$SPCX.US
上場後、株価はジェットコースターのような展開に。高値から30%超下落し、IPO価格の135ドル近くまで戻しました。それでもウォール街の見方は大きく分かれています。モルガン・スタンレーは「オーバーウェイト」を再表明し、目標株価を300ドル(上昇余地は116%超)に設定。Raymond Jamesは、なんと800ドルを掲げています!
強気派と弱気派の攻防、その注目ポイントはこちら👇
1️⃣ スターシップ第15回飛行:上段宇宙船の捕獲に史上初成功、ただしブースターは爆発
* 進展: 上段宇宙船は軌道投入に成功し、スターリンク衛星26基を放出。帰還時には、発射塔の「箸のようなアーム」による精密な捕獲・回収に世界で初めて成功しました!完全再使用に向けた重要な一歩です。
* 残念な点:スーパーヘビー・ブースターは航路を外れ、最終的にメキシコ湾上空で爆発して海に落下。時間外取引で株価は小幅に2%下落しました。
2️⃣ 企業価値評価のロジックが一変:宇宙事業はほんの一部で、AIこそが本体?
* モルガン・スタンレーによる300ドルの評価内訳は、非常に踏み込んだものです。170ドル分は企業向けAI事業に由来し、スターリンクの接続事業が大きな割合を占めます。一方、従来型の宇宙打ち上げ事業はごく一部にとどまります。
* 第3四半期決算もこれを裏付けています。四半期売上高は146億ドルで、そのうち「スーパーインテリジェンス」部門だけで75億ドル(半分超)を占めました!
* さらに、大きなニュースも浮上しています。SpaceXとテスラ(TSLA)は12月、または来年初めに合併を発表する可能性があり、両社はすでに独立委員会を設置したとのことです。
3️⃣ 急成長の裏に潜む懸念:資金消費のペースが収益を大きく上回る
* 設備投資が急拡大: 第3四半期の利益は44億ドルでしたが、設備投資は196億ドルに達しました。第4四半期の支出は350億~400億ドルに急増すると予想され、AIデータセンターの建設にも740億ドル超を投じています。
* リスク要因: モルガン・スタンレーは、AIの勢いが鈍化した場合や、スターシップがつまずいた場合、あるいは大規模な株式による資金調達を余儀なくされた場合、株価は最悪のケースで100ドルまで下落する可能性があると警告しています。また、2028年には大幅な資金不足に直面すると予想されているほか、単一の大口AI顧客が第3四半期売上高の3分の1を占めており、顧客集中度も非常に高い状況です。
💡 まとめ:
今のSpaceXは、もはや単なるロケット会社ではありません。マスク氏がスターシップと計算能力を組み合わせて築く、「宇宙+AI」の巨大企業です。短期的には、第4四半期の巨額支出による資金不足とデータセンターの承認をめぐるハードルが焦点。長期的には、2028年にAI事業の収益化が実現するか、そしてテスラとの合併が実現するかが注目されます。
下落で生まれた絶好の買い場
$SPCX.US