


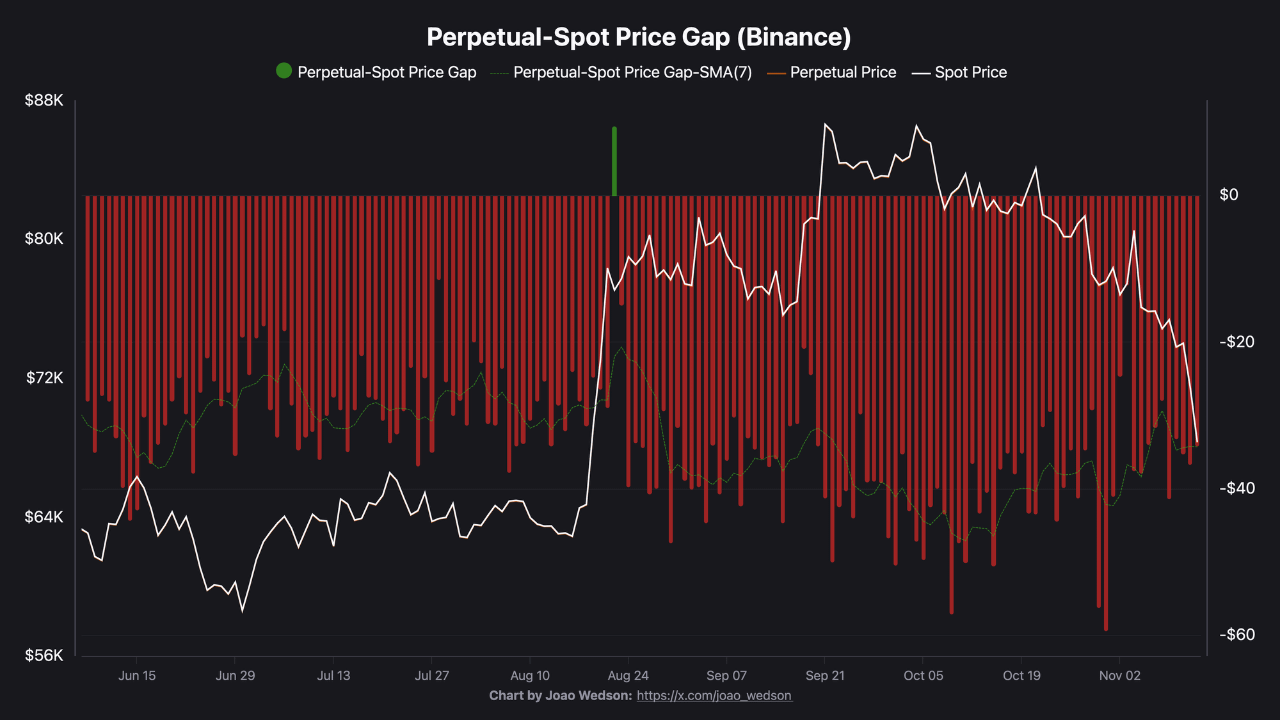
8月、Binanceの無期限先物と現物の価格差は、無期限先物価格が現物価格を上回ったことでプラスに転じ、明確な買い圧力を示しました。しかし、その後の87,000ドルへの上昇は、実際の買い圧力を伴わない、相場操縦的なラリーでした。過去4か月のデータを振り返り、何が起きたのかを見てみましょう。
9月下旬、ビットコインが87,000ドルまで上昇するなか、無期限先物と現物の価格差は大きく拡大し、87,000ドルの水準で50~60ドルに達しました。無期限先物市場で大量のショートポジションが積み上がり、価格を抑え込んでいました。つまり、現物の価格がより強い一方で、無期限先物はディスカウントで取引されていました。
10月と11月を見ると、乖離幅は着実に縮小しています。10月30日には一時60ドルまで縮小し、その後も縮小が続いています。
ビットコイン価格が下落する中で乖離幅が縮小していることから、2つのことが分かります。現物の売りが加速しており、無期限先物で建てられたショートポジションが決済され始めています。
結論として、無期限先物は依然としてディスカウントで取引されていますが、乖離幅は縮小し始めています。9月に乖離幅が拡大したことは、ヘッジ目的のショートが活発に行われていたことを示しています。10月下旬から11月にかけて乖離幅が縮小していることは、そうしたショートが決済され、現物市場で売りが優勢になっていることを示唆しています。
FundingVest 執筆